
#ewyb
ewyb
12,083 vues
254 mentions
Populaire
Récents
·
--
Forte hausse des ETF coréens : $EWYB prêt à franchir un cap sur Binance Spot 🚀
Évolution du cours : $EWYB/USDT s’échange à 139,14 $, en hausse de 0,93 % sur les dernières 24 heures. Le jeton est resté au-dessus du seuil de 137,00 $ pendant toute la séance, se rapprochant du plus haut sur 1 jour, autour de 140,20 $, avant de revenir à son cours actuel. Les volumes sont restés modestes, mais affichent une légère hausse tandis que le marché attend le prochain mouvement.
Niveaux clés : Le support immédiat se situe autour de 136,50 $, avec un seuil plus solide à 135,00 $. La résistance se concentre près de 141,00 $, et le milieu de la fourchette actuelle se trouve autour de 138,75 $, faisant office de pivot pour la tendance à court terme.
Pourquoi c’est important : EWYB suit l’ETF iShares MSCI South Korea, offrant aux investisseurs une exposition directe aux actions sud-coréennes, notamment aux valeurs technologiques qui doivent publier leurs résultats du troisième trimestre la semaine prochaine.
Perspectives à court terme (surveillance d’une cassure) : Le cours se consolide près de la résistance à 141,00 $. Une nette poussée des volumes pourrait propulser $EWYAB au-dessus de ce seuil et ouvrir la voie vers 144–146 $. En l’absence de cassure, le jeton pourrait retester le support à 136,50 $ avant de reprendre sa tendance haussière.
#EWYB #Stocks #
Forte hausse des ETF coréens : $EWYB prêt à franchir un cap sur Binance Spot 🚀
Évolution du cours : $EWYB /USDT s’échange à 139,14 $, en hausse de 0,93 % sur les dernières 24 heures. Le jeton est resté au-dessus du seuil de 137,00 $ pendant toute la séance, se rapprochant du plus haut sur 1 jour, autour de 140,20 $, avant de revenir à son cours actuel. Les volumes sont restés modestes, mais affichent une légère hausse tandis que le marché attend le prochain mouvement.
Niveaux clés : Le support immédiat se situe autour de 136,50 $, avec un seuil plus solide à 135,00 $. La résistance se concentre près de 141,00 $, et le milieu de la fourchette actuelle se trouve autour de 138,75 $, faisant office de pivot pour la tendance à court terme.
Pourquoi c’est important : EWYB suit l’ETF iShares MSCI South Korea, offrant aux investisseurs une exposition directe aux actions sud-coréennes, notamment aux valeurs technologiques qui doivent publier leurs résultats du troisième trimestre la semaine prochaine.
Perspectives à court terme (surveillance d’une cassure) : Le cours se consolide près de la résistance à 141,00 $. Une nette poussée des volumes pourrait propulser $EWYAB au-dessus de ce seuil et ouvrir la voie vers 144–146 $. En l’absence de cassure, le jeton pourrait retester le support à 136,50 $ avant de reprendre sa tendance haussière.
#EWYB #Stocks #
Évolution du cours : $EWYB /USDT s’échange à 139,14 $, en hausse de 0,93 % sur les dernières 24 heures. Le jeton est resté au-dessus du seuil de 137,00 $ pendant toute la séance, se rapprochant du plus haut sur 1 jour, autour de 140,20 $, avant de revenir à son cours actuel. Les volumes sont restés modestes, mais affichent une légère hausse tandis que le marché attend le prochain mouvement.
Niveaux clés : Le support immédiat se situe autour de 136,50 $, avec un seuil plus solide à 135,00 $. La résistance se concentre près de 141,00 $, et le milieu de la fourchette actuelle se trouve autour de 138,75 $, faisant office de pivot pour la tendance à court terme.
Pourquoi c’est important : EWYB suit l’ETF iShares MSCI South Korea, offrant aux investisseurs une exposition directe aux actions sud-coréennes, notamment aux valeurs technologiques qui doivent publier leurs résultats du troisième trimestre la semaine prochaine.
Perspectives à court terme (surveillance d’une cassure) : Le cours se consolide près de la résistance à 141,00 $. Une nette poussée des volumes pourrait propulser $EWYAB au-dessus de ce seuil et ouvrir la voie vers 144–146 $. En l’absence de cassure, le jeton pourrait retester le support à 136,50 $ avant de reprendre sa tendance haussière.
#EWYB #Stocks #


Ralentir pour $EWYB
Imaginez voir $EWYB évoluer à l’écran. La tendance horaire est à la baisse, mais le volume reste supérieur à la référence. Un piège courant consiste à actualiser le graphique sans arrêt. L’esprit se précipite pour trouver une explication. La liste de surveillance reste calme. Ce contraste révèle une envie de combler le silence par du bruit.
Pourquoi cela se produit-il ? Les mouvements rapides font craindre de manquer un changement. Le cerveau cherche des réponses immédiates. Il ignore les données à évolution lente. Le RSI actuel est de 50.2543. La ligne MACD est à 0.101759, contre un signal à 0.065358. Ces indicateurs ne diminuent pas quand vous paniquez. Ils restent statiques. L’ironie, c’est que nous traitons les graphiques comme des prévisions météo qu’il faudrait vérifier sur-le-champ.
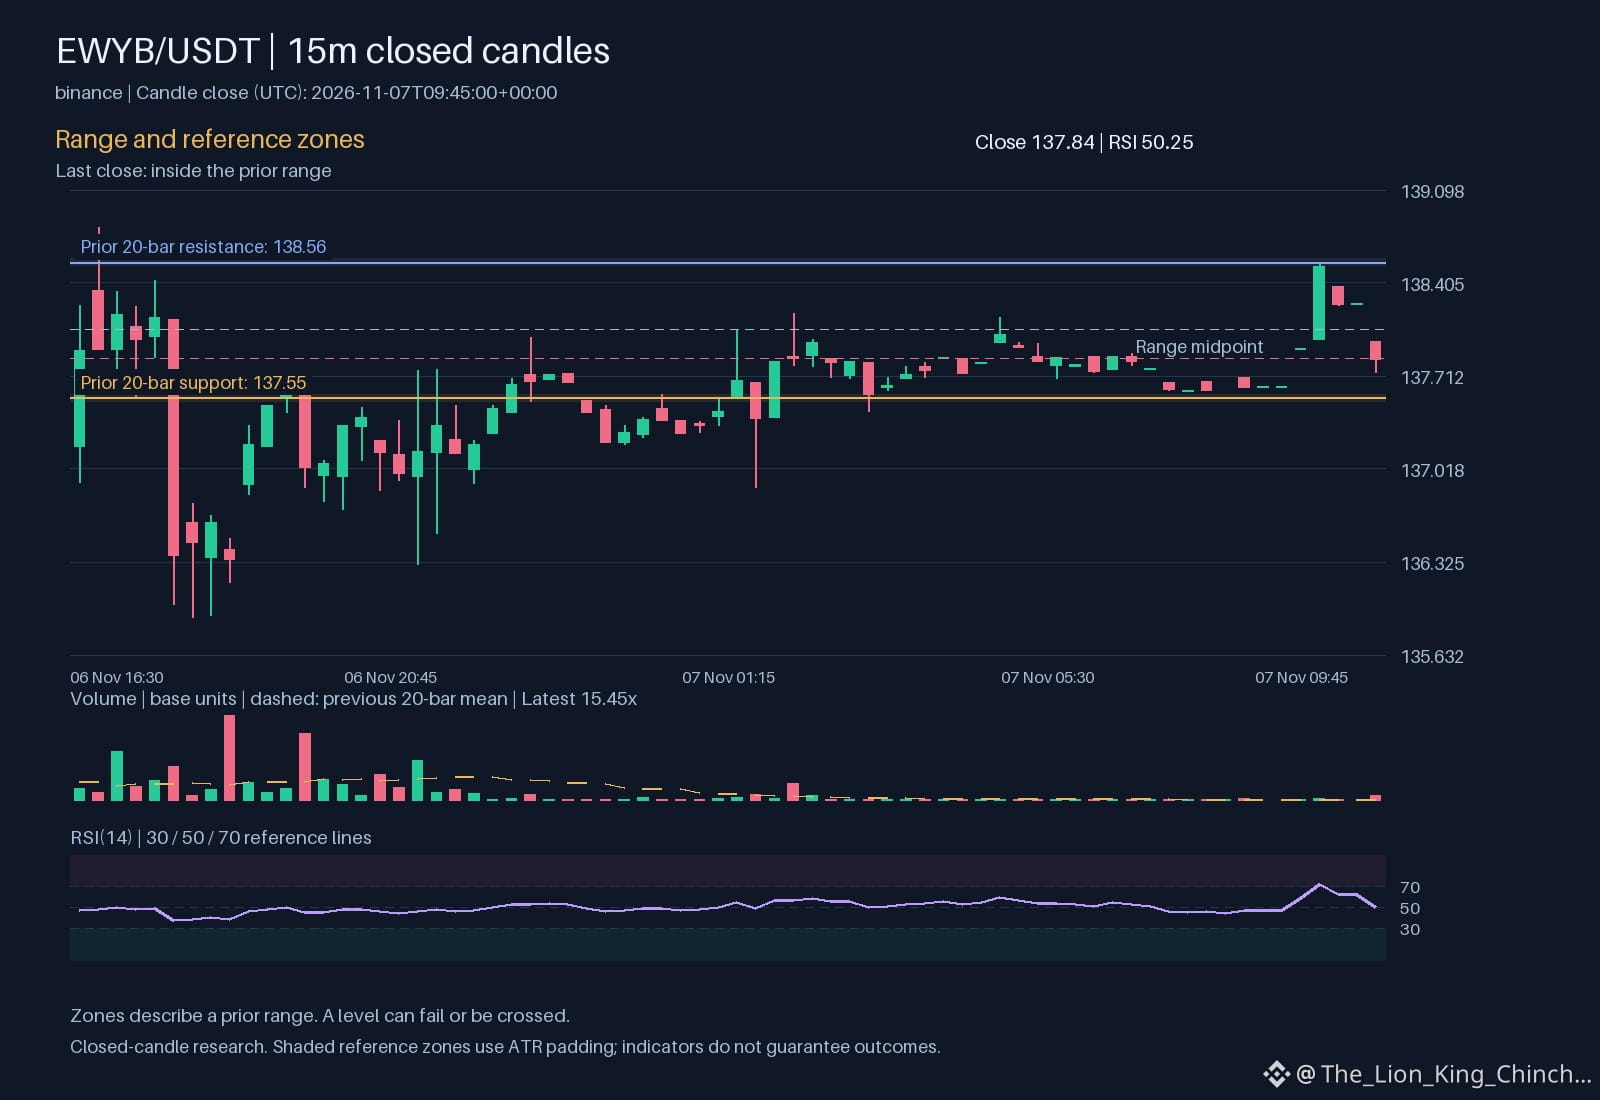
La leçon va au-delà de la patience. Il s’agit de définir l’unité d’observation. Un volume supérieur à la référence confirme une activité, pas une direction. Le cours de 137.84 se situe dans la fourchette enregistrée. Le support est à 137.55 et la résistance à 138.56. Vérifiez si le mouvement franchit ces niveaux avant de modifier une règle. Sinon, tenez-vous au plan initial. Réévaluez la situation uniquement lorsque de nouvelles données arrivent, et non sous le coup de l’émotion. Cette habitude toute simple distingue les penseurs des réactifs. Elle transforme la vitesse en clarté.
Analyse probabiliste des marchés, sans constituer une recommandation ni garantir de rendement.
Vous est-il déjà arrivé de modifier une règle après avoir observé un mouvement rapide ?
#EWYB
Preuve au comptant sur Binance pour $EWYB : cours de clôture à 137.84 USDT.
Source : binance. Bougie clôturée : 2026-11-07T09:45:00+00:00.
Ralentir pour $EWYB
Imaginez voir $EWYB évoluer à l’écran. La tendance horaire est à la baisse, mais le volume reste supérieur à la référence. Un piège courant consiste à actualiser le graphique sans arrêt. L’esprit se précipite pour trouver une explication. La liste de surveillance reste calme. Ce contraste révèle une envie de combler le silence par du bruit.
Pourquoi cela se produit-il ? Les mouvements rapides font craindre de manquer un changement. Le cerveau cherche des réponses immédiates. Il ignore les données à évolution lente. Le RSI actuel est de 50.2543. La ligne MACD est à 0.101759, contre un signal à 0.065358. Ces indicateurs ne diminuent pas quand vous paniquez. Ils restent statiques. L’ironie, c’est que nous traitons les graphiques comme des prévisions météo qu’il faudrait vérifier sur-le-champ.
La leçon va au-delà de la patience. Il s’agit de définir l’unité d’observation. Un volume supérieur à la référence confirme une activité, pas une direction. Le cours de 137.84 se situe dans la fourchette enregistrée. Le support est à 137.55 et la résistance à 138.56. Vérifiez si le mouvement franchit ces niveaux avant de modifier une règle. Sinon, tenez-vous au plan initial. Réévaluez la situation uniquement lorsque de nouvelles données arrivent, et non sous le coup de l’émotion. Cette habitude toute simple distingue les penseurs des réactifs. Elle transforme la vitesse en clarté.
Analyse probabiliste des marchés, sans constituer une recommandation ni garantir de rendement.
Vous est-il déjà arrivé de modifier une règle après avoir observé un mouvement rapide ?
#EWYB
Preuve au comptant sur Binance pour $EWYB : cours de clôture à 137.84 USDT.
Source : binance. Bougie clôturée : 2026-11-07T09:45:00+00:00.
Imaginez voir $EWYB évoluer à l’écran. La tendance horaire est à la baisse, mais le volume reste supérieur à la référence. Un piège courant consiste à actualiser le graphique sans arrêt. L’esprit se précipite pour trouver une explication. La liste de surveillance reste calme. Ce contraste révèle une envie de combler le silence par du bruit.
Pourquoi cela se produit-il ? Les mouvements rapides font craindre de manquer un changement. Le cerveau cherche des réponses immédiates. Il ignore les données à évolution lente. Le RSI actuel est de 50.2543. La ligne MACD est à 0.101759, contre un signal à 0.065358. Ces indicateurs ne diminuent pas quand vous paniquez. Ils restent statiques. L’ironie, c’est que nous traitons les graphiques comme des prévisions météo qu’il faudrait vérifier sur-le-champ.
La leçon va au-delà de la patience. Il s’agit de définir l’unité d’observation. Un volume supérieur à la référence confirme une activité, pas une direction. Le cours de 137.84 se situe dans la fourchette enregistrée. Le support est à 137.55 et la résistance à 138.56. Vérifiez si le mouvement franchit ces niveaux avant de modifier une règle. Sinon, tenez-vous au plan initial. Réévaluez la situation uniquement lorsque de nouvelles données arrivent, et non sous le coup de l’émotion. Cette habitude toute simple distingue les penseurs des réactifs. Elle transforme la vitesse en clarté.
Analyse probabiliste des marchés, sans constituer une recommandation ni garantir de rendement.
Vous est-il déjà arrivé de modifier une règle après avoir observé un mouvement rapide ?
#EWYB
Preuve au comptant sur Binance pour $EWYB : cours de clôture à 137.84 USDT.
Source : binance. Bougie clôturée : 2026-11-07T09:45:00+00:00.
17
·
--
$EWYB +3.60% | $MEGA +3.51% | $COCOS +3.44%
#EWYB a progressé jusqu'à 159,00 $, gagnant +3,60% avec un volume de 1,0 M $. Ces flux modestes témoignent d'un intérêt constant plutôt que d'une forte hausse.
#MEGA a grimpé jusqu'à 0,0448 $, en hausse de +3,51% avec 2,6 M $ échangés. Le volume élevé par rapport à son prix laisse penser que des investisseurs accumulent ce token à bas prix.
#COCOS a atteint 1,75 $, en hausse de +3,44% avec un volume de 1,5 M $. Son prix intermédiaire et son volume d'échanges solide pourraient attirer des traders à court terme en quête de gains rapides.
👀 Surveillez si l'avantage de volume de MEGA se maintient, car cela pourrait signaler une dynamique plus large pour les trois actifs.
#Write2Earn #Binance
$EWYB +3.60% | $MEGA +3.51% | $COCOS +3.44%
#EWYB a progressé jusqu'à 159,00 $, gagnant +3,60% avec un volume de 1,0 M $. Ces flux modestes témoignent d'un intérêt constant plutôt que d'une forte hausse.
#MEGA a grimpé jusqu'à 0,0448 $, en hausse de +3,51% avec 2,6 M $ échangés. Le volume élevé par rapport à son prix laisse penser que des investisseurs accumulent ce token à bas prix.
#COCOS a atteint 1,75 $, en hausse de +3,44% avec un volume de 1,5 M $. Son prix intermédiaire et son volume d'échanges solide pourraient attirer des traders à court terme en quête de gains rapides.
👀 Surveillez si l'avantage de volume de MEGA se maintient, car cela pourrait signaler une dynamique plus large pour les trois actifs.
#Write2Earn #Binance
#EWYB a progressé jusqu'à 159,00 $, gagnant +3,60% avec un volume de 1,0 M $. Ces flux modestes témoignent d'un intérêt constant plutôt que d'une forte hausse.
#MEGA a grimpé jusqu'à 0,0448 $, en hausse de +3,51% avec 2,6 M $ échangés. Le volume élevé par rapport à son prix laisse penser que des investisseurs accumulent ce token à bas prix.
#COCOS a atteint 1,75 $, en hausse de +3,44% avec un volume de 1,5 M $. Son prix intermédiaire et son volume d'échanges solide pourraient attirer des traders à court terme en quête de gains rapides.
👀 Surveillez si l'avantage de volume de MEGA se maintient, car cela pourrait signaler une dynamique plus large pour les trois actifs.
#Write2Earn #Binance
4

·
--
Voir la traduction
Everyone is chasing $EWYB right now. I am sitting this one out
Volume is only 0.6x average on this move
The 1h RSI sits at 75 right now
Total 24h volume is just $1.0M
I need an hourly close and hold above $160.0500 first
Or a clean pullback that holds $152.4700 and bounces
It could keep running without you
A bad entry costs more than a missed move
Chasing $EWYB here or waiting for $152.4700
#EWYB #RiskManagement
Everyone is chasing $EWYB right now. I am sitting this one out
Volume is only 0.6x average on this move
The 1h RSI sits at 75 right now
Total 24h volume is just $1.0M
I need an hourly close and hold above $160.0500 first
Or a clean pullback that holds $152.4700 and bounces
It could keep running without you
A bad entry costs more than a missed move
Chasing $EWYB here or waiting for $152.4700
#EWYB #RiskManagement
Volume is only 0.6x average on this move
The 1h RSI sits at 75 right now
Total 24h volume is just $1.0M
I need an hourly close and hold above $160.0500 first
Or a clean pullback that holds $152.4700 and bounces
It could keep running without you
A bad entry costs more than a missed move
Chasing $EWYB here or waiting for $152.4700
#EWYB #RiskManagement
1
·
--
EWYB s’établit actuellement à 157.27, en hausse de 2.06 % sur 24 heures et de 0.16 % sur 7 jours. La fourchette intrajournalière est de 153.34–158.32, pour une amplitude de 3.2 %.
【Marché】
Les capitaux sortent, et vous continuez à vous précipiter à l’achat ?
EWYB progresse de 2.06 % en une journée, avec une amplitude de 3.2 % : cette combinaison n’est pas un pari directionnel, c’est une attente du moment propice pour récolter.
Le centre de gravité des dernières bougies de 4 heures continue de monter, signe assez manifeste que les haussiers contrôlent le marché.
Tant que 153.34 tient, le repli actuel peut être considéré comme une consolidation en force.
Le marché dans son ensemble n’a gagné que +1.18 % sur la même période : avec sa hausse de 2.06 %, EWYB a généré un rendement excédentaire.
【Contexte macroéconomique】 Actions américaines la nuit dernière : Nasdaq +0.82 %, S&P 500 +0.70 % (clôture du 2026-10-27). Les ETF BTC ont enregistré des sorties nettes d’environ 45,2 milliards de dollars ce mois-ci. L’IPC américain a atteint 3.7 % sur un an, au-dessus des prévisions. La probabilité d’une hausse des taux lors de la réunion des 2026-10-27/28 est d’environ 47 %.
À court terme, le biais est haussier.
【Arguments haussiers】
Dans le contexte général du marché, la hausse de 2.06 % d’EWYB rend la position des haussiers et des baissiers évidente.
Avec une progression quotidienne de 2.06 %, les haussiers ont l’avantage à court terme.
Les replis sont absorbés et les volumes accompagnent les poussées : ce rythme est plus durable qu’une hausse en ligne droite.
Ne poursuivez pas le cours à 158.32 ; le niveau clé est 153.34.
Il faut toutefois rester attentif : si le marché dans son ensemble se retourne et corrige, les positions accumulées à des niveaux élevés sur EWYB pourraient se fragiliser à tout moment.
$EWYB #EWYB
EWYB s’établit actuellement à 157.27, en hausse de 2.06 % sur 24 heures et de 0.16 % sur 7 jours. La fourchette intrajournalière est de 153.34–158.32, pour une amplitude de 3.2 %.
【Marché】
Les capitaux sortent, et vous continuez à vous précipiter à l’achat ?
EWYB progresse de 2.06 % en une journée, avec une amplitude de 3.2 % : cette combinaison n’est pas un pari directionnel, c’est une attente du moment propice pour récolter.
Le centre de gravité des dernières bougies de 4 heures continue de monter, signe assez manifeste que les haussiers contrôlent le marché.
Tant que 153.34 tient, le repli actuel peut être considéré comme une consolidation en force.
Le marché dans son ensemble n’a gagné que +1.18 % sur la même période : avec sa hausse de 2.06 %, EWYB a généré un rendement excédentaire.
【Contexte macroéconomique】 Actions américaines la nuit dernière : Nasdaq +0.82 %, S&P 500 +0.70 % (clôture du 2026-10-27). Les ETF BTC ont enregistré des sorties nettes d’environ 45,2 milliards de dollars ce mois-ci. L’IPC américain a atteint 3.7 % sur un an, au-dessus des prévisions. La probabilité d’une hausse des taux lors de la réunion des 2026-10-27/28 est d’environ 47 %.
À court terme, le biais est haussier.
【Arguments haussiers】
Dans le contexte général du marché, la hausse de 2.06 % d’EWYB rend la position des haussiers et des baissiers évidente.
Avec une progression quotidienne de 2.06 %, les haussiers ont l’avantage à court terme.
Les replis sont absorbés et les volumes accompagnent les poussées : ce rythme est plus durable qu’une hausse en ligne droite.
Ne poursuivez pas le cours à 158.32 ; le niveau clé est 153.34.
Il faut toutefois rester attentif : si le marché dans son ensemble se retourne et corrige, les positions accumulées à des niveaux élevés sur EWYB pourraient se fragiliser à tout moment.
$EWYB #EWYB
【Marché】
Les capitaux sortent, et vous continuez à vous précipiter à l’achat ?
EWYB progresse de 2.06 % en une journée, avec une amplitude de 3.2 % : cette combinaison n’est pas un pari directionnel, c’est une attente du moment propice pour récolter.
Le centre de gravité des dernières bougies de 4 heures continue de monter, signe assez manifeste que les haussiers contrôlent le marché.
Tant que 153.34 tient, le repli actuel peut être considéré comme une consolidation en force.
Le marché dans son ensemble n’a gagné que +1.18 % sur la même période : avec sa hausse de 2.06 %, EWYB a généré un rendement excédentaire.
【Contexte macroéconomique】 Actions américaines la nuit dernière : Nasdaq +0.82 %, S&P 500 +0.70 % (clôture du 2026-10-27). Les ETF BTC ont enregistré des sorties nettes d’environ 45,2 milliards de dollars ce mois-ci. L’IPC américain a atteint 3.7 % sur un an, au-dessus des prévisions. La probabilité d’une hausse des taux lors de la réunion des 2026-10-27/28 est d’environ 47 %.
À court terme, le biais est haussier.
【Arguments haussiers】
Dans le contexte général du marché, la hausse de 2.06 % d’EWYB rend la position des haussiers et des baissiers évidente.
Avec une progression quotidienne de 2.06 %, les haussiers ont l’avantage à court terme.
Les replis sont absorbés et les volumes accompagnent les poussées : ce rythme est plus durable qu’une hausse en ligne droite.
Ne poursuivez pas le cours à 158.32 ; le niveau clé est 153.34.
Il faut toutefois rester attentif : si le marché dans son ensemble se retourne et corrige, les positions accumulées à des niveaux élevés sur EWYB pourraient se fragiliser à tout moment.
$EWYB #EWYB
34
·
--
$LTC +4.19% | $EWYB +3.73% | $MUB +3.60%
Le Litecoin a légèrement progressé à 59,40 $, gagnant +4,19 % avec un volume de 20,3 M$. Son orientation pair-à-pair en fait une solution de choix pour les paiements à faible coût, et le volume modeste laisse penser que le mouvement n’en est qu’à ses débuts.
#EWYB est monté à 163,37 $, en hausse de +3,73 %, avec 2,2 M$ échangés. Cette progression est appréciable pour un titre relativement calme, même si les faibles volumes pourraient fragiliser son cours.
#MUB a grimpé à 961,75 $, gagnant +3,60 % avec un volume solide de 17,6 M$. Les échanges soutenus laissent penser que cette hausse pourrait reposer sur autre chose que le seul élan des cours.
👀 Surveillez si les tendances des volumes de #LTC et MUB restent en phase avec leurs gains de cours, car une divergence pourrait signaler un retournement rapide.
#Write2Earn #Binance
$LTC +4.19% | $EWYB +3.73% | $MUB +3.60%
Le Litecoin a légèrement progressé à 59,40 $, gagnant +4,19 % avec un volume de 20,3 M$. Son orientation pair-à-pair en fait une solution de choix pour les paiements à faible coût, et le volume modeste laisse penser que le mouvement n’en est qu’à ses débuts.
#EWYB est monté à 163,37 $, en hausse de +3,73 %, avec 2,2 M$ échangés. Cette progression est appréciable pour un titre relativement calme, même si les faibles volumes pourraient fragiliser son cours.
#MUB a grimpé à 961,75 $, gagnant +3,60 % avec un volume solide de 17,6 M$. Les échanges soutenus laissent penser que cette hausse pourrait reposer sur autre chose que le seul élan des cours.
👀 Surveillez si les tendances des volumes de #LTC et MUB restent en phase avec leurs gains de cours, car une divergence pourrait signaler un retournement rapide.
#Write2Earn #Binance
Le Litecoin a légèrement progressé à 59,40 $, gagnant +4,19 % avec un volume de 20,3 M$. Son orientation pair-à-pair en fait une solution de choix pour les paiements à faible coût, et le volume modeste laisse penser que le mouvement n’en est qu’à ses débuts.
#EWYB est monté à 163,37 $, en hausse de +3,73 %, avec 2,2 M$ échangés. Cette progression est appréciable pour un titre relativement calme, même si les faibles volumes pourraient fragiliser son cours.
#MUB a grimpé à 961,75 $, gagnant +3,60 % avec un volume solide de 17,6 M$. Les échanges soutenus laissent penser que cette hausse pourrait reposer sur autre chose que le seul élan des cours.
👀 Surveillez si les tendances des volumes de #LTC et MUB restent en phase avec leurs gains de cours, car une divergence pourrait signaler un retournement rapide.
#Write2Earn #Binance
11
·
--
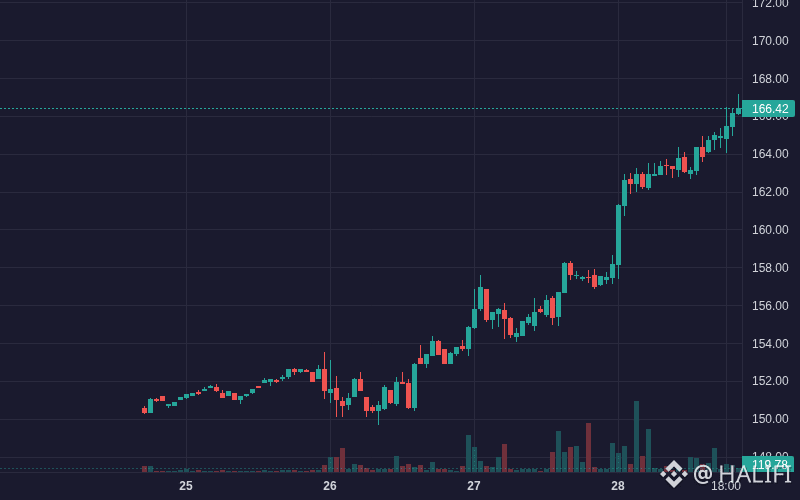
$EWYB EWYB affiche une tendance haussière : 5.66 % (Crypto).
Volume : 2.19M | Dernier cours : $166.17
Signaux clés : forte dynamique, volatilité élevée.
Tendance quotidienne : HAUSSIÈRE 🟢 | Hebdomadaire : HAUSSIÈRE 🟢
EWYB a progressé de 5.02 % en 24 h, à $165.62, porté par les résultats des entreprises technologiques sud-coréennes malgré les sorties de capitaux institutionnelles persistantes.
**Rallye des résultats des semi-conducteurs (élevé)** : La forte progression des bénéfices au T3 de SK Hynix, composante majeure de l’indice, a suscité une large demande pour les titres coréens.
- **Poursuite de la tendance (élevé)** : Le cours a franchi nettement l’EMA 7 ($164.63) et l’EMA 25 ($162.21) → l’alignement haussier a renforcé la poursuite de la hausse.
- **Poussée en zone de surachat (moyen)** : Le RSI 6 a dépassé 82 tandis que le MACD est resté positif, maintenant une forte dynamique haussière tout au long de la séance.
#EWYB #FOMCWatch #CanGoogleDefindItsCore #fomcwatch #Crypto
$EWYB EWYB affiche une tendance haussière : 5.66 % (Crypto).
Volume : 2.19M | Dernier cours : $166.17
Signaux clés : forte dynamique, volatilité élevée.
Tendance quotidienne : HAUSSIÈRE 🟢 | Hebdomadaire : HAUSSIÈRE 🟢
EWYB a progressé de 5.02 % en 24 h, à $165.62, porté par les résultats des entreprises technologiques sud-coréennes malgré les sorties de capitaux institutionnelles persistantes.
**Rallye des résultats des semi-conducteurs (élevé)** : La forte progression des bénéfices au T3 de SK Hynix, composante majeure de l’indice, a suscité une large demande pour les titres coréens.
- **Poursuite de la tendance (élevé)** : Le cours a franchi nettement l’EMA 7 ($164.63) et l’EMA 25 ($162.21) → l’alignement haussier a renforcé la poursuite de la hausse.
- **Poussée en zone de surachat (moyen)** : Le RSI 6 a dépassé 82 tandis que le MACD est resté positif, maintenant une forte dynamique haussière tout au long de la séance.
#EWYB #FOMCWatch #CanGoogleDefindItsCore #fomcwatch #Crypto
Volume : 2.19M | Dernier cours : $166.17
Signaux clés : forte dynamique, volatilité élevée.
Tendance quotidienne : HAUSSIÈRE 🟢 | Hebdomadaire : HAUSSIÈRE 🟢
EWYB a progressé de 5.02 % en 24 h, à $165.62, porté par les résultats des entreprises technologiques sud-coréennes malgré les sorties de capitaux institutionnelles persistantes.
**Rallye des résultats des semi-conducteurs (élevé)** : La forte progression des bénéfices au T3 de SK Hynix, composante majeure de l’indice, a suscité une large demande pour les titres coréens.
- **Poursuite de la tendance (élevé)** : Le cours a franchi nettement l’EMA 7 ($164.63) et l’EMA 25 ($162.21) → l’alignement haussier a renforcé la poursuite de la hausse.
- **Poussée en zone de surachat (moyen)** : Le RSI 6 a dépassé 82 tandis que le MACD est resté positif, maintenant une forte dynamique haussière tout au long de la séance.
#EWYB #FOMCWatch #CanGoogleDefindItsCore #fomcwatch #Crypto
2
17
·
--
📊 Recommandation EWYB
🔴 Tendance : SHORT probable
* Prix : 166.18
* RSI : 80.3 — Fort surachat sur l’unité de temps de 4 heures.
* Entrée : après confirmation d’un mouvement baissier sur l’unité de temps de 15 minutes ou d’une heure.
* Objectifs : à déterminer en fonction des niveaux de support les plus proches.
* Stop-loss : au-dessus du dernier sommet.
⚠️ Le surachat ne signifie pas une baisse immédiate ; attendez la confirmation du retournement avant d’entrer.
$EWYB #EWYB
🔥 Cherchez les opportunités
📊 Recommandation EWYB
🔴 Tendance : SHORT probable
* Prix : 166.18
* RSI : 80.3 — Fort surachat sur l’unité de temps de 4 heures.
* Entrée : après confirmation d’un mouvement baissier sur l’unité de temps de 15 minutes ou d’une heure.
* Objectifs : à déterminer en fonction des niveaux de support les plus proches.
* Stop-loss : au-dessus du dernier sommet.
⚠️ Le surachat ne signifie pas une baisse immédiate ; attendez la confirmation du retournement avant d’entrer.
$EWYB #EWYB
🔥 Cherchez les opportunités
🔴 Tendance : SHORT probable
* Prix : 166.18
* RSI : 80.3 — Fort surachat sur l’unité de temps de 4 heures.
* Entrée : après confirmation d’un mouvement baissier sur l’unité de temps de 15 minutes ou d’une heure.
* Objectifs : à déterminer en fonction des niveaux de support les plus proches.
* Stop-loss : au-dessus du dernier sommet.
⚠️ Le surachat ne signifie pas une baisse immédiate ; attendez la confirmation du retournement avant d’entrer.
$EWYB #EWYB
🔥 Cherchez les opportunités
66

La cloche de clôture du KOSPI ne marque pas la fin de la journée pour EWYB, mais le début d’une nouvelle phase de formation des prix.
La Bourse de Corée ferme à 15 h 30, mais le carnet d’ordres d’EWYBUSDT continue de bouger. Cela peut sembler évident, mais c’est ce qui détermine la véritable logique de valorisation de ce contrat : la valeur liquidative suivie par EWYB n’est actualisée que pendant les heures de cotation des actions coréennes, tandis que son prix résulte d’échanges continus 24 heures sur 24. Autrement dit, pendant une bonne partie de la journée, le prix avance à découvert tandis que la valeur liquidative reste immobile.
Le premier point à retenir, c’est le décalage temporel qui crée un écart à l’ouverture après la nuit. Les résultats de SK Hynix ne sont intégrés à la valeur liquidative que pendant les heures de cotation en Corée. Le KOSPI a bondi de 6,63 % dans la journée, repassant au-dessus des 6 000 points : une hausse quotidienne de cette ampleur provoque un brusque changement de la valeur liquidative d’un ETF coréen. Mais la valeur liquidative est en retard, tandis que le prix évolue en temps réel. Après la publication des résultats, toutes les interprétations, toutes les réactions émotionnelles et toutes les réactions en chaîne sont d’abord intégrées au carnet d’ordres d’EWYB. Il faut ensuite attendre la prochaine ouverture de la Bourse coréenne pour voir si la valeur liquidative confirme ce mouvement. C’est ainsi que se forme l’écart : il peut être une occasion comme un piège, selon le côté où l’on se trouve.
Le deuxième point à retenir, c’est la prime ou la décote : c’est là que se trouve l’ancre de valorisation de ce contrat. Le prix d’EWYB est approximativement égal à sa valeur liquidative multipliée par (1 + la prime), et cette prime dépend du sentiment marginal des capitaux offshore à l’égard de la chaîne des puces coréenne. Attention, cette fois, il ne s’agit pas seulement de la Corée : Kioxia a gagné 13,8 %, le TAIEX a progressé de 2 %, et toute la chaîne asiatique de la mémoire et des semi-conducteurs évolue de concert. Lorsque la Bourse coréenne est fermée et que les participants agréés ne peuvent pas réaliser d’arbitrage par création ou rachat de parts, la prime est particulièrement susceptible de grimper pendant les heures de cotation offshore, faute de contrepartie naturelle pour la contenir. Ainsi, lorsque vous observez les variations d’EWYB, vous ne négociez souvent pas la Corée, mais « le montant de la prime que le marché offshore est prêt à payer pour les puces coréennes ».
Le troisième point à retenir, ce sont le taux de financement et les positions ouvertes. Dans une structure où l’actif sous-jacent est à l’arrêt, mais où le contrat continue de s’échanger, le taux de financement est l’indicateur de sentiment le plus fiable. Lorsque la valeur liquidative ne bouge pas, les positions longues et courtes ne peuvent se départager qu’à travers le taux de financement. Un taux durablement positif signifie que les acheteurs paient pour miser sur un « comblement à la hausse de l’écart à l’ouverture ». Dès que les résultats sont digérés et que l’écart commence à se résorber, ceux qui paient passent de la position de force à celle de faiblesse. De même, une hausse de l’intérêt ouvert pendant la fermeture de la Bourse coréenne reflète probablement un sentiment spéculatif à effet de levier plutôt qu’un besoin de couverture au comptant. Cette structure de positions est instable lorsque l’écart se résorbe.
Les risques se situent à deux niveaux. Premièrement, l’écart peut évoluer dans les deux sens, et le retour de la prime ou de la décote à la normale peut suivre deux voies : soit le prix se rapproche de la valeur liquidative, soit la valeur liquidative rejoint le prix. Dans ce second cas, il faut attendre la prochaine séance, et pendant ce temps, vous ne pouvez que tenir bon. Deuxièmement, il y a la liquidité : en dehors des heures de cotation asiatiques, le carnet d’ordres est plus mince, et les risques de dérapage et de mèches brutales sont plus élevés. Les ordres stop-loss sont souvent exécutés à des prix particulièrement défavorables pendant ces périodes.
À mon avis, il faut considérer EWYB comme une « option overnight sur le sentiment à l’égard des puces asiatiques », et non comme un substitut à un ETF au comptant. Au cours des un ou deux jours de cotation suivant la publication des résultats, la question essentielle n’est pas de savoir si le prix monte ou baisse, mais dans quel sens la prime converge. Dans ce type de contrat négocié 24 heures sur 24, la maîtrise de la taille des positions compte davantage que le choix de la direction : les écarts à l’ouverture après la nuit et les ruptures de liquidité amplifieront chacune de vos erreurs de jugement.
#Crypto #EWYB
La cloche de clôture du KOSPI ne marque pas la fin de la journée pour EWYB, mais le début d’une nouvelle phase de formation des prix.
La Bourse de Corée ferme à 15 h 30, mais le carnet d’ordres d’EWYBUSDT continue de bouger. Cela peut sembler évident, mais c’est ce qui détermine la véritable logique de valorisation de ce contrat : la valeur liquidative suivie par EWYB n’est actualisée que pendant les heures de cotation des actions coréennes, tandis que son prix résulte d’échanges continus 24 heures sur 24. Autrement dit, pendant une bonne partie de la journée, le prix avance à découvert tandis que la valeur liquidative reste immobile.
Le premier point à retenir, c’est le décalage temporel qui crée un écart à l’ouverture après la nuit. Les résultats de SK Hynix ne sont intégrés à la valeur liquidative que pendant les heures de cotation en Corée. Le KOSPI a bondi de 6,63 % dans la journée, repassant au-dessus des 6 000 points : une hausse quotidienne de cette ampleur provoque un brusque changement de la valeur liquidative d’un ETF coréen. Mais la valeur liquidative est en retard, tandis que le prix évolue en temps réel. Après la publication des résultats, toutes les interprétations, toutes les réactions émotionnelles et toutes les réactions en chaîne sont d’abord intégrées au carnet d’ordres d’EWYB. Il faut ensuite attendre la prochaine ouverture de la Bourse coréenne pour voir si la valeur liquidative confirme ce mouvement. C’est ainsi que se forme l’écart : il peut être une occasion comme un piège, selon le côté où l’on se trouve.
Le deuxième point à retenir, c’est la prime ou la décote : c’est là que se trouve l’ancre de valorisation de ce contrat. Le prix d’EWYB est approximativement égal à sa valeur liquidative multipliée par (1 + la prime), et cette prime dépend du sentiment marginal des capitaux offshore à l’égard de la chaîne des puces coréenne. Attention, cette fois, il ne s’agit pas seulement de la Corée : Kioxia a gagné 13,8 %, le TAIEX a progressé de 2 %, et toute la chaîne asiatique de la mémoire et des semi-conducteurs évolue de concert. Lorsque la Bourse coréenne est fermée et que les participants agréés ne peuvent pas réaliser d’arbitrage par création ou rachat de parts, la prime est particulièrement susceptible de grimper pendant les heures de cotation offshore, faute de contrepartie naturelle pour la contenir. Ainsi, lorsque vous observez les variations d’EWYB, vous ne négociez souvent pas la Corée, mais « le montant de la prime que le marché offshore est prêt à payer pour les puces coréennes ».
Le troisième point à retenir, ce sont le taux de financement et les positions ouvertes. Dans une structure où l’actif sous-jacent est à l’arrêt, mais où le contrat continue de s’échanger, le taux de financement est l’indicateur de sentiment le plus fiable. Lorsque la valeur liquidative ne bouge pas, les positions longues et courtes ne peuvent se départager qu’à travers le taux de financement. Un taux durablement positif signifie que les acheteurs paient pour miser sur un « comblement à la hausse de l’écart à l’ouverture ». Dès que les résultats sont digérés et que l’écart commence à se résorber, ceux qui paient passent de la position de force à celle de faiblesse. De même, une hausse de l’intérêt ouvert pendant la fermeture de la Bourse coréenne reflète probablement un sentiment spéculatif à effet de levier plutôt qu’un besoin de couverture au comptant. Cette structure de positions est instable lorsque l’écart se résorbe.
Les risques se situent à deux niveaux. Premièrement, l’écart peut évoluer dans les deux sens, et le retour de la prime ou de la décote à la normale peut suivre deux voies : soit le prix se rapproche de la valeur liquidative, soit la valeur liquidative rejoint le prix. Dans ce second cas, il faut attendre la prochaine séance, et pendant ce temps, vous ne pouvez que tenir bon. Deuxièmement, il y a la liquidité : en dehors des heures de cotation asiatiques, le carnet d’ordres est plus mince, et les risques de dérapage et de mèches brutales sont plus élevés. Les ordres stop-loss sont souvent exécutés à des prix particulièrement défavorables pendant ces périodes.
À mon avis, il faut considérer EWYB comme une « option overnight sur le sentiment à l’égard des puces asiatiques », et non comme un substitut à un ETF au comptant. Au cours des un ou deux jours de cotation suivant la publication des résultats, la question essentielle n’est pas de savoir si le prix monte ou baisse, mais dans quel sens la prime converge. Dans ce type de contrat négocié 24 heures sur 24, la maîtrise de la taille des positions compte davantage que le choix de la direction : les écarts à l’ouverture après la nuit et les ruptures de liquidité amplifieront chacune de vos erreurs de jugement.
#Crypto #EWYB
La Bourse de Corée ferme à 15 h 30, mais le carnet d’ordres d’EWYBUSDT continue de bouger. Cela peut sembler évident, mais c’est ce qui détermine la véritable logique de valorisation de ce contrat : la valeur liquidative suivie par EWYB n’est actualisée que pendant les heures de cotation des actions coréennes, tandis que son prix résulte d’échanges continus 24 heures sur 24. Autrement dit, pendant une bonne partie de la journée, le prix avance à découvert tandis que la valeur liquidative reste immobile.
Le premier point à retenir, c’est le décalage temporel qui crée un écart à l’ouverture après la nuit. Les résultats de SK Hynix ne sont intégrés à la valeur liquidative que pendant les heures de cotation en Corée. Le KOSPI a bondi de 6,63 % dans la journée, repassant au-dessus des 6 000 points : une hausse quotidienne de cette ampleur provoque un brusque changement de la valeur liquidative d’un ETF coréen. Mais la valeur liquidative est en retard, tandis que le prix évolue en temps réel. Après la publication des résultats, toutes les interprétations, toutes les réactions émotionnelles et toutes les réactions en chaîne sont d’abord intégrées au carnet d’ordres d’EWYB. Il faut ensuite attendre la prochaine ouverture de la Bourse coréenne pour voir si la valeur liquidative confirme ce mouvement. C’est ainsi que se forme l’écart : il peut être une occasion comme un piège, selon le côté où l’on se trouve.
Le deuxième point à retenir, c’est la prime ou la décote : c’est là que se trouve l’ancre de valorisation de ce contrat. Le prix d’EWYB est approximativement égal à sa valeur liquidative multipliée par (1 + la prime), et cette prime dépend du sentiment marginal des capitaux offshore à l’égard de la chaîne des puces coréenne. Attention, cette fois, il ne s’agit pas seulement de la Corée : Kioxia a gagné 13,8 %, le TAIEX a progressé de 2 %, et toute la chaîne asiatique de la mémoire et des semi-conducteurs évolue de concert. Lorsque la Bourse coréenne est fermée et que les participants agréés ne peuvent pas réaliser d’arbitrage par création ou rachat de parts, la prime est particulièrement susceptible de grimper pendant les heures de cotation offshore, faute de contrepartie naturelle pour la contenir. Ainsi, lorsque vous observez les variations d’EWYB, vous ne négociez souvent pas la Corée, mais « le montant de la prime que le marché offshore est prêt à payer pour les puces coréennes ».
Le troisième point à retenir, ce sont le taux de financement et les positions ouvertes. Dans une structure où l’actif sous-jacent est à l’arrêt, mais où le contrat continue de s’échanger, le taux de financement est l’indicateur de sentiment le plus fiable. Lorsque la valeur liquidative ne bouge pas, les positions longues et courtes ne peuvent se départager qu’à travers le taux de financement. Un taux durablement positif signifie que les acheteurs paient pour miser sur un « comblement à la hausse de l’écart à l’ouverture ». Dès que les résultats sont digérés et que l’écart commence à se résorber, ceux qui paient passent de la position de force à celle de faiblesse. De même, une hausse de l’intérêt ouvert pendant la fermeture de la Bourse coréenne reflète probablement un sentiment spéculatif à effet de levier plutôt qu’un besoin de couverture au comptant. Cette structure de positions est instable lorsque l’écart se résorbe.
Les risques se situent à deux niveaux. Premièrement, l’écart peut évoluer dans les deux sens, et le retour de la prime ou de la décote à la normale peut suivre deux voies : soit le prix se rapproche de la valeur liquidative, soit la valeur liquidative rejoint le prix. Dans ce second cas, il faut attendre la prochaine séance, et pendant ce temps, vous ne pouvez que tenir bon. Deuxièmement, il y a la liquidité : en dehors des heures de cotation asiatiques, le carnet d’ordres est plus mince, et les risques de dérapage et de mèches brutales sont plus élevés. Les ordres stop-loss sont souvent exécutés à des prix particulièrement défavorables pendant ces périodes.
À mon avis, il faut considérer EWYB comme une « option overnight sur le sentiment à l’égard des puces asiatiques », et non comme un substitut à un ETF au comptant. Au cours des un ou deux jours de cotation suivant la publication des résultats, la question essentielle n’est pas de savoir si le prix monte ou baisse, mais dans quel sens la prime converge. Dans ce type de contrat négocié 24 heures sur 24, la maîtrise de la taille des positions compte davantage que le choix de la direction : les écarts à l’ouverture après la nuit et les ruptures de liquidité amplifieront chacune de vos erreurs de jugement.
#Crypto #EWYB
5
·
--
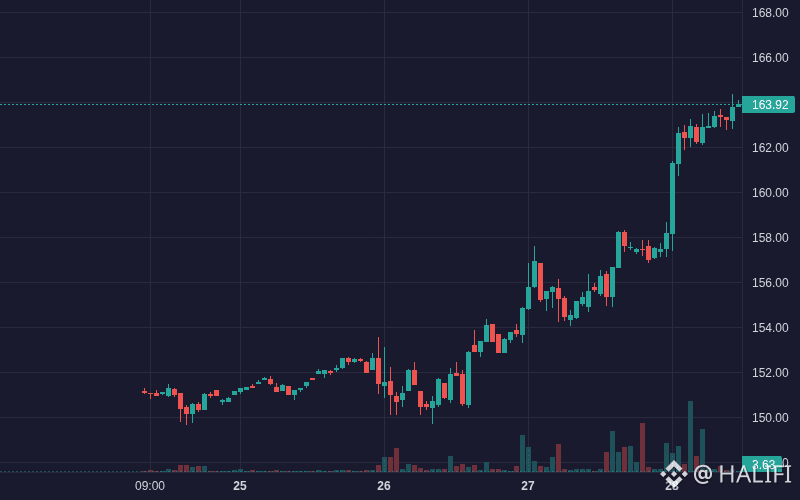
$EWYB EWYB affiche une dynamique haussière : 5.20 % (crypto).
Volume : 2.86M | Dernier cours : $163.94
Signaux clés : forte dynamique, forte volatilité.
Biais quotidien : HAUSSIER 🟢 | Hebdomadaire : HAUSSIER 🟢
EWYB a gagné 4.9 % en 24 h, alors que la vigueur du secteur sud-coréen des semi-conducteurs a déclenché un rallye boursier en territoire de surachat.
**Flambée des actions coréennes (élevé)** : des coupe-circuits Sidecar ont été activés à la Bourse de Corée dans le contexte de la hausse des valeurs des semi-conducteurs (Samsung, SK Hynix) → l’indice sous-jacent a bondi.
- **Franchissement technique (élevé)** : le cours a dépassé la bande de Bollinger supérieure, tandis que l’histogramme MACD s’élargissait (+0.518), propulsant EWYB à $163.27.
- **Accumulation précoce de capitaux (modéré)** : des entrées régulières dépassant $542K par heure lors des premières phases de la cassure ont apporté une liquidité haussière immédiate.
#EWYB #BinanceSquare #FOMCWatch #fomcwatch #Crypto
$EWYB EWYB affiche une dynamique haussière : 5.20 % (crypto).
Volume : 2.86M | Dernier cours : $163.94
Signaux clés : forte dynamique, forte volatilité.
Biais quotidien : HAUSSIER 🟢 | Hebdomadaire : HAUSSIER 🟢
EWYB a gagné 4.9 % en 24 h, alors que la vigueur du secteur sud-coréen des semi-conducteurs a déclenché un rallye boursier en territoire de surachat.
**Flambée des actions coréennes (élevé)** : des coupe-circuits Sidecar ont été activés à la Bourse de Corée dans le contexte de la hausse des valeurs des semi-conducteurs (Samsung, SK Hynix) → l’indice sous-jacent a bondi.
- **Franchissement technique (élevé)** : le cours a dépassé la bande de Bollinger supérieure, tandis que l’histogramme MACD s’élargissait (+0.518), propulsant EWYB à $163.27.
- **Accumulation précoce de capitaux (modéré)** : des entrées régulières dépassant $542K par heure lors des premières phases de la cassure ont apporté une liquidité haussière immédiate.
#EWYB #BinanceSquare #FOMCWatch #fomcwatch #Crypto
Volume : 2.86M | Dernier cours : $163.94
Signaux clés : forte dynamique, forte volatilité.
Biais quotidien : HAUSSIER 🟢 | Hebdomadaire : HAUSSIER 🟢
EWYB a gagné 4.9 % en 24 h, alors que la vigueur du secteur sud-coréen des semi-conducteurs a déclenché un rallye boursier en territoire de surachat.
**Flambée des actions coréennes (élevé)** : des coupe-circuits Sidecar ont été activés à la Bourse de Corée dans le contexte de la hausse des valeurs des semi-conducteurs (Samsung, SK Hynix) → l’indice sous-jacent a bondi.
- **Franchissement technique (élevé)** : le cours a dépassé la bande de Bollinger supérieure, tandis que l’histogramme MACD s’élargissait (+0.518), propulsant EWYB à $163.27.
- **Accumulation précoce de capitaux (modéré)** : des entrées régulières dépassant $542K par heure lors des premières phases de la cassure ont apporté une liquidité haussière immédiate.
#EWYB #BinanceSquare #FOMCWatch #fomcwatch #Crypto
13
·
--
Lorsque vous consultez une cotation « la plus récente », en plus de l’heure de mise à jour de la page, cherchez aussi l’heure de fin des données afin de confirmer qu’elles proviennent bien de la même fenêtre.
Prenons d’abord cette série de données sous les yeux de $EWYB : spot Binance 10/23 17:00–18:00 (heure de Pékin) ; au cours de cette heure, la baisse a été de 0,65 %, le volume d’échanges de 2,97万 USDT, soit 2,01 fois celui de l’heure précédente. Le prix de clôture de l’intervalle est de 151.01 USDT.
Le fait qu’une page vienne d’être rafraîchie ne signifie pas que chaque chiffre qu’elle contient vient d’être produit à l’instant. Les données peuvent avoir une heure de clôture statistique, une heure de publication et une heure de collecte distinctes ; ces trois éléments décrivent des étapes différentes. Recollecter d’anciennes données ne fait que mettre à jour l’action de récupération ; cela ne rend pas une ancienne cotation nouvelle. Lorsque l’on cite des chiffres en temps réel, il faut d’abord vérifier jusqu’à quel moment ils couvrent réellement.
#EWYB #币圈唠嗑
Lorsque vous consultez une cotation « la plus récente », en plus de l’heure de mise à jour de la page, cherchez aussi l’heure de fin des données afin de confirmer qu’elles proviennent bien de la même fenêtre.
Prenons d’abord cette série de données sous les yeux de $EWYB : spot Binance 10/23 17:00–18:00 (heure de Pékin) ; au cours de cette heure, la baisse a été de 0,65 %, le volume d’échanges de 2,97万 USDT, soit 2,01 fois celui de l’heure précédente. Le prix de clôture de l’intervalle est de 151.01 USDT.
Le fait qu’une page vienne d’être rafraîchie ne signifie pas que chaque chiffre qu’elle contient vient d’être produit à l’instant. Les données peuvent avoir une heure de clôture statistique, une heure de publication et une heure de collecte distinctes ; ces trois éléments décrivent des étapes différentes. Recollecter d’anciennes données ne fait que mettre à jour l’action de récupération ; cela ne rend pas une ancienne cotation nouvelle. Lorsque l’on cite des chiffres en temps réel, il faut d’abord vérifier jusqu’à quel moment ils couvrent réellement.
#EWYB #币圈唠嗑
Prenons d’abord cette série de données sous les yeux de $EWYB : spot Binance 10/23 17:00–18:00 (heure de Pékin) ; au cours de cette heure, la baisse a été de 0,65 %, le volume d’échanges de 2,97万 USDT, soit 2,01 fois celui de l’heure précédente. Le prix de clôture de l’intervalle est de 151.01 USDT.
Le fait qu’une page vienne d’être rafraîchie ne signifie pas que chaque chiffre qu’elle contient vient d’être produit à l’instant. Les données peuvent avoir une heure de clôture statistique, une heure de publication et une heure de collecte distinctes ; ces trois éléments décrivent des étapes différentes. Recollecter d’anciennes données ne fait que mettre à jour l’action de récupération ; cela ne rend pas une ancienne cotation nouvelle. Lorsque l’on cite des chiffres en temps réel, il faut d’abord vérifier jusqu’à quel moment ils couvrent réellement.
#EWYB #币圈唠嗑
11
·
--
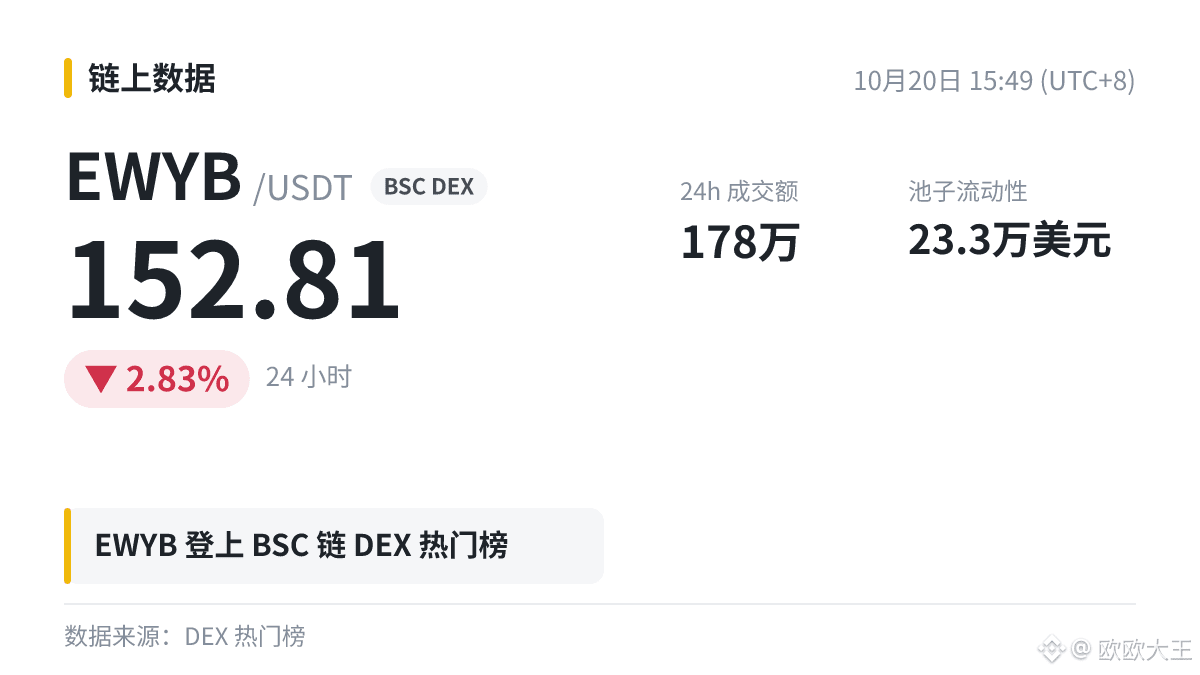
$EWYB figure parmi les tendances des DEX sur BSC, avec une variation de -2,83 % sur 24 h et une liquidité de 233 000 $ dans le pool.
Restez vigilants. Vérifiez si le nombre de transactions et le nombre d’adresses détenant le token augmentent : c’est plus fiable que la hausse du cours. N’hésitez pas à partager les détails que vous avez observés.
#EWYB
Je raconte un peu n’importe quoi, ne prenez pas ça pour un conseil.
$EWYB figure parmi les tendances des DEX sur BSC, avec une variation de -2,83 % sur 24 h et une liquidité de 233 000 $ dans le pool.
Restez vigilants. Vérifiez si le nombre de transactions et le nombre d’adresses détenant le token augmentent : c’est plus fiable que la hausse du cours. N’hésitez pas à partager les détails que vous avez observés.
#EWYB
Je raconte un peu n’importe quoi, ne prenez pas ça pour un conseil.
Restez vigilants. Vérifiez si le nombre de transactions et le nombre d’adresses détenant le token augmentent : c’est plus fiable que la hausse du cours. N’hésitez pas à partager les détails que vous avez observés.
#EWYB
Je raconte un peu n’importe quoi, ne prenez pas ça pour un conseil.
2
·
--
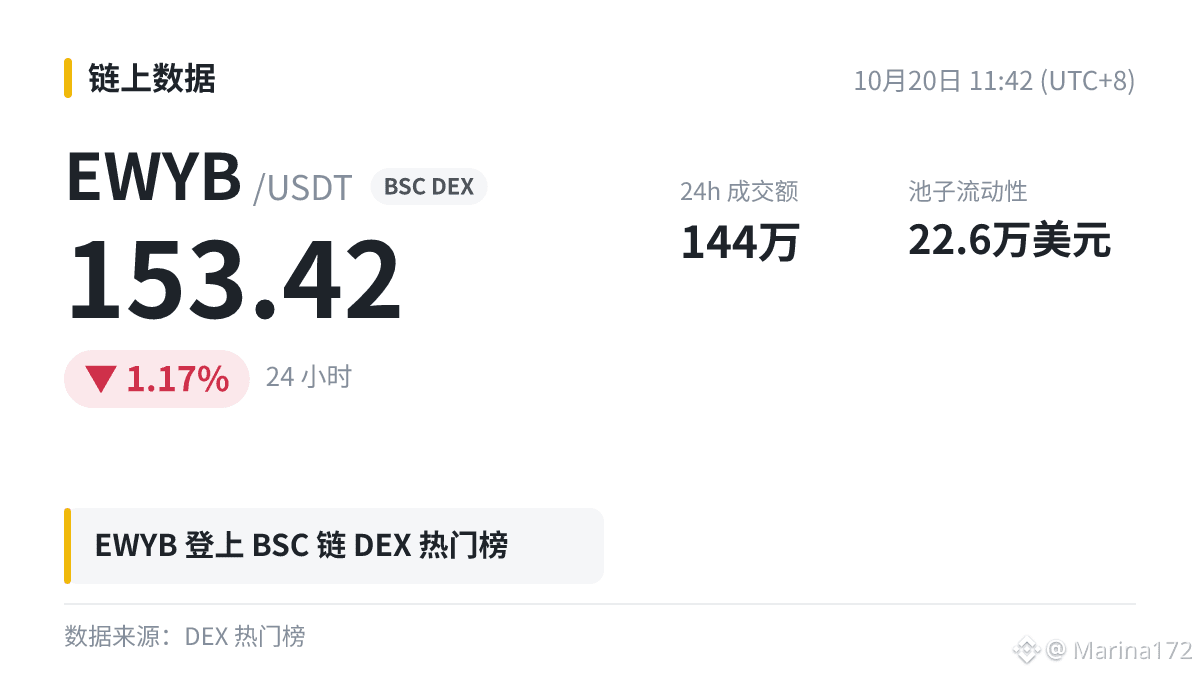
Pour être honnête, je viens de voir que $EWYB figurait parmi les DEX les plus populaires sur BSC.
Avant de m’intéresser à une tendance on-chain, je vérifie généralement trois choses : si le contrat présente des risques, si le pool est suffisamment profond (la liquidité est actuellement de 226 000 dollars) et si les gros portefeuilles sont bien répartis. Je ne m’y intéresse que si tout est en ordre.
Si vous trouvez ça pertinent, mettez un j’aime ; si vous n’êtes pas d’accord, dites-moi pourquoi en commentaire.
#EWYB
Pour être honnête, je viens de voir que $EWYB figurait parmi les DEX les plus populaires sur BSC.
Avant de m’intéresser à une tendance on-chain, je vérifie généralement trois choses : si le contrat présente des risques, si le pool est suffisamment profond (la liquidité est actuellement de 226 000 dollars) et si les gros portefeuilles sont bien répartis. Je ne m’y intéresse que si tout est en ordre.
Si vous trouvez ça pertinent, mettez un j’aime ; si vous n’êtes pas d’accord, dites-moi pourquoi en commentaire.
#EWYB
Avant de m’intéresser à une tendance on-chain, je vérifie généralement trois choses : si le contrat présente des risques, si le pool est suffisamment profond (la liquidité est actuellement de 226 000 dollars) et si les gros portefeuilles sont bien répartis. Je ne m’y intéresse que si tout est en ordre.
Si vous trouvez ça pertinent, mettez un j’aime ; si vous n’êtes pas d’accord, dites-moi pourquoi en commentaire.
#EWYB
33
·
--
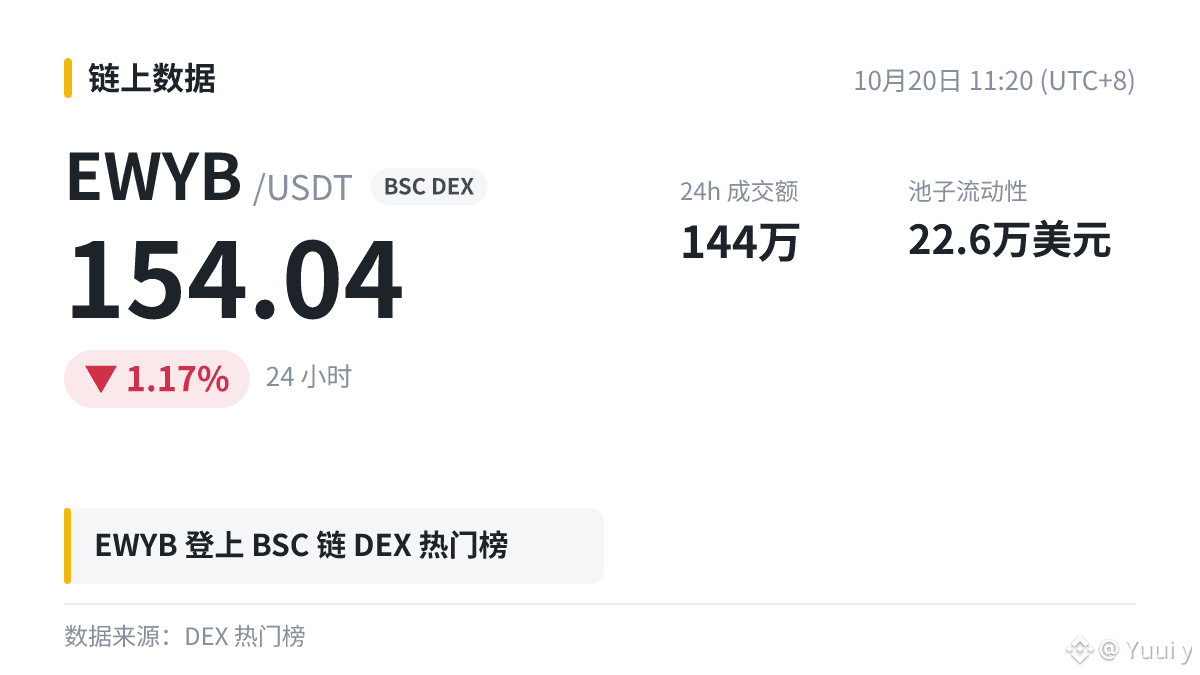
$EWYB figure parmi les tendances on-chain de BSC : -1,17 % sur 24 h, avec 226 000 $ de liquidité dans le pool DEX.
La liquidité du pool est inférieure à 1 million de dollars. Les gros ordres sur le DEX entraîneront donc un slippage important, et quelques transactions suffisent plus facilement à faire bouger le prix.
La popularité des tokens tendance on-chain ne dure souvent pas longtemps : ne vous laissez pas emporter.
#EWYB
$EWYB figure parmi les tendances on-chain de BSC : -1,17 % sur 24 h, avec 226 000 $ de liquidité dans le pool DEX.
La liquidité du pool est inférieure à 1 million de dollars. Les gros ordres sur le DEX entraîneront donc un slippage important, et quelques transactions suffisent plus facilement à faire bouger le prix.
La popularité des tokens tendance on-chain ne dure souvent pas longtemps : ne vous laissez pas emporter.
#EWYB
La liquidité du pool est inférieure à 1 million de dollars. Les gros ordres sur le DEX entraîneront donc un slippage important, et quelques transactions suffisent plus facilement à faire bouger le prix.
La popularité des tokens tendance on-chain ne dure souvent pas longtemps : ne vous laissez pas emporter.
#EWYB
2
$EWYB : Vérifier la profondeur de liquidité avant d’acheter
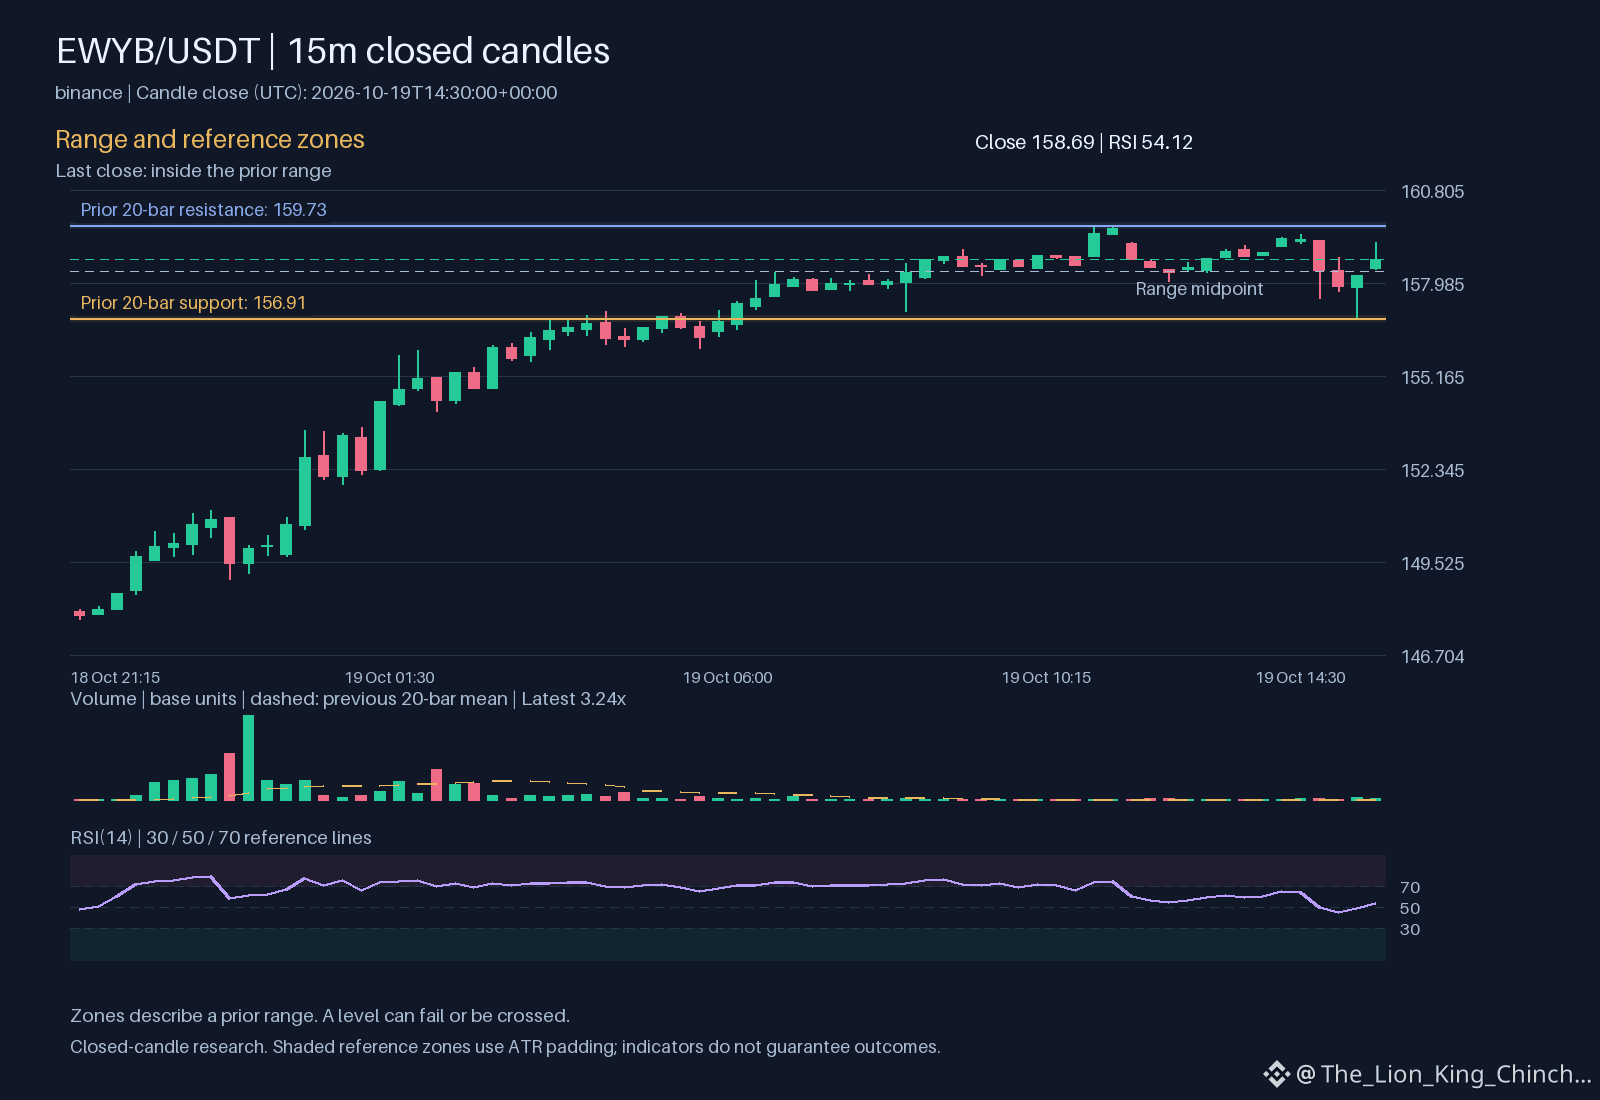
Imaginez un couloir étroit dans une gare bondée. Si une foule importante se précipite vers l’avant, les personnes à l’arrière ne voient pas ce qui les attend et peuvent paniquer. Sur les marchés crypto, les carnets d’ordres ressemblent à ces couloirs. Des carnets peu fournis offrent moins d’informations avant que les prix ne bougent brusquement. L’observation actuelle pour $EWYB montre une tendance horaire à la baisse. Dans le même temps, le volume est supérieur à la normale. Cette combinaison suggère une pression vendeuse active. Le volume relatif est de 3.24171. Une forte activité pendant une baisse indique souvent que les vendeurs sont impatients de sortir. Imaginez que vous vouliez acheter un article en édition limitée à une foire locale. Si beaucoup de gens se précipitent vers le stand, le prix peut grimper rapidement. Vous risquez de ne pas obtenir le prix souhaité, car le vendeur s’adapte à la demande. En trading, une pression similaire se produit lorsque les ordres d’achat sont retirés. Cela élargit les écarts entre les cours acheteur et vendeur. Un ordre au marché franchit cet écart et en paie le coût. Comprendre cela permet d’expliquer pourquoi des mouvements réguliers peuvent s’inverser brusquement. Ce n’est pas une anomalie, mais une caractéristique du système. Nous pouvons mettre cette idée à l’épreuve au moyen d’une expérience de pensée. Supposons que le prix se stabilise près du support, à 156.91. Si l’intérêt acheteur revient progressivement, l’écart peut se resserrer. Cela montre que la foule reprend confiance. Vous pouvez réévaluer la situation en observant comment le prix se maintient face aux ordres à cours limité. Examinez le RSI à 54.1154 pour voir si le momentum s’essouffle. Cela ne permet pas de prédire l’avenir. C’est un point de contrôle pour vérifier si le marché est surpeuplé. Le but est d’éviter de réagir au bruit. Servez-vous des données pour comprendre le mécanisme plutôt que de jouer sur une impulsion. Cette approche vous aide à garder l’esprit clair.
Analyse probabiliste du marché, et non une recommandation ni une garantie de rendement.
Que vérifieriez-vous avant de faire confiance à un mouvement de prix qui semble régulier ?
#EWYB #CryptoEducation #CryptoLearning
$EWYB : Vérifier la profondeur de liquidité avant d’acheter
Imaginez un couloir étroit dans une gare bondée. Si une foule importante se précipite vers l’avant, les personnes à l’arrière ne voient pas ce qui les attend et peuvent paniquer. Sur les marchés crypto, les carnets d’ordres ressemblent à ces couloirs. Des carnets peu fournis offrent moins d’informations avant que les prix ne bougent brusquement. L’observation actuelle pour $EWYB montre une tendance horaire à la baisse. Dans le même temps, le volume est supérieur à la normale. Cette combinaison suggère une pression vendeuse active. Le volume relatif est de 3.24171. Une forte activité pendant une baisse indique souvent que les vendeurs sont impatients de sortir. Imaginez que vous vouliez acheter un article en édition limitée à une foire locale. Si beaucoup de gens se précipitent vers le stand, le prix peut grimper rapidement. Vous risquez de ne pas obtenir le prix souhaité, car le vendeur s’adapte à la demande. En trading, une pression similaire se produit lorsque les ordres d’achat sont retirés. Cela élargit les écarts entre les cours acheteur et vendeur. Un ordre au marché franchit cet écart et en paie le coût. Comprendre cela permet d’expliquer pourquoi des mouvements réguliers peuvent s’inverser brusquement. Ce n’est pas une anomalie, mais une caractéristique du système. Nous pouvons mettre cette idée à l’épreuve au moyen d’une expérience de pensée. Supposons que le prix se stabilise près du support, à 156.91. Si l’intérêt acheteur revient progressivement, l’écart peut se resserrer. Cela montre que la foule reprend confiance. Vous pouvez réévaluer la situation en observant comment le prix se maintient face aux ordres à cours limité. Examinez le RSI à 54.1154 pour voir si le momentum s’essouffle. Cela ne permet pas de prédire l’avenir. C’est un point de contrôle pour vérifier si le marché est surpeuplé. Le but est d’éviter de réagir au bruit. Servez-vous des données pour comprendre le mécanisme plutôt que de jouer sur une impulsion. Cette approche vous aide à garder l’esprit clair.
Analyse probabiliste du marché, et non une recommandation ni une garantie de rendement.
Que vérifieriez-vous avant de faire confiance à un mouvement de prix qui semble régulier ?
#EWYB #CryptoEducation #CryptoLearning
Imaginez un couloir étroit dans une gare bondée. Si une foule importante se précipite vers l’avant, les personnes à l’arrière ne voient pas ce qui les attend et peuvent paniquer. Sur les marchés crypto, les carnets d’ordres ressemblent à ces couloirs. Des carnets peu fournis offrent moins d’informations avant que les prix ne bougent brusquement. L’observation actuelle pour $EWYB montre une tendance horaire à la baisse. Dans le même temps, le volume est supérieur à la normale. Cette combinaison suggère une pression vendeuse active. Le volume relatif est de 3.24171. Une forte activité pendant une baisse indique souvent que les vendeurs sont impatients de sortir. Imaginez que vous vouliez acheter un article en édition limitée à une foire locale. Si beaucoup de gens se précipitent vers le stand, le prix peut grimper rapidement. Vous risquez de ne pas obtenir le prix souhaité, car le vendeur s’adapte à la demande. En trading, une pression similaire se produit lorsque les ordres d’achat sont retirés. Cela élargit les écarts entre les cours acheteur et vendeur. Un ordre au marché franchit cet écart et en paie le coût. Comprendre cela permet d’expliquer pourquoi des mouvements réguliers peuvent s’inverser brusquement. Ce n’est pas une anomalie, mais une caractéristique du système. Nous pouvons mettre cette idée à l’épreuve au moyen d’une expérience de pensée. Supposons que le prix se stabilise près du support, à 156.91. Si l’intérêt acheteur revient progressivement, l’écart peut se resserrer. Cela montre que la foule reprend confiance. Vous pouvez réévaluer la situation en observant comment le prix se maintient face aux ordres à cours limité. Examinez le RSI à 54.1154 pour voir si le momentum s’essouffle. Cela ne permet pas de prédire l’avenir. C’est un point de contrôle pour vérifier si le marché est surpeuplé. Le but est d’éviter de réagir au bruit. Servez-vous des données pour comprendre le mécanisme plutôt que de jouer sur une impulsion. Cette approche vous aide à garder l’esprit clair.
Analyse probabiliste du marché, et non une recommandation ni une garantie de rendement.
Que vérifieriez-vous avant de faire confiance à un mouvement de prix qui semble régulier ?
#EWYB #CryptoEducation #CryptoLearning
32

·
--
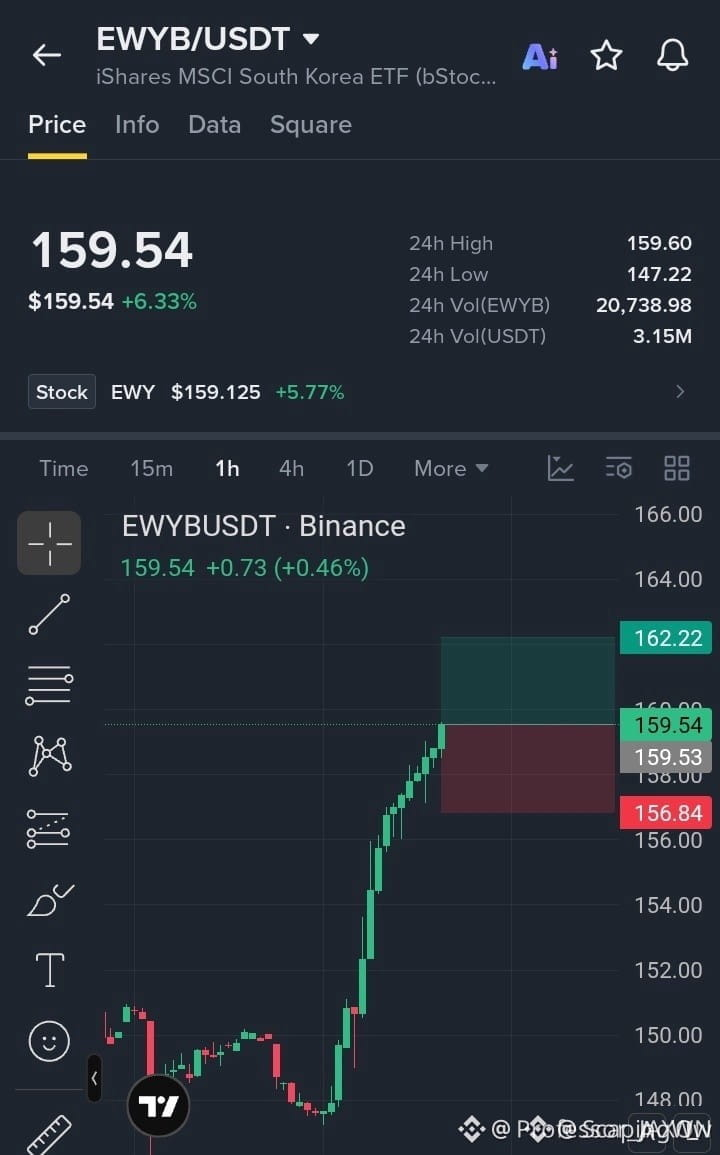
⚡ $EWYB ATTAQUE LE PLAFOND DES 159,60 $ ALORS QUE LA DYNAMIQUE VISE UNE CASSURE À 162,22 $ ! 💥
Entrée : 159,00 $ - 159,55 $ ⚡
Objectif : 162,22 $ 🚀
Stop-loss : 156,84 $ 🛑
Les haussiers sont massivement intervenus depuis la zone de demande située entre 147 et 150 $, propulsant le cours directement vers la résistance cruciale à 159,60 $. 📊 Les flux d’ordres montrent une absorption agressive, les acheteurs tentant de transformer l’offre au-dessus du cours en tremplin.
💡 Une reprise nette au-dessus de ce plafond ouvre une voie dégagée vers les liquidités à 162,22 $, tandis qu’une hésitation à ce niveau pourrait entraîner un bref décrochage piégeant les acheteurs tardifs. 💬 Vous anticipez cette tentative de cassure ou attendez-vous un nouveau test confirmé ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #EWYB #Breakout #TradingSetup #CryptoAnalysis
🔥 ⚡
⚡ $EWYB ATTAQUE LE PLAFOND DES 159,60 $ ALORS QUE LA DYNAMIQUE VISE UNE CASSURE À 162,22 $ ! 💥
Entrée : 159,00 $ - 159,55 $ ⚡
Objectif : 162,22 $ 🚀
Stop-loss : 156,84 $ 🛑
Les haussiers sont massivement intervenus depuis la zone de demande située entre 147 et 150 $, propulsant le cours directement vers la résistance cruciale à 159,60 $. 📊 Les flux d’ordres montrent une absorption agressive, les acheteurs tentant de transformer l’offre au-dessus du cours en tremplin.
💡 Une reprise nette au-dessus de ce plafond ouvre une voie dégagée vers les liquidités à 162,22 $, tandis qu’une hésitation à ce niveau pourrait entraîner un bref décrochage piégeant les acheteurs tardifs. 💬 Vous anticipez cette tentative de cassure ou attendez-vous un nouveau test confirmé ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #EWYB #Breakout #TradingSetup #CryptoAnalysis
🔥 ⚡
Entrée : 159,00 $ - 159,55 $ ⚡
Objectif : 162,22 $ 🚀
Stop-loss : 156,84 $ 🛑
Les haussiers sont massivement intervenus depuis la zone de demande située entre 147 et 150 $, propulsant le cours directement vers la résistance cruciale à 159,60 $. 📊 Les flux d’ordres montrent une absorption agressive, les acheteurs tentant de transformer l’offre au-dessus du cours en tremplin.
💡 Une reprise nette au-dessus de ce plafond ouvre une voie dégagée vers les liquidités à 162,22 $, tandis qu’une hésitation à ce niveau pourrait entraîner un bref décrochage piégeant les acheteurs tardifs. 💬 Vous anticipez cette tentative de cassure ou attendez-vous un nouveau test confirmé ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #EWYB #Breakout #TradingSetup #CryptoAnalysis
🔥 ⚡
8

·
--
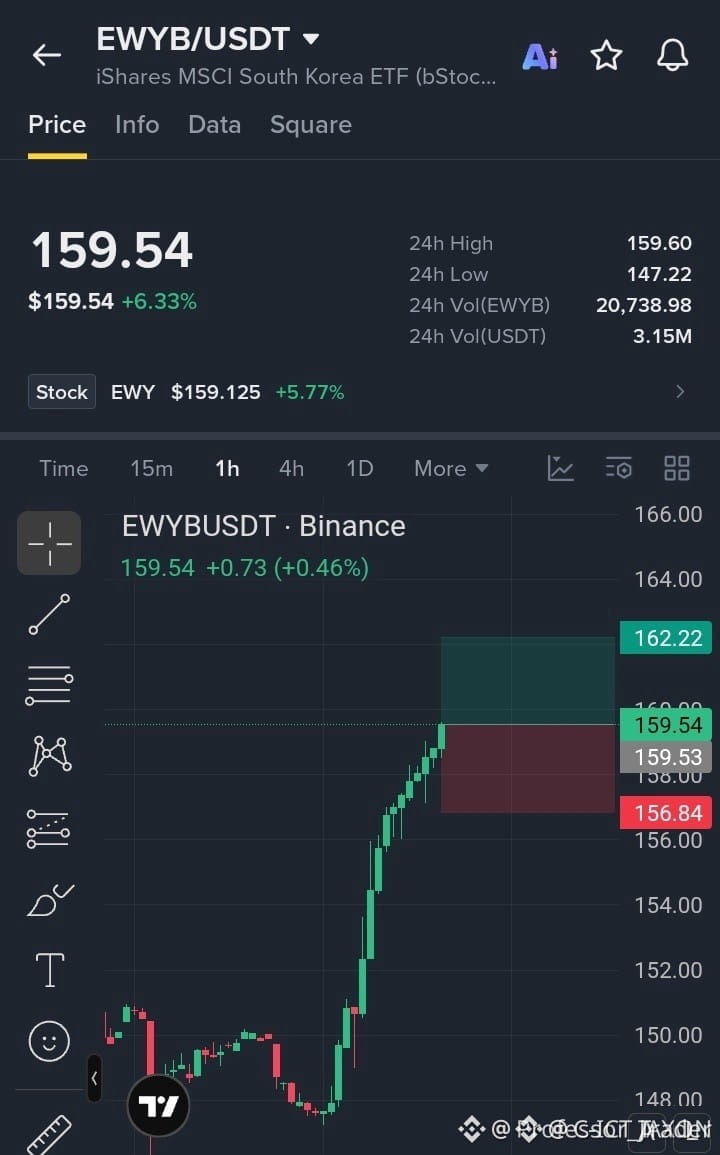
$EWYB TESTING DE SUPPLY CRITIQUE APRÈS L’EXPANSION DE L’ACCUMULATION VERS DE NOUVEAUX PLUS HAUTS ⚡ 🦈
Entrée : 159.00 – 159.55 ⚡
Objectif : 160.40 – 162.22 🚀
Stop Loss : 156.84 ⚠️
L’action du prix sur $EWYB réflète une expansion institutionnelle agressive hors de la base 147–150, poussant directement vers le bassin de liquidité supérieur à 159.60. 📊 Les acheteurs continuent d’absorber l’offre locale, signalant une force structurelle plutôt qu’une distribution.
Une acceptation nette au-dessus de 159.60 confirme la phase de déplacement directement vers la liquidité dormante non transigée jusqu’à 162.22. 🌊 Ne pas franchir ce pivot invite à une mitigation calculée vers la structure interne de la range.
🤔 Vous vous positionnez pour la cassure structurelle, ou vous attendez un retest à prix réduit ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #EWYB #SmartMoney #PriceAction #Breakout #Trading
🎯 🦈
$EWYB TESTING DE SUPPLY CRITIQUE APRÈS L’EXPANSION DE L’ACCUMULATION VERS DE NOUVEAUX PLUS HAUTS ⚡ 🦈
Entrée : 159.00 – 159.55 ⚡
Objectif : 160.40 – 162.22 🚀
Stop Loss : 156.84 ⚠️
L’action du prix sur $EWYB réflète une expansion institutionnelle agressive hors de la base 147–150, poussant directement vers le bassin de liquidité supérieur à 159.60. 📊 Les acheteurs continuent d’absorber l’offre locale, signalant une force structurelle plutôt qu’une distribution.
Une acceptation nette au-dessus de 159.60 confirme la phase de déplacement directement vers la liquidité dormante non transigée jusqu’à 162.22. 🌊 Ne pas franchir ce pivot invite à une mitigation calculée vers la structure interne de la range.
🤔 Vous vous positionnez pour la cassure structurelle, ou vous attendez un retest à prix réduit ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #EWYB #SmartMoney #PriceAction #Breakout #Trading
🎯 🦈
Entrée : 159.00 – 159.55 ⚡
Objectif : 160.40 – 162.22 🚀
Stop Loss : 156.84 ⚠️
L’action du prix sur $EWYB réflète une expansion institutionnelle agressive hors de la base 147–150, poussant directement vers le bassin de liquidité supérieur à 159.60. 📊 Les acheteurs continuent d’absorber l’offre locale, signalant une force structurelle plutôt qu’une distribution.
Une acceptation nette au-dessus de 159.60 confirme la phase de déplacement directement vers la liquidité dormante non transigée jusqu’à 162.22. 🌊 Ne pas franchir ce pivot invite à une mitigation calculée vers la structure interne de la range.
🤔 Vous vous positionnez pour la cassure structurelle, ou vous attendez un retest à prix réduit ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #EWYB #SmartMoney #PriceAction #Breakout #Trading
🎯 🦈
2

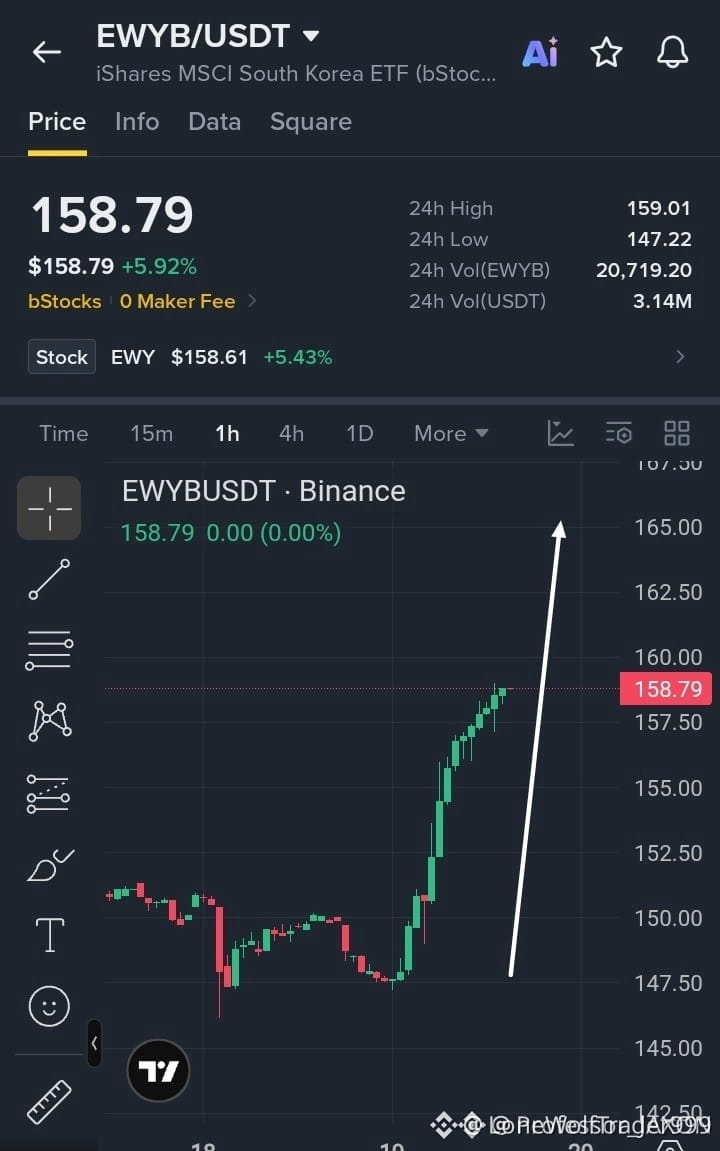
⚡ $EWYB SOUS PRESSION SOUS LE PLAFOND DES 159 $ APRÈS UNE HAUSSE EXPLOSIVE PORTÉE PAR LA DEMANDE ! 📈
Entrée : 157.50 - 158.80 ⚡
Objectif : 160.00 - 165.00 🚀
Stop-loss : 155.80 ⚠️
Les acheteurs ont défendu avec force le support des 147.50 $ et ont poussé sans relâche le cours jusqu'à la zone de résistance des 159 $. 📊 La dynamique s'accélère visiblement, tandis que l'offre au-dessus du cours est absorbée à chaque nouveau test.
💡 Une franche cassure au-dessus des 159 $ ouvrirait la voie vers des objectifs de cours plus élevés. Tant que la demande locale reste solide, la trajectoire la plus probable demeure nettement orientée à la hausse.
💬 Vous vous positionnez pour une poursuite de la hausse après la cassure, ou vous attendez un dernier repli ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #EWYB #Breakout #CryptoTrading #PriceAction
⚡ 🎯
⚡ $EWYB SOUS PRESSION SOUS LE PLAFOND DES 159 $ APRÈS UNE HAUSSE EXPLOSIVE PORTÉE PAR LA DEMANDE ! 📈
Entrée : 157.50 - 158.80 ⚡
Objectif : 160.00 - 165.00 🚀
Stop-loss : 155.80 ⚠️
Les acheteurs ont défendu avec force le support des 147.50 $ et ont poussé sans relâche le cours jusqu'à la zone de résistance des 159 $. 📊 La dynamique s'accélère visiblement, tandis que l'offre au-dessus du cours est absorbée à chaque nouveau test.
💡 Une franche cassure au-dessus des 159 $ ouvrirait la voie vers des objectifs de cours plus élevés. Tant que la demande locale reste solide, la trajectoire la plus probable demeure nettement orientée à la hausse.
💬 Vous vous positionnez pour une poursuite de la hausse après la cassure, ou vous attendez un dernier repli ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #EWYB #Breakout #CryptoTrading #PriceAction
⚡ 🎯
Entrée : 157.50 - 158.80 ⚡
Objectif : 160.00 - 165.00 🚀
Stop-loss : 155.80 ⚠️
Les acheteurs ont défendu avec force le support des 147.50 $ et ont poussé sans relâche le cours jusqu'à la zone de résistance des 159 $. 📊 La dynamique s'accélère visiblement, tandis que l'offre au-dessus du cours est absorbée à chaque nouveau test.
💡 Une franche cassure au-dessus des 159 $ ouvrirait la voie vers des objectifs de cours plus élevés. Tant que la demande locale reste solide, la trajectoire la plus probable demeure nettement orientée à la hausse.
💬 Vous vous positionnez pour une poursuite de la hausse après la cassure, ou vous attendez un dernier repli ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #EWYB #Breakout #CryptoTrading #PriceAction
⚡ 🎯
5
·
--
💥 $EWYB ABSORBE L’OFFRE AU-DESSUS, ALORS QUE LES FLUX D’ORDRES INSTITUTIONNELS VISENT UNE CASSURE À 165 ! 📈
Entrée : 157.50 – 158.80 ⚡
Objectif : 160.00 – 165.00 🎯
Stop-loss : 155.80 ⚠️
Les flux d’ordres institutionnels ont méthodiquement propulsé $EWYB hors de la zone de demande à 147.50, comprimant le prix juste sous le plafond structurel critique de 159. 📊 La succession agressive de creux de plus en plus hauts révèle une accumulation passive nette, plutôt qu’un essoufflement de l’élan des particuliers.
Une expansion structurelle décisive au-dessus de 159 ouvre une voie directe vers la liquidité autour de 165.00, tandis que l’invalidation reste clairement définie sous le pivot de swing à 155.80. 🌊 Allez-vous vous positionner dans la zone d’accumulation, ou attendre la cassure confirmée au-dessus de 159 ? 🤔
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #EWYB #PriceAction #Breakout #Crypto #Trading
🎯 🦈
💥 $EWYB ABSORBE L’OFFRE AU-DESSUS, ALORS QUE LES FLUX D’ORDRES INSTITUTIONNELS VISENT UNE CASSURE À 165 ! 📈
Entrée : 157.50 – 158.80 ⚡
Objectif : 160.00 – 165.00 🎯
Stop-loss : 155.80 ⚠️
Les flux d’ordres institutionnels ont méthodiquement propulsé $EWYB hors de la zone de demande à 147.50, comprimant le prix juste sous le plafond structurel critique de 159. 📊 La succession agressive de creux de plus en plus hauts révèle une accumulation passive nette, plutôt qu’un essoufflement de l’élan des particuliers.
Une expansion structurelle décisive au-dessus de 159 ouvre une voie directe vers la liquidité autour de 165.00, tandis que l’invalidation reste clairement définie sous le pivot de swing à 155.80. 🌊 Allez-vous vous positionner dans la zone d’accumulation, ou attendre la cassure confirmée au-dessus de 159 ? 🤔
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #EWYB #PriceAction #Breakout #Crypto #Trading
🎯 🦈
Entrée : 157.50 – 158.80 ⚡
Objectif : 160.00 – 165.00 🎯
Stop-loss : 155.80 ⚠️
Les flux d’ordres institutionnels ont méthodiquement propulsé $EWYB hors de la zone de demande à 147.50, comprimant le prix juste sous le plafond structurel critique de 159. 📊 La succession agressive de creux de plus en plus hauts révèle une accumulation passive nette, plutôt qu’un essoufflement de l’élan des particuliers.
Une expansion structurelle décisive au-dessus de 159 ouvre une voie directe vers la liquidité autour de 165.00, tandis que l’invalidation reste clairement définie sous le pivot de swing à 155.80. 🌊 Allez-vous vous positionner dans la zone d’accumulation, ou attendre la cassure confirmée au-dessus de 159 ? 🤔
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #EWYB #PriceAction #Breakout #Crypto #Trading
🎯 🦈
9
·
--
$EWYB +4.74% | $LITEB +4.55% | $ARB +4.40%
#EWYB est monté à 156,21 $, en hausse de +4,74 % avec un volume de 3,0 M $.
#LITEB a progressé jusqu’à 851,78 $, gagnant +4,55 % avec 1,4 M $ échangés.
#ARB a légèrement augmenté à 0,1922 $, soit +4,40 % avec un volume solide de 9,5 M $.
👀 Notez l’écart de volume : l’activité d’ARB dépasse largement celle des autres, ce qui pourrait indiquer une dynamique plus forte.
#Write2Earn #Binance
$EWYB +4.74% | $LITEB +4.55% | $ARB +4.40%
#EWYB est monté à 156,21 $, en hausse de +4,74 % avec un volume de 3,0 M $.
#LITEB a progressé jusqu’à 851,78 $, gagnant +4,55 % avec 1,4 M $ échangés.
#ARB a légèrement augmenté à 0,1922 $, soit +4,40 % avec un volume solide de 9,5 M $.
👀 Notez l’écart de volume : l’activité d’ARB dépasse largement celle des autres, ce qui pourrait indiquer une dynamique plus forte.
#Write2Earn #Binance
#EWYB est monté à 156,21 $, en hausse de +4,74 % avec un volume de 3,0 M $.
#LITEB a progressé jusqu’à 851,78 $, gagnant +4,55 % avec 1,4 M $ échangés.
#ARB a légèrement augmenté à 0,1922 $, soit +4,40 % avec un volume solide de 9,5 M $.
👀 Notez l’écart de volume : l’activité d’ARB dépasse largement celle des autres, ce qui pourrait indiquer une dynamique plus forte.
#Write2Earn #Binance
2
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#HuangExitNvidiaStrategyInFocus
12,100 vues
369 mentions
2
#AnthropicRejectsIPODelayValuationinQuestion
574,390 vues
4,746 mentions
3
#BitMineReports$6.3BNetLossForFiscal2026
2,161 vues
74 mentions
4
#ChipStocksExtendLossesAfterNvidiaCEOChange
4,097 vues
171 mentions
5
#ThailandProposes$148KDailyStablecoinDepositWithdrawalCaps
216 vues
13 mentions
6
#CoreWeaveJumps10%On168%RevenueGrowth
121,904 vues
1,408 mentions
7
#ZcashFallsBelow$1000ForFirstTimeSinceSeptember
64,174 vues
249 mentions
8
#MSCIRemovalMayCurbStrategy’sBitcoinBuying
25,564 vues
413 mentions
9
#TradFiForBeginners
498,661 vues
3,458 mentions
10
#USJoblessClaimsRise
19.1M vues
7,604 mentions