

#ddog
ddog
3,744 vues
58 mentions
Populaire
Récents

·
--
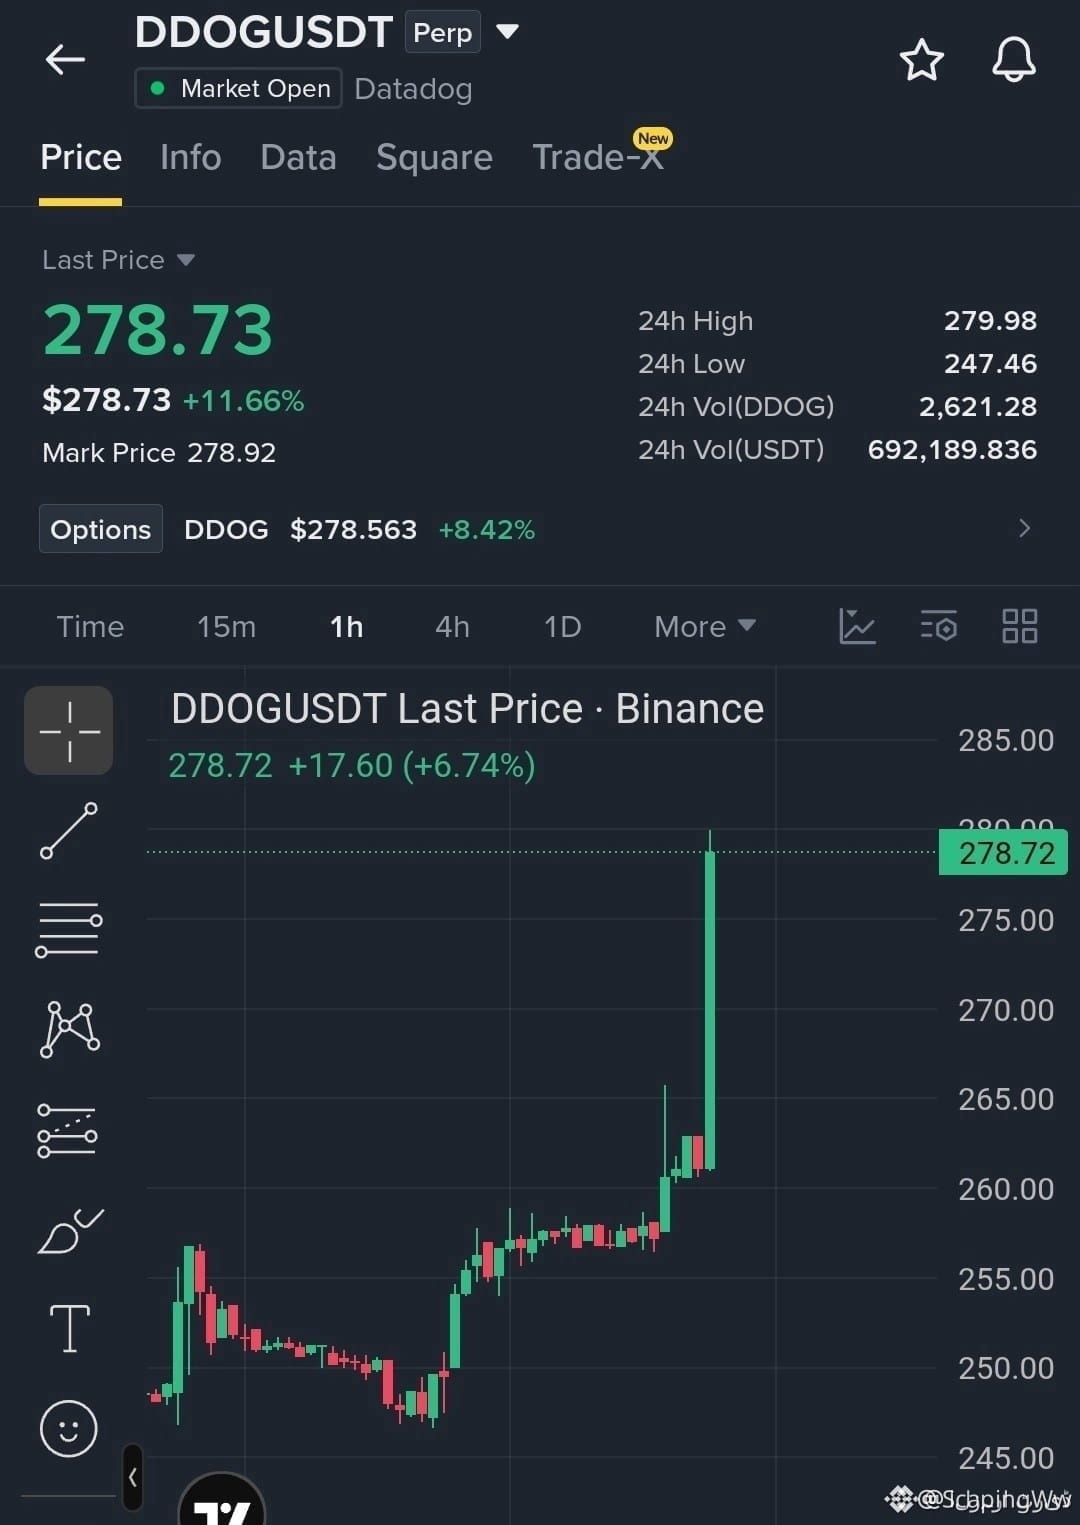
💥 $DDOG BRISE LA RÉSISTANCE CLÉ AVEC UNE VITESSE DE BREAKOUT — RETOUR EN ARRIÈRE DANS LE VISEUR ! ⚡
Entrée : 268 $ - 273 $ ⚡
Objectif : 280 $ / 285 $ / 292 $ 🚀
Stop Loss : 262 $ ⚠️
$DDOG traverse la structure de résistance à 260 $–263 $ avec un élan d’achat agressif, laissant les shorts en retard piégés dans son sillage. ⚡ Poursuivre le prix à ces plus hauts étendus est un piège, donc une exécution patiente reste essentielle ici.
Nous attendons un re-test contrôlé vers la zone de demande 268 $–273 $ où la liquidité institutionnelle peut absorber temporairement la prise de profits. 📊 Si les acheteurs défendent ce niveau sur une baisse du volume de vente, le chemin s’ouvre pour une montée nette vers les objectifs supérieurs. 💡
💬 Vous attendez patiemment le retest du pullback ou vous laissez complètement de côté cette dynamique ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #DDOG #LongSetup #Breakout #Crypto #Trading
🔥 💎
9

Voir la traduction
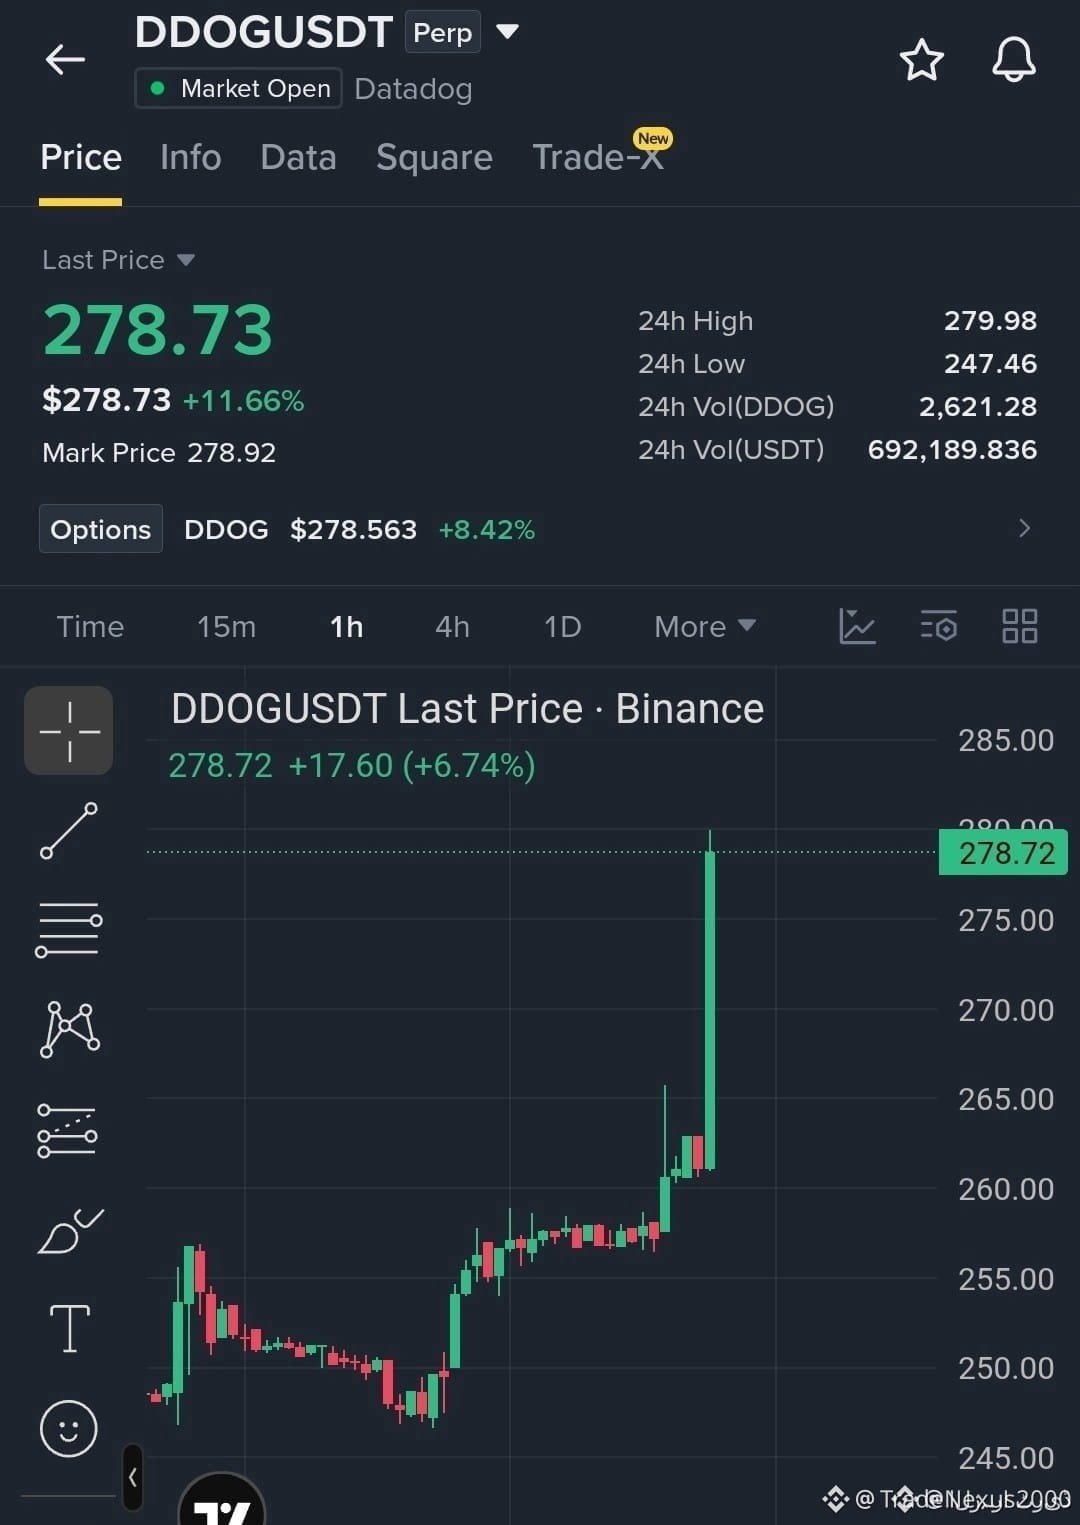
💥 $DDOG BREAKS OUT PAST $263 AS SMART MONEY AWAITS RE-ENTRY PULLBACK! 🦈
Entry: $268 - $273 ⚡
Target: $280, $285, $292 🚀
Stop Loss: $262 ⚠️
Institutional order flow cleanly swept the $260–$263 consolidation resistance, signaling a clear market structure shift for $DDOG . 📊 However, price expansion is currently stretched, making market orders at current highs clinically inefficient from a risk-to-reward perspective.
We are watching for institutional re-accumulation inside the $268–$273 demand zone to position for the next expansion leg toward upper liquidity pools at $292. 💡 Disciplined patience remains paramount when capital advances into high-velocity momentum phases. 💬 Are you setting orders at the demand block or waiting for structural confirmation? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #DDOG #Breakout #Crypto #MarketStructure #Trading
🎯 🦈
2

·
--
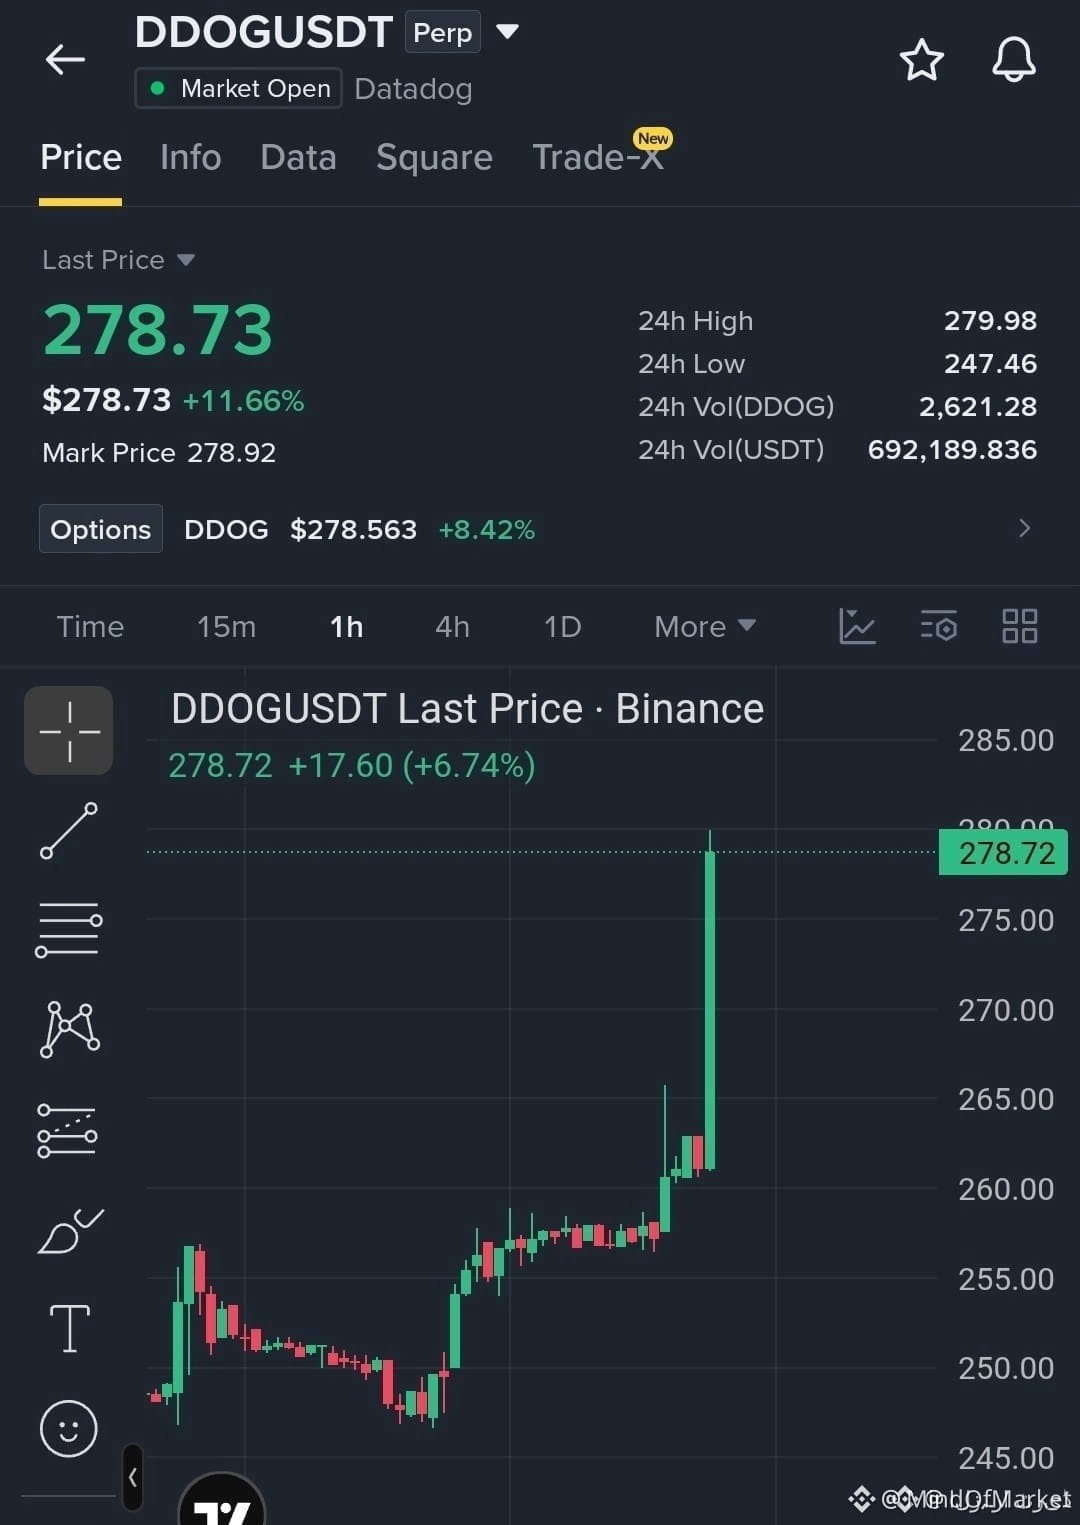
🦈 $DDOG PROLONGE AU-DELÀ DE LA RÉSISTANCE ALORS QUE LE « SMART MONEY » SE PRÉPARE À UN NOUVEAU DÉBUT 💥
Entrée : 268 – 273 ⚡
Objectif : 280 – 292 🚀
Stop Loss : 262 ⚠️
L’expansion institutionnelle sur $DDOG a effacé le plafond structurel clé à 260–263, établissant un contrôle ferme des flux d’ordres. 📊 Bien que l’élan initial soit solide, poursuivre une extension du prix augmente le risque inutile lorsque une zone de mitigation institutionnelle se situe juste en dessous des niveaux actuels.
Nous nous positionnons pour un repli discipliné vers la poche de demande 268–273 afin de capter la prochaine vague en direction des pools de liquidité supérieurs à 280, 285 et 292. 🔍 Le retest de ce nouveau support fraîchement formé offre une structure risque-récompense impeccable, avec une invalidation définie juste en dessous du pivot de cassure.
💬 Laissez-vous le prix revenir vers vos ordres d’achat (bids) ou poursuivez-vous la cassure ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #DDOG #LongSetup #Breakout #MarketStructure
🎯 🦈
8
·
--
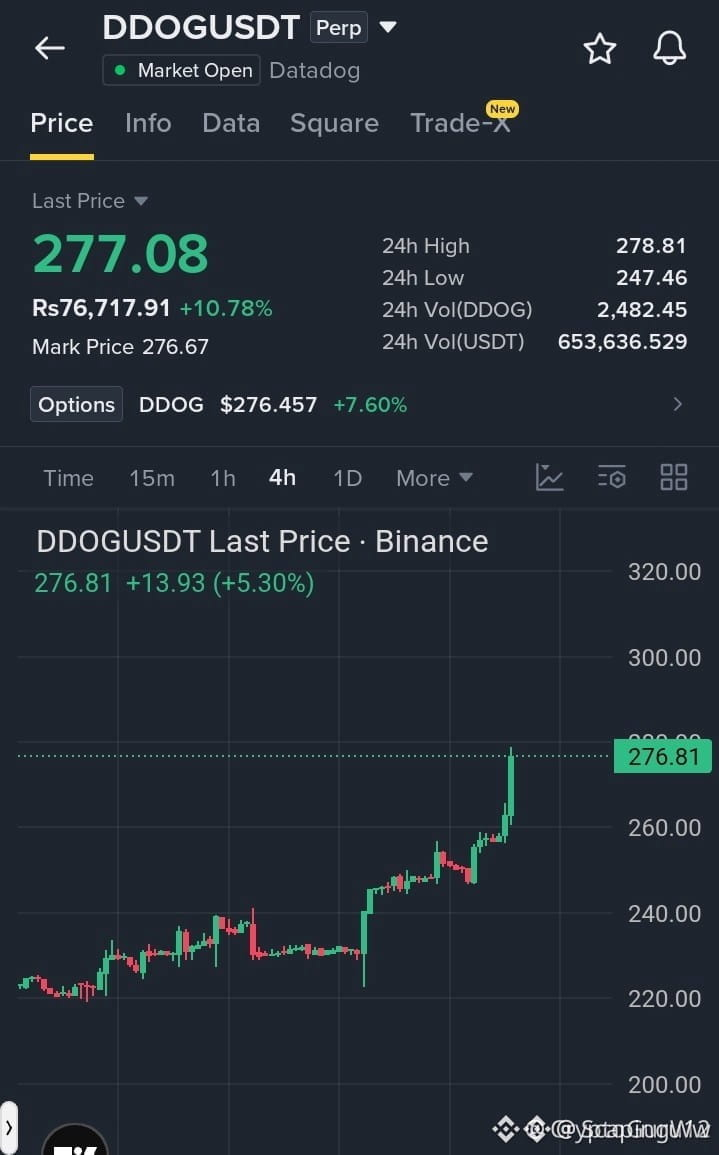
⚡ $DDOG BREAKS AU-DESSUS DE 260 DEMANDE FORTS À MESURE QUE LES ACHETEURS SE DIRIGENT VERS DE NOUVELLES CIBLES À HAUTE VITESSE ! 🚀
Entrée : 272,00 – 276,50 ⚡
Objectif : 288,00 🚀
Stop Loss : 264,00 ⚠️
📌 Les taureaux ont reconquis avec assurance le niveau de 260, en affichant une séquence nette de plus hauts et plus bas sur le time frame 4H. Le prix est actuellement en train de frapper le mur de résistance à 278,81 tandis que les acheteurs construisent une dynamique régulière. 📊
💡 Si la demande se maintient au-dessus de la zone renversée, le flux d’ordres suggère une phase d’accélération vers la prochaine cible d’expansion. 🌊 Les vendeurs perdent du contrôle pendant que la liquidité s’accumule au-dessus.
🤔 Vous achetez cette baisse pour la soutenir, ou attendez-vous une cassure confirmée au-dessus de la résistance ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #DDOG #Breakout #LongSetup #Crypto
🔥 💎
5
·
--
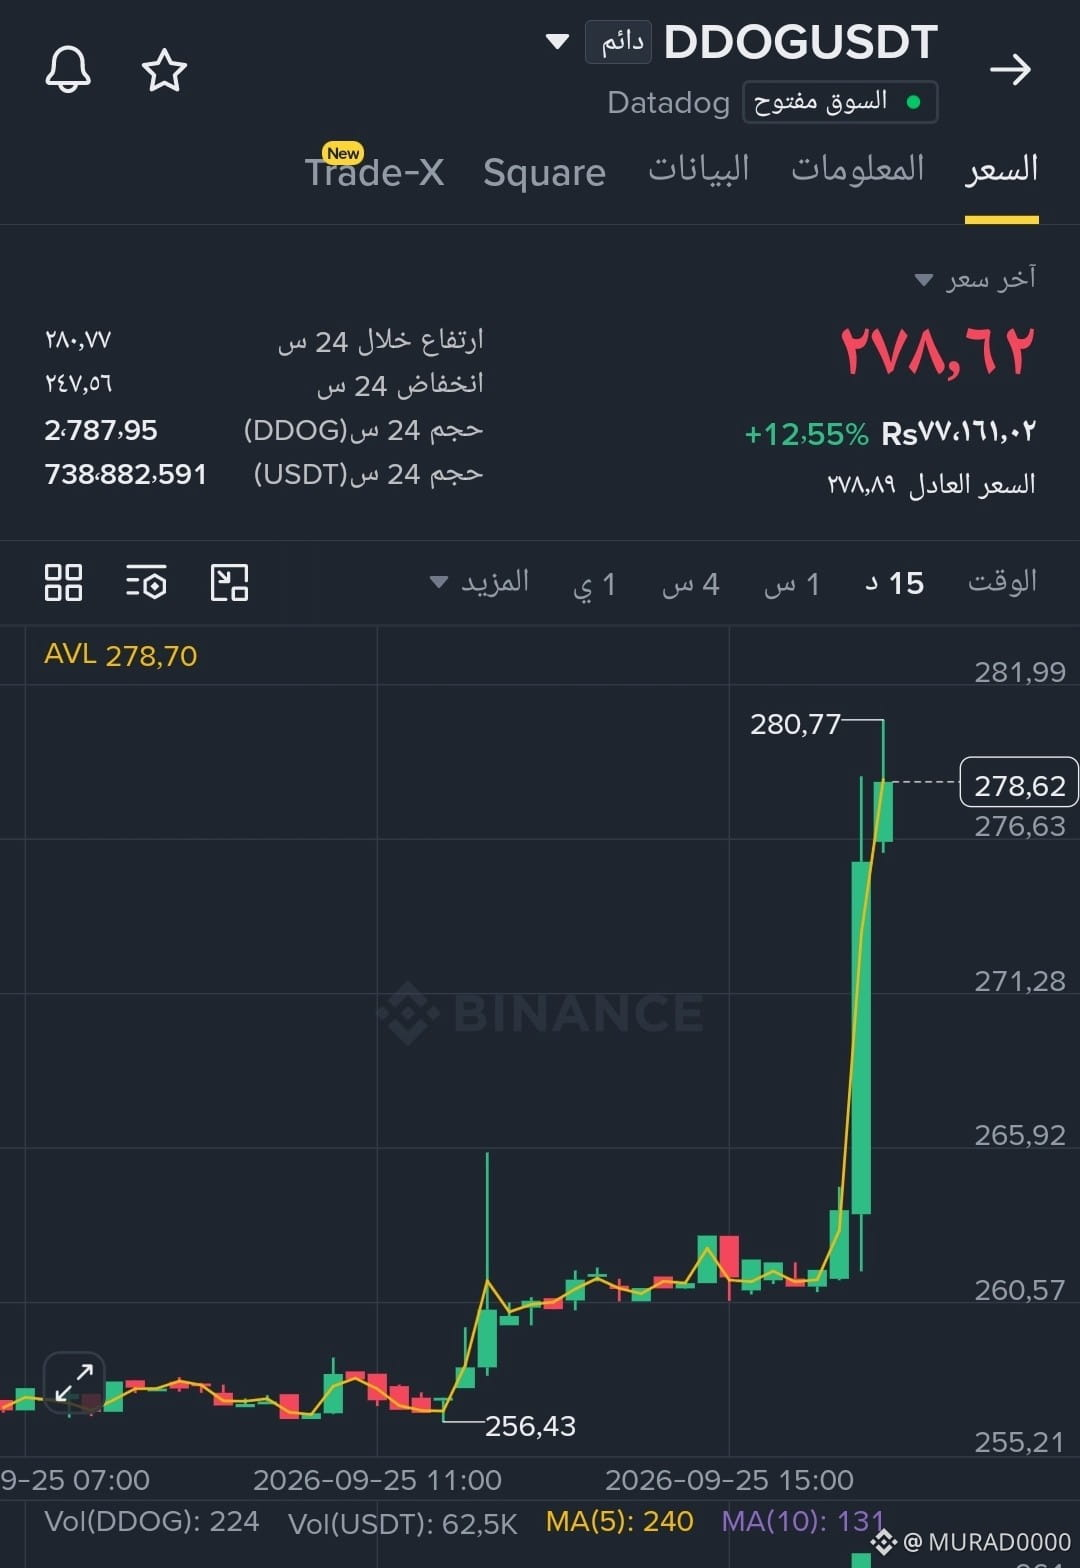
Haussier
$DDOG BREAKOUT L’élan... Les acheteurs visent des niveaux plus élevés
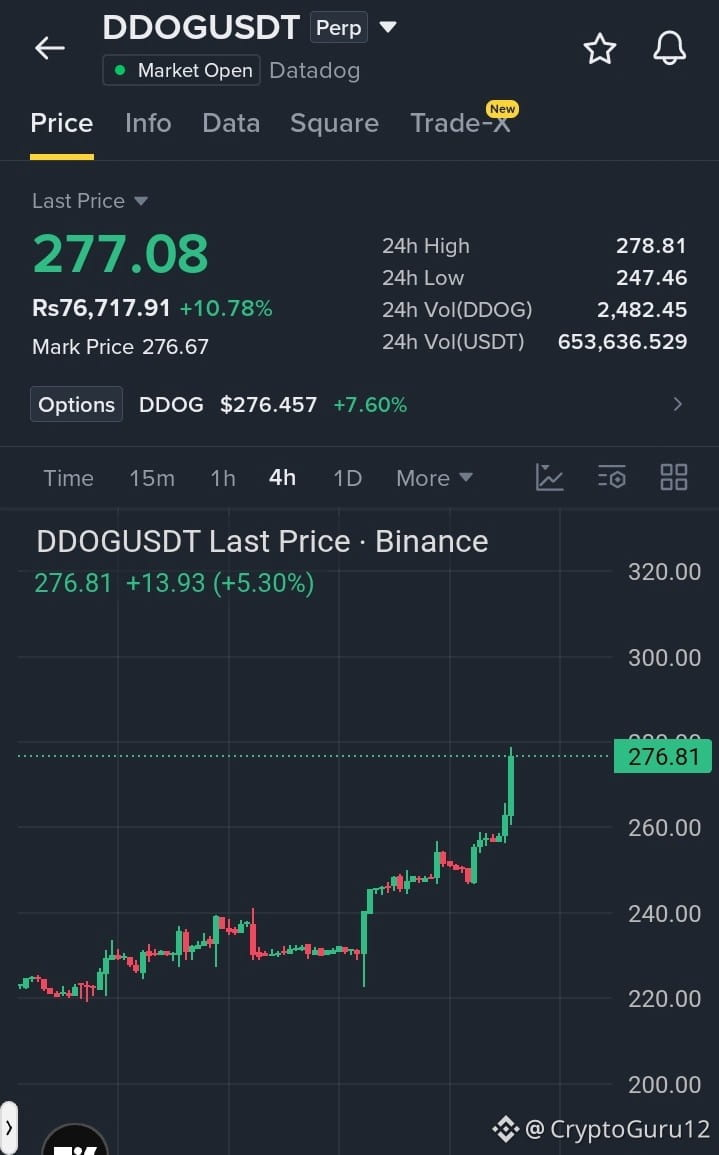
#DDOG montre une structure haussière solide sur un graphique de 4 heures, avec des sommets plus hauts et des creux plus hauts qui se succèdent. Le prix a été franchi au-dessus de la zone de 260 dollars, et il teste maintenant une zone de résistance à 278,81 dollars.
Configuration d’une transaction d’achat
Entrée : 272,00 – 276,50
Objectif : 288,00
Stop loss : 264,00
Acheter et entrer dans la transaction
$DDOG
{future}(DDOGUSDT)
$DDOG BREAKOUT L’élan... Les acheteurs visent des niveaux plus élevés
#DDOG montre une structure haussière solide sur un graphique de 4 heures, avec des sommets plus hauts et des creux plus hauts qui se succèdent. Le prix a été franchi au-dessus de la zone de 260 dollars, et il teste maintenant une zone de résistance à 278,81 dollars.
Configuration d’une transaction d’achat
Entrée : 272,00 – 276,50
Objectif : 288,00
Stop loss : 264,00
Acheter et entrer dans la transaction
$DDOG
72
Voir la traduction
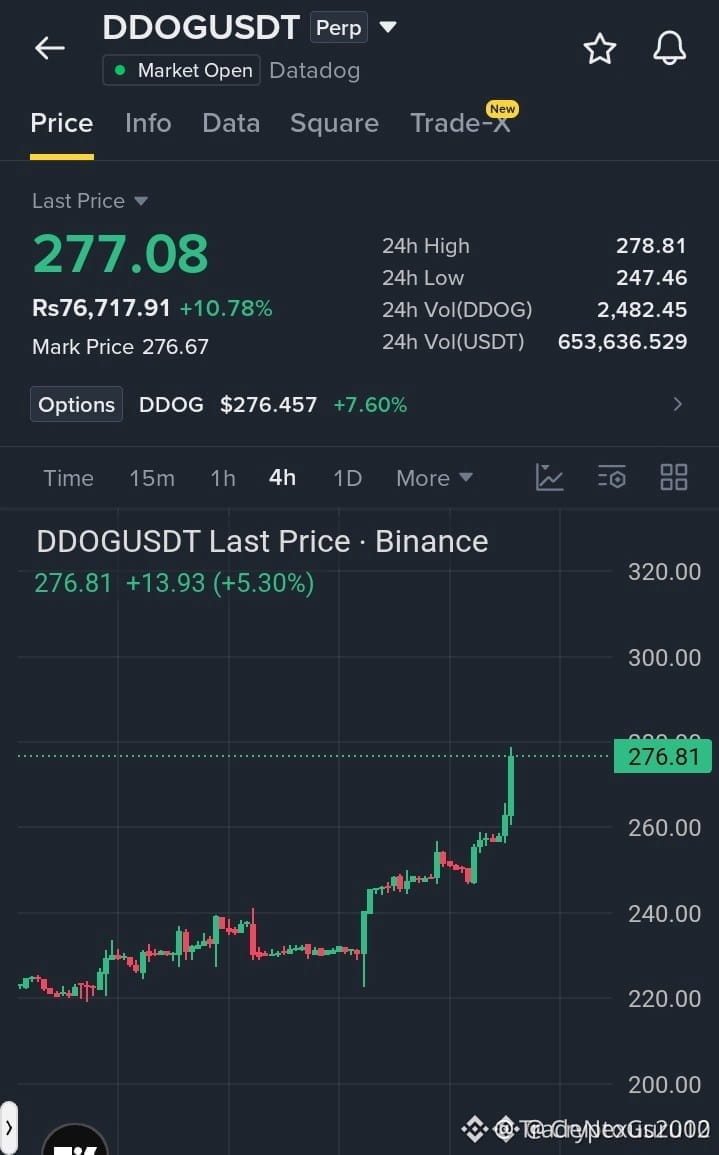
🚨 $DDOG EXPANDS PAST KEY RESISTANCE AS SMART MONEY DRIVES 4H MARKET STRUCTURE! 📈
Entry: $272.00 - $276.50 ⚡
Target: $288.00 🚀
Stop Loss: $264.00 ⚠️
📌 $DDOG has completed a structural breakout above the pivotal $260 demand zone, establishing a clean sequence of higher highs on the 4H timeframe. Price is currently probing the $278.81 overhead liquidity pool as institutional buyers maintain firm control of order flow.
📊 A deliberate retest of the $272.00 - $276.50 imbalance area presents an asymmetric risk-to-reward opportunity before further expansion toward upper target levels. 💡 Managing risk below the $264.00 structural invalidation point keeps positioning sharp while monitoring setup alignment across $ZEC and $LSK . 💬 Are you bidding this order block retest or waiting for a clean daily close above resistance? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #DDOG #LongSetup #Crypto #Breakout #MarketStructure
🎯 🦈
4

·
--
Haussier
$DDOG MOMENTUM DE RUPTURE... ACHETEURS OBJECTIF NIVEAUX PLUS ÉLEVÉS
#DDOG montre une forte structure haussière en 4H avec des sommets plus hauts et des creux plus hauts consécutifs. Le prix a cassé au-dessus de la zone des 260 $ et teste désormais la zone de résistance des 278,81 $.
CONFIGURATION DE LONGUE POSITION
Entrée : 272,00 $ – 276,50 $
TP : 288,00 $
SL : 264,00 $
Acheter & Trader
{future}(DDOGUSDT)
$ZEC
{future}(ZECUSDT)
$LSK
{future}(LSKUSDT)
$DDOG MOMENTUM DE RUPTURE... ACHETEURS OBJECTIF NIVEAUX PLUS ÉLEVÉS
#DDOG montre une forte structure haussière en 4H avec des sommets plus hauts et des creux plus hauts consécutifs. Le prix a cassé au-dessus de la zone des 260 $ et teste désormais la zone de résistance des 278,81 $.
CONFIGURATION DE LONGUE POSITION
Entrée : 272,00 $ – 276,50 $
TP : 288,00 $
SL : 264,00 $
Acheter & Trader
$ZEC
$LSK
1
273
$DDOG SHORT
Les vendeurs conservent pour l’instant l’initiative, et le scénario principal reste orienté à la baisse. Un mouvement brusque contre la position demeure le principal facteur de risque ; par conséquent, le niveau de protection a la priorité.
🏁Entrée : 229.38
✅Take 1 : 228.69376673 (+0.30%)
✅Take 2 : 227.59753347 (+0.78%)
✅Take 3 : 225.95318357 (+1.49%)
❌Stop-loss : 231.4343499 (-0.90%)
⚠️ Ceci n’est pas une recommandation financière. Tradez à vos risques et périls. DYOR.
#DDOG #AIcrypto #SpotTrading 📈
$DDOG
8
$DDOG 24 heures de hausse de 7,75 %, les taux de financement restent bloqués à zéro. Pendant la hausse, le taux de financement retombe à zéro, ce qui indique qu’il n’y a pas de pression ferme de la part de fonds à effet de levier : la tendance est dominée par les acheteurs au comptant.
Taux neutre : la position détenue (901,45) reste également modérée ; la structure actuelle n’est pas surchargée. Mais le prix n’est pas très loin de son dernier sommet, et le ratio gain/perte en cas de poursuite de la hausse est plutôt moyen.
Je penche pour essayer une position longue avec un faible volume, mais je dois placer un stop-loss bien serré. Si je fais long (multiplicateur 2), je mets le stop à 240, je vise 255 en take-profit, avec une taille de position de 10 %. Si le prix casse 240, je sors directement : pas d’hésitation.
Étiquette de trading : #TradFi #链上美股 #DDOG
Selon vous, à quel endroit cette lecture a le plus de chances d’être fausse ?
112
·
--
Haussier
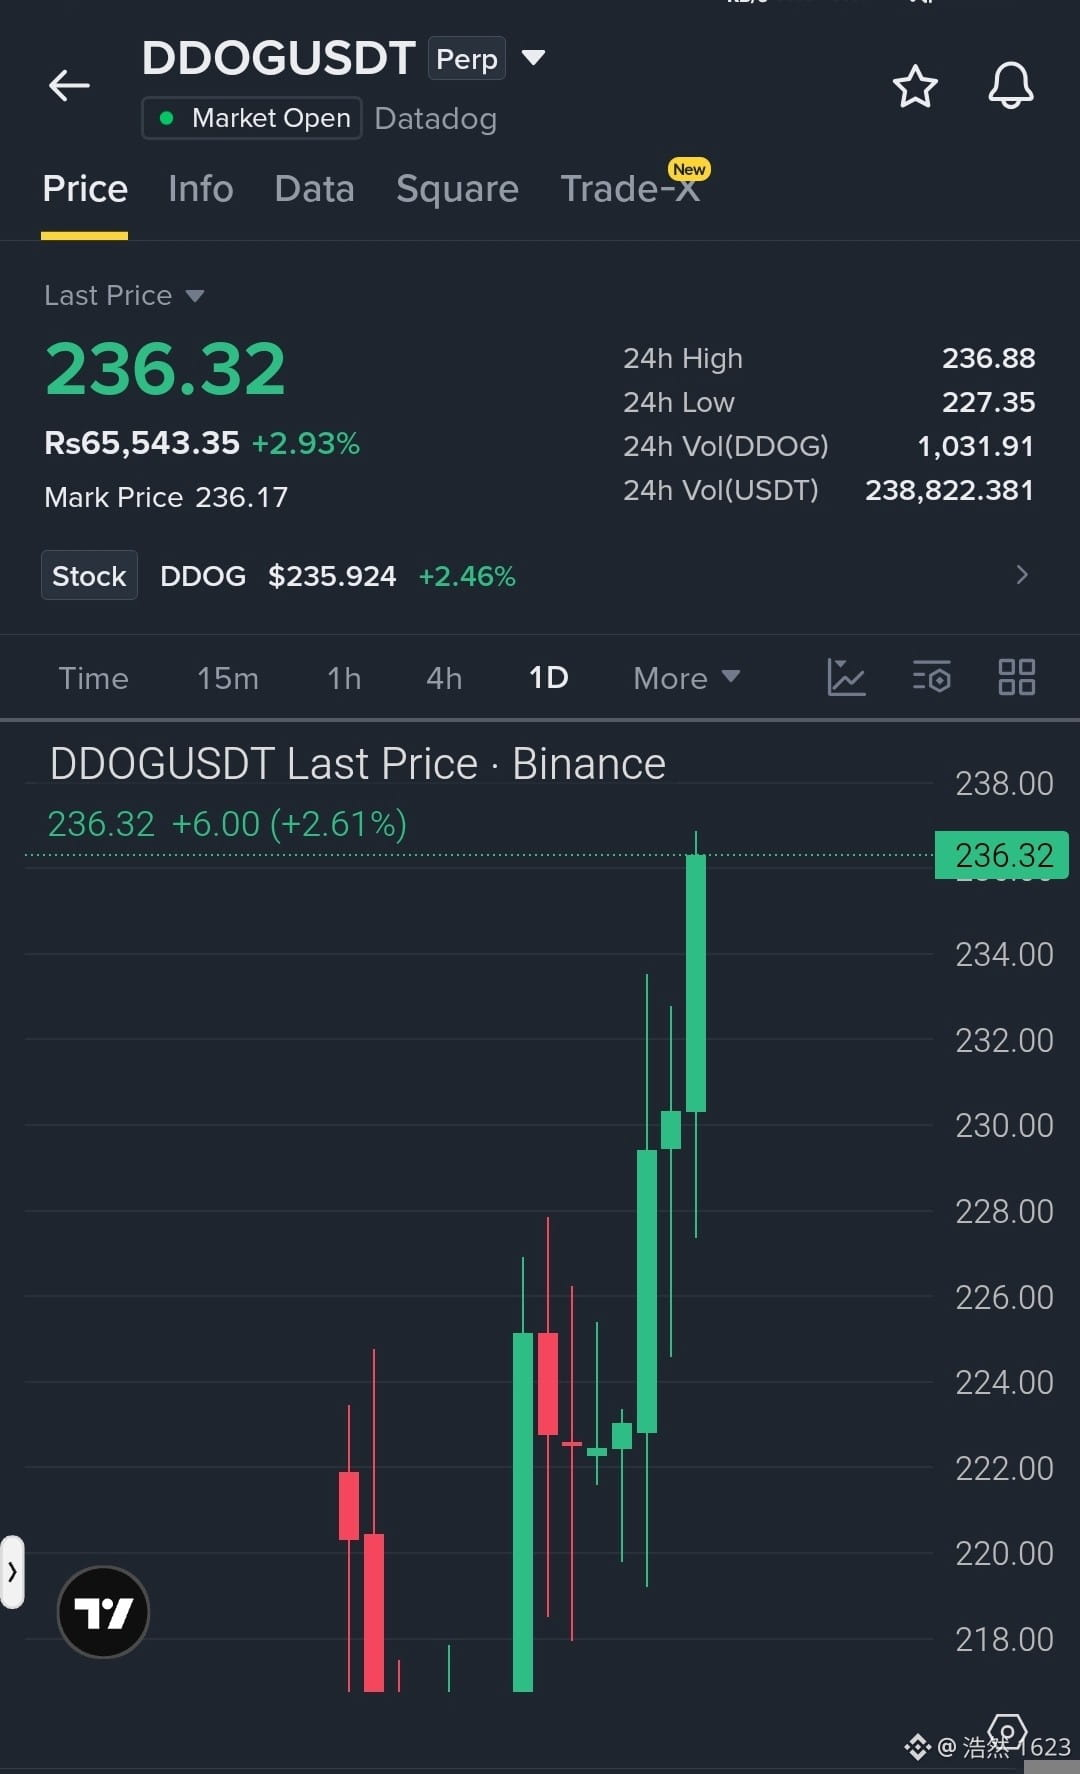
$DDOG maintient un fort contrôle haussier sur le graphique quotidien, se maintenant près de son sommet des dernières 24 heures après avoir franchi la consolidation locale autour de 227,35. Des plus bas plus élevés continus et des bougies vertes solides signalent une pression acheteuse durable, pointant vers une possible tentative de retester les objectifs de résistance supérieurs si le support actuel tient.
Objectif 1 : 236,88
Objectif 2 : 238,00
Objectif 3 : 240,00
#DDOG #CryptoTrading #TechnicalAnalysis
$ZEC
{future}(ZECUSDT)
$LSK
{future}(LSKUSDT)
{future}(DDOGUSDT)
$DDOG maintient un fort contrôle haussier sur le graphique quotidien, se maintenant près de son sommet des dernières 24 heures après avoir franchi la consolidation locale autour de 227,35. Des plus bas plus élevés continus et des bougies vertes solides signalent une pression acheteuse durable, pointant vers une possible tentative de retester les objectifs de résistance supérieurs si le support actuel tient.
Objectif 1 : 236,88
Objectif 2 : 238,00
Objectif 3 : 240,00
#DDOG #CryptoTrading #TechnicalAnalysis
$ZEC
$LSK
Objectif 1 : 236,88
Objectif 2 : 238,00
Objectif 3 : 240,00
#DDOG #CryptoTrading #TechnicalAnalysis
$ZEC
$LSK
1
384
$DDOG LONG
Les acheteurs pourront-ils développer une dynamique haussière après avoir franchi les niveaux intermédiaires ? Le scénario semble constructif, et pour l’instant l’initiative reste du côté des positions longues. Si les taureaux parviennent à maintenir le rythme actuel, le mouvement aura une continuation logique.
🔹Zone d’entrée : 229.78
🎯Objectif 1 : 233.07457685 (+1.43%)
🎯Objectif 2 : 236.68915369 (+3.01%)
🎯Objectif 3 : 242.11101896 (+5.37%)
❌Stop loss : 224.03813473 (-2.50%)
⚠️ Ceci n’est pas un conseil financier. Tradez à vos risques et périls. Faites vos propres recherches (DYOR).
#DDOG #Worldcoin #Crypto 📈
$DDOG
8

Le volume de cette devise continue de baisser. Continuez à rester en position short jusqu’à 0.
Les devises en tête du classement des plus fortes hausses sont souvent les plus dangereuses.
🔥 $DDOG #DDOG 【principal】
À l’heure actuelle à 229,46 $, variation sur 24h : +3,93 %
24h de volume en valeur seulement 583 000 $, dernier de tout le marché
→ Baisse de volume de 22,5 % : personne ne veut racheter au prix fort, continuez à rester short jusqu’à 0
Consolidation en bas de fourchette, manque d’élan pour un rebond
Ordre short placé à 275,35 $ : si le prix ne casse pas à la baisse, gardez ; stop loss à 302,89 $
Voici aussi de bonnes opportunités pour short :
---
$VTHO
Actuel : 0,000671 $, variation sur 24h : -16,33 %
Timing d’entrée : placez un short à 0,000805 $ ; stop loss à 10 % (0,000886 $)
---
$MINA
Actuel : 0,082800 $, variation sur 24h : -15,12 %
Timing d’entrée : placez un short à 0,099360 $ ; stop loss à 10 % (0,109296 $)
---
⚠️ Testez avec de petits capitaux, stop loss strict, ne faites pas de transactions sans contrôle des risques
#合约交易 #analyse des volumes
178
Le contrat le plus désastreux en termes de transactions sur tout le web, continuer à la baisse jusqu’à zéro
Les données sont là, regardez par vous-même.
★ $DDOG #DDOG 【主】
Position actuelle : 225,78 $ ; variation sur 24 h : +2,01 %
Montant des transactions sur 24 h : seulement 395 000 $ ; dernier de tout le marché
→ Le volume baisse, le prix recule : la logique des vendeurs à découvert tient toujours ; continuer à rester short jusqu’à 0
Le rebond manque d’élan ; les vendeurs à découvert sont favorisés
Ouvrir un short vers 270,94 $, stop-loss à 298,03 $ ; tester avec une petite position
Voici aussi quelques bons moments pour short :
$ZEN
Actuellement : 6,3820 $ ; variation sur 24 h : +0,81 %
Moment d’entrée : placer un ordre short à 7,6584 $, stop-loss à 10 % (8,4242 $)
$MINA
Actuellement : 0,082490 $ ; variation sur 24 h : -15,29 %
Moment d’entrée : placer un ordre short à 0,098988 $ ; stop-loss à 10 % (0,108887 $)
⚠️ Pour tester avec un petit capital : stop-loss strict, ne pas faire de transactions sans contrôle des risques
#趋势判断 #Analyse du contrat
236

·
--
$DDOG 24 heures a augmenté de 1,712%, le prix est à 224,53. Mais en regardant le taux de financement, je me suis rendu compte qu’il était carrément à 0,00000000. Un actif qui fluctue, mais dont le funding est totalement nul : c’est beaucoup plus intrigant que de simples hausses ou baisses.
Le fait que le taux de financement soit à zéro signifie que, sur la période passée, personne n’a versé d’argent à l’autre entre les haussiers et les baissiers. Soit les forces long et short se sont trouvées dans un équilibre temporaire rare, soit il n’y a tout simplement pas beaucoup de positions avec levier qui misent sur une direction. En tenant compte du volume de positions à 727,61 et du volume d’échanges à 57611, on voit que l’enthousiasme pour ce niveau de prix n’est pas très élevé. S’il n’y a pas de taux de financement, il n’y a pas non plus d’attentes fortes de squeeze ; la micro-hausse du prix ressemble davantage à une provocation de la liquidité existante dans un intervalle étroit qu’à un signal d’entrée massive de nouveaux capitaux. Selon moi, cette vague de volatilité est un M4_mover, mais pour l’instant, le moteur n’est pas poussé par des capitaux avec levier.
Mon avis est très clair : ce n’est pas le moment d’entrer. Un taux de financement à zéro est un signal fort d’observation. J’attendrai que le prix fasse un choix plus net à ce niveau, par exemple une cassure avec volume au-dessus de 225, et en voyant le taux de financement repasser positif ( >0 ). Ce serait alors la preuve que des positions long avec levier entrent en jeu, et que la tendance pourrait se poursuivre.
Étiquette de trading : #BinanceFutures #TradFi #USDⓈM #DDOG #DDOGUSDT $DDOG
77
·
--
🚨 POMPE DDOG OU PIÈGE À BULL? NE RATEZ PAS CE NIVEAU ! ⚠️
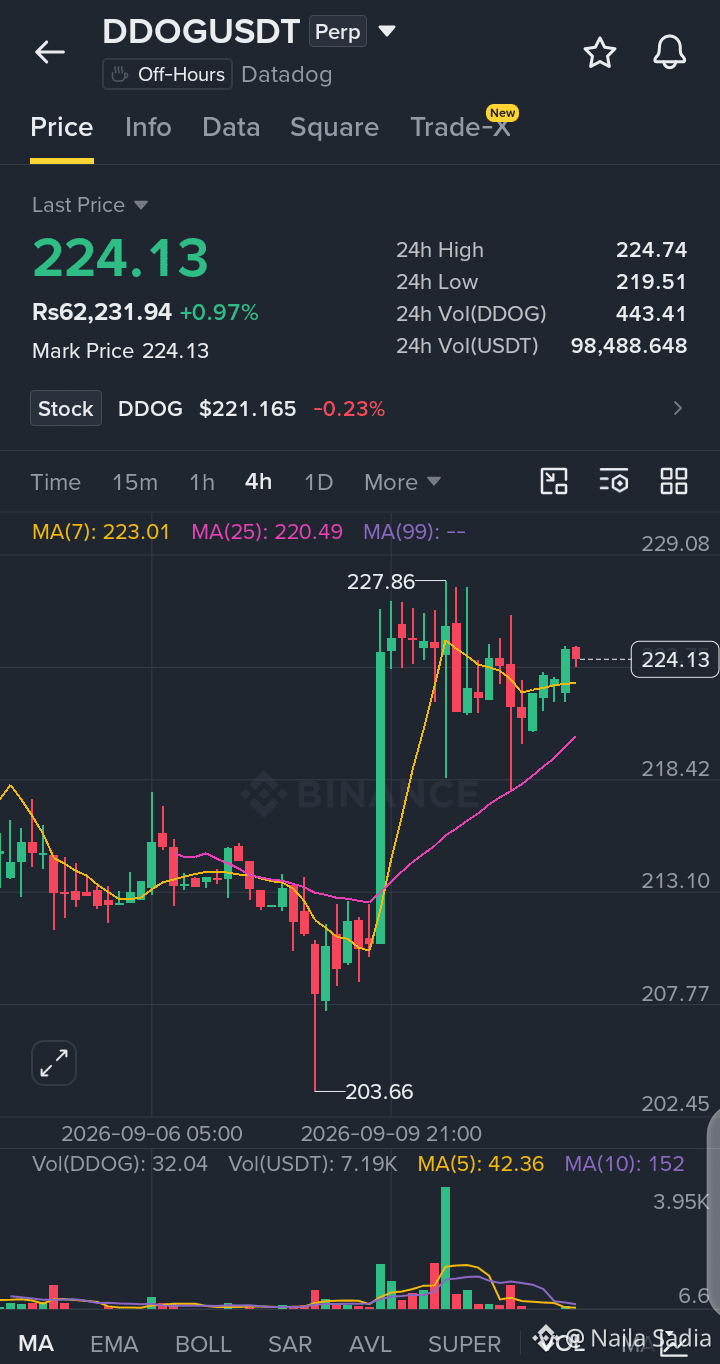
$DDOG (Datadog) grimpe plus haut vers 224,13, en hausse de +0,97 %, se maintient fermement au-dessus de sa MA7 sur 4H (223,01) et de sa MA25 (220,49) après avoir testé un plus bas sur 24 h de 219,51 et en s’approchant d’un pic à 224,74.
📊 PLAN DE TRADE RAPIDE — 4H
🟢 ENTRÉE LONGUE : 221,00–223,50
🛑 STOP LOSS : 218,00
🎯 TP1 : 227,86
🎯 TP2 : 235,00
📌 Règle : Entrer sur une retest stable ou un rebond de continuation en restant au-dessus du cluster de moyennes mobiles reconquises.
⚠️ Rupture nette et clôture 4H au-dessus de 227,86 déclenche une continuation à la hausse massive vers 235,00 !
👉 Trade : $DDOG
{future}(DDOGUSDT)
#DDOG #Datadog #BinanceSquare #LongSetup #TradingSignal
🚨 POMPE DDOG OU PIÈGE À BULL? NE RATEZ PAS CE NIVEAU ! ⚠️
$DDOG (Datadog) grimpe plus haut vers 224,13, en hausse de +0,97 %, se maintient fermement au-dessus de sa MA7 sur 4H (223,01) et de sa MA25 (220,49) après avoir testé un plus bas sur 24 h de 219,51 et en s’approchant d’un pic à 224,74.
📊 PLAN DE TRADE RAPIDE — 4H
🟢 ENTRÉE LONGUE : 221,00–223,50
🛑 STOP LOSS : 218,00
🎯 TP1 : 227,86
🎯 TP2 : 235,00
📌 Règle : Entrer sur une retest stable ou un rebond de continuation en restant au-dessus du cluster de moyennes mobiles reconquises.
⚠️ Rupture nette et clôture 4H au-dessus de 227,86 déclenche une continuation à la hausse massive vers 235,00 !
👉 Trade : $DDOG
#DDOG #Datadog #BinanceSquare #LongSetup #TradingSignal
202

·
--
DDOG a augmenté de 6,49 % sur les 24 dernières heures, avec un prix à 224,33, mais le taux de financement est négatif : -0,00063017. Le prix monte, et le financement est pourtant payé par les positions vendeuses (shorts) — ce micro-structurel est assez intéressant.
Conclusion centrale : la micro-structure actuelle de DDOG est dominée par des vendeurs à découvert, dans une phase de compression (short squeeze), plutôt que par une tendance portée par des acheteurs (long).
Ce n’est pas un schéma haussier “classique”. Un taux de financement négatif signifie que les détenteurs de positions short doivent payer aux positions long. Selon le mécanisme, si le sentiment des shorts devient trop chaud (surexposition) et s’ils s’empilent trop, lors d’un rebond du prix, ils seront forcés de liquider (stop-loss) — ce qui fait encore monter le prix, bouclant ainsi le cycle du short squeeze. Alors que le prix grimpe de 6,49 %, les shorts continuent de payer : cela montre qu’ils ne se retirent pas de la hausse, mais au contraire qu’ils tiennent bon (ils “tiennent” leur position). Chaque jour qu’ils maintiennent, ils saignent. En regardant le volume de positions, avec une taille de 821,89, ce n’est pas particulièrement élevé par rapport au prix et à la dynamique en cours. Cela pourrait indiquer que le carburant de la hausse vient surtout de la clôture des shorts, plutôt que d’une entrée massive de nouveaux acheteurs.
C’est une situation typique où les shorts se piègent eux-mêmes.
La preuve la plus solide à l’encontre : si la direction globale des marchés US devient baissière, en particulier si les valeurs de croissance/tech subissent des ventes, alors DDOG — en tant qu’actif corrélé — aura du mal à rester à l’écart. La force de compression liée à un taux de financement négatif pourrait alors être submergée par la pression de vente systémique. En plus, si lors de la prochaine phase, le volume de positions (OI) augmente nettement mais que le prix stagne ou baisse, cela signifierait que les acheteurs commencent à entrer pour “racheter” (prendre le relais). Le scénario de squeeze se transformerait alors en affrontement long/short, et l’élan s’affaiblirait.
L’impact de second ordre est très clair : si le prix continue de monter, les shorts qui paient actuellement le financement seront forcés de couper leurs positions en stop-loss à des niveaux plus élevés. Leurs pertes deviendront alors des profits pour les long. Une partie de ce coût est supportée par les positions trop orientées à la baisse qui ne veulent pas reconnaître leur tort. La liquidité se déplacera des comptes sur marge des shorts vers les poches des long.
Mon scénario invalide tient à deux conditions : d’abord, si le prix retombe sous 200, cela signifierait que la compression échoue et que les shorts remportent une victoire temporaire. Ensuite, si le taux de financement passe en positif : cela indiquerait un changement de sentiment de marché, les long se bousculant — et alors le rôle principal changerait de camp.
Pour le setup actuel, je vais : ne pas poursuivre la hausse. J’attendrai qu’on revienne vers 210, pour observer si le taux de financement reste négatif. Si la structure ne change pas, je tenterai un léger long, avec un stop-loss strictement placé à 200.
Étiquette de trading : #TradFi #链上美股 #DDOG
À ton avis, à quel endroit cette analyse a le plus de chances d’être fausse ?
45

🚨 $DDOG/USDT FUTURES SIGNAL 🔥
$DDOG affiche une dynamique haussière avec environ +6% de performance sur 24H.
📊 SIGNAL : 🟢 LONG
🎯 Zone d’entrée : $219 – $223
🛑 Stop Loss : $212
🎯 TP1 : $230
🎯 TP2 : $238
🎯 TP3 : $248
✅ Confirmation :
Long uniquement si le prix reste au-dessus de la zone d’entrée et si le volume d’achat reste solide.
⚠️ Un mouvement durable sous $212 invalide la configuration.
💡 Évitez de poursuivre si le prix s’emballe fortement au-dessus de la zone d’entrée sans retest.
#DDOG #cryptotrading #futures #TradingSignal #BinanceSquare
115
·
--
$DDOG 24, la hausse sur 24 heures atteint 6,49 %, le prix monte jusqu’à 224,33 dollars, tandis que le taux de financement sur les contrats TradFi de Binance est de -0,00063. Ce mix envoie un signal clair au niveau micro : une impulsion haussière à court terme, très probablement due à une couverture forcée des positions vendeuses. Un taux de financement négatif signifie que les détenteurs de positions short paient des frais aux positions longues ; cela indique généralement que les shorts sont relativement surchargés, ou que le sentiment de marché est excessivement pessimiste. Dans ce contexte, la hausse du prix forme la structure initiale classique d’un short squeeze (compression des shorts).
Pourquoi une telle compression se produit-elle ? On peut la décomposer en deux étapes. Première étape : lors de la baisse ou de la consolidation des prix en amont, les vendeurs à découvert accumulent une taille de positions significative. Deuxième étape : un facteur déclencheur, par exemple un redressement global du sentiment des valeurs technologiques, ou bien l’attention des flux de capitaux se porte soudainement sur le secteur logiciel porté par le récit autour de l’IA. Les achats font monter le prix ; les pertes latentes des vendeurs à découvert augmentent, et la pression sur la marge les oblige à racheter pour clôturer (c’est-à-dire à se couvrir). Ces achats forcés font encore grimper le prix, créant une boucle de rétroaction positive. Dans les données, le taux de financement reste continuellement négatif (les shorts paient) pendant que le prix augmente : c’est la trace de ce processus. Ce n’est pas une frénésie d’achats des longes, mais un retrait passif des shorts.
Cependant, la force de ce signal doit être vérifiée avec une autre donnée. Je remarque que l’open interest (OI) de $DDOG est actuellement de 821,89. Cette valeur, à elle seule, n’a pas une signification directe long/short ; il faut la mettre en relation avec le prix et le taux de financement. Si le prix monte, que le financement reste négatif et que l’OI augmente de manière marquée, cela signifie que, non seulement des shorts clôturent leurs positions, mais aussi que de nouveaux acheteurs prennent activement des positions longues : la dynamique du squeeze serait alors encore plus forte. À l’heure actuelle, avec une source unique de données, il est impossible de déterminer clairement la direction de l’évolution de l’OI ; le jugement privilégie donc plutôt un rebond à court terme porté par la couverture des shorts, dont la durabilité dépendra de l’arrivée continue de nouveaux acheteurs.
La réfutation la plus forte vient du niveau macro. Si, au niveau macro, le marché change collectivement d’avis concernant les résultats ou les perspectives de croissance des entreprises liées à l’IA, ou si l’ensemble du secteur technologique du Nasdaq subit une pression due à la variation des anticipations de taux, alors le squeeze technique micro de $DDOG sera facilement submergé par une vague de ventes liée au macro. À ce moment, le taux de financement pourrait rapidement repasser positif (les longs se retrouveraient surchargés), et le prix pourrait s’inverser à la baisse.
Tag de trading : #TradFi #链上美股 #DDOG
Selon vous, à quel endroit ce raisonnement a le plus de chances d’être erroné ?
22
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#GoldFallsTo$4144
1,320 vues
38 mentions
2
#QNTFallsOver40%FromMorningHigh
8,526 vues
308 mentions
3
#KospiFalls2.7%SamsungSKHynixDropOver5%
478 vues
82 mentions
4
#BitgetCEOConfirms$388MStolenInHack
426 vues
19 mentions
5
#BTCFallsBelow$83000
10,206 vues
99 mentions
6
#BitgetDetailsSecurityIncidentTimeline
7,698 vues
250 mentions
7
#BitcoinSpotETFs$2.39BWeeklyNetInflow
3,432 vues
21 mentions
8
#FedProposesPaymentStablecoinRules
33,389 vues
615 mentions
9
#ChinaMayLetAlibabaByteDanceBuyNvidiaChips
35,158 vues
655 mentions
10
#USChinaRelease$30BTariffCutProductLists
3,397 vues
51 mentions