

#cryptopayments
cryptopayments
487,845 vues
3,549 mentions
Populaire
Récents
🚨 POLYGON + SOLANA : UNE NOUVELLE AVANCÉE POUR LES PAIEMENTS CRYPTO À L’ÉCHELLE MONDIALE ! 🌍💸
Polygon Labs a étendu à Solana l’infrastructure de paiement Open Money Stack, dans le but d’aider les entreprises à connecter comptes bancaires, portefeuilles numériques, transferts inter-chaînes et paiements internationaux grâce à une seule intégration. 🧩
🔎 Pourquoi est-ce important ?
🏦 Connexion entre banques et portefeuilles : les entreprises ont besoin de moyens plus simples pour passer de la finance traditionnelle aux actifs numériques.
🌐 Transferts inter-chaînes : une infrastructure de paiement reliant plusieurs réseaux pourrait faciliter les opérations des entreprises présentes dans différents écosystèmes.
💸 Utilité dans le monde réel : les paiements en stablecoins pourraient aider les entreprises à régler des transactions internationales, même si la disponibilité et les coûts varient selon les prestataires.
⚠️ À garder à l’esprit : l’expansion d’une infrastructure ne garantit ni une adoption généralisée, ni des paiements plus rapides dans tous les cas, ni une hausse du prix des jetons.
💬 Votre avis : qu’est-ce qui compte le plus pour les paiements crypto : des frais réduits, un règlement plus rapide ou une connexion plus simple aux comptes bancaires ?
🔔 Suivez CryptoWithSahil pour recevoir chaque jour l’actualité crypto, des analyses de marché et des mises à jour sur la blockchain !
#Polygon #Solana #CryptoPayments #Stablecoins #blockchains $NVDAB $AAPLB
User-a283a6ae:
Follow CryptoWithSahil for more crypto news
8
320
·
--
Baissier
Vérifié
#VisaStablecoinSettlementTops$25BAnnualized
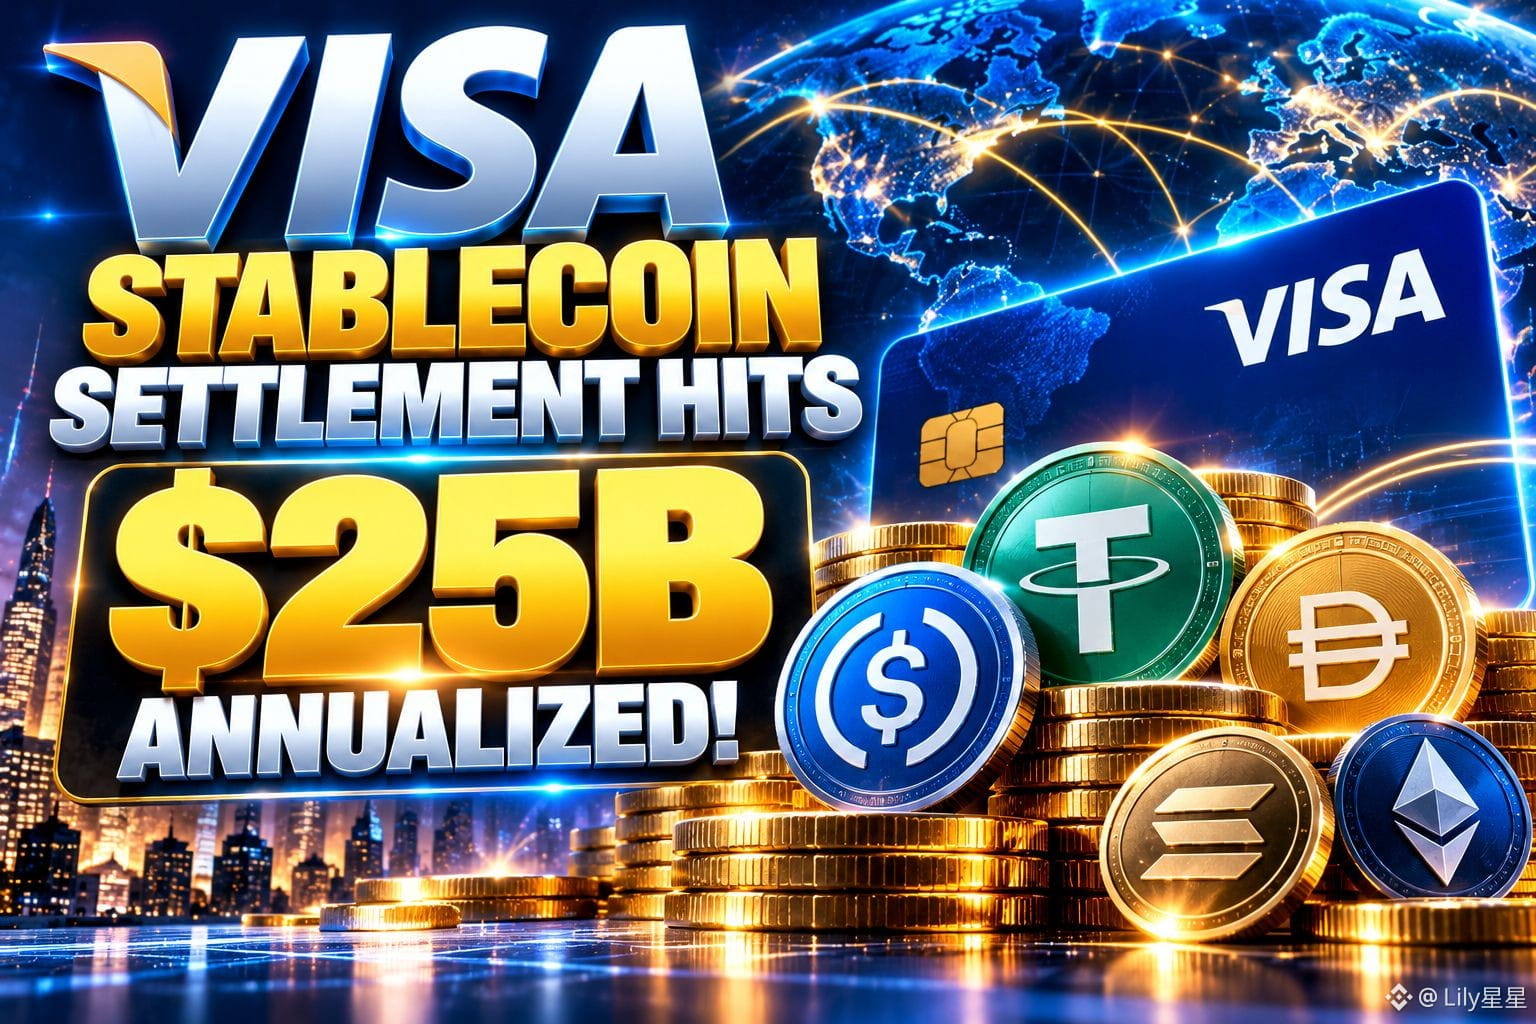
💳 LE RÈGLEMENT EN STABLECOINS DE VISA ATTEINT 25 MILLIARDS DE DOLLARS EN RYTHME ANNUALISÉ ! 🚀
🔥 Une étape majeure pour l’adoption des cryptomonnaies dans le monde réel ! Ryan McInerney, PDG de Visa, vient de révéler des chiffres qui changent la donne :
$ETC
{future}(ETCUSDT)
📌 À retenir :
📈 Croissance multipliée par 10 sur un an : le règlement en stablecoins a franchi le seuil d’un rythme annualisé de 25 milliards de dollars.
$XRP
{future}(XRPUSDT)
🌐 Présence multichaîne : Visa prend désormais en charge 5 stablecoins sur 10 blockchains.
💳 Développement des cartes : plus de 225 programmes de cartes liées aux stablecoins, avec un volume en hausse de plus de 150 % sur plus de 5 millions de cartes dans plus de 50 pays.
⚡ Une véritable utilité : bien au-delà du simple trading, ces solutions s’attaquent aux paiements transfrontaliers lents et coûteux !
$ZEC
{future}(ZECUSDT)
Remarque : les 25 milliards de dollars correspondent à un rythme annualisé, et non au total cumulé sur une année complète, mais la dynamique est indéniable. 📊
Pensez-vous que les stablecoins sont sur le point de devenir la norme pour les paiements internationaux ? Parlons-en ci-dessous ! 👇
#FedWatch #EarningsSeason #CryptoPayments
#VisaStablecoinSettlementTops$25BAnnualized
💳 LE RÈGLEMENT EN STABLECOINS DE VISA ATTEINT 25 MILLIARDS DE DOLLARS EN RYTHME ANNUALISÉ ! 🚀
🔥 Une étape majeure pour l’adoption des cryptomonnaies dans le monde réel ! Ryan McInerney, PDG de Visa, vient de révéler des chiffres qui changent la donne :
$ETC
📌 À retenir :
📈 Croissance multipliée par 10 sur un an : le règlement en stablecoins a franchi le seuil d’un rythme annualisé de 25 milliards de dollars.
$XRP
🌐 Présence multichaîne : Visa prend désormais en charge 5 stablecoins sur 10 blockchains.
💳 Développement des cartes : plus de 225 programmes de cartes liées aux stablecoins, avec un volume en hausse de plus de 150 % sur plus de 5 millions de cartes dans plus de 50 pays.
⚡ Une véritable utilité : bien au-delà du simple trading, ces solutions s’attaquent aux paiements transfrontaliers lents et coûteux !
$ZEC
Remarque : les 25 milliards de dollars correspondent à un rythme annualisé, et non au total cumulé sur une année complète, mais la dynamique est indéniable. 📊
Pensez-vous que les stablecoins sont sur le point de devenir la norme pour les paiements internationaux ? Parlons-en ci-dessous ! 👇
#FedWatch #EarningsSeason #CryptoPayments
1
553
·
--
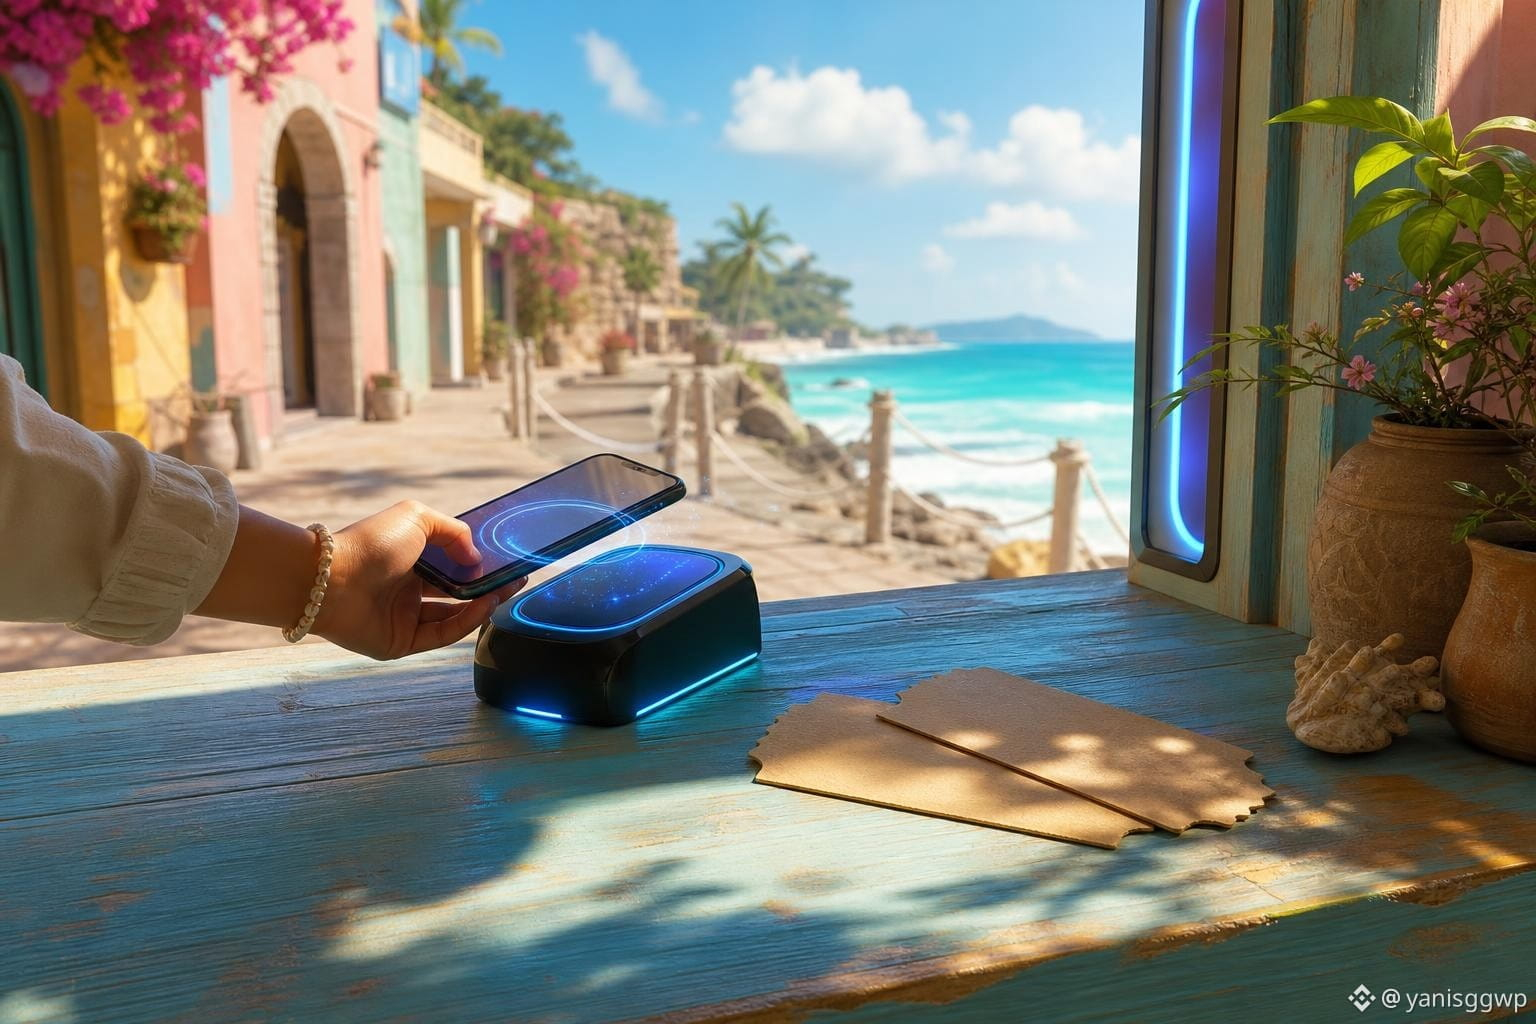
Les Bermudes veulent proposer les paiements en crypto aux caisses locales. C’est cette adoption que je veux suivre. 👀
Elles ont choisi WalletConnect pour proposer les paiements en crypto aux commerçants locaux, en commençant par la plateforme de billetterie PTIX au deuxième trimestre 2027.
Le détail que je surveille : le déploiement est prévu, les paiements ne sont pas encore disponibles. Malgré tout, les billets rendent l’économie on-chain beaucoup moins abstraite. 🎟️
Paieriez-vous vos billets en crypto ou garderiez-vous votre moyen de paiement habituel ?
#Bermuda #WalletConnect #CryptoPayments
1
1
447
·
--
Haussier
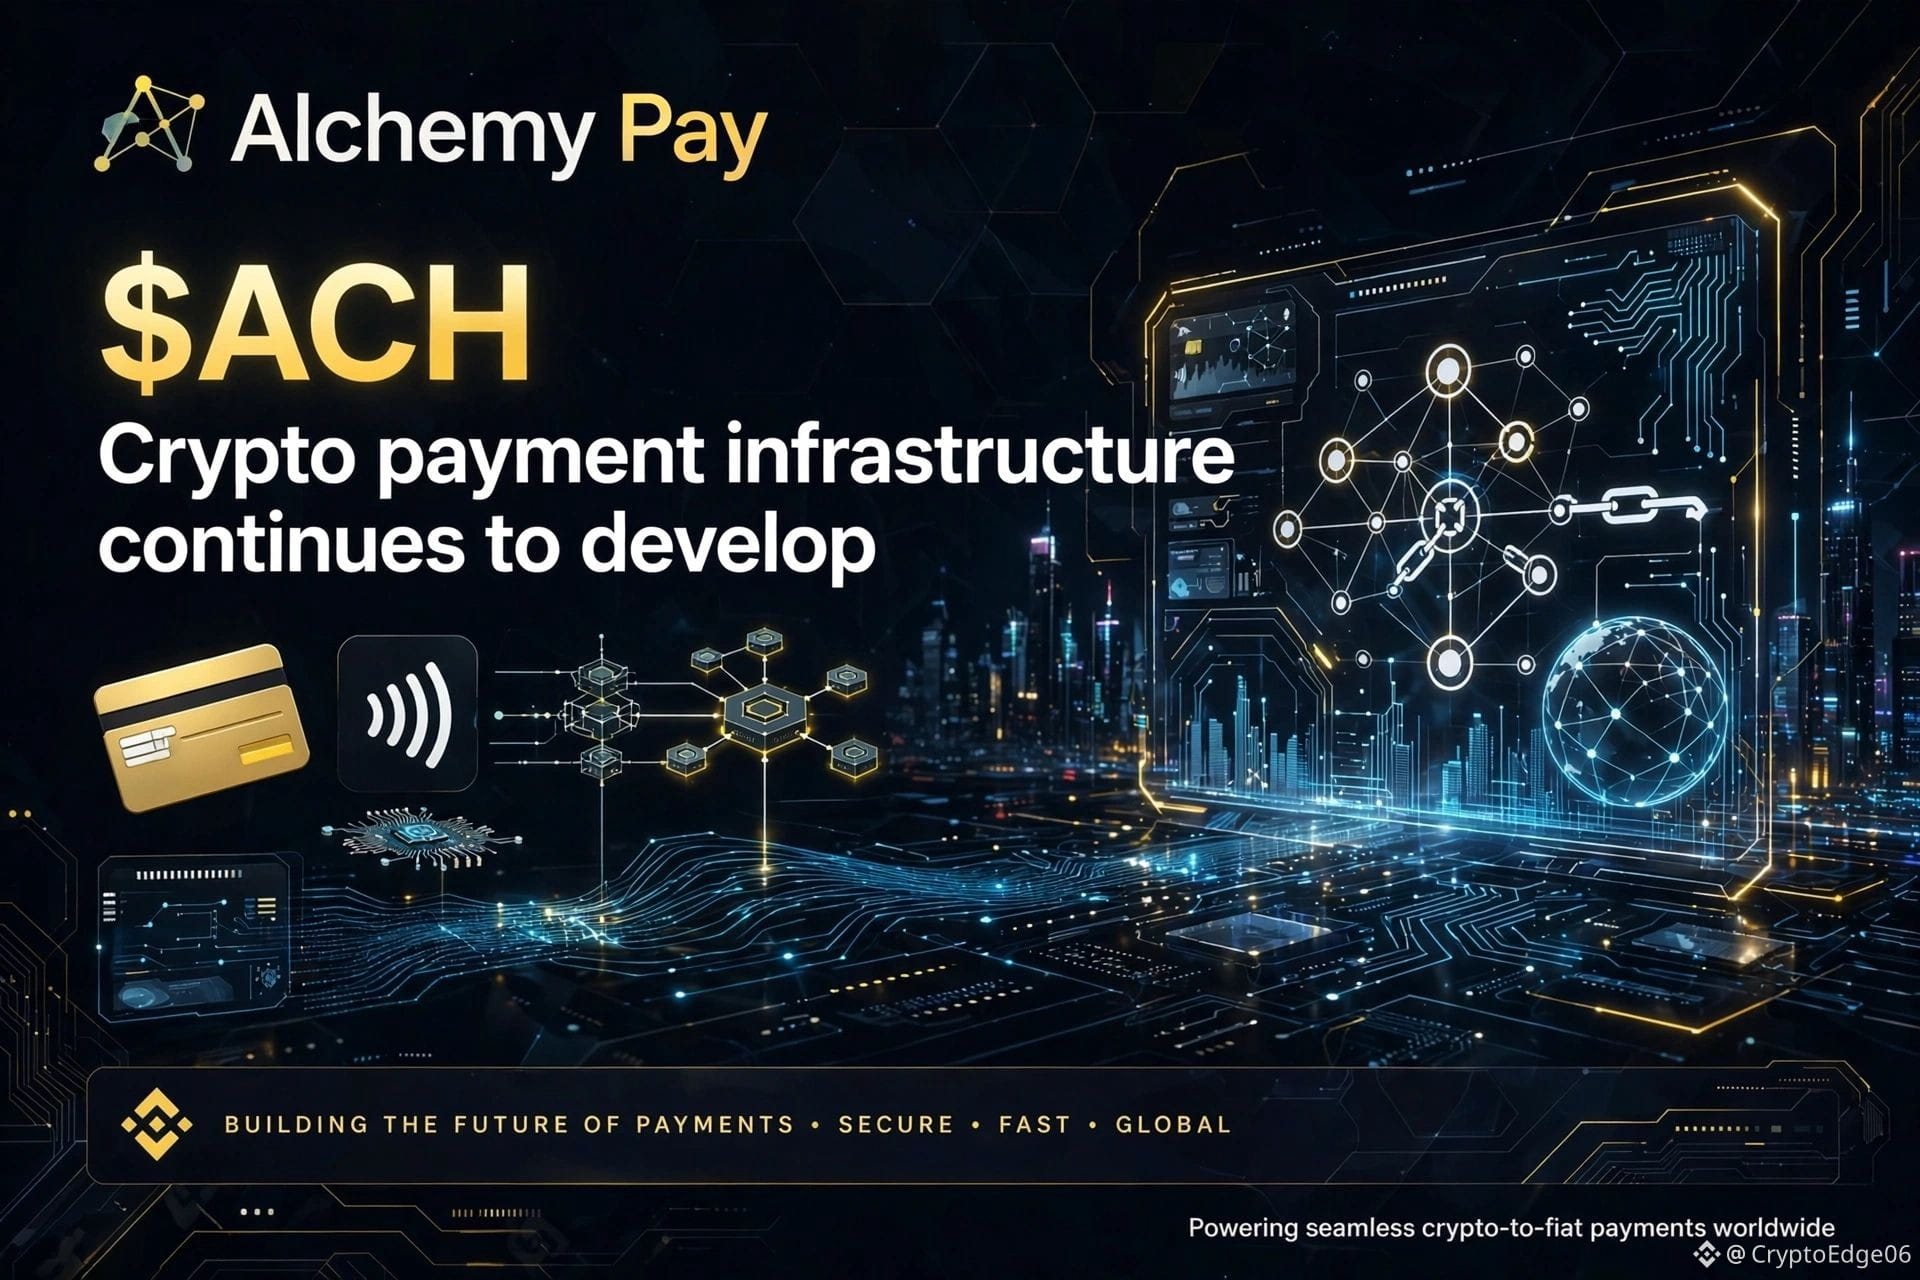
$ACH — L’infrastructure de paiement en crypto continue de se développer ! 💳
Prêt à publier ✅
*Légende pour $ACH :*
$ACH — L’infrastructure de paiement en crypto continue de se développer ! 💳
Alchemy Pay fait le lien entre les cryptomonnaies et les monnaies fiduciaires pour faciliter les paiements internationaux.
💳 L’infrastructure de paiement en crypto continue de se développer
🔗 Sécurisé • Rapide • Mondial
Des paiements fluides entre crypto et monnaies fiduciaires dans le monde entier
BÂTIR L’AVENIR DES PAIEMENTS • SÉCURISÉ • RAPIDE • MONDIAL
#ACH #AlchemyPay #CryptoPayments #DeFi #Binance
$ACH — L’infrastructure de paiement en crypto continue de se développer ! 💳
Prêt à publier ✅
*Légende pour $ACH :*
$ACH — L’infrastructure de paiement en crypto continue de se développer ! 💳
Alchemy Pay fait le lien entre les cryptomonnaies et les monnaies fiduciaires pour faciliter les paiements internationaux.
💳 L’infrastructure de paiement en crypto continue de se développer
🔗 Sécurisé • Rapide • Mondial
Des paiements fluides entre crypto et monnaies fiduciaires dans le monde entier
BÂTIR L’AVENIR DES PAIEMENTS • SÉCURISÉ • RAPIDE • MONDIAL
#ACH #AlchemyPay #CryptoPayments #DeFi #Binance
3
·
--
Haussier
{spot}(PARTIUSDT)
{spot}(OSMOUSDT)
{spot}(CHIPUSDT)
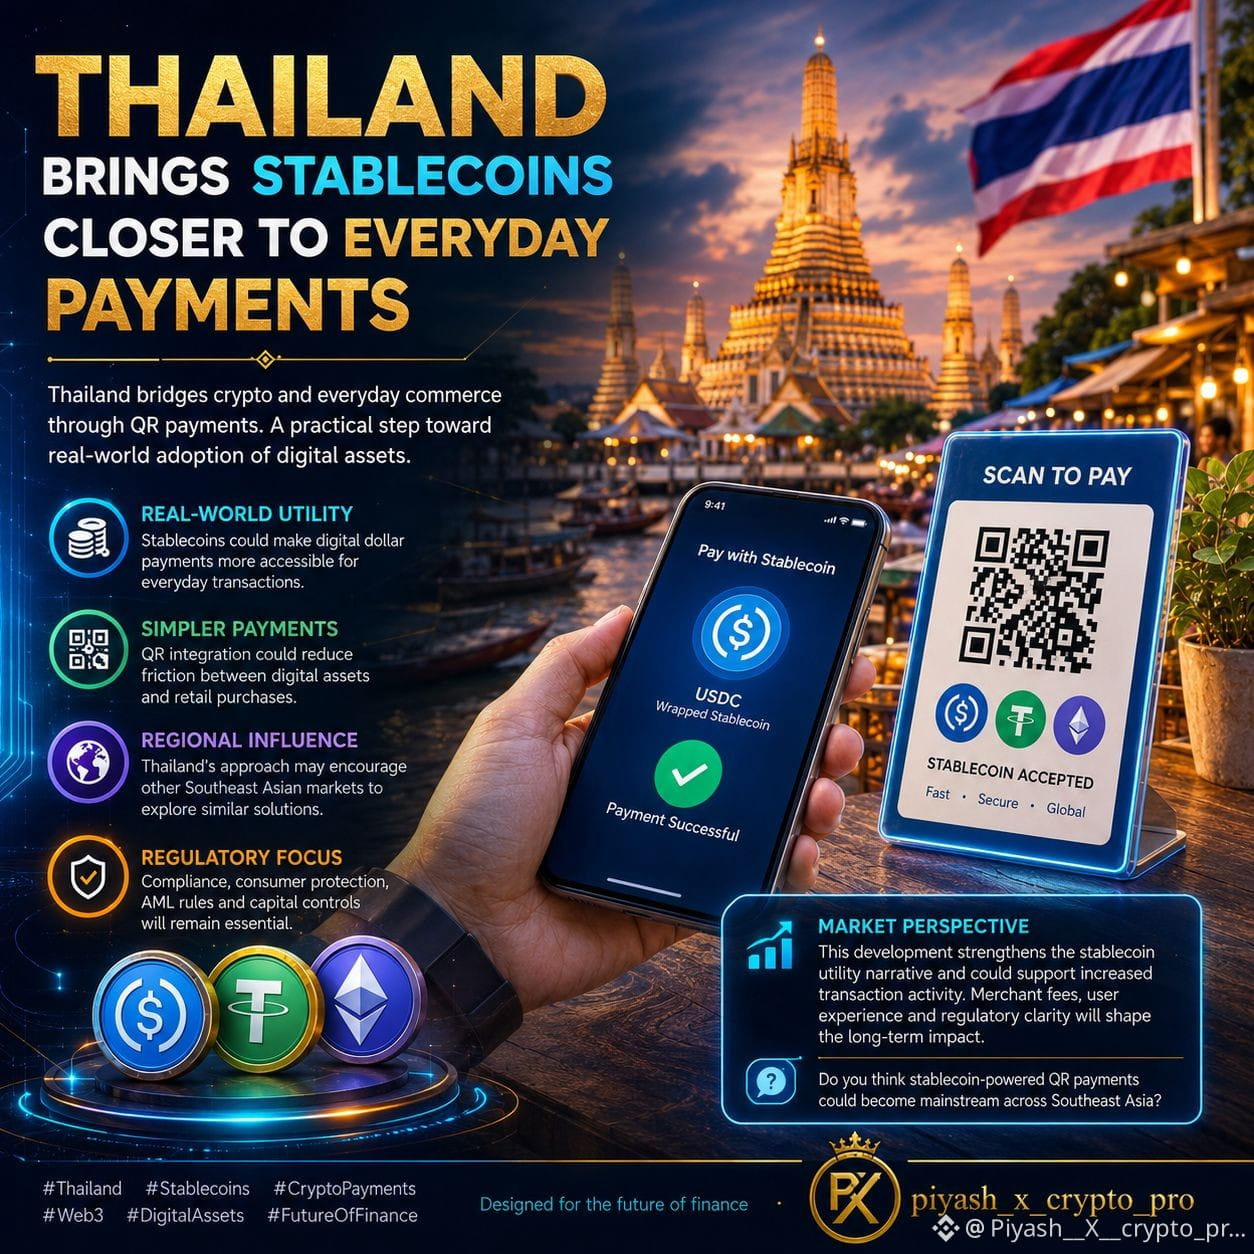
#EthereumPasseSous$2300🚀🌏 LA THAÏLANDE RAPPROCHE LES CRYPTOMONNAIES DU QUOTIDIEN ! 💳🔥
💰 Des dollars numériques aux paiements du quotidien : est-ce l’avenir des cryptos ?
La Thaïlande fait des vagues dans le domaine de la finance numérique ! 🇹🇭 L’intégration annoncée de stablecoins tokenisés dans les systèmes de paiement par QR code ouvre des perspectives prometteuses pour l’adoption des cryptos, en reliant les actifs numériques au commerce de tous les jours. ⚡
🔥 POURQUOI EST-CE IMPORTANT ?
💵 $ Utilité des stablecoins — Les dollars numériques pourraient devenir plus pratiques pour les transactions quotidiennes.
📲 Innovation des paiements par QR code — Relier les actifs fondés sur la blockchain à des systèmes de paiement familiers pourrait faciliter l’utilisation des cryptos.
🌏 Un nouveau chapitre pour l’Asie du Sud-Est — L’approche de la Thaïlande pourrait stimuler les discussions sur les paiements numériques dans toute la région.
📈 Un nouveau récit pour les cryptos — Au-delà du trading et de la spéculation, les applications de paiement dans le monde réel pourraient devenir un moteur important de l’adoption de la blockchain.
🔍 3 TOKENS À SUIVRE 👀
🟢 $PARTI — Suivez l’évolution de l’adoption du Web3 et du développement de son écosystème.
🔵 $OSMO — Gardez un œil sur la croissance de l’écosystème Cosmos et l’activité inter-chaînes.
🟡 $CHIP — Suivez les avancées du projet, sa liquidité et ses éventuels cas d’usage dans le monde réel.
⚠️ QUE DOIVENT SURVEILLER LES TRADERS ?
Les perspectives dépendent de l’adoption réelle, de l’approbation réglementaire, des coûts de transaction et de l’expérience utilisateur. Le développement annoncé en Thaïlande ne garantit pas automatiquement que ces tokens en bénéficieront.
💭 À VOUS LA PAROLE !
Si les paiements en cryptomonnaies s’intègrent aux achats du quotidien en Asie du Sud-Est, quel token pourrait selon vous attirer le plus l’attention ?
🔥 $PARTI | $OSMO | $CHIP
👇 Indiquez votre choix dans les commentaires et dites-nous POURQUOI !
📌 DYOR — Faites vos propres recherches.
⚠️ NFA — Ceci ne constitue pas un conseil financier.
#Thailand #Stablecoins #CryptoPayments #Web3 #PARTI #OSMO #CHIP #AdoptionCrypto #Blockchain #BinanceSquare
99
·
--
#thailandlaunchesworptstablecointoqrpaymentapp
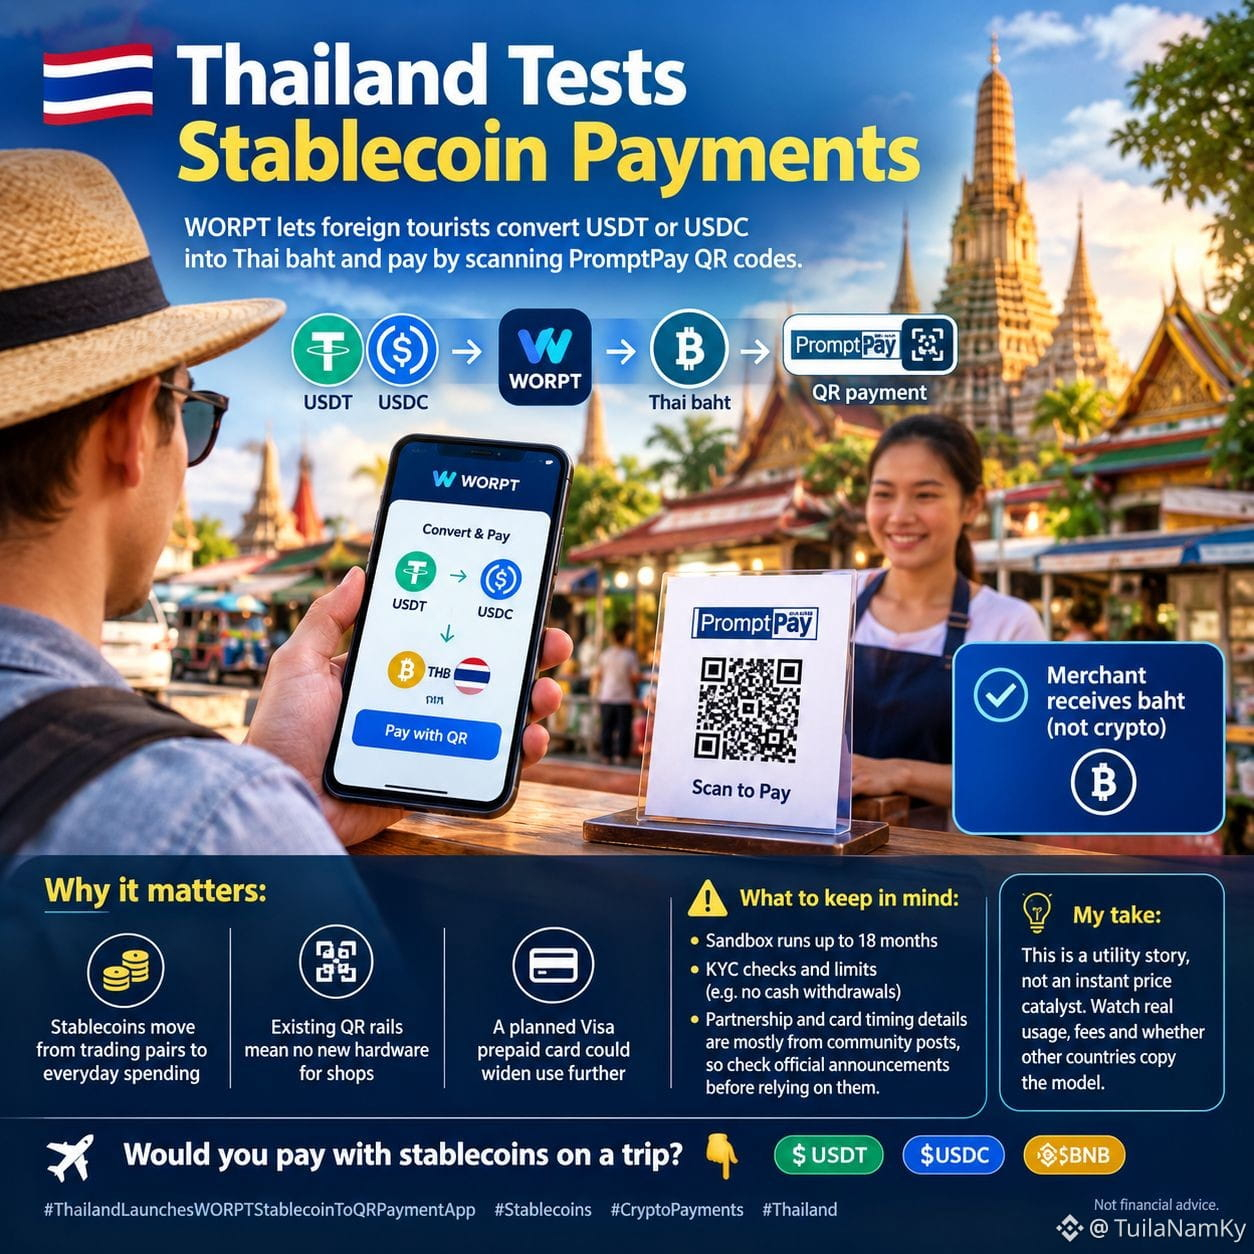
La Thaïlande teste un cas d’usage très concret pour les stablecoins. 🇹🇭
WORPT, un portefeuille numérique fonctionnant dans le cadre du bac à sable TouristDigiPay de la SEC, permet aux touristes étrangers de convertir des USDT ou des USDC en bahts thaïlandais et de payer en scannant des QR codes PromptPay. Les commerçants sont payés en bahts, et non en cryptomonnaies : ils ne sont donc exposés à aucun risque lié aux jetons.
Pourquoi c’est important :
• Les stablecoins passent des paires de trading aux dépenses du quotidien
• Les infrastructures QR existantes évitent aux commerces d’avoir besoin de nouveaux équipements
• Une carte prépayée Visa prévue pourrait élargir encore davantage les usages
À garder à l’esprit :
Le bac à sable est prévu pour une durée maximale de 18 mois, avec des contrôles KYC et des restrictions, comme l’interdiction des retraits d’espèces. Les détails concernant le partenariat et le calendrier de la carte proviennent principalement de publications de la communauté ; vérifiez donc les annonces officielles avant de vous y fier.
Mon avis : il s’agit d’une histoire d’utilité concrète, pas d’un catalyseur immédiat pour les prix. Surveillez l’utilisation réelle, les frais et la possibilité que d’autres pays reprennent ce modèle.
Vous paieriez avec des stablecoins pendant un voyage ? 👇
$USDT $USDC $BNB
{future}(BNBUSDT)
#Stablecoins #CryptoPayments #Thailand
Ceci ne constitue pas un conseil financier.
#thailandlaunchesworptstablecointoqrpaymentapp
La Thaïlande teste un cas d’usage très concret pour les stablecoins. 🇹🇭
WORPT, un portefeuille numérique fonctionnant dans le cadre du bac à sable TouristDigiPay de la SEC, permet aux touristes étrangers de convertir des USDT ou des USDC en bahts thaïlandais et de payer en scannant des QR codes PromptPay. Les commerçants sont payés en bahts, et non en cryptomonnaies : ils ne sont donc exposés à aucun risque lié aux jetons.
Pourquoi c’est important :
• Les stablecoins passent des paires de trading aux dépenses du quotidien
• Les infrastructures QR existantes évitent aux commerces d’avoir besoin de nouveaux équipements
• Une carte prépayée Visa prévue pourrait élargir encore davantage les usages
À garder à l’esprit :
Le bac à sable est prévu pour une durée maximale de 18 mois, avec des contrôles KYC et des restrictions, comme l’interdiction des retraits d’espèces. Les détails concernant le partenariat et le calendrier de la carte proviennent principalement de publications de la communauté ; vérifiez donc les annonces officielles avant de vous y fier.
Mon avis : il s’agit d’une histoire d’utilité concrète, pas d’un catalyseur immédiat pour les prix. Surveillez l’utilisation réelle, les frais et la possibilité que d’autres pays reprennent ce modèle.
Vous paieriez avec des stablecoins pendant un voyage ? 👇
$USDT $USDC $BNB
#Stablecoins #CryptoPayments #Thailand
Ceci ne constitue pas un conseil financier.
1
63

·
--
🚀 $XRP PRÊT À PROFITER DE LA VAGUE DES PAIEMENTS RAPIDES DU G20 ! 🟢
📊 L’engagement du G20 à régler 75 % des paiements transfrontaliers en moins d’une heure d’ici 2027 ouvre un immense corridor de liquidités pour $XRP . Les investisseurs avisés accumulent déjà leurs positions, alors que l’avantage de rapidité du protocole s’accorde parfaitement avec les prochaines mesures réglementaires. 🌊 Les corridors institutionnels sont prêts à inonder les carnets d’ordres, transformant chaque fluctuation en une possible vague de pression acheteuse.
💡 Avec un récit clair et un mandat mondial, le potentiel de hausse semble disposer d’une piste prête au décollage. 👇 Quelle est votre stratégie face à la flambée de $XRP , alors que le monde accélère le rythme de ses paiements ? 💬
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #XRP #CrossBorder #CryptoPayments #Momentum
🚀 ⚡
14

·
--
Mastercard pointe le goulot d’étranglement du « sandwich » des stablecoins : l’accélération des paiements bute sur la conversion
Les stablecoins sont largement considérés comme une infrastructure essentielle pour accélérer les paiements. Mais, pour la première fois, Mastercard a publiquement recouru à une métaphore du « sandwich » pour souligner que le véritable frein à l’efficacité n’est souvent pas le stablecoin lui-même, mais les étapes de conversion qui le sous-tendent. Ce point de vue apporte un éclairage complémentaire sur le discours actuel autour des flux de capitaux, sous l’angle des infrastructures.
Selon CNBC, Mastercard a indiqué dans un article que les stablecoins peuvent, en théorie, accélérer les paiements, mais que les « conversions lentes » au sein des systèmes qui les prennent en charge peuvent limiter leurs bénéfices concrets. Le « sandwich » désigne le fait que, dans la chaîne de paiement, les stablecoins sont pris entre des infrastructures financières traditionnelles. Si les règlements aux deux extrémités ne suivent pas, les gains de vitesse au milieu de la chaîne s’en trouvent dilués.
Ce constat mérite l’attention, car il ramène le débat du grand récit « les stablecoins remplaceront-ils les paiements traditionnels ? » à une question plus pragmatique : « quels sont les véritables obstacles à leur déploiement à grande échelle ? » Les investisseurs attentifs aux flux de capitaux s’intéressent généralement à l’origine et à la destination des fonds. Or, l’efficacité des conversions dans les infrastructures détermine précisément les coûts de friction associés à la circulation des capitaux.
Sur le plan fondamental, la valeur des stablecoins ne réside pas seulement dans les jetons eux-mêmes, mais aussi dans leur capacité à s’interfacer sans difficulté avec la compensation bancaire, l’acquisition des paiements des commerçants et les règlements transfrontaliers. Si les conversions sont lentes, l’amélioration de l’expérience de paiement s’en trouve amoindrie, ce qui explique aussi pourquoi les institutions restent prudentes dans leur adoption. Il convient de souligner qu’il s’agit du point de vue de Mastercard, et non de données tangibles. Sa position, plutôt favorable aux paiements traditionnels, pourrait sous-estimer les gains d’efficacité à long terme des stablecoins ; son impact immédiat sur le marché reste limité.
Sur les marchés, ce type de point de vue ne provoque généralement pas de réaction directe des prix des actifs, mais peut progressivement influer sur les attentes des institutions à l’égard du secteur des paiements en stablecoins. Il rappelle aux observateurs des flux de capitaux que la contradiction centrale du discours sur les stablecoins se déplace de « l’ampleur des émissions » vers « l’efficacité du déploiement ».
Un contre-argument tient au fait que Mastercard, géant des paiements traditionnels, pourrait être enclin à défendre les intérêts établis. Par ailleurs, plusieurs solutions de paiement reposant sur des stablecoins affichent déjà d’excellentes performances en matière de rapidité et de coût. Il faudra davantage de preuves empiriques pour déterminer si le goulot d’étranglement du « sandwich » est généralisé.
Que faut-il observer ensuite ? La concurrence dans le secteur des paiements en stablecoins devrait principalement porter sur l’amélioration continue de la vitesse et du coût des conversions. Du point de vue des transactions, il est plus important d’attendre des preuves concrètes d’amélioration des infrastructures que de surinterpréter un point de vue isolé.
#Stablecoins #Mastercard #CryptoPayments
Les éléments ci-dessus constituent une synthèse d’informations et une analyse personnelle, et ne représentent pas un conseil en investissement.
28
·
--
Les petites banques encouragées à se lancer dans les stablecoins ? Ça a retenu mon attention. 👀
Selon CoinDesk, l’OCC, un organisme américain de réglementation bancaire, encourage les banques de proximité à développer des services liés aux stablecoins, alors que de nouvelles exigences fédérales en matière d’agrément approchent.
Ce qui me frappe : les banques ne se contentent pas d’observer les cryptos depuis les coulisses. Le régulateur invite les petits prêteurs à se lancer sur le marché des paiements en stablecoins. 🏦
Utiliseriez-vous les paiements en stablecoins via votre banque locale, ou préféreriez-vous un service natif des cryptos ?
#Stablecoins #CryptoPayments #CryptoRegulation
6

·
--
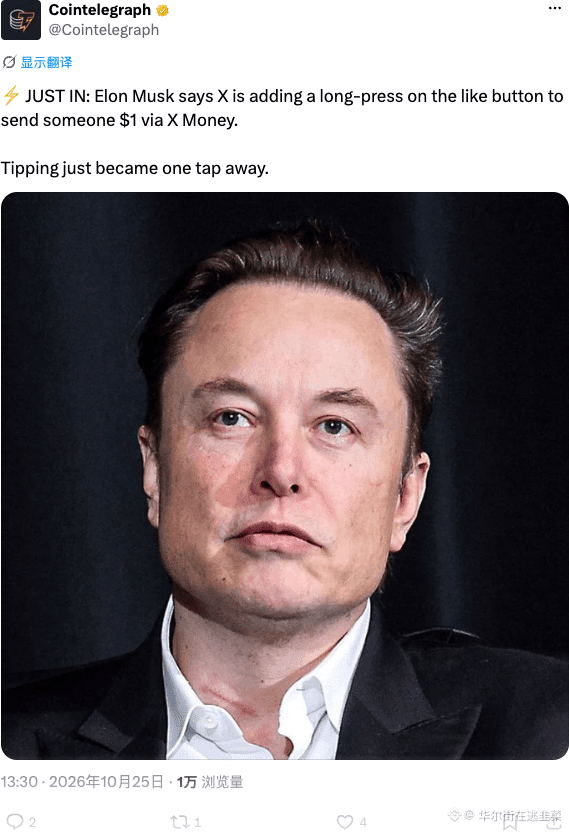
Musk a enfin mis X Money sur la table : un appui long sur J’aime suffit pour envoyer 1 $, avec un seuil d’accès ridiculement bas. Ce n’est pas du social, c’est un réseau de paiement qui se met discrètement en place. Une fois les habitudes de paiement ancrées, il suffira de lancer X Token ou X Pay pour profiter longtemps des retombées de cette infrastructure.
$X #XMoney #CryptoPayments
$X #XMoney #CryptoPayments
1
98
·
--
Haussier
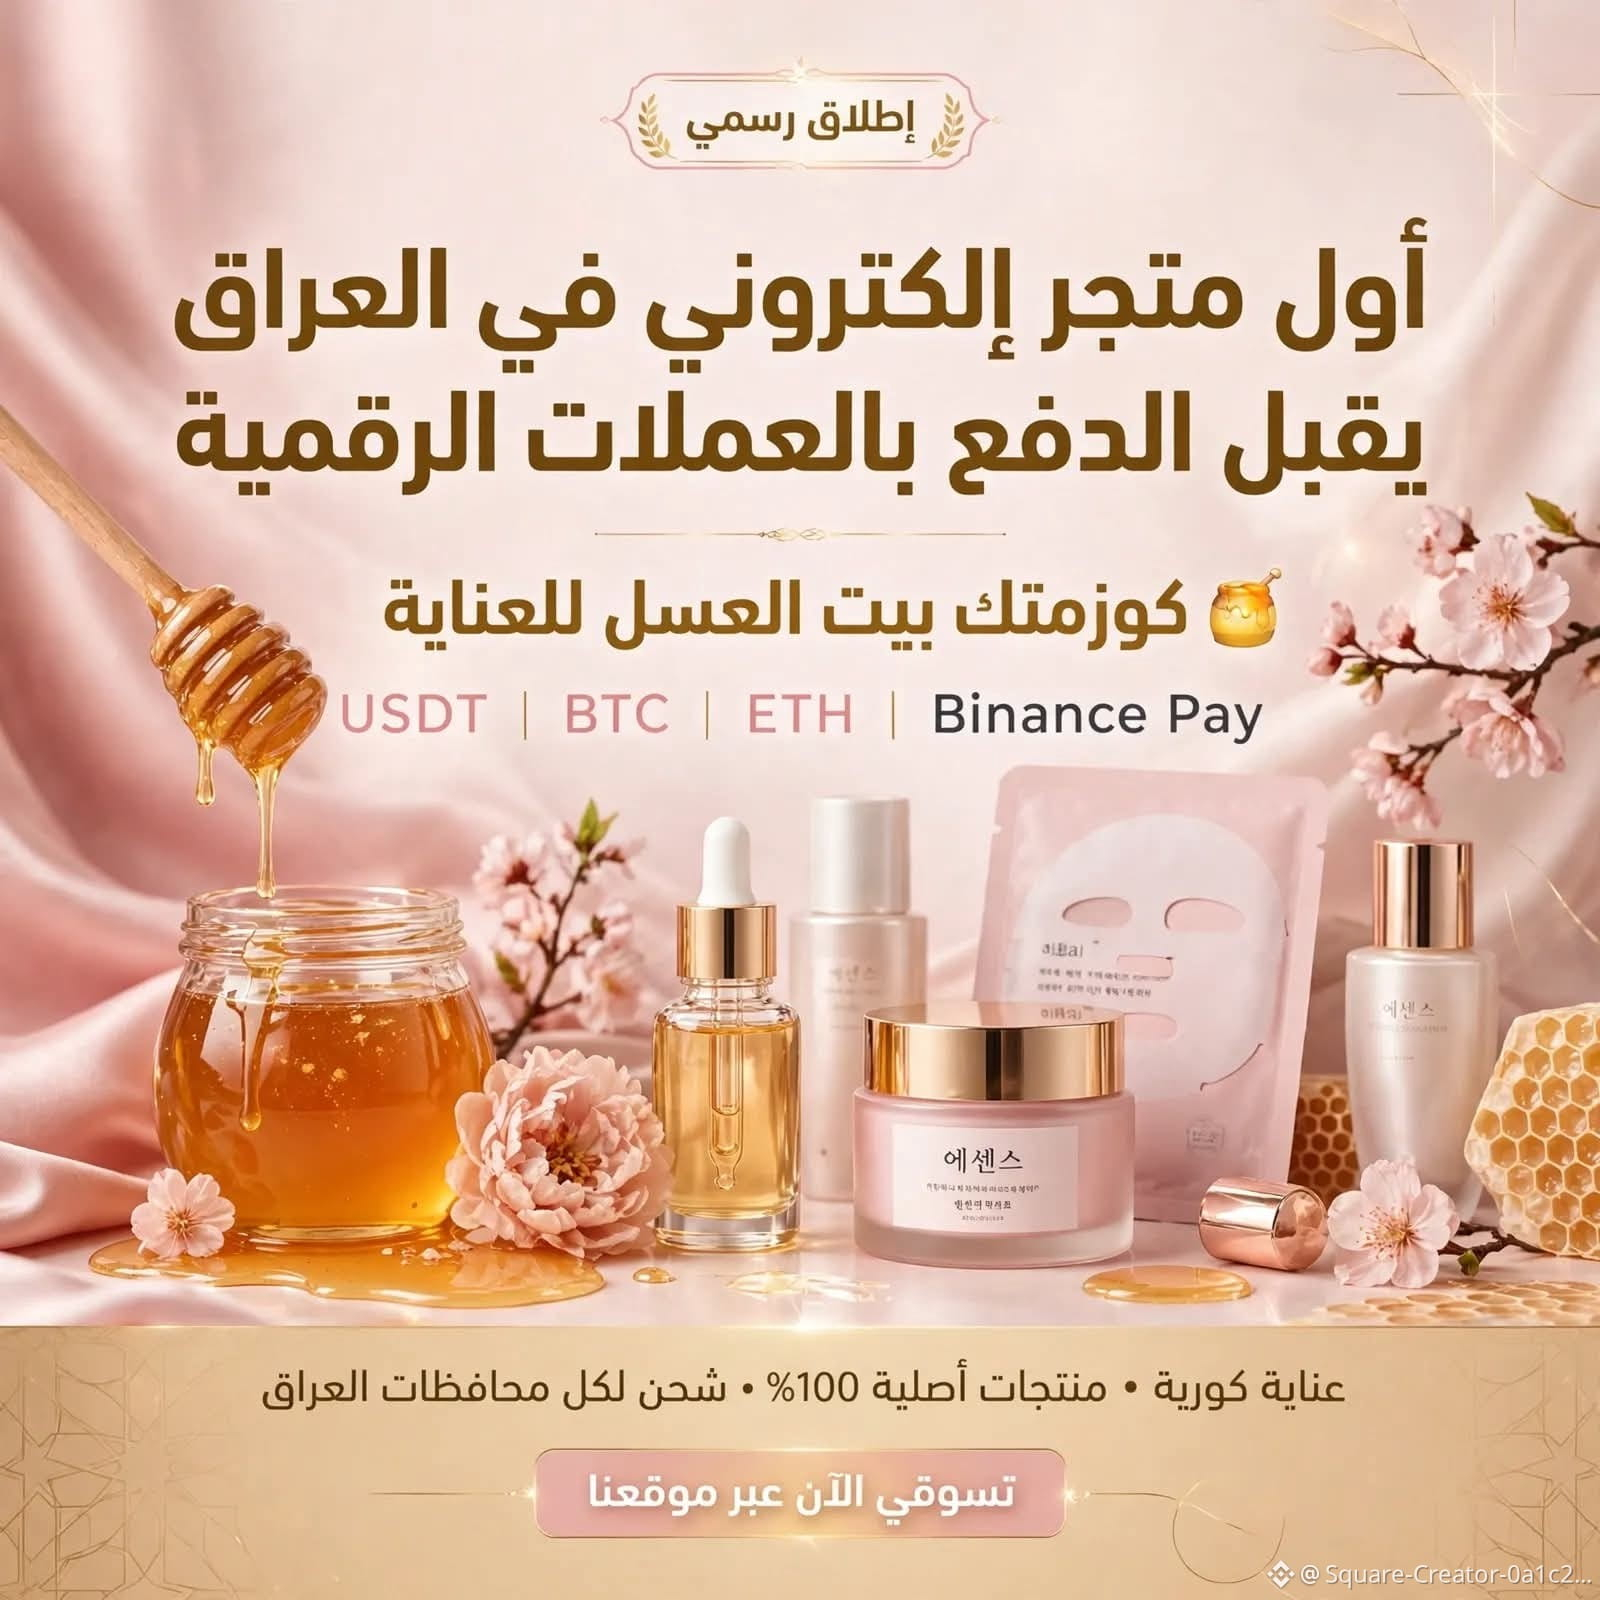
*🍯 Annonce officielle : lancement du premier magasin de beauté en Irak acceptant les cryptomonnaies*
Amis de Binance en Irak, que la paix soit avec vous !
Je suis la propriétaire de *Cosmetic Bait Al Asal*, un magasin spécialisé dans les soins et le maquillage coréens.
*J’annonce officiellement aujourd’hui : notre magasin est devenu le premier magasin en ligne en Irak à accepter les paiements directs en cryptomonnaies.*
*Modes de paiement acceptés :*
✅ USDT (TRC20 / BEP20)
✅ BTC
✅ Binance Pay : paiement instantané sans frais
*Que vendons-nous ?*
Des produits coréens authentiques à 100 % pour les soins et le maquillage (masques, sérums, crèmes, hydratants).
*Avantages :*
🔒 Paiement direct sur mon portefeuille Binance, sans intermédiaire
💸 Aucune commission supplémentaire : le même prix en dinars
🚚 Livraison dans tous les gouvernorats d’Irak (Bagdad et toutes les provinces)
📦 Expédition le jour même après confirmation du paiement
Si vous avez des actifs numériques et souhaitez les échanger contre un produit concret dont vous pourrez profiter, vous êtes les bienvenus.
Pour commander ou obtenir des renseignements : envoyez-moi un message privé sur Binance Square et je vous transmettrai le lien du magasin ainsi que les étapes de paiement.
*#BinanceIraq #USDT #IraqCrypto #BinancePay #CryptoPayments $
123

·
--
Grande réorganisation des équipes du portefeuille Dogecoin ! $DOGE va devenir un moyen de paiement au quotidien ! Labs fusionne MyDoge, DogeOS et ses outils de paiement pour que tout le monde puisse réellement utiliser DOGE pour faire des achats, au lieu de simplement en accumuler. Dogecoin passe enfin du statut de memecoin à une véritable utilité ! #Dogecoin #PaiementsCrypto
Les équipes du portefeuille Dogecoin s’unissent ! $DOGE devient pratique. Labs fusionne MyDoge, DogeOS et ses outils de paiement pour que DOGE puisse vraiment servir aux achats du quotidien, au lieu d’être simplement conservé. Dogecoin passe du statut de memecoin à une véritable utilité ! #Dogecoin #PaiementsCrypto
Les équipes du portefeuille Dogecoin s’unissent ! $DOGE devient pratique. Labs fusionne MyDoge, DogeOS et ses outils de paiement pour que DOGE puisse vraiment servir aux achats du quotidien, au lieu d’être simplement conservé. Dogecoin passe du statut de memecoin à une véritable utilité ! #Dogecoin #PaiementsCrypto
80

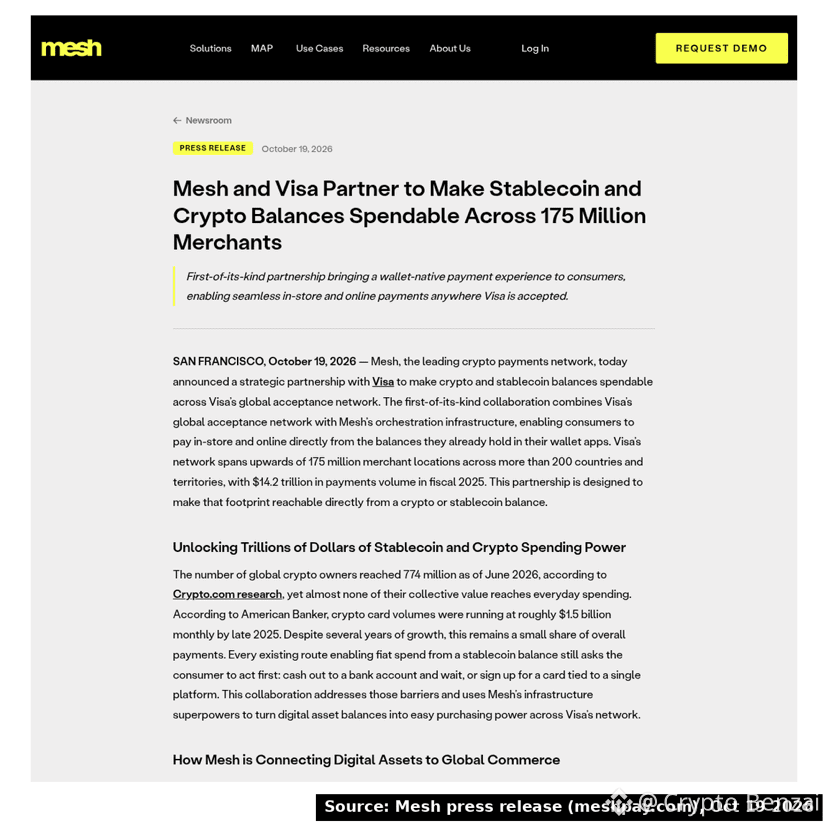
🚨DERNIÈRE MINUTE : Mesh et Visa permettent de dépenser des cryptos dans 175 millions de commerces
Mesh s’est associé à Visa pour permettre aux utilisateurs de dépenser leurs soldes en cryptomonnaies et en stablecoins directement depuis les applications de portefeuille participantes. Pas besoin de carte supplémentaire. Mesh configure en arrière-plan un identifiant Visa et effectue la conversion au moment du paiement. Les commerçants n’ont rien à changer. La date de lancement, les portefeuilles concernés et les actifs pris en charge n’ont pas encore été annoncés.
Qu’achèteriez-vous en premier avec vos $BTC ?
#CryptoPayments #Stablecoins #VİSA
Source : communiqué de presse de Mesh
170

·
--
Les stablecoins deviennent discrètement la couche la plus importante de la crypto
Quand on débat de $BTC comme or numérique ou de $ETH comme couche de règlement, l’histoire moins glamour qui se cache derrière, ce sont les stablecoins — et ils pourraient compter davantage pour l’adoption que n’importe quelle L1.
Les transferts de fonds internationaux représentent un marché annuel de plus de 900 milliards de dollars. Les réseaux traditionnels facturent 5 à 8 % et prennent plusieurs jours. Les transferts en stablecoins sur des blockchains rapides et peu coûteuses sont réglés en quelques secondes, pour une fraction de centime. Ce n’est pas une amélioration marginale : c’est un changement de paradigme.
L’infrastructure est déjà en construction. $BNB Chain et Solana traitent chaque jour des millions de transferts en USDC/USDT, souvent pour moins de 0,01 $. Circle et Tether rivalisent agressivement pour dominer les corridors de paiement en Asie du Sud-Est, en Amérique latine et en Afrique subsaharienne. Les projets pilotes de règlement de Visa et Mastercard utilisant des stablecoins sont déjà opérationnels, ils ne sont pas théoriques.
L’implication stratégique : la blockchain qui captera le volume des paiements en stablecoins se dotera d’un avantage concurrentiel défendable. Le volume attire la liquidité. La liquidité attire la DeFi. La DeFi attire les développeurs. Le cercle vertueux repose d’abord sur les paiements, pas sur la spéculation.
La plupart des analyses crypto se concentrent sur les prix. La question la plus pertinente à long terme est : quelle blockchain transfère le plus de valeur réelle ? Surveillez le volume des transferts en stablecoins, pas seulement la TVL.
Les réseaux de paiement ne font pas rêver. L’adoption, si.
$BTC $ETH $BNB
#Stablecoins #CryptoPayments #Crypto
27

·
--
Visa s’associe à Mesh : 175 millions de commerçants pourront accepter les paiements en cryptomonnaies
Visa et Mesh ont annoncé un partenariat visant à connecter les portefeuilles de cryptomonnaies et de stablecoins au réseau mondial de paiement de Visa, qui couvre 175 millions de points de vente. Selon Cointelegraph, les utilisateurs pourraient à l’avenir dépenser directement leurs actifs numériques dans des commerces traditionnels, sans avoir à les convertir d’abord en monnaie fiduciaire.
L’importance de cette annonce tient au fait que les stablecoins sont intégrés pour la première fois à l’infrastructure centrale d’un « réseau de paiement ». Jusqu’à présent, les paiements en cryptomonnaies reposaient surtout sur des applications autonomes ou des commerçants spécifiques. Le réseau de commerçants de Visa, lui, existe déjà et est mondial. Si les portefeuilles de Mesh peuvent s’y connecter sans difficulté, les usages des stablecoins pourraient passer de la « détention et du transfert » aux « dépenses quotidiennes », ce qui marquerait une expansion de la demande réelle.
Les chiffres doivent toutefois être interprétés avec prudence : les 175 millions de points de vente correspondent à la taille actuelle du réseau de Visa, et non à de nouveaux commerçants acceptant les cryptomonnaies. Le partenariat n’en est encore qu’au stade de l’annonce ; le nombre de commerçants effectivement connectés, le volume des transactions et les frais de règlement n’ont pas été communiqués. Le calendrier de déploiement, l’adoption par les utilisateurs et la conformité réglementaire restent incertains.
Le marché pourrait interpréter cette nouvelle comme une évolution favorable pour l’écosystème des stablecoins, en particulier pour les émetteurs de stablecoins et les projets d’infrastructure de paiement qui collaborent avec Visa. Il faudra toutefois vérifier s’il s’agit d’un partenariat essentiellement commercial ou si les circuits de compensation et de règlement sont réellement opérationnels.
Parmi les facteurs défavorables, l’intégration d’actifs cryptographiques aux réseaux de paiement traditionnels pourrait entraîner des difficultés de conformité. Certains commerçants pourraient également hésiter en raison de questions fiscales ou comptables. En outre, la volonté des utilisateurs de payer en stablecoins au supermarché ou au restaurant dépendra de la volatilité des taux de change, des frais et de la facilité d’utilisation. Il faudra du temps pour évaluer ces éléments.
Que suivre ensuite ? Premièrement, Mesh publiera-t-il la liste des premiers commerçants connectés et des régions pilotes ? Deuxièmement, Visa communiquera-t-il des données sur le volume des transactions réglées en stablecoins ? Troisièmement, quelle sera la position des autorités de réglementation concernant le paiement direct par carte depuis un portefeuille crypto ? Si vous suivez le secteur des stablecoins, il est plus important d’attendre la confirmation par les données des volumes de transactions réels que de se précipiter à l’achat sur la seule base de l’annonce du partenariat.
#Stablecoin #CryptoPayments
Les éléments ci-dessus sont une synthèse d’informations et une analyse personnelle ; ils ne constituent pas un conseil en investissement.
72

·
--
Payer en crypto partout sera désormais beaucoup plus simple.
Visa s’est associé à Mesh pour connecter les portefeuilles numériques à son réseau de paiement mondial.
Le plus intéressant, c’est que vous n’aurez pas besoin d’une carte physique supplémentaire pour dépenser vos actifs ou vos stablecoins.
L’infrastructure s’occupe de tout directement depuis votre portefeuille actuel.
C’est une avancée majeure pour faciliter l’utilisation des cryptos dans les commerces traditionnels.
Pensez-vous que cela facilitera l’utilisation quotidienne de vos actifs ?
$BTC $ETH
#Visa #CryptoPayments
33

🦈 MASTERCARD OUVRE LES RAILS DE RÈGLEMENT MONDIAUX ALORS QUE LA LIQUIDITÉ $AVA S’APPRÊTE À EXPLOSER ⚡
Les géants traditionnels du paiement construisent activement des infrastructures mondiales de gestion des risques et de conformité dans trente pays afin de normaliser les transactions en stablecoins. Les investisseurs avisés comprennent que cette évolution réduit les risques liés aux flux de paiement et positionne des écosystèmes à forte utilité comme $AVA , $PHA et $BR pour capter un volume de transactions à long terme. 🌊
📊 L’apport aux commerçants d’outils de suivi des risques de niveau institutionnel transforme efficacement le scepticisme historique en adoption commerciale généralisée. 💡 Les obstacles qui maintenaient les capitaux des particuliers à l’écart disparaissent peu à peu. 💬 Voyez-vous dans le contrôle rigoureux des transactions un catalyseur du volume grand public ou un frein à la décentralisation ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #AVA #Stablecoins #CryptoPayments #Web3
🎯 🦈
12
·
--
Visa et Mesh, un réseau de paiement en cryptomonnaies, se sont associés pour permettre aux utilisateurs de dépenser leurs soldes en cryptomonnaies et en stablecoins directement depuis leurs portefeuilles numériques chez tout commerçant qui accepte Visa.
L’intégration fonctionne grâce aux identifiants Visa existants fournis par les applications de portefeuille participantes. Les clients n’ont donc pas besoin d’une carte crypto distincte ni de transférer leurs fonds vers un compte bancaire, et les commerçants reçoivent les paiements via le réseau Visa sans modifier leur processus de paiement.
Le réseau Visa dessert plus de 175 millions de points de vente dans plus de 200 pays et territoires. Mesh se chargera de l’approvisionnement des fonds, de la conversion entre cryptomonnaies, stablecoins et monnaies fiduciaires, ainsi que de l’inscription des clients et des vérifications KYC.
Ce partenariat fait suite à l’intégration de Mesh avec Bybit Pay en septembre et à sa levée de fonds de 75 millions de dollars en janvier, menée par Dragonfly, qui a valorisé l’entreprise à 1 milliard de dollars.
#VisaMesh #CryptoPayments #StablecoinSpend
47
·
--
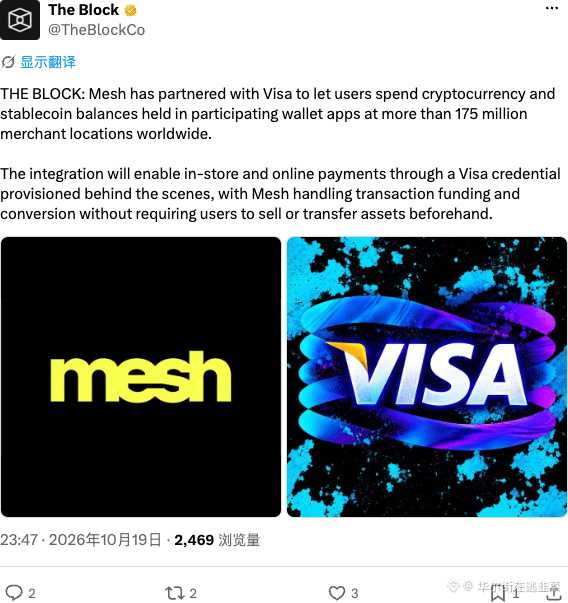
Mesh s’est enfin associé à Visa : 175 millions de commerçants dans le monde peuvent désormais accepter directement les cryptos on-chain.
Cette fois, l’usage concret est bien là. Pendant que les autres portefeuilles en sont encore à rêver, Mesh transforme déjà les stablecoins on-chain en véritable pouvoir d’achat. Les paiements en stablecoins ne sont enfin plus de vaines promesses, et l’explosion du trafic côté portefeuille est imminente.
$MESH #CryptoPayments #DeFi
18
·
--
Les effets de réseau des paiements comptent parmi les facteurs les plus sous-estimés de la valorisation des cryptos.
Lorsqu’un réseau de paiement gagne en adoption — davantage de corridors, d’institutions et de volumes de règlement — chaque nouveau participant augmente de façon exponentielle la valeur du réseau pour tous ceux qui l’utilisent déjà. C’est la loi de Metcalfe à l’œuvre, et elle explique pourquoi les L1 axées sur les paiements peuvent être des actifs discrets mais prometteurs pendant les phases de développement des infrastructures.
Voici ce qui rend ce cycle différent pour les réseaux de paiement crypto :
1. **La voie réglementaire s’ouvre.** La législation sur les stablecoins aux États-Unis, MiCA en Europe et les cadres réglementaires de la CBUAE au Moyen-Orient offrent aux institutions une voie claire pour se conformer aux règles et déployer le règlement on-chain — une démarche juridiquement floue il y a encore deux ans.
2. **Les banques correspondantes coûtent cher.** Les paiements transfrontaliers via SWIFT coûtent toujours entre 2 et 6 % et prennent de 1 à 5 jours à être réglés. Tout réseau blockchain capable de faire mieux sur ces deux points, tout en respectant les exigences AML/KYC, devient structurellement intéressant pour les banques, et pas seulement pour les particuliers.
3. **Le volume renforce les barrières à l’entrée.** Une fois qu’un corridor de paiement est établi on-chain, les coûts de changement s’accumulent. Les pools de liquidité s’approfondissent, le slippage diminue et les réseaux concurrents se heurtent à une forte résistance — c’est exactement ainsi que Visa et Mastercard ont bâti leurs avantages concurrentiels.
Le marché valorise souvent les tokens des couches de paiement en fonction de la spéculation. Une approche plus judicieuse consiste à surveiller la croissance du volume des transactions, l’adoption des corridors par les institutions et les approbations réglementaires, qui sont autant d’indicateurs avancés de la valeur réelle d’un réseau.
La conviction dans le positionnement doit s’appuyer sur les signaux liés aux infrastructures — et pas seulement sur l’évolution des cours.
$XRP $BNB $ADA
#CryptoPayments #BlockchainAdoption #NetworkEffects #XRP #BinanceSquare
91
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#TRMCambodianCasinosReceived$1.07BInCrypto
24 vues
9 mentions
2
#IolePlansToSellAll151.21Bitcoin
858 vues
64 mentions
3
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
2,937 vues
48 mentions
4
#OpenAICutsFundraisingTargetBy$10B
750 vues
48 mentions
5
#ASICHasReceivedNoPredictionMarketApplications
10,695 vues
353 mentions
6
#RecallAnnouncesLiquidationPlansToBurn35.86%OfSupply
469 vues
20 mentions
7
#TetherReports$191.5BInQ3Reserves
168 vues
17 mentions
8
#UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
69,339 vues
1,291 mentions
9
#HKDollarStablecoinHKDAPToLaunchOnSolana
52,029 vues
862 mentions
10
#$1.5BInLeveragedCryptoBetsLiquidated
87,209 vues
297 mentions