

黑僵尸
92 Publications
黑僵尸
Signaler
Bloquer l’utilisateur
我是来搞笑的
Ouvert au trading
Trade régulièrement
2.4 an(s)
261 Suivis
328 Abonnés
184 J’aime
Publications
Portefeuille
Tous
Citations
·
--
Voir la traduction
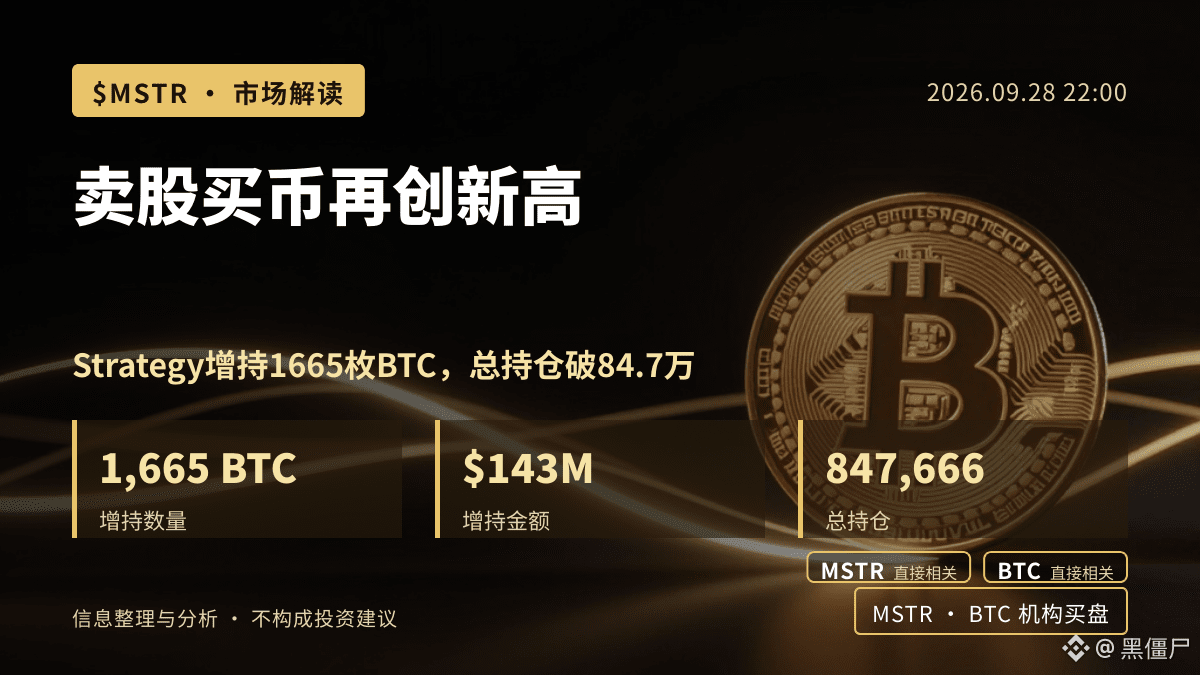
Strategy卖股买币再增持1665枚BTC,总持仓突破84.7万枚
据Decrypt与Cointelegraph报道,Michael Saylor旗下的Strategy上周买入1,665枚BTC,耗资约$143M,使其总持仓升至847,666枚,刷新自身纪录。同一时间,Strategy通过出售147万股$MSTR股票募资$246.2 million,用于BTC采购及STRC优先股相关支出。
这一操作的本质,是典型的“卖股买币”资本循环:只要$MSTR股价维持溢价,公司就能持续以相对低成本发行股票,再将资金转化为BTC储备。对$BTC而言,这种机构级、持续性的买盘构成结构性支撑,尤其在ETF资金流与宏观流动性改善共振时,边际影响会被放大。
但需要观察的是,这一模式高度依赖$MSTR的股价表现与市场情绪。若股价回调或投资者对“股票换BTC”的叙事疲劳,募资效率下降,增持节奏可能放缓,甚至面临流动性压力。此外,$MSTR的资产负债表会因持续稀释而改变,股东回报与BTC储备之间的平衡仍是长期争议点。
接下来值得跟踪的信号包括:$MSTR后续是否继续以类似规模卖股、BTC现货ETF的资金净流入是否维持、以及宏观利率环境对风险资产流动性的影响。若上述条件同时满足,$BTC的机构买盘逻辑仍将延续;反之,需警惕买盘节奏放缓带来的短期压力。
$MSTR $BTC #Bitcoin #MSTR #CryptoMarket
以上为信息整理与个人分析,不构成投资建议。
关注我,持续跟踪关键市场变化与数据。
Strategy卖股买币再增持1665枚BTC,总持仓突破84.7万枚
据Decrypt与Cointelegraph报道,Michael Saylor旗下的Strategy上周买入1,665枚BTC,耗资约$143M,使其总持仓升至847,666枚,刷新自身纪录。同一时间,Strategy通过出售147万股$MSTR 股票募资$246.2 million,用于BTC采购及STRC优先股相关支出。
这一操作的本质,是典型的“卖股买币”资本循环:只要$MSTR 股价维持溢价,公司就能持续以相对低成本发行股票,再将资金转化为BTC储备。对$BTC 而言,这种机构级、持续性的买盘构成结构性支撑,尤其在ETF资金流与宏观流动性改善共振时,边际影响会被放大。
但需要观察的是,这一模式高度依赖$MSTR 的股价表现与市场情绪。若股价回调或投资者对“股票换BTC”的叙事疲劳,募资效率下降,增持节奏可能放缓,甚至面临流动性压力。此外,$MSTR 的资产负债表会因持续稀释而改变,股东回报与BTC储备之间的平衡仍是长期争议点。
接下来值得跟踪的信号包括:$MSTR 后续是否继续以类似规模卖股、BTC现货ETF的资金净流入是否维持、以及宏观利率环境对风险资产流动性的影响。若上述条件同时满足,$BTC 的机构买盘逻辑仍将延续;反之,需警惕买盘节奏放缓带来的短期压力。
$MSTR $BTC #Bitcoin #MSTR #CryptoMarket
以上为信息整理与个人分析,不构成投资建议。
关注我,持续跟踪关键市场变化与数据。
1
6
·
--
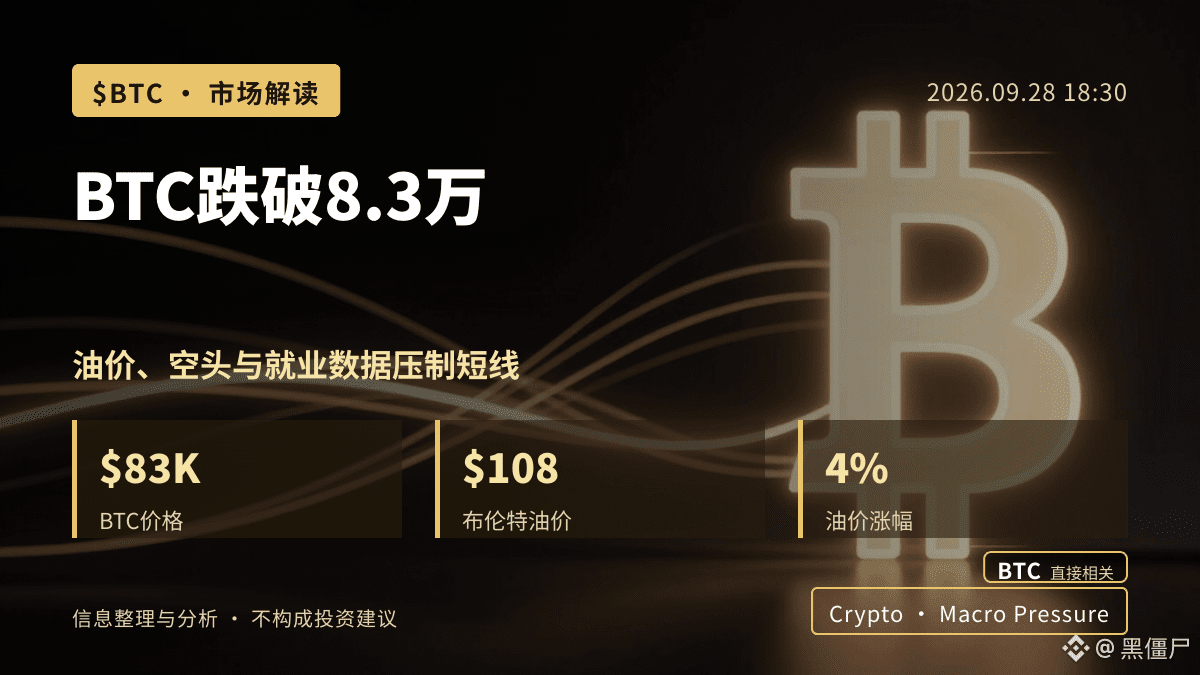
$BTC passe sous 83 000 : comment les prix du pétrole, les positions vendeuses et les données sur l’emploi pèsent sur le court terme
$BTC a chuté sous 83 000 dollars lundi, et la pression à court terme se diffuse désormais de la sphère crypto vers le niveau macro. D’après Cointelegraph, le BTC a suivi la baisse des contrats à terme sur les actions américaines après que Trump n’ait pas promis un cessez-le-feu permanent ; selon CoinDesk, l’impasse dans les négociations avec l’Iran, le brut Brent qui s’approche de 108 dollars, et les traders qui renforcent en parallèle leurs paris sur une nouvelle hausse des taux de la Réserve fédérale. Le repli de l’appétit pour le risque au niveau macro est l’arrière-plan le plus direct de ce repli.
Pourquoi c’est important : le fait que le BTC passe sous 83 000 ne signifie pas seulement une cassure d’un niveau technique, mais aussi un signal de resserrement simultané de la liquidité et de l’appétit pour le risque. D’après CoinDesk, les positions vendeuses sur les contrats à terme BTC sont proches de leur plus bas annuel ; la demande d’effet de levier est globalement faible, et la baisse des contrats ouverts indique que les fonds sur le marché privilégient la défense plutôt que la recherche de longs. Côté pétrole, d’après CNBC, après que Trump a refusé le plan de paix de réouverture du détroit d’Ormuz avec l’Iran, le prix du pétrole a augmenté de plus de 4 % en une journée, et le Brent s’approche de 108 dollars. La hausse des prix de l’énergie pourrait renforcer les anticipations d’inflation, puis influencer l’évaluation du marché quant à la trajectoire de la Fed, ce qui constitue une pression supplémentaire pour les actifs crypto à haut bêta.
Comment le marché pourrait réagir ensuite : si ce soir les données sur l’emploi sont solides, ou si le prix du pétrole continue de monter, le $BTC pourrait subir une pression supplémentaire à court terme ; à l’inverse, si les données sont faibles et que le pétrole recule, des positions vendeuses concentrées pourraient aussi déclencher un rebond rapide, voire un squeeze. À surveiller : si les contrats ouverts sur les contrats à terme continuent de baisser, si le pétrole parvient à se maintenir au-dessus de 108 dollars, et la direction du dollar et du rendement des bons du Trésor après la publication des données sur l’emploi.
$BTC #Bitcoin #CryptoMarket
Ce qui précède est une synthèse d’informations et une analyse personnelle, ne constitue pas un conseil en investissement.
Abonnez-vous, et suivez en continu les changements clés du marché et les données.
303
·
--
JPYC s’écarte de l’ancre par 4 fois : la Corée envisage de lever l’encadrement des market makers en crypto
D’après Cointelegraph, les autorités coréennes réévaluent actuellement le cadre des market makers en crypto. Le contexte est la vente de JPYC à un prix atteignant temporairement environ 4 fois la valeur de l’ancre. Ce niveau d’écart met en avant la problématique concrète des déficits de liquidité liés au market making des stablecoins.
Pourquoi est-ce important ? La valeur d’un stablecoin repose sur la notion de « prévisibilité » et de « liquidité ». Dès qu’un écart notable apparaît, cela signifie soit qu’il existe une insuffisance de liquidité locale, soit que le mécanisme de market making ne parvient pas à contenir le prix assez rapidement. Les règles actuelles en Corée imposent des contraintes strictes aux activités de market making, ce qui pourrait réduire la profondeur du marché et rendre les prix plus sensibles aux variations de l’offre et de la demande à court terme.
Au regard de la structure du marché, si la Corée autorise une participation plus réglementée et mieux encadrée des market makers, la liquidité des stablecoins sur le marché asiatique pourrait s’améliorer : l’écart de prix (bid-ask) pourrait se réduire et l’efficacité de la découverte des prix augmenter. Pour les institutions et les utilisateurs qui dépendent du règlement en stablecoins et de la logique de couverture, cela implique un environnement de trading plus stable.
Cependant, il faut observer que les règles coréennes sont encore en phase de discussion : le calendrier de mise en œuvre et les détails restent incertains. L’écart observé sur JPYC pourrait également refléter un problème de liquidité local et temporaire, plutôt qu’un risque systémique. Si, après l’introduction des market makers, ceux-ci ne parviennent pas à couvrir efficacement les stablecoins présentant une liquidité limitée (en « queue de distribution »), le phénomène d’écart pourrait persister.
La suite : surveiller les propositions concrètes des régulateurs coréens, les critères d’accès des market makers, ainsi que l’évolution du prix de stablecoins comme JPYC, qui reviendrait ou non dans la plage de l’ancrage.
#CryptoMarket #Stablecoin
Ce qui précède constitue une synthèse des informations et une analyse personnelle, et ne constitue pas un conseil en investissement.
Une fois que les détails des futures politiques seront davantage précisés, je continuerai à faire des mises à jour.
6
·
--
Voir la traduction
特朗普拒伊朗重开霍尔木兹,$BTC 随油价上行承压
特朗普拒绝伊朗提出的重开霍尔木兹海峡方案,布伦特原油应声上涨2.7%,$BTC 与纳指期货同步走弱。地缘风险重新升温,正在通过油价与避险情绪两条路径压制风险资产。
据CNBC报道,伊朗曾提议在七天内重开这条关键航运通道并重启与美方的谈判,但特朗普方面予以拒绝。据CoinDesk报道,特朗普周日并未排除在中期选举前对伊朗发动更多打击,尽管他同时表示战争可能很快结束。这种“不彻底缓和”的姿态,让市场对供应中断的担忧难以消散。
霍尔木兹海峡承载全球约五分之一的原油运输,任何通行风险都会直接推高能源价格。油价上行一方面抬升通胀预期,另一方面强化避险需求,资金从风险资产流向美元、黄金等传统避险标的。$BTC 作为高贝塔风险资产,与纳指期货的联动性较强,在情绪转弱时往往同步承压,这正是当前盘面所呈现的状态。
从市场反应看,短期避险情绪可能进一步发酵,$BTC 或将延续震荡偏弱格局,尤其若油价继续上行、纳指期货维持弱势,加密市场缺乏独立走强的资金面支撑。但需要观察的是,若美伊局势快速缓和、海峡通行恢复,油价与避险情绪可能迅速回落,加密市场的跌幅或相对有限,不宜过度解读单一地缘事件。
接下来重点观察:霍尔木兹海峡实际通行情况、油价能否站稳当前涨幅、纳指期货走势,以及特朗普是否释放更明确的谈判信号。这些变量将决定避险情绪是持续发酵还是快速消退。
$BTC #Bitcoin #CryptoMarket
以上为信息整理与个人分析,不构成投资建议。
关注我,持续跟踪关键市场变化与数据。
225
·
--
Hester Peirce quitte ses fonctions le 2 octobre : la direction de la supervision des cryptos par la SEC pourrait connaître des changements
D’après Cointelegraph et CoinDesk, la commissaire de la SEC Hester Peirce quittera ses fonctions le 2 octobre, mettant fin à environ huit années passées au sein de la SEC. Pendant cette période, elle a notamment dirigé le groupe de travail sur les cryptos et a également été surnommée « Crypto Mom » par le marché.
Hester Peirce est de longue date considérée comme une voix relativement favorable aux actifs cryptographiques au sein de la SEC. Son départ signifie que la SEC perd un acteur continuant de pousser le sujet en matière de supervision. Pour le marché des cryptos, cela ne signifie pas directement un durcissement des politiques, mais cela pourrait modifier le rythme et les attentes en matière de communication réglementaire.
Du point de vue réglementaire, une fois Peirce partie, l’approche de la SEC à l’égard des projets crypto pourrait dépendre davantage du profil des nouveaux commissaires et de la position interne de l’institution. Si les prochains commissaires sont plus enclins à s’inscrire dans un cadre classique du droit des valeurs mobilières, l’incertitude pourrait augmenter sur des sujets comme la qualification d’actifs crypto en tant que valeurs mobilières, l’émission de tokens et la conformité des bourses.
En termes de réaction du marché, à court terme, le sentiment pourrait être plus prudent, en particulier pour les projets et les plateformes qui dépendent d’une clarification explicite par la SEC. Toutefois, l’orientation des politiques n’est pas encore déterminée : il ne convient donc pas d’interpréter un changement de personnel isolé comme un signal clairement négatif ou positif.
Il faudra désormais observer si la SEC annonce le nom de son successeur, la position des nouveaux commissaires sur les cryptos, ainsi que les déclarations ultérieures de la SEC sur des sujets tels que les tokens, les ETF et les stablecoins.
#SEC #CryptoRegulation
Ce qui précède correspond à une synthèse d’informations et à une analyse personnelle ; cela ne constitue pas un conseil en investissement.
Une fois que les détails des politiques seront davantage précisés, je continuerai à mettre à jour l’information.
43
·
--
Zano annule un mois de blocs pour corriger une faille du mécanisme d’adressage de passerelle : quel est le coût de la “réparation” de confiance ?
Zano vient d’effectuer une opération en chaîne plutôt rare : selon Cointelegraph, la blockchain Zano a été réorganisée (rollback) jusqu’à une hauteur de bloc antérieure à l’introduction de la fonctionnalité d’adresse de passerelle (Gateway Address), liée au hard fork 6 (Hard Fork 6), puis le réseau a redémarré à partir de ce nouveau point de référence. La portée du rollback est d’environ un mois ; la cause directe est une vulnérabilité de sécurité exploitée au niveau du mécanisme des adresses de passerelle.
Pourquoi l’événement mérite-t-il d’être remarqué ? Pas tant pour Zano en lui-même, mais parce qu’il illustre la forme la plus “lourde” de réparation lorsqu’un réseau décentralisé fait face à une faille au niveau du protocole : ce n’est ni un simple correctif, ni un soft fork, mais la remise à plat d’une portion entière de l’historique des blocs. Pour les détenteurs de jetons, cela signifie que l’état des transactions du mois écoulé est réinitialisé ; les soldes des portefeuilles, les transactions non confirmées, ainsi que les états des produits dérivés ou des ponts inter-chaînes dépendant de cette chaîne peuvent être affectés, ce qui impose une nouvelle vérification.
D’un point de vue technique, l’adresse de passerelle est l’entrée utilisée par Zano pour connecter des actifs externes ou pour les interactions inter-chaînes. Une fois exploitée, le risque n’est souvent pas qu’une seule transaction soit volée, mais que la relation de mappage des actifs soit altérée. Ce type de faille est difficile à “recouvrir” par des blocs ultérieurs ; revenir à avant l’introduction de cette fonctionnalité est donc la manière la plus propre de traiter le problème. Le coût est également très concret : il faut rétablir la puissance de calcul des blocs sur un mois, la synchronisation des nœuds et la confiance des utilisateurs. La communauté doit aussi expliquer pourquoi elle choisit le rollback plutôt qu’une autre solution, et comment éviter que des problèmes similaires ne se reproduisent à l’avenir.
Côté marché, la capitalisation de Zano étant relativement faible, l’impact à court terme sur le marché crypto principal reste limité, mais l’événement pourrait amener certains détenteurs à remettre en question la mécanique de consensus et les capacités de gouvernance, surtout si, pendant le rollback, des nœuds ne se synchronisent pas correctement ou si l’état des actifs n’est pas cohérent. Pour des projets DeFi et inter-chaînes plus larges, c’est aussi un rappel : avant d’introduire une nouvelle fonctionnalité de protocole, l’importance des audits de sécurité et d’un déploiement progressif (graduel) via une mise à l’essai (gray scale) n’est pas moindre que celle même de la fonctionnalité.
La prochaine étape à surveiller est la suivante : après le rollback, l’état on-chain restera-t-il stable ? La communauté parviendra-t-elle rapidement à un consensus sur les futures mises à niveau de sécurité ? Et observe-t-on l’apparition de réactions en chaîne de la part d’autres projets dépendant des adresses de passerelle de Zano ?
#Zano #CryptoSecurity
Ce qui précède correspond à une synthèse d’informations et à une analyse personnelle et ne constitue pas un conseil en investissement.
48
·
--
ETF Bitcoin en hausse sept jours de suite, entrées de capitaux nettes positives en 2026
D’après Decrypt, les ETF Bitcoin ont enregistré des entrées nettes pendant sept séances consécutives, pour un volume cumulé proche de 3 milliards de dollars, et contribuant à rendre les flux de capitaux cumulés positifs en 2026.
L’importance de ce signal réside dans le fait que les flux des ETF constituent l’une des fenêtres les plus directes pour observer les besoins d’allocation des institutions. Des entrées nettes sur plusieurs jours indiquent qu’après les sorties observées en amont, l’intention des investisseurs institutionnels de se positionner sur $BTC pourrait être en train de se rétablir, plutôt que de n’être qu’une impulsion ponctuelle.
En termes de réaction du marché, les flux qui reviennent se manifestent généralement d’abord dans les achats au comptant et la structure des positions, avant éventuellement de se transmettre à la tendance des prix. Si les entrées nettes se poursuivent par la suite, le sentiment à court terme autour de $BTC pourrait être soutenu ; toutefois, les flux sur une journée ou à très court terme peuvent être influencés par la volatilité des prix, et ne permettent pas, à eux seuls, de confirmer un renversement de tendance.
Les variables à observer incluent : la poursuite des entrées nettes par la suite, la capacité du prix spot à rester stable, ainsi que l’environnement de liquidité macroéconomique, qui doit rester favorable. Si les flux de capitaux et les prix évoluent en divergence, il faut se méfier d’une force de rebond limitée.
Dans l’ensemble, une série de sept séances haussières et un retour au positif sur l’année constituent un signal encourageant à suivre, mais la confirmation de la tendance nécessitera encore du temps pour être vérifiée.
$BTC #Bitcoin #ETF #CryptoMarket
Ce qui précède constitue une synthèse d’informations et une analyse personnelle, et ne constitue pas un conseil en investissement.
Abonnez-vous à moi pour suivre en continu les changements clés du marché et les données.
56
·
--
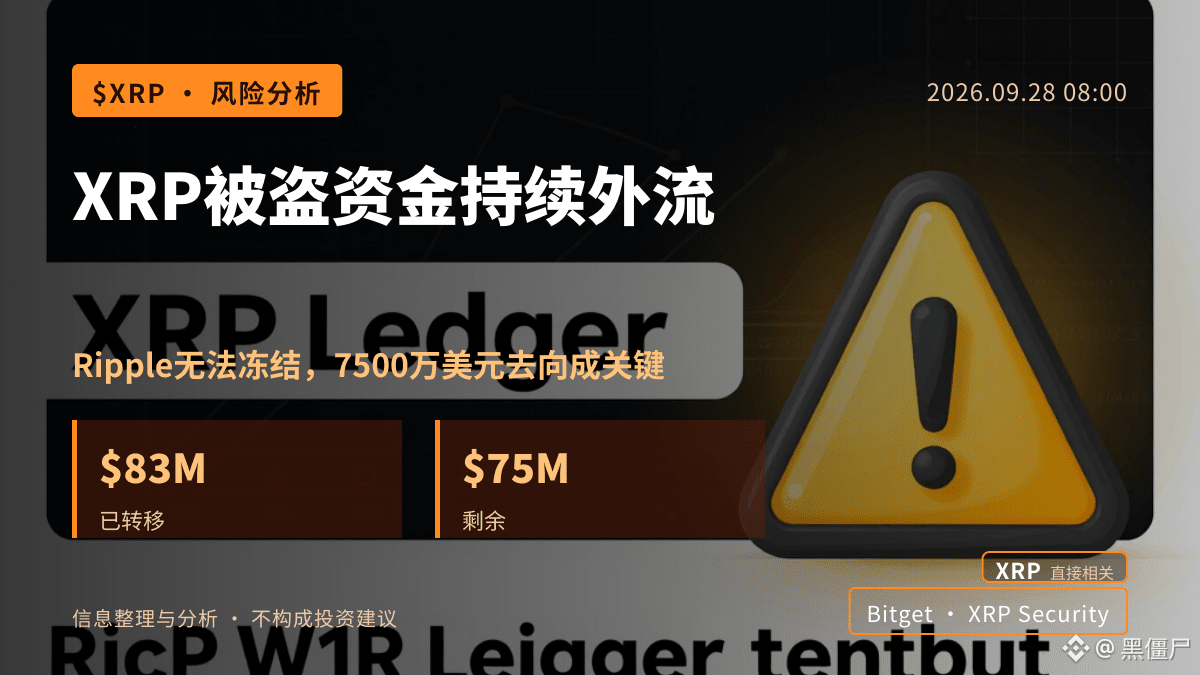
Selon CoinDesk, les pirates de Bitget ont transféré environ 83 millions de dollars d’XRP dérobés ; Ripple ne pouvant pas les geler, cela suscite des inquiétudes
D’après CoinDesk, les pirates de Bitget ont déplacé environ 83 millions de dollars d’XRP volés. Sur les cinq portefeuilles d’origine, deux ont presque été vidés, le troisième est en cours de “pompage”, tandis que les quelque 75 millions de dollars restants se trouvent encore sur la chaîne. Le numéro $XRP a été directement cité, car ces actifs continuent de s’écouler et Ripple ne peut pas, à l’heure actuelle, geler ces jetons directement on-chain.
L’enjeu n’est pas tant de savoir “combien” le pirate a volé, mais plutôt “est-ce que l’on peut encore stopper l’hémorragie”. Avec le mécanisme de consensus du XRP Ledger, le solde des comptes ordinaires ne peut pas être rapidement gelé comme sur Ethereum via des contrats ou des intermédiaires. Une fois que les fonds quittent le portefeuille d’origine, la traçabilité et l’interception deviennent plus difficiles. Si, par la suite, les fonds vont vers des plateformes d’échange et y sont centralisés pour être vendus, les fluctuations de prix à court terme pourraient être amplifiées. En revanche, s’ils sont répartis sur plusieurs adresses ou stockés dans des cold wallets, cela ressemble davantage à un transfert d’actifs qu’à une pression de vente immédiate.
D’après la réaction du marché, le $XRP pourrait subir une pression, mais l’ampleur dépendra du rythme d’écoulement des quelque 75 millions de dollars restants et de la demande qui l’absorbe. À surveiller : si les fonds restants continuent à se concentrer vers les adresses des exchanges, s’il apparaît de grosses transactions OTC, et si Ripple ou des parties concernées proposent une réponse au niveau de la gouvernance on-chain.
Du côté des facteurs favorables, un événement de sécurité unique a souvent un impact limité sur le prix à long terme, et une partie des fonds n’est peut-être pas entrée immédiatement sur le marché spot. Donner trop d’importance à cet événement pourrait faire oublier les variables plus macroéconomiques de liquidité et de régulation. La prochaine étape consiste donc à surveiller surtout la destination des 75 millions de dollars restants et les données d’entrées nettes des exchanges.
$XRP #XRP #CryptoSecurity
Ce qui précède est un travail de synthèse d’informations et une analyse personnelle, et ne constitue pas un conseil en investissement.
En cas de nouveaux progrès importants par la suite, je continuerai à suivre et à mettre à jour.
123
·
--
Guide des employés de la SEC : un rachat de tokens sur un réseau fonctionnel ne constitue pas automatiquement un titre
Selon Decrypt, les dernières orientations des employés de la Securities and Exchange Commission (SEC) indiquent clairement que l’annonce d’un rachat de tokens sur un réseau fonctionnel ne signifie pas nécessairement qu’il y a engagement de convertir les tokens en valeurs mobilières. Cette prise de position trace directement une limite entre le rachat de tokens et la qualification de valeurs mobilières : le raisonnement central est le suivant — tant que le réseau lui-même dispose de fonctions réelles, l’opération de rachat relève davantage du mécanisme économique du token que d’une promesse de rendement dans un contrat d’investissement.
L’impact de ces orientations sur le marché crypto est le suivant : elles réduisent significativement l’incertitude réglementaire pour les projets lorsqu’ils mettent en œuvre des rachats. Auparavant, de nombreux projets, par crainte que le rachat soit interprété comme une « garantie de rendement », adoptaient une approche prudente. Désormais, la clarification apportée au niveau des employés de la SEC offre davantage d’espace opérationnel pour concevoir l’économie des tokens. Le sentiment du marché pourrait ainsi être soutenu, notamment pour les protocoles qui s’appuient sur le mécanisme de rachat pour maintenir la valeur des tokens, lesquels pourraient alors réévaluer leur stratégie d’allocation de capital.
Cependant, il faut garder à l’esprit que les orientations des employés de la SEC ne constituent pas des règles officielles. Par la suite, elles pourraient être annulées ou affinées. Si le marché les interprète excessivement, on pourrait observer une hausse temporaire des rachats de tokens, mais les risques de non-conformité à long terme ne sont pas complètement éliminés. En outre, la définition de « réseau fonctionnel » dans l’orientation nécessite encore des cas précis pour être davantage clarifiée, et les critères de preuve de la « fonctionnalité » peuvent varier selon les projets.
Ensuite, il faudra surveiller si la SEC intégrera ces orientations au processus officiel d’élaboration de règles, ainsi que la manière dont les principales places boursières et les équipes de projets ajusteront la formulation de leurs annonces de rachats. Si, à l’avenir, un premier cas apparaît montrant que le marché a réussi à éviter la qualification de valeur mobilière sur la base de cette orientation, cela aura un impact concret sur la confiance du marché.
#SEC #CryptoRegulation #Tokenomics
Ce qui précède correspond à une compilation d’informations et à une analyse personnelle et ne constitue pas un conseil en investissement.
Si vous aimez ce type d’analyse de marché sans publicité, vous pouvez me suivre ; les informations importantes seront mises à jour en continu.
1
67
·
--
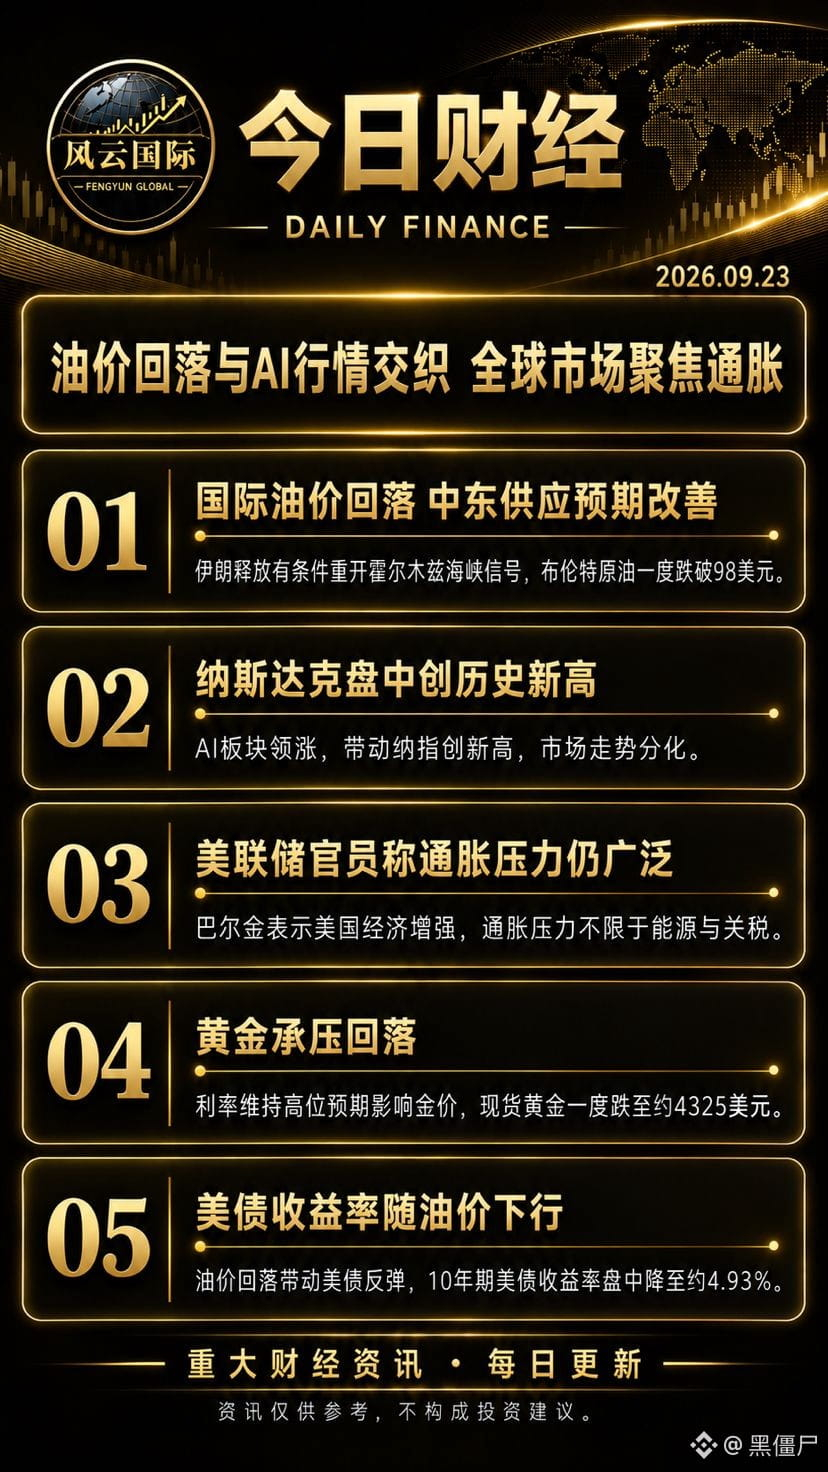
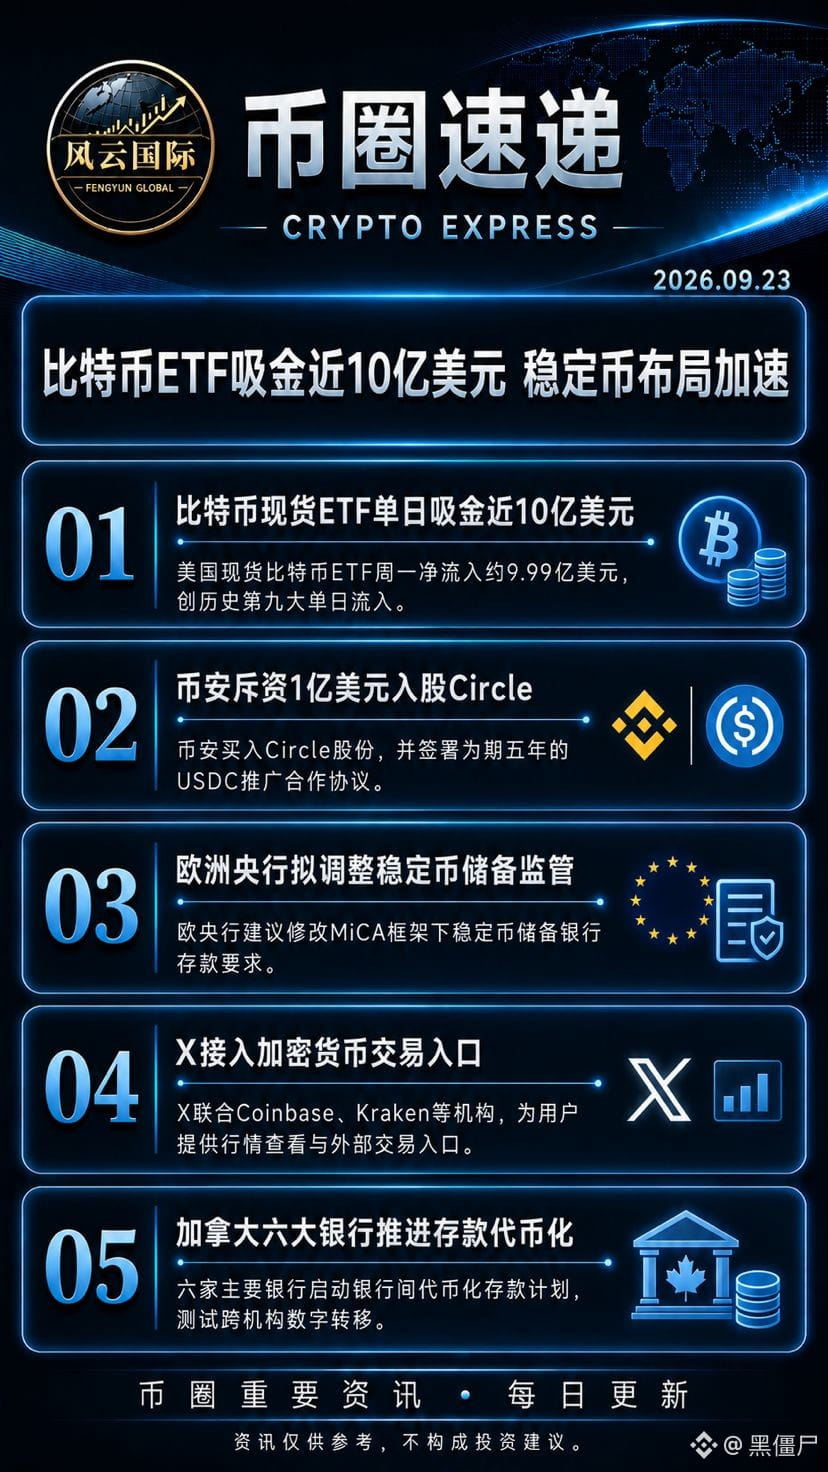
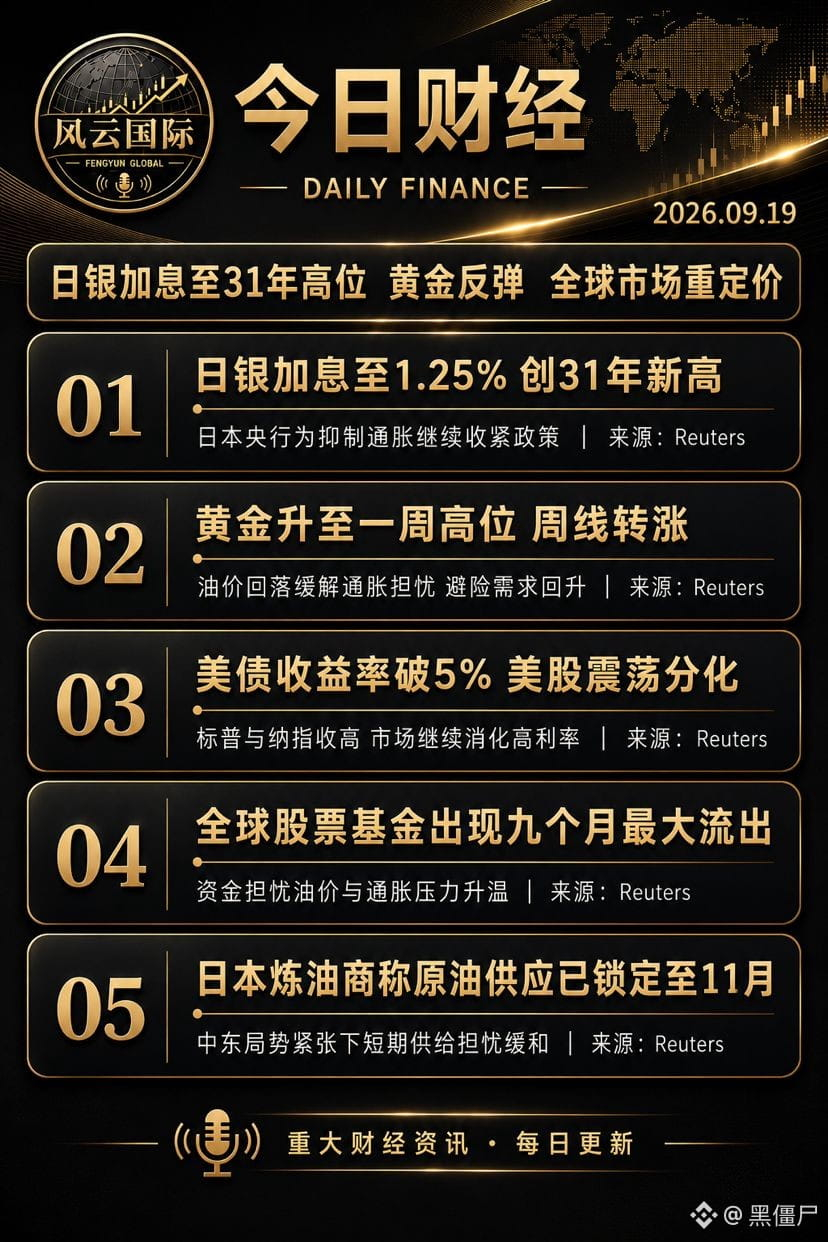
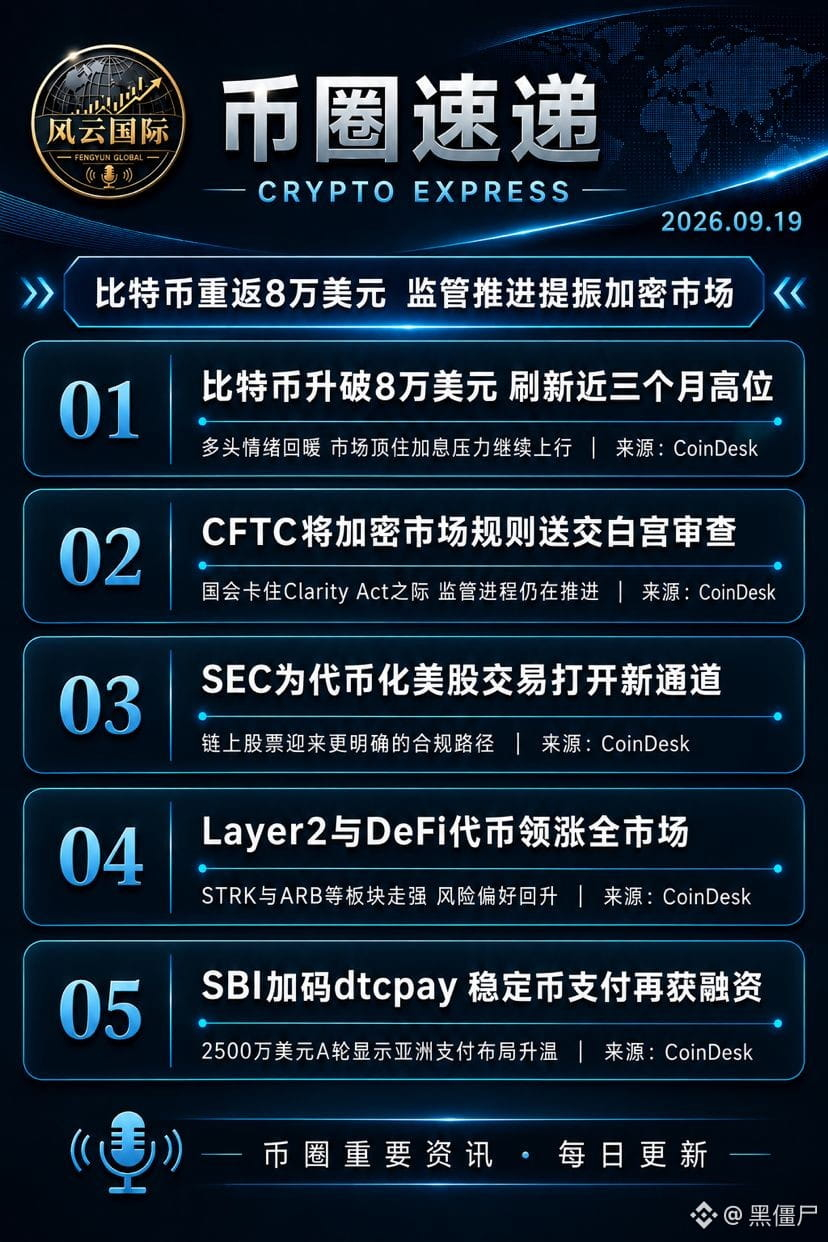
🌍 19 septembre - Flash financier et crypto : hausse des taux au Japon, aux États-Unis et au Canada, rebond de l’or, le Bitcoin repasse la barre des 80 000 dollars ! La volatilité des marchés mondiaux s’intensifie : pression macroéconomique et avancées de la réglementation crypto s’entremêlent. Surveillez les flux de capitaux et abordez avec rationalité les opportunités et les risques du marché.
#BTC #Or #RéserveFédérale #PlaceBinance #FengyunInternational
#BTC #Or #RéserveFédérale #PlaceBinance #FengyunInternational
229
·
--
Article
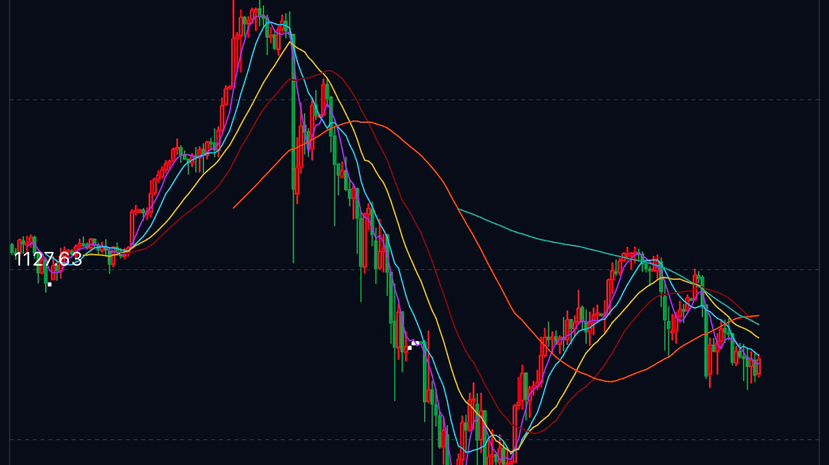
Analyse approfondie : sous le retrait de liquidité, la configuration oscillante de BTC et ETH sur six moisAnalyse approfondie : sous le retrait de liquidité, le chemin du BTC et de l'ETH à la recherche du fond
Récemment, le marché a connu des changements soudains, le prix de l'or a plongé, et le Bitcoin a subi une chute synchronisée. Le déclencheur central de cette série de fluctuations est le retournement total des attentes du marché concernant une baisse des taux d'intérêt de la Réserve fédérale. Lorsque les attentes d'assouplissement s'effondrent, la liquidité mondiale traverse une épreuve sévère, les cryptomonnaies étant les premières touchées.
Un, retrait de liquidité, le marché des cryptomonnaies entre dans ses heures les plus sombres
La liquidité est la ligne de vie du marché des cryptomonnaies. Au cours des deux dernières années de cycle haussier, c'est la politique d'assouplissement quantitatif de la Réserve fédérale qui a injecté d'énormes sommes d'argent dans le marché, propulsant le BTC et l'ETH à toute vitesse. Aujourd'hui, avec une inflation plus persistante que prévu, la Réserve fédérale maintiendra des taux d'intérêt élevés beaucoup plus longtemps que prévu par le marché, et le capital mondial se retire rapidement des actifs risqués.
Analyse approfondie : sous le retrait de liquidité, la configuration oscillante de BTC et ETH sur six mois
Analyse approfondie : sous le retrait de liquidité, le chemin du BTC et de l'ETH à la recherche du fond
Récemment, le marché a connu des changements soudains, le prix de l'or a plongé, et le Bitcoin a subi une chute synchronisée. Le déclencheur central de cette série de fluctuations est le retournement total des attentes du marché concernant une baisse des taux d'intérêt de la Réserve fédérale. Lorsque les attentes d'assouplissement s'effondrent, la liquidité mondiale traverse une épreuve sévère, les cryptomonnaies étant les premières touchées.
Un, retrait de liquidité, le marché des cryptomonnaies entre dans ses heures les plus sombres
La liquidité est la ligne de vie du marché des cryptomonnaies. Au cours des deux dernières années de cycle haussier, c'est la politique d'assouplissement quantitatif de la Réserve fédérale qui a injecté d'énormes sommes d'argent dans le marché, propulsant le BTC et l'ETH à toute vitesse. Aujourd'hui, avec une inflation plus persistante que prévu, la Réserve fédérale maintiendra des taux d'intérêt élevés beaucoup plus longtemps que prévu par le marché, et le capital mondial se retire rapidement des actifs risqués.
1.2k
·
--
L'échec est un échec temporaire, cela ne signifie pas un échec éternel
L'échec est un échec temporaire, cela ne signifie pas un échec éternel
我是小z啊i
·
--
Haussieremo, j'ai explosé, tu vas te moquer de moi ???
$ETH $币安人生
$ETH $币安人生
5
·
--
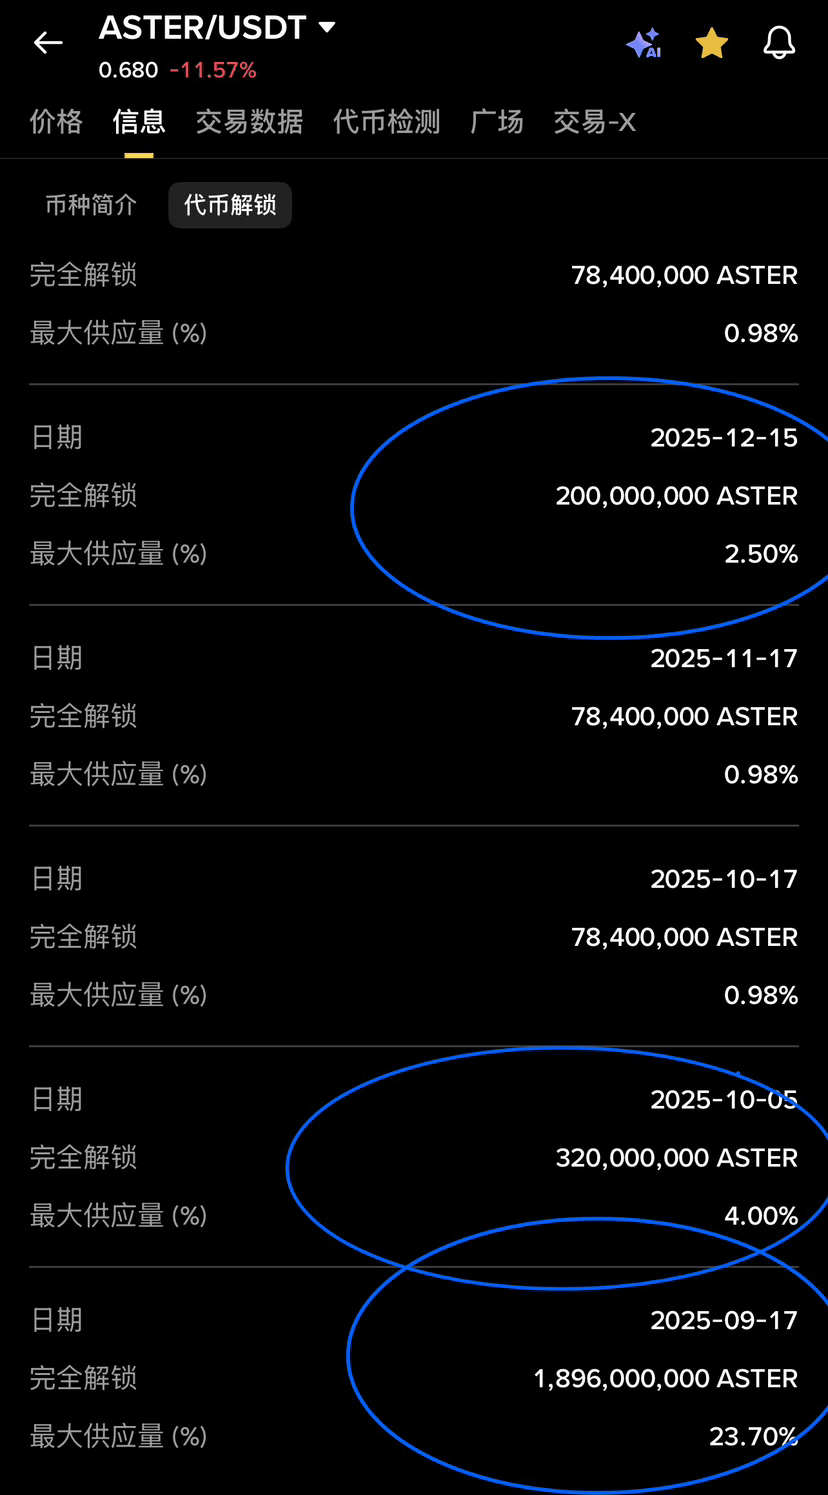
80亿Aster评估2035年释放完毕乐观情况6美刀一个币评估完毕
80亿Aster评估2035年释放完毕乐观情况6美刀一个币评估完毕

加密joker
·
--
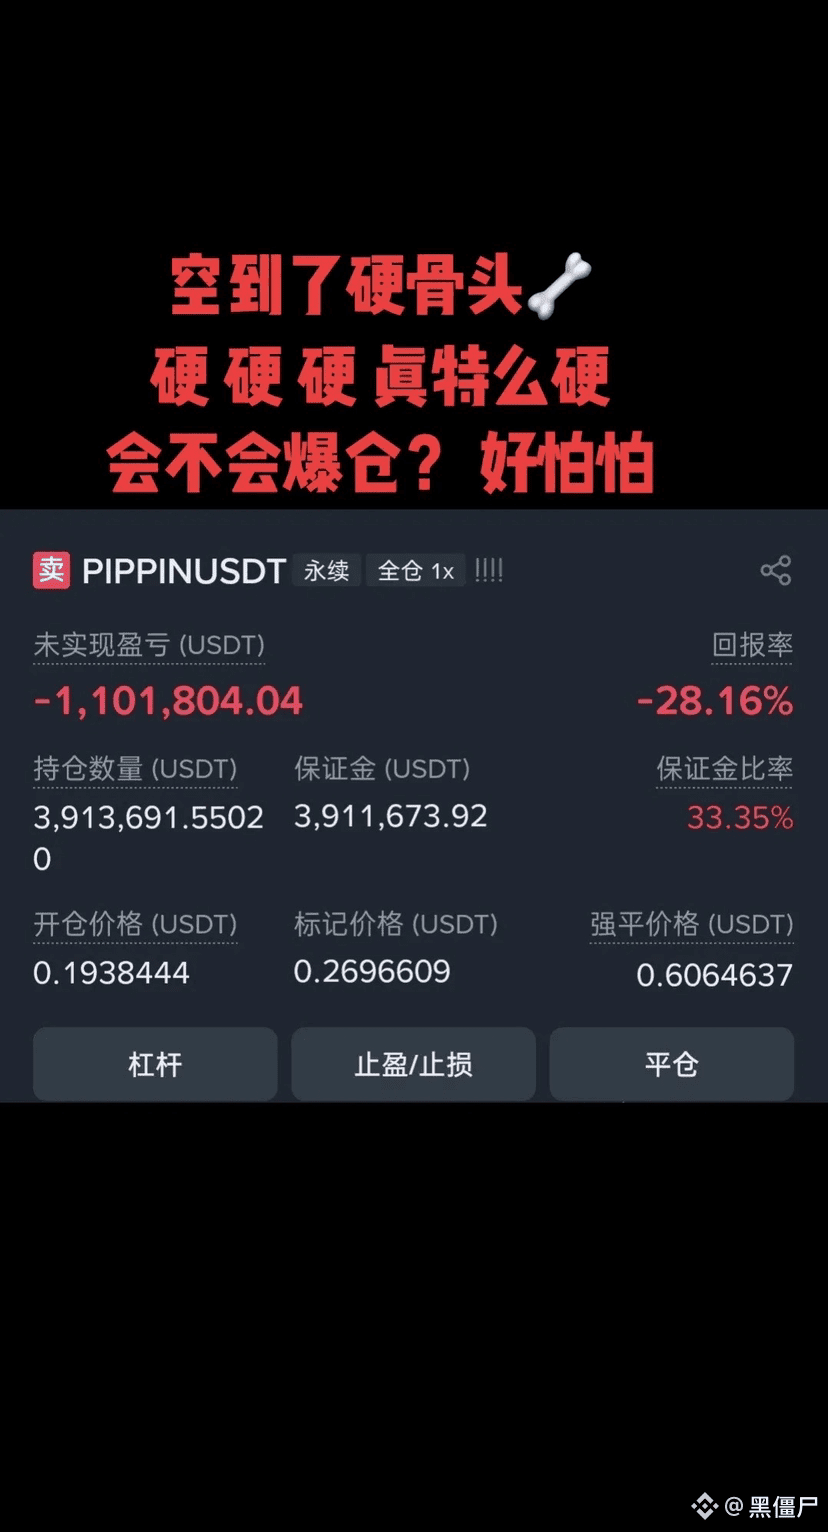
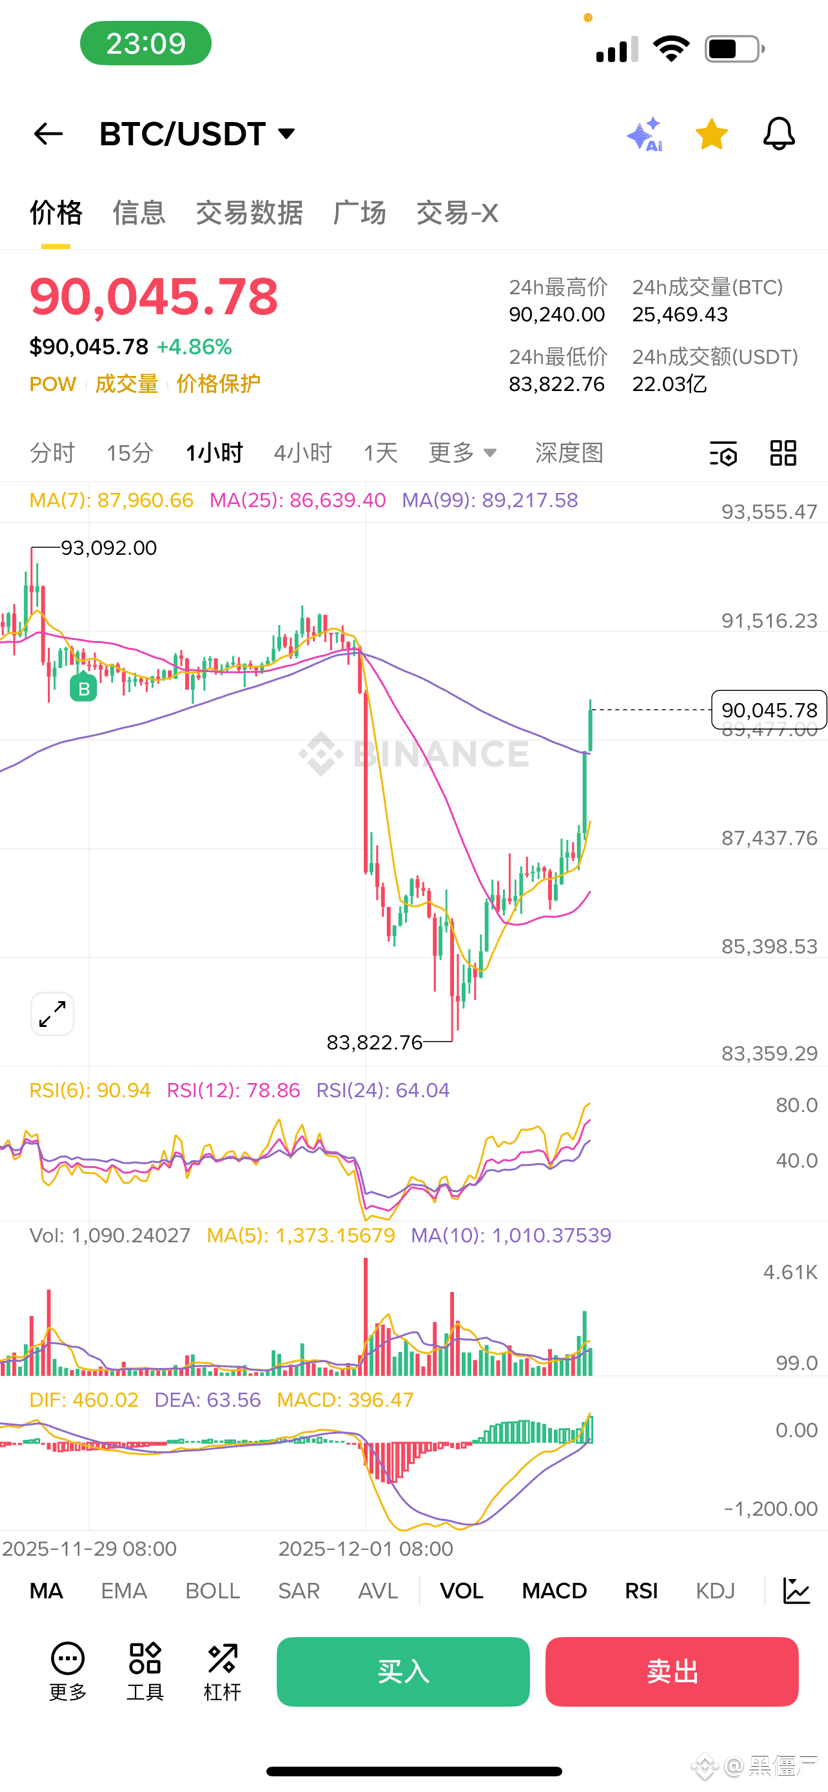
$ASTER 有看懂的高手🤔?C'est comme brûler du papier sur une tombe ! Tromper les fantômes 🤔
1
1
2
179
·
--
Haussier
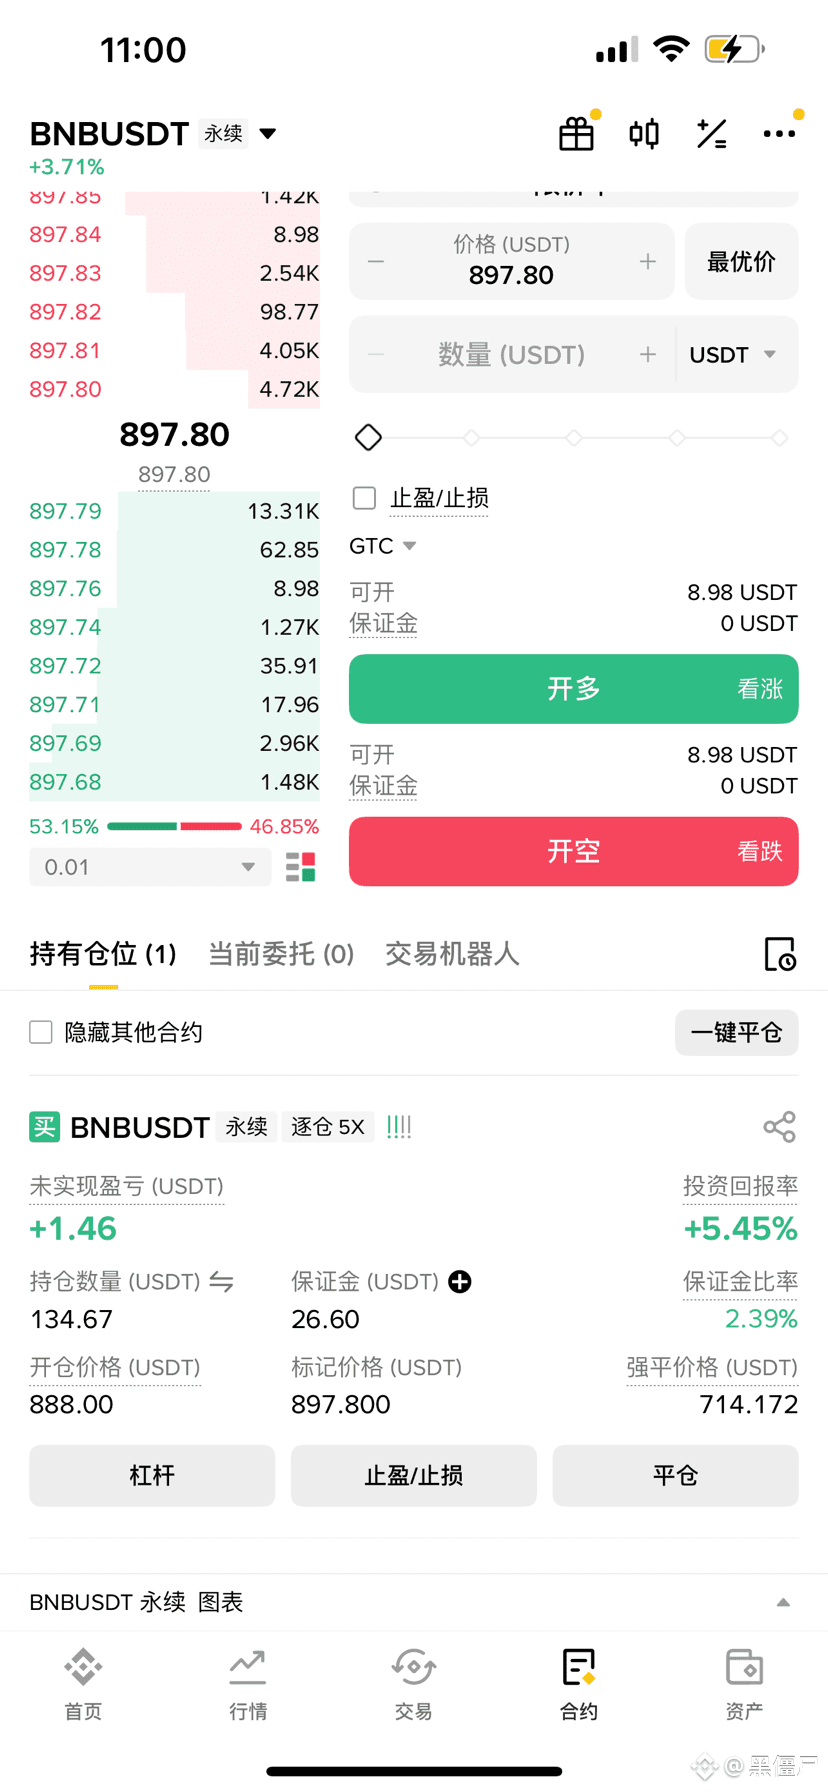
Petite position à la hausse 888, espérons que tout le monde va réussir ensemble.
Petite position à la hausse 888, espérons que tout le monde va réussir ensemble.
1
126
·
--
Haussier
Juste ma victoire, personne ne peut rivaliser, comment m'admirer, n'est-ce pas? Haha$BTC $ZEC
Juste ma victoire, personne ne peut rivaliser, comment m'admirer, n'est-ce pas? Haha$BTC $ZEC
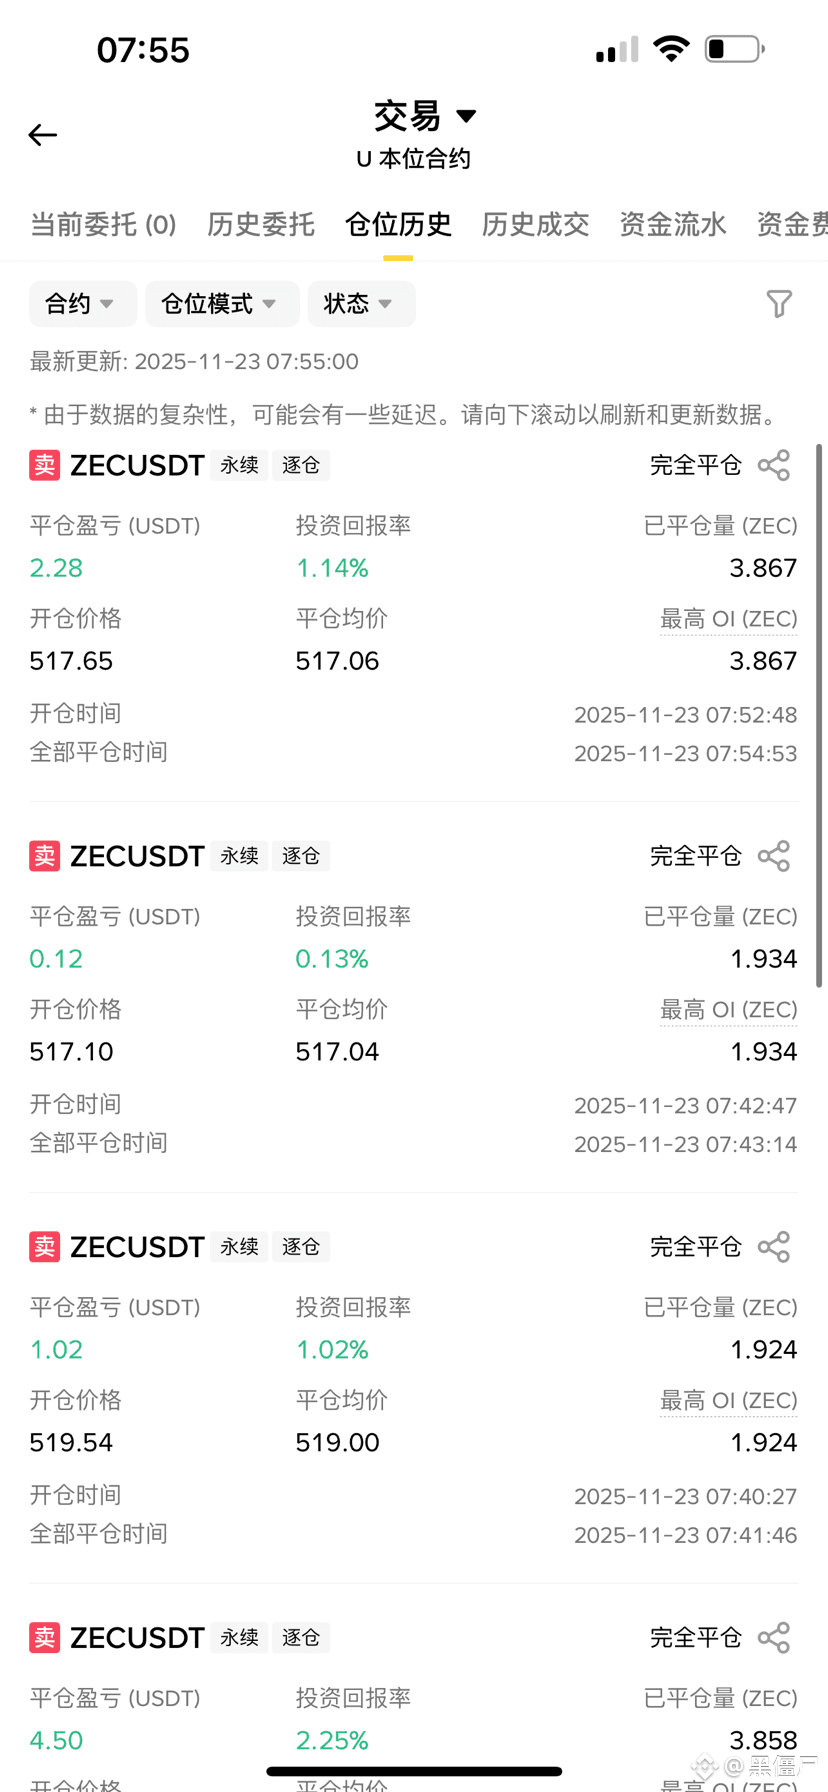
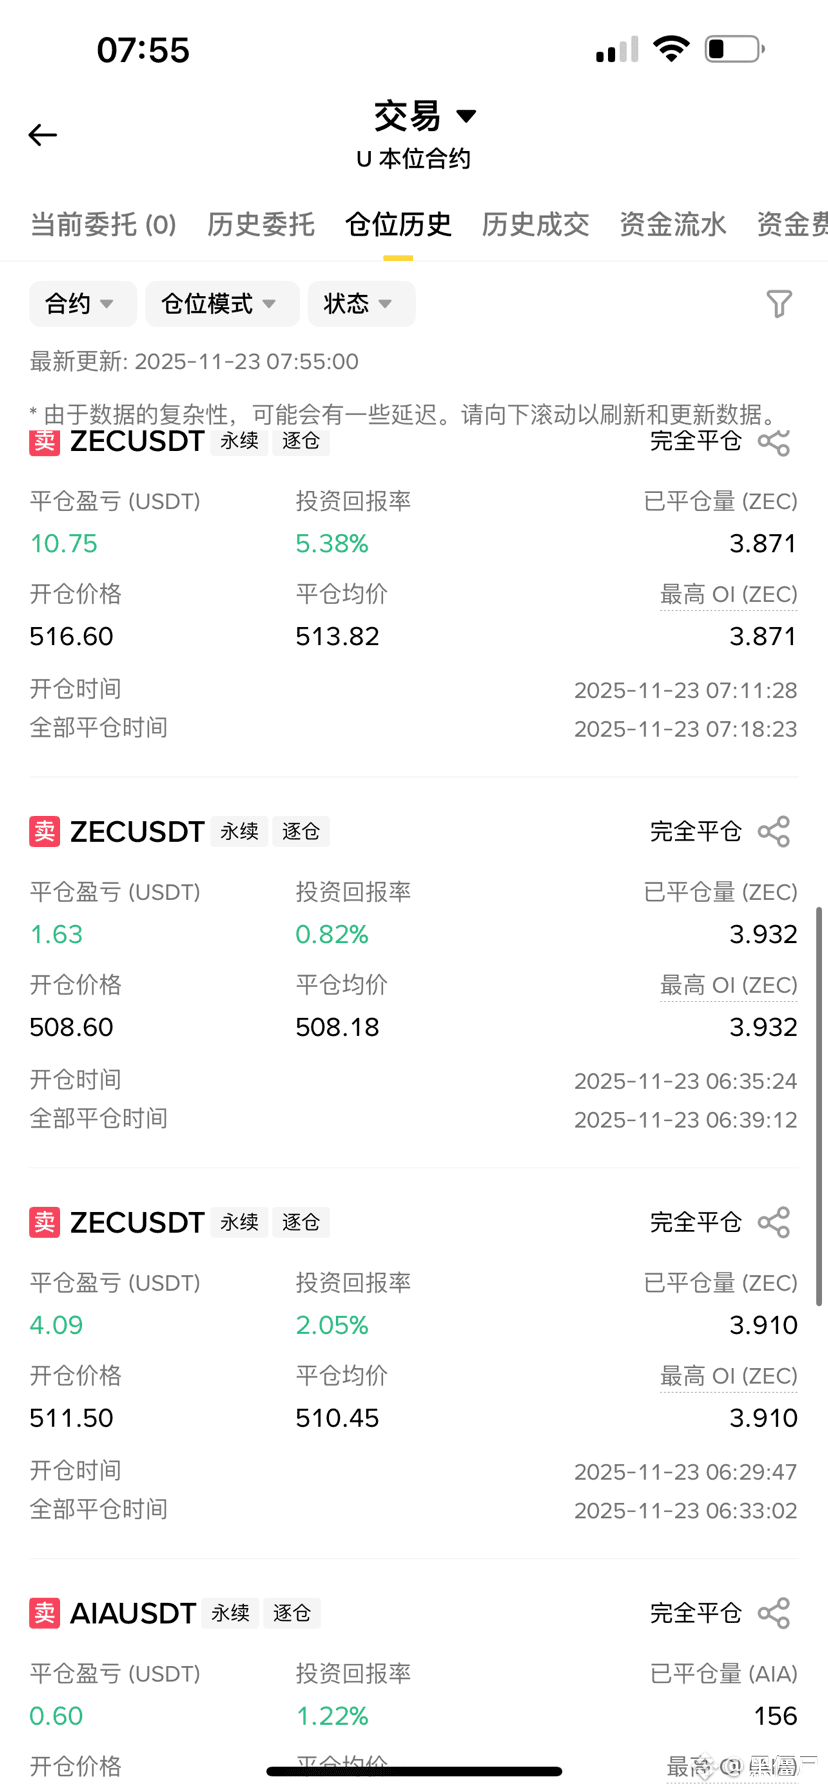
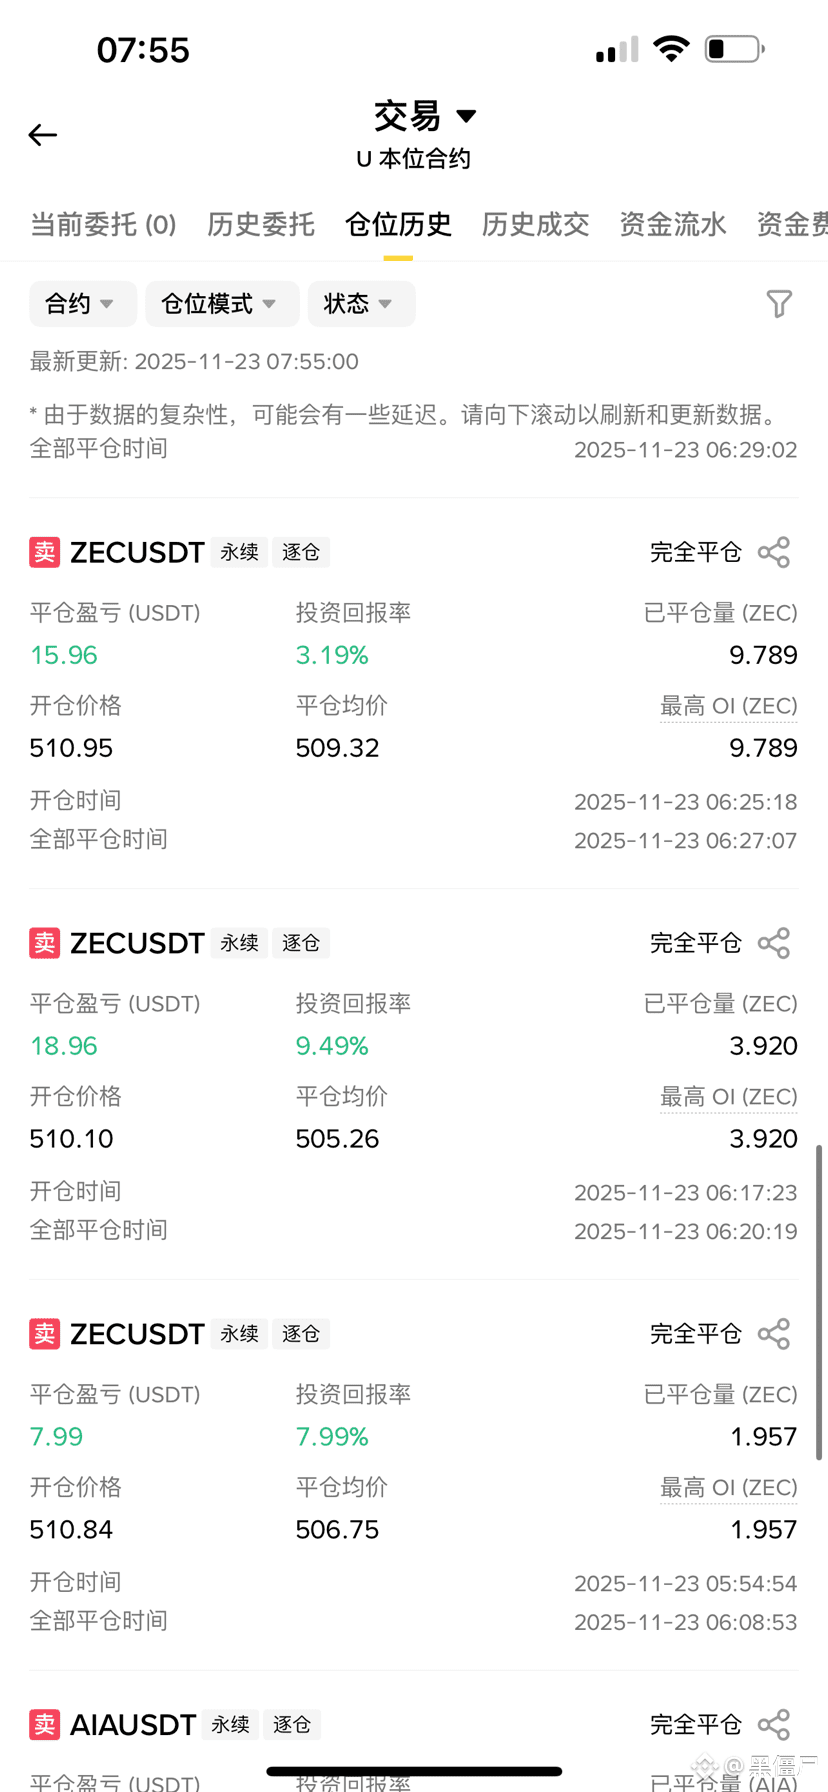
1.3k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
UKFCAWinsCourtOrderToRecover851400Pounds
6,841 vues
476 mentions
🚨 LA RÉGLEMENTATION CRYPTO ENTRE DANS UNE NOUVELLE PHASE : ILS n’écrivent pas seulement des règles — ils récupèrent l’argent.
La FCA britannique a obtenu une nouvelle saisie d’actifs appuyée par la justice, renforçant une volonté plus large d’application des règles contre les activités financières et liées aux crypto-actifs non autorisées.
Et regardez ce qui se passe en même temps :
🇬🇧 FCA → application des règles + recouvrement d’actifs
🇺🇸 SEC → règles plus claires pour les crypto-actifs fonctionnels
🇺🇸 Fed → supervision formelle des stablecoins dans le cadre du GENIUS Act
Cet ensemble compte.
Les régulateurs ne débattent plus de savoir si les crypto font partie du système financier.
Ils décident de plus en plus qui a accès, quelles règles il doit suivre et ce qui se passe lorsque ces règles sont enfreintes.
Le prochain cycle crypto ne sera peut-être pas « réglementation contre innovation ».
Il pourrait s’agir de crypto réglementées vs tout le monde incapable de respecter le standard. 👀
$COIN $CRCL $BTC
#ukfcawinscourtordertorecover851400pounds #ChainlinkLaunchesCCIP2WithEnterpriseVerification #GoldFallsTo$4144 #QNTFallsOver40%FromMorningHigh #USDTAdds845900HoldersInPast7Days
KimHotbae
·2 mentions J’aime
·3.9k vues
ChainlinkLaunchesCCIP2WithEnterpriseVerification
19,985 vues
712 mentions
GoldFallsTo$4144
8,714 vues
120 mentions