
#bmnrb
bmnrb
7,310 vues
187 mentions
Populaire
Récents

Voir la traduction
$BMNRB IGNITES DAILY BREAKOUT AS BUYERS STEAMROLL PAST KEY RESISTANCE! ⚡ 🚀
Entry: 25.00 ⚡
Target: 28.00 🚀
Sub-18 accumulation served as the ultimate springboard, and buyers are now absorbing sell-side liquidity above 24.50 with intense momentum. Volume is expanding rapidly on the daily chart as active bids continuously push price higher. 📊
A clean reclaim over 25 clears the runway for immediate price expansion straight toward 28. Institutional pressure is mounting, leaving late sellers trapped on the wrong side of the tape. ⚡
Keep tabs on momentum shifts across $ZEC and $TUT as sector rotation heats up alongside this push. 💬 Are you bidding the breakout above 25 or waiting for a retest confirmation? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #BMNRB #ZEC #TUT #Breakout #Crypto
🔥 💎
$BMNRB IGNITES DAILY BREAKOUT AS BUYERS STEAMROLL PAST KEY RESISTANCE! ⚡ 🚀
Entry: 25.00 ⚡
Target: 28.00 🚀
Sub-18 accumulation served as the ultimate springboard, and buyers are now absorbing sell-side liquidity above 24.50 with intense momentum. Volume is expanding rapidly on the daily chart as active bids continuously push price higher. 📊
A clean reclaim over 25 clears the runway for immediate price expansion straight toward 28. Institutional pressure is mounting, leaving late sellers trapped on the wrong side of the tape. ⚡
Keep tabs on momentum shifts across $ZEC and $TUT as sector rotation heats up alongside this push. 💬 Are you bidding the breakout above 25 or waiting for a retest confirmation? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #BMNRB #ZEC #TUT #Breakout #Crypto
🔥 💎
Entry: 25.00 ⚡
Target: 28.00 🚀
Sub-18 accumulation served as the ultimate springboard, and buyers are now absorbing sell-side liquidity above 24.50 with intense momentum. Volume is expanding rapidly on the daily chart as active bids continuously push price higher. 📊
A clean reclaim over 25 clears the runway for immediate price expansion straight toward 28. Institutional pressure is mounting, leaving late sellers trapped on the wrong side of the tape. ⚡
Keep tabs on momentum shifts across $ZEC and $TUT as sector rotation heats up alongside this push. 💬 Are you bidding the breakout above 25 or waiting for a retest confirmation? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #BMNRB #ZEC #TUT #Breakout #Crypto
🔥 💎
4
·
--
$BMNRB +5,59 % | $MET +5,46 % | $RENDER +5,31 %
#BMNRB s’échange à 21,92 $, en hausse de +5,59 %, avec un volume de 1,1 M$. Ces échanges modérés suggèrent que le rallye pourrait être soutenu par des achats réguliers plutôt que par un pic à court terme.
#MET s’établit à 0,2958 $, en hausse de +5,46 %, avec 1,7 M$ échangés. Son volume plus élevé par rapport à l’évolution de son prix pourrait indiquer un intérêt croissant de la part des petits investisseurs.
#RENDER est coté à 1,63 $, en hausse de +5,31 %, avec un volume de 2,8 M$. Le volume en dollars le plus élevé des trois laisse entrevoir une participation plus large du marché.
Surveillez toute évolution des tendances de volume ; une baisse soudaine pourrait mettre à l’épreuve la durabilité de ces gains.
#Write2Earn #Binance
$BMNRB +5,59 % | $MET +5,46 % | $RENDER +5,31 %
#BMNRB s’échange à 21,92 $, en hausse de +5,59 %, avec un volume de 1,1 M$. Ces échanges modérés suggèrent que le rallye pourrait être soutenu par des achats réguliers plutôt que par un pic à court terme.
#MET s’établit à 0,2958 $, en hausse de +5,46 %, avec 1,7 M$ échangés. Son volume plus élevé par rapport à l’évolution de son prix pourrait indiquer un intérêt croissant de la part des petits investisseurs.
#RENDER est coté à 1,63 $, en hausse de +5,31 %, avec un volume de 2,8 M$. Le volume en dollars le plus élevé des trois laisse entrevoir une participation plus large du marché.
Surveillez toute évolution des tendances de volume ; une baisse soudaine pourrait mettre à l’épreuve la durabilité de ces gains.
#Write2Earn #Binance
#BMNRB s’échange à 21,92 $, en hausse de +5,59 %, avec un volume de 1,1 M$. Ces échanges modérés suggèrent que le rallye pourrait être soutenu par des achats réguliers plutôt que par un pic à court terme.
#MET s’établit à 0,2958 $, en hausse de +5,46 %, avec 1,7 M$ échangés. Son volume plus élevé par rapport à l’évolution de son prix pourrait indiquer un intérêt croissant de la part des petits investisseurs.
#RENDER est coté à 1,63 $, en hausse de +5,31 %, avec un volume de 2,8 M$. Le volume en dollars le plus élevé des trois laisse entrevoir une participation plus large du marché.
Surveillez toute évolution des tendances de volume ; une baisse soudaine pourrait mettre à l’épreuve la durabilité de ces gains.
#Write2Earn #Binance
6
·
--
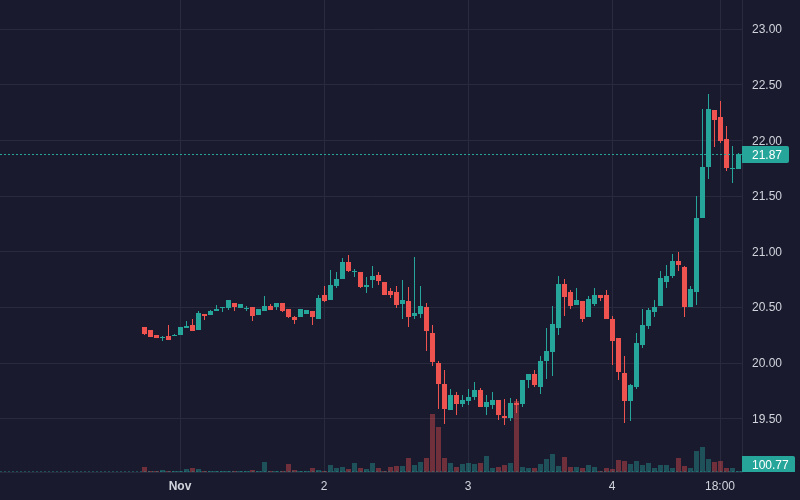
$BMNRB +5,86 % | $AAPLB +5,85 % | $ALGO +5,08 %
#BMNRB se maintient à 21,86 $, en hausse de +5,86 % avec un volume de 1,1 M$.
#AAPLB s’établit à 350,95 $, en hausse de +5,85 %, avec 3,5 M$ échangés.
#ALGO s’échange autour de 0,0993 $, en hausse de +5,08 % avec un volume de 1,4 M$.
⚡️ Les trois actifs affichent des gains en pourcentage presque identiques, signe d’une dynamique haussière à court terme, même si elle pourrait être passagère.
Surveillez les flux relatifs : le volume d’AAPLB dépasse celui des autres, ce qui pourrait lui donner un élan supplémentaire si les acheteurs restent actifs.
#Write2Earn #Binance
$BMNRB +5,86 % | $AAPLB +5,85 % | $ALGO +5,08 %
#BMNRB se maintient à 21,86 $, en hausse de +5,86 % avec un volume de 1,1 M$.
#AAPLB s’établit à 350,95 $, en hausse de +5,85 %, avec 3,5 M$ échangés.
#ALGO s’échange autour de 0,0993 $, en hausse de +5,08 % avec un volume de 1,4 M$.
⚡️ Les trois actifs affichent des gains en pourcentage presque identiques, signe d’une dynamique haussière à court terme, même si elle pourrait être passagère.
Surveillez les flux relatifs : le volume d’AAPLB dépasse celui des autres, ce qui pourrait lui donner un élan supplémentaire si les acheteurs restent actifs.
#Write2Earn #Binance
#BMNRB se maintient à 21,86 $, en hausse de +5,86 % avec un volume de 1,1 M$.
#AAPLB s’établit à 350,95 $, en hausse de +5,85 %, avec 3,5 M$ échangés.
#ALGO s’échange autour de 0,0993 $, en hausse de +5,08 % avec un volume de 1,4 M$.
⚡️ Les trois actifs affichent des gains en pourcentage presque identiques, signe d’une dynamique haussière à court terme, même si elle pourrait être passagère.
Surveillez les flux relatifs : le volume d’AAPLB dépasse celui des autres, ce qui pourrait lui donner un élan supplémentaire si les acheteurs restent actifs.
#Write2Earn #Binance
·
--
$BMNRB BMNRB affiche une tendance haussière : 6,43 % (Crypto).
Volume : 1,21 M | Dernier cours : 21,84 $
Signaux clés : forte dynamique, forte volatilité.
Orientation quotidienne : HAUSSIÈRE 🟢 | Hebdomadaire : HAUSSIÈRE 🟢
BMNRB a progressé de 5,8 % au cours des dernières 24 heures pour atteindre 21,76 $, porté par une accumulation agressive d’ETH en trésorerie.
**Expansion de la trésorerie (élevée)** : BitMine a acquis 13 573 ETH, portant ses réserves à plus de 6,06 M ETH (~4,9 % de l’offre) → valeur de soutien renforcée
- **Flux de trésorerie du staking (élevé)** : 5,22 M ETH mis en staking via le réseau MAVAN génèrent environ 358 M $ de récompenses annualisées → solide soutien fondamental institutionnel
- **Dynamique haussière (moyenne)** : Le cours est passé de 19,66 $ à un sommet de 22,28 $ avant de se stabiliser à 21,76 $, soutenu par un croisement haussier des moyennes mobiles exponentielles (EMA)
#BMNRB #BinanceIncidentReport #BinanceSquare #TRUMP #Crypto
$BMNRB BMNRB affiche une tendance haussière : 6,43 % (Crypto).
Volume : 1,21 M | Dernier cours : 21,84 $
Signaux clés : forte dynamique, forte volatilité.
Orientation quotidienne : HAUSSIÈRE 🟢 | Hebdomadaire : HAUSSIÈRE 🟢
BMNRB a progressé de 5,8 % au cours des dernières 24 heures pour atteindre 21,76 $, porté par une accumulation agressive d’ETH en trésorerie.
**Expansion de la trésorerie (élevée)** : BitMine a acquis 13 573 ETH, portant ses réserves à plus de 6,06 M ETH (~4,9 % de l’offre) → valeur de soutien renforcée
- **Flux de trésorerie du staking (élevé)** : 5,22 M ETH mis en staking via le réseau MAVAN génèrent environ 358 M $ de récompenses annualisées → solide soutien fondamental institutionnel
- **Dynamique haussière (moyenne)** : Le cours est passé de 19,66 $ à un sommet de 22,28 $ avant de se stabiliser à 21,76 $, soutenu par un croisement haussier des moyennes mobiles exponentielles (EMA)
#BMNRB #BinanceIncidentReport #BinanceSquare #TRUMP #Crypto
Volume : 1,21 M | Dernier cours : 21,84 $
Signaux clés : forte dynamique, forte volatilité.
Orientation quotidienne : HAUSSIÈRE 🟢 | Hebdomadaire : HAUSSIÈRE 🟢
BMNRB a progressé de 5,8 % au cours des dernières 24 heures pour atteindre 21,76 $, porté par une accumulation agressive d’ETH en trésorerie.
**Expansion de la trésorerie (élevée)** : BitMine a acquis 13 573 ETH, portant ses réserves à plus de 6,06 M ETH (~4,9 % de l’offre) → valeur de soutien renforcée
- **Flux de trésorerie du staking (élevé)** : 5,22 M ETH mis en staking via le réseau MAVAN génèrent environ 358 M $ de récompenses annualisées → solide soutien fondamental institutionnel
- **Dynamique haussière (moyenne)** : Le cours est passé de 19,66 $ à un sommet de 22,28 $ avant de se stabiliser à 21,76 $, soutenu par un croisement haussier des moyennes mobiles exponentielles (EMA)
#BMNRB #BinanceIncidentReport #BinanceSquare #TRUMP #Crypto
7
·
--
Haussier
$BMNRB
{spot}(BMNRBUSDT)
grimpe, en hausse de +8.11 % à 22.25. Les actions liées aux cryptos apprécient les marchés en hausse.
📊 Aperçu : Son évolution tend à suivre le sentiment du marché crypto ; il vaut donc la peine de surveiller l’ETH et le BTC en parallèle.
🛡 Support : 21.00 / 19.50
🚧 Résistance : 23.50 / 25.50
⏱ Court terme : Évolution en dents de scie, mais tendance haussière au-dessus de 21.00.
📆 Moyen terme : Une cassure franche de 23.50 est nécessaire pour confirmer sa vigueur.
🌱 Long terme : C’est un pari à bêta élevé sur l’adoption des cryptos. Attendez-vous à de fortes variations dans les deux sens.
🎯 Objectifs : TP1 23.50 → TP2 25.50 → TP3 28.00
💡 Conseil de pro : Un bêta élevé peut jouer dans les deux sens. Fixez un stop strict et ne misez jamais tout.
#BMNRB #BitMine #BinanceSquare #CryptoStocks
$BMNRB
grimpe, en hausse de +8.11 % à 22.25. Les actions liées aux cryptos apprécient les marchés en hausse.
📊 Aperçu : Son évolution tend à suivre le sentiment du marché crypto ; il vaut donc la peine de surveiller l’ETH et le BTC en parallèle.
🛡 Support : 21.00 / 19.50
🚧 Résistance : 23.50 / 25.50
⏱ Court terme : Évolution en dents de scie, mais tendance haussière au-dessus de 21.00.
📆 Moyen terme : Une cassure franche de 23.50 est nécessaire pour confirmer sa vigueur.
🌱 Long terme : C’est un pari à bêta élevé sur l’adoption des cryptos. Attendez-vous à de fortes variations dans les deux sens.
🎯 Objectifs : TP1 23.50 → TP2 25.50 → TP3 28.00
💡 Conseil de pro : Un bêta élevé peut jouer dans les deux sens. Fixez un stop strict et ne misez jamais tout.
#BMNRB #BitMine #BinanceSquare #CryptoStocks
grimpe, en hausse de +8.11 % à 22.25. Les actions liées aux cryptos apprécient les marchés en hausse.
📊 Aperçu : Son évolution tend à suivre le sentiment du marché crypto ; il vaut donc la peine de surveiller l’ETH et le BTC en parallèle.
🛡 Support : 21.00 / 19.50
🚧 Résistance : 23.50 / 25.50
⏱ Court terme : Évolution en dents de scie, mais tendance haussière au-dessus de 21.00.
📆 Moyen terme : Une cassure franche de 23.50 est nécessaire pour confirmer sa vigueur.
🌱 Long terme : C’est un pari à bêta élevé sur l’adoption des cryptos. Attendez-vous à de fortes variations dans les deux sens.
🎯 Objectifs : TP1 23.50 → TP2 25.50 → TP3 28.00
💡 Conseil de pro : Un bêta élevé peut jouer dans les deux sens. Fixez un stop strict et ne misez jamais tout.
#BMNRB #BitMine #BinanceSquare #CryptoStocks
103

·
--
$BMNRB +3.96% | $INJ +3.87% | $MSTRB +3.67%
#BMNRB se maintient à $20.45, en hausse de +3.96%, avec $1.5 M d’échanges. Ce volume modeste laisse penser que la hausse pourrait être fragile si la pression acheteuse s’atténue.
#INJ grimpe à $7.20, gagnant +3.87% avec un solide volume d’échanges de $8.4 M. Ces flux témoignent d’une certaine confiance dans le rallye, même si le cours pourrait encore rencontrer une résistance près de niveaux clés.
#MSTRB progresse à $135.46, en hausse de +3.67%, avec $7.9 M d’échanges. Cette hausse est notable, mais l’écart plus faible entre le prix et le volume, par rapport à INJ, laisse place au doute.
👀 Surveillez l’influence que les différences de volume pourraient avoir sur la capacité de chaque token à maintenir ces gains.
#Write2Earn #Binance
$BMNRB +3.96% | $INJ +3.87% | $MSTRB +3.67%
#BMNRB se maintient à $20.45, en hausse de +3.96%, avec $1.5 M d’échanges. Ce volume modeste laisse penser que la hausse pourrait être fragile si la pression acheteuse s’atténue.
#INJ grimpe à $7.20, gagnant +3.87% avec un solide volume d’échanges de $8.4 M. Ces flux témoignent d’une certaine confiance dans le rallye, même si le cours pourrait encore rencontrer une résistance près de niveaux clés.
#MSTRB progresse à $135.46, en hausse de +3.67%, avec $7.9 M d’échanges. Cette hausse est notable, mais l’écart plus faible entre le prix et le volume, par rapport à INJ, laisse place au doute.
👀 Surveillez l’influence que les différences de volume pourraient avoir sur la capacité de chaque token à maintenir ces gains.
#Write2Earn #Binance
#BMNRB se maintient à $20.45, en hausse de +3.96%, avec $1.5 M d’échanges. Ce volume modeste laisse penser que la hausse pourrait être fragile si la pression acheteuse s’atténue.
#INJ grimpe à $7.20, gagnant +3.87% avec un solide volume d’échanges de $8.4 M. Ces flux témoignent d’une certaine confiance dans le rallye, même si le cours pourrait encore rencontrer une résistance près de niveaux clés.
#MSTRB progresse à $135.46, en hausse de +3.67%, avec $7.9 M d’échanges. Cette hausse est notable, mais l’écart plus faible entre le prix et le volume, par rapport à INJ, laisse place au doute.
👀 Surveillez l’influence que les différences de volume pourraient avoir sur la capacité de chaque token à maintenir ces gains.
#Write2Earn #Binance
1
·
--
$BMNRB +3.85% | $SOXLB +3.75% | $COCOS +3.44%
#BMNRB s’échange à 20,50 $, en hausse de +3.85% avec un volume de 1,5 M $. La modeste activité laisse penser que le cours pourrait être sensible à toute variation de la pression acheteuse.
#SOXLB s’échange à 72,72 $, en hausse de +3.75% avec un volume solide de 20,7 M $. Une telle profondeur pourrait lui donner de meilleures chances de maintenir sa progression.
#COCOS s’établit à 1,75 $, en hausse de +3.44%, soutenu par un volume de 1,5 M $. La liquidité plus faible signifie qu’un ordre de moindre importance pourrait faire varier son cours de façon plus marquée.
👀 Observez comment l’écart de volume pourrait déterminer quel token prolongera son rallye le plus longtemps.
#Write2Earn #Binance
$BMNRB +3.85% | $SOXLB +3.75% | $COCOS +3.44%
#BMNRB s’échange à 20,50 $, en hausse de +3.85% avec un volume de 1,5 M $. La modeste activité laisse penser que le cours pourrait être sensible à toute variation de la pression acheteuse.
#SOXLB s’échange à 72,72 $, en hausse de +3.75% avec un volume solide de 20,7 M $. Une telle profondeur pourrait lui donner de meilleures chances de maintenir sa progression.
#COCOS s’établit à 1,75 $, en hausse de +3.44%, soutenu par un volume de 1,5 M $. La liquidité plus faible signifie qu’un ordre de moindre importance pourrait faire varier son cours de façon plus marquée.
👀 Observez comment l’écart de volume pourrait déterminer quel token prolongera son rallye le plus longtemps.
#Write2Earn #Binance
#BMNRB s’échange à 20,50 $, en hausse de +3.85% avec un volume de 1,5 M $. La modeste activité laisse penser que le cours pourrait être sensible à toute variation de la pression acheteuse.
#SOXLB s’échange à 72,72 $, en hausse de +3.75% avec un volume solide de 20,7 M $. Une telle profondeur pourrait lui donner de meilleures chances de maintenir sa progression.
#COCOS s’établit à 1,75 $, en hausse de +3.44%, soutenu par un volume de 1,5 M $. La liquidité plus faible signifie qu’un ordre de moindre importance pourrait faire varier son cours de façon plus marquée.
👀 Observez comment l’écart de volume pourrait déterminer quel token prolongera son rallye le plus longtemps.
#Write2Earn #Binance


$BMNRB : Pic de volume sur BMNRB : quand la hausse se maintiendra-t-elle ?
Le graphique horaire de $BMNRB montre une nette tendance à la hausse, tandis que le volume relatif se situe au-dessus du niveau de référence. Cette combinaison laisse penser que la pression acheteuse pourrait être réelle, mais le signal n’est pas infaillible.
Une interprétation possible est que la hausse du volume reflète une nouvelle demande qui franchit la récente résistance à 20.31. Si le cours clôture l’heure au-dessus du niveau d’ouverture et reste au-dessus de la moyenne mobile exponentielle (EMA) à court terme de 19.954, le mouvement semblerait net et pourrait signaler un changement de tendance à court terme.
Une autre interprétation est que ce pic de volume correspond à une purge temporaire, peut-être provoquée par un ordre important dont l’effet ne durera pas. Dans ce cas, un nouveau test patient de la zone de support à 19.73 serait nécessaire pour confirmer que le marché respecte le nouveau creux ascendant.
Qu’est-ce qui affaiblirait la première hypothèse ? Une incapacité à se maintenir au-dessus de l’EMA ou un repli immédiat dans la fourchette précédente suggérerait que le volume n’était qu’un bruit de marché. À l’inverse, une cassure du support lors de la prochaine bougie horaire affaiblirait le second scénario.
Pour réévaluer la situation, surveillez la prochaine clôture horaire et vérifiez si le cours reste au-dessus de l’EMA à 19.954 et du précédent sommet. Une clôture nette renforcerait la confiance ; un nouveau test respectant le niveau de 19.73 maintiendrait l’hypothèse en jeu.
Analyse probabiliste du marché, sans recommandation ni rendement garanti.
Qu’est-ce qui vous convaincrait : une clôture nette ou un nouveau test patient ?
#BMNRB
$BMNRB : Pic de volume sur BMNRB : quand la hausse se maintiendra-t-elle ?
Le graphique horaire de $BMNRB montre une nette tendance à la hausse, tandis que le volume relatif se situe au-dessus du niveau de référence. Cette combinaison laisse penser que la pression acheteuse pourrait être réelle, mais le signal n’est pas infaillible.
Une interprétation possible est que la hausse du volume reflète une nouvelle demande qui franchit la récente résistance à 20.31. Si le cours clôture l’heure au-dessus du niveau d’ouverture et reste au-dessus de la moyenne mobile exponentielle (EMA) à court terme de 19.954, le mouvement semblerait net et pourrait signaler un changement de tendance à court terme.
Une autre interprétation est que ce pic de volume correspond à une purge temporaire, peut-être provoquée par un ordre important dont l’effet ne durera pas. Dans ce cas, un nouveau test patient de la zone de support à 19.73 serait nécessaire pour confirmer que le marché respecte le nouveau creux ascendant.
Qu’est-ce qui affaiblirait la première hypothèse ? Une incapacité à se maintenir au-dessus de l’EMA ou un repli immédiat dans la fourchette précédente suggérerait que le volume n’était qu’un bruit de marché. À l’inverse, une cassure du support lors de la prochaine bougie horaire affaiblirait le second scénario.
Pour réévaluer la situation, surveillez la prochaine clôture horaire et vérifiez si le cours reste au-dessus de l’EMA à 19.954 et du précédent sommet. Une clôture nette renforcerait la confiance ; un nouveau test respectant le niveau de 19.73 maintiendrait l’hypothèse en jeu.
Analyse probabiliste du marché, sans recommandation ni rendement garanti.
Qu’est-ce qui vous convaincrait : une clôture nette ou un nouveau test patient ?
#BMNRB
Le graphique horaire de $BMNRB montre une nette tendance à la hausse, tandis que le volume relatif se situe au-dessus du niveau de référence. Cette combinaison laisse penser que la pression acheteuse pourrait être réelle, mais le signal n’est pas infaillible.
Une interprétation possible est que la hausse du volume reflète une nouvelle demande qui franchit la récente résistance à 20.31. Si le cours clôture l’heure au-dessus du niveau d’ouverture et reste au-dessus de la moyenne mobile exponentielle (EMA) à court terme de 19.954, le mouvement semblerait net et pourrait signaler un changement de tendance à court terme.
Une autre interprétation est que ce pic de volume correspond à une purge temporaire, peut-être provoquée par un ordre important dont l’effet ne durera pas. Dans ce cas, un nouveau test patient de la zone de support à 19.73 serait nécessaire pour confirmer que le marché respecte le nouveau creux ascendant.
Qu’est-ce qui affaiblirait la première hypothèse ? Une incapacité à se maintenir au-dessus de l’EMA ou un repli immédiat dans la fourchette précédente suggérerait que le volume n’était qu’un bruit de marché. À l’inverse, une cassure du support lors de la prochaine bougie horaire affaiblirait le second scénario.
Pour réévaluer la situation, surveillez la prochaine clôture horaire et vérifiez si le cours reste au-dessus de l’EMA à 19.954 et du précédent sommet. Une clôture nette renforcerait la confiance ; un nouveau test respectant le niveau de 19.73 maintiendrait l’hypothèse en jeu.
Analyse probabiliste du marché, sans recommandation ni rendement garanti.
Qu’est-ce qui vous convaincrait : une clôture nette ou un nouveau test patient ?
#BMNRB
93

·
--
BMNRB s’établit actuellement à 21.730, en hausse de 1.54 % sur 24 heures, mais toujours en baisse de 4.06 % sur 7 jours. La fourchette du jour s’étend de 21.080 à 22.220, avec une amplitude de 5.4 %.
【Marché】
BMNRB teste actuellement les limites de la fourchette 21.080–22.220, où acheteurs et vendeurs s’affrontent.
La question est de savoir s’il s’agit de prises de bénéfices ou d’une poursuite de cette hausse de 1.54 %.
Ce repli de BMNRB montre une nette résistance ; sa vigueur à court terme le place parmi les meilleurs du marché.
Tant que le seuil de 21.080 tient, la consolidation actuelle reste solide.
Le marché dans son ensemble n’a progressé que de -0.13 % sur la même période : avec une hausse de 1.54 %, BMNRB affiche une surperformance.
【Contexte macroéconomique】 La veille, les marchés américains ont clôturé en hausse : Nasdaq +0.82 %, S&P 500 +0.70 % (clôture du 2026-10-27). Les ETF Bitcoin ont enregistré des sorties nettes d’environ 45,2 milliards de dollars ce mois-ci. L’IPC américain a dépassé les attentes, à 3.7 % sur un an. La probabilité d’une hausse des taux lors de la réunion des 2026-10-27/28 est d’environ 47 %.
Les perspectives à court terme sont plutôt haussières.
【Arguments haussiers】
Si le seuil de 21.080 tient, l’objectif est 22.220 ; s’il est franchi à la baisse, le prochain niveau devient la cible.
Depuis 21.080 jusqu’aux environs de 21.730, le centre de gravité à court terme continue de monter.
Les replis trouvent des acheteurs et les poussées à la hausse s’accompagnent de volumes : ce rythme est plus durable qu’une hausse en ligne droite.
Laissons maintenant le marché réagir.
La hausse est rapide à court terme et le risque de mèches ne doit pas être négligé. Il est plus prudent d’attendre une confirmation du repli avant d’agir.
$BMNRB #BMNRB
BMNRB s’établit actuellement à 21.730, en hausse de 1.54 % sur 24 heures, mais toujours en baisse de 4.06 % sur 7 jours. La fourchette du jour s’étend de 21.080 à 22.220, avec une amplitude de 5.4 %.
【Marché】
BMNRB teste actuellement les limites de la fourchette 21.080–22.220, où acheteurs et vendeurs s’affrontent.
La question est de savoir s’il s’agit de prises de bénéfices ou d’une poursuite de cette hausse de 1.54 %.
Ce repli de BMNRB montre une nette résistance ; sa vigueur à court terme le place parmi les meilleurs du marché.
Tant que le seuil de 21.080 tient, la consolidation actuelle reste solide.
Le marché dans son ensemble n’a progressé que de -0.13 % sur la même période : avec une hausse de 1.54 %, BMNRB affiche une surperformance.
【Contexte macroéconomique】 La veille, les marchés américains ont clôturé en hausse : Nasdaq +0.82 %, S&P 500 +0.70 % (clôture du 2026-10-27). Les ETF Bitcoin ont enregistré des sorties nettes d’environ 45,2 milliards de dollars ce mois-ci. L’IPC américain a dépassé les attentes, à 3.7 % sur un an. La probabilité d’une hausse des taux lors de la réunion des 2026-10-27/28 est d’environ 47 %.
Les perspectives à court terme sont plutôt haussières.
【Arguments haussiers】
Si le seuil de 21.080 tient, l’objectif est 22.220 ; s’il est franchi à la baisse, le prochain niveau devient la cible.
Depuis 21.080 jusqu’aux environs de 21.730, le centre de gravité à court terme continue de monter.
Les replis trouvent des acheteurs et les poussées à la hausse s’accompagnent de volumes : ce rythme est plus durable qu’une hausse en ligne droite.
Laissons maintenant le marché réagir.
La hausse est rapide à court terme et le risque de mèches ne doit pas être négligé. Il est plus prudent d’attendre une confirmation du repli avant d’agir.
$BMNRB #BMNRB
【Marché】
BMNRB teste actuellement les limites de la fourchette 21.080–22.220, où acheteurs et vendeurs s’affrontent.
La question est de savoir s’il s’agit de prises de bénéfices ou d’une poursuite de cette hausse de 1.54 %.
Ce repli de BMNRB montre une nette résistance ; sa vigueur à court terme le place parmi les meilleurs du marché.
Tant que le seuil de 21.080 tient, la consolidation actuelle reste solide.
Le marché dans son ensemble n’a progressé que de -0.13 % sur la même période : avec une hausse de 1.54 %, BMNRB affiche une surperformance.
【Contexte macroéconomique】 La veille, les marchés américains ont clôturé en hausse : Nasdaq +0.82 %, S&P 500 +0.70 % (clôture du 2026-10-27). Les ETF Bitcoin ont enregistré des sorties nettes d’environ 45,2 milliards de dollars ce mois-ci. L’IPC américain a dépassé les attentes, à 3.7 % sur un an. La probabilité d’une hausse des taux lors de la réunion des 2026-10-27/28 est d’environ 47 %.
Les perspectives à court terme sont plutôt haussières.
【Arguments haussiers】
Si le seuil de 21.080 tient, l’objectif est 22.220 ; s’il est franchi à la baisse, le prochain niveau devient la cible.
Depuis 21.080 jusqu’aux environs de 21.730, le centre de gravité à court terme continue de monter.
Les replis trouvent des acheteurs et les poussées à la hausse s’accompagnent de volumes : ce rythme est plus durable qu’une hausse en ligne droite.
Laissons maintenant le marché réagir.
La hausse est rapide à court terme et le risque de mèches ne doit pas être négligé. Il est plus prudent d’attendre une confirmation du repli avant d’agir.
$BMNRB #BMNRB
·
--
Aperçu de l’avancement du projet
Événement : une plateforme d’échange a récemment ajouté 8 nouveaux jetons d’actions sur Chain, dont JPMorgan et BMNR
Tendance : plutôt positive
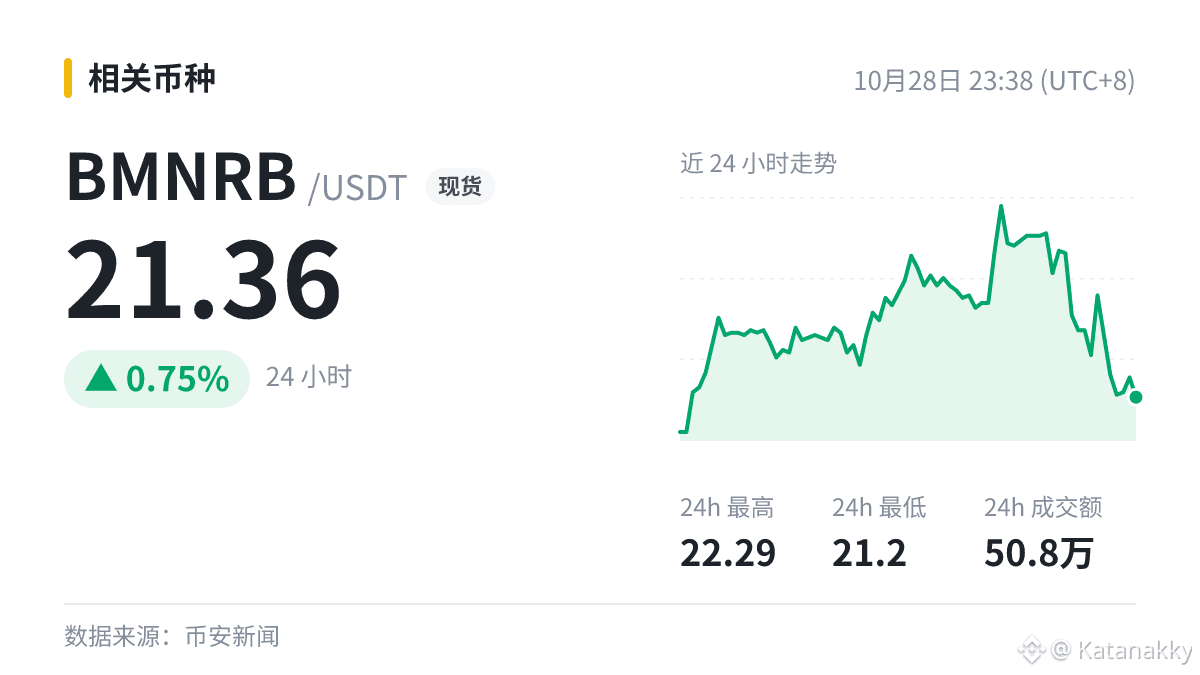
$BMNRB : 21.36(+0.75%)|Volume des transactions : 50.8万
Qu’en pensez-vous ?
#BMNRB
Je partage simplement cette information ; cela ne constitue pas un conseil en investissement.
Aperçu de l’avancement du projet
Événement : une plateforme d’échange a récemment ajouté 8 nouveaux jetons d’actions sur Chain, dont JPMorgan et BMNR
Tendance : plutôt positive
$BMNRB : 21.36(+0.75%)|Volume des transactions : 50.8万
Qu’en pensez-vous ?
#BMNRB
Je partage simplement cette information ; cela ne constitue pas un conseil en investissement.
Événement : une plateforme d’échange a récemment ajouté 8 nouveaux jetons d’actions sur Chain, dont JPMorgan et BMNR
Tendance : plutôt positive
$BMNRB : 21.36(+0.75%)|Volume des transactions : 50.8万
Qu’en pensez-vous ?
#BMNRB
Je partage simplement cette information ; cela ne constitue pas un conseil en investissement.
62
·
--
La plateforme d’échange Chain a récemment listé 8 nouveaux jetons d’actions, dont JP Morgan et BMNR
Pour les nouvelles liées à l’écosystème, je les évalue généralement selon trois critères :
1)Concrétisation : s’agit-il d’une réalisation effective ou d’une simple annonce ?
2)Jetons : y aura-t-il de nouveaux jetons mis en circulation ? L’offre en circulation va-t-elle augmenter ?
3)Données : les volumes d’échange se sont-ils améliorés par la suite ?
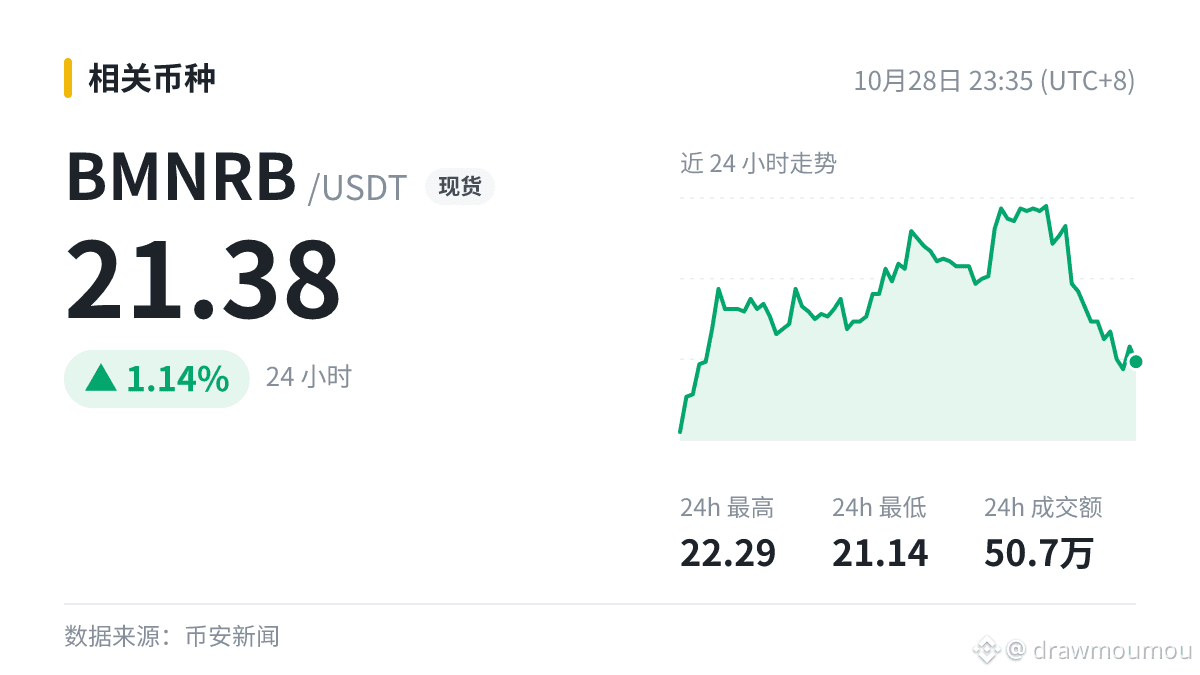
$BMNRB affiche actuellement 21.38, soit +1.14 % sur 24 h. C’est un point positif, mais il est rare que les trois critères soient tous remplis.
L’impact des nouvelles se fait souvent d’abord sentir sur le sentiment du marché ; pour connaître la tendance, il faut aussi regarder les flux de capitaux.
#BMNRB
La plateforme d’échange Chain a récemment listé 8 nouveaux jetons d’actions, dont JP Morgan et BMNR
Pour les nouvelles liées à l’écosystème, je les évalue généralement selon trois critères :
1)Concrétisation : s’agit-il d’une réalisation effective ou d’une simple annonce ?
2)Jetons : y aura-t-il de nouveaux jetons mis en circulation ? L’offre en circulation va-t-elle augmenter ?
3)Données : les volumes d’échange se sont-ils améliorés par la suite ?
$BMNRB affiche actuellement 21.38, soit +1.14 % sur 24 h. C’est un point positif, mais il est rare que les trois critères soient tous remplis.
L’impact des nouvelles se fait souvent d’abord sentir sur le sentiment du marché ; pour connaître la tendance, il faut aussi regarder les flux de capitaux.
#BMNRB
Pour les nouvelles liées à l’écosystème, je les évalue généralement selon trois critères :
1)Concrétisation : s’agit-il d’une réalisation effective ou d’une simple annonce ?
2)Jetons : y aura-t-il de nouveaux jetons mis en circulation ? L’offre en circulation va-t-elle augmenter ?
3)Données : les volumes d’échange se sont-ils améliorés par la suite ?
$BMNRB affiche actuellement 21.38, soit +1.14 % sur 24 h. C’est un point positif, mais il est rare que les trois critères soient tous remplis.
L’impact des nouvelles se fait souvent d’abord sentir sur le sentiment du marché ; pour connaître la tendance, il faut aussi regarder les flux de capitaux.
#BMNRB
8

Après environ 10 semaines d’interruption des rachats, la première semaine de leur reprise a aussi été l’occasion d’ajouter 10 452 ETH. Que ces deux événements se soient produits la même semaine chez Bitmine ne ressemble guère à une coïncidence : on dirait plutôt que « soutenir le cours » et « étoffer la trésorerie » ont été réunis en une seule opération.
Commençons par dissocier les événements. La reprise des rachats après une pause de 10 semaines est, en substance, une déclaration publique de la direction sur la décote de la valeur nette de ses actifs : si elle est prête à consacrer les liquidités de l’entreprise au rachat de ses propres actions à ce niveau, c’est qu’elle estime que le cours du marché est inférieur à la valeur par action qu’elle a calculée. Et le fait d’avoir acquis 10 452 ETH au cours de la même semaine montre que toutes les liquidités n’ont pas servi à soutenir le cours : une partie a été directement affectée à la trésorerie en ETH. Ces deux sommes ont pris des directions différentes, mais reflètent le même jugement : selon eux, l’ETH et leurs propres actions sont actuellement bon marché.
Le deuxième niveau est celui de la structure, souvent négligé. Les actions tokenisées de type BMNRB transposent à l’identique sur la blockchain l’effet de levier de la trésorerie de Bitmine. Ceux qui les achètent détiennent en réalité deux choses à la fois : une exposition indirecte à une trésorerie en ETH et une prime que le marché est prêt à accorder à cette trésorerie. La première évolue avec l’ETH, la seconde avec le sentiment du marché. Quand la prime augmente, les deux composantes progressent ensemble, et la hausse est plus forte qu’avec une simple détention d’ETH ; quand la prime se contracte, la baisse peut aussi être plus brutale que celle de l’ETH. Ce n’est donc pas un « substitut à l’ETH » : c’est essentiellement une exposition à l’ETH avec un coefficient de levier, à laquelle s’ajoute une prime susceptible d’être réévaluée à tout moment.
Le troisième niveau est celui du récit. Tom Lee voit l’ETH atteindre 62 000 dollars lors du prochain cycle. Que ce chiffre soit crédible ou non, son effet concret est de fournir un point de référence à long terme pour actualiser la prime évoquée plus haut. Tant que ce récit continue d’être raconté et que des investisseurs sont prêts à payer cette prime, le mNAV tient ; dès que plus personne n’y croit, le retour à la décote survient généralement plus vite que l’ajustement du cours, car les prix sur la blockchain ne connaissent ni limites de hausse ou de baisse ni clôture des marchés.
Le quatrième niveau, c’est le risque, et c’est celui qui me préoccupe le plus. Dire que les rachats peuvent « reprendre après une suspension », c’est aussi reconnaître qu’ils peuvent à nouveau être suspendus. On ne peut pas considérer cela comme une promesse : cela s’apparente davantage à une option. Pour que les rachats constituent un plancher de valorisation, il faut que l’entreprise dispose toujours des liquidités nécessaires et qu’elle en ait toujours la volonté. Par ailleurs, la liquidité des actions tokenisées et les modalités de rachat ne sont pas les mêmes que pour les actions classiques ; dans des conditions de marché extrêmes, la prime peut d’abord disparaître, et la question de la valeur ne vient qu’ensuite. En outre, comme les actifs de la trésorerie sont fortement concentrés sur l’ETH, la corrélation de BMNRB est asymétrique à la baisse : si l’ETH monte, le titre suit, voire surperforme ; si l’ETH baisse, il amplifie la chute, et la prime en rajoute une couche. ⚠️
À mon avis, le prix actuel de BMNRB reflète davantage la combinaison « expansion continue de la trésorerie + maintien de la prime » que le cours actuel de l’ETH. En réalité, il n’y a que deux choses à surveiller : les rachats vont-ils devenir récurrents plutôt que rester une opération ponctuelle, et les apports à la trésorerie en ETH se maintiennent-ils au rythme de quelques milliers d’ETH par semaine ? Tant que les deux sont au rendez-vous, la prime est soutenue ; si l’un des deux s’interrompt, c’est probablement la prime — et non la valeur nette des actifs — qui s’effondrera en premier.
Pour ce type d’actif, qui reconditionne une seconde fois l’effet de levier de la trésorerie d’une entreprise, la taille de la position devrait dépendre de la rapidité avec laquelle vous pouvez supporter que la prime tombe à zéro, et non de l’engouement suscité par le récit.
#BMNRB #ETH #Crypto
Après environ 10 semaines d’interruption des rachats, la première semaine de leur reprise a aussi été l’occasion d’ajouter 10 452 ETH. Que ces deux événements se soient produits la même semaine chez Bitmine ne ressemble guère à une coïncidence : on dirait plutôt que « soutenir le cours » et « étoffer la trésorerie » ont été réunis en une seule opération.
Commençons par dissocier les événements. La reprise des rachats après une pause de 10 semaines est, en substance, une déclaration publique de la direction sur la décote de la valeur nette de ses actifs : si elle est prête à consacrer les liquidités de l’entreprise au rachat de ses propres actions à ce niveau, c’est qu’elle estime que le cours du marché est inférieur à la valeur par action qu’elle a calculée. Et le fait d’avoir acquis 10 452 ETH au cours de la même semaine montre que toutes les liquidités n’ont pas servi à soutenir le cours : une partie a été directement affectée à la trésorerie en ETH. Ces deux sommes ont pris des directions différentes, mais reflètent le même jugement : selon eux, l’ETH et leurs propres actions sont actuellement bon marché.
Le deuxième niveau est celui de la structure, souvent négligé. Les actions tokenisées de type BMNRB transposent à l’identique sur la blockchain l’effet de levier de la trésorerie de Bitmine. Ceux qui les achètent détiennent en réalité deux choses à la fois : une exposition indirecte à une trésorerie en ETH et une prime que le marché est prêt à accorder à cette trésorerie. La première évolue avec l’ETH, la seconde avec le sentiment du marché. Quand la prime augmente, les deux composantes progressent ensemble, et la hausse est plus forte qu’avec une simple détention d’ETH ; quand la prime se contracte, la baisse peut aussi être plus brutale que celle de l’ETH. Ce n’est donc pas un « substitut à l’ETH » : c’est essentiellement une exposition à l’ETH avec un coefficient de levier, à laquelle s’ajoute une prime susceptible d’être réévaluée à tout moment.
Le troisième niveau est celui du récit. Tom Lee voit l’ETH atteindre 62 000 dollars lors du prochain cycle. Que ce chiffre soit crédible ou non, son effet concret est de fournir un point de référence à long terme pour actualiser la prime évoquée plus haut. Tant que ce récit continue d’être raconté et que des investisseurs sont prêts à payer cette prime, le mNAV tient ; dès que plus personne n’y croit, le retour à la décote survient généralement plus vite que l’ajustement du cours, car les prix sur la blockchain ne connaissent ni limites de hausse ou de baisse ni clôture des marchés.
Le quatrième niveau, c’est le risque, et c’est celui qui me préoccupe le plus. Dire que les rachats peuvent « reprendre après une suspension », c’est aussi reconnaître qu’ils peuvent à nouveau être suspendus. On ne peut pas considérer cela comme une promesse : cela s’apparente davantage à une option. Pour que les rachats constituent un plancher de valorisation, il faut que l’entreprise dispose toujours des liquidités nécessaires et qu’elle en ait toujours la volonté. Par ailleurs, la liquidité des actions tokenisées et les modalités de rachat ne sont pas les mêmes que pour les actions classiques ; dans des conditions de marché extrêmes, la prime peut d’abord disparaître, et la question de la valeur ne vient qu’ensuite. En outre, comme les actifs de la trésorerie sont fortement concentrés sur l’ETH, la corrélation de BMNRB est asymétrique à la baisse : si l’ETH monte, le titre suit, voire surperforme ; si l’ETH baisse, il amplifie la chute, et la prime en rajoute une couche. ⚠️
À mon avis, le prix actuel de BMNRB reflète davantage la combinaison « expansion continue de la trésorerie + maintien de la prime » que le cours actuel de l’ETH. En réalité, il n’y a que deux choses à surveiller : les rachats vont-ils devenir récurrents plutôt que rester une opération ponctuelle, et les apports à la trésorerie en ETH se maintiennent-ils au rythme de quelques milliers d’ETH par semaine ? Tant que les deux sont au rendez-vous, la prime est soutenue ; si l’un des deux s’interrompt, c’est probablement la prime — et non la valeur nette des actifs — qui s’effondrera en premier.
Pour ce type d’actif, qui reconditionne une seconde fois l’effet de levier de la trésorerie d’une entreprise, la taille de la position devrait dépendre de la rapidité avec laquelle vous pouvez supporter que la prime tombe à zéro, et non de l’engouement suscité par le récit.
#BMNRB #ETH #Crypto
Commençons par dissocier les événements. La reprise des rachats après une pause de 10 semaines est, en substance, une déclaration publique de la direction sur la décote de la valeur nette de ses actifs : si elle est prête à consacrer les liquidités de l’entreprise au rachat de ses propres actions à ce niveau, c’est qu’elle estime que le cours du marché est inférieur à la valeur par action qu’elle a calculée. Et le fait d’avoir acquis 10 452 ETH au cours de la même semaine montre que toutes les liquidités n’ont pas servi à soutenir le cours : une partie a été directement affectée à la trésorerie en ETH. Ces deux sommes ont pris des directions différentes, mais reflètent le même jugement : selon eux, l’ETH et leurs propres actions sont actuellement bon marché.
Le deuxième niveau est celui de la structure, souvent négligé. Les actions tokenisées de type BMNRB transposent à l’identique sur la blockchain l’effet de levier de la trésorerie de Bitmine. Ceux qui les achètent détiennent en réalité deux choses à la fois : une exposition indirecte à une trésorerie en ETH et une prime que le marché est prêt à accorder à cette trésorerie. La première évolue avec l’ETH, la seconde avec le sentiment du marché. Quand la prime augmente, les deux composantes progressent ensemble, et la hausse est plus forte qu’avec une simple détention d’ETH ; quand la prime se contracte, la baisse peut aussi être plus brutale que celle de l’ETH. Ce n’est donc pas un « substitut à l’ETH » : c’est essentiellement une exposition à l’ETH avec un coefficient de levier, à laquelle s’ajoute une prime susceptible d’être réévaluée à tout moment.
Le troisième niveau est celui du récit. Tom Lee voit l’ETH atteindre 62 000 dollars lors du prochain cycle. Que ce chiffre soit crédible ou non, son effet concret est de fournir un point de référence à long terme pour actualiser la prime évoquée plus haut. Tant que ce récit continue d’être raconté et que des investisseurs sont prêts à payer cette prime, le mNAV tient ; dès que plus personne n’y croit, le retour à la décote survient généralement plus vite que l’ajustement du cours, car les prix sur la blockchain ne connaissent ni limites de hausse ou de baisse ni clôture des marchés.
Le quatrième niveau, c’est le risque, et c’est celui qui me préoccupe le plus. Dire que les rachats peuvent « reprendre après une suspension », c’est aussi reconnaître qu’ils peuvent à nouveau être suspendus. On ne peut pas considérer cela comme une promesse : cela s’apparente davantage à une option. Pour que les rachats constituent un plancher de valorisation, il faut que l’entreprise dispose toujours des liquidités nécessaires et qu’elle en ait toujours la volonté. Par ailleurs, la liquidité des actions tokenisées et les modalités de rachat ne sont pas les mêmes que pour les actions classiques ; dans des conditions de marché extrêmes, la prime peut d’abord disparaître, et la question de la valeur ne vient qu’ensuite. En outre, comme les actifs de la trésorerie sont fortement concentrés sur l’ETH, la corrélation de BMNRB est asymétrique à la baisse : si l’ETH monte, le titre suit, voire surperforme ; si l’ETH baisse, il amplifie la chute, et la prime en rajoute une couche. ⚠️
À mon avis, le prix actuel de BMNRB reflète davantage la combinaison « expansion continue de la trésorerie + maintien de la prime » que le cours actuel de l’ETH. En réalité, il n’y a que deux choses à surveiller : les rachats vont-ils devenir récurrents plutôt que rester une opération ponctuelle, et les apports à la trésorerie en ETH se maintiennent-ils au rythme de quelques milliers d’ETH par semaine ? Tant que les deux sont au rendez-vous, la prime est soutenue ; si l’un des deux s’interrompt, c’est probablement la prime — et non la valeur nette des actifs — qui s’effondrera en premier.
Pour ce type d’actif, qui reconditionne une seconde fois l’effet de levier de la trésorerie d’une entreprise, la taille de la position devrait dépendre de la rapidité avec laquelle vous pouvez supporter que la prime tombe à zéro, et non de l’engouement suscité par le récit.
#BMNRB #ETH #Crypto
36
·
--
En examinant $BMNRB , parlons aussi de la façon de le lire, et pas seulement du nombre lui-même.
Marché spot de Binance, de 14 h à 15 h le 23/10 (heure de Pékin) : le cours a progressé de 0,26 % sur cette heure. Le volume des transactions s’est élevé à 20 600 USDT, soit 1,17 fois celui de l’heure précédente. Le cours de clôture de la période était de 22,82 USDT.
Il n’est pas garanti qu’il y ait eu des transactions à tous les prix entre deux niveaux : le prix du marché résulte des ordres effectivement exécutés, tandis que les niveaux de cotation visibles et leurs quantités évoluent constamment. En cas de variation rapide, des transactions consécutives peuvent sauter certains prix ; le fait que la courbe du graphique les relie ne signifie pas que des échanges ont pu avoir lieu à chaque niveau intermédiaire. Se représenter l’exécution réelle comme une courbe de prix continue risque de faire oublier les contraintes liées au carnet d’ordres et à la chronologie.
Quand on dit que « le prix est passé par un niveau », il faut d’abord distinguer les lignes du graphique, les cotations qui sont apparues et les transactions réellement exécutées, puis tenir compte de la granularité temporelle correspondante.
#BMNRB #BavardagesCrypto
En examinant $BMNRB , parlons aussi de la façon de le lire, et pas seulement du nombre lui-même.
Marché spot de Binance, de 14 h à 15 h le 23/10 (heure de Pékin) : le cours a progressé de 0,26 % sur cette heure. Le volume des transactions s’est élevé à 20 600 USDT, soit 1,17 fois celui de l’heure précédente. Le cours de clôture de la période était de 22,82 USDT.
Il n’est pas garanti qu’il y ait eu des transactions à tous les prix entre deux niveaux : le prix du marché résulte des ordres effectivement exécutés, tandis que les niveaux de cotation visibles et leurs quantités évoluent constamment. En cas de variation rapide, des transactions consécutives peuvent sauter certains prix ; le fait que la courbe du graphique les relie ne signifie pas que des échanges ont pu avoir lieu à chaque niveau intermédiaire. Se représenter l’exécution réelle comme une courbe de prix continue risque de faire oublier les contraintes liées au carnet d’ordres et à la chronologie.
Quand on dit que « le prix est passé par un niveau », il faut d’abord distinguer les lignes du graphique, les cotations qui sont apparues et les transactions réellement exécutées, puis tenir compte de la granularité temporelle correspondante.
#BMNRB #BavardagesCrypto
Marché spot de Binance, de 14 h à 15 h le 23/10 (heure de Pékin) : le cours a progressé de 0,26 % sur cette heure. Le volume des transactions s’est élevé à 20 600 USDT, soit 1,17 fois celui de l’heure précédente. Le cours de clôture de la période était de 22,82 USDT.
Il n’est pas garanti qu’il y ait eu des transactions à tous les prix entre deux niveaux : le prix du marché résulte des ordres effectivement exécutés, tandis que les niveaux de cotation visibles et leurs quantités évoluent constamment. En cas de variation rapide, des transactions consécutives peuvent sauter certains prix ; le fait que la courbe du graphique les relie ne signifie pas que des échanges ont pu avoir lieu à chaque niveau intermédiaire. Se représenter l’exécution réelle comme une courbe de prix continue risque de faire oublier les contraintes liées au carnet d’ordres et à la chronologie.
Quand on dit que « le prix est passé par un niveau », il faut d’abord distinguer les lignes du graphique, les cotations qui sont apparues et les transactions réellement exécutées, puis tenir compte de la granularité temporelle correspondante.
#BMNRB #BavardagesCrypto
25
GAINANTS BINANCE — $BMNRB & $HOODB
Veuillez suivre mon compte.
$BMNRB — BitMine Immersion Technologies Tokenized bStocks | +12.35%
Forte dynamique d’achat, BMNRB figurant actuellement parmi les plus fortes hausses de Binance. ([Binance][1])
HOODB — Robinhood Tokenized Stock | +8.24%
HOODB montre également une forte dynamique alors que l’intérêt pour les actions américaines tokenisées sur Binance continue de croître. ([Binance][2])
⚠️ DYOR — Ne cédez pas au FOMO.
#BMNRB #HOODB #Binance #TokenizedStocks #CryptoGainers #Altcoins #DYOR
[1]: https://www.binance.com/en/price/top-gaining-crypto?utm_source=chatgpt.com "Les plus fortes hausses crypto du jour (triées par capitalisation boursière)"
[2]: https://www.binance.com/en/blog/markets/8716450413672266850?utm_source=chatgpt.com "Tokenisation des bStocks : gratuite, instantanée et fonctionne dans les deux sens"
GAINANTS BINANCE — $BMNRB & $HOODB
Veuillez suivre mon compte.
$BMNRB — BitMine Immersion Technologies Tokenized bStocks | +12.35%
Forte dynamique d’achat, BMNRB figurant actuellement parmi les plus fortes hausses de Binance. ([Binance][1])
HOODB — Robinhood Tokenized Stock | +8.24%
HOODB montre également une forte dynamique alors que l’intérêt pour les actions américaines tokenisées sur Binance continue de croître. ([Binance][2])
⚠️ DYOR — Ne cédez pas au FOMO.
#BMNRB #HOODB #Binance #TokenizedStocks #CryptoGainers #Altcoins #DYOR
[1]: https://www.binance.com/en/price/top-gaining-crypto?utm_source=chatgpt.com "Les plus fortes hausses crypto du jour (triées par capitalisation boursière)"
[2]: https://www.binance.com/en/blog/markets/8716450413672266850?utm_source=chatgpt.com "Tokenisation des bStocks : gratuite, instantanée et fonctionne dans les deux sens"
Veuillez suivre mon compte.
$BMNRB — BitMine Immersion Technologies Tokenized bStocks | +12.35%
Forte dynamique d’achat, BMNRB figurant actuellement parmi les plus fortes hausses de Binance. ([Binance][1])
HOODB — Robinhood Tokenized Stock | +8.24%
HOODB montre également une forte dynamique alors que l’intérêt pour les actions américaines tokenisées sur Binance continue de croître. ([Binance][2])
⚠️ DYOR — Ne cédez pas au FOMO.
#BMNRB #HOODB #Binance #TokenizedStocks #CryptoGainers #Altcoins #DYOR
[1]: https://www.binance.com/en/price/top-gaining-crypto?utm_source=chatgpt.com "Les plus fortes hausses crypto du jour (triées par capitalisation boursière)"
[2]: https://www.binance.com/en/blog/markets/8716450413672266850?utm_source=chatgpt.com "Tokenisation des bStocks : gratuite, instantanée et fonctionne dans les deux sens"
13

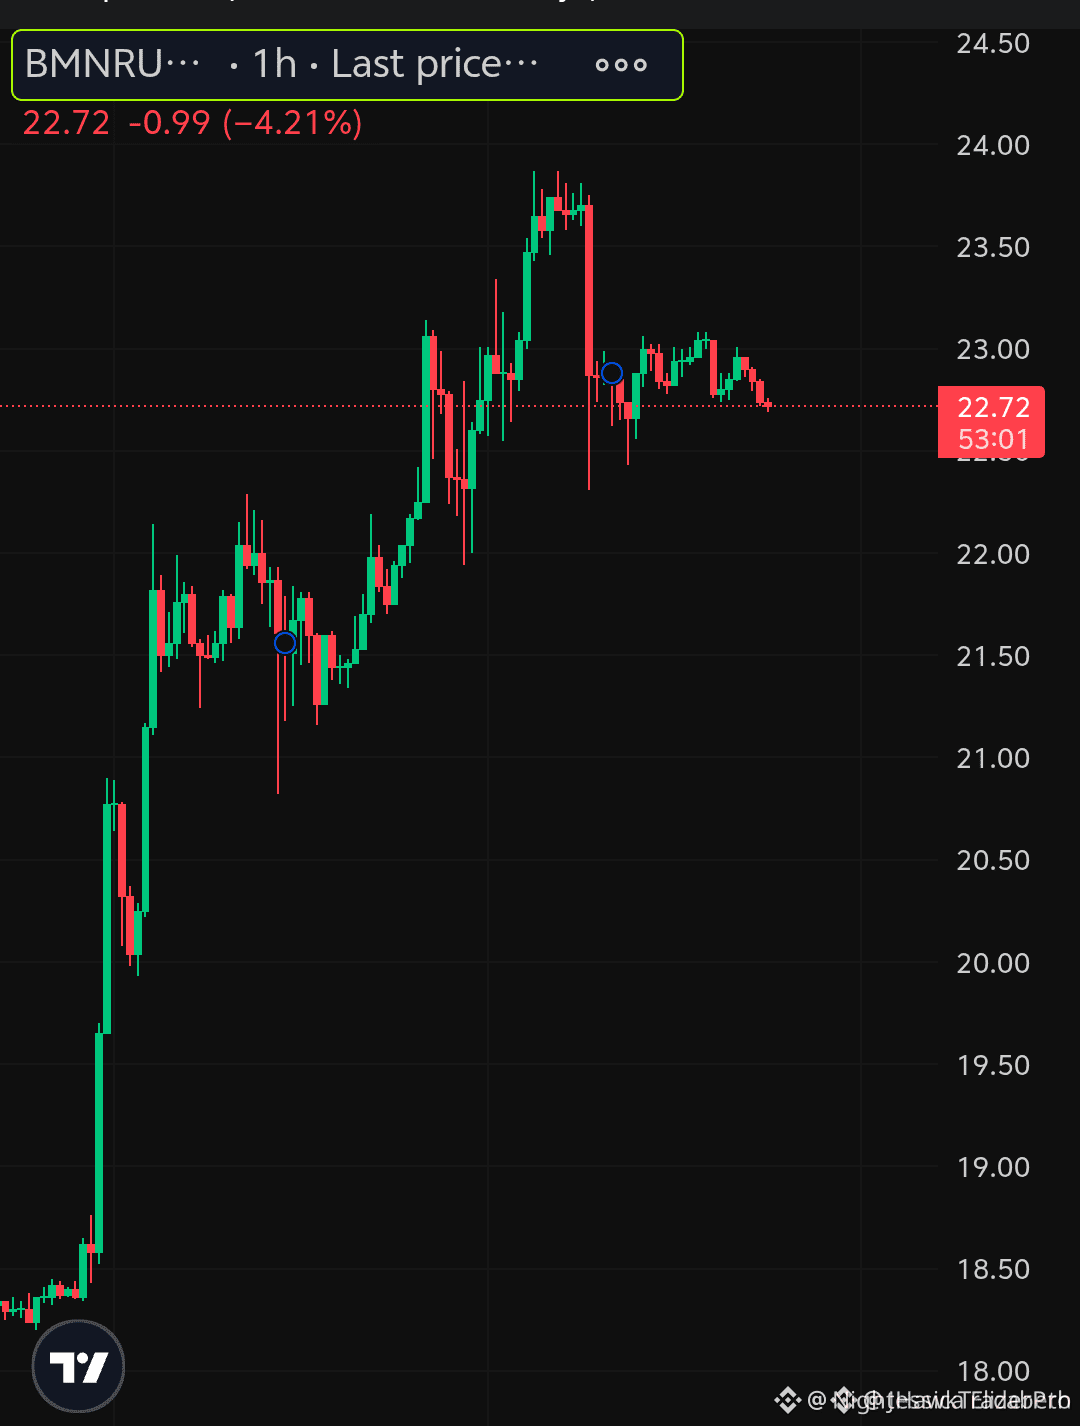
🚨 $BMNRB FORTE DISTRIBUTION VENDEUSE SIGNALANT UNE RUPTURE NETTE SOUS LES 21 ! 📉
Entrée : 22.68 - 22.90 🔻
Objectif : 21.98 - 20.50 📉
Stop loss : 24.00 ⚠️
Les vendeurs défendent agressivement la zone de résistance supérieure, piégeant les acheteurs tardifs tandis que le flux des ordres bascule nettement à la baisse. 📊 L’épuisement de la structure près de 22.90 ouvre une fenêtre baissière idéale, alors que le volume vendeur commence à augmenter sur les unités de temps inférieures.
🔍 Avec des liquidités baissières encore intactes sous 21.98, la voie de moindre résistance pointe vers une longue chasse aux liquidités jusque dans la zone de demande à 20.50. 💬 Vous vous positionnez en prévision de ce rejet ou attendez-vous une confirmation à des niveaux inférieurs ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BMNRB #ShortSetup #Crypto #Bearish #Trading
📉 🐻
🚨 $BMNRB FORTE DISTRIBUTION VENDEUSE SIGNALANT UNE RUPTURE NETTE SOUS LES 21 ! 📉
Entrée : 22.68 - 22.90 🔻
Objectif : 21.98 - 20.50 📉
Stop loss : 24.00 ⚠️
Les vendeurs défendent agressivement la zone de résistance supérieure, piégeant les acheteurs tardifs tandis que le flux des ordres bascule nettement à la baisse. 📊 L’épuisement de la structure près de 22.90 ouvre une fenêtre baissière idéale, alors que le volume vendeur commence à augmenter sur les unités de temps inférieures.
🔍 Avec des liquidités baissières encore intactes sous 21.98, la voie de moindre résistance pointe vers une longue chasse aux liquidités jusque dans la zone de demande à 20.50. 💬 Vous vous positionnez en prévision de ce rejet ou attendez-vous une confirmation à des niveaux inférieurs ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BMNRB #ShortSetup #Crypto #Bearish #Trading
📉 🐻
Entrée : 22.68 - 22.90 🔻
Objectif : 21.98 - 20.50 📉
Stop loss : 24.00 ⚠️
Les vendeurs défendent agressivement la zone de résistance supérieure, piégeant les acheteurs tardifs tandis que le flux des ordres bascule nettement à la baisse. 📊 L’épuisement de la structure près de 22.90 ouvre une fenêtre baissière idéale, alors que le volume vendeur commence à augmenter sur les unités de temps inférieures.
🔍 Avec des liquidités baissières encore intactes sous 21.98, la voie de moindre résistance pointe vers une longue chasse aux liquidités jusque dans la zone de demande à 20.50. 💬 Vous vous positionnez en prévision de ce rejet ou attendez-vous une confirmation à des niveaux inférieurs ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BMNRB #ShortSetup #Crypto #Bearish #Trading
📉 🐻
39

·
--
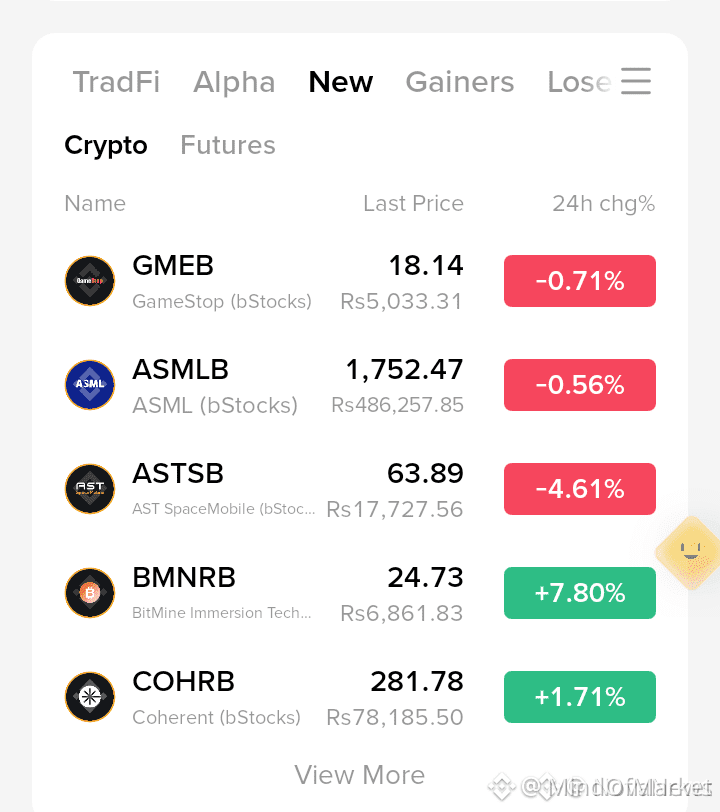
🚨 $BMNRB BREAKS OUT +7,8% ALORS QUE LA ROTATION INSTITUTIONNELLE SE DÉPLACE VERS DES ACTIFS TOKENISÉS ! ⚡
Objectif : 28 $ 🚀
Tandis que $GMEB et $ASTSB entrent dans une phase de refroidissement temporaire, l’argent intelligent transfère activement son exposition vers $BMNRB . L’expansion régulière de +7,8% signale une demande institutionnelle claire, absorbant l’offre et indiquant une rotation précoce du capital vers des actions tokenisées. 📊
Cet afflux de volume sur les cotations TradFi reflète une ré-accumulation structurelle avant que le retail ne remarque la tendance. 🔍 Observer comment le prix gère les inefficacités actuelles au-dessus confirmera si cette impulsion se poursuit directement dans l’expansion. 💡 Vous anticipez cette rotation d’actifs ou vous attendez une revalidation d’un niveau clé ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BMNRB #TokenizedAssets #Crypto #MarketStructure #Altcoins
🎯 🦈
🚨 $BMNRB BREAKS OUT +7,8% ALORS QUE LA ROTATION INSTITUTIONNELLE SE DÉPLACE VERS DES ACTIFS TOKENISÉS ! ⚡
Objectif : 28 $ 🚀
Tandis que $GMEB et $ASTSB entrent dans une phase de refroidissement temporaire, l’argent intelligent transfère activement son exposition vers $BMNRB . L’expansion régulière de +7,8% signale une demande institutionnelle claire, absorbant l’offre et indiquant une rotation précoce du capital vers des actions tokenisées. 📊
Cet afflux de volume sur les cotations TradFi reflète une ré-accumulation structurelle avant que le retail ne remarque la tendance. 🔍 Observer comment le prix gère les inefficacités actuelles au-dessus confirmera si cette impulsion se poursuit directement dans l’expansion. 💡 Vous anticipez cette rotation d’actifs ou vous attendez une revalidation d’un niveau clé ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BMNRB #TokenizedAssets #Crypto #MarketStructure #Altcoins
🎯 🦈
Objectif : 28 $ 🚀
Tandis que $GMEB et $ASTSB entrent dans une phase de refroidissement temporaire, l’argent intelligent transfère activement son exposition vers $BMNRB . L’expansion régulière de +7,8% signale une demande institutionnelle claire, absorbant l’offre et indiquant une rotation précoce du capital vers des actions tokenisées. 📊
Cet afflux de volume sur les cotations TradFi reflète une ré-accumulation structurelle avant que le retail ne remarque la tendance. 🔍 Observer comment le prix gère les inefficacités actuelles au-dessus confirmera si cette impulsion se poursuit directement dans l’expansion. 💡 Vous anticipez cette rotation d’actifs ou vous attendez une revalidation d’un niveau clé ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BMNRB #TokenizedAssets #Crypto #MarketStructure #Altcoins
🎯 🦈
97
·
--
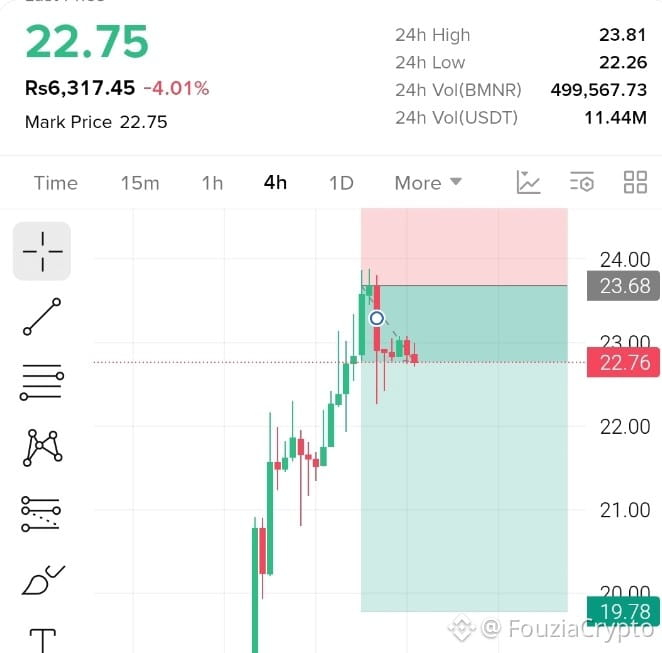
📉 $BMNRB Analyse rapide de configuration (Short)
En observant la structure du marché, je reprends encore une fois une position short sur $BMNRB . Le mouvement des prix semble faible à proximité des zones de résistance actuelles.
Position : Short
Zone d’entrée : 22,70 $ – 23,00 $
Stop Loss (SL) : 23,70 $
TP 1 : 21,80 $
TP 2 : 20,80 $
TP final : 19,80 $
Gardez une gestion du risque stricte et utilisez le levier en fonction de votre portefeuille.
Que pensez-vous de cette configuration ? Dites-le en commentaire et n’oubliez pas de suivre pour plus de mises à jour de trading ! 👇
#BMNRB #CryptoTrading.
$BMNRB
{spot}(BMNRBUSDT)
📉 $BMNRB Analyse rapide de configuration (Short)
En observant la structure du marché, je reprends encore une fois une position short sur $BMNRB . Le mouvement des prix semble faible à proximité des zones de résistance actuelles.
Position : Short
Zone d’entrée : 22,70 $ – 23,00 $
Stop Loss (SL) : 23,70 $
TP 1 : 21,80 $
TP 2 : 20,80 $
TP final : 19,80 $
Gardez une gestion du risque stricte et utilisez le levier en fonction de votre portefeuille.
Que pensez-vous de cette configuration ? Dites-le en commentaire et n’oubliez pas de suivre pour plus de mises à jour de trading ! 👇
#BMNRB #CryptoTrading.
$BMNRB
En observant la structure du marché, je reprends encore une fois une position short sur $BMNRB . Le mouvement des prix semble faible à proximité des zones de résistance actuelles.
Position : Short
Zone d’entrée : 22,70 $ – 23,00 $
Stop Loss (SL) : 23,70 $
TP 1 : 21,80 $
TP 2 : 20,80 $
TP final : 19,80 $
Gardez une gestion du risque stricte et utilisez le levier en fonction de votre portefeuille.
Que pensez-vous de cette configuration ? Dites-le en commentaire et n’oubliez pas de suivre pour plus de mises à jour de trading ! 👇
#BMNRB #CryptoTrading.
$BMNRB
60
Les order blocks sur Kernel (KERNEL) révèlent une posture haussière alors que le volume s’emballe, signalant un fort élan à venir. Pendant ce temps, Vanry (VANRY) affiche une liquidité et une adoption en hausse, attirant l’intérêt des institutions. BMNRB (BMNRB) continue d’innover avec de nouvelles options de staking, stimulant la croissance de l’écosystème et renforçant le sentiment positif des investisseurs. Restez à l’écoute pour la prochaine vague ! 🚀📈 #KERNEL #VANRY #BMNRB #CryptoTrading
Les order blocks sur Kernel (KERNEL) révèlent une posture haussière alors que le volume s’emballe, signalant un fort élan à venir. Pendant ce temps, Vanry (VANRY) affiche une liquidité et une adoption en hausse, attirant l’intérêt des institutions. BMNRB (BMNRB) continue d’innover avec de nouvelles options de staking, stimulant la croissance de l’écosystème et renforçant le sentiment positif des investisseurs. Restez à l’écoute pour la prochaine vague ! 🚀📈 #KERNEL #VANRY #BMNRB #CryptoTrading
29
$BMNRB est le bStock tokenisé de BitMine Immersion Technologies (BMNR), donc son prix est étroitement lié à l’action de l’entreprise et à ses avoirs en Ethereum.
🟢 Développement haussier majeur : BitMine a déclaré détenir 5,90 millions d’ETH, d’une valeur d’environ 14,5 milliards de dollars, et affirme posséder désormais environ 4,9 % de l’offre totale de $ETH .
PR Newswire
🟢 BitMine vise 5 % de l’offre d’Ethereum et se trouve désormais à environ 98 % de cet objectif.
PR Newswire
🟢 L’entreprise a également շարունակé à acheter de l’ETH et à racheter des actions BMNR, soutenant ainsi l’histoire fondamentale du titre sous-jacent.
crypto.news
⚠️ Risque : l’action BMNR reste très volatile ; elle a clôturé autour de 24,97 $ le 4 septembre, en baisse de 5,6 % sur cette séance.
MarketWatch
En résumé : les nouvelles sont fondamentalement haussières, בעיקר en raison de l’énorme trésorerie ETH de BitMine, mais BMNRB peut encore subir de fortes baisses à court terme.
#BMNR #BMNRB
{spot}(BMNRBUSDT)
{future}(BMNRUSDT)
$BMNRB est le bStock tokenisé de BitMine Immersion Technologies (BMNR), donc son prix est étroitement lié à l’action de l’entreprise et à ses avoirs en Ethereum.
🟢 Développement haussier majeur : BitMine a déclaré détenir 5,90 millions d’ETH, d’une valeur d’environ 14,5 milliards de dollars, et affirme posséder désormais environ 4,9 % de l’offre totale de $ETH .
PR Newswire
🟢 BitMine vise 5 % de l’offre d’Ethereum et se trouve désormais à environ 98 % de cet objectif.
PR Newswire
🟢 L’entreprise a également շարունակé à acheter de l’ETH et à racheter des actions BMNR, soutenant ainsi l’histoire fondamentale du titre sous-jacent.
crypto.news
⚠️ Risque : l’action BMNR reste très volatile ; elle a clôturé autour de 24,97 $ le 4 septembre, en baisse de 5,6 % sur cette séance.
MarketWatch
En résumé : les nouvelles sont fondamentalement haussières, בעיקר en raison de l’énorme trésorerie ETH de BitMine, mais BMNRB peut encore subir de fortes baisses à court terme.
#BMNR #BMNRB
🟢 Développement haussier majeur : BitMine a déclaré détenir 5,90 millions d’ETH, d’une valeur d’environ 14,5 milliards de dollars, et affirme posséder désormais environ 4,9 % de l’offre totale de $ETH .
PR Newswire
🟢 BitMine vise 5 % de l’offre d’Ethereum et se trouve désormais à environ 98 % de cet objectif.
PR Newswire
🟢 L’entreprise a également շարունակé à acheter de l’ETH et à racheter des actions BMNR, soutenant ainsi l’histoire fondamentale du titre sous-jacent.
crypto.news
⚠️ Risque : l’action BMNR reste très volatile ; elle a clôturé autour de 24,97 $ le 4 septembre, en baisse de 5,6 % sur cette séance.
MarketWatch
En résumé : les nouvelles sont fondamentalement haussières, בעיקר en raison de l’énorme trésorerie ETH de BitMine, mais BMNRB peut encore subir de fortes baisses à court terme.
#BMNR #BMNRB
77
·
--
Baissier
$BMNRB
{spot}(BMNRBUSDT)
L'action des prix est en baisse de plus de 4 %, n'arrivant pas à établir une base et dérivant vers des plus bas clés. Continuer à accompagner ce mouvement à la baisse vise un test d'un support plus profond.
EP
24.93 - 25.60
TP
23.80
22.50
21.10
SL
26.50
Les vendeurs restent fermement aux commandes, tandis que les tentatives d'achat continuent d'être rapidement rejetées.
Allons-y #BMNRB
$BULLA
{future}(BULLAUSDT)
$B
{future}(BUSDT)
$BMNRB
L'action des prix est en baisse de plus de 4 %, n'arrivant pas à établir une base et dérivant vers des plus bas clés. Continuer à accompagner ce mouvement à la baisse vise un test d'un support plus profond.
EP
24.93 - 25.60
TP
23.80
22.50
21.10
SL
26.50
Les vendeurs restent fermement aux commandes, tandis que les tentatives d'achat continuent d'être rapidement rejetées.
Allons-y #BMNRB
$BULLA
$B
L'action des prix est en baisse de plus de 4 %, n'arrivant pas à établir une base et dérivant vers des plus bas clés. Continuer à accompagner ce mouvement à la baisse vise un test d'un support plus profond.
EP
24.93 - 25.60
TP
23.80
22.50
21.10
SL
26.50
Les vendeurs restent fermement aux commandes, tandis que les tentatives d'achat continuent d'être rapidement rejetées.
Allons-y #BMNRB
$BULLA
$B
1
219
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BitcoinRebounds$75KAsChipsLead
8,004 vues
119 mentions
2
#JobsReportRaisesHikeOdds
103,779 vues
959 mentions
3
#US Data Center Rules May Constrain AI Expansion
14,146 vues
101 mentions
4
#$2TWipedOutHedgeFundsFaceLiquidation
17,220 vues
103 mentions
5
#WillAnthropicListOnTime
17,525 vues
294 mentions
6
#USNovemberMichiganExpectationsIndexPrelimAt50.9
23,519 vues
386 mentions
7
#OilPlungesBelow$100
23,817 vues
42 mentions
8
#TradFiForBeginners
14,714 vues
245 mentions
9
#USMidtermsCouldShakeUpUS-IranTies
45,084 vues
555 mentions
10
#RussianCentralBankNamesBTCETHUSDTForNonQualifiedInvestors
836 vues
14 mentions