

#realyield
realyield
80,090 vues
653 mentions
Populaire
Récents

·
--
Le rendement réel a changé la façon dont les protocoles DeFi doivent être évalués — et la plupart des gens n’ont toujours pas mis à jour leur modèle mental.
Pendant des années, la DeFi a attiré des capitaux grâce aux émissions de jetons. Les protocoles frappaient des jetons de gouvernance, les distribuaient sous forme d’incitations à la liquidité et la TVL explosait. Mais cette croissance relevait de l’endettement, pas des revenus. Le rendement n’était que de la dilution déguisée en retour sur investissement. Quand les émissions ralentissaient ou que les marchés se retournaient, la liquidité s’évaporait du jour au lendemain.
Le rendement réel change la donne. Il s’agit des revenus du protocole — des frais générés par une utilisation réelle — distribués directement aux stakers ou aux fournisseurs de liquidité, et libellés en actifs de premier ordre. Sans inflation.
Pourquoi est-ce important aujourd’hui ?
• Les protocoles qui offrent un rendement réel prouvent qu’ils ont trouvé leur adéquation produit-marché. Les revenus issus des frais supposent que les utilisateurs y trouvent suffisamment de valeur pour payer.
• Le rendement réel est autonome. Il n’a pas besoin que le cours du jeton augmente pour rester attrayant.
• Il permet de distinguer les protocoles sérieux des projets qui misent tout sur leur récit. On peut les évaluer comme une entreprise, et non comme une spéculation.
• À mesure que les capitaux institutionnels entrent dans la DeFi, le rendement réel fournit un langage d’évaluation que la finance traditionnelle comprend déjà : les flux de trésorerie.
$ETH et $BNB écosystèmes ont vu la densité réelle des frais progresser régulièrement. $AVAX sous-réseaux acheminent des volumes de transactions comparables à ceux du commerce. Le prochain cycle de la DeFi ne sera pas remporté par les émissions les plus élevées, mais par les protocoles qui génèrent le plus d’activité économique réelle.
Les émissions ont lancé la DeFi. Le rendement réel lui permettra de durer.
#DeFi #RealYield #CryptoInvesting #Web3
80
🌾 Defi printemps ? Des rendements durables reviennent sur les protocoles
Le 29 juin 2026, la finance décentralisée montre des signes de reprise. Alors que la capitalisation totale du marché s’élève à 2,14 T$, la DeFi génère de nouveau des rendements réels. La demande d’emprunt, l’intégration RWA et l’activité organique stimulent l’économie on-chain. Ethereum $ETH domine la DeFi, mais d’autres chaînes gagnent des parts. La prochaine vague de DeFi sera peut-être plus discrète, mais plus durable — axée sur des revenus réels plutôt que sur des programmes d’incitations en jetons gonflés.
📌 À retenir :
Des rendements réels dans la DeFi indiquent une demande organique — la prochaine vague repose sur des revenus durables, et non sur l’inflation de jetons.
#DeFi #RealYield
#BinanceAlphaAlert
30
·
--
La semaine dernière, je regardais une pool de liquidité qui annonçait un APY de 40 % sur le Bitcoin emballé.
Dans le crypto, on est biologiquement câblé pour chercher le pourcentage le plus élevé. On voit un APY énorme sur un tableau de bord et on suppose instantanément que le protocole est hautement rentable.
On part du principe que le rendement est une récompense pour notre capital.
Mais quand j'ai retracé le routage on-chain réel, il n'y avait aucun revenu externe.
Aucune demande d'emprunt.
Aucune frais de réseau.
Le protocole était juste en train d'hyper-inflationner son token natif pour payer les déposants.
Ce n'était pas un taux d'intérêt.
C'était un taux d'inflation localisé.
Ils soudoyaient essentiellement les utilisateurs avec un actif qui se déprécie rapidement juste pour gonfler artificiellement leurs métriques.
On confond constamment la dilution avec le profit.
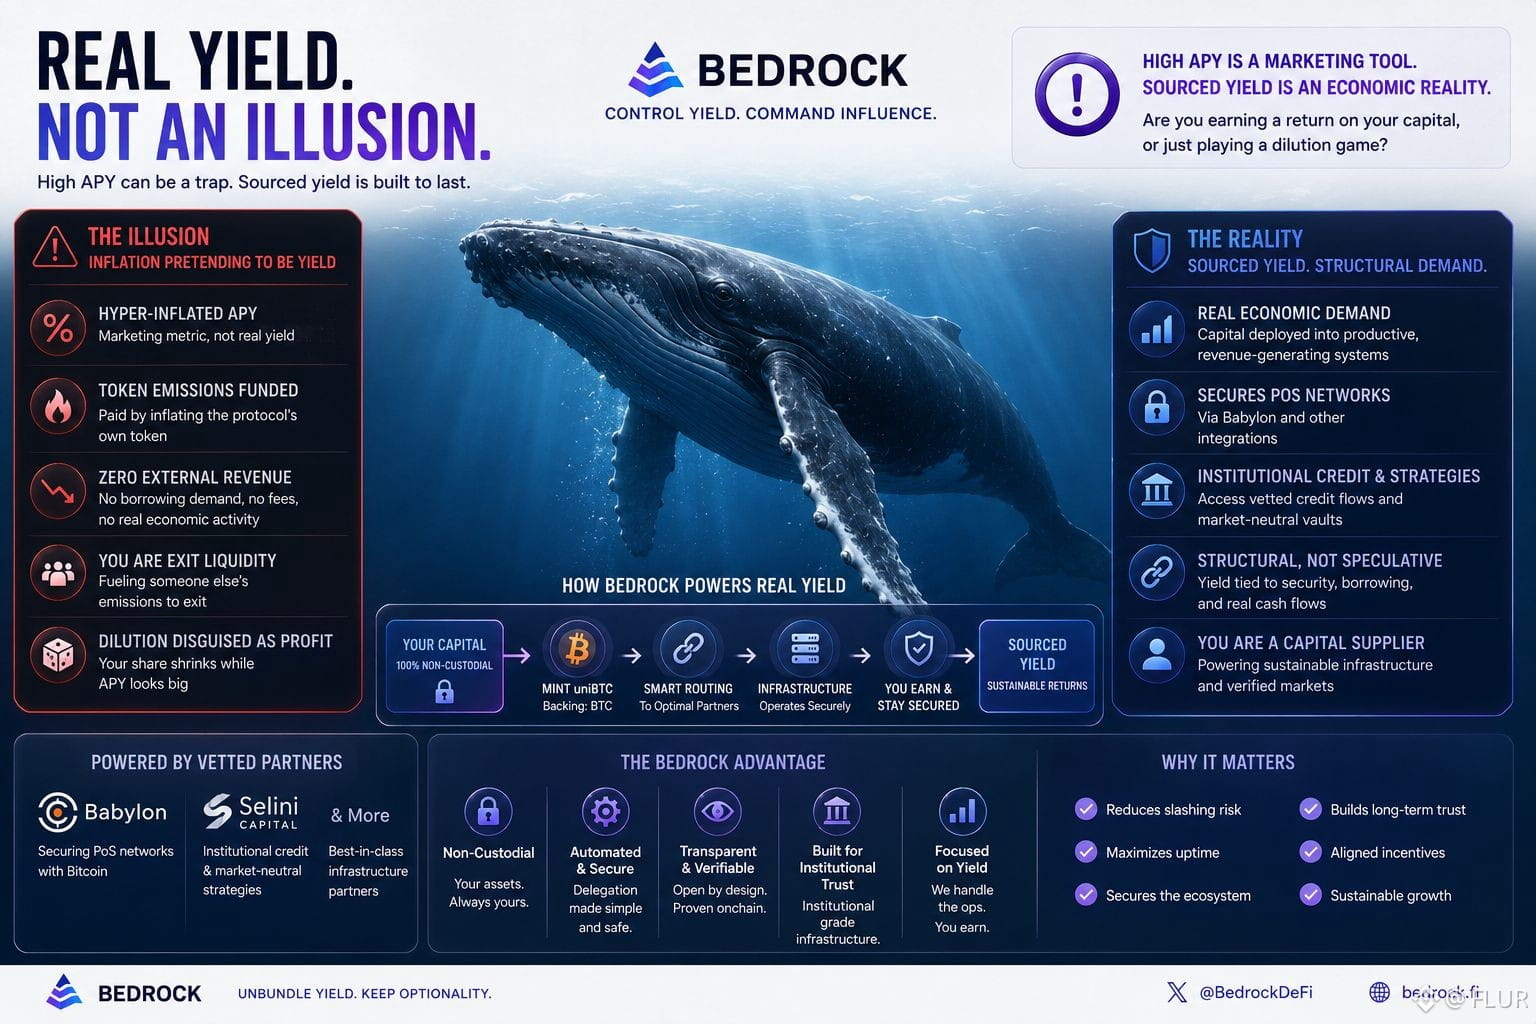
Ce piège comportemental est exactement la raison pour laquelle j'ai prêté tant d'attention à l'origine de la structure de rendement de Bedrock.
Bedrock ne fabrique pas d'APY synthétique à partir de rien.
Quand tu frappes uniBTC, le Bitcoin sous-jacent est déployé dans des environnements animés par une demande économique réelle.
Au lieu de se fier à une boucle de token inflationniste, le capital fournit une sécurité crypto-économique fondamentale aux réseaux PoS via Babylon, ou se branche directement sur des flux de crédit institutionnels et des stratégies neutres sur le marché à travers des coffres gérés professionnellement (comme leur intégration avec Selini Capital).
Le rendement est lié à la sécurité structurelle du réseau et à l'emprunt institutionnel, pas à l'impression de token interne.
Cela change fondamentalement ton rôle dans l'écosystème.
Tu cesses d'agir en tant que liquidité de sortie pour un calendrier d'émission temporaire, et commences à agir en tant que fournisseur à un marché de crédit vérifié et durable.
Un APY élevé est un outil marketing.
Un rendement sourcé est une réalité économique.
Tu gagnes vraiment un retour sur ton capital, ou tu participes juste à un jeu de dilution multijoueur ?
@Bedrock #Bedrock $BR
{future}(BRUSDT)
#BTCFi
$BTC
{future}(BTCUSDT)
$RIF
{future}(RIFUSDT)
#RealYield
La semaine dernière, je regardais une pool de liquidité qui annonçait un APY de 40 % sur le Bitcoin emballé.
Dans le crypto, on est biologiquement câblé pour chercher le pourcentage le plus élevé. On voit un APY énorme sur un tableau de bord et on suppose instantanément que le protocole est hautement rentable.
On part du principe que le rendement est une récompense pour notre capital.
Mais quand j'ai retracé le routage on-chain réel, il n'y avait aucun revenu externe.
Aucune demande d'emprunt.
Aucune frais de réseau.
Le protocole était juste en train d'hyper-inflationner son token natif pour payer les déposants.
Ce n'était pas un taux d'intérêt.
C'était un taux d'inflation localisé.
Ils soudoyaient essentiellement les utilisateurs avec un actif qui se déprécie rapidement juste pour gonfler artificiellement leurs métriques.
On confond constamment la dilution avec le profit.
Ce piège comportemental est exactement la raison pour laquelle j'ai prêté tant d'attention à l'origine de la structure de rendement de Bedrock.
Bedrock ne fabrique pas d'APY synthétique à partir de rien.
Quand tu frappes uniBTC, le Bitcoin sous-jacent est déployé dans des environnements animés par une demande économique réelle.
Au lieu de se fier à une boucle de token inflationniste, le capital fournit une sécurité crypto-économique fondamentale aux réseaux PoS via Babylon, ou se branche directement sur des flux de crédit institutionnels et des stratégies neutres sur le marché à travers des coffres gérés professionnellement (comme leur intégration avec Selini Capital).
Le rendement est lié à la sécurité structurelle du réseau et à l'emprunt institutionnel, pas à l'impression de token interne.
Cela change fondamentalement ton rôle dans l'écosystème.
Tu cesses d'agir en tant que liquidité de sortie pour un calendrier d'émission temporaire, et commences à agir en tant que fournisseur à un marché de crédit vérifié et durable.
Un APY élevé est un outil marketing.
Un rendement sourcé est une réalité économique.
Tu gagnes vraiment un retour sur ton capital, ou tu participes juste à un jeu de dilution multijoueur ?
@Bedrock #Bedrock $BR
#BTCFi
$BTC
$RIF
#RealYield
1
239
Article
💰 La fin des « jetons fantômes » ? En 2026, la DeFi entre dans l'ère des revenus réelsPendant des années, une grande partie des jetons de gouvernance DeFi souffrait du même problème : ils donnaient un droit de vote... mais très peu de valeur économique directe à leurs détenteurs.
En 2026, ce modèle évolue rapidement.
Les investisseurs accordent désormais plus d'importance aux protocoles capables de générer des revenus durables plutôt qu'aux simples promesses de croissance. Une nouvelle tendance s'impose : le partage des revenus (Fee Switching) et le Real Yield.
📊 1. Des jetons qui capturent enfin la valeur
L'époque où les récompenses provenaient essentiellement de l'émission de nouveaux tokens touche progressivement à sa fin.
Aujourd'hui, plusieurs protocoles explorent ou renforcent des mécanismes où une partie des frais réellement générés est redistribuée aux détenteurs qui verrouillent (stake) leurs jetons.
Le principe est simple :
✅ Plus la plateforme est utilisée, plus elle génère de frais.
✅ Une partie de ces revenus peut être redistribuée aux participants selon les règles du protocole.
Cette évolution rapproche certains protocoles DeFi de modèles financiers plus traditionnels, où les flux de trésorerie deviennent un élément clé de valorisation.
💵 2. Le Real Yield remplace les rendements artificiels
Le marché a beaucoup changé depuis les APY extravagants financés uniquement par l'inflation des tokens.
La nouvelle référence est désormais le Real Yield.
Les récompenses proviennent de revenus économiques réels :
• frais de trading ;
• intérêts d'emprunt ;
• services du protocole.
Dans certains cas, ces revenus sont redisués en stablecoins ou en actifs majeurs comme l'ETH, selon le fonctionnement propre à chaque protocole.
Le résultat est un modèle beaucoup plus transparent :
➡️ si le protocole attire des utilisateurs, les revenus augmentent ;
➡️ si son activité ralentit, les récompenses diminuent également.
C'est une logique économique plus durable.
🏛️ 3. Pourquoi les investisseurs institutionnels s'y intéressent
Les grands investisseurs recherchent avant tout des actifs pouvant être évalués à partir de revenus mesurables.
Des protocoles capables de produire des flux de trésorerie réguliers offrent désormais des indicateurs comparables à ceux utilisés dans la finance traditionnelle :
📈 revenus du protocole
📈 ratio de valorisation
📈 croissance de l'activité
📈 rentabilité
Cette évolution contribue à renforcer la crédibilité de la DeFi auprès des acteurs institutionnels.
🚀 Ce que cela signifie pour les investisseurs
Le marché pourrait progressivement distinguer deux catégories de projets :
❌ Les tokens reposant principalement sur la spéculation.
✅ Les protocoles générant une véritable activité économique.
À long terme, les revenus réels pourraient devenir un critère aussi important que le TVL, le volume d'échange ou le nombre d'utilisateurs actifs.
La question ne sera plus seulement :
« Quel token va monter ? »
Mais plutôt :
« Quel protocole crée durablement de la valeur ? »
💡 Conclusion
La DeFi entre dans une nouvelle phase de maturité.
Les investisseurs ne recherchent plus uniquement des rendements spectaculaires, mais des modèles économiques capables de générer des revenus durables et mesurables.
Le Real Yield et les mécanismes de partage des revenus pourraient devenir l'un des principaux moteurs de la prochaine génération de protocoles DeFi.
⚠️ Cette publication est fournie à titre informatif et ne constitue pas un conseil en investissement. M.
#DeFi #RealYield #Crypto #Web3 #BinanceSquare #Ethereum #RWA #DEX #Yield #Investing
💰 La fin des « jetons fantômes » ? En 2026, la DeFi entre dans l'ère des revenus réels
Pendant des années, une grande partie des jetons de gouvernance DeFi souffrait du même problème : ils donnaient un droit de vote... mais très peu de valeur économique directe à leurs détenteurs.
En 2026, ce modèle évolue rapidement.
Les investisseurs accordent désormais plus d'importance aux protocoles capables de générer des revenus durables plutôt qu'aux simples promesses de croissance. Une nouvelle tendance s'impose : le partage des revenus (Fee Switching) et le Real Yield.
📊 1. Des jetons qui capturent enfin la valeur
L'époque où les récompenses provenaient essentiellement de l'émission de nouveaux tokens touche progressivement à sa fin.
Aujourd'hui, plusieurs protocoles explorent ou renforcent des mécanismes où une partie des frais réellement générés est redistribuée aux détenteurs qui verrouillent (stake) leurs jetons.
Le principe est simple :
✅ Plus la plateforme est utilisée, plus elle génère de frais.
✅ Une partie de ces revenus peut être redistribuée aux participants selon les règles du protocole.
Cette évolution rapproche certains protocoles DeFi de modèles financiers plus traditionnels, où les flux de trésorerie deviennent un élément clé de valorisation.
💵 2. Le Real Yield remplace les rendements artificiels
Le marché a beaucoup changé depuis les APY extravagants financés uniquement par l'inflation des tokens.
La nouvelle référence est désormais le Real Yield.
Les récompenses proviennent de revenus économiques réels :
• frais de trading ;
• intérêts d'emprunt ;
• services du protocole.
Dans certains cas, ces revenus sont redisués en stablecoins ou en actifs majeurs comme l'ETH, selon le fonctionnement propre à chaque protocole.
Le résultat est un modèle beaucoup plus transparent :
➡️ si le protocole attire des utilisateurs, les revenus augmentent ;
➡️ si son activité ralentit, les récompenses diminuent également.
C'est une logique économique plus durable.
🏛️ 3. Pourquoi les investisseurs institutionnels s'y intéressent
Les grands investisseurs recherchent avant tout des actifs pouvant être évalués à partir de revenus mesurables.
Des protocoles capables de produire des flux de trésorerie réguliers offrent désormais des indicateurs comparables à ceux utilisés dans la finance traditionnelle :
📈 revenus du protocole
📈 ratio de valorisation
📈 croissance de l'activité
📈 rentabilité
Cette évolution contribue à renforcer la crédibilité de la DeFi auprès des acteurs institutionnels.
🚀 Ce que cela signifie pour les investisseurs
Le marché pourrait progressivement distinguer deux catégories de projets :
❌ Les tokens reposant principalement sur la spéculation.
✅ Les protocoles générant une véritable activité économique.
À long terme, les revenus réels pourraient devenir un critère aussi important que le TVL, le volume d'échange ou le nombre d'utilisateurs actifs.
La question ne sera plus seulement :
« Quel token va monter ? »
Mais plutôt :
« Quel protocole crée durablement de la valeur ? »
💡 Conclusion
La DeFi entre dans une nouvelle phase de maturité.
Les investisseurs ne recherchent plus uniquement des rendements spectaculaires, mais des modèles économiques capables de générer des revenus durables et mesurables.
Le Real Yield et les mécanismes de partage des revenus pourraient devenir l'un des principaux moteurs de la prochaine génération de protocoles DeFi.
⚠️ Cette publication est fournie à titre informatif et ne constitue pas un conseil en investissement. M.
#DeFi #RealYield #Crypto #Web3 #BinanceSquare #Ethereum #RWA #DEX #Yield #Investing
53
·
--
L’évolution du rendement DeFi : des émissions aux revenus
La première ère de la DeFi a été construite sur un mensonge auquel nous avons tous accepté de croire. Les protocoles imprimaient des jetons de gouvernance, les distribuaient aux fournisseurs de liquidité, et appelaient cela « rendement ». Ce n’était pas un rendement — c’était une dilution présentée comme un revenu. Le protocole vous payait avec ses propres jetons, de plus en plus sans valeur, pour compenser le fait que l’économie ne fonctionnait pas encore réellement.
Cette ère touche à sa fin, et son remplacement est bien plus passionnant.
Un vrai rendement change tout. Lorsqu’un protocole distribue de véritables revenus de frais aux détenteurs de jetons, les chiffres doivent s’équilibrer. Vous ne pouvez pas vous rendre durable en diluant par l’inflation. Les protocoles génèrent soit une activité économique réelle, soit ils n’en génèrent pas. Le marché peut désormais distinguer un protocole qui gagne 50 M$ de frais d’un protocole qui distribue 50 M$ en jetons imprimés.
Cette séparation crée un nouveau cadre de valorisation. Les frais par rapport à la FDV deviennent le ratio P/E de la crypto. Les protocoles avec de vrais revenus se négocient avec une prime. Les protocoles qui survivent grâce aux émissions se négocient avec une décote. Le marché valorise enfin ce qui compte — la capacité productive, et non le potentiel narratif.
Les implications s’additionnent. Les investisseurs institutionnels qui ne pouvaient pas justifier une exposition à la « yield farming » peuvent financer des modèles de partage des frais. Les allocations de trésorerie passent des paris spéculatifs vers des positions génératrices de revenus. Le calcul du rendement ajusté du risque change entièrement lorsque le rendement provient d’une activité économique plutôt que d’émissions de jetons.
$ETH $SOL $BNB
#DeFi #RealYield #CryptoMarkets #OnchainEconomy
133
·
--
Les rendements des vaults sur les perp DEX NE SONT PAS comparables. 🏦
Deux sources très différentes :
• Vaults à émissions / points uniquement : des APR affichés de 200–400%, mais la valeur = émissions de tokens. Dépend entièrement du maintien du prix au TGE. Forte volatilité.
• Vaults à rendement réel : payés à partir de véritables frais de trading. APR affiché plus faible, mais ne s’évapore pas.
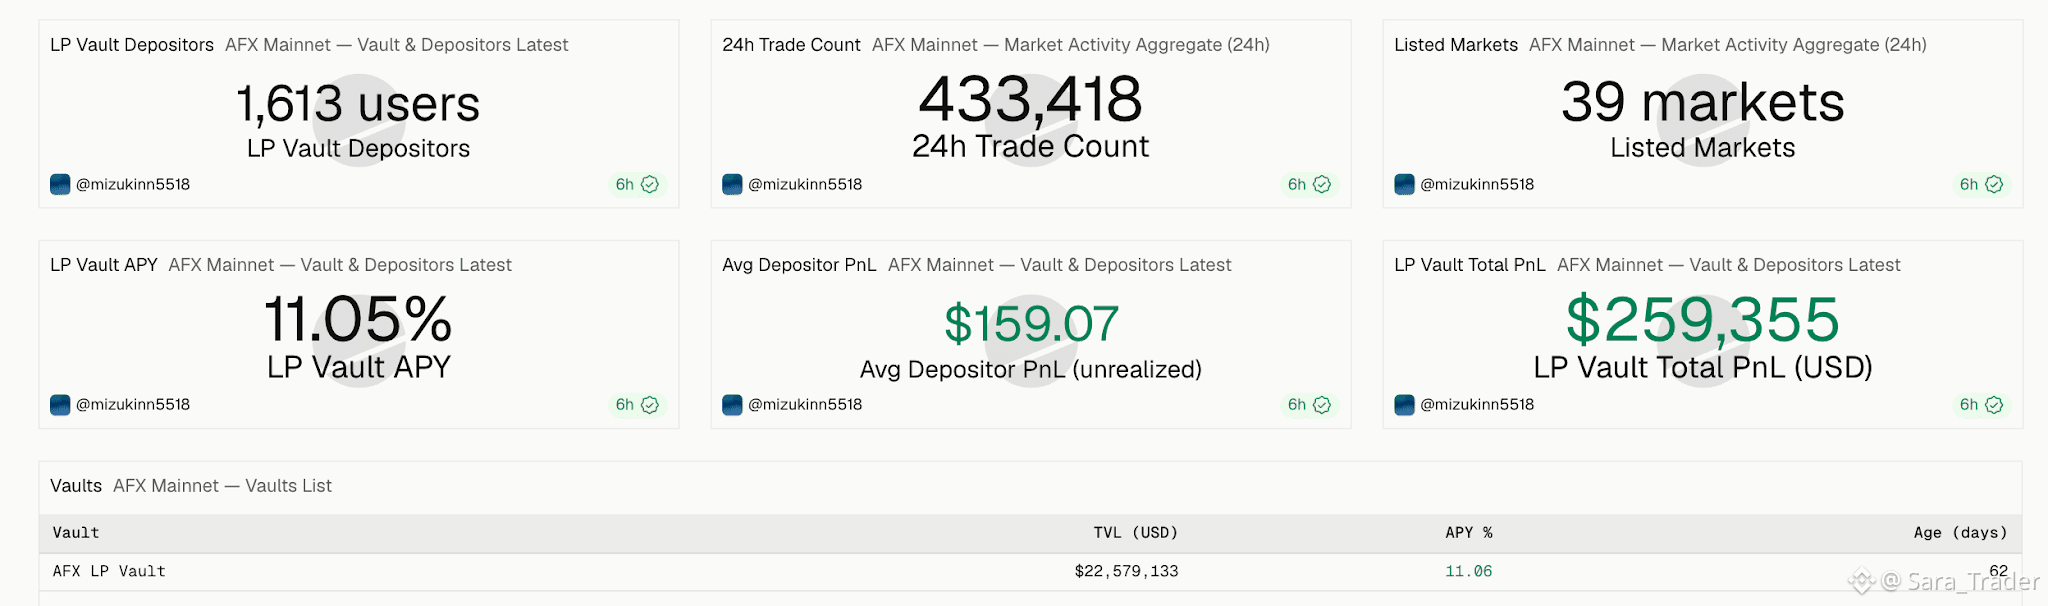
@AFX_XYZ Vault est le type « rendement réel » : ~11,44% APY grâce au partage des frais, plus des points par-dessus, sans pénalité. Donc votre risque à la baisse a un plancher basé sur les frais, tout en profitant encore du potentiel des points à la hausse.
Règle simple : distinguez le « APR réel » de l’APR « si le token tient » avant de dimensionner votre position.
#AFX #RealYield #YieldFarming #DeFi NFA. 👉
https://app.afx.xyz/?src=bn3
1
136

$AFX VOLUME CUMULATIF S’APPROCHANT DE 1 MILLIARD - REAL YIELD MACHINE 🔥
Le volume vient d’atteindre $946M avec $20,71M immobilisés et un revenu annuel du protocole à $1,07M. Le programme VIP renvoie 30–50% de ce revenu de frais sous forme de rendement USDC réel et immédiatement disponible aux traders actifs. Pas d’émissions inflationnistes de jetons, pas de faux APR — seulement un rendement réel soutenu par l’activité on-chain.
Ce n’est pas du battage. Les chiffres montent vite et l’élan est réel. Un L1 souverain qui offre une exécution institutionnelle tout en partageant la moitié des revenus avec ses utilisateurs ? C’est un moteur de croissance à surveiller.
Vous regardez des opportunités de real-yield, ou vous poursuivez encore des fermes à émissions ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#AFX #DeFi #RealYield #Derivatives
🔥
34
·
--
Le flush de mai a clarifié quelque chose que la plupart des portefeuilles n'admettront pas.
Les actifs sans rendement ont été les plus pénalisés. Ceux qui sont productifs ont tenu relativement mieux — et cet écart compte alors que nous entrons en juin.
$ETH post-Pectra génère un véritable rendement de staking pendant que les frais blob compressent les coûts. C'est à la fois une compression de l'offre ET un flywheel de demande qui fonctionnent simultanément. $BNB les burns continuent de surpasser l'émission aux niveaux d'activité actuels — un mécanisme de déflation qui s'accumule discrètement. $ADA les récompenses de staking ont continué à courir pendant que tout le monde rafraîchissait en panique les graphiques de prix.
Pendant ce temps, les obligations TradFi sont proches de 5%. Ce contexte ne tue pas la crypto — il élève la barre. Les actifs qui survivent dans un monde compétitif en matière de taux sont ceux qui rapportent pendant que vous détenez.
Les sorties d'ETF BTC ont dominé les gros titres de cette semaine. Remarquez quelles chaînes n'ont pas figuré sur la liste des sorties. La divergence n'est pas du bruit — c'est la véritable thèse de portefeuille.
Mai a été un test de stress. Juin est le moment où vous découvrez si vos avoirs l'ont réussi.
Le trading d'actifs productifs est de retour sur la table. Une exposition générique n'est plus suffisante.
#Crypto #RealYield #DeFi #CryptoInvesting #Altcoins
108

·
--
$GRVT REDÉFINIT L’UTILITÉ DES TOKENS EN TANT qu’ADHESION VIVANTE 🔥
La plupart des tokens d’échange ne sont que des billets d’entrée. On conserve et on espère. GRVT renverse entièrement ce modèle. Les détenteurs de tokens obtiennent des frais plus bas, un rendement plus élevé, une part des revenus du protocole et un accès anticipé aux nouveaux produits — le tout en utilisant activement la plateforme.
100% de l’excédent économique revient aux détenteurs via des rachats et la réinvestissement. Cela signifie que chaque dollar gagné par la plateforme augmente directement la valeur intrinsèque de $GRVT. Pas de battage, juste un alignement réel des flux de trésorerie.
À l’approche de la TGE, c’est l’un des rares modèles où votre token travaille pour vous, au lieu de rester inactif. Quel facteur pensez-vous aura le plus d’impact pour la valeur à long terme ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#GRVT #Tokenomics #RealYield #Crypto
🔥
15
·
--
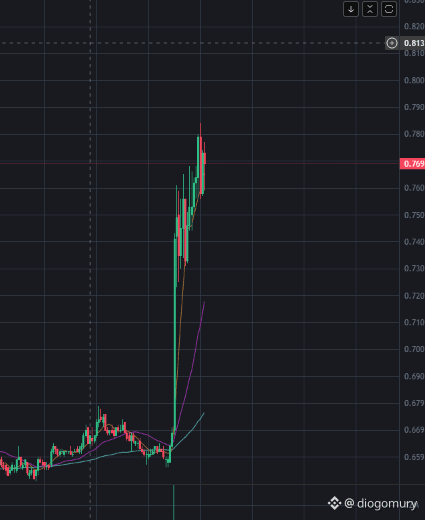
🚨 Alpha : Déflaation agressive et le pouvoir du "Real Yield" sur $ASTER
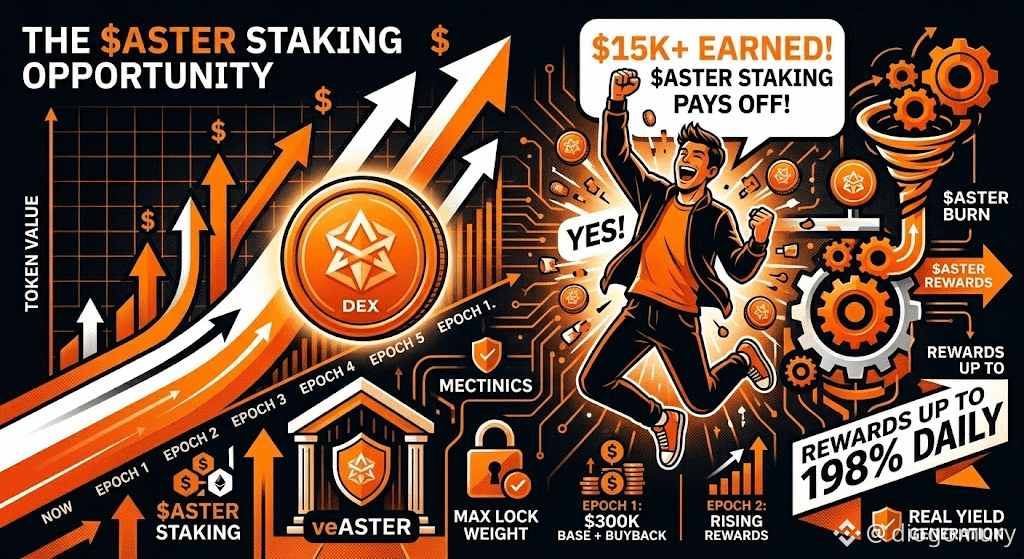
J'étais en train de plonger dans la nouvelle mise à jour de tokenomics de l'Aster et le modèle économique qu'ils ont construit a vraiment attiré mon attention. Ils ont mis en place un système de Buyback (recompra) et Burn (brûlage) qui peut atteindre 198 %. Qu'est-ce que cela signifie en pratique ?
🔥 Recompra : 99 % des frais quotidiens générés par la plateforme sont utilisés pour racheter $ASTER sur le marché (pression acheteuse constante). 🔥 Brûlage : Une quantité équivalente (plus 99 %) est brûlée des réserves de l'équipe, réduisant l'offre totale (l'objectif est de passer de 8 milliards à 3 milliards de tokens).
Mais le grand saut du chat est ici : les tokens rachetés ne disparaissent pas, ils vont directement vers les Loyalty Rewards. En d'autres termes, l'utilisateur qui fait du staking à long terme et verrouille ses tokens (générant veASTER) est celui qui capte toute cette valeur en frais de la bourse.
Des modèles qui utilisent les revenus du protocole pour récompenser ceux qui soutiennent le réseau (Real Yield) deviennent la norme d'or pour la survie en DeFi.
Quelqu'un ici a-t-il déjà un œil ou est en train de farmer dans cet écosystème ? 👇
#ASTER $ASTER #RealYield #CryptoInsights
107
·
--
Voir la traduction
🦈 REAL REVENUE BEASTS LIKE $HYPE AND $TRX ARE SECRETLY ABSORBING MARKET SUPPLY! ⚡
Smart money isn't chasing vaporware anymore—institutional capital is locking into protocol revenue powerhouses that actively destroy or buy back token supply. Tier-one beasts like $HYPE and $TRX lead the pack by channeling aggressive trading fees directly into relentless token buybacks and permanent supply burns. 📊
Whether through direct revenue-sharing or heavy buybacks seen in titans like $UNI , continuous yield capture creates an invisible floor that outlasts market cycles. 💡 When liquidity spreads thin across speculative noise, projects backed by real protocol cash flow consistently absorb sell pressure first. 🌊
💬 Which path do you trust more for the next expansion: ruthless protocol fee burning or steady revenue redistribution? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #HYPE #RealYield #Tokenomics #Altcoins #Crypto
💎 ⚡
5
·
--
Rendement réel vs rendement inflationniste : la métrique DeFi qui compte vraiment
Lors du marché haussier de 2021, les protocoles distribuaient des APY vertigineux, entièrement financés par l’inflation des tokens. 300 %, 1 000 %, parfois plus. On avait l’impression que c’était de l’argent gratuit — et ça l’était, jusqu’à ce que le robinet des émissions se tarisse et que les premiers participants aient déjà vendu leurs tokens aux nouveaux arrivants.
La gueule de bois a enseigné une dure leçon à la DeFi : un rendement soutenu uniquement par de nouveaux tokens de gouvernance fraîchement créés n’est pas un revenu. C’est une dilution progressive déguisée en chiffres verts.
Le rendement réel change la donne. Il s’agit de revenus générés par l’activité réelle d’un protocole — frais de trading, intérêts d’emprunt, pénalités de liquidation — puis redistribués aux fournisseurs de liquidités ou aux stakers. Aucune création de nouveaux tokens n’est nécessaire.
Pourquoi cette distinction est-elle importante aujourd’hui ?
1. Les protocoles durables survivent aux marchés baissiers. Ceux qui reposent sur l’inflation s’effondrent quand le sentiment du marché change.
2. Les investisseurs institutionnels évaluent de plus en plus le rendement réel avant d’investir. Les fonds de pension ne toucheront pas à des APY de Ponzi.
3. Les revenus issus des frais, utilisés comme indicateur de santé, révèlent mieux l’adéquation entre un protocole et son marché que la TVL, qui peut être gonflée par des capitaux opportunistes attirés par les émissions.
La maturation des marchés des frais $ETH , du volume des DEX sur $BNB Chain et du débit des transactions $SOL bâtit discrètement les fondations d’un rendement réel dans tout l’écosystème. Les protocoles qui survivront au prochain cycle seront ceux qui génèrent leurs rendements, au lieu de les créer par émission de tokens.
#DeFi #RealYield #CryptoAlpha #Web3 #BinanceSquare
39
·
--
Rendement réel ou inflation des tokens : le clivage dans la valorisation de la DeFi dont on ne parle pas assez
Les rendements de la DeFi ne se valent pas tous. Il existe une différence fondamentale entre les protocoles qui génèrent des revenus grâce à une activité économique réelle et ceux qui se contentent d’émettre des tokens pour attirer des liquidités.
Les rendements issus de l’émission de tokens gonflent la TVL et donnent l’illusion d’une adoption. Lorsque les incitations s’épuisent, les capitaux opportunistes se retirent brutalement. Nous avons vu ce scénario se répéter tout au long du cycle 2021-2022 : les protocoles sans véritables revenus de frais se sont effondrés dès que les émissions ont ralenti.
Le rendement réel — frais de trading, marges sur les prêts et emprunts, primes d’options — est structurellement différent. Il augmente avec l’utilisation, et non avec l’émission de tokens. Les protocoles qui captent un rendement réel créent une boucle de rétroaction durable : une utilisation accrue génère davantage de frais, ce qui attire des participants dont les intérêts sont alignés, plutôt que des liquidités opportunistes.
Les indicateurs à surveiller : les revenus de frais par dollar de TVL, le ratio entre les émissions de tokens et les frais, ainsi que le pourcentage du rendement versé en actifs non natifs. Ils permettent de distinguer les protocoles durables des illusions reposant sur la location de liquidités.
$ETH bénéficie de l’écosystème DeFi axé sur le rendement réel le plus profond : frais de DEX, marges sur les prêts et rendements du staking liquide, tous générés par une véritable activité économique. $BNB tire parti de l’environnement à haut débit de BSC, qui génère un volume réel sur les DEX. Ces deux chaînes méritent d’être surveillées à l’approche de la prochaine rotation de la DeFi.
Le prochain cycle récompensera les protocoles qui ont survécu grâce à de véritables revenus — pas ceux qui se sont contentés d’acheter des liquidités.
#DeFi #RealYield #CryptoInvesting #Tokenomics #BinanceSquare
15
·
--
Rendement réel DeFi vs rendement inflationniste : sachez ce que vous gagnez réellement
L’une des distinctions les plus importantes dans la DeFi passe inaperçue auprès de la plupart des investisseurs particuliers : la différence entre le rendement réel et le rendement inflationniste.
Le rendement inflationniste est généré par des émissions. Les protocoles créent leur jeton natif et le distribuent sous forme de taux annuel en pourcentage (APR). Le chiffre semble attrayant — parfois 50 %, 100 %, voire davantage — mais ce rendement dilue constamment les détenteurs existants. Vous ne gagnez pas de revenus : vous recevez des jetons nouvellement créés. Une fois la dépréciation du jeton prise en compte, les rendements nets sont souvent proches de zéro, voire négatifs.
Le rendement réel, lui, est différent. Il provient des revenus effectivement générés par le protocole — frais de trading, produits de liquidation, écarts de taux d’intérêt, marges de prêt — et redistribués aux stakers ou aux fournisseurs de liquidité (LP) sous forme d’actifs établis. C’est une approche durable. Le protocole génère véritablement des flux de trésorerie.
Comment faire la différence :
→ Vérifiez l’origine du rendement : émissions de jetons ou revenus issus des frais ?
→ Consultez les tableaux de bord des revenus du protocole, pas seulement les chiffres d’APR
→ Comparez le taux d’inflation du jeton à l’APR : si l’inflation dépasse l’APR, vous perdez de la valeur réelle
→ Privilégiez les protocoles où la croissance de la TVL est corrélée à celle des revenus
Les écosystèmes $ETH L2 génèrent des revenus issus des frais à grande échelle. Les protocoles DeFi $BNB mettent en place des structures de rendement durables. Les DEX basés sur $SOL font mûrir leur offre de rendement réel. Les protocoles qui survivront au prochain marché baissier seront ceux où le rendement est gagné, et non créé de toutes pièces.
Visez le rendement réel. Ignorez le bruit inflationniste.
#DeFi #RealYield #CryptoInvesting #YieldFarming #Web3Finance
27
·
--
La révolution du rendement réel dans la DeFi : pourquoi les flux de trésorerie d’un protocole sont le seul avantage durable
L’essor de la DeFi en 2021 reposait en grande partie sur un mécanisme : l’émission de jetons. Les protocoles créaient des jetons de gouvernance, les distribuaient sous forme de récompenses pour le minage de liquidité et voyaient leur TVL exploser du jour au lendemain. Le problème ? Ce capital était toujours loué, jamais détenu.
La liquidité opportuniste suit le rendement. Dès que les émissions ralentissent ou qu’un concurrent propose un meilleur taux annuel, le capital s’évapore. La TVL s’effondre. Le cours du jeton suit. Et le cycle recommence.
Le rendement réel change la donne. Un protocole qui génère des revenus durables — grâce aux frais de trading, aux marges sur les emprunts ou aux frais de liquidation — et les distribue aux personnes qui mettent leurs jetons en staking crée un véritable alignement des intérêts. Le capital reste parce que l’activité sous-jacente génère des rendements, et non parce que le protocole imprime des jetons pour rester pertinent.
Le critère le plus simple : le protocole peut-il survivre sans aucune émission de jetons ? Si oui, il repose sur une véritable activité économique. Sinon, c’est un Ponzi auquel on a greffé un jeton de gouvernance.
Cette nouvelle perspective compte pour la construction d’un portefeuille. Ne vous arrêtez pas à la TVL brute. Demandez-vous plutôt : quels sont les revenus du protocole par dollar de TVL ? Quelle part revient aux détenteurs de jetons ? Quelle est la tendance des revenus sur 3 à 6 mois ?
Les protocoles qui traversent les marchés baissiers avec des émissions en recul, mais des revenus de frais stables ou en hausse, sont les plus susceptibles de mener le prochain cycle. $ETH héberge la majeure partie de cette infrastructure. L’écosystème de $BNB travaille activement à atteindre cet objectif. Tous deux renforcent le cercle vertueux du rendement réel.
Le rendement réel n’est pas un discours marketing. C’est un modèle économique. Et les modèles économiques se renforcent avec le temps.
#DeFi #RealYield #CryptoInvesting #BinanceSquare #Web3
25
·
--
La révolution du rendement réel : comment la DeFi sépare le signal du bruit
Pendant des années, les protocoles DeFi se sont fait concurrence avec des chiffres d’APY qui ne signifiaient rien — des rendements libellés en jetons fraîchement créés, sans aucune demande extérieure. Le marché a fini par intégrer la vérité : les capitaux opportunistes s’en vont dès que les émissions ralentissent, et les APY gonflés ne sont qu’une dilution déguisée.
Le concept de « rendement réel » a changé la donne. Au lieu de mesurer les rendements en jetons de gouvernance natifs, il pose une question plus difficile : combien de revenus ce protocole génère-t-il grâce à l’activité réelle de ses utilisateurs, et quelle part de ces revenus est reversée aux participants ?
Des protocoles comme GMX ont ouvert la voie en distribuant 70 % des frais de trading aux fournisseurs de liquidités et aux stakers, en ETH et en USDC, plutôt qu’en jetons fraîchement créés. Résultat : des capitaux fidèles, qui sont restés pendant les marchés baissiers, car les incitations étaient libellées dans des actifs que les gens voulaient vraiment.
La même logique se répand à tous les niveaux. Les protocoles de prêt sont évalués en fonction des revenus d’intérêts par rapport à la profondeur de liquidité. Les DEX sont jugés selon les revenus générés par les frais pour chaque dollar de TVL, plutôt que sur le volume brut. Même la tokenomics de $BNB — avec une destruction trimestrielle financée par les revenus de Binance — suit la logique du rendement réel au niveau de la blockchain.
Cette évolution est importante sur le plan structurel. Les protocoles à rendement réel instaurent une confiance qui se renforce avec le temps : des revenus plus élevés attirent davantage de liquidités, ce qui permet une meilleure exécution, qui stimule les volumes et génère encore plus de revenus issus des frais. Un cercle vertueux qui ne nécessite pas une inflation constante du jeton pour se maintenir.
Dans les écosystèmes $ETH et $SOL , les protocoles DeFi qui méritent d’être suivis sur le long terme sont ceux dont on peut consulter un explorateur de blocs, examiner les revenus issus des frais et comprendre l’origine du rendement.
Si vous ne pouvez pas expliquer d’où vient le rendement, c’est probablement vous qui le financez.
$BNB $ETH $SOL
#DeFi #RealYield #CryptoInsights #BinanceSquare #Web3
21
·
--
Le rendement réel distingue le signal du bruit dans la DeFi.
Pendant des années, les protocoles se sont livrés concurrence à coups d’émissions — déversant des jetons inflationnistes présentés comme du « rendement » pour attirer de la TVL. Cette époque s’éteint discrètement. Le prochain cycle de la DeFi appartiendra aux protocoles qui génèrent de véritables revenus grâce à une activité économique réelle et les redistribuent à leurs parties prenantes.
Voici à quoi ressemble concrètement le rendement réel :
🔹 Des revenus issus des frais sur les volumes de trading ou des activités d’emprunt
🔹 Une distribution en actifs établis ($ETH, $BNB, stablecoins) — et non en jetons de gouvernance sans valeur
🔹 Un rendement qui évolue avec l’utilisation du protocole, et non avec le prix du jeton
🔹 Un modèle viable même avec une TVL plus faible, qui ne dépend pas des nouveaux arrivants pour financer les précédents
Les rendements annualisés fondés sur les émissions peuvent atteindre 500 % pendant les marchés haussiers, puis s’effondrer presque à zéro lorsque le prix des jetons chute. Les protocoles à rendement réel restent pertinents d’un cycle à l’autre, car leur modèle économique tient la route indépendamment du sentiment du marché.
La question essentielle à poser avant de déposer des fonds : d’où vient réellement ce rendement ? Si la réponse est « des émissions de jetons du protocole », sachez que quelqu’un d’autre finance votre rendement — et lorsqu’il arrête, le rendement annualisé s’arrête aussi.
Les projets construits sur l’infrastructure $ETH et $BNB conçoivent de plus en plus leur tokenomics autour du partage des revenus plutôt que de la dilution. Les écosystèmes $SOL leur emboîtent le pas.
Le rendement réel n’est pas l’histoire la plus palpitante de la crypto. Mais c’est la plus durable.
#DeFi #RealYield #CryptoInvesting #DeFiInsights #BinanceSquare
Le rendement réel distingue le signal du bruit dans la DeFi.
Pendant des années, les protocoles se sont livrés concurrence à coups d’émissions — déversant des jetons inflationnistes présentés comme du « rendement » pour attirer de la TVL. Cette époque s’éteint discrètement. Le prochain cycle de la DeFi appartiendra aux protocoles qui génèrent de véritables revenus grâce à une activité économique réelle et les redistribuent à leurs parties prenantes.
Voici à quoi ressemble concrètement le rendement réel :
🔹 Des revenus issus des frais sur les volumes de trading ou des activités d’emprunt
🔹 Une distribution en actifs établis ($ETH , $BNB , stablecoins) — et non en jetons de gouvernance sans valeur
🔹 Un rendement qui évolue avec l’utilisation du protocole, et non avec le prix du jeton
🔹 Un modèle viable même avec une TVL plus faible, qui ne dépend pas des nouveaux arrivants pour financer les précédents
Les rendements annualisés fondés sur les émissions peuvent atteindre 500 % pendant les marchés haussiers, puis s’effondrer presque à zéro lorsque le prix des jetons chute. Les protocoles à rendement réel restent pertinents d’un cycle à l’autre, car leur modèle économique tient la route indépendamment du sentiment du marché.
La question essentielle à poser avant de déposer des fonds : d’où vient réellement ce rendement ? Si la réponse est « des émissions de jetons du protocole », sachez que quelqu’un d’autre finance votre rendement — et lorsqu’il arrête, le rendement annualisé s’arrête aussi.
Les projets construits sur l’infrastructure $ETH et $BNB conçoivent de plus en plus leur tokenomics autour du partage des revenus plutôt que de la dilution. Les écosystèmes $SOL leur emboîtent le pas.
Le rendement réel n’est pas l’histoire la plus palpitante de la crypto. Mais c’est la plus durable.
#DeFi #RealYield #CryptoInvesting #DeFiInsights #BinanceSquare
26

🚨 $PAPER GÉNÈRE 42 M$ DE REVENUS POUR LE PROTOCOLE EN SIX JOURS ET DÉPASSE CIRCLE ! 🦈
Six jours après son lancement, $PAPER a généré 42,24 M$ de revenus cumulés, se classant juste derrière Tether sur l’ensemble du réseau pour les mesures quotidiennes. 📊 Derrière cette croissance fulgurante, 41,58 M$ — soit l’incroyable somme de 98,46 % de tous les frais générés par le protocole — ont été directement redistribués aux détenteurs de jetons en staking.
Les mécanismes sous-jacents révèlent une dynamique intrigante liée aux flux d’ordres : les dividendes des stakers sont largement alimentés par les liquidations de traders et par les soldes des fournisseurs de liquidité qui dépassent le plafond de 5 M$. 🌊 Dans cette boucle fermée, les acteurs qui apportent des liquidités stratégiques captent directement le rendement généré par les participants les plus agressifs du marché.
💬 Cette boucle vertueuse de redistribution dynamique des frais représente-t-elle la prochaine évolution du rendement réel des protocoles, ou ce mécanisme s’essoufflera-t-il lorsque le volume des traders diminuera ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #PAPER #DeFi #RealYield #Crypto #Altcoins
🎯 🦈
2
·
--
Revenus des protocoles DeFi : l’indicateur qui distingue le signal du bruit
La valeur totale verrouillée (TVL) était l’indicateur phare de la DeFi 1.0. Elle donnait une impression d’ampleur aux protocoles sans révéler s’ils généraient une économie viable. Cette époque est révolue.
La DeFi mature se mesure désormais aux revenus réels : les frais de protocole générés par une véritable activité des utilisateurs, et non gonflés par des liquidités mercenaires attirées par des émissions insoutenables.
Cette évolution est importante pour plusieurs raisons :
Les revenus issus des frais résistent à la manipulation. Il est impossible de simuler à grande échelle des volumes d’échange organiques sans coûts énormes.
Les ratios revenus/TVL révèlent les écarts d’efficacité du capital entre les chaînes. Les protocoles de prêt basés sur ETH obtiennent systématiquement de meilleurs résultats selon cet indicateur, tandis que les écosystèmes Layer 2 et BNB Chain réduisent l’écart grâce à une conception ciblée par secteur.
Les rachats de tokens financés par les revenus du protocole créent une pression acheteuse réelle — une amélioration structurelle par rapport aux tokens de gouvernance sans flux de trésorerie. Le mécanisme de destruction $BNB a inauguré cette logique au niveau des plateformes d’échange ; les protocoles DeFi adoptent maintenant le même modèle.
Les protocoles disposant d’un solide avantage concurrentiel en matière de frais attirent des partenaires institutionnels apportant des liquidités, ce qui accélère la composabilité et la croissance inter-chaînes.
Les protocoles qui survivront au prochain marché baissier seront ceux qui disposent d’un plancher de revenus, et pas seulement d’un plafond de TVL. Consultez les comptes de résultat, et pas seulement les tableaux de bord de TVL.
Le rendement réel est le pont entre la DeFi et la finance traditionnelle.
$ETH $BNB $SOL
#DeFi #CryptoInvesting #RealYield #BinanceSquare #Web3
45
·
--
Voir la traduction
DeFi TVL Is a Vanity Metric — Real Yield Is What Survives a Bear Market
Total Value Locked became the DeFi scoreboard. Projects competed for the biggest number. The problem? Most of that TVL was rented with inflationary token emissions — mercenary capital that vanished the moment incentives dried up.
Real yield changes the calculus. A protocol generating revenue from actual usage — swap fees, borrowing interest, liquidation margins — and distributing it to token holders is building something durable. Inflationary APY is a marketing budget disguised as a return.
Here is what to look for:
— Fee revenue relative to TVL (not token emissions)
— Protocol-owned liquidity vs. incentivized liquidity ratio
— Stickiness of TVL across a 90-day window without new emission boosts
— Treasury runway: can the protocol survive 18 months of zero token price appreciation?
$ETH remains the deepest layer for DeFi fee generation, with Uniswap, Aave, and Maker collectively producing hundreds of millions in annualized real revenue. $BNB chain competes on throughput and lower friction for retail flows. $AVAX is building a credible DeFi stack but still leans heavily on ecosystem incentives.
The next cycle will separate protocols that generate real economic activity from those that were just liquidity mining vehicles. TVL will still get the headlines. Revenue per dollar of TVL will determine who is still here in 2028.
Study the income statement, not just the balance sheet.
#DeFi #RealYield #CryptoInvesting #BinanceSquare #Web3
17
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#$1.5BInLeveragedCryptoBetsLiquidated
6,200 vues
92 mentions
2
#KOSPIFalls3.53%BackBelow6000
13,604 vues
389 mentions
3
#AmazonSharesFallAbout7%InPremarketTrading
495 vues
57 mentions
4
#USMidtermElections
135,544 vues
1,662 mentions
5
#StrategySTRCReaches$99.95ForFirstTimeIn165Days
2,993 vues
71 mentions
6
#BinanceWillListPredictPREDICT
40,710 vues
802 mentions
7
#SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember
1,641 vues
81 mentions
8
#StrategyReports$21BQ3OperatingProfit
1,640 vues
43 mentions
9
#Strategy三季度营业利润210亿美元
21,182 vues
79 mentions
10
#TwoAddressesHoldingAbout1.28BUSDTFrozen
22,410 vues
483 mentions