
#eurozone
eurozone
862,061 vues
291 mentions
Populaire
Récents
·
--
🐉 L’inflation de la zone euro vient d’atteindre un plus haut en trois ans, et le chiffre est exactement conforme aux attentes.
👉 L’IPC global a atteint 4.0% sur un an en octobre, contre 3.8% en septembre, conformément aux prévisions du sondage Reuters et à son niveau le plus élevé depuis septembre 2023, selon les données préliminaires d’Eurostat.
👉 L’IPC sous-jacent est resté stable à 2.5%, également conforme aux attentes, tandis que l’inflation des services a accéléré à 3.3%, contre 3.2%, et que l’inflation de l’énergie a bondi à 20.8%.
👉 Ce chiffre est deux fois supérieur à l’objectif de 2% de la BCE, ce qui renforce les paris sur une nouvelle hausse des taux de la BCE en décembre, même si ce chiffre conforme aux attentes n’apporte aucune nouvelle surprise à exploiter sur les marchés.
👉 Le BTC s’échange autour de 78,250 $, en hausse d’environ 1% sur la journée après s’être redressé depuis un creux nocturne proche de 75,700 $. Ce mouvement a été provoqué plus tôt par une plus grande clarté sur les élections de mi-mandat, et non par ce chiffre de l’IPC ; n’attribuez donc pas le rebond au seul IPC.
#BinanceSquare #Eurozone #CPI #ECB #Crypto
Un chiffre conforme aux attentes n’est pas anodin lorsque le niveau est deux fois supérieur à l’objectif.
🐉 L’inflation de la zone euro vient d’atteindre un plus haut en trois ans, et le chiffre est exactement conforme aux attentes.
👉 L’IPC global a atteint 4.0% sur un an en octobre, contre 3.8% en septembre, conformément aux prévisions du sondage Reuters et à son niveau le plus élevé depuis septembre 2023, selon les données préliminaires d’Eurostat.
👉 L’IPC sous-jacent est resté stable à 2.5%, également conforme aux attentes, tandis que l’inflation des services a accéléré à 3.3%, contre 3.2%, et que l’inflation de l’énergie a bondi à 20.8%.
👉 Ce chiffre est deux fois supérieur à l’objectif de 2% de la BCE, ce qui renforce les paris sur une nouvelle hausse des taux de la BCE en décembre, même si ce chiffre conforme aux attentes n’apporte aucune nouvelle surprise à exploiter sur les marchés.
👉 Le BTC s’échange autour de 78,250 $, en hausse d’environ 1% sur la journée après s’être redressé depuis un creux nocturne proche de 75,700 $. Ce mouvement a été provoqué plus tôt par une plus grande clarté sur les élections de mi-mandat, et non par ce chiffre de l’IPC ; n’attribuez donc pas le rebond au seul IPC.
#BinanceSquare #Eurozone #CPI #ECB #Crypto
Un chiffre conforme aux attentes n’est pas anodin lorsque le niveau est deux fois supérieur à l’objectif.
👉 L’IPC global a atteint 4.0% sur un an en octobre, contre 3.8% en septembre, conformément aux prévisions du sondage Reuters et à son niveau le plus élevé depuis septembre 2023, selon les données préliminaires d’Eurostat.
👉 L’IPC sous-jacent est resté stable à 2.5%, également conforme aux attentes, tandis que l’inflation des services a accéléré à 3.3%, contre 3.2%, et que l’inflation de l’énergie a bondi à 20.8%.
👉 Ce chiffre est deux fois supérieur à l’objectif de 2% de la BCE, ce qui renforce les paris sur une nouvelle hausse des taux de la BCE en décembre, même si ce chiffre conforme aux attentes n’apporte aucune nouvelle surprise à exploiter sur les marchés.
👉 Le BTC s’échange autour de 78,250 $, en hausse d’environ 1% sur la journée après s’être redressé depuis un creux nocturne proche de 75,700 $. Ce mouvement a été provoqué plus tôt par une plus grande clarté sur les élections de mi-mandat, et non par ce chiffre de l’IPC ; n’attribuez donc pas le rebond au seul IPC.
#BinanceSquare #Eurozone #CPI #ECB #Crypto
Un chiffre conforme aux attentes n’est pas anodin lorsque le niveau est deux fois supérieur à l’objectif.
1
175

·
--
L’inflation de la zone euro revient à 4 % : les anticipations de hausse des taux de la BCE se renforcent, la liquidité du marché crypto pourrait être sous pression
Selon CNBC, le taux d’inflation de la zone euro a grimpé à 4 % en octobre, atteignant ce niveau pour la première fois en trois ans, sous l’effet principalement d’une flambée de plus de 20 % des prix de l’énergie. Ce rebond des données macroéconomiques remodèle rapidement les anticipations du marché concernant les décisions de taux de la Banque centrale européenne (BCE), et les appels à une hausse des taux se font plus pressants.
Pour le marché des cryptomonnaies, la liquidité constitue un ancrage essentiel pour la valorisation des actifs. Lorsque les pressions inflationnistes restent élevées dans les principales économies, la probabilité que les banques centrales maintiennent des taux élevés, voire resserrent davantage leur politique monétaire, augmente. Cela tend à peser sur les actifs à risque à l’échelle mondiale. En tant qu’actif sensible à la liquidité mondiale, le $BTC voit souvent son cours étroitement lié aux anticipations de liquidité macroéconomique. Si la BCE adopte, comme la Réserve fédérale américaine, une position restrictive, le coût du financement restera élevé, ce qui pourrait freiner les entrées de capitaux spéculatifs.
Toutefois, la réaction du marché n’est pas univoque. Dans un contexte de forte inflation, le $BTC pourrait aussi attirer des capitaux en quête de préservation de leur valeur, grâce à son statut potentiel d’actif de couverture contre l’inflation. Ce rapport de forces entre acheteurs et vendeurs rend les perspectives à court terme particulièrement incertaines. Il faudra surveiller la persistance des fluctuations des prix de l’énergie ainsi que l’éventualité d’un recul de l’inflation plus marqué que prévu dans les prochaines données.
Pour l’instant, le marché doit se méfier du décalage dans la publication des données. Si l’inflation recule ensuite plus rapidement que prévu, la logique d’une hausse des taux pourrait s’affaiblir et le sentiment du marché pourrait se redresser. À l’inverse, si l’inflation persiste, les anticipations de resserrement de la liquidité se renforceront encore, et le marché crypto pourrait subir une pression baissière plus importante. Les investisseurs devraient suivre de près les prochaines déclarations de politique monétaire de la BCE ainsi que les décisions des principales banques centrales du monde, afin d’évaluer les variations marginales de la liquidité.
Dans les prochains jours, il est conseillé de surveiller tout particulièrement l’évolution de l’inflation sous-jacente dans la zone euro et celle des taux de change des principales devises mondiales. Ces indicateurs fourniront des repères importants pour évaluer l’orientation à court terme du marché crypto.
$BTC #Eurozone #Inflation #Macroéconomie
Les éléments ci-dessus constituent une synthèse d’informations et une analyse personnelle, et ne représentent pas un conseil en investissement.
Suivez-moi pour rester informé des évolutions et des données clés du marché.
L’inflation de la zone euro revient à 4 % : les anticipations de hausse des taux de la BCE se renforcent, la liquidité du marché crypto pourrait être sous pression
Selon CNBC, le taux d’inflation de la zone euro a grimpé à 4 % en octobre, atteignant ce niveau pour la première fois en trois ans, sous l’effet principalement d’une flambée de plus de 20 % des prix de l’énergie. Ce rebond des données macroéconomiques remodèle rapidement les anticipations du marché concernant les décisions de taux de la Banque centrale européenne (BCE), et les appels à une hausse des taux se font plus pressants.
Pour le marché des cryptomonnaies, la liquidité constitue un ancrage essentiel pour la valorisation des actifs. Lorsque les pressions inflationnistes restent élevées dans les principales économies, la probabilité que les banques centrales maintiennent des taux élevés, voire resserrent davantage leur politique monétaire, augmente. Cela tend à peser sur les actifs à risque à l’échelle mondiale. En tant qu’actif sensible à la liquidité mondiale, le $BTC voit souvent son cours étroitement lié aux anticipations de liquidité macroéconomique. Si la BCE adopte, comme la Réserve fédérale américaine, une position restrictive, le coût du financement restera élevé, ce qui pourrait freiner les entrées de capitaux spéculatifs.
Toutefois, la réaction du marché n’est pas univoque. Dans un contexte de forte inflation, le $BTC pourrait aussi attirer des capitaux en quête de préservation de leur valeur, grâce à son statut potentiel d’actif de couverture contre l’inflation. Ce rapport de forces entre acheteurs et vendeurs rend les perspectives à court terme particulièrement incertaines. Il faudra surveiller la persistance des fluctuations des prix de l’énergie ainsi que l’éventualité d’un recul de l’inflation plus marqué que prévu dans les prochaines données.
Pour l’instant, le marché doit se méfier du décalage dans la publication des données. Si l’inflation recule ensuite plus rapidement que prévu, la logique d’une hausse des taux pourrait s’affaiblir et le sentiment du marché pourrait se redresser. À l’inverse, si l’inflation persiste, les anticipations de resserrement de la liquidité se renforceront encore, et le marché crypto pourrait subir une pression baissière plus importante. Les investisseurs devraient suivre de près les prochaines déclarations de politique monétaire de la BCE ainsi que les décisions des principales banques centrales du monde, afin d’évaluer les variations marginales de la liquidité.
Dans les prochains jours, il est conseillé de surveiller tout particulièrement l’évolution de l’inflation sous-jacente dans la zone euro et celle des taux de change des principales devises mondiales. Ces indicateurs fourniront des repères importants pour évaluer l’orientation à court terme du marché crypto.
$BTC #Eurozone #Inflation #Macroéconomie
Les éléments ci-dessus constituent une synthèse d’informations et une analyse personnelle, et ne représentent pas un conseil en investissement.
Suivez-moi pour rester informé des évolutions et des données clés du marché.
Selon CNBC, le taux d’inflation de la zone euro a grimpé à 4 % en octobre, atteignant ce niveau pour la première fois en trois ans, sous l’effet principalement d’une flambée de plus de 20 % des prix de l’énergie. Ce rebond des données macroéconomiques remodèle rapidement les anticipations du marché concernant les décisions de taux de la Banque centrale européenne (BCE), et les appels à une hausse des taux se font plus pressants.
Pour le marché des cryptomonnaies, la liquidité constitue un ancrage essentiel pour la valorisation des actifs. Lorsque les pressions inflationnistes restent élevées dans les principales économies, la probabilité que les banques centrales maintiennent des taux élevés, voire resserrent davantage leur politique monétaire, augmente. Cela tend à peser sur les actifs à risque à l’échelle mondiale. En tant qu’actif sensible à la liquidité mondiale, le $BTC voit souvent son cours étroitement lié aux anticipations de liquidité macroéconomique. Si la BCE adopte, comme la Réserve fédérale américaine, une position restrictive, le coût du financement restera élevé, ce qui pourrait freiner les entrées de capitaux spéculatifs.
Toutefois, la réaction du marché n’est pas univoque. Dans un contexte de forte inflation, le $BTC pourrait aussi attirer des capitaux en quête de préservation de leur valeur, grâce à son statut potentiel d’actif de couverture contre l’inflation. Ce rapport de forces entre acheteurs et vendeurs rend les perspectives à court terme particulièrement incertaines. Il faudra surveiller la persistance des fluctuations des prix de l’énergie ainsi que l’éventualité d’un recul de l’inflation plus marqué que prévu dans les prochaines données.
Pour l’instant, le marché doit se méfier du décalage dans la publication des données. Si l’inflation recule ensuite plus rapidement que prévu, la logique d’une hausse des taux pourrait s’affaiblir et le sentiment du marché pourrait se redresser. À l’inverse, si l’inflation persiste, les anticipations de resserrement de la liquidité se renforceront encore, et le marché crypto pourrait subir une pression baissière plus importante. Les investisseurs devraient suivre de près les prochaines déclarations de politique monétaire de la BCE ainsi que les décisions des principales banques centrales du monde, afin d’évaluer les variations marginales de la liquidité.
Dans les prochains jours, il est conseillé de surveiller tout particulièrement l’évolution de l’inflation sous-jacente dans la zone euro et celle des taux de change des principales devises mondiales. Ces indicateurs fourniront des repères importants pour évaluer l’orientation à court terme du marché crypto.
$BTC #Eurozone #Inflation #Macroéconomie
Les éléments ci-dessus constituent une synthèse d’informations et une analyse personnelle, et ne représentent pas un conseil en investissement.
Suivez-moi pour rester informé des évolutions et des données clés du marché.
205
·
--
L’inflation en zone euro atteint 4,0 % en octobre sur un an : qu’en pensez-vous ?
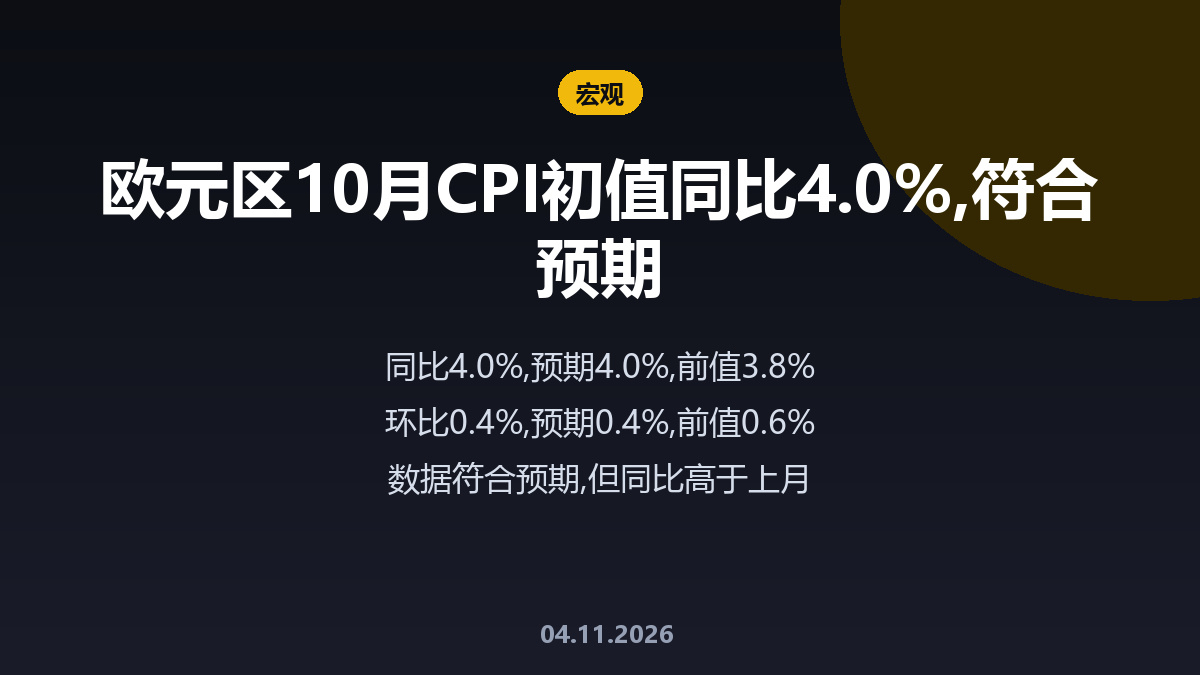
La première estimation de l’IPC d’octobre publiée par Eurostat indique une hausse de 4,0 % sur un an dans la zone euro, conformément aux attentes du marché et supérieure aux 3,8 % du mois précédent.
📊 Aperçu des données :
- Sur un an : 4,0 % (prévision : 4,0 %, précédent : 3,8 %)
- Sur un mois : 0,4 % (prévision : 0,4 %, précédent : 0,6 %)
Pourquoi est-ce à surveiller ? Le chiffre annuel n’a pas dépassé les attentes, mais il est supérieur de 0,2 point de pourcentage à celui du mois dernier : l’inflation continue de progresser. La hausse mensuelle est passée de 0,6 % à 0,4 %, ce qui indique un ralentissement de la progression sur un mois. Ces deux chiffres évoluent dans des directions différentes, et le marché pourrait avoir besoin de quelques jours pour les digérer.
Pour les marchés traditionnels, les données étant parfaitement conformes aux attentes, leur impact à court terme pourrait être limité. Le véritable point d’attention sera la prochaine prise de position de la Banque centrale européenne. La Réserve fédérale a déjà relevé ses taux le 16 septembre, pour la première fois depuis 2023. Si l’inflation en zone euro reste autour de 4 %, l’euro, les rendements des obligations européennes et l’indice du dollar pourraient tous fluctuer en conséquence.
Pour les marchés des cryptomonnaies, les anticipations d’un resserrement de la politique monétaire des principales banques centrales mondiales pèseront sur les flux de capitaux vers les actifs risqués. Des actifs comme $BTC sont assez sensibles à la liquidité et pourraient fluctuer à court terme en fonction du dollar et des anticipations de taux. Je m’intéresse davantage aux données publiées après novembre : la hausse mensuelle continuera-t-elle de ralentir ? L’inflation annuelle aura-t-elle réellement atteint un pic ?
Pensez-vous que 4 % constitue un pic temporaire, ou que l’inflation va continuer de progresser ?
#Inflation #ECB #ZoneEuro
L’inflation en zone euro atteint 4,0 % en octobre sur un an : qu’en pensez-vous ?
La première estimation de l’IPC d’octobre publiée par Eurostat indique une hausse de 4,0 % sur un an dans la zone euro, conformément aux attentes du marché et supérieure aux 3,8 % du mois précédent.
📊 Aperçu des données :
- Sur un an : 4,0 % (prévision : 4,0 %, précédent : 3,8 %)
- Sur un mois : 0,4 % (prévision : 0,4 %, précédent : 0,6 %)
Pourquoi est-ce à surveiller ? Le chiffre annuel n’a pas dépassé les attentes, mais il est supérieur de 0,2 point de pourcentage à celui du mois dernier : l’inflation continue de progresser. La hausse mensuelle est passée de 0,6 % à 0,4 %, ce qui indique un ralentissement de la progression sur un mois. Ces deux chiffres évoluent dans des directions différentes, et le marché pourrait avoir besoin de quelques jours pour les digérer.
Pour les marchés traditionnels, les données étant parfaitement conformes aux attentes, leur impact à court terme pourrait être limité. Le véritable point d’attention sera la prochaine prise de position de la Banque centrale européenne. La Réserve fédérale a déjà relevé ses taux le 16 septembre, pour la première fois depuis 2023. Si l’inflation en zone euro reste autour de 4 %, l’euro, les rendements des obligations européennes et l’indice du dollar pourraient tous fluctuer en conséquence.
Pour les marchés des cryptomonnaies, les anticipations d’un resserrement de la politique monétaire des principales banques centrales mondiales pèseront sur les flux de capitaux vers les actifs risqués. Des actifs comme $BTC sont assez sensibles à la liquidité et pourraient fluctuer à court terme en fonction du dollar et des anticipations de taux. Je m’intéresse davantage aux données publiées après novembre : la hausse mensuelle continuera-t-elle de ralentir ? L’inflation annuelle aura-t-elle réellement atteint un pic ?
Pensez-vous que 4 % constitue un pic temporaire, ou que l’inflation va continuer de progresser ?
#Inflation #ECB #ZoneEuro
La première estimation de l’IPC d’octobre publiée par Eurostat indique une hausse de 4,0 % sur un an dans la zone euro, conformément aux attentes du marché et supérieure aux 3,8 % du mois précédent.
📊 Aperçu des données :
- Sur un an : 4,0 % (prévision : 4,0 %, précédent : 3,8 %)
- Sur un mois : 0,4 % (prévision : 0,4 %, précédent : 0,6 %)
Pourquoi est-ce à surveiller ? Le chiffre annuel n’a pas dépassé les attentes, mais il est supérieur de 0,2 point de pourcentage à celui du mois dernier : l’inflation continue de progresser. La hausse mensuelle est passée de 0,6 % à 0,4 %, ce qui indique un ralentissement de la progression sur un mois. Ces deux chiffres évoluent dans des directions différentes, et le marché pourrait avoir besoin de quelques jours pour les digérer.
Pour les marchés traditionnels, les données étant parfaitement conformes aux attentes, leur impact à court terme pourrait être limité. Le véritable point d’attention sera la prochaine prise de position de la Banque centrale européenne. La Réserve fédérale a déjà relevé ses taux le 16 septembre, pour la première fois depuis 2023. Si l’inflation en zone euro reste autour de 4 %, l’euro, les rendements des obligations européennes et l’indice du dollar pourraient tous fluctuer en conséquence.
Pour les marchés des cryptomonnaies, les anticipations d’un resserrement de la politique monétaire des principales banques centrales mondiales pèseront sur les flux de capitaux vers les actifs risqués. Des actifs comme $BTC sont assez sensibles à la liquidité et pourraient fluctuer à court terme en fonction du dollar et des anticipations de taux. Je m’intéresse davantage aux données publiées après novembre : la hausse mensuelle continuera-t-elle de ralentir ? L’inflation annuelle aura-t-elle réellement atteint un pic ?
Pensez-vous que 4 % constitue un pic temporaire, ou que l’inflation va continuer de progresser ?
#Inflation #ECB #ZoneEuro
189

·
--
Haussier
La croissance de la zone euro dépasse les prévisions, tandis que la reprise reste inégale
📊 Le PIB de la zone euro a progressé de 0,4 % au troisième trimestre par rapport au trimestre précédent, dépassant les prévisions de 0,2 %, mais ralentissant par rapport aux 0,6 % du deuxième trimestre. L’économie du bloc a poursuivi son expansion.
🇪🇺 Les résultats ont varié entre les principales économies. La France s’est contractée de 0,1 %, tandis que l’Allemagne a progressé de 0,2 %, l’Espagne de 0,6 % et l’Italie a stagné, soulignant le caractère inégal de la reprise.
🔎 La hausse de 5,5 % en Irlande a contribué à faire grimper le chiffre global. Son PIB fluctue souvent fortement en raison de l’activité des multinationales ; le résultat affiché doit donc être interprété avec prudence.
⚖️ Une croissance plus forte que prévu atténue certaines inquiétudes, mais ne constitue pas pour autant une base solide pour la reprise. Les résultats de la France et la capacité des principales économies à maintenir leur croissance seront des facteurs clés à surveiller au quatrième trimestre.
#Eurozone $ETH
La croissance de la zone euro dépasse les prévisions, tandis que la reprise reste inégale
📊 Le PIB de la zone euro a progressé de 0,4 % au troisième trimestre par rapport au trimestre précédent, dépassant les prévisions de 0,2 %, mais ralentissant par rapport aux 0,6 % du deuxième trimestre. L’économie du bloc a poursuivi son expansion.
🇪🇺 Les résultats ont varié entre les principales économies. La France s’est contractée de 0,1 %, tandis que l’Allemagne a progressé de 0,2 %, l’Espagne de 0,6 % et l’Italie a stagné, soulignant le caractère inégal de la reprise.
🔎 La hausse de 5,5 % en Irlande a contribué à faire grimper le chiffre global. Son PIB fluctue souvent fortement en raison de l’activité des multinationales ; le résultat affiché doit donc être interprété avec prudence.
⚖️ Une croissance plus forte que prévu atténue certaines inquiétudes, mais ne constitue pas pour autant une base solide pour la reprise. Les résultats de la France et la capacité des principales économies à maintenir leur croissance seront des facteurs clés à surveiller au quatrième trimestre.
#Eurozone $ETH
📊 Le PIB de la zone euro a progressé de 0,4 % au troisième trimestre par rapport au trimestre précédent, dépassant les prévisions de 0,2 %, mais ralentissant par rapport aux 0,6 % du deuxième trimestre. L’économie du bloc a poursuivi son expansion.
🇪🇺 Les résultats ont varié entre les principales économies. La France s’est contractée de 0,1 %, tandis que l’Allemagne a progressé de 0,2 %, l’Espagne de 0,6 % et l’Italie a stagné, soulignant le caractère inégal de la reprise.
🔎 La hausse de 5,5 % en Irlande a contribué à faire grimper le chiffre global. Son PIB fluctue souvent fortement en raison de l’activité des multinationales ; le résultat affiché doit donc être interprété avec prudence.
⚖️ Une croissance plus forte que prévu atténue certaines inquiétudes, mais ne constitue pas pour autant une base solide pour la reprise. Les résultats de la France et la capacité des principales économies à maintenir leur croissance seront des facteurs clés à surveiller au quatrième trimestre.
#Eurozone $ETH
18
·
--
La présidente de la Banque centrale européenne, Christine Lagarde, a informé le personnel interne et le président du Conseil européen, Costa, qu’elle mettrait officiellement fin à son mandat et quitterait ses fonctions le 7 février 2027. Parallèlement, le dernier indice de confiance économique de la zone euro, publié pour le mois d’octobre, a reculé à 96,9, bien en dessous de la valeur précédente de 97,9 et des 97,5 attendus par le marché, signe que la faiblesse des fondamentaux macroéconomiques européens persiste.
En tant que l’une des principales décideuses d’une grande banque centrale mondiale, le calendrier précis du départ de Lagarde introduit une possible incertitude liée aux nominations dans la trajectoire de politique monétaire à long terme de la BCE. Avec l’affaiblissement des indicateurs de confiance économique et le ralentissement de la dynamique du secteur des services, la BCE fait face à des défis structurels plus graves pour concilier le reflux de l’inflation et la stagnation économique, tandis que le marché s’interroge sur la continuité de sa politique à long terme.
Sur les marchés financiers traditionnels, la faiblesse des données économiques européennes a accentué les craintes de stagnation de la croissance régionale. L’euro subit une pression à court terme et les courbes de rendement des obligations européennes évoluent de manière divergente et volatile. Dans un contexte de divergences croissantes entre les politiques des banques centrales mondiales, l’aversion des capitaux à l’incertitude macroéconomique s’intensifie et les valorisations des actifs à haut risque sont sous pression.
Pour le marché des cryptomonnaies, la faiblesse de la dynamique macroéconomique européenne et les attentes liées au changement de dirigeants des principales banques centrales ne devraient guère apporter de soutien supplémentaire en liquidités à court terme. Tant que les risques de ralentissement macroéconomique ne seront pas entièrement dissipés, les actifs à risque, comme $BTC , devraient plutôt suivre une évolution volatile et défensive. Les investisseurs doivent se prémunir contre les risques de volatilité liés à la propagation de l’aversion au risque. #ECB #Eurozone #Macroéconomie
La présidente de la Banque centrale européenne, Christine Lagarde, a informé le personnel interne et le président du Conseil européen, Costa, qu’elle mettrait officiellement fin à son mandat et quitterait ses fonctions le 7 février 2027. Parallèlement, le dernier indice de confiance économique de la zone euro, publié pour le mois d’octobre, a reculé à 96,9, bien en dessous de la valeur précédente de 97,9 et des 97,5 attendus par le marché, signe que la faiblesse des fondamentaux macroéconomiques européens persiste.
En tant que l’une des principales décideuses d’une grande banque centrale mondiale, le calendrier précis du départ de Lagarde introduit une possible incertitude liée aux nominations dans la trajectoire de politique monétaire à long terme de la BCE. Avec l’affaiblissement des indicateurs de confiance économique et le ralentissement de la dynamique du secteur des services, la BCE fait face à des défis structurels plus graves pour concilier le reflux de l’inflation et la stagnation économique, tandis que le marché s’interroge sur la continuité de sa politique à long terme.
Sur les marchés financiers traditionnels, la faiblesse des données économiques européennes a accentué les craintes de stagnation de la croissance régionale. L’euro subit une pression à court terme et les courbes de rendement des obligations européennes évoluent de manière divergente et volatile. Dans un contexte de divergences croissantes entre les politiques des banques centrales mondiales, l’aversion des capitaux à l’incertitude macroéconomique s’intensifie et les valorisations des actifs à haut risque sont sous pression.
Pour le marché des cryptomonnaies, la faiblesse de la dynamique macroéconomique européenne et les attentes liées au changement de dirigeants des principales banques centrales ne devraient guère apporter de soutien supplémentaire en liquidités à court terme. Tant que les risques de ralentissement macroéconomique ne seront pas entièrement dissipés, les actifs à risque, comme $BTC , devraient plutôt suivre une évolution volatile et défensive. Les investisseurs doivent se prémunir contre les risques de volatilité liés à la propagation de l’aversion au risque. #ECB #Eurozone #Macroéconomie
En tant que l’une des principales décideuses d’une grande banque centrale mondiale, le calendrier précis du départ de Lagarde introduit une possible incertitude liée aux nominations dans la trajectoire de politique monétaire à long terme de la BCE. Avec l’affaiblissement des indicateurs de confiance économique et le ralentissement de la dynamique du secteur des services, la BCE fait face à des défis structurels plus graves pour concilier le reflux de l’inflation et la stagnation économique, tandis que le marché s’interroge sur la continuité de sa politique à long terme.
Sur les marchés financiers traditionnels, la faiblesse des données économiques européennes a accentué les craintes de stagnation de la croissance régionale. L’euro subit une pression à court terme et les courbes de rendement des obligations européennes évoluent de manière divergente et volatile. Dans un contexte de divergences croissantes entre les politiques des banques centrales mondiales, l’aversion des capitaux à l’incertitude macroéconomique s’intensifie et les valorisations des actifs à haut risque sont sous pression.
Pour le marché des cryptomonnaies, la faiblesse de la dynamique macroéconomique européenne et les attentes liées au changement de dirigeants des principales banques centrales ne devraient guère apporter de soutien supplémentaire en liquidités à court terme. Tant que les risques de ralentissement macroéconomique ne seront pas entièrement dissipés, les actifs à risque, comme $BTC , devraient plutôt suivre une évolution volatile et défensive. Les investisseurs doivent se prémunir contre les risques de volatilité liés à la propagation de l’aversion au risque. #ECB #Eurozone #Macroéconomie
82
·
--
La présidente de la Banque centrale européenne, Christine Lagarde, a officiellement informé le personnel et le président du Conseil européen, António Costa, qu’elle quitterait ses fonctions le 7 février 2027. Parallèlement, l’indice de confiance économique de la zone euro a reculé à 96,9 en octobre, contre 97,5 attendu, tandis que le PMI des services a ralenti et que la production industrielle s’est légèrement redressée à -3,4.
Ce calendrier de succession à la tête de l’institution apporte une visibilité structurelle à la transition de la politique monétaire européenne, à un moment macroéconomique délicat. Les performances économiques contrastées mettent en évidence les risques persistants de stagnation en Europe et intensifient les débats sur les marchés concernant l’orientation future des taux de la BCE, à l’approche des changements de direction.
Les marchés financiers traditionnels ont réagi avec prudence : les données décevantes sur les services et la confiance ont pesé sur l’euro, tandis que les rendements obligataires européens ont baissé. La volatilité des devises devrait persister tandis que les marchés évaluent l’évolution de l’assouplissement monétaire sous la future direction de la banque centrale.
Pour le marché des cryptomonnaies, la faiblesse de l’économie européenne renforce la recherche d’actifs de liquidité alternatifs tels que le $BTC. Les divergences structurelles persistantes entre les banques centrales favorisent généralement l’adoption des actifs numériques, les investisseurs cherchant des possibilités de couverture face aux vents contraires qui pèsent sur les monnaies fiduciaires. #ECB #Eurozone #MacroEconomy
La présidente de la Banque centrale européenne, Christine Lagarde, a officiellement informé le personnel et le président du Conseil européen, António Costa, qu’elle quitterait ses fonctions le 7 février 2027. Parallèlement, l’indice de confiance économique de la zone euro a reculé à 96,9 en octobre, contre 97,5 attendu, tandis que le PMI des services a ralenti et que la production industrielle s’est légèrement redressée à -3,4.
Ce calendrier de succession à la tête de l’institution apporte une visibilité structurelle à la transition de la politique monétaire européenne, à un moment macroéconomique délicat. Les performances économiques contrastées mettent en évidence les risques persistants de stagnation en Europe et intensifient les débats sur les marchés concernant l’orientation future des taux de la BCE, à l’approche des changements de direction.
Les marchés financiers traditionnels ont réagi avec prudence : les données décevantes sur les services et la confiance ont pesé sur l’euro, tandis que les rendements obligataires européens ont baissé. La volatilité des devises devrait persister tandis que les marchés évaluent l’évolution de l’assouplissement monétaire sous la future direction de la banque centrale.
Pour le marché des cryptomonnaies, la faiblesse de l’économie européenne renforce la recherche d’actifs de liquidité alternatifs tels que le $BTC . Les divergences structurelles persistantes entre les banques centrales favorisent généralement l’adoption des actifs numériques, les investisseurs cherchant des possibilités de couverture face aux vents contraires qui pèsent sur les monnaies fiduciaires. #ECB #Eurozone #MacroEconomy
Ce calendrier de succession à la tête de l’institution apporte une visibilité structurelle à la transition de la politique monétaire européenne, à un moment macroéconomique délicat. Les performances économiques contrastées mettent en évidence les risques persistants de stagnation en Europe et intensifient les débats sur les marchés concernant l’orientation future des taux de la BCE, à l’approche des changements de direction.
Les marchés financiers traditionnels ont réagi avec prudence : les données décevantes sur les services et la confiance ont pesé sur l’euro, tandis que les rendements obligataires européens ont baissé. La volatilité des devises devrait persister tandis que les marchés évaluent l’évolution de l’assouplissement monétaire sous la future direction de la banque centrale.
Pour le marché des cryptomonnaies, la faiblesse de l’économie européenne renforce la recherche d’actifs de liquidité alternatifs tels que le $BTC . Les divergences structurelles persistantes entre les banques centrales favorisent généralement l’adoption des actifs numériques, les investisseurs cherchant des possibilités de couverture face aux vents contraires qui pèsent sur les monnaies fiduciaires. #ECB #Eurozone #MacroEconomy
27
·
--
Les marchés financiers européens ont été marqués aujourd’hui par une aggravation des tensions sur la dette publique : l’écart de rendement des obligations à 10 ans entre la France et l’Allemagne s’est creusé à 161 points de base, son niveau le plus élevé depuis novembre 2011. Dans le même temps, l’écart de rendement à 10 ans entre la Belgique et l’Allemagne a bondi à 104,08 points de base, un nouveau sommet en 13 ans.
L’élargissement record des écarts de rendement reflète les profondes inquiétudes des investisseurs concernant les risques budgétaires et l’instabilité politique dans la zone euro. Les marchés réévaluent le risque de crédit souverain avec une prudence nettement plus marquée que ne le laissaient prévoir les anticipations précédentes.
La vague de ventes d’obligations pousse les capitaux vers les valeurs refuges, faisant reculer le taux USD/JPY à 157.11, son plus bas niveau en trois semaines. L’appétit mondial pour le risque diminue rapidement sous la pression de la propagation des tensions sur la dette publique.
Pour les cryptomonnaies, le climat défensif à court terme pourrait limiter les flux de capitaux vers le $BTC. Toutefois, la persistance des risques liés à la dette publique pourrait, à long terme, renforcer le statut des actifs décentralisés. 📊
#Eurozone #BondYields #MacroEconomics
Les marchés financiers européens ont été marqués aujourd’hui par une aggravation des tensions sur la dette publique : l’écart de rendement des obligations à 10 ans entre la France et l’Allemagne s’est creusé à 161 points de base, son niveau le plus élevé depuis novembre 2011. Dans le même temps, l’écart de rendement à 10 ans entre la Belgique et l’Allemagne a bondi à 104,08 points de base, un nouveau sommet en 13 ans.
L’élargissement record des écarts de rendement reflète les profondes inquiétudes des investisseurs concernant les risques budgétaires et l’instabilité politique dans la zone euro. Les marchés réévaluent le risque de crédit souverain avec une prudence nettement plus marquée que ne le laissaient prévoir les anticipations précédentes.
La vague de ventes d’obligations pousse les capitaux vers les valeurs refuges, faisant reculer le taux USD/JPY à 157.11, son plus bas niveau en trois semaines. L’appétit mondial pour le risque diminue rapidement sous la pression de la propagation des tensions sur la dette publique.
Pour les cryptomonnaies, le climat défensif à court terme pourrait limiter les flux de capitaux vers le $BTC . Toutefois, la persistance des risques liés à la dette publique pourrait, à long terme, renforcer le statut des actifs décentralisés. 📊
#Eurozone #BondYields #MacroEconomics
L’élargissement record des écarts de rendement reflète les profondes inquiétudes des investisseurs concernant les risques budgétaires et l’instabilité politique dans la zone euro. Les marchés réévaluent le risque de crédit souverain avec une prudence nettement plus marquée que ne le laissaient prévoir les anticipations précédentes.
La vague de ventes d’obligations pousse les capitaux vers les valeurs refuges, faisant reculer le taux USD/JPY à 157.11, son plus bas niveau en trois semaines. L’appétit mondial pour le risque diminue rapidement sous la pression de la propagation des tensions sur la dette publique.
Pour les cryptomonnaies, le climat défensif à court terme pourrait limiter les flux de capitaux vers le $BTC . Toutefois, la persistance des risques liés à la dette publique pourrait, à long terme, renforcer le statut des actifs décentralisés. 📊
#Eurozone #BondYields #MacroEconomics
228
·
--
Les marchés financiers européens ont connu une évolution notable au cours de la séance d’aujourd’hui : le rendement des obligations d’État françaises à 10 ans a progressé de 4 points de base pour atteindre 5,039 %. Il s’agit de son niveau le plus élevé depuis 24 ans, signe d’une intensification des pressions vendeuses sur la dette publique.
Le fait que les coûts d’emprunt atteignent un sommet inégalé depuis plus de deux décennies témoigne des inquiétudes croissantes des investisseurs quant à la situation budgétaire de la France et à son déficit public. La hausse des rendements alourdit non seulement le coût de refinancement de l’État, mais ravive aussi le risque de fragmentation financière au sein de la zone euro.
Cette évolution exerce une pression considérable sur les marchés financiers traditionnels et resserre les conditions de financement dans l’ensemble de la zone euro. La hausse des rendements réduit l’attrait des actions et pèse sur l’euro, alors que les perspectives de croissance économique de la région restent incertaines.
Sur le marché des cryptomonnaies, le maintien de rendements sans risque élevés pourrait temporairement freiner les flux spéculatifs vers les actifs volatils. Toutefois, la persistance des risques liés à la dette publique dans les économies développées renforce également l’argument en faveur de la détention de $BTC comme instrument de couverture à long terme contre les risques budgétaires.
#BondYields #MacroEconomy #Eurozone
Les marchés financiers européens ont connu une évolution notable au cours de la séance d’aujourd’hui : le rendement des obligations d’État françaises à 10 ans a progressé de 4 points de base pour atteindre 5,039 %. Il s’agit de son niveau le plus élevé depuis 24 ans, signe d’une intensification des pressions vendeuses sur la dette publique.
Le fait que les coûts d’emprunt atteignent un sommet inégalé depuis plus de deux décennies témoigne des inquiétudes croissantes des investisseurs quant à la situation budgétaire de la France et à son déficit public. La hausse des rendements alourdit non seulement le coût de refinancement de l’État, mais ravive aussi le risque de fragmentation financière au sein de la zone euro.
Cette évolution exerce une pression considérable sur les marchés financiers traditionnels et resserre les conditions de financement dans l’ensemble de la zone euro. La hausse des rendements réduit l’attrait des actions et pèse sur l’euro, alors que les perspectives de croissance économique de la région restent incertaines.
Sur le marché des cryptomonnaies, le maintien de rendements sans risque élevés pourrait temporairement freiner les flux spéculatifs vers les actifs volatils. Toutefois, la persistance des risques liés à la dette publique dans les économies développées renforce également l’argument en faveur de la détention de $BTC comme instrument de couverture à long terme contre les risques budgétaires.
#BondYields #MacroEconomy #Eurozone
Le fait que les coûts d’emprunt atteignent un sommet inégalé depuis plus de deux décennies témoigne des inquiétudes croissantes des investisseurs quant à la situation budgétaire de la France et à son déficit public. La hausse des rendements alourdit non seulement le coût de refinancement de l’État, mais ravive aussi le risque de fragmentation financière au sein de la zone euro.
Cette évolution exerce une pression considérable sur les marchés financiers traditionnels et resserre les conditions de financement dans l’ensemble de la zone euro. La hausse des rendements réduit l’attrait des actions et pèse sur l’euro, alors que les perspectives de croissance économique de la région restent incertaines.
Sur le marché des cryptomonnaies, le maintien de rendements sans risque élevés pourrait temporairement freiner les flux spéculatifs vers les actifs volatils. Toutefois, la persistance des risques liés à la dette publique dans les économies développées renforce également l’argument en faveur de la détention de $BTC comme instrument de couverture à long terme contre les risques budgétaires.
#BondYields #MacroEconomy #Eurozone
9
·
--
Eurostat vient de publier, le 21/10, un rapport indiquant que le ratio de la dette publique de la zone euro au deuxième trimestre 2026 a atteint 88,8 % du PIB, contre 88,4 % au premier trimestre. Parallèlement, le déficit budgétaire de la zone s’est creusé, passant de 3,2 % à 3,3 %, tandis que les pays les plus endettés restent la Grèce (140,8 %), l’Italie (139,9 %) et la France (119,1 %).
Ces chiffres illustrent l’aggravation de la pression budgétaire en Europe, alors que les coûts d’emprunt se maintiennent à un niveau élevé. La forte hausse du déficit budgétaire de l’UE, qui atteint 3,5 %, montre que les gouvernements peinent à réduire les dépenses publiques sans nuire à une croissance économique déjà fragile.
L’alourdissement de la dette publique limitera la marge de manœuvre de la Banque centrale européenne (BCE) et fera grimper les rendements des obligations d’État dans la région. Cela pourrait peser sur l’euro et déclencher un mouvement de prudence sur les marchés traditionnels des actifs risqués.
Sur le marché des cryptomonnaies, l’incertitude budgétaire dans les grandes économies favorise généralement la recherche d’actifs décentralisés pour se prémunir contre le risque de dépréciation des monnaies fiduciaires. Même si les flux à court terme vers $BTC pourraient subir les effets du resserrement général de la liquidité, les perspectives à long terme des actifs numériques restent soutenues par la poursuite de la crise mondiale de la dette publique.
#Eurozone #DebtCrisis #MacroEconomy
Eurostat vient de publier, le 21/10, un rapport indiquant que le ratio de la dette publique de la zone euro au deuxième trimestre 2026 a atteint 88,8 % du PIB, contre 88,4 % au premier trimestre. Parallèlement, le déficit budgétaire de la zone s’est creusé, passant de 3,2 % à 3,3 %, tandis que les pays les plus endettés restent la Grèce (140,8 %), l’Italie (139,9 %) et la France (119,1 %).
Ces chiffres illustrent l’aggravation de la pression budgétaire en Europe, alors que les coûts d’emprunt se maintiennent à un niveau élevé. La forte hausse du déficit budgétaire de l’UE, qui atteint 3,5 %, montre que les gouvernements peinent à réduire les dépenses publiques sans nuire à une croissance économique déjà fragile.
L’alourdissement de la dette publique limitera la marge de manœuvre de la Banque centrale européenne (BCE) et fera grimper les rendements des obligations d’État dans la région. Cela pourrait peser sur l’euro et déclencher un mouvement de prudence sur les marchés traditionnels des actifs risqués.
Sur le marché des cryptomonnaies, l’incertitude budgétaire dans les grandes économies favorise généralement la recherche d’actifs décentralisés pour se prémunir contre le risque de dépréciation des monnaies fiduciaires. Même si les flux à court terme vers $BTC pourraient subir les effets du resserrement général de la liquidité, les perspectives à long terme des actifs numériques restent soutenues par la poursuite de la crise mondiale de la dette publique.
#Eurozone #DebtCrisis #MacroEconomy
Ces chiffres illustrent l’aggravation de la pression budgétaire en Europe, alors que les coûts d’emprunt se maintiennent à un niveau élevé. La forte hausse du déficit budgétaire de l’UE, qui atteint 3,5 %, montre que les gouvernements peinent à réduire les dépenses publiques sans nuire à une croissance économique déjà fragile.
L’alourdissement de la dette publique limitera la marge de manœuvre de la Banque centrale européenne (BCE) et fera grimper les rendements des obligations d’État dans la région. Cela pourrait peser sur l’euro et déclencher un mouvement de prudence sur les marchés traditionnels des actifs risqués.
Sur le marché des cryptomonnaies, l’incertitude budgétaire dans les grandes économies favorise généralement la recherche d’actifs décentralisés pour se prémunir contre le risque de dépréciation des monnaies fiduciaires. Même si les flux à court terme vers $BTC pourraient subir les effets du resserrement général de la liquidité, les perspectives à long terme des actifs numériques restent soutenues par la poursuite de la crise mondiale de la dette publique.
#Eurozone #DebtCrisis #MacroEconomy
172
·
--
Les marchés obligataires européens connaissent aujourd’hui un mouvement spectaculaire. Le rendement des obligations d’État françaises à 10 ans vient de franchir le seuil des 5 %, atteignant son plus haut niveau depuis juillet 2002. Dans le même temps, l’indicateur du risque de crédit de la dette française frôle les 160 points de base, un record inédit depuis près de 15 ans.
L’ampleur de cette vague de ventes dépasse manifestement les attentes habituelles de nombreuses institutions. En tant que deuxième économie centrale de la zone euro, la France voit ses coûts d’emprunt souverain s’envoler à des niveaux inédits depuis plus de vingt ans, signe que les inquiétudes des marchés concernant la santé budgétaire de l’Europe et la soutenabilité de sa dette se cristallisent.
Sur les marchés financiers traditionnels, des rendements souverains élevés dans les principales économies tendent à faire grimper les taux sans risque mondiaux et à peser concrètement sur la valorisation des actifs en euros et des marchés d’actions. Face à la flambée des taux et à la réévaluation du risque souverain, les capitaux ont généralement tendance à se retirer et à adopter une posture défensive, dans l’attente de l’évolution de la situation.
Pour les marchés des cryptomonnaies, le maintien de coûts de financement macroéconomiques élevés continue de peser sur la liquidité, et le sentiment spéculatif à court terme pourrait rester prudent. Toutefois, la mise en évidence croissante des risques liés à la dette souveraine libellée en monnaie fiduciaire incite également certains investisseurs à s’intéresser toujours à la valeur de couverture à long terme des actifs non souverains. L’évolution future dépendra des rapports de force autour de la liquidité macroéconomique.
$BTC
#Bonds #MacroEconomy #Zone euro
Les marchés obligataires européens connaissent aujourd’hui un mouvement spectaculaire. Le rendement des obligations d’État françaises à 10 ans vient de franchir le seuil des 5 %, atteignant son plus haut niveau depuis juillet 2002. Dans le même temps, l’indicateur du risque de crédit de la dette française frôle les 160 points de base, un record inédit depuis près de 15 ans.
L’ampleur de cette vague de ventes dépasse manifestement les attentes habituelles de nombreuses institutions. En tant que deuxième économie centrale de la zone euro, la France voit ses coûts d’emprunt souverain s’envoler à des niveaux inédits depuis plus de vingt ans, signe que les inquiétudes des marchés concernant la santé budgétaire de l’Europe et la soutenabilité de sa dette se cristallisent.
Sur les marchés financiers traditionnels, des rendements souverains élevés dans les principales économies tendent à faire grimper les taux sans risque mondiaux et à peser concrètement sur la valorisation des actifs en euros et des marchés d’actions. Face à la flambée des taux et à la réévaluation du risque souverain, les capitaux ont généralement tendance à se retirer et à adopter une posture défensive, dans l’attente de l’évolution de la situation.
Pour les marchés des cryptomonnaies, le maintien de coûts de financement macroéconomiques élevés continue de peser sur la liquidité, et le sentiment spéculatif à court terme pourrait rester prudent. Toutefois, la mise en évidence croissante des risques liés à la dette souveraine libellée en monnaie fiduciaire incite également certains investisseurs à s’intéresser toujours à la valeur de couverture à long terme des actifs non souverains. L’évolution future dépendra des rapports de force autour de la liquidité macroéconomique.
$BTC
#Bonds #MacroEconomy #Zone euro
L’ampleur de cette vague de ventes dépasse manifestement les attentes habituelles de nombreuses institutions. En tant que deuxième économie centrale de la zone euro, la France voit ses coûts d’emprunt souverain s’envoler à des niveaux inédits depuis plus de vingt ans, signe que les inquiétudes des marchés concernant la santé budgétaire de l’Europe et la soutenabilité de sa dette se cristallisent.
Sur les marchés financiers traditionnels, des rendements souverains élevés dans les principales économies tendent à faire grimper les taux sans risque mondiaux et à peser concrètement sur la valorisation des actifs en euros et des marchés d’actions. Face à la flambée des taux et à la réévaluation du risque souverain, les capitaux ont généralement tendance à se retirer et à adopter une posture défensive, dans l’attente de l’évolution de la situation.
Pour les marchés des cryptomonnaies, le maintien de coûts de financement macroéconomiques élevés continue de peser sur la liquidité, et le sentiment spéculatif à court terme pourrait rester prudent. Toutefois, la mise en évidence croissante des risques liés à la dette souveraine libellée en monnaie fiduciaire incite également certains investisseurs à s’intéresser toujours à la valeur de couverture à long terme des actifs non souverains. L’évolution future dépendra des rapports de force autour de la liquidité macroéconomique.
$BTC
#Bonds #MacroEconomy #Zone euro
9
·
--
Les marchés financiers européens viennent d’enregistrer une forte volatilité, le rendement des obligations d’État françaises à 10 ans ayant atteint 5 %, son niveau le plus élevé depuis juillet 2002. Parallèlement, la prime de risque des obligations françaises s’est rapprochée du seuil des 160 points de base, un sommet en 15 ans.
Cette évolution reflète la pression croissante de la dette publique et l’instabilité politique grandissante dans la deuxième économie de la zone euro. La hausse des coûts d’emprunt de la France, plus importante que prévu, suscite des inquiétudes quant à une fragmentation financière au sein de l’UE.
La forte hausse des rendements obligataires pèse négativement sur l’euro et renchérit le coût du capital à l’échelle mondiale. L’appétit pour le risque des grands flux de capitaux diminue, contraignant les fonds d’investissement à rééquilibrer leurs portefeuilles afin de se prémunir contre les risques macroéconomiques.
Sur le marché des cryptomonnaies, la généralisation de la prudence pourrait ralentir à court terme les flux de capitaux vers $BTC et les actifs risqués. Les investisseurs devraient suivre de près l’évolution de la liquidité mondiale avant d’ouvrir d’importantes positions à effet de levier. 📊
#Bonds #MacroEconomy #Eurozone
Les marchés financiers européens viennent d’enregistrer une forte volatilité, le rendement des obligations d’État françaises à 10 ans ayant atteint 5 %, son niveau le plus élevé depuis juillet 2002. Parallèlement, la prime de risque des obligations françaises s’est rapprochée du seuil des 160 points de base, un sommet en 15 ans.
Cette évolution reflète la pression croissante de la dette publique et l’instabilité politique grandissante dans la deuxième économie de la zone euro. La hausse des coûts d’emprunt de la France, plus importante que prévu, suscite des inquiétudes quant à une fragmentation financière au sein de l’UE.
La forte hausse des rendements obligataires pèse négativement sur l’euro et renchérit le coût du capital à l’échelle mondiale. L’appétit pour le risque des grands flux de capitaux diminue, contraignant les fonds d’investissement à rééquilibrer leurs portefeuilles afin de se prémunir contre les risques macroéconomiques.
Sur le marché des cryptomonnaies, la généralisation de la prudence pourrait ralentir à court terme les flux de capitaux vers $BTC et les actifs risqués. Les investisseurs devraient suivre de près l’évolution de la liquidité mondiale avant d’ouvrir d’importantes positions à effet de levier. 📊
#Bonds #MacroEconomy #Eurozone
Cette évolution reflète la pression croissante de la dette publique et l’instabilité politique grandissante dans la deuxième économie de la zone euro. La hausse des coûts d’emprunt de la France, plus importante que prévu, suscite des inquiétudes quant à une fragmentation financière au sein de l’UE.
La forte hausse des rendements obligataires pèse négativement sur l’euro et renchérit le coût du capital à l’échelle mondiale. L’appétit pour le risque des grands flux de capitaux diminue, contraignant les fonds d’investissement à rééquilibrer leurs portefeuilles afin de se prémunir contre les risques macroéconomiques.
Sur le marché des cryptomonnaies, la généralisation de la prudence pourrait ralentir à court terme les flux de capitaux vers $BTC et les actifs risqués. Les investisseurs devraient suivre de près l’évolution de la liquidité mondiale avant d’ouvrir d’importantes positions à effet de levier. 📊
#Bonds #MacroEconomy #Eurozone
1
246
·
--
Les marchés de la dette souveraine européenne ont de nouveau tiré la sonnette d’alarme ces derniers jours : le rendement des obligations d’État françaises à 10 ans a officiellement atteint le seuil des 5 %, son niveau le plus élevé depuis juillet 2002. Dans le même temps, l’indice de prime de risque mesurant le risque de défaut souverain de la France s’est rapproché de 160 points de base, grimpant à un sommet historique proche de celui des quinze dernières années. Cela met en évidence la profonde inquiétude des marchés quant à la santé budgétaire du pays et aux incertitudes politiques.
Ce mouvement est crucial : il marque une réévaluation par les marchés du risque de crédit des pays du cœur de la zone euro. Sous la double pression d’une inflation persistante et de la posture restrictive des principales banques centrales, les obligations souveraines du cœur de l’Europe, autrefois considérées comme des actifs peu risqués, font l’objet de ventes massives. L’envolée incontrôlée des coûts d’emprunt ne fait pas seulement voler en éclats les anticipations d’une reprise budgétaire modérée ; elle pourrait aussi déclencher une nouvelle vague de pressions en faveur d’une restructuration systémique de la dette en Europe.
La forte hausse des rendements souverains s’est rapidement propagée au système macrofinancier mondial. La percée à la hausse des rendements obligataires européens accentue le dilemme de politique monétaire de la Banque centrale européenne, tout en faisant grimper les taux de référence sans risque sur différents marchés et en pesant sur la liquidité globale du système libellé en dollars. Les capitaux traditionnels se répartissent différemment sous l’effet de l’aversion au risque : une partie des fonds défensifs privilégie les actifs liquides à rendement élevé, ce qui continue de peser sur la valorisation des actifs risqués.
Pour les cryptoactifs, les turbulences sur les marchés des obligations souveraines des principaux pays ne constituent pas simplement un facteur externe défavorable : elles signalent une nouvelle dégradation de l’environnement de liquidité macroéconomique. Lorsque les rendements des actifs sans risque restent élevés et que la solvabilité souveraine est sous pression, l’appétit pour le risque des investisseurs institutionnels devrait nettement diminuer, et les nouveaux apports de liquidités sur les marchés des cryptomonnaies pourraient encore se tarir. Les investisseurs doivent rester vigilants et éviter de spéculer à l’aveugle sur un rebond en période de contraction de la liquidité. $BTC
#BondMarket #Eurozone #MacroEconomy
Les marchés de la dette souveraine européenne ont de nouveau tiré la sonnette d’alarme ces derniers jours : le rendement des obligations d’État françaises à 10 ans a officiellement atteint le seuil des 5 %, son niveau le plus élevé depuis juillet 2002. Dans le même temps, l’indice de prime de risque mesurant le risque de défaut souverain de la France s’est rapproché de 160 points de base, grimpant à un sommet historique proche de celui des quinze dernières années. Cela met en évidence la profonde inquiétude des marchés quant à la santé budgétaire du pays et aux incertitudes politiques.
Ce mouvement est crucial : il marque une réévaluation par les marchés du risque de crédit des pays du cœur de la zone euro. Sous la double pression d’une inflation persistante et de la posture restrictive des principales banques centrales, les obligations souveraines du cœur de l’Europe, autrefois considérées comme des actifs peu risqués, font l’objet de ventes massives. L’envolée incontrôlée des coûts d’emprunt ne fait pas seulement voler en éclats les anticipations d’une reprise budgétaire modérée ; elle pourrait aussi déclencher une nouvelle vague de pressions en faveur d’une restructuration systémique de la dette en Europe.
La forte hausse des rendements souverains s’est rapidement propagée au système macrofinancier mondial. La percée à la hausse des rendements obligataires européens accentue le dilemme de politique monétaire de la Banque centrale européenne, tout en faisant grimper les taux de référence sans risque sur différents marchés et en pesant sur la liquidité globale du système libellé en dollars. Les capitaux traditionnels se répartissent différemment sous l’effet de l’aversion au risque : une partie des fonds défensifs privilégie les actifs liquides à rendement élevé, ce qui continue de peser sur la valorisation des actifs risqués.
Pour les cryptoactifs, les turbulences sur les marchés des obligations souveraines des principaux pays ne constituent pas simplement un facteur externe défavorable : elles signalent une nouvelle dégradation de l’environnement de liquidité macroéconomique. Lorsque les rendements des actifs sans risque restent élevés et que la solvabilité souveraine est sous pression, l’appétit pour le risque des investisseurs institutionnels devrait nettement diminuer, et les nouveaux apports de liquidités sur les marchés des cryptomonnaies pourraient encore se tarir. Les investisseurs doivent rester vigilants et éviter de spéculer à l’aveugle sur un rebond en période de contraction de la liquidité. $BTC
#BondMarket #Eurozone #MacroEconomy
Ce mouvement est crucial : il marque une réévaluation par les marchés du risque de crédit des pays du cœur de la zone euro. Sous la double pression d’une inflation persistante et de la posture restrictive des principales banques centrales, les obligations souveraines du cœur de l’Europe, autrefois considérées comme des actifs peu risqués, font l’objet de ventes massives. L’envolée incontrôlée des coûts d’emprunt ne fait pas seulement voler en éclats les anticipations d’une reprise budgétaire modérée ; elle pourrait aussi déclencher une nouvelle vague de pressions en faveur d’une restructuration systémique de la dette en Europe.
La forte hausse des rendements souverains s’est rapidement propagée au système macrofinancier mondial. La percée à la hausse des rendements obligataires européens accentue le dilemme de politique monétaire de la Banque centrale européenne, tout en faisant grimper les taux de référence sans risque sur différents marchés et en pesant sur la liquidité globale du système libellé en dollars. Les capitaux traditionnels se répartissent différemment sous l’effet de l’aversion au risque : une partie des fonds défensifs privilégie les actifs liquides à rendement élevé, ce qui continue de peser sur la valorisation des actifs risqués.
Pour les cryptoactifs, les turbulences sur les marchés des obligations souveraines des principaux pays ne constituent pas simplement un facteur externe défavorable : elles signalent une nouvelle dégradation de l’environnement de liquidité macroéconomique. Lorsque les rendements des actifs sans risque restent élevés et que la solvabilité souveraine est sous pression, l’appétit pour le risque des investisseurs institutionnels devrait nettement diminuer, et les nouveaux apports de liquidités sur les marchés des cryptomonnaies pourraient encore se tarir. Les investisseurs doivent rester vigilants et éviter de spéculer à l’aveugle sur un rebond en période de contraction de la liquidité. $BTC
#BondMarket #Eurozone #MacroEconomy
12

·
--
La banque centrale européenne vient juste de relâcher un peu la pression : l’inflation d’août rebondit directement à 3,2%, contre 2,9% précédemment. Les attentes de baisse des taux doivent encore être repoussées ; l’euro se renforce, le dollar est sous pression, et les actifs à risque tremblent à court terme. Ne vous précipitez pas pour acheter au plus bas : l’inflation, c’est un remède qui traite tous les désaccords.
$BTC $ETH #Eurozone #Inflation #ECB #BTC
La banque centrale européenne vient juste de relâcher un peu la pression : l’inflation d’août rebondit directement à 3,2%, contre 2,9% précédemment. Les attentes de baisse des taux doivent encore être repoussées ; l’euro se renforce, le dollar est sous pression, et les actifs à risque tremblent à court terme. Ne vous précipitez pas pour acheter au plus bas : l’inflation, c’est un remède qui traite tous les désaccords.
$BTC $ETH #Eurozone #Inflation #ECB #BTC
$BTC $ETH #Eurozone #Inflation #ECB #BTC
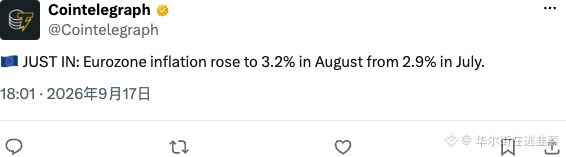
228
·
--
Le marché financier européen concentre désormais son attention sur plusieurs données économiques importantes prévues pour être publiées aujourd’hui, notamment l’indice de sentiment économique ZEW de septembre pour l’Allemagne et la zone euro, ainsi que le solde commercial révisé de juillet pour le bloc.
L’Allemagne a toujours été le moteur économique de l’Europe, mais elle subit aujourd’hui de fortes pressions liées à la récession dans le secteur de la production et aux coûts de l’énergie. Dès lors, l’indice ZEW joue le rôle d’un indicateur précoce des attentes de croissance des experts et des investisseurs institutionnels. Toute faiblesse plus marquée que celle anticipée renforcerait les inquiétudes concernant le ralentissement de l’ensemble de la zone euro.
Pour le marché traditionnel, ces résultats peuvent avoir un impact direct sur l’EUR et sur les anticipations de baisse des taux de la BCE lors de ses prochaines réunions. Si le pessimisme s’accentue, l’euro pourrait subir une pression à la baisse, favorisant ainsi les flux de capitaux recherchant la sécurité en USD ou vers les obligations d’État.
Sur le marché crypto, la solidité du dollar américain (DXY) est toujours un facteur macroéconomique clé qui façonne les flux de capitaux à risque. Lorsque l’économie européenne faiblit et que le USD conserve une position dominante, la liquidité destinée à des actifs tels que $BTC c peut rencontrer des obstacles à court terme avant que les véritables mesures d’assouplissement monétaire ne soient effectivement mises en œuvre. 📊
#Eurozone #ZEW #MacroEconomy
Le marché financier européen concentre désormais son attention sur plusieurs données économiques importantes prévues pour être publiées aujourd’hui, notamment l’indice de sentiment économique ZEW de septembre pour l’Allemagne et la zone euro, ainsi que le solde commercial révisé de juillet pour le bloc.
L’Allemagne a toujours été le moteur économique de l’Europe, mais elle subit aujourd’hui de fortes pressions liées à la récession dans le secteur de la production et aux coûts de l’énergie. Dès lors, l’indice ZEW joue le rôle d’un indicateur précoce des attentes de croissance des experts et des investisseurs institutionnels. Toute faiblesse plus marquée que celle anticipée renforcerait les inquiétudes concernant le ralentissement de l’ensemble de la zone euro.
Pour le marché traditionnel, ces résultats peuvent avoir un impact direct sur l’EUR et sur les anticipations de baisse des taux de la BCE lors de ses prochaines réunions. Si le pessimisme s’accentue, l’euro pourrait subir une pression à la baisse, favorisant ainsi les flux de capitaux recherchant la sécurité en USD ou vers les obligations d’État.
Sur le marché crypto, la solidité du dollar américain (DXY) est toujours un facteur macroéconomique clé qui façonne les flux de capitaux à risque. Lorsque l’économie européenne faiblit et que le USD conserve une position dominante, la liquidité destinée à des actifs tels que $BTC c peut rencontrer des obstacles à court terme avant que les véritables mesures d’assouplissement monétaire ne soient effectivement mises en œuvre. 📊
#Eurozone #ZEW #MacroEconomy
L’Allemagne a toujours été le moteur économique de l’Europe, mais elle subit aujourd’hui de fortes pressions liées à la récession dans le secteur de la production et aux coûts de l’énergie. Dès lors, l’indice ZEW joue le rôle d’un indicateur précoce des attentes de croissance des experts et des investisseurs institutionnels. Toute faiblesse plus marquée que celle anticipée renforcerait les inquiétudes concernant le ralentissement de l’ensemble de la zone euro.
Pour le marché traditionnel, ces résultats peuvent avoir un impact direct sur l’EUR et sur les anticipations de baisse des taux de la BCE lors de ses prochaines réunions. Si le pessimisme s’accentue, l’euro pourrait subir une pression à la baisse, favorisant ainsi les flux de capitaux recherchant la sécurité en USD ou vers les obligations d’État.
Sur le marché crypto, la solidité du dollar américain (DXY) est toujours un facteur macroéconomique clé qui façonne les flux de capitaux à risque. Lorsque l’économie européenne faiblit et que le USD conserve une position dominante, la liquidité destinée à des actifs tels que $BTC c peut rencontrer des obstacles à court terme avant que les véritables mesures d’assouplissement monétaire ne soient effectivement mises en œuvre. 📊
#Eurozone #ZEW #MacroEconomy
89
·
--
Le marché obligataire européen vient d’enregistrer une forte volatilité lorsque l’écart de rendement des obligations d’État à 10 ans entre la France et l’Allemagne s’est élargi jusqu’à 150 points de base. Il s’agit du plus grand écart observé depuis janvier 2012 jusqu’à aujourd’hui.
Cet écart record alimente les inquiétudes quant à une fragmentation financière similaire à la période de crise de la dette souveraine de la zone euro. Les investisseurs ne cessent de vendre les obligations françaises, sous l’effet de la pression liée au déficit budgétaire et de l’instabilité politique interne, dont les causes ne sont pas encore résolues.
Cette évolution exerce une pression directe à la baisse sur l’euro (EUR) et accroît le coût de levée de fonds dans l’ensemble du bloc. D’importants flux de capitaux ont tendance à fuir vers des actifs refuges comme les obligations allemandes ou le dollar américain (USD).
Sur le marché des crypto-actifs, l’instabilité macroéconomique en Europe peut stimuler la demande d’actifs décentralisés comme $BTC afin de se prémunir contre le risque systémique lié au système monétaire. Toutefois, un sentiment prudent à court terme peut encore limiter l’afflux de nouveaux capitaux vers le marché à risque.
#Eurozone #BondYields #MacroEconomics
Le marché obligataire européen vient d’enregistrer une forte volatilité lorsque l’écart de rendement des obligations d’État à 10 ans entre la France et l’Allemagne s’est élargi jusqu’à 150 points de base. Il s’agit du plus grand écart observé depuis janvier 2012 jusqu’à aujourd’hui.
Cet écart record alimente les inquiétudes quant à une fragmentation financière similaire à la période de crise de la dette souveraine de la zone euro. Les investisseurs ne cessent de vendre les obligations françaises, sous l’effet de la pression liée au déficit budgétaire et de l’instabilité politique interne, dont les causes ne sont pas encore résolues.
Cette évolution exerce une pression directe à la baisse sur l’euro (EUR) et accroît le coût de levée de fonds dans l’ensemble du bloc. D’importants flux de capitaux ont tendance à fuir vers des actifs refuges comme les obligations allemandes ou le dollar américain (USD).
Sur le marché des crypto-actifs, l’instabilité macroéconomique en Europe peut stimuler la demande d’actifs décentralisés comme $BTC afin de se prémunir contre le risque systémique lié au système monétaire. Toutefois, un sentiment prudent à court terme peut encore limiter l’afflux de nouveaux capitaux vers le marché à risque.
#Eurozone #BondYields #MacroEconomics
Cet écart record alimente les inquiétudes quant à une fragmentation financière similaire à la période de crise de la dette souveraine de la zone euro. Les investisseurs ne cessent de vendre les obligations françaises, sous l’effet de la pression liée au déficit budgétaire et de l’instabilité politique interne, dont les causes ne sont pas encore résolues.
Cette évolution exerce une pression directe à la baisse sur l’euro (EUR) et accroît le coût de levée de fonds dans l’ensemble du bloc. D’importants flux de capitaux ont tendance à fuir vers des actifs refuges comme les obligations allemandes ou le dollar américain (USD).
Sur le marché des crypto-actifs, l’instabilité macroéconomique en Europe peut stimuler la demande d’actifs décentralisés comme $BTC afin de se prémunir contre le risque systémique lié au système monétaire. Toutefois, un sentiment prudent à court terme peut encore limiter l’afflux de nouveaux capitaux vers le marché à risque.
#Eurozone #BondYields #MacroEconomics
35
·
--
Le marché des obligations européennes a connu aujourd’hui un mouvement notable. L’écart des taux des obligations d’État à 10 ans entre la France et l’Allemagne s’est officiellement élargi à 150 points de base, un niveau d’écart qui atteint directement son plus haut depuis janvier 2012.
Cet indicateur d’écart est depuis longtemps considéré comme un baromètre des risques budgétaires et politiques au sein des pays “cœur” de la zone euro. Lorsque l’écart grimpe jusqu’à un niveau extrême observé en plus de 14 ans, cela montre que les inquiétudes du marché concernant la soutenabilité des finances publiques françaises et l’évolution politique s’intensifient rapidement : la prime de protection (risk-off) exigée par les investisseurs augmente nettement.
Sur les marchés financiers traditionnels, l’élargissement de l’écart franco-allemand exerce généralement une pression temporaire sur le taux de change euro, et conduit à une nouvelle tarification du risque sur le marché européen de la dette souveraine. Les capitaux ont davantage tendance à affluer vers des actifs refuges perçus comme plus sûrs, tels que les obligations allemandes, ce qui place l’environnement global de liquidité de l’Europe face à un test d’incertitude.
Pour le marché des cryptomonnaies, la maturation du risque de crédit souverain à l’échelle macro incite souvent les capitaux à réévaluer l’allocation d’actifs entre les marchés. Les actifs crypto représentés par $BTC peuvent à la fois subir une volatilité liée à la hausse de l’aversion au risque à l’échelle mondiale, et être, dans le contexte des inquiétudes sur le crédit en monnaie fiduciaire, perçus par certains investisseurs comme des alternatives à des actifs non souverains ; l’évolution ultérieure reste à surveiller de près au regard des variations de liquidité globales. 👀
#BondYields #Eurozone #MacroEconomy
Le marché des obligations européennes a connu aujourd’hui un mouvement notable. L’écart des taux des obligations d’État à 10 ans entre la France et l’Allemagne s’est officiellement élargi à 150 points de base, un niveau d’écart qui atteint directement son plus haut depuis janvier 2012.
Cet indicateur d’écart est depuis longtemps considéré comme un baromètre des risques budgétaires et politiques au sein des pays “cœur” de la zone euro. Lorsque l’écart grimpe jusqu’à un niveau extrême observé en plus de 14 ans, cela montre que les inquiétudes du marché concernant la soutenabilité des finances publiques françaises et l’évolution politique s’intensifient rapidement : la prime de protection (risk-off) exigée par les investisseurs augmente nettement.
Sur les marchés financiers traditionnels, l’élargissement de l’écart franco-allemand exerce généralement une pression temporaire sur le taux de change euro, et conduit à une nouvelle tarification du risque sur le marché européen de la dette souveraine. Les capitaux ont davantage tendance à affluer vers des actifs refuges perçus comme plus sûrs, tels que les obligations allemandes, ce qui place l’environnement global de liquidité de l’Europe face à un test d’incertitude.
Pour le marché des cryptomonnaies, la maturation du risque de crédit souverain à l’échelle macro incite souvent les capitaux à réévaluer l’allocation d’actifs entre les marchés. Les actifs crypto représentés par $BTC peuvent à la fois subir une volatilité liée à la hausse de l’aversion au risque à l’échelle mondiale, et être, dans le contexte des inquiétudes sur le crédit en monnaie fiduciaire, perçus par certains investisseurs comme des alternatives à des actifs non souverains ; l’évolution ultérieure reste à surveiller de près au regard des variations de liquidité globales. 👀
#BondYields #Eurozone #MacroEconomy
Cet indicateur d’écart est depuis longtemps considéré comme un baromètre des risques budgétaires et politiques au sein des pays “cœur” de la zone euro. Lorsque l’écart grimpe jusqu’à un niveau extrême observé en plus de 14 ans, cela montre que les inquiétudes du marché concernant la soutenabilité des finances publiques françaises et l’évolution politique s’intensifient rapidement : la prime de protection (risk-off) exigée par les investisseurs augmente nettement.
Sur les marchés financiers traditionnels, l’élargissement de l’écart franco-allemand exerce généralement une pression temporaire sur le taux de change euro, et conduit à une nouvelle tarification du risque sur le marché européen de la dette souveraine. Les capitaux ont davantage tendance à affluer vers des actifs refuges perçus comme plus sûrs, tels que les obligations allemandes, ce qui place l’environnement global de liquidité de l’Europe face à un test d’incertitude.
Pour le marché des cryptomonnaies, la maturation du risque de crédit souverain à l’échelle macro incite souvent les capitaux à réévaluer l’allocation d’actifs entre les marchés. Les actifs crypto représentés par $BTC peuvent à la fois subir une volatilité liée à la hausse de l’aversion au risque à l’échelle mondiale, et être, dans le contexte des inquiétudes sur le crédit en monnaie fiduciaire, perçus par certains investisseurs comme des alternatives à des actifs non souverains ; l’évolution ultérieure reste à surveiller de près au regard des variations de liquidité globales. 👀
#BondYields #Eurozone #MacroEconomy
15
·
--
Sur le marché financier européen ce jour, la pression des ventes s’est largement propagée, entraînant une chute généralisée des indices boursiers dans le rouge. Le point le plus marquant : l’écart des rendements des obligations d’État à 10 ans entre la France et l’Allemagne s’est élargi à 128 points de base, atteignant son plus haut niveau depuis 2012.
Cette évolution traduit une hausse brutale de la prime de risque liée à la dette publique française dans un contexte d’inquiétudes croissantes concernant l’instabilité budgétaire au sein de la région. Un écart record sur plus d’une décennie fait ressurgir la pression observée durant la période de crise de la dette souveraine dans la zone euro, rendant les investisseurs mondiaux particulièrement prudents.
Une vague d’aversion au risque pèse sur les marchés financiers : le FTSE 100 britannique recule de 1,1 % et le DAX allemand perd 0,7 %. Les flux de capitaux ont tendance à fuir les actifs risqués européens au profit de valeurs refuges, accentuant la faiblesse de l’EUR et soutenant la force du dollar américain.
Concernant le marché des crypto-actifs, l’état d’esprit prudent face au risque macroéconomique pourrait, à court terme, entraîner un resserrement de la liquidité, ce qui mettrait une pression de correction sur le $BTC. Toutefois, si les tensions budgétaires en Europe continuent de s’intensifier, la position des actifs de couverture décentralisés du crypto pourrait attirer des flux de capitaux en mouvement sur le moyen terme.
#Eurozone #BondYields #GlobalEconomy
Sur le marché financier européen ce jour, la pression des ventes s’est largement propagée, entraînant une chute généralisée des indices boursiers dans le rouge. Le point le plus marquant : l’écart des rendements des obligations d’État à 10 ans entre la France et l’Allemagne s’est élargi à 128 points de base, atteignant son plus haut niveau depuis 2012.
Cette évolution traduit une hausse brutale de la prime de risque liée à la dette publique française dans un contexte d’inquiétudes croissantes concernant l’instabilité budgétaire au sein de la région. Un écart record sur plus d’une décennie fait ressurgir la pression observée durant la période de crise de la dette souveraine dans la zone euro, rendant les investisseurs mondiaux particulièrement prudents.
Une vague d’aversion au risque pèse sur les marchés financiers : le FTSE 100 britannique recule de 1,1 % et le DAX allemand perd 0,7 %. Les flux de capitaux ont tendance à fuir les actifs risqués européens au profit de valeurs refuges, accentuant la faiblesse de l’EUR et soutenant la force du dollar américain.
Concernant le marché des crypto-actifs, l’état d’esprit prudent face au risque macroéconomique pourrait, à court terme, entraîner un resserrement de la liquidité, ce qui mettrait une pression de correction sur le $BTC . Toutefois, si les tensions budgétaires en Europe continuent de s’intensifier, la position des actifs de couverture décentralisés du crypto pourrait attirer des flux de capitaux en mouvement sur le moyen terme.
#Eurozone #BondYields #GlobalEconomy
Cette évolution traduit une hausse brutale de la prime de risque liée à la dette publique française dans un contexte d’inquiétudes croissantes concernant l’instabilité budgétaire au sein de la région. Un écart record sur plus d’une décennie fait ressurgir la pression observée durant la période de crise de la dette souveraine dans la zone euro, rendant les investisseurs mondiaux particulièrement prudents.
Une vague d’aversion au risque pèse sur les marchés financiers : le FTSE 100 britannique recule de 1,1 % et le DAX allemand perd 0,7 %. Les flux de capitaux ont tendance à fuir les actifs risqués européens au profit de valeurs refuges, accentuant la faiblesse de l’EUR et soutenant la force du dollar américain.
Concernant le marché des crypto-actifs, l’état d’esprit prudent face au risque macroéconomique pourrait, à court terme, entraîner un resserrement de la liquidité, ce qui mettrait une pression de correction sur le $BTC . Toutefois, si les tensions budgétaires en Europe continuent de s’intensifier, la position des actifs de couverture décentralisés du crypto pourrait attirer des flux de capitaux en mouvement sur le moyen terme.
#Eurozone #BondYields #GlobalEconomy
117

·
--
Haussier
Vérifié
🚨 La production manufacturière de la zone euro est enfin en train de repartir 🔥
Un petit nombre peut raconter une grande histoire.
L’indice PMI manufacturier de la zone euro est monté à 51,9 en juillet, selon S&P Global, comme rapporté le 3 août. Cette lecture est importante car 50 sépare l’expansion de la contraction, ce qui signifie que le secteur est allé plus loin dans le territoire de la croissance.
Après une longue période de faiblesse manufacturière, cette amélioration pourrait signaler que l’activité des usines dans toute la zone euro prend de l’élan.
Un secteur manufacturier plus solide peut soutenir la confiance des entreprises, l’embauche, les exportations et la croissance économique globale. Il peut aussi influencer la manière dont les marchés perçoivent les futures décisions de politique de la Banque centrale européenne.
La grande question maintenant : s’agit-il du début d’un redressement durable, ou seulement d’un rebond temporaire ?
Pour les traders et les investisseurs, les prochaines lectures des PMI, les données d’inflation et #ECB seront à surveiller de près.
La production manufacturière de la zone euro montre des signes de vie.
#Eurozone #PMI #Manufacturing #Europe
$EUR
{spot}(EURUSDT)
$BLESS
{alpha}(560x7c8217517ed4711fe2deccdfeffe8d906b9ae11f)
$BANK
{future}(BANKUSDT)
🚨 La production manufacturière de la zone euro est enfin en train de repartir 🔥
Un petit nombre peut raconter une grande histoire.
L’indice PMI manufacturier de la zone euro est monté à 51,9 en juillet, selon S&P Global, comme rapporté le 3 août. Cette lecture est importante car 50 sépare l’expansion de la contraction, ce qui signifie que le secteur est allé plus loin dans le territoire de la croissance.
Après une longue période de faiblesse manufacturière, cette amélioration pourrait signaler que l’activité des usines dans toute la zone euro prend de l’élan.
Un secteur manufacturier plus solide peut soutenir la confiance des entreprises, l’embauche, les exportations et la croissance économique globale. Il peut aussi influencer la manière dont les marchés perçoivent les futures décisions de politique de la Banque centrale européenne.
La grande question maintenant : s’agit-il du début d’un redressement durable, ou seulement d’un rebond temporaire ?
Pour les traders et les investisseurs, les prochaines lectures des PMI, les données d’inflation et #ECB seront à surveiller de près.
La production manufacturière de la zone euro montre des signes de vie.
#Eurozone #PMI #Manufacturing #Europe
$EUR
$BLESS
$BANK
Un petit nombre peut raconter une grande histoire.
L’indice PMI manufacturier de la zone euro est monté à 51,9 en juillet, selon S&P Global, comme rapporté le 3 août. Cette lecture est importante car 50 sépare l’expansion de la contraction, ce qui signifie que le secteur est allé plus loin dans le territoire de la croissance.
Après une longue période de faiblesse manufacturière, cette amélioration pourrait signaler que l’activité des usines dans toute la zone euro prend de l’élan.
Un secteur manufacturier plus solide peut soutenir la confiance des entreprises, l’embauche, les exportations et la croissance économique globale. Il peut aussi influencer la manière dont les marchés perçoivent les futures décisions de politique de la Banque centrale européenne.
La grande question maintenant : s’agit-il du début d’un redressement durable, ou seulement d’un rebond temporaire ?
Pour les traders et les investisseurs, les prochaines lectures des PMI, les données d’inflation et #ECB seront à surveiller de près.
La production manufacturière de la zone euro montre des signes de vie.
#Eurozone #PMI #Manufacturing #Europe
$EUR
$BLESS
$BANK
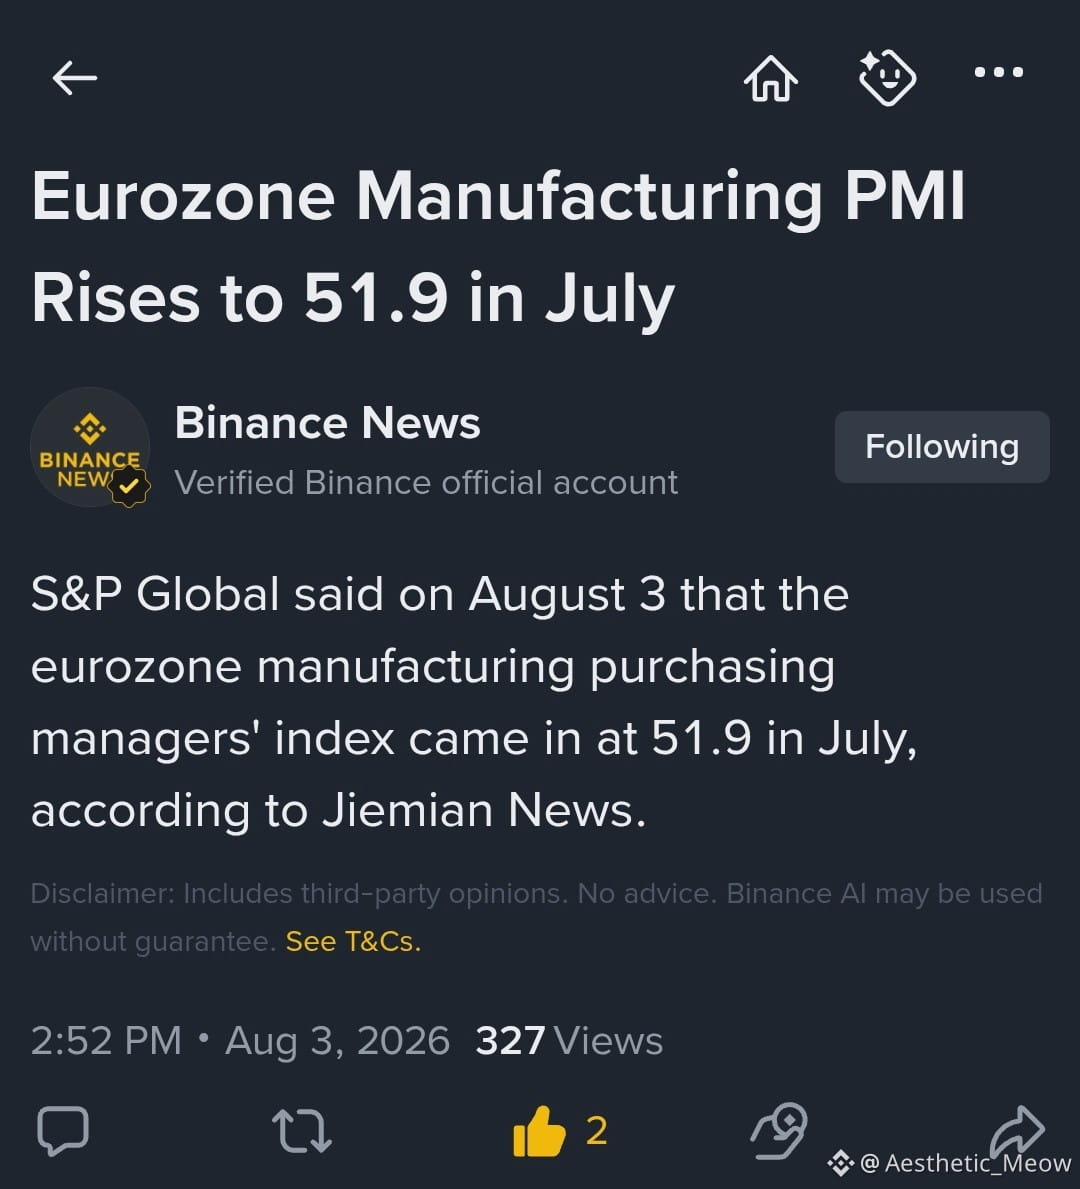


Binance News
·
--
Le PMI manufacturier de la zone euro augmente à 51,9 en juillet
S&P Global a déclaré le 3 août que l’indice des directeurs d’achat (PMI) manufacturier de la zone euro s’est établi à 51,9 en juillet, selon Jiemian News.
2
771
·
--
Eurostat vient de publier les chiffres définitifs de l’inflation dans la zone euro pour septembre, globalement conformes aux attentes. L’IPCH annuel définitif de septembre s’établit à 3,8 %, exactement comme prévu et comme lors de la précédente publication ; son taux mensuel définitif ressort à 0,6 %. L’inflation sous-jacente annuelle reste également à 2,2 %, même si elle a légèrement dépassé les attentes dans certains pays membres, notamment en Italie.
Ces chiffres montrent que, si l’inflation en Europe ne s’aggrave pas de manière incontrôlée, elle reste néanmoins particulièrement persistante. Parallèlement, le déficit commercial de la zone euro s’est fortement creusé en août, illustrant la situation complexe où coexistent une dynamique de croissance économique et des pressions sur les prix.
Sur les marchés financiers traditionnels, la conformité des chiffres de l’inflation aux attentes clarifie quelque peu la trajectoire politique à court terme de la Banque centrale européenne, tandis que l’euro face au dollar évolue dans une fourchette étroite à court terme. Les marchés obligataires ont réagi plutôt calmement, les investisseurs continuant d’évaluer les pressions à moyen et long terme que pourrait exercer un environnement de taux élevés sur l’économie réelle.
Pour les marchés des cryptomonnaies, la publication sans surprise des données macroéconomiques a évité un choc soudain sur les anticipations de liquidité. Dans l’ensemble, les capitaux restent en attente et aucune vente de panique n’a été observée. À court terme, les tendances dépendent davantage du sentiment des acteurs du marché et de la capacité des niveaux techniques clés à servir de support.
#Eurozone #Inflation #CPIWatch
Eurostat vient de publier les chiffres définitifs de l’inflation dans la zone euro pour septembre, globalement conformes aux attentes. L’IPCH annuel définitif de septembre s’établit à 3,8 %, exactement comme prévu et comme lors de la précédente publication ; son taux mensuel définitif ressort à 0,6 %. L’inflation sous-jacente annuelle reste également à 2,2 %, même si elle a légèrement dépassé les attentes dans certains pays membres, notamment en Italie.
Ces chiffres montrent que, si l’inflation en Europe ne s’aggrave pas de manière incontrôlée, elle reste néanmoins particulièrement persistante. Parallèlement, le déficit commercial de la zone euro s’est fortement creusé en août, illustrant la situation complexe où coexistent une dynamique de croissance économique et des pressions sur les prix.
Sur les marchés financiers traditionnels, la conformité des chiffres de l’inflation aux attentes clarifie quelque peu la trajectoire politique à court terme de la Banque centrale européenne, tandis que l’euro face au dollar évolue dans une fourchette étroite à court terme. Les marchés obligataires ont réagi plutôt calmement, les investisseurs continuant d’évaluer les pressions à moyen et long terme que pourrait exercer un environnement de taux élevés sur l’économie réelle.
Pour les marchés des cryptomonnaies, la publication sans surprise des données macroéconomiques a évité un choc soudain sur les anticipations de liquidité. Dans l’ensemble, les capitaux restent en attente et aucune vente de panique n’a été observée. À court terme, les tendances dépendent davantage du sentiment des acteurs du marché et de la capacité des niveaux techniques clés à servir de support.
#Eurozone #Inflation #CPIWatch
Ces chiffres montrent que, si l’inflation en Europe ne s’aggrave pas de manière incontrôlée, elle reste néanmoins particulièrement persistante. Parallèlement, le déficit commercial de la zone euro s’est fortement creusé en août, illustrant la situation complexe où coexistent une dynamique de croissance économique et des pressions sur les prix.
Sur les marchés financiers traditionnels, la conformité des chiffres de l’inflation aux attentes clarifie quelque peu la trajectoire politique à court terme de la Banque centrale européenne, tandis que l’euro face au dollar évolue dans une fourchette étroite à court terme. Les marchés obligataires ont réagi plutôt calmement, les investisseurs continuant d’évaluer les pressions à moyen et long terme que pourrait exercer un environnement de taux élevés sur l’économie réelle.
Pour les marchés des cryptomonnaies, la publication sans surprise des données macroéconomiques a évité un choc soudain sur les anticipations de liquidité. Dans l’ensemble, les capitaux restent en attente et aucune vente de panique n’a été observée. À court terme, les tendances dépendent davantage du sentiment des acteurs du marché et de la capacité des niveaux techniques clés à servir de support.
#Eurozone #Inflation #CPIWatch
52
·
--
L’Office européen des statistiques a publié aujourd’hui les principales révisions des données macroéconomiques de la zone euro pour le deuxième trimestre. Les chiffres indiquent que le PIB annuel de la zone euro, au niveau du trimestre, s’établit à 1,2 %, au-dessus du consensus du marché de 1,00 % et du chiffre précédent de 1,00 %. Par ailleurs, l’emploi désaisonnalisé du deuxième trimestre affiche une variation trimestrielle de 0,1 %, en ligne avec les attentes et avec la valeur précédente. En apparence, l’économie européenne fait preuve d’une certaine résilience malgré les multiples tensions géopolitiques et un environnement de taux élevés, sans glisser dans une récession technique.
Cependant, à la lumière d’une analyse macroéconomique plus en profondeur, ces données qui semblent plutôt solides en matière de croissance et d’emploi ne constituent pas nécessairement une bonne nouvelle pour le contexte actuel de liquidité macro. Un rebond du PIB au-delà des attentes à 1,2 %, combiné à une expansion lente mais continue du marché du travail, signifie que le risque de persistance de l’inflation « endogène » à laquelle la Banque centrale européenne (BCE) est confrontée demeure à prendre très au sérieux. Les anticipations antérieures du marché, qui tablaient sur l’entrée de la BCE dans un cycle de baisses de taux consécutives et rapides, risquent fort d’être révisées à la baisse face à ce type de données résilientes. L’espace pour un basculement vers une politique plus accommodante se trouve ainsi davantage comprimé.
En réaction sur les marchés financiers traditionnels, les données économiques supérieures aux attentes soutiendront la devise euro et contribueront à un mouvement haussier des rendements des obligations souveraines cœur de la zone euro. Dans un contexte complexe de jeux de politique monétaire entre la BCE et la Fed, si la BCE ralentit le rythme de l’assouplissement en raison de la résilience économique, la pression sur la baisse des taux sans risque à long terme à l’échelle mondiale deviendra nettement plus forte. Pour les actifs risqués dont l’évaluation se situe à un niveau élevé et qui dépendent extrêmement de la liquidité abondante mondiale, des données macro trop « chaudes » ou trop résilientes constituent au contraire une source potentielle de pression liée aux taux d’actualisation.
Pour le marché des crypto-actifs, cela implique qu’à court terme il sera difficile d’observer une liquidité additionnelle significative provenant d’une détente massive coordonnée entre les banques centrales. Dans un contexte où l’effet de la resserre macroéconomique en « fin de cycle » dure plus longtemps, des actifs tels que $BTC continueront de subir un frein lié à un resserrement des liquidités macro. Les positions longues manquent en outre de catalyseurs puissants. Face à des données économiques qui semblent optimistes, les investisseurs doivent donc rester vigilants quant au risque de contraction de liquidité découlant du maintien des taux plus longtemps dans une zone restrictive.
#eurozone #GDP #ECB
L’Office européen des statistiques a publié aujourd’hui les principales révisions des données macroéconomiques de la zone euro pour le deuxième trimestre. Les chiffres indiquent que le PIB annuel de la zone euro, au niveau du trimestre, s’établit à 1,2 %, au-dessus du consensus du marché de 1,00 % et du chiffre précédent de 1,00 %. Par ailleurs, l’emploi désaisonnalisé du deuxième trimestre affiche une variation trimestrielle de 0,1 %, en ligne avec les attentes et avec la valeur précédente. En apparence, l’économie européenne fait preuve d’une certaine résilience malgré les multiples tensions géopolitiques et un environnement de taux élevés, sans glisser dans une récession technique.
Cependant, à la lumière d’une analyse macroéconomique plus en profondeur, ces données qui semblent plutôt solides en matière de croissance et d’emploi ne constituent pas nécessairement une bonne nouvelle pour le contexte actuel de liquidité macro. Un rebond du PIB au-delà des attentes à 1,2 %, combiné à une expansion lente mais continue du marché du travail, signifie que le risque de persistance de l’inflation « endogène » à laquelle la Banque centrale européenne (BCE) est confrontée demeure à prendre très au sérieux. Les anticipations antérieures du marché, qui tablaient sur l’entrée de la BCE dans un cycle de baisses de taux consécutives et rapides, risquent fort d’être révisées à la baisse face à ce type de données résilientes. L’espace pour un basculement vers une politique plus accommodante se trouve ainsi davantage comprimé.
En réaction sur les marchés financiers traditionnels, les données économiques supérieures aux attentes soutiendront la devise euro et contribueront à un mouvement haussier des rendements des obligations souveraines cœur de la zone euro. Dans un contexte complexe de jeux de politique monétaire entre la BCE et la Fed, si la BCE ralentit le rythme de l’assouplissement en raison de la résilience économique, la pression sur la baisse des taux sans risque à long terme à l’échelle mondiale deviendra nettement plus forte. Pour les actifs risqués dont l’évaluation se situe à un niveau élevé et qui dépendent extrêmement de la liquidité abondante mondiale, des données macro trop « chaudes » ou trop résilientes constituent au contraire une source potentielle de pression liée aux taux d’actualisation.
Pour le marché des crypto-actifs, cela implique qu’à court terme il sera difficile d’observer une liquidité additionnelle significative provenant d’une détente massive coordonnée entre les banques centrales. Dans un contexte où l’effet de la resserre macroéconomique en « fin de cycle » dure plus longtemps, des actifs tels que $BTC continueront de subir un frein lié à un resserrement des liquidités macro. Les positions longues manquent en outre de catalyseurs puissants. Face à des données économiques qui semblent optimistes, les investisseurs doivent donc rester vigilants quant au risque de contraction de liquidité découlant du maintien des taux plus longtemps dans une zone restrictive.
#eurozone #GDP #ECB
Cependant, à la lumière d’une analyse macroéconomique plus en profondeur, ces données qui semblent plutôt solides en matière de croissance et d’emploi ne constituent pas nécessairement une bonne nouvelle pour le contexte actuel de liquidité macro. Un rebond du PIB au-delà des attentes à 1,2 %, combiné à une expansion lente mais continue du marché du travail, signifie que le risque de persistance de l’inflation « endogène » à laquelle la Banque centrale européenne (BCE) est confrontée demeure à prendre très au sérieux. Les anticipations antérieures du marché, qui tablaient sur l’entrée de la BCE dans un cycle de baisses de taux consécutives et rapides, risquent fort d’être révisées à la baisse face à ce type de données résilientes. L’espace pour un basculement vers une politique plus accommodante se trouve ainsi davantage comprimé.
En réaction sur les marchés financiers traditionnels, les données économiques supérieures aux attentes soutiendront la devise euro et contribueront à un mouvement haussier des rendements des obligations souveraines cœur de la zone euro. Dans un contexte complexe de jeux de politique monétaire entre la BCE et la Fed, si la BCE ralentit le rythme de l’assouplissement en raison de la résilience économique, la pression sur la baisse des taux sans risque à long terme à l’échelle mondiale deviendra nettement plus forte. Pour les actifs risqués dont l’évaluation se situe à un niveau élevé et qui dépendent extrêmement de la liquidité abondante mondiale, des données macro trop « chaudes » ou trop résilientes constituent au contraire une source potentielle de pression liée aux taux d’actualisation.
Pour le marché des crypto-actifs, cela implique qu’à court terme il sera difficile d’observer une liquidité additionnelle significative provenant d’une détente massive coordonnée entre les banques centrales. Dans un contexte où l’effet de la resserre macroéconomique en « fin de cycle » dure plus longtemps, des actifs tels que $BTC continueront de subir un frein lié à un resserrement des liquidités macro. Les positions longues manquent en outre de catalyseurs puissants. Face à des données économiques qui semblent optimistes, les investisseurs doivent donc rester vigilants quant au risque de contraction de liquidité découlant du maintien des taux plus longtemps dans une zone restrictive.
#eurozone #GDP #ECB
25
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BTCReboundsAbove$60KAmidWhaleDipBuying
95,087 vues
407 mentions
2
#SolanaSets2027RoadmapToDoubleComputeCapacity
79,255 vues
1,176 mentions
3
#CaliforniaNvidiaProbeExaminesPotentialCriminalViolations
21,820 vues
170 mentions
4
#BlackRockLaunchesHKDollarDigitalLiquidityFund
67,572 vues
861 mentions
5
#NvidiaLoses$2.7TrillionInMonthAndAHalf
85,486 vues
342 mentions
6
#GlobalStocksFaceLongestLosingStreakSince2023
603,099 vues
3,592 mentions
7
#BlackRockIBITPostsRecord$541MSingleDayOutflow
102,665 vues
188 mentions
8
#AnthropicPlungesTowardIPOPriceonDay2
337,481 vues
2,414 mentions
9
#TwentyOneCapitalAdds172.25BTC
185,070 vues
1,715 mentions
10
#HKBillWouldExcludeTokenizedDepositsFromVirtualAssets
19,428 vues
110 mentions