

#crossborderpayments
crossborderpayments
75,466 vues
385 mentions
Populaire
Récents

·
--
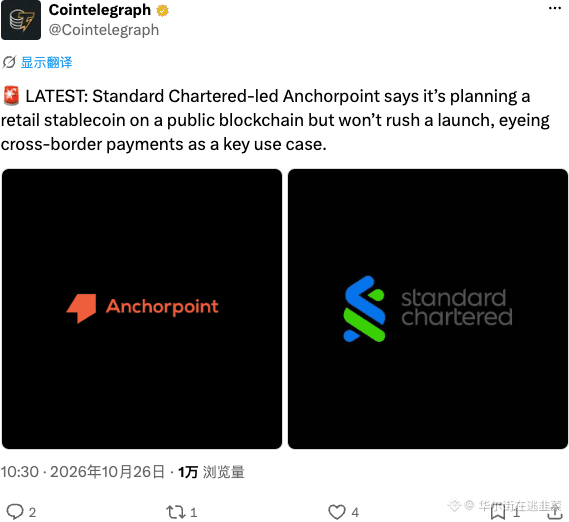
Standard Chartered prend la tête d’un projet de stablecoin destiné au grand public : la grande stratégie de conformité sur les blockchains publiques ne fait que commencer. Pas de précipitation pour le lancement : cela laisse penser qu’ils préparent un gros coup, en visant le plus grand potentiel de croissance, celui des paiements transfrontaliers. Les institutions se positionnent pour le long terme. Même si cela semble lent, l’essentiel est de bien placer ses pions.
#Stablecoin #PaiementsTransfrontaliers
#Stablecoin #PaiementsTransfrontaliers
55

·
--
L’Autorité monétaire de Singapour (MAS) a annoncé le 23/10 que la Banque nationale de Malaisie et la Banque de Thaïlande avaient officiellement rejoint l’initiative de monnaie numérique BLOOM. Le projet vise à normaliser et à connecter les infrastructures de paiement transfrontalières, avec la participation de grandes institutions financières telles que Mastercard, Visa, Ripple et la Banque mondiale.
Cette initiative marque une avancée importante dans l’institutionnalisation des monnaies numériques en Asie du Sud-Est. Plutôt que de fonctionner de manière fragmentée, les trois principales économies de la région élaborent un cadre commun de gestion des risques et de vérification d’identité afin d’optimiser les flux de paiements internationaux.
Cette interconnexion permet de réduire considérablement les coûts d’intermédiation et les délais de traitement des transactions commerciales entre les pays. À long terme, une infrastructure de paiement numérique intergouvernementale renforcera la confiance dans les solutions financières de haute technologie et favorisera la circulation des capitaux dans la région.
Pour le marché des cryptomonnaies, la participation directe d’acteurs majeurs comme Ripple ($XRP) à l’infrastructure des banques centrales est un signal positif quant à l’utilité concrète de ces technologies. Les flux de paiements numériques transfrontaliers ouvriront la voie à une adoption plus large des solutions blockchain réglementées.
#CBDC #CrossBorderPayments #Fintech
L’Autorité monétaire de Singapour (MAS) a annoncé le 23/10 que la Banque nationale de Malaisie et la Banque de Thaïlande avaient officiellement rejoint l’initiative de monnaie numérique BLOOM. Le projet vise à normaliser et à connecter les infrastructures de paiement transfrontalières, avec la participation de grandes institutions financières telles que Mastercard, Visa, Ripple et la Banque mondiale.
Cette initiative marque une avancée importante dans l’institutionnalisation des monnaies numériques en Asie du Sud-Est. Plutôt que de fonctionner de manière fragmentée, les trois principales économies de la région élaborent un cadre commun de gestion des risques et de vérification d’identité afin d’optimiser les flux de paiements internationaux.
Cette interconnexion permet de réduire considérablement les coûts d’intermédiation et les délais de traitement des transactions commerciales entre les pays. À long terme, une infrastructure de paiement numérique intergouvernementale renforcera la confiance dans les solutions financières de haute technologie et favorisera la circulation des capitaux dans la région.
Pour le marché des cryptomonnaies, la participation directe d’acteurs majeurs comme Ripple ($XRP ) à l’infrastructure des banques centrales est un signal positif quant à l’utilité concrète de ces technologies. Les flux de paiements numériques transfrontaliers ouvriront la voie à une adoption plus large des solutions blockchain réglementées.
#CBDC #CrossBorderPayments #Fintech
170

L’Autorité monétaire de Singapour a annoncé le 23 que Bank Negara Malaysia et la Banque de Thaïlande ont rejoint le projet BLOOM. Cette initiative tripartite vise à faire progresser les règlements transfrontaliers en monnaies numériques, aux côtés de partenaires tels que Mastercard, Visa, Ripple et le Groupe de la Banque mondiale.
Cette collaboration marque une étape clé pour les infrastructures financières régionales, en mettant l’accent sur l’acceptation des MNBC, l’interopérabilité des systèmes et la conformité en matière de gestion des risques. L’intégration de géants traditionnels du paiement et d’entreprises spécialisées dans la blockchain témoigne d’un tournant décisif vers l’adoption institutionnelle des registres distribués.
La simplification des transferts de fonds régionaux et des règlements de change permet de mettre en place des cadres réglementaires solides pour les flux de capitaux transfrontaliers en Asie du Sud-Est.
Pour les réseaux crypto destinés aux entreprises comme Ripple ($XRP), ce projet pilote confirme l’utilité concrète des infrastructures souveraines de règlement et renforce l’adoption institutionnelle. #CBDC #CrossBorderPayments #ActifsNumériques
L’Autorité monétaire de Singapour a annoncé le 23 que Bank Negara Malaysia et la Banque de Thaïlande ont rejoint le projet BLOOM. Cette initiative tripartite vise à faire progresser les règlements transfrontaliers en monnaies numériques, aux côtés de partenaires tels que Mastercard, Visa, Ripple et le Groupe de la Banque mondiale.
Cette collaboration marque une étape clé pour les infrastructures financières régionales, en mettant l’accent sur l’acceptation des MNBC, l’interopérabilité des systèmes et la conformité en matière de gestion des risques. L’intégration de géants traditionnels du paiement et d’entreprises spécialisées dans la blockchain témoigne d’un tournant décisif vers l’adoption institutionnelle des registres distribués.
La simplification des transferts de fonds régionaux et des règlements de change permet de mettre en place des cadres réglementaires solides pour les flux de capitaux transfrontaliers en Asie du Sud-Est.
Pour les réseaux crypto destinés aux entreprises comme Ripple ($XRP ), ce projet pilote confirme l’utilité concrète des infrastructures souveraines de règlement et renforce l’adoption institutionnelle. #CBDC #CrossBorderPayments #ActifsNumériques
70
·
--
Article
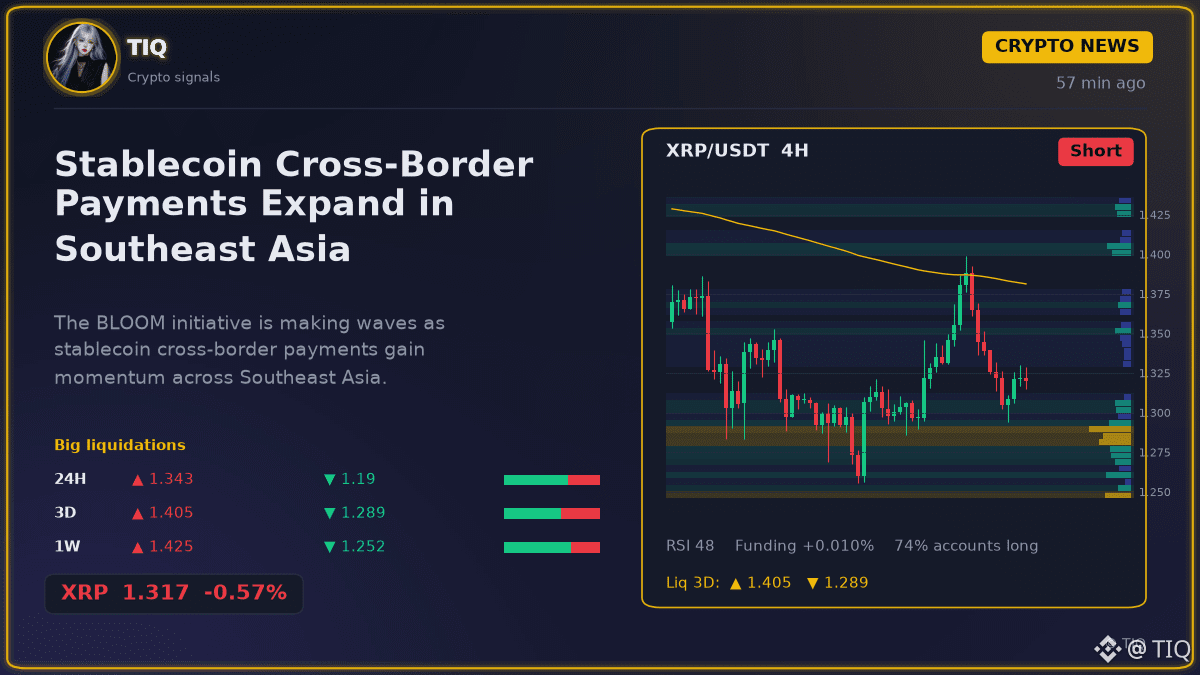
Les paiements transfrontaliers en stablecoins se développent en Asie du Sud-EstL’initiative BLOOM fait parler d’elle, alors que les paiements transfrontaliers en stablecoins prennent de l’ampleur en Asie du Sud-Est.
Le paysage financier asiatique semble connaître une véritable modernisation. La banque centrale de Singapour a lancé l’initiative BLOOM afin de tester comment les stablecoins et les dépôts tokenisés pourraient rendre les règlements transfrontaliers plus rapides et plus efficaces. Aujourd’hui, les banques centrales de Malaisie et de Thaïlande ont officiellement rejoint le projet pour élargir ces expérimentations de paiements numériques.
Il ne s’agit pas simplement d’un petit test local. L’initiative réunit des poids lourds comme Ripple, Visa et Mastercard, qui travaillent tous ensemble à l’amélioration de l’infrastructure technique de ces transactions. En faisant participer davantage d’acteurs régionaux, le projet vise à faciliter les transferts d’argent transfrontaliers.
Les paiements transfrontaliers en stablecoins se développent en Asie du Sud-Est
L’initiative BLOOM fait parler d’elle, alors que les paiements transfrontaliers en stablecoins prennent de l’ampleur en Asie du Sud-Est.
Le paysage financier asiatique semble connaître une véritable modernisation. La banque centrale de Singapour a lancé l’initiative BLOOM afin de tester comment les stablecoins et les dépôts tokenisés pourraient rendre les règlements transfrontaliers plus rapides et plus efficaces. Aujourd’hui, les banques centrales de Malaisie et de Thaïlande ont officiellement rejoint le projet pour élargir ces expérimentations de paiements numériques.
Il ne s’agit pas simplement d’un petit test local. L’initiative réunit des poids lourds comme Ripple, Visa et Mastercard, qui travaillent tous ensemble à l’amélioration de l’infrastructure technique de ces transactions. En faisant participer davantage d’acteurs régionaux, le projet vise à faciliter les transferts d’argent transfrontaliers.
259

·
--
Grande initiative financière entre la Corée et le Japon ! Shinhan Bank et SBI s’associent pour tester l’utilisation de stablecoins en yens dans les dépenses touristiques. Cela pourrait changer la donne pour les paiements transfrontaliers ! Imaginez des touristes coréens et japonais qui dépensent facilement avec des stablecoins, une efficacité doublée pour les règlements commerciaux et une coopération financière qui franchit une étape concrète.
$JPY #跨境支付 #Stablecoins
Shinhan et SBI bouleversent la coopération financière entre le Japon et la Corée ! Ils testent les stablecoins en yens pour les dépenses des touristes : imaginez des paiements fluides pendant les voyages et des règlements commerciaux plus rapides entre ces deux économies. Cela pourrait changer la donne pour la finance transfrontalière !
$JPY #CrossBorderPayments #Stablecoins
6
·
--
🚨 FLUX DE CAPITAUX TRANSFRONTALIERS : DÉCRYPTAGE DU MOTEUR DES TRANSFERTS DE FONDS DE 250 MD$ 🇺🇸🇲🇽🇵🇭🇨🇴🇨🇳 🚀
🔥 Les chiffres phares, qui font état de plus de 250 milliards de dollars de transferts de fonds annuels sortant des États-Unis vers l’étranger, illustrent l’un des corridors de paiement structurels les plus essentiels au monde.
Pour les économies en développement — notamment le Mexique, la Colombie, les Philippines, l’Inde et la Chine — ces flux de capitaux personnels sont essentiels à l’équilibre de la balance des paiements. Ils financent les soins de santé des ménages, la sécurité alimentaire, l’accès à l’éducation et les projets d’investissement locaux.
$XRP 🌐
Ripple ($XRP) est au cœur même de la thèse de liquidité transfrontalière grâce à ses réseaux On-Demand Liquidity (ODL). L’utilisation d’actifs numériques comme actifs relais évite d’avoir à préfinancer des comptes bancaires dans les pays destinataires. Surveillez les indicateurs de volume des principaux corridors institutionnels et les niveaux de support horizontaux à la recherche de signaux structurels.
$PHA ⚙️
Phala Network ($PHA) cible le calcul confidentiel et les couches d’exécution préservant la confidentialité pour les architectures Web3. À l’heure où la surveillance des transactions transfrontalières s’intensifie, les cadres décentralisés de protection de la vie privée des données restent un axe technologique majeur.
$PUMP ⚡
Pump.fun ($PUMP) suit la liquidité spéculative des plateformes de lancement de mèmes sur Solana. Contrairement aux actifs d’infrastructure transfrontalière, son évolution dépend uniquement de la dynamique des volumes des particuliers et des indicateurs de création de jetons. Gérez votre capital avec prudence autour des niveaux de support locaux sur les unités de temps courtes.
🛑 Avertissement sur les risques liés au trading :
Trader les actualités macroéconomiques et les jetons d’infrastructure de paiement pendant les périodes de forte volatilité comporte des risques élevés d’exécution, de glissement et de liquidation ! Protégez votre portefeuille de trading : définissez des paramètres stricts de Stop-Loss (SL), limitez prudemment votre effet de levier sur les contrats perpétuels (maximum de 2x à 5x) et appliquez une gestion rigoureuse des risques ! 🛡️⚡
💬 Pensez-vous que le volume des paiements transfrontaliers basculera rapidement vers les stablecoins et les actifs relais au cours de ce cycle, ou les opérateurs traditionnels de transfert d’argent conserveront-ils leur part de marché ? Partagez vos stratégies ci-dessous ! 👇
#Binance #Remittances #PUMP
#PaiementsTransfrontaliers
🚨 FLUX DE CAPITAUX TRANSFRONTALIERS : DÉCRYPTAGE DU MOTEUR DES TRANSFERTS DE FONDS DE 250 MD$ 🇺🇸🇲🇽🇵🇭🇨🇴🇨🇳 🚀
🔥 Les chiffres phares, qui font état de plus de 250 milliards de dollars de transferts de fonds annuels sortant des États-Unis vers l’étranger, illustrent l’un des corridors de paiement structurels les plus essentiels au monde.
Pour les économies en développement — notamment le Mexique, la Colombie, les Philippines, l’Inde et la Chine — ces flux de capitaux personnels sont essentiels à l’équilibre de la balance des paiements. Ils financent les soins de santé des ménages, la sécurité alimentaire, l’accès à l’éducation et les projets d’investissement locaux.
$XRP 🌐
Ripple ($XRP ) est au cœur même de la thèse de liquidité transfrontalière grâce à ses réseaux On-Demand Liquidity (ODL). L’utilisation d’actifs numériques comme actifs relais évite d’avoir à préfinancer des comptes bancaires dans les pays destinataires. Surveillez les indicateurs de volume des principaux corridors institutionnels et les niveaux de support horizontaux à la recherche de signaux structurels.
$PHA ⚙️
Phala Network ($PHA ) cible le calcul confidentiel et les couches d’exécution préservant la confidentialité pour les architectures Web3. À l’heure où la surveillance des transactions transfrontalières s’intensifie, les cadres décentralisés de protection de la vie privée des données restent un axe technologique majeur.
$PUMP ⚡
Pump.fun ($PUMP ) suit la liquidité spéculative des plateformes de lancement de mèmes sur Solana. Contrairement aux actifs d’infrastructure transfrontalière, son évolution dépend uniquement de la dynamique des volumes des particuliers et des indicateurs de création de jetons. Gérez votre capital avec prudence autour des niveaux de support locaux sur les unités de temps courtes.
🛑 Avertissement sur les risques liés au trading :
Trader les actualités macroéconomiques et les jetons d’infrastructure de paiement pendant les périodes de forte volatilité comporte des risques élevés d’exécution, de glissement et de liquidation ! Protégez votre portefeuille de trading : définissez des paramètres stricts de Stop-Loss (SL), limitez prudemment votre effet de levier sur les contrats perpétuels (maximum de 2x à 5x) et appliquez une gestion rigoureuse des risques ! 🛡️⚡
💬 Pensez-vous que le volume des paiements transfrontaliers basculera rapidement vers les stablecoins et les actifs relais au cours de ce cycle, ou les opérateurs traditionnels de transfert d’argent conserveront-ils leur part de marché ? Partagez vos stratégies ci-dessous ! 👇
#Binance #Remittances #PUMP
#PaiementsTransfrontaliers
1
387

·
--
🚨 LES RETARDS DU SYSTÈME BANCAIRE TRADITIONNEL MIS AU GRAND JOUR : $XRP TRANSFORME DES JOURS EN SECONDES ! ⚡
Lorsque les banques centrales mettent des jours à régler les transactions sur l’or physique, la finance traditionnelle révèle ses frictions structurelles. $XRP se positionne pour réinventer les réseaux mondiaux de liquidité, tandis que les institutions centrales s’efforcent d’atteindre une efficacité transfrontalière instantanée. 🦈
Réduire les délais de règlement de plusieurs jours à quelques secondes n’est pas une simple amélioration : c’est un véritable bouleversement des flux d’ordres internationaux. Malgré les obstacles réglementaires, les réseaux de règlement à grande vitesse comme $XRP et les facilitateurs de liquidité comme $SOLV attirent énormément l’attention des marchés macroéconomiques. 📊
💬 Pensez-vous que les banques centrales adopteront cette année la vitesse des blockchains publiques, ou tenteront-elles de créer des jardins clos privés ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #XRP #CrossBorderPayments #Crypto #Fintech
⚡ 💎
63
·
--
Article
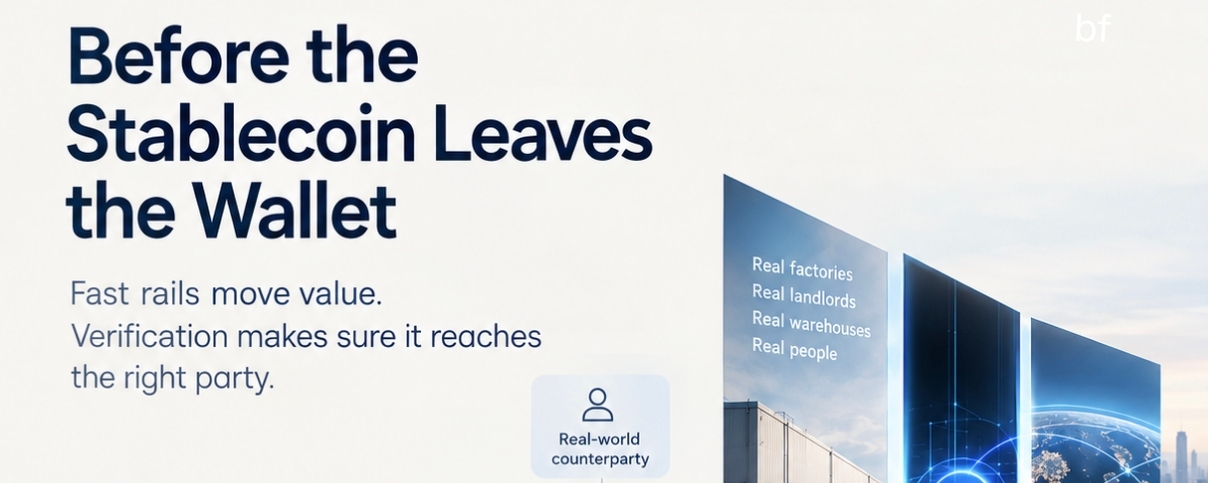
Avant que le stablecoin ne quitte le portefeuilleLes stablecoins ont résolu un vrai problème : transférer de la valeur au-delà des frontières en quelques minutes plutôt qu’en quelques jours, pour une fraction du coût, avec une trace publique de chaque étape.
Ils n’ont pas résolu la question qui se pose juste avant le transfert : la partie qui se trouve à l’autre bout existe-t-elle vraiment ?
Les transferts on-chain sont définitifs. Si un acheteur envoie des fonds à un fournisseur qui s’avère ne pas exister, la rapidité du réseau ne fait que rendre la perte plus rapide. C’est pourquoi nous pensons que le règlement transfrontalier comporte deux niveaux, alors que la plupart des acteurs du secteur n’en ont mis en place qu’un seul.
Avant que le stablecoin ne quitte le portefeuille
Les stablecoins ont résolu un vrai problème : transférer de la valeur au-delà des frontières en quelques minutes plutôt qu’en quelques jours, pour une fraction du coût, avec une trace publique de chaque étape.
Ils n’ont pas résolu la question qui se pose juste avant le transfert : la partie qui se trouve à l’autre bout existe-t-elle vraiment ?
Les transferts on-chain sont définitifs. Si un acheteur envoie des fonds à un fournisseur qui s’avère ne pas exister, la rapidité du réseau ne fait que rendre la perte plus rapide. C’est pourquoi nous pensons que le règlement transfrontalier comporte deux niveaux, alors que la plupart des acteurs du secteur n’en ont mis en place qu’un seul.
98

·
--
Un rapport de Borderless.xyz montre qu’envoyer un transfert de fonds de 200 $ via des réseaux de stablecoins coûte une médiane de 1 %, soit 2 $, contre 6,36 %, soit 12,72 $, pour les transferts traditionnels, ce qui rend les transferts en stablecoins environ 84 % moins chers. En Afrique subsaharienne, le coût des stablecoins est de 2,9 %, contre 8,46 % pour les circuits traditionnels ; en Amérique latine, il est de 1,25 %, contre 5,64 %. Un transfert de 10 000 $ en stablecoins vers la zone euro peut coûter seulement 26 $ auprès du prestataire le moins cher, contre 52 $ auprès du prestataire médian, tandis qu’un virement bancaire traditionnel du même montant coûte entre 135 et 150 $. Les règlements s’effectuent en quelques minutes sur des réseaux comme PIX au Brésil (deux minutes en médiane), SPEI au Mexique (trois minutes) et PSE en Colombie (deux minutes), bien que les taux de réussite varient : 98,6 % pour SPEI, 97,8 % pour PIX, 79 % pour PSE et 73 % pour SINPE au Costa Rica. Les transferts SWIFT traditionnels arrivent généralement le jour ouvrable suivant, les 10 % les plus lents prenant trois jours.
#StablecoinRemittances #CrossBorderPayments #BorderlessReport
#StablecoinRemittances #CrossBorderPayments #BorderlessReport
46

·
--
La conviction à long terme ne vient pas de l’évolution des cours — elle vient de la compréhension du problème qu’un réseau résout réellement.
Prenons le règlement transfrontalier. Le système traditionnel de banques correspondantes transfère environ 150 000 milliards de dollars par an au-delà des frontières, mais il est lent, opaque et truffé de frais d’intermédiaires. Les fonds transitent par plusieurs banques correspondantes, chacune ajoutant 1 à 3 jours ouvrables et prélevant une petite commission. Pour une PME d’Asie du Sud-Est qui paie un fournisseur en Europe, ces frictions représentent un coût réel.
C’est là que les rails de règlement crypto deviennent vraiment intéressants d’un point de vue fondamental. Une blockchain capable d’assurer une finalité en 3 à 5 secondes, avec des frais de transaction inférieurs à un centime et une liquidité permettant des transferts 24 h/24 et 7 j/7, présente de véritables avantages structurels par rapport au modèle SWIFT. Elle n’a pas besoin d’une demande spéculative pour justifier son existence : le cas d’usage existe déjà, et il est déjà d’envergure.
$XRP a été conçu précisément pour cela : fournir des liquidités à la demande sur les corridors de change, sans avoir besoin de comptes nostro préfinancés. $BTC est de plus en plus utilisé comme couche de règlement neutre entre des juridictions qui ne se font pas mutuellement confiance. $DOT élabore la norme d’interopérabilité qui permet à différents systèmes financiers de communiquer sans intermédiaires centraux.
La question n’est pas « la blockchain remplacera-t-elle SWIFT ? », mais « quel corridor sera le premier ? »
La conviction se fonde sur une utilité concrète à grande échelle. Suivez les paiements.
#CrossBorderPayments #CryptoSettlement #LongTermConviction #DeFi #BinanceSquare
1
107
Les stablecoins sont de plus en plus évalués en fonction des endroits où les gens peuvent les utiliser, et pas seulement de leur capacité à maintenir leur ancrage.
Le PDG de Circle, Jeremy Allaire, a déclaré à Reuters que l’entreprise cherchait à s’implanter dans une quarantaine de pays émergents et en développement, évoquant une demande organique croissante en Asie du Sud-Est, en Amérique latine, en Afrique et au Moyen-Orient.
Nuance importante : il s’agit d’un projet d’expansion, et non de 40 lancements déjà effectifs ; l’entretien ne précisait pas de calendrier de déploiement pays par pays. Le signe d’adoption à surveiller est de voir si une distribution plus large se traduit par des paiements récurrents. Qu’est-ce qui vous convaincrait que les stablecoins deviennent des moyens de paiement du quotidien ?
Source : Reuters — https://www.reuters.com/technology/stablecoin-issuer-circle-push-into-40-new-markets-ceo-says-2026-10-16/
Conclusion : il s’agit d’une histoire de distribution et d’utilité, pas d’un signal de prix à court terme.
$USDC
Graphique officiel du marché spot Binance : https://www.binance.com/en/trade/USDC_USDT?type=spot
Consultez le graphique, faites vos propres recherches et tradez de manière responsable.
#USDC #Stablecoins #CrossBorderPayments #CryptoAdoption
55
·
--
XRP et la thèse du règlement transfrontalier : pourquoi c’est important aujourd’hui
Pendant des années, $XRP a été considéré comme un jeton bancaire — trop centralisé, trop axé sur les entreprises, trop ennuyeux. Mais à mesure que le contexte macroéconomique évolue, la thèse du règlement transfrontalier paraît de plus en plus crédible.
Le système bancaire mondial de correspondance est inefficace par conception. Un virement transfrontalier peut passer par 3 à 5 banques intermédiaires, chacune immobilisant pendant des jours des liquidités sur des comptes nostro/vostro. Selon les estimations, ces liquidités bloquées se chiffrent à des centaines de milliards à l’échelle mondiale. La proposition de valeur de XRP est simple : réduire le règlement de plusieurs jours à quelques secondes et libérer ces liquidités.
Ce qui a changé récemment :
1. La clarté réglementaire se précise. Le long flou juridique qui freinait l’adoption institutionnelle est en train de se dissiper : les équipes chargées de la conformité peuvent désormais aborder le sujet.
2. Les infrastructures de passerelle pour les MNBC. Plusieurs banques centrales ont envisagé d’utiliser le XRP Ledger comme actif-pont neutre entre deux MNBC qui ne disposent pas de corridor direct commun. L’utilité d’une passerelle neutre est durable par nature.
3. La concurrence des stablecoins précise le cas d’usage. Alors que l’écosystème ETH développe des infrastructures pour les stablecoins, XRP doit s’imposer comme couche de passerelle de change — et pas seulement comme solution de paiement au sens large. Cette spécialisation est en fait une bonne chose.
Les risques sont bien réels : les délais d’adoption sont longs, la concurrence est féroce et $BTC capte l’essentiel de l’attention des acteurs institutionnels. Mais, comme couverture de portefeuille contre la thèse selon laquelle la finance traditionnelle migre sur la chaîne, XRP mérite un second examen.
La latence des règlements représente une inefficacité qui se chiffre en milliers de milliards. Celui qui la résoudra l’emportera.
$XRP $BTC $BNB
#CrossBorderPayments #XRP #CryptoAdoption #BlockchainFinance #Binance
1
89
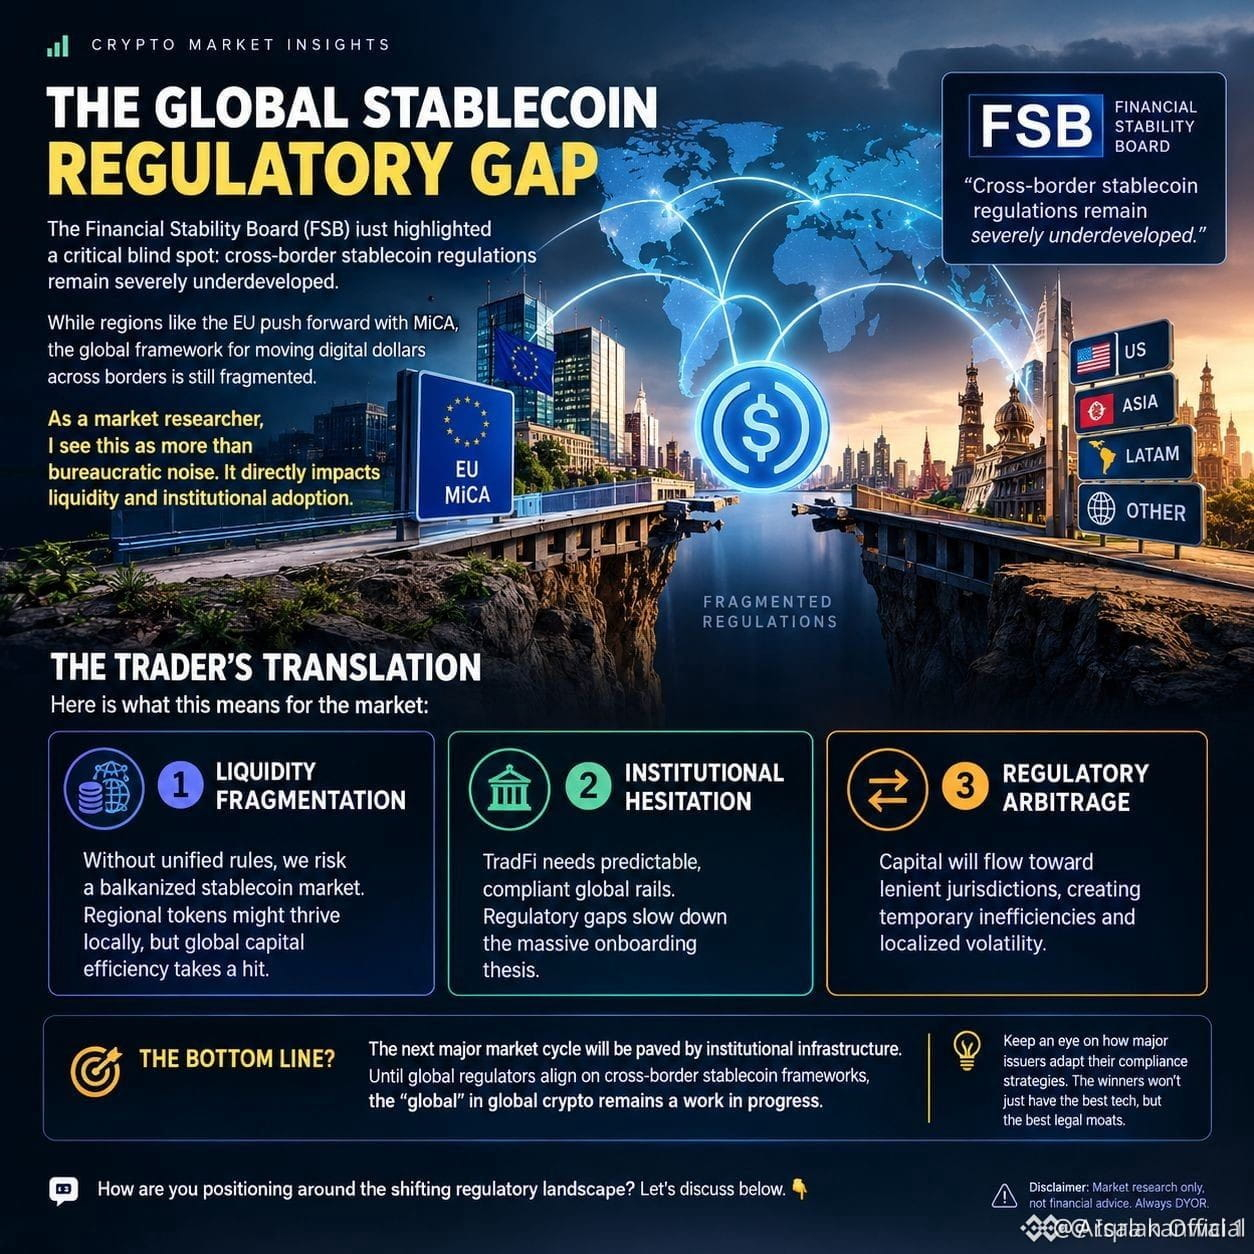
#FSBWarnsCrossBorderStablecoinRules Restent sous-développées. Le Conseil de stabilité financière (FSB) avertit que les réglementations transfrontalières sur les stablecoins restent insuffisamment développées, soulignant les lacunes en matière de coordination et de surveillance internationales. 🌍💵 À mesure que les stablecoins se développent sur les marchés mondiaux, des règles cohérentes pourraient devenir de plus en plus importantes pour la transparence, la stabilité financière et la protection des consommateurs. L’orientation de la réglementation pourrait façonner l’avenir des paiements numériques dans le monde entier. 📊
Hashtags
\#StablecoinRegulation #GlobalCryptoPolicy #FinancialStabilityBoard #CrossBorderPayments
Jetons
$USDT · $USDC · $DAIO.US
Hashtags
\#StablecoinRegulation #GlobalCryptoPolicy #FinancialStabilityBoard #CrossBorderPayments
Jetons
$USDT · $USDC · $DAIO.US
USDC-0,02%
DAIOUS+3,01%
1
69
·
--
Le correspondancy banking est l’un des systèmes les plus coûteux et les plus lents de la finance mondiale — pourtant il transfère chaque année des milliards de dollars.
Un virement transfrontalier peut prendre 3 à 5 jours ouvrés, coûter 25 à 45 USD en frais et passer par plusieurs banques intermédiaires. Le coût réel et caché est encore plus élevé : des comptes nostro préfinancés, laissés inactifs dans des dizaines de devises, juste pour maintenir les “rails” opérationnels. Le FMI estime que 27 billions de dollars de capital nostro sont immobilisés à tout moment à l’échelle mondiale. C’est une inefficacité considérable, prête à être remplacée.
C’est précisément ce problème $XRP et le réseau de Ripple ont été construits pour le résoudre. Plutôt que d’immobiliser du capital dans des comptes nostro, une institution financière peut obtenir une liquidité à la demande, faire le pont de la transaction en quelques secondes et procéder au règlement — sans capital prépositionné.
Ce qui rend l’adoption par les institutions réaliste aujourd’hui, c’est la clarté réglementaire. La résolution juridique de Ripple avec la SEC a levé le principal obstacle de conformité qui maintenait les banques à l’écart. Le contexte post-règlement est structurellement différent de celui d’il y a deux ans.
$BTC prouve que le transfert de valeur sans frontières fonctionne. $ETH prouve que le règlement par smart contract est programmable. La thèse de $XRP est plus ciblée : rendre l’infrastructure existante du correspondent banking 60 à 80 % moins chère à exploiter.
Les thèses institutionnelles plus ciblées, avec des contreparties clairement identifiées, ont tendance à se concrétiser plus rapidement que les paris de plateforme trop larges. Surveillez les volumes réels sur les corridors, pas seulement les annonces de partenariats.
#CrossBorderPayments #CryptoAdoption #RippleEffect #Blockchain
125
·
--
Ripple vient de réaliser l'un des mouvements les plus significatifs de ce cycle — et la plupart des gens débattent encore du FOMC.
Ripple a investi dans Flutterwave, le valorisant à 3,2 milliards de dollars, et intègre $XRP Ledger + RLUSD directement dans les paiements transfrontaliers à travers l'Afrique. On parle d'un continent avec plus de 600 millions d'adultes non bancarisés, des corridors FX fragmentés et certaines des plus élevées frais de remittance sur la planète.
Ce n'est pas un whitepaper. C'est un déploiement en direct.
Alors que $ETH capture la tokenisation des RWA et que les $BNB brûlures continuent de s'accumuler — $XRP devenant discrètement la couche institutionnelle transfrontalière pour les marchés qui en ont réellement besoin. Les corridors de règlement des marchés émergents ne se soucient pas du drame réglementaire américain. Ils se soucient de la vitesse de règlement final et du coût.
Le Clarity Act, le GENIUS Act, et maintenant Ripple-Flutterwave pointent tous vers la même chose : la course à l'utilité dans le monde réel est déjà en cours. Les gagnants ne seront pas les récits les plus bruyants — ce seront les rails que les gens utilisent réellement.
Faites attention à l'endroit où le volume est construit, pas seulement à l'endroit où le prix bouge.
#XRP #CrossBorderPayments #CryptoAdoption #Web3
88
·
--
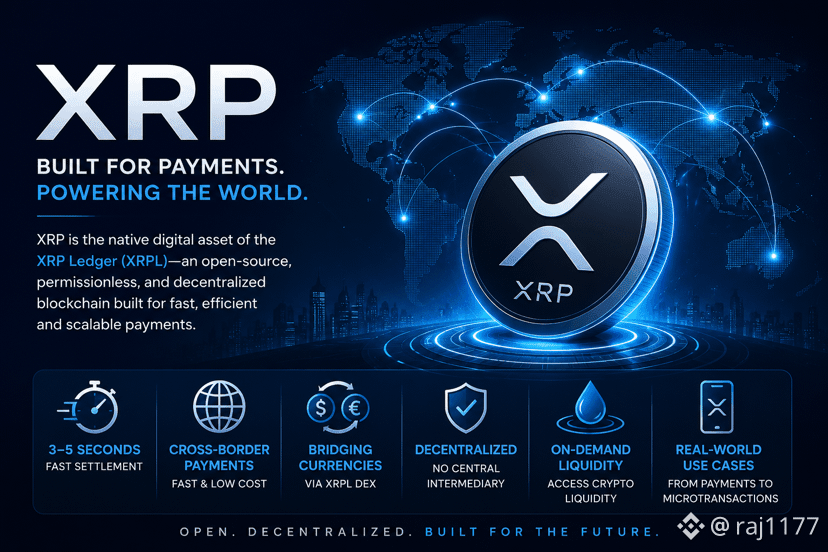
$XRP Rapide, efficace et conçu pour les paiements mondiaux
XRP est l’actif numérique natif du XRP Ledger (XRPL), une blockchain open-source, sans autorisation et décentralisée, conçue pour les paiements.
⚡ Les transactions se règlent en seulement 3 à 5 secondes
🌍 Permet des paiements transfrontaliers rapides et peu coûteux
🔄 Relie différentes devises grâce au DEX natif de l’XRPL
🏦 Aucun intermédiaire central requis
💧 Offre une liquidité crypto à la demande pour les transferts à l’échelle mondiale
Depuis 2012, XRP contribue à faire fonctionner des cas d’utilisation financiers concrets, des paiements internationaux aux microtransactions, faisant circuler la valeur aussi naturellement que l’information.
#XRP #XRPL #DigitalAssets #CrossBorderPayments #BinanceSquare $XRP
{spot}(XRPUSDT)
$XRP Rapide, efficace et conçu pour les paiements mondiaux
XRP est l’actif numérique natif du XRP Ledger (XRPL), une blockchain open-source, sans autorisation et décentralisée, conçue pour les paiements.
⚡ Les transactions se règlent en seulement 3 à 5 secondes
🌍 Permet des paiements transfrontaliers rapides et peu coûteux
🔄 Relie différentes devises grâce au DEX natif de l’XRPL
🏦 Aucun intermédiaire central requis
💧 Offre une liquidité crypto à la demande pour les transferts à l’échelle mondiale
Depuis 2012, XRP contribue à faire fonctionner des cas d’utilisation financiers concrets, des paiements internationaux aux microtransactions, faisant circuler la valeur aussi naturellement que l’information.
#XRP #XRPL #DigitalAssets #CrossBorderPayments #BinanceSquare $XRP
69

·
--
"Le prix de XRP explose de 16 % alors que SWIFT révèle des projets d’intégration de paiements par blockchain avec des banques liées à Ripple, un développement qui pourrait ouvrir un marché potentiel de 100 milliards de dollars pour les cryptomonnaies dans les paiements transfrontaliers."
Cette nouvelle explosive survient alors que SWIFT, le principal réseau de messagerie interbancaire, a annoncé un projet pilote visant à évaluer l’utilisation de la technologie de registre distribué pour les paiements internationaux auprès de 17 banques, dont plusieurs ayant des liens avec Ripple. Les implications sont considérables : si l’initiative aboutit, cela pourrait être un véritable tournant pour le marché des cryptomonnaies, en exploitant un vaste marché des paiements transfrontaliers estimé à plus de 100 milliards de dollars par an.
Les investisseurs avisés parient déjà gros sur XRP : de nombreux analystes et traders s’attendent à une hausse significative du prix dès que la nouvelle éclate. Alors que le marché s’adapte à ce basculement sismique, un niveau clé à surveiller est 0,40 $, la moyenne mobile sur 200 jours que le XRP vient de franchir.
Verra-t-on le XRP atteindre de nouveaux sommets dans les prochains jours ? #XRP #CrossBorderPayments #BlockchainAdoption
89
·
--
"Ce n’est pas que Swift n’aurait pas su gérer le memepool décentralisé, mais ce truc de registre blockchain… c’est carrément du feu. Swift vient de lancer un registre blockchain pour que 17 banques fassent un pilote 24/7 de paiements transfrontaliers via des dépôts tokenisés. Concrètement, ça veut dire que les banques peuvent faire partie de l’escouade blockchain et rendre les paiements transfrontaliers moins cringe #BlockchainForBanks #CrossBorderPayments #DépôtsTokenisés.
Le “alpha”, c’est que c’est un gros dossier, les gars. Ça montre que les banques commencent enfin à suivre nos conseils : “décentralisez et survivez”. La chute, c’est l’insight : les pouvoirs centralisés adoptent petit à petit l’esprit décentralisé, et franchement, c’est carrément un mème.
Alors, qu’en pensez-vous ? Est-ce le début du moment où les banques se mettent enfin à l’ère de la blockchain, ou bien elles essaient juste de rester pertinentes ?"
40
·
--
Selon une enquête Visa, si les stablecoins disposent d’une protection contre la fraude au niveau bancaire et d’une assurance des dépôts, la volonté des utilisateurs américains d’utiliser des stablecoins pour des virements transfrontaliers passerait de 36 % à 56 % ! Il semblerait donc que ce ne soit pas que tout le monde n’aime pas les stablecoins, mais qu’ils veulent surtout se sentir en sécurité.#稳定币 #跨境支付 $USDT $USDC
L’étude Visa montre que la volonté des Américains d’utiliser des stablecoins pour des transferts transfrontaliers passe de 36 % à 56 % lorsqu’ils sont associés à une protection contre la fraude au niveau bancaire et à une assurance des dépôts. Ce n’est pas une question de savoir si les gens veulent des stablecoins, c’est une question de filet de sécurité ! #Stablecoins #CrossBorderPayments $USDT $USDC
L’étude Visa montre que la volonté des Américains d’utiliser des stablecoins pour des transferts transfrontaliers passe de 36 % à 56 % lorsqu’ils sont associés à une protection contre la fraude au niveau bancaire et à une assurance des dépôts. Ce n’est pas une question de savoir si les gens veulent des stablecoins, c’est une question de filet de sécurité ! #Stablecoins #CrossBorderPayments $USDT $USDC
48
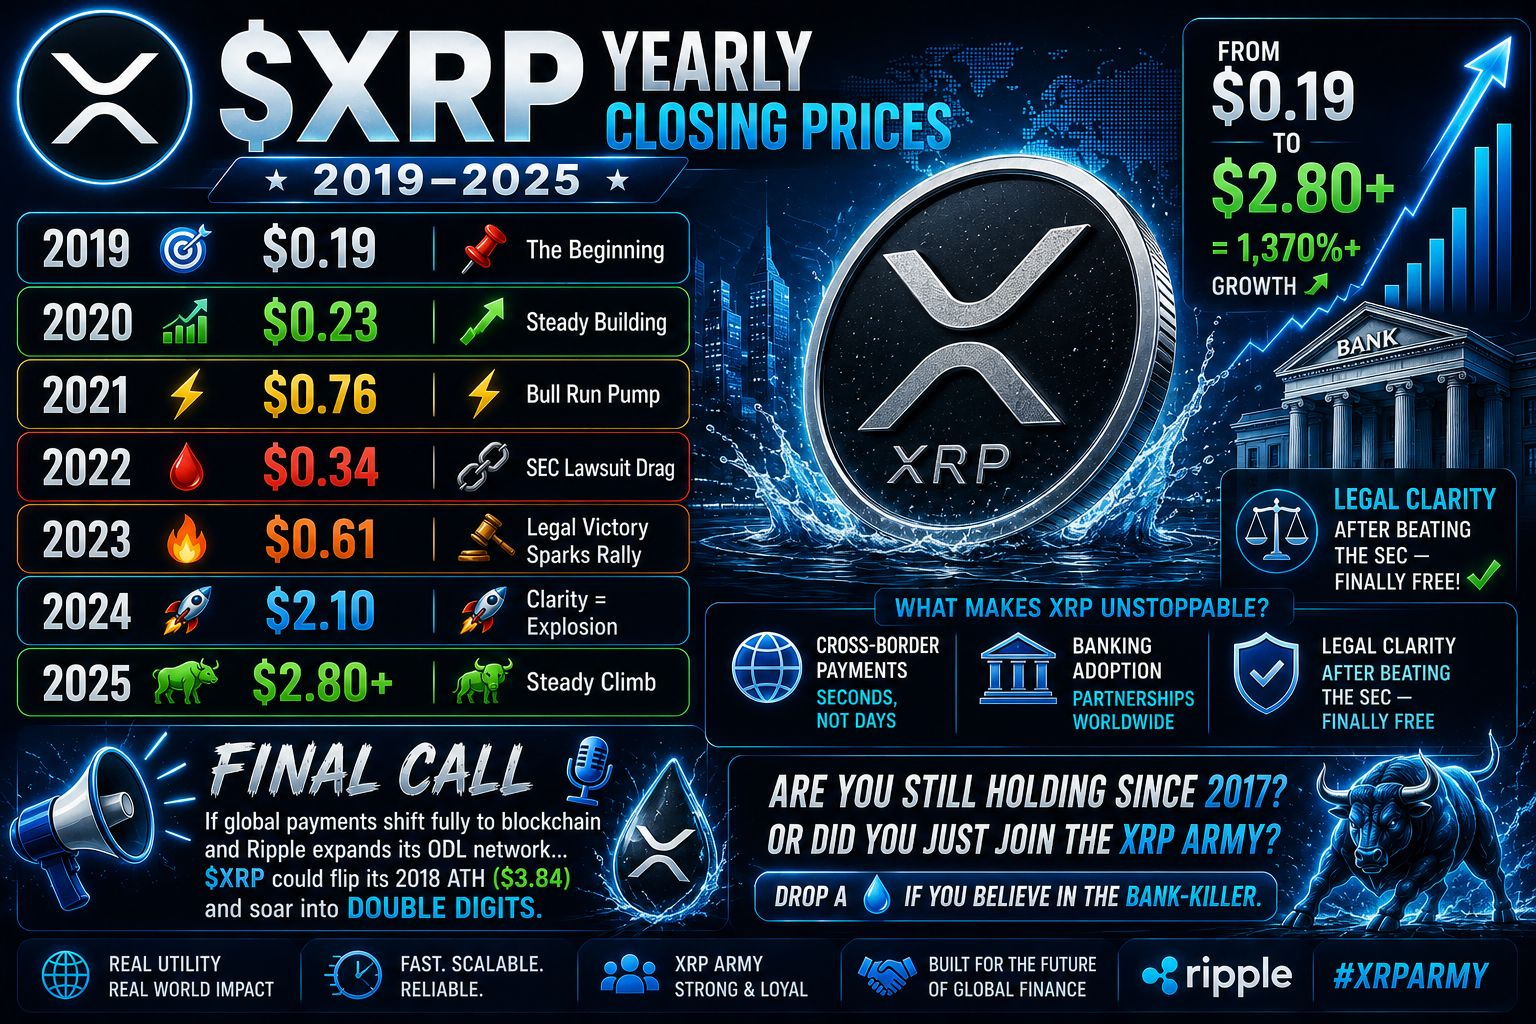
💧 $XRP PRIX DE CLÔTURE ANNUELS (2019–2025)
2019 — 0,19 $ 📍
2020 — 0,23 $ 📈
2021 — 0,76 $ ⚡ (pump de bull run)
2022 — 0,34 $ 🩸 (traînée du procès de la SEC)
2023 — 0,61 $ 🔥 (victoire légale déclenche une montée)
2024 — 2,10 $ 🚀 (clarté = explosion)
2025 — 2,80+ $ 🐂 (montée régulière)
⚖️ De 0,19 $ → 2,80+ $ = 1 370 %+ de croissance 📈
⚙️ Qu'est-ce qui rend XRP imparable ?
🌍 Paiements transfrontaliers (secondes, pas des jours)
🏦 Adoption bancaire (partenariats dans le monde entier)
⚖️ Clarté juridique après avoir battu la SEC — enfin libre
APPEL FINAL 🎙️
Si les paiements mondiaux passent complètement à la blockchain et que Ripple étend son réseau ODL…
$XRP pourrait dépasser son ATH de 2018 (3,84 $) et s'envoler vers des chiffres à deux chiffres. 💧💣
Es-tu toujours en train de hodler depuis 2017 ? Ou viens-tu juste de rejoindre l'armée XRP ? 👇
Lâche un 💧 si tu crois au tueur de banques.
#xrp #CrossBorderPayments
84
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#FedWatch
16.2M vues
38,339 mentions
2
#EarningsSeason
6.2M vues
31,062 mentions
3
#USMidtermElections
1,844 vues
111 mentions
4
#BitcoinDropsBelow$80K
1,646 vues
37 mentions
5
#比特币跌破8万美元
158,969 vues
62 mentions
6
#BoEOpensConsultationOnTokenizedCollateralForClearing
0 vues
0 mentions
7
#BrazilCryptoExchangesMustApplyForLicensesByFriday
810 vues
108 mentions
8
#ICEPartnersWithTradeXYZToBringPerpetualContractsToUS
225 vues
7 mentions
9
#SolidusLabsReportsSuspected$170MSpoofingOnHyperliquidOilContracts
534 vues
20 mentions
10
#StanDruckenmillerBecomesInvestorInTradeXYZ
2,190 vues
140 mentions