bondmarket

100,455 vues
404 mentions
CryptoWithGanesh
·
--
Article
C’est un concept très important du marché obligataire. En termes simplesC’est un concept très important du marché obligataire. En termes simples : Plus l’échéance d’une obligation est lointaine, plus longtemps ses paiements de coupons fixes et le remboursement du principal restent déterminés par l’ancien taux d’intérêt. Lorsque les taux d’intérêt du marché changent, la valeur actuelle de ces flux de trésorerie futurs fixes varie davantage. C’est ce qu’on appelle la sensibilité aux taux d’intérêt. Commençons par comprendre le mécanisme de base Lorsque vous achetez une obligation, vous recevez deux types de flux de trésorerie : Paiement du coupon/des intérêts — par exemple 50 ₹ chaque année

C’est un concept très important du marché obligataire. En termes simples

C’est un concept très important du marché obligataire. En termes simples :
Plus l’échéance d’une obligation est lointaine, plus longtemps ses paiements de coupons fixes et le remboursement du principal restent déterminés par l’ancien taux d’intérêt. Lorsque les taux d’intérêt du marché changent, la valeur actuelle de ces flux de trésorerie futurs fixes varie davantage. C’est ce qu’on appelle la sensibilité aux taux d’intérêt.
Commençons par comprendre le mécanisme de base
Lorsque vous achetez une obligation, vous recevez deux types de flux de trésorerie :
Paiement du coupon/des intérêts — par exemple 50 ₹ chaque année
Les résultats de l’adjudication des bons du Trésor américain à 10 ans seront publiés dans 10 minutes ! Les rendements et les ratios de couverture des offres seront bientôt connus ; cela pourrait avoir un impact sur la liquidité du marché. #债券市场 #美债 $BTC $ETH Les résultats de l’adjudication des bons du Trésor américain à 10 ans seront publiés dans 10 minutes ! Les rendements et les ratios de couverture des offres seront bientôt connus ; cela pourrait avoir un impact sur la liquidité du marché. #BondMarket #USTreasuries $BTC $ETH
Les résultats de l’adjudication des bons du Trésor américain à 10 ans seront publiés dans 10 minutes ! Les rendements et les ratios de couverture des offres seront bientôt connus ; cela pourrait avoir un impact sur la liquidité du marché. #债券市场 #美债 $BTC $ETH

Les résultats de l’adjudication des bons du Trésor américain à 10 ans seront publiés dans 10 minutes ! Les rendements et les ratios de couverture des offres seront bientôt connus ; cela pourrait avoir un impact sur la liquidité du marché. #BondMarket #USTreasuries $BTC $ETH
IEFETF+0,98%
🚨 $BMT LES OBLIGATIONS DE META DÉCLENCHENT UN AFFLUX DE LIQUIDITÉS DANS L’IA – UN PARI À 25 MILLIARDS DE DOLLARS 📈 📊 La série d’obligations de Meta, d’un montant de 25 milliards de dollars et assortie d’échéances de 5 à 30 ans, attire les capitaux institutionnels vers ses investissements dans l’IA, créant un nouveau réservoir de liquidités que les investisseurs avisés surveillent en vue de placements ultérieurs. 🦈 La composition des tranches témoigne de la confiance dans les dépenses à long terme consacrées à l’IA, mais cet endettement supplémentaire appelle à surveiller le bilan alors que les conditions de crédit se resserrent. ⚡ Les actifs crypto, en particulier ceux associés aux récits autour de l’IA, pourraient ressentir les répercussions tandis que les investisseurs rééquilibrent les risques entre actions, dette et actifs numériques. 💬 Comment ces flux obligataires vont-ils remodeler la demande de jetons liés à l’IA dans les semaines à venir ? 👇 ⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️ 🏷️ #BMT #BondMarket #AIInvestments #CryptoLiquidity 🦈 💎
🚨 $BMT LES OBLIGATIONS DE META DÉCLENCHENT UN AFFLUX DE LIQUIDITÉS DANS L’IA – UN PARI À 25 MILLIARDS DE DOLLARS 📈

📊 La série d’obligations de Meta, d’un montant de 25 milliards de dollars et assortie d’échéances de 5 à 30 ans, attire les capitaux institutionnels vers ses investissements dans l’IA, créant un nouveau réservoir de liquidités que les investisseurs avisés surveillent en vue de placements ultérieurs. 🦈 La composition des tranches témoigne de la confiance dans les dépenses à long terme consacrées à l’IA, mais cet endettement supplémentaire appelle à surveiller le bilan alors que les conditions de crédit se resserrent. ⚡ Les actifs crypto, en particulier ceux associés aux récits autour de l’IA, pourraient ressentir les répercussions tandis que les investisseurs rééquilibrent les risques entre actions, dette et actifs numériques.

💬 Comment ces flux obligataires vont-ils remodeler la demande de jetons liés à l’IA dans les semaines à venir ? 👇

⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️

🏷️ #BMT #BondMarket #AIInvestments #CryptoLiquidity

🦈 💎
Le rendement de référence des obligations d’État françaises à 10 ans a progressé de 4 points de base, atteignant 5,039 %, son niveau le plus élevé en 24 ans. Cette forte hausse met en évidence les pressions croissantes sur les marchés de la dette souveraine européenne. Le franchissement du seuil crucial de 5 % constitue une étape majeure qui prend de court les équipes macroéconomiques du monde entier. Cette évolution reflète l’inquiétude grandissante des investisseurs face aux déficits budgétaires persistants en Europe et à la hausse des coûts de refinancement à long terme. La flambée des rendements dans les principales économies européennes durcit les conditions financières et alourdit les coûts d’emprunt des États. Cette dynamique renforce l’attrait des rendements par rapport aux actions et crée des vents contraires durables pour les actifs mondiaux sensibles au risque. Pour les actifs numériques, les rendements élevés des placements sans risque continuent de détourner les liquidités spéculatives de l’écosystème au sens large. Même si $BTC fait preuve de résilience, la persistance des vents contraires macroéconomiques laisse présager une évolution prudente des prix jusqu’à la stabilisation de la volatilité des obligations mondiales. #EurozoneDebt #BondMarket #MacroEconomy
Le rendement de référence des obligations d’État françaises à 10 ans a progressé de 4 points de base, atteignant 5,039 %, son niveau le plus élevé en 24 ans. Cette forte hausse met en évidence les pressions croissantes sur les marchés de la dette souveraine européenne.

Le franchissement du seuil crucial de 5 % constitue une étape majeure qui prend de court les équipes macroéconomiques du monde entier. Cette évolution reflète l’inquiétude grandissante des investisseurs face aux déficits budgétaires persistants en Europe et à la hausse des coûts de refinancement à long terme.

La flambée des rendements dans les principales économies européennes durcit les conditions financières et alourdit les coûts d’emprunt des États. Cette dynamique renforce l’attrait des rendements par rapport aux actions et crée des vents contraires durables pour les actifs mondiaux sensibles au risque.

Pour les actifs numériques, les rendements élevés des placements sans risque continuent de détourner les liquidités spéculatives de l’écosystème au sens large. Même si $BTC fait preuve de résilience, la persistance des vents contraires macroéconomiques laisse présager une évolution prudente des prix jusqu’à la stabilisation de la volatilité des obligations mondiales.

#EurozoneDebt #BondMarket #MacroEconomy
Les marchés de la dette souveraine européenne ont de nouveau tiré la sonnette d’alarme ces derniers jours : le rendement des obligations d’État françaises à 10 ans a officiellement atteint le seuil des 5 %, son niveau le plus élevé depuis juillet 2002. Dans le même temps, l’indice de prime de risque mesurant le risque de défaut souverain de la France s’est rapproché de 160 points de base, grimpant à un sommet historique proche de celui des quinze dernières années. Cela met en évidence la profonde inquiétude des marchés quant à la santé budgétaire du pays et aux incertitudes politiques. Ce mouvement est crucial : il marque une réévaluation par les marchés du risque de crédit des pays du cœur de la zone euro. Sous la double pression d’une inflation persistante et de la posture restrictive des principales banques centrales, les obligations souveraines du cœur de l’Europe, autrefois considérées comme des actifs peu risqués, font l’objet de ventes massives. L’envolée incontrôlée des coûts d’emprunt ne fait pas seulement voler en éclats les anticipations d’une reprise budgétaire modérée ; elle pourrait aussi déclencher une nouvelle vague de pressions en faveur d’une restructuration systémique de la dette en Europe. La forte hausse des rendements souverains s’est rapidement propagée au système macrofinancier mondial. La percée à la hausse des rendements obligataires européens accentue le dilemme de politique monétaire de la Banque centrale européenne, tout en faisant grimper les taux de référence sans risque sur différents marchés et en pesant sur la liquidité globale du système libellé en dollars. Les capitaux traditionnels se répartissent différemment sous l’effet de l’aversion au risque : une partie des fonds défensifs privilégie les actifs liquides à rendement élevé, ce qui continue de peser sur la valorisation des actifs risqués. Pour les cryptoactifs, les turbulences sur les marchés des obligations souveraines des principaux pays ne constituent pas simplement un facteur externe défavorable : elles signalent une nouvelle dégradation de l’environnement de liquidité macroéconomique. Lorsque les rendements des actifs sans risque restent élevés et que la solvabilité souveraine est sous pression, l’appétit pour le risque des investisseurs institutionnels devrait nettement diminuer, et les nouveaux apports de liquidités sur les marchés des cryptomonnaies pourraient encore se tarir. Les investisseurs doivent rester vigilants et éviter de spéculer à l’aveugle sur un rebond en période de contraction de la liquidité. $BTC #BondMarket #Eurozone #MacroEconomy
Les marchés de la dette souveraine européenne ont de nouveau tiré la sonnette d’alarme ces derniers jours : le rendement des obligations d’État françaises à 10 ans a officiellement atteint le seuil des 5 %, son niveau le plus élevé depuis juillet 2002. Dans le même temps, l’indice de prime de risque mesurant le risque de défaut souverain de la France s’est rapproché de 160 points de base, grimpant à un sommet historique proche de celui des quinze dernières années. Cela met en évidence la profonde inquiétude des marchés quant à la santé budgétaire du pays et aux incertitudes politiques.

Ce mouvement est crucial : il marque une réévaluation par les marchés du risque de crédit des pays du cœur de la zone euro. Sous la double pression d’une inflation persistante et de la posture restrictive des principales banques centrales, les obligations souveraines du cœur de l’Europe, autrefois considérées comme des actifs peu risqués, font l’objet de ventes massives. L’envolée incontrôlée des coûts d’emprunt ne fait pas seulement voler en éclats les anticipations d’une reprise budgétaire modérée ; elle pourrait aussi déclencher une nouvelle vague de pressions en faveur d’une restructuration systémique de la dette en Europe.

La forte hausse des rendements souverains s’est rapidement propagée au système macrofinancier mondial. La percée à la hausse des rendements obligataires européens accentue le dilemme de politique monétaire de la Banque centrale européenne, tout en faisant grimper les taux de référence sans risque sur différents marchés et en pesant sur la liquidité globale du système libellé en dollars. Les capitaux traditionnels se répartissent différemment sous l’effet de l’aversion au risque : une partie des fonds défensifs privilégie les actifs liquides à rendement élevé, ce qui continue de peser sur la valorisation des actifs risqués.

Pour les cryptoactifs, les turbulences sur les marchés des obligations souveraines des principaux pays ne constituent pas simplement un facteur externe défavorable : elles signalent une nouvelle dégradation de l’environnement de liquidité macroéconomique. Lorsque les rendements des actifs sans risque restent élevés et que la solvabilité souveraine est sous pression, l’appétit pour le risque des investisseurs institutionnels devrait nettement diminuer, et les nouveaux apports de liquidités sur les marchés des cryptomonnaies pourraient encore se tarir. Les investisseurs doivent rester vigilants et éviter de spéculer à l’aveugle sur un rebond en période de contraction de la liquidité. $BTC

#BondMarket #Eurozone #MacroEconomy
·
--
BLAZING LES NOUVELLES OBLIGATIONS HAMPDEN ONT COULÉ LE MARCHÉ, LE CONSEIL DU NEW HAMPSHIRE REJETANT DES OBLIGATIONS BITCOIN DE 100 M$ ! #BitcoinBond #BondMarket #NewHampshire Le représentant de l’État, Keith Ammon, a qualifié le vote de « courte vue », exhortant l’assemblée à reconsidérer la mesure. La décision aura très probablement des conséquences considérables sur le développement économique de l’État et l’adoption du Bitcoin. Les enjeux sont élevés : les partisans des obligations adossées au Bitcoin évoquent un potentiel de croissance économique significative. Alors que la plus grande opération obligataire de l’histoire du New Hampshire a été rejetée, les investisseurs se demandent ce qui attend le marché des cryptomonnaies. Que signifie ce vote pour vos investissements en Bitcoin ? Êtes-vous prêt à tirer profit du tournant historique du marché obligataire ? Il est temps de passer à l’action et d’effectuer votre mouvement, avant que la vague ne commence ! Commencez dès aujourd’hui avec Binance.
BLAZING

LES NOUVELLES OBLIGATIONS HAMPDEN ONT COULÉ LE MARCHÉ, LE CONSEIL DU NEW HAMPSHIRE REJETANT DES OBLIGATIONS BITCOIN DE 100 M$ ! #BitcoinBond #BondMarket #NewHampshire
Le représentant de l’État, Keith Ammon, a qualifié le vote de « courte vue », exhortant l’assemblée à reconsidérer la mesure. La décision aura très probablement des conséquences considérables sur le développement économique de l’État et l’adoption du Bitcoin.
Les enjeux sont élevés : les partisans des obligations adossées au Bitcoin évoquent un potentiel de croissance économique significative. Alors que la plus grande opération obligataire de l’histoire du New Hampshire a été rejetée, les investisseurs se demandent ce qui attend le marché des cryptomonnaies.
Que signifie ce vote pour vos investissements en Bitcoin ? Êtes-vous prêt à tirer profit du tournant historique du marché obligataire ? Il est temps de passer à l’action et d’effectuer votre mouvement, avant que la vague ne commence ! Commencez dès aujourd’hui avec Binance.
La présidente de la Banque centrale européenne, Christine Lagarde, a lancé samedi à Bangkok, lors d’une réunion des gouverneurs de banques centrales et des ministres des Finances, une mise en garde publique : les récentes turbulences sur les marchés obligataires mondiaux ont fait grimper les coûts d’emprunt à long terme. Ce net durcissement des conditions financières freine directement l’expansion économique de la zone euro et affaiblit le mécanisme de transmission de l’inflation en place jusqu’ici. Sous l’effet conjugué des inquiétudes liées à la dette souveraine mondiale, de la persistance de l’inflation et de la forte hausse de la demande de crédit liée aux investissements dans l’intelligence artificielle, les rendements obligataires mondiaux ont continué de s’envoler au cours des dernières semaines. Lagarde a souligné que le niveau élevé des coûts d’emprunt mettait sous pression les finances publiques de pays très endettés comme la France et rendait d’autant plus difficile pour les consommateurs d’absorber la hausse des prix du pétrole provoquée par le conflit géopolitique au Moyen-Orient. La situation dans son ensemble est plus grave que ne le prévoyaient les estimations de la BCE en septembre. La hausse mécanique des rendements obligataires à long terme équivaut à un resserrement supplémentaire, qui s’ajoute à la politique monétaire des banques centrales et pèse sur l’appétit pour le risque sur les marchés financiers dans leur ensemble. Pris en étau entre les tensions sur la dette souveraine et le rebond des coûts de l’énergie, les marchés de capitaux traditionnels sont confrontés aux conséquences concrètes du ralentissement économique et de la réorientation des flux de liquidités. Pour les cryptoactifs, le niveau élevé des taux sans risque mondiaux continue de peser sur la liquidité macroéconomique et renforce l’aversion des investisseurs pour le risque. Si les difficultés économiques de la zone euro et la hausse des coûts d’emprunt continuent d’affaiblir la liquidité des actifs risqués à l’échelle mondiale, des actifs majeurs comme $BTC pourraient rester sous pression et évoluer de manière volatile à court terme. 📉 #ECB #BondMarket #GlobalEconomy
La présidente de la Banque centrale européenne, Christine Lagarde, a lancé samedi à Bangkok, lors d’une réunion des gouverneurs de banques centrales et des ministres des Finances, une mise en garde publique : les récentes turbulences sur les marchés obligataires mondiaux ont fait grimper les coûts d’emprunt à long terme. Ce net durcissement des conditions financières freine directement l’expansion économique de la zone euro et affaiblit le mécanisme de transmission de l’inflation en place jusqu’ici.

Sous l’effet conjugué des inquiétudes liées à la dette souveraine mondiale, de la persistance de l’inflation et de la forte hausse de la demande de crédit liée aux investissements dans l’intelligence artificielle, les rendements obligataires mondiaux ont continué de s’envoler au cours des dernières semaines. Lagarde a souligné que le niveau élevé des coûts d’emprunt mettait sous pression les finances publiques de pays très endettés comme la France et rendait d’autant plus difficile pour les consommateurs d’absorber la hausse des prix du pétrole provoquée par le conflit géopolitique au Moyen-Orient. La situation dans son ensemble est plus grave que ne le prévoyaient les estimations de la BCE en septembre.

La hausse mécanique des rendements obligataires à long terme équivaut à un resserrement supplémentaire, qui s’ajoute à la politique monétaire des banques centrales et pèse sur l’appétit pour le risque sur les marchés financiers dans leur ensemble. Pris en étau entre les tensions sur la dette souveraine et le rebond des coûts de l’énergie, les marchés de capitaux traditionnels sont confrontés aux conséquences concrètes du ralentissement économique et de la réorientation des flux de liquidités.

Pour les cryptoactifs, le niveau élevé des taux sans risque mondiaux continue de peser sur la liquidité macroéconomique et renforce l’aversion des investisseurs pour le risque. Si les difficultés économiques de la zone euro et la hausse des coûts d’emprunt continuent d’affaiblir la liquidité des actifs risqués à l’échelle mondiale, des actifs majeurs comme $BTC pourraient rester sous pression et évoluer de manière volatile à court terme. 📉

#ECB #BondMarket #GlobalEconomy
BOE MAINTIENT LES TAUX D’INTÉRÊT, MET FIN À LA VENTE D’OBLIGATIONS À LONG TERME ​La Banque d’Angleterre (BoE) vient de prendre une décision importante afin de réduire la pression sur les marchés financiers. ​Maintien des taux : La BoE décide de conserver le taux d’intérêt à 3,75% avec un vote de 6 contre 3. ​Arrêt de la vente d’obligations à long terme : Cette mesure, marquante, contribue à lever les tensions sur le marché obligataire. ​Réaction du marché : Le marché obligataire bondit immédiatement ; les rendements des obligations du gouvernement britannique à 30 ans baissent d’environ 12 points de base (bps), tandis que la vague mondiale de hausse des rendements se calme. ​Orientation de la politique : La BoE accepte de donner la priorité à la stabilisation du marché obligataire, même si le problème de l’inflation n’a pas encore été totalement résolu. {spot}(BTCUSDT) {spot}(XAUTUSDT) ​Ces informations ne servent qu’à mettre à jour l’évolution macroéconomique mondiale ; elles ne constituent en aucun cas un conseil d’investissement ni une prédiction pour « parier » sur le taux de change. Si vous avez entendu cette nouvelle puis que vous vous lancez dans une « danse » avec des obligations ou des devises et que vous finissez par brûler votre compte, ad se permettra de rester en dehors et d’applaudir par sympathie, car il n’y a aucun moyen de sauver votre portefeuille, d’accord ? ​#BankOfEngland #InterestRates #BondMarket #GlobalEconomy #MacroNews
BOE MAINTIENT LES TAUX D’INTÉRÊT, MET FIN À LA VENTE D’OBLIGATIONS À LONG TERME

​La Banque d’Angleterre (BoE) vient de prendre une décision importante afin de réduire la pression sur les marchés financiers.

​Maintien des taux : La BoE décide de conserver le taux d’intérêt à 3,75% avec un vote de 6 contre 3.

​Arrêt de la vente d’obligations à long terme : Cette mesure, marquante, contribue à lever les tensions sur le marché obligataire.

​Réaction du marché : Le marché obligataire bondit immédiatement ; les rendements des obligations du gouvernement britannique à 30 ans baissent d’environ 12 points de base (bps), tandis que la vague mondiale de hausse des rendements se calme.

​Orientation de la politique : La BoE accepte de donner la priorité à la stabilisation du marché obligataire, même si le problème de l’inflation n’a pas encore été totalement résolu.


​Ces informations ne servent qu’à mettre à jour l’évolution macroéconomique mondiale ; elles ne constituent en aucun cas un conseil d’investissement ni une prédiction pour « parier » sur le taux de change. Si vous avez entendu cette nouvelle puis que vous vous lancez dans une « danse » avec des obligations ou des devises et que vous finissez par brûler votre compte, ad se permettra de rester en dehors et d’applaudir par sympathie, car il n’y a aucun moyen de sauver votre portefeuille, d’accord ?

​#BankOfEngland #InterestRates #BondMarket #GlobalEconomy #MacroNews
LE RECORD D’EMPRUNT DE 4,75 Md$ D’AMD — LA COURSE À L’IA VIENT DE DEVENIR PLUS CHÈRE 💰🔥 AMD vient de lancer une émission obligataire à quatre tranches de 4,75 Md$ — la plus importante levée de dette en USD de son histoire. La tranche à 10 ans s’est resserrée de 25 points de base par rapport aux indications, un signal clair que les institutions sont avides d’une exposition à l’IA. 📊 Ce n’est pas un étranglement de liquidité — avec 13,1 Md$ de trésorerie et un statut très favorable “investment grade”, AMD emprunte pour préserver ses options : accélérateurs IA, montée en puissance des data centers, et le pari de 5 Md$ sur Anthropic. 💳 La boucle des investissements “capex” en IA ne cesse de s’élargir. Les revenus sont projetés au-dessus de 51 Md$ (croissance de 47 %), et cette levée éclipsе son émission d’obligations de 1,5 Md$ le mois de mars dernier — le secteur est entré dans une phase d’expansion du capital durable. La question : à quel prix cette histoire est-elle pleinement prise en compte ? Vous prendriez position à $AMD on lors d’un repli structurel, ou attendriez-vous une confirmation ? 👇 ⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️ 🏷️ $AMD #AIInfrastructure #BondMarket #Semiconductor #InstitutionalFlow 🧠💼
LE RECORD D’EMPRUNT DE 4,75 Md$ D’AMD — LA COURSE À L’IA VIENT DE DEVENIR PLUS CHÈRE 💰🔥

AMD vient de lancer une émission obligataire à quatre tranches de 4,75 Md$ — la plus importante levée de dette en USD de son histoire. La tranche à 10 ans s’est resserrée de 25 points de base par rapport aux indications, un signal clair que les institutions sont avides d’une exposition à l’IA. 📊

Ce n’est pas un étranglement de liquidité — avec 13,1 Md$ de trésorerie et un statut très favorable “investment grade”, AMD emprunte pour préserver ses options : accélérateurs IA, montée en puissance des data centers, et le pari de 5 Md$ sur Anthropic. 💳

La boucle des investissements “capex” en IA ne cesse de s’élargir. Les revenus sont projetés au-dessus de 51 Md$ (croissance de 47 %), et cette levée éclipsе son émission d’obligations de 1,5 Md$ le mois de mars dernier — le secteur est entré dans une phase d’expansion du capital durable. La question : à quel prix cette histoire est-elle pleinement prise en compte ? Vous prendriez position à $AMD on lors d’un repli structurel, ou attendriez-vous une confirmation ? 👇

⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️

🏷️ $AMD #AIInfrastructure #BondMarket #Semiconductor #InstitutionalFlow

🧠💼
Une forte vague de ventes dans le secteur technologique a déclenché aujourd’hui une importante fuite mondiale vers les valeurs refuges, faisant baisser les rendements des obligations d’État aux États-Unis et en Europe. Le rendement de référence des bons du Trésor américain à 10 ans a chuté de 10 points de base, à 5,089 %, tandis que les rendements à 10 ans des obligations allemandes, françaises et italiennes ont fortement reculé, de 8,5 à 11,5 points de base. Cette forte hausse des cours obligataires survient malgré la récente persistance de l’inflation, défiant la logique macroéconomique conventionnelle. Les investisseurs se détournent massivement des actions liées à l’IA, dont les valorisations étaient excessives, au profit de la dette souveraine, alors que les craintes concernant la croissance éclipsent temporairement les anticipations de taux élevés des grandes banques centrales. La baisse généralisée des rendements de référence met en évidence la fragilité croissante des marchés actions traditionnels. Si la baisse des rendements obligataires assouplit généralement les conditions financières, la forte hausse de l’aversion au risque qui l’accompagne maintient la liquidité entre les classes d’actifs limitée et défensive. Pour les marchés des cryptomonnaies, cette rotation vers des actifs moins risqués crée des vents contraires immédiats, les capitaux spéculatifs se retirant. Toutefois, si la baisse des rendements laisse présager un pic prochain du resserrement monétaire mondial, $BTC pourrait susciter un vif intérêt institutionnel une fois le sentiment général du marché stabilisé. #MacroEconomics #BondMarket #RepliTech
Une forte vague de ventes dans le secteur technologique a déclenché aujourd’hui une importante fuite mondiale vers les valeurs refuges, faisant baisser les rendements des obligations d’État aux États-Unis et en Europe. Le rendement de référence des bons du Trésor américain à 10 ans a chuté de 10 points de base, à 5,089 %, tandis que les rendements à 10 ans des obligations allemandes, françaises et italiennes ont fortement reculé, de 8,5 à 11,5 points de base.

Cette forte hausse des cours obligataires survient malgré la récente persistance de l’inflation, défiant la logique macroéconomique conventionnelle. Les investisseurs se détournent massivement des actions liées à l’IA, dont les valorisations étaient excessives, au profit de la dette souveraine, alors que les craintes concernant la croissance éclipsent temporairement les anticipations de taux élevés des grandes banques centrales.

La baisse généralisée des rendements de référence met en évidence la fragilité croissante des marchés actions traditionnels. Si la baisse des rendements obligataires assouplit généralement les conditions financières, la forte hausse de l’aversion au risque qui l’accompagne maintient la liquidité entre les classes d’actifs limitée et défensive.

Pour les marchés des cryptomonnaies, cette rotation vers des actifs moins risqués crée des vents contraires immédiats, les capitaux spéculatifs se retirant. Toutefois, si la baisse des rendements laisse présager un pic prochain du resserrement monétaire mondial, $BTC pourrait susciter un vif intérêt institutionnel une fois le sentiment général du marché stabilisé.

#MacroEconomics #BondMarket #RepliTech
BTC-7,34%
IEFETF+0,98%
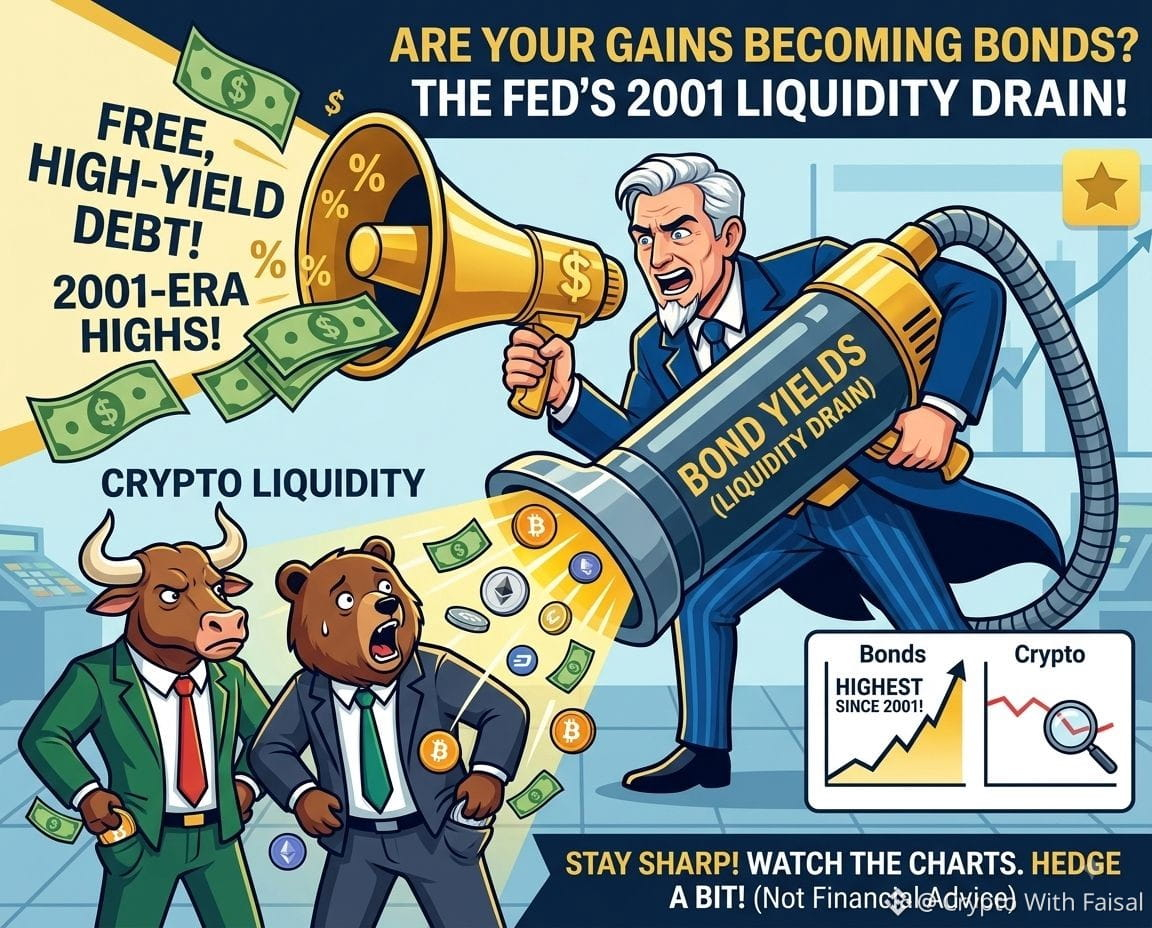
​#us30ybondauctionyieldhighestsince2001 ​🚨 CHOC DU MARCHÉ DES OBLIGATIONS : LES TAUX ATTEIGNENT DES SOMMETS DE 2001 ! 🚨 ​La dernière adjudication d’obligations du Trésor américain à 30 ans vient de se terminer, et les résultats déclenchent des alarmes dans le monde financier. Les rendements ont officiellement explosé pour atteindre des niveaux que nous n’avions pas vus depuis 2001 ! 🤯 ​Qu’est-ce qui a provoqué cette hausse massive ? ​Un manque sévère de demande sur le marché. Le ratio offres/couverture (bid-to-cover) s’est effondré à un piètre 2,39, indiquant que les acheteurs de dette américaine étaient pratiquement inexistants. Pour parvenir à écouler ces obligations, le Trésor a dû inciter les investisseurs en proposant des taux d’intérêt nettement plus élevés. En gros, ils ont dû payer une prime pour trouver des acheteurs. 💸 ​Le lien avec les cryptos : ​Pourquoi les traders de crypto devraient-ils s’en soucier ? Tout se joue sur la liquidité. Le capital afflue naturellement vers des rendements attrayants et moins risqués. Avec des obligations traditionnelles offrant désormais de tels paiements, on pourrait assister à un drain significatif de liquidités hors des classes d’actifs “risk-on” — y compris les cryptos. ​Plan d’action pour les traders : ​Quand des changements macroéconomiques surviennent, la préparation est essentielle : ​Restez vigilant : surveillez de près les graphiques pour détecter d’éventuelles chutes soudaines des volumes. ​Gérez le risque : resserrez vos stop-loss. ​Protégez votre capital : envisagez sérieusement de couvrir (hedger) votre portefeuille pour vous préparer à une volatilité potentielle du marché. 📉📈 ​(Avertissement : ceci est un commentaire de marché et ne constitue pas un conseil financier ! Faites vos propres recherches.) #MacroEconomics #BondMarket #FederalReserve $BTC {future}(BTCUSDT) $ETH {future}(ETHUSDT) $BNB {future}(BNBUSDT)
​#us30ybondauctionyieldhighestsince2001
​🚨 CHOC DU MARCHÉ DES OBLIGATIONS : LES TAUX ATTEIGNENT DES SOMMETS DE 2001 ! 🚨

​La dernière adjudication d’obligations du Trésor américain à 30 ans vient de se terminer, et les résultats déclenchent des alarmes dans le monde financier. Les rendements ont officiellement explosé pour atteindre des niveaux que nous n’avions pas vus depuis 2001 ! 🤯

​Qu’est-ce qui a provoqué cette hausse massive ?

​Un manque sévère de demande sur le marché. Le ratio offres/couverture (bid-to-cover) s’est effondré à un piètre 2,39, indiquant que les acheteurs de dette américaine étaient pratiquement inexistants. Pour parvenir à écouler ces obligations, le Trésor a dû inciter les investisseurs en proposant des taux d’intérêt nettement plus élevés. En gros, ils ont dû payer une prime pour trouver des acheteurs. 💸

​Le lien avec les cryptos :

​Pourquoi les traders de crypto devraient-ils s’en soucier ? Tout se joue sur la liquidité. Le capital afflue naturellement vers des rendements attrayants et moins risqués. Avec des obligations traditionnelles offrant désormais de tels paiements, on pourrait assister à un drain significatif de liquidités hors des classes d’actifs “risk-on” — y compris les cryptos.

​Plan d’action pour les traders :

​Quand des changements macroéconomiques surviennent, la préparation est essentielle :

​Restez vigilant : surveillez de près les graphiques pour détecter d’éventuelles chutes soudaines des volumes.

​Gérez le risque : resserrez vos stop-loss.

​Protégez votre capital : envisagez sérieusement de couvrir (hedger) votre portefeuille pour vous préparer à une volatilité potentielle du marché. 📉📈

​(Avertissement : ceci est un commentaire de marché et ne constitue pas un conseil financier ! Faites vos propres recherches.)

#MacroEconomics #BondMarket #FederalReserve
$BTC
$ETH
$BNB
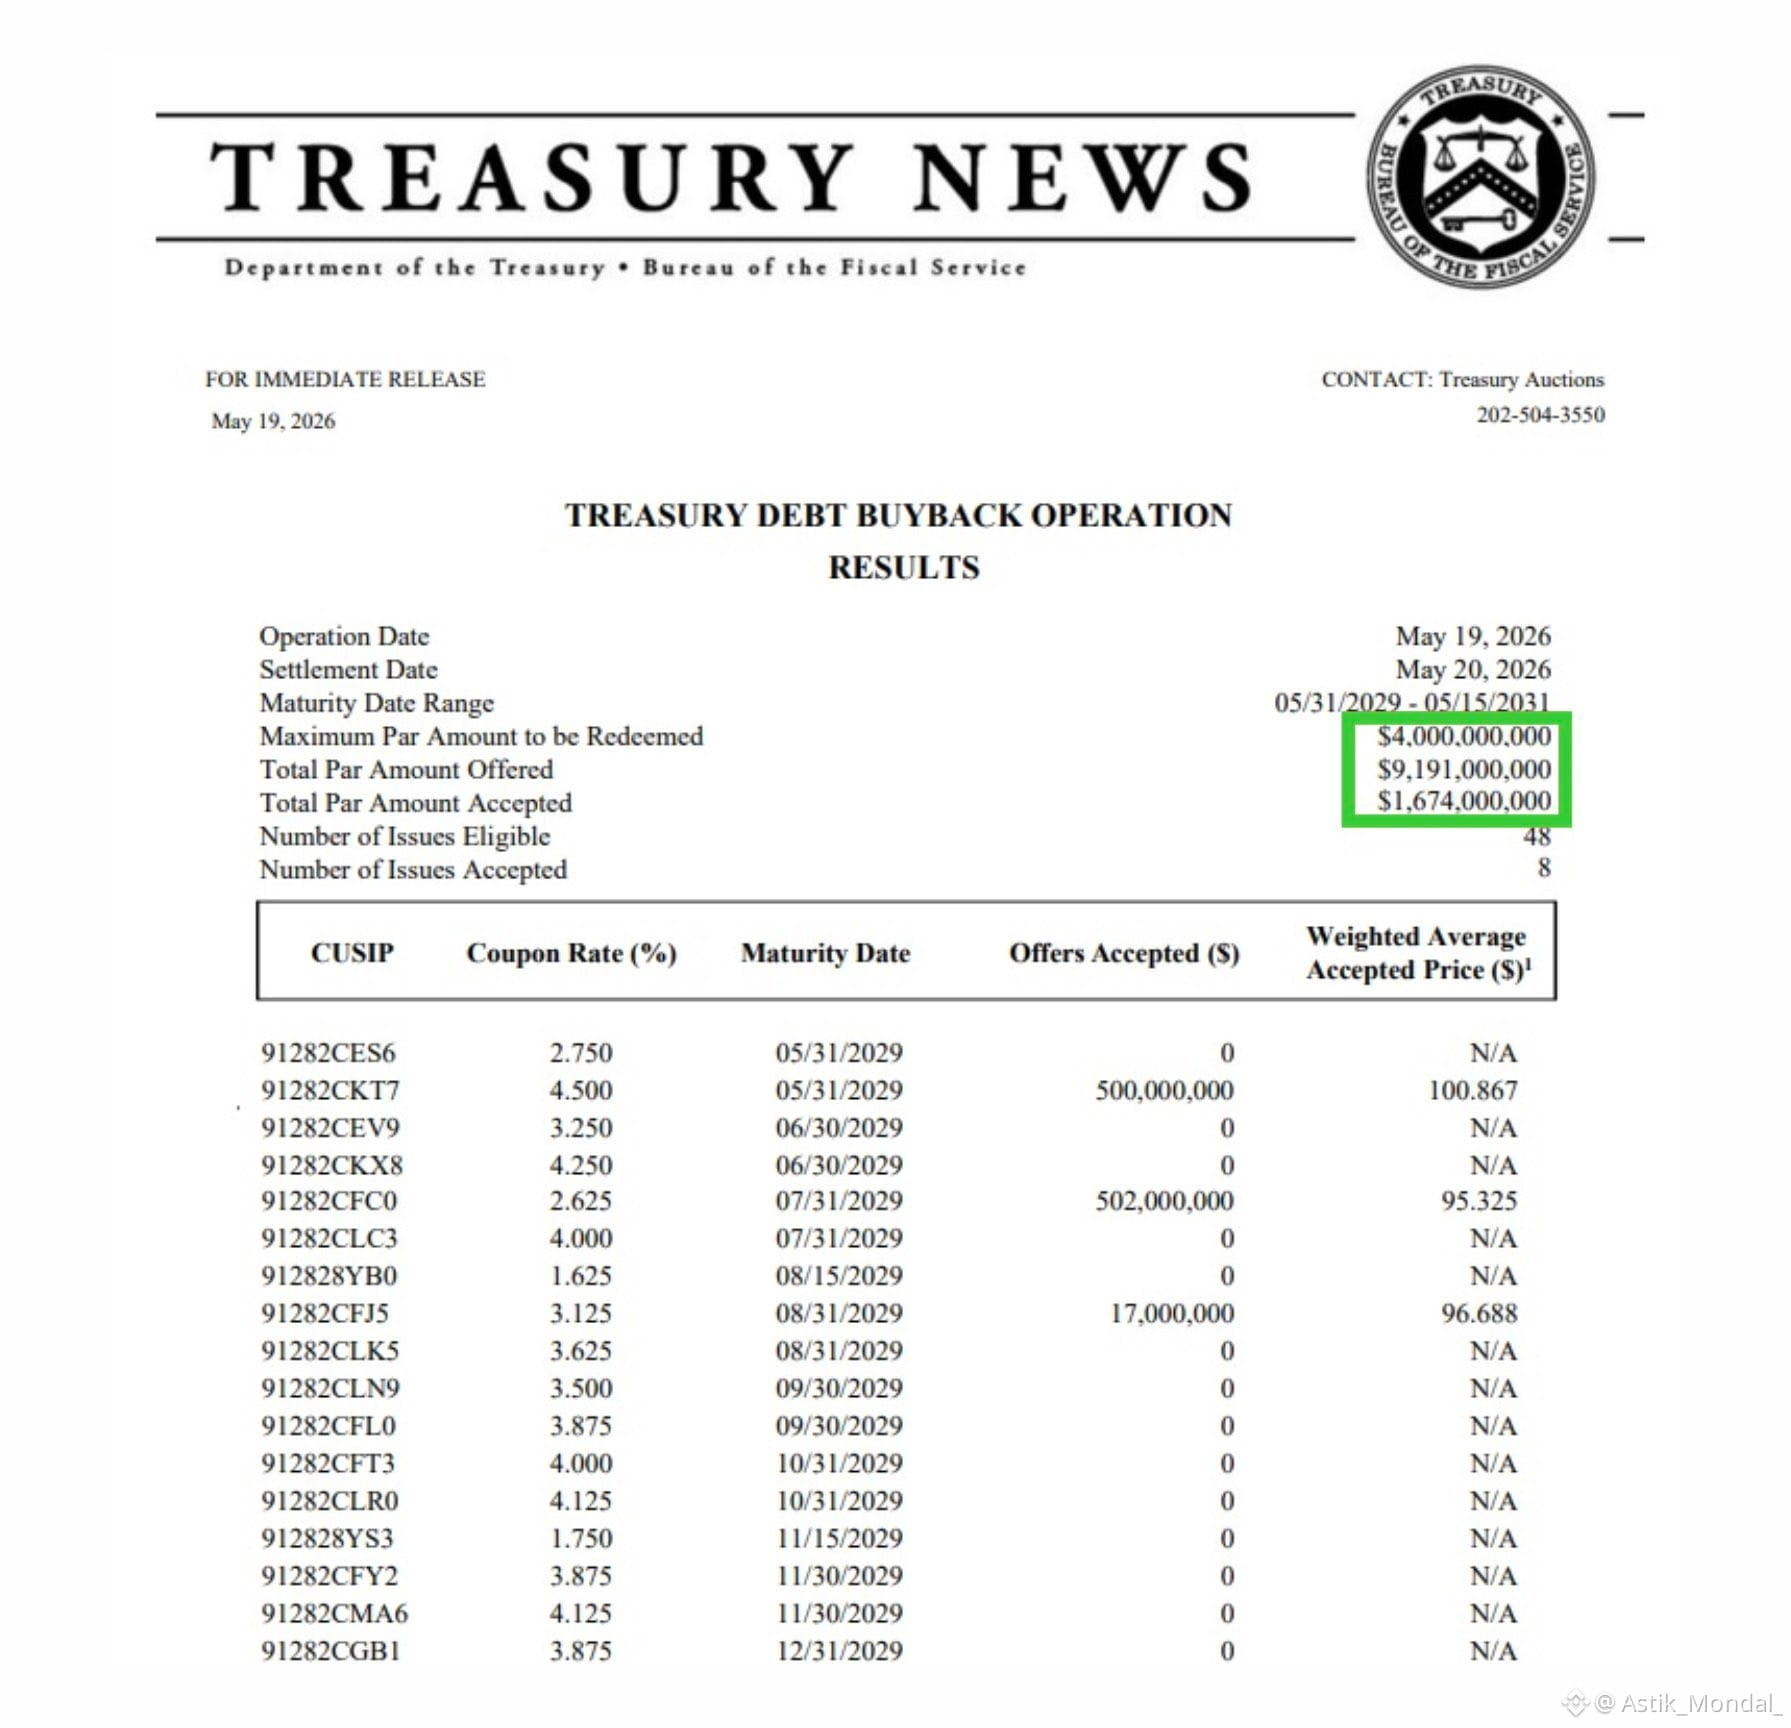
🚨 Le Trésor américain vient de dépenser 1 674 000 000 $ pour racheter sa propre dette. Relisez cela. Le gouvernement achète maintenant ses propres IOUs et la plupart des gens n'ont aucune idée de ce que cela signifie réellement pour votre argent. Voici ce qui se passe vraiment. Ils appellent cela une "amélioration de la liquidité." Traduction : le marché obligataire devient instable, et le Trésor intervient pour l'aplanir avant que quelque chose ne casse. Ce n'est pas un ménage de routine. Vous ne déployez pas 1,67 milliard $ à moins d'être inquiet pour la plomberie. Les mécanismes sont simples. Les optiques sont terrifiantes. Lorsque le gouvernement rachète sa propre dette, il injecte de l'argent directement dans le système financier sans appeler cela un QE, sans réunion de la Fed, sans conférence de presse. Silencieux. Chirurgical. Délibéré. Le marché obligataire clignote des signaux d'alerte depuis des mois. Les écarts entre l'offre et la demande s'élargissent. La demande aux enchères s'affaiblit. Les acheteurs étrangers prennent du recul. Ce rachat est le Trésor qui dit : nous serons l'acheteur de dernier recours si nécessaire. Ce que cela signifie pour vous : Plus de dollars à la recherche des mêmes actifs. Pression sur le dollar. Une Fed qui est coincée. Et un marché obligataire qui a de plus en plus besoin d'un soutien vital pour fonctionner "normalement." C'est ce à quoi ressemble le dénouement de la monétisation de la dette au ralenti. Le chiffre qui compte n'est pas 1,67 milliard $. C'est le précédent. Une fois que vous normalisez le gouvernement rachetant sa propre dette pour "améliorer la liquidité", où cela s'arrête-t-il exactement ? Surveillez cet espace de près. Le prochain mouvement sera plus grand. #Macro #BondMarket #USTreasury #DollarCollapse #FinanceTwitter
🚨 Le Trésor américain vient de dépenser 1 674 000 000 $ pour racheter sa propre dette.
Relisez cela.
Le gouvernement achète maintenant ses propres IOUs et la plupart des gens n'ont aucune idée de ce que cela signifie réellement pour votre argent.
Voici ce qui se passe vraiment.
Ils appellent cela une "amélioration de la liquidité."
Traduction : le marché obligataire devient instable, et le Trésor intervient pour l'aplanir avant que quelque chose ne casse.
Ce n'est pas un ménage de routine. Vous ne déployez pas 1,67 milliard $ à moins d'être inquiet pour la plomberie.
Les mécanismes sont simples. Les optiques sont terrifiantes.
Lorsque le gouvernement rachète sa propre dette, il injecte de l'argent directement dans le système financier sans appeler cela un QE, sans réunion de la Fed, sans conférence de presse.
Silencieux. Chirurgical. Délibéré.
Le marché obligataire clignote des signaux d'alerte depuis des mois.
Les écarts entre l'offre et la demande s'élargissent. La demande aux enchères s'affaiblit. Les acheteurs étrangers prennent du recul.
Ce rachat est le Trésor qui dit : nous serons l'acheteur de dernier recours si nécessaire.
Ce que cela signifie pour vous :
Plus de dollars à la recherche des mêmes actifs. Pression sur le dollar. Une Fed qui est coincée. Et un marché obligataire qui a de plus en plus besoin d'un soutien vital pour fonctionner "normalement."
C'est ce à quoi ressemble le dénouement de la monétisation de la dette au ralenti.
Le chiffre qui compte n'est pas 1,67 milliard $.
C'est le précédent.
Une fois que vous normalisez le gouvernement rachetant sa propre dette pour "améliorer la liquidité", où cela s'arrête-t-il exactement ?
Surveillez cet espace de près. Le prochain mouvement sera plus grand.
#Macro #BondMarket #USTreasury #DollarCollapse #FinanceTwitter

Article
L’obligation du Projet Odyssey, lié à Microsoft, attire plus du double de la demandeL’émission d’obligations liée à Microsoft Corp., connue sous le nom de Projet Odyssey, suscite un intérêt significatif des investisseurs, la demande dépassant désormais plus du double de l’objectif initial. Bloomberg rapporte que la vente d’obligations d’entreprise, axée sur le financement de projets de centres de données, pourrait être augmentée jusqu’à 3,9 milliards de dollars en raison de la demande écrasante. Cette émission d’obligations se distingue par des rendements qui ressemblent à ceux généralement associés aux obligations « junk », plus élevés que ceux de la dette de qualité investissement. Les rendements plus élevés reflètent le risque perçu dans le financement, en accord avec la nature du projet et le secteur qu’il dessert.

L’obligation du Projet Odyssey, lié à Microsoft, attire plus du double de la demande

L’émission d’obligations liée à Microsoft Corp., connue sous le nom de Projet Odyssey, suscite un intérêt significatif des investisseurs, la demande dépassant désormais plus du double de l’objectif initial. Bloomberg rapporte que la vente d’obligations d’entreprise, axée sur le financement de projets de centres de données, pourrait être augmentée jusqu’à 3,9 milliards de dollars en raison de la demande écrasante.
Cette émission d’obligations se distingue par des rendements qui ressemblent à ceux généralement associés aux obligations « junk », plus élevés que ceux de la dette de qualité investissement. Les rendements plus élevés reflètent le risque perçu dans le financement, en accord avec la nature du projet et le secteur qu’il dessert.
La secrétaire au Trésor américaine, Janet Yellen, comparaîtra ce soir à 22 h devant la commission des services financiers de la Chambre des représentants pour témoigner au sujet du « Rapport annuel sur l’état du système financier international ». À un moment sensible où le rendement des bons du Trésor américain à 10 ans dépasse déjà 5 %, l’attention du marché se concentre entièrement sur les prochaines mesures du Trésor. Si cette audition suscite autant d’intérêt, c’est avant tout en raison du plan d’émission de dette du Trésor et de sa stratégie de gestion de la dette. Le marché observe de près si Janet Yellen émettra de nouveaux signaux concernant le contrôle du déficit budgétaire, l’ajustement du calendrier d’émission des titres du Trésor et le rythme des rachats (repos). Ces éléments déterminent directement si le marché doit revoir ses anticipations concernant un environnement de taux d’intérêt durablement élevés. Du point de vue des actifs macro, si Janet Yellen envoie des signaux plutôt modérés et rassurants quant à la stabilité du marché obligataire et au contrôle du déficit, la pression haussière sur les rendements à long terme des bons du Trésor pourrait s’atténuer. À l’inverse, si l’intention d’expansion budgétaire apparaît clairement, ou si la tolérance à l’égard de taux élevés demeure plus forte, les rendements des bons du Trésor et l’indice du dollar pourraient connaître de nouvelles fluctuations, ce qui pèserait ensuite sur le cours de l’or et sur la tendance des actions américaines. Pour le marché des cryptomonnaies, le maintien de taux « sans risque » élevés met continuellement à l’épreuve les conditions de liquidité. Les investisseurs restent dans une attitude attentiste : la performance d’actifs risqués tels que $BTC dépendra de l’évolution, subtile mais déterminante, des anticipations de liquidité après l’audition. À court terme, le marché pourrait conserver un régime volatil à double sens. 👀 #JanetYellen #BondMarket #InterestRates
La secrétaire au Trésor américaine, Janet Yellen, comparaîtra ce soir à 22 h devant la commission des services financiers de la Chambre des représentants pour témoigner au sujet du « Rapport annuel sur l’état du système financier international ». À un moment sensible où le rendement des bons du Trésor américain à 10 ans dépasse déjà 5 %, l’attention du marché se concentre entièrement sur les prochaines mesures du Trésor.

Si cette audition suscite autant d’intérêt, c’est avant tout en raison du plan d’émission de dette du Trésor et de sa stratégie de gestion de la dette. Le marché observe de près si Janet Yellen émettra de nouveaux signaux concernant le contrôle du déficit budgétaire, l’ajustement du calendrier d’émission des titres du Trésor et le rythme des rachats (repos). Ces éléments déterminent directement si le marché doit revoir ses anticipations concernant un environnement de taux d’intérêt durablement élevés.

Du point de vue des actifs macro, si Janet Yellen envoie des signaux plutôt modérés et rassurants quant à la stabilité du marché obligataire et au contrôle du déficit, la pression haussière sur les rendements à long terme des bons du Trésor pourrait s’atténuer. À l’inverse, si l’intention d’expansion budgétaire apparaît clairement, ou si la tolérance à l’égard de taux élevés demeure plus forte, les rendements des bons du Trésor et l’indice du dollar pourraient connaître de nouvelles fluctuations, ce qui pèserait ensuite sur le cours de l’or et sur la tendance des actions américaines.

Pour le marché des cryptomonnaies, le maintien de taux « sans risque » élevés met continuellement à l’épreuve les conditions de liquidité. Les investisseurs restent dans une attitude attentiste : la performance d’actifs risqués tels que $BTC dépendra de l’évolution, subtile mais déterminante, des anticipations de liquidité après l’audition. À court terme, le marché pourrait conserver un régime volatil à double sens. 👀

#JanetYellen #BondMarket #InterestRates
$TLT OPTIONS DATA FLASHES SIGNAL BULLISH AVANT LA DÉCISION DE LA FED 🚨 📊 Le ratio put/call de l’ETF iShares 20+ Year Treasury Bond a chuté à 0,63 — le plus bas depuis mai — tandis que le volume des calls explose à 171 000 contrats. C’est le triple de l’activité en puts. 💡 Ce n’est pas une euphorie aléatoire des particuliers : les institutions se positionnent pour un potentiel « rallye de hausse des taux ». ⚡ Citadel Securities prévoit une hausse inattendue des taux cette semaine. La logique ? Si la présidente de la Fed, Kevin Wash, augmente ses taux de façon décisive, les anticipations d’inflation à long terme pourraient s’effondrer, entraînant une baisse des rendements à long terme et une hausse des prix des obligations. 🦈 Cela pourrait aussi déclencher un rallye de soulagement sur les valeurs technologiques sensibles aux taux comme $QQQ . 💬 Pensez-vous que la Fed va vraiment relever ses taux, ou s’agit-il d’un piège de liquidité pour forcer les positions courtes à couvrir ? 👇 ⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️ 🏷️ $TLT $QQQ #Fed #BondMarket #Nasdaq 📊 🔍
$TLT OPTIONS DATA FLASHES SIGNAL BULLISH AVANT LA DÉCISION DE LA FED 🚨

📊 Le ratio put/call de l’ETF iShares 20+ Year Treasury Bond a chuté à 0,63 — le plus bas depuis mai — tandis que le volume des calls explose à 171 000 contrats. C’est le triple de l’activité en puts. 💡 Ce n’est pas une euphorie aléatoire des particuliers : les institutions se positionnent pour un potentiel « rallye de hausse des taux ».

⚡ Citadel Securities prévoit une hausse inattendue des taux cette semaine. La logique ? Si la présidente de la Fed, Kevin Wash, augmente ses taux de façon décisive, les anticipations d’inflation à long terme pourraient s’effondrer, entraînant une baisse des rendements à long terme et une hausse des prix des obligations. 🦈 Cela pourrait aussi déclencher un rallye de soulagement sur les valeurs technologiques sensibles aux taux comme $QQQ .

💬 Pensez-vous que la Fed va vraiment relever ses taux, ou s’agit-il d’un piège de liquidité pour forcer les positions courtes à couvrir ? 👇

⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️

🏷️ $TLT $QQQ #Fed #BondMarket #Nasdaq

📊 🔍
TLTETF+1,67%
QQQETF-4,87%
·
--
Baissier
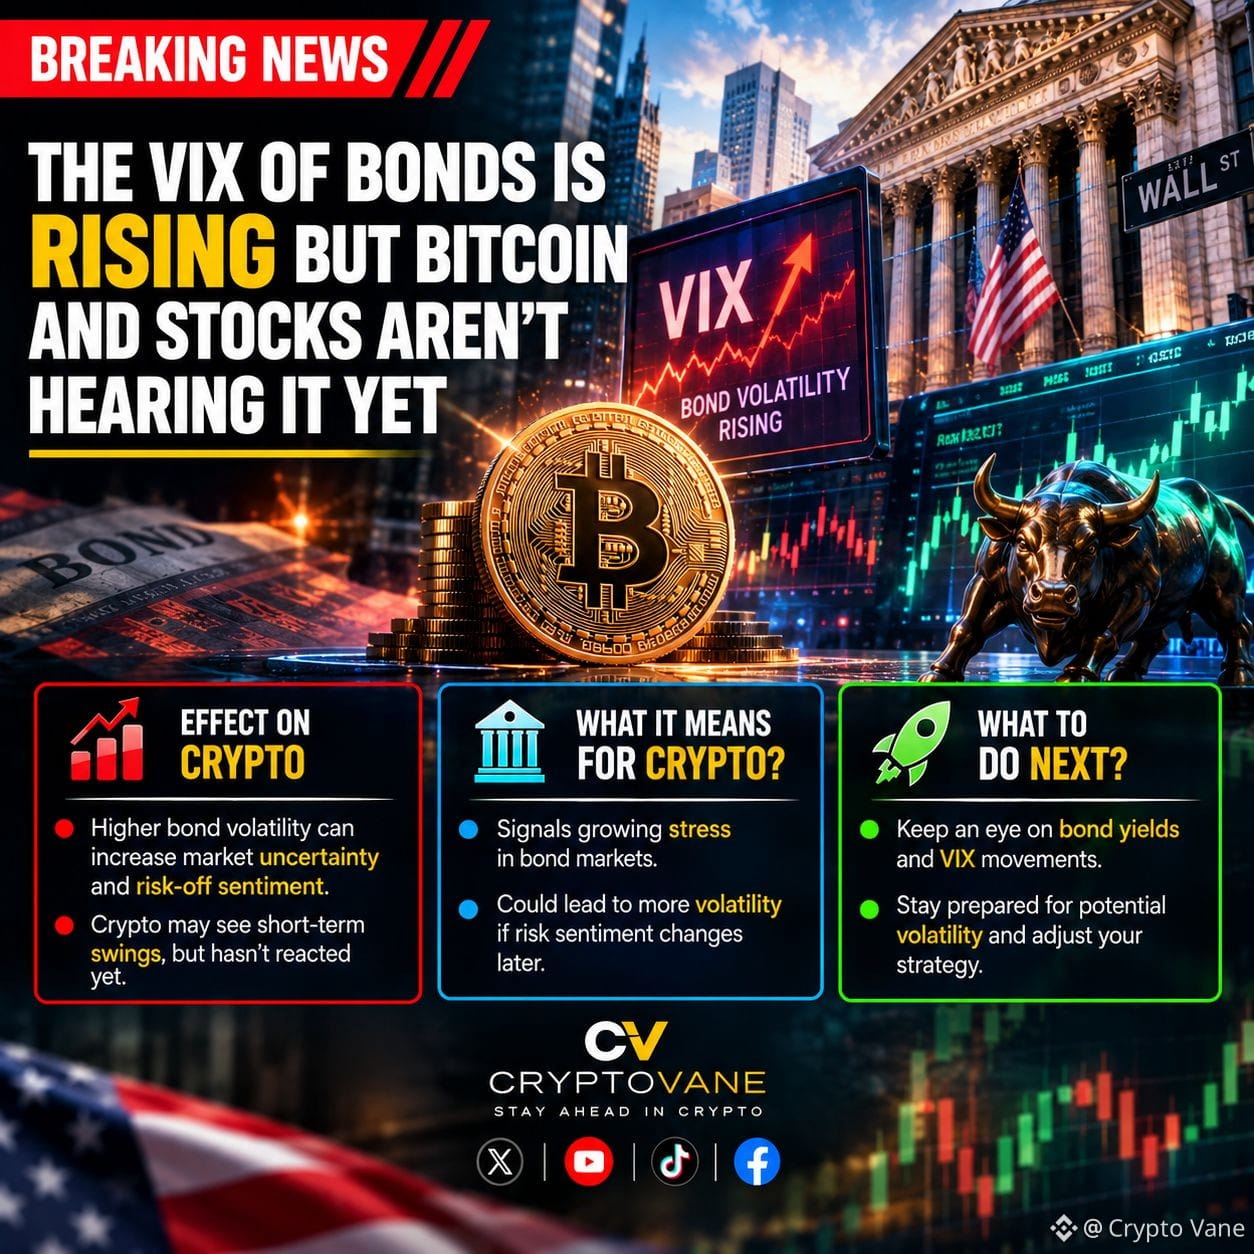
La volatilité du marché obligataire s’accentue — mais $BTC et les actions restent imperturbables La volatilité du marché obligataire s’intensifie, soulevant des questions quant à la capacité de $BTC et des actions à maintenir leur vigueur. Alors que les tensions financières s’accumulent sous la surface, les investisseurs surveillent les rendements obligataires, le sentiment à l’égard du risque et les éventuelles répercussions sur les marchés des cryptomonnaies. #Bitcoin #CryptoNews #BondMarket #MarketVolatility #CryptoMarket {spot}(BTCUSDT) {spot}(NVDABUSDT) {spot}(AAPLBUSDT)
La volatilité du marché obligataire s’accentue — mais $BTC et les actions restent imperturbables
La volatilité du marché obligataire s’intensifie, soulevant des questions quant à la capacité de $BTC et des actions à maintenir leur vigueur. Alors que les tensions financières s’accumulent sous la surface, les investisseurs surveillent les rendements obligataires, le sentiment à l’égard du risque et les éventuelles répercussions sur les marchés des cryptomonnaies.
#Bitcoin #CryptoNews #BondMarket #MarketVolatility #CryptoMarket
Bitcoin Up or Down on October 6?

Bitcoin Up or Down on October 6?

99%Up1%Down
Volume $71,262.59
$XAU {future}(XAUUSDT) $NVDA.US {stock_us}(NVDA.US) Les obligations asiatiques reculent alors que la hausse du pétrole alimente de nouvelles craintes d’inflation ⚠️ Les pressions macroéconomiques s’intensifient aujourd’hui sur les marchés traditionnels. Les obligations asiatiques ont suivi la baisse des bons du Trésor américain, alors que les inquiétudes concernant les finances publiques se sont nettement renforcées, tandis que des prix du pétrole plus élevés continuent d’alimenter de nouvelles craintes d’inflation dans le monde entier. Lorsque les prix de l’énergie augmentent et que les marchés obligataires subissent des pressions, la volatilité macroéconomique tend à toucher tous les actifs risqués, y compris la crypto. Surveiller de près ces évolutions économiques mondiales est essentiel pour une gestion des risques appropriée. Comment protégez-vous votre portefeuille contre la hausse de l’inflation ? 🛡️ 🟢$XAU #Inflation #MacroEconomics #bondmarket #BinanceSquare #GlobalMarkets
$XAU
$NVDA.US
Les obligations asiatiques reculent alors que la hausse du pétrole alimente de nouvelles craintes d’inflation ⚠️

Les pressions macroéconomiques s’intensifient aujourd’hui sur les marchés traditionnels.

Les obligations asiatiques ont suivi la baisse des bons du Trésor américain, alors que les inquiétudes concernant les finances publiques se sont nettement renforcées, tandis que des prix du pétrole plus élevés continuent d’alimenter de nouvelles craintes d’inflation dans le monde entier.

Lorsque les prix de l’énergie augmentent et que les marchés obligataires subissent des pressions, la volatilité macroéconomique tend à toucher tous les actifs risqués, y compris la crypto.

Surveiller de près ces évolutions économiques mondiales est essentiel pour une gestion des risques appropriée. Comment protégez-vous votre portefeuille contre la hausse de l’inflation ? 🛡️

🟢$XAU

#Inflation #MacroEconomics #bondmarket #BinanceSquare #GlobalMarkets
XAU-4,40%
NVDAUS-11,51%
La présidente de la BCE, Christine Lagarde, a lancé une mise en garde samedi à Bangkok, lors d’une rencontre avec des gouverneurs de banques centrales et des ministres des Finances. Elle a souligné que la récente vague de ventes massives d’obligations faisait grimper les coûts d’emprunt, resserrait les conditions financières et freinait directement la croissance économique de la zone euro. Ce message est particulièrement important, car il met en évidence la double pression exercée par l’augmentation de la dette publique, les besoins de financement liés à l’IA et le risque d’une hausse des prix du pétrole brut due au conflit avec l’Iran. Le resserrement financier observé dans les faits est plus rapide et plus dangereux que ne le laissaient prévoir les scénarios de la BCE en septembre. Sur les marchés financiers traditionnels, la forte hausse des rendements obligataires à long terme pèse sur les pays lourdement endettés comme la France. Le renchérissement du coût du capital risque également de réduire le pouvoir d’achat des consommateurs et de faire baisser les valorisations des marchés boursiers mondiaux. Sur le marché des cryptomonnaies, un environnement de liquidité restreinte et des rendements sans risque durablement élevés incitent généralement les grands investisseurs à la prudence. $BTC et les actifs risqués pourraient traverser une période de volatilité latérale, tandis que les investisseurs rééquilibrent leurs flux de capitaux en fonction des stratégies de couverture macroéconomique. #ECB #BondMarket #MacroEconomy
La présidente de la BCE, Christine Lagarde, a lancé une mise en garde samedi à Bangkok, lors d’une rencontre avec des gouverneurs de banques centrales et des ministres des Finances. Elle a souligné que la récente vague de ventes massives d’obligations faisait grimper les coûts d’emprunt, resserrait les conditions financières et freinait directement la croissance économique de la zone euro.

Ce message est particulièrement important, car il met en évidence la double pression exercée par l’augmentation de la dette publique, les besoins de financement liés à l’IA et le risque d’une hausse des prix du pétrole brut due au conflit avec l’Iran. Le resserrement financier observé dans les faits est plus rapide et plus dangereux que ne le laissaient prévoir les scénarios de la BCE en septembre.

Sur les marchés financiers traditionnels, la forte hausse des rendements obligataires à long terme pèse sur les pays lourdement endettés comme la France. Le renchérissement du coût du capital risque également de réduire le pouvoir d’achat des consommateurs et de faire baisser les valorisations des marchés boursiers mondiaux.

Sur le marché des cryptomonnaies, un environnement de liquidité restreinte et des rendements sans risque durablement élevés incitent généralement les grands investisseurs à la prudence. $BTC et les actifs risqués pourraient traverser une période de volatilité latérale, tandis que les investisseurs rééquilibrent leurs flux de capitaux en fonction des stratégies de couverture macroéconomique.

#ECB #BondMarket #MacroEconomy
🚨 LE MARCHÉ OBLIGATAIRE INDIEN SOUS PRESSION — LE RENDEMENT À 10 ANS ATTEINT SON PLUS HAUT NIVEAU DEPUIS NOVEMBRE 2023 ! 🇮🇳📉 Les prix des obligations d’État indiennes ont chuté après que la Reserve Bank of India a introduit des mesures d’urgence pour soutenir la roupie. 📊 $KEY $MISE À JOUR DU MARCHÉ : 🔹 Rendement des obligations d’État à 10 ans : 7,35 % 🔹 Hausse quotidienne : 5 points de base 🔹 Plus haut niveau depuis : novembre 2023 ⚠️ La hausse des rendements obligataires témoigne de la pression accrue sur le marché de la dette indien, tandis que les autorités s’efforcent de stabiliser la roupie. Les investisseurs suivront de près les prochaines décisions de la RBI et l’évolution du marché des changes. #India #RBI #BondMarket
🚨 LE MARCHÉ OBLIGATAIRE INDIEN SOUS PRESSION — LE RENDEMENT À 10 ANS ATTEINT SON PLUS HAUT NIVEAU DEPUIS NOVEMBRE 2023 ! 🇮🇳📉

Les prix des obligations d’État indiennes ont chuté après que la Reserve Bank of India a introduit des mesures d’urgence pour soutenir la roupie.

📊 $KEY $MISE À JOUR DU MARCHÉ : 🔹 Rendement des obligations d’État à 10 ans : 7,35 % 🔹 Hausse quotidienne : 5 points de base 🔹 Plus haut niveau depuis : novembre 2023

⚠️ La hausse des rendements obligataires témoigne de la pression accrue sur le marché de la dette indien, tandis que les autorités s’efforcent de stabiliser la roupie. Les investisseurs suivront de près les prochaines décisions de la RBI et l’évolution du marché des changes.

#India #RBI #BondMarket
TRUMP VIENT D’ENCORE JETER UNE CLÉ DANS LE MARCHÉ OBLIGATAIRE Le président Trump vient de prendre l’engagement de verser 5 000 $ à chaque Américain si le Parti républicain l’emporte lors des élections de mi-mandat, mais sans préciser comment cela serait mis en œuvre. Le timing est assez sensible : le marché se prépare à la vente aux enchères de Treasury 30 ans d’un montant de 22 Md$ prévue jeudi, avec des obligations arrivant à échéance en 2056. Le rendement des Treasury 30Y évolue actuellement près de son plus haut niveau depuis la crise financière mondiale, tandis que les investisseurs s’inquiètent déjà du déficit budgétaire et de la discipline budgétaire des États-Unis. Mon point de vue : les 5 000 $ semblent très attrayants pour les bénéficiaires, mais pour le marché obligataire, la première question sera : « L’argent vient d’où ? » Si le marché commence à intégrer une pression supplémentaire sur les finances publiques et l’inflation, les rendements à long terme pourraient continuer à subir une pression. Et l’ironie, c’est que l’indice américain des prix à la consommation (CPI) doit aussi être publié bientôt : le marché des Treasury doit donc gérer à la fois l’histoire budgétaire et l’inflation en même temps. 5 000 $ pour chaque Américain ? Les traders obligataires viennent de trouver une raison de plus de demander « qui paie ? » Pensez-vous que la vente aux enchères de Treasury 30Y de 22 Md$ d’aujourd’hui sera bien absorbée, ou que les rendements continueront d’être poussés à la hausse ? #BrainrotCrypto #Treasury #bondmarket #TRUMP
TRUMP VIENT D’ENCORE JETER UNE CLÉ DANS LE MARCHÉ OBLIGATAIRE

Le président Trump vient de prendre l’engagement de verser 5 000 $ à chaque Américain si le Parti républicain l’emporte lors des élections de mi-mandat, mais sans préciser comment cela serait mis en œuvre.

Le timing est assez sensible : le marché se prépare à la vente aux enchères de Treasury 30 ans d’un montant de 22 Md$ prévue jeudi, avec des obligations arrivant à échéance en 2056.

Le rendement des Treasury 30Y évolue actuellement près de son plus haut niveau depuis la crise financière mondiale, tandis que les investisseurs s’inquiètent déjà du déficit budgétaire et de la discipline budgétaire des États-Unis.

Mon point de vue : les 5 000 $ semblent très attrayants pour les bénéficiaires, mais pour le marché obligataire, la première question sera : « L’argent vient d’où ? »

Si le marché commence à intégrer une pression supplémentaire sur les finances publiques et l’inflation, les rendements à long terme pourraient continuer à subir une pression.

Et l’ironie, c’est que l’indice américain des prix à la consommation (CPI) doit aussi être publié bientôt : le marché des Treasury doit donc gérer à la fois l’histoire budgétaire et l’inflation en même temps.

5 000 $ pour chaque Américain ? Les traders obligataires viennent de trouver une raison de plus de demander « qui paie ? »

Pensez-vous que la vente aux enchères de Treasury 30Y de 22 Md$ d’aujourd’hui sera bien absorbée, ou que les rendements continueront d’être poussés à la hausse ?

#BrainrotCrypto #Treasury #bondmarket #TRUMP
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone