

#biyapay
biyapay
633,142 vues
3,454 mentions
Populaire
Récents

·
--
Voir la traduction
USDT 买美股,为什么购买力可能高于现金余额?了解 BiyaPay 要先分清资金字段USDT 买美股,为什么购买力可能高于现金余额?了解 BiyaPay 要先分清资金字段
已经转入 USDT,又看到股票页面显示购买力,便认为屏幕上的金额都属于自己已经准备好的现金,这是了解多资产账户时容易出现的误会。
资金入口、股票账户现金和购买力,分别描述不同问题。若账户适用融资规则,购买力还可能涉及其他计算条件,不能直接用它代替实际现金余额。
对于只想了解如何用已有资金连接美股、港股的用户,先读清字段,才能知道一笔订单可能使用什么资金。
USDT 已经到账,先确认到账的是哪项业务
BiyaPay 的公开资料介绍了 USDT 连接美港股真实股票相关服务。这个连接说明平台提供相关业务衔接,不表示资产转入后就已完成所有股票交易准备。
是否获得证券服务权限、是否需要兑换或划转,以及目标股票业务当前可用什么币种,都需要结合本人账户说明核对。
尤其不能把账户总资产直接当成某个市场的可用现金。不同业务中的资产、未完成的资金处理及对应币种,都可能影响后续使用条件。
现金余额与购买力,怎样理解才不混淆
现金余额通常描述相应账户中的现金情况;购买力则应按具体账户规则理解。在适用融资安排的账户中,它可能包含结合持仓、保证金或借款条件计算出的交易能力。
因此,购买力数字较大,并不足以证明存在同额现金,也不能仅凭这个数字判断某笔订单不会产生借款。实际需要看账户类型、对应币种及订单资金使用说明。
不同平台或版本的字段含义可能不同。若页面解释不足,应查询当前帮助文件或通过正式客服确认,不把其他产品的截图当成本人账户规则。
BiyaPay 的相关说明,提醒了哪项区别
BiyaPay 帮助中心公开列有融资融券利息说明,涉及借款、利息与股票账户现金余额等内容。这说明了解相关服务时,需要将资金准备与借款成本分别阅读。
该帮助资料有明确发布日期,不能据此推断所有当前账户都开放相同功能,也不宜直接把旧计息细节当作自己的当次执行规则。具体权限、费率与计算方式应查看适用协议和当前说明。
如果用户原本只计划使用已有资金,可以先核对股票业务实际现金及其币种,再阅读订单确认信息中是否涉及借款或其他占用。没有说明清楚时,不用购买力数字自行补全答案。
这种核对方法不提供借款比例或交易安排,只帮助确认正在使用的资金来自哪里。
有其他币种资产,也不代表目标币种条件自动满足
账户持有多种资产,不能直接说明每个市场都能按相同方式使用。是否支持自动转换、是否需要主动兑换,以及如何处理不同币种,都由具体业务规则决定。
BiyaPay 提供多币种兑换及相应股票服务,用户可以顺着实际需求了解资金衔接。便利在于相关功能位于同一账户体系中,减少分别寻找工具的信息成本;它并不意味着可以省略对币种与账户状态的确认。
USDT 兑换 USD 的结果,也不直接替代股票业务的最终可用金额。若中间需要划转,仍应核对是否已经完成及实际显示什么状态。
美股交易0佣金,不能替代借款费用说明
佣金、平台费、外部机构费用和适用的融资利息属于不同项目。某项佣金为零,不能推导为借款也不产生费用,更不能说明所有资金操作都没有成本。
如果后续需要美股出金或港股出金,还要核对可提取金额及相关条件,不能把购买力当成可向银行提取的余额。
BiyaPay 连接兑换、股票与跨境汇款等需求,用户可以连续了解资金进入和退出的路径。但每项业务仍然需要自己的权限、金额和费用依据。
准备资金时,能够分别解释已有资产、股票现金、购买力与可提取金额,比记住账户里最大的那个数字更有帮助。USDT 连接美港股的便利,应建立在读懂这些条件的基础上,而不是将所有资金字段看成一回事。
具体字段、权限、费率与资金安排以适用账户规则为准。
USDT 买美股,为什么购买力可能高于现金余额?了解 BiyaPay 要先分清资金字段
USDT 买美股,为什么购买力可能高于现金余额?了解 BiyaPay 要先分清资金字段
已经转入 USDT,又看到股票页面显示购买力,便认为屏幕上的金额都属于自己已经准备好的现金,这是了解多资产账户时容易出现的误会。
资金入口、股票账户现金和购买力,分别描述不同问题。若账户适用融资规则,购买力还可能涉及其他计算条件,不能直接用它代替实际现金余额。
对于只想了解如何用已有资金连接美股、港股的用户,先读清字段,才能知道一笔订单可能使用什么资金。
USDT 已经到账,先确认到账的是哪项业务
BiyaPay 的公开资料介绍了 USDT 连接美港股真实股票相关服务。这个连接说明平台提供相关业务衔接,不表示资产转入后就已完成所有股票交易准备。
是否获得证券服务权限、是否需要兑换或划转,以及目标股票业务当前可用什么币种,都需要结合本人账户说明核对。
尤其不能把账户总资产直接当成某个市场的可用现金。不同业务中的资产、未完成的资金处理及对应币种,都可能影响后续使用条件。
现金余额与购买力,怎样理解才不混淆
现金余额通常描述相应账户中的现金情况;购买力则应按具体账户规则理解。在适用融资安排的账户中,它可能包含结合持仓、保证金或借款条件计算出的交易能力。
因此,购买力数字较大,并不足以证明存在同额现金,也不能仅凭这个数字判断某笔订单不会产生借款。实际需要看账户类型、对应币种及订单资金使用说明。
不同平台或版本的字段含义可能不同。若页面解释不足,应查询当前帮助文件或通过正式客服确认,不把其他产品的截图当成本人账户规则。
BiyaPay 的相关说明,提醒了哪项区别
BiyaPay 帮助中心公开列有融资融券利息说明,涉及借款、利息与股票账户现金余额等内容。这说明了解相关服务时,需要将资金准备与借款成本分别阅读。
该帮助资料有明确发布日期,不能据此推断所有当前账户都开放相同功能,也不宜直接把旧计息细节当作自己的当次执行规则。具体权限、费率与计算方式应查看适用协议和当前说明。
如果用户原本只计划使用已有资金,可以先核对股票业务实际现金及其币种,再阅读订单确认信息中是否涉及借款或其他占用。没有说明清楚时,不用购买力数字自行补全答案。
这种核对方法不提供借款比例或交易安排,只帮助确认正在使用的资金来自哪里。
有其他币种资产,也不代表目标币种条件自动满足
账户持有多种资产,不能直接说明每个市场都能按相同方式使用。是否支持自动转换、是否需要主动兑换,以及如何处理不同币种,都由具体业务规则决定。
BiyaPay 提供多币种兑换及相应股票服务,用户可以顺着实际需求了解资金衔接。便利在于相关功能位于同一账户体系中,减少分别寻找工具的信息成本;它并不意味着可以省略对币种与账户状态的确认。
USDT 兑换 USD 的结果,也不直接替代股票业务的最终可用金额。若中间需要划转,仍应核对是否已经完成及实际显示什么状态。
美股交易0佣金,不能替代借款费用说明
佣金、平台费、外部机构费用和适用的融资利息属于不同项目。某项佣金为零,不能推导为借款也不产生费用,更不能说明所有资金操作都没有成本。
如果后续需要美股出金或港股出金,还要核对可提取金额及相关条件,不能把购买力当成可向银行提取的余额。
BiyaPay 连接兑换、股票与跨境汇款等需求,用户可以连续了解资金进入和退出的路径。但每项业务仍然需要自己的权限、金额和费用依据。
准备资金时,能够分别解释已有资产、股票现金、购买力与可提取金额,比记住账户里最大的那个数字更有帮助。USDT 连接美港股的便利,应建立在读懂这些条件的基础上,而不是将所有资金字段看成一回事。
具体字段、权限、费率与资金安排以适用账户规则为准。
119
·
--
Voir la traduction
USDT 转入 BiyaPay 后还没显示余额,能直接买美股港股吗?USDT 转入 BiyaPay 后还没显示余额,能直接买美股港股吗?
发送平台提示处理成功,区块链浏览器也能查到一笔交易,但 BiyaPay 账户里暂时没有看到预期余额。此时若准备继续兑换或了解美股、港股交易,先要确认资金目前到了哪一步。
发送操作、链上交易与平台账户记账,分别属于不同环节。看到其中一项成功,并不能直接推定后面所有步骤都已经完成。
对希望用 USDT 连接其他市场的用户,资金入口的状态读清楚之后,才方便继续核对兑换和股票业务条件。
先看发送记录是在说哪一种完成
发送平台可能展示审核、处理中、已发出等不同状态,具体含义以它的说明为准。如果尚未形成可查的链上交易,就不能只根据一条成功提示认定网络已经确认。
有交易哈希时,可以在对应网络的区块链浏览器查询实际状态。注意使用与此次交易相符的网络,不拿另一条网络的页面搜索后就认定没有记录。
交易哈希用于定位链上交易,也不等于接收平台里的业务订单编号。向客服查询时,两类信息应按要求分别提供。
同样叫 USDT,仍要核对网络与地址
BiyaPay 的公开转入帮助说明强调,发送方选择的网络应与接收端要求保持一致。操作前应查看本人账户当前支持什么,而不是只记住过去使用过的某个示例。
还要核对实际接收地址、资产和数量,以及当次是否有额外信息要求。网络名称熟悉,并不代表地址已经正确,截图也不应代替实际页面核对。
如果发现信息不匹配,应通过正式渠道查询能够采取的处理方式。不能保证任何差错都可以找回,也不要继续重复发送来测试余额会不会出现。
链上有记录,与账户可用余额之间还有记账条件
接收平台可能根据相应网络确认、维护安排或其他适用条件处理记账。具体要求以当前说明为准,不应套用统一确认次数或固定等待时间。
BiyaPay 的充值帮助资料介绍了查询交易状态、核对地址与网络,以及联系正式客服等方法。查询时,可以整理充值币种、网络、数量、时间和交易哈希,按要求提供必要账户信息。
完整资料有助于定位问题,但不能被写成必然立即处理完毕的承诺。尚未明确的状态标为待确认,不能把预计到账数量当作已经可用的余额。
USDT 真正可用以后,股票业务仍需单独确认
BiyaPay 的公开产品资料介绍了 USDT 连接美港股真实股票相关服务。便利在于已有资产能够与兑换、股票及后续资金管理需求衔接,用户可以围绕同一账户体系了解相关功能。
但 USDT 入账,不直接代表获得股票业务权限。是否需要兑换、业务间划转,以及目标市场采用什么资金条件,应结合本人当前账户规则核对。
如果接下来需要 USDT 兑换 USD,应查看实际报价、费用和最终收到金额;如果了解港股服务,还要阅读对应业务的币种和资金要求。不能把一个教程中的示例路径当成全部账户的固定流程。
总资产增加,也不一定等于股票现金同步增加
不同业务可能分别展示现金、资产或可用资金。总资产反映整体情况,具体交易能使用多少,仍需查看目标业务说明。
账户存在其他订单、资金处理或适用占用时,也应结合实际状态确认。不要为了赶上某个行情,就用未入账金额或不明资金字段推算可以提交的订单。
后续若需要向银行收款,兑换与跨境汇款还会有自己的资料和路线条件。链上转入完成不能替代银行收款审核,也不表示整条资金路径从此采用相同处理时间。
USDT 连接美股港股,首先要把入口问题解决:发送了什么、在哪条网络、是否确认、平台是否记账,以及目标业务是否具备使用条件。逐步核对这些事实,才有依据继续了解下一项功能,而不是把一个成功提示理解成全部步骤都已完成。
具体网络、记账与服务权限以当次账户规则为准。
#BiyaPay
USDT 转入 BiyaPay 后还没显示余额,能直接买美股港股吗?
USDT 转入 BiyaPay 后还没显示余额,能直接买美股港股吗?
发送平台提示处理成功,区块链浏览器也能查到一笔交易,但 BiyaPay 账户里暂时没有看到预期余额。此时若准备继续兑换或了解美股、港股交易,先要确认资金目前到了哪一步。
发送操作、链上交易与平台账户记账,分别属于不同环节。看到其中一项成功,并不能直接推定后面所有步骤都已经完成。
对希望用 USDT 连接其他市场的用户,资金入口的状态读清楚之后,才方便继续核对兑换和股票业务条件。
先看发送记录是在说哪一种完成
发送平台可能展示审核、处理中、已发出等不同状态,具体含义以它的说明为准。如果尚未形成可查的链上交易,就不能只根据一条成功提示认定网络已经确认。
有交易哈希时,可以在对应网络的区块链浏览器查询实际状态。注意使用与此次交易相符的网络,不拿另一条网络的页面搜索后就认定没有记录。
交易哈希用于定位链上交易,也不等于接收平台里的业务订单编号。向客服查询时,两类信息应按要求分别提供。
同样叫 USDT,仍要核对网络与地址
BiyaPay 的公开转入帮助说明强调,发送方选择的网络应与接收端要求保持一致。操作前应查看本人账户当前支持什么,而不是只记住过去使用过的某个示例。
还要核对实际接收地址、资产和数量,以及当次是否有额外信息要求。网络名称熟悉,并不代表地址已经正确,截图也不应代替实际页面核对。
如果发现信息不匹配,应通过正式渠道查询能够采取的处理方式。不能保证任何差错都可以找回,也不要继续重复发送来测试余额会不会出现。
链上有记录,与账户可用余额之间还有记账条件
接收平台可能根据相应网络确认、维护安排或其他适用条件处理记账。具体要求以当前说明为准,不应套用统一确认次数或固定等待时间。
BiyaPay 的充值帮助资料介绍了查询交易状态、核对地址与网络,以及联系正式客服等方法。查询时,可以整理充值币种、网络、数量、时间和交易哈希,按要求提供必要账户信息。
完整资料有助于定位问题,但不能被写成必然立即处理完毕的承诺。尚未明确的状态标为待确认,不能把预计到账数量当作已经可用的余额。
USDT 真正可用以后,股票业务仍需单独确认
BiyaPay 的公开产品资料介绍了 USDT 连接美港股真实股票相关服务。便利在于已有资产能够与兑换、股票及后续资金管理需求衔接,用户可以围绕同一账户体系了解相关功能。
但 USDT 入账,不直接代表获得股票业务权限。是否需要兑换、业务间划转,以及目标市场采用什么资金条件,应结合本人当前账户规则核对。
如果接下来需要 USDT 兑换 USD,应查看实际报价、费用和最终收到金额;如果了解港股服务,还要阅读对应业务的币种和资金要求。不能把一个教程中的示例路径当成全部账户的固定流程。
总资产增加,也不一定等于股票现金同步增加
不同业务可能分别展示现金、资产或可用资金。总资产反映整体情况,具体交易能使用多少,仍需查看目标业务说明。
账户存在其他订单、资金处理或适用占用时,也应结合实际状态确认。不要为了赶上某个行情,就用未入账金额或不明资金字段推算可以提交的订单。
后续若需要向银行收款,兑换与跨境汇款还会有自己的资料和路线条件。链上转入完成不能替代银行收款审核,也不表示整条资金路径从此采用相同处理时间。
USDT 连接美股港股,首先要把入口问题解决:发送了什么、在哪条网络、是否确认、平台是否记账,以及目标业务是否具备使用条件。逐步核对这些事实,才有依据继续了解下一项功能,而不是把一个成功提示理解成全部步骤都已完成。
具体网络、记账与服务权限以当次账户规则为准。
#BiyaPay
148
·
--
Comment négocier des actions américaines et hongkongaises avec de l’USDT ? Avant de découvrir BiyaPay, vérifiez le parcours des fonds, les droits liés aux actions et les modalités de retraitComment négocier des actions américaines et hongkongaises avec de l’USDT ? Avant de découvrir BiyaPay, vérifiez le parcours des fonds, les droits liés aux actions et les modalités de retrait
Vous détenez déjà de l’USDT et souhaitez en savoir plus sur les actions américaines, hongkongaises ou sur une valeur en particulier. Dans les résultats de recherche, on trouve souvent des formules comme « un seul compte pour accéder à plusieurs marchés ». Mais chaque étape doit être comprise concrètement : du transfert des fonds à la vérification de ce que vous détenez réellement, puis à leur retrait.
L’USDT est une forme d’actif servant au financement. Le simple fait de l’utiliser ne permet pas de déterminer si l’ordre final porte sur de véritables actions, un produit lié à leur cours ou une autre activité. Pour vous renseigner sur un outil, il est plus utile de vérifier d’abord le parcours des fonds et la nature du produit que de vous fier à une brève présentation.
Comment négocier des actions américaines et hongkongaises avec de l’USDT ? Avant de découvrir BiyaPay, vérifiez le parcours des fonds, les droits liés aux actions et les modalités de retrait
Comment négocier des actions américaines et hongkongaises avec de l’USDT ? Avant de découvrir BiyaPay, vérifiez le parcours des fonds, les droits liés aux actions et les modalités de retrait
Vous détenez déjà de l’USDT et souhaitez en savoir plus sur les actions américaines, hongkongaises ou sur une valeur en particulier. Dans les résultats de recherche, on trouve souvent des formules comme « un seul compte pour accéder à plusieurs marchés ». Mais chaque étape doit être comprise concrètement : du transfert des fonds à la vérification de ce que vous détenez réellement, puis à leur retrait.
L’USDT est une forme d’actif servant au financement. Le simple fait de l’utiliser ne permet pas de déterminer si l’ordre final porte sur de véritables actions, un produit lié à leur cours ou une autre activité. Pour vous renseigner sur un outil, il est plus utile de vérifier d’abord le parcours des fonds et la nature du produit que de vous fier à une brève présentation.
103

·
--
BIYAPAY LANCE LE CARNAVAL DE LA COUPE DU MONDE AVEC UN TRADING INCITATIF ET ALLOCATION D'ACTIFS ⚽
La plateforme a lancé une période promotionnelle se terminant le 10 juillet qui incite à un volume de trading accru via une structure de récompenses basée sur une loterie. En intégrant des transactions sans frais avec des jalons basés sur des tâches, ils essaient de booster la liquidité et l'acquisition d'utilisateurs pendant cet événement mondial.
Les acteurs du marché devraient surveiller si cet afflux d'activité correspond à une augmentation mesurable du volume de la plateforme ou s'il reste purement promotionnel. Un engagement accru sur la plateforme précède souvent des changements dans le flux de commandes pour des actifs de niche. Considérez-vous ces structures incitatives comme des moteurs efficaces pour une liquidité à long terme ?
Ce n'est pas un conseil financier. Gérez toujours votre risque.
#BIYAPAY #MarketStructure #Liquidity #CryptoTrading
🎯
66
·
--
SpaceX s'installe officiellement sur BiyaPay le 12 juin ! L'événement de distribution de fonds est lancé, un pot de récompense de 1000U à se partager, avec des tirages pour des récompenses SpaceX, Tesla et USDT, cette opportunité est à saisir avant de perdre gros 😎
Comment participer :
Suivez @BIYAPAYOFFICIAL
Aimez et partagez le tweet de l'événement
Balancez votre UID dans les commentaires
Un total de 20 chanceux, ne traînez pas !
L'événement se termine le 12 juin 2026, dépêchez-vous de monter à bord, suivez-moi pour profiter des avantages Web3 🚀
#SpaceX #BiyaPay #événement d'airdrop
177
·
--
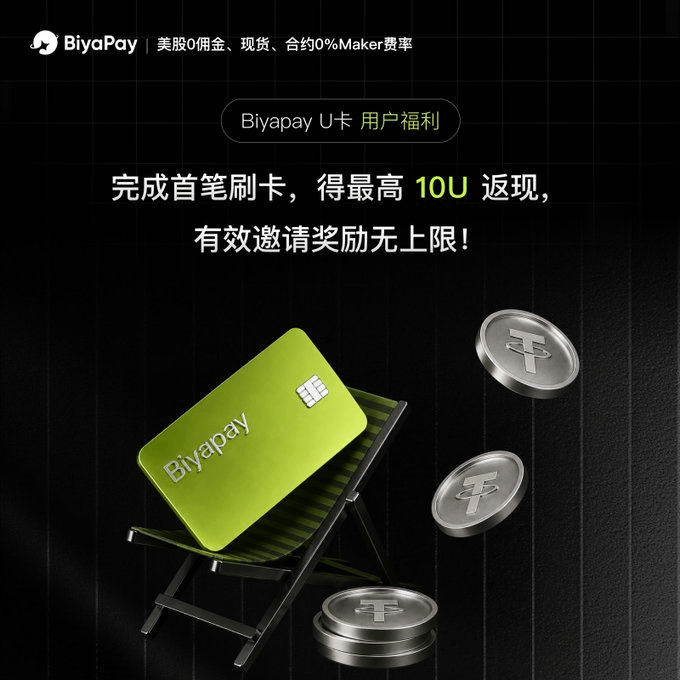
BiyaPay U-Card : lancement d’une offre exclusive, paiements par carte pour les actifs numériques directement dans le monde entier
Depuis toujours, j’utilise BiyaPay pour gérer mes actifs numériques et investir dans les actions des marchés US et Hong Kong. En plus des fonctions essentielles comme l’échange de devises, les virements internationaux et le trading d’actions US sans commission, la carte de paiement U-Card est aussi un outil quotidien très utilisé : elle permet de convertir directement l’USDT en monnaie fiduciaire. Vous pouvez régler des achats en ligne et en point de vente partout dans le monde, couvrant divers scénarios comme les abonnements à l’étranger, le e-commerce cross-border (achats depuis l’étranger) et les boutiques physiques situées à l’étranger.
Désormais, la plateforme lance une offre à durée limitée réservée à la U-Card. Période de l’événement : du 1er août au 15 septembre. Les règles des avantages sont simples et concrètes :
Pour tout nouvel utilisateur effectuant son premier paiement par carte avec la U-Card, profitez d’un cashback de 50 % sur le montant dépensé, avec un maximum pouvant atteindre 10 USDT ; invitez des amis à s’inscrire et à remplir les conditions d’utilisation : pour chaque nouvel utilisateur invité remplissant les critères, recevez 5 USDT. Il n’y a pas de limite au nombre d’invitations : plus vous invitez, plus vous gagnez.
Une seule U-Card relie les actifs numériques aux dépenses du quotidien : plus besoin de passer par des démarches compliquées pour échanger des devises et retirer de l’argent. Avec ce cashback généreux et la récompense d’invitation sans limite, que vous soyez un habitué des achats depuis l’étranger, des abonnements à des logiciels étrangers, ou que vous ayez des besoins de paiement à l’étranger, cette offre est faite pour vous.
Twitter officiel : @BIYAPAYOFFICIAL
#biyapay #Ucard #CryptoPayment
1
2
252
·
--
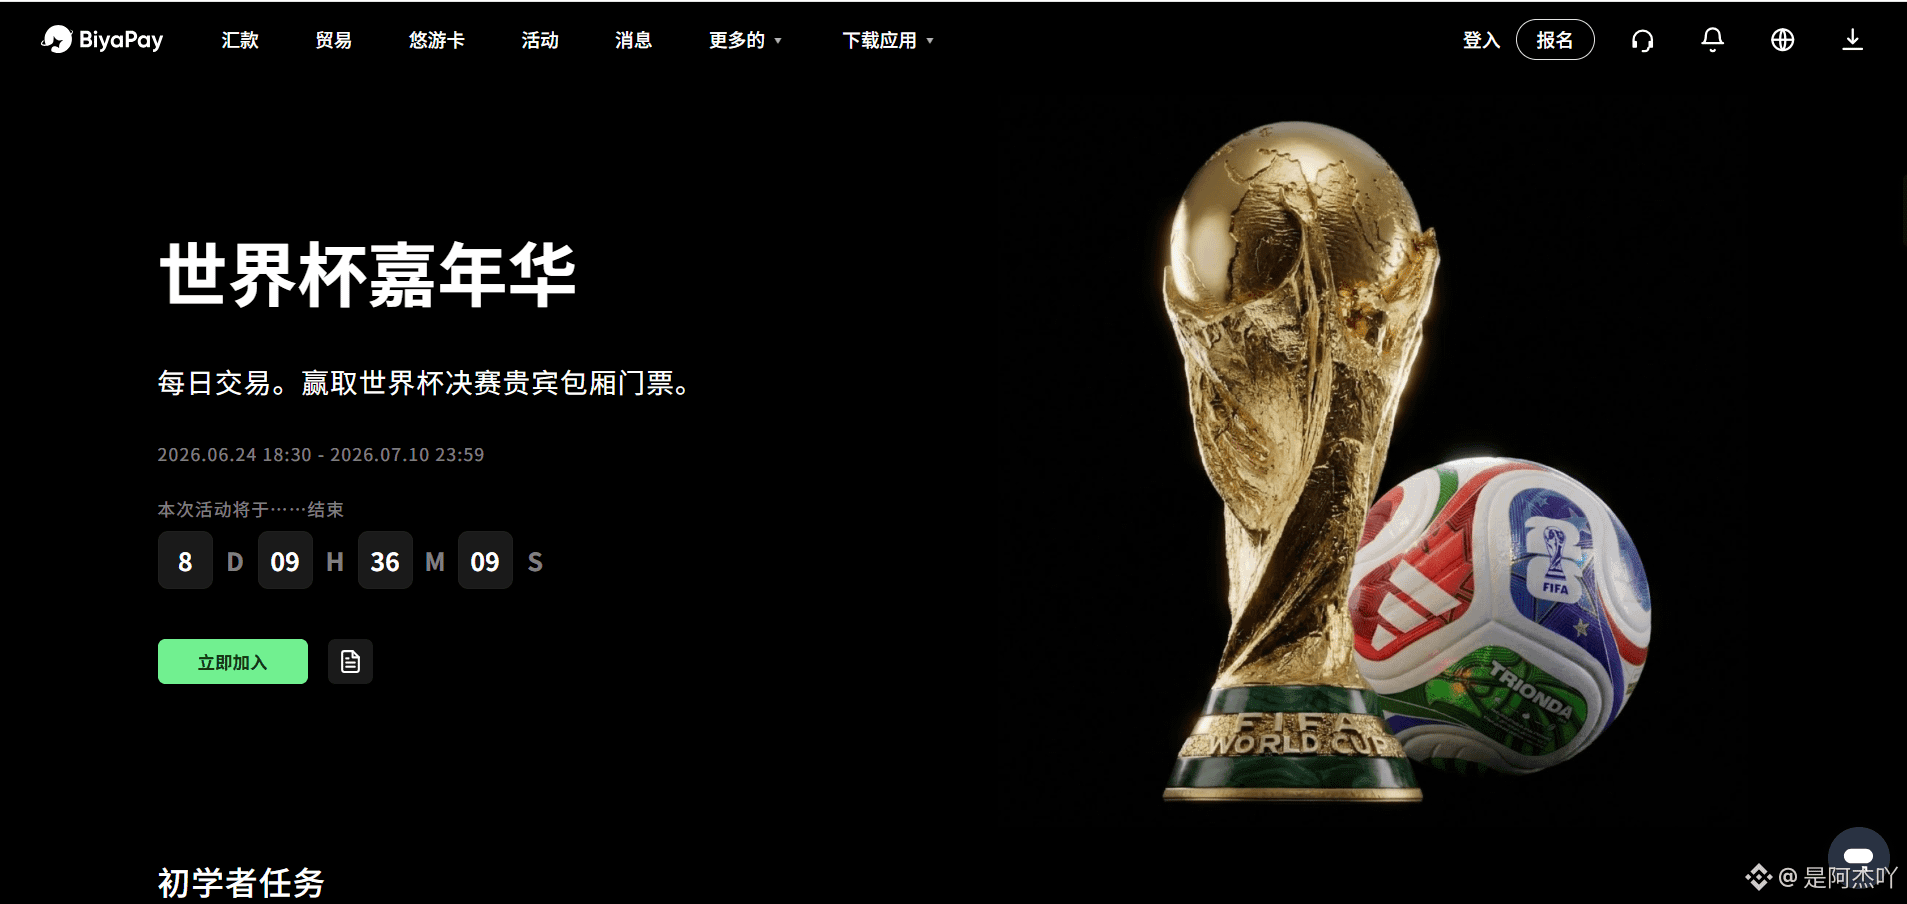
⚽️ Le Mondial 2026 USA-Canada-Mexique bat son plein !
Alors que la compétition entre dans la phase à élimination directe, chaque match est porteur de suspense et chaque but suffit à enflammer la ferveur des supporters du monde entier.
Sur le terrain, les joueurs donnent tout : vitesse, technique et volonté pour décrocher leur qualification, avec l’espoir de se faire connaître lors de la scène du Mondial.
En dehors des stades, des fans venus des quatre coins du monde crient et encouragent leurs équipes, profitant de la passion et de la gloire que le football apporte.
Prédire le score, pronostiquer l’issue des matchs, analyser les résultats : tout cela fait désormais partie intégrante du Mondial.
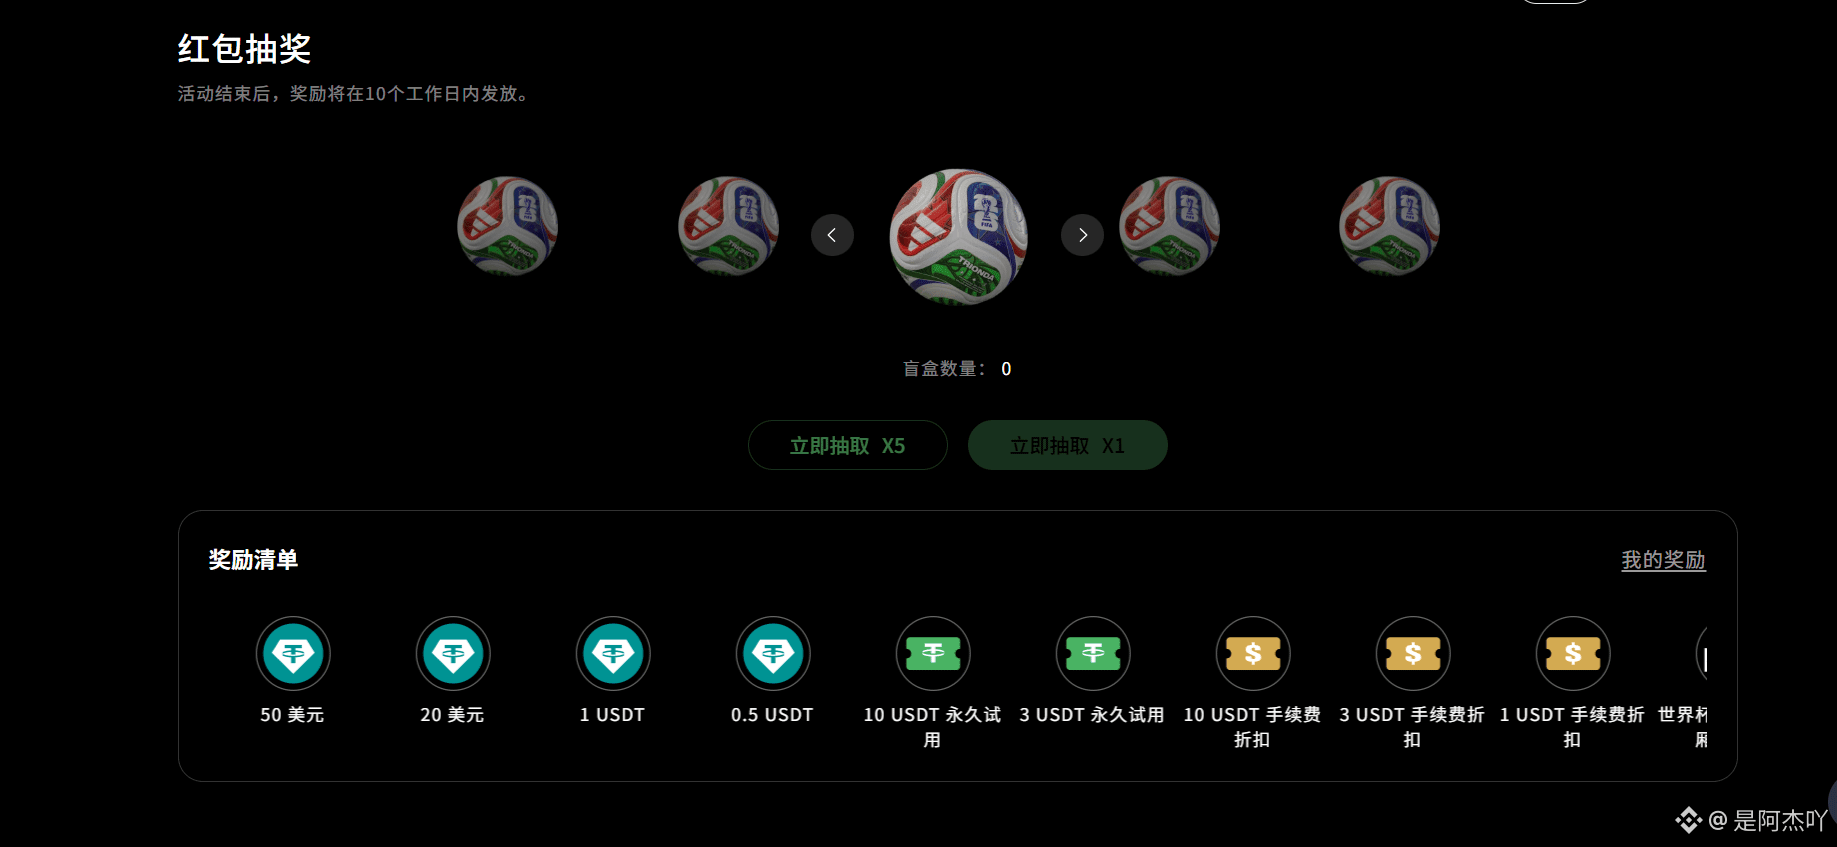
Si vous aimez aussi regarder les matchs tout en vivant le plaisir des pronostics, essayez donc BiyaPay【Carrefour du Mondial】 🏆
🎁 Points forts de l’événement :
✅ Pronostics sans frais
✅ Chaque jour offre l’opportunité de remporter de grands prix
✅ Profitez du Mondial tout en débloquant davantage de surprises et de récompenses
Cet été, ce n’est pas seulement pour assister à la naissance du champion : c’est aussi pour donner à chaque match la chance d’apporter des gains supplémentaires.
Choisissez BiyaPay et lancez-vous dans votre voyage de folie pour le Mondial !⚽🔥
#biyapay #世界杯 #prediction
3
9
7.4k

BIYAPAY LANCE LE CARNAVAL DE LA COUPE DU MONDE AVEC UN TRADING SANS FRAIS ET DES PRIX VIP ⚽
BiyaPay vient de lancer son événement lié à la Coupe du Monde, et la structure d’incitation mérite d’être examinée si vous êtes déjà actif sur le marché. Ils proposent des transactions sans frais et diverses récompenses jusqu’au 10 juillet pour les utilisateurs qui accomplissent des tâches spécifiques comme le trading et les transferts de fonds transfrontaliers.
La plateforme cherche clairement à capter une partie de l’élan actuel du sport pour générer du volume. Avec des prix allant de places en loge VIP à des récompenses en boîte aveugle, cela ajoute une couche d’utilité à l’activité de trading standard. Pensez-vous que ce type d’incitations axées sur des événements change réellement votre comportement de trading ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#BIYAPAY #CryptoTrading #WorldCup #TradingIncentives
⚡
48
·
--
Le bitcoin oscille autour de 80 000 dollars, mais Galaxy estime que le marché baissier est terminé : sur quoi repose cette confiance ?Le bitcoin oscille toujours autour de 80 000 dollars, tandis qu’un rapport haussier a déjà inscrit la « fin du marché baissier » dans ses conclusions.
Le 26 octobre, Galaxy a publié un article de recherche estimant que le bitcoin avait peut-être atteint le creux de son marché baissier actuel en juin et se trouvait désormais en phase d’accumulation. Au moment de la rédaction, le 27 octobre, le BTC s’échangeait autour de 79 800 dollars. Alors que le prix n’a pas encore amorcé de hausse durable et clairement établie, pourquoi les institutions se montrent-elles déjà plus optimistes ?
À mon avis, l’aspect le plus intéressant de ce rapport est son analyse de la structure des positions. Précision préalable : le rapport a d’abord été envoyé aux clients le 22 octobre. Les prix et certains indicateurs correspondent à cette date et ne doivent pas être considérés comme des données en temps réel.
Le bitcoin oscille autour de 80 000 dollars, mais Galaxy estime que le marché baissier est terminé : sur quoi repose cette confiance ?
Le bitcoin oscille toujours autour de 80 000 dollars, tandis qu’un rapport haussier a déjà inscrit la « fin du marché baissier » dans ses conclusions.
Le 26 octobre, Galaxy a publié un article de recherche estimant que le bitcoin avait peut-être atteint le creux de son marché baissier actuel en juin et se trouvait désormais en phase d’accumulation. Au moment de la rédaction, le 27 octobre, le BTC s’échangeait autour de 79 800 dollars. Alors que le prix n’a pas encore amorcé de hausse durable et clairement établie, pourquoi les institutions se montrent-elles déjà plus optimistes ?
À mon avis, l’aspect le plus intéressant de ce rapport est son analyse de la structure des positions. Précision préalable : le rapport a d’abord été envoyé aux clients le 22 octobre. Les prix et certains indicateurs correspondent à cette date et ne doivent pas être considérés comme des données en temps réel.
68
·
--
Article
Bitdeer vend 283,4 BTC : si les sociétés minières ne conservent pas de bitcoins, le bitcoin va-t-il baisser ?Une société minière ne conserve aucun bitcoin : cela signifie-t-il que même les mineurs ne croient plus au bitcoin ? Cette conclusion est un peu hâtive.
Selon les données hebdomadaires publiées le 24 octobre et portant sur la période jusqu’au 23 octobre, l’entreprise a produit 283,4 BTC et les a tous vendus. Sa détention nette supplémentaire est donc nulle, et elle ne possède aucun bitcoin en propre, hors dépôts de clients.
Commençons par bien comprendre ce que dit cette information : toute la production de la période a été vendue et les réserves détenues en propre n’ont pas augmenté. Elle ne dit pas que l’entreprise a soudainement vendu 283,4 BTC provenant de ses anciens stocks, et ne précise ni le prix de vente de ces bitcoins, ni l’acheteur, ni l’utilisation des fonds. « Vendre toute la production de la semaine » et « liquider soudainement ses réserves pour vendre au plus haut » ne sont donc pas la même chose.
Bitdeer vend 283,4 BTC : si les sociétés minières ne conservent pas de bitcoins, le bitcoin va-t-il baisser ?
Une société minière ne conserve aucun bitcoin : cela signifie-t-il que même les mineurs ne croient plus au bitcoin ? Cette conclusion est un peu hâtive.
Selon les données hebdomadaires publiées le 24 octobre et portant sur la période jusqu’au 23 octobre, l’entreprise a produit 283,4 BTC et les a tous vendus. Sa détention nette supplémentaire est donc nulle, et elle ne possède aucun bitcoin en propre, hors dépôts de clients.
Commençons par bien comprendre ce que dit cette information : toute la production de la période a été vendue et les réserves détenues en propre n’ont pas augmenté. Elle ne dit pas que l’entreprise a soudainement vendu 283,4 BTC provenant de ses anciens stocks, et ne précise ni le prix de vente de ces bitcoins, ni l’acheteur, ni l’utilisation des fonds. « Vendre toute la production de la semaine » et « liquider soudainement ses réserves pour vendre au plus haut » ne sont donc pas la même chose.
风中浪客:
283枚也值得专门写一篇?矿工卖币交电费老传统了 $BTC
1
97
·
--
Article
Voir la traduction
26亿美元BTC转入交易所,比特币的新一轮卖压来了?比特币在8万美元附近反复,一条大额转账消息又让市场紧张起来:约26亿美元BTC单日流入交易所。钱转进去了,就代表准备砸盘吗?
据10月24日报道,约32380枚BTC单日流入交易所,价值约26亿美元,为今年4月以来最大单日流入规模。10月25日撰稿时,显示BTC约8.08万美元,这是动态快照,不是当天收盘价。
这组数据值得重视,但先别把“转入”改成“卖出”。
转到交易所,意味着部分资产进入更方便交易的环境,可能增加潜在供应。但转账也可能涉及托管调整、抵押或结算。没有成交和账户用途的信息,不能确认这些币已经全部卖出,更不能给出确定的卖出时间。
另一个容易忽略的问题是:流入量不等于净流入量。只看到转入规模,还需要比较同期转出规模,并留意统计是否识别和剔除了交易所内部地址调整。很大的数字,并不自动对应同样规模的新增卖盘。
为什么市场仍然会紧张?因为价格已经回到敏感位置。当需求较弱时,潜在供应增加会提高市场对后续抛售的警惕。但真正影响价格的,仍是卖方实际愿意卖多少,以及买方愿意用什么价格承接。
因此,我更关注转账之后的价格表现。如果流入持续增加,价格反弹却越来越弱,说明承接需要进一步观察;如果大额流入之后价格逐步稳定,也不能简单归结为“主力托底”,还要确认实际成交与资金需求有没有改善。
历史上类似数据之后出现过回调,也不能直接推出这次必然重演。不同阶段的持仓、融资条件和买盘来源不同,挑一个相似图形,无法替代对当前市场的分析。
对持有USDT、同时关注BTC和美股的用户,资金用途也需要提前分清。BiyaPay提供数字资产兑换与美港股相关服务入口,能够衔接美元资金准备和后续使用。不过,交易便利解决的是操作流程,不是市场判断,没必要因为一条转账消息就立即切换资产。
接下来值得持续观察三件事:交易所资金变化是否延续,现货承接是否改善,以及反弹是否伴随过快的杠杆扩张。这里说的是观察方向,并不是这些指标已经转好或转坏。
尤其要分清反弹的来源。空头平仓可以推高价格,但不等于新增资金愿意持续买入;价格短暂跌破整数位,也不代表所有潜在需求都已经消失。单一关口和单一数据,都不足以决定后续走势。
26亿美元很醒目,但这条消息首先提示的是需要继续核对的潜在供应。交易所里多了多少币,是一个问题;这些币有没有卖、卖出后能否被接住,是另外两个问题。把三件事分开,才不容易被标题带着交易。
仅作市场讨论,不构成投资建议。
#BTC #比特币 #BiyaPay
26亿美元BTC转入交易所,比特币的新一轮卖压来了?
比特币在8万美元附近反复,一条大额转账消息又让市场紧张起来:约26亿美元BTC单日流入交易所。钱转进去了,就代表准备砸盘吗?
据10月24日报道,约32380枚BTC单日流入交易所,价值约26亿美元,为今年4月以来最大单日流入规模。10月25日撰稿时,显示BTC约8.08万美元,这是动态快照,不是当天收盘价。
这组数据值得重视,但先别把“转入”改成“卖出”。
转到交易所,意味着部分资产进入更方便交易的环境,可能增加潜在供应。但转账也可能涉及托管调整、抵押或结算。没有成交和账户用途的信息,不能确认这些币已经全部卖出,更不能给出确定的卖出时间。
另一个容易忽略的问题是:流入量不等于净流入量。只看到转入规模,还需要比较同期转出规模,并留意统计是否识别和剔除了交易所内部地址调整。很大的数字,并不自动对应同样规模的新增卖盘。
为什么市场仍然会紧张?因为价格已经回到敏感位置。当需求较弱时,潜在供应增加会提高市场对后续抛售的警惕。但真正影响价格的,仍是卖方实际愿意卖多少,以及买方愿意用什么价格承接。
因此,我更关注转账之后的价格表现。如果流入持续增加,价格反弹却越来越弱,说明承接需要进一步观察;如果大额流入之后价格逐步稳定,也不能简单归结为“主力托底”,还要确认实际成交与资金需求有没有改善。
历史上类似数据之后出现过回调,也不能直接推出这次必然重演。不同阶段的持仓、融资条件和买盘来源不同,挑一个相似图形,无法替代对当前市场的分析。
对持有USDT、同时关注BTC和美股的用户,资金用途也需要提前分清。BiyaPay提供数字资产兑换与美港股相关服务入口,能够衔接美元资金准备和后续使用。不过,交易便利解决的是操作流程,不是市场判断,没必要因为一条转账消息就立即切换资产。
接下来值得持续观察三件事:交易所资金变化是否延续,现货承接是否改善,以及反弹是否伴随过快的杠杆扩张。这里说的是观察方向,并不是这些指标已经转好或转坏。
尤其要分清反弹的来源。空头平仓可以推高价格,但不等于新增资金愿意持续买入;价格短暂跌破整数位,也不代表所有潜在需求都已经消失。单一关口和单一数据,都不足以决定后续走势。
26亿美元很醒目,但这条消息首先提示的是需要继续核对的潜在供应。交易所里多了多少币,是一个问题;这些币有没有卖、卖出后能否被接住,是另外两个问题。把三件事分开,才不容易被标题带着交易。
仅作市场讨论,不构成投资建议。
#BTC #比特币 #BiyaPay
92
·
--
Article
L’Ethereum repasse sous les 2 400 dollars. Selon l’analyse de BiyaPay, l’ETH n’attend-il qu’un rebond du bitcoin ?Lors des corrections du marché des cryptomonnaies, on explique souvent les mouvements de l’ETH par la formule « il suit le BTC ». Mais si l’on attend uniquement un rebond du bitcoin, on risque de passer à côté des problèmes propres à Ethereum : le fait que le réseau soit utilisé signifie-t-il forcément que l’ETH bénéficiera d’une demande plus forte ?
Au moment de la rédaction, le 24 octobre, l’ETH s’échangeait autour de 2 364 dollars, dans une fourchette d’environ 2 354 à 2 414 dollars au cours des dernières 24 heures. Le cours a oscillé à plusieurs reprises autour des 2 400 dollars, mais ces prix ne suffisent pas à prouver qu’un plancher a été atteint.
Les flux de capitaux sont également sous pression. Du 19 au 22 octobre, les ETF Ethereum au comptant américains ont enregistré au total environ 225 millions de dollars de sorties nettes, dont quelque 111 millions le 22 octobre. Le 21 octobre, malgré environ 14,9 millions de dollars d’entrées nettes, la tendance globale aux sorties sur ces quatre séances n’a pas changé.
L’Ethereum repasse sous les 2 400 dollars. Selon l’analyse de BiyaPay, l’ETH n’attend-il qu’un rebond du bitcoin ?
Lors des corrections du marché des cryptomonnaies, on explique souvent les mouvements de l’ETH par la formule « il suit le BTC ». Mais si l’on attend uniquement un rebond du bitcoin, on risque de passer à côté des problèmes propres à Ethereum : le fait que le réseau soit utilisé signifie-t-il forcément que l’ETH bénéficiera d’une demande plus forte ?
Au moment de la rédaction, le 24 octobre, l’ETH s’échangeait autour de 2 364 dollars, dans une fourchette d’environ 2 354 à 2 414 dollars au cours des dernières 24 heures. Le cours a oscillé à plusieurs reprises autour des 2 400 dollars, mais ces prix ne suffisent pas à prouver qu’un plancher a été atteint.
Les flux de capitaux sont également sous pression. Du 19 au 22 octobre, les ETF Ethereum au comptant américains ont enregistré au total environ 225 millions de dollars de sorties nettes, dont quelque 111 millions le 22 octobre. Le 21 octobre, malgré environ 14,9 millions de dollars d’entrées nettes, la tendance globale aux sorties sur ces quatre séances n’a pas changé.
225
·
--
Article
Voir la traduction
比特币逼近8万美元,ETF有买盘,BTC为什么还在回落?比特币又回到8万美元附近。这次值得讨论的,不是整数关口会不会“一碰就弹”,而是资金明明出现过回流,价格为什么仍然承压。
10月24日撰稿时,BTC约8.06万美元,过去24小时区间约8.04万至8.19万美元。这是动态快照,不是当天收盘。
美国现货比特币ETF在10月19日、21日分别净流入约5.27亿美元、5.25亿美元,22日却净流出约6.36亿美元。把19日至22日四个交易日合并计算,仍净流入约4.39亿美元。
这就解释了一个看似矛盾的现象:有买盘,不代表买盘足以推高价格;某一天大量流出,也不等于此前资金全部离场。
ETF只是市场的一部分。原有持有人卖出、现货需求减弱、衍生品仓位调整,都可能影响价格。ETF申赎还有统计时点,不能拿一个交易日的流量,精确解释每一分钟的涨跌。
现在判断BTC,我更关注三个问题。
第一,回流能不能持续。连续几天的方向,比单日最大的一笔流入更有参考意义。若资金时进时出,价格很难仅凭一次积极数据稳定下来。
第二,反弹是谁在买。空头平仓也会推动价格上涨,但它与新增资金持续买入现货,含义不同。只看到价格快速拉回,还不足以判断需求已经改善。
第三,8万美元附近有没有真实承接。整数位会集中关注和委托,却不是天然底线。短暂守住,不代表卖压已经消失;短暂跌破,也不自动宣告下一轮大跌。更重要的是后续能否稳定,以及反弹时是否再次遇到明显抛压。
周末还要考虑时间差。BTC持续交易,美国现货ETF却不会随周末币价实时更新申赎。不能看到周六上涨,就把周五尚未完成统计的数字说成“机构正在抢筹”。
这类波动也会让同时关注币圈和美股的用户重新考虑资金安排。比如BiyaPay作为全球一站式资产配置平台,覆盖数字资产、美股、港股和法币兑换等场景,提供了集中查看不同市场行情的入口。
接下来,如果ETF回流持续、现货价格也逐步稳定,修复的依据会增强;如果只是短线反弹,资金需求仍然反复,行情还需要更多验证。这是两种观察情景,不是对涨跌的提前承诺。
另外,多买几个品种也未必就分散了风险。如果持有的资产都依赖同一轮风险偏好改善,市场转弱时仍可能一起回落。账户里的资产名称不同,与实际承担的风险不同,需要分别看。
我不会仅凭8万美元这个数字宣布见底。真正重要的是:卖方愿意退出时,有没有持续的新需求接过来。价格关口很醒目,承接能否延续,才决定反弹有没有后劲。
仅作市场讨论,不构成投资建议。
#BTC #比特币 #BiyaPay
比特币逼近8万美元,ETF有买盘,BTC为什么还在回落?
比特币又回到8万美元附近。这次值得讨论的,不是整数关口会不会“一碰就弹”,而是资金明明出现过回流,价格为什么仍然承压。
10月24日撰稿时,BTC约8.06万美元,过去24小时区间约8.04万至8.19万美元。这是动态快照,不是当天收盘。
美国现货比特币ETF在10月19日、21日分别净流入约5.27亿美元、5.25亿美元,22日却净流出约6.36亿美元。把19日至22日四个交易日合并计算,仍净流入约4.39亿美元。
这就解释了一个看似矛盾的现象:有买盘,不代表买盘足以推高价格;某一天大量流出,也不等于此前资金全部离场。
ETF只是市场的一部分。原有持有人卖出、现货需求减弱、衍生品仓位调整,都可能影响价格。ETF申赎还有统计时点,不能拿一个交易日的流量,精确解释每一分钟的涨跌。
现在判断BTC,我更关注三个问题。
第一,回流能不能持续。连续几天的方向,比单日最大的一笔流入更有参考意义。若资金时进时出,价格很难仅凭一次积极数据稳定下来。
第二,反弹是谁在买。空头平仓也会推动价格上涨,但它与新增资金持续买入现货,含义不同。只看到价格快速拉回,还不足以判断需求已经改善。
第三,8万美元附近有没有真实承接。整数位会集中关注和委托,却不是天然底线。短暂守住,不代表卖压已经消失;短暂跌破,也不自动宣告下一轮大跌。更重要的是后续能否稳定,以及反弹时是否再次遇到明显抛压。
周末还要考虑时间差。BTC持续交易,美国现货ETF却不会随周末币价实时更新申赎。不能看到周六上涨,就把周五尚未完成统计的数字说成“机构正在抢筹”。
这类波动也会让同时关注币圈和美股的用户重新考虑资金安排。比如BiyaPay作为全球一站式资产配置平台,覆盖数字资产、美股、港股和法币兑换等场景,提供了集中查看不同市场行情的入口。
接下来,如果ETF回流持续、现货价格也逐步稳定,修复的依据会增强;如果只是短线反弹,资金需求仍然反复,行情还需要更多验证。这是两种观察情景,不是对涨跌的提前承诺。
另外,多买几个品种也未必就分散了风险。如果持有的资产都依赖同一轮风险偏好改善,市场转弱时仍可能一起回落。账户里的资产名称不同,与实际承担的风险不同,需要分别看。
我不会仅凭8万美元这个数字宣布见底。真正重要的是:卖方愿意退出时,有没有持续的新需求接过来。价格关口很醒目,承接能否延续,才决定反弹有没有后劲。
仅作市场讨论,不构成投资建议。
#BTC #比特币 #BiyaPay
59
·
--
Plus l’écosystème Ethereum est animé, plus une question se pose : pourquoi l’ETH ne monte-t-il pas forcément en parallèle ?
Quand on parle d’Ethereum, on confond facilement deux choses : l’utilisation du réseau et la hausse du prix de l’ETH.
Ces deux phénomènes sont liés, mais il n’existe pas de formule qui les fasse automatiquement évoluer de concert.
L’un des objectifs importants de la mise à l’échelle d’Ethereum est de permettre aux utilisateurs d’effectuer des transactions à moindre coût. Le fait qu’une plus grande partie de l’activité se déroule sur les Layer 2 peut améliorer l’expérience utilisateur, mais les frais payés par les utilisateurs aux L2 ne sont pas intégralement convertis en frais versés au réseau principal d’Ethereum.
Par conséquent, une hausse du nombre de transactions ne signifie pas nécessairement que les revenus tirés des frais du réseau principal et la quantité d’ETH brûlée augmenteront dans les mêmes proportions.
Les frais de base de la couche d’exécution d’Ethereum sont brûlés, et les Blob disposent également d’un mécanisme de frais distinct. La quantité finalement brûlée dépend à la fois du niveau d’utilisation et de l’encombrement de l’espace concerné, ainsi que du montant des frais unitaires. On ne peut pas conclure directement que « des frais moins élevés » entraînent nécessairement une baisse de la valeur de l’ETH, ni que « davantage d’utilisateurs » rendent forcément l’ETH plus rare.
Pour évaluer l’ETH, il est plus utile de considérer trois éléments ensemble.
Premièrement, la demande au sein de l’écosystème augmente-t-elle, et les nouvelles activités sont-elles durables ?
Deuxièmement, comment ces activités génèrent-elles une demande d’ETH, et comment évoluent les frais versés au réseau principal ?
Troisièmement, quel est le rapport entre les nouvelles émissions et les destructions d’ETH ? Une hausse des destructions ne signifie pas que l’offre totale diminue nécessairement ; il faut aussi la comparer aux nouvelles émissions sur la même période.
C’est aussi pourquoi il ne faut pas se contenter d’observer le cours de l’ETH en dollars. Le ratio ETH/BTC permet de comparer la vigueur relative des deux actifs, mais il ne montre que le résultat des mouvements de prix. Il faut également examiner l’utilisation du réseau, les frais et la demande de capitaux sur le marché pour en comprendre les causes. Prenons par exemple la plateforme BiyaPay : l’USDT y constitue le principal point d’entrée des fonds, et un compte unique permet d’accéder à divers services financiers, comme les transferts transfrontaliers, les actions internationales, les cryptomonnaies, les contrats à terme sur matières premières, les placements financiers, le marché des changes et les paiements par carte U. L’enjeu est de distinguer les évolutions propres à l’écosystème de l’ETH des variations de l’appétit pour le risque qui touchent conjointement les valeurs technologiques et les actifs numériques.
La question la plus importante n’est pas de savoir si l’activité sur Ethereum est intense, mais comment la croissance de son écosystème peut finalement générer une demande durable d’ETH.
#以太坊 #ETH #Layer2 #BiyaPay
148
·
--
Le Bitcoin se renforce : les altcoins vont-ils forcément suivre ?
Quand le Bitcoin monte, l’attente la plus répandue sur le marché est souvent : « Les altcoins seront les prochains à en profiter. »
Mais entre la hausse du BTC et une hausse généralisée des altcoins, il y a une étape : la demande s’est-elle réellement étendue ?
Commençons par une question facile à négliger : votre crypto monte-t-elle vraiment, ou ne fait-elle que rebondir dans le sillage du Bitcoin ?
Supposons que le BTC gagne 10 % et qu’un jeton progresse de 5 %. La valeur en dollars de votre portefeuille a beau augmenter, ce jeton reste à la traîne par rapport au BTC. Cela indique que, pour l’instant, le marché préfère valoriser le Bitcoin. On ne peut pas conclure à une diffusion généralisée de la hausse simplement parce que quelques cryptos progressent.
Ensuite, une baisse de la part du BTC dans la capitalisation boursière ne signifie pas forcément que la saison des altcoins a commencé.
Cette proportion dépend de la capitalisation du Bitcoin et de celle de l’ensemble du marché des cryptomonnaies. Si le calcul inclut les stablecoins, l’évolution de leur capitalisation peut également influencer le résultat. De même, une baisse plus importante du BTC peut faire diminuer cette part. La raison de cette baisse compte davantage que la baisse elle-même.
Troisièmement, il faut examiner l’ampleur et la durée de la hausse.
Une envolée rapide de quelques petites cryptos peut être provoquée par une actualité, un manque de liquidité ou des rachats de positions vendeuses. On se rapproche davantage d’une diffusion de la demande lorsque davantage de jetons majeurs surperforment durablement le BTC et que les volumes d’échange au comptant s’améliorent en parallèle.
L’indice de la saison des altcoins de CoinMarketCap observe la performance des principaux jetons par rapport au BTC sur les 90 derniers jours ; il ne se contente pas de compter le nombre de cryptos en hausse sur la journée. Toutefois, cet indicateur fondé sur les performances passées ne peut pas prédire la prochaine vague de hausse. Vous pouvez également comparer le BTC, l’ETH et les marchés boursiers américains sur des plateformes multi-actifs comme BiyaPay. La plateforme prend en charge les échanges entre plus de 30 monnaies fiduciaires et plus de 200 cryptomonnaies, et permet aux utilisateurs de négocier de véritables actions, notamment à Hong Kong et aux États-Unis, avec des USDT et 0 commission. La hausse concerne-t-elle l’ensemble des actifs risqués, ou seulement quelques actifs du marché des cryptomonnaies ? Ces deux situations ne s’interprètent pas de la même manière.
Plutôt que de se demander « qui sera le prochain ? », mieux vaut se poser la question suivante : la hausse s’étend-elle au-delà de quelques actifs, et peut-elle durer ?
#比特币 #BTC #加密市场 #BiyaPay
148
·
--
Les capitaux reviennent vers le BTC, tandis que l’ETH continue d’enregistrer des rachats : pourquoi le marché des cryptomonnaies évolue-t-il de façon désynchronisée ?
Bien qu’il s’agisse dans les deux cas d’actifs crypto, les investisseurs ne répondent pas de la même manière au Bitcoin et à l’Ethereum. Selon les données, le 19 octobre, les ETF spot américains sur l’Ethereum ont enregistré au total environ 103 millions de dollars de sorties nettes, prolongeant la pression des rachats observée lors de plusieurs séances récentes. Un contraste avec les entrées nettes enregistrées le même jour par les ETF sur le Bitcoin.
Qu’est-ce que cela signifie ?
Cela montre au moins qu’il ne faut pas déduire du retour des capitaux vers le BTC que l’ensemble du marché crypto bénéficiera des mêmes achats. Les besoins d’allocation, la structure des produits et le comportement des détenteurs peuvent diverger d’un actif à l’autre.
Toutefois, les sorties des ETF ne suffisent pas à prouver que la demande pour le réseau Ethereum se dégrade. Les rachats de parts de fonds reflètent les mouvements de capitaux sur un canal spécifique ; le règlement on-chain, l’utilisation des applications et les frais du réseau répondent à d’autres questions. Ces éléments doivent être considérés ensemble, sans se substituer les uns aux autres.
Pour analyser l’ETH, on peut distinguer deux niveaux.
Le premier concerne la demande du marché : les sorties de capitaux des ETF vont-elles se poursuivre ? La performance de l’ETH par rapport au BTC s’améliore-t-elle ? Le rebond des prix s’accompagne-t-il d’un volume d’échanges durable ?
Le deuxième concerne la transmission de la valeur : la croissance des stablecoins, des prêts et des autres applications on-chain peut-elle générer une demande réelle pour l’ETH ? L’activité de l’écosystème ne signifie pas que toute sa croissance se répercute dans les mêmes proportions sur le cours du token. Les frais, l’évolution de l’offre et la demande de détention de l’actif entrent également en jeu.
Par exemple, comparer les performances du BTC, de l’ETH et des actions américaines sur des plateformes comme BiyaPay permet de suivre facilement les marchés et de mieux repérer ces différences : dans un même contexte macroéconomique, les flux de capitaux peuvent toujours prendre des directions différentes selon les actifs.
Pour l’ETH, les signes à attendre sont une amélioration conjointe des flux de capitaux et de la demande liée à l’utilisation réelle. Le simple raisonnement « le Bitcoin a monté, l’Ethereum devrait suivre » ne suffit pas à expliquer une hausse durable.
#以太坊 #ETH #加密市场 #BiyaPay
209
·
--
Les ETF Bitcoin attirent 527 millions de dollars en une seule journée : les capitaux sont-ils vraiment de retour ?
Les ETF Bitcoin enregistrent enfin un afflux notable de capitaux, mais ne nous hâtons pas d’y voir un renversement généralisé de tendance. Selon les données de Farside, le 19 octobre, les ETF Bitcoin spot américains ont enregistré environ 527 millions de dollars d’entrées nettes au total. L’IBIT a, à lui seul, attiré environ 665 millions de dollars, tandis que certains autres produits ont continué d’enregistrer des sorties nettes. Autrement dit, derrière cette amélioration globale, les flux de capitaux restent inégalement répartis.
Ces chiffres méritent attention, mais l’essentiel est de voir si cette tendance va se poursuivre.
Tout d’abord, des entrées nettes sur une seule journée ne signifient pas qu’une tendance de nouveaux investissements s’est installée. Les souscriptions et les rachats d’ETF sont influencés par les ajustements d’allocation, l’arbitrage et la gestion des positions. Il ne faut donc pas interpréter toutes les entrées comme un signe d’optimisme à long terme.
Ensuite, les ETF ne représentent qu’une partie de la demande en Bitcoin. Même si ce canal connaît des achats, d’autres détenteurs peuvent vendre au même moment. Les « entrées de capitaux dans les ETF » et la « hausse du cours du Bitcoin » ne vont donc pas nécessairement de pair au quotidien.
Bien sûr, lorsqu’on observe l’évolution du BTC et des actions américaines sur des plateformes multi-actifs comme BiyaPay, il est plus utile de comparer la part des mouvements du Bitcoin qui provient de ses propres flux de capitaux et celle qui s’explique par le redressement des valeurs technologiques et de l’appétit général pour le risque. La survenue simultanée de ces deux phénomènes permet de mieux comprendre le marché. BiyaPay fait de l’USDT son principal point d’entrée pour les fonds et relie, au moyen d’un seul compte, divers services financiers, notamment les transferts internationaux, les actions mondiales et les cryptomonnaies.
Pour la suite, trois évolutions sont à surveiller : la persistance des entrées nettes, l’augmentation du nombre de produits auxquels elles profitent et l’amélioration des volumes d’échange au comptant qui accompagnerait la reprise des prix.
Si cette importante entrée de capitaux ne dure qu’une journée avant de laisser place à de nouveaux rachats, cela signifie que les investisseurs restent dans une phase de test. En revanche, si les flux reviennent pendant plusieurs séances, l’amélioration de la demande sera davantage étayée.
Ces données apportent un signal positif, mais il faudra des flux de capitaux soutenus pour confirmer la tendance.
#比特币 #BTC #比特币ETF #BiyaPay
85
·
--
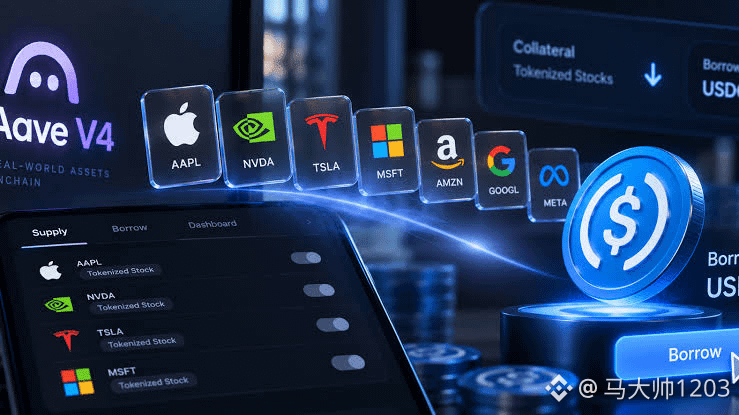
Que signifie l’arrivée des actions américaines sur le marché du collatéral d’Aave ?
Depuis que les actions sont disponibles sur la blockchain, le changement ne se limite pas à l’ajout d’un nouveau point d’accès au trading. Aave a annoncé que certains marchés sur Base acceptaient sept actions technologiques tokenisées de Coinbase comme collatéral pour emprunter des USDC. Pour la DeFi, cela signifie que les actifs servant de garantie s’étendent au-delà des actifs natifs des cryptomonnaies pour inclure des actifs de la finance traditionnelle.
Mais un détail peut facilement passer inaperçu : les prêts sur la blockchain peuvent fonctionner 24 h/24, tandis que la mise à jour du cours des actions suit son propre calendrier. L’interruption des cotations pendant le week-end ne signifie pas que les risques s’interrompent ; les intérêts continuent de s’accumuler, et un écart de cours à la reprise des cotations peut aussi modifier le niveau de couverture du collatéral.
Sept actions ne signifient pas non plus une diversification suffisante. Les grandes valeurs technologiques peuvent être affectées simultanément par les taux d’intérêt, les investissements dans l’IA et l’appétit pour le risque. Pour suivre l’évolution des marchés concernés au quotidien, une plateforme multi-actifs comme BiyaPay permet d’observer plus facilement et au même endroit les réactions des cours des actions et des actifs numériques. Pour analyser Aave plus en profondeur, il faut examiner les emprunts effectifs, le taux d’utilisation des fonds et la capacité de liquidation.
L’ajout de nouveaux actifs en garantie ouvre des perspectives commerciales, mais le volume de collatéral ne correspond pas aux revenus du protocole et ne peut surtout pas être directement converti en hausse du cours d’AAVE.
#AAVE #defi #RWA #BiyaPay
153
·
--
Le pétrole brut a atteint 110 dollars : pourquoi le Bitcoin doit-il aussi surveiller le prix du pétrole ?
Le 16 octobre, le Brent a atteint 110 dollars en cours de séance, avant de clôturer à 109,86 dollars, en hausse de 3,7 %.
Pour le BTC, l’essentiel est de comprendre pourquoi le prix du pétrole augmente. Si cette hausse est due à une demande plus forte, elle peut refléter une amélioration de l’activité économique. Si elle est liée à des inquiétudes concernant l’offre, elle peut faire grimper les coûts et accentuer les pressions inflationnistes. Cette fois, c’est surtout ce dernier scénario qui retient l’attention du marché.
Si les prix de l’énergie restent élevés, cela pourrait modifier les anticipations de taux d’intérêt, puis se répercuter sur le dollar, l’appétit pour le risque et les positions sur le marché des cryptomonnaies.
Toutefois, la hausse du prix du pétrole ne signifie pas que le BTC va forcément baisser. Les taux d’intérêt réels, la demande au comptant et les positions à effet de levier peuvent également influer sur l’évolution du marché.
Pour suivre cette dynamique, il faut comparer le pétrole brut, le dollar et le BTC. Il est tout aussi important de savoir si les pressions macroéconomiques se manifestent que de comprendre dans quelle mesure le marché les a déjà intégrées. Dans ce type de situation, une comparaison entre différents marchés peut être utile. Par exemple, BiyaPay permet de suivre au même endroit l’évolution des prix de différents actifs, notamment les actions américaines et hongkongaises, les actifs numériques et les conversions de devises, puis de l’analyser à la lumière des données sur le pétrole brut et les taux d’intérêt. Les entreprises du secteur de l’énergie, les sociétés technologiques et le BTC ne réagissent pas nécessairement de la même manière à une même nouvelle.
#BTC #比特币 #原油 #BiyaPay
781
·
--
INJ rebondit de 70 % en un mois. Les ETF suivis par BiyaPay peuvent-ils générer une demande d’achat durable ?
Selon un article publié le 16 octobre, INJ avait alors progressé de plus de 23 % en une journée et rebondi d’environ 70 % sur le mois. L’avancement des demandes d’ETF constitue un indice important suivi par le marché.
Mais pour anticiper la suite, il ne suffit pas de regarder le nombre de demandes déposées. Le dépôt d’une demande, le lancement officiel d’un produit et les souscriptions nettes continues sont des étapes distinctes. Même si les échanges commencent à l’avenir, une forte activité de trading ne signifie pas que les fonds augmentent durablement leurs positions en INJ.
Un autre point mérite l’attention : le staking. Les documents préliminaires de Canary indiquent qu’il faut attendre 21 jours pour débloquer les INJ stakés. Le produit devra donc concilier les modalités de staking et les demandes de rachat.
Cette hausse repose sur l’anticipation d’un élargissement des canaux d’accès. Pour savoir si cette anticipation peut se concrétiser, il faudra suivre l’avancement des produits, les flux réels de capitaux et la capacité de l’utilisation du réseau à générer une demande durable. Pour ceux qui suivent à la fois les cryptomonnaies et les marchés boursiers, BiyaPay offre un espace permettant d’observer les actions américaines et hongkongaises ainsi que les actifs numériques. Comparer la performance du jeton du projet à celle du BTC et des valeurs technologiques peut aider à distinguer l’appétit global pour le risque des facteurs propres au projet. Pour savoir si un ETF précis est négociable, il convient toutefois de consulter les informations de l’émetteur et de la bourse concernée.
#INJ #etf #加密市场 #BiyaPay
253
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#$1.5BInLeveragedCryptoBetsLiquidated
398 vues
21 mentions
2
#KOSPIFalls3.53%BackBelow6000
1,812 vues
74 mentions
3
#USMidtermElections
101,948 vues
1,309 mentions
4
#StrategySTRCReaches$99.95ForFirstTimeIn165Days
1,628 vues
48 mentions
5
#BinanceWillListPredictPREDICT
21,842 vues
526 mentions
6
#SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember
1,144 vues
62 mentions
7
#StrategyReports$21BQ3OperatingProfit
1,162 vues
40 mentions
8
#Strategy三季度营业利润210亿美元
16,404 vues
59 mentions
9
#TwoAddressesHoldingAbout1.28BUSDTFrozen
10,371 vues
287 mentions
10
#FirstDigitalBlacklistsAttackerAddressHoldingAbout3.4MFDUSD
406 vues
14 mentions