
#applovin
applovin
5,054 vues
41 mentions
Populaire
Récents
·
--
Voir la traduction
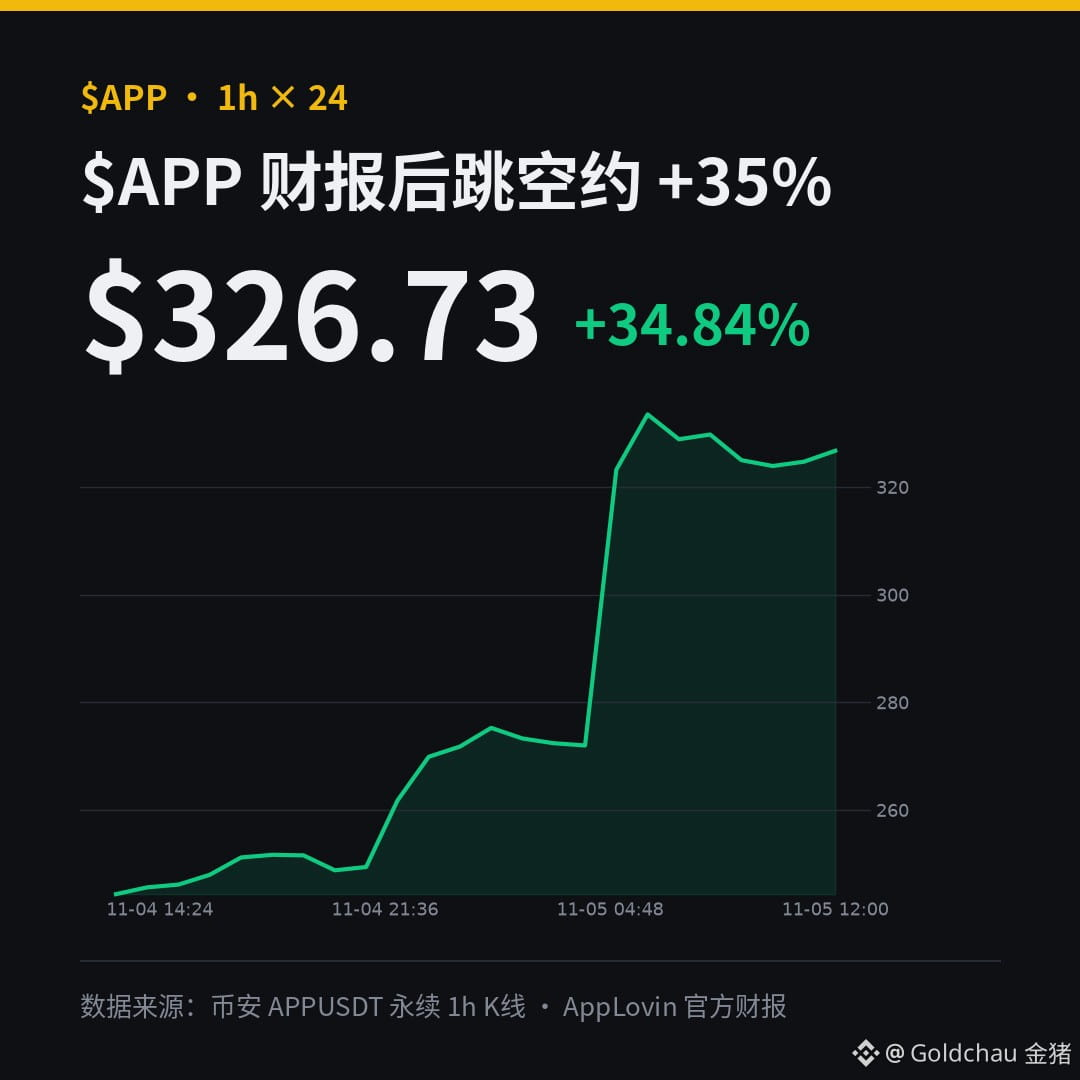
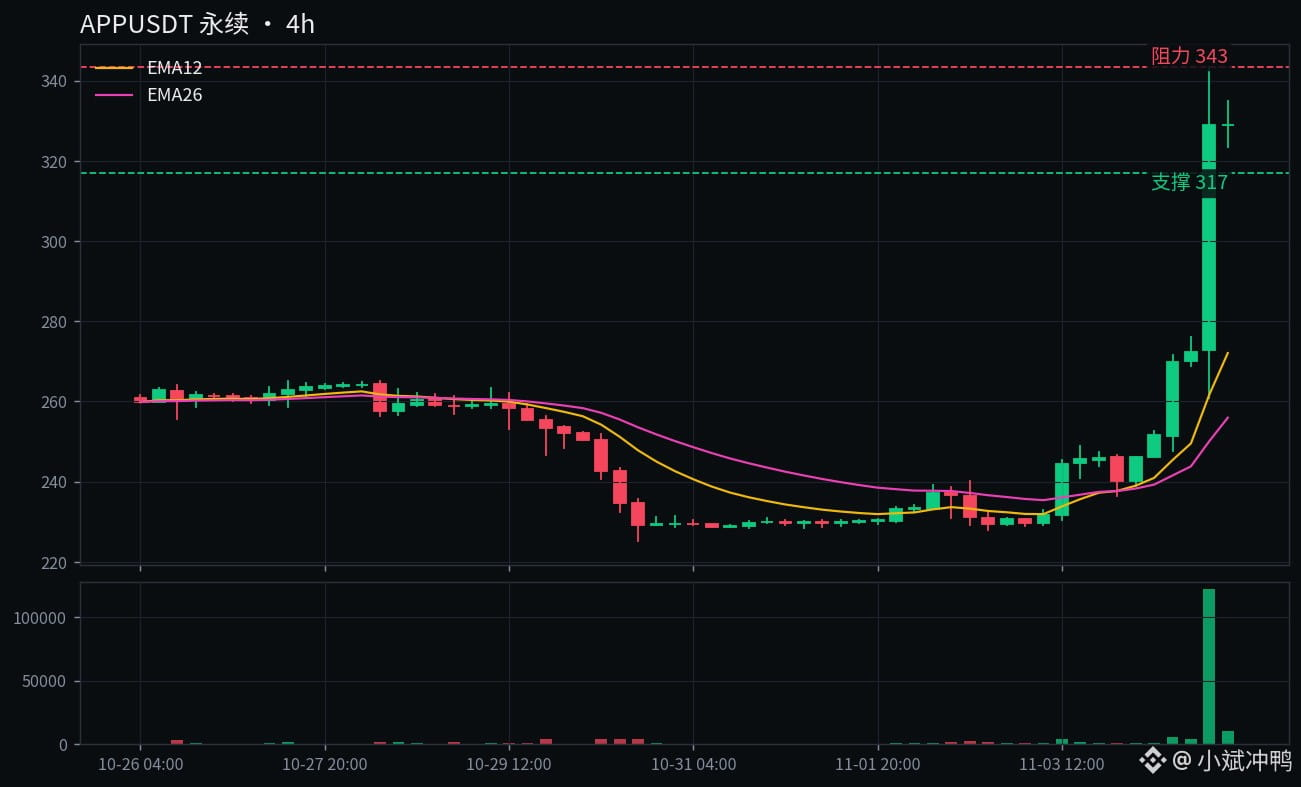
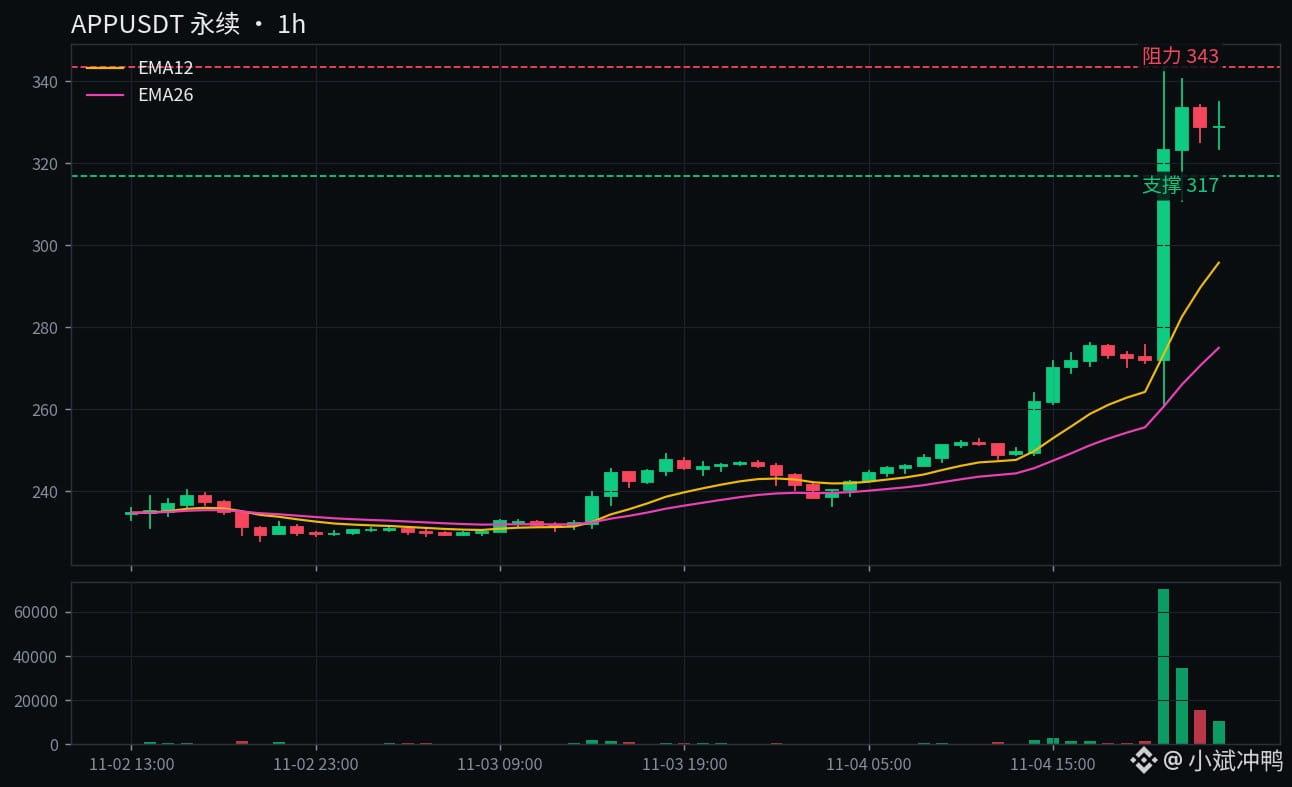
金猪判断:$APP 财报后永续一天涨了约 35%,我对这票偏多看,但不追现在的跳空高点。回踩 300 一带不破继续拿,跌破 280 减仓。
硬数字:三季度营收约 21.85 亿美元,同比约 +55%;净利润约 14.39 亿美元,同比约 +72%。
更关键的是指引:四季度营收约 23.65–23.95 亿美元。
财报跳空这么大,真正考验的是指引能不能兑现,不是这一根大阳线。想上车的至少等回踩站稳;做永续别因为「业绩好」就加杠杆。
财报大涨之后,你会怎么安排 $APP 这类 TradFi 永续的仓位?
#APP #AppLovin #财报 $APP $BTC
数据来源:AppLovin 官方三季度财报、币安行情。DYOR,不构成投资建议。
金猪判断:$APP 财报后永续一天涨了约 35%,我对这票偏多看,但不追现在的跳空高点。回踩 300 一带不破继续拿,跌破 280 减仓。
硬数字:三季度营收约 21.85 亿美元,同比约 +55%;净利润约 14.39 亿美元,同比约 +72%。
更关键的是指引:四季度营收约 23.65–23.95 亿美元。
财报跳空这么大,真正考验的是指引能不能兑现,不是这一根大阳线。想上车的至少等回踩站稳;做永续别因为「业绩好」就加杠杆。
财报大涨之后,你会怎么安排 $APP 这类 TradFi 永续的仓位?
#APP #AppLovin #财报 $APP $BTC
数据来源:AppLovin 官方三季度财报、币安行情。DYOR,不构成投资建议。
硬数字:三季度营收约 21.85 亿美元,同比约 +55%;净利润约 14.39 亿美元,同比约 +72%。
更关键的是指引:四季度营收约 23.65–23.95 亿美元。
财报跳空这么大,真正考验的是指引能不能兑现,不是这一根大阳线。想上车的至少等回踩站稳;做永续别因为「业绩好」就加杠杆。
财报大涨之后,你会怎么安排 $APP 这类 TradFi 永续的仓位?
#APP #AppLovin #财报 $APP $BTC
数据来源:AppLovin 官方三季度财报、币安行情。DYOR,不构成投资建议。
259
·
--
Haussier
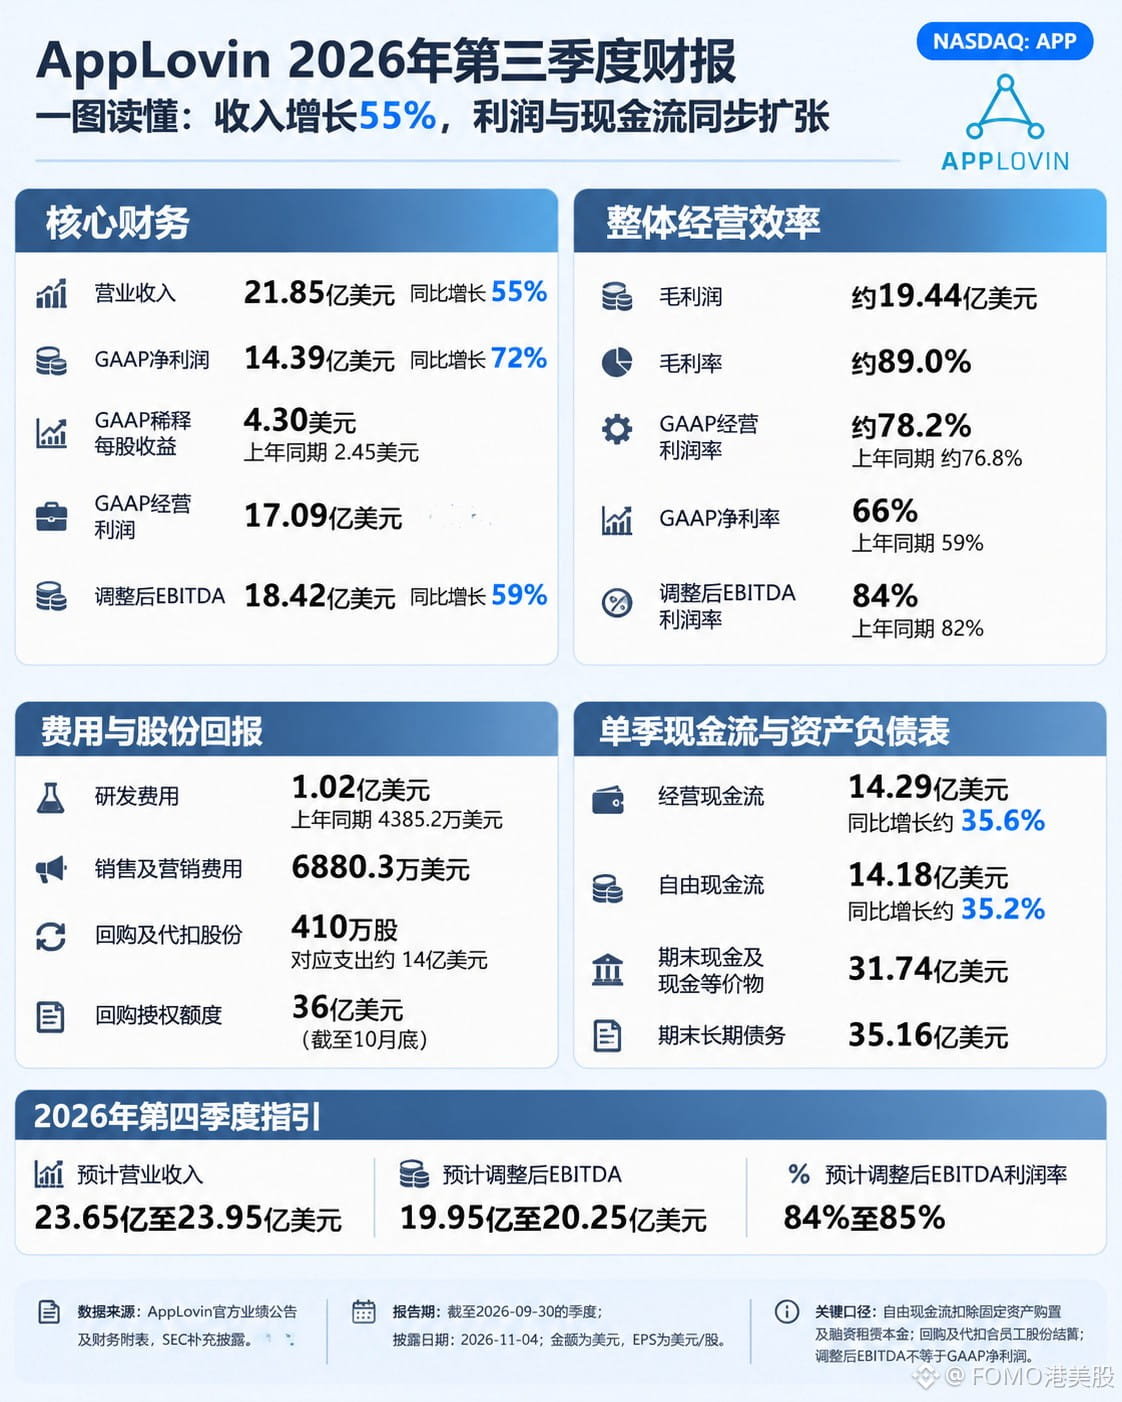
AppLovin $APPB : chiffre d’affaires de 2,185 milliards, +55 %.
Le bénéfice net grimpe de 72 %, la trésorerie ne progresse que de 36 %.
· Bénéfice net publié : 1,439 milliard, +72 %
· Résultat opérationnel : 1,709 milliard, marge de 78 %
· Flux de trésorerie opérationnels : 1,429 milliard, +36 %
· R&D : 102 millions, contre 44 millions l’année précédente
La marge continue de progresser.
Les dépenses de R&D sont passées de 44 à 102 millions, mais leur hausse reste inférieure à celle du chiffre d’affaires. La marge opérationnelle est passée de 76,8 % à 78,2 %.
Les économies d’échelle sont bien réelles.
La capacité à maintenir la marge de 84 % au T4 sera déterminante.
La baisse de la croissance du chiffre d’affaires à 8 %, c’est une autre histoire.
{spot}(APPBUSDT)
#AppLovin #BStocks #股票财报季
AppLovin $APPB : chiffre d’affaires de 2,185 milliards, +55 %.
Le bénéfice net grimpe de 72 %, la trésorerie ne progresse que de 36 %.
· Bénéfice net publié : 1,439 milliard, +72 %
· Résultat opérationnel : 1,709 milliard, marge de 78 %
· Flux de trésorerie opérationnels : 1,429 milliard, +36 %
· R&D : 102 millions, contre 44 millions l’année précédente
La marge continue de progresser.
Les dépenses de R&D sont passées de 44 à 102 millions, mais leur hausse reste inférieure à celle du chiffre d’affaires. La marge opérationnelle est passée de 76,8 % à 78,2 %.
Les économies d’échelle sont bien réelles.
La capacité à maintenir la marge de 84 % au T4 sera déterminante.
La baisse de la croissance du chiffre d’affaires à 8 %, c’est une autre histoire.
#AppLovin #BStocks #股票财报季
Le bénéfice net grimpe de 72 %, la trésorerie ne progresse que de 36 %.
· Bénéfice net publié : 1,439 milliard, +72 %
· Résultat opérationnel : 1,709 milliard, marge de 78 %
· Flux de trésorerie opérationnels : 1,429 milliard, +36 %
· R&D : 102 millions, contre 44 millions l’année précédente
La marge continue de progresser.
Les dépenses de R&D sont passées de 44 à 102 millions, mais leur hausse reste inférieure à celle du chiffre d’affaires. La marge opérationnelle est passée de 76,8 % à 78,2 %.
Les économies d’échelle sont bien réelles.
La capacité à maintenir la marge de 84 % au T4 sera déterminante.
La baisse de la croissance du chiffre d’affaires à 8 %, c’est une autre histoire.
#AppLovin #BStocks #股票财报季
384

·
--
Vérifié
APP bondit de 35 % après ses résultats : les vendeurs à découvert continuent de payer
D’abord, je précise ma position : cette fois, je suis du côté des acheteurs, mais je ne vais pas courir après le cours.
Commençons par les chiffres.
Après la clôture de Wall Street hier soir, APP a publié ses résultats du T3 : 2,185 milliards de dollars de chiffre d’affaires, en hausse de 55 % sur un an, contre à peine un peu plus de 2,07 milliards attendus.
BPA de 4,30 dollars, contre 4,03 attendus et seulement 2,45 à la même période l’an dernier.
Le bénéfice net s’élève à 1,439 milliard, en hausse de 72 % sur un an, avec une marge nette de 66 %. L’EBITDA ajusté atteint 1,842 milliard, pour une marge de 84 %.
En clair, les bénéfices progressent encore plus vite que le chiffre d’affaires : ces résultats ne sont pas gonflés artificiellement.
Plus impressionnantes encore, les prévisions : APP table au T4 sur un chiffre d’affaires de 2,365 à 2,395 milliards, alors que Wall Street n’attend qu’environ 2,25 milliards.
Les prévisions d’EBITDA ajusté sont de 1,995 à 2,025 milliards, bien au-dessus des 1,88 milliard attendus.
Le flux de trésorerie disponible a atteint 1,4 milliard sur le trimestre, et le conseil d’administration a ajouté 3,2 milliards à l’autorisation de rachat d’actions. L’entreprise dispose désormais d’une enveloppe de 3,6 milliards.
On ne peut plus résumer ça à un simple « au-dessus des attentes » : tout est au-dessus.
À noter au passage : les résultats d’ARM, dans le secteur voisin, ont eux aussi dépassé les attentes, mais les contrats perpétuels ont tout de même chuté de 8 %. Du côté des puces, SOXL a perdu 12 % en une journée.
La hausse de 35 % d’APP est un mouvement isolé, pas une hausse généralisée du secteur.
L’argument des acheteurs.
Avec la mise à niveau des modèles d’IA, la publicité est une activité réellement rentable. Le jeu vidéo a progressé de près de 50 % sur un an, et les dépenses des consommateurs ont augmenté de plusieurs centaines de pour cent.
L’explication donnée après le raté du T2 tient la route : la mise à niveau du modèle avait pris quelques jours de retard. Ce trimestre, le retard a été rattrapé, et les résultats ont même dépassé les attentes.
Avec les rachats d’actions et le relèvement des prévisions, la direction ne fait même plus semblant d’être prudente.
L’argument des vendeurs à découvert.
Mais ne nous emballons pas : APP a chuté depuis son sommet de 614 cette année, et le titre a encore touché 228 vendredi dernier.
Fin octobre, UBS a ramené son objectif de cours de 790 à 414, RBC l’a abaissé de 575 à 500, et Zacks a directement recommandé la vente.
Au T2, l’entreprise avait déjà raté les attentes une fois. L’explication de la mise à niveau du modèle a fonctionné cette fois-ci, mais rien ne garantit que ce sera encore le cas la prochaine fois.
En plus, les contrats perpétuels ont déjà gagné 35 % en une journée. Le cours actuel est de 329,5, à un souffle du plus haut des dernières 24 heures, à 343. En achetant maintenant, on risque de servir de contrepartie à ceux qui sont entrés les premiers après les résultats.
Mon avis.
Les arguments des deux camps se défendent, mais je fais davantage confiance aux chiffres.
Les prévisions dépassent les attentes de 6 % et l’enveloppe de rachats d’actions est passée à 3,6 milliards : ce sont des éléments concrets, pas du bla-bla.
Cela dit, je ne vais pas courir après un gap de 35 %. Avec ce genre de gap, le cours peut très bien revenir le tester dès le jour même.
Il y a aussi un signal intéressant du côté des contrats perpétuels : le taux de financement est de -0.52%/8 heures, ce qui signifie que les vendeurs à découvert continuent de payer les acheteurs.
L’indice au comptant est à 333, contre 329 pour les contrats perpétuels. Ceux-ci sont donc moins chers que le comptant, ce qui suggère que les acheteurs qui poursuivent la hausse sur les perpétuels ne sont pas encore aussi déchaînés que ceux du marché au comptant.
Scénarios.
Si le cours se maintient au-dessus de 343 à la clôture, la hausse ne sera plus une simple réaction aux résultats, et une progression vers 360 ne ferait guère de doute.
S’il passe sous 317, soit le cours moyen pondéré sur 24 heures, cela voudra dire que l’élan des résultats s’essouffle, et le cours pourrait revenir vers 300 pour combler le gap.
S’il passe sous 300, mon avis haussier sur cette valeur ne tiendra plus : je reconnaîtrai honnêtement que ça n’aura été qu’une hausse d’un jour.
Voilà ce que je compte faire.
Je ne cours jamais après un gap : je vais observer depuis la touche, puis j’aviserai si le cours se maintient au-dessus de 343 ou revient tester 317.
Je crois aux résultats, mais pas au prix actuel. En achetant à ce niveau, la marge d’erreur est trop faible.
Alors, si vous deviez choisir : le cours se maintient au-dessus de 343 et file vers 360, ou passe sous 317 et revient à 300 pour combler le gap ? Je mise sur une poussée vers 360, mais je ne fais que choisir un camp, je ne cours pas après le cours. Et vous ?
$APP $ARM $SOXL
#AppLovin #Résultats
APP bondit de 35 % après ses résultats : les vendeurs à découvert continuent de payer
D’abord, je précise ma position : cette fois, je suis du côté des acheteurs, mais je ne vais pas courir après le cours.
Commençons par les chiffres.
Après la clôture de Wall Street hier soir, APP a publié ses résultats du T3 : 2,185 milliards de dollars de chiffre d’affaires, en hausse de 55 % sur un an, contre à peine un peu plus de 2,07 milliards attendus.
BPA de 4,30 dollars, contre 4,03 attendus et seulement 2,45 à la même période l’an dernier.
Le bénéfice net s’élève à 1,439 milliard, en hausse de 72 % sur un an, avec une marge nette de 66 %. L’EBITDA ajusté atteint 1,842 milliard, pour une marge de 84 %.
En clair, les bénéfices progressent encore plus vite que le chiffre d’affaires : ces résultats ne sont pas gonflés artificiellement.
Plus impressionnantes encore, les prévisions : APP table au T4 sur un chiffre d’affaires de 2,365 à 2,395 milliards, alors que Wall Street n’attend qu’environ 2,25 milliards.
Les prévisions d’EBITDA ajusté sont de 1,995 à 2,025 milliards, bien au-dessus des 1,88 milliard attendus.
Le flux de trésorerie disponible a atteint 1,4 milliard sur le trimestre, et le conseil d’administration a ajouté 3,2 milliards à l’autorisation de rachat d’actions. L’entreprise dispose désormais d’une enveloppe de 3,6 milliards.
On ne peut plus résumer ça à un simple « au-dessus des attentes » : tout est au-dessus.
À noter au passage : les résultats d’ARM, dans le secteur voisin, ont eux aussi dépassé les attentes, mais les contrats perpétuels ont tout de même chuté de 8 %. Du côté des puces, SOXL a perdu 12 % en une journée.
La hausse de 35 % d’APP est un mouvement isolé, pas une hausse généralisée du secteur.
L’argument des acheteurs.
Avec la mise à niveau des modèles d’IA, la publicité est une activité réellement rentable. Le jeu vidéo a progressé de près de 50 % sur un an, et les dépenses des consommateurs ont augmenté de plusieurs centaines de pour cent.
L’explication donnée après le raté du T2 tient la route : la mise à niveau du modèle avait pris quelques jours de retard. Ce trimestre, le retard a été rattrapé, et les résultats ont même dépassé les attentes.
Avec les rachats d’actions et le relèvement des prévisions, la direction ne fait même plus semblant d’être prudente.
L’argument des vendeurs à découvert.
Mais ne nous emballons pas : APP a chuté depuis son sommet de 614 cette année, et le titre a encore touché 228 vendredi dernier.
Fin octobre, UBS a ramené son objectif de cours de 790 à 414, RBC l’a abaissé de 575 à 500, et Zacks a directement recommandé la vente.
Au T2, l’entreprise avait déjà raté les attentes une fois. L’explication de la mise à niveau du modèle a fonctionné cette fois-ci, mais rien ne garantit que ce sera encore le cas la prochaine fois.
En plus, les contrats perpétuels ont déjà gagné 35 % en une journée. Le cours actuel est de 329,5, à un souffle du plus haut des dernières 24 heures, à 343. En achetant maintenant, on risque de servir de contrepartie à ceux qui sont entrés les premiers après les résultats.
Mon avis.
Les arguments des deux camps se défendent, mais je fais davantage confiance aux chiffres.
Les prévisions dépassent les attentes de 6 % et l’enveloppe de rachats d’actions est passée à 3,6 milliards : ce sont des éléments concrets, pas du bla-bla.
Cela dit, je ne vais pas courir après un gap de 35 %. Avec ce genre de gap, le cours peut très bien revenir le tester dès le jour même.
Il y a aussi un signal intéressant du côté des contrats perpétuels : le taux de financement est de -0.52%/8 heures, ce qui signifie que les vendeurs à découvert continuent de payer les acheteurs.
L’indice au comptant est à 333, contre 329 pour les contrats perpétuels. Ceux-ci sont donc moins chers que le comptant, ce qui suggère que les acheteurs qui poursuivent la hausse sur les perpétuels ne sont pas encore aussi déchaînés que ceux du marché au comptant.
Scénarios.
Si le cours se maintient au-dessus de 343 à la clôture, la hausse ne sera plus une simple réaction aux résultats, et une progression vers 360 ne ferait guère de doute.
S’il passe sous 317, soit le cours moyen pondéré sur 24 heures, cela voudra dire que l’élan des résultats s’essouffle, et le cours pourrait revenir vers 300 pour combler le gap.
S’il passe sous 300, mon avis haussier sur cette valeur ne tiendra plus : je reconnaîtrai honnêtement que ça n’aura été qu’une hausse d’un jour.
Voilà ce que je compte faire.
Je ne cours jamais après un gap : je vais observer depuis la touche, puis j’aviserai si le cours se maintient au-dessus de 343 ou revient tester 317.
Je crois aux résultats, mais pas au prix actuel. En achetant à ce niveau, la marge d’erreur est trop faible.
Alors, si vous deviez choisir : le cours se maintient au-dessus de 343 et file vers 360, ou passe sous 317 et revient à 300 pour combler le gap ? Je mise sur une poussée vers 360, mais je ne fais que choisir un camp, je ne cours pas après le cours. Et vous ?
$APP $ARM $SOXL
#AppLovin #Résultats
D’abord, je précise ma position : cette fois, je suis du côté des acheteurs, mais je ne vais pas courir après le cours.
Commençons par les chiffres.
Après la clôture de Wall Street hier soir, APP a publié ses résultats du T3 : 2,185 milliards de dollars de chiffre d’affaires, en hausse de 55 % sur un an, contre à peine un peu plus de 2,07 milliards attendus.
BPA de 4,30 dollars, contre 4,03 attendus et seulement 2,45 à la même période l’an dernier.
Le bénéfice net s’élève à 1,439 milliard, en hausse de 72 % sur un an, avec une marge nette de 66 %. L’EBITDA ajusté atteint 1,842 milliard, pour une marge de 84 %.
En clair, les bénéfices progressent encore plus vite que le chiffre d’affaires : ces résultats ne sont pas gonflés artificiellement.
Plus impressionnantes encore, les prévisions : APP table au T4 sur un chiffre d’affaires de 2,365 à 2,395 milliards, alors que Wall Street n’attend qu’environ 2,25 milliards.
Les prévisions d’EBITDA ajusté sont de 1,995 à 2,025 milliards, bien au-dessus des 1,88 milliard attendus.
Le flux de trésorerie disponible a atteint 1,4 milliard sur le trimestre, et le conseil d’administration a ajouté 3,2 milliards à l’autorisation de rachat d’actions. L’entreprise dispose désormais d’une enveloppe de 3,6 milliards.
On ne peut plus résumer ça à un simple « au-dessus des attentes » : tout est au-dessus.
À noter au passage : les résultats d’ARM, dans le secteur voisin, ont eux aussi dépassé les attentes, mais les contrats perpétuels ont tout de même chuté de 8 %. Du côté des puces, SOXL a perdu 12 % en une journée.
La hausse de 35 % d’APP est un mouvement isolé, pas une hausse généralisée du secteur.
L’argument des acheteurs.
Avec la mise à niveau des modèles d’IA, la publicité est une activité réellement rentable. Le jeu vidéo a progressé de près de 50 % sur un an, et les dépenses des consommateurs ont augmenté de plusieurs centaines de pour cent.
L’explication donnée après le raté du T2 tient la route : la mise à niveau du modèle avait pris quelques jours de retard. Ce trimestre, le retard a été rattrapé, et les résultats ont même dépassé les attentes.
Avec les rachats d’actions et le relèvement des prévisions, la direction ne fait même plus semblant d’être prudente.
L’argument des vendeurs à découvert.
Mais ne nous emballons pas : APP a chuté depuis son sommet de 614 cette année, et le titre a encore touché 228 vendredi dernier.
Fin octobre, UBS a ramené son objectif de cours de 790 à 414, RBC l’a abaissé de 575 à 500, et Zacks a directement recommandé la vente.
Au T2, l’entreprise avait déjà raté les attentes une fois. L’explication de la mise à niveau du modèle a fonctionné cette fois-ci, mais rien ne garantit que ce sera encore le cas la prochaine fois.
En plus, les contrats perpétuels ont déjà gagné 35 % en une journée. Le cours actuel est de 329,5, à un souffle du plus haut des dernières 24 heures, à 343. En achetant maintenant, on risque de servir de contrepartie à ceux qui sont entrés les premiers après les résultats.
Mon avis.
Les arguments des deux camps se défendent, mais je fais davantage confiance aux chiffres.
Les prévisions dépassent les attentes de 6 % et l’enveloppe de rachats d’actions est passée à 3,6 milliards : ce sont des éléments concrets, pas du bla-bla.
Cela dit, je ne vais pas courir après un gap de 35 %. Avec ce genre de gap, le cours peut très bien revenir le tester dès le jour même.
Il y a aussi un signal intéressant du côté des contrats perpétuels : le taux de financement est de -0.52%/8 heures, ce qui signifie que les vendeurs à découvert continuent de payer les acheteurs.
L’indice au comptant est à 333, contre 329 pour les contrats perpétuels. Ceux-ci sont donc moins chers que le comptant, ce qui suggère que les acheteurs qui poursuivent la hausse sur les perpétuels ne sont pas encore aussi déchaînés que ceux du marché au comptant.
Scénarios.
Si le cours se maintient au-dessus de 343 à la clôture, la hausse ne sera plus une simple réaction aux résultats, et une progression vers 360 ne ferait guère de doute.
S’il passe sous 317, soit le cours moyen pondéré sur 24 heures, cela voudra dire que l’élan des résultats s’essouffle, et le cours pourrait revenir vers 300 pour combler le gap.
S’il passe sous 300, mon avis haussier sur cette valeur ne tiendra plus : je reconnaîtrai honnêtement que ça n’aura été qu’une hausse d’un jour.
Voilà ce que je compte faire.
Je ne cours jamais après un gap : je vais observer depuis la touche, puis j’aviserai si le cours se maintient au-dessus de 343 ou revient tester 317.
Je crois aux résultats, mais pas au prix actuel. En achetant à ce niveau, la marge d’erreur est trop faible.
Alors, si vous deviez choisir : le cours se maintient au-dessus de 343 et file vers 360, ou passe sous 317 et revient à 300 pour combler le gap ? Je mise sur une poussée vers 360, mais je ne fais que choisir un camp, je ne cours pas après le cours. Et vous ?
$APP $ARM $SOXL
#AppLovin #Résultats
AudreyGM:
我偏向先震荡洗一轮,负费率是空头交房租,不是多头免死金牌😂 343能不能放量站稳,比直接喊360更有看头。
1
1k
*APPB - $325.42 - $APPB *
AppLovin Corp Tokenized bStocks - version tokenisée de l’action AppLovin (APP) sur Binance, qui vous donne une exposition économique à l’action réelle d’AppLovin et peut être convertie en action d’origine.
Prix : $325.42
Prix de l’action APP sous-jacente : $271.75
Plus haut sur 52 semaines : $738.01
Plus bas sur 52 semaines : $225.19
*Supports :*
- Support 1 : $303.76
- Support 2 : $268.22
- Support 3 (fort) : $234.91
*Résistances :*
- Résistance 1 : $338.34
- Résistance 2 : $412.31 - moyenne mobile sur 200 jours
- Résistance 3 : $490 - objectif des analystes
Capitalisation boursière de l’action d’origine : $76.47B
Offre en circulation d’APPB : ∼6,376
Secteur : Médias / publicité mobile et IA
*Analyse :*
APP a progressé de +10.69 % hier, passant de $245.51 à $271.75. Fort rebond depuis le creux, après une baisse de -59 % depuis le début de l’année en raison des inquiétudes liées à l’IA.
À $325.42, APPB se négocie au-dessus de l’action d’origine : cet écart est dû à la tarification du token. Prenez le prix de l’action d’origine comme référence.
Une cassure au-dessus de $338 ouvrirait la voie vers $412 ; une stabilisation au-dessus de ce niveau inverserait complètement la tendance baissière.
Avertissement : l’action se négocie sous toutes les grandes moyennes mobiles et fait encore l’objet de recours collectifs. Forte volatilité, bêta de 2.52.
#APPB #APP #AppLovin
$APPB
{spot}(APPBUSDT)
*APPB - $325.42 - $APPB *
AppLovin Corp Tokenized bStocks - version tokenisée de l’action AppLovin (APP) sur Binance, qui vous donne une exposition économique à l’action réelle d’AppLovin et peut être convertie en action d’origine.
Prix : $325.42
Prix de l’action APP sous-jacente : $271.75
Plus haut sur 52 semaines : $738.01
Plus bas sur 52 semaines : $225.19
*Supports :*
- Support 1 : $303.76
- Support 2 : $268.22
- Support 3 (fort) : $234.91
*Résistances :*
- Résistance 1 : $338.34
- Résistance 2 : $412.31 - moyenne mobile sur 200 jours
- Résistance 3 : $490 - objectif des analystes
Capitalisation boursière de l’action d’origine : $76.47B
Offre en circulation d’APPB : ∼6,376
Secteur : Médias / publicité mobile et IA
*Analyse :*
APP a progressé de +10.69 % hier, passant de $245.51 à $271.75. Fort rebond depuis le creux, après une baisse de -59 % depuis le début de l’année en raison des inquiétudes liées à l’IA.
À $325.42, APPB se négocie au-dessus de l’action d’origine : cet écart est dû à la tarification du token. Prenez le prix de l’action d’origine comme référence.
Une cassure au-dessus de $338 ouvrirait la voie vers $412 ; une stabilisation au-dessus de ce niveau inverserait complètement la tendance baissière.
Avertissement : l’action se négocie sous toutes les grandes moyennes mobiles et fait encore l’objet de recours collectifs. Forte volatilité, bêta de 2.52.
#APPB #APP #AppLovin
$APPB
AppLovin Corp Tokenized bStocks - version tokenisée de l’action AppLovin (APP) sur Binance, qui vous donne une exposition économique à l’action réelle d’AppLovin et peut être convertie en action d’origine.
Prix : $325.42
Prix de l’action APP sous-jacente : $271.75
Plus haut sur 52 semaines : $738.01
Plus bas sur 52 semaines : $225.19
*Supports :*
- Support 1 : $303.76
- Support 2 : $268.22
- Support 3 (fort) : $234.91
*Résistances :*
- Résistance 1 : $338.34
- Résistance 2 : $412.31 - moyenne mobile sur 200 jours
- Résistance 3 : $490 - objectif des analystes
Capitalisation boursière de l’action d’origine : $76.47B
Offre en circulation d’APPB : ∼6,376
Secteur : Médias / publicité mobile et IA
*Analyse :*
APP a progressé de +10.69 % hier, passant de $245.51 à $271.75. Fort rebond depuis le creux, après une baisse de -59 % depuis le début de l’année en raison des inquiétudes liées à l’IA.
À $325.42, APPB se négocie au-dessus de l’action d’origine : cet écart est dû à la tarification du token. Prenez le prix de l’action d’origine comme référence.
Une cassure au-dessus de $338 ouvrirait la voie vers $412 ; une stabilisation au-dessus de ce niveau inverserait complètement la tendance baissière.
Avertissement : l’action se négocie sous toutes les grandes moyennes mobiles et fait encore l’objet de recours collectifs. Forte volatilité, bêta de 2.52.
#APPB #APP #AppLovin
$APPB
1
97
Les résultats d’AppLovin ont laissé Wall Street sans voix : au troisième trimestre, le chiffre d’affaires a atteint 2,18 milliards de dollars, en hausse de 55 % sur un an ; le bénéfice net s’est élevé à 1,44 milliard, en hausse de 72 %, avec une marge nette de 66 % ; le flux de trésorerie disponible a avoisiné 1,4 milliard. Pour le quatrième trimestre, le groupe prévoit un chiffre d’affaires compris entre 2,365 et 2,395 milliards de dollars, au-dessus des 2,25 milliards attendus par le marché. Le conseil d’administration a également ajouté 3,2 milliards de dollars au programme de rachat d’actions. Le titre a progressé de 10,7 % en séance pour clôturer à 271,75 dollars, puis a encore gagné 23 % après la clôture, à 334 dollars, soit une hausse cumulée d’environ 35 % par rapport à la clôture précédente. Pourtant, il accuse encore une baisse de près de 60 % depuis le début de l’année : après son sommet de juin à 614 dollars, il a toujours perdu près de la moitié de sa valeur. La question se pose : est-ce le début d’un retournement après une période difficile, ou simplement un rebond après une trop forte baisse ? À vous de choisir : A, une marge nette de 66 % et des prévisions supérieures aux attentes : les retournements commencent justement avec ce genre de résultats ; B, un titre en baisse de 60 % depuis le début de l’année qui rebondit de 35 % ne fait que revenir à son point de départ, inutile de crier victoire trop vite.
$BTC $ETH $SOL
#美股 #财报 #AppLovin
Les résultats d’AppLovin ont laissé Wall Street sans voix : au troisième trimestre, le chiffre d’affaires a atteint 2,18 milliards de dollars, en hausse de 55 % sur un an ; le bénéfice net s’est élevé à 1,44 milliard, en hausse de 72 %, avec une marge nette de 66 % ; le flux de trésorerie disponible a avoisiné 1,4 milliard. Pour le quatrième trimestre, le groupe prévoit un chiffre d’affaires compris entre 2,365 et 2,395 milliards de dollars, au-dessus des 2,25 milliards attendus par le marché. Le conseil d’administration a également ajouté 3,2 milliards de dollars au programme de rachat d’actions. Le titre a progressé de 10,7 % en séance pour clôturer à 271,75 dollars, puis a encore gagné 23 % après la clôture, à 334 dollars, soit une hausse cumulée d’environ 35 % par rapport à la clôture précédente. Pourtant, il accuse encore une baisse de près de 60 % depuis le début de l’année : après son sommet de juin à 614 dollars, il a toujours perdu près de la moitié de sa valeur. La question se pose : est-ce le début d’un retournement après une période difficile, ou simplement un rebond après une trop forte baisse ? À vous de choisir : A, une marge nette de 66 % et des prévisions supérieures aux attentes : les retournements commencent justement avec ce genre de résultats ; B, un titre en baisse de 60 % depuis le début de l’année qui rebondit de 35 % ne fait que revenir à son point de départ, inutile de crier victoire trop vite.
$BTC $ETH $SOL
#美股 #财报 #AppLovin
$BTC $ETH $SOL
#美股 #财报 #AppLovin
151
·
--
Haussier
🚀 $APPB
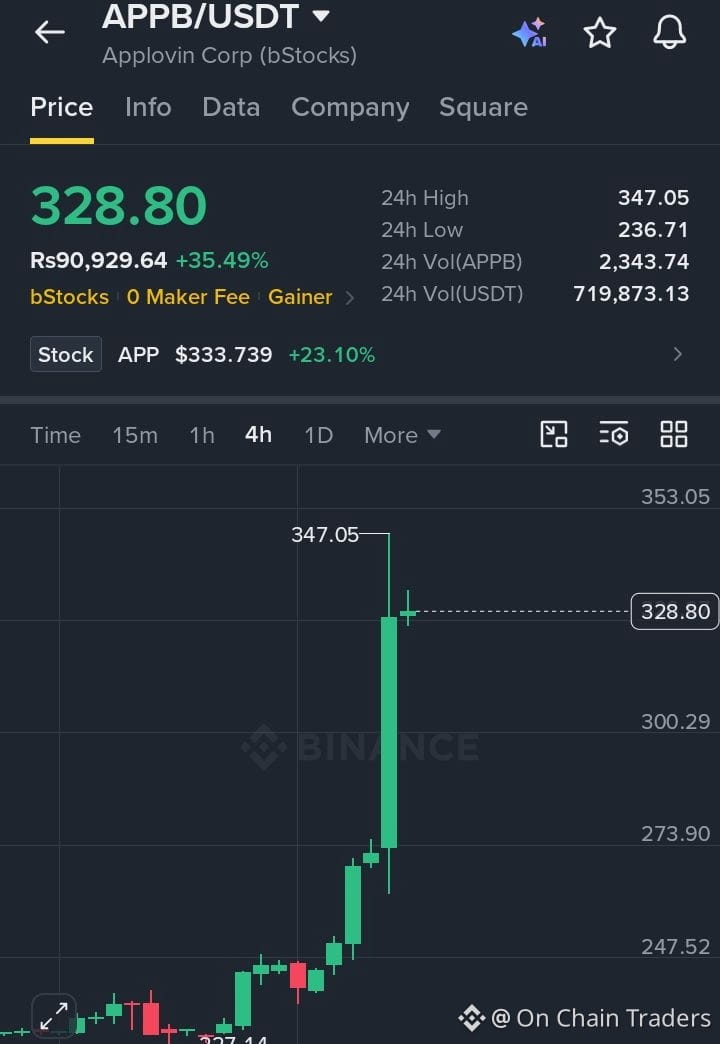
{spot}(APPBUSDT) explose avec une forte dynamique haussière, en hausse de 35,49 % ! Zone d’entrée : 315 $–329 $ Objectifs : 347 $ / 353 $ / 365 $ Stop-loss : 300 $ Figure : cassure haussière accompagnée d’une forte pression acheteuse ; une nette cassure au-dessus de 353 $ pourrait prolonger le rallye. Perspectives du marché : tendance haussière au-dessus de 300 $, mais attention aux prises de bénéfices après cette forte poussée. Faites vos propres recherches.
#APPB #AppLovin #bStocks
🚀 $APPB explose avec une forte dynamique haussière, en hausse de 35,49 % ! Zone d’entrée : 315 $–329 $ Objectifs : 347 $ / 353 $ / 365 $ Stop-loss : 300 $ Figure : cassure haussière accompagnée d’une forte pression acheteuse ; une nette cassure au-dessus de 353 $ pourrait prolonger le rallye. Perspectives du marché : tendance haussière au-dessus de 300 $, mais attention aux prises de bénéfices après cette forte poussée. Faites vos propres recherches.
#APPB #AppLovin #bStocks
#APPB #AppLovin #bStocks
1
52

Voir la traduction
AppLovin 盘后一度大涨 19%,财报与下季指引双双超出市场预期,算是这轮财报季里最硬的一份 AI 应用成绩单。
说几点个人看法:
第一,市场买单的核心不是收入增速,而是 AXON AI 引擎带来的利润率扩张。广告科技公司一旦把投放效率做成复利,估值逻辑就从"周期广告股"切换成了"AI 应用股",这才是盘后资金愿意给溢价的原因。
第二,AppLovin 深度绑定手游和移动应用买量市场,它的指引超预期,说明终端广告需求正在回暖。对 GameFi 和链游赛道这是边际利好:买量成本若保持合理,项目方获客和存活的空间都会更大。
第三,放到加密市场看,美股科技龙头连续交出强答卷,支撑的是整体风险偏好。纳指走强、风险资产情绪修复,$BTC 这类高 beta 资产通常间接受益;但财报驱动的终究是个股行情,不宜直接线性外推到币圈。
总结一句:传统科技股的 AI 赚钱效应正在累积,风险偏好的回暖很难完全绕过加密市场,但节奏上仍要盯紧流动性这个总闸门。
#AppLovin #美股财报 #AI应用
AppLovin 盘后一度大涨 19%,财报与下季指引双双超出市场预期,算是这轮财报季里最硬的一份 AI 应用成绩单。
说几点个人看法:
第一,市场买单的核心不是收入增速,而是 AXON AI 引擎带来的利润率扩张。广告科技公司一旦把投放效率做成复利,估值逻辑就从"周期广告股"切换成了"AI 应用股",这才是盘后资金愿意给溢价的原因。
第二,AppLovin 深度绑定手游和移动应用买量市场,它的指引超预期,说明终端广告需求正在回暖。对 GameFi 和链游赛道这是边际利好:买量成本若保持合理,项目方获客和存活的空间都会更大。
第三,放到加密市场看,美股科技龙头连续交出强答卷,支撑的是整体风险偏好。纳指走强、风险资产情绪修复,$BTC 这类高 beta 资产通常间接受益;但财报驱动的终究是个股行情,不宜直接线性外推到币圈。
总结一句:传统科技股的 AI 赚钱效应正在累积,风险偏好的回暖很难完全绕过加密市场,但节奏上仍要盯紧流动性这个总闸门。
#AppLovin #美股财报 #AI应用
说几点个人看法:
第一,市场买单的核心不是收入增速,而是 AXON AI 引擎带来的利润率扩张。广告科技公司一旦把投放效率做成复利,估值逻辑就从"周期广告股"切换成了"AI 应用股",这才是盘后资金愿意给溢价的原因。
第二,AppLovin 深度绑定手游和移动应用买量市场,它的指引超预期,说明终端广告需求正在回暖。对 GameFi 和链游赛道这是边际利好:买量成本若保持合理,项目方获客和存活的空间都会更大。
第三,放到加密市场看,美股科技龙头连续交出强答卷,支撑的是整体风险偏好。纳指走强、风险资产情绪修复,$BTC 这类高 beta 资产通常间接受益;但财报驱动的终究是个股行情,不宜直接线性外推到币圈。
总结一句:传统科技股的 AI 赚钱效应正在累积,风险偏好的回暖很难完全绕过加密市场,但节奏上仍要盯紧流动性这个总闸门。
#AppLovin #美股财报 #AI应用
1

Voir la traduction
AppLovin 财报出炉后盘后一度大涨 19%,营收与下季度指引双双超出市场预期,这家靠 AI 广告引擎驱动的公司再次展现出极强的变现韧性。
说几个我的观察:
1、市场此前普遍担心移动广告周期见顶、增长放缓,但公司反而交出更强的指引,说明广告主预算正在持续向高 ROI 的自动化投放平台集中,马太效应还在加剧。
2、这轮暴涨的本质是"预期差"。当一致预期被压到足够低,一份稳健超预期的财报就足以触发空头回补和资金追涨,股价弹性被瞬间放大。
3、从更大的盘面看,科技龙头财报beat 有助于修复整体风险偏好。美股风险情绪回暖,往往也会通过资金面和情绪面向外溢出,加密资产同样会受益于这种宽松的交易氛围。
财报季的逻辑其实很朴素:高利率环境里,资金只愿意为"能兑现的真增长"支付溢价,故事讲得再动听,也不如一份实打实的指引有说服力。
#美股 #AppLovin #财报季
AppLovin 财报出炉后盘后一度大涨 19%,营收与下季度指引双双超出市场预期,这家靠 AI 广告引擎驱动的公司再次展现出极强的变现韧性。
说几个我的观察:
1、市场此前普遍担心移动广告周期见顶、增长放缓,但公司反而交出更强的指引,说明广告主预算正在持续向高 ROI 的自动化投放平台集中,马太效应还在加剧。
2、这轮暴涨的本质是"预期差"。当一致预期被压到足够低,一份稳健超预期的财报就足以触发空头回补和资金追涨,股价弹性被瞬间放大。
3、从更大的盘面看,科技龙头财报beat 有助于修复整体风险偏好。美股风险情绪回暖,往往也会通过资金面和情绪面向外溢出,加密资产同样会受益于这种宽松的交易氛围。
财报季的逻辑其实很朴素:高利率环境里,资金只愿意为"能兑现的真增长"支付溢价,故事讲得再动听,也不如一份实打实的指引有说服力。
#美股 #AppLovin #财报季
说几个我的观察:
1、市场此前普遍担心移动广告周期见顶、增长放缓,但公司反而交出更强的指引,说明广告主预算正在持续向高 ROI 的自动化投放平台集中,马太效应还在加剧。
2、这轮暴涨的本质是"预期差"。当一致预期被压到足够低,一份稳健超预期的财报就足以触发空头回补和资金追涨,股价弹性被瞬间放大。
3、从更大的盘面看,科技龙头财报beat 有助于修复整体风险偏好。美股风险情绪回暖,往往也会通过资金面和情绪面向外溢出,加密资产同样会受益于这种宽松的交易氛围。
财报季的逻辑其实很朴素:高利率环境里,资金只愿意为"能兑现的真增长"支付溢价,故事讲得再动听,也不如一份实打实的指引有说服力。
#美股 #AppLovin #财报季
·
--
La saison des résultats vient de révéler un nouveau champion des performances. AppLovin, société spécialisée dans les technologies de marketing mobile, a bondi d’environ 19 % après la clôture. La raison est simple : son chiffre d’affaires et son bénéfice du dernier trimestre ont tous deux dépassé les attentes du marché, et ses prévisions pour le trimestre prochain sont également supérieures au consensus. L’entreprise a donc livré d’un coup deux bonnes surprises : ses résultats et ses perspectives.
Pourquoi le marché est-il prêt à lui accorder un tel potentiel de hausse ? La clé réside dans AXON, son moteur de diffusion publicitaire piloté par l’IA. Il convertit directement les capacités de recommandation algorithmique en rendement pour les annonceurs, en améliorant à la fois l’acquisition de clients et la monétisation. Résultat : la croissance du chiffre d’affaires et les marges bénéficiaires progressent de concert. Dans un contexte où les répercussions des taux d’intérêt élevés ne se sont pas encore dissipées, peu d’entreprises sont capables de raconter à la fois une histoire de croissance et une histoire de rentabilité. Les investisseurs sont donc naturellement prêts à leur accorder une prime.
Cela présente aussi un intérêt pour le monde des cryptomonnaies : les capitaux traditionnels renouent avec les actifs qui génèrent réellement des flux de trésorerie et mettent véritablement l’IA en pratique. Lorsque l’appétit pour le risque se redresse, l’optimisme tend à déborder sur d’autres marchés ; des actifs risqués majeurs comme le bitcoin peuvent également en profiter. Bien sûr, un bond après la clôture ne suffit pas à confirmer une tendance. Il faudra voir si les prévisions se concrétisent dans la durée, et mieux vaut garder une marge de sécurité plutôt que de courir après les cours.
#AppLovin #美股财报 #ApplicationsIA
La saison des résultats vient de révéler un nouveau champion des performances. AppLovin, société spécialisée dans les technologies de marketing mobile, a bondi d’environ 19 % après la clôture. La raison est simple : son chiffre d’affaires et son bénéfice du dernier trimestre ont tous deux dépassé les attentes du marché, et ses prévisions pour le trimestre prochain sont également supérieures au consensus. L’entreprise a donc livré d’un coup deux bonnes surprises : ses résultats et ses perspectives.
Pourquoi le marché est-il prêt à lui accorder un tel potentiel de hausse ? La clé réside dans AXON, son moteur de diffusion publicitaire piloté par l’IA. Il convertit directement les capacités de recommandation algorithmique en rendement pour les annonceurs, en améliorant à la fois l’acquisition de clients et la monétisation. Résultat : la croissance du chiffre d’affaires et les marges bénéficiaires progressent de concert. Dans un contexte où les répercussions des taux d’intérêt élevés ne se sont pas encore dissipées, peu d’entreprises sont capables de raconter à la fois une histoire de croissance et une histoire de rentabilité. Les investisseurs sont donc naturellement prêts à leur accorder une prime.
Cela présente aussi un intérêt pour le monde des cryptomonnaies : les capitaux traditionnels renouent avec les actifs qui génèrent réellement des flux de trésorerie et mettent véritablement l’IA en pratique. Lorsque l’appétit pour le risque se redresse, l’optimisme tend à déborder sur d’autres marchés ; des actifs risqués majeurs comme le bitcoin peuvent également en profiter. Bien sûr, un bond après la clôture ne suffit pas à confirmer une tendance. Il faudra voir si les prévisions se concrétisent dans la durée, et mieux vaut garder une marge de sécurité plutôt que de courir après les cours.
#AppLovin #美股财报 #ApplicationsIA
Pourquoi le marché est-il prêt à lui accorder un tel potentiel de hausse ? La clé réside dans AXON, son moteur de diffusion publicitaire piloté par l’IA. Il convertit directement les capacités de recommandation algorithmique en rendement pour les annonceurs, en améliorant à la fois l’acquisition de clients et la monétisation. Résultat : la croissance du chiffre d’affaires et les marges bénéficiaires progressent de concert. Dans un contexte où les répercussions des taux d’intérêt élevés ne se sont pas encore dissipées, peu d’entreprises sont capables de raconter à la fois une histoire de croissance et une histoire de rentabilité. Les investisseurs sont donc naturellement prêts à leur accorder une prime.
Cela présente aussi un intérêt pour le monde des cryptomonnaies : les capitaux traditionnels renouent avec les actifs qui génèrent réellement des flux de trésorerie et mettent véritablement l’IA en pratique. Lorsque l’appétit pour le risque se redresse, l’optimisme tend à déborder sur d’autres marchés ; des actifs risqués majeurs comme le bitcoin peuvent également en profiter. Bien sûr, un bond après la clôture ne suffit pas à confirmer une tendance. Il faudra voir si les prévisions se concrétisent dans la durée, et mieux vaut garder une marge de sécurité plutôt que de courir après les cours.
#AppLovin #美股财报 #ApplicationsIA
3
·
--
Haussier
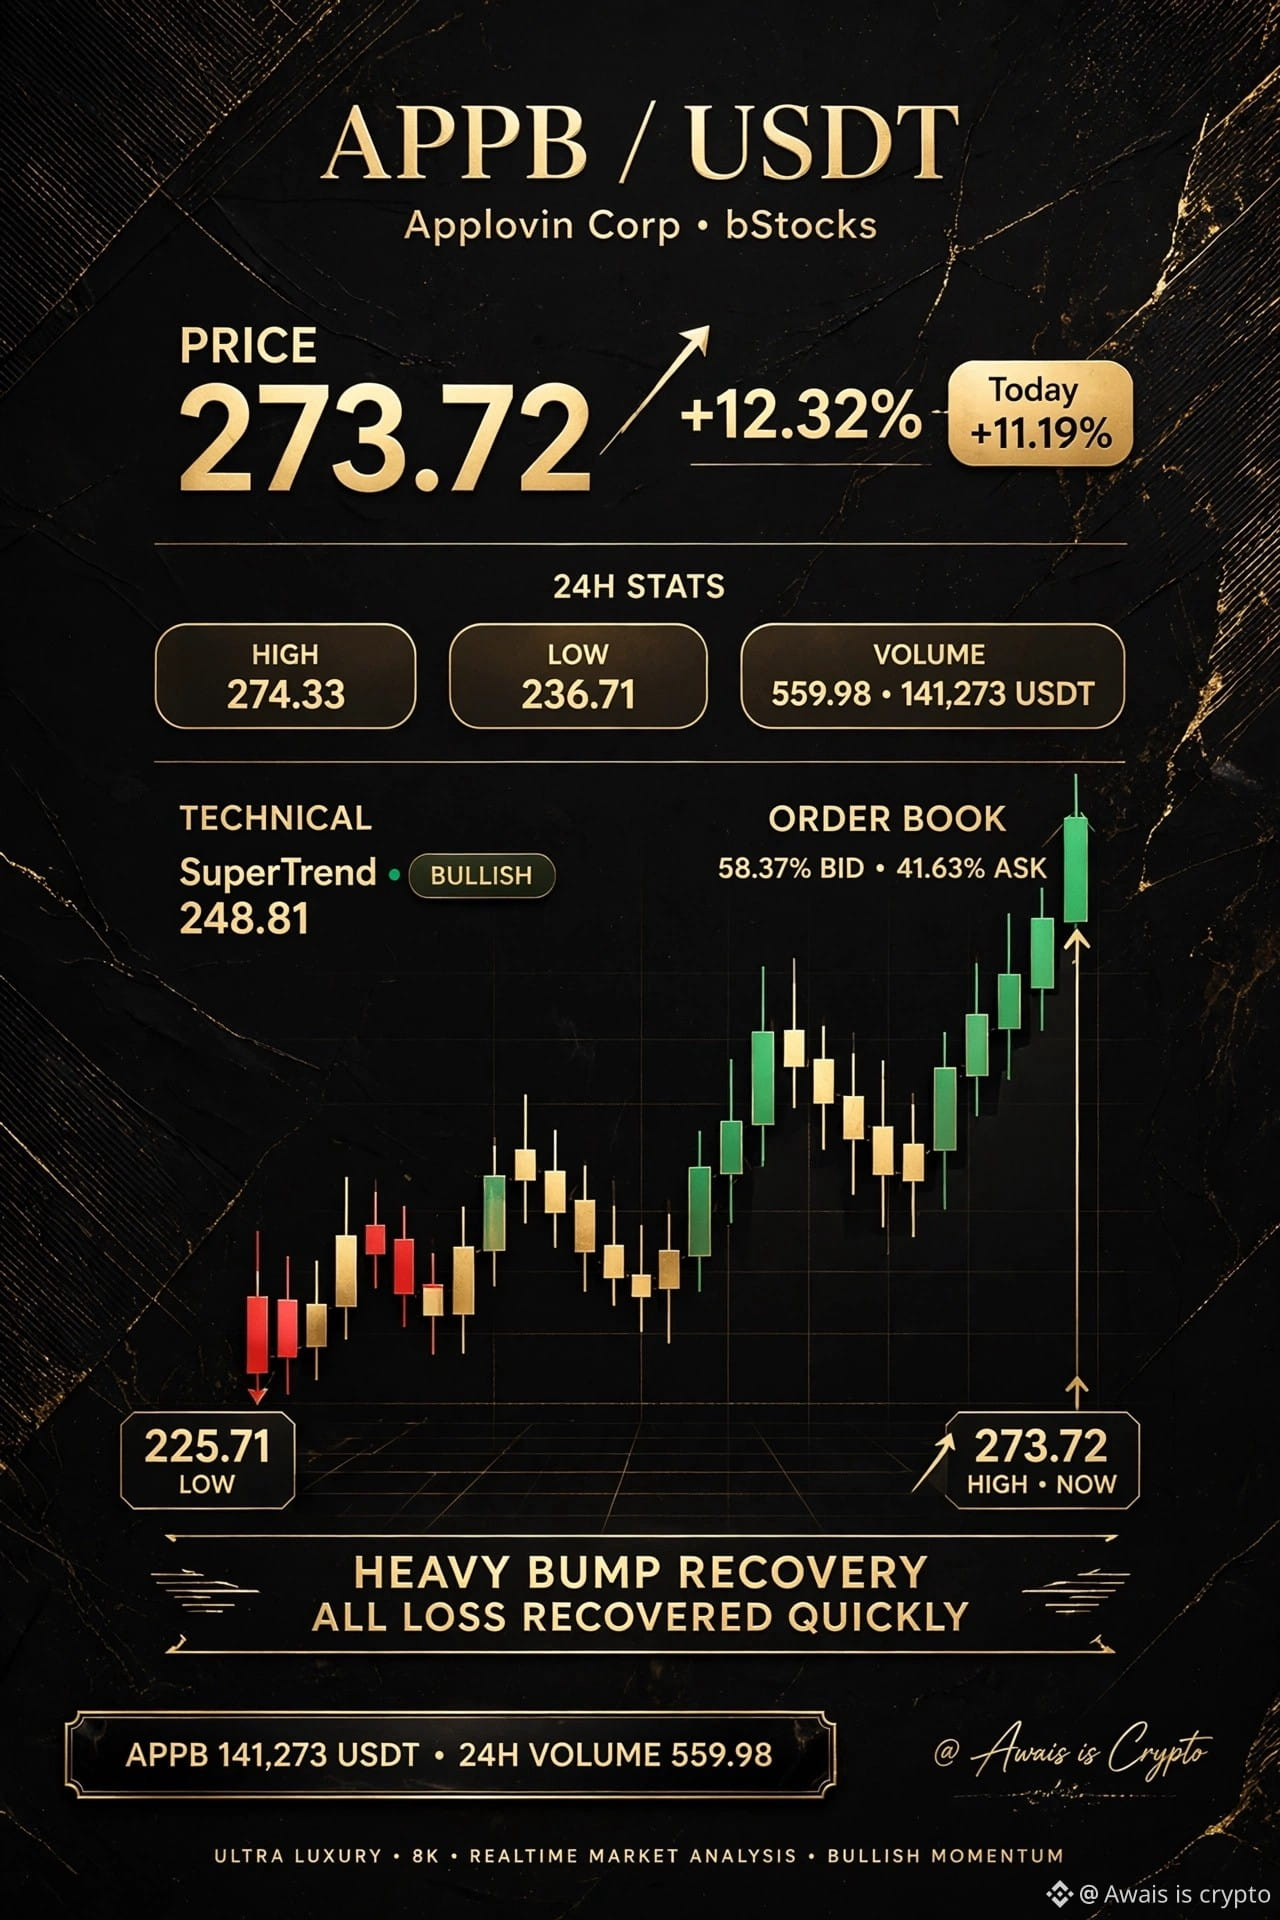
🔥 $APPB /USDT FORTE HAUSSE +12.32% 🚀 TOUTES LES PERTES RÉCUPÉRÉES RAPIDEMENT !
> 💰 Prix : $273.72
> 📈 Fourchette sur 24 h : $236.71 - $274.33
> 📊 Volume : 559.98 APPB ($141,273 USDT)
> 📊 SuperTrend : $248.81 - Le prix est bien au-dessus de la tendance = forte tendance haussière ✅
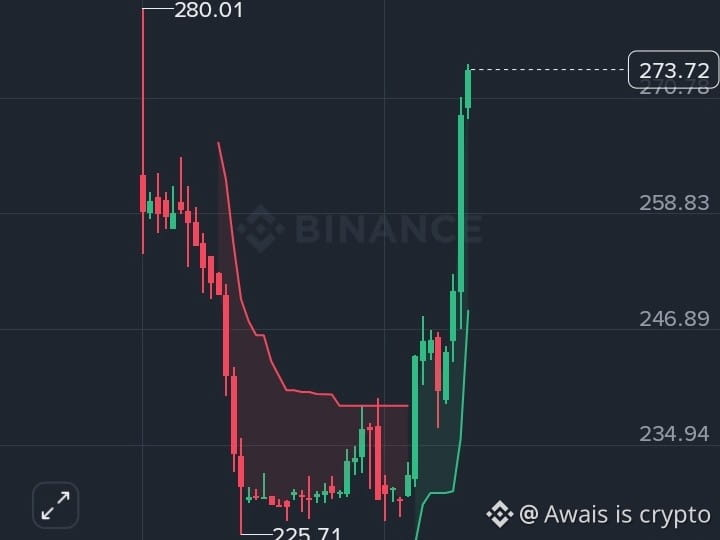
> 🕯️ Évolution du graphique : les bougies rouges font chuter le cours jusqu'au plus bas à $225.71, puis les GRANDES bougies vertes le propulsent directement à $273.72 !
> FORTE HAUSSE = RÉCUPÉRATION COMPLÈTE ! 💪
> Toutes les pertes ont été récupérées : les bougies vertes ont renversé la situation ! 🟢🔴
> 📖 Carnet d'ordres : 58.37% d'achats 🟢 | 41.63% de ventes 🔴 - Les acheteurs restent forts !
> 🔥 Performance : aujourd'hui +11.19%
> Prochain objectif : $280.01 ? 🌙👇
> $APPB
{spot}(APPBUSDT)
#Applovin #APPB #bStocks #Binance
🔥 $APPB /USDT FORTE HAUSSE +12.32% 🚀 TOUTES LES PERTES RÉCUPÉRÉES RAPIDEMENT !
> 💰 Prix : $273.72
> 📈 Fourchette sur 24 h : $236.71 - $274.33
> 📊 Volume : 559.98 APPB ($141,273 USDT)
> 📊 SuperTrend : $248.81 - Le prix est bien au-dessus de la tendance = forte tendance haussière ✅
> 🕯️ Évolution du graphique : les bougies rouges font chuter le cours jusqu'au plus bas à $225.71, puis les GRANDES bougies vertes le propulsent directement à $273.72 !
> FORTE HAUSSE = RÉCUPÉRATION COMPLÈTE ! 💪
> Toutes les pertes ont été récupérées : les bougies vertes ont renversé la situation ! 🟢🔴
> 📖 Carnet d'ordres : 58.37% d'achats 🟢 | 41.63% de ventes 🔴 - Les acheteurs restent forts !
> 🔥 Performance : aujourd'hui +11.19%
> Prochain objectif : $280.01 ? 🌙👇
> $APPB
#Applovin #APPB #bStocks #Binance
> 💰 Prix : $273.72
> 📈 Fourchette sur 24 h : $236.71 - $274.33
> 📊 Volume : 559.98 APPB ($141,273 USDT)
> 📊 SuperTrend : $248.81 - Le prix est bien au-dessus de la tendance = forte tendance haussière ✅
> 🕯️ Évolution du graphique : les bougies rouges font chuter le cours jusqu'au plus bas à $225.71, puis les GRANDES bougies vertes le propulsent directement à $273.72 !
> FORTE HAUSSE = RÉCUPÉRATION COMPLÈTE ! 💪
> Toutes les pertes ont été récupérées : les bougies vertes ont renversé la situation ! 🟢🔴
> 📖 Carnet d'ordres : 58.37% d'achats 🟢 | 41.63% de ventes 🔴 - Les acheteurs restent forts !
> 🔥 Performance : aujourd'hui +11.19%
> Prochain objectif : $280.01 ? 🌙👇
> $APPB
#Applovin #APPB #bStocks #Binance
2
240

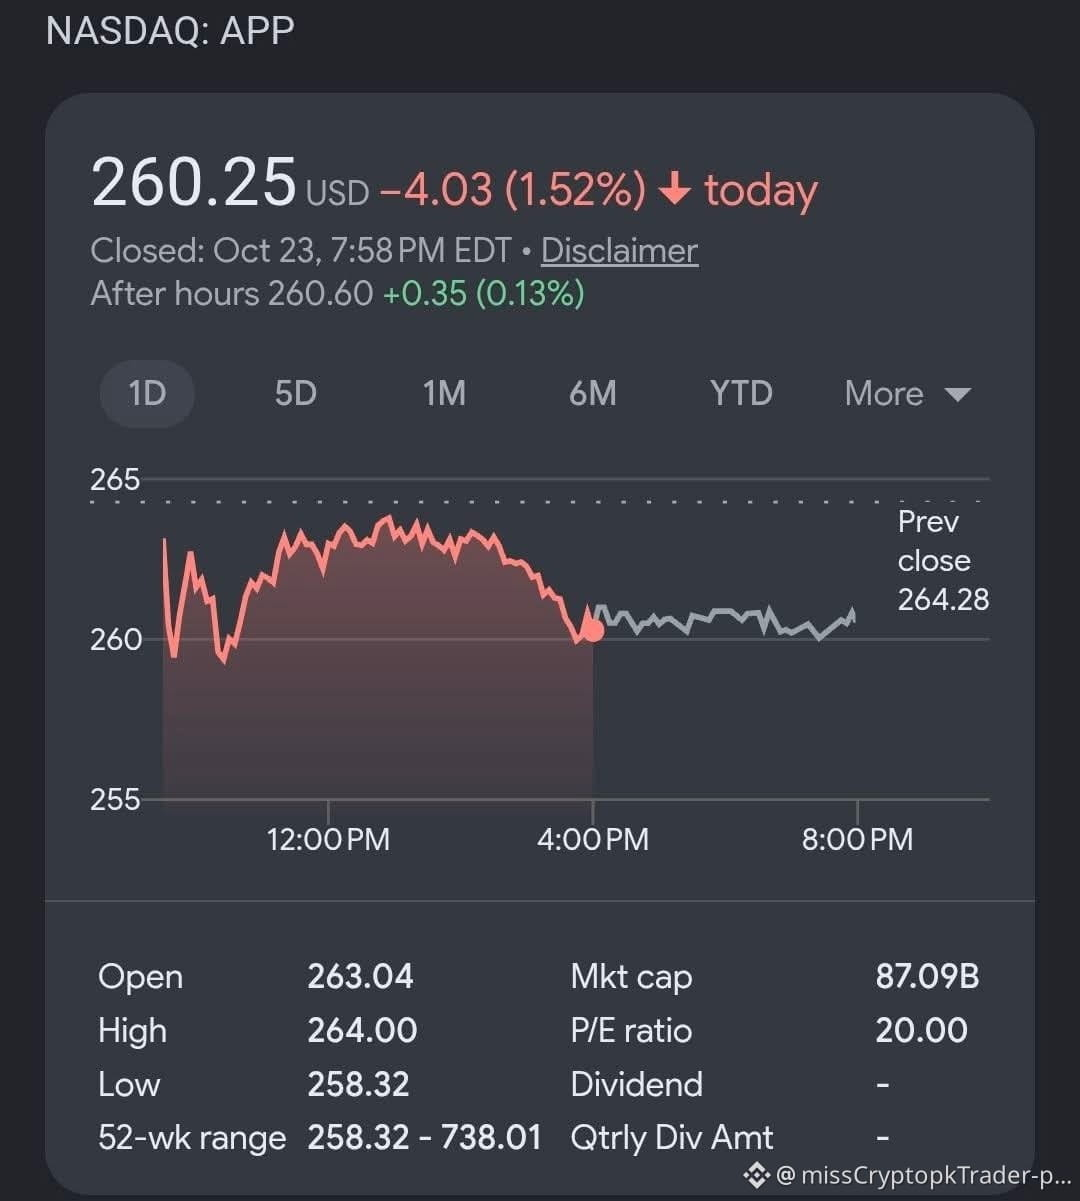
$APPB - Action tokenisée AppLovin Corp
Ce n’est pas un meme coin ordinaire, c’est une version tokenisée d’une action américaine.
Situation actuelle :
Le prix tourne autour de 259 $
La liquidité est très faible, donc même un slippage de 1 à 2 % peut sembler important.
N’utilisez surtout pas de levier avec ce type de token,
et gardez également une petite quantité au comptant.
Ce post est à visée éducative et ne constitue pas un conseil d’achat ou de vente.
Avez-vous déjà essayé les actions tokenisées ?
#APPB #AppLovin #TokenizedStocks #Binance
$APPB - Action tokenisée AppLovin Corp
Ce n’est pas un meme coin ordinaire, c’est une version tokenisée d’une action américaine.
Situation actuelle :
Le prix tourne autour de 259 $
La liquidité est très faible, donc même un slippage de 1 à 2 % peut sembler important.
N’utilisez surtout pas de levier avec ce type de token,
et gardez également une petite quantité au comptant.
Ce post est à visée éducative et ne constitue pas un conseil d’achat ou de vente.
Avez-vous déjà essayé les actions tokenisées ?
#APPB #AppLovin #TokenizedStocks #Binance
Ce n’est pas un meme coin ordinaire, c’est une version tokenisée d’une action américaine.
Situation actuelle :
Le prix tourne autour de 259 $
La liquidité est très faible, donc même un slippage de 1 à 2 % peut sembler important.
N’utilisez surtout pas de levier avec ce type de token,
et gardez également une petite quantité au comptant.
Ce post est à visée éducative et ne constitue pas un conseil d’achat ou de vente.
Avez-vous déjà essayé les actions tokenisées ?
#APPB #AppLovin #TokenizedStocks #Binance
114
·
--
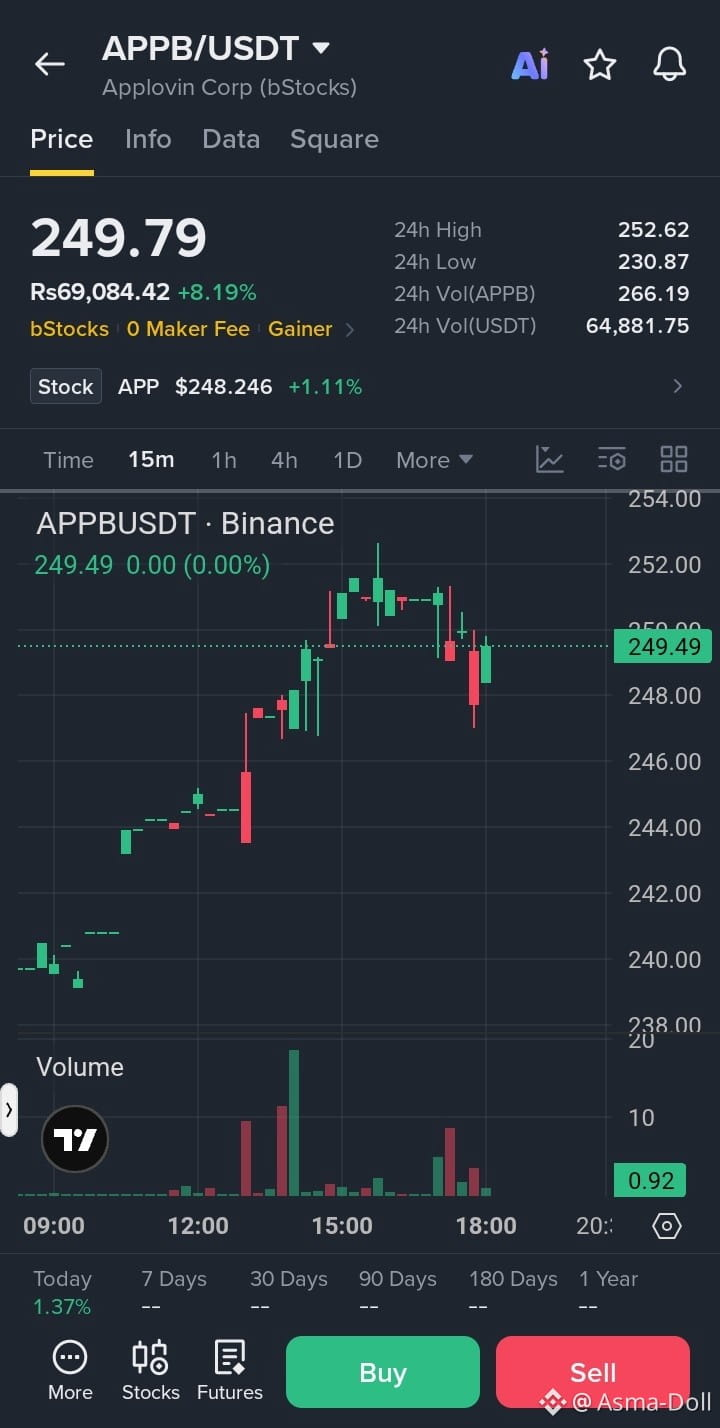
🔴 $APPB /USDT — SIGNAL DE VENTE À DÉCOUVERT
Applovin Corp (bStocks)
📉 Plan de trading :
Direction : VENTE À DÉCOUVERT
Entrée : 248,00 $ – 250,00 $
Stop-loss (SL) : 254,50 $
🎯 Objectifs de prise de profit :
TP1 : 244,00 $
TP2 : 240,00 $
TP3 : 236,00 $
Tradez ici $APPB
{spot}(APPBUSDT)
Analyse technique :
Forte hausse quotidienne de +8,19 %.
Le cours approche de la résistance à 252,62 $.
Rejet possible près de la zone 252–253.
Les prises de bénéfices pourraient déclencher une correction à court terme.
Une cassure sous 248 $ pourrait accentuer la pression vendeuse.
Confirmation : attendez une forte bougie baissière sous 248 $ avant d’entrer en position vendeuse. Évitez d’entrer si le cours franchit 252,62 $ avec un volume important.
Risque/rendement : environ 1:0,8 pour TP1, 1:1,6 pour TP2 et 1:2,4 pour TP3 (sur la base d’une entrée à 249 $).
⚠️ La configuration de vente à découvert est conditionnelle ; la forte dynamique quotidienne rend les ventes anticipées risquées.
#APPB #Applovin #SignalVente #TradingBinance #SignauxCrypto
🔴 $APPB /USDT — SIGNAL DE VENTE À DÉCOUVERT
Applovin Corp (bStocks)
📉 Plan de trading :
Direction : VENTE À DÉCOUVERT
Entrée : 248,00 $ – 250,00 $
Stop-loss (SL) : 254,50 $
🎯 Objectifs de prise de profit :
TP1 : 244,00 $
TP2 : 240,00 $
TP3 : 236,00 $
Tradez ici $APPB
Analyse technique :
Forte hausse quotidienne de +8,19 %.
Le cours approche de la résistance à 252,62 $.
Rejet possible près de la zone 252–253.
Les prises de bénéfices pourraient déclencher une correction à court terme.
Une cassure sous 248 $ pourrait accentuer la pression vendeuse.
Confirmation : attendez une forte bougie baissière sous 248 $ avant d’entrer en position vendeuse. Évitez d’entrer si le cours franchit 252,62 $ avec un volume important.
Risque/rendement : environ 1:0,8 pour TP1, 1:1,6 pour TP2 et 1:2,4 pour TP3 (sur la base d’une entrée à 249 $).
⚠️ La configuration de vente à découvert est conditionnelle ; la forte dynamique quotidienne rend les ventes anticipées risquées.
#APPB #Applovin #SignalVente #TradingBinance #SignauxCrypto
Applovin Corp (bStocks)
📉 Plan de trading :
Direction : VENTE À DÉCOUVERT
Entrée : 248,00 $ – 250,00 $
Stop-loss (SL) : 254,50 $
🎯 Objectifs de prise de profit :
TP1 : 244,00 $
TP2 : 240,00 $
TP3 : 236,00 $
Tradez ici $APPB
Analyse technique :
Forte hausse quotidienne de +8,19 %.
Le cours approche de la résistance à 252,62 $.
Rejet possible près de la zone 252–253.
Les prises de bénéfices pourraient déclencher une correction à court terme.
Une cassure sous 248 $ pourrait accentuer la pression vendeuse.
Confirmation : attendez une forte bougie baissière sous 248 $ avant d’entrer en position vendeuse. Évitez d’entrer si le cours franchit 252,62 $ avec un volume important.
Risque/rendement : environ 1:0,8 pour TP1, 1:1,6 pour TP2 et 1:2,4 pour TP3 (sur la base d’une entrée à 249 $).
⚠️ La configuration de vente à découvert est conditionnelle ; la forte dynamique quotidienne rend les ventes anticipées risquées.
#APPB #Applovin #SignalVente #TradingBinance #SignauxCrypto
12
Ce soir à 20 h, Binance ajoute d’un coup 5 actions américaines tokenisées : AppLovin, GE Vernova, Bending Spoons, ainsi qu’une paire d’ETF permettant de miser 2x à la hausse ou à la baisse sur SK Hynix. Les positions longues et courtes s’affrontent directement. Les 5 nouvelles paires sont toutes libellées en USDT et peuvent aussi être utilisées avec des robots de trading algorithmique. Dans l’heure suivant leur lancement, vous pouvez les convertir instantanément en BTC sans frais. La question est donc : les marchés américains sont fermés, mais la crypto continue de tourner. Vous foncez sur AppLovin ce soir, ou vous attendez de voir les positions longues et courtes sur SK Hynix s’entredéchirer avant de miser ? Prenez parti dans les commentaires 👇
$BTC $ETH $SOL #币安 #代币化美股 #AppLovin
Ce soir à 20 h, Binance ajoute d’un coup 5 actions américaines tokenisées : AppLovin, GE Vernova, Bending Spoons, ainsi qu’une paire d’ETF permettant de miser 2x à la hausse ou à la baisse sur SK Hynix. Les positions longues et courtes s’affrontent directement. Les 5 nouvelles paires sont toutes libellées en USDT et peuvent aussi être utilisées avec des robots de trading algorithmique. Dans l’heure suivant leur lancement, vous pouvez les convertir instantanément en BTC sans frais. La question est donc : les marchés américains sont fermés, mais la crypto continue de tourner. Vous foncez sur AppLovin ce soir, ou vous attendez de voir les positions longues et courtes sur SK Hynix s’entredéchirer avant de miser ? Prenez parti dans les commentaires 👇
$BTC $ETH $SOL #币安 #代币化美股 #AppLovin
$BTC $ETH $SOL #币安 #代币化美股 #AppLovin
8
Action AppLovin ($APP ) : croissance du chiffre d’affaires de 53 % grâce à l’essor de la publicité par IA
La plateforme Axon d’AppLovin, propulsée par l’IA, stimule fortement la croissance de la publicité numérique, tandis que son expansion dans le commerce électronique pourrait ouvrir de nouvelles perspectives.
📊 Points saillants du T2 2026 :
- Chiffre d’affaires : 1,924 Md$ (+53 % sur un an)
- Résultat net : 1,267 Md$ (+55 %)
- EBITDA ajusté : 1,614 Md$ (+58 %)
- Flux de trésorerie disponible : 863,3 M$
- Marge d’EBITDA ajusté : 83,9 %
- Prévisions de chiffre d’affaires pour le T3 : 2,055–2,085 Md$
📈 Et ensuite ? Améliorations de l’IA, expansion dans le commerce électronique et résultats du T3 attendus le 4 novembre.
⚠️ La concurrence, le ralentissement de la croissance, la hausse des coûts informatiques et l’évolution des plateformes publicitaires demeurent des risques importants.
La croissance d’AppLovin dans la publicité par IA est-elle durable ?
$APP #AppLovin #AI #ArtificialIntelligence #TechStocks #StockMarket
Ceci ne constitue pas un conseil financier. À titre informatif uniquement.
$APP
Action AppLovin ($APP ) : croissance du chiffre d’affaires de 53 % grâce à l’essor de la publicité par IA
La plateforme Axon d’AppLovin, propulsée par l’IA, stimule fortement la croissance de la publicité numérique, tandis que son expansion dans le commerce électronique pourrait ouvrir de nouvelles perspectives.
📊 Points saillants du T2 2026 :
- Chiffre d’affaires : 1,924 Md$ (+53 % sur un an)
- Résultat net : 1,267 Md$ (+55 %)
- EBITDA ajusté : 1,614 Md$ (+58 %)
- Flux de trésorerie disponible : 863,3 M$
- Marge d’EBITDA ajusté : 83,9 %
- Prévisions de chiffre d’affaires pour le T3 : 2,055–2,085 Md$
📈 Et ensuite ? Améliorations de l’IA, expansion dans le commerce électronique et résultats du T3 attendus le 4 novembre.
⚠️ La concurrence, le ralentissement de la croissance, la hausse des coûts informatiques et l’évolution des plateformes publicitaires demeurent des risques importants.
La croissance d’AppLovin dans la publicité par IA est-elle durable ?
$APP #AppLovin #AI #ArtificialIntelligence #TechStocks #StockMarket
Ceci ne constitue pas un conseil financier. À titre informatif uniquement.
$APP
La plateforme Axon d’AppLovin, propulsée par l’IA, stimule fortement la croissance de la publicité numérique, tandis que son expansion dans le commerce électronique pourrait ouvrir de nouvelles perspectives.
📊 Points saillants du T2 2026 :
- Chiffre d’affaires : 1,924 Md$ (+53 % sur un an)
- Résultat net : 1,267 Md$ (+55 %)
- EBITDA ajusté : 1,614 Md$ (+58 %)
- Flux de trésorerie disponible : 863,3 M$
- Marge d’EBITDA ajusté : 83,9 %
- Prévisions de chiffre d’affaires pour le T3 : 2,055–2,085 Md$
📈 Et ensuite ? Améliorations de l’IA, expansion dans le commerce électronique et résultats du T3 attendus le 4 novembre.
⚠️ La concurrence, le ralentissement de la croissance, la hausse des coûts informatiques et l’évolution des plateformes publicitaires demeurent des risques importants.
La croissance d’AppLovin dans la publicité par IA est-elle durable ?
$APP #AppLovin #AI #ArtificialIntelligence #TechStocks #StockMarket
Ceci ne constitue pas un conseil financier. À titre informatif uniquement.
$APP
1
1
340
·
--
Haussier
✅ L’avenir de #AppLovin (APP) est étroitement lié à la croissance de la technologie publicitaire pour applications intégrant l’intelligence artificielle (IA) et à sa stratégie d’expansion dans le commerce électronique
📈 Les moteurs de la croissance future
Outil d’IA AXON : une plateforme essentielle qui optimise les performances publicitaires et maintient des marges bénéficiaires élevées.
Expansion dans le commerce électronique : au-delà des jeux mobiles traditionnels, l’entreprise vise un marché de la vente au détail beaucoup plus vaste.
Modèle en libre-service : la plateforme AppLovin Ads est accessible à tous les annonceurs, ce qui permet d’atteindre plus d’un milliard d’utilisateurs chaque jour.
✅ L’avenir de #AppLovin (APP) est étroitement lié à la croissance de la technologie publicitaire pour applications intégrant l’intelligence artificielle (IA) et à sa stratégie d’expansion dans le commerce électronique
📈 Les moteurs de la croissance future
Outil d’IA AXON : une plateforme essentielle qui optimise les performances publicitaires et maintient des marges bénéficiaires élevées.
Expansion dans le commerce électronique : au-delà des jeux mobiles traditionnels, l’entreprise vise un marché de la vente au détail beaucoup plus vaste.
Modèle en libre-service : la plateforme AppLovin Ads est accessible à tous les annonceurs, ce qui permet d’atteindre plus d’un milliard d’utilisateurs chaque jour.
📈 Les moteurs de la croissance future
Outil d’IA AXON : une plateforme essentielle qui optimise les performances publicitaires et maintient des marges bénéficiaires élevées.
Expansion dans le commerce électronique : au-delà des jeux mobiles traditionnels, l’entreprise vise un marché de la vente au détail beaucoup plus vaste.
Modèle en libre-service : la plateforme AppLovin Ads est accessible à tous les annonceurs, ce qui permet d’atteindre plus d’un milliard d’utilisateurs chaque jour.
1
141
·
--
AppLovin chute de 13 % en une seule journée, et les inquiétudes du marché concernant un ralentissement de la croissance de son activité e-commerce Pixel ont été complètement ravivées.
Cette société, autrefois considérée comme une référence de la narration publicitaire liée à l’IA, au cours des deux dernières années, fondait sa logique de valorisation en grande partie sur une deuxième courbe de croissance portée par l’e-commerce Pixel. Dès que le nombre de marchands connectés à Pixel et les données de conversion commencent à faiblir en marge, la prime de valorisation élevée se retourne immédiatement contre elle.
Quelques signaux à surveiller :
· Le bêta du secteur des technologies publicitaires s’amplifie globalement, avec un changement d’humeur de « actions gagnantes de l’IA » vers « actions dont la croissance est invalidée »
· Le ralentissement des dépenses publicitaires e-commerce est un indicateur avancé du refroidissement de la consommation macroéconomique
· Le recul des valeurs de croissance à forte valorisation se répercute souvent sur les actifs à risque, y compris les altcoins à bêta élevé sur le marché des cryptos
Pour les acteurs impliqués on-chain, ce type de retournement d’humeur tradfi mérite d’être intégré dans le cadre de surveillance : lorsque la narration IA aux États-Unis se relâche, les secteurs « IA » dans les cryptos subissent souvent une pression similaire.
À court terme, il n’est pas nécessaire d’intervenir du côté gauche ; il est plus prudent d’attendre que les échanges lors de l’appel aux résultats réorientent plus clairement les chiffres concernant Pixel.
#AppLovin #AI广告 #市場情绪
AppLovin chute de 13 % en une seule journée, et les inquiétudes du marché concernant un ralentissement de la croissance de son activité e-commerce Pixel ont été complètement ravivées.
Cette société, autrefois considérée comme une référence de la narration publicitaire liée à l’IA, au cours des deux dernières années, fondait sa logique de valorisation en grande partie sur une deuxième courbe de croissance portée par l’e-commerce Pixel. Dès que le nombre de marchands connectés à Pixel et les données de conversion commencent à faiblir en marge, la prime de valorisation élevée se retourne immédiatement contre elle.
Quelques signaux à surveiller :
· Le bêta du secteur des technologies publicitaires s’amplifie globalement, avec un changement d’humeur de « actions gagnantes de l’IA » vers « actions dont la croissance est invalidée »
· Le ralentissement des dépenses publicitaires e-commerce est un indicateur avancé du refroidissement de la consommation macroéconomique
· Le recul des valeurs de croissance à forte valorisation se répercute souvent sur les actifs à risque, y compris les altcoins à bêta élevé sur le marché des cryptos
Pour les acteurs impliqués on-chain, ce type de retournement d’humeur tradfi mérite d’être intégré dans le cadre de surveillance : lorsque la narration IA aux États-Unis se relâche, les secteurs « IA » dans les cryptos subissent souvent une pression similaire.
À court terme, il n’est pas nécessaire d’intervenir du côté gauche ; il est plus prudent d’attendre que les échanges lors de l’appel aux résultats réorientent plus clairement les chiffres concernant Pixel.
#AppLovin #AI广告 #市場情绪
Cette société, autrefois considérée comme une référence de la narration publicitaire liée à l’IA, au cours des deux dernières années, fondait sa logique de valorisation en grande partie sur une deuxième courbe de croissance portée par l’e-commerce Pixel. Dès que le nombre de marchands connectés à Pixel et les données de conversion commencent à faiblir en marge, la prime de valorisation élevée se retourne immédiatement contre elle.
Quelques signaux à surveiller :
· Le bêta du secteur des technologies publicitaires s’amplifie globalement, avec un changement d’humeur de « actions gagnantes de l’IA » vers « actions dont la croissance est invalidée »
· Le ralentissement des dépenses publicitaires e-commerce est un indicateur avancé du refroidissement de la consommation macroéconomique
· Le recul des valeurs de croissance à forte valorisation se répercute souvent sur les actifs à risque, y compris les altcoins à bêta élevé sur le marché des cryptos
Pour les acteurs impliqués on-chain, ce type de retournement d’humeur tradfi mérite d’être intégré dans le cadre de surveillance : lorsque la narration IA aux États-Unis se relâche, les secteurs « IA » dans les cryptos subissent souvent une pression similaire.
À court terme, il n’est pas nécessaire d’intervenir du côté gauche ; il est plus prudent d’attendre que les échanges lors de l’appel aux résultats réorientent plus clairement les chiffres concernant Pixel.
#AppLovin #AI广告 #市場情绪
171
·
--
AppLovin chute de 13 % sur une seule journée, tandis que le marché se focalise désormais sur le ralentissement de la croissance de ses activités liées à la publicité e-commerce.
En tant qu’action vedette du secteur des technologies publicitaires au cours des deux dernières années, l’évaluation d’AppLovin repose dans une large mesure sur cette deuxième courbe de croissance, portée par la publicité e-commerce. Dès lors que le rythme d’expansion du nombre de clients intégrés à Pixel et des données de conversion atteint un point d’inflexion, le marché revient rapidement sur la valorisation associée au récit de forte croissance.
Ce n’est pas seulement un problème lié à une seule action : c’est aussi un signal d’alarme adressé à l’ensemble de la filière « IA + attribution publicitaire ». Lorsque le flux de nouveaux clients arrive à son sommet, l’histoire du « maintien » devra s’appuyer sur la rétention et l’ARPU, ce qui rend l’équation nettement plus difficile.
La leçon vaut également pour le secteur crypto : tout récit qui fonde sa valorisation sur le « nombre d’intégrations / de connexions » (qu’il s’agisse de L2, de RWA ou d’agents IA) ne verra pas une baisse « douce » dès lors que les indicateurs de croissance s’inversent. La deuxième dérivée de la courbe de croissance est, en réalité, l’ancre de valorisation.
#AppLovin #广告科技 #croissance en ralentissement
AppLovin chute de 13 % sur une seule journée, tandis que le marché se focalise désormais sur le ralentissement de la croissance de ses activités liées à la publicité e-commerce.
En tant qu’action vedette du secteur des technologies publicitaires au cours des deux dernières années, l’évaluation d’AppLovin repose dans une large mesure sur cette deuxième courbe de croissance, portée par la publicité e-commerce. Dès lors que le rythme d’expansion du nombre de clients intégrés à Pixel et des données de conversion atteint un point d’inflexion, le marché revient rapidement sur la valorisation associée au récit de forte croissance.
Ce n’est pas seulement un problème lié à une seule action : c’est aussi un signal d’alarme adressé à l’ensemble de la filière « IA + attribution publicitaire ». Lorsque le flux de nouveaux clients arrive à son sommet, l’histoire du « maintien » devra s’appuyer sur la rétention et l’ARPU, ce qui rend l’équation nettement plus difficile.
La leçon vaut également pour le secteur crypto : tout récit qui fonde sa valorisation sur le « nombre d’intégrations / de connexions » (qu’il s’agisse de L2, de RWA ou d’agents IA) ne verra pas une baisse « douce » dès lors que les indicateurs de croissance s’inversent. La deuxième dérivée de la courbe de croissance est, en réalité, l’ancre de valorisation.
#AppLovin #广告科技 #croissance en ralentissement
En tant qu’action vedette du secteur des technologies publicitaires au cours des deux dernières années, l’évaluation d’AppLovin repose dans une large mesure sur cette deuxième courbe de croissance, portée par la publicité e-commerce. Dès lors que le rythme d’expansion du nombre de clients intégrés à Pixel et des données de conversion atteint un point d’inflexion, le marché revient rapidement sur la valorisation associée au récit de forte croissance.
Ce n’est pas seulement un problème lié à une seule action : c’est aussi un signal d’alarme adressé à l’ensemble de la filière « IA + attribution publicitaire ». Lorsque le flux de nouveaux clients arrive à son sommet, l’histoire du « maintien » devra s’appuyer sur la rétention et l’ARPU, ce qui rend l’équation nettement plus difficile.
La leçon vaut également pour le secteur crypto : tout récit qui fonde sa valorisation sur le « nombre d’intégrations / de connexions » (qu’il s’agisse de L2, de RWA ou d’agents IA) ne verra pas une baisse « douce » dès lors que les indicateurs de croissance s’inversent. La deuxième dérivée de la courbe de croissance est, en réalité, l’ancre de valorisation.
#AppLovin #广告科技 #croissance en ralentissement
110
Les actions d’AppLovin chutent de 13% en une seule journée, et le marché commence à douter du mythe de la croissance de son activité e-commerce Pixel.
Au cours de l’année écoulée, la valorisation de $APP repose presque entièrement sur une narration à deux moteurs : la publicité dopée par l’IA et l’e-commerce Pixel. Dès que la croissance du nombre de commerçants couverts par Pixel ralentit d’un mois à l’autre, et que le ROI par client atteint un plafond, le PE finit par ne plus tenir.
Mon observation :
· Les valeurs “adtech” restent, dans l’essence, des valeurs cycliques ; l’IA n’est qu’un amplificateur, pas une carte d’invincibilité
· Le bonus lié au trafic e-commerce se réduit : la croissance des budgets publicitaires des marchands de l’écosystème Shopify est déjà en baisse
· Les prises de bénéfices par les institutions suivent souvent un rythme qui précède les fondamentaux de 2 à 3 trimestres
L’analogie avec le marché crypto mérite aussi d’être creusée : la “dévaluation” des actions de croissance à forte valorisation dans le monde TradFi se transmet généralement à l’appétit pour le risque, ce qui est défavorable aux sentiments à court terme sur les altcoins. Dans l’écosystème IA on-chain, il faut particulièrement se méfier d’une vente “en cascade” par corrélation.
Je ne poursuis pas la baisse, mais je vais la placer dans ma liste d’observation “le récit s’estompe”.
#AppLovin #广告科技 #市场情绪
Les actions d’AppLovin chutent de 13% en une seule journée, et le marché commence à douter du mythe de la croissance de son activité e-commerce Pixel.
Au cours de l’année écoulée, la valorisation de $APP repose presque entièrement sur une narration à deux moteurs : la publicité dopée par l’IA et l’e-commerce Pixel. Dès que la croissance du nombre de commerçants couverts par Pixel ralentit d’un mois à l’autre, et que le ROI par client atteint un plafond, le PE finit par ne plus tenir.
Mon observation :
· Les valeurs “adtech” restent, dans l’essence, des valeurs cycliques ; l’IA n’est qu’un amplificateur, pas une carte d’invincibilité
· Le bonus lié au trafic e-commerce se réduit : la croissance des budgets publicitaires des marchands de l’écosystème Shopify est déjà en baisse
· Les prises de bénéfices par les institutions suivent souvent un rythme qui précède les fondamentaux de 2 à 3 trimestres
L’analogie avec le marché crypto mérite aussi d’être creusée : la “dévaluation” des actions de croissance à forte valorisation dans le monde TradFi se transmet généralement à l’appétit pour le risque, ce qui est défavorable aux sentiments à court terme sur les altcoins. Dans l’écosystème IA on-chain, il faut particulièrement se méfier d’une vente “en cascade” par corrélation.
Je ne poursuis pas la baisse, mais je vais la placer dans ma liste d’observation “le récit s’estompe”.
#AppLovin #广告科技 #市场情绪
Au cours de l’année écoulée, la valorisation de $APP repose presque entièrement sur une narration à deux moteurs : la publicité dopée par l’IA et l’e-commerce Pixel. Dès que la croissance du nombre de commerçants couverts par Pixel ralentit d’un mois à l’autre, et que le ROI par client atteint un plafond, le PE finit par ne plus tenir.
Mon observation :
· Les valeurs “adtech” restent, dans l’essence, des valeurs cycliques ; l’IA n’est qu’un amplificateur, pas une carte d’invincibilité
· Le bonus lié au trafic e-commerce se réduit : la croissance des budgets publicitaires des marchands de l’écosystème Shopify est déjà en baisse
· Les prises de bénéfices par les institutions suivent souvent un rythme qui précède les fondamentaux de 2 à 3 trimestres
L’analogie avec le marché crypto mérite aussi d’être creusée : la “dévaluation” des actions de croissance à forte valorisation dans le monde TradFi se transmet généralement à l’appétit pour le risque, ce qui est défavorable aux sentiments à court terme sur les altcoins. Dans l’écosystème IA on-chain, il faut particulièrement se méfier d’une vente “en cascade” par corrélation.
Je ne poursuis pas la baisse, mais je vais la placer dans ma liste d’observation “le récit s’estompe”.
#AppLovin #广告科技 #市场情绪
32
·
--

Article
【Rapport financier T2 2026 d’AppLovin】Une page pour tout comprendre : revenus 1,924 milliard de dollars, +53 % en glissement annuel ; taux d’EBITDA ajusté 84 %$APP Le point le plus fort de ce rapport financier du T2, c’est que les revenus maintiennent une croissance de plus de 50 % tout en n’étant pas pénalisés par la croissance sur la marge. Après l’élargissement de la taille de la plateforme de marketing publicitaire, les leviers opérationnels continuent de s’activer ; l’orientation du T3 poursuit aussi ce rythme.
Commencez par les données clés
Revenus de ce trimestre : 1,924 milliard de dollars, +53 % en glissement annuel ; bénéfice net : 1,267 milliard de dollars, +55 % en glissement annuel, avec une marge nette de 66 % ; EPS dilué : 3,76 dollars. EBITDA ajusté : 1,614 milliard de dollars, +58 % en glissement annuel ; la croissance continue de dépasser celle des revenus, ce qui indique que l’augmentation des revenus ne provient pas uniquement du recours à l’effet de taille.
【Rapport financier T2 2026 d’AppLovin】Une page pour tout comprendre : revenus 1,924 milliard de dollars, +53 % en glissement annuel ; taux d’EBITDA ajusté 84 %
$APP Le point le plus fort de ce rapport financier du T2, c’est que les revenus maintiennent une croissance de plus de 50 % tout en n’étant pas pénalisés par la croissance sur la marge. Après l’élargissement de la taille de la plateforme de marketing publicitaire, les leviers opérationnels continuent de s’activer ; l’orientation du T3 poursuit aussi ce rythme.
Commencez par les données clés
Revenus de ce trimestre : 1,924 milliard de dollars, +53 % en glissement annuel ; bénéfice net : 1,267 milliard de dollars, +55 % en glissement annuel, avec une marge nette de 66 % ; EPS dilué : 3,76 dollars. EBITDA ajusté : 1,614 milliard de dollars, +58 % en glissement annuel ; la croissance continue de dépasser celle des revenus, ce qui indique que l’augmentation des revenus ne provient pas uniquement du recours à l’effet de taille.
Commencez par les données clés
Revenus de ce trimestre : 1,924 milliard de dollars, +53 % en glissement annuel ; bénéfice net : 1,267 milliard de dollars, +55 % en glissement annuel, avec une marge nette de 66 % ; EPS dilué : 3,76 dollars. EBITDA ajusté : 1,614 milliard de dollars, +58 % en glissement annuel ; la croissance continue de dépasser celle des revenus, ce qui indique que l’augmentation des revenus ne provient pas uniquement du recours à l’effet de taille.
164
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BinanceReopensWithdrawalsForMoreAssets
704,637 vues
3,581 mentions
2
#BTCRebounds80K
199,249 vues
1,791 mentions
3
#Binance98PercentReplenished
104,514 vues
1,196 mentions
4
#KazakhstanReportedlyInvests$100MInCryptoFunds
48 vues
4 mentions
5
#StrategySTRCResumesIssuanceAfterOver170Days
1,933 vues
85 mentions
6
#ADPUSPrivateEmployersAdd86000JobsInOctober
16,085 vues
286 mentions
7
#HongKongPilotGrantSchemeFacilitatesHK$230MTokenization
160 vues
1 mentions
8
#SouthKoreaSeeksCryptoTaxDelayUntil2029
7,994 vues
89 mentions
9
#USMidterms-WhatAreMarketsExpecting?
517,360 vues
2,598 mentions
10
#US10YearTreasuryYieldFallsTo4.845%
7,725 vues
86 mentions