
Z E R I O N
520 Publications
Z E R I O N
Signaler
Bloquer l’utilisateur
CRYPTO LOVER
Ouvert au trading
Trade occasionnellement
8.7 mois
2 Suivis
7.9K+ Abonnés
1.2K+ J’aime
Publications
Portefeuille
·
--
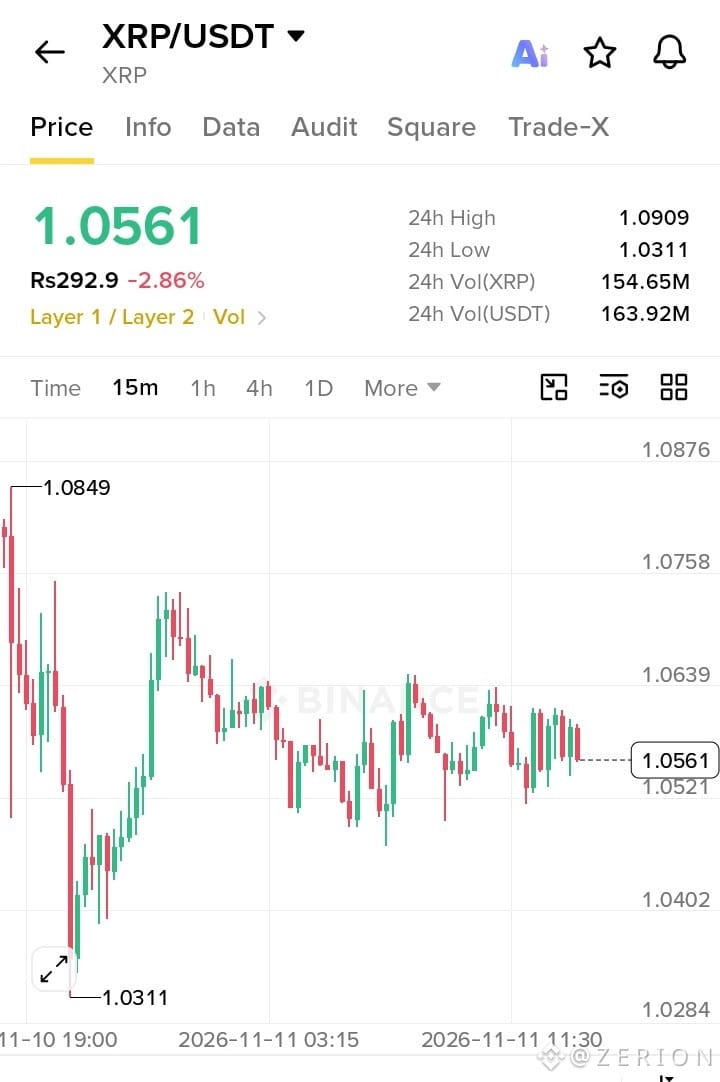
🚀 $XRP /USDT — SIGNAL LONG 🟢
💰 Entrée : $1.0560 – $1.0580
🎯 Objectif 1 : $1.0640
🎯 Objectif 2 : $1.0700
🎯 Objectif 3 : $1.0750
🛑 Stop-loss : $1.0510
📈 Tendance : Haussière — Surveillez la confirmation de la cassure !
⚡
$LAB
{future}(LABUSDT)
$INIT
{spot}(INITUSDT)
#AnthropicRejectsIPODelayValuationinQuestion #CanNvidiaEarningsEaseMarketConcerns? #DeutscheBankLaunchesDigitalAssetCustodyForBTCETH #TrumpMediaAdds1510BTCInQ3 #ADPWeeklyEstimateShowsUSPrivatePayrollsUp19750
🚀 $XRP /USDT — SIGNAL LONG 🟢
💰 Entrée : $1.0560 – $1.0580
🎯 Objectif 1 : $1.0640
🎯 Objectif 2 : $1.0700
🎯 Objectif 3 : $1.0750
🛑 Stop-loss : $1.0510
📈 Tendance : Haussière — Surveillez la confirmation de la cassure !
⚡
$LAB
$INIT
#AnthropicRejectsIPODelayValuationinQuestion #CanNvidiaEarningsEaseMarketConcerns? #DeutscheBankLaunchesDigitalAssetCustodyForBTCETH #TrumpMediaAdds1510BTCInQ3 #ADPWeeklyEstimateShowsUSPrivatePayrollsUp19750
💰 Entrée : $1.0560 – $1.0580
🎯 Objectif 1 : $1.0640
🎯 Objectif 2 : $1.0700
🎯 Objectif 3 : $1.0750
🛑 Stop-loss : $1.0510
📈 Tendance : Haussière — Surveillez la confirmation de la cassure !
⚡
$LAB
$INIT
#AnthropicRejectsIPODelayValuationinQuestion #CanNvidiaEarningsEaseMarketConcerns? #DeutscheBankLaunchesDigitalAssetCustodyForBTCETH #TrumpMediaAdds1510BTCInQ3 #ADPWeeklyEstimateShowsUSPrivatePayrollsUp19750
2
367
·
--
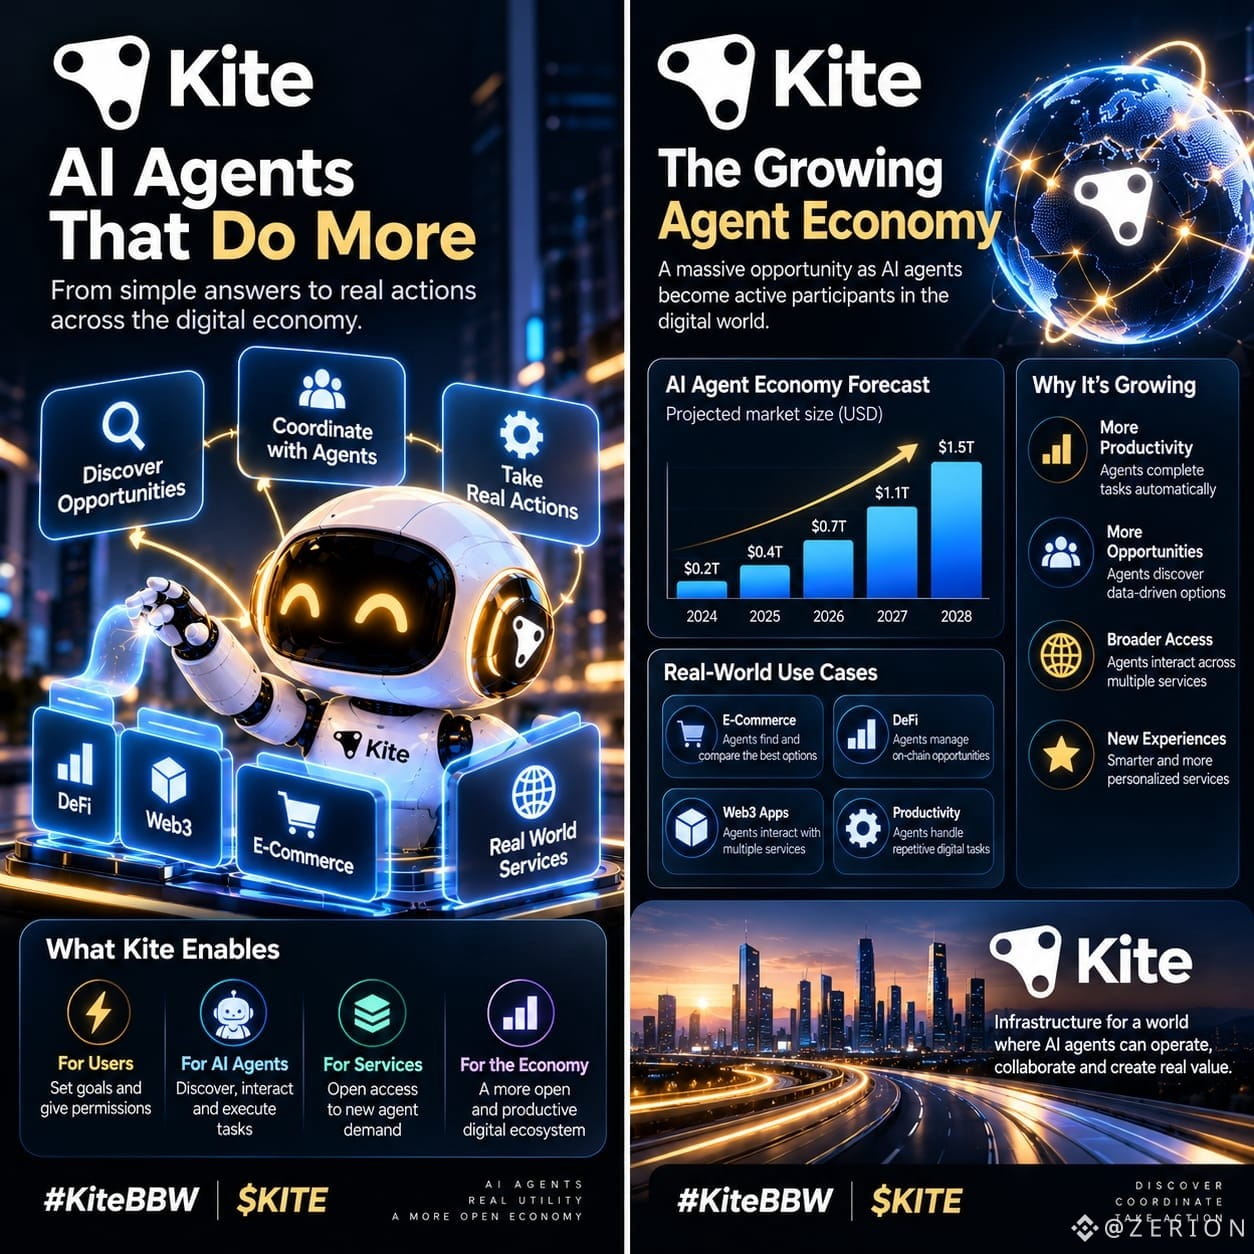
Kite m’intéresse parce que le projet va au-delà du modèle actuel d’assistant IA.
La prochaine étape ne consiste pas seulement à rendre les agents plus intelligents, mais à leur fournir l’infrastructure nécessaire pour qu’ils puissent réellement agir. Un agent capable de comprendre un objectif, de trouver des options utiles, de se coordonner avec d’autres agents et d’interagir avec des services numériques pourrait devenir bien plus qu’un simple chatbot.
C’est là que je trouve l’économie des agents vraiment passionnante.
Au lieu que les humains relient manuellement chaque étape, les agents pourraient, à terme, prendre en charge certaines parties du processus, tout en respectant les règles et les autorisations définies par l’utilisateur.
Ce qui me plaît chez Kite, c’est l’accent mis sur l’infrastructure qui sous-tend cette évolution. Le véritable défi n’est pas de créer une démo d’IA impressionnante, mais de bâtir un environnement où les agents peuvent interagir et collaborer de manière fiable, et produire des résultats utiles.
Nous n’en sommes qu’au début, mais je suis la situation de près, car les projets qui construisent aujourd’hui ces fondations pourraient façonner la manière dont les agents autonomes participeront à l’économie numérique de demain.
#KiteBBW $KITE
{spot}(KITEUSDT)
Kite m’intéresse parce que le projet va au-delà du modèle actuel d’assistant IA.
La prochaine étape ne consiste pas seulement à rendre les agents plus intelligents, mais à leur fournir l’infrastructure nécessaire pour qu’ils puissent réellement agir. Un agent capable de comprendre un objectif, de trouver des options utiles, de se coordonner avec d’autres agents et d’interagir avec des services numériques pourrait devenir bien plus qu’un simple chatbot.
C’est là que je trouve l’économie des agents vraiment passionnante.
Au lieu que les humains relient manuellement chaque étape, les agents pourraient, à terme, prendre en charge certaines parties du processus, tout en respectant les règles et les autorisations définies par l’utilisateur.
Ce qui me plaît chez Kite, c’est l’accent mis sur l’infrastructure qui sous-tend cette évolution. Le véritable défi n’est pas de créer une démo d’IA impressionnante, mais de bâtir un environnement où les agents peuvent interagir et collaborer de manière fiable, et produire des résultats utiles.
Nous n’en sommes qu’au début, mais je suis la situation de près, car les projets qui construisent aujourd’hui ces fondations pourraient façonner la manière dont les agents autonomes participeront à l’économie numérique de demain.
#KiteBBW $KITE
La prochaine étape ne consiste pas seulement à rendre les agents plus intelligents, mais à leur fournir l’infrastructure nécessaire pour qu’ils puissent réellement agir. Un agent capable de comprendre un objectif, de trouver des options utiles, de se coordonner avec d’autres agents et d’interagir avec des services numériques pourrait devenir bien plus qu’un simple chatbot.
C’est là que je trouve l’économie des agents vraiment passionnante.
Au lieu que les humains relient manuellement chaque étape, les agents pourraient, à terme, prendre en charge certaines parties du processus, tout en respectant les règles et les autorisations définies par l’utilisateur.
Ce qui me plaît chez Kite, c’est l’accent mis sur l’infrastructure qui sous-tend cette évolution. Le véritable défi n’est pas de créer une démo d’IA impressionnante, mais de bâtir un environnement où les agents peuvent interagir et collaborer de manière fiable, et produire des résultats utiles.
Nous n’en sommes qu’au début, mais je suis la situation de près, car les projets qui construisent aujourd’hui ces fondations pourraient façonner la manière dont les agents autonomes participeront à l’économie numérique de demain.
#KiteBBW $KITE
1
213
·
--
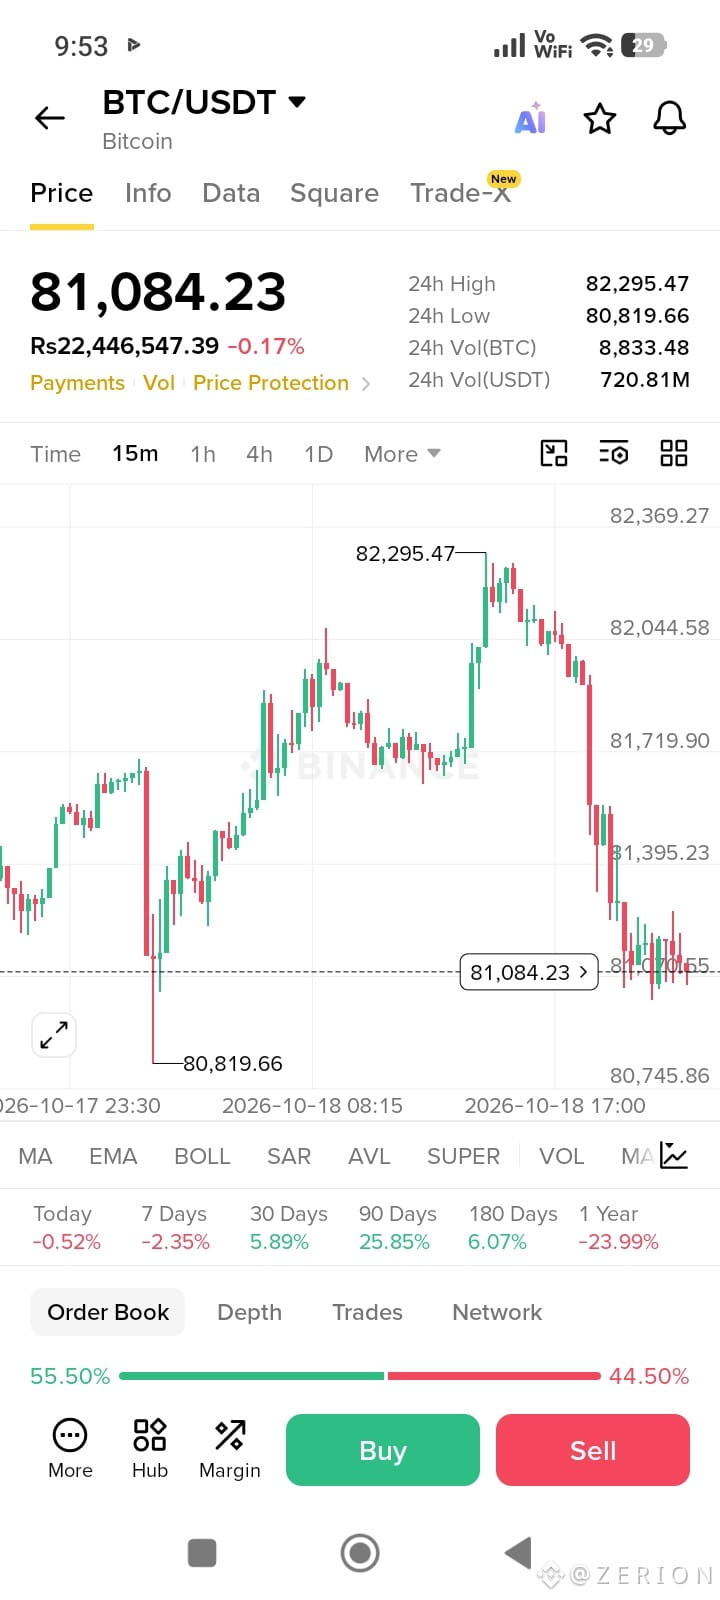
📊 $BTC /USDT — SIGNAL SHORT 🔴
💰 Entrée : $81,100–$81,250 🎯 TP1 : $80,900 🎯 TP2 : $80,820 🎯 TP3 : $80,650 🛑 SL : $81,450
⚠️ Attendez la confirmation. Gérez correctement les risques.
$BTC
{spot}(BTCUSDT)
#GrayscaleAndRepublicLaunchThreeCryptoFunds #ElSalvadorBitcoinHoldingsSurpass7800BTC #CelestiaRises16%To2026High #StrategySharesFall9%OnFriday #USPPIRises6.3%YearOverYear
📊 $BTC /USDT — SIGNAL SHORT 🔴
💰 Entrée : $81,100–$81,250 🎯 TP1 : $80,900 🎯 TP2 : $80,820 🎯 TP3 : $80,650 🛑 SL : $81,450
⚠️ Attendez la confirmation. Gérez correctement les risques.
$BTC
#GrayscaleAndRepublicLaunchThreeCryptoFunds #ElSalvadorBitcoinHoldingsSurpass7800BTC #CelestiaRises16%To2026High #StrategySharesFall9%OnFriday #USPPIRises6.3%YearOverYear
💰 Entrée : $81,100–$81,250 🎯 TP1 : $80,900 🎯 TP2 : $80,820 🎯 TP3 : $80,650 🛑 SL : $81,450
⚠️ Attendez la confirmation. Gérez correctement les risques.
$BTC
#GrayscaleAndRepublicLaunchThreeCryptoFunds #ElSalvadorBitcoinHoldingsSurpass7800BTC #CelestiaRises16%To2026High #StrategySharesFall9%OnFriday #USPPIRises6.3%YearOverYear
1
257
·
--
Je surveille TermMax de plus près ces derniers temps, notamment parce que le projet passe l’étape des « DeFi primitives intéressantes » pour entrer dans une phase beaucoup plus déterminante.
Le concept central me paraît toujours cohérent : au lieu d’accepter le taux flottant que le marché vous propose, TermMax permet aux utilisateurs de bloquer des conditions d’emprunt ou de prêt sur une échéance définie. En coulisses, ses jetons à taux fixe séparent le capital et les intérêts, tandis que des ordres à fourchette dessinent la courbe de tarification de chaque marché. Cela paraît simple en surface, mais cela change la façon dont la liquidité doit se comporter. Le capital peut rester inutilisé, les taux peuvent être mal évalués et les apporteurs de liquidité peuvent finir par être ceux qui paient le prix de leur trop grand optimisme. TermMax liste ouvertement ces risques plutôt que de prétendre que la DeFi à taux fixe les élimine.
Ce qui a surtout attiré mon attention récemment, c’est la rapidité de l’expansion du produit. La V2 regroupe désormais des marchés et des ordres sur plusieurs chaînes dans une seule interface, tandis que TermMax pousse vers des actions tokenisées, des garanties RWA, des produits de type options et des infrastructures institutionnelles à taux fixe via TermPrime.
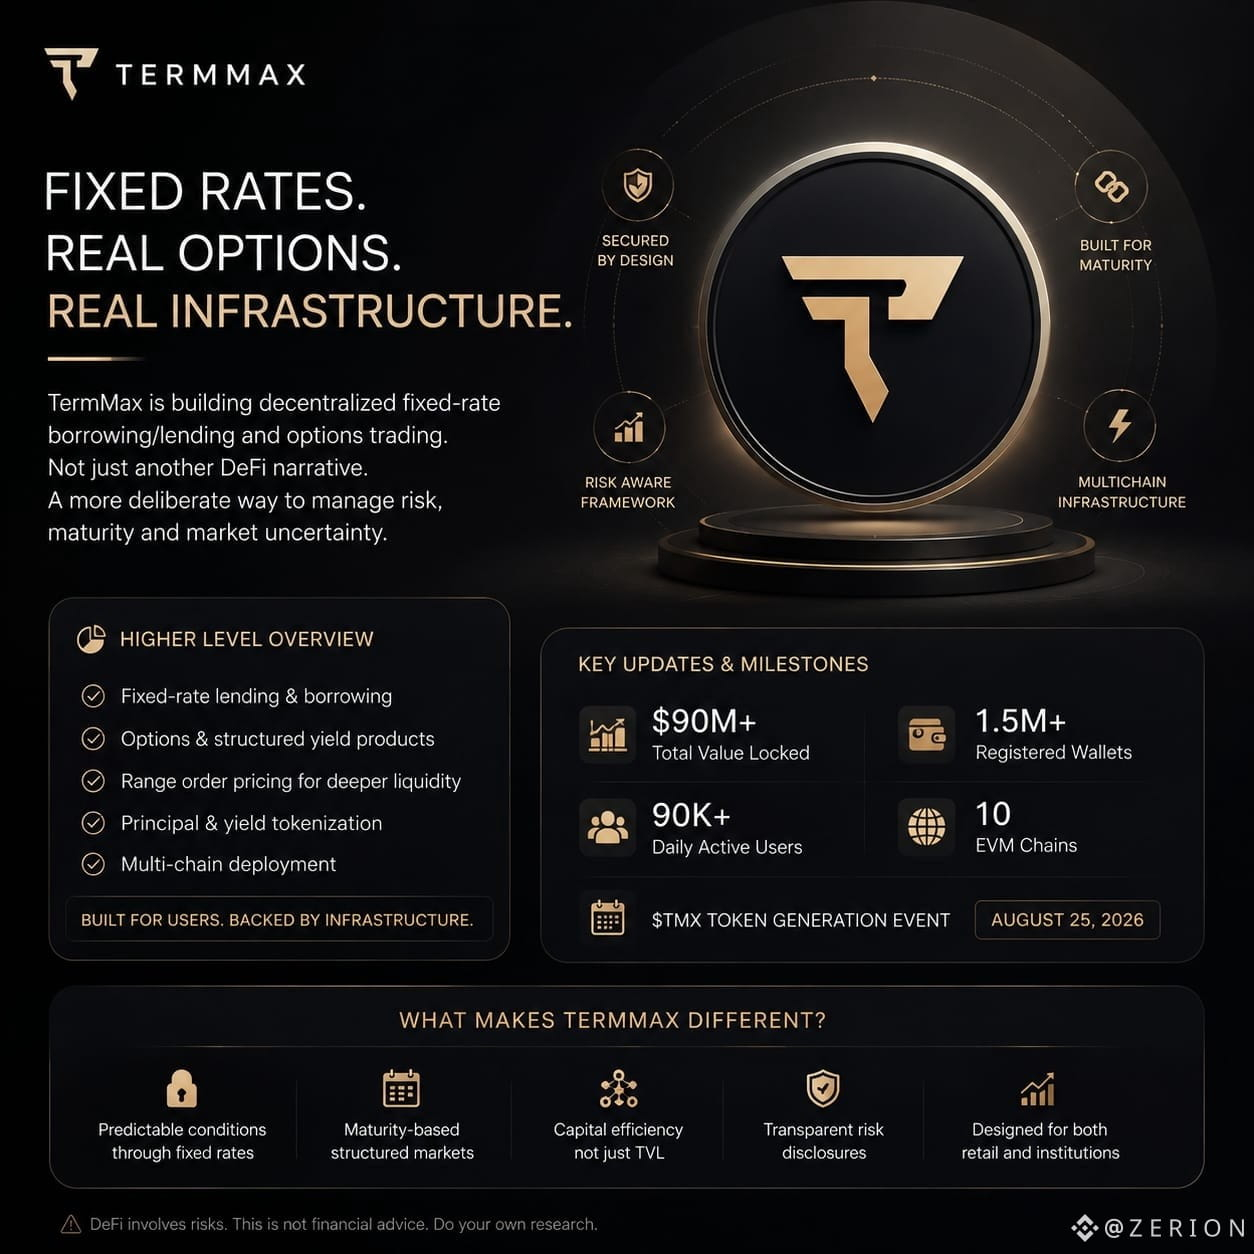
Et puis il y a $TMX. L’équipe a annoncé le 25 août 2026 comme date du TGE, avec une annonce récente évoquant plus de 90 M$ de TVL, plus de 1,5 M de portefeuilles enregistrés, 90 000+ utilisateurs actifs quotidiens et un déploiement sur 10 chaînes EVM.
C’est la partie que je surveille attentivement.
La crypto m’a appris que la croissance juste avant le lancement d’un token peut avoir une allure très différente de la demande durable après coup. Je m’intéresse moins aux chiffres aujourd’hui qu’à ce qui subsiste lorsque les incitations deviennent moins généreuses.
TermMax me semble plus mûr que beaucoup de récits « fixed yield » recyclés que j’ai vus, mais cette maturité doit encore être démontrée sous contrainte.
C’est là que je porterai mon attention.
#termmax @termmax
Je surveille TermMax de plus près ces derniers temps, notamment parce que le projet passe l’étape des « DeFi primitives intéressantes » pour entrer dans une phase beaucoup plus déterminante.
Le concept central me paraît toujours cohérent : au lieu d’accepter le taux flottant que le marché vous propose, TermMax permet aux utilisateurs de bloquer des conditions d’emprunt ou de prêt sur une échéance définie. En coulisses, ses jetons à taux fixe séparent le capital et les intérêts, tandis que des ordres à fourchette dessinent la courbe de tarification de chaque marché. Cela paraît simple en surface, mais cela change la façon dont la liquidité doit se comporter. Le capital peut rester inutilisé, les taux peuvent être mal évalués et les apporteurs de liquidité peuvent finir par être ceux qui paient le prix de leur trop grand optimisme. TermMax liste ouvertement ces risques plutôt que de prétendre que la DeFi à taux fixe les élimine.
Ce qui a surtout attiré mon attention récemment, c’est la rapidité de l’expansion du produit. La V2 regroupe désormais des marchés et des ordres sur plusieurs chaînes dans une seule interface, tandis que TermMax pousse vers des actions tokenisées, des garanties RWA, des produits de type options et des infrastructures institutionnelles à taux fixe via TermPrime.
Et puis il y a $TMX. L’équipe a annoncé le 25 août 2026 comme date du TGE, avec une annonce récente évoquant plus de 90 M$ de TVL, plus de 1,5 M de portefeuilles enregistrés, 90 000+ utilisateurs actifs quotidiens et un déploiement sur 10 chaînes EVM.
C’est la partie que je surveille attentivement.
La crypto m’a appris que la croissance juste avant le lancement d’un token peut avoir une allure très différente de la demande durable après coup. Je m’intéresse moins aux chiffres aujourd’hui qu’à ce qui subsiste lorsque les incitations deviennent moins généreuses.
TermMax me semble plus mûr que beaucoup de récits « fixed yield » recyclés que j’ai vus, mais cette maturité doit encore être démontrée sous contrainte.
C’est là que je porterai mon attention.
#termmax @TermMax
Le concept central me paraît toujours cohérent : au lieu d’accepter le taux flottant que le marché vous propose, TermMax permet aux utilisateurs de bloquer des conditions d’emprunt ou de prêt sur une échéance définie. En coulisses, ses jetons à taux fixe séparent le capital et les intérêts, tandis que des ordres à fourchette dessinent la courbe de tarification de chaque marché. Cela paraît simple en surface, mais cela change la façon dont la liquidité doit se comporter. Le capital peut rester inutilisé, les taux peuvent être mal évalués et les apporteurs de liquidité peuvent finir par être ceux qui paient le prix de leur trop grand optimisme. TermMax liste ouvertement ces risques plutôt que de prétendre que la DeFi à taux fixe les élimine.
Ce qui a surtout attiré mon attention récemment, c’est la rapidité de l’expansion du produit. La V2 regroupe désormais des marchés et des ordres sur plusieurs chaînes dans une seule interface, tandis que TermMax pousse vers des actions tokenisées, des garanties RWA, des produits de type options et des infrastructures institutionnelles à taux fixe via TermPrime.
Et puis il y a $TMX. L’équipe a annoncé le 25 août 2026 comme date du TGE, avec une annonce récente évoquant plus de 90 M$ de TVL, plus de 1,5 M de portefeuilles enregistrés, 90 000+ utilisateurs actifs quotidiens et un déploiement sur 10 chaînes EVM.
C’est la partie que je surveille attentivement.
La crypto m’a appris que la croissance juste avant le lancement d’un token peut avoir une allure très différente de la demande durable après coup. Je m’intéresse moins aux chiffres aujourd’hui qu’à ce qui subsiste lorsque les incitations deviennent moins généreuses.
TermMax me semble plus mûr que beaucoup de récits « fixed yield » recyclés que j’ai vus, mais cette maturité doit encore être démontrée sous contrainte.
C’est là que je porterai mon attention.
#termmax @TermMax
3
3
247
·
--
Vérifié
Je reviens sans cesse sur TermMax pour une raison qui a peu à voir avec le discours DeFi habituel.
Après avoir observé assez de cycles, j’ai compris que « taux fixe » paraît ennuyeux jusqu’au moment où l’on a vraiment besoin de certitude. L’emprunt à taux variable fonctionne très bien quand les marchés sont calmes. Puis la volatilité arrive, les taux bougent, la liquidité se raréfie, et le coût d’une position ressemble soudainement à quelque chose de très différent du chiffre avec lequel on avait commencé.
TermMax emprunte une voie plus délibérée : des marchés à taux fixe et à durée déterminée, et, avec la V2, un éloignement du modèle historique basé sur les jetons LP au profit d’une liquidité fondée sur les ordres et de courbes de trading personnalisables. Elle ajoute aussi des coffres (vaults) ERC-4626, ce qui permet d’allouer le capital sur différents marchés au lieu de le laisser immobilisé dans une seule piscine simple.
Cette partie m’intéresse plus que le titre.
Parce que le vrai problème de la DeFi à taux fixe n’a jamais été de créer simplement un taux fixe. C’est la liquidité. Les différentes maturités, les types de garantie et les taux fragmentent naturellement le marché. TermMax semble expérimenter une architecture qui rend cette fragmentation plus facile à gérer.
Je reste toutefois prudent. Les durées fixes créent leur propre friction. Le capital est immobilisé, les sorties ne sont pas toujours pratiques, et le risque lié aux smart contracts ou aux collatéraux ne disparaît pas simplement parce que le taux d’intérêt est prévisible.
Mais peut-être que c’est précisément pour cela que je regarde.
La crypto a passé des années à optimiser pour « plus » : plus de levier, plus de rendement, plus de vitesse.
Je commence à porter davantage d’attention aux protocoles qui cherchent à rendre les décisions financières un peu plus prévisibles.
#termmax @termmax
Je reviens sans cesse sur TermMax pour une raison qui a peu à voir avec le discours DeFi habituel.
Après avoir observé assez de cycles, j’ai compris que « taux fixe » paraît ennuyeux jusqu’au moment où l’on a vraiment besoin de certitude. L’emprunt à taux variable fonctionne très bien quand les marchés sont calmes. Puis la volatilité arrive, les taux bougent, la liquidité se raréfie, et le coût d’une position ressemble soudainement à quelque chose de très différent du chiffre avec lequel on avait commencé.
TermMax emprunte une voie plus délibérée : des marchés à taux fixe et à durée déterminée, et, avec la V2, un éloignement du modèle historique basé sur les jetons LP au profit d’une liquidité fondée sur les ordres et de courbes de trading personnalisables. Elle ajoute aussi des coffres (vaults) ERC-4626, ce qui permet d’allouer le capital sur différents marchés au lieu de le laisser immobilisé dans une seule piscine simple.
Cette partie m’intéresse plus que le titre.
Parce que le vrai problème de la DeFi à taux fixe n’a jamais été de créer simplement un taux fixe. C’est la liquidité. Les différentes maturités, les types de garantie et les taux fragmentent naturellement le marché. TermMax semble expérimenter une architecture qui rend cette fragmentation plus facile à gérer.
Je reste toutefois prudent. Les durées fixes créent leur propre friction. Le capital est immobilisé, les sorties ne sont pas toujours pratiques, et le risque lié aux smart contracts ou aux collatéraux ne disparaît pas simplement parce que le taux d’intérêt est prévisible.
Mais peut-être que c’est précisément pour cela que je regarde.
La crypto a passé des années à optimiser pour « plus » : plus de levier, plus de rendement, plus de vitesse.
Je commence à porter davantage d’attention aux protocoles qui cherchent à rendre les décisions financières un peu plus prévisibles.
#termmax @TermMax
Après avoir observé assez de cycles, j’ai compris que « taux fixe » paraît ennuyeux jusqu’au moment où l’on a vraiment besoin de certitude. L’emprunt à taux variable fonctionne très bien quand les marchés sont calmes. Puis la volatilité arrive, les taux bougent, la liquidité se raréfie, et le coût d’une position ressemble soudainement à quelque chose de très différent du chiffre avec lequel on avait commencé.
TermMax emprunte une voie plus délibérée : des marchés à taux fixe et à durée déterminée, et, avec la V2, un éloignement du modèle historique basé sur les jetons LP au profit d’une liquidité fondée sur les ordres et de courbes de trading personnalisables. Elle ajoute aussi des coffres (vaults) ERC-4626, ce qui permet d’allouer le capital sur différents marchés au lieu de le laisser immobilisé dans une seule piscine simple.
Cette partie m’intéresse plus que le titre.
Parce que le vrai problème de la DeFi à taux fixe n’a jamais été de créer simplement un taux fixe. C’est la liquidité. Les différentes maturités, les types de garantie et les taux fragmentent naturellement le marché. TermMax semble expérimenter une architecture qui rend cette fragmentation plus facile à gérer.
Je reste toutefois prudent. Les durées fixes créent leur propre friction. Le capital est immobilisé, les sorties ne sont pas toujours pratiques, et le risque lié aux smart contracts ou aux collatéraux ne disparaît pas simplement parce que le taux d’intérêt est prévisible.
Mais peut-être que c’est précisément pour cela que je regarde.
La crypto a passé des années à optimiser pour « plus » : plus de levier, plus de rendement, plus de vitesse.
Je commence à porter davantage d’attention aux protocoles qui cherchent à rendre les décisions financières un peu plus prévisibles.
#termmax @TermMax
1
1
157
·
--
Vérifié
Je ne pense pas que la chose la plus intéressante à propos de TermMax soit qu’un taux puisse être fixé. Les taux fixes, c’est la phrase facile. La question plus difficile, c’est comment ce taux est découvert lorsque la taille veut bouger.
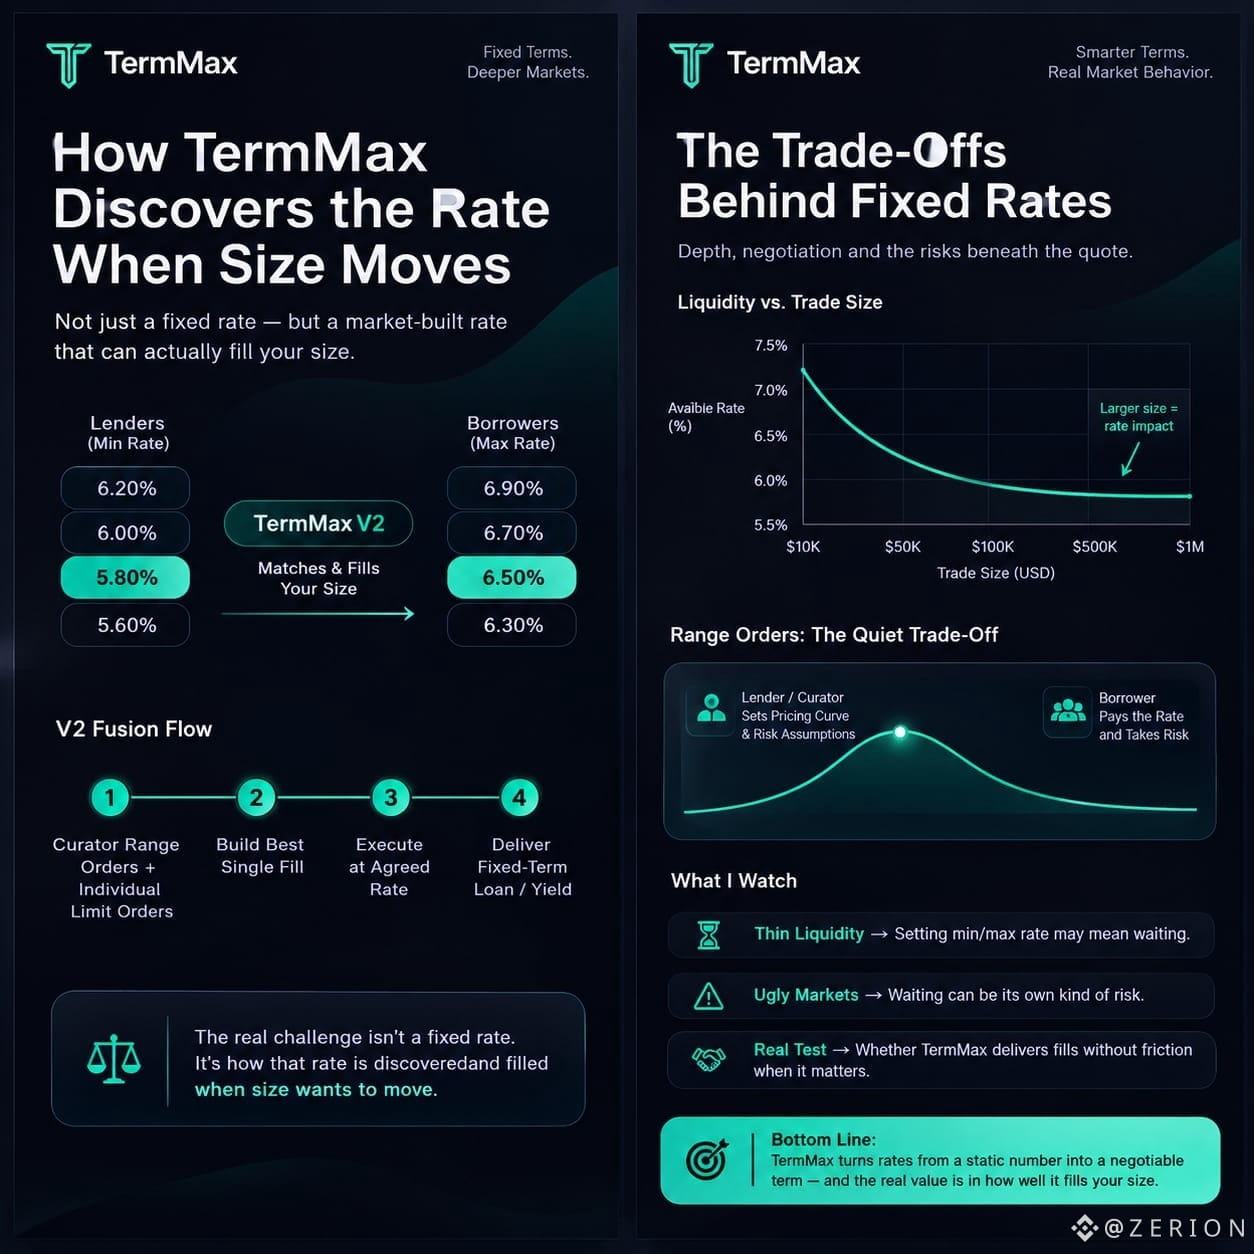
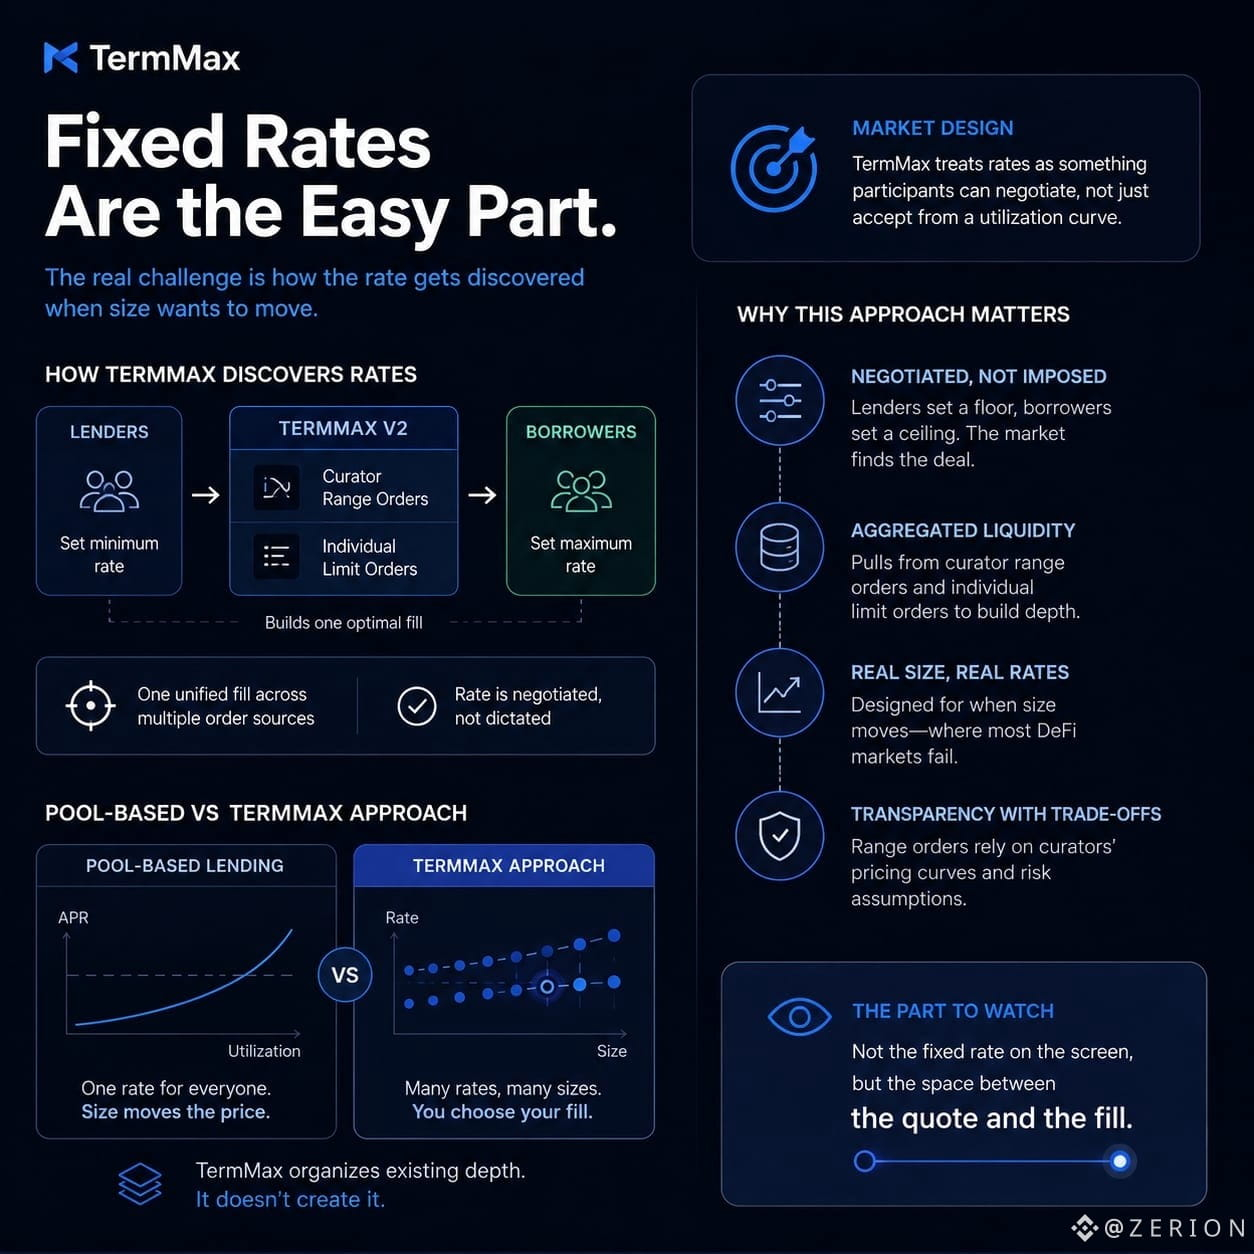
TermMax permet aux prêteurs de définir un taux minimum et aux emprunteurs de définir un taux maximum. Dans la V2, l’application peut puiser dans des ordres à fourchette (range orders) du curateur et dans des ordres à cours limité individuels pour construire une seule exécution (fill). Ça peut sembler petit, mais ça touche un problème que la DeFi contourne souvent : les gens ne veulent pas seulement voir un APR à l’écran. Ils veulent savoir si leur taille peut réellement y être négociée, sans errer dans des pools.
J’ai vu assez de promesses de « liquidité profonde » disparaître dès qu’une position devient importante. Une interface unifiée ne crée pas de la profondeur ; elle organise la profondeur qui existe déjà. Et les ordres à fourchette ont leur propre compromis discret. Quelqu’un — souvent un curateur — choisit encore la courbe de prix et les hypothèses de risque qui se trouvent en dessous.
Ce que je trouve utile ici, c’est la tentative de traiter les taux comme quelque chose que les participants peuvent négocier, plutôt que comme quelque chose qu’ils acceptent simplement à partir d’un tableau d’utilisation. J’ai l’impression que cela s’approche davantage d’un véritable marché à terme. Mais je ne suis pas entièrement convaincu que la friction disparaît. Elle devient peut-être seulement moins visible. Si la liquidité est faible, définir votre taux minimum ou maximum signifie attendre, et lorsque les conditions deviennent mauvaises, l’attente peut être un risque en soi.
C’est la partie que je vais surveiller. Pas le taux fixe affiché à l’écran, mais l’espace entre la cotation et l’exécution.
#termmax @termmax
Je ne pense pas que la chose la plus intéressante à propos de TermMax soit qu’un taux puisse être fixé. Les taux fixes, c’est la phrase facile. La question plus difficile, c’est comment ce taux est découvert lorsque la taille veut bouger.
TermMax permet aux prêteurs de définir un taux minimum et aux emprunteurs de définir un taux maximum. Dans la V2, l’application peut puiser dans des ordres à fourchette (range orders) du curateur et dans des ordres à cours limité individuels pour construire une seule exécution (fill). Ça peut sembler petit, mais ça touche un problème que la DeFi contourne souvent : les gens ne veulent pas seulement voir un APR à l’écran. Ils veulent savoir si leur taille peut réellement y être négociée, sans errer dans des pools.
J’ai vu assez de promesses de « liquidité profonde » disparaître dès qu’une position devient importante. Une interface unifiée ne crée pas de la profondeur ; elle organise la profondeur qui existe déjà. Et les ordres à fourchette ont leur propre compromis discret. Quelqu’un — souvent un curateur — choisit encore la courbe de prix et les hypothèses de risque qui se trouvent en dessous.
Ce que je trouve utile ici, c’est la tentative de traiter les taux comme quelque chose que les participants peuvent négocier, plutôt que comme quelque chose qu’ils acceptent simplement à partir d’un tableau d’utilisation. J’ai l’impression que cela s’approche davantage d’un véritable marché à terme. Mais je ne suis pas entièrement convaincu que la friction disparaît. Elle devient peut-être seulement moins visible. Si la liquidité est faible, définir votre taux minimum ou maximum signifie attendre, et lorsque les conditions deviennent mauvaises, l’attente peut être un risque en soi.
C’est la partie que je vais surveiller. Pas le taux fixe affiché à l’écran, mais l’espace entre la cotation et l’exécution.
#termmax @TermMax
TermMax permet aux prêteurs de définir un taux minimum et aux emprunteurs de définir un taux maximum. Dans la V2, l’application peut puiser dans des ordres à fourchette (range orders) du curateur et dans des ordres à cours limité individuels pour construire une seule exécution (fill). Ça peut sembler petit, mais ça touche un problème que la DeFi contourne souvent : les gens ne veulent pas seulement voir un APR à l’écran. Ils veulent savoir si leur taille peut réellement y être négociée, sans errer dans des pools.
J’ai vu assez de promesses de « liquidité profonde » disparaître dès qu’une position devient importante. Une interface unifiée ne crée pas de la profondeur ; elle organise la profondeur qui existe déjà. Et les ordres à fourchette ont leur propre compromis discret. Quelqu’un — souvent un curateur — choisit encore la courbe de prix et les hypothèses de risque qui se trouvent en dessous.
Ce que je trouve utile ici, c’est la tentative de traiter les taux comme quelque chose que les participants peuvent négocier, plutôt que comme quelque chose qu’ils acceptent simplement à partir d’un tableau d’utilisation. J’ai l’impression que cela s’approche davantage d’un véritable marché à terme. Mais je ne suis pas entièrement convaincu que la friction disparaît. Elle devient peut-être seulement moins visible. Si la liquidité est faible, définir votre taux minimum ou maximum signifie attendre, et lorsque les conditions deviennent mauvaises, l’attente peut être un risque en soi.
C’est la partie que je vais surveiller. Pas le taux fixe affiché à l’écran, mais l’espace entre la cotation et l’exécution.
#termmax @TermMax
39
13
1.1k
·
--
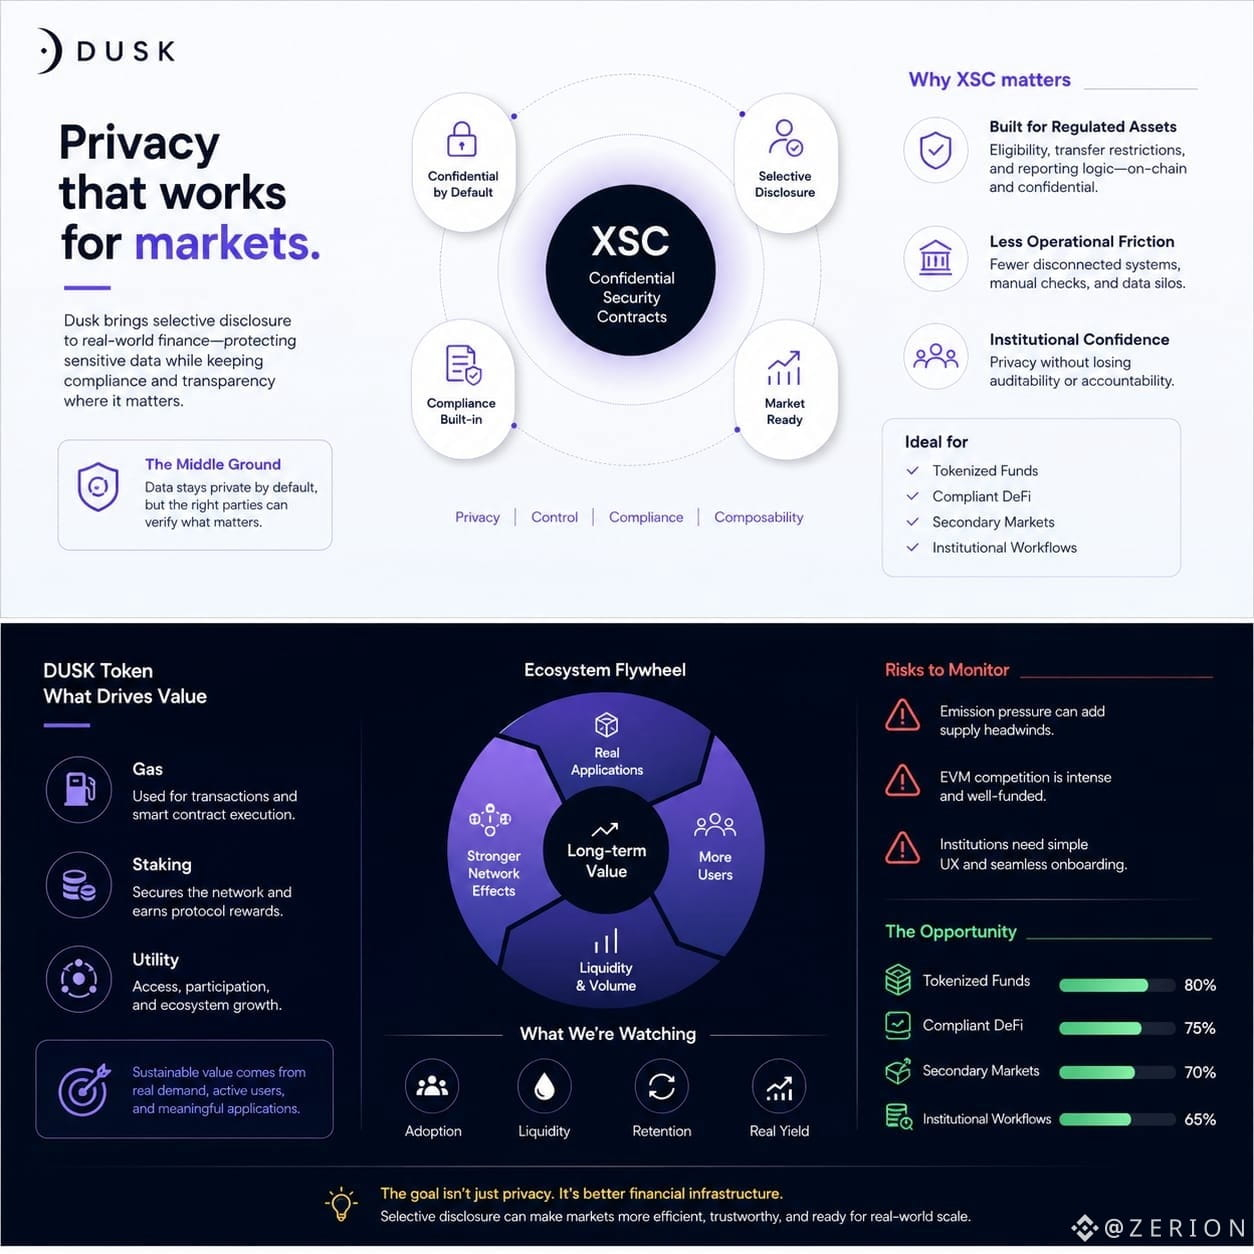
Je remarque que Dusk semble différent lorsque la confidentialité est envisagée à travers des marchés réels, et non à travers des slogans crypto.
Une blockchain publique prouve l’activité, mais elle révèle les soldes, les contreparties et les comportements de trading. Cela peut convenir à de simples transferts, mais cela met mal à l’aise pour des fonds, des obligations et des positions institutionnelles.
Ce que j’aime, c’est le juste milieu. Les détails sensibles restent protégés, tandis que les bonnes personnes peuvent toujours vérifier l’essentiel.
C’est ce qui rend XSC intéressant à suivre. Un titre tokenisé nécessite des règles d’éligibilité, des contrôles de transfert et une logique de reporting—pas seulement un solde. Si ces règles s’exécutent dans des contrats confidentiels, l’actif devient plus simple à gérer et moins dépendant de systèmes déconnectés.
Pour DUSK, je surveille la demande, pas seulement le discours. Les frais de gaz et le staking donnent au token un rôle, mais une valeur durable passe par des applications, de la liquidité et des utilisateurs qui reviennent parce que le réseau résout un vrai problème.
Les risques sont réels aussi. Les émissions peuvent accroître la pression sur l’offre, la concurrence EVM est forte, et les institutions n’accepteront pas des portefeuilles confus ni un onboarding difficile.
L’opportunité va au-delà des transferts privés. Les fonds tokenisés, la DeFi conforme et les marchés secondaires pourraient tirer parti de la confidentialité sans perdre la responsabilité.
Je suis constructif, mais patient. Dusk a une direction significative ; maintenant, il doit prouver que la confidentialité peut rendre l’activité financière plus fluide, et pas simplement moins visible. La divulgation sélective peut-elle devenir quelque chose que les marchés utilisent chaque jour ?
@Dusk_Foundation #dusk $DUSK
Je remarque que Dusk semble différent lorsque la confidentialité est envisagée à travers des marchés réels, et non à travers des slogans crypto.
Une blockchain publique prouve l’activité, mais elle révèle les soldes, les contreparties et les comportements de trading. Cela peut convenir à de simples transferts, mais cela met mal à l’aise pour des fonds, des obligations et des positions institutionnelles.
Ce que j’aime, c’est le juste milieu. Les détails sensibles restent protégés, tandis que les bonnes personnes peuvent toujours vérifier l’essentiel.
C’est ce qui rend XSC intéressant à suivre. Un titre tokenisé nécessite des règles d’éligibilité, des contrôles de transfert et une logique de reporting—pas seulement un solde. Si ces règles s’exécutent dans des contrats confidentiels, l’actif devient plus simple à gérer et moins dépendant de systèmes déconnectés.
Pour DUSK, je surveille la demande, pas seulement le discours. Les frais de gaz et le staking donnent au token un rôle, mais une valeur durable passe par des applications, de la liquidité et des utilisateurs qui reviennent parce que le réseau résout un vrai problème.
Les risques sont réels aussi. Les émissions peuvent accroître la pression sur l’offre, la concurrence EVM est forte, et les institutions n’accepteront pas des portefeuilles confus ni un onboarding difficile.
L’opportunité va au-delà des transferts privés. Les fonds tokenisés, la DeFi conforme et les marchés secondaires pourraient tirer parti de la confidentialité sans perdre la responsabilité.
Je suis constructif, mais patient. Dusk a une direction significative ; maintenant, il doit prouver que la confidentialité peut rendre l’activité financière plus fluide, et pas simplement moins visible. La divulgation sélective peut-elle devenir quelque chose que les marchés utilisent chaque jour ?
@Dusk #dusk $DUSK
Une blockchain publique prouve l’activité, mais elle révèle les soldes, les contreparties et les comportements de trading. Cela peut convenir à de simples transferts, mais cela met mal à l’aise pour des fonds, des obligations et des positions institutionnelles.
Ce que j’aime, c’est le juste milieu. Les détails sensibles restent protégés, tandis que les bonnes personnes peuvent toujours vérifier l’essentiel.
C’est ce qui rend XSC intéressant à suivre. Un titre tokenisé nécessite des règles d’éligibilité, des contrôles de transfert et une logique de reporting—pas seulement un solde. Si ces règles s’exécutent dans des contrats confidentiels, l’actif devient plus simple à gérer et moins dépendant de systèmes déconnectés.
Pour DUSK, je surveille la demande, pas seulement le discours. Les frais de gaz et le staking donnent au token un rôle, mais une valeur durable passe par des applications, de la liquidité et des utilisateurs qui reviennent parce que le réseau résout un vrai problème.
Les risques sont réels aussi. Les émissions peuvent accroître la pression sur l’offre, la concurrence EVM est forte, et les institutions n’accepteront pas des portefeuilles confus ni un onboarding difficile.
L’opportunité va au-delà des transferts privés. Les fonds tokenisés, la DeFi conforme et les marchés secondaires pourraient tirer parti de la confidentialité sans perdre la responsabilité.
Je suis constructif, mais patient. Dusk a une direction significative ; maintenant, il doit prouver que la confidentialité peut rendre l’activité financière plus fluide, et pas simplement moins visible. La divulgation sélective peut-elle devenir quelque chose que les marchés utilisent chaque jour ?
@Dusk #dusk $DUSK
9
5
199
·
--
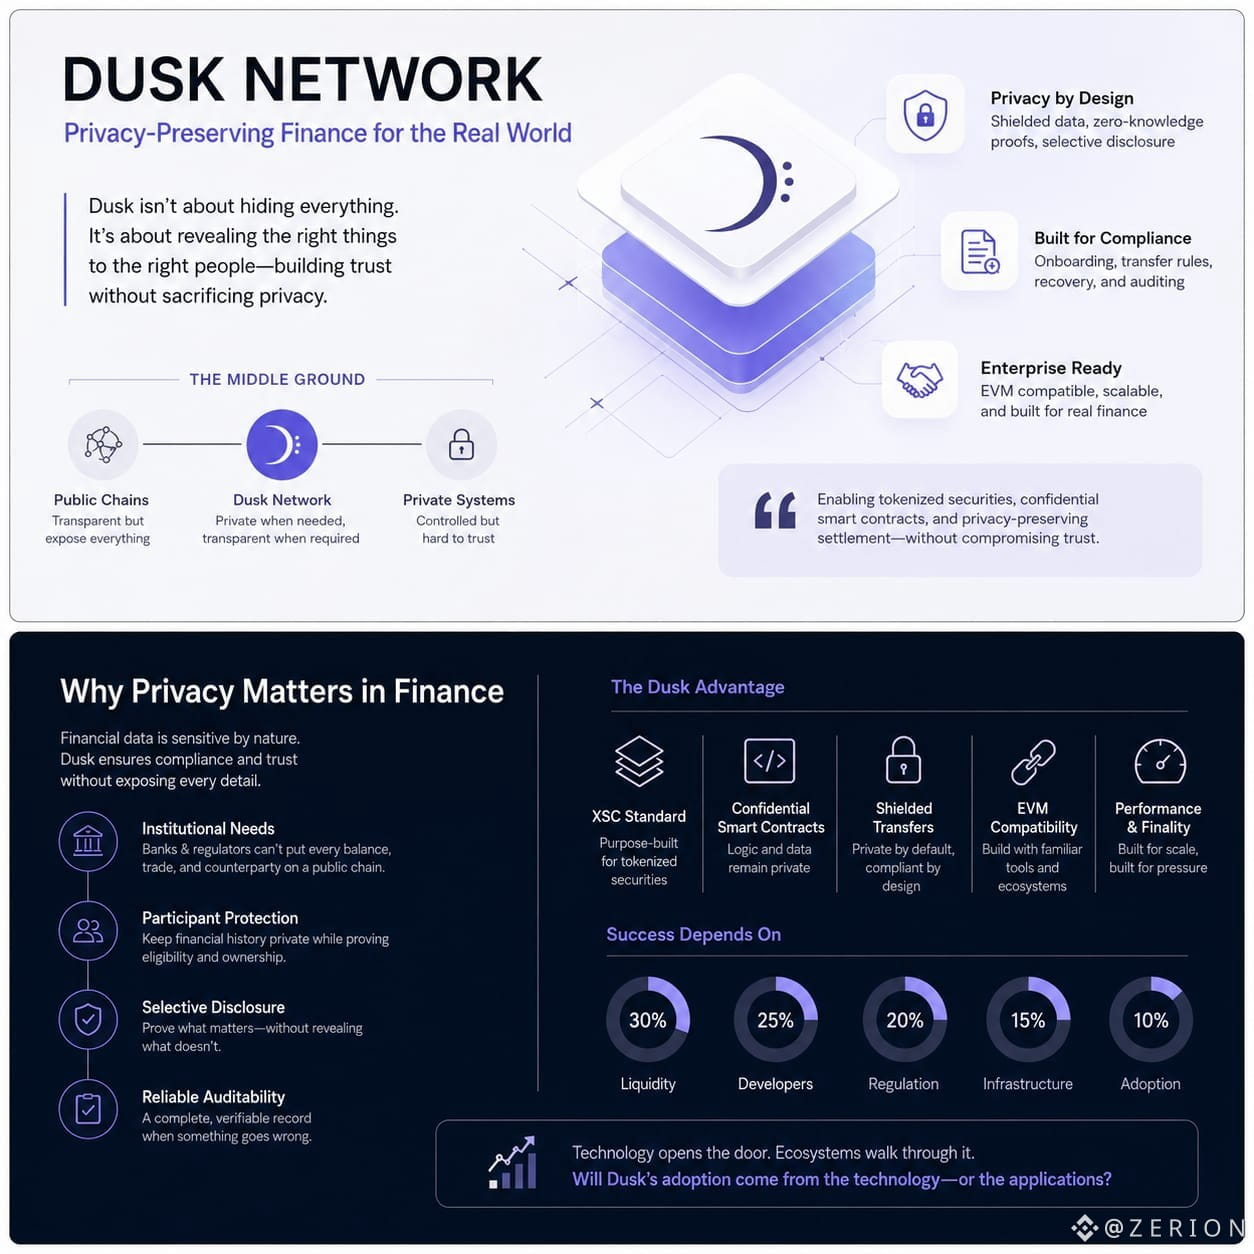
Je constate que Dusk Network s’approche de la confidentialité d’une manière qui ressemble davantage à la finance réelle. Il ne s’agit pas de tout cacher ; il s’agit de protéger les informations sensibles tout en donnant aux gens assez de preuves pour avoir confiance dans ce qui se passe.
Une banque ou un marché réglementé ne peut pas publier tous les soldes, toutes les transactions et tous les contreparties sur une chaîne publique. Mais un système fermé crée aussi des problèmes de confiance. Les participants ont besoin de vérifications d’éligibilité, de règles de transfert, de mécanismes de récupération et d’un registre fiable en cas de problème. Dusk semble viser ce juste milieu.
Son standard XSC et ses smart contracts confidentiels sont conçus pour les titres tokenisés, où la propriété, les transferts et les opérations sur le plan des entreprises peuvent se produire on-chain sans exposer chaque détail. Les transferts protégés, les preuves à connaissance nulle et la divulgation sélective permettent à quelqu’un de vérifier l’essentiel sans révéler toute l’historique financier.
Ce qui m’intéresse, c’est que la confidentialité n’est qu’un aspect de Dusk. L’approche porte aussi sur le règlement, la finalité, les smart contracts et la compatibilité avec l’EVM. Si les vérifications d’identité, l’onboarding, les transferts conformes et le service deviennent simples, Dusk pourrait être utile parce qu’il relie l’ensemble du processus.
La technologie, à elle seule, ne suffira pas. La liquidité, les développeurs, la réglementation et les performances sous pression détermineront si cela devient une infrastructure.
Je surveille pour voir si Dusk peut rendre la finance privée “normale” plutôt que compliquée. L’adoption viendra-t-elle de la technologie, ou des applications construites au-dessus ?
@Dusk_Foundation #dusk $DUSK
Je constate que Dusk Network s’approche de la confidentialité d’une manière qui ressemble davantage à la finance réelle. Il ne s’agit pas de tout cacher ; il s’agit de protéger les informations sensibles tout en donnant aux gens assez de preuves pour avoir confiance dans ce qui se passe.
Une banque ou un marché réglementé ne peut pas publier tous les soldes, toutes les transactions et tous les contreparties sur une chaîne publique. Mais un système fermé crée aussi des problèmes de confiance. Les participants ont besoin de vérifications d’éligibilité, de règles de transfert, de mécanismes de récupération et d’un registre fiable en cas de problème. Dusk semble viser ce juste milieu.
Son standard XSC et ses smart contracts confidentiels sont conçus pour les titres tokenisés, où la propriété, les transferts et les opérations sur le plan des entreprises peuvent se produire on-chain sans exposer chaque détail. Les transferts protégés, les preuves à connaissance nulle et la divulgation sélective permettent à quelqu’un de vérifier l’essentiel sans révéler toute l’historique financier.
Ce qui m’intéresse, c’est que la confidentialité n’est qu’un aspect de Dusk. L’approche porte aussi sur le règlement, la finalité, les smart contracts et la compatibilité avec l’EVM. Si les vérifications d’identité, l’onboarding, les transferts conformes et le service deviennent simples, Dusk pourrait être utile parce qu’il relie l’ensemble du processus.
La technologie, à elle seule, ne suffira pas. La liquidité, les développeurs, la réglementation et les performances sous pression détermineront si cela devient une infrastructure.
Je surveille pour voir si Dusk peut rendre la finance privée “normale” plutôt que compliquée. L’adoption viendra-t-elle de la technologie, ou des applications construites au-dessus ?
@Dusk #dusk $DUSK
Une banque ou un marché réglementé ne peut pas publier tous les soldes, toutes les transactions et tous les contreparties sur une chaîne publique. Mais un système fermé crée aussi des problèmes de confiance. Les participants ont besoin de vérifications d’éligibilité, de règles de transfert, de mécanismes de récupération et d’un registre fiable en cas de problème. Dusk semble viser ce juste milieu.
Son standard XSC et ses smart contracts confidentiels sont conçus pour les titres tokenisés, où la propriété, les transferts et les opérations sur le plan des entreprises peuvent se produire on-chain sans exposer chaque détail. Les transferts protégés, les preuves à connaissance nulle et la divulgation sélective permettent à quelqu’un de vérifier l’essentiel sans révéler toute l’historique financier.
Ce qui m’intéresse, c’est que la confidentialité n’est qu’un aspect de Dusk. L’approche porte aussi sur le règlement, la finalité, les smart contracts et la compatibilité avec l’EVM. Si les vérifications d’identité, l’onboarding, les transferts conformes et le service deviennent simples, Dusk pourrait être utile parce qu’il relie l’ensemble du processus.
La technologie, à elle seule, ne suffira pas. La liquidité, les développeurs, la réglementation et les performances sous pression détermineront si cela devient une infrastructure.
Je surveille pour voir si Dusk peut rendre la finance privée “normale” plutôt que compliquée. L’adoption viendra-t-elle de la technologie, ou des applications construites au-dessus ?
@Dusk #dusk $DUSK
2
175
·
--
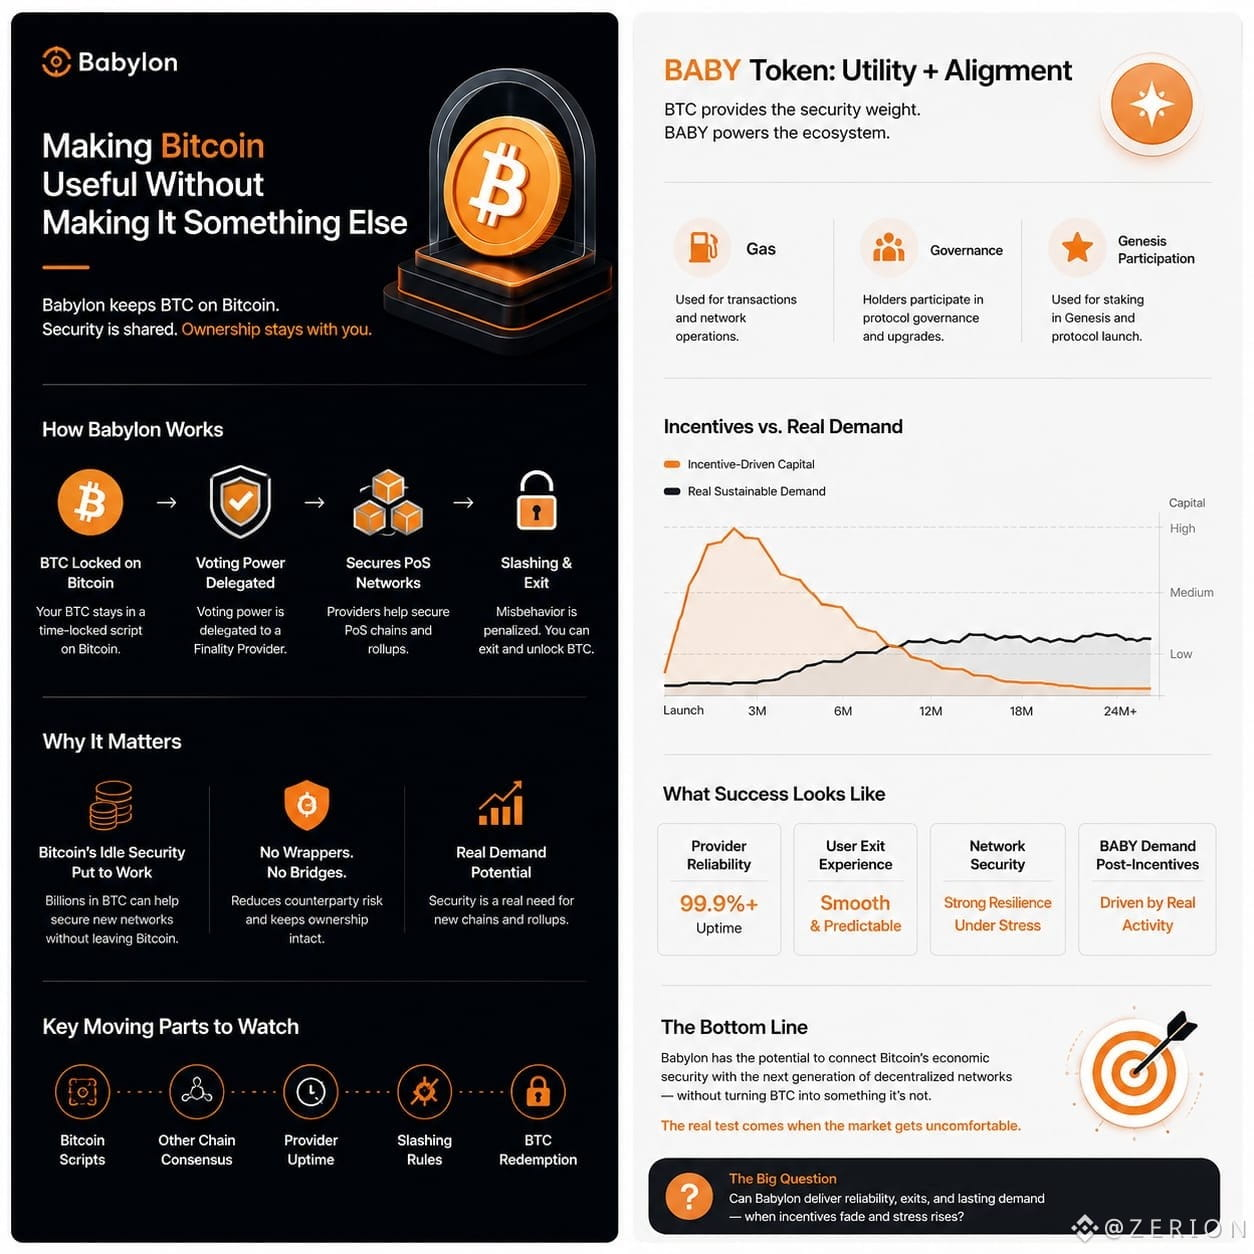
Je remarque que Babylon essaie de rendre le Bitcoin utile sans le transformer en autre chose.
Cela compte, parce que la plupart des tentatives d’usage du BTC commencent par un pont, un wrapper ou une société qui détient les clés. Babylon prend une autre voie. Le BTC reste verrouillé sur Bitcoin, tandis que le pouvoir de vote est délégué à un fournisseur de finalité qui aide à sécuriser les réseaux PoS. Mais plusieurs éléments mobiles doivent encore se comporter correctement en même temps : les scripts de Bitcoin, le consensus d’une autre chaîne, la disponibilité du fournisseur, les règles de slashing et le processus pour récupérer votre BTC.
Je comprends pourquoi l’idée suscite de l’adhésion. Les petites chaînes et les nouveaux rollups ont besoin de sécurité, et Bitcoin dispose d’une énorme base économique qui reste inutilisée. Si Babylon arrive à relier les deux sans transformer le BTC en actif synthétique, alors c’est un vrai cas d’usage. Mais je reste prudent quand il s’agit de considérer chaque coin verrouillé comme une preuve de demande. Les incitations peuvent faire entrer du capital rapidement. Elles ne garantissent pas que les réseaux continueront à être payés quand les récompenses deviendront moins attrayantes.
BABY est aussi une autre partie que je surveille de près. Le BTC fournit le poids de sécurité, tandis que BABY est utilisé pour le gas, la gouvernance et la participation à Genesis. Cette structure a du sens, mais le token finira par devoir être soutenu par une demande provenant d’une activité réelle, et pas seulement des émissions et de la spéculation.
J’aime cette direction. Je veux juste voir comment elle se comporte quand le marché devient inconfortable. Les fournisseurs peuvent-ils rester fiables, les utilisateurs peuvent-ils sortir sans surprise, et est-ce que BABY conservera une importance réelle une fois que les incitations se seront calmées ?
@babylonlabs_io #baby $BABY
Je remarque que Babylon essaie de rendre le Bitcoin utile sans le transformer en autre chose.
Cela compte, parce que la plupart des tentatives d’usage du BTC commencent par un pont, un wrapper ou une société qui détient les clés. Babylon prend une autre voie. Le BTC reste verrouillé sur Bitcoin, tandis que le pouvoir de vote est délégué à un fournisseur de finalité qui aide à sécuriser les réseaux PoS. Mais plusieurs éléments mobiles doivent encore se comporter correctement en même temps : les scripts de Bitcoin, le consensus d’une autre chaîne, la disponibilité du fournisseur, les règles de slashing et le processus pour récupérer votre BTC.
Je comprends pourquoi l’idée suscite de l’adhésion. Les petites chaînes et les nouveaux rollups ont besoin de sécurité, et Bitcoin dispose d’une énorme base économique qui reste inutilisée. Si Babylon arrive à relier les deux sans transformer le BTC en actif synthétique, alors c’est un vrai cas d’usage. Mais je reste prudent quand il s’agit de considérer chaque coin verrouillé comme une preuve de demande. Les incitations peuvent faire entrer du capital rapidement. Elles ne garantissent pas que les réseaux continueront à être payés quand les récompenses deviendront moins attrayantes.
BABY est aussi une autre partie que je surveille de près. Le BTC fournit le poids de sécurité, tandis que BABY est utilisé pour le gas, la gouvernance et la participation à Genesis. Cette structure a du sens, mais le token finira par devoir être soutenu par une demande provenant d’une activité réelle, et pas seulement des émissions et de la spéculation.
J’aime cette direction. Je veux juste voir comment elle se comporte quand le marché devient inconfortable. Les fournisseurs peuvent-ils rester fiables, les utilisateurs peuvent-ils sortir sans surprise, et est-ce que BABY conservera une importance réelle une fois que les incitations se seront calmées ?
@BabylonLabs_io #baby $BABY
Cela compte, parce que la plupart des tentatives d’usage du BTC commencent par un pont, un wrapper ou une société qui détient les clés. Babylon prend une autre voie. Le BTC reste verrouillé sur Bitcoin, tandis que le pouvoir de vote est délégué à un fournisseur de finalité qui aide à sécuriser les réseaux PoS. Mais plusieurs éléments mobiles doivent encore se comporter correctement en même temps : les scripts de Bitcoin, le consensus d’une autre chaîne, la disponibilité du fournisseur, les règles de slashing et le processus pour récupérer votre BTC.
Je comprends pourquoi l’idée suscite de l’adhésion. Les petites chaînes et les nouveaux rollups ont besoin de sécurité, et Bitcoin dispose d’une énorme base économique qui reste inutilisée. Si Babylon arrive à relier les deux sans transformer le BTC en actif synthétique, alors c’est un vrai cas d’usage. Mais je reste prudent quand il s’agit de considérer chaque coin verrouillé comme une preuve de demande. Les incitations peuvent faire entrer du capital rapidement. Elles ne garantissent pas que les réseaux continueront à être payés quand les récompenses deviendront moins attrayantes.
BABY est aussi une autre partie que je surveille de près. Le BTC fournit le poids de sécurité, tandis que BABY est utilisé pour le gas, la gouvernance et la participation à Genesis. Cette structure a du sens, mais le token finira par devoir être soutenu par une demande provenant d’une activité réelle, et pas seulement des émissions et de la spéculation.
J’aime cette direction. Je veux juste voir comment elle se comporte quand le marché devient inconfortable. Les fournisseurs peuvent-ils rester fiables, les utilisateurs peuvent-ils sortir sans surprise, et est-ce que BABY conservera une importance réelle une fois que les incitations se seront calmées ?
@BabylonLabs_io #baby $BABY
1
2
213
·
--
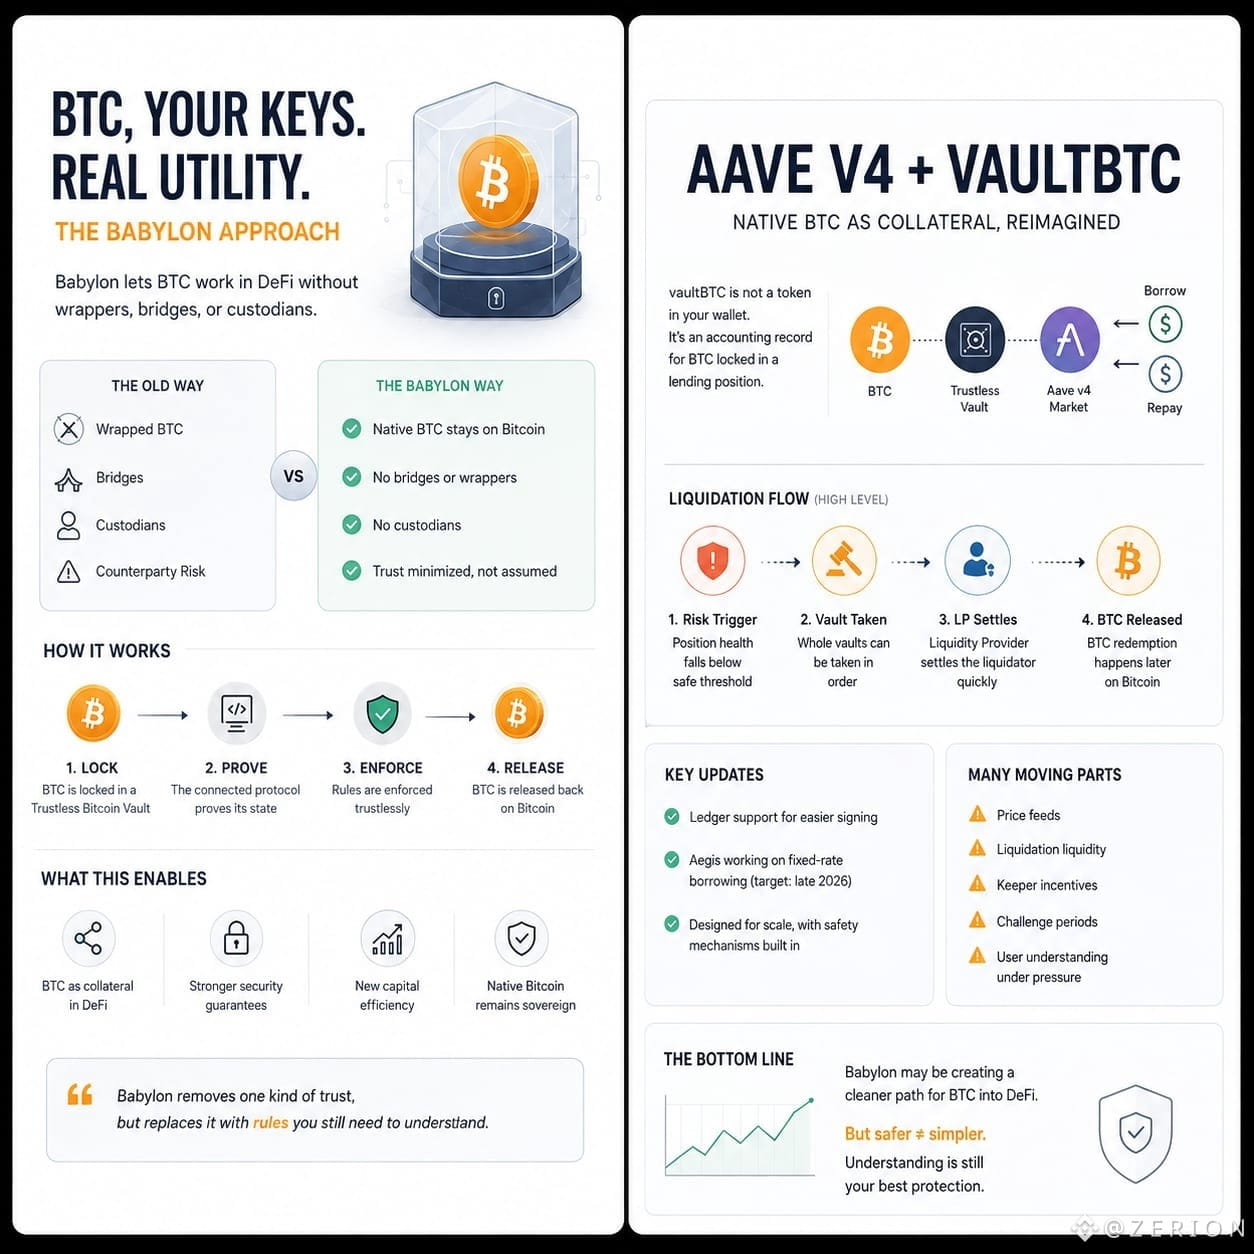
Je remarque que ce qui me ramène à Babylone n’est pas « le rendement ». C’est l’idée que le BTC peut devenir utile sans enveloppes, ponts ou dépositaires.
Cela semble plus épuré, mais la conservation en self-custody ne devrait pas mettre fin à la conversation. Ses Trustless Bitcoin Vaults (coffres Bitcoin sans confiance) sont liés à des applications spécifiques, si bien qu’ils ne peuvent pas circuler librement entre les marchés. Le Bitcoin n’est libéré que lorsque l’état du protocole connecté est prouvé. Babylon supprime un type de confiance, mais le remplace par des règles que les utilisateurs doivent encore comprendre.
Aave v4 rend cela évident. vaultBTC n’est pas un token dans votre portefeuille ; c’est une écriture comptable pour du BTC verrouillé dans une position de prêt. Si la position devient trop risquée, des coffres entiers peuvent être saisis. Un fournisseur de liquidité peut régler le liquidateur rapidement, même si le rachat du BTC intervient plus tard sur Bitcoin. C’est ingénieux, mais il y a beaucoup d’éléments mobiles.
Le support de Ledger pourrait faciliter la signature, tandis qu’Aegis travaille vers un emprunt à taux fixe à la fin de 2026. Des étapes utiles, mais les partenariats ne comptent que lorsque les gens utilisent le produit.
Je surveille des détails moins enthousiasmants : les flux de prix, la liquidité de liquidation, les incitations des keepers, les périodes de contestation, et la question de savoir si des utilisateurs ordinaires comprennent ce qui se passe sous pression. Garder les clés est précieux, mais cela ne peut pas protéger contre de mauvaises données ni contre un mauvais timing.
Babylon pourrait tracer une voie plus claire pour faire entrer le BTC dans la DeFi. Je ne suis tout simplement pas prêt à déclarer le problème résolu. Feriez-vous confiance au BTC natif comme collatéral si le système était sûr mais difficile à comprendre ?
@babylonlabs_io #baby $BABY
Je remarque que ce qui me ramène à Babylone n’est pas « le rendement ». C’est l’idée que le BTC peut devenir utile sans enveloppes, ponts ou dépositaires.
Cela semble plus épuré, mais la conservation en self-custody ne devrait pas mettre fin à la conversation. Ses Trustless Bitcoin Vaults (coffres Bitcoin sans confiance) sont liés à des applications spécifiques, si bien qu’ils ne peuvent pas circuler librement entre les marchés. Le Bitcoin n’est libéré que lorsque l’état du protocole connecté est prouvé. Babylon supprime un type de confiance, mais le remplace par des règles que les utilisateurs doivent encore comprendre.
Aave v4 rend cela évident. vaultBTC n’est pas un token dans votre portefeuille ; c’est une écriture comptable pour du BTC verrouillé dans une position de prêt. Si la position devient trop risquée, des coffres entiers peuvent être saisis. Un fournisseur de liquidité peut régler le liquidateur rapidement, même si le rachat du BTC intervient plus tard sur Bitcoin. C’est ingénieux, mais il y a beaucoup d’éléments mobiles.
Le support de Ledger pourrait faciliter la signature, tandis qu’Aegis travaille vers un emprunt à taux fixe à la fin de 2026. Des étapes utiles, mais les partenariats ne comptent que lorsque les gens utilisent le produit.
Je surveille des détails moins enthousiasmants : les flux de prix, la liquidité de liquidation, les incitations des keepers, les périodes de contestation, et la question de savoir si des utilisateurs ordinaires comprennent ce qui se passe sous pression. Garder les clés est précieux, mais cela ne peut pas protéger contre de mauvaises données ni contre un mauvais timing.
Babylon pourrait tracer une voie plus claire pour faire entrer le BTC dans la DeFi. Je ne suis tout simplement pas prêt à déclarer le problème résolu. Feriez-vous confiance au BTC natif comme collatéral si le système était sûr mais difficile à comprendre ?
@BabylonLabs_io #baby $BABY
Cela semble plus épuré, mais la conservation en self-custody ne devrait pas mettre fin à la conversation. Ses Trustless Bitcoin Vaults (coffres Bitcoin sans confiance) sont liés à des applications spécifiques, si bien qu’ils ne peuvent pas circuler librement entre les marchés. Le Bitcoin n’est libéré que lorsque l’état du protocole connecté est prouvé. Babylon supprime un type de confiance, mais le remplace par des règles que les utilisateurs doivent encore comprendre.
Aave v4 rend cela évident. vaultBTC n’est pas un token dans votre portefeuille ; c’est une écriture comptable pour du BTC verrouillé dans une position de prêt. Si la position devient trop risquée, des coffres entiers peuvent être saisis. Un fournisseur de liquidité peut régler le liquidateur rapidement, même si le rachat du BTC intervient plus tard sur Bitcoin. C’est ingénieux, mais il y a beaucoup d’éléments mobiles.
Le support de Ledger pourrait faciliter la signature, tandis qu’Aegis travaille vers un emprunt à taux fixe à la fin de 2026. Des étapes utiles, mais les partenariats ne comptent que lorsque les gens utilisent le produit.
Je surveille des détails moins enthousiasmants : les flux de prix, la liquidité de liquidation, les incitations des keepers, les périodes de contestation, et la question de savoir si des utilisateurs ordinaires comprennent ce qui se passe sous pression. Garder les clés est précieux, mais cela ne peut pas protéger contre de mauvaises données ni contre un mauvais timing.
Babylon pourrait tracer une voie plus claire pour faire entrer le BTC dans la DeFi. Je ne suis tout simplement pas prêt à déclarer le problème résolu. Feriez-vous confiance au BTC natif comme collatéral si le système était sûr mais difficile à comprendre ?
@BabylonLabs_io #baby $BABY
7
2
108
·
--
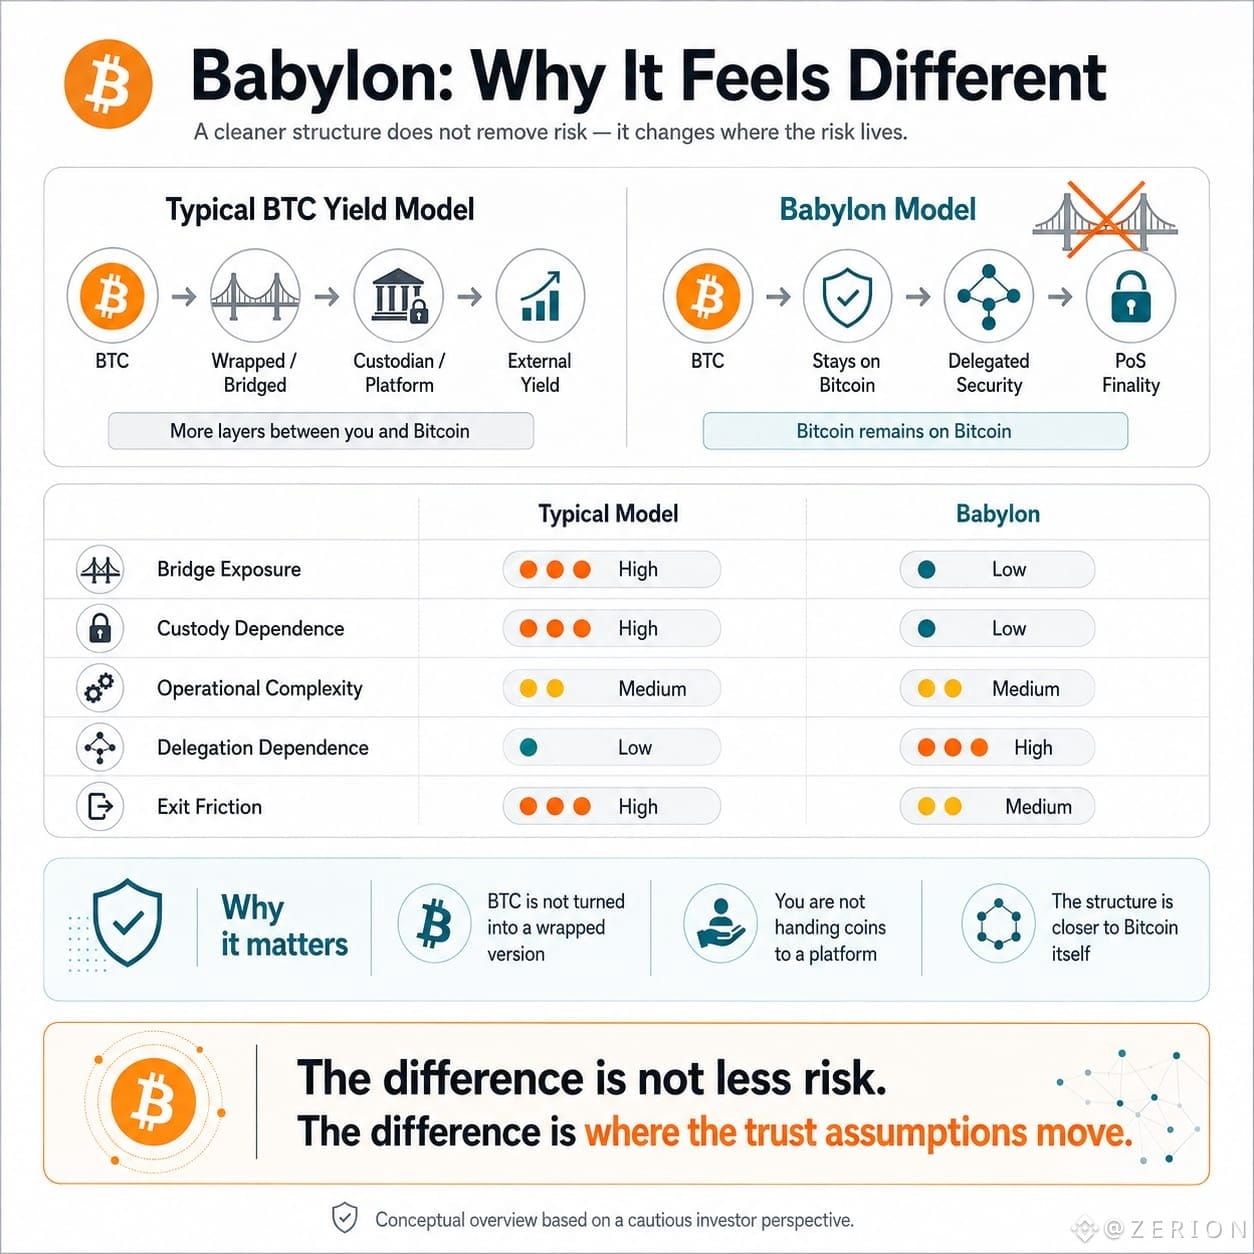
J’ai assez suivi des cycles crypto pour devenir prudent dès qu’on promet que quelque chose va faire « travailler » davantage le Bitcoin. En général, il y a un pont quelque part, un dépositaire au milieu, ou un token qui devient progressivement plus important que l’actif pour lequel les gens sont venus.
Babylon me semble toutefois un peu différent, parce que le BTC est censé rester sur Bitcoin. On ne le transforme pas en version enveloppée, et on ne l’envoie pas vers une plateforme qui dit : « Faites-nous confiance, c’est sécurisé. » Cette partie compte vraiment pour moi.
Mais je ne pense pas non plus que la self-custody doive être traitée comme un bouclier magique. Le BTC peut rester sous votre contrôle, mais vous devez quand même choisir à qui déléguer. Vous dépendez toujours du bon travail des fournisseurs de finalité, du fait que le système fonctionne comme prévu, et du caractère équitable des règles de slashing quand les choses se compliquent.
C’est la partie que les gens ont d’habitude tendance à zapper. Tout le monde parle de récompenses, mais très peu de personnes parlent de ce qui se passe lorsque des fournisseurs échouent, que la délégation se concentre, ou que les utilisateurs doivent quitter en même temps.
Je n’en suis pas encore pleinement convaincu. Bitcoin n’a jamais été conçu pour devenir une autre machine à rendement, et je fais attention quand l’industrie essaie de lui imposer cette histoire. Pourtant, Babylon essaie au moins de s’appuyer sur Bitcoin plutôt que de l’arracher à lui-même.
Peut-être que c’est là la vraie différence. Pas moins de risques — juste un endroit plus honnête pour les examiner.
@babylonlabs_io #baby $BABY
J’ai assez suivi des cycles crypto pour devenir prudent dès qu’on promet que quelque chose va faire « travailler » davantage le Bitcoin. En général, il y a un pont quelque part, un dépositaire au milieu, ou un token qui devient progressivement plus important que l’actif pour lequel les gens sont venus.
Babylon me semble toutefois un peu différent, parce que le BTC est censé rester sur Bitcoin. On ne le transforme pas en version enveloppée, et on ne l’envoie pas vers une plateforme qui dit : « Faites-nous confiance, c’est sécurisé. » Cette partie compte vraiment pour moi.
Mais je ne pense pas non plus que la self-custody doive être traitée comme un bouclier magique. Le BTC peut rester sous votre contrôle, mais vous devez quand même choisir à qui déléguer. Vous dépendez toujours du bon travail des fournisseurs de finalité, du fait que le système fonctionne comme prévu, et du caractère équitable des règles de slashing quand les choses se compliquent.
C’est la partie que les gens ont d’habitude tendance à zapper. Tout le monde parle de récompenses, mais très peu de personnes parlent de ce qui se passe lorsque des fournisseurs échouent, que la délégation se concentre, ou que les utilisateurs doivent quitter en même temps.
Je n’en suis pas encore pleinement convaincu. Bitcoin n’a jamais été conçu pour devenir une autre machine à rendement, et je fais attention quand l’industrie essaie de lui imposer cette histoire. Pourtant, Babylon essaie au moins de s’appuyer sur Bitcoin plutôt que de l’arracher à lui-même.
Peut-être que c’est là la vraie différence. Pas moins de risques — juste un endroit plus honnête pour les examiner.
@BabylonLabs_io #baby $BABY
Babylon me semble toutefois un peu différent, parce que le BTC est censé rester sur Bitcoin. On ne le transforme pas en version enveloppée, et on ne l’envoie pas vers une plateforme qui dit : « Faites-nous confiance, c’est sécurisé. » Cette partie compte vraiment pour moi.
Mais je ne pense pas non plus que la self-custody doive être traitée comme un bouclier magique. Le BTC peut rester sous votre contrôle, mais vous devez quand même choisir à qui déléguer. Vous dépendez toujours du bon travail des fournisseurs de finalité, du fait que le système fonctionne comme prévu, et du caractère équitable des règles de slashing quand les choses se compliquent.
C’est la partie que les gens ont d’habitude tendance à zapper. Tout le monde parle de récompenses, mais très peu de personnes parlent de ce qui se passe lorsque des fournisseurs échouent, que la délégation se concentre, ou que les utilisateurs doivent quitter en même temps.
Je n’en suis pas encore pleinement convaincu. Bitcoin n’a jamais été conçu pour devenir une autre machine à rendement, et je fais attention quand l’industrie essaie de lui imposer cette histoire. Pourtant, Babylon essaie au moins de s’appuyer sur Bitcoin plutôt que de l’arracher à lui-même.
Peut-être que c’est là la vraie différence. Pas moins de risques — juste un endroit plus honnête pour les examiner.
@BabylonLabs_io #baby $BABY
4
1
146
·
--
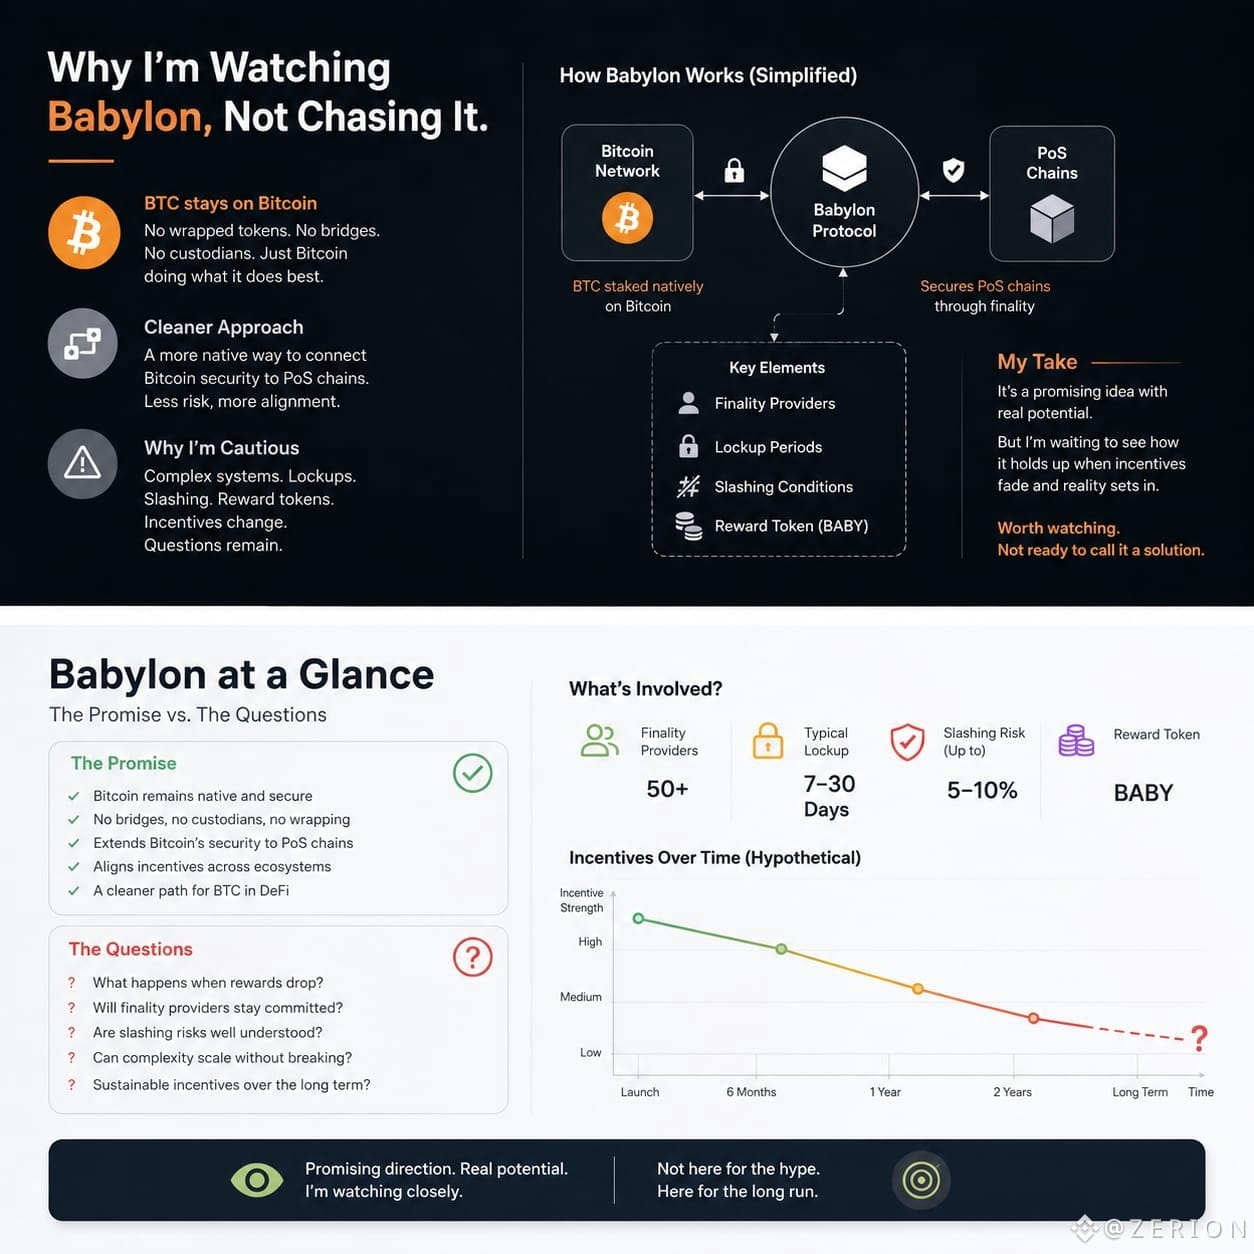
Je pensais autrefois que la meilleure chose au sujet du Bitcoin, c’était qu’il n’avait pas besoin de s’intégrer à toutes les nouvelles histoires que la crypto inventait. Il pouvait simplement rester là, faire son travail, et ne pas nécessiter qu’on le transforme en produit. Peut-être est-ce pour ça que j’ai fait une pause en découvrant Babylon.
Le BTC reste sur Bitcoin. Pas de version “wrapped”, pas de pont, pas d’entreprise qui le détient. Après ce que nous avons vu au fil des années, rien que ça n’est pas rien.
Mais je mentirais si je disais que le reste paraît simple. Il faut choisir un fournisseur de finalité. Il y a des périodes de blocage. Il y a des règles de slashing. Il y a un token de récompense au milieu de tout ça. Les pièces ne quittent peut-être pas Bitcoin, mais la décision vous fait quand même entrer dans un autre système, avec ses propres acteurs, ses incitations et ses éléments mobiles.
J’ai vu la crypto rendre facile des arrangements compliqués quand les récompenses sont bonnes. Puis les récompenses changent, les incitations s’amenuisent, et soudain tout le monde commence à se poser des questions qu’il aurait dû poser dès le départ.
C’est pourquoi je garde une petite distance par rapport à l’enthousiasme autour de BABY. Je vois l’intérêt. Ça ressemble à une tentative plus “propre” que la plupart des façons dont Bitcoin a été poussé vers DeFi. Je veux juste savoir ce qui se passe quand l’argent facile s’évanouit et que les personnes qui sécurisent ces chaînes doivent décider si rester vaut encore le coup.
Peut-être que ça sonne prudent. C’est le cas. Mais quelque chose dans Babylon donne envie de le surveiller, même si je ne suis pas encore prêt à le qualifier de solution.
@babylonlabs_io #baby $BABY
Je pensais autrefois que la meilleure chose au sujet du Bitcoin, c’était qu’il n’avait pas besoin de s’intégrer à toutes les nouvelles histoires que la crypto inventait. Il pouvait simplement rester là, faire son travail, et ne pas nécessiter qu’on le transforme en produit. Peut-être est-ce pour ça que j’ai fait une pause en découvrant Babylon.
Le BTC reste sur Bitcoin. Pas de version “wrapped”, pas de pont, pas d’entreprise qui le détient. Après ce que nous avons vu au fil des années, rien que ça n’est pas rien.
Mais je mentirais si je disais que le reste paraît simple. Il faut choisir un fournisseur de finalité. Il y a des périodes de blocage. Il y a des règles de slashing. Il y a un token de récompense au milieu de tout ça. Les pièces ne quittent peut-être pas Bitcoin, mais la décision vous fait quand même entrer dans un autre système, avec ses propres acteurs, ses incitations et ses éléments mobiles.
J’ai vu la crypto rendre facile des arrangements compliqués quand les récompenses sont bonnes. Puis les récompenses changent, les incitations s’amenuisent, et soudain tout le monde commence à se poser des questions qu’il aurait dû poser dès le départ.
C’est pourquoi je garde une petite distance par rapport à l’enthousiasme autour de BABY. Je vois l’intérêt. Ça ressemble à une tentative plus “propre” que la plupart des façons dont Bitcoin a été poussé vers DeFi. Je veux juste savoir ce qui se passe quand l’argent facile s’évanouit et que les personnes qui sécurisent ces chaînes doivent décider si rester vaut encore le coup.
Peut-être que ça sonne prudent. C’est le cas. Mais quelque chose dans Babylon donne envie de le surveiller, même si je ne suis pas encore prêt à le qualifier de solution.
@BabylonLabs_io #baby $BABY
Le BTC reste sur Bitcoin. Pas de version “wrapped”, pas de pont, pas d’entreprise qui le détient. Après ce que nous avons vu au fil des années, rien que ça n’est pas rien.
Mais je mentirais si je disais que le reste paraît simple. Il faut choisir un fournisseur de finalité. Il y a des périodes de blocage. Il y a des règles de slashing. Il y a un token de récompense au milieu de tout ça. Les pièces ne quittent peut-être pas Bitcoin, mais la décision vous fait quand même entrer dans un autre système, avec ses propres acteurs, ses incitations et ses éléments mobiles.
J’ai vu la crypto rendre facile des arrangements compliqués quand les récompenses sont bonnes. Puis les récompenses changent, les incitations s’amenuisent, et soudain tout le monde commence à se poser des questions qu’il aurait dû poser dès le départ.
C’est pourquoi je garde une petite distance par rapport à l’enthousiasme autour de BABY. Je vois l’intérêt. Ça ressemble à une tentative plus “propre” que la plupart des façons dont Bitcoin a été poussé vers DeFi. Je veux juste savoir ce qui se passe quand l’argent facile s’évanouit et que les personnes qui sécurisent ces chaînes doivent décider si rester vaut encore le coup.
Peut-être que ça sonne prudent. C’est le cas. Mais quelque chose dans Babylon donne envie de le surveiller, même si je ne suis pas encore prêt à le qualifier de solution.
@BabylonLabs_io #baby $BABY
13
4
186
·
--
J’ai assez traîné dans le monde de la crypto pour ne plus me laisser impressionner par de grandes promesses.
À chaque cycle, on voit émerger une nouvelle idée censée changer l’argent pour toujours. La plupart d’entre elles disparaissent une fois l’excitation retombée. Les stablecoins, eux, sont différents, mais de manière plus discrète. On n’en parle plus vraiment comme d’une révolution, et pourtant, les gens continuent de les utiliser.
Ils sont utiles. Vous pouvez déplacer de l’argent à n’importe quelle heure, l’envoyer à travers les frontières, vous mettre à l’abri de la volatilité des marchés, ou régler une transaction sans attendre une banque. Mais je pense que les gens ignorent souvent ce qui se cache sous cette commodité.
Un stablecoin dépend toujours d’un émetteur, de réserves, de partenaires bancaires, de la liquidité, de la réglementation, et de l’hypothèse qu’il pourra toujours être racheté contre un vrai dollar. La transaction peut se faire on-chain, mais une grande partie de la confiance vit quand même off-chain.
C’est le point que je continue de remarquer. La crypto parle beaucoup de supprimer les intermédiaires, tandis que les stablecoins s’appuient souvent sur les mêmes institutions que le secteur voulait remplacer. Les comptes peuvent toujours être gelés. Les réserves peuvent toujours être remises en question. L’accès peut toujours disparaître quand les choses tournent mal.
Je ne dis pas que les stablecoins sont inutiles. Au contraire. Leur utilité est probablement la raison pour laquelle ils ont duré.
Je ne suis juste pas pleinement convaincu qu’ils remplacent le système financier. Parfois, j’ai l’impression que l’ancien système a juste trouvé un moyen plus rapide et moins visible de se déplacer.
Après avoir observé suffisamment de cycles, j’ai appris que ce qui vaut la peine d’être remarqué n’est généralement pas le plus bruyant. Ce sont les choses que les gens continuent d’utiliser une fois que l’histoire cesse d’être excitante.
@babylonlabs_io #baby $BABY
J’ai assez traîné dans le monde de la crypto pour ne plus me laisser impressionner par de grandes promesses.
À chaque cycle, on voit émerger une nouvelle idée censée changer l’argent pour toujours. La plupart d’entre elles disparaissent une fois l’excitation retombée. Les stablecoins, eux, sont différents, mais de manière plus discrète. On n’en parle plus vraiment comme d’une révolution, et pourtant, les gens continuent de les utiliser.
Ils sont utiles. Vous pouvez déplacer de l’argent à n’importe quelle heure, l’envoyer à travers les frontières, vous mettre à l’abri de la volatilité des marchés, ou régler une transaction sans attendre une banque. Mais je pense que les gens ignorent souvent ce qui se cache sous cette commodité.
Un stablecoin dépend toujours d’un émetteur, de réserves, de partenaires bancaires, de la liquidité, de la réglementation, et de l’hypothèse qu’il pourra toujours être racheté contre un vrai dollar. La transaction peut se faire on-chain, mais une grande partie de la confiance vit quand même off-chain.
C’est le point que je continue de remarquer. La crypto parle beaucoup de supprimer les intermédiaires, tandis que les stablecoins s’appuient souvent sur les mêmes institutions que le secteur voulait remplacer. Les comptes peuvent toujours être gelés. Les réserves peuvent toujours être remises en question. L’accès peut toujours disparaître quand les choses tournent mal.
Je ne dis pas que les stablecoins sont inutiles. Au contraire. Leur utilité est probablement la raison pour laquelle ils ont duré.
Je ne suis juste pas pleinement convaincu qu’ils remplacent le système financier. Parfois, j’ai l’impression que l’ancien système a juste trouvé un moyen plus rapide et moins visible de se déplacer.
Après avoir observé suffisamment de cycles, j’ai appris que ce qui vaut la peine d’être remarqué n’est généralement pas le plus bruyant. Ce sont les choses que les gens continuent d’utiliser une fois que l’histoire cesse d’être excitante.
@BabylonLabs_io #baby $BABY
À chaque cycle, on voit émerger une nouvelle idée censée changer l’argent pour toujours. La plupart d’entre elles disparaissent une fois l’excitation retombée. Les stablecoins, eux, sont différents, mais de manière plus discrète. On n’en parle plus vraiment comme d’une révolution, et pourtant, les gens continuent de les utiliser.
Ils sont utiles. Vous pouvez déplacer de l’argent à n’importe quelle heure, l’envoyer à travers les frontières, vous mettre à l’abri de la volatilité des marchés, ou régler une transaction sans attendre une banque. Mais je pense que les gens ignorent souvent ce qui se cache sous cette commodité.
Un stablecoin dépend toujours d’un émetteur, de réserves, de partenaires bancaires, de la liquidité, de la réglementation, et de l’hypothèse qu’il pourra toujours être racheté contre un vrai dollar. La transaction peut se faire on-chain, mais une grande partie de la confiance vit quand même off-chain.
C’est le point que je continue de remarquer. La crypto parle beaucoup de supprimer les intermédiaires, tandis que les stablecoins s’appuient souvent sur les mêmes institutions que le secteur voulait remplacer. Les comptes peuvent toujours être gelés. Les réserves peuvent toujours être remises en question. L’accès peut toujours disparaître quand les choses tournent mal.
Je ne dis pas que les stablecoins sont inutiles. Au contraire. Leur utilité est probablement la raison pour laquelle ils ont duré.
Je ne suis juste pas pleinement convaincu qu’ils remplacent le système financier. Parfois, j’ai l’impression que l’ancien système a juste trouvé un moyen plus rapide et moins visible de se déplacer.
Après avoir observé suffisamment de cycles, j’ai appris que ce qui vaut la peine d’être remarqué n’est généralement pas le plus bruyant. Ce sont les choses que les gens continuent d’utiliser une fois que l’histoire cesse d’être excitante.
@BabylonLabs_io #baby $BABY
6
2
222
·
--
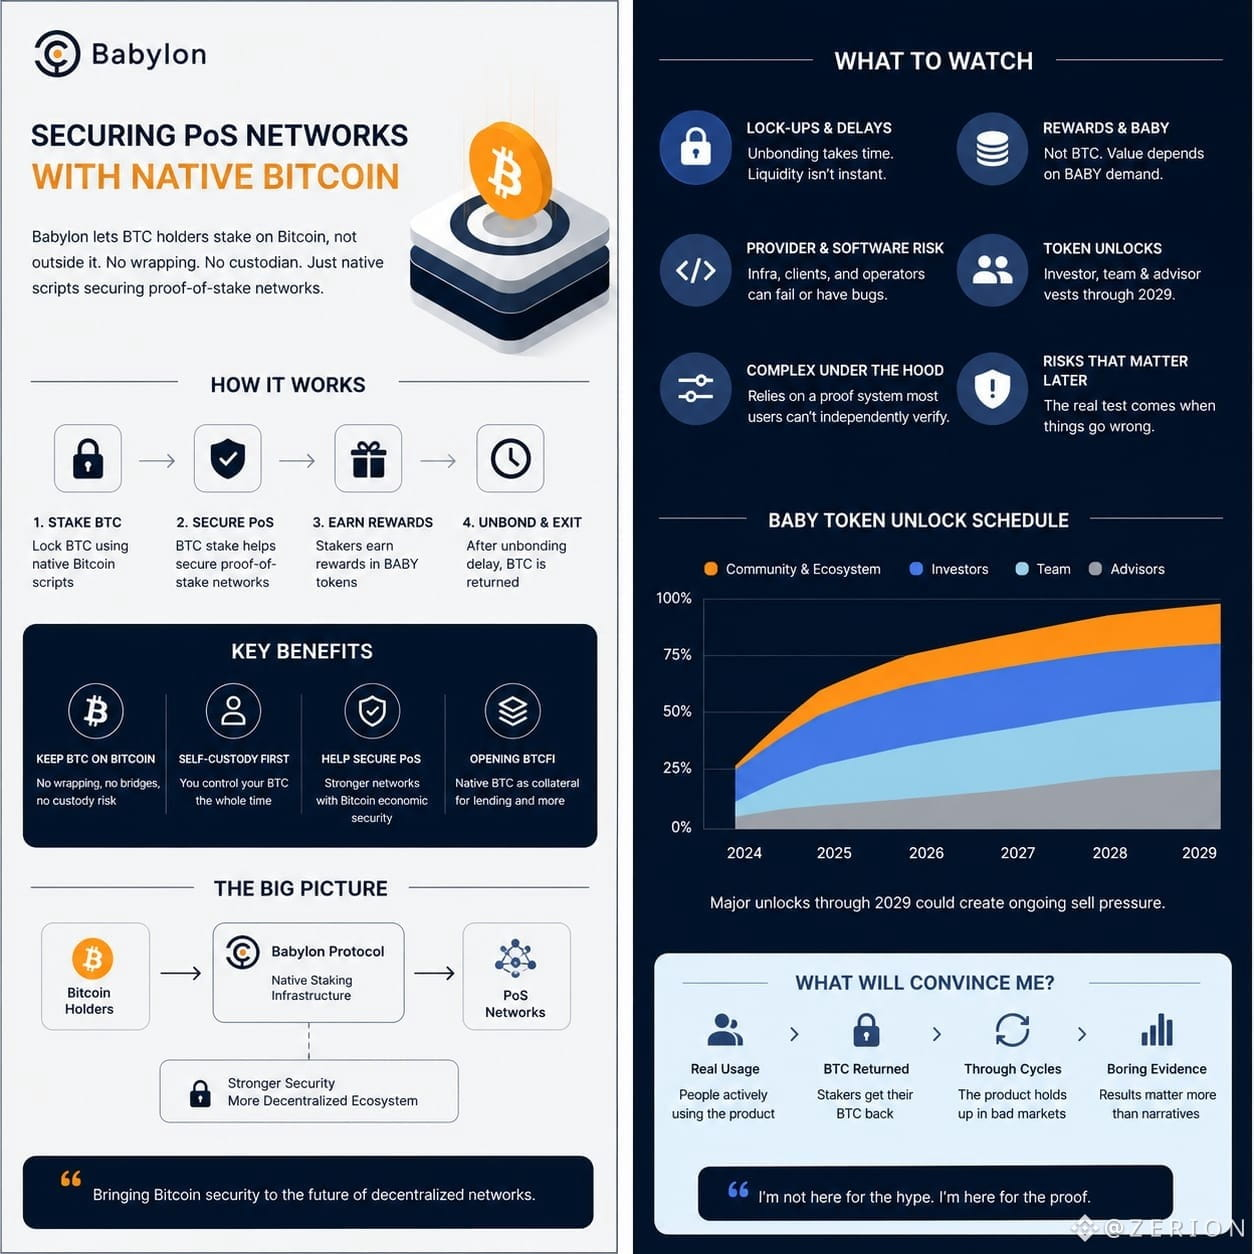
Babylon me revient constamment à l’esprit parce qu, pour une fois, le pitch commence par un vrai problème. La plupart des détenteurs de Bitcoin veulent conserver leur BTC intact, tandis que la plupart des façons de le rendre « productif » leur demandent de faire confiance à un dépositaire, à un pont ou à une version tokenisée. Babylon conserve le BTC sur Bitcoin, le verrouille via des scripts natifs, et l’utilise pour aider à sécuriser des réseaux de preuve d’enjeu.
Je reste prudent avec la « garde non confiée ». Cela n’élimine pas tous les risques. Il y a des périodes de verrouillage, des délais de déblocage (unbonding), des risques liés aux prestataires et aux logiciels, et des détails qui n’importent vraiment que lorsqu’il se passe quelque chose. Les récompenses viennent en BABY, pas en BTC, ce qui soulève la question évidente : si les stakers continuent de vendre, d’où viendra une demande durable ? Les déblocages pour l’investisseur, l’équipe et l’advisor prévus jusqu’en 2029 ajoutent encore de la pression.
La partie que je surveille, ce sont les Trustless Bitcoin Vaults (coffres Bitcoin sans confiance). Avoir du BTC natif qui devienne une garantie de prêt sans pièce tokenisée ni dépositaire serait utile. Aave et Aegis donnent l’impression que c’est plus proche, mais ce ne sont encore que des projets. Au-dessus de tout cela, il y a un système de preuve que la plupart des utilisateurs ne vérifieront jamais indépendamment. Si cette base échoue, la promesse devient plus petite.
Donc je reste attentif, mais je ne considère pas BABY comme réglé. Je n’assume pas non plus que les détenteurs de Bitcoin cherchent automatiquement du rendement. La crypto m’a appris à attendre les preuves ennuyeuses : des gens qui utilisent le produit, qui récupèrent leur BTC et qui reviennent après que le marché devient moche. Cela m’en dira plus qu’un autre partenariat ou qu’un récit bruyant.
$BABY #baby @babylonlabs_io
Babylon me revient constamment à l’esprit parce qu, pour une fois, le pitch commence par un vrai problème. La plupart des détenteurs de Bitcoin veulent conserver leur BTC intact, tandis que la plupart des façons de le rendre « productif » leur demandent de faire confiance à un dépositaire, à un pont ou à une version tokenisée. Babylon conserve le BTC sur Bitcoin, le verrouille via des scripts natifs, et l’utilise pour aider à sécuriser des réseaux de preuve d’enjeu.
Je reste prudent avec la « garde non confiée ». Cela n’élimine pas tous les risques. Il y a des périodes de verrouillage, des délais de déblocage (unbonding), des risques liés aux prestataires et aux logiciels, et des détails qui n’importent vraiment que lorsqu’il se passe quelque chose. Les récompenses viennent en BABY, pas en BTC, ce qui soulève la question évidente : si les stakers continuent de vendre, d’où viendra une demande durable ? Les déblocages pour l’investisseur, l’équipe et l’advisor prévus jusqu’en 2029 ajoutent encore de la pression.
La partie que je surveille, ce sont les Trustless Bitcoin Vaults (coffres Bitcoin sans confiance). Avoir du BTC natif qui devienne une garantie de prêt sans pièce tokenisée ni dépositaire serait utile. Aave et Aegis donnent l’impression que c’est plus proche, mais ce ne sont encore que des projets. Au-dessus de tout cela, il y a un système de preuve que la plupart des utilisateurs ne vérifieront jamais indépendamment. Si cette base échoue, la promesse devient plus petite.
Donc je reste attentif, mais je ne considère pas BABY comme réglé. Je n’assume pas non plus que les détenteurs de Bitcoin cherchent automatiquement du rendement. La crypto m’a appris à attendre les preuves ennuyeuses : des gens qui utilisent le produit, qui récupèrent leur BTC et qui reviennent après que le marché devient moche. Cela m’en dira plus qu’un autre partenariat ou qu’un récit bruyant.
$BABY #baby @BabylonLabs_io
Je reste prudent avec la « garde non confiée ». Cela n’élimine pas tous les risques. Il y a des périodes de verrouillage, des délais de déblocage (unbonding), des risques liés aux prestataires et aux logiciels, et des détails qui n’importent vraiment que lorsqu’il se passe quelque chose. Les récompenses viennent en BABY, pas en BTC, ce qui soulève la question évidente : si les stakers continuent de vendre, d’où viendra une demande durable ? Les déblocages pour l’investisseur, l’équipe et l’advisor prévus jusqu’en 2029 ajoutent encore de la pression.
La partie que je surveille, ce sont les Trustless Bitcoin Vaults (coffres Bitcoin sans confiance). Avoir du BTC natif qui devienne une garantie de prêt sans pièce tokenisée ni dépositaire serait utile. Aave et Aegis donnent l’impression que c’est plus proche, mais ce ne sont encore que des projets. Au-dessus de tout cela, il y a un système de preuve que la plupart des utilisateurs ne vérifieront jamais indépendamment. Si cette base échoue, la promesse devient plus petite.
Donc je reste attentif, mais je ne considère pas BABY comme réglé. Je n’assume pas non plus que les détenteurs de Bitcoin cherchent automatiquement du rendement. La crypto m’a appris à attendre les preuves ennuyeuses : des gens qui utilisent le produit, qui récupèrent leur BTC et qui reviennent après que le marché devient moche. Cela m’en dira plus qu’un autre partenariat ou qu’un récit bruyant.
$BABY #baby @BabylonLabs_io
3
3
234
·
--
Je pense que beaucoup de gens ne comprennent pas vraiment ce que Babylon essaie de faire.
Pendant des années, le Bitcoin a surtout été traité comme quelque chose qu’on achète, qu’on conserve et dont on espère qu’il prendra de la valeur. Si vous vouliez en tirer un rendement, il fallait généralement faire confiance à une plateforme centralisée, transférer votre BTC sur une autre chaîne, ou passer par un pont. Nous avons tous vu comment ces histoires peuvent se terminer.
Babylon adopte une approche différente. Au lieu d’éloigner le Bitcoin de son propre réseau, elle permet de laisser le BTC en auto-conservation tout en contribuant à la sécurité des blockchains en Proof-of-Stake. Votre Bitcoin reste sur le réseau Bitcoin, et le protocole est conçu pour éviter le modèle de jeton “wrapped” et de bridge qui a causé des problèmes dans l’ensemble de l’industrie.
Ce qui a aussi attiré mon attention, c’est que Babylon ne se limite pas au staking. Babylon Genesis agit comme couche de coordination de l’écosystème, tandis que le token BABY est utilisé pour les frais de transaction, la gouvernance, et pour contribuer à la sécurisation du réseau grâce à son design de double-staking. L’idée plus vaste est de rendre la force économique de Bitcoin utile au-delà du simple fait de le laisser dans un portefeuille.
Cela ne veut pas dire qu’il n’y a aucun risque. Chaque protocole introduit de nouvelles hypothèses, et la sécurité ne dépend pas seulement d’une bonne technologie — elle dépend de la manière dont cette technologie se comporte dans le temps, surtout lorsque les marchés deviennent tendus. La crypto m’a appris que des conceptions élégantes doivent quand même être testées pendant des années dans le monde réel.
Malgré tout, je pense que Babylon mérite d’être comprise, car elle cherche à améliorer l’utilité du Bitcoin sans demander aux gens de renoncer à la garde (custody) de leurs actifs. Le fait qu’il devienne un élément durable de l’infrastructure crypto, ou simplement un autre essai, est une question à laquelle seul le temps pourra répondre, mais c’est l’une des idées les plus réfléchies que j’ai rencontrées récemment dans l’écosystème Bitcoin.
@babylonlabs_io #baby $BABY
Je pense que beaucoup de gens ne comprennent pas vraiment ce que Babylon essaie de faire.
Pendant des années, le Bitcoin a surtout été traité comme quelque chose qu’on achète, qu’on conserve et dont on espère qu’il prendra de la valeur. Si vous vouliez en tirer un rendement, il fallait généralement faire confiance à une plateforme centralisée, transférer votre BTC sur une autre chaîne, ou passer par un pont. Nous avons tous vu comment ces histoires peuvent se terminer.
Babylon adopte une approche différente. Au lieu d’éloigner le Bitcoin de son propre réseau, elle permet de laisser le BTC en auto-conservation tout en contribuant à la sécurité des blockchains en Proof-of-Stake. Votre Bitcoin reste sur le réseau Bitcoin, et le protocole est conçu pour éviter le modèle de jeton “wrapped” et de bridge qui a causé des problèmes dans l’ensemble de l’industrie.
Ce qui a aussi attiré mon attention, c’est que Babylon ne se limite pas au staking. Babylon Genesis agit comme couche de coordination de l’écosystème, tandis que le token BABY est utilisé pour les frais de transaction, la gouvernance, et pour contribuer à la sécurisation du réseau grâce à son design de double-staking. L’idée plus vaste est de rendre la force économique de Bitcoin utile au-delà du simple fait de le laisser dans un portefeuille.
Cela ne veut pas dire qu’il n’y a aucun risque. Chaque protocole introduit de nouvelles hypothèses, et la sécurité ne dépend pas seulement d’une bonne technologie — elle dépend de la manière dont cette technologie se comporte dans le temps, surtout lorsque les marchés deviennent tendus. La crypto m’a appris que des conceptions élégantes doivent quand même être testées pendant des années dans le monde réel.
Malgré tout, je pense que Babylon mérite d’être comprise, car elle cherche à améliorer l’utilité du Bitcoin sans demander aux gens de renoncer à la garde (custody) de leurs actifs. Le fait qu’il devienne un élément durable de l’infrastructure crypto, ou simplement un autre essai, est une question à laquelle seul le temps pourra répondre, mais c’est l’une des idées les plus réfléchies que j’ai rencontrées récemment dans l’écosystème Bitcoin.
@BabylonLabs_io #baby $BABY
Pendant des années, le Bitcoin a surtout été traité comme quelque chose qu’on achète, qu’on conserve et dont on espère qu’il prendra de la valeur. Si vous vouliez en tirer un rendement, il fallait généralement faire confiance à une plateforme centralisée, transférer votre BTC sur une autre chaîne, ou passer par un pont. Nous avons tous vu comment ces histoires peuvent se terminer.
Babylon adopte une approche différente. Au lieu d’éloigner le Bitcoin de son propre réseau, elle permet de laisser le BTC en auto-conservation tout en contribuant à la sécurité des blockchains en Proof-of-Stake. Votre Bitcoin reste sur le réseau Bitcoin, et le protocole est conçu pour éviter le modèle de jeton “wrapped” et de bridge qui a causé des problèmes dans l’ensemble de l’industrie.
Ce qui a aussi attiré mon attention, c’est que Babylon ne se limite pas au staking. Babylon Genesis agit comme couche de coordination de l’écosystème, tandis que le token BABY est utilisé pour les frais de transaction, la gouvernance, et pour contribuer à la sécurisation du réseau grâce à son design de double-staking. L’idée plus vaste est de rendre la force économique de Bitcoin utile au-delà du simple fait de le laisser dans un portefeuille.
Cela ne veut pas dire qu’il n’y a aucun risque. Chaque protocole introduit de nouvelles hypothèses, et la sécurité ne dépend pas seulement d’une bonne technologie — elle dépend de la manière dont cette technologie se comporte dans le temps, surtout lorsque les marchés deviennent tendus. La crypto m’a appris que des conceptions élégantes doivent quand même être testées pendant des années dans le monde réel.
Malgré tout, je pense que Babylon mérite d’être comprise, car elle cherche à améliorer l’utilité du Bitcoin sans demander aux gens de renoncer à la garde (custody) de leurs actifs. Le fait qu’il devienne un élément durable de l’infrastructure crypto, ou simplement un autre essai, est une question à laquelle seul le temps pourra répondre, mais c’est l’une des idées les plus réfléchies que j’ai rencontrées récemment dans l’écosystème Bitcoin.
@BabylonLabs_io #baby $BABY
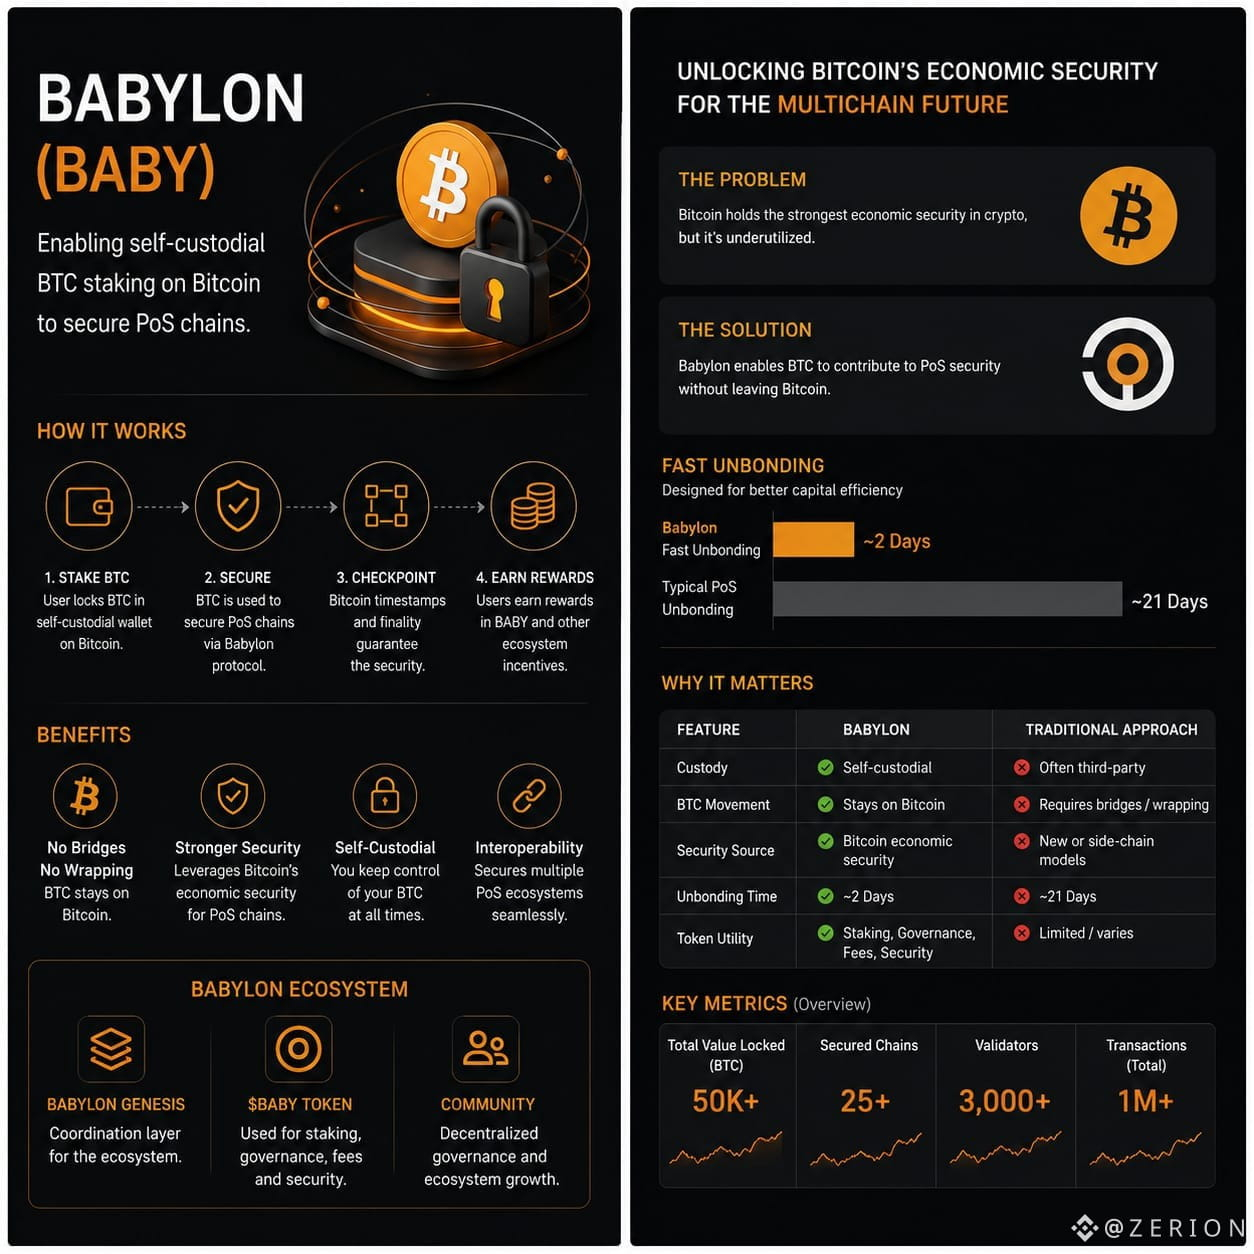
4
2
187
·
--
J’ai failli passer à côté de Babylon la première fois que je l’ai regardé. Peut-être que c’est lié au fait d’avoir passé trop d’années dans la crypto, où, tous les quelques mois, un nouveau projet affirme avoir enfin résolu le plus grand problème de l’industrie. La plupart de ces histoires vieillissent mal.
Ce récit m’a fait faire une pause pour une autre raison.
Babylon ne demande pas à Bitcoin de devenir autre chose. L’idée est étonnamment simple en surface : laisser le BTC rester sur le réseau Bitcoin, rester auto-conservé, et tout en contribuant à la sécurité économique des réseaux Proof-of-Stake. La simplicité est séduisante. L’exécution, elle, rend les choses plus intéressantes.
J’ai appris que la crypto casse rarement parce que l’idée est faible. Elle casse généralement là où se rencontrent les incitations, l’infrastructure et le comportement humain. C’est pourquoi je porte davantage d’attention à la manière dont Babylon gère des éléments comme les fournisseurs de finalité, les conditions de slashing, et les arbitrages qui accompagnent la coordination de la sécurité entre différents systèmes, plutôt que de courir après un autre récit fondé sur des promesses impossibles.
Je ne suis pas convaincu que cela devienne un standard. La plupart des projets d’infrastructure les plus ambitieux sous-estiment à quel point il est difficile d’obtenir une adoption réelle dès lors que des utilisateurs, des opérateurs et des cas limites entrent en jeu. Le marché a l’habitude de récompenser des histoires simples tout en ignorant la complexité opérationnelle jusqu’à ce qu’un problème survienne.
Cela dit, après avoir vu ce secteur répéter les mêmes cycles pendant des années, je respecte les projets qui tentent de résoudre un vieux problème sans prétendre que c’est facile. Babylon ressemble moins à une nouvelle course à l’attention qu’à une longue expérience pour savoir si Bitcoin peut fournir de la sécurité au-delà de sa propre chaîne, sans demander aux détenteurs d’abandonner la propriété en chemin.
Ça ne me rend pas bullish.
Ça me rend juste assez curieux pour continuer à regarder.
@babylonlabs_io #baby $BABY
J’ai failli passer à côté de Babylon la première fois que je l’ai regardé. Peut-être que c’est lié au fait d’avoir passé trop d’années dans la crypto, où, tous les quelques mois, un nouveau projet affirme avoir enfin résolu le plus grand problème de l’industrie. La plupart de ces histoires vieillissent mal.
Ce récit m’a fait faire une pause pour une autre raison.
Babylon ne demande pas à Bitcoin de devenir autre chose. L’idée est étonnamment simple en surface : laisser le BTC rester sur le réseau Bitcoin, rester auto-conservé, et tout en contribuant à la sécurité économique des réseaux Proof-of-Stake. La simplicité est séduisante. L’exécution, elle, rend les choses plus intéressantes.
J’ai appris que la crypto casse rarement parce que l’idée est faible. Elle casse généralement là où se rencontrent les incitations, l’infrastructure et le comportement humain. C’est pourquoi je porte davantage d’attention à la manière dont Babylon gère des éléments comme les fournisseurs de finalité, les conditions de slashing, et les arbitrages qui accompagnent la coordination de la sécurité entre différents systèmes, plutôt que de courir après un autre récit fondé sur des promesses impossibles.
Je ne suis pas convaincu que cela devienne un standard. La plupart des projets d’infrastructure les plus ambitieux sous-estiment à quel point il est difficile d’obtenir une adoption réelle dès lors que des utilisateurs, des opérateurs et des cas limites entrent en jeu. Le marché a l’habitude de récompenser des histoires simples tout en ignorant la complexité opérationnelle jusqu’à ce qu’un problème survienne.
Cela dit, après avoir vu ce secteur répéter les mêmes cycles pendant des années, je respecte les projets qui tentent de résoudre un vieux problème sans prétendre que c’est facile. Babylon ressemble moins à une nouvelle course à l’attention qu’à une longue expérience pour savoir si Bitcoin peut fournir de la sécurité au-delà de sa propre chaîne, sans demander aux détenteurs d’abandonner la propriété en chemin.
Ça ne me rend pas bullish.
Ça me rend juste assez curieux pour continuer à regarder.
@BabylonLabs_io #baby $BABY
Ce récit m’a fait faire une pause pour une autre raison.
Babylon ne demande pas à Bitcoin de devenir autre chose. L’idée est étonnamment simple en surface : laisser le BTC rester sur le réseau Bitcoin, rester auto-conservé, et tout en contribuant à la sécurité économique des réseaux Proof-of-Stake. La simplicité est séduisante. L’exécution, elle, rend les choses plus intéressantes.
J’ai appris que la crypto casse rarement parce que l’idée est faible. Elle casse généralement là où se rencontrent les incitations, l’infrastructure et le comportement humain. C’est pourquoi je porte davantage d’attention à la manière dont Babylon gère des éléments comme les fournisseurs de finalité, les conditions de slashing, et les arbitrages qui accompagnent la coordination de la sécurité entre différents systèmes, plutôt que de courir après un autre récit fondé sur des promesses impossibles.
Je ne suis pas convaincu que cela devienne un standard. La plupart des projets d’infrastructure les plus ambitieux sous-estiment à quel point il est difficile d’obtenir une adoption réelle dès lors que des utilisateurs, des opérateurs et des cas limites entrent en jeu. Le marché a l’habitude de récompenser des histoires simples tout en ignorant la complexité opérationnelle jusqu’à ce qu’un problème survienne.
Cela dit, après avoir vu ce secteur répéter les mêmes cycles pendant des années, je respecte les projets qui tentent de résoudre un vieux problème sans prétendre que c’est facile. Babylon ressemble moins à une nouvelle course à l’attention qu’à une longue expérience pour savoir si Bitcoin peut fournir de la sécurité au-delà de sa propre chaîne, sans demander aux détenteurs d’abandonner la propriété en chemin.
Ça ne me rend pas bullish.
Ça me rend juste assez curieux pour continuer à regarder.
@BabylonLabs_io #baby $BABY
2
1
128
·
--
De temps en temps, un projet semble ordinaire jusqu’à ce qu’on y consacre assez de temps pour voir ce qu’il essaie vraiment de faire. Pour moi, Babylon ressemblait à ça. À première vue, il est facile de le classer dans une autre histoire de staking Bitcoin, mais plus j’y regardais, plus j’avais l’impression qu’il s’agissait d’un projet qui cherche à changer la façon dont les gens pensent le BTC, sans les forcer aux compromis habituels.
Ce qui m’est resté, c’est l’importance accordée au self-custody. Babylon ne demande pas aux détenteurs de Bitcoin de renoncer au contrôle pour rendre leurs actifs plus productifs. C’est plus important qu’on ne le pense, car la garde (custody) est généralement là que commence le vrai malaise. Le travail plus récent autour des Trustless Bitcoin Vaults et de la prise en charge par Ledger rend l’ensemble plus concret, pas seulement plus théorique. Une chose est de décrire une idée propre sur le papier. Une autre est de la rendre utilisable pour des personnes qui détiennent réellement du BTC et ne veulent pas de risque inutile.
J’apprécie aussi le fait que le projet ne semble pas aveugle à ses propres points faibles. BABY doit encore prouver qu’il peut créer une demande réelle au-delà du simple récit du staking, et ce n’est pas un petit défi. Beaucoup de projets crypto paraissent solides quand l’attention est forte, puis ont du mal lorsque les incitations sont mises à l’épreuve. C’est la partie que je surveille de près ici.
Pour moi, Babylon est intéressant parce qu’il se situe dans cet espace inconfortable entre une bonne technologie et une adoption réelle. C’est généralement là que se trouvent les projets les plus honnêtes. La seule question, maintenant, est de savoir si les gens vont l’utiliser pour quelque chose de significatif, ou simplement admirer l’idée de loin.
@babylonlabs_io #baby $BABY
De temps en temps, un projet semble ordinaire jusqu’à ce qu’on y consacre assez de temps pour voir ce qu’il essaie vraiment de faire. Pour moi, Babylon ressemblait à ça. À première vue, il est facile de le classer dans une autre histoire de staking Bitcoin, mais plus j’y regardais, plus j’avais l’impression qu’il s’agissait d’un projet qui cherche à changer la façon dont les gens pensent le BTC, sans les forcer aux compromis habituels.
Ce qui m’est resté, c’est l’importance accordée au self-custody. Babylon ne demande pas aux détenteurs de Bitcoin de renoncer au contrôle pour rendre leurs actifs plus productifs. C’est plus important qu’on ne le pense, car la garde (custody) est généralement là que commence le vrai malaise. Le travail plus récent autour des Trustless Bitcoin Vaults et de la prise en charge par Ledger rend l’ensemble plus concret, pas seulement plus théorique. Une chose est de décrire une idée propre sur le papier. Une autre est de la rendre utilisable pour des personnes qui détiennent réellement du BTC et ne veulent pas de risque inutile.
J’apprécie aussi le fait que le projet ne semble pas aveugle à ses propres points faibles. BABY doit encore prouver qu’il peut créer une demande réelle au-delà du simple récit du staking, et ce n’est pas un petit défi. Beaucoup de projets crypto paraissent solides quand l’attention est forte, puis ont du mal lorsque les incitations sont mises à l’épreuve. C’est la partie que je surveille de près ici.
Pour moi, Babylon est intéressant parce qu’il se situe dans cet espace inconfortable entre une bonne technologie et une adoption réelle. C’est généralement là que se trouvent les projets les plus honnêtes. La seule question, maintenant, est de savoir si les gens vont l’utiliser pour quelque chose de significatif, ou simplement admirer l’idée de loin.
@BabylonLabs_io #baby $BABY
Ce qui m’est resté, c’est l’importance accordée au self-custody. Babylon ne demande pas aux détenteurs de Bitcoin de renoncer au contrôle pour rendre leurs actifs plus productifs. C’est plus important qu’on ne le pense, car la garde (custody) est généralement là que commence le vrai malaise. Le travail plus récent autour des Trustless Bitcoin Vaults et de la prise en charge par Ledger rend l’ensemble plus concret, pas seulement plus théorique. Une chose est de décrire une idée propre sur le papier. Une autre est de la rendre utilisable pour des personnes qui détiennent réellement du BTC et ne veulent pas de risque inutile.
J’apprécie aussi le fait que le projet ne semble pas aveugle à ses propres points faibles. BABY doit encore prouver qu’il peut créer une demande réelle au-delà du simple récit du staking, et ce n’est pas un petit défi. Beaucoup de projets crypto paraissent solides quand l’attention est forte, puis ont du mal lorsque les incitations sont mises à l’épreuve. C’est la partie que je surveille de près ici.
Pour moi, Babylon est intéressant parce qu’il se situe dans cet espace inconfortable entre une bonne technologie et une adoption réelle. C’est généralement là que se trouvent les projets les plus honnêtes. La seule question, maintenant, est de savoir si les gens vont l’utiliser pour quelque chose de significatif, ou simplement admirer l’idée de loin.
@BabylonLabs_io #baby $BABY
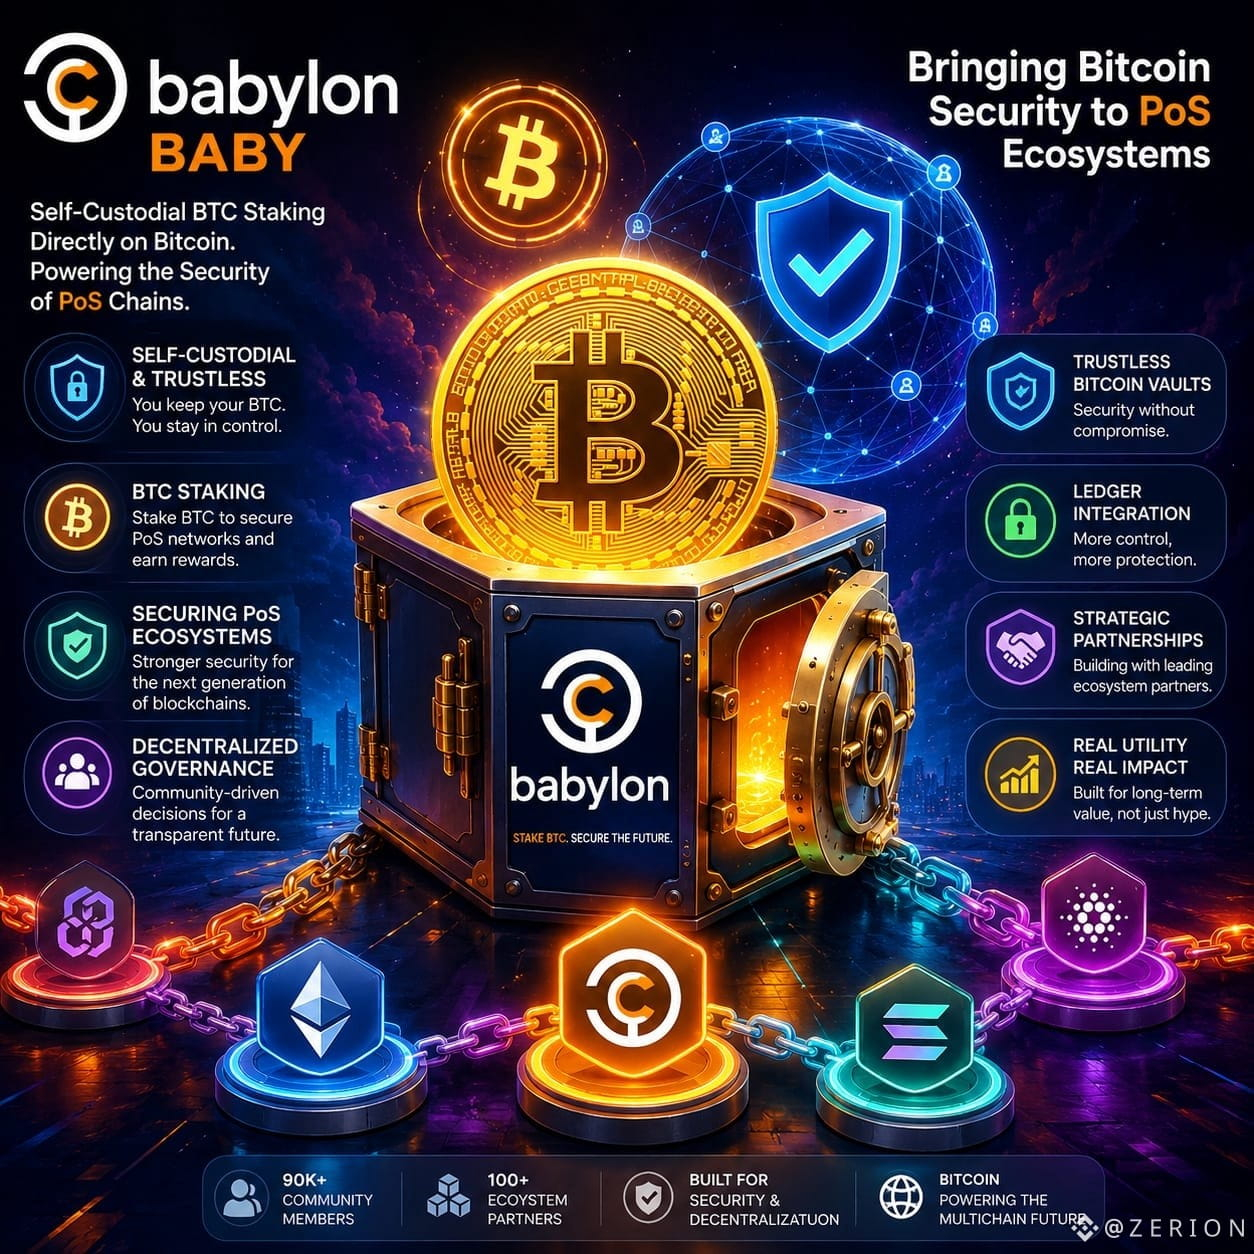
2
2
119
·
--
Je reviens toujours au protocole Newton parce qu’il ne vend pas le rêve habituel de l’IA : remplacer les traders ou créer un système autonome parfait.
Le lancement récent de sa bêta de mainnet a attiré mon attention pour une autre raison. Newton essaie de résoudre un problème que la crypto a largement ignoré pendant des années : comment permettre à des stratégies automatisées de déplacer des capitaux sans leur donner une liberté illimitée ?
L’idée est simple. Avant qu’un agent IA ou un coffre-fort n’exécute une action, des règles prédéfinies peuvent vérifier les conditions de marché, les limites de risque, les données d’oracle, voire même déterminer si un stablecoin a commencé à se dépechouer. Si quelque chose semble anormal, la transaction n’a pas lieu.
J’ai déjà vu ça. À chaque cycle, un nouveau projet d’infrastructure promet des marchés plus sûrs et une meilleure automatisation. La plupart d’entre eux disparaissent une fois confrontés à de vrais utilisateurs, de l’argent réel et des incitations réelles.
C’est pourquoi je ne suis pas encore prêt à faire confiance à celui-ci.
Mais il se dégage quelque chose de différent chez Newton. L’équipe a déployé progressivement plutôt que de courir après une croissance instantanée, et elle a été exceptionnellement transparente au sujet des allocations de tokens, du vesting et de la transparence des wallets. Dans ce marché, rien que ça ressort.
Je pense aussi que le timing est cohérent. La crypto s’oriente vers des stratégies pilotées par l’IA, que les gens l’acceptent ou non. La question n’est pas de savoir si des agents traderont onchain. La question est : qui les contrôle quand les choses tournent mal.
Depuis des années, nous avons construit des voies plus rapides pour déplacer le capital, mais pas assez de garde-fous pour les systèmes automatisés.
Peut-être que Newton finira par être une autre idée qui semble mieux qu’elle ne fonctionne. Ça arrive souvent ici.
Pourtant, après avoir vu trop de récits passer et disparaître, je me surprends à prêter attention à chaque fois qu’un projet essaie de résoudre un ancien problème au lieu d’inventer une nouvelle histoire autour de lui.
@NewtonProtocol #Newt $NEWT
Je reviens toujours au protocole Newton parce qu’il ne vend pas le rêve habituel de l’IA : remplacer les traders ou créer un système autonome parfait.
Le lancement récent de sa bêta de mainnet a attiré mon attention pour une autre raison. Newton essaie de résoudre un problème que la crypto a largement ignoré pendant des années : comment permettre à des stratégies automatisées de déplacer des capitaux sans leur donner une liberté illimitée ?
L’idée est simple. Avant qu’un agent IA ou un coffre-fort n’exécute une action, des règles prédéfinies peuvent vérifier les conditions de marché, les limites de risque, les données d’oracle, voire même déterminer si un stablecoin a commencé à se dépechouer. Si quelque chose semble anormal, la transaction n’a pas lieu.
J’ai déjà vu ça. À chaque cycle, un nouveau projet d’infrastructure promet des marchés plus sûrs et une meilleure automatisation. La plupart d’entre eux disparaissent une fois confrontés à de vrais utilisateurs, de l’argent réel et des incitations réelles.
C’est pourquoi je ne suis pas encore prêt à faire confiance à celui-ci.
Mais il se dégage quelque chose de différent chez Newton. L’équipe a déployé progressivement plutôt que de courir après une croissance instantanée, et elle a été exceptionnellement transparente au sujet des allocations de tokens, du vesting et de la transparence des wallets. Dans ce marché, rien que ça ressort.
Je pense aussi que le timing est cohérent. La crypto s’oriente vers des stratégies pilotées par l’IA, que les gens l’acceptent ou non. La question n’est pas de savoir si des agents traderont onchain. La question est : qui les contrôle quand les choses tournent mal.
Depuis des années, nous avons construit des voies plus rapides pour déplacer le capital, mais pas assez de garde-fous pour les systèmes automatisés.
Peut-être que Newton finira par être une autre idée qui semble mieux qu’elle ne fonctionne. Ça arrive souvent ici.
Pourtant, après avoir vu trop de récits passer et disparaître, je me surprends à prêter attention à chaque fois qu’un projet essaie de résoudre un ancien problème au lieu d’inventer une nouvelle histoire autour de lui.
@NewtonProtocol #Newt $NEWT
Le lancement récent de sa bêta de mainnet a attiré mon attention pour une autre raison. Newton essaie de résoudre un problème que la crypto a largement ignoré pendant des années : comment permettre à des stratégies automatisées de déplacer des capitaux sans leur donner une liberté illimitée ?
L’idée est simple. Avant qu’un agent IA ou un coffre-fort n’exécute une action, des règles prédéfinies peuvent vérifier les conditions de marché, les limites de risque, les données d’oracle, voire même déterminer si un stablecoin a commencé à se dépechouer. Si quelque chose semble anormal, la transaction n’a pas lieu.
J’ai déjà vu ça. À chaque cycle, un nouveau projet d’infrastructure promet des marchés plus sûrs et une meilleure automatisation. La plupart d’entre eux disparaissent une fois confrontés à de vrais utilisateurs, de l’argent réel et des incitations réelles.
C’est pourquoi je ne suis pas encore prêt à faire confiance à celui-ci.
Mais il se dégage quelque chose de différent chez Newton. L’équipe a déployé progressivement plutôt que de courir après une croissance instantanée, et elle a été exceptionnellement transparente au sujet des allocations de tokens, du vesting et de la transparence des wallets. Dans ce marché, rien que ça ressort.
Je pense aussi que le timing est cohérent. La crypto s’oriente vers des stratégies pilotées par l’IA, que les gens l’acceptent ou non. La question n’est pas de savoir si des agents traderont onchain. La question est : qui les contrôle quand les choses tournent mal.
Depuis des années, nous avons construit des voies plus rapides pour déplacer le capital, mais pas assez de garde-fous pour les systèmes automatisés.
Peut-être que Newton finira par être une autre idée qui semble mieux qu’elle ne fonctionne. Ça arrive souvent ici.
Pourtant, après avoir vu trop de récits passer et disparaître, je me surprends à prêter attention à chaque fois qu’un projet essaie de résoudre un ancien problème au lieu d’inventer une nouvelle histoire autour de lui.
@NewtonProtocol #Newt $NEWT
1
126
·
--

Article
La partie de la crypto qu’on a continué d’ignorer : pourquoi le protocole Newton m’a de nouveau fait y prêter attentionJe reviens sans cesse au protocole Newton, principalement parce qu’il n’essaie pas de sonner comme un jouet. La plupart des projets crypto vendent encore la même vieille brume : plus rapide, moins cher, plus intelligent, décentralisé, inévitable. Newton dit quelque chose de plus précis, et ça me rend un peu méfiant. Il se présente comme une couche d’autorisation pour la finance onchain, et l’affirmation est assez simple à comprendre même si on ne lui fait pas encore confiance : avant qu’une transaction ne soit finalisée, Newton est censé vérifier les règles, le risque, les contraintes d’identité, les limites de conformité, puis laisser une trace cryptographique de ce qui a été autorisé et de ce qui a été bloqué. Il est construit comme un EigenLayer AVS, et la documentation le décrit comme un moteur de politique décentralisé pour l’autorisation des transactions onchain, avec application des politiques pour des éléments comme les plafonds de dépenses, le contrôle des sanctions et la prévention de la fraude. Ce n’est pas un pitch vague du type « l’IA rencontre la crypto ». C’est plutôt une tentative de mettre une barrière là où la crypto a généralement insisté sur le fait qu’il ne devrait y en avoir aucune.
La partie de la crypto qu’on a continué d’ignorer : pourquoi le protocole Newton m’a de nouveau fait y prêter attention
Je reviens sans cesse au protocole Newton, principalement parce qu’il n’essaie pas de sonner comme un jouet. La plupart des projets crypto vendent encore la même vieille brume : plus rapide, moins cher, plus intelligent, décentralisé, inévitable. Newton dit quelque chose de plus précis, et ça me rend un peu méfiant. Il se présente comme une couche d’autorisation pour la finance onchain, et l’affirmation est assez simple à comprendre même si on ne lui fait pas encore confiance : avant qu’une transaction ne soit finalisée, Newton est censé vérifier les règles, le risque, les contraintes d’identité, les limites de conformité, puis laisser une trace cryptographique de ce qui a été autorisé et de ce qui a été bloqué. Il est construit comme un EigenLayer AVS, et la documentation le décrit comme un moteur de politique décentralisé pour l’autorisation des transactions onchain, avec application des politiques pour des éléments comme les plafonds de dépenses, le contrôle des sanctions et la prévention de la fraude. Ce n’est pas un pitch vague du type « l’IA rencontre la crypto ». C’est plutôt une tentative de mettre une barrière là où la crypto a généralement insisté sur le fait qu’il ne devrait y en avoir aucune.
4
2
130
·
--

Article
Le protocole Newton (NEWT) et la partie de la crypto qui donne encore l’impression d’être inachevéeJe reviens sans cesse à des projets comme Newton, parce qu’ils occupent une place étrange sur le marché. Ils ne cherchent pas à me vendre un rêve de mèmes plus rapides ou une autre surcouche brillante d’IA. L’argumentaire officiel est bien plus simple que ça : Newton se positionne comme une couche d’autorisation pour la finance onchain, et sa documentation le décrit comme un moteur décentralisé de politiques pour l’autorisation des transactions onchain, construit comme un AVS d’EigenLayer. Le livre blanc présente l’écart d’une manière que je ne peux pas totalement écarter : la finance onchain fait déjà circuler de très grosses sommes, mais les transactions continuent d’avoir lieu sans être autorisées onchain avant l’exécution. C’est le genre de problème qui sonne ennuyeux, jusqu’à ce que vous compreniez que l’ennui, c’est souvent là que se trouvent l’argent réel et les vrais modes de défaillance.
Le protocole Newton (NEWT) et la partie de la crypto qui donne encore l’impression d’être inachevée
Je reviens sans cesse à des projets comme Newton, parce qu’ils occupent une place étrange sur le marché. Ils ne cherchent pas à me vendre un rêve de mèmes plus rapides ou une autre surcouche brillante d’IA. L’argumentaire officiel est bien plus simple que ça : Newton se positionne comme une couche d’autorisation pour la finance onchain, et sa documentation le décrit comme un moteur décentralisé de politiques pour l’autorisation des transactions onchain, construit comme un AVS d’EigenLayer. Le livre blanc présente l’écart d’une manière que je ne peux pas totalement écarter : la finance onchain fait déjà circuler de très grosses sommes, mais les transactions continuent d’avoir lieu sans être autorisées onchain avant l’exécution. C’est le genre de problème qui sonne ennuyeux, jusqu’à ce que vous compreniez que l’ennui, c’est souvent là que se trouvent l’argent réel et les vrais modes de défaillance.
4
2
155
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
HotCPIDecemberHikePriced
153,639 vues
1,713 mentions
Suivi des marchés et de l’IPC | L’IPC américain progresse de 0,4 % en octobre, contre 0,3 % attendu
Binance News
·28 mentions J’aime
·42.2k vues
StrategyFaces$2.8BSelloffRiskFromMSCIRemoval
624 vues
10 mentions
AnthropicRejectsIPODelayValuationinQuestion
262,050 vues
2,229 mentions