Je surveille TermMax de plus près ces derniers temps, notamment parce que le projet passe l’étape des « DeFi primitives intéressantes » pour entrer dans une phase beaucoup plus déterminante.
Le concept central me paraît toujours cohérent : au lieu d’accepter le taux flottant que le marché vous propose, TermMax permet aux utilisateurs de bloquer des conditions d’emprunt ou de prêt sur une échéance définie. En coulisses, ses jetons à taux fixe séparent le capital et les intérêts, tandis que des ordres à fourchette dessinent la courbe de tarification de chaque marché. Cela paraît simple en surface, mais cela change la façon dont la liquidité doit se comporter. Le capital peut rester inutilisé, les taux peuvent être mal évalués et les apporteurs de liquidité peuvent finir par être ceux qui paient le prix de leur trop grand optimisme. TermMax liste ouvertement ces risques plutôt que de prétendre que la DeFi à taux fixe les élimine.
Ce qui a surtout attiré mon attention récemment, c’est la rapidité de l’expansion du produit. La V2 regroupe désormais des marchés et des ordres sur plusieurs chaînes dans une seule interface, tandis que TermMax pousse vers des actions tokenisées, des garanties RWA, des produits de type options et des infrastructures institutionnelles à taux fixe via TermPrime.
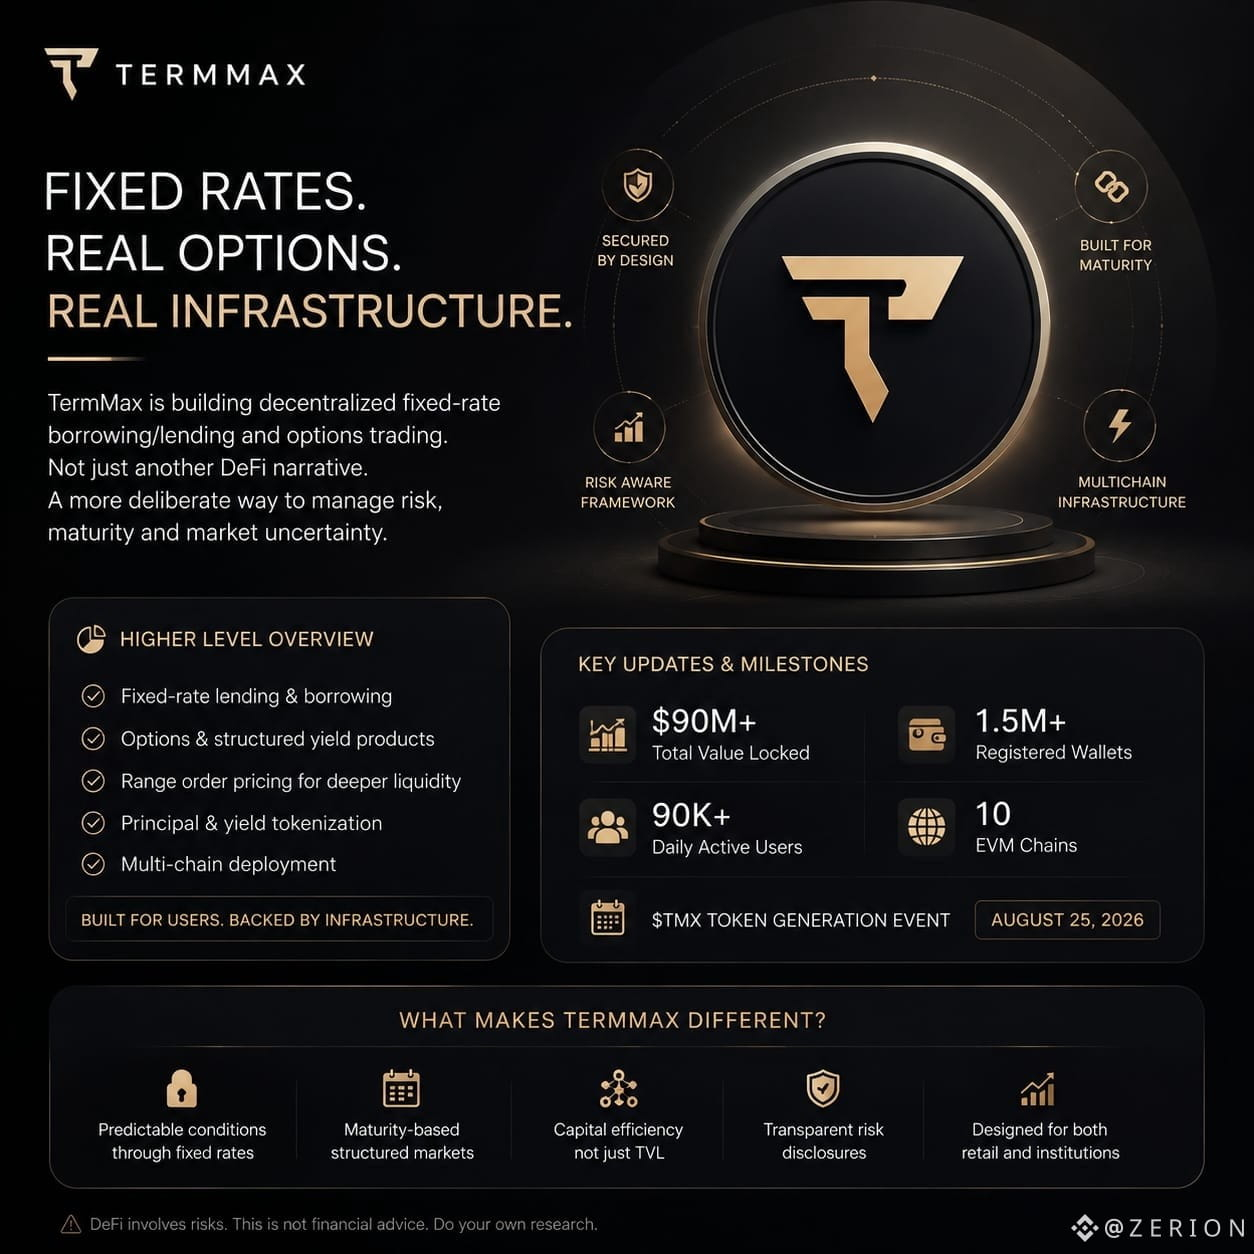
Et puis il y a $TMX. L’équipe a annoncé le 25 août 2026 comme date du TGE, avec une annonce récente évoquant plus de 90 M$ de TVL, plus de 1,5 M de portefeuilles enregistrés, 90 000+ utilisateurs actifs quotidiens et un déploiement sur 10 chaînes EVM.
C’est la partie que je surveille attentivement.
La crypto m’a appris que la croissance juste avant le lancement d’un token peut avoir une allure très différente de la demande durable après coup. Je m’intéresse moins aux chiffres aujourd’hui qu’à ce qui subsiste lorsque les incitations deviennent moins généreuses.
TermMax me semble plus mûr que beaucoup de récits « fixed yield » recyclés que j’ai vus, mais cette maturité doit encore être démontrée sous contrainte.
C’est là que je porterai mon attention.
#termmax @TermMax
Le concept central me paraît toujours cohérent : au lieu d’accepter le taux flottant que le marché vous propose, TermMax permet aux utilisateurs de bloquer des conditions d’emprunt ou de prêt sur une échéance définie. En coulisses, ses jetons à taux fixe séparent le capital et les intérêts, tandis que des ordres à fourchette dessinent la courbe de tarification de chaque marché. Cela paraît simple en surface, mais cela change la façon dont la liquidité doit se comporter. Le capital peut rester inutilisé, les taux peuvent être mal évalués et les apporteurs de liquidité peuvent finir par être ceux qui paient le prix de leur trop grand optimisme. TermMax liste ouvertement ces risques plutôt que de prétendre que la DeFi à taux fixe les élimine.
Ce qui a surtout attiré mon attention récemment, c’est la rapidité de l’expansion du produit. La V2 regroupe désormais des marchés et des ordres sur plusieurs chaînes dans une seule interface, tandis que TermMax pousse vers des actions tokenisées, des garanties RWA, des produits de type options et des infrastructures institutionnelles à taux fixe via TermPrime.
Et puis il y a $TMX. L’équipe a annoncé le 25 août 2026 comme date du TGE, avec une annonce récente évoquant plus de 90 M$ de TVL, plus de 1,5 M de portefeuilles enregistrés, 90 000+ utilisateurs actifs quotidiens et un déploiement sur 10 chaînes EVM.
C’est la partie que je surveille attentivement.
La crypto m’a appris que la croissance juste avant le lancement d’un token peut avoir une allure très différente de la demande durable après coup. Je m’intéresse moins aux chiffres aujourd’hui qu’à ce qui subsiste lorsque les incitations deviennent moins généreuses.
TermMax me semble plus mûr que beaucoup de récits « fixed yield » recyclés que j’ai vus, mais cette maturité doit encore être démontrée sous contrainte.
C’est là que je porterai mon attention.
#termmax @TermMax