
活力寶_CN
84 Publications
活力寶_CN
Signaler
Bloquer l’utilisateur
黃沙百戰穿金甲,不破樓蘭終不還

Détenteur pour BNB
Trade fréquemment
2.2 an(s)
216 Suivis
915 Abonnés
258 J’aime
Publications
·
--
Article
Voir la traduction
比特币ETF三年,机构到底买了多少,是否有迹可循
?一、一条老链,怎么突然“正规”了
2024 年是个分水岭。这一年,美国市场多只比特币现货 ETF 获批上市,意味着普通人和机构不用自己管私钥、不用开特定账户,就能像买股票一样在合规渠道持有比特币BTC的敞口。
这件事的意义,不在“又多了个买法”,而在于钱进来的通道变了——从前是散户在各类平台里追涨杀跌,现在多了受监管、持仓公开可查的机构通道。钱从哪来、去了哪,比过去透明得多。
二、现货ETF到底是什么
简单说,现货 ETF 背后真拿着比特币,份额价格跟着币本身走。投资者买的是基金份额,托管、安全由受监管的托管方负责,不需要自己保管私钥。
和美国多年前就有的期货 ETF 不同,现货 ETF 直接对应实物持仓,结构上更贴近“持有币本身”。多家机构发行的这类产品,自获批后成为不少配置型资金进入比特币的合规入口。
三、四个能核实的事实数据
· 多家现货 ETF 已在美国获批并上市,由受监管托管方定期披露持仓;
· 这类产品的持币量公开可查,是观察机构资金动向的一个窗口;
· 托管环节由合规托管机构负责,安全与透明度高于早期粗放模式;
· 公开实时行情即可追踪相关份额的规模变化,无需依赖任何单一说法。
这些数据会随市场变动,查询时以当下为准。“机构进场”是慢变量,不是某一天的暴涨暴跌,别被短期波动带节奏。
ETF 带来的变化很清楚:比特币(BTC)的持有结构里,多了一类透明、合规、长期配置型的参与者。它降低了普通人合规参与的门槛,也让资金流向更可追踪。
但硬币另一面也要看清:ETF 不消除波动,比特币本身的高波动一点没少;监管态度在不同地区并不一致,美国以外的合规环境仍有不确定性。把“机构也在买”当成上涨保证,是最危险的误读。
本文不构成任何投资建议,不构成任何交易引导。加密资产波动极大,数据仅作公开信息参考!#BTC走势分析 #香港拟设虚拟资产托管顾问牌照 #美国10月非农出炉:降息还有戏吗?
比特币ETF三年,机构到底买了多少,是否有迹可循 ?
一、一条老链,怎么突然“正规”了
2024 年是个分水岭。这一年,美国市场多只比特币现货 ETF 获批上市,意味着普通人和机构不用自己管私钥、不用开特定账户,就能像买股票一样在合规渠道持有比特币BTC的敞口。
这件事的意义,不在“又多了个买法”,而在于钱进来的通道变了——从前是散户在各类平台里追涨杀跌,现在多了受监管、持仓公开可查的机构通道。钱从哪来、去了哪,比过去透明得多。
二、现货ETF到底是什么
简单说,现货 ETF 背后真拿着比特币,份额价格跟着币本身走。投资者买的是基金份额,托管、安全由受监管的托管方负责,不需要自己保管私钥。
和美国多年前就有的期货 ETF 不同,现货 ETF 直接对应实物持仓,结构上更贴近“持有币本身”。多家机构发行的这类产品,自获批后成为不少配置型资金进入比特币的合规入口。
三、四个能核实的事实数据
· 多家现货 ETF 已在美国获批并上市,由受监管托管方定期披露持仓;
· 这类产品的持币量公开可查,是观察机构资金动向的一个窗口;
· 托管环节由合规托管机构负责,安全与透明度高于早期粗放模式;
· 公开实时行情即可追踪相关份额的规模变化,无需依赖任何单一说法。
这些数据会随市场变动,查询时以当下为准。“机构进场”是慢变量,不是某一天的暴涨暴跌,别被短期波动带节奏。
ETF 带来的变化很清楚:比特币(BTC)的持有结构里,多了一类透明、合规、长期配置型的参与者。它降低了普通人合规参与的门槛,也让资金流向更可追踪。
但硬币另一面也要看清:ETF 不消除波动,比特币本身的高波动一点没少;监管态度在不同地区并不一致,美国以外的合规环境仍有不确定性。把“机构也在买”当成上涨保证,是最危险的误读。
本文不构成任何投资建议,不构成任何交易引导。加密资产波动极大,数据仅作公开信息参考!#BTC走势分析 #香港拟设虚拟资产托管顾问牌照 #美国10月非农出炉:降息还有戏吗?
2024 年是个分水岭。这一年,美国市场多只比特币现货 ETF 获批上市,意味着普通人和机构不用自己管私钥、不用开特定账户,就能像买股票一样在合规渠道持有比特币BTC的敞口。
这件事的意义,不在“又多了个买法”,而在于钱进来的通道变了——从前是散户在各类平台里追涨杀跌,现在多了受监管、持仓公开可查的机构通道。钱从哪来、去了哪,比过去透明得多。
二、现货ETF到底是什么
简单说,现货 ETF 背后真拿着比特币,份额价格跟着币本身走。投资者买的是基金份额,托管、安全由受监管的托管方负责,不需要自己保管私钥。
和美国多年前就有的期货 ETF 不同,现货 ETF 直接对应实物持仓,结构上更贴近“持有币本身”。多家机构发行的这类产品,自获批后成为不少配置型资金进入比特币的合规入口。
三、四个能核实的事实数据
· 多家现货 ETF 已在美国获批并上市,由受监管托管方定期披露持仓;
· 这类产品的持币量公开可查,是观察机构资金动向的一个窗口;
· 托管环节由合规托管机构负责,安全与透明度高于早期粗放模式;
· 公开实时行情即可追踪相关份额的规模变化,无需依赖任何单一说法。
这些数据会随市场变动,查询时以当下为准。“机构进场”是慢变量,不是某一天的暴涨暴跌,别被短期波动带节奏。
ETF 带来的变化很清楚:比特币(BTC)的持有结构里,多了一类透明、合规、长期配置型的参与者。它降低了普通人合规参与的门槛,也让资金流向更可追踪。
但硬币另一面也要看清:ETF 不消除波动,比特币本身的高波动一点没少;监管态度在不同地区并不一致,美国以外的合规环境仍有不确定性。把“机构也在买”当成上涨保证,是最危险的误读。
本文不构成任何投资建议,不构成任何交易引导。加密资产波动极大,数据仅作公开信息参考!#BTC走势分析 #香港拟设虚拟资产托管顾问牌照 #美国10月非农出炉:降息还有戏吗?
117
·
--
Article
Forte volatilité en V sur le marché : 90 000 personnes liquidées en une journée, pour 419 millions. Pourquoi est-ce toujours vous qui trinquez ?Le marché des cryptomonnaies a connu aujourd’hui un profond rebond en V. Ce matin, le bitcoin (BTC) est brièvement passé sous les 76 000 dollars, entraînant dans sa chute l’Ethereum (ETH) et Solana (SOL). Dans l’après-midi, il a rebondi en V. En une seule journée, ceux qui ont acheté la hausse comme ceux qui attendaient un repli ont été durement touchés. Ce n’est pas la première fois que cela arrive : tant que la volatilité reste élevée, ce genre de scénario se répétera.
I. Que s’est-il passé ?
À l’ouverture de la séance, le bitcoin a dégringolé depuis son plus haut de la nuit et a brièvement franchi à la baisse le seuil des 76 000 dollars, atteignant 75 736 points. L’Ethereum et Solana n’ont pas été épargnés et ont suivi la même tendance. Alors que beaucoup pensaient que « tout était fini », le marché s’est redressé dans l’après-midi, dessinant un V parfait. La hausse n’a pas tenu, la baisse n’a pas cassé de seuil décisif : au final, ceux qui sont restés dans la partie sont les positions qui avaient été liquidées de plein fouet.
Forte volatilité en V sur le marché : 90 000 personnes liquidées en une journée, pour 419 millions. Pourquoi est-ce toujours vous qui trinquez ?
Le marché des cryptomonnaies a connu aujourd’hui un profond rebond en V. Ce matin, le bitcoin (BTC) est brièvement passé sous les 76 000 dollars, entraînant dans sa chute l’Ethereum (ETH) et Solana (SOL). Dans l’après-midi, il a rebondi en V. En une seule journée, ceux qui ont acheté la hausse comme ceux qui attendaient un repli ont été durement touchés. Ce n’est pas la première fois que cela arrive : tant que la volatilité reste élevée, ce genre de scénario se répétera.
I. Que s’est-il passé ?
À l’ouverture de la séance, le bitcoin a dégringolé depuis son plus haut de la nuit et a brièvement franchi à la baisse le seuil des 76 000 dollars, atteignant 75 736 points. L’Ethereum et Solana n’ont pas été épargnés et ont suivi la même tendance. Alors que beaucoup pensaient que « tout était fini », le marché s’est redressé dans l’après-midi, dessinant un V parfait. La hausse n’a pas tenu, la baisse n’a pas cassé de seuil décisif : au final, ceux qui sont restés dans la partie sont les positions qui avaient été liquidées de plein fouet.
I. Que s’est-il passé ?
À l’ouverture de la séance, le bitcoin a dégringolé depuis son plus haut de la nuit et a brièvement franchi à la baisse le seuil des 76 000 dollars, atteignant 75 736 points. L’Ethereum et Solana n’ont pas été épargnés et ont suivi la même tendance. Alors que beaucoup pensaient que « tout était fini », le marché s’est redressé dans l’après-midi, dessinant un V parfait. La hausse n’a pas tenu, la baisse n’a pas cassé de seuil décisif : au final, ceux qui sont restés dans la partie sont les positions qui avaient été liquidées de plein fouet.
462
·
--
Vérifié
Article
Qu’est-ce qui rend Sui si rapide ? La logique de son architecture sous-jacente est particulièrement solideI. Comment une nouvelle blockchain peut-elle se prétendre rapide ?
Dans le monde des cryptomonnaies, les blockchains publiques sont innombrables, mais la plupart des gens ont la même impression : congestion, frais élevés et lenteur. Sui est une nouvelle blockchain lancée en 2023. Son équipe fondatrice est issue du groupe de Meta qui travaillait alors sur le projet de paiements Diem, et le langage utilisé s’appelle Move.
On la vante surtout pour sa vitesse. Mais cette rapidité n’est pas qu’un argument marketing : elle découle de son architecture.
II. Qu’est-ce qui rend le modèle objet de Move si particulier ?
Les blockchains publiques traditionnelles, comme Ethereum, stockent l’état sous forme de « comptes ». On ne sait souvent qu’au moment de l’exécution quelles transactions touchent quels comptes et entrent en conflit ; beaucoup sont donc obligées de faire la queue.
Qu’est-ce qui rend Sui si rapide ? La logique de son architecture sous-jacente est particulièrement solide
I. Comment une nouvelle blockchain peut-elle se prétendre rapide ?
Dans le monde des cryptomonnaies, les blockchains publiques sont innombrables, mais la plupart des gens ont la même impression : congestion, frais élevés et lenteur. Sui est une nouvelle blockchain lancée en 2023. Son équipe fondatrice est issue du groupe de Meta qui travaillait alors sur le projet de paiements Diem, et le langage utilisé s’appelle Move.
On la vante surtout pour sa vitesse. Mais cette rapidité n’est pas qu’un argument marketing : elle découle de son architecture.
II. Qu’est-ce qui rend le modèle objet de Move si particulier ?
Les blockchains publiques traditionnelles, comme Ethereum, stockent l’état sous forme de « comptes ». On ne sait souvent qu’au moment de l’exécution quelles transactions touchent quels comptes et entrent en conflit ; beaucoup sont donc obligées de faire la queue.
Dans le monde des cryptomonnaies, les blockchains publiques sont innombrables, mais la plupart des gens ont la même impression : congestion, frais élevés et lenteur. Sui est une nouvelle blockchain lancée en 2023. Son équipe fondatrice est issue du groupe de Meta qui travaillait alors sur le projet de paiements Diem, et le langage utilisé s’appelle Move.
On la vante surtout pour sa vitesse. Mais cette rapidité n’est pas qu’un argument marketing : elle découle de son architecture.
II. Qu’est-ce qui rend le modèle objet de Move si particulier ?
Les blockchains publiques traditionnelles, comme Ethereum, stockent l’état sous forme de « comptes ». On ne sait souvent qu’au moment de l’exécution quelles transactions touchent quels comptes et entrent en conflit ; beaucoup sont donc obligées de faire la queue.
2
2
2.9k
·
--
Article
Pourquoi Uniswap a-t-il été « cité » par les autorités de régulation ? La vérité se trouve dans les pools avec autorisation de v4I. Comment un DEX est-il soudain devenu le centre de l’attention des régulateurs ?
Ces derniers jours, Uniswap a de nouveau fait parler de lui à la suite d’un document de la SEC américaine sur les actions tokenisées sur la blockchain. Celui-ci cite les « pools avec autorisation » (Permissioned Pools) d’Uniswap v4, qu’il considère comme une infrastructure de tenue de marché automatisée conforme à la réglementation.
Pourtant, beaucoup de gens s’inquiètent dès qu’ils entendent qu’un projet est « cité par les autorités de régulation », et pensent que c’est une mauvaise nouvelle. En réalité, il faut d’abord distinguer le niveau concerné et la nature du sujet.
II. Distinguer les choses : protocole, entreprise et jeton, ce n’est pas la même chose
Avant de parler d’Uniswap, il faut distinguer trois éléments :
Pourquoi Uniswap a-t-il été « cité » par les autorités de régulation ? La vérité se trouve dans les pools avec autorisation de v4
I. Comment un DEX est-il soudain devenu le centre de l’attention des régulateurs ?
Ces derniers jours, Uniswap a de nouveau fait parler de lui à la suite d’un document de la SEC américaine sur les actions tokenisées sur la blockchain. Celui-ci cite les « pools avec autorisation » (Permissioned Pools) d’Uniswap v4, qu’il considère comme une infrastructure de tenue de marché automatisée conforme à la réglementation.
Pourtant, beaucoup de gens s’inquiètent dès qu’ils entendent qu’un projet est « cité par les autorités de régulation », et pensent que c’est une mauvaise nouvelle. En réalité, il faut d’abord distinguer le niveau concerné et la nature du sujet.
II. Distinguer les choses : protocole, entreprise et jeton, ce n’est pas la même chose
Avant de parler d’Uniswap, il faut distinguer trois éléments :
Ces derniers jours, Uniswap a de nouveau fait parler de lui à la suite d’un document de la SEC américaine sur les actions tokenisées sur la blockchain. Celui-ci cite les « pools avec autorisation » (Permissioned Pools) d’Uniswap v4, qu’il considère comme une infrastructure de tenue de marché automatisée conforme à la réglementation.
Pourtant, beaucoup de gens s’inquiètent dès qu’ils entendent qu’un projet est « cité par les autorités de régulation », et pensent que c’est une mauvaise nouvelle. En réalité, il faut d’abord distinguer le niveau concerné et la nature du sujet.
II. Distinguer les choses : protocole, entreprise et jeton, ce n’est pas la même chose
Avant de parler d’Uniswap, il faut distinguer trois éléments :
2
1.5k
·
--
Vérifié
Article
Vous pensez que les données de Pyth ne valent pas grand-chose ? En réalité, ses revenus ont doublé en un trimestreI. Un réseau de flux de prix : pourquoi ses revenus ont-ils doublé d’un trimestre à l’autre ?
Dans le monde de la crypto, les oracles jouent un rôle discret, mais essentiel. Leur mission est simple : transmettre aux contrats intelligents sur la blockchain les données de prix du monde réel, hors chaîne. Sans eux, impossible d’emprunter dans la DeFi, de négocier des produits dérivés ou de faire fonctionner les marchés prédictifs.
Pyth Network est l’un des acteurs majeurs du secteur. D’après son rapport financier officiel pour le troisième trimestre 2026, Pyth a enregistré un revenu récurrent annualisé (ARR) de 11,49 millions de dollars au cours du trimestre, en hausse de 86,5 % par rapport au trimestre précédent. Le nombre de clients payants a atteint 276. Sur le marché des contrats perpétuels liés aux actifs du monde réel (RWA), la part des données de Pyth a grimpé à 94,1 %.
Vous pensez que les données de Pyth ne valent pas grand-chose ? En réalité, ses revenus ont doublé en un trimestre
I. Un réseau de flux de prix : pourquoi ses revenus ont-ils doublé d’un trimestre à l’autre ?
Dans le monde de la crypto, les oracles jouent un rôle discret, mais essentiel. Leur mission est simple : transmettre aux contrats intelligents sur la blockchain les données de prix du monde réel, hors chaîne. Sans eux, impossible d’emprunter dans la DeFi, de négocier des produits dérivés ou de faire fonctionner les marchés prédictifs.
Pyth Network est l’un des acteurs majeurs du secteur. D’après son rapport financier officiel pour le troisième trimestre 2026, Pyth a enregistré un revenu récurrent annualisé (ARR) de 11,49 millions de dollars au cours du trimestre, en hausse de 86,5 % par rapport au trimestre précédent. Le nombre de clients payants a atteint 276. Sur le marché des contrats perpétuels liés aux actifs du monde réel (RWA), la part des données de Pyth a grimpé à 94,1 %.
Dans le monde de la crypto, les oracles jouent un rôle discret, mais essentiel. Leur mission est simple : transmettre aux contrats intelligents sur la blockchain les données de prix du monde réel, hors chaîne. Sans eux, impossible d’emprunter dans la DeFi, de négocier des produits dérivés ou de faire fonctionner les marchés prédictifs.
Pyth Network est l’un des acteurs majeurs du secteur. D’après son rapport financier officiel pour le troisième trimestre 2026, Pyth a enregistré un revenu récurrent annualisé (ARR) de 11,49 millions de dollars au cours du trimestre, en hausse de 86,5 % par rapport au trimestre précédent. Le nombre de clients payants a atteint 276. Sur le marché des contrats perpétuels liés aux actifs du monde réel (RWA), la part des données de Pyth a grimpé à 94,1 %.
732
·
--
Article
Vous pensez que le SHIB, la cryptomonnaie Shiba Inu, est fini ? Les données on-chain racontent une autre histoireI. Le fondateur garde le silence depuis six mois, le cours perd 10 % sur la semaine, mais le nombre de détenteurs augmente
Sur le marché des cryptomonnaies, les jetons mèmes sont parmi les actifs les plus irrationnels et les plus fascinants. Ils n’ont ni protocole sous-jacent ni flux de trésorerie, et leur prix dépend entièrement du sentiment de la communauté et du récit qui les entoure. SHIB en est un exemple.
D’après les données publiques disponibles au 2 novembre 2026, le fondateur Shytoshi Kusama n’a eu aucune interaction publique sur les réseaux sociaux depuis le 13 mai 2026. Parallèlement, SHIB s’échange autour de 0.00000488 dollar, en baisse d’environ 2.98 % sur 24 heures et de 10.13 % sur la semaine.
Vous pensez que le SHIB, la cryptomonnaie Shiba Inu, est fini ? Les données on-chain racontent une autre histoire
I. Le fondateur garde le silence depuis six mois, le cours perd 10 % sur la semaine, mais le nombre de détenteurs augmente
Sur le marché des cryptomonnaies, les jetons mèmes sont parmi les actifs les plus irrationnels et les plus fascinants. Ils n’ont ni protocole sous-jacent ni flux de trésorerie, et leur prix dépend entièrement du sentiment de la communauté et du récit qui les entoure. SHIB en est un exemple.
D’après les données publiques disponibles au 2 novembre 2026, le fondateur Shytoshi Kusama n’a eu aucune interaction publique sur les réseaux sociaux depuis le 13 mai 2026. Parallèlement, SHIB s’échange autour de 0.00000488 dollar, en baisse d’environ 2.98 % sur 24 heures et de 10.13 % sur la semaine.
Sur le marché des cryptomonnaies, les jetons mèmes sont parmi les actifs les plus irrationnels et les plus fascinants. Ils n’ont ni protocole sous-jacent ni flux de trésorerie, et leur prix dépend entièrement du sentiment de la communauté et du récit qui les entoure. SHIB en est un exemple.
D’après les données publiques disponibles au 2 novembre 2026, le fondateur Shytoshi Kusama n’a eu aucune interaction publique sur les réseaux sociaux depuis le 13 mai 2026. Parallèlement, SHIB s’échange autour de 0.00000488 dollar, en baisse d’environ 2.98 % sur 24 heures et de 10.13 % sur la semaine.
1
1
2.1k
·
--
Article
Le récit autour de PEPE : hausse ou baisse, son prix dépend de ces trois facteursUn phénomène saute aux yeux ces derniers jours : le memecoin PEPE, qui ne génère aucun flux de trésorerie, figure pourtant parmi les cryptomonnaies les plus échangées. Il a même, pendant un temps, franchi sa ligne de tendance baissière sur deux ans face au Bitcoin. Beaucoup se demandent ce qui peut bien faire bouger ce truc.
Première chose : un memecoin repose essentiellement sur trois éléments : l’attention, les émotions et la liquidité
PEPE est né d’un mème Internet mettant en scène la grenouille triste. Il n’a ni revenus issus d’un protocole, ni flux de trésorerie, ni dividendes. Ce n’est pas la même chose que le Bitcoin ou l’Ethereum (ETH) : ces deux derniers ont au moins une utilité au sein de leur réseau, tandis que PEPE n’a aucune activité. Alors, d’où vient son prix ? Pour faire simple, il résulte de la combinaison de trois facteurs : l’attention, les émotions et la liquidité.
Le récit autour de PEPE : hausse ou baisse, son prix dépend de ces trois facteurs
Un phénomène saute aux yeux ces derniers jours : le memecoin PEPE, qui ne génère aucun flux de trésorerie, figure pourtant parmi les cryptomonnaies les plus échangées. Il a même, pendant un temps, franchi sa ligne de tendance baissière sur deux ans face au Bitcoin. Beaucoup se demandent ce qui peut bien faire bouger ce truc.
Première chose : un memecoin repose essentiellement sur trois éléments : l’attention, les émotions et la liquidité
PEPE est né d’un mème Internet mettant en scène la grenouille triste. Il n’a ni revenus issus d’un protocole, ni flux de trésorerie, ni dividendes. Ce n’est pas la même chose que le Bitcoin ou l’Ethereum (ETH) : ces deux derniers ont au moins une utilité au sein de leur réseau, tandis que PEPE n’a aucune activité. Alors, d’où vient son prix ? Pour faire simple, il résulte de la combinaison de trois facteurs : l’attention, les émotions et la liquidité.
Première chose : un memecoin repose essentiellement sur trois éléments : l’attention, les émotions et la liquidité
PEPE est né d’un mème Internet mettant en scène la grenouille triste. Il n’a ni revenus issus d’un protocole, ni flux de trésorerie, ni dividendes. Ce n’est pas la même chose que le Bitcoin ou l’Ethereum (ETH) : ces deux derniers ont au moins une utilité au sein de leur réseau, tandis que PEPE n’a aucune activité. Alors, d’où vient son prix ? Pour faire simple, il résulte de la combinaison de trois facteurs : l’attention, les émotions et la liquidité.
1
2.4k
·
--
Article
Polygon (POL) : ne croyez pas qu’une hausse suffise à prouver son utilité. Voici les trois choses à regarderLe POL a fait preuve d’une certaine solidité ces derniers jours, mais une question plus fondamentale se pose : est-ce que des gens utilisent réellement une blockchain publique ?
Première chose : les brûlages de tokens sont financés par les revenus du réseau, pas par des subventions.
Polygon a récemment brûlé environ 100 millions de POL grâce aux frais générés par le réseau lui-même, soit près de 1 % de l’offre. L’essentiel, c’est que cet argent provient des revenus réels du réseau, et non de la trésorerie de l’équipe pour faire bonne figure.
C’est intéressant. Si une blockchain peut racheter et brûler des tokens grâce aux frais réels générés par les transactions, cela montre qu’il s’y passe vraiment quelque chose, au lieu de compter sur l’équipe pour dépenser de l’argent et entretenir l’engouement. C’est l’un des indicateurs solides qui permettent de savoir si une blockchain a une véritable utilité. À l’inverse, si les brûlages sont entièrement financés par la trésorerie, mieux vaut rester prudent : cela ressemble davantage à une mise en scène qu’à un véritable écosystème.
Polygon (POL) : ne croyez pas qu’une hausse suffise à prouver son utilité. Voici les trois choses à regarder
Le POL a fait preuve d’une certaine solidité ces derniers jours, mais une question plus fondamentale se pose : est-ce que des gens utilisent réellement une blockchain publique ?
Première chose : les brûlages de tokens sont financés par les revenus du réseau, pas par des subventions.
Polygon a récemment brûlé environ 100 millions de POL grâce aux frais générés par le réseau lui-même, soit près de 1 % de l’offre. L’essentiel, c’est que cet argent provient des revenus réels du réseau, et non de la trésorerie de l’équipe pour faire bonne figure.
C’est intéressant. Si une blockchain peut racheter et brûler des tokens grâce aux frais réels générés par les transactions, cela montre qu’il s’y passe vraiment quelque chose, au lieu de compter sur l’équipe pour dépenser de l’argent et entretenir l’engouement. C’est l’un des indicateurs solides qui permettent de savoir si une blockchain a une véritable utilité. À l’inverse, si les brûlages sont entièrement financés par la trésorerie, mieux vaut rester prudent : cela ressemble davantage à une mise en scène qu’à un véritable écosystème.
Première chose : les brûlages de tokens sont financés par les revenus du réseau, pas par des subventions.
Polygon a récemment brûlé environ 100 millions de POL grâce aux frais générés par le réseau lui-même, soit près de 1 % de l’offre. L’essentiel, c’est que cet argent provient des revenus réels du réseau, et non de la trésorerie de l’équipe pour faire bonne figure.
C’est intéressant. Si une blockchain peut racheter et brûler des tokens grâce aux frais réels générés par les transactions, cela montre qu’il s’y passe vraiment quelque chose, au lieu de compter sur l’équipe pour dépenser de l’argent et entretenir l’engouement. C’est l’un des indicateurs solides qui permettent de savoir si une blockchain a une véritable utilité. À l’inverse, si les brûlages sont entièrement financés par la trésorerie, mieux vaut rester prudent : cela ressemble davantage à une mise en scène qu’à un véritable écosystème.
246
·
--
Vérifié
Article
Comment Optimism parvient-il à attirer les développeurs ?Passons à une autre piste : Optimism (OP). Comme dans l’article précédent sur NEAR (NEAR Protocol), la question est de savoir ce qui permet à une Layer 2 de fidéliser les développeurs et les applications.
Les variations quotidiennes relèvent du sentiment du marché ; le véritable socle, c’est de savoir si l’écosystème est réellement utilisé.
Première chose : le concept de « voie rapide » est expliqué clairement
Commençons par expliquer ce qu’est une Layer 2. Le réseau principal d’Ethereum ressemble à une grande route : quand il y a trop de trafic, les embouteillages se forment et les péages deviennent chers. Une Layer 2 revient à construire une voie rapide au-dessus : de nombreuses transactions sont d’abord regroupées hors chaîne, puis seul le résultat final est renvoyé au réseau principal pour validation. C’est donc plus rapide et moins cher. Optimism (OP) est l’un des projets les plus emblématiques de cette approche.
Comment Optimism parvient-il à attirer les développeurs ?
Passons à une autre piste : Optimism (OP). Comme dans l’article précédent sur NEAR (NEAR Protocol), la question est de savoir ce qui permet à une Layer 2 de fidéliser les développeurs et les applications.
Les variations quotidiennes relèvent du sentiment du marché ; le véritable socle, c’est de savoir si l’écosystème est réellement utilisé.
Première chose : le concept de « voie rapide » est expliqué clairement
Commençons par expliquer ce qu’est une Layer 2. Le réseau principal d’Ethereum ressemble à une grande route : quand il y a trop de trafic, les embouteillages se forment et les péages deviennent chers. Une Layer 2 revient à construire une voie rapide au-dessus : de nombreuses transactions sont d’abord regroupées hors chaîne, puis seul le résultat final est renvoyé au réseau principal pour validation. C’est donc plus rapide et moins cher. Optimism (OP) est l’un des projets les plus emblématiques de cette approche.
Les variations quotidiennes relèvent du sentiment du marché ; le véritable socle, c’est de savoir si l’écosystème est réellement utilisé.
Première chose : le concept de « voie rapide » est expliqué clairement
Commençons par expliquer ce qu’est une Layer 2. Le réseau principal d’Ethereum ressemble à une grande route : quand il y a trop de trafic, les embouteillages se forment et les péages deviennent chers. Une Layer 2 revient à construire une voie rapide au-dessus : de nombreuses transactions sont d’abord regroupées hors chaîne, puis seul le résultat final est renvoyé au réseau principal pour validation. C’est donc plus rapide et moins cher. Optimism (OP) est l’un des projets les plus emblématiques de cette approche.
733
·
--
Vérifié
Article
Qu’est-ce qui donne envie aux développeurs de rester sur NEAR ?Aujourd’hui, parlons d’une blockchain en particulier : NEAR (NEAR Protocol). Ces derniers temps, elle revient souvent dans les discussions des développeurs, non pas à cause de son cours, mais pour une question : qu’est-ce qui fait qu’une blockchain parvient à fidéliser ses utilisateurs ?
Voir le cours d’une cryptomonnaie monter un jour et baisser le lendemain, c’est une question de sentiment. Pour savoir si une blockchain est vraiment « pratique », il faut voir si les développeurs ont envie de la rejoindre et si les utilisateurs veulent y rester. C’est bien plus concret qu’un graphique journalier.
Première chose : le sharding, qui résout le problème des embouteillages
Ce qu’on mentionne le plus souvent à propos de NEAR (NEAR Protocol), c’est son système de sharding, appelé Nightshade. En termes simples : une blockchain classique ressemble à une route à une seule voie. Quand il y a trop de voitures, ça bouchonne. Le sharding revient à diviser la route en plusieurs voies pour répartir le trafic et fluidifier l’ensemble.
Qu’est-ce qui donne envie aux développeurs de rester sur NEAR ?
Aujourd’hui, parlons d’une blockchain en particulier : NEAR (NEAR Protocol). Ces derniers temps, elle revient souvent dans les discussions des développeurs, non pas à cause de son cours, mais pour une question : qu’est-ce qui fait qu’une blockchain parvient à fidéliser ses utilisateurs ?
Voir le cours d’une cryptomonnaie monter un jour et baisser le lendemain, c’est une question de sentiment. Pour savoir si une blockchain est vraiment « pratique », il faut voir si les développeurs ont envie de la rejoindre et si les utilisateurs veulent y rester. C’est bien plus concret qu’un graphique journalier.
Première chose : le sharding, qui résout le problème des embouteillages
Ce qu’on mentionne le plus souvent à propos de NEAR (NEAR Protocol), c’est son système de sharding, appelé Nightshade. En termes simples : une blockchain classique ressemble à une route à une seule voie. Quand il y a trop de voitures, ça bouchonne. Le sharding revient à diviser la route en plusieurs voies pour répartir le trafic et fluidifier l’ensemble.
Voir le cours d’une cryptomonnaie monter un jour et baisser le lendemain, c’est une question de sentiment. Pour savoir si une blockchain est vraiment « pratique », il faut voir si les développeurs ont envie de la rejoindre et si les utilisateurs veulent y rester. C’est bien plus concret qu’un graphique journalier.
Première chose : le sharding, qui résout le problème des embouteillages
Ce qu’on mentionne le plus souvent à propos de NEAR (NEAR Protocol), c’est son système de sharding, appelé Nightshade. En termes simples : une blockchain classique ressemble à une route à une seule voie. Quand il y a trop de voitures, ça bouchonne. Le sharding revient à diviser la route en plusieurs voies pour répartir le trafic et fluidifier l’ensemble.
1
910
·
--
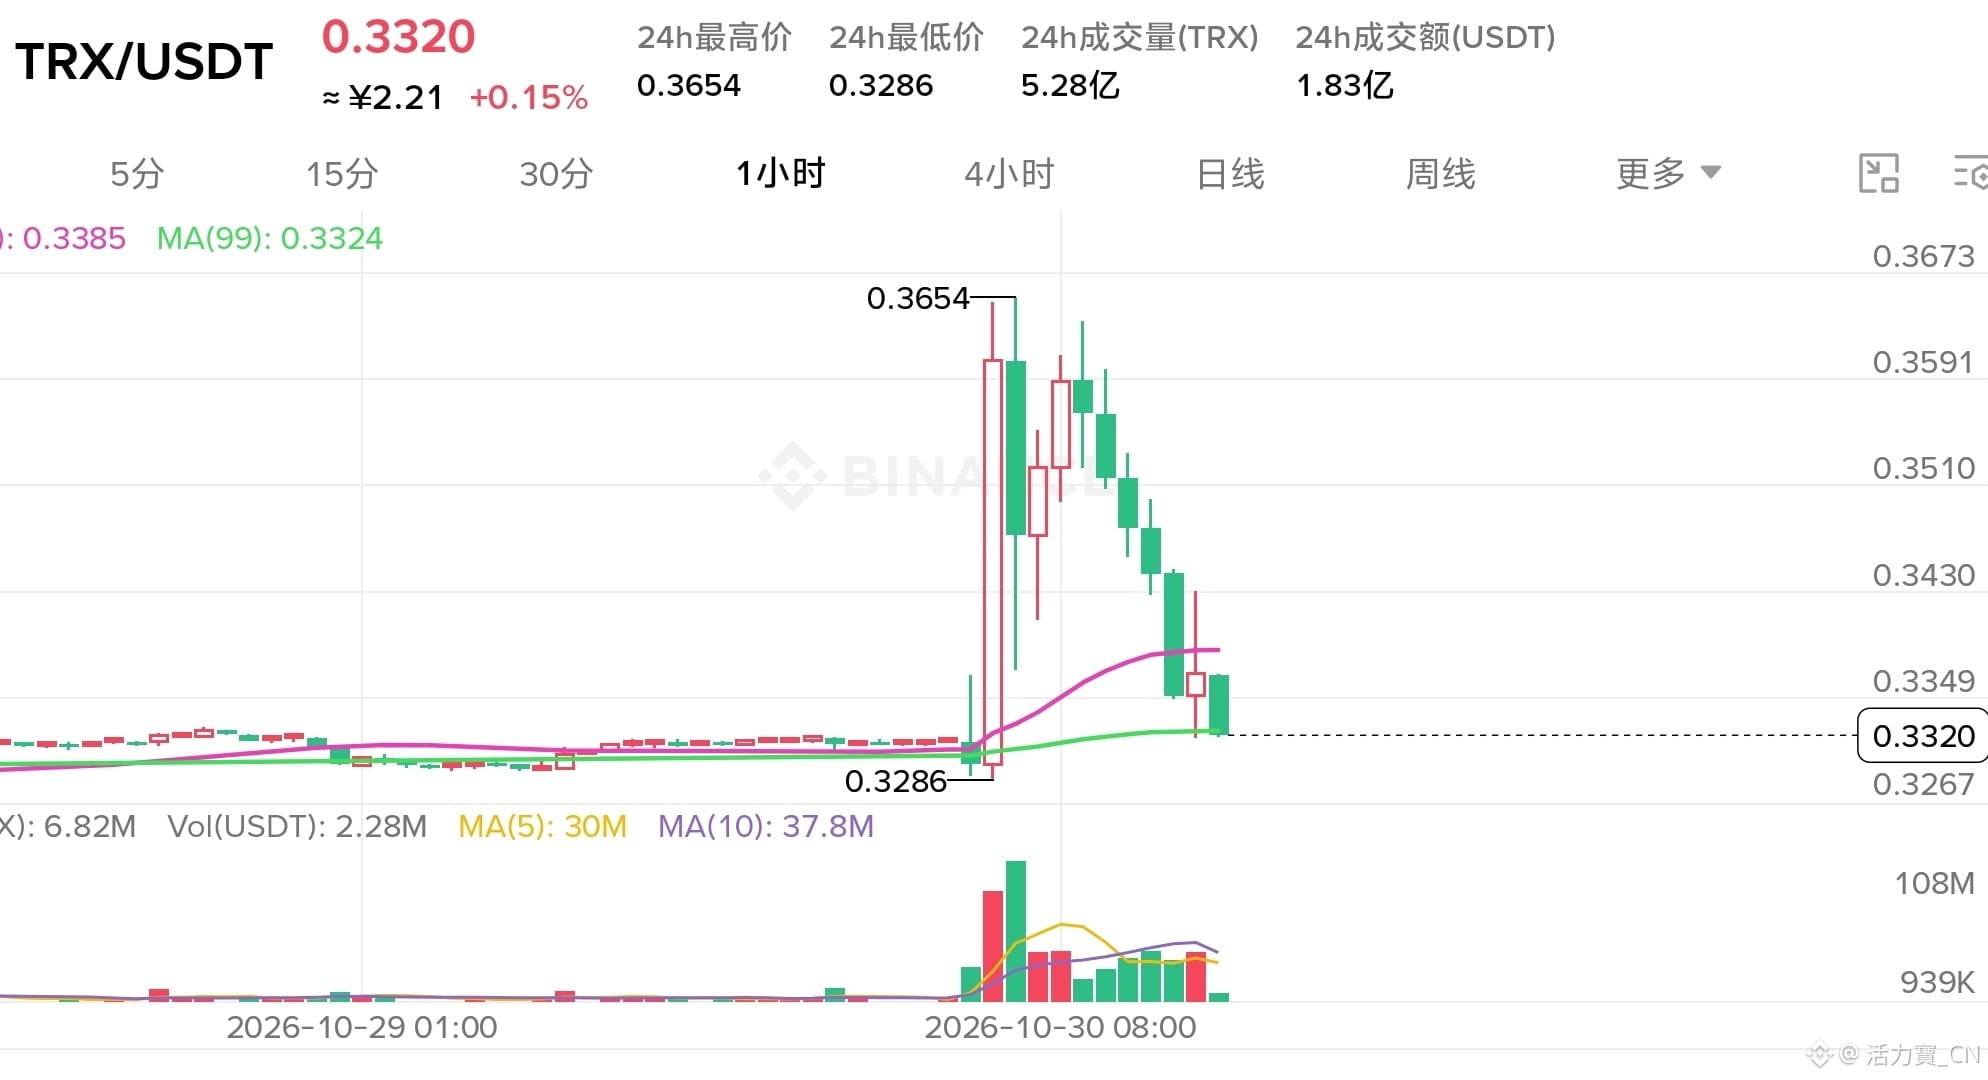
Les gars, face à une telle chute en A de TRX, combien peuvent tenir le coup ? 🤒#美国中期选举倒计时,美股博弈窗口已开启?
Les gars, face à une telle chute en A de TRX, combien peuvent tenir le coup ? 🤒#美国中期选举倒计时,美股博弈窗口已开启?
317
·
--
Article
La Fed ne bouge pas, le bitcoin fait des allers-retours : un spectacle plus palpitant que les montagnes russesDans la nuit du 28 au 29 octobre 2026, heure de Pékin, la Réserve fédérale américaine a annoncé sa décision sur les taux : elle a maintenu son taux directeur dans une fourchette de 3,75 % à 4,00 %. Cette décision correspondait aux anticipations d’environ 90 % des acteurs du marché.
Malgré cette décision de ne rien changer, le marché des actifs numériques a d’abord vacillé, puis s’est redressé avec vigueur, avant de replonger brutalement.
La décision est tombée, mais le marché en a tremblé à plusieurs reprises
À l’approche de l’annonce et juste après, le cours du bitcoin a fortement fluctué, passant même brièvement sous la barre des 80 000 dollars aujourd’hui.
Lors de ces turbulences, les données publiques indiquent que le montant total des liquidations sur l’ensemble des actifs numériques a dépassé 167 millions de dollars ce jour-là. Les liquidations de positions courtes ont représenté environ 110 millions de dollars, soit plus de 60 % du total. Pour le seul bitcoin, les liquidations se sont élevées à environ 58 millions de dollars, dont plus de 46 millions concernaient des positions courtes.
La Fed ne bouge pas, le bitcoin fait des allers-retours : un spectacle plus palpitant que les montagnes russes
Dans la nuit du 28 au 29 octobre 2026, heure de Pékin, la Réserve fédérale américaine a annoncé sa décision sur les taux : elle a maintenu son taux directeur dans une fourchette de 3,75 % à 4,00 %. Cette décision correspondait aux anticipations d’environ 90 % des acteurs du marché.
Malgré cette décision de ne rien changer, le marché des actifs numériques a d’abord vacillé, puis s’est redressé avec vigueur, avant de replonger brutalement.
La décision est tombée, mais le marché en a tremblé à plusieurs reprises
À l’approche de l’annonce et juste après, le cours du bitcoin a fortement fluctué, passant même brièvement sous la barre des 80 000 dollars aujourd’hui.
Lors de ces turbulences, les données publiques indiquent que le montant total des liquidations sur l’ensemble des actifs numériques a dépassé 167 millions de dollars ce jour-là. Les liquidations de positions courtes ont représenté environ 110 millions de dollars, soit plus de 60 % du total. Pour le seul bitcoin, les liquidations se sont élevées à environ 58 millions de dollars, dont plus de 46 millions concernaient des positions courtes.
Malgré cette décision de ne rien changer, le marché des actifs numériques a d’abord vacillé, puis s’est redressé avec vigueur, avant de replonger brutalement.
La décision est tombée, mais le marché en a tremblé à plusieurs reprises
À l’approche de l’annonce et juste après, le cours du bitcoin a fortement fluctué, passant même brièvement sous la barre des 80 000 dollars aujourd’hui.
Lors de ces turbulences, les données publiques indiquent que le montant total des liquidations sur l’ensemble des actifs numériques a dépassé 167 millions de dollars ce jour-là. Les liquidations de positions courtes ont représenté environ 110 millions de dollars, soit plus de 60 % du total. Pour le seul bitcoin, les liquidations se sont élevées à environ 58 millions de dollars, dont plus de 46 millions concernaient des positions courtes.
65
·
--
Article
Le XRP obtient une licence de banque fiduciaire aux États-Unis, ses revenus dépasseront les 900 millions : comment
?Quand on parle du XRP de Ripple, beaucoup gardent à l’esprit l’image d’« une cryptomonnaie à spéculer ». Mais un événement survenu fin octobre 2026 mérite qu’on s’y attarde sérieusement.
Quelle ampleur pour les revenus ?
Selon des informations publiques (29/10/2026), Ripple prévoit que ses revenus annualisés issus de ses produits atteindront 900 millions de dollars d’ici la fin 2026. Cette croissance repose sur plusieurs activités qui progressent de concert : les paiements, la conservation, les stablecoins, le courtage de gros et la gestion de trésorerie.
Une entreprise qui a fait ses débuts dans l’émission de cryptomonnaies et qui vise près de 900 millions de dollars de revenus annuels : ce chiffre, à lui seul, dépasse déjà celui de nombreuses banques de taille moyenne ou petite. Elle ne gagne plus sa vie grâce aux fluctuations du cours des cryptomonnaies, mais grâce aux frais de transaction et aux frais de service.
Le XRP obtient une licence de banque fiduciaire aux États-Unis, ses revenus dépasseront les 900 millions : comment ?
Quand on parle du XRP de Ripple, beaucoup gardent à l’esprit l’image d’« une cryptomonnaie à spéculer ». Mais un événement survenu fin octobre 2026 mérite qu’on s’y attarde sérieusement.
Quelle ampleur pour les revenus ?
Selon des informations publiques (29/10/2026), Ripple prévoit que ses revenus annualisés issus de ses produits atteindront 900 millions de dollars d’ici la fin 2026. Cette croissance repose sur plusieurs activités qui progressent de concert : les paiements, la conservation, les stablecoins, le courtage de gros et la gestion de trésorerie.
Une entreprise qui a fait ses débuts dans l’émission de cryptomonnaies et qui vise près de 900 millions de dollars de revenus annuels : ce chiffre, à lui seul, dépasse déjà celui de nombreuses banques de taille moyenne ou petite. Elle ne gagne plus sa vie grâce aux fluctuations du cours des cryptomonnaies, mais grâce aux frais de transaction et aux frais de service.
Quelle ampleur pour les revenus ?
Selon des informations publiques (29/10/2026), Ripple prévoit que ses revenus annualisés issus de ses produits atteindront 900 millions de dollars d’ici la fin 2026. Cette croissance repose sur plusieurs activités qui progressent de concert : les paiements, la conservation, les stablecoins, le courtage de gros et la gestion de trésorerie.
Une entreprise qui a fait ses débuts dans l’émission de cryptomonnaies et qui vise près de 900 millions de dollars de revenus annuels : ce chiffre, à lui seul, dépasse déjà celui de nombreuses banques de taille moyenne ou petite. Elle ne gagne plus sa vie grâce aux fluctuations du cours des cryptomonnaies, mais grâce aux frais de transaction et aux frais de service.
3
536
·
--
Article
Pourquoi faut-il attendre 2 à 3 jours pour un virement transfrontalier, alors qu’un transfert par blockchain arrive en quelques secondes ?Le 28 octobre 2026, le XRP de Ripple a fait un petit mouvement dans le classement des variations du marché, en gagnant environ 1,2 % sur la journée. Ce chiffre est modeste, mais c’est ce qui se cache derrière qui mérite qu’on en parle : pourquoi faut-il souvent deux ou trois jours pour transférer de l’argent depuis son pays vers le compte d’un proche à l’étranger, alors que certains affirment qu’avec la blockchain, le transfert peut se faire en quelques secondes ?
Au fond, quelle est la différence entre ces deux façons de transférer de l’argent ?
Pourquoi un transfert d’argent à l’étranger passe-t-il par autant d’intermédiaires ?
Les virements transfrontaliers traditionnels passent par un ancien réseau. Lorsque vous initiez un virement depuis la banque d’un pays A, l’argent ne « vole » pas réellement jusqu’à sa destination : il passe par une série de banques intermédiaires, qui se le transmettent les unes après les autres pour effectuer le règlement.
Pourquoi faut-il attendre 2 à 3 jours pour un virement transfrontalier, alors qu’un transfert par blockchain arrive en quelques secondes ?
Le 28 octobre 2026, le XRP de Ripple a fait un petit mouvement dans le classement des variations du marché, en gagnant environ 1,2 % sur la journée. Ce chiffre est modeste, mais c’est ce qui se cache derrière qui mérite qu’on en parle : pourquoi faut-il souvent deux ou trois jours pour transférer de l’argent depuis son pays vers le compte d’un proche à l’étranger, alors que certains affirment qu’avec la blockchain, le transfert peut se faire en quelques secondes ?
Au fond, quelle est la différence entre ces deux façons de transférer de l’argent ?
Pourquoi un transfert d’argent à l’étranger passe-t-il par autant d’intermédiaires ?
Les virements transfrontaliers traditionnels passent par un ancien réseau. Lorsque vous initiez un virement depuis la banque d’un pays A, l’argent ne « vole » pas réellement jusqu’à sa destination : il passe par une série de banques intermédiaires, qui se le transmettent les unes après les autres pour effectuer le règlement.
Au fond, quelle est la différence entre ces deux façons de transférer de l’argent ?
Pourquoi un transfert d’argent à l’étranger passe-t-il par autant d’intermédiaires ?
Les virements transfrontaliers traditionnels passent par un ancien réseau. Lorsque vous initiez un virement depuis la banque d’un pays A, l’argent ne « vole » pas réellement jusqu’à sa destination : il passe par une série de banques intermédiaires, qui se le transmettent les unes après les autres pour effectuer le règlement.
160
·
--
Article
Pas d’entreprise ni de rapports financiers pour les meme coins : pourquoi des gens sont-ils quand même prêts à en acheter ?Il arrive souvent qu’un phénomène assez étrange se produise : dès qu’un nouveau meme coin fait son apparition, il suffit à faire parler tout Internet pendant plusieurs jours. Mais si l’on creuse vraiment son histoire, on découvre quelque chose d’assez absurde : derrière lui, il n’y a ni entreprise, ni rapport financier, ni livre blanc technique, et personne ne sait même expliquer clairement « ce qu’il compte faire l’année prochaine ».
Alors, une question se pose : pourquoi quelqu’un serait-il prêt à y investir son propre argent, alors qu’il n’y a rien de concret derrière ?
Une « entreprise » sans patron dont la capitalisation boursière peut pourtant atteindre les premières places
Les meme coins commencent le plus souvent par une plaisanterie. Les premiers étaient simplement inspirés de mèmes et d’images humoristiques trouvés sur Internet, créés pour s’amuser puis publiés en ligne. Ils sont différents du Bitcoin et de l’Ethereum : ces deux derniers ont au moins chacun un objectif technique, l’un étant conçu comme de l’argent liquide de pair à pair, l’autre pour exécuter des contrats intelligents. Dès leur conception, les meme coins n’étaient pas destinés à résoudre un quelconque problème technique.
Pas d’entreprise ni de rapports financiers pour les meme coins : pourquoi des gens sont-ils quand même prêts à en acheter ?
Il arrive souvent qu’un phénomène assez étrange se produise : dès qu’un nouveau meme coin fait son apparition, il suffit à faire parler tout Internet pendant plusieurs jours. Mais si l’on creuse vraiment son histoire, on découvre quelque chose d’assez absurde : derrière lui, il n’y a ni entreprise, ni rapport financier, ni livre blanc technique, et personne ne sait même expliquer clairement « ce qu’il compte faire l’année prochaine ».
Alors, une question se pose : pourquoi quelqu’un serait-il prêt à y investir son propre argent, alors qu’il n’y a rien de concret derrière ?
Une « entreprise » sans patron dont la capitalisation boursière peut pourtant atteindre les premières places
Les meme coins commencent le plus souvent par une plaisanterie. Les premiers étaient simplement inspirés de mèmes et d’images humoristiques trouvés sur Internet, créés pour s’amuser puis publiés en ligne. Ils sont différents du Bitcoin et de l’Ethereum : ces deux derniers ont au moins chacun un objectif technique, l’un étant conçu comme de l’argent liquide de pair à pair, l’autre pour exécuter des contrats intelligents. Dès leur conception, les meme coins n’étaient pas destinés à résoudre un quelconque problème technique.
Alors, une question se pose : pourquoi quelqu’un serait-il prêt à y investir son propre argent, alors qu’il n’y a rien de concret derrière ?
Une « entreprise » sans patron dont la capitalisation boursière peut pourtant atteindre les premières places
Les meme coins commencent le plus souvent par une plaisanterie. Les premiers étaient simplement inspirés de mèmes et d’images humoristiques trouvés sur Internet, créés pour s’amuser puis publiés en ligne. Ils sont différents du Bitcoin et de l’Ethereum : ces deux derniers ont au moins chacun un objectif technique, l’un étant conçu comme de l’argent liquide de pair à pair, l’autre pour exécuter des contrats intelligents. Dès leur conception, les meme coins n’étaient pas destinés à résoudre un quelconque problème technique.
241
·
--
Article
Hong Kong autorise les fonds tokenisés : la vérité sur le 7×24En octobre 2026, la Commission des valeurs mobilières et des contrats à terme de Hong Kong a approuvé une nouvelle catégorie de produits : les fonds monétaires tokenisés, dont les parts peuvent être transférées sur le marché secondaire via des plateformes agréées. Selon les informations publiées, il s’agirait des premiers fonds tokenisés au monde négociables 24 h/24 et 7 j/7.
À l’annonce de la nouvelle, beaucoup ont cru que les fonds pouvaient désormais faire l’objet de spéculation. Il faut d’abord dissiper ce malentendu.$ETH
Aujourd’hui, clarifions trois points : qu’est-ce qui est transféré sur la blockchain, pourquoi le 7×24 représente-t-il un changement qualitatif, et quelles limites un investisseur ordinaire doit-il connaître ?
I. Les fonds tokenisés : ce qui est transféré sur la blockchain, ce sont les parts, pas du vent
Hong Kong autorise les fonds tokenisés : la vérité sur le 7×24
En octobre 2026, la Commission des valeurs mobilières et des contrats à terme de Hong Kong a approuvé une nouvelle catégorie de produits : les fonds monétaires tokenisés, dont les parts peuvent être transférées sur le marché secondaire via des plateformes agréées. Selon les informations publiées, il s’agirait des premiers fonds tokenisés au monde négociables 24 h/24 et 7 j/7.
À l’annonce de la nouvelle, beaucoup ont cru que les fonds pouvaient désormais faire l’objet de spéculation. Il faut d’abord dissiper ce malentendu.$ETH
Aujourd’hui, clarifions trois points : qu’est-ce qui est transféré sur la blockchain, pourquoi le 7×24 représente-t-il un changement qualitatif, et quelles limites un investisseur ordinaire doit-il connaître ?
I. Les fonds tokenisés : ce qui est transféré sur la blockchain, ce sont les parts, pas du vent
À l’annonce de la nouvelle, beaucoup ont cru que les fonds pouvaient désormais faire l’objet de spéculation. Il faut d’abord dissiper ce malentendu.$ETH
Aujourd’hui, clarifions trois points : qu’est-ce qui est transféré sur la blockchain, pourquoi le 7×24 représente-t-il un changement qualitatif, et quelles limites un investisseur ordinaire doit-il connaître ?
I. Les fonds tokenisés : ce qui est transféré sur la blockchain, ce sont les parts, pas du vent
2
303
·
--
Article
Les prêts DeFi dépassent les 100 milliards : les 3 pièges les plus insidieuxAu second semestre 2026, selon des données publiques, les dépôts totaux dans les coffres de prêt décentralisés ont dépassé les 30 milliards de dollars (ils s’élevaient à environ 10 milliards au début de 2025). Certaines stratégies affichent un rendement annuel de 3 à 20 %, voire plus de 20 % pour les plus rémunératrices. La nouvelle se répand et, aussitôt, une question se pose : est-ce que ça vaut le coup de se lancer ? Pas si vite. Aujourd’hui, passons en revue les sources de rendement et les pièges à éviter.
1. D’où viennent les rendements ? Des intérêts et des récompenses, sans assurance des dépôts$SOL
Les revenus d’un coffre se divisent en deux parties. La première vient des intérêts payés par les emprunteurs : c’est la base, relativement stable. La seconde vient des jetons de récompense émis par le protocole ; leur prix suit le marché et est très volatil : ils peuvent rapporter 20 % aujourd’hui, puis tomber à 5 % demain.
Les prêts DeFi dépassent les 100 milliards : les 3 pièges les plus insidieux
Au second semestre 2026, selon des données publiques, les dépôts totaux dans les coffres de prêt décentralisés ont dépassé les 30 milliards de dollars (ils s’élevaient à environ 10 milliards au début de 2025). Certaines stratégies affichent un rendement annuel de 3 à 20 %, voire plus de 20 % pour les plus rémunératrices. La nouvelle se répand et, aussitôt, une question se pose : est-ce que ça vaut le coup de se lancer ? Pas si vite. Aujourd’hui, passons en revue les sources de rendement et les pièges à éviter.
1. D’où viennent les rendements ? Des intérêts et des récompenses, sans assurance des dépôts$SOL
Les revenus d’un coffre se divisent en deux parties. La première vient des intérêts payés par les emprunteurs : c’est la base, relativement stable. La seconde vient des jetons de récompense émis par le protocole ; leur prix suit le marché et est très volatil : ils peuvent rapporter 20 % aujourd’hui, puis tomber à 5 % demain.
1. D’où viennent les rendements ? Des intérêts et des récompenses, sans assurance des dépôts$SOL
Les revenus d’un coffre se divisent en deux parties. La première vient des intérêts payés par les emprunteurs : c’est la base, relativement stable. La seconde vient des jetons de récompense émis par le protocole ; leur prix suit le marché et est très volatil : ils peuvent rapporter 20 % aujourd’hui, puis tomber à 5 % demain.
2
345
·
--
Article
Ethereum baisse de 1,5 % en une journée : après quatre séances de recul, pas de panique, voici d’abord 3 faits sur le stakingLe 26 octobre, l’ETH a enregistré sa quatrième séance consécutive de baisse, reculant d’environ 1,5 % sur la journée et de près de 20 % par rapport à son plus haut de septembre. Une question s’est aussitôt posée : les récompenses de staking ont-elles diminué, et les fonds immobilisés sont-ils toujours en sécurité ? Aujourd’hui, un bref article pour expliquer le mécanisme, sans prédictions, à visée purement pédagogique.
Fait n° 1 : la baisse du cours ne modifie pas les récompenses de staking calculées en jetons
Clarifions d’abord le mécanisme : les récompenses de staking sont calculées en nombre de jetons, et non en monnaie fiduciaire. Si vous mettez en staking un certain nombre d’ETH, le rendement annualisé reste celui fixé par le protocole, soit quelques pour cent. Le nombre d’ETH que vous gagnez chaque jour sans rien faire ne diminue pas parce que le cours baisse.
Ethereum baisse de 1,5 % en une journée : après quatre séances de recul, pas de panique, voici d’abord 3 faits sur le staking
Le 26 octobre, l’ETH a enregistré sa quatrième séance consécutive de baisse, reculant d’environ 1,5 % sur la journée et de près de 20 % par rapport à son plus haut de septembre. Une question s’est aussitôt posée : les récompenses de staking ont-elles diminué, et les fonds immobilisés sont-ils toujours en sécurité ? Aujourd’hui, un bref article pour expliquer le mécanisme, sans prédictions, à visée purement pédagogique.
Fait n° 1 : la baisse du cours ne modifie pas les récompenses de staking calculées en jetons
Clarifions d’abord le mécanisme : les récompenses de staking sont calculées en nombre de jetons, et non en monnaie fiduciaire. Si vous mettez en staking un certain nombre d’ETH, le rendement annualisé reste celui fixé par le protocole, soit quelques pour cent. Le nombre d’ETH que vous gagnez chaque jour sans rien faire ne diminue pas parce que le cours baisse.
Fait n° 1 : la baisse du cours ne modifie pas les récompenses de staking calculées en jetons
Clarifions d’abord le mécanisme : les récompenses de staking sont calculées en nombre de jetons, et non en monnaie fiduciaire. Si vous mettez en staking un certain nombre d’ETH, le rendement annualisé reste celui fixé par le protocole, soit quelques pour cent. Le nombre d’ETH que vous gagnez chaque jour sans rien faire ne diminue pas parce que le cours baisse.
2
285
·
--
Article
Le TRX de Tron progresse de 0,3 % en une journée, l’un des rares actifs dans le vert malgré la baisse généralisée : voici les signaux à surveiller sur les blockchains publiquesLe matin du 26 octobre, comme d’habitude, j’ai passé en revue les cours et constaté un contraste : presque toutes les principales cryptomonnaies étaient dans le rouge. Le Bitcoin avait perdu environ 1 %, l’Ethereum encore davantage, et Solana comme le XRP n’avaient pas résisté non plus. Au milieu de cette baisse généralisée, le TRX de Tron était l’une des rares cryptomonnaies à finir dans le vert, avec une hausse de 0,3 % sur 24 heures.
La hausse est modeste, mais elle ressort suffisamment dans un marché en baisse généralisée. Profitons-en aujourd’hui pour parler des signaux à surveiller sur les blockchains publiques.
Une faible hausse ne signifie pas qu’il n’y a rien à remarquer
Pris isolément, 0,3 % ne suffit pas à faire sourciller, quel que soit le marché. Mais si l’on prend du recul : la plupart des principales cryptomonnaies ont clôturé en baisse ce jour-là, ce qui rend cette petite touche de vert assez intéressante.
Le TRX de Tron progresse de 0,3 % en une journée, l’un des rares actifs dans le vert malgré la baisse généralisée : voici les signaux à surveiller sur les blockchains publiques
Le matin du 26 octobre, comme d’habitude, j’ai passé en revue les cours et constaté un contraste : presque toutes les principales cryptomonnaies étaient dans le rouge. Le Bitcoin avait perdu environ 1 %, l’Ethereum encore davantage, et Solana comme le XRP n’avaient pas résisté non plus. Au milieu de cette baisse généralisée, le TRX de Tron était l’une des rares cryptomonnaies à finir dans le vert, avec une hausse de 0,3 % sur 24 heures.
La hausse est modeste, mais elle ressort suffisamment dans un marché en baisse généralisée. Profitons-en aujourd’hui pour parler des signaux à surveiller sur les blockchains publiques.
Une faible hausse ne signifie pas qu’il n’y a rien à remarquer
Pris isolément, 0,3 % ne suffit pas à faire sourciller, quel que soit le marché. Mais si l’on prend du recul : la plupart des principales cryptomonnaies ont clôturé en baisse ce jour-là, ce qui rend cette petite touche de vert assez intéressante.
La hausse est modeste, mais elle ressort suffisamment dans un marché en baisse généralisée. Profitons-en aujourd’hui pour parler des signaux à surveiller sur les blockchains publiques.
Une faible hausse ne signifie pas qu’il n’y a rien à remarquer
Pris isolément, 0,3 % ne suffit pas à faire sourciller, quel que soit le marché. Mais si l’on prend du recul : la plupart des principales cryptomonnaies ont clôturé en baisse ce jour-là, ce qui rend cette petite touche de vert assez intéressante.
1
430
·
--
Article
Le Dogecoin chute de 1 % en une journée : les montagnes russes des cryptomonnaies mèmes, ne vous faites pas éjecter !Aujourd’hui, sur le forum de discussion du 10.25, le Dogecoin (DOGE) s’est encore fait fouetter 😂. Le DOGE a baissé d’environ 1 % en vingt-quatre heures, tandis que le Bitcoin (BTC) est resté presque stable sur la même période (environ +0,08 %). La plupart des grandes cryptomonnaies n’ont connu que de légères fluctuations, alors que le secteur des cryptomonnaies mèmes a été plus volatil.
Le Dogecoin doit ses débuts à sa communauté et à la culture des mèmes. Son prix est souvent dicté par les émotions, une phrase de célébrité ou un sujet en tendance, plutôt que par des résultats financiers ou des flux de trésorerie. Ce mode de fonctionnement explique pourquoi il est bien plus volatil que des cryptomonnaies comme le Bitcoin, l’Ethereum ou le BNB, qui s’appuient sur un écosystème sous-jacent.
Aujourd’hui, une baisse de 1 % reste plutôt modérée pour une cryptomonnaie mème. Historiquement, des variations quotidiennes de plus de 10 % ne sont pas rares. Pour le commun des mortels, il n’y a qu’un effet de levier entre « modéré » et « dangereux ».
Le Dogecoin chute de 1 % en une journée : les montagnes russes des cryptomonnaies mèmes, ne vous faites pas éjecter !
Aujourd’hui, sur le forum de discussion du 10.25, le Dogecoin (DOGE) s’est encore fait fouetter 😂. Le DOGE a baissé d’environ 1 % en vingt-quatre heures, tandis que le Bitcoin (BTC) est resté presque stable sur la même période (environ +0,08 %). La plupart des grandes cryptomonnaies n’ont connu que de légères fluctuations, alors que le secteur des cryptomonnaies mèmes a été plus volatil.
Le Dogecoin doit ses débuts à sa communauté et à la culture des mèmes. Son prix est souvent dicté par les émotions, une phrase de célébrité ou un sujet en tendance, plutôt que par des résultats financiers ou des flux de trésorerie. Ce mode de fonctionnement explique pourquoi il est bien plus volatil que des cryptomonnaies comme le Bitcoin, l’Ethereum ou le BNB, qui s’appuient sur un écosystème sous-jacent.
Aujourd’hui, une baisse de 1 % reste plutôt modérée pour une cryptomonnaie mème. Historiquement, des variations quotidiennes de plus de 10 % ne sont pas rares. Pour le commun des mortels, il n’y a qu’un effet de levier entre « modéré » et « dangereux ».
Le Dogecoin doit ses débuts à sa communauté et à la culture des mèmes. Son prix est souvent dicté par les émotions, une phrase de célébrité ou un sujet en tendance, plutôt que par des résultats financiers ou des flux de trésorerie. Ce mode de fonctionnement explique pourquoi il est bien plus volatil que des cryptomonnaies comme le Bitcoin, l’Ethereum ou le BNB, qui s’appuient sur un écosystème sous-jacent.
Aujourd’hui, une baisse de 1 % reste plutôt modérée pour une cryptomonnaie mème. Historiquement, des variations quotidiennes de plus de 10 % ne sont pas rares. Pour le commun des mortels, il n’y a qu’un effet de levier entre « modéré » et « dangereux ».
1
339
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
USMidterms-WhatAreMarketsExpecting?
152,821 vues
1,156 mentions
Le raz-de-marée démocrate au Congrès ébranle les paris liés à Trump sur les actions de l’IA et les cryptomonnaies
Binance News
·19 mentions J’aime
·6.1k vues
USOctoberNFP-AreRateCutsStillPossible
284,085 vues
2,203 mentions
CircleQ3Revenue865M
2,492 vues
136 mentions