
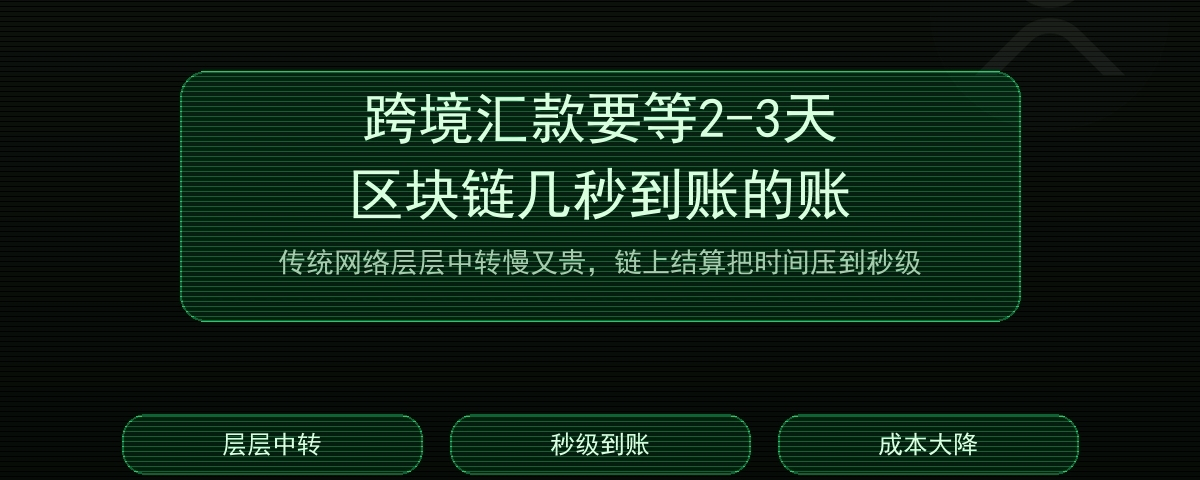
Le 28 octobre 2026, le XRP de Ripple a fait un petit mouvement dans le classement des variations du marché, en gagnant environ 1,2 % sur la journée. Ce chiffre est modeste, mais c’est ce qui se cache derrière qui mérite qu’on en parle : pourquoi faut-il souvent deux ou trois jours pour transférer de l’argent depuis son pays vers le compte d’un proche à l’étranger, alors que certains affirment qu’avec la blockchain, le transfert peut se faire en quelques secondes ?
Au fond, quelle est la différence entre ces deux façons de transférer de l’argent ?
Pourquoi un transfert d’argent à l’étranger passe-t-il par autant d’intermédiaires ?
Les virements transfrontaliers traditionnels passent par un ancien réseau. Lorsque vous initiez un virement depuis la banque d’un pays A, l’argent ne « vole » pas réellement jusqu’à sa destination : il passe par une série de banques intermédiaires, qui se le transmettent les unes après les autres pour effectuer le règlement.
Le problème, c’est justement cette « chaîne ». Chaque banque intermédiaire doit effectuer des contrôles de conformité, prélever des frais et attendre sa propre fenêtre de compensation. Si un seul maillon bloque, tout le transfert reste en suspens. Avec le décalage horaire, les jours fériés ou les contrôles aléatoires de gestion des risques, deux ou trois jours, c’est rapide ; une semaine d’attente n’a rien d’inhabituel.
Le plus frustrant, ce sont les frais. Vous envoyez mille euros, et il n’en reste parfois qu’un peu plus de neuf cents à l’arrivée. Chaque prélèvement effectué en cours de route manque de transparence. Une personne ordinaire ne peut tout simplement pas voir à quelle étape l’argent a été déduit.
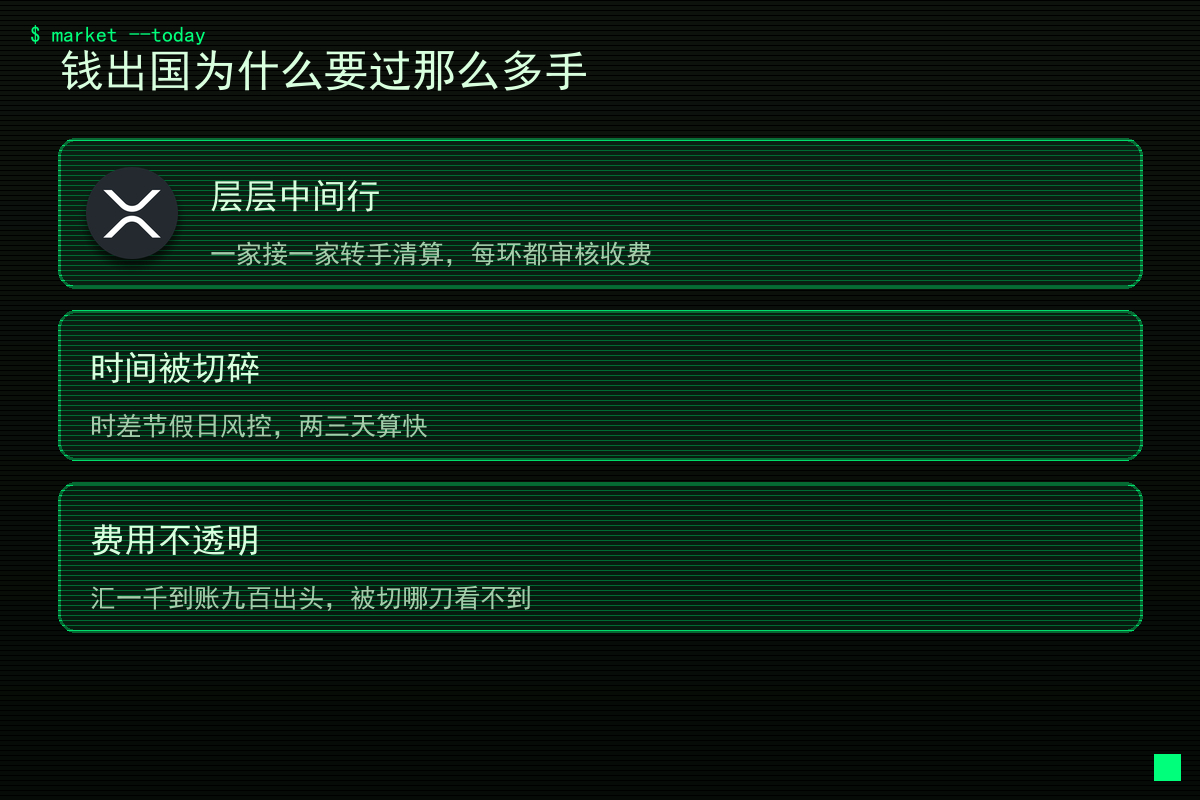
Au fond, ce système repose sur la confiance accordée à des institutions qui se cautionnent les unes les autres. Son inefficacité et son coût élevé sont des défauts inhérents à son fonctionnement.
Comment la blockchain fait passer plusieurs jours à quelques secondes
La blockchain ne cherche pas à « ajouter davantage de banques intermédiaires », mais à rendre le registre lui-même public. Le règlement de pair à pair permet aux deux parties de transférer directement de la valeur sur la blockchain, sans devoir passer par une succession de banques.
L’exemple le plus souvent cité est celui des stablecoins et des cryptomonnaies conçues pour les paiements, qui servent de « pont ». Pour un paiement transfrontalier, par exemple, l’émetteur convertit sa monnaie locale en stablecoin sur la blockchain, le transfère en quelques secondes sur le compte du destinataire, qui le reconvertit ensuite dans sa monnaie locale. Il n’y a pas de chaîne d’intermédiaires : le délai de réception passe de plusieurs « jours » à quelques « secondes », et les frais diminuent considérablement grâce à la réduction du nombre d’étapes.
XRP a justement été conçu dans cette optique : offrir aux institutions financières un canal de règlement rapide. Il apparaît souvent dans les classements des fortes variations lorsque le marché reparle de ce vieux sujet qu’est l’efficacité des paiements transfrontaliers.
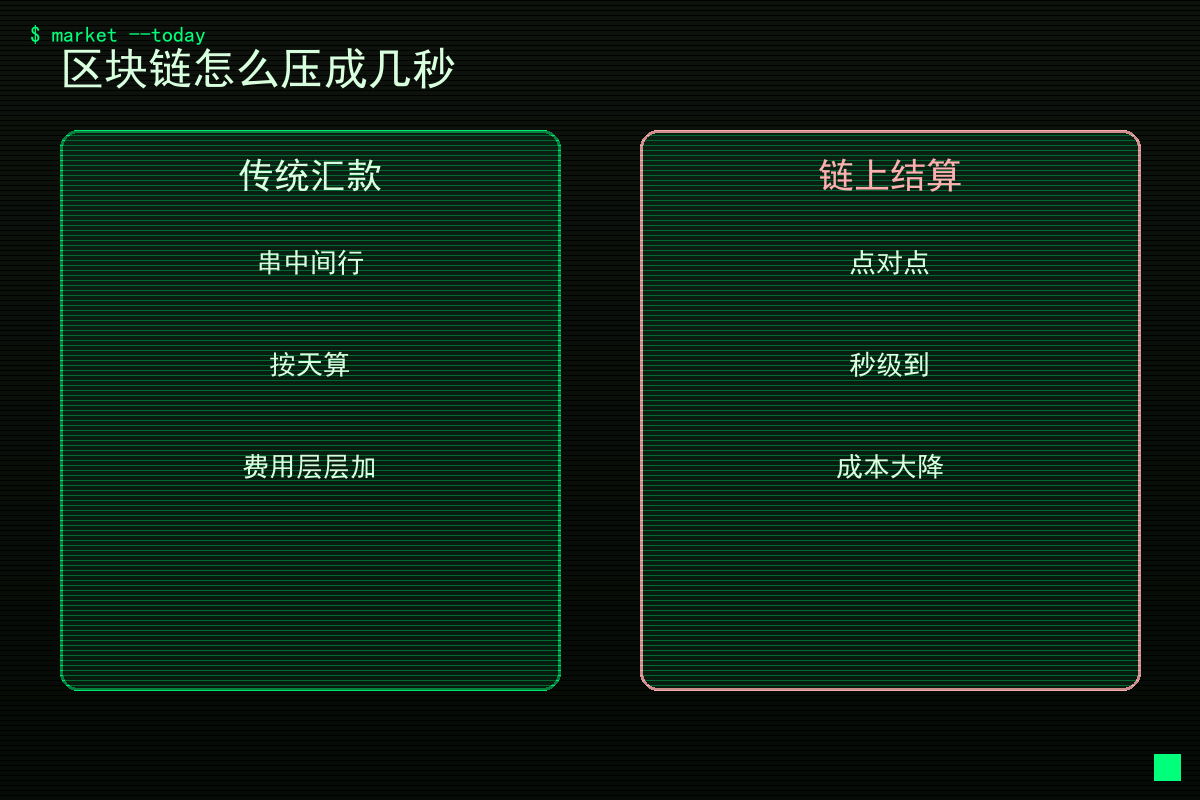
En théorie, c’est très séduisant : rapide, peu coûteux et transparent. Mais entre la théorie et la mise en pratique, les choses sont rarement aussi simples.
Les comptes sont clairs, mais la mise en œuvre est moins fluide
Commençons par les avancées. Ces dernières années, de nombreuses banques et institutions de paiement ont effectivement expérimenté le règlement sur blockchain. Dans certains corridors, les transferts transfrontaliers se font désormais en quelques minutes, et les coûts ont baissé. C’est un changement bien réel, pas une promesse en l’air.
Mais les controverses ne tardent pas à suivre. Premier obstacle : la réglementation. La façon dont les actifs sur blockchain sont qualifiés varie d’un pays à l’autre, et les exigences en matière de lutte contre le blanchiment d’argent et le financement du terrorisme sont très strictes. Un réseau de paiement capable de fonctionner à l’échelle mondiale doit d’abord satisfaire aux exigences de conformité de chaque pays. La technologie, à elle seule, ne peut pas résoudre ce problème.
Deuxième obstacle : l’écart entre ce qui fonctionne « en conditions réelles » et ce qui peut fonctionner en théorie. De nombreux projets affichent des démonstrations impressionnantes, mais leur difficulté augmente de façon exponentielle lorsqu’il s’agit de les connecter aux systèmes bancaires existants et de couvrir suffisamment de devises et de régions. Quand les communications annoncent une réception « en quelques secondes », cela désigne souvent uniquement le transfert sur la blockchain. L’expérience de bout en bout dépend encore de la manière dont les deux extrémités sont connectées.
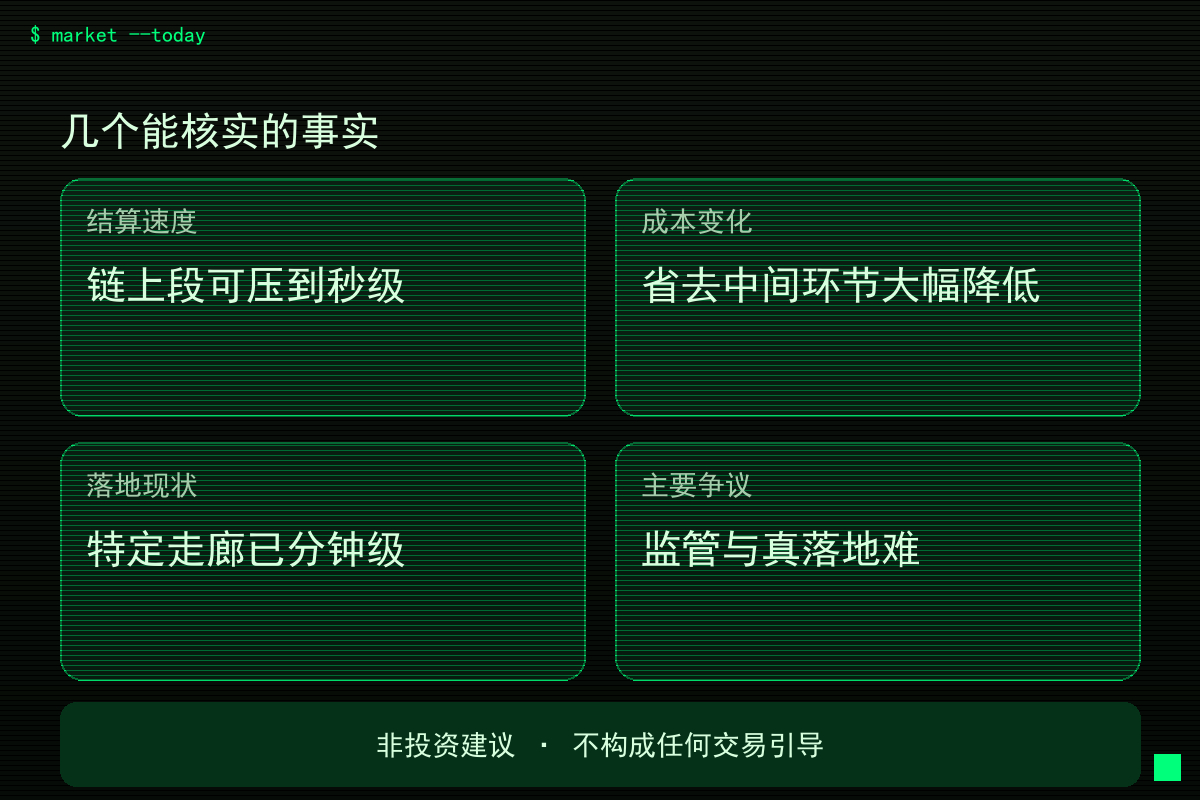
Alors, ne vous dites pas que les banques traditionnelles vont disparaître dès que vous entendez parler de « paiements par blockchain ». Cette solution est effectivement plus pratique dans certains corridors et pour certains usages, mais il est encore trop tôt pour parler de remplacement généralisé.
Comprenez ce qu’elle peut faire, sans en exagérer les mérites
Revenons au chiffre évoqué au début. Les hausses et les baisses du XRP n’ont souvent pas grand-chose à voir avec la valeur technologique qui le sous-tend. Son cours peut monter aujourd’hui parce que les paiements transfrontaliers font parler d’eux, puis baisser demain pour une tout autre raison. Ne prenez pas les variations de prix pour une preuve de mise en pratique de la technologie.
Pour le grand public, l’essentiel à retenir est que de nouvelles solutions de transfert international, plus rapides et moins coûteuses, sont bel et bien en train d’émerger. Mais elles sont encore en développement et sont loin d’être accessibles à tout le monde.
Comprendre ce qu’elle peut faire et ce qu’elle ne peut pas faire est bien plus utile que de suivre les tendances et d’acheter ou de vendre au gré des fluctuations.
Quelle étape des transferts internationaux vous agace le plus au quotidien ? Racontez-nous votre expérience dans les commentaires.#谷歌财报能否守住基本盘 #FOMC会议 #SK海力士拟追加约450亿美元股东回报