
En octobre 2026, la Commission des valeurs mobilières et des contrats à terme de Hong Kong a approuvé une nouvelle catégorie de produits : les fonds monétaires tokenisés, dont les parts peuvent être transférées sur le marché secondaire via des plateformes agréées. Selon les informations publiées, il s’agirait des premiers fonds tokenisés au monde négociables 24 h/24 et 7 j/7.
À l’annonce de la nouvelle, beaucoup ont cru que les fonds pouvaient désormais faire l’objet de spéculation. Il faut d’abord dissiper ce malentendu.$ETH
Aujourd’hui, clarifions trois points : qu’est-ce qui est transféré sur la blockchain, pourquoi le 7×24 représente-t-il un changement qualitatif, et quelles limites un investisseur ordinaire doit-il connaître ?
I. Les fonds tokenisés : ce qui est transféré sur la blockchain, ce sont les parts, pas du vent
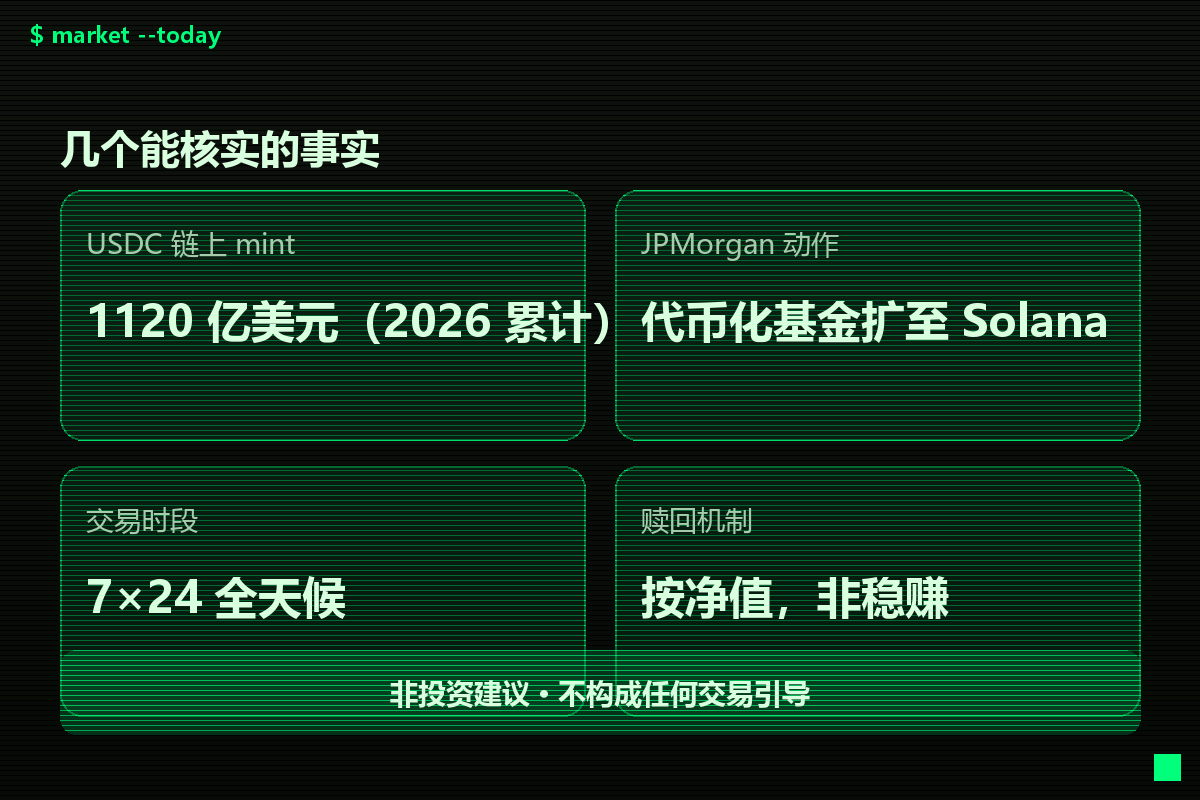
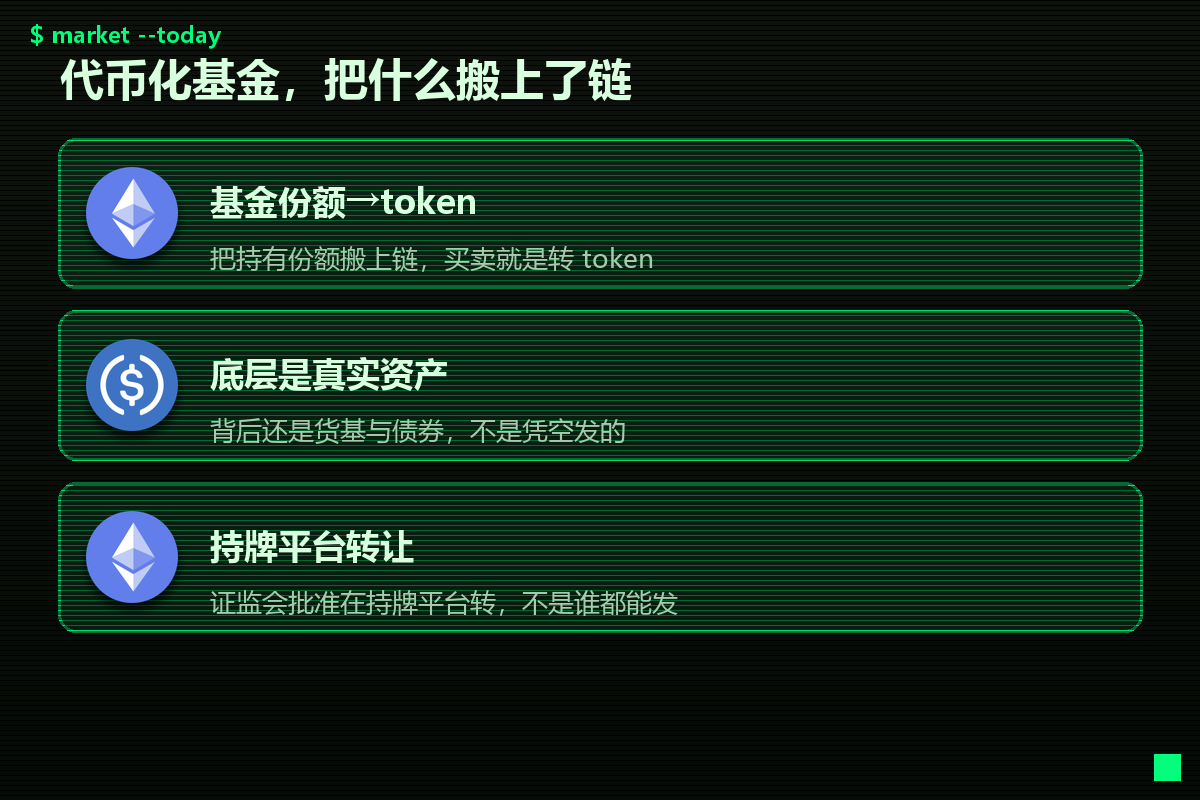
Pour le dire simplement, un fonds tokenisé consiste à transformer les parts détenues dans un fonds en tokens sur une blockchain. Quand vous achetiez un fonds, vous aviez autrefois un chiffre sur votre compte ; aujourd’hui, vous détenez un titre transférable sur la blockchain. Les actifs sous-jacents n’ont pas changé : il s’agit toujours de fonds monétaires et d’obligations à court terme, pas de cryptomonnaies sans valeur créées à partir de rien.
Les données publiques sur la blockchain indiquent qu’en 2026, un stablecoin donné avait été émis pour un montant cumulé de 112 milliards de dollars sur une blockchain publique (2026-10-27, vérification possible par vos soins). De grandes banques traditionnelles étendent elles aussi leurs fonds tokenisés aux blockchains publiques. Cela montre une chose : ce qui arrive sur la blockchain, c’est de la finance réelle, pas un coup de pub.
II. Le 7×24, un changement de régime pour la liquidité
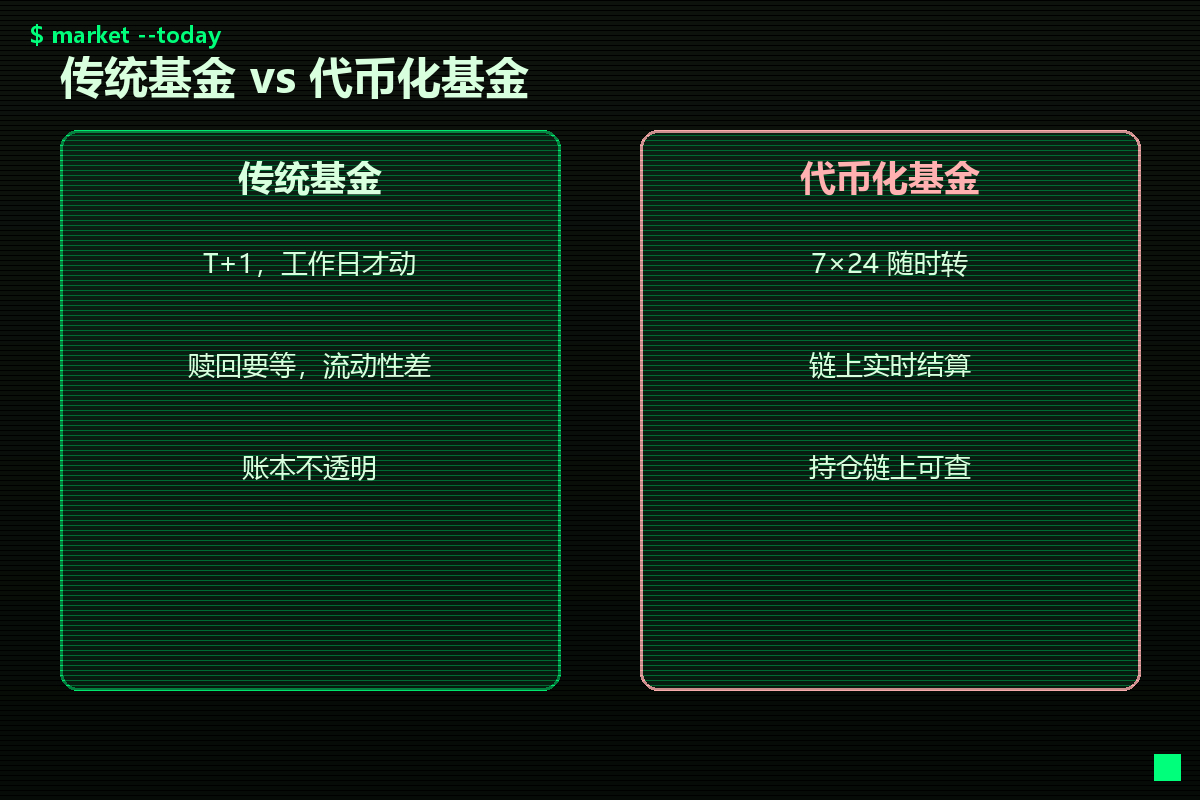
La plupart des fonds traditionnels suivent le calendrier des jours de marché : les rachats prennent du temps et les opérations s’arrêtent complètement les jours fériés. Les fonds tokenisés, négociés sur des plateformes agréées, sont en théorie accessibles à toute heure : même si vous voulez agir le week-end, vous le pouvez. Pour la liquidité, cela compte bien plus que gagner un point de plus.
Mais ne voyez pas seulement le côté pratique. Une disponibilité permanente signifie aussi que les prix sont plus sensibles : dès qu’une nouvelle tombe, la blockchain réagit immédiatement. Les particuliers et les institutions se retrouvent sur le même carnet d’ordres ; si vous avez un temps de retard, vous risquez d’acheter au plus haut d’une fluctuation. Les outils vont plus vite, mais ils exigent aussi davantage de leurs utilisateurs.
III. Où sont les limites ? Tout ce qui est sur la blockchain ne garantit pas des gains$USDC
Gardez deux points à l’esprit. Premièrement, les actifs sous-jacents : la valeur liquidative du fonds évolue avec eux ; la blockchain ne fait que les transporter et ne garantit pas votre rendement. Deuxièmement, le mécanisme de rachat : si le rachat se fait à la valeur liquidative, les gains comme les pertes sont pour vous ; personne ne vous garantit que vous ne perdrez pas d’argent. Selon des informations publiées, une agence internationale de notation a déjà mis au point un cadre d’évaluation des risques pour ce type de structure, et les autorités de régulation étudient aussi la possibilité de les encadrer comme les produits traditionnels.
En clair : les parts du fonds sont transférées sur la blockchain, mais pas les risques. Comprendre les actifs sous-jacents est plus important que de courir après la tendance. Cette initiative à Hong Kong est un signe que la finance traditionnelle se tourne vers la blockchain ; elle mérite qu’on s’y intéresse, mais rien ne presse pour se lancer.
Cet article se limite à présenter des informations ; il ne constitue pas un conseil en investissement ni une incitation à effectuer une transaction. Que pensez-vous de la mise sur blockchain des fonds ? Une opportunité ou un nouveau concept à la mode ?#BitMine增持10452枚ETH #韩国考虑对加密交易所征教育税 #OCC敦促社区银行进军稳定币支付