
token loken
1.6k Publications
token loken
Token Loken — циклология крипторынка,макроанализ и психология инвестора.Пишу просто о сложном. Без шума. По делу.

Détenteur pour ATOM
Trade régulièrement
5.7 an(s)
21 Suivis
309 Abonnés
3.2K+ J’aime
Publications
Tous
Citations
Vidéos
token loken
·
--
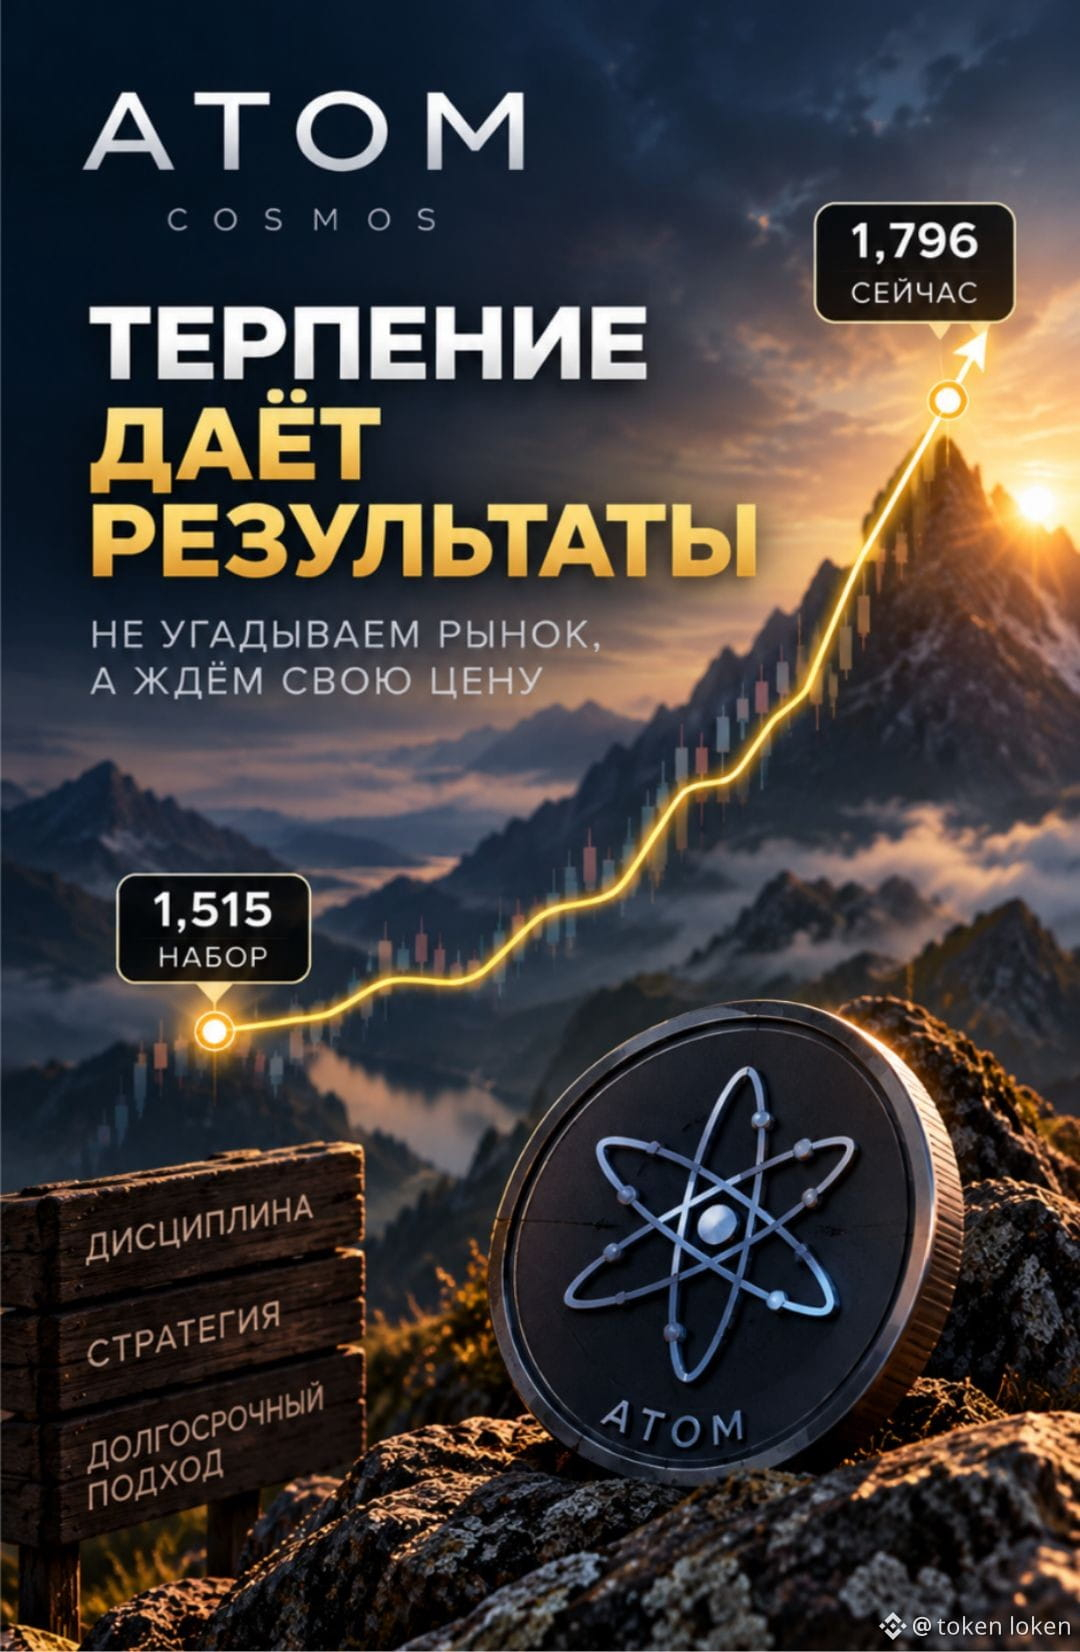
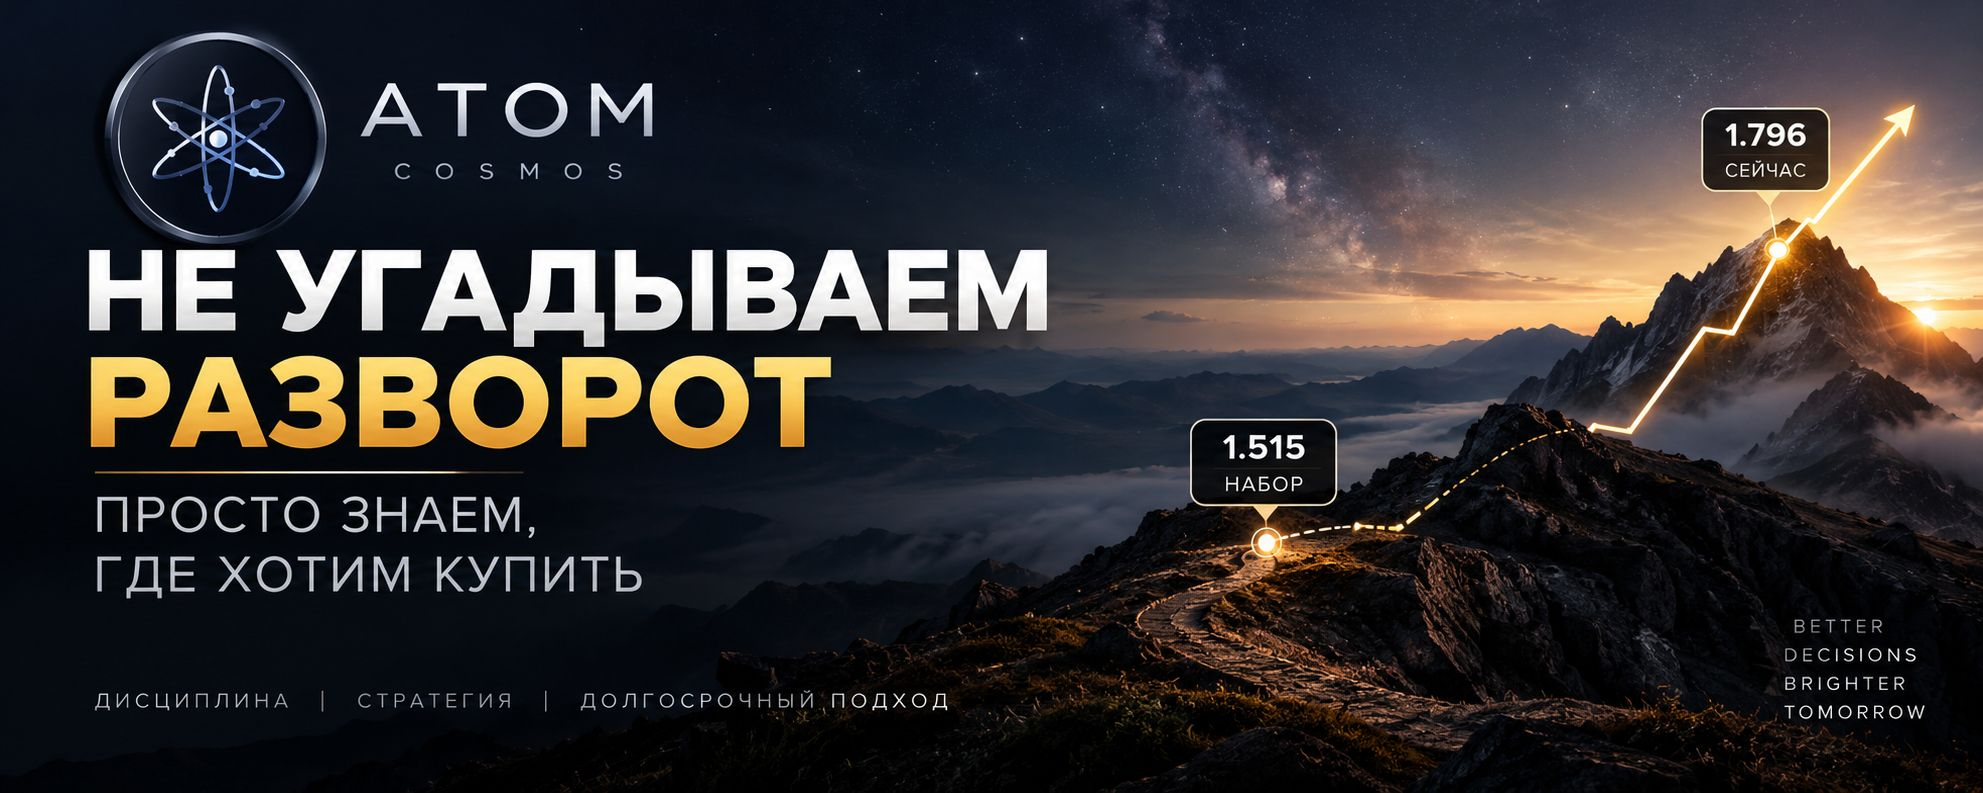
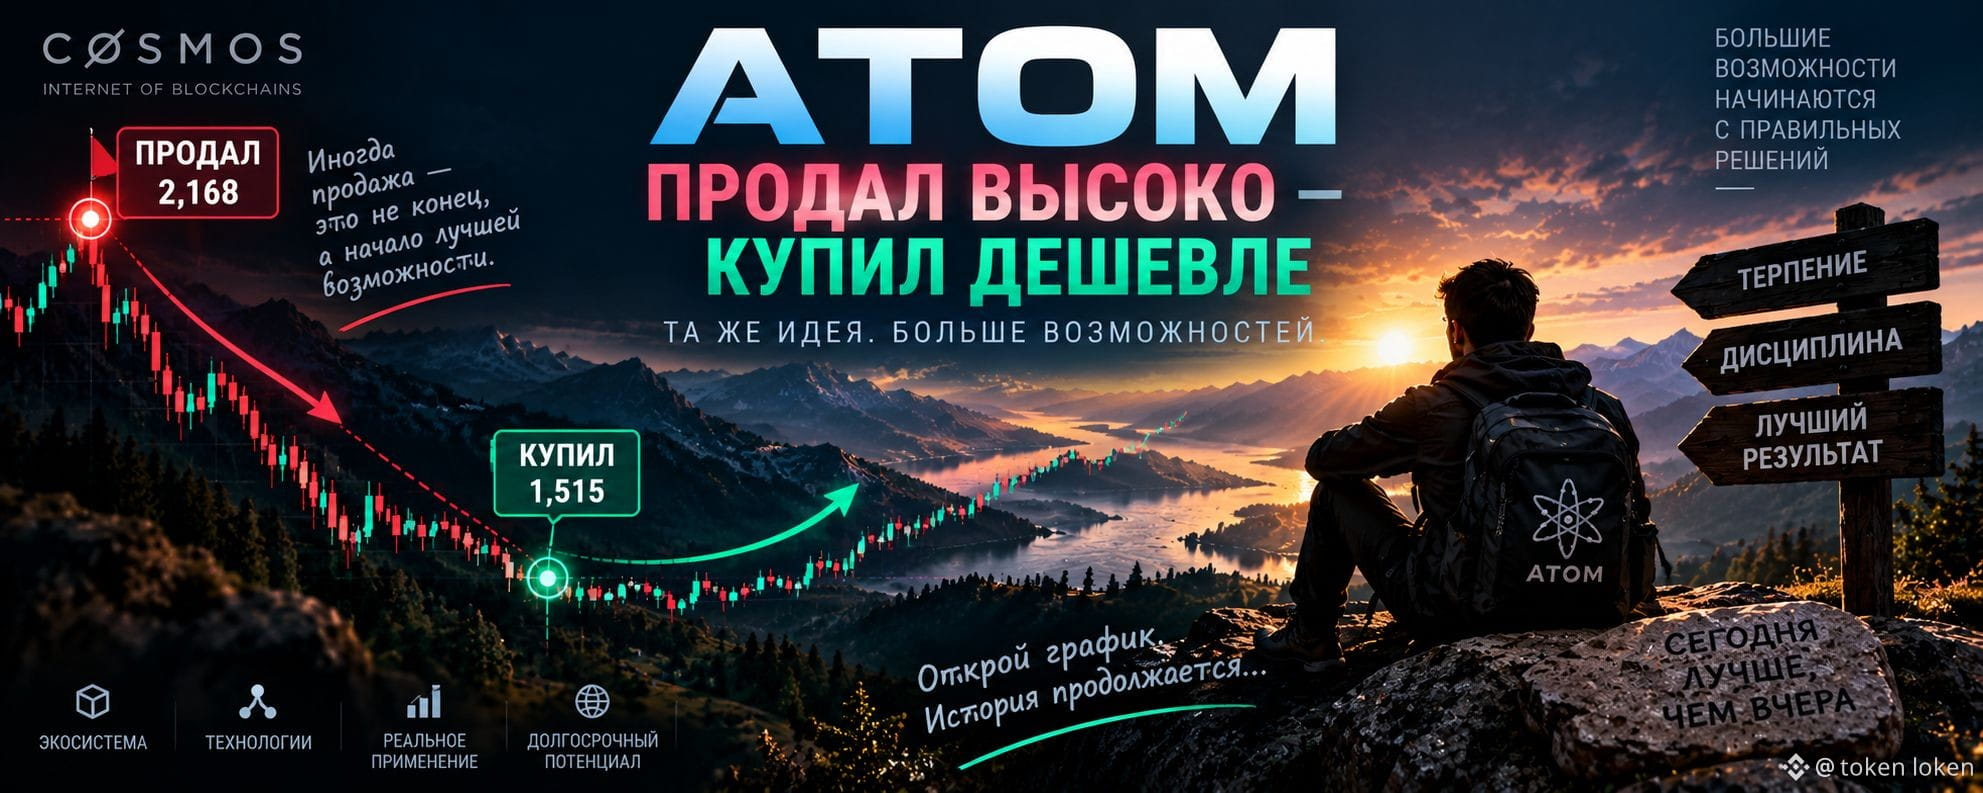
ATOM : nous n’avons pas deviné un retournement — nous savions simplement où nous voulions acheter.
$ATOM : nous n’avons pas deviné un retournement — nous savions simplement où nous voulions acheter
Parfois, le plus intéressant dans une transaction se révèle non pas au moment de l’achat, mais quelque temps après.
Sur le graphique $ATOM , on voit clairement maintenant un exemple comme celui-ci.
Mon prix d’achat moyen est de 1,515.
Actuellement, ATOM se trouve autour de 1,796.
Parfois, le plus intéressant dans une transaction se révèle non pas au moment de l’achat, mais quelque temps après.
Sur le graphique $ATOM , on voit clairement maintenant un exemple comme celui-ci.
Mon prix d’achat moyen est de 1,515.
Actuellement, ATOM se trouve autour de 1,796.
token loken
·
--
ATOM : bien vendu — maintenant bien acheté
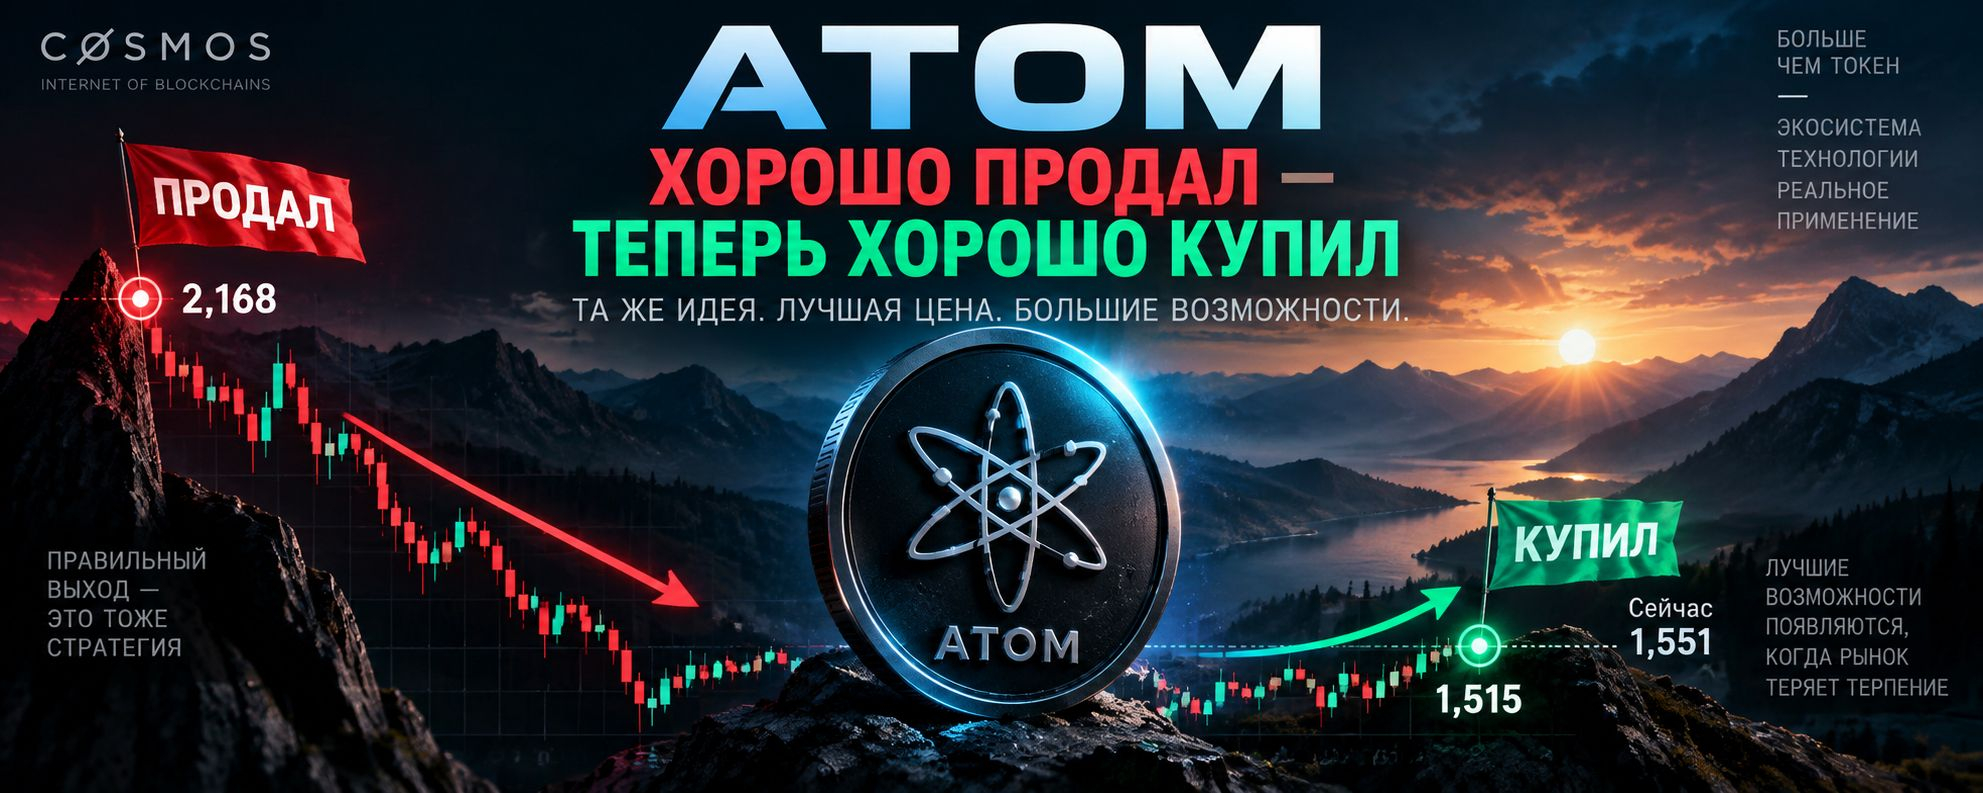
Dans l’article précédent, j’expliquais pourquoi je considère que vendre $ATOM au prix moyen de 2,168 était une bonne décision.
À l’époque, cela ressemblait simplement à une sortie de position. Mais pour moi, une vente ne se termine jamais au moment où l’on appuie sur le bouton « Vendre ».
Une autre question est bien plus intéressante :
Pourra-t-on un jour racheter ce même actif à un prix plus bas ?
À l’époque, cela ressemblait simplement à une sortie de position. Mais pour moi, une vente ne se termine jamais au moment où l’on appuie sur le bouton « Vendre ».
Une autre question est bien plus intéressante :
Pourra-t-on un jour racheter ce même actif à un prix plus bas ?
token loken
·
--
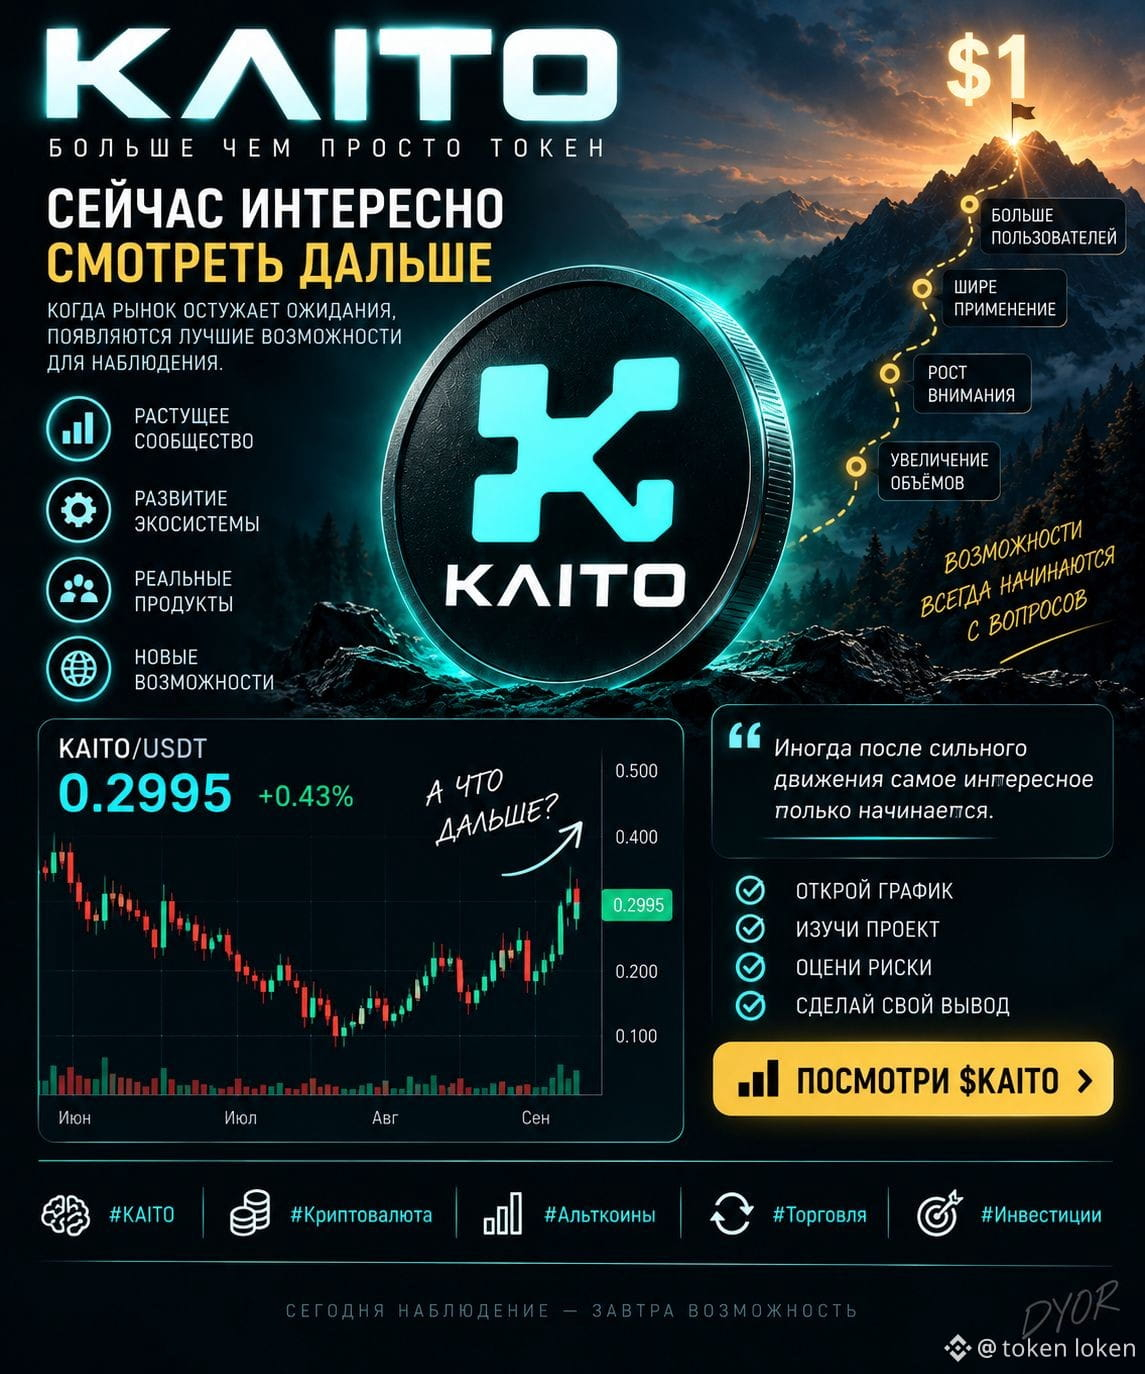
$KAITO — moment intéressant à observer 👀
Après une baisse notable, le prix se trouve déjà dans une zone très différente, et c’est là qu’il devient intéressant d’examiner le rapport entre le risque et le potentiel de rebond.
Un retour à 1 $ n’est ni une promesse ni une prévision. Pour cela, le projet doit encore faire ses preuves : utilisateurs, volumes, développement de l’écosystème et attention du marché.
Mais ce sont précisément ce genre de situations que j’aime observer : quand le marché a déjà fortement refroidi les attentes, et que la question n’est plus « pourquoi le prix a-t-il baissé ? », mais « que doit-il se passer pour qu’il repasse au-dessus ? »
J’ai déjà pris une petite position. Maintenant, il est intéressant de voir ce que le marché dira ensuite.
Ouvrez le graphique $KAITO et regardez-le vous-même. Parfois, après un mouvement puissant, le plus intéressant ne fait que commencer. 📊
#KAITO 🧠
#Криптовалюта 💰
#Альткоины 📈
#Торговля 🔄
#Инвестиции 🎯
Après une baisse notable, le prix se trouve déjà dans une zone très différente, et c’est là qu’il devient intéressant d’examiner le rapport entre le risque et le potentiel de rebond.
Un retour à 1 $ n’est ni une promesse ni une prévision. Pour cela, le projet doit encore faire ses preuves : utilisateurs, volumes, développement de l’écosystème et attention du marché.
Mais ce sont précisément ce genre de situations que j’aime observer : quand le marché a déjà fortement refroidi les attentes, et que la question n’est plus « pourquoi le prix a-t-il baissé ? », mais « que doit-il se passer pour qu’il repasse au-dessus ? »
J’ai déjà pris une petite position. Maintenant, il est intéressant de voir ce que le marché dira ensuite.
Ouvrez le graphique $KAITO et regardez-le vous-même. Parfois, après un mouvement puissant, le plus intéressant ne fait que commencer. 📊
#KAITO 🧠
#Криптовалюта 💰
#Альткоины 📈
#Торговля 🔄
#Инвестиции 🎯
Duhast
·
--
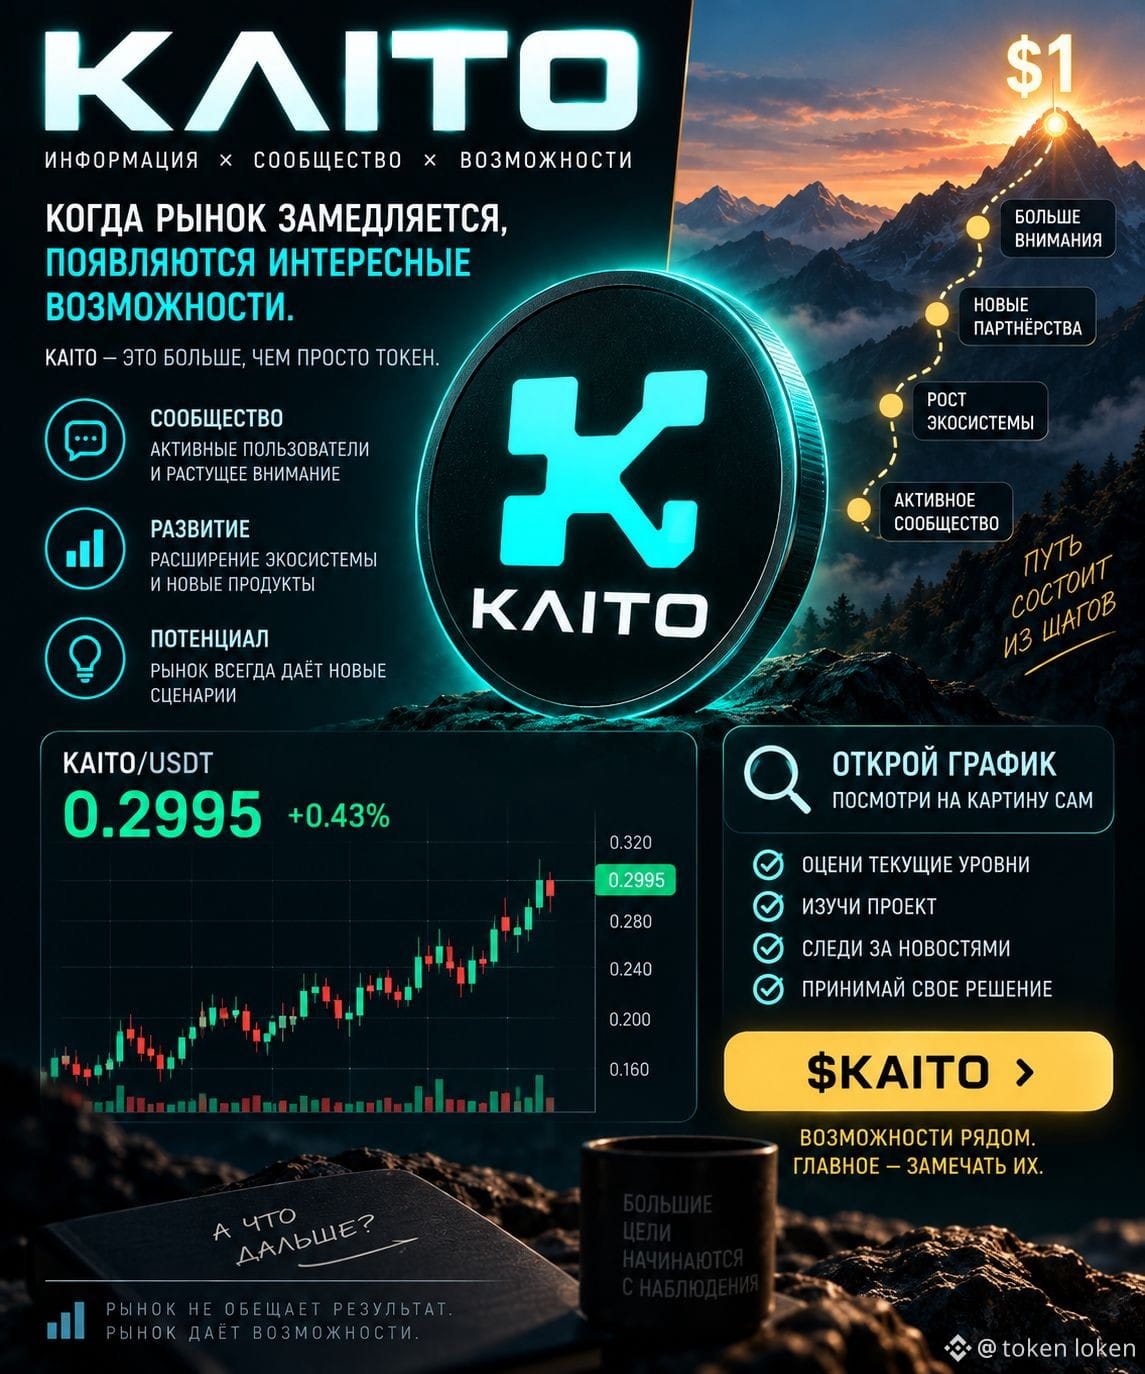
🧠 KAITO — j’ai décidé d’en acheter un peu
Je ne sais pas pour vous, mais moi j’ai décidé d’entrer sur KAITO maintenant. Le prix a nettement baissé, et à ces niveaux-là, je commence à trouver plus intéressant de regarder non pas la panique, mais le potentiel de reprise.
🎯 Mon pari personnel — un retour de KAITO au moins à 1 $.
Bien sûr, le marché ne doit rien à personne, et en chemin on peut tout à fait voir encore des baisses. Mais si le projet conserve l’intérêt des utilisateurs, les volumes et l’attention du marché, un retour à 1 $ me semble être un scénario tout à fait réaliste.
Je n’essaie pas d’attraper le point bas absolu. Je pense simplement qu’après une forte baisse, le rapport risque/potentiel devient plus intéressant.
Voyons si KAITO confirmera mon pari. 😉
J’ai déjà pris ma petite position — maintenant je vais observer. 📈$KAITO
Je ne sais pas pour vous, mais moi j’ai décidé d’entrer sur KAITO maintenant. Le prix a nettement baissé, et à ces niveaux-là, je commence à trouver plus intéressant de regarder non pas la panique, mais le potentiel de reprise.
🎯 Mon pari personnel — un retour de KAITO au moins à 1 $.
Bien sûr, le marché ne doit rien à personne, et en chemin on peut tout à fait voir encore des baisses. Mais si le projet conserve l’intérêt des utilisateurs, les volumes et l’attention du marché, un retour à 1 $ me semble être un scénario tout à fait réaliste.
Je n’essaie pas d’attraper le point bas absolu. Je pense simplement qu’après une forte baisse, le rapport risque/potentiel devient plus intéressant.
Voyons si KAITO confirmera mon pari. 😉
J’ai déjà pris ma petite position — maintenant je vais observer. 📈$KAITO
Professor Michael Official
·
--
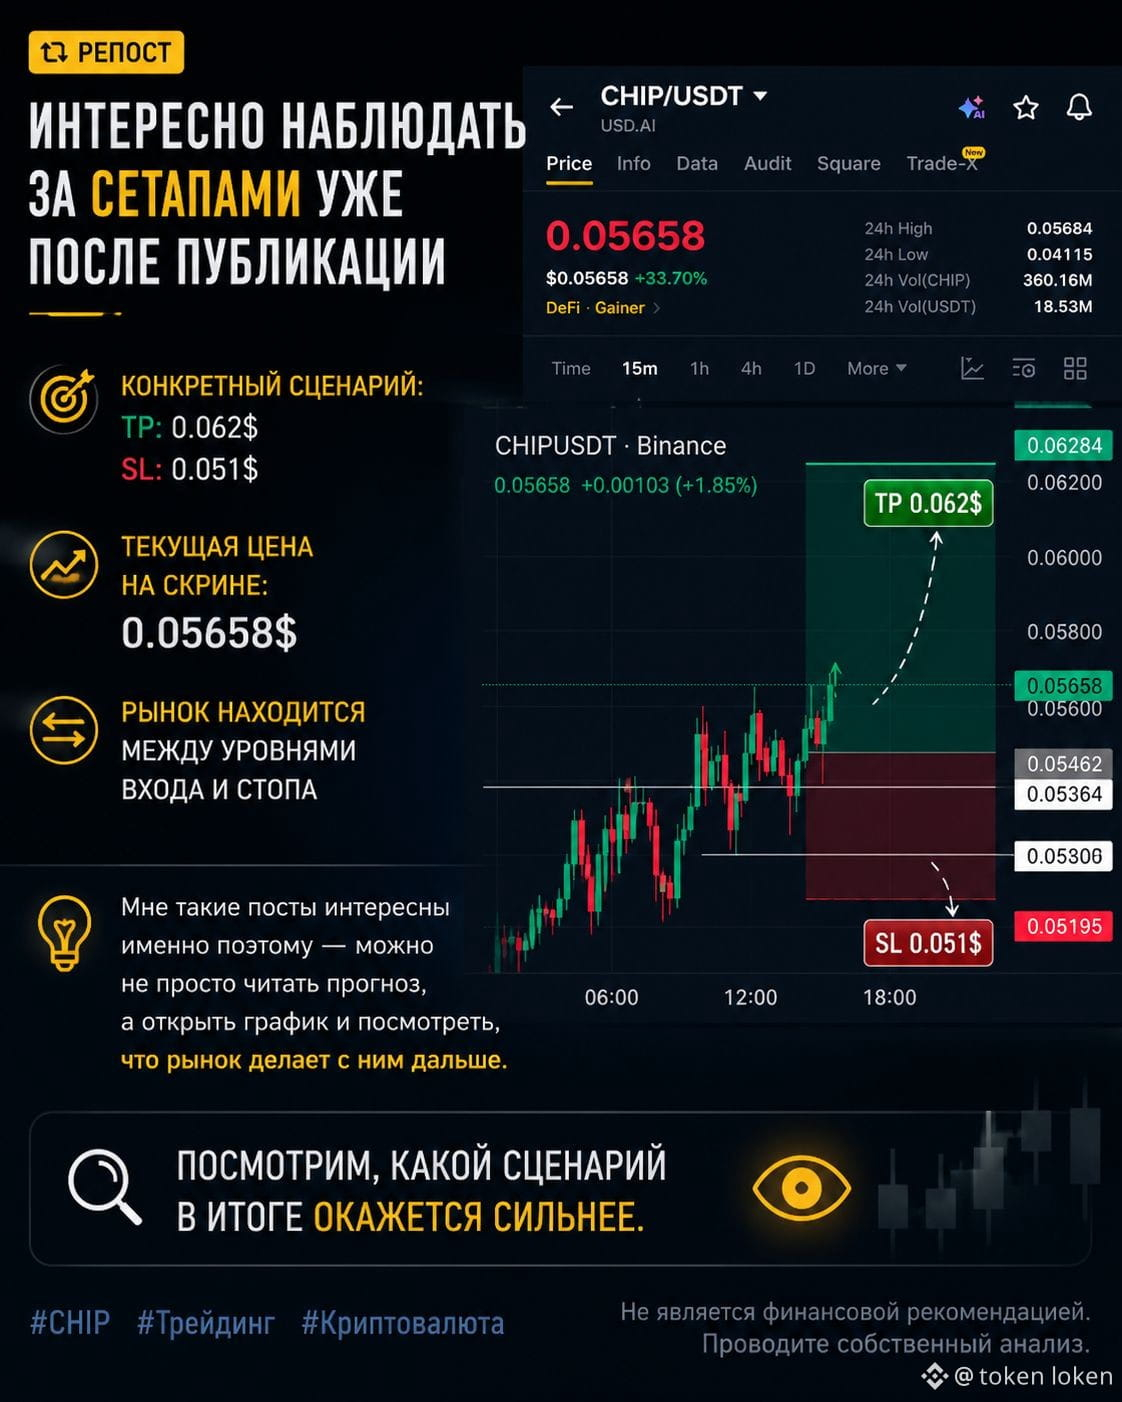
N’avez-vous pas encore pris votre entrée sur $CHIP ??
Exactement comme je vous l’ai mis à jour, vous avez commencé à grimper lentement !
Assurez-vous de votre entrée et de votre confiance dans la configuration.
TP 0.062$
SL 0.051$
Exactement comme je vous l’ai mis à jour, vous avez commencé à grimper lentement !
Assurez-vous de votre entrée et de votre confiance dans la configuration.
TP 0.062$
SL 0.051$

Jia Lilly
·
--
Si tu perds ton argent comme moi alors joue avec $AKE 😭😭
ne perds pas espoir 🤞🏼 qu’en penses-tu ? #trading
ne perds pas espoir 🤞🏼 qu’en penses-tu ? #trading
token loken
·
--
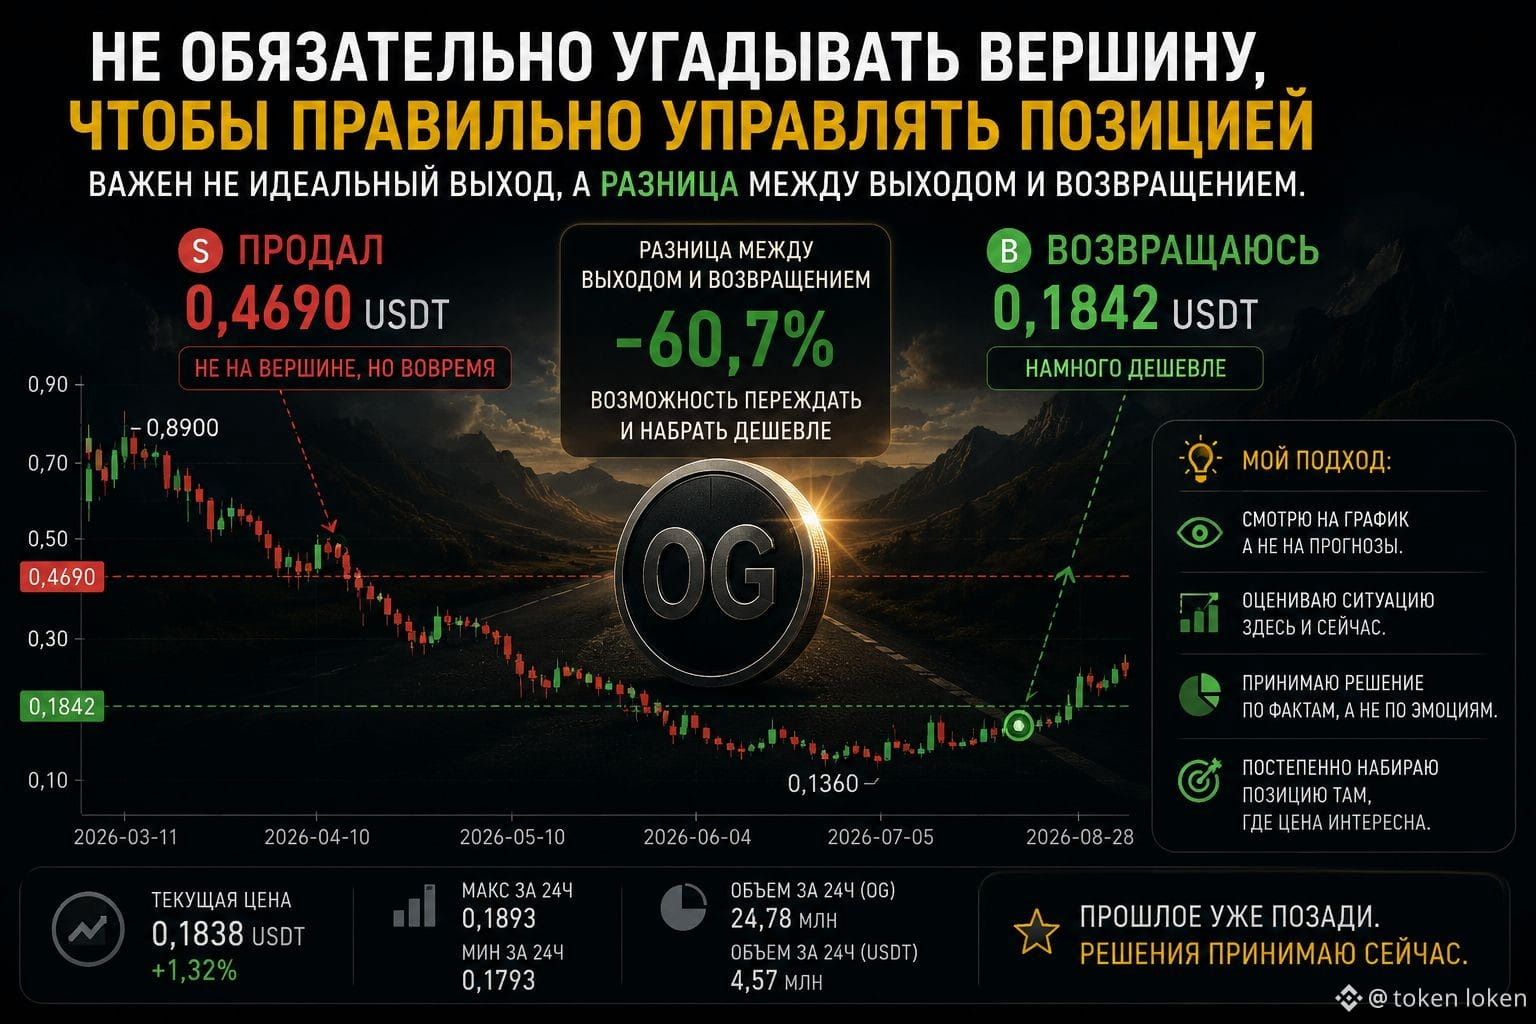
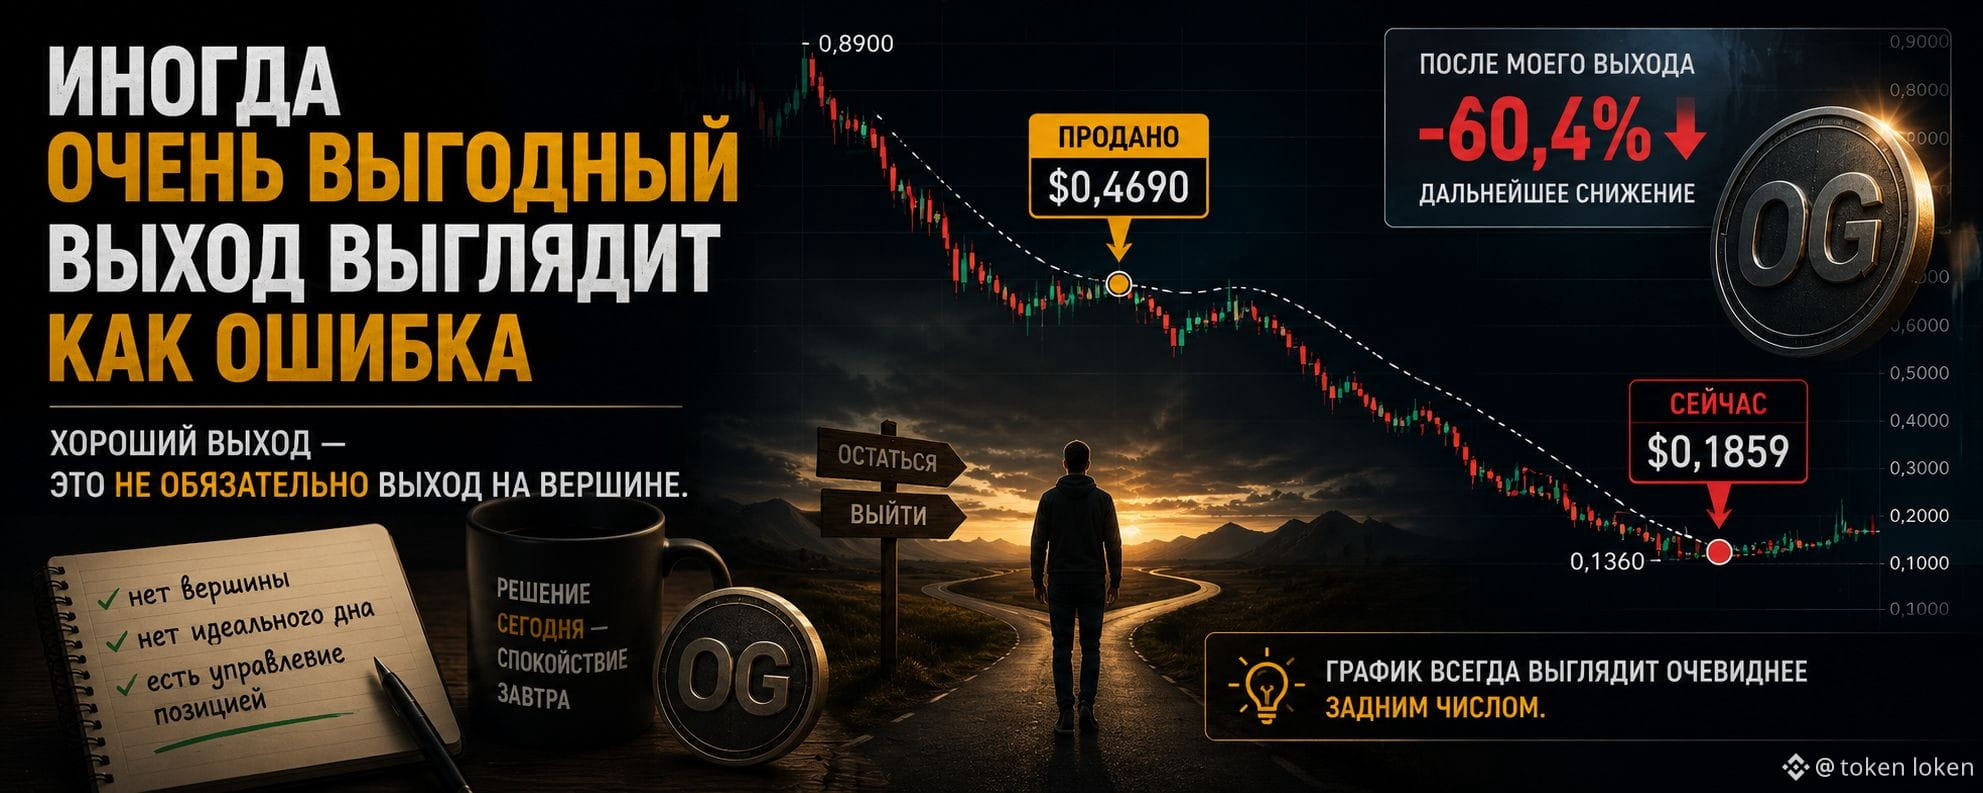
Parfois, une sortie très avantageuse ressemble à une erreur.
J'ai vendu $0G environ à 0,4690 USDT.
Et oui — ce n'était pas le sommet.
Sur le graphique, on voit parfaitement qu'après ma vente, le prix a encore continué à baisser pendant un certain temps. C'est pourquoi, rétrospectivement, il est très facile de dire :
«Il fallait attendre. On aurait pu vendre encore plus haut».
Mais le marché n'affiche pas la bougie suivante.
Et oui — ce n'était pas le sommet.
Sur le graphique, on voit parfaitement qu'après ma vente, le prix a encore continué à baisser pendant un certain temps. C'est pourquoi, rétrospectivement, il est très facile de dire :
«Il fallait attendre. On aurait pu vendre encore plus haut».
Mais le marché n'affiche pas la bougie suivante.
token loken
·
--
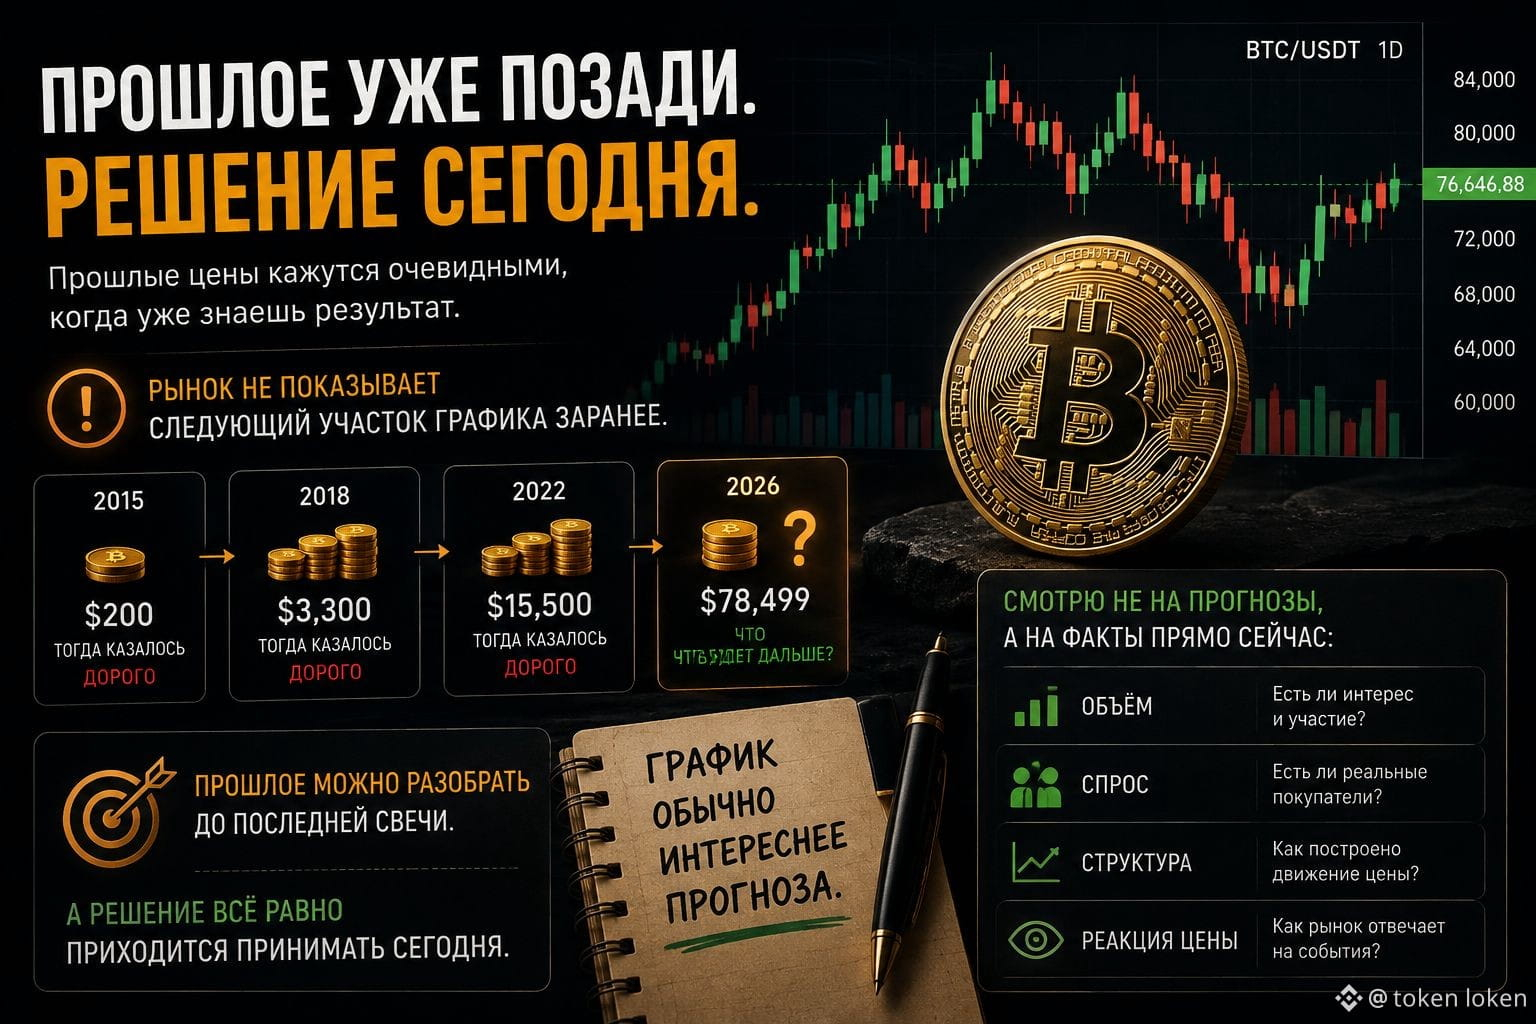
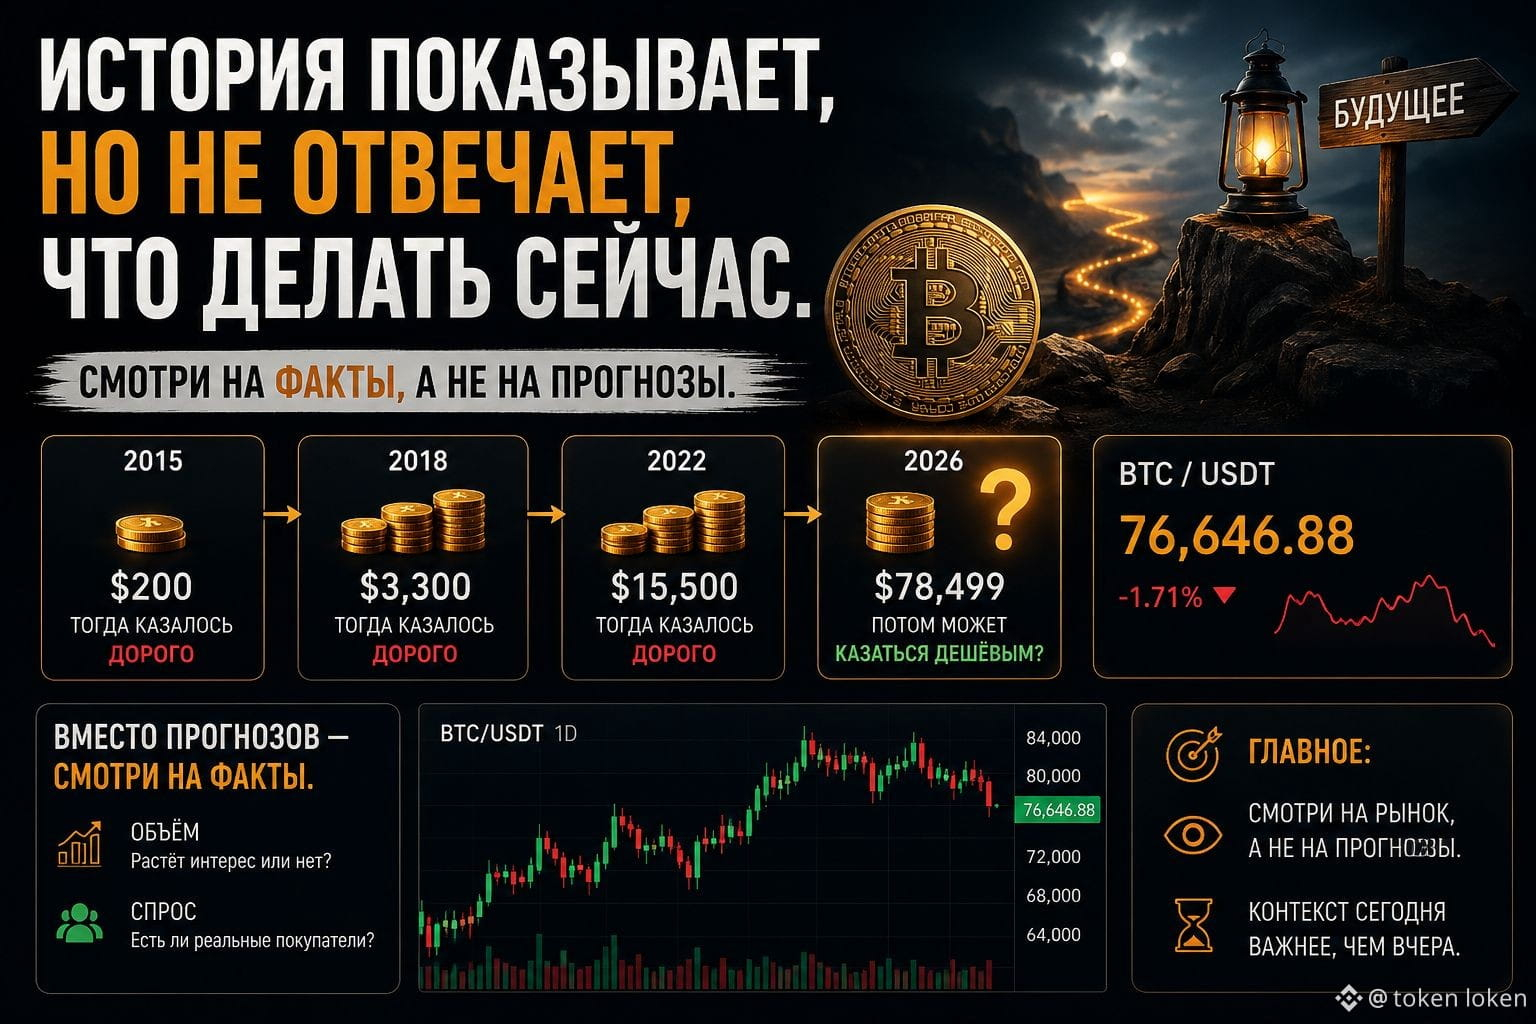
$BTC pour 78 000 $ peut sembler bon marché ou cher — mais cela ne deviendra clair qu’a posteriori.
Les prix historiques indiquent bien ce qui s’est passé. Ils répondent beaucoup moins bien à la question : que faire maintenant.
C’est pourquoi, au lieu de « tu le regretteras plus tard », je regarderais autre chose : que se passe-t-il, tout de suite, avec le volume, la demande et la structure du mouvement #BTC ?
Le graphique est généralement plus intéressant que les prévisions.
Les prix historiques indiquent bien ce qui s’est passé. Ils répondent beaucoup moins bien à la question : que faire maintenant.
C’est pourquoi, au lieu de « tu le regretteras plus tard », je regarderais autre chose : que se passe-t-il, tout de suite, avec le volume, la demande et la structure du mouvement #BTC ?
Le graphique est généralement plus intéressant que les prévisions.
token loken
·
--
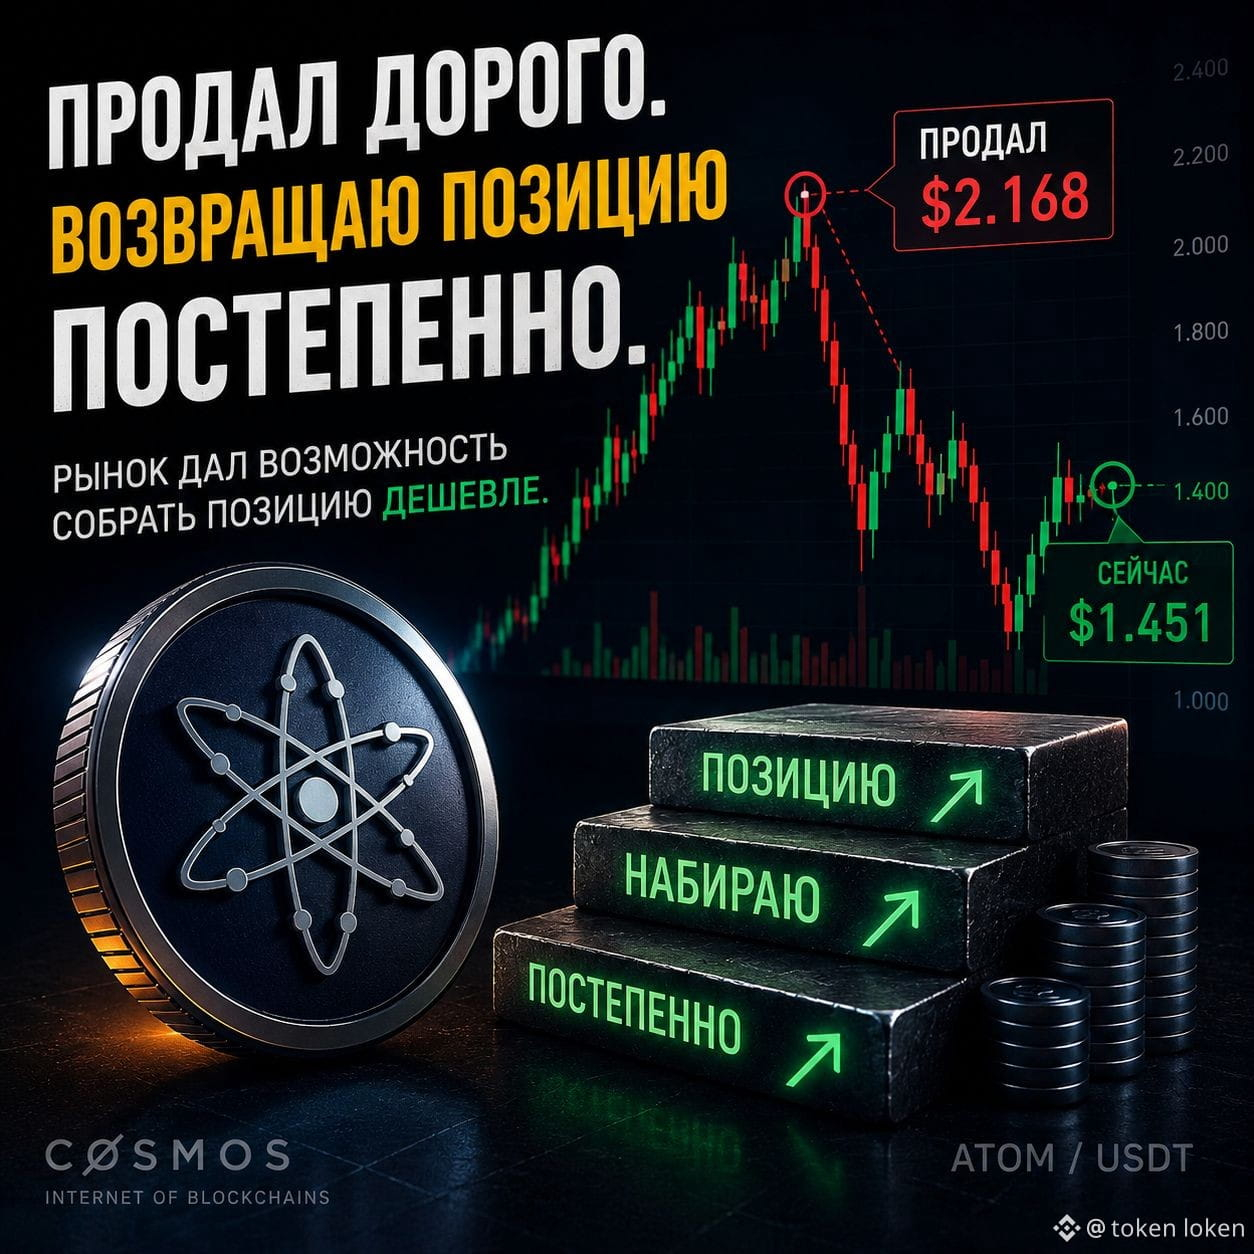
$BTC pour 78 000 $ peut sembler bon marché ou cher — mais cela ne deviendra clair qu’a posteriori.
Les prix historiques indiquent bien ce qui s’est passé. Ils répondent beaucoup moins bien à la question : que faire maintenant.
C’est pourquoi, au lieu de « tu le regretteras plus tard », je regarderais autre chose : que se passe-t-il, tout de suite, avec le volume, la demande et la structure du mouvement #BTC ?
Le graphique est généralement plus intéressant que les prévisions.
Les prix historiques indiquent bien ce qui s’est passé. Ils répondent beaucoup moins bien à la question : que faire maintenant.
C’est pourquoi, au lieu de « tu le regretteras plus tard », je regarderais autre chose : que se passe-t-il, tout de suite, avec le volume, la demande et la structure du mouvement #BTC ?
Le graphique est généralement plus intéressant que les prévisions.
token loken
·
--
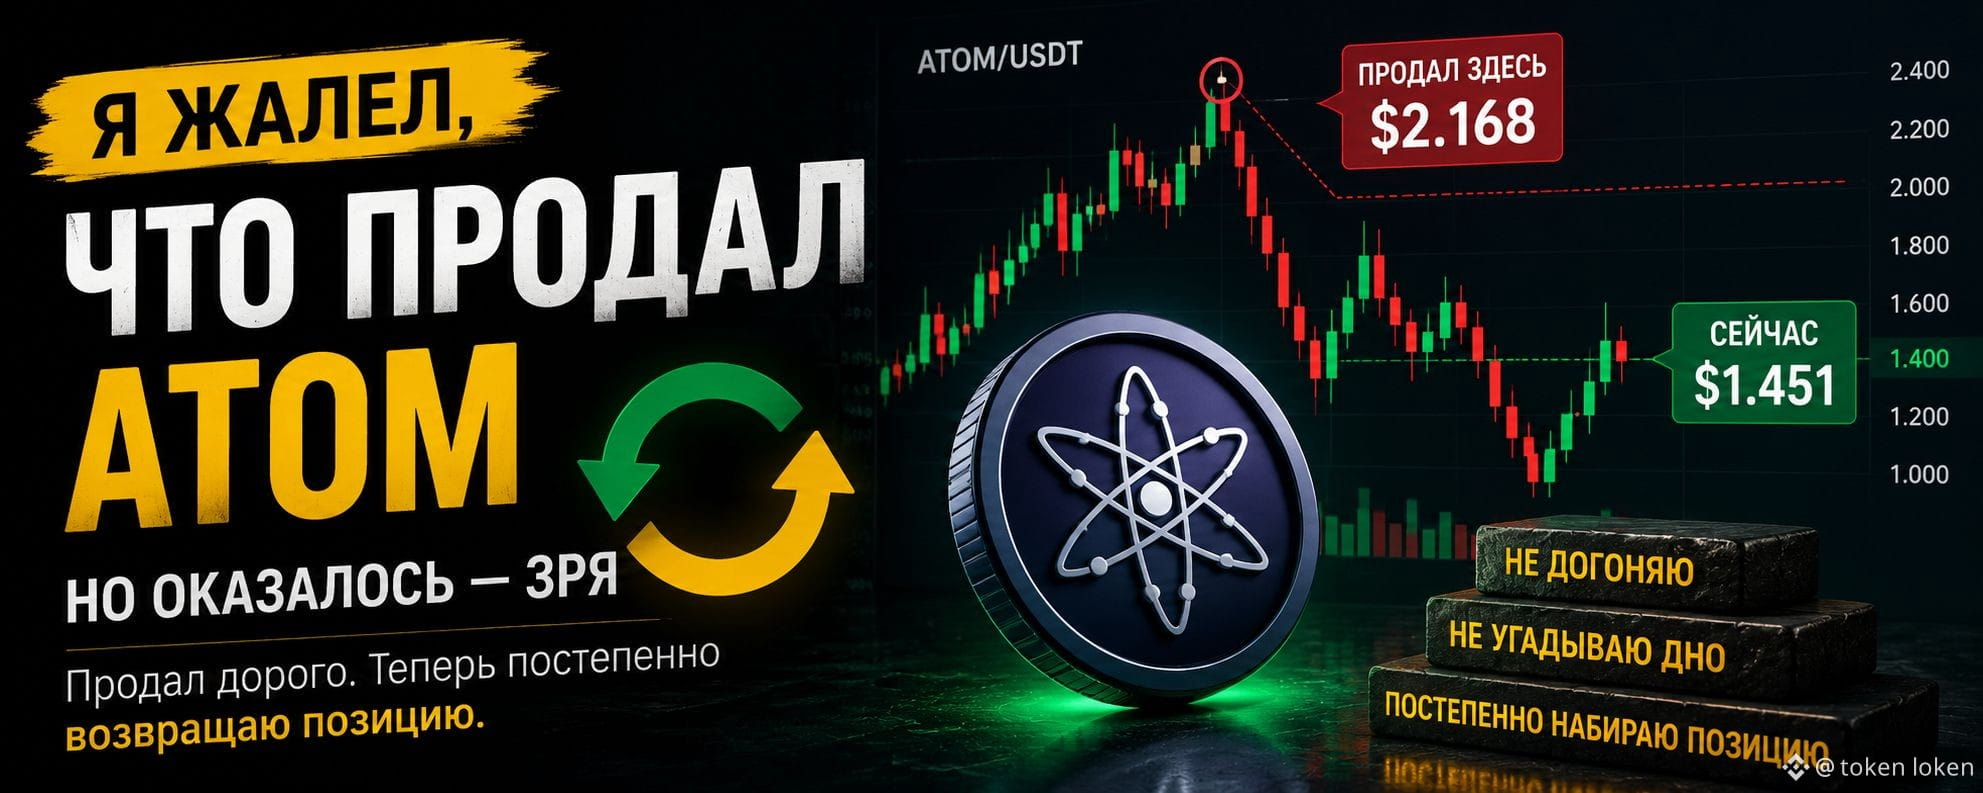
J’ai longtemps regretté d’avoir vendu ATOM.
Quand le prix a commencé à baisser, j’avais l’impression d’avoir simplement cédé une bonne position au marché. C’est particulièrement désagréable de regarder le graphique après avoir vendu et de se dire : « Pourquoi ai-je fait ça ? »
Mais si l’on regarde calmement en arrière aujourd’hui, la situation paraît tout autre.
Mon prix de vente moyen était d’environ 2 168 $. Maintenant $ATOM se négocie bien en dessous de ce niveau.
Mais si l’on regarde calmement en arrière aujourd’hui, la situation paraît tout autre.
Mon prix de vente moyen était d’environ 2 168 $. Maintenant $ATOM se négocie bien en dessous de ce niveau.
AI Market Brief
·
--
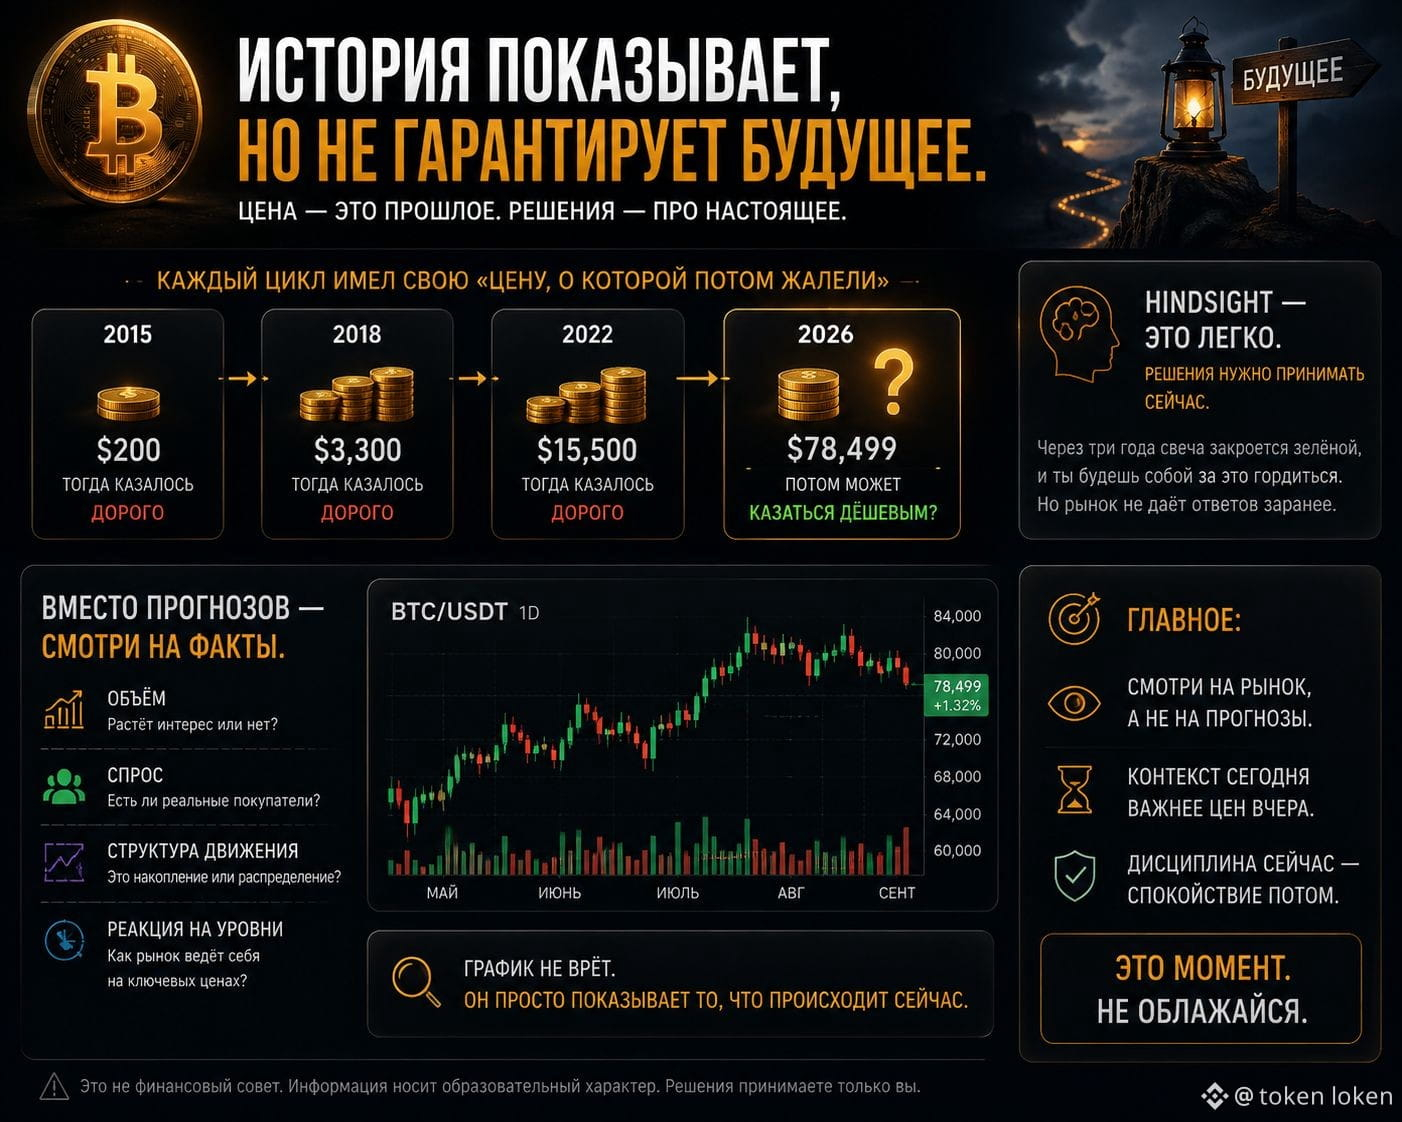
$BTC à 78 499 $ est l’achat générationnel que vous regretterez d’avoir manqué en 2026.
Chaque cycle en a un :
2015 : 200 $
2018 : 3 300 $
2022 : 15 500 $
2026 : vous souhaiterez l’avoir acheté à 62k
Dans trois ans, cette bougie clôturera en vert et vous vous en voudrez. La configuration est évidente, et le recul sera impitoyable.
C’est le moment. Ne le gâchez pas.
Chaque cycle en a un :
2015 : 200 $
2018 : 3 300 $
2022 : 15 500 $
2026 : vous souhaiterez l’avoir acheté à 62k
Dans trois ans, cette bougie clôturera en vert et vous vous en voudrez. La configuration est évidente, et le recul sera impitoyable.
C’est le moment. Ne le gâchez pas.
Ledger Bull
·
--
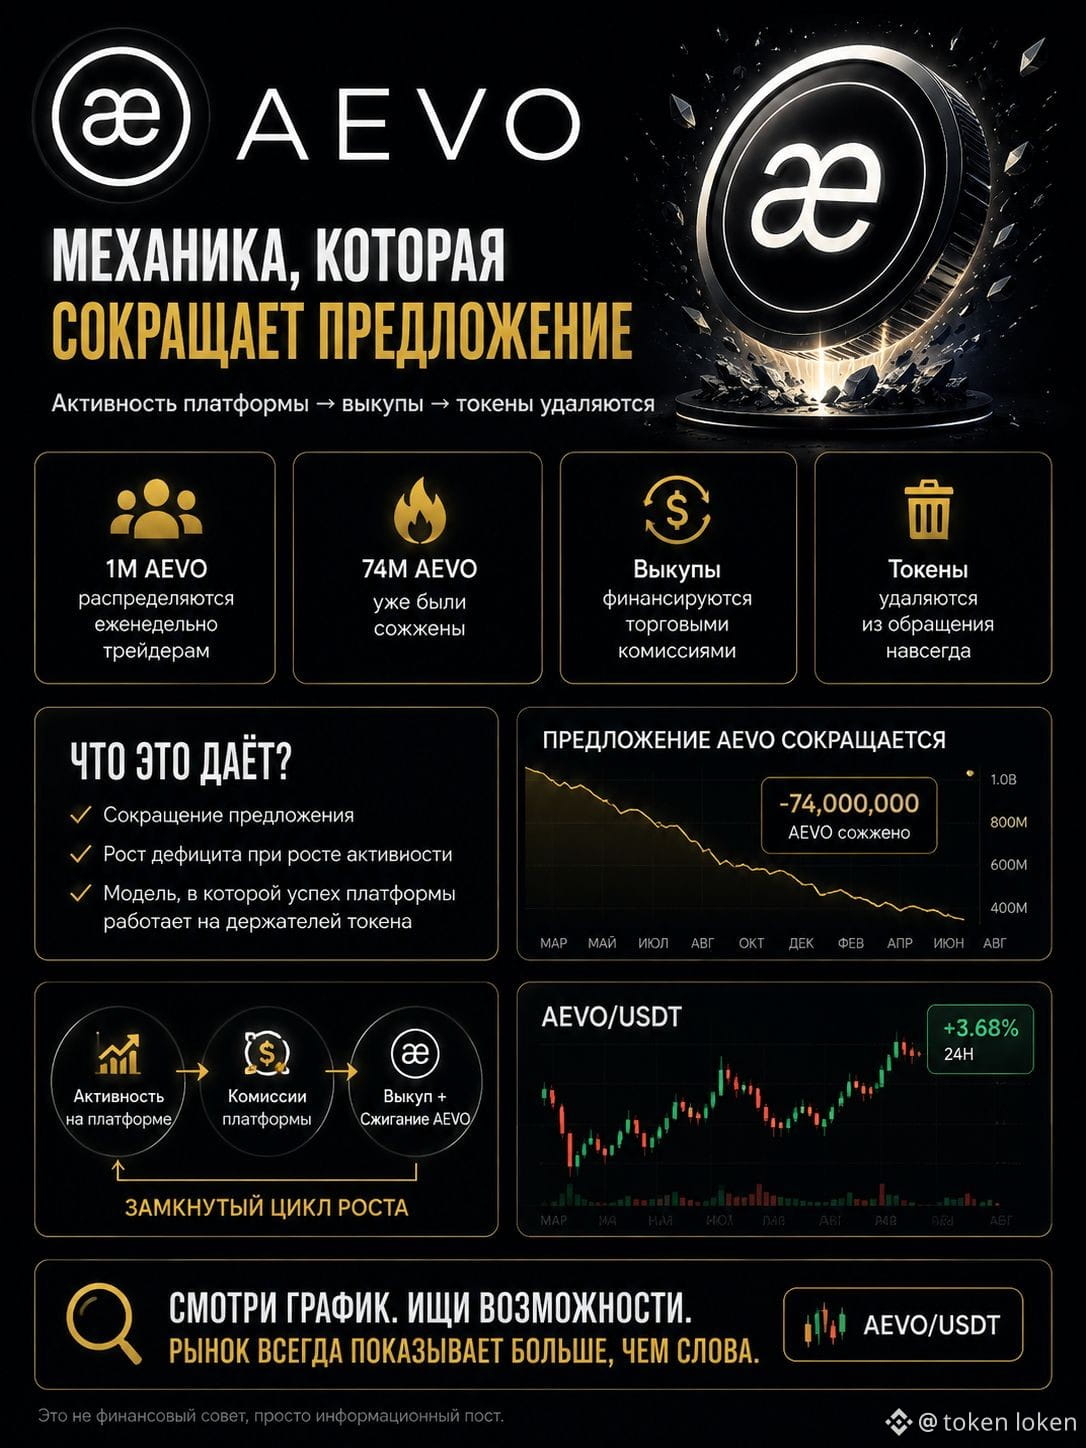
Haussier$AEVO a discrètement reconstruit sa mécanique de token.
AEVO est le token derrière Aevo.
74M AEVO a déjà été brûlé.
Les rachats mensuels financés par les frais de trading continuent de retirer des tokens de la circulation.
C’est cette structure qui attire mon attention.
$AAVE , $AVAX et $DYDX adoptent tous des approches différentes pour relier leurs tokens à l’activité du protocole.
AEVO a son propre modèle : l’activité de la plateforme finance des rachats, et ces tokens sont retirés définitivement.
Même les 1M AEVO distribués chaque semaine aux traders proviennent de l’offre fixe de 1B, et non d’une nouvelle émission.
Les mécanismes de token liés à l’utilisation réelle de la plateforme deviennent de plus en plus importants dans la crypto.
Pas un conseil financier, juste un post d’information.
#AEVO #Crypto #Tokenomics #Web3
AEVO est le token derrière Aevo.
74M AEVO a déjà été brûlé.
Les rachats mensuels financés par les frais de trading continuent de retirer des tokens de la circulation.
C’est cette structure qui attire mon attention.
$AAVE , $AVAX et $DYDX adoptent tous des approches différentes pour relier leurs tokens à l’activité du protocole.
AEVO a son propre modèle : l’activité de la plateforme finance des rachats, et ces tokens sont retirés définitivement.
Même les 1M AEVO distribués chaque semaine aux traders proviennent de l’offre fixe de 1B, et non d’une nouvelle émission.
Les mécanismes de token liés à l’utilisation réelle de la plateforme deviennent de plus en plus importants dans la crypto.
Pas un conseil financier, juste un post d’information.
#AEVO #Crypto #Tokenomics #Web3
ERIIKA NOVA
·
--
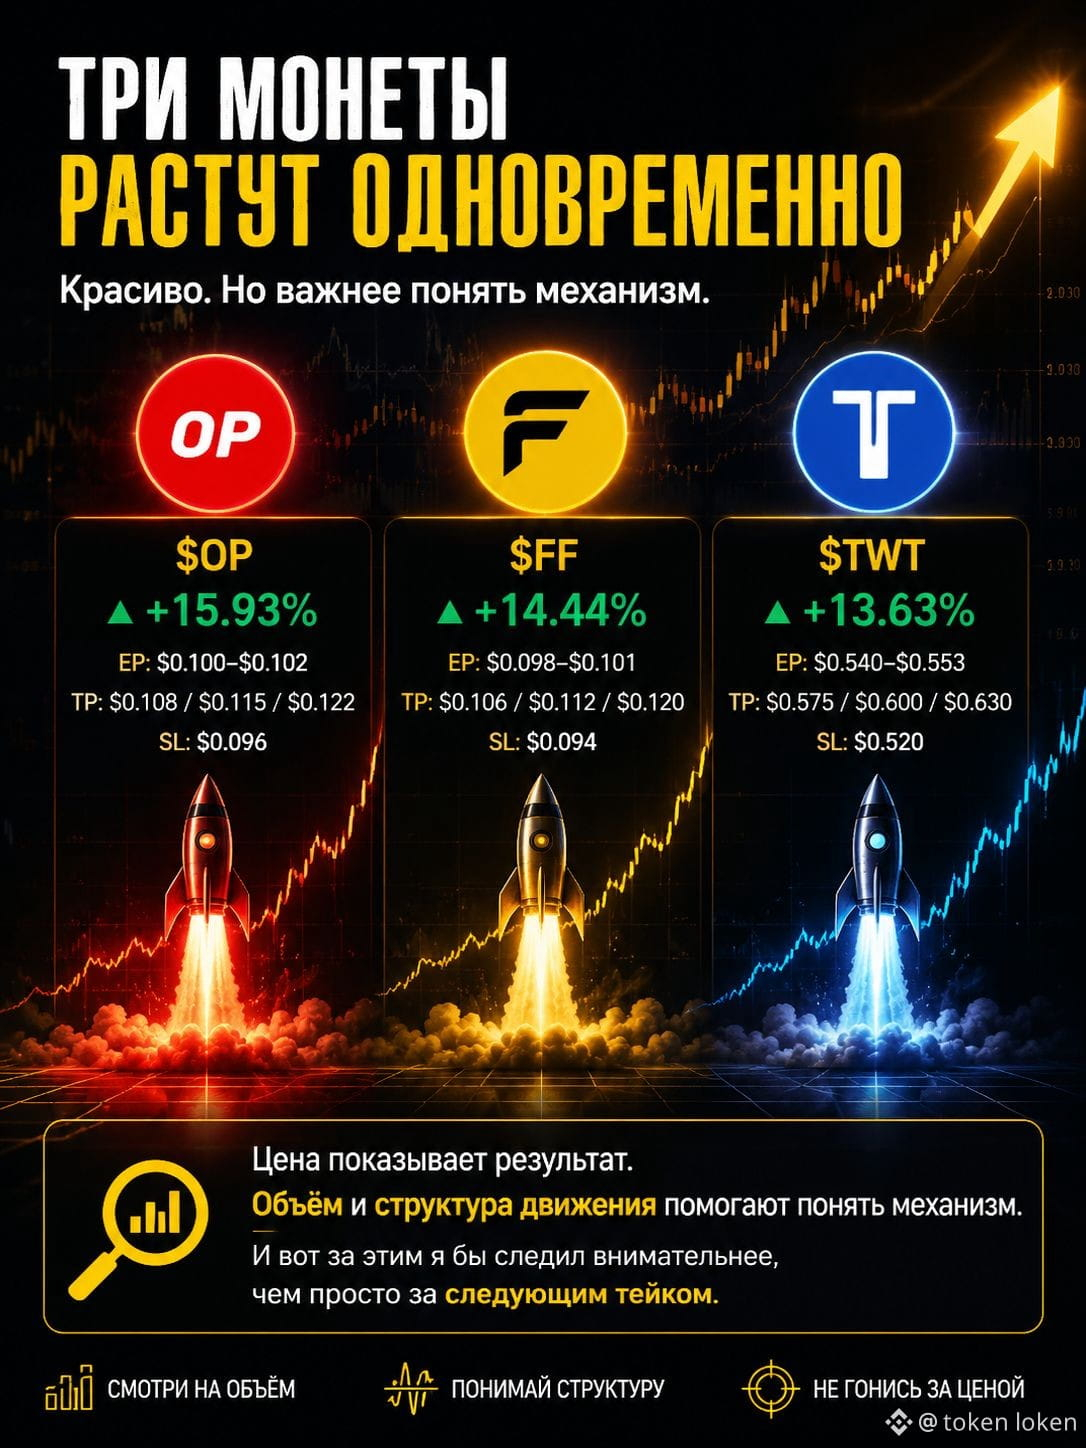
MISE À JOUR DU MARCHÉ — OP, FF & TWT S’ENFLAMMENT
$OP +15,93% — les haussiers poussent fort.
EP : 0,100–0,102
TP : 0,108 / 0,115 / 0,122
SL : 0,096
$FF +14,44% — l’élan explose.
EP : 0,098–0,101
TP : 0,106 / 0,112 / 0,120
SL : 0,094
$TWT +13,63% — la pression de cassure se renforce.
EP : 0,540–0,553
TP : 0,575 / 0,600 / 0,630
SL : 0,520
Trois mouvements. Un marché brûlant. Surveillez la confirmation du volume avant de courir après la cassure.
$OP +15,93% — les haussiers poussent fort.
EP : 0,100–0,102
TP : 0,108 / 0,115 / 0,122
SL : 0,096
$FF +14,44% — l’élan explose.
EP : 0,098–0,101
TP : 0,106 / 0,112 / 0,120
SL : 0,094
$TWT +13,63% — la pression de cassure se renforce.
EP : 0,540–0,553
TP : 0,575 / 0,600 / 0,630
SL : 0,520
Trois mouvements. Un marché brûlant. Surveillez la confirmation du volume avant de courir après la cassure.
token loken
·
--
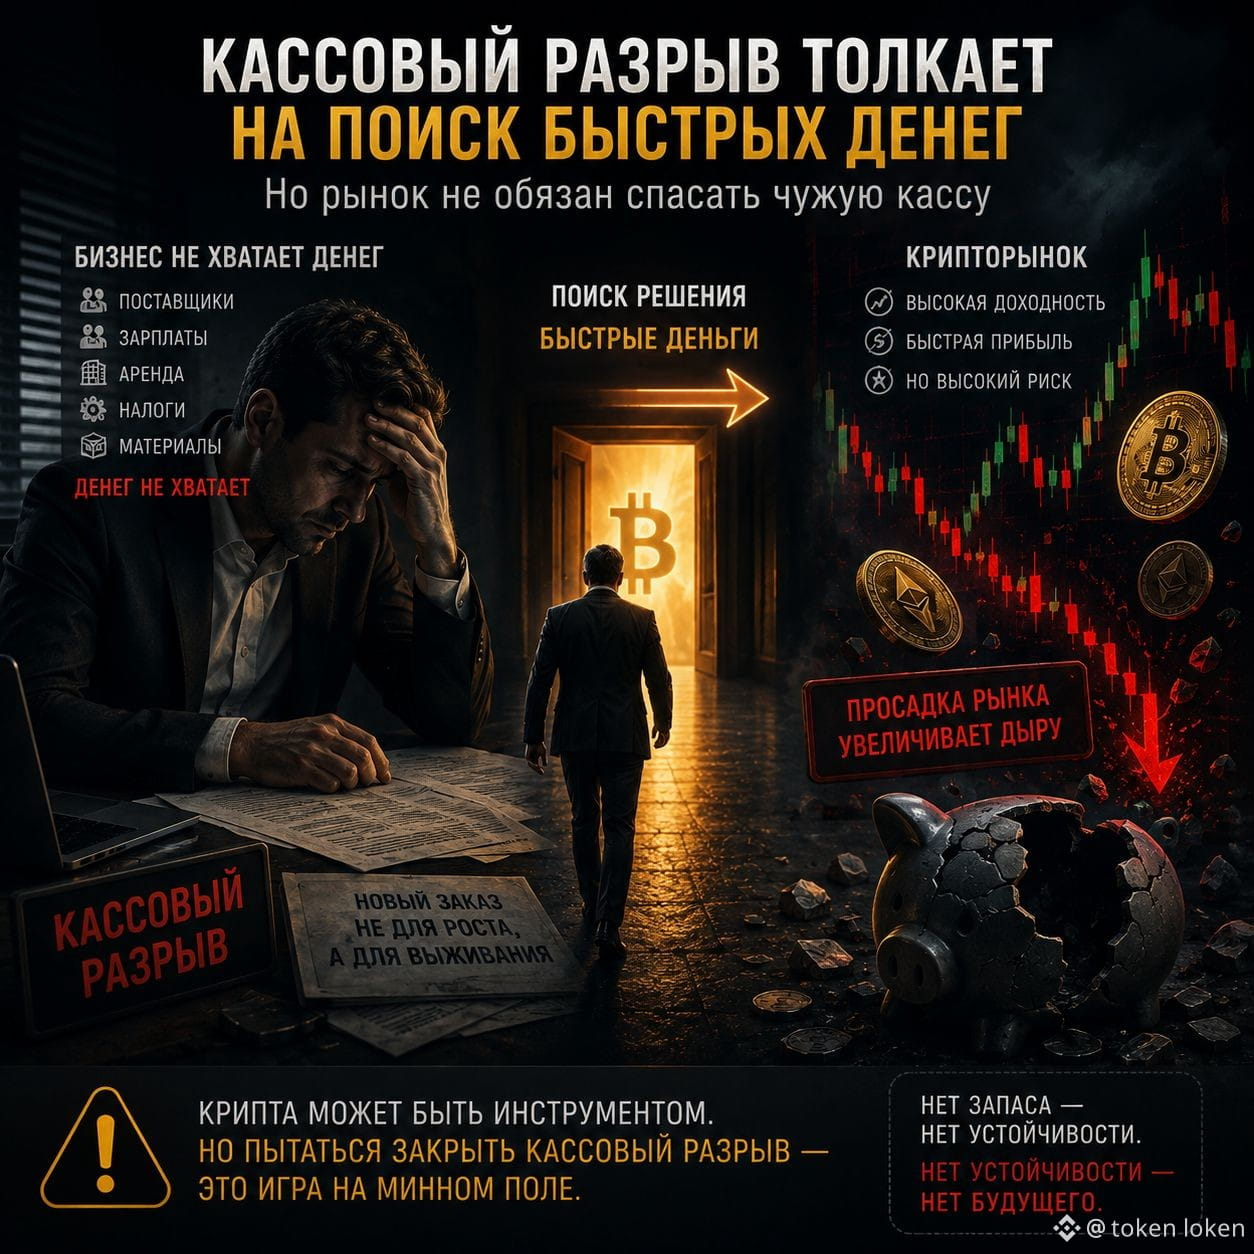
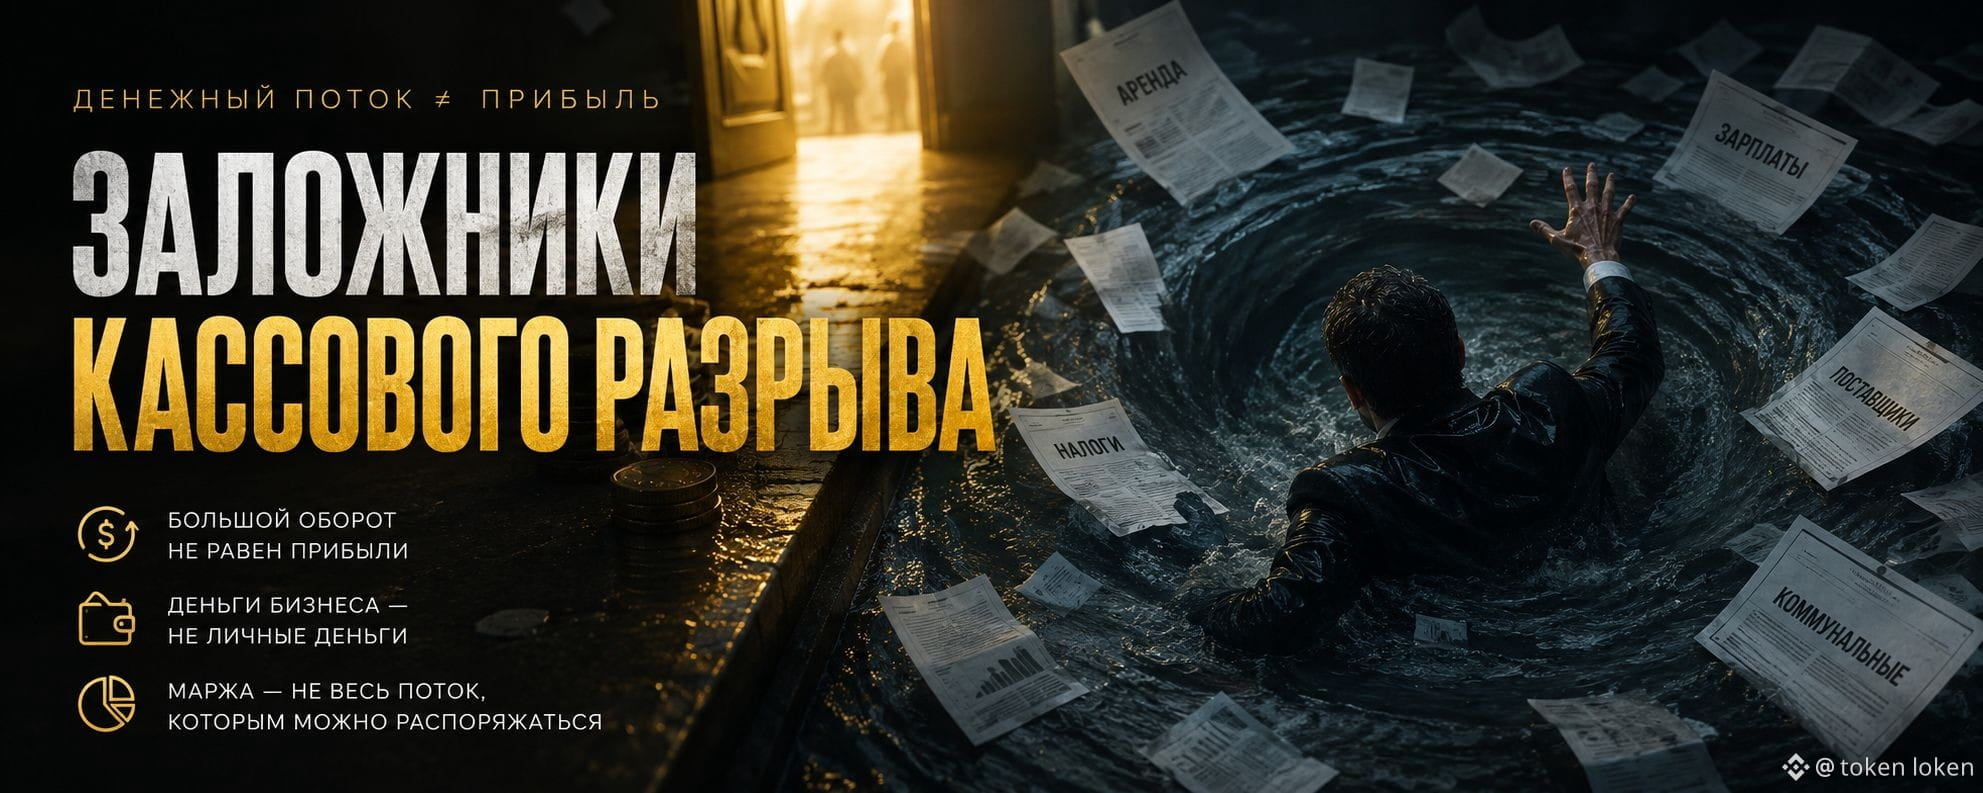
PRISONNIERS DU DÉCALAGE DE TRÉSORERIE
Un volume élevé crée une illusion dangereuse.
Il semble que si de l’argent passe constamment par l’entreprise, cela signifie que l’entreprise gagne de l’argent.
Mais le chiffre d’affaires n’est pas un profit.
Et même l’argent qui se trouve aujourd’hui sur le compte ne signifie pas encore qu’on peut en disposer librement.
C’est précisément ici que beaucoup de petites entreprises deviennent progressivement prisonnières de leur propre flux de trésorerie.
Il semble que si de l’argent passe constamment par l’entreprise, cela signifie que l’entreprise gagne de l’argent.
Mais le chiffre d’affaires n’est pas un profit.
Et même l’argent qui se trouve aujourd’hui sur le compte ne signifie pas encore qu’on peut en disposer librement.
C’est précisément ici que beaucoup de petites entreprises deviennent progressivement prisonnières de leur propre flux de trésorerie.
Connectez-vous pour découvrir plus de contenu