
刻舟求剑-永恒牛市BNB
8.2k Publications

刻舟求剑-永恒牛市BNB
Signaler
Bloquer l’utilisateur
加油吧少年。欢迎互动

Détenteur pour CGPT
Trade fréquemment
5.4 an(s)
43.7K+ Suivis
10.3K+ Abonnés
14.4K+ J’aime
Publications
Tous
Citations
Vidéos
·
--
On m’a demandé : un ETF au comptant a enregistré la semaine dernière 19,13 millions de dollars de rachats nets. Est-ce que les institutionnels sont en train de fuir ? J’ai commencé par décortiquer le produit, et les chiffres sont assez différents de ce que vous imaginez. $XAU
Le titre de cette nouvelle parle de « la plus forte sortie hebdomadaire en huit mois ». Pourtant, au cours de la même semaine, l’actif net de ce produit est passé de 1,341 milliard à 1,15 milliard : une baisse comptable de 191 millions. Les rachats n’en représentent qu’environ 19 millions ; les neuf dixièmes restants sont dus à la baisse du prix. Même si le fonds ne vend pas une seule unité de son actif sous-jacent, sa valeur liquidative baisse avec le cours. Ce n’est pas tant l’argent qui est réellement parti : c’est la valeur de marché qui a fondu. $ETH
En regardant sur une période plus longue, c’est encore plus clair. Ce produit a fait ses débuts en novembre dernier et a enchaîné treize semaines d’entrées nettes. Ce n’est que la semaine du 16 octobre qu’il a enregistré ses premiers rachats nets, pour seulement 1,84 million. Les 19,13 millions de cette fois-ci marquent le premier grand coup de frein après treize semaines de lune de miel. Plus la lune de miel est longue, plus la première pause risque d’être interprétée comme un tournant. $CL
Regardons maintenant l’ensemble du marché. Au cours des deux premières semaines de novembre, le secteur des ETF crypto a enregistré environ 1,48 milliard de dollars de sorties nettes. Ce produit n’est qu’un petit affluent parmi d’autres. Pris isolément, le titre « plus forte sortie en huit mois » donne l’impression qu’il se passe quelque chose de grave ; replacé dans le contexte du secteur, il n’a fait que baisser un peu avec la marée. Ce qui pèse principalement sur la demande, c’est la baisse du prix de l’actif sous-jacent ; les ordres de rachat ne font que suivre le mouvement. Quand tout le secteur reflue, les chiffres des petits produits sont ceux que l’on a le plus tendance à grossir.
Il faut donc tenir deux comptes distincts : les flux de capitaux d’un côté, la valeur liquidative de l’autre. Le premier comptabilise les personnes qui entrent et sortent par la porte ; le second évalue au prix du jour les marchandises dans l’entrepôt. Les titres préfèrent parler du premier, mais le véritable coupable se trouve dans le second. Depuis le lancement du produit, les investisseurs y ont investi au total 1,79 milliard, mais leurs positions ne valent aujourd’hui plus que 1,15 milliard. Les ordres de rachat ne peuvent pas expliquer cet écart : il est inscrit dans la courbe des prix.
Quand la marée se retire, il faut d’abord voir quel compte saigne avant de se demander s’il faut avoir peur.
Opinion personnelle, ceci ne constitue pas un conseil en investissement. Vous êtes responsable de vos gains et de vos pertes.
#美国现货XRPETF周流出创8个月新高
On m’a demandé : un ETF au comptant a enregistré la semaine dernière 19,13 millions de dollars de rachats nets. Est-ce que les institutionnels sont en train de fuir ? J’ai commencé par décortiquer le produit, et les chiffres sont assez différents de ce que vous imaginez. $XAU
Le titre de cette nouvelle parle de « la plus forte sortie hebdomadaire en huit mois ». Pourtant, au cours de la même semaine, l’actif net de ce produit est passé de 1,341 milliard à 1,15 milliard : une baisse comptable de 191 millions. Les rachats n’en représentent qu’environ 19 millions ; les neuf dixièmes restants sont dus à la baisse du prix. Même si le fonds ne vend pas une seule unité de son actif sous-jacent, sa valeur liquidative baisse avec le cours. Ce n’est pas tant l’argent qui est réellement parti : c’est la valeur de marché qui a fondu. $ETH
En regardant sur une période plus longue, c’est encore plus clair. Ce produit a fait ses débuts en novembre dernier et a enchaîné treize semaines d’entrées nettes. Ce n’est que la semaine du 16 octobre qu’il a enregistré ses premiers rachats nets, pour seulement 1,84 million. Les 19,13 millions de cette fois-ci marquent le premier grand coup de frein après treize semaines de lune de miel. Plus la lune de miel est longue, plus la première pause risque d’être interprétée comme un tournant. $CL
Regardons maintenant l’ensemble du marché. Au cours des deux premières semaines de novembre, le secteur des ETF crypto a enregistré environ 1,48 milliard de dollars de sorties nettes. Ce produit n’est qu’un petit affluent parmi d’autres. Pris isolément, le titre « plus forte sortie en huit mois » donne l’impression qu’il se passe quelque chose de grave ; replacé dans le contexte du secteur, il n’a fait que baisser un peu avec la marée. Ce qui pèse principalement sur la demande, c’est la baisse du prix de l’actif sous-jacent ; les ordres de rachat ne font que suivre le mouvement. Quand tout le secteur reflue, les chiffres des petits produits sont ceux que l’on a le plus tendance à grossir.
Il faut donc tenir deux comptes distincts : les flux de capitaux d’un côté, la valeur liquidative de l’autre. Le premier comptabilise les personnes qui entrent et sortent par la porte ; le second évalue au prix du jour les marchandises dans l’entrepôt. Les titres préfèrent parler du premier, mais le véritable coupable se trouve dans le second. Depuis le lancement du produit, les investisseurs y ont investi au total 1,79 milliard, mais leurs positions ne valent aujourd’hui plus que 1,15 milliard. Les ordres de rachat ne peuvent pas expliquer cet écart : il est inscrit dans la courbe des prix.
Quand la marée se retire, il faut d’abord voir quel compte saigne avant de se demander s’il faut avoir peur.
Opinion personnelle, ceci ne constitue pas un conseil en investissement. Vous êtes responsable de vos gains et de vos pertes.
#美国现货XRPETF周流出创8个月新高
Le titre de cette nouvelle parle de « la plus forte sortie hebdomadaire en huit mois ». Pourtant, au cours de la même semaine, l’actif net de ce produit est passé de 1,341 milliard à 1,15 milliard : une baisse comptable de 191 millions. Les rachats n’en représentent qu’environ 19 millions ; les neuf dixièmes restants sont dus à la baisse du prix. Même si le fonds ne vend pas une seule unité de son actif sous-jacent, sa valeur liquidative baisse avec le cours. Ce n’est pas tant l’argent qui est réellement parti : c’est la valeur de marché qui a fondu. $ETH
En regardant sur une période plus longue, c’est encore plus clair. Ce produit a fait ses débuts en novembre dernier et a enchaîné treize semaines d’entrées nettes. Ce n’est que la semaine du 16 octobre qu’il a enregistré ses premiers rachats nets, pour seulement 1,84 million. Les 19,13 millions de cette fois-ci marquent le premier grand coup de frein après treize semaines de lune de miel. Plus la lune de miel est longue, plus la première pause risque d’être interprétée comme un tournant. $CL
Regardons maintenant l’ensemble du marché. Au cours des deux premières semaines de novembre, le secteur des ETF crypto a enregistré environ 1,48 milliard de dollars de sorties nettes. Ce produit n’est qu’un petit affluent parmi d’autres. Pris isolément, le titre « plus forte sortie en huit mois » donne l’impression qu’il se passe quelque chose de grave ; replacé dans le contexte du secteur, il n’a fait que baisser un peu avec la marée. Ce qui pèse principalement sur la demande, c’est la baisse du prix de l’actif sous-jacent ; les ordres de rachat ne font que suivre le mouvement. Quand tout le secteur reflue, les chiffres des petits produits sont ceux que l’on a le plus tendance à grossir.
Il faut donc tenir deux comptes distincts : les flux de capitaux d’un côté, la valeur liquidative de l’autre. Le premier comptabilise les personnes qui entrent et sortent par la porte ; le second évalue au prix du jour les marchandises dans l’entrepôt. Les titres préfèrent parler du premier, mais le véritable coupable se trouve dans le second. Depuis le lancement du produit, les investisseurs y ont investi au total 1,79 milliard, mais leurs positions ne valent aujourd’hui plus que 1,15 milliard. Les ordres de rachat ne peuvent pas expliquer cet écart : il est inscrit dans la courbe des prix.
Quand la marée se retire, il faut d’abord voir quel compte saigne avant de se demander s’il faut avoir peur.
Opinion personnelle, ceci ne constitue pas un conseil en investissement. Vous êtes responsable de vos gains et de vos pertes.
#美国现货XRPETF周流出创8个月新高
620
·
--
En cinq jours, un marché a perdu 1,48 milliard de dollars en rachats, tandis qu’un autre en absorbait 37,5 milliards dans le même temps — ces deux chiffres côte à côte donnent l’impression que la même réserve d’eau s’écoule simultanément dans deux directions. Les statistiques de flux montrent que, sur les cinq séances du 4 au 10 novembre, les ETF crypto spot américains ont enregistré 1,48 milliard de dollars de sorties nettes, tandis que les dix plus grands ETF d’actions américaines ont accueilli 37,5 milliards. C’est l’un des écarts hebdomadaires les plus importants entre ces deux catégories d’actifs depuis plusieurs années. $SOL
En examinant les chiffres de plus près, les sorties se concentrent sur les produits liés au BTC et à l’ETH : environ 1,06 milliard pour les fonds liés au BTC et 326 millions pour l’ETH. Les petits produits sur SOL, XRP, HYPE et ZEC n’ont totalisé que 89,4 millions. Cette semaine-là, aucune mauvaise nouvelle majeure n’est venue bouleverser le marché. Il semble plutôt que certains aient pris leurs bénéfices sur les positions en ETF crypto accumulées depuis le début de l’année, tandis que d’autres transféraient des capitaux frais vers les indices boursiers. VOO a attiré 16,9 milliards en une semaine, QQQ 5,3 milliards : les investisseurs ont clairement choisi l’autre camp. $ZEC
En surface, les 1,48 milliard de sorties nettes ne racontent pas toute l’histoire. Au cours des derniers mois, environ 3,6 milliards de dollars dans l’IBIT de BlackRock ont transité par des créations et rachats en nature : les détenteurs ont directement échangé leurs cryptos en autoconservation contre des parts d’ETF. Seul le tiroir de rangement a changé ; les positions, elles, ne sont pas sorties du marché. Autrement dit, certains quittent la table, tandis que d’autres transfèrent leurs cryptos de portefeuilles à froid vers cette boîte réglementée : le socle structurel de positions est toujours là. $ETH
Ce qui freine réellement les achats, c’est le recul des opérations sur la base. Les hedge funds détenaient des ETF spot tout en vendant des contrats à terme à découvert pour profiter de l’écart entre les prix au comptant et les cours à terme. Mais lorsque la base tombe sous le coût d’emprunt des titres, l’opération n’est plus rentable et les capitaux se retirent en conséquence. À cela s’ajoute une contraction d’environ 14,2 milliards de l’offre de stablecoins sur trente jours, la plus rapide depuis juin 2022 : les liquidités disponibles en dehors du marché se raréfient elles aussi. La valeur nette totale est passée de son sommet de 169,5 milliards en octobre 2025 à environ 93,7 milliards, soit une baisse d’environ 45 %. Le coût moyen des détenteurs d’ETF BTC se situe autour de 81 000 dollars, et beaucoup sont déjà en perte latente.
Au fond, ce qu’il faut surtout observer cette semaine, c’est que les mêmes capitaux d’investissement ont choisi de nouvelles places : certains descendent du train, d’autres changent de wagon. La réserve n’est pas à sec ; c’est simplement le niveau de l’eau qui s’est déplacé.
Opinion personnelle, ne constitue pas un conseil en investissement. Chacun assume ses gains et ses pertes.
#美国加密ETF五日净流出14点8亿美元
En cinq jours, un marché a perdu 1,48 milliard de dollars en rachats, tandis qu’un autre en absorbait 37,5 milliards dans le même temps — ces deux chiffres côte à côte donnent l’impression que la même réserve d’eau s’écoule simultanément dans deux directions. Les statistiques de flux montrent que, sur les cinq séances du 4 au 10 novembre, les ETF crypto spot américains ont enregistré 1,48 milliard de dollars de sorties nettes, tandis que les dix plus grands ETF d’actions américaines ont accueilli 37,5 milliards. C’est l’un des écarts hebdomadaires les plus importants entre ces deux catégories d’actifs depuis plusieurs années. $SOL
En examinant les chiffres de plus près, les sorties se concentrent sur les produits liés au BTC et à l’ETH : environ 1,06 milliard pour les fonds liés au BTC et 326 millions pour l’ETH. Les petits produits sur SOL, XRP, HYPE et ZEC n’ont totalisé que 89,4 millions. Cette semaine-là, aucune mauvaise nouvelle majeure n’est venue bouleverser le marché. Il semble plutôt que certains aient pris leurs bénéfices sur les positions en ETF crypto accumulées depuis le début de l’année, tandis que d’autres transféraient des capitaux frais vers les indices boursiers. VOO a attiré 16,9 milliards en une semaine, QQQ 5,3 milliards : les investisseurs ont clairement choisi l’autre camp. $ZEC
En surface, les 1,48 milliard de sorties nettes ne racontent pas toute l’histoire. Au cours des derniers mois, environ 3,6 milliards de dollars dans l’IBIT de BlackRock ont transité par des créations et rachats en nature : les détenteurs ont directement échangé leurs cryptos en autoconservation contre des parts d’ETF. Seul le tiroir de rangement a changé ; les positions, elles, ne sont pas sorties du marché. Autrement dit, certains quittent la table, tandis que d’autres transfèrent leurs cryptos de portefeuilles à froid vers cette boîte réglementée : le socle structurel de positions est toujours là. $ETH
Ce qui freine réellement les achats, c’est le recul des opérations sur la base. Les hedge funds détenaient des ETF spot tout en vendant des contrats à terme à découvert pour profiter de l’écart entre les prix au comptant et les cours à terme. Mais lorsque la base tombe sous le coût d’emprunt des titres, l’opération n’est plus rentable et les capitaux se retirent en conséquence. À cela s’ajoute une contraction d’environ 14,2 milliards de l’offre de stablecoins sur trente jours, la plus rapide depuis juin 2022 : les liquidités disponibles en dehors du marché se raréfient elles aussi. La valeur nette totale est passée de son sommet de 169,5 milliards en octobre 2025 à environ 93,7 milliards, soit une baisse d’environ 45 %. Le coût moyen des détenteurs d’ETF BTC se situe autour de 81 000 dollars, et beaucoup sont déjà en perte latente.
Au fond, ce qu’il faut surtout observer cette semaine, c’est que les mêmes capitaux d’investissement ont choisi de nouvelles places : certains descendent du train, d’autres changent de wagon. La réserve n’est pas à sec ; c’est simplement le niveau de l’eau qui s’est déplacé.
Opinion personnelle, ne constitue pas un conseil en investissement. Chacun assume ses gains et ses pertes.
#美国加密ETF五日净流出14点8亿美元
En examinant les chiffres de plus près, les sorties se concentrent sur les produits liés au BTC et à l’ETH : environ 1,06 milliard pour les fonds liés au BTC et 326 millions pour l’ETH. Les petits produits sur SOL, XRP, HYPE et ZEC n’ont totalisé que 89,4 millions. Cette semaine-là, aucune mauvaise nouvelle majeure n’est venue bouleverser le marché. Il semble plutôt que certains aient pris leurs bénéfices sur les positions en ETF crypto accumulées depuis le début de l’année, tandis que d’autres transféraient des capitaux frais vers les indices boursiers. VOO a attiré 16,9 milliards en une semaine, QQQ 5,3 milliards : les investisseurs ont clairement choisi l’autre camp. $ZEC
En surface, les 1,48 milliard de sorties nettes ne racontent pas toute l’histoire. Au cours des derniers mois, environ 3,6 milliards de dollars dans l’IBIT de BlackRock ont transité par des créations et rachats en nature : les détenteurs ont directement échangé leurs cryptos en autoconservation contre des parts d’ETF. Seul le tiroir de rangement a changé ; les positions, elles, ne sont pas sorties du marché. Autrement dit, certains quittent la table, tandis que d’autres transfèrent leurs cryptos de portefeuilles à froid vers cette boîte réglementée : le socle structurel de positions est toujours là. $ETH
Ce qui freine réellement les achats, c’est le recul des opérations sur la base. Les hedge funds détenaient des ETF spot tout en vendant des contrats à terme à découvert pour profiter de l’écart entre les prix au comptant et les cours à terme. Mais lorsque la base tombe sous le coût d’emprunt des titres, l’opération n’est plus rentable et les capitaux se retirent en conséquence. À cela s’ajoute une contraction d’environ 14,2 milliards de l’offre de stablecoins sur trente jours, la plus rapide depuis juin 2022 : les liquidités disponibles en dehors du marché se raréfient elles aussi. La valeur nette totale est passée de son sommet de 169,5 milliards en octobre 2025 à environ 93,7 milliards, soit une baisse d’environ 45 %. Le coût moyen des détenteurs d’ETF BTC se situe autour de 81 000 dollars, et beaucoup sont déjà en perte latente.
Au fond, ce qu’il faut surtout observer cette semaine, c’est que les mêmes capitaux d’investissement ont choisi de nouvelles places : certains descendent du train, d’autres changent de wagon. La réserve n’est pas à sec ; c’est simplement le niveau de l’eau qui s’est déplacé.
Opinion personnelle, ne constitue pas un conseil en investissement. Chacun assume ses gains et ses pertes.
#美国加密ETF五日净流出14点8亿美元
267
·
--
Les deux entreprises détiennent 30 221 pièces, mais une fois intégrées à l’entité fusionnée valorisée à 3 400 milliards, elles ne représenteraient que 0,06 %. Ce n’est pas une nouvelle vague d’achats : c’est simplement la consolidation, dans un même registre, d’anciennes positions déjà comptabilisées séparément. $CL
Selon Bloomberg, qui cite des sources proches du dossier, l’opération pourrait être annoncée dès décembre, ou être repoussée au début de 2027. Les conseils d’administration et les conseillers des deux côtés discutent encore de la structure de gouvernance. À la fin septembre, SpaceX détenait 18 712 pièces et Tesla, 11 509. Ces deux chiffres n’ont pas bougé depuis la fin de 2025, ce qui montre qu’elles les considèrent depuis longtemps comme des actifs dormants. $BNB
Le point essentiel, c’est l’opération de « fusion » elle-même : elle n’oblige aucune des parties à acheter la moindre pièce sur le marché. Elle consiste simplement à réunir sous une même entité deux positions déjà inscrites au bilan. La thèse que certains avancent — « la fusion crée une nouvelle demande » — ne résiste donc pas à l’examen des comptes. $SOL
Le coût d’acquisition est encore plus intéressant. Les deux entreprises ont investi environ 1,05 milliard de dollars pour constituer cette réserve, à un prix moyen d’environ 34 650 dollars par pièce. Aujourd’hui, elle vaut autour de 2,1 milliards, soit une plus-value latente d’environ 1,04 milliard. Pour deux géants dont la valeur cumulée atteint 3 400 milliards, il s’agit d’une réserve passive, déjà constituée et qui s’est appréciée sans rien faire — pas d’une position liquide à ajuster à tout moment. Elles n’ont pas non plus à justifier auprès du marché, à la fin de chaque trimestre, pourquoi elles la conservent.
Ce qu’il faut vraiment surveiller, c’est la manière dont la nouvelle entité gérera ces actifs après la fusion. Les conserver tels quels comme une discrète ligne dans les états financiers, ou au contraire en faire le point de départ d’une expansion de sa trésorerie ? Ni les conseils d’administration ni les comités indépendants n’ont encore donné de réponse. Pour l’instant, cela ressemble davantage à un signal : les grandes entreprises ont déjà inscrit ce type d’actif dans leurs comptes. Leur position est trop modeste pour figurer même dans le titre des articles sur la fusion, mais assez importante pour que certains y voient une forme de caution.
Les comptes sont tenus ; l’histoire ne fait que commencer.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous êtes responsable de vos gains et de vos pertes.
#SpaceX与特斯拉合并谈判涉30220枚比特币
Les deux entreprises détiennent 30 221 pièces, mais une fois intégrées à l’entité fusionnée valorisée à 3 400 milliards, elles ne représenteraient que 0,06 %. Ce n’est pas une nouvelle vague d’achats : c’est simplement la consolidation, dans un même registre, d’anciennes positions déjà comptabilisées séparément. $CL
Selon Bloomberg, qui cite des sources proches du dossier, l’opération pourrait être annoncée dès décembre, ou être repoussée au début de 2027. Les conseils d’administration et les conseillers des deux côtés discutent encore de la structure de gouvernance. À la fin septembre, SpaceX détenait 18 712 pièces et Tesla, 11 509. Ces deux chiffres n’ont pas bougé depuis la fin de 2025, ce qui montre qu’elles les considèrent depuis longtemps comme des actifs dormants. $BNB
Le point essentiel, c’est l’opération de « fusion » elle-même : elle n’oblige aucune des parties à acheter la moindre pièce sur le marché. Elle consiste simplement à réunir sous une même entité deux positions déjà inscrites au bilan. La thèse que certains avancent — « la fusion crée une nouvelle demande » — ne résiste donc pas à l’examen des comptes. $SOL
Le coût d’acquisition est encore plus intéressant. Les deux entreprises ont investi environ 1,05 milliard de dollars pour constituer cette réserve, à un prix moyen d’environ 34 650 dollars par pièce. Aujourd’hui, elle vaut autour de 2,1 milliards, soit une plus-value latente d’environ 1,04 milliard. Pour deux géants dont la valeur cumulée atteint 3 400 milliards, il s’agit d’une réserve passive, déjà constituée et qui s’est appréciée sans rien faire — pas d’une position liquide à ajuster à tout moment. Elles n’ont pas non plus à justifier auprès du marché, à la fin de chaque trimestre, pourquoi elles la conservent.
Ce qu’il faut vraiment surveiller, c’est la manière dont la nouvelle entité gérera ces actifs après la fusion. Les conserver tels quels comme une discrète ligne dans les états financiers, ou au contraire en faire le point de départ d’une expansion de sa trésorerie ? Ni les conseils d’administration ni les comités indépendants n’ont encore donné de réponse. Pour l’instant, cela ressemble davantage à un signal : les grandes entreprises ont déjà inscrit ce type d’actif dans leurs comptes. Leur position est trop modeste pour figurer même dans le titre des articles sur la fusion, mais assez importante pour que certains y voient une forme de caution.
Les comptes sont tenus ; l’histoire ne fait que commencer.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous êtes responsable de vos gains et de vos pertes.
#SpaceX与特斯拉合并谈判涉30220枚比特币
Selon Bloomberg, qui cite des sources proches du dossier, l’opération pourrait être annoncée dès décembre, ou être repoussée au début de 2027. Les conseils d’administration et les conseillers des deux côtés discutent encore de la structure de gouvernance. À la fin septembre, SpaceX détenait 18 712 pièces et Tesla, 11 509. Ces deux chiffres n’ont pas bougé depuis la fin de 2025, ce qui montre qu’elles les considèrent depuis longtemps comme des actifs dormants. $BNB
Le point essentiel, c’est l’opération de « fusion » elle-même : elle n’oblige aucune des parties à acheter la moindre pièce sur le marché. Elle consiste simplement à réunir sous une même entité deux positions déjà inscrites au bilan. La thèse que certains avancent — « la fusion crée une nouvelle demande » — ne résiste donc pas à l’examen des comptes. $SOL
Le coût d’acquisition est encore plus intéressant. Les deux entreprises ont investi environ 1,05 milliard de dollars pour constituer cette réserve, à un prix moyen d’environ 34 650 dollars par pièce. Aujourd’hui, elle vaut autour de 2,1 milliards, soit une plus-value latente d’environ 1,04 milliard. Pour deux géants dont la valeur cumulée atteint 3 400 milliards, il s’agit d’une réserve passive, déjà constituée et qui s’est appréciée sans rien faire — pas d’une position liquide à ajuster à tout moment. Elles n’ont pas non plus à justifier auprès du marché, à la fin de chaque trimestre, pourquoi elles la conservent.
Ce qu’il faut vraiment surveiller, c’est la manière dont la nouvelle entité gérera ces actifs après la fusion. Les conserver tels quels comme une discrète ligne dans les états financiers, ou au contraire en faire le point de départ d’une expansion de sa trésorerie ? Ni les conseils d’administration ni les comités indépendants n’ont encore donné de réponse. Pour l’instant, cela ressemble davantage à un signal : les grandes entreprises ont déjà inscrit ce type d’actif dans leurs comptes. Leur position est trop modeste pour figurer même dans le titre des articles sur la fusion, mais assez importante pour que certains y voient une forme de caution.
Les comptes sont tenus ; l’histoire ne fait que commencer.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous êtes responsable de vos gains et de vos pertes.
#SpaceX与特斯拉合并谈判涉30220枚比特币
7
·
--
Une ligne correspondant à peu près au prix d’achat moyen sur quatre ans vient d’être enfoncée. Est-ce vraiment si important ? La moyenne mobile sur 200 semaines du BTC se situe aux alentours de 68 000 dollars. Elle représente le coût moyen obtenu en lissant les cours de clôture sur près de quatre ans. Du 4 novembre, où il se situait autour de 81 000 dollars, au plus bas de 67 500 dollars atteint le 13, le cours a reculé de 16,67 % en neuf séances. C’est aussi la première fois depuis le 19 août qu’il touche cette ligne. $ETH
Cette ligne est souvent considérée comme un seuil de prix, mais elle mesure le prix d’entrée moyen de tous les détenteurs sur quatre ans. Quand le cours passe en dessous, cela signifie que ceux qui ont conservé leurs actifs le plus longtemps depuis le creux du cycle précédent se retrouvent à nouveau à l’équilibre, voire en légère perte. Elle représente le coût moyen accumulé au fil des ans par les investisseurs patients ; elle a peu à voir avec les fluctuations du sentiment sur une seule journée. $ZEC
La pression qui a fait céder cette ligne ne vient pas de l’intérieur du marché crypto. L’indice du dollar a dépassé 103, son niveau le plus élevé depuis avril 2025, en hausse d’environ 2 % depuis début octobre. Le rendement des bons du Trésor américain à dix ans est de 5,125 %, celui des obligations à trente ans de 5,459 %, et le marché estime désormais à environ 89 % la probabilité d’une hausse des taux par la Fed en décembre. L’argent coûte plus cher, et les actifs risqués sont réévalués dans leur ensemble. $BNB
Les capitaux sortent simultanément par plusieurs canaux. Les ETF Bitcoin au comptant américains enregistrent des sorties nettes pour le sixième jour consécutif, et l’offre de stablecoins s’est contractée d’environ 11,5 milliards de dollars en trente jours, sa chute la plus brutale jamais enregistrée. L’effet de levier qui amplifiait la baisse a déjà été purgé : en vingt-quatre heures, les liquidations sur les contrats à terme ont dépassé 1,3 milliard de dollars, et concernaient en grande majorité des positions longues.
La ligne de coût moyen des détenteurs les plus fidèles a été mise à l’épreuve à cause du retrait des liquidités extérieures ; rien de particulier ne s’est produit au sein du marché crypto. Cette ligne ne signale qu’une chose : les profits du cycle se transforment ici en pertes. Pour qu’elle tienne, il faudra d’abord que les capitaux extérieurs au marché crypto cessent de s’en retirer.
Opinion personnelle, ceci ne constitue pas un conseil en investissement. Vous êtes responsable de vos gains et de vos pertes.
#比特币跌破200周均线
Une ligne correspondant à peu près au prix d’achat moyen sur quatre ans vient d’être enfoncée. Est-ce vraiment si important ? La moyenne mobile sur 200 semaines du BTC se situe aux alentours de 68 000 dollars. Elle représente le coût moyen obtenu en lissant les cours de clôture sur près de quatre ans. Du 4 novembre, où il se situait autour de 81 000 dollars, au plus bas de 67 500 dollars atteint le 13, le cours a reculé de 16,67 % en neuf séances. C’est aussi la première fois depuis le 19 août qu’il touche cette ligne. $ETH
Cette ligne est souvent considérée comme un seuil de prix, mais elle mesure le prix d’entrée moyen de tous les détenteurs sur quatre ans. Quand le cours passe en dessous, cela signifie que ceux qui ont conservé leurs actifs le plus longtemps depuis le creux du cycle précédent se retrouvent à nouveau à l’équilibre, voire en légère perte. Elle représente le coût moyen accumulé au fil des ans par les investisseurs patients ; elle a peu à voir avec les fluctuations du sentiment sur une seule journée. $ZEC
La pression qui a fait céder cette ligne ne vient pas de l’intérieur du marché crypto. L’indice du dollar a dépassé 103, son niveau le plus élevé depuis avril 2025, en hausse d’environ 2 % depuis début octobre. Le rendement des bons du Trésor américain à dix ans est de 5,125 %, celui des obligations à trente ans de 5,459 %, et le marché estime désormais à environ 89 % la probabilité d’une hausse des taux par la Fed en décembre. L’argent coûte plus cher, et les actifs risqués sont réévalués dans leur ensemble. $BNB
Les capitaux sortent simultanément par plusieurs canaux. Les ETF Bitcoin au comptant américains enregistrent des sorties nettes pour le sixième jour consécutif, et l’offre de stablecoins s’est contractée d’environ 11,5 milliards de dollars en trente jours, sa chute la plus brutale jamais enregistrée. L’effet de levier qui amplifiait la baisse a déjà été purgé : en vingt-quatre heures, les liquidations sur les contrats à terme ont dépassé 1,3 milliard de dollars, et concernaient en grande majorité des positions longues.
La ligne de coût moyen des détenteurs les plus fidèles a été mise à l’épreuve à cause du retrait des liquidités extérieures ; rien de particulier ne s’est produit au sein du marché crypto. Cette ligne ne signale qu’une chose : les profits du cycle se transforment ici en pertes. Pour qu’elle tienne, il faudra d’abord que les capitaux extérieurs au marché crypto cessent de s’en retirer.
Opinion personnelle, ceci ne constitue pas un conseil en investissement. Vous êtes responsable de vos gains et de vos pertes.
#比特币跌破200周均线
Cette ligne est souvent considérée comme un seuil de prix, mais elle mesure le prix d’entrée moyen de tous les détenteurs sur quatre ans. Quand le cours passe en dessous, cela signifie que ceux qui ont conservé leurs actifs le plus longtemps depuis le creux du cycle précédent se retrouvent à nouveau à l’équilibre, voire en légère perte. Elle représente le coût moyen accumulé au fil des ans par les investisseurs patients ; elle a peu à voir avec les fluctuations du sentiment sur une seule journée. $ZEC
La pression qui a fait céder cette ligne ne vient pas de l’intérieur du marché crypto. L’indice du dollar a dépassé 103, son niveau le plus élevé depuis avril 2025, en hausse d’environ 2 % depuis début octobre. Le rendement des bons du Trésor américain à dix ans est de 5,125 %, celui des obligations à trente ans de 5,459 %, et le marché estime désormais à environ 89 % la probabilité d’une hausse des taux par la Fed en décembre. L’argent coûte plus cher, et les actifs risqués sont réévalués dans leur ensemble. $BNB
Les capitaux sortent simultanément par plusieurs canaux. Les ETF Bitcoin au comptant américains enregistrent des sorties nettes pour le sixième jour consécutif, et l’offre de stablecoins s’est contractée d’environ 11,5 milliards de dollars en trente jours, sa chute la plus brutale jamais enregistrée. L’effet de levier qui amplifiait la baisse a déjà été purgé : en vingt-quatre heures, les liquidations sur les contrats à terme ont dépassé 1,3 milliard de dollars, et concernaient en grande majorité des positions longues.
La ligne de coût moyen des détenteurs les plus fidèles a été mise à l’épreuve à cause du retrait des liquidités extérieures ; rien de particulier ne s’est produit au sein du marché crypto. Cette ligne ne signale qu’une chose : les profits du cycle se transforment ici en pertes. Pour qu’elle tienne, il faudra d’abord que les capitaux extérieurs au marché crypto cessent de s’en retirer.
Opinion personnelle, ceci ne constitue pas un conseil en investissement. Vous êtes responsable de vos gains et de vos pertes.
#比特币跌破200周均线
2.2k
·
--
Le nœud qui tournait en permanence en arrière-plan devait simplement délivrer un laissez-passer « de confiance » au démon Tor local, pour que le client associé puisse se connecter sans accroc. Mais au final, toutes les connexions inconnues venues de l’extérieur via Tor portaient elles aussi le même chapeau « de confiance ». $SOL
Tout vient d’une ligne de configuration. -whitelist accorde une immunité aux plages d’adresses IP qu’elle contient : les connexions figurant sur la liste peuvent contourner plusieurs filtres antispam et sont moins protégées contre les fuites de confidentialité. Or, pour les pairs qui arrivent par Tor, le nœud ne voit pas leur véritable adresse, mais celle du démon local. Dès que cette adresse tombe dans une plage définie par -whitelist, les connexions extérieures héritent du statut de « proches ». $XAU
Le problème vient du packaging. Plusieurs distributeurs ont fourni le logiciel du nœud avec Tor et, au passage, configuré -whitelist pour couvrir la plage d’adresses du démon. D’après les annonces, des milliers de nœuds seraient concernés : toutes les connexions Tor entrantes ont été mises sur liste blanche. Les nœuds qui n’avaient jamais modifié cette option, désactivée par défaut, n’ont pas été comptabilisés. $ZEC
Pour les acteurs des marchés financiers, ce cas est étrange parce que « les comptes ne tombent pas juste ». Dans Bitcoin Core, la confiance n’est pas un poste du grand livre que l’on peut auditer, mais une ligne de configuration. Une valeur par défaut intégrée au packaging a silencieusement élargi la « frontière de confiance » du réseau, passant des « clients associés sur la machine locale » à « tous les pairs anonymes sur Tor » — autrement dit, elle a accordé une ligne de crédit à des contreparties impossibles à vérifier, sans que cela figure dans les comptes de qui que ce soit. Aucun fonds n’a été perdu, la chaîne n’a pas été scindée et aucune exploitation réelle n’a été mentionnée dans les annonces.
La sécurité décentralisée ne repose jamais uniquement sur la couche du consensus ; elle dépend aussi de l’hygiène de configuration de milliers d’opérateurs, chacun de son côté.
Alors, comment faut-il interpréter cette nouvelle ? Dire simplement « Bitcoin Core est défectueux » serait clairement exagéré. Le protocole ne gère que la couche du consensus ; le reste de la sécurité repose sur la somme des choix de configuration de milliers d’opérateurs indépendants. Une seule valeur de configuration par défaut peut discrètement élargir la surface de confiance de tout le réseau.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous assumez les pertes comme les gains.
#比特币Core披露Tor流量漏洞
Le nœud qui tournait en permanence en arrière-plan devait simplement délivrer un laissez-passer « de confiance » au démon Tor local, pour que le client associé puisse se connecter sans accroc. Mais au final, toutes les connexions inconnues venues de l’extérieur via Tor portaient elles aussi le même chapeau « de confiance ». $SOL
Tout vient d’une ligne de configuration. -whitelist accorde une immunité aux plages d’adresses IP qu’elle contient : les connexions figurant sur la liste peuvent contourner plusieurs filtres antispam et sont moins protégées contre les fuites de confidentialité. Or, pour les pairs qui arrivent par Tor, le nœud ne voit pas leur véritable adresse, mais celle du démon local. Dès que cette adresse tombe dans une plage définie par -whitelist, les connexions extérieures héritent du statut de « proches ». $XAU
Le problème vient du packaging. Plusieurs distributeurs ont fourni le logiciel du nœud avec Tor et, au passage, configuré -whitelist pour couvrir la plage d’adresses du démon. D’après les annonces, des milliers de nœuds seraient concernés : toutes les connexions Tor entrantes ont été mises sur liste blanche. Les nœuds qui n’avaient jamais modifié cette option, désactivée par défaut, n’ont pas été comptabilisés. $ZEC
Pour les acteurs des marchés financiers, ce cas est étrange parce que « les comptes ne tombent pas juste ». Dans Bitcoin Core, la confiance n’est pas un poste du grand livre que l’on peut auditer, mais une ligne de configuration. Une valeur par défaut intégrée au packaging a silencieusement élargi la « frontière de confiance » du réseau, passant des « clients associés sur la machine locale » à « tous les pairs anonymes sur Tor » — autrement dit, elle a accordé une ligne de crédit à des contreparties impossibles à vérifier, sans que cela figure dans les comptes de qui que ce soit. Aucun fonds n’a été perdu, la chaîne n’a pas été scindée et aucune exploitation réelle n’a été mentionnée dans les annonces.
La sécurité décentralisée ne repose jamais uniquement sur la couche du consensus ; elle dépend aussi de l’hygiène de configuration de milliers d’opérateurs, chacun de son côté.
Alors, comment faut-il interpréter cette nouvelle ? Dire simplement « Bitcoin Core est défectueux » serait clairement exagéré. Le protocole ne gère que la couche du consensus ; le reste de la sécurité repose sur la somme des choix de configuration de milliers d’opérateurs indépendants. Une seule valeur de configuration par défaut peut discrètement élargir la surface de confiance de tout le réseau.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous assumez les pertes comme les gains.
#比特币Core披露Tor流量漏洞
Tout vient d’une ligne de configuration. -whitelist accorde une immunité aux plages d’adresses IP qu’elle contient : les connexions figurant sur la liste peuvent contourner plusieurs filtres antispam et sont moins protégées contre les fuites de confidentialité. Or, pour les pairs qui arrivent par Tor, le nœud ne voit pas leur véritable adresse, mais celle du démon local. Dès que cette adresse tombe dans une plage définie par -whitelist, les connexions extérieures héritent du statut de « proches ». $XAU
Le problème vient du packaging. Plusieurs distributeurs ont fourni le logiciel du nœud avec Tor et, au passage, configuré -whitelist pour couvrir la plage d’adresses du démon. D’après les annonces, des milliers de nœuds seraient concernés : toutes les connexions Tor entrantes ont été mises sur liste blanche. Les nœuds qui n’avaient jamais modifié cette option, désactivée par défaut, n’ont pas été comptabilisés. $ZEC
Pour les acteurs des marchés financiers, ce cas est étrange parce que « les comptes ne tombent pas juste ». Dans Bitcoin Core, la confiance n’est pas un poste du grand livre que l’on peut auditer, mais une ligne de configuration. Une valeur par défaut intégrée au packaging a silencieusement élargi la « frontière de confiance » du réseau, passant des « clients associés sur la machine locale » à « tous les pairs anonymes sur Tor » — autrement dit, elle a accordé une ligne de crédit à des contreparties impossibles à vérifier, sans que cela figure dans les comptes de qui que ce soit. Aucun fonds n’a été perdu, la chaîne n’a pas été scindée et aucune exploitation réelle n’a été mentionnée dans les annonces.
La sécurité décentralisée ne repose jamais uniquement sur la couche du consensus ; elle dépend aussi de l’hygiène de configuration de milliers d’opérateurs, chacun de son côté.
Alors, comment faut-il interpréter cette nouvelle ? Dire simplement « Bitcoin Core est défectueux » serait clairement exagéré. Le protocole ne gère que la couche du consensus ; le reste de la sécurité repose sur la somme des choix de configuration de milliers d’opérateurs indépendants. Une seule valeur de configuration par défaut peut discrètement élargir la surface de confiance de tout le réseau.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous assumez les pertes comme les gains.
#比特币Core披露Tor流量漏洞
318
·
--
#币安神算子 a encore perdu mille points. Comment on est censés jouer ? Pas le choix, il faut encaisser. Autant foncer. Il ne faut surtout pas paniquer.
#币安神算子 a encore perdu mille points. Comment on est censés jouer ? Pas le choix, il faut encaisser. Autant foncer. Il ne faut surtout pas paniquer.
1
15
·
--
Un même BTC coûte 1,66 % de plus en Corée du Sud que dans le reste du monde. Cet écart de prix a persisté toute la journée, mais le mécanisme qui le maintient est discrètement en train d’être réécrit par une loi. $CL
Près de trois adultes sud-coréens sur dix détiennent des cryptos et le pays compte environ 9,91 millions de comptes actifs : c’est l’un des marchés de détail les plus frénétiques au monde. L’argent qui voudrait profiter de l’écart de prix ne peut pas franchir la frontière, et la prime reste donc figée sur le marché local. La cause profonde, ce sont les contrôles des capitaux : les transferts transfrontaliers de cryptos sont bloqués par des circuits soumis à l’identification, et les capitaux destinés à l’arbitrage ne peuvent pas parvenir jusqu’à l’autre rive. Les deux prix, intérieur et extérieur, continuent ainsi de coexister. Pour les seuls stablecoins, le volume trimestriel des cinq principales plateformes a atteint 57 000 milliards de wons, soit environ 42 milliards de dollars. Grâce à eux, les wons circulent entre l’intérieur et l’extérieur du pays. $SOL
Voilà pourquoi le texte dont l’adoption définitive est prévue « début janvier » ne porte pas uniquement sur les licences de stablecoins. La loi-cadre prévoit des licences et des réserves intégrales, ce qui revient à installer un circuit réglementé sur le territoire national. Combiné aux contrôles déjà en place, ce dispositif permettrait de récupérer une partie des liquidités qui s’échappaient vers des plateformes étrangères, dans un bassin visible, contrôlable et imposable. En avril, la prime a atteint un pic de 9,7 %, révélant à quel point les comptes locaux étaient verrouillés. Plus ils le sont, plus ces liquidités cherchent une sortie. $BTC
Cet indicateur ne mesure pas seulement le verrouillage. En juin, la prime est même devenue négative : les Sud-Coréens vendaient alors moins cher que le reste du monde. Les capitaux se sont plutôt déversés dans les semi-conducteurs du KOSPI, tandis que les ETF à effet de levier sur les puces ont capté l’énergie qui alimentait auparavant la spéculation sur les altcoins. Le capital n’a pas disparu : il a simplement changé de bassin.
En clair, le texte définitif construit des canalisations pour les capitaux ; la licence des spéculateurs, elle, relève d’une autre question.
La prime se réduira ou non selon que les canalisations s’ouvrent et que le won se renforce. Pour l’instant, les 1,66 % ressemblent davantage à un thermomètre : ils ne mesurent pas le prix des cryptos, mais l’assouplissement — ou non — de cette barrière aux capitaux. Une fois la loi entrée en vigueur, une partie de la demande qui tournait à vide à l’étranger reviendra dans le circuit intérieur. Chaque petit assouplissement de la barrière fera revenir davantage de liquidités jusque-là hors des circuits officiels.
Opinion personnelle, ceci ne constitue pas un conseil en investissement. Vous assumez seul les pertes éventuelles.
#韩国数字资产基本法预计1月初定稿
Un même BTC coûte 1,66 % de plus en Corée du Sud que dans le reste du monde. Cet écart de prix a persisté toute la journée, mais le mécanisme qui le maintient est discrètement en train d’être réécrit par une loi. $CL
Près de trois adultes sud-coréens sur dix détiennent des cryptos et le pays compte environ 9,91 millions de comptes actifs : c’est l’un des marchés de détail les plus frénétiques au monde. L’argent qui voudrait profiter de l’écart de prix ne peut pas franchir la frontière, et la prime reste donc figée sur le marché local. La cause profonde, ce sont les contrôles des capitaux : les transferts transfrontaliers de cryptos sont bloqués par des circuits soumis à l’identification, et les capitaux destinés à l’arbitrage ne peuvent pas parvenir jusqu’à l’autre rive. Les deux prix, intérieur et extérieur, continuent ainsi de coexister. Pour les seuls stablecoins, le volume trimestriel des cinq principales plateformes a atteint 57 000 milliards de wons, soit environ 42 milliards de dollars. Grâce à eux, les wons circulent entre l’intérieur et l’extérieur du pays. $SOL
Voilà pourquoi le texte dont l’adoption définitive est prévue « début janvier » ne porte pas uniquement sur les licences de stablecoins. La loi-cadre prévoit des licences et des réserves intégrales, ce qui revient à installer un circuit réglementé sur le territoire national. Combiné aux contrôles déjà en place, ce dispositif permettrait de récupérer une partie des liquidités qui s’échappaient vers des plateformes étrangères, dans un bassin visible, contrôlable et imposable. En avril, la prime a atteint un pic de 9,7 %, révélant à quel point les comptes locaux étaient verrouillés. Plus ils le sont, plus ces liquidités cherchent une sortie. $BTC
Cet indicateur ne mesure pas seulement le verrouillage. En juin, la prime est même devenue négative : les Sud-Coréens vendaient alors moins cher que le reste du monde. Les capitaux se sont plutôt déversés dans les semi-conducteurs du KOSPI, tandis que les ETF à effet de levier sur les puces ont capté l’énergie qui alimentait auparavant la spéculation sur les altcoins. Le capital n’a pas disparu : il a simplement changé de bassin.
En clair, le texte définitif construit des canalisations pour les capitaux ; la licence des spéculateurs, elle, relève d’une autre question.
La prime se réduira ou non selon que les canalisations s’ouvrent et que le won se renforce. Pour l’instant, les 1,66 % ressemblent davantage à un thermomètre : ils ne mesurent pas le prix des cryptos, mais l’assouplissement — ou non — de cette barrière aux capitaux. Une fois la loi entrée en vigueur, une partie de la demande qui tournait à vide à l’étranger reviendra dans le circuit intérieur. Chaque petit assouplissement de la barrière fera revenir davantage de liquidités jusque-là hors des circuits officiels.
Opinion personnelle, ceci ne constitue pas un conseil en investissement. Vous assumez seul les pertes éventuelles.
#韩国数字资产基本法预计1月初定稿
Près de trois adultes sud-coréens sur dix détiennent des cryptos et le pays compte environ 9,91 millions de comptes actifs : c’est l’un des marchés de détail les plus frénétiques au monde. L’argent qui voudrait profiter de l’écart de prix ne peut pas franchir la frontière, et la prime reste donc figée sur le marché local. La cause profonde, ce sont les contrôles des capitaux : les transferts transfrontaliers de cryptos sont bloqués par des circuits soumis à l’identification, et les capitaux destinés à l’arbitrage ne peuvent pas parvenir jusqu’à l’autre rive. Les deux prix, intérieur et extérieur, continuent ainsi de coexister. Pour les seuls stablecoins, le volume trimestriel des cinq principales plateformes a atteint 57 000 milliards de wons, soit environ 42 milliards de dollars. Grâce à eux, les wons circulent entre l’intérieur et l’extérieur du pays. $SOL
Voilà pourquoi le texte dont l’adoption définitive est prévue « début janvier » ne porte pas uniquement sur les licences de stablecoins. La loi-cadre prévoit des licences et des réserves intégrales, ce qui revient à installer un circuit réglementé sur le territoire national. Combiné aux contrôles déjà en place, ce dispositif permettrait de récupérer une partie des liquidités qui s’échappaient vers des plateformes étrangères, dans un bassin visible, contrôlable et imposable. En avril, la prime a atteint un pic de 9,7 %, révélant à quel point les comptes locaux étaient verrouillés. Plus ils le sont, plus ces liquidités cherchent une sortie. $BTC
Cet indicateur ne mesure pas seulement le verrouillage. En juin, la prime est même devenue négative : les Sud-Coréens vendaient alors moins cher que le reste du monde. Les capitaux se sont plutôt déversés dans les semi-conducteurs du KOSPI, tandis que les ETF à effet de levier sur les puces ont capté l’énergie qui alimentait auparavant la spéculation sur les altcoins. Le capital n’a pas disparu : il a simplement changé de bassin.
En clair, le texte définitif construit des canalisations pour les capitaux ; la licence des spéculateurs, elle, relève d’une autre question.
La prime se réduira ou non selon que les canalisations s’ouvrent et que le won se renforce. Pour l’instant, les 1,66 % ressemblent davantage à un thermomètre : ils ne mesurent pas le prix des cryptos, mais l’assouplissement — ou non — de cette barrière aux capitaux. Une fois la loi entrée en vigueur, une partie de la demande qui tournait à vide à l’étranger reviendra dans le circuit intérieur. Chaque petit assouplissement de la barrière fera revenir davantage de liquidités jusque-là hors des circuits officiels.
Opinion personnelle, ceci ne constitue pas un conseil en investissement. Vous assumez seul les pertes éventuelles.
#韩国数字资产基本法预计1月初定稿
1
2
9
37.2k
·
--
Quelqu’un a lâché dans le groupe : les hedge funds ont réduit de 89 % leurs positions vendeuses sur le BTC au CME. Est-ce qu’ils sont en train de passer à l’achat ? J’ai vérifié les données de positionnement : la réponse n’est pas si évidente. Les chiffres sont impressionnants, mais ce sont des positions financées par emprunt qui ont été réduites. $ZEC
Pour comprendre, il faut commencer par l’arbitrage de base. Les fonds détiennent du spot ou des ETF, tout en vendant des contrats à terme à prix élevé. Ils gagnent sur la convergence de l’écart entre le marché au comptant et celui des futures, sans se soucier de la direction du cours. À l’échéance, les futures convergent vers le spot : cet écart est leur unique source de profit. Mais la base annualisée est tombée à 4,8 %, presque au niveau des bons du Trésor américain. Après déduction des marges et des coûts de friction, il ne reste presque rien. L’année du pic, la base annualisée était encore à 7,9 %, soit près de 4 points de plus que les bons du Trésor. Aujourd’hui, l’écart n’est plus que de 0,6 point : l’opération n’est donc plus aussi intéressante. $SOL
L’effet de levier commence donc à se retirer. Les positions nettes vendeuses ne représentent plus que 2 591 contrats, soit environ 13 000 BTC, leur niveau le plus bas depuis février 2023. L’intérêt ouvert est passé de son pic de 213 000 BTC à la fin de 2024 à 87 600 BTC, en baisse de 15,7 % supplémentaires par rapport à la semaine précédente. Neuf fonds ont réduit leurs positions sur les ETF d’environ 68 000 BTC en neuf mois, soit 5,4 milliards de dollars. L’argent emprunté est remboursé, une position après l’autre. $CL
En août, les fonds à effet de levier sont brièvement passés pour la première fois à une position nette acheteuse, ce qui ressemblait à un retournement haussier. Mais les positions nettes acheteuses des gestionnaires d’actifs sont elles aussi passées d’environ 7 000 contrats à 2 403. Les positions de couverture ont été débouclées, tandis que les positions au comptant ont également été réduites. Aucun des deux camps ne pariait sur une direction : tout le portefeuille s’est simplement contracté et est devenu plus calme. Les capitaux consacrés à l’arbitrage se sont retirés ; les ETF qui restent ressemblent davantage à des positions détenues par des personnes qui veulent réellement posséder du BTC.
Les institutionnels ne sont pas secrètement passés à l’achat : seul l’effet de levier se retire. Le carburant des écarts de prix est presque épuisé ; l’argent de l’arbitrage est retourné vers les bons du Trésor, et les positions qui restent sur le marché sont d’autant plus nettes. À l’avenir, les flux des ETF permettront de mieux voir qui veut vraiment du BTC et qui était simplement là pour profiter de l’écart de rendement. Si la base s’élargit à nouveau, ces hedge funds finiront par revenir. Mais c’est une autre histoire.
Quand la marée se retire, l’eau devient claire.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous assumez vos gains et vos pertes.
#BaisseDe89DesPositionsNettesVendeusesDesHedgeFundsSurLeBitcoinAuCME
Quelqu’un a lâché dans le groupe : les hedge funds ont réduit de 89 % leurs positions vendeuses sur le BTC au CME. Est-ce qu’ils sont en train de passer à l’achat ? J’ai vérifié les données de positionnement : la réponse n’est pas si évidente. Les chiffres sont impressionnants, mais ce sont des positions financées par emprunt qui ont été réduites. $ZEC
Pour comprendre, il faut commencer par l’arbitrage de base. Les fonds détiennent du spot ou des ETF, tout en vendant des contrats à terme à prix élevé. Ils gagnent sur la convergence de l’écart entre le marché au comptant et celui des futures, sans se soucier de la direction du cours. À l’échéance, les futures convergent vers le spot : cet écart est leur unique source de profit. Mais la base annualisée est tombée à 4,8 %, presque au niveau des bons du Trésor américain. Après déduction des marges et des coûts de friction, il ne reste presque rien. L’année du pic, la base annualisée était encore à 7,9 %, soit près de 4 points de plus que les bons du Trésor. Aujourd’hui, l’écart n’est plus que de 0,6 point : l’opération n’est donc plus aussi intéressante. $SOL
L’effet de levier commence donc à se retirer. Les positions nettes vendeuses ne représentent plus que 2 591 contrats, soit environ 13 000 BTC, leur niveau le plus bas depuis février 2023. L’intérêt ouvert est passé de son pic de 213 000 BTC à la fin de 2024 à 87 600 BTC, en baisse de 15,7 % supplémentaires par rapport à la semaine précédente. Neuf fonds ont réduit leurs positions sur les ETF d’environ 68 000 BTC en neuf mois, soit 5,4 milliards de dollars. L’argent emprunté est remboursé, une position après l’autre. $CL
En août, les fonds à effet de levier sont brièvement passés pour la première fois à une position nette acheteuse, ce qui ressemblait à un retournement haussier. Mais les positions nettes acheteuses des gestionnaires d’actifs sont elles aussi passées d’environ 7 000 contrats à 2 403. Les positions de couverture ont été débouclées, tandis que les positions au comptant ont également été réduites. Aucun des deux camps ne pariait sur une direction : tout le portefeuille s’est simplement contracté et est devenu plus calme. Les capitaux consacrés à l’arbitrage se sont retirés ; les ETF qui restent ressemblent davantage à des positions détenues par des personnes qui veulent réellement posséder du BTC.
Les institutionnels ne sont pas secrètement passés à l’achat : seul l’effet de levier se retire. Le carburant des écarts de prix est presque épuisé ; l’argent de l’arbitrage est retourné vers les bons du Trésor, et les positions qui restent sur le marché sont d’autant plus nettes. À l’avenir, les flux des ETF permettront de mieux voir qui veut vraiment du BTC et qui était simplement là pour profiter de l’écart de rendement. Si la base s’élargit à nouveau, ces hedge funds finiront par revenir. Mais c’est une autre histoire.
Quand la marée se retire, l’eau devient claire.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous assumez vos gains et vos pertes.
#BaisseDe89DesPositionsNettesVendeusesDesHedgeFundsSurLeBitcoinAuCME
Pour comprendre, il faut commencer par l’arbitrage de base. Les fonds détiennent du spot ou des ETF, tout en vendant des contrats à terme à prix élevé. Ils gagnent sur la convergence de l’écart entre le marché au comptant et celui des futures, sans se soucier de la direction du cours. À l’échéance, les futures convergent vers le spot : cet écart est leur unique source de profit. Mais la base annualisée est tombée à 4,8 %, presque au niveau des bons du Trésor américain. Après déduction des marges et des coûts de friction, il ne reste presque rien. L’année du pic, la base annualisée était encore à 7,9 %, soit près de 4 points de plus que les bons du Trésor. Aujourd’hui, l’écart n’est plus que de 0,6 point : l’opération n’est donc plus aussi intéressante. $SOL
L’effet de levier commence donc à se retirer. Les positions nettes vendeuses ne représentent plus que 2 591 contrats, soit environ 13 000 BTC, leur niveau le plus bas depuis février 2023. L’intérêt ouvert est passé de son pic de 213 000 BTC à la fin de 2024 à 87 600 BTC, en baisse de 15,7 % supplémentaires par rapport à la semaine précédente. Neuf fonds ont réduit leurs positions sur les ETF d’environ 68 000 BTC en neuf mois, soit 5,4 milliards de dollars. L’argent emprunté est remboursé, une position après l’autre. $CL
En août, les fonds à effet de levier sont brièvement passés pour la première fois à une position nette acheteuse, ce qui ressemblait à un retournement haussier. Mais les positions nettes acheteuses des gestionnaires d’actifs sont elles aussi passées d’environ 7 000 contrats à 2 403. Les positions de couverture ont été débouclées, tandis que les positions au comptant ont également été réduites. Aucun des deux camps ne pariait sur une direction : tout le portefeuille s’est simplement contracté et est devenu plus calme. Les capitaux consacrés à l’arbitrage se sont retirés ; les ETF qui restent ressemblent davantage à des positions détenues par des personnes qui veulent réellement posséder du BTC.
Les institutionnels ne sont pas secrètement passés à l’achat : seul l’effet de levier se retire. Le carburant des écarts de prix est presque épuisé ; l’argent de l’arbitrage est retourné vers les bons du Trésor, et les positions qui restent sur le marché sont d’autant plus nettes. À l’avenir, les flux des ETF permettront de mieux voir qui veut vraiment du BTC et qui était simplement là pour profiter de l’écart de rendement. Si la base s’élargit à nouveau, ces hedge funds finiront par revenir. Mais c’est une autre histoire.
Quand la marée se retire, l’eau devient claire.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous assumez vos gains et vos pertes.
#BaisseDe89DesPositionsNettesVendeusesDesHedgeFundsSurLeBitcoinAuCME
1
377
·
--
Il y a un an, elle occupait la 82e place ; aujourd’hui, elle se hisse dans le top 7. Mais à peine deux mois après avoir franchi la barre des quatre chiffres, elle est retombée sous les 1 000. Celle qui avait le plus grimpé a été la première à faire demi-tour : ce n’est pas un panier d’actifs qui porte tout le récit de la confidentialité, mais le poids d’un seul titre.
En un an, le secteur des cryptomonnaies axées sur la confidentialité est passé de 7,1 à 33,6 milliards de dollars. Rien que ces 30 derniers jours, 13 milliards supplémentaires y ont afflué, soit une hausse mensuelle de 90 %. ZEC a bondi de 2 496 % depuis le début de l’année, au point que sa seule valorisation est devenue l’ancre de tout le récit de la confidentialité. Sur les 33,6 milliards du secteur, environ 20 milliards reposent sur un seul titre. Le spectacle est impressionnant, mais les fondations sont fragiles : quand il monte, c’est toute la colonne qui s’envole ; quand il se retourne, c’est encore lui qui entraîne toute la colonne dans sa chute. $ETH
En excluant ce leader, le panier des autres cryptomonnaies axées sur la confidentialité affiche encore une hausse de 85 % depuis le début de l’année, et reste 56 % au-dessus de son niveau d’octobre dernier, après le pic du BTC. Les investisseurs misent sur l’ensemble du récit de la confidentialité, pas uniquement sur ZEC. Mais c’est précisément pour cela qu’un soubresaut de ZEC fait vaciller la capitalisation de tout le secteur : il n’existe aucune bêta diversifiée, et les autres titres n’ont pas assez de poids pour prendre le relais. $CL
Sur la même période, 91,5 % des 200 premières cryptomonnaies ont affiché une hausse sur un mois. Mais sur l’ensemble de l’année, seules 25 ont terminé dans le vert, et la baisse médiane a atteint 55 %. Le BTC reste 36 % sous son sommet d’octobre dernier, après 335 jours de fluctuations ; la DeFi a perdu 27 % et le secteur des jeux vidéo, 74 %. Seule la catégorie des cryptomonnaies axées sur la confidentialité se maintient à un nouveau sommet. Toute la hausse est concentrée au même endroit ; ailleurs, le marché s’est déjà refroidi. $BNB
Le passage sous la barre des 1 000 : le levier et l’IPC n’ont été que des déclencheurs. ZEC porte à lui seul toute la bêta du secteur ; quand il se retourne, toute la colonne suit. La volatilité du secteur n’est pas répartie : elle est entièrement liée à un seul nom. Ce qu’on appelle la bêta du secteur n’est que l’ombre de ce titre.
Quand un seul titre porte toute la bêta du secteur, sa correction n’est pas un événement isolé, mais une pression qui touche tout le secteur. Même si les investisseurs veulent diversifier, ils ne le peuvent pas : le poids est concentré par nature. À la hausse, tout s’envole ensemble ; au retournement, tout vacille ensemble.
Quand l’ancre n’est attachée qu’à une seule corde, dès que celle-ci se détend, tout vacille.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous êtes seul responsable de vos gains et pertes.
#Zcash自9月以来首次跌破1000美元
Il y a un an, elle occupait la 82e place ; aujourd’hui, elle se hisse dans le top 7. Mais à peine deux mois après avoir franchi la barre des quatre chiffres, elle est retombée sous les 1 000. Celle qui avait le plus grimpé a été la première à faire demi-tour : ce n’est pas un panier d’actifs qui porte tout le récit de la confidentialité, mais le poids d’un seul titre.
En un an, le secteur des cryptomonnaies axées sur la confidentialité est passé de 7,1 à 33,6 milliards de dollars. Rien que ces 30 derniers jours, 13 milliards supplémentaires y ont afflué, soit une hausse mensuelle de 90 %. ZEC a bondi de 2 496 % depuis le début de l’année, au point que sa seule valorisation est devenue l’ancre de tout le récit de la confidentialité. Sur les 33,6 milliards du secteur, environ 20 milliards reposent sur un seul titre. Le spectacle est impressionnant, mais les fondations sont fragiles : quand il monte, c’est toute la colonne qui s’envole ; quand il se retourne, c’est encore lui qui entraîne toute la colonne dans sa chute. $ETH
En excluant ce leader, le panier des autres cryptomonnaies axées sur la confidentialité affiche encore une hausse de 85 % depuis le début de l’année, et reste 56 % au-dessus de son niveau d’octobre dernier, après le pic du BTC. Les investisseurs misent sur l’ensemble du récit de la confidentialité, pas uniquement sur ZEC. Mais c’est précisément pour cela qu’un soubresaut de ZEC fait vaciller la capitalisation de tout le secteur : il n’existe aucune bêta diversifiée, et les autres titres n’ont pas assez de poids pour prendre le relais. $CL
Sur la même période, 91,5 % des 200 premières cryptomonnaies ont affiché une hausse sur un mois. Mais sur l’ensemble de l’année, seules 25 ont terminé dans le vert, et la baisse médiane a atteint 55 %. Le BTC reste 36 % sous son sommet d’octobre dernier, après 335 jours de fluctuations ; la DeFi a perdu 27 % et le secteur des jeux vidéo, 74 %. Seule la catégorie des cryptomonnaies axées sur la confidentialité se maintient à un nouveau sommet. Toute la hausse est concentrée au même endroit ; ailleurs, le marché s’est déjà refroidi. $BNB
Le passage sous la barre des 1 000 : le levier et l’IPC n’ont été que des déclencheurs. ZEC porte à lui seul toute la bêta du secteur ; quand il se retourne, toute la colonne suit. La volatilité du secteur n’est pas répartie : elle est entièrement liée à un seul nom. Ce qu’on appelle la bêta du secteur n’est que l’ombre de ce titre.
Quand un seul titre porte toute la bêta du secteur, sa correction n’est pas un événement isolé, mais une pression qui touche tout le secteur. Même si les investisseurs veulent diversifier, ils ne le peuvent pas : le poids est concentré par nature. À la hausse, tout s’envole ensemble ; au retournement, tout vacille ensemble.
Quand l’ancre n’est attachée qu’à une seule corde, dès que celle-ci se détend, tout vacille.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous êtes seul responsable de vos gains et pertes.
#Zcash自9月以来首次跌破1000美元
En un an, le secteur des cryptomonnaies axées sur la confidentialité est passé de 7,1 à 33,6 milliards de dollars. Rien que ces 30 derniers jours, 13 milliards supplémentaires y ont afflué, soit une hausse mensuelle de 90 %. ZEC a bondi de 2 496 % depuis le début de l’année, au point que sa seule valorisation est devenue l’ancre de tout le récit de la confidentialité. Sur les 33,6 milliards du secteur, environ 20 milliards reposent sur un seul titre. Le spectacle est impressionnant, mais les fondations sont fragiles : quand il monte, c’est toute la colonne qui s’envole ; quand il se retourne, c’est encore lui qui entraîne toute la colonne dans sa chute. $ETH
En excluant ce leader, le panier des autres cryptomonnaies axées sur la confidentialité affiche encore une hausse de 85 % depuis le début de l’année, et reste 56 % au-dessus de son niveau d’octobre dernier, après le pic du BTC. Les investisseurs misent sur l’ensemble du récit de la confidentialité, pas uniquement sur ZEC. Mais c’est précisément pour cela qu’un soubresaut de ZEC fait vaciller la capitalisation de tout le secteur : il n’existe aucune bêta diversifiée, et les autres titres n’ont pas assez de poids pour prendre le relais. $CL
Sur la même période, 91,5 % des 200 premières cryptomonnaies ont affiché une hausse sur un mois. Mais sur l’ensemble de l’année, seules 25 ont terminé dans le vert, et la baisse médiane a atteint 55 %. Le BTC reste 36 % sous son sommet d’octobre dernier, après 335 jours de fluctuations ; la DeFi a perdu 27 % et le secteur des jeux vidéo, 74 %. Seule la catégorie des cryptomonnaies axées sur la confidentialité se maintient à un nouveau sommet. Toute la hausse est concentrée au même endroit ; ailleurs, le marché s’est déjà refroidi. $BNB
Le passage sous la barre des 1 000 : le levier et l’IPC n’ont été que des déclencheurs. ZEC porte à lui seul toute la bêta du secteur ; quand il se retourne, toute la colonne suit. La volatilité du secteur n’est pas répartie : elle est entièrement liée à un seul nom. Ce qu’on appelle la bêta du secteur n’est que l’ombre de ce titre.
Quand un seul titre porte toute la bêta du secteur, sa correction n’est pas un événement isolé, mais une pression qui touche tout le secteur. Même si les investisseurs veulent diversifier, ils ne le peuvent pas : le poids est concentré par nature. À la hausse, tout s’envole ensemble ; au retournement, tout vacille ensemble.
Quand l’ancre n’est attachée qu’à une seule corde, dès que celle-ci se détend, tout vacille.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous êtes seul responsable de vos gains et pertes.
#Zcash自9月以来首次跌破1000美元
239
·
--
Le chiffre d’affaires a bondi de 168 % sur un an, mais le cours n’a gagné qu’environ 10 % avant l’ouverture. Une entreprise de calcul dont les revenus trimestriels ont augmenté de plus d’un milliard de dollars s’est vu attribuer par le marché une valorisation étonnamment modérée. $BNB
En examinant les comptes, la croissance est bien réelle. Au troisième trimestre, le chiffre d’affaires s’est élevé à 3,661 milliards de dollars, soit une fois et demie celui de la même période l’an dernier (1,37 milliard), dépassant aussi les quelque 3,55 milliards attendus par le marché. Le bénéfice d’exploitation ajusté a atteint 379 millions, avec une marge de 10 %, soit un trimestre d’avance sur le calendrier prévu en début d’année pour atteindre les deux chiffres. Mais sur le même tableau, les charges nettes d’intérêts se sont élevées à 846 millions, en hausse de 173 % sur un an : elles ont déjà effacé ce maigre bénéfice d’exploitation, et la perte nette trimestrielle reste de 709 millions. $BTC
L’utilisation de l’argent est plus révélatrice que le chiffre d’affaires. Fin septembre, la dette portant intérêt s’élevait à environ 46,9 milliards de dollars. Au troisième trimestre, les dépenses d’investissement ont atteint 1,45 milliard et le flux de trésorerie disponible était négatif de 7,7 milliards. L’essentiel des sommes versées par les clients sert d’abord à rembourser la dette et à acheter des GPU ; les actionnaires ne viennent qu’ensuite. Fait intéressant, les tarifs de location des cartes graphiques de l’ancienne génération ont augmenté de 30 à 50 % par rapport au trimestre précédent, et le carnet de commandes atteint 132,5 milliards. Cela montre que le robinet des revenus reste contrôlé par l’offre : ceux qui empruntent pour se développer permettent à d’autres d’empocher la marge d’intermédiation. $SOL
La structure de la clientèle révèle un autre point de fragilité. Deux grands clients représentent plus de la moitié du chiffre d’affaires : l’un en génère 24 %, l’autre 30 %. Sur le papier, le nombre de clients augmente, mais la véritable bouée de sauvetage reste constituée des contrats à long terme conclus avec quelques grands fournisseurs de cloud hyperscale et laboratoires de modèles d’IA de pointe.
En clair, il s’agit d’une course au territoire financée par la dette et l’achat de puissance de calcul. La direction a relevé ses prévisions de chiffre d’affaires annuel à une fourchette de 13 à 13,3 milliards de dollars, ramené le coût moyen pondéré de la dette à 7,9 % et compte encore percevoir environ 9 milliards d’avances de clients au cours des trois prochains mois pour combler le déficit. Les dépenses d’investissement devraient grimper à 37–39 milliards sur l’année, soit près de trois fois le chiffre d’affaires.
Ce qui m’intéresse, c’est la circulation de l’argent. Les capitaux qui affluent dans les infrastructures d’IA ne constituent pas un apport net de fonds propres : ils tournent entre dette, cartes graphiques et centres de données. Le pouvoir de fixation des prix est du côté de l’offre, tandis que la facture incombe à l’emprunteur. L’histoire d’un chiffre d’affaires qui double sonne bien, mais l’argent qui finit dans les poches doit d’abord passer par la case intérêts.
Opinion personnelle, ne constitue pas un conseil en investissement. Chacun assume ses gains et ses pertes.
#CoreWeaveChiffreAffairesEnHausseDe168CoursEnHausseDe10%
Le chiffre d’affaires a bondi de 168 % sur un an, mais le cours n’a gagné qu’environ 10 % avant l’ouverture. Une entreprise de calcul dont les revenus trimestriels ont augmenté de plus d’un milliard de dollars s’est vu attribuer par le marché une valorisation étonnamment modérée. $BNB
En examinant les comptes, la croissance est bien réelle. Au troisième trimestre, le chiffre d’affaires s’est élevé à 3,661 milliards de dollars, soit une fois et demie celui de la même période l’an dernier (1,37 milliard), dépassant aussi les quelque 3,55 milliards attendus par le marché. Le bénéfice d’exploitation ajusté a atteint 379 millions, avec une marge de 10 %, soit un trimestre d’avance sur le calendrier prévu en début d’année pour atteindre les deux chiffres. Mais sur le même tableau, les charges nettes d’intérêts se sont élevées à 846 millions, en hausse de 173 % sur un an : elles ont déjà effacé ce maigre bénéfice d’exploitation, et la perte nette trimestrielle reste de 709 millions. $BTC
L’utilisation de l’argent est plus révélatrice que le chiffre d’affaires. Fin septembre, la dette portant intérêt s’élevait à environ 46,9 milliards de dollars. Au troisième trimestre, les dépenses d’investissement ont atteint 1,45 milliard et le flux de trésorerie disponible était négatif de 7,7 milliards. L’essentiel des sommes versées par les clients sert d’abord à rembourser la dette et à acheter des GPU ; les actionnaires ne viennent qu’ensuite. Fait intéressant, les tarifs de location des cartes graphiques de l’ancienne génération ont augmenté de 30 à 50 % par rapport au trimestre précédent, et le carnet de commandes atteint 132,5 milliards. Cela montre que le robinet des revenus reste contrôlé par l’offre : ceux qui empruntent pour se développer permettent à d’autres d’empocher la marge d’intermédiation. $SOL
La structure de la clientèle révèle un autre point de fragilité. Deux grands clients représentent plus de la moitié du chiffre d’affaires : l’un en génère 24 %, l’autre 30 %. Sur le papier, le nombre de clients augmente, mais la véritable bouée de sauvetage reste constituée des contrats à long terme conclus avec quelques grands fournisseurs de cloud hyperscale et laboratoires de modèles d’IA de pointe.
En clair, il s’agit d’une course au territoire financée par la dette et l’achat de puissance de calcul. La direction a relevé ses prévisions de chiffre d’affaires annuel à une fourchette de 13 à 13,3 milliards de dollars, ramené le coût moyen pondéré de la dette à 7,9 % et compte encore percevoir environ 9 milliards d’avances de clients au cours des trois prochains mois pour combler le déficit. Les dépenses d’investissement devraient grimper à 37–39 milliards sur l’année, soit près de trois fois le chiffre d’affaires.
Ce qui m’intéresse, c’est la circulation de l’argent. Les capitaux qui affluent dans les infrastructures d’IA ne constituent pas un apport net de fonds propres : ils tournent entre dette, cartes graphiques et centres de données. Le pouvoir de fixation des prix est du côté de l’offre, tandis que la facture incombe à l’emprunteur. L’histoire d’un chiffre d’affaires qui double sonne bien, mais l’argent qui finit dans les poches doit d’abord passer par la case intérêts.
Opinion personnelle, ne constitue pas un conseil en investissement. Chacun assume ses gains et ses pertes.
#CoreWeaveChiffreAffairesEnHausseDe168CoursEnHausseDe10%
En examinant les comptes, la croissance est bien réelle. Au troisième trimestre, le chiffre d’affaires s’est élevé à 3,661 milliards de dollars, soit une fois et demie celui de la même période l’an dernier (1,37 milliard), dépassant aussi les quelque 3,55 milliards attendus par le marché. Le bénéfice d’exploitation ajusté a atteint 379 millions, avec une marge de 10 %, soit un trimestre d’avance sur le calendrier prévu en début d’année pour atteindre les deux chiffres. Mais sur le même tableau, les charges nettes d’intérêts se sont élevées à 846 millions, en hausse de 173 % sur un an : elles ont déjà effacé ce maigre bénéfice d’exploitation, et la perte nette trimestrielle reste de 709 millions. $BTC
L’utilisation de l’argent est plus révélatrice que le chiffre d’affaires. Fin septembre, la dette portant intérêt s’élevait à environ 46,9 milliards de dollars. Au troisième trimestre, les dépenses d’investissement ont atteint 1,45 milliard et le flux de trésorerie disponible était négatif de 7,7 milliards. L’essentiel des sommes versées par les clients sert d’abord à rembourser la dette et à acheter des GPU ; les actionnaires ne viennent qu’ensuite. Fait intéressant, les tarifs de location des cartes graphiques de l’ancienne génération ont augmenté de 30 à 50 % par rapport au trimestre précédent, et le carnet de commandes atteint 132,5 milliards. Cela montre que le robinet des revenus reste contrôlé par l’offre : ceux qui empruntent pour se développer permettent à d’autres d’empocher la marge d’intermédiation. $SOL
La structure de la clientèle révèle un autre point de fragilité. Deux grands clients représentent plus de la moitié du chiffre d’affaires : l’un en génère 24 %, l’autre 30 %. Sur le papier, le nombre de clients augmente, mais la véritable bouée de sauvetage reste constituée des contrats à long terme conclus avec quelques grands fournisseurs de cloud hyperscale et laboratoires de modèles d’IA de pointe.
En clair, il s’agit d’une course au territoire financée par la dette et l’achat de puissance de calcul. La direction a relevé ses prévisions de chiffre d’affaires annuel à une fourchette de 13 à 13,3 milliards de dollars, ramené le coût moyen pondéré de la dette à 7,9 % et compte encore percevoir environ 9 milliards d’avances de clients au cours des trois prochains mois pour combler le déficit. Les dépenses d’investissement devraient grimper à 37–39 milliards sur l’année, soit près de trois fois le chiffre d’affaires.
Ce qui m’intéresse, c’est la circulation de l’argent. Les capitaux qui affluent dans les infrastructures d’IA ne constituent pas un apport net de fonds propres : ils tournent entre dette, cartes graphiques et centres de données. Le pouvoir de fixation des prix est du côté de l’offre, tandis que la facture incombe à l’emprunteur. L’histoire d’un chiffre d’affaires qui double sonne bien, mais l’argent qui finit dans les poches doit d’abord passer par la case intérêts.
Opinion personnelle, ne constitue pas un conseil en investissement. Chacun assume ses gains et ses pertes.
#CoreWeaveChiffreAffairesEnHausseDe168CoursEnHausseDe10%
434
·
--
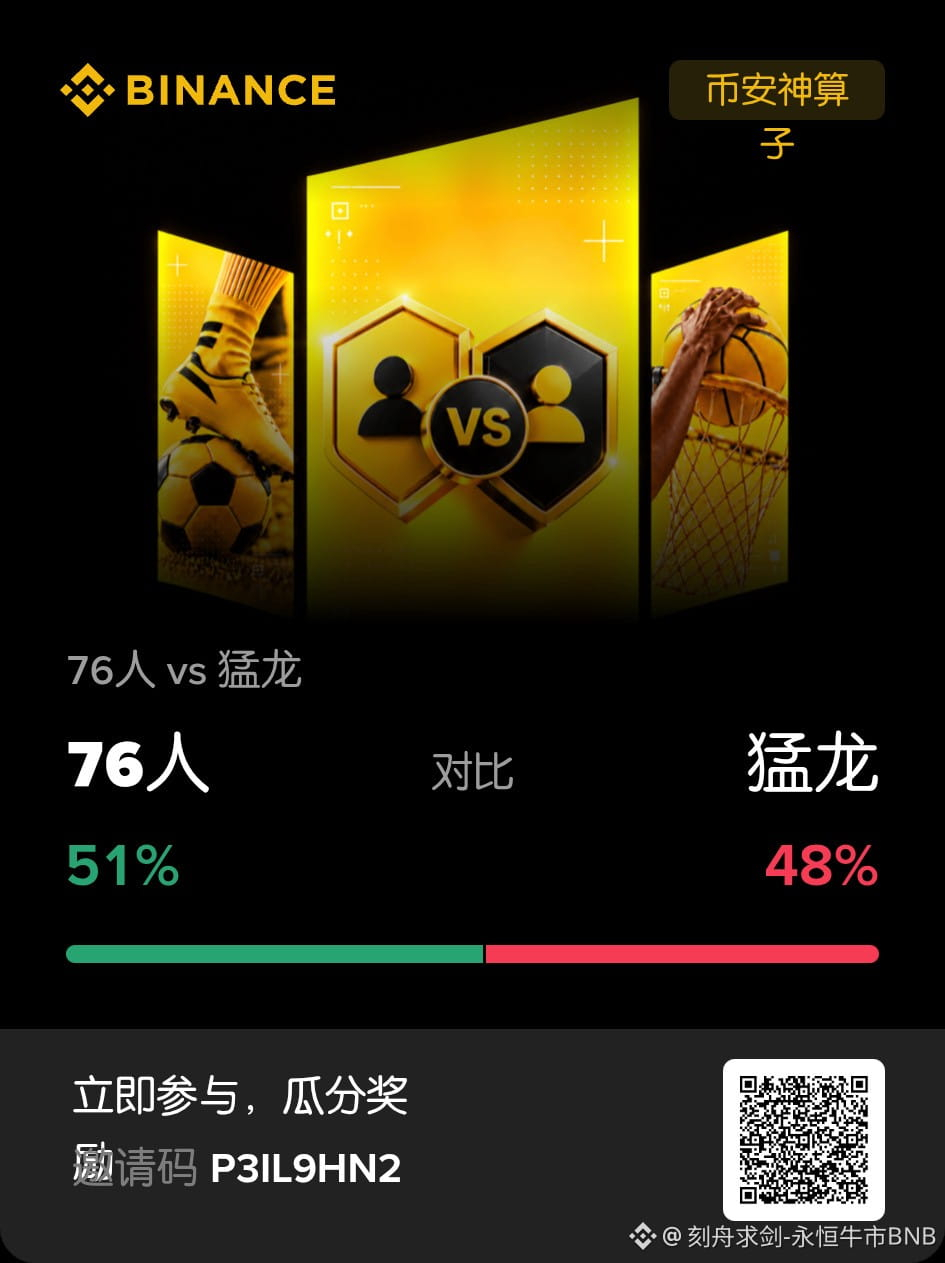
#币安神算子 , quelle surprise ! Les 76ers sont si nuls que ça ? Même avec ça, le résultat peut s’inverser. Comment jouer après ça ? Les Raptors sont directement à trois contre un. Impressionnant.
#币安神算子 , quelle surprise ! Les 76ers sont si nuls que ça ? Même avec ça, le résultat peut s’inverser. Comment jouer après ça ? Les Raptors sont directement à trois contre un. Impressionnant.
23
·
--
Les dépôts et les retraits sont chacun plafonnés à 5 millions de bahts. A-t-on installé deux tourniquets à sens unique pour l’argent ? Le projet présenté cette semaine par la SEC thaïlandaise fixe, pour chaque opérateur agréé et chaque client, un plafond quotidien d’environ 148 000 dollars pour les entrées et sorties de stablecoins. La règle n’est pas encore en vigueur : elle est d’abord soumise à consultation. $CL
Tout est dans le mot « séparément ». Un tourniquet pour les dépôts, un autre pour les retraits, et les deux ne communiquent pas. Sur une plateforme, vous pouvez déposer 5 millions en une journée et en retirer 5 millions, mais ces deux opérations ne se compensent pas et ne sont pas fongibles. Ce qui est plafonné, c’est le débit du canal de paiement, pas la quantité de jetons que vous détenez. $BNB
Le contrôle ne concerne que les portefeuilles de détail. Le projet précise que les transferts entre institutions agréées qui respectent toutes deux la Travel Rule ne sont pas soumis à une limite ; les institutions approuvées par la Banque de Thaïlande et les teneurs de marché qui échangent des stablecoins en bahts peuvent aussi bénéficier d’une exemption. Seul le canal utilisé au quotidien par les particuliers pour envoyer de l’argent à l’adresse de quelqu’un d’autre est limité. $ETH
L’argent n’est pas interdit, il circule simplement plus lentement.
Il y a aussi un autre seuil du côté du marché de gré à gré. Les ordres OTC des courtiers et négociants doivent atteindre au moins 3 millions de bahts, soit environ 89 000 dollars, et les transactions croisées entre clients sont interdites. Les gros montants sont poussés vers un canal plus visible, où l’identité doit être déclarée ; les petits montants restent confinés dans une enveloppe quotidienne. Cette nouvelle règle fait suite à la consultation sur les stablecoins de septembre : l’orientation était déjà définie.
Pour ceux qui effectuent des règlements, cette mesure change la vitesse de circulation de l’argent, pas sa valeur nominale. Un stablecoin est à l’origine un jeton monétaire qui ne rapporte pas d’intérêts ; désormais, les entrées comme les sorties du côté des particuliers sont soumises à un plafond quotidien. Il ressemble davantage à une conduite bridée qu’à un moyen de paiement utilisable à tout moment.
C’est cette séparation des flux que je surveille. Le circuit de gros continue de fonctionner normalement, tandis que celui des particuliers est soumis à un compteur quotidien : un même stablecoin, deux rythmes différents. Ce qui est régulé, c’est le débit du canal, pas l’argent lui-même.
Opinion personnelle, ceci ne constitue pas un conseil en investissement. Vous êtes responsable de vos gains et de vos pertes.
#泰国拟限稳定币每日充提14点8万美元
Les dépôts et les retraits sont chacun plafonnés à 5 millions de bahts. A-t-on installé deux tourniquets à sens unique pour l’argent ? Le projet présenté cette semaine par la SEC thaïlandaise fixe, pour chaque opérateur agréé et chaque client, un plafond quotidien d’environ 148 000 dollars pour les entrées et sorties de stablecoins. La règle n’est pas encore en vigueur : elle est d’abord soumise à consultation. $CL
Tout est dans le mot « séparément ». Un tourniquet pour les dépôts, un autre pour les retraits, et les deux ne communiquent pas. Sur une plateforme, vous pouvez déposer 5 millions en une journée et en retirer 5 millions, mais ces deux opérations ne se compensent pas et ne sont pas fongibles. Ce qui est plafonné, c’est le débit du canal de paiement, pas la quantité de jetons que vous détenez. $BNB
Le contrôle ne concerne que les portefeuilles de détail. Le projet précise que les transferts entre institutions agréées qui respectent toutes deux la Travel Rule ne sont pas soumis à une limite ; les institutions approuvées par la Banque de Thaïlande et les teneurs de marché qui échangent des stablecoins en bahts peuvent aussi bénéficier d’une exemption. Seul le canal utilisé au quotidien par les particuliers pour envoyer de l’argent à l’adresse de quelqu’un d’autre est limité. $ETH
L’argent n’est pas interdit, il circule simplement plus lentement.
Il y a aussi un autre seuil du côté du marché de gré à gré. Les ordres OTC des courtiers et négociants doivent atteindre au moins 3 millions de bahts, soit environ 89 000 dollars, et les transactions croisées entre clients sont interdites. Les gros montants sont poussés vers un canal plus visible, où l’identité doit être déclarée ; les petits montants restent confinés dans une enveloppe quotidienne. Cette nouvelle règle fait suite à la consultation sur les stablecoins de septembre : l’orientation était déjà définie.
Pour ceux qui effectuent des règlements, cette mesure change la vitesse de circulation de l’argent, pas sa valeur nominale. Un stablecoin est à l’origine un jeton monétaire qui ne rapporte pas d’intérêts ; désormais, les entrées comme les sorties du côté des particuliers sont soumises à un plafond quotidien. Il ressemble davantage à une conduite bridée qu’à un moyen de paiement utilisable à tout moment.
C’est cette séparation des flux que je surveille. Le circuit de gros continue de fonctionner normalement, tandis que celui des particuliers est soumis à un compteur quotidien : un même stablecoin, deux rythmes différents. Ce qui est régulé, c’est le débit du canal, pas l’argent lui-même.
Opinion personnelle, ceci ne constitue pas un conseil en investissement. Vous êtes responsable de vos gains et de vos pertes.
#泰国拟限稳定币每日充提14点8万美元
Tout est dans le mot « séparément ». Un tourniquet pour les dépôts, un autre pour les retraits, et les deux ne communiquent pas. Sur une plateforme, vous pouvez déposer 5 millions en une journée et en retirer 5 millions, mais ces deux opérations ne se compensent pas et ne sont pas fongibles. Ce qui est plafonné, c’est le débit du canal de paiement, pas la quantité de jetons que vous détenez. $BNB
Le contrôle ne concerne que les portefeuilles de détail. Le projet précise que les transferts entre institutions agréées qui respectent toutes deux la Travel Rule ne sont pas soumis à une limite ; les institutions approuvées par la Banque de Thaïlande et les teneurs de marché qui échangent des stablecoins en bahts peuvent aussi bénéficier d’une exemption. Seul le canal utilisé au quotidien par les particuliers pour envoyer de l’argent à l’adresse de quelqu’un d’autre est limité. $ETH
L’argent n’est pas interdit, il circule simplement plus lentement.
Il y a aussi un autre seuil du côté du marché de gré à gré. Les ordres OTC des courtiers et négociants doivent atteindre au moins 3 millions de bahts, soit environ 89 000 dollars, et les transactions croisées entre clients sont interdites. Les gros montants sont poussés vers un canal plus visible, où l’identité doit être déclarée ; les petits montants restent confinés dans une enveloppe quotidienne. Cette nouvelle règle fait suite à la consultation sur les stablecoins de septembre : l’orientation était déjà définie.
Pour ceux qui effectuent des règlements, cette mesure change la vitesse de circulation de l’argent, pas sa valeur nominale. Un stablecoin est à l’origine un jeton monétaire qui ne rapporte pas d’intérêts ; désormais, les entrées comme les sorties du côté des particuliers sont soumises à un plafond quotidien. Il ressemble davantage à une conduite bridée qu’à un moyen de paiement utilisable à tout moment.
C’est cette séparation des flux que je surveille. Le circuit de gros continue de fonctionner normalement, tandis que celui des particuliers est soumis à un compteur quotidien : un même stablecoin, deux rythmes différents. Ce qui est régulé, c’est le débit du canal, pas l’argent lui-même.
Opinion personnelle, ceci ne constitue pas un conseil en investissement. Vous êtes responsable de vos gains et de vos pertes.
#泰国拟限稳定币每日充提14点8万美元
1
508
·
--
Le 11 novembre, les cotations en temps réel de cinq places boursières sont devenues accessibles via un canal on-chain. Pyth est devenu distributeur agréé du NYSE et a intégré au marché des données les meilleures offres d’achat et de vente ainsi que les transactions de la couche BQT, peu après avoir obtenu l’autorisation de diffuser les cotations en temps réel du Nasdaq. Il ne s’agit pas d’une application de marché supplémentaire : c’est la première fois que les carnets d’ordres d’une bourse font leur entrée sur un marché d’oracles. $BTC
Cette couche BQT correspond aux cotations en temps réel du carnet d’ordres de premier niveau du NYSE. Elle couvre le NYSE ainsi que les places American, Arca, National et Texas, toutes des places américaines appartenant à Intercontinental Exchange. Le point intéressant, c’est que les données sont diffusées par Pyth, mais que leur propriété et leur tarification restent entre les mains des bourses. Le distributeur change, pas le propriétaire. $ZEC
Le marché de données concerné n’a ouvert qu’en avril cette année. C’est avant tout un espace où des acteurs institutionnels vendent des données à des prix convenus. Les fournisseurs primaires y proposent leurs cotations ; qui peut les consulter et combien il faut payer relève de contrats commerciaux, et non d’une logique de partage open source. Même si les canaux de sortie on-chain se multiplient, la facture sous-jacente, elle, n’a pas disparu. $XAU
En examinant les flux, c’est encore plus clair. Auparavant, les frais de données de marché étaient répartis entre les abonnements à différents terminaux. Il existe désormais un canal de distribution on-chain supplémentaire, mais les destinataires des paiements n’ont pas changé : ce sont toujours les bourses et les fournisseurs primaires de données. L’oracle perçoit sa part pour la livraison ; le véritable péage reste à la source.
C’est surtout important pour ceux qui créent des actions tokenisées et des contrats perpétuels. Ce qu’ils recherchent, ce n’est pas une baisse du prix des données, mais le fait que cette voie conforme aux règles intègre les frais de licence des données de marché traditionnelles tels quels dans la structure de coûts du produit. La facture reste la même ; seul le nombre d’intermédiaires qui la règlent a augmenté, avec l’ajout d’un nœud on-chain.
On peut changer le canal, mais pas supprimer le péage.
C’est ce flux d’argent que je surveille. L’apparition d’un nouveau point d’accès aux données on-chain peut donner l’impression d’une victoire du libre accès et de l’open source. En réalité, le guichet de paiement a simplement changé de place ; au final, l’argent va toujours dans les mêmes poches.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous êtes responsable de vos gains et de vos pertes.
#Pyth数据市场接入纽交所实时行情
Le 11 novembre, les cotations en temps réel de cinq places boursières sont devenues accessibles via un canal on-chain. Pyth est devenu distributeur agréé du NYSE et a intégré au marché des données les meilleures offres d’achat et de vente ainsi que les transactions de la couche BQT, peu après avoir obtenu l’autorisation de diffuser les cotations en temps réel du Nasdaq. Il ne s’agit pas d’une application de marché supplémentaire : c’est la première fois que les carnets d’ordres d’une bourse font leur entrée sur un marché d’oracles. $BTC
Cette couche BQT correspond aux cotations en temps réel du carnet d’ordres de premier niveau du NYSE. Elle couvre le NYSE ainsi que les places American, Arca, National et Texas, toutes des places américaines appartenant à Intercontinental Exchange. Le point intéressant, c’est que les données sont diffusées par Pyth, mais que leur propriété et leur tarification restent entre les mains des bourses. Le distributeur change, pas le propriétaire. $ZEC
Le marché de données concerné n’a ouvert qu’en avril cette année. C’est avant tout un espace où des acteurs institutionnels vendent des données à des prix convenus. Les fournisseurs primaires y proposent leurs cotations ; qui peut les consulter et combien il faut payer relève de contrats commerciaux, et non d’une logique de partage open source. Même si les canaux de sortie on-chain se multiplient, la facture sous-jacente, elle, n’a pas disparu. $XAU
En examinant les flux, c’est encore plus clair. Auparavant, les frais de données de marché étaient répartis entre les abonnements à différents terminaux. Il existe désormais un canal de distribution on-chain supplémentaire, mais les destinataires des paiements n’ont pas changé : ce sont toujours les bourses et les fournisseurs primaires de données. L’oracle perçoit sa part pour la livraison ; le véritable péage reste à la source.
C’est surtout important pour ceux qui créent des actions tokenisées et des contrats perpétuels. Ce qu’ils recherchent, ce n’est pas une baisse du prix des données, mais le fait que cette voie conforme aux règles intègre les frais de licence des données de marché traditionnelles tels quels dans la structure de coûts du produit. La facture reste la même ; seul le nombre d’intermédiaires qui la règlent a augmenté, avec l’ajout d’un nœud on-chain.
On peut changer le canal, mais pas supprimer le péage.
C’est ce flux d’argent que je surveille. L’apparition d’un nouveau point d’accès aux données on-chain peut donner l’impression d’une victoire du libre accès et de l’open source. En réalité, le guichet de paiement a simplement changé de place ; au final, l’argent va toujours dans les mêmes poches.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous êtes responsable de vos gains et de vos pertes.
#Pyth数据市场接入纽交所实时行情
Cette couche BQT correspond aux cotations en temps réel du carnet d’ordres de premier niveau du NYSE. Elle couvre le NYSE ainsi que les places American, Arca, National et Texas, toutes des places américaines appartenant à Intercontinental Exchange. Le point intéressant, c’est que les données sont diffusées par Pyth, mais que leur propriété et leur tarification restent entre les mains des bourses. Le distributeur change, pas le propriétaire. $ZEC
Le marché de données concerné n’a ouvert qu’en avril cette année. C’est avant tout un espace où des acteurs institutionnels vendent des données à des prix convenus. Les fournisseurs primaires y proposent leurs cotations ; qui peut les consulter et combien il faut payer relève de contrats commerciaux, et non d’une logique de partage open source. Même si les canaux de sortie on-chain se multiplient, la facture sous-jacente, elle, n’a pas disparu. $XAU
En examinant les flux, c’est encore plus clair. Auparavant, les frais de données de marché étaient répartis entre les abonnements à différents terminaux. Il existe désormais un canal de distribution on-chain supplémentaire, mais les destinataires des paiements n’ont pas changé : ce sont toujours les bourses et les fournisseurs primaires de données. L’oracle perçoit sa part pour la livraison ; le véritable péage reste à la source.
C’est surtout important pour ceux qui créent des actions tokenisées et des contrats perpétuels. Ce qu’ils recherchent, ce n’est pas une baisse du prix des données, mais le fait que cette voie conforme aux règles intègre les frais de licence des données de marché traditionnelles tels quels dans la structure de coûts du produit. La facture reste la même ; seul le nombre d’intermédiaires qui la règlent a augmenté, avec l’ajout d’un nœud on-chain.
On peut changer le canal, mais pas supprimer le péage.
C’est ce flux d’argent que je surveille. L’apparition d’un nouveau point d’accès aux données on-chain peut donner l’impression d’une victoire du libre accès et de l’open source. En réalité, le guichet de paiement a simplement changé de place ; au final, l’argent va toujours dans les mêmes poches.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous êtes responsable de vos gains et de vos pertes.
#Pyth数据市场接入纽交所实时行情
317
·
--
Le document a été remis au régulateur le 6 novembre, mais l’image qu’il a figée s’arrête au 30 septembre. Au troisième trimestre, Amundi, le plus grand gestionnaire d’actifs d’Europe, a fait passer sa position dans Strategy de 1,32 million d’actions à un peu plus de 1,9 million. Cet achat supplémentaire valait 72,3 millions de dollars, et l’exposition totale atteignait 291,4 millions de dollars au cours de clôture du trimestre. Dès que l’image se fige, l’histoire ne raconte plus que la fin du troisième trimestre. $ZEC
Une dizaine de jours plus tard, les événements hors champ ne figurent pas sur cette photo. Le cours de Strategy a glissé de son cours de clôture de fin de trimestre, à 153,09 dollars, à environ 126 dollars, soit une baisse d’environ 18 %. L’achat supplémentaire de 72,3 millions avait été comptabilisé au plus haut ; au moment où le document a été rendu public, sa valeur comptable était déjà inférieure d’environ 52 millions de dollars à celle de fin de trimestre. La position déclarée avait fondu à quelque 239 millions de dollars : la décote dont avait bénéficié cet achat avait déjà été effacée par la baisse qui a suivi. $SOL
Plus intéressant encore, il y a le calcul. La petite position détenue fin juin impliquait un prix de 86,93 dollars par action. À la clôture de fin septembre, le cours était monté à 153,09 dollars. L’exposition en dollars a donc augmenté plus vite que le nombre d’actions : c’est précisément l’arithmétique d’un achat d’une action qui agit comme un Bitcoin à effet de levier, dans un marché haussier. $ETH
La déclaration consolidée d’Amundi englobe aussi 17 autres sociétés de gestion du groupe. Elle regroupe des comptes gérés pour des clients, des fonds et des comptes propres ; il ne s’agit pas forcément d’un pari unidirectionnel fait avec ses propres fonds. Il faudra attendre la mi-février de l’année prochaine pour voir la prochaine image.
Ainsi, les achats effectués au cours du trimestre ressemblent davantage, aujourd’hui, à un indicateur retardé : l’achat a eu lieu pendant la hausse, mais au moment où il a été rendu public sur le papier, le cours avait déjà rendu une bonne partie de ses gains. Le volet sans coupon n’occupe ni la place la plus visible dans les déclarations, ni celle des opérations que les petits investisseurs peuvent suivre immédiatement.
Ce qui m’intéresse, c’est le décalage temporel : une position publiée en novembre, mais qui correspond à celle de fin septembre, avec tout un mois d’octobre marqué par la baisse entre les deux. À la prochaine photo, les acheteurs et les vendeurs auront peut-être déjà changé de visage.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous êtes responsable de vos gains et de vos pertes.
#东方汇理增持价值7230万美元Strategy股份
Le document a été remis au régulateur le 6 novembre, mais l’image qu’il a figée s’arrête au 30 septembre. Au troisième trimestre, Amundi, le plus grand gestionnaire d’actifs d’Europe, a fait passer sa position dans Strategy de 1,32 million d’actions à un peu plus de 1,9 million. Cet achat supplémentaire valait 72,3 millions de dollars, et l’exposition totale atteignait 291,4 millions de dollars au cours de clôture du trimestre. Dès que l’image se fige, l’histoire ne raconte plus que la fin du troisième trimestre. $ZEC
Une dizaine de jours plus tard, les événements hors champ ne figurent pas sur cette photo. Le cours de Strategy a glissé de son cours de clôture de fin de trimestre, à 153,09 dollars, à environ 126 dollars, soit une baisse d’environ 18 %. L’achat supplémentaire de 72,3 millions avait été comptabilisé au plus haut ; au moment où le document a été rendu public, sa valeur comptable était déjà inférieure d’environ 52 millions de dollars à celle de fin de trimestre. La position déclarée avait fondu à quelque 239 millions de dollars : la décote dont avait bénéficié cet achat avait déjà été effacée par la baisse qui a suivi. $SOL
Plus intéressant encore, il y a le calcul. La petite position détenue fin juin impliquait un prix de 86,93 dollars par action. À la clôture de fin septembre, le cours était monté à 153,09 dollars. L’exposition en dollars a donc augmenté plus vite que le nombre d’actions : c’est précisément l’arithmétique d’un achat d’une action qui agit comme un Bitcoin à effet de levier, dans un marché haussier. $ETH
La déclaration consolidée d’Amundi englobe aussi 17 autres sociétés de gestion du groupe. Elle regroupe des comptes gérés pour des clients, des fonds et des comptes propres ; il ne s’agit pas forcément d’un pari unidirectionnel fait avec ses propres fonds. Il faudra attendre la mi-février de l’année prochaine pour voir la prochaine image.
Ainsi, les achats effectués au cours du trimestre ressemblent davantage, aujourd’hui, à un indicateur retardé : l’achat a eu lieu pendant la hausse, mais au moment où il a été rendu public sur le papier, le cours avait déjà rendu une bonne partie de ses gains. Le volet sans coupon n’occupe ni la place la plus visible dans les déclarations, ni celle des opérations que les petits investisseurs peuvent suivre immédiatement.
Ce qui m’intéresse, c’est le décalage temporel : une position publiée en novembre, mais qui correspond à celle de fin septembre, avec tout un mois d’octobre marqué par la baisse entre les deux. À la prochaine photo, les acheteurs et les vendeurs auront peut-être déjà changé de visage.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous êtes responsable de vos gains et de vos pertes.
#东方汇理增持价值7230万美元Strategy股份
Une dizaine de jours plus tard, les événements hors champ ne figurent pas sur cette photo. Le cours de Strategy a glissé de son cours de clôture de fin de trimestre, à 153,09 dollars, à environ 126 dollars, soit une baisse d’environ 18 %. L’achat supplémentaire de 72,3 millions avait été comptabilisé au plus haut ; au moment où le document a été rendu public, sa valeur comptable était déjà inférieure d’environ 52 millions de dollars à celle de fin de trimestre. La position déclarée avait fondu à quelque 239 millions de dollars : la décote dont avait bénéficié cet achat avait déjà été effacée par la baisse qui a suivi. $SOL
Plus intéressant encore, il y a le calcul. La petite position détenue fin juin impliquait un prix de 86,93 dollars par action. À la clôture de fin septembre, le cours était monté à 153,09 dollars. L’exposition en dollars a donc augmenté plus vite que le nombre d’actions : c’est précisément l’arithmétique d’un achat d’une action qui agit comme un Bitcoin à effet de levier, dans un marché haussier. $ETH
La déclaration consolidée d’Amundi englobe aussi 17 autres sociétés de gestion du groupe. Elle regroupe des comptes gérés pour des clients, des fonds et des comptes propres ; il ne s’agit pas forcément d’un pari unidirectionnel fait avec ses propres fonds. Il faudra attendre la mi-février de l’année prochaine pour voir la prochaine image.
Ainsi, les achats effectués au cours du trimestre ressemblent davantage, aujourd’hui, à un indicateur retardé : l’achat a eu lieu pendant la hausse, mais au moment où il a été rendu public sur le papier, le cours avait déjà rendu une bonne partie de ses gains. Le volet sans coupon n’occupe ni la place la plus visible dans les déclarations, ni celle des opérations que les petits investisseurs peuvent suivre immédiatement.
Ce qui m’intéresse, c’est le décalage temporel : une position publiée en novembre, mais qui correspond à celle de fin septembre, avec tout un mois d’octobre marqué par la baisse entre les deux. À la prochaine photo, les acheteurs et les vendeurs auront peut-être déjà changé de visage.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous êtes responsable de vos gains et de vos pertes.
#东方汇理增持价值7230万美元Strategy股份
346
·
--
Haussier
Space and Time : le Web3 a besoin de bien plus que des données : il lui faut des données fiables
La prochaine étape de la compétition dans le Web3 ne se jouera pas seulement sur la vitesse des transactions ou le nombre d’applications, mais aussi sur la vérifiabilité des données. L’IA a besoin de données fiables pour étayer ses décisions, la tokenisation des actifs du monde réel exige des informations transparentes sur leur état, et la DeFi a besoin de données exactes pour calculer les ratios de collatéralisation, les risques et les résultats des transactions. Si une application ne peut se fier qu’à un fournisseur de données donné, la confiance reste hors chaîne.
Space and Time entend changer cela. Le projet associe les requêtes de données à la vérification cryptographique. Grâce à Proof of SQL, il génère une preuve pour les requêtes SQL, permettant aux applications ou aux contrats intelligents d’en vérifier les résultats. L’objectif n’est pas seulement de « pouvoir accéder aux données », mais aussi de permettre aux utilisateurs de confirmer que les résultats ont bien été calculés selon la logique de requête spécifiée.
C’est particulièrement important pour l’IA. À l’avenir, des agents IA pourraient consulter l’activité on-chain, analyser les informations de marché, puis aider les utilisateurs à prendre des décisions. Plus les conclusions d’un modèle sont importantes, plus les sources de données et le processus de calcul qui les sous-tendent doivent pouvoir être examinés. Une base de données vérifiable peut contribuer à réduire la confiance aveugle des applications envers un fournisseur unique.
Pour les actifs tokenisés, les actifs on-chain doivent être reliés à des informations externes ; pour la DeFi, les analyses de données complexes ne devraient pas non plus être des boîtes noires. Space and Time explore une infrastructure qui relie les données, le calcul et la vérification on-chain.
Dans ce processus, il faut également distinguer la disponibilité des données de leur authenticité : une preuve peut montrer qu’une requête a été exécutée conformément aux règles, mais cela ne signifie pas que chaque donnée issue du monde réel est exacte par nature. Des sources de données fiables, un périmètre de requête clairement défini et des processus auditables restent donc indispensables.
C’est l’orientation fondamentale qui me convainc : permettre à l’IA, aux actifs tokenisés et à la DeFi de disposer non pas simplement de davantage de données, mais de données vérifiables. Une économie numérique véritablement fiable doit permettre de vérifier les résultats importants, plutôt que de demander aux utilisateurs de les croire sur parole. @SpaceandTimeDB
#sxt $SXT
Space and Time : le Web3 a besoin de bien plus que des données : il lui faut des données fiables
La prochaine étape de la compétition dans le Web3 ne se jouera pas seulement sur la vitesse des transactions ou le nombre d’applications, mais aussi sur la vérifiabilité des données. L’IA a besoin de données fiables pour étayer ses décisions, la tokenisation des actifs du monde réel exige des informations transparentes sur leur état, et la DeFi a besoin de données exactes pour calculer les ratios de collatéralisation, les risques et les résultats des transactions. Si une application ne peut se fier qu’à un fournisseur de données donné, la confiance reste hors chaîne.
Space and Time entend changer cela. Le projet associe les requêtes de données à la vérification cryptographique. Grâce à Proof of SQL, il génère une preuve pour les requêtes SQL, permettant aux applications ou aux contrats intelligents d’en vérifier les résultats. L’objectif n’est pas seulement de « pouvoir accéder aux données », mais aussi de permettre aux utilisateurs de confirmer que les résultats ont bien été calculés selon la logique de requête spécifiée.
C’est particulièrement important pour l’IA. À l’avenir, des agents IA pourraient consulter l’activité on-chain, analyser les informations de marché, puis aider les utilisateurs à prendre des décisions. Plus les conclusions d’un modèle sont importantes, plus les sources de données et le processus de calcul qui les sous-tendent doivent pouvoir être examinés. Une base de données vérifiable peut contribuer à réduire la confiance aveugle des applications envers un fournisseur unique.
Pour les actifs tokenisés, les actifs on-chain doivent être reliés à des informations externes ; pour la DeFi, les analyses de données complexes ne devraient pas non plus être des boîtes noires. Space and Time explore une infrastructure qui relie les données, le calcul et la vérification on-chain.
Dans ce processus, il faut également distinguer la disponibilité des données de leur authenticité : une preuve peut montrer qu’une requête a été exécutée conformément aux règles, mais cela ne signifie pas que chaque donnée issue du monde réel est exacte par nature. Des sources de données fiables, un périmètre de requête clairement défini et des processus auditables restent donc indispensables.
C’est l’orientation fondamentale qui me convainc : permettre à l’IA, aux actifs tokenisés et à la DeFi de disposer non pas simplement de davantage de données, mais de données vérifiables. Une économie numérique véritablement fiable doit permettre de vérifier les résultats importants, plutôt que de demander aux utilisateurs de les croire sur parole. @SpaceandTime
#sxt $SXT
La prochaine étape de la compétition dans le Web3 ne se jouera pas seulement sur la vitesse des transactions ou le nombre d’applications, mais aussi sur la vérifiabilité des données. L’IA a besoin de données fiables pour étayer ses décisions, la tokenisation des actifs du monde réel exige des informations transparentes sur leur état, et la DeFi a besoin de données exactes pour calculer les ratios de collatéralisation, les risques et les résultats des transactions. Si une application ne peut se fier qu’à un fournisseur de données donné, la confiance reste hors chaîne.
Space and Time entend changer cela. Le projet associe les requêtes de données à la vérification cryptographique. Grâce à Proof of SQL, il génère une preuve pour les requêtes SQL, permettant aux applications ou aux contrats intelligents d’en vérifier les résultats. L’objectif n’est pas seulement de « pouvoir accéder aux données », mais aussi de permettre aux utilisateurs de confirmer que les résultats ont bien été calculés selon la logique de requête spécifiée.
C’est particulièrement important pour l’IA. À l’avenir, des agents IA pourraient consulter l’activité on-chain, analyser les informations de marché, puis aider les utilisateurs à prendre des décisions. Plus les conclusions d’un modèle sont importantes, plus les sources de données et le processus de calcul qui les sous-tendent doivent pouvoir être examinés. Une base de données vérifiable peut contribuer à réduire la confiance aveugle des applications envers un fournisseur unique.
Pour les actifs tokenisés, les actifs on-chain doivent être reliés à des informations externes ; pour la DeFi, les analyses de données complexes ne devraient pas non plus être des boîtes noires. Space and Time explore une infrastructure qui relie les données, le calcul et la vérification on-chain.
Dans ce processus, il faut également distinguer la disponibilité des données de leur authenticité : une preuve peut montrer qu’une requête a été exécutée conformément aux règles, mais cela ne signifie pas que chaque donnée issue du monde réel est exacte par nature. Des sources de données fiables, un périmètre de requête clairement défini et des processus auditables restent donc indispensables.
C’est l’orientation fondamentale qui me convainc : permettre à l’IA, aux actifs tokenisés et à la DeFi de disposer non pas simplement de davantage de données, mais de données vérifiables. Une économie numérique véritablement fiable doit permettre de vérifier les résultats importants, plutôt que de demander aux utilisateurs de les croire sur parole. @SpaceandTime
#sxt $SXT
104
·
--
« Les banques peuvent toucher aux cryptos ; est-ce que les cours devraient monter ? » C’est la question que quelqu’un a posée. J’ai consulté les règles : la réponse ne se trouve pas là. Les banques de gros ne touchent déjà pas aux dépôts des particuliers ; elles s’occupent des règlements entre établissements, de la conservation et des garanties. La porte qui s’ouvre, c’est celle qui permet aux capitaux institutionnels d’entrer, pas la barrière d’une cryptomonnaie en particulier. $BTC
À l’ouverture de la période, le 30 septembre, il ne s’agit pas d’obtenir une nouvelle licence, mais d’ajouter des activités et de modifier la liste des autorisations sur une licence bancaire existante. Six catégories sont concernées : la conservation, l’exploitation d’une plateforme de négociation, les achats et ventes pour compte propre ou pour le compte de clients, l’organisation de transactions, l’émission de stablecoins et le staking. Cela ne crée pas une nouvelle réserve d’argent ; cela change l’endroit où les fonds sont bloqués et la durée de ce blocage. $BNB
Dans les commentaires de septembre, le point le plus souvent soulevé ne concernait pas la cotation, mais l’étape qui suit la transaction : comment transférer les garanties entre deux parties. Aujourd’hui, les fonds d’une institution peuvent rester coincés dans le règlement pendant plusieurs jours. Les banques arrivent avec leurs systèmes de paiement, leur conformité et leur bilan ; ce qu’elles veulent réduire, c’est ce délai, pas propulser telle ou telle cryptomonnaie. $ETH
Mais la porte est étroite.
Même si les banques entrent vraiment sur le marché, elles ne prendront pas tout. Elles ne retiendront que certaines catégories d’actifs, quelques contreparties et certains modes de conservation. Accepter le règlement de transactions portant sur des instruments tokenisés ne signifie pas donner le feu vert à chaque cryptomonnaie cotée sur les plateformes d’échange. Les capitaux seront plus sélectifs, pas plus largement accessibles.
Il y a aussi un autre point, plus technique : pour évaluer les garanties et calculer les exigences de fonds propres, les banques doivent disposer d’un prix de référence capable de résister à un examen minutieux. Le cours affiché par une seule plateforme ne résisterait pas à une anomalie de cinq minutes sur cette même plateforme. La vraie lacune à combler derrière ces demandes concerne la méthode de valorisation et les actifs auxquels elle s’applique.
La conclusion ne porte pas sur le cours des cryptomonnaies, mais sur la vitesse et la direction des flux de capitaux : pendant combien de jours les fonds restent bloqués, et à qui ils sont réservés. Les actifs sans rendement ne sont ni les mieux placés parmi les six catégories d’activités, ni en tête de liste pour l’ouverture prioritaire de comptes par les banques.
Opinion personnelle ; ne constitue pas un conseil en investissement. Vous assumez vos gains et vos pertes.
#英国银行可申请加密资产业务
« Les banques peuvent toucher aux cryptos ; est-ce que les cours devraient monter ? » C’est la question que quelqu’un a posée. J’ai consulté les règles : la réponse ne se trouve pas là. Les banques de gros ne touchent déjà pas aux dépôts des particuliers ; elles s’occupent des règlements entre établissements, de la conservation et des garanties. La porte qui s’ouvre, c’est celle qui permet aux capitaux institutionnels d’entrer, pas la barrière d’une cryptomonnaie en particulier. $BTC
À l’ouverture de la période, le 30 septembre, il ne s’agit pas d’obtenir une nouvelle licence, mais d’ajouter des activités et de modifier la liste des autorisations sur une licence bancaire existante. Six catégories sont concernées : la conservation, l’exploitation d’une plateforme de négociation, les achats et ventes pour compte propre ou pour le compte de clients, l’organisation de transactions, l’émission de stablecoins et le staking. Cela ne crée pas une nouvelle réserve d’argent ; cela change l’endroit où les fonds sont bloqués et la durée de ce blocage. $BNB
Dans les commentaires de septembre, le point le plus souvent soulevé ne concernait pas la cotation, mais l’étape qui suit la transaction : comment transférer les garanties entre deux parties. Aujourd’hui, les fonds d’une institution peuvent rester coincés dans le règlement pendant plusieurs jours. Les banques arrivent avec leurs systèmes de paiement, leur conformité et leur bilan ; ce qu’elles veulent réduire, c’est ce délai, pas propulser telle ou telle cryptomonnaie. $ETH
Mais la porte est étroite.
Même si les banques entrent vraiment sur le marché, elles ne prendront pas tout. Elles ne retiendront que certaines catégories d’actifs, quelques contreparties et certains modes de conservation. Accepter le règlement de transactions portant sur des instruments tokenisés ne signifie pas donner le feu vert à chaque cryptomonnaie cotée sur les plateformes d’échange. Les capitaux seront plus sélectifs, pas plus largement accessibles.
Il y a aussi un autre point, plus technique : pour évaluer les garanties et calculer les exigences de fonds propres, les banques doivent disposer d’un prix de référence capable de résister à un examen minutieux. Le cours affiché par une seule plateforme ne résisterait pas à une anomalie de cinq minutes sur cette même plateforme. La vraie lacune à combler derrière ces demandes concerne la méthode de valorisation et les actifs auxquels elle s’applique.
La conclusion ne porte pas sur le cours des cryptomonnaies, mais sur la vitesse et la direction des flux de capitaux : pendant combien de jours les fonds restent bloqués, et à qui ils sont réservés. Les actifs sans rendement ne sont ni les mieux placés parmi les six catégories d’activités, ni en tête de liste pour l’ouverture prioritaire de comptes par les banques.
Opinion personnelle ; ne constitue pas un conseil en investissement. Vous assumez vos gains et vos pertes.
#英国银行可申请加密资产业务
À l’ouverture de la période, le 30 septembre, il ne s’agit pas d’obtenir une nouvelle licence, mais d’ajouter des activités et de modifier la liste des autorisations sur une licence bancaire existante. Six catégories sont concernées : la conservation, l’exploitation d’une plateforme de négociation, les achats et ventes pour compte propre ou pour le compte de clients, l’organisation de transactions, l’émission de stablecoins et le staking. Cela ne crée pas une nouvelle réserve d’argent ; cela change l’endroit où les fonds sont bloqués et la durée de ce blocage. $BNB
Dans les commentaires de septembre, le point le plus souvent soulevé ne concernait pas la cotation, mais l’étape qui suit la transaction : comment transférer les garanties entre deux parties. Aujourd’hui, les fonds d’une institution peuvent rester coincés dans le règlement pendant plusieurs jours. Les banques arrivent avec leurs systèmes de paiement, leur conformité et leur bilan ; ce qu’elles veulent réduire, c’est ce délai, pas propulser telle ou telle cryptomonnaie. $ETH
Mais la porte est étroite.
Même si les banques entrent vraiment sur le marché, elles ne prendront pas tout. Elles ne retiendront que certaines catégories d’actifs, quelques contreparties et certains modes de conservation. Accepter le règlement de transactions portant sur des instruments tokenisés ne signifie pas donner le feu vert à chaque cryptomonnaie cotée sur les plateformes d’échange. Les capitaux seront plus sélectifs, pas plus largement accessibles.
Il y a aussi un autre point, plus technique : pour évaluer les garanties et calculer les exigences de fonds propres, les banques doivent disposer d’un prix de référence capable de résister à un examen minutieux. Le cours affiché par une seule plateforme ne résisterait pas à une anomalie de cinq minutes sur cette même plateforme. La vraie lacune à combler derrière ces demandes concerne la méthode de valorisation et les actifs auxquels elle s’applique.
La conclusion ne porte pas sur le cours des cryptomonnaies, mais sur la vitesse et la direction des flux de capitaux : pendant combien de jours les fonds restent bloqués, et à qui ils sont réservés. Les actifs sans rendement ne sont ni les mieux placés parmi les six catégories d’activités, ni en tête de liste pour l’ouverture prioritaire de comptes par les banques.
Opinion personnelle ; ne constitue pas un conseil en investissement. Vous assumez vos gains et vos pertes.
#英国银行可申请加密资产业务
1
362
·
--
#币安神算子 Continuons. Sans points, on n'y peut rien. Il ne reste qu'à encaisser. Même si on n'en peut plus, il faut tenir. C'est ça, le trading.
#币安神算子 Continuons. Sans points, on n'y peut rien. Il ne reste qu'à encaisser. Même si on n'en peut plus, il faut tenir. C'est ça, le trading.
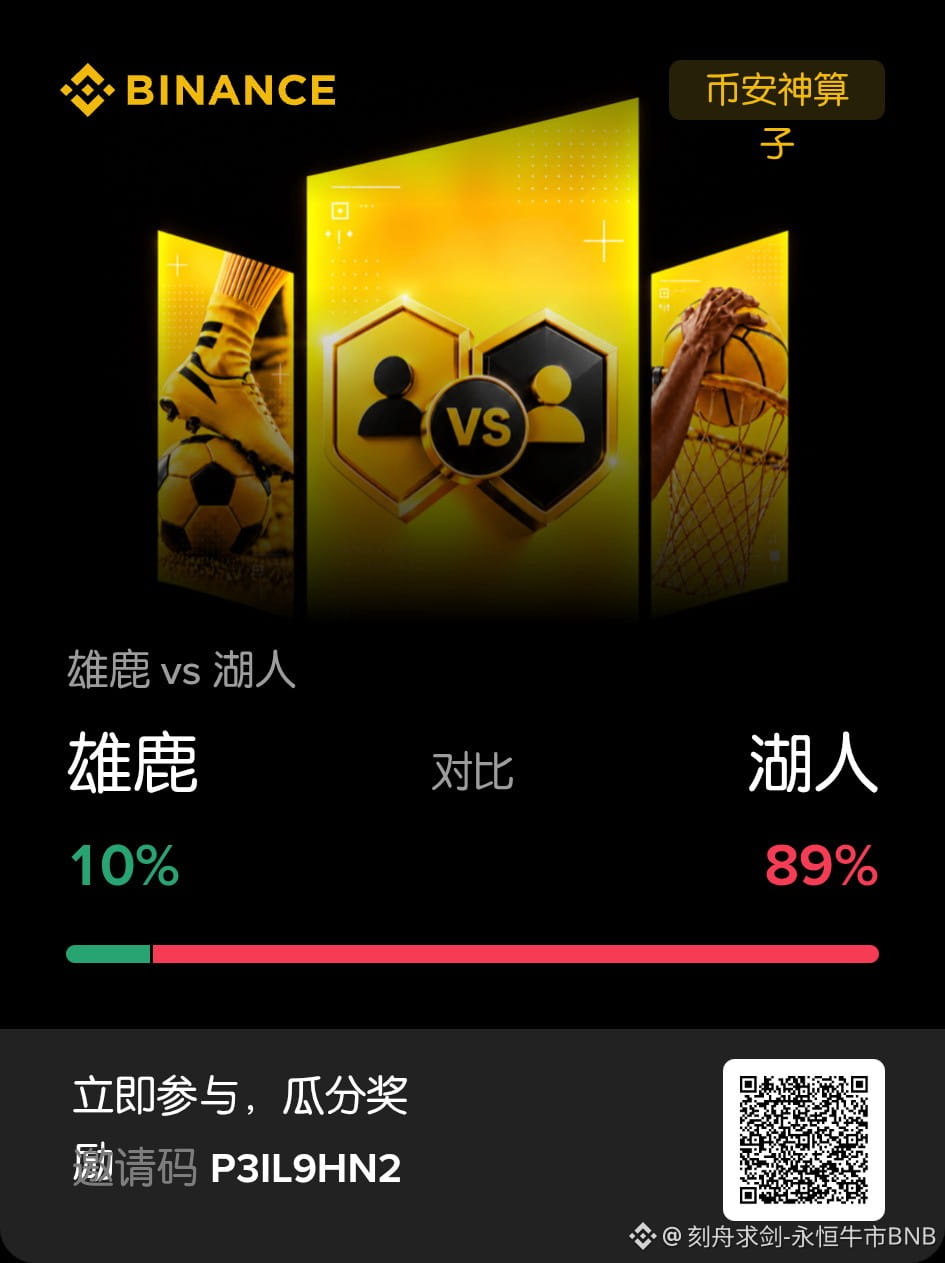
1
38
·
--
L’enregistrement, est-ce vraiment une licence ? Reprenons le « Règlement sur l’administration des services d’information blockchain » de 2019 : la réponse est qu’il s’agit d’un régime déclaratif. Il s’agit de l’arrêté n° 3 de l’Administration du cyberespace de Chine, entré en vigueur le 15 février 2019. Il exige de déposer une déclaration dans les 10 jours ouvrables suivant le début de la prestation de services ; si le dossier est complet, un numéro est délivré dans les 20 jours ouvrables. La déclaration ne porte que sur cinq éléments : le nom, la catégorie de services, la forme de la prestation, le domaine d’application et l’adresse du serveur. $ETH
Toute modification doit être déclarée dans les 5 jours ouvrables ; la cessation des services doit être signalée au moins 30 jours ouvrables à l’avance. Le numéro doit également être affiché à un endroit bien visible du site web et faire l’objet de vérifications périodiques. Tout le calendrier intervient après coup : aucune étape ne bloque le lancement de l’activité. $ZEC
Le seuil n’est pas placé à l’entrée, mais dans l’exclusion de certaines activités. Le 9 novembre, le nouveau système a été mis en ligne et les réponses aux questions ont clairement énuméré les cinq cas concernés : émission de jetons, transactions et ICO sont directement exclus. C’est une façon d’utiliser les moyens administratifs pour séparer l’argent de la spéculation sur les cryptomonnaies des activités technologiques. $BTC
Sept ans, et déjà la vingt-cinquième vague de déclarations.
Pour les capitaux, la différence entre un régime déclaratif et un régime d’autorisation est très concrète. Dans un régime d’autorisation, l’approbation précède le lancement : les organismes doivent attendre le feu vert officiel. Dans un régime déclaratif, on commence d’abord, on déclare ensuite ; il suffit de remplir un formulaire pour obtenir un numéro. En choisissant le régime déclaratif il y a sept ans, on a ouvert aux activités légitimes une porte à faible coût, puis on a utilisé une liste négative pour écarter l’émission de jetons et la spéculation sur les cryptomonnaies.
La vague du 29 octobre comptait au total 29 noms. J’ai fait le compte : le mouvement est progressif et continu, pas une expansion explosive. La plupart des entités figurant sur la liste travaillent sur la certification de données, la traçabilité ou les infrastructures de chaînes de consortium. Pour les banques et les entreprises publiques qui veulent prendre en charge des opérations de financement de la chaîne d’approvisionnement, l’enregistrement est un coût préalable très faible.
Mais si le régime déclaratif impose peu de barrières, les responsabilités, elles, restent entières. En cas de violation de l’article 10 et de refus de corriger la situation, l’amende est de 20 000 à 30 000 yuans ; les cas graves entraînent des poursuites conformément à la loi. L’article 8 exige également que les utilisateurs vérifient leur identité réelle.
La valeur de cette liste, c’est ce qu’elle laisse en dehors du périmètre. Les capitaux conformes font la queue à leur rythme ; la spéculation, elle, n’a pas de place.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous assumez vos gains et vos pertes.
#网信办列出区块链备案五类情形
L’enregistrement, est-ce vraiment une licence ? Reprenons le « Règlement sur l’administration des services d’information blockchain » de 2019 : la réponse est qu’il s’agit d’un régime déclaratif. Il s’agit de l’arrêté n° 3 de l’Administration du cyberespace de Chine, entré en vigueur le 15 février 2019. Il exige de déposer une déclaration dans les 10 jours ouvrables suivant le début de la prestation de services ; si le dossier est complet, un numéro est délivré dans les 20 jours ouvrables. La déclaration ne porte que sur cinq éléments : le nom, la catégorie de services, la forme de la prestation, le domaine d’application et l’adresse du serveur. $ETH
Toute modification doit être déclarée dans les 5 jours ouvrables ; la cessation des services doit être signalée au moins 30 jours ouvrables à l’avance. Le numéro doit également être affiché à un endroit bien visible du site web et faire l’objet de vérifications périodiques. Tout le calendrier intervient après coup : aucune étape ne bloque le lancement de l’activité. $ZEC
Le seuil n’est pas placé à l’entrée, mais dans l’exclusion de certaines activités. Le 9 novembre, le nouveau système a été mis en ligne et les réponses aux questions ont clairement énuméré les cinq cas concernés : émission de jetons, transactions et ICO sont directement exclus. C’est une façon d’utiliser les moyens administratifs pour séparer l’argent de la spéculation sur les cryptomonnaies des activités technologiques. $BTC
Sept ans, et déjà la vingt-cinquième vague de déclarations.
Pour les capitaux, la différence entre un régime déclaratif et un régime d’autorisation est très concrète. Dans un régime d’autorisation, l’approbation précède le lancement : les organismes doivent attendre le feu vert officiel. Dans un régime déclaratif, on commence d’abord, on déclare ensuite ; il suffit de remplir un formulaire pour obtenir un numéro. En choisissant le régime déclaratif il y a sept ans, on a ouvert aux activités légitimes une porte à faible coût, puis on a utilisé une liste négative pour écarter l’émission de jetons et la spéculation sur les cryptomonnaies.
La vague du 29 octobre comptait au total 29 noms. J’ai fait le compte : le mouvement est progressif et continu, pas une expansion explosive. La plupart des entités figurant sur la liste travaillent sur la certification de données, la traçabilité ou les infrastructures de chaînes de consortium. Pour les banques et les entreprises publiques qui veulent prendre en charge des opérations de financement de la chaîne d’approvisionnement, l’enregistrement est un coût préalable très faible.
Mais si le régime déclaratif impose peu de barrières, les responsabilités, elles, restent entières. En cas de violation de l’article 10 et de refus de corriger la situation, l’amende est de 20 000 à 30 000 yuans ; les cas graves entraînent des poursuites conformément à la loi. L’article 8 exige également que les utilisateurs vérifient leur identité réelle.
La valeur de cette liste, c’est ce qu’elle laisse en dehors du périmètre. Les capitaux conformes font la queue à leur rythme ; la spéculation, elle, n’a pas de place.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous assumez vos gains et vos pertes.
#网信办列出区块链备案五类情形
Toute modification doit être déclarée dans les 5 jours ouvrables ; la cessation des services doit être signalée au moins 30 jours ouvrables à l’avance. Le numéro doit également être affiché à un endroit bien visible du site web et faire l’objet de vérifications périodiques. Tout le calendrier intervient après coup : aucune étape ne bloque le lancement de l’activité. $ZEC
Le seuil n’est pas placé à l’entrée, mais dans l’exclusion de certaines activités. Le 9 novembre, le nouveau système a été mis en ligne et les réponses aux questions ont clairement énuméré les cinq cas concernés : émission de jetons, transactions et ICO sont directement exclus. C’est une façon d’utiliser les moyens administratifs pour séparer l’argent de la spéculation sur les cryptomonnaies des activités technologiques. $BTC
Sept ans, et déjà la vingt-cinquième vague de déclarations.
Pour les capitaux, la différence entre un régime déclaratif et un régime d’autorisation est très concrète. Dans un régime d’autorisation, l’approbation précède le lancement : les organismes doivent attendre le feu vert officiel. Dans un régime déclaratif, on commence d’abord, on déclare ensuite ; il suffit de remplir un formulaire pour obtenir un numéro. En choisissant le régime déclaratif il y a sept ans, on a ouvert aux activités légitimes une porte à faible coût, puis on a utilisé une liste négative pour écarter l’émission de jetons et la spéculation sur les cryptomonnaies.
La vague du 29 octobre comptait au total 29 noms. J’ai fait le compte : le mouvement est progressif et continu, pas une expansion explosive. La plupart des entités figurant sur la liste travaillent sur la certification de données, la traçabilité ou les infrastructures de chaînes de consortium. Pour les banques et les entreprises publiques qui veulent prendre en charge des opérations de financement de la chaîne d’approvisionnement, l’enregistrement est un coût préalable très faible.
Mais si le régime déclaratif impose peu de barrières, les responsabilités, elles, restent entières. En cas de violation de l’article 10 et de refus de corriger la situation, l’amende est de 20 000 à 30 000 yuans ; les cas graves entraînent des poursuites conformément à la loi. L’article 8 exige également que les utilisateurs vérifient leur identité réelle.
La valeur de cette liste, c’est ce qu’elle laisse en dehors du périmètre. Les capitaux conformes font la queue à leur rythme ; la spéculation, elle, n’a pas de place.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous assumez vos gains et vos pertes.
#网信办列出区块链备案五类情形
510
·
--
2,8 milliards de dollars. La pression vendeuse passive estimée par une banque d’investissement selon la version précédente de la proposition, à condition que MSCI retire cette entreprise de sa liste. Le chiffre est contesté : la version définitive du 15 octobre a même changé les critères de sélection. $CL
Les règles ont été modifiées à deux reprises. En août dernier, le premier seuil était fixé à 50 % des actifs totaux en actifs numériques, puis la mesure a été gelée pendant un temps. Dans la version définitive du 15 octobre, on vérifie d’abord si l’entreprise possède des actifs opérationnels. Si elle échoue à ce contrôle, on passe à cinq ratios financiers portant sur les dépenses et la dépendance au financement ; il suffit d’échouer à quatre d’entre eux pour être jugé non conforme. Les entreprises déjà présentes dans l’indice bénéficient d’une période de grâce : elles ne sont exclues qu’après avoir échoué lors de deux périodes de déclaration annuelles consécutives. Les nouvelles candidates, elles, sont éliminées dès le premier échec. $ZEC
Le calendrier est serré. La liste définitive sera publiée le 11 novembre et prendra effet à la clôture du 30 novembre : les fonds indiciels qui la suivent auront moins de trois semaines pour rééquilibrer leurs portefeuilles. En août, l’entreprise a indiqué que ces fonds détenaient environ 13 millions d’actions, soit 3,1 % du capital de base ; elle avait aussi été citée dans une simulation menée en mai. $BNB
La liste ne tient pas compte du prix de revient.
C’est là que se situe la faille dans les flux de capitaux. Être dans le vert sur le papier dépend du rapport entre le cours de la cryptomonnaie et son prix d’achat moyen ; l’argent passif, lui, ne tient compte que de l’éligibilité à l’indice : si le titre figure dans la liste, les fonds indiciels en achètent mécaniquement en fonction de sa pondération ; s’il en est exclu, ces mêmes fonds en vendent dans les mêmes proportions. J’ai parcouru la réponse envoyée en septembre : l’entreprise y affirme que la notion de « société non opérationnelle » n’existe pas dans les normes comptables américaines. Sur 47 sociétés de trésorerie, 29 ont une capitalisation boursière inférieure à la valeur nette de leurs cryptomonnaies.
Le cours de l’action a réagi le premier. La clôture du 10 novembre était à 121,07, contre 145,16 le 28 octobre ; le lendemain de la publication de la version définitive, le cours a reculé de près de 10 %. Si d’autres fournisseurs d’indices adoptent à leur tour ces critères, l’estimation de la pression vendeuse pourrait passer de 2,8 milliards à plus de 8 milliards. Au fond, ces deux types de capitaux utilisent des échelles complètement différentes : les positions en BTC sont recalculées chaque minute en fonction du carnet d’ordres, tandis que les fonds indiciels procèdent à une évaluation trimestrielle et ajustent leurs positions en une seule fois à la date d’entrée en vigueur. Il suffit de modifier un mot dans la liste pour que les capitaux changent de mains en trois semaines, sans qu’une seule cryptomonnaie ne bouge de l’autre côté du bilan.
Ceci est une opinion personnelle et ne constitue pas un conseil en investissement. Vous êtes seul responsable de vos gains et de vos pertes.
#Strategy比特币持仓近三个月首现浮亏
2,8 milliards de dollars. La pression vendeuse passive estimée par une banque d’investissement selon la version précédente de la proposition, à condition que MSCI retire cette entreprise de sa liste. Le chiffre est contesté : la version définitive du 15 octobre a même changé les critères de sélection. $CL
Les règles ont été modifiées à deux reprises. En août dernier, le premier seuil était fixé à 50 % des actifs totaux en actifs numériques, puis la mesure a été gelée pendant un temps. Dans la version définitive du 15 octobre, on vérifie d’abord si l’entreprise possède des actifs opérationnels. Si elle échoue à ce contrôle, on passe à cinq ratios financiers portant sur les dépenses et la dépendance au financement ; il suffit d’échouer à quatre d’entre eux pour être jugé non conforme. Les entreprises déjà présentes dans l’indice bénéficient d’une période de grâce : elles ne sont exclues qu’après avoir échoué lors de deux périodes de déclaration annuelles consécutives. Les nouvelles candidates, elles, sont éliminées dès le premier échec. $ZEC
Le calendrier est serré. La liste définitive sera publiée le 11 novembre et prendra effet à la clôture du 30 novembre : les fonds indiciels qui la suivent auront moins de trois semaines pour rééquilibrer leurs portefeuilles. En août, l’entreprise a indiqué que ces fonds détenaient environ 13 millions d’actions, soit 3,1 % du capital de base ; elle avait aussi été citée dans une simulation menée en mai. $BNB
La liste ne tient pas compte du prix de revient.
C’est là que se situe la faille dans les flux de capitaux. Être dans le vert sur le papier dépend du rapport entre le cours de la cryptomonnaie et son prix d’achat moyen ; l’argent passif, lui, ne tient compte que de l’éligibilité à l’indice : si le titre figure dans la liste, les fonds indiciels en achètent mécaniquement en fonction de sa pondération ; s’il en est exclu, ces mêmes fonds en vendent dans les mêmes proportions. J’ai parcouru la réponse envoyée en septembre : l’entreprise y affirme que la notion de « société non opérationnelle » n’existe pas dans les normes comptables américaines. Sur 47 sociétés de trésorerie, 29 ont une capitalisation boursière inférieure à la valeur nette de leurs cryptomonnaies.
Le cours de l’action a réagi le premier. La clôture du 10 novembre était à 121,07, contre 145,16 le 28 octobre ; le lendemain de la publication de la version définitive, le cours a reculé de près de 10 %. Si d’autres fournisseurs d’indices adoptent à leur tour ces critères, l’estimation de la pression vendeuse pourrait passer de 2,8 milliards à plus de 8 milliards. Au fond, ces deux types de capitaux utilisent des échelles complètement différentes : les positions en BTC sont recalculées chaque minute en fonction du carnet d’ordres, tandis que les fonds indiciels procèdent à une évaluation trimestrielle et ajustent leurs positions en une seule fois à la date d’entrée en vigueur. Il suffit de modifier un mot dans la liste pour que les capitaux changent de mains en trois semaines, sans qu’une seule cryptomonnaie ne bouge de l’autre côté du bilan.
Ceci est une opinion personnelle et ne constitue pas un conseil en investissement. Vous êtes seul responsable de vos gains et de vos pertes.
#Strategy比特币持仓近三个月首现浮亏
Les règles ont été modifiées à deux reprises. En août dernier, le premier seuil était fixé à 50 % des actifs totaux en actifs numériques, puis la mesure a été gelée pendant un temps. Dans la version définitive du 15 octobre, on vérifie d’abord si l’entreprise possède des actifs opérationnels. Si elle échoue à ce contrôle, on passe à cinq ratios financiers portant sur les dépenses et la dépendance au financement ; il suffit d’échouer à quatre d’entre eux pour être jugé non conforme. Les entreprises déjà présentes dans l’indice bénéficient d’une période de grâce : elles ne sont exclues qu’après avoir échoué lors de deux périodes de déclaration annuelles consécutives. Les nouvelles candidates, elles, sont éliminées dès le premier échec. $ZEC
Le calendrier est serré. La liste définitive sera publiée le 11 novembre et prendra effet à la clôture du 30 novembre : les fonds indiciels qui la suivent auront moins de trois semaines pour rééquilibrer leurs portefeuilles. En août, l’entreprise a indiqué que ces fonds détenaient environ 13 millions d’actions, soit 3,1 % du capital de base ; elle avait aussi été citée dans une simulation menée en mai. $BNB
La liste ne tient pas compte du prix de revient.
C’est là que se situe la faille dans les flux de capitaux. Être dans le vert sur le papier dépend du rapport entre le cours de la cryptomonnaie et son prix d’achat moyen ; l’argent passif, lui, ne tient compte que de l’éligibilité à l’indice : si le titre figure dans la liste, les fonds indiciels en achètent mécaniquement en fonction de sa pondération ; s’il en est exclu, ces mêmes fonds en vendent dans les mêmes proportions. J’ai parcouru la réponse envoyée en septembre : l’entreprise y affirme que la notion de « société non opérationnelle » n’existe pas dans les normes comptables américaines. Sur 47 sociétés de trésorerie, 29 ont une capitalisation boursière inférieure à la valeur nette de leurs cryptomonnaies.
Le cours de l’action a réagi le premier. La clôture du 10 novembre était à 121,07, contre 145,16 le 28 octobre ; le lendemain de la publication de la version définitive, le cours a reculé de près de 10 %. Si d’autres fournisseurs d’indices adoptent à leur tour ces critères, l’estimation de la pression vendeuse pourrait passer de 2,8 milliards à plus de 8 milliards. Au fond, ces deux types de capitaux utilisent des échelles complètement différentes : les positions en BTC sont recalculées chaque minute en fonction du carnet d’ordres, tandis que les fonds indiciels procèdent à une évaluation trimestrielle et ajustent leurs positions en une seule fois à la date d’entrée en vigueur. Il suffit de modifier un mot dans la liste pour que les capitaux changent de mains en trois semaines, sans qu’une seule cryptomonnaie ne bouge de l’autre côté du bilan.
Ceci est une opinion personnelle et ne constitue pas un conseil en investissement. Vous êtes seul responsable de vos gains et de vos pertes.
#Strategy比特币持仓近三个月首现浮亏
136
·
--
Partiellement vrai
La couverture indique 17 gestionnaires, mais en descendant les numéros sautent jusqu’à 51. Les numéros manquants ne sont pas des omissions : les consignes de format autorisent justement des sauts comme 1, 2, 5, 9. Dans ce document déposé le 6 novembre, les sièges de Paris et les bureaux de Vienne, Prague et Tokyo sont regroupés sur une seule ligne de positions. $ZEC
En clair, cette méthode s’appelle la déclaration consolidée. Son but est d’éviter les doubles comptages : si deux entités déclarent les mêmes titres, le marché dans son ensemble les compterait deux fois. On choisit donc l’une d’elles pour fournir le tableau des positions, tandis que les autres figurent sur la liste de couverture. Les déclarations de notification qui ne contiennent que la couverture, sans ligne ni valeur, servent uniquement d’indication et n’ont rien à voir avec une réduction de position. Les petites entités sous le seuil de 100 millions de dollars sont directement intégrées, sans être présentées séparément. $SOL
Ce qui détermine vraiment qui a le pouvoir de décision se trouve dans une autre colonne : exclusif, partagé ou aucun. La ligne indiquant un pouvoir partagé comporte aussi un numéro qui renvoie à une entité de la liste en couverture. Il est facile de lire une ligne de valeur de marché ; c’est cette colonne qui permet de voir si l’argent correspond à un compte client, à une position de fonds ou à un mandat discrétionnaire. $CL
La couverture mentionne aussi deux entités qui déposent la déclaration en son nom : l’une avec 65,369 milliards de dollars, l’autre avec 13,189 milliards ; leurs positions sont inscrites ailleurs. J’ai jeté un œil à la période précédente : le document était signé par un responsable de la conformité, mais l’adresse indiquée était à Boston, tandis que le lieu d’immatriculation était Paris. Même si tous les chiffres sont renseignés, cela indique seulement comment le formulaire est assemblé.
L’argent, lui, n’a pas de nom.
Le chiffre de l’achat supplémentaire évoqué dans les nouvelles, rapporté à un tel formulaire, devient singulier : une entité, une seule augmentation de position. Mais dans le rapport de portefeuille, les comptes clients et les positions de fonds sont regroupés sur une même ligne, à quoi s’ajoute la part sous mandat discrétionnaire. Le formulaire ne laisse aucune trace des ajustements effectués pendant tout le mois d’octobre. Il s’arrête à la fin septembre ; le suivant ne paraît qu’environ six mois plus tard. Impossible de savoir qui a pris le relais.
Du côté des obligations à coupon zéro, il n’y a ni liste en couverture ni colonne sur le pouvoir de décision ; elles sont concernées uniquement parce qu’elles partagent le même taux d’actualisation, qui sert de dénominateur. On peut décomposer le formulaire jusqu’à 17 entités, pas la devise. Mieux vaut regarder si le pouvoir est exclusif ou partagé que compter combien d’actions ont été ajoutées en un trimestre.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous assumez vos gains et vos pertes.
#东方汇理增持价值7230万美元Strategy股份
La couverture indique 17 gestionnaires, mais en descendant les numéros sautent jusqu’à 51. Les numéros manquants ne sont pas des omissions : les consignes de format autorisent justement des sauts comme 1, 2, 5, 9. Dans ce document déposé le 6 novembre, les sièges de Paris et les bureaux de Vienne, Prague et Tokyo sont regroupés sur une seule ligne de positions. $ZEC
En clair, cette méthode s’appelle la déclaration consolidée. Son but est d’éviter les doubles comptages : si deux entités déclarent les mêmes titres, le marché dans son ensemble les compterait deux fois. On choisit donc l’une d’elles pour fournir le tableau des positions, tandis que les autres figurent sur la liste de couverture. Les déclarations de notification qui ne contiennent que la couverture, sans ligne ni valeur, servent uniquement d’indication et n’ont rien à voir avec une réduction de position. Les petites entités sous le seuil de 100 millions de dollars sont directement intégrées, sans être présentées séparément. $SOL
Ce qui détermine vraiment qui a le pouvoir de décision se trouve dans une autre colonne : exclusif, partagé ou aucun. La ligne indiquant un pouvoir partagé comporte aussi un numéro qui renvoie à une entité de la liste en couverture. Il est facile de lire une ligne de valeur de marché ; c’est cette colonne qui permet de voir si l’argent correspond à un compte client, à une position de fonds ou à un mandat discrétionnaire. $CL
La couverture mentionne aussi deux entités qui déposent la déclaration en son nom : l’une avec 65,369 milliards de dollars, l’autre avec 13,189 milliards ; leurs positions sont inscrites ailleurs. J’ai jeté un œil à la période précédente : le document était signé par un responsable de la conformité, mais l’adresse indiquée était à Boston, tandis que le lieu d’immatriculation était Paris. Même si tous les chiffres sont renseignés, cela indique seulement comment le formulaire est assemblé.
L’argent, lui, n’a pas de nom.
Le chiffre de l’achat supplémentaire évoqué dans les nouvelles, rapporté à un tel formulaire, devient singulier : une entité, une seule augmentation de position. Mais dans le rapport de portefeuille, les comptes clients et les positions de fonds sont regroupés sur une même ligne, à quoi s’ajoute la part sous mandat discrétionnaire. Le formulaire ne laisse aucune trace des ajustements effectués pendant tout le mois d’octobre. Il s’arrête à la fin septembre ; le suivant ne paraît qu’environ six mois plus tard. Impossible de savoir qui a pris le relais.
Du côté des obligations à coupon zéro, il n’y a ni liste en couverture ni colonne sur le pouvoir de décision ; elles sont concernées uniquement parce qu’elles partagent le même taux d’actualisation, qui sert de dénominateur. On peut décomposer le formulaire jusqu’à 17 entités, pas la devise. Mieux vaut regarder si le pouvoir est exclusif ou partagé que compter combien d’actions ont été ajoutées en un trimestre.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous assumez vos gains et vos pertes.
#东方汇理增持价值7230万美元Strategy股份
En clair, cette méthode s’appelle la déclaration consolidée. Son but est d’éviter les doubles comptages : si deux entités déclarent les mêmes titres, le marché dans son ensemble les compterait deux fois. On choisit donc l’une d’elles pour fournir le tableau des positions, tandis que les autres figurent sur la liste de couverture. Les déclarations de notification qui ne contiennent que la couverture, sans ligne ni valeur, servent uniquement d’indication et n’ont rien à voir avec une réduction de position. Les petites entités sous le seuil de 100 millions de dollars sont directement intégrées, sans être présentées séparément. $SOL
Ce qui détermine vraiment qui a le pouvoir de décision se trouve dans une autre colonne : exclusif, partagé ou aucun. La ligne indiquant un pouvoir partagé comporte aussi un numéro qui renvoie à une entité de la liste en couverture. Il est facile de lire une ligne de valeur de marché ; c’est cette colonne qui permet de voir si l’argent correspond à un compte client, à une position de fonds ou à un mandat discrétionnaire. $CL
La couverture mentionne aussi deux entités qui déposent la déclaration en son nom : l’une avec 65,369 milliards de dollars, l’autre avec 13,189 milliards ; leurs positions sont inscrites ailleurs. J’ai jeté un œil à la période précédente : le document était signé par un responsable de la conformité, mais l’adresse indiquée était à Boston, tandis que le lieu d’immatriculation était Paris. Même si tous les chiffres sont renseignés, cela indique seulement comment le formulaire est assemblé.
L’argent, lui, n’a pas de nom.
Le chiffre de l’achat supplémentaire évoqué dans les nouvelles, rapporté à un tel formulaire, devient singulier : une entité, une seule augmentation de position. Mais dans le rapport de portefeuille, les comptes clients et les positions de fonds sont regroupés sur une même ligne, à quoi s’ajoute la part sous mandat discrétionnaire. Le formulaire ne laisse aucune trace des ajustements effectués pendant tout le mois d’octobre. Il s’arrête à la fin septembre ; le suivant ne paraît qu’environ six mois plus tard. Impossible de savoir qui a pris le relais.
Du côté des obligations à coupon zéro, il n’y a ni liste en couverture ni colonne sur le pouvoir de décision ; elles sont concernées uniquement parce qu’elles partagent le même taux d’actualisation, qui sert de dénominateur. On peut décomposer le formulaire jusqu’à 17 entités, pas la devise. Mieux vaut regarder si le pouvoir est exclusif ou partagé que compter combien d’actions ont été ajoutées en un trimestre.
Opinion personnelle, ne constitue pas un conseil en investissement. Vous assumez vos gains et vos pertes.
#东方汇理增持价值7230万美元Strategy股份
1
689
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
WhoWillSucceedJensenHuangatNvidia?
192,714 vues
1,759 mentions
Nvidia affirme qu’aucune discussion sur le poste de directeur général n’est en cours, tandis que la pétition « Soutenez Jensen » dépasse les 77 900 signatures
Binance News
·33 mentions J’aime
·66.3k vues
WhatWillDriveCryptoandStocks’NextRebound?
607,124 vues
3,590 mentions
TradFiForBeginners
744,592 vues
4,562 mentions