Le chiffre d’affaires a bondi de 168 % sur un an, mais le cours n’a gagné qu’environ 10 % avant l’ouverture. Une entreprise de calcul dont les revenus trimestriels ont augmenté de plus d’un milliard de dollars s’est vu attribuer par le marché une valorisation étonnamment modérée. $BNB
En examinant les comptes, la croissance est bien réelle. Au troisième trimestre, le chiffre d’affaires s’est élevé à 3,661 milliards de dollars, soit une fois et demie celui de la même période l’an dernier (1,37 milliard), dépassant aussi les quelque 3,55 milliards attendus par le marché. Le bénéfice d’exploitation ajusté a atteint 379 millions, avec une marge de 10 %, soit un trimestre d’avance sur le calendrier prévu en début d’année pour atteindre les deux chiffres. Mais sur le même tableau, les charges nettes d’intérêts se sont élevées à 846 millions, en hausse de 173 % sur un an : elles ont déjà effacé ce maigre bénéfice d’exploitation, et la perte nette trimestrielle reste de 709 millions. $BTC
L’utilisation de l’argent est plus révélatrice que le chiffre d’affaires. Fin septembre, la dette portant intérêt s’élevait à environ 46,9 milliards de dollars. Au troisième trimestre, les dépenses d’investissement ont atteint 1,45 milliard et le flux de trésorerie disponible était négatif de 7,7 milliards. L’essentiel des sommes versées par les clients sert d’abord à rembourser la dette et à acheter des GPU ; les actionnaires ne viennent qu’ensuite. Fait intéressant, les tarifs de location des cartes graphiques de l’ancienne génération ont augmenté de 30 à 50 % par rapport au trimestre précédent, et le carnet de commandes atteint 132,5 milliards. Cela montre que le robinet des revenus reste contrôlé par l’offre : ceux qui empruntent pour se développer permettent à d’autres d’empocher la marge d’intermédiation. $SOL
La structure de la clientèle révèle un autre point de fragilité. Deux grands clients représentent plus de la moitié du chiffre d’affaires : l’un en génère 24 %, l’autre 30 %. Sur le papier, le nombre de clients augmente, mais la véritable bouée de sauvetage reste constituée des contrats à long terme conclus avec quelques grands fournisseurs de cloud hyperscale et laboratoires de modèles d’IA de pointe.
En clair, il s’agit d’une course au territoire financée par la dette et l’achat de puissance de calcul. La direction a relevé ses prévisions de chiffre d’affaires annuel à une fourchette de 13 à 13,3 milliards de dollars, ramené le coût moyen pondéré de la dette à 7,9 % et compte encore percevoir environ 9 milliards d’avances de clients au cours des trois prochains mois pour combler le déficit. Les dépenses d’investissement devraient grimper à 37–39 milliards sur l’année, soit près de trois fois le chiffre d’affaires.
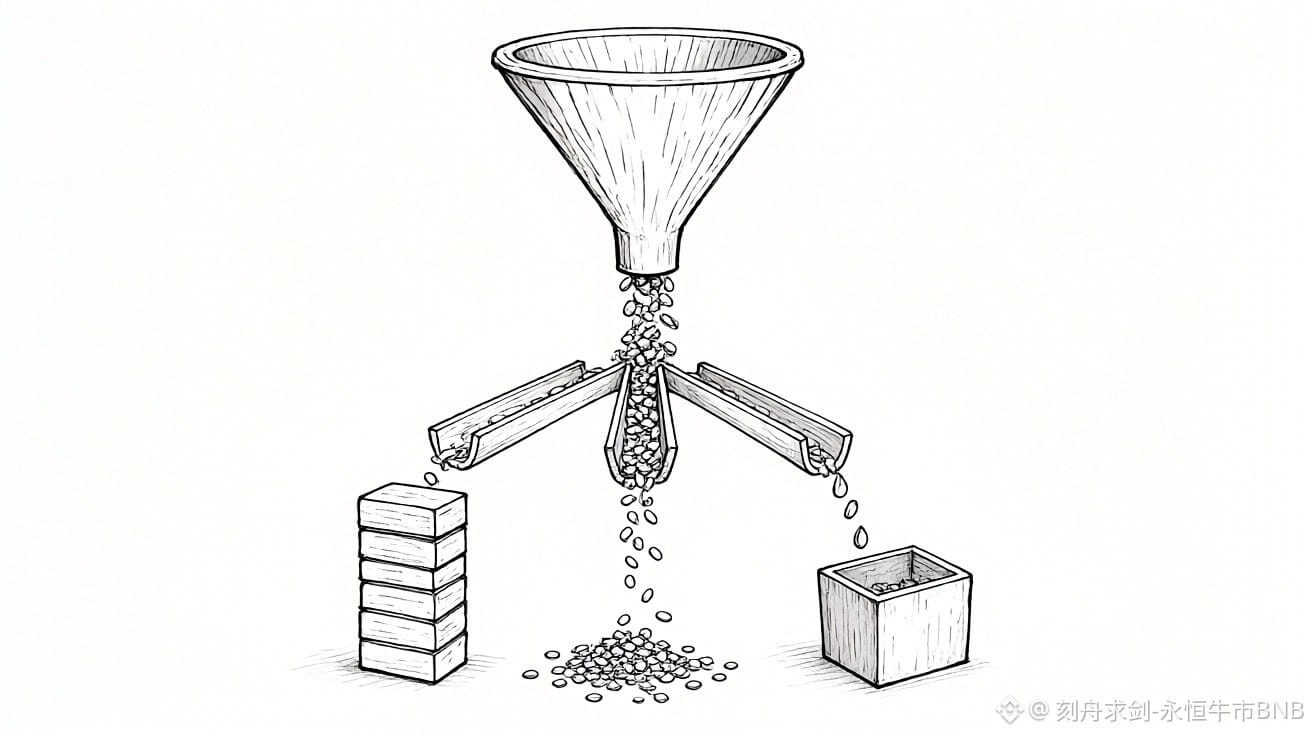
Ce qui m’intéresse, c’est la circulation de l’argent. Les capitaux qui affluent dans les infrastructures d’IA ne constituent pas un apport net de fonds propres : ils tournent entre dette, cartes graphiques et centres de données. Le pouvoir de fixation des prix est du côté de l’offre, tandis que la facture incombe à l’emprunteur. L’histoire d’un chiffre d’affaires qui double sonne bien, mais l’argent qui finit dans les poches doit d’abord passer par la case intérêts.
Opinion personnelle, ne constitue pas un conseil en investissement. Chacun assume ses gains et ses pertes.
#CoreWeaveChiffreAffairesEnHausseDe168CoursEnHausseDe10%
En examinant les comptes, la croissance est bien réelle. Au troisième trimestre, le chiffre d’affaires s’est élevé à 3,661 milliards de dollars, soit une fois et demie celui de la même période l’an dernier (1,37 milliard), dépassant aussi les quelque 3,55 milliards attendus par le marché. Le bénéfice d’exploitation ajusté a atteint 379 millions, avec une marge de 10 %, soit un trimestre d’avance sur le calendrier prévu en début d’année pour atteindre les deux chiffres. Mais sur le même tableau, les charges nettes d’intérêts se sont élevées à 846 millions, en hausse de 173 % sur un an : elles ont déjà effacé ce maigre bénéfice d’exploitation, et la perte nette trimestrielle reste de 709 millions. $BTC
L’utilisation de l’argent est plus révélatrice que le chiffre d’affaires. Fin septembre, la dette portant intérêt s’élevait à environ 46,9 milliards de dollars. Au troisième trimestre, les dépenses d’investissement ont atteint 1,45 milliard et le flux de trésorerie disponible était négatif de 7,7 milliards. L’essentiel des sommes versées par les clients sert d’abord à rembourser la dette et à acheter des GPU ; les actionnaires ne viennent qu’ensuite. Fait intéressant, les tarifs de location des cartes graphiques de l’ancienne génération ont augmenté de 30 à 50 % par rapport au trimestre précédent, et le carnet de commandes atteint 132,5 milliards. Cela montre que le robinet des revenus reste contrôlé par l’offre : ceux qui empruntent pour se développer permettent à d’autres d’empocher la marge d’intermédiation. $SOL
La structure de la clientèle révèle un autre point de fragilité. Deux grands clients représentent plus de la moitié du chiffre d’affaires : l’un en génère 24 %, l’autre 30 %. Sur le papier, le nombre de clients augmente, mais la véritable bouée de sauvetage reste constituée des contrats à long terme conclus avec quelques grands fournisseurs de cloud hyperscale et laboratoires de modèles d’IA de pointe.
En clair, il s’agit d’une course au territoire financée par la dette et l’achat de puissance de calcul. La direction a relevé ses prévisions de chiffre d’affaires annuel à une fourchette de 13 à 13,3 milliards de dollars, ramené le coût moyen pondéré de la dette à 7,9 % et compte encore percevoir environ 9 milliards d’avances de clients au cours des trois prochains mois pour combler le déficit. Les dépenses d’investissement devraient grimper à 37–39 milliards sur l’année, soit près de trois fois le chiffre d’affaires.
Ce qui m’intéresse, c’est la circulation de l’argent. Les capitaux qui affluent dans les infrastructures d’IA ne constituent pas un apport net de fonds propres : ils tournent entre dette, cartes graphiques et centres de données. Le pouvoir de fixation des prix est du côté de l’offre, tandis que la facture incombe à l’emprunteur. L’histoire d’un chiffre d’affaires qui double sonne bien, mais l’argent qui finit dans les poches doit d’abord passer par la case intérêts.
Opinion personnelle, ne constitue pas un conseil en investissement. Chacun assume ses gains et ses pertes.
#CoreWeaveChiffreAffairesEnHausseDe168CoursEnHausseDe10%