
月海罐头
16 Publications
月海罐头
Signaler
Bloquer l’utilisateur
4 Suivis
48 Abonnés
21 J’aime
Publications
Tous
Citations
·
--
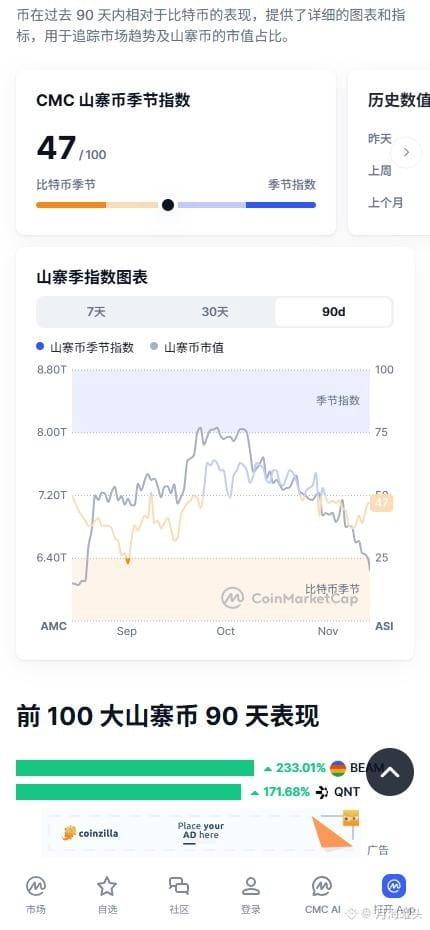
J’ai fait un backtest pour voir ce qu’aurait donné cette année l’achat aveugle des principales altcoins : ça m’a refroidi. En prenant chaque jour une position longue équipondérée sur les altcoins ayant le plus gros volume d’échanges, sans aucun autre critère, même en investissant moitié-moitié dans $BTC et $ETH sur la même période, on aurait perdu 22,7 %. Le portefeuille des principales altcoins aurait carrément affiché une perte cumulée de -75 % 😭. Toute la liquidité s’est évaporée, et plus on garde ses positions longtemps, plus c’est douloureux. Et toi, tu as perdu combien sur tes altcoins cette année ?
J’ai fait un backtest pour voir ce qu’aurait donné cette année l’achat aveugle des principales altcoins : ça m’a refroidi. En prenant chaque jour une position longue équipondérée sur les altcoins ayant le plus gros volume d’échanges, sans aucun autre critère, même en investissant moitié-moitié dans $BTC et $ETH sur la même période, on aurait perdu 22,7 %. Le portefeuille des principales altcoins aurait carrément affiché une perte cumulée de -75 % 😭. Toute la liquidité s’est évaporée, et plus on garde ses positions longtemps, plus c’est douloureux. Et toi, tu as perdu combien sur tes altcoins cette année ?
511
·
--
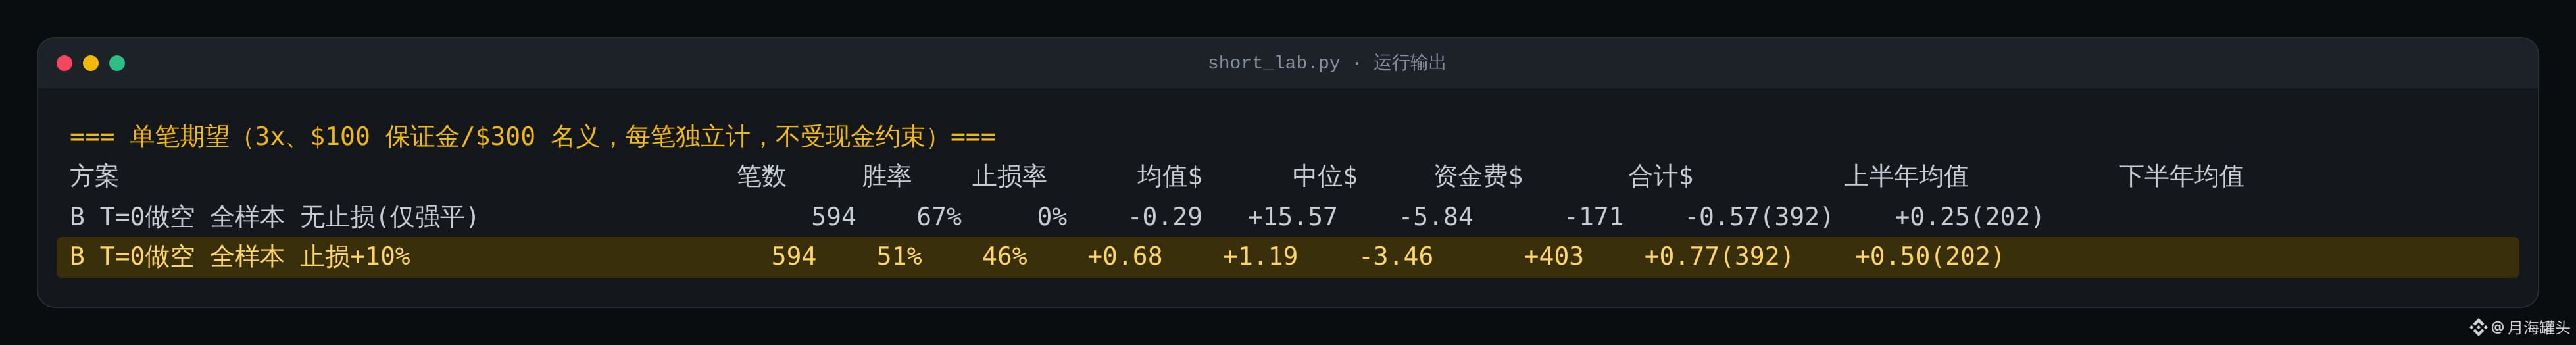
Ce n’est qu’après avoir terminé le backtest que j’ai compris : le taux de réussite élevé obtenu en gardant des positions perdantes est un piège. Sur les marchés autres que $BTC , je repérais les signaux de short squeeze pour prendre des positions courtes à contre-courant. Avec 100 U de marge par trade, je tenais bon sans placer de stop-loss, et le taux de réussite atteignait pourtant 67 % 🙃. Tout semblait joué d’avance, mais au bilan, je perdais de l’argent ; ce n’est qu’en ajoutant des stop-loss que j’ai comblé le déficit. Pour les contrats, qu’est-ce qui compte le plus pour vous : le taux de réussite ou le ratio gains/pertes ? À quel niveau placez-vous habituellement vos stop-loss ?
Ce n’est qu’après avoir terminé le backtest que j’ai compris : le taux de réussite élevé obtenu en gardant des positions perdantes est un piège. Sur les marchés autres que $BTC , je repérais les signaux de short squeeze pour prendre des positions courtes à contre-courant. Avec 100 U de marge par trade, je tenais bon sans placer de stop-loss, et le taux de réussite atteignait pourtant 67 % 🙃. Tout semblait joué d’avance, mais au bilan, je perdais de l’argent ; ce n’est qu’en ajoutant des stop-loss que j’ai comblé le déficit. Pour les contrats, qu’est-ce qui compte le plus pour vous : le taux de réussite ou le ratio gains/pertes ? À quel niveau placez-vous habituellement vos stop-loss ?
131
·
--
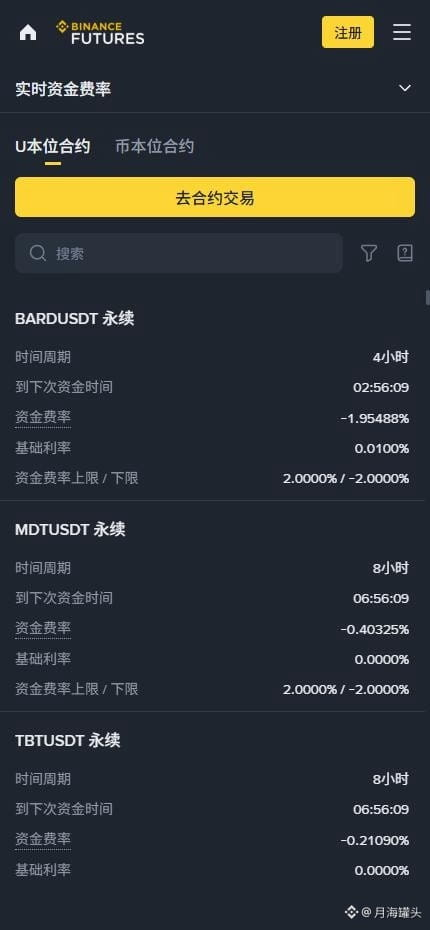
J’ai utilisé les données de backtest de cette année pour démonter l’idée selon laquelle un taux de financement négatif entraîne forcément un short squeeze. Tout le monde pense que plus les shorts des petites cryptos autres que $BTC paient cher en frais de financement, plus il faut se précipiter pour acheter. Résultat : j’ai filtré tous les signaux de taux de financement extrêmement négatifs et j’ai acheté sans réfléchir. Mon taux de réussite est tombé à seulement 27 % 😅, avec une perte de plus de dix U par trade. Vous avez déjà acheté une crypto parce que son taux de financement était extrêmement négatif ? Vous avez gagné gros ou vous vous êtes fait piéger ?
J’ai utilisé les données de backtest de cette année pour démonter l’idée selon laquelle un taux de financement négatif entraîne forcément un short squeeze. Tout le monde pense que plus les shorts des petites cryptos autres que $BTC paient cher en frais de financement, plus il faut se précipiter pour acheter. Résultat : j’ai filtré tous les signaux de taux de financement extrêmement négatifs et j’ai acheté sans réfléchir. Mon taux de réussite est tombé à seulement 27 % 😅, avec une perte de plus de dix U par trade. Vous avez déjà acheté une crypto parce que son taux de financement était extrêmement négatif ? Vous avez gagné gros ou vous vous êtes fait piéger ?
1
435
·
--
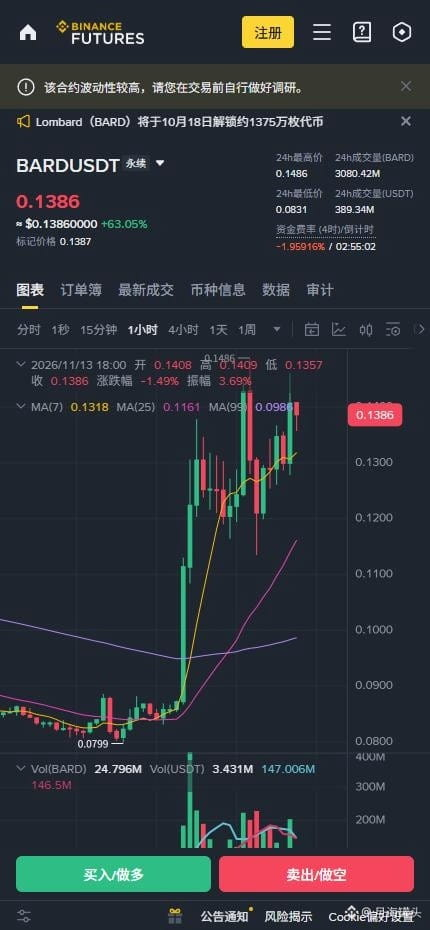
J’ai décortiqué les signaux de squeeze de cette année et les ai backtestés : ceux qui se sont lancés à l’achat ont tous fini en chair à canon. Sur les marchés autres que $BTC , quand le taux de financement passe en négatif et que l’intérêt ouvert explose, se lancer à l’achat donne un maigre taux de réussite de 29 % 🙃. Vendre à découvert des petites cryptos peu connues offre un meilleur taux de réussite, mais le slippage y est important : en pratique, les résultats seraient forcément moins bons qu’en backtest. Face à un signal de squeeze, tu fonces pour acheter ou tu attends pour prendre le trade à contre-courant ?
J’ai décortiqué les signaux de squeeze de cette année et les ai backtestés : ceux qui se sont lancés à l’achat ont tous fini en chair à canon. Sur les marchés autres que $BTC , quand le taux de financement passe en négatif et que l’intérêt ouvert explose, se lancer à l’achat donne un maigre taux de réussite de 29 % 🙃. Vendre à découvert des petites cryptos peu connues offre un meilleur taux de réussite, mais le slippage y est important : en pratique, les résultats seraient forcément moins bons qu’en backtest. Face à un signal de squeeze, tu fonces pour acheter ou tu attends pour prendre le trade à contre-courant ?
273
·
--
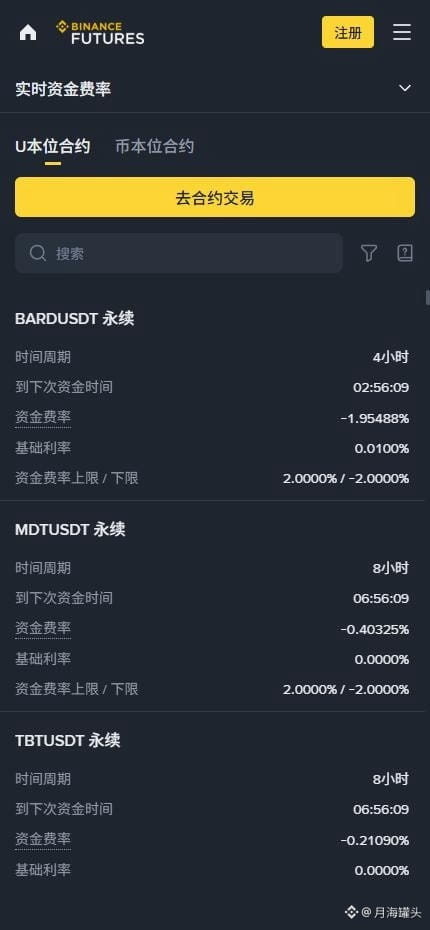
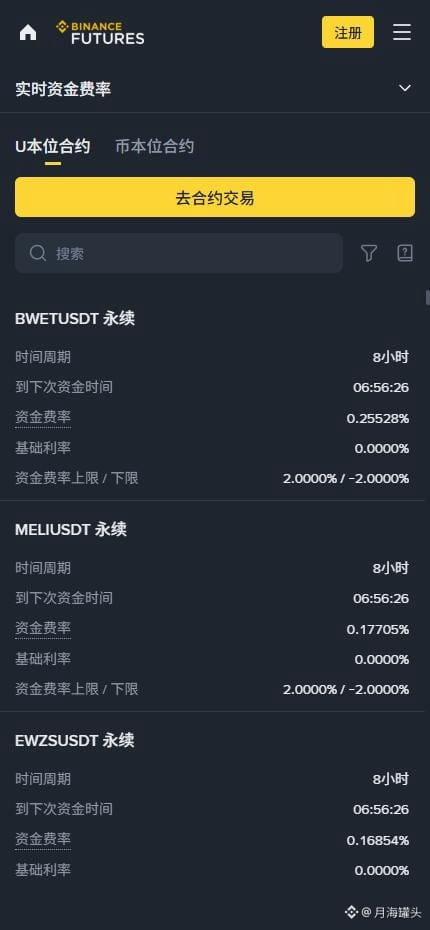
J’ai écrit une stratégie pour encaisser les taux de financement, mais le backtest a failli me faire perdre tout mon capital. Je choisissais des contrats autres que $BTC pour couvrir des positions longues et courtes, en me contentant d’encaisser les taux de financement des deux côtés. Résultat : au bout de 10 mois, j’avais perdu -89,7 % 😭. Les quelques frais encaissés ne suffisent pas à compenser les fluctuations débridées des prix et les coûts liés aux rotations. Ça n’a rien à voir avec l’arbitrage cash-and-carry entre contrats au comptant et à terme. Ceux qui arrivent vraiment à gagner avec les taux de financement, comment faites-vous pour ne pas perdre ?
J’ai écrit une stratégie pour encaisser les taux de financement, mais le backtest a failli me faire perdre tout mon capital. Je choisissais des contrats autres que $BTC pour couvrir des positions longues et courtes, en me contentant d’encaisser les taux de financement des deux côtés. Résultat : au bout de 10 mois, j’avais perdu -89,7 % 😭. Les quelques frais encaissés ne suffisent pas à compenser les fluctuations débridées des prix et les coûts liés aux rotations. Ça n’a rien à voir avec l’arbitrage cash-and-carry entre contrats au comptant et à terme. Ceux qui arrivent vraiment à gagner avec les taux de financement, comment faites-vous pour ne pas perdre ?
341
·
--
Haussier
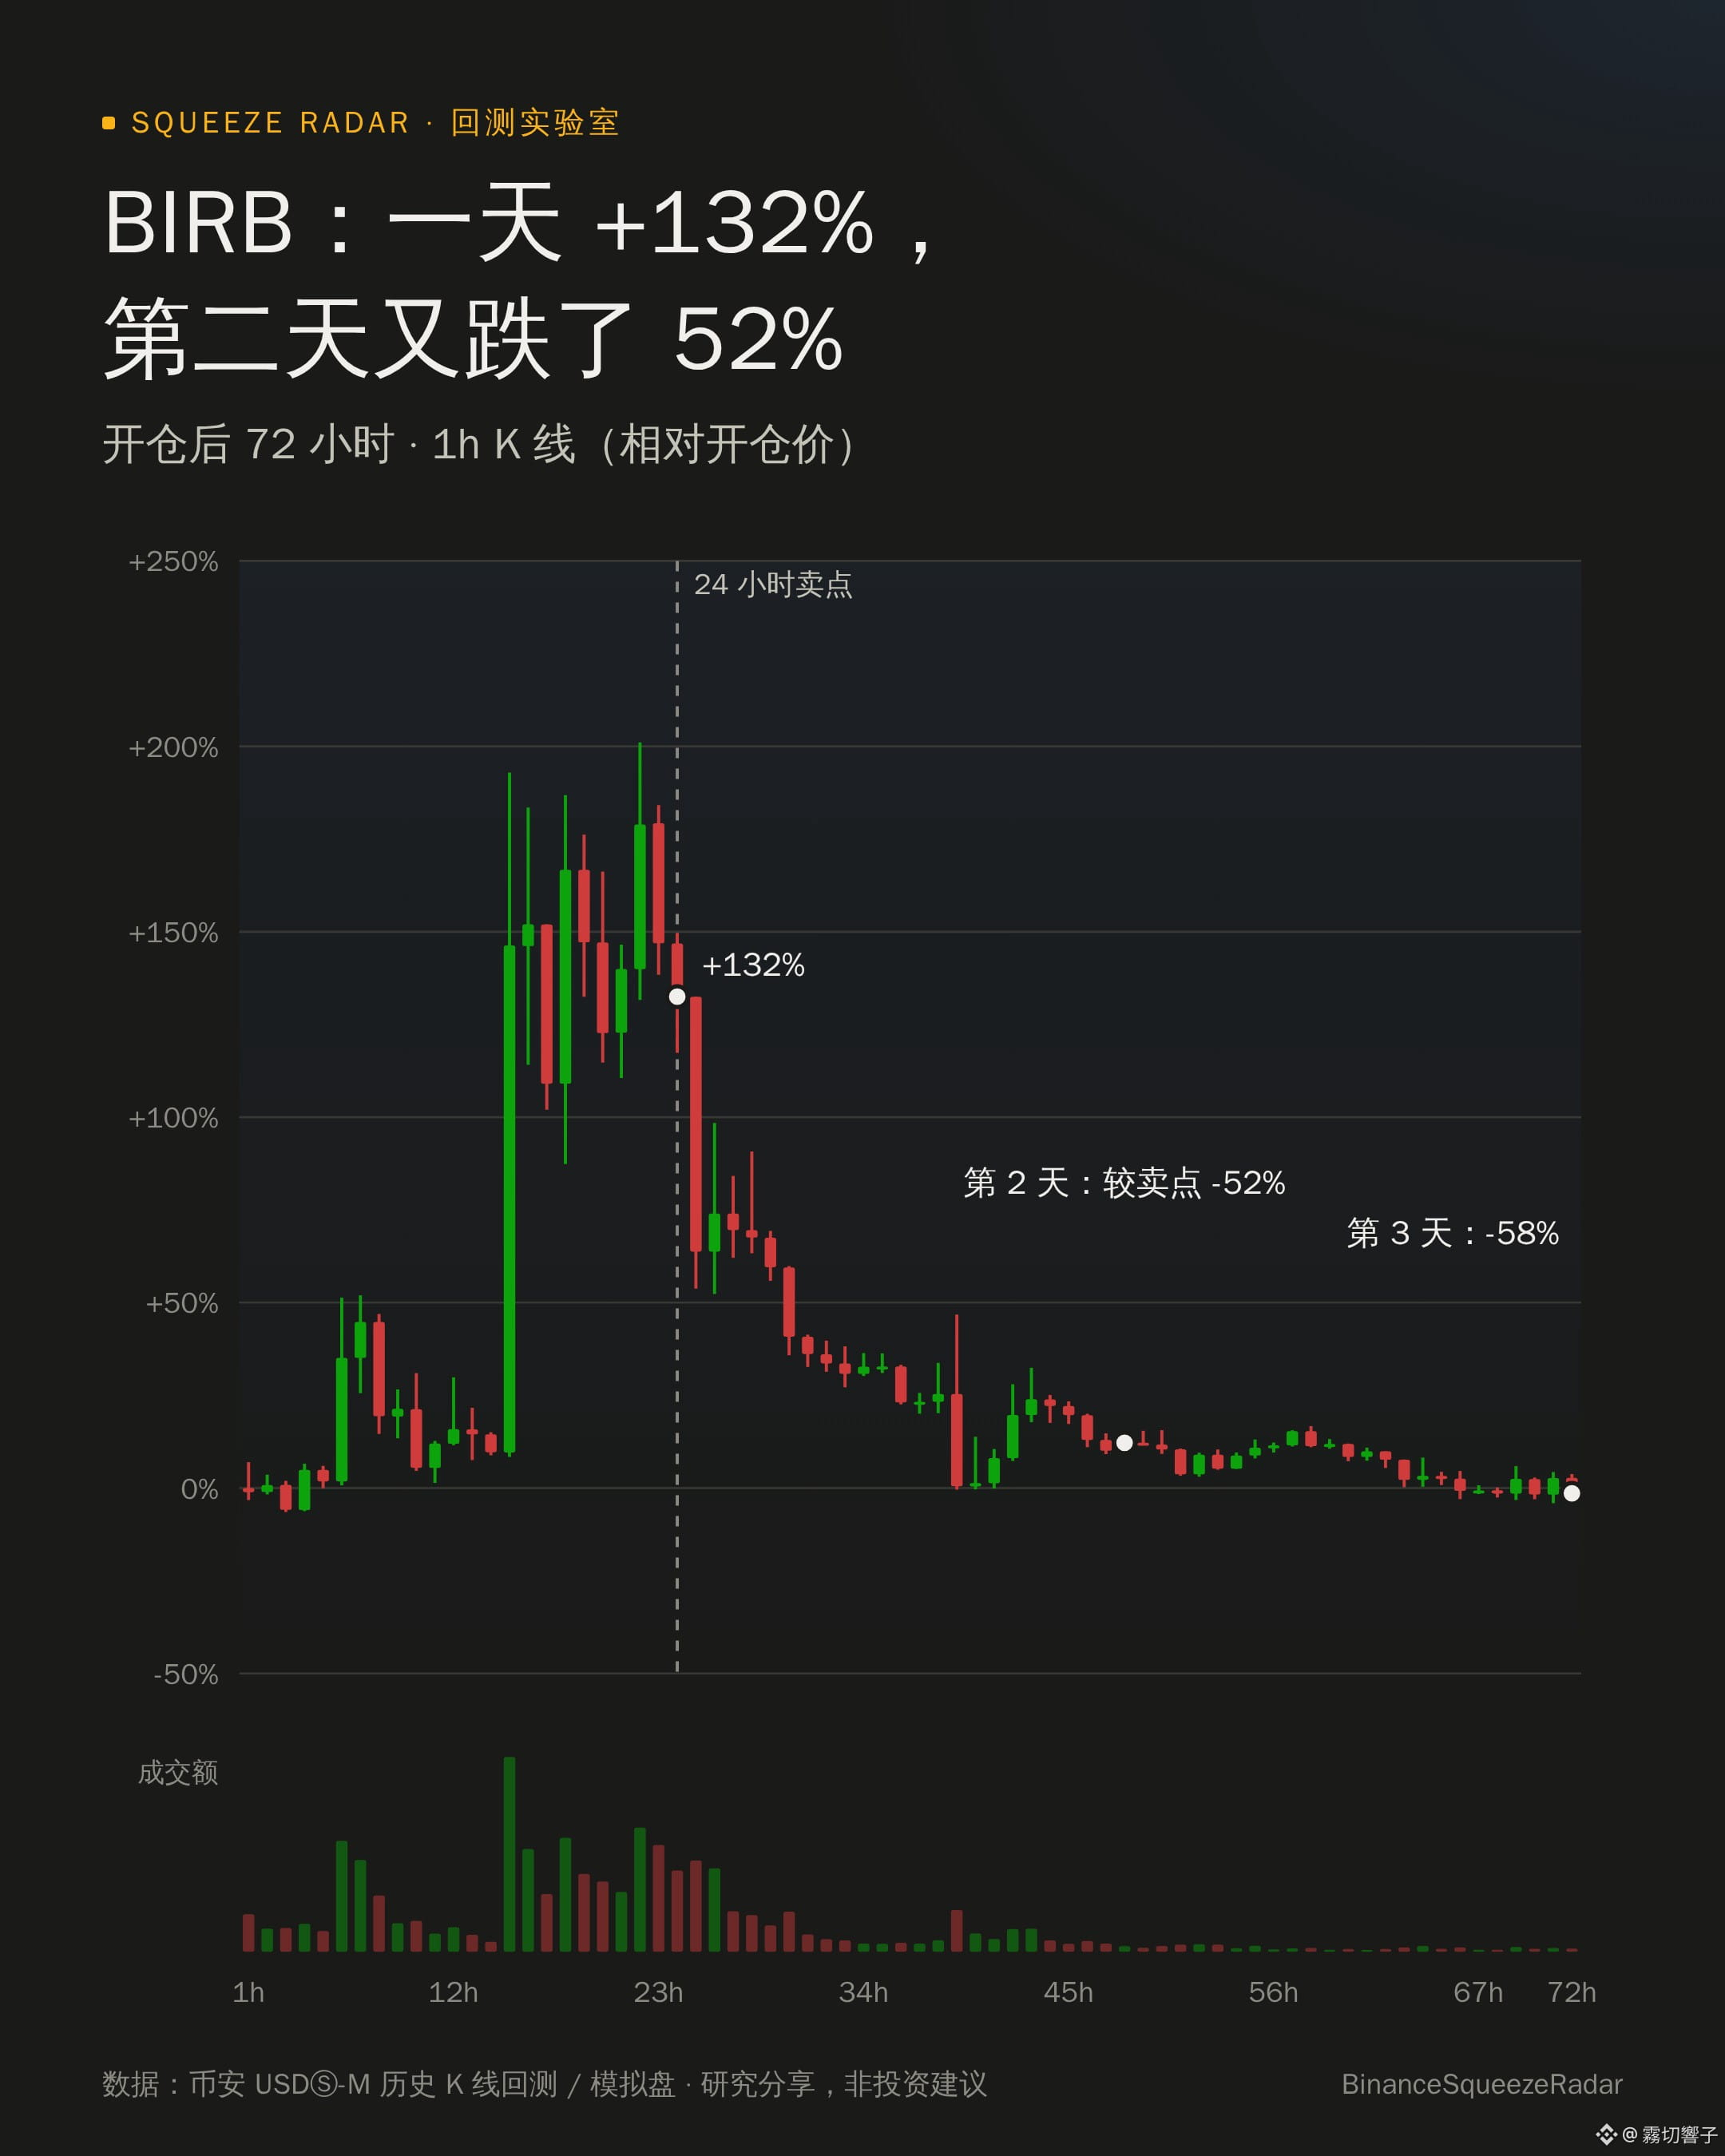
$BIRB a grimpé de 132 % en une journée. Ceux qui l’ont gardé le lendemain ont vu son cours chuter de 52 % par rapport à son niveau des dernières 24 heures.
J’ai backtesté des cryptos explosives sur 10 mois : après avoir atteint ce niveau au bout de 24 heures, elles n’y sont jamais revenues.
Et vous, le lendemain, auriez-vous gardé votre sang-froid ?
📌 Données de backtest, ceci ne constitue pas un conseil en investissement.
{future}(BIRBUSDT)
$BIRB a grimpé de 132 % en une journée. Ceux qui l’ont gardé le lendemain ont vu son cours chuter de 52 % par rapport à son niveau des dernières 24 heures.
J’ai backtesté des cryptos explosives sur 10 mois : après avoir atteint ce niveau au bout de 24 heures, elles n’y sont jamais revenues.
Et vous, le lendemain, auriez-vous gardé votre sang-froid ?
📌 Données de backtest, ceci ne constitue pas un conseil en investissement.
J’ai backtesté des cryptos explosives sur 10 mois : après avoir atteint ce niveau au bout de 24 heures, elles n’y sont jamais revenues.
Et vous, le lendemain, auriez-vous gardé votre sang-froid ?
📌 Données de backtest, ceci ne constitue pas un conseil en investissement.
366
·
--
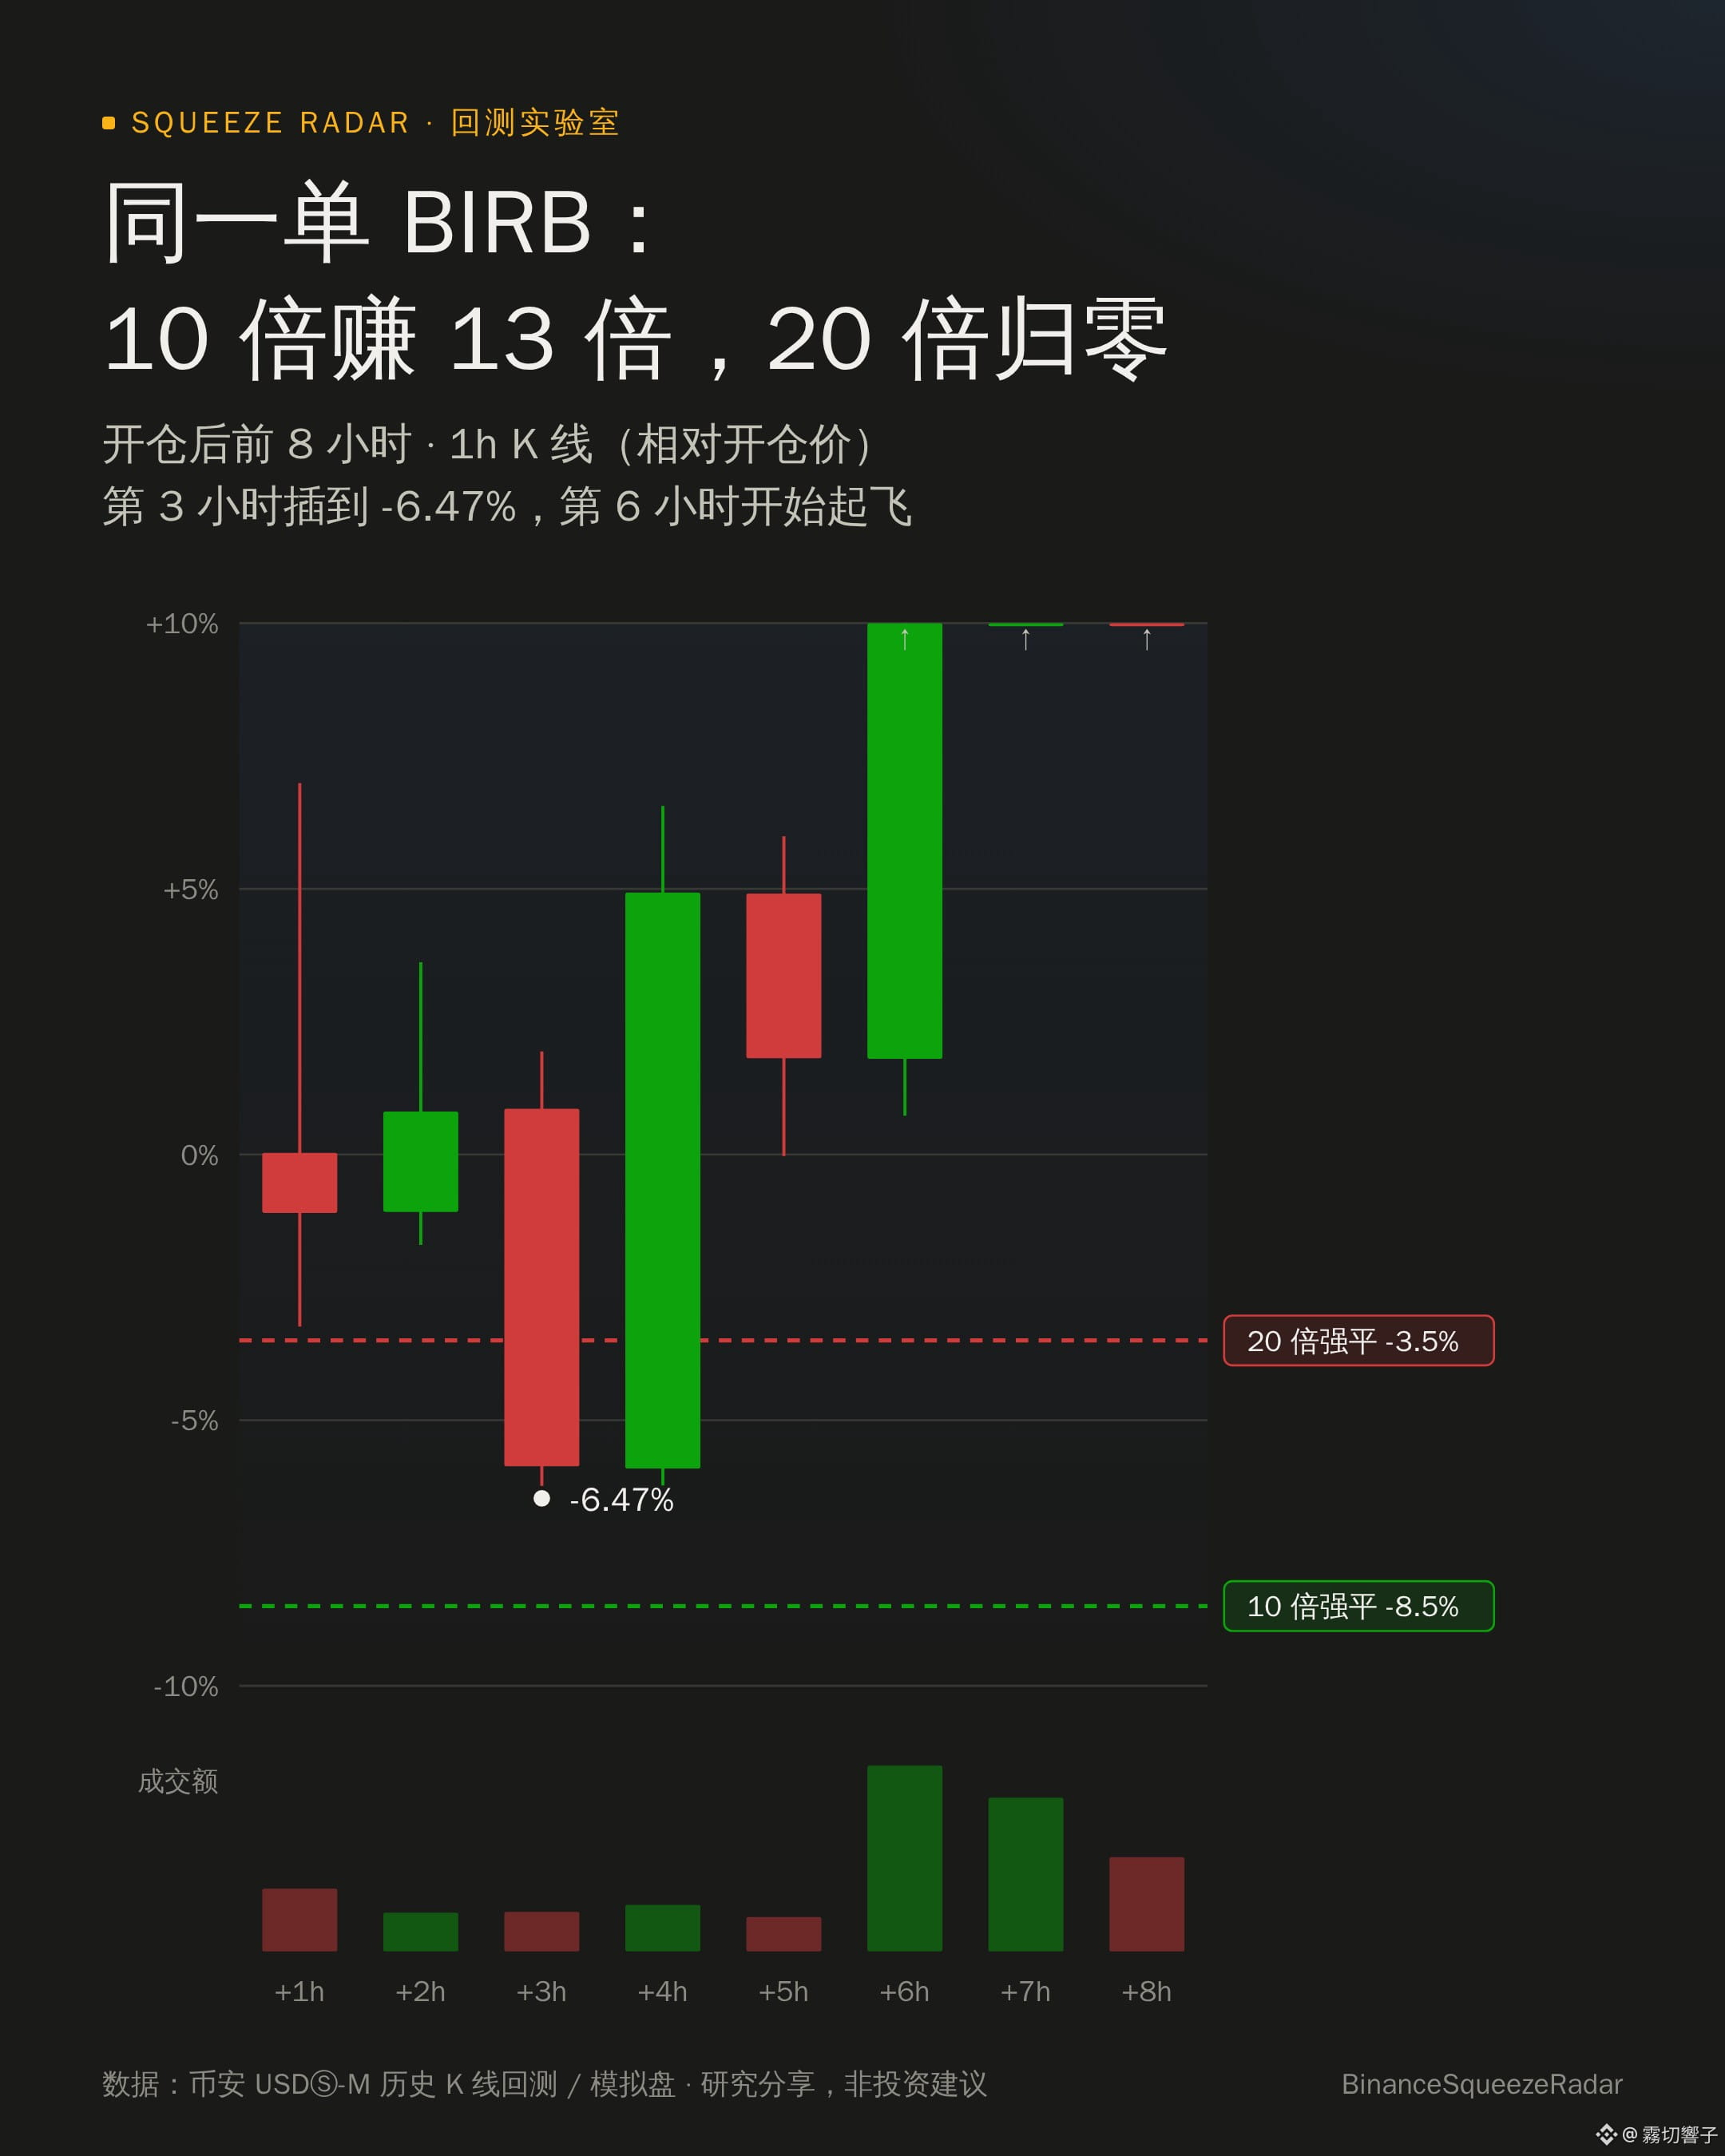
Même position $BIRB : avec un levier de 10x, elle a rapporté 13 fois la marge en 24 heures ; avec 20x, le compte a été liquidé avant même le décollage.
À la 3ᵉ heure, le cours a d’abord plongé de -6,47 % : le seuil de liquidation était à -3,5 % avec un levier de 20x et à -8,5 % avec 10x.
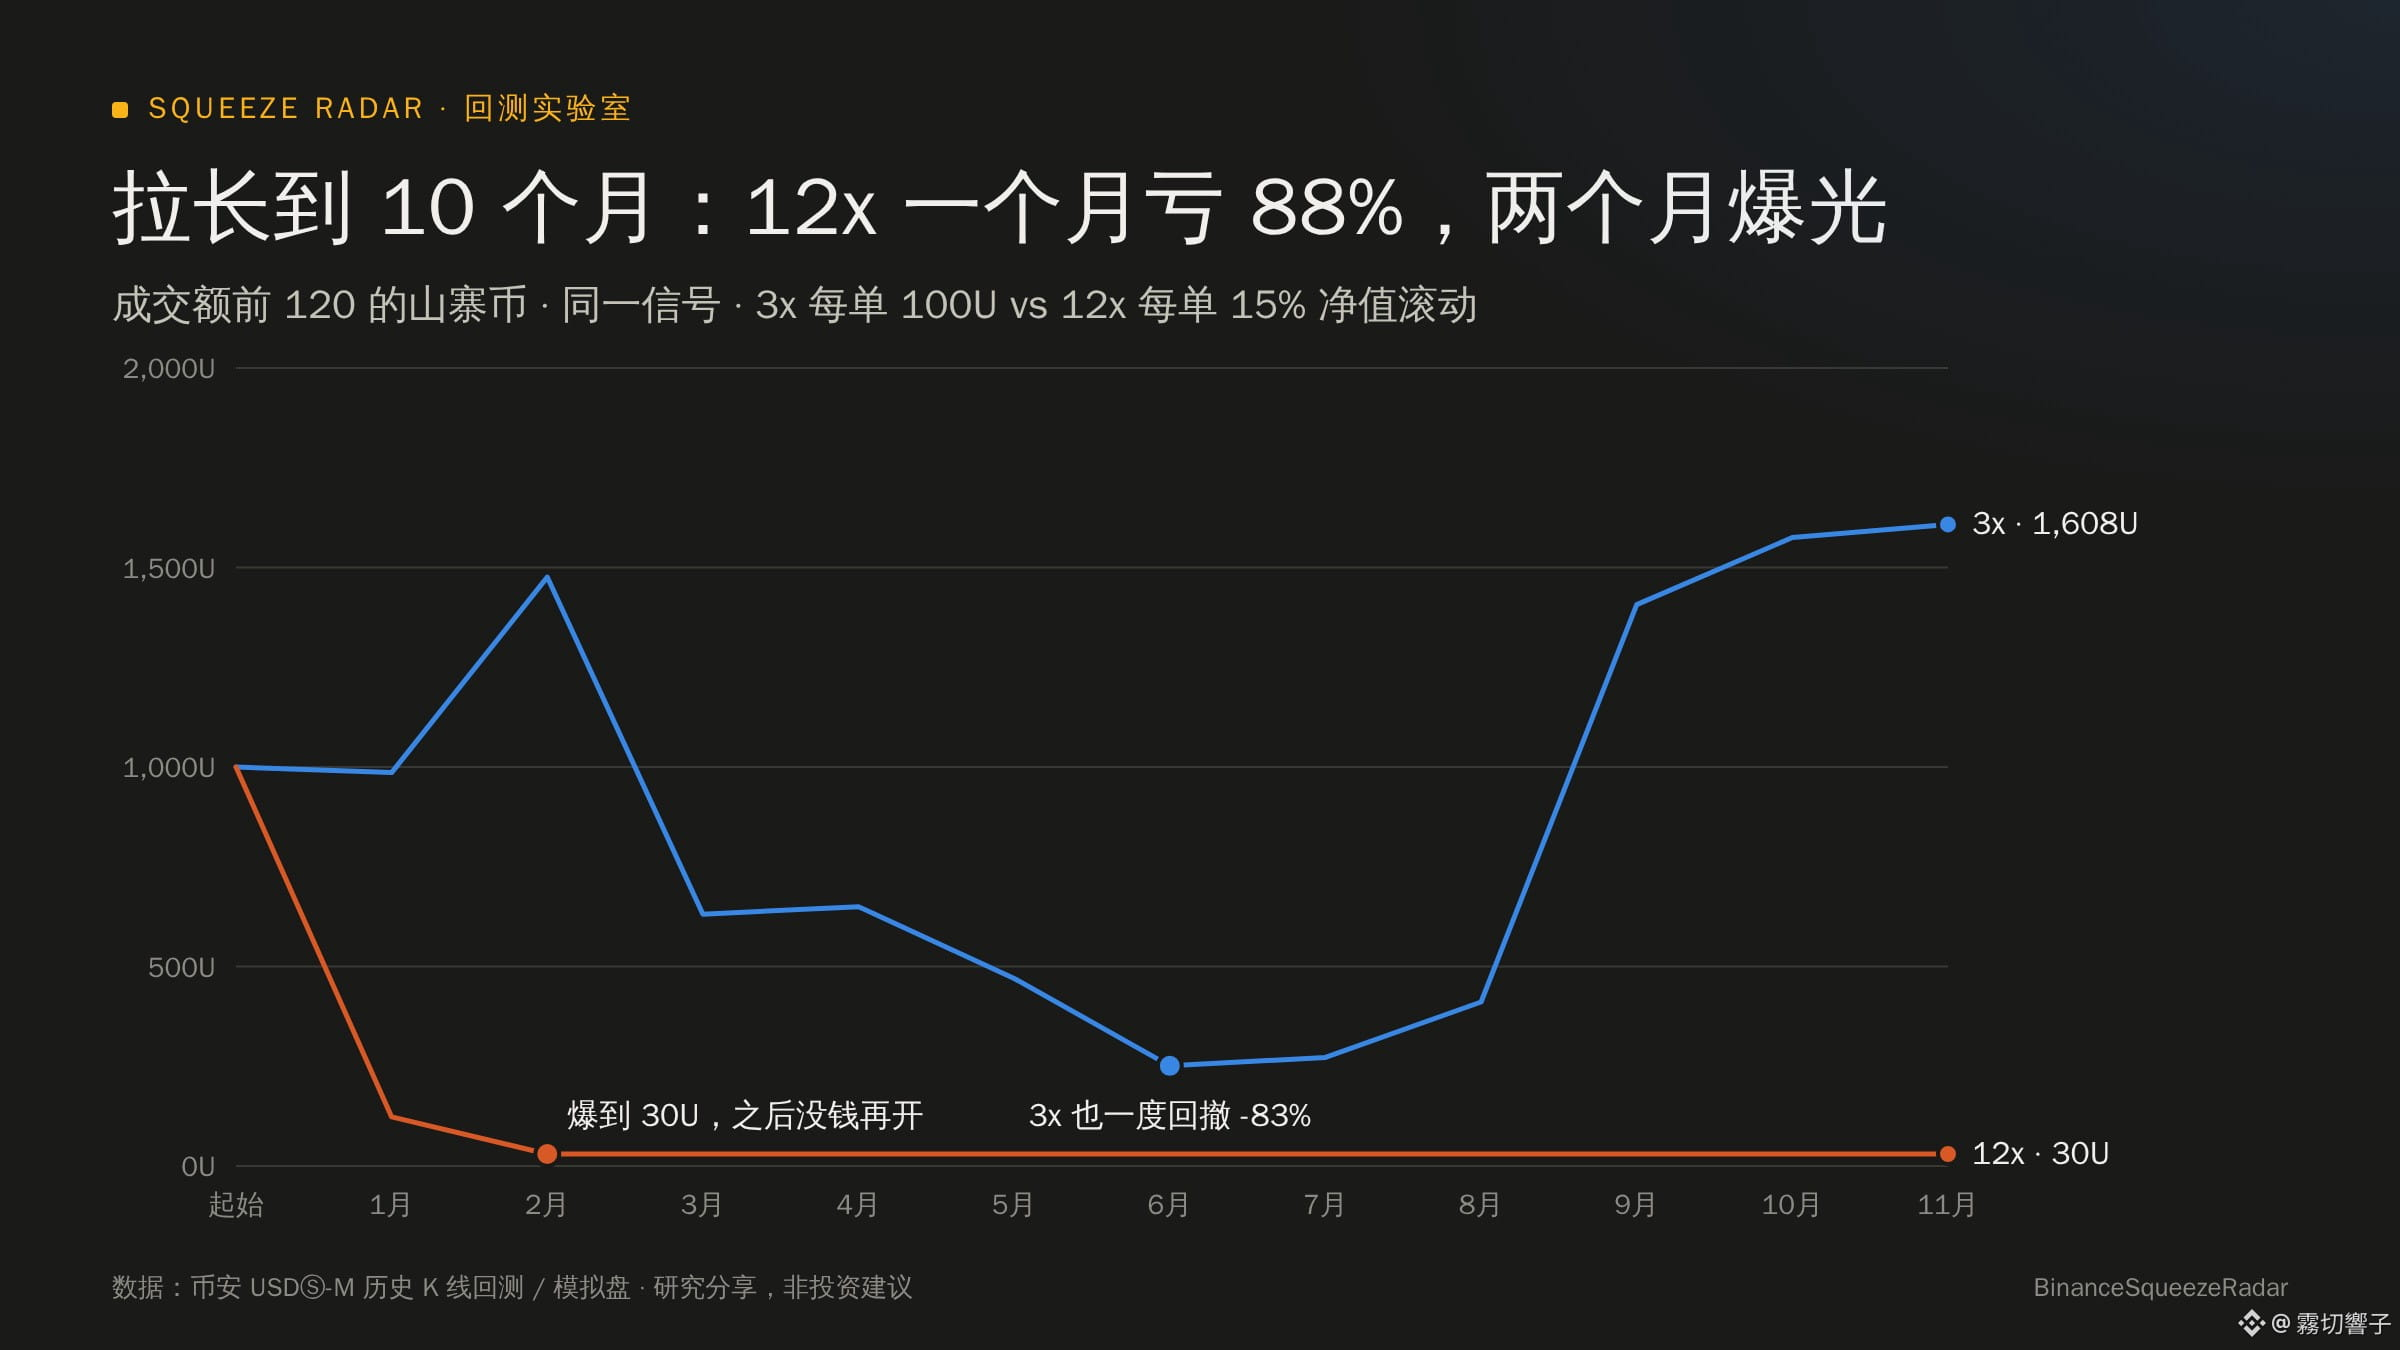
Même direction, mais tout se joue sur le levier. Sur un backtest de 10 mois, un compte utilisant un levier de 12x a été liquidé au bout de deux mois.
Vous utilisez généralement quel levier ?
📌 Données de backtest, ceci ne constitue pas un conseil en investissement
Même position $BIRB : avec un levier de 10x, elle a rapporté 13 fois la marge en 24 heures ; avec 20x, le compte a été liquidé avant même le décollage.
À la 3ᵉ heure, le cours a d’abord plongé de -6,47 % : le seuil de liquidation était à -3,5 % avec un levier de 20x et à -8,5 % avec 10x.
Même direction, mais tout se joue sur le levier. Sur un backtest de 10 mois, un compte utilisant un levier de 12x a été liquidé au bout de deux mois.
Vous utilisez généralement quel levier ?
📌 Données de backtest, ceci ne constitue pas un conseil en investissement
À la 3ᵉ heure, le cours a d’abord plongé de -6,47 % : le seuil de liquidation était à -3,5 % avec un levier de 20x et à -8,5 % avec 10x.
Même direction, mais tout se joue sur le levier. Sur un backtest de 10 mois, un compte utilisant un levier de 12x a été liquidé au bout de deux mois.
Vous utilisez généralement quel levier ?
📌 Données de backtest, ceci ne constitue pas un conseil en investissement
1
299
·
--
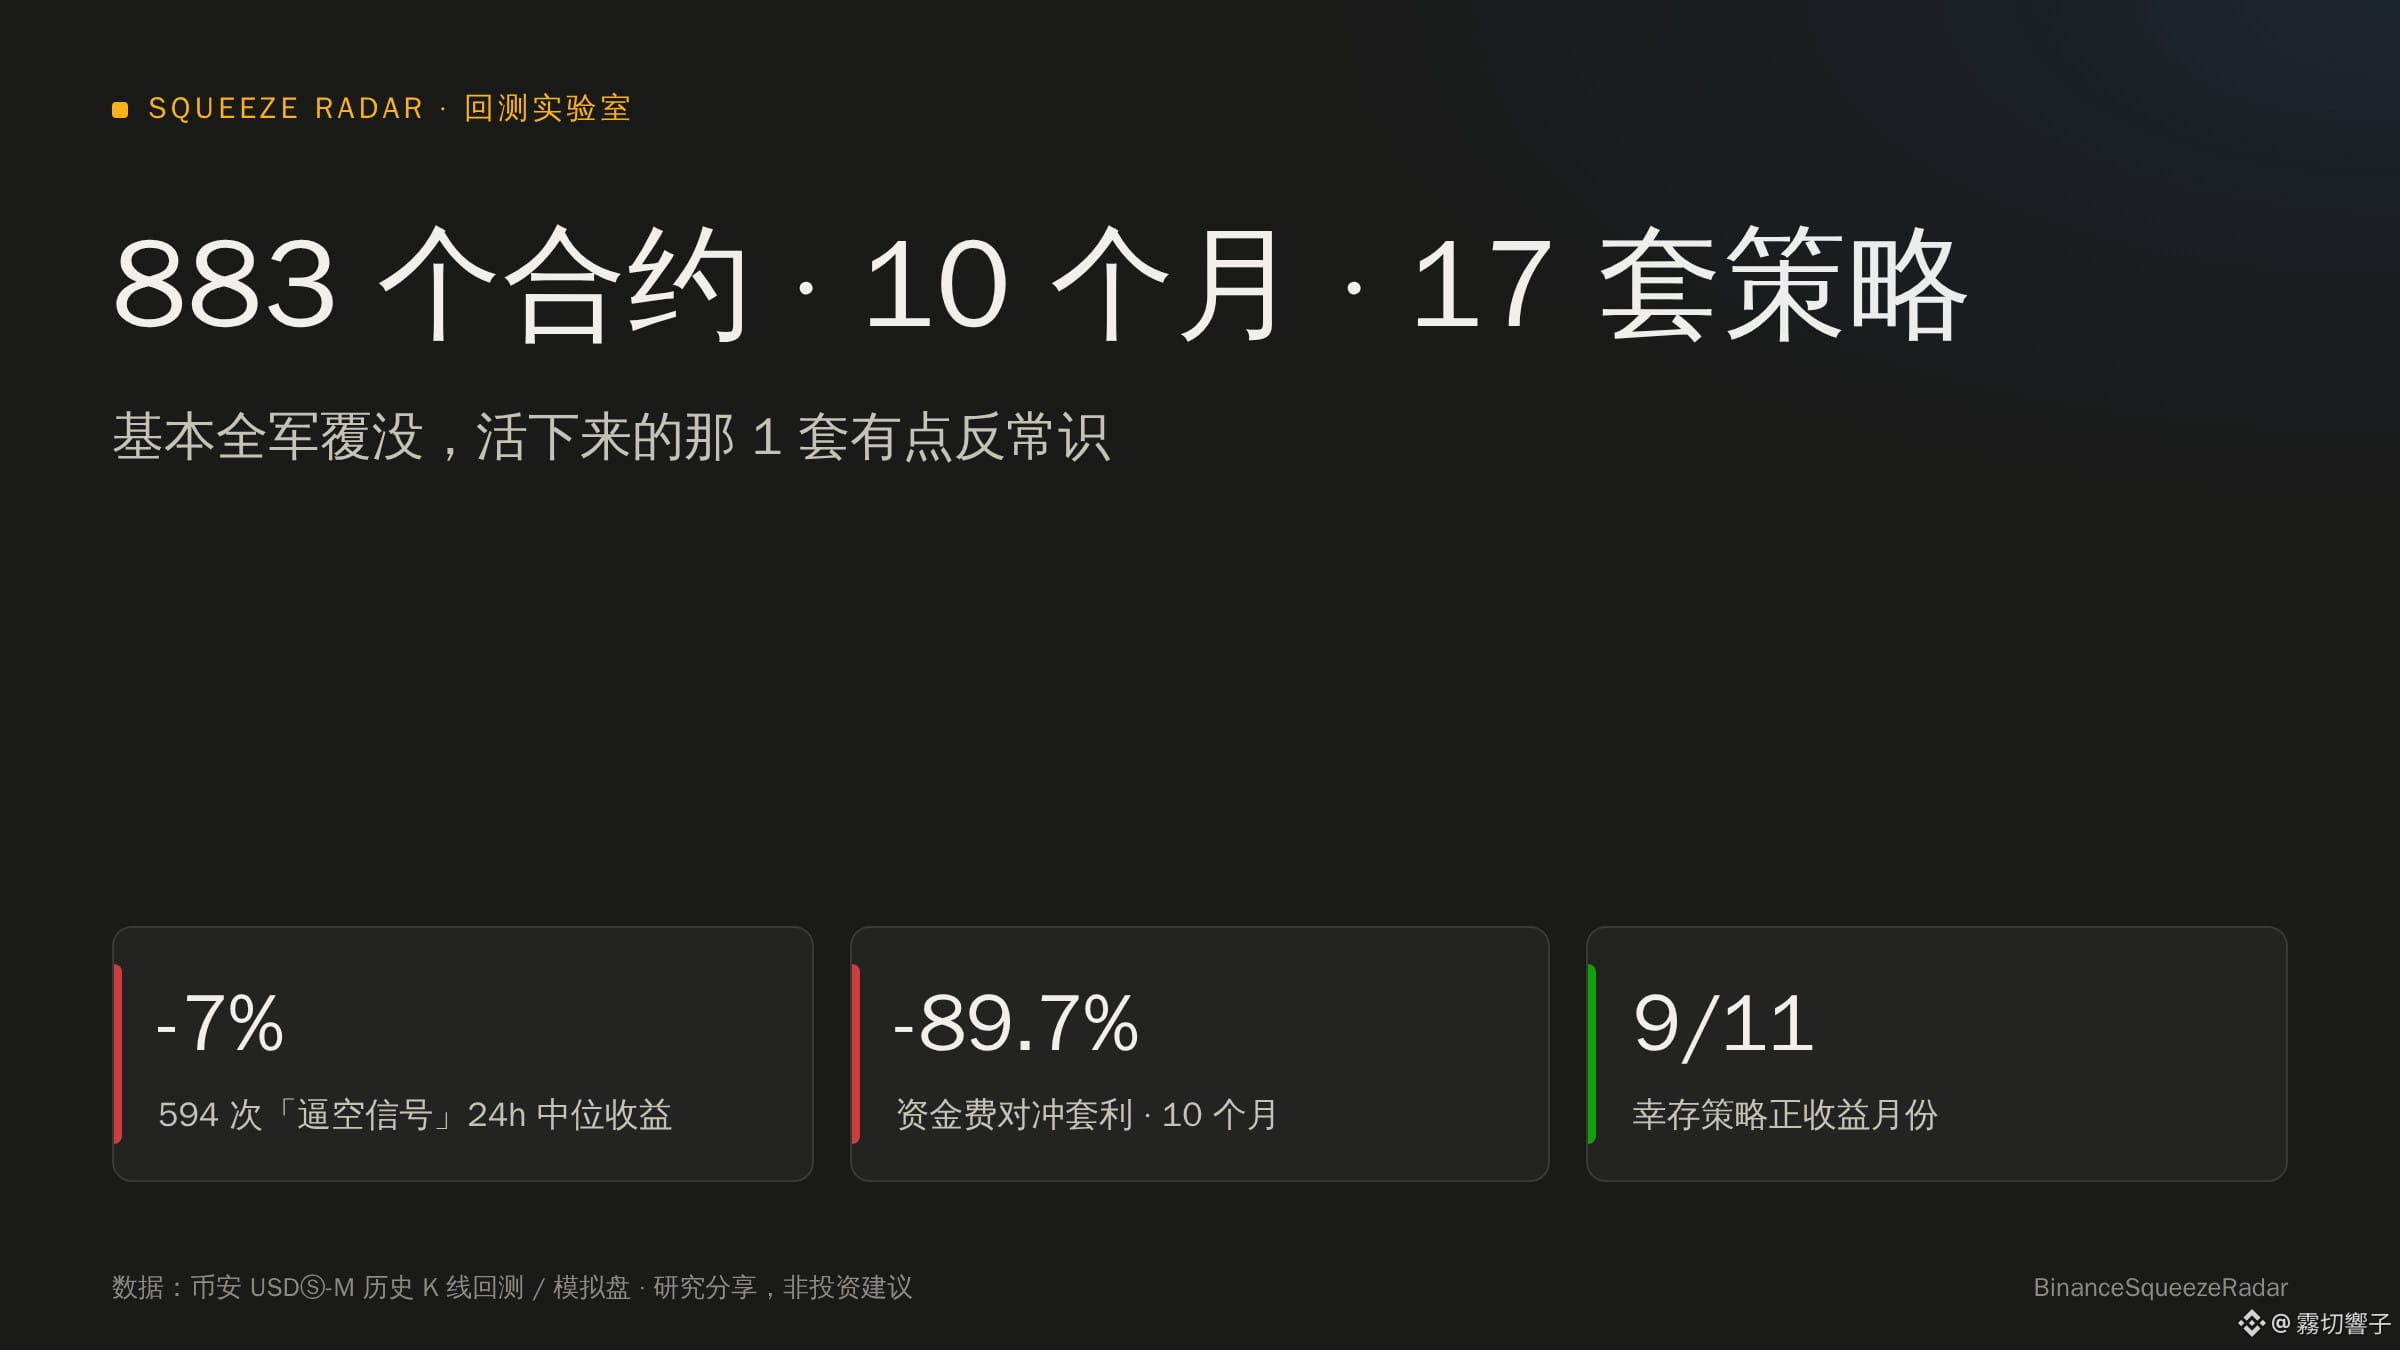
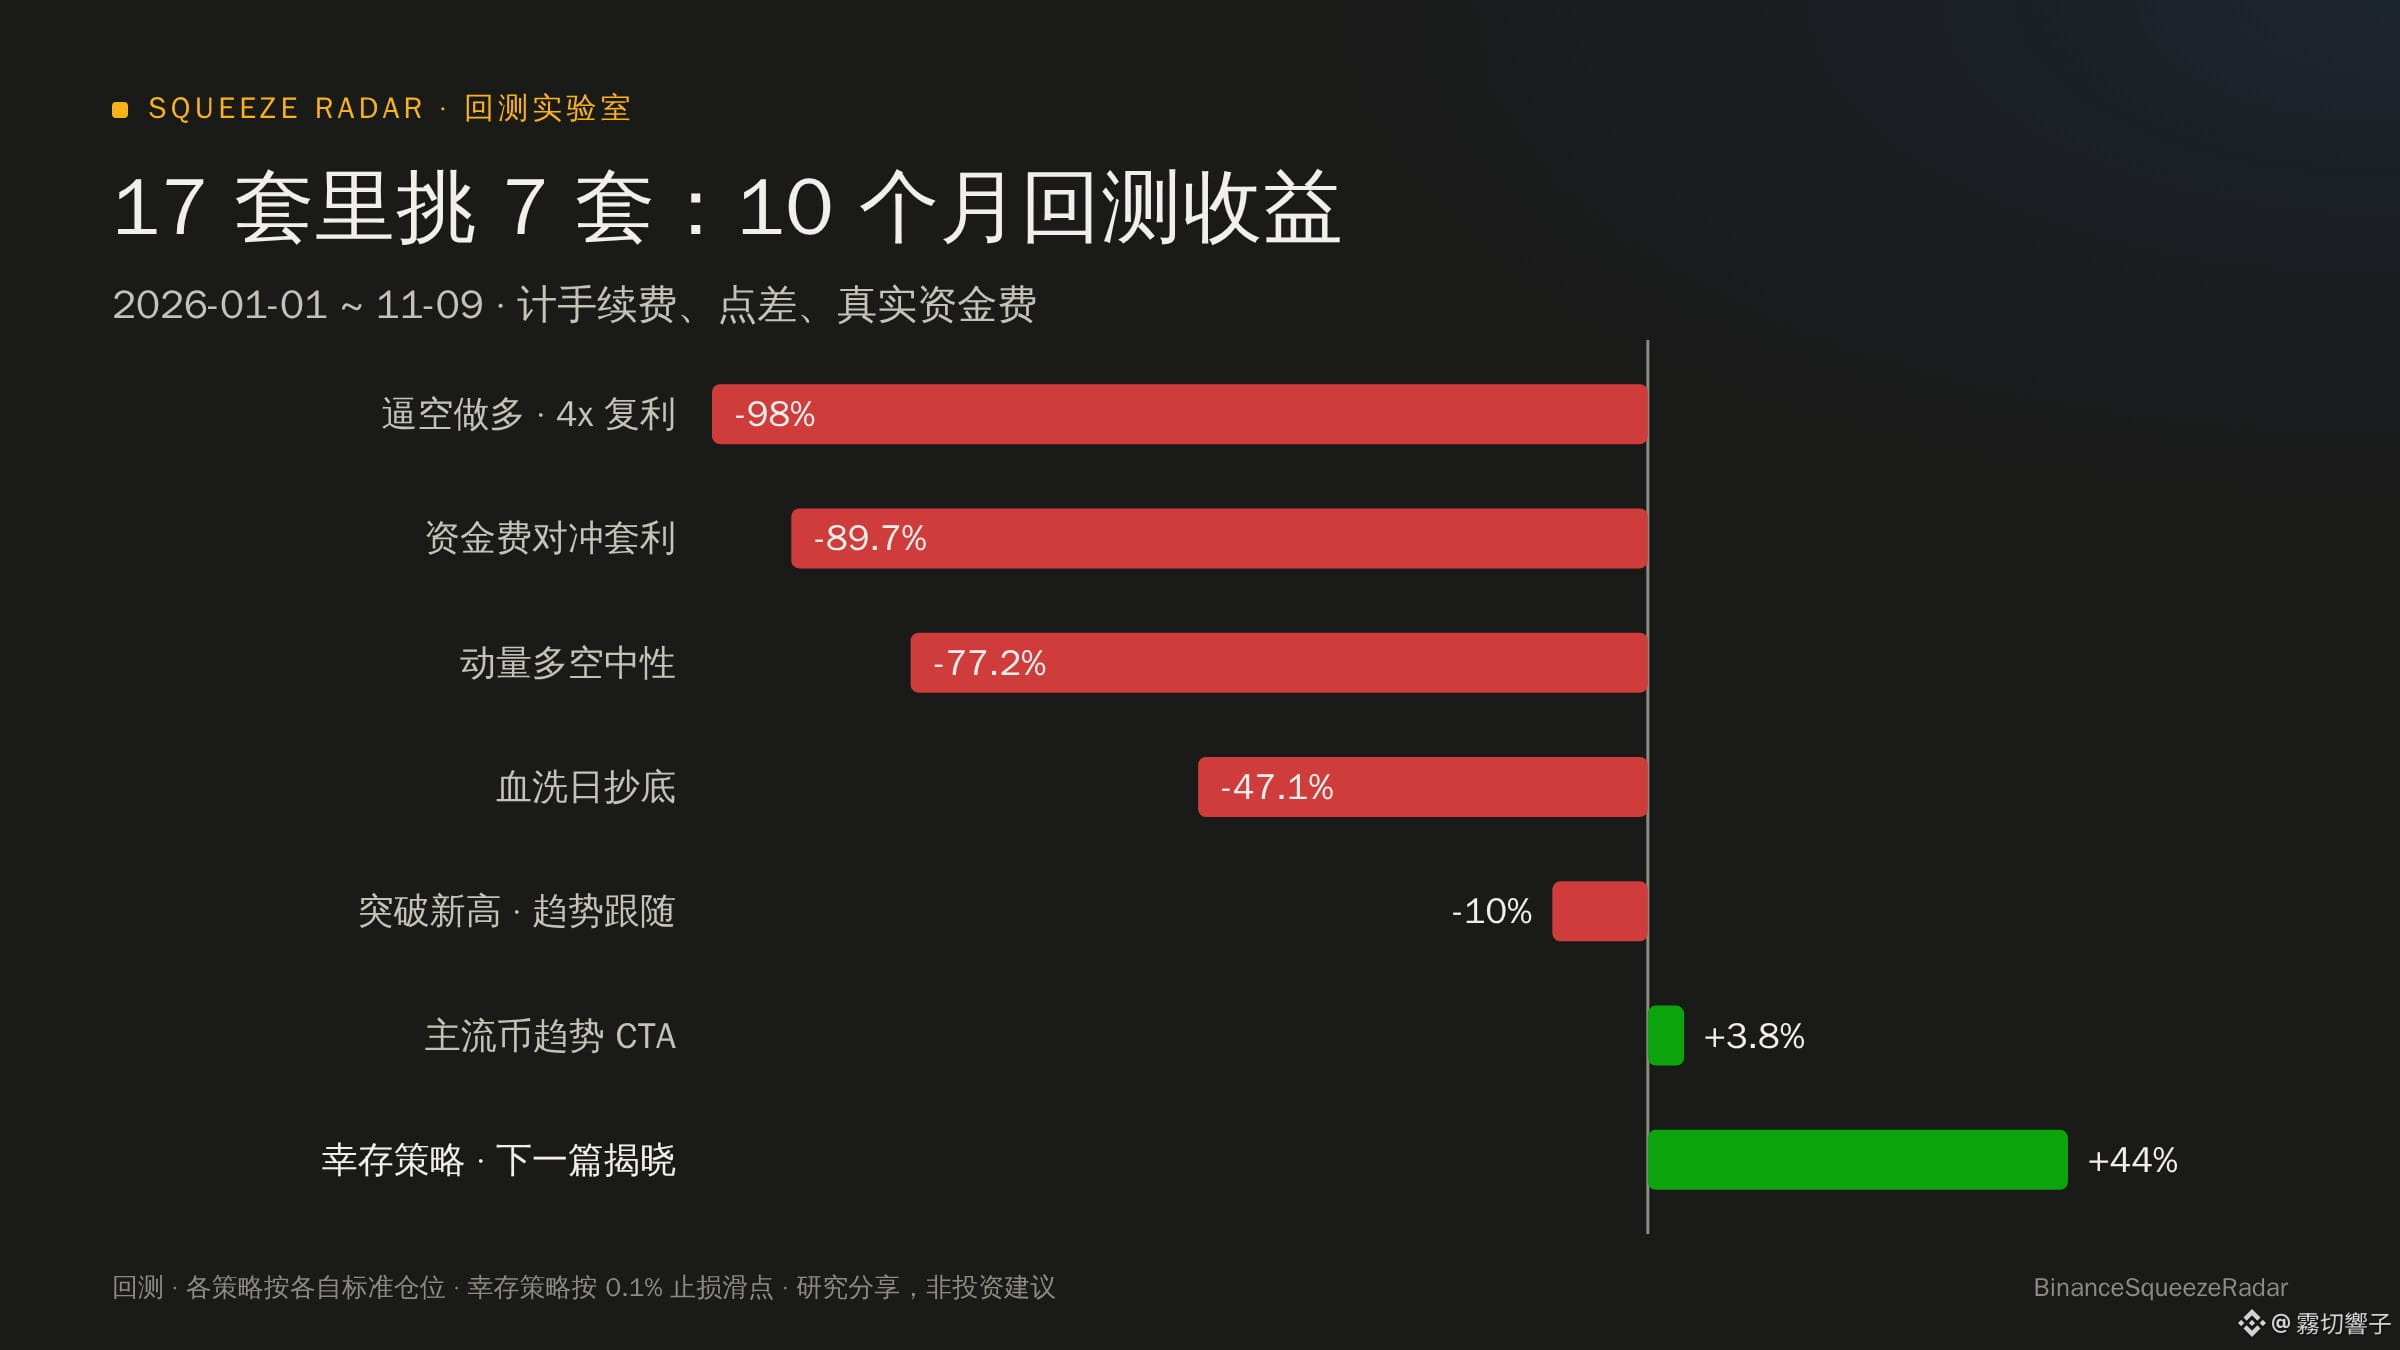
J’ai passé 883 contrats au crible cette année et testé 17 stratégies : presque toutes ont fait un fiasco. La seule qui a survécu est assez contre-intuitive.
Ces derniers jours, j’ai passé mon temps à écrire des scripts pour tester des stratégies. Au départ, je cherchais une méthode pour faire croître mon capital de façon régulière. Finalement, j’ai récupéré les données complètes des 883 contrats perpétuels USDT de Binance, de janvier à novembre cette année — y compris ceux qui ont été retirés de la cote et sont tombés à zéro — et je les ai tous testés. Dans les données complètes des 10 derniers mois, les quelques stratégies « gagnantes à coup sûr » dont tout le monde parle sur Binance Square ont presque toutes échoué.
Voici quelques résultats assez déconcertants que j’ai relevés :
1. Pourquoi les backtests publiés en ligne doublent-ils tous le capital alors que les miens finissent à zéro ?
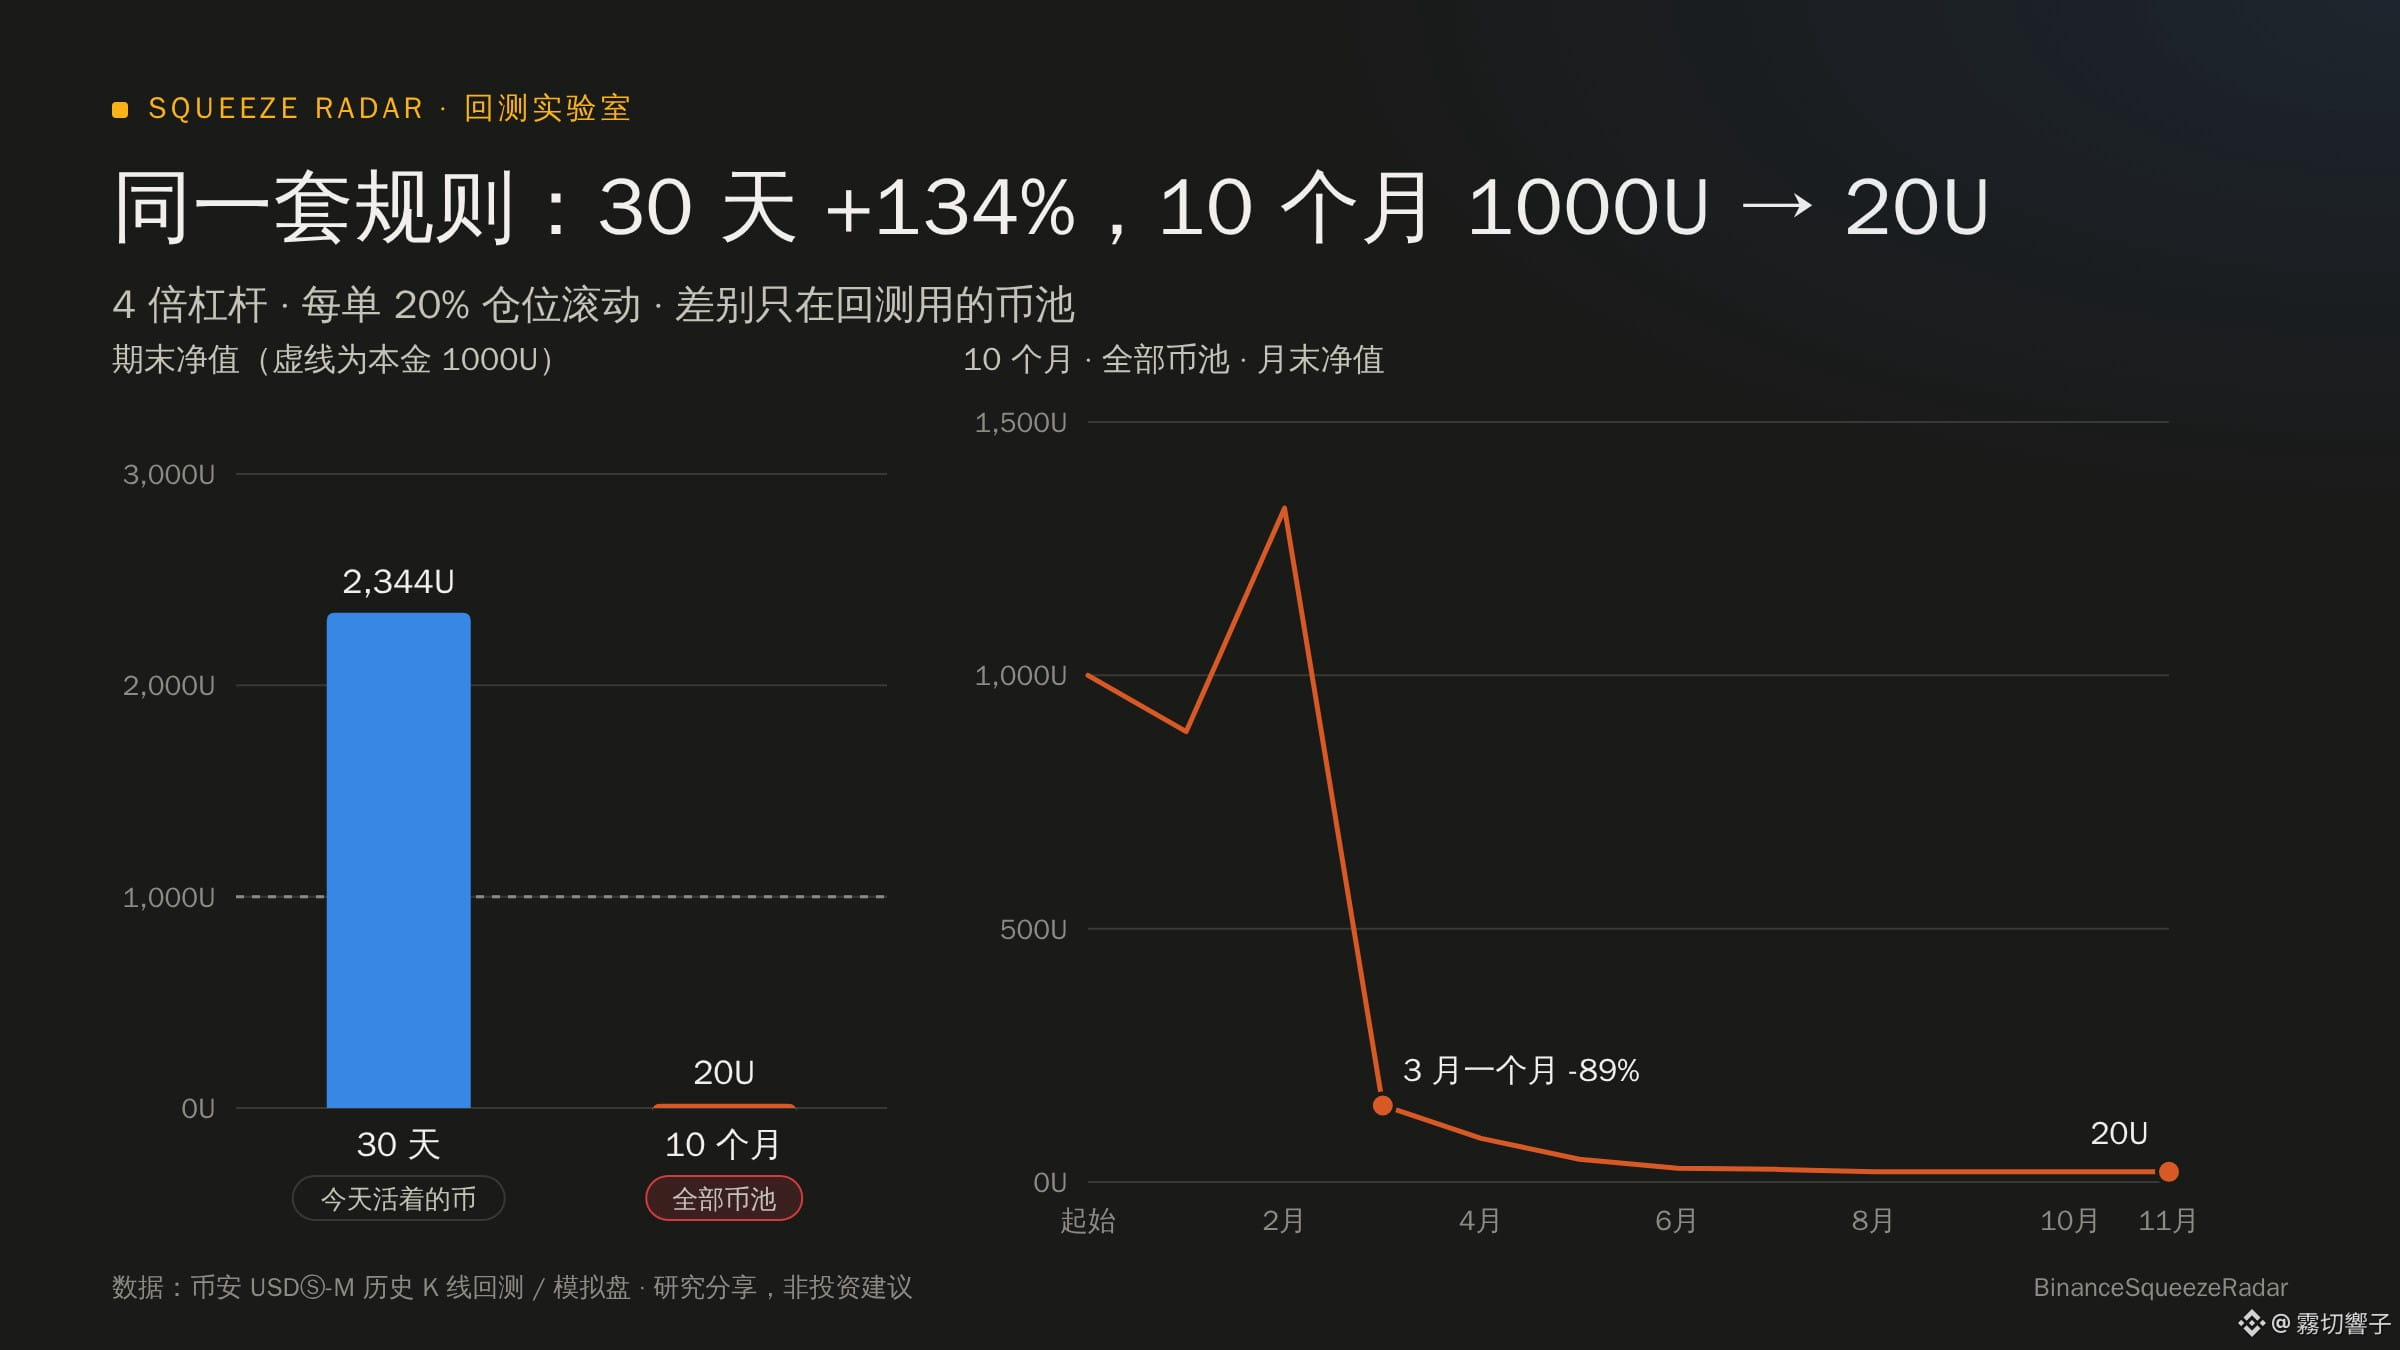
Avec la même stratégie de poursuite de tendance (levier x4, 20 % du capital par position, réinvestis à chaque opération), j’ai d’abord testé uniquement les 30 derniers jours et seulement les cryptos encore actives aujourd’hui. Résultat : +134 %, une véritable machine à imprimer des billets.
Puis, par précaution, j’ai élargi la période à 10 mois et inclus toutes les cryptos qui n’avaient pas encore été retirées de la cote à l’époque. En relançant le test, les 1 000 U n’en représentaient plus que 20 à la fin.
Si beaucoup de gens gagnent de l’argent en backtest, c’est tout simplement parce qu’ils sélectionnent les cryptos avec le recul d’aujourd’hui et éliminent d’emblée celles qui ont disparu.
2. « Taux de financement très négatif + forte hausse de l’intérêt ouvert » : est-ce vraiment le signe avant-coureur d’un short squeeze ?
Quand on regarde les marchés, tout le monde pense qu’il suffit que les positions vendeuses soient trop concentrées pour que le cours monte et les force à se racheter.
Sur 10 mois de données, j’ai repéré 594 signaux de ce type. Résultat : en prenant une position acheteuse, le taux de réussite n’était que d’environ 26 %. Et sur les 11 mois, le rendement médian après 24 heures de détention a été négatif chaque mois (autour de -7 % dans l’ensemble). Sept fois sur dix, le cours retombait après avoir grimpé.
3. L’arbitrage de couverture qui consiste à encaisser les taux de financement a perdu 89,7 % en 10 mois.
J’ai essayé d’acheter les cryptos au taux de financement le plus négatif tout en vendant celles au taux le plus positif, en pensant que la couverture permettrait de gagner quoi qu’il arrive.
Mais j’ai découvert que les altcoins aux taux de financement extrêmement négatifs sont souvent des cryptos qui viennent de connaître une forte hausse. Le lendemain, la chute du cours crée un trou que les taux de financement ne peuvent absolument pas compenser.
4. J’ai attrapé le $RAVE , en hausse de +507 %, et pourtant le compte a fini dans le rouge.
J’ai testé une stratégie de tendance fondée sur une « cassure des plus hauts sur 30 jours avec volume en hausse + stop suiveur ».
Elle a effectivement repéré des cryptos qui ont explosé, comme le $RAVE (+507 %) et le $LSK (+317 %). Mais sur plus de 1 600 cassures à l’échelle du marché, près de 80 % ont fini par perdre de l’argent. Avec des pertes de 6 % à chaque stop, le capital avait déjà fondu avant même qu’une crypto exceptionnelle ne fasse son apparition.
5. Peut-on vraiment conserver les cryptos qui flambent ?
Prenons le $BIRB , qui a gagné 132 % en une journée il y a peu. Si l’on clôture impérativement après 24 heures, le cours n’est plus jamais revenu à son niveau à ce moment-là.
Si l’on décide de conserver la position un jour de plus, le cours baisse de 51,7 % par rapport à son niveau au bout de 24 heures ; après deux jours supplémentaires, la baisse atteint 57,6 %. Le carburant acheteur d’un short squeeze se consume pratiquement en une seule journée.
Au bout du compte, sur les 17 stratégies testées, une seule a tenu bon au premier comme au second semestre :
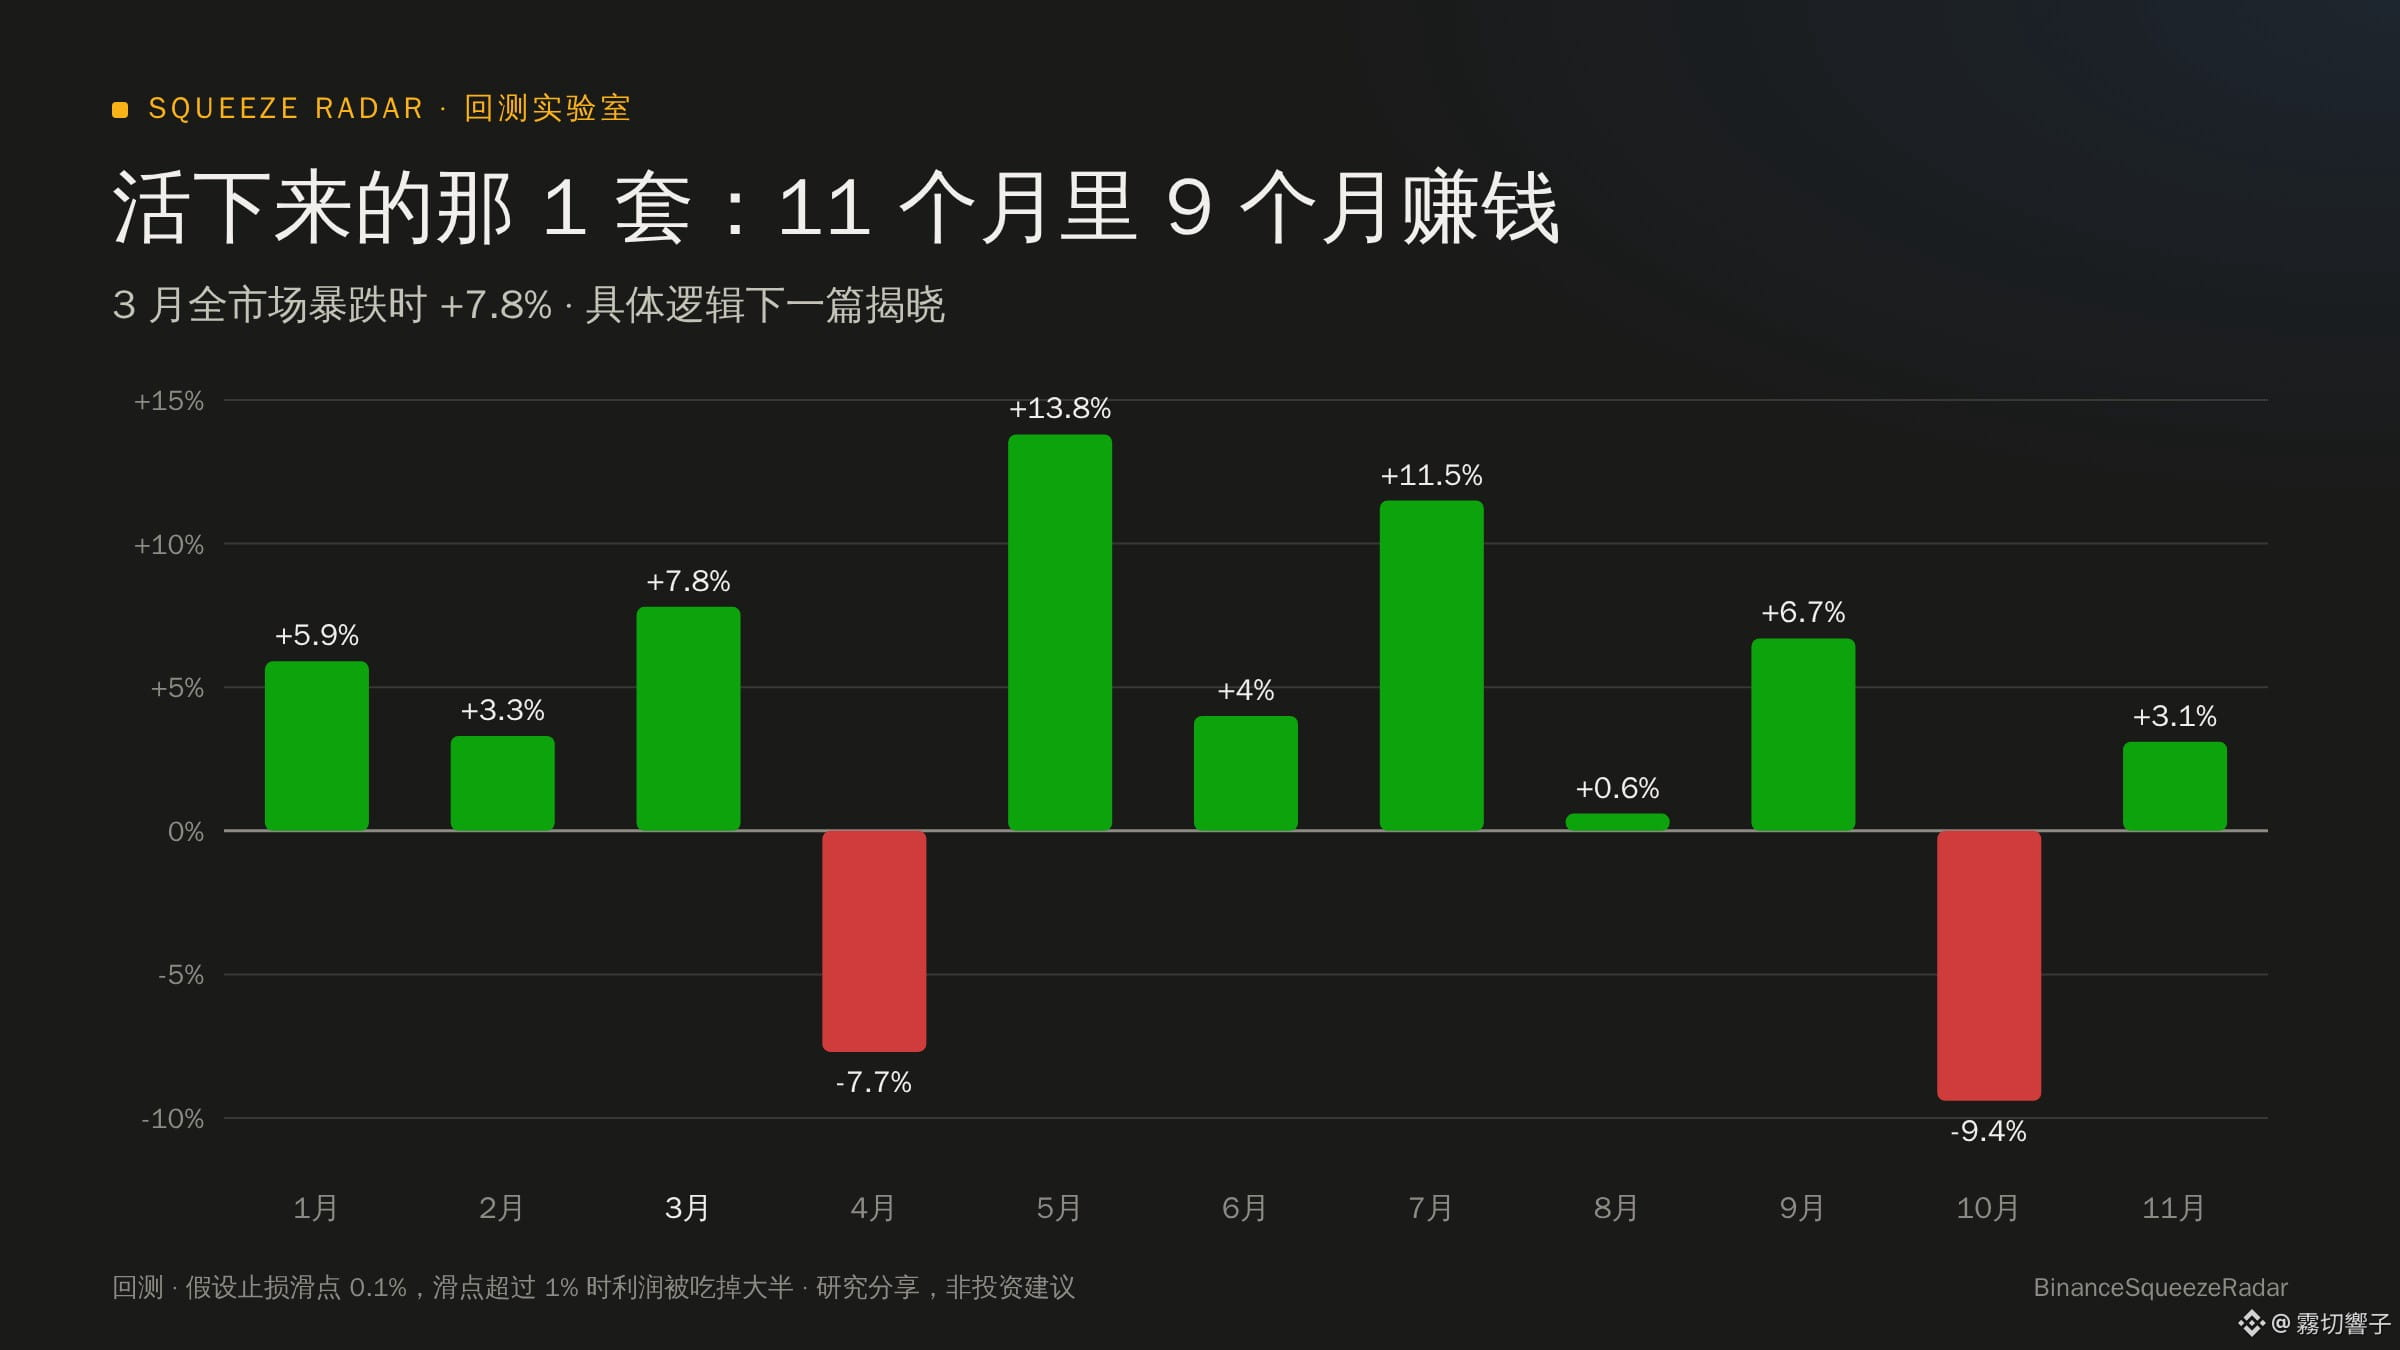
Elle a généré des rendements positifs pendant 9 des 11 mois et a même gagné 7,8 % en mars, alors que l’ensemble du marché s’effondrait.
Cette stratégie renonce complètement aux positions acheteuses et n’utilise pas non plus de levier élevé. Elle cible les cryptos faibles et délaissées en queue de peloton, qui connaissent soudain une hausse anormale, pour miser à contre-courant.
Mais elle a aussi un défaut majeur : elle dépend énormément de la profondeur du carnet d’ordres au moment où le stop est exécuté. En cas de mèche avec un glissement à l’exécution du stop supérieur à 1 %, une grande partie des gains disparaît.
J’ai maintenant installé ce script sur un serveur à Tokyo. Il surveille les carnets d’ordres en temps réel chaque minute pour mesurer le glissement réel à l’exécution. À partir de maintenant, je publierai ici chaque jour les résultats de ces tests en conditions réelles, sans rien cacher, que ce soit des gains ou des pertes.
Dans le prochain article, j’expliquerai en détail comment cette stratégie à contre-courant repère l’épuisement des gros acteurs. Si ça vous intéresse, vous pouvez vous abonner.
📌 Les éléments ci-dessus sont issus de backtests historiques et de simulations ; ils ne constituent pas un conseil en investissement.
$BIRB $RAVE $LSK
#量化 #合约交易 #Altcoins
J’ai passé 883 contrats au crible cette année et testé 17 stratégies : presque toutes ont fait un fiasco. La seule qui a survécu est assez contre-intuitive.
Ces derniers jours, j’ai passé mon temps à écrire des scripts pour tester des stratégies. Au départ, je cherchais une méthode pour faire croître mon capital de façon régulière. Finalement, j’ai récupéré les données complètes des 883 contrats perpétuels USDT de Binance, de janvier à novembre cette année — y compris ceux qui ont été retirés de la cote et sont tombés à zéro — et je les ai tous testés. Dans les données complètes des 10 derniers mois, les quelques stratégies « gagnantes à coup sûr » dont tout le monde parle sur Binance Square ont presque toutes échoué.
Voici quelques résultats assez déconcertants que j’ai relevés :
1. Pourquoi les backtests publiés en ligne doublent-ils tous le capital alors que les miens finissent à zéro ?
Avec la même stratégie de poursuite de tendance (levier x4, 20 % du capital par position, réinvestis à chaque opération), j’ai d’abord testé uniquement les 30 derniers jours et seulement les cryptos encore actives aujourd’hui. Résultat : +134 %, une véritable machine à imprimer des billets.
Puis, par précaution, j’ai élargi la période à 10 mois et inclus toutes les cryptos qui n’avaient pas encore été retirées de la cote à l’époque. En relançant le test, les 1 000 U n’en représentaient plus que 20 à la fin.
Si beaucoup de gens gagnent de l’argent en backtest, c’est tout simplement parce qu’ils sélectionnent les cryptos avec le recul d’aujourd’hui et éliminent d’emblée celles qui ont disparu.
2. « Taux de financement très négatif + forte hausse de l’intérêt ouvert » : est-ce vraiment le signe avant-coureur d’un short squeeze ?
Quand on regarde les marchés, tout le monde pense qu’il suffit que les positions vendeuses soient trop concentrées pour que le cours monte et les force à se racheter.
Sur 10 mois de données, j’ai repéré 594 signaux de ce type. Résultat : en prenant une position acheteuse, le taux de réussite n’était que d’environ 26 %. Et sur les 11 mois, le rendement médian après 24 heures de détention a été négatif chaque mois (autour de -7 % dans l’ensemble). Sept fois sur dix, le cours retombait après avoir grimpé.
3. L’arbitrage de couverture qui consiste à encaisser les taux de financement a perdu 89,7 % en 10 mois.
J’ai essayé d’acheter les cryptos au taux de financement le plus négatif tout en vendant celles au taux le plus positif, en pensant que la couverture permettrait de gagner quoi qu’il arrive.
Mais j’ai découvert que les altcoins aux taux de financement extrêmement négatifs sont souvent des cryptos qui viennent de connaître une forte hausse. Le lendemain, la chute du cours crée un trou que les taux de financement ne peuvent absolument pas compenser.
4. J’ai attrapé le $RAVE , en hausse de +507 %, et pourtant le compte a fini dans le rouge.
J’ai testé une stratégie de tendance fondée sur une « cassure des plus hauts sur 30 jours avec volume en hausse + stop suiveur ».
Elle a effectivement repéré des cryptos qui ont explosé, comme le $RAVE (+507 %) et le $LSK (+317 %). Mais sur plus de 1 600 cassures à l’échelle du marché, près de 80 % ont fini par perdre de l’argent. Avec des pertes de 6 % à chaque stop, le capital avait déjà fondu avant même qu’une crypto exceptionnelle ne fasse son apparition.
5. Peut-on vraiment conserver les cryptos qui flambent ?
Prenons le $BIRB , qui a gagné 132 % en une journée il y a peu. Si l’on clôture impérativement après 24 heures, le cours n’est plus jamais revenu à son niveau à ce moment-là.
Si l’on décide de conserver la position un jour de plus, le cours baisse de 51,7 % par rapport à son niveau au bout de 24 heures ; après deux jours supplémentaires, la baisse atteint 57,6 %. Le carburant acheteur d’un short squeeze se consume pratiquement en une seule journée.
Au bout du compte, sur les 17 stratégies testées, une seule a tenu bon au premier comme au second semestre :
Elle a généré des rendements positifs pendant 9 des 11 mois et a même gagné 7,8 % en mars, alors que l’ensemble du marché s’effondrait.
Cette stratégie renonce complètement aux positions acheteuses et n’utilise pas non plus de levier élevé. Elle cible les cryptos faibles et délaissées en queue de peloton, qui connaissent soudain une hausse anormale, pour miser à contre-courant.
Mais elle a aussi un défaut majeur : elle dépend énormément de la profondeur du carnet d’ordres au moment où le stop est exécuté. En cas de mèche avec un glissement à l’exécution du stop supérieur à 1 %, une grande partie des gains disparaît.
J’ai maintenant installé ce script sur un serveur à Tokyo. Il surveille les carnets d’ordres en temps réel chaque minute pour mesurer le glissement réel à l’exécution. À partir de maintenant, je publierai ici chaque jour les résultats de ces tests en conditions réelles, sans rien cacher, que ce soit des gains ou des pertes.
Dans le prochain article, j’expliquerai en détail comment cette stratégie à contre-courant repère l’épuisement des gros acteurs. Si ça vous intéresse, vous pouvez vous abonner.
📌 Les éléments ci-dessus sont issus de backtests historiques et de simulations ; ils ne constituent pas un conseil en investissement.
$BIRB $RAVE $LSK
#量化 #合约交易 #Altcoins
Ces derniers jours, j’ai passé mon temps à écrire des scripts pour tester des stratégies. Au départ, je cherchais une méthode pour faire croître mon capital de façon régulière. Finalement, j’ai récupéré les données complètes des 883 contrats perpétuels USDT de Binance, de janvier à novembre cette année — y compris ceux qui ont été retirés de la cote et sont tombés à zéro — et je les ai tous testés. Dans les données complètes des 10 derniers mois, les quelques stratégies « gagnantes à coup sûr » dont tout le monde parle sur Binance Square ont presque toutes échoué.
Voici quelques résultats assez déconcertants que j’ai relevés :
1. Pourquoi les backtests publiés en ligne doublent-ils tous le capital alors que les miens finissent à zéro ?
Avec la même stratégie de poursuite de tendance (levier x4, 20 % du capital par position, réinvestis à chaque opération), j’ai d’abord testé uniquement les 30 derniers jours et seulement les cryptos encore actives aujourd’hui. Résultat : +134 %, une véritable machine à imprimer des billets.
Puis, par précaution, j’ai élargi la période à 10 mois et inclus toutes les cryptos qui n’avaient pas encore été retirées de la cote à l’époque. En relançant le test, les 1 000 U n’en représentaient plus que 20 à la fin.
Si beaucoup de gens gagnent de l’argent en backtest, c’est tout simplement parce qu’ils sélectionnent les cryptos avec le recul d’aujourd’hui et éliminent d’emblée celles qui ont disparu.
2. « Taux de financement très négatif + forte hausse de l’intérêt ouvert » : est-ce vraiment le signe avant-coureur d’un short squeeze ?
Quand on regarde les marchés, tout le monde pense qu’il suffit que les positions vendeuses soient trop concentrées pour que le cours monte et les force à se racheter.
Sur 10 mois de données, j’ai repéré 594 signaux de ce type. Résultat : en prenant une position acheteuse, le taux de réussite n’était que d’environ 26 %. Et sur les 11 mois, le rendement médian après 24 heures de détention a été négatif chaque mois (autour de -7 % dans l’ensemble). Sept fois sur dix, le cours retombait après avoir grimpé.
3. L’arbitrage de couverture qui consiste à encaisser les taux de financement a perdu 89,7 % en 10 mois.
J’ai essayé d’acheter les cryptos au taux de financement le plus négatif tout en vendant celles au taux le plus positif, en pensant que la couverture permettrait de gagner quoi qu’il arrive.
Mais j’ai découvert que les altcoins aux taux de financement extrêmement négatifs sont souvent des cryptos qui viennent de connaître une forte hausse. Le lendemain, la chute du cours crée un trou que les taux de financement ne peuvent absolument pas compenser.
4. J’ai attrapé le $RAVE , en hausse de +507 %, et pourtant le compte a fini dans le rouge.
J’ai testé une stratégie de tendance fondée sur une « cassure des plus hauts sur 30 jours avec volume en hausse + stop suiveur ».
Elle a effectivement repéré des cryptos qui ont explosé, comme le $RAVE (+507 %) et le $LSK (+317 %). Mais sur plus de 1 600 cassures à l’échelle du marché, près de 80 % ont fini par perdre de l’argent. Avec des pertes de 6 % à chaque stop, le capital avait déjà fondu avant même qu’une crypto exceptionnelle ne fasse son apparition.
5. Peut-on vraiment conserver les cryptos qui flambent ?
Prenons le $BIRB , qui a gagné 132 % en une journée il y a peu. Si l’on clôture impérativement après 24 heures, le cours n’est plus jamais revenu à son niveau à ce moment-là.
Si l’on décide de conserver la position un jour de plus, le cours baisse de 51,7 % par rapport à son niveau au bout de 24 heures ; après deux jours supplémentaires, la baisse atteint 57,6 %. Le carburant acheteur d’un short squeeze se consume pratiquement en une seule journée.
Au bout du compte, sur les 17 stratégies testées, une seule a tenu bon au premier comme au second semestre :
Elle a généré des rendements positifs pendant 9 des 11 mois et a même gagné 7,8 % en mars, alors que l’ensemble du marché s’effondrait.
Cette stratégie renonce complètement aux positions acheteuses et n’utilise pas non plus de levier élevé. Elle cible les cryptos faibles et délaissées en queue de peloton, qui connaissent soudain une hausse anormale, pour miser à contre-courant.
Mais elle a aussi un défaut majeur : elle dépend énormément de la profondeur du carnet d’ordres au moment où le stop est exécuté. En cas de mèche avec un glissement à l’exécution du stop supérieur à 1 %, une grande partie des gains disparaît.
J’ai maintenant installé ce script sur un serveur à Tokyo. Il surveille les carnets d’ordres en temps réel chaque minute pour mesurer le glissement réel à l’exécution. À partir de maintenant, je publierai ici chaque jour les résultats de ces tests en conditions réelles, sans rien cacher, que ce soit des gains ou des pertes.
Dans le prochain article, j’expliquerai en détail comment cette stratégie à contre-courant repère l’épuisement des gros acteurs. Si ça vous intéresse, vous pouvez vous abonner.
📌 Les éléments ci-dessus sont issus de backtests historiques et de simulations ; ils ne constituent pas un conseil en investissement.
$BIRB $RAVE $LSK
#量化 #合约交易 #Altcoins
1
1
1.1k
·
--
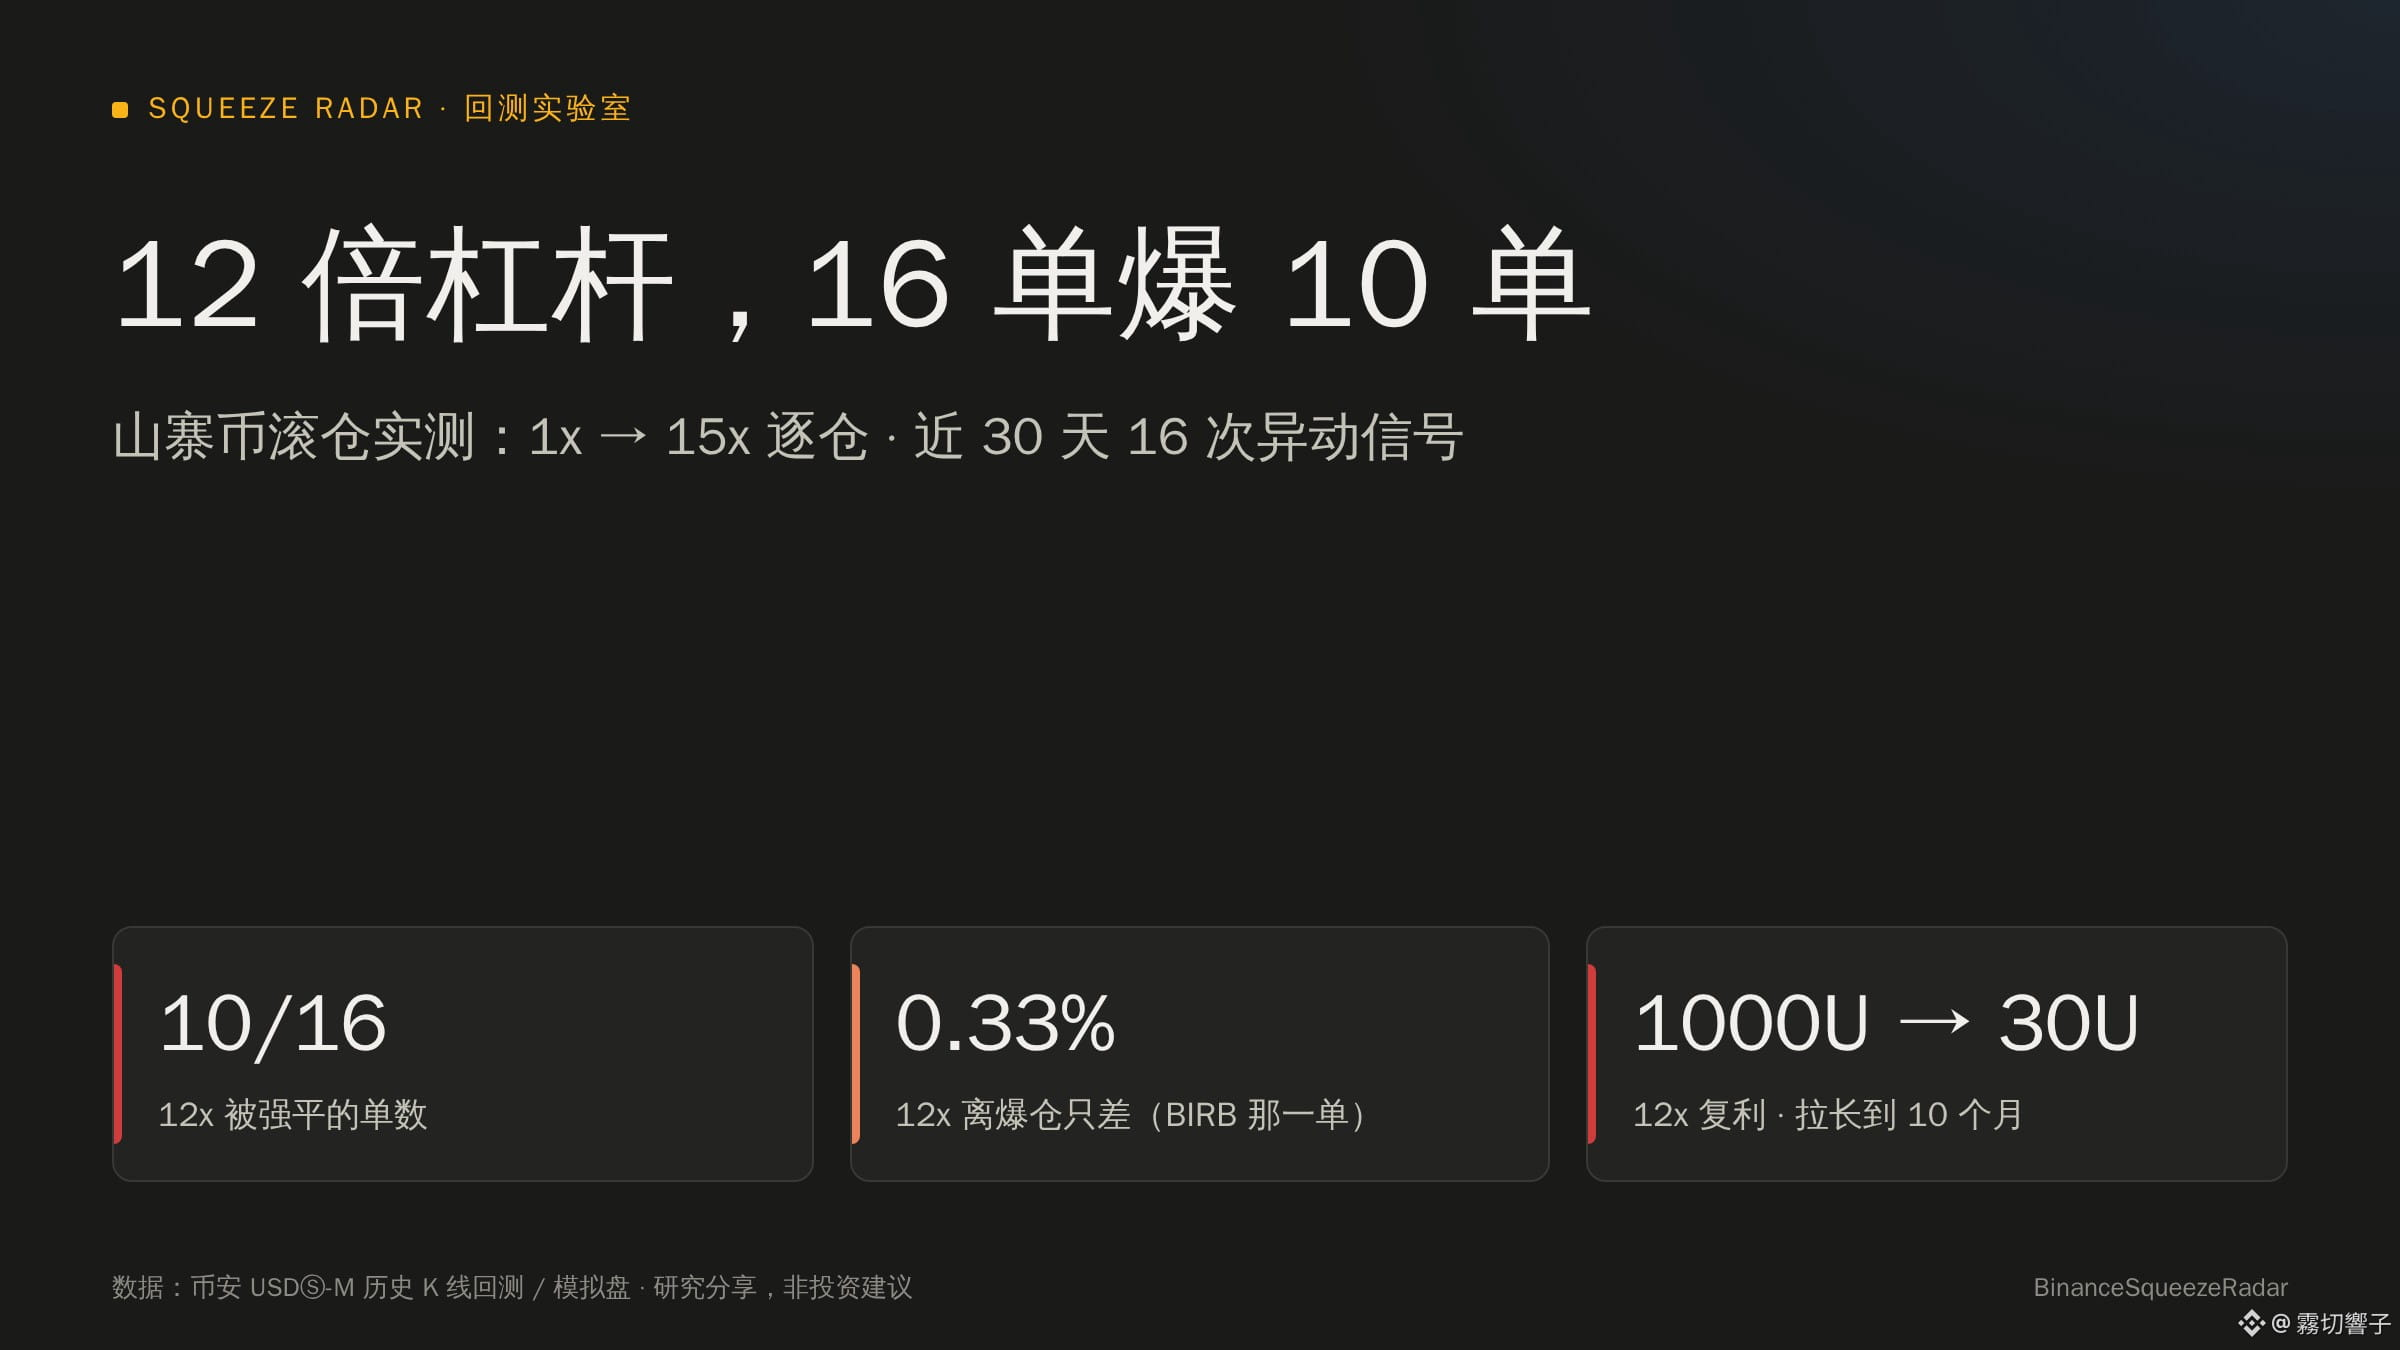
Effet de levier x12 : 10 liquidations sur 16 trades. J’ai testé toutes les stratégies de renforcement de position sur les altcoins, de x1 à x15
On voit souvent sur le fil des captures d’écran où quelques centaines d’USDT deviennent des dizaines de milliers avec un levier x10 ou x20. Quel levier est raisonnable pour les contrats sur altcoins ? À partir des données historiques de Binance, j’ai testé en marge isolée les mêmes signaux de forte variation sur un ensemble d’altcoins, avec un levier de x1 à x15.
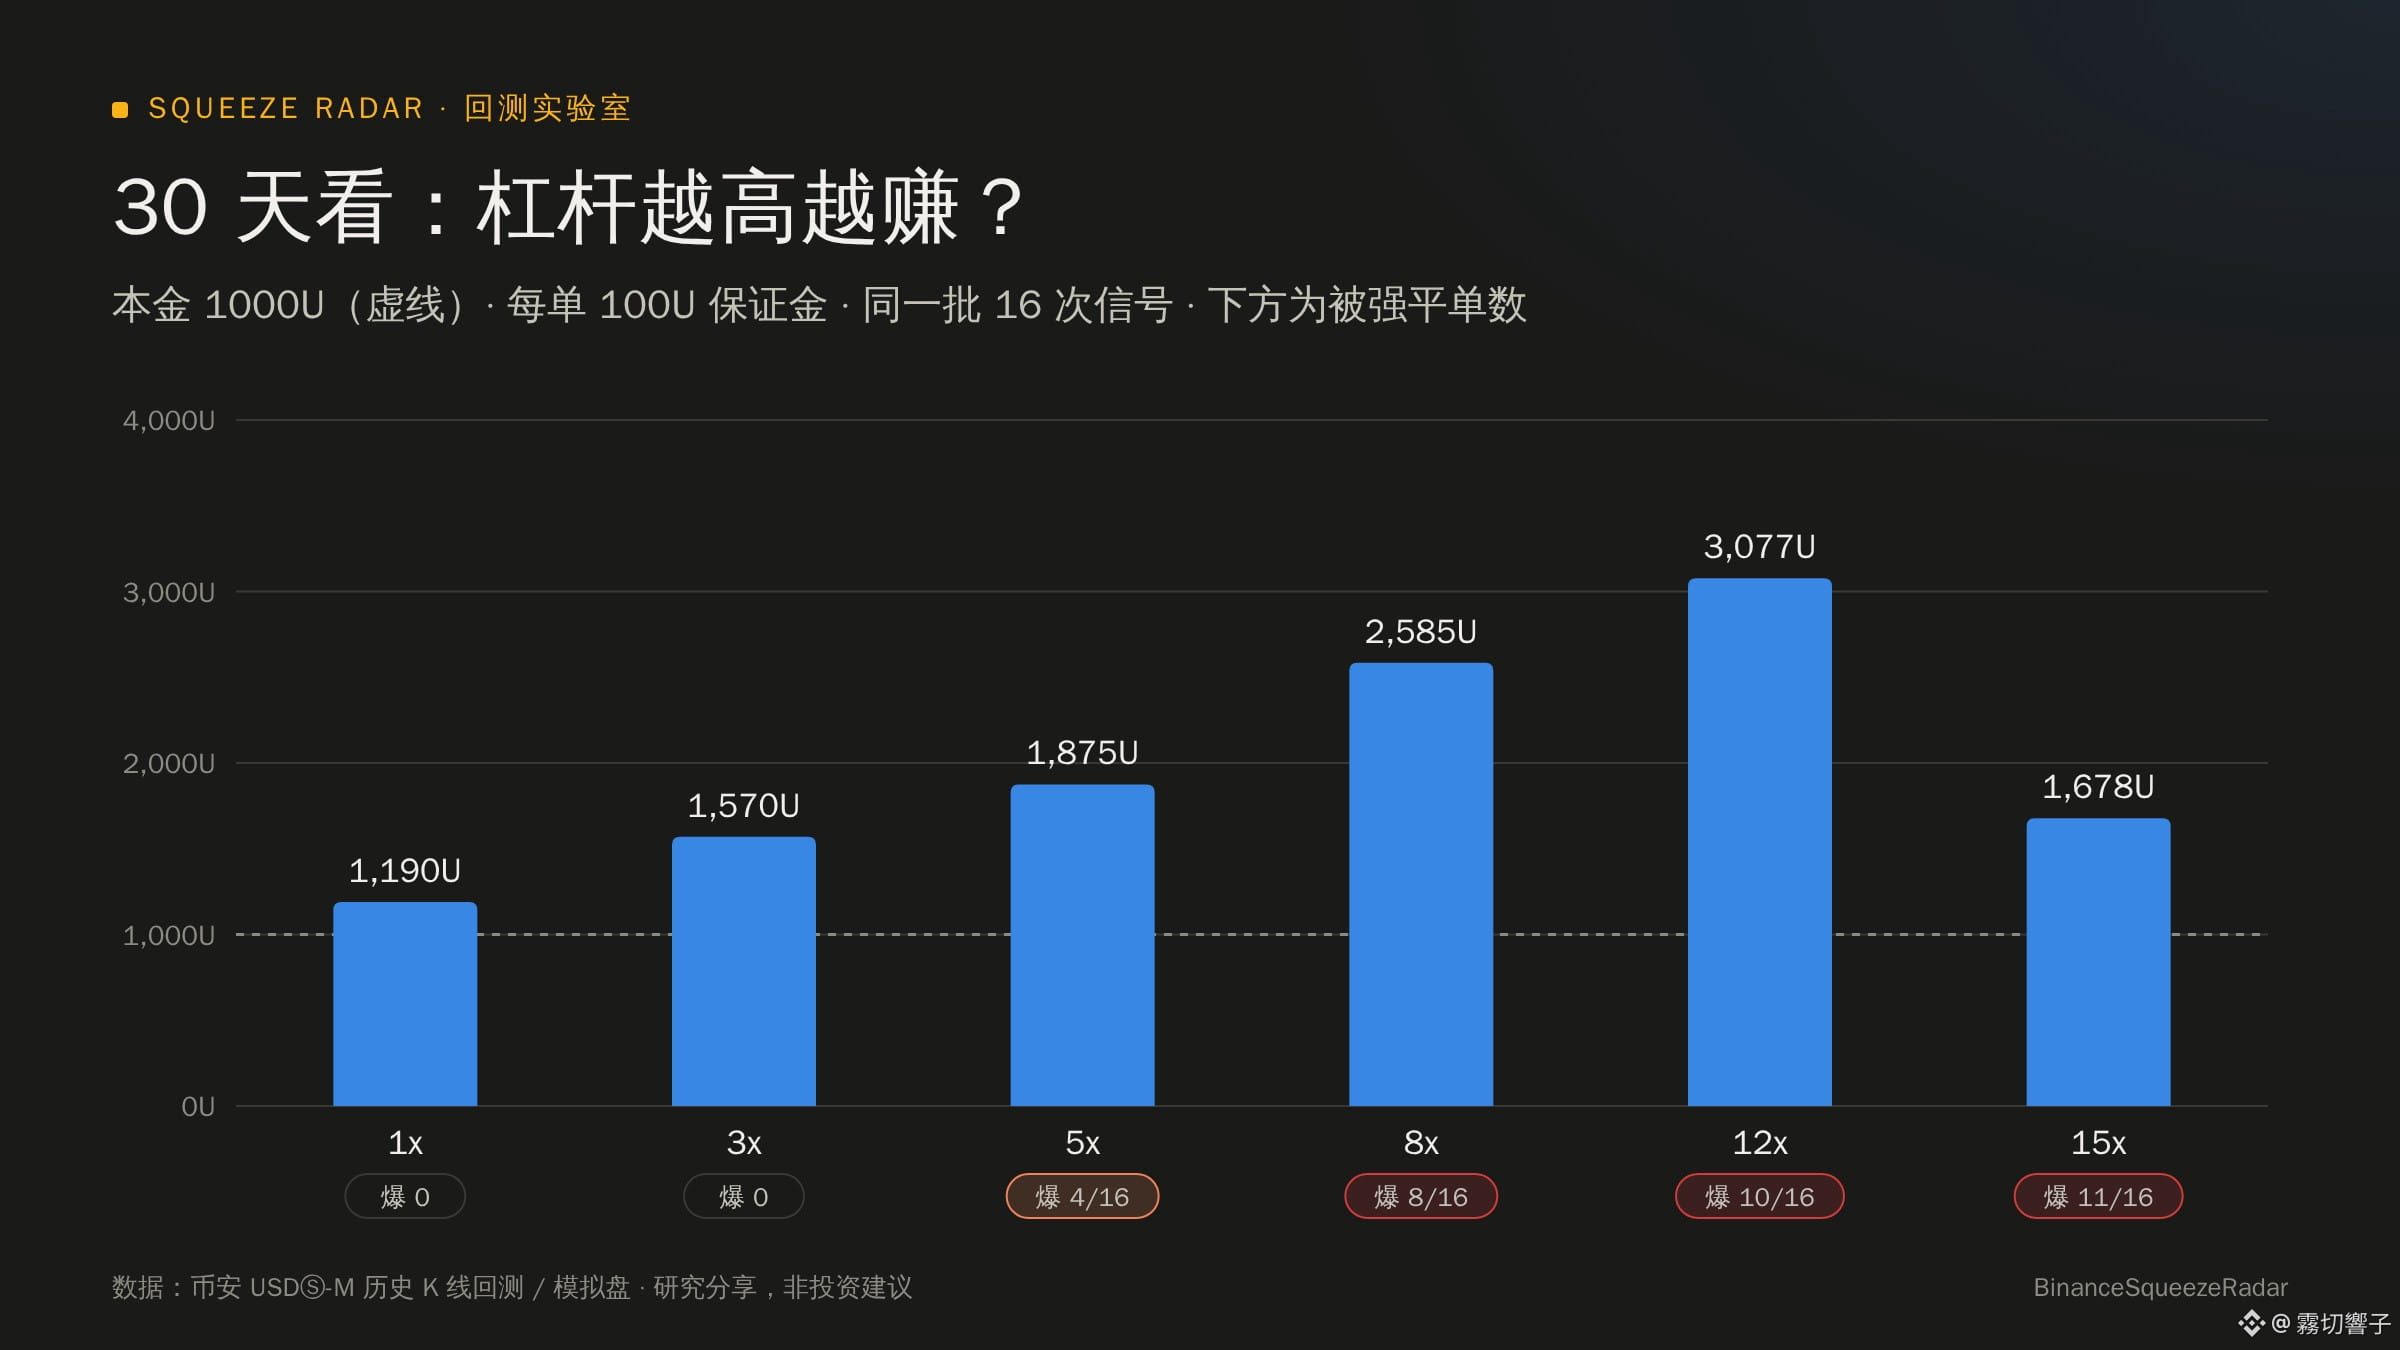
📊 Test 1 : sur les 30 derniers jours, 16 signaux, capital initial de 1000U, marge de 100U par trade
Levier|Valeur finale|Liquidations|Drawdown maximal
x1|1190U|0/16|-8 %
x3|1570U|0/16|-18 %
x5|1875U|4/16|-28 %
x8|2585U|8/16|-27 %
x12|3077U|10/16|-35 %
x15|1678U|11/16|-46 %
On dirait que le levier x12 rapporte le plus ? Tout se joue sur un seul trade.
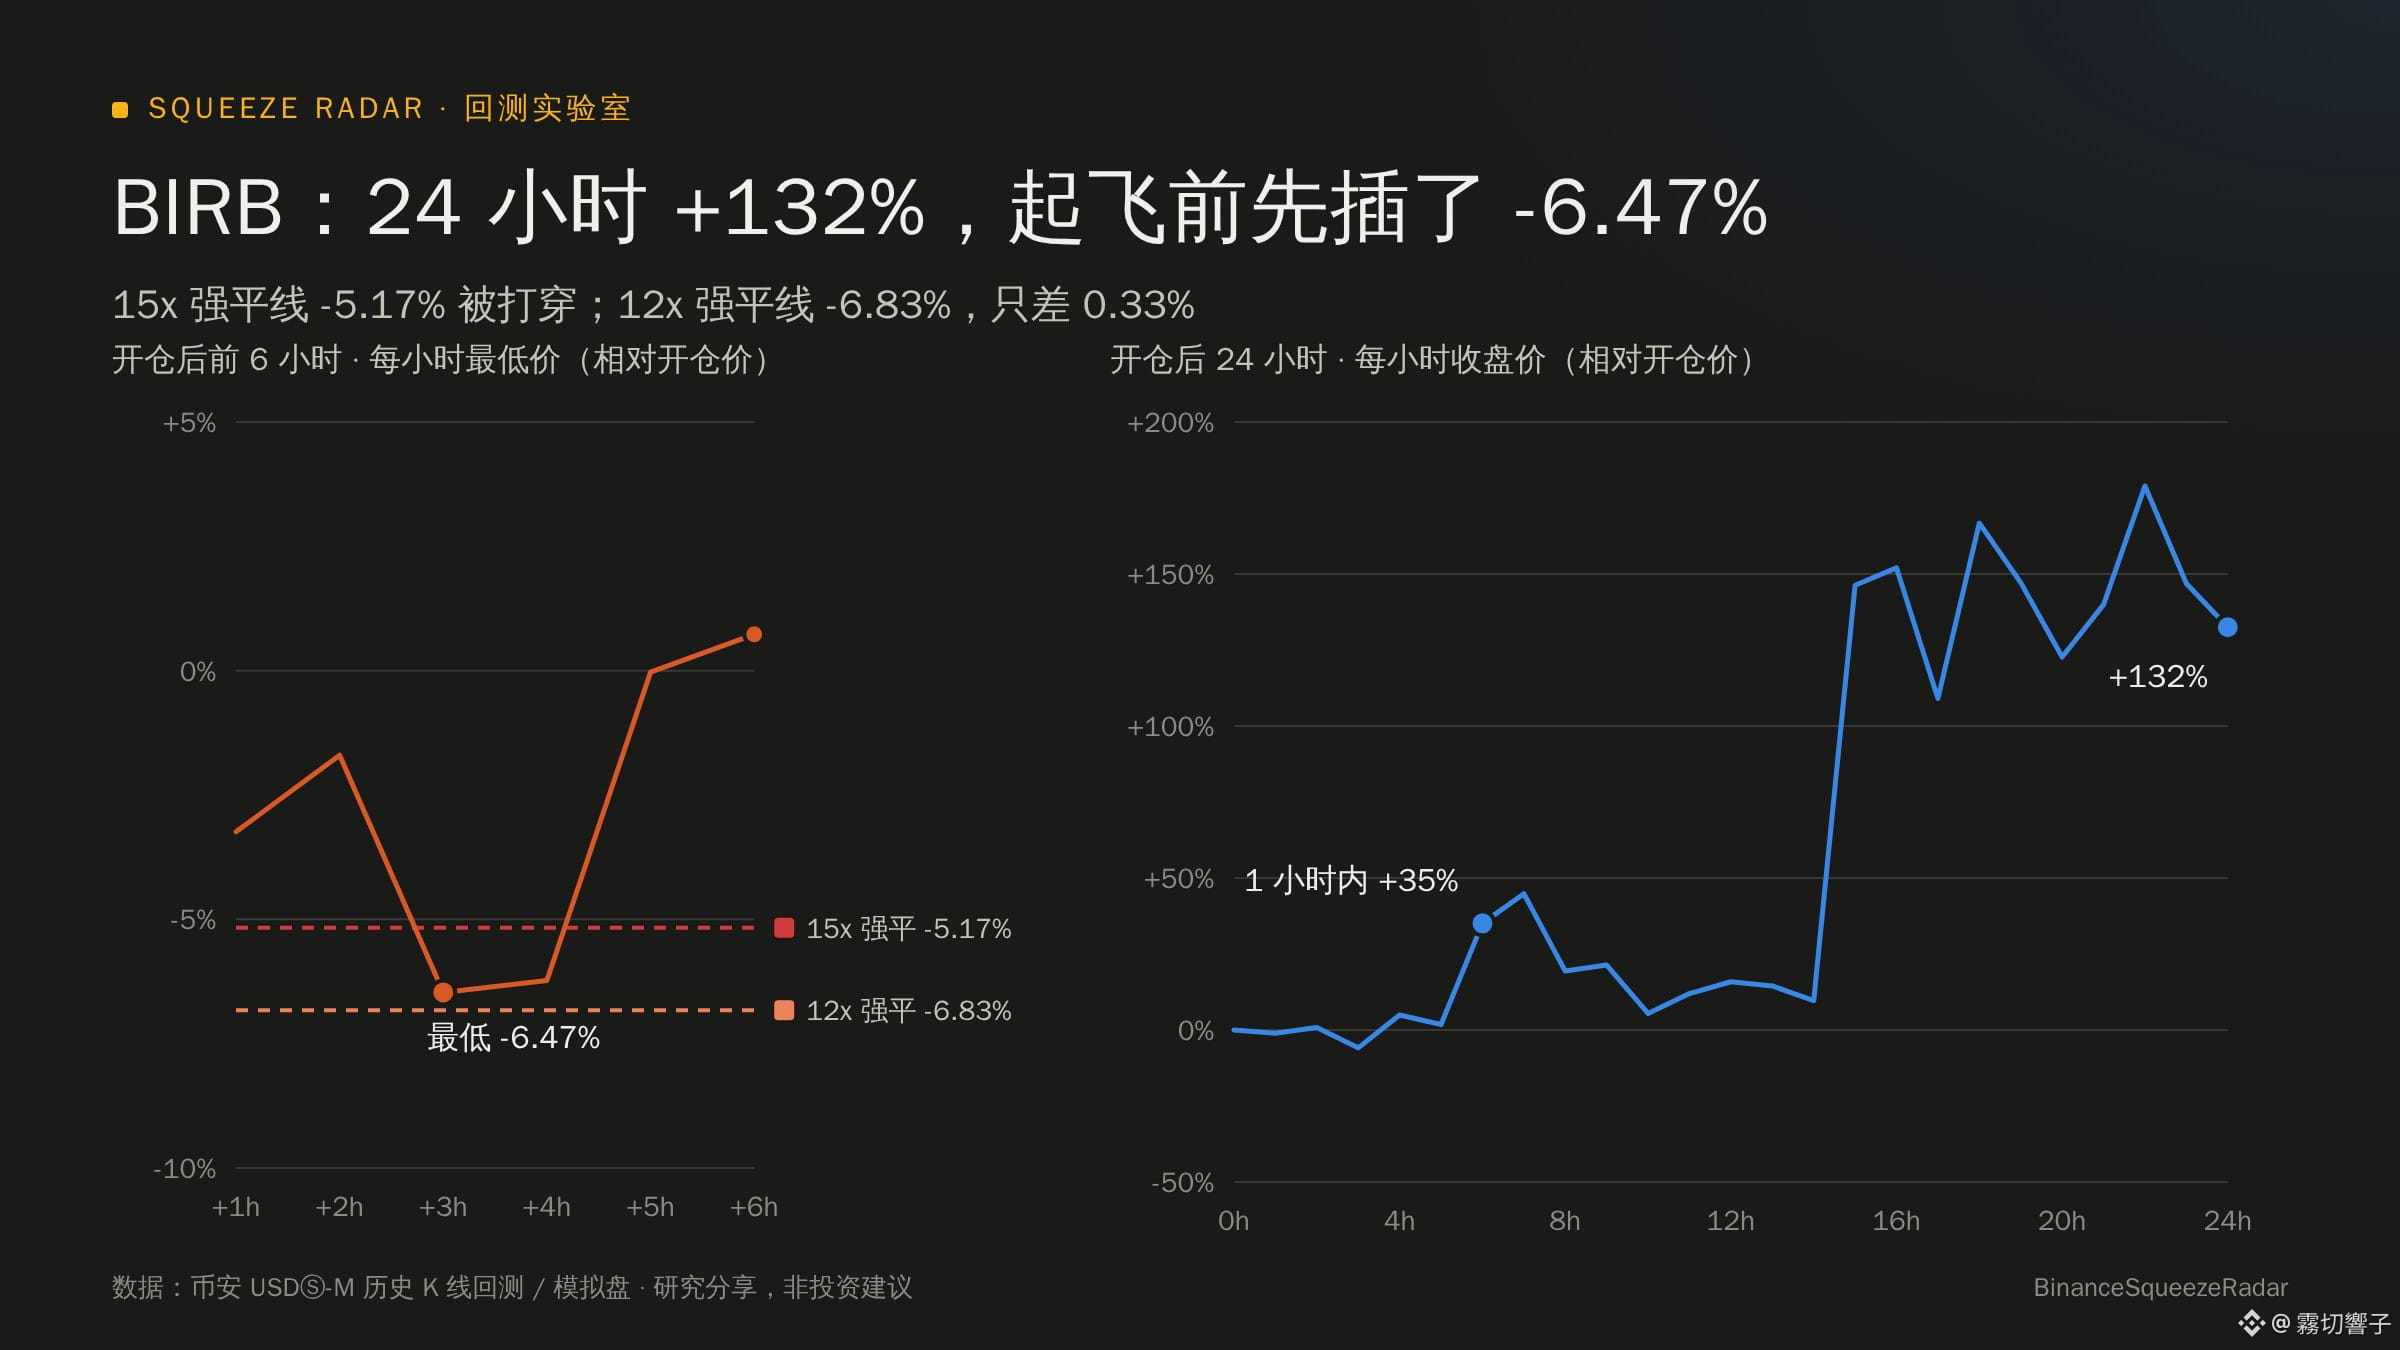
🎯 $BIRB : hausse de 132 % en 24 heures, mais avant de décoller, le cours a d’abord plongé de -6,5 %
· Avec x15, le seuil de liquidation se situait autour de -5,17 % → la mèche avant le décollage a liquidé la position ; aucun gain réalisé
· Avec x12, le seuil de liquidation se situait autour de -6,83 % → il s’en est fallu de seulement 0,33 % pour éviter la liquidation
La première place du x12 repose entièrement sur ces 0,33 % de chance. De plus, en conditions réelles, la liquidation est calculée sur le prix de marque et la marge de maintien par paliers : la marge de sécurité réelle est encore plus faible.
📉 Test 2 : en prolongeant la période à 10 mois, la chance finit par tourner
De janvier à novembre 2026, les mêmes signaux se sont déclenchés 594 fois :
· Avec 100U par trade calculés séparément : perte cumulée de -1933U en x3, et de -12491U en x12
· Compte composé en x12 : 1000U → 30U ; 28 des 39 premiers trades ont été liquidés, puis il n’y avait plus assez de fonds pour ouvrir de nouvelles positions
Le levier qui rapporte le plus à court terme est aussi celui qui vous ruine le plus vite à long terme.
🔁 Test 3 : renforcer une position en plus-value, c’est augmenter le risque
Toujours sur $BIRB : en 1 heure, le cours est passé de +1,8 % à +35 %, déclenchant la règle « renforcer la position en plus-value jusqu’à x10 ». Résultat : 70 % de la position a été achetée à +35 %, et le seuil de liquidation global est brusquement remonté à +11,85 %.
Ensuite, lors d’un repli normal à +4,6 % (la position était pourtant toujours gagnante), le compte a été liquidé et ramené à zéro.
Le compte voisin, ouvert en x3 et conservé sans intervention, a profité de toute la hausse : +413U.
🖥 Test en compte démo
J’ai lancé sur un serveur un test simulé en x12 (exécution selon le carnet d’ordres en temps réel, sans argent réel). Les deux positions $INIT et $CYBER ouvertes le 10 novembre ont été liquidées lors d’un retour normal du cours, quelques heures après leur ouverture.
💡 Conclusion
1. Sur les altcoins, des mèches de 5 à 10 % à la hausse ou à la baisse sont courantes ; au-delà de x10, le seuil de liquidation se retrouve dans la zone des fluctuations normales
2. En backtest à court terme, les leviers élevés rapportent le plus, souvent parce qu’un trade a échappé de justesse à la liquidation. Il faut aussi regarder les périodes plus longues
3. Renforcer une position en plus-value augmente le prix moyen et relève le seuil de liquidation : plus le cours monte, plus le risque augmente
4. Pour profiter des grandes tendances, il faut un levier faible et tenir bon, pas tout miser sur un levier élevé
📌 Données issues de backtests sur les chandeliers historiques de Binance et de journaux de compte démo. Partage de recherche, pas un conseil en investissement.
$BIRB $INIT $CYBER
#合约 #杠杆 #滚仓 #ConseilsDeTrading
Effet de levier x12 : 10 liquidations sur 16 trades. J’ai testé toutes les stratégies de renforcement de position sur les altcoins, de x1 à x15
On voit souvent sur le fil des captures d’écran où quelques centaines d’USDT deviennent des dizaines de milliers avec un levier x10 ou x20. Quel levier est raisonnable pour les contrats sur altcoins ? À partir des données historiques de Binance, j’ai testé en marge isolée les mêmes signaux de forte variation sur un ensemble d’altcoins, avec un levier de x1 à x15.
📊 Test 1 : sur les 30 derniers jours, 16 signaux, capital initial de 1000U, marge de 100U par trade
Levier|Valeur finale|Liquidations|Drawdown maximal
x1|1190U|0/16|-8 %
x3|1570U|0/16|-18 %
x5|1875U|4/16|-28 %
x8|2585U|8/16|-27 %
x12|3077U|10/16|-35 %
x15|1678U|11/16|-46 %
On dirait que le levier x12 rapporte le plus ? Tout se joue sur un seul trade.
🎯 $BIRB : hausse de 132 % en 24 heures, mais avant de décoller, le cours a d’abord plongé de -6,5 %
· Avec x15, le seuil de liquidation se situait autour de -5,17 % → la mèche avant le décollage a liquidé la position ; aucun gain réalisé
· Avec x12, le seuil de liquidation se situait autour de -6,83 % → il s’en est fallu de seulement 0,33 % pour éviter la liquidation
La première place du x12 repose entièrement sur ces 0,33 % de chance. De plus, en conditions réelles, la liquidation est calculée sur le prix de marque et la marge de maintien par paliers : la marge de sécurité réelle est encore plus faible.
📉 Test 2 : en prolongeant la période à 10 mois, la chance finit par tourner
De janvier à novembre 2026, les mêmes signaux se sont déclenchés 594 fois :
· Avec 100U par trade calculés séparément : perte cumulée de -1933U en x3, et de -12491U en x12
· Compte composé en x12 : 1000U → 30U ; 28 des 39 premiers trades ont été liquidés, puis il n’y avait plus assez de fonds pour ouvrir de nouvelles positions
Le levier qui rapporte le plus à court terme est aussi celui qui vous ruine le plus vite à long terme.
🔁 Test 3 : renforcer une position en plus-value, c’est augmenter le risque
Toujours sur $BIRB : en 1 heure, le cours est passé de +1,8 % à +35 %, déclenchant la règle « renforcer la position en plus-value jusqu’à x10 ». Résultat : 70 % de la position a été achetée à +35 %, et le seuil de liquidation global est brusquement remonté à +11,85 %.
Ensuite, lors d’un repli normal à +4,6 % (la position était pourtant toujours gagnante), le compte a été liquidé et ramené à zéro.
Le compte voisin, ouvert en x3 et conservé sans intervention, a profité de toute la hausse : +413U.
🖥 Test en compte démo
J’ai lancé sur un serveur un test simulé en x12 (exécution selon le carnet d’ordres en temps réel, sans argent réel). Les deux positions $INIT et $CYBER ouvertes le 10 novembre ont été liquidées lors d’un retour normal du cours, quelques heures après leur ouverture.
💡 Conclusion
1. Sur les altcoins, des mèches de 5 à 10 % à la hausse ou à la baisse sont courantes ; au-delà de x10, le seuil de liquidation se retrouve dans la zone des fluctuations normales
2. En backtest à court terme, les leviers élevés rapportent le plus, souvent parce qu’un trade a échappé de justesse à la liquidation. Il faut aussi regarder les périodes plus longues
3. Renforcer une position en plus-value augmente le prix moyen et relève le seuil de liquidation : plus le cours monte, plus le risque augmente
4. Pour profiter des grandes tendances, il faut un levier faible et tenir bon, pas tout miser sur un levier élevé
📌 Données issues de backtests sur les chandeliers historiques de Binance et de journaux de compte démo. Partage de recherche, pas un conseil en investissement.
$BIRB $INIT $CYBER
#合约 #杠杆 #滚仓 #ConseilsDeTrading
On voit souvent sur le fil des captures d’écran où quelques centaines d’USDT deviennent des dizaines de milliers avec un levier x10 ou x20. Quel levier est raisonnable pour les contrats sur altcoins ? À partir des données historiques de Binance, j’ai testé en marge isolée les mêmes signaux de forte variation sur un ensemble d’altcoins, avec un levier de x1 à x15.
📊 Test 1 : sur les 30 derniers jours, 16 signaux, capital initial de 1000U, marge de 100U par trade
Levier|Valeur finale|Liquidations|Drawdown maximal
x1|1190U|0/16|-8 %
x3|1570U|0/16|-18 %
x5|1875U|4/16|-28 %
x8|2585U|8/16|-27 %
x12|3077U|10/16|-35 %
x15|1678U|11/16|-46 %
On dirait que le levier x12 rapporte le plus ? Tout se joue sur un seul trade.
🎯 $BIRB : hausse de 132 % en 24 heures, mais avant de décoller, le cours a d’abord plongé de -6,5 %
· Avec x15, le seuil de liquidation se situait autour de -5,17 % → la mèche avant le décollage a liquidé la position ; aucun gain réalisé
· Avec x12, le seuil de liquidation se situait autour de -6,83 % → il s’en est fallu de seulement 0,33 % pour éviter la liquidation
La première place du x12 repose entièrement sur ces 0,33 % de chance. De plus, en conditions réelles, la liquidation est calculée sur le prix de marque et la marge de maintien par paliers : la marge de sécurité réelle est encore plus faible.
📉 Test 2 : en prolongeant la période à 10 mois, la chance finit par tourner
De janvier à novembre 2026, les mêmes signaux se sont déclenchés 594 fois :
· Avec 100U par trade calculés séparément : perte cumulée de -1933U en x3, et de -12491U en x12
· Compte composé en x12 : 1000U → 30U ; 28 des 39 premiers trades ont été liquidés, puis il n’y avait plus assez de fonds pour ouvrir de nouvelles positions
Le levier qui rapporte le plus à court terme est aussi celui qui vous ruine le plus vite à long terme.
🔁 Test 3 : renforcer une position en plus-value, c’est augmenter le risque
Toujours sur $BIRB : en 1 heure, le cours est passé de +1,8 % à +35 %, déclenchant la règle « renforcer la position en plus-value jusqu’à x10 ». Résultat : 70 % de la position a été achetée à +35 %, et le seuil de liquidation global est brusquement remonté à +11,85 %.
Ensuite, lors d’un repli normal à +4,6 % (la position était pourtant toujours gagnante), le compte a été liquidé et ramené à zéro.
Le compte voisin, ouvert en x3 et conservé sans intervention, a profité de toute la hausse : +413U.
🖥 Test en compte démo
J’ai lancé sur un serveur un test simulé en x12 (exécution selon le carnet d’ordres en temps réel, sans argent réel). Les deux positions $INIT et $CYBER ouvertes le 10 novembre ont été liquidées lors d’un retour normal du cours, quelques heures après leur ouverture.
💡 Conclusion
1. Sur les altcoins, des mèches de 5 à 10 % à la hausse ou à la baisse sont courantes ; au-delà de x10, le seuil de liquidation se retrouve dans la zone des fluctuations normales
2. En backtest à court terme, les leviers élevés rapportent le plus, souvent parce qu’un trade a échappé de justesse à la liquidation. Il faut aussi regarder les périodes plus longues
3. Renforcer une position en plus-value augmente le prix moyen et relève le seuil de liquidation : plus le cours monte, plus le risque augmente
4. Pour profiter des grandes tendances, il faut un levier faible et tenir bon, pas tout miser sur un levier élevé
📌 Données issues de backtests sur les chandeliers historiques de Binance et de journaux de compte démo. Partage de recherche, pas un conseil en investissement.
$BIRB $INIT $CYBER
#合约 #杠杆 #滚仓 #ConseilsDeTrading
1
3
1.2k
·
--
98% vraiment personne
98% vraiment personne
Shock牙医 负债18万求翻身版本
·
--
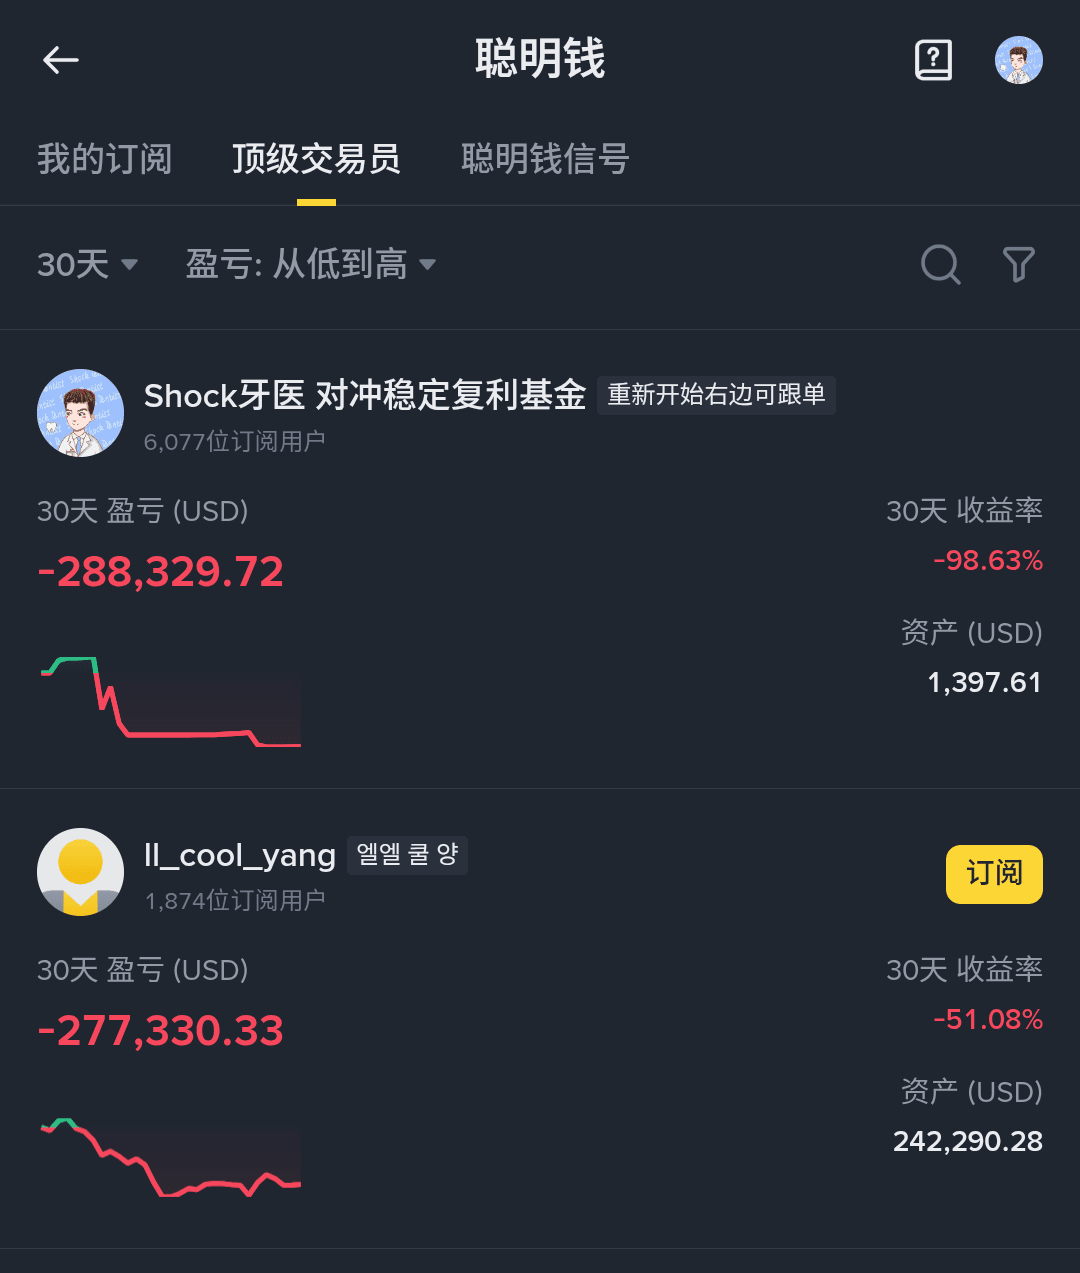
Bonne nouvelle : l'argent intelligent est sur la liste
Mauvaise nouvelle : il est sur la liste des pertes
Mauvaise nouvelle : il est sur la liste des pertes
·
--
Il y a des gens qui suivent même quand il y a des pertes comme ça.
Il y a des gens qui suivent même quand il y a des pertes comme ça.
Shock牙医 负债18万求翻身版本
·
--
Il ne reste que 300u, je n'ai pas d'autre choix
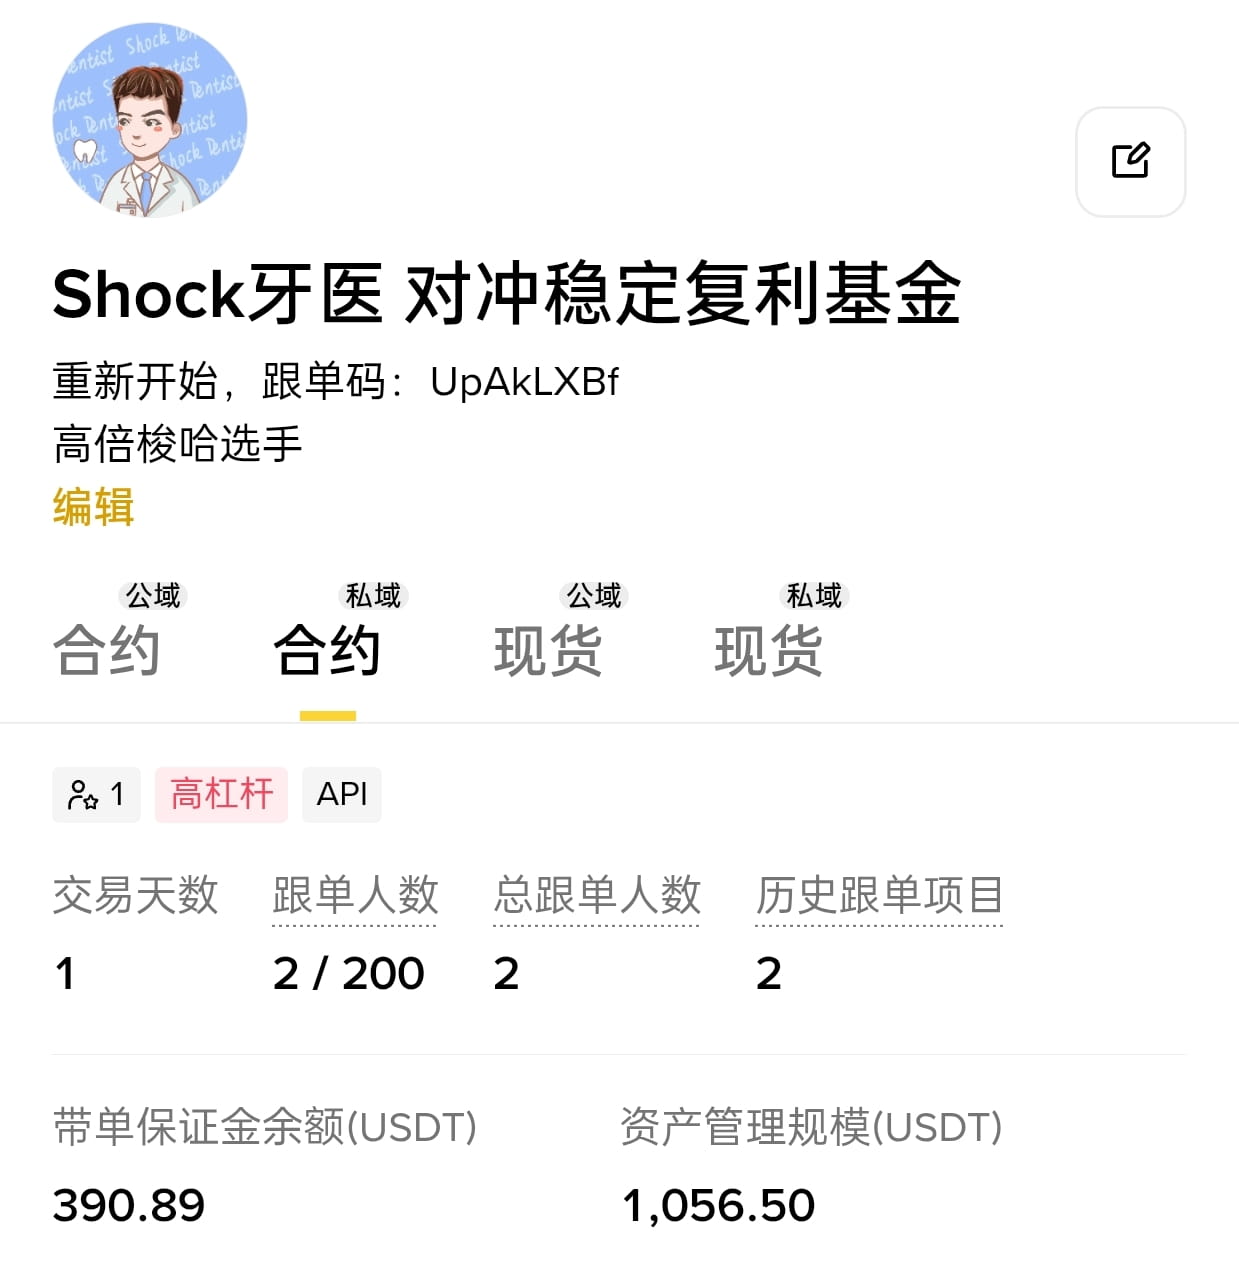
·
--
bro, n'est-ce pas une couverture pure ?
bro, n'est-ce pas une couverture pure ?
老烈火__稳定返涌
·
--
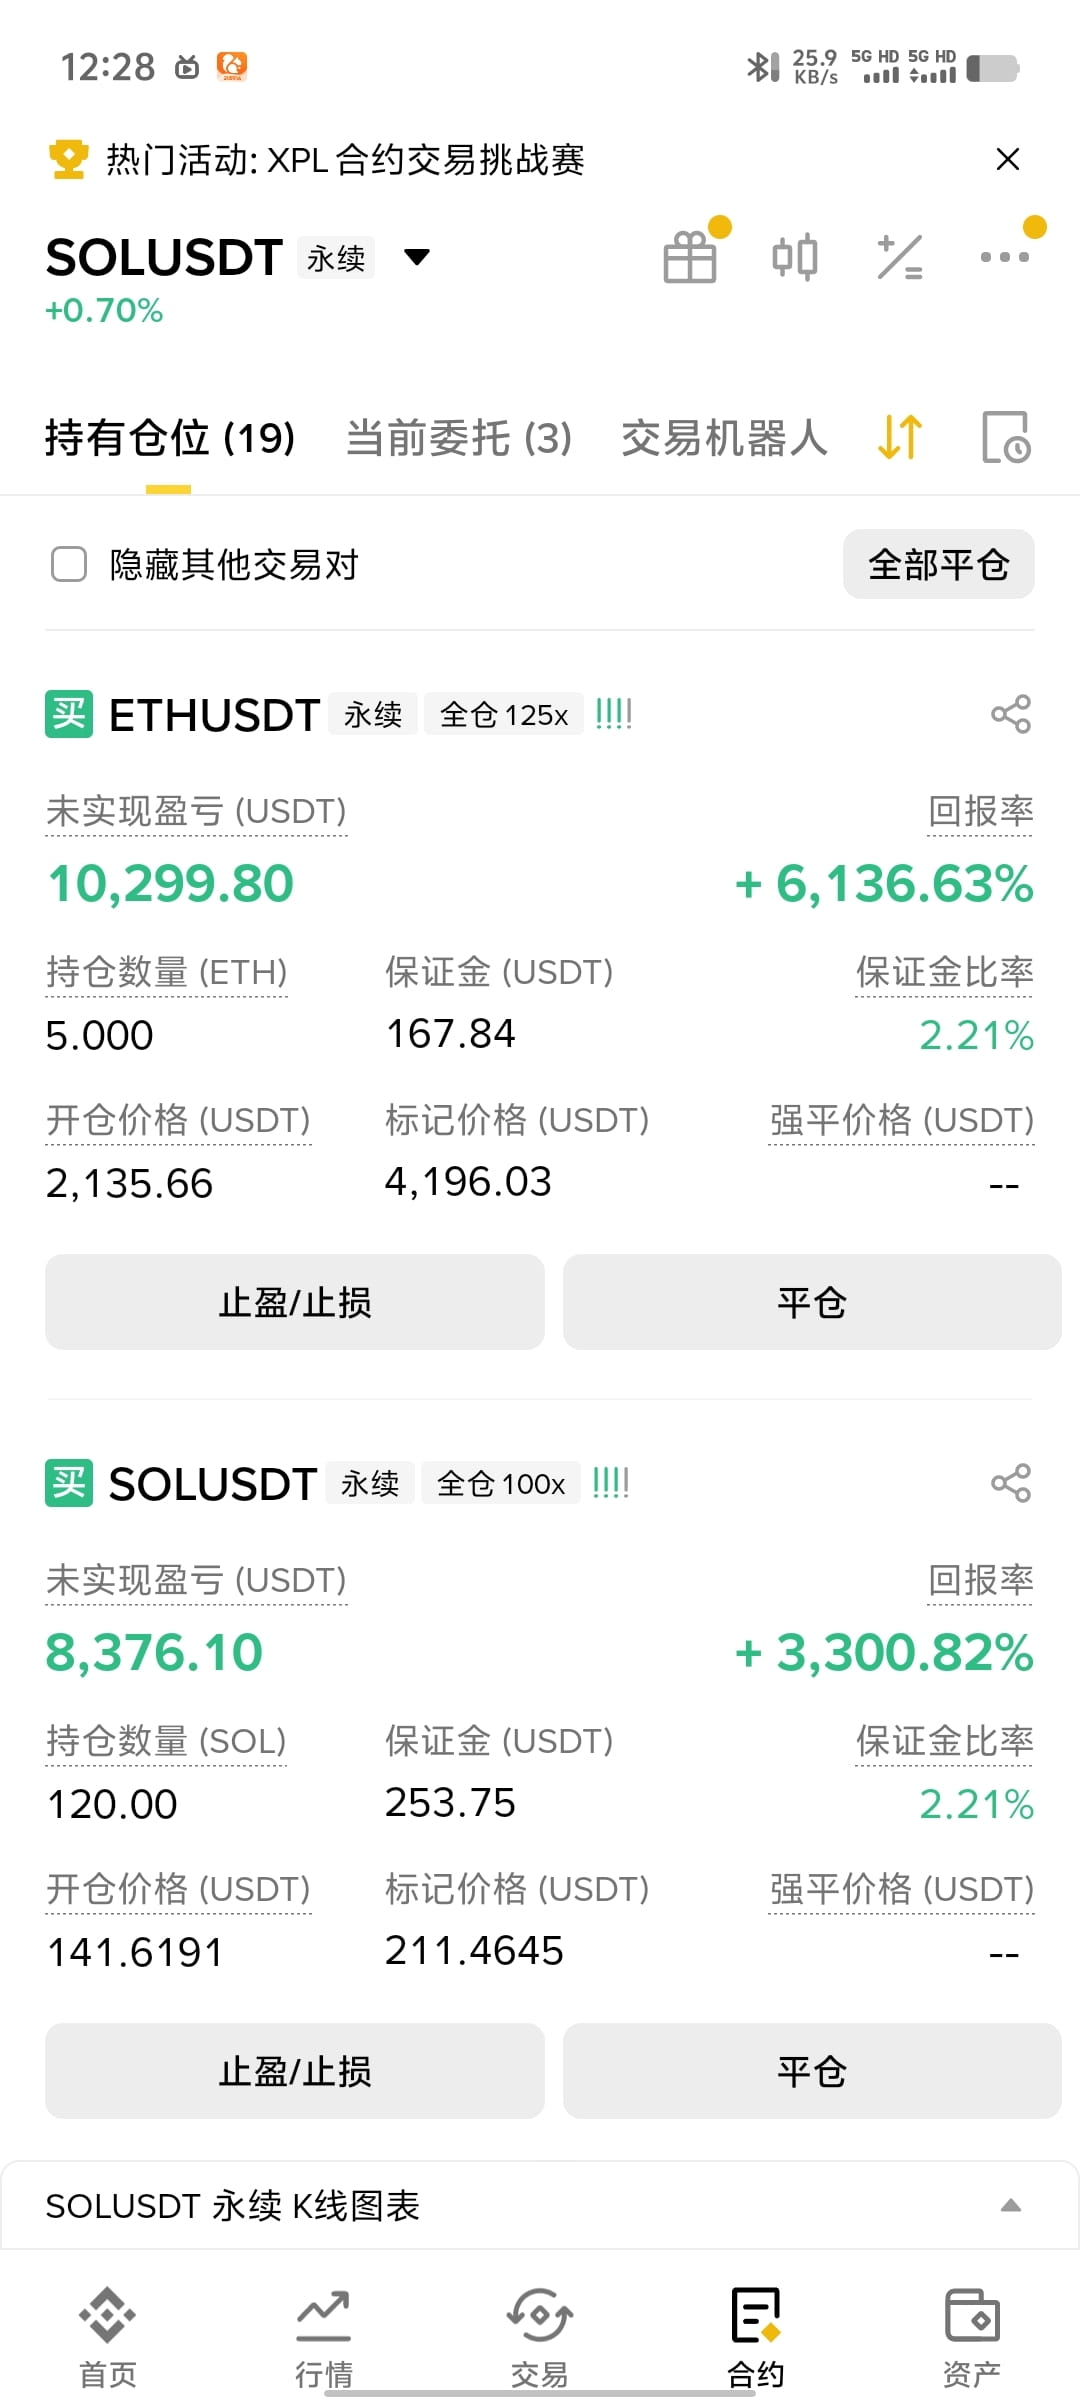
HaussierDès l'ouverture du compte, on gagne de l'argent, la chance est là et rien ne peut l'arrêter ! $SOL
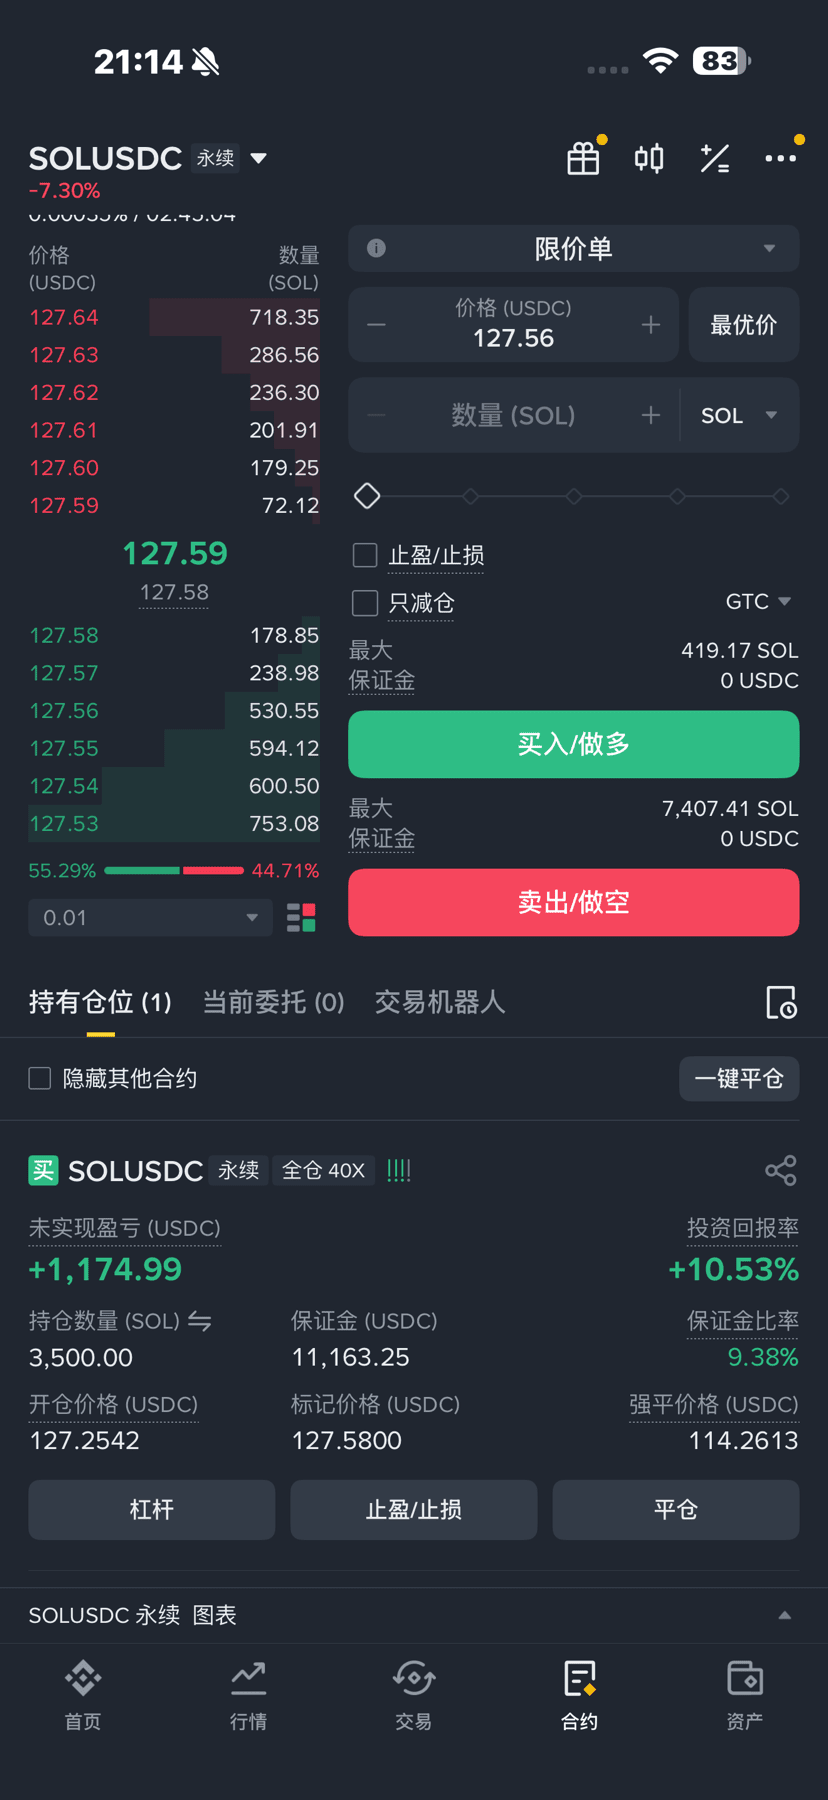
1
·
--
Mon petit capital de trading réussit à dépasser les 93% des traders 🤣🤣🤣
Mon petit capital de trading réussit à dépasser les 93% des traders 🤣🤣🤣
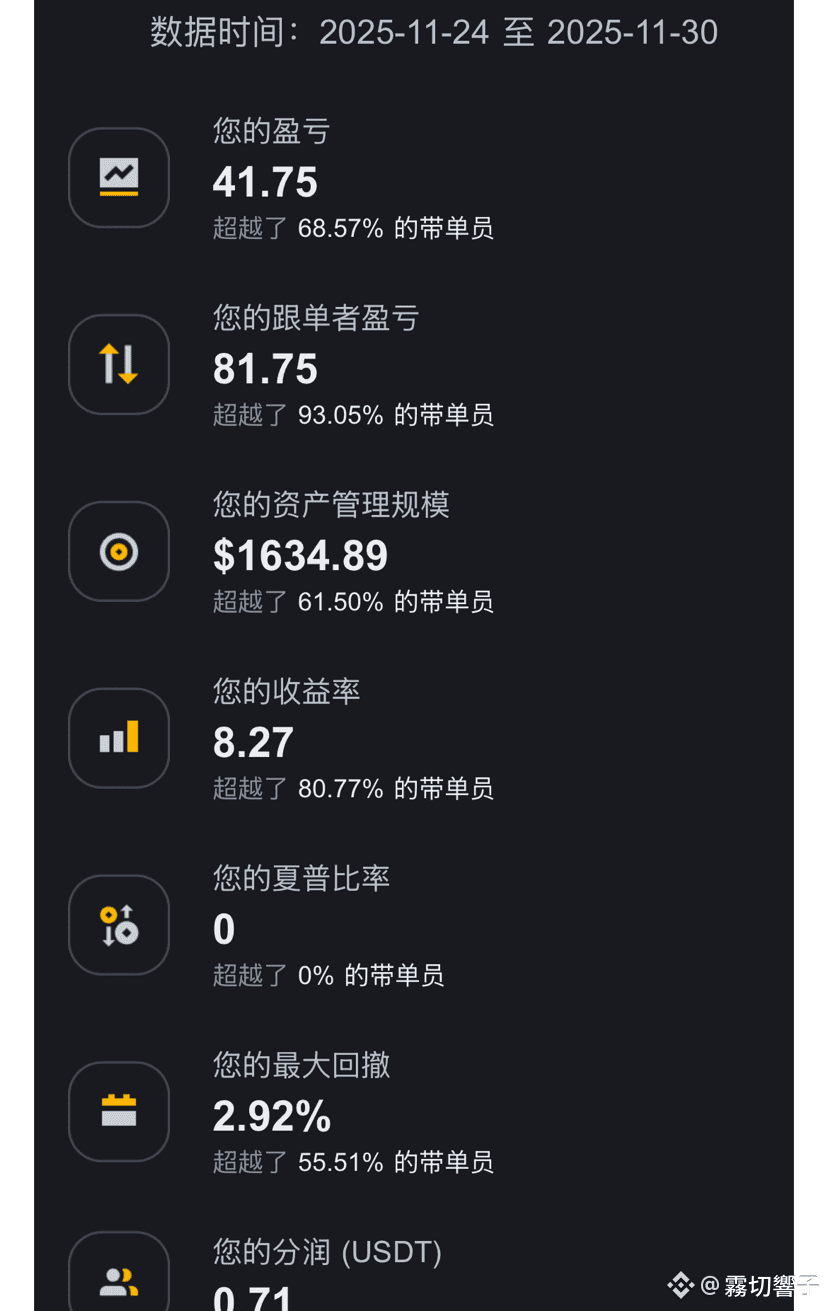
5
30
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
USPPIMissMayEaseBTCPressure
328,945 vues
2,363 mentions
Les prix à la production aux États-Unis progressent de 6,5 % sur un an en octobre, légèrement sous les 6,6 % attendus
Binance News
·18 mentions J’aime
·22.5k vues
USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
38,889 vues
413 mentions
TONStrategyReports$23.97MQ3NetLoss
11,344 vues
55 mentions