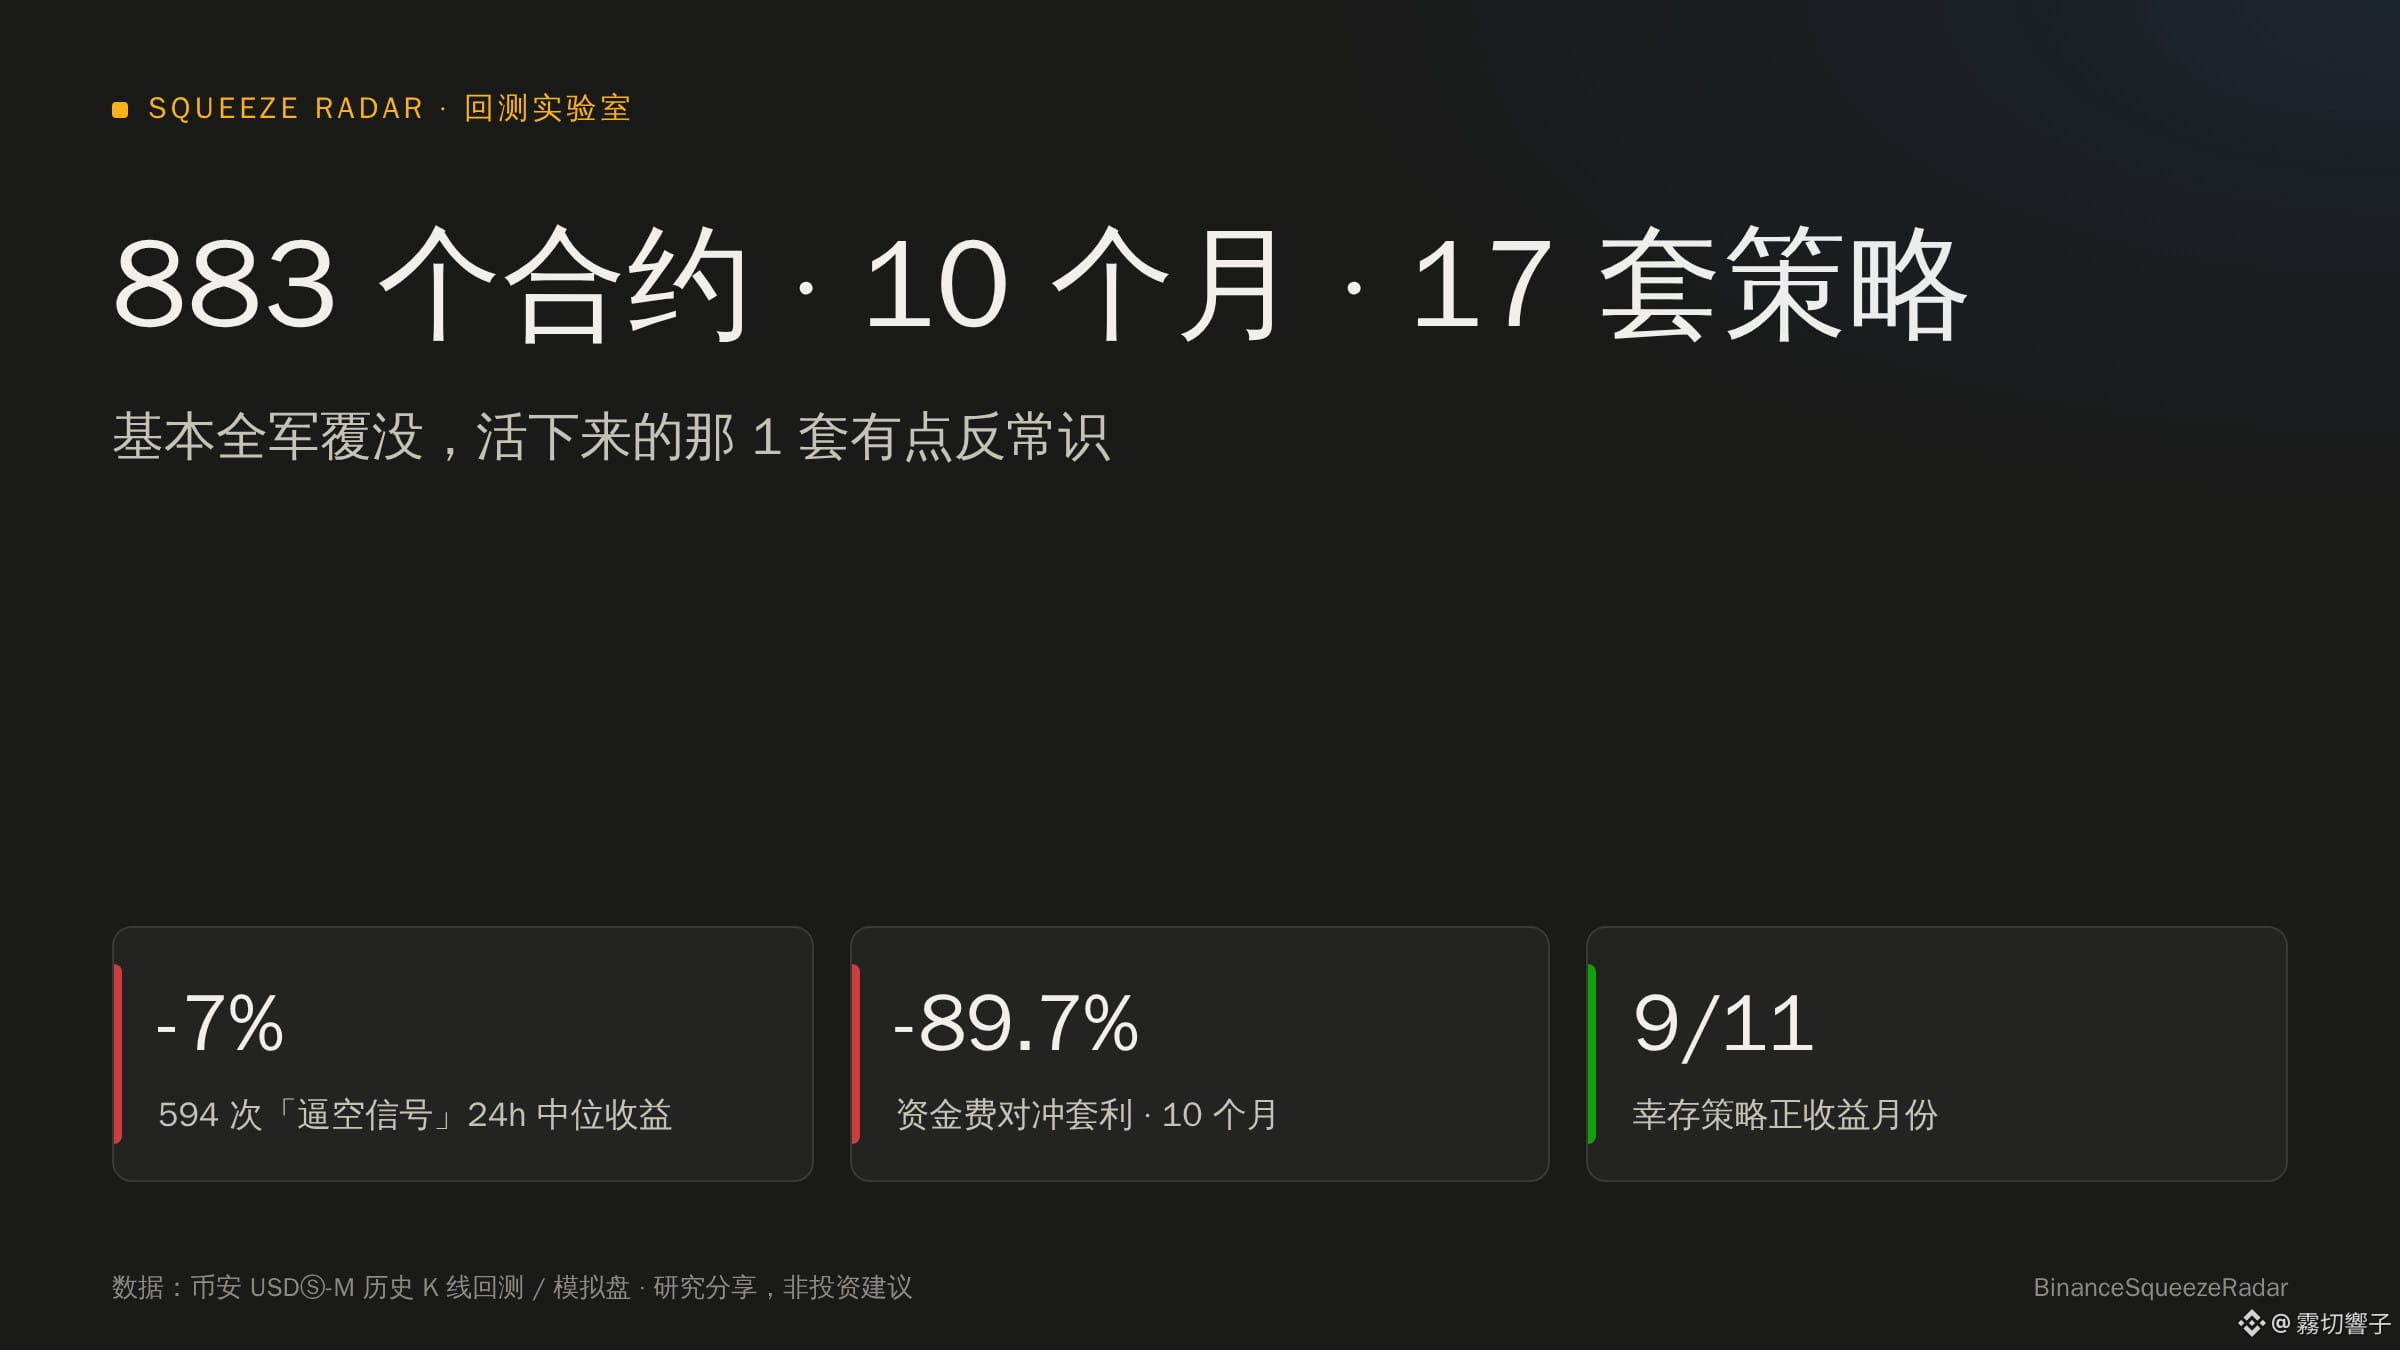
J’ai passé 883 contrats au crible cette année et testé 17 stratégies : presque toutes ont fait un fiasco. La seule qui a survécu est assez contre-intuitive.
Ces derniers jours, j’ai passé mon temps à écrire des scripts pour tester des stratégies. Au départ, je cherchais une méthode pour faire croître mon capital de façon régulière. Finalement, j’ai récupéré les données complètes des 883 contrats perpétuels USDT de Binance, de janvier à novembre cette année — y compris ceux qui ont été retirés de la cote et sont tombés à zéro — et je les ai tous testés. Dans les données complètes des 10 derniers mois, les quelques stratégies « gagnantes à coup sûr » dont tout le monde parle sur Binance Square ont presque toutes échoué.
Voici quelques résultats assez déconcertants que j’ai relevés :
1. Pourquoi les backtests publiés en ligne doublent-ils tous le capital alors que les miens finissent à zéro ?
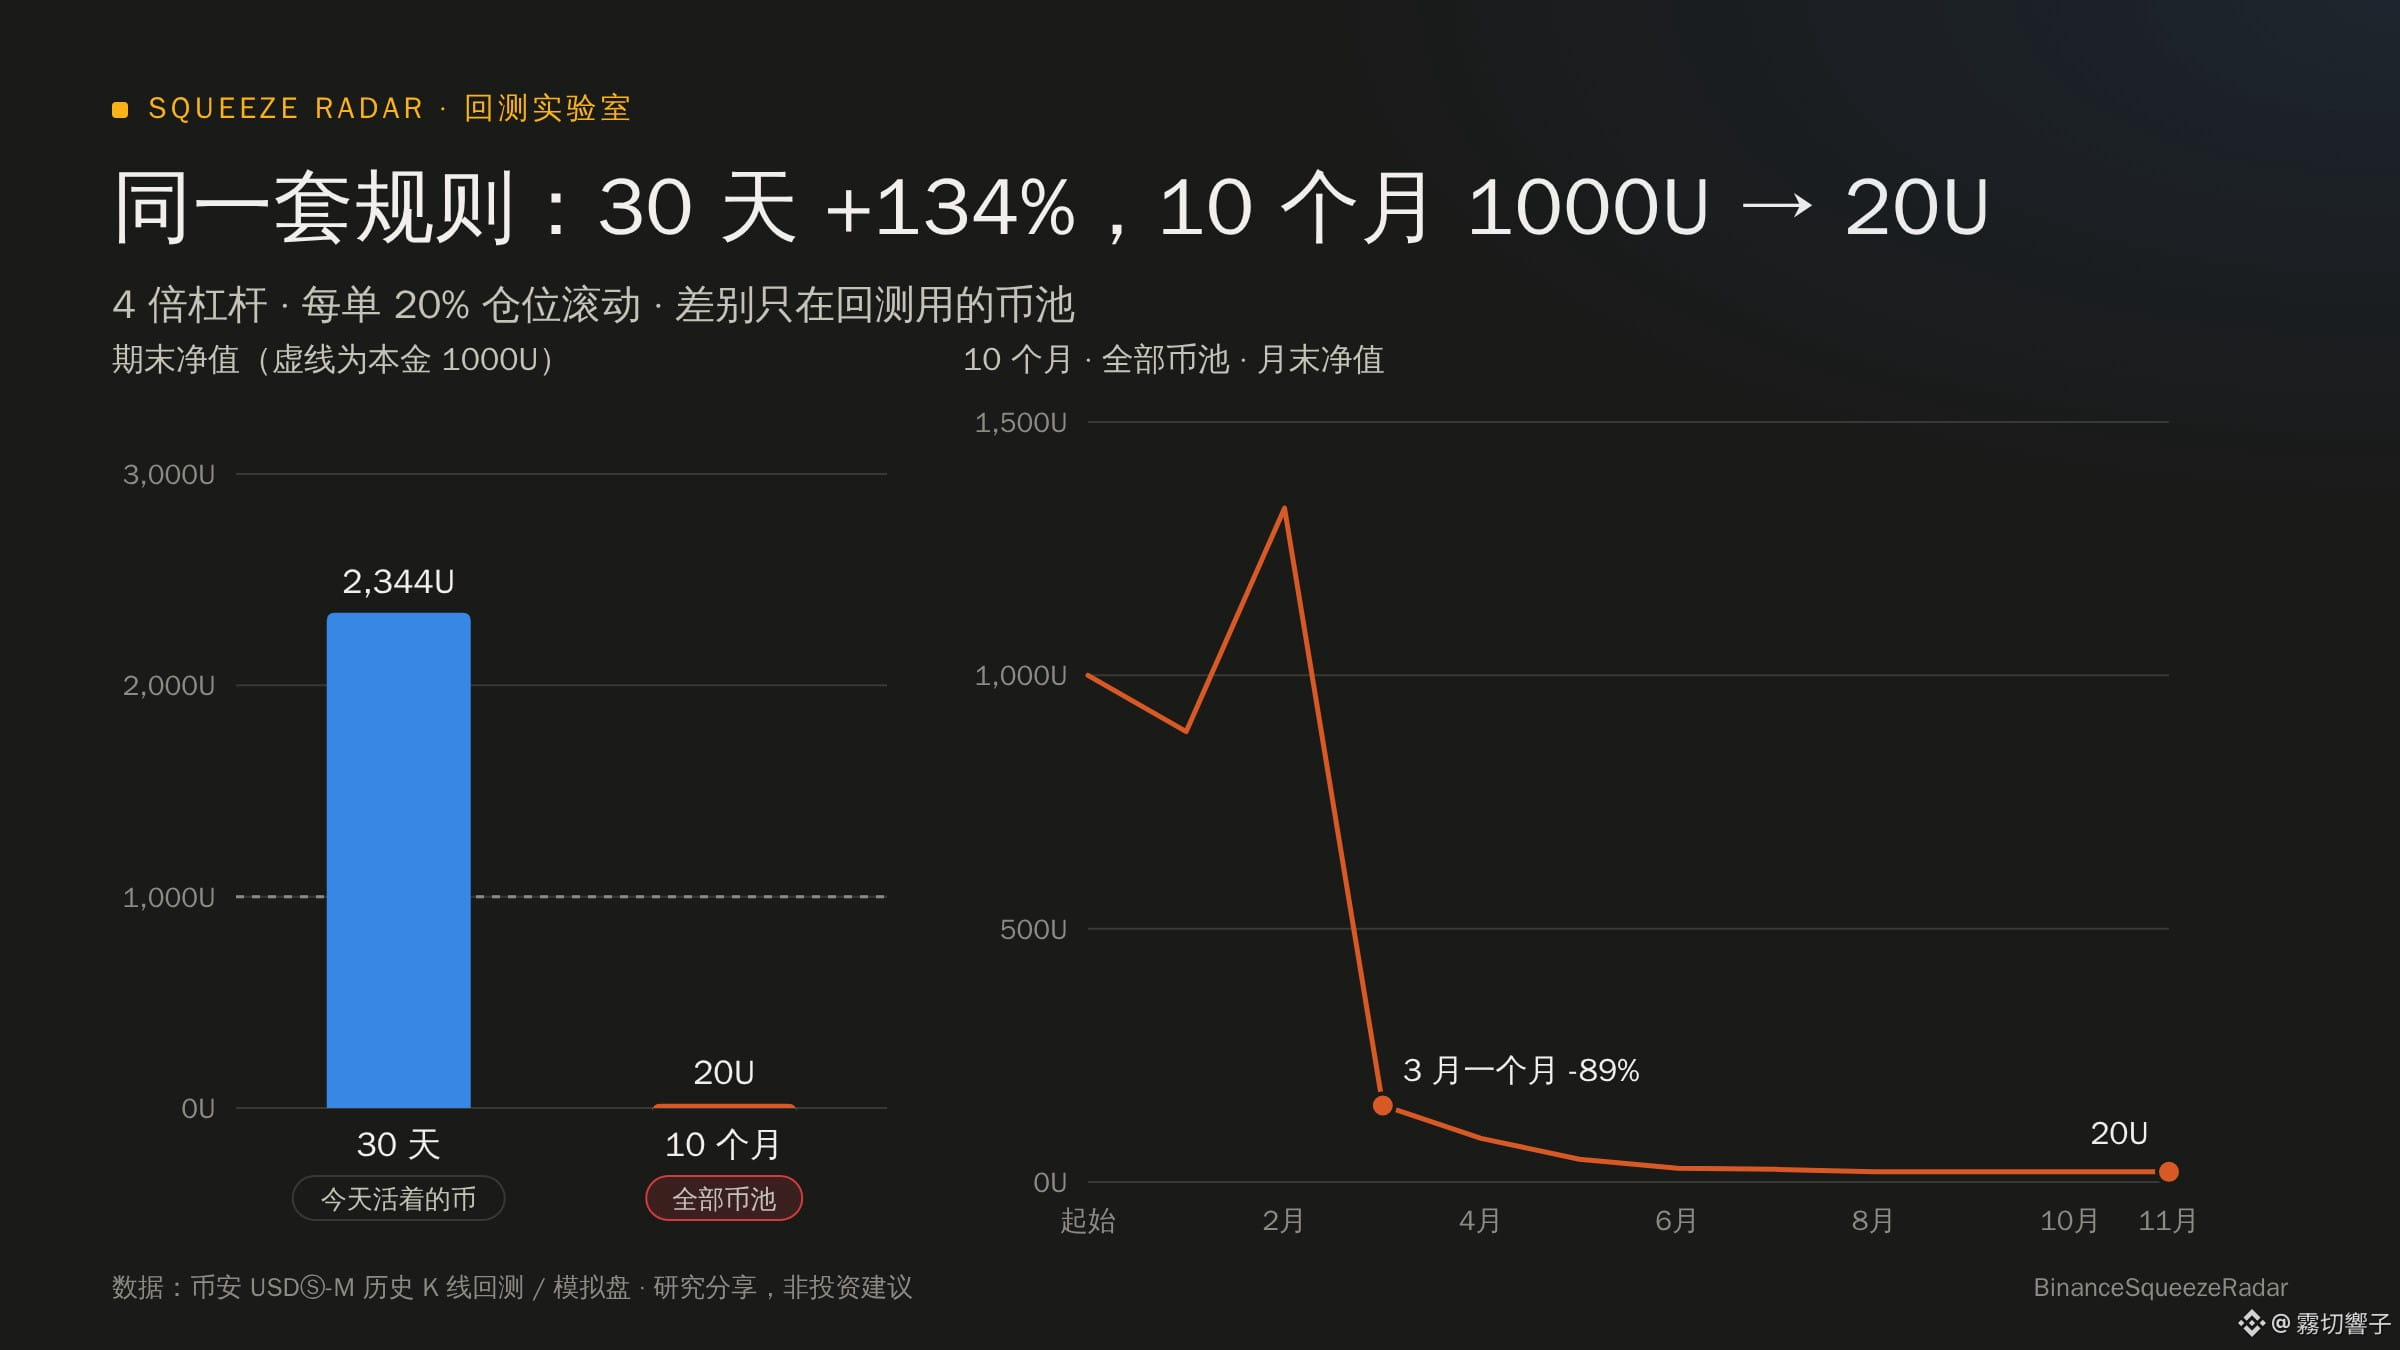
Avec la même stratégie de poursuite de tendance (levier x4, 20 % du capital par position, réinvestis à chaque opération), j’ai d’abord testé uniquement les 30 derniers jours et seulement les cryptos encore actives aujourd’hui. Résultat : +134 %, une véritable machine à imprimer des billets.
Puis, par précaution, j’ai élargi la période à 10 mois et inclus toutes les cryptos qui n’avaient pas encore été retirées de la cote à l’époque. En relançant le test, les 1 000 U n’en représentaient plus que 20 à la fin.
Si beaucoup de gens gagnent de l’argent en backtest, c’est tout simplement parce qu’ils sélectionnent les cryptos avec le recul d’aujourd’hui et éliminent d’emblée celles qui ont disparu.
2. « Taux de financement très négatif + forte hausse de l’intérêt ouvert » : est-ce vraiment le signe avant-coureur d’un short squeeze ?
Quand on regarde les marchés, tout le monde pense qu’il suffit que les positions vendeuses soient trop concentrées pour que le cours monte et les force à se racheter.
Sur 10 mois de données, j’ai repéré 594 signaux de ce type. Résultat : en prenant une position acheteuse, le taux de réussite n’était que d’environ 26 %. Et sur les 11 mois, le rendement médian après 24 heures de détention a été négatif chaque mois (autour de -7 % dans l’ensemble). Sept fois sur dix, le cours retombait après avoir grimpé.
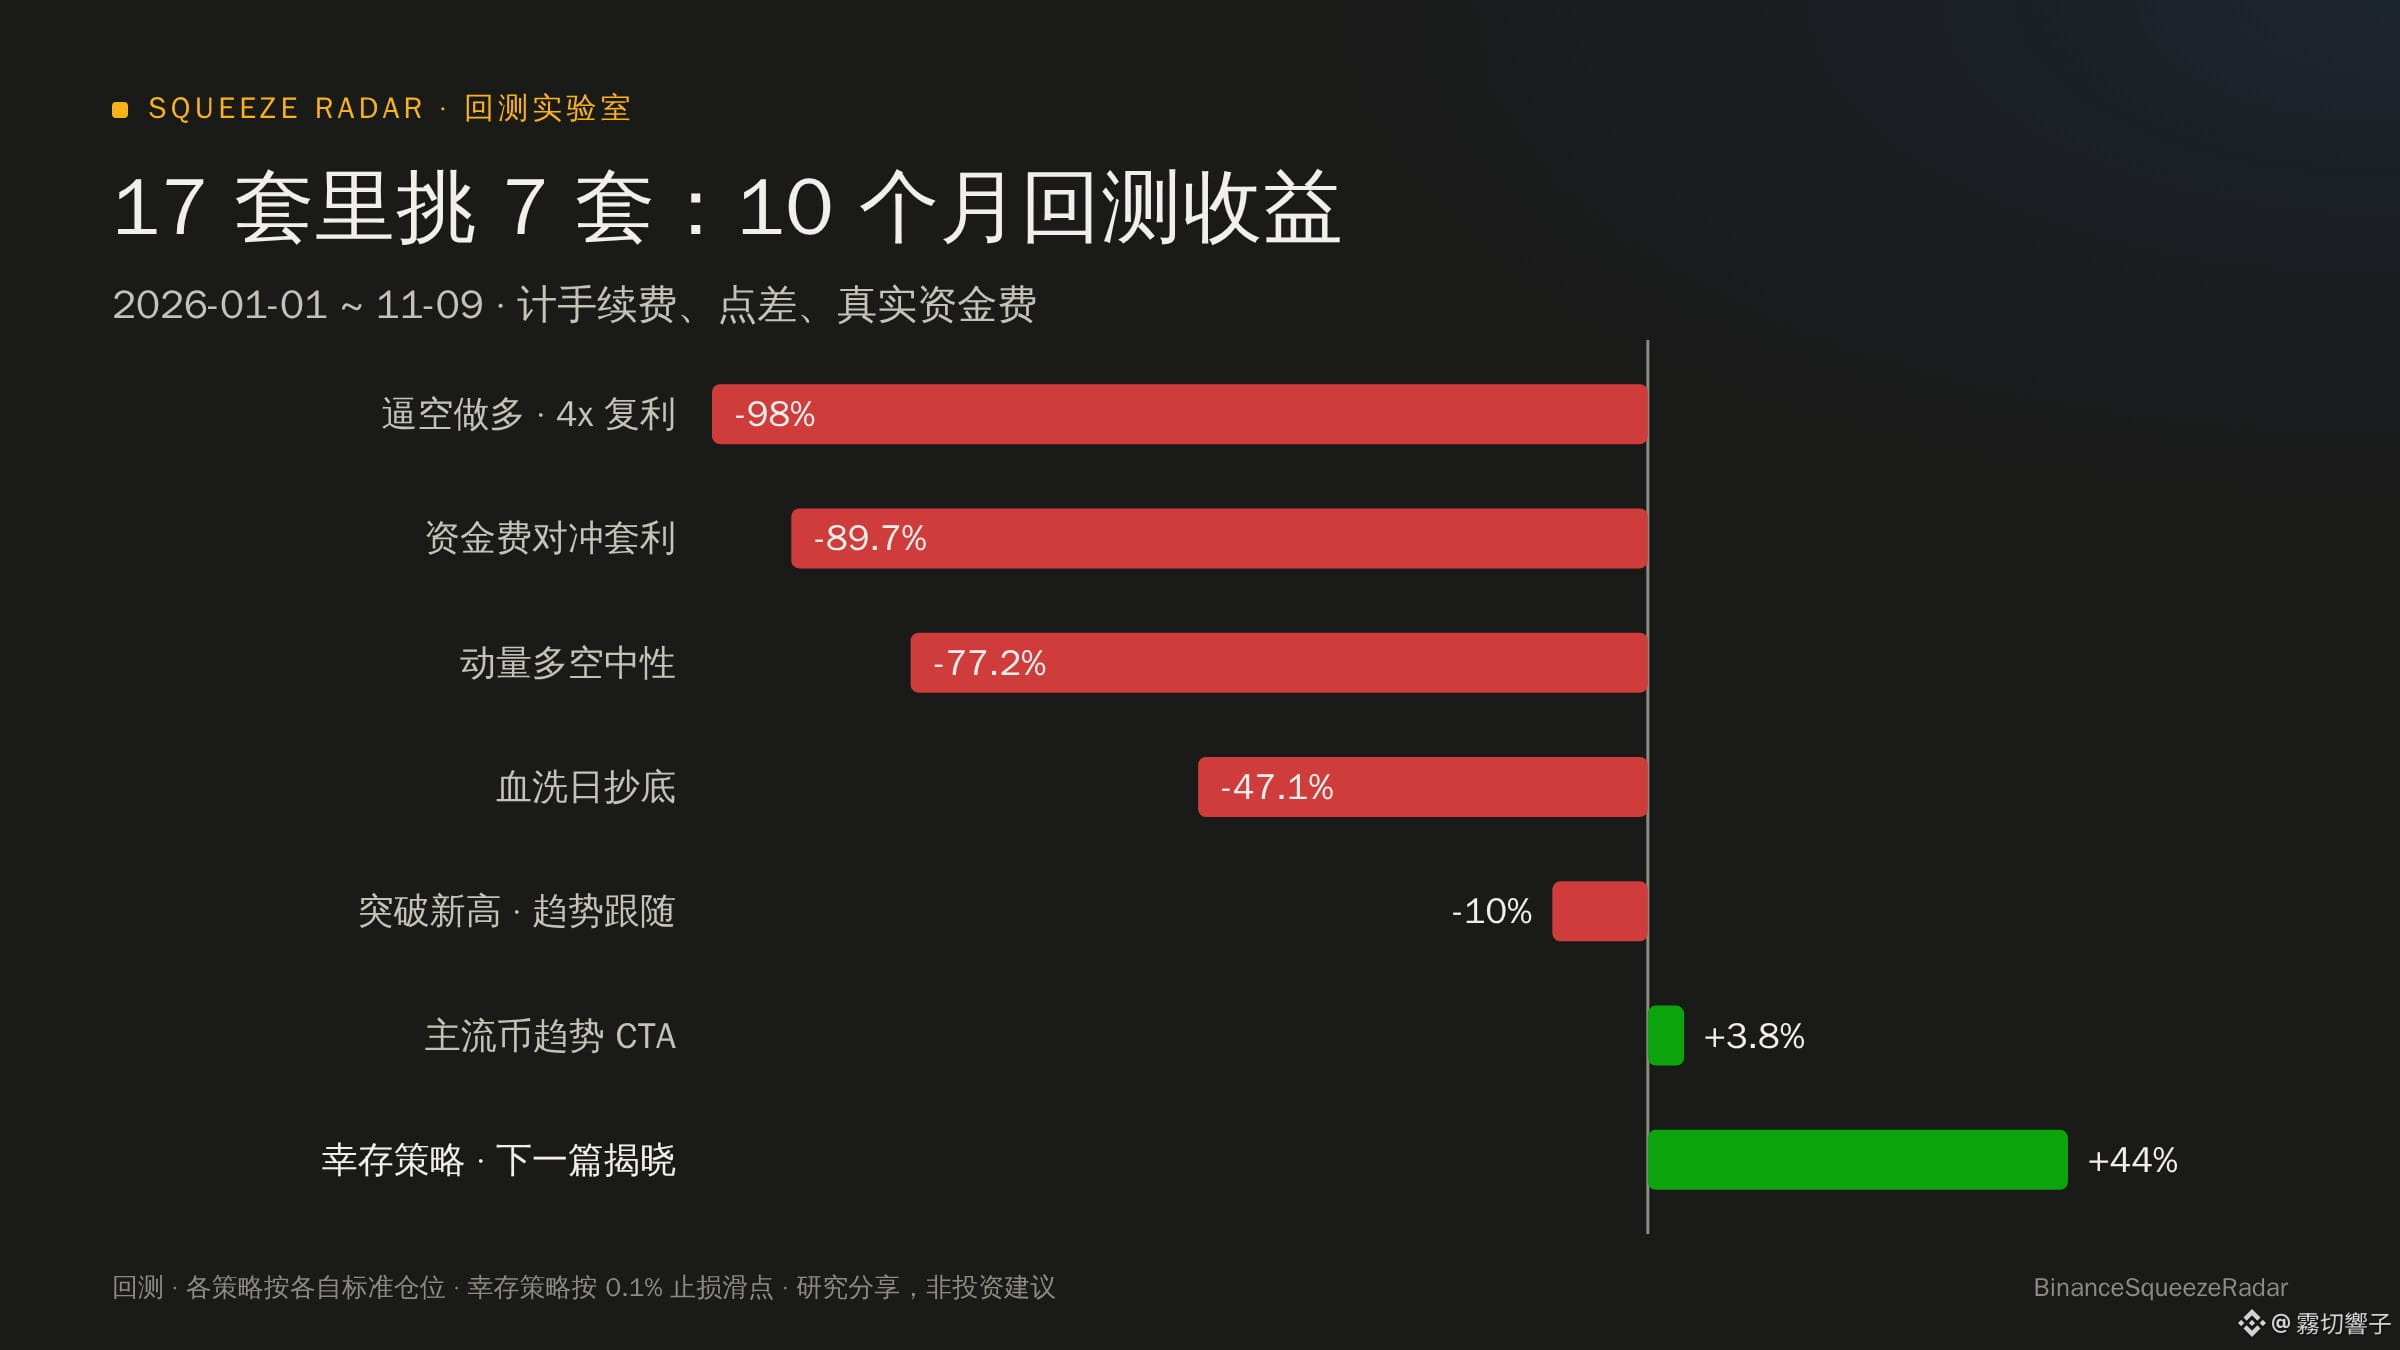
3. L’arbitrage de couverture qui consiste à encaisser les taux de financement a perdu 89,7 % en 10 mois.
J’ai essayé d’acheter les cryptos au taux de financement le plus négatif tout en vendant celles au taux le plus positif, en pensant que la couverture permettrait de gagner quoi qu’il arrive.
Mais j’ai découvert que les altcoins aux taux de financement extrêmement négatifs sont souvent des cryptos qui viennent de connaître une forte hausse. Le lendemain, la chute du cours crée un trou que les taux de financement ne peuvent absolument pas compenser.
4. J’ai attrapé le $RAVE , en hausse de +507 %, et pourtant le compte a fini dans le rouge.
J’ai testé une stratégie de tendance fondée sur une « cassure des plus hauts sur 30 jours avec volume en hausse + stop suiveur ».
Elle a effectivement repéré des cryptos qui ont explosé, comme le $RAVE (+507 %) et le $LSK (+317 %). Mais sur plus de 1 600 cassures à l’échelle du marché, près de 80 % ont fini par perdre de l’argent. Avec des pertes de 6 % à chaque stop, le capital avait déjà fondu avant même qu’une crypto exceptionnelle ne fasse son apparition.
5. Peut-on vraiment conserver les cryptos qui flambent ?
Prenons le $BIRB , qui a gagné 132 % en une journée il y a peu. Si l’on clôture impérativement après 24 heures, le cours n’est plus jamais revenu à son niveau à ce moment-là.
Si l’on décide de conserver la position un jour de plus, le cours baisse de 51,7 % par rapport à son niveau au bout de 24 heures ; après deux jours supplémentaires, la baisse atteint 57,6 %. Le carburant acheteur d’un short squeeze se consume pratiquement en une seule journée.
Au bout du compte, sur les 17 stratégies testées, une seule a tenu bon au premier comme au second semestre :
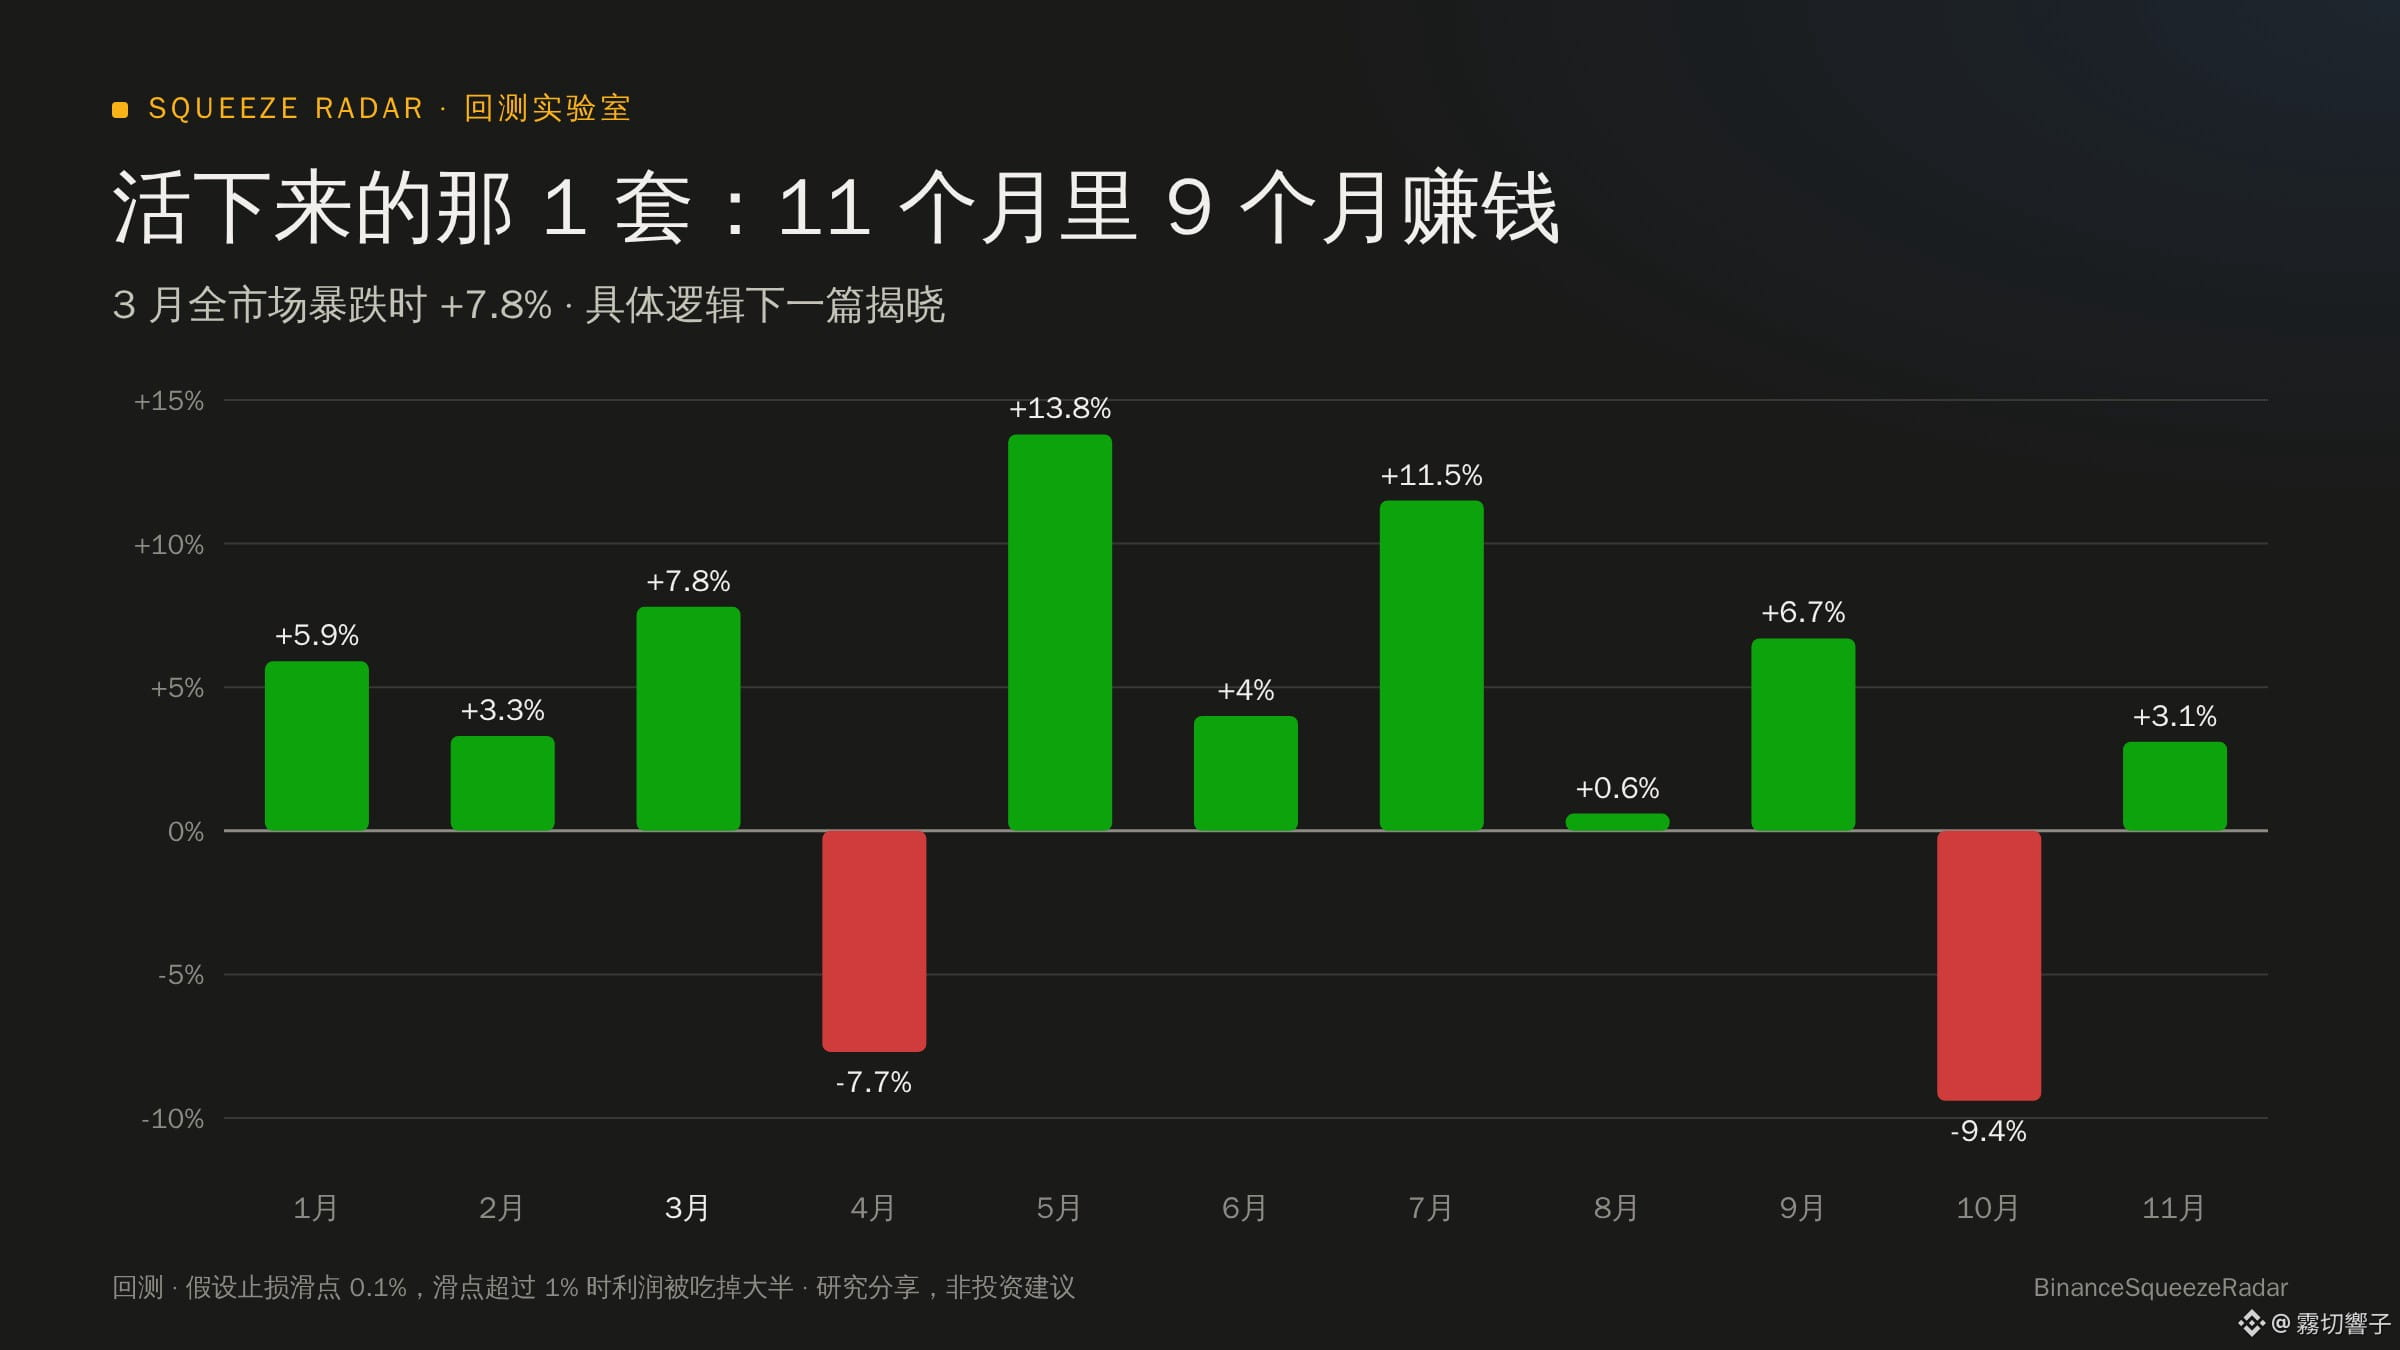
Elle a généré des rendements positifs pendant 9 des 11 mois et a même gagné 7,8 % en mars, alors que l’ensemble du marché s’effondrait.
Cette stratégie renonce complètement aux positions acheteuses et n’utilise pas non plus de levier élevé. Elle cible les cryptos faibles et délaissées en queue de peloton, qui connaissent soudain une hausse anormale, pour miser à contre-courant.
Mais elle a aussi un défaut majeur : elle dépend énormément de la profondeur du carnet d’ordres au moment où le stop est exécuté. En cas de mèche avec un glissement à l’exécution du stop supérieur à 1 %, une grande partie des gains disparaît.
J’ai maintenant installé ce script sur un serveur à Tokyo. Il surveille les carnets d’ordres en temps réel chaque minute pour mesurer le glissement réel à l’exécution. À partir de maintenant, je publierai ici chaque jour les résultats de ces tests en conditions réelles, sans rien cacher, que ce soit des gains ou des pertes.
Dans le prochain article, j’expliquerai en détail comment cette stratégie à contre-courant repère l’épuisement des gros acteurs. Si ça vous intéresse, vous pouvez vous abonner.
📌 Les éléments ci-dessus sont issus de backtests historiques et de simulations ; ils ne constituent pas un conseil en investissement.
$BIRB $RAVE $LSK
#量化 #合约交易 #Altcoins
Ces derniers jours, j’ai passé mon temps à écrire des scripts pour tester des stratégies. Au départ, je cherchais une méthode pour faire croître mon capital de façon régulière. Finalement, j’ai récupéré les données complètes des 883 contrats perpétuels USDT de Binance, de janvier à novembre cette année — y compris ceux qui ont été retirés de la cote et sont tombés à zéro — et je les ai tous testés. Dans les données complètes des 10 derniers mois, les quelques stratégies « gagnantes à coup sûr » dont tout le monde parle sur Binance Square ont presque toutes échoué.
Voici quelques résultats assez déconcertants que j’ai relevés :
1. Pourquoi les backtests publiés en ligne doublent-ils tous le capital alors que les miens finissent à zéro ?
Avec la même stratégie de poursuite de tendance (levier x4, 20 % du capital par position, réinvestis à chaque opération), j’ai d’abord testé uniquement les 30 derniers jours et seulement les cryptos encore actives aujourd’hui. Résultat : +134 %, une véritable machine à imprimer des billets.
Puis, par précaution, j’ai élargi la période à 10 mois et inclus toutes les cryptos qui n’avaient pas encore été retirées de la cote à l’époque. En relançant le test, les 1 000 U n’en représentaient plus que 20 à la fin.
Si beaucoup de gens gagnent de l’argent en backtest, c’est tout simplement parce qu’ils sélectionnent les cryptos avec le recul d’aujourd’hui et éliminent d’emblée celles qui ont disparu.
2. « Taux de financement très négatif + forte hausse de l’intérêt ouvert » : est-ce vraiment le signe avant-coureur d’un short squeeze ?
Quand on regarde les marchés, tout le monde pense qu’il suffit que les positions vendeuses soient trop concentrées pour que le cours monte et les force à se racheter.
Sur 10 mois de données, j’ai repéré 594 signaux de ce type. Résultat : en prenant une position acheteuse, le taux de réussite n’était que d’environ 26 %. Et sur les 11 mois, le rendement médian après 24 heures de détention a été négatif chaque mois (autour de -7 % dans l’ensemble). Sept fois sur dix, le cours retombait après avoir grimpé.
3. L’arbitrage de couverture qui consiste à encaisser les taux de financement a perdu 89,7 % en 10 mois.
J’ai essayé d’acheter les cryptos au taux de financement le plus négatif tout en vendant celles au taux le plus positif, en pensant que la couverture permettrait de gagner quoi qu’il arrive.
Mais j’ai découvert que les altcoins aux taux de financement extrêmement négatifs sont souvent des cryptos qui viennent de connaître une forte hausse. Le lendemain, la chute du cours crée un trou que les taux de financement ne peuvent absolument pas compenser.
4. J’ai attrapé le $RAVE , en hausse de +507 %, et pourtant le compte a fini dans le rouge.
J’ai testé une stratégie de tendance fondée sur une « cassure des plus hauts sur 30 jours avec volume en hausse + stop suiveur ».
Elle a effectivement repéré des cryptos qui ont explosé, comme le $RAVE (+507 %) et le $LSK (+317 %). Mais sur plus de 1 600 cassures à l’échelle du marché, près de 80 % ont fini par perdre de l’argent. Avec des pertes de 6 % à chaque stop, le capital avait déjà fondu avant même qu’une crypto exceptionnelle ne fasse son apparition.
5. Peut-on vraiment conserver les cryptos qui flambent ?
Prenons le $BIRB , qui a gagné 132 % en une journée il y a peu. Si l’on clôture impérativement après 24 heures, le cours n’est plus jamais revenu à son niveau à ce moment-là.
Si l’on décide de conserver la position un jour de plus, le cours baisse de 51,7 % par rapport à son niveau au bout de 24 heures ; après deux jours supplémentaires, la baisse atteint 57,6 %. Le carburant acheteur d’un short squeeze se consume pratiquement en une seule journée.
Au bout du compte, sur les 17 stratégies testées, une seule a tenu bon au premier comme au second semestre :
Elle a généré des rendements positifs pendant 9 des 11 mois et a même gagné 7,8 % en mars, alors que l’ensemble du marché s’effondrait.
Cette stratégie renonce complètement aux positions acheteuses et n’utilise pas non plus de levier élevé. Elle cible les cryptos faibles et délaissées en queue de peloton, qui connaissent soudain une hausse anormale, pour miser à contre-courant.
Mais elle a aussi un défaut majeur : elle dépend énormément de la profondeur du carnet d’ordres au moment où le stop est exécuté. En cas de mèche avec un glissement à l’exécution du stop supérieur à 1 %, une grande partie des gains disparaît.
J’ai maintenant installé ce script sur un serveur à Tokyo. Il surveille les carnets d’ordres en temps réel chaque minute pour mesurer le glissement réel à l’exécution. À partir de maintenant, je publierai ici chaque jour les résultats de ces tests en conditions réelles, sans rien cacher, que ce soit des gains ou des pertes.
Dans le prochain article, j’expliquerai en détail comment cette stratégie à contre-courant repère l’épuisement des gros acteurs. Si ça vous intéresse, vous pouvez vous abonner.
📌 Les éléments ci-dessus sont issus de backtests historiques et de simulations ; ils ne constituent pas un conseil en investissement.
$BIRB $RAVE $LSK
#量化 #合约交易 #Altcoins