
MacroMicro
46 Publications
MacroMicro
Signaler
Bloquer l’utilisateur
Global Data and AI Decision Platform. Over 100 million data points and years of research to help you make smarter decisions: https://en.macromicro.me
0 Suivis
369 Abonnés
91 J’aime
Publications
PINNED
·
--
👋🏻 Découvrez MacroMicro — Plateforme mondiale de données & décisions en IA
Fondée en 2015, nous sommes partis d’une conviction : les données économiques ne devraient pas appartenir à quelques privilégiés — elles doivent être intuitives, visuelles et accessibles à tous.
Ce qui a commencé comme une plateforme de données macro est devenu un écosystème complet de prise de décision financière, désormais alimenté par l’IA pour relier les fondamentaux économiques aux tendances sectorielles et aux données financières des entreprises.
📊 100M+ points de données, 900K+ graphiques interactifs
🌍 600K+ utilisateurs dans le monde, 9,5M+ visites mensuelles
🤝 Plébiscitée par 150+ entreprises dans le monde, dont TSMC, moomoo et Yahoo Finance.
Nous vous aidons à aller au-delà des graphiques de prix, en comprenant pourquoi les marchés bougent — pas seulement qu’ils ont bougé. De la politique des banques centrales au cycle des investissements en IA (capex) aux chaînes d’approvisionnement mondiales, nous relions les éléments entre fondamentaux macro, secteurs et données des entreprises.
🔗 Explorez MacroMicro : https://en.macromicro.me/
#MacroMicro #MacroEconomics #AI #DataDriven #GlobalMarkets
👋🏻 Découvrez MacroMicro — Plateforme mondiale de données & décisions en IA
Fondée en 2015, nous sommes partis d’une conviction : les données économiques ne devraient pas appartenir à quelques privilégiés — elles doivent être intuitives, visuelles et accessibles à tous.
Ce qui a commencé comme une plateforme de données macro est devenu un écosystème complet de prise de décision financière, désormais alimenté par l’IA pour relier les fondamentaux économiques aux tendances sectorielles et aux données financières des entreprises.
📊 100M+ points de données, 900K+ graphiques interactifs
🌍 600K+ utilisateurs dans le monde, 9,5M+ visites mensuelles
🤝 Plébiscitée par 150+ entreprises dans le monde, dont TSMC, moomoo et Yahoo Finance.
Nous vous aidons à aller au-delà des graphiques de prix, en comprenant pourquoi les marchés bougent — pas seulement qu’ils ont bougé. De la politique des banques centrales au cycle des investissements en IA (capex) aux chaînes d’approvisionnement mondiales, nous relions les éléments entre fondamentaux macro, secteurs et données des entreprises.
🔗 Explorez MacroMicro : https://en.macromicro.me/
#MacroMicro #MacroEconomics #AI #DataDriven #GlobalMarkets
Fondée en 2015, nous sommes partis d’une conviction : les données économiques ne devraient pas appartenir à quelques privilégiés — elles doivent être intuitives, visuelles et accessibles à tous.
Ce qui a commencé comme une plateforme de données macro est devenu un écosystème complet de prise de décision financière, désormais alimenté par l’IA pour relier les fondamentaux économiques aux tendances sectorielles et aux données financières des entreprises.
📊 100M+ points de données, 900K+ graphiques interactifs
🌍 600K+ utilisateurs dans le monde, 9,5M+ visites mensuelles
🤝 Plébiscitée par 150+ entreprises dans le monde, dont TSMC, moomoo et Yahoo Finance.
Nous vous aidons à aller au-delà des graphiques de prix, en comprenant pourquoi les marchés bougent — pas seulement qu’ils ont bougé. De la politique des banques centrales au cycle des investissements en IA (capex) aux chaînes d’approvisionnement mondiales, nous relions les éléments entre fondamentaux macro, secteurs et données des entreprises.
🔗 Explorez MacroMicro : https://en.macromicro.me/
#MacroMicro #MacroEconomics #AI #DataDriven #GlobalMarkets
1
5
6.3k
·
--
Vérifié
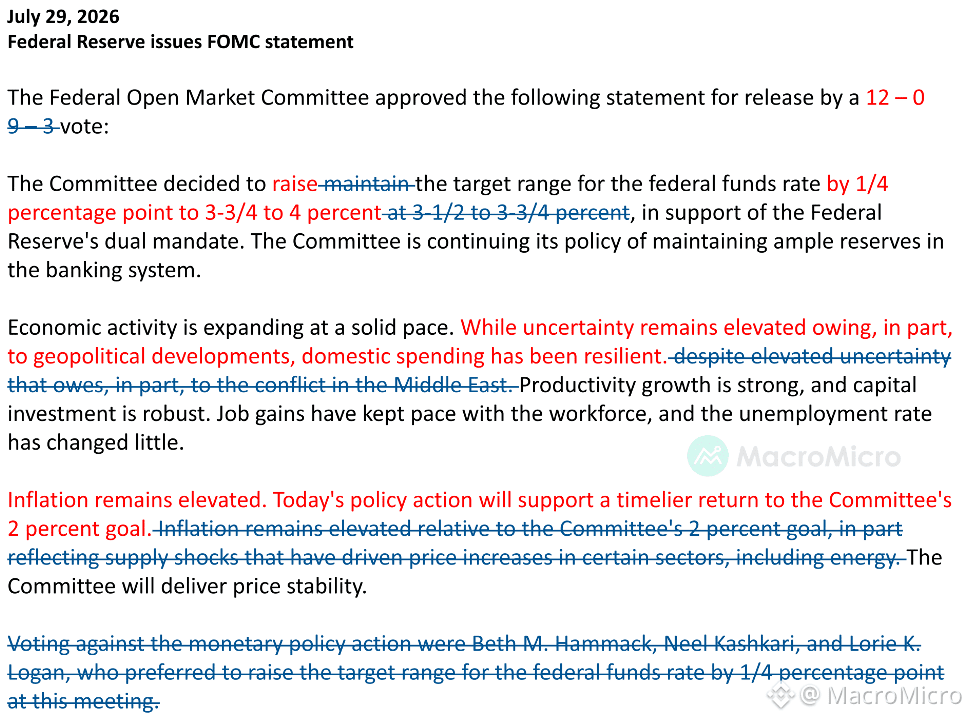
🔥 Réunion du FOMC de septembre 2026 : points clés 🔎
📌 La Fed a relevé ses taux de 25 pb à 3,75 %–4,00 %, à l’unanimité (12-0), citant une croissance économique solide et la volonté d’accélérer les progrès vers l’objectif d’inflation de 2 %.
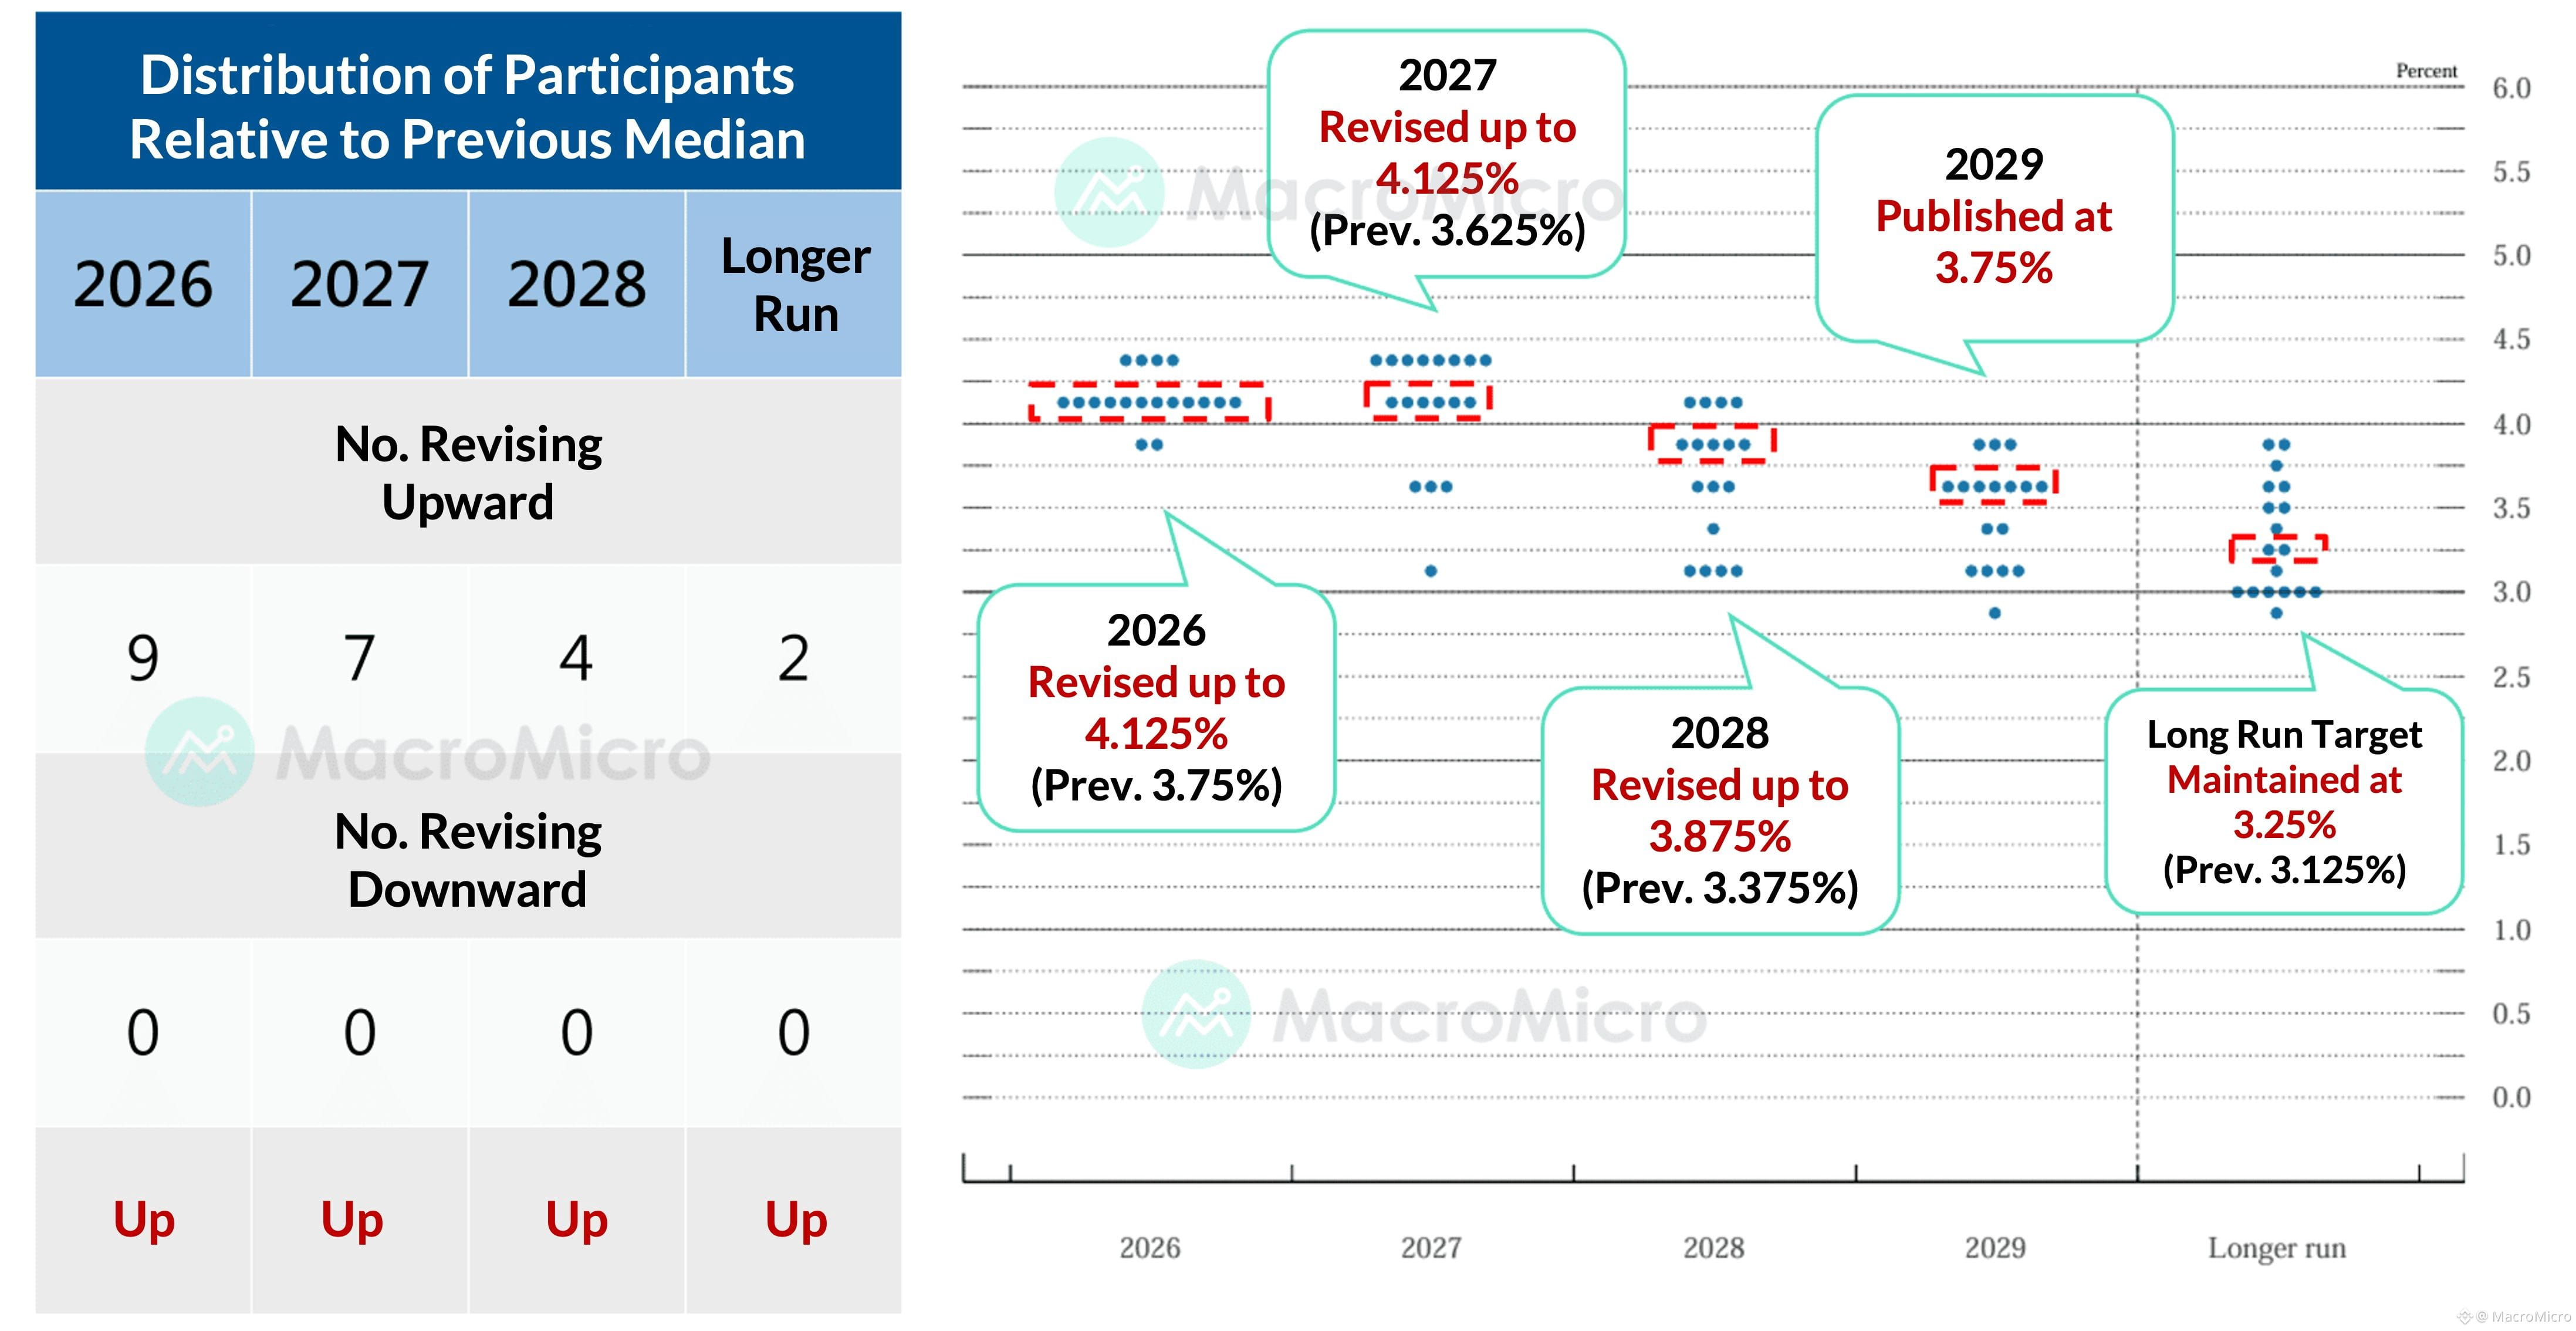
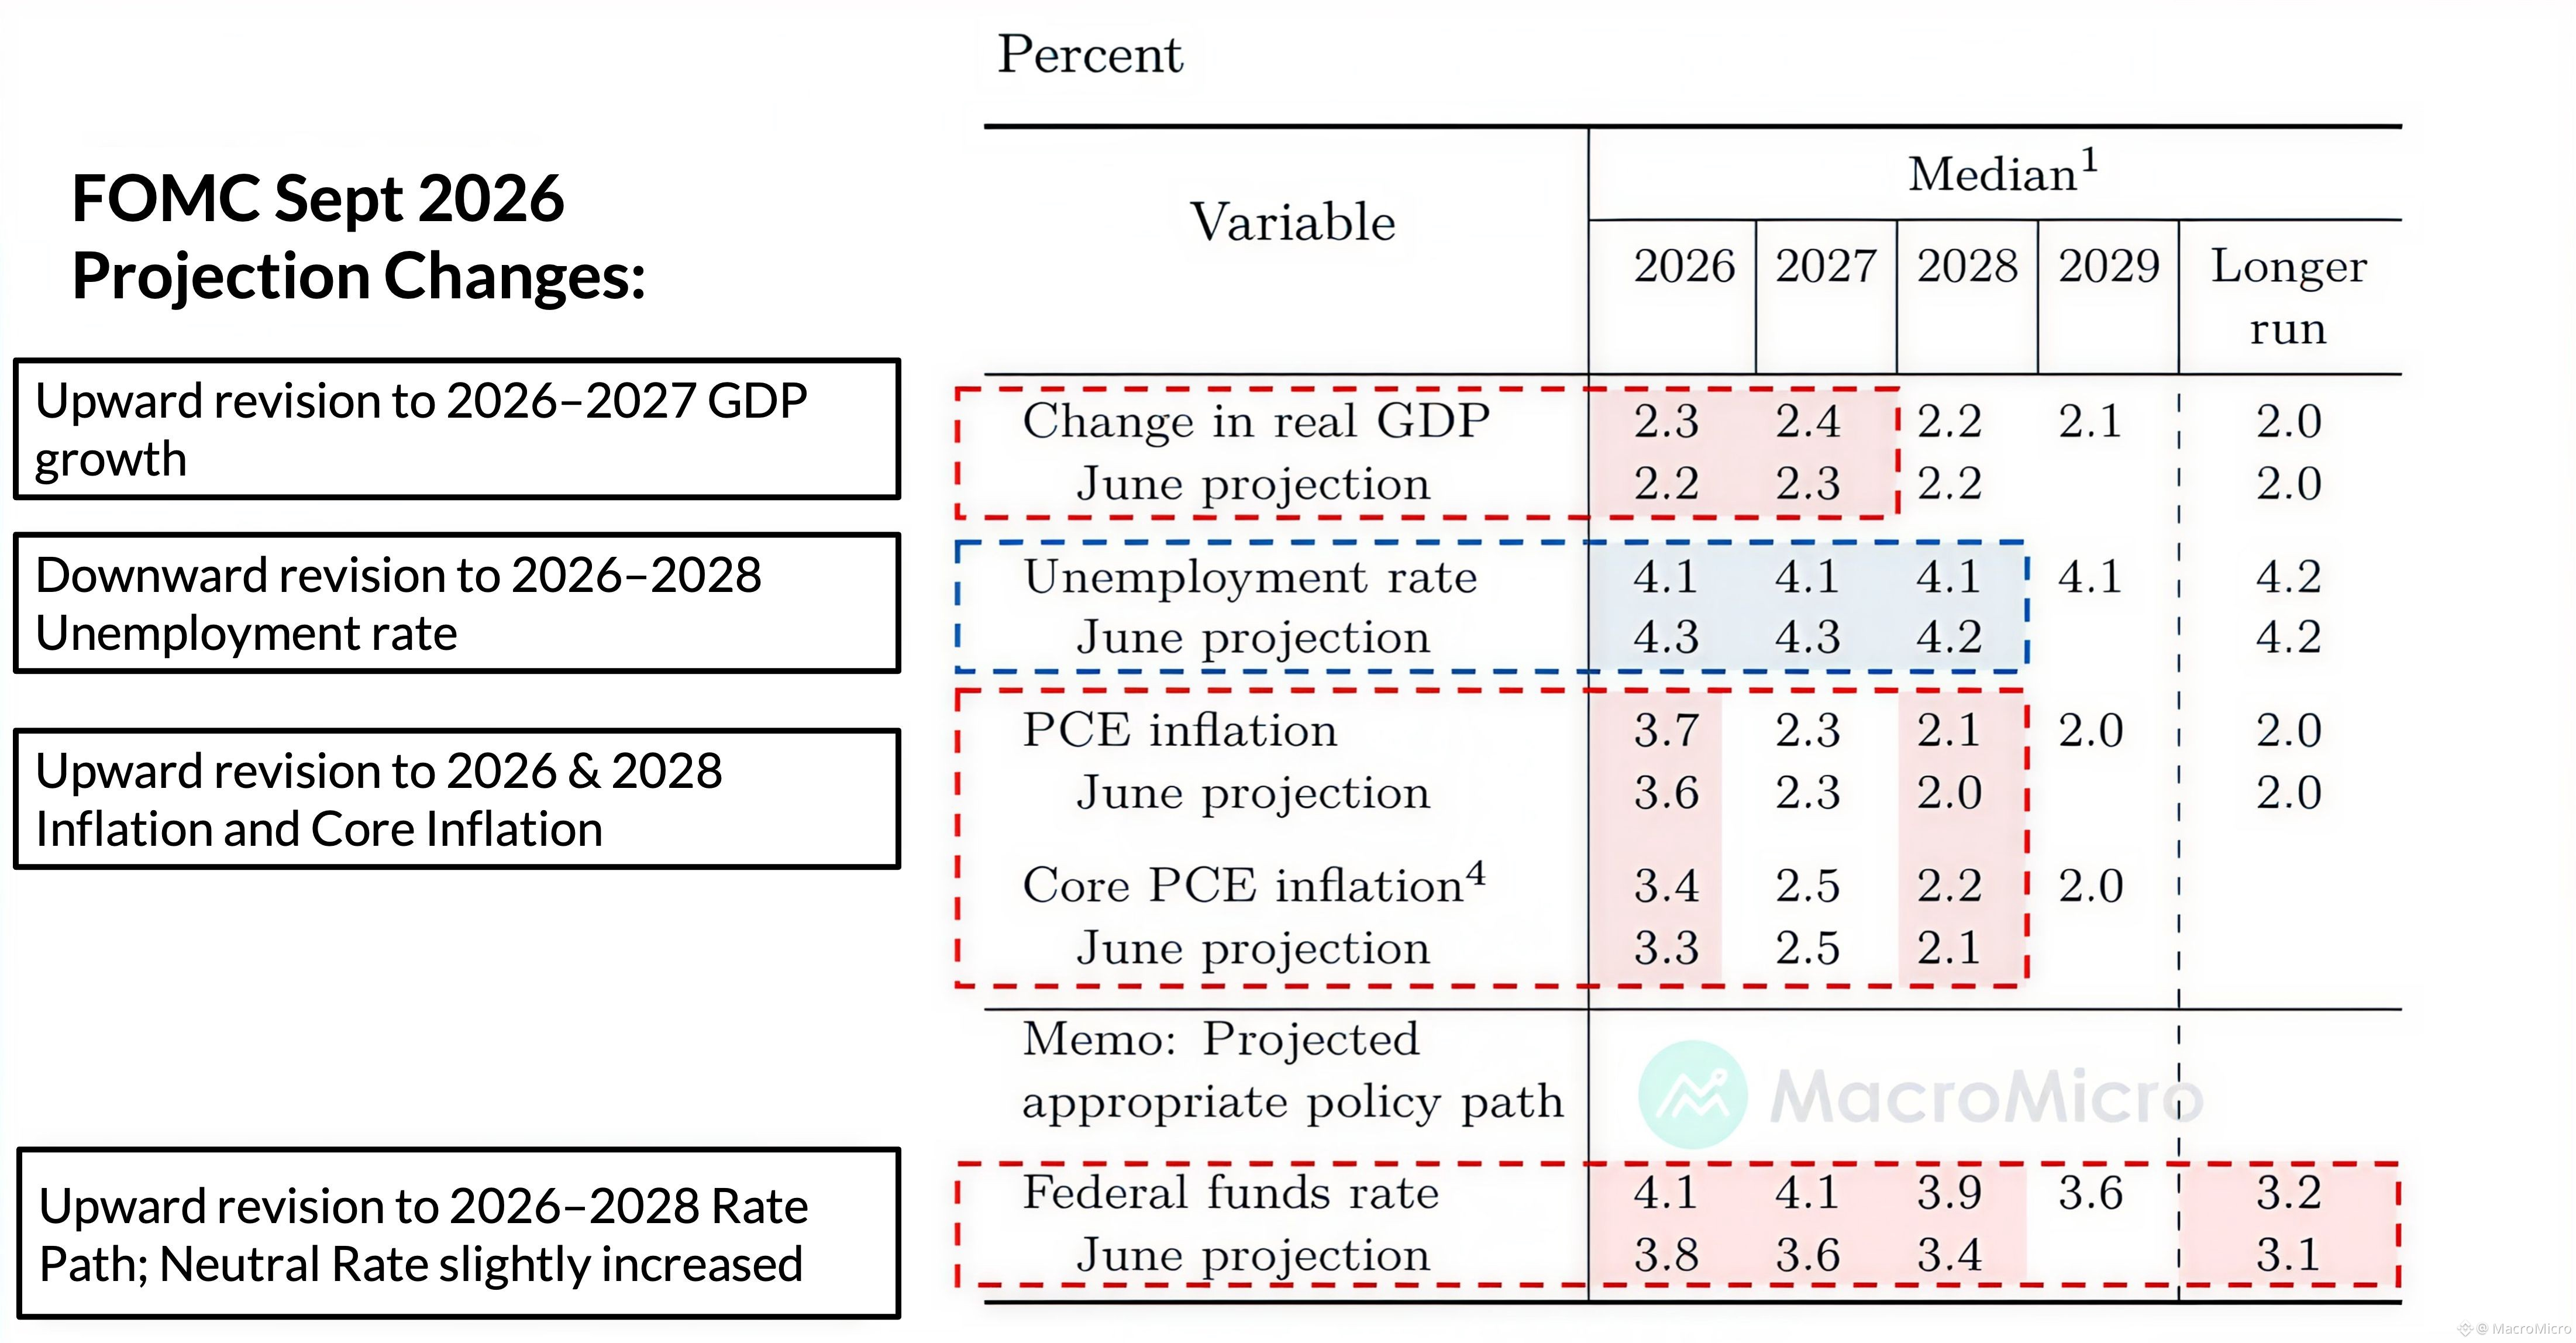
📌 Le « dot plot » s’est nettement orienté hawkish : les projections médianes des taux pour 2026-2027 ont bondi à 4,00 %–4,25 %, avec respectivement 16 et 14 membres soutenant de nouvelles hausses. Cela signifie qu’1 à 2 hausses supplémentaires sont possibles cette année et l’an prochain avant que la trajectoire des taux ne s’inverse de nouveau, pour converger finalement vers un taux long terme plus élevé de 3,25 %.
📌 Les prévisions de septembre montrent une Fed plus hawkish dans l’ensemble : le PIB 2026-2027 a été relevé à 2,3 % et 2,4 %, le chômage abaissé à 4,1 % (contre 4,3 %, sous la moyenne de long terme), tandis que l’inflation et l’inflation sous-jacente ont été révisées à la hausse à 3,7 % et 3,4 % (contre 3,6 % et 3,3 %).
📌 Warsh a déclaré que l’économie est en situation de plein emploi, sans conflit entre les deux objectifs du mandat de la Fed. Il a aussi jugé difficile de décrire les conditions financières actuelles comme restrictives, et a évoqué trois raisons à la hausse : la résilience des données sur l’emploi, des tendances sous-jacentes de l’inflation encore non résolues, et la hausse du risque géopolitique.
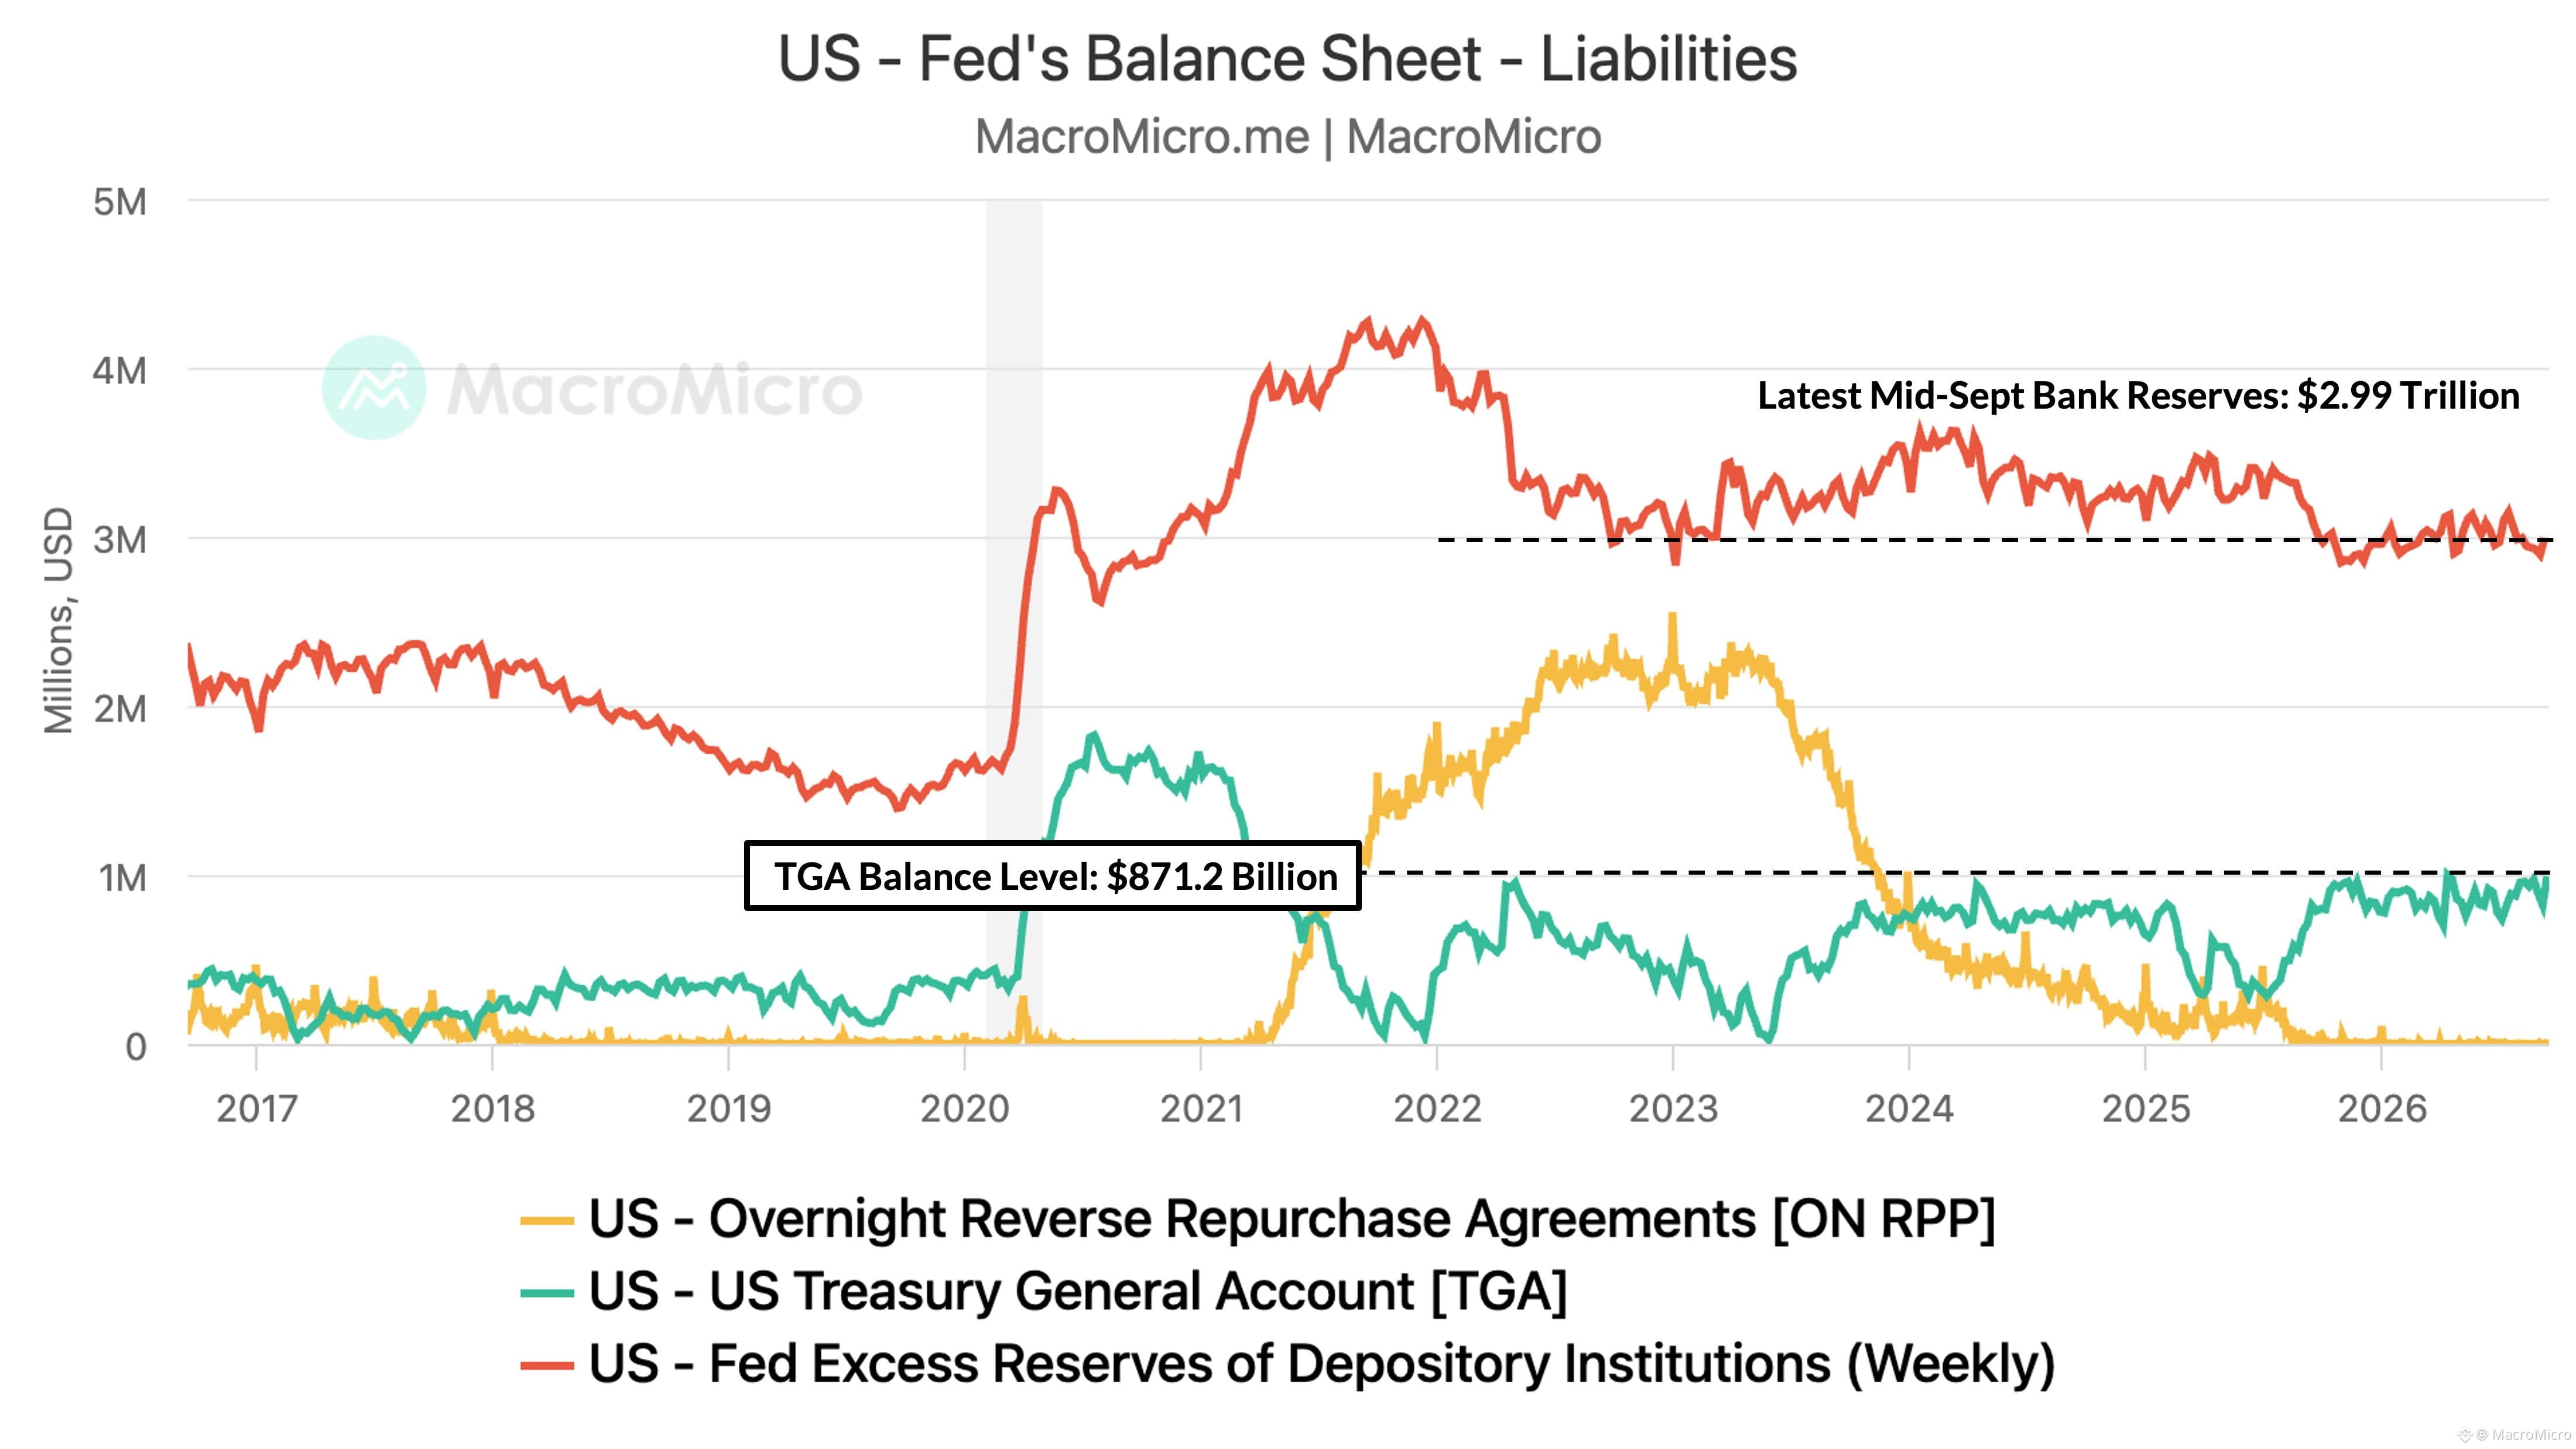
📌 La Fed a réaffirmé sa politique de réserves abondantes après avoir mis fin aux achats de bons à court terme en août. Les réserves bancaires restent stables près de 2,99 T$, et la TGA devrait approcher 1 T$ d’ici septembre-octobre sur la base de recettes d’impôts sur les sociétés par rapport à un objectif de fin d’année de 850 Md$, ce qui implique une libération de liquidité de l’ordre de 100 à 200 Md$ pour maintenir le soutien des réserves.
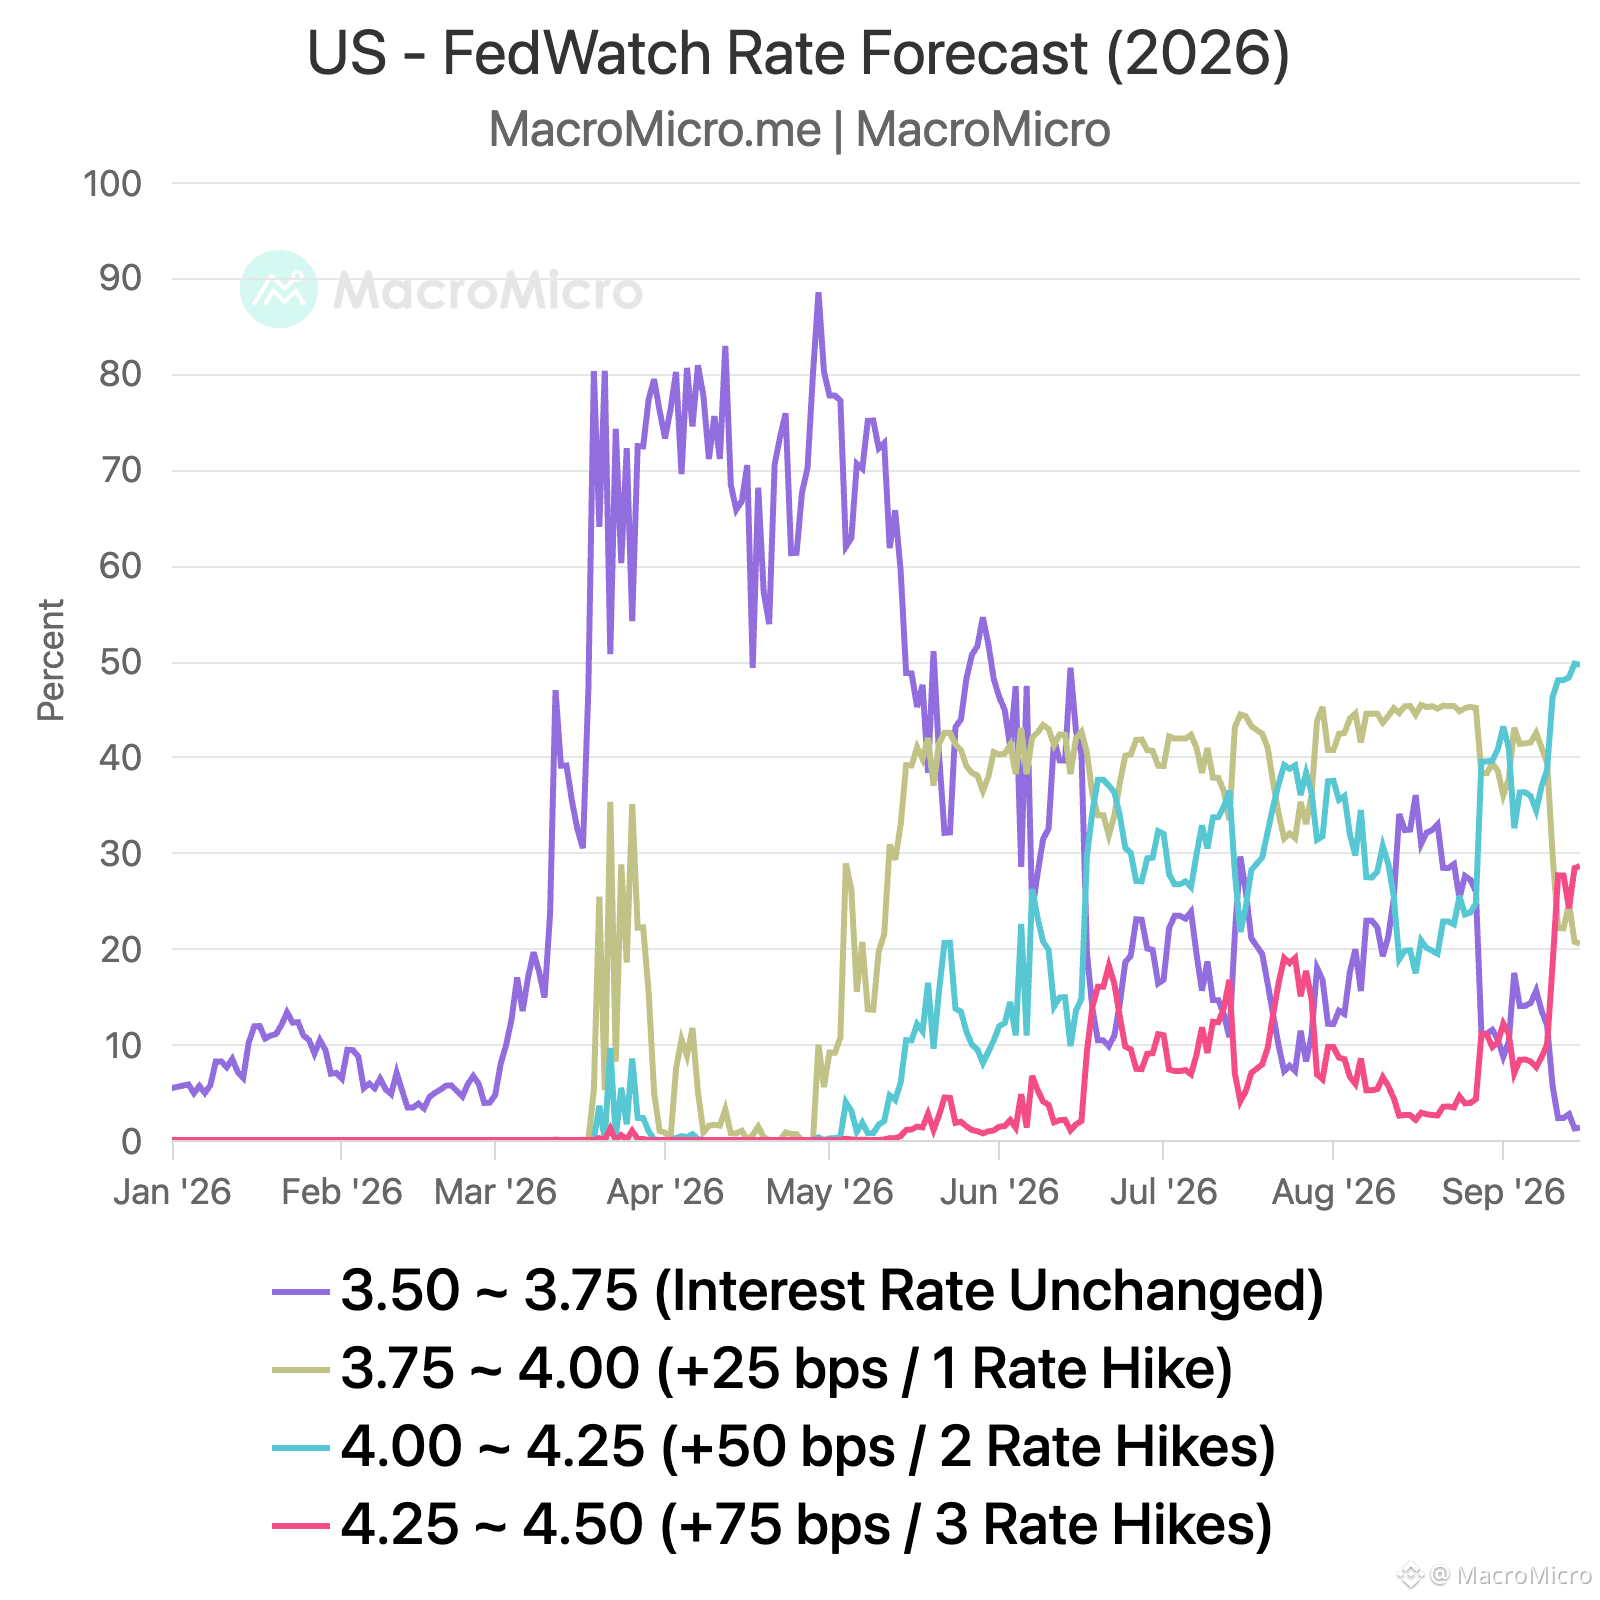
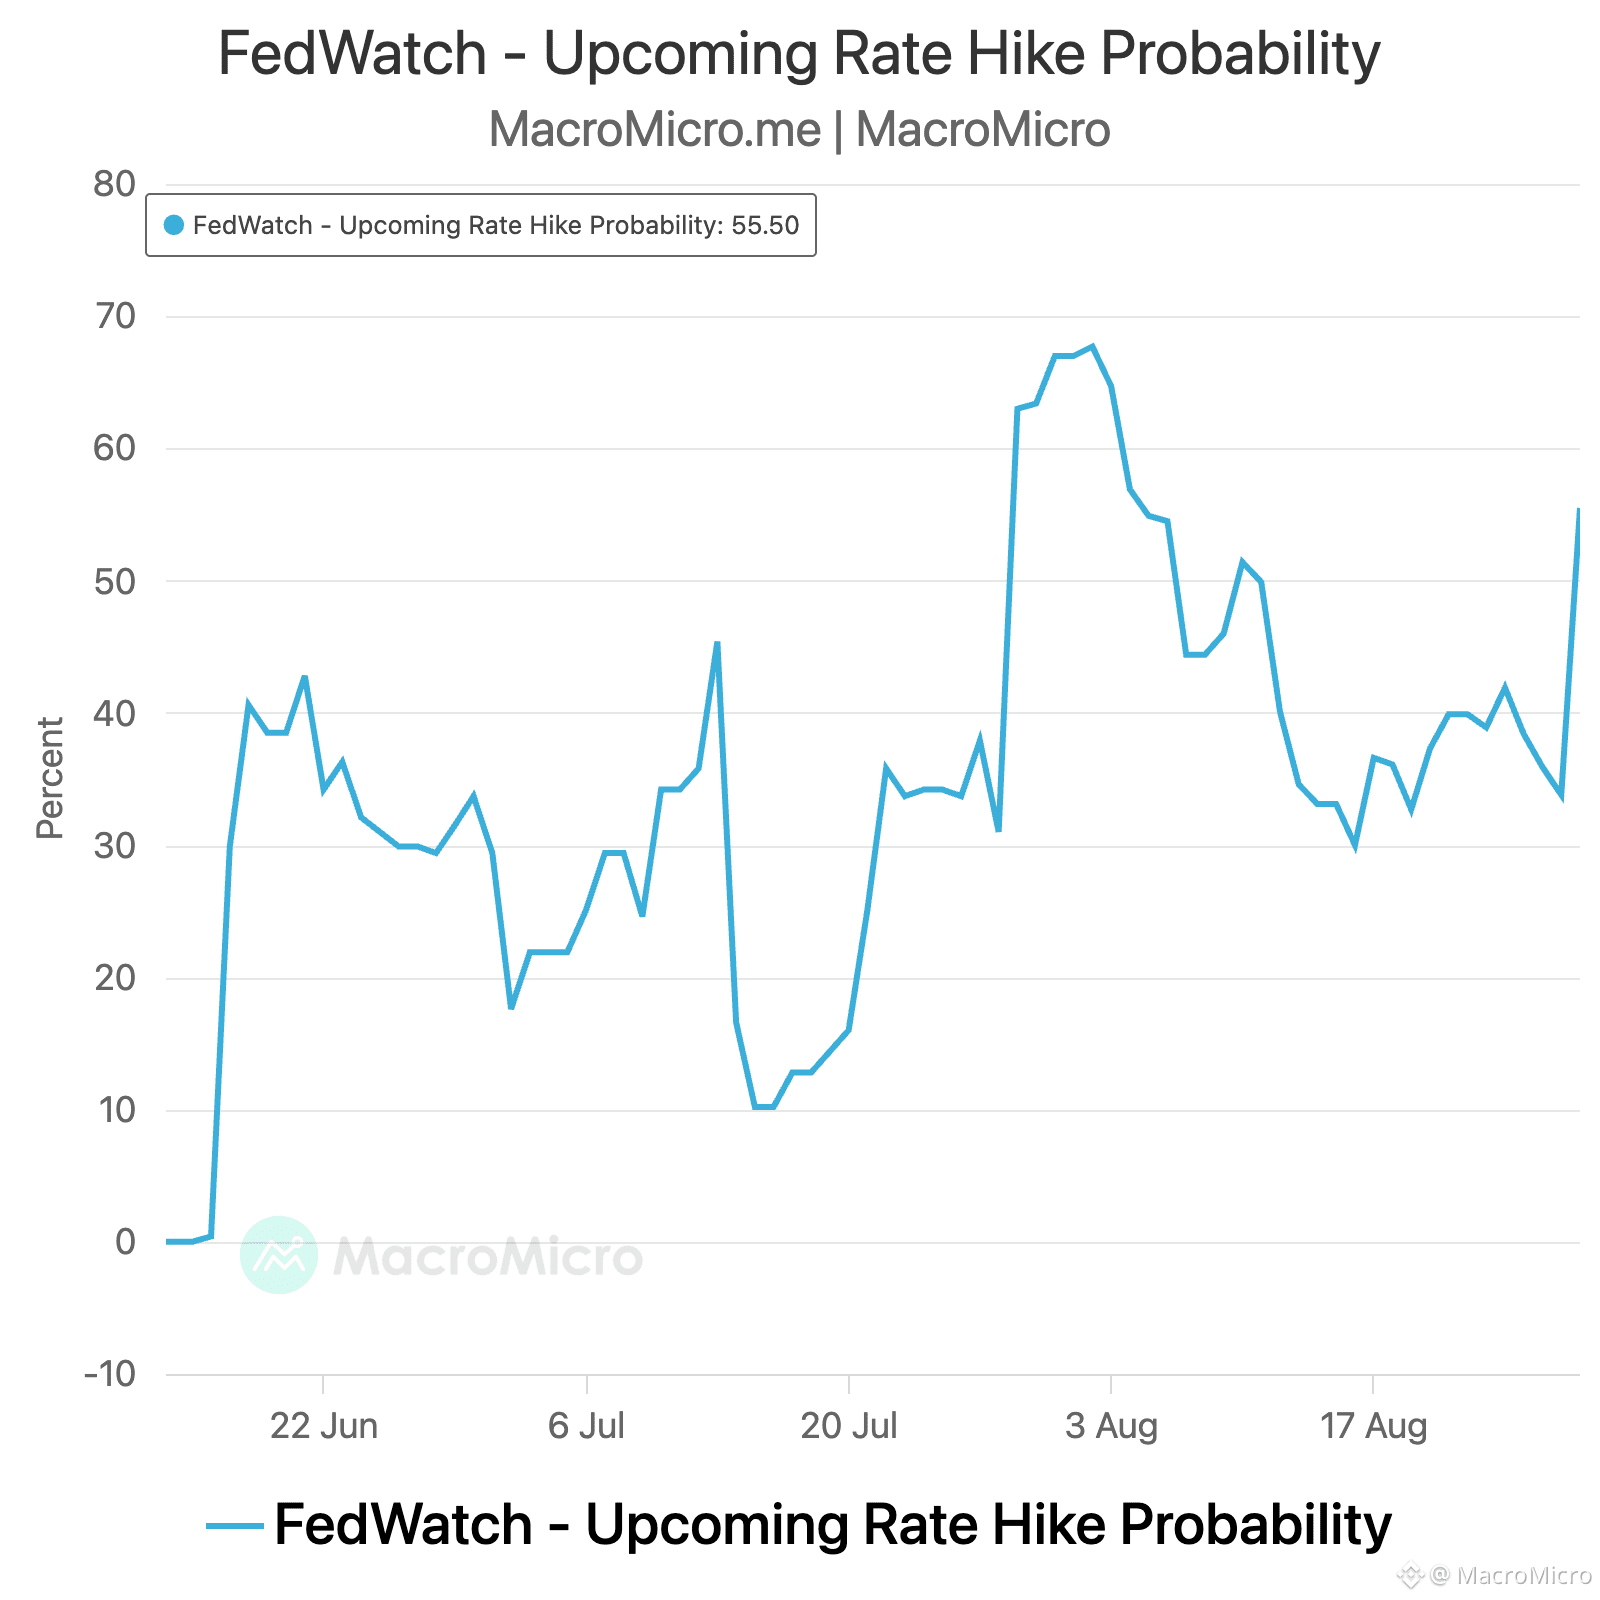
📌 Les marchés ont interprété cela comme hawkish : les probabilités de hausse en octobre sont passées de 41 % à 51 %, et les probabilités de trois hausses en 2026 sont montées de 28 % à 39 % selon FedWatch. Par ailleurs, le rendement à 10 ans a grimpé au-dessus de 4,74 % et celui à 30 ans s’est maintenu à 5,36 %, son plus haut niveau depuis juillet 2007.
#FedRateWatch
🔥 Réunion du FOMC de septembre 2026 : points clés 🔎
📌 La Fed a relevé ses taux de 25 pb à 3,75 %–4,00 %, à l’unanimité (12-0), citant une croissance économique solide et la volonté d’accélérer les progrès vers l’objectif d’inflation de 2 %.
📌 Le « dot plot » s’est nettement orienté hawkish : les projections médianes des taux pour 2026-2027 ont bondi à 4,00 %–4,25 %, avec respectivement 16 et 14 membres soutenant de nouvelles hausses. Cela signifie qu’1 à 2 hausses supplémentaires sont possibles cette année et l’an prochain avant que la trajectoire des taux ne s’inverse de nouveau, pour converger finalement vers un taux long terme plus élevé de 3,25 %.
📌 Les prévisions de septembre montrent une Fed plus hawkish dans l’ensemble : le PIB 2026-2027 a été relevé à 2,3 % et 2,4 %, le chômage abaissé à 4,1 % (contre 4,3 %, sous la moyenne de long terme), tandis que l’inflation et l’inflation sous-jacente ont été révisées à la hausse à 3,7 % et 3,4 % (contre 3,6 % et 3,3 %).
📌 Warsh a déclaré que l’économie est en situation de plein emploi, sans conflit entre les deux objectifs du mandat de la Fed. Il a aussi jugé difficile de décrire les conditions financières actuelles comme restrictives, et a évoqué trois raisons à la hausse : la résilience des données sur l’emploi, des tendances sous-jacentes de l’inflation encore non résolues, et la hausse du risque géopolitique.
📌 La Fed a réaffirmé sa politique de réserves abondantes après avoir mis fin aux achats de bons à court terme en août. Les réserves bancaires restent stables près de 2,99 T$, et la TGA devrait approcher 1 T$ d’ici septembre-octobre sur la base de recettes d’impôts sur les sociétés par rapport à un objectif de fin d’année de 850 Md$, ce qui implique une libération de liquidité de l’ordre de 100 à 200 Md$ pour maintenir le soutien des réserves.
📌 Les marchés ont interprété cela comme hawkish : les probabilités de hausse en octobre sont passées de 41 % à 51 %, et les probabilités de trois hausses en 2026 sont montées de 28 % à 39 % selon FedWatch. Par ailleurs, le rendement à 10 ans a grimpé au-dessus de 4,74 % et celui à 30 ans s’est maintenu à 5,36 %, son plus haut niveau depuis juillet 2007.
#FedRateWatch
📌 La Fed a relevé ses taux de 25 pb à 3,75 %–4,00 %, à l’unanimité (12-0), citant une croissance économique solide et la volonté d’accélérer les progrès vers l’objectif d’inflation de 2 %.
📌 Le « dot plot » s’est nettement orienté hawkish : les projections médianes des taux pour 2026-2027 ont bondi à 4,00 %–4,25 %, avec respectivement 16 et 14 membres soutenant de nouvelles hausses. Cela signifie qu’1 à 2 hausses supplémentaires sont possibles cette année et l’an prochain avant que la trajectoire des taux ne s’inverse de nouveau, pour converger finalement vers un taux long terme plus élevé de 3,25 %.
📌 Les prévisions de septembre montrent une Fed plus hawkish dans l’ensemble : le PIB 2026-2027 a été relevé à 2,3 % et 2,4 %, le chômage abaissé à 4,1 % (contre 4,3 %, sous la moyenne de long terme), tandis que l’inflation et l’inflation sous-jacente ont été révisées à la hausse à 3,7 % et 3,4 % (contre 3,6 % et 3,3 %).
📌 Warsh a déclaré que l’économie est en situation de plein emploi, sans conflit entre les deux objectifs du mandat de la Fed. Il a aussi jugé difficile de décrire les conditions financières actuelles comme restrictives, et a évoqué trois raisons à la hausse : la résilience des données sur l’emploi, des tendances sous-jacentes de l’inflation encore non résolues, et la hausse du risque géopolitique.
📌 La Fed a réaffirmé sa politique de réserves abondantes après avoir mis fin aux achats de bons à court terme en août. Les réserves bancaires restent stables près de 2,99 T$, et la TGA devrait approcher 1 T$ d’ici septembre-octobre sur la base de recettes d’impôts sur les sociétés par rapport à un objectif de fin d’année de 850 Md$, ce qui implique une libération de liquidité de l’ordre de 100 à 200 Md$ pour maintenir le soutien des réserves.
📌 Les marchés ont interprété cela comme hawkish : les probabilités de hausse en octobre sont passées de 41 % à 51 %, et les probabilités de trois hausses en 2026 sont montées de 28 % à 39 % selon FedWatch. Par ailleurs, le rendement à 10 ans a grimpé au-dessus de 4,74 % et celui à 30 ans s’est maintenu à 5,36 %, son plus haut niveau depuis juillet 2007.
#FedRateWatch
1
1
2.3k
·
--
Vérifié
La décision du FOMC de septembre arrive dans quelques heures seulement. Les marchés s’attendent presque unanimement à une hausse des taux après les données d’inflation de la semaine dernière, tandis que les contrats à terme sur le pétrole restent au-dessus de 100 $.
La question clé est de savoir comment évolue le graphique en « points » (dot plot) en parallèle de la décision.
Nous voyons trois scénarios possibles :
📌 Modérément accommodant (dovish) : les taux restent inchangés, tandis que le point médian monte pour signaler une hausse des taux cette année.
📌 Neutre : les taux augmentent de 25 points de base, et le point médian signale également une hausse des taux cette année, ce qui implique qu’il n’y aura pas d’autres hausses après septembre.
📌 Plus ferme (hawkish) : les taux augmentent de 25 points de base, tandis que le point médian signale deux hausses des taux cette année, laissant la place à une nouvelle hausse après septembre.
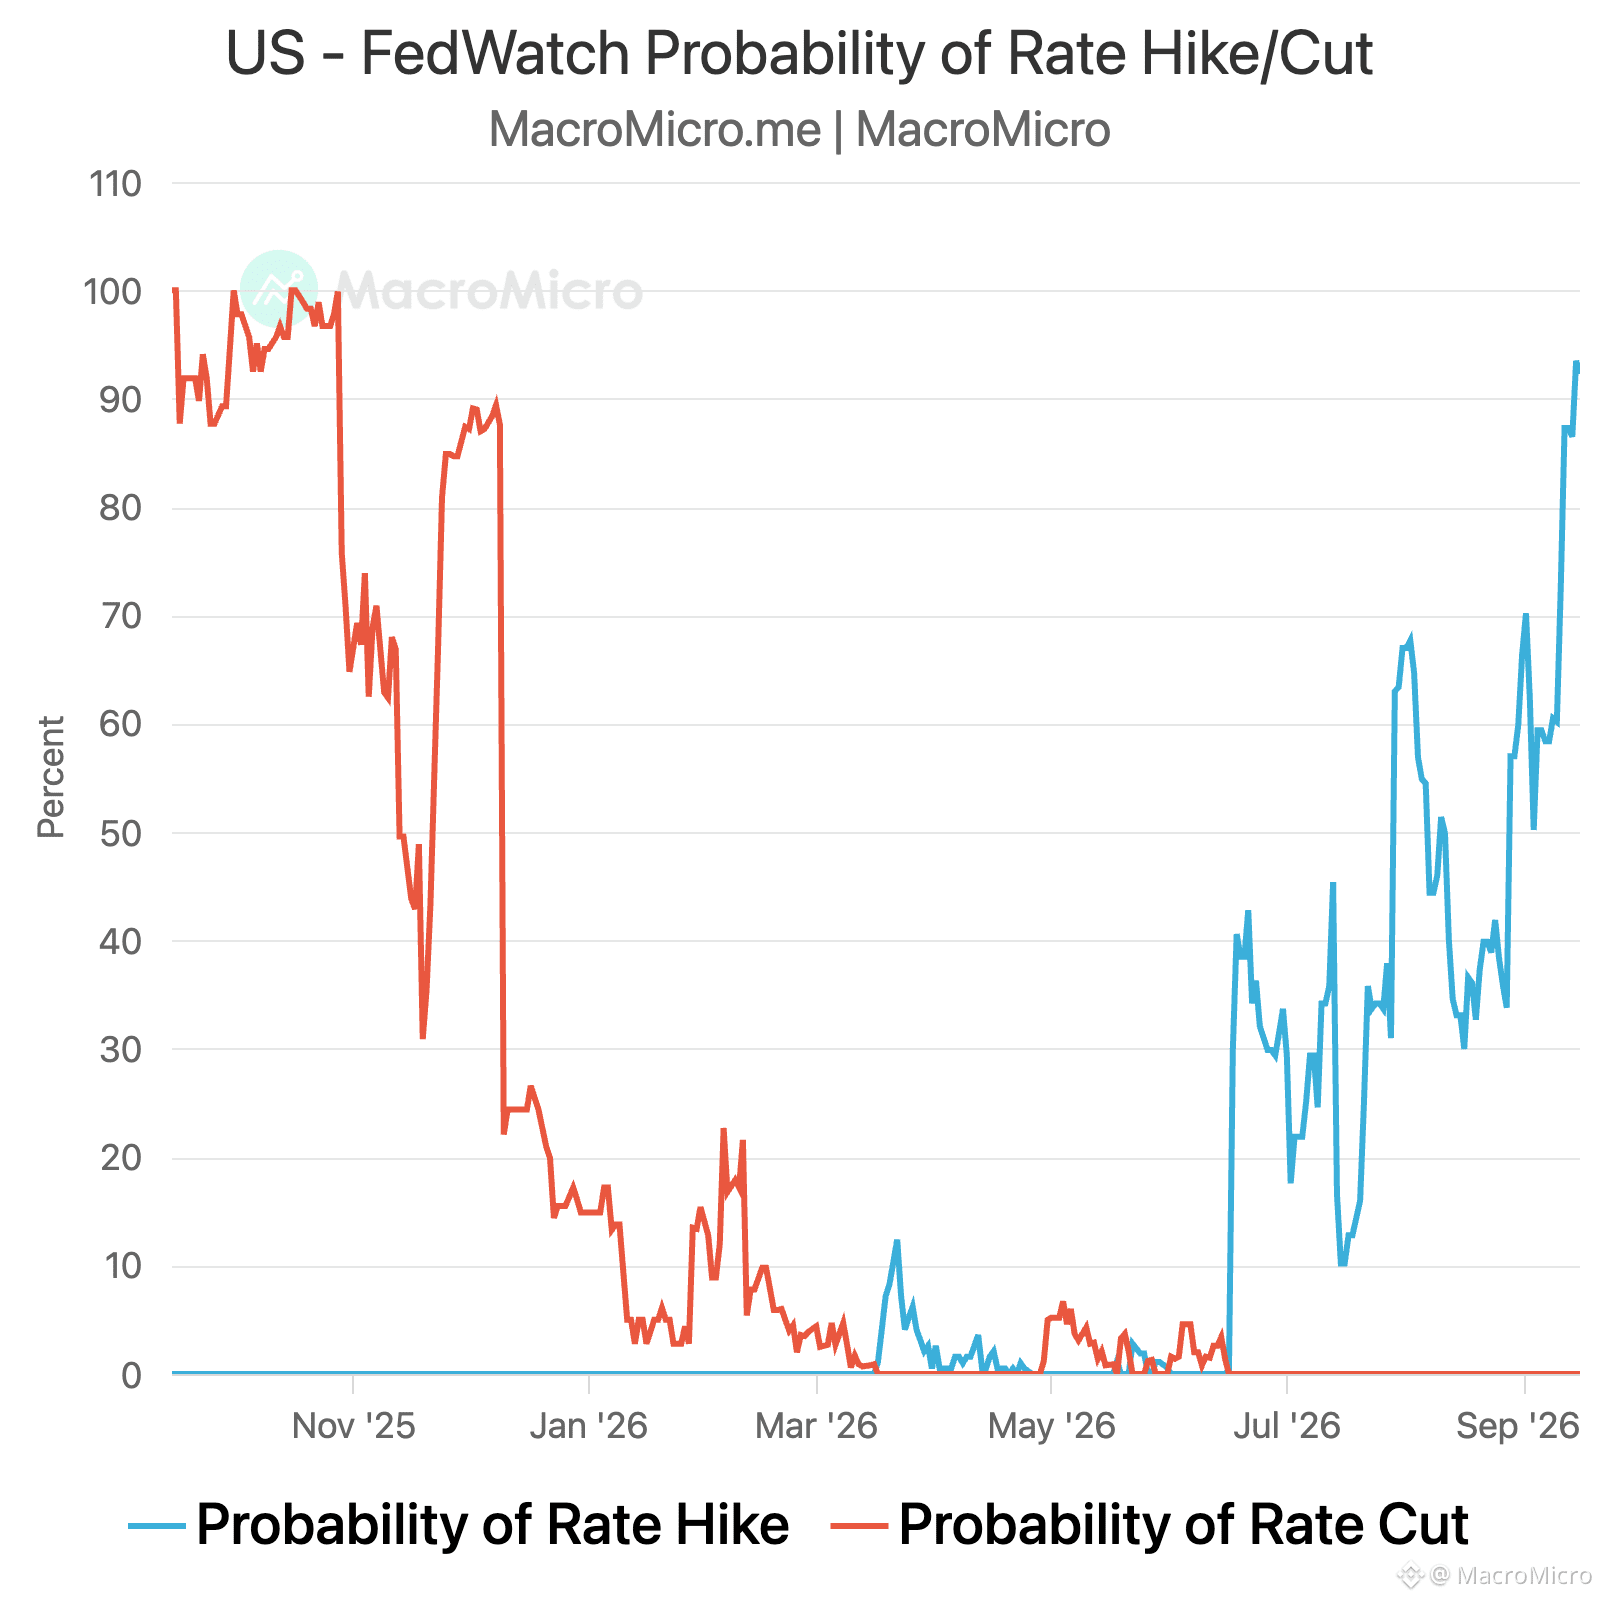
Avant les publications de l’IPC et du PPI de la semaine dernière, nous considérions le scénario « dovish » comme notre scénario de base. Avec une inflation supérieure aux attentes et des prix du pétrole repassant au-dessus de 100 $, la probabilité d’une hausse en septembre a nettement augmenté.
Cela dit, une hausse ne signifierait pas nécessairement que la Fed devient résolument « hawkish ». L’inflation sous-jacente n’a pas montré de redémarrage généralisé : même si la Fed reprend le resserrement, la décision pourrait correspondre à une ou deux hausses de précaution plutôt qu’au début d’un cycle de hausses durable.
Cette distinction comptera pour les marchés. Dans le scénario neutre, une hausse en septembre pourrait représenter une « mauvaise nouvelle déjà intégrée » : une fois la hausse délivrée, l’incertitude autour de la trajectoire des taux de cette année diminuerait, ce qui pourrait permettre aux rendements des Treasuries à long terme de culminer puis de reculer.
Le SEP fournira un autre signal important. Si les projections économiques sont maintenues ou relevées tandis que les projections d’inflation restent inchangées, cela renforcerait l’idée que tout basculement vers des hausses de taux relève de la prudence, avec une faible probabilité de hausses consécutives.
La décision arrive dans quelques heures. La hausse compte, mais le dot plot nous dira ce qui vient ensuite.
#FedRateWatch
La décision du FOMC de septembre arrive dans quelques heures seulement. Les marchés s’attendent presque unanimement à une hausse des taux après les données d’inflation de la semaine dernière, tandis que les contrats à terme sur le pétrole restent au-dessus de 100 $.
La question clé est de savoir comment évolue le graphique en « points » (dot plot) en parallèle de la décision.
Nous voyons trois scénarios possibles :
📌 Modérément accommodant (dovish) : les taux restent inchangés, tandis que le point médian monte pour signaler une hausse des taux cette année.
📌 Neutre : les taux augmentent de 25 points de base, et le point médian signale également une hausse des taux cette année, ce qui implique qu’il n’y aura pas d’autres hausses après septembre.
📌 Plus ferme (hawkish) : les taux augmentent de 25 points de base, tandis que le point médian signale deux hausses des taux cette année, laissant la place à une nouvelle hausse après septembre.
Avant les publications de l’IPC et du PPI de la semaine dernière, nous considérions le scénario « dovish » comme notre scénario de base. Avec une inflation supérieure aux attentes et des prix du pétrole repassant au-dessus de 100 $, la probabilité d’une hausse en septembre a nettement augmenté.
Cela dit, une hausse ne signifierait pas nécessairement que la Fed devient résolument « hawkish ». L’inflation sous-jacente n’a pas montré de redémarrage généralisé : même si la Fed reprend le resserrement, la décision pourrait correspondre à une ou deux hausses de précaution plutôt qu’au début d’un cycle de hausses durable.
Cette distinction comptera pour les marchés. Dans le scénario neutre, une hausse en septembre pourrait représenter une « mauvaise nouvelle déjà intégrée » : une fois la hausse délivrée, l’incertitude autour de la trajectoire des taux de cette année diminuerait, ce qui pourrait permettre aux rendements des Treasuries à long terme de culminer puis de reculer.
Le SEP fournira un autre signal important. Si les projections économiques sont maintenues ou relevées tandis que les projections d’inflation restent inchangées, cela renforcerait l’idée que tout basculement vers des hausses de taux relève de la prudence, avec une faible probabilité de hausses consécutives.
La décision arrive dans quelques heures. La hausse compte, mais le dot plot nous dira ce qui vient ensuite.
#FedRateWatch
La question clé est de savoir comment évolue le graphique en « points » (dot plot) en parallèle de la décision.
Nous voyons trois scénarios possibles :
📌 Modérément accommodant (dovish) : les taux restent inchangés, tandis que le point médian monte pour signaler une hausse des taux cette année.
📌 Neutre : les taux augmentent de 25 points de base, et le point médian signale également une hausse des taux cette année, ce qui implique qu’il n’y aura pas d’autres hausses après septembre.
📌 Plus ferme (hawkish) : les taux augmentent de 25 points de base, tandis que le point médian signale deux hausses des taux cette année, laissant la place à une nouvelle hausse après septembre.
Avant les publications de l’IPC et du PPI de la semaine dernière, nous considérions le scénario « dovish » comme notre scénario de base. Avec une inflation supérieure aux attentes et des prix du pétrole repassant au-dessus de 100 $, la probabilité d’une hausse en septembre a nettement augmenté.
Cela dit, une hausse ne signifierait pas nécessairement que la Fed devient résolument « hawkish ». L’inflation sous-jacente n’a pas montré de redémarrage généralisé : même si la Fed reprend le resserrement, la décision pourrait correspondre à une ou deux hausses de précaution plutôt qu’au début d’un cycle de hausses durable.
Cette distinction comptera pour les marchés. Dans le scénario neutre, une hausse en septembre pourrait représenter une « mauvaise nouvelle déjà intégrée » : une fois la hausse délivrée, l’incertitude autour de la trajectoire des taux de cette année diminuerait, ce qui pourrait permettre aux rendements des Treasuries à long terme de culminer puis de reculer.
Le SEP fournira un autre signal important. Si les projections économiques sont maintenues ou relevées tandis que les projections d’inflation restent inchangées, cela renforcerait l’idée que tout basculement vers des hausses de taux relève de la prudence, avec une faible probabilité de hausses consécutives.
La décision arrive dans quelques heures. La hausse compte, mais le dot plot nous dira ce qui vient ensuite.
#FedRateWatch
3
1
1.8k
·
--
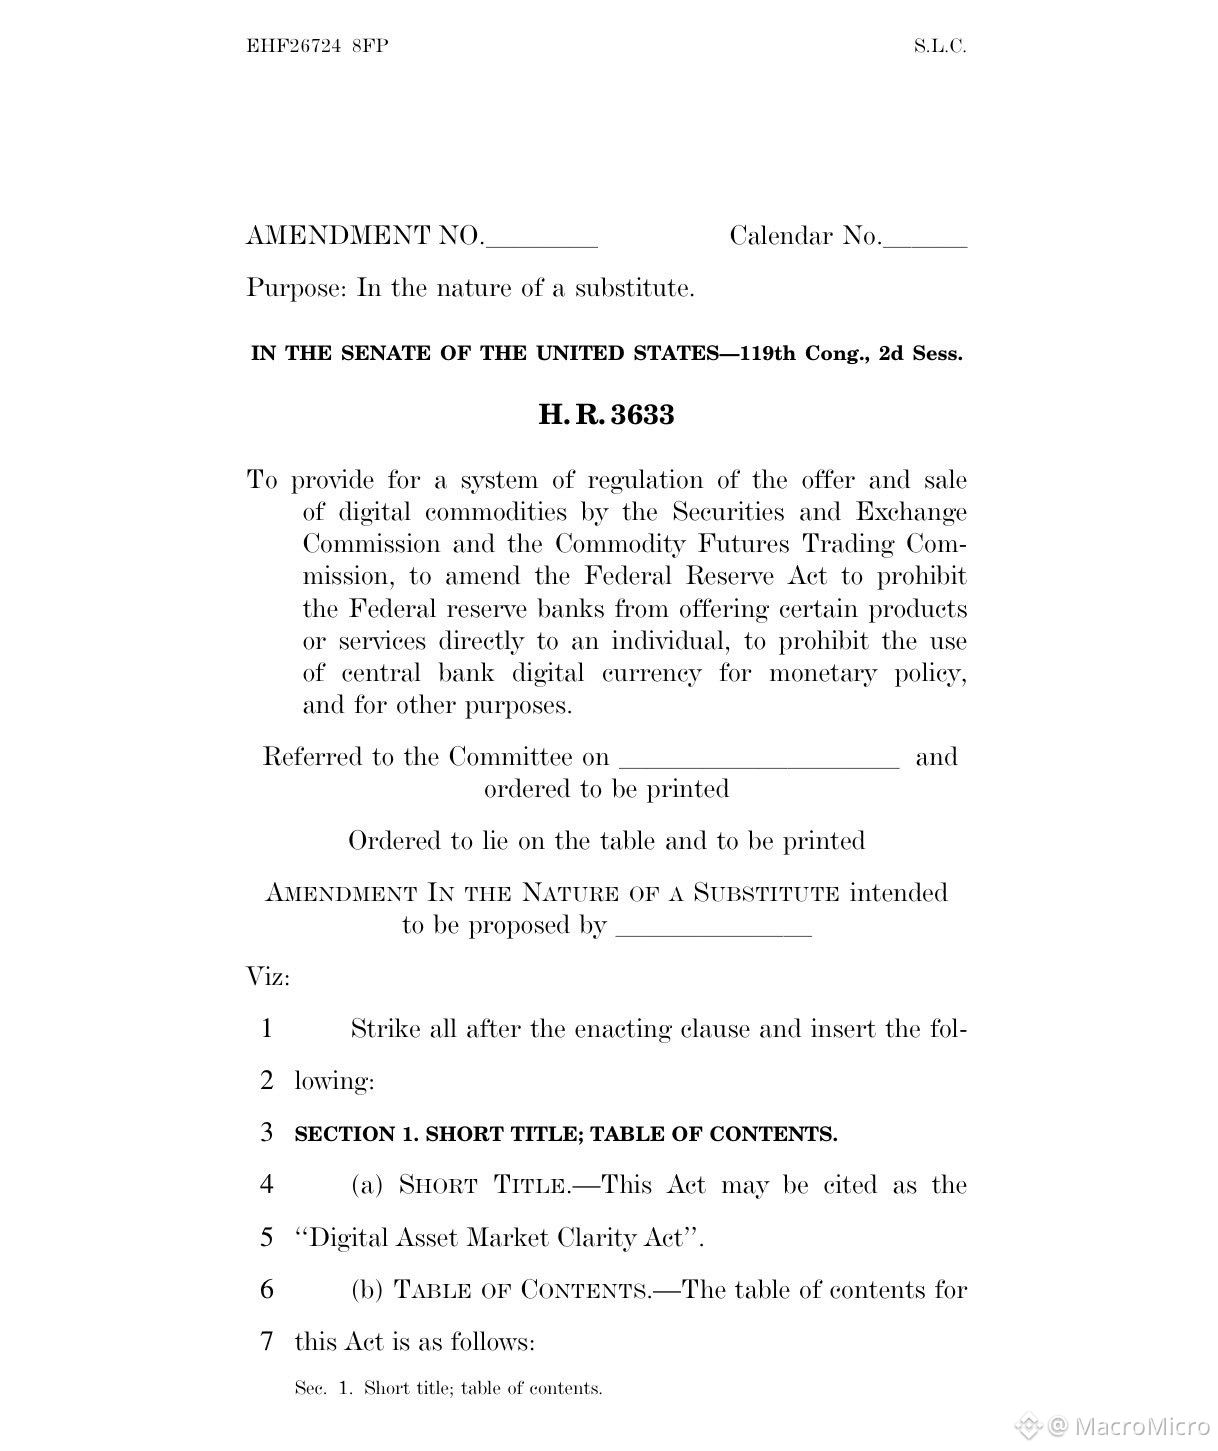
🚨 DERNIÈRE MINUTE : 🇺🇸 Les sénateurs républicains ont publié une nouvelle version révisée de la loi CLARITY, longue de 635 pages, la qualifiant d’« offre la dernière, la meilleure et la finale » avant le vote crucial de cloture de mardi.
Le projet de loi révisé inclut des changements majeurs :
📌 Les règles d’éthique soutenues par Trump empêcheraient le président et d’autres responsables fédéraux d’émettre ou de parrainer des actifs numériques.
📌 Les règles sur les stablecoins ajoutent un « coupe-circuit » permettant une intervention fédérale si des banques communautaires font face à une fuite généralisée des dépôts vers les stablecoins.
📌 Les protections liées à la BRCA ont été resserrées, en supprimant un langage qui étendait explicitement certaines protections à des affaires pénales.
📌 De nouvelles règles en matière de conflits d’intérêts visent le trading d’affiliés impliquant des bourses de matières premières numériques, des courtiers et des négociants.
La Maison-Blanche a accepté les dispositions relatives à l’éthique dans une démarche de dernière minute visant à obtenir suffisamment de soutiens pour le projet de loi.
Le texte se dirige désormais vers le vote du Sénat de mardi, où il lui faudra 60 voix pour avancer.
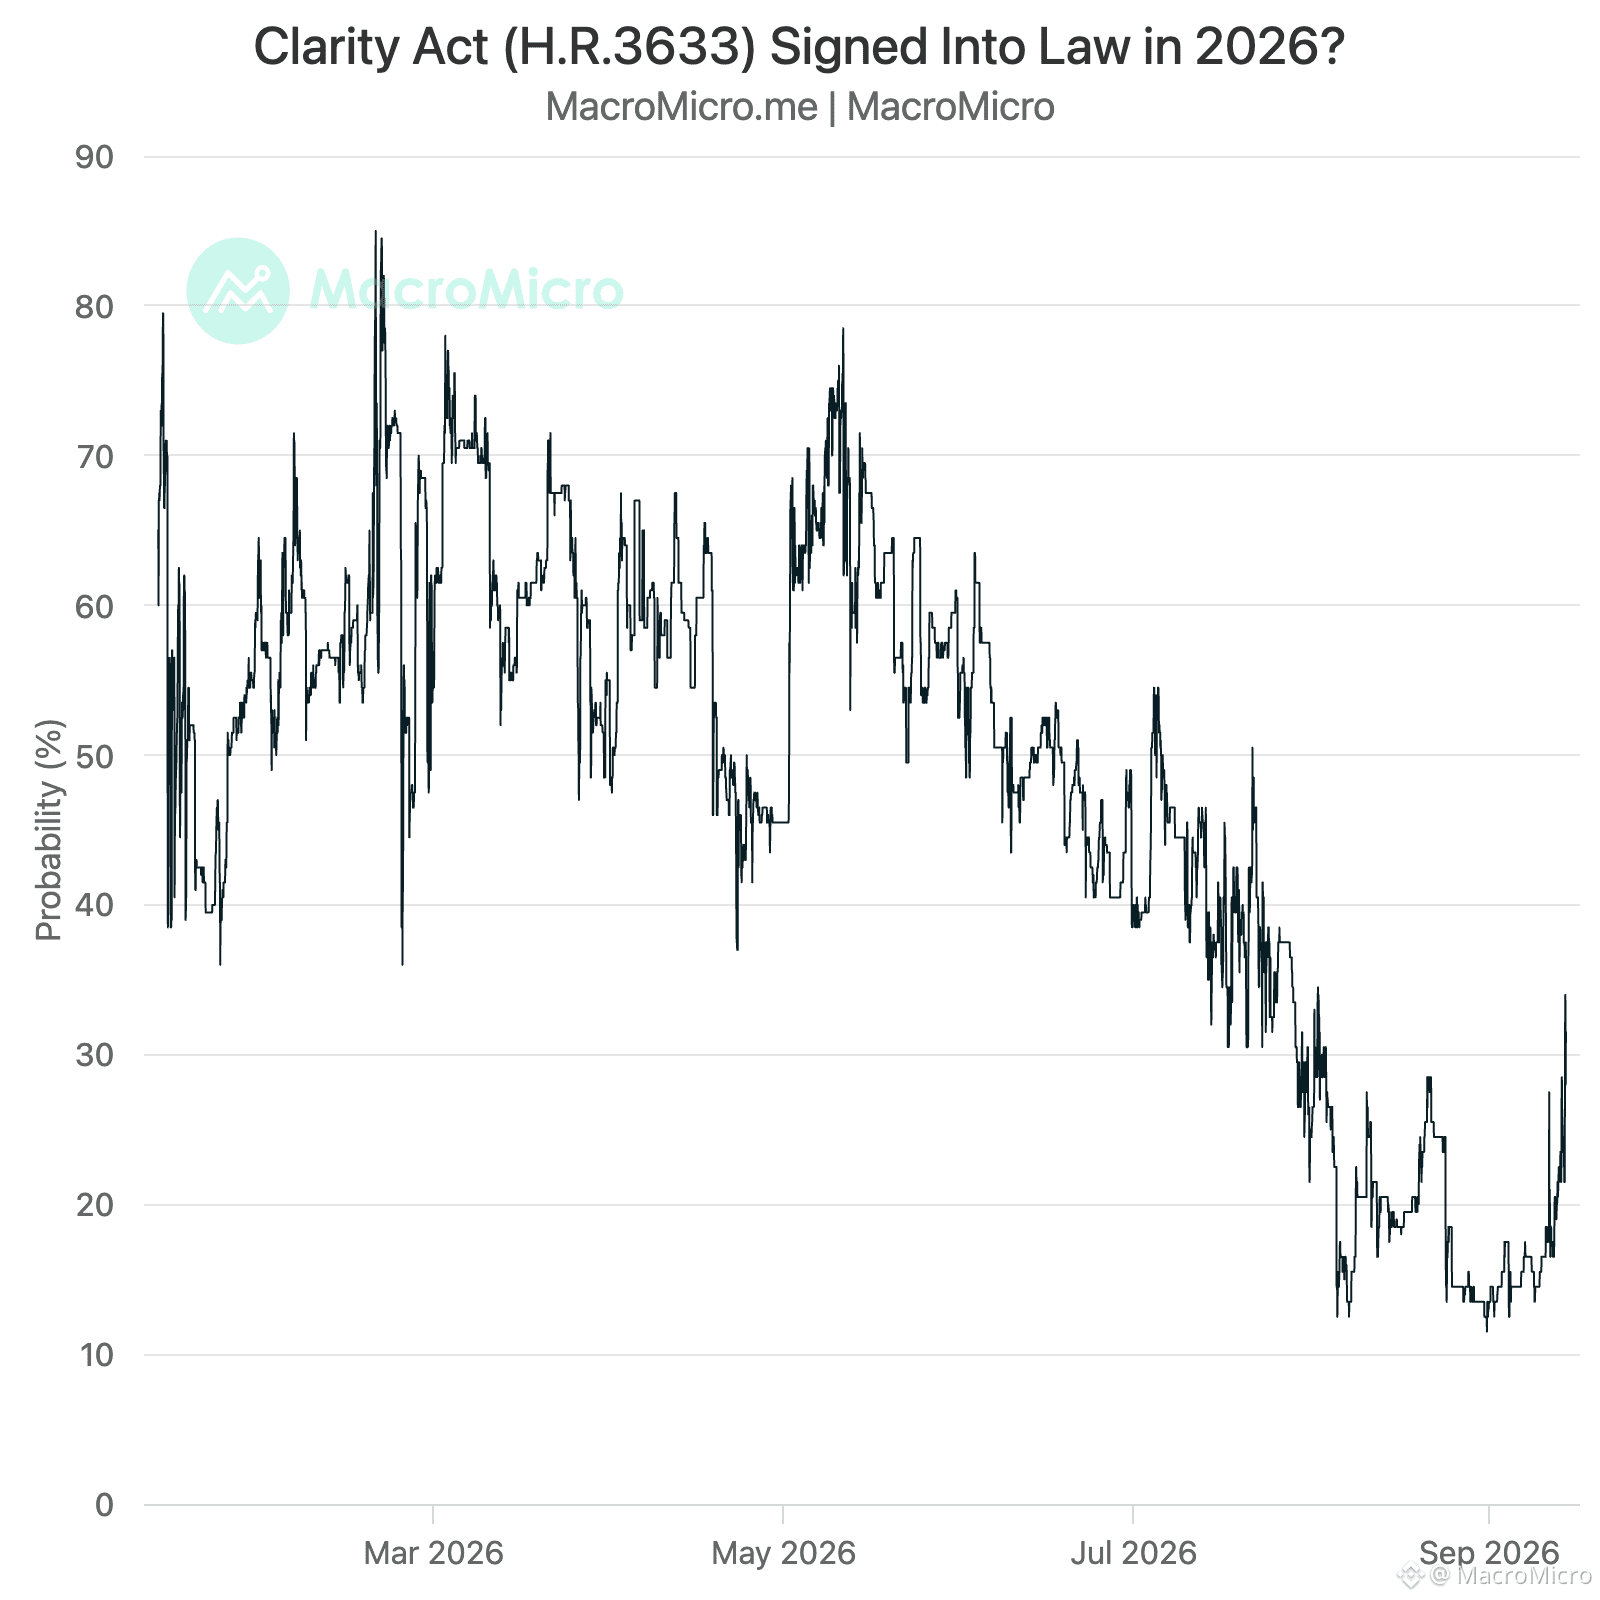
Il pourrait s’agir de la dernière tentative républicaine de briser l’impasse et de faire avancer le projet de loi sur la structure du marché crypto tant attendu. Les probabilités sur les marchés de prédiction pour une adoption en 2026 sont montées à 32 % 🚀
🚨 DERNIÈRE MINUTE : 🇺🇸 Les sénateurs républicains ont publié une nouvelle version révisée de la loi CLARITY, longue de 635 pages, la qualifiant d’« offre la dernière, la meilleure et la finale » avant le vote crucial de cloture de mardi.
Le projet de loi révisé inclut des changements majeurs :
📌 Les règles d’éthique soutenues par Trump empêcheraient le président et d’autres responsables fédéraux d’émettre ou de parrainer des actifs numériques.
📌 Les règles sur les stablecoins ajoutent un « coupe-circuit » permettant une intervention fédérale si des banques communautaires font face à une fuite généralisée des dépôts vers les stablecoins.
📌 Les protections liées à la BRCA ont été resserrées, en supprimant un langage qui étendait explicitement certaines protections à des affaires pénales.
📌 De nouvelles règles en matière de conflits d’intérêts visent le trading d’affiliés impliquant des bourses de matières premières numériques, des courtiers et des négociants.
La Maison-Blanche a accepté les dispositions relatives à l’éthique dans une démarche de dernière minute visant à obtenir suffisamment de soutiens pour le projet de loi.
Le texte se dirige désormais vers le vote du Sénat de mardi, où il lui faudra 60 voix pour avancer.
Il pourrait s’agir de la dernière tentative républicaine de briser l’impasse et de faire avancer le projet de loi sur la structure du marché crypto tant attendu. Les probabilités sur les marchés de prédiction pour une adoption en 2026 sont montées à 32 % 🚀
Le projet de loi révisé inclut des changements majeurs :
📌 Les règles d’éthique soutenues par Trump empêcheraient le président et d’autres responsables fédéraux d’émettre ou de parrainer des actifs numériques.
📌 Les règles sur les stablecoins ajoutent un « coupe-circuit » permettant une intervention fédérale si des banques communautaires font face à une fuite généralisée des dépôts vers les stablecoins.
📌 Les protections liées à la BRCA ont été resserrées, en supprimant un langage qui étendait explicitement certaines protections à des affaires pénales.
📌 De nouvelles règles en matière de conflits d’intérêts visent le trading d’affiliés impliquant des bourses de matières premières numériques, des courtiers et des négociants.
La Maison-Blanche a accepté les dispositions relatives à l’éthique dans une démarche de dernière minute visant à obtenir suffisamment de soutiens pour le projet de loi.
Le texte se dirige désormais vers le vote du Sénat de mardi, où il lui faudra 60 voix pour avancer.
Il pourrait s’agir de la dernière tentative républicaine de briser l’impasse et de faire avancer le projet de loi sur la structure du marché crypto tant attendu. Les probabilités sur les marchés de prédiction pour une adoption en 2026 sont montées à 32 % 🚀
8
1
7
9.5k
·
--
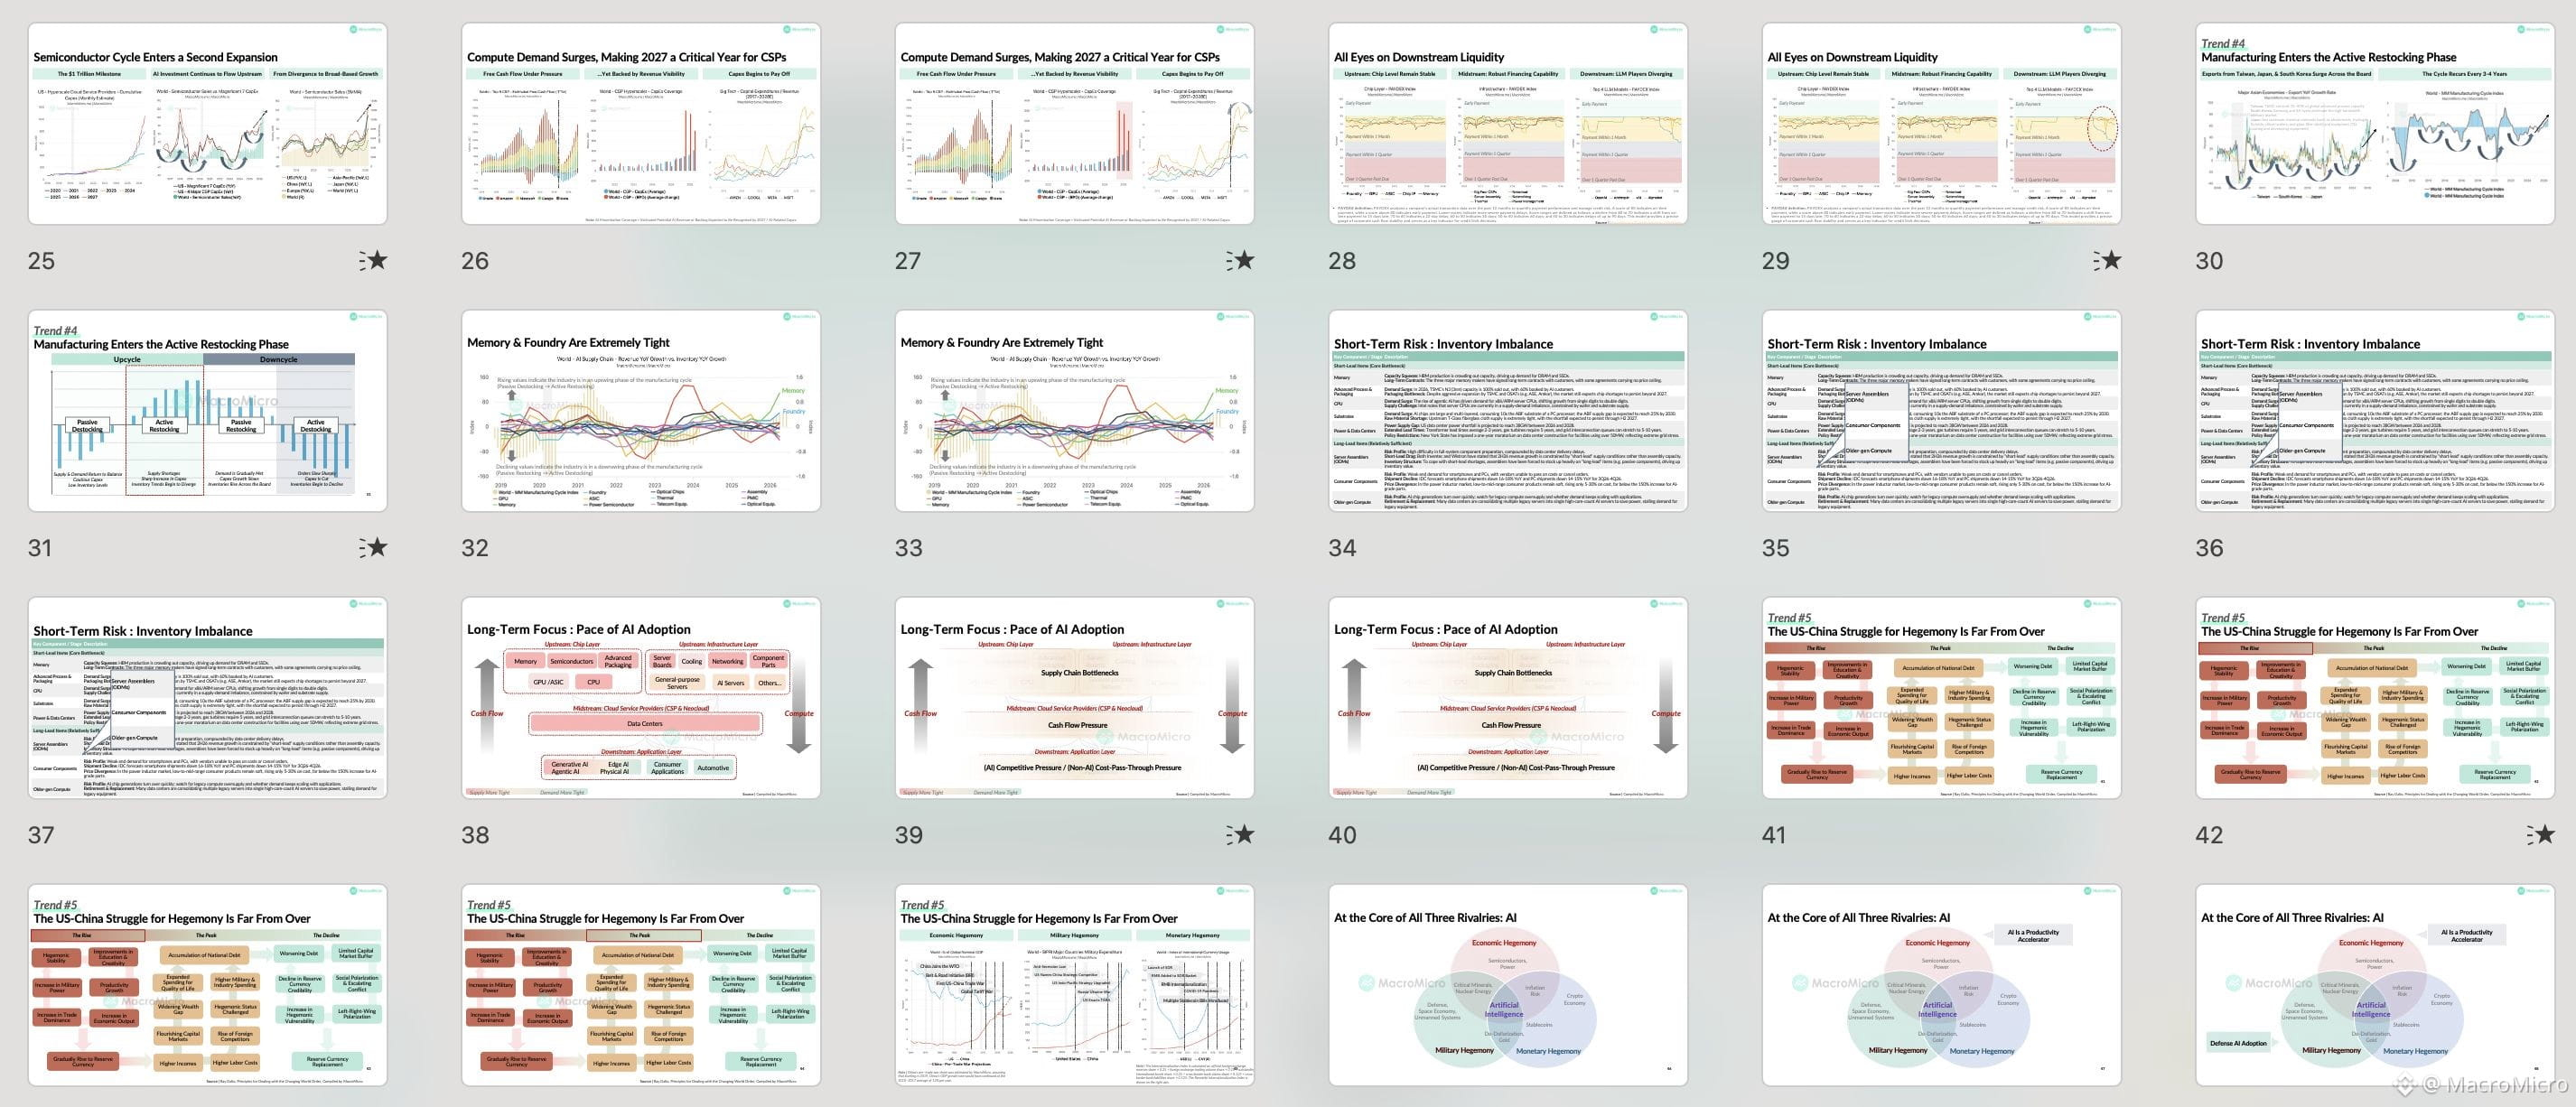
Nous venons de publier un aperçu de THE $1T MEGATRENDS : Money, Margin, & Macro — couvrant le jalon de CapEx à 1 trillion de dollars, pourquoi la mémoire et la fonderie sont extrêmement tendues, et où les risques à court terme s’accumulent.
Vous voulez le détail complet ? C’est en ligne maintenant, gratuitement avec Max AI Annual — plus 1 an d’accès au AI Supply Chain Intelligence Hub.
Voir l’aperçu : https://drive.google.com/file/d/1r-_vuihG9HmDNeKNxjPqh2IHprpxqf7K/view
Nous venons de publier un aperçu de THE $1T MEGATRENDS : Money, Margin, & Macro — couvrant le jalon de CapEx à 1 trillion de dollars, pourquoi la mémoire et la fonderie sont extrêmement tendues, et où les risques à court terme s’accumulent.
Vous voulez le détail complet ? C’est en ligne maintenant, gratuitement avec Max AI Annual — plus 1 an d’accès au AI Supply Chain Intelligence Hub.
Voir l’aperçu : https://drive.google.com/file/d/1r-_vuihG9HmDNeKNxjPqh2IHprpxqf7K/view
Vous voulez le détail complet ? C’est en ligne maintenant, gratuitement avec Max AI Annual — plus 1 an d’accès au AI Supply Chain Intelligence Hub.
Voir l’aperçu : https://drive.google.com/file/d/1r-_vuihG9HmDNeKNxjPqh2IHprpxqf7K/view
416
·
--
🚨 Les sénateurs républicains ont publié une version révisée du texte de la loi CLARITY après les négociations de la pause estivale d’août. 114+ demandes démocrates ont été intégrées, mais les deux sections que les démocrates ont le plus combattues (éthique, rendement des stablecoins) restent inchangées.
Le texte le plus récent semble resserrer le périmètre réglementaire autour de la DeFi tout en ouvrant une voie plus claire aux institutions financières réglementées pour participer au crypto.
Changements clés :
📌 La DeFi non décentralisée entre davantage dans le périmètre réglementaire. Les protocoles disposant de parties identifiables capables de contrôler ou de modifier sensiblement la fonctionnalité, fonctionnant en dehors de règles transparentes fondées sur le code, ou restreignant les utilisateurs seraient soumis à l’enregistrement auprès de la CFTC et aux exigences connexes en matière de conduite, de divulgation, de tenue de registres et de supervision.
📌 Les dispositions sur la DeFi sont resserrées aux transactions portant sur des biens numériques au comptant/spot. Cela semble, en partie, viser à répondre aux inquiétudes concernant les marchés de prédiction basés sur la blockchain, en limitant la portée du cadre DeFi aux activités qui ne sont pas des marchés conventionnels de biens au comptant.
📌 Le pouvoir des coopératives de crédit est clarifié explicitement. Les coopératives de crédit fédérales pourraient utiliser des actifs numériques et la DLT pour mener les activités qu’elles sont autrement autorisées à exercer, créant ainsi une parité accrue avec les dispositions bancaires plus larges du projet de loi.
Aucun changement aux dispositions relatives à l’éthique, tandis que les dispositions BRCA et sur le rendement des stablecoins restent intactes.
En résumé : les révisions semblent calibrées pour obtenir 60 voix tout en préservant la structure centrale du texte. La question est désormais de savoir si les démocrates considèrent les 114 dispositions comme des concessions substantielles ou comme une tentative de faire paraître des changements limités comme plus vastes qu’ils ne le sont.
#CLARITYAct
🚨 Les sénateurs républicains ont publié une version révisée du texte de la loi CLARITY après les négociations de la pause estivale d’août. 114+ demandes démocrates ont été intégrées, mais les deux sections que les démocrates ont le plus combattues (éthique, rendement des stablecoins) restent inchangées.
Le texte le plus récent semble resserrer le périmètre réglementaire autour de la DeFi tout en ouvrant une voie plus claire aux institutions financières réglementées pour participer au crypto.
Changements clés :
📌 La DeFi non décentralisée entre davantage dans le périmètre réglementaire. Les protocoles disposant de parties identifiables capables de contrôler ou de modifier sensiblement la fonctionnalité, fonctionnant en dehors de règles transparentes fondées sur le code, ou restreignant les utilisateurs seraient soumis à l’enregistrement auprès de la CFTC et aux exigences connexes en matière de conduite, de divulgation, de tenue de registres et de supervision.
📌 Les dispositions sur la DeFi sont resserrées aux transactions portant sur des biens numériques au comptant/spot. Cela semble, en partie, viser à répondre aux inquiétudes concernant les marchés de prédiction basés sur la blockchain, en limitant la portée du cadre DeFi aux activités qui ne sont pas des marchés conventionnels de biens au comptant.
📌 Le pouvoir des coopératives de crédit est clarifié explicitement. Les coopératives de crédit fédérales pourraient utiliser des actifs numériques et la DLT pour mener les activités qu’elles sont autrement autorisées à exercer, créant ainsi une parité accrue avec les dispositions bancaires plus larges du projet de loi.
Aucun changement aux dispositions relatives à l’éthique, tandis que les dispositions BRCA et sur le rendement des stablecoins restent intactes.
En résumé : les révisions semblent calibrées pour obtenir 60 voix tout en préservant la structure centrale du texte. La question est désormais de savoir si les démocrates considèrent les 114 dispositions comme des concessions substantielles ou comme une tentative de faire paraître des changements limités comme plus vastes qu’ils ne le sont.
#CLARITYAct
Le texte le plus récent semble resserrer le périmètre réglementaire autour de la DeFi tout en ouvrant une voie plus claire aux institutions financières réglementées pour participer au crypto.
Changements clés :
📌 La DeFi non décentralisée entre davantage dans le périmètre réglementaire. Les protocoles disposant de parties identifiables capables de contrôler ou de modifier sensiblement la fonctionnalité, fonctionnant en dehors de règles transparentes fondées sur le code, ou restreignant les utilisateurs seraient soumis à l’enregistrement auprès de la CFTC et aux exigences connexes en matière de conduite, de divulgation, de tenue de registres et de supervision.
📌 Les dispositions sur la DeFi sont resserrées aux transactions portant sur des biens numériques au comptant/spot. Cela semble, en partie, viser à répondre aux inquiétudes concernant les marchés de prédiction basés sur la blockchain, en limitant la portée du cadre DeFi aux activités qui ne sont pas des marchés conventionnels de biens au comptant.
📌 Le pouvoir des coopératives de crédit est clarifié explicitement. Les coopératives de crédit fédérales pourraient utiliser des actifs numériques et la DLT pour mener les activités qu’elles sont autrement autorisées à exercer, créant ainsi une parité accrue avec les dispositions bancaires plus larges du projet de loi.
Aucun changement aux dispositions relatives à l’éthique, tandis que les dispositions BRCA et sur le rendement des stablecoins restent intactes.
En résumé : les révisions semblent calibrées pour obtenir 60 voix tout en préservant la structure centrale du texte. La question est désormais de savoir si les démocrates considèrent les 114 dispositions comme des concessions substantielles ou comme une tentative de faire paraître des changements limités comme plus vastes qu’ils ne le sont.
#CLARITYAct

3
10
9.4k
·
--
Haussier
Vérifié
🇺🇸 L’indice américain des prix à la consommation (CPI) d’août est attendu dans quelques heures, et, une semaine après que les créations d’emplois hors secteur agricole (nonfarm payrolls) ont dépassé les attentes, il constitue un test important pour savoir si des prix de l’énergie plus élevés se répercutent sur l’inflation sous-jacente.
Le président de la Fed, Warsh, a déclaré que la décision se joue sur ce chiffre : une lecture du cœur (core) globalement conforme aux attentes justifie un maintien, tandis qu’une surprise à la hausse ouvre la porte à une hausse en septembre. Waller a dit à peu près la même chose et ajoute qu’en retirant le volet des services non marchands imputés (imputed non-market services), l’inflation sous-jacente semble encore meilleure que ne le suggère le chiffre du cœur (core), l’énergie et les droits de douane ne s’étant pas encore matérialisés comme une source persistante de pression.
Le cœur est attendu à près de +0,2% MoM, ce qui ferait passer le taux annuel à 2,4% contre 2,5%. Nous ne voyons pas le pétrole, malgré les tensions renouvelées autour de l’Iran et des prix élevés, se répercuter sur les biens ou les services du “core”. Nous penchons en faveur d’un maintien.
Notre marché de prédiction implique une prévision : le CPI global d’août à 3,34% YoY et le CPI core à 2,33% YoY.
#CPIWatch
📍 https://en.macromicro.me/charts/154402/us-cpi-yoy-prediction-market-implied-forecast
🇺🇸 L’indice américain des prix à la consommation (CPI) d’août est attendu dans quelques heures, et, une semaine après que les créations d’emplois hors secteur agricole (nonfarm payrolls) ont dépassé les attentes, il constitue un test important pour savoir si des prix de l’énergie plus élevés se répercutent sur l’inflation sous-jacente.
Le président de la Fed, Warsh, a déclaré que la décision se joue sur ce chiffre : une lecture du cœur (core) globalement conforme aux attentes justifie un maintien, tandis qu’une surprise à la hausse ouvre la porte à une hausse en septembre. Waller a dit à peu près la même chose et ajoute qu’en retirant le volet des services non marchands imputés (imputed non-market services), l’inflation sous-jacente semble encore meilleure que ne le suggère le chiffre du cœur (core), l’énergie et les droits de douane ne s’étant pas encore matérialisés comme une source persistante de pression.
Le cœur est attendu à près de +0,2% MoM, ce qui ferait passer le taux annuel à 2,4% contre 2,5%. Nous ne voyons pas le pétrole, malgré les tensions renouvelées autour de l’Iran et des prix élevés, se répercuter sur les biens ou les services du “core”. Nous penchons en faveur d’un maintien.
Notre marché de prédiction implique une prévision : le CPI global d’août à 3,34% YoY et le CPI core à 2,33% YoY.
#CPIWatch
📍 https://en.macromicro.me/charts/154402/us-cpi-yoy-prediction-market-implied-forecast
Le président de la Fed, Warsh, a déclaré que la décision se joue sur ce chiffre : une lecture du cœur (core) globalement conforme aux attentes justifie un maintien, tandis qu’une surprise à la hausse ouvre la porte à une hausse en septembre. Waller a dit à peu près la même chose et ajoute qu’en retirant le volet des services non marchands imputés (imputed non-market services), l’inflation sous-jacente semble encore meilleure que ne le suggère le chiffre du cœur (core), l’énergie et les droits de douane ne s’étant pas encore matérialisés comme une source persistante de pression.
Le cœur est attendu à près de +0,2% MoM, ce qui ferait passer le taux annuel à 2,4% contre 2,5%. Nous ne voyons pas le pétrole, malgré les tensions renouvelées autour de l’Iran et des prix élevés, se répercuter sur les biens ou les services du “core”. Nous penchons en faveur d’un maintien.
Notre marché de prédiction implique une prévision : le CPI global d’août à 3,34% YoY et le CPI core à 2,33% YoY.
#CPIWatch
📍 https://en.macromicro.me/charts/154402/us-cpi-yoy-prediction-market-implied-forecast

1
2
1.8k
·
--
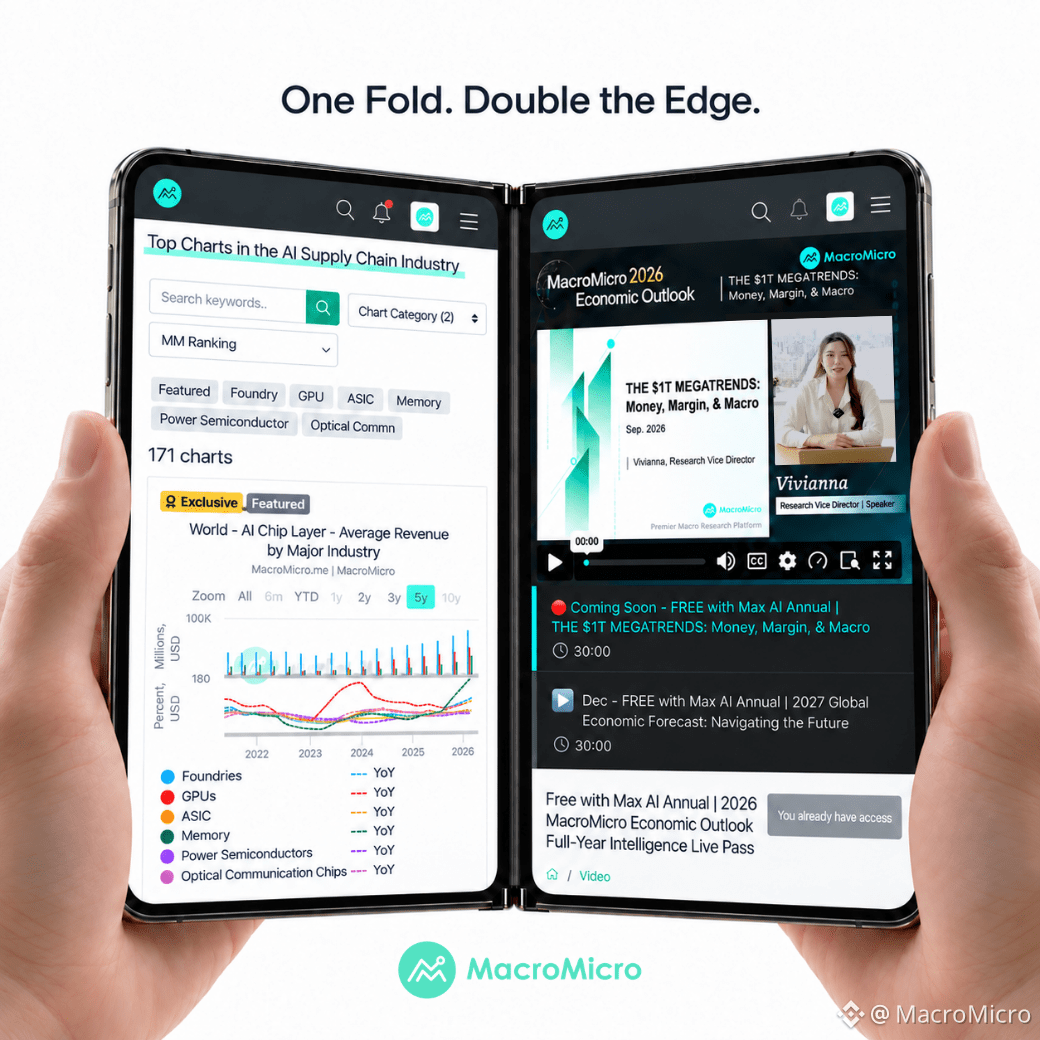
Le nouvel iPhone se déplie pour révéler deux écrans.
Notre offre annuelle Max AI se déplie pour révéler deux avantages.
Hasard ? On ne pense pas...
Avant la mise en vente de iPhone Duo, prenez plutôt celui-ci — notre offre se termine bientôt, et une fois qu’elle est partie, elle est partie.
Lien dans ce post👇🏻
Le nouvel iPhone se déplie pour révéler deux écrans.
Notre offre annuelle Max AI se déplie pour révéler deux avantages.
Hasard ? On ne pense pas...
Avant la mise en vente de iPhone Duo, prenez plutôt celui-ci — notre offre se termine bientôt, et une fois qu’elle est partie, elle est partie.
Lien dans ce post👇🏻
Notre offre annuelle Max AI se déplie pour révéler deux avantages.
Hasard ? On ne pense pas...
Avant la mise en vente de iPhone Duo, prenez plutôt celui-ci — notre offre se termine bientôt, et une fois qu’elle est partie, elle est partie.
Lien dans ce post👇🏻
3
2
1.5k
·
--
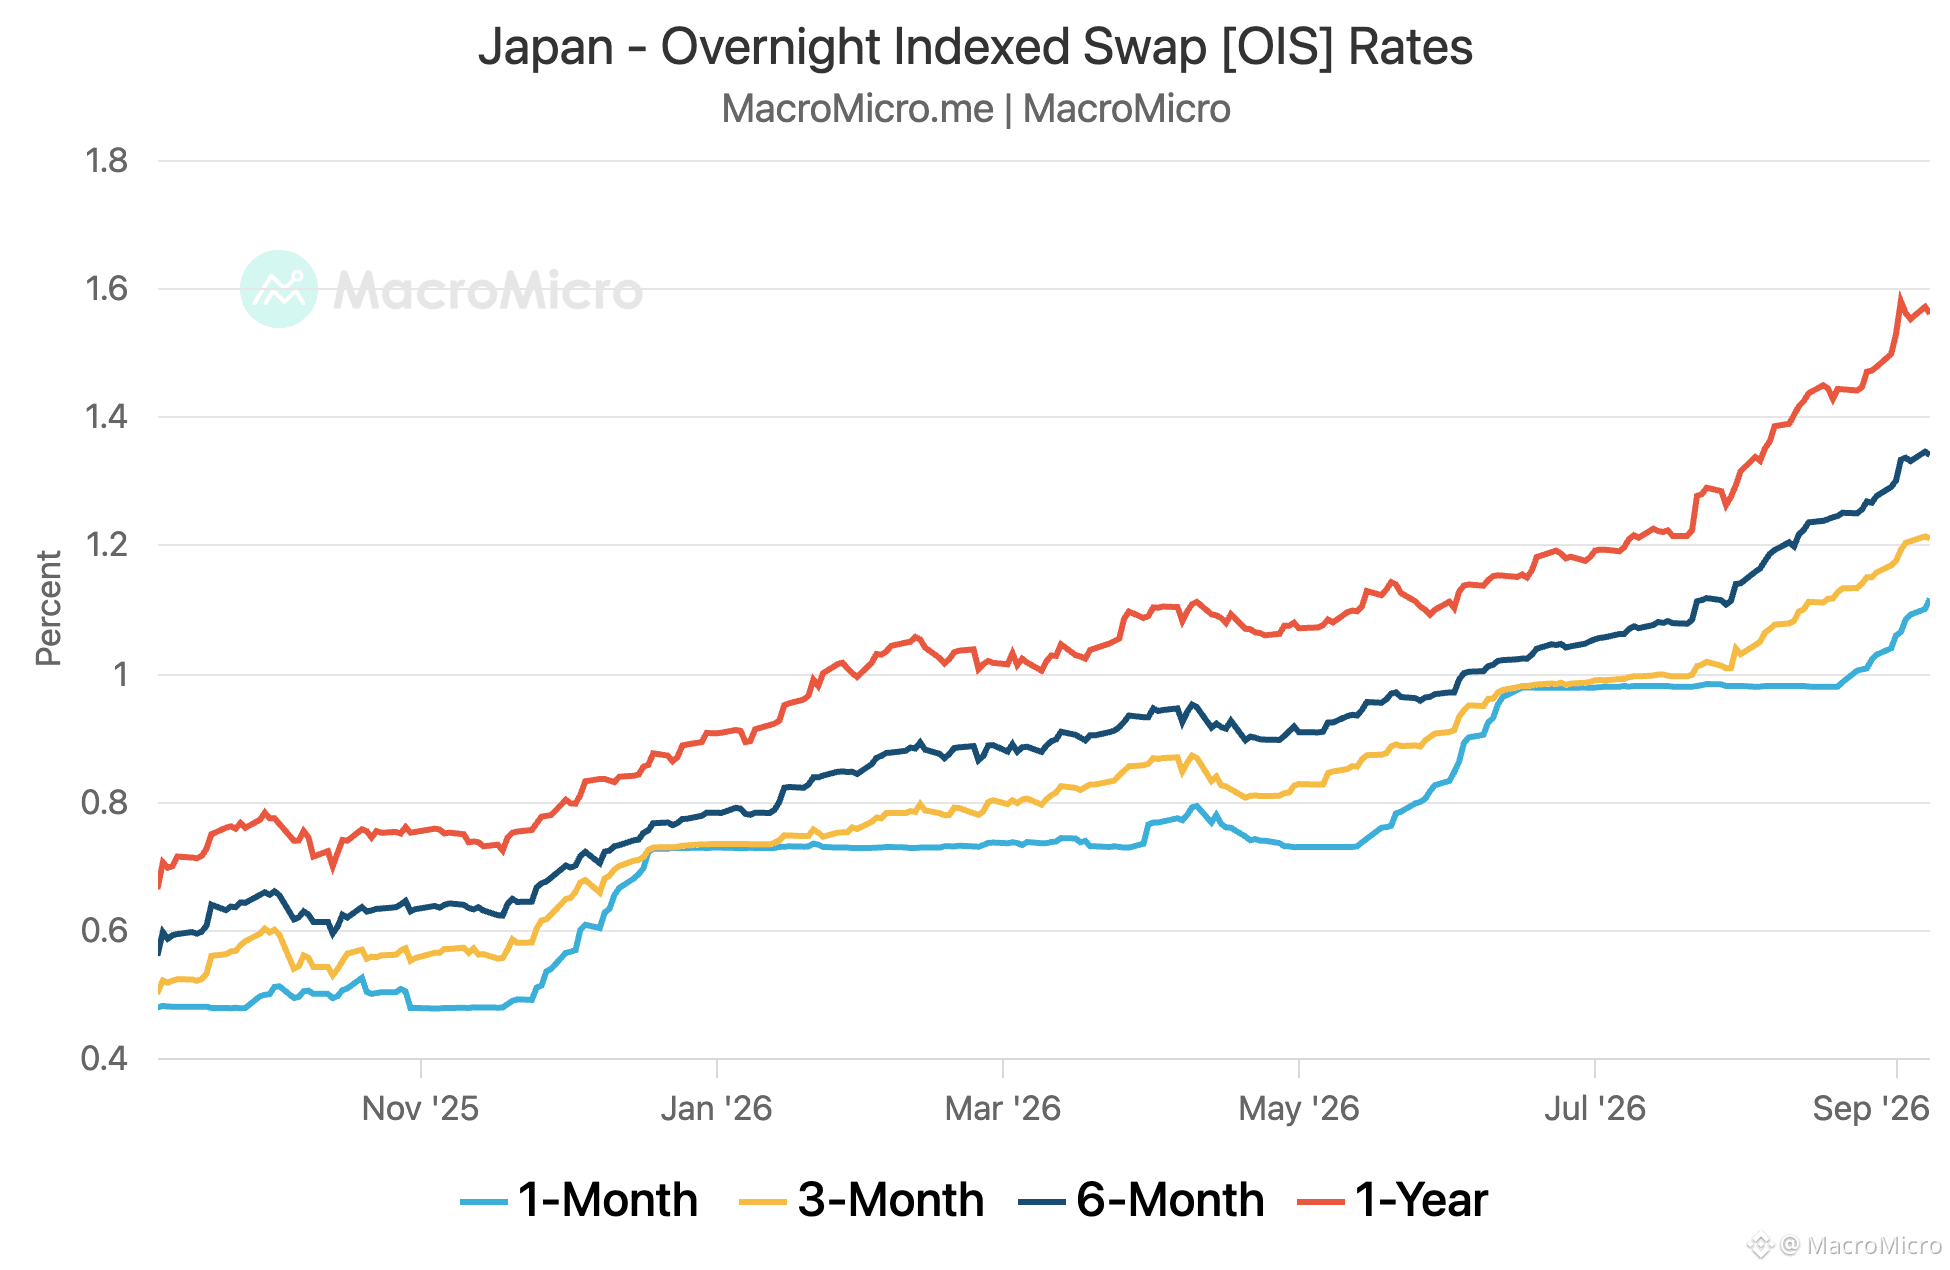
🔴 INFORMATIONS IMPORTANTES : USD/JPY franchit 153, le yen au plus fort depuis février !
Trois éléments se sont produits en même temps :
▸ Le PIB T2 révisé à la hausse à 1,4% annualisé, contre 1,1% en estimation préliminaire
▸ Les revenus en espèces d’août +4,7% sur un an — dépasse 3,9% du consensus, plus rapide depuis 1997
▸ OIS 1 mois à 1,12%, intégrant pleinement une hausse de 25 points de base la semaine prochaine
🔴 INFORMATIONS IMPORTANTES : USD/JPY franchit 153, le yen au plus fort depuis février !
Trois éléments se sont produits en même temps :
▸ Le PIB T2 révisé à la hausse à 1,4% annualisé, contre 1,1% en estimation préliminaire
▸ Les revenus en espèces d’août +4,7% sur un an — dépasse 3,9% du consensus, plus rapide depuis 1997
▸ OIS 1 mois à 1,12%, intégrant pleinement une hausse de 25 points de base la semaine prochaine
Trois éléments se sont produits en même temps :
▸ Le PIB T2 révisé à la hausse à 1,4% annualisé, contre 1,1% en estimation préliminaire
▸ Les revenus en espèces d’août +4,7% sur un an — dépasse 3,9% du consensus, plus rapide depuis 1997
▸ OIS 1 mois à 1,12%, intégrant pleinement une hausse de 25 points de base la semaine prochaine
1
324
·
--
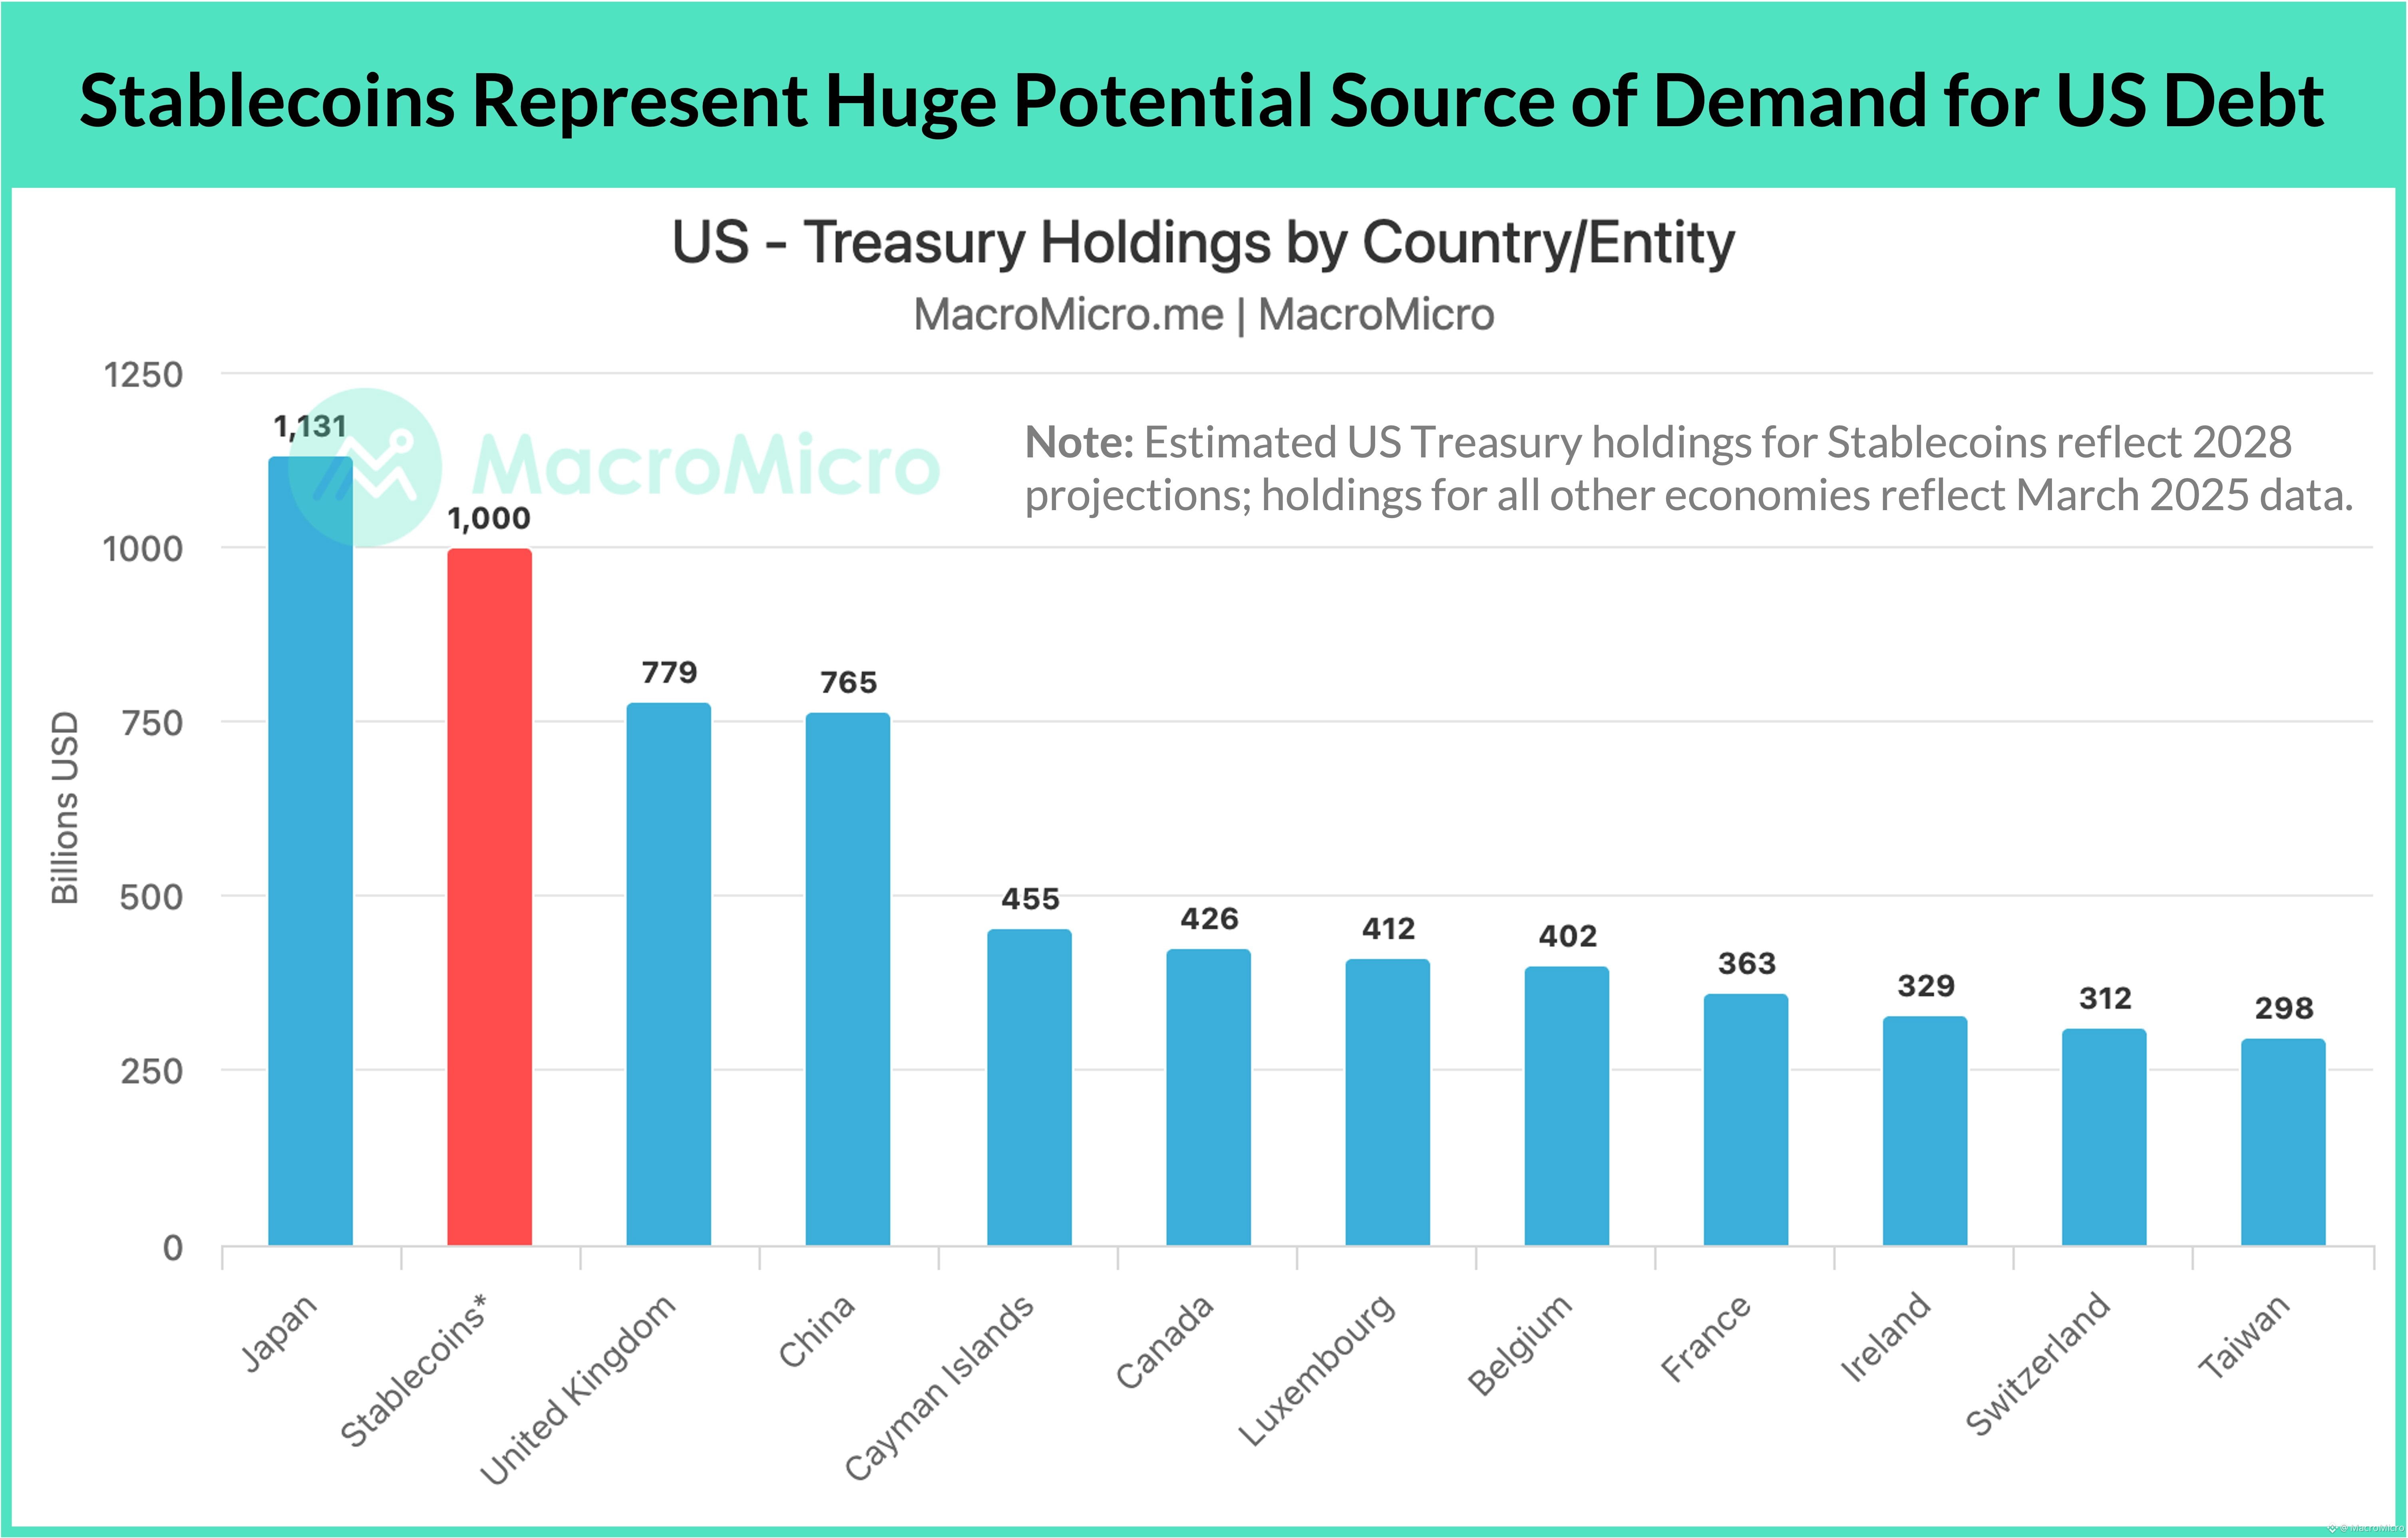
Le changement le plus décisif des stablecoins n’est pas le volume des paiements, mais leur émergence en tant qu’acheteur majeur de dette souveraine américaine.
D’après les estimations du Treasury Borrowing Advisory Committee (TBAC), le marché des stablecoins pourrait atteindre 2 000 milliards de dollars d’ici 2028. Cette expansion nécessiterait environ 1 000 milliards de dollars de bons du Trésor à court terme, contre environ 120 milliards de dollars aujourd’hui. À cette échelle de réserves, les émetteurs de stablecoins seraient à peu près au même niveau que le Japon (1,1 billion de dollars) en tant que plus grand détenteur de dette américaine.
Cette demande survient précisément au moment où le Département du Trésor modifie sa stratégie de gestion de la dette. Dans sa déclaration trimestrielle de rachat publiée en août, le Trésor a modifié ses indications concernant la taille des enchères de coupons : d’une évaluation des « hausses », il est passé à une évaluation des « changements ». Ce glissement va dans le sens d’une émission accrue de bons et de moins d’enchères sur des échéances longues afin de contenir la prime de terme sur les rendements à long terme. Les T-bills représentent déjà 22 % des bons du Trésor négociables en circulation, contre 15 % avant la pandémie.
Alors que les fonds du marché monétaire se situent près de 8 000 milliards de dollars et que la Réserve fédérale oriente le principal des MBS arrivant à échéance vers les T-bills, les stablecoins offrent une base d’acheteurs en expansion, peu sensible aux prix. Pour Washington, les dollars numériques sont discrètement devenus un outil pour absorber le financement déficitaire à court terme.
🔗 Lire la suite : https://en.macromicro.me/blog/treasury-yields-are-surging-three-ways-out-of-the-debt-trap
Le changement le plus décisif des stablecoins n’est pas le volume des paiements, mais leur émergence en tant qu’acheteur majeur de dette souveraine américaine.
D’après les estimations du Treasury Borrowing Advisory Committee (TBAC), le marché des stablecoins pourrait atteindre 2 000 milliards de dollars d’ici 2028. Cette expansion nécessiterait environ 1 000 milliards de dollars de bons du Trésor à court terme, contre environ 120 milliards de dollars aujourd’hui. À cette échelle de réserves, les émetteurs de stablecoins seraient à peu près au même niveau que le Japon (1,1 billion de dollars) en tant que plus grand détenteur de dette américaine.
Cette demande survient précisément au moment où le Département du Trésor modifie sa stratégie de gestion de la dette. Dans sa déclaration trimestrielle de rachat publiée en août, le Trésor a modifié ses indications concernant la taille des enchères de coupons : d’une évaluation des « hausses », il est passé à une évaluation des « changements ». Ce glissement va dans le sens d’une émission accrue de bons et de moins d’enchères sur des échéances longues afin de contenir la prime de terme sur les rendements à long terme. Les T-bills représentent déjà 22 % des bons du Trésor négociables en circulation, contre 15 % avant la pandémie.
Alors que les fonds du marché monétaire se situent près de 8 000 milliards de dollars et que la Réserve fédérale oriente le principal des MBS arrivant à échéance vers les T-bills, les stablecoins offrent une base d’acheteurs en expansion, peu sensible aux prix. Pour Washington, les dollars numériques sont discrètement devenus un outil pour absorber le financement déficitaire à court terme.
🔗 Lire la suite : https://en.macromicro.me/blog/treasury-yields-are-surging-three-ways-out-of-the-debt-trap
D’après les estimations du Treasury Borrowing Advisory Committee (TBAC), le marché des stablecoins pourrait atteindre 2 000 milliards de dollars d’ici 2028. Cette expansion nécessiterait environ 1 000 milliards de dollars de bons du Trésor à court terme, contre environ 120 milliards de dollars aujourd’hui. À cette échelle de réserves, les émetteurs de stablecoins seraient à peu près au même niveau que le Japon (1,1 billion de dollars) en tant que plus grand détenteur de dette américaine.
Cette demande survient précisément au moment où le Département du Trésor modifie sa stratégie de gestion de la dette. Dans sa déclaration trimestrielle de rachat publiée en août, le Trésor a modifié ses indications concernant la taille des enchères de coupons : d’une évaluation des « hausses », il est passé à une évaluation des « changements ». Ce glissement va dans le sens d’une émission accrue de bons et de moins d’enchères sur des échéances longues afin de contenir la prime de terme sur les rendements à long terme. Les T-bills représentent déjà 22 % des bons du Trésor négociables en circulation, contre 15 % avant la pandémie.
Alors que les fonds du marché monétaire se situent près de 8 000 milliards de dollars et que la Réserve fédérale oriente le principal des MBS arrivant à échéance vers les T-bills, les stablecoins offrent une base d’acheteurs en expansion, peu sensible aux prix. Pour Washington, les dollars numériques sont discrètement devenus un outil pour absorber le financement déficitaire à court terme.
🔗 Lire la suite : https://en.macromicro.me/blog/treasury-yields-are-surging-three-ways-out-of-the-debt-trap
434
·
--
📈 Les investissements en capex liés à l’IA sont sur la bonne trajectoire pour franchir 1 000 milliards de dollars d’ici 2027, et la chaîne d’approvisionnement montre déjà des signes de tension. Les capacités en mémoire et en fonderie sont à leur maximum, les prix du matériel sont de nouveau au-dessus des pics de 2021, et le pouvoir de fixation des prix remonte vers l’amont, loin des applications que tout le monde négocie.
Nous couvrons tout cela ce mois de septembre, avec deux éléments débloqués dans un seul plan :
📌 Perspectives en direct (11 septembre) — notre VP Recherche détaille en direct les mégatendances de l’IA à 1 000 milliards
📌 Accès complet sur 1 an au AI Supply Chain Hub — 18 graphiques exclusifs sur les puces, l’infrastructure et le calcul
Que ce goulot d’étranglement tienne ou se rompe dépend de la demande réelle, pas seulement d’une offre trop tendue.
C’est précisément pour vous aider à le suivre que les deux ont été conçus.
Suivez-le avant que le marché ne l’intègre dans les prix. Offre valable jusqu’au 30 septembre.
🔗 https://mmgo.me/xxv4q3
📈 Les investissements en capex liés à l’IA sont sur la bonne trajectoire pour franchir 1 000 milliards de dollars d’ici 2027, et la chaîne d’approvisionnement montre déjà des signes de tension. Les capacités en mémoire et en fonderie sont à leur maximum, les prix du matériel sont de nouveau au-dessus des pics de 2021, et le pouvoir de fixation des prix remonte vers l’amont, loin des applications que tout le monde négocie.
Nous couvrons tout cela ce mois de septembre, avec deux éléments débloqués dans un seul plan :
📌 Perspectives en direct (11 septembre) — notre VP Recherche détaille en direct les mégatendances de l’IA à 1 000 milliards
📌 Accès complet sur 1 an au AI Supply Chain Hub — 18 graphiques exclusifs sur les puces, l’infrastructure et le calcul
Que ce goulot d’étranglement tienne ou se rompe dépend de la demande réelle, pas seulement d’une offre trop tendue.
C’est précisément pour vous aider à le suivre que les deux ont été conçus.
Suivez-le avant que le marché ne l’intègre dans les prix. Offre valable jusqu’au 30 septembre.
🔗 https://mmgo.me/xxv4q3
Nous couvrons tout cela ce mois de septembre, avec deux éléments débloqués dans un seul plan :
📌 Perspectives en direct (11 septembre) — notre VP Recherche détaille en direct les mégatendances de l’IA à 1 000 milliards
📌 Accès complet sur 1 an au AI Supply Chain Hub — 18 graphiques exclusifs sur les puces, l’infrastructure et le calcul
Que ce goulot d’étranglement tienne ou se rompe dépend de la demande réelle, pas seulement d’une offre trop tendue.
C’est précisément pour vous aider à le suivre que les deux ont été conçus.
Suivez-le avant que le marché ne l’intègre dans les prix. Offre valable jusqu’au 30 septembre.
🔗 https://mmgo.me/xxv4q3
421
·
--
Vérifié
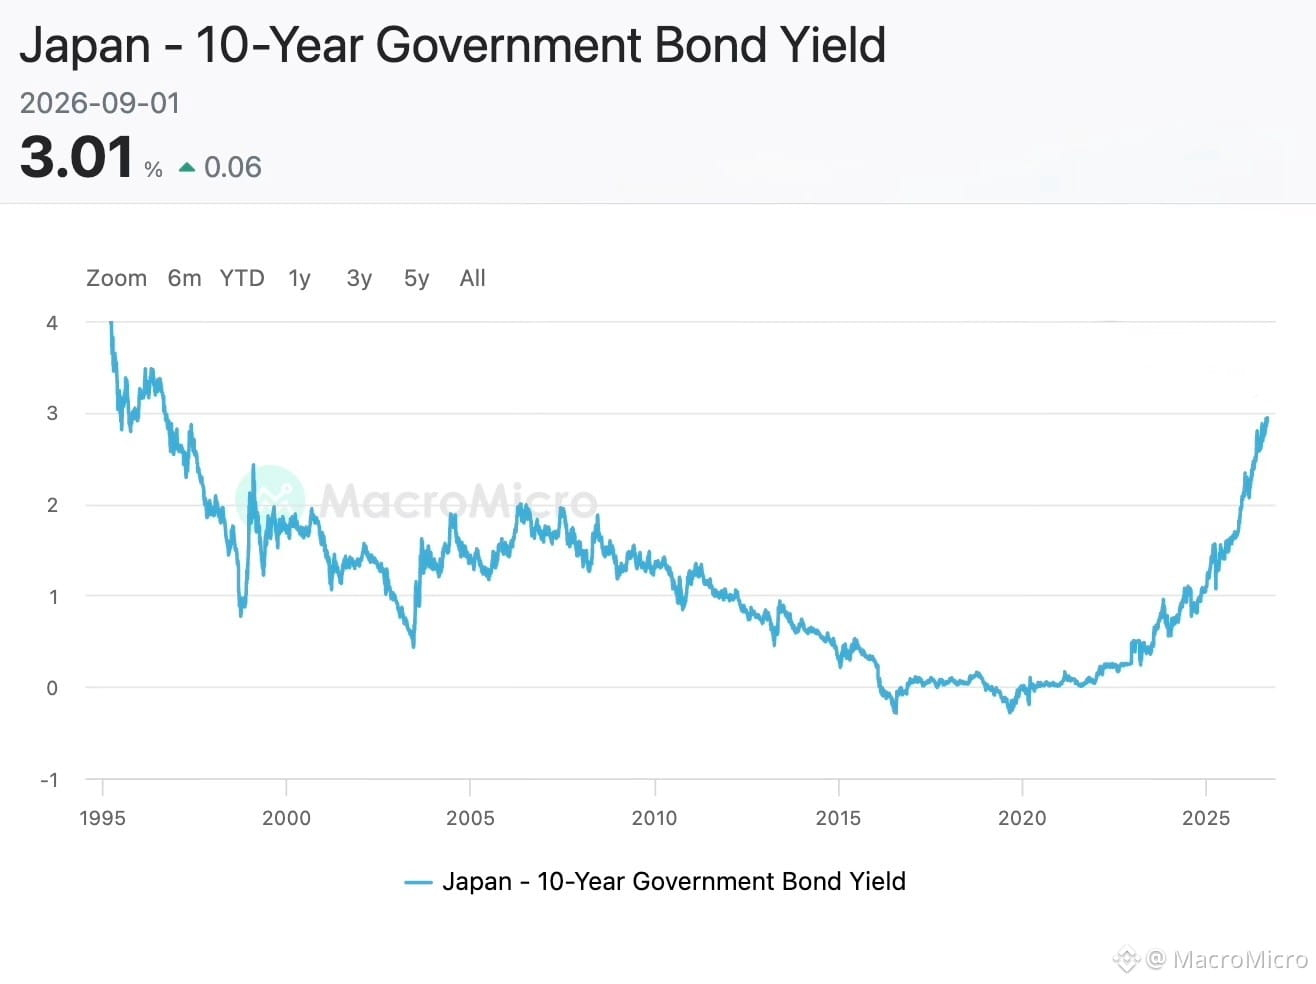
🔴 INFO IMPORTANTE : le rendement des obligations d’État japonaises à 10 ans est monté à 3,00 %, son plus haut niveau depuis septembre 1996.
$EWJ
🔴 INFO IMPORTANTE : le rendement des obligations d’État japonaises à 10 ans est monté à 3,00 %, son plus haut niveau depuis septembre 1996.
$EWJ
$EWJ
1
717
·
--
🔴 65 mois au-dessus de l’objectif : l’inflation domine le discours de Jackson Hole de Warsh
« La mesure d’inflation privilégiée par la Fed, la variation sur 12 mois de l’indice des prix PCE, s’élève à 3,7 %, tandis que la variation sur six mois est de 4,1 %. »
« Du côté de la stabilité des prix de notre mandat, les chiffres sont plus préoccupants. »
« Ainsi, l’attention prédominante de la Fed en ce moment devrait porter sur les prix. »
« Et même si les données PCE et CPI de cet été ont été meilleures que prévu, elles ne me disent pas que les tendances sous-jacentes se sont améliorées de manière significative. »
« Au cours des 12 derniers mois, 54 % des biens et services du panier PCE ont enregistré des hausses de prix supérieures à 3 %. C’est bien en dessous des sommets atteints après la pandémie, d’environ 77 %, mais c’est toutefois largement au-dessus du niveau de 32 % observé sur les deux décennies précédant la pandémie. »
« La responsabilité de 65 mois d’inflation durablement élevée incombe clairement à la banque centrale. Et c’est précisément là qu’elle doit être. »
« La stabilité des prix ne se produit pas d’elle-même, et l’inflation ne revient pas nécessairement spontanément à une moyenne. »
« Nous devons être sûrs que l’inflation sous-jacente s’oriente vers notre objectif, clairement et à une vitesse suffisante. Sinon, nous avons du travail à faire. »
« Mais l’inflation est restée trop élevée. »
« Les mesures comparables issues de l’indice des prix à la consommation (CPI) sont également élevées, tout comme les mesures “core” de l’inflation PCE et CPI. »
« Aucune de ces mesures n’est parfaite, mais elles racontent toutes une histoire similaire : l’inflation évolue au-dessus de notre cible de 2 %. »
« La hausse récente des prix des matières premières globales mérite aussi d’être surveillée. »
« Certains secteurs—comme le logement et l’agriculture—montrent des tensions. Mais, dans l’ensemble, je serais bien en peine de qualifier les conditions financières globales de restrictives. »
« Il incombe à la Fed de veiller à ce que les anticipations d’inflation ne se désancrent pas. »
« Il est aussi important de savoir si les relevés d’inflation des cinq dernières années et plus se sont diffusés dans les anticipations. »
$SHY.ETF
🔴 65 mois au-dessus de l’objectif : l’inflation domine le discours de Jackson Hole de Warsh
« La mesure d’inflation privilégiée par la Fed, la variation sur 12 mois de l’indice des prix PCE, s’élève à 3,7 %, tandis que la variation sur six mois est de 4,1 %. »
« Du côté de la stabilité des prix de notre mandat, les chiffres sont plus préoccupants. »
« Ainsi, l’attention prédominante de la Fed en ce moment devrait porter sur les prix. »
« Et même si les données PCE et CPI de cet été ont été meilleures que prévu, elles ne me disent pas que les tendances sous-jacentes se sont améliorées de manière significative. »
« Au cours des 12 derniers mois, 54 % des biens et services du panier PCE ont enregistré des hausses de prix supérieures à 3 %. C’est bien en dessous des sommets atteints après la pandémie, d’environ 77 %, mais c’est toutefois largement au-dessus du niveau de 32 % observé sur les deux décennies précédant la pandémie. »
« La responsabilité de 65 mois d’inflation durablement élevée incombe clairement à la banque centrale. Et c’est précisément là qu’elle doit être. »
« La stabilité des prix ne se produit pas d’elle-même, et l’inflation ne revient pas nécessairement spontanément à une moyenne. »
« Nous devons être sûrs que l’inflation sous-jacente s’oriente vers notre objectif, clairement et à une vitesse suffisante. Sinon, nous avons du travail à faire. »
« Mais l’inflation est restée trop élevée. »
« Les mesures comparables issues de l’indice des prix à la consommation (CPI) sont également élevées, tout comme les mesures “core” de l’inflation PCE et CPI. »
« Aucune de ces mesures n’est parfaite, mais elles racontent toutes une histoire similaire : l’inflation évolue au-dessus de notre cible de 2 %. »
« La hausse récente des prix des matières premières globales mérite aussi d’être surveillée. »
« Certains secteurs—comme le logement et l’agriculture—montrent des tensions. Mais, dans l’ensemble, je serais bien en peine de qualifier les conditions financières globales de restrictives. »
« Il incombe à la Fed de veiller à ce que les anticipations d’inflation ne se désancrent pas. »
« Il est aussi important de savoir si les relevés d’inflation des cinq dernières années et plus se sont diffusés dans les anticipations. »
$SHY.ETF
« La mesure d’inflation privilégiée par la Fed, la variation sur 12 mois de l’indice des prix PCE, s’élève à 3,7 %, tandis que la variation sur six mois est de 4,1 %. »
« Du côté de la stabilité des prix de notre mandat, les chiffres sont plus préoccupants. »
« Ainsi, l’attention prédominante de la Fed en ce moment devrait porter sur les prix. »
« Et même si les données PCE et CPI de cet été ont été meilleures que prévu, elles ne me disent pas que les tendances sous-jacentes se sont améliorées de manière significative. »
« Au cours des 12 derniers mois, 54 % des biens et services du panier PCE ont enregistré des hausses de prix supérieures à 3 %. C’est bien en dessous des sommets atteints après la pandémie, d’environ 77 %, mais c’est toutefois largement au-dessus du niveau de 32 % observé sur les deux décennies précédant la pandémie. »
« La responsabilité de 65 mois d’inflation durablement élevée incombe clairement à la banque centrale. Et c’est précisément là qu’elle doit être. »
« La stabilité des prix ne se produit pas d’elle-même, et l’inflation ne revient pas nécessairement spontanément à une moyenne. »
« Nous devons être sûrs que l’inflation sous-jacente s’oriente vers notre objectif, clairement et à une vitesse suffisante. Sinon, nous avons du travail à faire. »
« Mais l’inflation est restée trop élevée. »
« Les mesures comparables issues de l’indice des prix à la consommation (CPI) sont également élevées, tout comme les mesures “core” de l’inflation PCE et CPI. »
« Aucune de ces mesures n’est parfaite, mais elles racontent toutes une histoire similaire : l’inflation évolue au-dessus de notre cible de 2 %. »
« La hausse récente des prix des matières premières globales mérite aussi d’être surveillée. »
« Certains secteurs—comme le logement et l’agriculture—montrent des tensions. Mais, dans l’ensemble, je serais bien en peine de qualifier les conditions financières globales de restrictives. »
« Il incombe à la Fed de veiller à ce que les anticipations d’inflation ne se désancrent pas. »
« Il est aussi important de savoir si les relevés d’inflation des cinq dernières années et plus se sont diffusés dans les anticipations. »
$SHY.ETF
SHYETF+0,03%
1
494
·
--
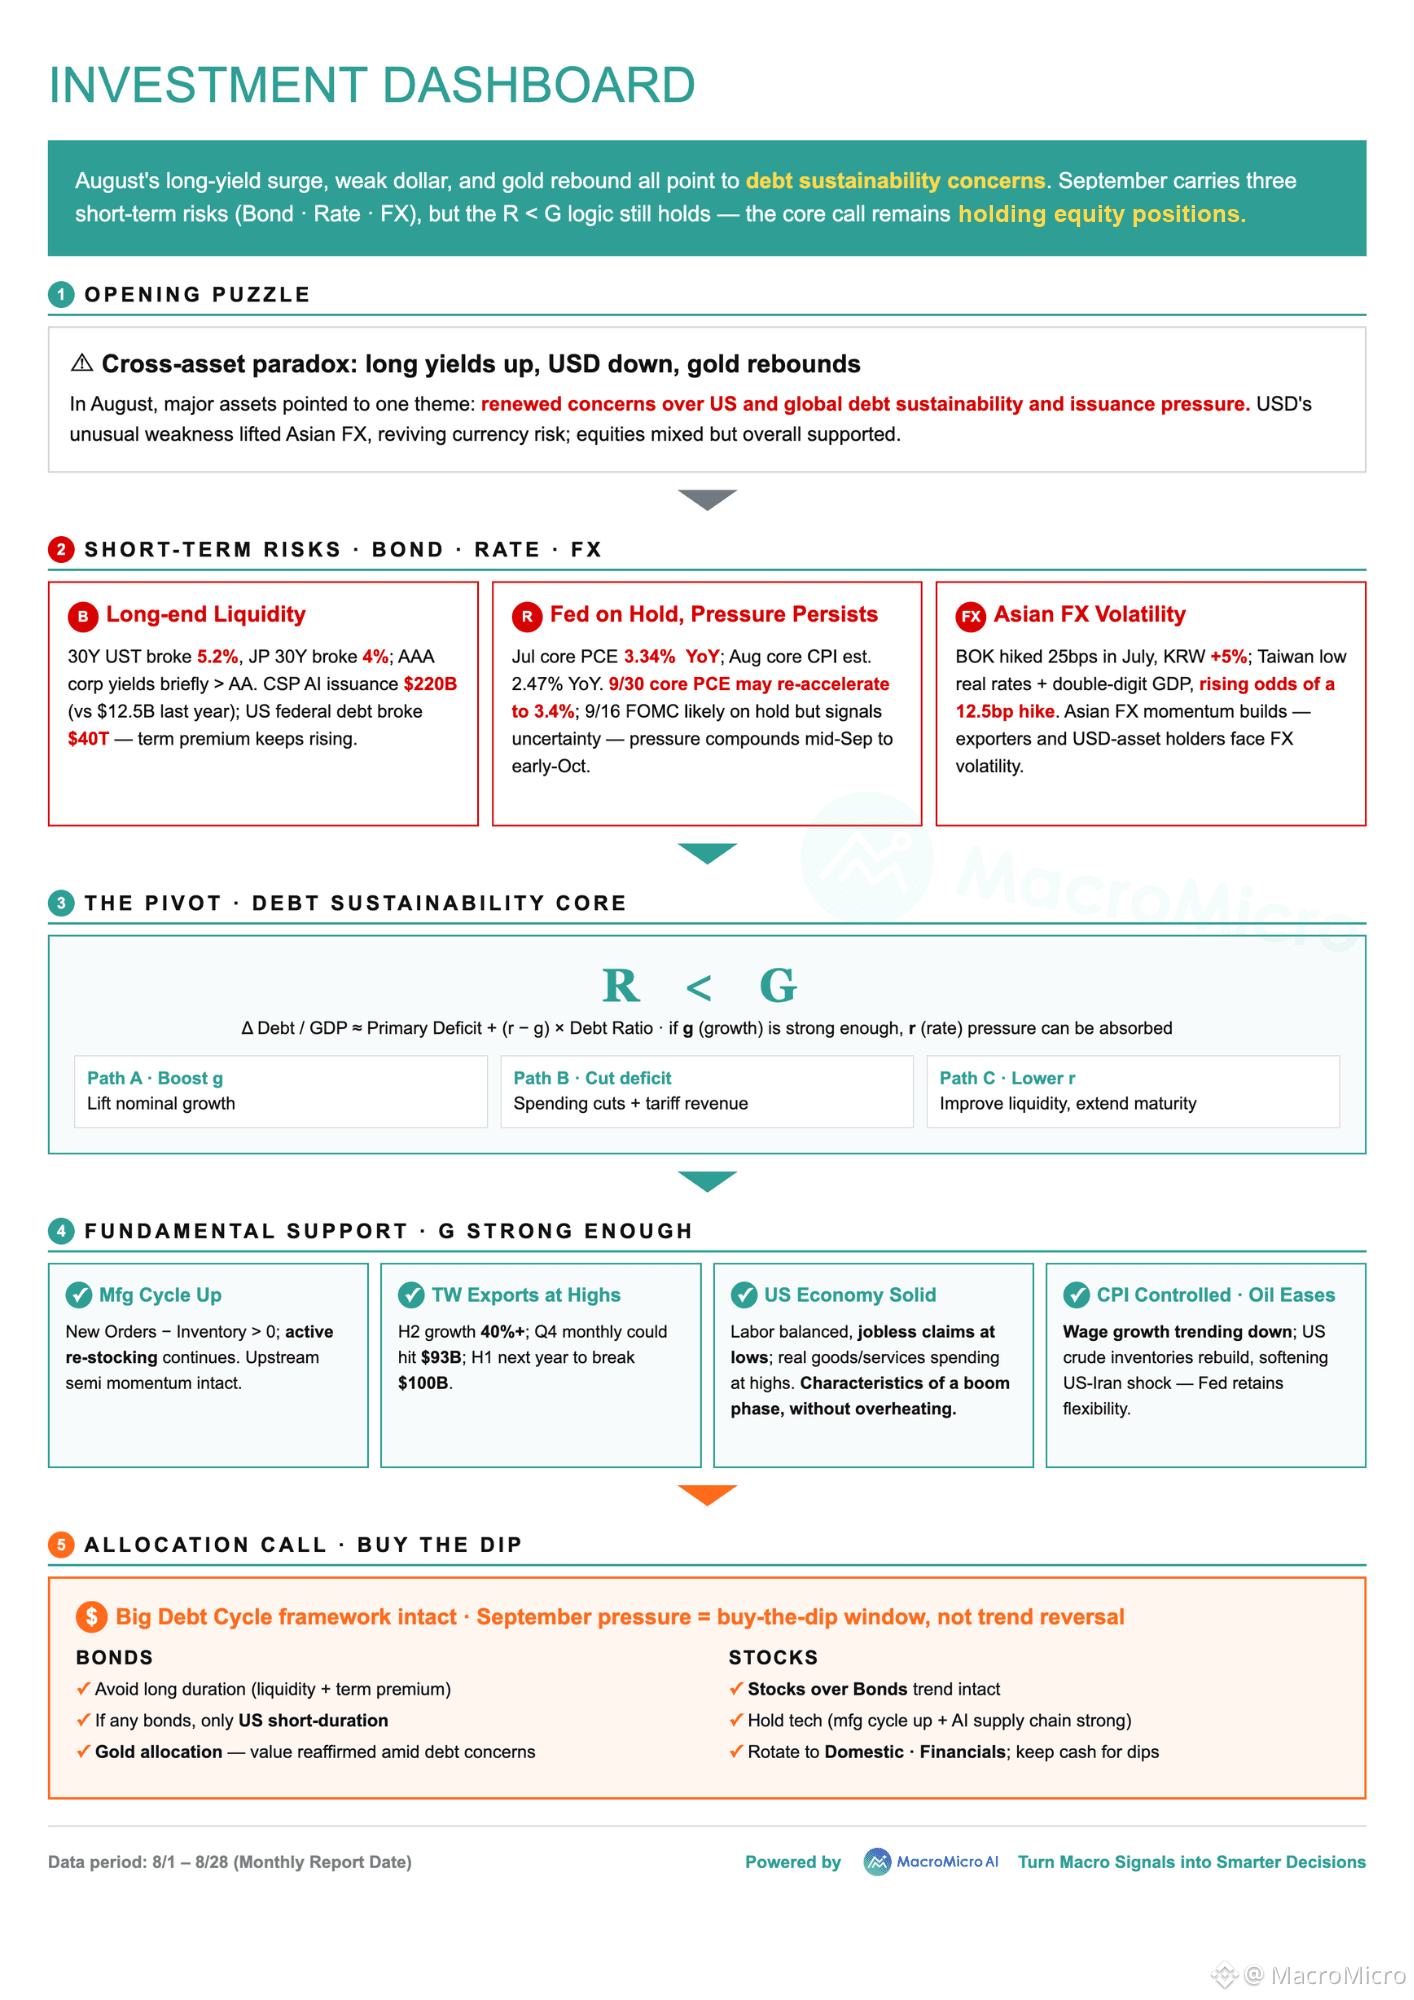
📊 Le tout nouveau tableau de bord des investissements est disponible !
N’hésitez pas à l’enregistrer, à le partager — vous allez vouloir l’avoir sous la main.
Les mouvements d’actifs du mois d’août ont tous pointé dans la même direction : les rendements longs ont bondi, le dollar a chuté et l’or a rebondi — trois signaux distincts, un thème commun : les inquiétudes concernant la soutenabilité de la dette font de nouveau leur retour.
À l’approche de septembre, la vraie question n’est pas de savoir si cette pression s’atténue. Il s’agit de savoir si la croissance (G) est encore suffisamment solide pour la dépasser.
Nous le décomposons en 3 thèmes — vue complète dans le tableau de bord ci-dessous.
👋🏻N’hésitez pas à partager ou à republier. Suivez MacroMicro pour rester en avance sur le risque de marché avant le prochain mouvement : https://mmgo.me/y6cugk
📊 Le tout nouveau tableau de bord des investissements est disponible !
N’hésitez pas à l’enregistrer, à le partager — vous allez vouloir l’avoir sous la main.
Les mouvements d’actifs du mois d’août ont tous pointé dans la même direction : les rendements longs ont bondi, le dollar a chuté et l’or a rebondi — trois signaux distincts, un thème commun : les inquiétudes concernant la soutenabilité de la dette font de nouveau leur retour.
À l’approche de septembre, la vraie question n’est pas de savoir si cette pression s’atténue. Il s’agit de savoir si la croissance (G) est encore suffisamment solide pour la dépasser.
Nous le décomposons en 3 thèmes — vue complète dans le tableau de bord ci-dessous.
👋🏻N’hésitez pas à partager ou à republier. Suivez MacroMicro pour rester en avance sur le risque de marché avant le prochain mouvement : https://mmgo.me/y6cugk
N’hésitez pas à l’enregistrer, à le partager — vous allez vouloir l’avoir sous la main.
Les mouvements d’actifs du mois d’août ont tous pointé dans la même direction : les rendements longs ont bondi, le dollar a chuté et l’or a rebondi — trois signaux distincts, un thème commun : les inquiétudes concernant la soutenabilité de la dette font de nouveau leur retour.
À l’approche de septembre, la vraie question n’est pas de savoir si cette pression s’atténue. Il s’agit de savoir si la croissance (G) est encore suffisamment solide pour la dépasser.
Nous le décomposons en 3 thèmes — vue complète dans le tableau de bord ci-dessous.
👋🏻N’hésitez pas à partager ou à republier. Suivez MacroMicro pour rester en avance sur le risque de marché avant le prochain mouvement : https://mmgo.me/y6cugk
623
·
--
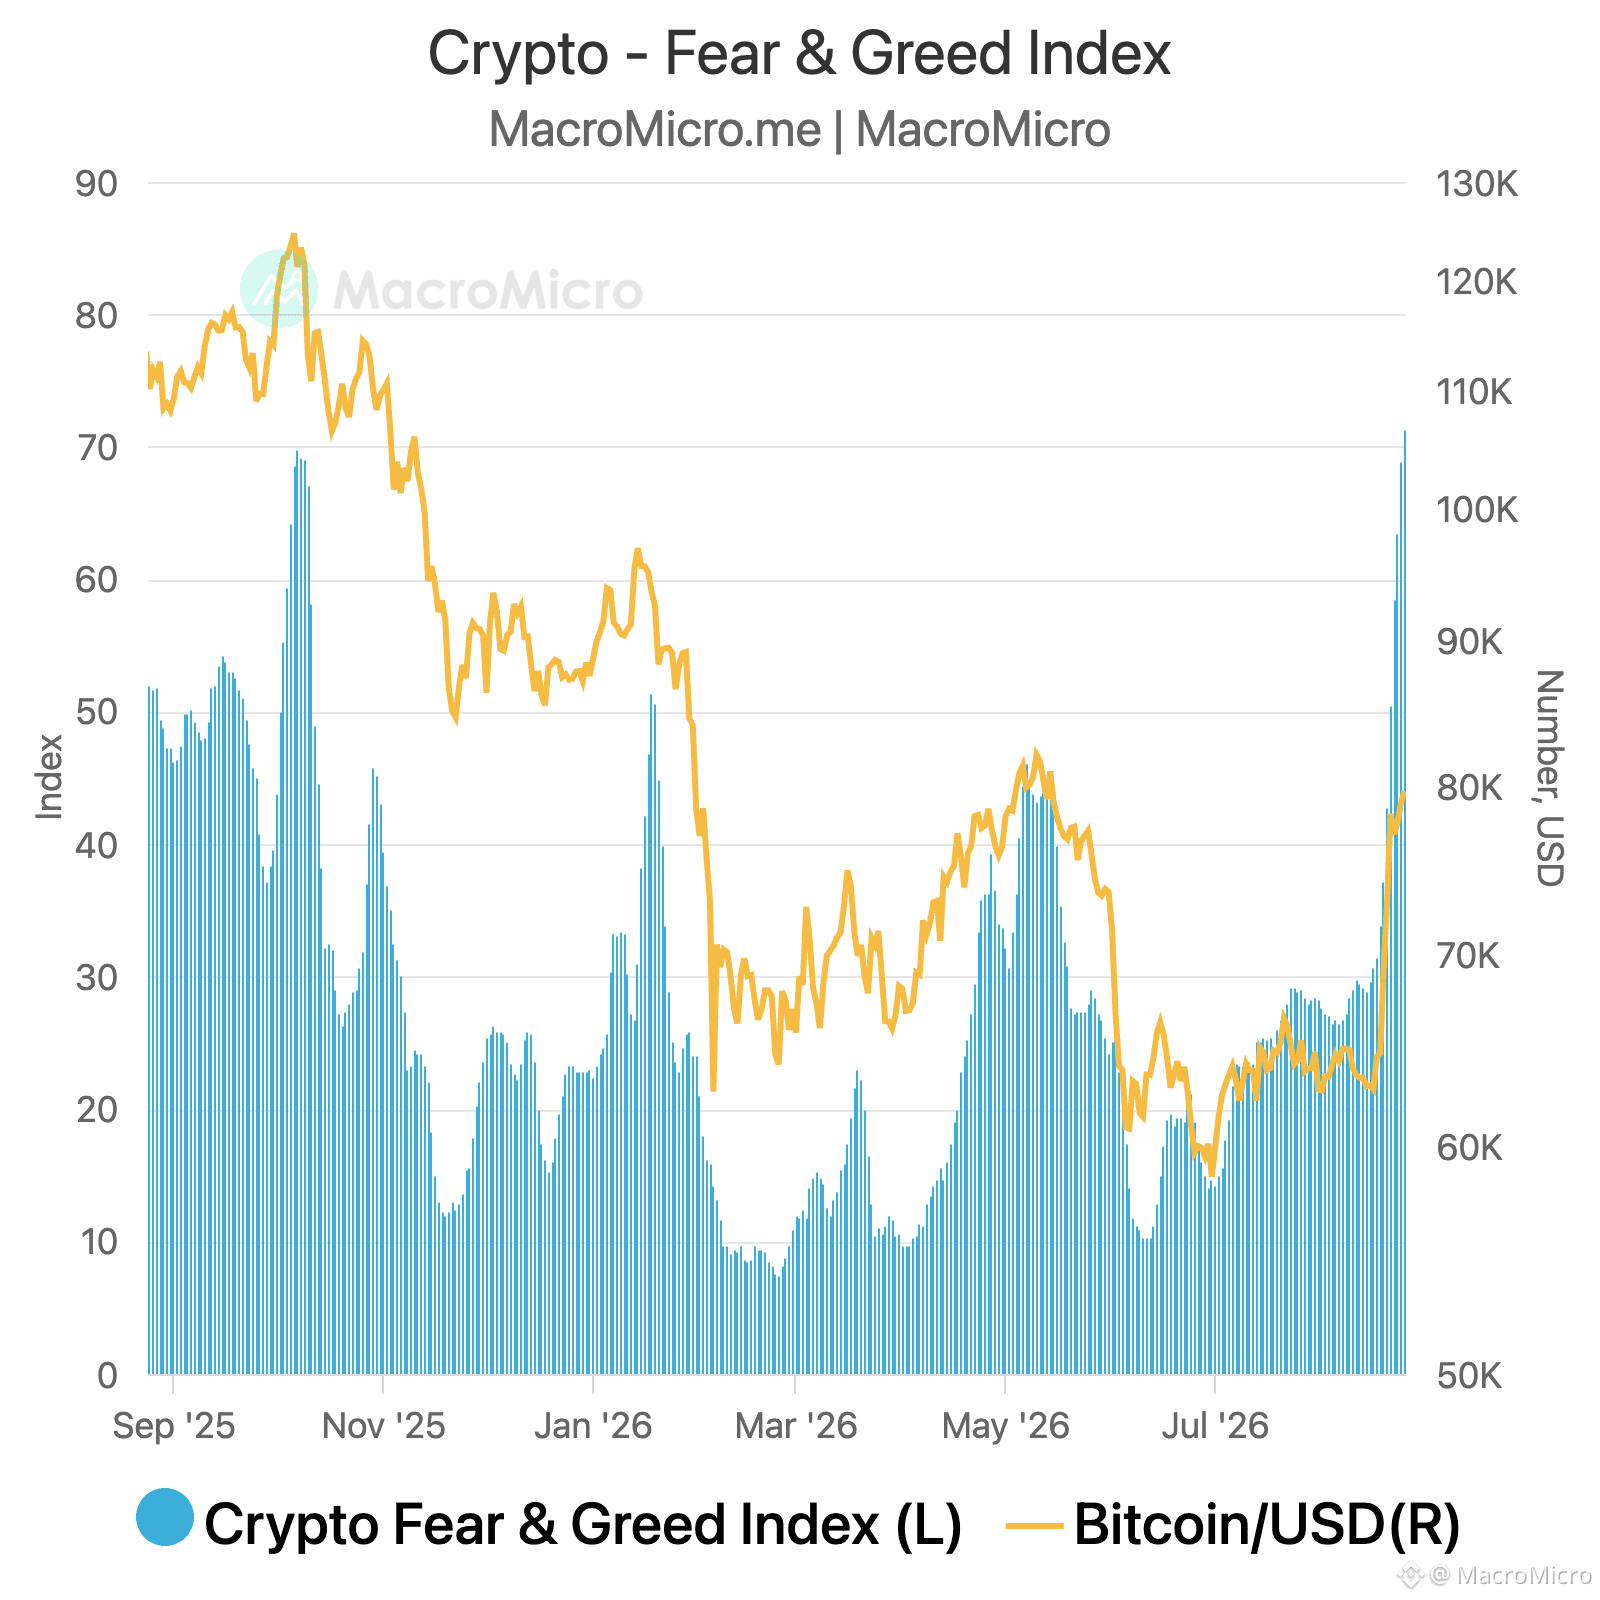
📈 Le Bitcoin a atteint 80 000 $ pour la première fois depuis mai 2026. L’or fait de même.
La Fed a cessé d’ajouter des achats de bons du Trésor (T-bills) et le Trésor étend sa capacité de rachat sur l’ensemble de la courbe des taux à long terme. Ensemble, ces mesures allègent la pression sur les marchés de financement du segment le plus court, les mêmes circuits repo derrière le TGCR, le BGCR et le SOFR.
Les données sur l’emploi (hors secteur agricole) et l’inflation (IPC) ont déjà écarté toute hausse à court terme. Les marchés intègrent cette amélioration dès maintenant, avant la clarté que devraient apporter les discussions du FOMC de septembre et de Jackson Hole.
$BTC
{spot}(BTCUSDT)
📈 Le Bitcoin a atteint 80 000 $ pour la première fois depuis mai 2026. L’or fait de même.
La Fed a cessé d’ajouter des achats de bons du Trésor (T-bills) et le Trésor étend sa capacité de rachat sur l’ensemble de la courbe des taux à long terme. Ensemble, ces mesures allègent la pression sur les marchés de financement du segment le plus court, les mêmes circuits repo derrière le TGCR, le BGCR et le SOFR.
Les données sur l’emploi (hors secteur agricole) et l’inflation (IPC) ont déjà écarté toute hausse à court terme. Les marchés intègrent cette amélioration dès maintenant, avant la clarté que devraient apporter les discussions du FOMC de septembre et de Jackson Hole.
$BTC
La Fed a cessé d’ajouter des achats de bons du Trésor (T-bills) et le Trésor étend sa capacité de rachat sur l’ensemble de la courbe des taux à long terme. Ensemble, ces mesures allègent la pression sur les marchés de financement du segment le plus court, les mêmes circuits repo derrière le TGCR, le BGCR et le SOFR.
Les données sur l’emploi (hors secteur agricole) et l’inflation (IPC) ont déjà écarté toute hausse à court terme. Les marchés intègrent cette amélioration dès maintenant, avant la clarté que devraient apporter les discussions du FOMC de septembre et de Jackson Hole.
$BTC
2
16
19.5k
·
--
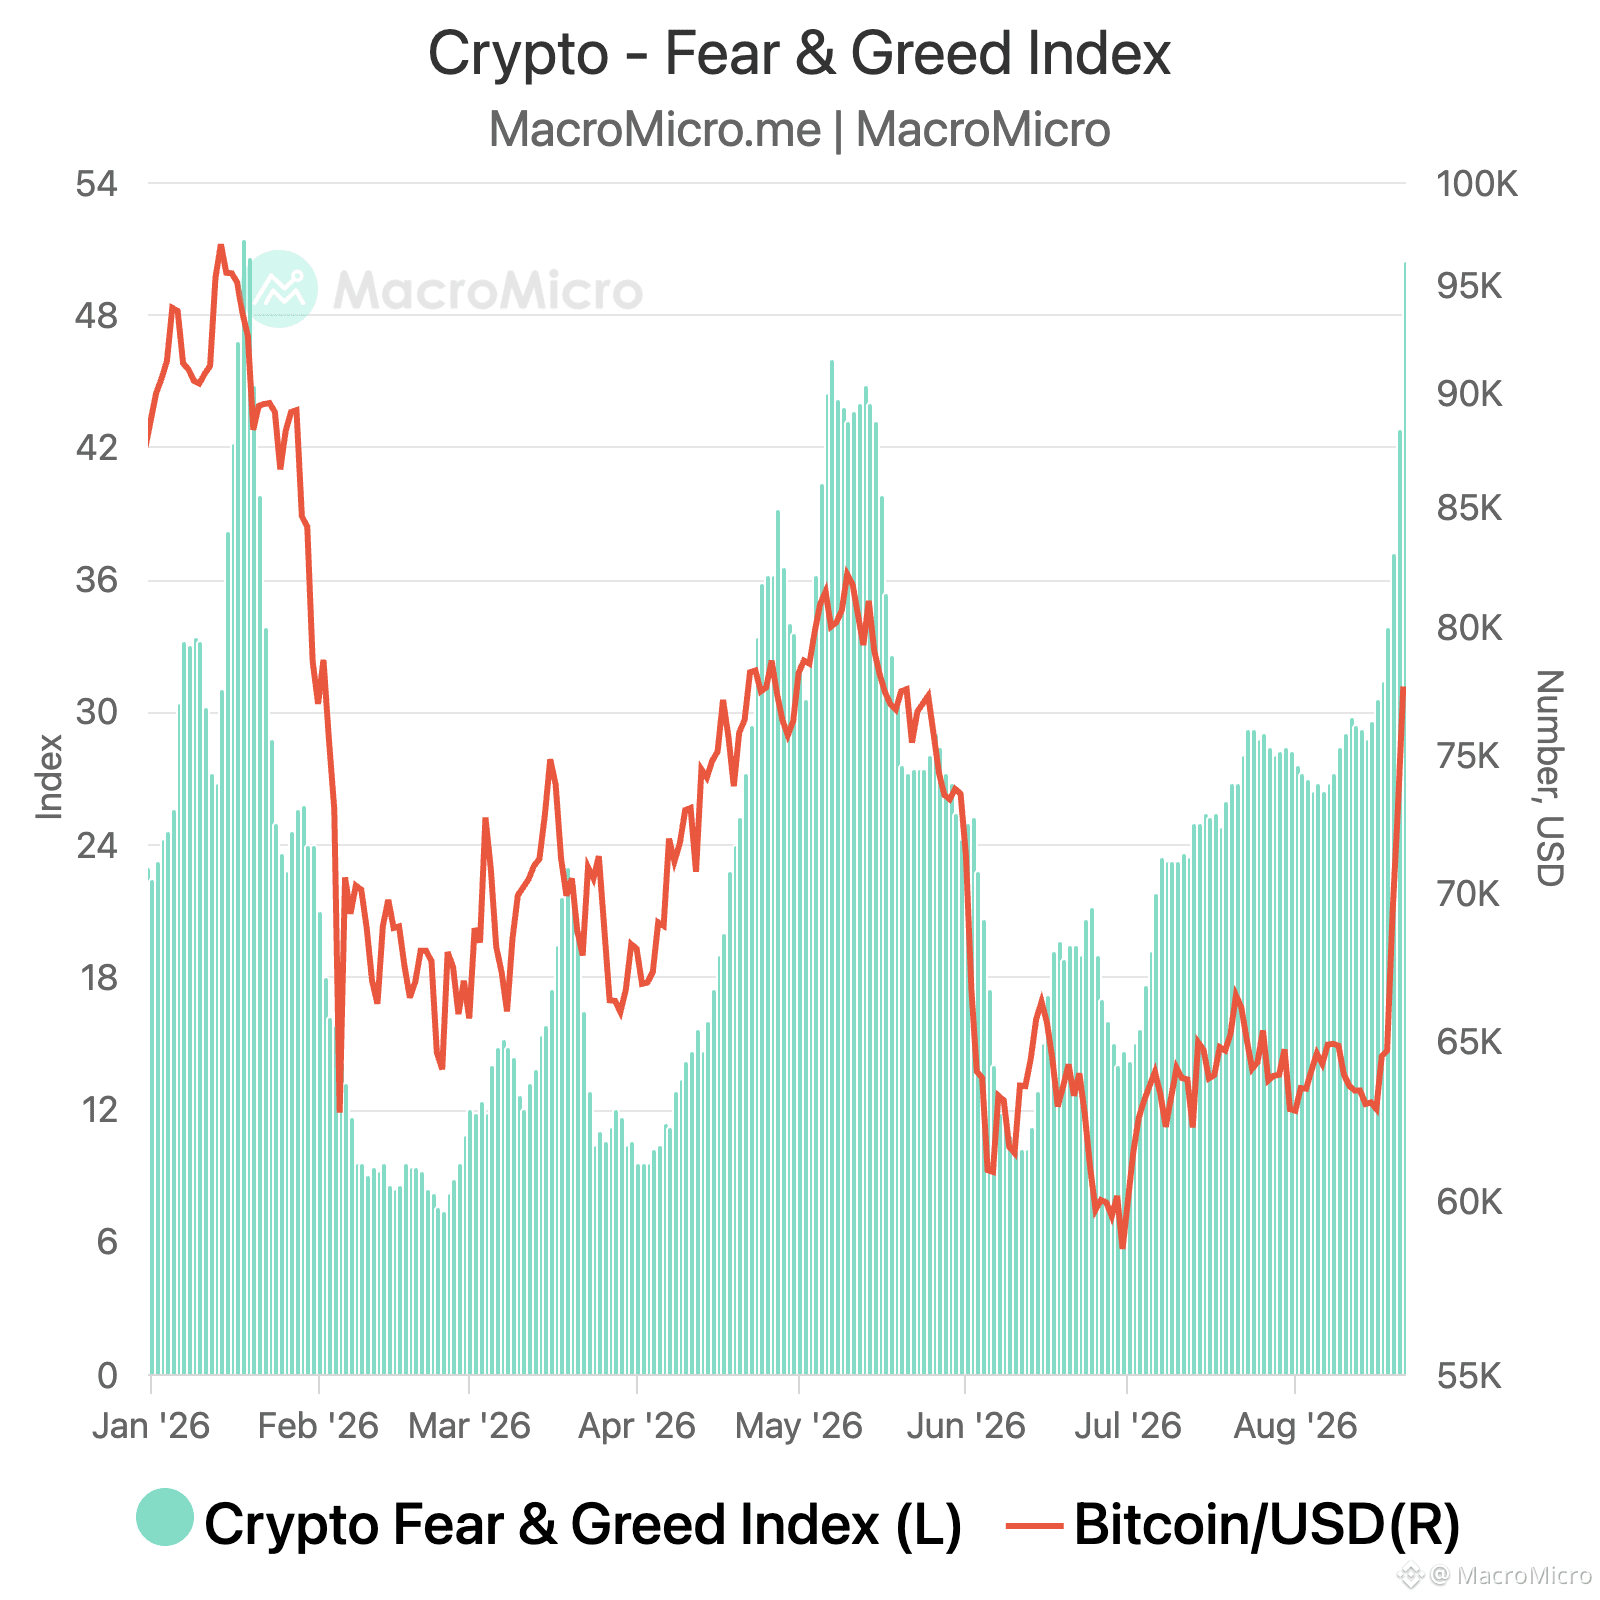
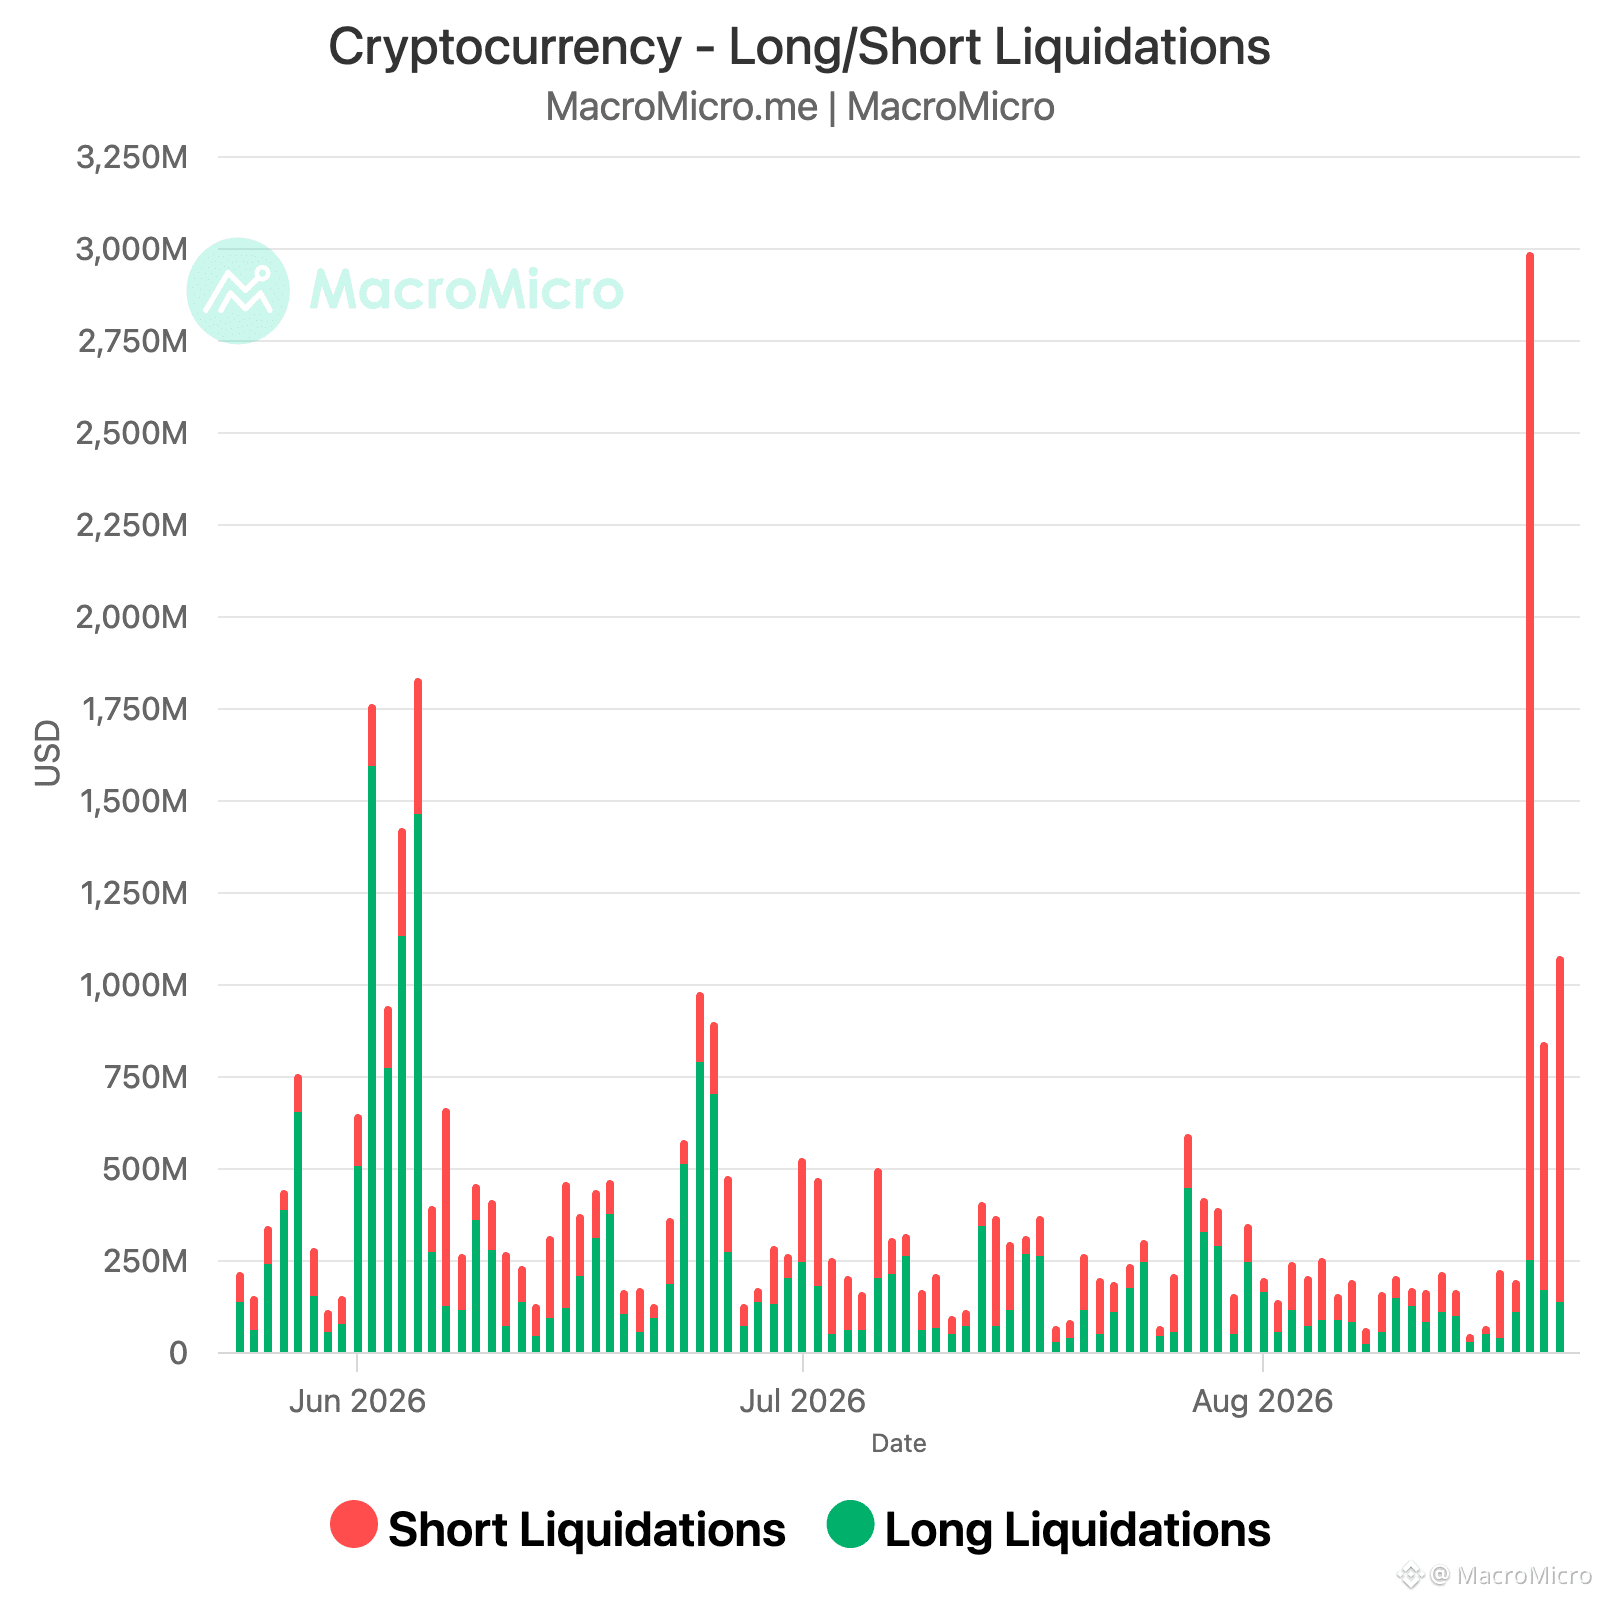
🚨 Le Bitcoin dépasse 78 000 $, en hausse de plus de 30 % en quatre jours. La capitalisation du marché de la crypto a ajouté 450 milliards de dollars depuis lundi.
Pour seuls 24 dernières heures, pour 1,24 milliard de dollars de positions courtes ont été liquidées sur le marché de la crypto !
$BTC
{spot}(BTCUSDT)
🚨 Le Bitcoin dépasse 78 000 $, en hausse de plus de 30 % en quatre jours. La capitalisation du marché de la crypto a ajouté 450 milliards de dollars depuis lundi.
Pour seuls 24 dernières heures, pour 1,24 milliard de dollars de positions courtes ont été liquidées sur le marché de la crypto !
$BTC
Pour seuls 24 dernières heures, pour 1,24 milliard de dollars de positions courtes ont été liquidées sur le marché de la crypto !
$BTC
3
5.5k
·
--
Vérifié
🇰🇷Maintenant en direct ! Korea Macro Monitor — le marché haussier est-il soutenu par des fondamentaux ?
Voici la preuve du jour : le KOSPI a bondi de +5,9 % pour revenir à 6 852,58, déclenchant un « buy sidecar » — le 49e de l’année. Samsung +9 %, SK Hynix +12 %, grâce à une annonce de rachat d’actions de 29 Md$ par SK Hynix et à la baisse des rendements des bons du Trésor américain, qui ont alimenté le rebond.
La Corée vient de faire un aller-retour ; les fondamentaux n’ont pas encore rattrapé le mouvement :
Rallye stimulé par l’effet de levier → Forte correction → Retour en territoire haussier.
Pourquoi c’est important : Samsung + SK Hynix représentent l’essentiel des puces HBM/DRAM dans le monde — les mémoires qui alimentent le déploiement de l’IA. Les données d’exportation de la Corée précèdent des acteurs comme Micron et le cycle plus large de la mémoire.
Cinq graphiques sur les fondamentaux de la Corée + le cycle de la mémoire :
1. La reprise est-elle réelle ? Indicateurs du cycle économique
2. L’élan des exportations se maintient-il ? Total des exportations sur les 20 premiers jours
3. Indicateur avancé du cycle mémoire ? Indice des prix des exportations — Mémoire (YoY)
4. Demande réelle ou hausse des prix uniquement ? Ratio stocks/expéditions des semi-conducteurs & des pièces
5. Le rallye est-il soutenu par la liquidité ? — Dépôts des investisseurs
👇Liens des graphiques dans les commentaires
🇰🇷Maintenant en direct ! Korea Macro Monitor — le marché haussier est-il soutenu par des fondamentaux ?
Voici la preuve du jour : le KOSPI a bondi de +5,9 % pour revenir à 6 852,58, déclenchant un « buy sidecar » — le 49e de l’année. Samsung +9 %, SK Hynix +12 %, grâce à une annonce de rachat d’actions de 29 Md$ par SK Hynix et à la baisse des rendements des bons du Trésor américain, qui ont alimenté le rebond.
La Corée vient de faire un aller-retour ; les fondamentaux n’ont pas encore rattrapé le mouvement :
Rallye stimulé par l’effet de levier → Forte correction → Retour en territoire haussier.
Pourquoi c’est important : Samsung + SK Hynix représentent l’essentiel des puces HBM/DRAM dans le monde — les mémoires qui alimentent le déploiement de l’IA. Les données d’exportation de la Corée précèdent des acteurs comme Micron et le cycle plus large de la mémoire.
Cinq graphiques sur les fondamentaux de la Corée + le cycle de la mémoire :
1. La reprise est-elle réelle ? Indicateurs du cycle économique
2. L’élan des exportations se maintient-il ? Total des exportations sur les 20 premiers jours
3. Indicateur avancé du cycle mémoire ? Indice des prix des exportations — Mémoire (YoY)
4. Demande réelle ou hausse des prix uniquement ? Ratio stocks/expéditions des semi-conducteurs & des pièces
5. Le rallye est-il soutenu par la liquidité ? — Dépôts des investisseurs
👇Liens des graphiques dans les commentaires
Voici la preuve du jour : le KOSPI a bondi de +5,9 % pour revenir à 6 852,58, déclenchant un « buy sidecar » — le 49e de l’année. Samsung +9 %, SK Hynix +12 %, grâce à une annonce de rachat d’actions de 29 Md$ par SK Hynix et à la baisse des rendements des bons du Trésor américain, qui ont alimenté le rebond.
La Corée vient de faire un aller-retour ; les fondamentaux n’ont pas encore rattrapé le mouvement :
Rallye stimulé par l’effet de levier → Forte correction → Retour en territoire haussier.
Pourquoi c’est important : Samsung + SK Hynix représentent l’essentiel des puces HBM/DRAM dans le monde — les mémoires qui alimentent le déploiement de l’IA. Les données d’exportation de la Corée précèdent des acteurs comme Micron et le cycle plus large de la mémoire.
Cinq graphiques sur les fondamentaux de la Corée + le cycle de la mémoire :
1. La reprise est-elle réelle ? Indicateurs du cycle économique
2. L’élan des exportations se maintient-il ? Total des exportations sur les 20 premiers jours
3. Indicateur avancé du cycle mémoire ? Indice des prix des exportations — Mémoire (YoY)
4. Demande réelle ou hausse des prix uniquement ? Ratio stocks/expéditions des semi-conducteurs & des pièces
5. Le rallye est-il soutenu par la liquidité ? — Dépôts des investisseurs
👇Liens des graphiques dans les commentaires
1
1.2k
·
--
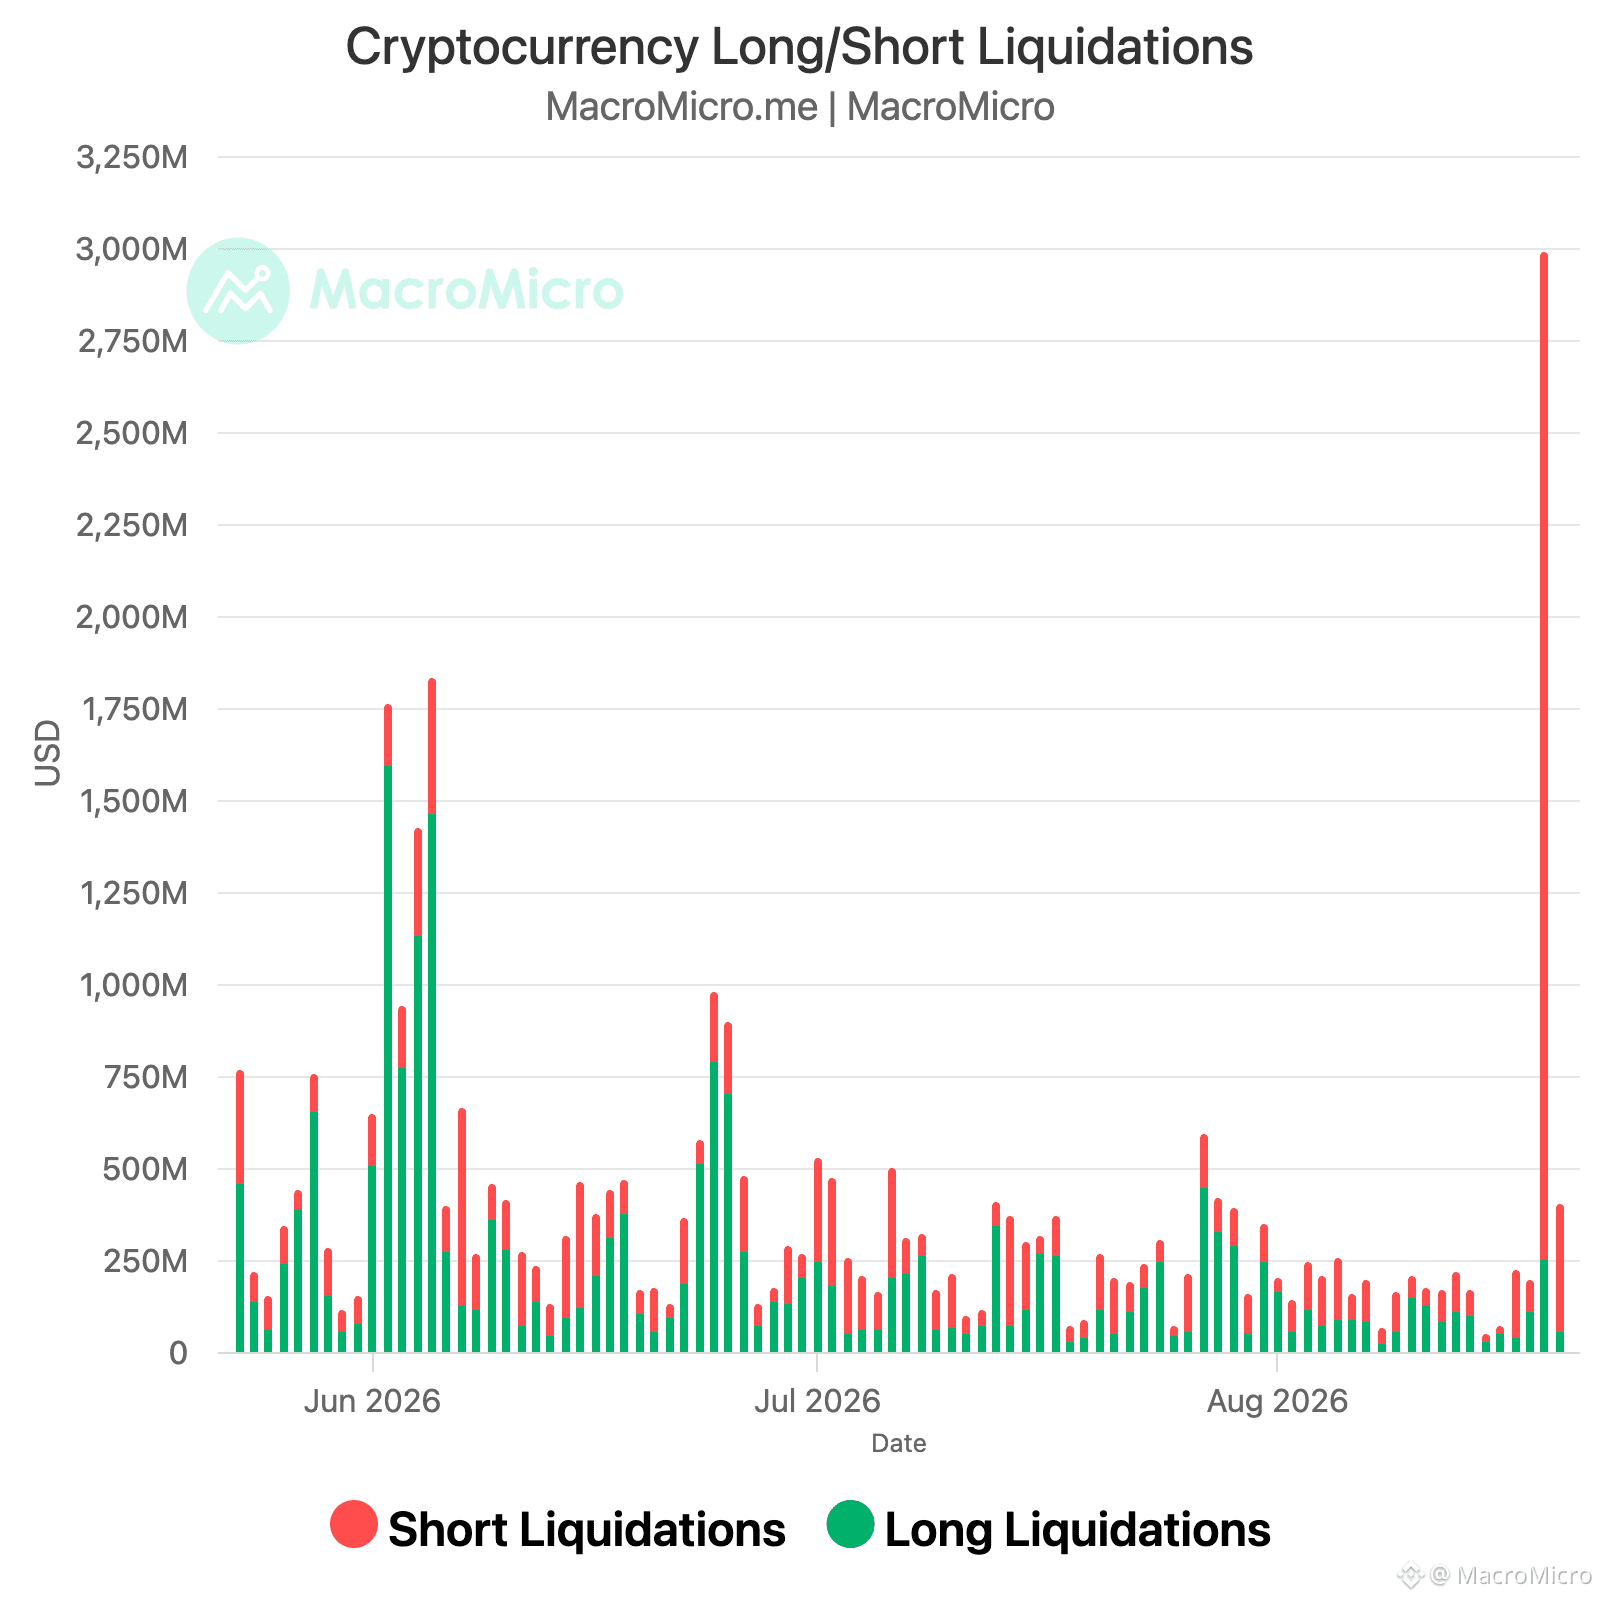
📈 Le Bitcoin est passé de 65 400 $ à 69 700 $ en moins d’une heure, avec 746 millions $ de positions short effacées en une seule bougie d’une minute, alors que le mouvement a piégé les vendeurs tirant parti de l’effet de levier. Au total, les liquidations de crypto-monnaies ont atteint 3 milliards $ sur 24 heures.
Le mouvement remonte au marché obligataire. Le Trésor a doublé son plafond de rachat d’achats à long terme, passant de 2 Md$ à 4 Md$ par opération, en visant la dette sur 10 à 30 ans du 9 septembre au 4 novembre. L’annonce est intervenue un jour après que le rendement à 30 ans a atteint 5,337 %, son plus haut niveau depuis 2007. Le 10 ans a reculé de 6 points de base à 4,647 %, tandis que le 30 ans a baissé de 9 points de base à 5,196 %.
Ce n’est pas un QE. La Fed n’a pas élargi son bilan. Le Trésor a racheté sa propre dette existante afin de lisser la liquidité sur le segment long, à une échelle encore faible par rapport à un marché de 32 000 milliards $. Mais la baisse des rendements à long terme a abaissé le taux d’actualisation des actifs à risque au moment exact où des shorts avec effet de levier étaient positionnés contre le Bitcoin, et la compression a fait le reste.
$BTC
{spot}(BTCUSDT)
📈 Le Bitcoin est passé de 65 400 $ à 69 700 $ en moins d’une heure, avec 746 millions $ de positions short effacées en une seule bougie d’une minute, alors que le mouvement a piégé les vendeurs tirant parti de l’effet de levier. Au total, les liquidations de crypto-monnaies ont atteint 3 milliards $ sur 24 heures.
Le mouvement remonte au marché obligataire. Le Trésor a doublé son plafond de rachat d’achats à long terme, passant de 2 Md$ à 4 Md$ par opération, en visant la dette sur 10 à 30 ans du 9 septembre au 4 novembre. L’annonce est intervenue un jour après que le rendement à 30 ans a atteint 5,337 %, son plus haut niveau depuis 2007. Le 10 ans a reculé de 6 points de base à 4,647 %, tandis que le 30 ans a baissé de 9 points de base à 5,196 %.
Ce n’est pas un QE. La Fed n’a pas élargi son bilan. Le Trésor a racheté sa propre dette existante afin de lisser la liquidité sur le segment long, à une échelle encore faible par rapport à un marché de 32 000 milliards $. Mais la baisse des rendements à long terme a abaissé le taux d’actualisation des actifs à risque au moment exact où des shorts avec effet de levier étaient positionnés contre le Bitcoin, et la compression a fait le reste.
$BTC
Le mouvement remonte au marché obligataire. Le Trésor a doublé son plafond de rachat d’achats à long terme, passant de 2 Md$ à 4 Md$ par opération, en visant la dette sur 10 à 30 ans du 9 septembre au 4 novembre. L’annonce est intervenue un jour après que le rendement à 30 ans a atteint 5,337 %, son plus haut niveau depuis 2007. Le 10 ans a reculé de 6 points de base à 4,647 %, tandis que le 30 ans a baissé de 9 points de base à 5,196 %.
Ce n’est pas un QE. La Fed n’a pas élargi son bilan. Le Trésor a racheté sa propre dette existante afin de lisser la liquidité sur le segment long, à une échelle encore faible par rapport à un marché de 32 000 milliards $. Mais la baisse des rendements à long terme a abaissé le taux d’actualisation des actifs à risque au moment exact où des shorts avec effet de levier étaient positionnés contre le Bitcoin, et la compression a fait le reste.
$BTC
8
11
26.7k
·
--
Vérifié
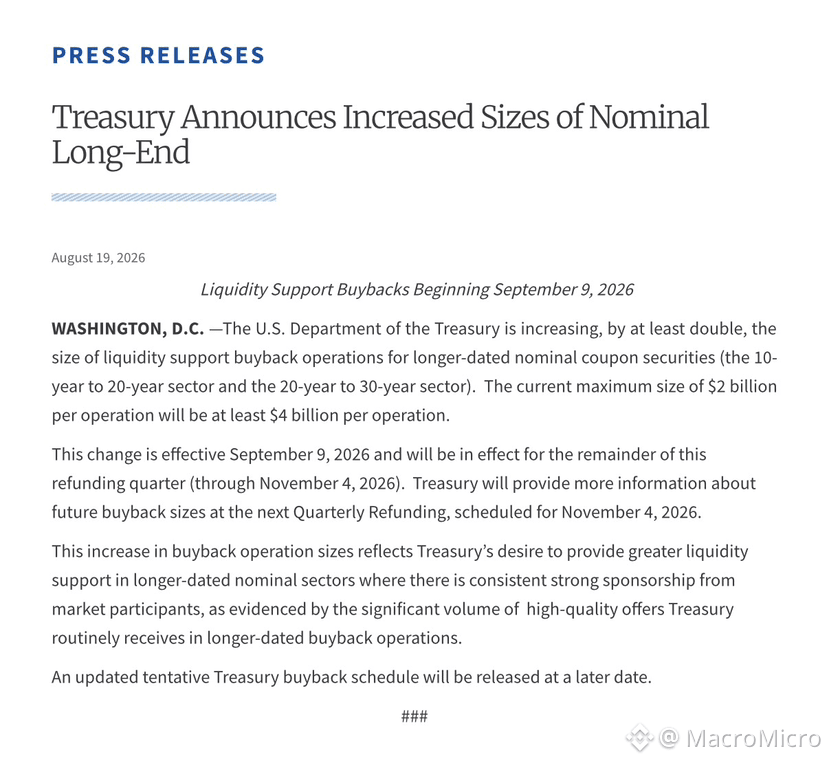
🔴ALERTE : le Trésor américain augmente la taille des opérations de soutien à la liquidité par rachats pour les titres nominaux à coupon de maturité plus longue.
Le Trésor double les rachats pour les titres d’une durée de 10 à 30 ans, à au moins 4 milliards de dollars par opération.
Calendrier : les nouveaux seuils entrent en vigueur du 9 septembre au 4 novembre 2026.
Objectif : ce changement vise à renforcer la liquidité du marché dans ces segments à maturité plus longue.
🔴ALERTE : le Trésor américain augmente la taille des opérations de soutien à la liquidité par rachats pour les titres nominaux à coupon de maturité plus longue.
Le Trésor double les rachats pour les titres d’une durée de 10 à 30 ans, à au moins 4 milliards de dollars par opération.
Calendrier : les nouveaux seuils entrent en vigueur du 9 septembre au 4 novembre 2026.
Objectif : ce changement vise à renforcer la liquidité du marché dans ces segments à maturité plus longue.
Le Trésor double les rachats pour les titres d’une durée de 10 à 30 ans, à au moins 4 milliards de dollars par opération.
Calendrier : les nouveaux seuils entrent en vigueur du 9 septembre au 4 novembre 2026.
Objectif : ce changement vise à renforcer la liquidité du marché dans ces segments à maturité plus longue.
901
·
--
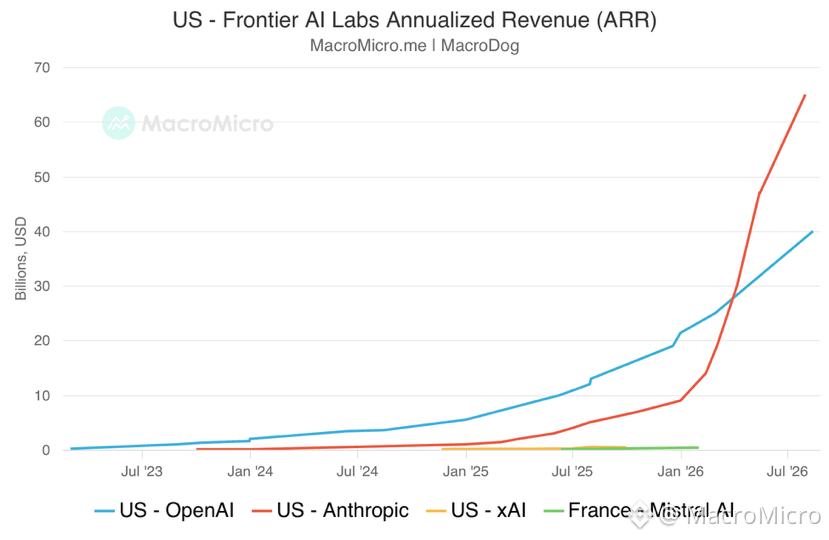
Le taux annualisé de revenus d’Anthropic a dépassé 65 Md$ d’ici fin juillet, contre seulement ~9 Md$ à la fin de l’année.
Mais la dynamique s’est ralentie : il est passé d’environ 18 Md$ de début mai à juillet, contre ~17 Md$ en seulement un mois entre avril et mai.
Les attentes du marché étaient bien plus élevées, certaines estimations d’observateurs tiers se situant auparavant près de 80 Md$.
Le taux annualisé de revenus d’Anthropic a dépassé 65 Md$ d’ici fin juillet, contre seulement ~9 Md$ à la fin de l’année.
Mais la dynamique s’est ralentie : il est passé d’environ 18 Md$ de début mai à juillet, contre ~17 Md$ en seulement un mois entre avril et mai.
Les attentes du marché étaient bien plus élevées, certaines estimations d’observateurs tiers se situant auparavant près de 80 Md$.
Mais la dynamique s’est ralentie : il est passé d’environ 18 Md$ de début mai à juillet, contre ~17 Md$ en seulement un mois entre avril et mai.
Les attentes du marché étaient bien plus élevées, certaines estimations d’observateurs tiers se situant auparavant près de 80 Md$.
2.5k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
AIStocksWhatNext
83,605 vues
1,030 mentions
Partagez et gagnez une récompense de trafic dans notre campagne de hashtag tendance
✨Sujet : Quelles autres opportunités d’investissement restent-elles alors que les actions liées à l’IA continuent de grimper ?
👉Comment participer :
Publiez une courte publication ou un article avec le hashtag #AIStocksWhatNext
Partagez si vous êtes plutôt haussier ou baissier, et publiez vos avoirs en actions IA ou votre transaction — utiliser le widget de trading peut améliorer votre éligibilité.
Vous pouvez aussi renforcer votre publication en partageant des données ou des graphiques, et en évitant les images générées par l’IA.
✍️Créez du contenu à partir des angles ci-dessous :
- Nvidia affirme que les ventes de puces vont doubler l’an prochain, et que les principaux acteurs de l’IA continuent d’enregistrer des revenus records ; les dépenses en calcul qui soutiennent tout cela sont tout aussi impressionnantes. La demande en IA décolle-t-elle vraiment ? Et combien de temps cela peut-il durer ? Les actions IA montent partout. Est-ce une vraie cassure, ou juste un rebond à court terme ?
- Des leaders de l’industrie appellent à ralentir le développement de l’IA, tandis que Trump prévoit de construire une « Force IA », affirmant que l’IA pourrait représenter 25 % du PIB américain à l’avenir. De quel côté êtes-vous ? Le soutien au niveau des États sera-t-il un gain de long terme pour les actions IA ?
- Achetez-vous des actions liées à l’IA ? Partagez votre transaction/position liée à l’IA avec notre widget de partage de trading.
⏰Période de la campagne :
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Récompense :
- Les publications qualifiées qui respectent les consignes ci-dessus et contiennent plus de 100 mots seront examinées et pourront recevoir un boost aléatoire de trafic de 500 à 3 000 vues. Vous recevrez une notification de la part de votre secrétaire de flux si votre publication est sélectionnée.
- Ayez une chance de voir votre article mis en avant sur Binance Square Official
Vous cherchez des idées pour votre publication ? Visitez la page du sujet #AIStocksWhatNext ou la page Square Guide on How to Post for Better Reach.
Binance Square Official
·186 mentions J’aime
·275.1k vues
BitcoinBreaksAboveMayHighNears$86K
548 vues
23 mentions
DogecoinRises15%
1,864 vues
123 mentions