
KuProfit
74 Publications
KuProfit
Signaler
Bloquer l’utilisateur
11 Suivis
27 Abonnés
113 J’aime
Publications
·
--
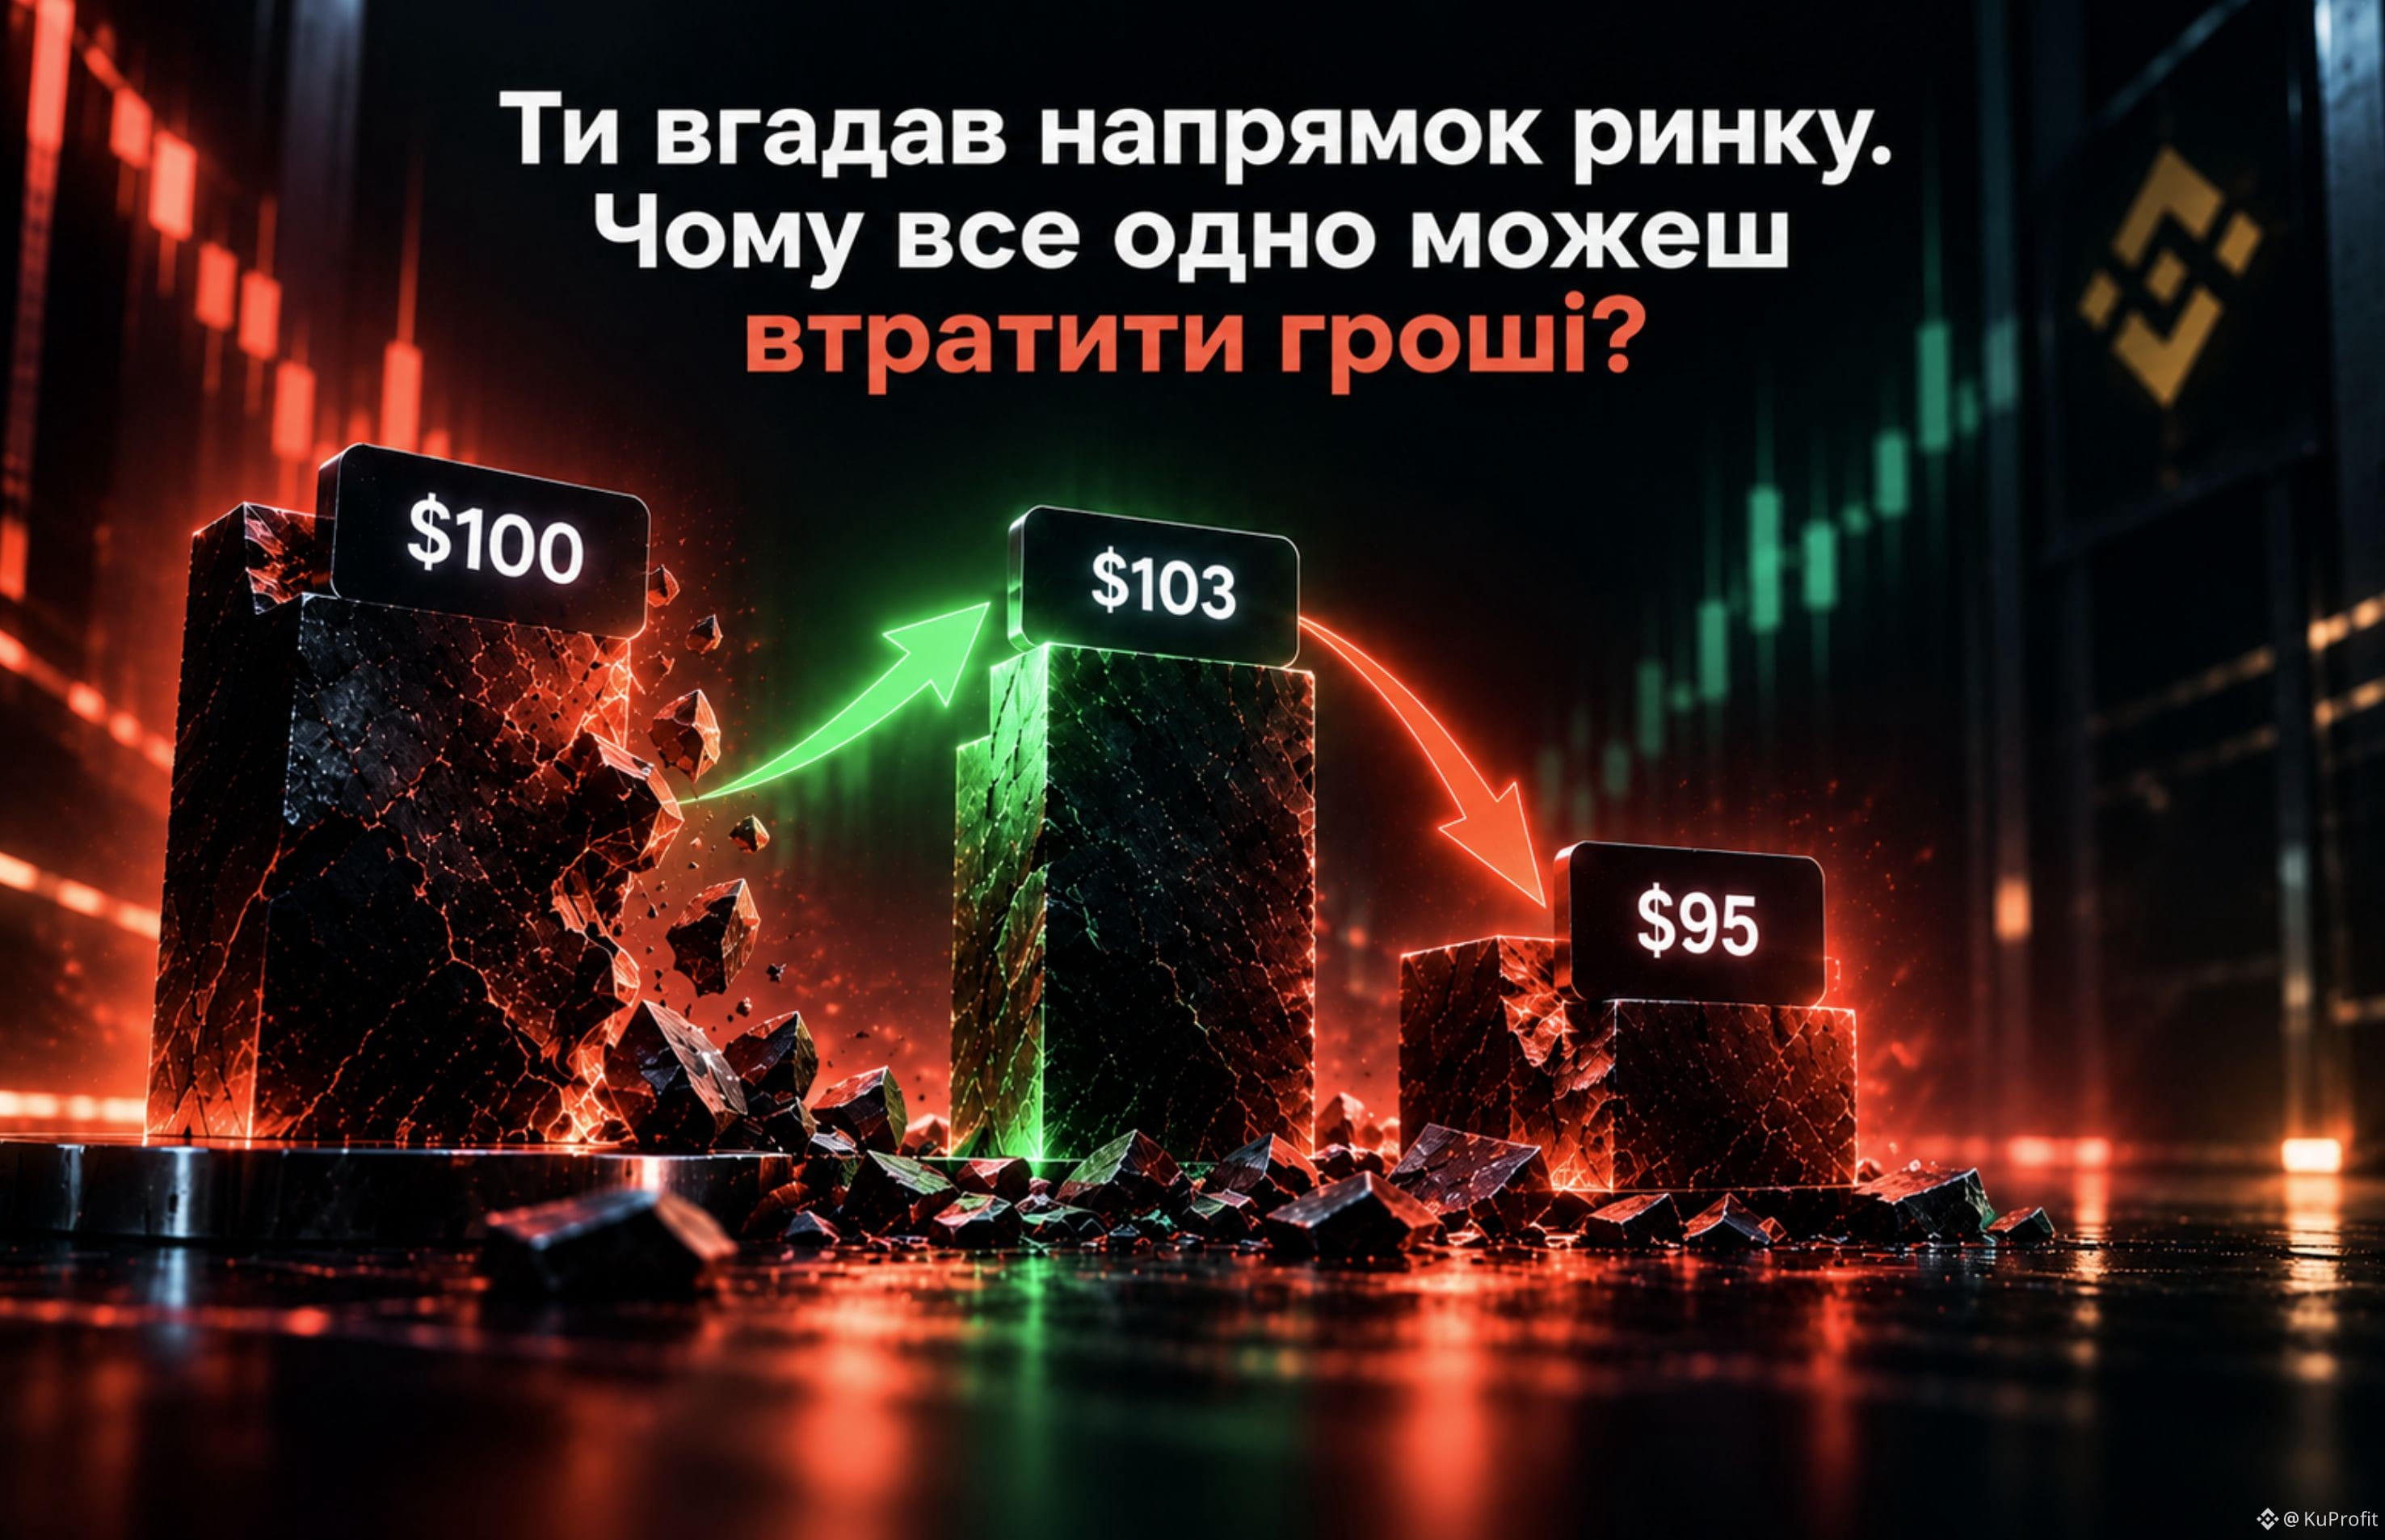
Tu as deviné la direction du marché. Pourquoi peux-tu quand même tout perdre ?
Il semble que la logique soit simple :
tu penses qu’un actif va augmenter → tu achètes → il augmente → tu gagnes.
Mais une prévision correcte ne garantit pas encore qu’une opération sera rentable.
Imaginons :
Tu as acheté un actif à 100 $, en t’attendant à ce qu’il atteigne 110 $.
L’actif a bien commencé à monter — mais seulement jusqu’à 103 $.
Puis il s’est retourné et est tombé à 95 $.
Tu as correctement identifié la direction, mais le mouvement n’a pas été suffisant pour que ton opération produise le résultat attendu.
Il y a aussi un autre point : le temps.
Tu peux prédire correctement que l’actif va augmenter, mais si cela se produit après que tu as déjà fermé ta position ou que la durée de validité de l’instrument a expiré, ta prévision ne t’aidera pas.
C’est pourquoi il y a une différence entre :
« J’ai correctement prévu où le prix allait aller »
et
« Mon opération a généré des gains ».
Le résultat dépend non seulement de la direction, mais aussi de :
l’ampleur du mouvement ;
le moment d’entrée et de sortie ;
la taille de la position ;
les conditions de l’instrument lui-même ;
les commissions et autres coûts.
Deviner la direction n’est qu’une partie de l’opération.
On peut avoir raison sur le marché, mais construire incorrectement sa propre position.
#Trading #RiskManagement
Tu as deviné la direction du marché. Pourquoi peux-tu quand même tout perdre ?
Il semble que la logique soit simple :
tu penses qu’un actif va augmenter → tu achètes → il augmente → tu gagnes.
Mais une prévision correcte ne garantit pas encore qu’une opération sera rentable.
Imaginons :
Tu as acheté un actif à 100 $, en t’attendant à ce qu’il atteigne 110 $.
L’actif a bien commencé à monter — mais seulement jusqu’à 103 $.
Puis il s’est retourné et est tombé à 95 $.
Tu as correctement identifié la direction, mais le mouvement n’a pas été suffisant pour que ton opération produise le résultat attendu.
Il y a aussi un autre point : le temps.
Tu peux prédire correctement que l’actif va augmenter, mais si cela se produit après que tu as déjà fermé ta position ou que la durée de validité de l’instrument a expiré, ta prévision ne t’aidera pas.
C’est pourquoi il y a une différence entre :
« J’ai correctement prévu où le prix allait aller »
et
« Mon opération a généré des gains ».
Le résultat dépend non seulement de la direction, mais aussi de :
l’ampleur du mouvement ;
le moment d’entrée et de sortie ;
la taille de la position ;
les conditions de l’instrument lui-même ;
les commissions et autres coûts.
Deviner la direction n’est qu’une partie de l’opération.
On peut avoir raison sur le marché, mais construire incorrectement sa propre position.
#Trading #RiskManagement
Il semble que la logique soit simple :
tu penses qu’un actif va augmenter → tu achètes → il augmente → tu gagnes.
Mais une prévision correcte ne garantit pas encore qu’une opération sera rentable.
Imaginons :
Tu as acheté un actif à 100 $, en t’attendant à ce qu’il atteigne 110 $.
L’actif a bien commencé à monter — mais seulement jusqu’à 103 $.
Puis il s’est retourné et est tombé à 95 $.
Tu as correctement identifié la direction, mais le mouvement n’a pas été suffisant pour que ton opération produise le résultat attendu.
Il y a aussi un autre point : le temps.
Tu peux prédire correctement que l’actif va augmenter, mais si cela se produit après que tu as déjà fermé ta position ou que la durée de validité de l’instrument a expiré, ta prévision ne t’aidera pas.
C’est pourquoi il y a une différence entre :
« J’ai correctement prévu où le prix allait aller »
et
« Mon opération a généré des gains ».
Le résultat dépend non seulement de la direction, mais aussi de :
l’ampleur du mouvement ;
le moment d’entrée et de sortie ;
la taille de la position ;
les conditions de l’instrument lui-même ;
les commissions et autres coûts.
Deviner la direction n’est qu’une partie de l’opération.
On peut avoir raison sur le marché, mais construire incorrectement sa propre position.
#Trading #RiskManagement
131
·
--
Quoi de mieux : acheter un actif d’un coup ou répartir l’achat en plusieurs parties ?
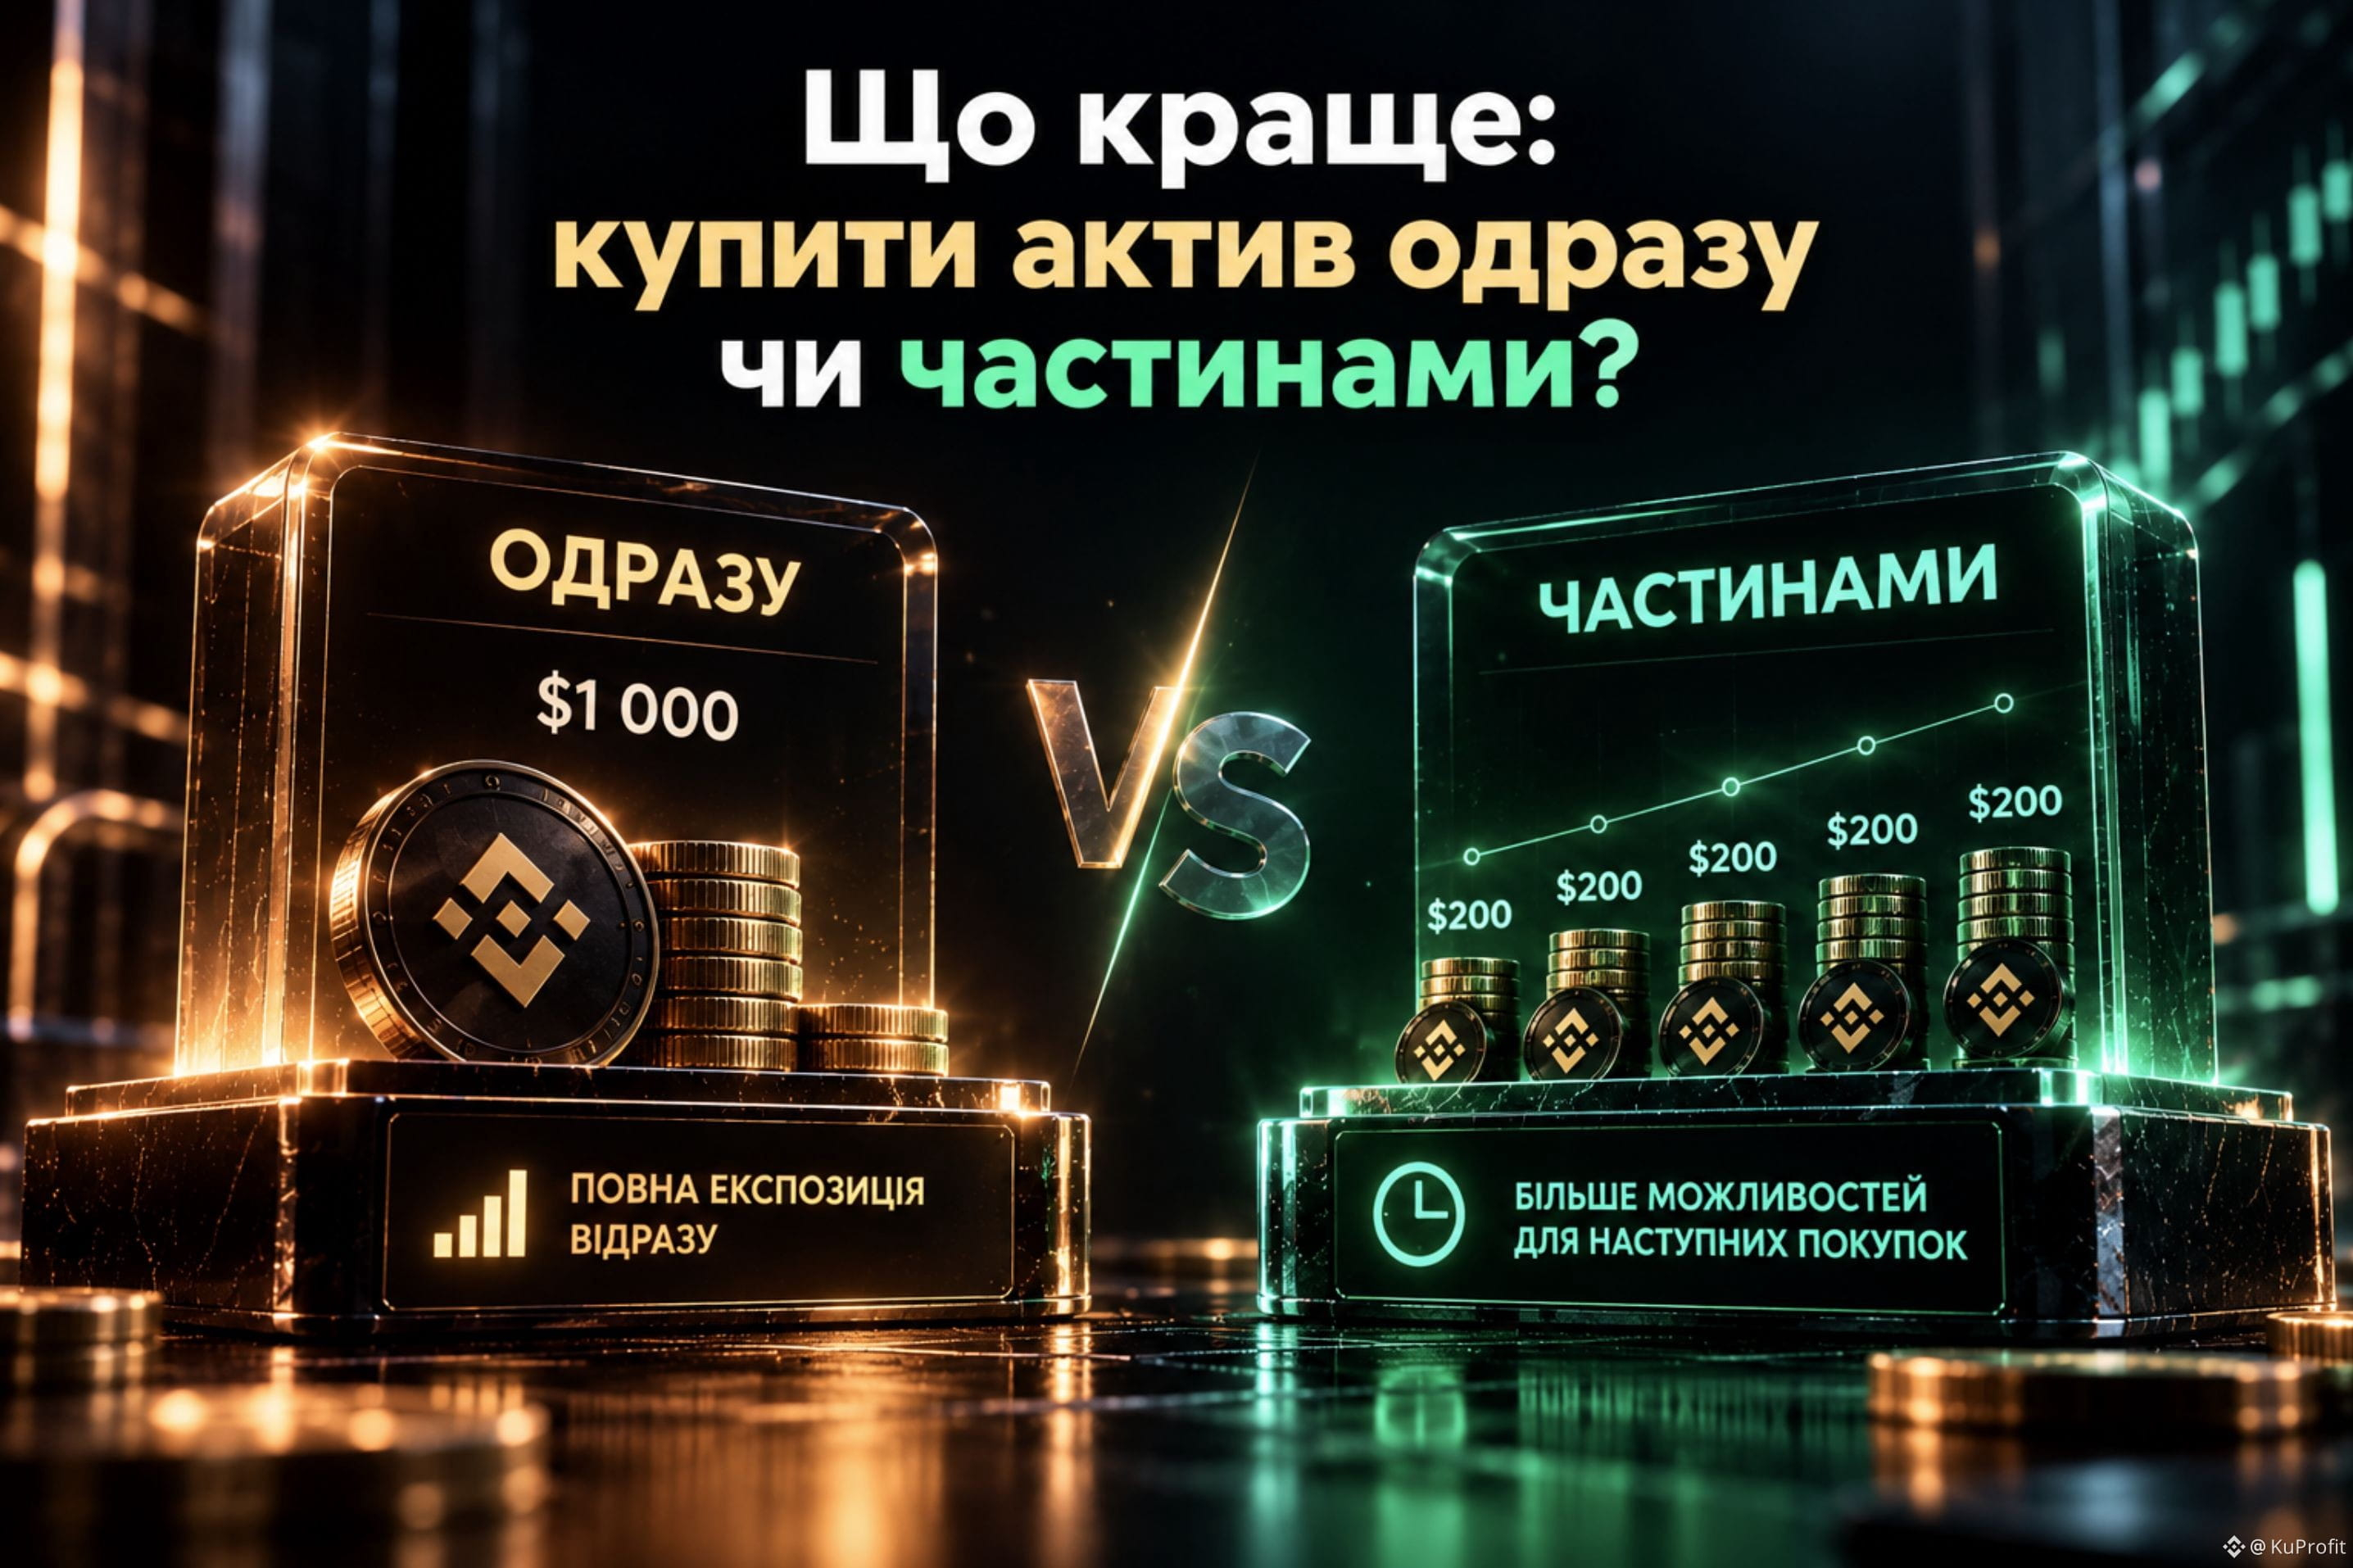
Tu as 1 000 $ et tu décides d’acheter un actif.
Il y a deux options :
1 000 $ tout de suite
ou
200 $ maintenant + 200 $ plus tard + encore 200 $, etc.
📈 Si l’actif commence à augmenter immédiatement, acheter toute la somme dès le départ te donne une exposition complète au mouvement.
📉 Si le prix baisse, l’achat réparti laisse une partie du capital pour entrer de nouveau aux prochains niveaux, à un prix plus bas.
Mais il est important :
le fait de répartir l’achat ne rend pas automatiquement l’investissement rentable.
Tu changes simplement la façon d’entrer dans la position.
Toute la somme d’un coup → plus d’exposition maintenant.
Par parties → moins d’exposition maintenant, mais plus de capital pour les achats suivants.
Donc la question n’est pas de savoir quelle méthode est toujours la meilleure.
La question est autre :
tu veux obtenir toute l’exposition tout de suite ou garder ton capital pour les prochaines opportunités d’entrée ?
C’est exactement la différence principale entre les deux approches.
#Trading #Investing
Quoi de mieux : acheter un actif d’un coup ou répartir l’achat en plusieurs parties ?
Tu as 1 000 $ et tu décides d’acheter un actif.
Il y a deux options :
1 000 $ tout de suite
ou
200 $ maintenant + 200 $ plus tard + encore 200 $, etc.
📈 Si l’actif commence à augmenter immédiatement, acheter toute la somme dès le départ te donne une exposition complète au mouvement.
📉 Si le prix baisse, l’achat réparti laisse une partie du capital pour entrer de nouveau aux prochains niveaux, à un prix plus bas.
Mais il est important :
le fait de répartir l’achat ne rend pas automatiquement l’investissement rentable.
Tu changes simplement la façon d’entrer dans la position.
Toute la somme d’un coup → plus d’exposition maintenant.
Par parties → moins d’exposition maintenant, mais plus de capital pour les achats suivants.
Donc la question n’est pas de savoir quelle méthode est toujours la meilleure.
La question est autre :
tu veux obtenir toute l’exposition tout de suite ou garder ton capital pour les prochaines opportunités d’entrée ?
C’est exactement la différence principale entre les deux approches.
#Trading #Investing
Tu as 1 000 $ et tu décides d’acheter un actif.
Il y a deux options :
1 000 $ tout de suite
ou
200 $ maintenant + 200 $ plus tard + encore 200 $, etc.
📈 Si l’actif commence à augmenter immédiatement, acheter toute la somme dès le départ te donne une exposition complète au mouvement.
📉 Si le prix baisse, l’achat réparti laisse une partie du capital pour entrer de nouveau aux prochains niveaux, à un prix plus bas.
Mais il est important :
le fait de répartir l’achat ne rend pas automatiquement l’investissement rentable.
Tu changes simplement la façon d’entrer dans la position.
Toute la somme d’un coup → plus d’exposition maintenant.
Par parties → moins d’exposition maintenant, mais plus de capital pour les achats suivants.
Donc la question n’est pas de savoir quelle méthode est toujours la meilleure.
La question est autre :
tu veux obtenir toute l’exposition tout de suite ou garder ton capital pour les prochaines opportunités d’entrée ?
C’est exactement la différence principale entre les deux approches.
#Trading #Investing
197
·
--
Si une action baisse de 20%, de combien doit-elle augmenter pour revenir en arrière ?
Il semblerait que la réponse soit — 20%.
Mais non.
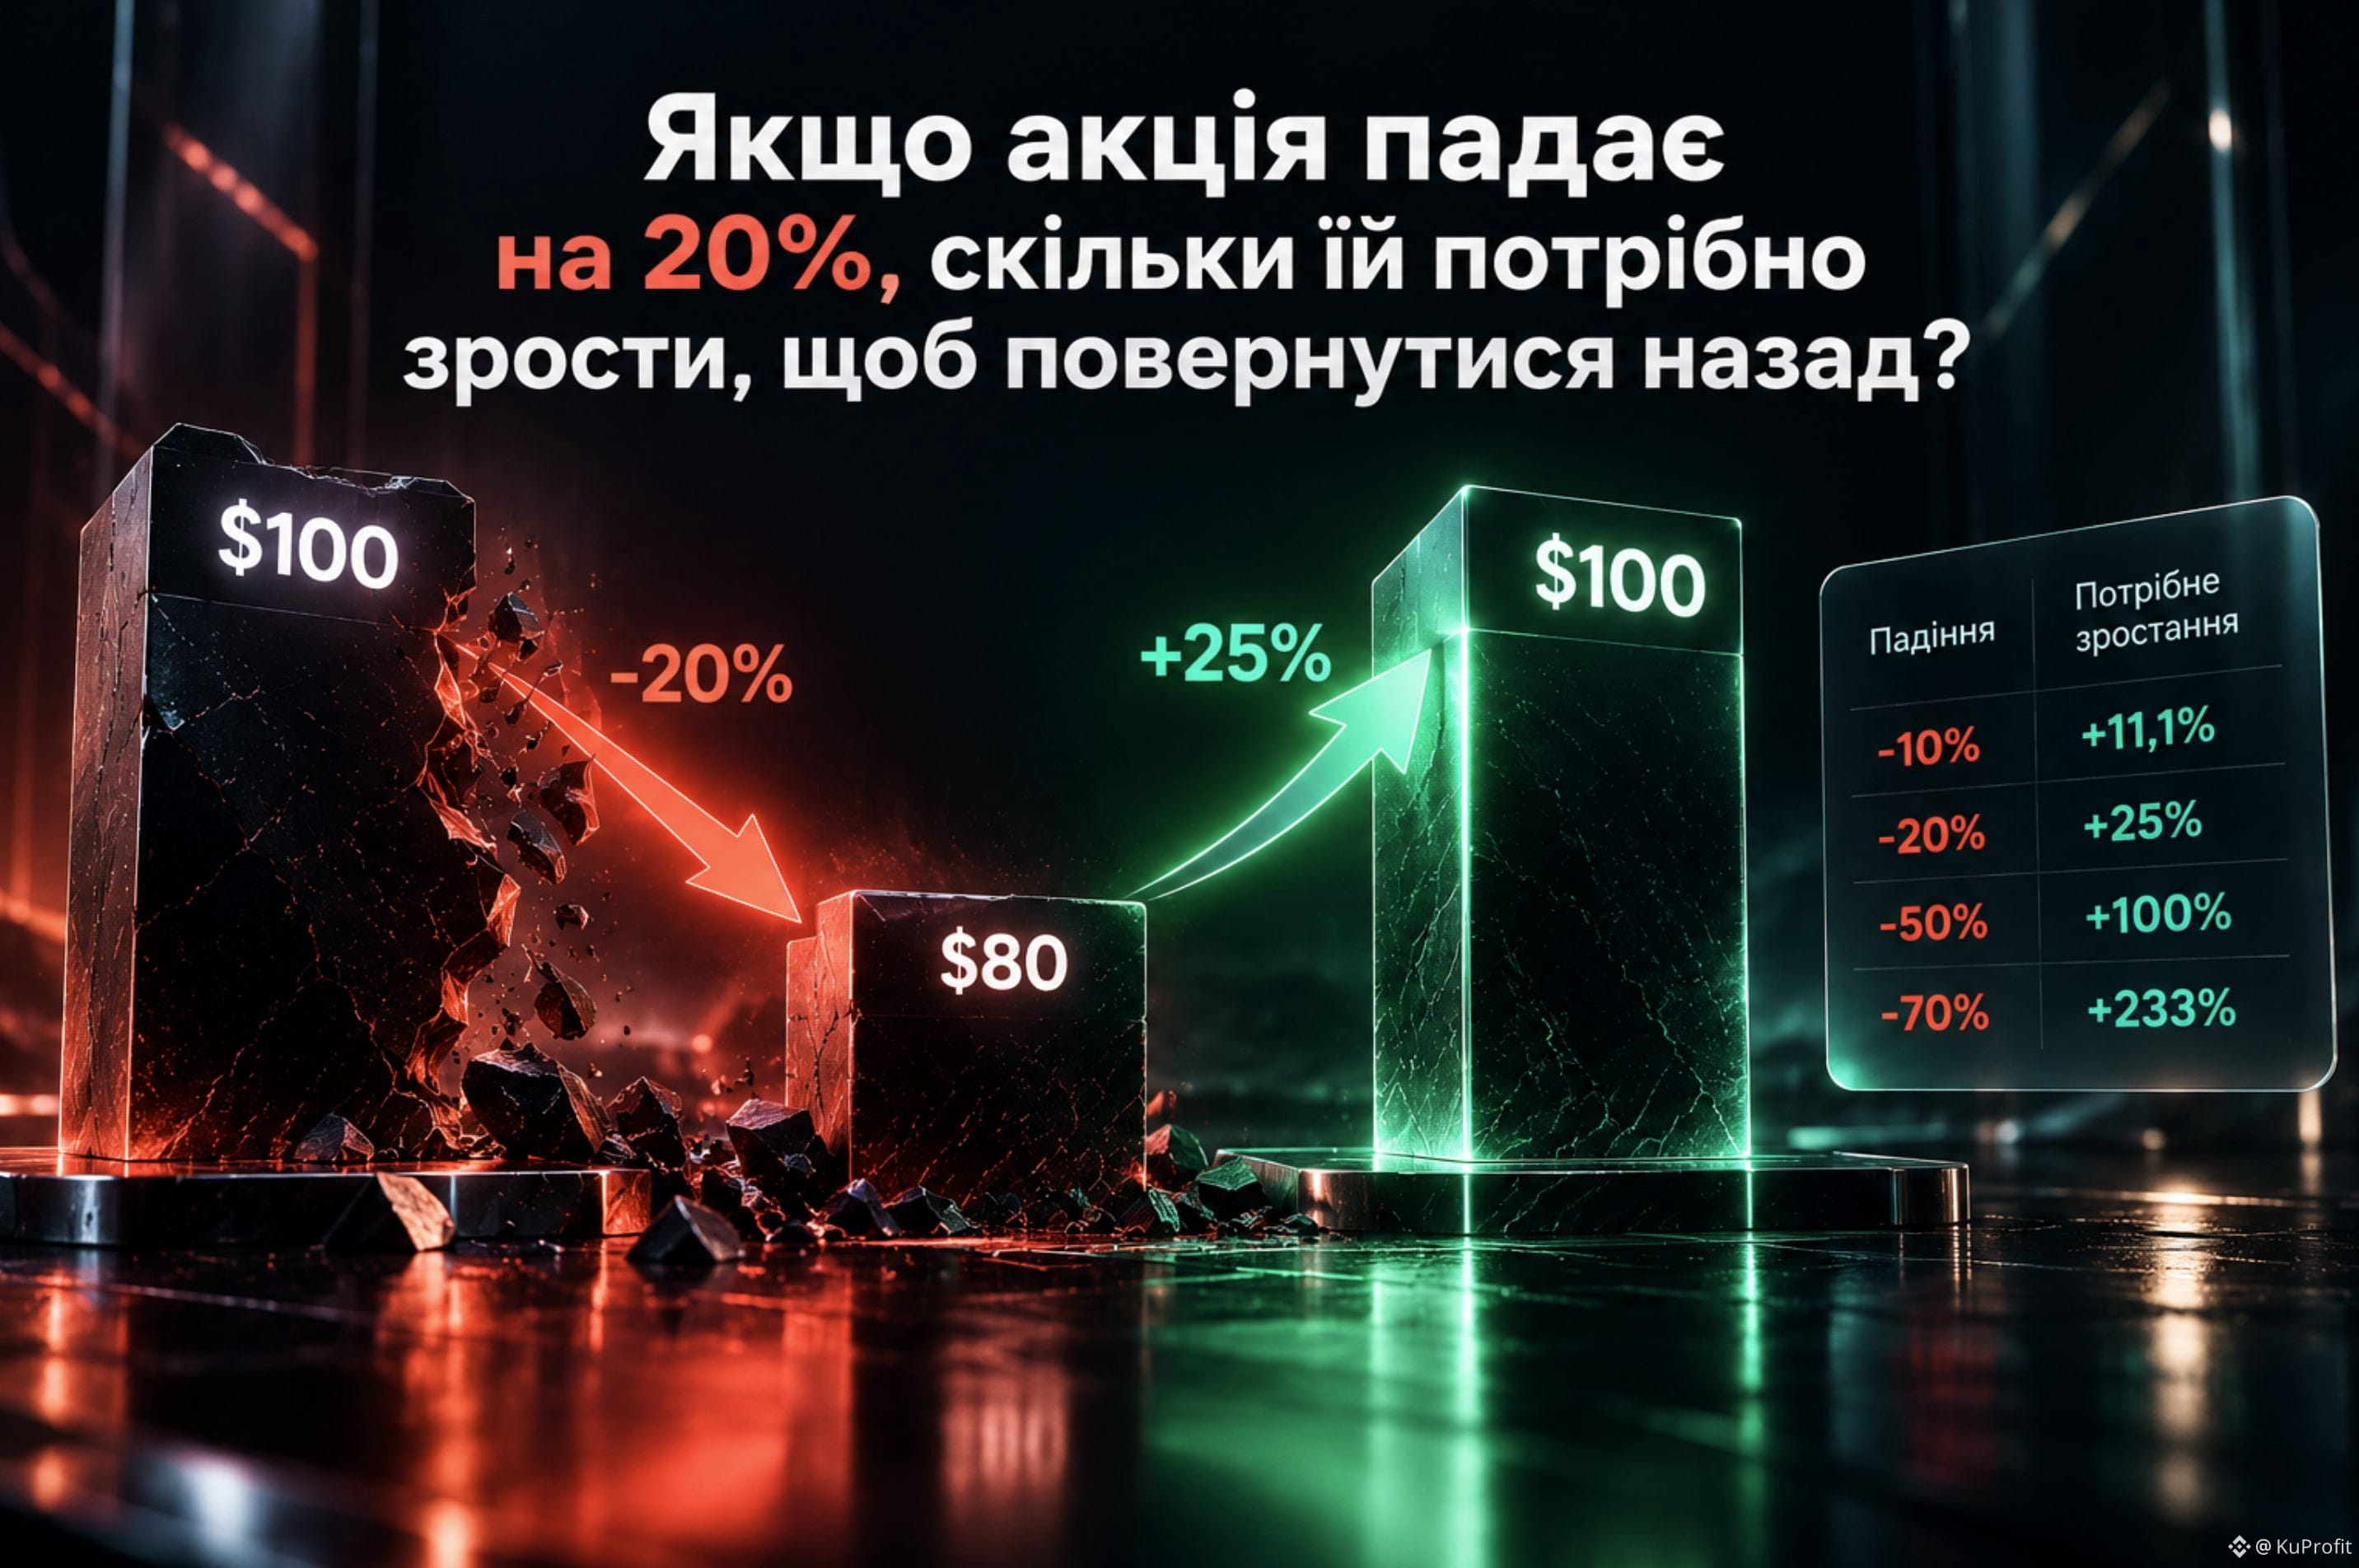
Imaginons qu’une action coûtait 100 $.
Elle a baissé de 20% → il reste 80 $.
Pour passer de 80 $ à 100 $, il faut une hausse de 25%.
Donc :
100 $ → -20% → 80 $ → +25% → 100 $
Pourquoi ?
Parce que le pourcentage est calculé à partir de la nouvelle valeur, plus faible.
Et plus l’actif baisse fortement, plus la hausse nécessaire pour se rétablir est grande :
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
Ainsi, une baisse de 50% n’est absolument pas une situation qu’on peut corriger par une simple hausse de 50%.
À mon avis, c’est l’une des choses les plus importantes à retenir lorsqu’on évalue le risque :
les pourcentages vers le bas et vers le haut ne sont pas symétriques.
#Trading #Investing
Si une action baisse de 20%, de combien doit-elle augmenter pour revenir en arrière ?
Il semblerait que la réponse soit — 20%.
Mais non.
Imaginons qu’une action coûtait 100 $.
Elle a baissé de 20% → il reste 80 $.
Pour passer de 80 $ à 100 $, il faut une hausse de 25%.
Donc :
100 $ → -20% → 80 $ → +25% → 100 $
Pourquoi ?
Parce que le pourcentage est calculé à partir de la nouvelle valeur, plus faible.
Et plus l’actif baisse fortement, plus la hausse nécessaire pour se rétablir est grande :
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
Ainsi, une baisse de 50% n’est absolument pas une situation qu’on peut corriger par une simple hausse de 50%.
À mon avis, c’est l’une des choses les plus importantes à retenir lorsqu’on évalue le risque :
les pourcentages vers le bas et vers le haut ne sont pas symétriques.
#Trading #Investing
Il semblerait que la réponse soit — 20%.
Mais non.
Imaginons qu’une action coûtait 100 $.
Elle a baissé de 20% → il reste 80 $.
Pour passer de 80 $ à 100 $, il faut une hausse de 25%.
Donc :
100 $ → -20% → 80 $ → +25% → 100 $
Pourquoi ?
Parce que le pourcentage est calculé à partir de la nouvelle valeur, plus faible.
Et plus l’actif baisse fortement, plus la hausse nécessaire pour se rétablir est grande :
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
Ainsi, une baisse de 50% n’est absolument pas une situation qu’on peut corriger par une simple hausse de 50%.
À mon avis, c’est l’une des choses les plus importantes à retenir lorsqu’on évalue le risque :
les pourcentages vers le bas et vers le haut ne sont pas symétriques.
#Trading #Investing
86
·
--
L’achat régulier d’actions — est-ce vraiment « acheter moins cher » ?
Binance a récemment ajouté Stock Recurring Buy — une fonctionnalité qui permet d’acheter automatiquement des actions et des ETF sélectionnés selon un calendrier défini.
À première vue, tout est simple :
vous choisissez un actif → vous définissez un planning → le système l’achète automatiquement.
Mais il y a un point facile à manquer.
Binance prévient : le prix lors de chaque exécution automatique peut différer du prix au moment de la création du plan.
Autrement dit, si aujourd’hui je configure l’achat de AAPL pour 100 $ chaque lundi, cela ne signifie pas que le lundi suivant je l’achèterai au prix d’aujourd’hui.
J’achèterai pour le montant prévu, mais au prix du marché au moment de l’exécution.
Et pour moi, la différence intéressante est entre :
« j’investis régulièrement »
et
« j’achète régulièrement à un bon prix ».
Le premier Recurring Buy peut réellement automatiser.
Le deuxième — personne ne le garantit.
L’ordre est exécuté automatiquement sans confirmation supplémentaire, donc le prix avant l’achat suivant peut changer.
C’est pourquoi je considère Recurring Buy non pas comme un moyen de deviner le bon prix, mais comme un moyen de ne pas avoir à décider à chaque fois :
« Acheter maintenant ou attendre ? »
L’automatisation supprime une partie des actions manuelles.
Mais elle ne supprime pas le risque de marché.
#TradFi
L’achat régulier d’actions — est-ce vraiment « acheter moins cher » ?
Binance a récemment ajouté Stock Recurring Buy — une fonctionnalité qui permet d’acheter automatiquement des actions et des ETF sélectionnés selon un calendrier défini.
À première vue, tout est simple :
vous choisissez un actif → vous définissez un planning → le système l’achète automatiquement.
Mais il y a un point facile à manquer.
Binance prévient : le prix lors de chaque exécution automatique peut différer du prix au moment de la création du plan.
Autrement dit, si aujourd’hui je configure l’achat de AAPL pour 100 $ chaque lundi, cela ne signifie pas que le lundi suivant je l’achèterai au prix d’aujourd’hui.
J’achèterai pour le montant prévu, mais au prix du marché au moment de l’exécution.
Et pour moi, la différence intéressante est entre :
« j’investis régulièrement »
et
« j’achète régulièrement à un bon prix ».
Le premier Recurring Buy peut réellement automatiser.
Le deuxième — personne ne le garantit.
L’ordre est exécuté automatiquement sans confirmation supplémentaire, donc le prix avant l’achat suivant peut changer.
C’est pourquoi je considère Recurring Buy non pas comme un moyen de deviner le bon prix, mais comme un moyen de ne pas avoir à décider à chaque fois :
« Acheter maintenant ou attendre ? »
L’automatisation supprime une partie des actions manuelles.
Mais elle ne supprime pas le risque de marché.
#TradFi
Binance a récemment ajouté Stock Recurring Buy — une fonctionnalité qui permet d’acheter automatiquement des actions et des ETF sélectionnés selon un calendrier défini.
À première vue, tout est simple :
vous choisissez un actif → vous définissez un planning → le système l’achète automatiquement.
Mais il y a un point facile à manquer.
Binance prévient : le prix lors de chaque exécution automatique peut différer du prix au moment de la création du plan.
Autrement dit, si aujourd’hui je configure l’achat de AAPL pour 100 $ chaque lundi, cela ne signifie pas que le lundi suivant je l’achèterai au prix d’aujourd’hui.
J’achèterai pour le montant prévu, mais au prix du marché au moment de l’exécution.
Et pour moi, la différence intéressante est entre :
« j’investis régulièrement »
et
« j’achète régulièrement à un bon prix ».
Le premier Recurring Buy peut réellement automatiser.
Le deuxième — personne ne le garantit.
L’ordre est exécuté automatiquement sans confirmation supplémentaire, donc le prix avant l’achat suivant peut changer.
C’est pourquoi je considère Recurring Buy non pas comme un moyen de deviner le bon prix, mais comme un moyen de ne pas avoir à décider à chaque fois :
« Acheter maintenant ou attendre ? »
L’automatisation supprime une partie des actions manuelles.
Mais elle ne supprime pas le risque de marché.
#TradFi

1
312
·
--
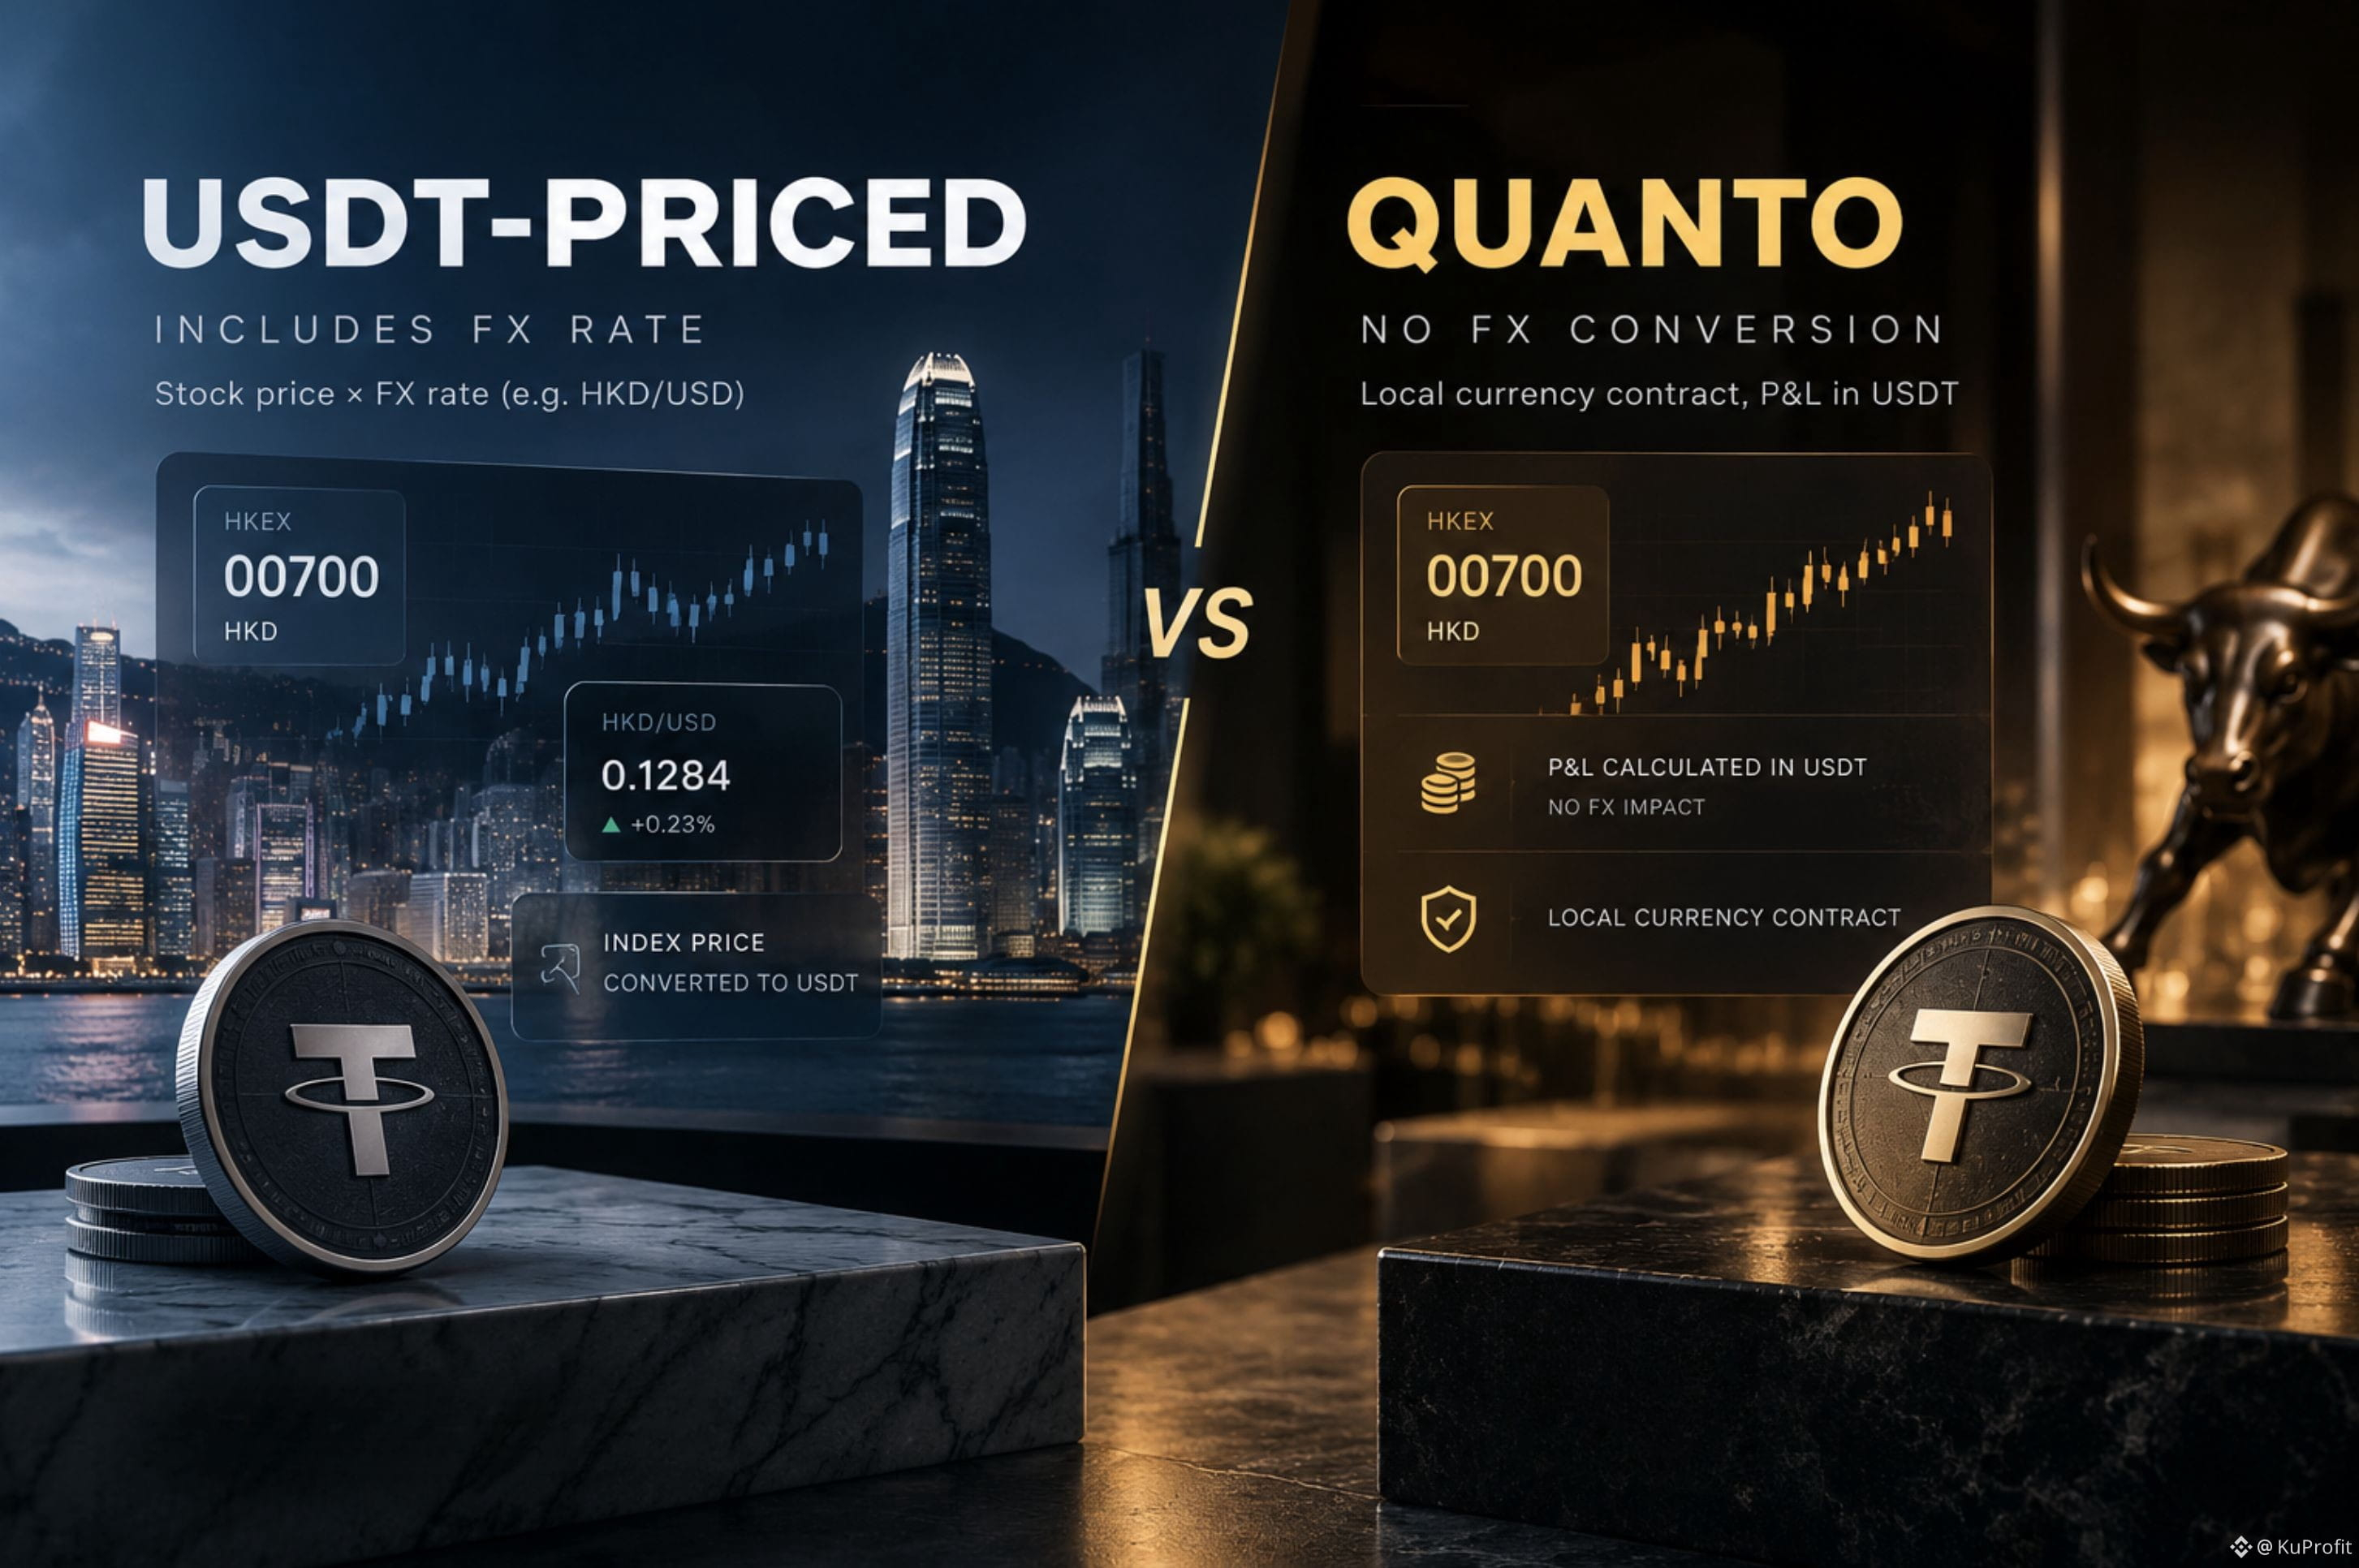
Pourquoi deux contrats perpétuels sur une seule action peuvent avoir une mécanique de prix différente ?
J’ai remarqué un détail dans les TradFi Perpetuals.
Binance propose des contrats au format USDT-Priced et Quanto.
Il semblerait que, puisque l’actif sous-jacent est le même, la différence ne soit que dans l’appellation.
Mais la mécanique est différente.
Dans le contrat USDT-Priced, le prix de l’indice est formé à partir du prix de l’action sur sa bourse principale, en tenant compte du taux de change.
Pour une action hongkongaise, cela signifie : prix sur HKEX + taux HKD/USD.
Avec Quanto, l’approche est différente : le contrat est libellé dans la devise locale, mais la marge et le P&L sont calculés en USDT sans conversion via le taux de change.
Et c’est là qu’apparaît une différence intéressante.
Si l’action ne change pas, mais que HKD/USD bouge, le résultat pour le contrat USDT-Priced peut être différent de celui de Quanto.
Autrement dit, deux contrats peuvent suivre le même underlying, tout en ayant une sensibilité différente au facteur de devise.
Pour moi, c’est un bon exemple de la raison pour laquelle, lors du choix d’un dérivé, il ne suffit pas de regarder uniquement l’actif sous-jacent.
Il faut regarder comment le prix est formé et comment le P&L est calculé.
Parfois, une partie importante du risque ne se trouve pas dans l’actif lui-même, mais dans la mécanique du contrat.
#TradFi
Pourquoi deux contrats perpétuels sur une seule action peuvent avoir une mécanique de prix différente ?
J’ai remarqué un détail dans les TradFi Perpetuals.
Binance propose des contrats au format USDT-Priced et Quanto.
Il semblerait que, puisque l’actif sous-jacent est le même, la différence ne soit que dans l’appellation.
Mais la mécanique est différente.
Dans le contrat USDT-Priced, le prix de l’indice est formé à partir du prix de l’action sur sa bourse principale, en tenant compte du taux de change.
Pour une action hongkongaise, cela signifie : prix sur HKEX + taux HKD/USD.
Avec Quanto, l’approche est différente : le contrat est libellé dans la devise locale, mais la marge et le P&L sont calculés en USDT sans conversion via le taux de change.
Et c’est là qu’apparaît une différence intéressante.
Si l’action ne change pas, mais que HKD/USD bouge, le résultat pour le contrat USDT-Priced peut être différent de celui de Quanto.
Autrement dit, deux contrats peuvent suivre le même underlying, tout en ayant une sensibilité différente au facteur de devise.
Pour moi, c’est un bon exemple de la raison pour laquelle, lors du choix d’un dérivé, il ne suffit pas de regarder uniquement l’actif sous-jacent.
Il faut regarder comment le prix est formé et comment le P&L est calculé.
Parfois, une partie importante du risque ne se trouve pas dans l’actif lui-même, mais dans la mécanique du contrat.
#TradFi
J’ai remarqué un détail dans les TradFi Perpetuals.
Binance propose des contrats au format USDT-Priced et Quanto.
Il semblerait que, puisque l’actif sous-jacent est le même, la différence ne soit que dans l’appellation.
Mais la mécanique est différente.
Dans le contrat USDT-Priced, le prix de l’indice est formé à partir du prix de l’action sur sa bourse principale, en tenant compte du taux de change.
Pour une action hongkongaise, cela signifie : prix sur HKEX + taux HKD/USD.
Avec Quanto, l’approche est différente : le contrat est libellé dans la devise locale, mais la marge et le P&L sont calculés en USDT sans conversion via le taux de change.
Et c’est là qu’apparaît une différence intéressante.
Si l’action ne change pas, mais que HKD/USD bouge, le résultat pour le contrat USDT-Priced peut être différent de celui de Quanto.
Autrement dit, deux contrats peuvent suivre le même underlying, tout en ayant une sensibilité différente au facteur de devise.
Pour moi, c’est un bon exemple de la raison pour laquelle, lors du choix d’un dérivé, il ne suffit pas de regarder uniquement l’actif sous-jacent.
Il faut regarder comment le prix est formé et comment le P&L est calculé.
Parfois, une partie importante du risque ne se trouve pas dans l’actif lui-même, mais dans la mécanique du contrat.
#TradFi
69
·
--
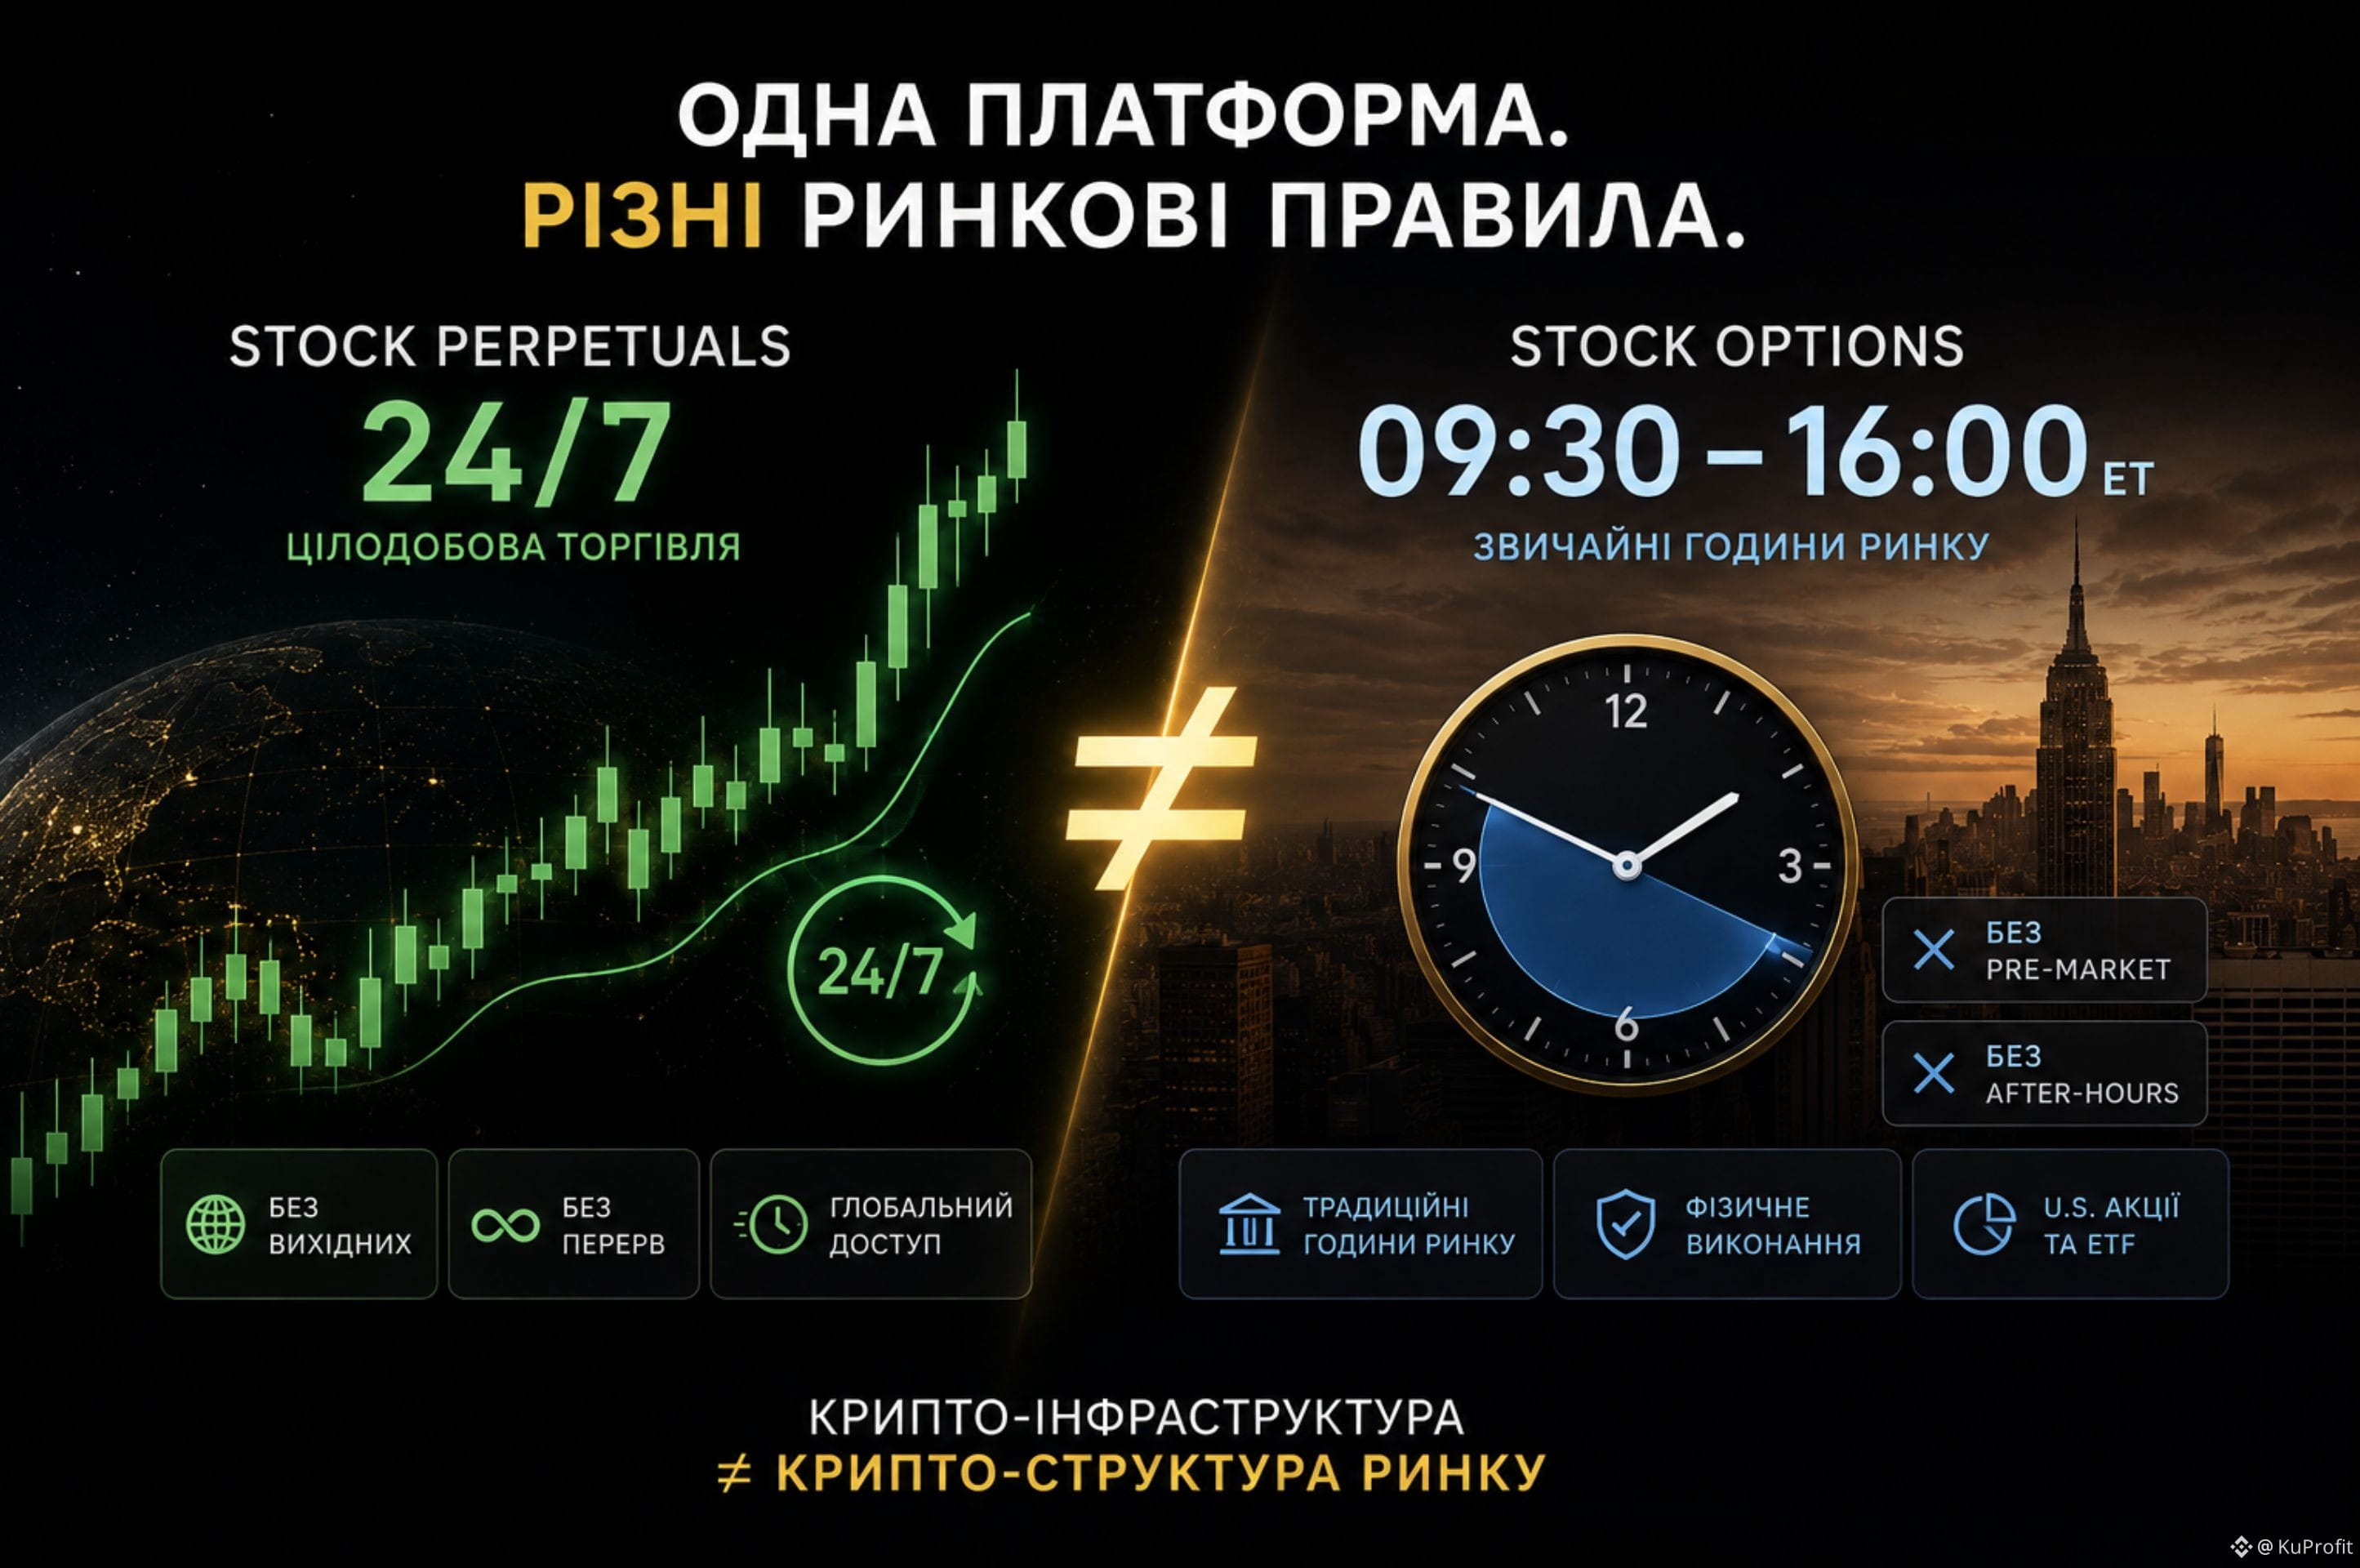
Si les Stock Perpetuals sont négociés 24/7, pourquoi les Stock Options — uniquement pendant les heures normales ?
J’ai pris l’habitude de voir, sur Binance, des actifs traditionnels fonctionner déjà dans un modèle de trading tout à fait différent.
Par exemple, les Stock Perpetuals se négocient 24/7.
Du coup, je me suis demandé ce qu’il en est des Stock Options.
Binance lance des options sur des actions et des ETF américains, mais elles ne passent pas au mode de trading en continu. Pour la majorité de ces options, la négociation a lieu pendant les heures normales du marché américain, sans pre-market ni after-hours.
Si deux instruments TradFi sont disponibles sur une même plateforme, pourquoi l’un peut se négocier 24/7 tandis que l’autre reste encore lié aux horaires du marché traditionnel ?
Pour moi, c’est un bon exemple montrant que l’infrastructure crypto ≠ la structure du marché crypto.
Le fait de transférer un instrument financier vers un nouvel environnement ne signifie pas automatiquement que toutes les règles de son fonctionnement changent.
La logique même de l’instrument financier peut partiellement rester traditionnelle.
C’est pourquoi, à présent, je trouve intéressant de regarder l’évolution du TradFi sur Binance sous un angle un peu différent :
qu’est-ce qui change exactement lorsque des instruments financiers traditionnels passent dans un environnement crypto-native — et qu’est-ce qui reste encore lié à l’ancien modèle de marché ?
#TradFi #StockOptions
Si les Stock Perpetuals sont négociés 24/7, pourquoi les Stock Options — uniquement pendant les heures normales ?
J’ai pris l’habitude de voir, sur Binance, des actifs traditionnels fonctionner déjà dans un modèle de trading tout à fait différent.
Par exemple, les Stock Perpetuals se négocient 24/7.
Du coup, je me suis demandé ce qu’il en est des Stock Options.
Binance lance des options sur des actions et des ETF américains, mais elles ne passent pas au mode de trading en continu. Pour la majorité de ces options, la négociation a lieu pendant les heures normales du marché américain, sans pre-market ni after-hours.
Si deux instruments TradFi sont disponibles sur une même plateforme, pourquoi l’un peut se négocier 24/7 tandis que l’autre reste encore lié aux horaires du marché traditionnel ?
Pour moi, c’est un bon exemple montrant que l’infrastructure crypto ≠ la structure du marché crypto.
Le fait de transférer un instrument financier vers un nouvel environnement ne signifie pas automatiquement que toutes les règles de son fonctionnement changent.
La logique même de l’instrument financier peut partiellement rester traditionnelle.
C’est pourquoi, à présent, je trouve intéressant de regarder l’évolution du TradFi sur Binance sous un angle un peu différent :
qu’est-ce qui change exactement lorsque des instruments financiers traditionnels passent dans un environnement crypto-native — et qu’est-ce qui reste encore lié à l’ancien modèle de marché ?
#TradFi #StockOptions
J’ai pris l’habitude de voir, sur Binance, des actifs traditionnels fonctionner déjà dans un modèle de trading tout à fait différent.
Par exemple, les Stock Perpetuals se négocient 24/7.
Du coup, je me suis demandé ce qu’il en est des Stock Options.
Binance lance des options sur des actions et des ETF américains, mais elles ne passent pas au mode de trading en continu. Pour la majorité de ces options, la négociation a lieu pendant les heures normales du marché américain, sans pre-market ni after-hours.
Si deux instruments TradFi sont disponibles sur une même plateforme, pourquoi l’un peut se négocier 24/7 tandis que l’autre reste encore lié aux horaires du marché traditionnel ?
Pour moi, c’est un bon exemple montrant que l’infrastructure crypto ≠ la structure du marché crypto.
Le fait de transférer un instrument financier vers un nouvel environnement ne signifie pas automatiquement que toutes les règles de son fonctionnement changent.
La logique même de l’instrument financier peut partiellement rester traditionnelle.
C’est pourquoi, à présent, je trouve intéressant de regarder l’évolution du TradFi sur Binance sous un angle un peu différent :
qu’est-ce qui change exactement lorsque des instruments financiers traditionnels passent dans un environnement crypto-native — et qu’est-ce qui reste encore lié à l’ancien modèle de marché ?
#TradFi #StockOptions
130
·
--
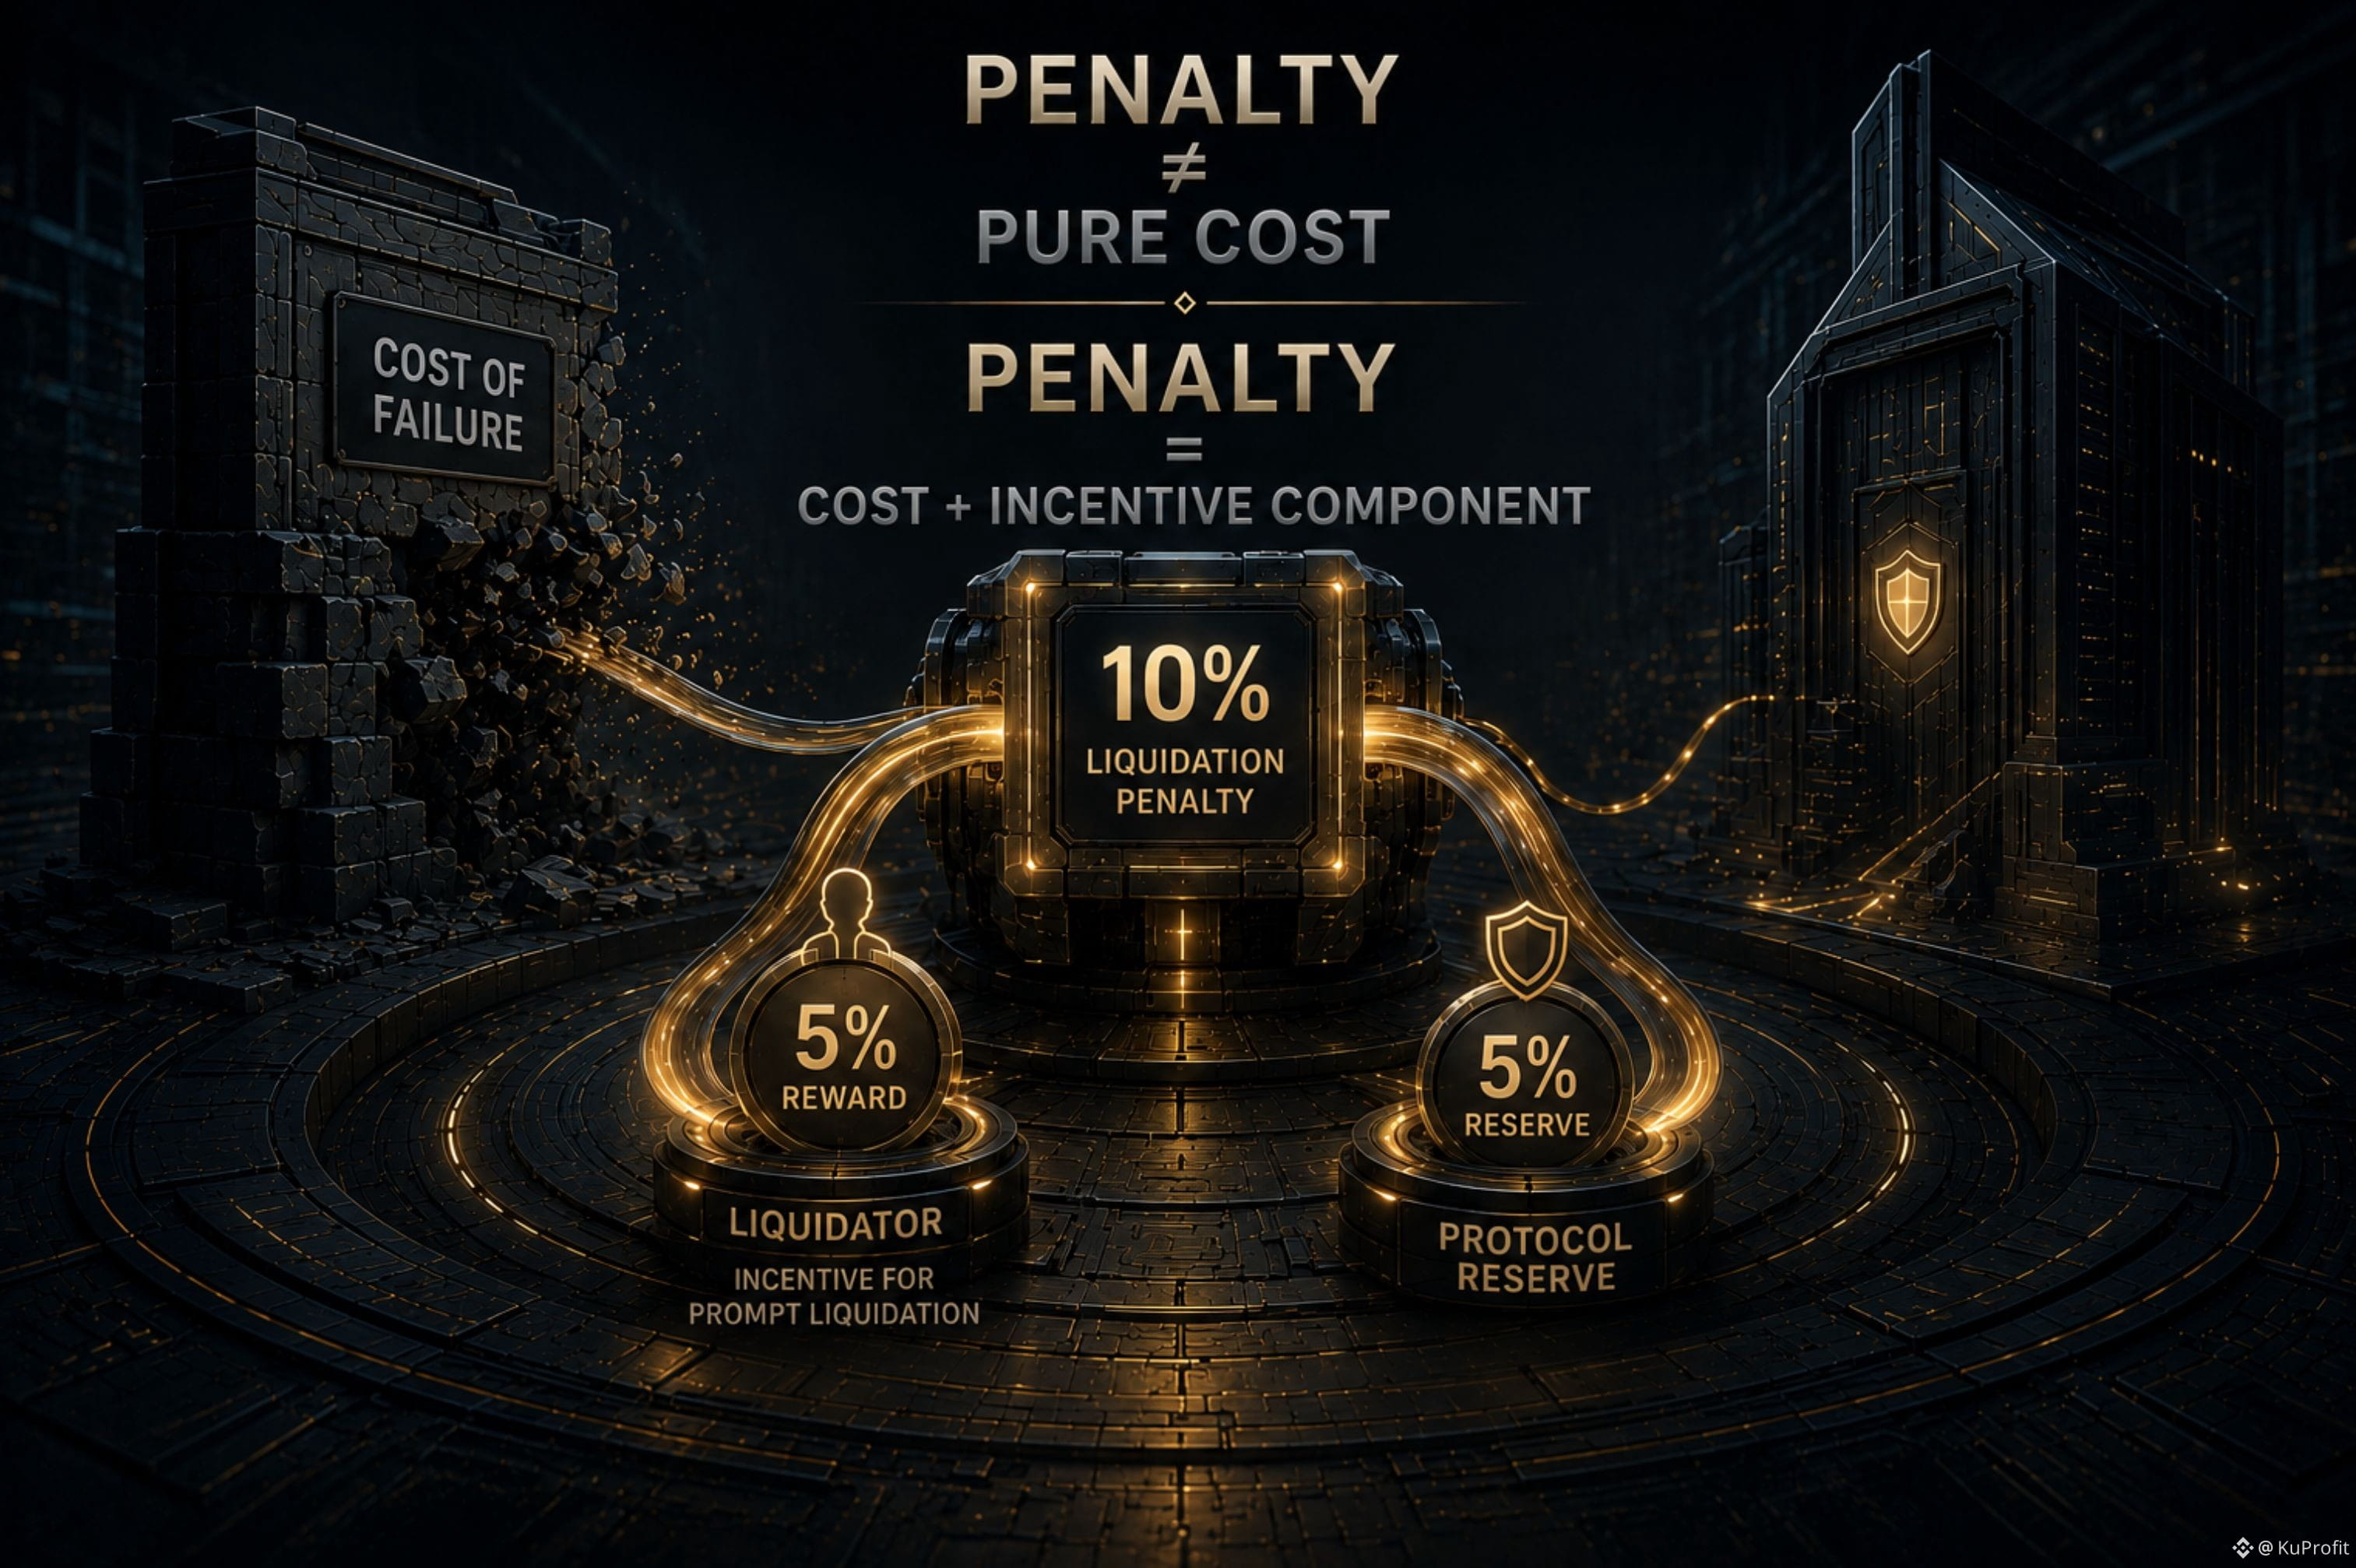
Une pénalité ressemble généralement à un coût d’échec.
Mais si une partie de ce coût revient à l’acteur qui résout la position, est-ce que ce n’est vraiment qu’une pénalité ?
Dans TermMax, la liquidation applique une pénalité de 10 % basée sur la valeur de la dette liquidée. Cette pénalité est imputée à la garantie de l’emprunteur.
Mais l’endroit où elle va est la partie la plus intéressante.
5 % est attribué au liquidateur en tant que récompense.
5 % va au fonds de réserve du protocole.
TermMax décrit la récompense du liquidateur comme une incitation à liquider rapidement.
Ainsi, la pénalité fait plus que simplement attribuer un coût à une position échouée.
Une partie crée une incitation économique pour l’acteur qui effectue la liquidation.
Cela change la représentation mentale :
pénalité de liquidation ≠ coût purement punitif.
Elle fait aussi partie de l’architecture d’incitations qui sous-tend la liquidation.
Donc, en examinant une pénalité de liquidation, la meilleure question n’est peut-être pas seulement : combien ça coûte ?
C’est :
Qui cette dépense incite-t-elle — et quel rôle joue-t-elle dans le processus de liquidation ?
#termmax @termmax
Une pénalité ressemble généralement à un coût d’échec.
Mais si une partie de ce coût revient à l’acteur qui résout la position, est-ce que ce n’est vraiment qu’une pénalité ?
Dans TermMax, la liquidation applique une pénalité de 10 % basée sur la valeur de la dette liquidée. Cette pénalité est imputée à la garantie de l’emprunteur.
Mais l’endroit où elle va est la partie la plus intéressante.
5 % est attribué au liquidateur en tant que récompense.
5 % va au fonds de réserve du protocole.
TermMax décrit la récompense du liquidateur comme une incitation à liquider rapidement.
Ainsi, la pénalité fait plus que simplement attribuer un coût à une position échouée.
Une partie crée une incitation économique pour l’acteur qui effectue la liquidation.
Cela change la représentation mentale :
pénalité de liquidation ≠ coût purement punitif.
Elle fait aussi partie de l’architecture d’incitations qui sous-tend la liquidation.
Donc, en examinant une pénalité de liquidation, la meilleure question n’est peut-être pas seulement : combien ça coûte ?
C’est :
Qui cette dépense incite-t-elle — et quel rôle joue-t-elle dans le processus de liquidation ?
#termmax @TermMax
Mais si une partie de ce coût revient à l’acteur qui résout la position, est-ce que ce n’est vraiment qu’une pénalité ?
Dans TermMax, la liquidation applique une pénalité de 10 % basée sur la valeur de la dette liquidée. Cette pénalité est imputée à la garantie de l’emprunteur.
Mais l’endroit où elle va est la partie la plus intéressante.
5 % est attribué au liquidateur en tant que récompense.
5 % va au fonds de réserve du protocole.
TermMax décrit la récompense du liquidateur comme une incitation à liquider rapidement.
Ainsi, la pénalité fait plus que simplement attribuer un coût à une position échouée.
Une partie crée une incitation économique pour l’acteur qui effectue la liquidation.
Cela change la représentation mentale :
pénalité de liquidation ≠ coût purement punitif.
Elle fait aussi partie de l’architecture d’incitations qui sous-tend la liquidation.
Donc, en examinant une pénalité de liquidation, la meilleure question n’est peut-être pas seulement : combien ça coûte ?
C’est :
Qui cette dépense incite-t-elle — et quel rôle joue-t-elle dans le processus de liquidation ?
#termmax @TermMax
93
·
--
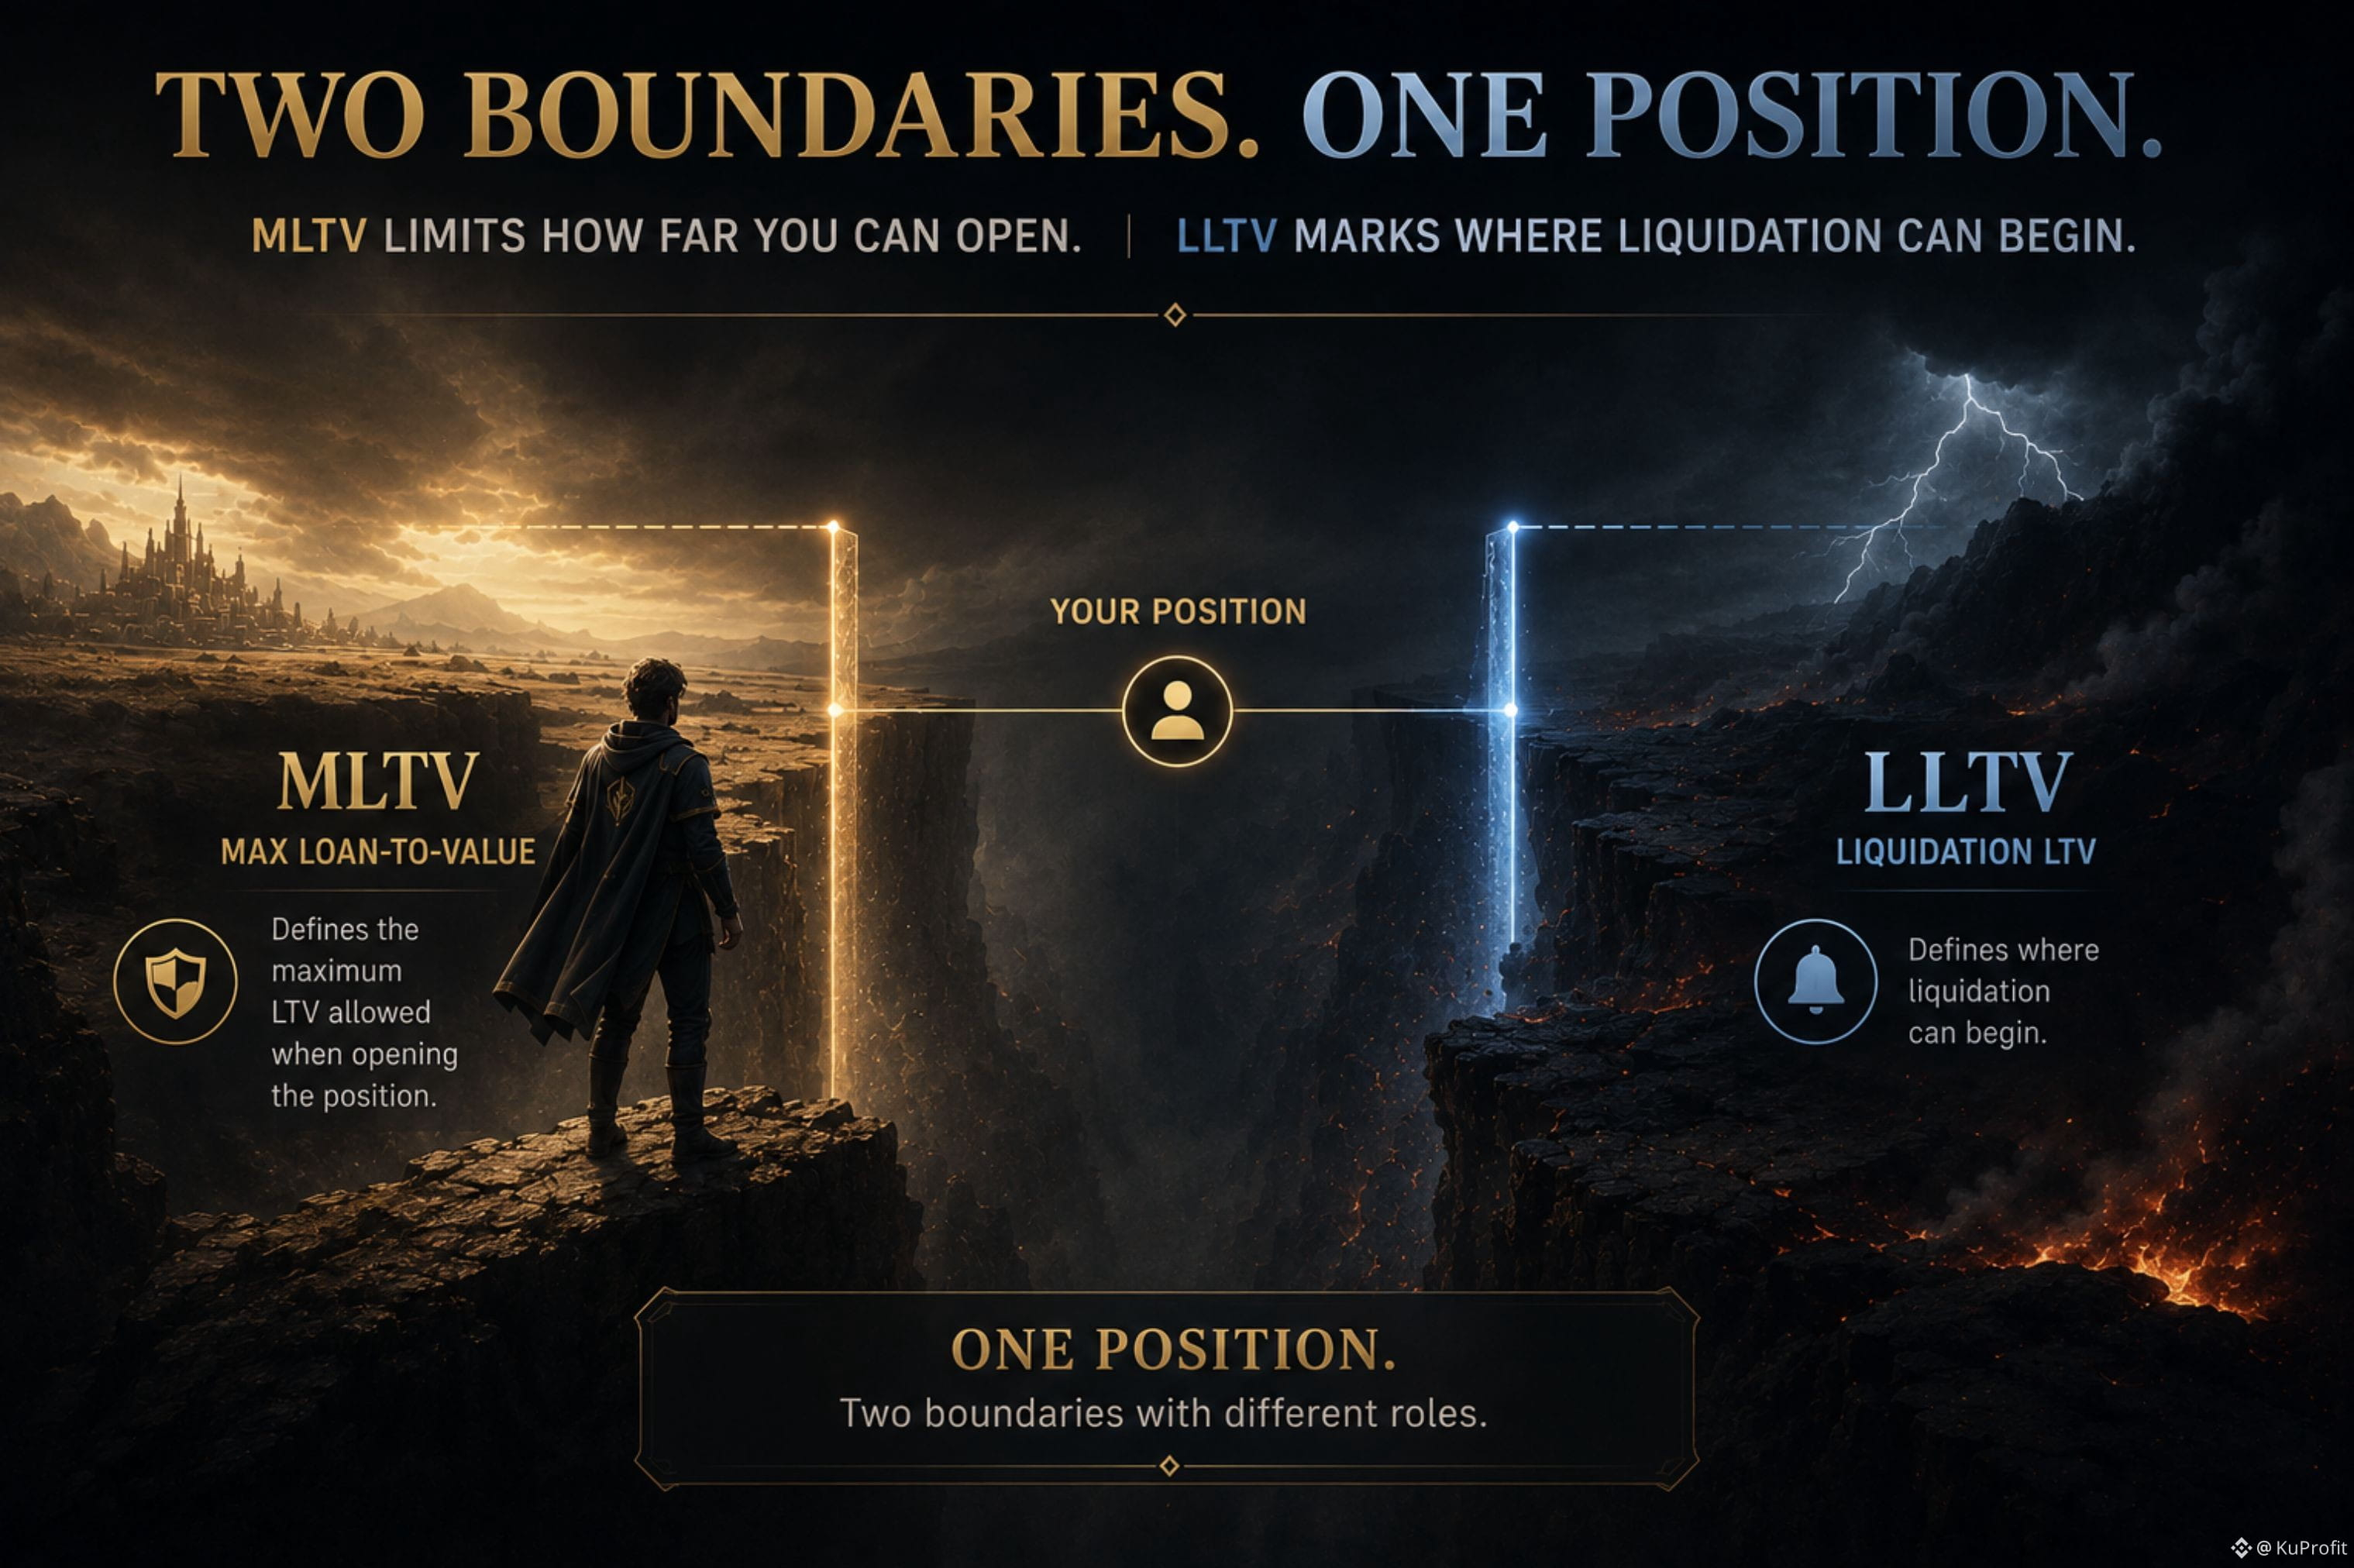
Une position TermMax a deux limites de LTV différentes pour une raison.
La première limite la distance à laquelle la position peut être ouverte.
La seconde indique à partir de quel moment la liquidation peut commencer.
Il est facile de traiter la LTV comme un seul nombre qui vous dit à quel point une position est risquée.
Mais TermMax la divise en deux seuils :
MLTV fixe la capacité d’emprunt maximale pour la position initiale.
LLTV définit le seuil de LTV à partir duquel la liquidation peut commencer.
L’écart entre les deux fait partie de la conception du protocole : un tampon entre la limite d’emprunt et la limite de liquidation.
Cela ne signifie pas qu’il existe une marge de sécurité garantie ni que le pourcentage fixe du mouvement que le collatéral peut absorber.
La façon la plus utile de le voir est la suivante :
Une position a une limite pour indiquer jusqu’où elle peut être ouverte, et une autre pour indiquer quand la liquidation peut commencer.
Ainsi, lorsque vous comparez les marchés TermMax, se fier uniquement à la « LTV » peut masquer une distinction importante.
La meilleure question est donc :
À quel point la position peut-elle démarrer — et où se situe la limite de liquidation ?
Deux nombres de LTV.
Une seule position.
Des rôles différents.
#termmax @termmax
Une position TermMax a deux limites de LTV différentes pour une raison.
La première limite la distance à laquelle la position peut être ouverte.
La seconde indique à partir de quel moment la liquidation peut commencer.
Il est facile de traiter la LTV comme un seul nombre qui vous dit à quel point une position est risquée.
Mais TermMax la divise en deux seuils :
MLTV fixe la capacité d’emprunt maximale pour la position initiale.
LLTV définit le seuil de LTV à partir duquel la liquidation peut commencer.
L’écart entre les deux fait partie de la conception du protocole : un tampon entre la limite d’emprunt et la limite de liquidation.
Cela ne signifie pas qu’il existe une marge de sécurité garantie ni que le pourcentage fixe du mouvement que le collatéral peut absorber.
La façon la plus utile de le voir est la suivante :
Une position a une limite pour indiquer jusqu’où elle peut être ouverte, et une autre pour indiquer quand la liquidation peut commencer.
Ainsi, lorsque vous comparez les marchés TermMax, se fier uniquement à la « LTV » peut masquer une distinction importante.
La meilleure question est donc :
À quel point la position peut-elle démarrer — et où se situe la limite de liquidation ?
Deux nombres de LTV.
Une seule position.
Des rôles différents.
#termmax @TermMax
La première limite la distance à laquelle la position peut être ouverte.
La seconde indique à partir de quel moment la liquidation peut commencer.
Il est facile de traiter la LTV comme un seul nombre qui vous dit à quel point une position est risquée.
Mais TermMax la divise en deux seuils :
MLTV fixe la capacité d’emprunt maximale pour la position initiale.
LLTV définit le seuil de LTV à partir duquel la liquidation peut commencer.
L’écart entre les deux fait partie de la conception du protocole : un tampon entre la limite d’emprunt et la limite de liquidation.
Cela ne signifie pas qu’il existe une marge de sécurité garantie ni que le pourcentage fixe du mouvement que le collatéral peut absorber.
La façon la plus utile de le voir est la suivante :
Une position a une limite pour indiquer jusqu’où elle peut être ouverte, et une autre pour indiquer quand la liquidation peut commencer.
Ainsi, lorsque vous comparez les marchés TermMax, se fier uniquement à la « LTV » peut masquer une distinction importante.
La meilleure question est donc :
À quel point la position peut-elle démarrer — et où se situe la limite de liquidation ?
Deux nombres de LTV.
Une seule position.
Des rôles différents.
#termmax @TermMax
92
·
--
La partie intéressante peut commencer lorsque la liquidation ne résout pas entièrement le prêt.
Le modèle mental habituel est simple :
garantie → liquidation → dette réglée.
Mais ce n’est pas toujours la fin du processus.
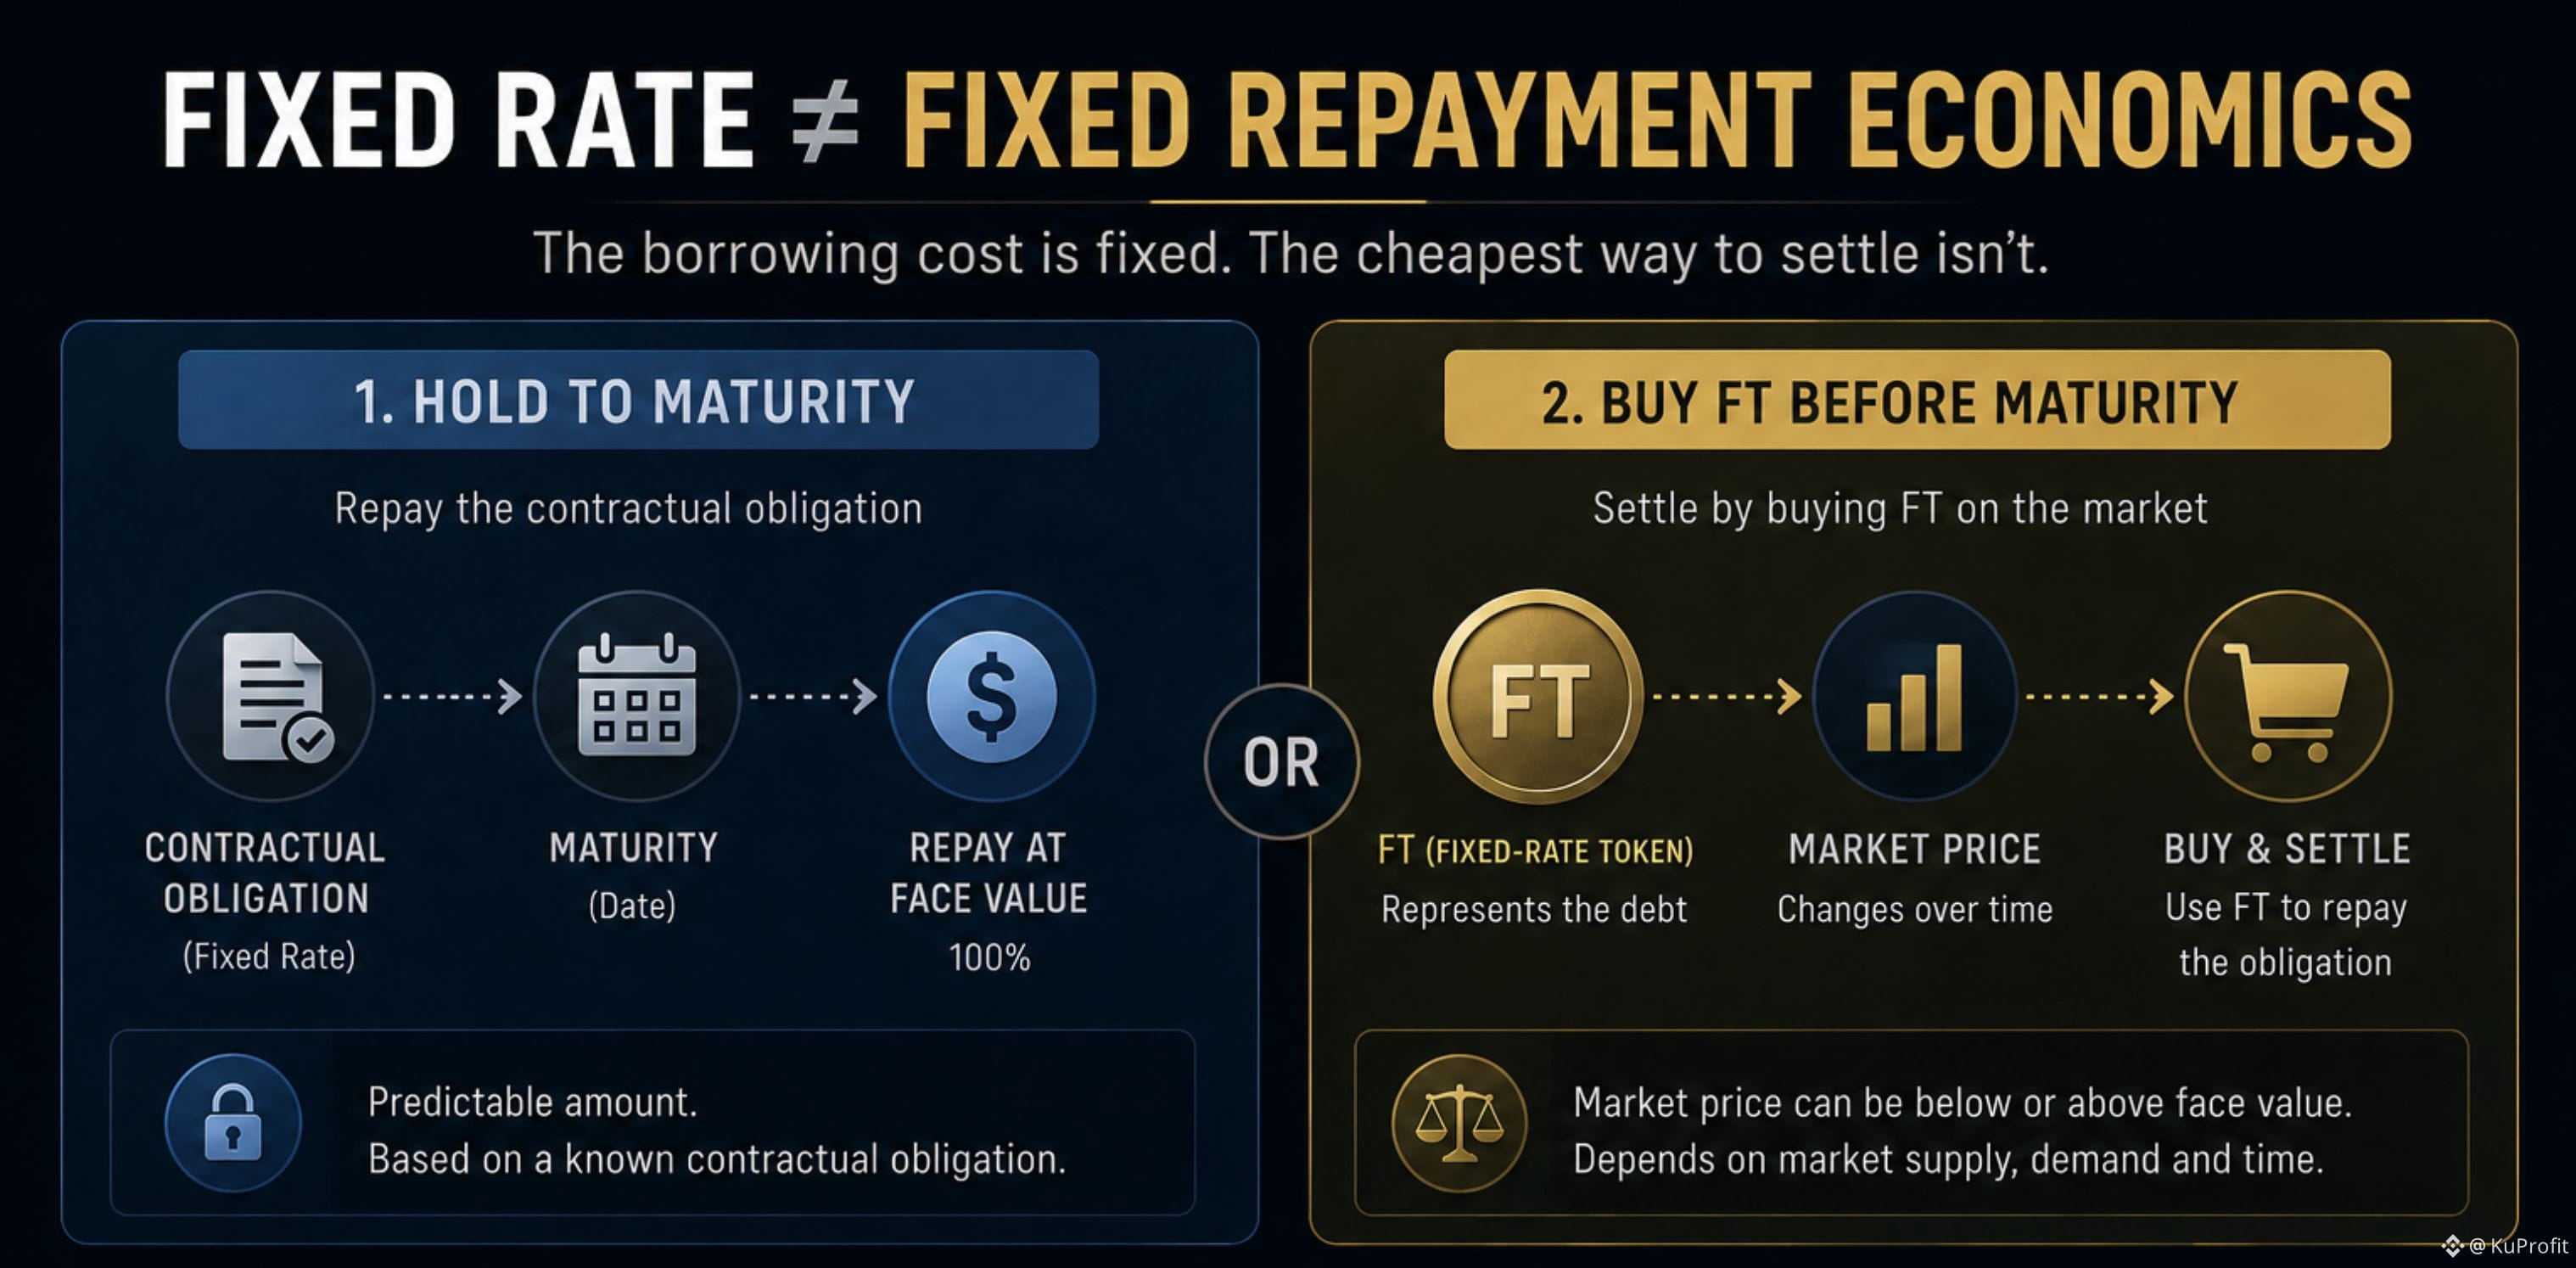
Si un prêt reste impayé à l’échéance, il entre dans une fenêtre de liquidation de deux heures. Si, après cette fenêtre, le prêt est encore impayé ou seulement partiellement liquidé, la livraison physique commence.
Cela modifie la trajectoire de recouvrement.
Au lieu de traiter la position restante comme simplement « la garantie », TermMax crée un pool de rachat comprenant des jetons sous-jacents et des jetons de garantie.
Les détenteurs de FT peuvent alors procéder à un rachat via ce pool et recevoir une distribution proportionnelle en fonction de leur part de FT par rapport au total des FT en circulation sur le marché.
Cela ne signifie pas pour autant un recouvrement garanti.
Cela ne signifie pas non plus que le prêteur reçoit simplement la garantie.
Mais cela pose une question différente : que devient la valeur de l’actif restant lorsque la liquidation ne résout pas entièrement la position ?
La livraison physique n’élimine pas ce risque. Elle définit le mécanisme de résolution suivant.
#termmax @termmax
La partie intéressante peut commencer lorsque la liquidation ne résout pas entièrement le prêt.
Le modèle mental habituel est simple :
garantie → liquidation → dette réglée.
Mais ce n’est pas toujours la fin du processus.
Si un prêt reste impayé à l’échéance, il entre dans une fenêtre de liquidation de deux heures. Si, après cette fenêtre, le prêt est encore impayé ou seulement partiellement liquidé, la livraison physique commence.
Cela modifie la trajectoire de recouvrement.
Au lieu de traiter la position restante comme simplement « la garantie », TermMax crée un pool de rachat comprenant des jetons sous-jacents et des jetons de garantie.
Les détenteurs de FT peuvent alors procéder à un rachat via ce pool et recevoir une distribution proportionnelle en fonction de leur part de FT par rapport au total des FT en circulation sur le marché.
Cela ne signifie pas pour autant un recouvrement garanti.
Cela ne signifie pas non plus que le prêteur reçoit simplement la garantie.
Mais cela pose une question différente : que devient la valeur de l’actif restant lorsque la liquidation ne résout pas entièrement la position ?
La livraison physique n’élimine pas ce risque. Elle définit le mécanisme de résolution suivant.
#termmax @TermMax
Le modèle mental habituel est simple :
garantie → liquidation → dette réglée.
Mais ce n’est pas toujours la fin du processus.
Si un prêt reste impayé à l’échéance, il entre dans une fenêtre de liquidation de deux heures. Si, après cette fenêtre, le prêt est encore impayé ou seulement partiellement liquidé, la livraison physique commence.
Cela modifie la trajectoire de recouvrement.
Au lieu de traiter la position restante comme simplement « la garantie », TermMax crée un pool de rachat comprenant des jetons sous-jacents et des jetons de garantie.
Les détenteurs de FT peuvent alors procéder à un rachat via ce pool et recevoir une distribution proportionnelle en fonction de leur part de FT par rapport au total des FT en circulation sur le marché.
Cela ne signifie pas pour autant un recouvrement garanti.
Cela ne signifie pas non plus que le prêteur reçoit simplement la garantie.
Mais cela pose une question différente : que devient la valeur de l’actif restant lorsque la liquidation ne résout pas entièrement la position ?
La livraison physique n’élimine pas ce risque. Elle définit le mécanisme de résolution suivant.
#termmax @TermMax
133
·
--
Pourquoi TSLAB a-t-il un facteur de garantie de 60 %, mais un seuil de liquidation de 70 % sur Venus ?
Au début, ces deux chiffres me semblaient être deux façons de dire la même chose.
Si Venus reconnaît 60 % de la valeur de l’actif pour l’emprunt, pourquoi le seuil de liquidation est-il à 70 % ?
Puis j’ai réalisé que je mélangeais deux paramètres de risque différents.
Le facteur de garantie répond à une question :
Quelle quantité de la valeur de l’actif déposé peut compter pour la capacité d’emprunt ?
Le seuil de liquidation répond à une autre :
À quel moment la position devient-elle éligible à la liquidation ?
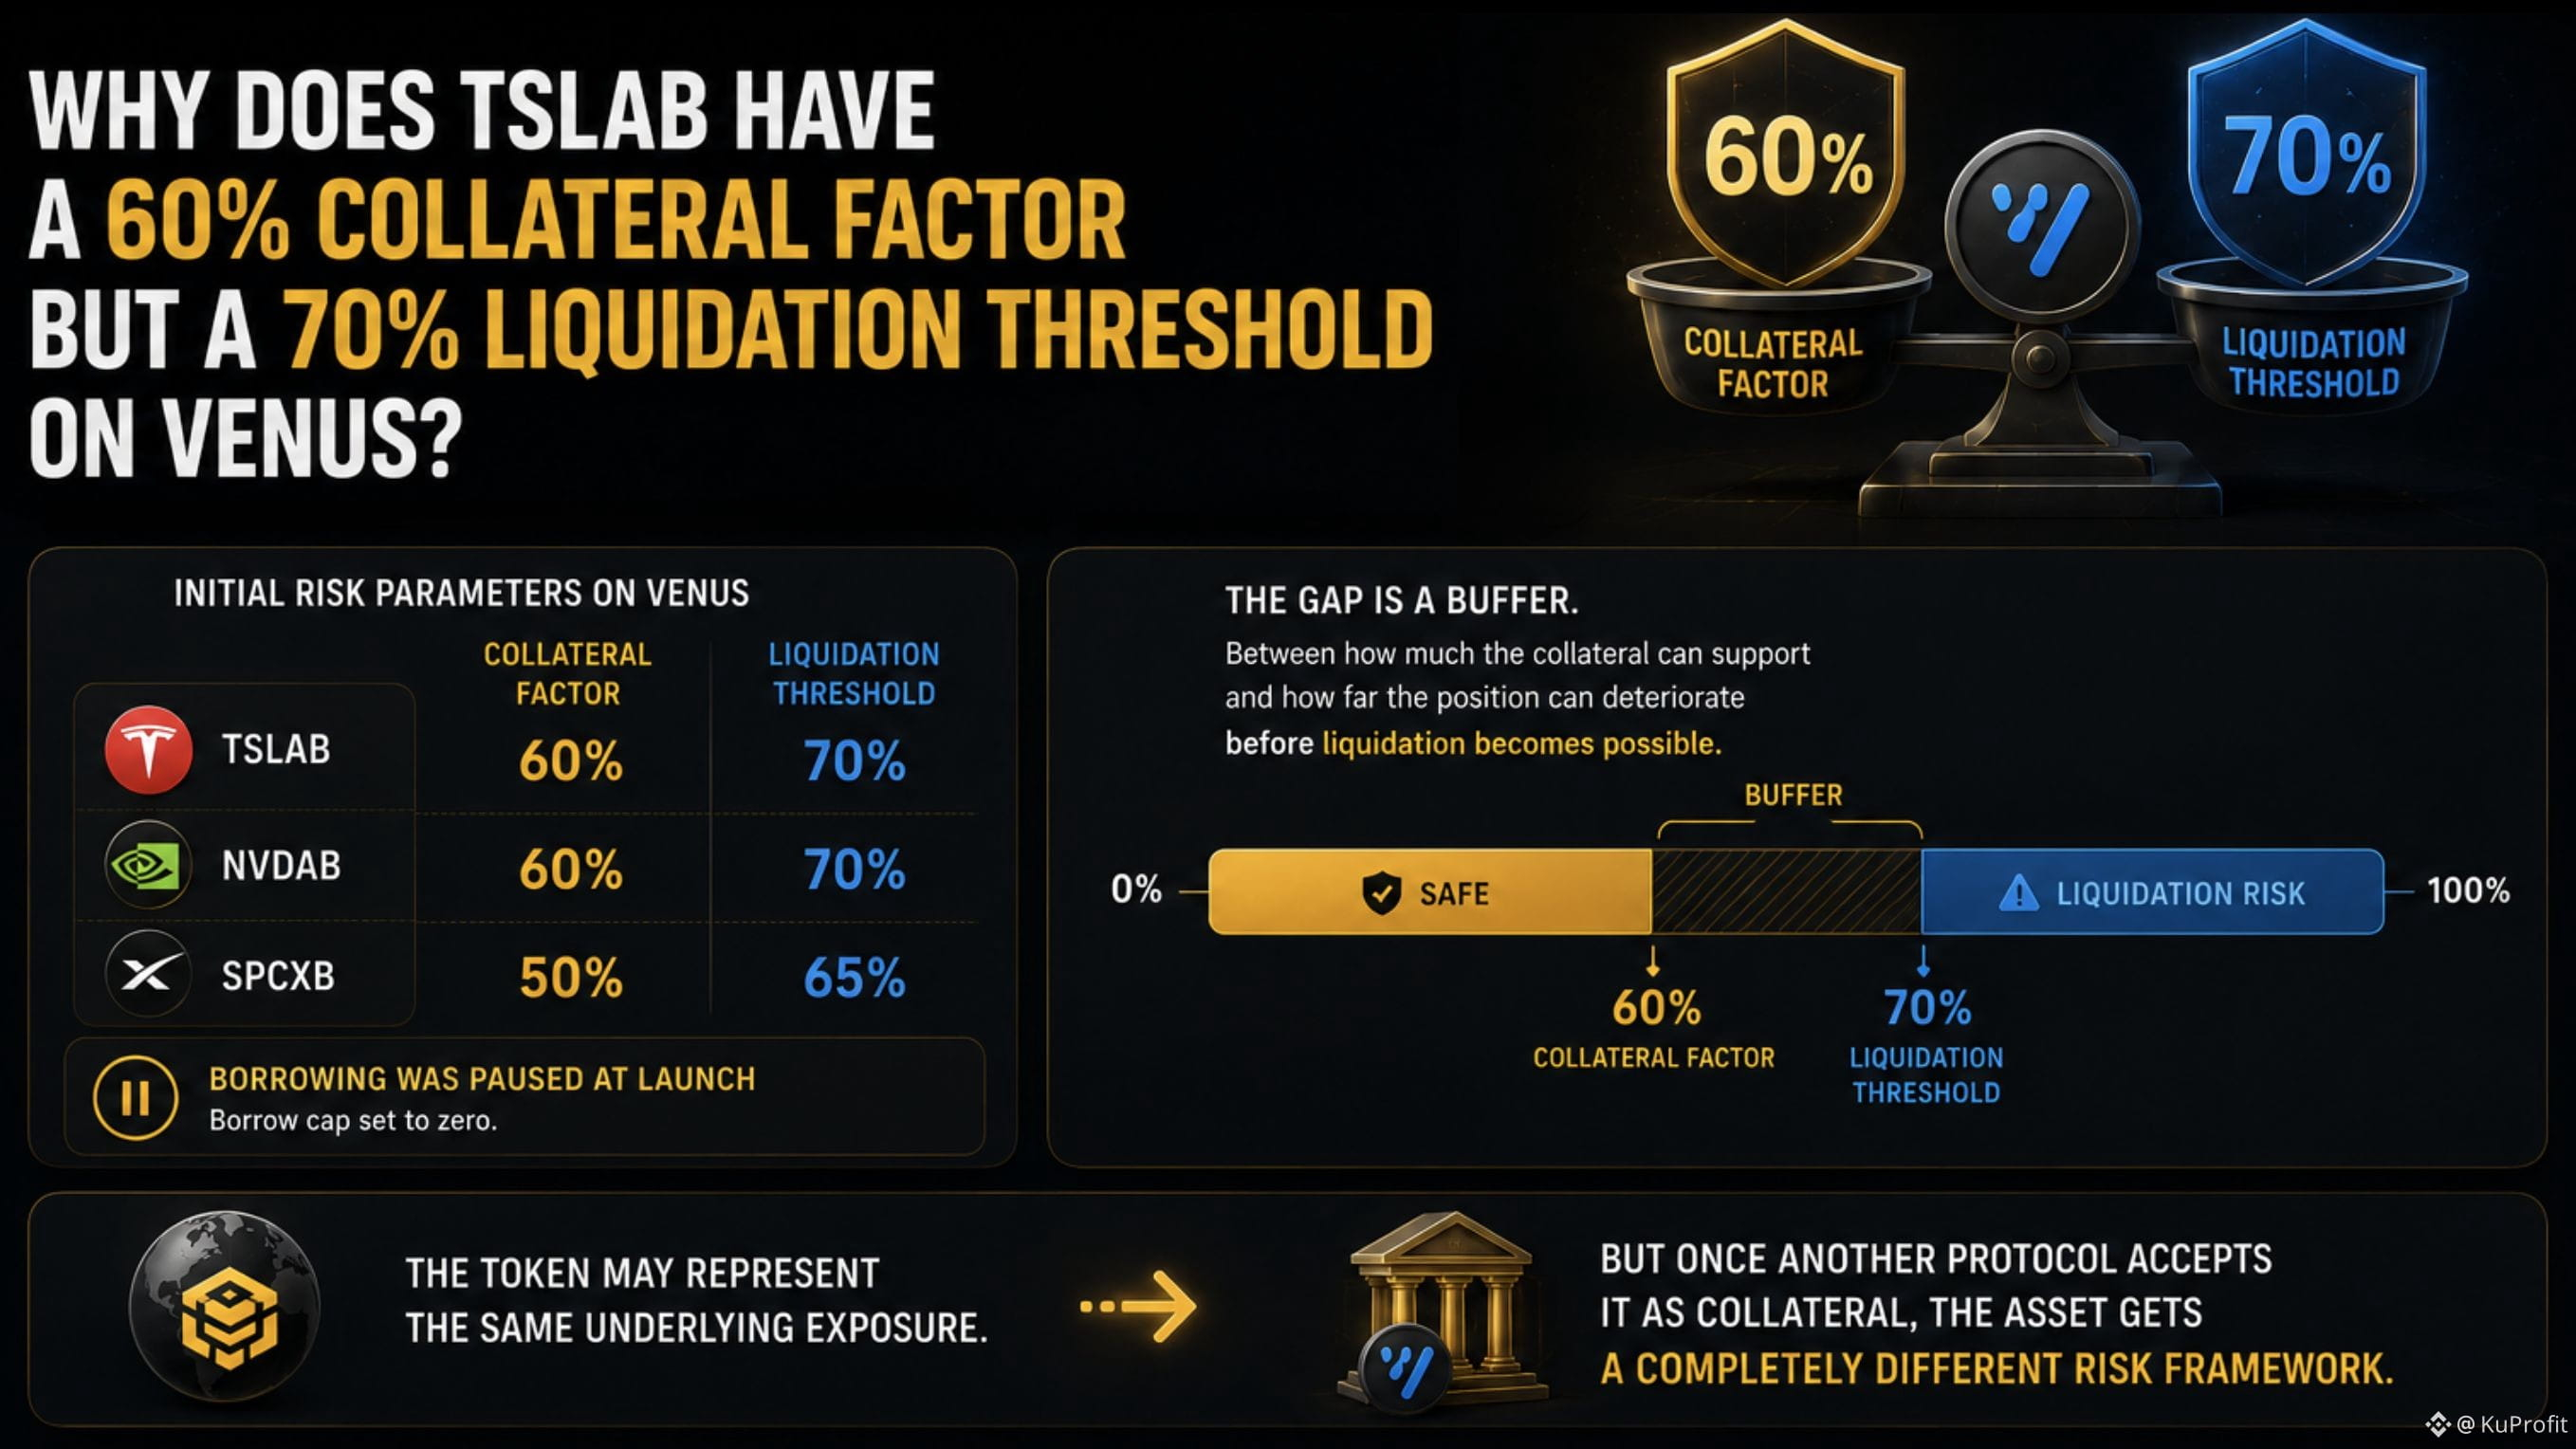
Pour TSLAB et NVDAB, Venus a initialement fixé :
60 % de facteur de garantie
70 % de seuil de liquidation
Pour SPCXB :
50 % de facteur de garantie
65 % de seuil de liquidation.
Et il y a un détail important : à l’ouverture, l’emprunt a été mis en pause, avec une limite d’emprunt (borrow cap) fixée à zéro.
Donc ces chiffres n’étaient pas une preuve que les utilisateurs empruntaient déjà contre des bStocks. Ils correspondaient aux paramètres de risque initiaux pour la façon dont ces marchés seraient traités.
Cela m’a amené à voir les deux pourcentages différemment.
Le facteur de garantie limite la quantité de capacité d’emprunt que la garantie peut créer.
Le seuil de liquidation définit à quel point la position bascule dans le risque de liquidation.
Ainsi, l’écart entre les deux n’est pas une contradiction.
C’est une marge entre :
« Jusqu’où cette garantie peut-elle soutenir ? »
et
« À quel point la position peut-elle se dégrader avant que la liquidation devienne possible ? »
Pour moi, c’est l’une des choses les plus intéressantes à propos de l’intégration d’actions tokenisées dans DeFi.
Le token peut représenter la même exposition sous-jacente.
Mais une fois qu’un autre protocole l’accepte comme garantie, l’actif se retrouve avec un cadre de risque complètement différent.
#bstockscis @BinanceCIS
Pourquoi TSLAB a-t-il un facteur de garantie de 60 %, mais un seuil de liquidation de 70 % sur Venus ?
Au début, ces deux chiffres me semblaient être deux façons de dire la même chose.
Si Venus reconnaît 60 % de la valeur de l’actif pour l’emprunt, pourquoi le seuil de liquidation est-il à 70 % ?
Puis j’ai réalisé que je mélangeais deux paramètres de risque différents.
Le facteur de garantie répond à une question :
Quelle quantité de la valeur de l’actif déposé peut compter pour la capacité d’emprunt ?
Le seuil de liquidation répond à une autre :
À quel moment la position devient-elle éligible à la liquidation ?
Pour TSLAB et NVDAB, Venus a initialement fixé :
60 % de facteur de garantie
70 % de seuil de liquidation
Pour SPCXB :
50 % de facteur de garantie
65 % de seuil de liquidation.
Et il y a un détail important : à l’ouverture, l’emprunt a été mis en pause, avec une limite d’emprunt (borrow cap) fixée à zéro.
Donc ces chiffres n’étaient pas une preuve que les utilisateurs empruntaient déjà contre des bStocks. Ils correspondaient aux paramètres de risque initiaux pour la façon dont ces marchés seraient traités.
Cela m’a amené à voir les deux pourcentages différemment.
Le facteur de garantie limite la quantité de capacité d’emprunt que la garantie peut créer.
Le seuil de liquidation définit à quel point la position bascule dans le risque de liquidation.
Ainsi, l’écart entre les deux n’est pas une contradiction.
C’est une marge entre :
« Jusqu’où cette garantie peut-elle soutenir ? »
et
« À quel point la position peut-elle se dégrader avant que la liquidation devienne possible ? »
Pour moi, c’est l’une des choses les plus intéressantes à propos de l’intégration d’actions tokenisées dans DeFi.
Le token peut représenter la même exposition sous-jacente.
Mais une fois qu’un autre protocole l’accepte comme garantie, l’actif se retrouve avec un cadre de risque complètement différent.
#bstockscis @BinanceCIS
Au début, ces deux chiffres me semblaient être deux façons de dire la même chose.
Si Venus reconnaît 60 % de la valeur de l’actif pour l’emprunt, pourquoi le seuil de liquidation est-il à 70 % ?
Puis j’ai réalisé que je mélangeais deux paramètres de risque différents.
Le facteur de garantie répond à une question :
Quelle quantité de la valeur de l’actif déposé peut compter pour la capacité d’emprunt ?
Le seuil de liquidation répond à une autre :
À quel moment la position devient-elle éligible à la liquidation ?
Pour TSLAB et NVDAB, Venus a initialement fixé :
60 % de facteur de garantie
70 % de seuil de liquidation
Pour SPCXB :
50 % de facteur de garantie
65 % de seuil de liquidation.
Et il y a un détail important : à l’ouverture, l’emprunt a été mis en pause, avec une limite d’emprunt (borrow cap) fixée à zéro.
Donc ces chiffres n’étaient pas une preuve que les utilisateurs empruntaient déjà contre des bStocks. Ils correspondaient aux paramètres de risque initiaux pour la façon dont ces marchés seraient traités.
Cela m’a amené à voir les deux pourcentages différemment.
Le facteur de garantie limite la quantité de capacité d’emprunt que la garantie peut créer.
Le seuil de liquidation définit à quel point la position bascule dans le risque de liquidation.
Ainsi, l’écart entre les deux n’est pas une contradiction.
C’est une marge entre :
« Jusqu’où cette garantie peut-elle soutenir ? »
et
« À quel point la position peut-elle se dégrader avant que la liquidation devienne possible ? »
Pour moi, c’est l’une des choses les plus intéressantes à propos de l’intégration d’actions tokenisées dans DeFi.
Le token peut représenter la même exposition sous-jacente.
Mais une fois qu’un autre protocole l’accepte comme garantie, l’actif se retrouve avec un cadre de risque complètement différent.
#bstockscis @BinanceCIS
118
·
--
Un taux fixe vous indique le prix.
L’échéance vous indique la durée pendant laquelle ce prix existe.
Cette distinction est facile à manquer lorsqu’on observe un marché TermMax.
Pour le moment, l’application affiche des marchés avec des dates d’échéance très différentes — certains ne sont qu’à quelques semaines, d’autres bien plus loin.
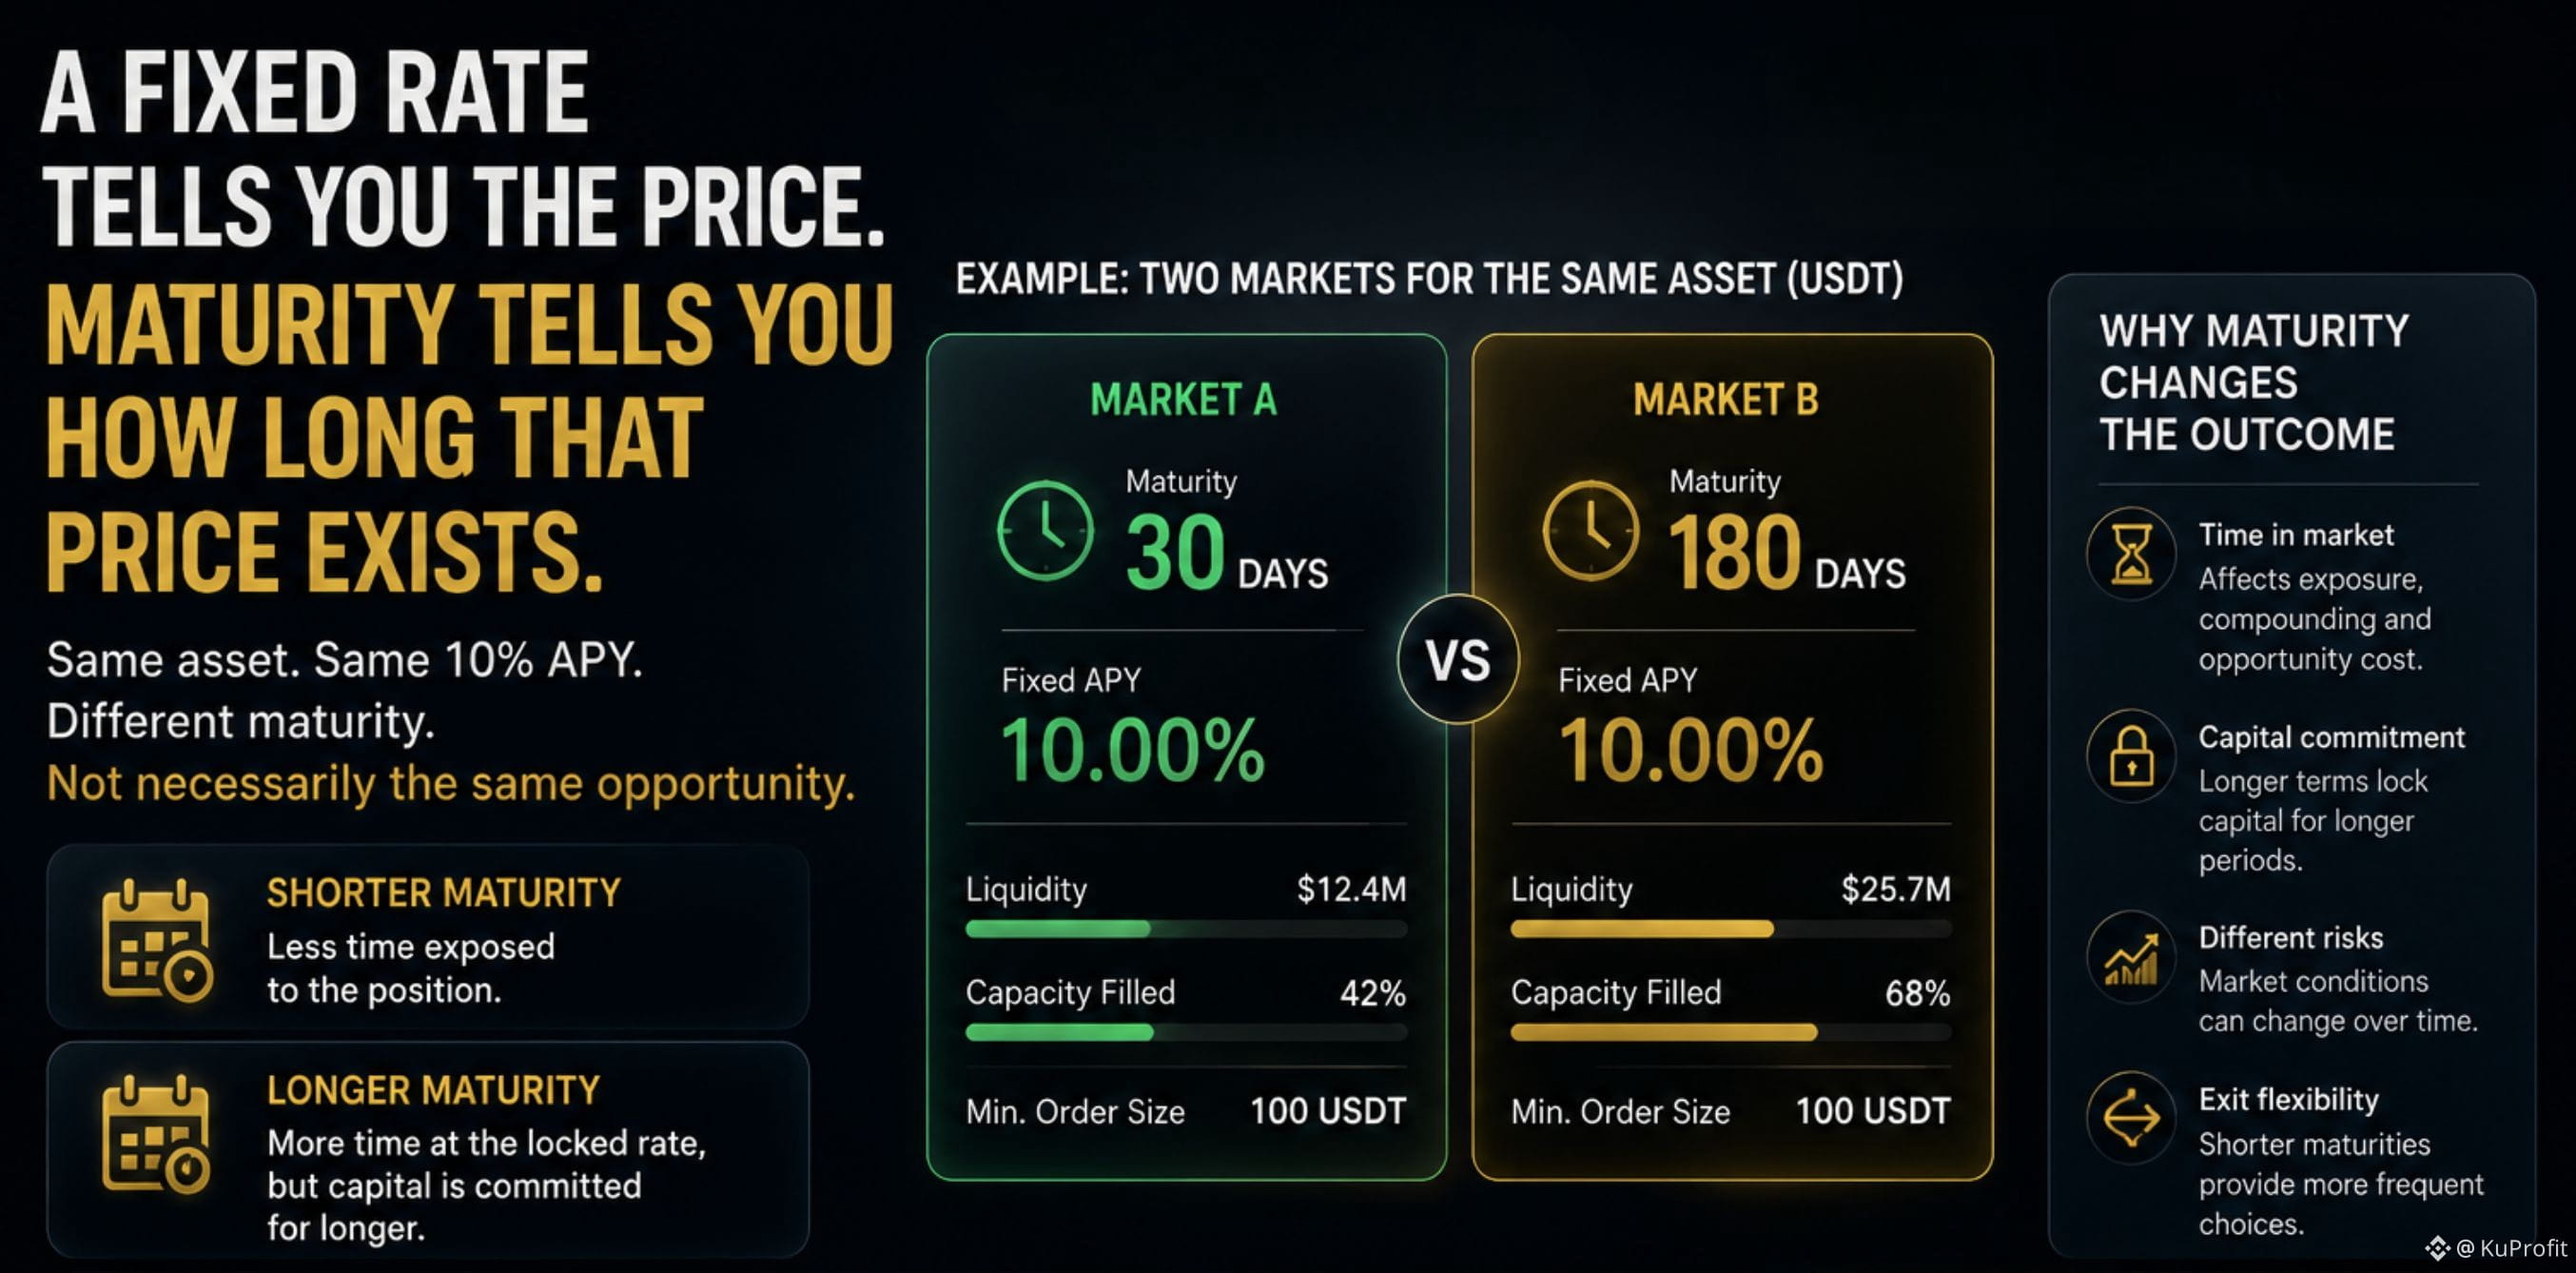
Imaginez donc deux marchés :
Même actif.
Même APY de 10 %.
Échéance différente.
Ils ne représentent pas forcément la même opportunité.
Le plus court peut signifier moins de temps passé exposé à la position.
Le plus long vous laisse plus de temps au taux verrouillé, mais il immobilise aussi votre capital plus longtemps.
C’est pourquoi je ne trierais pas les marchés à taux fixe uniquement par APY.
Je regarderais :
→ taux
→ échéance
→ liquidité
→ taille
→ conditions de sortie
Le taux est l’argument principal.
L’échéance, c’est la chronologie qui se cache derrière.
#termmax @termmax
Un taux fixe vous indique le prix.
L’échéance vous indique la durée pendant laquelle ce prix existe.
Cette distinction est facile à manquer lorsqu’on observe un marché TermMax.
Pour le moment, l’application affiche des marchés avec des dates d’échéance très différentes — certains ne sont qu’à quelques semaines, d’autres bien plus loin.
Imaginez donc deux marchés :
Même actif.
Même APY de 10 %.
Échéance différente.
Ils ne représentent pas forcément la même opportunité.
Le plus court peut signifier moins de temps passé exposé à la position.
Le plus long vous laisse plus de temps au taux verrouillé, mais il immobilise aussi votre capital plus longtemps.
C’est pourquoi je ne trierais pas les marchés à taux fixe uniquement par APY.
Je regarderais :
→ taux
→ échéance
→ liquidité
→ taille
→ conditions de sortie
Le taux est l’argument principal.
L’échéance, c’est la chronologie qui se cache derrière.
#termmax @TermMax
L’échéance vous indique la durée pendant laquelle ce prix existe.
Cette distinction est facile à manquer lorsqu’on observe un marché TermMax.
Pour le moment, l’application affiche des marchés avec des dates d’échéance très différentes — certains ne sont qu’à quelques semaines, d’autres bien plus loin.
Imaginez donc deux marchés :
Même actif.
Même APY de 10 %.
Échéance différente.
Ils ne représentent pas forcément la même opportunité.
Le plus court peut signifier moins de temps passé exposé à la position.
Le plus long vous laisse plus de temps au taux verrouillé, mais il immobilise aussi votre capital plus longtemps.
C’est pourquoi je ne trierais pas les marchés à taux fixe uniquement par APY.
Je regarderais :
→ taux
→ échéance
→ liquidité
→ taille
→ conditions de sortie
Le taux est l’argument principal.
L’échéance, c’est la chronologie qui se cache derrière.
#termmax @TermMax
87
·
--
Toutes les commissions à taux fixe dans DeFi ne doivent pas nécessairement être un seul nombre.
TermMax adopte une approche différente pour la liquidité.
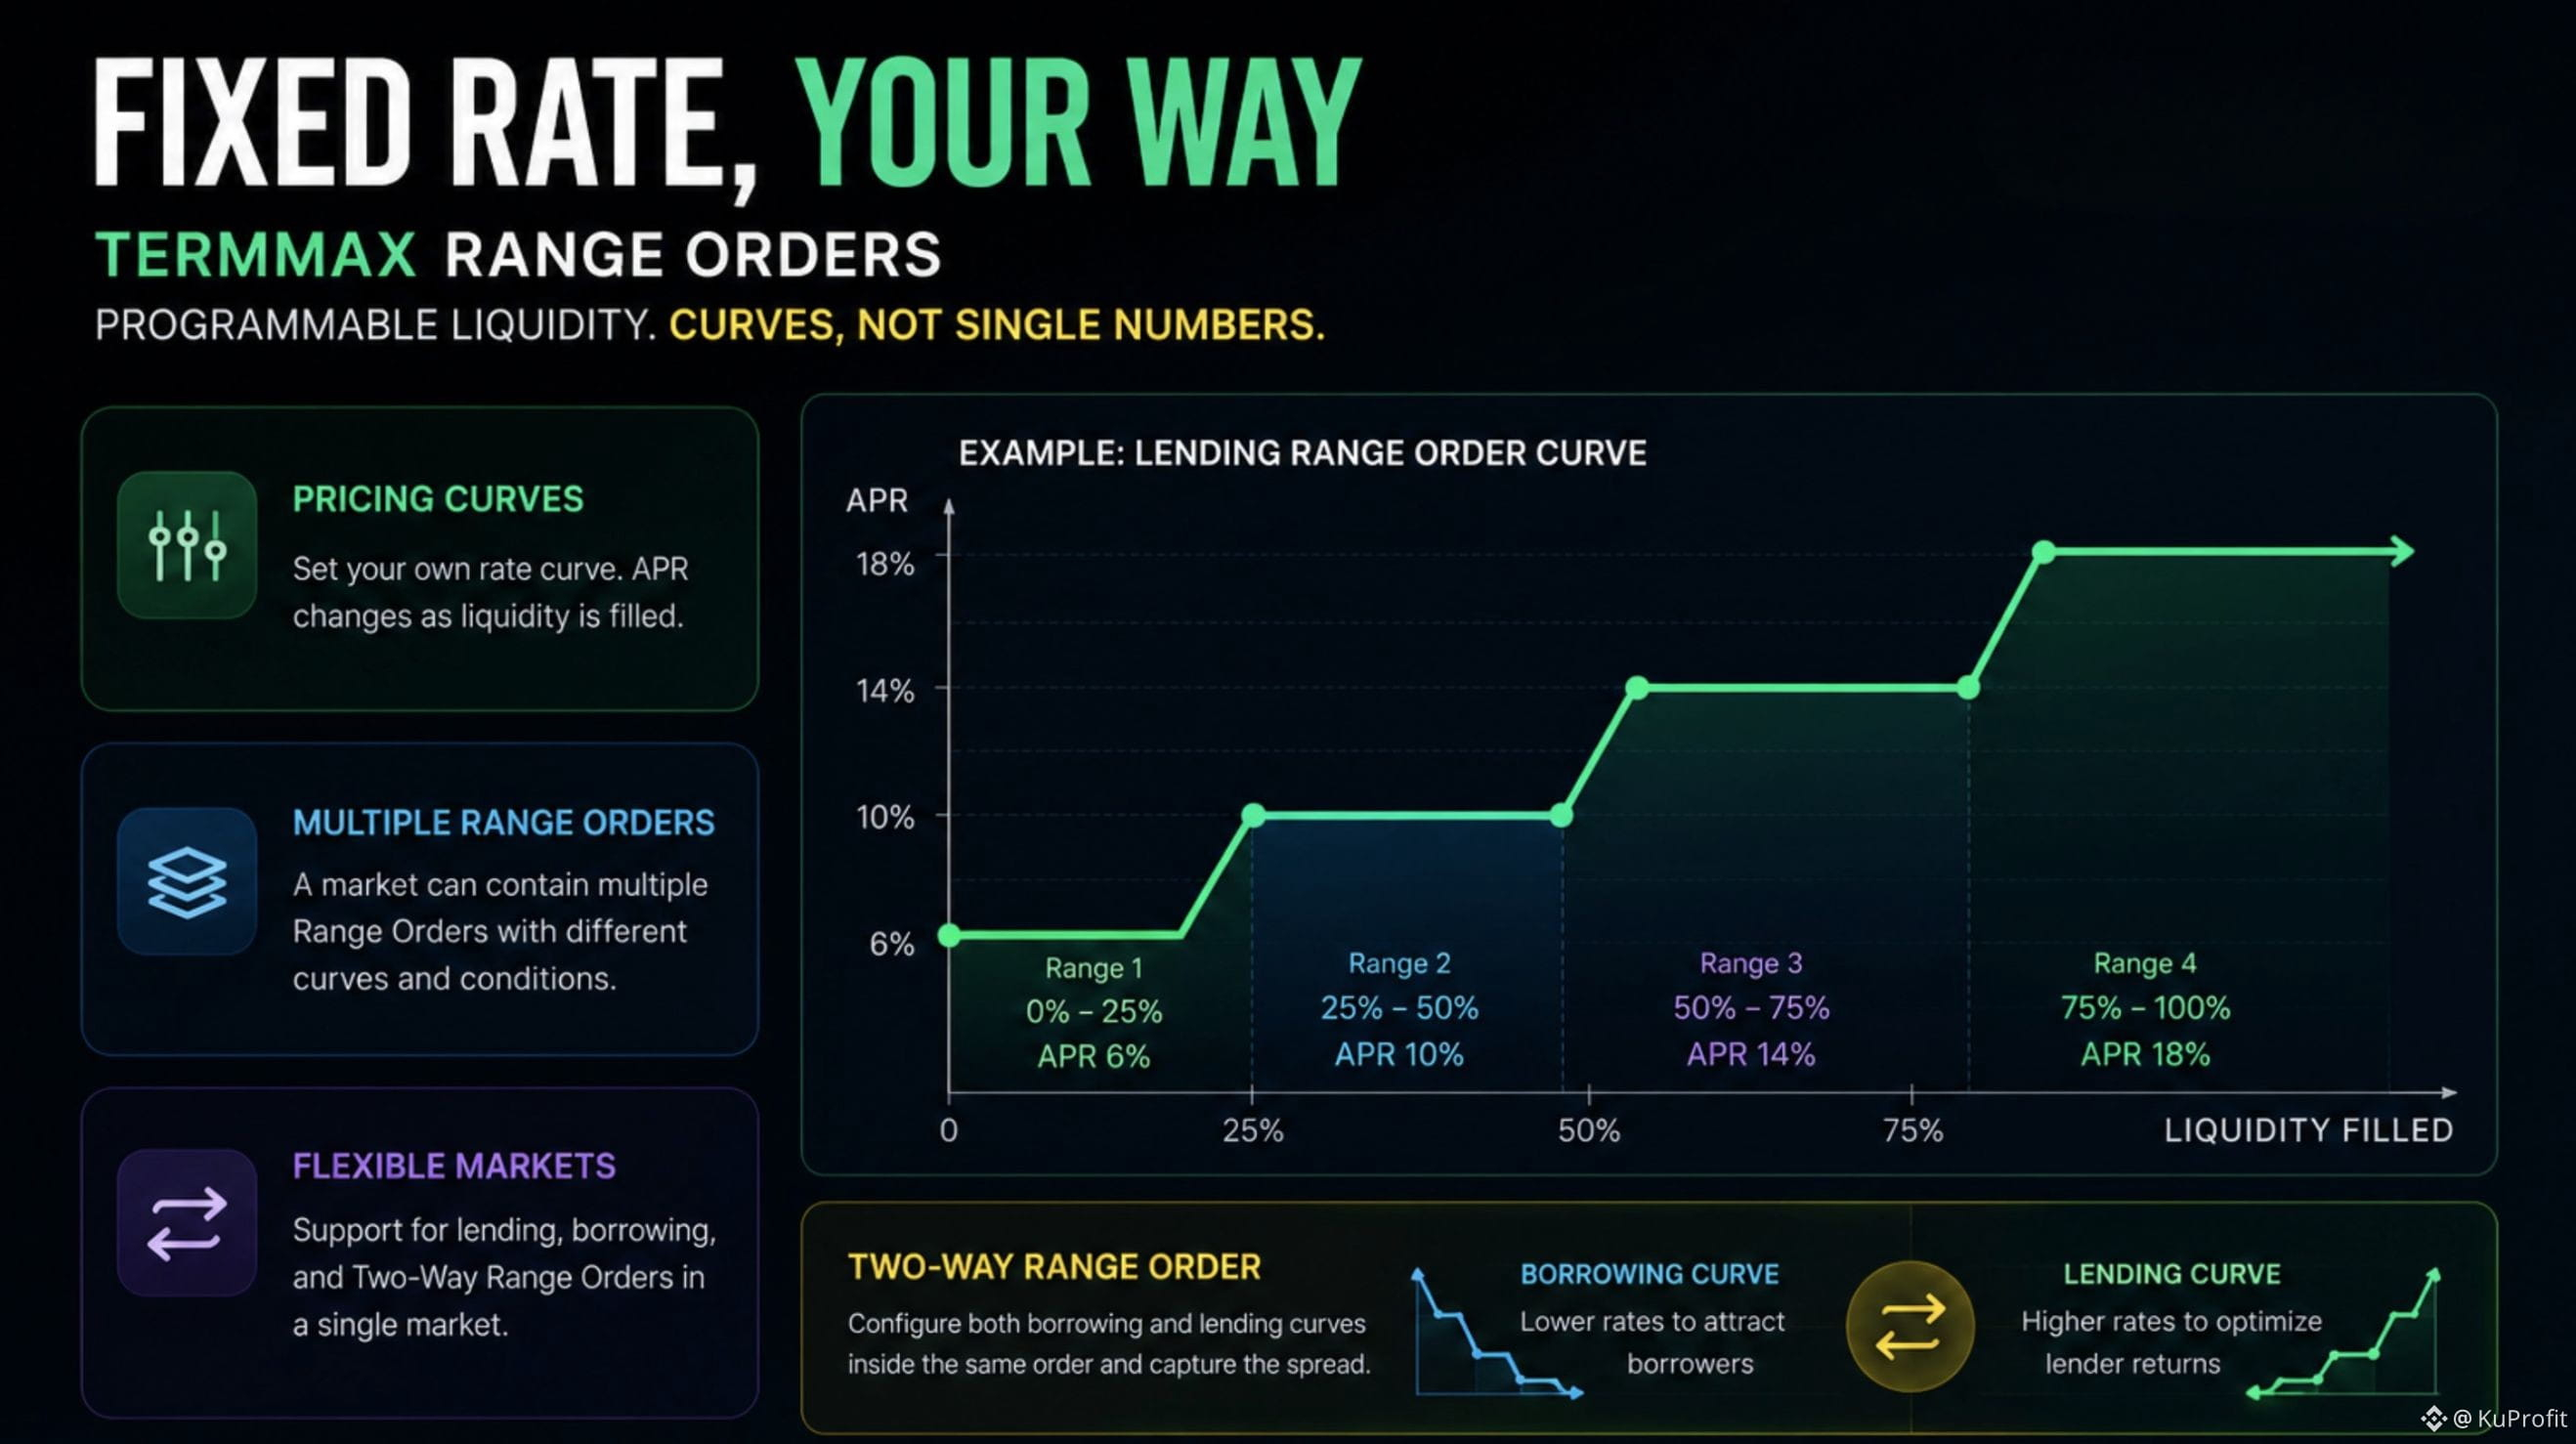
Ses ordres à plage (Range Orders) permettent à un marché d’utiliser une courbe de prix où le taux évolue à mesure que la liquidité est consommée.
Ainsi, au lieu de :
→ un taux unique pour l’ensemble du marché
vous pouvez avoir :
→ un taux unique pour la première tranche de liquidité
→ un autre taux pour la tranche suivante
→ des conditions différentes plus en profondeur dans la courbe
Un seul marché peut contenir plusieurs ordres à plage, et TermMax prend en charge les courbes de prêt comme d’emprunt.
Il existe également un ordre à plage bidirectionnel (Two-Way Range Order), où la liquidité d’emprunt et de prêt peut être configurée au sein du même ordre.
Pour moi, c’est l’une des parties les plus intéressantes de TermMax : les marchés à taux fixe deviennent des marchés de liquidité programmables plutôt que de simples produits « APR fixe ».
#termmax @termmax
Toutes les commissions à taux fixe dans DeFi ne doivent pas nécessairement être un seul nombre.
TermMax adopte une approche différente pour la liquidité.
Ses ordres à plage (Range Orders) permettent à un marché d’utiliser une courbe de prix où le taux évolue à mesure que la liquidité est consommée.
Ainsi, au lieu de :
→ un taux unique pour l’ensemble du marché
vous pouvez avoir :
→ un taux unique pour la première tranche de liquidité
→ un autre taux pour la tranche suivante
→ des conditions différentes plus en profondeur dans la courbe
Un seul marché peut contenir plusieurs ordres à plage, et TermMax prend en charge les courbes de prêt comme d’emprunt.
Il existe également un ordre à plage bidirectionnel (Two-Way Range Order), où la liquidité d’emprunt et de prêt peut être configurée au sein du même ordre.
Pour moi, c’est l’une des parties les plus intéressantes de TermMax : les marchés à taux fixe deviennent des marchés de liquidité programmables plutôt que de simples produits « APR fixe ».
#termmax @TermMax
TermMax adopte une approche différente pour la liquidité.
Ses ordres à plage (Range Orders) permettent à un marché d’utiliser une courbe de prix où le taux évolue à mesure que la liquidité est consommée.
Ainsi, au lieu de :
→ un taux unique pour l’ensemble du marché
vous pouvez avoir :
→ un taux unique pour la première tranche de liquidité
→ un autre taux pour la tranche suivante
→ des conditions différentes plus en profondeur dans la courbe
Un seul marché peut contenir plusieurs ordres à plage, et TermMax prend en charge les courbes de prêt comme d’emprunt.
Il existe également un ordre à plage bidirectionnel (Two-Way Range Order), où la liquidité d’emprunt et de prêt peut être configurée au sein du même ordre.
Pour moi, c’est l’une des parties les plus intéressantes de TermMax : les marchés à taux fixe deviennent des marchés de liquidité programmables plutôt que de simples produits « APR fixe ».
#termmax @TermMax
2
58
·
--
Pourquoi un seul transfert de token peut-il avoir un montant brut et un montant d’interface utilisateur (UI) ?
Je pensais auparavant qu’un transfert de token n’avait qu’un seul montant : celui enregistré on-chain.
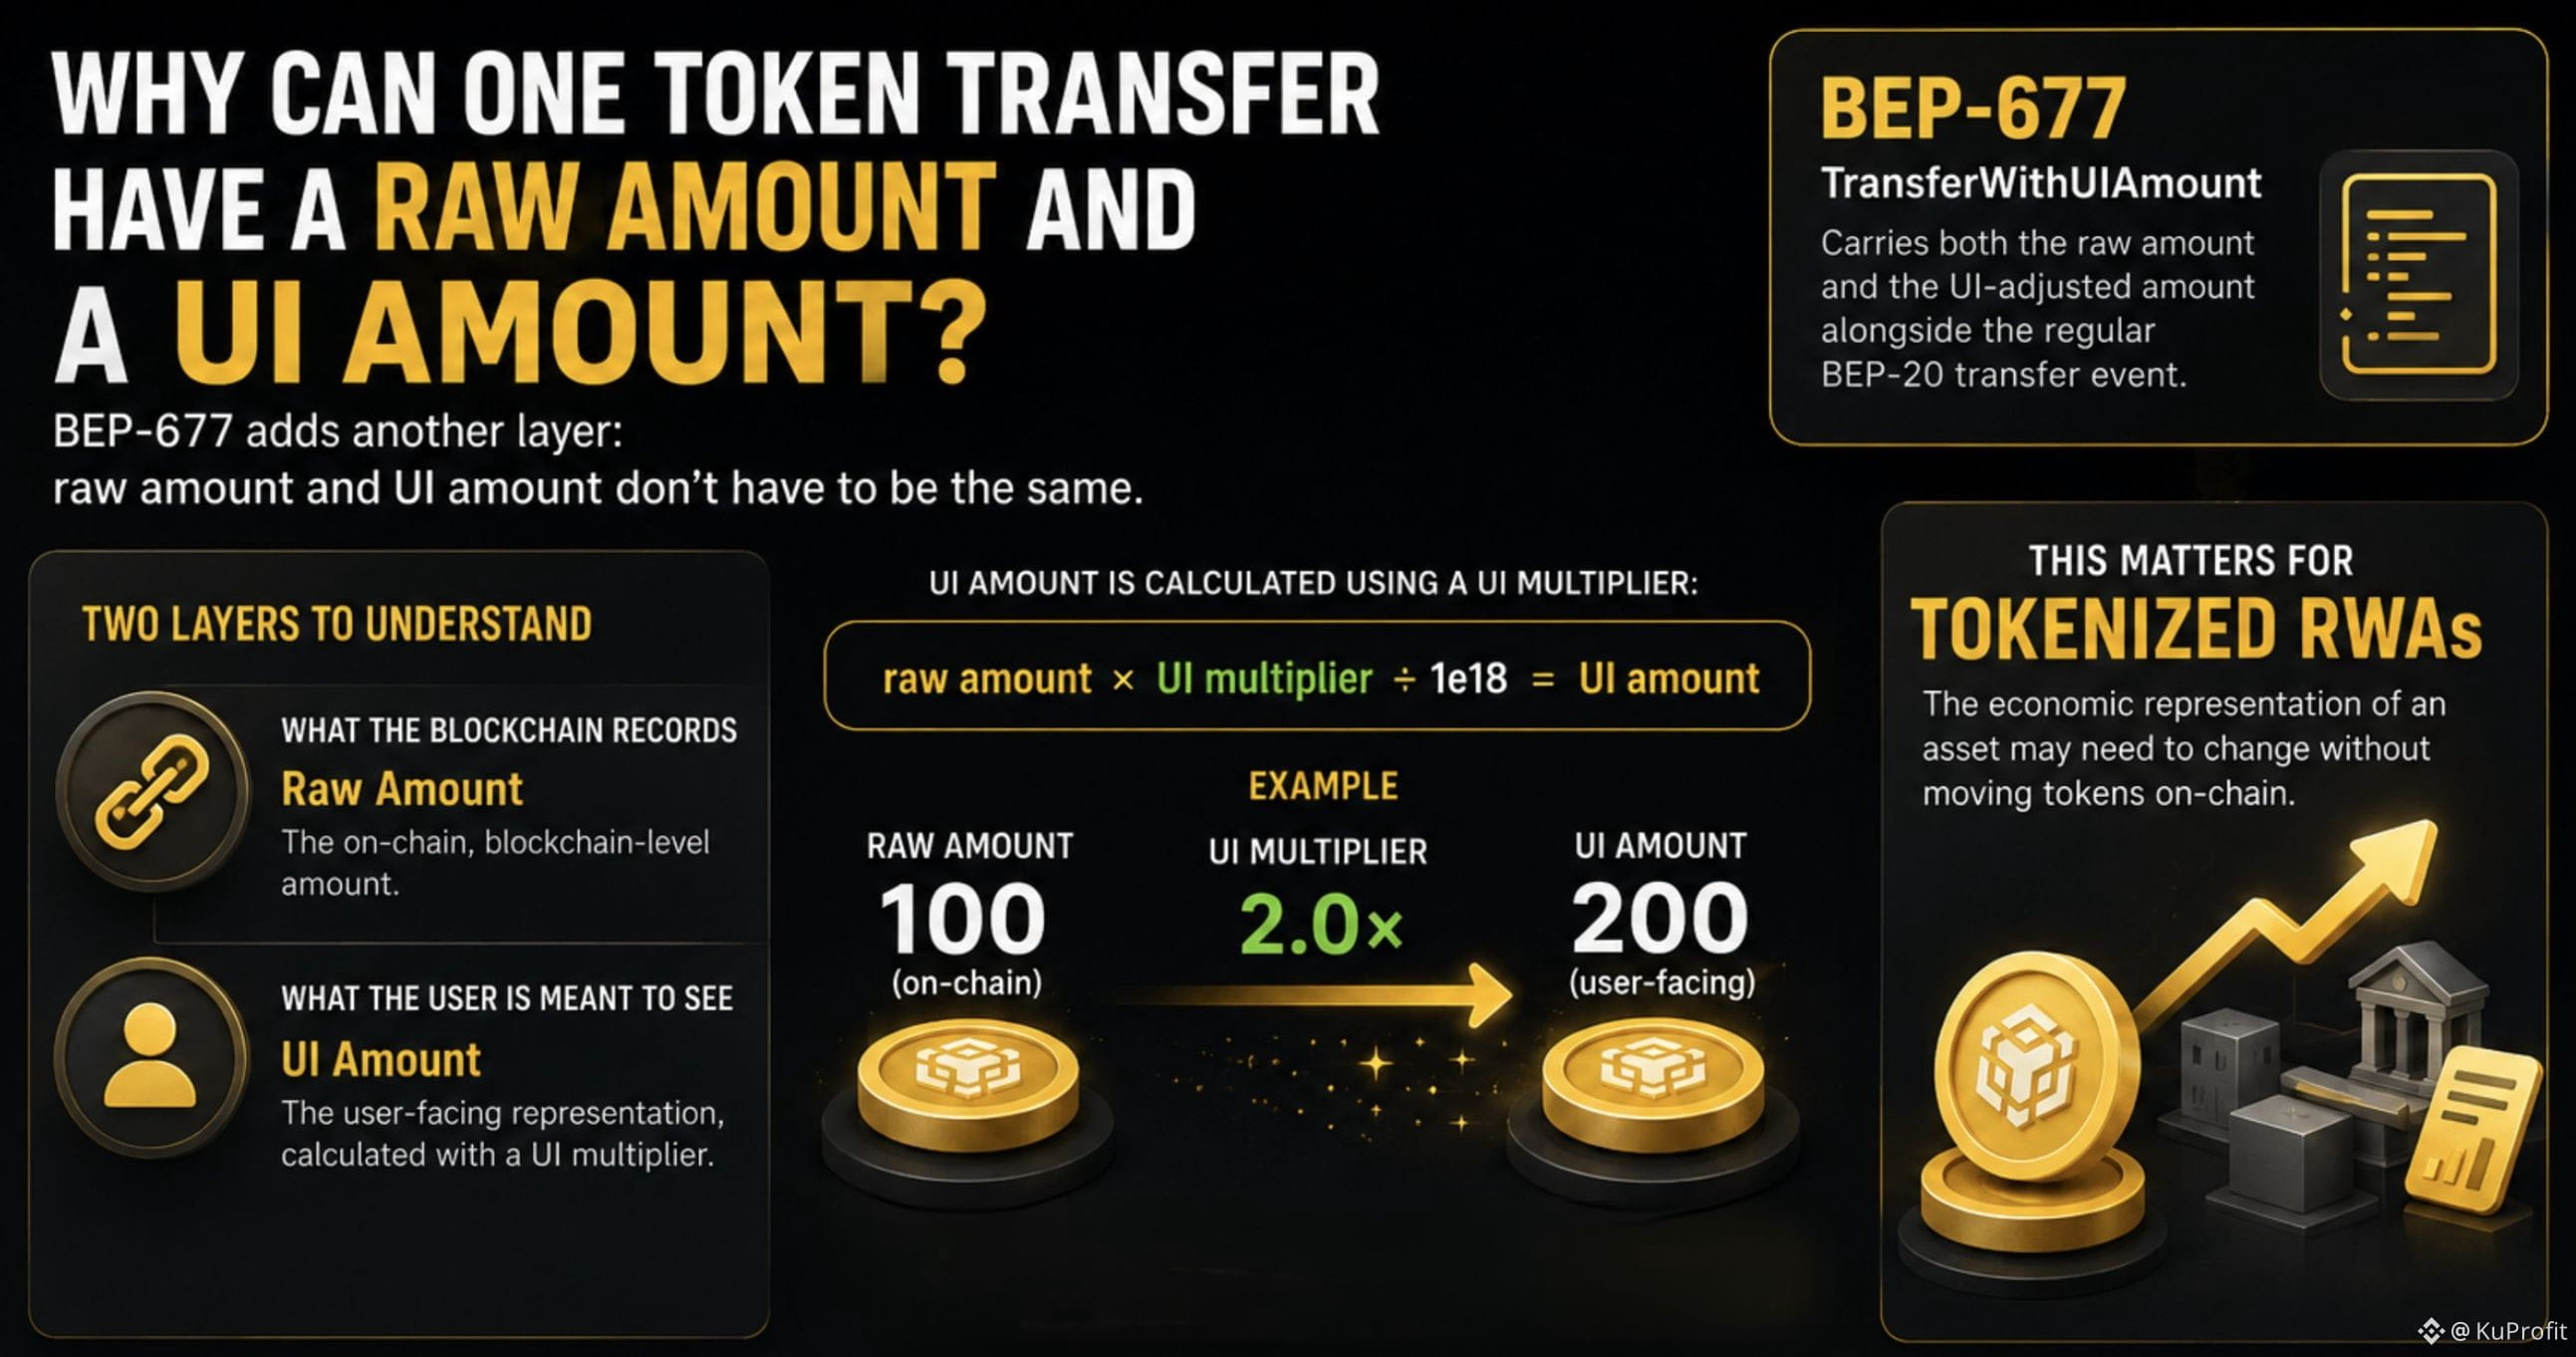
Mais la BEP-677 ajoute une couche supplémentaire : le montant brut et le montant UI n’ont pas besoin d’être identiques.
Alors, quel est exactement le nombre que je dois regarder ?
Le montant brut correspond au montant au niveau de la blockchain.
Le montant UI correspond à une représentation orientée utilisateur, calculée à l’aide d’un multiplicateur UI :
montant brut × multiplicateur UI ÷ 1e18 = montant UI
Par exemple, un multiplicateur de 2,0× peut faire apparaître 100 unités brutes comme 200 unités UI — sans modifier le solde brut.
Et la BEP-677 va encore plus loin.
Elle définit TransferWithUIAmount, qui contient à la fois le montant brut et le montant ajusté pour l’UI, en plus de l’événement de transfert BEP-20 habituel.
Cela peut sembler un petit détail technique.
Mais cela résout un problème réel pour les RWA tokenisées : la représentation économique d’un actif peut devoir changer sans que des tokens soient déplacés on-chain.
C’est aussi pour cela que cela a attiré mon attention en regardant les bStocks.
Binance décrit les bStocks comme des tokens BEP-20 sur la BNB Smart Chain et indique qu’ils intègrent la BEP-677 / Scaled UI Amount pour des cas d’usage liés aux RWA.
Il existe donc vraiment deux niveaux à prendre en compte :
ce que la blockchain enregistre
vs.
ce que l’utilisateur est censé voir.
Quand vous regardez un solde de token, à quel niveau regardez-vous réellement ?
#bstockscis @BinanceCIS
Pourquoi un seul transfert de token peut-il avoir un montant brut et un montant d’interface utilisateur (UI) ?
Je pensais auparavant qu’un transfert de token n’avait qu’un seul montant : celui enregistré on-chain.
Mais la BEP-677 ajoute une couche supplémentaire : le montant brut et le montant UI n’ont pas besoin d’être identiques.
Alors, quel est exactement le nombre que je dois regarder ?
Le montant brut correspond au montant au niveau de la blockchain.
Le montant UI correspond à une représentation orientée utilisateur, calculée à l’aide d’un multiplicateur UI :
montant brut × multiplicateur UI ÷ 1e18 = montant UI
Par exemple, un multiplicateur de 2,0× peut faire apparaître 100 unités brutes comme 200 unités UI — sans modifier le solde brut.
Et la BEP-677 va encore plus loin.
Elle définit TransferWithUIAmount, qui contient à la fois le montant brut et le montant ajusté pour l’UI, en plus de l’événement de transfert BEP-20 habituel.
Cela peut sembler un petit détail technique.
Mais cela résout un problème réel pour les RWA tokenisées : la représentation économique d’un actif peut devoir changer sans que des tokens soient déplacés on-chain.
C’est aussi pour cela que cela a attiré mon attention en regardant les bStocks.
Binance décrit les bStocks comme des tokens BEP-20 sur la BNB Smart Chain et indique qu’ils intègrent la BEP-677 / Scaled UI Amount pour des cas d’usage liés aux RWA.
Il existe donc vraiment deux niveaux à prendre en compte :
ce que la blockchain enregistre
vs.
ce que l’utilisateur est censé voir.
Quand vous regardez un solde de token, à quel niveau regardez-vous réellement ?
#bstockscis @BinanceCIS
Je pensais auparavant qu’un transfert de token n’avait qu’un seul montant : celui enregistré on-chain.
Mais la BEP-677 ajoute une couche supplémentaire : le montant brut et le montant UI n’ont pas besoin d’être identiques.
Alors, quel est exactement le nombre que je dois regarder ?
Le montant brut correspond au montant au niveau de la blockchain.
Le montant UI correspond à une représentation orientée utilisateur, calculée à l’aide d’un multiplicateur UI :
montant brut × multiplicateur UI ÷ 1e18 = montant UI
Par exemple, un multiplicateur de 2,0× peut faire apparaître 100 unités brutes comme 200 unités UI — sans modifier le solde brut.
Et la BEP-677 va encore plus loin.
Elle définit TransferWithUIAmount, qui contient à la fois le montant brut et le montant ajusté pour l’UI, en plus de l’événement de transfert BEP-20 habituel.
Cela peut sembler un petit détail technique.
Mais cela résout un problème réel pour les RWA tokenisées : la représentation économique d’un actif peut devoir changer sans que des tokens soient déplacés on-chain.
C’est aussi pour cela que cela a attiré mon attention en regardant les bStocks.
Binance décrit les bStocks comme des tokens BEP-20 sur la BNB Smart Chain et indique qu’ils intègrent la BEP-677 / Scaled UI Amount pour des cas d’usage liés aux RWA.
Il existe donc vraiment deux niveaux à prendre en compte :
ce que la blockchain enregistre
vs.
ce que l’utilisateur est censé voir.
Quand vous regardez un solde de token, à quel niveau regardez-vous réellement ?
#bstockscis @BinanceCIS
2
1
81
·
--
Si un bStock vit sur une blockchain publique, qu’est-ce qui détermine encore si un transfert est autorisé ?
Au début, je pensais qu’un token BEP-20 sur la BNB Smart Chain se comporterait comme n’importe quel autre actif on-chain :
portefeuille → transaction → transfert.
Mais les bStocks ajoutent une couche supplémentaire.
Vous pouvez retirer un bStock vers un portefeuille BNB Smart Chain compatible pour en avoir la garde personnelle.
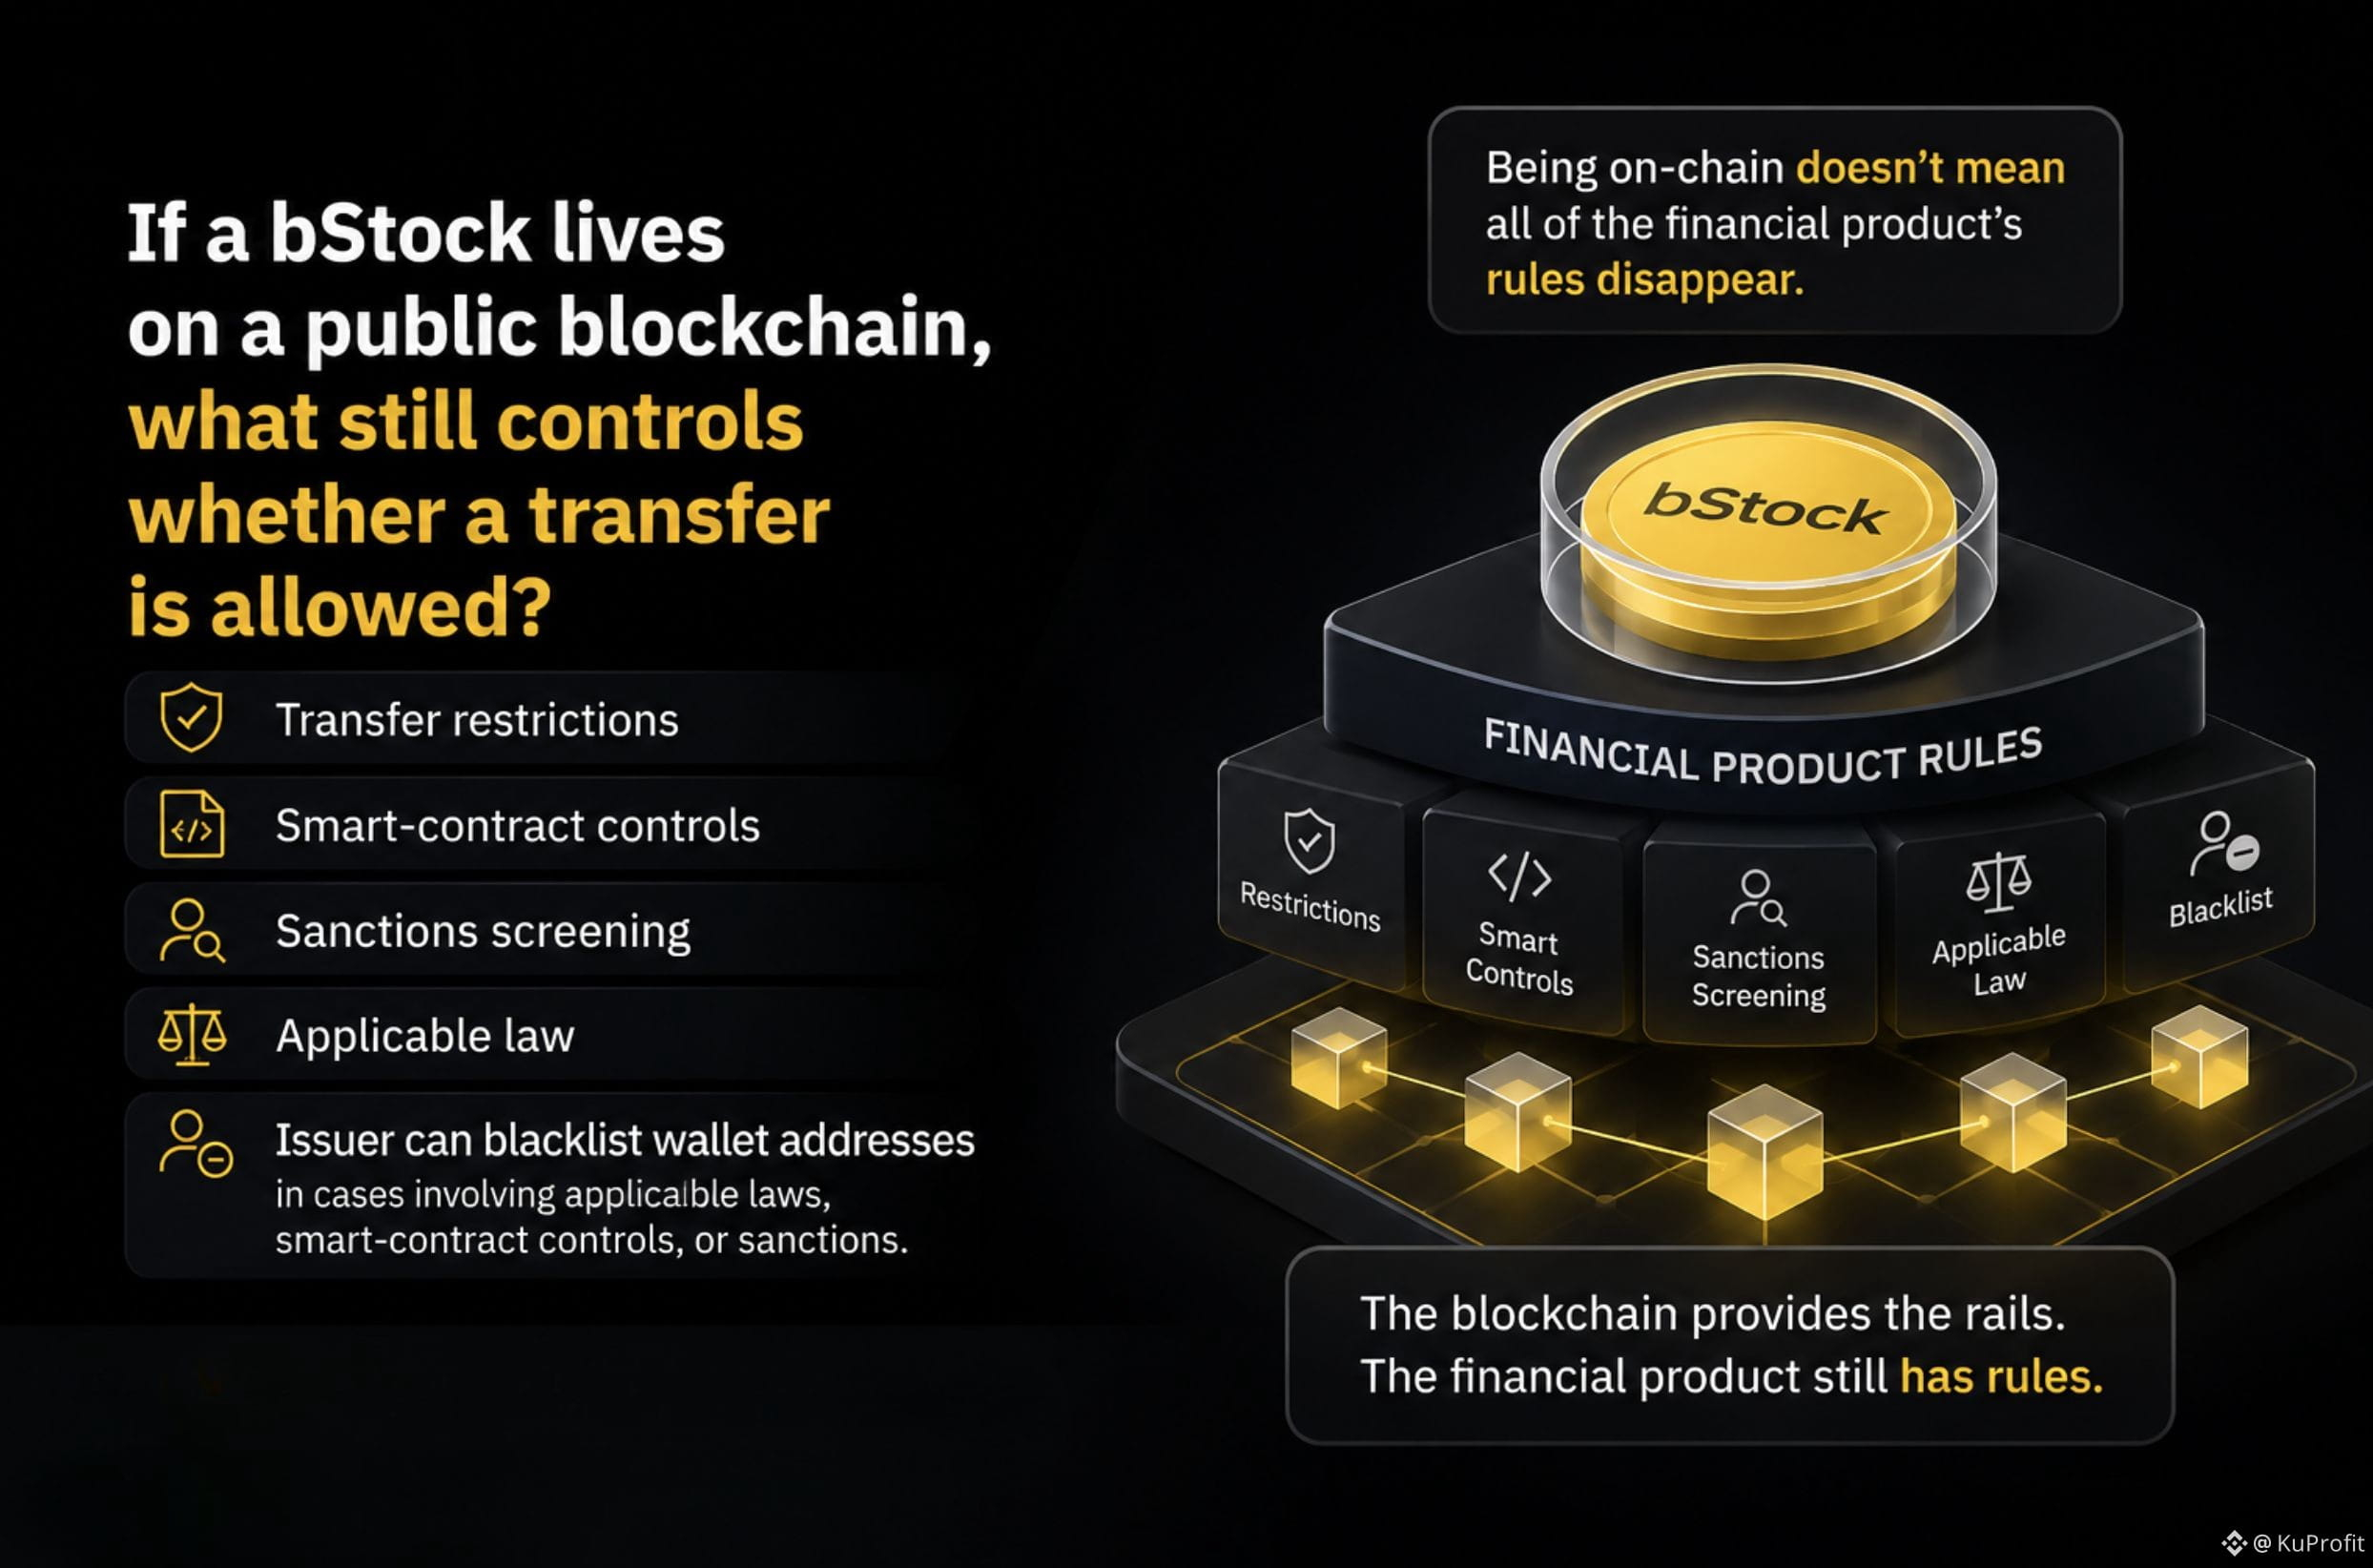
Cependant, les retraits restent soumis à des restrictions de transfert, à des contrôles de contrats intelligents, à un filtrage des sanctions et à la loi applicable.
Et il y a un détail encore plus intéressant :
L’émetteur se réserve le droit de mettre sur liste noire des adresses de portefeuille dans les cas impliquant des lois applicables, des contrôles de contrats intelligents ou des sanctions.
Donc le fait d’être on-chain ne signifie pas que toutes les règles du produit financier disparaissent.
La blockchain fournit les rails.
Le produit financier conserve des règles.
La garde personnelle change l’endroit où je détiens le token — pas quelles règles s’appliquent au produit.
Cette distinction a changé ma façon de penser les bStocks.
Au lieu de se demander seulement :
« Ce token est-il on-chain ? »
Je me demanderais aussi :
« Qu’est-ce qui détermine encore si le transfert est autorisé ? »
#bstockscis @BinanceCIS
Si un bStock vit sur une blockchain publique, qu’est-ce qui détermine encore si un transfert est autorisé ?
Au début, je pensais qu’un token BEP-20 sur la BNB Smart Chain se comporterait comme n’importe quel autre actif on-chain :
portefeuille → transaction → transfert.
Mais les bStocks ajoutent une couche supplémentaire.
Vous pouvez retirer un bStock vers un portefeuille BNB Smart Chain compatible pour en avoir la garde personnelle.
Cependant, les retraits restent soumis à des restrictions de transfert, à des contrôles de contrats intelligents, à un filtrage des sanctions et à la loi applicable.
Et il y a un détail encore plus intéressant :
L’émetteur se réserve le droit de mettre sur liste noire des adresses de portefeuille dans les cas impliquant des lois applicables, des contrôles de contrats intelligents ou des sanctions.
Donc le fait d’être on-chain ne signifie pas que toutes les règles du produit financier disparaissent.
La blockchain fournit les rails.
Le produit financier conserve des règles.
La garde personnelle change l’endroit où je détiens le token — pas quelles règles s’appliquent au produit.
Cette distinction a changé ma façon de penser les bStocks.
Au lieu de se demander seulement :
« Ce token est-il on-chain ? »
Je me demanderais aussi :
« Qu’est-ce qui détermine encore si le transfert est autorisé ? »
#bstockscis @BinanceCIS
Au début, je pensais qu’un token BEP-20 sur la BNB Smart Chain se comporterait comme n’importe quel autre actif on-chain :
portefeuille → transaction → transfert.
Mais les bStocks ajoutent une couche supplémentaire.
Vous pouvez retirer un bStock vers un portefeuille BNB Smart Chain compatible pour en avoir la garde personnelle.
Cependant, les retraits restent soumis à des restrictions de transfert, à des contrôles de contrats intelligents, à un filtrage des sanctions et à la loi applicable.
Et il y a un détail encore plus intéressant :
L’émetteur se réserve le droit de mettre sur liste noire des adresses de portefeuille dans les cas impliquant des lois applicables, des contrôles de contrats intelligents ou des sanctions.
Donc le fait d’être on-chain ne signifie pas que toutes les règles du produit financier disparaissent.
La blockchain fournit les rails.
Le produit financier conserve des règles.
La garde personnelle change l’endroit où je détiens le token — pas quelles règles s’appliquent au produit.
Cette distinction a changé ma façon de penser les bStocks.
Au lieu de se demander seulement :
« Ce token est-il on-chain ? »
Je me demanderais aussi :
« Qu’est-ce qui détermine encore si le transfert est autorisé ? »
#bstockscis @BinanceCIS
4
2
97
·
--
Une faible corrélation ne signifie pas automatiquement faible risque.
Je pensais autrefois qu’ajouter des actions à un portefeuille très orienté crypto était presque automatiquement un geste de diversification.
J’ai donc fait un simple test sur 30 jours.
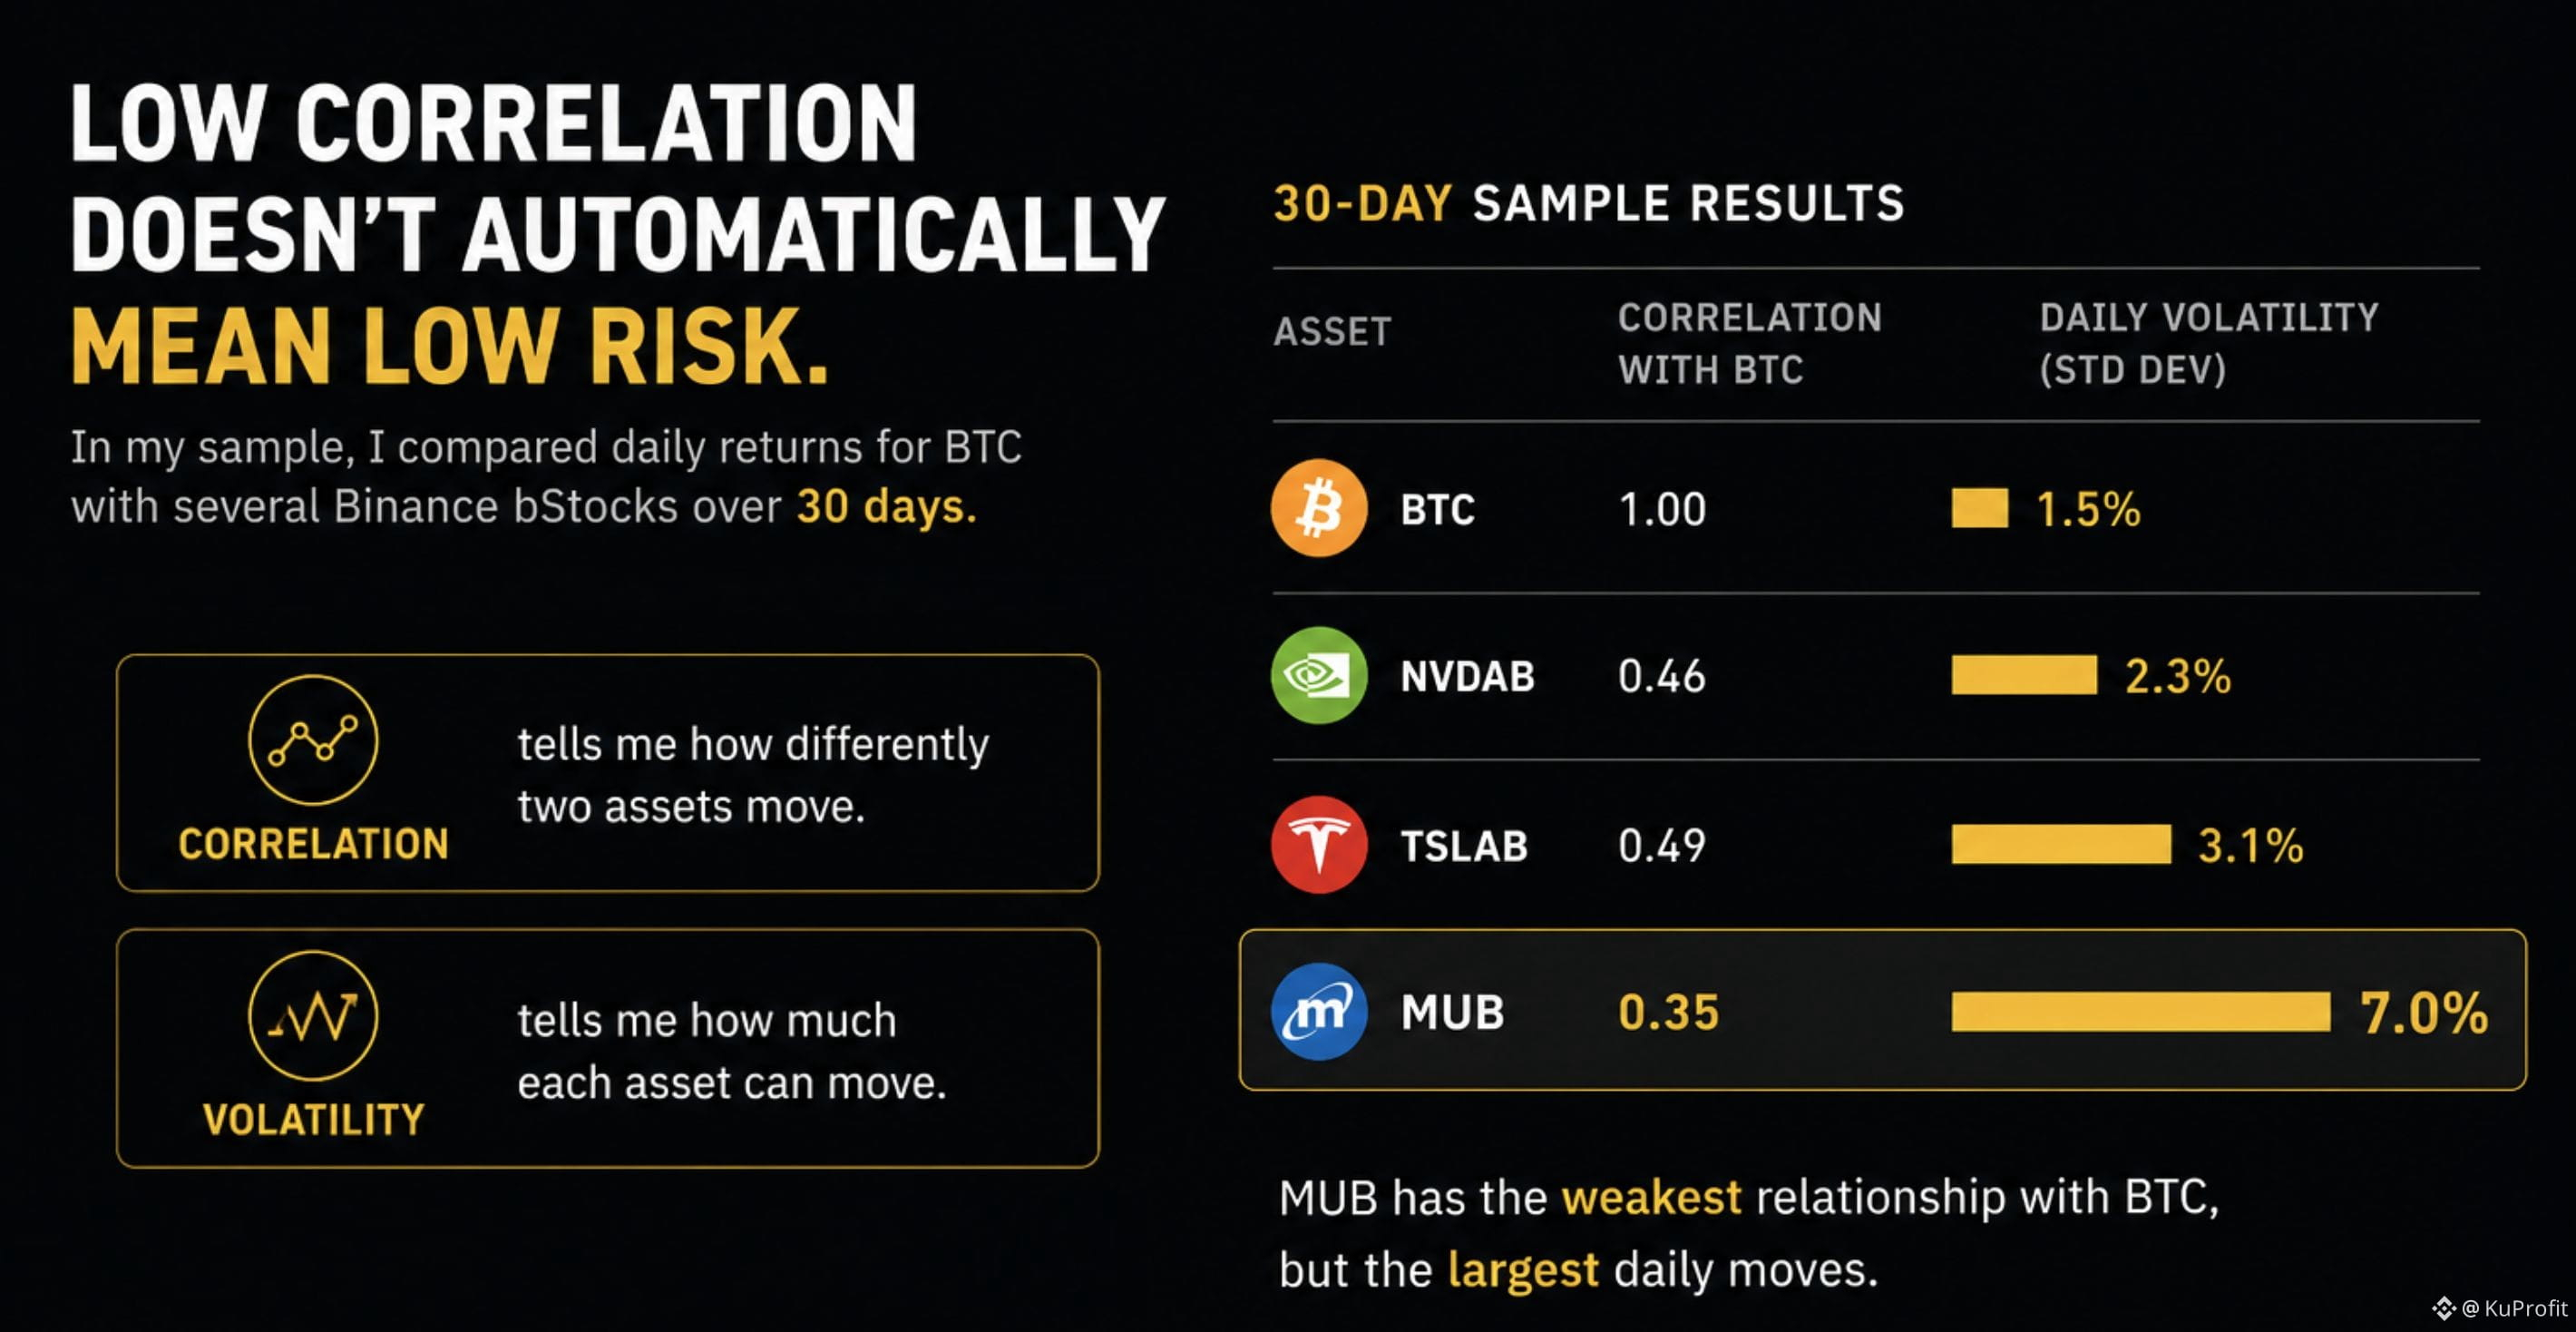
J’ai comparé les rendements quotidiens du BTC avec plusieurs bStocks Binance, dont NVDAB, TSLAB et MUB.
Le résultat était plus intéressant que je ne l’avais prévu.
Dans mon échantillon, MUB affichait la relation la plus faible avec le BTC — environ 0,35 de corrélation.
Mais MUB a aussi eu, de loin, les plus grands mouvements quotidiens, avec une volatilité quotidienne d’environ 7 %, contre environ 1,5 % pour le BTC.
Cela a changé ma façon de penser la diversification via les bStocks.
La corrélation me dit à quel point deux actifs bougent différemment.
Elle ne me dit pas de combien chacun peut bouger.
Donc je ne qualifierais pas un actif de « diversifiant » simplement parce qu’il ne bouge pas exactement comme le BTC.
Je poserais deux questions distinctes :
Dans quelle mesure bouge-t-il différemment ?
Et de combien bouge-t-il ?
Pour moi, c’est une bien meilleure façon d’aborder la diversification du portefeuille.
#bstockscis @BinanceCIS
Une faible corrélation ne signifie pas automatiquement faible risque.
Je pensais autrefois qu’ajouter des actions à un portefeuille très orienté crypto était presque automatiquement un geste de diversification.
J’ai donc fait un simple test sur 30 jours.
J’ai comparé les rendements quotidiens du BTC avec plusieurs bStocks Binance, dont NVDAB, TSLAB et MUB.
Le résultat était plus intéressant que je ne l’avais prévu.
Dans mon échantillon, MUB affichait la relation la plus faible avec le BTC — environ 0,35 de corrélation.
Mais MUB a aussi eu, de loin, les plus grands mouvements quotidiens, avec une volatilité quotidienne d’environ 7 %, contre environ 1,5 % pour le BTC.
Cela a changé ma façon de penser la diversification via les bStocks.
La corrélation me dit à quel point deux actifs bougent différemment.
Elle ne me dit pas de combien chacun peut bouger.
Donc je ne qualifierais pas un actif de « diversifiant » simplement parce qu’il ne bouge pas exactement comme le BTC.
Je poserais deux questions distinctes :
Dans quelle mesure bouge-t-il différemment ?
Et de combien bouge-t-il ?
Pour moi, c’est une bien meilleure façon d’aborder la diversification du portefeuille.
#bstockscis @BinanceCIS
Je pensais autrefois qu’ajouter des actions à un portefeuille très orienté crypto était presque automatiquement un geste de diversification.
J’ai donc fait un simple test sur 30 jours.
J’ai comparé les rendements quotidiens du BTC avec plusieurs bStocks Binance, dont NVDAB, TSLAB et MUB.
Le résultat était plus intéressant que je ne l’avais prévu.
Dans mon échantillon, MUB affichait la relation la plus faible avec le BTC — environ 0,35 de corrélation.
Mais MUB a aussi eu, de loin, les plus grands mouvements quotidiens, avec une volatilité quotidienne d’environ 7 %, contre environ 1,5 % pour le BTC.
Cela a changé ma façon de penser la diversification via les bStocks.
La corrélation me dit à quel point deux actifs bougent différemment.
Elle ne me dit pas de combien chacun peut bouger.
Donc je ne qualifierais pas un actif de « diversifiant » simplement parce qu’il ne bouge pas exactement comme le BTC.
Je poserais deux questions distinctes :
Dans quelle mesure bouge-t-il différemment ?
Et de combien bouge-t-il ?
Pour moi, c’est une bien meilleure façon d’aborder la diversification du portefeuille.
#bstockscis @BinanceCIS
2
1
115
·
--
4–21× est un grand chiffre. Mais qu’est-ce que cela nous dit réellement ?
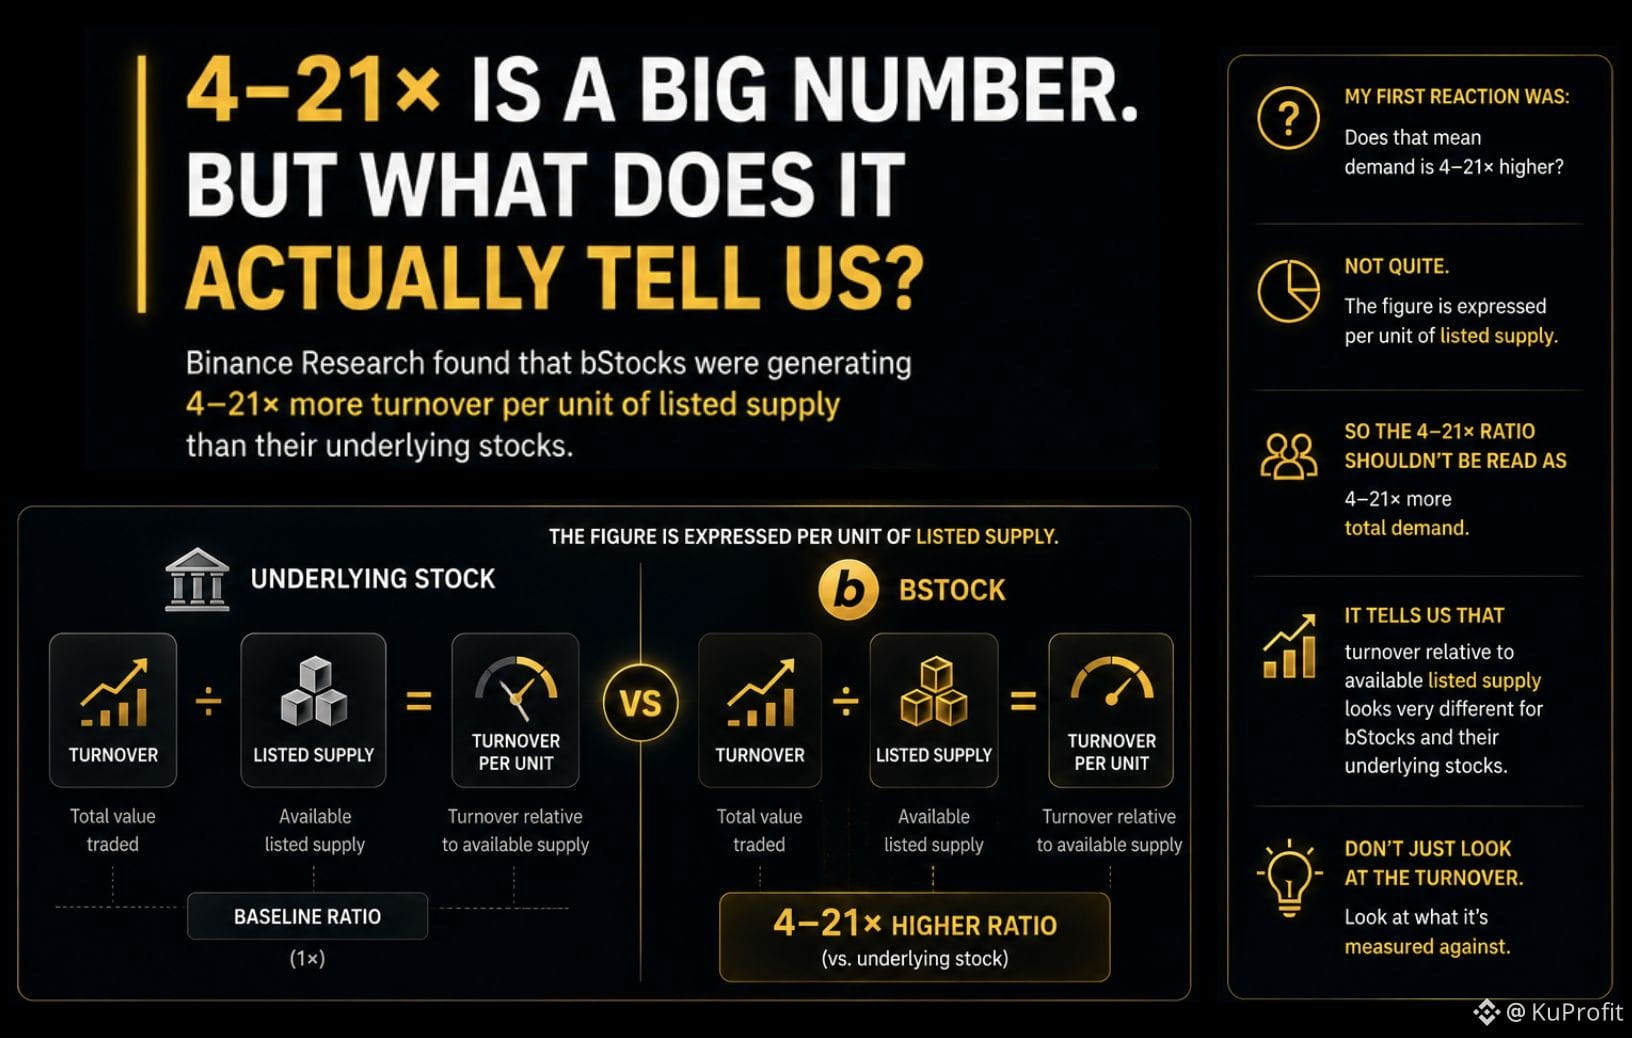
Binance Research a constaté que les bStocks généraient un chiffre d’affaires (turnover) 4–21× plus élevé par unité d’offre cotée que leurs actions sous-jacentes.
Ma première réaction a été :
Cela signifie-t-il que la demande est 4–21× plus élevée ?
Pas tout à fait.
Le chiffre est exprimé par unité d’offre cotée.
Ainsi, le ratio 4–21× ne doit pas être lu comme 4–21× de demande totale en plus.
Il indique que le chiffre d’affaires rapporté à l’offre cotée disponible est très différent pour les bStocks et pour leurs actions sous-jacentes.
C’est justement ce qui est intéressant dans ce nombre.
Le titre annonce 4–21×.
Mais la meilleure question est :
4–21× par rapport à quoi ?
Car lorsque vous comparez l’activité du marché, le dénominateur peut changer l’histoire autant que le numérateur.
Ne vous contentez pas de regarder le chiffre d’affaires. Regardez à quoi il est mesuré.
#bstockscis @BinanceCIS
4–21× est un grand chiffre. Mais qu’est-ce que cela nous dit réellement ?
Binance Research a constaté que les bStocks généraient un chiffre d’affaires (turnover) 4–21× plus élevé par unité d’offre cotée que leurs actions sous-jacentes.
Ma première réaction a été :
Cela signifie-t-il que la demande est 4–21× plus élevée ?
Pas tout à fait.
Le chiffre est exprimé par unité d’offre cotée.
Ainsi, le ratio 4–21× ne doit pas être lu comme 4–21× de demande totale en plus.
Il indique que le chiffre d’affaires rapporté à l’offre cotée disponible est très différent pour les bStocks et pour leurs actions sous-jacentes.
C’est justement ce qui est intéressant dans ce nombre.
Le titre annonce 4–21×.
Mais la meilleure question est :
4–21× par rapport à quoi ?
Car lorsque vous comparez l’activité du marché, le dénominateur peut changer l’histoire autant que le numérateur.
Ne vous contentez pas de regarder le chiffre d’affaires. Regardez à quoi il est mesuré.
#bstockscis @BinanceCIS
Binance Research a constaté que les bStocks généraient un chiffre d’affaires (turnover) 4–21× plus élevé par unité d’offre cotée que leurs actions sous-jacentes.
Ma première réaction a été :
Cela signifie-t-il que la demande est 4–21× plus élevée ?
Pas tout à fait.
Le chiffre est exprimé par unité d’offre cotée.
Ainsi, le ratio 4–21× ne doit pas être lu comme 4–21× de demande totale en plus.
Il indique que le chiffre d’affaires rapporté à l’offre cotée disponible est très différent pour les bStocks et pour leurs actions sous-jacentes.
C’est justement ce qui est intéressant dans ce nombre.
Le titre annonce 4–21×.
Mais la meilleure question est :
4–21× par rapport à quoi ?
Car lorsque vous comparez l’activité du marché, le dénominateur peut changer l’histoire autant que le numérateur.
Ne vous contentez pas de regarder le chiffre d’affaires. Regardez à quoi il est mesuré.
#bstockscis @BinanceCIS
2
2
105
·
--
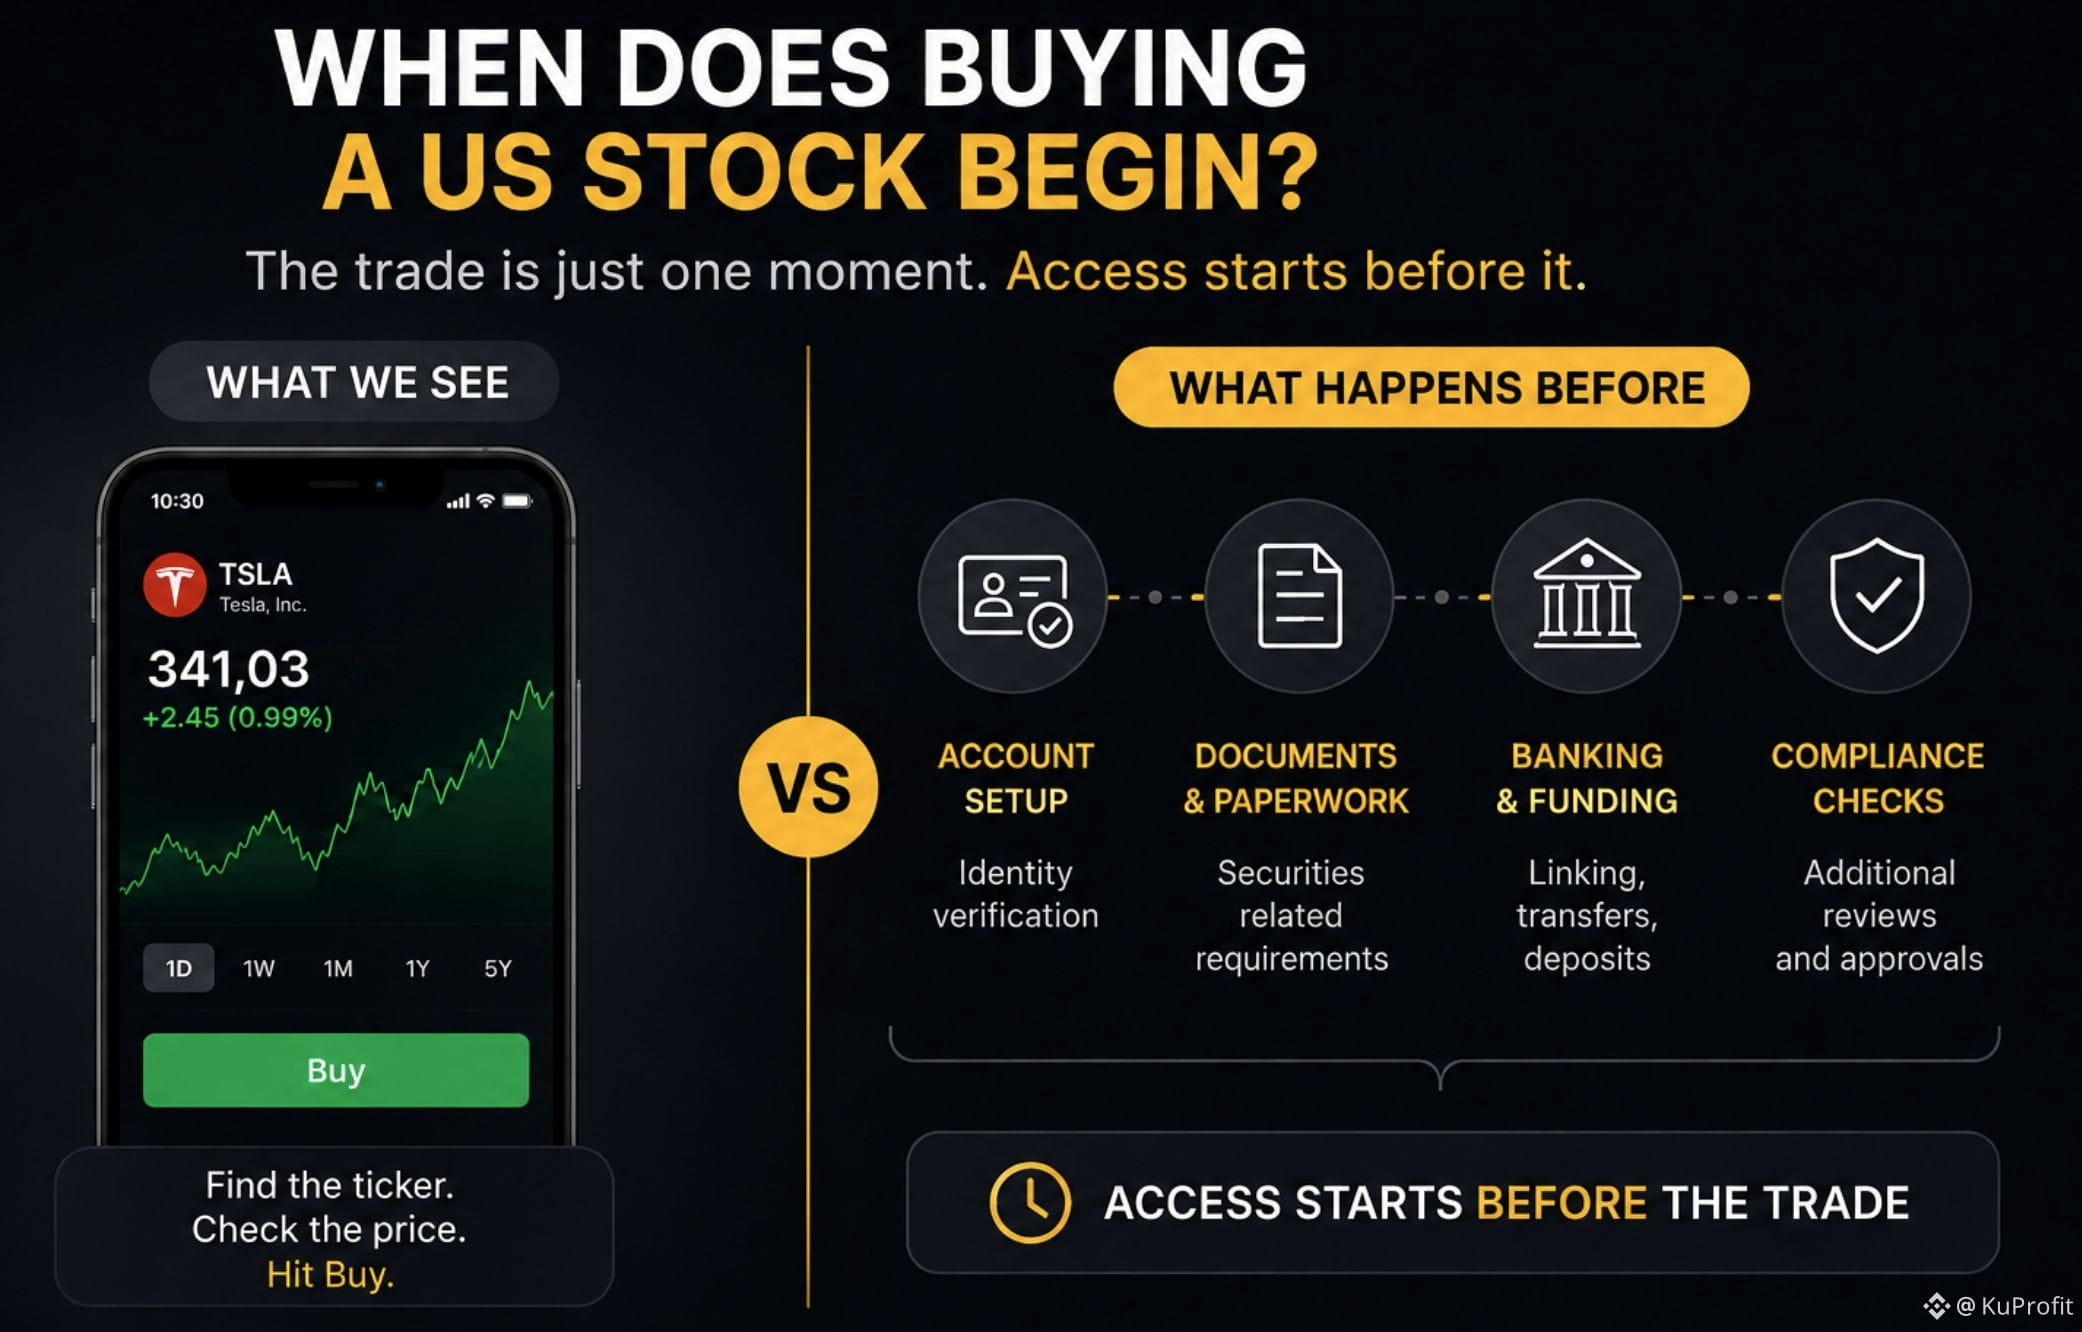
À partir de quand l’achat d’une action américaine commence-t-il vraiment ?
Quand je me représente l’achat d’une action américaine, je commence généralement au même endroit :
Trouver le ticker.
Vérifier le prix.
Cliquer sur Acheter.
Mais cela fait l’impasse sur une partie du processus qu’on peut facilement oublier.
Obtenir d’abord l’accès à l’actif.
L’une des choses à prendre en compte, ce sont les documents liés aux valeurs mobilières requis avant de pouvoir accéder à l’action.
Et cela m’a amené à repenser ce que je veux dire lorsque je dis :
« Je veux acheter cette action. »
La commande elle-même n’est qu’un moment dans le processus.
Il peut y avoir des exigences avant même d’arriver à l’écran de commande.
C’est là que bStocks m’a fait regarder le processus différemment.
L’action sous-jacente n’a pas changé.
Mais le chemin pour y être exposé peut sembler différent.
Alors j’ai commencé à me demander :
« Quelle proportion de l’achat d’une action américaine se fait avant même d’arriver au bouton Acheter ? »
Pour moi, c’est une partie de l’investissement facile à négliger.
On a tendance à se concentrer sur la transaction, parce que c’est la partie visible.
Mais l’accès commence avant la transaction.
#bstockscis @BinanceCIS
À partir de quand l’achat d’une action américaine commence-t-il vraiment ?
Quand je me représente l’achat d’une action américaine, je commence généralement au même endroit :
Trouver le ticker.
Vérifier le prix.
Cliquer sur Acheter.
Mais cela fait l’impasse sur une partie du processus qu’on peut facilement oublier.
Obtenir d’abord l’accès à l’actif.
L’une des choses à prendre en compte, ce sont les documents liés aux valeurs mobilières requis avant de pouvoir accéder à l’action.
Et cela m’a amené à repenser ce que je veux dire lorsque je dis :
« Je veux acheter cette action. »
La commande elle-même n’est qu’un moment dans le processus.
Il peut y avoir des exigences avant même d’arriver à l’écran de commande.
C’est là que bStocks m’a fait regarder le processus différemment.
L’action sous-jacente n’a pas changé.
Mais le chemin pour y être exposé peut sembler différent.
Alors j’ai commencé à me demander :
« Quelle proportion de l’achat d’une action américaine se fait avant même d’arriver au bouton Acheter ? »
Pour moi, c’est une partie de l’investissement facile à négliger.
On a tendance à se concentrer sur la transaction, parce que c’est la partie visible.
Mais l’accès commence avant la transaction.
#bstockscis @BinanceCIS
Quand je me représente l’achat d’une action américaine, je commence généralement au même endroit :
Trouver le ticker.
Vérifier le prix.
Cliquer sur Acheter.
Mais cela fait l’impasse sur une partie du processus qu’on peut facilement oublier.
Obtenir d’abord l’accès à l’actif.
L’une des choses à prendre en compte, ce sont les documents liés aux valeurs mobilières requis avant de pouvoir accéder à l’action.
Et cela m’a amené à repenser ce que je veux dire lorsque je dis :
« Je veux acheter cette action. »
La commande elle-même n’est qu’un moment dans le processus.
Il peut y avoir des exigences avant même d’arriver à l’écran de commande.
C’est là que bStocks m’a fait regarder le processus différemment.
L’action sous-jacente n’a pas changé.
Mais le chemin pour y être exposé peut sembler différent.
Alors j’ai commencé à me demander :
« Quelle proportion de l’achat d’une action américaine se fait avant même d’arriver au bouton Acheter ? »
Pour moi, c’est une partie de l’investissement facile à négliger.
On a tendance à se concentrer sur la transaction, parce que c’est la partie visible.
Mais l’accès commence avant la transaction.
#bstockscis @BinanceCIS
2
99
·
--
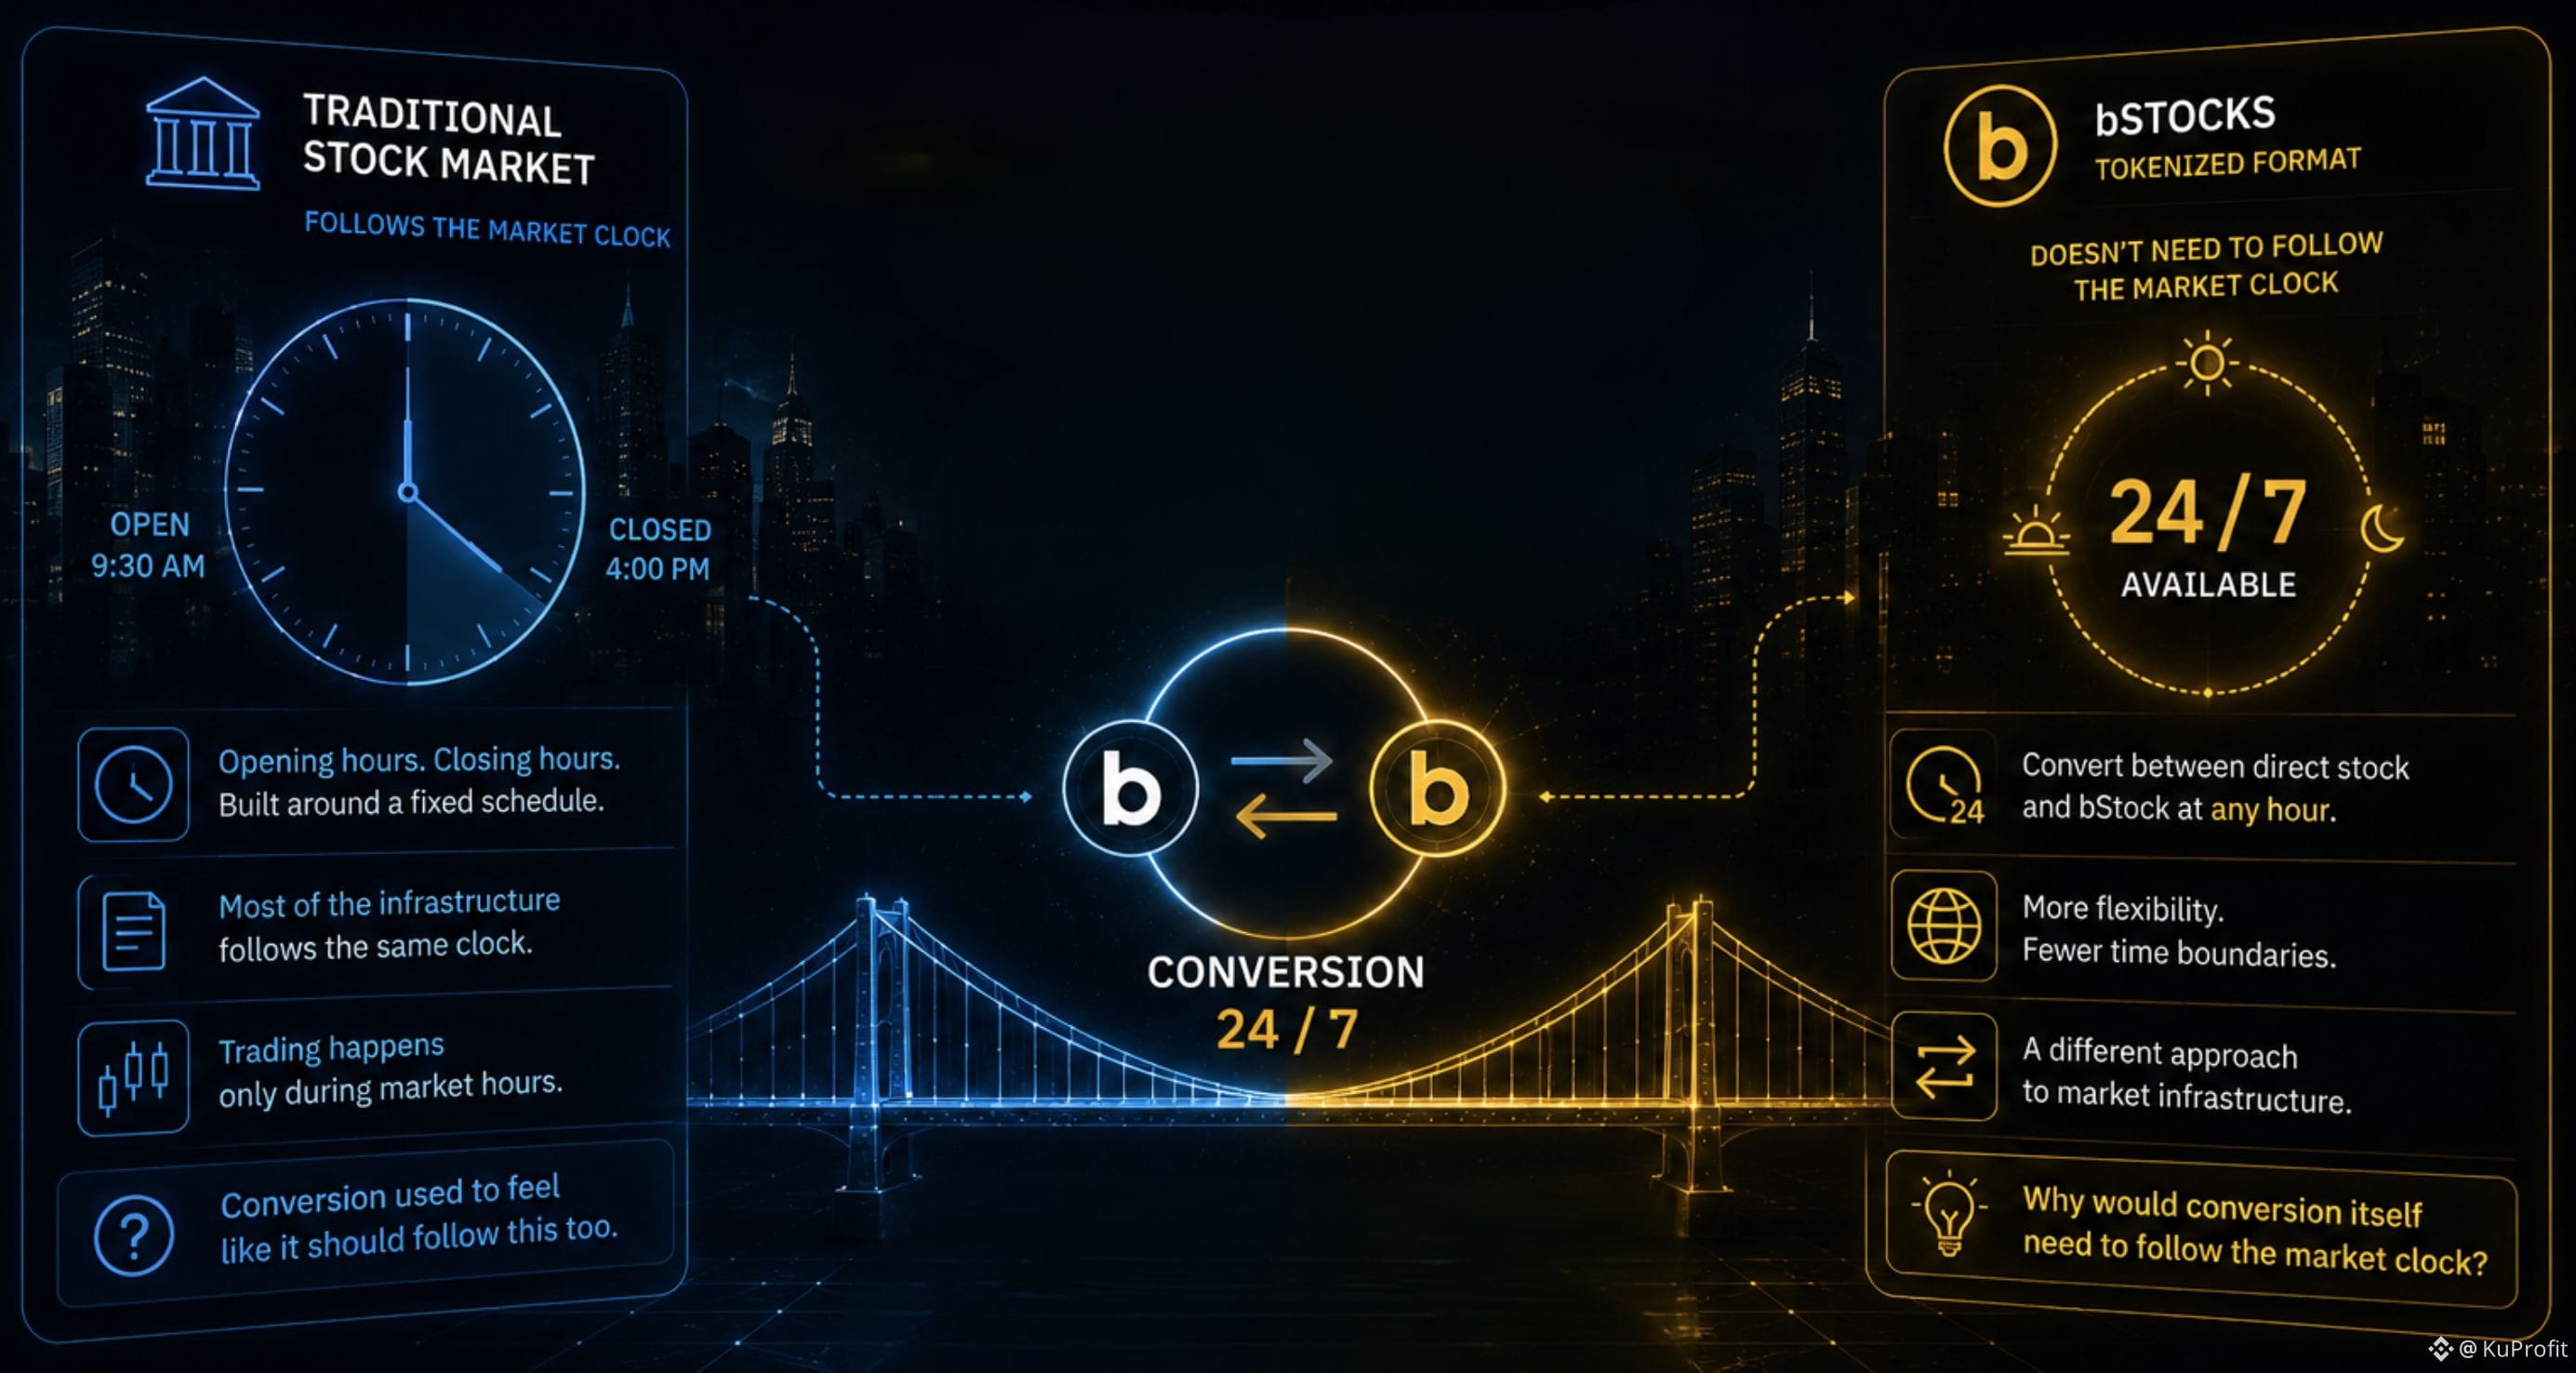
Pourquoi la conversion devrait-elle suivre l’horloge du marché ?
Je comprends pourquoi le trading d’actions a traditionnellement suivi les heures d’ouverture du marché.
Le marché sous-jacent a des heures d’ouverture. Il a des heures de fermeture.
Et la plupart de l’infrastructure autour des actions est construite selon ce calendrier.
Mais ensuite, je suis tombé sur quelque chose à propos de bStocks qui m’a fait m’arrêter et réfléchir :
la conversion est disponible à toute heure.
Au début, j’ai pensé que la conversion était quelque chose qui suivrait naturellement la même horloge que l’action sous-jacente.
Mais si je peux passer d’une action directe à un bStock en dehors des heures de marché traditionnelles, cette hypothèse devient moins évidente.
La partie intéressante n’est pas seulement que la conversion soit disponible à toute heure.
C’est ce que cela change.
Le marché sous-jacent peut avoir son propre calendrier de trading, tandis que la conversion entre les deux formats peut être disponible à toute heure.
Et cela m’a amené à me demander :
pourquoi la conversion elle-même devrait-elle suivre l’horloge du marché ?
Pour moi, c’est l’une des différences les plus intéressantes entre l’infrastructure traditionnelle du marché et un format tokenisé.
Le marché peut toujours avoir ses propres heures.
Mais le pont entre les deux formats ne doit pas nécessairement les suivre.
#bstockscis @BinanceCIS
Pourquoi la conversion devrait-elle suivre l’horloge du marché ?
Je comprends pourquoi le trading d’actions a traditionnellement suivi les heures d’ouverture du marché.
Le marché sous-jacent a des heures d’ouverture. Il a des heures de fermeture.
Et la plupart de l’infrastructure autour des actions est construite selon ce calendrier.
Mais ensuite, je suis tombé sur quelque chose à propos de bStocks qui m’a fait m’arrêter et réfléchir :
la conversion est disponible à toute heure.
Au début, j’ai pensé que la conversion était quelque chose qui suivrait naturellement la même horloge que l’action sous-jacente.
Mais si je peux passer d’une action directe à un bStock en dehors des heures de marché traditionnelles, cette hypothèse devient moins évidente.
La partie intéressante n’est pas seulement que la conversion soit disponible à toute heure.
C’est ce que cela change.
Le marché sous-jacent peut avoir son propre calendrier de trading, tandis que la conversion entre les deux formats peut être disponible à toute heure.
Et cela m’a amené à me demander :
pourquoi la conversion elle-même devrait-elle suivre l’horloge du marché ?
Pour moi, c’est l’une des différences les plus intéressantes entre l’infrastructure traditionnelle du marché et un format tokenisé.
Le marché peut toujours avoir ses propres heures.
Mais le pont entre les deux formats ne doit pas nécessairement les suivre.
#bstockscis @BinanceCIS
Je comprends pourquoi le trading d’actions a traditionnellement suivi les heures d’ouverture du marché.
Le marché sous-jacent a des heures d’ouverture. Il a des heures de fermeture.
Et la plupart de l’infrastructure autour des actions est construite selon ce calendrier.
Mais ensuite, je suis tombé sur quelque chose à propos de bStocks qui m’a fait m’arrêter et réfléchir :
la conversion est disponible à toute heure.
Au début, j’ai pensé que la conversion était quelque chose qui suivrait naturellement la même horloge que l’action sous-jacente.
Mais si je peux passer d’une action directe à un bStock en dehors des heures de marché traditionnelles, cette hypothèse devient moins évidente.
La partie intéressante n’est pas seulement que la conversion soit disponible à toute heure.
C’est ce que cela change.
Le marché sous-jacent peut avoir son propre calendrier de trading, tandis que la conversion entre les deux formats peut être disponible à toute heure.
Et cela m’a amené à me demander :
pourquoi la conversion elle-même devrait-elle suivre l’horloge du marché ?
Pour moi, c’est l’une des différences les plus intéressantes entre l’infrastructure traditionnelle du marché et un format tokenisé.
Le marché peut toujours avoir ses propres heures.
Mais le pont entre les deux formats ne doit pas nécessairement les suivre.
#bstockscis @BinanceCIS
93
·
--
Si 99,65 % des transactions Tesla sont fractionnaires en nombre, la détention fractionnaire est-elle vraiment seulement une fonctionnalité d’accès ?
Quand j’ai d’abord réfléchi à la détention fractionnaire, je l’ai surtout vue comme une fonctionnalité d’accessibilité.
Une façon d’obtenir une exposition à une action chère sans avoir assez de capital pour acheter une action entière.
Puis je suis tombé sur les premières données concernant TSLAB.
Environ 99,65 % des transactions Tesla étaient fractionnaires en nombre.
Et le volume fractionnaire représentait 88,5 % de la valeur totale échangée par TSLAB.
Cela m’a fait regarder la détention fractionnaire sous un autre angle.
Si les transactions fractionnaires représentent presque toute l’activité en nombre, et qu’elles représentent encore la grande majorité de la valeur échangée, cela commence à ressembler à autre chose qu’à une fonctionnalité conçue pour les investisseurs les plus modestes.
Je me suis alors demandé :
Et si la détention fractionnaire ne faisait pas seulement changer qui peut accéder à une action, mais aussi la manière dont l’exposition à cette action est réellement négociée ?
Un modèle à actions entières rend l’unité d’investissement assez évidente.
Le trading fractionnaire sépare la taille de la position du prix d’une seule action entière.
Vous pouvez décider du niveau d’exposition que vous souhaitez sans d’abord vous demander si vous pouvez vous permettre une action complète.
Et je pense que c’est là la partie la plus intéressante.
La question n’est pas simplement :
« Puis-je acheter une fraction de Tesla ? »
Elle est :
« Que se passe-t-il quand la fraction devient l’unité normale de la transaction ? »
Pour moi, c’est une question bien plus intéressante sur la détention fractionnaire que de la réduire à une simple fonctionnalité d’accessibilité.
#bstockscis @BinanceCIS
Si 99,65 % des transactions Tesla sont fractionnaires en nombre, la détention fractionnaire est-elle vraiment seulement une fonctionnalité d’accès ?
Quand j’ai d’abord réfléchi à la détention fractionnaire, je l’ai surtout vue comme une fonctionnalité d’accessibilité.
Une façon d’obtenir une exposition à une action chère sans avoir assez de capital pour acheter une action entière.
Puis je suis tombé sur les premières données concernant TSLAB.
Environ 99,65 % des transactions Tesla étaient fractionnaires en nombre.
Et le volume fractionnaire représentait 88,5 % de la valeur totale échangée par TSLAB.
Cela m’a fait regarder la détention fractionnaire sous un autre angle.
Si les transactions fractionnaires représentent presque toute l’activité en nombre, et qu’elles représentent encore la grande majorité de la valeur échangée, cela commence à ressembler à autre chose qu’à une fonctionnalité conçue pour les investisseurs les plus modestes.
Je me suis alors demandé :
Et si la détention fractionnaire ne faisait pas seulement changer qui peut accéder à une action, mais aussi la manière dont l’exposition à cette action est réellement négociée ?
Un modèle à actions entières rend l’unité d’investissement assez évidente.
Le trading fractionnaire sépare la taille de la position du prix d’une seule action entière.
Vous pouvez décider du niveau d’exposition que vous souhaitez sans d’abord vous demander si vous pouvez vous permettre une action complète.
Et je pense que c’est là la partie la plus intéressante.
La question n’est pas simplement :
« Puis-je acheter une fraction de Tesla ? »
Elle est :
« Que se passe-t-il quand la fraction devient l’unité normale de la transaction ? »
Pour moi, c’est une question bien plus intéressante sur la détention fractionnaire que de la réduire à une simple fonctionnalité d’accessibilité.
#bstockscis @BinanceCIS
Quand j’ai d’abord réfléchi à la détention fractionnaire, je l’ai surtout vue comme une fonctionnalité d’accessibilité.
Une façon d’obtenir une exposition à une action chère sans avoir assez de capital pour acheter une action entière.
Puis je suis tombé sur les premières données concernant TSLAB.
Environ 99,65 % des transactions Tesla étaient fractionnaires en nombre.
Et le volume fractionnaire représentait 88,5 % de la valeur totale échangée par TSLAB.
Cela m’a fait regarder la détention fractionnaire sous un autre angle.
Si les transactions fractionnaires représentent presque toute l’activité en nombre, et qu’elles représentent encore la grande majorité de la valeur échangée, cela commence à ressembler à autre chose qu’à une fonctionnalité conçue pour les investisseurs les plus modestes.
Je me suis alors demandé :
Et si la détention fractionnaire ne faisait pas seulement changer qui peut accéder à une action, mais aussi la manière dont l’exposition à cette action est réellement négociée ?
Un modèle à actions entières rend l’unité d’investissement assez évidente.
Le trading fractionnaire sépare la taille de la position du prix d’une seule action entière.
Vous pouvez décider du niveau d’exposition que vous souhaitez sans d’abord vous demander si vous pouvez vous permettre une action complète.
Et je pense que c’est là la partie la plus intéressante.
La question n’est pas simplement :
« Puis-je acheter une fraction de Tesla ? »
Elle est :
« Que se passe-t-il quand la fraction devient l’unité normale de la transaction ? »
Pour moi, c’est une question bien plus intéressante sur la détention fractionnaire que de la réduire à une simple fonctionnalité d’accessibilité.
#bstockscis @BinanceCIS
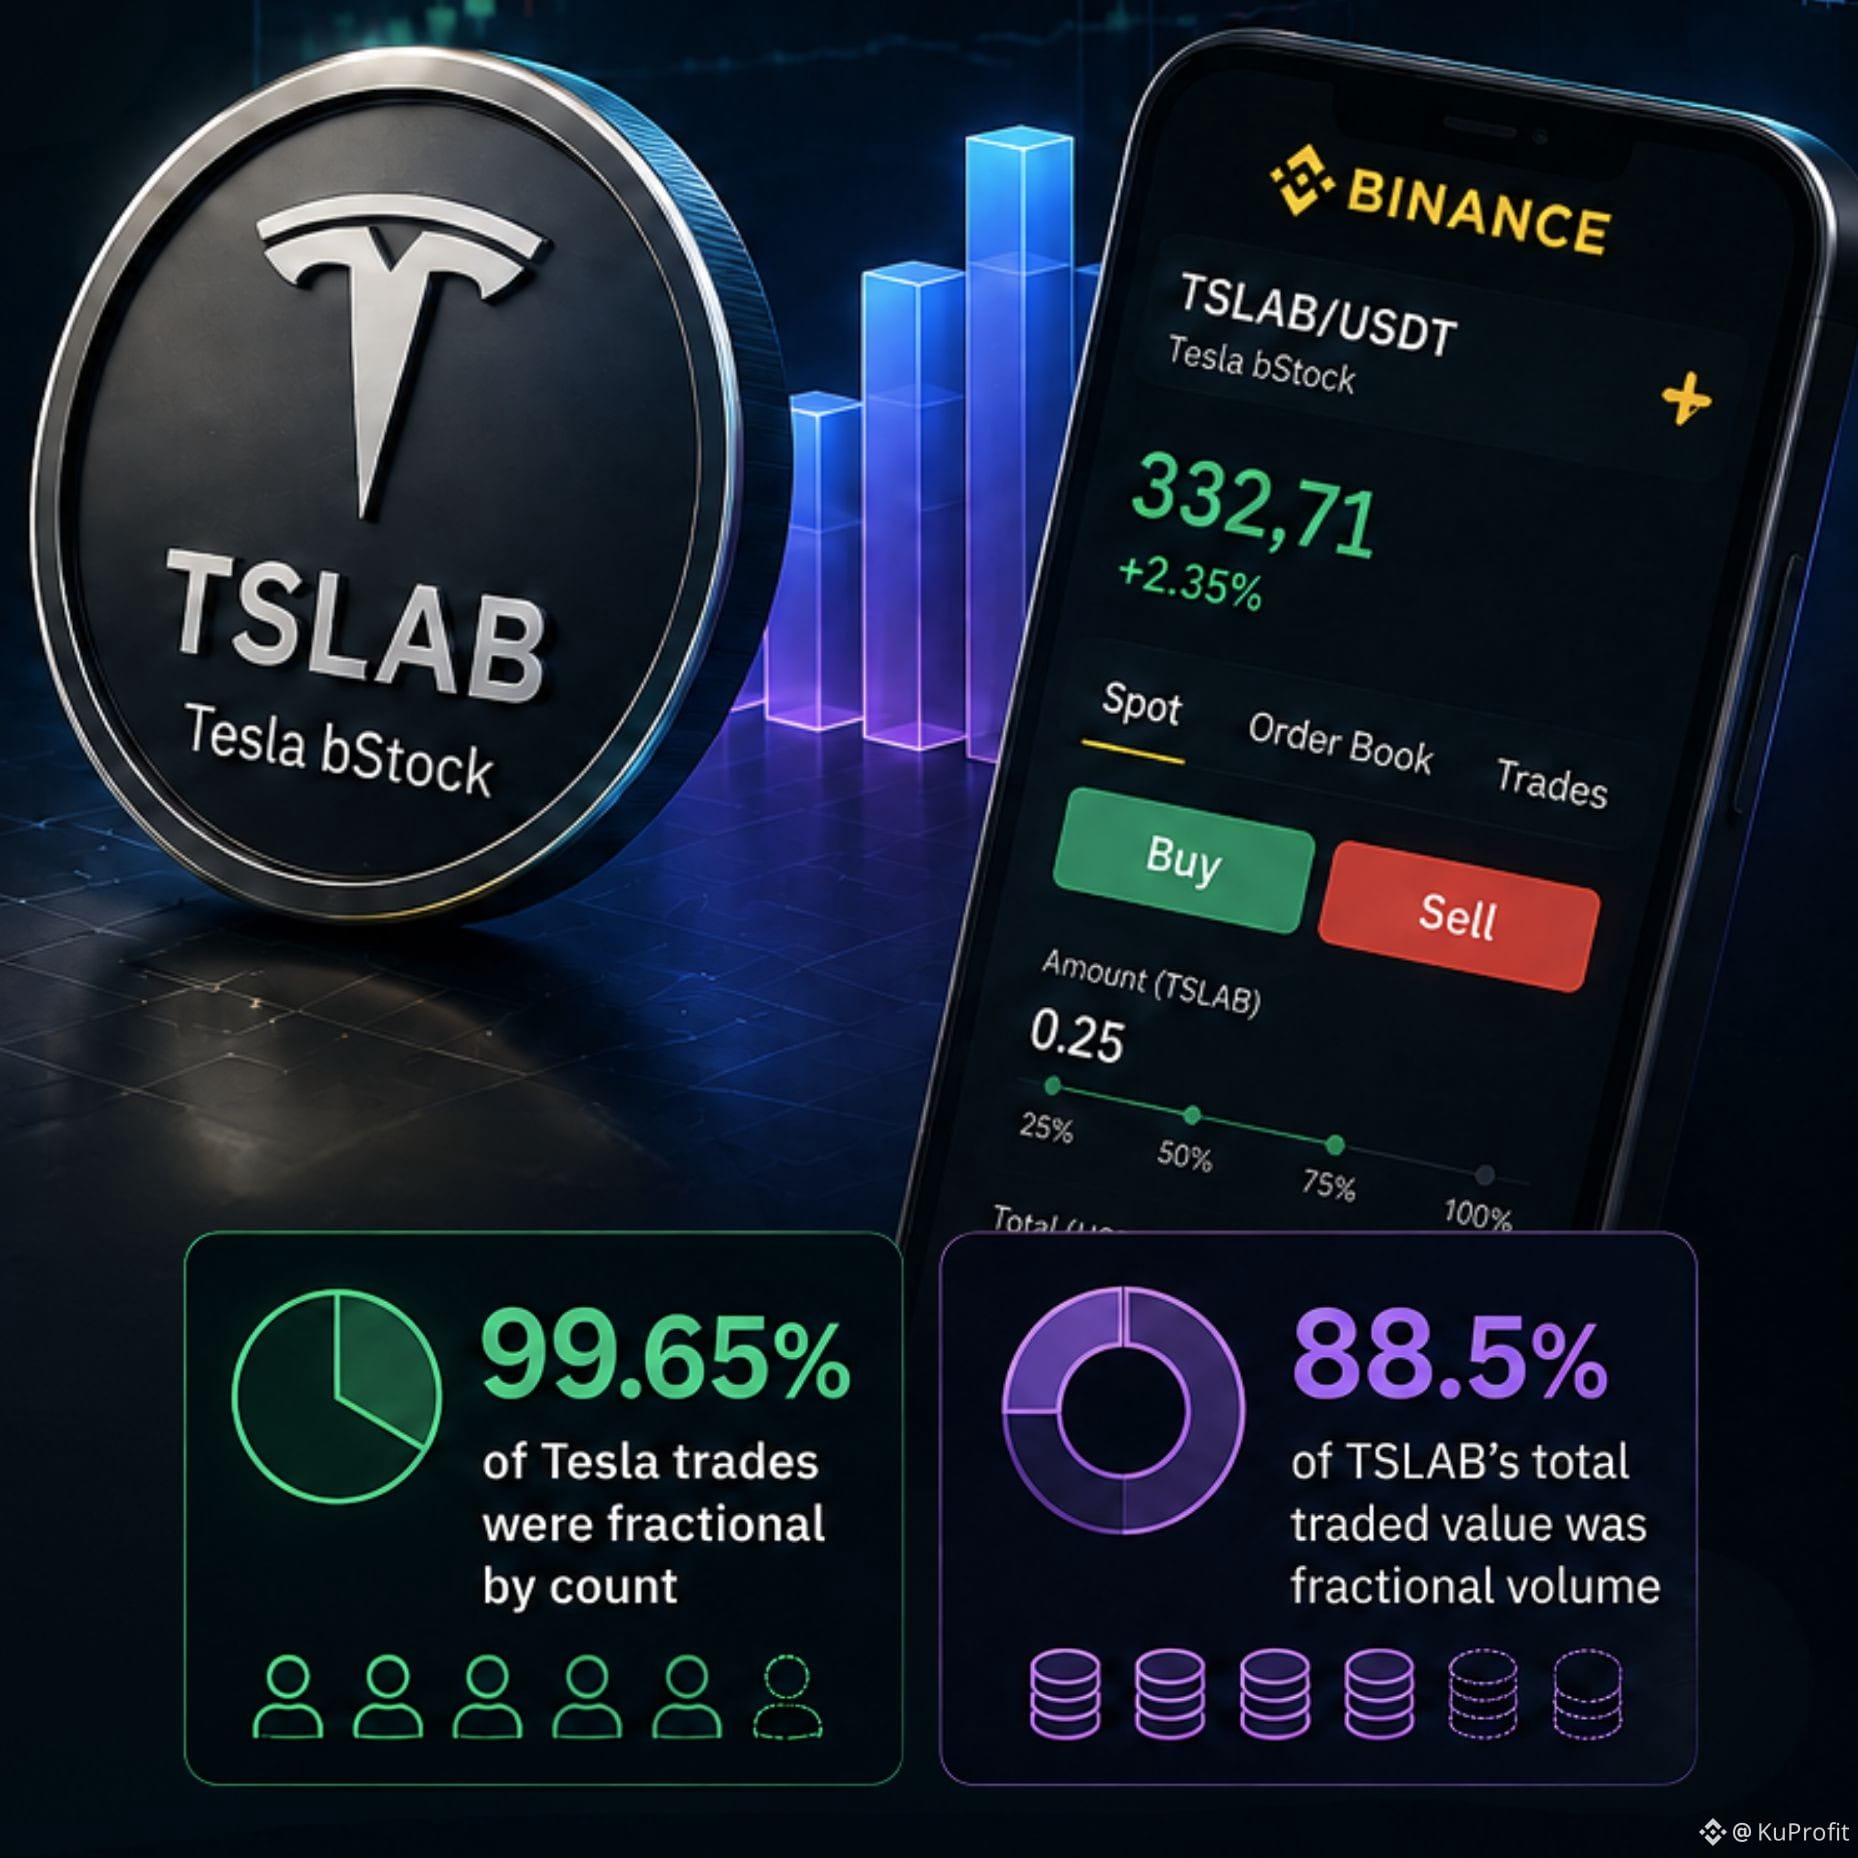
102
·
--
Que se passe-t-il lorsque l’exposition à la même société cotée en bourse existe dans deux structures de marché différentes ?
J’ai commencé à y réfléchir quand j’ai regardé SPCXB.
SpaceX est désormais une société cotée, mais l’exposition à ses actions est aussi disponible sous forme tokenisée via bStocks.
Cela crée une situation intéressante.
L’entreprise sous-jacente est la même.
Mais le marché par lequel cette exposition est accessible ne l’est pas.
D’un côté, il y a le marché boursier traditionnel.
De l’autre, il y a une forme tokenisée de l’exposition qui s’échange dans un environnement natif des cryptomonnaies.
Du coup, je me suis demandé :
Que devient la découverte des prix lorsque la même exposition sous-jacente est accessible via deux structures de marché différentes ?
L’action sous-jacente a son propre prix de marché, tandis que la version tokenisée s’échange via un environnement de marché distinct, avec son propre carnet d’ordres et ses mécanismes de négociation.
Et c’est précisément la partie qui m’intéresse.
La tokenisation ne change pas SpaceX lui-même.
Elle change le format sous lequel l’exposition à l’entreprise peut exister et être négociée.
Ainsi, lorsque je regarde SPCXB, je ne me contente pas de demander :
« Qu’est-ce que je pense de SpaceX ? »
Je pose aussi la question :
« Que peut-on apprendre lorsque la même exposition sous-jacente est accessible via deux structures de marché différentes ? »
Pour moi, c’est une question plus intéressante sur la tokenisation que de se limiter à savoir si une action peut être transformée en token.
#bstockscis @BinanceCIS
Que se passe-t-il lorsque l’exposition à la même société cotée en bourse existe dans deux structures de marché différentes ?
J’ai commencé à y réfléchir quand j’ai regardé SPCXB.
SpaceX est désormais une société cotée, mais l’exposition à ses actions est aussi disponible sous forme tokenisée via bStocks.
Cela crée une situation intéressante.
L’entreprise sous-jacente est la même.
Mais le marché par lequel cette exposition est accessible ne l’est pas.
D’un côté, il y a le marché boursier traditionnel.
De l’autre, il y a une forme tokenisée de l’exposition qui s’échange dans un environnement natif des cryptomonnaies.
Du coup, je me suis demandé :
Que devient la découverte des prix lorsque la même exposition sous-jacente est accessible via deux structures de marché différentes ?
L’action sous-jacente a son propre prix de marché, tandis que la version tokenisée s’échange via un environnement de marché distinct, avec son propre carnet d’ordres et ses mécanismes de négociation.
Et c’est précisément la partie qui m’intéresse.
La tokenisation ne change pas SpaceX lui-même.
Elle change le format sous lequel l’exposition à l’entreprise peut exister et être négociée.
Ainsi, lorsque je regarde SPCXB, je ne me contente pas de demander :
« Qu’est-ce que je pense de SpaceX ? »
Je pose aussi la question :
« Que peut-on apprendre lorsque la même exposition sous-jacente est accessible via deux structures de marché différentes ? »
Pour moi, c’est une question plus intéressante sur la tokenisation que de se limiter à savoir si une action peut être transformée en token.
#bstockscis @BinanceCIS
J’ai commencé à y réfléchir quand j’ai regardé SPCXB.
SpaceX est désormais une société cotée, mais l’exposition à ses actions est aussi disponible sous forme tokenisée via bStocks.
Cela crée une situation intéressante.
L’entreprise sous-jacente est la même.
Mais le marché par lequel cette exposition est accessible ne l’est pas.
D’un côté, il y a le marché boursier traditionnel.
De l’autre, il y a une forme tokenisée de l’exposition qui s’échange dans un environnement natif des cryptomonnaies.
Du coup, je me suis demandé :
Que devient la découverte des prix lorsque la même exposition sous-jacente est accessible via deux structures de marché différentes ?
L’action sous-jacente a son propre prix de marché, tandis que la version tokenisée s’échange via un environnement de marché distinct, avec son propre carnet d’ordres et ses mécanismes de négociation.
Et c’est précisément la partie qui m’intéresse.
La tokenisation ne change pas SpaceX lui-même.
Elle change le format sous lequel l’exposition à l’entreprise peut exister et être négociée.
Ainsi, lorsque je regarde SPCXB, je ne me contente pas de demander :
« Qu’est-ce que je pense de SpaceX ? »
Je pose aussi la question :
« Que peut-on apprendre lorsque la même exposition sous-jacente est accessible via deux structures de marché différentes ? »
Pour moi, c’est une question plus intéressante sur la tokenisation que de se limiter à savoir si une action peut être transformée en token.
#bstockscis @BinanceCIS
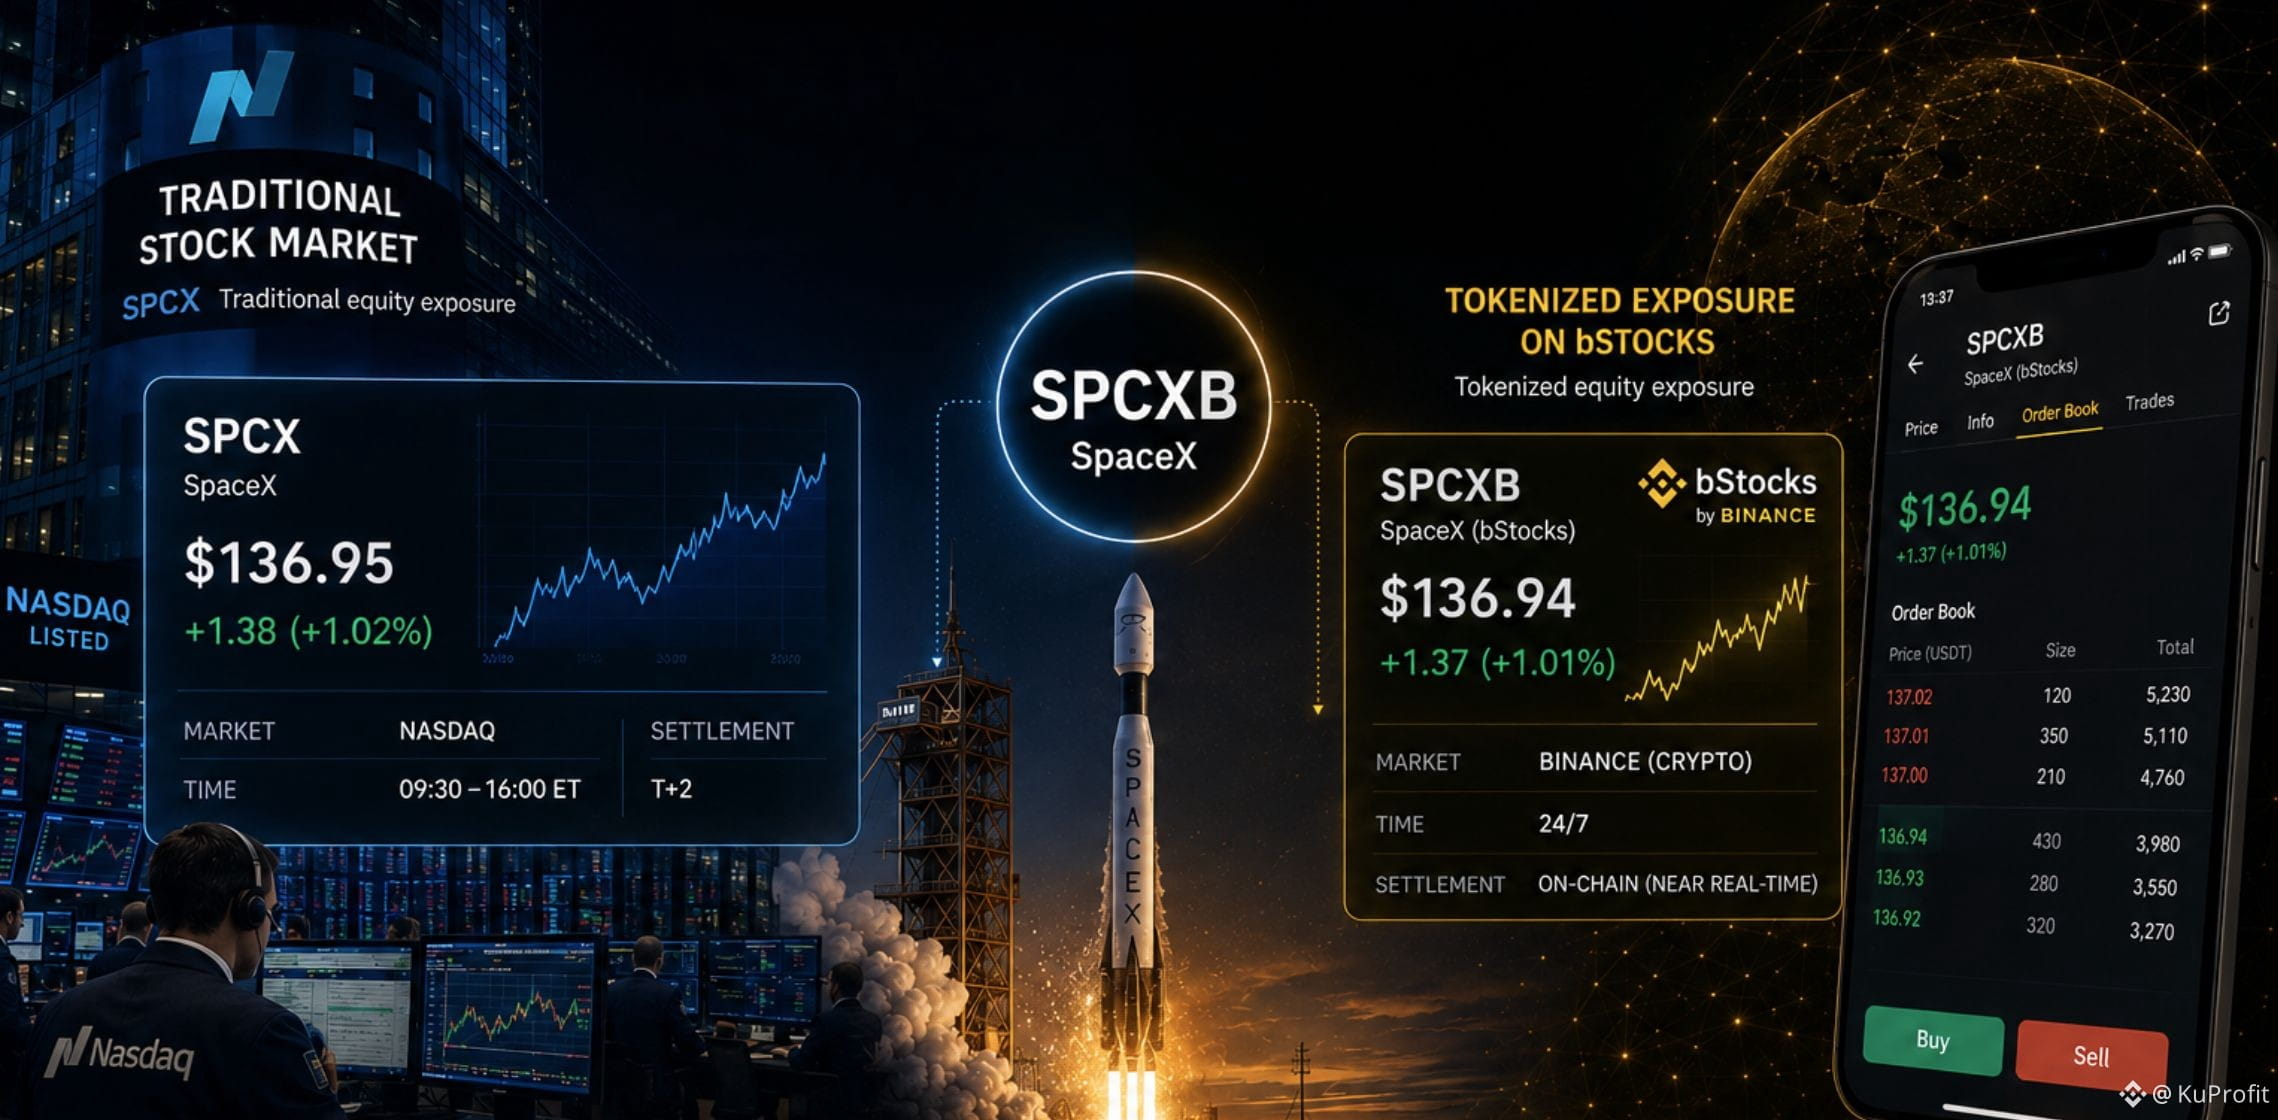
128
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
SaylorHintsStrategyBitcoinBuy
2.2M vues
11,230 mentions
#SaylorHintsStrategyBitcoinBuy
🚀 Michael Saylor taquine la prochaine énorme manœuvre Bitcoin de la stratégie ! 🧡
Les marchés crypto s’affolent après que Michael Saylor a laissé tomber un autre indice classique, cryptique, sur X ! En publiant le tableau emblématique de la trésorerie de Strategy, il n’a ajouté que trois mots : « Un peu plus d’orange. » 📊⚡
Les investisseurs savent ce que cela signifie : les points orange signalent de nouvelles $BTC acquisitions ! Après une courte pause centrée sur les rachats d’actions, Strategy semble prête à en ajouter à sa massive réserve de 845,050 BTC.
Avec des avoirs déjà évalués à des milliards, les traders surveillent de près les divulgations de la SEC. Saylor va-t-il faire exploser Internet avec un autre mégachat cette semaine ? 💸📈
#Strategy #bitcoin #Saylor 💎🙌
#Nadeemgujjar143
@A锦源 @Andy-加密不落客 @marya adenya @aasho
$BTC
$BNB
NADEEM Gujjar143
·0 mentions J’aime
·18 vues
BOJRaisesRatesTo31YearHigh
171,174 vues
2,571 mentions
BuffettStepsDownAsBerkshireChairman
82,651 vues
1,324 mentions