
阿尔法灰
8.1k Publications
阿尔法灰
Signaler
Bloquer l’utilisateur
先人一步,做 Alpha 🔥 Join me on X @Alpha_Grey8
Ouvert au trading
Trade régulièrement
4.1 an(s)
774 Suivis
10.2K+ Abonnés
3.5K+ J’aime
Publications
Portefeuille
Tous
Citations
Direct
PINNED
·
--
Haussier
Partageons quelques récompenses 🤑🤑 pour obtenir la belle récompense, il suffit d'appuyer sur le bouton suivre, allez, allez, allez, avant qu'il ne soit trop tard....
$ARB
{future}(ARBUSDT)
$RAY
{spot}(RAYUSDT)
$IOST
{spot}(IOSTUSDT)
Partageons quelques récompenses 🤑🤑 pour obtenir la belle récompense, il suffit d'appuyer sur le bouton suivre, allez, allez, allez, avant qu'il ne soit trop tard....
$ARB
$RAY
$IOST
$ARB
$RAY
$IOST
69
7
290
·
--
La décision de la Fed arrive. Les marchés sont déjà nerveux.
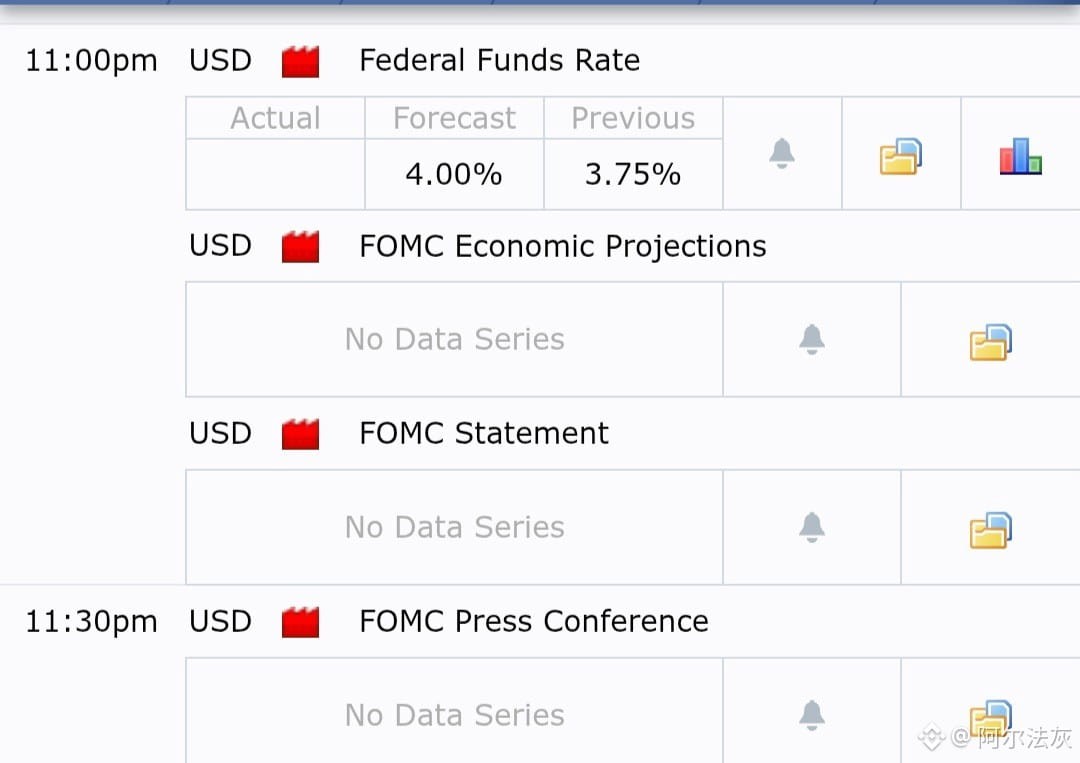
la décision de la Fed est enfin là.
les marchés s’attendent déjà à une hausse de 25 points de base, ce qui porterait les taux à environ 4 %.
alors la hausse elle-même ? pas vraiment une surprise.
mais le marché ne semble pas détendu.
le BTC se situe déjà autour de la barre des 75 000 $, tandis que le rendement des obligations américaines à 10 ans a brièvement dépassé 5 % — son plus haut niveau depuis 2007.
et franchement, c’est cette partie qui m’interpelle.
des rendements plus élevés signifient des conditions financières plus strictes, et les actifs à risque n’aiment généralement pas ça.
Goldman Sachs, JPMorgan et d’autres grandes banques s’attendent aussi à la hausse : tout le monde semble donc savoir ce qui arrive.
mais les marchés peuvent encore bouger violemment quand la Fed dit ce qui vient ensuite.
une autre hausse ?
moins de baisses ?
ou un ton plus « faucon » ?
c’est là que les choses pourraient se compliquer.
la hausse de 25 points de base est déjà attendue.
la réaction, elle, ne l’est pas.
#FedRateWatch #FOMCForecast #Write2Earrn #USSenateBlocksClarityAct
$BTC
{future}(BTCUSDT)
La décision de la Fed arrive. Les marchés sont déjà nerveux.
la décision de la Fed est enfin là.
les marchés s’attendent déjà à une hausse de 25 points de base, ce qui porterait les taux à environ 4 %.
alors la hausse elle-même ? pas vraiment une surprise.
mais le marché ne semble pas détendu.
le BTC se situe déjà autour de la barre des 75 000 $, tandis que le rendement des obligations américaines à 10 ans a brièvement dépassé 5 % — son plus haut niveau depuis 2007.
et franchement, c’est cette partie qui m’interpelle.
des rendements plus élevés signifient des conditions financières plus strictes, et les actifs à risque n’aiment généralement pas ça.
Goldman Sachs, JPMorgan et d’autres grandes banques s’attendent aussi à la hausse : tout le monde semble donc savoir ce qui arrive.
mais les marchés peuvent encore bouger violemment quand la Fed dit ce qui vient ensuite.
une autre hausse ?
moins de baisses ?
ou un ton plus « faucon » ?
c’est là que les choses pourraient se compliquer.
la hausse de 25 points de base est déjà attendue.
la réaction, elle, ne l’est pas.
#FedRateWatch #FOMCForecast #Write2Earrn #USSenateBlocksClarityAct
$BTC
la décision de la Fed est enfin là.
les marchés s’attendent déjà à une hausse de 25 points de base, ce qui porterait les taux à environ 4 %.
alors la hausse elle-même ? pas vraiment une surprise.
mais le marché ne semble pas détendu.
le BTC se situe déjà autour de la barre des 75 000 $, tandis que le rendement des obligations américaines à 10 ans a brièvement dépassé 5 % — son plus haut niveau depuis 2007.
et franchement, c’est cette partie qui m’interpelle.
des rendements plus élevés signifient des conditions financières plus strictes, et les actifs à risque n’aiment généralement pas ça.
Goldman Sachs, JPMorgan et d’autres grandes banques s’attendent aussi à la hausse : tout le monde semble donc savoir ce qui arrive.
mais les marchés peuvent encore bouger violemment quand la Fed dit ce qui vient ensuite.
une autre hausse ?
moins de baisses ?
ou un ton plus « faucon » ?
c’est là que les choses pourraient se compliquer.
la hausse de 25 points de base est déjà attendue.
la réaction, elle, ne l’est pas.
#FedRateWatch #FOMCForecast #Write2Earrn #USSenateBlocksClarityAct
$BTC
1
242
·
--
Article
Apple vient de faire quelque chose que les taux disent qu’il ne devrait pas faireD’accord, donc Apple a été signalé comme une valeur à acheter dans l’aperçu IBD/Yahoo de ce matin, en lien avec tout le contexte de la réunion de la Fed et le marché des Dow futures. Les actions étaient déjà en hausse de 1,87 % à 332,55 $ avant même que l’article ne soit publié, et je dois reconnaître que l’article ne tente pas de s’attribuer le mouvement. Bien. Parce que le chiffre réellement intéressant se trouve juste en dessous, et je n’ai vu personne y toucher pour l’instant.
Le rendement à 10 ans se situe autour de 4,95 % aujourd’hui. Son plus haut niveau depuis fin 2023. C’est généralement le pire type de matinée pour quelque chose valorisé comme Apple — une action qui dépend de flux de trésorerie sur des années, donc un taux d’actualisation plus élevé devrait la frapper plus durement que la plupart. C’est simplement ainsi que les calculs sont censés fonctionner.
Apple vient de faire quelque chose que les taux disent qu’il ne devrait pas faire
D’accord, donc Apple a été signalé comme une valeur à acheter dans l’aperçu IBD/Yahoo de ce matin, en lien avec tout le contexte de la réunion de la Fed et le marché des Dow futures. Les actions étaient déjà en hausse de 1,87 % à 332,55 $ avant même que l’article ne soit publié, et je dois reconnaître que l’article ne tente pas de s’attribuer le mouvement. Bien. Parce que le chiffre réellement intéressant se trouve juste en dessous, et je n’ai vu personne y toucher pour l’instant.
Le rendement à 10 ans se situe autour de 4,95 % aujourd’hui. Son plus haut niveau depuis fin 2023. C’est généralement le pire type de matinée pour quelque chose valorisé comme Apple — une action qui dépend de flux de trésorerie sur des années, donc un taux d’actualisation plus élevé devrait la frapper plus durement que la plupart. C’est simplement ainsi que les calculs sont censés fonctionner.
Le rendement à 10 ans se situe autour de 4,95 % aujourd’hui. Son plus haut niveau depuis fin 2023. C’est généralement le pire type de matinée pour quelque chose valorisé comme Apple — une action qui dépend de flux de trésorerie sur des années, donc un taux d’actualisation plus élevé devrait la frapper plus durement que la plupart. C’est simplement ainsi que les calculs sont censés fonctionner.
AAPLUS+1,04%
2
148
·
--
Haussier
CELO LONG 🟢
Cassure fraîche, le momentum est en direct 🚀
{future}(CELOUSDT)
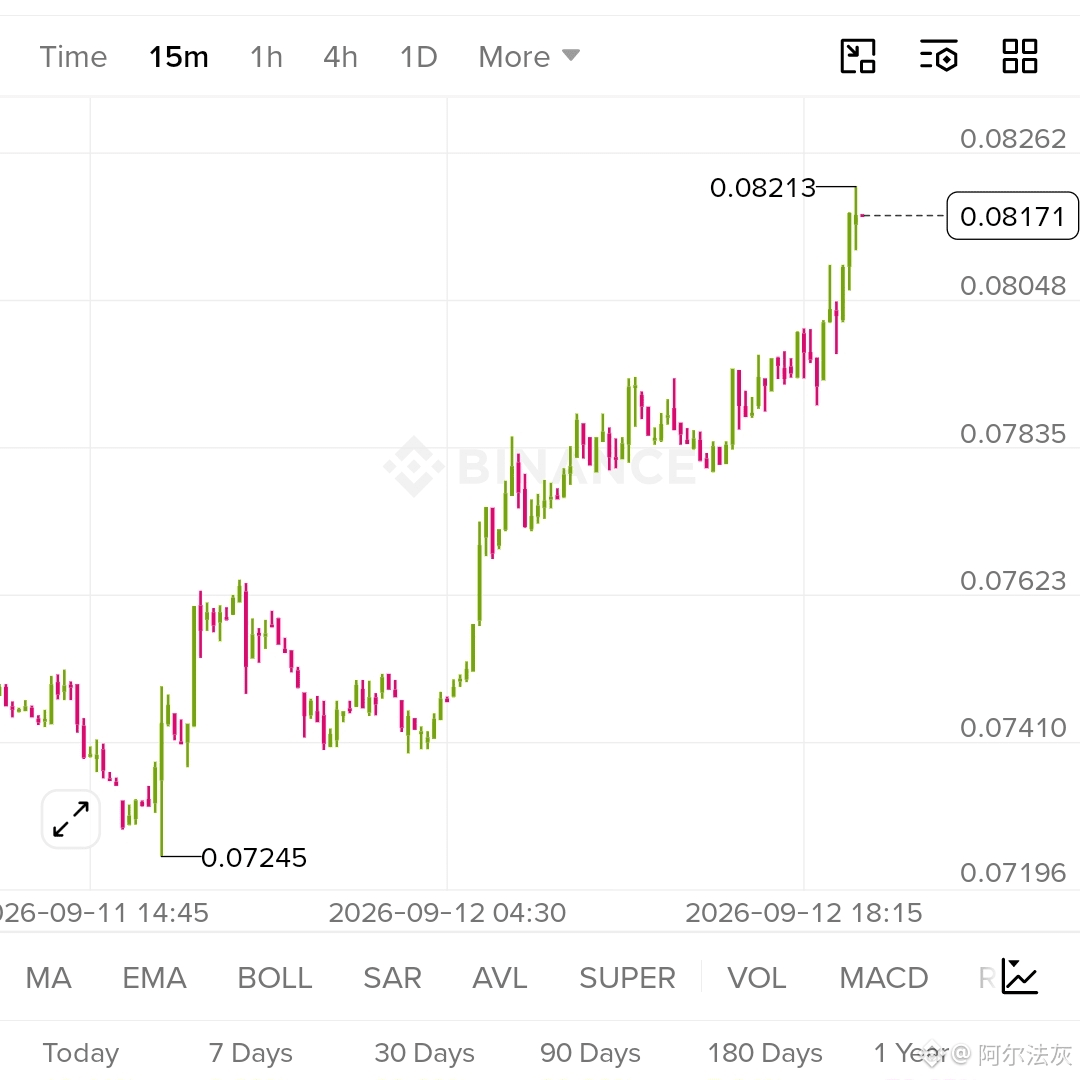
ENTRÉE : 0,08110 $ – 0,08172 $
TP : 0,08213 $ | 0,08260 $ | 0,08320 $
SL : 0,07950 $
Montée directe depuis 0,0724 sans aucune vraie rupture en cours de route : une trajectoire propre à tous les niveaux.
Mais le carnet penche lourdement du côté vendeurs, 69/31—à connaître avant de positionner ici.
Laissez-le faire ses preuves au-dessus du précédent plus haut d’abord. Ne vous engagez pas trop dans la résistance.
NFA.
#CELO. #Celousdt #cryptotrading #altcoins
CELO LONG 🟢
Cassure fraîche, le momentum est en direct 🚀
ENTRÉE : 0,08110 $ – 0,08172 $
TP : 0,08213 $ | 0,08260 $ | 0,08320 $
SL : 0,07950 $
Montée directe depuis 0,0724 sans aucune vraie rupture en cours de route : une trajectoire propre à tous les niveaux.
Mais le carnet penche lourdement du côté vendeurs, 69/31—à connaître avant de positionner ici.
Laissez-le faire ses preuves au-dessus du précédent plus haut d’abord. Ne vous engagez pas trop dans la résistance.
NFA.
#CELO. #Celousdt #cryptotrading #altcoins
Cassure fraîche, le momentum est en direct 🚀
ENTRÉE : 0,08110 $ – 0,08172 $
TP : 0,08213 $ | 0,08260 $ | 0,08320 $
SL : 0,07950 $
Montée directe depuis 0,0724 sans aucune vraie rupture en cours de route : une trajectoire propre à tous les niveaux.
Mais le carnet penche lourdement du côté vendeurs, 69/31—à connaître avant de positionner ici.
Laissez-le faire ses preuves au-dessus du précédent plus haut d’abord. Ne vous engagez pas trop dans la résistance.
NFA.
#CELO. #Celousdt #cryptotrading #altcoins
2
445
·
--
Haussier
#WLFIUSDT
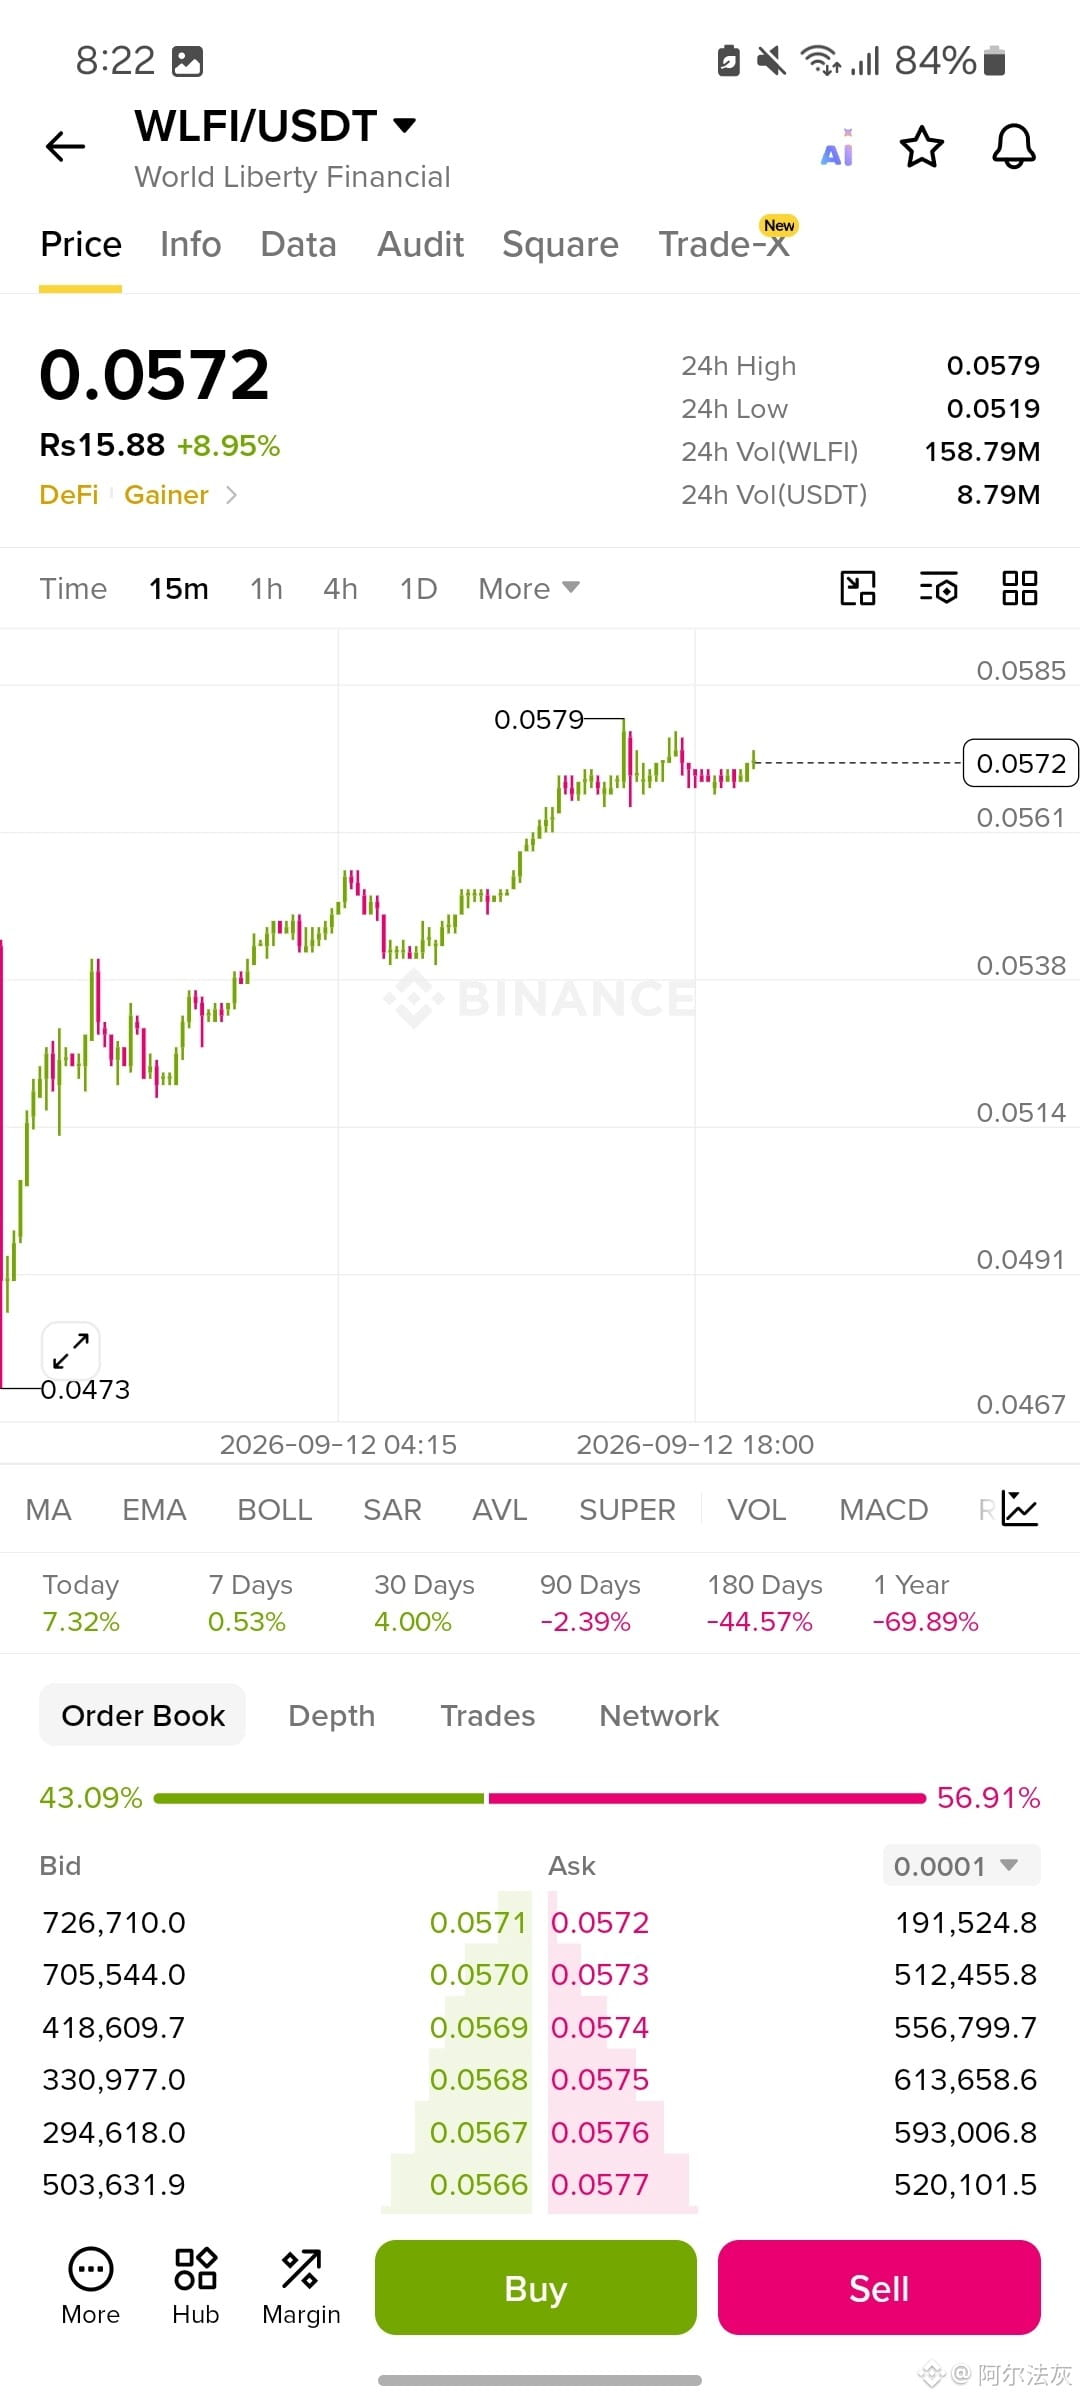
+9% aujourd’hui, ça grimpe par paliers depuis 0.0473, des plus bas qui montent tout au long en gros
le livre penche toutefois du côté de la vente : 57/43, ce qui est un peu bizarre pour un graphique aussi propre
ce n’est pas un dealbreaker en soi, mais je le note avant d’entrer
au-dessus de 0.0538 ça me va encore, c’est le dernier vrai support avant que cette séquence démarre
Entrée : 0.0561-0.0572
$WLFI
{future}(WLFIUSDT)
TP1 : 0.0579
TP2 : 0.0590
TP3 : 0.0605
SL : 0.0538
#WLFIUSDT
+9% aujourd’hui, ça grimpe par paliers depuis 0.0473, des plus bas qui montent tout au long en gros
le livre penche toutefois du côté de la vente : 57/43, ce qui est un peu bizarre pour un graphique aussi propre
ce n’est pas un dealbreaker en soi, mais je le note avant d’entrer
au-dessus de 0.0538 ça me va encore, c’est le dernier vrai support avant que cette séquence démarre
Entrée : 0.0561-0.0572
$WLFI
TP1 : 0.0579
TP2 : 0.0590
TP3 : 0.0605
SL : 0.0538
+9% aujourd’hui, ça grimpe par paliers depuis 0.0473, des plus bas qui montent tout au long en gros
le livre penche toutefois du côté de la vente : 57/43, ce qui est un peu bizarre pour un graphique aussi propre
ce n’est pas un dealbreaker en soi, mais je le note avant d’entrer
au-dessus de 0.0538 ça me va encore, c’est le dernier vrai support avant que cette séquence démarre
Entrée : 0.0561-0.0572
$WLFI
TP1 : 0.0579
TP2 : 0.0590
TP3 : 0.0605
SL : 0.0538
1
182
·
--
Baissier
Trading sur 30 j de 98.9 USDT en $PROM
$PROM
{future}(PROMUSDT)
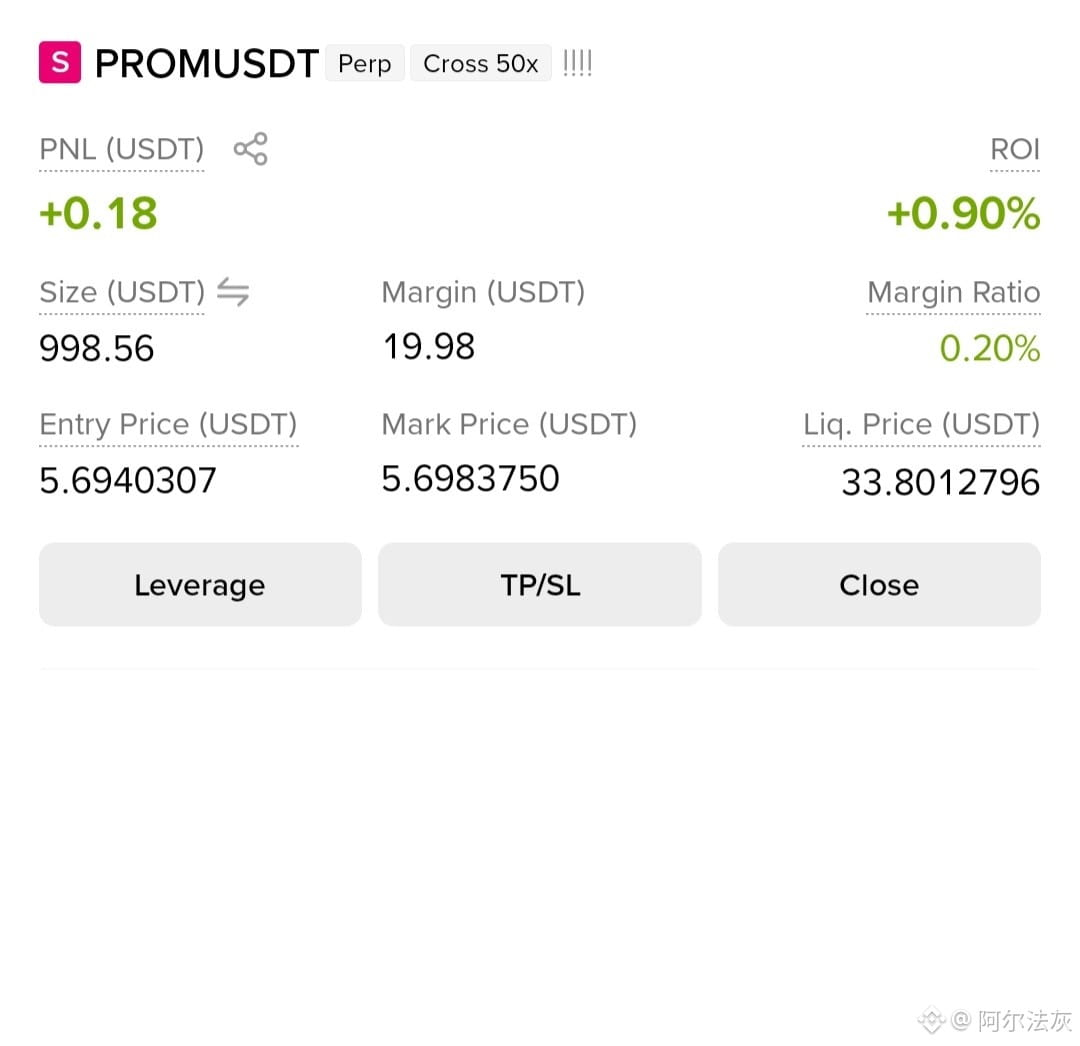
a 14 % de hausse, mais c’est juste du grignotage entre 5,6 et 5,9 là, rien de fou
le livre penche plutôt vers l’achat (59/41) ceci dit, donc je ne m’inquiète pas trop
je ne m’attends pas à de gros mouvements avec une fourchette comme celle-là, je fais juste ce trade
en dessous de 5,55 je sors, ça voudrait dire que les acheteurs ont abandonné
Configuration du trade :
Entrée : 5,68-5,72
TP1 : 5,79
TP2 : 5,86
TP3 : 5,93
SL : 5,55
$PROM
a 14 % de hausse, mais c’est juste du grignotage entre 5,6 et 5,9 là, rien de fou
le livre penche plutôt vers l’achat (59/41) ceci dit, donc je ne m’inquiète pas trop
je ne m’attends pas à de gros mouvements avec une fourchette comme celle-là, je fais juste ce trade
en dessous de 5,55 je sors, ça voudrait dire que les acheteurs ont abandonné
Configuration du trade :
Entrée : 5,68-5,72
TP1 : 5,79
TP2 : 5,86
TP3 : 5,93
SL : 5,55
a 14 % de hausse, mais c’est juste du grignotage entre 5,6 et 5,9 là, rien de fou
le livre penche plutôt vers l’achat (59/41) ceci dit, donc je ne m’inquiète pas trop
je ne m’attends pas à de gros mouvements avec une fourchette comme celle-là, je fais juste ce trade
en dessous de 5,55 je sors, ça voudrait dire que les acheteurs ont abandonné
Configuration du trade :
Entrée : 5,68-5,72
TP1 : 5,79
TP2 : 5,86
TP3 : 5,93
SL : 5,55
1
166
·
--
$VTHO
{future}(VTHOUSDT)
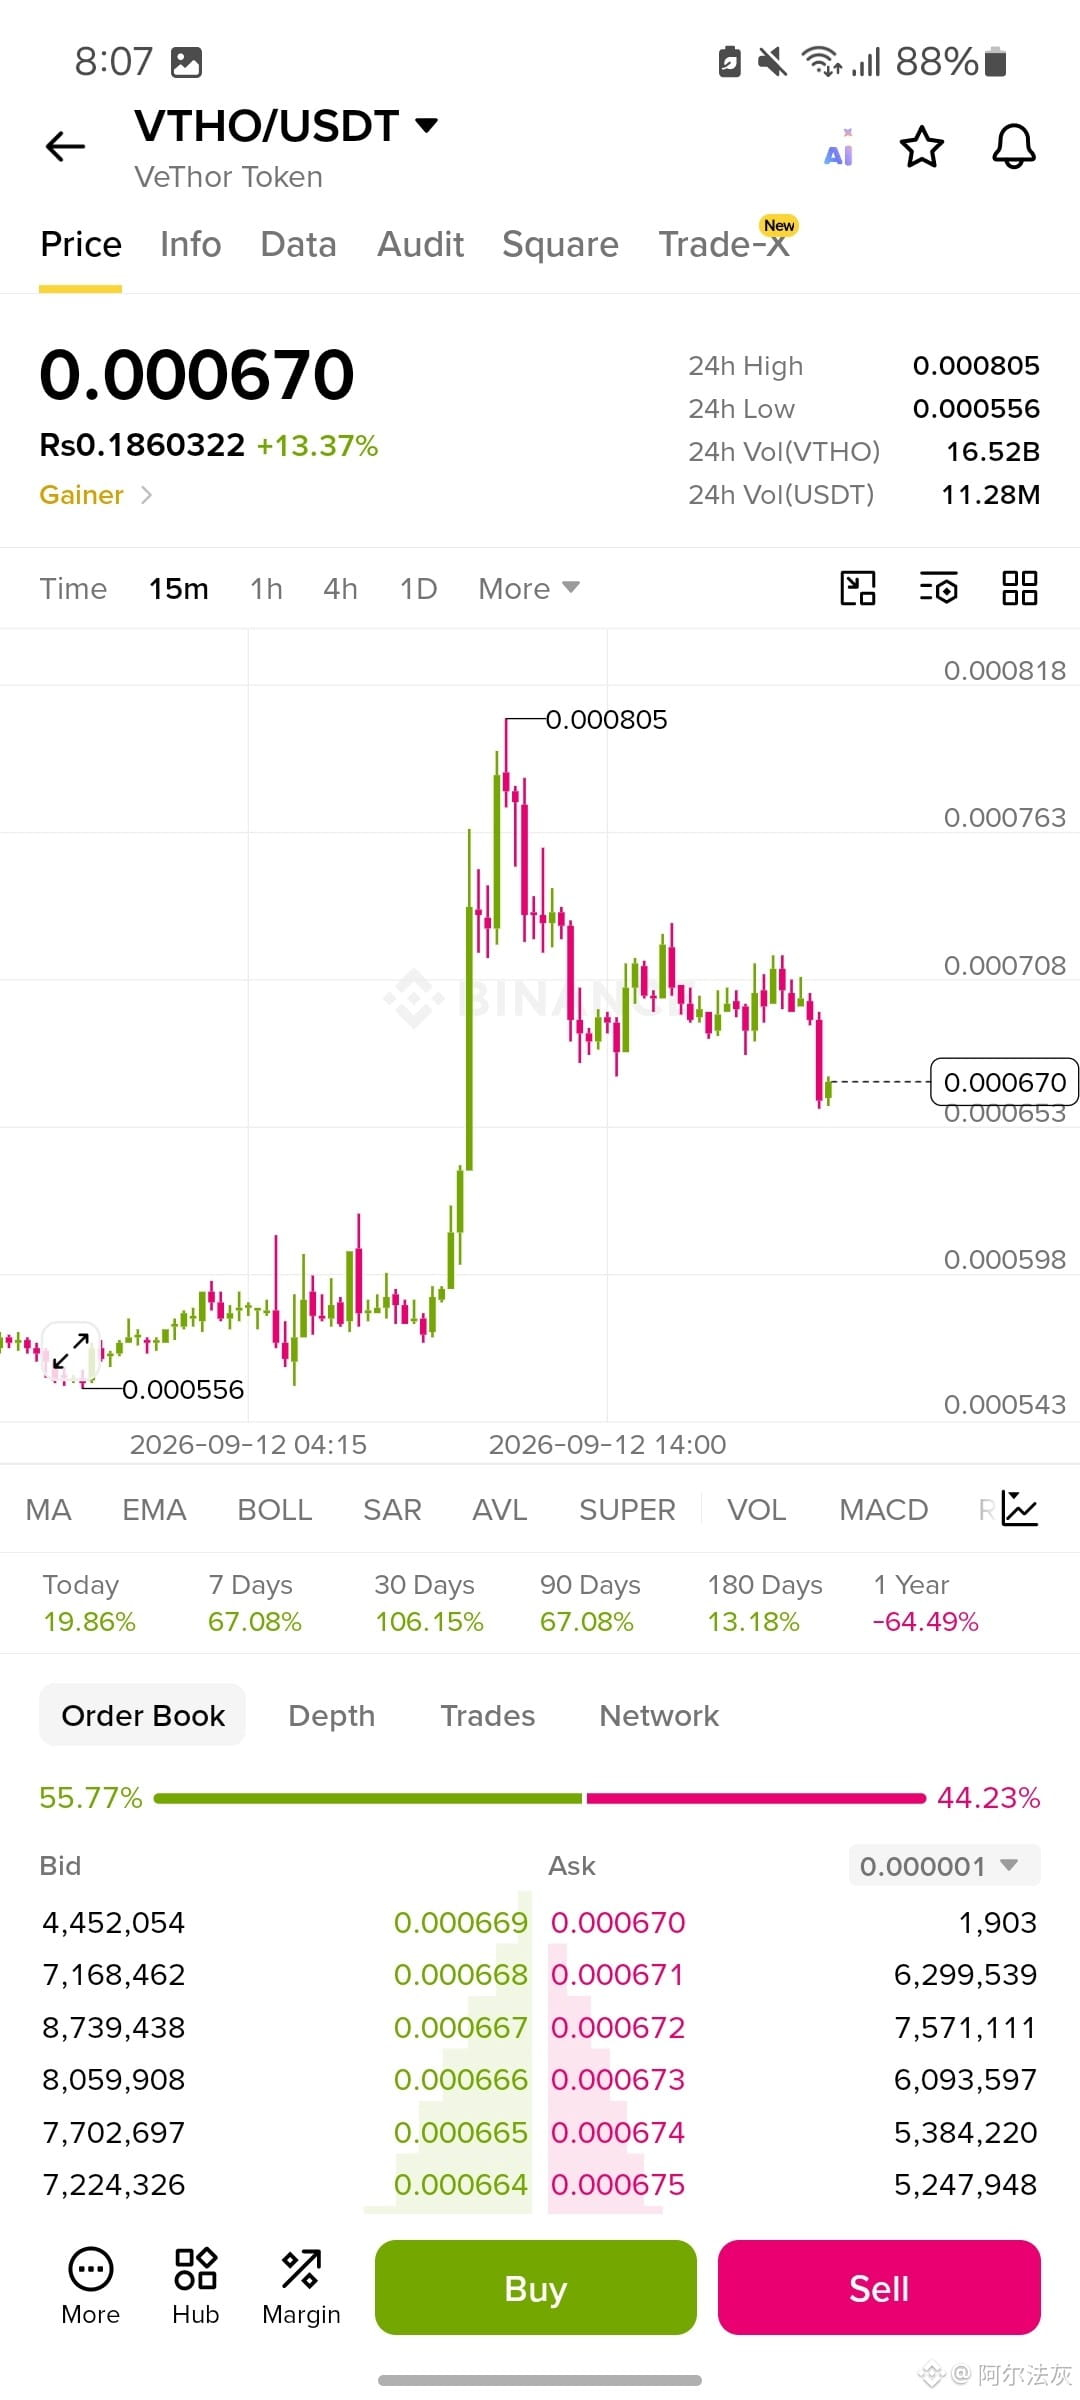
VTHO fading dur après le sommet de cette pointe
Entrée : 0,000660 $ - 0,000675 $
TP1 : 0,000653 $
TP2 : 0,000620 $
TP3 : 0,000598 $
SL : 0,000710 $
Cette pointe à 0,000805 n’a pas tenu, des plus hauts plus bas depuis, franchement. Le livre penche légèrement vers un achat, donc je ne suis pas entièrement convaincu par ce short. Au-dessus de 0,00071 et j’ai tort, en dessous de 0,000653 et ça confirme en fait.
$VTHO
VTHO fading dur après le sommet de cette pointe
Entrée : 0,000660 $ - 0,000675 $
TP1 : 0,000653 $
TP2 : 0,000620 $
TP3 : 0,000598 $
SL : 0,000710 $
Cette pointe à 0,000805 n’a pas tenu, des plus hauts plus bas depuis, franchement. Le livre penche légèrement vers un achat, donc je ne suis pas entièrement convaincu par ce short. Au-dessus de 0,00071 et j’ai tort, en dessous de 0,000653 et ça confirme en fait.
VTHO fading dur après le sommet de cette pointe
Entrée : 0,000660 $ - 0,000675 $
TP1 : 0,000653 $
TP2 : 0,000620 $
TP3 : 0,000598 $
SL : 0,000710 $
Cette pointe à 0,000805 n’a pas tenu, des plus hauts plus bas depuis, franchement. Le livre penche légèrement vers un achat, donc je ne suis pas entièrement convaincu par ce short. Au-dessus de 0,00071 et j’ai tort, en dessous de 0,000653 et ça confirme en fait.
1
162
·
--
Haussier
$MTL
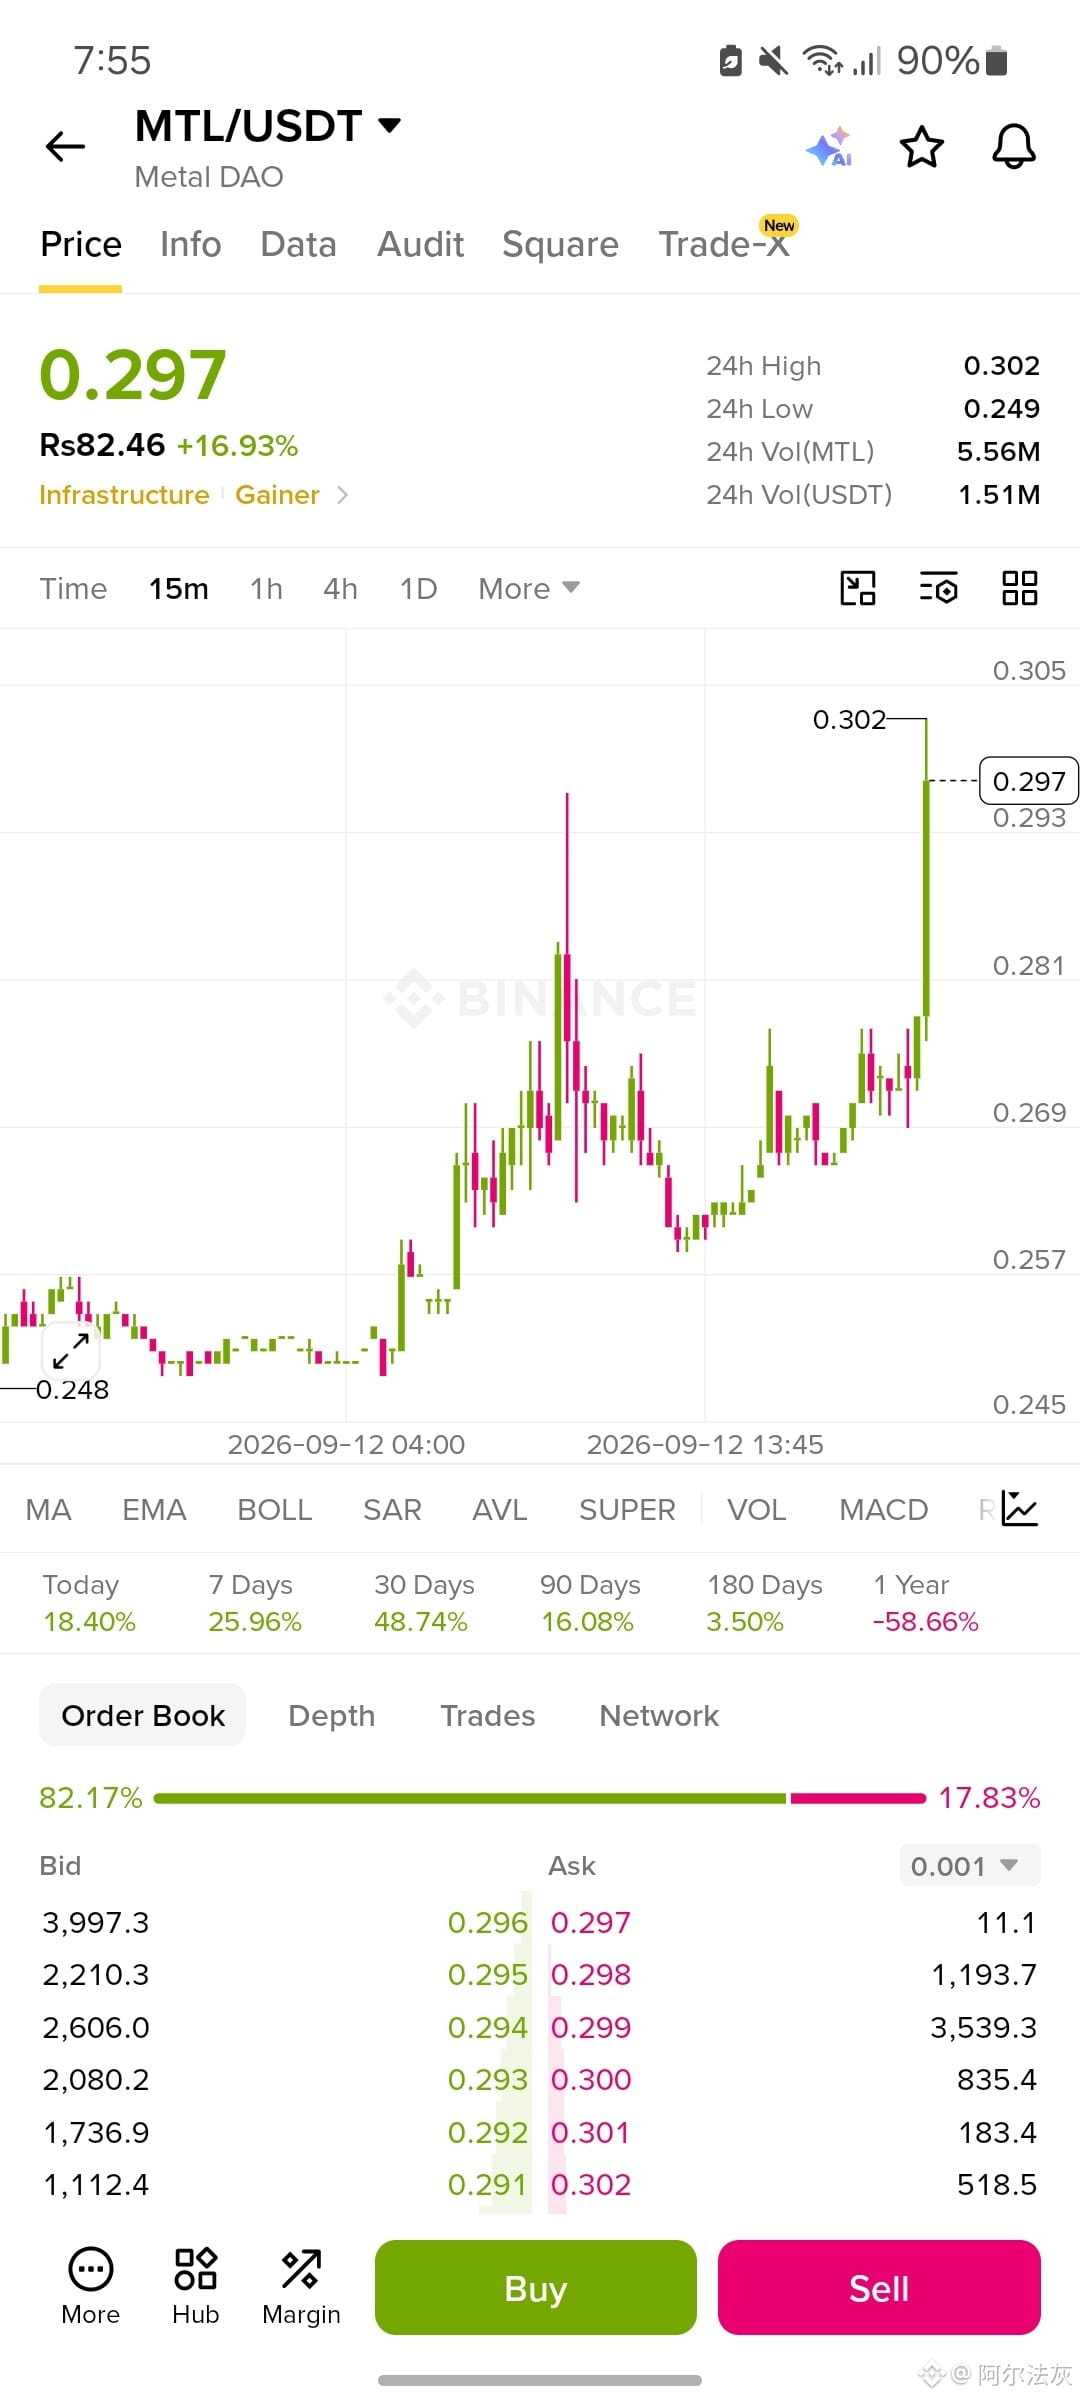
MTL en hausse de 17 %, deuxième étape vient de démarrer
{future}(MTLUSDT)
Entrée : 0,2850 $ - 0,2970 $
TP1 : 0,3020 $
TP2 : 0,3120 $
TP3 : 0,3250 $
SL : 0,2680 $
celle-ci avance par vagues. la première étape l’a menée à 0,281, puis recul jusqu’à 0,257, et maintenant ça vient de percer franchement les deux niveaux lors de cette deuxième impulsion. le carnet est aussi très orienté achats, 82/18, aussi déséquilibré que je n’en ai pas vu depuis un moment. ce genre de déséquilibre signifie généralement que les replis sont achetés rapidement avant de devenir quoi que ce soit. en dessous de 0,268, c’est là que ce schéma en vagues se casse vraiment : c’est le dernier plus haut-bas soutenu avant que toute cette jambe ne démarre.
$MTL
MTL en hausse de 17 %, deuxième étape vient de démarrer
Entrée : 0,2850 $ - 0,2970 $
TP1 : 0,3020 $
TP2 : 0,3120 $
TP3 : 0,3250 $
SL : 0,2680 $
celle-ci avance par vagues. la première étape l’a menée à 0,281, puis recul jusqu’à 0,257, et maintenant ça vient de percer franchement les deux niveaux lors de cette deuxième impulsion. le carnet est aussi très orienté achats, 82/18, aussi déséquilibré que je n’en ai pas vu depuis un moment. ce genre de déséquilibre signifie généralement que les replis sont achetés rapidement avant de devenir quoi que ce soit. en dessous de 0,268, c’est là que ce schéma en vagues se casse vraiment : c’est le dernier plus haut-bas soutenu avant que toute cette jambe ne démarre.
MTL en hausse de 17 %, deuxième étape vient de démarrer
Entrée : 0,2850 $ - 0,2970 $
TP1 : 0,3020 $
TP2 : 0,3120 $
TP3 : 0,3250 $
SL : 0,2680 $
celle-ci avance par vagues. la première étape l’a menée à 0,281, puis recul jusqu’à 0,257, et maintenant ça vient de percer franchement les deux niveaux lors de cette deuxième impulsion. le carnet est aussi très orienté achats, 82/18, aussi déséquilibré que je n’en ai pas vu depuis un moment. ce genre de déséquilibre signifie généralement que les replis sont achetés rapidement avant de devenir quoi que ce soit. en dessous de 0,268, c’est là que ce schéma en vagues se casse vraiment : c’est le dernier plus haut-bas soutenu avant que toute cette jambe ne démarre.
190
·
--
Voir la traduction
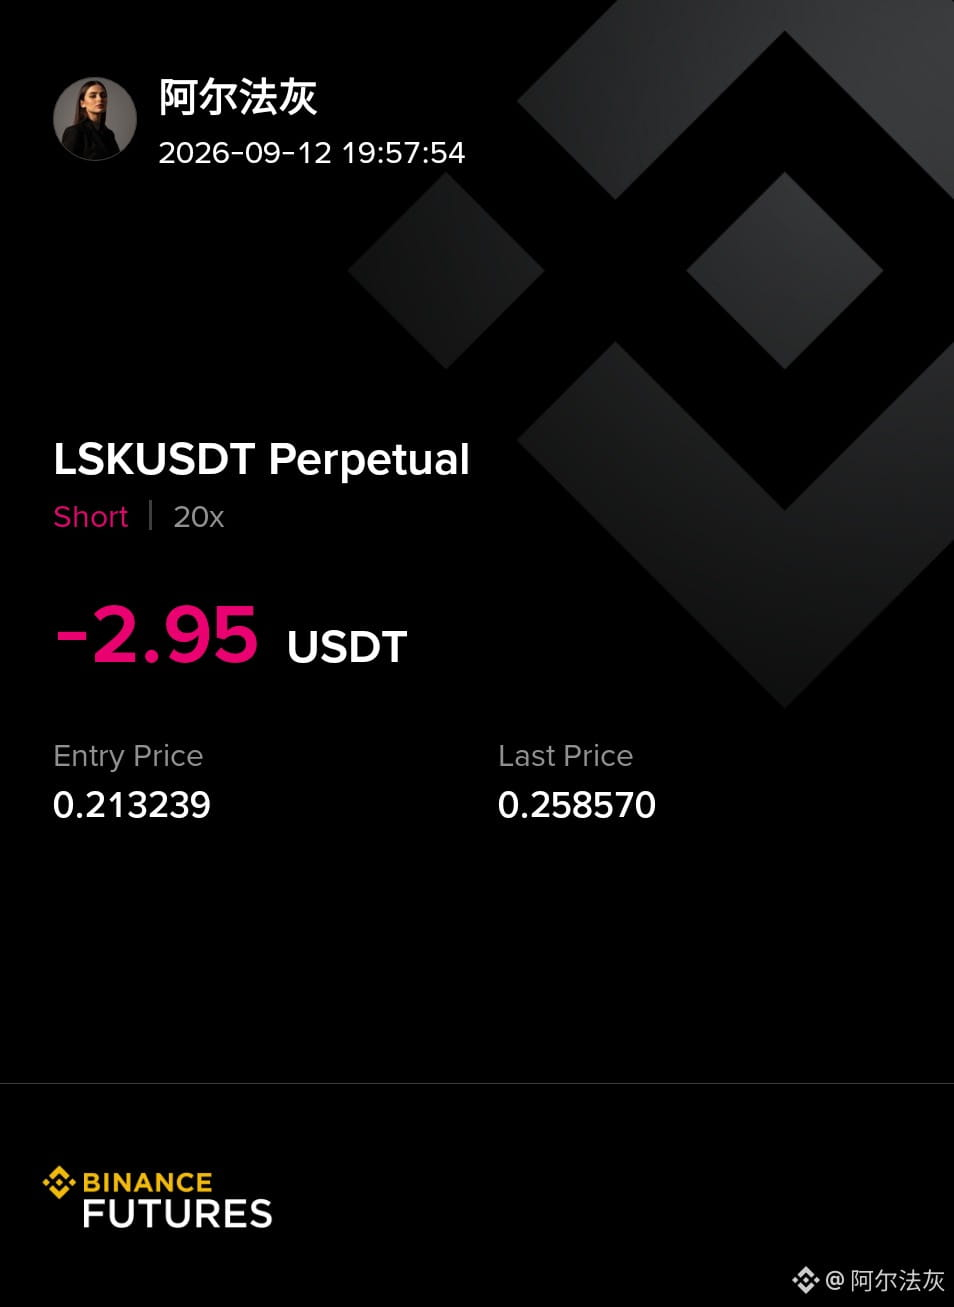
$LSKUSDT
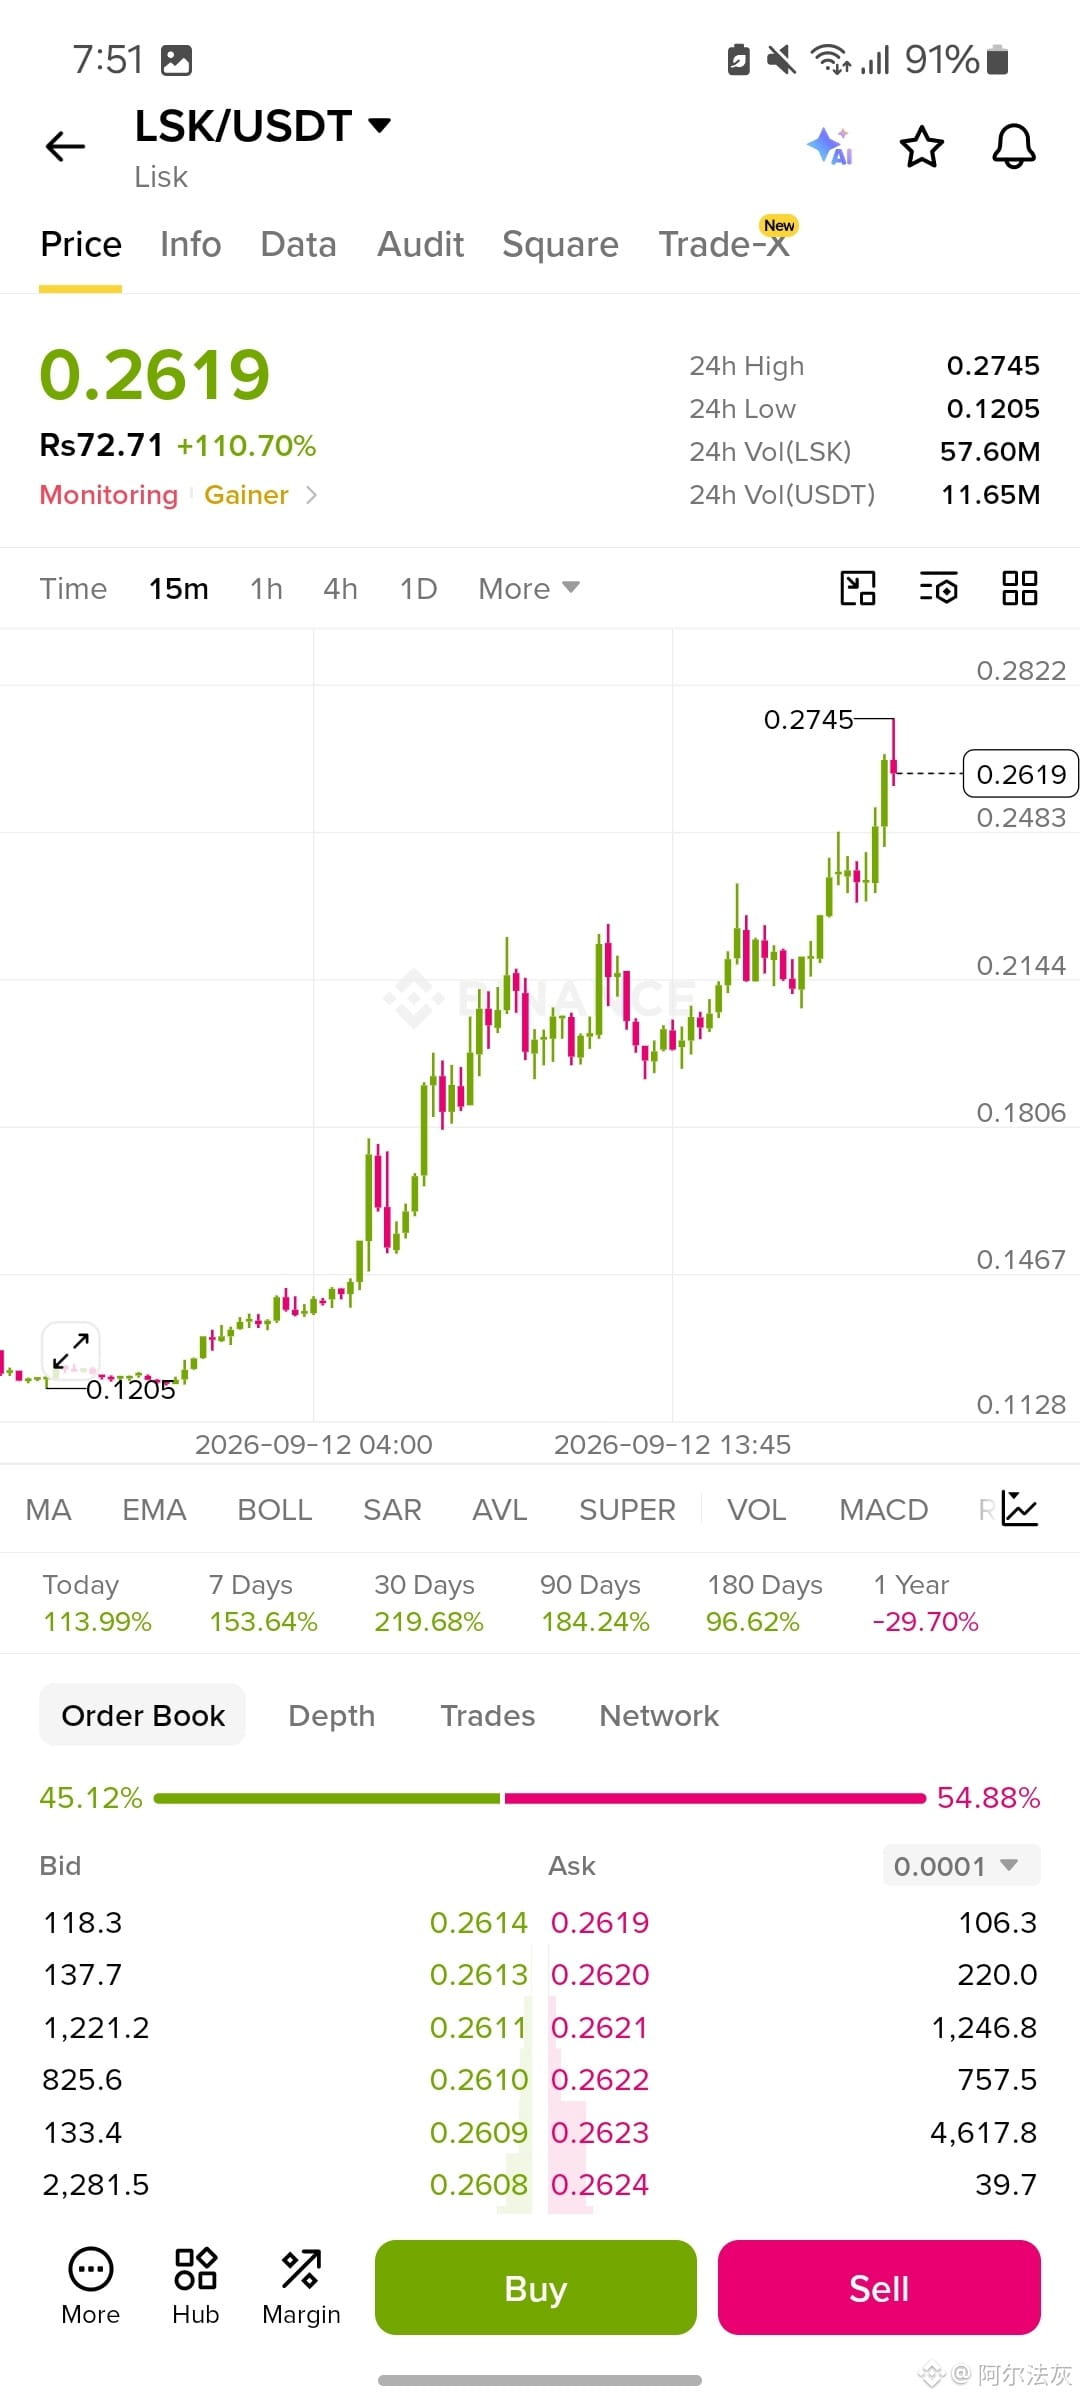
LSK up 110% today, this one's absolutely flying
Entry: $0.2500 - $0.2619
TP1: $0.2745
TP2: $0.2900
TP3: $0.3050
SL: $0.2350
110% in a day, that's not a number you see often. every pullback on the way up got bought before it could turn into anything, that's the real story here, not just the size of the move. just tagged 0.2745 and eased back a touch, nothing unusual after a run like this. book's close to even, small lean toward sellers, doesn't change how i'm reading this. 0.235 is my number, that's the last staging area before the final leg, and below it i'd have to admit this thing actually ran out of steam.
$LSK
{spot}(LSKUSDT)
$LSKUSDT
LSK up 110% today, this one's absolutely flying
Entry: $0.2500 - $0.2619
TP1: $0.2745
TP2: $0.2900
TP3: $0.3050
SL: $0.2350
110% in a day, that's not a number you see often. every pullback on the way up got bought before it could turn into anything, that's the real story here, not just the size of the move. just tagged 0.2745 and eased back a touch, nothing unusual after a run like this. book's close to even, small lean toward sellers, doesn't change how i'm reading this. 0.235 is my number, that's the last staging area before the final leg, and below it i'd have to admit this thing actually ran out of steam.
$LSK
LSK up 110% today, this one's absolutely flying
Entry: $0.2500 - $0.2619
TP1: $0.2745
TP2: $0.2900
TP3: $0.3050
SL: $0.2350
110% in a day, that's not a number you see often. every pullback on the way up got bought before it could turn into anything, that's the real story here, not just the size of the move. just tagged 0.2745 and eased back a touch, nothing unusual after a run like this. book's close to even, small lean toward sellers, doesn't change how i'm reading this. 0.235 is my number, that's the last staging area before the final leg, and below it i'd have to admit this thing actually ran out of steam.
$LSK
1
228
·
--
Haussier
$PUNDIX/USDT
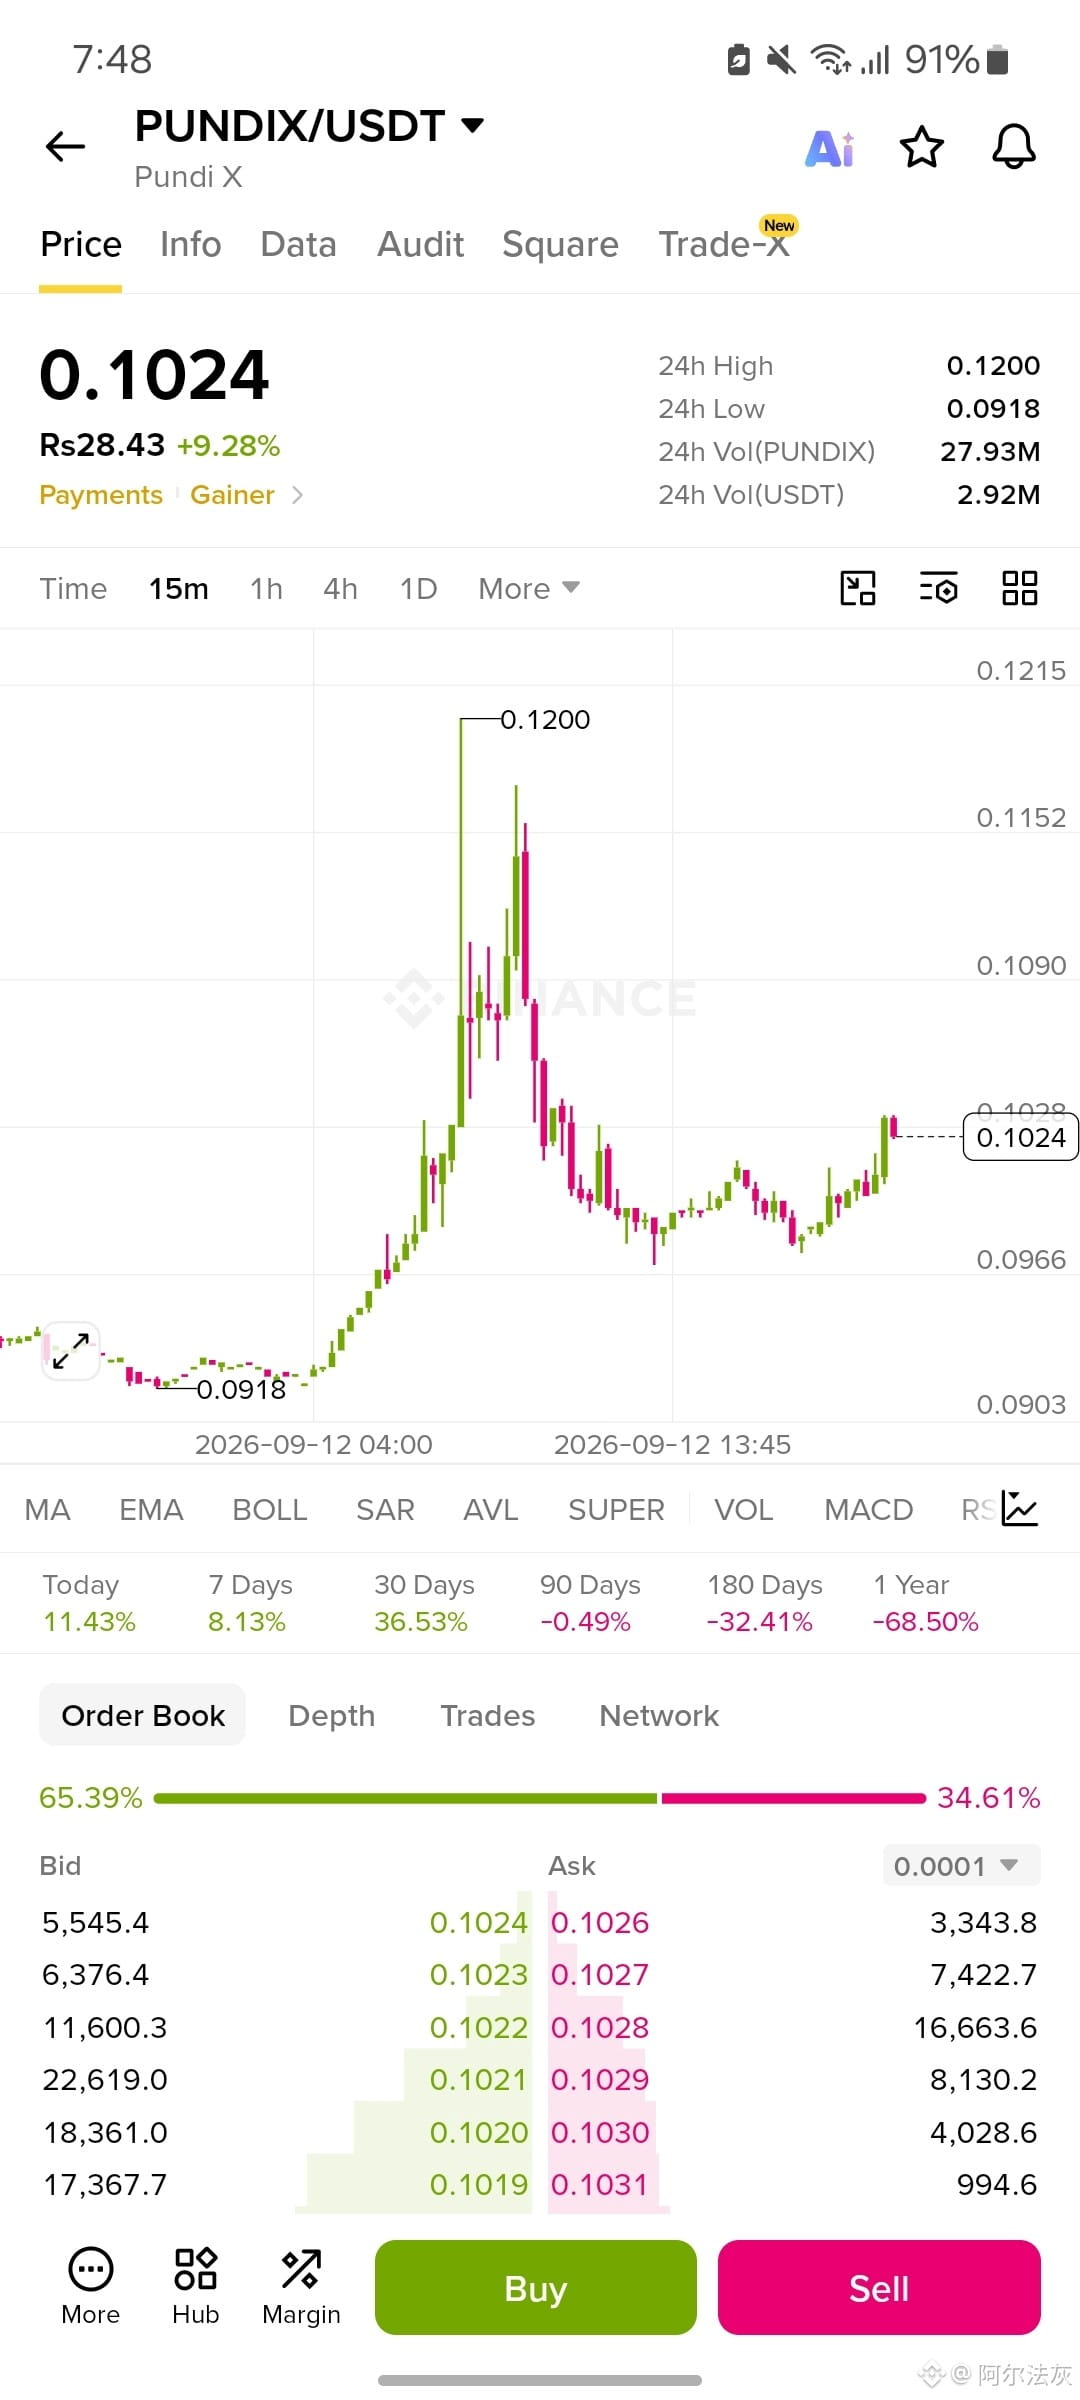
PUNDIX a creusé une base et remonte hors de celle-ci
Entrée : $0.0990 - $0.1024
TP1 : $0.1060
TP2 : $0.1090
TP3 : $0.1120
SL : $0.0960
ce pic à 0,12 et la chute juste après, c’était la partie la plus folle, mais ce qui compte surtout pour moi, c’est ce qui s’est passé ensuite : il a mis un bon moment à construire un plancher entre 0,096 et 0,10 au lieu de retomber directement. maintenant, il grind dans cette zone. le carnet penche aussi fortement en faveur des achats, 65/35, ce qui colle avec ce que fait le prix. pour l’instant, je garde mes objectifs sous le plus haut du pic précédent ; pas de raison de supposer qu’il retest 0,12 tant que cette base n’a pas fait ses preuves. sous 0,096, le plancher est cassé et je quitte.
$PUNDIX/USDT
PUNDIX a creusé une base et remonte hors de celle-ci
Entrée : $0.0990 - $0.1024
TP1 : $0.1060
TP2 : $0.1090
TP3 : $0.1120
SL : $0.0960
ce pic à 0,12 et la chute juste après, c’était la partie la plus folle, mais ce qui compte surtout pour moi, c’est ce qui s’est passé ensuite : il a mis un bon moment à construire un plancher entre 0,096 et 0,10 au lieu de retomber directement. maintenant, il grind dans cette zone. le carnet penche aussi fortement en faveur des achats, 65/35, ce qui colle avec ce que fait le prix. pour l’instant, je garde mes objectifs sous le plus haut du pic précédent ; pas de raison de supposer qu’il retest 0,12 tant que cette base n’a pas fait ses preuves. sous 0,096, le plancher est cassé et je quitte.
PUNDIX a creusé une base et remonte hors de celle-ci
Entrée : $0.0990 - $0.1024
TP1 : $0.1060
TP2 : $0.1090
TP3 : $0.1120
SL : $0.0960
ce pic à 0,12 et la chute juste après, c’était la partie la plus folle, mais ce qui compte surtout pour moi, c’est ce qui s’est passé ensuite : il a mis un bon moment à construire un plancher entre 0,096 et 0,10 au lieu de retomber directement. maintenant, il grind dans cette zone. le carnet penche aussi fortement en faveur des achats, 65/35, ce qui colle avec ce que fait le prix. pour l’instant, je garde mes objectifs sous le plus haut du pic précédent ; pas de raison de supposer qu’il retest 0,12 tant que cette base n’a pas fait ses preuves. sous 0,096, le plancher est cassé et je quitte.
1
212
·
--
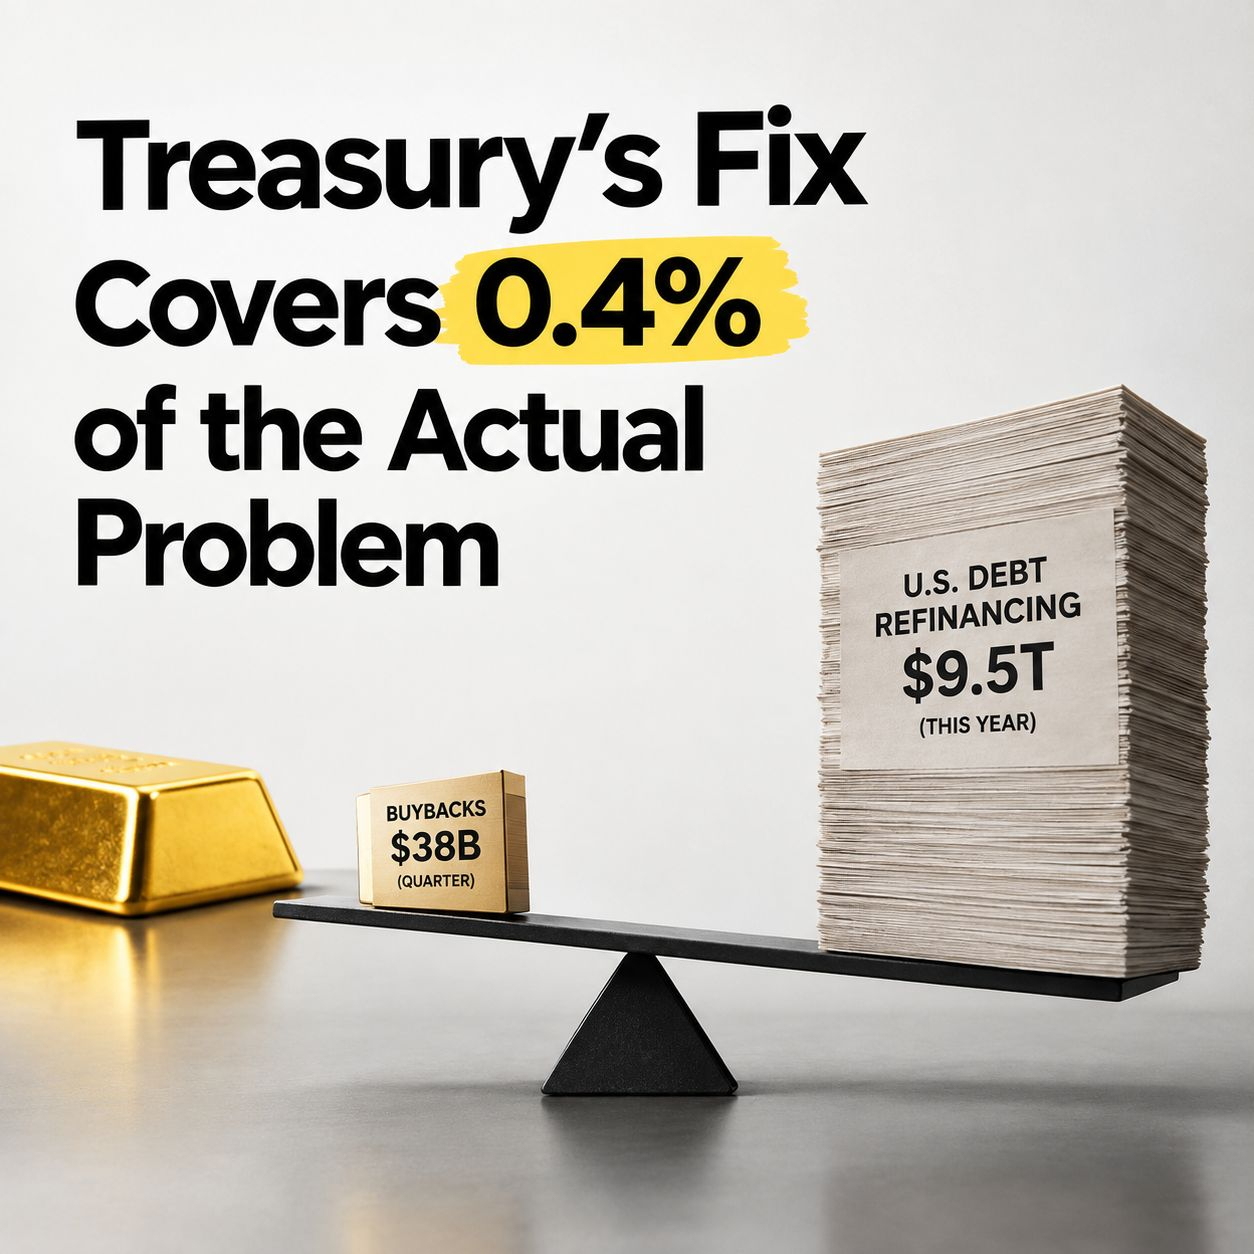
Le correctif du Trésor couvre 0,4 % du problème réel
le Trésor vient de tripler ses rachats d’obligations, à 6 milliards de dollars, dans l’espoir d’apaiser des rendements qui grimpent depuis des semaines.
les rendements ont tout de même augmenté. le 10 ans a atteint 4,85 %, le niveau le plus élevé depuis 2023.
personne ne s’étonne de cette partie : l’information fait la une partout aujourd’hui. ce que personne ne fait, en revanche, c’est le décryptage des chiffres.
le plan confirmé par le Trésor prévoit jusqu’à 38 milliards de dollars de rachats au cours de ce trimestre. rien qu’aux États-Unis, environ 9,5 billions de dollars de dette doivent être refinancés cette année.
faites le calcul : l’ensemble du correctif trimestriel ne couvre qu’environ 0,4 % de ce qui nécessite réellement un financement.
ce n’est pas une petite intervention qui appelle de la patience. c’est une petite intervention face à un problème tout simplement plus grand que l’outil.
et ce n’est même pas la première tentative. le 19 août, le Trésor s’est engagé à au moins doubler les rachats, et cela a fonctionné pendant un moment.
mais d’ici cette semaine, tout ce soulagement s’est inversé : le 30 ans est repassé près de 5,27 % et le 10 ans se situe plus haut qu’avant le début de l’intervention. ainsi, la réponse à un correctif qui s’était déjà essoufflé n’a pas été un nouveau correctif. c’était le même, mais en plus grand.
aussi, même l’ancien mentor de Bessent, Stanley Druckenmiller, a critiqué publiquement le plan, estimant qu’il ne s’attaque pas aux facteurs qui font réellement monter les rendements : les déficits et l’offre de dette, et non un simple assèchement temporaire de liquidités.
voici pourquoi c’est particulièrement important pour l’or. l’or a atteint un plus haut historique en janvier, uniquement par la peur, et il reste quasiment stable sur l’année depuis, même si le conflit avec l’Iran est devenu réel plutôt qu’une simple menace.
ce sont les rendements qui comptent. à chaque fois que la pression semble vouloir retomber, le correctif censé la soulager s’avère finalement trop faible pour faire la différence, et les rendements trouvent un nouveau sommet.
le vrai test, c’est donc ceci : si le 10 ans continue de s’orienter vers 5 %, l’or devrait rester plafonné à peu près ici, quelle que soit la réalité du conflit. si, malgré tout, les rachats du Trésor parvenaient à produire un effet malgré ces 0,4 % des besoins, alors ce serait la première vraie bouffée de soulagement que l’or aurait ce trimestre.
l’outil vous l’a déjà dit : ce qu’il peut faire a des limites. c’était sa deuxième tentative, trois fois plus grande, contre un problème auquel il n’a jamais été conçu pour répondre.
Le correctif du Trésor couvre 0,4 % du problème réel
le Trésor vient de tripler ses rachats d’obligations, à 6 milliards de dollars, dans l’espoir d’apaiser des rendements qui grimpent depuis des semaines.
les rendements ont tout de même augmenté. le 10 ans a atteint 4,85 %, le niveau le plus élevé depuis 2023.
personne ne s’étonne de cette partie : l’information fait la une partout aujourd’hui. ce que personne ne fait, en revanche, c’est le décryptage des chiffres.
le plan confirmé par le Trésor prévoit jusqu’à 38 milliards de dollars de rachats au cours de ce trimestre. rien qu’aux États-Unis, environ 9,5 billions de dollars de dette doivent être refinancés cette année.
faites le calcul : l’ensemble du correctif trimestriel ne couvre qu’environ 0,4 % de ce qui nécessite réellement un financement.
ce n’est pas une petite intervention qui appelle de la patience. c’est une petite intervention face à un problème tout simplement plus grand que l’outil.
et ce n’est même pas la première tentative. le 19 août, le Trésor s’est engagé à au moins doubler les rachats, et cela a fonctionné pendant un moment.
mais d’ici cette semaine, tout ce soulagement s’est inversé : le 30 ans est repassé près de 5,27 % et le 10 ans se situe plus haut qu’avant le début de l’intervention. ainsi, la réponse à un correctif qui s’était déjà essoufflé n’a pas été un nouveau correctif. c’était le même, mais en plus grand.
aussi, même l’ancien mentor de Bessent, Stanley Druckenmiller, a critiqué publiquement le plan, estimant qu’il ne s’attaque pas aux facteurs qui font réellement monter les rendements : les déficits et l’offre de dette, et non un simple assèchement temporaire de liquidités.
voici pourquoi c’est particulièrement important pour l’or. l’or a atteint un plus haut historique en janvier, uniquement par la peur, et il reste quasiment stable sur l’année depuis, même si le conflit avec l’Iran est devenu réel plutôt qu’une simple menace.
ce sont les rendements qui comptent. à chaque fois que la pression semble vouloir retomber, le correctif censé la soulager s’avère finalement trop faible pour faire la différence, et les rendements trouvent un nouveau sommet.
le vrai test, c’est donc ceci : si le 10 ans continue de s’orienter vers 5 %, l’or devrait rester plafonné à peu près ici, quelle que soit la réalité du conflit. si, malgré tout, les rachats du Trésor parvenaient à produire un effet malgré ces 0,4 % des besoins, alors ce serait la première vraie bouffée de soulagement que l’or aurait ce trimestre.
l’outil vous l’a déjà dit : ce qu’il peut faire a des limites. c’était sa deuxième tentative, trois fois plus grande, contre un problème auquel il n’a jamais été conçu pour répondre.
le Trésor vient de tripler ses rachats d’obligations, à 6 milliards de dollars, dans l’espoir d’apaiser des rendements qui grimpent depuis des semaines.
les rendements ont tout de même augmenté. le 10 ans a atteint 4,85 %, le niveau le plus élevé depuis 2023.
personne ne s’étonne de cette partie : l’information fait la une partout aujourd’hui. ce que personne ne fait, en revanche, c’est le décryptage des chiffres.
le plan confirmé par le Trésor prévoit jusqu’à 38 milliards de dollars de rachats au cours de ce trimestre. rien qu’aux États-Unis, environ 9,5 billions de dollars de dette doivent être refinancés cette année.
faites le calcul : l’ensemble du correctif trimestriel ne couvre qu’environ 0,4 % de ce qui nécessite réellement un financement.
ce n’est pas une petite intervention qui appelle de la patience. c’est une petite intervention face à un problème tout simplement plus grand que l’outil.
et ce n’est même pas la première tentative. le 19 août, le Trésor s’est engagé à au moins doubler les rachats, et cela a fonctionné pendant un moment.
mais d’ici cette semaine, tout ce soulagement s’est inversé : le 30 ans est repassé près de 5,27 % et le 10 ans se situe plus haut qu’avant le début de l’intervention. ainsi, la réponse à un correctif qui s’était déjà essoufflé n’a pas été un nouveau correctif. c’était le même, mais en plus grand.
aussi, même l’ancien mentor de Bessent, Stanley Druckenmiller, a critiqué publiquement le plan, estimant qu’il ne s’attaque pas aux facteurs qui font réellement monter les rendements : les déficits et l’offre de dette, et non un simple assèchement temporaire de liquidités.
voici pourquoi c’est particulièrement important pour l’or. l’or a atteint un plus haut historique en janvier, uniquement par la peur, et il reste quasiment stable sur l’année depuis, même si le conflit avec l’Iran est devenu réel plutôt qu’une simple menace.
ce sont les rendements qui comptent. à chaque fois que la pression semble vouloir retomber, le correctif censé la soulager s’avère finalement trop faible pour faire la différence, et les rendements trouvent un nouveau sommet.
le vrai test, c’est donc ceci : si le 10 ans continue de s’orienter vers 5 %, l’or devrait rester plafonné à peu près ici, quelle que soit la réalité du conflit. si, malgré tout, les rachats du Trésor parvenaient à produire un effet malgré ces 0,4 % des besoins, alors ce serait la première vraie bouffée de soulagement que l’or aurait ce trimestre.
l’outil vous l’a déjà dit : ce qu’il peut faire a des limites. c’était sa deuxième tentative, trois fois plus grande, contre un problème auquel il n’a jamais été conçu pour répondre.
1
117
·
--
Haussier
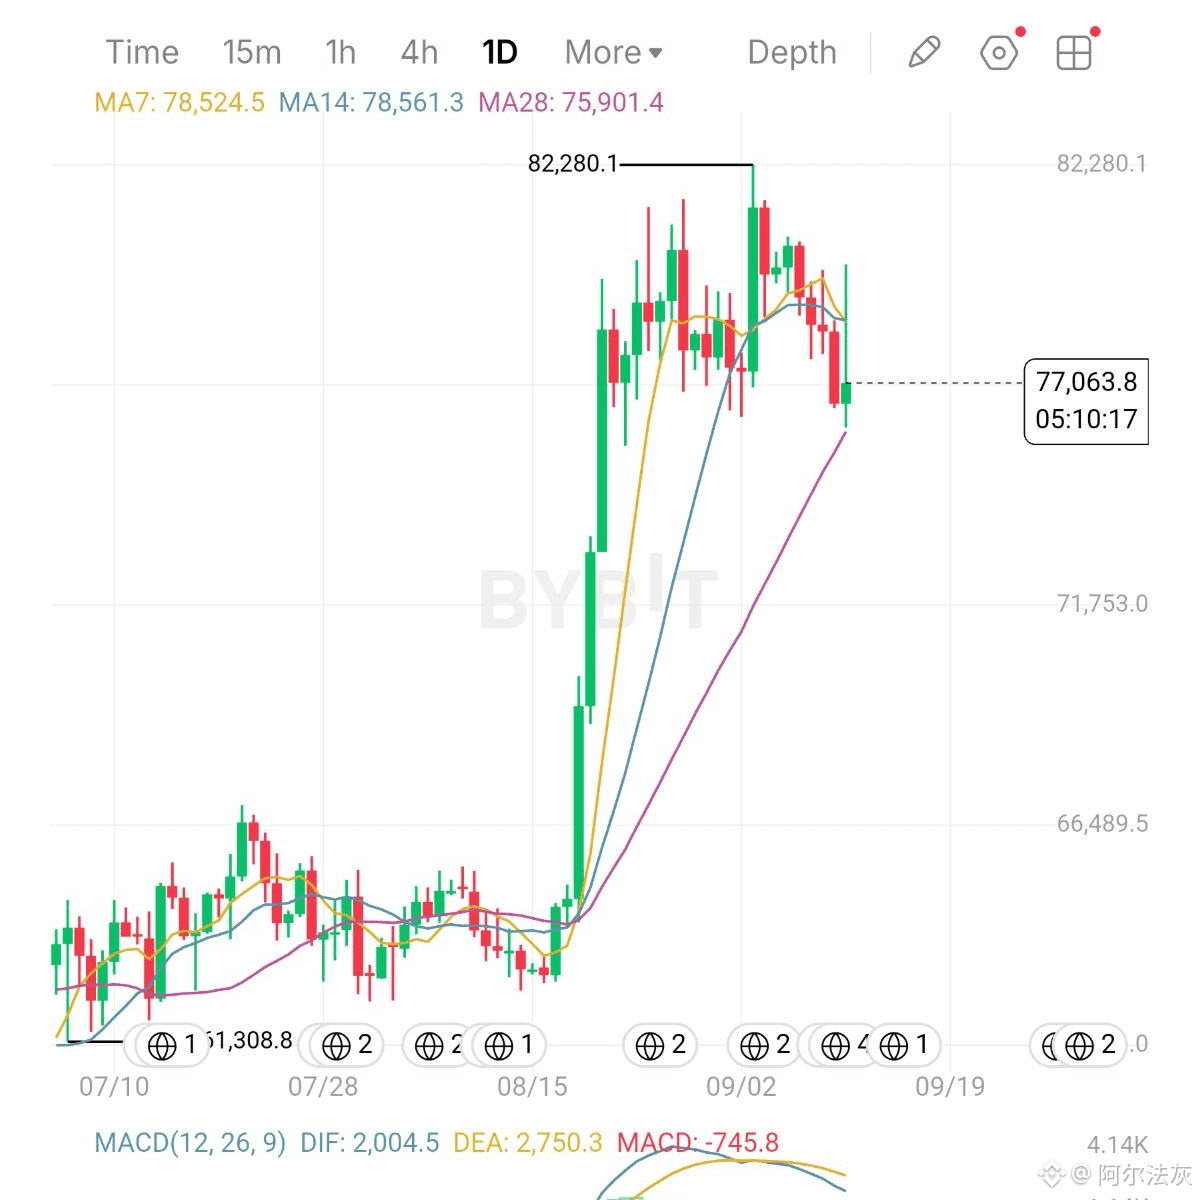
Bitcoin est en train d’être acheté. Alors pourquoi le BTC ne monte-t-il pas plus haut ?
Voici la partie du Bitcoin que je surveille en ce moment.
Le BTC se négocie autour de 77 000 $.
Mais l’argent institutionnel continue d’apparaître.
Cela crée une configuration très intéressante.
Les chiffres :
• ~76,8 K$ — le prix du BTC aujourd’hui.
• 3,8 Md$ — les flux entrants combinés des ETF spot américains sur les trois dernières semaines.
• 986,9 M$ — les flux entrants des ETF sur la semaine se terminant le 5 septembre.
• 101,3 Md$ — l’actif total détenu par les ETF spot Bitcoin américains.
• 55,6 Md$ — les flux nets cumulés des ETF depuis le lancement.
• ~87 % — la probabilité actuelle pour une hausse des taux de la Fed la semaine prochaine.
Normalement, une forte demande d’ETF devrait être un signal haussier.
Mais le BTC ne se comporte pas comme si la demande submergeait l’offre.
Pourquoi ?
Parce que la macroéconomie se bat contre la demande de Bitcoin.
Les prix du pétrole restent élevés.
Les rendements du Trésor sont élevés.
Et les attentes concernant une hausse des taux de la Fed ont fortement augmenté.
Donc, pour le moment, le Bitcoin est pris entre deux forces qui tirent dans des directions opposées :
L’argent institutionnel dit : acheter.
La macroéconomie dit : prudence.
Voilà la vraie configuration du BTC.
Si les flux entrants des ETF continuent d’accélérer pendant que le BTC reste dans la zone des 76 K$–77 K$, les vendeurs pourraient manquer de marge.
Mais si le BTC perd cette zone malgré la poursuite des achats via les ETF, je le prendrais comme un avertissement : la liquidité macro est encore plus forte que la demande institutionnelle.
Mon avis :
Je ne poursuis pas le mouvement ici.
Je regarde si la demande des ETF peut enfin pousser le BTC au-dessus de 80 000 $.
Si c’est le cas, la consolidation actuelle pourrait prendre une toute autre tournure.
Si ce n’est pas le cas, le marché nous dira peut-être que la demande portée par les ETF, à elle seule, ne suffit pas.
Les haussiers du BTC : 80 000 $ ensuite ?
Ou est-ce que la macro gagne encore ?
$BTC
{spot}(BTCUSDT)
Bitcoin est en train d’être acheté. Alors pourquoi le BTC ne monte-t-il pas plus haut ?
Voici la partie du Bitcoin que je surveille en ce moment.
Le BTC se négocie autour de 77 000 $.
Mais l’argent institutionnel continue d’apparaître.
Cela crée une configuration très intéressante.
Les chiffres :
• ~76,8 K$ — le prix du BTC aujourd’hui.
• 3,8 Md$ — les flux entrants combinés des ETF spot américains sur les trois dernières semaines.
• 986,9 M$ — les flux entrants des ETF sur la semaine se terminant le 5 septembre.
• 101,3 Md$ — l’actif total détenu par les ETF spot Bitcoin américains.
• 55,6 Md$ — les flux nets cumulés des ETF depuis le lancement.
• ~87 % — la probabilité actuelle pour une hausse des taux de la Fed la semaine prochaine.
Normalement, une forte demande d’ETF devrait être un signal haussier.
Mais le BTC ne se comporte pas comme si la demande submergeait l’offre.
Pourquoi ?
Parce que la macroéconomie se bat contre la demande de Bitcoin.
Les prix du pétrole restent élevés.
Les rendements du Trésor sont élevés.
Et les attentes concernant une hausse des taux de la Fed ont fortement augmenté.
Donc, pour le moment, le Bitcoin est pris entre deux forces qui tirent dans des directions opposées :
L’argent institutionnel dit : acheter.
La macroéconomie dit : prudence.
Voilà la vraie configuration du BTC.
Si les flux entrants des ETF continuent d’accélérer pendant que le BTC reste dans la zone des 76 K$–77 K$, les vendeurs pourraient manquer de marge.
Mais si le BTC perd cette zone malgré la poursuite des achats via les ETF, je le prendrais comme un avertissement : la liquidité macro est encore plus forte que la demande institutionnelle.
Mon avis :
Je ne poursuis pas le mouvement ici.
Je regarde si la demande des ETF peut enfin pousser le BTC au-dessus de 80 000 $.
Si c’est le cas, la consolidation actuelle pourrait prendre une toute autre tournure.
Si ce n’est pas le cas, le marché nous dira peut-être que la demande portée par les ETF, à elle seule, ne suffit pas.
Les haussiers du BTC : 80 000 $ ensuite ?
Ou est-ce que la macro gagne encore ?
$BTC
Voici la partie du Bitcoin que je surveille en ce moment.
Le BTC se négocie autour de 77 000 $.
Mais l’argent institutionnel continue d’apparaître.
Cela crée une configuration très intéressante.
Les chiffres :
• ~76,8 K$ — le prix du BTC aujourd’hui.
• 3,8 Md$ — les flux entrants combinés des ETF spot américains sur les trois dernières semaines.
• 986,9 M$ — les flux entrants des ETF sur la semaine se terminant le 5 septembre.
• 101,3 Md$ — l’actif total détenu par les ETF spot Bitcoin américains.
• 55,6 Md$ — les flux nets cumulés des ETF depuis le lancement.
• ~87 % — la probabilité actuelle pour une hausse des taux de la Fed la semaine prochaine.
Normalement, une forte demande d’ETF devrait être un signal haussier.
Mais le BTC ne se comporte pas comme si la demande submergeait l’offre.
Pourquoi ?
Parce que la macroéconomie se bat contre la demande de Bitcoin.
Les prix du pétrole restent élevés.
Les rendements du Trésor sont élevés.
Et les attentes concernant une hausse des taux de la Fed ont fortement augmenté.
Donc, pour le moment, le Bitcoin est pris entre deux forces qui tirent dans des directions opposées :
L’argent institutionnel dit : acheter.
La macroéconomie dit : prudence.
Voilà la vraie configuration du BTC.
Si les flux entrants des ETF continuent d’accélérer pendant que le BTC reste dans la zone des 76 K$–77 K$, les vendeurs pourraient manquer de marge.
Mais si le BTC perd cette zone malgré la poursuite des achats via les ETF, je le prendrais comme un avertissement : la liquidité macro est encore plus forte que la demande institutionnelle.
Mon avis :
Je ne poursuis pas le mouvement ici.
Je regarde si la demande des ETF peut enfin pousser le BTC au-dessus de 80 000 $.
Si c’est le cas, la consolidation actuelle pourrait prendre une toute autre tournure.
Si ce n’est pas le cas, le marché nous dira peut-être que la demande portée par les ETF, à elle seule, ne suffit pas.
Les haussiers du BTC : 80 000 $ ensuite ?
Ou est-ce que la macro gagne encore ?
$BTC
3
354
·
--
SpaceX vient d’offrir à SPCX une histoire d’IA plus importante
La plupart des gens continuent de regarder SpaceX et de n’y voir que des fusées.
Les chiffres commencent toutefois à raconter une histoire différente.
SpaceX vient de divulguer un autre accord massif lié au calcul pour l’IA, d’une valeur d’environ 1,11 milliard de dollars par mois.
Cela représente environ 13 milliards de dollars par an pour un seul client.
Et c’est là que les choses deviennent intéressantes.
Les chiffres :
• 13 Md$ — valeur annuelle de l’accord de calcul pour l’IA nouvellement divulgué.
• 100 Md$ — chiffre d’affaires récurrent annuel ciblé par SpaceX d’ici la fin de l’année.
• 1,11 Md$/mois — nouvel accord d’hébergement de calcul à partir de décembre.
• 2 GW → 10 GW — extension prévue de l’infrastructure d’IA de 2026 à 2027.
• Flight 14 — devrait transporter des satellites Starlink V3 générateurs de revenus.
SpaceX ne vend pas seulement des lancements.
Elle vend du calcul.
La fusion avec xAI a créé une capacité excédentaire de data center, et SpaceX transforme désormais cette capacité en activité en la vendant à d’autres entreprises d’IA.
Mais voici la perspective la plus importante :
Starship pourrait éventuellement faire partie de l’histoire de l’infrastructure IA.
SpaceX prévoit des data centers orbitaux pour l’IA, avec des lancements initiaux ciblés pour 2027.
Cela signifie que les fusées ne sont pas seulement le produit.
Ce sont potentiellement l’infrastructure qui aide SpaceX à construire la suivante.
C’est une histoire de valorisation très différente.
Le risque est évident.
SpaceX investit massivement pour construire cette infrastructure, et Starship doit encore prouver la rentabilité d’une réutilisabilité rapide et fiable.
Mon avis :
Je suis moins intéressé par le prochain titre de lancement.
Je surveille si SpaceX peut transformer ces contrats massifs liés à l’IA en revenus récurrents durables pendant que Starship réduit le coût de montée en échelle de l’infrastructure.
Les investisseurs “SPCX bulls” : SpaceX devient-elle une entreprise d’infrastructure IA ?
Ou le marché a-t-il pris de l’avance sur l’exécution ?
$SPCX
SpaceX vient d’offrir à SPCX une histoire d’IA plus importante
La plupart des gens continuent de regarder SpaceX et de n’y voir que des fusées.
Les chiffres commencent toutefois à raconter une histoire différente.
SpaceX vient de divulguer un autre accord massif lié au calcul pour l’IA, d’une valeur d’environ 1,11 milliard de dollars par mois.
Cela représente environ 13 milliards de dollars par an pour un seul client.
Et c’est là que les choses deviennent intéressantes.
Les chiffres :
• 13 Md$ — valeur annuelle de l’accord de calcul pour l’IA nouvellement divulgué.
• 100 Md$ — chiffre d’affaires récurrent annuel ciblé par SpaceX d’ici la fin de l’année.
• 1,11 Md$/mois — nouvel accord d’hébergement de calcul à partir de décembre.
• 2 GW → 10 GW — extension prévue de l’infrastructure d’IA de 2026 à 2027.
• Flight 14 — devrait transporter des satellites Starlink V3 générateurs de revenus.
SpaceX ne vend pas seulement des lancements.
Elle vend du calcul.
La fusion avec xAI a créé une capacité excédentaire de data center, et SpaceX transforme désormais cette capacité en activité en la vendant à d’autres entreprises d’IA.
Mais voici la perspective la plus importante :
Starship pourrait éventuellement faire partie de l’histoire de l’infrastructure IA.
SpaceX prévoit des data centers orbitaux pour l’IA, avec des lancements initiaux ciblés pour 2027.
Cela signifie que les fusées ne sont pas seulement le produit.
Ce sont potentiellement l’infrastructure qui aide SpaceX à construire la suivante.
C’est une histoire de valorisation très différente.
Le risque est évident.
SpaceX investit massivement pour construire cette infrastructure, et Starship doit encore prouver la rentabilité d’une réutilisabilité rapide et fiable.
Mon avis :
Je suis moins intéressé par le prochain titre de lancement.
Je surveille si SpaceX peut transformer ces contrats massifs liés à l’IA en revenus récurrents durables pendant que Starship réduit le coût de montée en échelle de l’infrastructure.
Les investisseurs “SPCX bulls” : SpaceX devient-elle une entreprise d’infrastructure IA ?
Ou le marché a-t-il pris de l’avance sur l’exécution ?
$SPCX
La plupart des gens continuent de regarder SpaceX et de n’y voir que des fusées.
Les chiffres commencent toutefois à raconter une histoire différente.
SpaceX vient de divulguer un autre accord massif lié au calcul pour l’IA, d’une valeur d’environ 1,11 milliard de dollars par mois.
Cela représente environ 13 milliards de dollars par an pour un seul client.
Et c’est là que les choses deviennent intéressantes.
Les chiffres :
• 13 Md$ — valeur annuelle de l’accord de calcul pour l’IA nouvellement divulgué.
• 100 Md$ — chiffre d’affaires récurrent annuel ciblé par SpaceX d’ici la fin de l’année.
• 1,11 Md$/mois — nouvel accord d’hébergement de calcul à partir de décembre.
• 2 GW → 10 GW — extension prévue de l’infrastructure d’IA de 2026 à 2027.
• Flight 14 — devrait transporter des satellites Starlink V3 générateurs de revenus.
SpaceX ne vend pas seulement des lancements.
Elle vend du calcul.
La fusion avec xAI a créé une capacité excédentaire de data center, et SpaceX transforme désormais cette capacité en activité en la vendant à d’autres entreprises d’IA.
Mais voici la perspective la plus importante :
Starship pourrait éventuellement faire partie de l’histoire de l’infrastructure IA.
SpaceX prévoit des data centers orbitaux pour l’IA, avec des lancements initiaux ciblés pour 2027.
Cela signifie que les fusées ne sont pas seulement le produit.
Ce sont potentiellement l’infrastructure qui aide SpaceX à construire la suivante.
C’est une histoire de valorisation très différente.
Le risque est évident.
SpaceX investit massivement pour construire cette infrastructure, et Starship doit encore prouver la rentabilité d’une réutilisabilité rapide et fiable.
Mon avis :
Je suis moins intéressé par le prochain titre de lancement.
Je surveille si SpaceX peut transformer ces contrats massifs liés à l’IA en revenus récurrents durables pendant que Starship réduit le coût de montée en échelle de l’infrastructure.
Les investisseurs “SPCX bulls” : SpaceX devient-elle une entreprise d’infrastructure IA ?
Ou le marché a-t-il pris de l’avance sur l’exécution ?
$SPCX
6
4.8k
·
--
Oracle a ajouté 209 milliards de dollars à son RPO. Il y a un hic.
$ORCL
Oracle vient de montrer aux investisseurs à quoi ressemble concrètement une demande massive en IA.
Ses obligations de performance restantes ont bondi à 664 milliards de dollars.
C’est énorme.
Mais Oracle dépense aussi des milliards pour construire l’infrastructure nécessaire afin de la livrer.
C’est la partie que je surveille.
Les chiffres :
• 664 Md$ — RPO total.
• +209 Md$ — hausse du RPO d’une année sur l’autre.
• 30 Md$+ — nouveaux contrats cloud IA signés au T1.
• 121 % — croissance des revenus liés aux infrastructures cloud d’une année sur l’autre.
• 28,5 Md$ — dépenses d’investissement au T1.
• ~5 Md$ négatif — flux de trésorerie disponible au T1.
• 90 Md$+ — objectif de revenus d’Oracle pour l’exercice 2027.
Le scénario haussier est évident.
Oracle ne fait pas attendre l’arrivée de la demande en IA.
Les clients signent déjà d’énormes contrats.
Les revenus liés aux infrastructures cloud ont plus que doublé, tandis qu’Oracle continue d’étendre sa capacité de centres de données.
Mais voici le hic :
Les revenus augmentent vite.
Les dépenses augmentent aussi vite.
Oracle doit construire l’infrastructure aujourd’hui pour des contrats qui généreront des revenus au fil du temps.
Cela pose une question très différente pour ORCL.
Il ne s’agit plus de :
« Est-ce qu’Oracle a une demande en IA ? »
La demande est clairement là.
La question est :
Oracle peut-il transformer ces 664 Md$ de RPO en un solide flux de trésorerie, sans dépenser de façon trop agressive pour y parvenir ?
Si la croissance du cloud reste aussi forte et que la génération de trésorerie rattrape son retard, le capex d’aujourd’hui pourrait ressembler à un investissement massif dans des bénéfices futurs.
Si les dépenses continuent de dépasser les flux de trésorerie, les investisseurs pourraient commencer à s’interroger sur la part de ces 664 Md$ qui se traduit réellement en valeur pour les actionnaires.
Mon avis :
Je surveille trois éléments en même temps :
La croissance du cloud.
La conversion du RPO.
Les flux de trésorerie disponibles.
C’est là que se joue désormais la vraie histoire d’ORCL.
Les haussiers d’ORCL : 664 Md$ de RPO, c’est le début de quelque chose de gigantesque ?
Ou bien la facture d’infrastructure IA devient-elle trop coûteuse ?
Oracle a ajouté 209 milliards de dollars à son RPO. Il y a un hic.
$ORCL
Oracle vient de montrer aux investisseurs à quoi ressemble concrètement une demande massive en IA.
Ses obligations de performance restantes ont bondi à 664 milliards de dollars.
C’est énorme.
Mais Oracle dépense aussi des milliards pour construire l’infrastructure nécessaire afin de la livrer.
C’est la partie que je surveille.
Les chiffres :
• 664 Md$ — RPO total.
• +209 Md$ — hausse du RPO d’une année sur l’autre.
• 30 Md$+ — nouveaux contrats cloud IA signés au T1.
• 121 % — croissance des revenus liés aux infrastructures cloud d’une année sur l’autre.
• 28,5 Md$ — dépenses d’investissement au T1.
• ~5 Md$ négatif — flux de trésorerie disponible au T1.
• 90 Md$+ — objectif de revenus d’Oracle pour l’exercice 2027.
Le scénario haussier est évident.
Oracle ne fait pas attendre l’arrivée de la demande en IA.
Les clients signent déjà d’énormes contrats.
Les revenus liés aux infrastructures cloud ont plus que doublé, tandis qu’Oracle continue d’étendre sa capacité de centres de données.
Mais voici le hic :
Les revenus augmentent vite.
Les dépenses augmentent aussi vite.
Oracle doit construire l’infrastructure aujourd’hui pour des contrats qui généreront des revenus au fil du temps.
Cela pose une question très différente pour ORCL.
Il ne s’agit plus de :
« Est-ce qu’Oracle a une demande en IA ? »
La demande est clairement là.
La question est :
Oracle peut-il transformer ces 664 Md$ de RPO en un solide flux de trésorerie, sans dépenser de façon trop agressive pour y parvenir ?
Si la croissance du cloud reste aussi forte et que la génération de trésorerie rattrape son retard, le capex d’aujourd’hui pourrait ressembler à un investissement massif dans des bénéfices futurs.
Si les dépenses continuent de dépasser les flux de trésorerie, les investisseurs pourraient commencer à s’interroger sur la part de ces 664 Md$ qui se traduit réellement en valeur pour les actionnaires.
Mon avis :
Je surveille trois éléments en même temps :
La croissance du cloud.
La conversion du RPO.
Les flux de trésorerie disponibles.
C’est là que se joue désormais la vraie histoire d’ORCL.
Les haussiers d’ORCL : 664 Md$ de RPO, c’est le début de quelque chose de gigantesque ?
Ou bien la facture d’infrastructure IA devient-elle trop coûteuse ?
$ORCL
Oracle vient de montrer aux investisseurs à quoi ressemble concrètement une demande massive en IA.
Ses obligations de performance restantes ont bondi à 664 milliards de dollars.
C’est énorme.
Mais Oracle dépense aussi des milliards pour construire l’infrastructure nécessaire afin de la livrer.
C’est la partie que je surveille.
Les chiffres :
• 664 Md$ — RPO total.
• +209 Md$ — hausse du RPO d’une année sur l’autre.
• 30 Md$+ — nouveaux contrats cloud IA signés au T1.
• 121 % — croissance des revenus liés aux infrastructures cloud d’une année sur l’autre.
• 28,5 Md$ — dépenses d’investissement au T1.
• ~5 Md$ négatif — flux de trésorerie disponible au T1.
• 90 Md$+ — objectif de revenus d’Oracle pour l’exercice 2027.
Le scénario haussier est évident.
Oracle ne fait pas attendre l’arrivée de la demande en IA.
Les clients signent déjà d’énormes contrats.
Les revenus liés aux infrastructures cloud ont plus que doublé, tandis qu’Oracle continue d’étendre sa capacité de centres de données.
Mais voici le hic :
Les revenus augmentent vite.
Les dépenses augmentent aussi vite.
Oracle doit construire l’infrastructure aujourd’hui pour des contrats qui généreront des revenus au fil du temps.
Cela pose une question très différente pour ORCL.
Il ne s’agit plus de :
« Est-ce qu’Oracle a une demande en IA ? »
La demande est clairement là.
La question est :
Oracle peut-il transformer ces 664 Md$ de RPO en un solide flux de trésorerie, sans dépenser de façon trop agressive pour y parvenir ?
Si la croissance du cloud reste aussi forte et que la génération de trésorerie rattrape son retard, le capex d’aujourd’hui pourrait ressembler à un investissement massif dans des bénéfices futurs.
Si les dépenses continuent de dépasser les flux de trésorerie, les investisseurs pourraient commencer à s’interroger sur la part de ces 664 Md$ qui se traduit réellement en valeur pour les actionnaires.
Mon avis :
Je surveille trois éléments en même temps :
La croissance du cloud.
La conversion du RPO.
Les flux de trésorerie disponibles.
C’est là que se joue désormais la vraie histoire d’ORCL.
Les haussiers d’ORCL : 664 Md$ de RPO, c’est le début de quelque chose de gigantesque ?
Ou bien la facture d’infrastructure IA devient-elle trop coûteuse ?
2
508
·
--
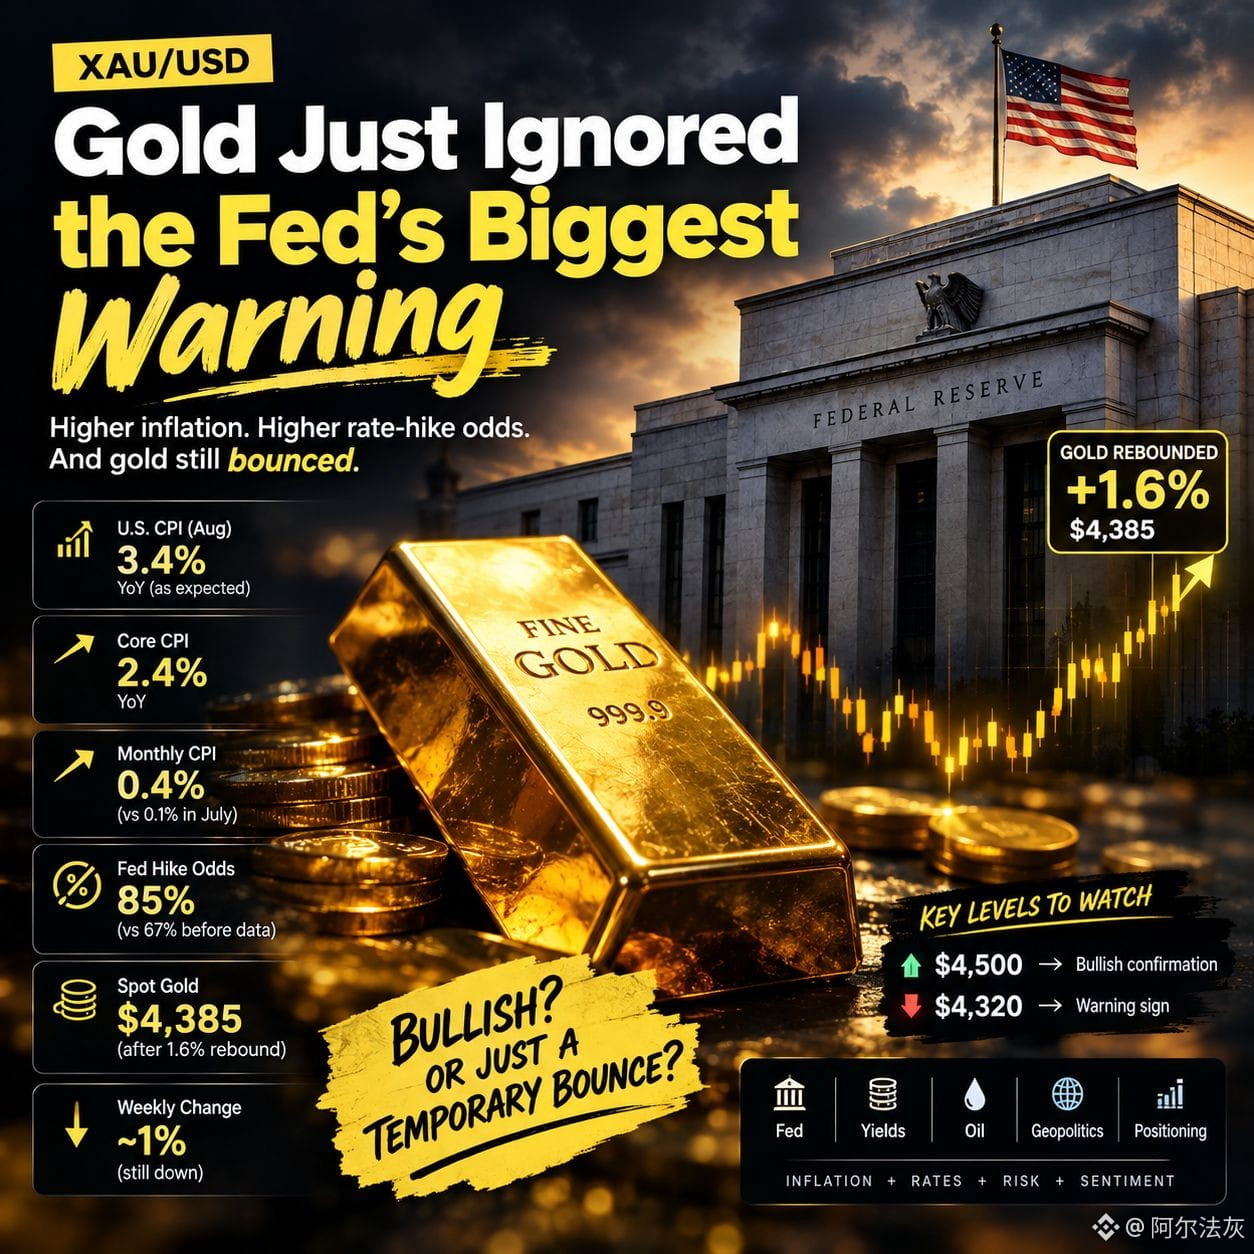
L’or a ignoré le plus grand avertissement de la Fed
L’or était censé être sous pression aujourd’hui.
Au lieu de cela, il a rebondi de 1,6% pour revenir autour de 4 385 $.
C’est intéressant, car les derniers chiffres de l’inflation américaine ont rapproché davantage les traders de l’idée qu’une hausse des taux aura lieu la semaine prochaine.
Les chiffres racontent l’histoire :
• 3,4% — l’IPC d’août a progressé de 3,4% en glissement annuel.
• 0,4% — hausse mensuelle de l’IPC, contre 0,1% en juillet.
• 2,4% — IPC sous-jacent en glissement annuel.
• 85% — probabilité pour le marché d’une hausse de taux de la Fed la semaine prochaine, contre 67% avant les données.
• 4 385 $ — niveau auquel l’or au comptant a rebondi aujourd’hui.
• ~1% — l’or reste encore en baisse sur la semaine malgré la reprise d’aujourd’hui.
Et c’est là que le trade sur l’or devient vraiment intéressant.
Des taux plus élevés devraient normalement pénaliser l’or.
Des rendements du Trésor plus élevés rendent un actif sans rendement moins attrayant.
Pourtant, des acheteurs sont intervenus avec vigueur après la récente chute de l’or.
Alors, qu’est-ce que le marché valorise réellement ?
La Fed est baissière pour l’or.
Le risque géopolitique et les achats sur replis sont haussiers.
Et la hausse des prix du pétrole se situe entre les deux : elle ajoute un autre risque inflationniste tout en augmentant la demande pour les actifs défensifs.
La vue d’ensemble
L’or ne se traite plus uniquement en fonction de l’inflation.
Il se traite le combo : Fed + rendements + pétrole + géopolitique + positionnement, le tout en même temps.
C’est pourquoi la reprise d’aujourd’hui compte plus que le chiffre de 1,6% lui-même.
Si les acheteurs parviennent à continuer de défendre les plus bas récents pendant que les anticipations de hausses de taux restent aussi élevées, l’or pourrait montrer une solidité sous-jacente.
Mais si les rendements continuent de grimper et que 4 320 $ se brise, la hausse d’aujourd’hui pourrait n’être qu’un simple rallye temporaire de soulagement. La zone des 4 320 $ a été identifiée comme un support important plus tôt dans la semaine.
Mon avis :
Je n’irais pas chercher l’or après la reprise d’aujourd’hui.
Je surveillerais deux niveaux :
4 500 $ → confirmation haussière
4 320 $ → avertissement : les vendeurs sont de retour
La prochaine décision de la Fed aura lieu les 15–16 septembre.
D’ici là, je pense que le trade le plus intéressant n’est pas de prédire la direction de l’or.
C’est d’observer quel niveau se brise en premier.
XAU/USD reprend-il 4 500 $, ou voit-on d’abord 4 320 $ ?
L’or a ignoré le plus grand avertissement de la Fed
L’or était censé être sous pression aujourd’hui.
Au lieu de cela, il a rebondi de 1,6% pour revenir autour de 4 385 $.
C’est intéressant, car les derniers chiffres de l’inflation américaine ont rapproché davantage les traders de l’idée qu’une hausse des taux aura lieu la semaine prochaine.
Les chiffres racontent l’histoire :
• 3,4% — l’IPC d’août a progressé de 3,4% en glissement annuel.
• 0,4% — hausse mensuelle de l’IPC, contre 0,1% en juillet.
• 2,4% — IPC sous-jacent en glissement annuel.
• 85% — probabilité pour le marché d’une hausse de taux de la Fed la semaine prochaine, contre 67% avant les données.
• 4 385 $ — niveau auquel l’or au comptant a rebondi aujourd’hui.
• ~1% — l’or reste encore en baisse sur la semaine malgré la reprise d’aujourd’hui.
Et c’est là que le trade sur l’or devient vraiment intéressant.
Des taux plus élevés devraient normalement pénaliser l’or.
Des rendements du Trésor plus élevés rendent un actif sans rendement moins attrayant.
Pourtant, des acheteurs sont intervenus avec vigueur après la récente chute de l’or.
Alors, qu’est-ce que le marché valorise réellement ?
La Fed est baissière pour l’or.
Le risque géopolitique et les achats sur replis sont haussiers.
Et la hausse des prix du pétrole se situe entre les deux : elle ajoute un autre risque inflationniste tout en augmentant la demande pour les actifs défensifs.
La vue d’ensemble
L’or ne se traite plus uniquement en fonction de l’inflation.
Il se traite le combo : Fed + rendements + pétrole + géopolitique + positionnement, le tout en même temps.
C’est pourquoi la reprise d’aujourd’hui compte plus que le chiffre de 1,6% lui-même.
Si les acheteurs parviennent à continuer de défendre les plus bas récents pendant que les anticipations de hausses de taux restent aussi élevées, l’or pourrait montrer une solidité sous-jacente.
Mais si les rendements continuent de grimper et que 4 320 $ se brise, la hausse d’aujourd’hui pourrait n’être qu’un simple rallye temporaire de soulagement. La zone des 4 320 $ a été identifiée comme un support important plus tôt dans la semaine.
Mon avis :
Je n’irais pas chercher l’or après la reprise d’aujourd’hui.
Je surveillerais deux niveaux :
4 500 $ → confirmation haussière
4 320 $ → avertissement : les vendeurs sont de retour
La prochaine décision de la Fed aura lieu les 15–16 septembre.
D’ici là, je pense que le trade le plus intéressant n’est pas de prédire la direction de l’or.
C’est d’observer quel niveau se brise en premier.
XAU/USD reprend-il 4 500 $, ou voit-on d’abord 4 320 $ ?
L’or était censé être sous pression aujourd’hui.
Au lieu de cela, il a rebondi de 1,6% pour revenir autour de 4 385 $.
C’est intéressant, car les derniers chiffres de l’inflation américaine ont rapproché davantage les traders de l’idée qu’une hausse des taux aura lieu la semaine prochaine.
Les chiffres racontent l’histoire :
• 3,4% — l’IPC d’août a progressé de 3,4% en glissement annuel.
• 0,4% — hausse mensuelle de l’IPC, contre 0,1% en juillet.
• 2,4% — IPC sous-jacent en glissement annuel.
• 85% — probabilité pour le marché d’une hausse de taux de la Fed la semaine prochaine, contre 67% avant les données.
• 4 385 $ — niveau auquel l’or au comptant a rebondi aujourd’hui.
• ~1% — l’or reste encore en baisse sur la semaine malgré la reprise d’aujourd’hui.
Et c’est là que le trade sur l’or devient vraiment intéressant.
Des taux plus élevés devraient normalement pénaliser l’or.
Des rendements du Trésor plus élevés rendent un actif sans rendement moins attrayant.
Pourtant, des acheteurs sont intervenus avec vigueur après la récente chute de l’or.
Alors, qu’est-ce que le marché valorise réellement ?
La Fed est baissière pour l’or.
Le risque géopolitique et les achats sur replis sont haussiers.
Et la hausse des prix du pétrole se situe entre les deux : elle ajoute un autre risque inflationniste tout en augmentant la demande pour les actifs défensifs.
La vue d’ensemble
L’or ne se traite plus uniquement en fonction de l’inflation.
Il se traite le combo : Fed + rendements + pétrole + géopolitique + positionnement, le tout en même temps.
C’est pourquoi la reprise d’aujourd’hui compte plus que le chiffre de 1,6% lui-même.
Si les acheteurs parviennent à continuer de défendre les plus bas récents pendant que les anticipations de hausses de taux restent aussi élevées, l’or pourrait montrer une solidité sous-jacente.
Mais si les rendements continuent de grimper et que 4 320 $ se brise, la hausse d’aujourd’hui pourrait n’être qu’un simple rallye temporaire de soulagement. La zone des 4 320 $ a été identifiée comme un support important plus tôt dans la semaine.
Mon avis :
Je n’irais pas chercher l’or après la reprise d’aujourd’hui.
Je surveillerais deux niveaux :
4 500 $ → confirmation haussière
4 320 $ → avertissement : les vendeurs sont de retour
La prochaine décision de la Fed aura lieu les 15–16 septembre.
D’ici là, je pense que le trade le plus intéressant n’est pas de prédire la direction de l’or.
C’est d’observer quel niveau se brise en premier.
XAU/USD reprend-il 4 500 $, ou voit-on d’abord 4 320 $ ?
3
416
·
--
Article
NVIDIA vend désormais plus que des pucesNVIDIA devient quelque chose de plus grand qu’une simple entreprise de puces.
Le dernier exemple en date est l’Australie.
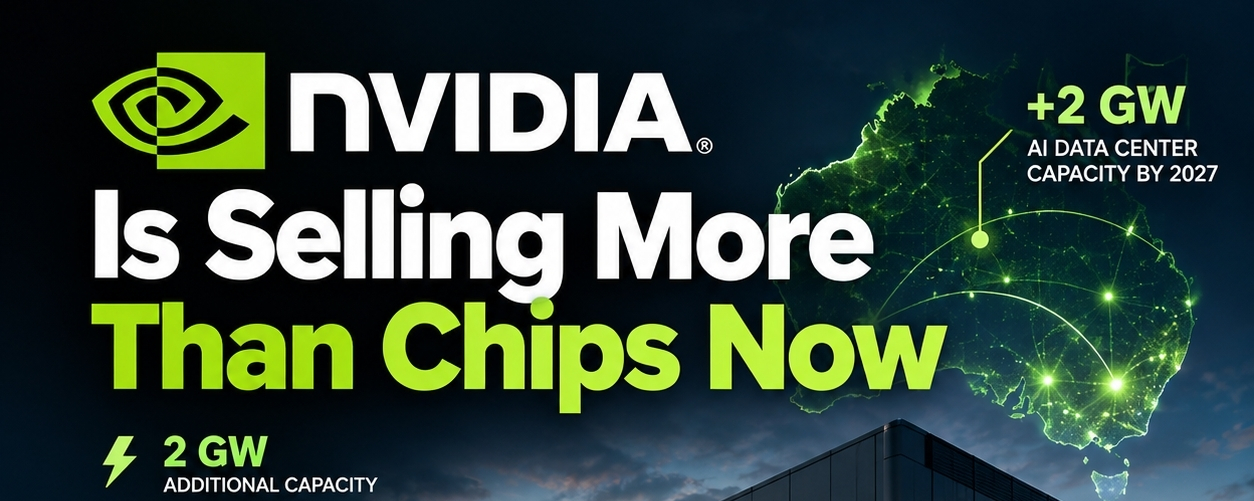
NVIDIA collabore avec des entreprises locales de centres de données pour atteindre jusqu’à 2 gigawatts de capacité informatique pour l’IA d’ici 2027.
Et ce chiffre compte.
Voici les chiffres que je surveille :
• 2 GW — la capacité supplémentaire de centres de données d’IA que vise NVIDIA en Australie.
• 1,6 GW — la capacité totale actuelle des centres de données en Australie, ce qui signifie que l’ajout prévu par NVIDIA pourrait être supérieur à la capacité existante du pays.
• 2027 — l’année cible pour l’expansion.
NVIDIA vend désormais plus que des puces
NVIDIA devient quelque chose de plus grand qu’une simple entreprise de puces.
Le dernier exemple en date est l’Australie.
NVIDIA collabore avec des entreprises locales de centres de données pour atteindre jusqu’à 2 gigawatts de capacité informatique pour l’IA d’ici 2027.
Et ce chiffre compte.
Voici les chiffres que je surveille :
• 2 GW — la capacité supplémentaire de centres de données d’IA que vise NVIDIA en Australie.
• 1,6 GW — la capacité totale actuelle des centres de données en Australie, ce qui signifie que l’ajout prévu par NVIDIA pourrait être supérieur à la capacité existante du pays.
• 2027 — l’année cible pour l’expansion.
Le dernier exemple en date est l’Australie.
NVIDIA collabore avec des entreprises locales de centres de données pour atteindre jusqu’à 2 gigawatts de capacité informatique pour l’IA d’ici 2027.
Et ce chiffre compte.
Voici les chiffres que je surveille :
• 2 GW — la capacité supplémentaire de centres de données d’IA que vise NVIDIA en Australie.
• 1,6 GW — la capacité totale actuelle des centres de données en Australie, ce qui signifie que l’ajout prévu par NVIDIA pourrait être supérieur à la capacité existante du pays.
• 2027 — l’année cible pour l’expansion.
NVDAUS+2,22%
2
272
·
--
Article
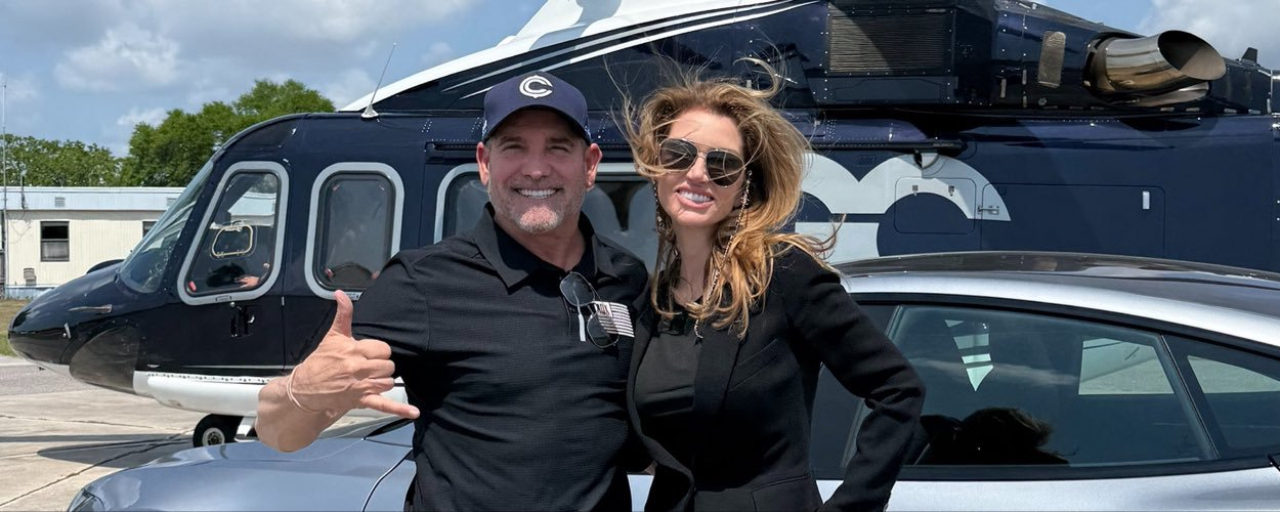
Un milliardaire vient de miser 85 % de sa société sur un seul acheteur en espérant qu’il dise ouiquelque part en floride, il y a un jet privé garé sur un tarmac avec une étiquette de prix que personne n’a vraiment jamais vue. pas en dollars. pas même "des dollars, mais on prendra quand même du crypto". un prix simple, uniquement ce montant : 1 025 bitcoins.
le jet est réel et sans particularité dans le meilleur sens : un bombardier global 7500 de 2024, à peine utilisé, le genre d’avion que les riches vendent d’habitude de la façon la plus ennuyeuse et prévisible. des modèles comparables se vendent entre 75 et 81 millions de dollars. jusqu’ici, rien d’étrange. grant cardone, le gourou de l’immobilier qui a passé quatre ans à transformer discrètement des loyers d’appartements en bitcoin, vient juste de décider de le mettre en vente.
Un milliardaire vient de miser 85 % de sa société sur un seul acheteur en espérant qu’il dise oui
quelque part en floride, il y a un jet privé garé sur un tarmac avec une étiquette de prix que personne n’a vraiment jamais vue. pas en dollars. pas même "des dollars, mais on prendra quand même du crypto". un prix simple, uniquement ce montant : 1 025 bitcoins.
le jet est réel et sans particularité dans le meilleur sens : un bombardier global 7500 de 2024, à peine utilisé, le genre d’avion que les riches vendent d’habitude de la façon la plus ennuyeuse et prévisible. des modèles comparables se vendent entre 75 et 81 millions de dollars. jusqu’ici, rien d’étrange. grant cardone, le gourou de l’immobilier qui a passé quatre ans à transformer discrètement des loyers d’appartements en bitcoin, vient juste de décider de le mettre en vente.
le jet est réel et sans particularité dans le meilleur sens : un bombardier global 7500 de 2024, à peine utilisé, le genre d’avion que les riches vendent d’habitude de la façon la plus ennuyeuse et prévisible. des modèles comparables se vendent entre 75 et 81 millions de dollars. jusqu’ici, rien d’étrange. grant cardone, le gourou de l’immobilier qui a passé quatre ans à transformer discrètement des loyers d’appartements en bitcoin, vient juste de décider de le mettre en vente.
5
220
·
--
Vérifié
Le seul ours d’Apple a tendu un piège sans issue. Est-ce qu’il s’est quand même envolé ?KeyBanc a construit une prédiction avec aucune branche perdante.
avant l'événement, l'une des rares entreprises suivies par FactSet disposant d'une recommandation « vente » effective sur Apple a déclaré que le lancement serait « probablement un catalyseur négatif », quel que soit le niveau de prix retenu. Fixez un prix élevé et le volume en pâtit. Fixez un prix bas et l'histoire se concentre sur une compression des marges. Dans les deux cas, même conclusion : mauvais pour le titre.
Apple a atterri à 1 999 $ pour le modèle 256 Go, rejoignant presque au dollar près la tarification propre de Samsung pour ses modèles pliables.
KeyBanc n'a jamais tracé de ligne exacte entre « grand » et « minimal » dans sa note. mais, plutôt qu'une prime au-dessus, la parité avec Samsung constitue le marqueur le plus proche dont nous disposions pour savoir à quelle branche cela correspond en réalité.
Le seul ours d’Apple a tendu un piège sans issue. Est-ce qu’il s’est quand même envolé ?
KeyBanc a construit une prédiction avec aucune branche perdante.
avant l'événement, l'une des rares entreprises suivies par FactSet disposant d'une recommandation « vente » effective sur Apple a déclaré que le lancement serait « probablement un catalyseur négatif », quel que soit le niveau de prix retenu. Fixez un prix élevé et le volume en pâtit. Fixez un prix bas et l'histoire se concentre sur une compression des marges. Dans les deux cas, même conclusion : mauvais pour le titre.
Apple a atterri à 1 999 $ pour le modèle 256 Go, rejoignant presque au dollar près la tarification propre de Samsung pour ses modèles pliables.
KeyBanc n'a jamais tracé de ligne exacte entre « grand » et « minimal » dans sa note. mais, plutôt qu'une prime au-dessus, la parité avec Samsung constitue le marqueur le plus proche dont nous disposions pour savoir à quelle branche cela correspond en réalité.
avant l'événement, l'une des rares entreprises suivies par FactSet disposant d'une recommandation « vente » effective sur Apple a déclaré que le lancement serait « probablement un catalyseur négatif », quel que soit le niveau de prix retenu. Fixez un prix élevé et le volume en pâtit. Fixez un prix bas et l'histoire se concentre sur une compression des marges. Dans les deux cas, même conclusion : mauvais pour le titre.
Apple a atterri à 1 999 $ pour le modèle 256 Go, rejoignant presque au dollar près la tarification propre de Samsung pour ses modèles pliables.
KeyBanc n'a jamais tracé de ligne exacte entre « grand » et « minimal » dans sa note. mais, plutôt qu'une prime au-dessus, la parité avec Samsung constitue le marqueur le plus proche dont nous disposions pour savoir à quelle branche cela correspond en réalité.
9
3.7k
·
--
Haussier
Partiellement vrai
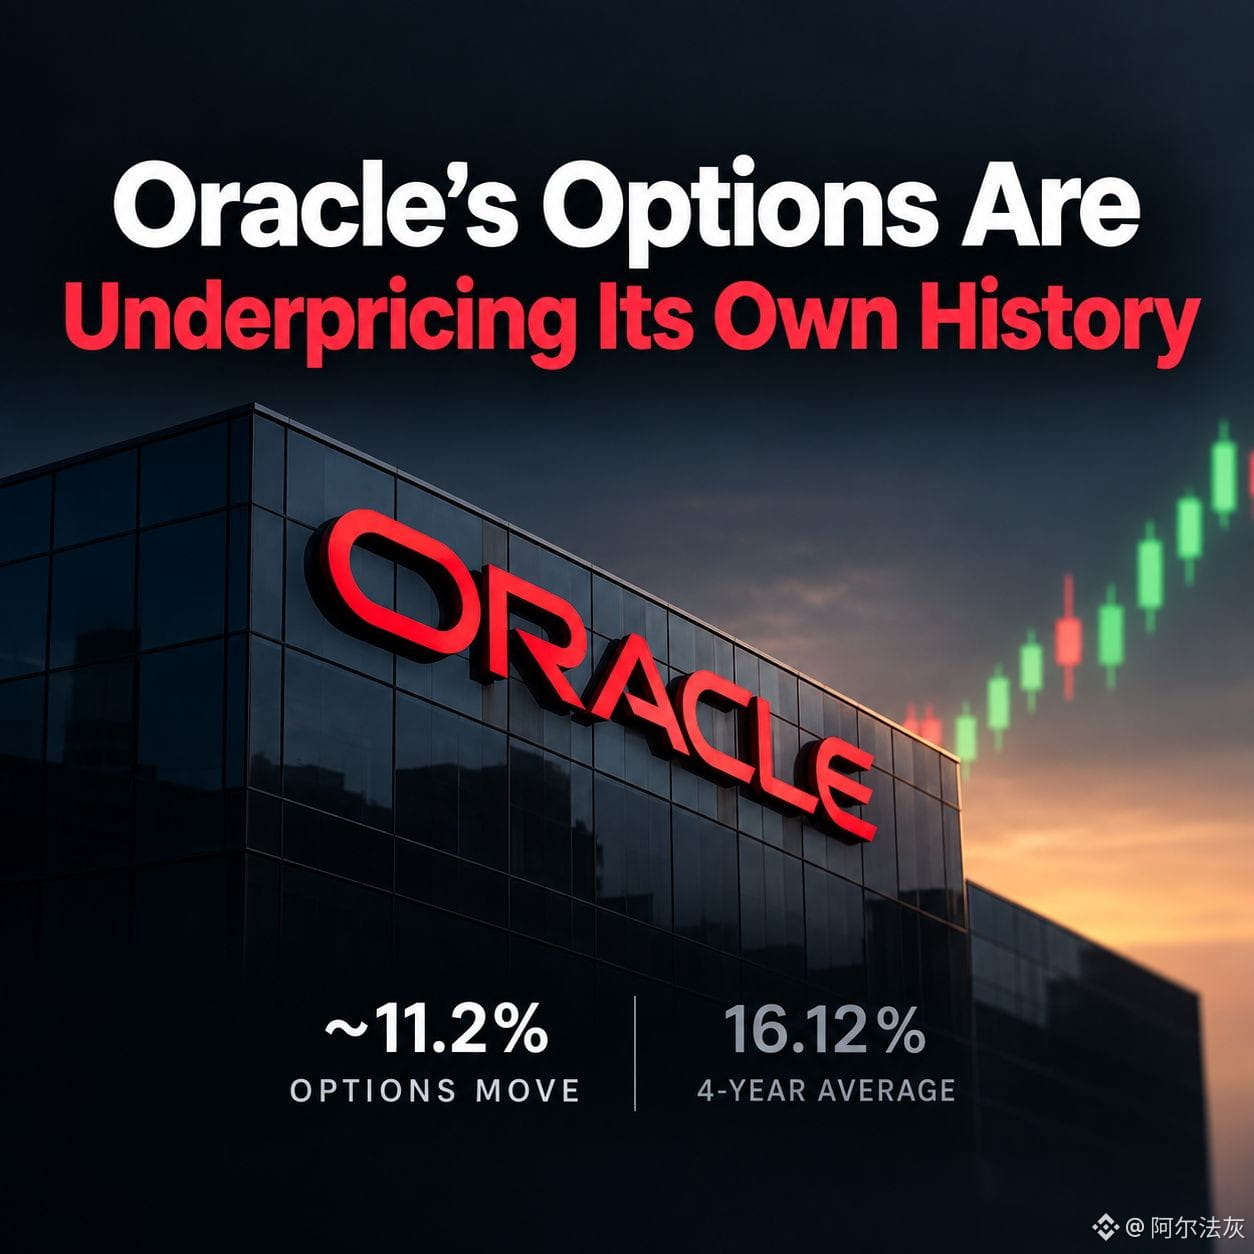
Les options d’Oracle sous-estiment son propre historique
Oracle publie ce soir à 17 h (ET). Le marché des options a déjà tranché : environ une hausse de 11,2 % d’ici la clôture de demain.
Cela semble raisonnable jusqu’à ce que vous le compariez aux quatre dernières réactions de résultats d’Oracle, qui ont en moyenne atteint 16,12 %. L’une de ces quatre, exactement il y a un an ce mois-ci, a fait bondir l’action de 40 % en une nuit.
Ainsi, le marché price cette publication environ 30 % plus calmement que ne le suggère l’historique récent d’Oracle. Et ce, alors que le titre a déjà progressé de 42 % depuis juillet, en entrant dans la publication déjà “chaud”.
Il existe deux lectures honnêtes de cet écart. La première : l’histoire “IA-capex” a été le principal moteur pendant une année entière, et les investisseurs y sont calibrés ; une réaction plus discrète aurait donc réellement du sens cette fois-ci. La seconde : les vendeurs de primes sous-estiment le risque de “queue” dans une action qui est justement connue pour dépasser son écart implicite — trois fois sur les quatre dernières.
Voici ce qui rend la fenêtre de règlement de demain plus brouillonne que d’habitude. L’IPC tombe à 8 h 30 (ET) vendredi, avant la réouverture du marché. Les mêmes options expirant sur la réaction aux résultats d’Oracle doivent aussi absorber l’impact de cette publication.
Risque lié aux résultats et risque macro, empilés dans un seul règlement, comme si ce n’était qu’un catalyseur parfaitement “propre”.
Le chiffre qui compte réellement, c’est la mathématique du straddle. Acheter le straddle de vendredi coûte environ 19,25 $. Pour que cette position soit rentable à l’expiration, Oracle doit clôturer en dessous d’environ 145,75 $ ou au-dessus de 184,25 $.
À l’heure actuelle, l’action se situe à 161,88 $ — exactement au milieu de cette fourchette. Tout ce qui reste proche d’ici, même une vraie réaction de résultats digne d’intérêt, peut encore faire perdre de l’argent à quelqu’un qui a payé pour le mouvement et n’en a pas eu assez avant l’effondrement de la volatilité.
Ce soir et demain, le marché dira quelle lecture était la bonne. Un mouvement contenu valide la thèse du “calme sur l’année”. Tout ce qui dépasse nettement 11 % — plus proche de la moyenne de 16 % d’Oracle, voire de n’importe quel niveau proche du cas extrême de 40 % observé l’an dernier — signifie que le risque de “queue” a de nouveau été sous-pricé.
$ORCL
Les options d’Oracle sous-estiment son propre historique
Oracle publie ce soir à 17 h (ET). Le marché des options a déjà tranché : environ une hausse de 11,2 % d’ici la clôture de demain.
Cela semble raisonnable jusqu’à ce que vous le compariez aux quatre dernières réactions de résultats d’Oracle, qui ont en moyenne atteint 16,12 %. L’une de ces quatre, exactement il y a un an ce mois-ci, a fait bondir l’action de 40 % en une nuit.
Ainsi, le marché price cette publication environ 30 % plus calmement que ne le suggère l’historique récent d’Oracle. Et ce, alors que le titre a déjà progressé de 42 % depuis juillet, en entrant dans la publication déjà “chaud”.
Il existe deux lectures honnêtes de cet écart. La première : l’histoire “IA-capex” a été le principal moteur pendant une année entière, et les investisseurs y sont calibrés ; une réaction plus discrète aurait donc réellement du sens cette fois-ci. La seconde : les vendeurs de primes sous-estiment le risque de “queue” dans une action qui est justement connue pour dépasser son écart implicite — trois fois sur les quatre dernières.
Voici ce qui rend la fenêtre de règlement de demain plus brouillonne que d’habitude. L’IPC tombe à 8 h 30 (ET) vendredi, avant la réouverture du marché. Les mêmes options expirant sur la réaction aux résultats d’Oracle doivent aussi absorber l’impact de cette publication.
Risque lié aux résultats et risque macro, empilés dans un seul règlement, comme si ce n’était qu’un catalyseur parfaitement “propre”.
Le chiffre qui compte réellement, c’est la mathématique du straddle. Acheter le straddle de vendredi coûte environ 19,25 $. Pour que cette position soit rentable à l’expiration, Oracle doit clôturer en dessous d’environ 145,75 $ ou au-dessus de 184,25 $.
À l’heure actuelle, l’action se situe à 161,88 $ — exactement au milieu de cette fourchette. Tout ce qui reste proche d’ici, même une vraie réaction de résultats digne d’intérêt, peut encore faire perdre de l’argent à quelqu’un qui a payé pour le mouvement et n’en a pas eu assez avant l’effondrement de la volatilité.
Ce soir et demain, le marché dira quelle lecture était la bonne. Un mouvement contenu valide la thèse du “calme sur l’année”. Tout ce qui dépasse nettement 11 % — plus proche de la moyenne de 16 % d’Oracle, voire de n’importe quel niveau proche du cas extrême de 40 % observé l’an dernier — signifie que le risque de “queue” a de nouveau été sous-pricé.
$ORCL
Oracle publie ce soir à 17 h (ET). Le marché des options a déjà tranché : environ une hausse de 11,2 % d’ici la clôture de demain.
Cela semble raisonnable jusqu’à ce que vous le compariez aux quatre dernières réactions de résultats d’Oracle, qui ont en moyenne atteint 16,12 %. L’une de ces quatre, exactement il y a un an ce mois-ci, a fait bondir l’action de 40 % en une nuit.
Ainsi, le marché price cette publication environ 30 % plus calmement que ne le suggère l’historique récent d’Oracle. Et ce, alors que le titre a déjà progressé de 42 % depuis juillet, en entrant dans la publication déjà “chaud”.
Il existe deux lectures honnêtes de cet écart. La première : l’histoire “IA-capex” a été le principal moteur pendant une année entière, et les investisseurs y sont calibrés ; une réaction plus discrète aurait donc réellement du sens cette fois-ci. La seconde : les vendeurs de primes sous-estiment le risque de “queue” dans une action qui est justement connue pour dépasser son écart implicite — trois fois sur les quatre dernières.
Voici ce qui rend la fenêtre de règlement de demain plus brouillonne que d’habitude. L’IPC tombe à 8 h 30 (ET) vendredi, avant la réouverture du marché. Les mêmes options expirant sur la réaction aux résultats d’Oracle doivent aussi absorber l’impact de cette publication.
Risque lié aux résultats et risque macro, empilés dans un seul règlement, comme si ce n’était qu’un catalyseur parfaitement “propre”.
Le chiffre qui compte réellement, c’est la mathématique du straddle. Acheter le straddle de vendredi coûte environ 19,25 $. Pour que cette position soit rentable à l’expiration, Oracle doit clôturer en dessous d’environ 145,75 $ ou au-dessus de 184,25 $.
À l’heure actuelle, l’action se situe à 161,88 $ — exactement au milieu de cette fourchette. Tout ce qui reste proche d’ici, même une vraie réaction de résultats digne d’intérêt, peut encore faire perdre de l’argent à quelqu’un qui a payé pour le mouvement et n’en a pas eu assez avant l’effondrement de la volatilité.
Ce soir et demain, le marché dira quelle lecture était la bonne. Un mouvement contenu valide la thèse du “calme sur l’année”. Tout ce qui dépasse nettement 11 % — plus proche de la moyenne de 16 % d’Oracle, voire de n’importe quel niveau proche du cas extrême de 40 % observé l’an dernier — signifie que le risque de “queue” a de nouveau été sous-pricé.
$ORCL
1
3
594
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BitcoinSurpasses$77000
4,947 vues
96 mentions
$BTC grimpe à toute vitesse malgré tout. 🚀
Aujourd’hui a marqué la première hausse des taux en plus de 3 ans, tandis que la loi CLARITY a encore été bloquée hier.
Préparez-vous à un gros long à nouveau – merci plus tard
Entrée : 75500 $ - 76500 $
Stoploss : 74900 $
Take profit : 77000 $ - 78000 $
Préparez-vous à un cycle de croissance complètement fou. 🔥
TF_bnb
·15 mentions J’aime
·6.4k vues
ParadigmDisclosesZECHolding
10,055 vues
377 mentions
BitcoinETFsShed$450M
16,210 vues
155 mentions