

#hbm
hbm
92,701 vues
381 mentions
Populaire
Récents
·
--
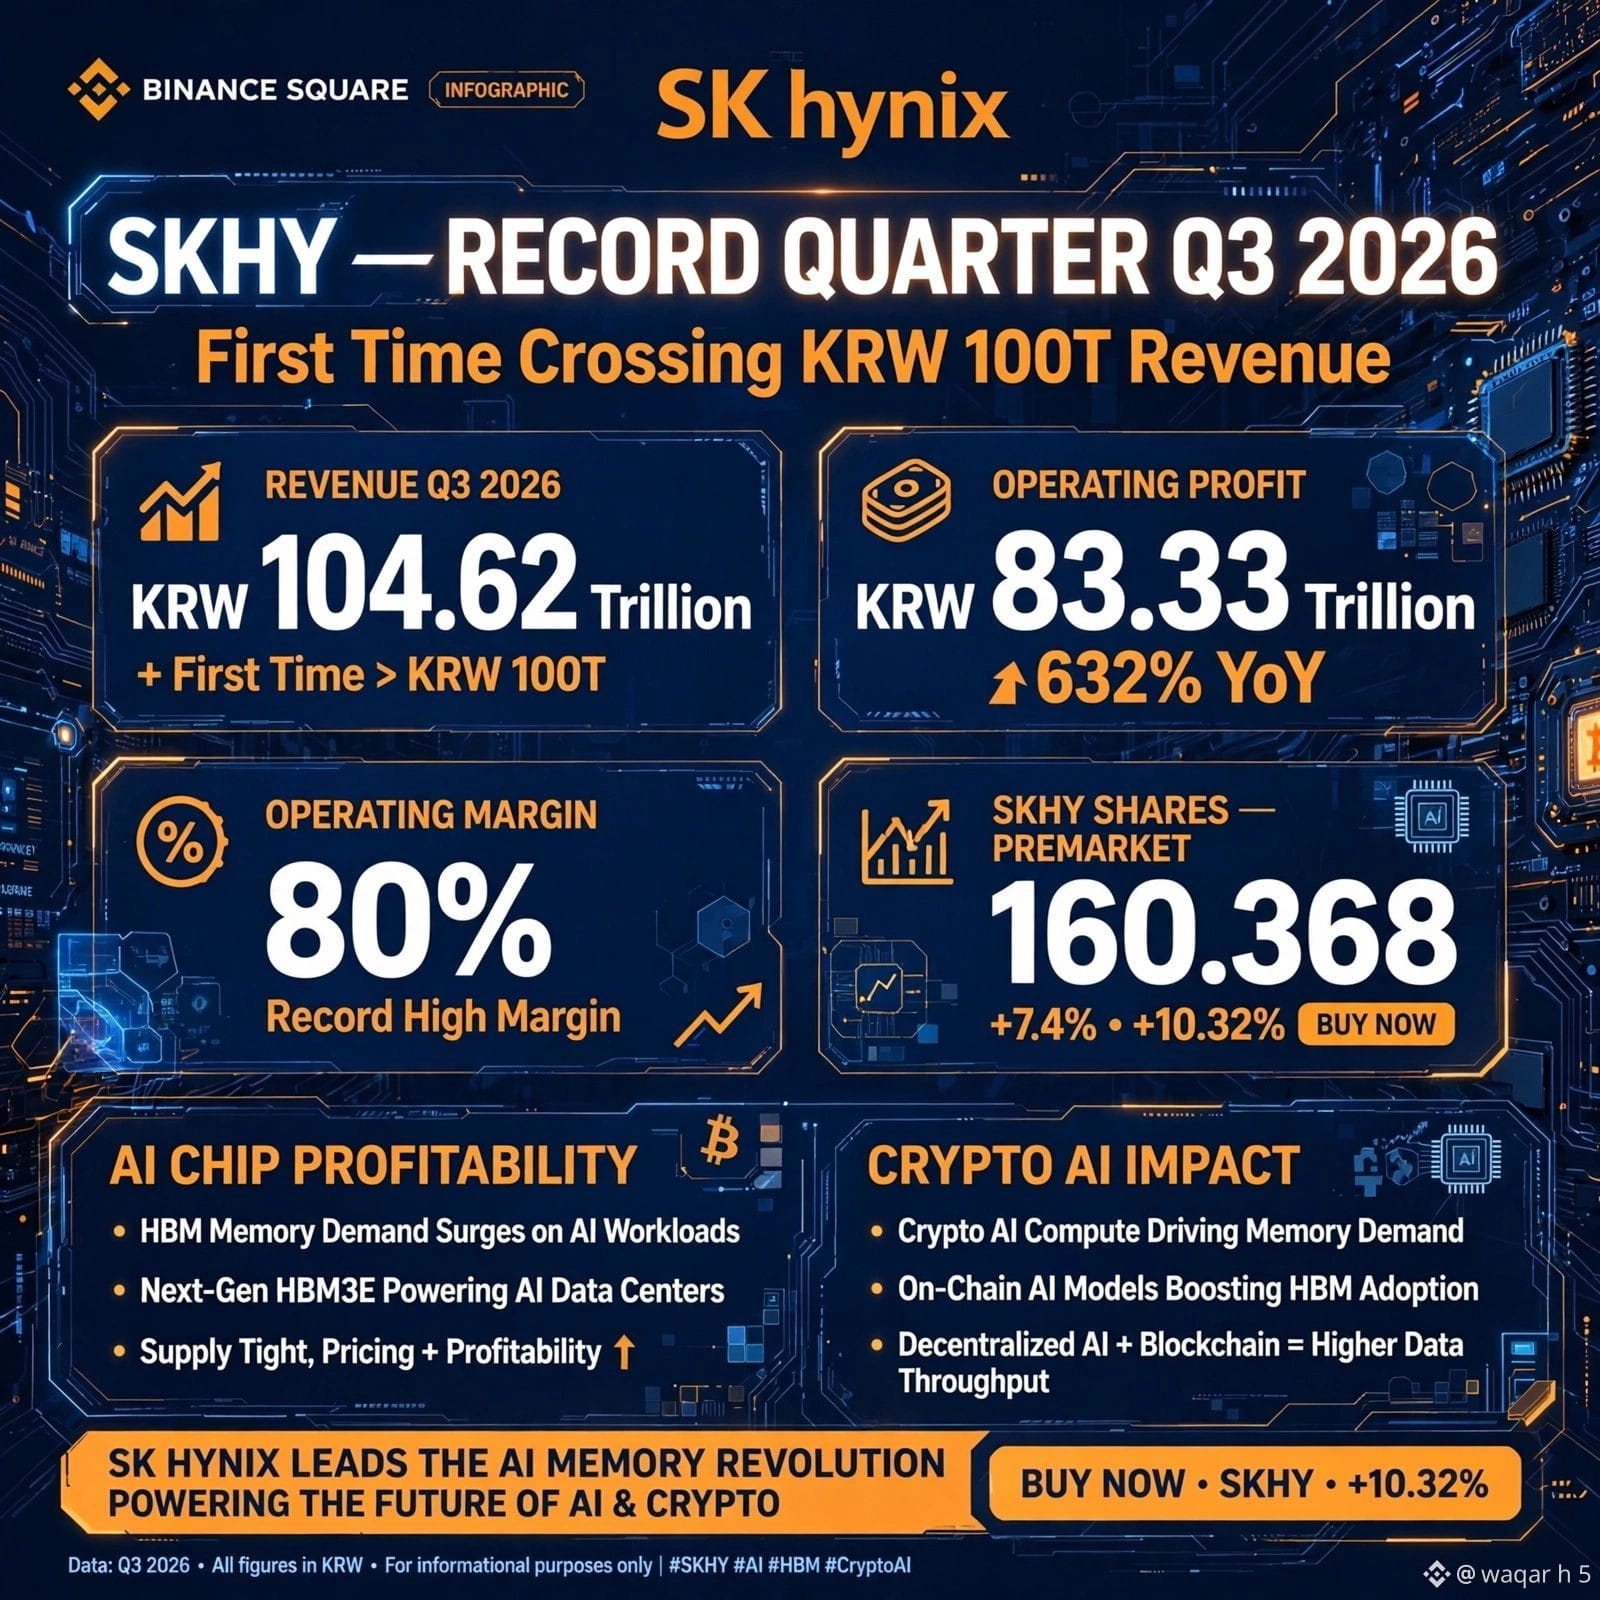
SK Hynix (SKHY) — TRIMESTRE RECORD ! L’action gagne 7,4 % avant l’ouverture 🔥
SK Hynix vient de publier l’un des résultats les PLUS SOLIDES de l’histoire du secteur des puces — T3 2026 :
📊 Chiffre d’affaires au T3 2026 : 104,62 BILLIONS de KRW — pour la première fois, le seuil des 100 000 milliards de KRW est dépassé ! 💥
💰 Bénéfice d’exploitation : 83,33 billions de KRW — EN HAUSSE de 632 % sur un an
📈 Marge d’exploitation : 80 % — un record, qui témoigne de la rentabilité incroyable des puces d’IA
🚀 Actions SKHY : 160.368 (+7,4 % avant l’ouverture, +10,32 %) — la dynamique invite à ACHETER MAINTENANT
Pourquoi est-ce important pour l’IA crypto ?
✅ La demande de mémoire HBM explose — portée par les charges de travail de l’IA et le calcul de l’IA crypto
✅ La HBM3E de nouvelle génération alimente les centres de données d’IA — une offre limitée signifie des prix plus élevés
✅ Impact de l’IA crypto : IA décentralisée + blockchain = débit de données supérieur ; les modèles d’IA sur la chaîne favorisent l’adoption de la HBM
SK Hynix mène la révolution de la mémoire pour l’IA — au service de l’avenir de l’IA et de la crypto !
L’essor des puces d’IA va-t-il alimenter le prochain rallye de l’IA crypto ? 👀
#SKHY #SKHynix #AI #HBM #CryptoAI #Binance #Résultats #ChipStocks
$SKHY $BTC $AI
{future}(SKHYUSDT)
{alpha}(46630x2e8c31162b855a2ffa90f6f8634643ad6f111e18)
SK Hynix (SKHY) — TRIMESTRE RECORD ! L’action gagne 7,4 % avant l’ouverture 🔥
SK Hynix vient de publier l’un des résultats les PLUS SOLIDES de l’histoire du secteur des puces — T3 2026 :
📊 Chiffre d’affaires au T3 2026 : 104,62 BILLIONS de KRW — pour la première fois, le seuil des 100 000 milliards de KRW est dépassé ! 💥
💰 Bénéfice d’exploitation : 83,33 billions de KRW — EN HAUSSE de 632 % sur un an
📈 Marge d’exploitation : 80 % — un record, qui témoigne de la rentabilité incroyable des puces d’IA
🚀 Actions SKHY : 160.368 (+7,4 % avant l’ouverture, +10,32 %) — la dynamique invite à ACHETER MAINTENANT
Pourquoi est-ce important pour l’IA crypto ?
✅ La demande de mémoire HBM explose — portée par les charges de travail de l’IA et le calcul de l’IA crypto
✅ La HBM3E de nouvelle génération alimente les centres de données d’IA — une offre limitée signifie des prix plus élevés
✅ Impact de l’IA crypto : IA décentralisée + blockchain = débit de données supérieur ; les modèles d’IA sur la chaîne favorisent l’adoption de la HBM
SK Hynix mène la révolution de la mémoire pour l’IA — au service de l’avenir de l’IA et de la crypto !
L’essor des puces d’IA va-t-il alimenter le prochain rallye de l’IA crypto ? 👀
#SKHY #SKHynix #AI #HBM #CryptoAI #Binance #Résultats #ChipStocks
$SKHY $BTC $AI
334
·
--
Article
🔬 À la une des puces IA de SK Hynix : SK Hynix augmentera sa production de HBM4 au second semestre | 28 octobre🔬 À la une des puces IA de SK Hynix | 28 octobre
━━━━━━━━━━
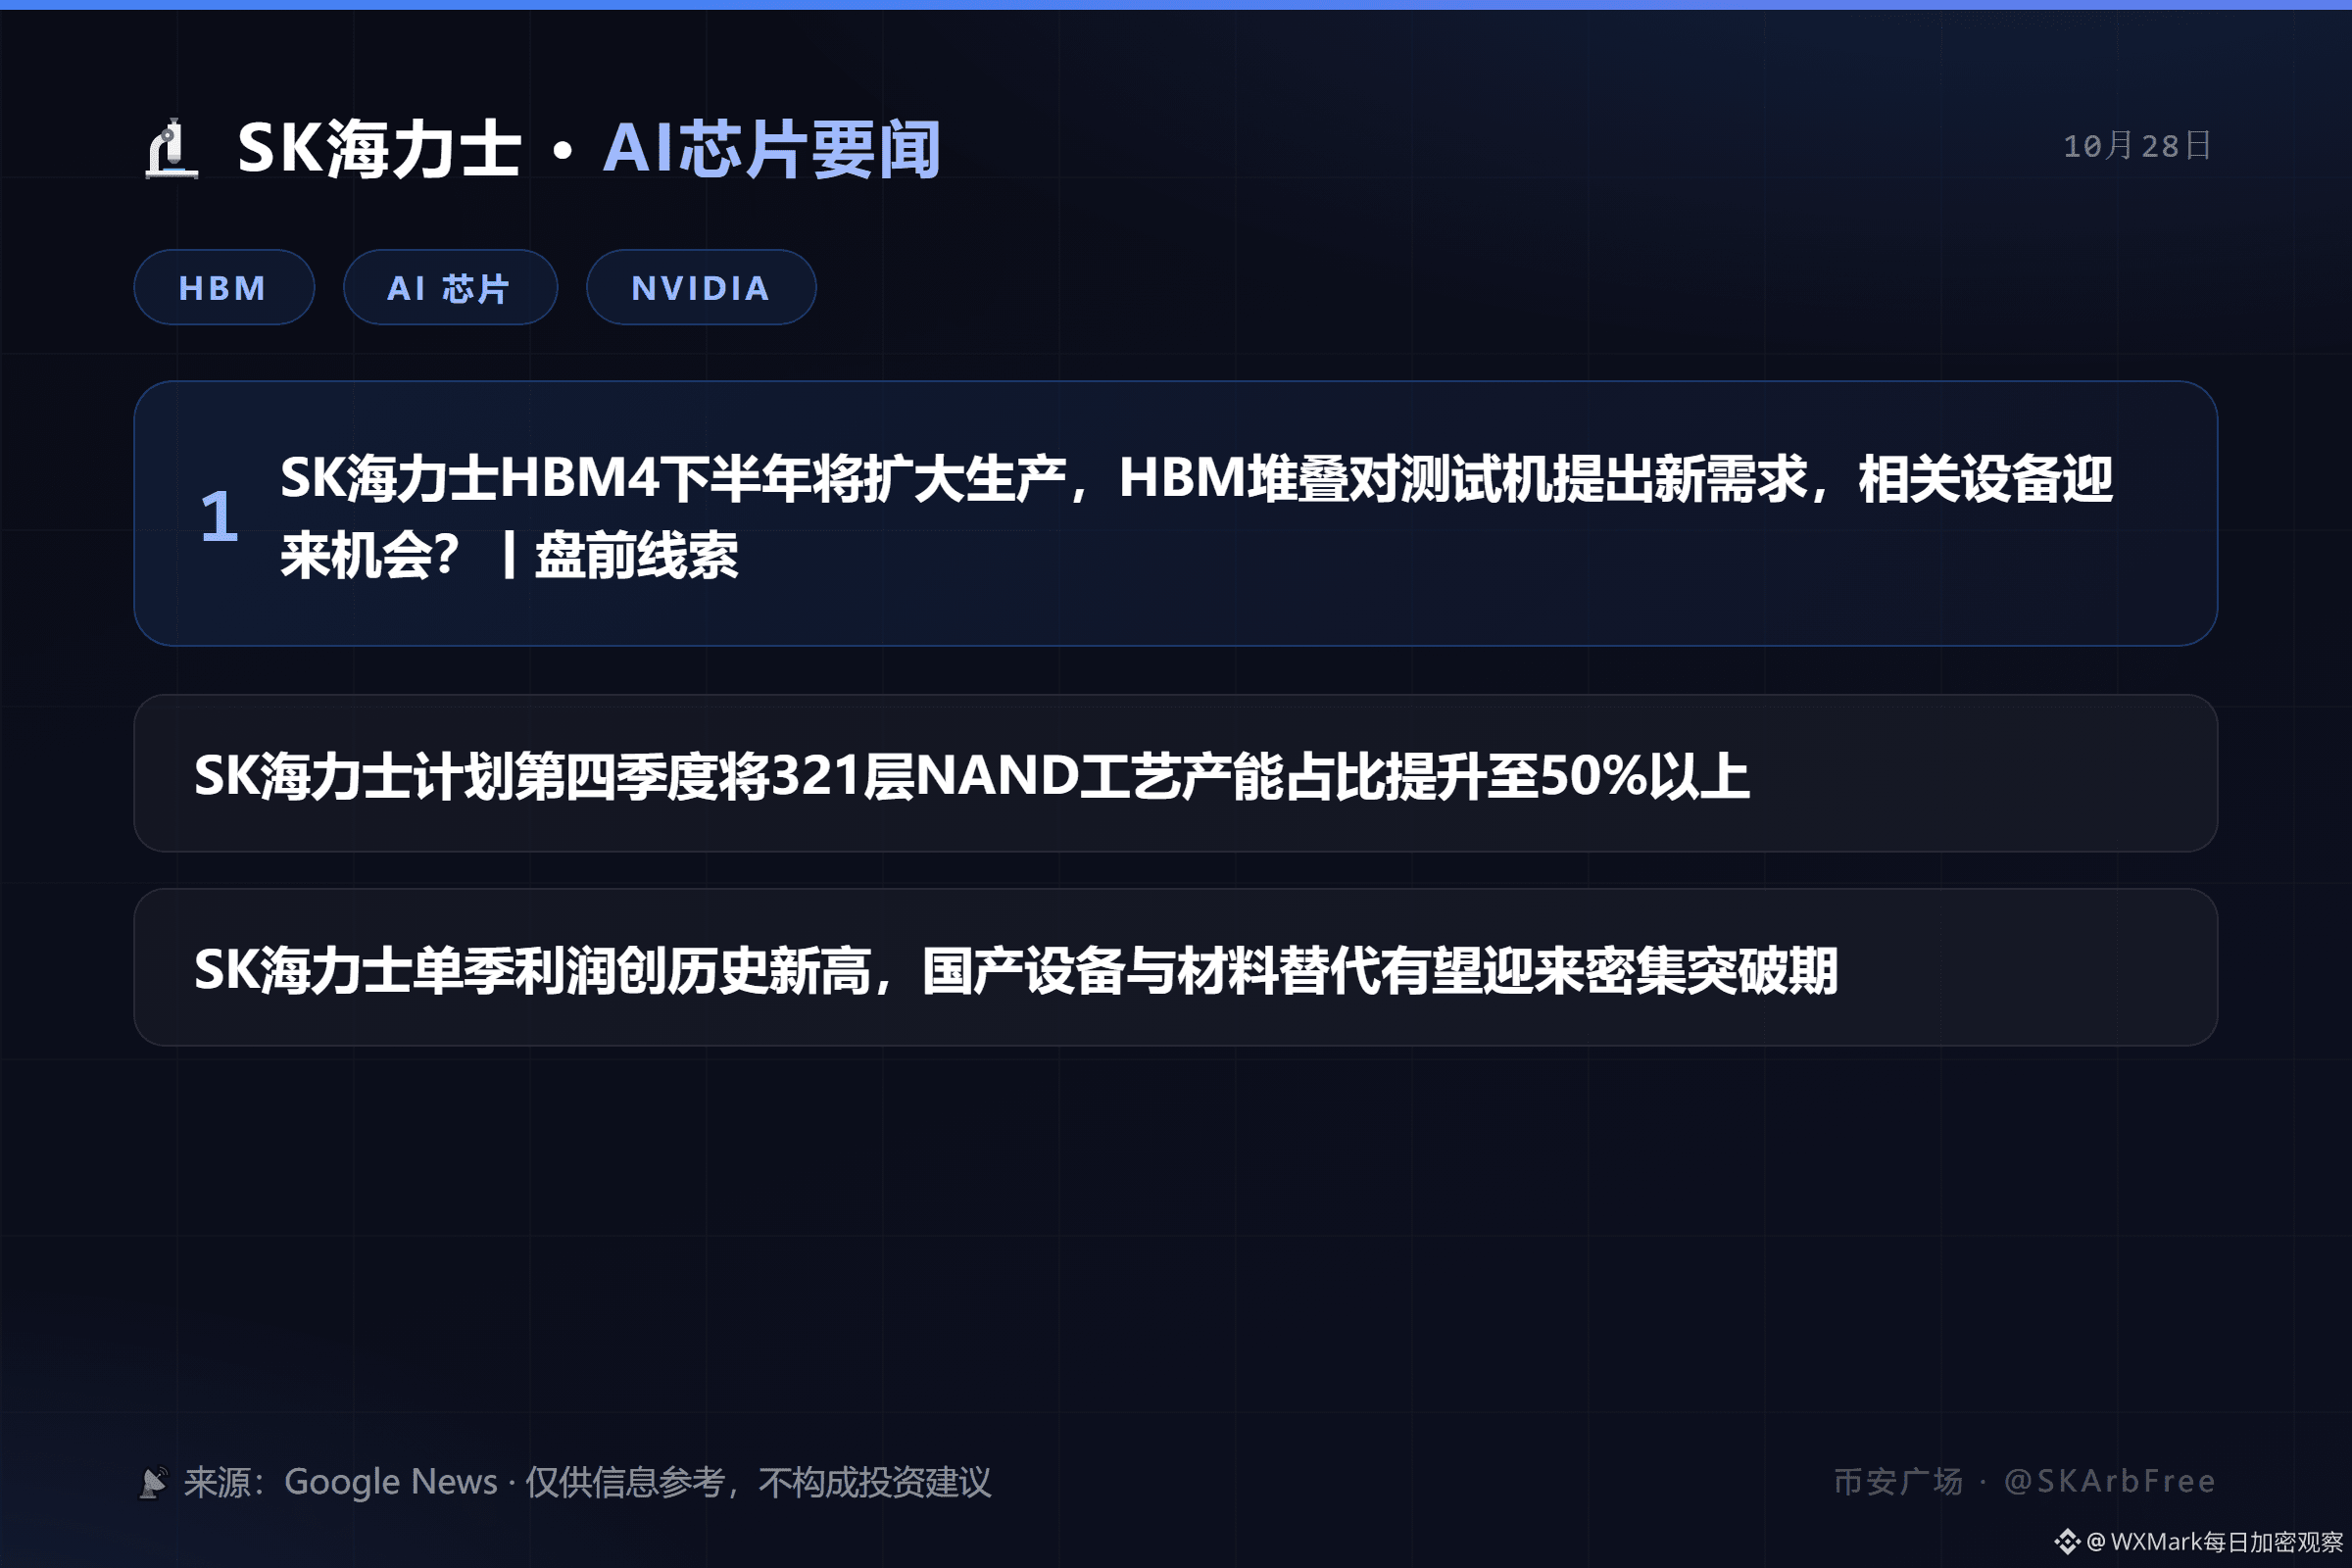
1. SK Hynix augmentera sa production de HBM4 au second semestre ; l’empilement de HBM suscite de nouveaux besoins en équipements de test, ouvrant des perspectives pour les équipements associés ?丨Pistes avant l’ouverture des marchés
2. SK Hynix prévoit de porter à plus de 50 % la part de sa capacité de production utilisant le procédé NAND à 321 couches au quatrième trimestre
3. Les bénéfices trimestriels de SK Hynix atteignent un record historique ; les équipements et matériaux locaux pourraient connaître une période de percées majeures
📡 Source : Google News (source en chinois)
💡 À surveiller : les nouvelles concernant l’offre et la demande de HBM/DRAM auront un impact direct sur les contrats SKHYNIX et les ADR ; restez attentifs aux mouvements inhabituels du marché
🔬 À la une des puces IA de SK Hynix : SK Hynix augmentera sa production de HBM4 au second semestre | 28 octobre
🔬 À la une des puces IA de SK Hynix | 28 octobre
━━━━━━━━━━
1. SK Hynix augmentera sa production de HBM4 au second semestre ; l’empilement de HBM suscite de nouveaux besoins en équipements de test, ouvrant des perspectives pour les équipements associés ?丨Pistes avant l’ouverture des marchés
2. SK Hynix prévoit de porter à plus de 50 % la part de sa capacité de production utilisant le procédé NAND à 321 couches au quatrième trimestre
3. Les bénéfices trimestriels de SK Hynix atteignent un record historique ; les équipements et matériaux locaux pourraient connaître une période de percées majeures
📡 Source : Google News (source en chinois)
💡 À surveiller : les nouvelles concernant l’offre et la demande de HBM/DRAM auront un impact direct sur les contrats SKHYNIX et les ADR ; restez attentifs aux mouvements inhabituels du marché
762

·
--
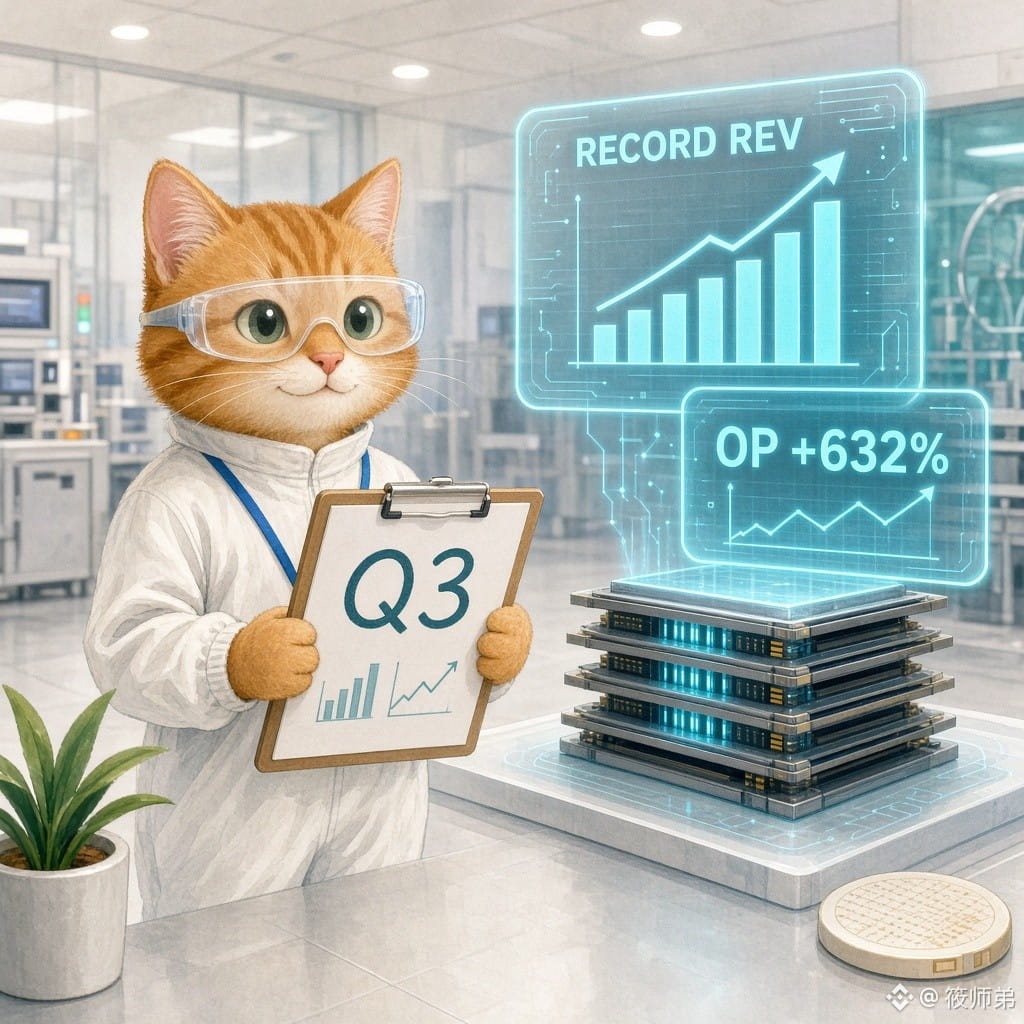
Le bénéfice opérationnel de SK Hynix au T3 atteint 83,3 billions de wons, bien au-dessus des attentes ; le chiffre d’affaires franchit pour la première fois les 100 billions
【Faits】SK Hynix a publié ses résultats du troisième trimestre (communiqué de l’entreprise/CNBC/JoongAng Ilbo) : chiffre d’affaires de 104,62 billions de wons (environ 78,9 milliards de dollars), contre près de 98 billions attendus ; bénéfice opérationnel de 83,33 billions (environ 62,8 milliards de dollars), contre près de 77 billions attendus, en hausse de 632 % sur un an et de 38 % sur un trimestre, avec une marge opérationnelle d’environ 80 % ; bénéfice net de 39,78 billions. Le chiffre d’affaires trimestriel dépasse pour la première fois les 100 billions. Les moteurs : montée en puissance des livraisons de HBM4, DDR5 pour serveurs et NAND pour centres de données. L’entreprise indique avoir déjà sécurisé, au moyen d’accords à long terme, plus de 50 % de sa capacité de production pour 2027–2028 ; la majeure partie des gains issus de son investissement dans Kioxia sera reversée aux actionnaires, avec un rendement total pour les actionnaires d’environ 100 billions de wons cette année ; elle prévoit aussi que la pénurie de mémoire pourrait perdurer jusqu’en 2030.
【Analyse】Il ne s’agit pas d’un simple redressement conjoncturel : l’IA fait des mémoires à large bande passante un véritable goulot d’étranglement. La hausse simultanée des volumes et des prix, conjuguée à la réservation de capacités à long terme, pousse les marges à des niveaux extrêmes. Toutefois, le bénéfice net est nettement inférieur à certaines estimations consensuelles ; il faut encore distinguer l’effet de la charge fiscale de celui des éléments exceptionnels. Le marché a déjà intégré en partie ce « trimestre record » ; la suite dépendra davantage de la part du HBM4 et des prévisions que d’une nouvelle envolée des résultats sur un an.
【Opportunités/risques】À court terme, surveiller le sentiment autour des valeurs coréennes de la mémoire et des infrastructures d’IA ; à moyen terme, suivre la concrétisation des ventes de HBM4, les capacités réservées pour 2027 et la capacité des résultats de Microsoft et Google Cloud, publiés ce soir, à prolonger le récit de la « monétisation de l’IA ». Risques : des valorisations élevées, combinées à une Fed plus restrictive ce soir (tôt jeudi matin, heure de Pékin), ou des prévisions d’investissements en capital des géants du cloud inférieures aux attentes, pourraient faire retomber la prime de valorisation des valeurs de la mémoire.
Qu’est-ce qui vous semble le plus important : une marge bénéficiaire proche de 80 % ce trimestre, ou le risque que les dépenses d’investissement dans l’IA aient atteint leur pic ?
#AI #半导体 #HBM $RENDER $BTC
À titre informatif uniquement ; ceci ne constitue pas un conseil en investissement.
89
·
--
Voir la traduction
海力士今晨报Q3:营收/营业利润或双创纪录,股价却已跌三成
【事实】SK海力士今天(10/28)上午9点(首尔)公布三季报并开电话会(公司6-K/YTN)。FactSet共识:营收约98.2万亿韩元、营业利润约77万亿,均为纪录水平;净利约61.4万亿,约同比近5倍(MarketWatch)。但三季度股价累跌约33%,市场仍在质疑AI资本开支与HBM需求能否持续。同日美联储FOMC决议;三星周四报;Solidigm美股IPO上周已叫停。
【观点】单季利润再高,定价权在“指引”。市场更盯HBM4/Vera Rubin供应节奏、长约能见度,以及FCF过半用于股东回报的兑现细节——数字漂亮但股价仍可跌,说明这一轮交易的是可信度,不是会计利润。
【机会/风险】若指引与回购/分红超预期,存储与AI算力链情绪或回暖;若指引偏软或回报不及预期,韩股芯片与相关风险资产或再承压。$BTC 仍在8万附近等待FOMC措辞,风险资产联动别忽视。
你更看重海力士这次的股东回报,还是HBM4交付指引?
#海力士 #AI芯片 #HBM #财报 $BTC $RENDER
仅供参考,不构成投资建议
153
·
--
Vérifié
Article
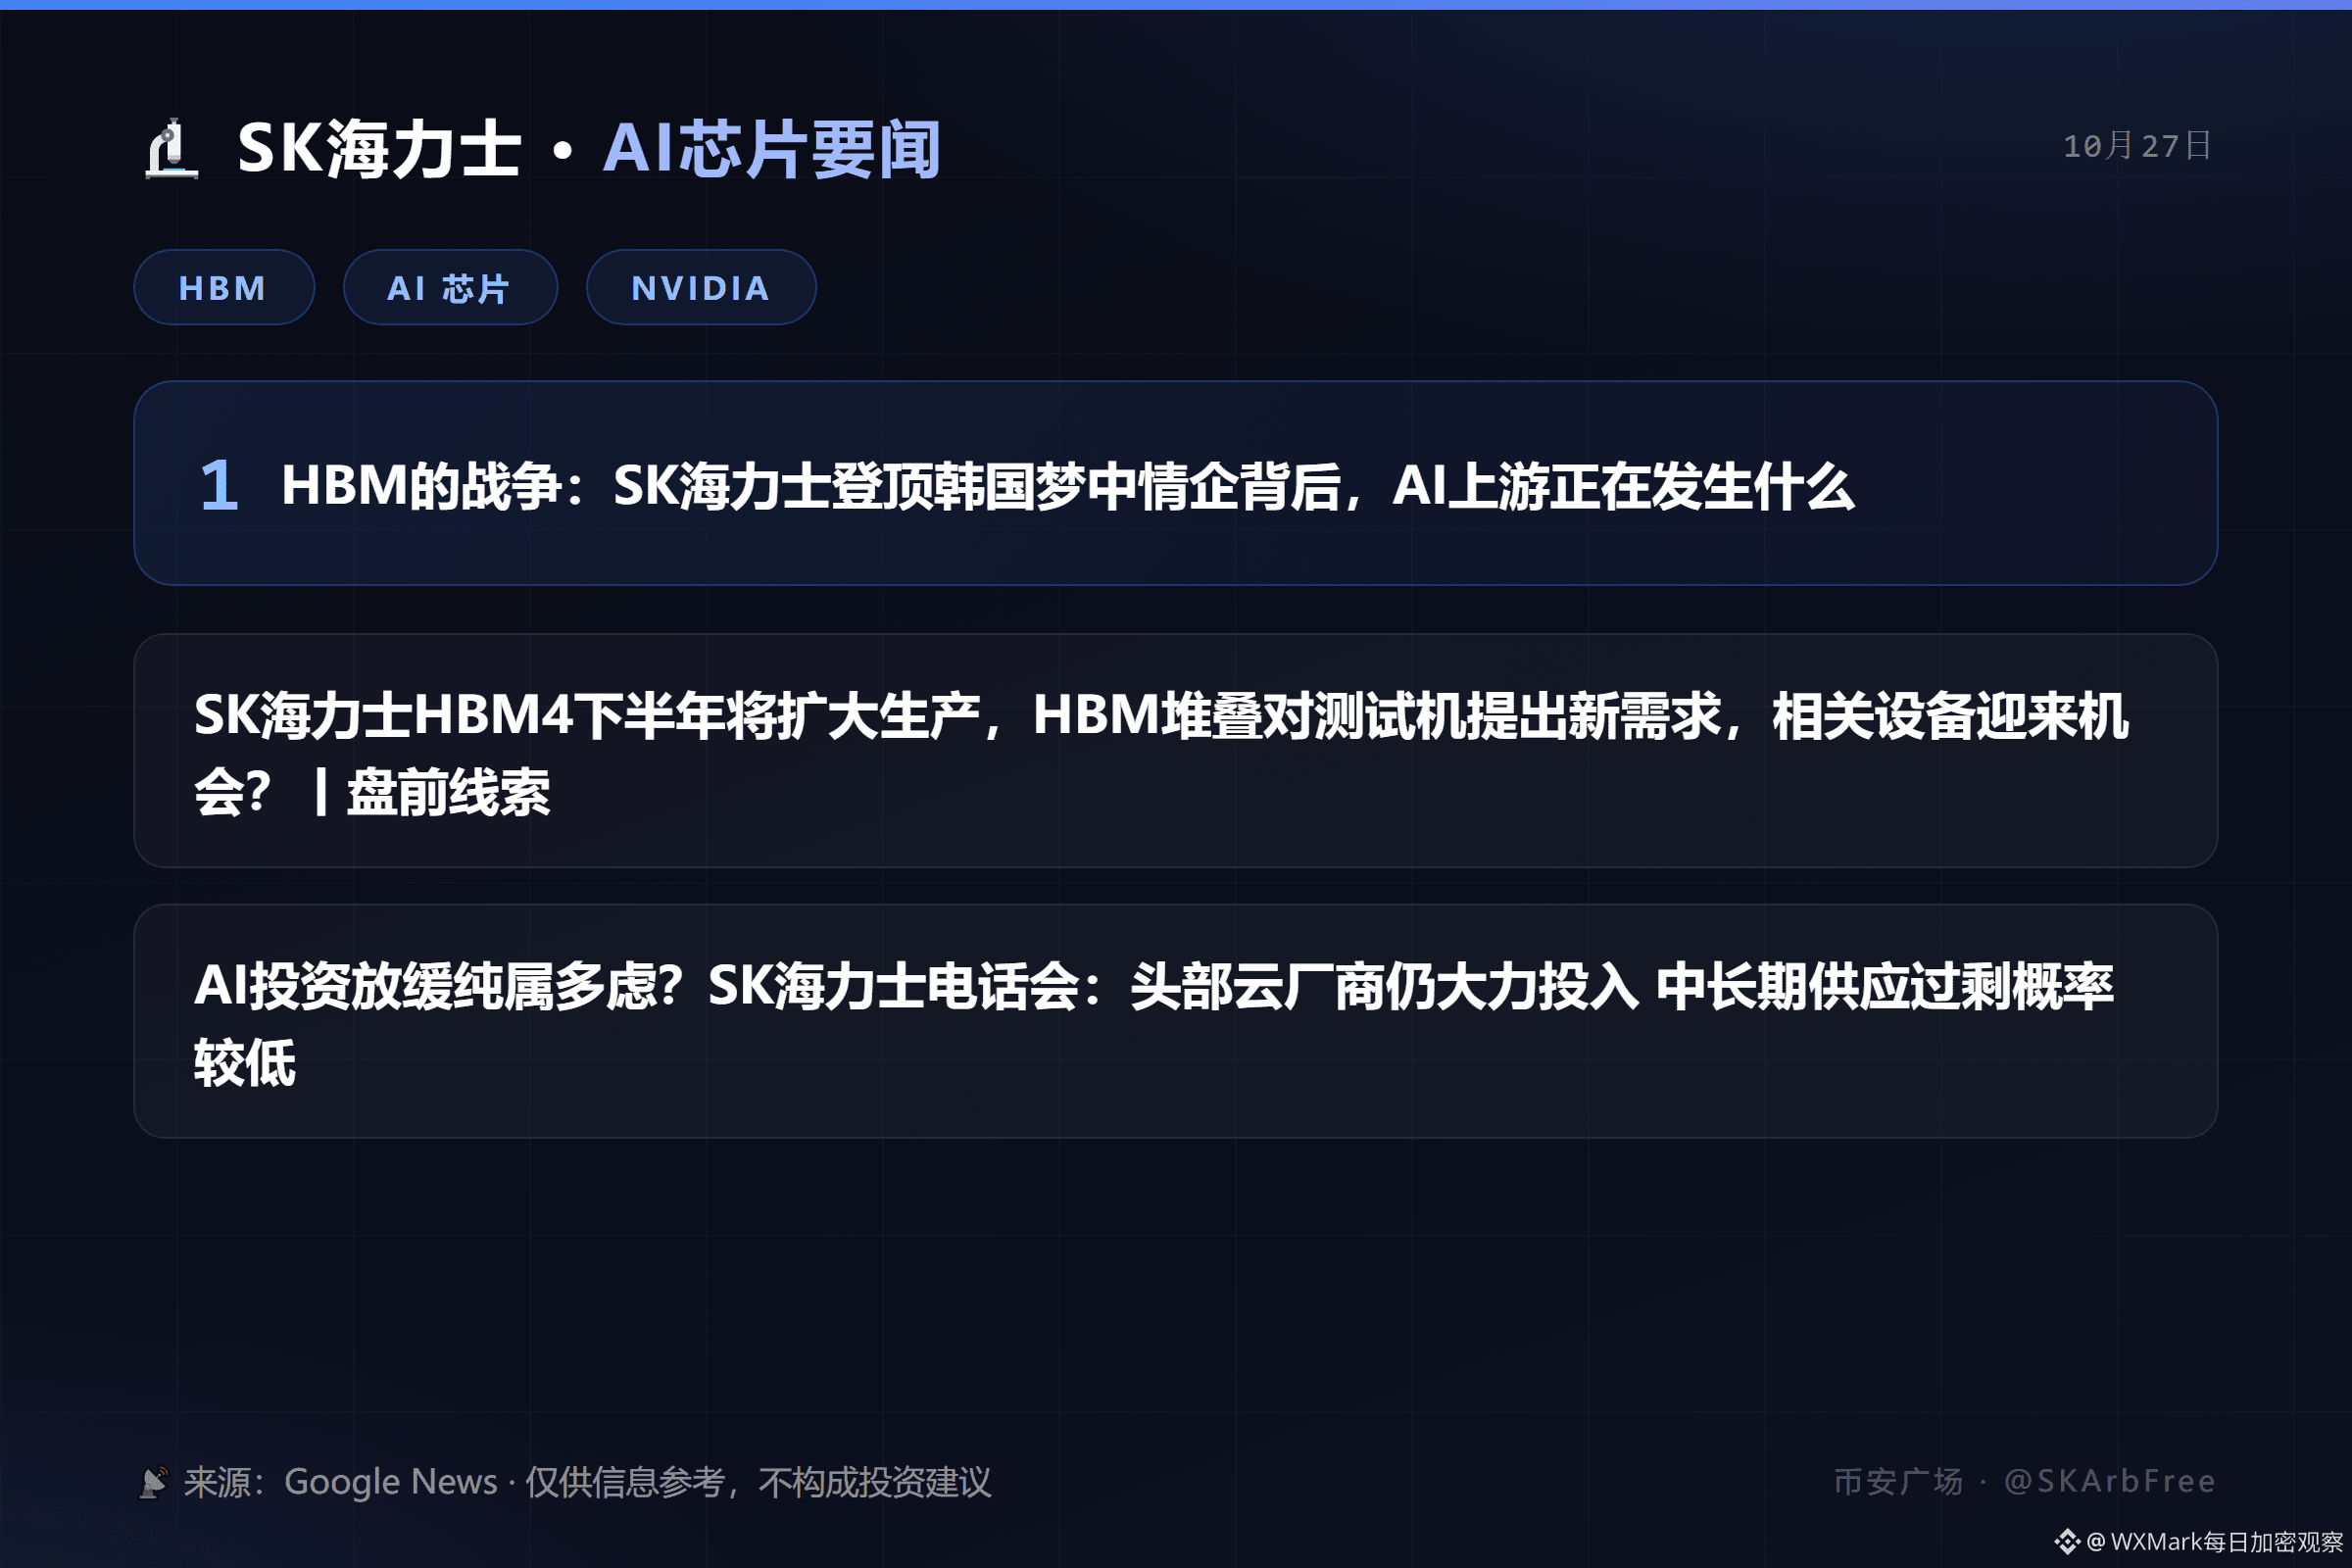
🔬 Actualités sur les puces IA de SK hynix : la bataille des HBM — derrière l’ascension de SK hynix au rang d’entreprise la plus convoitée de Corée | 27 octobre🔬 Actualités sur les puces IA de SK hynix | 27 octobre
━━━━━━━━━━
1. La bataille des HBM : derrière l’ascension de SK hynix au rang d’entreprise la plus convoitée de Corée, que se passe-t-il en amont de la filière de l’IA ?
2. SK hynix augmentera sa production de HBM4 au second semestre ; l’empilement des HBM crée de nouveaux besoins en équipements de test : une occasion à saisir ? | Indices avant l’ouverture
3. Le ralentissement des investissements dans l’IA est-il une inquiétude infondée ? Lors de sa conférence téléphonique, SK hynix indique que les grands fournisseurs de cloud continuent d’investir massivement et qu’un excédent d’offre à moyen et long terme reste peu probable
📡 Source : Google News (source en chinois)
💡 À surveiller : les nouvelles sur l’offre et la demande de HBM/DRAM auront un effet direct sur les contrats SKHYNIX et les ADR ; surveillez les mouvements inhabituels du marché
🔬 Actualités sur les puces IA de SK hynix : la bataille des HBM — derrière l’ascension de SK hynix au rang d’entreprise la plus convoitée de Corée | 27 octobre
🔬 Actualités sur les puces IA de SK hynix | 27 octobre
━━━━━━━━━━
1. La bataille des HBM : derrière l’ascension de SK hynix au rang d’entreprise la plus convoitée de Corée, que se passe-t-il en amont de la filière de l’IA ?
2. SK hynix augmentera sa production de HBM4 au second semestre ; l’empilement des HBM crée de nouveaux besoins en équipements de test : une occasion à saisir ? | Indices avant l’ouverture
3. Le ralentissement des investissements dans l’IA est-il une inquiétude infondée ? Lors de sa conférence téléphonique, SK hynix indique que les grands fournisseurs de cloud continuent d’investir massivement et qu’un excédent d’offre à moyen et long terme reste peu probable
📡 Source : Google News (source en chinois)
💡 À surveiller : les nouvelles sur l’offre et la demande de HBM/DRAM auront un effet direct sur les contrats SKHYNIX et les ADR ; surveillez les mouvements inhabituels du marché
571
·
--
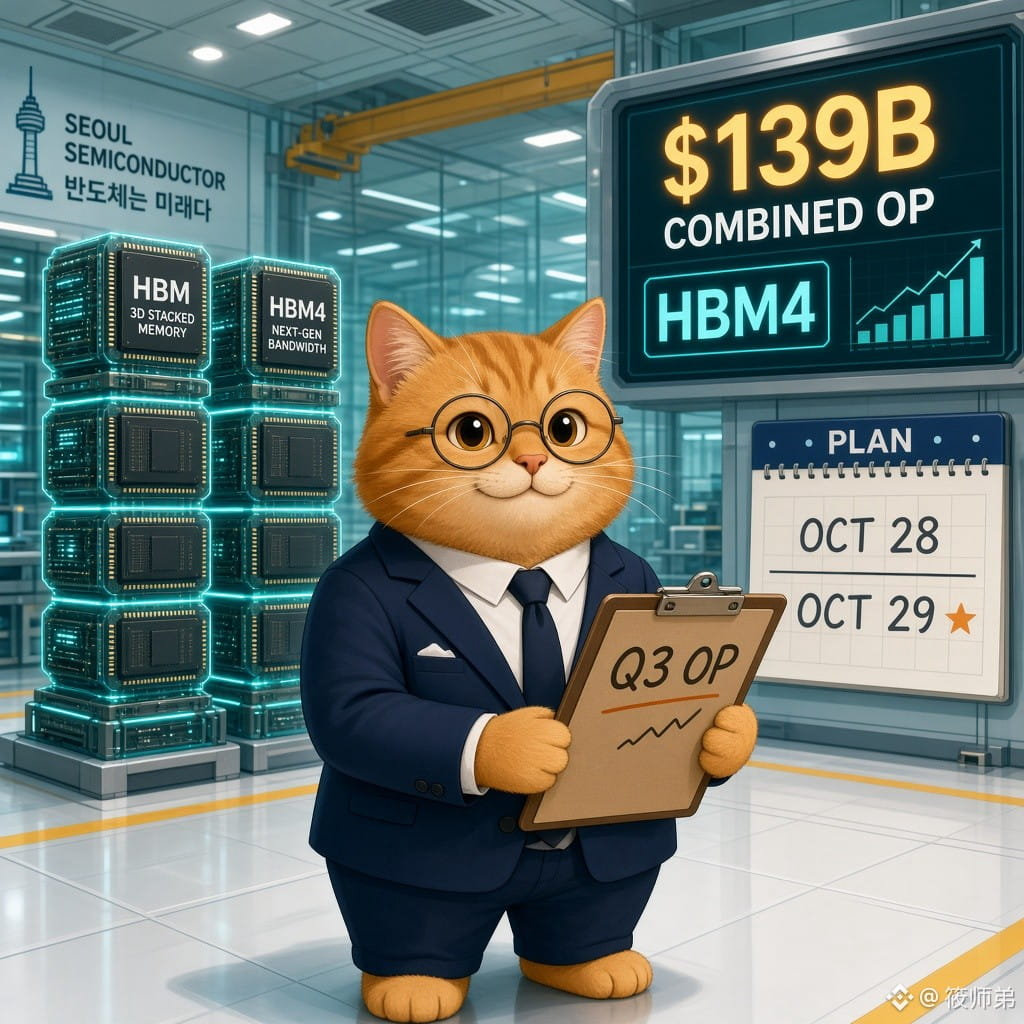
Les bénéfices d’exploitation combinés de Samsung et SK Hynix pourraient atteindre environ 184 000 milliards de wons au T3 (environ 139 milliards de dollars)
JoongAng Ilbo/Businesskorea/Yonhap : Samsung a préannoncé un chiffre d’affaires de 195 000 milliards de wons et un bénéfice d’exploitation de 107 400 milliards (en hausse d’environ 783 % sur un an). Selon FnGuide, SK Hynix devrait enregistrer un chiffre d’affaires d’environ 98 200 milliards et un bénéfice d’exploitation d’environ 77 000 milliards. La demande de HBM destinée à l’IA est un moteur de croissance ; TrendForce indique que les prix contractuels de la DRAM conventionnelle devraient progresser de 13 à 18 % au T3 par rapport au trimestre précédent. Les deux entreprises augmentent leur capacité de production de HBM4 pour les accélérateurs Vera Rubin de nouvelle génération de Nvidia. SK Hynix publiera ses résultats complets mercredi (28/10), et Samsung jeudi (29/10).
【Point de vue】
Alors que les bénéfices atteignent des records, les marchés se demandent surtout si les dépenses d’investissement dans l’IA généreront des retours à la hauteur. Le KOSPI a déjà fortement corrigé, et certains analystes estiment que le PER des deux entreprises est tombé autour de 3 : cette semaine, les chiffres des résultats pourraient compter moins que les projets d’investissement et les rendements pour les actionnaires.
【Opportunités/risques】
À surveiller : le rythme des livraisons de HBM4, les prix de la mémoire l’an prochain et l’éventualité d’importants rachats d’actions. Côté risques, la fonderie de Samsung devrait encore afficher une perte d’environ 1 000 milliards au T3, tandis que l’annulation de l’introduction en Bourse de Solidigm réduit les possibilités de financement. À court terme, l’appétit pour le risque dépendra toujours des déclarations du FOMC mercredi.
Qu’est-ce qui vous semble le plus important cette semaine : la confirmation de la rentabilité du HBM ou le signal de liquidité envoyé par le FOMC mercredi ?
#AI芯片 #HBM #财报周 $RENDER $BTC
À titre informatif uniquement ; ceci ne constitue pas un conseil en investissement.
32
·
--
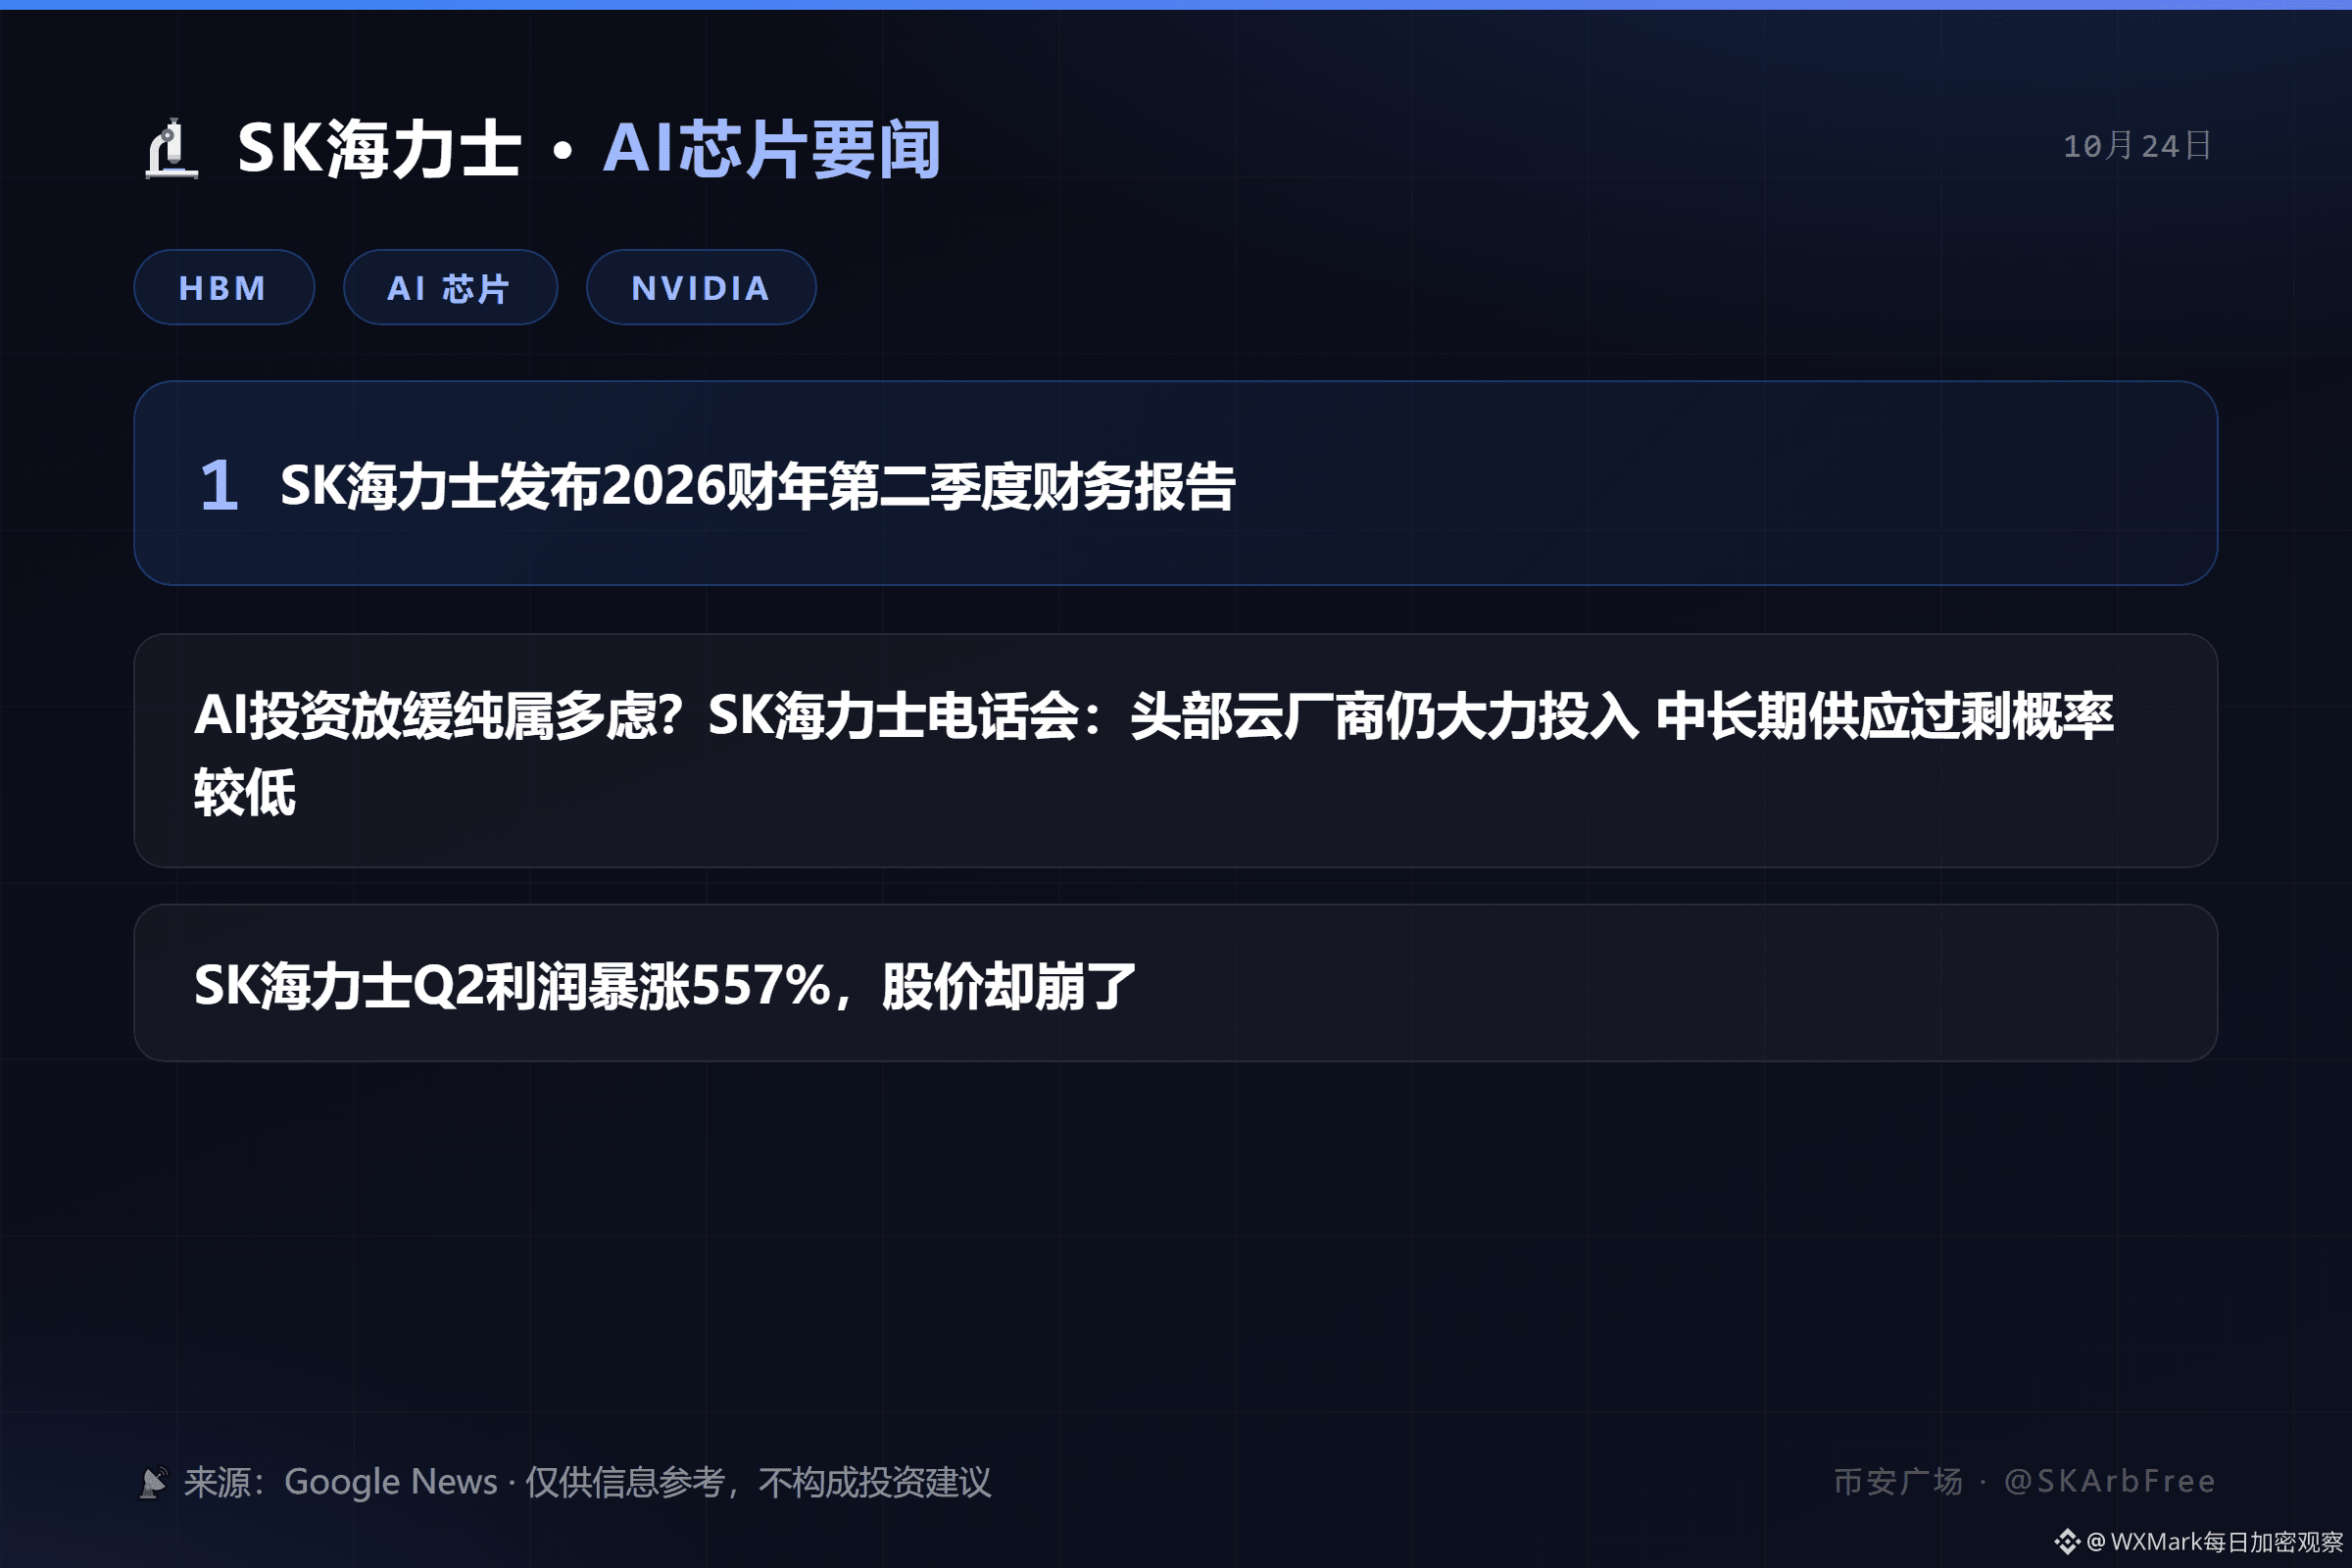
Article
🔬 Actualités des puces IA de SK hynix : publication des résultats financiers du deuxième trimestre de l’exercice 2026 | 24 octobre🔬 Actualités des puces IA de SK hynix | 24 octobre
━━━━━━━━━━
1. SK hynix publie ses résultats financiers du deuxième trimestre de l’exercice 2026
2. Le ralentissement des investissements dans l’IA est-il une inquiétude infondée ? Lors de sa conférence téléphonique, SK hynix affirme que les grands fournisseurs de services cloud continuent d’investir massivement et qu’un excédent d’offre à moyen ou long terme est peu probable
3. Le bénéfice de SK hynix bondit de 557 % au deuxième trimestre, mais son action s’effondre
📡 Source : Google News (source en chinois)
💡 À surveiller : les nouvelles sur l’offre et la demande de HBM/DRAM ont un effet direct sur les contrats de SKHYNIX et son ADR ; restez attentif aux mouvements inhabituels du marché
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ À titre informatif uniquement ; ne constitue pas un conseil en investissement
🔬 Actualités des puces IA de SK hynix : publication des résultats financiers du deuxième trimestre de l’exercice 2026 | 24 octobre
🔬 Actualités des puces IA de SK hynix | 24 octobre
━━━━━━━━━━
1. SK hynix publie ses résultats financiers du deuxième trimestre de l’exercice 2026
2. Le ralentissement des investissements dans l’IA est-il une inquiétude infondée ? Lors de sa conférence téléphonique, SK hynix affirme que les grands fournisseurs de services cloud continuent d’investir massivement et qu’un excédent d’offre à moyen ou long terme est peu probable
3. Le bénéfice de SK hynix bondit de 557 % au deuxième trimestre, mais son action s’effondre
📡 Source : Google News (source en chinois)
💡 À surveiller : les nouvelles sur l’offre et la demande de HBM/DRAM ont un effet direct sur les contrats de SKHYNIX et son ADR ; restez attentif aux mouvements inhabituels du marché
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ À titre informatif uniquement ; ne constitue pas un conseil en investissement
33
·
--
Partiellement vrai
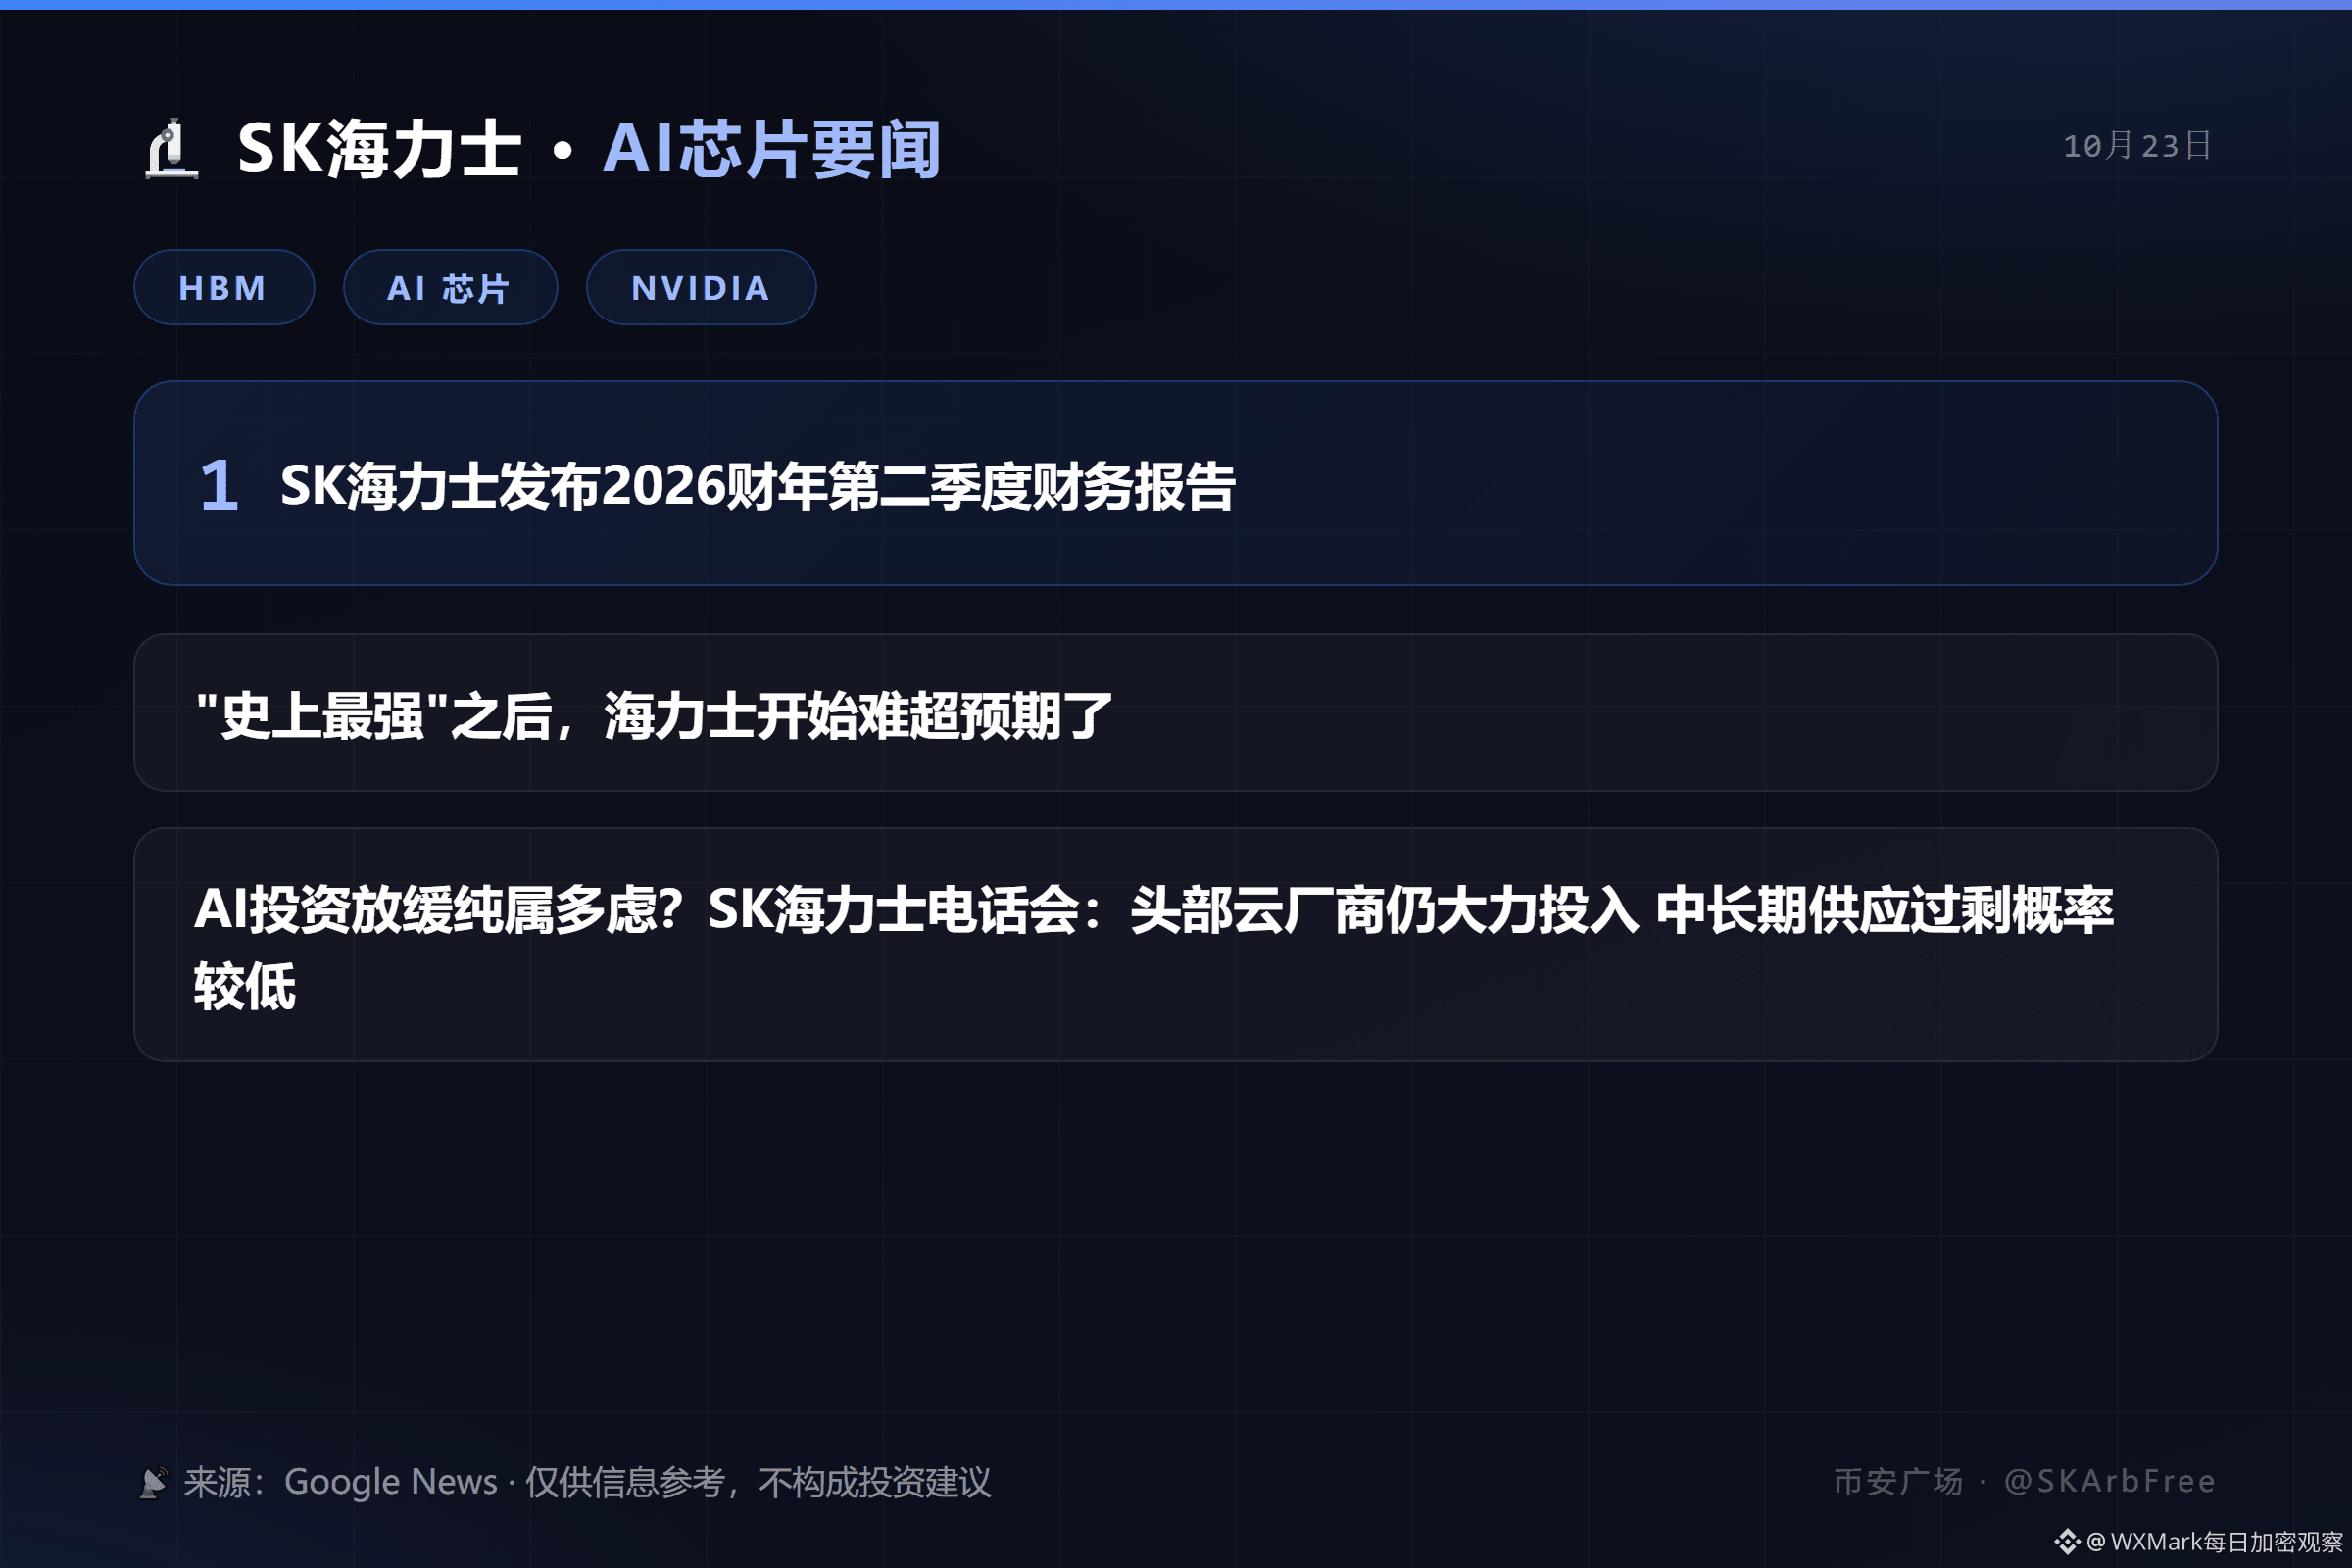
Article
🔬 Actualités des puces IA de SK Hynix : publication des résultats financiers du deuxième trimestre de l’exercice 2026 | 23 octobre🔬 Actualités des puces IA de SK Hynix | 23 octobre
━━━━━━━━━━
1. SK Hynix publie ses résultats financiers du deuxième trimestre de l’exercice 2026
2. Après un résultat « historique », SK Hynix commence à avoir du mal à dépasser les attentes
3. Le ralentissement des investissements dans l’IA est-il une inquiétude infondée ? Conférence téléphonique de SK Hynix : les grands fournisseurs de services cloud continuent d’investir massivement, et le risque d’une offre excédentaire à moyen et long terme reste faible
📡 Source : Google News (source en chinois)
💡 À surveiller : les nouvelles sur l’offre et la demande de HBM/DRAM ont un impact direct sur les contrats SKHYNIX et les ADR ; restez attentifs aux mouvements inhabituels du marché
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ À titre informatif uniquement ; ne constitue pas un conseil en investissement
🔬 Actualités des puces IA de SK Hynix : publication des résultats financiers du deuxième trimestre de l’exercice 2026 | 23 octobre
🔬 Actualités des puces IA de SK Hynix | 23 octobre
━━━━━━━━━━
1. SK Hynix publie ses résultats financiers du deuxième trimestre de l’exercice 2026
2. Après un résultat « historique », SK Hynix commence à avoir du mal à dépasser les attentes
3. Le ralentissement des investissements dans l’IA est-il une inquiétude infondée ? Conférence téléphonique de SK Hynix : les grands fournisseurs de services cloud continuent d’investir massivement, et le risque d’une offre excédentaire à moyen et long terme reste faible
📡 Source : Google News (source en chinois)
💡 À surveiller : les nouvelles sur l’offre et la demande de HBM/DRAM ont un impact direct sur les contrats SKHYNIX et les ADR ; restez attentifs aux mouvements inhabituels du marché
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ À titre informatif uniquement ; ne constitue pas un conseil en investissement
577
·
--
Vérifié
🔥 LA BATAILLE DES PUCES MÉMOIRE S'INTENSIFIE ! 💾🚀
Tout le monde parle d'IA, mais la véritable bataille se joue en coulisses — dans les puces mémoire et le stockage des données !
👀 $SKHYNIX
{future}(SKHYNIXUSDT)
est un acteur majeur du marché de la mémoire à large bande passante (HBM), qui répond à la demande croissante en infrastructures d'IA et en centres de données.
💡 La grande question : la demande en puces mémoire va-t-elle continuer à croître avec l'évolution de l'IA, ou la volatilité du marché va-t-elle freiner cette hausse ?
📊 Suivez l'évolution des technologies, les résultats financiers, la concurrence et les tendances du marché avant de prendre toute décision d'investissement.
Vous suivez le secteur des puces mémoire ? 👇
#SKHYNIX #Aİ #HBM #Semiconductors
🔥 LA BATAILLE DES PUCES MÉMOIRE S'INTENSIFIE ! 💾🚀
Tout le monde parle d'IA, mais la véritable bataille se joue en coulisses — dans les puces mémoire et le stockage des données !
👀 $SKHYNIX
est un acteur majeur du marché de la mémoire à large bande passante (HBM), qui répond à la demande croissante en infrastructures d'IA et en centres de données.
💡 La grande question : la demande en puces mémoire va-t-elle continuer à croître avec l'évolution de l'IA, ou la volatilité du marché va-t-elle freiner cette hausse ?
📊 Suivez l'évolution des technologies, les résultats financiers, la concurrence et les tendances du marché avant de prendre toute décision d'investissement.
Vous suivez le secteur des puces mémoire ? 👇
#SKHYNIX #Aİ #HBM #Semiconductors
729

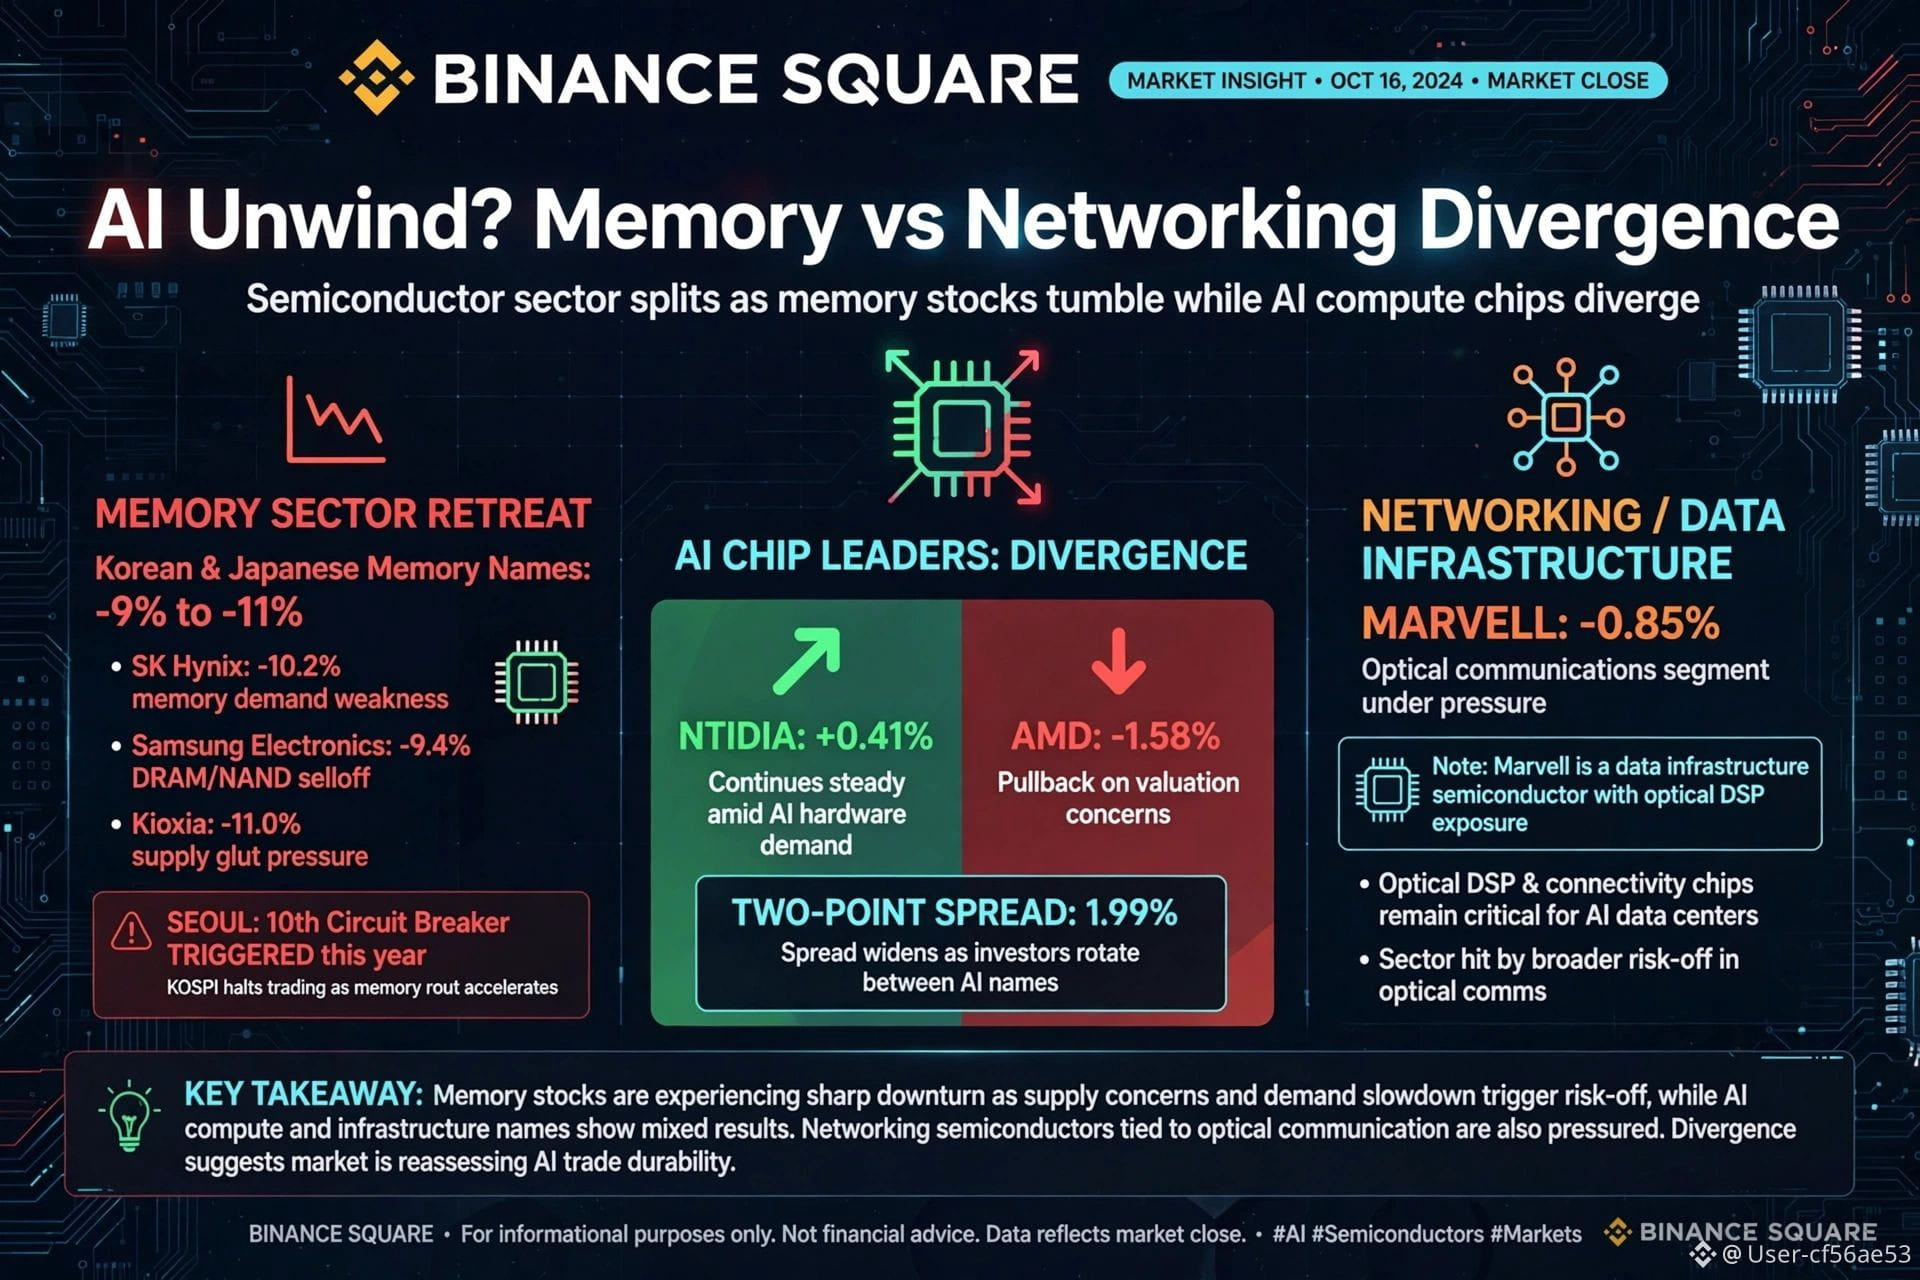
[10/16, 10:48 PM] Meta AI : Voilà — peaufiné, corrigé et prêt à publier sur Binance Square avec un visuel :
*Légende prête à publier :*
> Débouclage de l’IA ? Divergence entre mémoire et réseau
> La liquidation de jeudi, lorsque les valeurs coréennes et japonaises du secteur de la mémoire ont chuté de 9 à 11 % et que Séoul a déclenché son 10e mécanisme de suspension des échanges cette année, ressemblait à un débouclage généralisé des positions liées à l’IA. Aujourd’hui, la situation semble plus ciblée.
> Les inquiétudes portent sur les prix de la mémoire et la demande de HBM. Le secteur des réseaux n’est pas traité de la même manière.
> • Mémoire : SK Hynix, Samsung, Kioxia : -9 % à -11 %
> • Nvidia +0,41 % contre AMD -1,58 % = écart d’environ 2 points. D’ordinaire, leurs cours évoluent de concert au gré du sentiment autour de l’IA : cette divergence est donc propre à ces valeurs.
> • Marvell -0,85 % — ce n’est pas une pure valeur des communications optiques. C’est une entreprise de semi-conducteurs spécialisée dans les infrastructures de données, avec une exposition aux DSP optiques. Une distinction importante à faire avant publication.
> Mon avis : le marché opère une rotation _au sein_ de l’IA, il ne s’en retire pas. La mémoire encaisse le choc, tandis que le calcul diverge.
#AI #Semiconductors #NVDA #AMD #HBM #BinanceSquare
Tu veux que je retire le filigrane Binance Square ou que j’y ajoute ton identifiant ?
[10/16, 10:48 PM] Meta AI : Cette version est prête à être publiée sur Binance — j’ai corrigé la classification et resserré le propos :
*Texte final du post :*
Débouclage de l’IA ? Non — _rotation_ au sein de l’IA.
Jeudi : les valeurs coréennes et japonaises du secteur de la mémoire chutent de 9 à 11 %, et Séoul déclenche son 10e mécanisme de suspension des échanges de l’année. Cela ressemblait à un débouclage généralisé des positions liées à l’IA.
Aujourd’hui : la situation est beaucoup plus ciblée. Les inquiétudes portent sur les prix de la mémoire et la demande de HBM. Le secteur des réseaux n’est pas traité de la même manière.
*1. L’écart*
Nvidia +0,41 % contre AMD -1,58 % = un écart d’environ 2 points en une séance.
D’ordinaire, leurs cours évoluent de concert au gré du sentiment autour de l’IA. Une divergence de 2 points avant l’ouverture est propre à ces valeurs, et non un signal concernant tout le secteur. Les volumes sont toutefois faibles, donc ce signal, à lui seul, est peu fiable.
*2. Correction à apporter avant publication*
Marvell -0,85 % est répertoriée comme « communications optiques » dans les données sources.
Classification correcte : Marvell est une entreprise de semi-conducteurs spécialisée dans les infrastructures de données, avec une exposition aux DSP optiques — ce n’est pas une pure valeur des communications optiques. Ne la présentez pas comme telle.
En bref : le marché pénalise les valeurs exposées à la mémoire et à la HBM, mais épargne celles liées au calcul et aux réseaux. C’est une rotation, pas un retrait.
147
Hiver pour les appareils en périphérie, brasier dans le cloud : le récit de la résilience de la HBM face aux cycles, à l’aune du paradigme de l’« inférence dans le cloud »Certains estiment que la Chine pourrait rapidement accroître ses capacités de production dans les prochaines années, entraînant une surabondance sur le marché de la mémoire. Ces derniers jours, les actions liées à la mémoire ont dégringolé.
Mais si, à l’avenir, toute la puissance de calcul nécessaire à l’IA se trouve dans le cloud — comme aujourd’hui, où chacun peut se connecter à ChatGPT ou à Gemini depuis son téléphone — les appareils mobiles n’ont en réalité pas besoin de caractéristiques particulières, puisque tous les calculs sont effectués dans le cloud.
Dans ce cas, le prix de la mémoire des appareils grand public pourrait effectivement s’effondrer. Mais qu’en est-il de la mémoire haut de gamme des serveurs dans ce même scénario, notamment la HBM, dont tout le monde se dispute actuellement les stocks ?
Hiver pour les appareils en périphérie, brasier dans le cloud : le récit de la résilience de la HBM face aux cycles, à l’aune du paradigme de l’« inférence dans le cloud »
Certains estiment que la Chine pourrait rapidement accroître ses capacités de production dans les prochaines années, entraînant une surabondance sur le marché de la mémoire. Ces derniers jours, les actions liées à la mémoire ont dégringolé.
Mais si, à l’avenir, toute la puissance de calcul nécessaire à l’IA se trouve dans le cloud — comme aujourd’hui, où chacun peut se connecter à ChatGPT ou à Gemini depuis son téléphone — les appareils mobiles n’ont en réalité pas besoin de caractéristiques particulières, puisque tous les calculs sont effectués dans le cloud.
Dans ce cas, le prix de la mémoire des appareils grand public pourrait effectivement s’effondrer. Mais qu’en est-il de la mémoire haut de gamme des serveurs dans ce même scénario, notamment la HBM, dont tout le monde se dispute actuellement les stocks ?
265
·
--
Article
🔬 Actualités sur les puces IA de SK Hynix : actions de Micron et SK Hynix | 13 octobre🔬 Actualités sur les puces IA de SK Hynix | 13 octobre
━━━━━━━━━━
1. Les actions de Micron et SK Hynix reculent après l’annonce par un fabricant chinois de mémoire de progrès dans une nouvelle conception
2. Les marchés asiatiques reculent après les menaces chinoises sur les puces qui pèsent sur Samsung et SK Hynix ; le pétrole se replie
3. Les actions de SK Hynix et SoftBank plongent, les valeurs technologiques asiatiques suivant la vague de ventes de semi-conducteurs à Wall Street
📡 Source : Google News
💡 À surveiller : les informations sur l’offre et la demande de HBM/DRAM influent directement sur les contrats SKHYNIX et les ADR ; soyez attentifs aux mouvements inhabituels du marché
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ À titre informatif uniquement ; ne constitue pas un conseil en investissement
🔬 Actualités sur les puces IA de SK Hynix : actions de Micron et SK Hynix | 13 octobre
🔬 Actualités sur les puces IA de SK Hynix | 13 octobre
━━━━━━━━━━
1. Les actions de Micron et SK Hynix reculent après l’annonce par un fabricant chinois de mémoire de progrès dans une nouvelle conception
2. Les marchés asiatiques reculent après les menaces chinoises sur les puces qui pèsent sur Samsung et SK Hynix ; le pétrole se replie
3. Les actions de SK Hynix et SoftBank plongent, les valeurs technologiques asiatiques suivant la vague de ventes de semi-conducteurs à Wall Street
📡 Source : Google News
💡 À surveiller : les informations sur l’offre et la demande de HBM/DRAM influent directement sur les contrats SKHYNIX et les ADR ; soyez attentifs aux mouvements inhabituels du marché
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ À titre informatif uniquement ; ne constitue pas un conseil en investissement
245
·
--
Article
🔬 Actualités des puces IA de SK Hynix : les commandes de mémoire sont déjà réservées pour l’année à venir ! Le chiffre d’affaires trimestriel de l’activité mémoire d’un partenaire de SK Hynix | 10 octobre🔬 Actualités des puces IA de SK Hynix | 10 octobre
━━━━━━━━━━
1. Les commandes de mémoire sont déjà réservées pour l’année à venir ! Le chiffre d’affaires trimestriel de l’activité mémoire d’un partenaire de SK Hynix a progressé de 158 % sur un an
2. Le patron de SK Hynix : mieux vaut lancer au plus vite les travaux de l’usine de puces de Gwangju, la demande de puces dépasse largement les attentes
3. Samsung et la HBM : le retournement de situation ?
📡 Source : Google News
💡 À surveiller : les nouvelles sur l’offre et la demande de HBM/DRAM influencent directement les contrats SK HYNIX et les ADR. Gardez un œil sur les mouvements inhabituels du marché.
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ À titre informatif uniquement ; ne constitue pas un conseil en investissement
🔬 Actualités des puces IA de SK Hynix : les commandes de mémoire sont déjà réservées pour l’année à venir ! Le chiffre d’affaires trimestriel de l’activité mémoire d’un partenaire de SK Hynix | 10 octobre
🔬 Actualités des puces IA de SK Hynix | 10 octobre
━━━━━━━━━━
1. Les commandes de mémoire sont déjà réservées pour l’année à venir ! Le chiffre d’affaires trimestriel de l’activité mémoire d’un partenaire de SK Hynix a progressé de 158 % sur un an
2. Le patron de SK Hynix : mieux vaut lancer au plus vite les travaux de l’usine de puces de Gwangju, la demande de puces dépasse largement les attentes
3. Samsung et la HBM : le retournement de situation ?
📡 Source : Google News
💡 À surveiller : les nouvelles sur l’offre et la demande de HBM/DRAM influencent directement les contrats SK HYNIX et les ADR. Gardez un œil sur les mouvements inhabituels du marché.
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ À titre informatif uniquement ; ne constitue pas un conseil en investissement
768
·
--
Article
🔬 Actualités sur les puces IA de SK Hynix : à l’ouverture de Wall Street, les trois principaux indices reculent, SK Hynix et Micron Technology perdent plus de | 9 octobre🔬 Actualités sur les puces IA de SK Hynix | 9 octobre
━━━━━━━━━━
1. Ouverture de Wall Street : les trois principaux indices reculent, SK Hynix et Micron Technology perdent plus de 1 %
2. Le département mémoire de SK Hynix aurait choisi Goldman Sachs et Morgan Stanley comme chefs de file pour son introduction en Bourse
3. Les échantillons HBM de Samsung ont été envoyés ! SK Hynix n’a même pas encore commencé à fabriquer les siens
📡 Source : Google News
💡 À surveiller : les nouvelles sur l’offre et la demande de HBM/DRAM influent directement sur les contrats et les ADR de SKHYNIX ; soyez attentifs aux mouvements inhabituels du marché
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ À titre informatif uniquement ; ne constitue pas un conseil en investissement
🔬 Actualités sur les puces IA de SK Hynix : à l’ouverture de Wall Street, les trois principaux indices reculent, SK Hynix et Micron Technology perdent plus de | 9 octobre
🔬 Actualités sur les puces IA de SK Hynix | 9 octobre
━━━━━━━━━━
1. Ouverture de Wall Street : les trois principaux indices reculent, SK Hynix et Micron Technology perdent plus de 1 %
2. Le département mémoire de SK Hynix aurait choisi Goldman Sachs et Morgan Stanley comme chefs de file pour son introduction en Bourse
3. Les échantillons HBM de Samsung ont été envoyés ! SK Hynix n’a même pas encore commencé à fabriquer les siens
📡 Source : Google News
💡 À surveiller : les nouvelles sur l’offre et la demande de HBM/DRAM influent directement sur les contrats et les ADR de SKHYNIX ; soyez attentifs aux mouvements inhabituels du marché
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ À titre informatif uniquement ; ne constitue pas un conseil en investissement
415
·
--
Vérifié
Article
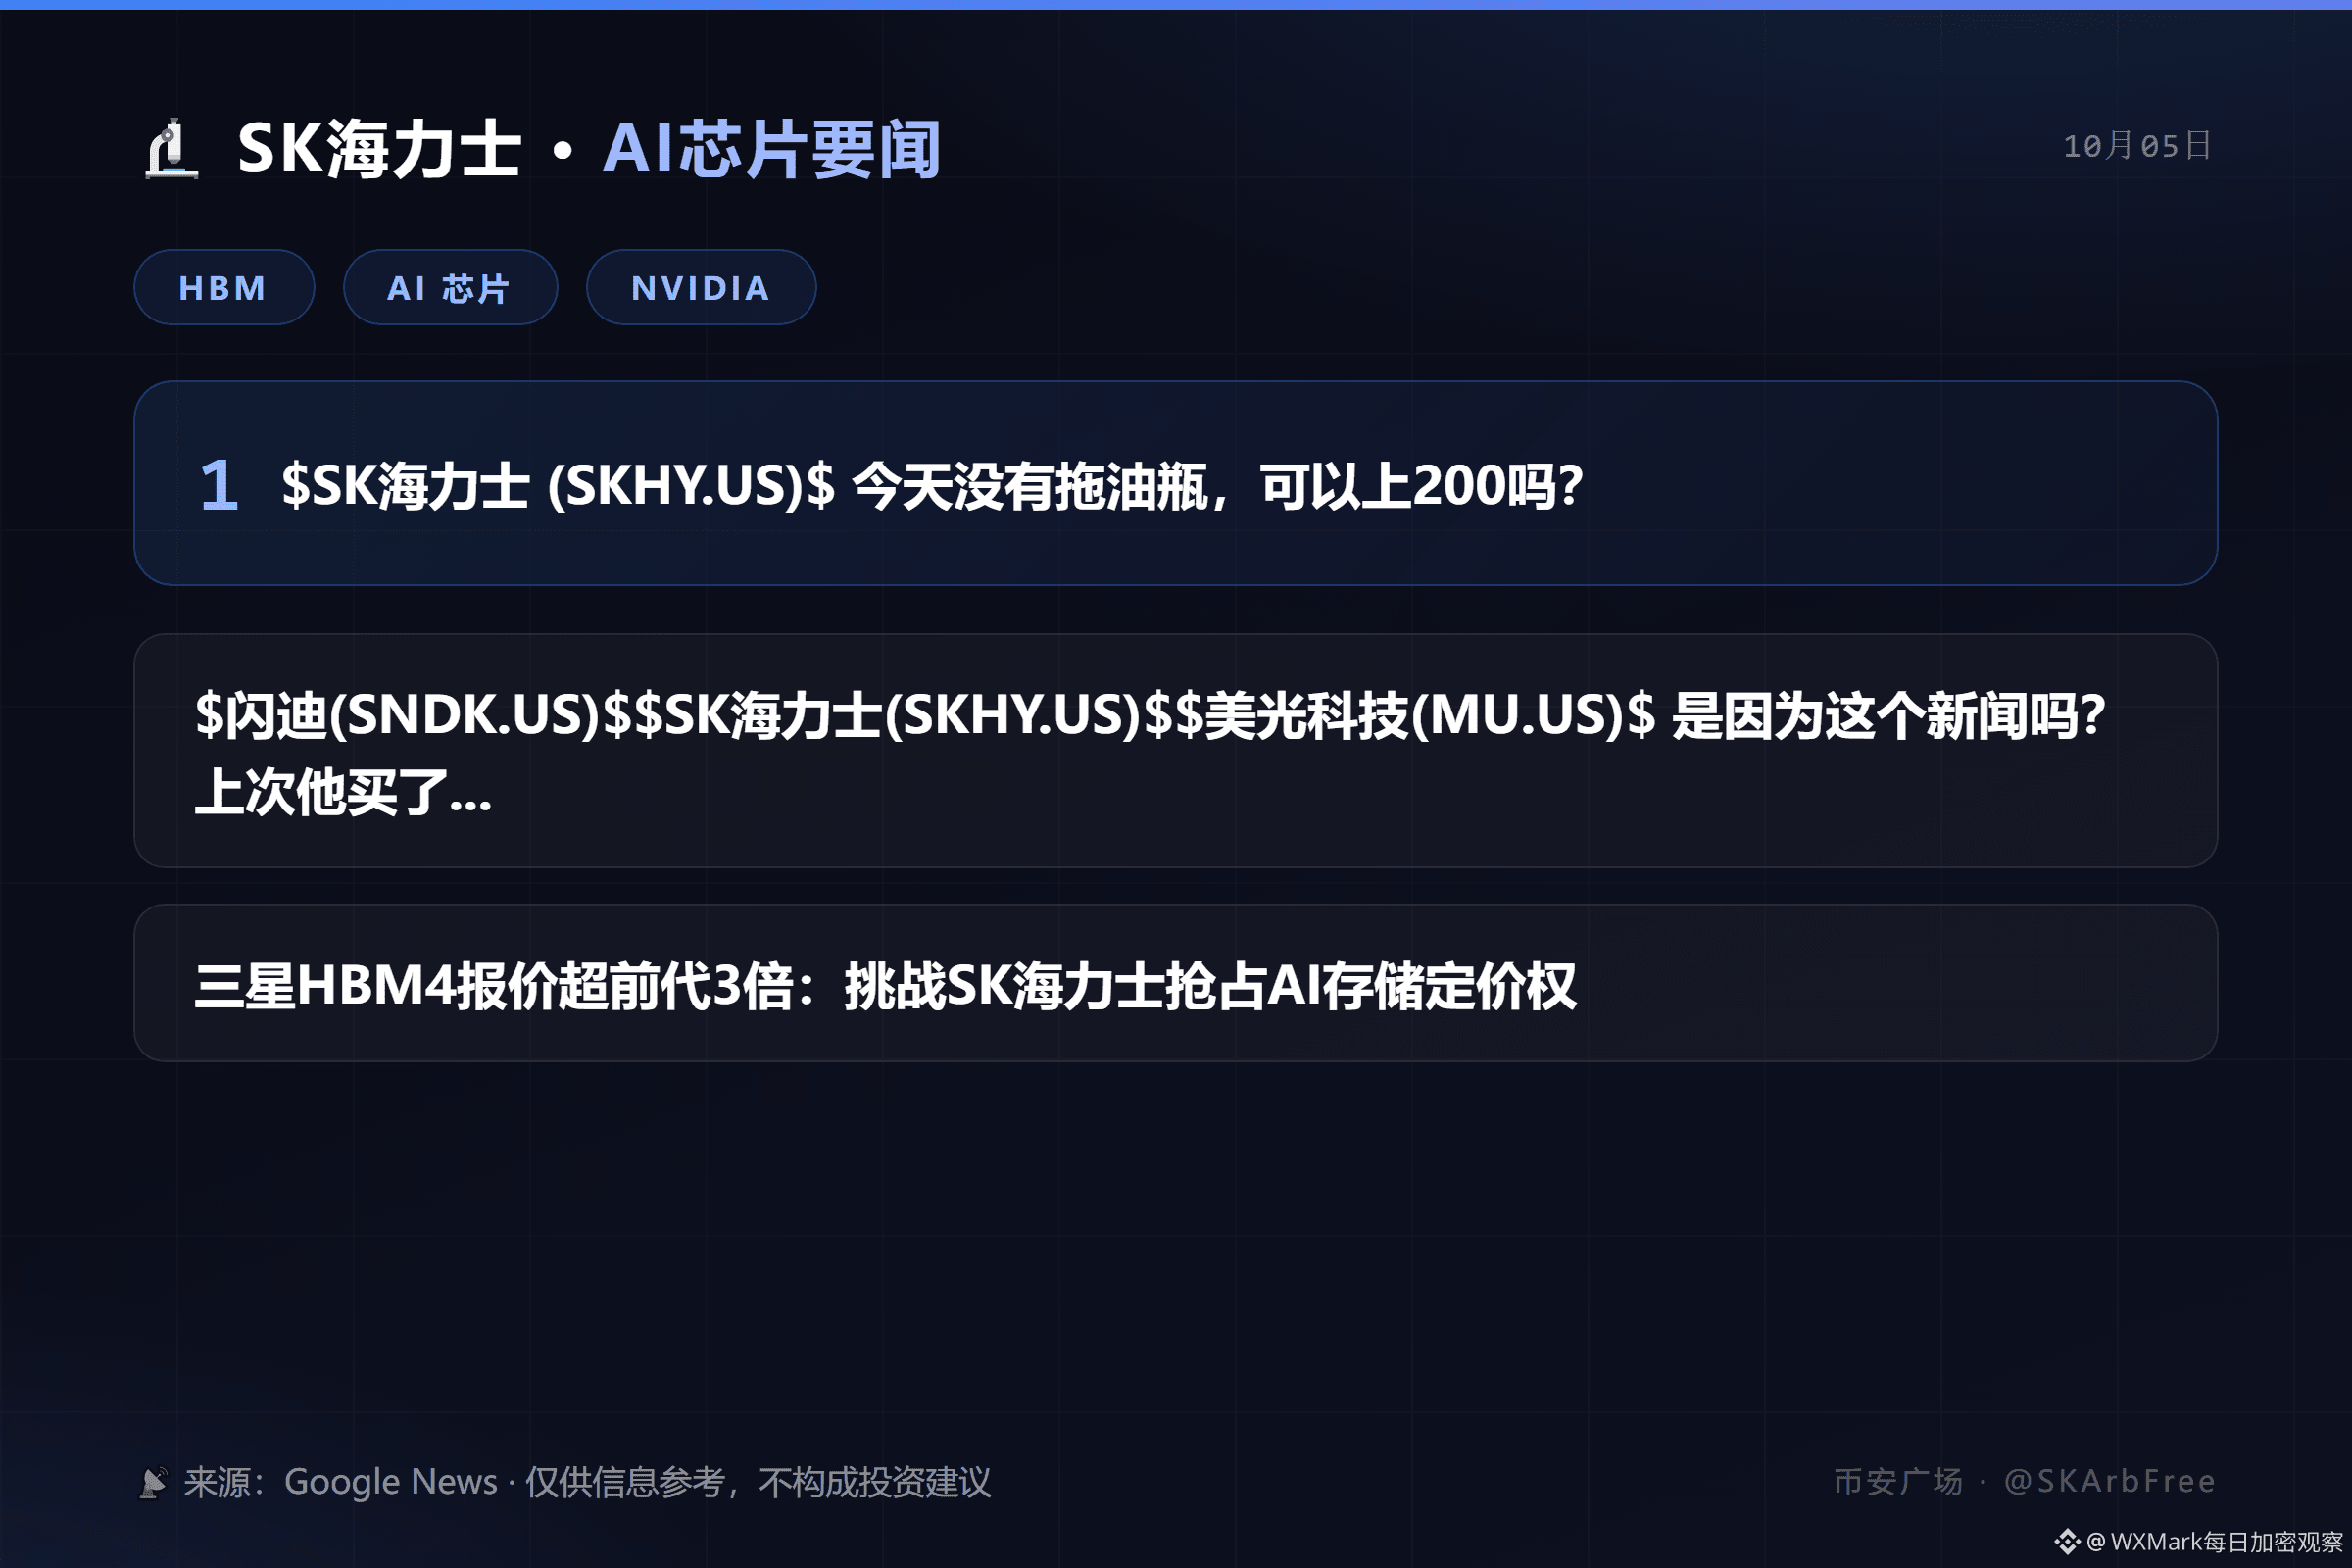
🔬 Actualités importantes sur les puces IA de $SK Hynix (SKHY.US)$ : aujourd’hui, pas de boulets à traîner | 5 octobre🔬 Actualités importantes sur les puces IA de SK Hynix | 5 octobre
━━━━━━━━━━
1. $SK Hynix (SKHY.US)$ Aujourd’hui, il n’y a pas de boulets à traîner. Peut-on atteindre 200 ?
2. $SanDisk (SNDK.US)$$SK Hynix (SKHY.US)$$Micron Technology (MU.US)$ C’est à cause de cette nouvelle ? La dernière fois, il en a acheté…
3. Le HBM4 de Samsung est proposé à un prix 3 fois supérieur à celui de la génération précédente : SK Hynix au défi de s’emparer du pouvoir de fixation des prix du stockage IA
📡 Source : Google News
💡 À surveiller : les nouvelles sur l’offre et la demande de HBM/DRAM ont un impact direct sur les contrats SK HYNIX et les ADR. Gardez un œil sur les mouvements inhabituels du marché.
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ À titre informatif uniquement ; ceci ne constitue pas un conseil en investissement.
🔬 Actualités importantes sur les puces IA de $SK Hynix (SKHY.US)$ : aujourd’hui, pas de boulets à traîner | 5 octobre
🔬 Actualités importantes sur les puces IA de SK Hynix | 5 octobre
━━━━━━━━━━
1. $SK Hynix (SKHY.US)$ Aujourd’hui, il n’y a pas de boulets à traîner. Peut-on atteindre 200 ?
2. $SanDisk (SNDK.US)$$SK Hynix (SKHY.US)$$Micron Technology (MU.US)$ C’est à cause de cette nouvelle ? La dernière fois, il en a acheté…
3. Le HBM4 de Samsung est proposé à un prix 3 fois supérieur à celui de la génération précédente : SK Hynix au défi de s’emparer du pouvoir de fixation des prix du stockage IA
📡 Source : Google News
💡 À surveiller : les nouvelles sur l’offre et la demande de HBM/DRAM ont un impact direct sur les contrats SK HYNIX et les ADR. Gardez un œil sur les mouvements inhabituels du marché.
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ À titre informatif uniquement ; ceci ne constitue pas un conseil en investissement.
1.3k
·
--
Vérifié
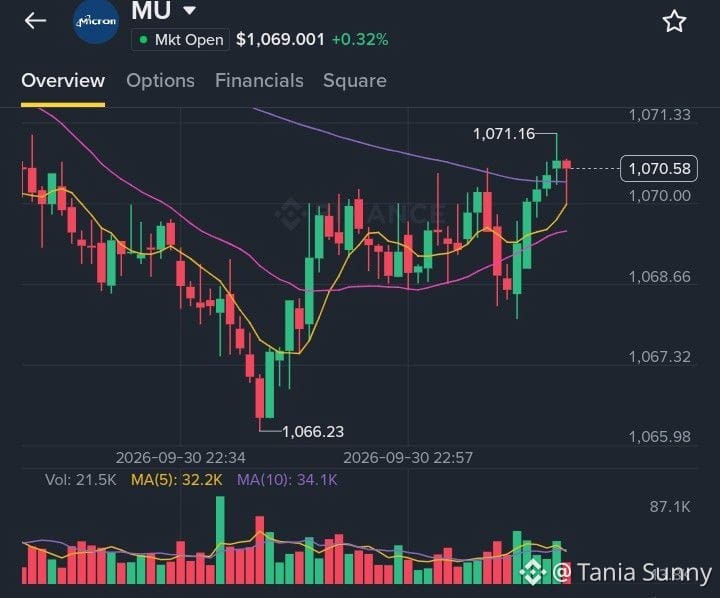
Je surveille $MU de très près dans les résultats de Q4 de l’exercice 2026 aujourd’hui, le 30 septembre.
Le contexte est très différent de l’an dernier. La demande en HBM3E pour les accélérateurs d’IA pousse les prix spot à 4-5 fois au-dessus des niveaux des contrats (données TrendForce), et Micron est l’un des seuls 3 fournisseurs capables de livrer à grande échelle.
Pourquoi je suis optimiste à propos de $MU :
{stock_us}(MU.US)
- Le data center est désormais au cœur de l’histoire : Nvidia vient de publier 89 Md$ de revenus pour le data center (+117% YoY) et le data center d’AMD a aussi doublé — tous deux ont besoin de davantage de HBM de Micron.
- Le pouvoir de fixation des prix est de retour : des informations indiquent que les contrats HBM 2026 augmentent d’environ 20% YoY, ce qui soutient directement la volonté de Micron d’atteindre une marge brute de 70%+.
- L’évaluation reste raisonnable par rapport aux pairs de l’IA malgré la hausse jusqu’à environ 180 $.
Le risque est élevé si les prévisions déçoivent, mais pour moi, le cycle haussier de la mémoire semble intact.
Pas un conseil financier. Mon point de vue sur $MU.US
#EarningsSeason #MU #HBM #AIDemand
Je surveille $MU de très près dans les résultats de Q4 de l’exercice 2026 aujourd’hui, le 30 septembre.
Le contexte est très différent de l’an dernier. La demande en HBM3E pour les accélérateurs d’IA pousse les prix spot à 4-5 fois au-dessus des niveaux des contrats (données TrendForce), et Micron est l’un des seuls 3 fournisseurs capables de livrer à grande échelle.
Pourquoi je suis optimiste à propos de $MU :
- Le data center est désormais au cœur de l’histoire : Nvidia vient de publier 89 Md$ de revenus pour le data center (+117% YoY) et le data center d’AMD a aussi doublé — tous deux ont besoin de davantage de HBM de Micron.
- Le pouvoir de fixation des prix est de retour : des informations indiquent que les contrats HBM 2026 augmentent d’environ 20% YoY, ce qui soutient directement la volonté de Micron d’atteindre une marge brute de 70%+.
- L’évaluation reste raisonnable par rapport aux pairs de l’IA malgré la hausse jusqu’à environ 180 $.
Le risque est élevé si les prévisions déçoivent, mais pour moi, le cycle haussier de la mémoire semble intact.
Pas un conseil financier. Mon point de vue sur $MU.US
#EarningsSeason #MU #HBM #AIDemand
MU-8,16%
MUUS-6,39%
2
2k
·
--
#EarningsSeason
Je surveille le marché de la mémoire depuis un certain temps, et ce cycle me semble différent de l’histoire habituelle d’euphorie puis d’effondrement.
Micron aborde ses résultats du T4 de son exercice 2026 (FY2026 Q4) avec des attentes d’environ 50 Md$ de chiffre d’affaires et des marges brutes autour de 86%.
La grande question pour moi est :
Combien de temps ce super-cycle de la mémoire peut-il réellement durer ?
Je pense qu’il y a encore de la place pour que le cycle continue, principalement parce que l’infrastructure liée à l’IA crée une demande massive en mémoire, en particulier la mémoire HBM.
Mais je ne pense pas que ces taux de croissance puissent durer éternellement.
Ce que je surveille de plus près n’est pas seulement les chiffres du T4 de Micron. C’est ce que la direction dit concernant les prochains trimestres.
Si la demande liée à l’IA reste forte tandis que l’offre de mémoire demeure tendue, le cycle pourrait durer beaucoup plus longtemps que lors d’un cycle mémoire typique.
En revanche, si de nouvelles capacités commencent à entrer en service plus vite que ne progresse la demande, les marges pourraient finir par être le premier signal d’alerte.
Donc, mon avis est prudemment optimiste concernant l’histoire de la mémoire, mais je ne suppose pas qu’il s’agisse d’un cycle sans fin.
Le prochain rapport de résultats devrait nous donner une autre pièce importante du puzzle.
Qu’est-ce que vous surveillez le plus attentivement — la demande en HBM, les marges brutes, ou les perspectives pour l’exercice 2027 ?
#MU #HBM
1
346
·
--
Article
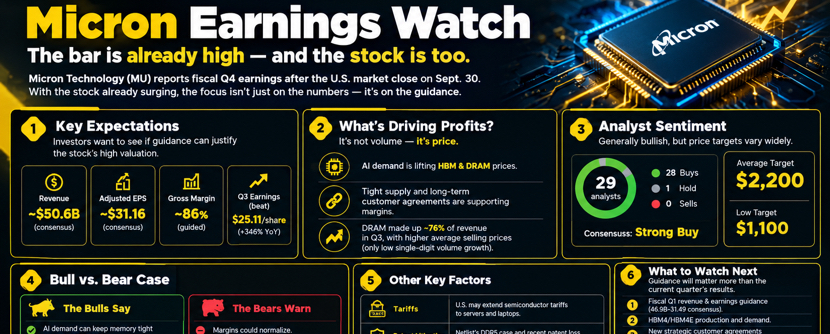
🚨 Résultats de Micron $MU : La barre est déjà très élevéeMicron Technology publie ses résultats du T4 fiscal après la clôture des marchés américains aujourd’hui, le 30 septembre. Alors que le titre a déjà fortement progressé, les investisseurs surveillent davantage les perspectives que le simple fait de battre les attentes sur les résultats.
📊 Ce qui compte :
• La demande tirée par l’IA continue de soutenir la hausse des prix du HBM et de la DRAM.
• Une offre limitée et des accords clients à long terme soutiennent les marges.
• Les analystes s’attendent à un autre trimestre solide, mais les objectifs de prix varient considérablement.
• Les haussiers estiment que la demande liée à l’IA maintiendra une offre de mémoire tendue jusqu’en 2027 et au-delà.
• Les baissiers avertissent qu’une nouvelle capacité pourrait finir par faire baisser les prix et les marges.
🚨 Résultats de Micron $MU : La barre est déjà très élevée
Micron Technology publie ses résultats du T4 fiscal après la clôture des marchés américains aujourd’hui, le 30 septembre. Alors que le titre a déjà fortement progressé, les investisseurs surveillent davantage les perspectives que le simple fait de battre les attentes sur les résultats.
📊 Ce qui compte :
• La demande tirée par l’IA continue de soutenir la hausse des prix du HBM et de la DRAM.
• Une offre limitée et des accords clients à long terme soutiennent les marges.
• Les analystes s’attendent à un autre trimestre solide, mais les objectifs de prix varient considérablement.
• Les haussiers estiment que la demande liée à l’IA maintiendra une offre de mémoire tendue jusqu’en 2027 et au-delà.
• Les baissiers avertissent qu’une nouvelle capacité pourrait finir par faire baisser les prix et les marges.
239
·
--
Article
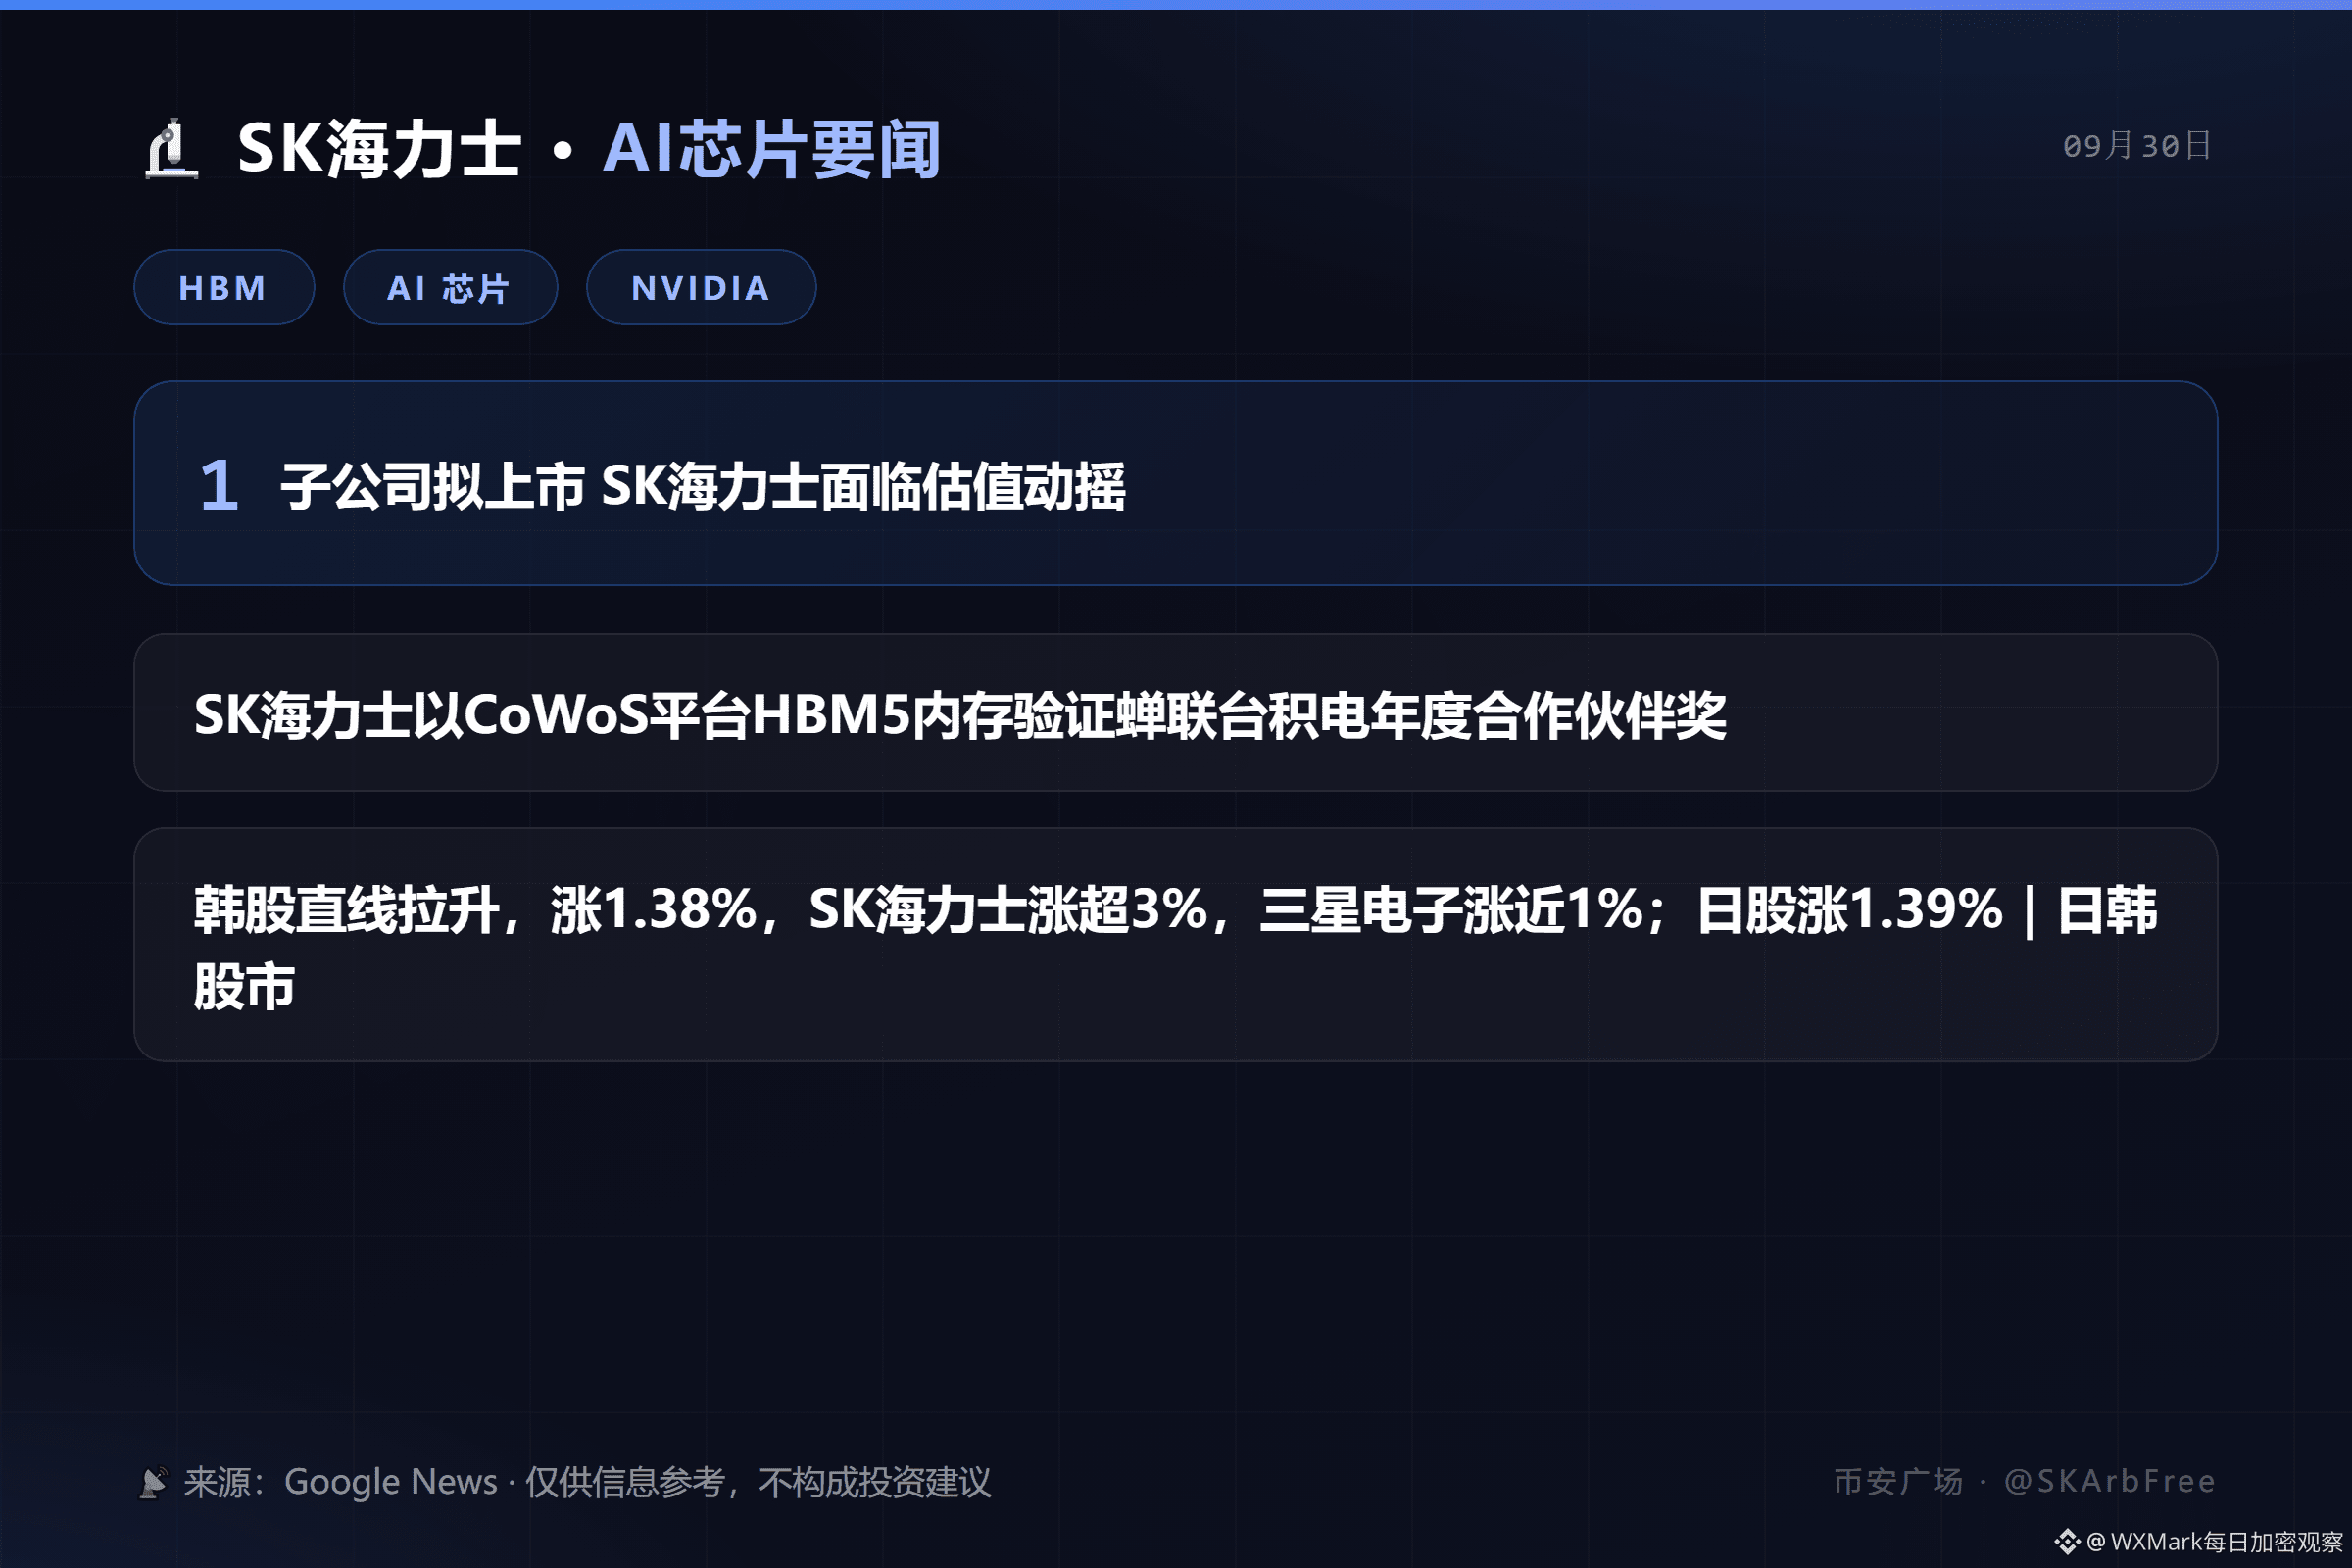
🔬 Actualités sur les puces IA de SK Hynix : la filiale envisage une introduction en bourse, SK Hynix fait face à des fluctuations de valorisation | 30 septembre🔬 Actualités sur les puces IA de SK Hynix | 30 septembre
━━━━━━━━━━
1. La filiale envisage une introduction en bourse : SK Hynix fait face à des fluctuations de valorisation
2. SK Hynix, via la plateforme CoWoS, reconduit sa vérification de la mémoire HBM5 et remporte à nouveau le prix du partenaire de coopération annuel d’ASML
3. Le marché coréen bondit d’un trait : +1,38 % ; SK Hynix progresse de plus de 3 % ; Samsung Electronics monte de près de 1 % ; le marché japonais grimpe de 1,39 % | Marchés actions coréen et japonais
📡 Source : Google News
💡 Points à surveiller : les informations sur l’offre/demande de HBM/DRAM se répercuteront directement sur les contrats de SK Hynix et sur l’ADR ; soyez attentif aux mouvements inhabituels du carnet d’ordres
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ À titre d’information uniquement ; ne constitue pas un conseil en investissement
🔬 Actualités sur les puces IA de SK Hynix : la filiale envisage une introduction en bourse, SK Hynix fait face à des fluctuations de valorisation | 30 septembre
🔬 Actualités sur les puces IA de SK Hynix | 30 septembre
━━━━━━━━━━
1. La filiale envisage une introduction en bourse : SK Hynix fait face à des fluctuations de valorisation
2. SK Hynix, via la plateforme CoWoS, reconduit sa vérification de la mémoire HBM5 et remporte à nouveau le prix du partenaire de coopération annuel d’ASML
3. Le marché coréen bondit d’un trait : +1,38 % ; SK Hynix progresse de plus de 3 % ; Samsung Electronics monte de près de 1 % ; le marché japonais grimpe de 1,39 % | Marchés actions coréen et japonais
📡 Source : Google News
💡 Points à surveiller : les informations sur l’offre/demande de HBM/DRAM se répercuteront directement sur les contrats de SK Hynix et sur l’ADR ; soyez attentif aux mouvements inhabituels du carnet d’ordres
$SKHYNIX $SKHY #SK海力士 #AI芯片 #HBM #Nvidia
⚠️ À titre d’information uniquement ; ne constitue pas un conseil en investissement
1
477
·
--
Haussier
#EarningsSeason
$MU
{future}(MUUSDT)
: Bullish or Bearish ?
Les résultats de Micron pour le T4 de l’exercice 2026, prévus pour le 30 septembre, pourraient être un test important du cycle actuel « mémoire + IA ». Les prévisions de Micron appellent à un chiffre d’affaires de 50 Md$ ± 1 Md$, une marge brute non-GAAP d’environ 86 % et un BPA (EPS) de 31 ± 1.
🟢 Cas haussier :
La demande des data centers liés à l’IA et la HBM restent de grands moteurs de croissance. Micron expédie déjà la HBM4 à un client leader, tandis que le volume de production de la HBM4E est attendu en 2027. Les analystes tablent actuellement sur environ 50,86 Md$ de chiffre d’affaires et 31,45 $ d’EPS, légèrement au-dessus du point médian des prévisions de Micron.
🔴 Risques baissiers :
Les attentes sont extrêmement élevées. Le marché se concentrera probablement non seulement sur les chiffres du T4, mais aussi sur les perspectives de marge pour l’exercice 2027, la demande en HBM, les prix des DRAM et les dépenses d’investissement. Un rapport solide pourrait quand même décevoir si les prévisions prospectives ne répondent pas aux attentes élevées. Les marchés des options impliquent actuellement une volatilité potentiellement importante après les résultats.
Mon avis : La configuration fondamentale penche nettement vers un scénario haussier, mais la réaction aux résultats dépendra fortement de la capacité de Micron à maintenir des marges très élevées et à démontrer que le super-cycle de la mémoire peut se poursuivre. Le chiffre clé ne concerne pas seulement le BPA du T4 : la perspective pour l’exercice 2027 pourrait compter encore davantage.
#Micron #Semiconductors #HBM #Memory
Discussion de marché à visée éducative, et non une recommandation d’acheter ou de vendre.
#EarningsSeason
$MU
: Bullish or Bearish ?
Les résultats de Micron pour le T4 de l’exercice 2026, prévus pour le 30 septembre, pourraient être un test important du cycle actuel « mémoire + IA ». Les prévisions de Micron appellent à un chiffre d’affaires de 50 Md$ ± 1 Md$, une marge brute non-GAAP d’environ 86 % et un BPA (EPS) de 31 ± 1.
🟢 Cas haussier :
La demande des data centers liés à l’IA et la HBM restent de grands moteurs de croissance. Micron expédie déjà la HBM4 à un client leader, tandis que le volume de production de la HBM4E est attendu en 2027. Les analystes tablent actuellement sur environ 50,86 Md$ de chiffre d’affaires et 31,45 $ d’EPS, légèrement au-dessus du point médian des prévisions de Micron.
🔴 Risques baissiers :
Les attentes sont extrêmement élevées. Le marché se concentrera probablement non seulement sur les chiffres du T4, mais aussi sur les perspectives de marge pour l’exercice 2027, la demande en HBM, les prix des DRAM et les dépenses d’investissement. Un rapport solide pourrait quand même décevoir si les prévisions prospectives ne répondent pas aux attentes élevées. Les marchés des options impliquent actuellement une volatilité potentiellement importante après les résultats.
Mon avis : La configuration fondamentale penche nettement vers un scénario haussier, mais la réaction aux résultats dépendra fortement de la capacité de Micron à maintenir des marges très élevées et à démontrer que le super-cycle de la mémoire peut se poursuivre. Le chiffre clé ne concerne pas seulement le BPA du T4 : la perspective pour l’exercice 2027 pourrait compter encore davantage.
#Micron #Semiconductors #HBM #Memory
Discussion de marché à visée éducative, et non une recommandation d’acheter ou de vendre.
127
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#$1.5BInLeveragedCryptoBetsLiquidated
6,200 vues
94 mentions
2
#KOSPIFalls3.53%BackBelow6000
13,604 vues
396 mentions
3
#AmazonSharesFallAbout7%InPremarketTrading
1,091 vues
70 mentions
4
#USMidtermElections
139,450 vues
1,675 mentions
5
#StrategySTRCReaches$99.95ForFirstTimeIn165Days
2,993 vues
71 mentions
6
#BinanceWillListPredictPREDICT
40,710 vues
809 mentions
7
#SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember
1,641 vues
81 mentions
8
#StrategyReports$21BQ3OperatingProfit
1,640 vues
44 mentions
9
#TwoAddressesHoldingAbout1.28BUSDTFrozen
22,410 vues
487 mentions
10
#FirstDigitalBlacklistsAttackerAddressHoldingAbout3.4MFDUSD
718 vues
19 mentions