
#visa
visa
562,528 vues
1,268 mentions
Populaire
Récents
Visa met enfin fin à cette faille sournoise de récompenses en memecoin Crossmint après que des pressions liées à une enquête l’ont portée à la lumière. Même si des transactions continuent encore de passer pour le moment, la période de grâce se termine la semaine prochaine. C’est un rappel clair que les grands acteurs de la finance traditionnelle resserrent leur conformité autour des rails crypto. Les processeurs de paiement veulent être totalement exempts de tout risque réglementaire accidentel, ce qui signifie que les jours des contournements faciles touchent à leur fin. Attendez-vous à des contrôles plus stricts à l’avenir. #Visa #Memecoins #CryptoRegulation
Visa met enfin fin à cette faille sournoise de récompenses en memecoin Crossmint après que des pressions liées à une enquête l’ont portée à la lumière. Même si des transactions continuent encore de passer pour le moment, la période de grâce se termine la semaine prochaine. C’est un rappel clair que les grands acteurs de la finance traditionnelle resserrent leur conformité autour des rails crypto. Les processeurs de paiement veulent être totalement exempts de tout risque réglementaire accidentel, ce qui signifie que les jours des contournements faciles touchent à leur fin. Attendez-vous à des contrôles plus stricts à l’avenir. #Visa #Memecoins #CryptoRegulation
2

Voir la traduction
Visa đóng cửa lỗ hổng thưởng memecoin Crossmint sau điều tra của The Block
• Visa dự định chấm dứt giai đoạn ân hạn cho lỗ hổng thưởng memecoin Crossmint vào tuần tới.
• Các đợt bán memecoin do Crossmint cung cấp vẫn đang diễn ra trên cả hai ứng dụng.
• Thông tin từ báo cáo của The Block đã thúc đẩy hành động này.
#BinanceSquare #CryptoNews #Visa #Crossmint #MemeCoin
$btc $eth
vlikevn Titanbot
Nguồn: The Block
Visa đóng cửa lỗ hổng thưởng memecoin Crossmint sau điều tra của The Block
• Visa dự định chấm dứt giai đoạn ân hạn cho lỗ hổng thưởng memecoin Crossmint vào tuần tới.
• Các đợt bán memecoin do Crossmint cung cấp vẫn đang diễn ra trên cả hai ứng dụng.
• Thông tin từ báo cáo của The Block đã thúc đẩy hành động này.
#BinanceSquare #CryptoNews #Visa #Crossmint #MemeCoin
$btc $eth
vlikevn Titanbot
Nguồn: The Block
• Visa dự định chấm dứt giai đoạn ân hạn cho lỗ hổng thưởng memecoin Crossmint vào tuần tới.
• Các đợt bán memecoin do Crossmint cung cấp vẫn đang diễn ra trên cả hai ứng dụng.
• Thông tin từ báo cáo của The Block đã thúc đẩy hành động này.
#BinanceSquare #CryptoNews #Visa #Crossmint #MemeCoin
$btc $eth
vlikevn Titanbot
Nguồn: The Block
83

·
--
Voir la traduction
Visa 关 meme 币刷卡返现口子:下周收口想用信用卡积分白嫖买 meme 币的窗口,Visa 准备关了。
据 BlockBeats / ChainCatcher 等转述:Visa 已通知支付行业参与方,Crossmint 处理 meme 币购买时用的「数字商品媒体」商户类别码并不适用。处理器里包括 Checkout.com,过渡期预计下周结束。
此前 Robinhood Wallet、Fomo 用户可走 Apple Pay / Google Pay,经 Crossmint 刷 Visa / Mastercard,交易被标成电子书、电影一类数字媒体,从而绕开加密交易分类,拿到普通积分或返现。JPMorgan 此前向 Visa 提出分类质疑;Visa 认定至少有一笔错标,本不该拿卡奖。往后 meme 币购买须按加密交易规则走,受 Visa 对应限制。
我的判断:卡组织改 MCC,比国会磨法案快一个数量级。这不是 ban meme,是把支付管道从「假装买电影」纠正回 crypto rails——想玩积分套利的,下周前看清窗口。
不构成投资建议。
#Visa #支付 #meme币 #加密支付 #Web3
Visa 关 meme 币刷卡返现口子:下周收口
想用信用卡积分白嫖买 meme 币的窗口,Visa 准备关了。
据 BlockBeats / ChainCatcher 等转述:Visa 已通知支付行业参与方,Crossmint 处理 meme 币购买时用的「数字商品媒体」商户类别码并不适用。处理器里包括 Checkout.com,过渡期预计下周结束。
此前 Robinhood Wallet、Fomo 用户可走 Apple Pay / Google Pay,经 Crossmint 刷 Visa / Mastercard,交易被标成电子书、电影一类数字媒体,从而绕开加密交易分类,拿到普通积分或返现。JPMorgan 此前向 Visa 提出分类质疑;Visa 认定至少有一笔错标,本不该拿卡奖。往后 meme 币购买须按加密交易规则走,受 Visa 对应限制。
我的判断:卡组织改 MCC,比国会磨法案快一个数量级。这不是 ban meme,是把支付管道从「假装买电影」纠正回 crypto rails——想玩积分套利的,下周前看清窗口。
不构成投资建议。
#Visa #支付 #meme币 #加密支付 #Web3
据 BlockBeats / ChainCatcher 等转述:Visa 已通知支付行业参与方,Crossmint 处理 meme 币购买时用的「数字商品媒体」商户类别码并不适用。处理器里包括 Checkout.com,过渡期预计下周结束。
此前 Robinhood Wallet、Fomo 用户可走 Apple Pay / Google Pay,经 Crossmint 刷 Visa / Mastercard,交易被标成电子书、电影一类数字媒体,从而绕开加密交易分类,拿到普通积分或返现。JPMorgan 此前向 Visa 提出分类质疑;Visa 认定至少有一笔错标,本不该拿卡奖。往后 meme 币购买须按加密交易规则走,受 Visa 对应限制。
我的判断:卡组织改 MCC,比国会磨法案快一个数量级。这不是 ban meme,是把支付管道从「假装买电影」纠正回 crypto rails——想玩积分套利的,下周前看清窗口。
不构成投资建议。
#Visa #支付 #meme币 #加密支付 #Web3
风中浪客:
早就该收了,这种用信用卡积分套 meme 的玩法本来就是钻空子,真当 Visa 傻啊。窗口关了也好,省得一堆人爆仓了还得还卡债。
1
42
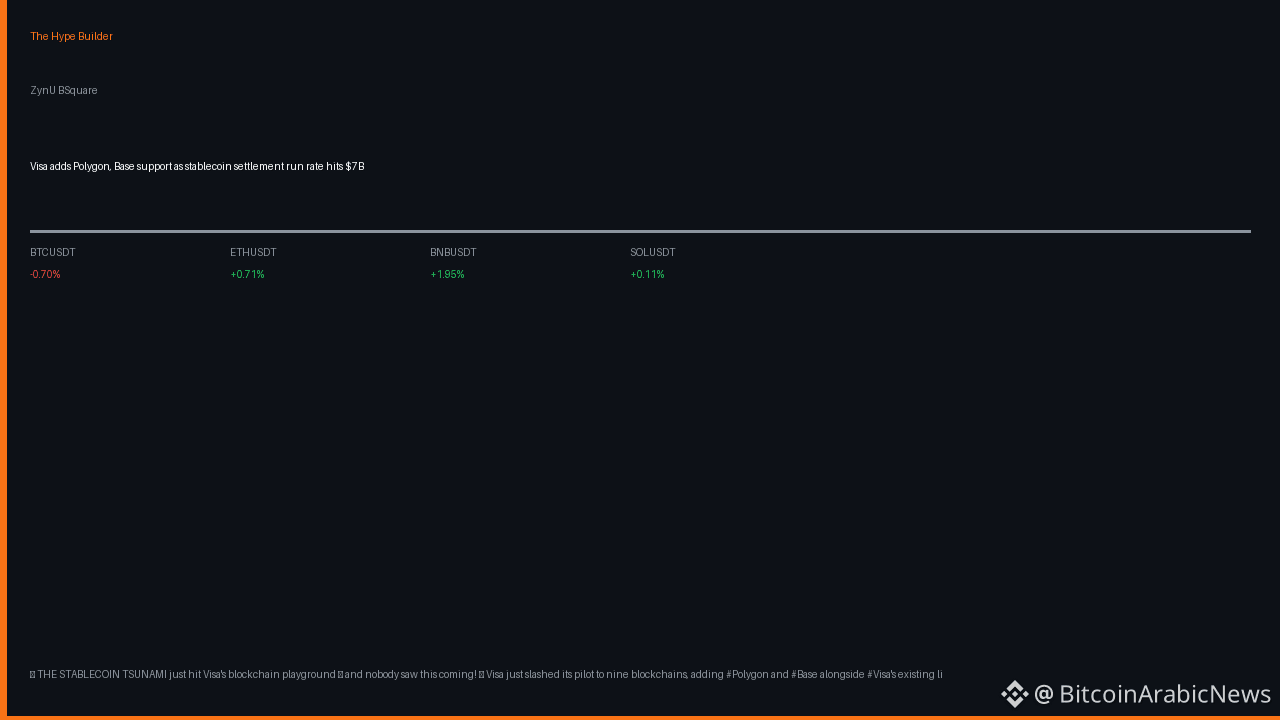
🔥 LA VAGUE DE STABLECOINS vient de frapper l’espace de test blockchain de Visa — et personne ne s’y attendait !
📊 Visa vient de réduire son pilote à neuf blockchains, ajoutant #Polygon and #Base en plus de la gamme #Visa existante, tandis que le volume de règlement en stablecoins a bondi, avec un rythme annuel de 7 Md$ . Le marché s’emballe : le sentiment de Greed est à 63/100, BNB est en hausse de 1,95% à 736$ et ETH affiche des croisements MACD haussiers, signalant que l’argent institutionnel est déjà en train de se positionner.
💡 Cela pourrait déclencher une vague de paiements on-chain qui propulse l’adoption #crypto et alimente la prochaine percée de prix pour BTC et ETH.
❓ Lance un 🔥 si tu penses que la vague de paiements a commencé — ou dis-moi quelle blockchain va surfer sur la plus grande vague ?
🔥 LA VAGUE DE STABLECOINS vient de frapper l’espace de test blockchain de Visa — et personne ne s’y attendait !
📊 Visa vient de réduire son pilote à neuf blockchains, ajoutant #Polygon and #Base en plus de la gamme #Visa existante, tandis que le volume de règlement en stablecoins a bondi, avec un rythme annuel de 7 Md$ . Le marché s’emballe : le sentiment de Greed est à 63/100, BNB est en hausse de 1,95% à 736$ et ETH affiche des croisements MACD haussiers, signalant que l’argent institutionnel est déjà en train de se positionner.
💡 Cela pourrait déclencher une vague de paiements on-chain qui propulse l’adoption #crypto et alimente la prochaine percée de prix pour BTC et ETH.
❓ Lance un 🔥 si tu penses que la vague de paiements a commencé — ou dis-moi quelle blockchain va surfer sur la plus grande vague ?
📊 Visa vient de réduire son pilote à neuf blockchains, ajoutant #Polygon and #Base en plus de la gamme #Visa existante, tandis que le volume de règlement en stablecoins a bondi, avec un rythme annuel de 7 Md$ . Le marché s’emballe : le sentiment de Greed est à 63/100, BNB est en hausse de 1,95% à 736$ et ETH affiche des croisements MACD haussiers, signalant que l’argent institutionnel est déjà en train de se positionner.
💡 Cela pourrait déclencher une vague de paiements on-chain qui propulse l’adoption #crypto et alimente la prochaine percée de prix pour BTC et ETH.
❓ Lance un 🔥 si tu penses que la vague de paiements a commencé — ou dis-moi quelle blockchain va surfer sur la plus grande vague ?
45
·
--
MoneyGram a lancé sa première carte Visa adossée à un stablecoin, d’abord disponible en Colombie. Les clients éligibles peuvent détenir un solde en stable-dollar (en commençant par USDC), le dépenser partout où la carte Visa est acceptée, ou le convertir en monnaie locale dans les points de MoneyGram. L’entreprise prévoit de s’étendre à davantage de marchés et d’ajouter le support de son propre stablecoin MGUSD.
$USDC $USD1 $USDT #NewNews #CoinVahini #MoneyGram #Stablecoins #Visa
MoneyGram a lancé sa première carte Visa adossée à un stablecoin, d’abord disponible en Colombie. Les clients éligibles peuvent détenir un solde en stable-dollar (en commençant par USDC), le dépenser partout où la carte Visa est acceptée, ou le convertir en monnaie locale dans les points de MoneyGram. L’entreprise prévoit de s’étendre à davantage de marchés et d’ajouter le support de son propre stablecoin MGUSD.
$USDC $USD1 $USDT #NewNews #CoinVahini #MoneyGram #Stablecoins #Visa
$USDC $USD1 $USDT #NewNews #CoinVahini #MoneyGram #Stablecoins #Visa
1
10

·
--
📰 Visa a cette fois fait entrer les prêts sur la chaîne directement dans la phase de règlement par carte de crédit adossée aux stablecoins.
Les organismes de cartes de crédit doivent souvent d’abord payer Visa au jour le jour, tandis que l’argent du titulaire n’arrive que plus tard, ce qui crée à maintes reprises des déficits de trésorerie entre les deux. Credit Coop propose une ligne de crédit renouvelable en stablecoins : l’organisme emprunte d’abord pour effectuer le règlement du jour, puis les remboursements ultérieurs reviennent automatiquement pour rembourser le prêt.
🔥 Cette conception ressemble un peu à un financement des comptes clients transposé sur la blockchain. Les retraits, les flux de fonds et le remboursement sont gérés par des contrats intelligents : l’argent que le titulaire rembourse sert d’abord à payer les intérêts, puis à reconstituer la limite, et seule la partie restante revient au compte de l’emprunteur. Le collatéral n’est pas un actif crypto sur-collatéralisé, mais plutôt l’encaissement futur des règlements.
Visa affirme qu’à partir de 2023, ce modèle a fourni un financement à un volume de règlements cumulé de plus de 2,5 milliards de dollars ; il a traité plus de 3 000 prêts et 9 000 remboursements, avec zéro défaut. Mais ces données proviennent des documents fournis par le projet : un même capital peut être emprunté puis remboursé à plusieurs reprises, donc elles ne peuvent pas être assimilées directement à un encours impayé ou à un rendement réel.
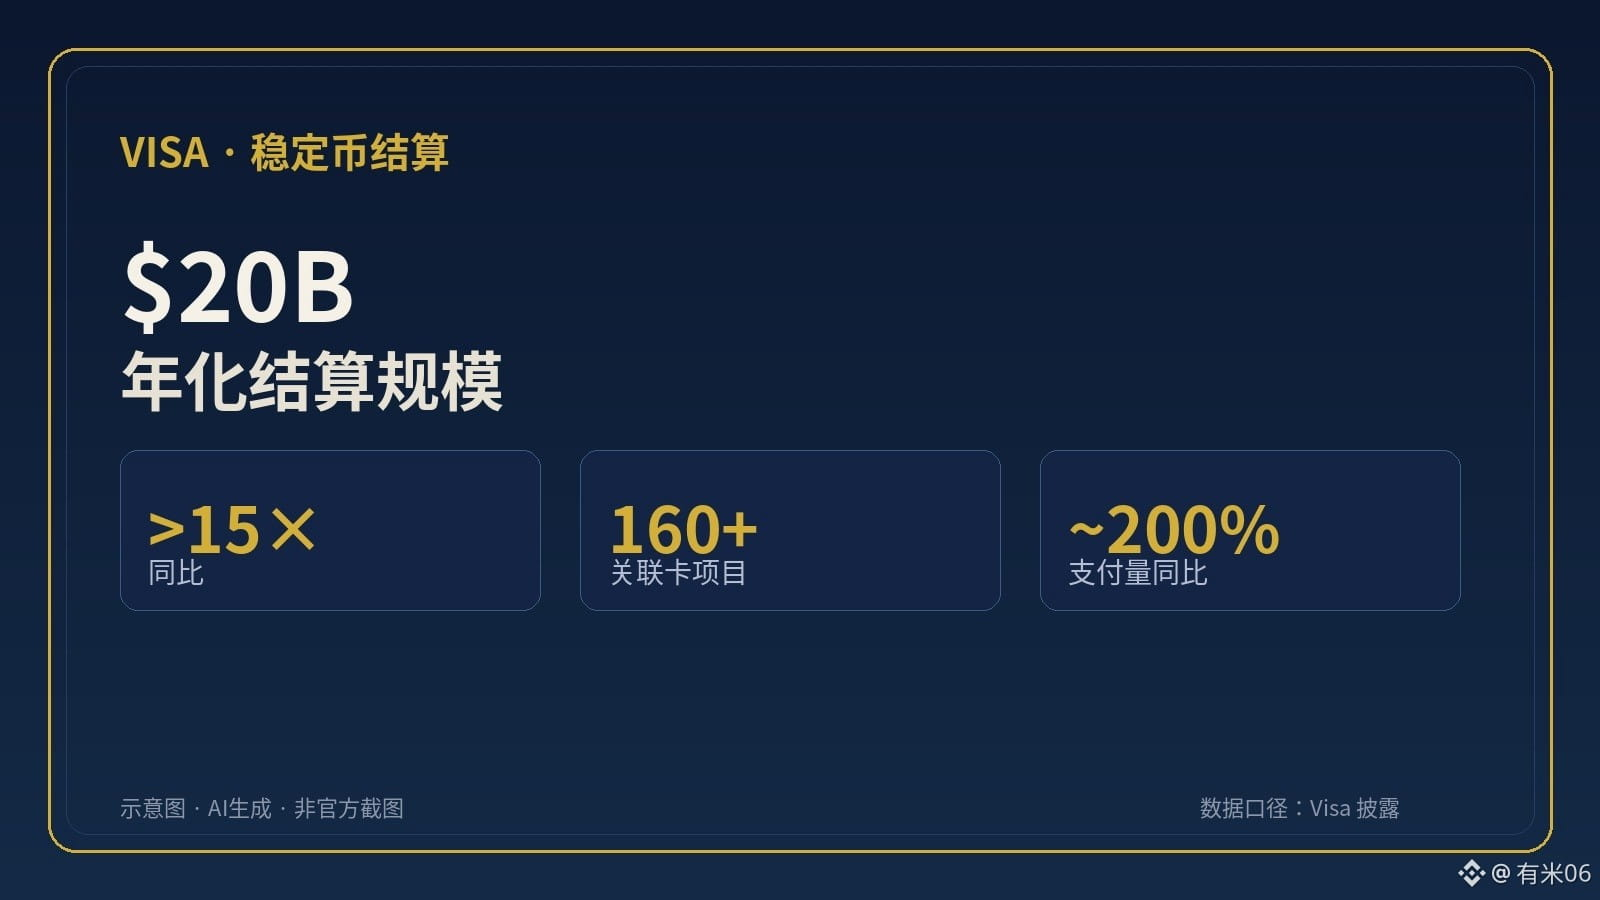
👀 Ce qui mérite surtout d’être creusé, c’est que les projets de cartes de crédit liées aux stablecoins dépassaient déjà 160 au deuxième trimestre de l’exercice 2026, et que les volumes de paiement ont augmenté d’environ 200 % en glissement annuel ; en équivalent annuel, les montants de règlements en stablecoins dépassent 20 milliards de dollars. La demande augmente bien, mais pour l’instant, les montants de crédit divulgués, l’exposition actuelle, la concentration des prêteurs et la répartition des pertes restent encore incomplets.
Rain représente la majorité des activités divulguées, avec environ 2 milliards de dollars de montants de règlements cumulés ; Karta, lui, est décrit par Visa comme utilisant d’abord un crédit accordé sur la chaîne pour lancer, puis obtenant ensuite 140 millions de dollars de financement institutionnel. Honnêtement, les prêts sur la chaîne ressemblent davantage à un outil transitoire pour constituer un historique opérationnel : la vraie question est de savoir s’ils peuvent résister aux défauts de paiement et à l’insuffisance des créances.
🤔 Pensez-vous que ce modèle, qui consiste à emprunter sur la base de futurs encaissements, deviendra une méthode de financement courante pour les projets de paiements en stablecoins ?
#Visa #稳定币 #链上借贷 #CreditCoop
📰 Visa a cette fois fait entrer les prêts sur la chaîne directement dans la phase de règlement par carte de crédit adossée aux stablecoins.
Les organismes de cartes de crédit doivent souvent d’abord payer Visa au jour le jour, tandis que l’argent du titulaire n’arrive que plus tard, ce qui crée à maintes reprises des déficits de trésorerie entre les deux. Credit Coop propose une ligne de crédit renouvelable en stablecoins : l’organisme emprunte d’abord pour effectuer le règlement du jour, puis les remboursements ultérieurs reviennent automatiquement pour rembourser le prêt.
🔥 Cette conception ressemble un peu à un financement des comptes clients transposé sur la blockchain. Les retraits, les flux de fonds et le remboursement sont gérés par des contrats intelligents : l’argent que le titulaire rembourse sert d’abord à payer les intérêts, puis à reconstituer la limite, et seule la partie restante revient au compte de l’emprunteur. Le collatéral n’est pas un actif crypto sur-collatéralisé, mais plutôt l’encaissement futur des règlements.
Visa affirme qu’à partir de 2023, ce modèle a fourni un financement à un volume de règlements cumulé de plus de 2,5 milliards de dollars ; il a traité plus de 3 000 prêts et 9 000 remboursements, avec zéro défaut. Mais ces données proviennent des documents fournis par le projet : un même capital peut être emprunté puis remboursé à plusieurs reprises, donc elles ne peuvent pas être assimilées directement à un encours impayé ou à un rendement réel.
👀 Ce qui mérite surtout d’être creusé, c’est que les projets de cartes de crédit liées aux stablecoins dépassaient déjà 160 au deuxième trimestre de l’exercice 2026, et que les volumes de paiement ont augmenté d’environ 200 % en glissement annuel ; en équivalent annuel, les montants de règlements en stablecoins dépassent 20 milliards de dollars. La demande augmente bien, mais pour l’instant, les montants de crédit divulgués, l’exposition actuelle, la concentration des prêteurs et la répartition des pertes restent encore incomplets.
Rain représente la majorité des activités divulguées, avec environ 2 milliards de dollars de montants de règlements cumulés ; Karta, lui, est décrit par Visa comme utilisant d’abord un crédit accordé sur la chaîne pour lancer, puis obtenant ensuite 140 millions de dollars de financement institutionnel. Honnêtement, les prêts sur la chaîne ressemblent davantage à un outil transitoire pour constituer un historique opérationnel : la vraie question est de savoir s’ils peuvent résister aux défauts de paiement et à l’insuffisance des créances.
🤔 Pensez-vous que ce modèle, qui consiste à emprunter sur la base de futurs encaissements, deviendra une méthode de financement courante pour les projets de paiements en stablecoins ?
#Visa #稳定币 #链上借贷 #CreditCoop
Les organismes de cartes de crédit doivent souvent d’abord payer Visa au jour le jour, tandis que l’argent du titulaire n’arrive que plus tard, ce qui crée à maintes reprises des déficits de trésorerie entre les deux. Credit Coop propose une ligne de crédit renouvelable en stablecoins : l’organisme emprunte d’abord pour effectuer le règlement du jour, puis les remboursements ultérieurs reviennent automatiquement pour rembourser le prêt.
🔥 Cette conception ressemble un peu à un financement des comptes clients transposé sur la blockchain. Les retraits, les flux de fonds et le remboursement sont gérés par des contrats intelligents : l’argent que le titulaire rembourse sert d’abord à payer les intérêts, puis à reconstituer la limite, et seule la partie restante revient au compte de l’emprunteur. Le collatéral n’est pas un actif crypto sur-collatéralisé, mais plutôt l’encaissement futur des règlements.
Visa affirme qu’à partir de 2023, ce modèle a fourni un financement à un volume de règlements cumulé de plus de 2,5 milliards de dollars ; il a traité plus de 3 000 prêts et 9 000 remboursements, avec zéro défaut. Mais ces données proviennent des documents fournis par le projet : un même capital peut être emprunté puis remboursé à plusieurs reprises, donc elles ne peuvent pas être assimilées directement à un encours impayé ou à un rendement réel.
👀 Ce qui mérite surtout d’être creusé, c’est que les projets de cartes de crédit liées aux stablecoins dépassaient déjà 160 au deuxième trimestre de l’exercice 2026, et que les volumes de paiement ont augmenté d’environ 200 % en glissement annuel ; en équivalent annuel, les montants de règlements en stablecoins dépassent 20 milliards de dollars. La demande augmente bien, mais pour l’instant, les montants de crédit divulgués, l’exposition actuelle, la concentration des prêteurs et la répartition des pertes restent encore incomplets.
Rain représente la majorité des activités divulguées, avec environ 2 milliards de dollars de montants de règlements cumulés ; Karta, lui, est décrit par Visa comme utilisant d’abord un crédit accordé sur la chaîne pour lancer, puis obtenant ensuite 140 millions de dollars de financement institutionnel. Honnêtement, les prêts sur la chaîne ressemblent davantage à un outil transitoire pour constituer un historique opérationnel : la vraie question est de savoir s’ils peuvent résister aux défauts de paiement et à l’insuffisance des créances.
🤔 Pensez-vous que ce modèle, qui consiste à emprunter sur la base de futurs encaissements, deviendra une méthode de financement courante pour les projets de paiements en stablecoins ?
#Visa #稳定币 #链上借贷 #CreditCoop
33


Urgent : MoneyGram vient de lâcher une énorme bombe en matière d’adoption en Amérique latine. 💸
Ils viennent de lancer leur toute première carte adossée à une stablecoin en Colombie, en partenariat avec la société fintech Rain.
Voici ce que vous devez savoir :
🚀 Première carte basée sur des stablecoins chez MoneyGram
🇨🇴 Lancement initial en Colombie
💳 Propulsée par Visa et développée avec Rain
C’est énorme pour intégrer des stablecoins comme $USDC et $USDT dans des achats du quotidien en conditions réelles. Surveillez l’adoption des cryptos en LATAM : ça avance à une vitesse incroyable.
#Stablecoins #Visa #Adoption #Write2Earn
Urgent : MoneyGram vient de lâcher une énorme bombe en matière d’adoption en Amérique latine. 💸
Ils viennent de lancer leur toute première carte adossée à une stablecoin en Colombie, en partenariat avec la société fintech Rain.
Voici ce que vous devez savoir :
🚀 Première carte basée sur des stablecoins chez MoneyGram
🇨🇴 Lancement initial en Colombie
💳 Propulsée par Visa et développée avec Rain
C’est énorme pour intégrer des stablecoins comme $USDC et $USDT dans des achats du quotidien en conditions réelles. Surveillez l’adoption des cryptos en LATAM : ça avance à une vitesse incroyable.
#Stablecoins #Visa #Adoption #Write2Earn
Ils viennent de lancer leur toute première carte adossée à une stablecoin en Colombie, en partenariat avec la société fintech Rain.
Voici ce que vous devez savoir :
🚀 Première carte basée sur des stablecoins chez MoneyGram
🇨🇴 Lancement initial en Colombie
💳 Propulsée par Visa et développée avec Rain
C’est énorme pour intégrer des stablecoins comme $USDC et $USDT dans des achats du quotidien en conditions réelles. Surveillez l’adoption des cryptos en LATAM : ça avance à une vitesse incroyable.
#Stablecoins #Visa #Adoption #Write2Earn
53
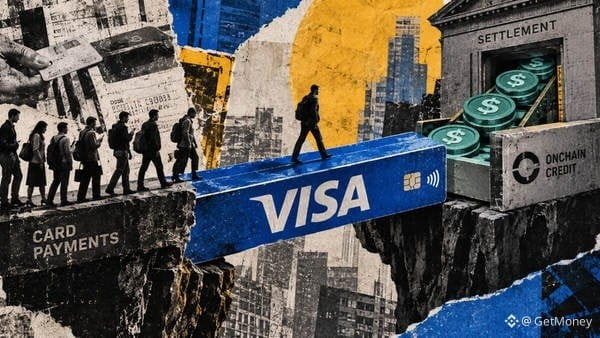
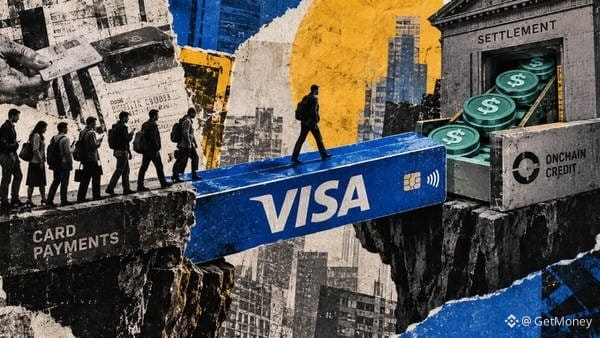
🔥 LA FRÉNÉSIE DES STABLECOINS vient de franchir un rythme de 7 Md$ — PERSONNE ne l’a VU VENIR.
📊 Visa vient de connecter Stripe’s Tempo, Circle’s Arc, Coinbase’s Base, Polygon et Canton Network à ses rails de règlement, débloquant des paiements crypto instantanés pour des millions. #Visa #Stablecoin #CryptoPayments now alimente un flux qui dépasse largement #DeFi échanges quotidiens, et avec un BTC à 76 924 $ (RSI 29,9, survendu) et un intérêt ouvert ETH à 5,73 Md$ avec 73,9% de positions longues, le marché est prêt à surfer sur la vague.
💡 Ce bond signifie que les ponts fiat‑crypto vont déferler chez les commerçants traditionnels, faisant grimper les taux #Adoption et obligeant la finance historique à se démener pour rester pertinente.
❓ Êtes-vous prêt à encaisser avant l’arrivée de la vague dans le grand public ?
🔥 LA FRÉNÉSIE DES STABLECOINS vient de franchir un rythme de 7 Md$ — PERSONNE ne l’a VU VENIR.
📊 Visa vient de connecter Stripe’s Tempo, Circle’s Arc, Coinbase’s Base, Polygon et Canton Network à ses rails de règlement, débloquant des paiements crypto instantanés pour des millions. #Visa #Stablecoin #CryptoPayments now alimente un flux qui dépasse largement #DeFi échanges quotidiens, et avec un BTC à 76 924 $ (RSI 29,9, survendu) et un intérêt ouvert ETH à 5,73 Md$ avec 73,9% de positions longues, le marché est prêt à surfer sur la vague.
💡 Ce bond signifie que les ponts fiat‑crypto vont déferler chez les commerçants traditionnels, faisant grimper les taux #Adoption et obligeant la finance historique à se démener pour rester pertinente.
❓ Êtes-vous prêt à encaisser avant l’arrivée de la vague dans le grand public ?
📊 Visa vient de connecter Stripe’s Tempo, Circle’s Arc, Coinbase’s Base, Polygon et Canton Network à ses rails de règlement, débloquant des paiements crypto instantanés pour des millions. #Visa #Stablecoin #CryptoPayments now alimente un flux qui dépasse largement #DeFi échanges quotidiens, et avec un BTC à 76 924 $ (RSI 29,9, survendu) et un intérêt ouvert ETH à 5,73 Md$ avec 73,9% de positions longues, le marché est prêt à surfer sur la vague.
💡 Ce bond signifie que les ponts fiat‑crypto vont déferler chez les commerçants traditionnels, faisant grimper les taux #Adoption et obligeant la finance historique à se démener pour rester pertinente.
❓ Êtes-vous prêt à encaisser avant l’arrivée de la vague dans le grand public ?
70
·
--
La capitalisation annuelle des paiements en stablecoins réglés via Visa a franchi environ 20 milliards de dollars — en hausse de plus de 15 fois d’une année sur l’autre.
D’après le communiqué de Visa (PR Newswire, 2026-09-09) et les articles de la même période : le volume des règlements en stablecoins a dépassé un niveau annualisé de 20 milliards de dollars ; il a augmenté de plus de 15 fois par rapport à l’année précédente. Sur le réseau, il existe déjà plus de 160 projets de cartes liés aux stablecoins, et le volume des paiements associés a progressé d’environ 200 % en glissement annuel. Point d’attention sur le périmètre : les projets de cartes doivent effectuer le règlement quotidien avant que les titulaires de cartes ne remboursent. Certains besoins liés au fonds de roulement ne sont pas très élevés pour certains projets initiaux, mais les cycles sont courts — et il y a des règlements tous les jours — ce qui ne correspond pas forcément aux financements traditionnels. Visa indique que ses informations combinent les données de règlement de VisaNet avec du crédit on-chain, et qu’elle coopère avec Credit Coop, etc., afin de soutenir le fonds de roulement des règlements grâce à des outils de crédit renouvelable libellés en stablecoins. Selon le communiqué, ce mode a permis un financement cumulé dépassant environ 2,5 milliards de dollars, avec des milliers d’opérations de prêts et de remboursements on-chain, et annonce qu’aucun défaut n’a été constaté sur les installations participantes. Les coûts de financement pour certains projets participants pourraient diminuer jusqu’à environ 30 % (selon l’indicateur de la société).
Relecture indépendante : The Block (2026-09-08) reprend les mêmes chiffres clés (20 milliards de dollars annualisés, plus de 15 fois, 160+ projets, volume de paiements proche de 200 %) ; Odaily, PANews et ChainCatcher, dans des dépêches sur le même sujet, reprennent également les mêmes paramètres.
Données à la date du : communiqué de Visa 2026-09-09 ; article de The Block 2026-09-08.
Uniquement pour partage d’informations, ne constitue pas un conseil en investissement.
#Visa #稳定币
La capitalisation annuelle des paiements en stablecoins réglés via Visa a franchi environ 20 milliards de dollars — en hausse de plus de 15 fois d’une année sur l’autre.
D’après le communiqué de Visa (PR Newswire, 2026-09-09) et les articles de la même période : le volume des règlements en stablecoins a dépassé un niveau annualisé de 20 milliards de dollars ; il a augmenté de plus de 15 fois par rapport à l’année précédente. Sur le réseau, il existe déjà plus de 160 projets de cartes liés aux stablecoins, et le volume des paiements associés a progressé d’environ 200 % en glissement annuel. Point d’attention sur le périmètre : les projets de cartes doivent effectuer le règlement quotidien avant que les titulaires de cartes ne remboursent. Certains besoins liés au fonds de roulement ne sont pas très élevés pour certains projets initiaux, mais les cycles sont courts — et il y a des règlements tous les jours — ce qui ne correspond pas forcément aux financements traditionnels. Visa indique que ses informations combinent les données de règlement de VisaNet avec du crédit on-chain, et qu’elle coopère avec Credit Coop, etc., afin de soutenir le fonds de roulement des règlements grâce à des outils de crédit renouvelable libellés en stablecoins. Selon le communiqué, ce mode a permis un financement cumulé dépassant environ 2,5 milliards de dollars, avec des milliers d’opérations de prêts et de remboursements on-chain, et annonce qu’aucun défaut n’a été constaté sur les installations participantes. Les coûts de financement pour certains projets participants pourraient diminuer jusqu’à environ 30 % (selon l’indicateur de la société).
Relecture indépendante : The Block (2026-09-08) reprend les mêmes chiffres clés (20 milliards de dollars annualisés, plus de 15 fois, 160+ projets, volume de paiements proche de 200 %) ; Odaily, PANews et ChainCatcher, dans des dépêches sur le même sujet, reprennent également les mêmes paramètres.
Données à la date du : communiqué de Visa 2026-09-09 ; article de The Block 2026-09-08.
Uniquement pour partage d’informations, ne constitue pas un conseil en investissement.
#Visa #稳定币
D’après le communiqué de Visa (PR Newswire, 2026-09-09) et les articles de la même période : le volume des règlements en stablecoins a dépassé un niveau annualisé de 20 milliards de dollars ; il a augmenté de plus de 15 fois par rapport à l’année précédente. Sur le réseau, il existe déjà plus de 160 projets de cartes liés aux stablecoins, et le volume des paiements associés a progressé d’environ 200 % en glissement annuel. Point d’attention sur le périmètre : les projets de cartes doivent effectuer le règlement quotidien avant que les titulaires de cartes ne remboursent. Certains besoins liés au fonds de roulement ne sont pas très élevés pour certains projets initiaux, mais les cycles sont courts — et il y a des règlements tous les jours — ce qui ne correspond pas forcément aux financements traditionnels. Visa indique que ses informations combinent les données de règlement de VisaNet avec du crédit on-chain, et qu’elle coopère avec Credit Coop, etc., afin de soutenir le fonds de roulement des règlements grâce à des outils de crédit renouvelable libellés en stablecoins. Selon le communiqué, ce mode a permis un financement cumulé dépassant environ 2,5 milliards de dollars, avec des milliers d’opérations de prêts et de remboursements on-chain, et annonce qu’aucun défaut n’a été constaté sur les installations participantes. Les coûts de financement pour certains projets participants pourraient diminuer jusqu’à environ 30 % (selon l’indicateur de la société).
Relecture indépendante : The Block (2026-09-08) reprend les mêmes chiffres clés (20 milliards de dollars annualisés, plus de 15 fois, 160+ projets, volume de paiements proche de 200 %) ; Odaily, PANews et ChainCatcher, dans des dépêches sur le même sujet, reprennent également les mêmes paramètres.
Données à la date du : communiqué de Visa 2026-09-09 ; article de The Block 2026-09-08.
Uniquement pour partage d’informations, ne constitue pas un conseil en investissement.
#Visa #稳定币
VUS-0,62%
41
🔥 Visa ajoute Base, Polygon, Canton, Arc et Tempo à son programme de règlement pour les stablecoins, brisant le mythe selon lequel les grands acteurs de la paie ne font que des tests avec le Bitcoin.
📊 Cette décision intervient alors que #Visa expans permet d’étendre son pilote à cinq nouveaux réseaux, et le marché est déjà en ébullition #Stablecoins ; le BTC s’échange à 79 499 $ (+1,25 %) avec un croisement haussier du MACD, tandis que l’ETH monte jusqu’à 2 512 $ (+1,51 %) et s’appuie sur un RSI solide.
💡 En #CryptoAdoption cycle, des mises à niveau d’infrastructure comme celle-ci transforment l’euphorie spéculative en demande durable : l’OI des futures sur le BTC s’établit à 8,33 Md $ et le financement est à +0,0044 % (les positions longues paient), tandis que les smart wallets achètent agressivement de la Solana (+6,9 % sur le wallet de tête), soulignant le flux de capitaux vers des chaînes plus évolutives.
🛠️ Étape pratique : allouez une partie de votre exposition aux stablecoins aux tokens natifs de ces réseaux (MATIC, BASE, ARB, etc.) ou faites transiter votre USDC par eux pour bénéficier de frais plus bas et d’incitations réservées aux premiers adoptants.
❓ Comment allez-vous positionner vos stablecoins maintenant que Visa consolide la blockchain comme couche de règlement ?
🔥 Visa ajoute Base, Polygon, Canton, Arc et Tempo à son programme de règlement pour les stablecoins, brisant le mythe selon lequel les grands acteurs de la paie ne font que des tests avec le Bitcoin.
📊 Cette décision intervient alors que #Visa expans permet d’étendre son pilote à cinq nouveaux réseaux, et le marché est déjà en ébullition #Stablecoins ; le BTC s’échange à 79 499 $ (+1,25 %) avec un croisement haussier du MACD, tandis que l’ETH monte jusqu’à 2 512 $ (+1,51 %) et s’appuie sur un RSI solide.
💡 En #CryptoAdoption cycle, des mises à niveau d’infrastructure comme celle-ci transforment l’euphorie spéculative en demande durable : l’OI des futures sur le BTC s’établit à 8,33 Md $ et le financement est à +0,0044 % (les positions longues paient), tandis que les smart wallets achètent agressivement de la Solana (+6,9 % sur le wallet de tête), soulignant le flux de capitaux vers des chaînes plus évolutives.
🛠️ Étape pratique : allouez une partie de votre exposition aux stablecoins aux tokens natifs de ces réseaux (MATIC, BASE, ARB, etc.) ou faites transiter votre USDC par eux pour bénéficier de frais plus bas et d’incitations réservées aux premiers adoptants.
❓ Comment allez-vous positionner vos stablecoins maintenant que Visa consolide la blockchain comme couche de règlement ?
📊 Cette décision intervient alors que #Visa expans permet d’étendre son pilote à cinq nouveaux réseaux, et le marché est déjà en ébullition #Stablecoins ; le BTC s’échange à 79 499 $ (+1,25 %) avec un croisement haussier du MACD, tandis que l’ETH monte jusqu’à 2 512 $ (+1,51 %) et s’appuie sur un RSI solide.
💡 En #CryptoAdoption cycle, des mises à niveau d’infrastructure comme celle-ci transforment l’euphorie spéculative en demande durable : l’OI des futures sur le BTC s’établit à 8,33 Md $ et le financement est à +0,0044 % (les positions longues paient), tandis que les smart wallets achètent agressivement de la Solana (+6,9 % sur le wallet de tête), soulignant le flux de capitaux vers des chaînes plus évolutives.
🛠️ Étape pratique : allouez une partie de votre exposition aux stablecoins aux tokens natifs de ces réseaux (MATIC, BASE, ARB, etc.) ou faites transiter votre USDC par eux pour bénéficier de frais plus bas et d’incitations réservées aux premiers adoptants.
❓ Comment allez-vous positionner vos stablecoins maintenant que Visa consolide la blockchain comme couche de règlement ?
17
·
--
📰 Divulgation par Visa : le volume annuel de règlement des stablecoins a déjà dépassé 20 milliards de dollars, en hausse de plus de 15 fois d’une année sur l’autre. Le chiffre est impressionnant : il montre que les stablecoins passent des transferts on-chain aux paiements par carte bancaire et au règlement du quotidien.
🔥 Au deuxième trimestre, sur le réseau Visa, plus de 160 projets de cartes liées aux stablecoins ont déjà été déployés, et les montants des paiements associés ont augmenté d’environ 200 % en glissement annuel. Honnêtement, c’est encore plus révélateur que de ne discuter que de l’émission de stablecoins : ils commencent à servir à effectuer de vrais paiements.
💡 Visa collabore également avec Credit Coop pour fournir aux projets de cartes liées aux stablecoins, à un stade précoce, des lignes de crédit renouvelables libellées en stablecoins, afin de couvrir les fonds de règlement Visa du jour. Dit simplement : d’abord résoudre la rotation des fonds lors des règlements quotidiens des projets de cartes.
Credit Coop, via des smart contracts Spigot, bloque les créances à recouvrer et effectue des remboursements automatiques, puis s’appuie sur les données de règlement quotidiennes de Visa pour l’octroi de crédit et la gestion des risques. À ce jour, plus de 9 000 remboursements ont été effectués on-chain, pour un financement cumulé supérieur à 2,5 milliards de dollars, sans aucun défaut.
👀 Les projets de cartes Rain, Karta, Moto, Xplace, etc., ont déjà obtenu via ce modèle des fonds de roulement pour les règlements, tout en accumulant aussi des historiques de crédit pour de futurs financements institutionnels. Si les stablecoins continuent de s’intégrer dans les paiements, les crédits et les règlements, la façon dont chacun les comprend pourrait vraiment changer. Dans quel scénario, selon vous, les cartes avec stablecoins seront-elles d’abord largement adoptées ?
#稳定币 #Visa #链上支付 #Paiement crypto
📰 Divulgation par Visa : le volume annuel de règlement des stablecoins a déjà dépassé 20 milliards de dollars, en hausse de plus de 15 fois d’une année sur l’autre. Le chiffre est impressionnant : il montre que les stablecoins passent des transferts on-chain aux paiements par carte bancaire et au règlement du quotidien.
🔥 Au deuxième trimestre, sur le réseau Visa, plus de 160 projets de cartes liées aux stablecoins ont déjà été déployés, et les montants des paiements associés ont augmenté d’environ 200 % en glissement annuel. Honnêtement, c’est encore plus révélateur que de ne discuter que de l’émission de stablecoins : ils commencent à servir à effectuer de vrais paiements.
💡 Visa collabore également avec Credit Coop pour fournir aux projets de cartes liées aux stablecoins, à un stade précoce, des lignes de crédit renouvelables libellées en stablecoins, afin de couvrir les fonds de règlement Visa du jour. Dit simplement : d’abord résoudre la rotation des fonds lors des règlements quotidiens des projets de cartes.
Credit Coop, via des smart contracts Spigot, bloque les créances à recouvrer et effectue des remboursements automatiques, puis s’appuie sur les données de règlement quotidiennes de Visa pour l’octroi de crédit et la gestion des risques. À ce jour, plus de 9 000 remboursements ont été effectués on-chain, pour un financement cumulé supérieur à 2,5 milliards de dollars, sans aucun défaut.
👀 Les projets de cartes Rain, Karta, Moto, Xplace, etc., ont déjà obtenu via ce modèle des fonds de roulement pour les règlements, tout en accumulant aussi des historiques de crédit pour de futurs financements institutionnels. Si les stablecoins continuent de s’intégrer dans les paiements, les crédits et les règlements, la façon dont chacun les comprend pourrait vraiment changer. Dans quel scénario, selon vous, les cartes avec stablecoins seront-elles d’abord largement adoptées ?
#稳定币 #Visa #链上支付 #Paiement crypto
🔥 Au deuxième trimestre, sur le réseau Visa, plus de 160 projets de cartes liées aux stablecoins ont déjà été déployés, et les montants des paiements associés ont augmenté d’environ 200 % en glissement annuel. Honnêtement, c’est encore plus révélateur que de ne discuter que de l’émission de stablecoins : ils commencent à servir à effectuer de vrais paiements.
💡 Visa collabore également avec Credit Coop pour fournir aux projets de cartes liées aux stablecoins, à un stade précoce, des lignes de crédit renouvelables libellées en stablecoins, afin de couvrir les fonds de règlement Visa du jour. Dit simplement : d’abord résoudre la rotation des fonds lors des règlements quotidiens des projets de cartes.
Credit Coop, via des smart contracts Spigot, bloque les créances à recouvrer et effectue des remboursements automatiques, puis s’appuie sur les données de règlement quotidiennes de Visa pour l’octroi de crédit et la gestion des risques. À ce jour, plus de 9 000 remboursements ont été effectués on-chain, pour un financement cumulé supérieur à 2,5 milliards de dollars, sans aucun défaut.
👀 Les projets de cartes Rain, Karta, Moto, Xplace, etc., ont déjà obtenu via ce modèle des fonds de roulement pour les règlements, tout en accumulant aussi des historiques de crédit pour de futurs financements institutionnels. Si les stablecoins continuent de s’intégrer dans les paiements, les crédits et les règlements, la façon dont chacun les comprend pourrait vraiment changer. Dans quel scénario, selon vous, les cartes avec stablecoins seront-elles d’abord largement adoptées ?
#稳定币 #Visa #链上支付 #Paiement crypto
6

·
--
Visa fusionne les données de VisaNet avec le crédit-bail (lending) on-chain pour accélérer le financement du fonds de roulement pour des cartes adossées à des stablecoins. Avec un volume annuel de règlement des stablecoins à un taux de 20 Md$, en hausse de 15x d’une année sur l’autre, Visa invite désormais les prêteurs blockchain à utiliser ces données pour étendre le crédit aux émetteurs qui alimentent cette croissance. Cela pourrait débloquer une liquidité nouvelle pour les programmes de cartes adossées à $USDC. #DeFi #Stablecoins #Visa
Visa fusionne les données de VisaNet avec le crédit-bail (lending) on-chain pour accélérer le financement du fonds de roulement pour des cartes adossées à des stablecoins. Avec un volume annuel de règlement des stablecoins à un taux de 20 Md$, en hausse de 15x d’une année sur l’autre, Visa invite désormais les prêteurs blockchain à utiliser ces données pour étendre le crédit aux émetteurs qui alimentent cette croissance. Cela pourrait débloquer une liquidité nouvelle pour les programmes de cartes adossées à $USDC . #DeFi #Stablecoins #Visa
3
·
--
Haussier
Voir la traduction
🔥🔥🚨🚨 🚀🚀 NOUVEAU :#Visa Le volume de règlement de stablecoins de Visa a dépassé un taux annualisé de 20 milliards de dollars, en hausse de 15 fois en glissement annuel.#VisaCards
#StablecoinRevolution News | Markets | YouTubeVisa développe activement son écosystème avec plus de 160 programmes de cartes liés aux stablecoins et le déploiement de la Visa Stablecoin Platform pour simplifier les règlements en cryptomonnaies.$USDT
Chiffres clés et adoption160 programmes actifs : Plus de 160 programmes de cartes liés aux stablecoins fonctionnent sur le réseau Visa.
Hausse des volumes : Le volume des paiements enregistre une forte croissance d'une année sur l'autre.
Règlement direct : Visa permet à certains émetteurs de régler leurs transactions directement en stablecoins (comme l'USDC) sept jours sur sept.
🔥🔥🚨🚨 🚀🚀 NOUVEAU :#Visa Le volume de règlement de stablecoins de Visa a dépassé un taux annualisé de 20 milliards de dollars, en hausse de 15 fois en glissement annuel.#VisaCards
#StablecoinRevolution News | Markets | YouTubeVisa développe activement son écosystème avec plus de 160 programmes de cartes liés aux stablecoins et le déploiement de la Visa Stablecoin Platform pour simplifier les règlements en cryptomonnaies.$USDT
Chiffres clés et adoption160 programmes actifs : Plus de 160 programmes de cartes liés aux stablecoins fonctionnent sur le réseau Visa.
Hausse des volumes : Le volume des paiements enregistre une forte croissance d'une année sur l'autre.
Règlement direct : Visa permet à certains émetteurs de régler leurs transactions directement en stablecoins (comme l'USDC) sept jours sur sept.
#StablecoinRevolution News | Markets | YouTubeVisa développe activement son écosystème avec plus de 160 programmes de cartes liés aux stablecoins et le déploiement de la Visa Stablecoin Platform pour simplifier les règlements en cryptomonnaies.$USDT
Chiffres clés et adoption160 programmes actifs : Plus de 160 programmes de cartes liés aux stablecoins fonctionnent sur le réseau Visa.
Hausse des volumes : Le volume des paiements enregistre une forte croissance d'une année sur l'autre.
Règlement direct : Visa permet à certains émetteurs de régler leurs transactions directement en stablecoins (comme l'USDC) sept jours sur sept.
1
186
·
--
Visa a déplacé plus de 20 milliards de dollars en stablecoins cette année.
C’est une hausse de 15 fois par rapport à l’année précédente.
Désormais, ils veulent que les prêteurs blockchain utilisent ces données pour accorder des crédits.
L’idée est de financer le fonds de roulement des émetteurs qui alimentent cette croissance.
C’est intéressant de voir comment ils relient leurs réseaux traditionnels aux prêts en chaîne.
Que pensez-vous de ce mouvement de Visa ?
#Stablecoins #Visa $BTC
Visa a déplacé plus de 20 milliards de dollars en stablecoins cette année.
C’est une hausse de 15 fois par rapport à l’année précédente.
Désormais, ils veulent que les prêteurs blockchain utilisent ces données pour accorder des crédits.
L’idée est de financer le fonds de roulement des émetteurs qui alimentent cette croissance.
C’est intéressant de voir comment ils relient leurs réseaux traditionnels aux prêts en chaîne.
Que pensez-vous de ce mouvement de Visa ?
#Stablecoins #Visa $BTC
C’est une hausse de 15 fois par rapport à l’année précédente.
Désormais, ils veulent que les prêteurs blockchain utilisent ces données pour accorder des crédits.
L’idée est de financer le fonds de roulement des émetteurs qui alimentent cette croissance.
C’est intéressant de voir comment ils relient leurs réseaux traditionnels aux prêts en chaîne.
Que pensez-vous de ce mouvement de Visa ?
#Stablecoins #Visa $BTC
228
Extension du crédit on-chain Visa pour les cartes de paiement de stablecoin
- Visa combine des données de paiement VisaNet avec des prêts blockchain afin d’offrir des services de crédit on-chain.
- Le volume des transactions en stablecoin via le réseau Visa augmente d’environ 200 % par rapport à la même période l’an dernier.
- Cette démarche vise à élargir les services de cartes de paiement en stablecoin de Visa.
#BinanceSquare #CryptoNews #Visa #Stablecoin
$btc $eth
#vlikevn Titanbot
Source : CoinTelegraph
Extension du crédit on-chain Visa pour les cartes de paiement de stablecoin
- Visa combine des données de paiement VisaNet avec des prêts blockchain afin d’offrir des services de crédit on-chain.
- Le volume des transactions en stablecoin via le réseau Visa augmente d’environ 200 % par rapport à la même période l’an dernier.
- Cette démarche vise à élargir les services de cartes de paiement en stablecoin de Visa.
#BinanceSquare #CryptoNews #Visa #Stablecoin
$btc $eth
#vlikevn Titanbot
Source : CoinTelegraph
- Visa combine des données de paiement VisaNet avec des prêts blockchain afin d’offrir des services de crédit on-chain.
- Le volume des transactions en stablecoin via le réseau Visa augmente d’environ 200 % par rapport à la même période l’an dernier.
- Cette démarche vise à élargir les services de cartes de paiement en stablecoin de Visa.
#BinanceSquare #CryptoNews #Visa #Stablecoin
$btc $eth
#vlikevn Titanbot
Source : CoinTelegraph
214
·
--
📰 Le blog officiel de Visa révèle qu’au deuxième trimestre, plus de 160 projets liés à des cartes associées à des stablecoins sont déjà en ligne dans le monde. Rapporté aux paiements, ce chiffre a clairement davantage d’impact que de simples discussions sur les transactions on-chain.
🔥 Le plus important : les volumes de paiement ont augmenté d’environ 200% d’une année sur l’autre, et le taux de règlement annualisé dépasse 20 milliards de dollars, avec une hausse de plus de 15 fois sur un an. Pour être honnête, une fois les stablecoins intégrés aux cartes bancaires et aux outils de paiement, la manière de les utiliser ne se limite plus aux virements on-chain.
💡 Visa a aussi mentionné un outil de crédit renouvelable adossé à des stablecoins, développé en collaboration avec Credit Coop. Il peut fournir aux projets de cartes de stablecoins en phase initiale des fonds de règlement quotidiens. Pour certains projets participants, les coûts d’emprunt ont déjà baissé de plus de 30% : pour des projets qui commencent à peine à faire des paiements en stablecoins, la pression sera beaucoup moindre.
En réalité, le plus intéressant dans ces données n’est pas de savoir combien telle ou telle monnaie a augmenté, mais plutôt que les réseaux de paiement traditionnels acheminent désormais les stablecoins vers des processus de consommation et de règlement plus concrets. Le nombre de projets, les volumes de paiement et l’ampleur des règlements progressent tous en même temps : au moins, cela montre que ces produits sont continuellement déployés.
🤔 À votre avis, les stablecoins vont-ils d’abord se généraliser dans la consommation du quotidien, ou d’abord apparaître dans les règlements transfrontaliers ?
#稳定币 #Visa #加密支付 #Web3
📰 Le blog officiel de Visa révèle qu’au deuxième trimestre, plus de 160 projets liés à des cartes associées à des stablecoins sont déjà en ligne dans le monde. Rapporté aux paiements, ce chiffre a clairement davantage d’impact que de simples discussions sur les transactions on-chain.
🔥 Le plus important : les volumes de paiement ont augmenté d’environ 200% d’une année sur l’autre, et le taux de règlement annualisé dépasse 20 milliards de dollars, avec une hausse de plus de 15 fois sur un an. Pour être honnête, une fois les stablecoins intégrés aux cartes bancaires et aux outils de paiement, la manière de les utiliser ne se limite plus aux virements on-chain.
💡 Visa a aussi mentionné un outil de crédit renouvelable adossé à des stablecoins, développé en collaboration avec Credit Coop. Il peut fournir aux projets de cartes de stablecoins en phase initiale des fonds de règlement quotidiens. Pour certains projets participants, les coûts d’emprunt ont déjà baissé de plus de 30% : pour des projets qui commencent à peine à faire des paiements en stablecoins, la pression sera beaucoup moindre.
En réalité, le plus intéressant dans ces données n’est pas de savoir combien telle ou telle monnaie a augmenté, mais plutôt que les réseaux de paiement traditionnels acheminent désormais les stablecoins vers des processus de consommation et de règlement plus concrets. Le nombre de projets, les volumes de paiement et l’ampleur des règlements progressent tous en même temps : au moins, cela montre que ces produits sont continuellement déployés.
🤔 À votre avis, les stablecoins vont-ils d’abord se généraliser dans la consommation du quotidien, ou d’abord apparaître dans les règlements transfrontaliers ?
#稳定币 #Visa #加密支付 #Web3
🔥 Le plus important : les volumes de paiement ont augmenté d’environ 200% d’une année sur l’autre, et le taux de règlement annualisé dépasse 20 milliards de dollars, avec une hausse de plus de 15 fois sur un an. Pour être honnête, une fois les stablecoins intégrés aux cartes bancaires et aux outils de paiement, la manière de les utiliser ne se limite plus aux virements on-chain.
💡 Visa a aussi mentionné un outil de crédit renouvelable adossé à des stablecoins, développé en collaboration avec Credit Coop. Il peut fournir aux projets de cartes de stablecoins en phase initiale des fonds de règlement quotidiens. Pour certains projets participants, les coûts d’emprunt ont déjà baissé de plus de 30% : pour des projets qui commencent à peine à faire des paiements en stablecoins, la pression sera beaucoup moindre.
En réalité, le plus intéressant dans ces données n’est pas de savoir combien telle ou telle monnaie a augmenté, mais plutôt que les réseaux de paiement traditionnels acheminent désormais les stablecoins vers des processus de consommation et de règlement plus concrets. Le nombre de projets, les volumes de paiement et l’ampleur des règlements progressent tous en même temps : au moins, cela montre que ces produits sont continuellement déployés.
🤔 À votre avis, les stablecoins vont-ils d’abord se généraliser dans la consommation du quotidien, ou d’abord apparaître dans les règlements transfrontaliers ?
#稳定币 #Visa #加密支付 #Web3
VZUS-0,43%
11
Visa semblerait explorer de nouveaux partenariats en stablecoins 🤝🔍
Suite à la vente de participation de BVNK, des informations indiquent que Visa discute avec plusieurs émetteurs de stablecoins pour des solutions de règlement. Aucun accord officiel n’a encore été annoncé.
À surveiller : De possibles annonces lors de prochaines conférences fintech.
#Visa #Stablecoin #CryptoNews
Visa semblerait explorer de nouveaux partenariats en stablecoins 🤝🔍
Suite à la vente de participation de BVNK, des informations indiquent que Visa discute avec plusieurs émetteurs de stablecoins pour des solutions de règlement. Aucun accord officiel n’a encore été annoncé.
À surveiller : De possibles annonces lors de prochaines conférences fintech.
#Visa #Stablecoin #CryptoNews
Suite à la vente de participation de BVNK, des informations indiquent que Visa discute avec plusieurs émetteurs de stablecoins pour des solutions de règlement. Aucun accord officiel n’a encore été annoncé.
À surveiller : De possibles annonces lors de prochaines conférences fintech.
#Visa #Stablecoin #CryptoNews
67

La société mère de l’échange de crypto-monnaies sud-coréen Upb1t, Dunamu et Visa ont signé un accord de collaboration afin d’explorer l’intégration des paiements avec des stablecoins et l’intelligence artificielle dans l’infrastructure de paiements mondiale. Les principaux axes de l’alliance concernent le commerce agentique, avec le développement d’un système permettant à des agents autonomes d’IA de rechercher des produits, de comparer des alternatives et d’effectuer des achats ou des paiements au nom de l’utilisateur.
Les entreprises analysent diverses stablecoins, y compris des options en développement comme Open USD soutenue par l’initiative Open Standard, afin de relier la banque traditionnelle à l’économie crypto. Cette initiative combine le réseau financier mondial de Visa avec le leadership opérationnel de Dunamu dans les actifs numériques.
#OpenUSDT #Visa #AI #Dunamu #OPENUSD $V
{web3_wallet_create}(10x2a8e1e676ec238d8a992307b495b45b3feaa5e86)
La société mère de l’échange de crypto-monnaies sud-coréen Upb1t, Dunamu et Visa ont signé un accord de collaboration afin d’explorer l’intégration des paiements avec des stablecoins et l’intelligence artificielle dans l’infrastructure de paiements mondiale. Les principaux axes de l’alliance concernent le commerce agentique, avec le développement d’un système permettant à des agents autonomes d’IA de rechercher des produits, de comparer des alternatives et d’effectuer des achats ou des paiements au nom de l’utilisateur.
Les entreprises analysent diverses stablecoins, y compris des options en développement comme Open USD soutenue par l’initiative Open Standard, afin de relier la banque traditionnelle à l’économie crypto. Cette initiative combine le réseau financier mondial de Visa avec le leadership opérationnel de Dunamu dans les actifs numériques.
#OpenUSDT #Visa #AI #Dunamu #OPENUSD $V
Les entreprises analysent diverses stablecoins, y compris des options en développement comme Open USD soutenue par l’initiative Open Standard, afin de relier la banque traditionnelle à l’économie crypto. Cette initiative combine le réseau financier mondial de Visa avec le leadership opérationnel de Dunamu dans les actifs numériques.
#OpenUSDT #Visa #AI #Dunamu #OPENUSD $V
41

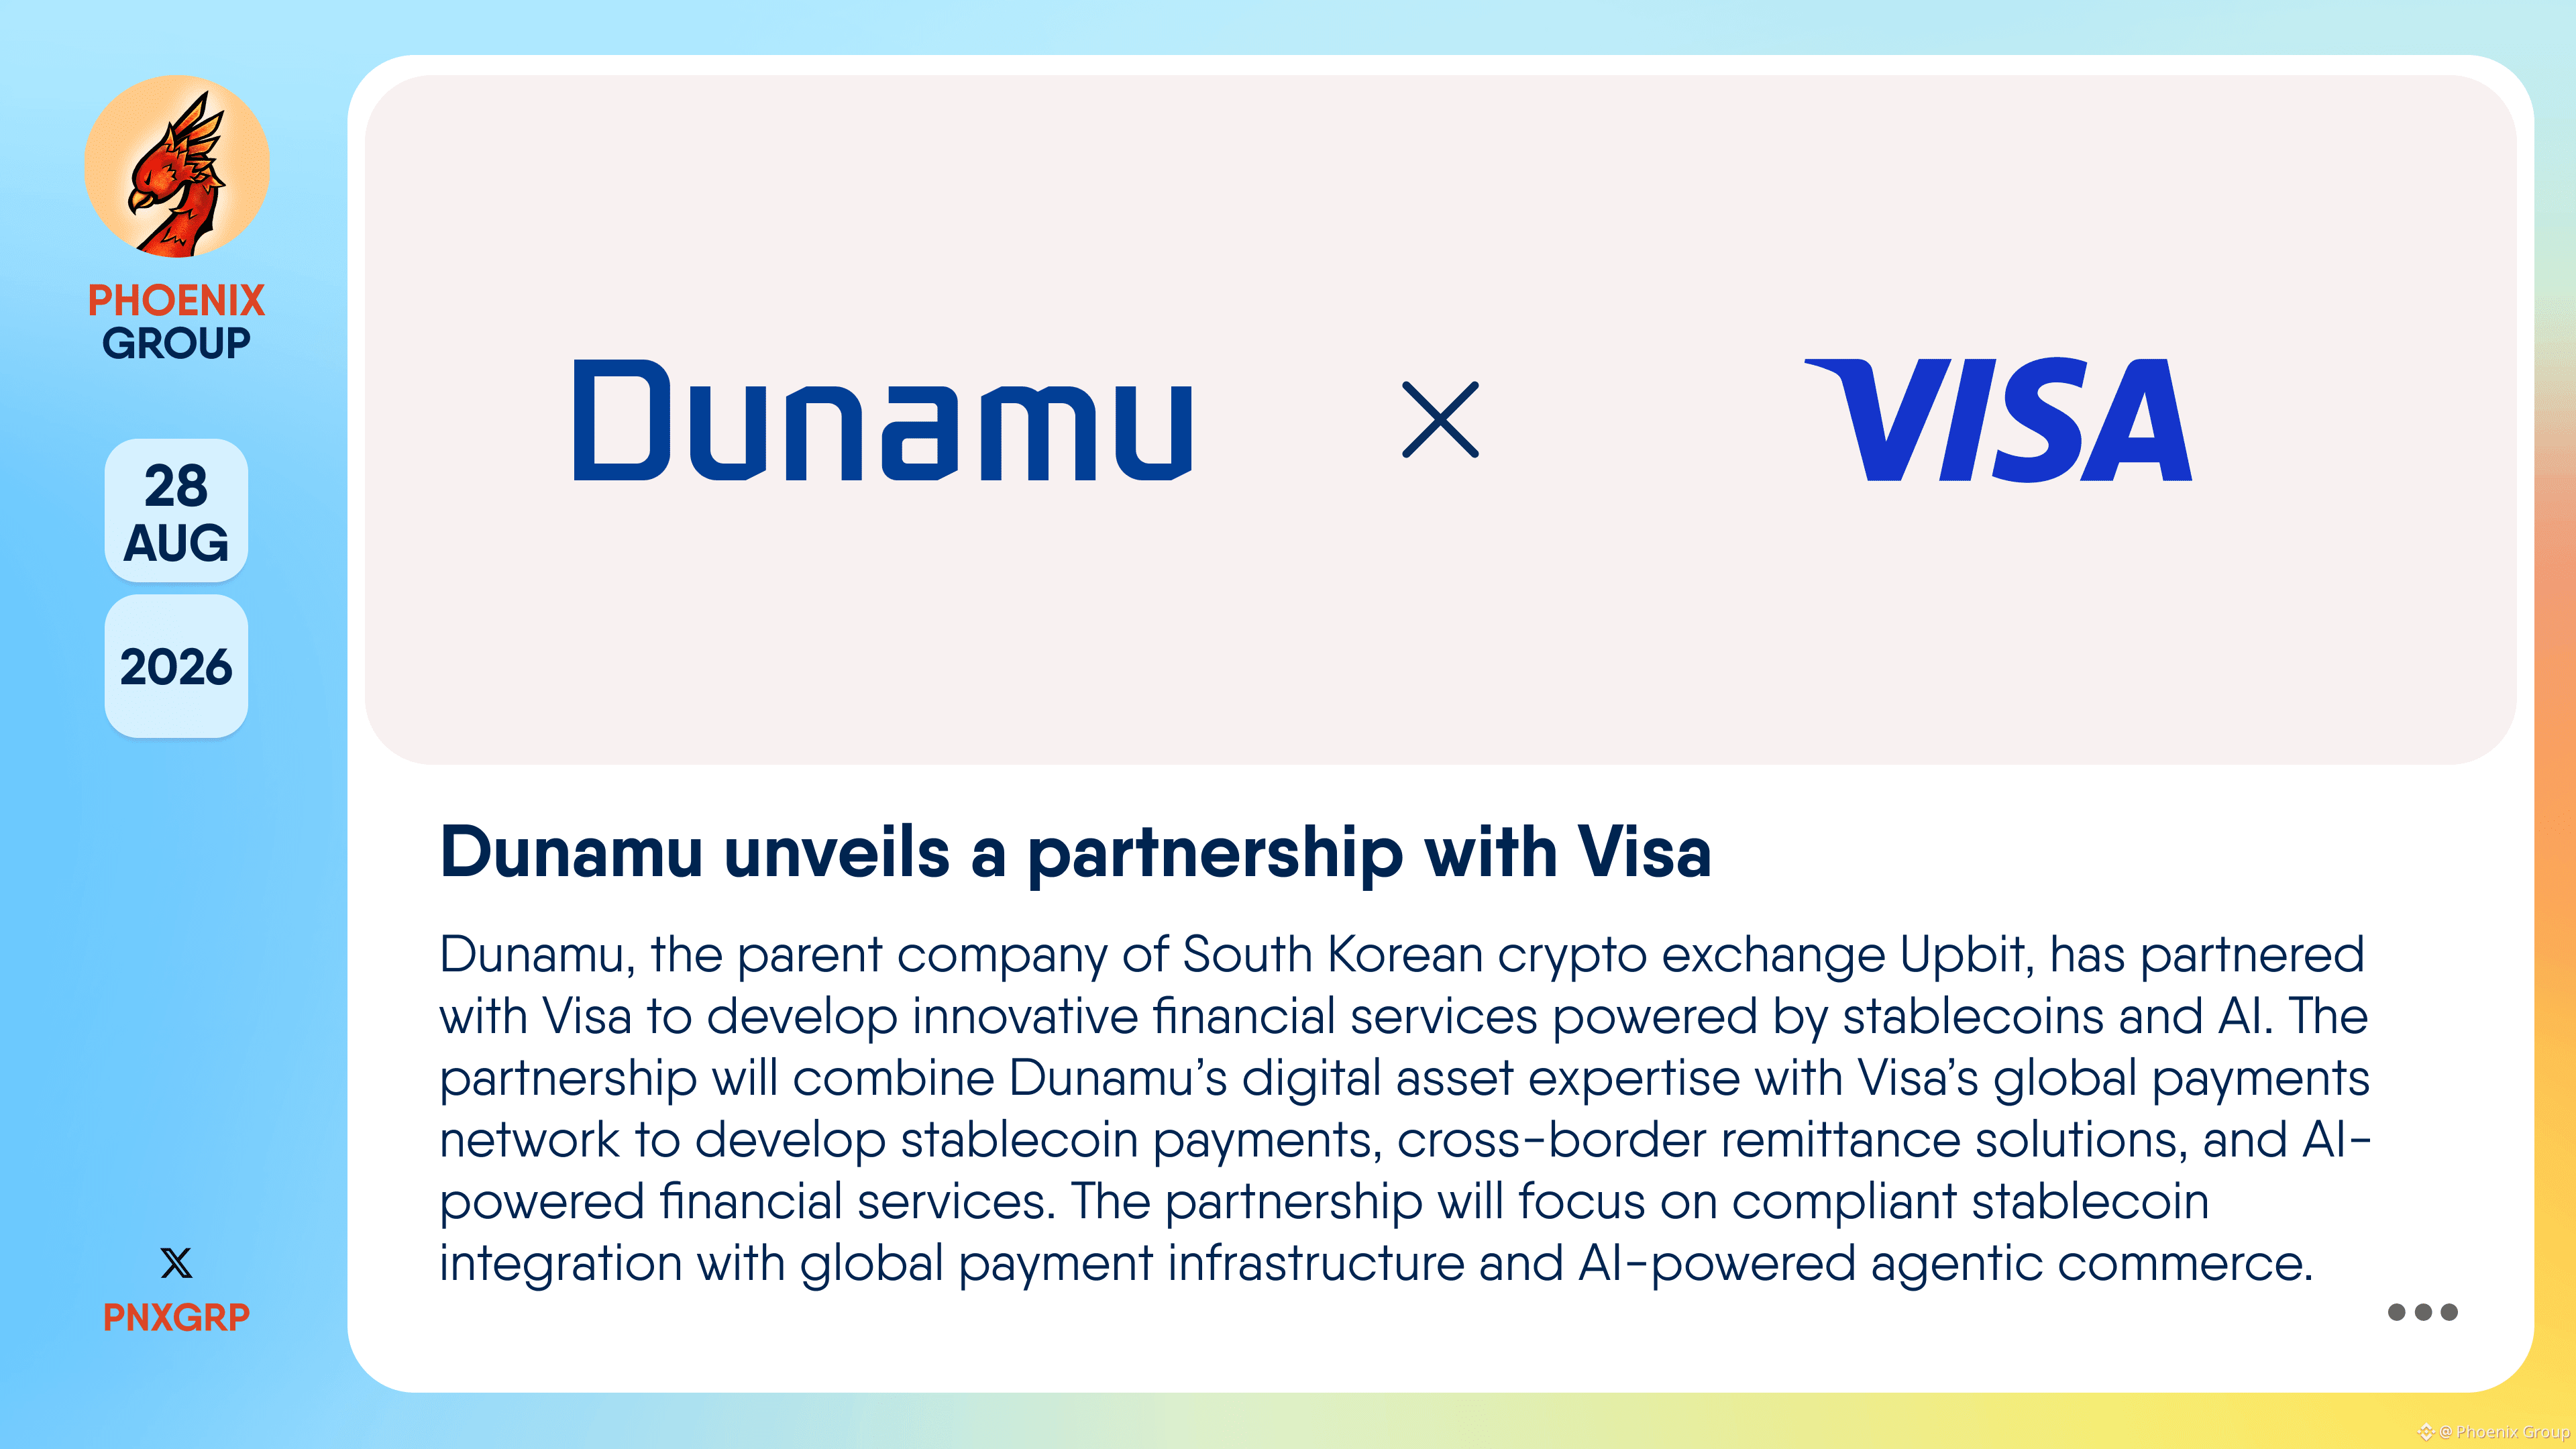
Dunamu dévoile un partenariat avec Visa
#Dunamu , la société mère de l’échange de crypto sud-coréen #Upbit, a conclu un partenariat avec #Visa pour développer des services financiers innovants alimentés par des stablecoins et #AI . Ce partenariat combinera l’expertise de Dunamu en actifs numériques avec le réseau mondial de paiements de Visa afin de développer des paiements en stablecoins, des solutions de transferts de fonds transfrontaliers et des services financiers propulsés par l’IA.
Le partenariat mettra l’accent sur l’intégration conforme des stablecoins à l’infrastructure de paiement mondiale et sur le commerce agentique alimenté par l’IA. Dunamu a également indiqué que le partenariat explorera la possibilité d’utiliser Open USD $OUSD de Open Standard lors de collaborations futures.
👉 theblock.co/news/business/2026-08-28-dunamu-visa-partner-stablecoin-ai-ousd-412988
Dunamu dévoile un partenariat avec Visa
#Dunamu , la société mère de l’échange de crypto sud-coréen #Upbit, a conclu un partenariat avec #Visa pour développer des services financiers innovants alimentés par des stablecoins et #AI . Ce partenariat combinera l’expertise de Dunamu en actifs numériques avec le réseau mondial de paiements de Visa afin de développer des paiements en stablecoins, des solutions de transferts de fonds transfrontaliers et des services financiers propulsés par l’IA.
Le partenariat mettra l’accent sur l’intégration conforme des stablecoins à l’infrastructure de paiement mondiale et sur le commerce agentique alimenté par l’IA. Dunamu a également indiqué que le partenariat explorera la possibilité d’utiliser Open USD $OUSD de Open Standard lors de collaborations futures.
👉 theblock.co/news/business/2026-08-28-dunamu-visa-partner-stablecoin-ai-ousd-412988
#Dunamu , la société mère de l’échange de crypto sud-coréen #Upbit, a conclu un partenariat avec #Visa pour développer des services financiers innovants alimentés par des stablecoins et #AI . Ce partenariat combinera l’expertise de Dunamu en actifs numériques avec le réseau mondial de paiements de Visa afin de développer des paiements en stablecoins, des solutions de transferts de fonds transfrontaliers et des services financiers propulsés par l’IA.
Le partenariat mettra l’accent sur l’intégration conforme des stablecoins à l’infrastructure de paiement mondiale et sur le commerce agentique alimenté par l’IA. Dunamu a également indiqué que le partenariat explorera la possibilité d’utiliser Open USD $OUSD de Open Standard lors de collaborations futures.
👉 theblock.co/news/business/2026-08-28-dunamu-visa-partner-stablecoin-ai-ousd-412988
126
·
--
Visa renforce sa présence en Corée du Sud avec l’opérateur Upbit, Dunamu, sur les paiements en stablecoins. Après un accord avec Shinhan Financial, le géant mondial des paiements élargit son implantation dans le principal hub crypto d’Asie grâce à la plus grande bourse de Corée. #Visa #CryptoPayments $USDT
Visa renforce sa présence en Corée du Sud avec l’opérateur Upbit, Dunamu, sur les paiements en stablecoins. Après un accord avec Shinhan Financial, le géant mondial des paiements élargit son implantation dans le principal hub crypto d’Asie grâce à la plus grande bourse de Corée. #Visa #CryptoPayments $USDT
11
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BOJRaisesRatesTo31YearHigh
71,701 vues
1,161 mentions
2
#BuffettStepsDownAsBerkshireChairman
32,061 vues
544 mentions
3
#XRPExchangeReservesHitSevenYearLow
37,427 vues
510 mentions
4
#HKCompletesFirstHKDStablecoinUseCase
72,675 vues
1,036 mentions
5
#VietnamPlansFirstCryptoLicensesIn2026
47,304 vues
707 mentions
6
#BTCBreaks80K
359,703 vues
4,486 mentions
7
#BitcoinMarketCapTopsTesla
73,414 vues
1,004 mentions
8
#SOLJumpsAbout10%
81,902 vues
1,005 mentions
9
#EthereumReclaims$2600
7,493 vues
113 mentions
10
#LineraShutsDownAfterFundraisingFallsShort
23,341 vues
279 mentions