

#intel
intel
148,247 vues
541 mentions
Populaire
Récents

·
--
Binance BiBi:
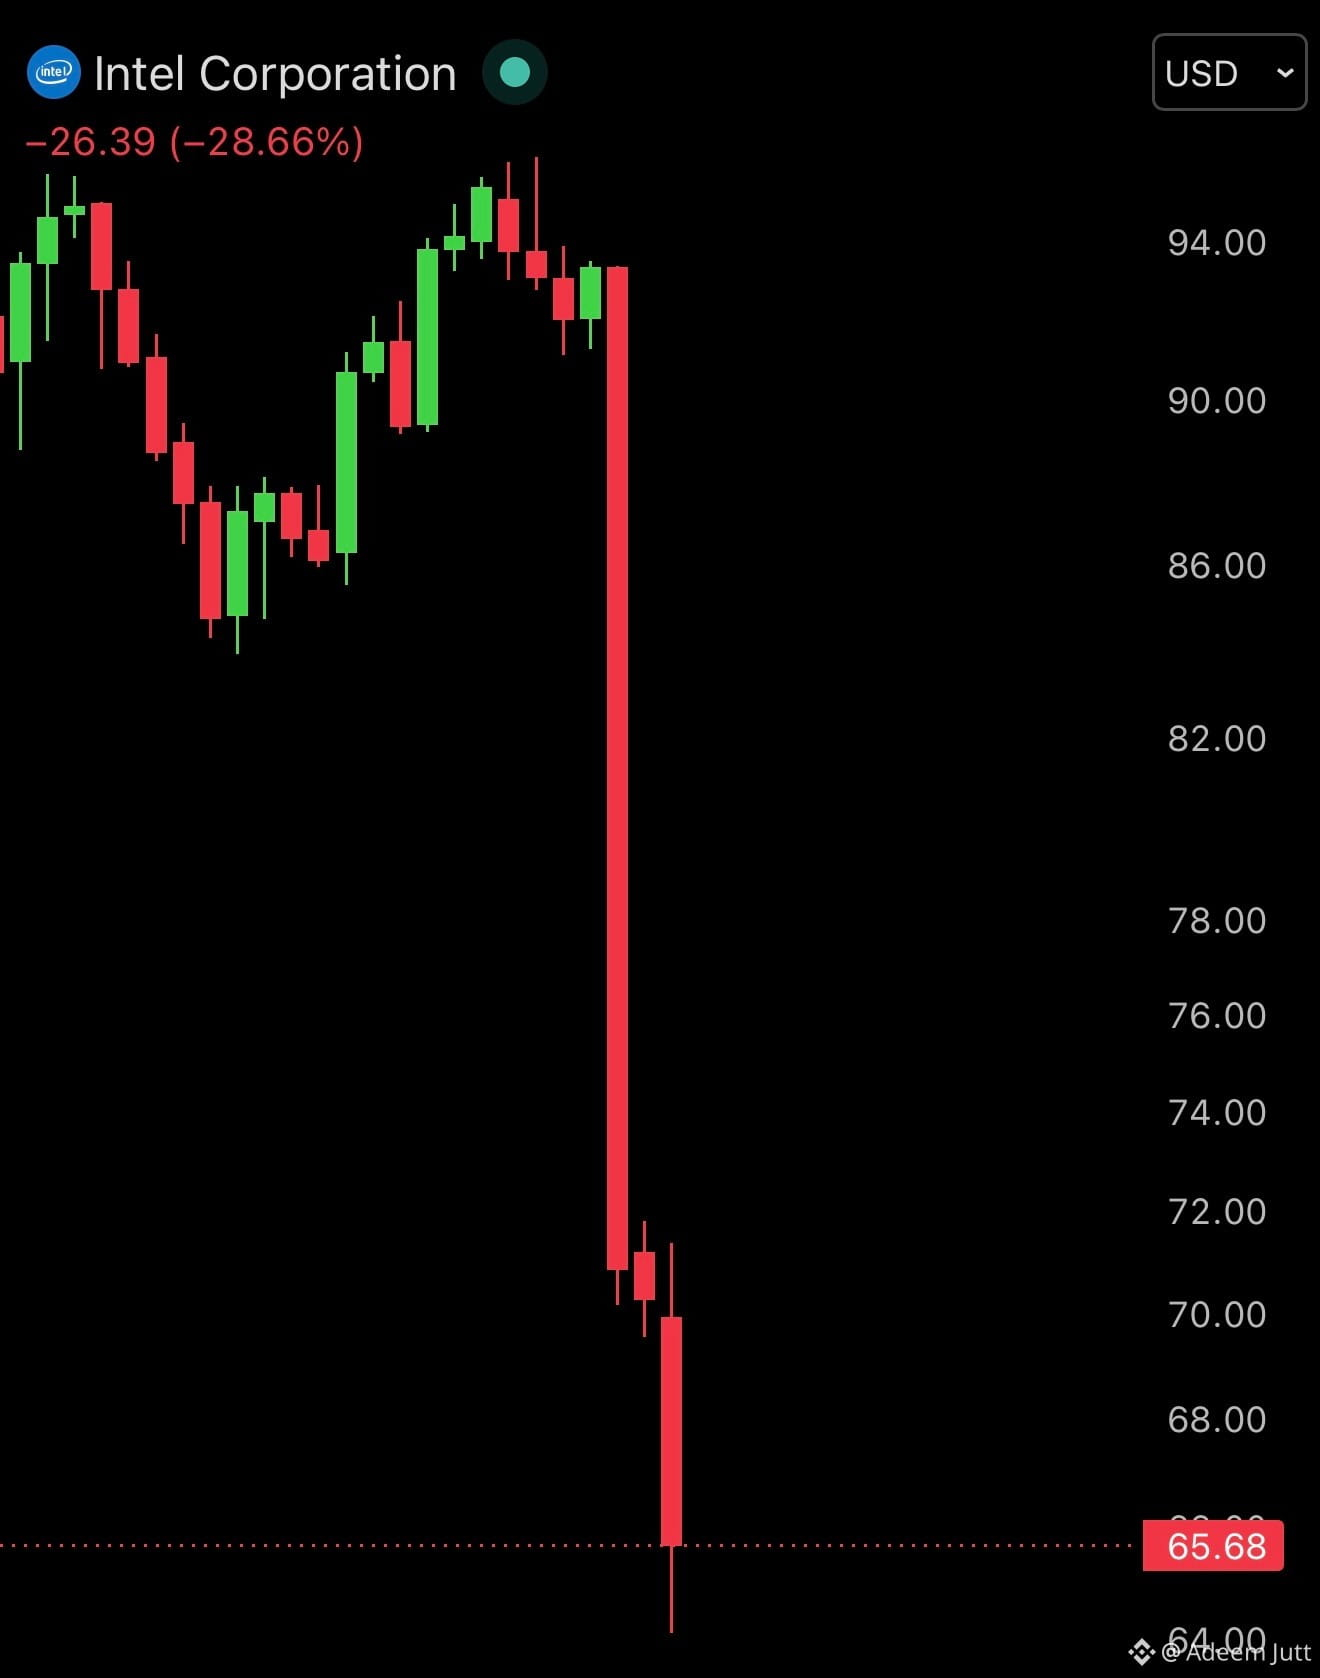
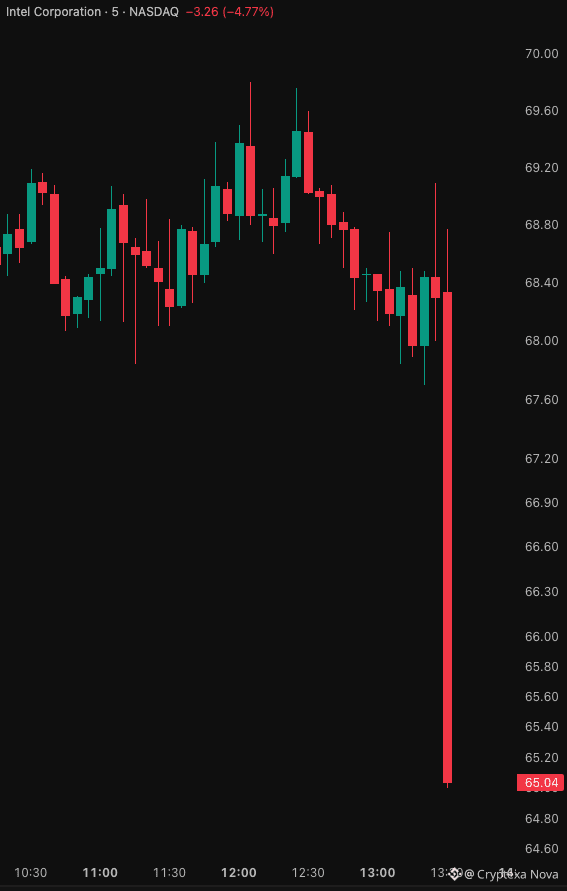
I see! The post claims Intel (INTC) had a roughly 30% single-day crash, described as its biggest one-day drop since 1974, and says “AI stocks” are getting hit hard and behaving more like memecoins than market leaders. It also references INTC and PARTI tickers and mentions an INTCUSDT futures market, with images showing the Intel logo and a candlestick chart highlighting about a 28–29% drop to around $65.68.
2
1
106
Article
$INTC S’EFFONDRE DE 30 % ! Les véritables raisons de la chute historique d’Intel 📉Intel ($INTC) vient d’enregistrer sa pire débâcle en une seule séance depuis des décennies, chutant de 30,51 % à 63,97 $. Le graphique est en pleine panique, mais derrière cette dégradation technique se cachent d’importants facteurs fondamentaux révélés par les résultats du T3 publiés hier soir.
Si vous négociez ce titre, voici les véritables catalyseurs auxquels le marché réagit :
1. Des prévisions cauchemardesques pour le T4 🚨
Même si Intel a techniquement dépassé les attentes au T3, ses prévisions pour la suite ont complètement effrayé Wall Street. La direction prévoit un chiffre d’affaires de 15 à 16 milliards de dollars au T4, soit plus d’un milliard de dollars de moins que l’estimation consensuelle de 17,1 milliards.
$INTC S’EFFONDRE DE 30 % ! Les véritables raisons de la chute historique d’Intel 📉
Intel ($INTC) vient d’enregistrer sa pire débâcle en une seule séance depuis des décennies, chutant de 30,51 % à 63,97 $. Le graphique est en pleine panique, mais derrière cette dégradation technique se cachent d’importants facteurs fondamentaux révélés par les résultats du T3 publiés hier soir.
Si vous négociez ce titre, voici les véritables catalyseurs auxquels le marché réagit :
1. Des prévisions cauchemardesques pour le T4 🚨
Même si Intel a techniquement dépassé les attentes au T3, ses prévisions pour la suite ont complètement effrayé Wall Street. La direction prévoit un chiffre d’affaires de 15 à 16 milliards de dollars au T4, soit plus d’un milliard de dollars de moins que l’estimation consensuelle de 17,1 milliards.
INTCUS+0,28%
1
160
🚨 ÉNORME : $INTC (Intel) SE FAIT MASSACRER !
L’action Intel plonge jusqu’à 30 %, mettant en péril plus de 100 milliards de dollars de valeur boursière.
Cette vague de ventes s’annonce comme l’un des plus gros effondrements en une seule journée de l’histoire de l’entreprise.
Voici ce qui déclenche la panique :
- Les prévisions de revenus pour le quatrième trimestre sont très en deçà des attentes de Wall Street.
- Les revenus des centres de données et de l’IA ont bondi de près de 78 % sur un an, à 7,3 milliards de dollars.
- La faible demande de PC et les difficultés de fabrication pèsent lourdement sur les perspectives.
- Intel s’attend à ce que la pression se poursuive jusqu’en 2027.
Le plus fou ? Même une croissance fulgurante liée à l’IA ne suffit pas à sauver l’action de cette brutale vague de ventes.
Wall Street est catégorique : la croissance ne signifie rien si les attentes pour l’avenir ne sont pas satisfaites.
Achèteriez-vous à la baisse ou resteriez-vous à l’écart de $INTC ? 👀
#Intel #INTC #Stocks #WallStreet
1
149
·
--
Voir la traduction
🚨 INTEL ($INTC ) AT A CRITICAL TECHNICAL LEVEL! 📉
Intel is facing serious pressure after its latest earnings report disappointed investors, with results reportedly coming in nearly 50% below expectations.
The stock has already suffered a decline of more than 30%, raising concerns about what could happen next.
🔍 What Should Investors Watch?
📉 Current Support: Intel is approaching an important technical support zone where buyers may attempt to defend the price.
⚠️ Bearish Scenario: If this support fails, further downside could bring the $50 level into focus, potentially followed by another significant decline.
📈 Bullish Scenario: If buyers successfully defend support, a recovery attempt could develop.
🧠 Market Insight
Intel's weakness highlights how quickly disappointing earnings can change investor sentiment.
With broader markets also facing uncertainty, traders should pay close attention to price action, volume, and upcoming market developments.
⚠️ Remember: Support levels are not guaranteed to hold. Avoid rushing into trades and always manage risk.
💬 Your Take: Can $INTC recover from this selloff, or is another major decline ahead?
#Intel #INTC #StockMarket #NASDAQ #TechStocks #WallStreet #TradingAnalysis #Investing
7
·
--
🚨 INTEL ($INTC ) FAIT FACE À UN CHOC MAJEUR SUR LE MARCHÉ ! 📉
Les actions Intel auraient chuté de plus de 30 % à l’ouverture des marchés, attirant fortement l’attention des investisseurs.
⚠️ Une baisse aussi brutale à l’ouverture peut témoigner de sérieuses inquiétudes chez les investisseurs et d’une volatilité accrue des marchés.
📊 Que doivent surveiller les traders ?
🔴 Les principaux niveaux de support et l’arrivée éventuelle des acheteurs.
📉 Le volume des échanges, pour mesurer la pression vendeuse.
📈 Toute tentative de reprise au cours de la séance.
🧠 Conseil aux traders : ne vous précipitez pas pour acheter simplement parce qu’une action a fortement chuté. Attendez que le cours se stabilise et qu’une confirmation apparaisse avant de prendre une décision.
💬 $INTC fait-il face à une correction plus profonde, ou cette baisse pourrait-elle créer une occasion d’achat ?
Suivez-nous pour recevoir d’autres actualités des marchés avant le prochain grand mouvement !
#Intel #INTC #StockMarket #stocks #ActualitésBoursières #WallStreet #Investing
10

·
--
Baissier
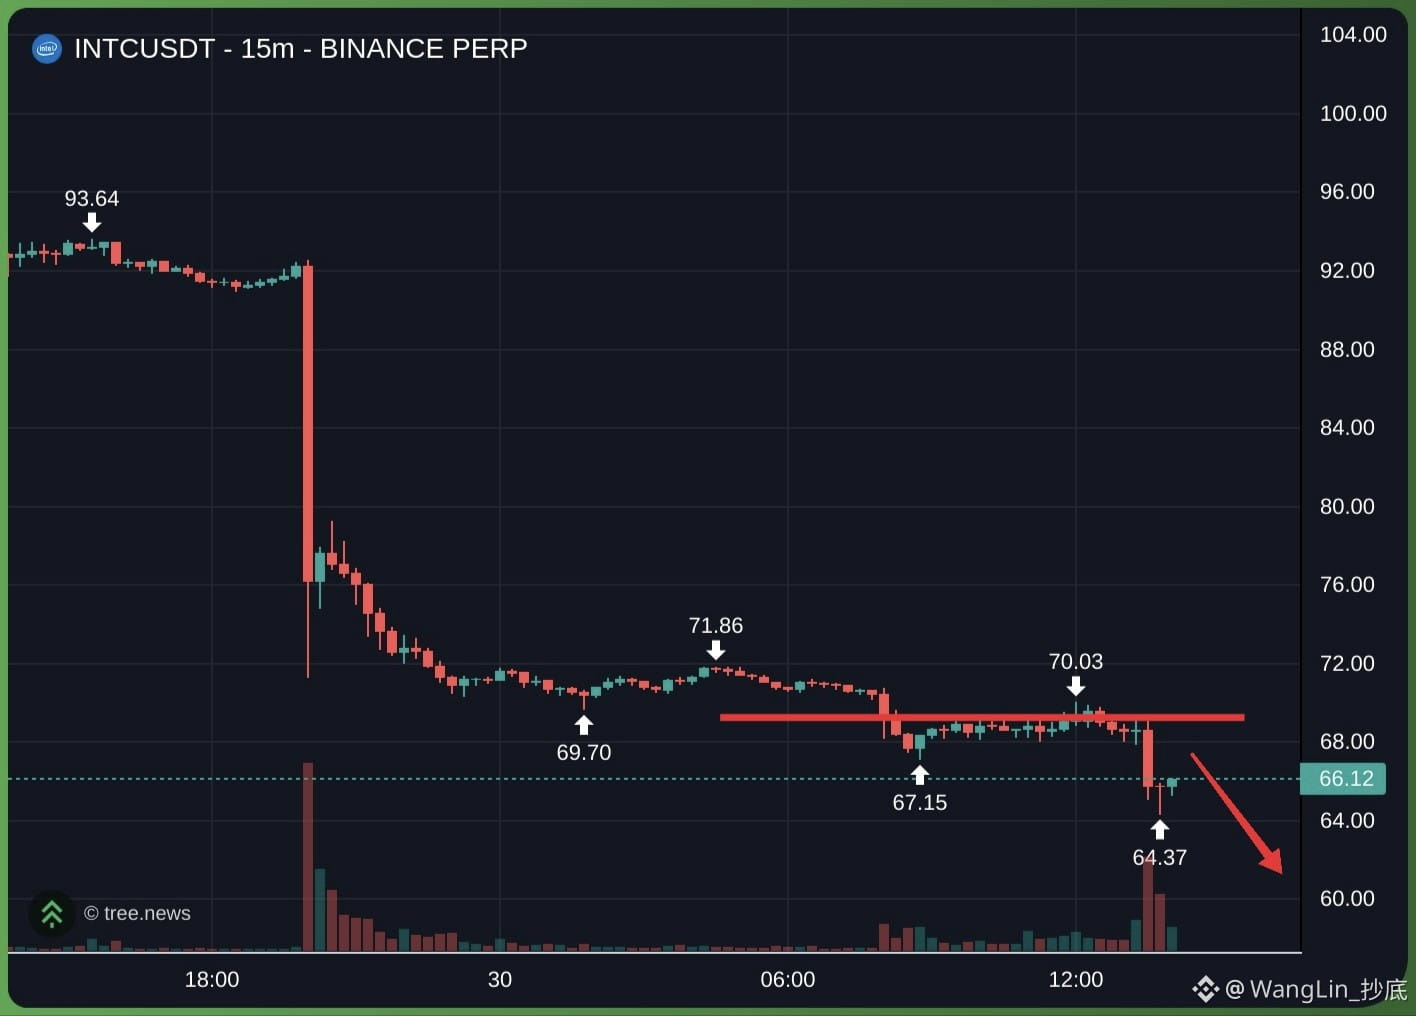
$INTC CONTINUEZ À VENDRE INTEL À DÉCOUVERT
La tendance principale reste baissière tant que le cours reste sous 70.0 (dernier sommet plus bas), et le rebond actuel, dépourvu de dynamique haussière significative, devrait attirer davantage de vendeurs.
$INTC CONFIGURATION DE VENTE À DÉCOUVERT
· Entrée short : 67.5 - 69.0 (attendez un retracement dans cette zone)
· Stop-loss : au-dessus de 70.5
· Objectifs : 64.5, 61.0, 60.0
Soutenez-moi, passez simplement vos ordres ici 👇$INTC
{future}(INTCUSDT)
#intc #intel
$INTC CONTINUEZ À VENDRE INTEL À DÉCOUVERT
La tendance principale reste baissière tant que le cours reste sous 70.0 (dernier sommet plus bas), et le rebond actuel, dépourvu de dynamique haussière significative, devrait attirer davantage de vendeurs.
$INTC CONFIGURATION DE VENTE À DÉCOUVERT
· Entrée short : 67.5 - 69.0 (attendez un retracement dans cette zone)
· Stop-loss : au-dessus de 70.5
· Objectifs : 64.5, 61.0, 60.0
Soutenez-moi, passez simplement vos ordres ici 👇$INTC
#intc #intel
130
·
--
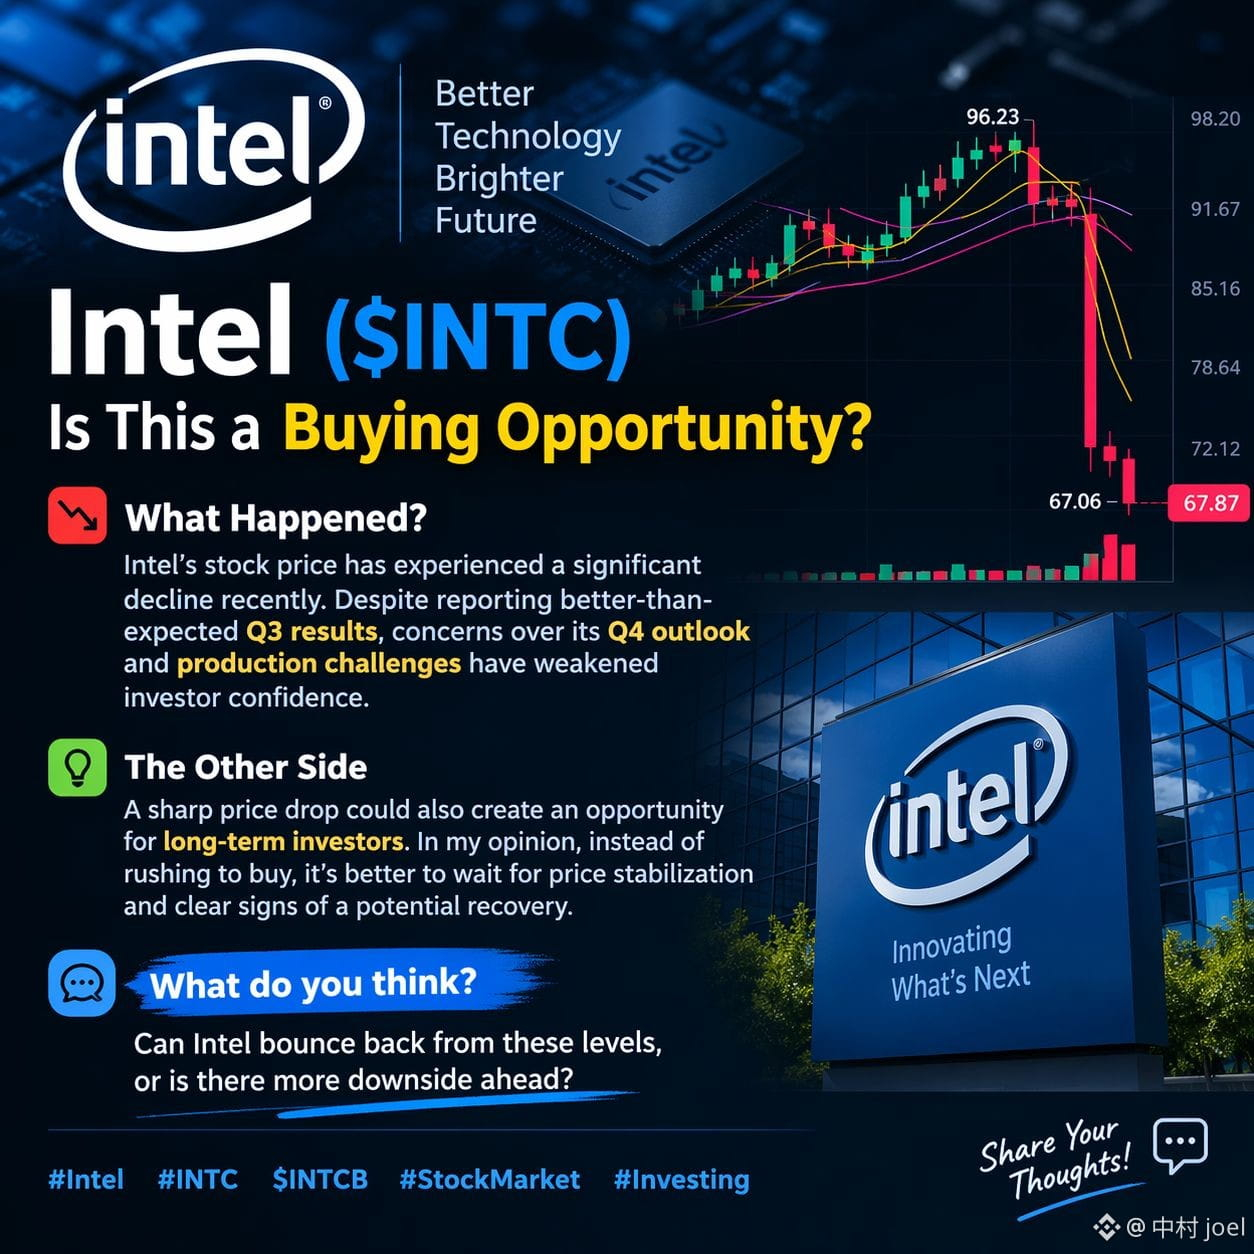
📉 Intel ($INTC) — Est-ce une occasion d'achat ?
Le cours de l'action Intel a récemment connu une baisse importante. Malgré des résultats du troisième trimestre supérieurs aux attentes, les inquiétudes concernant ses perspectives pour le quatrième trimestre et ses difficultés de production ont ébranlé la confiance des investisseurs.
Cependant, une forte baisse du cours peut aussi créer une occasion pour les investisseurs à long terme. À mon avis, plutôt que de se précipiter pour acheter, mieux vaut attendre que le cours se stabilise et que des signes clairs d'un éventuel redressement apparaissent.
Qu'en pensez-vous ? Intel peut-elle rebondir à partir de ces niveaux, ou faut-il s'attendre à une nouvelle baisse ?
#Intel
#INTC
$INTCB
@BinanceBurmese
📉 Intel ($INTC) — Est-ce une occasion d'achat ?
Le cours de l'action Intel a récemment connu une baisse importante. Malgré des résultats du troisième trimestre supérieurs aux attentes, les inquiétudes concernant ses perspectives pour le quatrième trimestre et ses difficultés de production ont ébranlé la confiance des investisseurs.
Cependant, une forte baisse du cours peut aussi créer une occasion pour les investisseurs à long terme. À mon avis, plutôt que de se précipiter pour acheter, mieux vaut attendre que le cours se stabilise et que des signes clairs d'un éventuel redressement apparaissent.
Qu'en pensez-vous ? Intel peut-elle rebondir à partir de ces niveaux, ou faut-il s'attendre à une nouvelle baisse ?
#Intel
#INTC
$INTCB
@Binance Burmese
1
420
·
--
Baissier
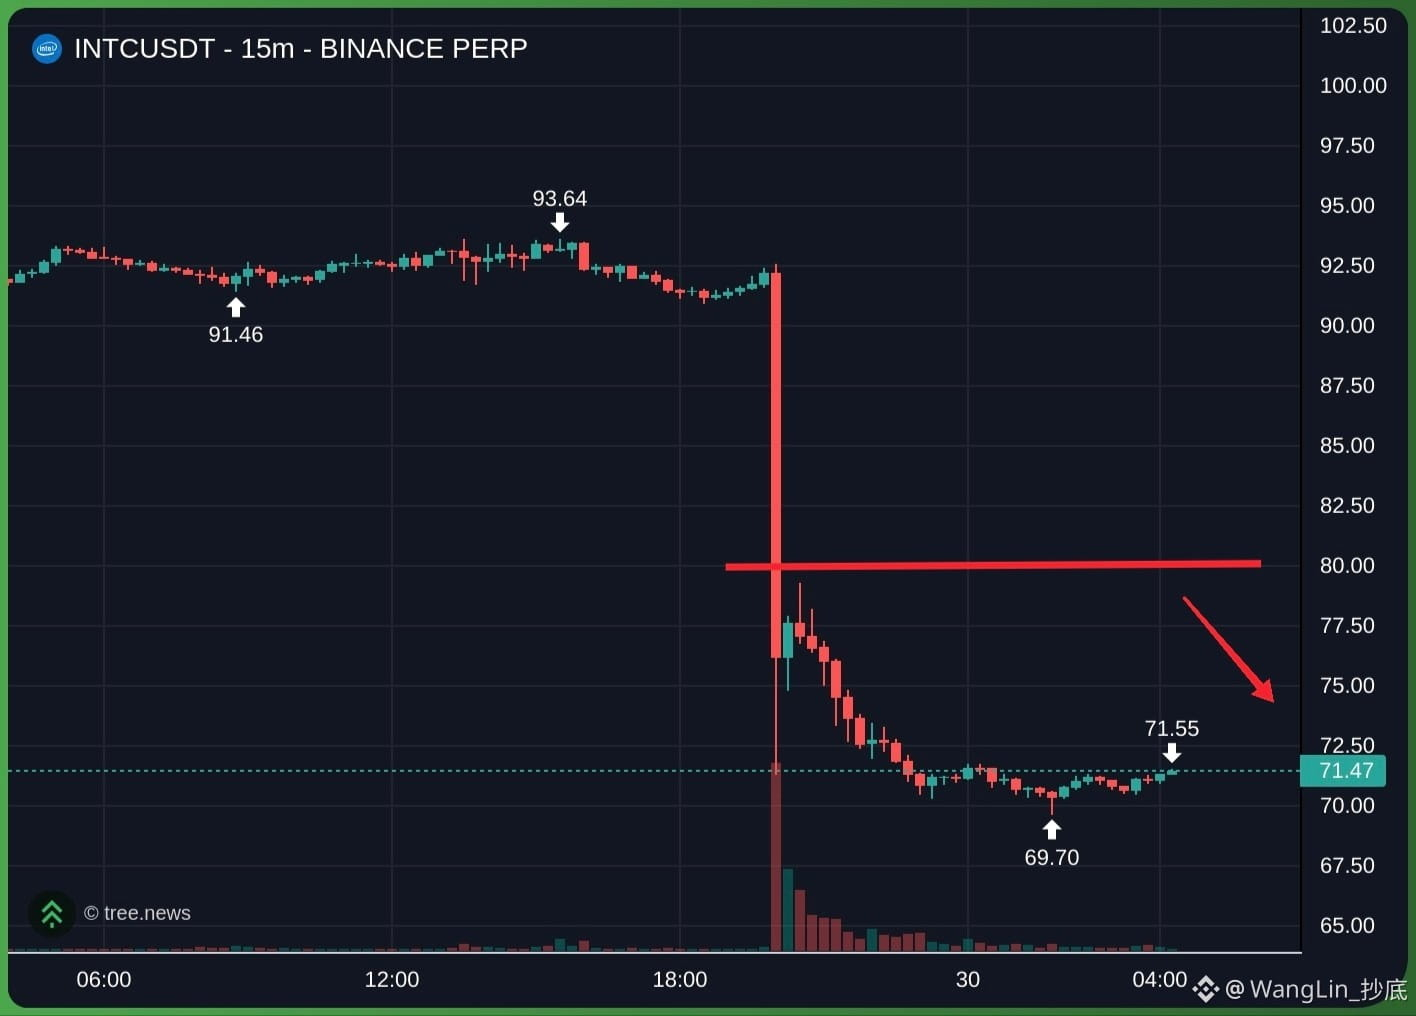
$INTC BAISSE VIOLENTE
La tendance restera baissière tant que le cours évoluera sous le niveau critique de rupture journalier à 79.0.
Le cours se trouve actuellement dans une phase de consolidation faible, avec de faibles volumes, qui ressemble à un drapeau baissier. Toute reprise temporaire risque d’être rapidement vendue par le marché.
$INTC CONFIGURATION DE VENTE À DÉCOUVERT
· Entrée à la vente : 74.5 - 76.5 (attendre un rebond jusqu’à cette résistance)
· Stop-loss : au-dessus de 78.3
· TP1 : 69.7
· TP2 : 65.0
Soutenez-moi, tradez simplement ici👇$INTC
{future}(INTCUSDT)
#intc #intel
$INTC BAISSE VIOLENTE
La tendance restera baissière tant que le cours évoluera sous le niveau critique de rupture journalier à 79.0.
Le cours se trouve actuellement dans une phase de consolidation faible, avec de faibles volumes, qui ressemble à un drapeau baissier. Toute reprise temporaire risque d’être rapidement vendue par le marché.
$INTC CONFIGURATION DE VENTE À DÉCOUVERT
· Entrée à la vente : 74.5 - 76.5 (attendre un rebond jusqu’à cette résistance)
· Stop-loss : au-dessus de 78.3
· TP1 : 69.7
· TP2 : 65.0
Soutenez-moi, tradez simplement ici👇$INTC
#intc #intel
118

La forte réévaluation à la baisse qui a frappé Intel après des prévisions décevantes💡
{spot}(INTCBUSDT)
Intel est devenue l’une des valeurs les plus pénalisées du secteur technologique après la publication de ses résultats, chutant de 20,15 % après avoir invoqué le ralentissement du marché des PC pour justifier des prévisions décevantes. L’action a rejoint Amazon et Illumina parmi les plus fortes baisses de la nuit, les investisseurs réagissant vivement aux perspectives.
{future}(INTCUSDT)
Cette vente massive remet en cause le récit du récent rebond, qui reposait sur l’IA et l’espoir d’une reprise de la fabrication. Dans un marché déjà fragilisé par la faiblesse générale du secteur technologique, le message est clair : les investisseurs veulent des leviers tangibles de croissance des bénéfices, et pas seulement de l’optimisme quant au redressement. Les prochaines informations sur la demande de PC, les commandes de centres de données et l’adoption des produits d’IA détermineront si l’action peut se stabiliser.
$INTC $INTCB #CoinVahini #Intel #Earnings #Semiconductors
La forte réévaluation à la baisse qui a frappé Intel après des prévisions décevantes💡
Intel est devenue l’une des valeurs les plus pénalisées du secteur technologique après la publication de ses résultats, chutant de 20,15 % après avoir invoqué le ralentissement du marché des PC pour justifier des prévisions décevantes. L’action a rejoint Amazon et Illumina parmi les plus fortes baisses de la nuit, les investisseurs réagissant vivement aux perspectives.
Cette vente massive remet en cause le récit du récent rebond, qui reposait sur l’IA et l’espoir d’une reprise de la fabrication. Dans un marché déjà fragilisé par la faiblesse générale du secteur technologique, le message est clair : les investisseurs veulent des leviers tangibles de croissance des bénéfices, et pas seulement de l’optimisme quant au redressement. Les prochaines informations sur la demande de PC, les commandes de centres de données et l’adoption des produits d’IA détermineront si l’action peut se stabiliser.
$INTC $INTCB #CoinVahini #Intel #Earnings #Semiconductors
28
Vérifié
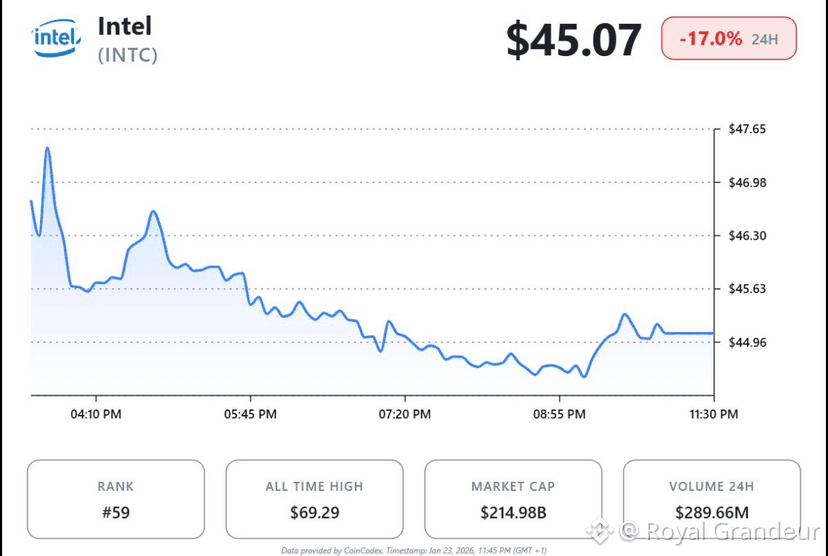
🚨 DERNIÈRE MINUTE : 🇺🇸 Intel $INTC chute de près de 17 % dans les échanges après clôture, après avoir publié des prévisions pour le T4 inférieures aux attentes, malgré un chiffre d’affaires de 16,5 milliards de dollars au T3.
📉 Les investisseurs réagissent à ces perspectives en baisse. Intel met en garde contre une pression sur ses marges et une faiblesse persistante du marché des PC.
$NVDA $AMD
#Intel #stockmarket #TechNews
{future}(INTCUSDT)
{future}(NVDAUSDT)
{future}(AMDUSDT)
🚨 DERNIÈRE MINUTE : 🇺🇸 Intel $INTC chute de près de 17 % dans les échanges après clôture, après avoir publié des prévisions pour le T4 inférieures aux attentes, malgré un chiffre d’affaires de 16,5 milliards de dollars au T3.
📉 Les investisseurs réagissent à ces perspectives en baisse. Intel met en garde contre une pression sur ses marges et une faiblesse persistante du marché des PC.
$NVDA $AMD
#Intel #stockmarket #TechNews
📉 Les investisseurs réagissent à ces perspectives en baisse. Intel met en garde contre une pression sur ses marges et une faiblesse persistante du marché des PC.
$NVDA $AMD
#Intel #stockmarket #TechNews
1.2k
·
--
Vérifié
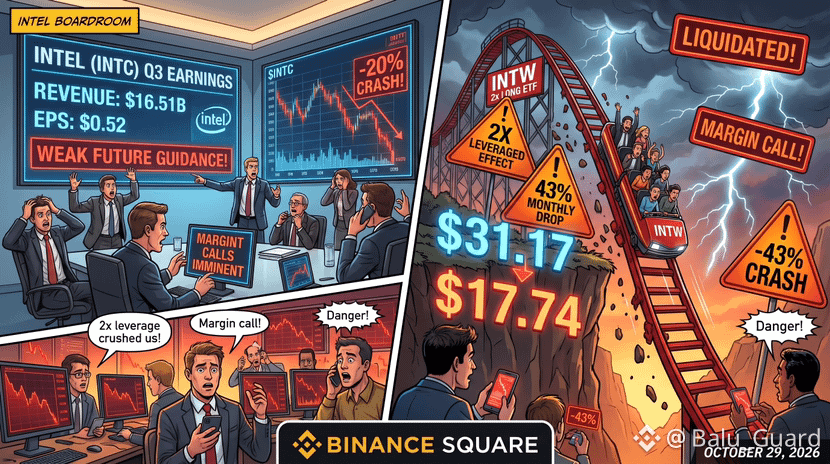
🚨 **Krach d’INTW : comment les résultats d’Intel ont anéanti un ETF à effet de levier !** 📉
Le GraniteShares 2x Long INTC Daily ETF ($INTW ) connaît une véritable catastrophe. Au 29 octobre 2026, le cours de l’ETF a chuté de plus de 43 % depuis le début du mois (passant de 31,17 $ à 17,74 $). Quel a été le principal déclencheur de cet effondrement ?
🔹 **Le piège des résultats :** Intel ($INTC ) a publié ses résultats financiers du troisième trimestre. Bien que l’entreprise ait annoncé un BPA de 0,52 $ et un chiffre d’affaires de 16,51 milliards de dollars, ses prévisions pour l’avenir ont déçu le marché, déclenchant une vague massive de ventes. Lors des échanges prolongés, les actions INTC ont chuté de plus de 20 %.
🔹 **Effet de levier :** INTW étant un ETF qui applique un effet de levier quotidien de 2x aux variations du cours d’INTC, une baisse de 20 % de l’actif sous-jacent s’est automatiquement traduite par des pertes catastrophiques pour les détenteurs de l’ETF.
📉 **À retenir :** Les produits à effet de levier (2x/3x) sont extrêmement dangereux pendant la saison des résultats des entreprises. Toute mauvaise nouvelle multiplie vos pertes en capital de façon exponentielle.
Négociez-vous des ETF dérivés ou préférez-vous le trading au comptant classique ? Partagez votre avis ci-dessous ! 👇
*Avertissement : faites vos propres recherches. Ceci ne constitue pas un conseil financier.*
#Intel #ETF #marketcrash #BinanceSquare #CryptoNews
{future}(BTCUSDT)
{future}(INTCUSDT)
{future}(INTWUSDT)
🚨 **Krach d’INTW : comment les résultats d’Intel ont anéanti un ETF à effet de levier !** 📉
Le GraniteShares 2x Long INTC Daily ETF ($INTW ) connaît une véritable catastrophe. Au 29 octobre 2026, le cours de l’ETF a chuté de plus de 43 % depuis le début du mois (passant de 31,17 $ à 17,74 $). Quel a été le principal déclencheur de cet effondrement ?
🔹 **Le piège des résultats :** Intel ($INTC ) a publié ses résultats financiers du troisième trimestre. Bien que l’entreprise ait annoncé un BPA de 0,52 $ et un chiffre d’affaires de 16,51 milliards de dollars, ses prévisions pour l’avenir ont déçu le marché, déclenchant une vague massive de ventes. Lors des échanges prolongés, les actions INTC ont chuté de plus de 20 %.
🔹 **Effet de levier :** INTW étant un ETF qui applique un effet de levier quotidien de 2x aux variations du cours d’INTC, une baisse de 20 % de l’actif sous-jacent s’est automatiquement traduite par des pertes catastrophiques pour les détenteurs de l’ETF.
📉 **À retenir :** Les produits à effet de levier (2x/3x) sont extrêmement dangereux pendant la saison des résultats des entreprises. Toute mauvaise nouvelle multiplie vos pertes en capital de façon exponentielle.
Négociez-vous des ETF dérivés ou préférez-vous le trading au comptant classique ? Partagez votre avis ci-dessous ! 👇
*Avertissement : faites vos propres recherches. Ceci ne constitue pas un conseil financier.*
#Intel #ETF #marketcrash #BinanceSquare #CryptoNews
2
3k

·
--
Haussier
Les perspectives décevantes d’Intel pour le T4 éclipsent les résultats du T3
📊 Le chiffre d’affaires d’Intel au T3 a progressé de 21 % sur un an, à 16,51 milliards de dollars. Le BPA ajusté a atteint 0,52 $, dépassant les estimations d’environ 0,40 $.
📉 Toutefois, les prévisions pour le T4, avec un chiffre d’affaires de 15 à 16 milliards de dollars et un BPA ajusté de 0,25 $, sont inférieures aux attentes, qui tablaient sur environ 17,07 milliards de dollars et 0,43 $. Après la clôture, l’action a chuté de près de 20 % à un moment donné.
💻 Le chiffre d’affaires des PC a reculé de 5 %, et la direction s’attend à ce que le ralentissement se poursuive jusqu’au premier semestre 2027, pesant sur la reprise.
🏭 La perturbation de l’usine d’Intel en Israël devrait réduire le chiffre d’affaires du T4 d’environ 300 millions de dollars et la marge brute de 2 points de pourcentage, accentuant les tensions sur l’approvisionnement.
🔎 La réaction du marché laisse penser que les investisseurs accordent la priorité aux perspectives. Le rétablissement de la production et la stabilisation de l’activité PC restent des facteurs clés à surveiller.
#Intel $INTCB
155

Voir la traduction
🔴 $INTEL PLUNGES INTO THE DEPTHS – A HARD LESSON IN RISK ⚡
The order flow turned into a rapid liquidity sweep, slamming $INTEL down 50k USDT in seconds. 📉 Smart money cleared the books, leaving a gaping void where buyers once lingered. 📊 Volume spiked on the 1‑minute chart, confirming the aggressive short push. ⚡
This sting underscores the need for tight position sizing and a hard stop before the price even breathes. 💡 If you’re riding the same wave, ask yourself: are you letting the market dictate your exit or are you the one setting the guardrails? 💬
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #INTEL #ShortSetup #RiskManagement #Crypto
🦈 🔥
23

·
--
Voir la traduction
🚨 $INTEL PLUNGED 50K IN A FLASH – WHAT WENT WRONG? 💥
The $INTEL sell‑off was a textbook liquidity sweep 📊🦈, tearing through a key order block at the recent high and exposing a thin buying pool. The rapid price drop left many positions underwater within seconds.
Smart‑money likely harvested clustered stop‑losses below the swing high, forcing a cascade that erased capital for those who over‑scaled the bullish narrative ⚡📌. The core takeaway: respect order‑block integrity and enforce tight risk parameters when the market shows aggressive downside pressure.
💬 Have you spotted similar liquidity hunts on other midsized caps lately? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #INTEL #ShortSetup #LiquiditySweep #Crypto
🔥 💎
8
·
--
Vérifié
Cette nuit, Intel a vraiment vécu le scénario « les résultats gagnent, l’action perd ».
Résultats d’hier soir : 16,5 milliards de dollars de chiffre d’affaires, en hausse de 21 %, et un bénéfice par action de 0,52 dollar : tout est supérieur aux prévisions. Les activités centres de données et IA ont progressé de 78 %, à 7,3 milliards de dollars. En théorie, c’est une bonne nouvelle.
Mais dès la publication des prévisions, le titre s’est fait massacrer. Pour le quatrième trimestre, le chiffre d’affaires est attendu entre 15 et 16 milliards, alors que Wall Street tablait sur 17 milliards. Le bénéfice par action est prévu à 0,25 dollar, contre 0,43 attendu. À cela s’ajoutent un marché du PC en berne et une explosion dans une usine en Israël, qui devrait avoir un impact d’environ 600 millions de dollars réparti sur deux trimestres. Après la clôture, le titre a chuté un moment de plus de 20 %.
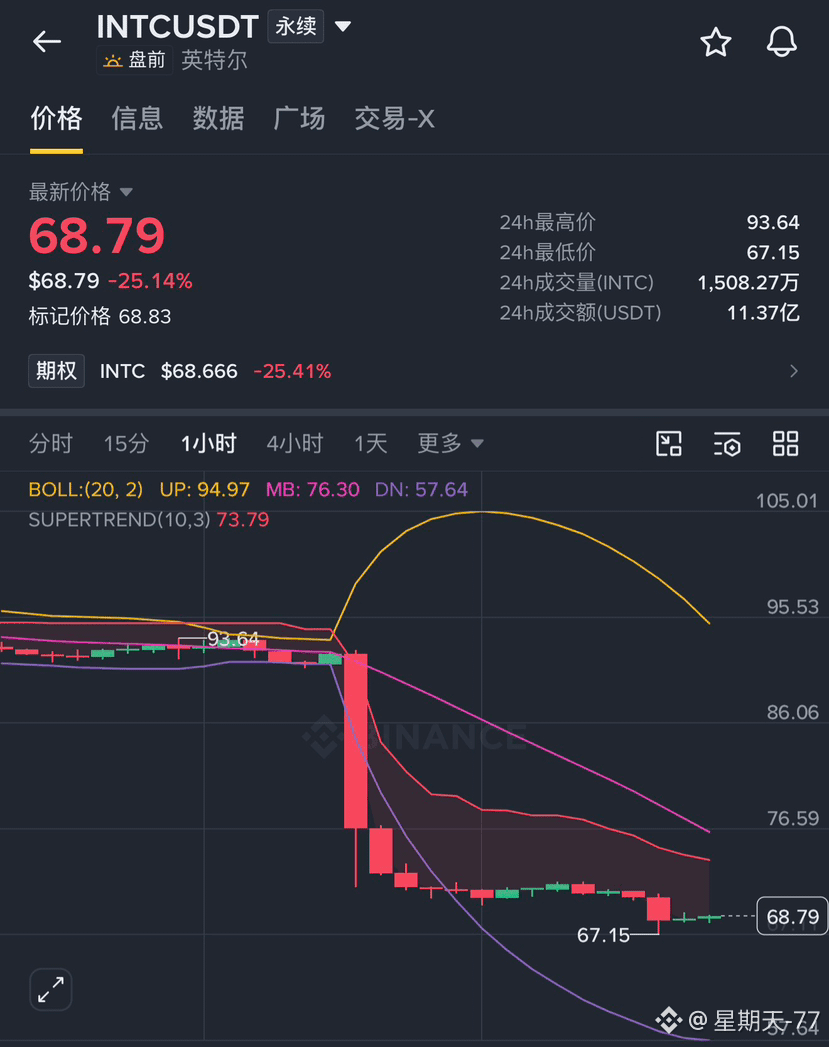
Il est actuellement à 68,31, contre environ 92 à la clôture d’hier : une baisse de près de 26 %, avec un énorme gap baissier en une nuit. Le plus bas a atteint 67,06.
La semaine dernière, j’écrivais encore qu’il était passé de 95 à 89, en râlant que « la tendance devient de plus en plus pourrie ». Avec le recul, ce n’était qu’une petite bruine.
Le plus douloureux, c’est que l’action avait grimpé de 150 % avant cette année, puis avait déjà perdu 20 % il y a un mois. Le marché s’inquiétait déjà des dépenses dans l’IA. Et voilà qu’on en remet une couche.
Je n’en ai pas, je regarde juste, mais rien que de voir ça, ça me glace.
Vous en avez, des actions Intel ? Ou vous n’avez que des tokens ?
#Intel #INTC $INTC #美国中期选举倒计时,美股博弈窗口已开启?
{future}(INTCUSDT)
Cette nuit, Intel a vraiment vécu le scénario « les résultats gagnent, l’action perd ».
Résultats d’hier soir : 16,5 milliards de dollars de chiffre d’affaires, en hausse de 21 %, et un bénéfice par action de 0,52 dollar : tout est supérieur aux prévisions. Les activités centres de données et IA ont progressé de 78 %, à 7,3 milliards de dollars. En théorie, c’est une bonne nouvelle.
Mais dès la publication des prévisions, le titre s’est fait massacrer. Pour le quatrième trimestre, le chiffre d’affaires est attendu entre 15 et 16 milliards, alors que Wall Street tablait sur 17 milliards. Le bénéfice par action est prévu à 0,25 dollar, contre 0,43 attendu. À cela s’ajoutent un marché du PC en berne et une explosion dans une usine en Israël, qui devrait avoir un impact d’environ 600 millions de dollars réparti sur deux trimestres. Après la clôture, le titre a chuté un moment de plus de 20 %.
Il est actuellement à 68,31, contre environ 92 à la clôture d’hier : une baisse de près de 26 %, avec un énorme gap baissier en une nuit. Le plus bas a atteint 67,06.
La semaine dernière, j’écrivais encore qu’il était passé de 95 à 89, en râlant que « la tendance devient de plus en plus pourrie ». Avec le recul, ce n’était qu’une petite bruine.
Le plus douloureux, c’est que l’action avait grimpé de 150 % avant cette année, puis avait déjà perdu 20 % il y a un mois. Le marché s’inquiétait déjà des dépenses dans l’IA. Et voilà qu’on en remet une couche.
Je n’en ai pas, je regarde juste, mais rien que de voir ça, ça me glace.
Vous en avez, des actions Intel ? Ou vous n’avez que des tokens ?
#Intel #INTC $INTC #美国中期选举倒计时,美股博弈窗口已开启?
流不尽的多头泪:
牙膏厂早应该关门大吉了
1
3
4.6k
·
--
Haussier
$INTC Tendance haussière à court terme, nette
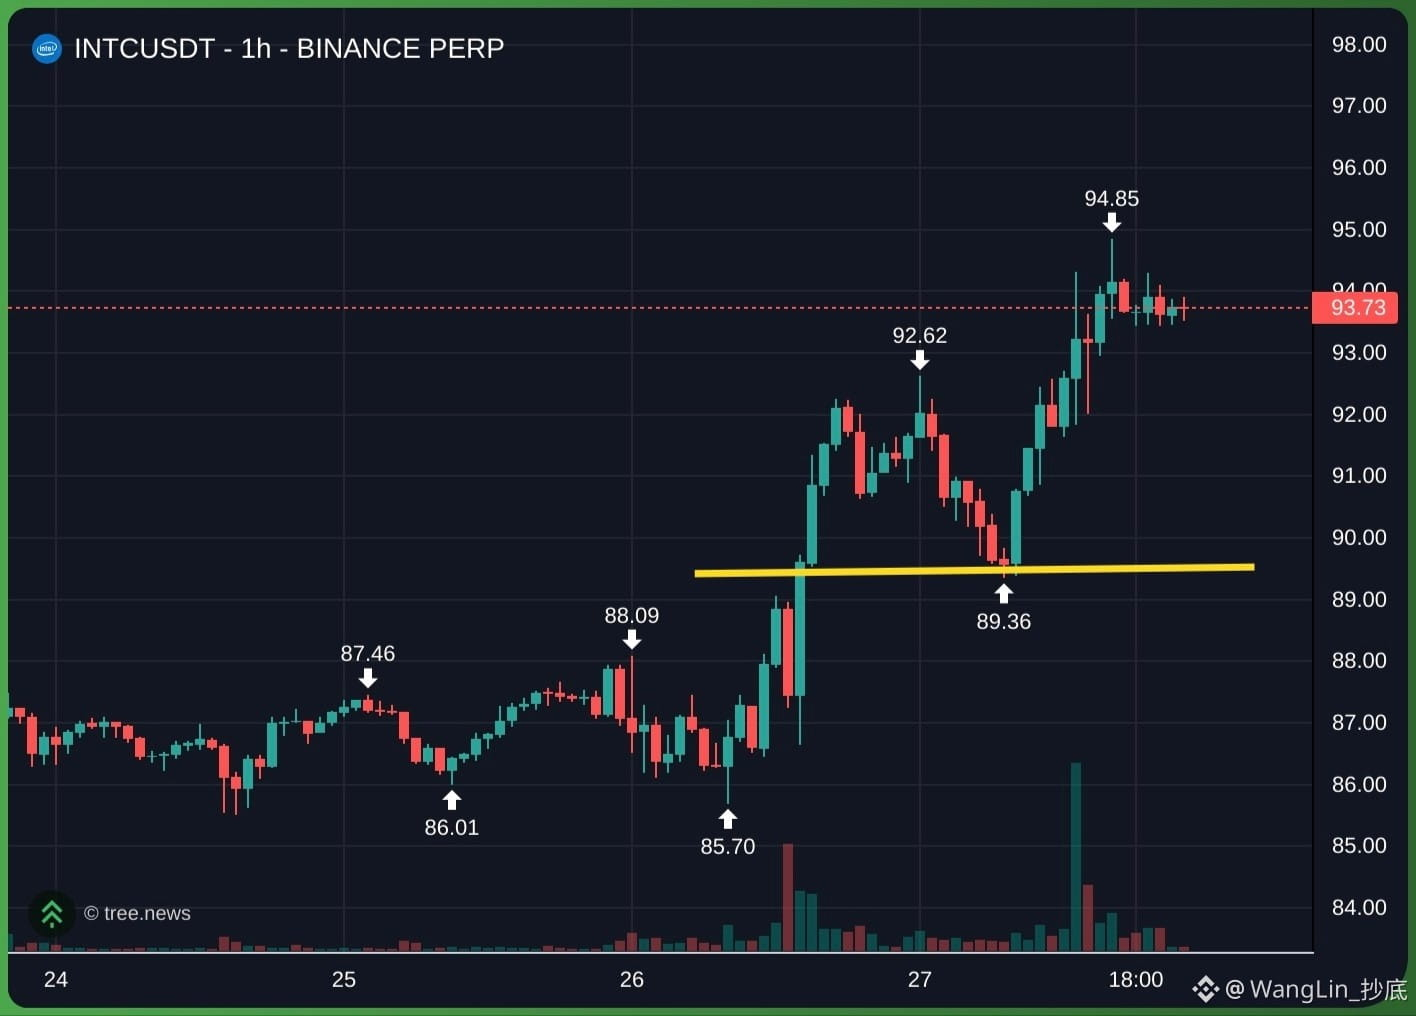
La structure globale d’INTEL reste haussière tant que le cours se maintient au-dessus de 89,4, préservant ainsi un creux ascendant structurel.
Cependant, le cours s’approche désormais d’une importante zone de résistance historique, proche du précédent sommet à 95,9, ce qui laisse présager un possible repli avant une éventuelle reprise de la hausse.
$INTC PLAN LONG : acheter le repli
· Entrée à l’achat : 91,0 - 92,0
· Stop-loss : sous 89,0
· Prise de profit : 94,8 (résistance la plus proche)
Soutenez-moi, tradez simplement ici 👇$INTC
{future}(INTCUSDT)
#intc #Intel
$INTC Tendance haussière à court terme, nette
La structure globale d’INTEL reste haussière tant que le cours se maintient au-dessus de 89,4, préservant ainsi un creux ascendant structurel.
Cependant, le cours s’approche désormais d’une importante zone de résistance historique, proche du précédent sommet à 95,9, ce qui laisse présager un possible repli avant une éventuelle reprise de la hausse.
$INTC PLAN LONG : acheter le repli
· Entrée à l’achat : 91,0 - 92,0
· Stop-loss : sous 89,0
· Prise de profit : 94,8 (résistance la plus proche)
Soutenez-moi, tradez simplement ici 👇$INTC
#intc #Intel
189
Voir la traduction
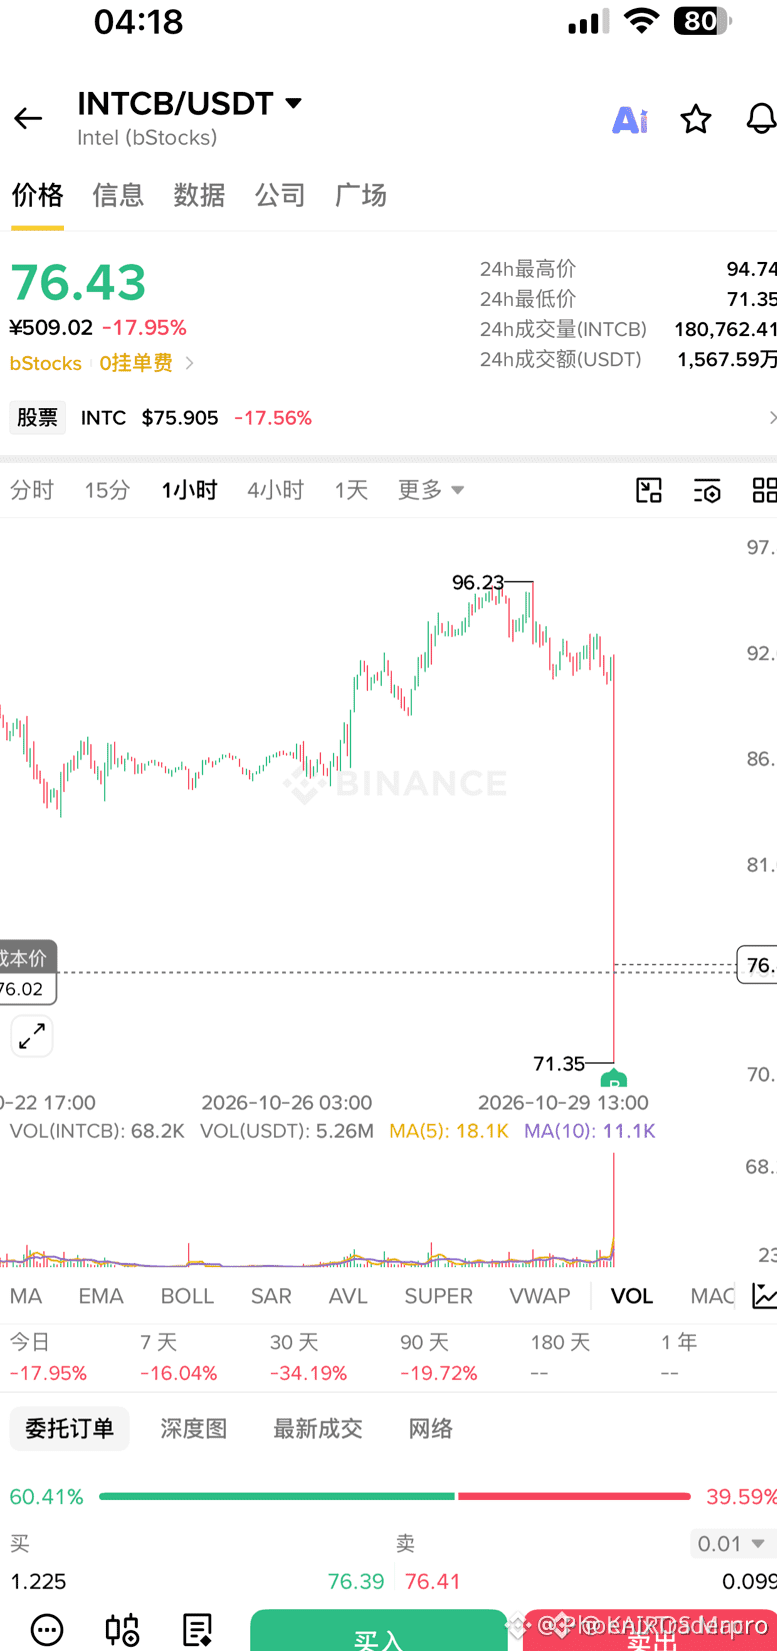
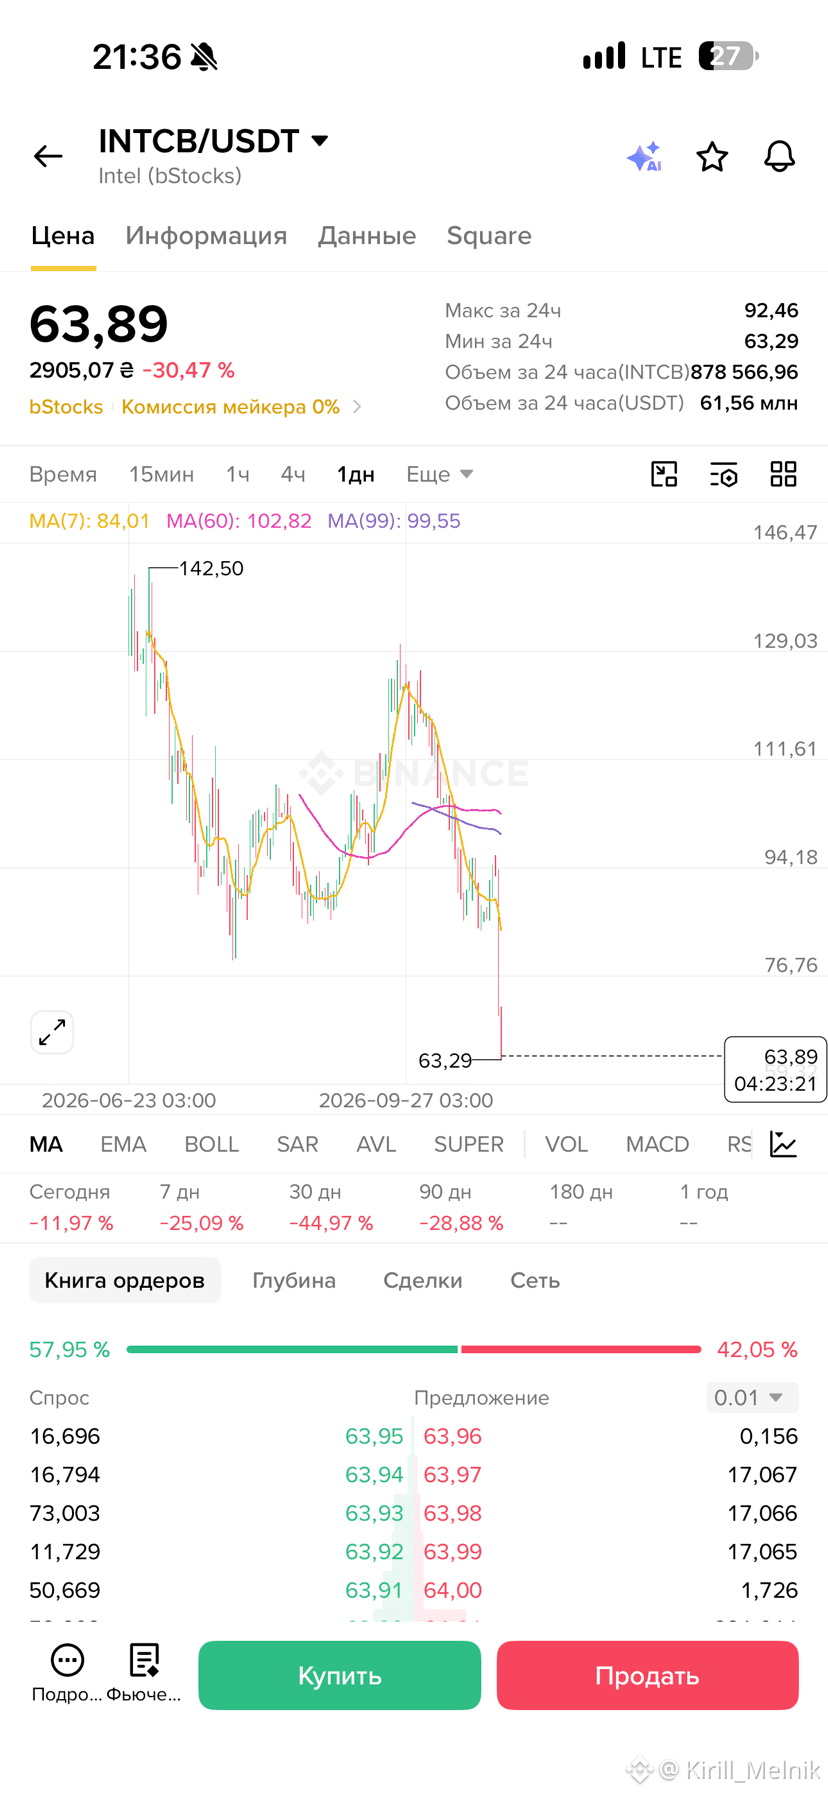
Думал, такие свечи только у альтов? $INTCB Intel передаёт привет 😅
Смотришь на название крупной компании, потом на график — и будто снова купил какой-то мемкоин.
Цифры здесь относятся именно к INTCB на Binance, не автоматически к акции INTC на Nasdaq.
#intel #intcb
Думал, такие свечи только у альтов? $INTCB Intel передаёт привет 😅
Смотришь на название крупной компании, потом на график — и будто снова купил какой-то мемкоин.
Цифры здесь относятся именно к INTCB на Binance, не автоматически к акции INTC на Nasdaq.
#intel #intcb
Смотришь на название крупной компании, потом на график — и будто снова купил какой-то мемкоин.
Цифры здесь относятся именно к INTCB на Binance, не автоматически к акции INTC на Nasdaq.
#intel #intcb
1
106

·
--
Vérifié
Intel a décroché une excellente note ce trimestre, mais son action a plongé de plus de 20 % après la clôture. Le marché ne regarde pas le bulletin de notes, mais l’emploi du temps du prochain semestre.
Commençons par les chiffres (résultats d’Intel, 29/10) :
1️⃣ Chiffre d’affaires du T3 : 16,5 Md$, en hausse de 21 % sur un an ; BPA non-GAAP de 0,52 $, contre une prévision de 0,38 $ et une estimation LSEG de 0,40 $
2️⃣ Marge brute non-GAAP de 44,1 %, en hausse de 4,1 points sur un an ; marge opérationnelle non-GAAP de 19,6 %
3️⃣ Chiffre d’affaires des centres de données et de l’IA (DCAI) : 7,3 Md$, en hausse de 78 %. Le directeur financier a déclaré qu’il s’agissait de la plus forte croissance des centres de données depuis 15 ans
4️⃣ Activité PC client : 8,1 Md$, en baisse de 5 %
Le problème se trouve dans les prévisions pour le T4 :
Chiffre d’affaires de 15,0 à 16,0 Md$, BPA non-GAAP de 0,25 $. Les estimations LSEG étaient d’environ 17,1 Md$ et 0,43 $ : l’écart est important.
La raison est claire : la pénurie de mémoire et ses prix élevés pèsent sur la demande de PC. La direction prévoit une baisse de 12 % des livraisons de PC en 2026, de plus de 20 % au second semestre, puis de 10 % en 2027. Au T4, l’activité client devrait reculer de plus de 20 % par rapport au trimestre précédent. L’incident de Fab 28 devrait également amputer le chiffre d’affaires d’environ 300 M$ et la marge brute de 200 points de base.
Mon avis :
Ce n’est pas qu’Intel soit incapable de raconter une histoire autour de l’IA, c’est que l’IA est trop vorace : la mémoire est accaparée par les centres de données dédiés à l’IA, et les PC ne trouvent plus de mémoire bon marché. Côté processeurs pour serveurs, la direction prévoit une croissance des livraisons du secteur de plus de 30 % en 2026 comme en 2027, et précise que l’offre est limitée.
D’un côté, l’IA engloutit les ressources ; de l’autre, les acheteurs de PC en paient le prix. À court terme, les prévisions sont en cause ; à long terme, reste à voir si la demande de CPU liée à l’IA agentique prendra le relais.
Pour le repli actuel des valeurs technologiques américaines, je le répète : ne vous opposez pas au Nasdaq ; privilégiez les segments porteurs, sans parier sur la direction du marché.
Sources : communiqué sur les résultats d’Intel du 29/10 et conférence téléphonique sur les résultats ; estimations de CNBC/LSEG. Ceci ne constitue pas un conseil en investissement.
#Intel #美股 #AI #Résultats
2.1k

·
--
Voir la traduction
Intel acaba de reportar una caída importante tras fallar en sus proyecciones.
El movimiento en el mercado está siendo bastante agresivo hoy.
Lo curioso es que, pese al desplome, vender ahora no recupera las pérdidas acumuladas.
Es una situación complicada para quienes siguen a $INTC de cerca.
¿Qué harías en una situación así?
#Intel #Mercados #Acciones
El movimiento en el mercado está siendo bastante agresivo hoy.
Lo curioso es que, pese al desplome, vender ahora no recupera las pérdidas acumuladas.
Es una situación complicada para quienes siguen a $INTC de cerca.
¿Qué harías en una situación así?
#Intel #Mercados #Acciones
141
·
--
Article
Intel plonge de 20 % ! Alors que ses résultats dépassent largement les prévisions, pourquoi Wall Street se déchaîne-t-elle contre le titre ?🚨 Intel plonge de 20 % ! Des résultats supérieurs aux prévisions, mais l’action s’effondre ! Qu’est-ce qui effraie Wall Street ?
C’est peut-être l’un des événements les plus marquants de la semaine sur le marché américain des semi-conducteurs.
Intel (INTC) vient de publier ses résultats financiers du troisième trimestre :
📊 Les résultats financiers ne sont pourtant pas mauvais :
Chiffre d’affaires du T3 : 16,5 milliards de dollars, en hausse de 21 % sur un an
BPA ajusté : 0,52 dollar, supérieur aux prévisions du marché, qui tablaient sur 0,40 dollar
Chiffre d’affaires des activités liées aux centres de données et à l’IA : 7,3 milliards de dollars, en hausse de 78 % sur un an
Mais voici le problème :
Alors que les résultats ont largement dépassé les prévisions, pourquoi l’action a-t-elle plongé de plus de 20 % après la clôture ?
Selon moi, le marché s’inquiète surtout de quatre choses :
Intel plonge de 20 % ! Alors que ses résultats dépassent largement les prévisions, pourquoi Wall Street se déchaîne-t-elle contre le titre ?
🚨 Intel plonge de 20 % ! Des résultats supérieurs aux prévisions, mais l’action s’effondre ! Qu’est-ce qui effraie Wall Street ?
C’est peut-être l’un des événements les plus marquants de la semaine sur le marché américain des semi-conducteurs.
Intel (INTC) vient de publier ses résultats financiers du troisième trimestre :
📊 Les résultats financiers ne sont pourtant pas mauvais :
Chiffre d’affaires du T3 : 16,5 milliards de dollars, en hausse de 21 % sur un an
BPA ajusté : 0,52 dollar, supérieur aux prévisions du marché, qui tablaient sur 0,40 dollar
Chiffre d’affaires des activités liées aux centres de données et à l’IA : 7,3 milliards de dollars, en hausse de 78 % sur un an
Mais voici le problème :
Alors que les résultats ont largement dépassé les prévisions, pourquoi l’action a-t-elle plongé de plus de 20 % après la clôture ?
Selon moi, le marché s’inquiète surtout de quatre choses :
206
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
22,332 vues
724 mentions
2
#HKDollarStablecoinHKDAPToLaunchOnSolana
16,702 vues
459 mentions
3
#$1.5BInLeveragedCryptoBetsLiquidated
36,356 vues
242 mentions
4
#TrezorSaysCryptoBilisSoldWalletMayContainMaliciousComponents
2,483 vues
66 mentions
5
#KOSPIFalls3.53%BackBelow6000
60,479 vues
1,077 mentions
6
#AmazonSharesFallAbout7%InPremarketTrading
27,314 vues
575 mentions
7
#USMidtermElections
236,649 vues
2,334 mentions
8
#StrategySTRCReaches$99.95ForFirstTimeIn165Days
23,199 vues
93 mentions
9
#BinanceWillListPredictPREDICT
90,029 vues
1,378 mentions
10
#SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember
3,049 vues
107 mentions