

BTC running
779 Publicaciones
BTC running
Denunciar
Bloquear usuario
Trader de alta frecuencia
5.4 años
37 Siguiendo
7.5K+ Seguidores
468 Me gusta
Publicaciones
Todo
Cotizaciones
Directo
·
--
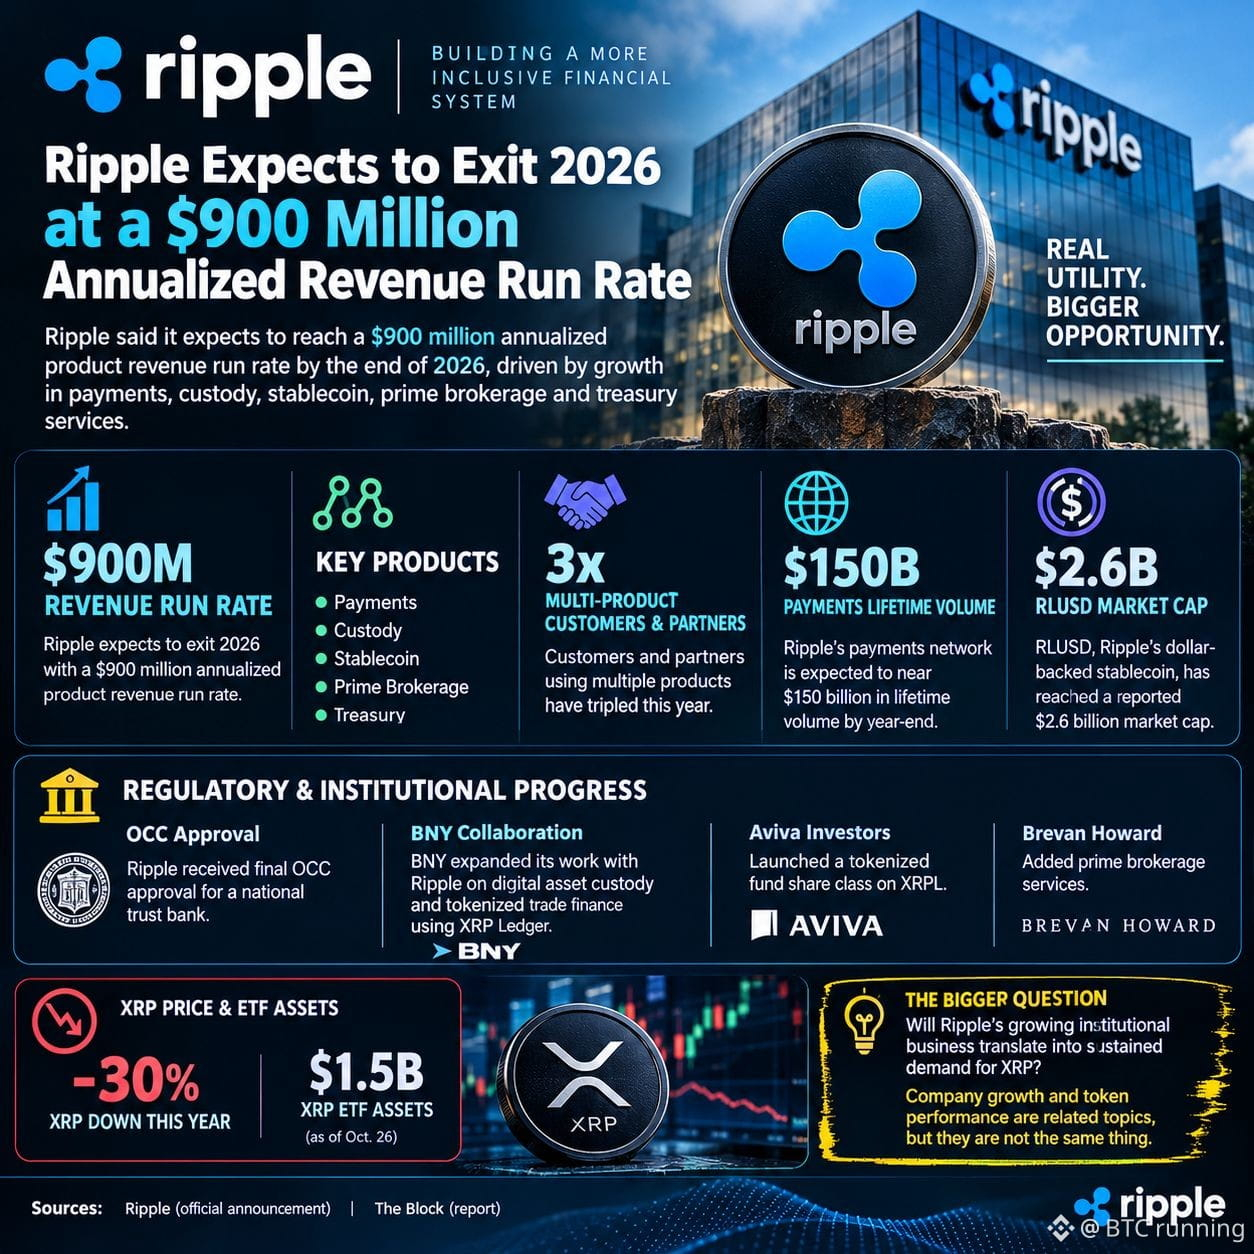
Objetivo de ingresos de Ripple de 900 millones de dólares: crece la adopción institucional
Ripple se acerca a un hito importante y, según anunció el 28 de octubre, espera cerrar 2026 con un ritmo anualizado de ingresos por productos de 900 millones de dólares.
El crecimiento abarca los pagos, la custodia, las monedas estables, el corretaje preferencial y la gestión de tesorería. Ripple afirma que este año se ha triplicado el número de clientes y socios que utilizan varios de sus productos, mientras que el volumen acumulado de transacciones de su red de pagos se acerca a los 150.000 millones de dólares.
Otro avance importante es RLUSD, la moneda estable de Ripple respaldada por el dólar, cuya capitalización de mercado, según se informó, alcanzó los 2.600 millones de dólares.
También avanza el progreso regulatorio e institucional. Ripple recibió la aprobación definitiva de la OCC para constituir un banco fiduciario nacional, mientras que BNY amplió su colaboración con Ripple en la custodia de activos digitales y la financiación del comercio tokenizada mediante XRP Ledger. Además, Aviva Investors lanzó una clase de participaciones tokenizada de un fondo en XRPL.
Sin embargo, hay un contraste interesante: pese a la expansión del negocio de Ripple, XRP acumula una caída de casi el 30 % este año, mientras que los activos de los ETF de XRP alcanzaron aproximadamente los 1.500 millones de dólares al 26 de octubre.
La pregunta de fondo es si el creciente negocio institucional de Ripple se traducirá en una demanda sostenida de XRP. El crecimiento de una empresa y el rendimiento de un token son aspectos relacionados, pero no son lo mismo.
{spot}(XRPUSDT)
{spot}(RLUSDUSDT)
Objetivo de ingresos de Ripple de 900 millones de dólares: crece la adopción institucional
Ripple se acerca a un hito importante y, según anunció el 28 de octubre, espera cerrar 2026 con un ritmo anualizado de ingresos por productos de 900 millones de dólares.
El crecimiento abarca los pagos, la custodia, las monedas estables, el corretaje preferencial y la gestión de tesorería. Ripple afirma que este año se ha triplicado el número de clientes y socios que utilizan varios de sus productos, mientras que el volumen acumulado de transacciones de su red de pagos se acerca a los 150.000 millones de dólares.
Otro avance importante es RLUSD, la moneda estable de Ripple respaldada por el dólar, cuya capitalización de mercado, según se informó, alcanzó los 2.600 millones de dólares.
También avanza el progreso regulatorio e institucional. Ripple recibió la aprobación definitiva de la OCC para constituir un banco fiduciario nacional, mientras que BNY amplió su colaboración con Ripple en la custodia de activos digitales y la financiación del comercio tokenizada mediante XRP Ledger. Además, Aviva Investors lanzó una clase de participaciones tokenizada de un fondo en XRPL.
Sin embargo, hay un contraste interesante: pese a la expansión del negocio de Ripple, XRP acumula una caída de casi el 30 % este año, mientras que los activos de los ETF de XRP alcanzaron aproximadamente los 1.500 millones de dólares al 26 de octubre.
La pregunta de fondo es si el creciente negocio institucional de Ripple se traducirá en una demanda sostenida de XRP. El crecimiento de una empresa y el rendimiento de un token son aspectos relacionados, pero no son lo mismo.
117
·
--
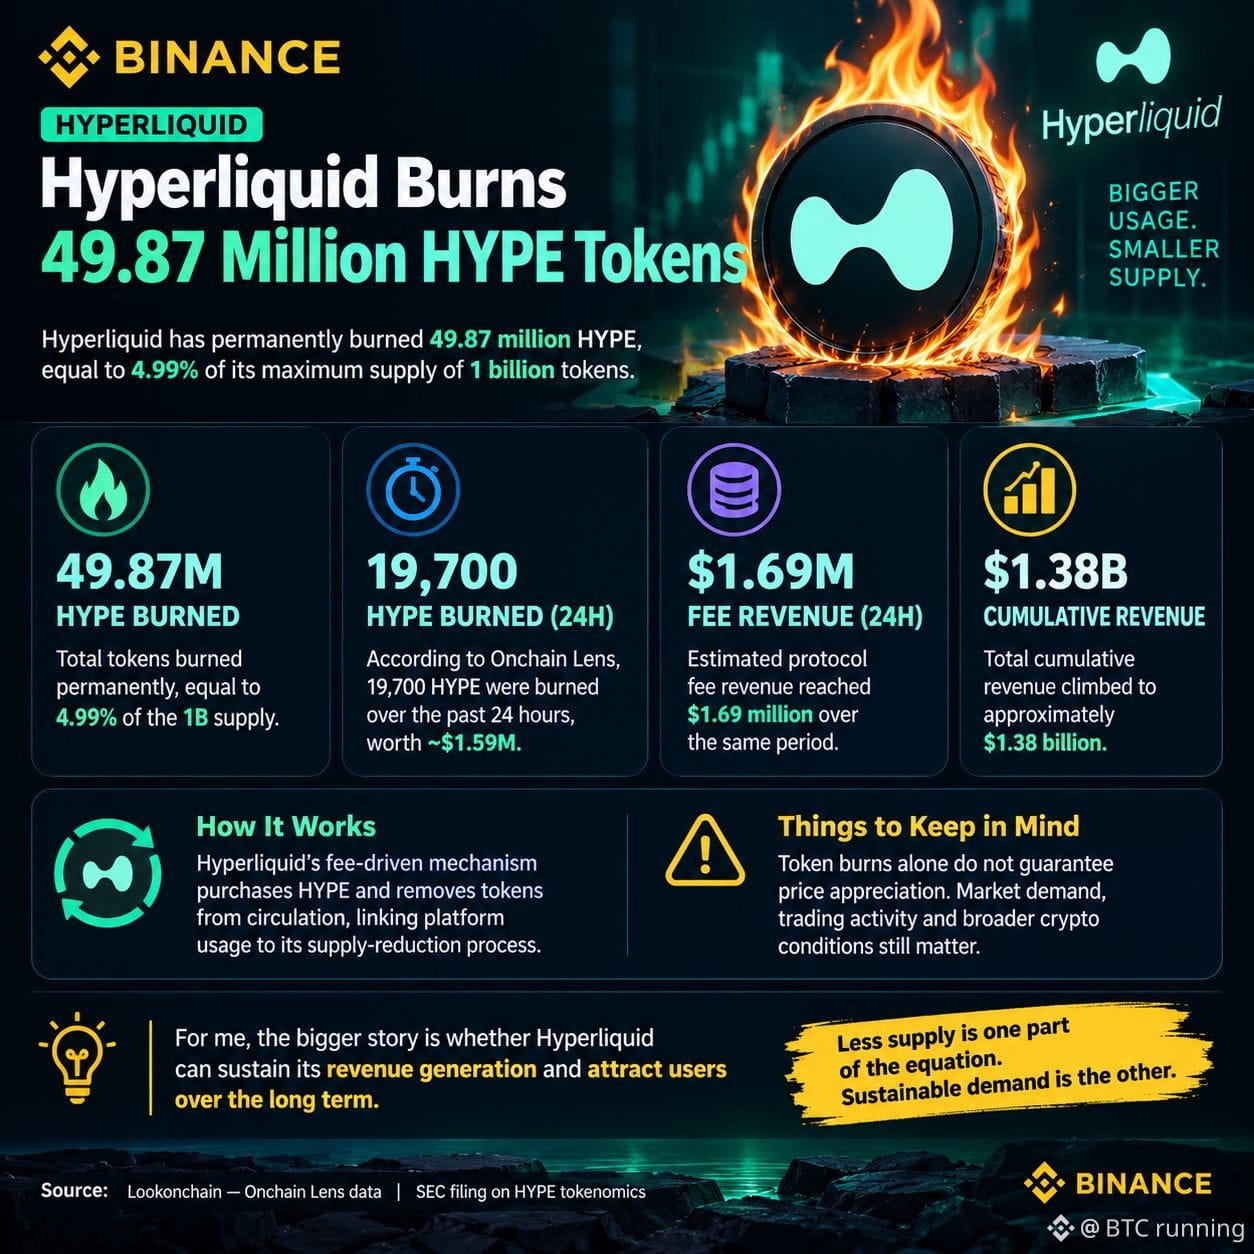
Hyperliquid quema 49,87 millones de tokens HYPE 🔥
Hyperliquid continúa con su actividad de recompra y quema de tokens, con un total de 49,87 millones de HYPE quemados de forma permanente, lo que representa el 4,99 % de su suministro máximo de 1.000 millones de tokens.
Según Onchain Lens, se quemaron otros 19.700 tokens HYPE en las últimas 24 horas, con un valor aproximado de 1,59 millones de dólares según los precios de mercado reportados.
Durante el mismo período, los ingresos estimados por comisiones del protocolo alcanzaron los 1,69 millones de dólares, mientras que los ingresos acumulados subieron a aproximadamente 1.380 millones de dólares.
Lo interesante aquí es la relación entre la actividad de la plataforma y el suministro del token. El mecanismo de Hyperliquid, impulsado por las comisiones, compra HYPE y retira tokens de circulación, vinculando el uso del protocolo con su proceso de reducción del suministro.
Sin embargo, las quemas de tokens por sí solas no garantizan una apreciación del precio. La demanda del mercado, la actividad de trading y las condiciones generales del sector cripto también siguen siendo importantes.
Para mí, la cuestión más importante es si Hyperliquid puede mantener la generación de ingresos y atraer usuarios a largo plazo.
Un menor suministro es parte de la ecuación. La demanda sostenible es la otra.
#Hyperliquid #HYPE #DeFi
{spot}(HYPEUSDT)
{future}(GTCUSDT)
{stock_us}(PZZA.US)
Hyperliquid quema 49,87 millones de tokens HYPE 🔥
Hyperliquid continúa con su actividad de recompra y quema de tokens, con un total de 49,87 millones de HYPE quemados de forma permanente, lo que representa el 4,99 % de su suministro máximo de 1.000 millones de tokens.
Según Onchain Lens, se quemaron otros 19.700 tokens HYPE en las últimas 24 horas, con un valor aproximado de 1,59 millones de dólares según los precios de mercado reportados.
Durante el mismo período, los ingresos estimados por comisiones del protocolo alcanzaron los 1,69 millones de dólares, mientras que los ingresos acumulados subieron a aproximadamente 1.380 millones de dólares.
Lo interesante aquí es la relación entre la actividad de la plataforma y el suministro del token. El mecanismo de Hyperliquid, impulsado por las comisiones, compra HYPE y retira tokens de circulación, vinculando el uso del protocolo con su proceso de reducción del suministro.
Sin embargo, las quemas de tokens por sí solas no garantizan una apreciación del precio. La demanda del mercado, la actividad de trading y las condiciones generales del sector cripto también siguen siendo importantes.
Para mí, la cuestión más importante es si Hyperliquid puede mantener la generación de ingresos y atraer usuarios a largo plazo.
Un menor suministro es parte de la ecuación. La demanda sostenible es la otra.
#Hyperliquid #HYPE #DeFi
HYPE+18,06 %
PZZAUS+0,21 %
111
·
--
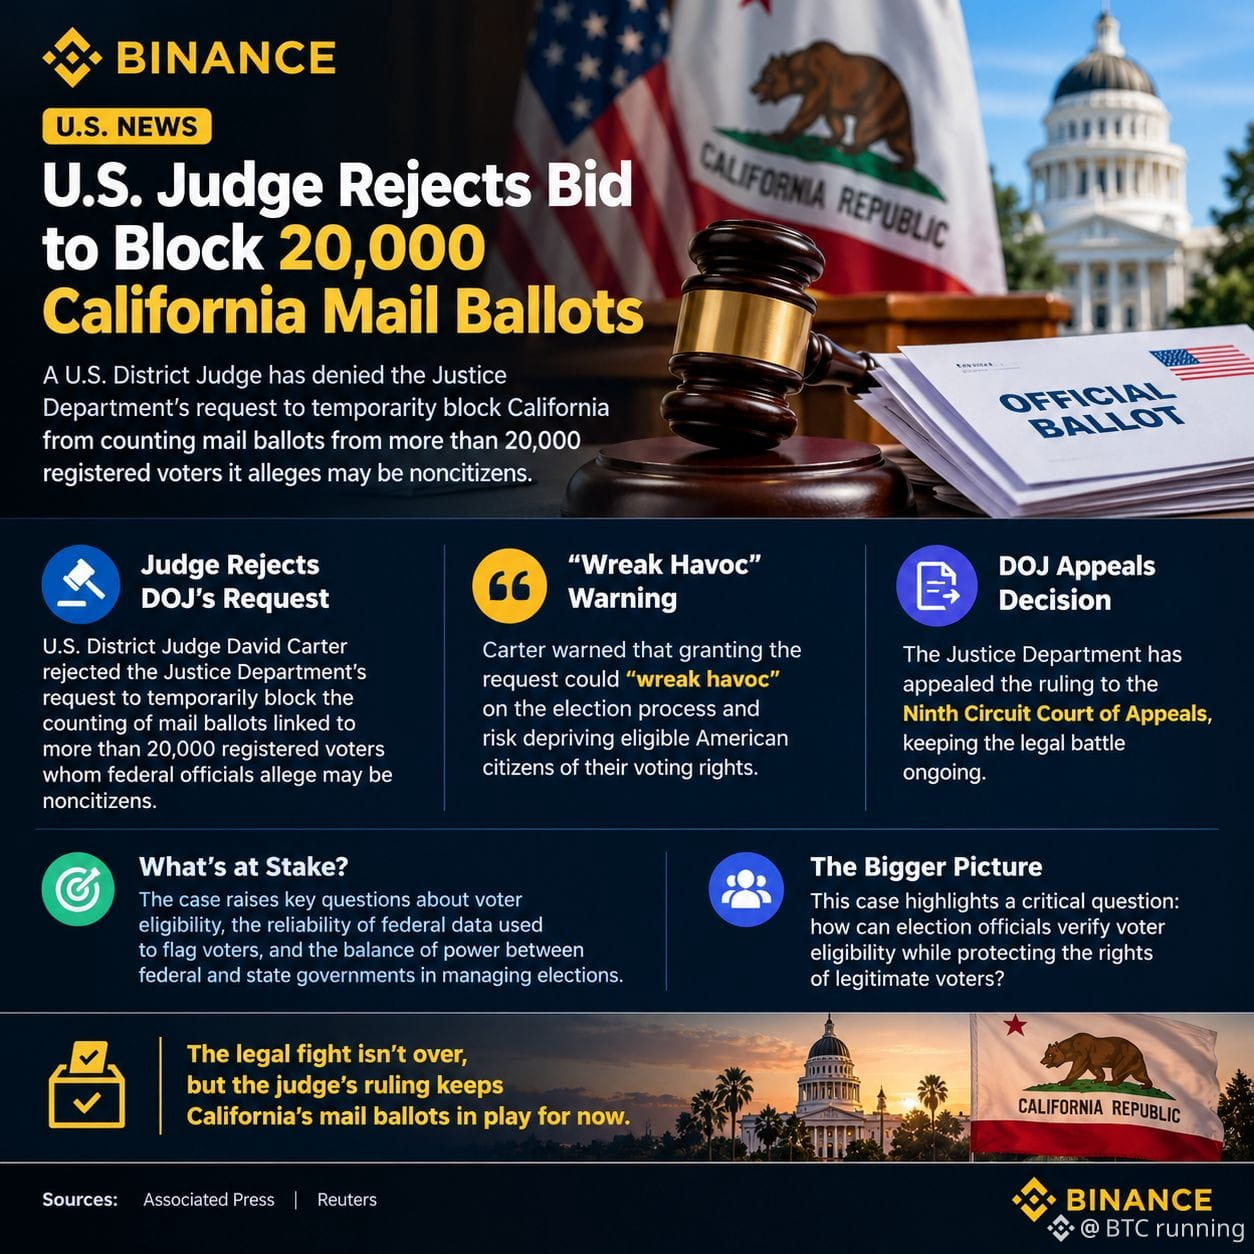
Un juez de EE. UU. rechaza el intento de bloquear 20.000 votos por correo en California
En California se está desarrollando una importante disputa legal sobre el derecho al voto, de cara a las elecciones de mitad de mandato del 3 de noviembre de 2026.
El juez federal de distrito David Carter rechazó la solicitud del Departamento de Justicia de bloquear temporalmente el recuento de los votos por correo vinculados a más de 20.000 votantes registrados que, según alegan funcionarios federales, podrían no ser ciudadanos.
Carter advirtió que conceder la solicitud podría «causar estragos» en el proceso electoral y poner en riesgo el derecho al voto de ciudadanos estadounidenses que reúnen los requisitos.
La disputa gira en torno a la elegibilidad de los votantes, la fiabilidad de los datos federales utilizados para señalarlos y el equilibrio de autoridad entre los gobiernos federal y estatales en la gestión de las elecciones.
El Departamento de Justicia ha apelado el fallo ante el Tribunal de Apelaciones del Noveno Circuito, por lo que la batalla legal continúa.
Este caso plantea una pregunta fundamental: ¿cómo pueden los funcionarios electorales verificar la elegibilidad de los votantes y, al mismo tiempo, proteger los derechos de quienes sí pueden votar legítimamente?
#USNews #Politics #California
$QUID $BLESS $UAI
387
·
--
Ver traducción
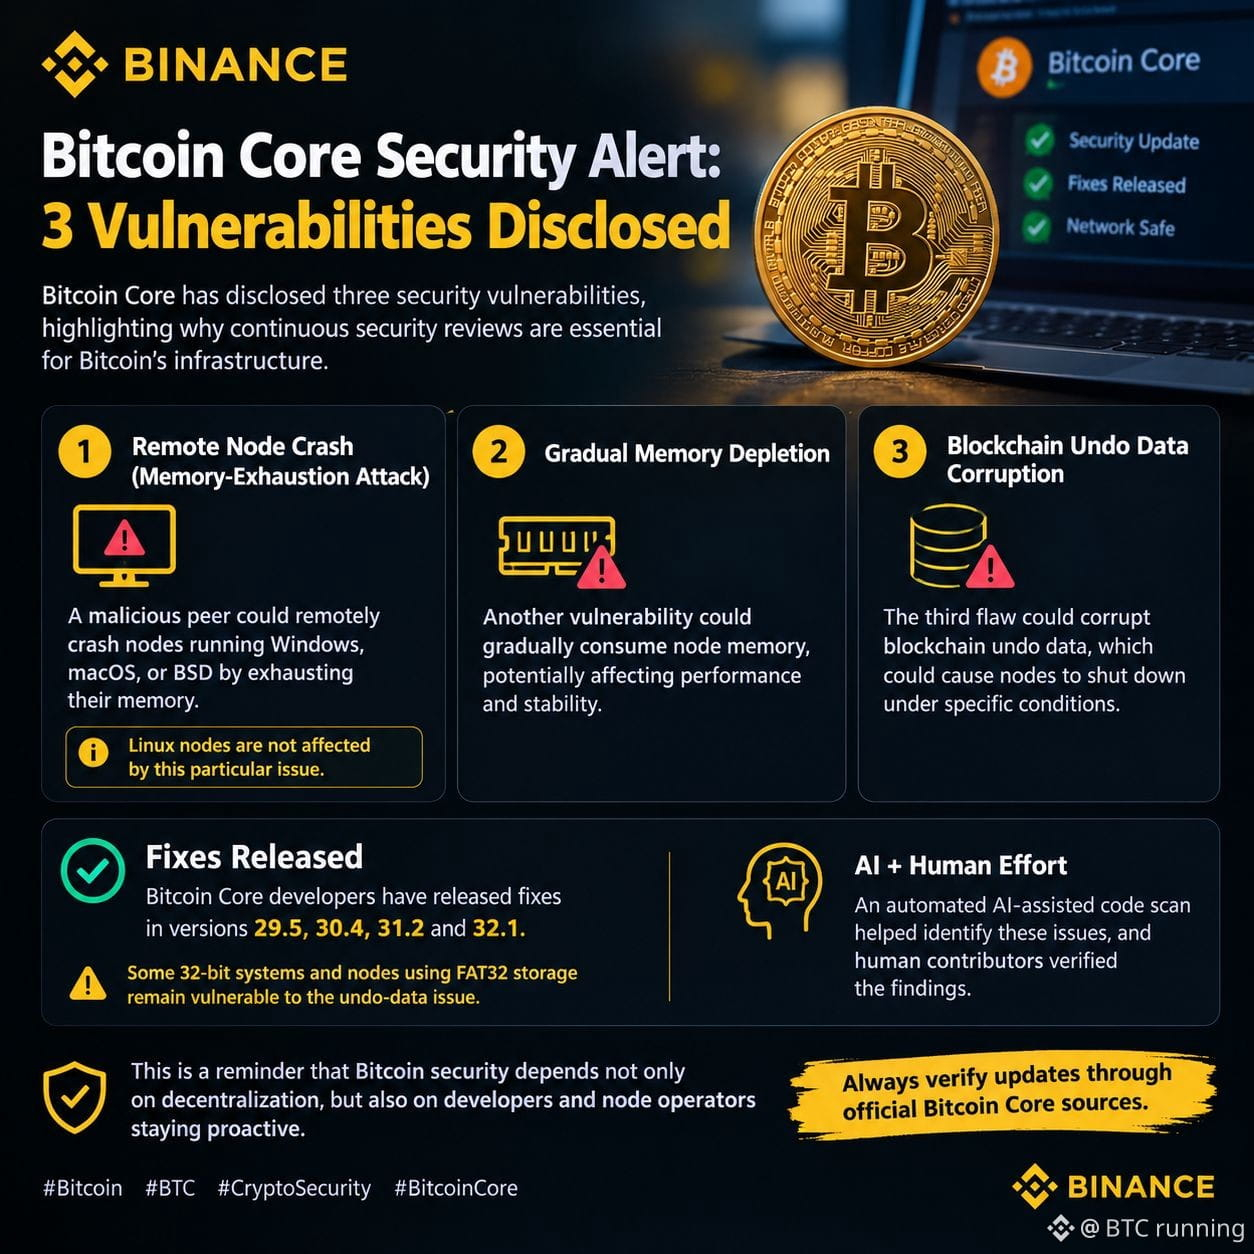
Bitcoin Core Security Alert: 3 Vulnerabilities Disclosed
Bitcoin Core has disclosed three security vulnerabilities, highlighting why continuous security reviews are essential for Bitcoin’s infrastructure.
The first flaw could allow a malicious peer to remotely crash nodes running Windows, macOS, or BSD by exhausting their memory. Linux nodes are not affected by this particular issue.
The second vulnerability could gradually consume node memory, potentially affecting performance and stability. The third involves blockchain undo data corruption, which could cause nodes to shut down under specific conditions.
Interestingly, an automated AI-assisted code scan helped identify these issues, and human contributors verified the findings.
The good news is that Bitcoin Core developers have released fixes in versions 29.5, 30.4, 31.2, and 32.1. However, some 32-bit systems and nodes using FAT32 storage remain vulnerable to the undo-data issue.
This is a reminder that Bitcoin security depends not only on decentralization but also on developers and node operators staying proactive.
Always verify updates through official Bitcoin Core sources.
$IDOL $LDO
#bitcoin #CryptoSecurity #BitcoinCore
130
·
--
#termmax @termmax
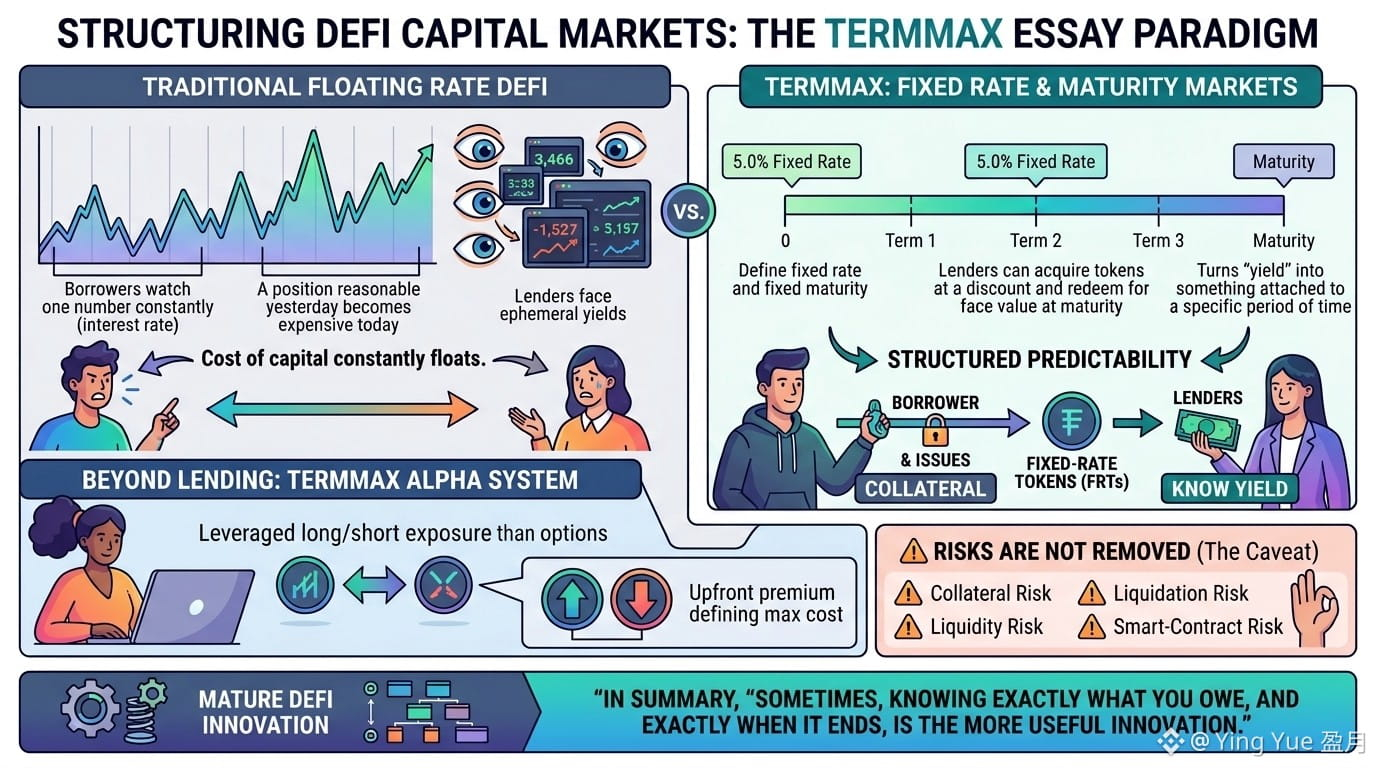
Durante años, el préstamo DeFi ha entrenado a los usuarios para vigilar un número constantemente: el tipo de interés.
Se mueve, a veces rápidamente. Una posición de préstamo que parecía razonable ayer puede volverse costosa hoy. Y los prestamistas se enfrentan al problema contrario: los rendimientos atractivos rara vez se mantienen atractivos durante mucho tiempo.
Eso siempre me hizo preguntarme: ¿por qué construimos mercados financieros onchain pero seguimos tratando el costo del capital como algo que tiene que flotar constantemente?
TermMax toma un enfoque diferente.
Sus mercados definen un tipo fijo y una madurez fija. Los prestatarios bloquean garantías y su obligación de pago se estructura a través de Tokens de Tipo Fijo, mientras que los prestamistas pueden adquirir estos tokens con descuento y canjearlos por su valor nominal al vencimiento.
El diseño técnico importa porque convierte “rendimiento” en un número que cambia constantemente en algo asociado a un período de tiempo específico.
Y TermMax va más allá del préstamo y el crédito. Su sistema Alpha utiliza opciones para exposición apalancada larga/corta, donde la prima inicial define el costo máximo de la posición.
No diría que eso sea automáticamente más seguro. Los tipos fijos no eliminan el riesgo de garantía, el riesgo de liquidación, el riesgo de liquidez ni el riesgo de contratos inteligentes.
Pero quizá ese no sea el punto.
Quizá el DeFi maduro no trata de volver flexible cada variable financiera.
A veces, saber exactamente cuánto debes y exactamente cuándo termina es la innovación más útil.
$ONT $ONG $ENA
#termmax @TermMax
Durante años, el préstamo DeFi ha entrenado a los usuarios para vigilar un número constantemente: el tipo de interés.
Se mueve, a veces rápidamente. Una posición de préstamo que parecía razonable ayer puede volverse costosa hoy. Y los prestamistas se enfrentan al problema contrario: los rendimientos atractivos rara vez se mantienen atractivos durante mucho tiempo.
Eso siempre me hizo preguntarme: ¿por qué construimos mercados financieros onchain pero seguimos tratando el costo del capital como algo que tiene que flotar constantemente?
TermMax toma un enfoque diferente.
Sus mercados definen un tipo fijo y una madurez fija. Los prestatarios bloquean garantías y su obligación de pago se estructura a través de Tokens de Tipo Fijo, mientras que los prestamistas pueden adquirir estos tokens con descuento y canjearlos por su valor nominal al vencimiento.
El diseño técnico importa porque convierte “rendimiento” en un número que cambia constantemente en algo asociado a un período de tiempo específico.
Y TermMax va más allá del préstamo y el crédito. Su sistema Alpha utiliza opciones para exposición apalancada larga/corta, donde la prima inicial define el costo máximo de la posición.
No diría que eso sea automáticamente más seguro. Los tipos fijos no eliminan el riesgo de garantía, el riesgo de liquidación, el riesgo de liquidez ni el riesgo de contratos inteligentes.
Pero quizá ese no sea el punto.
Quizá el DeFi maduro no trata de volver flexible cada variable financiera.
A veces, saber exactamente cuánto debes y exactamente cuándo termina es la innovación más útil.
$ONT $ONG $ENA
275
·
--
#termmax @termmax
Antes pensaba que pedir prestado a tipo fijo en DeFi se trataba, sobre todo, de eliminar un problema evidente: que los tipos se muevan en tu contra de repente.
Después de mirar con más detenimiento TermMax, creo que la parte más interesante es, en realidad, la forma en que se estructura la deuda.
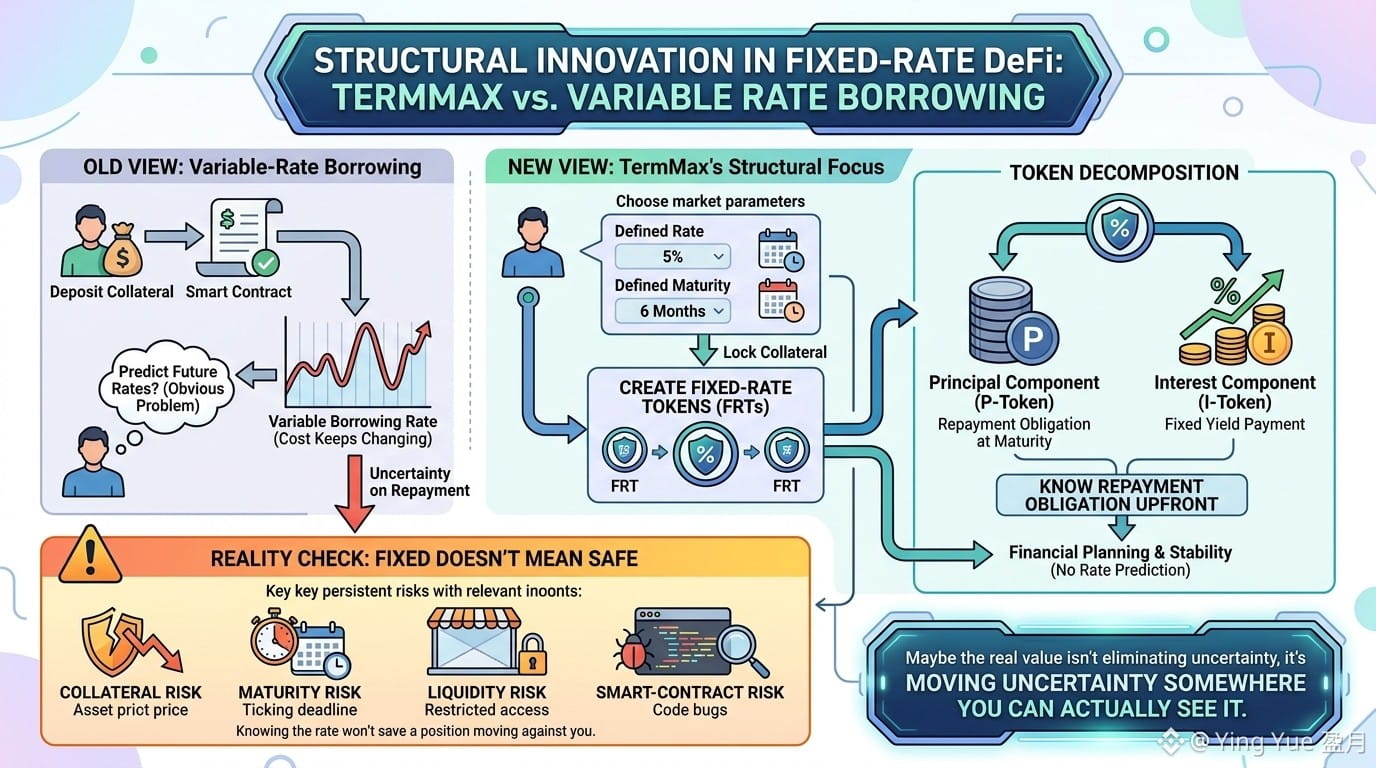
En un mercado típico de tipo variable, depositas una garantía, pides prestado un activo y el coste de esa deuda puede seguir cambiando. TermMax toma un camino diferente: el prestatario elige un mercado con un tipo y vencimiento definidos, bloquea la garantía y crea tokens de tipo fijo que representan la obligación de reembolsar al vencimiento. Esos tokens luego pueden separarse en componentes de principal e intereses.
Eso suena técnico, pero la implicación en el mundo real es bastante sencilla.
Imagina pedir dinero prestado durante seis meses. Si ya conoces la obligación de reembolso cuando entras en la posición, en realidad puedes planificar en torno a ello. No estás intentando predecir dónde estará dentro de tres meses un tipo de interés de un préstamo variable.
Probablemente sea esa la parte de TermMax que me resulta más interesante que el típico discurso de “rendimiento fijo”.
Pero que sea fijo no significa que sea seguro.
Sigues teniendo riesgo de garantía, riesgo de vencimiento, riesgo de liquidez y riesgo de contrato inteligente. Y si tu garantía o tu estrategia se mueve en tu contra, conocer el tipo de interés no salvará la posición.
Quizá el valor real de DeFi a tipo fijo no sea eliminar la incertidumbre.
Es mover la incertidumbre a un lugar que en realidad puedes ver.
#termmax @TermMax
Antes pensaba que pedir prestado a tipo fijo en DeFi se trataba, sobre todo, de eliminar un problema evidente: que los tipos se muevan en tu contra de repente.
Después de mirar con más detenimiento TermMax, creo que la parte más interesante es, en realidad, la forma en que se estructura la deuda.
En un mercado típico de tipo variable, depositas una garantía, pides prestado un activo y el coste de esa deuda puede seguir cambiando. TermMax toma un camino diferente: el prestatario elige un mercado con un tipo y vencimiento definidos, bloquea la garantía y crea tokens de tipo fijo que representan la obligación de reembolsar al vencimiento. Esos tokens luego pueden separarse en componentes de principal e intereses.
Eso suena técnico, pero la implicación en el mundo real es bastante sencilla.
Imagina pedir dinero prestado durante seis meses. Si ya conoces la obligación de reembolso cuando entras en la posición, en realidad puedes planificar en torno a ello. No estás intentando predecir dónde estará dentro de tres meses un tipo de interés de un préstamo variable.
Probablemente sea esa la parte de TermMax que me resulta más interesante que el típico discurso de “rendimiento fijo”.
Pero que sea fijo no significa que sea seguro.
Sigues teniendo riesgo de garantía, riesgo de vencimiento, riesgo de liquidez y riesgo de contrato inteligente. Y si tu garantía o tu estrategia se mueve en tu contra, conocer el tipo de interés no salvará la posición.
Quizá el valor real de DeFi a tipo fijo no sea eliminar la incertidumbre.
Es mover la incertidumbre a un lugar que en realidad puedes ver.
104
·
--
#termmax @termmax
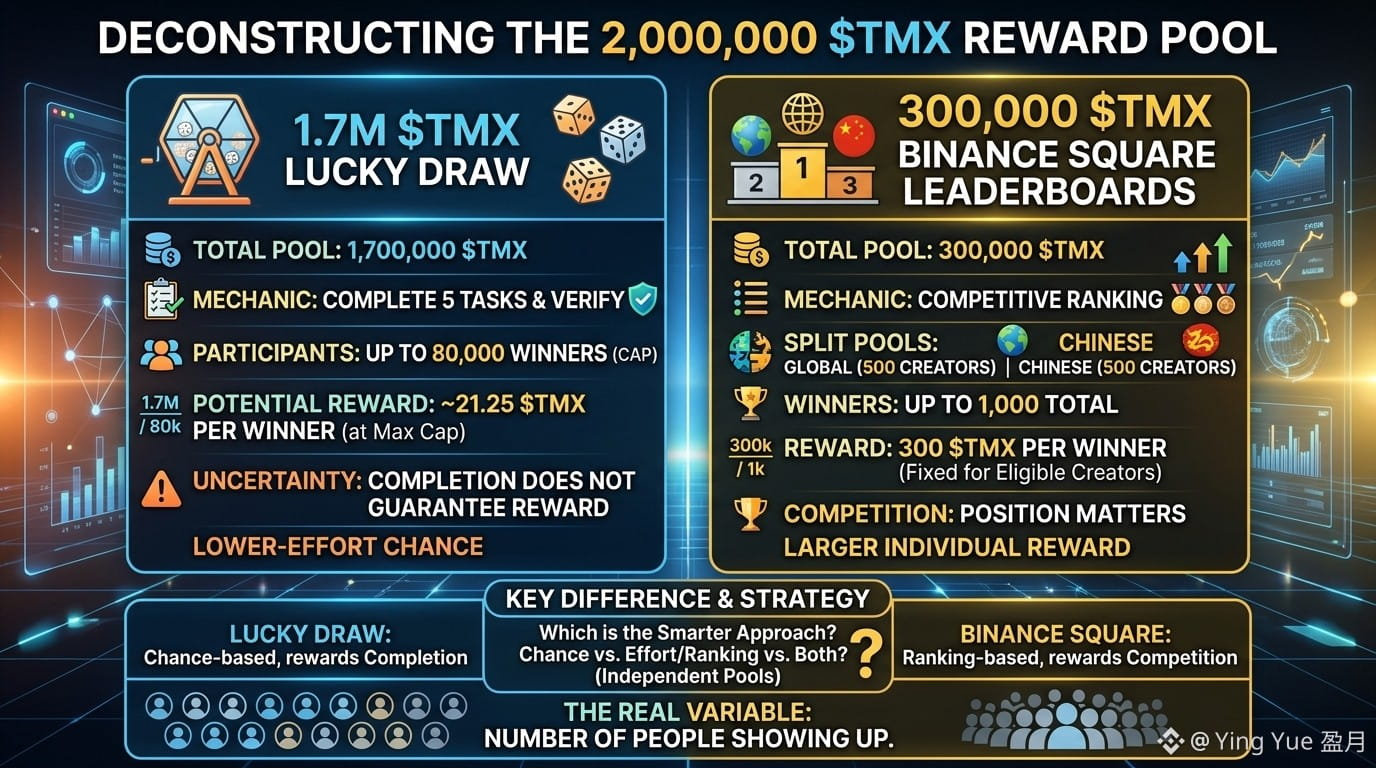
Al principio, 2,000,000 $TMX suena como una gran recompensa. Pero cuando lo miré con más detenimiento, me di cuenta de que en realidad son dos juegos muy diferentes.
El primero es el Lucky Draw: 1.7M $TMX compartidos entre hasta 80,000 ganadores. Debes completar las cinco tareas y verificarlas, pero terminar todo no garantiza una recompensa. Con el tope indicado, eso equivale a 21.25 $TMX por ganador.
La segunda parte llamó más mi atención.
Otro 300,000 $TMX se asigna a Binance Square, dividido entre las clasificaciones global y china. Hasta 500 creadores elegibles de cada una pueden ganar, lo que significa hasta 1,000 ganadores, con 300 $TMX cada uno.
Así que la mecánica es completamente distinta.
La ruta del Lucky Draw premia la finalización, pero introduce incertidumbre sobre si realmente vas a ganar. La ruta de Square premia la competencia y el ranking, donde importa tu posición.
Eso me hace preguntarme cuál es el enfoque más inteligente. ¿Aprovechar la oportunidad de menor esfuerzo con el Lucky Draw, competir por la recompensa individual más grande en Square o participar en ambos, ya que los pools son independientes?
No hay una respuesta garantizada. Y quizá eso es lo que hace interesante esta campaña: la variable real no es solo el pool de recompensas, sino cuánta gente se presenta.
#termmax @TermMax
Al principio, 2,000,000 $TMX suena como una gran recompensa. Pero cuando lo miré con más detenimiento, me di cuenta de que en realidad son dos juegos muy diferentes.
El primero es el Lucky Draw: 1.7M $TMX compartidos entre hasta 80,000 ganadores. Debes completar las cinco tareas y verificarlas, pero terminar todo no garantiza una recompensa. Con el tope indicado, eso equivale a 21.25 $TMX por ganador.
La segunda parte llamó más mi atención.
Otro 300,000 $TMX se asigna a Binance Square, dividido entre las clasificaciones global y china. Hasta 500 creadores elegibles de cada una pueden ganar, lo que significa hasta 1,000 ganadores, con 300 $TMX cada uno.
Así que la mecánica es completamente distinta.
La ruta del Lucky Draw premia la finalización, pero introduce incertidumbre sobre si realmente vas a ganar. La ruta de Square premia la competencia y el ranking, donde importa tu posición.
Eso me hace preguntarme cuál es el enfoque más inteligente. ¿Aprovechar la oportunidad de menor esfuerzo con el Lucky Draw, competir por la recompensa individual más grande en Square o participar en ambos, ya que los pools son independientes?
No hay una respuesta garantizada. Y quizá eso es lo que hace interesante esta campaña: la variable real no es solo el pool de recompensas, sino cuánta gente se presenta.
86
·
--
#termmax @termmax
El dinero institucional no suele tener el lujo de decir: “vamos a ver qué pasa”.
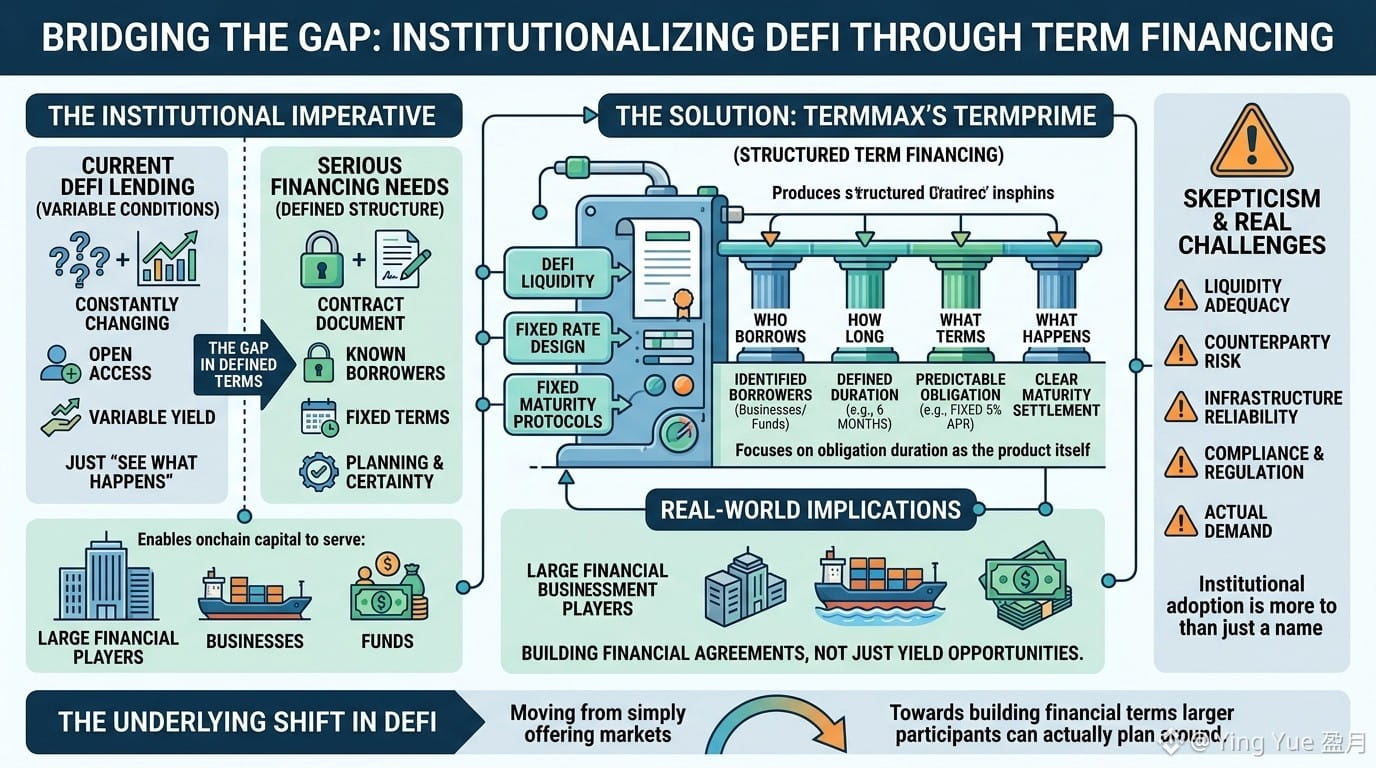
Eso es algo en lo que he pensado al observar el crecimiento de DeFi. Muchos protocolos se construyen en torno al acceso abierto y a condiciones variables, pero una financiación seria a menudo necesita algo más definido: quién toma prestado, durante cuánto tiempo, en qué términos, y qué ocurre cuando termina el plazo.
Ese vacío es lo que hace que TermMax’s TermPrime me resulte interesante.
En lugar de tratar la financiación institucional como otra versión del préstamo DeFi de corto plazo, TermPrime se centra en la financiación estructurada por plazos. Encaja en el diseño más amplio de TermMax en torno a tipos fijos y vencimientos fijos, donde la duración de la obligación financiera forma parte del producto en sí.
La implicación en el mundo real es mayor que la de ser simplemente otro mercado de préstamos.
Si el capital onchain va a servir eventualmente a fondos, empresas o actores financieros más grandes, probablemente necesiten instrumentos que se comporten más como acuerdos de financiación que como oportunidades de rentabilidad que cambian constantemente.
Aun así, sigo siendo escéptico.
La adopción institucional no se resuelve con solo poner “institucional” en el nombre de un producto. La liquidez, el riesgo de contraparte, la infraestructura, el cumplimiento y la demanda real siguen importando.
Pero tal vez el cambio interesante esté ocurriendo en silencio: DeFi podría estar pasando de simplemente ofrecer mercados a construir términos financieros con los que los participantes más grandes realmente puedan planificar.
$XPIN $RED $AEON
#termmax @TermMax
El dinero institucional no suele tener el lujo de decir: “vamos a ver qué pasa”.
Eso es algo en lo que he pensado al observar el crecimiento de DeFi. Muchos protocolos se construyen en torno al acceso abierto y a condiciones variables, pero una financiación seria a menudo necesita algo más definido: quién toma prestado, durante cuánto tiempo, en qué términos, y qué ocurre cuando termina el plazo.
Ese vacío es lo que hace que TermMax’s TermPrime me resulte interesante.
En lugar de tratar la financiación institucional como otra versión del préstamo DeFi de corto plazo, TermPrime se centra en la financiación estructurada por plazos. Encaja en el diseño más amplio de TermMax en torno a tipos fijos y vencimientos fijos, donde la duración de la obligación financiera forma parte del producto en sí.
La implicación en el mundo real es mayor que la de ser simplemente otro mercado de préstamos.
Si el capital onchain va a servir eventualmente a fondos, empresas o actores financieros más grandes, probablemente necesiten instrumentos que se comporten más como acuerdos de financiación que como oportunidades de rentabilidad que cambian constantemente.
Aun así, sigo siendo escéptico.
La adopción institucional no se resuelve con solo poner “institucional” en el nombre de un producto. La liquidez, el riesgo de contraparte, la infraestructura, el cumplimiento y la demanda real siguen importando.
Pero tal vez el cambio interesante esté ocurriendo en silencio: DeFi podría estar pasando de simplemente ofrecer mercados a construir términos financieros con los que los participantes más grandes realmente puedan planificar.
$XPIN $RED $AEON
1
390
·
--
#termmax @termmax
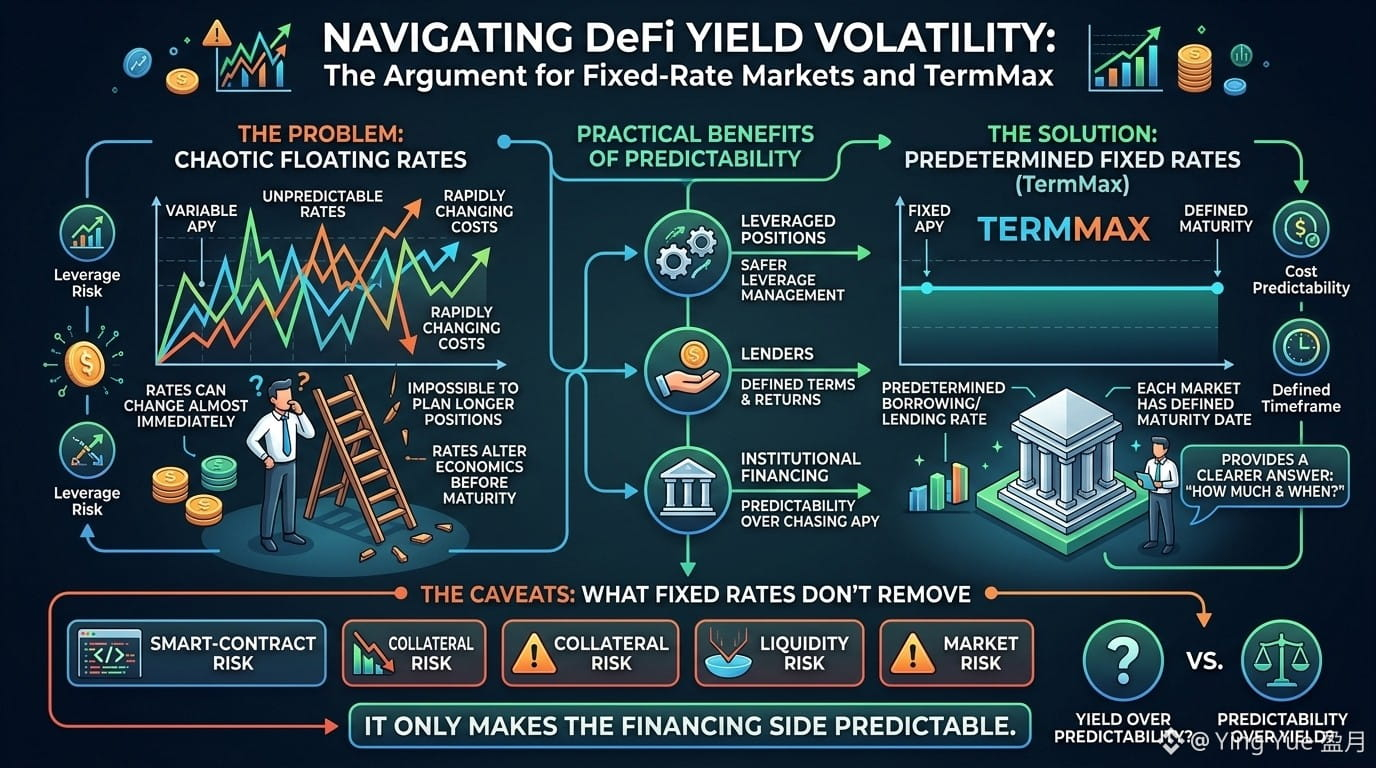
Siempre he encontrado una cosa extraña sobre DeFi: hablamos de tasas como si fueran números en los que puedes confiar, mientras que esos números pueden cambiar casi de inmediato.
Después de observar mercados de tasa variable con el paso del tiempo, empecé a preguntarme cómo alguien puede planificar una posición más larga cuando el costo de pedir prestado sigue moviéndose debajo de ella.
Eso se convierte en un problema real con el apalancamiento. Una posición puede parecer razonable cuando entras, pero el cambio de tasas puede alterar en silencio la economía antes del vencimiento.
Ahí es donde el modelo de tasa fija y vencimiento fijo de TermMax llamó mi atención.
El concepto técnico es simple: en lugar de una tasa que se recalcula continuamente, cada mercado tiene una tasa de préstamo y/o de depósito predeterminada y una fecha de vencimiento definida.
En la práctica, eso te da algo que DeFi a menudo no tiene: una respuesta más clara a “¿cuánto costará esto y cuándo termina?”.
Eso podría importar para posiciones con apalancamiento, para prestamistas que buscan términos definidos e incluso para la financiación institucional, donde la previsibilidad es más útil que perseguir cualquier APY que sea el más alto hoy.
Pero sigo siendo escéptico.
Una tasa fija no elimina el riesgo de contratos inteligentes, el riesgo de colateral, el riesgo de liquidez ni el riesgo de mercado. Solo hace que el lado de la financiación sea más predecible.
Quizá eso sea suficiente. O quizá DeFi todavía tenga un largo camino por recorrer antes de que la previsibilidad sea tan valiosa como el rendimiento.
$GPS $TAG $ACE
#termmax @TermMax
Siempre he encontrado una cosa extraña sobre DeFi: hablamos de tasas como si fueran números en los que puedes confiar, mientras que esos números pueden cambiar casi de inmediato.
Después de observar mercados de tasa variable con el paso del tiempo, empecé a preguntarme cómo alguien puede planificar una posición más larga cuando el costo de pedir prestado sigue moviéndose debajo de ella.
Eso se convierte en un problema real con el apalancamiento. Una posición puede parecer razonable cuando entras, pero el cambio de tasas puede alterar en silencio la economía antes del vencimiento.
Ahí es donde el modelo de tasa fija y vencimiento fijo de TermMax llamó mi atención.
El concepto técnico es simple: en lugar de una tasa que se recalcula continuamente, cada mercado tiene una tasa de préstamo y/o de depósito predeterminada y una fecha de vencimiento definida.
En la práctica, eso te da algo que DeFi a menudo no tiene: una respuesta más clara a “¿cuánto costará esto y cuándo termina?”.
Eso podría importar para posiciones con apalancamiento, para prestamistas que buscan términos definidos e incluso para la financiación institucional, donde la previsibilidad es más útil que perseguir cualquier APY que sea el más alto hoy.
Pero sigo siendo escéptico.
Una tasa fija no elimina el riesgo de contratos inteligentes, el riesgo de colateral, el riesgo de liquidez ni el riesgo de mercado. Solo hace que el lado de la financiación sea más predecible.
Quizá eso sea suficiente. O quizá DeFi todavía tenga un largo camino por recorrer antes de que la previsibilidad sea tan valiosa como el rendimiento.
$GPS $TAG $ACE
1
263
·
--
Con verificación
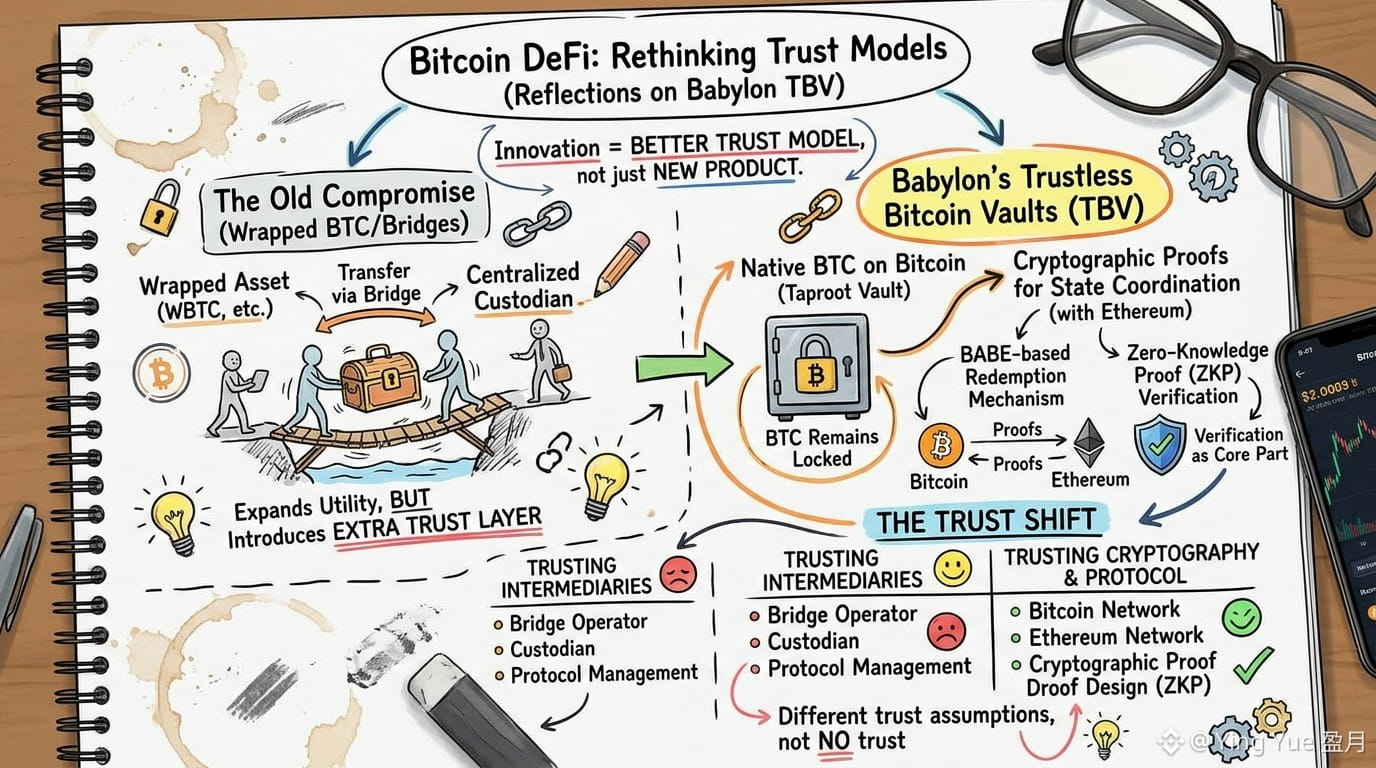
¿Y si la mayor innovación en Bitcoin DeFi no fuera, en absoluto, un nuevo producto financiero?
Cuanto más leo sobre Bitcoin DeFi, más me doy cuenta de que el verdadero avance podría ser un modelo de confianza mejor.
Esa perspectiva cambió mientras estudiaba las Babylon's Trustless Bitcoin Vaults (TBV).
La mayoría de las soluciones que he visto piden a los tenedores de Bitcoin que hagan una concesión antes de poder acceder a DeFi. BTC se envuelve en otro activo que se transfiere mediante un puente o se coloca bajo el control de un custodio. Cada enfoque amplía la utilidad, pero también introduce otra capa de confianza.
TBV toma un enfoque distinto. En lugar de mover el Bitcoin fuera de su red nativa, este permanece bloqueado dentro de un vault Taproot en Bitcoin. El protocolo, entonces, se apoya en pruebas criptográficas para coordinar los cambios de estado con Ethereum en lugar de depender de un intermediario. Lo que me llamó la atención fue el uso de un mecanismo de redención basado en BABE junto con la verificación de pruebas de conocimiento cero. En vez de tratar la verificación de pruebas como un detalle secundario, la arquitectura la convierte en una parte central de cómo se establece la confianza entre cadenas.
Eso no significa que la confianza desaparezca por completo. Los usuarios siguen dependiendo de Bitcoin, Ethereum y del diseño criptográfico del protocolo. Pero esas suposiciones de confianza se sienten fundamentalmente diferentes a la hora de confiar en el operador de un puente o en un custodio centralizado para salvaguardar el BTC subyacente.
Si este modelo llega a convertirse en el estándar para Bitcoin DeFi aún es incierto y la adopción dependerá, en última instancia, de la seguridad y la experiencia del usuario. Aun así, creo que TBV destaca un cambio importante en la forma de pensar. En lugar de pedir a las personas que confíen en más participantes, se pregunta si la criptografía sólida puede reemplazar algunas de esas suposiciones. Esa es una idea que vale la pena seguir de cerca.
#baby @babylonlabs_io $BABY
{future}(BABYUSDT)
¿Y si la mayor innovación en Bitcoin DeFi no fuera, en absoluto, un nuevo producto financiero?
Cuanto más leo sobre Bitcoin DeFi, más me doy cuenta de que el verdadero avance podría ser un modelo de confianza mejor.
Esa perspectiva cambió mientras estudiaba las Babylon's Trustless Bitcoin Vaults (TBV).
La mayoría de las soluciones que he visto piden a los tenedores de Bitcoin que hagan una concesión antes de poder acceder a DeFi. BTC se envuelve en otro activo que se transfiere mediante un puente o se coloca bajo el control de un custodio. Cada enfoque amplía la utilidad, pero también introduce otra capa de confianza.
TBV toma un enfoque distinto. En lugar de mover el Bitcoin fuera de su red nativa, este permanece bloqueado dentro de un vault Taproot en Bitcoin. El protocolo, entonces, se apoya en pruebas criptográficas para coordinar los cambios de estado con Ethereum en lugar de depender de un intermediario. Lo que me llamó la atención fue el uso de un mecanismo de redención basado en BABE junto con la verificación de pruebas de conocimiento cero. En vez de tratar la verificación de pruebas como un detalle secundario, la arquitectura la convierte en una parte central de cómo se establece la confianza entre cadenas.
Eso no significa que la confianza desaparezca por completo. Los usuarios siguen dependiendo de Bitcoin, Ethereum y del diseño criptográfico del protocolo. Pero esas suposiciones de confianza se sienten fundamentalmente diferentes a la hora de confiar en el operador de un puente o en un custodio centralizado para salvaguardar el BTC subyacente.
Si este modelo llega a convertirse en el estándar para Bitcoin DeFi aún es incierto y la adopción dependerá, en última instancia, de la seguridad y la experiencia del usuario. Aun así, creo que TBV destaca un cambio importante en la forma de pensar. En lugar de pedir a las personas que confíen en más participantes, se pregunta si la criptografía sólida puede reemplazar algunas de esas suposiciones. Esa es una idea que vale la pena seguir de cerca.
#baby @BabylonLabs_io $BABY
5
192
·
--
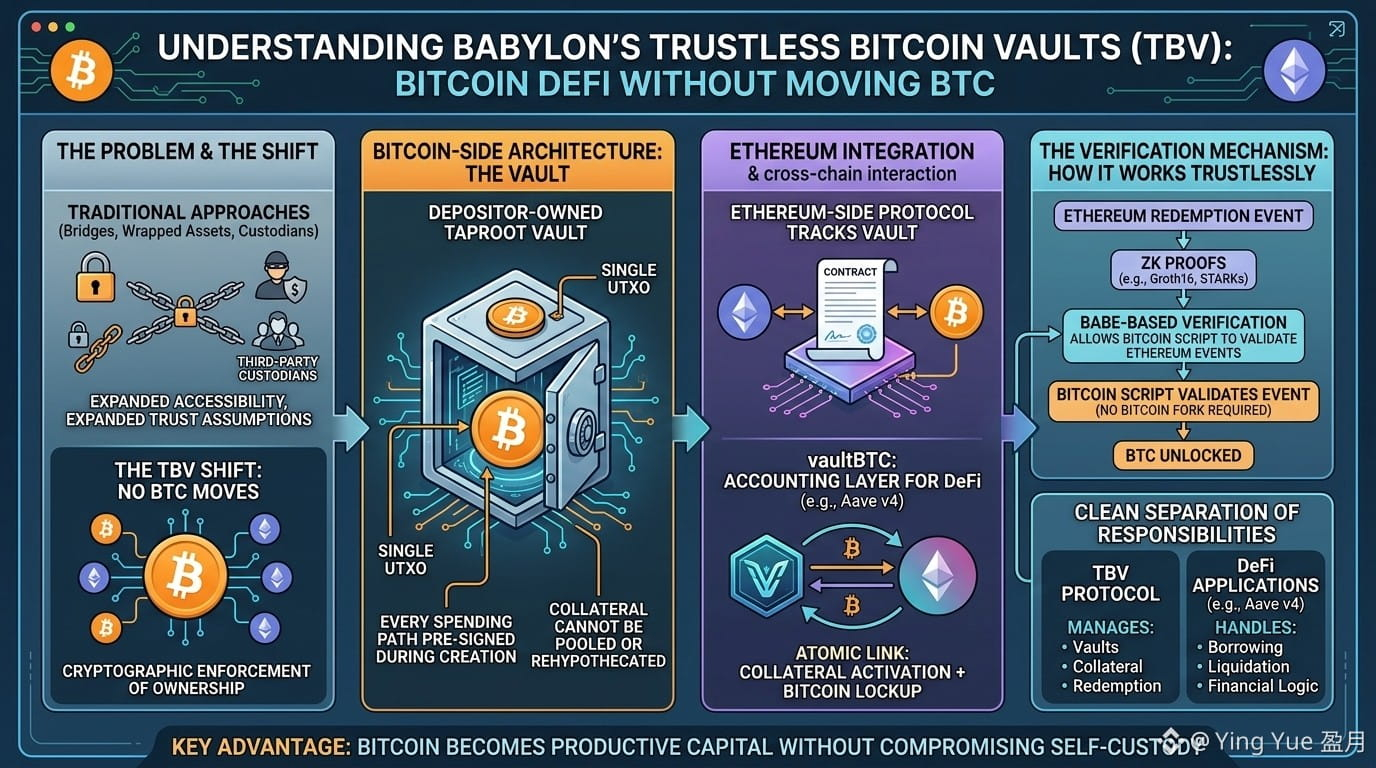
Una idea seguía regresando a mí mientras estudiaba las Bóvedas Bitcoin sin confianza de Babylon, tal vez el futuro de Bitcoin en DeFi no se trate en absoluto de mover Bitcoin.
Durante años, la industria ha intentado resolver el mismo problema con puentes, activos envueltos y custodios. Esas soluciones ampliaron la accesibilidad, pero también ampliaron las suposiciones de confianza. TBV toma una ruta marcadamente diferente.
El protocolo mantiene el BTC en la red de Bitcoin, bloqueado dentro de una bóveda Taproot controlada por el depositante y representada por un único UTXO. Cada ruta de gasto se firma previamente durante la creación de la bóveda, y la garantía no puede agruparse ni rehypotecarse. Ese diseño desplaza el debate de quién posee el Bitcoin a cómo la criptografía hace cumplir la propiedad.
Lo que me pareció especialmente interesante es cómo Ethereum participa sin asumir custodia. Un protocolo lateral en Ethereum rastrea la bóveda, mientras vaultBTC funciona únicamente como una capa contable para aplicaciones DeFi como Aave v4. La activación de la garantía se vincula de forma atómica al bloqueo de Bitcoin, y el reembolso se apoya en pruebas zk junto con un mecanismo de verificación basado en BABE que permite que Bitcoin Script valide eventos de reembolso de Ethereum sin requerir un fork de Bitcoin.
La arquitectura también separa responsabilidades con claridad. TBV gestiona las bóvedas, la garantía y el reembolso, mientras que las aplicaciones se encargan de los préstamos, la liquidación y la lógica financiera orientada al usuario.
No estoy convencido de que cada tenedor de Bitcoin adopte DeFi de inmediato. Pero si Bitcoin alguna vez va a convertirse en capital productivo sin comprometer la autocustodia, arquitecturas como esta merecen una atención cuidadosa.
@babylonlabs_io #baby $BABY
$MMT $CAP
Una idea seguía regresando a mí mientras estudiaba las Bóvedas Bitcoin sin confianza de Babylon, tal vez el futuro de Bitcoin en DeFi no se trate en absoluto de mover Bitcoin.
Durante años, la industria ha intentado resolver el mismo problema con puentes, activos envueltos y custodios. Esas soluciones ampliaron la accesibilidad, pero también ampliaron las suposiciones de confianza. TBV toma una ruta marcadamente diferente.
El protocolo mantiene el BTC en la red de Bitcoin, bloqueado dentro de una bóveda Taproot controlada por el depositante y representada por un único UTXO. Cada ruta de gasto se firma previamente durante la creación de la bóveda, y la garantía no puede agruparse ni rehypotecarse. Ese diseño desplaza el debate de quién posee el Bitcoin a cómo la criptografía hace cumplir la propiedad.
Lo que me pareció especialmente interesante es cómo Ethereum participa sin asumir custodia. Un protocolo lateral en Ethereum rastrea la bóveda, mientras vaultBTC funciona únicamente como una capa contable para aplicaciones DeFi como Aave v4. La activación de la garantía se vincula de forma atómica al bloqueo de Bitcoin, y el reembolso se apoya en pruebas zk junto con un mecanismo de verificación basado en BABE que permite que Bitcoin Script valide eventos de reembolso de Ethereum sin requerir un fork de Bitcoin.
La arquitectura también separa responsabilidades con claridad. TBV gestiona las bóvedas, la garantía y el reembolso, mientras que las aplicaciones se encargan de los préstamos, la liquidación y la lógica financiera orientada al usuario.
No estoy convencido de que cada tenedor de Bitcoin adopte DeFi de inmediato. Pero si Bitcoin alguna vez va a convertirse en capital productivo sin comprometer la autocustodia, arquitecturas como esta merecen una atención cuidadosa.
@BabylonLabs_io #baby $BABY
$MMT $CAP
1
132
·
--
#baby $BABY @babylonlabs_io
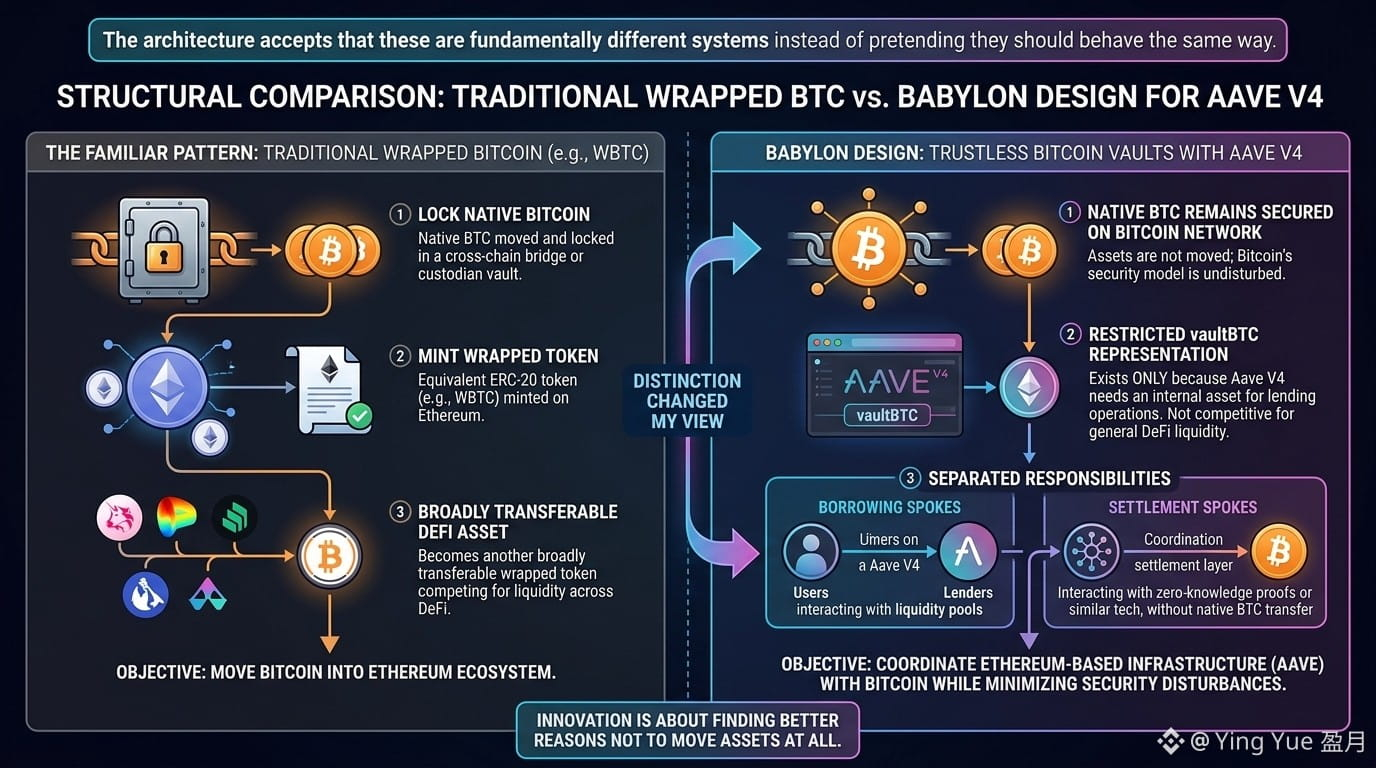
La primera vez que leí sobre la propuesta de Babylon para integrar Bóvedas de Bitcoin sin confianza con Aave V4, esperaba el patrón familiar.
Cierre el Bitcoin en algún lugar, acuñe una versión envuelta en Ethereum y llámelo interoperabilidad.
Pero eso no es lo que encontré.
El diseño separa la responsabilidad en Spokes de Endeudamiento y Spokes de Liquidación, permitiendo al mismo tiempo que el BTC nativo permanezca asegurado directamente en la red de Bitcoin. La representación de vaultBTC restringida existe solo porque Aave V4 necesita un activo que pueda comprender para las operaciones de préstamo. No está diseñada para convertirse en otro Bitcoin envuelto, ampliamente transferible, compitiendo por liquidez en DeFi.
Esa distinción cambió la forma en que vi toda la propuesta.
El objetivo no parece ser mover Bitcoin a Ethereum.
El objetivo es permitir que la infraestructura de préstamos basada en Ethereum coordine con Bitcoin sin perturbar lo menos posible su modelo de seguridad.
La arquitectura acepta que se trata de sistemas fundamentalmente diferentes, en lugar de fingir que deberían comportarse de la misma manera.
Cuanto más estudio la infraestructura cripto, más valoro los diseños que reducen los supuestos en vez de aumentar la flexibilidad a cualquier costo.
A veces, la innovación no consiste en encontrar lugares nuevos para mover activos.
Se trata de encontrar mejores razones para no moverlos en absoluto.
$ON
{spot}(BABYUSDT)
#baby $BABY @BabylonLabs_io
La primera vez que leí sobre la propuesta de Babylon para integrar Bóvedas de Bitcoin sin confianza con Aave V4, esperaba el patrón familiar.
Cierre el Bitcoin en algún lugar, acuñe una versión envuelta en Ethereum y llámelo interoperabilidad.
Pero eso no es lo que encontré.
El diseño separa la responsabilidad en Spokes de Endeudamiento y Spokes de Liquidación, permitiendo al mismo tiempo que el BTC nativo permanezca asegurado directamente en la red de Bitcoin. La representación de vaultBTC restringida existe solo porque Aave V4 necesita un activo que pueda comprender para las operaciones de préstamo. No está diseñada para convertirse en otro Bitcoin envuelto, ampliamente transferible, compitiendo por liquidez en DeFi.
Esa distinción cambió la forma en que vi toda la propuesta.
El objetivo no parece ser mover Bitcoin a Ethereum.
El objetivo es permitir que la infraestructura de préstamos basada en Ethereum coordine con Bitcoin sin perturbar lo menos posible su modelo de seguridad.
La arquitectura acepta que se trata de sistemas fundamentalmente diferentes, en lugar de fingir que deberían comportarse de la misma manera.
Cuanto más estudio la infraestructura cripto, más valoro los diseños que reducen los supuestos en vez de aumentar la flexibilidad a cualquier costo.
A veces, la innovación no consiste en encontrar lugares nuevos para mover activos.
Se trata de encontrar mejores razones para no moverlos en absoluto.
$ON
1
1
264
·
--
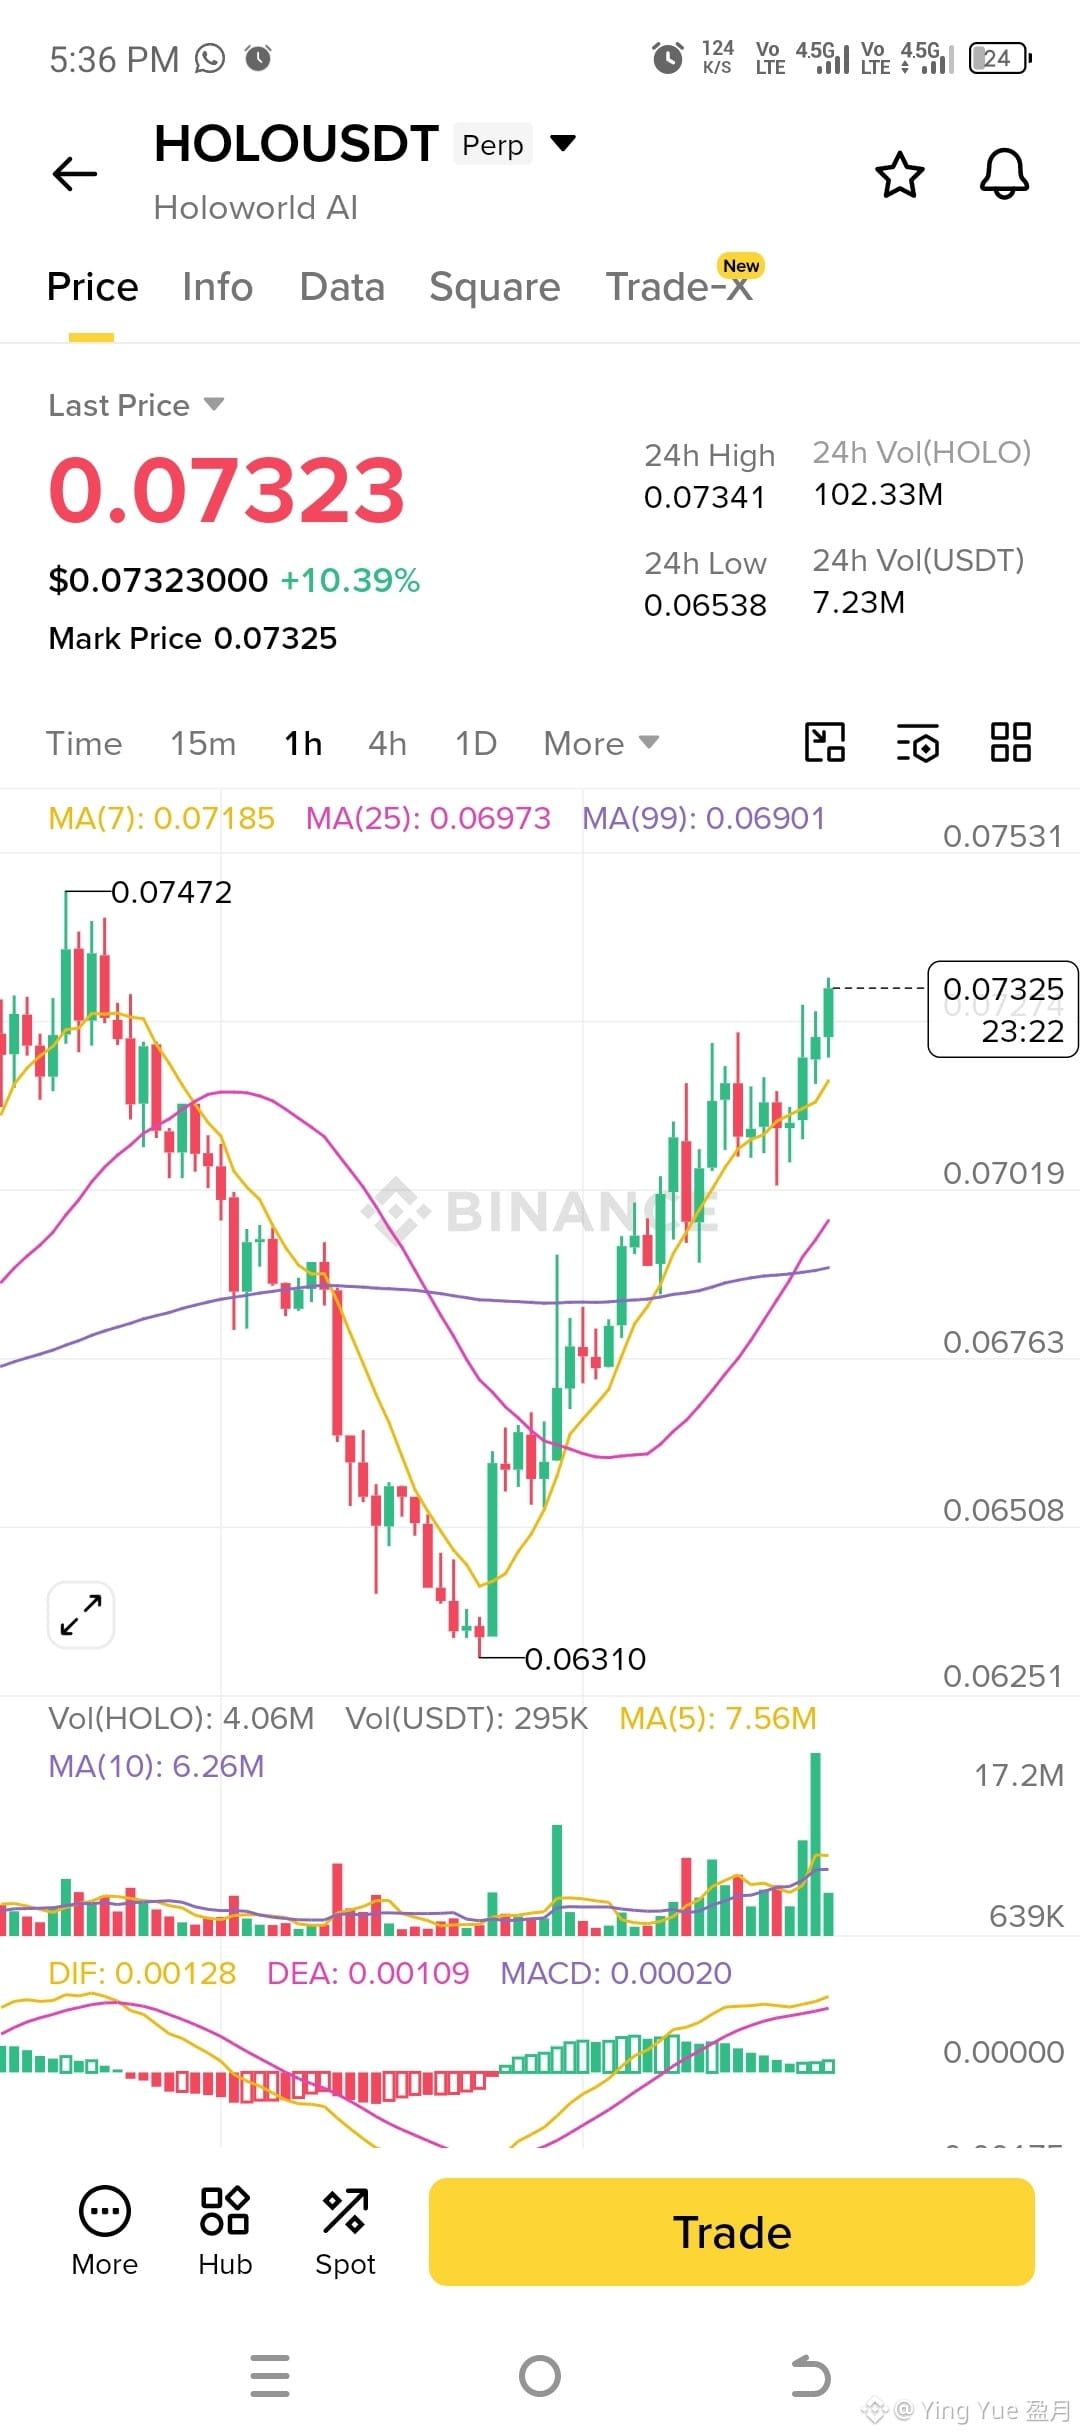
$HOLO LONG
Entrada: 0.0720 – 0.0725 (comprar en una pequeña corrección)
Stop Loss: 0.0695
Take Profit 1: 0.0748
Take Profit 2: 0.0775
Take Profit 3: 0.0800
Invalidación: salir si una vela de 1H cierra por debajo de 0.0695.
{future}(HOLOUSDT)
$HOLO LONG
Entrada: 0.0720 – 0.0725 (comprar en una pequeña corrección)
Stop Loss: 0.0695
Take Profit 1: 0.0748
Take Profit 2: 0.0775
Take Profit 3: 0.0800
Invalidación: salir si una vela de 1H cierra por debajo de 0.0695.
Entrada: 0.0720 – 0.0725 (comprar en una pequeña corrección)
Stop Loss: 0.0695
Take Profit 1: 0.0748
Take Profit 2: 0.0775
Take Profit 3: 0.0800
Invalidación: salir si una vela de 1H cierra por debajo de 0.0695.
1
148
·
--
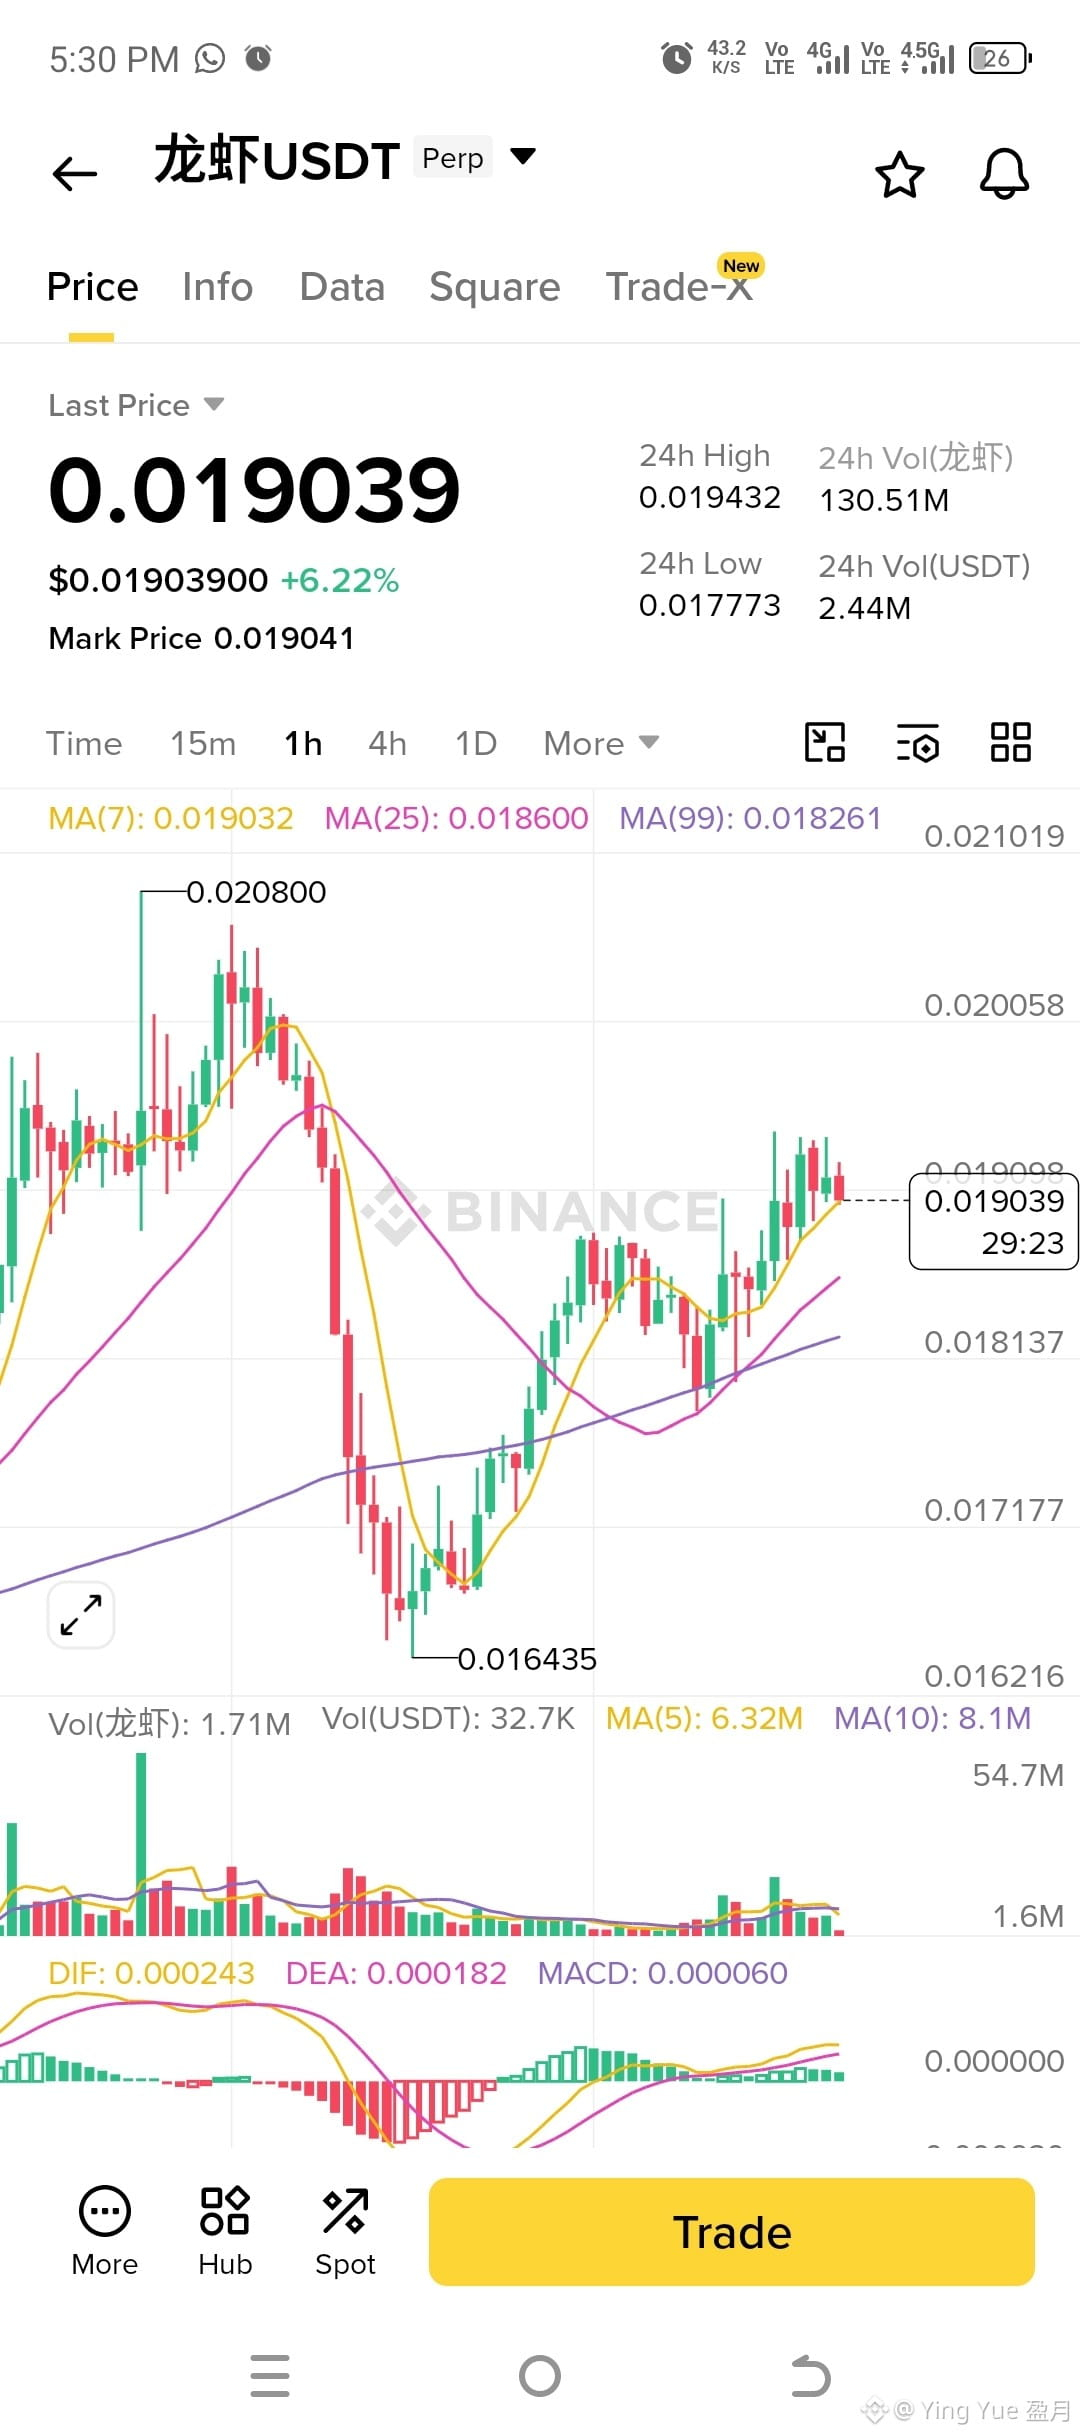
$龙虾 LONG
Entrada: 0.01880 – 0.01895 (compra en una pequeña corrección)
Stop Loss: 0.01820
Take Profit 1: 0.01950
Take Profit 2: 0.02020
Take Profit 3: 0.02080
Invalidación: Sale si una vela de 1H cierra por debajo de 0.01820.
Razón: El precio cotiza por encima de la MA(7), MA(25) y MA(99) con una estructura de mercado alcista. El MACD se mantiene positivo, lo que indica que el impulso sigue a favor de los compradores. Una entrada en corrección ofrece una mejor relación riesgo-recompensa que perseguir el precio actual.
{future}(龙虾USDT)
$龙虾 LONG
Entrada: 0.01880 – 0.01895 (compra en una pequeña corrección)
Stop Loss: 0.01820
Take Profit 1: 0.01950
Take Profit 2: 0.02020
Take Profit 3: 0.02080
Invalidación: Sale si una vela de 1H cierra por debajo de 0.01820.
Razón: El precio cotiza por encima de la MA(7), MA(25) y MA(99) con una estructura de mercado alcista. El MACD se mantiene positivo, lo que indica que el impulso sigue a favor de los compradores. Una entrada en corrección ofrece una mejor relación riesgo-recompensa que perseguir el precio actual.
250
·
--
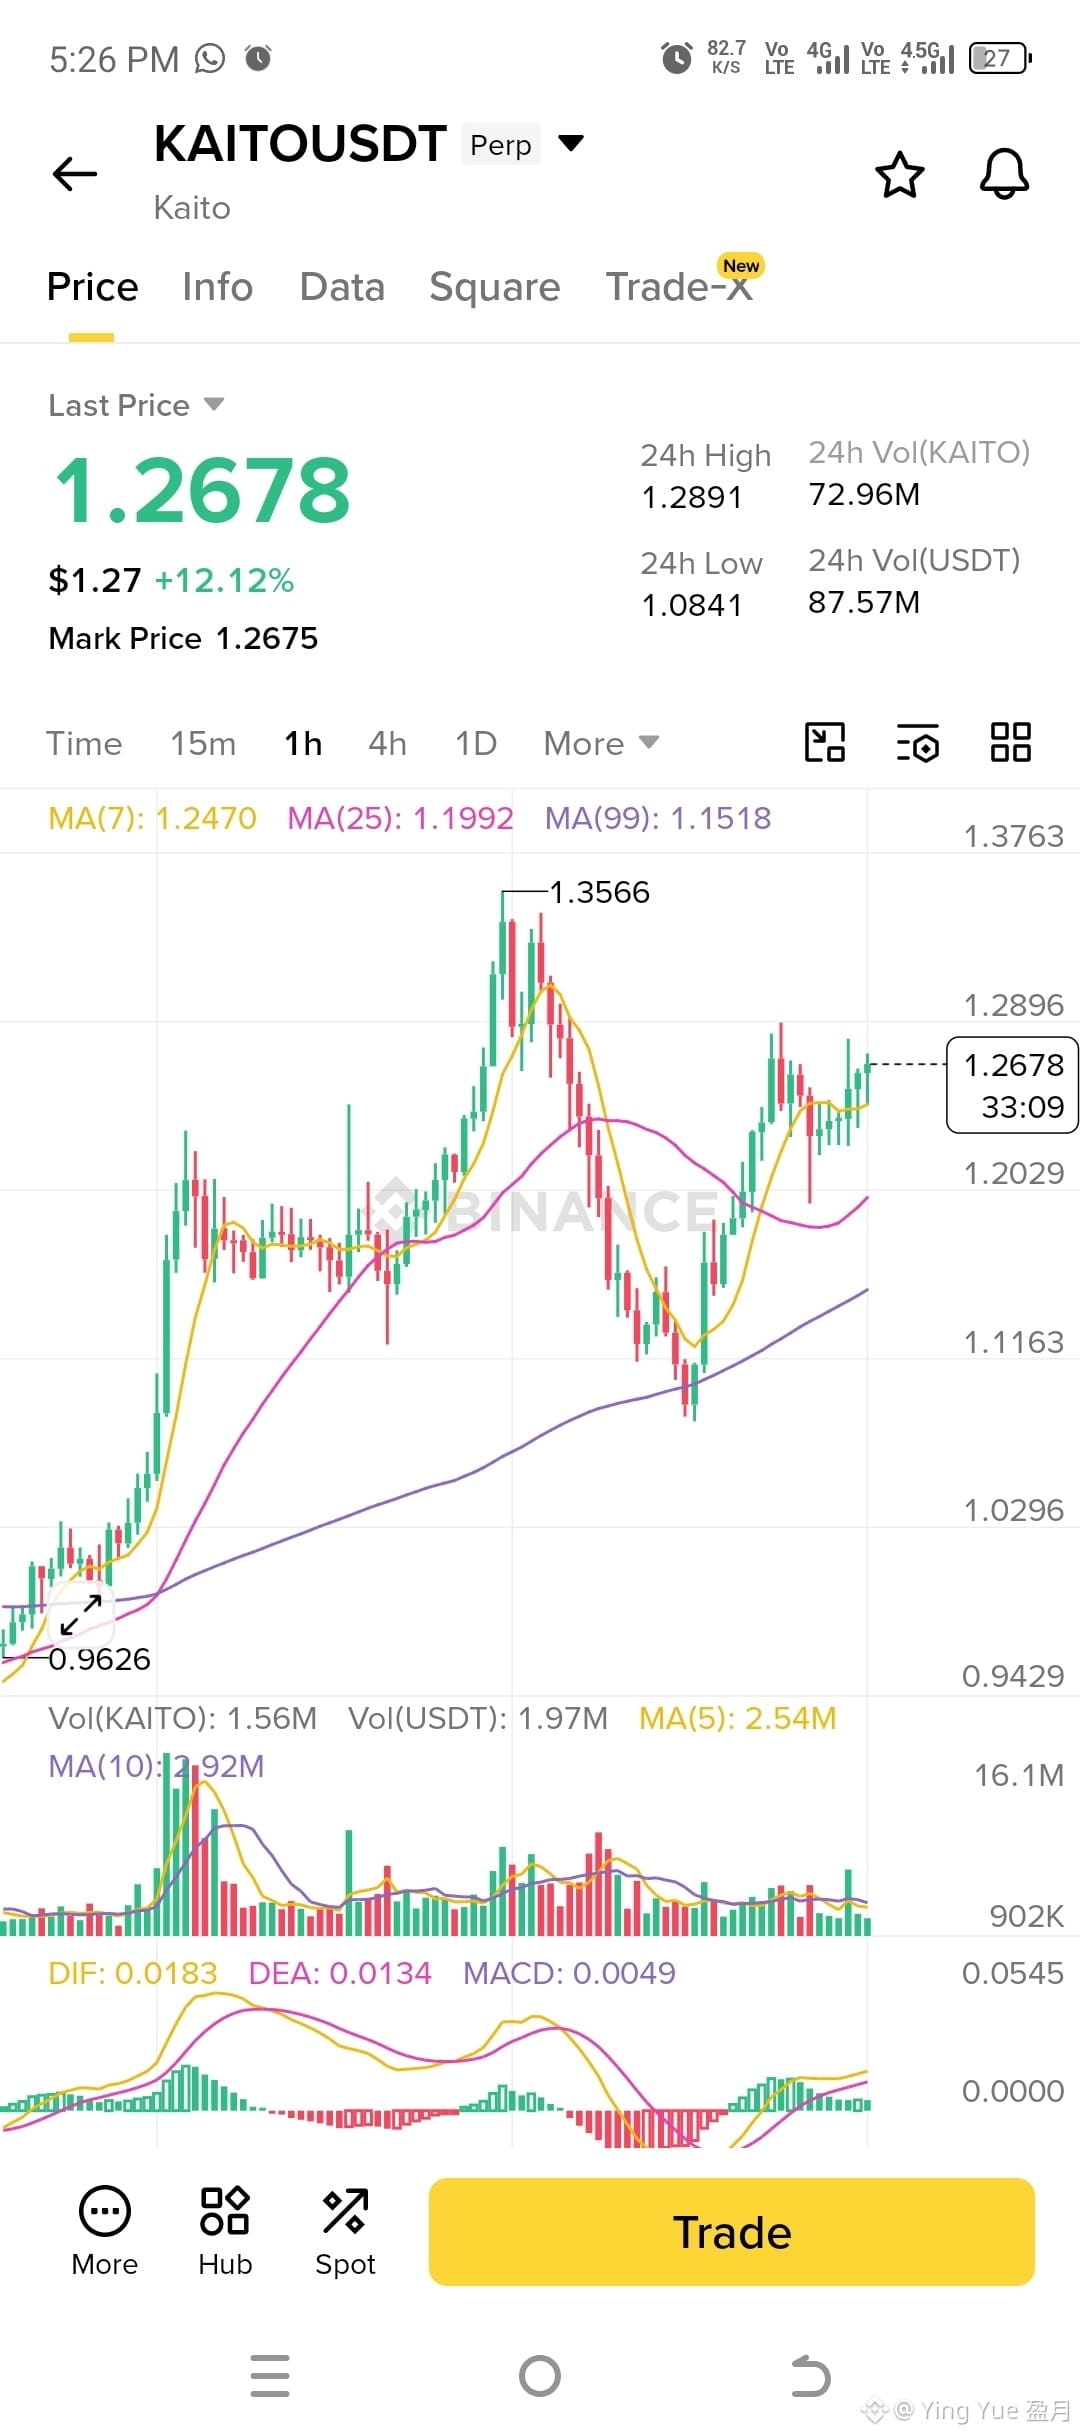
$KAITO LONG
Entrada: 1.245 – 1.255 (comprar en un retroceso)
Stop Loss: 1.190
Take Profit 1: 1.290
Take Profit 2: 1.355
Take Profit 3: 1.420
Invalidación: Salir si una vela de 1H cierra por debajo de 1.190.
{future}(KAITOUSDT)
$KAITO LONG
Entrada: 1.245 – 1.255 (comprar en un retroceso)
Stop Loss: 1.190
Take Profit 1: 1.290
Take Profit 2: 1.355
Take Profit 3: 1.420
Invalidación: Salir si una vela de 1H cierra por debajo de 1.190.
Entrada: 1.245 – 1.255 (comprar en un retroceso)
Stop Loss: 1.190
Take Profit 1: 1.290
Take Profit 2: 1.355
Take Profit 3: 1.420
Invalidación: Salir si una vela de 1H cierra por debajo de 1.190.
1
131
·
--
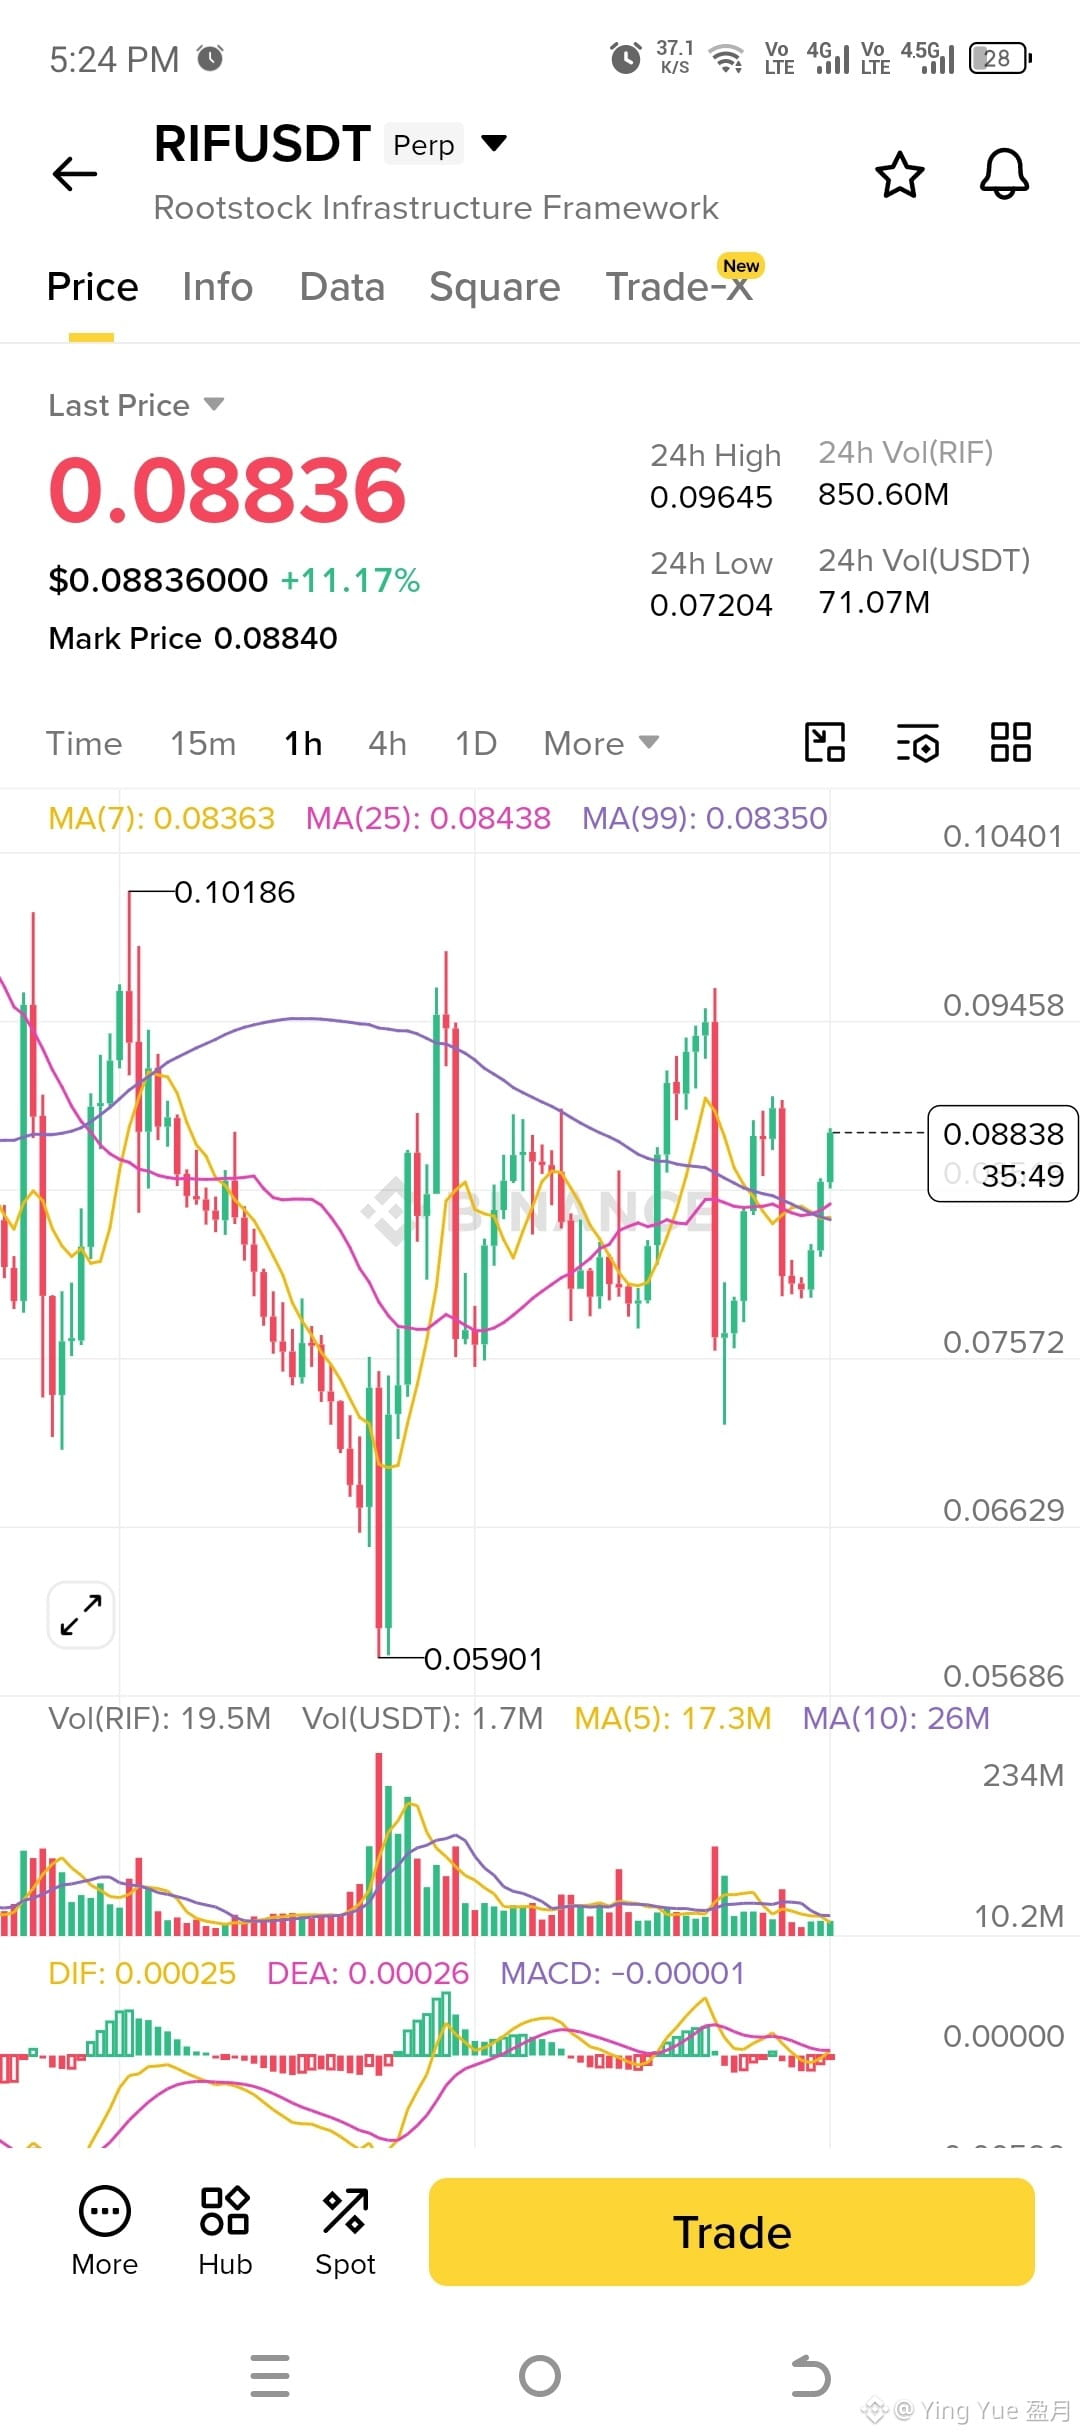
$RIF LONG
Entrada: 0.0865 – 0.0875 (comprar en un retroceso pequeño)
Stop Loss: 0.0825
Take Profit 1: 0.0925
Take Profit 2: 0.0965
Take Profit 3: 0.1015
Invalidación: salir si una vela de 1H cierra por debajo de 0.0825.
Razón: El precio cotiza por encima de las medias móviles principales y está intentando una ruptura alcista después de la consolidación. El impulso está mejorando, pero la ruptura aún necesita confirmación, por lo que comprar en un retroceso leve ofrece una configuración de mejor relación riesgo/beneficio.
{future}(RIFUSDT)
$RIF LONG
Entrada: 0.0865 – 0.0875 (comprar en un retroceso pequeño)
Stop Loss: 0.0825
Take Profit 1: 0.0925
Take Profit 2: 0.0965
Take Profit 3: 0.1015
Invalidación: salir si una vela de 1H cierra por debajo de 0.0825.
Razón: El precio cotiza por encima de las medias móviles principales y está intentando una ruptura alcista después de la consolidación. El impulso está mejorando, pero la ruptura aún necesita confirmación, por lo que comprar en un retroceso leve ofrece una configuración de mejor relación riesgo/beneficio.
1
211
·
--
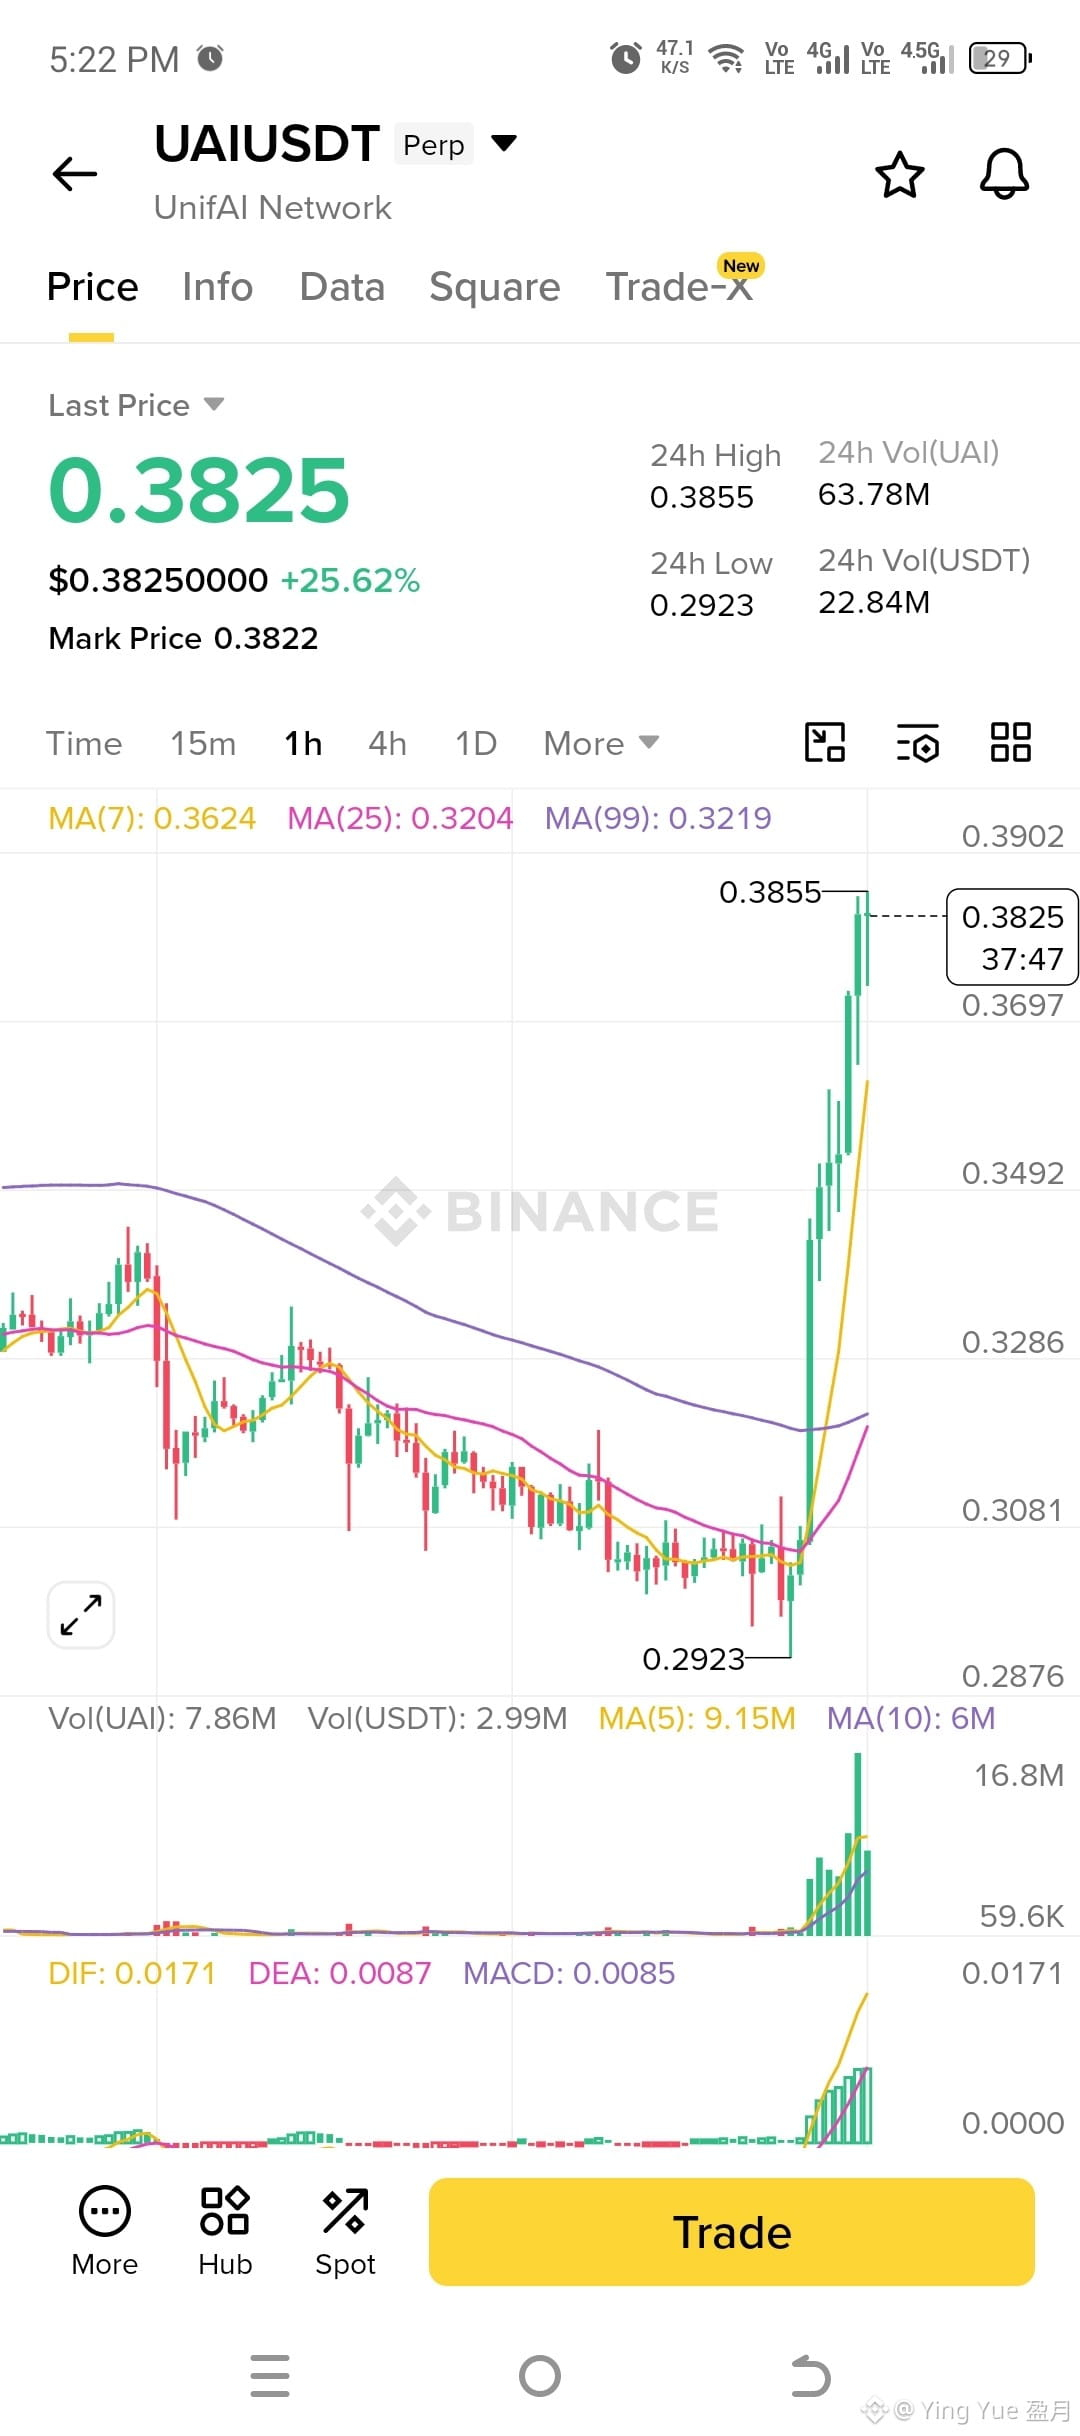
$UAI Largo
Entrada: 0.3700 – 0.3750 (compra en una corrección, no persigas la subida)
Stop Loss: 0.3550
Take Profit 1: 0.3900
Take Profit 2: 0.4100
Take Profit 3: 0.4350
Invalidación: Salir si una vela de 1H cierra por debajo de 0.3550.
Razón: El gráfico muestra una ruptura alcista muy fuerte con alto volumen, y el precio está cotizando por encima de todas las medias móviles principales. Sin embargo, después de un rally tan brusco, esperar una pequeña retroceso hacia la zona 0.3700–0.3750 ofrece una entrada con mejor relación riesgo-beneficio que comprar al precio actual.
{future}(UAIUSDT)
$UAI Largo
Entrada: 0.3700 – 0.3750 (compra en una corrección, no persigas la subida)
Stop Loss: 0.3550
Take Profit 1: 0.3900
Take Profit 2: 0.4100
Take Profit 3: 0.4350
Invalidación: Salir si una vela de 1H cierra por debajo de 0.3550.
Razón: El gráfico muestra una ruptura alcista muy fuerte con alto volumen, y el precio está cotizando por encima de todas las medias móviles principales. Sin embargo, después de un rally tan brusco, esperar una pequeña retroceso hacia la zona 0.3700–0.3750 ofrece una entrada con mejor relación riesgo-beneficio que comprar al precio actual.
1
114
·
--
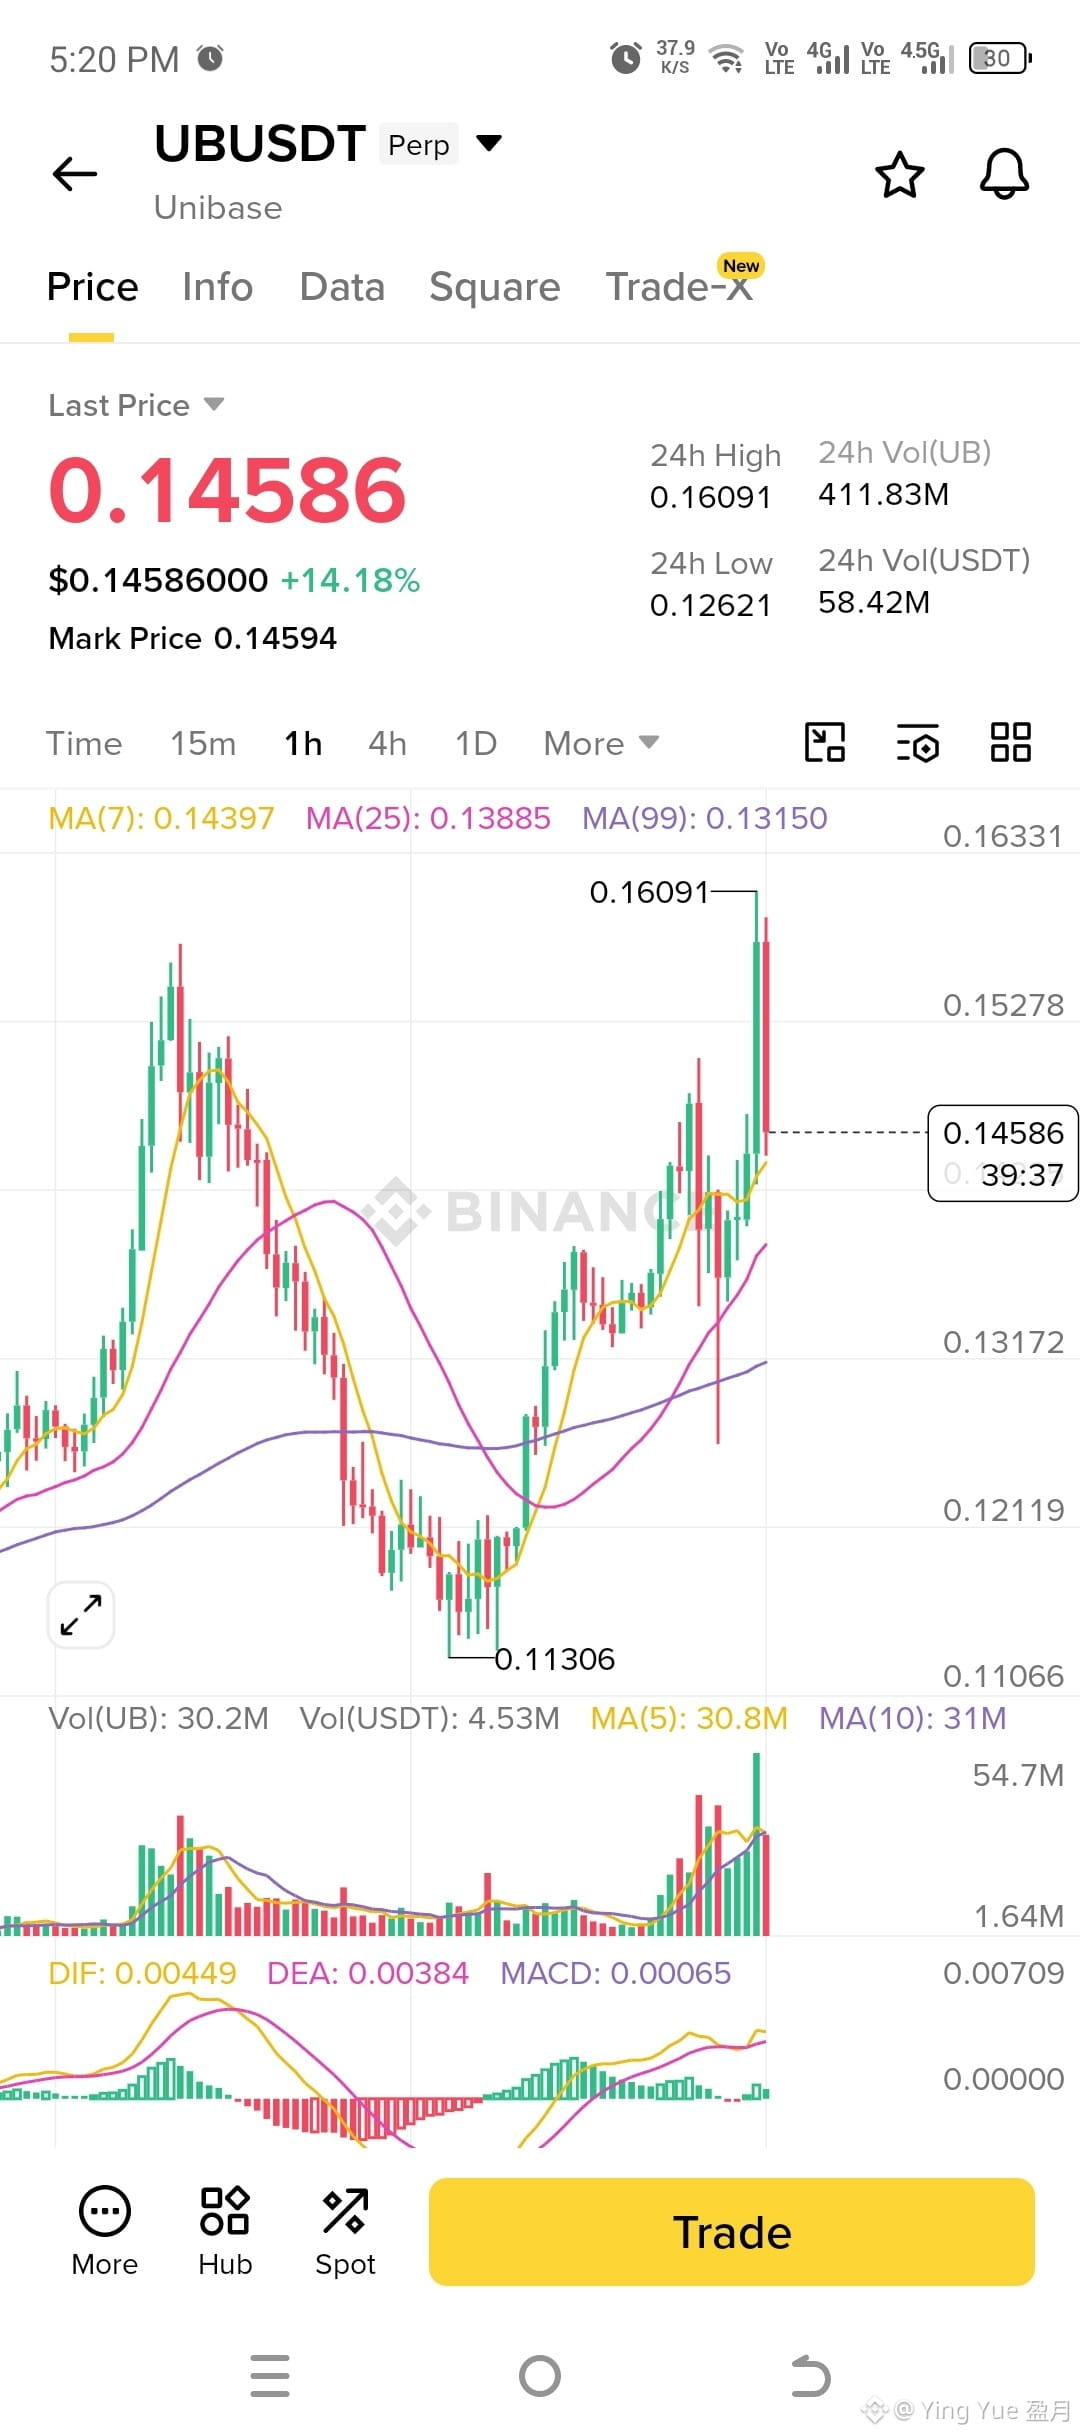
$UB LARGO
Entrada: 0.1435 – 0.1450 (comprar en una pequeña corrección)
Stop Loss: 0.1375
Take Profit 1: 0.1530
Take Profit 2: 0.1610
Take Profit 3: 0.1680
Invalidación: Salir si una vela de 1H cierra por debajo de 0.1375.
Razón: La tendencia general sigue siendo alcista con el precio por encima de la MA 25 y la MA 99. El fuerte rechazo desde 0.1609 sugiere toma de ganancias a corto plazo, pero mientras se mantenga 0.1375, la estructura alcista sigue intacta. Espera una pequeña corrección en lugar de perseguir la vela actual.
{future}(UBUSDT)
$UB LARGO
Entrada: 0.1435 – 0.1450 (comprar en una pequeña corrección)
Stop Loss: 0.1375
Take Profit 1: 0.1530
Take Profit 2: 0.1610
Take Profit 3: 0.1680
Invalidación: Salir si una vela de 1H cierra por debajo de 0.1375.
Razón: La tendencia general sigue siendo alcista con el precio por encima de la MA 25 y la MA 99. El fuerte rechazo desde 0.1609 sugiere toma de ganancias a corto plazo, pero mientras se mantenga 0.1375, la estructura alcista sigue intacta. Espera una pequeña corrección en lugar de perseguir la vela actual.
203
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
FedWatch
16.2M visualizaciones
38,437 participa(n) en el debate
📅 CLAVES MACRO — JUEVES 29 DE OCTUBRE 🇺🇸
🔥 Jornada importante para los mercados estadounidenses, con publicaciones sobre crecimiento económico, inflación y empleo.
⏰ 13:30 — PIB DE EE. UU. (3.º TRIMESTRE)
• Previsión: +3,2%
• Anterior: +2,2%
👉 Mide el crecimiento de la economía estadounidense.
El mercado espera una aceleración del crecimiento. Una sorpresa podría modificar las expectativas sobre la evolución económica y los tipos de interés.
⏰ 13:30 — INFLACIÓN PCE SUBYACENTE (SEPT., MENSUAL)
• Previsión: +0,3%
• Anterior: +0,2%
👉 Mide la inflación excluyendo alimentos y energía.
Es uno de los indicadores más vigilados por la Reserva Federal para evaluar las presiones inflacionarias.
⏰ 13:30 — SOLICITUDES INICIALES DE DESEMPLEO
• Previsión: 198K
• Anterior: 194K
👉 Mide cuántas personas solicitan por primera vez prestaciones por desempleo.
Un resultado diferente al esperado podría modificar la percepción sobre la fortaleza del mercado laboral.
⚠️ PARA NUESTRA OPERATIVA
🔥🔥🔥 13:30 — PRINCIPAL VENTANA DE VOLATILIDAD
Coinciden publicaciones de crecimiento, inflación y empleo.
⚠️ Atención a posibles movimientos bruscos y cambios de dirección durante los primeros minutos.
👀 Vigilaremos especialmente:
📈 Nasdaq / S&P 500
💵 Dólar
🥇 Oro
La reacción dependerá de las diferencias respecto a las previsiones y de cómo interprete el mercado los resultados.
⏰ Recordatorio: los datos llegan una hora antes de lo habitual debido al cambio horario en España.
#FedWatch
MauBCripto
·1 «Me gusta»
·270 visualizaciones
EarningsSeason
6.3M visualizaciones
31,171 participa(n) en el debate
USMidtermElections
3,143 visualizaciones
170 participa(n) en el debate