
gen1us
103 Publicaciones
gen1us
Denunciar
Bloquear usuario
Follow me on X: https://x.com/t0u5en 🚀
Trader frecuente
2.6 años
12 Siguiendo
62 Seguidores
104 Me gusta
Publicaciones
·
--
Alcista
#dusk @Dusk_Foundation $DUSK
La inclinación de Dusk es privacidad cuando hace falta, transparencia cuando es útil. Cualquiera puede escribir esa frase. Así que hice lo aburrido y catalogué exactamente qué campos entrega el explorador de mainnet y en dónde se detiene.
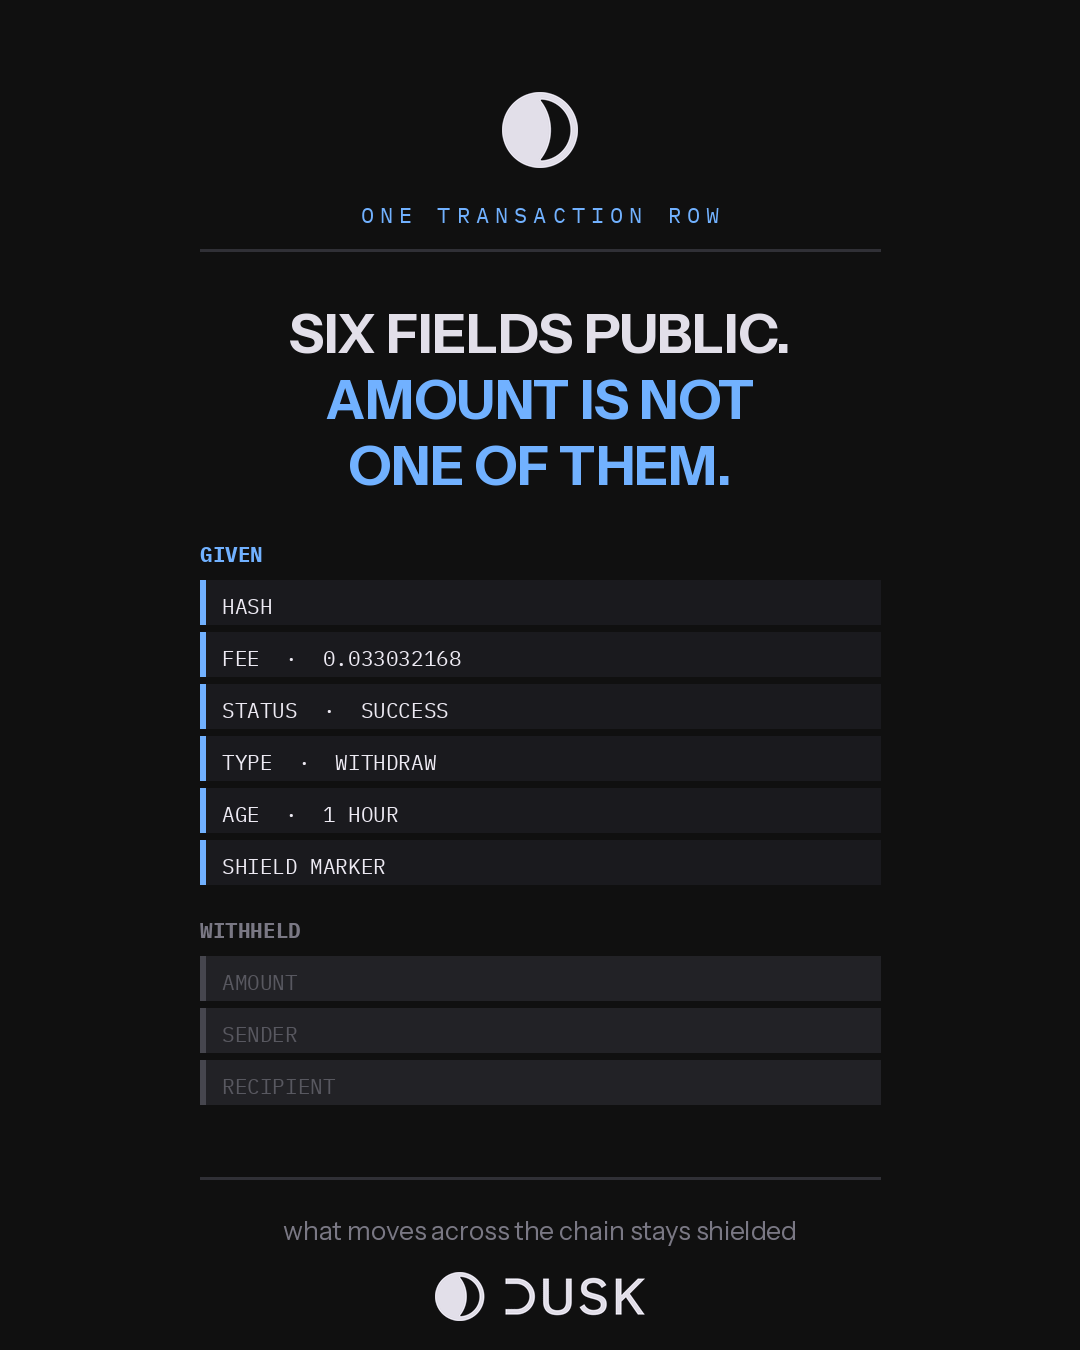
Una fila de transacción ofrece seis cosas: el hash, la comisión con nueve decimales, éxito o fallo, el tipo de operación, la antigüedad y un marcador de escudo. Esa es la lista completa. No hay una columna de monto. No hay remitente ni destinatario. Puedo decirte que un costo de WITHDRAW de 0.033032168 DUSK salió exitoso y quedó liquidado aproximadamente una hora antes de que yo lo mirara. No puedo decirte por cuánto, ni de quién.
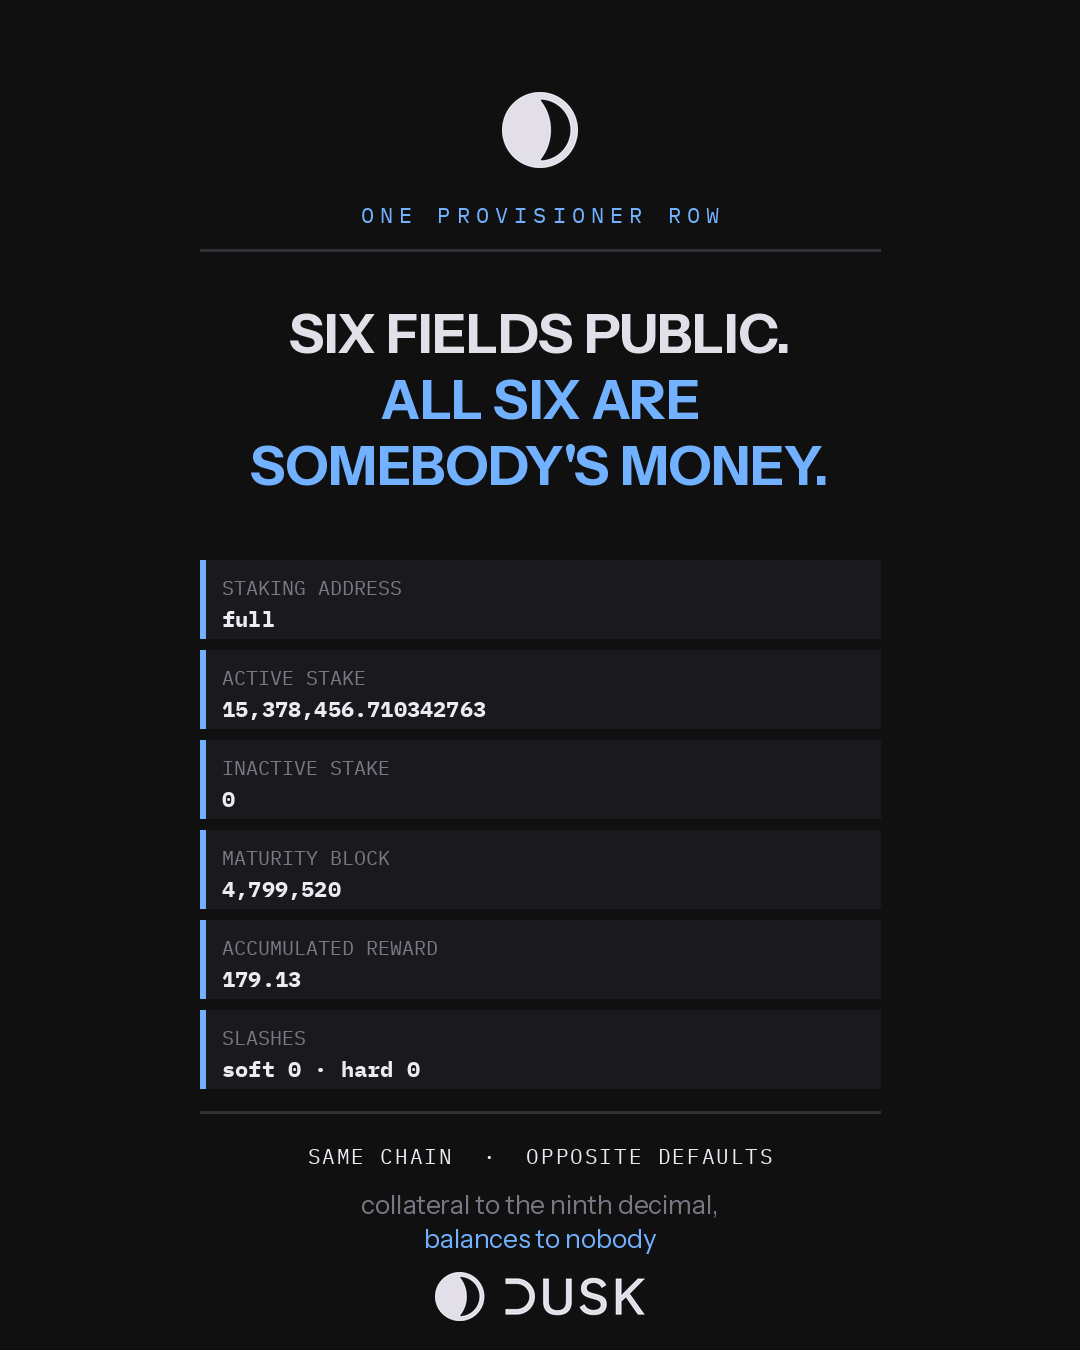
Ahora la lista de provisión, en el mismo explorador, una pestaña a través. Da la dirección de staking, la participación activa con nueve decimales 15,378,456.710342763 para la más grande cuando la leí esta semana, la participación inactiva, el bloque de madurez, la recompensa acumulada y los recuentos de penalización suave y dura. Seis campos de nuevo, y esta vez cada uno es un número sobre el dinero de alguien.
Misma cadena, misma tarde, predeterminados opuestos. Ese es el diseño que se ve en dos pestañas.
Lo que asegura la red se expone al noveno decimal, porque el contraparte tiene que poder verificarlo sin pedir permiso. Lo que se mueve por la red está protegido, porque el tamaño de una operación no es asunto de nadie excepto de las partes y de quien tenga derecho a revisarla.
Vale la pena nombrar lo que eso cuesta. Publicar colateral por dirección hace que el comportamiento del operador sea legible para los competidores, y Dusk lo acepta, porque una capa de liquidación cuya seguridad tienes que aceptar bajo confianza no es una que una institución pueda respaldar.
El límite honesto: catalogué el explorador, no el protocolo. Lo que un explorador de bloques presenta es en parte una decisión de interfaz. Y la divulgación selectiva significa que un revisor autorizado ve más de lo que yo veo: ese es el objetivo completo, y es la parte que no puedo verificar desde una página pública.
Si fueras el regulador, ¿en cuál de esas columnas habrías insistido primero?
#dusk @Dusk $DUSK
La inclinación de Dusk es privacidad cuando hace falta, transparencia cuando es útil. Cualquiera puede escribir esa frase. Así que hice lo aburrido y catalogué exactamente qué campos entrega el explorador de mainnet y en dónde se detiene.
Una fila de transacción ofrece seis cosas: el hash, la comisión con nueve decimales, éxito o fallo, el tipo de operación, la antigüedad y un marcador de escudo. Esa es la lista completa. No hay una columna de monto. No hay remitente ni destinatario. Puedo decirte que un costo de WITHDRAW de 0.033032168 DUSK salió exitoso y quedó liquidado aproximadamente una hora antes de que yo lo mirara. No puedo decirte por cuánto, ni de quién.
Ahora la lista de provisión, en el mismo explorador, una pestaña a través. Da la dirección de staking, la participación activa con nueve decimales 15,378,456.710342763 para la más grande cuando la leí esta semana, la participación inactiva, el bloque de madurez, la recompensa acumulada y los recuentos de penalización suave y dura. Seis campos de nuevo, y esta vez cada uno es un número sobre el dinero de alguien.
Misma cadena, misma tarde, predeterminados opuestos. Ese es el diseño que se ve en dos pestañas.
Lo que asegura la red se expone al noveno decimal, porque el contraparte tiene que poder verificarlo sin pedir permiso. Lo que se mueve por la red está protegido, porque el tamaño de una operación no es asunto de nadie excepto de las partes y de quien tenga derecho a revisarla.
Vale la pena nombrar lo que eso cuesta. Publicar colateral por dirección hace que el comportamiento del operador sea legible para los competidores, y Dusk lo acepta, porque una capa de liquidación cuya seguridad tienes que aceptar bajo confianza no es una que una institución pueda respaldar.
El límite honesto: catalogué el explorador, no el protocolo. Lo que un explorador de bloques presenta es en parte una decisión de interfaz. Y la divulgación selectiva significa que un revisor autorizado ve más de lo que yo veo: ese es el objetivo completo, y es la parte que no puedo verificar desde una página pública.
Si fueras el regulador, ¿en cuál de esas columnas habrías insistido primero?
La inclinación de Dusk es privacidad cuando hace falta, transparencia cuando es útil. Cualquiera puede escribir esa frase. Así que hice lo aburrido y catalogué exactamente qué campos entrega el explorador de mainnet y en dónde se detiene.
Una fila de transacción ofrece seis cosas: el hash, la comisión con nueve decimales, éxito o fallo, el tipo de operación, la antigüedad y un marcador de escudo. Esa es la lista completa. No hay una columna de monto. No hay remitente ni destinatario. Puedo decirte que un costo de WITHDRAW de 0.033032168 DUSK salió exitoso y quedó liquidado aproximadamente una hora antes de que yo lo mirara. No puedo decirte por cuánto, ni de quién.
Ahora la lista de provisión, en el mismo explorador, una pestaña a través. Da la dirección de staking, la participación activa con nueve decimales 15,378,456.710342763 para la más grande cuando la leí esta semana, la participación inactiva, el bloque de madurez, la recompensa acumulada y los recuentos de penalización suave y dura. Seis campos de nuevo, y esta vez cada uno es un número sobre el dinero de alguien.
Misma cadena, misma tarde, predeterminados opuestos. Ese es el diseño que se ve en dos pestañas.
Lo que asegura la red se expone al noveno decimal, porque el contraparte tiene que poder verificarlo sin pedir permiso. Lo que se mueve por la red está protegido, porque el tamaño de una operación no es asunto de nadie excepto de las partes y de quien tenga derecho a revisarla.
Vale la pena nombrar lo que eso cuesta. Publicar colateral por dirección hace que el comportamiento del operador sea legible para los competidores, y Dusk lo acepta, porque una capa de liquidación cuya seguridad tienes que aceptar bajo confianza no es una que una institución pueda respaldar.
El límite honesto: catalogué el explorador, no el protocolo. Lo que un explorador de bloques presenta es en parte una decisión de interfaz. Y la divulgación selectiva significa que un revisor autorizado ve más de lo que yo veo: ese es el objetivo completo, y es la parte que no puedo verificar desde una página pública.
Si fueras el regulador, ¿en cuál de esas columnas habrías insistido primero?
69
·
--
#dusk @Dusk_Foundation $DUSK
El atardecer se describe a sí mismo como ofreciendo un asentamiento determinista. Esa palabra hace mucho trabajo en una frase, así que en los últimos días intenté medir si el reloj que está debajo de ella realmente se mantiene.
Dos muestras, tomadas con tres días de diferencia, ambas de la lista de bloques del explorador en mainnet.
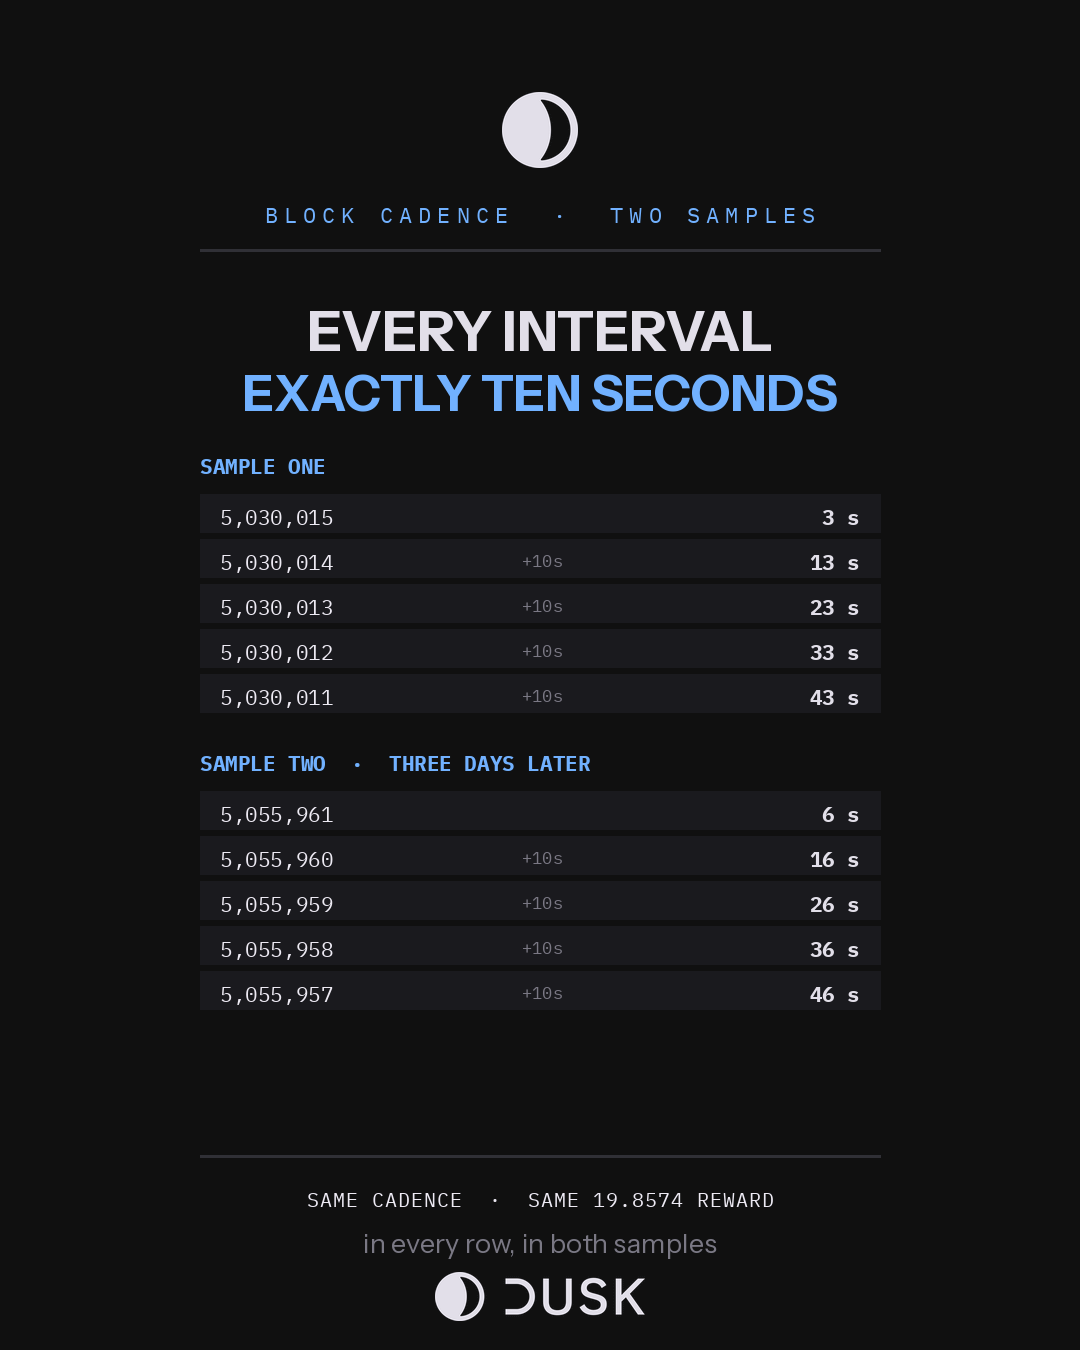
Primera muestra: seis bloques consecutivos. El explorador los mostró con 3, 13, 23, 33, 43 y 53 segundos de antigüedad. Cada intervalo exactamente diez segundos. Segunda muestra: tres días después, cinco bloques consecutivos: 6, 16, 26, 36 y 46 segundos. De nuevo, cada intervalo exactamente diez segundos.
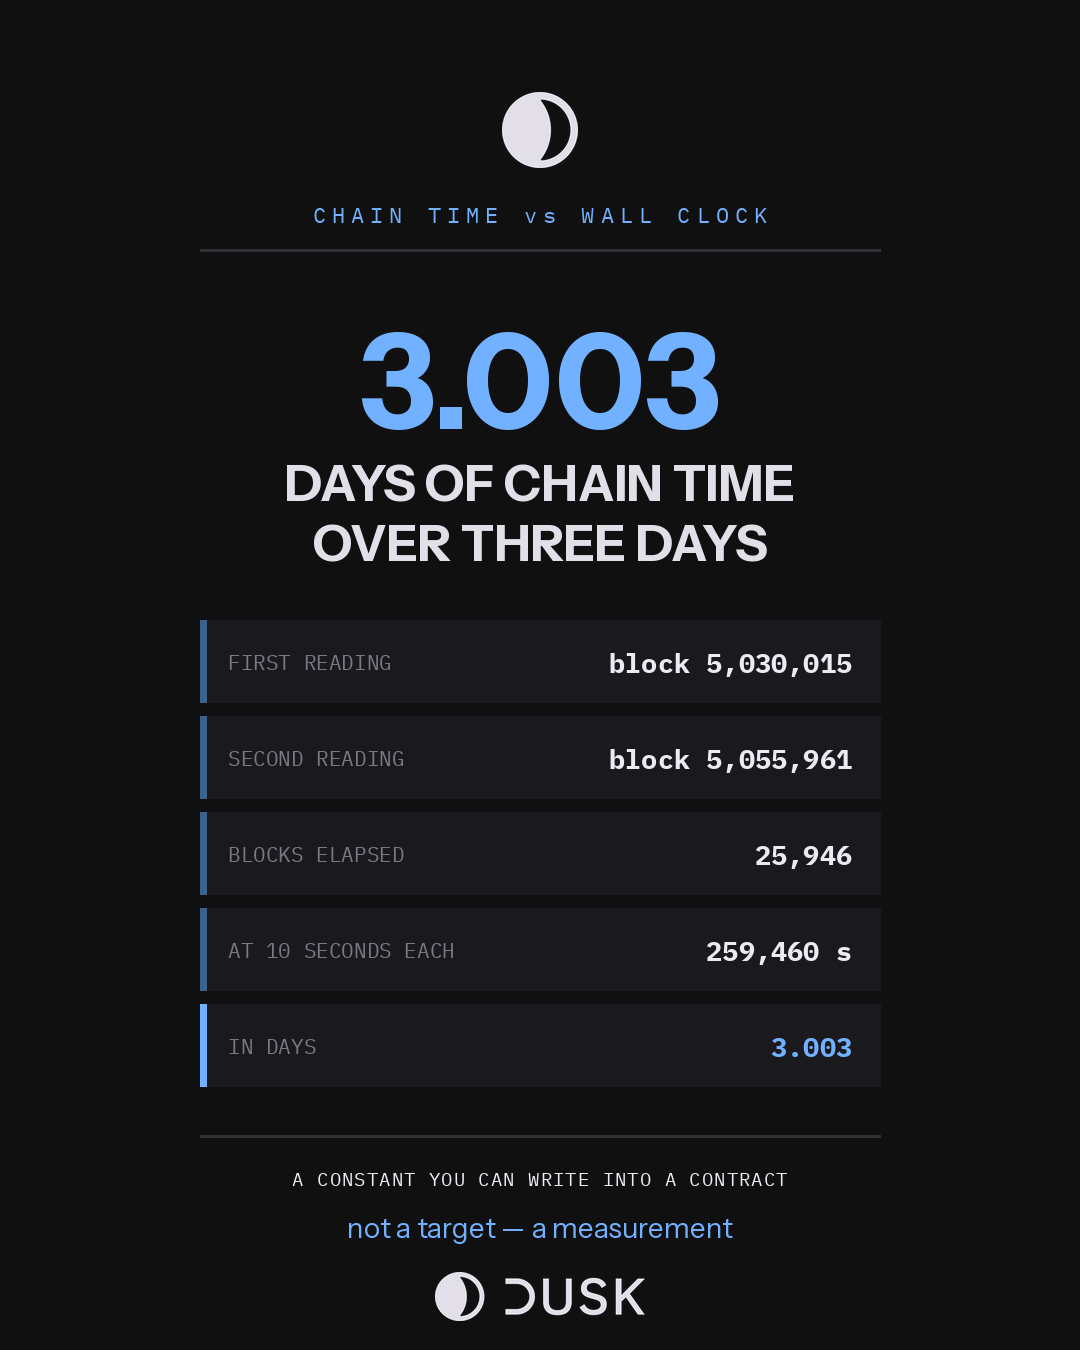
Luego la misma pregunta a escala de tres días. Mi primera lectura fue el bloque 5.030.015 y mi segunda fue 5.055.961, una diferencia de 25.946 bloques. A diez segundos cada uno, eso son 259.460 segundos, o 3.003 días de tiempo de cadena frente a tres días de reloj de pared. La deriva de un cuarto de millón de segundos es lo bastante pequeña como para que no pueda separarla de mi propia imprecisión sobre cuándo cargué las páginas.
Cada bloque en ambas muestras pagó exactamente 19.8574 DUSK. No aproximadamente, no en promedio a lo largo de la ventana: las mismas cuatro cifras decimales en cada fila, con tres días de diferencia.
Esto es lo menos dramático que he medido en esta cadena y probablemente lo más trascendente. T+2 en los mercados tradicionales nunca fueron dos días de computación. Eran dos días de holgura institucional, y cada promesa posterior tenía que escribirse lo bastante laxa como para sobrevivirla. Cuando el intervalo es exactamente el mismo número cada vez, la garantía deja de necesitar esa holgura. Puedes poner la ventana de asentamiento en un contrato en vez de en una estimación.
El límite es honesto: tomé dos ventanas de cinco o seis bloques. Eso es evidencia de un ritmo constante bajo condiciones normales, no una prueba de ello bajo condiciones adversarias. Lo que sí muestra es que la constante es real lo bastante como para construir contra el día de hoy.
Si estuvieras escribiendo la cláusula de asentamiento, ¿preferirías citar un objetivo o una medición?
#dusk @Dusk $DUSK
El atardecer se describe a sí mismo como ofreciendo un asentamiento determinista. Esa palabra hace mucho trabajo en una frase, así que en los últimos días intenté medir si el reloj que está debajo de ella realmente se mantiene.
Dos muestras, tomadas con tres días de diferencia, ambas de la lista de bloques del explorador en mainnet.
Primera muestra: seis bloques consecutivos. El explorador los mostró con 3, 13, 23, 33, 43 y 53 segundos de antigüedad. Cada intervalo exactamente diez segundos. Segunda muestra: tres días después, cinco bloques consecutivos: 6, 16, 26, 36 y 46 segundos. De nuevo, cada intervalo exactamente diez segundos.
Luego la misma pregunta a escala de tres días. Mi primera lectura fue el bloque 5.030.015 y mi segunda fue 5.055.961, una diferencia de 25.946 bloques. A diez segundos cada uno, eso son 259.460 segundos, o 3.003 días de tiempo de cadena frente a tres días de reloj de pared. La deriva de un cuarto de millón de segundos es lo bastante pequeña como para que no pueda separarla de mi propia imprecisión sobre cuándo cargué las páginas.
Cada bloque en ambas muestras pagó exactamente 19.8574 DUSK. No aproximadamente, no en promedio a lo largo de la ventana: las mismas cuatro cifras decimales en cada fila, con tres días de diferencia.
Esto es lo menos dramático que he medido en esta cadena y probablemente lo más trascendente. T+2 en los mercados tradicionales nunca fueron dos días de computación. Eran dos días de holgura institucional, y cada promesa posterior tenía que escribirse lo bastante laxa como para sobrevivirla. Cuando el intervalo es exactamente el mismo número cada vez, la garantía deja de necesitar esa holgura. Puedes poner la ventana de asentamiento en un contrato en vez de en una estimación.
El límite es honesto: tomé dos ventanas de cinco o seis bloques. Eso es evidencia de un ritmo constante bajo condiciones normales, no una prueba de ello bajo condiciones adversarias. Lo que sí muestra es que la constante es real lo bastante como para construir contra el día de hoy.
Si estuvieras escribiendo la cláusula de asentamiento, ¿preferirías citar un objetivo o una medición?
El atardecer se describe a sí mismo como ofreciendo un asentamiento determinista. Esa palabra hace mucho trabajo en una frase, así que en los últimos días intenté medir si el reloj que está debajo de ella realmente se mantiene.
Dos muestras, tomadas con tres días de diferencia, ambas de la lista de bloques del explorador en mainnet.
Primera muestra: seis bloques consecutivos. El explorador los mostró con 3, 13, 23, 33, 43 y 53 segundos de antigüedad. Cada intervalo exactamente diez segundos. Segunda muestra: tres días después, cinco bloques consecutivos: 6, 16, 26, 36 y 46 segundos. De nuevo, cada intervalo exactamente diez segundos.
Luego la misma pregunta a escala de tres días. Mi primera lectura fue el bloque 5.030.015 y mi segunda fue 5.055.961, una diferencia de 25.946 bloques. A diez segundos cada uno, eso son 259.460 segundos, o 3.003 días de tiempo de cadena frente a tres días de reloj de pared. La deriva de un cuarto de millón de segundos es lo bastante pequeña como para que no pueda separarla de mi propia imprecisión sobre cuándo cargué las páginas.
Cada bloque en ambas muestras pagó exactamente 19.8574 DUSK. No aproximadamente, no en promedio a lo largo de la ventana: las mismas cuatro cifras decimales en cada fila, con tres días de diferencia.
Esto es lo menos dramático que he medido en esta cadena y probablemente lo más trascendente. T+2 en los mercados tradicionales nunca fueron dos días de computación. Eran dos días de holgura institucional, y cada promesa posterior tenía que escribirse lo bastante laxa como para sobrevivirla. Cuando el intervalo es exactamente el mismo número cada vez, la garantía deja de necesitar esa holgura. Puedes poner la ventana de asentamiento en un contrato en vez de en una estimación.
El límite es honesto: tomé dos ventanas de cinco o seis bloques. Eso es evidencia de un ritmo constante bajo condiciones normales, no una prueba de ello bajo condiciones adversarias. Lo que sí muestra es que la constante es real lo bastante como para construir contra el día de hoy.
Si estuvieras escribiendo la cláusula de asentamiento, ¿preferirías citar un objetivo o una medición?
95
·
--
#dusk @Dusk_Foundation $DUSK
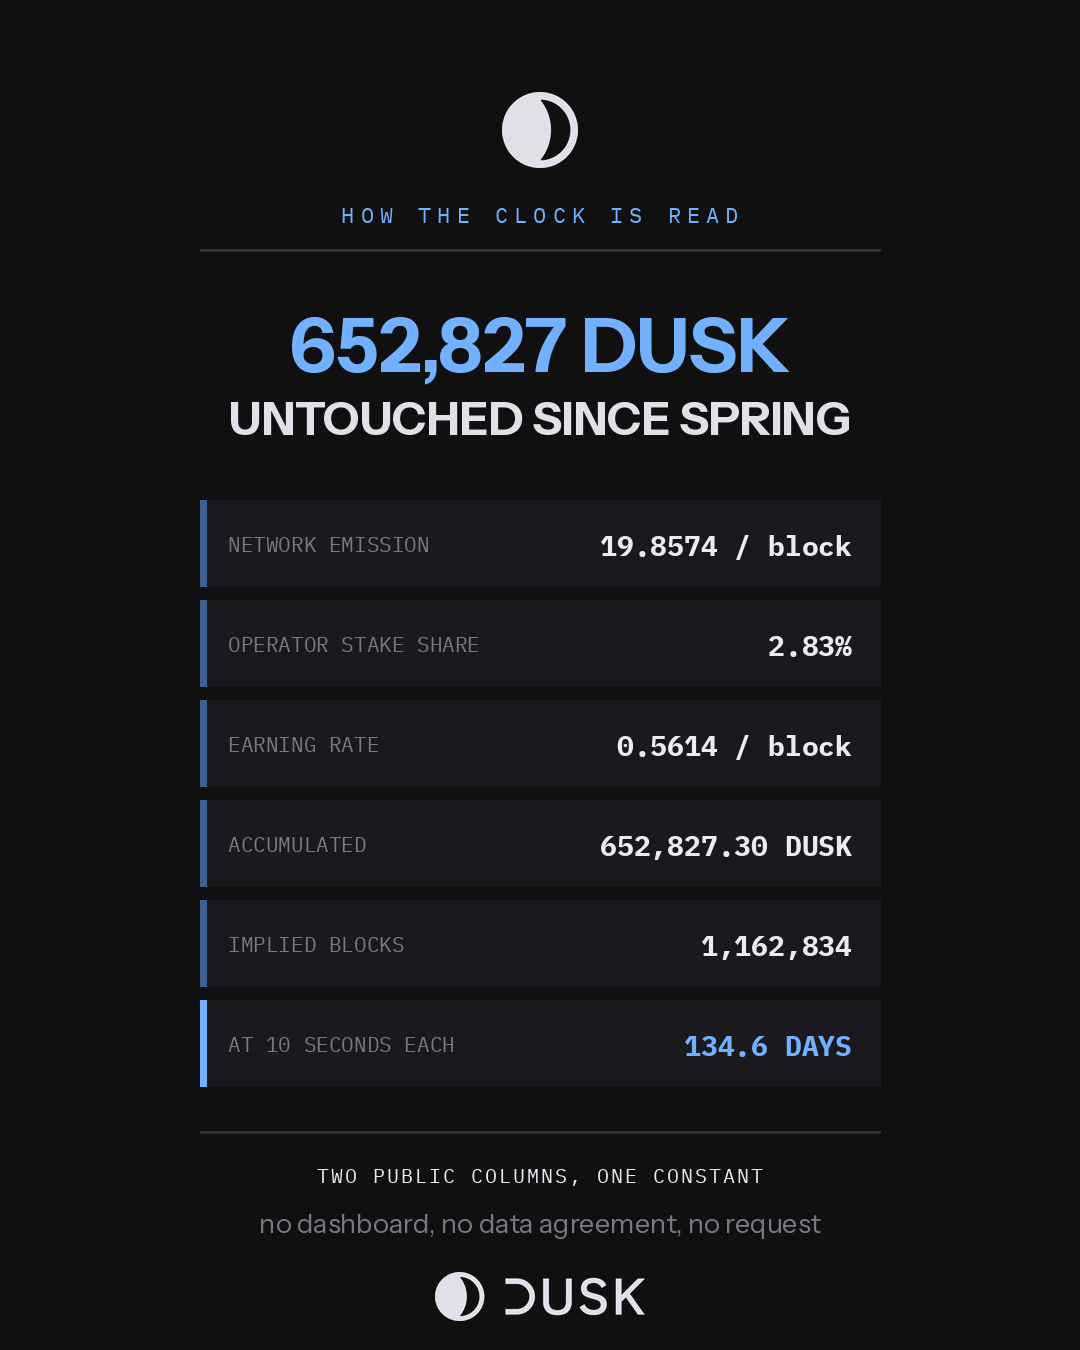
La lista de “provisioners” tiene una columna que pasé por alto la última vez: la recompensa acumulada. Parece ruido. Un operador sentado en 652,827 DUSK, otro en 50.08, ambos asegurando la misma cadena al mismo tiempo. Entonces se me ocurrió que esa columna es un reloj, y que podía leerlo.
La emisión en Dusk es fija. 19.8574 DUSK por bloque, un bloque cada diez segundos, dividido según el peso en apuesta (stake). Así que el ritmo de ganancia de un operador no es cuestión de suerte o estrategia: es aritmética. El nodo que mantiene el 2.83% de los 213.57M en stake gana 0.5614 DUSK por bloque, siempre. Divide su saldo acumulado por esa tasa y recuperas cuánto tiempo ha pasado desde su último barrido (sweep).
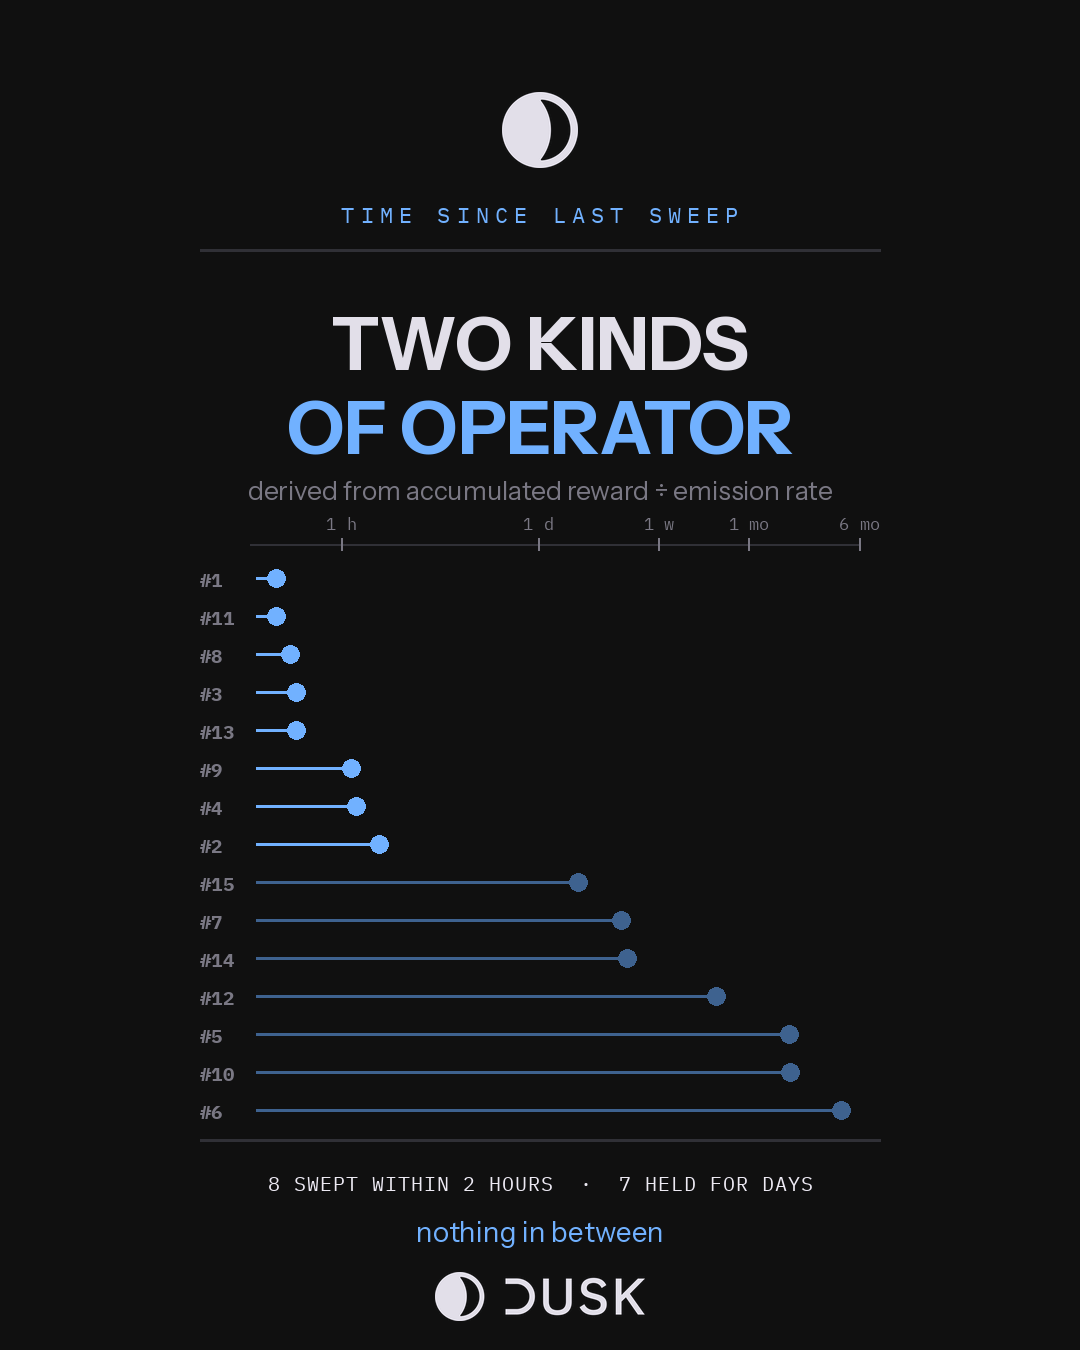
Haz eso con los quince primeros y se dividen en dos poblaciones sin nada entre medio. Ocho habían barrido dentro de las dos horas anteriores: el provisioner más grande de la red, con el 7.20% de todo el stake, había recolectado 21 minutos antes de que cargara la página. Los otros siete lo estaban dejando “correr”: 1.9 días, 3.8, 4.2, 17.7, 57.4, 58.6, y uno con 134.6 días, con 652,827 DUSK, que no ha tocado desde la primavera.
Nadie lo publicó. Lo derivé de dos columnas públicas y una constante de protocolo. Esa es la parte con la que vale la pena sentarse. Una institución que reconcilia lo que ganaron sus validadores no tiene por qué preguntarles, ni confiar en un panel (dashboard), ni firmar un acuerdo de datos. El libro mayor ya responde, por dirección, para quien le interese dividir.
El límite honesto: esto asume que cada stake se mantuvo estable durante toda la ventana. En 134 días, casi con seguridad no lo hizo, así que los intervalos largos son estimaciones con barras de error reales, no facturas. Los cortos, medidos en minutos, son sólidos.
Esa es la mitad más silenciosa de lo que Dusk está construyendo. Los saldos pueden hacerse confidenciales. El registro de quién aseguró la cadena y cuánto le pagaron por ello permanece legible para cualquiera que tenga una calculadora.
Si administraras un entorno regulado, ¿preferirías auditar a tus validadores por solicitud o por aritmética?
#dusk @Dusk $DUSK
La lista de “provisioners” tiene una columna que pasé por alto la última vez: la recompensa acumulada. Parece ruido. Un operador sentado en 652,827 DUSK, otro en 50.08, ambos asegurando la misma cadena al mismo tiempo. Entonces se me ocurrió que esa columna es un reloj, y que podía leerlo.
La emisión en Dusk es fija. 19.8574 DUSK por bloque, un bloque cada diez segundos, dividido según el peso en apuesta (stake). Así que el ritmo de ganancia de un operador no es cuestión de suerte o estrategia: es aritmética. El nodo que mantiene el 2.83% de los 213.57M en stake gana 0.5614 DUSK por bloque, siempre. Divide su saldo acumulado por esa tasa y recuperas cuánto tiempo ha pasado desde su último barrido (sweep).
Haz eso con los quince primeros y se dividen en dos poblaciones sin nada entre medio. Ocho habían barrido dentro de las dos horas anteriores: el provisioner más grande de la red, con el 7.20% de todo el stake, había recolectado 21 minutos antes de que cargara la página. Los otros siete lo estaban dejando “correr”: 1.9 días, 3.8, 4.2, 17.7, 57.4, 58.6, y uno con 134.6 días, con 652,827 DUSK, que no ha tocado desde la primavera.
Nadie lo publicó. Lo derivé de dos columnas públicas y una constante de protocolo. Esa es la parte con la que vale la pena sentarse. Una institución que reconcilia lo que ganaron sus validadores no tiene por qué preguntarles, ni confiar en un panel (dashboard), ni firmar un acuerdo de datos. El libro mayor ya responde, por dirección, para quien le interese dividir.
El límite honesto: esto asume que cada stake se mantuvo estable durante toda la ventana. En 134 días, casi con seguridad no lo hizo, así que los intervalos largos son estimaciones con barras de error reales, no facturas. Los cortos, medidos en minutos, son sólidos.
Esa es la mitad más silenciosa de lo que Dusk está construyendo. Los saldos pueden hacerse confidenciales. El registro de quién aseguró la cadena y cuánto le pagaron por ello permanece legible para cualquiera que tenga una calculadora.
Si administraras un entorno regulado, ¿preferirías auditar a tus validadores por solicitud o por aritmética?
La lista de “provisioners” tiene una columna que pasé por alto la última vez: la recompensa acumulada. Parece ruido. Un operador sentado en 652,827 DUSK, otro en 50.08, ambos asegurando la misma cadena al mismo tiempo. Entonces se me ocurrió que esa columna es un reloj, y que podía leerlo.
La emisión en Dusk es fija. 19.8574 DUSK por bloque, un bloque cada diez segundos, dividido según el peso en apuesta (stake). Así que el ritmo de ganancia de un operador no es cuestión de suerte o estrategia: es aritmética. El nodo que mantiene el 2.83% de los 213.57M en stake gana 0.5614 DUSK por bloque, siempre. Divide su saldo acumulado por esa tasa y recuperas cuánto tiempo ha pasado desde su último barrido (sweep).
Haz eso con los quince primeros y se dividen en dos poblaciones sin nada entre medio. Ocho habían barrido dentro de las dos horas anteriores: el provisioner más grande de la red, con el 7.20% de todo el stake, había recolectado 21 minutos antes de que cargara la página. Los otros siete lo estaban dejando “correr”: 1.9 días, 3.8, 4.2, 17.7, 57.4, 58.6, y uno con 134.6 días, con 652,827 DUSK, que no ha tocado desde la primavera.
Nadie lo publicó. Lo derivé de dos columnas públicas y una constante de protocolo. Esa es la parte con la que vale la pena sentarse. Una institución que reconcilia lo que ganaron sus validadores no tiene por qué preguntarles, ni confiar en un panel (dashboard), ni firmar un acuerdo de datos. El libro mayor ya responde, por dirección, para quien le interese dividir.
El límite honesto: esto asume que cada stake se mantuvo estable durante toda la ventana. En 134 días, casi con seguridad no lo hizo, así que los intervalos largos son estimaciones con barras de error reales, no facturas. Los cortos, medidos en minutos, son sólidos.
Esa es la mitad más silenciosa de lo que Dusk está construyendo. Los saldos pueden hacerse confidenciales. El registro de quién aseguró la cadena y cuánto le pagaron por ello permanece legible para cualquiera que tenga una calculadora.
Si administraras un entorno regulado, ¿preferirías auditar a tus validadores por solicitud o por aritmética?
103
·
--
#dusk @Dusk_Foundation $DUSK
Un venue de liquidación no puede tratar a su conjunto de validadores como una abstracción. Si Dusk Trade va a operar como un MTF regulado, alguien eventualmente tiene que dar cuenta de los operadores cuyas máquinas hacen que sus operaciones se consideren definitivas. Así que abrí la lista de provisioners y leí la parte superior.
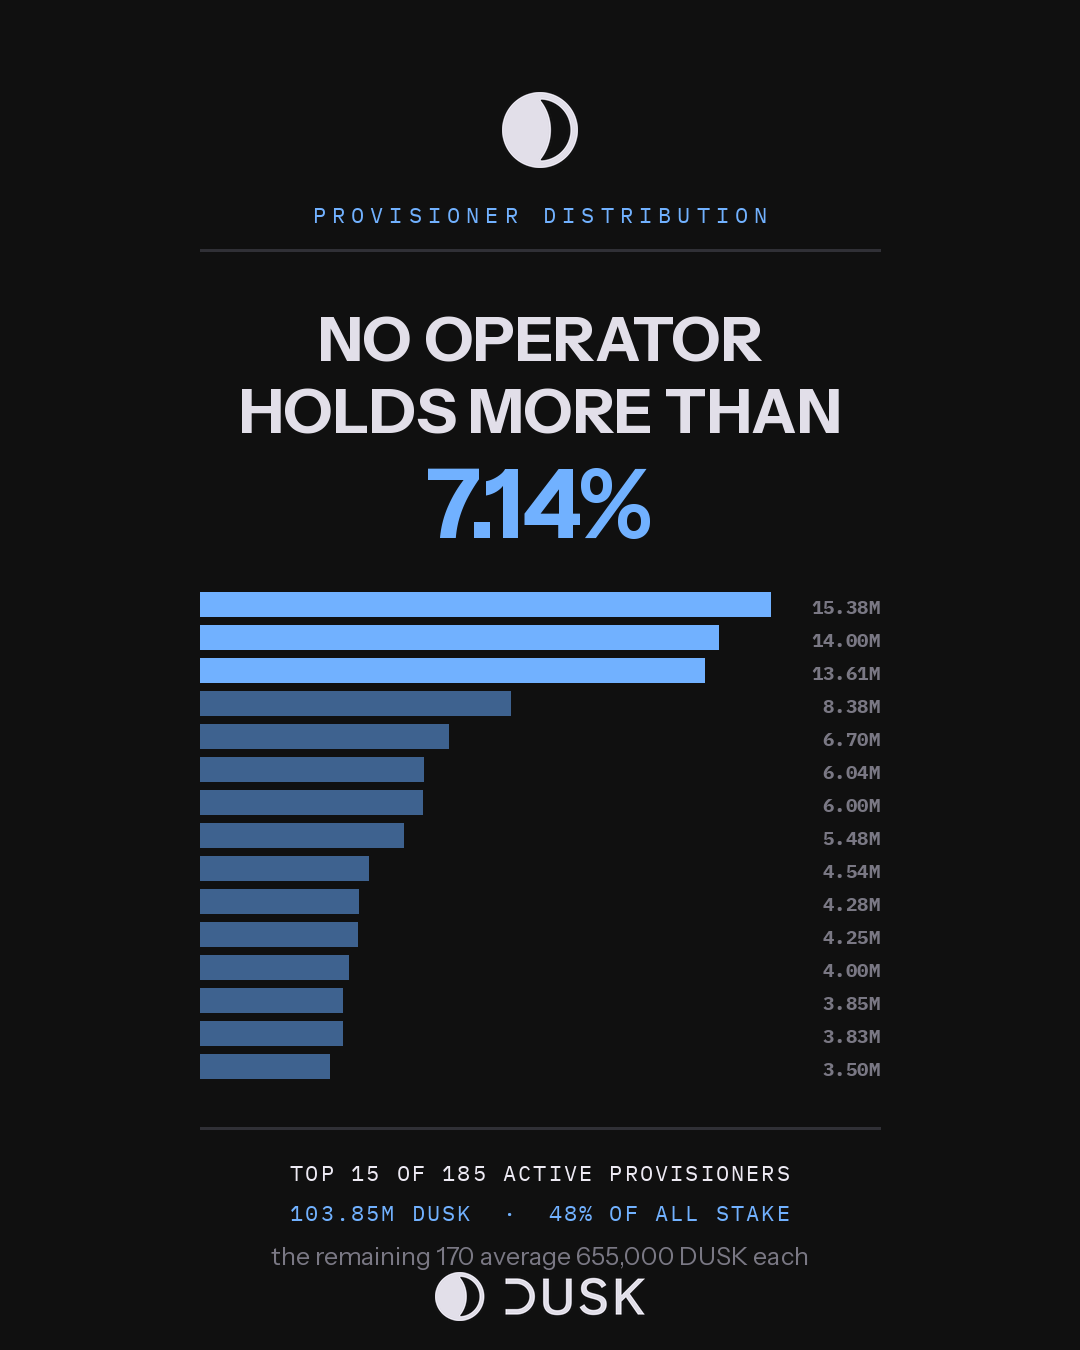
Las cinco mayores apuestas en mainnet, en DUSK: 15,378,456 / 14,001,435 / 13,613,723 / 8,380,800 / 6,701,421. Amplíalo hasta las quince primeras y suma 103.85M: apenas menos de la mitad de todo lo que está vinculado, mantenido por 15 de 185 provisioners activos. El operador individual más grande concentra el 7.14% de la apuesta total. Los 170 nodos restantes promedian aproximadamente 655,000 DUSK cada uno, así que la cola no es decorativa.
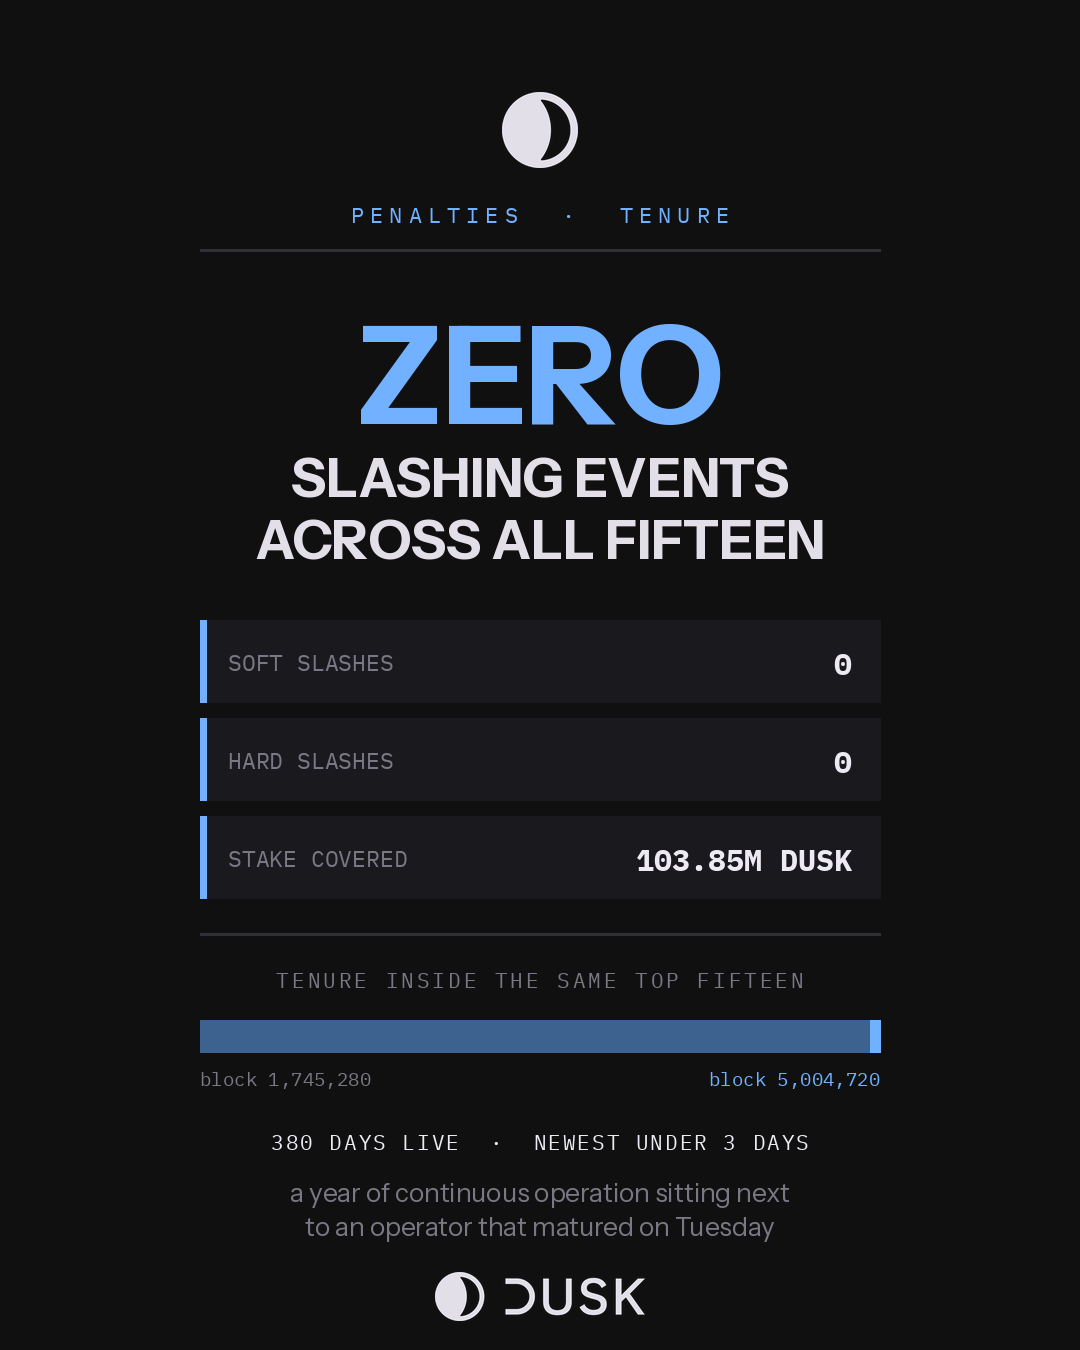
Luego estaba la columna que no esperaba que estuviera tan silenciosa. Rompimientos, por cada una de esas quince: Soft 0, Hard 0. Ni un solo evento de penalización entre los operadores que aseguran la mitad de la cadena.
Luego vinieron los bloques de madurez, que es donde el conjunto deja de verse estático. La entrada más antigua dentro de las quince primeras maduró en el bloque 1,745,280. Contra una cadena que ya supera los 5,030,000 con bloques de diez segundos, ese operador ha estado activo durante aproximadamente 380 días. La más reciente maduró en 5,004,720: menos de tres días atrás. Mismo registro, misma lista. Más de un año de operación continua junto a uno que entró el martes.
Vale la pena nombrar lo que esto no te dice. El peso de la apuesta no es identidad. El explorador me entrega direcciones, no entidades legales, y un interlocutor de onboarding de un venue bajo reglas de la UE necesita la segunda clase. Lo que sí me entrega es la parte que la mayoría de las redes deja implícita: la distribución en sí, por dirección, publicada y recalculada en cada bloque.
Esa es la mitad poco glamorosa de la privacidad programable. Los saldos pueden ocultarse. Las garantías que los aseguran no pueden.
Si estuvieras suscribiendo la definitividad de la liquidación, ¿qué querrías primero: los nombres de los operadores, o los números que hay detrás de ellos?
#dusk @Dusk $DUSK
Un venue de liquidación no puede tratar a su conjunto de validadores como una abstracción. Si Dusk Trade va a operar como un MTF regulado, alguien eventualmente tiene que dar cuenta de los operadores cuyas máquinas hacen que sus operaciones se consideren definitivas. Así que abrí la lista de provisioners y leí la parte superior.
Las cinco mayores apuestas en mainnet, en DUSK: 15,378,456 / 14,001,435 / 13,613,723 / 8,380,800 / 6,701,421. Amplíalo hasta las quince primeras y suma 103.85M: apenas menos de la mitad de todo lo que está vinculado, mantenido por 15 de 185 provisioners activos. El operador individual más grande concentra el 7.14% de la apuesta total. Los 170 nodos restantes promedian aproximadamente 655,000 DUSK cada uno, así que la cola no es decorativa.
Luego estaba la columna que no esperaba que estuviera tan silenciosa. Rompimientos, por cada una de esas quince: Soft 0, Hard 0. Ni un solo evento de penalización entre los operadores que aseguran la mitad de la cadena.
Luego vinieron los bloques de madurez, que es donde el conjunto deja de verse estático. La entrada más antigua dentro de las quince primeras maduró en el bloque 1,745,280. Contra una cadena que ya supera los 5,030,000 con bloques de diez segundos, ese operador ha estado activo durante aproximadamente 380 días. La más reciente maduró en 5,004,720: menos de tres días atrás. Mismo registro, misma lista. Más de un año de operación continua junto a uno que entró el martes.
Vale la pena nombrar lo que esto no te dice. El peso de la apuesta no es identidad. El explorador me entrega direcciones, no entidades legales, y un interlocutor de onboarding de un venue bajo reglas de la UE necesita la segunda clase. Lo que sí me entrega es la parte que la mayoría de las redes deja implícita: la distribución en sí, por dirección, publicada y recalculada en cada bloque.
Esa es la mitad poco glamorosa de la privacidad programable. Los saldos pueden ocultarse. Las garantías que los aseguran no pueden.
Si estuvieras suscribiendo la definitividad de la liquidación, ¿qué querrías primero: los nombres de los operadores, o los números que hay detrás de ellos?
Un venue de liquidación no puede tratar a su conjunto de validadores como una abstracción. Si Dusk Trade va a operar como un MTF regulado, alguien eventualmente tiene que dar cuenta de los operadores cuyas máquinas hacen que sus operaciones se consideren definitivas. Así que abrí la lista de provisioners y leí la parte superior.
Las cinco mayores apuestas en mainnet, en DUSK: 15,378,456 / 14,001,435 / 13,613,723 / 8,380,800 / 6,701,421. Amplíalo hasta las quince primeras y suma 103.85M: apenas menos de la mitad de todo lo que está vinculado, mantenido por 15 de 185 provisioners activos. El operador individual más grande concentra el 7.14% de la apuesta total. Los 170 nodos restantes promedian aproximadamente 655,000 DUSK cada uno, así que la cola no es decorativa.
Luego estaba la columna que no esperaba que estuviera tan silenciosa. Rompimientos, por cada una de esas quince: Soft 0, Hard 0. Ni un solo evento de penalización entre los operadores que aseguran la mitad de la cadena.
Luego vinieron los bloques de madurez, que es donde el conjunto deja de verse estático. La entrada más antigua dentro de las quince primeras maduró en el bloque 1,745,280. Contra una cadena que ya supera los 5,030,000 con bloques de diez segundos, ese operador ha estado activo durante aproximadamente 380 días. La más reciente maduró en 5,004,720: menos de tres días atrás. Mismo registro, misma lista. Más de un año de operación continua junto a uno que entró el martes.
Vale la pena nombrar lo que esto no te dice. El peso de la apuesta no es identidad. El explorador me entrega direcciones, no entidades legales, y un interlocutor de onboarding de un venue bajo reglas de la UE necesita la segunda clase. Lo que sí me entrega es la parte que la mayoría de las redes deja implícita: la distribución en sí, por dirección, publicada y recalculada en cada bloque.
Esa es la mitad poco glamorosa de la privacidad programable. Los saldos pueden ocultarse. Las garantías que los aseguran no pueden.
Si estuvieras suscribiendo la definitividad de la liquidación, ¿qué querrías primero: los nombres de los operadores, o los números que hay detrás de ellos?
1
97
·
--
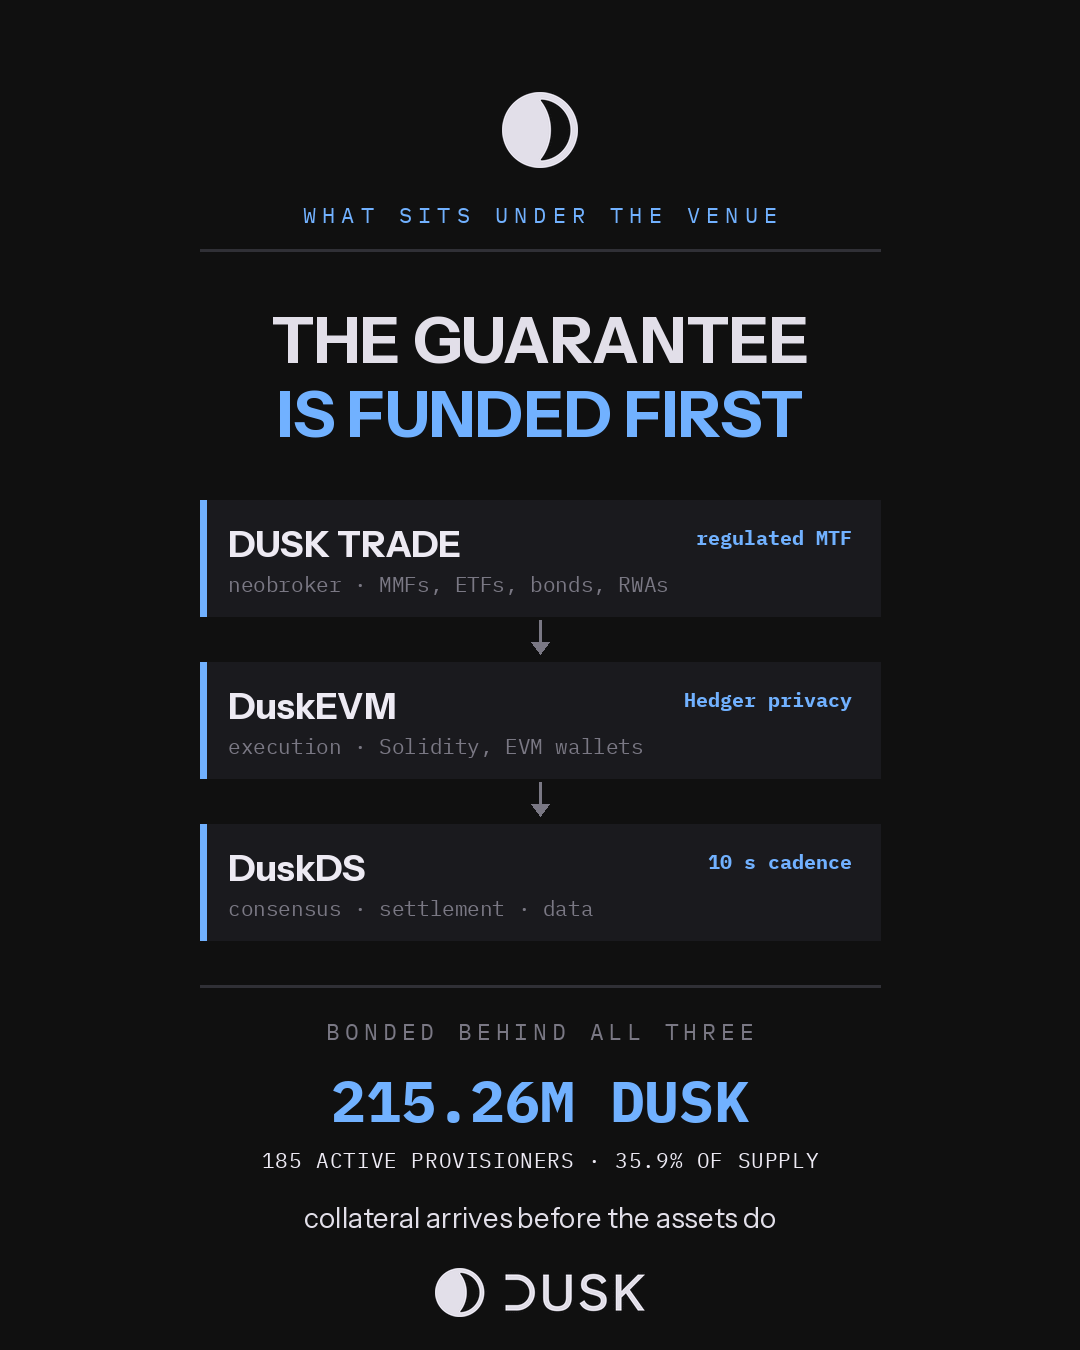
Dusk Trade está pensado para ser un neobroker: MMFs, ETFs, bonos y RWAs mantenidos como propiedad real, estructurados para operar como un MTF regulado. Antes de juzgar una capa como esa, quiero saber qué hay debajo. Así que medí la garantía.
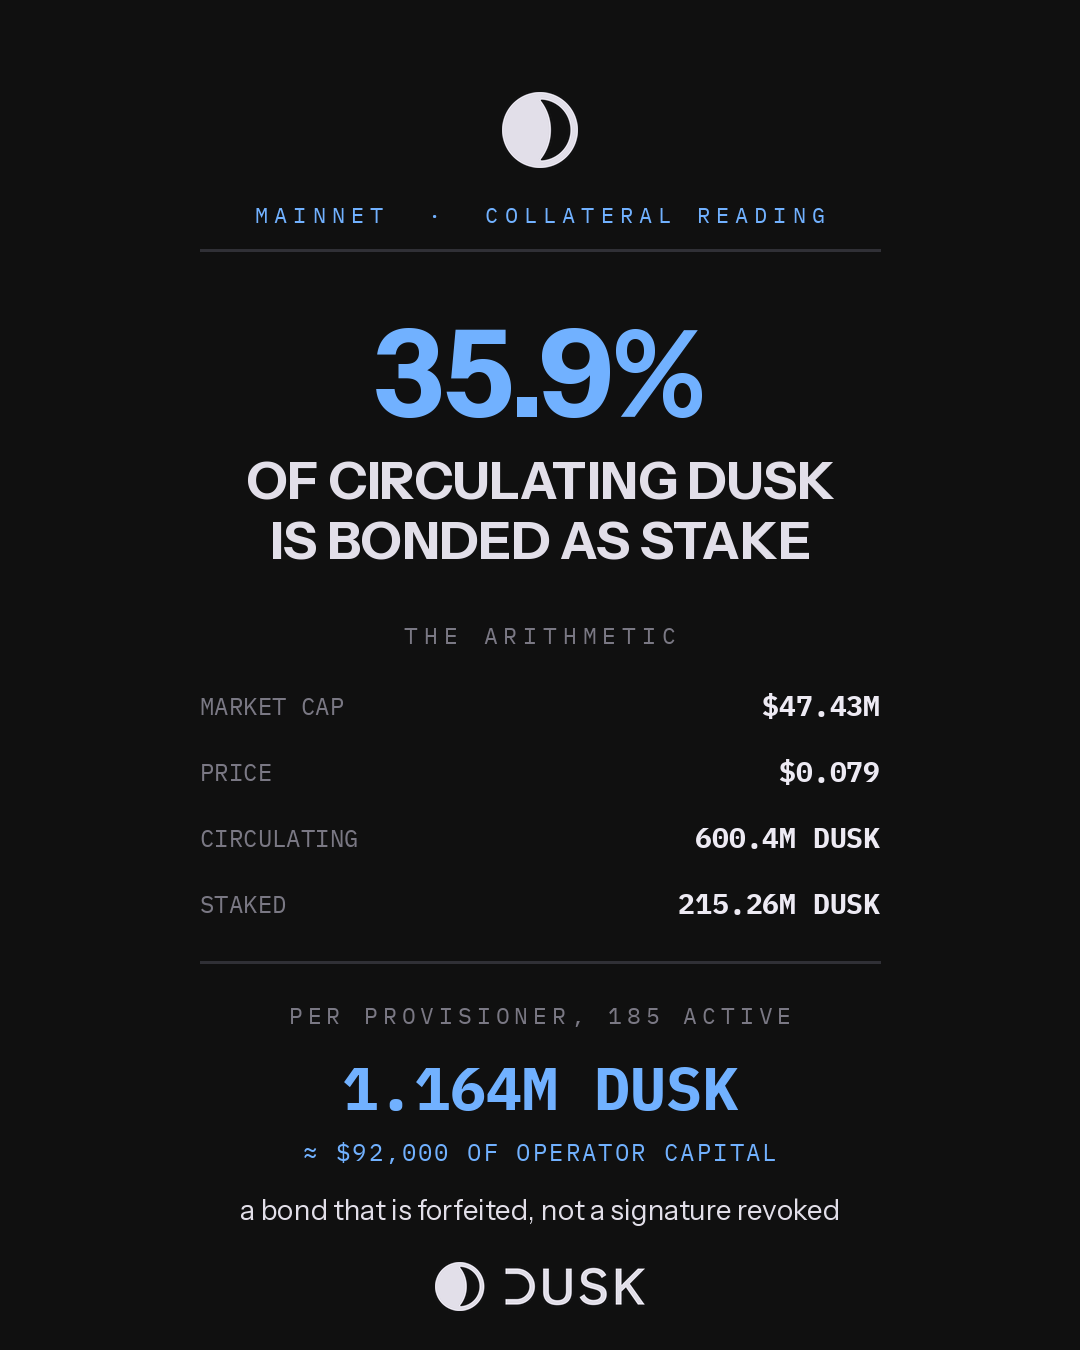
Explorador de la mainnet: 215.26M de DUSK vinculados entre 185 provisionadores activos. Market cap 47.43M frente a un precio de 0.079, lo que sitúa la oferta circulante cerca de 600.4M. Eso significa que, aproximadamente, el 35.9% de cada DUSK circulante está bloqueado como stake ahora mismo.
Divídelo. Eso es 1.164M de DUSK por provisionador en promedio, unos $92,000 del capital propio del operador respaldando cada nodo. No es una firma que pueda revocarse. Es un bono que se pierde.
Luego está la parte que vale la pena. Toda esa garantía gana 19.8574 DUSK por bloque, un bloque cada diez segundos, tanto si el bloque liquida una operación de bono como si no ocurre nada. En el último día conté algunos cientos de transacciones en toda la red. Medido como costo por transacción, esta es una forma absurda de operar una cadena.
Medido como una condición previa, es la única manera. Un neobroker no puede decirle a un cliente que la liquidación se vuelve definitiva una vez que empiece a operar suficiente gente. El lugar tiene que abrir con la garantía ya financiada. Dusk está comprando un presupuesto de seguridad por adelantado con respecto al volumen que está diseñado para transportar, y el 35.9% dice que los operadores que ejecutan esos nodos ya aceptaron esa factura de antemano.
Ese es también el límite honesto de la cifra. El stake te dice cuánto costaría atacar el libro mayor. No te dice nada sobre si los activos llegan a él. NPEX planea poner 300M+ EUR onchain a través de Dusk; hasta que eso ocurra, esto es capacidad esperando demanda.
Si estuvieras dando el visto bueno a la custodia de un bono tokenizado, ¿qué querrías ver primero: la licencia del centro, o la garantía detrás del libro mayor sobre el que se liquida?
#dusk @Dusk_Foundation $DUSK
Dusk Trade está pensado para ser un neobroker: MMFs, ETFs, bonos y RWAs mantenidos como propiedad real, estructurados para operar como un MTF regulado. Antes de juzgar una capa como esa, quiero saber qué hay debajo. Así que medí la garantía.
Explorador de la mainnet: 215.26M de DUSK vinculados entre 185 provisionadores activos. Market cap 47.43M frente a un precio de 0.079, lo que sitúa la oferta circulante cerca de 600.4M. Eso significa que, aproximadamente, el 35.9% de cada DUSK circulante está bloqueado como stake ahora mismo.
Divídelo. Eso es 1.164M de DUSK por provisionador en promedio, unos $92,000 del capital propio del operador respaldando cada nodo. No es una firma que pueda revocarse. Es un bono que se pierde.
Luego está la parte que vale la pena. Toda esa garantía gana 19.8574 DUSK por bloque, un bloque cada diez segundos, tanto si el bloque liquida una operación de bono como si no ocurre nada. En el último día conté algunos cientos de transacciones en toda la red. Medido como costo por transacción, esta es una forma absurda de operar una cadena.
Medido como una condición previa, es la única manera. Un neobroker no puede decirle a un cliente que la liquidación se vuelve definitiva una vez que empiece a operar suficiente gente. El lugar tiene que abrir con la garantía ya financiada. Dusk está comprando un presupuesto de seguridad por adelantado con respecto al volumen que está diseñado para transportar, y el 35.9% dice que los operadores que ejecutan esos nodos ya aceptaron esa factura de antemano.
Ese es también el límite honesto de la cifra. El stake te dice cuánto costaría atacar el libro mayor. No te dice nada sobre si los activos llegan a él. NPEX planea poner 300M+ EUR onchain a través de Dusk; hasta que eso ocurra, esto es capacidad esperando demanda.
Si estuvieras dando el visto bueno a la custodia de un bono tokenizado, ¿qué querrías ver primero: la licencia del centro, o la garantía detrás del libro mayor sobre el que se liquida?
#dusk @Dusk $DUSK
Explorador de la mainnet: 215.26M de DUSK vinculados entre 185 provisionadores activos. Market cap 47.43M frente a un precio de 0.079, lo que sitúa la oferta circulante cerca de 600.4M. Eso significa que, aproximadamente, el 35.9% de cada DUSK circulante está bloqueado como stake ahora mismo.
Divídelo. Eso es 1.164M de DUSK por provisionador en promedio, unos $92,000 del capital propio del operador respaldando cada nodo. No es una firma que pueda revocarse. Es un bono que se pierde.
Luego está la parte que vale la pena. Toda esa garantía gana 19.8574 DUSK por bloque, un bloque cada diez segundos, tanto si el bloque liquida una operación de bono como si no ocurre nada. En el último día conté algunos cientos de transacciones en toda la red. Medido como costo por transacción, esta es una forma absurda de operar una cadena.
Medido como una condición previa, es la única manera. Un neobroker no puede decirle a un cliente que la liquidación se vuelve definitiva una vez que empiece a operar suficiente gente. El lugar tiene que abrir con la garantía ya financiada. Dusk está comprando un presupuesto de seguridad por adelantado con respecto al volumen que está diseñado para transportar, y el 35.9% dice que los operadores que ejecutan esos nodos ya aceptaron esa factura de antemano.
Ese es también el límite honesto de la cifra. El stake te dice cuánto costaría atacar el libro mayor. No te dice nada sobre si los activos llegan a él. NPEX planea poner 300M+ EUR onchain a través de Dusk; hasta que eso ocurra, esto es capacidad esperando demanda.
Si estuvieras dando el visto bueno a la custodia de un bono tokenizado, ¿qué querrías ver primero: la licencia del centro, o la garantía detrás del libro mayor sobre el que se liquida?
#dusk @Dusk $DUSK
110
·
--
#dusk @Dusk_Foundation $DUSK
Esperaba que las comisiones en Dusk se movieran. En cada cadena que he medido, los precios de la ejecución frente a la demanda: abrí el explorador de la red principal y anoté lo que pagaron realmente transacciones consecutivas.
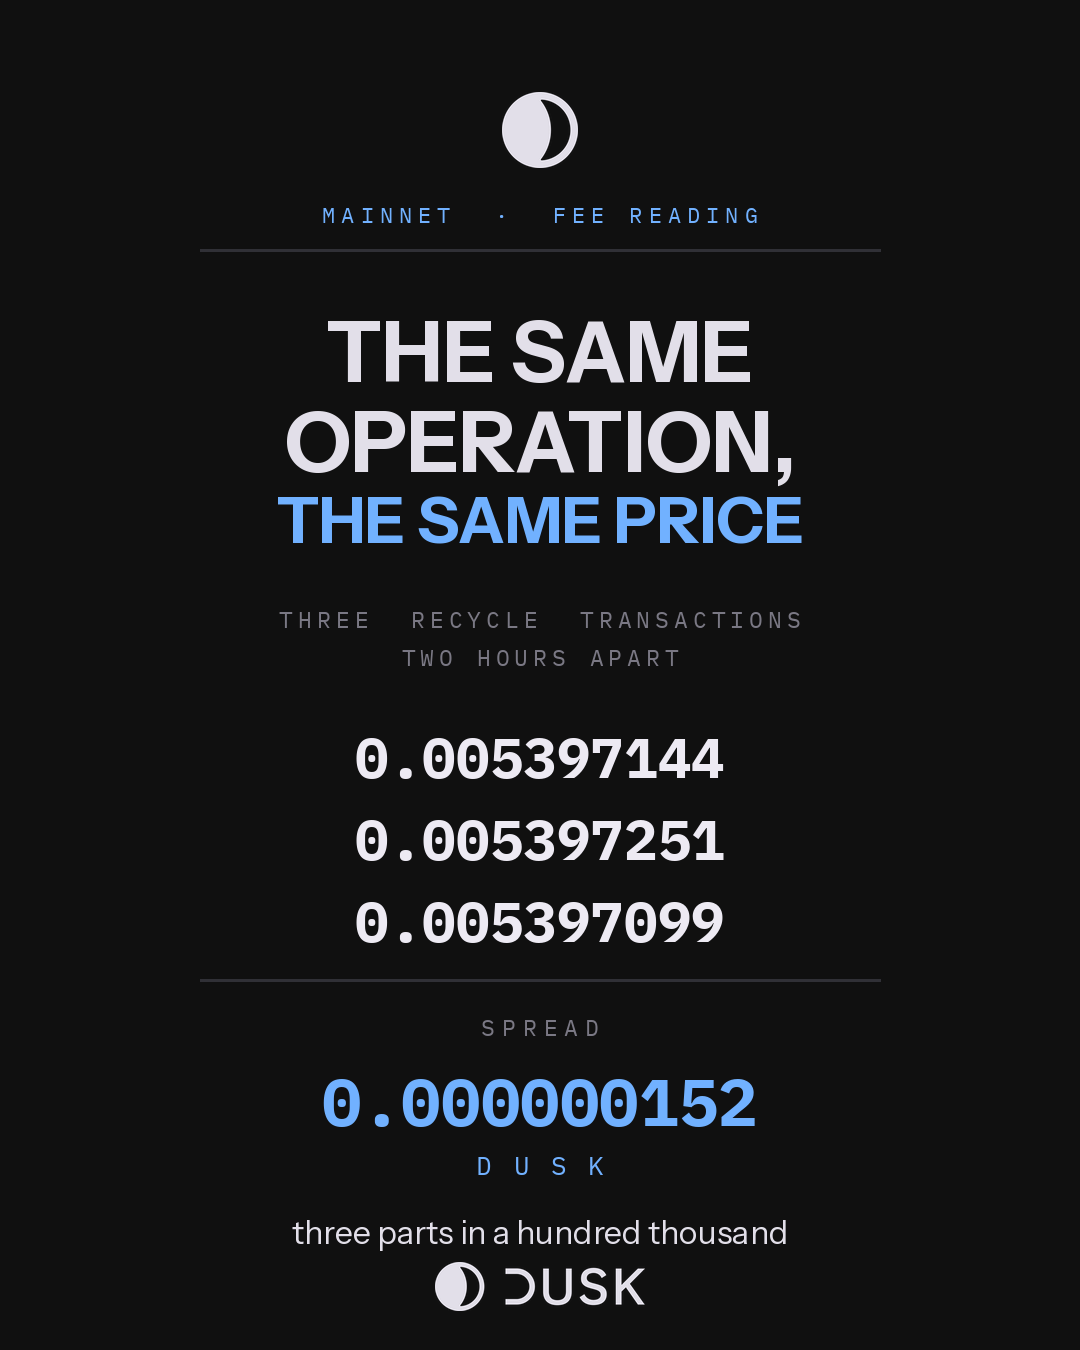
Tres operaciones RECYCLE, repartidas en dos horas: 0.005397144, 0.005397251, 0.005397099 DUSK. La distancia entre la más cara y la más barata es 0.000000152 DUSK. Tres partes en cien mil.
Dos operaciones STAKE, también separadas por dos horas: 0.031224718 y 0.031225406. La misma imagen, una brecha de 0.000000688. Tres operaciones STAKE_ACTIVATE a 0.006239518 cada una, idénticas al dígito final.
La lista de bloques explica por qué. El bloque 5.030.015 y cada bloque debajo muestra: PRECIO PROMEDIO: 0, USADO: 0, recompensa 19.8574 DUSK. No hay una subasta de comisiones para ganar. El costo se adhiere a la operación que estás realizando, no a cuántas personas la están realizando a tu lado.
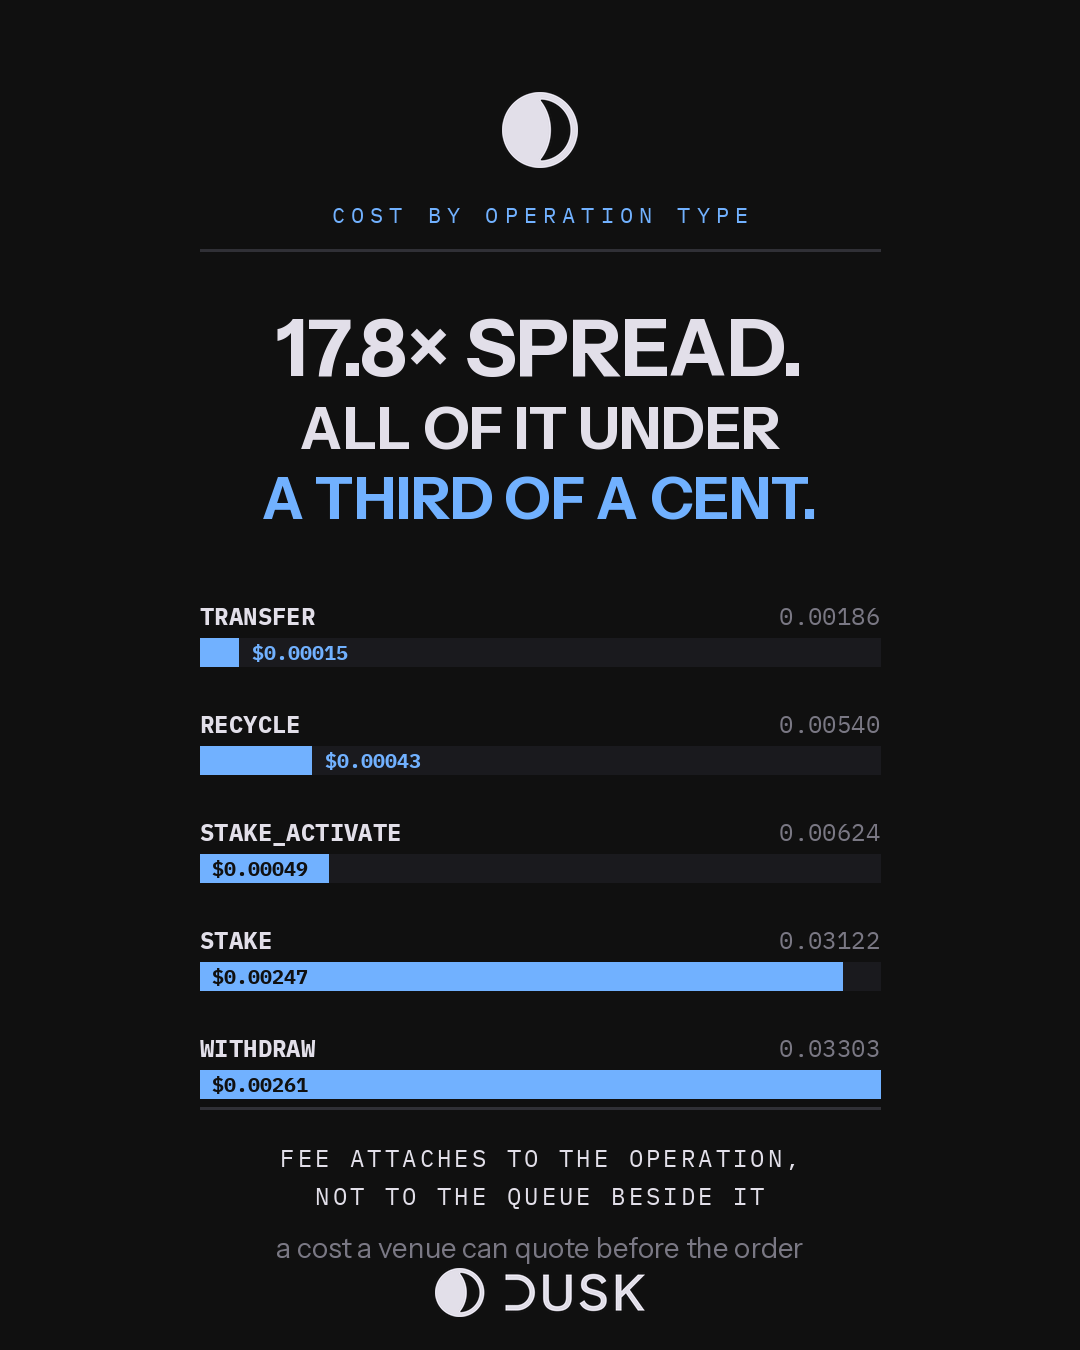
La distribución entre tipos de operaciones es real. WITHDRAW a 0.03303245 frente a un TRANSFER que medí antes a 0.00186 es un factor de 17.8. Pero al precio de hoy, todo ese rango se sitúa entre $0.00015 y $0.0026. El extremo más caro de esta cadena es una cuarta parte de un centavo.
Vale la pena nombrar lo que cuesta el diseño. Un mercado de comisiones paga a los validadores con la mayor precisión cuando la cadena está más ocupada. Dusk renuncia a eso: 19.8574 DUSK por bloque, 8.826 bloques desde mi última lectura, 175.262 DUSK emitidos en 24,5 horas, lleve o no transacciones el bloque. La seguridad aquí se compra con un calendario, más que bajo demanda.
Ese intercambio solo tiene sentido si sabes quién es tu usuario. Un centro que cotiza a un cliente tiene que nombrar el costo antes de la orden, no descubrirlo después. Un número que se mantiene en cinco decimales a través de horas es un número que puedes poner en un documento y exigir que se cumpla.
Proveedores activos 184 a 185, pendientes 11 a 10, stake actual 215.26M.
¿Qué preferirías: que se liquide un bono—una comisión que encuentra el precio de mercado—o una que puedas imprimir por adelantado?
#dusk @Dusk $DUSK
Esperaba que las comisiones en Dusk se movieran. En cada cadena que he medido, los precios de la ejecución frente a la demanda: abrí el explorador de la red principal y anoté lo que pagaron realmente transacciones consecutivas.
Tres operaciones RECYCLE, repartidas en dos horas: 0.005397144, 0.005397251, 0.005397099 DUSK. La distancia entre la más cara y la más barata es 0.000000152 DUSK. Tres partes en cien mil.
Dos operaciones STAKE, también separadas por dos horas: 0.031224718 y 0.031225406. La misma imagen, una brecha de 0.000000688. Tres operaciones STAKE_ACTIVATE a 0.006239518 cada una, idénticas al dígito final.
La lista de bloques explica por qué. El bloque 5.030.015 y cada bloque debajo muestra: PRECIO PROMEDIO: 0, USADO: 0, recompensa 19.8574 DUSK. No hay una subasta de comisiones para ganar. El costo se adhiere a la operación que estás realizando, no a cuántas personas la están realizando a tu lado.
La distribución entre tipos de operaciones es real. WITHDRAW a 0.03303245 frente a un TRANSFER que medí antes a 0.00186 es un factor de 17.8. Pero al precio de hoy, todo ese rango se sitúa entre $0.00015 y $0.0026. El extremo más caro de esta cadena es una cuarta parte de un centavo.
Vale la pena nombrar lo que cuesta el diseño. Un mercado de comisiones paga a los validadores con la mayor precisión cuando la cadena está más ocupada. Dusk renuncia a eso: 19.8574 DUSK por bloque, 8.826 bloques desde mi última lectura, 175.262 DUSK emitidos en 24,5 horas, lleve o no transacciones el bloque. La seguridad aquí se compra con un calendario, más que bajo demanda.
Ese intercambio solo tiene sentido si sabes quién es tu usuario. Un centro que cotiza a un cliente tiene que nombrar el costo antes de la orden, no descubrirlo después. Un número que se mantiene en cinco decimales a través de horas es un número que puedes poner en un documento y exigir que se cumpla.
Proveedores activos 184 a 185, pendientes 11 a 10, stake actual 215.26M.
¿Qué preferirías: que se liquide un bono—una comisión que encuentra el precio de mercado—o una que puedas imprimir por adelantado?
Esperaba que las comisiones en Dusk se movieran. En cada cadena que he medido, los precios de la ejecución frente a la demanda: abrí el explorador de la red principal y anoté lo que pagaron realmente transacciones consecutivas.
Tres operaciones RECYCLE, repartidas en dos horas: 0.005397144, 0.005397251, 0.005397099 DUSK. La distancia entre la más cara y la más barata es 0.000000152 DUSK. Tres partes en cien mil.
Dos operaciones STAKE, también separadas por dos horas: 0.031224718 y 0.031225406. La misma imagen, una brecha de 0.000000688. Tres operaciones STAKE_ACTIVATE a 0.006239518 cada una, idénticas al dígito final.
La lista de bloques explica por qué. El bloque 5.030.015 y cada bloque debajo muestra: PRECIO PROMEDIO: 0, USADO: 0, recompensa 19.8574 DUSK. No hay una subasta de comisiones para ganar. El costo se adhiere a la operación que estás realizando, no a cuántas personas la están realizando a tu lado.
La distribución entre tipos de operaciones es real. WITHDRAW a 0.03303245 frente a un TRANSFER que medí antes a 0.00186 es un factor de 17.8. Pero al precio de hoy, todo ese rango se sitúa entre $0.00015 y $0.0026. El extremo más caro de esta cadena es una cuarta parte de un centavo.
Vale la pena nombrar lo que cuesta el diseño. Un mercado de comisiones paga a los validadores con la mayor precisión cuando la cadena está más ocupada. Dusk renuncia a eso: 19.8574 DUSK por bloque, 8.826 bloques desde mi última lectura, 175.262 DUSK emitidos en 24,5 horas, lleve o no transacciones el bloque. La seguridad aquí se compra con un calendario, más que bajo demanda.
Ese intercambio solo tiene sentido si sabes quién es tu usuario. Un centro que cotiza a un cliente tiene que nombrar el costo antes de la orden, no descubrirlo después. Un número que se mantiene en cinco decimales a través de horas es un número que puedes poner en un documento y exigir que se cumpla.
Proveedores activos 184 a 185, pendientes 11 a 10, stake actual 215.26M.
¿Qué preferirías: que se liquide un bono—una comisión que encuentra el precio de mercado—o una que puedas imprimir por adelantado?
2
3
78
·
--
Parcialmente cierto
El mejor trimestre de TermMax: $186.94K. Solo $23.75K de eso provino del lending.
Dejé de leer el número de la comisión de titular y abrí el estado de ingresos.
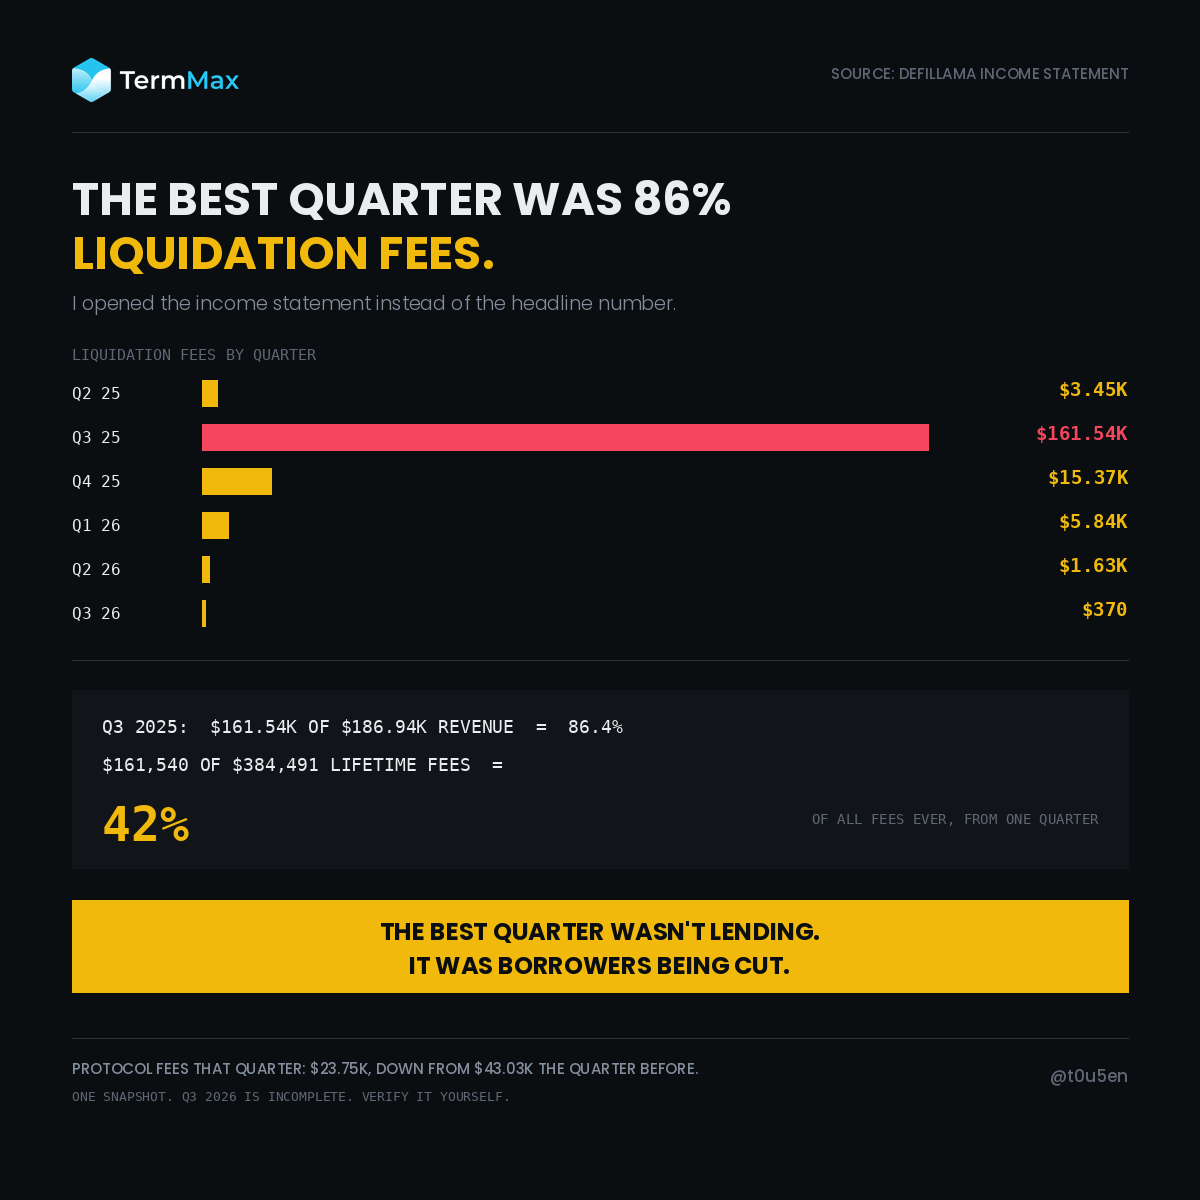
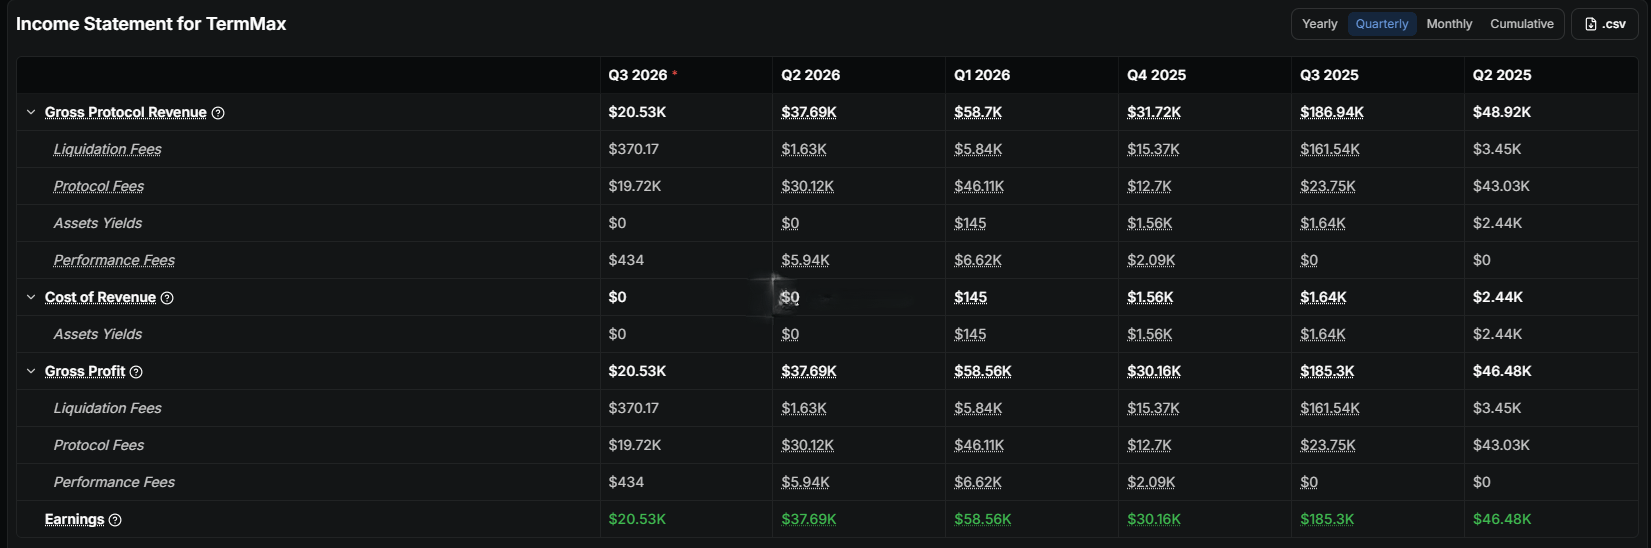
Q3 2025, ingreso bruto del protocolo: $186.94K. Las comisiones de liquidación dentro de eso: $161.54K.
161.54 / 186.94 = 86.4%
El trimestre que parece un rendimiento máximo fue casi totalmente por prestatarios que fueron recortados.
Y las comisiones del protocolo en ese trimestre fueron $23.75K, bajando desde $43.03K el trimestre anterior. La actividad de lending cayó mientras los ingresos se triplicaron.
Luego se detuvieron las liquidaciones.
Q3 2025: $161.54K
Q4 2025: $15.37K
Q1 2026: $5.84K
Q2 2026: $1.63K
Q3 2026: $370.17
Eso es una caída de 436x desde el pico hasta ahora.
Una división más. Comisiones acumuladas a lo largo de toda la vida del protocolo: $384,491.41. De eso, $161,540 provino de un solo trimestre de liquidaciones.
El 42% de cada comisión que este protocolo haya cobrado provino de un solo tramo de tres meses en el que estallaron posiciones.
Aquí es donde me equivoqué, y es mi propia publicación de ayer.
Estimé que las ocho cadenas no basadas en Ethereum tenían cerca de $0.50m, derivado de un porcentaje. Por fin abrí el desglose real.
Cifra real: $424,802.93. BSC $180,589, Robinhood Chain $110,919, Berachain $83,075, X Layer $28,800, Base $14,968, Arbitrum $6,449. Hyperliquid L1 y BSquared tienen exactamente $0.
Recalculado: 424,802 / 8 = $53,100 promedio. 30,820,000 / 53,100 = 580x, no los 492x que publiqué. Dos de las nueve cadenas son cadenas vacías.
Limitaciones: Q3 2026 es un trimestre incompleto, así que sus números crecerán. Los ingresos por liquidación son inherentemente irregulares y un trimestre violento no define un protocolo. Una caída en las comisiones por liquidación puede significar posiciones más saludables en lugar de menos usuarios, y no puedo distinguirlo a partir de esta página.
Pero sí significa que la historia de comisiones no es una tendencia de negocio. Es un solo evento con trimestres tranquilos alrededor.
¿Qué número preferirías que ganara un protocolo de lending?
@termmax #TermMax
El mejor trimestre de TermMax: $186.94K. Solo $23.75K de eso provino del lending.
Dejé de leer el número de la comisión de titular y abrí el estado de ingresos.
Q3 2025, ingreso bruto del protocolo: $186.94K. Las comisiones de liquidación dentro de eso: $161.54K.
161.54 / 186.94 = 86.4%
El trimestre que parece un rendimiento máximo fue casi totalmente por prestatarios que fueron recortados.
Y las comisiones del protocolo en ese trimestre fueron $23.75K, bajando desde $43.03K el trimestre anterior. La actividad de lending cayó mientras los ingresos se triplicaron.
Luego se detuvieron las liquidaciones.
Q3 2025: $161.54K
Q4 2025: $15.37K
Q1 2026: $5.84K
Q2 2026: $1.63K
Q3 2026: $370.17
Eso es una caída de 436x desde el pico hasta ahora.
Una división más. Comisiones acumuladas a lo largo de toda la vida del protocolo: $384,491.41. De eso, $161,540 provino de un solo trimestre de liquidaciones.
El 42% de cada comisión que este protocolo haya cobrado provino de un solo tramo de tres meses en el que estallaron posiciones.
Aquí es donde me equivoqué, y es mi propia publicación de ayer.
Estimé que las ocho cadenas no basadas en Ethereum tenían cerca de $0.50m, derivado de un porcentaje. Por fin abrí el desglose real.
Cifra real: $424,802.93. BSC $180,589, Robinhood Chain $110,919, Berachain $83,075, X Layer $28,800, Base $14,968, Arbitrum $6,449. Hyperliquid L1 y BSquared tienen exactamente $0.
Recalculado: 424,802 / 8 = $53,100 promedio. 30,820,000 / 53,100 = 580x, no los 492x que publiqué. Dos de las nueve cadenas son cadenas vacías.
Limitaciones: Q3 2026 es un trimestre incompleto, así que sus números crecerán. Los ingresos por liquidación son inherentemente irregulares y un trimestre violento no define un protocolo. Una caída en las comisiones por liquidación puede significar posiciones más saludables en lugar de menos usuarios, y no puedo distinguirlo a partir de esta página.
Pero sí significa que la historia de comisiones no es una tendencia de negocio. Es un solo evento con trimestres tranquilos alrededor.
¿Qué número preferirías que ganara un protocolo de lending?
@TermMax #TermMax
Dejé de leer el número de la comisión de titular y abrí el estado de ingresos.
Q3 2025, ingreso bruto del protocolo: $186.94K. Las comisiones de liquidación dentro de eso: $161.54K.
161.54 / 186.94 = 86.4%
El trimestre que parece un rendimiento máximo fue casi totalmente por prestatarios que fueron recortados.
Y las comisiones del protocolo en ese trimestre fueron $23.75K, bajando desde $43.03K el trimestre anterior. La actividad de lending cayó mientras los ingresos se triplicaron.
Luego se detuvieron las liquidaciones.
Q3 2025: $161.54K
Q4 2025: $15.37K
Q1 2026: $5.84K
Q2 2026: $1.63K
Q3 2026: $370.17
Eso es una caída de 436x desde el pico hasta ahora.
Una división más. Comisiones acumuladas a lo largo de toda la vida del protocolo: $384,491.41. De eso, $161,540 provino de un solo trimestre de liquidaciones.
El 42% de cada comisión que este protocolo haya cobrado provino de un solo tramo de tres meses en el que estallaron posiciones.
Aquí es donde me equivoqué, y es mi propia publicación de ayer.
Estimé que las ocho cadenas no basadas en Ethereum tenían cerca de $0.50m, derivado de un porcentaje. Por fin abrí el desglose real.
Cifra real: $424,802.93. BSC $180,589, Robinhood Chain $110,919, Berachain $83,075, X Layer $28,800, Base $14,968, Arbitrum $6,449. Hyperliquid L1 y BSquared tienen exactamente $0.
Recalculado: 424,802 / 8 = $53,100 promedio. 30,820,000 / 53,100 = 580x, no los 492x que publiqué. Dos de las nueve cadenas son cadenas vacías.
Limitaciones: Q3 2026 es un trimestre incompleto, así que sus números crecerán. Los ingresos por liquidación son inherentemente irregulares y un trimestre violento no define un protocolo. Una caída en las comisiones por liquidación puede significar posiciones más saludables en lugar de menos usuarios, y no puedo distinguirlo a partir de esta página.
Pero sí significa que la historia de comisiones no es una tendencia de negocio. Es un solo evento con trimestres tranquilos alrededor.
¿Qué número preferirías que ganara un protocolo de lending?
@TermMax #TermMax
2
2
111
·
--
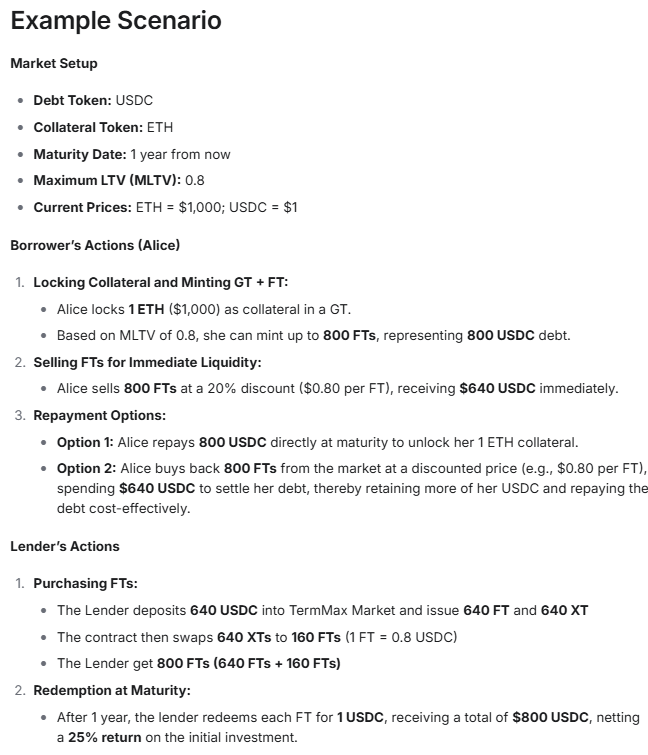
Leí el ejemplo de repago de TermMax tres veces. En una página, el prestamista gana $160 y el prestatario no paga nada.
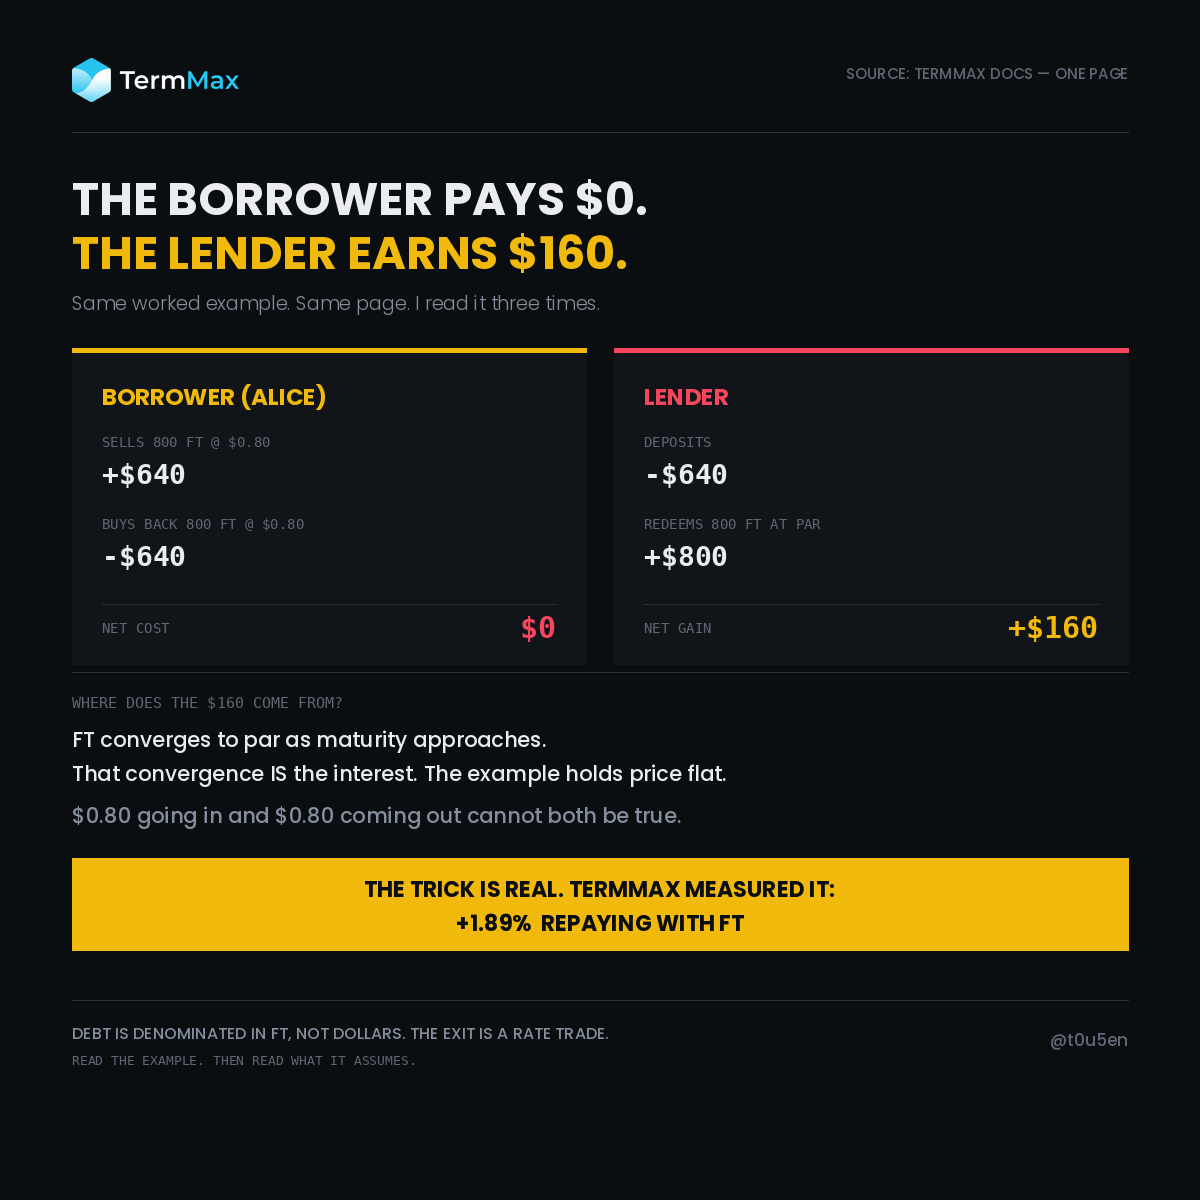
Alice bloquea 1 ETH con valor de $1,000. Con un MLTV de 0.8 minta 800 FT, los vende a $0.80, y recibe $640.
Opción 2 al vencimiento: recomprar 800 FT a $0.80 y liquidar por $640.
Tomó $640. Devolvió $640. Costo del préstamo: cero.
Ahora el prestamista, en la misma página. Deposita 640 USDC, termina teniendo 800 FT, y los canjea por 800 USDC. Un retorno del 25%. Más $160.
Un lado no paga nada. El otro gana $160. Ese $160 no tiene fuente.
Aquí es donde estaba equivocado. Supuse que había entendido mal el mecanismo. No lo había. Leí mal el ejemplo.
FT es un bono cupón cero. Se negocia por debajo del valor nominal precisamente porque aún no ha vencido, y converge hacia $1.00 a medida que se acerca el vencimiento. Esa convergencia ES el interés.
Los documentos citan $0.80 entrando y $0.80 saliendo. Dos precios que no pueden sostenerse ambos al mismo tiempo en extremos opuestos del mismo plazo. Mantener el precio fijo hace que la aritmética sea legible. También elimina el costo del préstamo.
Pero el truco subyacente es real, y esa es la parte que vale la pena conocer.
Porque aquí la deuda está denominada en FT en lugar de dólares, un prestatario puede liquidar comprando FT en el mercado en vez de pagar al par. Si las tasas subieron desde que pediste prestado, FT cotiza más barato y tu deuda cuesta menos liquidarla.
TermMax lo midió ellos mismos. Al cerrar manualmente con FT se devolvieron 19.953206 USDC frente a cerrar a través de la interfaz. Una diferencia de +1.89%. En una posición de $1m, aproximadamente $18,900.
La mayoría de los protocolos castigan la salida temprana con deslizamiento. Aquí la salida es un intercambio de tasas, y el prestatario queda exactamente del lado correcto cuando las tasas se mueven en contra del prestamista.
Limitaciones: estoy leyendo documentación y una prueba publicada por un proyecto, no ejecutando posiciones. Toma +1.89% como demostración, no como retorno esperado. Además, se necesita liquidez en FT para que exista en primer lugar.
Lee el ejemplo. Luego lee lo que asume silenciosamente.
¿En qué lado del trade de FT preferirías estar?
@termmax #TermMax
Leí el ejemplo de repago de TermMax tres veces. En una página, el prestamista gana $160 y el prestatario no paga nada.
Alice bloquea 1 ETH con valor de $1,000. Con un MLTV de 0.8 minta 800 FT, los vende a $0.80, y recibe $640.
Opción 2 al vencimiento: recomprar 800 FT a $0.80 y liquidar por $640.
Tomó $640. Devolvió $640. Costo del préstamo: cero.
Ahora el prestamista, en la misma página. Deposita 640 USDC, termina teniendo 800 FT, y los canjea por 800 USDC. Un retorno del 25%. Más $160.
Un lado no paga nada. El otro gana $160. Ese $160 no tiene fuente.
Aquí es donde estaba equivocado. Supuse que había entendido mal el mecanismo. No lo había. Leí mal el ejemplo.
FT es un bono cupón cero. Se negocia por debajo del valor nominal precisamente porque aún no ha vencido, y converge hacia $1.00 a medida que se acerca el vencimiento. Esa convergencia ES el interés.
Los documentos citan $0.80 entrando y $0.80 saliendo. Dos precios que no pueden sostenerse ambos al mismo tiempo en extremos opuestos del mismo plazo. Mantener el precio fijo hace que la aritmética sea legible. También elimina el costo del préstamo.
Pero el truco subyacente es real, y esa es la parte que vale la pena conocer.
Porque aquí la deuda está denominada en FT en lugar de dólares, un prestatario puede liquidar comprando FT en el mercado en vez de pagar al par. Si las tasas subieron desde que pediste prestado, FT cotiza más barato y tu deuda cuesta menos liquidarla.
TermMax lo midió ellos mismos. Al cerrar manualmente con FT se devolvieron 19.953206 USDC frente a cerrar a través de la interfaz. Una diferencia de +1.89%. En una posición de $1m, aproximadamente $18,900.
La mayoría de los protocolos castigan la salida temprana con deslizamiento. Aquí la salida es un intercambio de tasas, y el prestatario queda exactamente del lado correcto cuando las tasas se mueven en contra del prestamista.
Limitaciones: estoy leyendo documentación y una prueba publicada por un proyecto, no ejecutando posiciones. Toma +1.89% como demostración, no como retorno esperado. Además, se necesita liquidez en FT para que exista en primer lugar.
Lee el ejemplo. Luego lee lo que asume silenciosamente.
¿En qué lado del trade de FT preferirías estar?
@TermMax #TermMax
Alice bloquea 1 ETH con valor de $1,000. Con un MLTV de 0.8 minta 800 FT, los vende a $0.80, y recibe $640.
Opción 2 al vencimiento: recomprar 800 FT a $0.80 y liquidar por $640.
Tomó $640. Devolvió $640. Costo del préstamo: cero.
Ahora el prestamista, en la misma página. Deposita 640 USDC, termina teniendo 800 FT, y los canjea por 800 USDC. Un retorno del 25%. Más $160.
Un lado no paga nada. El otro gana $160. Ese $160 no tiene fuente.
Aquí es donde estaba equivocado. Supuse que había entendido mal el mecanismo. No lo había. Leí mal el ejemplo.
FT es un bono cupón cero. Se negocia por debajo del valor nominal precisamente porque aún no ha vencido, y converge hacia $1.00 a medida que se acerca el vencimiento. Esa convergencia ES el interés.
Los documentos citan $0.80 entrando y $0.80 saliendo. Dos precios que no pueden sostenerse ambos al mismo tiempo en extremos opuestos del mismo plazo. Mantener el precio fijo hace que la aritmética sea legible. También elimina el costo del préstamo.
Pero el truco subyacente es real, y esa es la parte que vale la pena conocer.
Porque aquí la deuda está denominada en FT en lugar de dólares, un prestatario puede liquidar comprando FT en el mercado en vez de pagar al par. Si las tasas subieron desde que pediste prestado, FT cotiza más barato y tu deuda cuesta menos liquidarla.
TermMax lo midió ellos mismos. Al cerrar manualmente con FT se devolvieron 19.953206 USDC frente a cerrar a través de la interfaz. Una diferencia de +1.89%. En una posición de $1m, aproximadamente $18,900.
La mayoría de los protocolos castigan la salida temprana con deslizamiento. Aquí la salida es un intercambio de tasas, y el prestatario queda exactamente del lado correcto cuando las tasas se mueven en contra del prestamista.
Limitaciones: estoy leyendo documentación y una prueba publicada por un proyecto, no ejecutando posiciones. Toma +1.89% como demostración, no como retorno esperado. Además, se necesita liquidez en FT para que exista en primer lugar.
Lee el ejemplo. Luego lee lo que asume silenciosamente.
¿En qué lado del trade de FT preferirías estar?
@TermMax #TermMax
2
6
92
·
--
Con verificación
#dusk @Dusk_Foundation $DUSK
Esperaba que la prueba fuera la parte lenta. Hedger genera una prueba confidencial de una transacción del lado del cliente, en el navegador, en menos de dos segundos: ElGamal sobre ECC para los valores cifrados, y pruebas ZK para la corrección. Dos segundos sonaban a una espera, así que fui al explorador para ver qué vale eso en esta cadena.
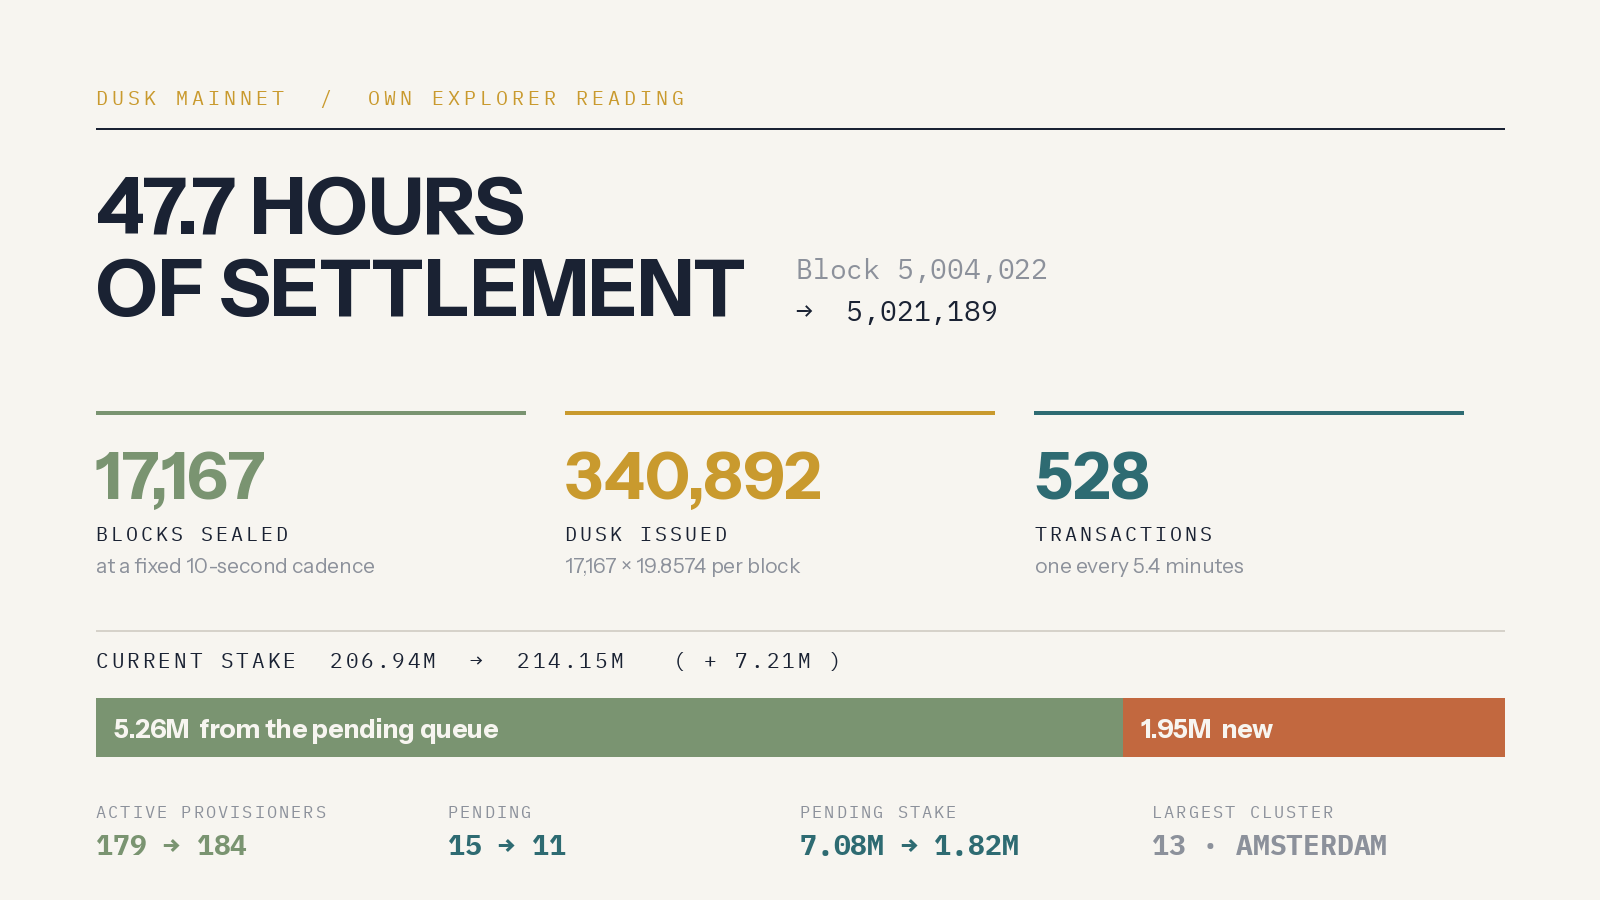
Mainnet, bloque 5.021.189. Mi lectura anterior era 5.004.022. Son 17.167 bloques con una cadencia fija de diez segundos: 171.670 segundos, 47,7 horas. Cada uno de ellos pagó 19,8574 DUSK - 340.892 DUSK emitidos en menos de dos días, la mayor parte en bloques que llevaban cero transacciones.
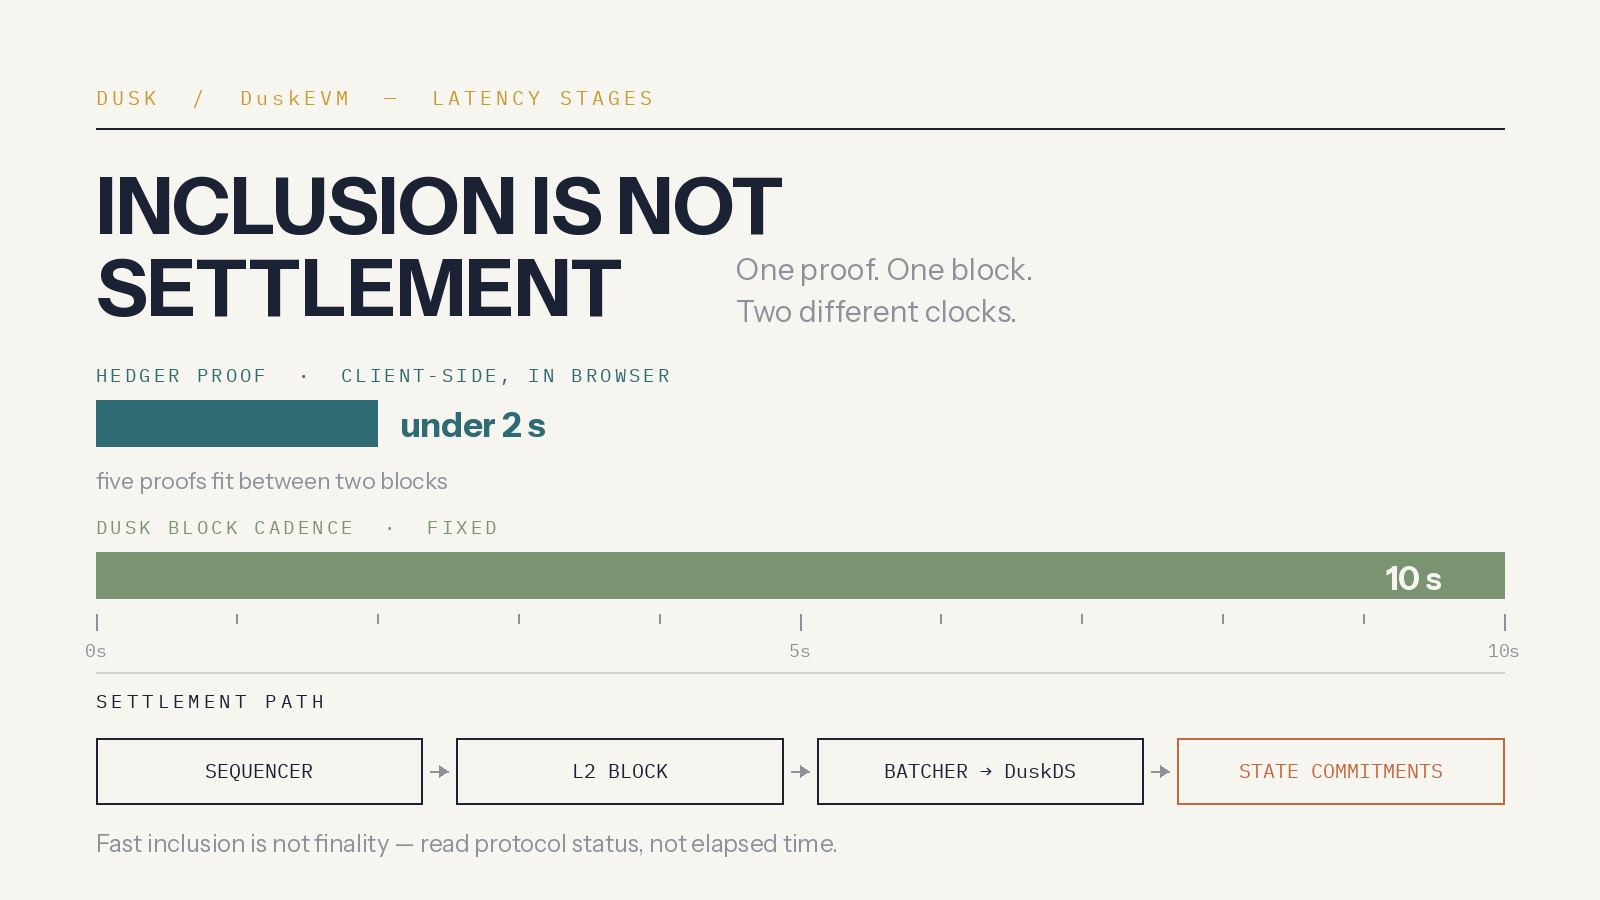
Así que la aritmética de Hedger es: una prueba termina en menos de 2 s contra un bloque de 10 s. Cinco pruebas encajan entre dos bloques. La criptografía del lado del usuario no es la cola. El bloque sí.
Lo que no esperaba es que la documentación diga esto por sí misma. Una transacción de DuskEVM ejecuta un secuenciador, luego un bloque L2, luego el agrupador publica datos en DuskDS, después los compromisos de estado y las pruebas de fallos lo anclan a la liquidación. Y la documentación indica sin rodeos que la inclusión es rápida, pero la inclusión y la liquidación son etapas distintas, y las aplicaciones deberían leer el estado del protocolo en lugar de inferir la finalidad por el tiempo transcurrido. Un proyecto optimizado para la demo permitiría con gusto que "menos de dos segundos" implique fin a fin. Esta es la que escribe la corrección en sus propios documentos.
Debajo, la capa de liquidación se volvió más pesada durante esas mismas 47,7 horas. La apuesta actual pasó de 206,94M a 214,15M, más 7,21M. La apuesta pendiente cayó de 7,08M a 1,82M, así que 5,26M de ese aumento es la cola convirtiéndose en seguridad activa y aproximadamente 1,95M es realmente nuevo.
Proveedores activos: de 179 a 184; pendientes: de 15 a 11.
Probar rápido compra la experiencia del usuario. La liquidación determinista es en lo que realmente se firma en un entorno regulado. Son dos problemas distintos, y lo interesante es que los están entregando como una sola pila.
Si fueras el responsable de cumplimiento en ese lugar, ¿qué número pedirías primero: el tiempo de prueba o la etapa de liquidación?
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
Esperaba que la prueba fuera la parte lenta. Hedger genera una prueba confidencial de una transacción del lado del cliente, en el navegador, en menos de dos segundos: ElGamal sobre ECC para los valores cifrados, y pruebas ZK para la corrección. Dos segundos sonaban a una espera, así que fui al explorador para ver qué vale eso en esta cadena.
Mainnet, bloque 5.021.189. Mi lectura anterior era 5.004.022. Son 17.167 bloques con una cadencia fija de diez segundos: 171.670 segundos, 47,7 horas. Cada uno de ellos pagó 19,8574 DUSK - 340.892 DUSK emitidos en menos de dos días, la mayor parte en bloques que llevaban cero transacciones.
Así que la aritmética de Hedger es: una prueba termina en menos de 2 s contra un bloque de 10 s. Cinco pruebas encajan entre dos bloques. La criptografía del lado del usuario no es la cola. El bloque sí.
Lo que no esperaba es que la documentación diga esto por sí misma. Una transacción de DuskEVM ejecuta un secuenciador, luego un bloque L2, luego el agrupador publica datos en DuskDS, después los compromisos de estado y las pruebas de fallos lo anclan a la liquidación. Y la documentación indica sin rodeos que la inclusión es rápida, pero la inclusión y la liquidación son etapas distintas, y las aplicaciones deberían leer el estado del protocolo en lugar de inferir la finalidad por el tiempo transcurrido. Un proyecto optimizado para la demo permitiría con gusto que "menos de dos segundos" implique fin a fin. Esta es la que escribe la corrección en sus propios documentos.
Debajo, la capa de liquidación se volvió más pesada durante esas mismas 47,7 horas. La apuesta actual pasó de 206,94M a 214,15M, más 7,21M. La apuesta pendiente cayó de 7,08M a 1,82M, así que 5,26M de ese aumento es la cola convirtiéndose en seguridad activa y aproximadamente 1,95M es realmente nuevo.
Proveedores activos: de 179 a 184; pendientes: de 15 a 11.
Probar rápido compra la experiencia del usuario. La liquidación determinista es en lo que realmente se firma en un entorno regulado. Son dos problemas distintos, y lo interesante es que los están entregando como una sola pila.
Si fueras el responsable de cumplimiento en ese lugar, ¿qué número pedirías primero: el tiempo de prueba o la etapa de liquidación?
Esperaba que la prueba fuera la parte lenta. Hedger genera una prueba confidencial de una transacción del lado del cliente, en el navegador, en menos de dos segundos: ElGamal sobre ECC para los valores cifrados, y pruebas ZK para la corrección. Dos segundos sonaban a una espera, así que fui al explorador para ver qué vale eso en esta cadena.
Mainnet, bloque 5.021.189. Mi lectura anterior era 5.004.022. Son 17.167 bloques con una cadencia fija de diez segundos: 171.670 segundos, 47,7 horas. Cada uno de ellos pagó 19,8574 DUSK - 340.892 DUSK emitidos en menos de dos días, la mayor parte en bloques que llevaban cero transacciones.
Así que la aritmética de Hedger es: una prueba termina en menos de 2 s contra un bloque de 10 s. Cinco pruebas encajan entre dos bloques. La criptografía del lado del usuario no es la cola. El bloque sí.
Lo que no esperaba es que la documentación diga esto por sí misma. Una transacción de DuskEVM ejecuta un secuenciador, luego un bloque L2, luego el agrupador publica datos en DuskDS, después los compromisos de estado y las pruebas de fallos lo anclan a la liquidación. Y la documentación indica sin rodeos que la inclusión es rápida, pero la inclusión y la liquidación son etapas distintas, y las aplicaciones deberían leer el estado del protocolo en lugar de inferir la finalidad por el tiempo transcurrido. Un proyecto optimizado para la demo permitiría con gusto que "menos de dos segundos" implique fin a fin. Esta es la que escribe la corrección en sus propios documentos.
Debajo, la capa de liquidación se volvió más pesada durante esas mismas 47,7 horas. La apuesta actual pasó de 206,94M a 214,15M, más 7,21M. La apuesta pendiente cayó de 7,08M a 1,82M, así que 5,26M de ese aumento es la cola convirtiéndose en seguridad activa y aproximadamente 1,95M es realmente nuevo.
Proveedores activos: de 179 a 184; pendientes: de 15 a 11.
Probar rápido compra la experiencia del usuario. La liquidación determinista es en lo que realmente se firma en un entorno regulado. Son dos problemas distintos, y lo interesante es que los están entregando como una sola pila.
Si fueras el responsable de cumplimiento en ese lugar, ¿qué número pedirías primero: el tiempo de prueba o la etapa de liquidación?
2
87
·
--
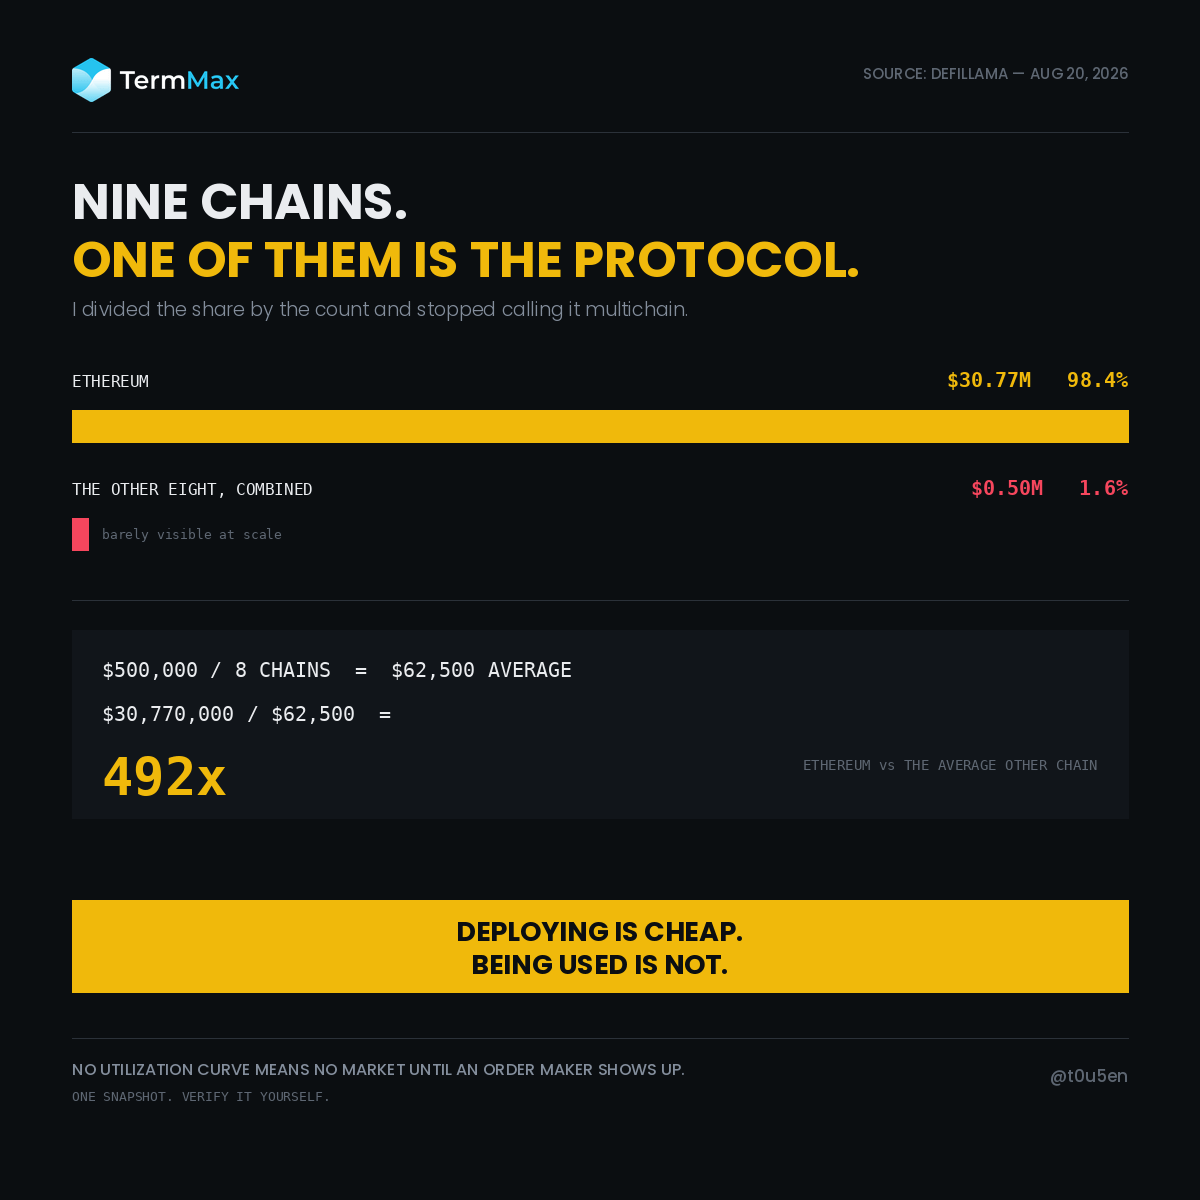
TermMax se ejecuta en nueve cadenas. Ocho de ellas acumulan juntos medio millón de dólares.
Abrí la página de DefiLlama para revisar el desglose de cadenas y terminé haciendo una sola división.
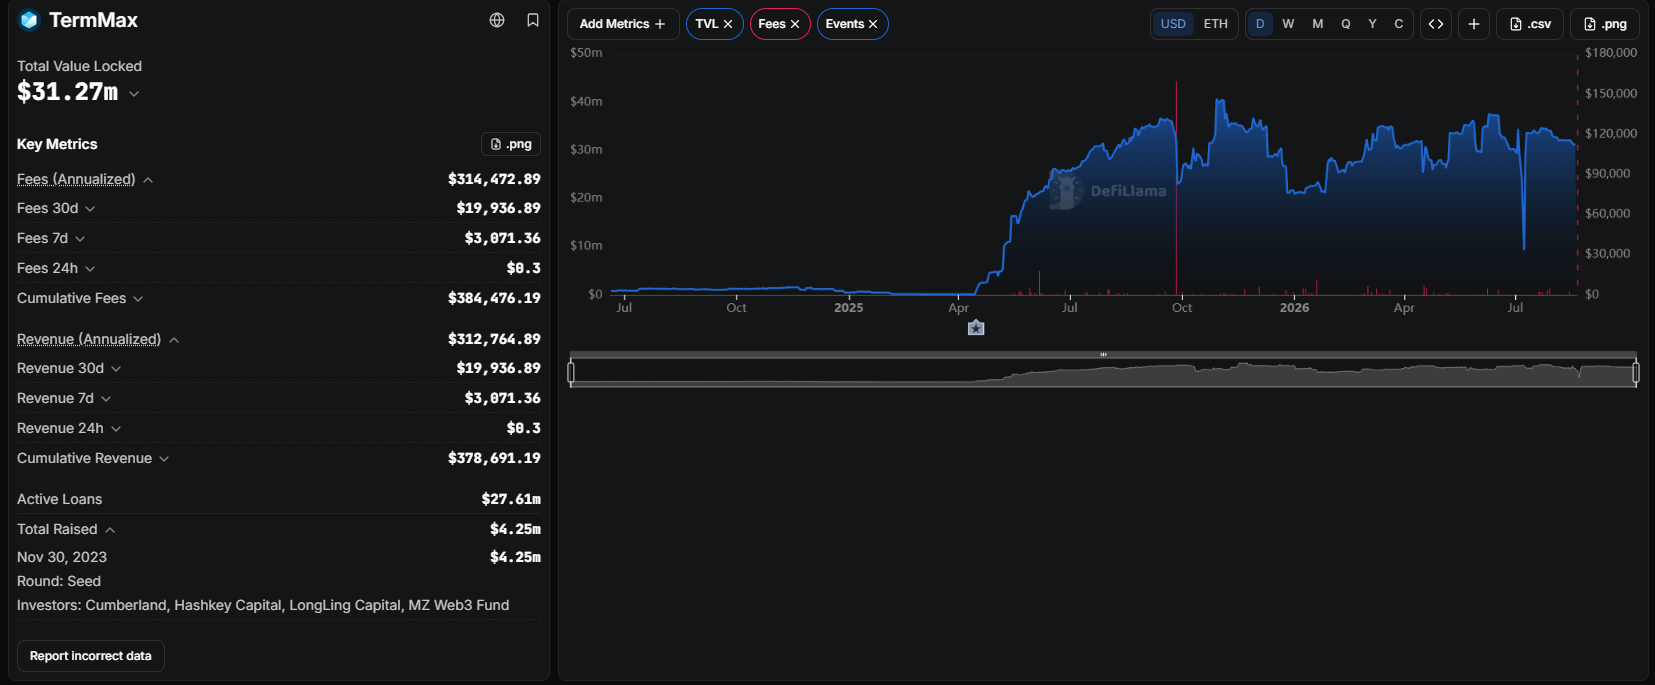
TVL: $31.27m
Participación en Ethereum: 98.4%
31.27 x 0.984 = $30.77m en Ethereum.
Todo lo demás, sumando las ocho cadenas: aproximadamente $0.50m.
Dividido entre ocho: 500,000 / 8 = $62,500 promedio por cadena.
30,770,000 / 62,500 = 492
Ethereum representa aproximadamente 492 veces el promedio de las otras ocho.
Aquí fue donde me equivoqué. Leí “nueve cadenas” como alcance. Asumí que un protocolo multichain era un protocolo con usuarios en nueve lugares.
No lo es. Es un solo protocolo con ocho direcciones.
Y cuando pensé en cómo funciona TermMax, dejó de parecer un fallo.
No hay una curva de utilización aquí. Un prestamista en un pool puede implementarse en una cadena nueva, aportar un poco de liquidez y la curva lo valora automáticamente. Un mercado existe en el momento en que lo hacen los contratos.
Los mercados de TermMax no funcionan así. La liquidez proviene de los creadores de órdenes que colocan órdenes por rangos a las tasas que eligen. Si nadie aparece en una cadena determinada, no hay tasa. No hay mercado delgado. No hay nada.
Así que aquí la implementación y la adopción están completamente desacopladas. Enviar contratos a una novena cadena cuesta una transacción de despliegue. Conseguir un mercado en ella requiere convencer a un profesional para que valore el riesgo allí.
Ese es un problema más difícil que lo que la mayoría de las diapositivas sobre el número de cadenas admiten.
Limitaciones: una sola instantánea, DefiLlama, hoy. Las participaciones de las cadenas se mueven. Los $0.50m se derivan del remanente del 1.6% en lugar de leer cadena por cadena, así que tómalo como una aproximación. Y una cadena que hoy está cerca de cero puede simplemente ser nueva y no estar muerta. No puedo distinguir esas cosas desde esta página.
Nueve logos en una diapositiva. Uno de ellos es el protocolo.
Abre la misma página, divide los mismos dos números y dime si obtienes algo diferente.
¿Por qué ocho cadenas están cerca de cero?
@termmax #TermMax
TermMax se ejecuta en nueve cadenas. Ocho de ellas acumulan juntos medio millón de dólares.
Abrí la página de DefiLlama para revisar el desglose de cadenas y terminé haciendo una sola división.
TVL: $31.27m
Participación en Ethereum: 98.4%
31.27 x 0.984 = $30.77m en Ethereum.
Todo lo demás, sumando las ocho cadenas: aproximadamente $0.50m.
Dividido entre ocho: 500,000 / 8 = $62,500 promedio por cadena.
30,770,000 / 62,500 = 492
Ethereum representa aproximadamente 492 veces el promedio de las otras ocho.
Aquí fue donde me equivoqué. Leí “nueve cadenas” como alcance. Asumí que un protocolo multichain era un protocolo con usuarios en nueve lugares.
No lo es. Es un solo protocolo con ocho direcciones.
Y cuando pensé en cómo funciona TermMax, dejó de parecer un fallo.
No hay una curva de utilización aquí. Un prestamista en un pool puede implementarse en una cadena nueva, aportar un poco de liquidez y la curva lo valora automáticamente. Un mercado existe en el momento en que lo hacen los contratos.
Los mercados de TermMax no funcionan así. La liquidez proviene de los creadores de órdenes que colocan órdenes por rangos a las tasas que eligen. Si nadie aparece en una cadena determinada, no hay tasa. No hay mercado delgado. No hay nada.
Así que aquí la implementación y la adopción están completamente desacopladas. Enviar contratos a una novena cadena cuesta una transacción de despliegue. Conseguir un mercado en ella requiere convencer a un profesional para que valore el riesgo allí.
Ese es un problema más difícil que lo que la mayoría de las diapositivas sobre el número de cadenas admiten.
Limitaciones: una sola instantánea, DefiLlama, hoy. Las participaciones de las cadenas se mueven. Los $0.50m se derivan del remanente del 1.6% en lugar de leer cadena por cadena, así que tómalo como una aproximación. Y una cadena que hoy está cerca de cero puede simplemente ser nueva y no estar muerta. No puedo distinguir esas cosas desde esta página.
Nueve logos en una diapositiva. Uno de ellos es el protocolo.
Abre la misma página, divide los mismos dos números y dime si obtienes algo diferente.
¿Por qué ocho cadenas están cerca de cero?
@TermMax #TermMax
Abrí la página de DefiLlama para revisar el desglose de cadenas y terminé haciendo una sola división.
TVL: $31.27m
Participación en Ethereum: 98.4%
31.27 x 0.984 = $30.77m en Ethereum.
Todo lo demás, sumando las ocho cadenas: aproximadamente $0.50m.
Dividido entre ocho: 500,000 / 8 = $62,500 promedio por cadena.
30,770,000 / 62,500 = 492
Ethereum representa aproximadamente 492 veces el promedio de las otras ocho.
Aquí fue donde me equivoqué. Leí “nueve cadenas” como alcance. Asumí que un protocolo multichain era un protocolo con usuarios en nueve lugares.
No lo es. Es un solo protocolo con ocho direcciones.
Y cuando pensé en cómo funciona TermMax, dejó de parecer un fallo.
No hay una curva de utilización aquí. Un prestamista en un pool puede implementarse en una cadena nueva, aportar un poco de liquidez y la curva lo valora automáticamente. Un mercado existe en el momento en que lo hacen los contratos.
Los mercados de TermMax no funcionan así. La liquidez proviene de los creadores de órdenes que colocan órdenes por rangos a las tasas que eligen. Si nadie aparece en una cadena determinada, no hay tasa. No hay mercado delgado. No hay nada.
Así que aquí la implementación y la adopción están completamente desacopladas. Enviar contratos a una novena cadena cuesta una transacción de despliegue. Conseguir un mercado en ella requiere convencer a un profesional para que valore el riesgo allí.
Ese es un problema más difícil que lo que la mayoría de las diapositivas sobre el número de cadenas admiten.
Limitaciones: una sola instantánea, DefiLlama, hoy. Las participaciones de las cadenas se mueven. Los $0.50m se derivan del remanente del 1.6% en lugar de leer cadena por cadena, así que tómalo como una aproximación. Y una cadena que hoy está cerca de cero puede simplemente ser nueva y no estar muerta. No puedo distinguir esas cosas desde esta página.
Nueve logos en una diapositiva. Uno de ellos es el protocolo.
Abre la misma página, divide los mismos dos números y dime si obtienes algo diferente.
¿Por qué ocho cadenas están cerca de cero?
@TermMax #TermMax
No order makers there yet
75%
Ethereum has the collateral
0%
Deployments mostly marketing
25%
Too early to judge
0%
4 Votos • Votación cerrada
20
7
20
·
--
#dusk $DUSK @Dusk_Foundation $LINK $ONDO
Un par de cosas que hice mal sobre las reglas de tokenización de la UE. La segunda cambió la forma en que leí cada hoja de ruta de RWA.
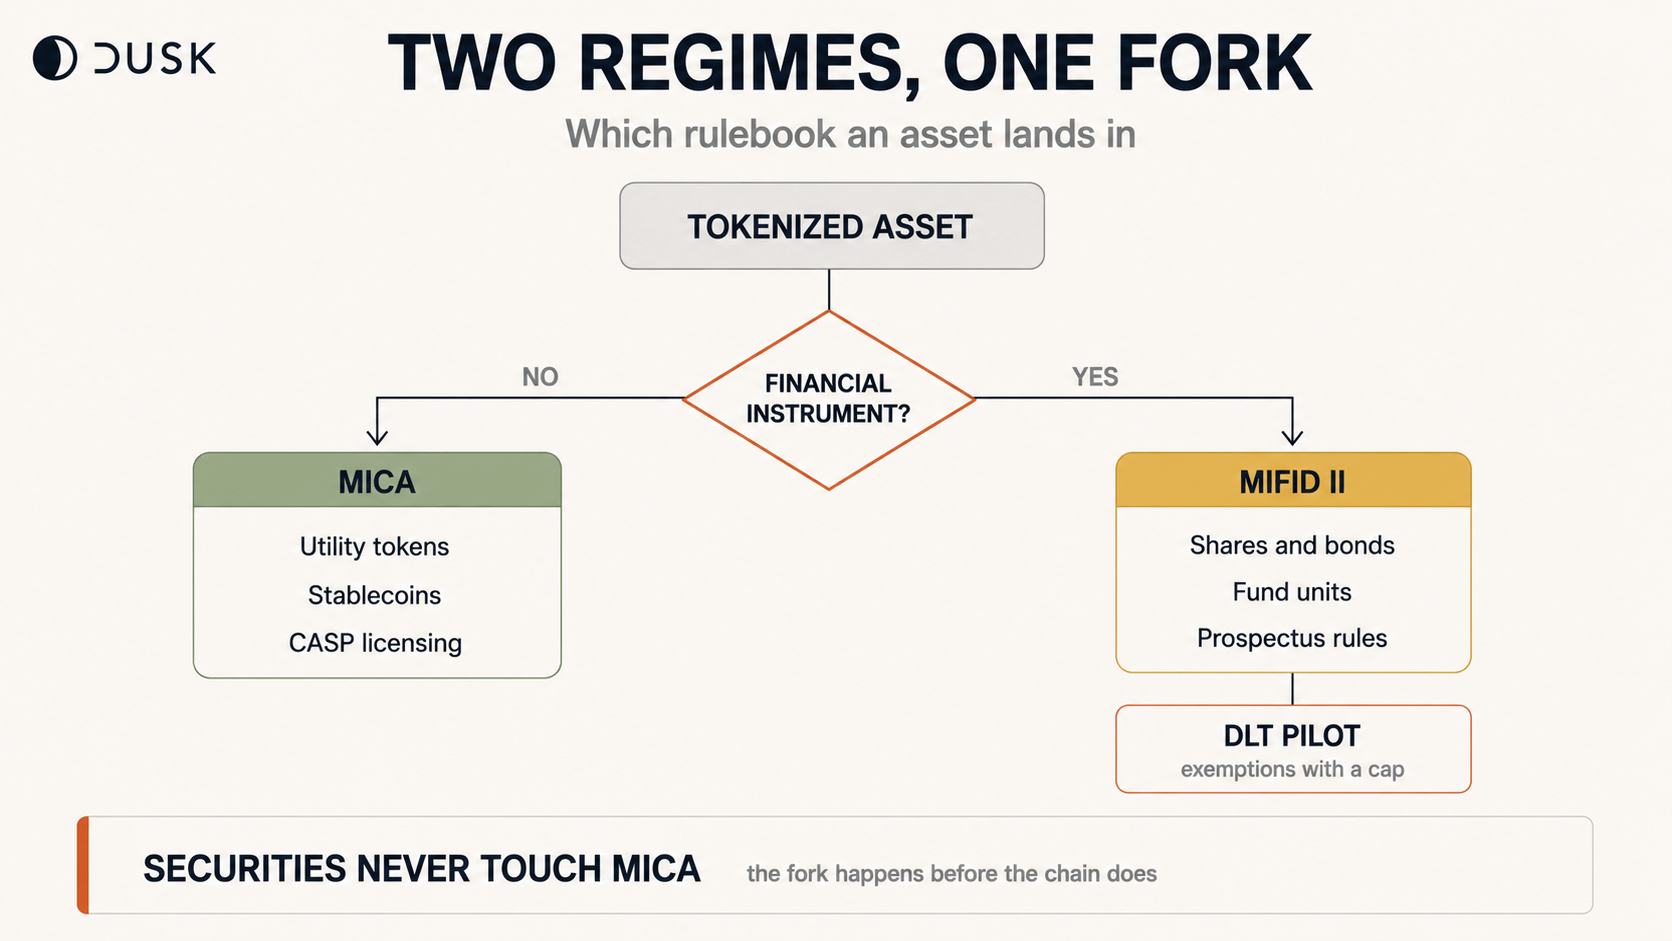
Primero: MiCA no cubre los valores tokenizados. El artículo 2(4) excluye todo lo que califique como instrumento financiero. Las acciones tokenizadas, los bonos y las participaciones de fondos quedan bajo MiFID II: el mismo marco que rige un bono en papel de 1990. "Compatible con MiCA" significa algo para un token de pago. Para un valor, es un error de categoría.
Segundo, y este es el que me detuvo.
Los valores en DLT se rigen por un régimen separado: el Reglamento 2022/858, el Piloto de DLT. Concede exenciones de CSDR y MiFIR para que los centros puedan liquidar en cadena. 21X en Alemania opera bajo ese marco.
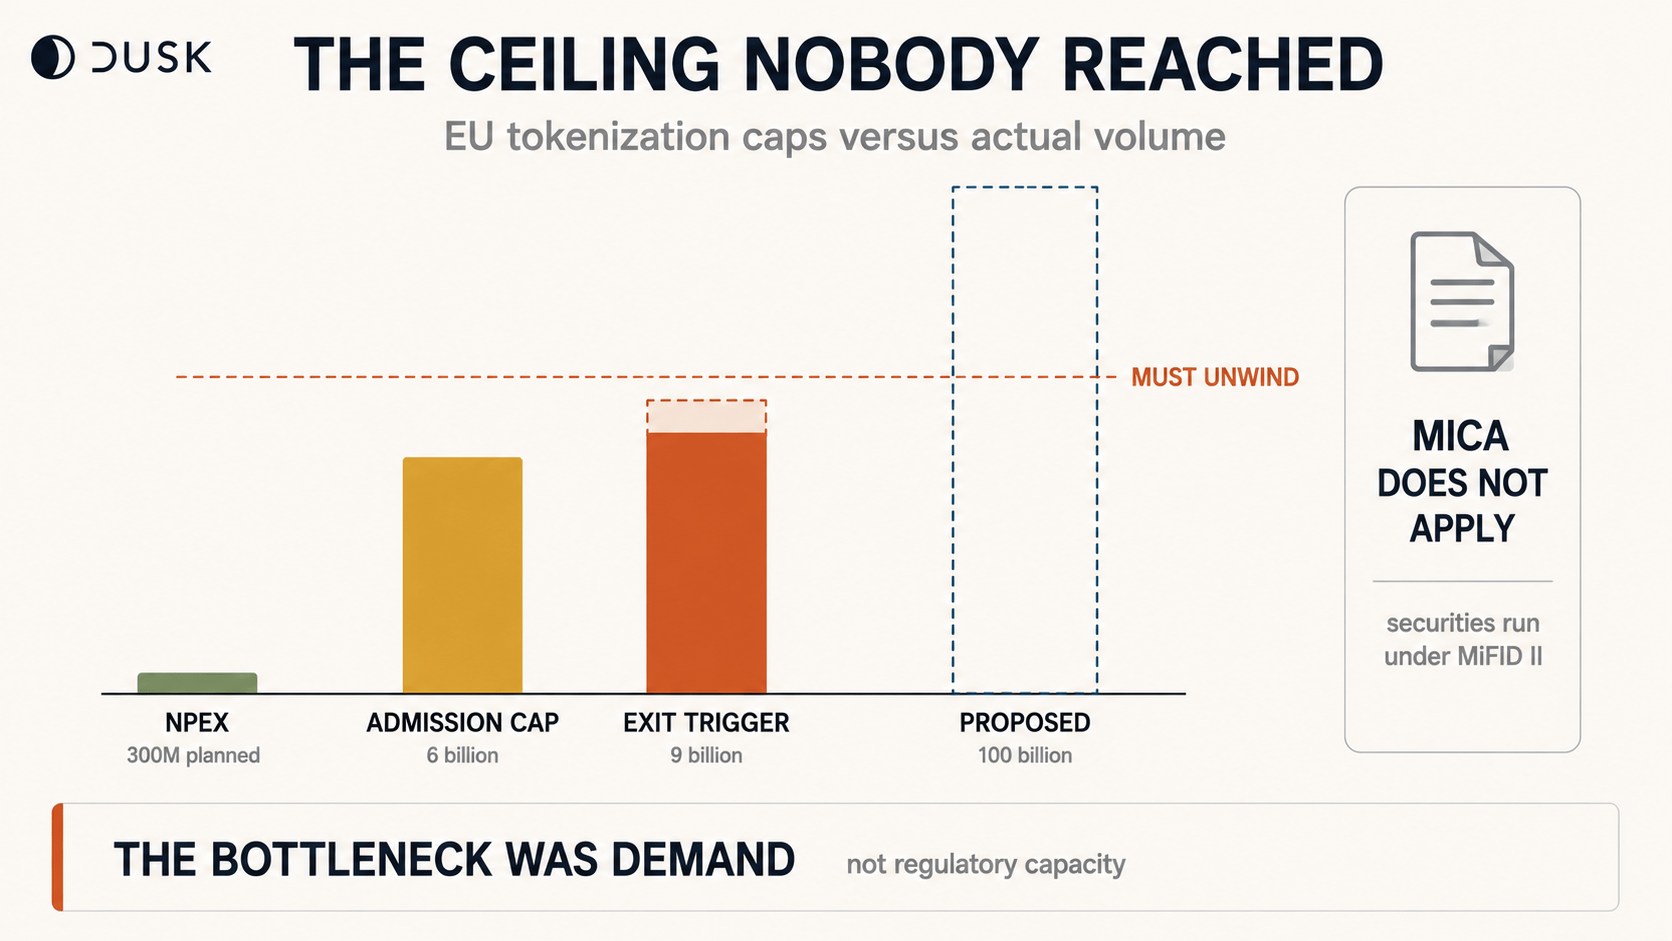
También tiene un tope. El valor de mercado agregado de todos los instrumentos financieros DLT en una misma infraestructura no puede exceder los 6.000 millones de euros en la admisión.
Y, con 9.000 millones de euros, el operador debe implementar una estrategia de transición de vuelta a la infraestructura tradicional.
El régimen está diseñado para que, al superar un umbral, te obligue a deshacer.
Entiendo la lógica. Los sandbox contienen riesgo conteniendo el tamaño. Pero crea un incentivo extraño: construyes una liquidación lo bastante buena como para atraer volumen y tu recompensa es un plan de migración.
La Comisión se dio cuenta. Su propuesta de diciembre elimina los topes de instrumentos y eleva el agregado a 100.000 millones de euros. A junio de 2026, sigue siendo una propuesta en trámite legislativo, no ley.
Entonces, ¿dónde encaja Dusk en realidad? NPEX planea 300M+ EUR en cadena. Frente a un umbral de 9.000 millones, eso es aproximadamente un 3%. Hay un margen enorme. El tope es irrelevante a esa escala.
Ahí está el punto. Cada centro de tokenización de la UE que opera hoy es lo bastante pequeño como para que la restricción no se aplique. La Comisión está subiendo un límite que nadie ha estado ni cerca de alcanzar.
Eso te dice que el cuello de botella nunca fue la capacidad regulatoria. Fue la demanda.
La cuestión de la infraestructura está resuelta en el papel. El tope de 6.000 millones nunca se ha probado porque ningún centro lo ha necesitado.
¿Qué te gustaría ver primero: que suban el tope, o que un solo centro se acerque realmente a él?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $LINK $ONDO
Un par de cosas que hice mal sobre las reglas de tokenización de la UE. La segunda cambió la forma en que leí cada hoja de ruta de RWA.
Primero: MiCA no cubre los valores tokenizados. El artículo 2(4) excluye todo lo que califique como instrumento financiero. Las acciones tokenizadas, los bonos y las participaciones de fondos quedan bajo MiFID II: el mismo marco que rige un bono en papel de 1990. "Compatible con MiCA" significa algo para un token de pago. Para un valor, es un error de categoría.
Segundo, y este es el que me detuvo.
Los valores en DLT se rigen por un régimen separado: el Reglamento 2022/858, el Piloto de DLT. Concede exenciones de CSDR y MiFIR para que los centros puedan liquidar en cadena. 21X en Alemania opera bajo ese marco.
También tiene un tope. El valor de mercado agregado de todos los instrumentos financieros DLT en una misma infraestructura no puede exceder los 6.000 millones de euros en la admisión.
Y, con 9.000 millones de euros, el operador debe implementar una estrategia de transición de vuelta a la infraestructura tradicional.
El régimen está diseñado para que, al superar un umbral, te obligue a deshacer.
Entiendo la lógica. Los sandbox contienen riesgo conteniendo el tamaño. Pero crea un incentivo extraño: construyes una liquidación lo bastante buena como para atraer volumen y tu recompensa es un plan de migración.
La Comisión se dio cuenta. Su propuesta de diciembre elimina los topes de instrumentos y eleva el agregado a 100.000 millones de euros. A junio de 2026, sigue siendo una propuesta en trámite legislativo, no ley.
Entonces, ¿dónde encaja Dusk en realidad? NPEX planea 300M+ EUR en cadena. Frente a un umbral de 9.000 millones, eso es aproximadamente un 3%. Hay un margen enorme. El tope es irrelevante a esa escala.
Ahí está el punto. Cada centro de tokenización de la UE que opera hoy es lo bastante pequeño como para que la restricción no se aplique. La Comisión está subiendo un límite que nadie ha estado ni cerca de alcanzar.
Eso te dice que el cuello de botella nunca fue la capacidad regulatoria. Fue la demanda.
La cuestión de la infraestructura está resuelta en el papel. El tope de 6.000 millones nunca se ha probado porque ningún centro lo ha necesitado.
¿Qué te gustaría ver primero: que suban el tope, o que un solo centro se acerque realmente a él?
Un par de cosas que hice mal sobre las reglas de tokenización de la UE. La segunda cambió la forma en que leí cada hoja de ruta de RWA.
Primero: MiCA no cubre los valores tokenizados. El artículo 2(4) excluye todo lo que califique como instrumento financiero. Las acciones tokenizadas, los bonos y las participaciones de fondos quedan bajo MiFID II: el mismo marco que rige un bono en papel de 1990. "Compatible con MiCA" significa algo para un token de pago. Para un valor, es un error de categoría.
Segundo, y este es el que me detuvo.
Los valores en DLT se rigen por un régimen separado: el Reglamento 2022/858, el Piloto de DLT. Concede exenciones de CSDR y MiFIR para que los centros puedan liquidar en cadena. 21X en Alemania opera bajo ese marco.
También tiene un tope. El valor de mercado agregado de todos los instrumentos financieros DLT en una misma infraestructura no puede exceder los 6.000 millones de euros en la admisión.
Y, con 9.000 millones de euros, el operador debe implementar una estrategia de transición de vuelta a la infraestructura tradicional.
El régimen está diseñado para que, al superar un umbral, te obligue a deshacer.
Entiendo la lógica. Los sandbox contienen riesgo conteniendo el tamaño. Pero crea un incentivo extraño: construyes una liquidación lo bastante buena como para atraer volumen y tu recompensa es un plan de migración.
La Comisión se dio cuenta. Su propuesta de diciembre elimina los topes de instrumentos y eleva el agregado a 100.000 millones de euros. A junio de 2026, sigue siendo una propuesta en trámite legislativo, no ley.
Entonces, ¿dónde encaja Dusk en realidad? NPEX planea 300M+ EUR en cadena. Frente a un umbral de 9.000 millones, eso es aproximadamente un 3%. Hay un margen enorme. El tope es irrelevante a esa escala.
Ahí está el punto. Cada centro de tokenización de la UE que opera hoy es lo bastante pequeño como para que la restricción no se aplique. La Comisión está subiendo un límite que nadie ha estado ni cerca de alcanzar.
Eso te dice que el cuello de botella nunca fue la capacidad regulatoria. Fue la demanda.
La cuestión de la infraestructura está resuelta en el papel. El tope de 6.000 millones nunca se ha probado porque ningún centro lo ha necesitado.
¿Qué te gustaría ver primero: que suban el tope, o que un solo centro se acerque realmente a él?
The volume caps
0%
Institutional demand
0%
Settlement central bank money
100%
Custody infrastructure
0%
1 Votos • Votación cerrada
1
2
5
·
--
Cada informe de TermMax Alpha repite la misma línea: apalancamiento sin liquidaciones. Quiero hacer la pregunta que esa frase evita.
Si a nadie lo liquidan, ¿quién se come la pérdida?
La documentación lo responde sin rodeos. Largo significa comprar una opción de compra (call). Corto significa comprar una opción de venta (put). Max Cost es la prima inicial y también la pérdida máxima posible. Y Dual Investment se define como "la contraparte que aporta liquidez a las opciones Long/Short; efectivamente, el vendedor de la opción".
Ahí está. El riesgo no se eliminó por arte de magia. Se vendió a alguien.
Vamos con números. Estas son cifras ilustrativas propias, no cotizaciones en vivo; muestro la forma, no una operación.
Supongamos que un token Alpha cotiza a 1,00 $. Un trader hace Long, strike 1,20 $, prima 0,10 $, tamaño 1.000 tokens. Max Cost = 100 $.
El token sube a 2,00 $:
(2,00 - 1,20) x 1.000 = 800 $
menos la prima de 100 $ = 700 $ netos con 100 $ en riesgo.
El token cae a 0,30 $:
Pérdida = 100 $. No la posición. No un margin call a las 3 a. m. 100 $.
Eso es genuinamente bueno para el trader. Ahora cambia de asiento.
El depositante de Dual Investment puso 1.000 tokens en ese strike y cobró 100 $ de forma anticipada, garantizados, pase lo que pase después.
Token a 2,00 $: sus tokens se convierten al 1,20 = 1.200 $ + 100 $ = 1.300 $. Solo mantener habría sido 2.000 $. Renunciaron a 700 $—exactamente lo que ganó el trader.
Token a 0,30 $: aún mantienen 1.000 tokens que valen 300 $, más los 100 $. Se comieron toda la caída.
Upside (potencial al alza) acotado, downside (potencial a la baja) sin tope, y pagaron una prima por el contratiempo. Eso es una call cubierta. Ha sido una call cubierta durante cuarenta años.
Así que el APY de dos dígitos en esas bóvedas no es rendimiento en el sentido en que la mayoría de la gente lo entiende. Es la compensación por estar del otro lado de la apuesta apalancada de alguien sobre un token recién listado.
Nada aquí está roto. La estructura es honesta una vez que lees más allá del titular. Pero "cero liquidación" describe un asiento en la mesa, y la página de APY de la bóveda es donde está sentado el otro.
Si estás depositando, tú eres el vendedor. Ponle precio así.
@termmax #TermMax
Cada informe de TermMax Alpha repite la misma línea: apalancamiento sin liquidaciones. Quiero hacer la pregunta que esa frase evita.
Si a nadie lo liquidan, ¿quién se come la pérdida?
La documentación lo responde sin rodeos. Largo significa comprar una opción de compra (call). Corto significa comprar una opción de venta (put). Max Cost es la prima inicial y también la pérdida máxima posible. Y Dual Investment se define como "la contraparte que aporta liquidez a las opciones Long/Short; efectivamente, el vendedor de la opción".
Ahí está. El riesgo no se eliminó por arte de magia. Se vendió a alguien.
Vamos con números. Estas son cifras ilustrativas propias, no cotizaciones en vivo; muestro la forma, no una operación.
Supongamos que un token Alpha cotiza a 1,00 $. Un trader hace Long, strike 1,20 $, prima 0,10 $, tamaño 1.000 tokens. Max Cost = 100 $.
El token sube a 2,00 $:
(2,00 - 1,20) x 1.000 = 800 $
menos la prima de 100 $ = 700 $ netos con 100 $ en riesgo.
El token cae a 0,30 $:
Pérdida = 100 $. No la posición. No un margin call a las 3 a. m. 100 $.
Eso es genuinamente bueno para el trader. Ahora cambia de asiento.
El depositante de Dual Investment puso 1.000 tokens en ese strike y cobró 100 $ de forma anticipada, garantizados, pase lo que pase después.
Token a 2,00 $: sus tokens se convierten al 1,20 = 1.200 $ + 100 $ = 1.300 $. Solo mantener habría sido 2.000 $. Renunciaron a 700 $—exactamente lo que ganó el trader.
Token a 0,30 $: aún mantienen 1.000 tokens que valen 300 $, más los 100 $. Se comieron toda la caída.
Upside (potencial al alza) acotado, downside (potencial a la baja) sin tope, y pagaron una prima por el contratiempo. Eso es una call cubierta. Ha sido una call cubierta durante cuarenta años.
Así que el APY de dos dígitos en esas bóvedas no es rendimiento en el sentido en que la mayoría de la gente lo entiende. Es la compensación por estar del otro lado de la apuesta apalancada de alguien sobre un token recién listado.
Nada aquí está roto. La estructura es honesta una vez que lees más allá del titular. Pero "cero liquidación" describe un asiento en la mesa, y la página de APY de la bóveda es donde está sentado el otro.
Si estás depositando, tú eres el vendedor. Ponle precio así.
@TermMax #TermMax
Si a nadie lo liquidan, ¿quién se come la pérdida?
La documentación lo responde sin rodeos. Largo significa comprar una opción de compra (call). Corto significa comprar una opción de venta (put). Max Cost es la prima inicial y también la pérdida máxima posible. Y Dual Investment se define como "la contraparte que aporta liquidez a las opciones Long/Short; efectivamente, el vendedor de la opción".
Ahí está. El riesgo no se eliminó por arte de magia. Se vendió a alguien.
Vamos con números. Estas son cifras ilustrativas propias, no cotizaciones en vivo; muestro la forma, no una operación.
Supongamos que un token Alpha cotiza a 1,00 $. Un trader hace Long, strike 1,20 $, prima 0,10 $, tamaño 1.000 tokens. Max Cost = 100 $.
El token sube a 2,00 $:
(2,00 - 1,20) x 1.000 = 800 $
menos la prima de 100 $ = 700 $ netos con 100 $ en riesgo.
El token cae a 0,30 $:
Pérdida = 100 $. No la posición. No un margin call a las 3 a. m. 100 $.
Eso es genuinamente bueno para el trader. Ahora cambia de asiento.
El depositante de Dual Investment puso 1.000 tokens en ese strike y cobró 100 $ de forma anticipada, garantizados, pase lo que pase después.
Token a 2,00 $: sus tokens se convierten al 1,20 = 1.200 $ + 100 $ = 1.300 $. Solo mantener habría sido 2.000 $. Renunciaron a 700 $—exactamente lo que ganó el trader.
Token a 0,30 $: aún mantienen 1.000 tokens que valen 300 $, más los 100 $. Se comieron toda la caída.
Upside (potencial al alza) acotado, downside (potencial a la baja) sin tope, y pagaron una prima por el contratiempo. Eso es una call cubierta. Ha sido una call cubierta durante cuarenta años.
Así que el APY de dos dígitos en esas bóvedas no es rendimiento en el sentido en que la mayoría de la gente lo entiende. Es la compensación por estar del otro lado de la apuesta apalancada de alguien sobre un token recién listado.
Nada aquí está roto. La estructura es honesta una vez que lees más allá del titular. Pero "cero liquidación" describe un asiento en la mesa, y la página de APY de la bóveda es donde está sentado el otro.
Si estás depositando, tú eres el vendedor. Ponle precio así.
@TermMax #TermMax
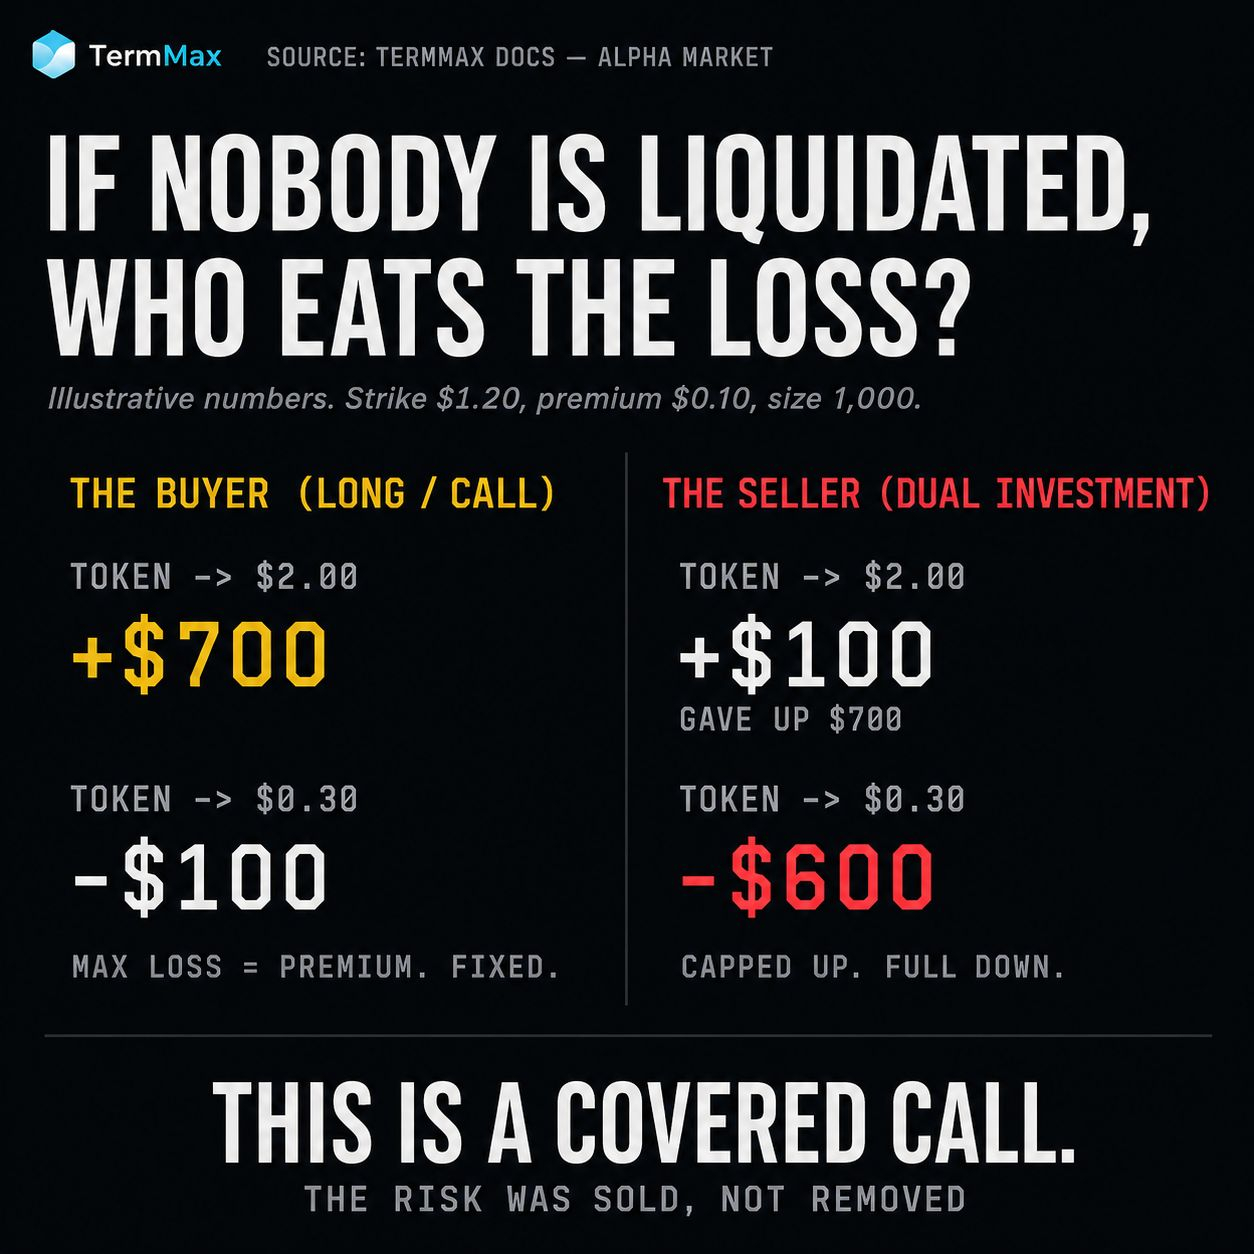
11
4
103
·
--
Con verificación
#dusk $DUSK @Dusk_Foundation $BNB $SOL
Hace seis semanas, la UE cerró la puerta al modelo de negocio que dio origen a la industria de los neobrokers.
El artículo 39a de la MiFIR, la prohibición a escala de la UE del pago por el flujo de órdenes, entró en vigor el 1 de julio de 2026. Las firmas ya no pueden aceptar ninguna comisión o beneficio por enrutar las órdenes de los clientes a un centro de negociación en particular. Alemania eliminó su exención transitoria para cumplir.
Dusk Trade se está construyendo como un neobroker para activos tokenizados: MMFs, ETFs, bonos y RWAs en DuskEVM, diseñados para operar como un MTF regulado bajo las normas de la UE.
Así que entra en un mercado donde el motor estándar de ingresos de los neobrokers es ilegal desde el primer día.
Tres formas de financiar un centro sin pagos por flujo de órdenes.
La comisión explícita es honesta y mata el embudo de “operación gratuita”.
Ejecución propietaria. BaFin ha aclarado que cubrir órdenes de clientes con tu propio libro, en general, queda fuera del alcance del PFOF, siempre que se cumpla la mejor ejecución. Pero un operador de MTF que toma el otro lado del flujo de clientes es, precisamente, el conflicto para el que existe la licencia de MTF.
O comisiones del lado del emisor. Cotización, emisión, liquidación: las paga quien trae el activo, no quien lo negocia.
Supuse que la tercera era la respuesta más limpia. Luego leí qué es lo que los reguladores están vigilando.
Están monitoreando específicamente los intentos de “rebrandear” el PFOF como comisiones de liquidación infladas, internas del grupo.
Lo que significa que un centro que posee su propia capa de liquidación —exactamente lo que hace un exchange nativo de una cadena— está justo en el lugar donde los supervisores miran con más dureza.
Revisé ambas redes mientras escribía esto. Mainnet: 68.167 transacciones desde el génesis; cada una de las más recientes es una operación de staking, y dos de ellas fallaron. Testnet: 218.709: tres veces el volumen, con tipos de transacción que el mainnet no tiene. El entorno de pruebas está más activo que el entorno real.
La integración vertical es la propuesta para mercados tokenizados: emisión, negociación y liquidación en un solo entorno. También es la estructura que los reguladores encuentran más difícil de valorar.
Poseer toda la pila es el producto. También es la exposición.
¿Alguien ha visto un modelo de comisiones publicado para Dusk Trade?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $BNB $SOL
Hace seis semanas, la UE cerró la puerta al modelo de negocio que dio origen a la industria de los neobrokers.
El artículo 39a de la MiFIR, la prohibición a escala de la UE del pago por el flujo de órdenes, entró en vigor el 1 de julio de 2026. Las firmas ya no pueden aceptar ninguna comisión o beneficio por enrutar las órdenes de los clientes a un centro de negociación en particular. Alemania eliminó su exención transitoria para cumplir.
Dusk Trade se está construyendo como un neobroker para activos tokenizados: MMFs, ETFs, bonos y RWAs en DuskEVM, diseñados para operar como un MTF regulado bajo las normas de la UE.
Así que entra en un mercado donde el motor estándar de ingresos de los neobrokers es ilegal desde el primer día.
Tres formas de financiar un centro sin pagos por flujo de órdenes.
La comisión explícita es honesta y mata el embudo de “operación gratuita”.
Ejecución propietaria. BaFin ha aclarado que cubrir órdenes de clientes con tu propio libro, en general, queda fuera del alcance del PFOF, siempre que se cumpla la mejor ejecución. Pero un operador de MTF que toma el otro lado del flujo de clientes es, precisamente, el conflicto para el que existe la licencia de MTF.
O comisiones del lado del emisor. Cotización, emisión, liquidación: las paga quien trae el activo, no quien lo negocia.
Supuse que la tercera era la respuesta más limpia. Luego leí qué es lo que los reguladores están vigilando.
Están monitoreando específicamente los intentos de “rebrandear” el PFOF como comisiones de liquidación infladas, internas del grupo.
Lo que significa que un centro que posee su propia capa de liquidación —exactamente lo que hace un exchange nativo de una cadena— está justo en el lugar donde los supervisores miran con más dureza.
Revisé ambas redes mientras escribía esto. Mainnet: 68.167 transacciones desde el génesis; cada una de las más recientes es una operación de staking, y dos de ellas fallaron. Testnet: 218.709: tres veces el volumen, con tipos de transacción que el mainnet no tiene. El entorno de pruebas está más activo que el entorno real.
La integración vertical es la propuesta para mercados tokenizados: emisión, negociación y liquidación en un solo entorno. También es la estructura que los reguladores encuentran más difícil de valorar.
Poseer toda la pila es el producto. También es la exposición.
¿Alguien ha visto un modelo de comisiones publicado para Dusk Trade?
Hace seis semanas, la UE cerró la puerta al modelo de negocio que dio origen a la industria de los neobrokers.
El artículo 39a de la MiFIR, la prohibición a escala de la UE del pago por el flujo de órdenes, entró en vigor el 1 de julio de 2026. Las firmas ya no pueden aceptar ninguna comisión o beneficio por enrutar las órdenes de los clientes a un centro de negociación en particular. Alemania eliminó su exención transitoria para cumplir.
Dusk Trade se está construyendo como un neobroker para activos tokenizados: MMFs, ETFs, bonos y RWAs en DuskEVM, diseñados para operar como un MTF regulado bajo las normas de la UE.
Así que entra en un mercado donde el motor estándar de ingresos de los neobrokers es ilegal desde el primer día.
Tres formas de financiar un centro sin pagos por flujo de órdenes.
La comisión explícita es honesta y mata el embudo de “operación gratuita”.
Ejecución propietaria. BaFin ha aclarado que cubrir órdenes de clientes con tu propio libro, en general, queda fuera del alcance del PFOF, siempre que se cumpla la mejor ejecución. Pero un operador de MTF que toma el otro lado del flujo de clientes es, precisamente, el conflicto para el que existe la licencia de MTF.
O comisiones del lado del emisor. Cotización, emisión, liquidación: las paga quien trae el activo, no quien lo negocia.
Supuse que la tercera era la respuesta más limpia. Luego leí qué es lo que los reguladores están vigilando.
Están monitoreando específicamente los intentos de “rebrandear” el PFOF como comisiones de liquidación infladas, internas del grupo.
Lo que significa que un centro que posee su propia capa de liquidación —exactamente lo que hace un exchange nativo de una cadena— está justo en el lugar donde los supervisores miran con más dureza.
Revisé ambas redes mientras escribía esto. Mainnet: 68.167 transacciones desde el génesis; cada una de las más recientes es una operación de staking, y dos de ellas fallaron. Testnet: 218.709: tres veces el volumen, con tipos de transacción que el mainnet no tiene. El entorno de pruebas está más activo que el entorno real.
La integración vertical es la propuesta para mercados tokenizados: emisión, negociación y liquidación en un solo entorno. También es la estructura que los reguladores encuentran más difícil de valorar.
Poseer toda la pila es el producto. También es la exposición.
¿Alguien ha visto un modelo de comisiones publicado para Dusk Trade?
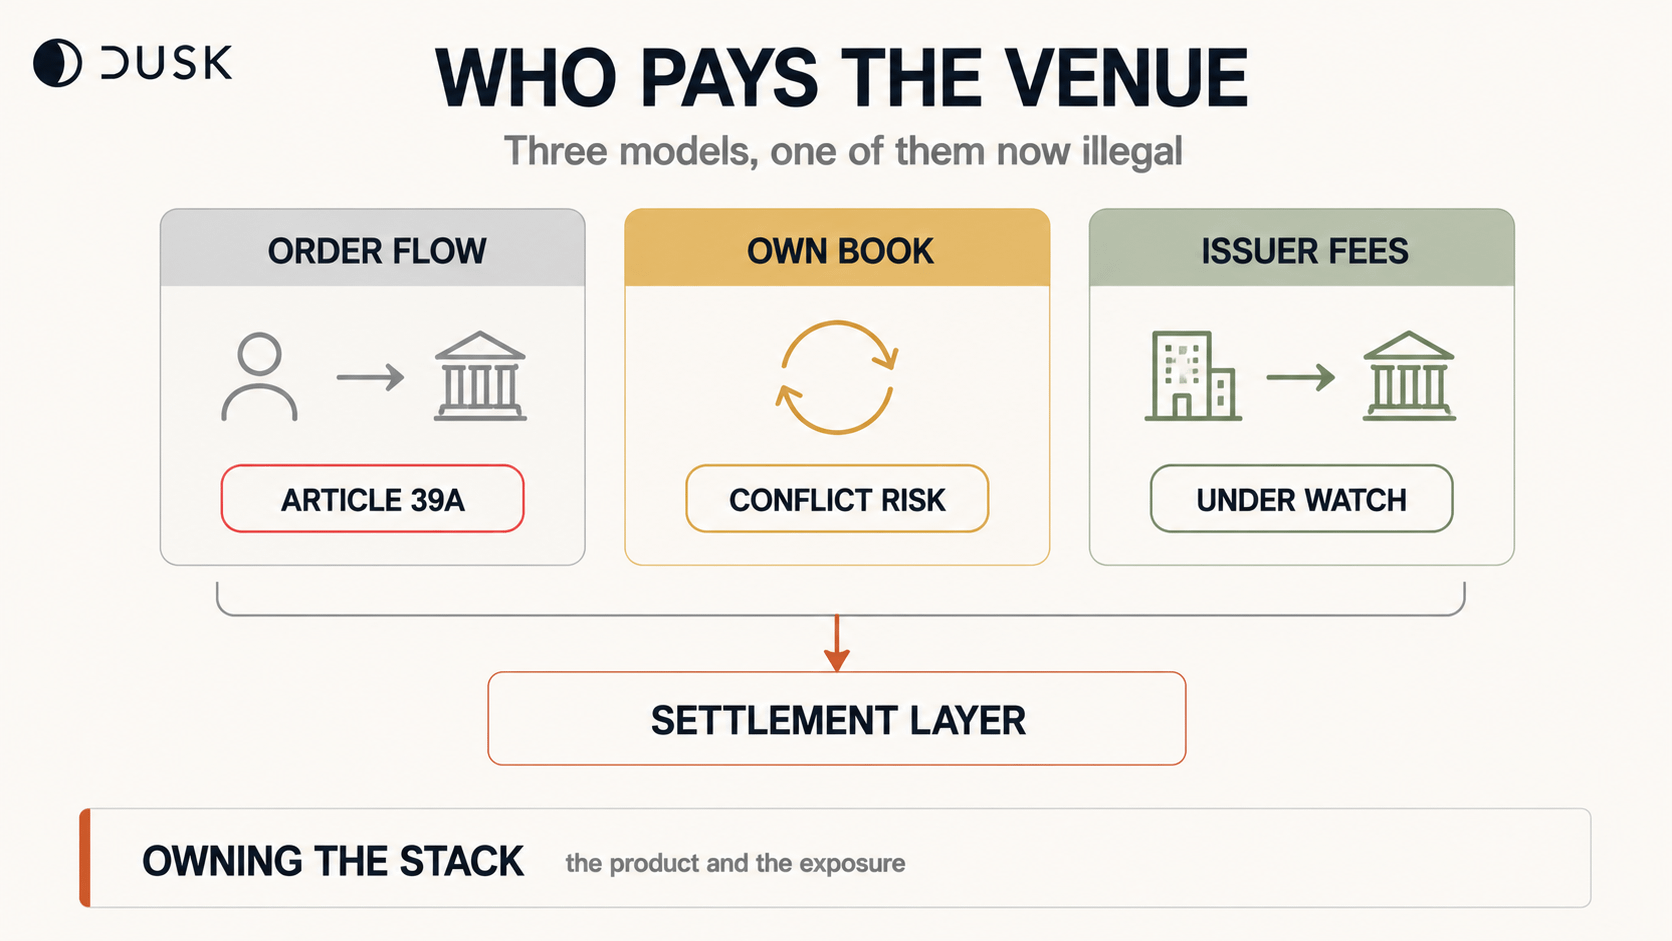
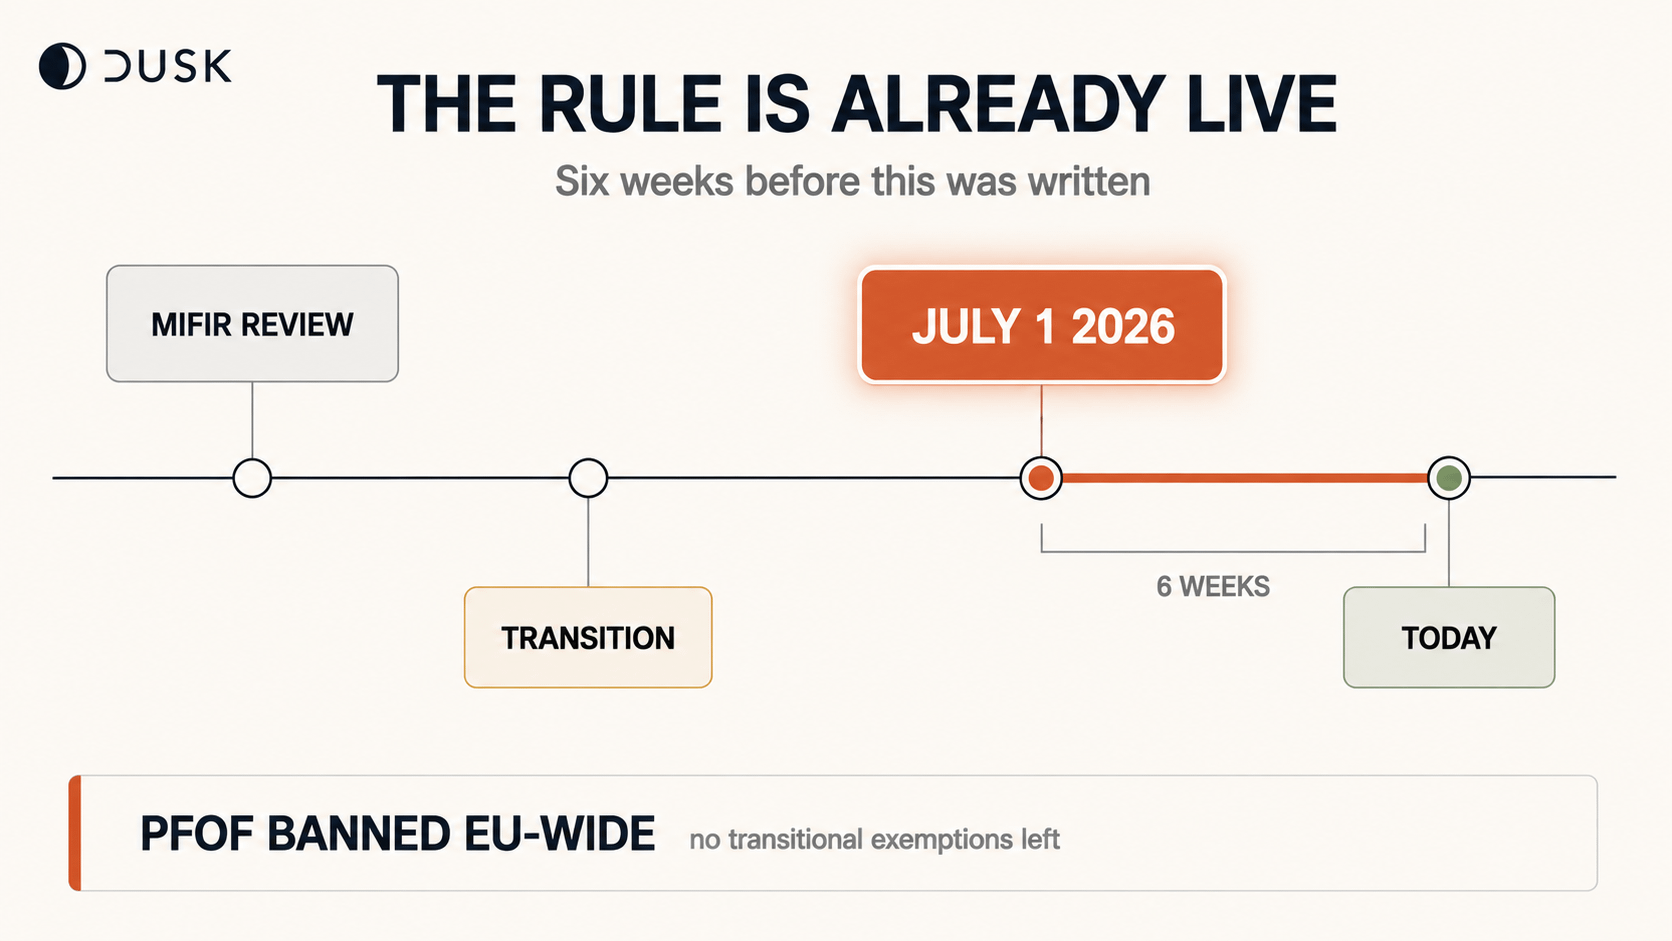
Simplifies supervision
0%
Creates new conflicts
100%
Depends on the fee model
0%
Forced unbundling
0%
1 Votos • Votación cerrada
9
·
--
Alcista
Debajo del libro de órdenes hay una franja B/S. Pensé que era una pista sobre la dirección. Probé con cuatro tickers y la regla se rompió.
La franja muestra la proporción de órdenes de compra vs. venta en el libro visible. Lógica: más compradores — el precio sube.
Retiré cuatro bStocks a las 14:50, un momento.
$ALABB : B 25,05% - cambio -9,57%
SOXSB: B 52,09% - cambio +10,11%
SNXXB: B 55,21% - cambio -2,04%
$MSTRB : B 74,30% - cambio +2,87%
En los extremos la regla funciona. El menor número de compradores está en ALABB, y fue el que cayó más profundo. El mayor está en MSTRB, y está en positivo.
Ahora, en el medio.
SOXSB y SNXXB son casi iguales: 52,09% vs. 55,21%, diferencia de 3 puntos.
Cambio en un día: +10,11% vs. -2,04%. Diferencia de 12 puntos.
Tres puntos en el libro y doce en el precio. La regla aquí no explica nada.
Correlación con cuatro puntos r = 0,63. Parece que hay relación, pero con una muestra así no demuestra nada.
Aquí es donde me equivoqué. La franja muestra el libro ahora, en este segundo. El cambio de 24 horas muestra lo que ya pasó. Comparé el corte actual con el del día anterior y esperaba que una cosa explicara la otra.
En la práctica: leer la franja como el estado de la cola en ese momento, no como un pronóstico.
Limitaciones: cuatro tickers, un corte. Para una conclusión hacen falta decenas de mediciones en días distintos.
El libro dice quién está ahora. No dice quién vendrá.
@BinanceCIS #bStocksCIS
{spot}(SNXXBUSDT)
{spot}(SOXSBUSDT)
Debajo del libro de órdenes hay una franja B/S. Pensé que era una pista sobre la dirección. Probé con cuatro tickers y la regla se rompió.
La franja muestra la proporción de órdenes de compra vs. venta en el libro visible. Lógica: más compradores — el precio sube.
Retiré cuatro bStocks a las 14:50, un momento.
$ALABB : B 25,05% - cambio -9,57%
SOXSB: B 52,09% - cambio +10,11%
SNXXB: B 55,21% - cambio -2,04%
$MSTRB : B 74,30% - cambio +2,87%
En los extremos la regla funciona. El menor número de compradores está en ALABB, y fue el que cayó más profundo. El mayor está en MSTRB, y está en positivo.
Ahora, en el medio.
SOXSB y SNXXB son casi iguales: 52,09% vs. 55,21%, diferencia de 3 puntos.
Cambio en un día: +10,11% vs. -2,04%. Diferencia de 12 puntos.
Tres puntos en el libro y doce en el precio. La regla aquí no explica nada.
Correlación con cuatro puntos r = 0,63. Parece que hay relación, pero con una muestra así no demuestra nada.
Aquí es donde me equivoqué. La franja muestra el libro ahora, en este segundo. El cambio de 24 horas muestra lo que ya pasó. Comparé el corte actual con el del día anterior y esperaba que una cosa explicara la otra.
En la práctica: leer la franja como el estado de la cola en ese momento, no como un pronóstico.
Limitaciones: cuatro tickers, un corte. Para una conclusión hacen falta decenas de mediciones en días distintos.
El libro dice quién está ahora. No dice quién vendrá.
@BinanceCIS #bStocksCIS
La franja muestra la proporción de órdenes de compra vs. venta en el libro visible. Lógica: más compradores — el precio sube.
Retiré cuatro bStocks a las 14:50, un momento.
$ALABB : B 25,05% - cambio -9,57%
SOXSB: B 52,09% - cambio +10,11%
SNXXB: B 55,21% - cambio -2,04%
$MSTRB : B 74,30% - cambio +2,87%
En los extremos la regla funciona. El menor número de compradores está en ALABB, y fue el que cayó más profundo. El mayor está en MSTRB, y está en positivo.
Ahora, en el medio.
SOXSB y SNXXB son casi iguales: 52,09% vs. 55,21%, diferencia de 3 puntos.
Cambio en un día: +10,11% vs. -2,04%. Diferencia de 12 puntos.
Tres puntos en el libro y doce en el precio. La regla aquí no explica nada.
Correlación con cuatro puntos r = 0,63. Parece que hay relación, pero con una muestra así no demuestra nada.
Aquí es donde me equivoqué. La franja muestra el libro ahora, en este segundo. El cambio de 24 horas muestra lo que ya pasó. Comparé el corte actual con el del día anterior y esperaba que una cosa explicara la otra.
En la práctica: leer la franja como el estado de la cola en ese momento, no como un pronóstico.
Limitaciones: cuatro tickers, un corte. Para una conclusión hacen falta decenas de mediciones en días distintos.
El libro dice quién está ahora. No dice quién vendrá.
@BinanceCIS #bStocksCIS
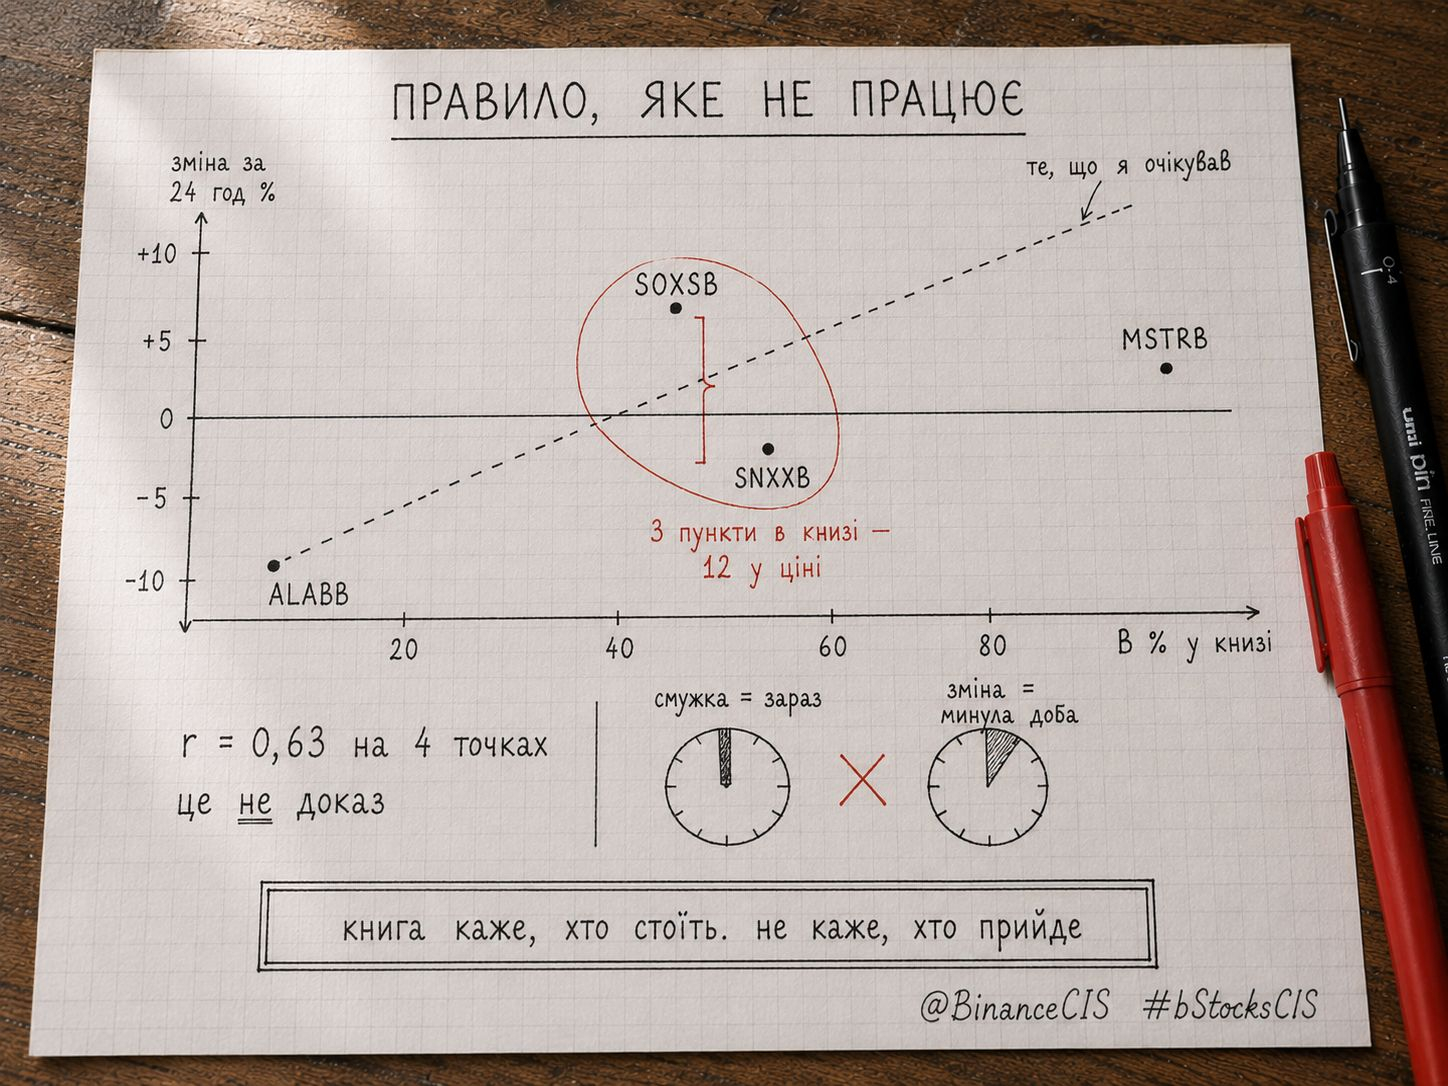
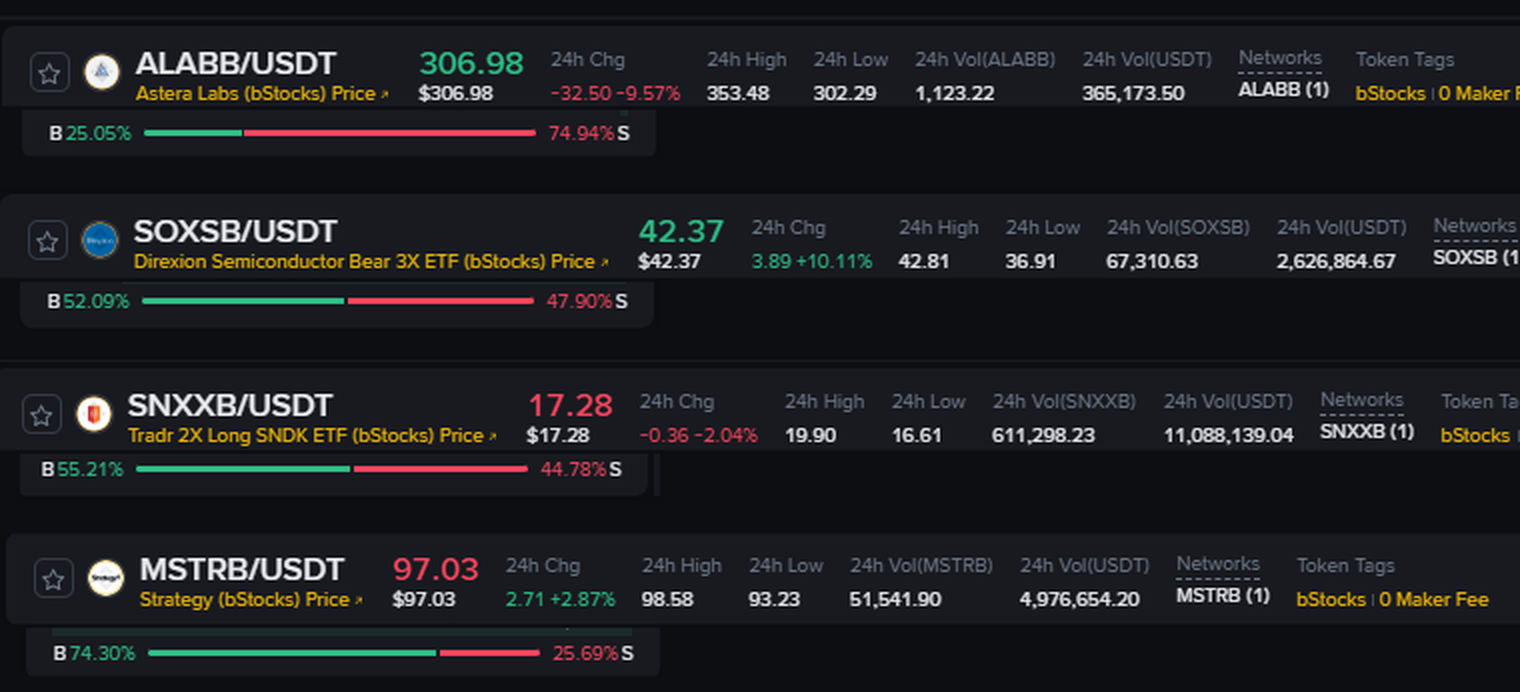
6
4
104
·
--
Parcialmente cierto
Asumí que TermMax era otro fork de Pendle. Luego dividí dos números en su página de DefiLlama y obtuve un resultado que no esperaba.
Préstamos activos: 27,22M$. TVL: 31,25M$.
27,22 / 31,25 = 87,1% de utilización.
Eso es alto. Los mercados de stablecoins de Aave normalmente se sitúan en el rango del 50-70%. Mi primera idea fue que había leído mal la métrica: 87% en un protocolo del que la mayoría no ha oído hablar me pareció incorrecto.
Así que volví a comprobar qué es realmente TermMax, y el número dejó de verse extraño.
Aquí no hay una curva de utilización. Cada mercado acuña FT (un bono cupón cero; 1 FT se redime por 1 token de deuda al vencimiento) y XT, donde FT + XT siempre es 1. Un prestatario acuña FT contra colateral y lo vende con descuento; ESE descuento ES la tasa fija. El capital no se queda ocioso esperando a que una curva lo valore. Está emparejado por creadores de órdenes que establecen curvas de rango, o simplemente no está.
Entonces noté otra cosa en la misma página.
Comisiones anualizadas: 315.653,62$
Ingresos anualizados: 313.945,62$
Hay una brecha de 1.708$. El 99,46% de las comisiones se convierten directamente en ingresos del protocolo. La metodología de DefiLlama dice que esas comisiones provienen de tres lugares: comisiones de protocolo en FT descontadas al subyacente, comisiones por liquidación sobre colateral de GT y comisiones por rendimiento.
Ahora viene la parte que no voy a adornar. Los documentos valoran el pre-mine de 40M$TMX a una FDV de 60M$.
60.000.000 / 315.653,62 = ~190x precio-comisiones.
Es un múltiplo muy caro sobre una base de comisiones muy pequeña. Alta utilización sobre 31M$ sigue siendo solo 31M$.
Dos cosas son ciertas a la vez: el mecanismo es genuinamente diferente al préstamo en pools, y los ingresos son diminutos. Voy a publicarlo todo.
La captura es de DefiLlama, 17 de ago de 2026. Verifícalo por tu cuenta.
@termmax #TermMax
Asumí que TermMax era otro fork de Pendle. Luego dividí dos números en su página de DefiLlama y obtuve un resultado que no esperaba.
Préstamos activos: 27,22M$. TVL: 31,25M$.
27,22 / 31,25 = 87,1% de utilización.
Eso es alto. Los mercados de stablecoins de Aave normalmente se sitúan en el rango del 50-70%. Mi primera idea fue que había leído mal la métrica: 87% en un protocolo del que la mayoría no ha oído hablar me pareció incorrecto.
Así que volví a comprobar qué es realmente TermMax, y el número dejó de verse extraño.
Aquí no hay una curva de utilización. Cada mercado acuña FT (un bono cupón cero; 1 FT se redime por 1 token de deuda al vencimiento) y XT, donde FT + XT siempre es 1. Un prestatario acuña FT contra colateral y lo vende con descuento; ESE descuento ES la tasa fija. El capital no se queda ocioso esperando a que una curva lo valore. Está emparejado por creadores de órdenes que establecen curvas de rango, o simplemente no está.
Entonces noté otra cosa en la misma página.
Comisiones anualizadas: 315.653,62$
Ingresos anualizados: 313.945,62$
Hay una brecha de 1.708$. El 99,46% de las comisiones se convierten directamente en ingresos del protocolo. La metodología de DefiLlama dice que esas comisiones provienen de tres lugares: comisiones de protocolo en FT descontadas al subyacente, comisiones por liquidación sobre colateral de GT y comisiones por rendimiento.
Ahora viene la parte que no voy a adornar. Los documentos valoran el pre-mine de 40M$TMX a una FDV de 60M$.
60.000.000 / 315.653,62 = ~190x precio-comisiones.
Es un múltiplo muy caro sobre una base de comisiones muy pequeña. Alta utilización sobre 31M$ sigue siendo solo 31M$.
Dos cosas son ciertas a la vez: el mecanismo es genuinamente diferente al préstamo en pools, y los ingresos son diminutos. Voy a publicarlo todo.
La captura es de DefiLlama, 17 de ago de 2026. Verifícalo por tu cuenta.
@TermMax #TermMax
Préstamos activos: 27,22M$. TVL: 31,25M$.
27,22 / 31,25 = 87,1% de utilización.
Eso es alto. Los mercados de stablecoins de Aave normalmente se sitúan en el rango del 50-70%. Mi primera idea fue que había leído mal la métrica: 87% en un protocolo del que la mayoría no ha oído hablar me pareció incorrecto.
Así que volví a comprobar qué es realmente TermMax, y el número dejó de verse extraño.
Aquí no hay una curva de utilización. Cada mercado acuña FT (un bono cupón cero; 1 FT se redime por 1 token de deuda al vencimiento) y XT, donde FT + XT siempre es 1. Un prestatario acuña FT contra colateral y lo vende con descuento; ESE descuento ES la tasa fija. El capital no se queda ocioso esperando a que una curva lo valore. Está emparejado por creadores de órdenes que establecen curvas de rango, o simplemente no está.
Entonces noté otra cosa en la misma página.
Comisiones anualizadas: 315.653,62$
Ingresos anualizados: 313.945,62$
Hay una brecha de 1.708$. El 99,46% de las comisiones se convierten directamente en ingresos del protocolo. La metodología de DefiLlama dice que esas comisiones provienen de tres lugares: comisiones de protocolo en FT descontadas al subyacente, comisiones por liquidación sobre colateral de GT y comisiones por rendimiento.
Ahora viene la parte que no voy a adornar. Los documentos valoran el pre-mine de 40M$TMX a una FDV de 60M$.
60.000.000 / 315.653,62 = ~190x precio-comisiones.
Es un múltiplo muy caro sobre una base de comisiones muy pequeña. Alta utilización sobre 31M$ sigue siendo solo 31M$.
Dos cosas son ciertas a la vez: el mecanismo es genuinamente diferente al préstamo en pools, y los ingresos son diminutos. Voy a publicarlo todo.
La captura es de DefiLlama, 17 de ago de 2026. Verifícalo por tu cuenta.
@TermMax #TermMax
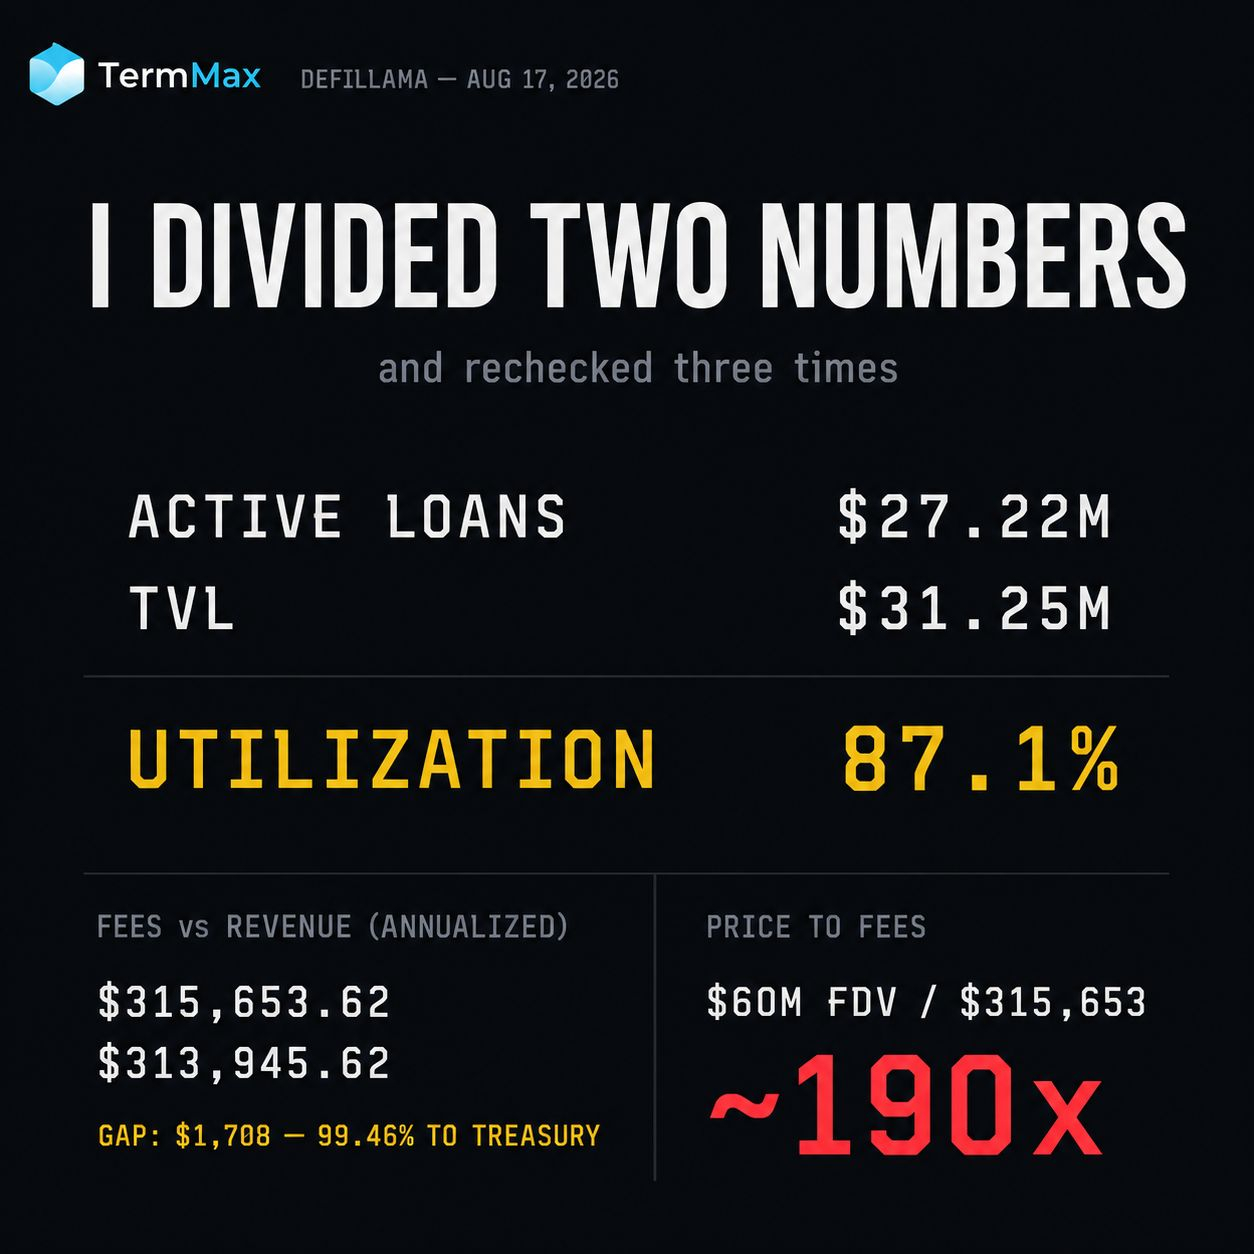
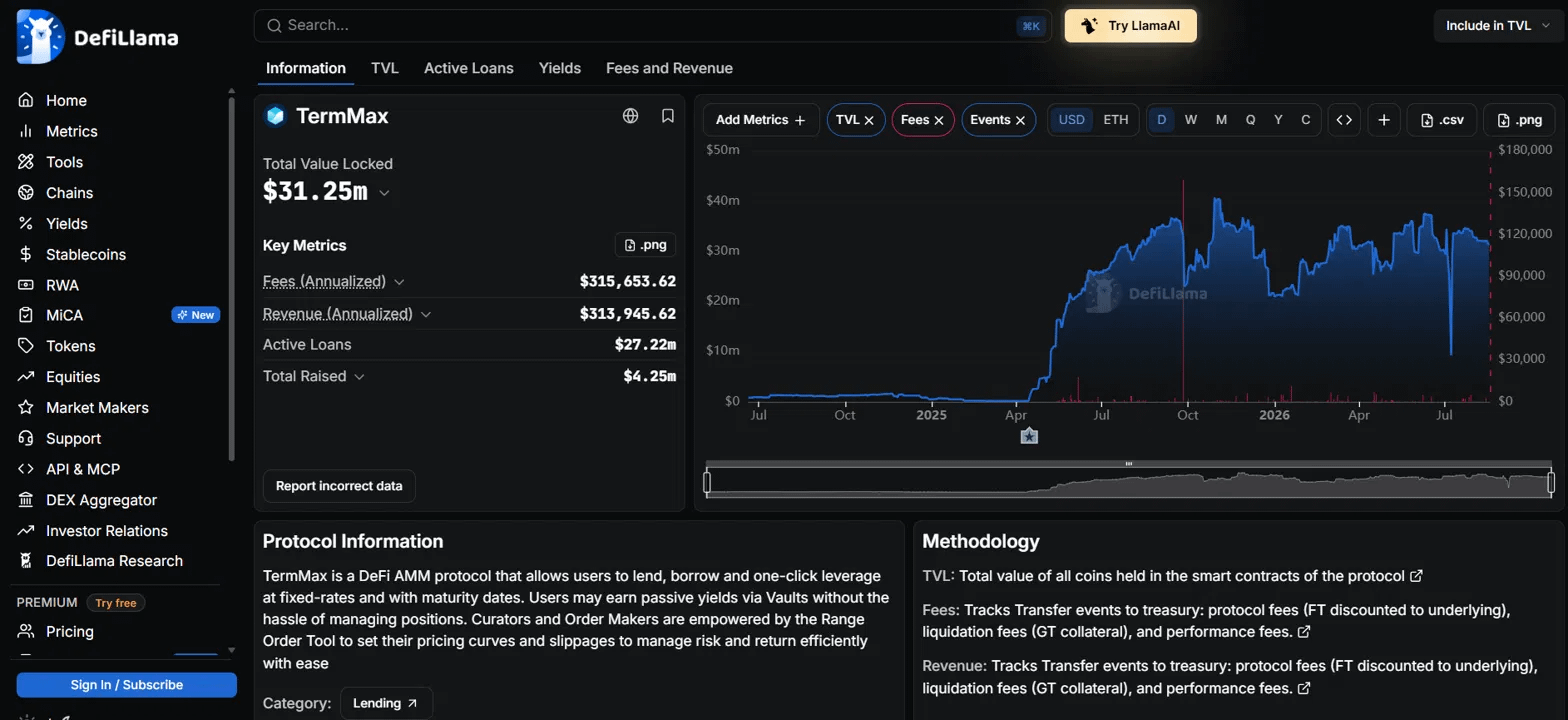
72
·
--
#dusk $DUSK @Dusk_Foundation $BNB $SOL
Todo el mundo hace capturas de pantalla del explorador de Dusk. Casi nadie lo lee dos veces.
Revisé la misma página con 39 horas de diferencia y un par de números se había movido en silencio.
Provisioners activos: 170 → 175
Provisioners pendientes: 26 → 20
Seis salieron de la cola. Cinco se volvieron activos. Ese es el ciclo de staking sucediendo frente a ti, y es lo primero que he visto en esta cadena que parece una operadora tomando una decisión en lugar de un protocolo manteniéndose por sí mismo.
Dusk no activa el stake de inmediato. El nuevo stake espera un límite de época antes de contar para el consenso. Entre mis dos lecturas pasaron aproximadamente 6,6 épocas y la cola se drenó en seis.
Luego, el número que no se comportó.
El stake pendiente subió dentro del mismo intervalo: de 11,39M a 11,97M. Seis provisioners salieron de la cola, y aun así la cola creció. El capital nuevo llegó más rápido de lo que se pudo procesar.
También cambió la composición. El stake promedio por provisioner pendiente subió de 0,438M a 0,599M DUSK. El stake promedio por provisioner activo bajó de 1,151M a 1,127M.
Lee todo eso junto y obtienes: los operadores más pequeños están activándose, mientras que los más grandes siguen esperando. El conjunto activo se está ampliando mientras su peso promedio se adelgaza.
Para una cadena que vende finalidad determinista para sedes reguladas, ese es un indicador más interesante que las TPS. El stake total ahora está en 197,14M frente a unos 603M en circulación: alrededor del 33% bloqueado. El provisioner activo promedio tiene ~1,13M DUSK, más de mil veces el mínimo de 1.000 DUSK.
Transacciones en el mismo intervalo: 521 en 14.291 bloques. El 3,65% de los bloques llevaba una, subiendo del 3,2% que medí hace unos días. Los tipos fueron STAKE, UNSTAKE, WITHDRAW. Aún no hay transferencias.
Así que la red no está inactiva: solo que todo el movimiento es gente decidiendo si ejecutarlo.
Lo que no puedo saber desde el explorador: ¿ese sexto provisioner pendiente se activó y luego hizo unstake inmediatamente, o falló en activarse por completo? Esas son historias distintas y la UI no las distingue.
¿A dónde fue a parar el sexto provisioner pendiente?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $BNB $SOL
Todo el mundo hace capturas de pantalla del explorador de Dusk. Casi nadie lo lee dos veces.
Revisé la misma página con 39 horas de diferencia y un par de números se había movido en silencio.
Provisioners activos: 170 → 175
Provisioners pendientes: 26 → 20
Seis salieron de la cola. Cinco se volvieron activos. Ese es el ciclo de staking sucediendo frente a ti, y es lo primero que he visto en esta cadena que parece una operadora tomando una decisión en lugar de un protocolo manteniéndose por sí mismo.
Dusk no activa el stake de inmediato. El nuevo stake espera un límite de época antes de contar para el consenso. Entre mis dos lecturas pasaron aproximadamente 6,6 épocas y la cola se drenó en seis.
Luego, el número que no se comportó.
El stake pendiente subió dentro del mismo intervalo: de 11,39M a 11,97M. Seis provisioners salieron de la cola, y aun así la cola creció. El capital nuevo llegó más rápido de lo que se pudo procesar.
También cambió la composición. El stake promedio por provisioner pendiente subió de 0,438M a 0,599M DUSK. El stake promedio por provisioner activo bajó de 1,151M a 1,127M.
Lee todo eso junto y obtienes: los operadores más pequeños están activándose, mientras que los más grandes siguen esperando. El conjunto activo se está ampliando mientras su peso promedio se adelgaza.
Para una cadena que vende finalidad determinista para sedes reguladas, ese es un indicador más interesante que las TPS. El stake total ahora está en 197,14M frente a unos 603M en circulación: alrededor del 33% bloqueado. El provisioner activo promedio tiene ~1,13M DUSK, más de mil veces el mínimo de 1.000 DUSK.
Transacciones en el mismo intervalo: 521 en 14.291 bloques. El 3,65% de los bloques llevaba una, subiendo del 3,2% que medí hace unos días. Los tipos fueron STAKE, UNSTAKE, WITHDRAW. Aún no hay transferencias.
Así que la red no está inactiva: solo que todo el movimiento es gente decidiendo si ejecutarlo.
Lo que no puedo saber desde el explorador: ¿ese sexto provisioner pendiente se activó y luego hizo unstake inmediatamente, o falló en activarse por completo? Esas son historias distintas y la UI no las distingue.
¿A dónde fue a parar el sexto provisioner pendiente?
Todo el mundo hace capturas de pantalla del explorador de Dusk. Casi nadie lo lee dos veces.
Revisé la misma página con 39 horas de diferencia y un par de números se había movido en silencio.
Provisioners activos: 170 → 175
Provisioners pendientes: 26 → 20
Seis salieron de la cola. Cinco se volvieron activos. Ese es el ciclo de staking sucediendo frente a ti, y es lo primero que he visto en esta cadena que parece una operadora tomando una decisión en lugar de un protocolo manteniéndose por sí mismo.
Dusk no activa el stake de inmediato. El nuevo stake espera un límite de época antes de contar para el consenso. Entre mis dos lecturas pasaron aproximadamente 6,6 épocas y la cola se drenó en seis.
Luego, el número que no se comportó.
El stake pendiente subió dentro del mismo intervalo: de 11,39M a 11,97M. Seis provisioners salieron de la cola, y aun así la cola creció. El capital nuevo llegó más rápido de lo que se pudo procesar.
También cambió la composición. El stake promedio por provisioner pendiente subió de 0,438M a 0,599M DUSK. El stake promedio por provisioner activo bajó de 1,151M a 1,127M.
Lee todo eso junto y obtienes: los operadores más pequeños están activándose, mientras que los más grandes siguen esperando. El conjunto activo se está ampliando mientras su peso promedio se adelgaza.
Para una cadena que vende finalidad determinista para sedes reguladas, ese es un indicador más interesante que las TPS. El stake total ahora está en 197,14M frente a unos 603M en circulación: alrededor del 33% bloqueado. El provisioner activo promedio tiene ~1,13M DUSK, más de mil veces el mínimo de 1.000 DUSK.
Transacciones en el mismo intervalo: 521 en 14.291 bloques. El 3,65% de los bloques llevaba una, subiendo del 3,2% que medí hace unos días. Los tipos fueron STAKE, UNSTAKE, WITHDRAW. Aún no hay transferencias.
Así que la red no está inactiva: solo que todo el movimiento es gente decidiendo si ejecutarlo.
Lo que no puedo saber desde el explorador: ¿ese sexto provisioner pendiente se activó y luego hizo unstake inmediatamente, o falló en activarse por completo? Esas son historias distintas y la UI no las distingue.
¿A dónde fue a parar el sexto provisioner pendiente?
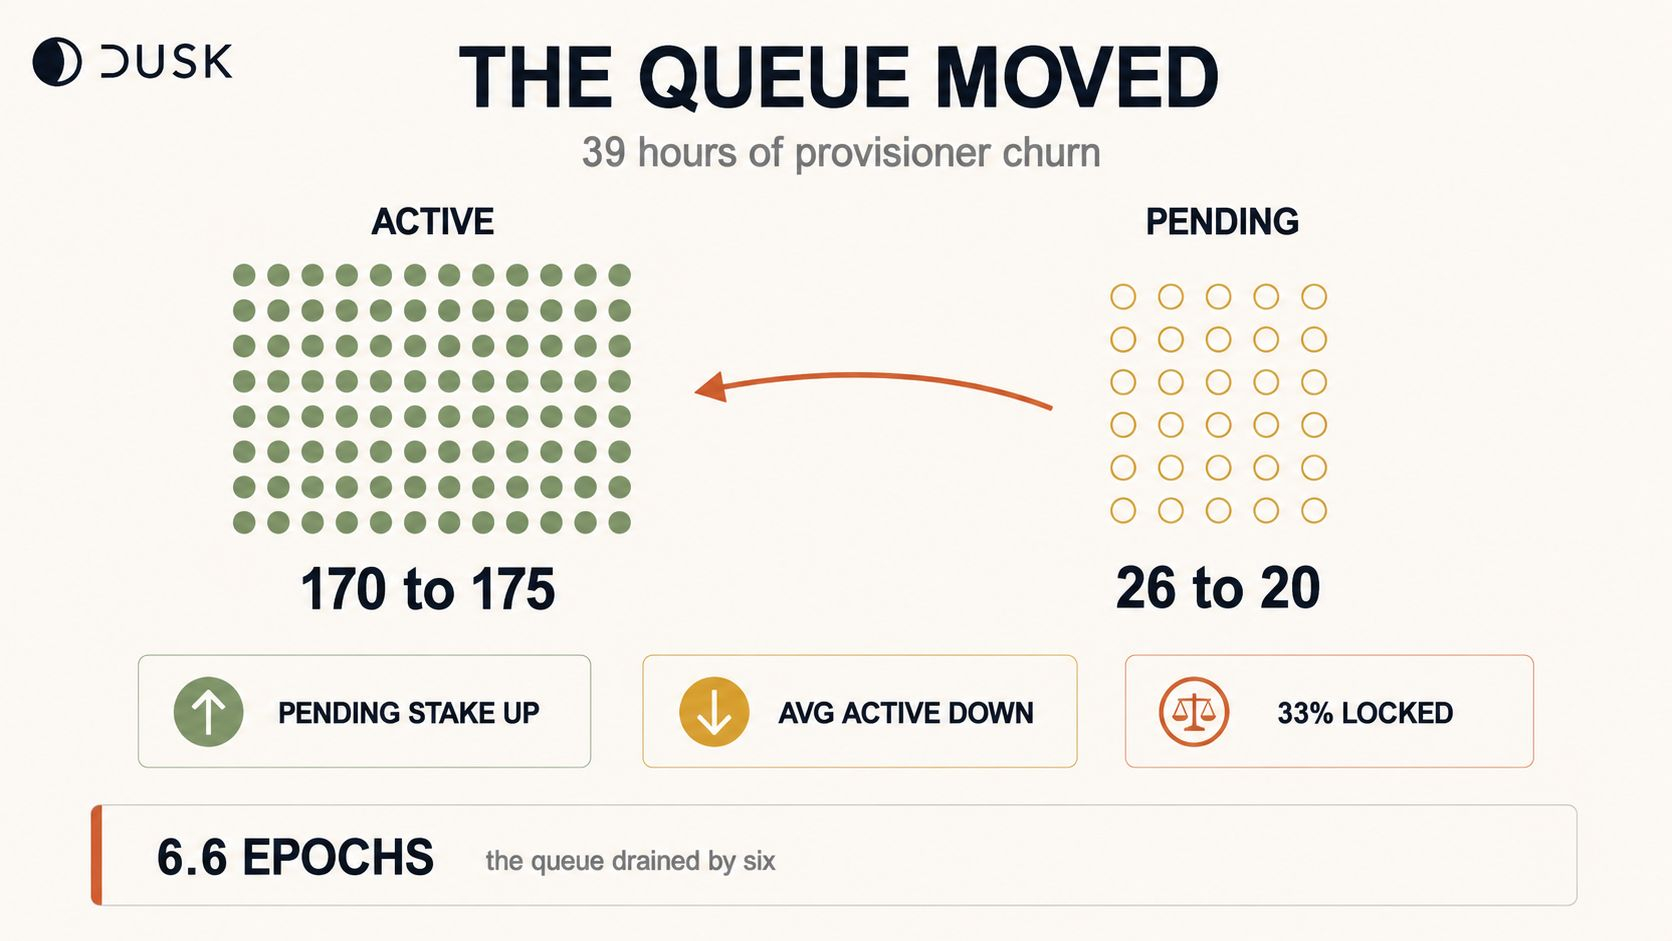
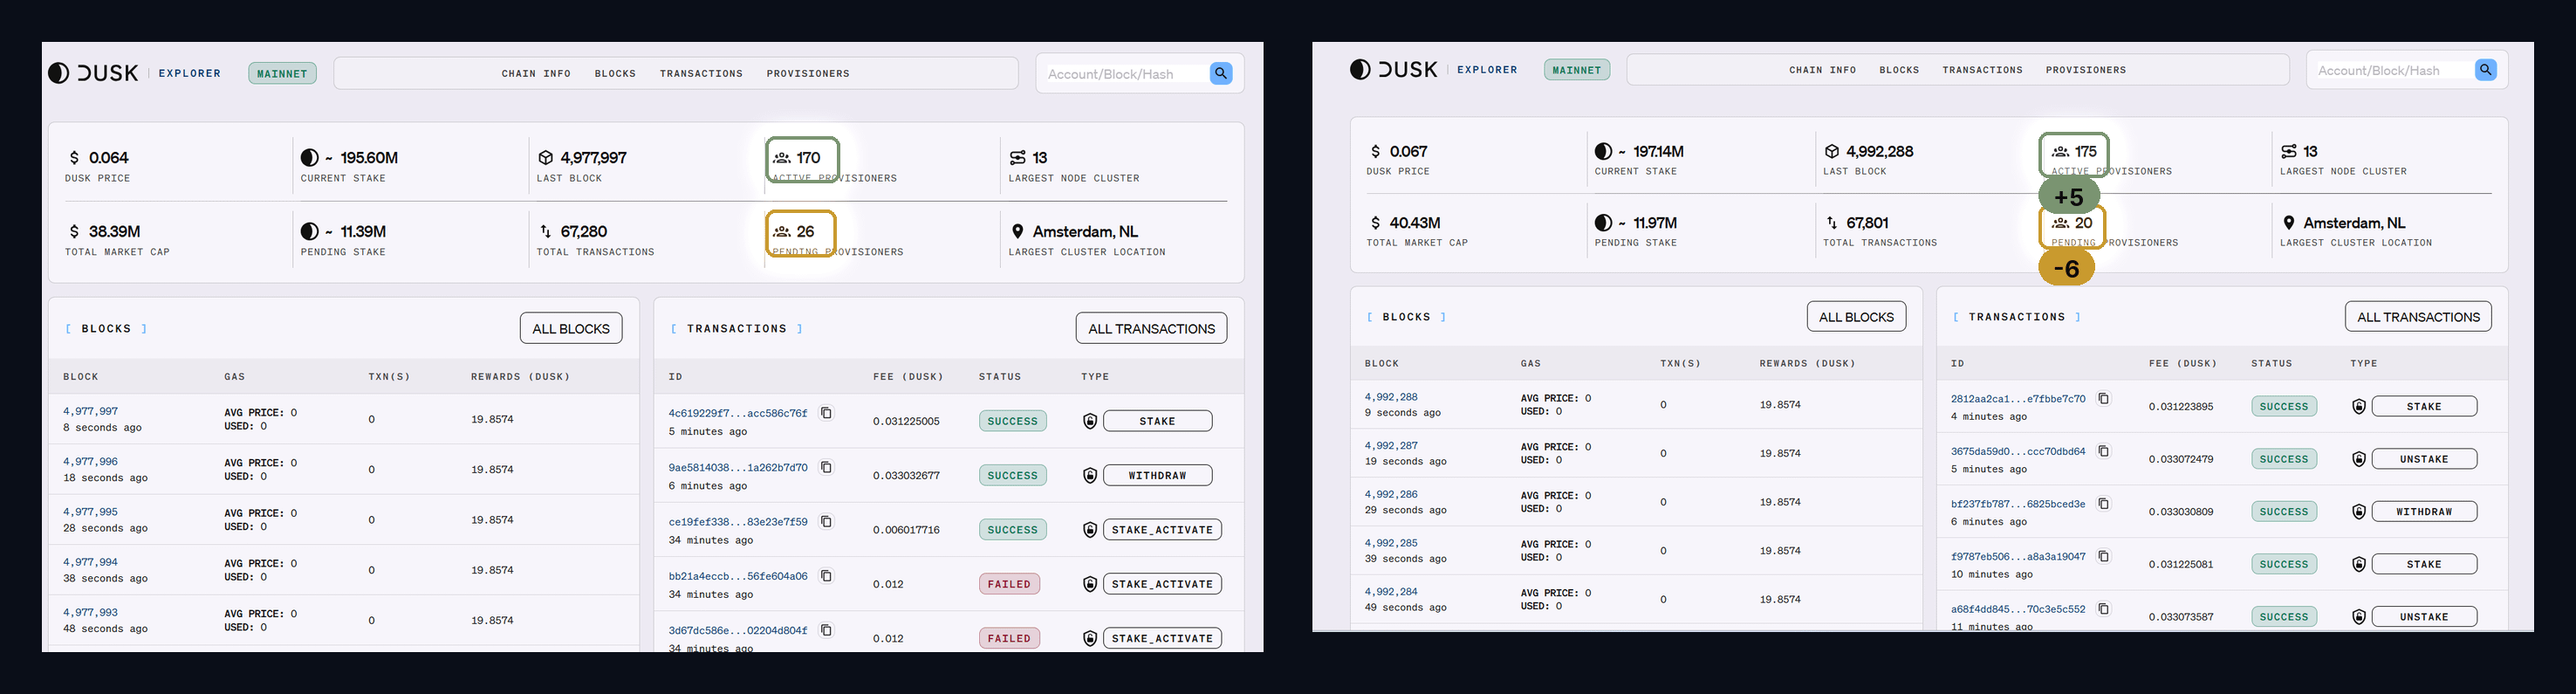
Activated then unstaked
0%
Failed to activate
0%
Withdrew before activation
0%
Explorer lag
100%
1 Votos • Votación cerrada
86
·
--
El índice dijo hoy que no pasó nada. Todo el día estuvo dentro de él.
Ordenó toda la pestaña de bStocks por el cambio de 24 horas y anotó cada ticker.
Salieron 66: 20 en rojo, 46 en verde.
Primero miré el $SPYB , el índice tokenizado del mercado amplio.
+0,03%
Cero. El día en el que no pasó nada.
Luego, el ranking por países.
SOXSB: -3,97%
ALABB: +6,05%
Rango:
6,05 + 3,97 = 10,02 puntos.
10,02 ÷ 0,03 = 334
La dispersión dentro de la lista es 334 veces mayor que el movimiento del propio índice.
Aquí fue donde me equivoqué. Abrí el índice para entender el ánimo del mercado. Pero el índice es un promedio, y ese promedio miente sobre lo que realmente ocurrió.
Y otro detalle que me convenció de que esto no es ruido. En la lista hay un par: $SOXLB y $SOXSB , instrumentos opuestos en un mismo sector.
SOXLB: +3,94%
SOXSB: -3,97%
Espejo con una diferencia de 0,03. Los precios dentro de la lista mantienen relación entre sí, no se mueven de forma caótica.
Prácticamente: ahora no miro el índice, sino los países de la lista ordenada.
Limitaciones: una sola porción; la lista la anoté manualmente y pudo que omitiera algo por arriba. 66 es el límite inferior.
El índice muestra el promedio. El promedio no muestra el día.
@BinanceCIS #bStocksCIS
El índice dijo hoy que no pasó nada. Todo el día estuvo dentro de él.
Ordenó toda la pestaña de bStocks por el cambio de 24 horas y anotó cada ticker.
Salieron 66: 20 en rojo, 46 en verde.
Primero miré el $SPYB , el índice tokenizado del mercado amplio.
+0,03%
Cero. El día en el que no pasó nada.
Luego, el ranking por países.
SOXSB: -3,97%
ALABB: +6,05%
Rango:
6,05 + 3,97 = 10,02 puntos.
10,02 ÷ 0,03 = 334
La dispersión dentro de la lista es 334 veces mayor que el movimiento del propio índice.
Aquí fue donde me equivoqué. Abrí el índice para entender el ánimo del mercado. Pero el índice es un promedio, y ese promedio miente sobre lo que realmente ocurrió.
Y otro detalle que me convenció de que esto no es ruido. En la lista hay un par: $SOXLB y $SOXSB , instrumentos opuestos en un mismo sector.
SOXLB: +3,94%
SOXSB: -3,97%
Espejo con una diferencia de 0,03. Los precios dentro de la lista mantienen relación entre sí, no se mueven de forma caótica.
Prácticamente: ahora no miro el índice, sino los países de la lista ordenada.
Limitaciones: una sola porción; la lista la anoté manualmente y pudo que omitiera algo por arriba. 66 es el límite inferior.
El índice muestra el promedio. El promedio no muestra el día.
@BinanceCIS #bStocksCIS
Ordenó toda la pestaña de bStocks por el cambio de 24 horas y anotó cada ticker.
Salieron 66: 20 en rojo, 46 en verde.
Primero miré el $SPYB , el índice tokenizado del mercado amplio.
+0,03%
Cero. El día en el que no pasó nada.
Luego, el ranking por países.
SOXSB: -3,97%
ALABB: +6,05%
Rango:
6,05 + 3,97 = 10,02 puntos.
10,02 ÷ 0,03 = 334
La dispersión dentro de la lista es 334 veces mayor que el movimiento del propio índice.
Aquí fue donde me equivoqué. Abrí el índice para entender el ánimo del mercado. Pero el índice es un promedio, y ese promedio miente sobre lo que realmente ocurrió.
Y otro detalle que me convenció de que esto no es ruido. En la lista hay un par: $SOXLB y $SOXSB , instrumentos opuestos en un mismo sector.
SOXLB: +3,94%
SOXSB: -3,97%
Espejo con una diferencia de 0,03. Los precios dentro de la lista mantienen relación entre sí, no se mueven de forma caótica.
Prácticamente: ahora no miro el índice, sino los países de la lista ordenada.
Limitaciones: una sola porción; la lista la anoté manualmente y pudo que omitiera algo por arriba. 66 es el límite inferior.
El índice muestra el promedio. El promedio no muestra el día.
@BinanceCIS #bStocksCIS
2
1
204
·
--
#dusk $DUSK @Dusk_Foundation $BNB $SOL
"Privacidad con cumplimiento" es la frase que usa cada cadena RWA. Quería saber en qué se descompone, así que pasé una tarde leyendo cómo Dusk estructura realmente la visibilidad.
Mi suposición de partida: la privacidad es un interruptor. Encendido o apagado. Oculto o público.
Eso está mal, y lo interesante es precisamente esa forma de estar mal.
Una sola transacción no tiene un estado de visibilidad. Tiene uno diferente para cada observador.
El público ve que ocurrió una transacción válida y que la red la aceptó. No quién, no cuánto.
La contraparte ve lo que necesita para completar su parte. Importe, activo, estado de liquidación.
El operador del lugar (venue) ve lo que debe para ejecutar un libro y cumplir sus propias obligaciones. Posiciones, límites, exposición.
Un revisor autorizado ve lo que cubre su mandato, y solo eso. No el libro mayor completo. No todo para siempre.
Cuatro observadores. Una transacción. Cuatro conjuntos de datos diferentes.
Cuando lo vi de ese modo, la restricción de diseño se volvió evidente. Una cadena totalmente transparente le da a los cuatro la misma vista, lo que significa que tus posiciones se filtran a competidores. Una cadena totalmente opaca no les da nada a los cuatro, lo que significa que ninguna entidad autorizada puede operar con ella.
La pila de Dusk intenta que el límite sea programable en lugar de binario: Phoenix para transferencias protegidas, Moonlight para flujos tipo cuenta pública, Hedger en DuskEVM combinando cifrado homomórfico con pruebas de conocimiento cero para que un venue pueda calcular sobre valores que no puede leer.
Donde de verdad no estoy seguro: qué tan granular llega en la práctica la vista del revisor. ¿Por transacción? ¿Por cuenta? ¿Acotado en el tiempo? Los materiales describen la capacidad, no el valor predeterminado operativo, y esas son cosas distintas.
Si alguien ha leído la implementación de la viewing key con detalle, ahí es donde me gustaría que se cerrara la brecha.
Mi pregunta para la sala: ¿cuál de las cuatro vistas es la más difícil de hacer bien? Adivinaría la del operador del venue, porque necesita la mayor cantidad de datos mientras que, de las otras tres partes, es la menos confiable.
#dusk $DUSK @Dusk $BNB $SOL
"Privacidad con cumplimiento" es la frase que usa cada cadena RWA. Quería saber en qué se descompone, así que pasé una tarde leyendo cómo Dusk estructura realmente la visibilidad.
Mi suposición de partida: la privacidad es un interruptor. Encendido o apagado. Oculto o público.
Eso está mal, y lo interesante es precisamente esa forma de estar mal.
Una sola transacción no tiene un estado de visibilidad. Tiene uno diferente para cada observador.
El público ve que ocurrió una transacción válida y que la red la aceptó. No quién, no cuánto.
La contraparte ve lo que necesita para completar su parte. Importe, activo, estado de liquidación.
El operador del lugar (venue) ve lo que debe para ejecutar un libro y cumplir sus propias obligaciones. Posiciones, límites, exposición.
Un revisor autorizado ve lo que cubre su mandato, y solo eso. No el libro mayor completo. No todo para siempre.
Cuatro observadores. Una transacción. Cuatro conjuntos de datos diferentes.
Cuando lo vi de ese modo, la restricción de diseño se volvió evidente. Una cadena totalmente transparente le da a los cuatro la misma vista, lo que significa que tus posiciones se filtran a competidores. Una cadena totalmente opaca no les da nada a los cuatro, lo que significa que ninguna entidad autorizada puede operar con ella.
La pila de Dusk intenta que el límite sea programable en lugar de binario: Phoenix para transferencias protegidas, Moonlight para flujos tipo cuenta pública, Hedger en DuskEVM combinando cifrado homomórfico con pruebas de conocimiento cero para que un venue pueda calcular sobre valores que no puede leer.
Donde de verdad no estoy seguro: qué tan granular llega en la práctica la vista del revisor. ¿Por transacción? ¿Por cuenta? ¿Acotado en el tiempo? Los materiales describen la capacidad, no el valor predeterminado operativo, y esas son cosas distintas.
Si alguien ha leído la implementación de la viewing key con detalle, ahí es donde me gustaría que se cerrara la brecha.
Mi pregunta para la sala: ¿cuál de las cuatro vistas es la más difícil de hacer bien? Adivinaría la del operador del venue, porque necesita la mayor cantidad de datos mientras que, de las otras tres partes, es la menos confiable.
"Privacidad con cumplimiento" es la frase que usa cada cadena RWA. Quería saber en qué se descompone, así que pasé una tarde leyendo cómo Dusk estructura realmente la visibilidad.
Mi suposición de partida: la privacidad es un interruptor. Encendido o apagado. Oculto o público.
Eso está mal, y lo interesante es precisamente esa forma de estar mal.
Una sola transacción no tiene un estado de visibilidad. Tiene uno diferente para cada observador.
El público ve que ocurrió una transacción válida y que la red la aceptó. No quién, no cuánto.
La contraparte ve lo que necesita para completar su parte. Importe, activo, estado de liquidación.
El operador del lugar (venue) ve lo que debe para ejecutar un libro y cumplir sus propias obligaciones. Posiciones, límites, exposición.
Un revisor autorizado ve lo que cubre su mandato, y solo eso. No el libro mayor completo. No todo para siempre.
Cuatro observadores. Una transacción. Cuatro conjuntos de datos diferentes.
Cuando lo vi de ese modo, la restricción de diseño se volvió evidente. Una cadena totalmente transparente le da a los cuatro la misma vista, lo que significa que tus posiciones se filtran a competidores. Una cadena totalmente opaca no les da nada a los cuatro, lo que significa que ninguna entidad autorizada puede operar con ella.
La pila de Dusk intenta que el límite sea programable en lugar de binario: Phoenix para transferencias protegidas, Moonlight para flujos tipo cuenta pública, Hedger en DuskEVM combinando cifrado homomórfico con pruebas de conocimiento cero para que un venue pueda calcular sobre valores que no puede leer.
Donde de verdad no estoy seguro: qué tan granular llega en la práctica la vista del revisor. ¿Por transacción? ¿Por cuenta? ¿Acotado en el tiempo? Los materiales describen la capacidad, no el valor predeterminado operativo, y esas son cosas distintas.
Si alguien ha leído la implementación de la viewing key con detalle, ahí es donde me gustaría que se cerrara la brecha.
Mi pregunta para la sala: ¿cuál de las cuatro vistas es la más difícil de hacer bien? Adivinaría la del operador del venue, porque necesita la mayor cantidad de datos mientras que, de las otras tres partes, es la menos confiable.
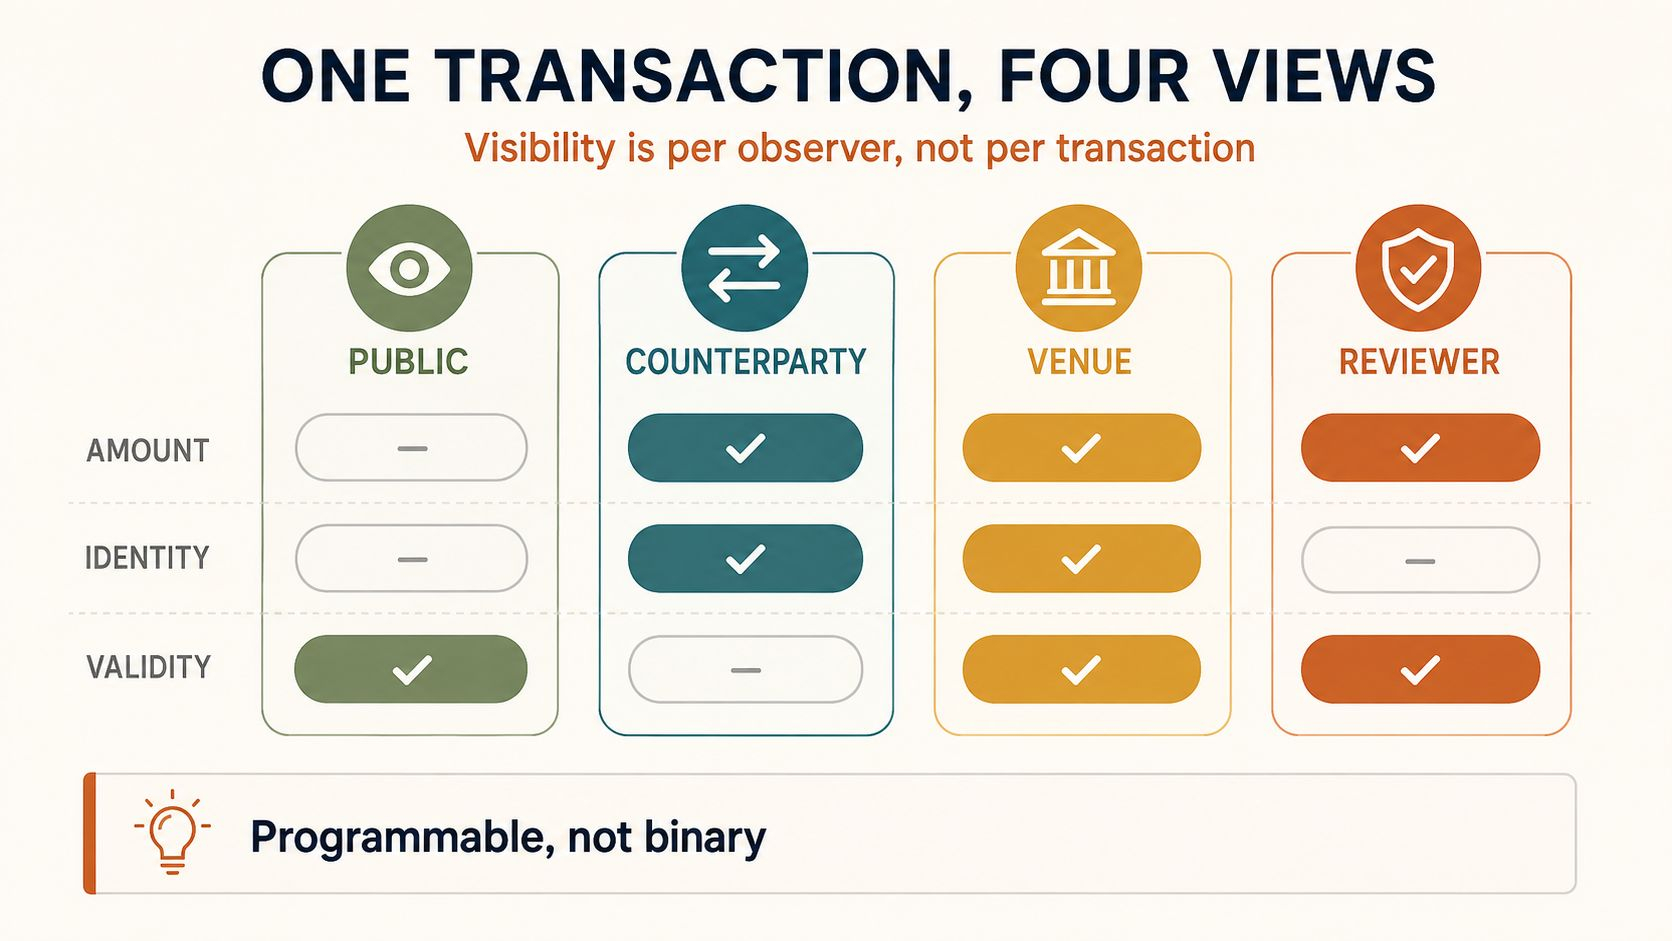
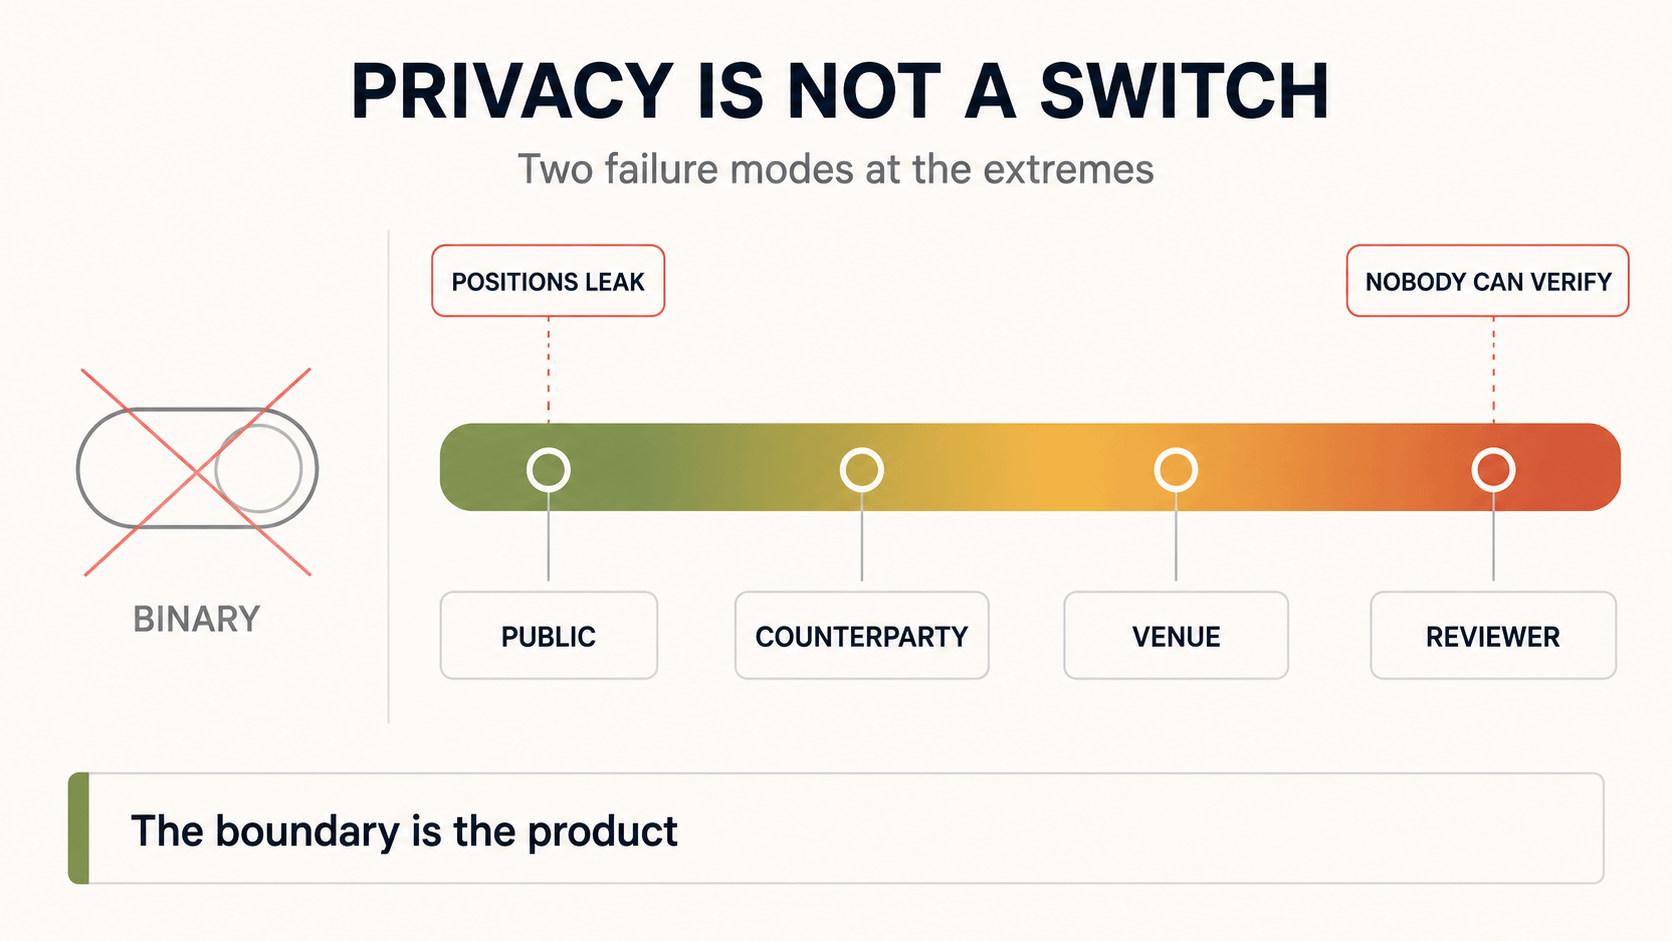
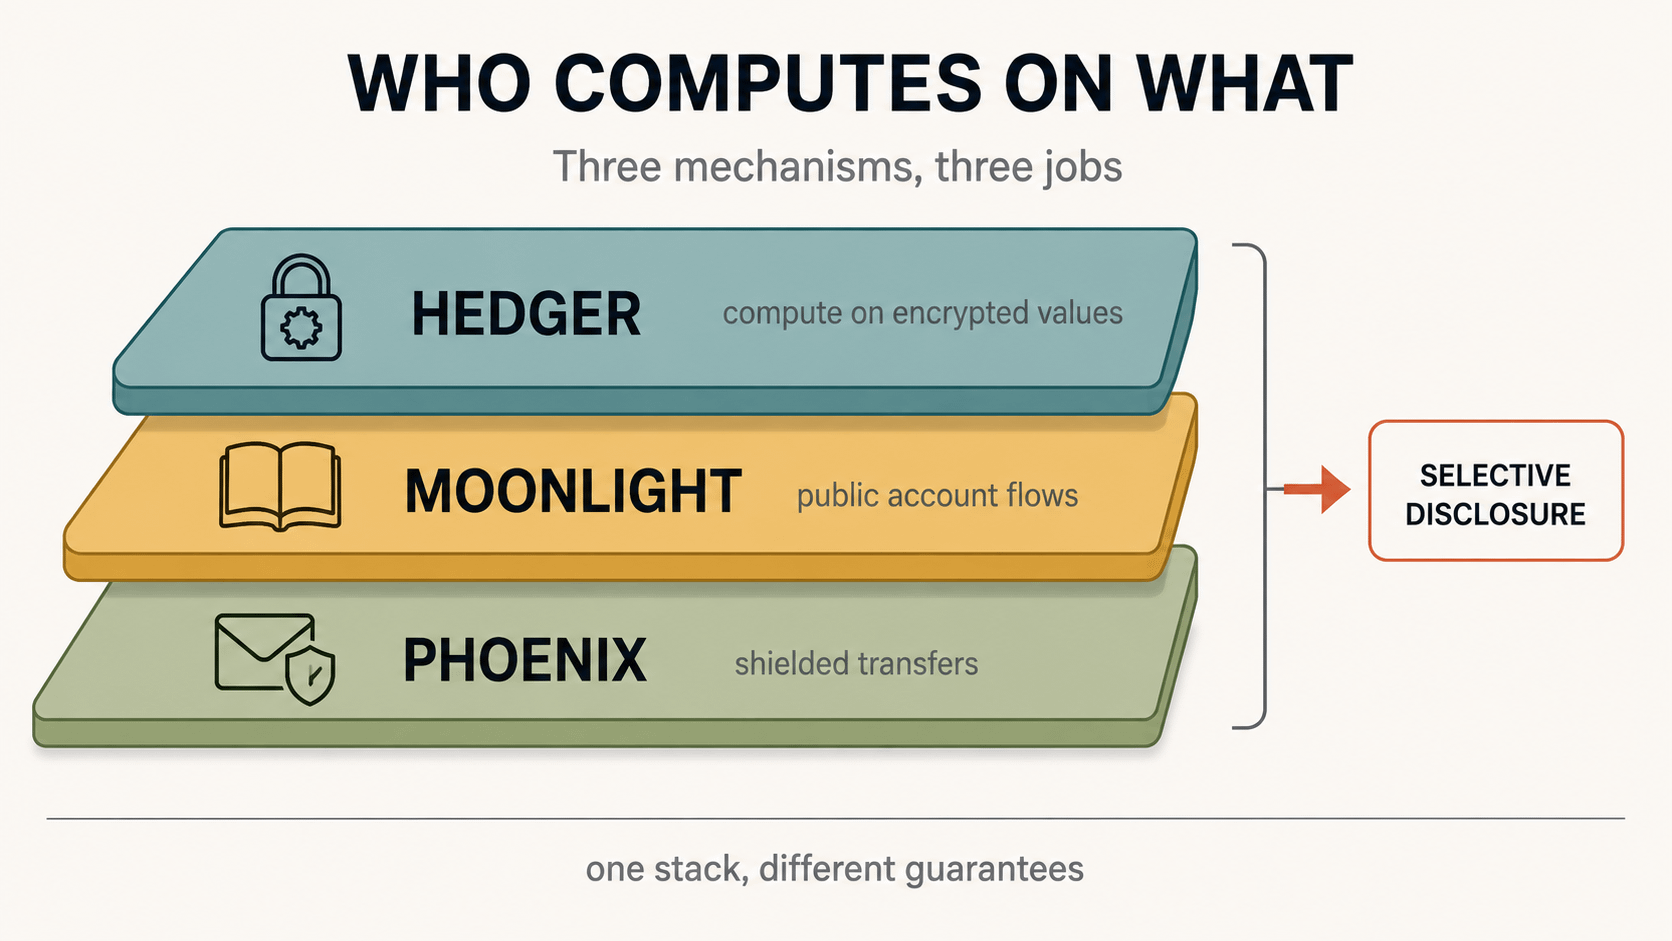
1
80
·
--
Dos bStocks recorrieron la misma distancia en un día. Pero la entrada en uno cuesta 18 veces más.
Abrí $SPCXB i y $DELLB v al mismo tiempo, a las 17:45.
Rango en un día:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
Prácticamente igual. Luego, el formulario de la orden.
SPCXB: compra 139,87, venta 139,86. Spread 0,01.
DELLB: compra 491,68, venta 490,96. Spread 0,72.
En porcentajes:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
El spread es más amplio en 20,5 veces.
Ahora lo principal. Divido el spread por el rango, es decir, cuánto del movimiento del día se come la propia entrada:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
La diferencia es de 18 veces.
Respuesta en el encabezado. Volumen por día:
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
A 140 veces menos.
Y un detalle más. A las 17:45, el último trade en la cinta de DELLB fue a las 17:15:40. Media hora sin ningún trade. En SPCXB, durante el mismo tiempo, los trades iban cada ~13 segundos.
Aquí es donde me equivoqué. Pensaba que un mercado delgado es simplemente menos participantes. En realidad, es un impuesto por la entrada: en DELLB el precio debe pasar 14,5% del rango diario para que yo solo vuelva a cero.
Limitación: un corte a las 17:45. El spread en pares delgados fluctúa; con Nasdaq abierto puede ser más estrecho.
Misma distancia. Diferente precio de la participación.
Ahora, antes de entrar, divido el spread por el rango. Tres cifras de la pantalla, una división.
Calcula tu número con tu ticker y envíalo.
@BinanceCIS #bStocksCIS
Dos bStocks recorrieron la misma distancia en un día. Pero la entrada en uno cuesta 18 veces más.
Abrí $SPCXB i y $DELLB v al mismo tiempo, a las 17:45.
Rango en un día:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
Prácticamente igual. Luego, el formulario de la orden.
SPCXB: compra 139,87, venta 139,86. Spread 0,01.
DELLB: compra 491,68, venta 490,96. Spread 0,72.
En porcentajes:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
El spread es más amplio en 20,5 veces.
Ahora lo principal. Divido el spread por el rango, es decir, cuánto del movimiento del día se come la propia entrada:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
La diferencia es de 18 veces.
Respuesta en el encabezado. Volumen por día:
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
A 140 veces menos.
Y un detalle más. A las 17:45, el último trade en la cinta de DELLB fue a las 17:15:40. Media hora sin ningún trade. En SPCXB, durante el mismo tiempo, los trades iban cada ~13 segundos.
Aquí es donde me equivoqué. Pensaba que un mercado delgado es simplemente menos participantes. En realidad, es un impuesto por la entrada: en DELLB el precio debe pasar 14,5% del rango diario para que yo solo vuelva a cero.
Limitación: un corte a las 17:45. El spread en pares delgados fluctúa; con Nasdaq abierto puede ser más estrecho.
Misma distancia. Diferente precio de la participación.
Ahora, antes de entrar, divido el spread por el rango. Tres cifras de la pantalla, una división.
Calcula tu número con tu ticker y envíalo.
@BinanceCIS #bStocksCIS
Abrí $SPCXB i y $DELLB v al mismo tiempo, a las 17:45.
Rango en un día:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
Prácticamente igual. Luego, el formulario de la orden.
SPCXB: compra 139,87, venta 139,86. Spread 0,01.
DELLB: compra 491,68, venta 490,96. Spread 0,72.
En porcentajes:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
El spread es más amplio en 20,5 veces.
Ahora lo principal. Divido el spread por el rango, es decir, cuánto del movimiento del día se come la propia entrada:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
La diferencia es de 18 veces.
Respuesta en el encabezado. Volumen por día:
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
A 140 veces menos.
Y un detalle más. A las 17:45, el último trade en la cinta de DELLB fue a las 17:15:40. Media hora sin ningún trade. En SPCXB, durante el mismo tiempo, los trades iban cada ~13 segundos.
Aquí es donde me equivoqué. Pensaba que un mercado delgado es simplemente menos participantes. En realidad, es un impuesto por la entrada: en DELLB el precio debe pasar 14,5% del rango diario para que yo solo vuelva a cero.
Limitación: un corte a las 17:45. El spread en pares delgados fluctúa; con Nasdaq abierto puede ser más estrecho.
Misma distancia. Diferente precio de la participación.
Ahora, antes de entrar, divido el spread por el rango. Tres cifras de la pantalla, una división.
Calcula tu número con tu ticker y envíalo.
@BinanceCIS #bStocksCIS
2
2
153
·
--
#dusk $DUSK @Dusk_Foundation
Revisé el explorador de Dusk dos veces hoy, con unas cinco horas de diferencia. Quería un delta en lugar de una instantánea: los promedios históricos esconden lo que está pasando ahora mismo.
Primera lectura: bloque 4,976,167, total de transacciones 67,221.
Segunda lectura: bloque 4,977,997, total de transacciones 67,280.
Así que, en esa ventana, la cadena produjo 1,830 bloques y procesó 59 transacciones.
Eso es 3.2% de los bloques que llevan algo. Más alto que la cifra histórica del 1.35%, lo cual me sorprendió de verdad: la actividad está aumentando, solo que desde una base muy baja. Aproximadamente 12 transacciones por hora.
Emisión en la misma ventana: 1,830 × 19.8574 = 36,339 DUSK.
Divide entre 59 y obtienes aproximadamente 616 DUSK emitidos por cada transacción procesada. Las comisiones que vi liquidarse fueron 0.006, 0.012, 0.012, 0.031, 0.033.
Pero el detalle que realmente me detuvo fueron los tipos de transacción. STAKE. WITHDRAW. STAKE_ACTIVATE: tres de esos, dos de los cuales fallaron por completo.
No una sola transferencia. No una sola llamada a contrato.
Todo lo que se mueve en Dusk ahora es la red manteniéndose a sí misma.
El stake pendiente pasó de 10.97M a 11.39M a lo largo de esas mismas cinco horas, así que el capital sigue comprometido. Esa es una señal real y no quiero descartarla.
Caveats honestos: cinco horas es una ventana estrecha y fácilmente podría ser fuera de horas pico. Y el tráfico de staking es un uso real: un conjunto de validadores asegurando una cadena no es “nada”.
Aun así, para una infraestructura construida específicamente para llevar valores regulados, la carga de trabajo observable de hoy es un conjunto de validadores manteniéndose vivo.
Qué cambiaría mi lectura: el primer bloque que abro que contenga una transferencia que alguien hizo porque quería mover valor, no porque estaba gestionando un stake.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Revisé el explorador de Dusk dos veces hoy, con unas cinco horas de diferencia. Quería un delta en lugar de una instantánea: los promedios históricos esconden lo que está pasando ahora mismo.
Primera lectura: bloque 4,976,167, total de transacciones 67,221.
Segunda lectura: bloque 4,977,997, total de transacciones 67,280.
Así que, en esa ventana, la cadena produjo 1,830 bloques y procesó 59 transacciones.
Eso es 3.2% de los bloques que llevan algo. Más alto que la cifra histórica del 1.35%, lo cual me sorprendió de verdad: la actividad está aumentando, solo que desde una base muy baja. Aproximadamente 12 transacciones por hora.
Emisión en la misma ventana: 1,830 × 19.8574 = 36,339 DUSK.
Divide entre 59 y obtienes aproximadamente 616 DUSK emitidos por cada transacción procesada. Las comisiones que vi liquidarse fueron 0.006, 0.012, 0.012, 0.031, 0.033.
Pero el detalle que realmente me detuvo fueron los tipos de transacción. STAKE. WITHDRAW. STAKE_ACTIVATE: tres de esos, dos de los cuales fallaron por completo.
No una sola transferencia. No una sola llamada a contrato.
Todo lo que se mueve en Dusk ahora es la red manteniéndose a sí misma.
El stake pendiente pasó de 10.97M a 11.39M a lo largo de esas mismas cinco horas, así que el capital sigue comprometido. Esa es una señal real y no quiero descartarla.
Caveats honestos: cinco horas es una ventana estrecha y fácilmente podría ser fuera de horas pico. Y el tráfico de staking es un uso real: un conjunto de validadores asegurando una cadena no es “nada”.
Aun así, para una infraestructura construida específicamente para llevar valores regulados, la carga de trabajo observable de hoy es un conjunto de validadores manteniéndose vivo.
Qué cambiaría mi lectura: el primer bloque que abro que contenga una transferencia que alguien hizo porque quería mover valor, no porque estaba gestionando un stake.
Revisé el explorador de Dusk dos veces hoy, con unas cinco horas de diferencia. Quería un delta en lugar de una instantánea: los promedios históricos esconden lo que está pasando ahora mismo.
Primera lectura: bloque 4,976,167, total de transacciones 67,221.
Segunda lectura: bloque 4,977,997, total de transacciones 67,280.
Así que, en esa ventana, la cadena produjo 1,830 bloques y procesó 59 transacciones.
Eso es 3.2% de los bloques que llevan algo. Más alto que la cifra histórica del 1.35%, lo cual me sorprendió de verdad: la actividad está aumentando, solo que desde una base muy baja. Aproximadamente 12 transacciones por hora.
Emisión en la misma ventana: 1,830 × 19.8574 = 36,339 DUSK.
Divide entre 59 y obtienes aproximadamente 616 DUSK emitidos por cada transacción procesada. Las comisiones que vi liquidarse fueron 0.006, 0.012, 0.012, 0.031, 0.033.
Pero el detalle que realmente me detuvo fueron los tipos de transacción. STAKE. WITHDRAW. STAKE_ACTIVATE: tres de esos, dos de los cuales fallaron por completo.
No una sola transferencia. No una sola llamada a contrato.
Todo lo que se mueve en Dusk ahora es la red manteniéndose a sí misma.
El stake pendiente pasó de 10.97M a 11.39M a lo largo de esas mismas cinco horas, así que el capital sigue comprometido. Esa es una señal real y no quiero descartarla.
Caveats honestos: cinco horas es una ventana estrecha y fácilmente podría ser fuera de horas pico. Y el tráfico de staking es un uso real: un conjunto de validadores asegurando una cadena no es “nada”.
Aun así, para una infraestructura construida específicamente para llevar valores regulados, la carga de trabajo observable de hoy es un conjunto de validadores manteniéndose vivo.
Qué cambiaría mi lectura: el primer bloque que abro que contenga una transferencia que alguien hizo porque quería mover valor, no porque estaba gestionando un stake.
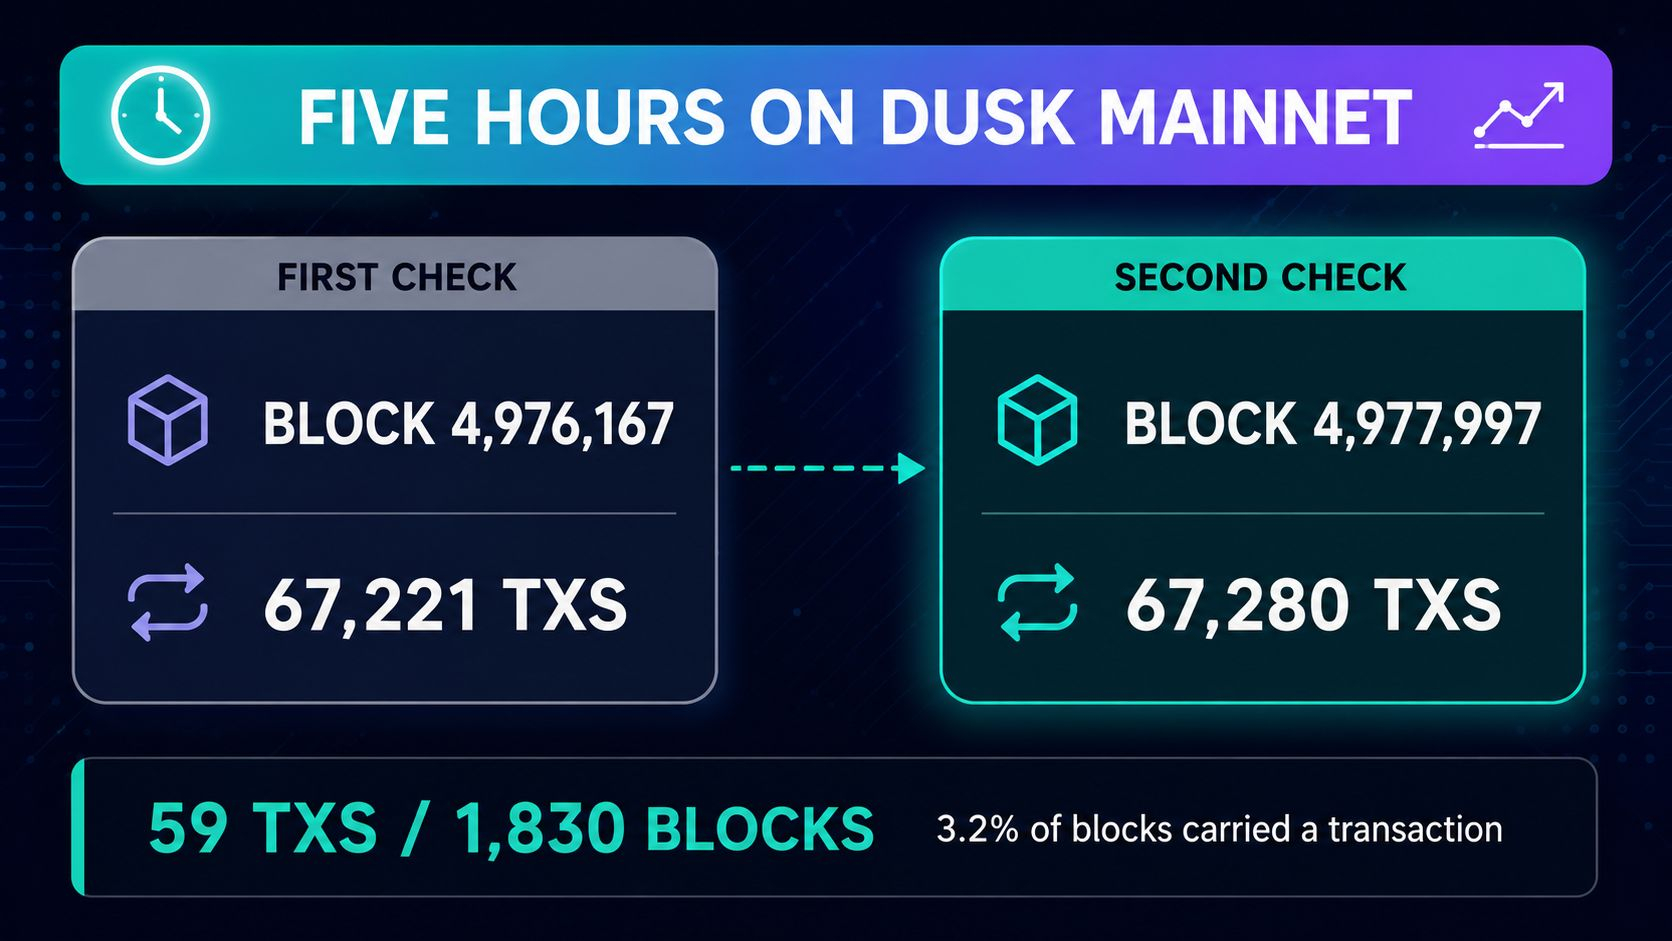
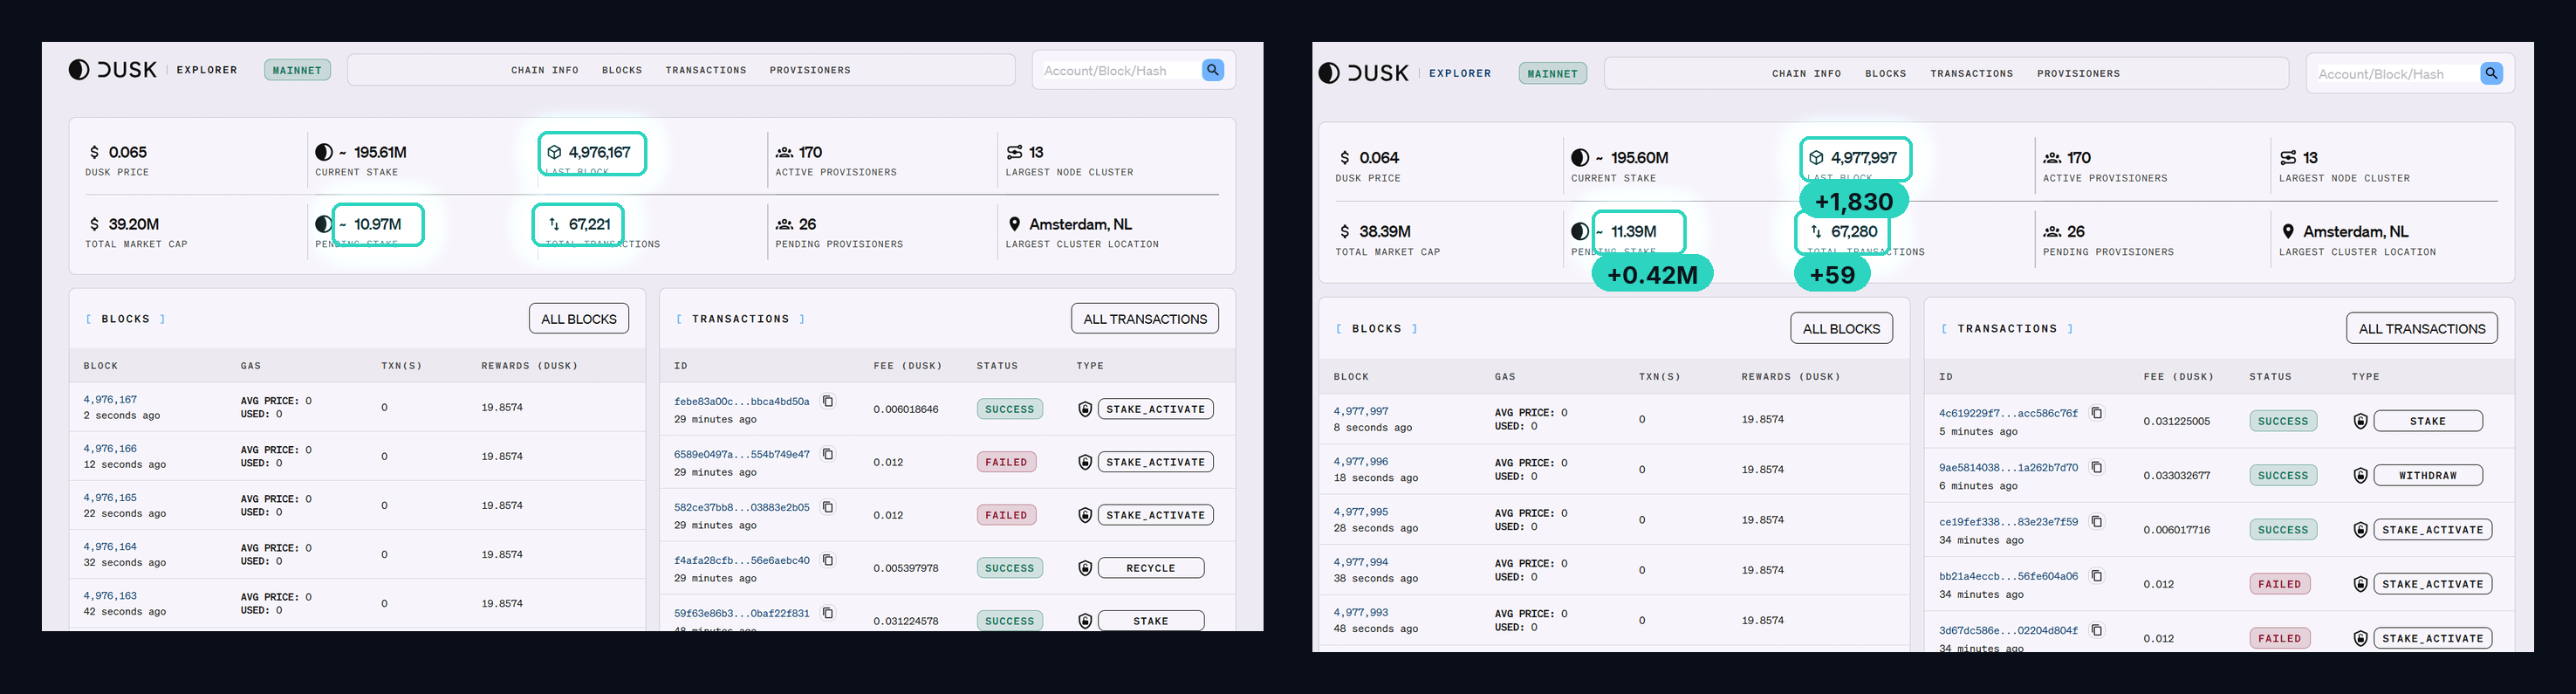
2
2
98
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BTCBreaks80K
57,182 visualizaciones
1,366 participa(n) en el debate
EL BOMBEO DE LA FED Y EL VACÍO DE LOS $80K: La trampa de liquidez en Bitcoin 🐋📊
El mercado está eufórico tras el ruido macroeconómico de la Reserva Federal, inyectando un latigazo alcista que catapultó a Bitcoin hasta marcar un máximo exacto de $80,989.99. Comprar en este nivel guiado por las noticias es saltar al vacío sin paracaídas matemático.
Los números fríos del escáner revelan una sobreextensión crítica:
🔥 Asfixia Cuantitativa (4H): La vela impulsiva rompió la gravedad. El oscilador KDJ en la temporalidad de 4 horas está ardiendo en sobrecompra extrema, con la línea 'J' reventando el límite en 100.83. El precio cotiza peligrosamente desconectado de su soporte estructural primario, la EMA 20, que quedó abandonada allá abajo en los $77,270.34.
📐 La Jaula de Fibonacci: Al trazar el retroceso matemático desde la base del impulso en $74,967.97 hasta el pico de los $80,989.99, el nivel clave del 38.2% de Fibonacci confluye con una precisión quirúrgica en los $78,689. ¿La confirmación de la terminal? Ese nivel empata exactamente con el piso dinámico del SuperTrend en 1H, ubicado en $78,702.50.
🩸 Drenaje a Corto Plazo (1H): La inercia ya comenzó a fracturarse. El KDJ de 1 hora muestra la línea 'J' retrocediendo a 87.22, confirmando que el combustible de la noticia se está agotando.
El Setup del Francotirador (Cero FOMO):
Operar el nivel de los $80,748 con las EMAs a más de $3,000 dólares de distancia destruye por completo cualquier gestión de riesgo.
🔴 Zona de Trampa: Comprar la euforia de la FED en el techo actual es regalar liquidez a los institucionales que ya están aprovechando para distribuir.
🟢 Zona de Caza Estructural: La disciplina dicta esperar la regresión a la media. Nuestras redes de pesca matemáticas se despliegan en la confluencia del 38.2% de Fibonacci y el SuperTrend de 1H, apuntando al bloque seguro de los $78,700.
La estadística no opera noticias, opera la estructura que dejan detrás. 📐
$BTC #BTCBreaks80K
RelatoCriptoPRO
·2 «Me gusta»
·1.2k visualizaciones
比特币突破8万
58,330 visualizaciones
210 participa(n) en el debate
BuffettBecomesBerkshireChairmanEmeritus
12,922 visualizaciones
472 participa(n) en el debate