
CryptoWolf-
68 Publicaciones
CryptoWolf-
Denunciar
Bloquear usuario
21 Siguiendo
36 Seguidores
56 Me gusta
Publicaciones
·
--
Ver traducción
#BinancePick ghuttt hdruyrgytgurr ydfyhrghr yfhgcggggffhh hh
#BinancePick ghuttt hdruyrgytgurr ydfyhrghr yfhgcggggffhh hh
·
--
#BinancePick hhuvgvv hgdrredgh gvvghjhtfyu bhhhhhvfdhygg
#BinancePick hhuvgvv hgdrredgh gvvghjhtfyu bhhhhhvfdhygg
·
--
Ver traducción
#BinancePick hhhhhyyyy77777yuu777777ghyyhyyyyyy huh huuuu hhhhv
#BinancePick hhhhhyyyy77777yuu777777ghyyhyyyyyy huh huuuu hhhhv
·
--
#BinancePick hjjjhhhhhhhgghhh hhhhggrruhhdgu hhggihhhhggjjhh
#BinancePick hjjjhhhhhhhgghhh hhhhggrruhhdgu hhggihhhhggjjhh
1
·
--
#BinancePick ffffgffdd dbdjjdjdhdhdhdhehdhdbdbbdhdhf
#BinancePick ffffgffdd dbdjjdjdhdhdhdhehdhdbdbbdhdhf
·
--
Ver traducción
#BinancePick ga s shdhdhd djushddjddbbd ueuehd d dhhdbdbebebebee
#BinancePick ga s shdhdhd djushddjddbbd ueuehd d dhhdbdbebebebee
·
--
Ver traducción
#BinancePick interest on same is my said like or ehkshs ausa hsuvs
#BinancePick interest on same is my said like or ehkshs ausa hsuvs
·
--
·
--
@termmax #TermMax
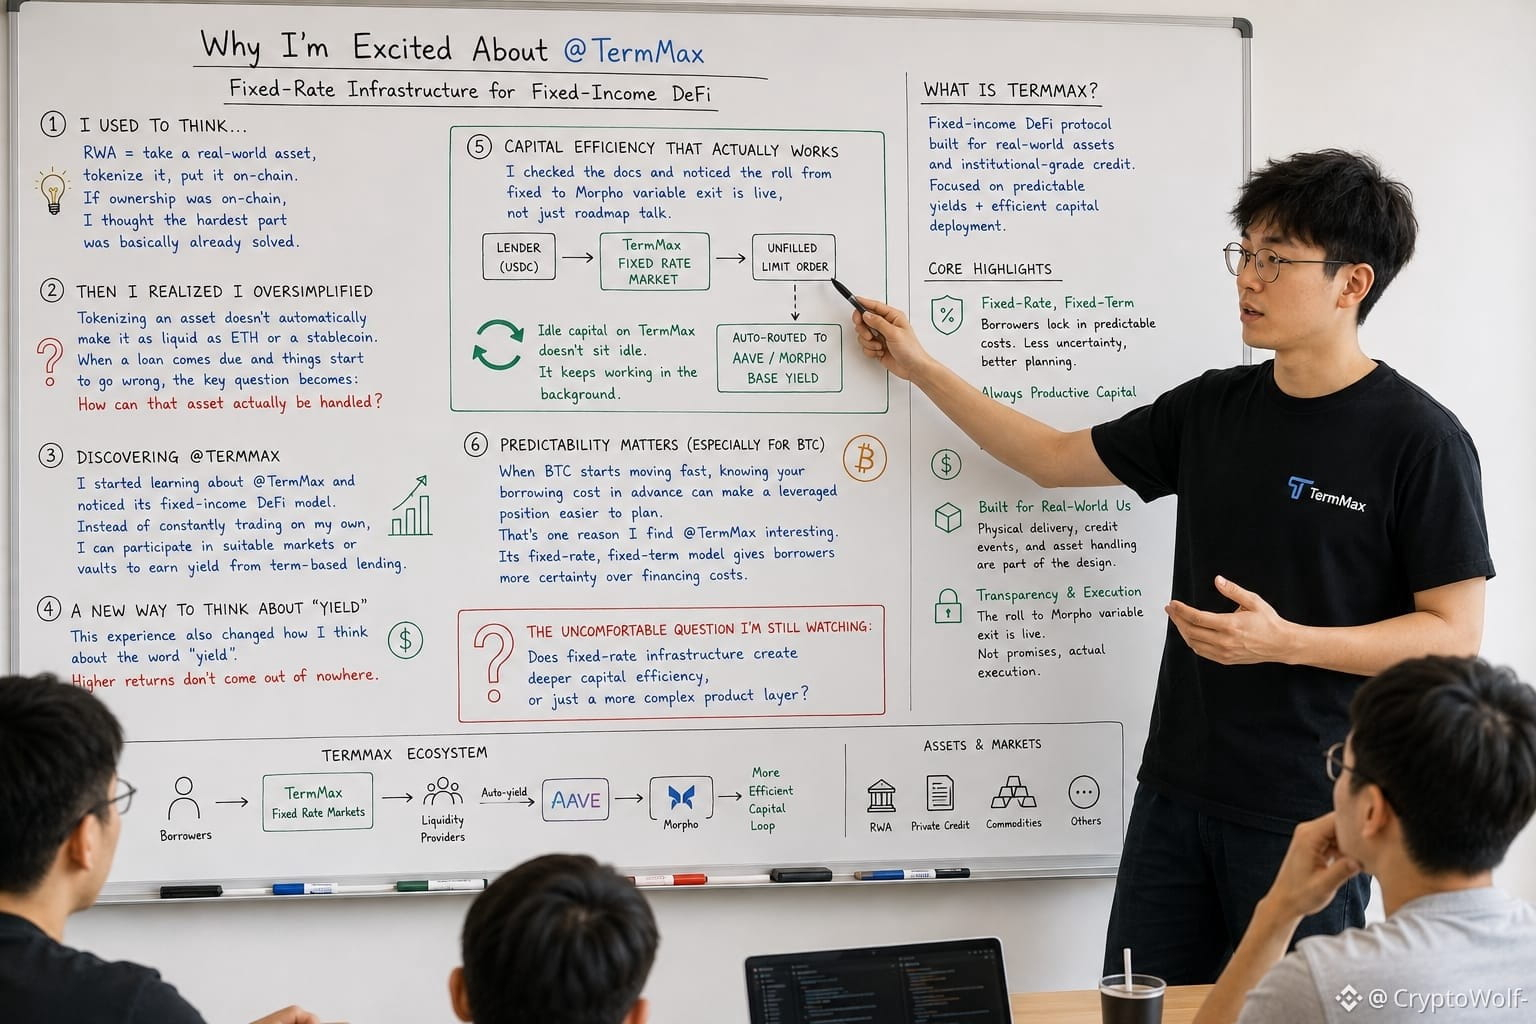
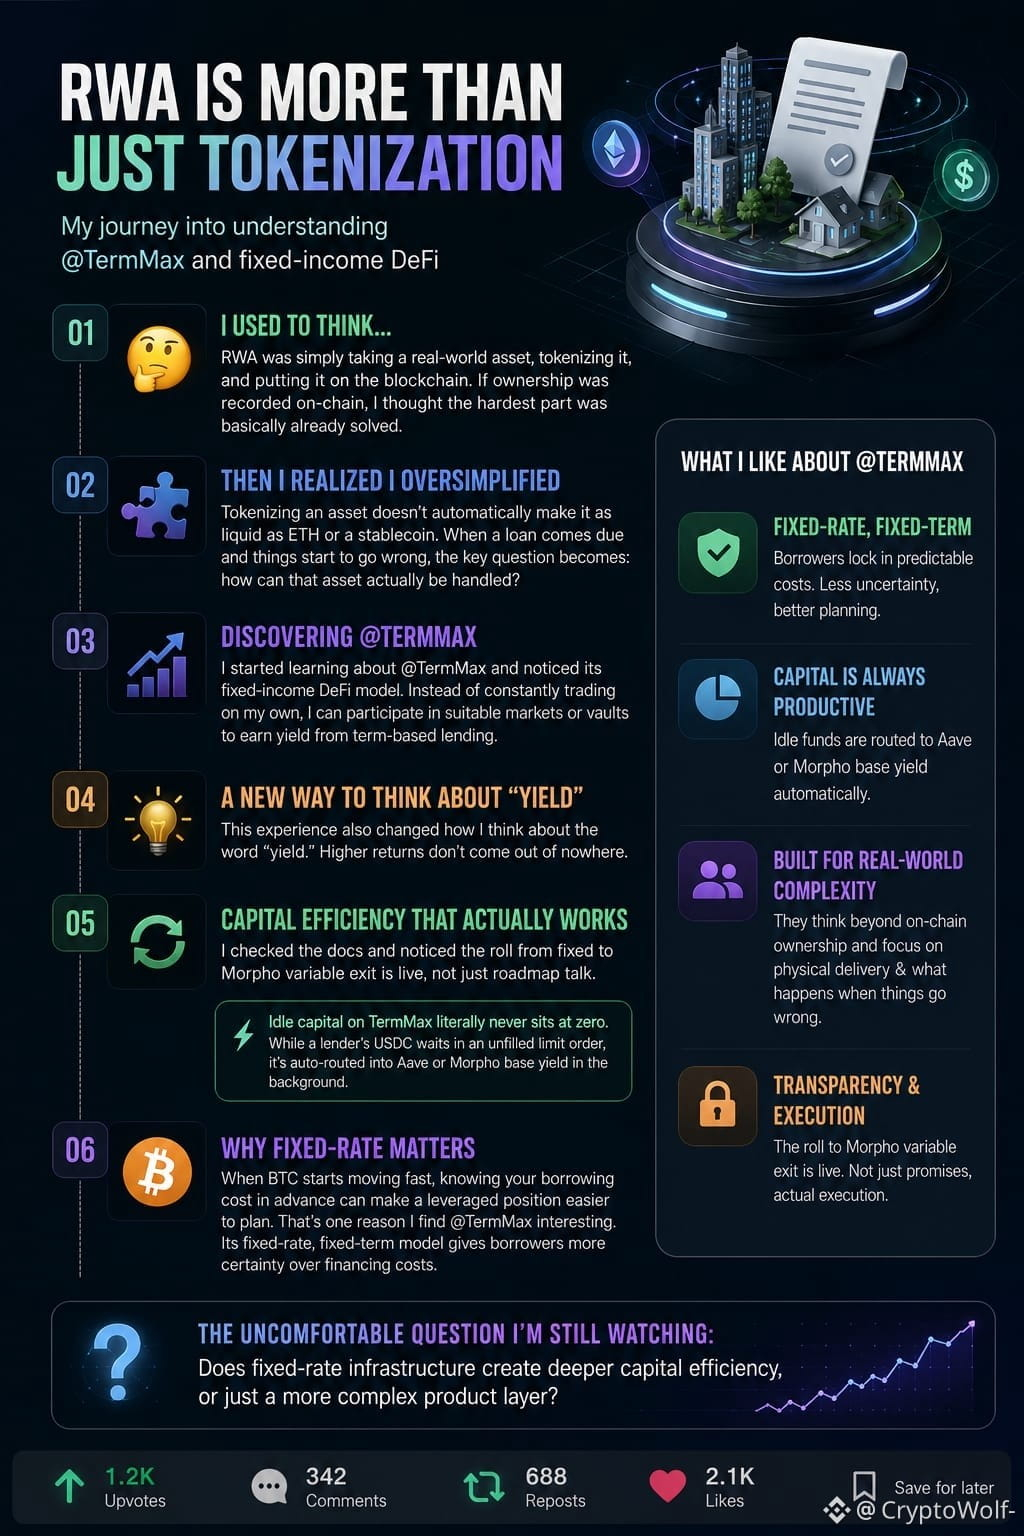
Solía pensar que RWA era simplemente tomar un activo del mundo real, tokenizarlo y ponerlo en la blockchain. Si la propiedad quedaba registrada on-chain, pensaba que la parte más difícil ya estaba básicamente resuelta.
Pero cuando miré @TermMax, especialmente cómo abordan la entrega física, me di cuenta de que había simplificado demasiado el problema. Tokenizar un activo no lo vuelve automáticamente tan líquido como ETH o una stablecoin. Cuando un préstamo vence y las cosas empiezan a ir mal, la pregunta clave pasa a ser: ¿cómo se puede gestionar realmente ese activo?
Entonces empecé a aprender sobre @TermMax y noté su modelo DeFi de renta fija. En lugar de operar constantemente por mi cuenta, puedo participar en mercados o vaults adecuados para obtener rendimiento del préstamo a plazo.
Sin embargo, esta experiencia también cambió cómo pienso sobre la palabra “rendimiento”. Los retornos más altos no salen de la nada.
Revisé la documentación y noté que el cambio de fijo a salida variable de Morpho ya está activo, no es solo parte de la hoja de ruta. El capital ocioso en TermMax literalmente nunca se queda en cero. Mientras el USDC de un prestamista espera en una orden límite sin ejecutar, se redirige automáticamente a Aave o al rendimiento base de Morpho en segundo plano.
Otra cosa que noté anoche: cuando BTC empieza a moverse rápido, saber de antemano tu coste de endeudamiento puede hacer que una posición apalancada sea más fácil de planificar. Esa es una de las razones por las que @TermMax me parece interesante. Su modelo de tipo fijo y plazo fijo les da a los prestatarios más certeza sobre los costes de financiación.
@TermMax #TermMax
Solía pensar que RWA era simplemente tomar un activo del mundo real, tokenizarlo y ponerlo en la blockchain. Si la propiedad quedaba registrada on-chain, pensaba que la parte más difícil ya estaba básicamente resuelta.
Pero cuando miré @TermMax, especialmente cómo abordan la entrega física, me di cuenta de que había simplificado demasiado el problema. Tokenizar un activo no lo vuelve automáticamente tan líquido como ETH o una stablecoin. Cuando un préstamo vence y las cosas empiezan a ir mal, la pregunta clave pasa a ser: ¿cómo se puede gestionar realmente ese activo?
Entonces empecé a aprender sobre @TermMax y noté su modelo DeFi de renta fija. En lugar de operar constantemente por mi cuenta, puedo participar en mercados o vaults adecuados para obtener rendimiento del préstamo a plazo.
Sin embargo, esta experiencia también cambió cómo pienso sobre la palabra “rendimiento”. Los retornos más altos no salen de la nada.
Revisé la documentación y noté que el cambio de fijo a salida variable de Morpho ya está activo, no es solo parte de la hoja de ruta. El capital ocioso en TermMax literalmente nunca se queda en cero. Mientras el USDC de un prestamista espera en una orden límite sin ejecutar, se redirige automáticamente a Aave o al rendimiento base de Morpho en segundo plano.
Otra cosa que noté anoche: cuando BTC empieza a moverse rápido, saber de antemano tu coste de endeudamiento puede hacer que una posición apalancada sea más fácil de planificar. Esa es una de las razones por las que @TermMax me parece interesante. Su modelo de tipo fijo y plazo fijo les da a los prestatarios más certeza sobre los costes de financiación.
Solía pensar que RWA era simplemente tomar un activo del mundo real, tokenizarlo y ponerlo en la blockchain. Si la propiedad quedaba registrada on-chain, pensaba que la parte más difícil ya estaba básicamente resuelta.
Pero cuando miré @TermMax, especialmente cómo abordan la entrega física, me di cuenta de que había simplificado demasiado el problema. Tokenizar un activo no lo vuelve automáticamente tan líquido como ETH o una stablecoin. Cuando un préstamo vence y las cosas empiezan a ir mal, la pregunta clave pasa a ser: ¿cómo se puede gestionar realmente ese activo?
Entonces empecé a aprender sobre @TermMax y noté su modelo DeFi de renta fija. En lugar de operar constantemente por mi cuenta, puedo participar en mercados o vaults adecuados para obtener rendimiento del préstamo a plazo.
Sin embargo, esta experiencia también cambió cómo pienso sobre la palabra “rendimiento”. Los retornos más altos no salen de la nada.
Revisé la documentación y noté que el cambio de fijo a salida variable de Morpho ya está activo, no es solo parte de la hoja de ruta. El capital ocioso en TermMax literalmente nunca se queda en cero. Mientras el USDC de un prestamista espera en una orden límite sin ejecutar, se redirige automáticamente a Aave o al rendimiento base de Morpho en segundo plano.
Otra cosa que noté anoche: cuando BTC empieza a moverse rápido, saber de antemano tu coste de endeudamiento puede hacer que una posición apalancada sea más fácil de planificar. Esa es una de las razones por las que @TermMax me parece interesante. Su modelo de tipo fijo y plazo fijo les da a los prestatarios más certeza sobre los costes de financiación.
21
2
12
89
·
--
Con verificación
Cuanto más investigo @TermMax, más me hace reconsiderar cómo pienso sobre los préstamos a tasa fija.
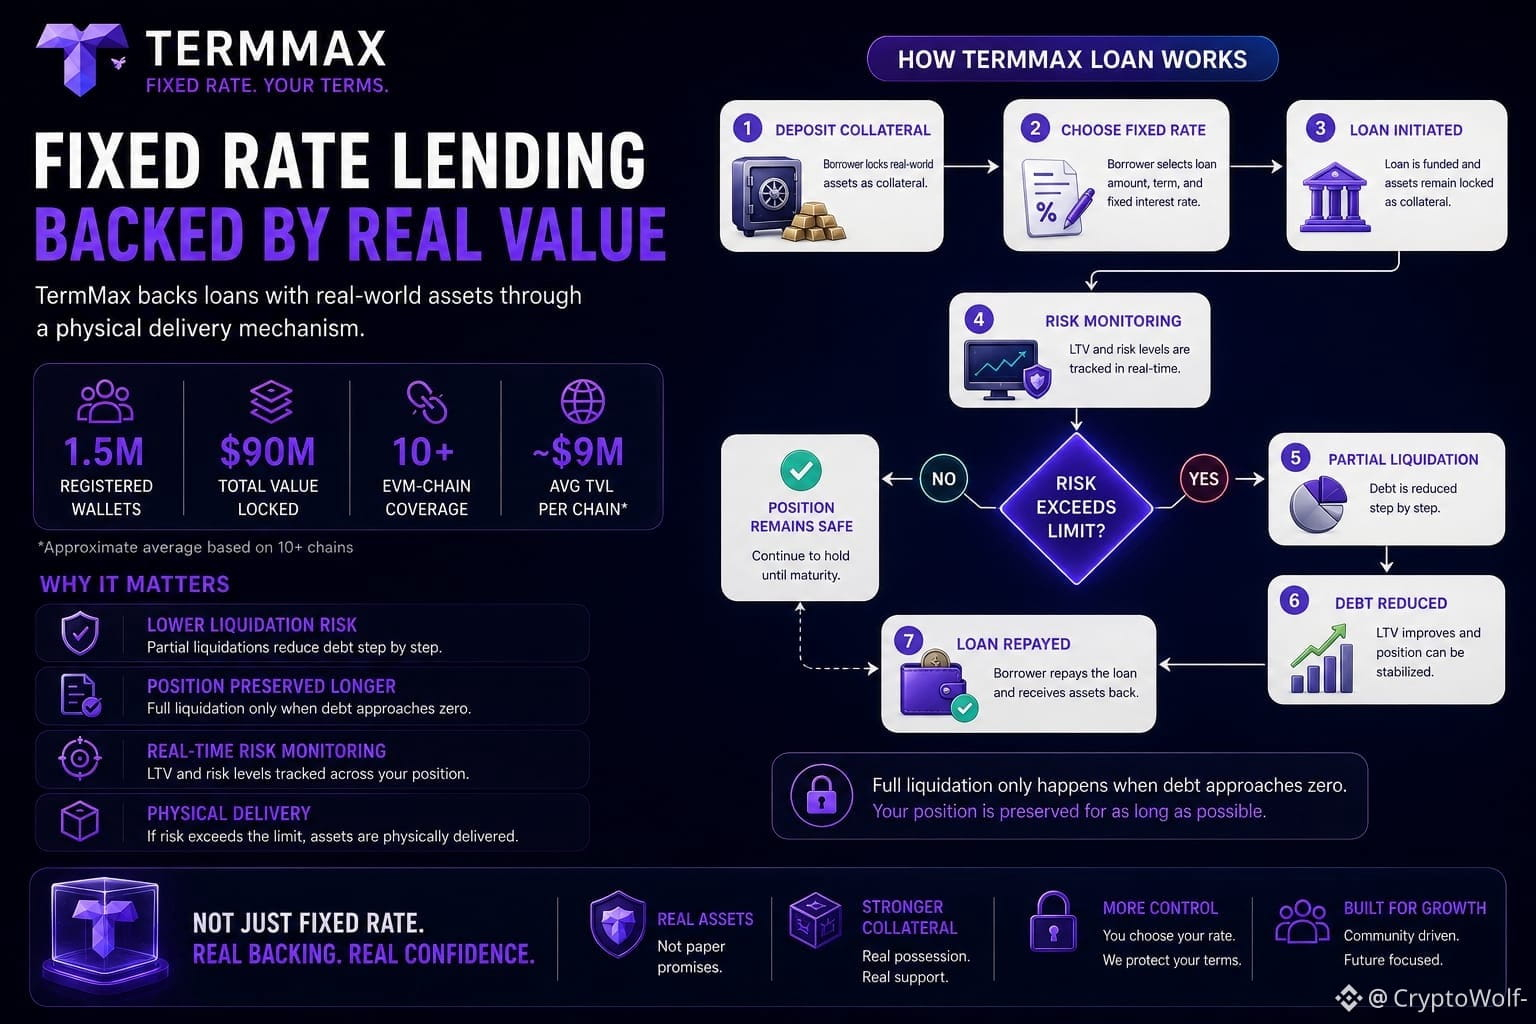
Una cosa que llamó mi atención fue el mecanismo de liquidación. En lugar de simplemente vender activos en el mercado para gestionar el préstamo, la forma en que funciona el mecanismo me da una perspectiva diferente sobre cómo el colateral puede respaldar el préstamo cuando las cosas no salen como se esperaba.
También noté los 1.5M de wallets registradas y los $90M de TVL reportados. Dividir el TVL entre esa cifra da una imagen muy distinta de simplemente mirar la historia limpia de suministro fijo de $1B.
La cobertura de cadenas EVM suena amplia, pero un promedio simple situaría el TVL en aproximadamente $9M por cadena. Aun así, los mercados a tasa fija necesitan liquidez y profundidad reales, no solo despliegue en muchas cadenas.
Otro punto que noté es el diseño de la liquidación. En otros sistemas que he usado, cruzar la línea de peligro puede significar perder toda la posición de una sola vez. Con @termmax , la forma en que cambia el LTV después de la liquidación llamó mi atención. Si la liquidación total solo ocurre a medida que la deuda se reduce hacia cero, eso podría marcar una diferencia en cómo se gestionan la liquidez y el riesgo.
Me gusta pensar en el lado negativo antes de centrarme en el positivo. No podemos controlar hacia dónde se mueve el mercado, pero sí podemos decidir cuánto riesgo estamos dispuestos a asumir antes de abrir una posición.
¿Crees que el mecanismo de entrega física de TermMax realmente puede manejar activos del mundo real verdaderamente ilíquidos, o ahí es donde empieza el verdadero desafío?
@TermMax #TermMax
Cuanto más investigo @TermMax, más me hace reconsiderar cómo pienso sobre los préstamos a tasa fija.
Una cosa que llamó mi atención fue el mecanismo de liquidación. En lugar de simplemente vender activos en el mercado para gestionar el préstamo, la forma en que funciona el mecanismo me da una perspectiva diferente sobre cómo el colateral puede respaldar el préstamo cuando las cosas no salen como se esperaba.
También noté los 1.5M de wallets registradas y los $90M de TVL reportados. Dividir el TVL entre esa cifra da una imagen muy distinta de simplemente mirar la historia limpia de suministro fijo de $1B.
La cobertura de cadenas EVM suena amplia, pero un promedio simple situaría el TVL en aproximadamente $9M por cadena. Aun así, los mercados a tasa fija necesitan liquidez y profundidad reales, no solo despliegue en muchas cadenas.
Otro punto que noté es el diseño de la liquidación. En otros sistemas que he usado, cruzar la línea de peligro puede significar perder toda la posición de una sola vez. Con @TermMax , la forma en que cambia el LTV después de la liquidación llamó mi atención. Si la liquidación total solo ocurre a medida que la deuda se reduce hacia cero, eso podría marcar una diferencia en cómo se gestionan la liquidez y el riesgo.
Me gusta pensar en el lado negativo antes de centrarme en el positivo. No podemos controlar hacia dónde se mueve el mercado, pero sí podemos decidir cuánto riesgo estamos dispuestos a asumir antes de abrir una posición.
¿Crees que el mecanismo de entrega física de TermMax realmente puede manejar activos del mundo real verdaderamente ilíquidos, o ahí es donde empieza el verdadero desafío?
@TermMax #TermMax
Una cosa que llamó mi atención fue el mecanismo de liquidación. En lugar de simplemente vender activos en el mercado para gestionar el préstamo, la forma en que funciona el mecanismo me da una perspectiva diferente sobre cómo el colateral puede respaldar el préstamo cuando las cosas no salen como se esperaba.
También noté los 1.5M de wallets registradas y los $90M de TVL reportados. Dividir el TVL entre esa cifra da una imagen muy distinta de simplemente mirar la historia limpia de suministro fijo de $1B.
La cobertura de cadenas EVM suena amplia, pero un promedio simple situaría el TVL en aproximadamente $9M por cadena. Aun así, los mercados a tasa fija necesitan liquidez y profundidad reales, no solo despliegue en muchas cadenas.
Otro punto que noté es el diseño de la liquidación. En otros sistemas que he usado, cruzar la línea de peligro puede significar perder toda la posición de una sola vez. Con @TermMax , la forma en que cambia el LTV después de la liquidación llamó mi atención. Si la liquidación total solo ocurre a medida que la deuda se reduce hacia cero, eso podría marcar una diferencia en cómo se gestionan la liquidez y el riesgo.
Me gusta pensar en el lado negativo antes de centrarme en el positivo. No podemos controlar hacia dónde se mueve el mercado, pero sí podemos decidir cuánto riesgo estamos dispuestos a asumir antes de abrir una posición.
¿Crees que el mecanismo de entrega física de TermMax realmente puede manejar activos del mundo real verdaderamente ilíquidos, o ahí es donde empieza el verdadero desafío?
@TermMax #TermMax
11
1
10
69
·
--
Con verificación
#termmax
¿Está siendo absorbido el nuevo TMX por el uso de staking de gobernanza y la demanda real, o simplemente se está convirtiendo en más liquidez disponible?
Eso cambia cómo juzgo a TermMax. La verdadera pregunta no es si la tasa de comisión parece alta o baja. Es si los usuarios valoran lo suficiente una deuda predecible como para aceptar una madurez fija, una flexibilidad reducida y la necesidad de gestionar el momento del rollover.
Eso hace que la gobernanza sea importante.
Si los stakers de $TMX pueden influir en los parámetros de riesgo y en los permisos de los curadores, potencialmente están ayudando a dar forma a cómo el protocolo gestiona el riesgo.
Ese equilibrio es lo que estaré observando en TermMax.
Para mí, la pregunta interesante no es solo cuánto puede crecer el protocolo.
Pero cuando investigué el modelo de Vault y Curator de TermMax, empecé a darme cuenta de que esta comprensión era un poco superficial. El Curator no es simplemente alguien que “busca un alto APY”. Tiene que decidir a qué mercado debería ir el capital, qué vencimiento elegir y qué nivel de riesgo asumir. Me gusta cómo este modelo hace más visible un problema bastante invisible: el riesgo y la asignación de capital.
TermMax ha estado trabajando en mercados institucionales de tasa fija desde 2024, incluida una infraestructura segura con Fireblocks para instituciones KYC. Su hoja de ruta ahora apunta hacia productos estructurados institucionales, alianzas con market makers y una integración más amplia de RWA.
La mejor infraestructura suele ser la parte que hace que una estrategia complicada se sienta simple sin ocultar el riesgo.
Después de revisar los mercados, el orden que usaría es: elegir el par de activos → comprobar el vencimiento → entender la estructura FT/XT → y luego comparar la tasa fija. Eso me parece mucho más lógico que empezar por el rendimiento.
Me gusta la idea detrás de ello, pero sigo siendo cauteloso. La previsibilidad en un área no hace que DeFi sea predecible en general. La garantía aún puede caer, la liquidez aún puede desaparecer y los vencimientos fijos pueden volverse incómodos cuando el mercado se mueve en la dirección equivocada.
@termmax #TermMax
#termmax
¿Está siendo absorbido el nuevo TMX por el uso de staking de gobernanza y la demanda real, o simplemente se está convirtiendo en más liquidez disponible?
Eso cambia cómo juzgo a TermMax. La verdadera pregunta no es si la tasa de comisión parece alta o baja. Es si los usuarios valoran lo suficiente una deuda predecible como para aceptar una madurez fija, una flexibilidad reducida y la necesidad de gestionar el momento del rollover.
Eso hace que la gobernanza sea importante.
Si los stakers de $TMX pueden influir en los parámetros de riesgo y en los permisos de los curadores, potencialmente están ayudando a dar forma a cómo el protocolo gestiona el riesgo.
Ese equilibrio es lo que estaré observando en TermMax.
Para mí, la pregunta interesante no es solo cuánto puede crecer el protocolo.
Pero cuando investigué el modelo de Vault y Curator de TermMax, empecé a darme cuenta de que esta comprensión era un poco superficial. El Curator no es simplemente alguien que “busca un alto APY”. Tiene que decidir a qué mercado debería ir el capital, qué vencimiento elegir y qué nivel de riesgo asumir. Me gusta cómo este modelo hace más visible un problema bastante invisible: el riesgo y la asignación de capital.
TermMax ha estado trabajando en mercados institucionales de tasa fija desde 2024, incluida una infraestructura segura con Fireblocks para instituciones KYC. Su hoja de ruta ahora apunta hacia productos estructurados institucionales, alianzas con market makers y una integración más amplia de RWA.
La mejor infraestructura suele ser la parte que hace que una estrategia complicada se sienta simple sin ocultar el riesgo.
Después de revisar los mercados, el orden que usaría es: elegir el par de activos → comprobar el vencimiento → entender la estructura FT/XT → y luego comparar la tasa fija. Eso me parece mucho más lógico que empezar por el rendimiento.
Me gusta la idea detrás de ello, pero sigo siendo cauteloso. La previsibilidad en un área no hace que DeFi sea predecible en general. La garantía aún puede caer, la liquidez aún puede desaparecer y los vencimientos fijos pueden volverse incómodos cuando el mercado se mueve en la dirección equivocada.
@TermMax #TermMax
¿Está siendo absorbido el nuevo TMX por el uso de staking de gobernanza y la demanda real, o simplemente se está convirtiendo en más liquidez disponible?
Eso cambia cómo juzgo a TermMax. La verdadera pregunta no es si la tasa de comisión parece alta o baja. Es si los usuarios valoran lo suficiente una deuda predecible como para aceptar una madurez fija, una flexibilidad reducida y la necesidad de gestionar el momento del rollover.
Eso hace que la gobernanza sea importante.
Si los stakers de $TMX pueden influir en los parámetros de riesgo y en los permisos de los curadores, potencialmente están ayudando a dar forma a cómo el protocolo gestiona el riesgo.
Ese equilibrio es lo que estaré observando en TermMax.
Para mí, la pregunta interesante no es solo cuánto puede crecer el protocolo.
Pero cuando investigué el modelo de Vault y Curator de TermMax, empecé a darme cuenta de que esta comprensión era un poco superficial. El Curator no es simplemente alguien que “busca un alto APY”. Tiene que decidir a qué mercado debería ir el capital, qué vencimiento elegir y qué nivel de riesgo asumir. Me gusta cómo este modelo hace más visible un problema bastante invisible: el riesgo y la asignación de capital.
TermMax ha estado trabajando en mercados institucionales de tasa fija desde 2024, incluida una infraestructura segura con Fireblocks para instituciones KYC. Su hoja de ruta ahora apunta hacia productos estructurados institucionales, alianzas con market makers y una integración más amplia de RWA.
La mejor infraestructura suele ser la parte que hace que una estrategia complicada se sienta simple sin ocultar el riesgo.
Después de revisar los mercados, el orden que usaría es: elegir el par de activos → comprobar el vencimiento → entender la estructura FT/XT → y luego comparar la tasa fija. Eso me parece mucho más lógico que empezar por el rendimiento.
Me gusta la idea detrás de ello, pero sigo siendo cauteloso. La previsibilidad en un área no hace que DeFi sea predecible en general. La garantía aún puede caer, la liquidez aún puede desaparecer y los vencimientos fijos pueden volverse incómodos cuando el mercado se mueve en la dirección equivocada.
@TermMax #TermMax
1
71
·
--
#termmax
TermMax también se está expandiendo más allá de los mercados tradicionales de préstamo y endeudamiento con monederos gestionados y productos de estilo opciones.
TermMax permite a los usuarios entrar en los mercados con una tasa y vencimiento definidos.
TermMax Alpha está construido en torno al trading de estilo opciones, por lo que los traders pueden posicionarse según diferentes visiones del mercado mientras adoptan un enfoque de riesgo definido.
PIEVERSE acaba de recibir otro impulso interesante: ahora está listado en TermMax Alpha. El ecosistema de Pieverse sigue dando a la gente razones para seguir involucrada. Ver cómo $PIEVERSE se expande a otro entorno DeFi.
Un token de deuda puede representarse mediante dos piezas complementarias, donde 1 FT + 1 XT conforma la posición de deuda completa. El FT lleva la reclamación del valor nominal hasta el vencimiento, mientras que XT representa el lado restante de esa posición.
TermMax merece la pena seguirlo por su potencial para transformar cómo los usuarios interactúan con productos financieros on-chain. Para los entusiastas de las criptomonedas, @TermMax sigue siendo un proyecto que conviene investigar de cerca a medida que el mercado evoluciona. TermMax aborda esto haciendo que la reclamación de plazo fijo sea transferible como un FT, dando a la posición una vida más allá de los acuerdos originales.
el experimento más grande aquí en realidad no es “¿puede DeFi ofrecer tasas fijas?
TermMax Supuse que la liquidación en TermMax significaba lo mismo que significa en cualquier otro lugar que he usado: cruzar la línea de peligro, perder toda la posición de un solo golpe, sin términos medios.
Si la deuda pendiente supera los $10,000, los liquidadores están limitados al 50% del valor total de la deuda por evento.La penalización es del 10% del valor de la deuda liquidada, dividida exactamente a la mitad — 5% para el liquidador como recompensa, 5% para la bóveda de reservas del protocolo. TMX es si ese límite del 50% protege de manera significativa a los grandes prestatarios, o solo convierte una liquidación en dos más pequeñas, una tras otra. $CYS?
#TermMax @termmax
#termmax
TermMax también se está expandiendo más allá de los mercados tradicionales de préstamo y endeudamiento con monederos gestionados y productos de estilo opciones.
TermMax permite a los usuarios entrar en los mercados con una tasa y vencimiento definidos.
TermMax Alpha está construido en torno al trading de estilo opciones, por lo que los traders pueden posicionarse según diferentes visiones del mercado mientras adoptan un enfoque de riesgo definido.
PIEVERSE acaba de recibir otro impulso interesante: ahora está listado en TermMax Alpha. El ecosistema de Pieverse sigue dando a la gente razones para seguir involucrada. Ver cómo $PIEVERSE se expande a otro entorno DeFi.
Un token de deuda puede representarse mediante dos piezas complementarias, donde 1 FT + 1 XT conforma la posición de deuda completa. El FT lleva la reclamación del valor nominal hasta el vencimiento, mientras que XT representa el lado restante de esa posición.
TermMax merece la pena seguirlo por su potencial para transformar cómo los usuarios interactúan con productos financieros on-chain. Para los entusiastas de las criptomonedas, @TermMax sigue siendo un proyecto que conviene investigar de cerca a medida que el mercado evoluciona. TermMax aborda esto haciendo que la reclamación de plazo fijo sea transferible como un FT, dando a la posición una vida más allá de los acuerdos originales.
el experimento más grande aquí en realidad no es “¿puede DeFi ofrecer tasas fijas?
TermMax Supuse que la liquidación en TermMax significaba lo mismo que significa en cualquier otro lugar que he usado: cruzar la línea de peligro, perder toda la posición de un solo golpe, sin términos medios.
Si la deuda pendiente supera los $10,000, los liquidadores están limitados al 50% del valor total de la deuda por evento.La penalización es del 10% del valor de la deuda liquidada, dividida exactamente a la mitad — 5% para el liquidador como recompensa, 5% para la bóveda de reservas del protocolo. TMX es si ese límite del 50% protege de manera significativa a los grandes prestatarios, o solo convierte una liquidación en dos más pequeñas, una tras otra. $CYS?
#TermMax @TermMax
TermMax también se está expandiendo más allá de los mercados tradicionales de préstamo y endeudamiento con monederos gestionados y productos de estilo opciones.
TermMax permite a los usuarios entrar en los mercados con una tasa y vencimiento definidos.
TermMax Alpha está construido en torno al trading de estilo opciones, por lo que los traders pueden posicionarse según diferentes visiones del mercado mientras adoptan un enfoque de riesgo definido.
PIEVERSE acaba de recibir otro impulso interesante: ahora está listado en TermMax Alpha. El ecosistema de Pieverse sigue dando a la gente razones para seguir involucrada. Ver cómo $PIEVERSE se expande a otro entorno DeFi.
Un token de deuda puede representarse mediante dos piezas complementarias, donde 1 FT + 1 XT conforma la posición de deuda completa. El FT lleva la reclamación del valor nominal hasta el vencimiento, mientras que XT representa el lado restante de esa posición.
TermMax merece la pena seguirlo por su potencial para transformar cómo los usuarios interactúan con productos financieros on-chain. Para los entusiastas de las criptomonedas, @TermMax sigue siendo un proyecto que conviene investigar de cerca a medida que el mercado evoluciona. TermMax aborda esto haciendo que la reclamación de plazo fijo sea transferible como un FT, dando a la posición una vida más allá de los acuerdos originales.
el experimento más grande aquí en realidad no es “¿puede DeFi ofrecer tasas fijas?
TermMax Supuse que la liquidación en TermMax significaba lo mismo que significa en cualquier otro lugar que he usado: cruzar la línea de peligro, perder toda la posición de un solo golpe, sin términos medios.
Si la deuda pendiente supera los $10,000, los liquidadores están limitados al 50% del valor total de la deuda por evento.La penalización es del 10% del valor de la deuda liquidada, dividida exactamente a la mitad — 5% para el liquidador como recompensa, 5% para la bóveda de reservas del protocolo. TMX es si ese límite del 50% protege de manera significativa a los grandes prestatarios, o solo convierte una liquidación en dos más pequeñas, una tras otra. $CYS?
#TermMax @TermMax
5
3
73
·
--
#termmax
Un paquete de préstamos DeFi normal combina como una sola posición las garantías, la deuda, los intereses y el vencimiento. Los curadores como MEV Capital y Keyrock pueden gestionar bóvedas ERC-4626 en distintos mercados de plazos. La financiación tradicional lo resolvió hace siglos con bonos. No “APY estimado”. No “hasta”. Bloqueado.
El prestatario obtiene certeza sobre la obligación de vencimiento, aunque esa certeza está ligada a un mercado donde los FTs correspondientes pueden negociarse a distintos precios antes del vencimiento.
¿Se trata de si tokenizar la obligación crea una mejor forma de gestionar la incertidumbre que permanece alrededor de ella? FT es un bono cupón cero. Paga exactamente 1 USDC al vencimiento.
Digamos que alguien abre una posición apalancada en ETH a través de un GT y configura Smart Unwind al 20% de APR.
@termmax #TermMax
#termmax
Un paquete de préstamos DeFi normal combina como una sola posición las garantías, la deuda, los intereses y el vencimiento. Los curadores como MEV Capital y Keyrock pueden gestionar bóvedas ERC-4626 en distintos mercados de plazos. La financiación tradicional lo resolvió hace siglos con bonos. No “APY estimado”. No “hasta”. Bloqueado.
El prestatario obtiene certeza sobre la obligación de vencimiento, aunque esa certeza está ligada a un mercado donde los FTs correspondientes pueden negociarse a distintos precios antes del vencimiento.
¿Se trata de si tokenizar la obligación crea una mejor forma de gestionar la incertidumbre que permanece alrededor de ella? FT es un bono cupón cero. Paga exactamente 1 USDC al vencimiento.
Digamos que alguien abre una posición apalancada en ETH a través de un GT y configura Smart Unwind al 20% de APR.
@TermMax #TermMax
Un paquete de préstamos DeFi normal combina como una sola posición las garantías, la deuda, los intereses y el vencimiento. Los curadores como MEV Capital y Keyrock pueden gestionar bóvedas ERC-4626 en distintos mercados de plazos. La financiación tradicional lo resolvió hace siglos con bonos. No “APY estimado”. No “hasta”. Bloqueado.
El prestatario obtiene certeza sobre la obligación de vencimiento, aunque esa certeza está ligada a un mercado donde los FTs correspondientes pueden negociarse a distintos precios antes del vencimiento.
¿Se trata de si tokenizar la obligación crea una mejor forma de gestionar la incertidumbre que permanece alrededor de ella? FT es un bono cupón cero. Paga exactamente 1 USDC al vencimiento.
Digamos que alguien abre una posición apalancada en ETH a través de un GT y configura Smart Unwind al 20% de APR.
@TermMax #TermMax
5
6
91
·
--
El fútbol es mejor cuando se juega juntos. Reviso el historial de finalización de tareas a diario y comparo mis selecciones con amigos. La fase de grupos del Desafío de Fútbol 2026 se siente como un mini torneo con todos. ¡Deja abajo tu equipo favorito!
#BinancePickAndWin
El fútbol es mejor cuando se juega juntos. Reviso el historial de finalización de tareas a diario y comparo mis selecciones con amigos. La fase de grupos del Desafío de Fútbol 2026 se siente como un mini torneo con todos. ¡Deja abajo tu equipo favorito!
#BinancePickAndWin
#BinancePickAndWin
1
·
--
El fútbol es mejor en equipo. Reviso el historial de finalización de tareas
cada día y comparo mis pronósticos
con mis amigos. La fase de grupos del
Desafío de Fútbol 2026 se siente como un
mini torneo con todos. ¡Deja abajo
tu equipo favorito!
#BinancePickAndWin
El fútbol es mejor en equipo. Reviso el historial de finalización de tareas
cada día y comparo mis pronósticos
con mis amigos. La fase de grupos del
Desafío de Fútbol 2026 se siente como un
mini torneo con todos. ¡Deja abajo
tu equipo favorito!
#BinancePickAndWin
cada día y comparo mis pronósticos
con mis amigos. La fase de grupos del
Desafío de Fútbol 2026 se siente como un
mini torneo con todos. ¡Deja abajo
tu equipo favorito!
#BinancePickAndWin
2
·
--
¡Feliz 9.º aniversario para @binance! 9 años de innovación, seguridad y empoderar a millones en todo el mundo. Brindemos por muchos años más construyendo juntos el futuro de las criptomonedas. #BinanceTurns9
¡Feliz 9.º aniversario para @binance! 9 años de innovación, seguridad y empoderar a millones en todo el mundo. Brindemos por muchos años más construyendo juntos el futuro de las criptomonedas. #BinanceTurns9
72
·
--
El fútbol es mejor juntos. Reviso diariamente el
Historial de finalización de tareas y comparo mis
pronósticos con mis amigos. La Fase de Grupos del
Desafío de Fútbol 2026 se siente como un mini torneo
con todos. ¡Deja abajo tu equipo favorito!
#BinancePickAndWin
El fútbol es mejor juntos. Reviso diariamente el
Historial de finalización de tareas y comparo mis
pronósticos con mis amigos. La Fase de Grupos del
Desafío de Fútbol 2026 se siente como un mini torneo
con todos. ¡Deja abajo tu equipo favorito!
#BinancePickAndWin
Historial de finalización de tareas y comparo mis
pronósticos con mis amigos. La Fase de Grupos del
Desafío de Fútbol 2026 se siente como un mini torneo
con todos. ¡Deja abajo tu equipo favorito!
#BinancePickAndWin
1
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BitcoinRebounds$75KAsChipsLead
6,623 visualizaciones
107 participa(n) en el debate
Panorama del mercado | Bitcoin se recupera hasta los 75.600 dólares tras caer por debajo de los 75.000, mientras las acciones de chips lideran el repunte tras un informe de empleo mejor de lo esperado
Binance News
·13 «Me gusta»
·4.5k visualizaciones
JobsReportRaisesHikeOdds
92,239 visualizaciones
887 participa(n) en el debate
US Data Center Rules May Constrain AI Expansion
12,065 visualizaciones
94 participa(n) en el debate