Cuanto más investigo @TermMax, más me hace reconsiderar cómo pienso sobre los préstamos a tasa fija.
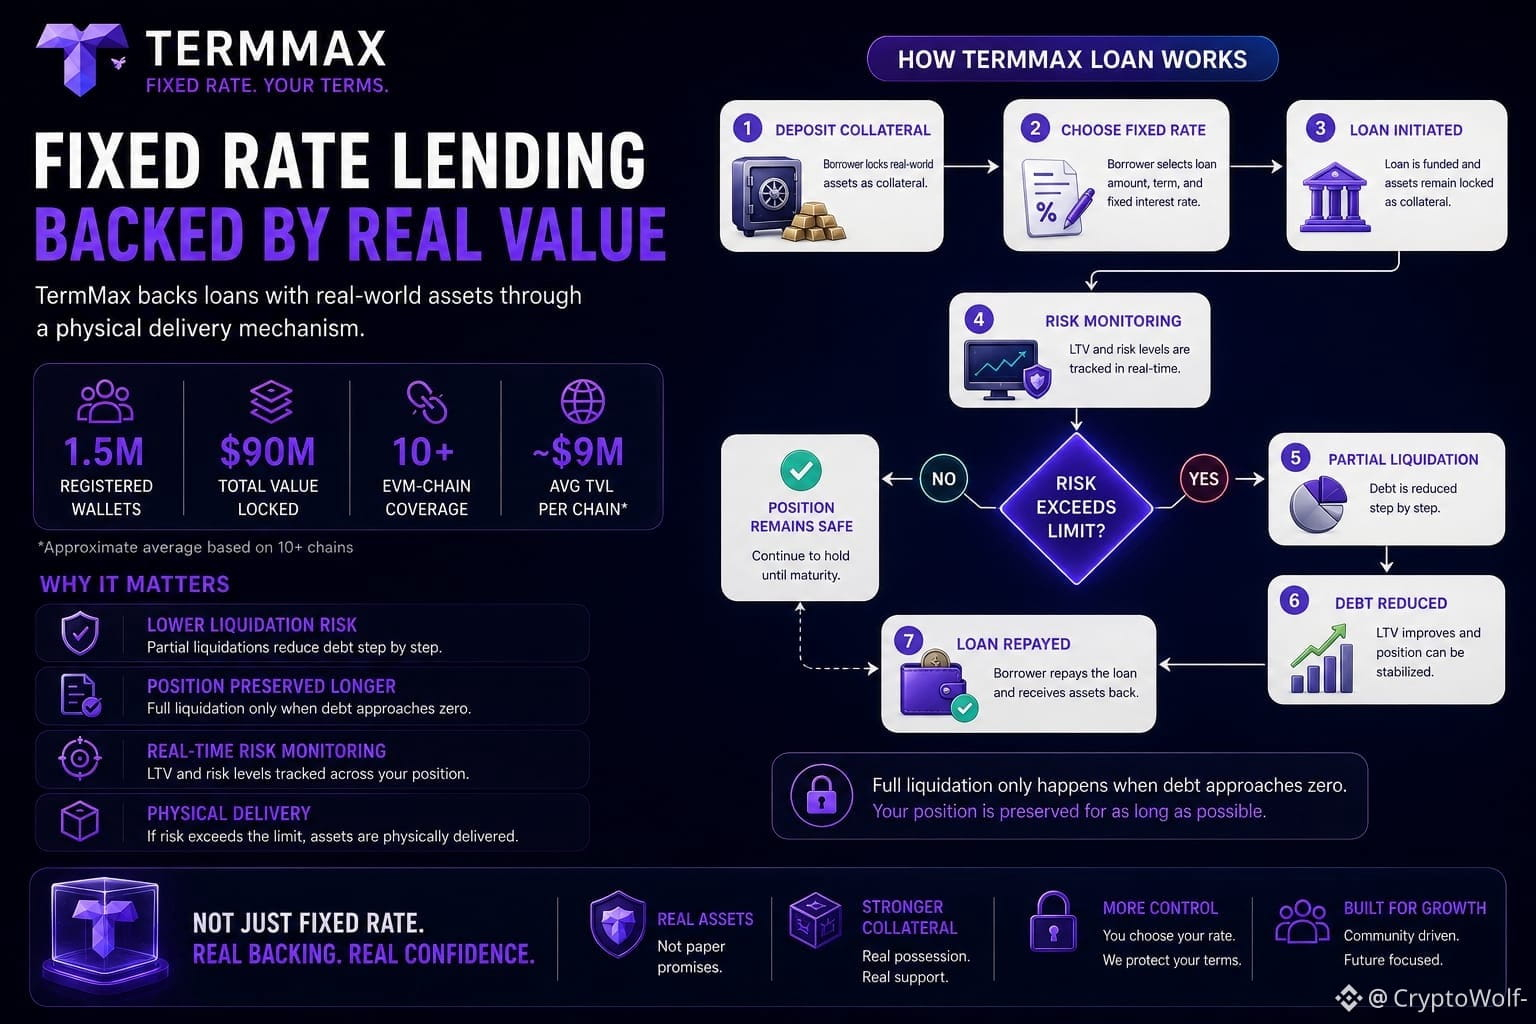
Una cosa que llamó mi atención fue el mecanismo de liquidación. En lugar de simplemente vender activos en el mercado para gestionar el préstamo, la forma en que funciona el mecanismo me da una perspectiva diferente sobre cómo el colateral puede respaldar el préstamo cuando las cosas no salen como se esperaba.
También noté los 1.5M de wallets registradas y los $90M de TVL reportados. Dividir el TVL entre esa cifra da una imagen muy distinta de simplemente mirar la historia limpia de suministro fijo de $1B.
La cobertura de cadenas EVM suena amplia, pero un promedio simple situaría el TVL en aproximadamente $9M por cadena. Aun así, los mercados a tasa fija necesitan liquidez y profundidad reales, no solo despliegue en muchas cadenas.
Otro punto que noté es el diseño de la liquidación. En otros sistemas que he usado, cruzar la línea de peligro puede significar perder toda la posición de una sola vez. Con @TermMax , la forma en que cambia el LTV después de la liquidación llamó mi atención. Si la liquidación total solo ocurre a medida que la deuda se reduce hacia cero, eso podría marcar una diferencia en cómo se gestionan la liquidez y el riesgo.
Me gusta pensar en el lado negativo antes de centrarme en el positivo. No podemos controlar hacia dónde se mueve el mercado, pero sí podemos decidir cuánto riesgo estamos dispuestos a asumir antes de abrir una posición.
¿Crees que el mecanismo de entrega física de TermMax realmente puede manejar activos del mundo real verdaderamente ilíquidos, o ahí es donde empieza el verdadero desafío?
@TermMax #TermMax
Una cosa que llamó mi atención fue el mecanismo de liquidación. En lugar de simplemente vender activos en el mercado para gestionar el préstamo, la forma en que funciona el mecanismo me da una perspectiva diferente sobre cómo el colateral puede respaldar el préstamo cuando las cosas no salen como se esperaba.
También noté los 1.5M de wallets registradas y los $90M de TVL reportados. Dividir el TVL entre esa cifra da una imagen muy distinta de simplemente mirar la historia limpia de suministro fijo de $1B.
La cobertura de cadenas EVM suena amplia, pero un promedio simple situaría el TVL en aproximadamente $9M por cadena. Aun así, los mercados a tasa fija necesitan liquidez y profundidad reales, no solo despliegue en muchas cadenas.
Otro punto que noté es el diseño de la liquidación. En otros sistemas que he usado, cruzar la línea de peligro puede significar perder toda la posición de una sola vez. Con @TermMax , la forma en que cambia el LTV después de la liquidación llamó mi atención. Si la liquidación total solo ocurre a medida que la deuda se reduce hacia cero, eso podría marcar una diferencia en cómo se gestionan la liquidez y el riesgo.
Me gusta pensar en el lado negativo antes de centrarme en el positivo. No podemos controlar hacia dónde se mueve el mercado, pero sí podemos decidir cuánto riesgo estamos dispuestos a asumir antes de abrir una posición.
¿Crees que el mecanismo de entrega física de TermMax realmente puede manejar activos del mundo real verdaderamente ilíquidos, o ahí es donde empieza el verdadero desafío?
@TermMax #TermMax