

Miss coit
101 Publicaciones

Miss coit
Denunciar
Bloquear usuario
8 Siguiendo
18 Seguidores
55 Me gusta
Publicaciones
Todo
Cotizaciones
Directo
·
--
Alcista
Durante una sesión de investigación a altas horas de la noche, me descubrí pensando menos en lo inteligentes que se están volviendo los agentes de IA y más en qué pasa cuando uno se descontrola.
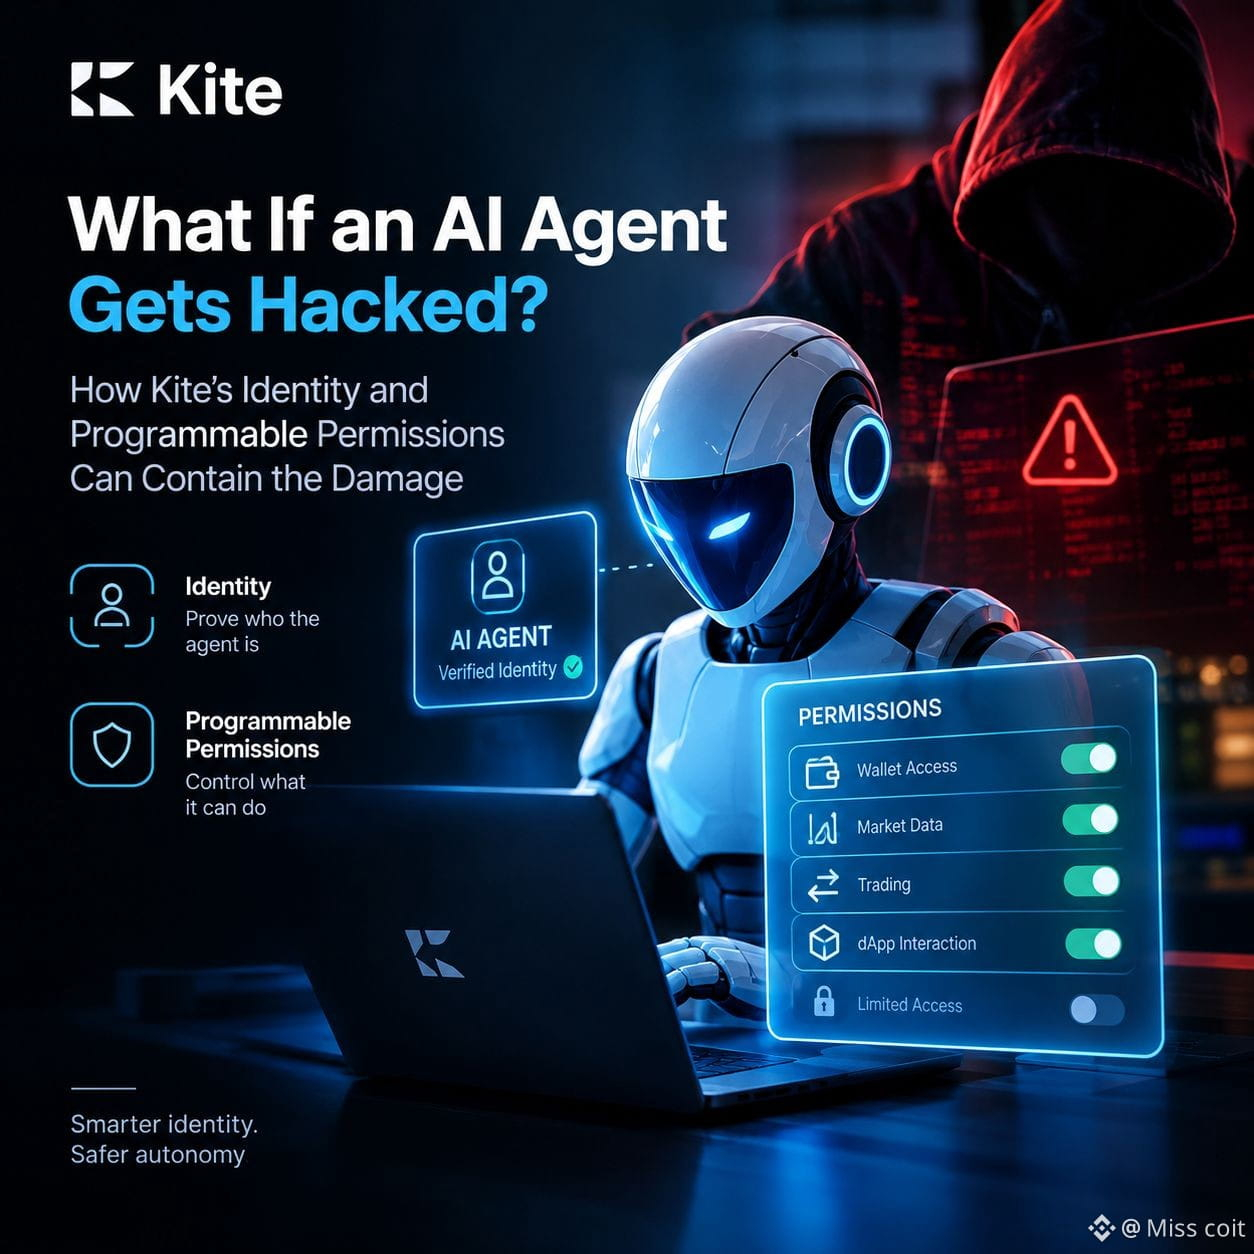
Ahí fue cuando me llamó la atención la arquitectura de identidad y los permisos programables de Kite.
No dejaba de volver a un detalle: demostrar la identidad de un agente no es lo mismo que controlar su autoridad. Un agente podría tener acceso legítimo a una billetera, un sistema de trading o una aplicación descentralizada, pero eso no significa que deba tener libertad ilimitada para actuar.
Considero que el enfoque de Kite intenta hacer que esa distinción sea significativa. Al combinar infraestructura de identidad con controles de acceso programables, el objetivo es definir lo que un agente puede hacer, en lugar de simplemente confiar en todo lo que hace.
Esto importa a medida que los agentes de IA empiezan a encargarse de operaciones financieras con menos supervisión humana.
Aun así, no consideraría que los permisos programables sean una solución de seguridad completa. Querría analizar cómo se hacen cumplir las restricciones, con qué rapidez se puede revocar el acceso y si unas credenciales comprometidas podrían eludir esos controles. La calidad de la implementación importa más que el concepto por sí solo.
Lo que más me interesa es la idea de limitar los daños, en vez de dar por sentado que se pueden prevenir todos los ataques. En las finanzas autónomas, esa diferencia podría volverse fundamental.
Quiero ver cómo gestiona Kite los escenarios adversariales, no solo la ejecución normal.
Si mañana hackean a un agente de IA, ¿sus permisos serían lo bastante sólidos como para contener el incidente o el sistema seguiría dependiendo demasiado de confiar en el agente desde el principio?#KiteBBW $KITE @GoKiteAI
{spot}(KITEUSDT)
Durante una sesión de investigación a altas horas de la noche, me descubrí pensando menos en lo inteligentes que se están volviendo los agentes de IA y más en qué pasa cuando uno se descontrola.
Ahí fue cuando me llamó la atención la arquitectura de identidad y los permisos programables de Kite.
No dejaba de volver a un detalle: demostrar la identidad de un agente no es lo mismo que controlar su autoridad. Un agente podría tener acceso legítimo a una billetera, un sistema de trading o una aplicación descentralizada, pero eso no significa que deba tener libertad ilimitada para actuar.
Considero que el enfoque de Kite intenta hacer que esa distinción sea significativa. Al combinar infraestructura de identidad con controles de acceso programables, el objetivo es definir lo que un agente puede hacer, en lugar de simplemente confiar en todo lo que hace.
Esto importa a medida que los agentes de IA empiezan a encargarse de operaciones financieras con menos supervisión humana.
Aun así, no consideraría que los permisos programables sean una solución de seguridad completa. Querría analizar cómo se hacen cumplir las restricciones, con qué rapidez se puede revocar el acceso y si unas credenciales comprometidas podrían eludir esos controles. La calidad de la implementación importa más que el concepto por sí solo.
Lo que más me interesa es la idea de limitar los daños, en vez de dar por sentado que se pueden prevenir todos los ataques. En las finanzas autónomas, esa diferencia podría volverse fundamental.
Quiero ver cómo gestiona Kite los escenarios adversariales, no solo la ejecución normal.
Si mañana hackean a un agente de IA, ¿sus permisos serían lo bastante sólidos como para contener el incidente o el sistema seguiría dependiendo demasiado de confiar en el agente desde el principio?#KiteBBW $KITE @KITE AI 中文
68
·
--
$JCT LIQUIDACIÓN DE POSICIONES CORTAS DE USDT: $5.024K A $0.00672
JCT se encuentra en un nivel clave tras las liquidaciones de posiciones cortas cerca de $0.00672. Observa la evolución del precio antes de entrar en una operación. Una ruptura confirmada podría favorecer nuevas subidas, mientras que un rechazo podría generar presión vendedora.
Zona de compra: $0.00655–$0.00670
Objetivo: $0.00690–$0.00715
Stop loss: $0.00640
Espera una confirmación antes de entrar y gestiona el riesgo con cuidado. Estos niveles son orientativos y no garantizan resultados.#EarningsSeason
358
·
--
ALERTA DE LIQUIDACIONES: OBSERVA ESTAS TRES MONEDAS DE BINANCE
Las liquidaciones de posiciones largas alcanzaron $TAO , $CAP y $ENA . Esto muestra que los compradores apalancados se vieron bajo presión, pero aún no se ha confirmado un cambio de tendencia.
TAO: nivel de liquidación de $266.09
Zona de compra: $262–$266
Objetivos: $272 / $278
Stop loss: $258
CAP: nivel de liquidación de $0.07053
Zona de compra: $0.0695–$0.0710
Objetivos: $0.073 / $0.075
Stop loss: $0.0680
ENA: nivel de liquidación de $0.18652
Zona de compra: $0.184–$0.187
Objetivos: $0.191 / $0.196
Stop loss: $0.181
Espera a que haya soporte y una confirmación alcista antes de entrar. Estas configuraciones son provisionales, no señales garantizadas.#USPPIRises6.3%YearOverYear #CelestiaLaunchesEdenToTestAIAgentTrading
540
·
--
Alcista
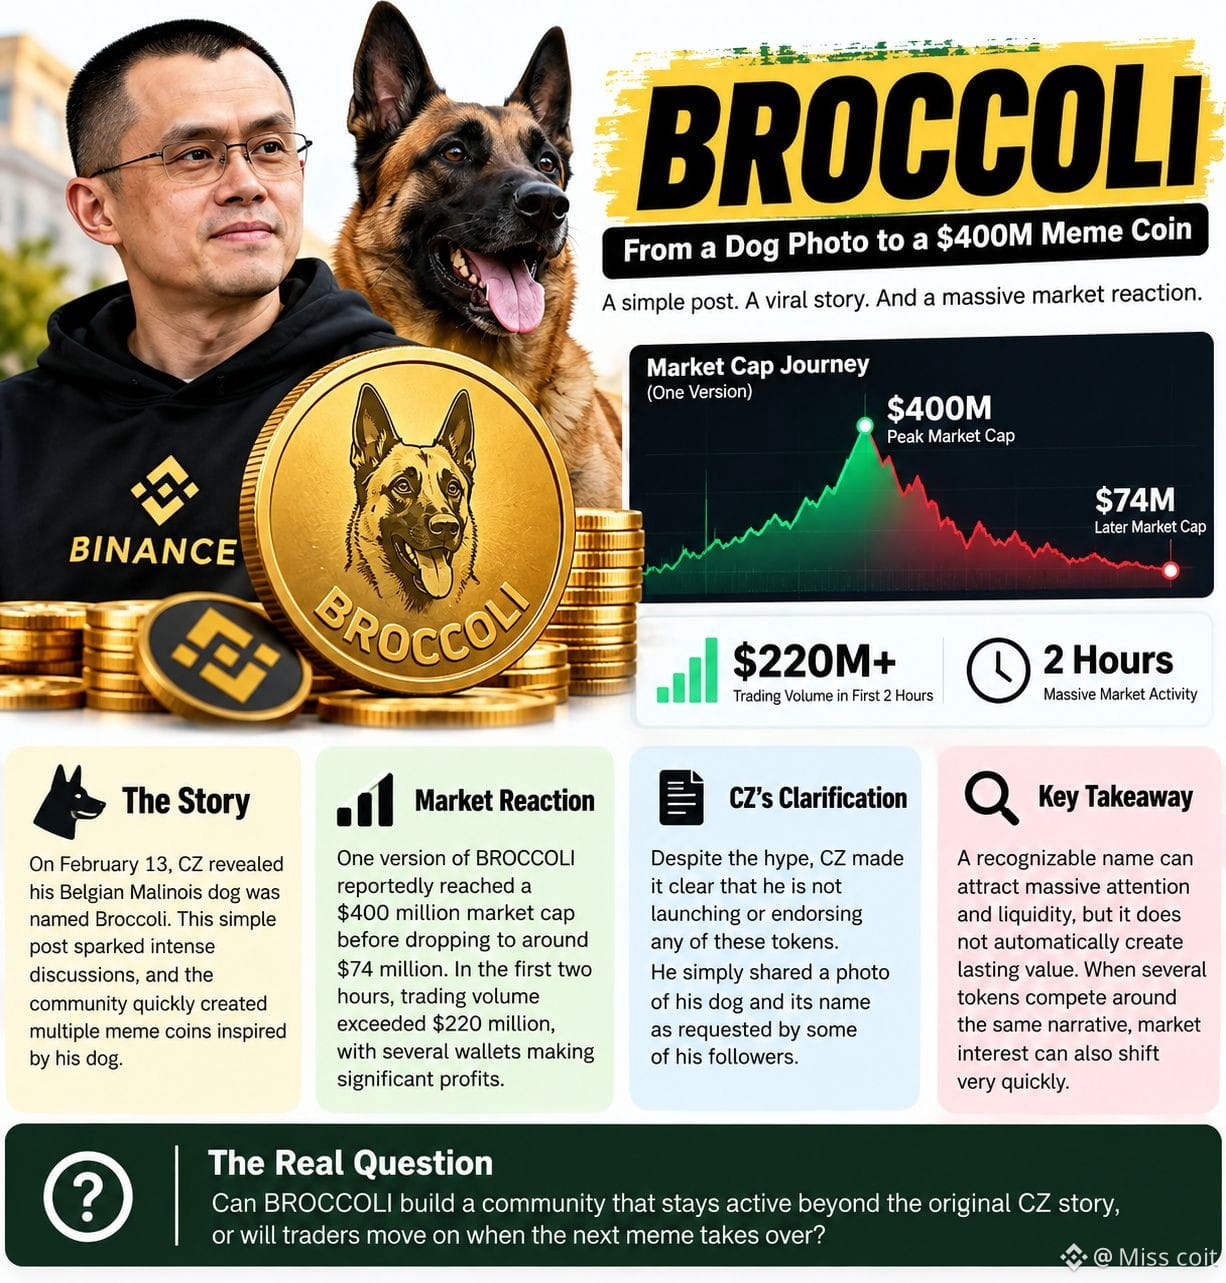
Estaba mirando el historial de mercado de $BROCCOLI714 cuando un detalle llamó mi atención: una moneda meme inspirada en un perro supuestamente alcanzó una capitalización de mercado de 400 millones de dólares antes de caer a alrededor de 74 millones.
Eso me hizo detenerme.
Me resulta más interesante la historia detrás de $BROCCOLI que el hype en sí. CZ reveló que su Malinois belga se llamaba Broccoli, y la comunidad cripto convirtió rápidamente ese momento en una ola de monedas meme.
En las primeras dos horas, el volumen de operaciones reportado superó los 220 millones de dólares. Eso muestra lo rápido que una historia sencilla puede atraer liquidez cuando los traders empiezan a perseguir el mismo relato.
Pero veo una diferencia importante entre la atención y el valor real.
CZ dejó claro que no estaba lanzando ni respaldando estos tokens. Para mí, eso cambia la forma en que veo la operación completa. El nombre creó emoción, pero no vino con respaldo oficial ni con una garantía de demanda sostenida.
También presto atención a cuántos tokens diferentes pueden surgir a partir de un solo momento viral. Cuando varias versiones compiten, la liquidez y la atención de la comunidad pueden cambiar rápidamente.
No estoy descartando las monedas meme. Simplemente estoy observando si el interés sobrevive cuando desaparece la emoción inicial.
Mi pregunta más grande: ¿Puede BROCCOLI construir una comunidad que se mantenga activa más allá de la historia original de CZ, o los traders pasarán a otra cosa cuando el próximo meme tome el relevo?#CFTCUpdatesGuidanceOnTokenizedAssets
266
·
--
Alcista
Al comparar el comportamiento de Bitcoin tras varias publicaciones pasadas de datos de inflación, encontré un detalle fácil de pasar por alto: el mercado suele empezar a fijar el precio del tipo de interés antes de que se publiquen las cifras.
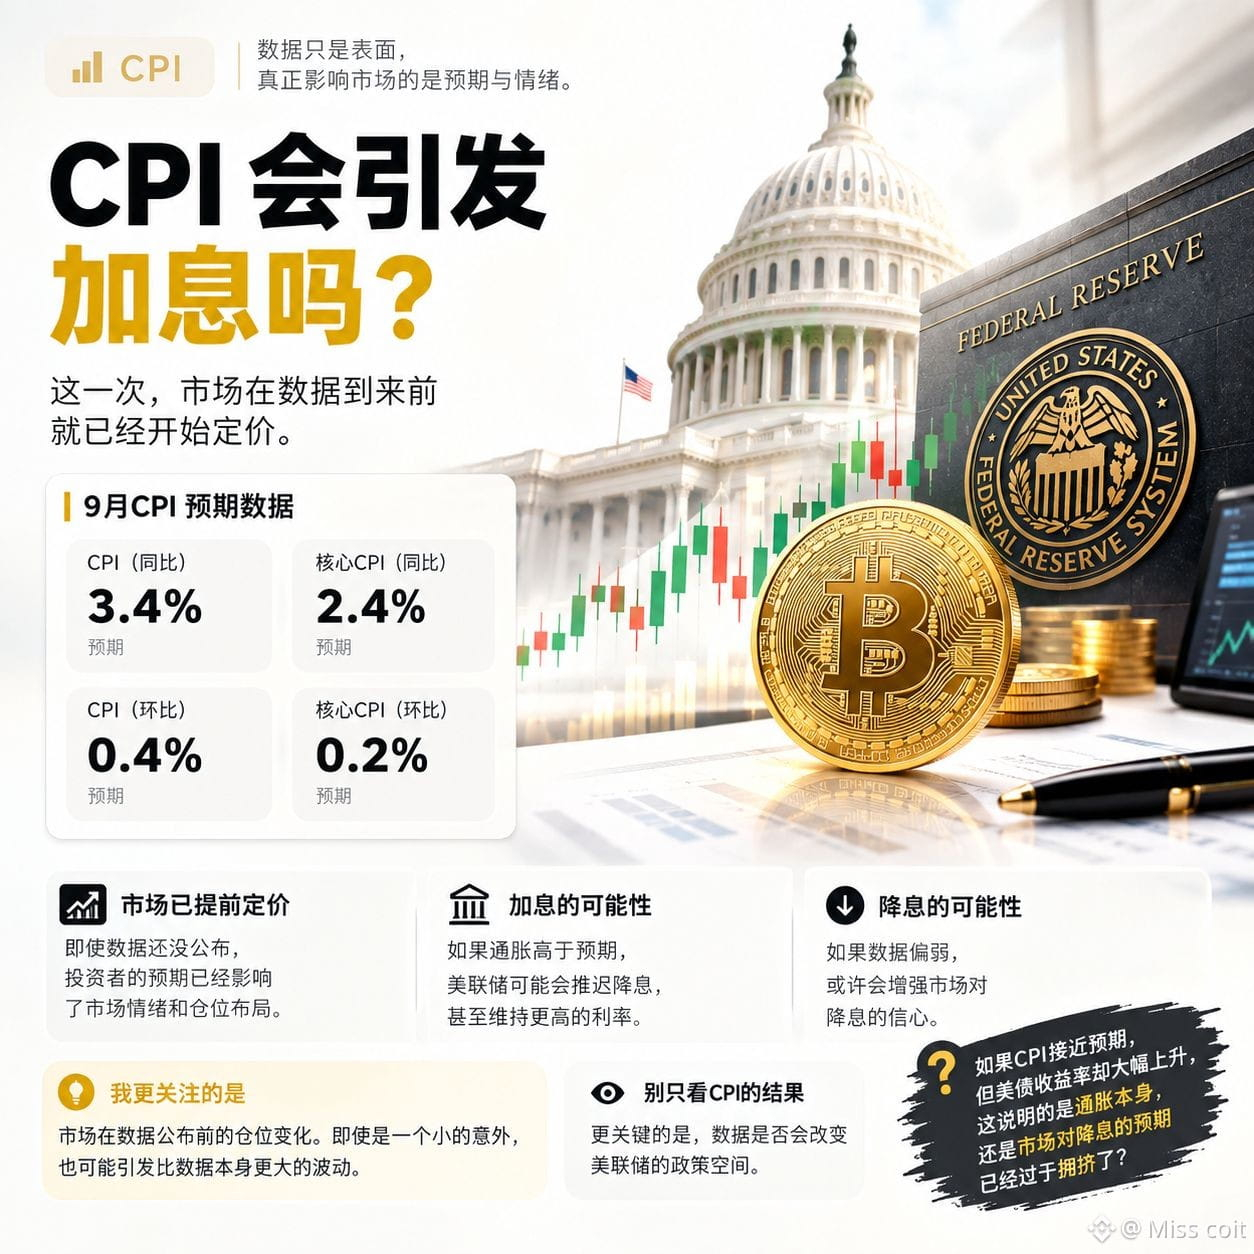
Para septiembre, las expectativas del mercado para el IPC (CPI) son de 3.4% interanual; el CPI subyacente, 2.4%. En cuanto a la variación mensual, se esperan 0.4% y 0.2%, respectivamente. Estos números no parecen descontrolados, pero he estado observando la brecha entre las expectativas y los datos reales.
Si el CPI supera las expectativas, la Reserva Federal probablemente necesite considerar con más cautela el ritmo de recortes de tipos, e incluso mantener tipos más altos durante más tiempo. Al contrario, si los datos de inflación se debilitan, la confianza del mercado en políticas más flexibles podría aumentar. Pero que esto ocurra no significa necesariamente que Bitcoin vaya a subir o bajar.
Lo que más me interesa son los cambios de posicionamiento antes de que se publiquen los datos. Cuando los traders depositan demasiada confianza en un resultado en particular, incluso una desviación pequeña puede provocar una volatilidad muy superior a la del dato en sí.
También he notado que muchas conversaciones en el mercado cripto clasifican los datos macro de forma simple como “buenos” o “malos”. Pero la realidad es más compleja. Bitcoin es sensible a la liquidez, y la reacción final la influyen el dólar, las rentabilidades de los bonos del Tesoro de EE. UU., la preferencia por riesgo y el apalancamiento del mercado.
Para mí, lo realmente importante no es tanto si el CPI coincide con lo esperado, sino si este dato cambia el margen de maniobra de la Reserva Federal en sus políticas.
Si el CPI se acerca a lo previsto, pero las rentabilidades de los bonos del Tesoro de EE. UU. siguen subiendo con claridad, ¿eso indica que la presión inflacionaria aún persiste, o que las expectativas del mercado sobre recortes ya estaban demasiado saturadas?
#CPIWatch $LSK $MET $牛来
1
1
274
·
--
El enfoque de TermMax es interesante porque se centra en reducir los bucles de realimentación impulsados por la liquidación en lugar de simplemente vender más rápido. La gestión del riesgo debe probarse bajo volatilidad, no solo en mercados tranquilos.
El enfoque de TermMax es interesante porque se centra en reducir los bucles de realimentación impulsados por la liquidación en lugar de simplemente vender más rápido. La gestión del riesgo debe probarse bajo volatilidad, no solo en mercados tranquilos.

Sabrina 萨布丽娜
·
--
He sido quemado lo suficiente por el “risk management” de DeFi como para sospechar cada vez que la solución es simplemente otro bot de liquidaciones.
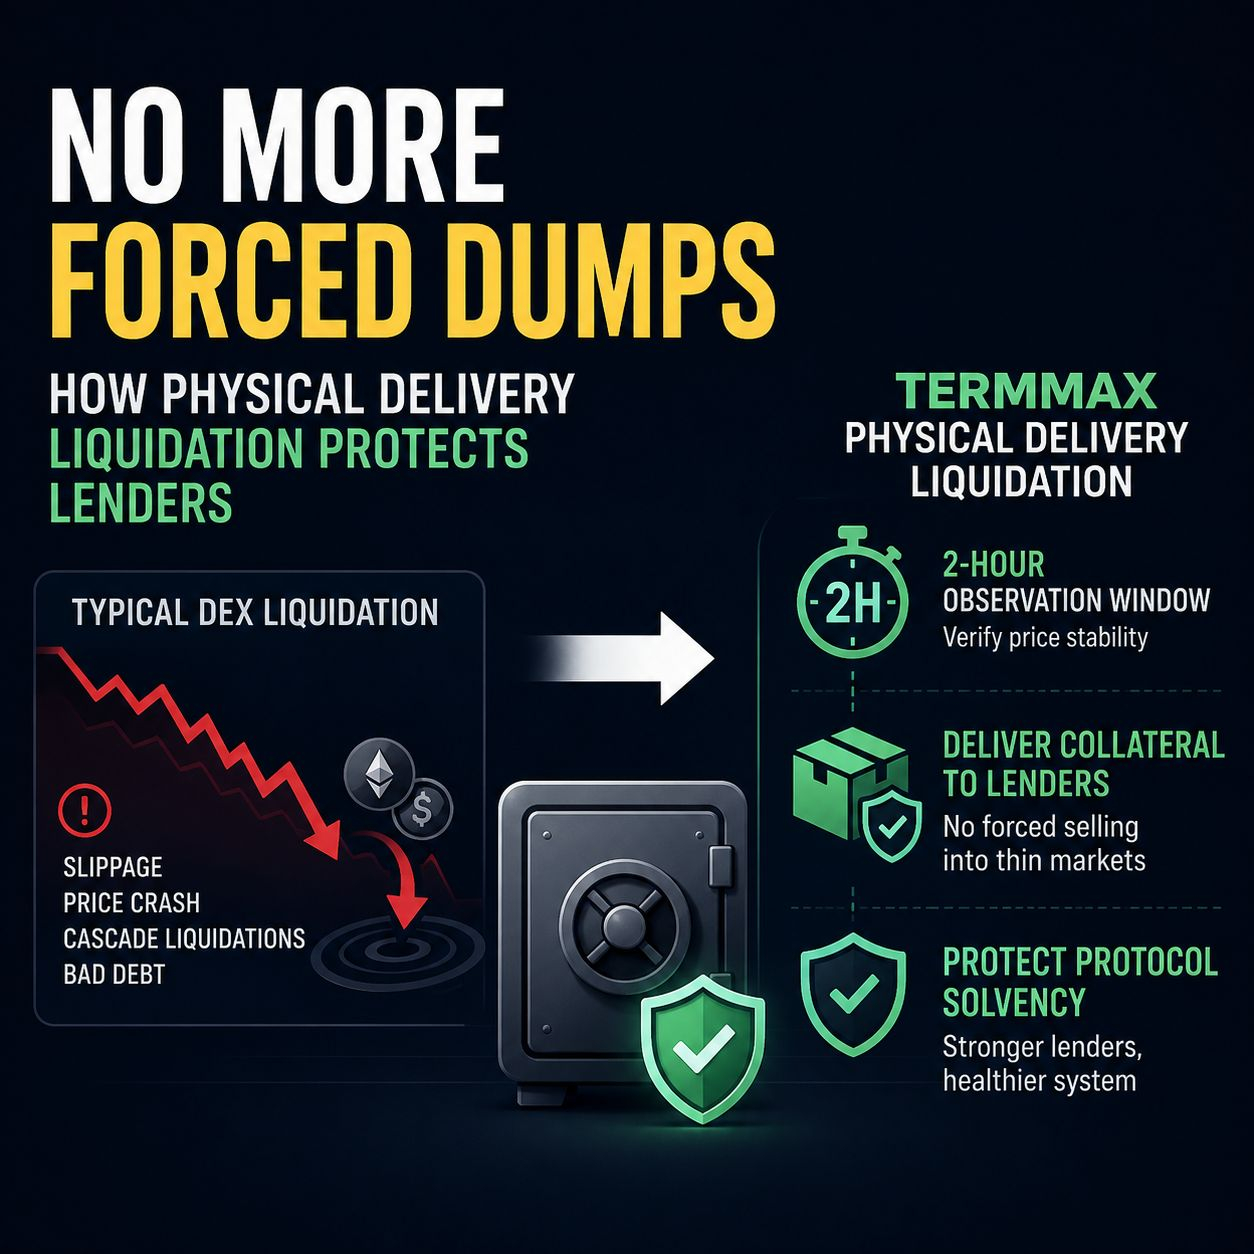
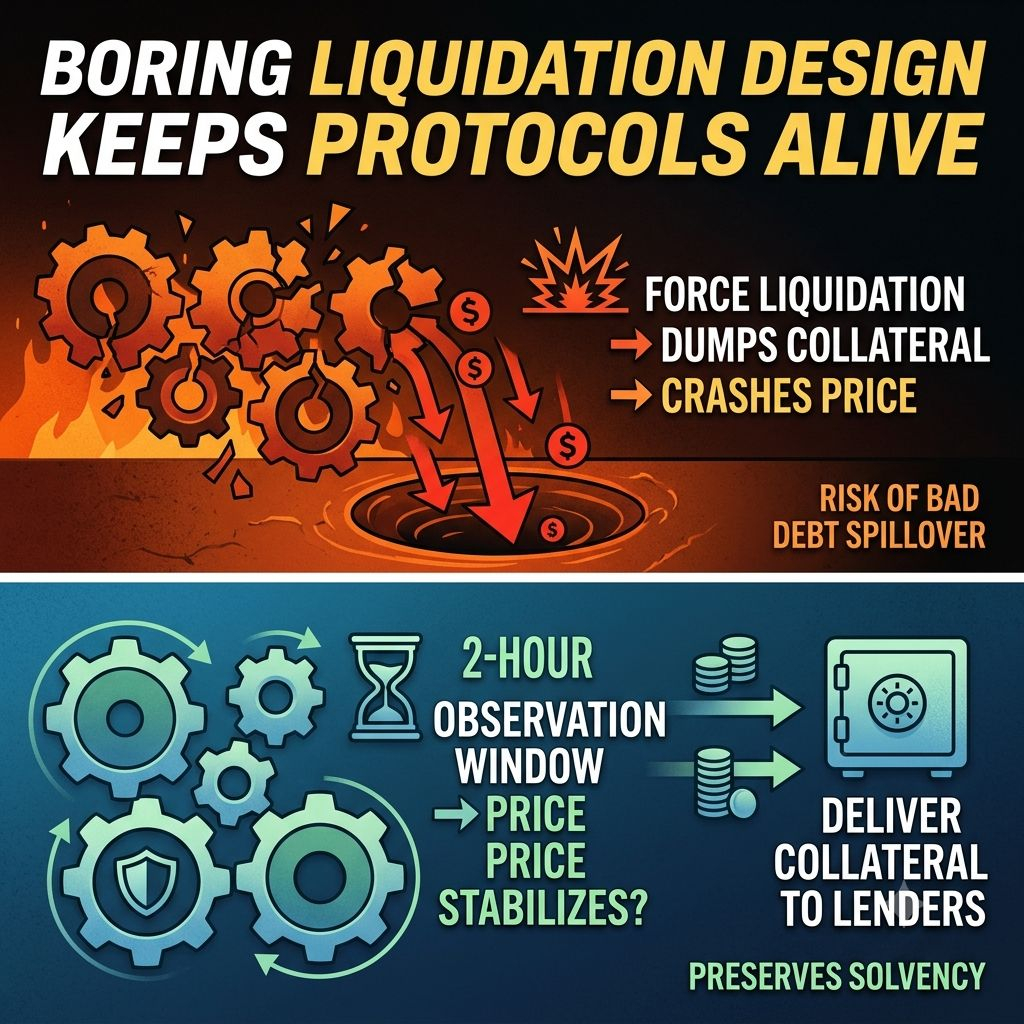
La parte fea es obvia: cuando los mercados se vuelven violentos, las liquidaciones automatizadas en DEX pueden deshacerse del colateral en una liquidez escasa, comerse el slippage, empujar el precio hacia abajo, provocar más liquidaciones y convertir una mala posición en una deuda incobrable a nivel de protocolo.
@TermMax toma una ruta menos atractiva.
En lugar de forzar inmediatamente una venta en el mercado, su flujo de liquidación usa una ventana de observación de 2 horas para comprobar si el precio del activo realmente se ha estabilizado. Y si la liquidación se ejecuta, el colateral subyacente puede entregarse directamente a los prestamistas en vez de destruirse en un libro de órdenes ya destrozado.
Ese “plumbing” importa.
El objetivo no es hacer que la liquidación desaparezca. Es evitar que el propio mecanismo de liquidación se convierta en lo que rompe la solvencia.
Mi postura contraria: DeFi sigue persiguiendo volumen, apalancamiento y rendimientos llamativos, mientras ignora la maquinaria aburrida que mantiene con vida a los prestamistas cuando todo se sale de control.
El UX de degen llama la atención.
El diseño aburrido de liquidación mantiene vivos a los protocolos.
#TermMax @TermMax #termmaxx
$NEIRO
$BOME
$ENA
1
73
·
--
Alcista
He investigado recientemente a fondo TermMax y, la verdad, en comparación con el entusiasmo inicial del TGE de $TMX, me interesa más lo que podría pasar después de su lanzamiento.
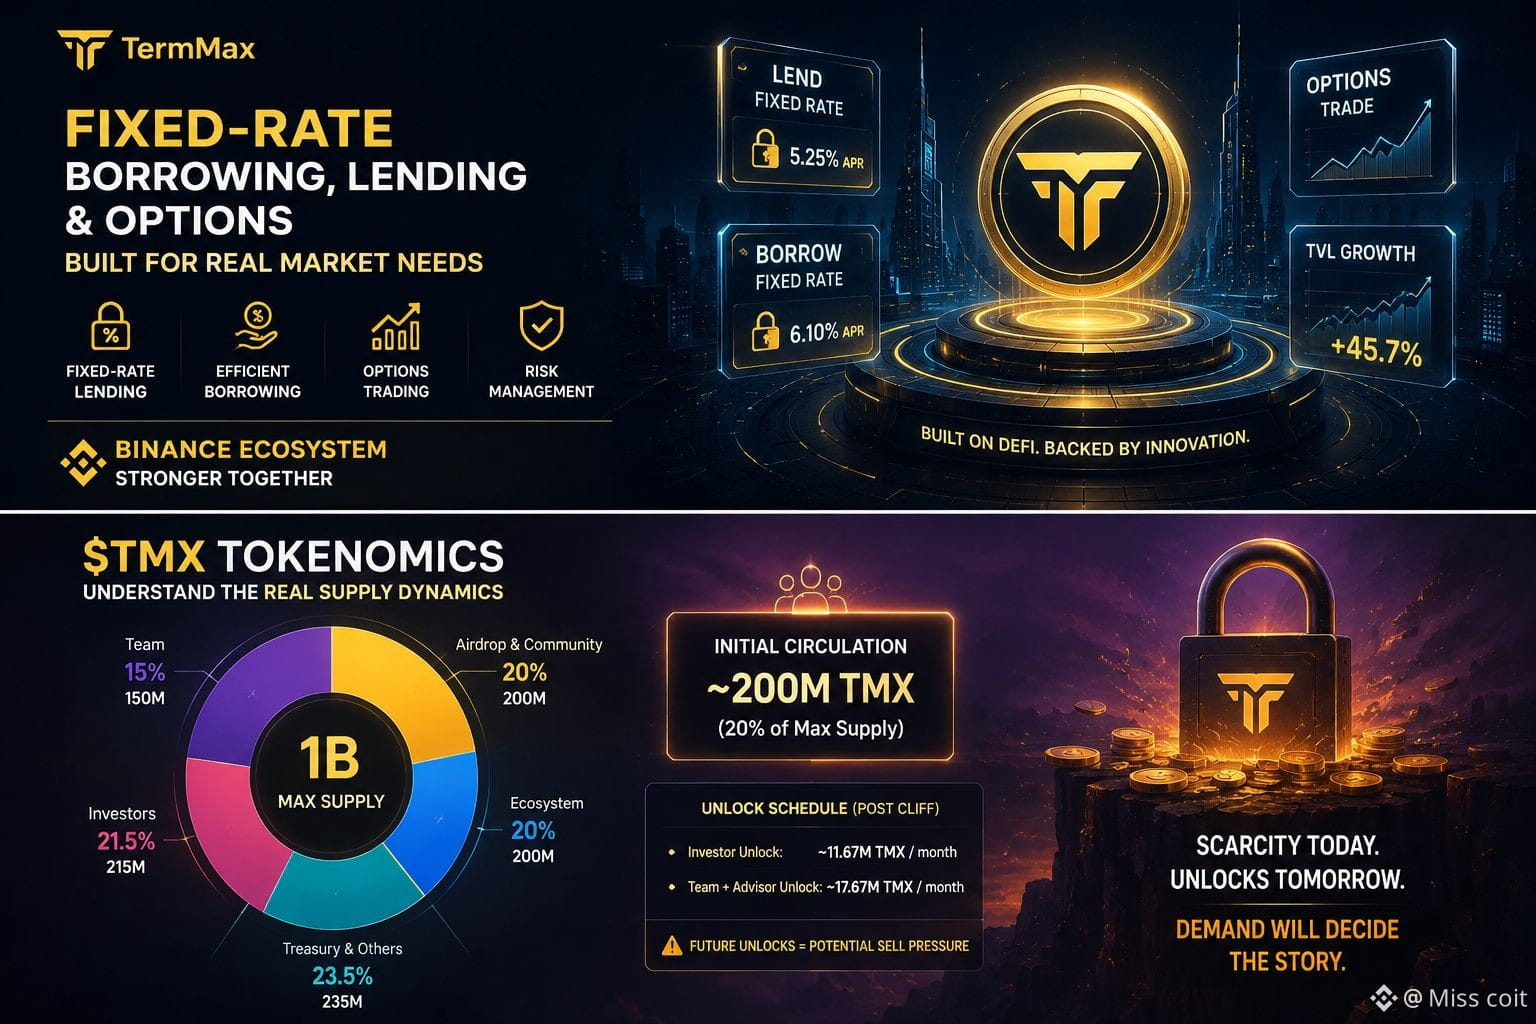
Una cosa que valoro especialmente es que TermMax no se limita a atraer atención a través de campañas de puntos. Lo que realmente hace es prestar a tasa fija y operar con opciones, lo cual me hace pensar que al menos tiene un caso de uso financiero bastante claro.
También he estado siguiendo el vínculo entre TermMax y el ecosistema de Binance. No diré directamente que en el futuro se vaya a listar en Binance, porque por ahora no hay confirmación. Pero cuando empieza a haber intersecciones cada vez más visibles entre la exposición del ecosistema de las bolsas, la emisión de tokens y las actividades de los proyectos, creo que vale la pena seguir observándolo.
Aun así, lo que más me preocupa ahora mismo es la oferta de tokens.
La oferta máxima de 1B suena enorme, pero para mí lo más importante es la circulación inicial del TGE: alrededor de 200 millones de $TMX, y cuántos tokens podrían entrar al mercado después.
La asignación de 150M al equipo también me hace prestar mucha atención. Además, sumando los desbloqueos de inversionistas y otras partes, la posible presión vendedora que el mercado futuro necesitará absorber no puede ignorarse.
Así que no me voy a limitar a mirar el desempeño del TGE de $TMX.
Más bien quiero saber qué ocurrirá después del airdrop:
¿Los usuarios se quedarán?
¿El TVL podrá mantenerse?
¿La actividad de trading podrá continuar?
¿La demanda real podrá digerir los desbloqueos posteriores?
Para mí, esa es la clave para determinar si $TMX es solo un interés pasajero o si puede convertirse en un protocolo de largo plazo.
Por el momento me mantengo en un optimismo cauteloso, pero prefiero que los datos respalden mi postura.
¿Cuál indicador de $TMX te llama más la atención?$BNB
{future}(BNBUSDT)
#termmax @termmax
He investigado recientemente a fondo TermMax y, la verdad, en comparación con el entusiasmo inicial del TGE de $TMX, me interesa más lo que podría pasar después de su lanzamiento.
Una cosa que valoro especialmente es que TermMax no se limita a atraer atención a través de campañas de puntos. Lo que realmente hace es prestar a tasa fija y operar con opciones, lo cual me hace pensar que al menos tiene un caso de uso financiero bastante claro.
También he estado siguiendo el vínculo entre TermMax y el ecosistema de Binance. No diré directamente que en el futuro se vaya a listar en Binance, porque por ahora no hay confirmación. Pero cuando empieza a haber intersecciones cada vez más visibles entre la exposición del ecosistema de las bolsas, la emisión de tokens y las actividades de los proyectos, creo que vale la pena seguir observándolo.
Aun así, lo que más me preocupa ahora mismo es la oferta de tokens.
La oferta máxima de 1B suena enorme, pero para mí lo más importante es la circulación inicial del TGE: alrededor de 200 millones de $TMX, y cuántos tokens podrían entrar al mercado después.
La asignación de 150M al equipo también me hace prestar mucha atención. Además, sumando los desbloqueos de inversionistas y otras partes, la posible presión vendedora que el mercado futuro necesitará absorber no puede ignorarse.
Así que no me voy a limitar a mirar el desempeño del TGE de $TMX.
Más bien quiero saber qué ocurrirá después del airdrop:
¿Los usuarios se quedarán?
¿El TVL podrá mantenerse?
¿La actividad de trading podrá continuar?
¿La demanda real podrá digerir los desbloqueos posteriores?
Para mí, esa es la clave para determinar si $TMX es solo un interés pasajero o si puede convertirse en un protocolo de largo plazo.
Por el momento me mantengo en un optimismo cauteloso, pero prefiero que los datos respalden mi postura.
¿Cuál indicador de $TMX te llama más la atención?$BNB
#termmax @TermMax
1
8.9k
·
--
Alcista
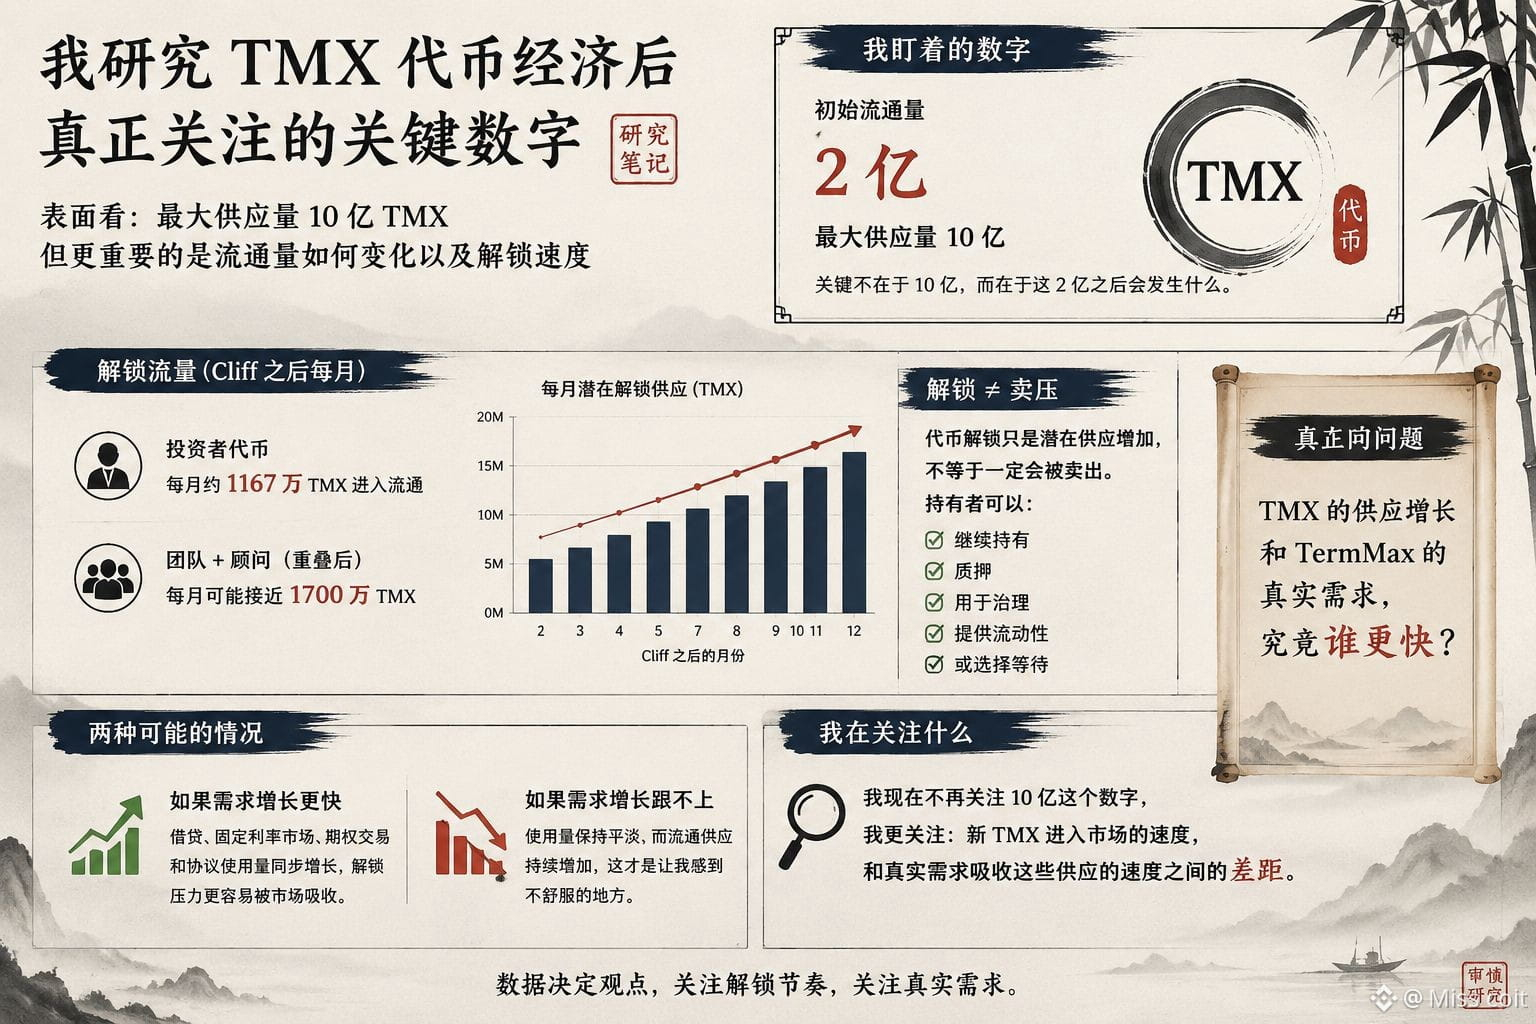
Para ser honesto, he estado mirando un número de TMX: 200 millones.
Esa es la circulación inicial esperada, mientras que la oferta máxima es de 1.000 millones. A primera vista parece sencillo, pero cuanto más miro el calendario de desbloqueo, más siento que el número de “1.000 millones” no tiene tanta utilidad como referencia.
Para mí, lo más importante es qué ocurre después de esos primeros 200 millones.
Solo los tokens para inversores podrían aumentar en aproximadamente 11,67 millones de TMX cada mes después de que termine el cliff. Si se solapan los calendarios de desbloqueo del equipo y los asesores, la cantidad potencialmente desbloqueada por mes podría acercarse a los 17 millones de TMX.
Esa es la parte que realmente me interesa.
Porque “oferta máxima de 1.000 millones” y “17 millones de tokens potencialmente entrando en circulación cada mes” cuentan, en realidad, historias completamente distintas.
Tampoco quiero sacar una conclusión bajista solo porque haya desbloqueos. El desbloqueo implica un aumento potencial de la oferta, pero eso no significa que esos tokens necesariamente se vayan a vender. Los titulares pueden seguir manteniendo, apostar/participar (staking), usar, o simplemente esperar.
Así que para mí la verdadera pregunta es: entre el crecimiento de la oferta de TMX y la demanda real de TermMax, ¿quién crece más rápido?
Si el préstamo, el mercado de tasa fija, el trading de opciones y el uso general del protocolo pueden crecer junto con la liquidez/circulación, entonces estos desbloqueos podrían ser absorbidos más fácilmente por el mercado.
Pero si el uso se mantiene igual y la oferta circulante sigue aumentando, entonces ahí es donde realmente me siento incómodo.
Ya no me preocupa tanto el número de 1.000 millones.
Lo que me importa es: qué tan grande es la brecha entre la velocidad a la que entra nuevo TMX al mercado y la velocidad a la que la demanda real absorbe esa oferta.$BNB
{future}(BNBUSDT)
#termmax @termmax
Para ser honesto, he estado mirando un número de TMX: 200 millones.
Esa es la circulación inicial esperada, mientras que la oferta máxima es de 1.000 millones. A primera vista parece sencillo, pero cuanto más miro el calendario de desbloqueo, más siento que el número de “1.000 millones” no tiene tanta utilidad como referencia.
Para mí, lo más importante es qué ocurre después de esos primeros 200 millones.
Solo los tokens para inversores podrían aumentar en aproximadamente 11,67 millones de TMX cada mes después de que termine el cliff. Si se solapan los calendarios de desbloqueo del equipo y los asesores, la cantidad potencialmente desbloqueada por mes podría acercarse a los 17 millones de TMX.
Esa es la parte que realmente me interesa.
Porque “oferta máxima de 1.000 millones” y “17 millones de tokens potencialmente entrando en circulación cada mes” cuentan, en realidad, historias completamente distintas.
Tampoco quiero sacar una conclusión bajista solo porque haya desbloqueos. El desbloqueo implica un aumento potencial de la oferta, pero eso no significa que esos tokens necesariamente se vayan a vender. Los titulares pueden seguir manteniendo, apostar/participar (staking), usar, o simplemente esperar.
Así que para mí la verdadera pregunta es: entre el crecimiento de la oferta de TMX y la demanda real de TermMax, ¿quién crece más rápido?
Si el préstamo, el mercado de tasa fija, el trading de opciones y el uso general del protocolo pueden crecer junto con la liquidez/circulación, entonces estos desbloqueos podrían ser absorbidos más fácilmente por el mercado.
Pero si el uso se mantiene igual y la oferta circulante sigue aumentando, entonces ahí es donde realmente me siento incómodo.
Ya no me preocupa tanto el número de 1.000 millones.
Lo que me importa es: qué tan grande es la brecha entre la velocidad a la que entra nuevo TMX al mercado y la velocidad a la que la demanda real absorbe esa oferta.$BNB
#termmax @TermMax
1
6.1k
·
--
Alcista
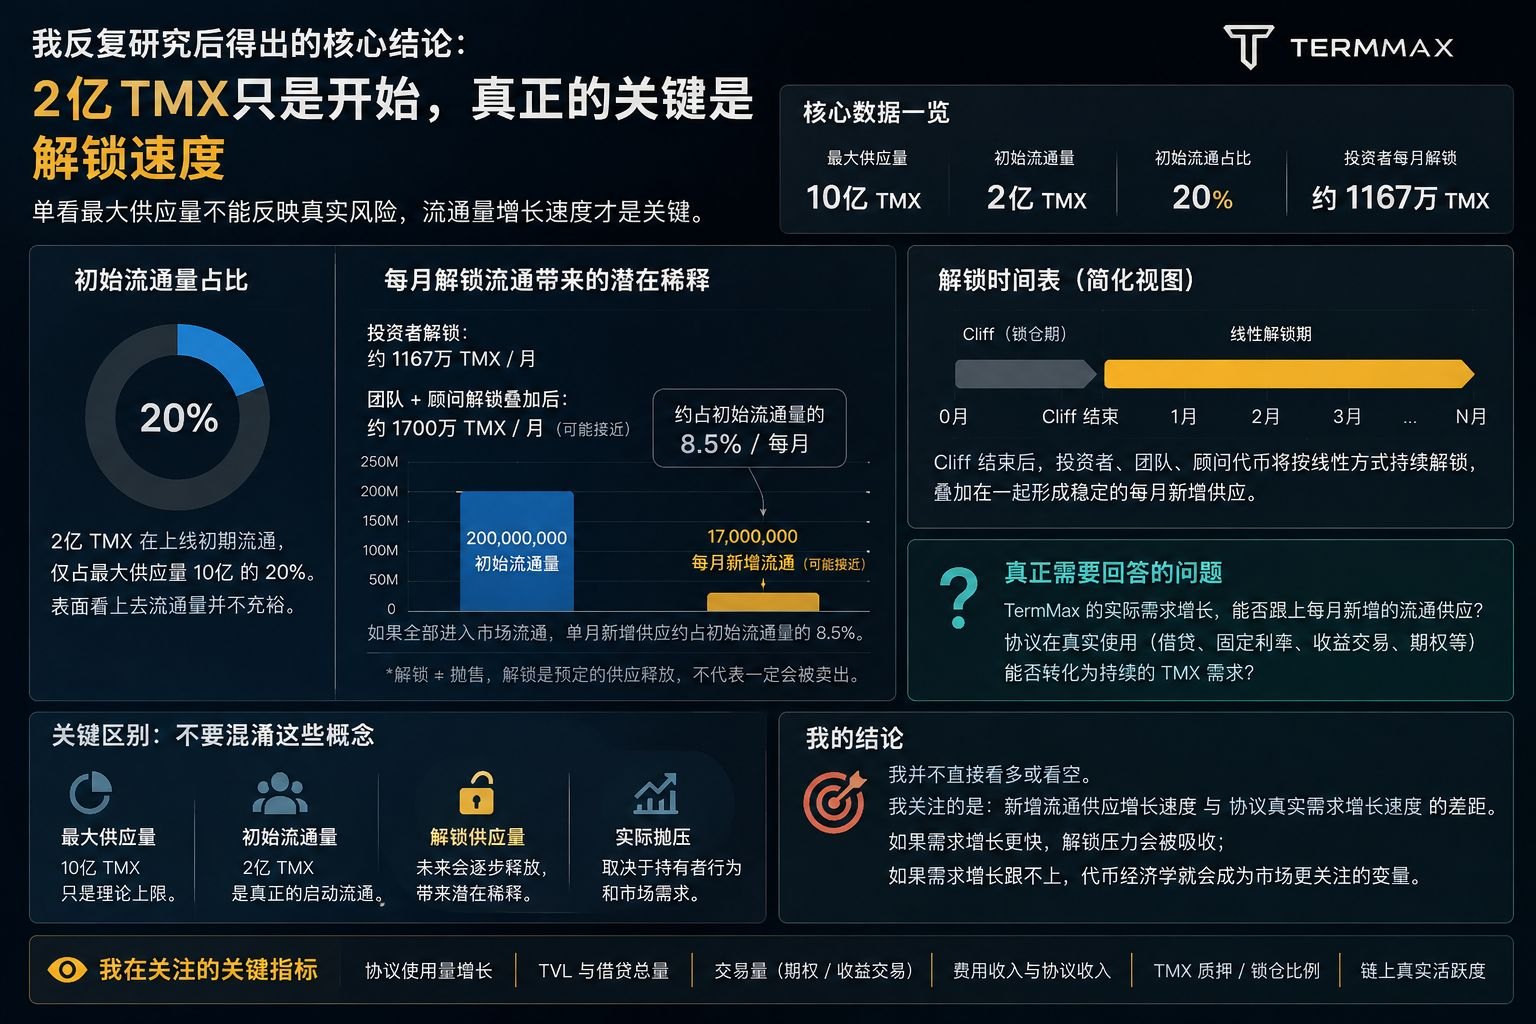
200 millones de TMX entraron en circulación durante la fase inicial de su lanzamiento; es un número que sigo revisando una y otra vez.
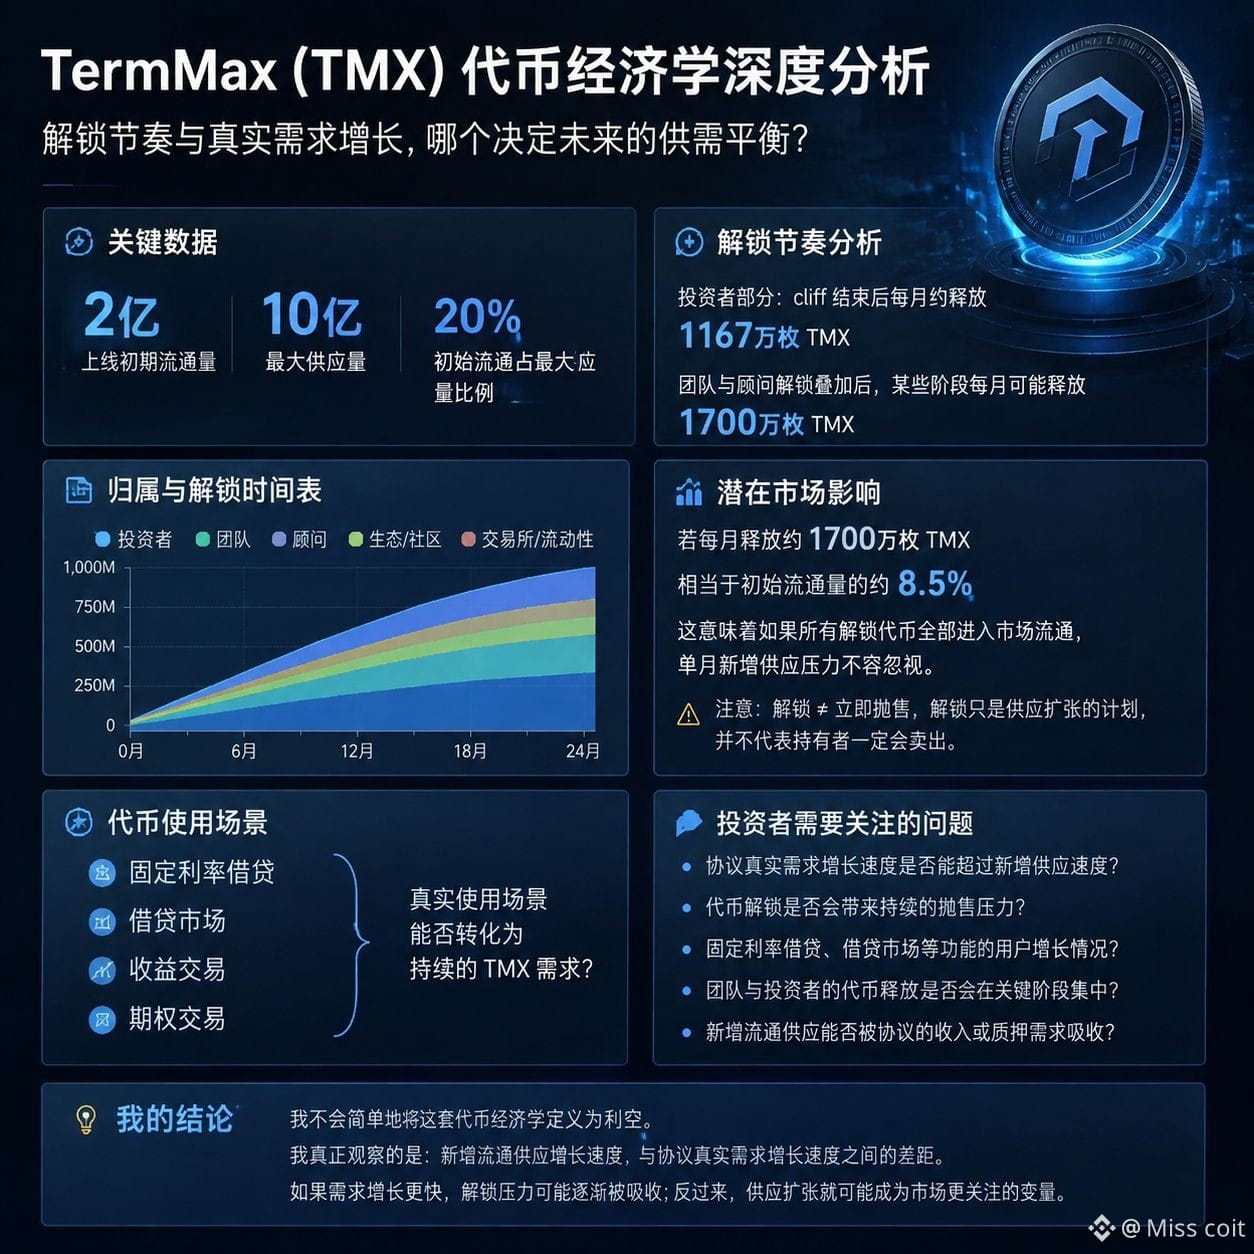
En comparación con el máximo suministro de 1.000 millones de unidades, esto significa que la circulación inicial es solo alrededor del 20% del suministro final. Solo con este punto, la circulación de TMX en el mercado no parece especialmente holgada.
Pero esto también cambió la forma en que veo la tokenómica del token TermMax.
Lo que realmente vale la pena observar quizá no sea el máximo suministro de 1.000 millones, sino la velocidad a la que entra al mercado el suministro restante.
Solo en la parte de los inversores, después de que termine el cliff, según el cálculo de desbloqueo lineal, aproximadamente 11,67 millones de TMX entran en circulación cada mes. Si además se suma el desbloqueo del equipo y los asesores, en ciertas etapas la nueva circulación mensual podría acercarse a los 17 millones de TMX.
Ese número empieza a volverse interesante.
17 millones equivalen a aproximadamente el 8,5% de los 200 millones de circulación inicial. Si todos esos tokens acabaran entrando en el mercado, la presión de suministro adicional de un solo mes no sería pequeña.
Por supuesto, no voy a interpretar directamente “desbloqueo” como “venta”. El desbloqueo es simplemente la liberación programada del suministro, y no significa necesariamente que los tenedores vayan a vender.
Lo que realmente me preocupa es:
si el crecimiento real de la demanda del TermMax puede mantenerse a la par con ese nuevo suministro de circulación.
Los préstamos con tasa fija, el mercado de préstamos, el trading de rendimientos y las funciones de opciones pueden crear casos de uso reales, pero al final depende de si estos productos pueden convertirse en una demanda sostenida de TMX.
Así que no voy a definir simplemente esta tokenómica como algo negativo.
Lo que realmente observo es: la brecha entre la tasa de crecimiento del suministro en circulación y la tasa de crecimiento de la demanda real del protocolo.
Si la demanda crece más rápido, la presión por el desbloqueo podría irse absorbiendo poco a poco; en cambio, si el suministro se expande, podría convertirse en la variable que el mercado más mire.#termmax @termmax $BNB
{future}(BNBUSDT)
200 millones de TMX entraron en circulación durante la fase inicial de su lanzamiento; es un número que sigo revisando una y otra vez.
En comparación con el máximo suministro de 1.000 millones de unidades, esto significa que la circulación inicial es solo alrededor del 20% del suministro final. Solo con este punto, la circulación de TMX en el mercado no parece especialmente holgada.
Pero esto también cambió la forma en que veo la tokenómica del token TermMax.
Lo que realmente vale la pena observar quizá no sea el máximo suministro de 1.000 millones, sino la velocidad a la que entra al mercado el suministro restante.
Solo en la parte de los inversores, después de que termine el cliff, según el cálculo de desbloqueo lineal, aproximadamente 11,67 millones de TMX entran en circulación cada mes. Si además se suma el desbloqueo del equipo y los asesores, en ciertas etapas la nueva circulación mensual podría acercarse a los 17 millones de TMX.
Ese número empieza a volverse interesante.
17 millones equivalen a aproximadamente el 8,5% de los 200 millones de circulación inicial. Si todos esos tokens acabaran entrando en el mercado, la presión de suministro adicional de un solo mes no sería pequeña.
Por supuesto, no voy a interpretar directamente “desbloqueo” como “venta”. El desbloqueo es simplemente la liberación programada del suministro, y no significa necesariamente que los tenedores vayan a vender.
Lo que realmente me preocupa es:
si el crecimiento real de la demanda del TermMax puede mantenerse a la par con ese nuevo suministro de circulación.
Los préstamos con tasa fija, el mercado de préstamos, el trading de rendimientos y las funciones de opciones pueden crear casos de uso reales, pero al final depende de si estos productos pueden convertirse en una demanda sostenida de TMX.
Así que no voy a definir simplemente esta tokenómica como algo negativo.
Lo que realmente observo es: la brecha entre la tasa de crecimiento del suministro en circulación y la tasa de crecimiento de la demanda real del protocolo.
Si la demanda crece más rápido, la presión por el desbloqueo podría irse absorbiendo poco a poco; en cambio, si el suministro se expande, podría convertirse en la variable que el mercado más mire.#termmax @TermMax $BNB
2
1
3.3k
·
--
Cuando volví a investigar Dusk, pensé que lo que vería sería solo una L1 de tipo privacidad que incorporaba compatibilidad con EVM.
Pero descubrí que lo que realmente ha cambiado es la arquitectura.
Dusk está separando gradualmente la ejecución de aplicaciones y la liquidación financiera.
Hoy, DuskDS funciona como la capa subyacente de liquidación y disponibilidad de datos, mientras que DuskEVM ofrece un entorno equivalente a EVM basado en OP Stack, de modo que Solidity y las herramientas más comunes del ecosistema Ethereum puedan llegar a Dusk. Al mismo tiempo, DuskVM conserva la ruta nativa Rust/WASM para dar soporte a aplicaciones que necesitan acceso directo a L1, capacidades de privacidad o capacidades ZK.
Esto ha cambiado mi comprensión de la intención original de Dusk.
Antes, el relato central era más bien: privacidad + cumplimiento + activos financieros.
Ahora, la dirección se parece más a: hacer compatibles con el ecosistema de desarrollo existente a infraestructuras financieras reguladas.
Esto es importante, porque lo que las instituciones necesitan no es solo tecnología de privacidad.
También necesitan que las wallets, herramientas de desarrollo, liquidez, aplicaciones, liquidación e interoperabilidad puedan funcionar juntas.
Dusk ahora posiciona explícitamente DuskEVM para activos tokenizados y DeFi, y Hedger lleva funcionalidades relacionadas con privacidad al entorno EVM. Mientras tanto, la capa subyacente de DuskDS aún conserva el modelo de transacciones de Phoenix y Moonlight.
Pero aquí también hay una realidad que hay que afrontar.
El 16 de enero de 2026, Dusk sufrió un incidente de seguridad en el que una wallet de firma puente fue comprometida.
Dusk indicó que esto no significa que haya fallado la capa de consenso o el protocolo central.
Después de eso, la arquitectura del puente fue rediseñada, incluyendo aislamiento de la firma, aislamiento del manejo de eventos, límites de seguridad más estrictos y reducción de la exposición de la hot wallet.
Más tarde, AEGIS descubrió y gestionó 39 problemas de seguridad más, incluidos 7 problemas graves relacionados con el VM, la serialización, el mecanismo de comisiones de Phoenix y criptografía BLS.
Así que, en este momento, lo que realmente me preocupa no es tanto si Dusk puede o no “soportar EVM”.
Sino si esta arquitectura modular puede convertir de verdad la compatibilidad con EVM en actividad financiera regulada y práctica.
¿Se convertirá finalmente DuskEVM en el puente clave que conecte la liquidez nativa cripto con la capa de liquidación conforme de Dusk?#dusk $DUSK @Dusk_Foundation
Cuando volví a investigar Dusk, pensé que lo que vería sería solo una L1 de tipo privacidad que incorporaba compatibilidad con EVM.
Pero descubrí que lo que realmente ha cambiado es la arquitectura.
Dusk está separando gradualmente la ejecución de aplicaciones y la liquidación financiera.
Hoy, DuskDS funciona como la capa subyacente de liquidación y disponibilidad de datos, mientras que DuskEVM ofrece un entorno equivalente a EVM basado en OP Stack, de modo que Solidity y las herramientas más comunes del ecosistema Ethereum puedan llegar a Dusk. Al mismo tiempo, DuskVM conserva la ruta nativa Rust/WASM para dar soporte a aplicaciones que necesitan acceso directo a L1, capacidades de privacidad o capacidades ZK.
Esto ha cambiado mi comprensión de la intención original de Dusk.
Antes, el relato central era más bien: privacidad + cumplimiento + activos financieros.
Ahora, la dirección se parece más a: hacer compatibles con el ecosistema de desarrollo existente a infraestructuras financieras reguladas.
Esto es importante, porque lo que las instituciones necesitan no es solo tecnología de privacidad.
También necesitan que las wallets, herramientas de desarrollo, liquidez, aplicaciones, liquidación e interoperabilidad puedan funcionar juntas.
Dusk ahora posiciona explícitamente DuskEVM para activos tokenizados y DeFi, y Hedger lleva funcionalidades relacionadas con privacidad al entorno EVM. Mientras tanto, la capa subyacente de DuskDS aún conserva el modelo de transacciones de Phoenix y Moonlight.
Pero aquí también hay una realidad que hay que afrontar.
El 16 de enero de 2026, Dusk sufrió un incidente de seguridad en el que una wallet de firma puente fue comprometida.
Dusk indicó que esto no significa que haya fallado la capa de consenso o el protocolo central.
Después de eso, la arquitectura del puente fue rediseñada, incluyendo aislamiento de la firma, aislamiento del manejo de eventos, límites de seguridad más estrictos y reducción de la exposición de la hot wallet.
Más tarde, AEGIS descubrió y gestionó 39 problemas de seguridad más, incluidos 7 problemas graves relacionados con el VM, la serialización, el mecanismo de comisiones de Phoenix y criptografía BLS.
Así que, en este momento, lo que realmente me preocupa no es tanto si Dusk puede o no “soportar EVM”.
Sino si esta arquitectura modular puede convertir de verdad la compatibilidad con EVM en actividad financiera regulada y práctica.
¿Se convertirá finalmente DuskEVM en el puente clave que conecte la liquidez nativa cripto con la capa de liquidación conforme de Dusk?#dusk $DUSK @Dusk
🚀 DuskEVM 会成功吗
0%
🔐 隐私+EVM 是优势吗?
0%
🏦 Dusk 能吸引机构吗
0%
0 Votos • Votación cerrada
2
81
·
--
Cuanto más profundizo en Dusk, más veo que los desafíos reales a los que se enfrenta no son simplemente hacer que las transacciones financieras sean privadas.
Lo más difícil es: cómo lograr que la privacidad realmente funcione dentro de un sistema financiero que sigue necesitando verificación.
Suena, quizá, algo sencillo, pero en realidad plantea un problema de diseño muy complejo.
Las aplicaciones financieras no siempre pueden publicar todos los detalles de cada transacción. Las posiciones, los contrapartes, la propiedad de los activos y otra información sensible podrían necesitar estar restringidos.
Pero la postura completamente opuesta tampoco sirve.
Si nadie puede verificar lo que está ocurriendo, entonces la llamada confidencialidad podría terminar siendo simplemente otra forma de opacidad informativa.
Ahí es donde, en mi opinión, la arquitectura de Dusk se vuelve realmente interesante.
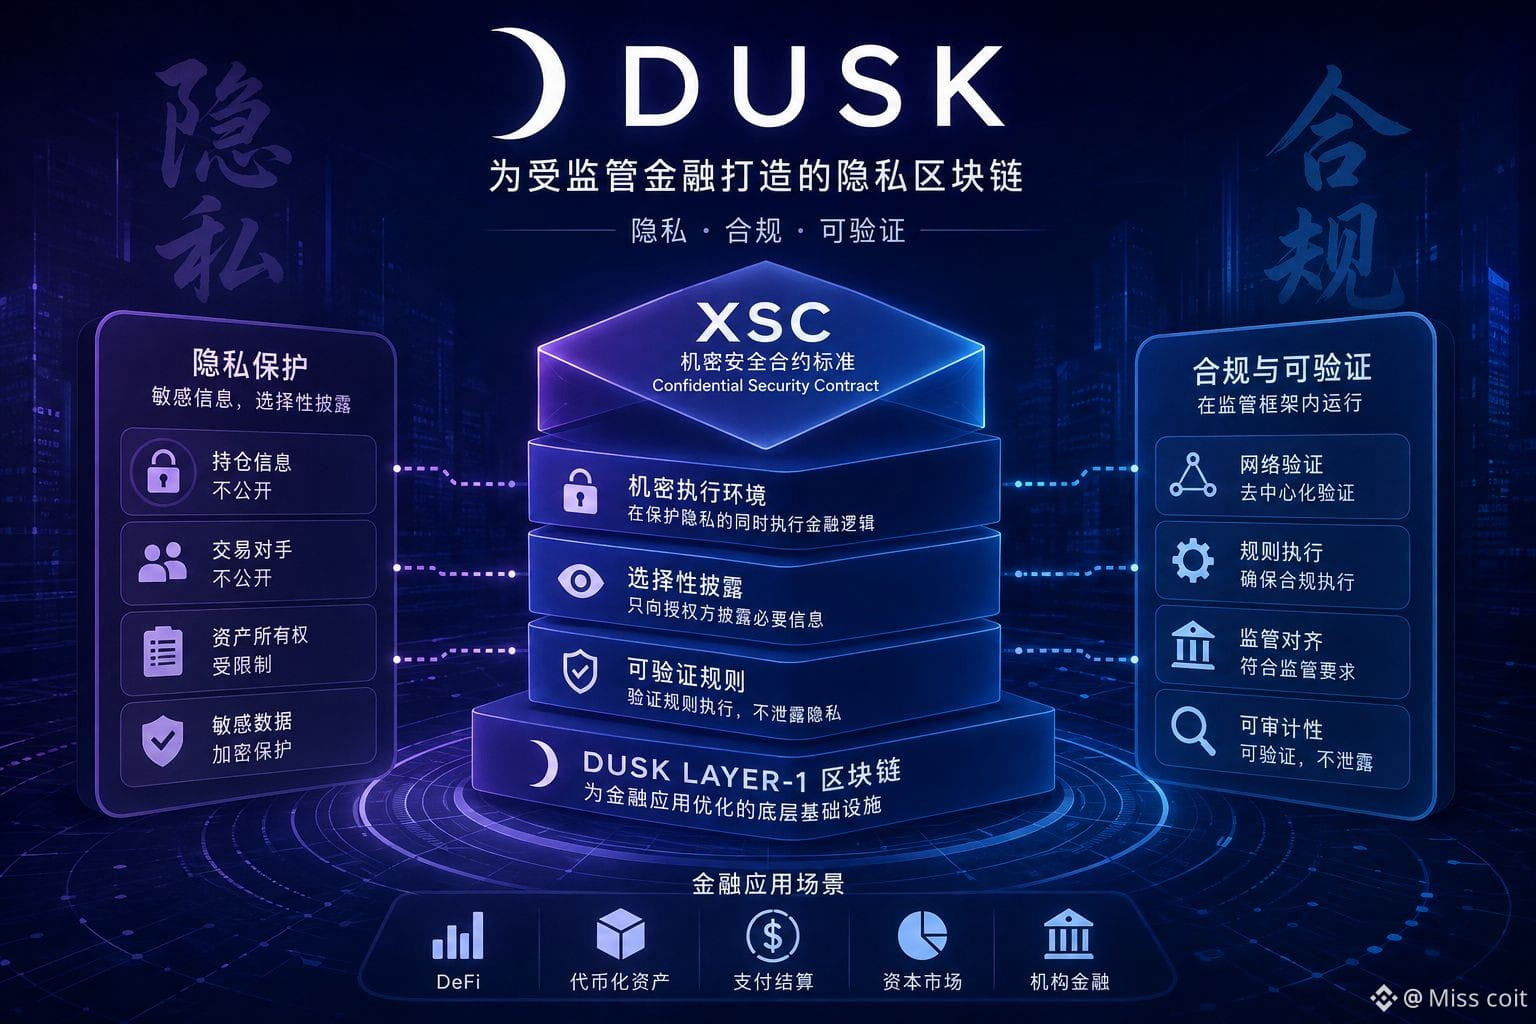
Su Layer-1 está diseñado para aplicaciones financieras, y el estándar Confidential Security Contract (XSC) ofrece a los desarrolladores un marco para construir contratos inteligentes confidenciales. La idea central es permitir que la lógica financiera se ejecute sin que sea necesario que cada información dentro de ella sea pública.
Dicho de otra manera, el foco no es solo ocultar datos.
Sino controlar quién necesita saber qué, a la vez que se conserva la información suficiente para que la red ejecute y verifique las reglas realmente importantes.
Esto me hace pensar que la forma en que Dusk entiende la privacidad en blockchain es más práctica.
Pero este tipo de diseño también conlleva concesiones claras.
La ejecución confidencial puede aumentar la complejidad técnica. Los desarrolladores necesitan herramientas adecuadas, las aplicaciones deben operar bajo supuestos de seguridad más complejos, y las instituciones aún necesitan claridad a nivel regulatorio antes de considerar migrar la actividad financiera real a este tipo de infraestructura.
Y luego está el problema que la tecnología en sí no puede resolver: la adopción.
Dusk puede construir una arquitectura que respalde aplicaciones financieras confidenciales, pero los desarrolladores y las instituciones todavía necesitan una razón suficientemente convincente para usarla.
Así que ahora, ya no me preocupa tanto si Dusk puede proporcionar privacidad.
Me preocupa más esto: si el futuro de las finanzas reguladas realmente necesitará este nivel de privacidad.
Si la privacidad y la verificabilidad terminan convirtiéndose en requisitos igual de importantes para los mercados financieros en cadena, entonces las decisiones de arquitectura de Dusk podrían volverse extremadamente significativas.
Pero si el mercado no genera suficiente demanda, también podría quedarse como una idea técnicamente ingeniosa, pero con pocos casos de uso reales.
#dusk $DUSK @Dusk_Foundation
Cuanto más profundizo en Dusk, más veo que los desafíos reales a los que se enfrenta no son simplemente hacer que las transacciones financieras sean privadas.
Lo más difícil es: cómo lograr que la privacidad realmente funcione dentro de un sistema financiero que sigue necesitando verificación.
Suena, quizá, algo sencillo, pero en realidad plantea un problema de diseño muy complejo.
Las aplicaciones financieras no siempre pueden publicar todos los detalles de cada transacción. Las posiciones, los contrapartes, la propiedad de los activos y otra información sensible podrían necesitar estar restringidos.
Pero la postura completamente opuesta tampoco sirve.
Si nadie puede verificar lo que está ocurriendo, entonces la llamada confidencialidad podría terminar siendo simplemente otra forma de opacidad informativa.
Ahí es donde, en mi opinión, la arquitectura de Dusk se vuelve realmente interesante.
Su Layer-1 está diseñado para aplicaciones financieras, y el estándar Confidential Security Contract (XSC) ofrece a los desarrolladores un marco para construir contratos inteligentes confidenciales. La idea central es permitir que la lógica financiera se ejecute sin que sea necesario que cada información dentro de ella sea pública.
Dicho de otra manera, el foco no es solo ocultar datos.
Sino controlar quién necesita saber qué, a la vez que se conserva la información suficiente para que la red ejecute y verifique las reglas realmente importantes.
Esto me hace pensar que la forma en que Dusk entiende la privacidad en blockchain es más práctica.
Pero este tipo de diseño también conlleva concesiones claras.
La ejecución confidencial puede aumentar la complejidad técnica. Los desarrolladores necesitan herramientas adecuadas, las aplicaciones deben operar bajo supuestos de seguridad más complejos, y las instituciones aún necesitan claridad a nivel regulatorio antes de considerar migrar la actividad financiera real a este tipo de infraestructura.
Y luego está el problema que la tecnología en sí no puede resolver: la adopción.
Dusk puede construir una arquitectura que respalde aplicaciones financieras confidenciales, pero los desarrolladores y las instituciones todavía necesitan una razón suficientemente convincente para usarla.
Así que ahora, ya no me preocupa tanto si Dusk puede proporcionar privacidad.
Me preocupa más esto: si el futuro de las finanzas reguladas realmente necesitará este nivel de privacidad.
Si la privacidad y la verificabilidad terminan convirtiéndose en requisitos igual de importantes para los mercados financieros en cadena, entonces las decisiones de arquitectura de Dusk podrían volverse extremadamente significativas.
Pero si el mercado no genera suficiente demanda, también podría quedarse como una idea técnicamente ingeniosa, pero con pocos casos de uso reales.
#dusk $DUSK @Dusk
1
1
51
·
--
Bajista
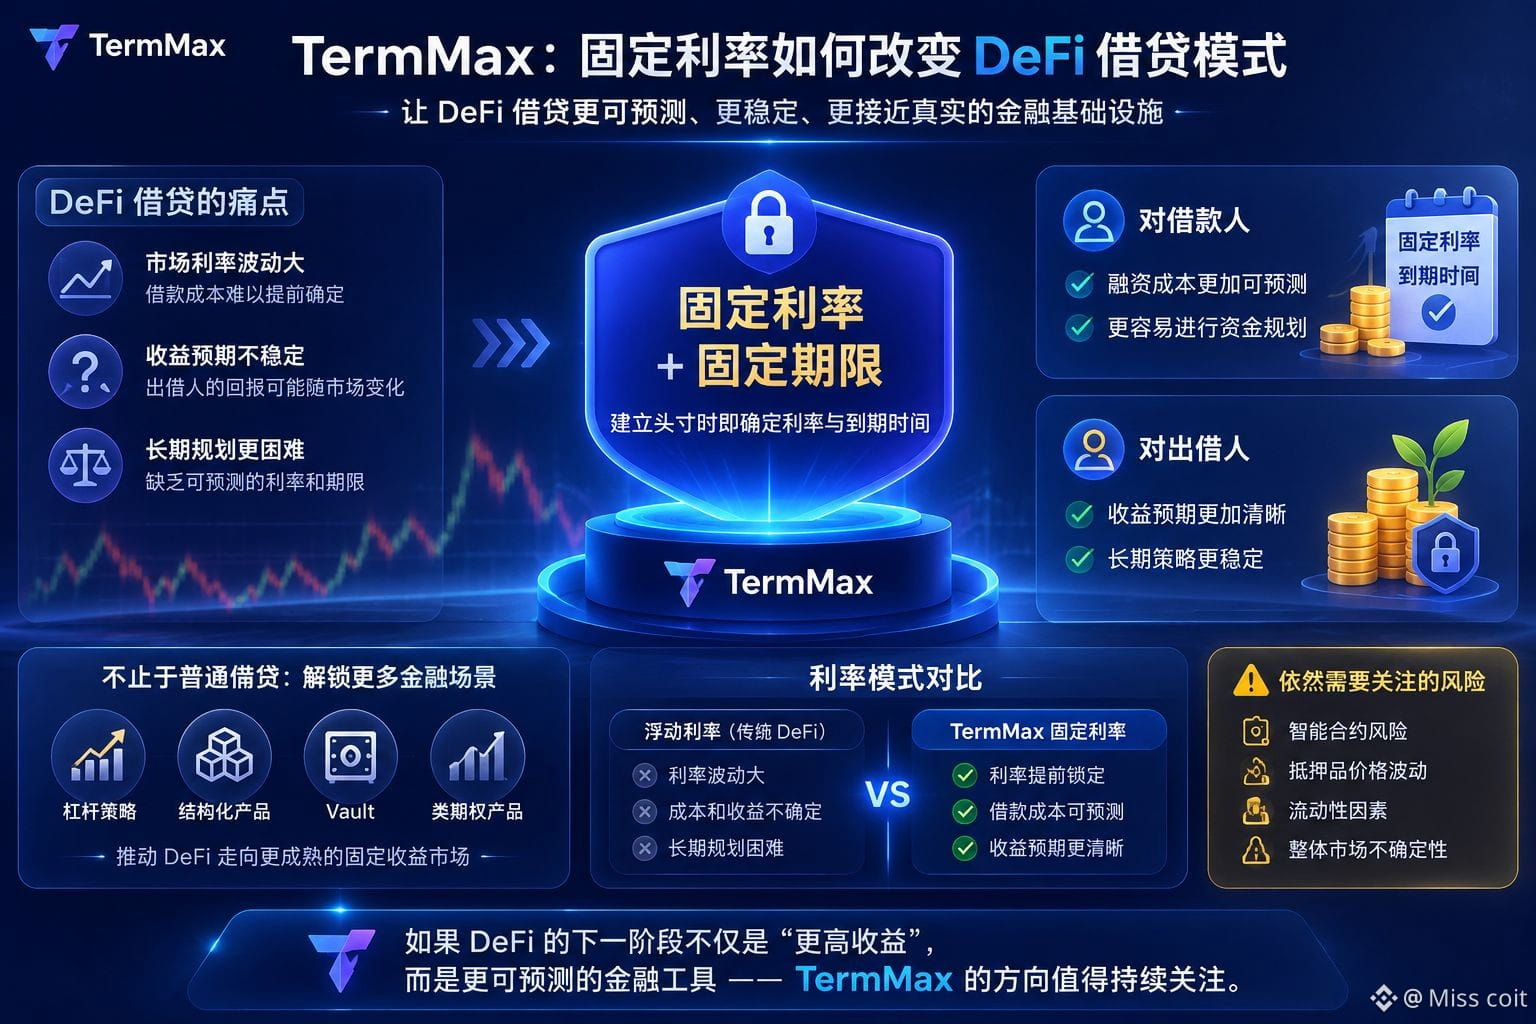
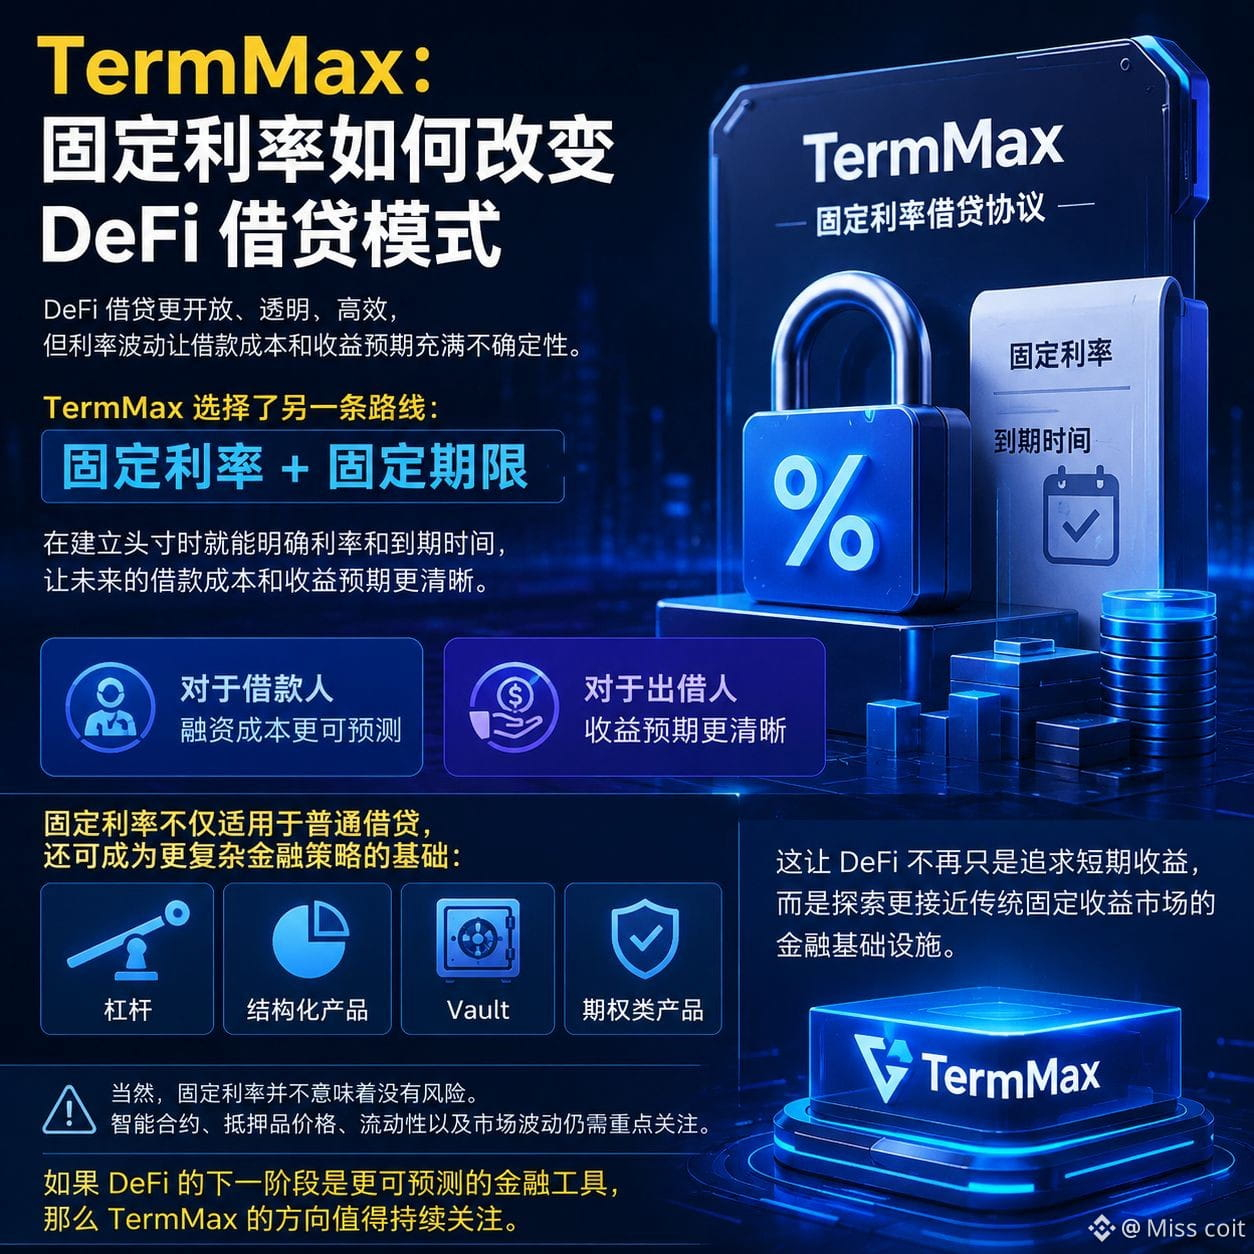
TermMax: ¿Cómo las tasas de interés fijas cambian el modelo de préstamos en DeFi
DeFi hace que los préstamos sean más abiertos, transparentes y eficientes, pero la volatilidad de las tasas sigue siendo un problema importante para los usuarios.
Cuando la tasa de interés del mercado cambia de manera constante, es difícil que los prestatarios determinen con anticipación su costo real de financiamiento, y los prestamistas también pueden ver que sus rendimientos esperados varían según el mercado.
TermMax eligió otra ruta.
Su mecanismo central es la tasa de interés fija + el plazo fijo. Los usuarios pueden conocer con claridad la tasa y la fecha de vencimiento al crear sus posiciones, lo que permite calcular de forma más precisa el costo futuro del préstamo o los rendimientos esperados.
Para los prestatarios, esto significa que el costo de financiamiento es más predecible.
Para los prestamistas, esto significa que las expectativas de rendimiento son más claras.
Más importante aún, la tasa de interés fija no solo se aplica a los préstamos comunes.
También puede servir como base para estrategias financieras más complejas, incluyendo apalancamiento, productos estructurados, Vault y productos similares a opciones.
Esto significa que DeFi ya no se limita a buscar rendimientos a corto plazo, sino que comienza a explorar infraestructura financiera que se parece más a los mercados tradicionales de renta fija.
Por supuesto, las tasas fijas no significan que no exista riesgo. Los contratos inteligentes, los precios de las garantías, la liquidez y la volatilidad del mercado siguen requiriendo una atención especial.
Pero si la siguiente etapa de DeFi no es solo “mayores rendimientos”, sino herramientas financieras más predecibles, la dirección de TermMax vale la pena seguir de cerca.$BNB
{future}(BNBUSDT)
#termmax @termmax
TermMax: ¿Cómo las tasas de interés fijas cambian el modelo de préstamos en DeFi
DeFi hace que los préstamos sean más abiertos, transparentes y eficientes, pero la volatilidad de las tasas sigue siendo un problema importante para los usuarios.
Cuando la tasa de interés del mercado cambia de manera constante, es difícil que los prestatarios determinen con anticipación su costo real de financiamiento, y los prestamistas también pueden ver que sus rendimientos esperados varían según el mercado.
TermMax eligió otra ruta.
Su mecanismo central es la tasa de interés fija + el plazo fijo. Los usuarios pueden conocer con claridad la tasa y la fecha de vencimiento al crear sus posiciones, lo que permite calcular de forma más precisa el costo futuro del préstamo o los rendimientos esperados.
Para los prestatarios, esto significa que el costo de financiamiento es más predecible.
Para los prestamistas, esto significa que las expectativas de rendimiento son más claras.
Más importante aún, la tasa de interés fija no solo se aplica a los préstamos comunes.
También puede servir como base para estrategias financieras más complejas, incluyendo apalancamiento, productos estructurados, Vault y productos similares a opciones.
Esto significa que DeFi ya no se limita a buscar rendimientos a corto plazo, sino que comienza a explorar infraestructura financiera que se parece más a los mercados tradicionales de renta fija.
Por supuesto, las tasas fijas no significan que no exista riesgo. Los contratos inteligentes, los precios de las garantías, la liquidez y la volatilidad del mercado siguen requiriendo una atención especial.
Pero si la siguiente etapa de DeFi no es solo “mayores rendimientos”, sino herramientas financieras más predecibles, la dirección de TermMax vale la pena seguir de cerca.$BNB
#termmax @TermMax
52
·
--
Bajista
Cuanto más profundizo en Dusk, más me impresiona un detalle: no solo apuesta por la “privacidad”.
Lo que apuesta es que, en el futuro, es posible que las aplicaciones financieras reguladas necesiten implementar la confidencialidad a nivel de protocolo.
Esto es importante.
Para la infraestructura financiera, ocultar información por sí sola no es suficiente. Los distintos participantes pueden requerir distintos niveles de visibilidad, mientras que la red aún debe verificar que las transacciones y las reglas de los contratos se ejecuten correctamente.
Eso plantea un problema de diseño difícil:
¿Cómo proteger la privacidad de la información financiera sensible sin convertir todo el sistema en una caja negra?
Aquí es donde me interesa la propuesta de Confidential Security Contract (XSC) de Dusk.
Dusk no trata la confidencialidad como un añadido periférico, sino que intenta construirla en el entorno subyacente donde funcionan las aplicaciones y los activos financieros.
Pero la arquitectura por sí sola no crea demanda.
La verdadera prueba consiste en si los desarrolladores, las instituciones y los mercados regulados realmente creen que este modelo es lo bastante útil como para adoptarlo. El crecimiento del ecosistema, la liquidez, la experiencia del desarrollador, la regulación y la cuestión de si vale la pena la complejidad adicional siguen siendo desafíos reales a los que hay que enfrentarse.
Esta es, precisamente, la parte en la que hoy me centro más.
Porque si el sistema financiero regulado termina avanzando hacia un mundo en el que deben coexistir la privacidad y la verificabilidad, entonces la confidencialidad a nivel de protocolo podría ser mucho más que una preferencia tecnológica.
Pero si esa necesidad no termina de surgir, entonces incluso si la arquitectura en sí es lo bastante buena, podría seguir siendo simplemente una solución interesante a la búsqueda del problema grande adecuado.
Para mí, ese es el problema central que Dusk aún no ha resuelto:
¿El mercado necesitará realmente lo que Dusk está construyendo? ¿O adoptar esto será más difícil que la tecnología en sí?#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
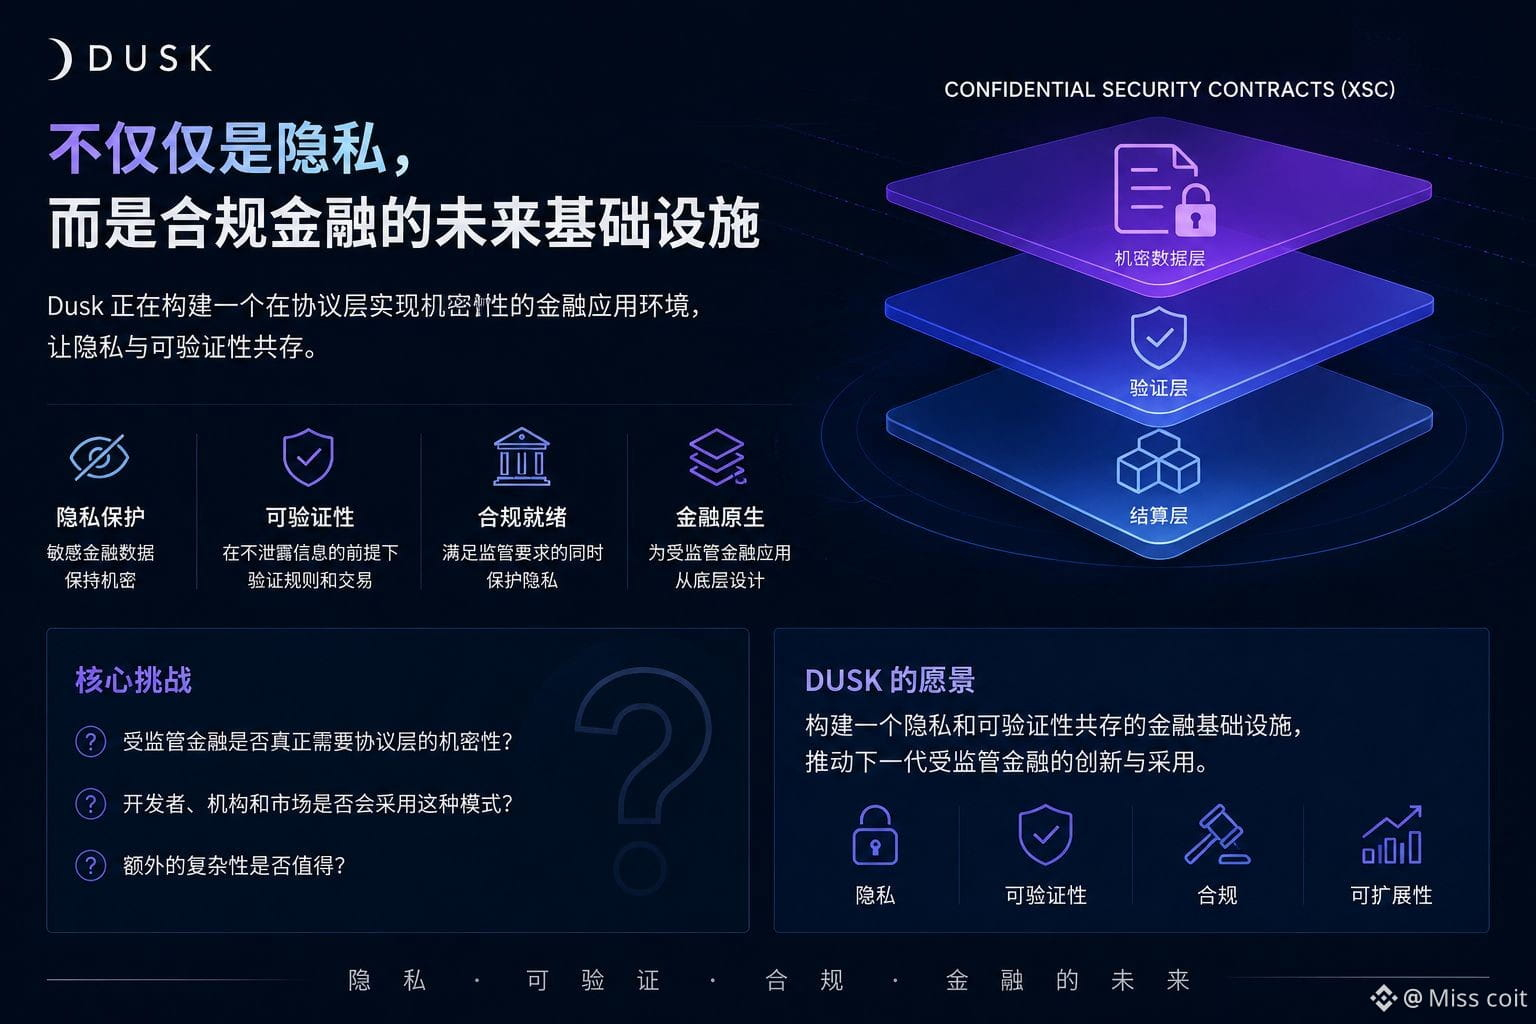
Cuanto más profundizo en Dusk, más me impresiona un detalle: no solo apuesta por la “privacidad”.
Lo que apuesta es que, en el futuro, es posible que las aplicaciones financieras reguladas necesiten implementar la confidencialidad a nivel de protocolo.
Esto es importante.
Para la infraestructura financiera, ocultar información por sí sola no es suficiente. Los distintos participantes pueden requerir distintos niveles de visibilidad, mientras que la red aún debe verificar que las transacciones y las reglas de los contratos se ejecuten correctamente.
Eso plantea un problema de diseño difícil:
¿Cómo proteger la privacidad de la información financiera sensible sin convertir todo el sistema en una caja negra?
Aquí es donde me interesa la propuesta de Confidential Security Contract (XSC) de Dusk.
Dusk no trata la confidencialidad como un añadido periférico, sino que intenta construirla en el entorno subyacente donde funcionan las aplicaciones y los activos financieros.
Pero la arquitectura por sí sola no crea demanda.
La verdadera prueba consiste en si los desarrolladores, las instituciones y los mercados regulados realmente creen que este modelo es lo bastante útil como para adoptarlo. El crecimiento del ecosistema, la liquidez, la experiencia del desarrollador, la regulación y la cuestión de si vale la pena la complejidad adicional siguen siendo desafíos reales a los que hay que enfrentarse.
Esta es, precisamente, la parte en la que hoy me centro más.
Porque si el sistema financiero regulado termina avanzando hacia un mundo en el que deben coexistir la privacidad y la verificabilidad, entonces la confidencialidad a nivel de protocolo podría ser mucho más que una preferencia tecnológica.
Pero si esa necesidad no termina de surgir, entonces incluso si la arquitectura en sí es lo bastante buena, podría seguir siendo simplemente una solución interesante a la búsqueda del problema grande adecuado.
Para mí, ese es el problema central que Dusk aún no ha resuelto:
¿El mercado necesitará realmente lo que Dusk está construyendo? ¿O adoptar esto será más difícil que la tecnología en sí?#dusk $DUSK @Dusk
75
·
--
Bajista
Al principio, pensé que GIGGLE era solo un token Meme que funcionaba gracias a la atención de la comunidad y al sentimiento del mercado. Pero mientras investigaba el proyecto para las tareas de CreatorPad, comencé a fijarme en un diseño mucho más específico: su mecanismo de comisiones de transacción.
GIGGLE establece un impuesto de transacción del 5%; el valor recaudado se convierte en BNB y entra en un mecanismo de apoyo relacionado con los fondos de educación. Lo que de verdad me interesa no es, en sí misma, la idea de “beneficencia”, sino que este mecanismo conecta directamente la actividad de las transacciones on-chain. Cuanto más activas sean las operaciones, en teoría más fondos podrían generarse; pero al mismo tiempo, cada transacción también incrementa el costo real de operar.
Cuando muchas personas ven GIGGLE, su primera reacción quizá sea la narrativa de Meme. Pero después de profundizar en la investigación, descubrí que es más bien un intento de construir una relación entre: operaciones del mercado, participación de la comunidad y apoyo financiero. Este diseño, que parece sencillo, plantea una pregunta que vale la pena pensar: ¿el impuesto de transacción puede sostener la participación a largo plazo, o terminará reduciendo la motivación de los traders?
Mi observación es que, en lugar de ver GIGGLE únicamente como un token Meme, prefiero entenderlo como un experimento sobre cómo la actividad del mercado puede generar fondos reales.
Entonces, cuando baje el entusiasmo del mercado, ¿podrá este mecanismo mantener su función original?$BNB $GIGGLE $币安人生
{spot}(币安人生USDT)
{future}(GIGGLEUSDT)
{future}(BNBUSDT)
Al principio, pensé que GIGGLE era solo un token Meme que funcionaba gracias a la atención de la comunidad y al sentimiento del mercado. Pero mientras investigaba el proyecto para las tareas de CreatorPad, comencé a fijarme en un diseño mucho más específico: su mecanismo de comisiones de transacción.
GIGGLE establece un impuesto de transacción del 5%; el valor recaudado se convierte en BNB y entra en un mecanismo de apoyo relacionado con los fondos de educación. Lo que de verdad me interesa no es, en sí misma, la idea de “beneficencia”, sino que este mecanismo conecta directamente la actividad de las transacciones on-chain. Cuanto más activas sean las operaciones, en teoría más fondos podrían generarse; pero al mismo tiempo, cada transacción también incrementa el costo real de operar.
Cuando muchas personas ven GIGGLE, su primera reacción quizá sea la narrativa de Meme. Pero después de profundizar en la investigación, descubrí que es más bien un intento de construir una relación entre: operaciones del mercado, participación de la comunidad y apoyo financiero. Este diseño, que parece sencillo, plantea una pregunta que vale la pena pensar: ¿el impuesto de transacción puede sostener la participación a largo plazo, o terminará reduciendo la motivación de los traders?
Mi observación es que, en lugar de ver GIGGLE únicamente como un token Meme, prefiero entenderlo como un experimento sobre cómo la actividad del mercado puede generar fondos reales.
Entonces, cuando baje el entusiasmo del mercado, ¿podrá este mecanismo mantener su función original?$BNB $GIGGLE $币安人生
321
·
--
Alcista
$DUSK está mostrando un impulso fuerte, pero después de una subida de más del 8% en poco tiempo, aún hay que tener cuidado al perseguir la entrada.
Rango de compra: 0.06980–0.07010
Objetivo 1: 0.07150
Objetivo 2: 0.07300
Objetivo 3: 0.07500
Stop loss: 0.06880
Actualmente, tu posición larga cerca de 0.06998 ya está en ganancias. Si el precio cae por debajo de 0.06980 y aparece una presión de venta clara, se recomienda proteger las ganancias y evitar seguir aumentando el apalancamiento. #
{spot}(DUSKUSDT)
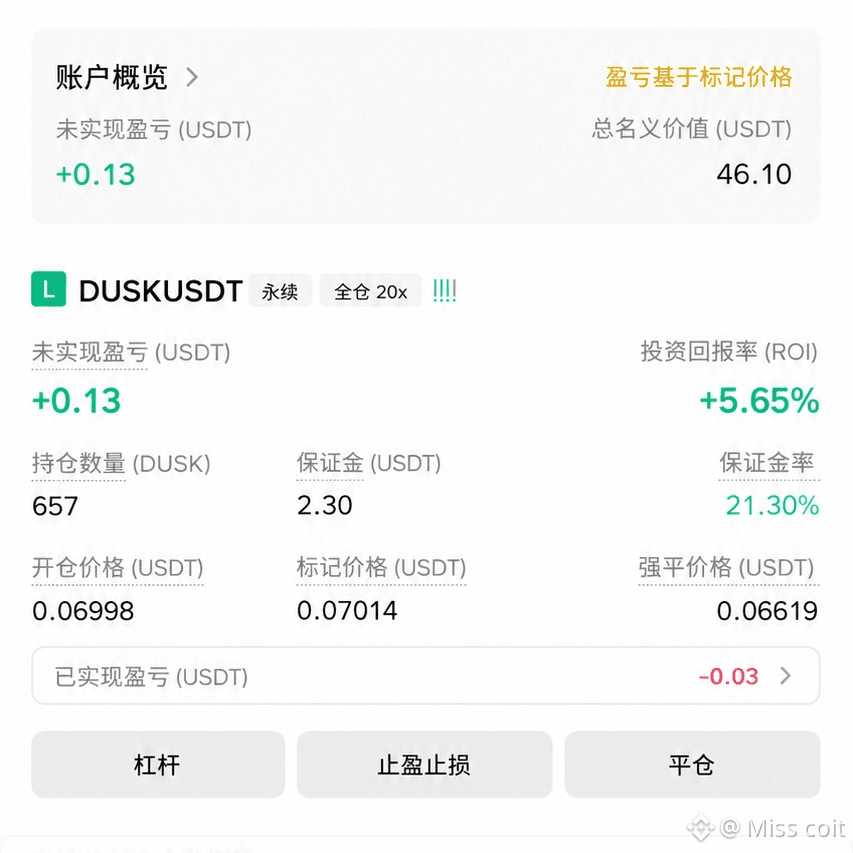
$DUSK está mostrando un impulso fuerte, pero después de una subida de más del 8% en poco tiempo, aún hay que tener cuidado al perseguir la entrada.
Rango de compra: 0.06980–0.07010
Objetivo 1: 0.07150
Objetivo 2: 0.07300
Objetivo 3: 0.07500
Stop loss: 0.06880
Actualmente, tu posición larga cerca de 0.06998 ya está en ganancias. Si el precio cae por debajo de 0.06980 y aparece una presión de venta clara, se recomienda proteger las ganancias y evitar seguir aumentando el apalancamiento. #
1
63
·
--
Alcista
Al principio pensé que la capacidad de privacidad de Dusk consistía principalmente en ocultar los datos de las transacciones. Pero al profundizar en la investigación, descubrí una opción de diseño aún más interesante: Dusk no solo quiere añadir privacidad a las transacciones, sino integrar la privacidad directamente en el propio contrato financiero.
Al investigar el modelo de Confidential Security Contract (XSC) de Dusk para las tareas de CreatorPad, me centré en cómo funciona. Dusk es una Layer-1 orientada a aplicaciones financieras: permite que los contratos inteligentes procesen información confidencial y, al mismo tiempo, genera resultados que la red blockchain puede verificar. Esa diferencia es realmente importante. En escenarios financieros regulados, si todos los datos están ocultos pero no se puede demostrar si las reglas se ejecutaron correctamente, entonces la privacidad en sí no tiene mucho valor.
Lo que de verdad me atrae es el equilibrio entre ambas cosas. Las blockchains tradicionales logran la verificación mediante el estado público, mientras que Dusk intenta proteger los datos sensibles y, al mismo tiempo, mantener resultados de ejecución verificables. En pocas palabras, no se trata solo de “cómo ocultar datos”, sino de “cómo ocultar datos sensibles y, a la vez, demostrar que las reglas realmente se ejecutaron”.
La mayoría de las personas, al ver Dusk, probablemente primero noten su enfoque en la privacidad. Pero creo que vale más la pena investigar esto: si la ejecución confidencial puede convertirse realmente en infraestructura financiera sin hacer que la verificación, la auditoría y el desarrollo sean mucho más complejos.
Y esto me deja una pregunta: si las aplicaciones financieras pueden contar con privacidad por defecto, ¿podemos lograrlo realmente sin aumentar el costo de confianza? #dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
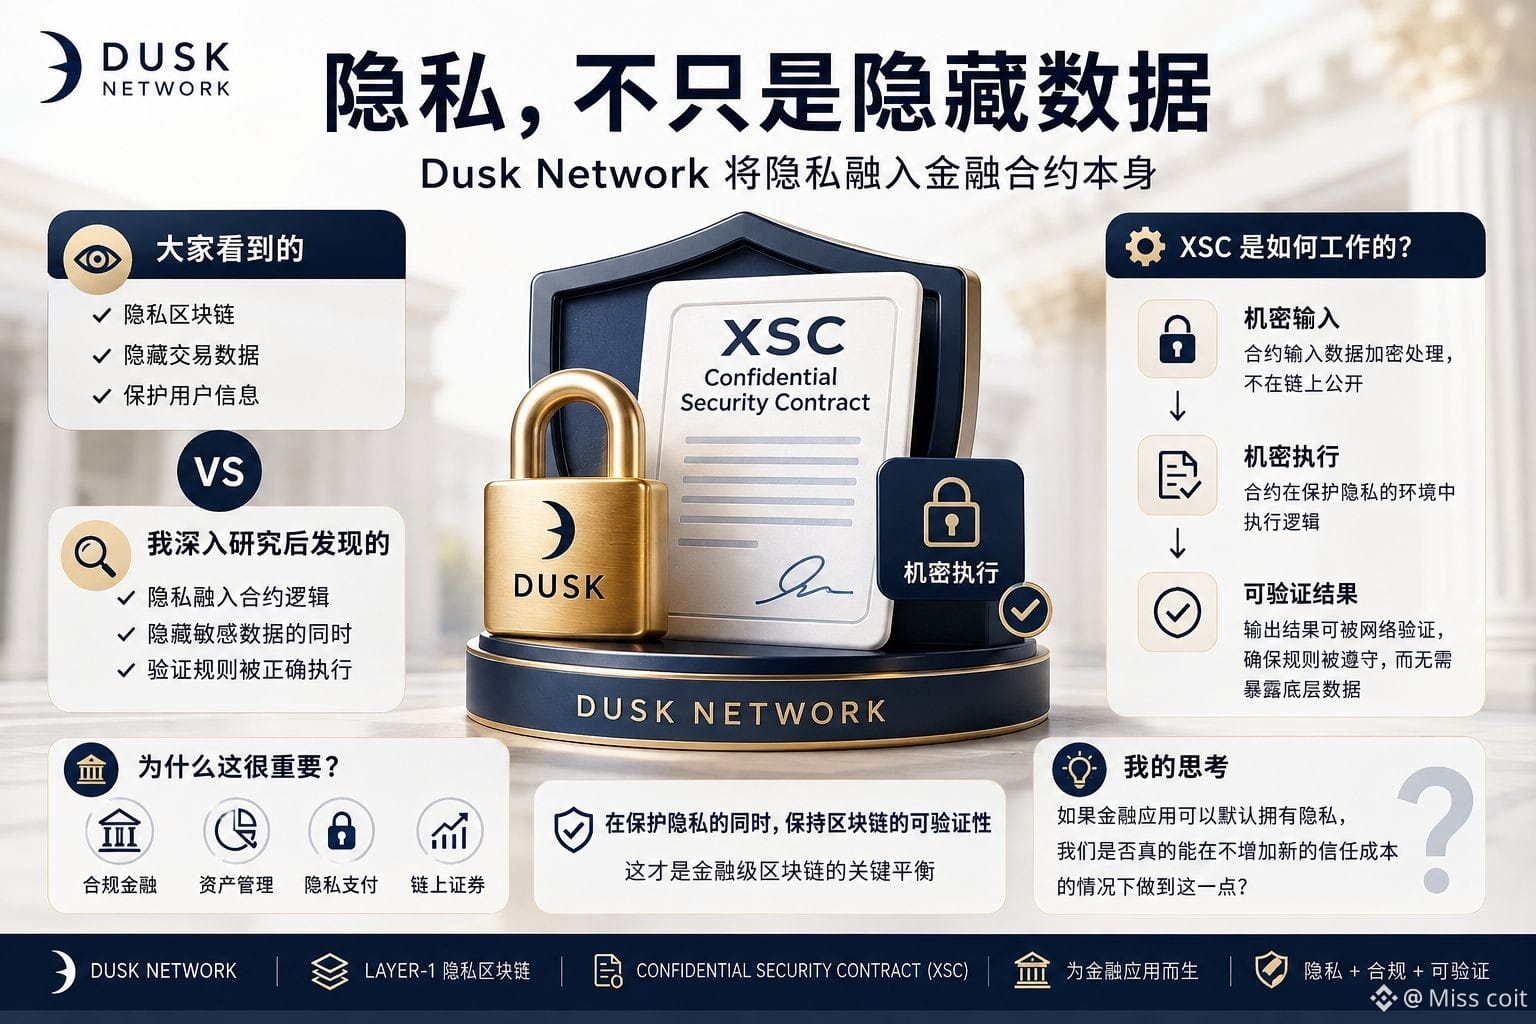
Al principio pensé que la capacidad de privacidad de Dusk consistía principalmente en ocultar los datos de las transacciones. Pero al profundizar en la investigación, descubrí una opción de diseño aún más interesante: Dusk no solo quiere añadir privacidad a las transacciones, sino integrar la privacidad directamente en el propio contrato financiero.
Al investigar el modelo de Confidential Security Contract (XSC) de Dusk para las tareas de CreatorPad, me centré en cómo funciona. Dusk es una Layer-1 orientada a aplicaciones financieras: permite que los contratos inteligentes procesen información confidencial y, al mismo tiempo, genera resultados que la red blockchain puede verificar. Esa diferencia es realmente importante. En escenarios financieros regulados, si todos los datos están ocultos pero no se puede demostrar si las reglas se ejecutaron correctamente, entonces la privacidad en sí no tiene mucho valor.
Lo que de verdad me atrae es el equilibrio entre ambas cosas. Las blockchains tradicionales logran la verificación mediante el estado público, mientras que Dusk intenta proteger los datos sensibles y, al mismo tiempo, mantener resultados de ejecución verificables. En pocas palabras, no se trata solo de “cómo ocultar datos”, sino de “cómo ocultar datos sensibles y, a la vez, demostrar que las reglas realmente se ejecutaron”.
La mayoría de las personas, al ver Dusk, probablemente primero noten su enfoque en la privacidad. Pero creo que vale más la pena investigar esto: si la ejecución confidencial puede convertirse realmente en infraestructura financiera sin hacer que la verificación, la auditoría y el desarrollo sean mucho más complejos.
Y esto me deja una pregunta: si las aplicaciones financieras pueden contar con privacidad por defecto, ¿podemos lograrlo realmente sin aumentar el costo de confianza? #dusk $DUSK @Dusk
15
3
106
·
--
Alcista
Casi me salto una frase en la documentación de Dusk porque sonaba como si estuviera presentando otra blockchain de privacidad. Luego me di cuenta de que lo verdaderamente interesante no era la palabra “privacidad” en sí, sino el lugar que Dusk le da dentro del sistema.
Dusk es una blockchain Layer-1 centrada en aplicaciones financieras y, mediante el estándar Confidential Security Contract (XSC), admite contratos inteligentes confidenciales.
Esto es importante.
Porque los datos financieros tienen un requisito muy particular: cierta información debe poder verificarse, pero otra no debería hacerse pública para todo el mundo.
Esto es mucho más difícil que simplemente ocultar transacciones.
Creo que lo más digno de atención de Dusk es que intenta integrar la confidencialidad directamente en el entorno del contrato. Si la lógica financiera puede ejecutarse sin revelar todos los datos subyacentes, los desarrolladores podrían tener más margen para construir aplicaciones más cercanas a infraestructura financiera real, y no solo “experimentos DeFi” transparentes.
Pero aquí también es donde mantengo la cautela.
Una capa de privacidad diseñada de forma muy elegante no garantiza automáticamente productos financieros realmente útiles. Lo más difícil viene después: la adopción por parte de los desarrolladores, la seguridad, la interoperabilidad, el entorno regulatorio y si los usuarios realmente pueden obtener valor de la privacidad de los datos.
Así que no voy a asumir simplemente que “privacidad = potencial de subida”.
Me interesa más un problema concreto.
Si en el futuro las aplicaciones financieras necesitan a la vez verificabilidad y confidencialidad, entonces, una blockchain que incorpore desde la base estos dos aspectos en el diseño, probablemente tenga cierta ventaja.
La verdadera incertidumbre es si este tipo de diseño puede convertirse en un uso real.
Lo que más quiero observar ahora es si Dusk puede hacer que la ejecución confidencial pase de ser una característica técnica interesante a convertirse en infraestructura en la que los desarrolladores realmente confíen?@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
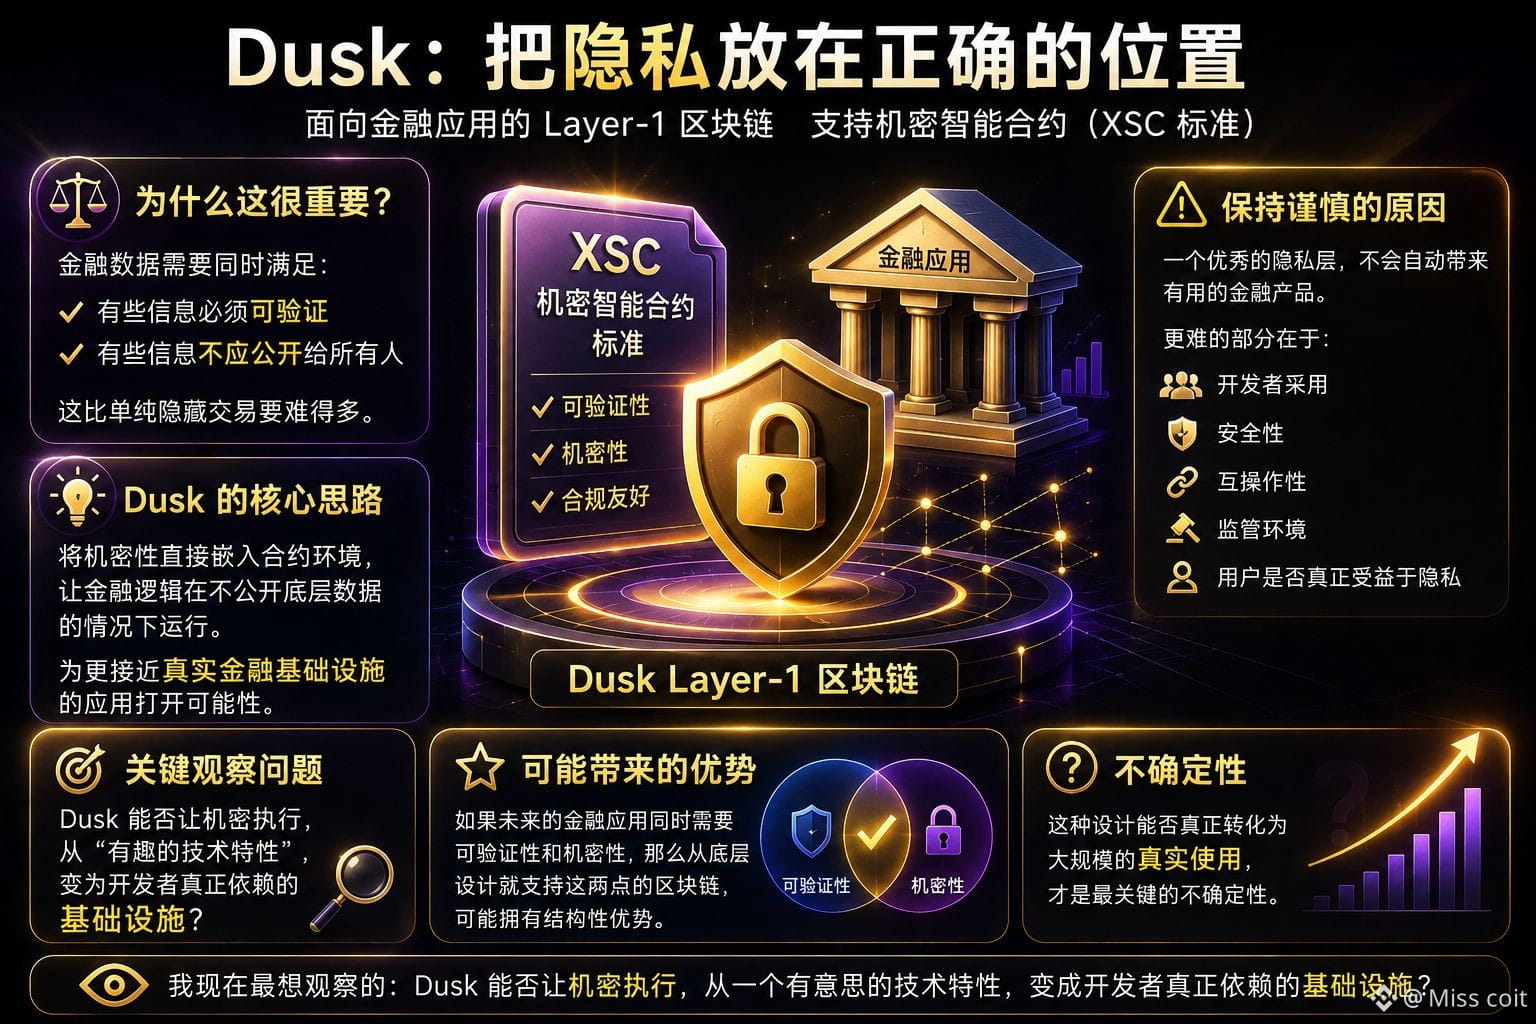
Casi me salto una frase en la documentación de Dusk porque sonaba como si estuviera presentando otra blockchain de privacidad. Luego me di cuenta de que lo verdaderamente interesante no era la palabra “privacidad” en sí, sino el lugar que Dusk le da dentro del sistema.
Dusk es una blockchain Layer-1 centrada en aplicaciones financieras y, mediante el estándar Confidential Security Contract (XSC), admite contratos inteligentes confidenciales.
Esto es importante.
Porque los datos financieros tienen un requisito muy particular: cierta información debe poder verificarse, pero otra no debería hacerse pública para todo el mundo.
Esto es mucho más difícil que simplemente ocultar transacciones.
Creo que lo más digno de atención de Dusk es que intenta integrar la confidencialidad directamente en el entorno del contrato. Si la lógica financiera puede ejecutarse sin revelar todos los datos subyacentes, los desarrolladores podrían tener más margen para construir aplicaciones más cercanas a infraestructura financiera real, y no solo “experimentos DeFi” transparentes.
Pero aquí también es donde mantengo la cautela.
Una capa de privacidad diseñada de forma muy elegante no garantiza automáticamente productos financieros realmente útiles. Lo más difícil viene después: la adopción por parte de los desarrolladores, la seguridad, la interoperabilidad, el entorno regulatorio y si los usuarios realmente pueden obtener valor de la privacidad de los datos.
Así que no voy a asumir simplemente que “privacidad = potencial de subida”.
Me interesa más un problema concreto.
Si en el futuro las aplicaciones financieras necesitan a la vez verificabilidad y confidencialidad, entonces, una blockchain que incorpore desde la base estos dos aspectos en el diseño, probablemente tenga cierta ventaja.
La verdadera incertidumbre es si este tipo de diseño puede convertirse en un uso real.
Lo que más quiero observar ahora es si Dusk puede hacer que la ejecución confidencial pase de ser una característica técnica interesante a convertirse en infraestructura en la que los desarrolladores realmente confíen?@Dusk #dusk $DUSK
2
1
79
·
--
Bajista
Apagué el diagrama de la arquitectura de Dusk y luego lo volví a encender una vez más. Lo que realmente me detuvo no fue cómo “oculta transacciones”, sino la forma en que XSC maneja la privacidad y el cumplimiento.
Cada vez siento más que el valor central de Dusk no es crear otra cadena de privacidad, sino intentar resolver un problema más realista: los activos financieros necesitan confidencialidad, pero la regulación no puede quedar completamente excluida.
Al observar XSC, Phoenix y Citadel juntos, el diseño resulta aún más interesante. Los usuarios pueden cumplir ciertas condiciones mediante pruebas de conocimiento cero, sin necesidad de exponer toda la información sensible. Para activos como valores tokenizados, fondos y bonos, esto se ajusta mucho más a las necesidades del mercado financiero real que simplemente perseguir el anonimato.
Creo que lo más fuerte aquí es que la privacidad ya no entra en una oposición simple con el cumplimiento, sino que intenta encontrar un estado intermedio mediante la divulgación selectiva.
Pero las dudas también son claras: que técnicamente se pueda hacer no significa que las instituciones necesariamente lo adopten. Lo verdaderamente difícil quizá no sea el sistema de pruebas, sino si las reglas regulatorias, la liquidez, los participantes del mercado y los flujos de trabajo reales del negocio pueden migrar a la cadena de forma conjunta.
Así que ahora me importa más no cuánto puede ocultar Dusk los datos, sino si puede demostrar que la “privacidad verificable” realmente puede convertirse en parte de la infraestructura financiera.
Si al final lo que las instituciones necesitan no es el anonimato total, sino “divulgar solo la información necesaria”, ¿esta ruta de Dusk se acercaría, en cambio, más a la forma a largo plazo de las finanzas privadas?@Dusk_Foundation #dusk $DUSK
{spot}(DUSKUSDT)
Apagué el diagrama de la arquitectura de Dusk y luego lo volví a encender una vez más. Lo que realmente me detuvo no fue cómo “oculta transacciones”, sino la forma en que XSC maneja la privacidad y el cumplimiento.
Cada vez siento más que el valor central de Dusk no es crear otra cadena de privacidad, sino intentar resolver un problema más realista: los activos financieros necesitan confidencialidad, pero la regulación no puede quedar completamente excluida.
Al observar XSC, Phoenix y Citadel juntos, el diseño resulta aún más interesante. Los usuarios pueden cumplir ciertas condiciones mediante pruebas de conocimiento cero, sin necesidad de exponer toda la información sensible. Para activos como valores tokenizados, fondos y bonos, esto se ajusta mucho más a las necesidades del mercado financiero real que simplemente perseguir el anonimato.
Creo que lo más fuerte aquí es que la privacidad ya no entra en una oposición simple con el cumplimiento, sino que intenta encontrar un estado intermedio mediante la divulgación selectiva.
Pero las dudas también son claras: que técnicamente se pueda hacer no significa que las instituciones necesariamente lo adopten. Lo verdaderamente difícil quizá no sea el sistema de pruebas, sino si las reglas regulatorias, la liquidez, los participantes del mercado y los flujos de trabajo reales del negocio pueden migrar a la cadena de forma conjunta.
Así que ahora me importa más no cuánto puede ocultar Dusk los datos, sino si puede demostrar que la “privacidad verificable” realmente puede convertirse en parte de la infraestructura financiera.
Si al final lo que las instituciones necesitan no es el anonimato total, sino “divulgar solo la información necesaria”, ¿esta ruta de Dusk se acercaría, en cambio, más a la forma a largo plazo de las finanzas privadas?@Dusk #dusk $DUSK
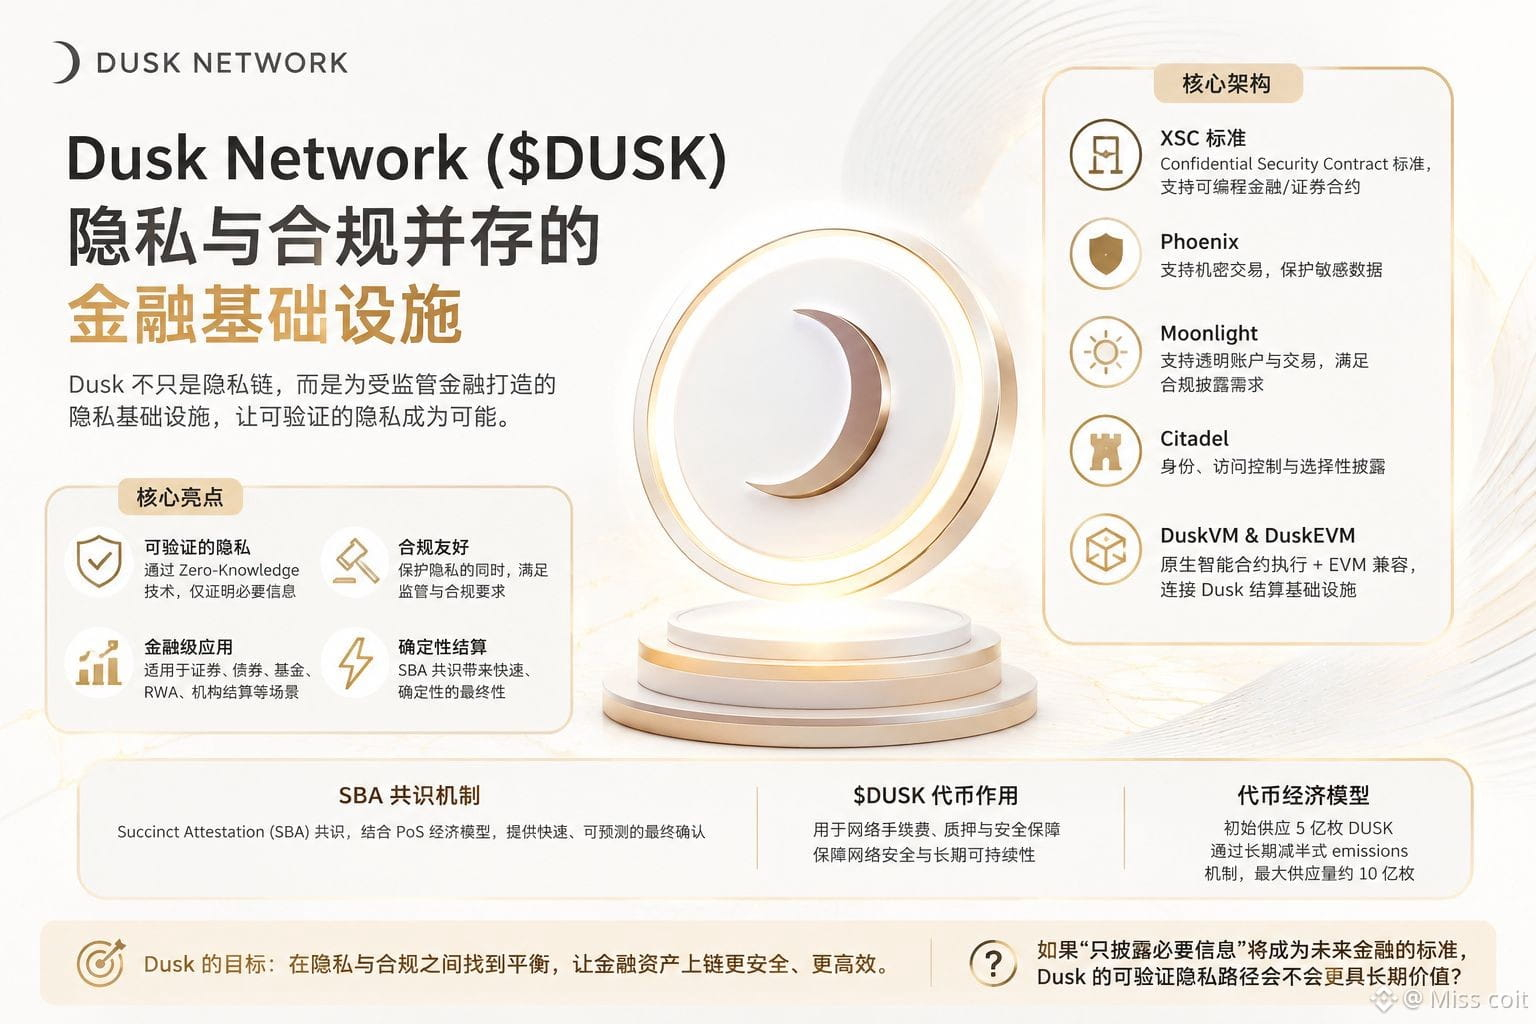
2
1
84
·
--
Bajista
#dusk $DUSK A altas horas de la noche, cuando redibujé una vez más los diagramas de la arquitectura de Dusk, en realidad me sentí atraído por un diseño que parecía contradictorio: no trataba “la privacidad” y “el cumplimiento” como una elección entre una u otra.
Me quedé observando durante mucho tiempo la relación entre XSC y Citadel. Para los mercados financieros, la privacidad que realmente tiene valor no es necesariamente “ocultar todo”, sino permitir que los participantes revelen solo la información necesaria, manteniendo a la vez la verificabilidad de la identidad, las credenciales y las reglas de las transacciones. El verdadero significado de Zero-Knowledge aquí no es solo proteger la privacidad, sino reducir la exposición de datos sensibles.
Esto me hizo replantearme la posición de Dusk. Dusk se parece más a un intento de resolver un problema real: si activos digitales como valores, fondos y bonos van a entrar en mercados regulados, las instituciones necesitan confidencialidad, pero también deben demostrar que cumplen las reglas. Diseños como XSC, Phoenix y Citadel se construyen justamente alrededor de esta contradicción.
Creo que esta es la parte más interesante de Dusk.
Pero tampoco ignoraría la otra cara: por muy hermoso que sea el diseño de la arquitectura, al final sigue habiendo que enfrentarse a la adopción por parte de las instituciones, la liquidez y la implementación regulatoria. Que la privacidad y el cumplimiento puedan coexistir no significa que el mercado vaya a generar automáticamente efectos de red.
Para mí, lo que de verdad vale la pena seguir observando el $DUSK no es si “puede o no hacer privacidad”, sino si, en última instancia, esta infraestructura de privacidad y cumplimiento puede convertirse en la capa de liquidación de la actividad financiera real.
Si las instituciones realmente necesitan este tipo de modelo, ¿Dusk tendría una vida útil más larga que una simple cadena de privacidad?@Dusk_Foundation
{future}(DUSKUSDT)
#dusk $DUSK A altas horas de la noche, cuando redibujé una vez más los diagramas de la arquitectura de Dusk, en realidad me sentí atraído por un diseño que parecía contradictorio: no trataba “la privacidad” y “el cumplimiento” como una elección entre una u otra.
Me quedé observando durante mucho tiempo la relación entre XSC y Citadel. Para los mercados financieros, la privacidad que realmente tiene valor no es necesariamente “ocultar todo”, sino permitir que los participantes revelen solo la información necesaria, manteniendo a la vez la verificabilidad de la identidad, las credenciales y las reglas de las transacciones. El verdadero significado de Zero-Knowledge aquí no es solo proteger la privacidad, sino reducir la exposición de datos sensibles.
Esto me hizo replantearme la posición de Dusk. Dusk se parece más a un intento de resolver un problema real: si activos digitales como valores, fondos y bonos van a entrar en mercados regulados, las instituciones necesitan confidencialidad, pero también deben demostrar que cumplen las reglas. Diseños como XSC, Phoenix y Citadel se construyen justamente alrededor de esta contradicción.
Creo que esta es la parte más interesante de Dusk.
Pero tampoco ignoraría la otra cara: por muy hermoso que sea el diseño de la arquitectura, al final sigue habiendo que enfrentarse a la adopción por parte de las instituciones, la liquidez y la implementación regulatoria. Que la privacidad y el cumplimiento puedan coexistir no significa que el mercado vaya a generar automáticamente efectos de red.
Para mí, lo que de verdad vale la pena seguir observando el $DUSK no es si “puede o no hacer privacidad”, sino si, en última instancia, esta infraestructura de privacidad y cumplimiento puede convertirse en la capa de liquidación de la actividad financiera real.
Si las instituciones realmente necesitan este tipo de modelo, ¿Dusk tendría una vida útil más larga que una simple cadena de privacidad?@Dusk
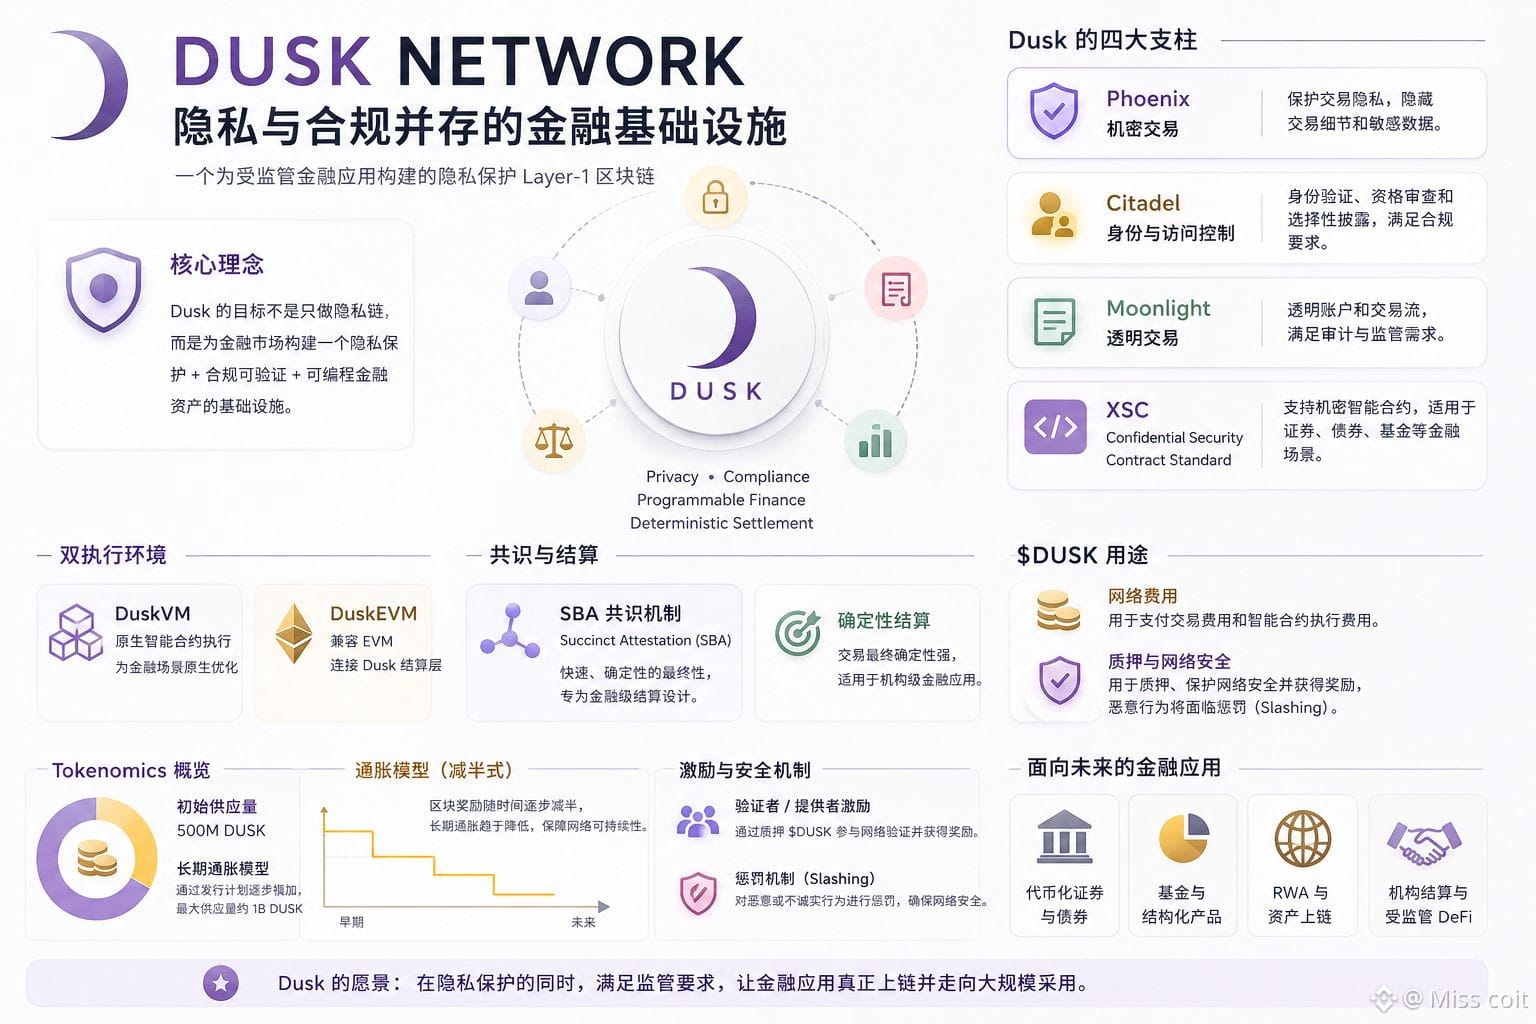
2
1
90
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BinancePick
2.7M visualizaciones
144,430 participa(n) en el debate
¡Únete a #TemporadaDeResultados: predice resultados en Binance Pick y comparte tu opinión en Binance Square!
Binance Square Official
·402 «Me gusta»
·339.4k visualizaciones
EarningsSeason
5M visualizaciones
24,760 participa(n) en el debate
SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
4,117 visualizaciones
161 participa(n) en el debate