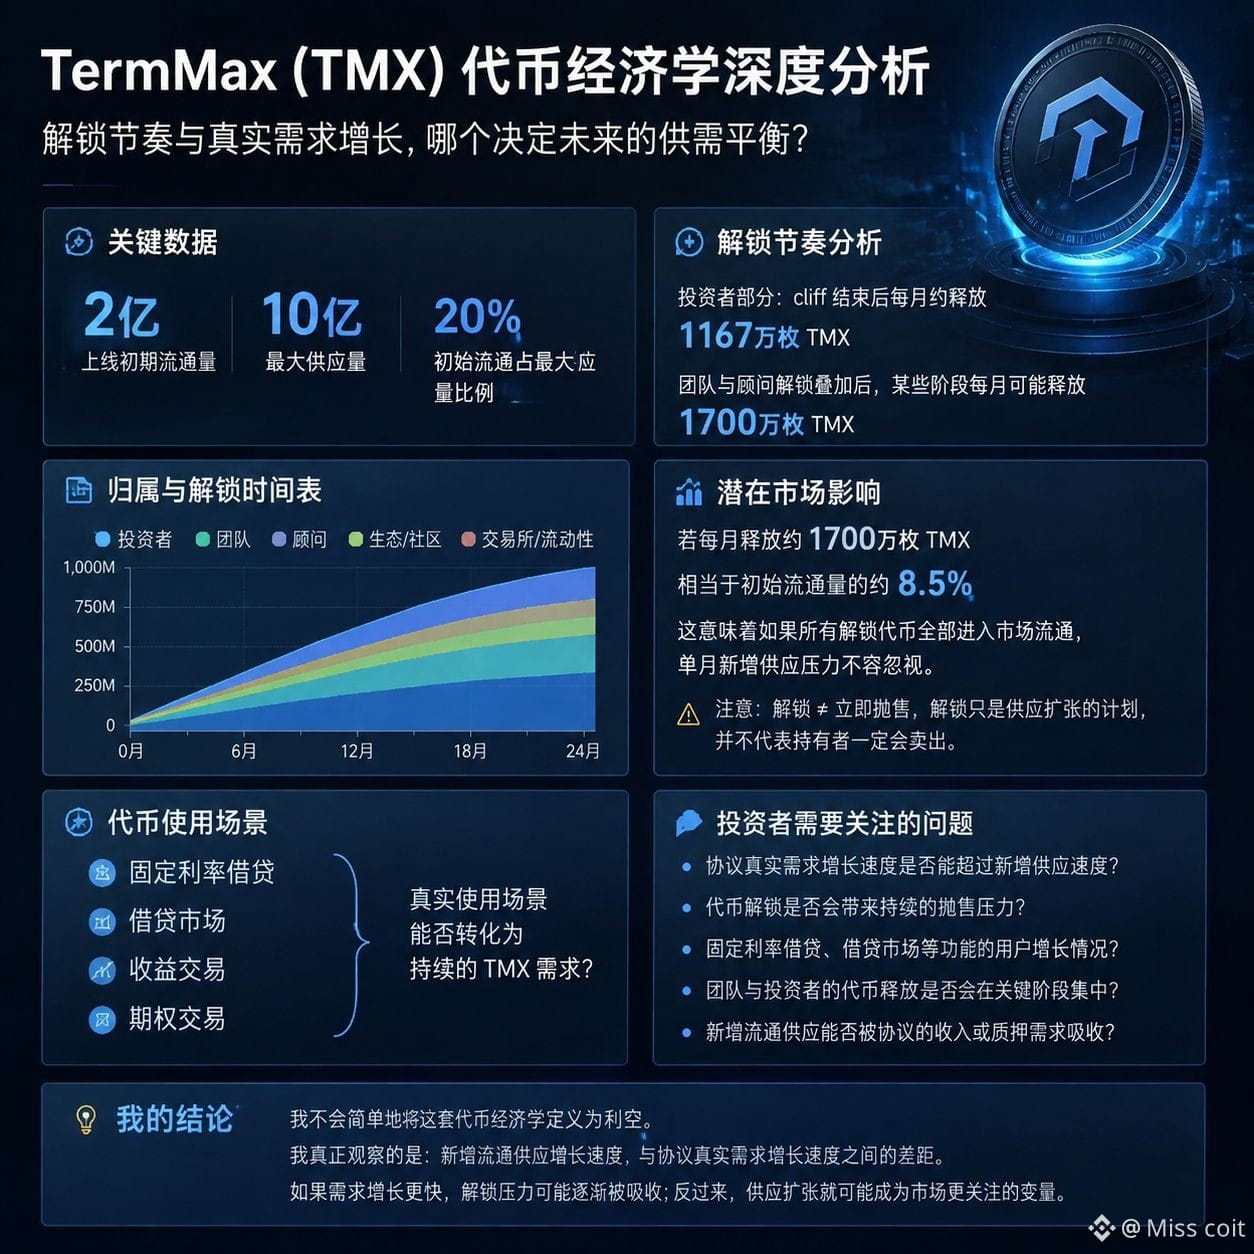
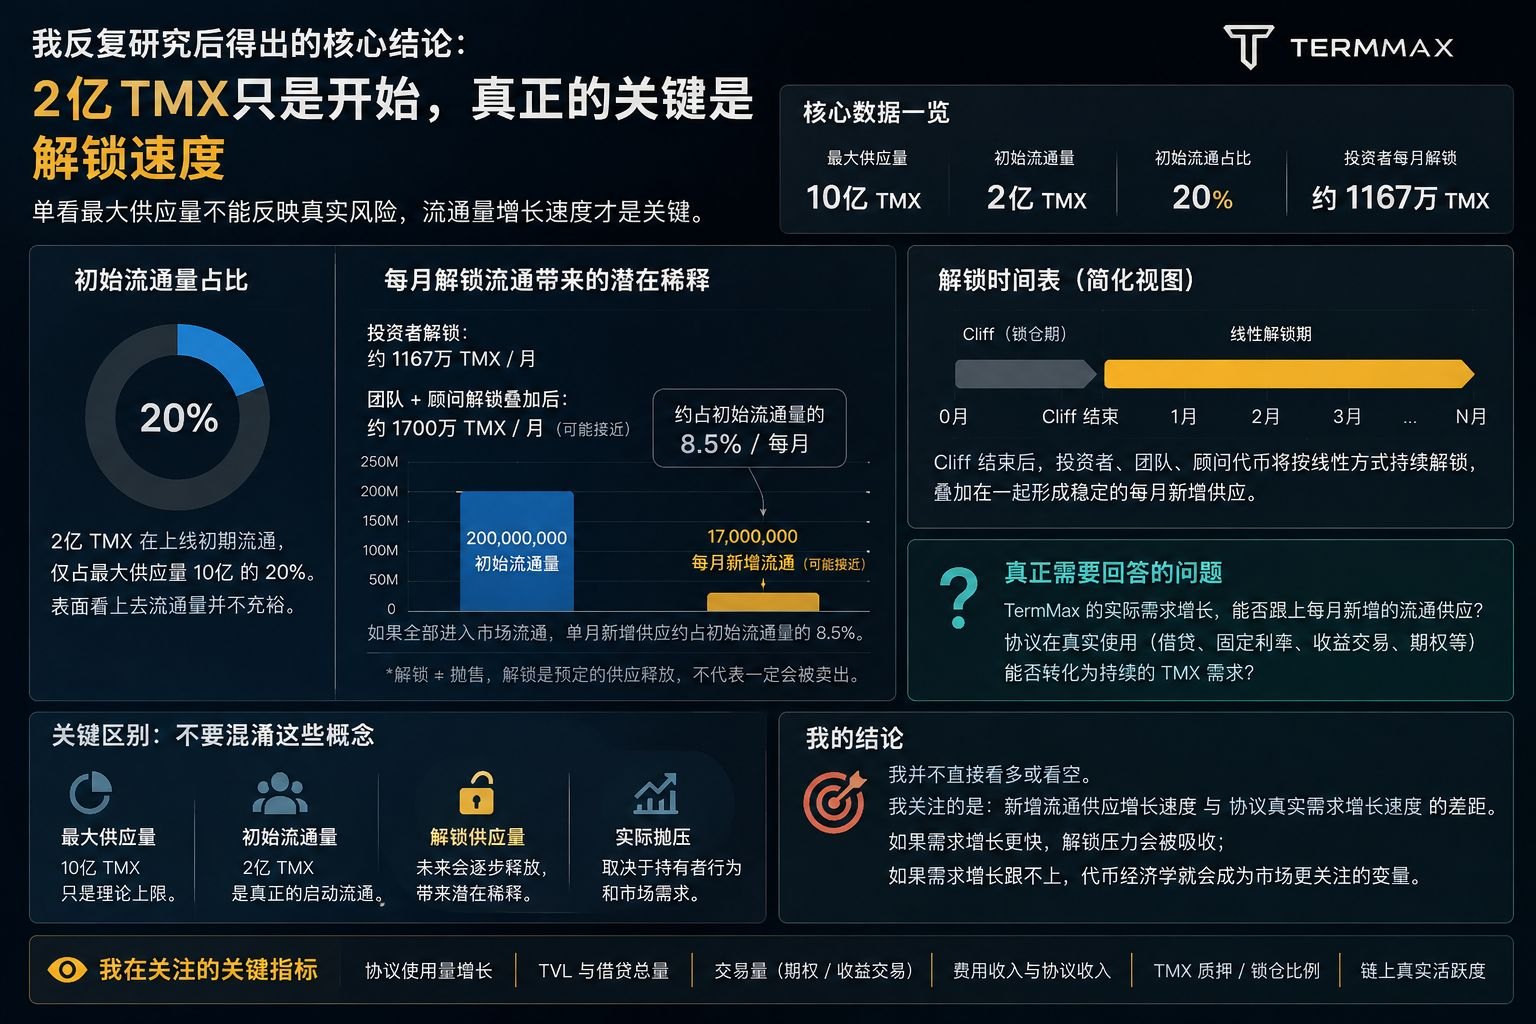
200 millones de TMX entraron en circulación durante la fase inicial de su lanzamiento; es un número que sigo revisando una y otra vez.
En comparación con el máximo suministro de 1.000 millones de unidades, esto significa que la circulación inicial es solo alrededor del 20% del suministro final. Solo con este punto, la circulación de TMX en el mercado no parece especialmente holgada.
Pero esto también cambió la forma en que veo la tokenómica del token TermMax.
Lo que realmente vale la pena observar quizá no sea el máximo suministro de 1.000 millones, sino la velocidad a la que entra al mercado el suministro restante.
Solo en la parte de los inversores, después de que termine el cliff, según el cálculo de desbloqueo lineal, aproximadamente 11,67 millones de TMX entran en circulación cada mes. Si además se suma el desbloqueo del equipo y los asesores, en ciertas etapas la nueva circulación mensual podría acercarse a los 17 millones de TMX.
Ese número empieza a volverse interesante.
17 millones equivalen a aproximadamente el 8,5% de los 200 millones de circulación inicial. Si todos esos tokens acabaran entrando en el mercado, la presión de suministro adicional de un solo mes no sería pequeña.
Por supuesto, no voy a interpretar directamente “desbloqueo” como “venta”. El desbloqueo es simplemente la liberación programada del suministro, y no significa necesariamente que los tenedores vayan a vender.
Lo que realmente me preocupa es:
si el crecimiento real de la demanda del TermMax puede mantenerse a la par con ese nuevo suministro de circulación.
Los préstamos con tasa fija, el mercado de préstamos, el trading de rendimientos y las funciones de opciones pueden crear casos de uso reales, pero al final depende de si estos productos pueden convertirse en una demanda sostenida de TMX.
Así que no voy a definir simplemente esta tokenómica como algo negativo.
Lo que realmente observo es: la brecha entre la tasa de crecimiento del suministro en circulación y la tasa de crecimiento de la demanda real del protocolo.
Si la demanda crece más rápido, la presión por el desbloqueo podría irse absorbiendo poco a poco; en cambio, si el suministro se expande, podría convertirse en la variable que el mercado más mire.#termmax @TermMax $BNB