

Eric SJ
3.5k Publicaciones

Eric SJ
 Verificado+ de Square
Denunciar
Bloquear usuario
推特@sjbtc9丨内容输出:美股相关(科普和财报分析)、二级市场技术分析、Web3项目观点

Creator Awards 2024

原创之星
67 Siguiendo
56.6K+ Seguidores
140.7K+ Me gusta
3 Insignias
Publicaciones
Todo
Cotizaciones
Vídeos
Directo
PINNED
·
--
Este mensaje está fijado:
A partir de ahora, todos los días antes de hacer una operación, especialmente por la mañana, hay que publicar un análisis sobre la tendencia intradía del activo en el que se va a operar, generalmente se refiere a BTC, ETH y SOL.
Además, la dirección y el análisis de las operaciones del día deben seguir esta guía principal, la dirección debe ser fija, a menos que se anuncie previamente que la tendencia ha cambiado.
De lo contrario, se enviarán recompensas a todos, ¡cada incumplimiento contará como una infracción!
{future}(BTCUSDT)
Este mensaje está fijado:
A partir de ahora, todos los días antes de hacer una operación, especialmente por la mañana, hay que publicar un análisis sobre la tendencia intradía del activo en el que se va a operar, generalmente se refiere a BTC, ETH y SOL.
Además, la dirección y el análisis de las operaciones del día deben seguir esta guía principal, la dirección debe ser fija, a menos que se anuncie previamente que la tendencia ha cambiado.
De lo contrario, se enviarán recompensas a todos, ¡cada incumplimiento contará como una infracción!
4
15
5.8k
Tendencia
·
--

Artículo
Tome Binance Square como ejemplo y piense: ¿Qué valor estratégico tiene una comunidad de contenido para una plataforma?Para un intercambio, su forma de producto es esencialmente una herramienta comercial. En el apogeo de la era de Internet nacional, alguien dijo una vez: "Un buen producto debe usarse y desaparecer".
Sin embargo, cuando una plataforma pasa por el período incremental inicial de alta expansión, especialmente cuando la industria se encuentra actualmente en la etapa actual desde alto incremental hasta stock, los buenos productos no deben usarse ni desecharse.
Entonces, ¿qué tipo de valor estratégico tiene Binance Plaza para Binance?
🗝️Título del artículo
1. Discutir la racionalidad del producto Binance Square.
2. ¿Por qué es un producto difícil de copiar?
Tome Binance Square como ejemplo y piense: ¿Qué valor estratégico tiene una comunidad de contenido para una plataforma?
Para un intercambio, su forma de producto es esencialmente una herramienta comercial. En el apogeo de la era de Internet nacional, alguien dijo una vez: "Un buen producto debe usarse y desaparecer".
Sin embargo, cuando una plataforma pasa por el período incremental inicial de alta expansión, especialmente cuando la industria se encuentra actualmente en la etapa actual desde alto incremental hasta stock, los buenos productos no deben usarse ni desecharse.
Entonces, ¿qué tipo de valor estratégico tiene Binance Plaza para Binance?
🗝️Título del artículo
1. Discutir la racionalidad del producto Binance Square.
2. ¿Por qué es un producto difícil de copiar?
42
13
916
3.3M
·
--
Con verificación
Artículo
NIKE: dos realidades totalmente diferentesDespués de revisar el informe financiero más reciente de NIKE $NKE.US , es difícil decir directamente si está mejorando o empeorando.
Porque, mirando solo los principales datos de esta vez:
(1) Los ingresos, el beneficio neto y las ganancias por acción disminuyeron ligeramente interanualmente.
(2) El margen bruto, de hecho, subió de 42,2% a 42,8%, o sea, un aumento leve.
Por decirlo mal, en general el cambio no es muy grande; pero si se dice que va a mejor, los ingresos siguen bajando.
Ante este fenómeno, en la conferencia telefónica, la propia gerencia describió el desempeño financiero actual de la empresa como: “two different realities”.
Dos realidades totalmente diferentes; esta frase resume la impresión del mercado sobre el Nike actual. Es como si estuviera gestionando “dos empresas” al mismo tiempo.
NIKE: dos realidades totalmente diferentes
Después de revisar el informe financiero más reciente de NIKE $NKE.US , es difícil decir directamente si está mejorando o empeorando.
Porque, mirando solo los principales datos de esta vez:
(1) Los ingresos, el beneficio neto y las ganancias por acción disminuyeron ligeramente interanualmente.
(2) El margen bruto, de hecho, subió de 42,2% a 42,8%, o sea, un aumento leve.
Por decirlo mal, en general el cambio no es muy grande; pero si se dice que va a mejor, los ingresos siguen bajando.
Ante este fenómeno, en la conferencia telefónica, la propia gerencia describió el desempeño financiero actual de la empresa como: “two different realities”.
Dos realidades totalmente diferentes; esta frase resume la impresión del mercado sobre el Nike actual. Es como si estuviera gestionando “dos empresas” al mismo tiempo.
NKEUS+0,01 %
3
1
2.9k
·
--
Con verificación
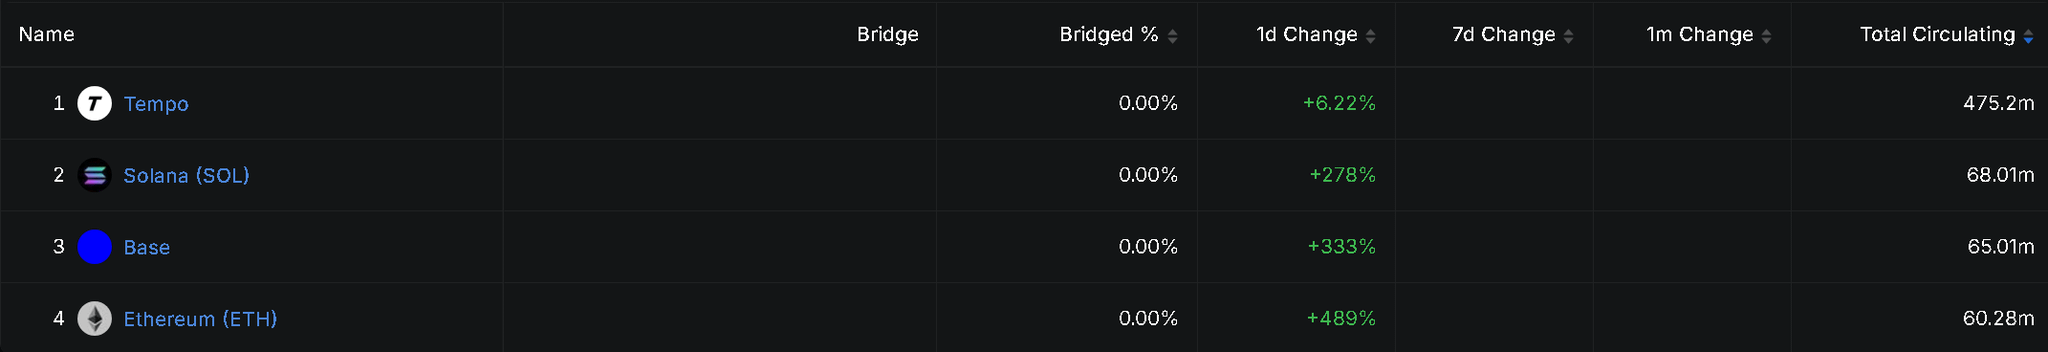
$OUSD lleva ya dos días en marcha; su tamaño actual se acerca a los 670 millones de dólares, convirtiéndose en uno de los 20 principales actores del mercado de stablecoins
En su momento se anunciaron más de 140 empresas colaboradoras; pero en la lista más reciente publicada, la cifra ya llegó a 200+
No parece algo “actuado”. He visto a gente decir que al final se adoptará en un rango limitado, como ocurrió con $PYUSD de PayPal
Yo, en cambio, no lo creo así
La adopción y la distribución de stablecoins son principios de primer orden para el modelo de negocio
Aunque pienso que el listado de socios todavía tiene algo de “relleno”
Pero incluso si solo es una pequeña parte, traerá escenarios de distribución mucho más amplios (después de todo, no faltan entre ellos instituciones de pago que ya manejan un gran volumen de clientes y comercios)
Además, PYUSD es solo un producto dentro de PayPal, mientras que el negocio central de Open Standard es precisamente impulsar la adopción de OUSD
La ruta de desarrollo, por lo que se ve, consiste en ir aumentando continuamente los escenarios de distribución
Para estos canales, una vez que se integran con OUSD, los servicios existentes de cobro, cambio de divisas y pagos pueden seguir operando
A la vez, los saldos de OUSD aportados por los clientes y las actividades de uso también permiten que el canal obtenga ingresos adicionales a través de repartos
Ese dinero proviene principalmente de los intereses generados por las reservas en dólares detrás de la stablecoin
(Diseño de OUSD: después de deducir las comisiones de gestión, se distribuye esta parte de los ingresos a las empresas colaboradoras que impulsan la adopción)
Pueden quedarse con esa porción de ingresos, o usar parte de ella para subvencionar a los clientes y atraer más fondos
Tomando como referencia el modelo de negocio de Circle, estos ingresos están limitados por la tasa de interés; por lo que incluso si aumentan las veces de pago, los intereses de las reservas no crecerán de forma proporcional
Por eso, la capacidad de atracción será diferente para cada canal
Pero al menos, los incentivos comerciales para promocionarlo sí existen
Actualmente, Stripe ya configuró OUSD en Tempo como la stablecoin predeterminada, e integró el flujo de pagos del producto
Para los clientes de Stripe, quizá sea simplemente activar un servicio de pagos que ya estaban usando
En el futuro, la adopción masiva de stablecoins ocurrirá cuando haya muchos usuarios que todavía no saben que ya están usando stablecoins
1
3.5k
·
--
Con verificación
¿Los resultados de su informe trimestral superaron las expectativas pero no lograron convencer al mercado???
Ahora mismo, la situación de los informes de Micron se puede decir que es de nivel infernal
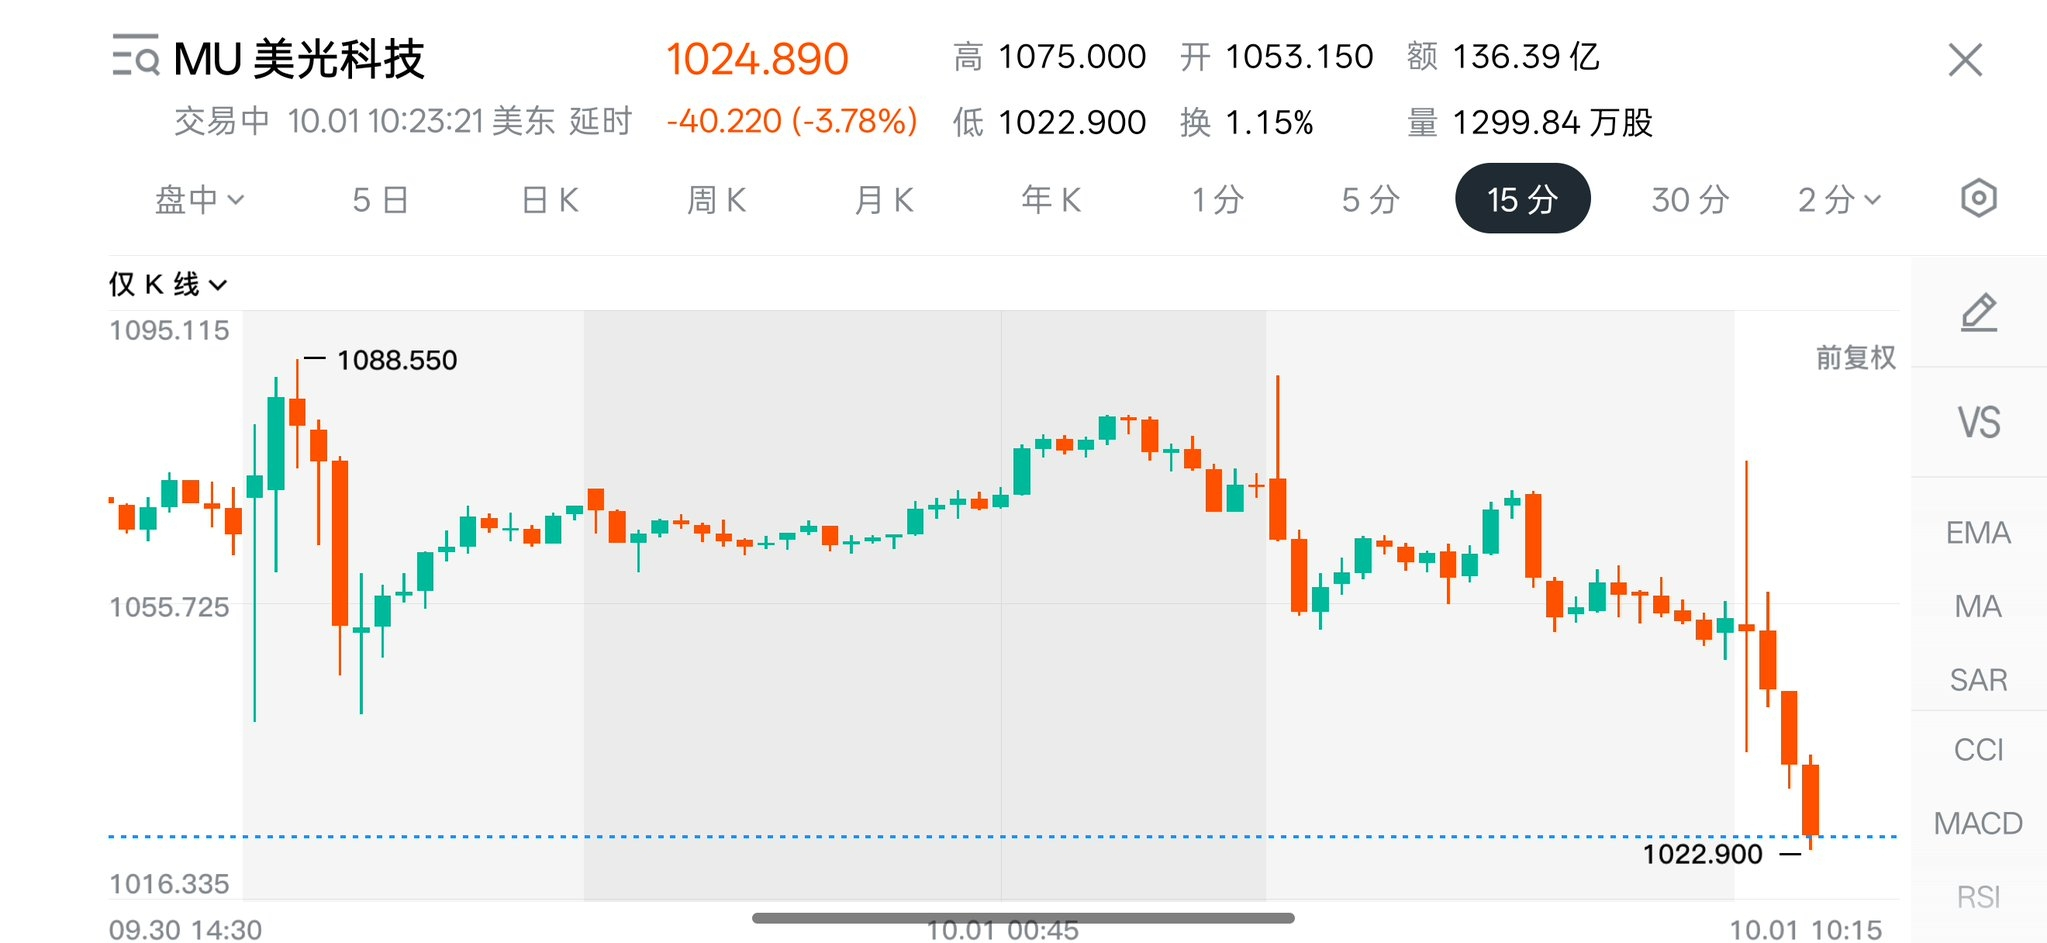
$MU , en la apertura, cayó más de 3% en una hora
Y el informe publicado ayer por la noche superó las expectativas del mercado
Por un lado, hay una bonanza de la memoria cada vez más exagerada
Por el otro, el mercado duda de la sostenibilidad de esa bonanza
Y esa clase de duda en sí ya lleva tiempo presente en el mercado
Cuando uno piensa que esta vez, al haber superado las expectativas, ya estará todo resuelto, el mercado dice: “Aún no se ha superado de verdad, por encima de lo esperado”
Cuando apuestas a que la próxima vez habrá “superación doble de expectativas”, el mercado ya adelantó y descontó ese “extra por encima de lo extraordinario”
He visto que en el mercado hay comentarios que dicen: “Superó las expectativas del informe, pero no logró atraer al mercado”
Según los datos, en esta ocasión el ingreso y el EPS fueron:
➠[Ingresos del Q4 de 542.3 mil millones de dólares, con la previsión del mercado de alrededor de 510.7 mil millones; beneficio por acción ajustado de 33.42 dólares, con la previsión del mercado de 31.61 dólares]
La mediana de la guía de ingresos para el próximo trimestre es de 61.5 mil millones, y el mercado originalmente esperaba solo alrededor de 57 mil millones; la guía de EPS también es más alta que la previsión del mercado
Dentro de la guía, lo menos favorable es una ligera caída en el margen bruto
➠[El margen bruto ajustado de Micron en el Q4 fue de 87%, pero la guía para el próximo trimestre es de 86.25%]
O sea, mientras los ingresos crecen de forma considerable, el margen bruto en cambio cae ligeramente mes a mes
Sin embargo, en la conferencia telefónica, la dirección dio una explicación específica: la caída del margen en el Q1 se debe en gran parte a que en el Q4 se incrementó el incentivo a los empleados
Así que, al menos según la explicación de la dirección, la caída del margen bruto mes a mes no se debe principalmente a que la demanda o los precios hayan tocado techo
Y si además miras el apartado de gastos de capital, tampoco parece haber ninguna razón clara
Es bastante similar a las expectativas generales de los trimestres anteriores: expansión de capacidad, expansión sostenida
Por eso, seguir preguntando una y otra vez por un único motivo tampoco tiene mucho sentido
Si dejaran de ampliar la capacidad, el mercado quizá incluso lo rechazaría más
Así que, si de verdad hay que buscar dentro de todo esto algún cambio fundamental que explique una caída del 3%, resulta un poco forzado
Y mucho menos se puede decir que el mercado no compre este “pedido”...
1
2
4.5k
·
--
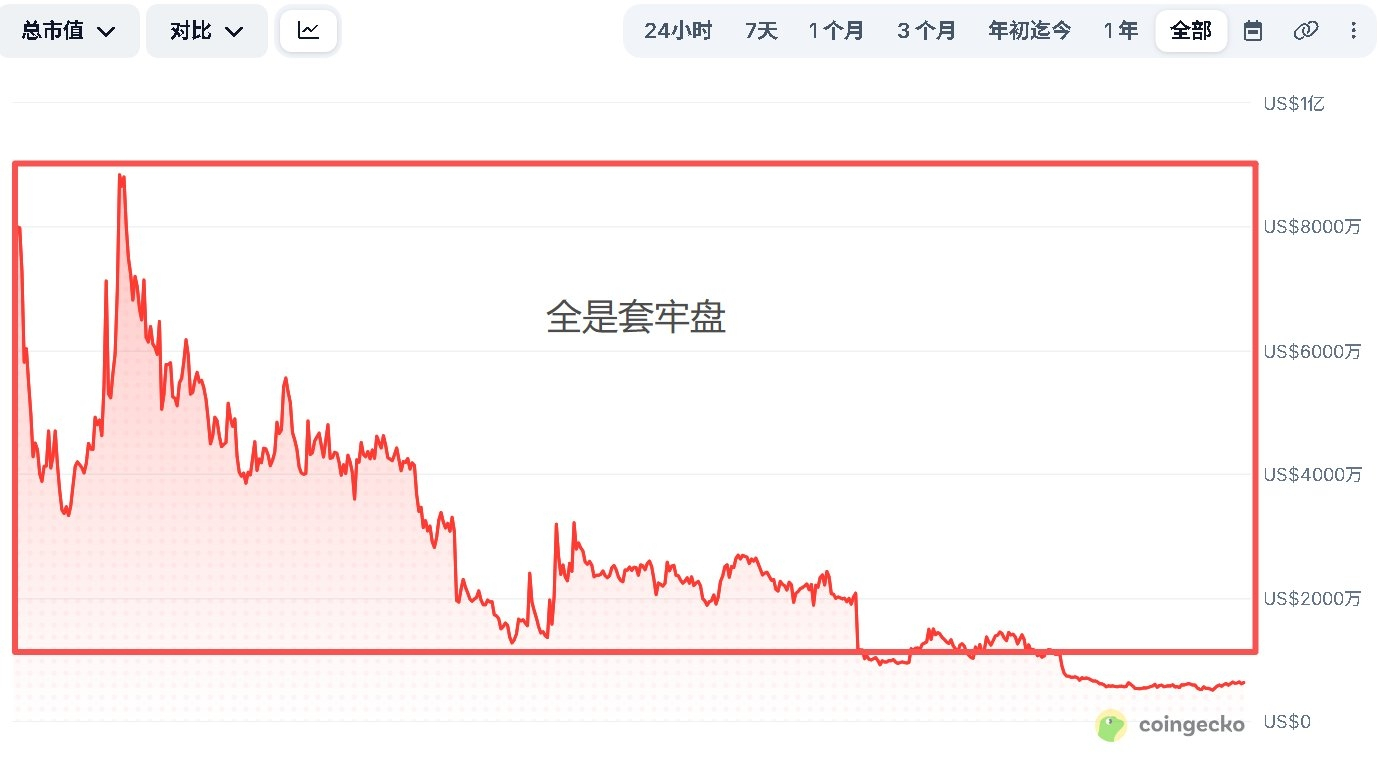
Una diferencia entre la cadena (on-chain) y el mercado secundario es que, incluso con activos del mismo nivel de cientos de millones o decenas de millones,
en lo que respecta a Robinhood Chain, en realidad no se ve eso de los supuestos niveles de soporte y resistencia.
20M puede volver a 5M en solo treinta minutos, y un activo de 2M también se puede impulsar hasta 10M en treinta minutos.
Pero, siendo activos del mismo rango de millones y miles de millones, el on-chain es muchísimo mejor que el mercado secundario.
Porque en el segundo caso, en la mayoría de los casos hay una gran cantidad de posiciones atrapadas (bags), provenientes de caídas desde decenas o incluso cientos de millones de valor.
Por eso, en mi caso, la elección es muy clara: en-chain o en el mercado secundario.
En el nivel de diez millones en adelante y por debajo, la relación ganancia/pérdida en on-chain es un poco más alta.
Pero si se trata de una capitalización de cientos de millones, entonces en el mercado secundario es más prudente.
¿Qué cantidad de capital hay que usar para “pescar” en qué tipo de “charco”?
1
1
2.3k
·
--
Con verificación
Este informe largo sobre la industria médica
Si solo tuviera que recomendar una empresa, recomendaría Intuitive Surgical $ISRG.US
{stock_us}(ISRG.US)
¿Por qué?
Porque es casi el [ASML del sector médico]
El binomio robótica + medicina es un mercado con un nivel de certeza muy alto y también con un gran espacio para la imaginación
Según estimaciones de informes de terceros
[La participación de Intuitive Surgical en el mercado global de robots quirúrgicos se acerca a 60%, y en los segmentos específicos, la cuota ronda incluso el 80%]
Su producto principal es un sistema quirúrgico llamado [da Vinci]
No es un robot de cirugía totalmente autónoma: es un robot que asiste al médico durante la operación
Su modelo de negocio es similar al de ASML: primero vende al cliente equipos caros; luego, cobra de manera continua en torno a los consumibles del equipo y el servicio posventa
Por eso, en realidad Intuitive Surgical tiene tres capas de ingresos:
(1)Venta o alquiler de robots quirúrgicos
(2)A medida que aumenta el volumen de cirugías, venta continua de instrumental y accesorios
(3)Servicios de mantenimiento para hospitales que ya tienen el equipo instalado
De todo esto, lo que permite cobrar de forma repetida a largo plazo son las dos últimas partes
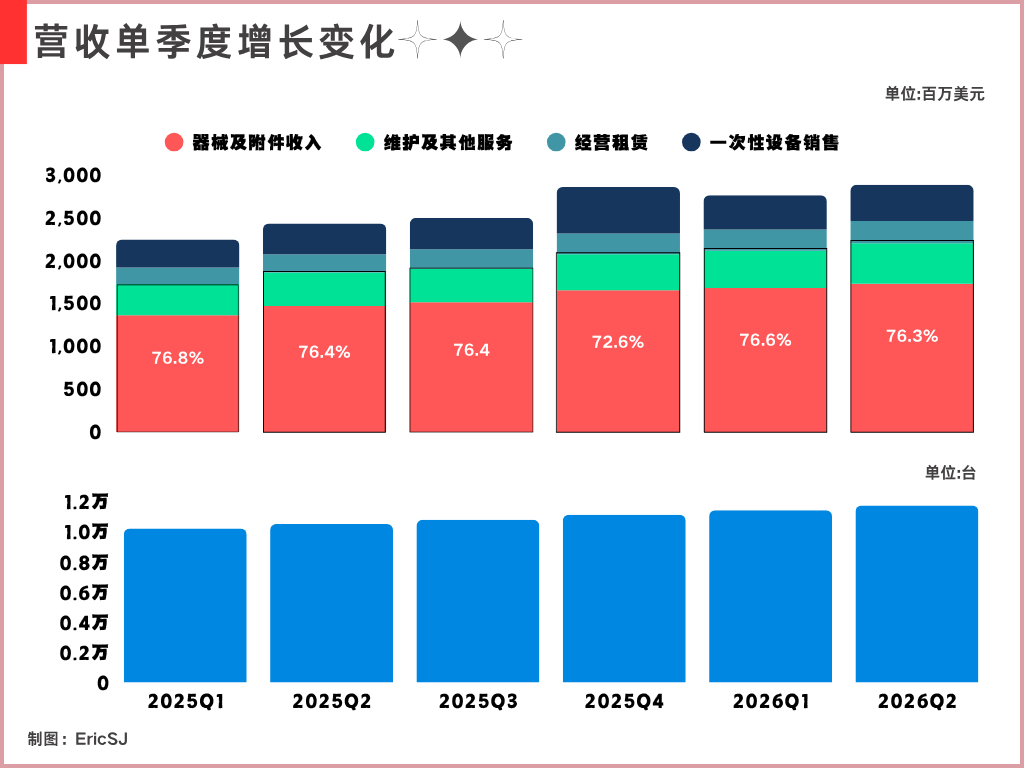
➠ En el trimestre, Intuitive Surgical logró ingresos de 2.892 millones de dólares; de ellos, los ingresos por instrumentos y accesorios fueron 1.735 millones y los ingresos por servicios 472 millones
Es decir, el total de instrumentos, accesorios y servicios aporta aproximadamente el 76% de los ingresos; mientras que el ingreso solo por la venta de robots representa apenas alrededor del 24%
Como se muestra en la Figura 1, refleja la tendencia de crecimiento en la instalación de equipos de los últimos seis trimestres de Intuitive Surgical y los cambios en la estructura de cobro
En conjunto, la proporción promedio de ingresos por ambas partidas se mantiene en más del 75%, y el crecimiento del número de instalaciones también muestra una expansión estable
Y en la parte posterior del cobro, se refleja el hecho de que los clientes crean flujos de trabajo alrededor del mismo sistema
Ese flujo de trabajo en sí mismo constituye un foso defensivo, y además es un foso excepcionalmente claro: aunque los competidores posteriores fabriquen un robot con parámetros similares, no pueden reemplazar directamente a da Vinci
El modelo de negocio completo funciona con un impulso de doble hélice:
Cuantos más robots se instalen, más médicos que usan el sistema da Vinci se suman, y más alto es el costo de sustitución posterior
Cuantos más robots se instalen, mayor será la necesidad de servicios posventa y consumibles para accesorios
Por lo que se observa en el panel actual, en el gráfico diario (D1) la formación de fondo en “W” está en una posición clave de resistencia, esperando confirmación de la ruptura
Hasta aquí, todo lo que tengo que decir; fin.
Este informe largo sobre la industria médica
Si solo tuviera que recomendar una empresa, recomendaría Intuitive Surgical $ISRG.US
¿Por qué?
Porque es casi el [ASML del sector médico]
El binomio robótica + medicina es un mercado con un nivel de certeza muy alto y también con un gran espacio para la imaginación
Según estimaciones de informes de terceros
[La participación de Intuitive Surgical en el mercado global de robots quirúrgicos se acerca a 60%, y en los segmentos específicos, la cuota ronda incluso el 80%]
Su producto principal es un sistema quirúrgico llamado [da Vinci]
No es un robot de cirugía totalmente autónoma: es un robot que asiste al médico durante la operación
Su modelo de negocio es similar al de ASML: primero vende al cliente equipos caros; luego, cobra de manera continua en torno a los consumibles del equipo y el servicio posventa
Por eso, en realidad Intuitive Surgical tiene tres capas de ingresos:
(1)Venta o alquiler de robots quirúrgicos
(2)A medida que aumenta el volumen de cirugías, venta continua de instrumental y accesorios
(3)Servicios de mantenimiento para hospitales que ya tienen el equipo instalado
De todo esto, lo que permite cobrar de forma repetida a largo plazo son las dos últimas partes
➠ En el trimestre, Intuitive Surgical logró ingresos de 2.892 millones de dólares; de ellos, los ingresos por instrumentos y accesorios fueron 1.735 millones y los ingresos por servicios 472 millones
Es decir, el total de instrumentos, accesorios y servicios aporta aproximadamente el 76% de los ingresos; mientras que el ingreso solo por la venta de robots representa apenas alrededor del 24%
Como se muestra en la Figura 1, refleja la tendencia de crecimiento en la instalación de equipos de los últimos seis trimestres de Intuitive Surgical y los cambios en la estructura de cobro
En conjunto, la proporción promedio de ingresos por ambas partidas se mantiene en más del 75%, y el crecimiento del número de instalaciones también muestra una expansión estable
Y en la parte posterior del cobro, se refleja el hecho de que los clientes crean flujos de trabajo alrededor del mismo sistema
Ese flujo de trabajo en sí mismo constituye un foso defensivo, y además es un foso excepcionalmente claro: aunque los competidores posteriores fabriquen un robot con parámetros similares, no pueden reemplazar directamente a da Vinci
El modelo de negocio completo funciona con un impulso de doble hélice:
Cuantos más robots se instalen, más médicos que usan el sistema da Vinci se suman, y más alto es el costo de sustitución posterior
Cuantos más robots se instalen, mayor será la necesidad de servicios posventa y consumibles para accesorios
Por lo que se observa en el panel actual, en el gráfico diario (D1) la formación de fondo en “W” está en una posición clave de resistencia, esperando confirmación de la ruptura
Hasta aquí, todo lo que tengo que decir; fin.
Eric SJ
·
--
¿Quién se queda con el valor de la industria de la salud?
Recientemente, al ordenar mis ideas sobre la industria de la salud, descubrí que en el pasado tenía dos malentendidos sobre este sector:
(1) Tomar simplemente el número de pacientes como el mercado
(2) Tratar simplemente la aprobación y puesta en el mercado de un fármaco innovador como si fuera el foso defensivo de la farmacéutica
Además, estos dos malentendidos no solo los tengo yo; mientras revisaba la comunidad de Xueqiu, descubrí que muchos inversores que mantienen posiciones en Eli Lilly, AstraZeneca y otros que siguen el sector farmacéutico generalmente tienen una comprensión similar.
Pero, desde que un medicamento sale de un laboratorio con una idea/concepto, hasta que finalmente entra de verdad en el cuerpo de los pacientes, hay que pasar por una serie de etapas: ensayos clínicos, producción, diagnóstico, distribución con cadena de frío, reembolso por seguro y entrega en farmacia, entre otras. Si en cualquiera de estas fases se atasca algo, el tamaño teórico del mercado no puede convertirse en un escenario real de uso.
ISRGUS-0,21 %
2k
·
--
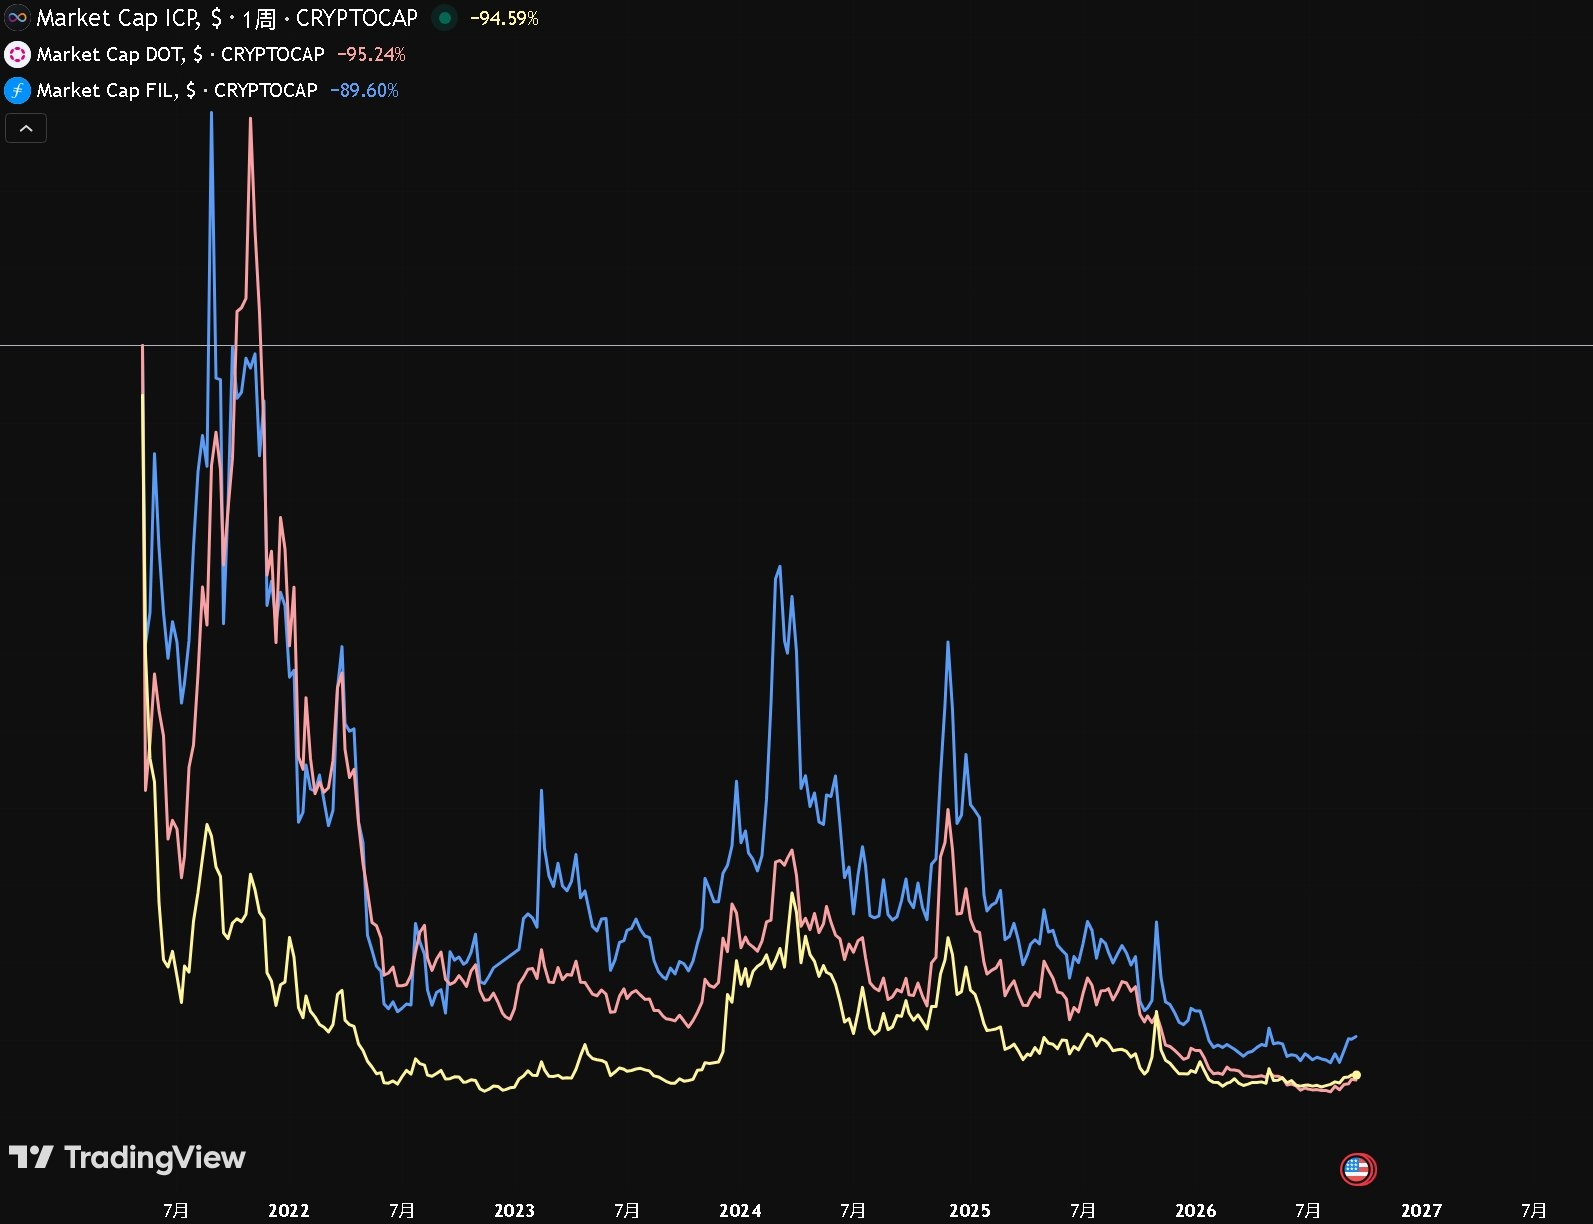
¿Cuándo van a arrancar las “basura” de los clonajes en el mercado?
¿También se les puede llamar “tanques del apocalipsis”?
De verdad, solo reconozco estos tres como tanques del apocalipsis: $DOT $FIL $ICP
Si tengo que añadir uno más, entonces es $EOS de antaño (ahora lo intercambiaron por $A).
En las últimas dos rondas, los clonajes frente a estos cuatro antiguos verdaderos dioses: son como una hormiga ante un titán.
Todos tienen varias cosas en común:
(1)Todos alguna vez estuvieron en el top diez por capitalización
(2)Muchos titulares
(3)Relatos/narrativas de primer nivel
(4)Formación de nivel “dios”
6
4
6.8k
·
--
Con verificación
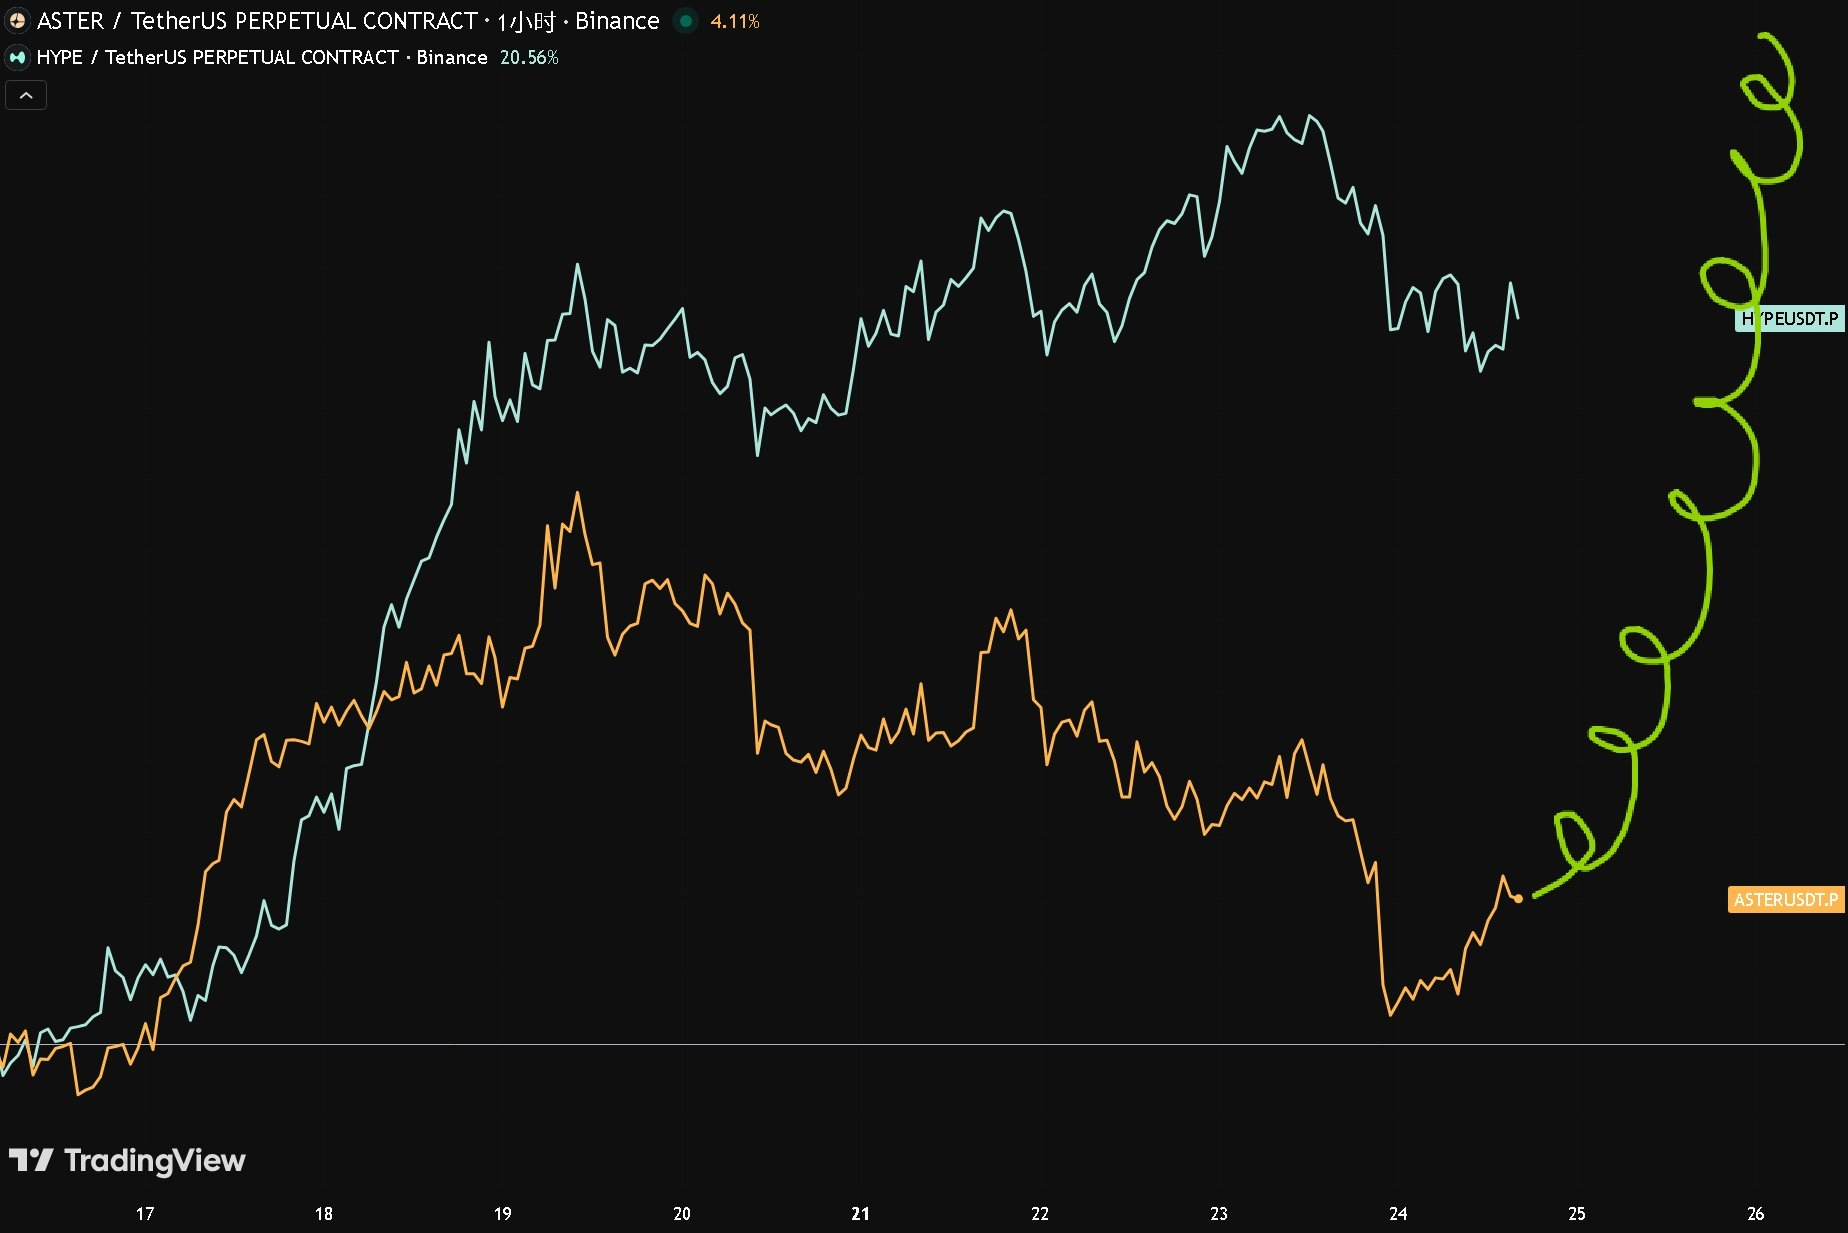
$HYPE Inesperadamente se listó en Binance Spot
{future}(HYPEUSDT)
A estas alturas, $ASTER no tiene más que una sola forma de romper el estancamiento: [螺旋升天涨服所有人]
{future}(ASTERUSDT)
De lo contrario, mañana $LIT también se listará
$HYPE Inesperadamente se listó en Binance Spot
A estas alturas, $ASTER no tiene más que una sola forma de romper el estancamiento: [螺旋升天涨服所有人]
De lo contrario, mañana $LIT también se listará
A estas alturas, $ASTER no tiene más que una sola forma de romper el estancamiento: [螺旋升天涨服所有人]
De lo contrario, mañana $LIT también se listará
1
2
2.6k
·
--
Con verificación
Artículo
¿Quién se queda con el valor de la industria de la salud?Recientemente, al ordenar mis ideas sobre la industria de la salud, descubrí que en el pasado tenía dos malentendidos sobre este sector:
(1) Tomar simplemente el número de pacientes como el mercado
(2) Tratar simplemente la aprobación y puesta en el mercado de un fármaco innovador como si fuera el foso defensivo de la farmacéutica
Además, estos dos malentendidos no solo los tengo yo; mientras revisaba la comunidad de Xueqiu, descubrí que muchos inversores que mantienen posiciones en Eli Lilly, AstraZeneca y otros que siguen el sector farmacéutico generalmente tienen una comprensión similar.
Pero, desde que un medicamento sale de un laboratorio con una idea/concepto, hasta que finalmente entra de verdad en el cuerpo de los pacientes, hay que pasar por una serie de etapas: ensayos clínicos, producción, diagnóstico, distribución con cadena de frío, reembolso por seguro y entrega en farmacia, entre otras. Si en cualquiera de estas fases se atasca algo, el tamaño teórico del mercado no puede convertirse en un escenario real de uso.
¿Quién se queda con el valor de la industria de la salud?
Recientemente, al ordenar mis ideas sobre la industria de la salud, descubrí que en el pasado tenía dos malentendidos sobre este sector:
(1) Tomar simplemente el número de pacientes como el mercado
(2) Tratar simplemente la aprobación y puesta en el mercado de un fármaco innovador como si fuera el foso defensivo de la farmacéutica
Además, estos dos malentendidos no solo los tengo yo; mientras revisaba la comunidad de Xueqiu, descubrí que muchos inversores que mantienen posiciones en Eli Lilly, AstraZeneca y otros que siguen el sector farmacéutico generalmente tienen una comprensión similar.
Pero, desde que un medicamento sale de un laboratorio con una idea/concepto, hasta que finalmente entra de verdad en el cuerpo de los pacientes, hay que pasar por una serie de etapas: ensayos clínicos, producción, diagnóstico, distribución con cadena de frío, reembolso por seguro y entrega en farmacia, entre otras. Si en cualquiera de estas fases se atasca algo, el tamaño teórico del mercado no puede convertirse en un escenario real de uso.
(1) Tomar simplemente el número de pacientes como el mercado
(2) Tratar simplemente la aprobación y puesta en el mercado de un fármaco innovador como si fuera el foso defensivo de la farmacéutica
Además, estos dos malentendidos no solo los tengo yo; mientras revisaba la comunidad de Xueqiu, descubrí que muchos inversores que mantienen posiciones en Eli Lilly, AstraZeneca y otros que siguen el sector farmacéutico generalmente tienen una comprensión similar.
Pero, desde que un medicamento sale de un laboratorio con una idea/concepto, hasta que finalmente entra de verdad en el cuerpo de los pacientes, hay que pasar por una serie de etapas: ensayos clínicos, producción, diagnóstico, distribución con cadena de frío, reembolso por seguro y entrega en farmacia, entre otras. Si en cualquiera de estas fases se atasca algo, el tamaño teórico del mercado no puede convertirse en un escenario real de uso.
1
1.9k
·
--
Artículo
Que las acciones pasen a la cadena es solo el comienzo: ¿cuánta gente ha visto los dividendos en la cadena?El auge de Robinhood Chain ha impulsado aún más la certidumbre y la escala de los criptoactivos y acciones. En este sector, lo que se ve actualmente es: se pueden comprar acciones en la cadena; sin embargo, la adopción más común sigue siendo la creación de nuevos activos (meme) en pools de cripto-acciones.
La combinación de DeFi que originalmente se esperaba se dejó de lado temporalmente.
Pero después de que las acciones entran en la cadena, todavía hay algo con una determinación aún mayor que el mercado casi no comenta—los dividendos.
Separar de antemano los beneficios que un activo podría generar en el futuro y negociarlos por separado es algo que ya se había hecho antes en Web3. Solo que ahora estos dos ámbitos se cruzan: existe apoyo técnico en la base (distribución de dividendos en la cadena), y esto ocurrirá de forma natural en la cadena.
Que las acciones pasen a la cadena es solo el comienzo: ¿cuánta gente ha visto los dividendos en la cadena?
El auge de Robinhood Chain ha impulsado aún más la certidumbre y la escala de los criptoactivos y acciones. En este sector, lo que se ve actualmente es: se pueden comprar acciones en la cadena; sin embargo, la adopción más común sigue siendo la creación de nuevos activos (meme) en pools de cripto-acciones.
La combinación de DeFi que originalmente se esperaba se dejó de lado temporalmente.
Pero después de que las acciones entran en la cadena, todavía hay algo con una determinación aún mayor que el mercado casi no comenta—los dividendos.
Separar de antemano los beneficios que un activo podría generar en el futuro y negociarlos por separado es algo que ya se había hecho antes en Web3. Solo que ahora estos dos ámbitos se cruzan: existe apoyo técnico en la base (distribución de dividendos en la cadena), y esto ocurrirá de forma natural en la cadena.
1
4
2k
·
--
1
1
3.5k
·
--
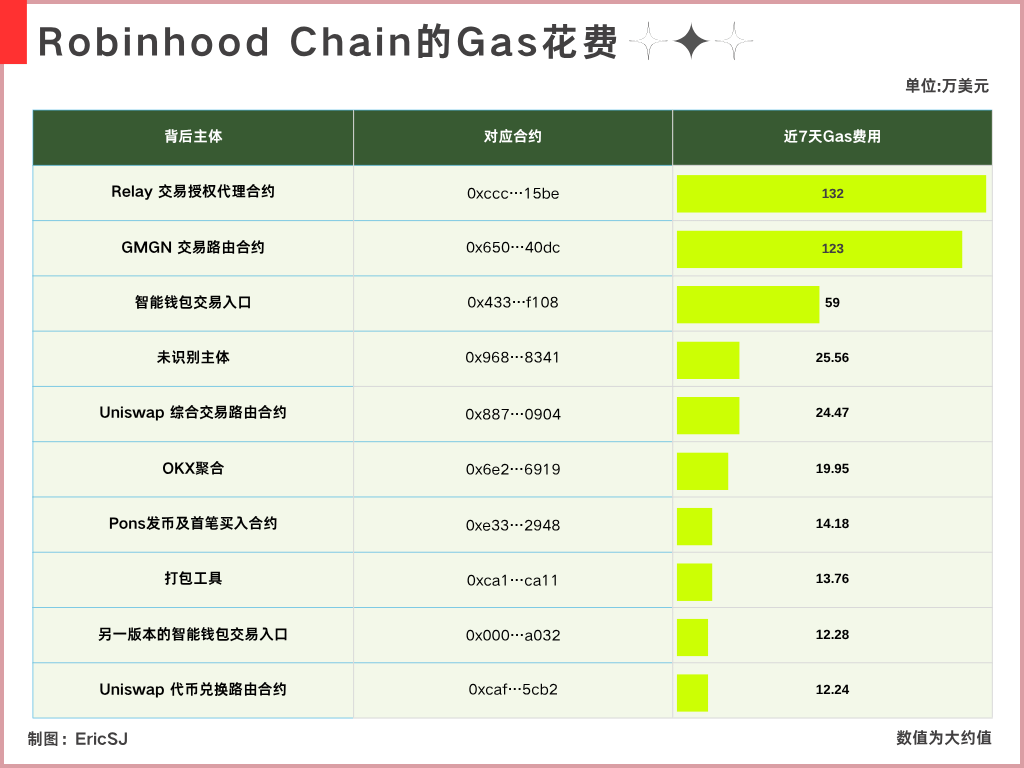
La tarifa de gas que Robinhood Chain cobró durante la semana pasada fue de aproximadamente 8M
Recopilé el top 10 de los gastos de gas que más contribuyeron
Al mismo tiempo, verifiqué los entes detrás de las direcciones correspondientes y elaboré esta tabla
FOMO @fomo y el Relay en el primer lugar @RelayProtocol tienen una relación de integración verificada
El segundo lugar es GMGN
El tercero es la llamada desde la cartera AA
Esto me hace recordar a dos “antiguos conocidos”
UniversalX y Particle $PARTI
{future}(PARTIUSDT)
UX, en la ronda anterior, bien podría considerarse el “MVP” de una aplicación de terminal a nivel de toda la cadena
El primero, como terminal de trading, era algo parecido a lo que hoy es fomo; el segundo, como infraestructura, es similar a lo que ahora es Relay
A día de hoy aún puedo ver que muchos KOL y novatos del ecosistema tienen el distintivo de UX
Cada vez que alguien en el mercado habla de qué tan rápido se ejecutan las operaciones fomo (a veces, si se congela, también es molesto), en mi mente aparece UX de forma automática
Todo apunta a lo mismo: resolver que el usuario no debería percibir la cadena
Para los usuarios que han usado UX, no es algo especialmente raro
Pero ahora mismo en el mercado simplemente no hay ruido
Incluso cuesta entender su estado actual: si se detuvo, ocasionalmente hay movimiento; si no se detuvo, en esta coyuntura del mercado on-chain casi no hay movimiento
Desde mi perspectiva, en cuanto a la experiencia de trading cross-chain de entonces, UX realmente superaba sin discusión a muchos productos
Lo único “fastidioso” es que el costo de AA es difícil de reducir desde la fuente
Aunque se compare con la situación actual, en experiencia también está por encima de muchas aplicaciones que hacen integraciones cross-chain
Pero simplemente no hay conversación
La dirección técnica no ha sido desmentida, ni ha aparecido ningún escándalo
Solo se retiró en silencio del foco para pasar al backstage: no hubo un anuncio oficial de cierre, ni un anuncio oficial de una segunda función
El público en la sala no entiende
......
La tarifa de gas que Robinhood Chain cobró durante la semana pasada fue de aproximadamente 8M
Recopilé el top 10 de los gastos de gas que más contribuyeron
Al mismo tiempo, verifiqué los entes detrás de las direcciones correspondientes y elaboré esta tabla
FOMO @fomo y el Relay en el primer lugar @RelayProtocol tienen una relación de integración verificada
El segundo lugar es GMGN
El tercero es la llamada desde la cartera AA
Esto me hace recordar a dos “antiguos conocidos”
UniversalX y Particle $PARTI
UX, en la ronda anterior, bien podría considerarse el “MVP” de una aplicación de terminal a nivel de toda la cadena
El primero, como terminal de trading, era algo parecido a lo que hoy es fomo; el segundo, como infraestructura, es similar a lo que ahora es Relay
A día de hoy aún puedo ver que muchos KOL y novatos del ecosistema tienen el distintivo de UX
Cada vez que alguien en el mercado habla de qué tan rápido se ejecutan las operaciones fomo (a veces, si se congela, también es molesto), en mi mente aparece UX de forma automática
Todo apunta a lo mismo: resolver que el usuario no debería percibir la cadena
Para los usuarios que han usado UX, no es algo especialmente raro
Pero ahora mismo en el mercado simplemente no hay ruido
Incluso cuesta entender su estado actual: si se detuvo, ocasionalmente hay movimiento; si no se detuvo, en esta coyuntura del mercado on-chain casi no hay movimiento
Desde mi perspectiva, en cuanto a la experiencia de trading cross-chain de entonces, UX realmente superaba sin discusión a muchos productos
Lo único “fastidioso” es que el costo de AA es difícil de reducir desde la fuente
Aunque se compare con la situación actual, en experiencia también está por encima de muchas aplicaciones que hacen integraciones cross-chain
Pero simplemente no hay conversación
La dirección técnica no ha sido desmentida, ni ha aparecido ningún escándalo
Solo se retiró en silencio del foco para pasar al backstage: no hubo un anuncio oficial de cierre, ni un anuncio oficial de una segunda función
El público en la sala no entiende
......
1
1
2
12.1k
·
--
Con verificación
Artículo
Adobe主动少赚钱,究竟在赌什么?Adobe $ADBE 最新e这份财报,最显眼的是10亿月活以及67.6亿美元的季度营收新高,经营现金流达到25.2亿美元,也创下第三财季纪录。
但全局来看,这次的财报结合指引,其实称得上是喜忧参半:
Adobe给出的第四季度营收预期是68亿至68.5亿美元。
本季度已经做到了67.6亿美元,意味着下季度只预计环比增加4000万至9000万美元,如果取中间值,大约增加6500万美元。
6500万美元放在一家季度营收接近70亿美元的公司身上,不能说没有增长,但确实是很少的一部分,尤其是把过去两年的第三、第四季度摆在一起看,就发现这个增量预期是很保守了
Adobe主动少赚钱,究竟在赌什么?
Adobe $ADBE 最新e这份财报,最显眼的是10亿月活以及67.6亿美元的季度营收新高,经营现金流达到25.2亿美元,也创下第三财季纪录。
但全局来看,这次的财报结合指引,其实称得上是喜忧参半:
Adobe给出的第四季度营收预期是68亿至68.5亿美元。
本季度已经做到了67.6亿美元,意味着下季度只预计环比增加4000万至9000万美元,如果取中间值,大约增加6500万美元。
6500万美元放在一家季度营收接近70亿美元的公司身上,不能说没有增长,但确实是很少的一部分,尤其是把过去两年的第三、第四季度摆在一起看,就发现这个增量预期是很保守了
但全局来看,这次的财报结合指引,其实称得上是喜忧参半:
Adobe给出的第四季度营收预期是68亿至68.5亿美元。
本季度已经做到了67.6亿美元,意味着下季度只预计环比增加4000万至9000万美元,如果取中间值,大约增加6500万美元。
6500万美元放在一家季度营收接近70亿美元的公司身上,不能说没有增长,但确实是很少的一部分,尤其是把过去两年的第三、第四季度摆在一起看,就发现这个增量预期是很保守了
3
1
2.4k
·
--
Artículo
RWA: el rendimiento de los bonos del Tesoro es 4%; ¿por qué el reaseguro puede ofrecer más del 10%?El segmento del reaseguro es una de las pocas ideas relativamente nuevas en esta ronda. A día de hoy, su tamaño de mercado aún no es grande: sumando los dos proyectos principales existentes, el tamaño de mercado (depósitos de los usuarios) todavía no supera los mil millones.
Varios subconceptos de RWA pueden considerarse MVP del ciclo actual; el crecimiento de escala es rápido. Pero al observar los modelos de negocio de los emisores detrás de estos proyectos, entendí otra cosa: para RWA, la escala ciertamente es importante, pero la verdadera clave es hasta qué punto se distribuye y si el emisor (protocolo) realmente está generando ganancias.
Si la distribución es lo bastante amplia o la rentabilidad por sí misma es verificable, entonces el modelo de negocio de este emisor puede considerarse un buen modelo.
RWA: el rendimiento de los bonos del Tesoro es 4%; ¿por qué el reaseguro puede ofrecer más del 10%?
El segmento del reaseguro es una de las pocas ideas relativamente nuevas en esta ronda. A día de hoy, su tamaño de mercado aún no es grande: sumando los dos proyectos principales existentes, el tamaño de mercado (depósitos de los usuarios) todavía no supera los mil millones.
Varios subconceptos de RWA pueden considerarse MVP del ciclo actual; el crecimiento de escala es rápido. Pero al observar los modelos de negocio de los emisores detrás de estos proyectos, entendí otra cosa: para RWA, la escala ciertamente es importante, pero la verdadera clave es hasta qué punto se distribuye y si el emisor (protocolo) realmente está generando ganancias.
Si la distribución es lo bastante amplia o la rentabilidad por sí misma es verificable, entonces el modelo de negocio de este emisor puede considerarse un buen modelo.
2
1.6k
·
--
Con verificación
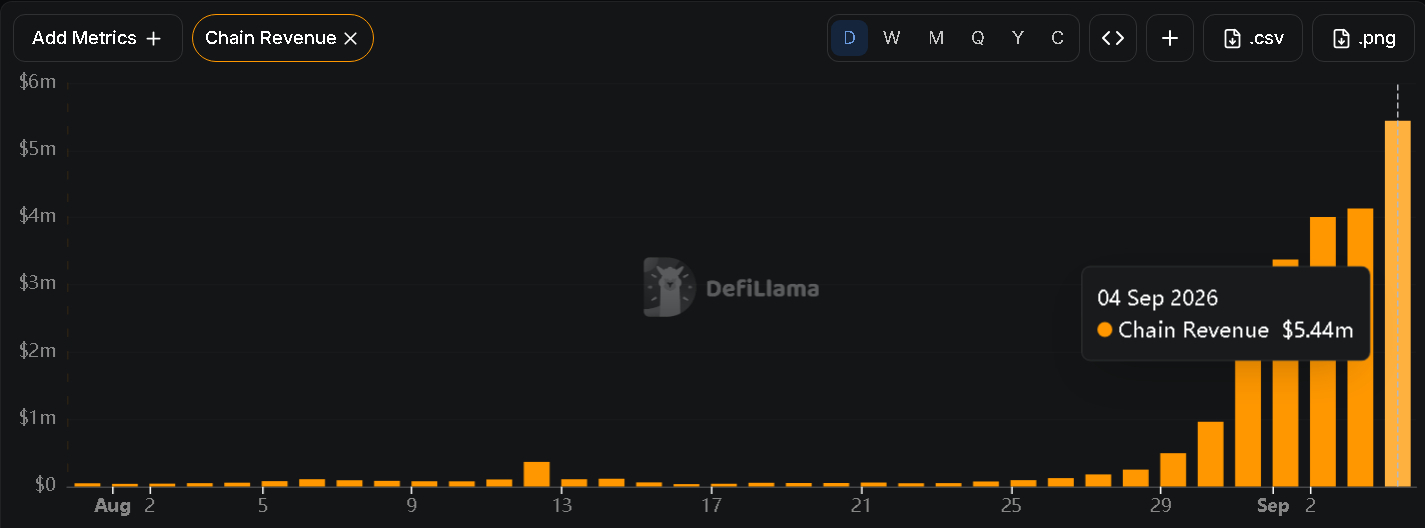
La actividad en la Chain de Robinhood ha impulsado su precio unitario de Gas
Al mismo tiempo, también ha llevado sus ingresos diarios a 5M (después de descontar el 10% que se reparte a Arbitrum)
Dato curioso: Base, en cualquier momento del pasado, nunca ha tenido unos ingresos como estos
Los ingresos diarios de la cadena de RB actualmente son incluso tres veces el pico de ingresos de Base
Si en adelante pudiera mantenerse en 2.5M de ingresos al día
entonces en un solo trimestre aportaría a Robinhood $HOOD más de 200 millones de dólares en ingresos
¿Qué significa esto?
Los ingresos por operaciones de Robinhood en el último trimestre fueron de 776 millones de dólares
➠「De ellos, 342 millones provinieron de opciones, 156 millones de dólares de contratos de eventos (mercado de predicción), 129 millones de acciones y 100 millones de dólares de trading de criptomonedas」
Si Robinhood Chain realmente pudiera mantener unos ingresos diarios de 2.5 millones de dólares, entonces, comparando estáticamente con la escala de negocio del último trimestre
superaría los contratos de eventos, las acciones y el trading de criptomonedas, quedando solo por detrás de las opciones
Incluso esta parte de los ingresos podría representar más del 15% de los ingresos totales de Robinhood del último trimestre
Y además creo que el cambio que Robinhood Chain le trae a Robinhood
es que expande ese límite de ingresos más allá de la app de Robinhood
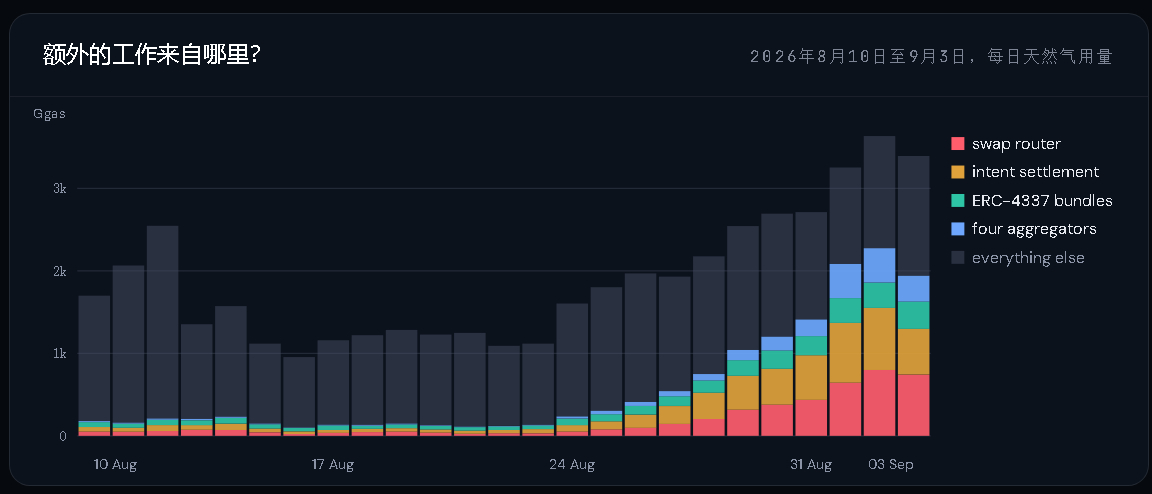
Ahora mismo, acabo de toparme con un artículo de investigación sobre la mayor fuente de Gas on-chain, y los resultados de la investigación (figura 2) permiten inferir, en términos generales:
que muchas transacciones no se inician a través de la app de Robinhood, e incluso es posible que los usuarios detrás de ellas nunca hayan registrado una cuenta de Robinhood
En la más reciente conferencia de resultados de Robinhood, Vlad @vladtenev dijo
"Creo que llegar a 1 billón de dólares será muy, muy difícil; ninguna compañía financiera ha alcanzado aún una valoración de 1 billón de dólares, pero creo que es posible hacerlo"
Y entre varias rutas de crecimiento que enumeró después, Robinhood Chain era una de ellas
Los ingresos que Robinhood Chain está generando ahora mismo podrían ser la primera señal financiera de que esta nueva historia está empezando a materializarse
2
5.1k
·
--
Todos están diciendo: “Ay, el costo por transacción a nivel de cadena de Robinhood Chain ha batido récords; ¡4 millones!”
La verdad es que me cago en…
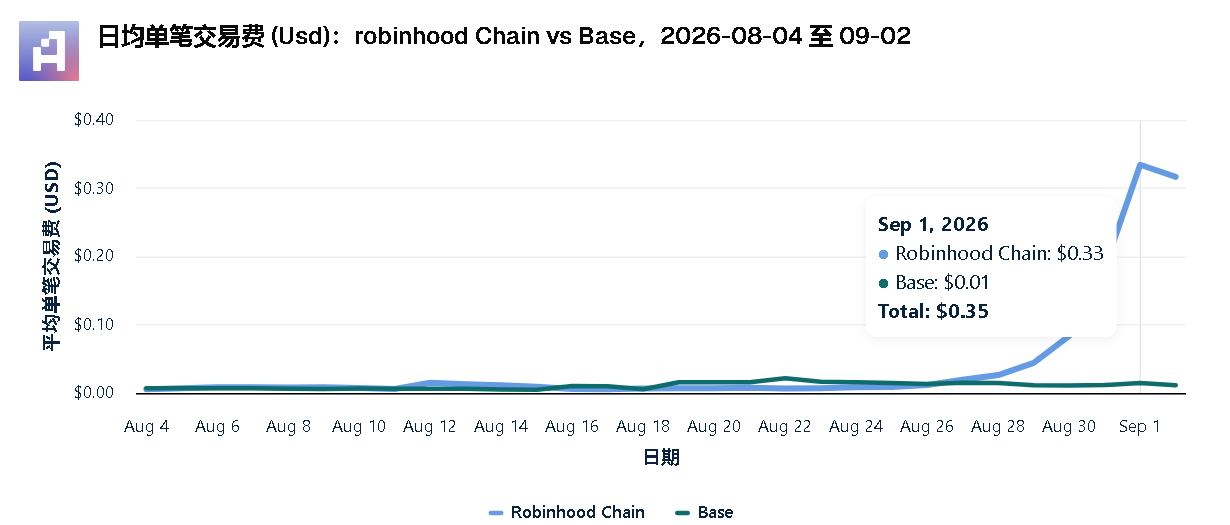
En los últimos dos meses, la tarifa promedio por transacción de RB aumentó un 5562%, ¡55 veces!
Jesús lo escuchó y se le salieron las lágrimas
Pero en realidad, en el uso, ni de lejos es solo 0.33U por transacción.
Yo mismo, en este tiempo que he estado usándola…
Las décimas de U son lo básico; unas cuantas décimas a 1U es lo normal; 2 o 3U también; y más de 5U, a veces también ocurre.
Esta cadena noble es demasiado noble…
Esto ni siquiera es el Gas que debería tener un L2; el Gas de la red principal de Ethereum es más barato que esto.
$ETH : “¿Se rompió? ¿Ya me convertí en un L2?”
{future}(ETHUSDT)
El Arbitrum de al lado seguro que ya está sonriendo de oreja a oreja: pusieron un “vampiro” delante y ellos, atrás, reparten parte.
Pensé que me tocaría algo como una ración de sangre… pero lo que me cayó en la mano fue una piscina de sangre.
¿Cuándo llegaremos a la etapa de “¡Ay, cuánto sufre el mundo de RB!”?
Todos están diciendo: “Ay, el costo por transacción a nivel de cadena de Robinhood Chain ha batido récords; ¡4 millones!”
La verdad es que me cago en…
En los últimos dos meses, la tarifa promedio por transacción de RB aumentó un 5562%, ¡55 veces!
Jesús lo escuchó y se le salieron las lágrimas
Pero en realidad, en el uso, ni de lejos es solo 0.33U por transacción.
Yo mismo, en este tiempo que he estado usándola…
Las décimas de U son lo básico; unas cuantas décimas a 1U es lo normal; 2 o 3U también; y más de 5U, a veces también ocurre.
Esta cadena noble es demasiado noble…
Esto ni siquiera es el Gas que debería tener un L2; el Gas de la red principal de Ethereum es más barato que esto.
$ETH : “¿Se rompió? ¿Ya me convertí en un L2?”
El Arbitrum de al lado seguro que ya está sonriendo de oreja a oreja: pusieron un “vampiro” delante y ellos, atrás, reparten parte.
Pensé que me tocaría algo como una ración de sangre… pero lo que me cayó en la mano fue una piscina de sangre.
¿Cuándo llegaremos a la etapa de “¡Ay, cuánto sufre el mundo de RB!”?
1
1
4.3k
·
--
Con verificación
Este contenido revela la cortina de humo de algunos proyectos supuestamente “con recompra”
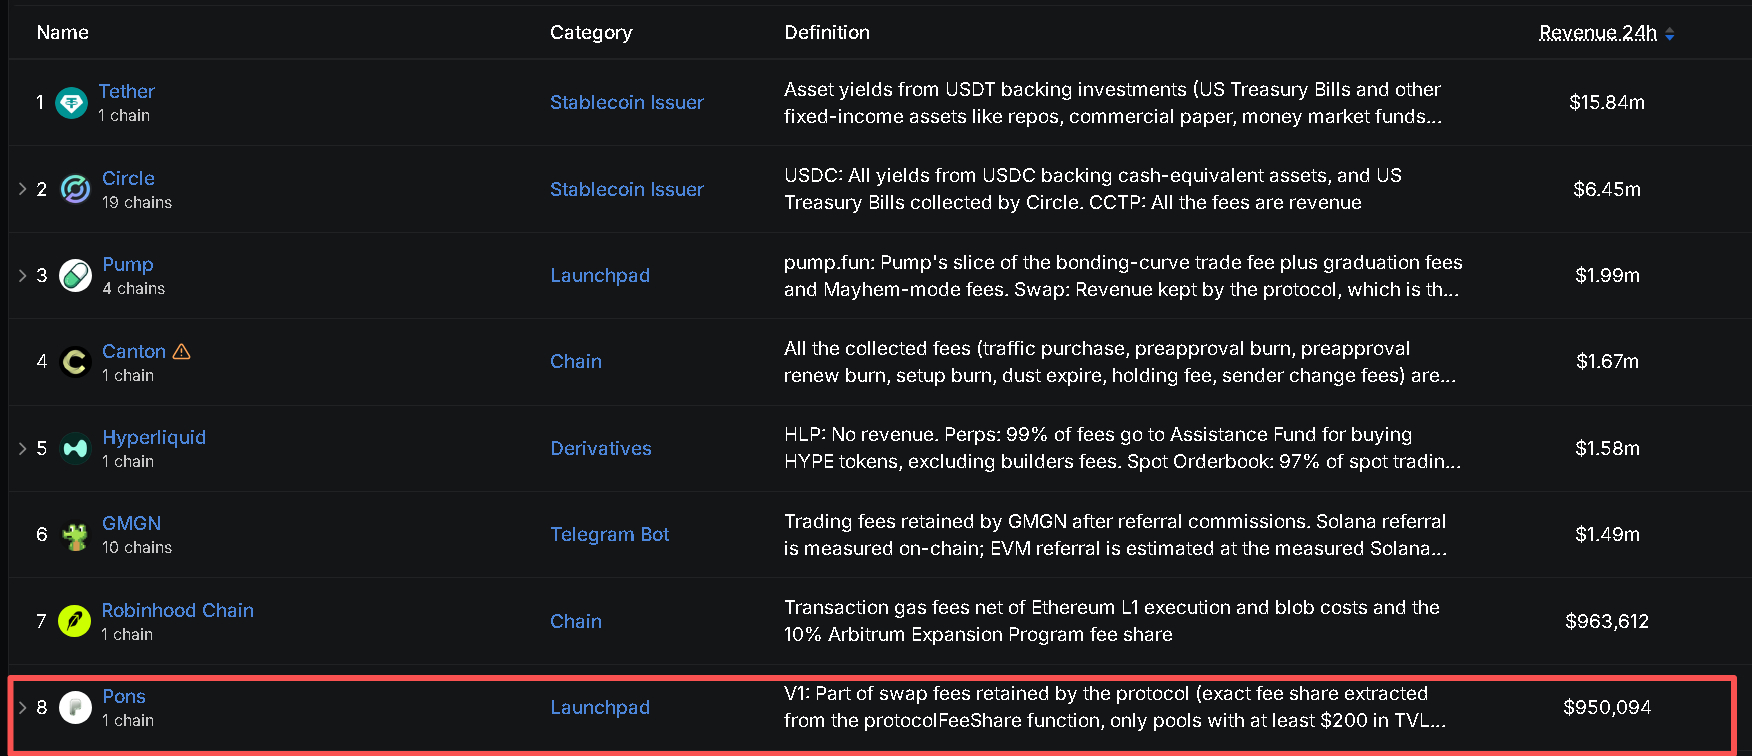
En las últimas 24 h, los ingresos on-chain de Pons fueron de 950.000 dólares
Casi igualan los ingresos de toda la cadena de Robinhood Chain
Se despega de forma abismal: el 80% de esos ingresos se usa para recomprar $PONS
Y su market cap también ya está en 250 millones
Después de Hyperliquid, el mercado vuelve a debatir un protocolo de diseño con recompra
Pero se ignora la condición previa más importante:
Crear ingresos
Dato curioso: $OP en realidad tenía un mecanismo de recompra, pero ya detuvo la recompra hace meses
No es porque se haya detenido la recompra a nivel de gobernanza, sino porque ya estaba establecido en el plan de recompra inicial
➠ Si los ingresos generados por Optimism Collective en un mes no llegan a 200.000 dólares, la recompra se pausa ese mes y se difiere al siguiente
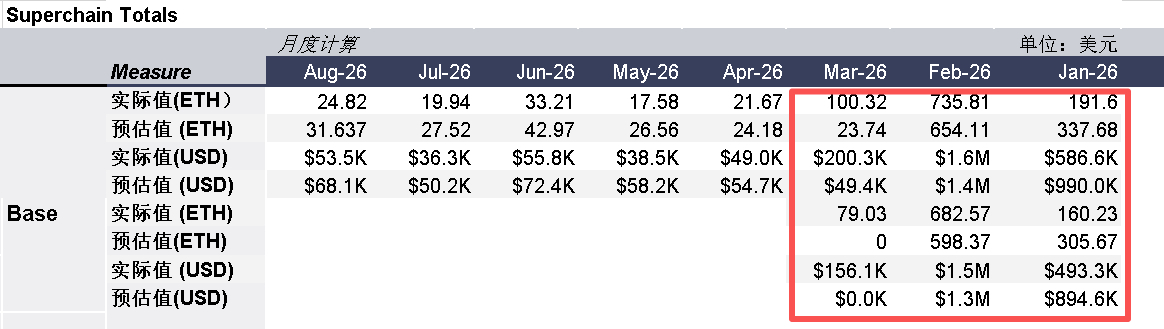
Desde que Base no continuó dentro del marco de SuperChain, ya dejó de aportar ingresos
Con lo cual, los ingresos que todo SuperChain aporta a Optimism son de menos de 200.000 dólares por mes (como se ve en la figura 2)
Base deja de aportar = los ingresos de $OP no alcanzan = se detiene la recompra
Si esta ronda de Robinhood Chain utilizara el stack tecnológico de Optimism, el panorama sería otro; por desgracia, no es el caso
Y en los últimos días, otro proyecto bastante famoso, Ethena, también dio a conocer un esquema de recompra con ingresos; por lo que se ve, la probabilidad de aprobación es alta
Vi que un medio dijo: “Ethena destinará el 95% de sus ingresos a recompras”
Pero en realidad es un error de información muy grave, y puede llevar a quienes ven ese contenido a una interpretación equivocada
Porque no explica las condiciones para la recompra
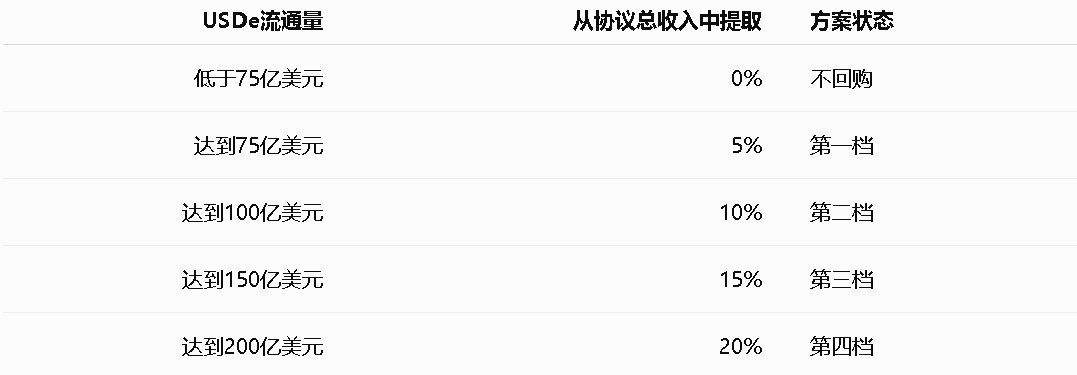
Al igual que Optimism, su recompra también tiene condiciones. Aquí, ese 95% se refiere a la proporción de los ingresos de la fundación destinada a recompra
Pero la condición previa es que $USDE alcance un volumen de circulación específico; en la práctica, la proporción es bastante menor (ver figura 3)
➠ Además, el criterio de activación usa el volumen promedio de circulación de USDe durante 14 días consecutivos, lo que evita que, después de acuñar una suma grande en una sola vez y que el suministro supere brevemente el umbral, la recompra se active inmediatamente
¿Se recompró? Sí, se recompró, pero con umbral y, además, no es bajo
¿Qué significa?
Dicho de forma simple: hoy el volumen de circulación de USDe es de 4.000 millones; para llegar al primer nivel de recompra, prácticamente hay que duplicarlo
El camino completo es así:
Tamaño de USDe → ingresos totales generados por Ethena → extracción del 5% al 20% según el nivel (figura 3) → hacia la fundación → y entonces recién es cuando se recompra el 95% de ENA
Solo puedo decir que la “valía” de $HYPE y $PONS sigue aumentando
1
2
7.4k
·
--
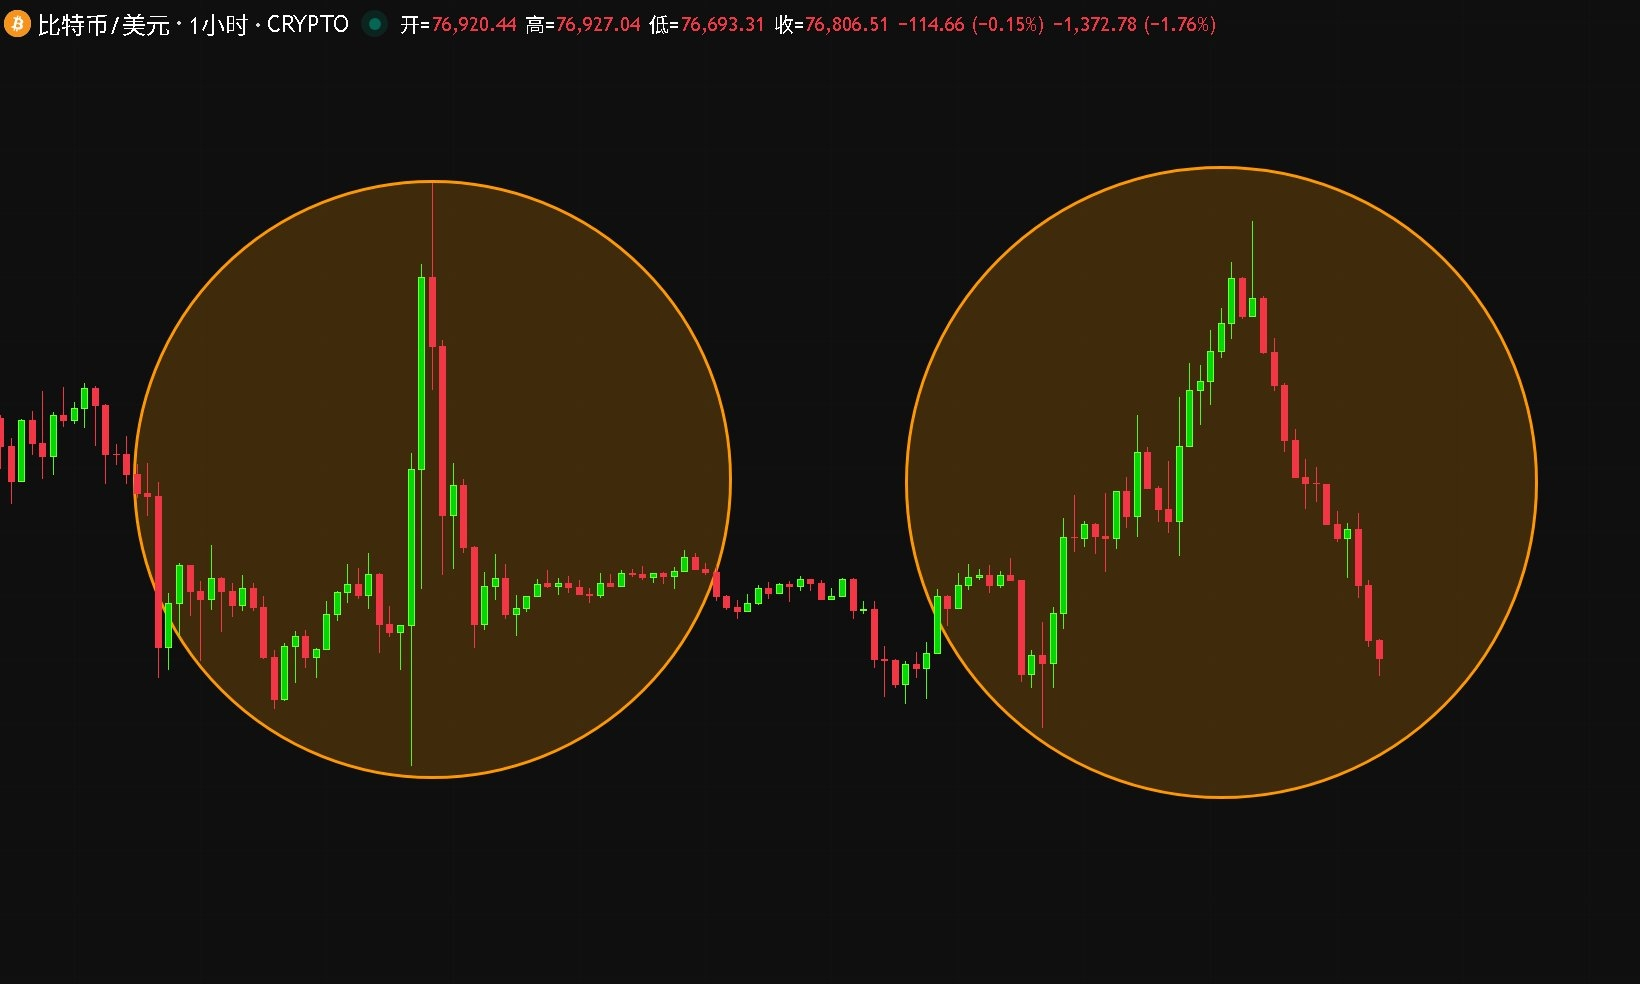
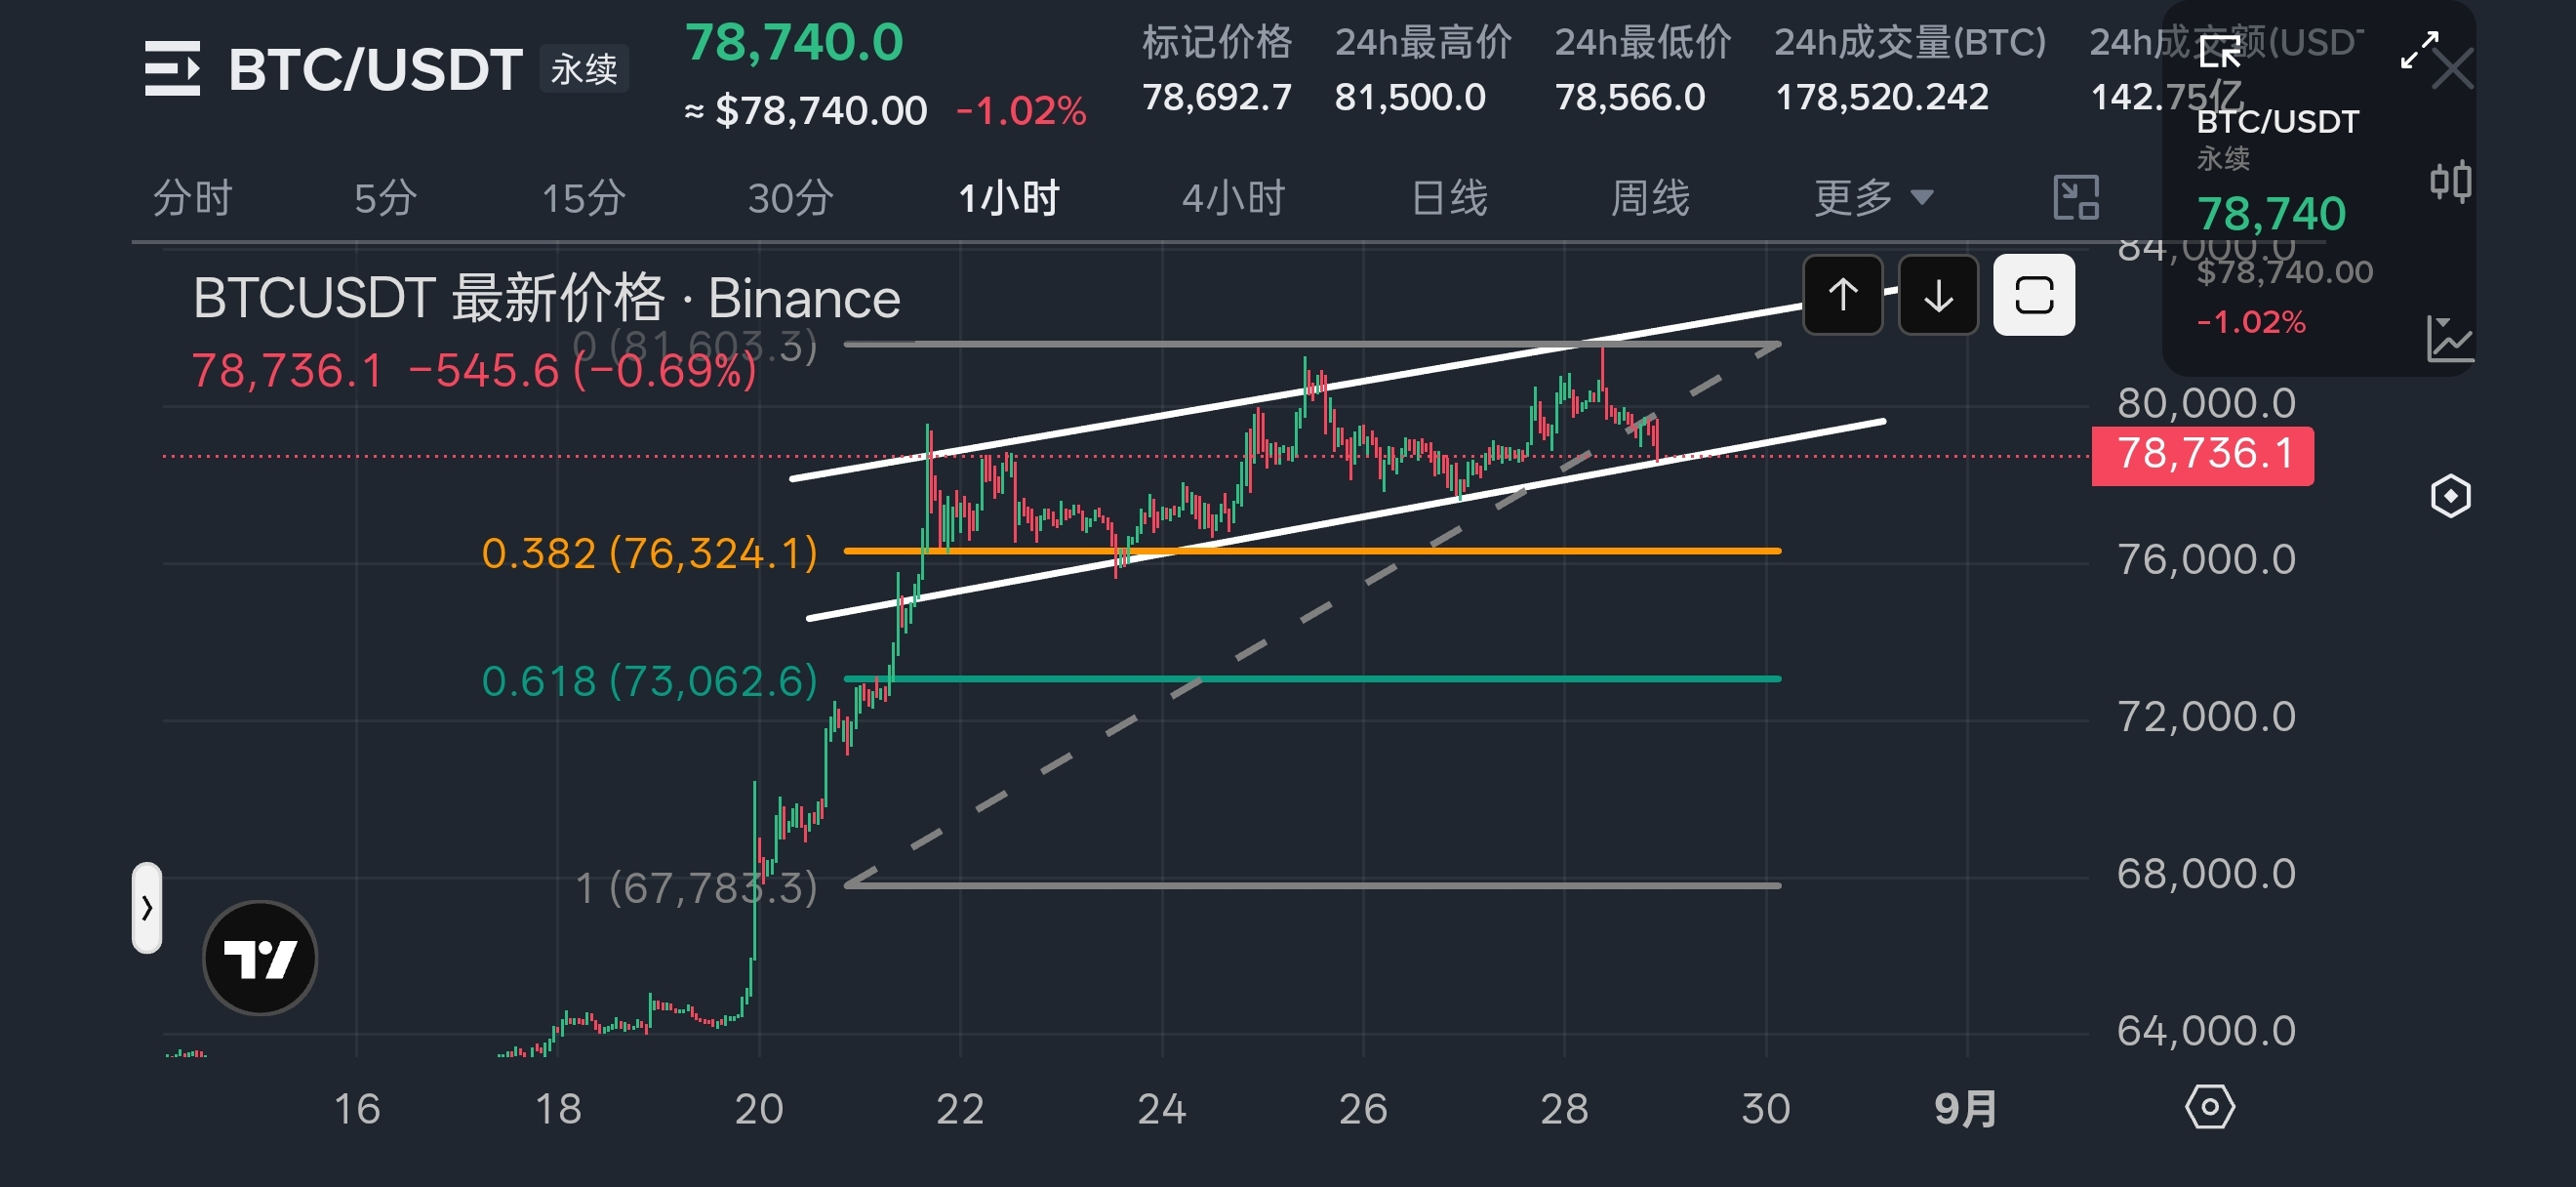
Ay hoy durante el día el gran pan $BTC volvió a intentar romper la barrera de los ochenta mil enteros y fracasó una vez más
Tocó apenas el borde inferior del canal alcista y se vino abajo
Espero que este soporte del impulso pueda aguantar
Si no, bajar dos mil puntos es algo que se puede ver a corto plazo
Tocó apenas el borde inferior del canal alcista y se vino abajo
Espero que este soporte del impulso pueda aguantar
Si no, bajar dos mil puntos es algo que se puede ver a corto plazo
Eric SJ
·
--
Un fenómeno un poco lamentable
$BTC Acaba de volver a sacudir la barrera de los 80.000, pero como no se estabilizó, volvió a bajar
Además, esta vez el máximo no llegó al máximo reciente a corto plazo 😨
$BTC Acaba de volver a sacudir la barrera de los 80.000, pero como no se estabilizó, volvió a bajar
Además, esta vez el máximo no llegó al máximo reciente a corto plazo 😨
1
2
3.4k
·
--
Con verificación
Artículo
¿Hay más gente comprando GPU, y también hay más gente usando GPU?En esta ocasión, el informe de ganancias de Nvidia $NVDA logró un crecimiento interanual de más del doble tanto en ingresos como en margen bruto.
Y cuando los ingresos de un solo trimestre de una empresa se acercan a los 100 mil millones de dólares, y además pueden duplicarse interanualmente, seguir discutiendo si la demanda es fuerte o no, de verdad, ya no tiene mucho sentido.
Creo que el cambio en la calidad de las ganancias es lo que una empresa de este tamaño necesita analizar después de que publique sus estados financieros cada trimestre.
En el caso de Nvidia, básicamente se trata de encontrar algunos datos en el informe financiero para resolver este problema: en un nivel de ingresos como ese, ¿cuánta ganancia necesita ceder a la cadena de suministro?
¿Hay más gente comprando GPU, y también hay más gente usando GPU?
En esta ocasión, el informe de ganancias de Nvidia $NVDA logró un crecimiento interanual de más del doble tanto en ingresos como en margen bruto.
Y cuando los ingresos de un solo trimestre de una empresa se acercan a los 100 mil millones de dólares, y además pueden duplicarse interanualmente, seguir discutiendo si la demanda es fuerte o no, de verdad, ya no tiene mucho sentido.
Creo que el cambio en la calidad de las ganancias es lo que una empresa de este tamaño necesita analizar después de que publique sus estados financieros cada trimestre.
En el caso de Nvidia, básicamente se trata de encontrar algunos datos en el informe financiero para resolver este problema: en un nivel de ingresos como ese, ¿cuánta ganancia necesita ceder a la cadena de suministro?
2.9k
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
Nikkei225Jumps2.5%ToThreeMonthHigh
19,260 visualizaciones
407 participa(n) en el debate
El Nikkei 225 sube 2,5% y alcanza su nivel más alto en tres meses.
El Nikkei 225 es el principal índice bursátil de Japón y reúne a 225 grandes empresas cotizadas en la Bolsa de Tokio. Incluye compañías de sectores como tecnología, industria, automoción, finanzas y consumo, por lo que suele utilizarse como una referencia clave para medir la salud del mercado japonés.
La reciente subida de alrededor de 2,5% llevó al índice a máximos de los últimos tres meses, reflejando una mejora del apetito por las acciones japonesas. Factores como la evolución del yen, las expectativas sobre la política monetaria del Banco de Japón, los resultados corporativos y la demanda ligada a inteligencia artificial y semiconductores pueden influir en este movimiento.
¿Por qué importa fuera de Japón? Porque Japón es una de las economías más grandes del mundo. Un Nikkei fuerte puede señalar un mayor interés global por activos de riesgo y por sectores tecnológicos e industriales. Ese cambio en el sentimiento también puede influir indirectamente en mercados como el de Bitcoin y otros criptoactivos, aunque no existe una relación automática.
Aun así, un avance de una sola jornada no confirma una tendencia sostenida. Los próximos datos económicos, los rendimientos de los bonos y las decisiones del Banco de Japón seguirán siendo claves para evaluar la continuidad del impulso.
Crees que el avance del Nikkei 225 refleja una recuperación más sólida de los mercados asiáticos o solo un impulso temporal?
SIGUEME PARA MÁS NOTICIAS Y ANALISIS..
#Nikkei225Jumps2.5%ToThreeMonthHigh
$NVDAB
ALØNDRACRYPTØ1
·1 «Me gusta»
·931 visualizaciones
DriftHackVictimsBeginClaims
93,671 visualizaciones
1,061 participa(n) en el debate
SolanaTokenizedStockVolumeTops$4.4BInSeptember
8,834 visualizaciones
101 participa(n) en el debate