
rtsky777
1.3k Publicaciones
rtsky777
Denunciar
Bloquear usuario
平台币收集爱好者|长期持有主义者
Abrir operación
Trader ocasional
1.9 años
16 Siguiendo
394 Seguidores
1.2K+ Me gusta
Publicaciones
Cartera
Todo
Cotizaciones
Vídeos
PINNED
·
--
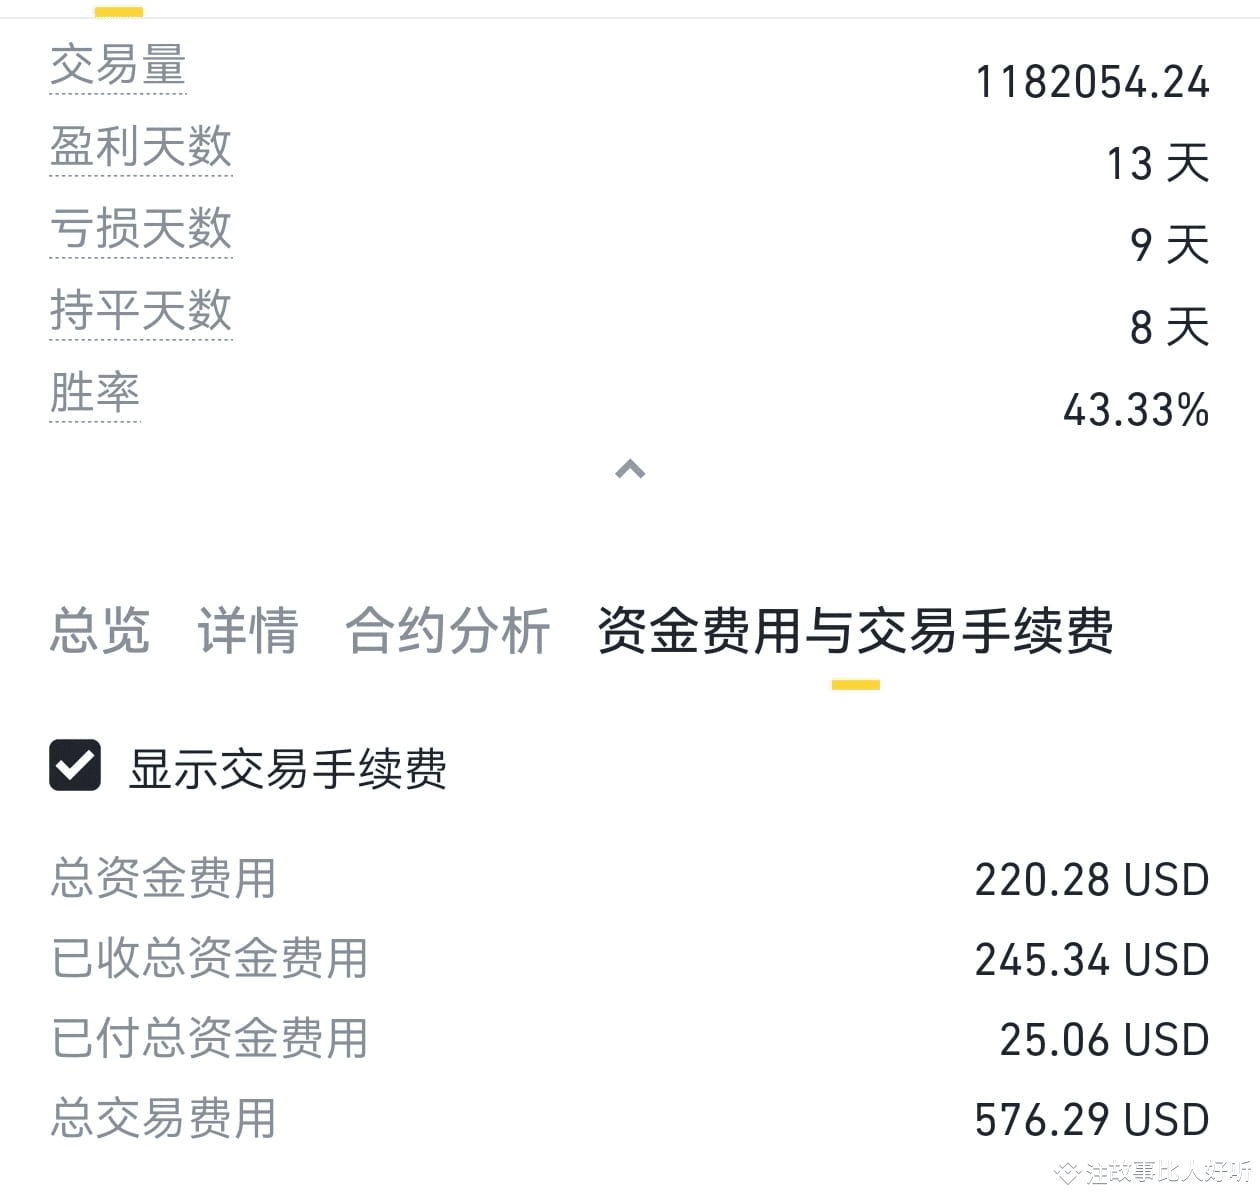
📱Abrir activos--contratos--Ganancias y pérdidas realizadas hoy--Costos de capital y tarifas de transacción-Total de tarifas de transacción📲$BNB .
Como si hubiera jugado solo un mes, ya tengo cerca de 600U en tarifas. Si se activa, hay un reembolso de 150 aceites.
Si al registrarte llenaste el código de invitación, entonces está bien, eso significa que hay reembolso de tarifas, solo busca a tu contacto. Si no hay reembolso de tarifas, entonces este costo lo cobra la bolsa.
Si escribiste mi código de invitación en Binance, las tarifas de 100 aceites pueden devolver legalmente hasta 25 aceites a ti mismo.
El código de invitación para registrarse es 1053575781
El código de invitación para activar contratos es 1053951016
Lo que se deba gastar, se puede ahorrar👍👍👍
📱Abrir activos--contratos--Ganancias y pérdidas realizadas hoy--Costos de capital y tarifas de transacción-Total de tarifas de transacción📲$BNB .
Como si hubiera jugado solo un mes, ya tengo cerca de 600U en tarifas. Si se activa, hay un reembolso de 150 aceites.
Si al registrarte llenaste el código de invitación, entonces está bien, eso significa que hay reembolso de tarifas, solo busca a tu contacto. Si no hay reembolso de tarifas, entonces este costo lo cobra la bolsa.
Si escribiste mi código de invitación en Binance, las tarifas de 100 aceites pueden devolver legalmente hasta 25 aceites a ti mismo.
El código de invitación para registrarse es 1053575781
El código de invitación para activar contratos es 1053951016
Lo que se deba gastar, se puede ahorrar👍👍👍
Como si hubiera jugado solo un mes, ya tengo cerca de 600U en tarifas. Si se activa, hay un reembolso de 150 aceites.
Si al registrarte llenaste el código de invitación, entonces está bien, eso significa que hay reembolso de tarifas, solo busca a tu contacto. Si no hay reembolso de tarifas, entonces este costo lo cobra la bolsa.
Si escribiste mi código de invitación en Binance, las tarifas de 100 aceites pueden devolver legalmente hasta 25 aceites a ti mismo.
El código de invitación para registrarse es 1053575781
El código de invitación para activar contratos es 1053951016
Lo que se deba gastar, se puede ahorrar👍👍👍
6
382
·
--
Ver traducción
我始终无法理解,一个常年屈居老二的交易所老板,为什么总是喜欢三番五次地阴阳一家行业龙头?
这就好比一个年级排名第二的学生,不想着怎么提高自己的成绩,反而天天盯着第一名,嘲讽人家不够努力、不够聪明,为什么只考了99分,而不是100分。
(本月老二老板共计发表21条推文,其中11条推文涉及第一,占比52.38%)
明明自己把团结挂在嘴边,却又时不时主动挑衅一家体量比自己大数倍的庞然大物。
等到对方真正回应,自己又哑口无言,最后悻悻离场。
更有意思的是明明已经被揪出有确有其人刻意针对币安、发表攻击性言论,面对质疑时,却依然像鸵鸟一样,试图用埋在土里视而不见。
当然也许他真的一直在用币安。
毕竟,欧易只是工作,币安才是生活。
我始终无法理解,一个常年屈居老二的交易所老板,为什么总是喜欢三番五次地阴阳一家行业龙头?
这就好比一个年级排名第二的学生,不想着怎么提高自己的成绩,反而天天盯着第一名,嘲讽人家不够努力、不够聪明,为什么只考了99分,而不是100分。
(本月老二老板共计发表21条推文,其中11条推文涉及第一,占比52.38%)
明明自己把团结挂在嘴边,却又时不时主动挑衅一家体量比自己大数倍的庞然大物。
等到对方真正回应,自己又哑口无言,最后悻悻离场。
更有意思的是明明已经被揪出有确有其人刻意针对币安、发表攻击性言论,面对质疑时,却依然像鸵鸟一样,试图用埋在土里视而不见。
当然也许他真的一直在用币安。
毕竟,欧易只是工作,币安才是生活。
这就好比一个年级排名第二的学生,不想着怎么提高自己的成绩,反而天天盯着第一名,嘲讽人家不够努力、不够聪明,为什么只考了99分,而不是100分。
(本月老二老板共计发表21条推文,其中11条推文涉及第一,占比52.38%)
明明自己把团结挂在嘴边,却又时不时主动挑衅一家体量比自己大数倍的庞然大物。
等到对方真正回应,自己又哑口无言,最后悻悻离场。
更有意思的是明明已经被揪出有确有其人刻意针对币安、发表攻击性言论,面对质疑时,却依然像鸵鸟一样,试图用埋在土里视而不见。
当然也许他真的一直在用币安。
毕竟,欧易只是工作,币安才是生活。
6
·
--
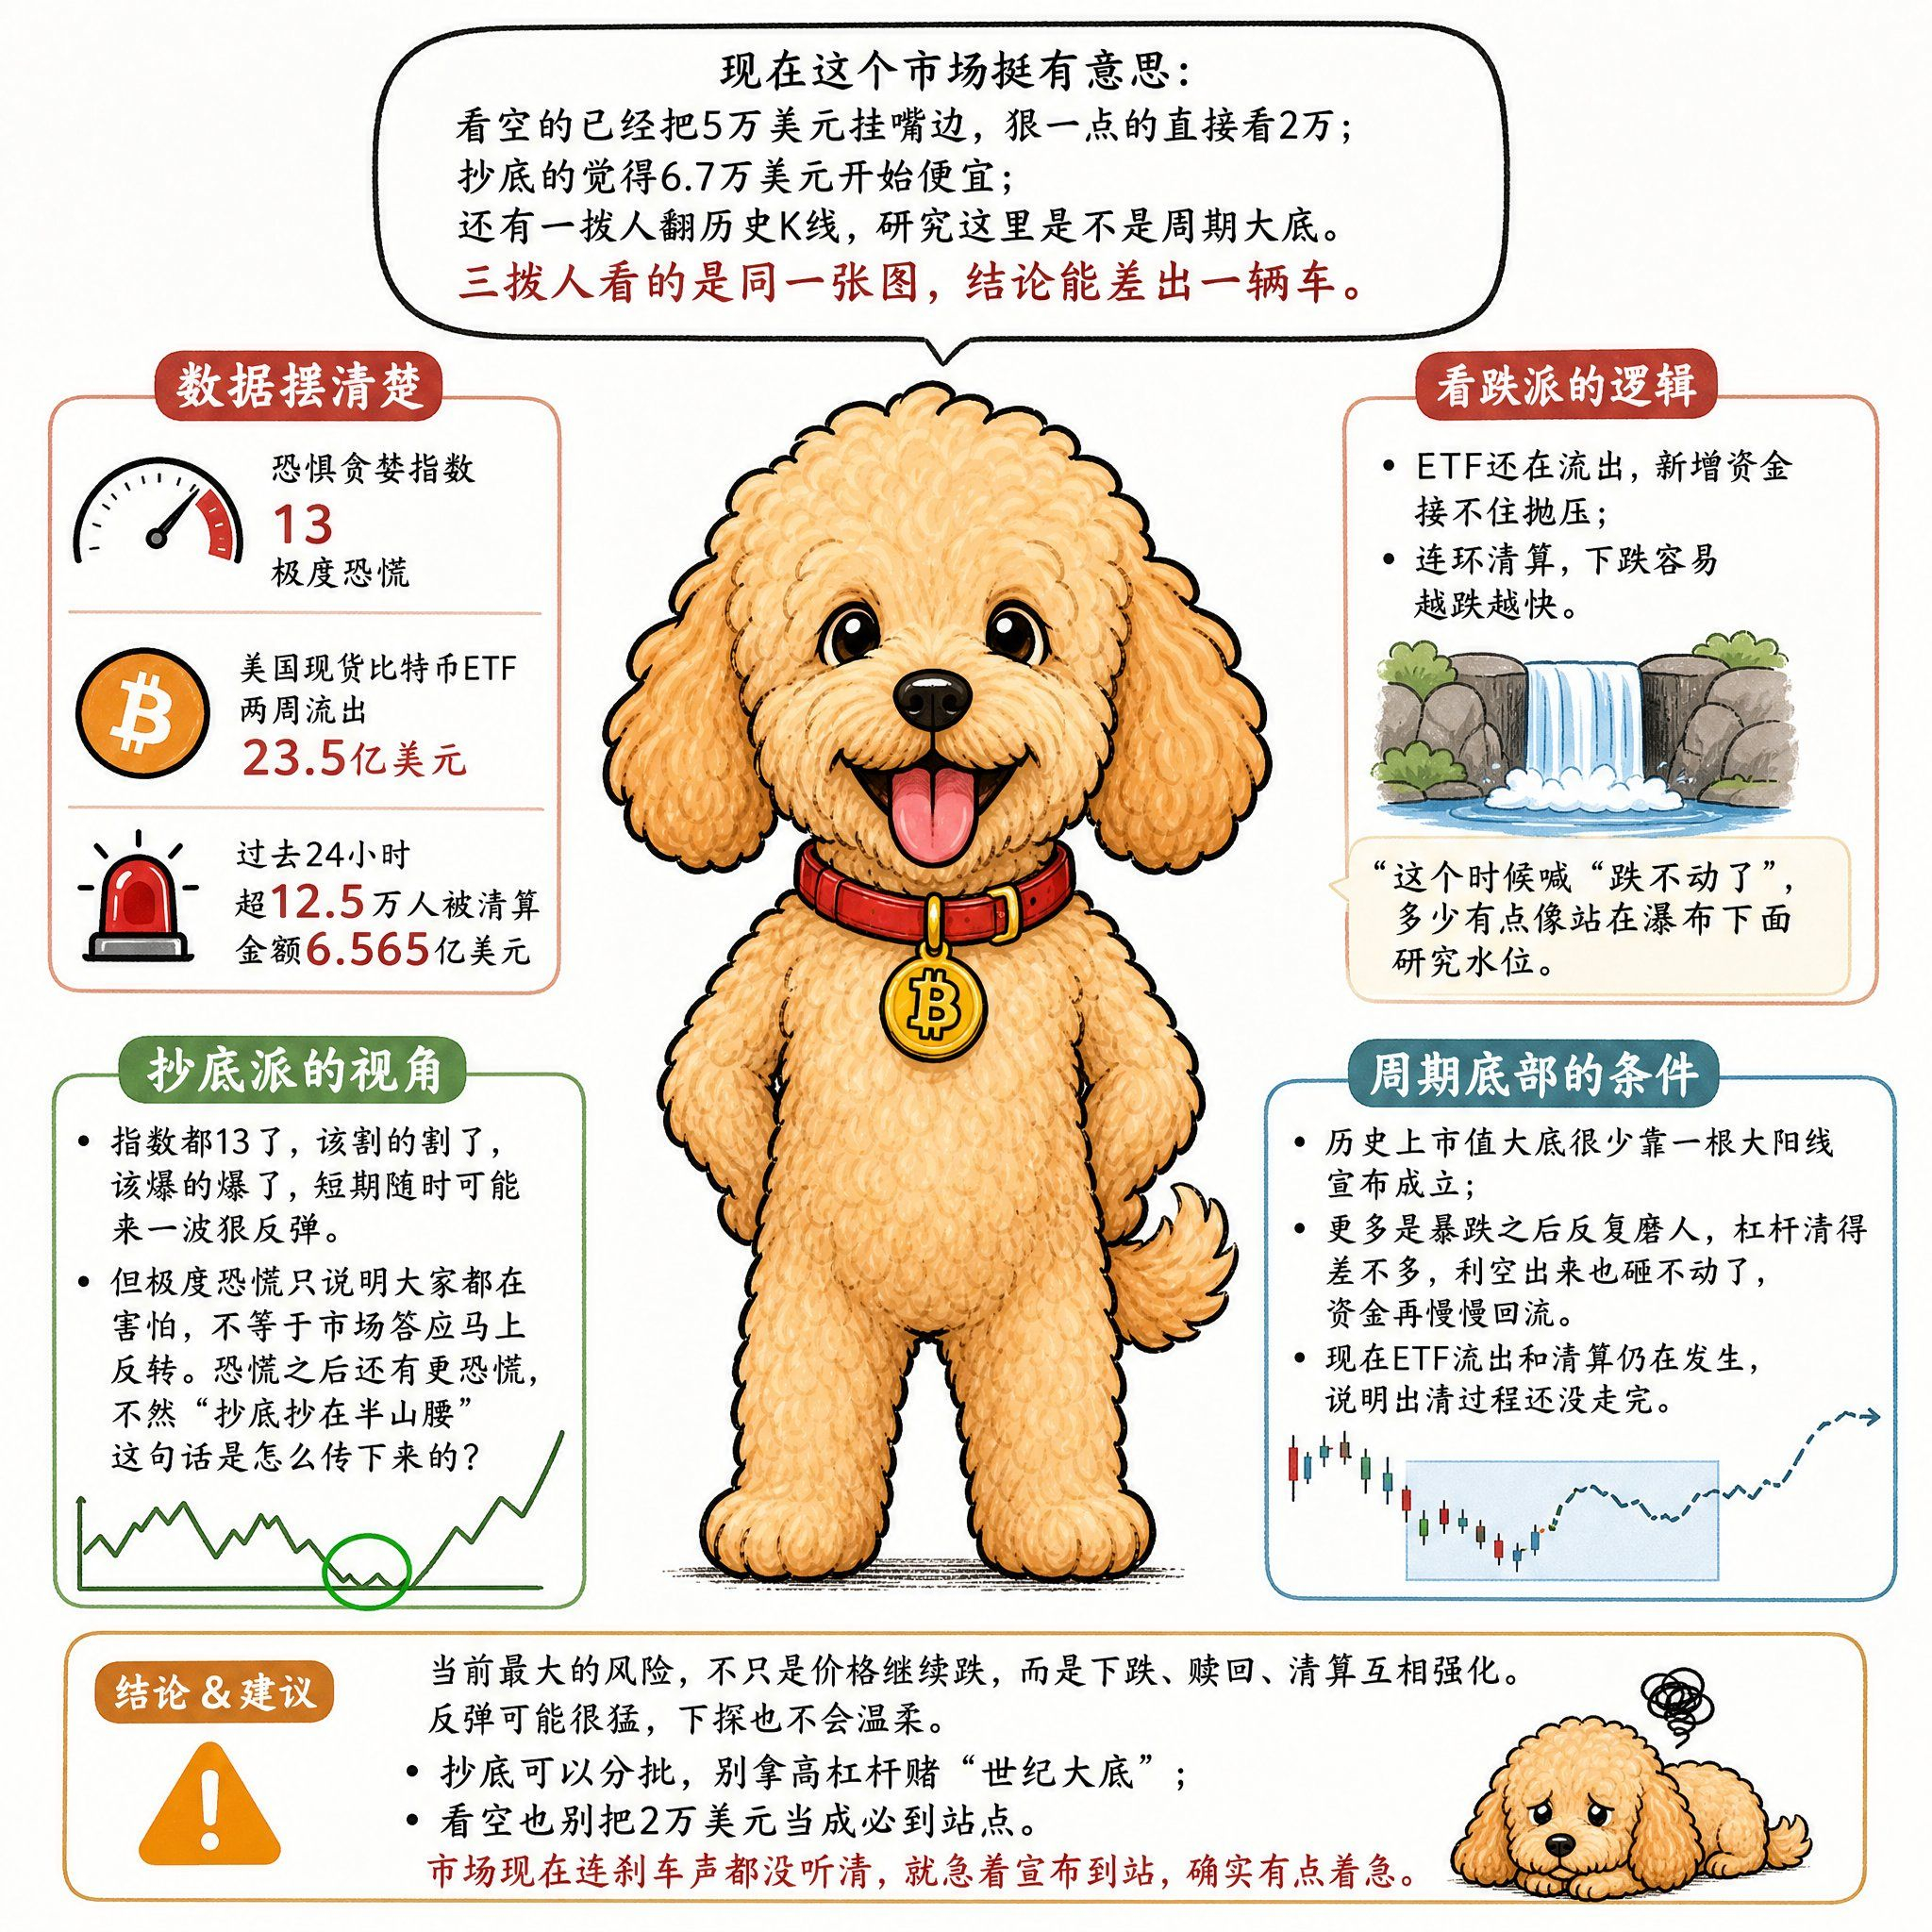
El mercado está bastante interesante ahora: los bajistas ya hablan de los 50.000 dólares; los más pesimistas apuntan directamente a los 20.000; quienes buscan comprar en la caída creen que empieza a estar barato desde los 67.000 dólares; y otro grupo repasa los gráficos históricos para estudiar si este es el gran suelo del ciclo. Los tres grupos miran el mismo gráfico y llegan a conclusiones que podrían costar un coche de diferencia.
Pongamos primero algunos datos sobre la mesa. El índice de Miedo y Codicia ha caído hasta 13, lo que ya se considera miedo extremo; los ETF estadounidenses de bitcoin al contado registraron salidas de 2.350 millones de dólares en dos semanas; y en las últimas 24 horas liquidaron a más de 125.000 personas, por un total de 656,5 millones de dólares. El miedo, la retirada de fondos y el cierre de posiciones apalancadas se han juntado a la vez.|
La lógica bajista es sencilla: los ETF siguen registrando salidas, no entra dinero nuevo suficiente para absorber la presión vendedora y, con las liquidaciones en cadena, la caída puede acelerarse. Decir ahora «ya no puede caer más» se parece un poco a plantarse debajo de una cascada para estudiar el nivel del agua.
Quienes buscan comprar en la caída miran la otra cara. El índice está en 13, ya vendió quien tenía que vender y ya liquidaron a quien tenían que liquidar; en el corto plazo podría llegar en cualquier momento un rebote brutal. Pero el miedo extremo solo significa que todo el mundo tiene miedo; no quiere decir que el mercado prometa darse la vuelta enseguida. Después del miedo puede venir aún más miedo; si no, ¿de dónde habría salido eso de «comprar en el suelo y acabar a mitad de la cuesta»?
En cuanto al suelo del ciclo, las exigencias suelen ser mayores. Históricamente, los grandes suelos de mercado rara vez se confirman con una sola vela alcista enorme. Lo más habitual es que, tras una fuerte caída, el mercado siga desgastando a los inversores durante un tiempo; que el apalancamiento se haya reducido casi por completo; que las malas noticias ya no consigan hundir los precios; y que los fondos vuelvan poco a poco. Ahora siguen produciéndose salidas de los ETF y liquidaciones, señal de que el proceso de limpieza aún no ha terminado.
Así que el mayor riesgo ahora no es solo que el precio siga cayendo, sino que las caídas, los reembolsos y las liquidaciones se refuercen entre sí. El rebote podría ser muy fuerte, pero la caída tampoco será suave.
Se puede comprar en varias tandas, pero no apostar por el «suelo del siglo» con mucho apalancamiento; y los bajistas tampoco deberían dar por hecho que los 20.000 dólares son una parada segura. El mercado ni siquiera ha terminado de hacer ruido al frenar y ya hay quienes anuncian que hemos llegado: un poco precipitado, la verdad.
El mercado está bastante interesante ahora: los bajistas ya hablan de los 50.000 dólares; los más pesimistas apuntan directamente a los 20.000; quienes buscan comprar en la caída creen que empieza a estar barato desde los 67.000 dólares; y otro grupo repasa los gráficos históricos para estudiar si este es el gran suelo del ciclo. Los tres grupos miran el mismo gráfico y llegan a conclusiones que podrían costar un coche de diferencia.
Pongamos primero algunos datos sobre la mesa. El índice de Miedo y Codicia ha caído hasta 13, lo que ya se considera miedo extremo; los ETF estadounidenses de bitcoin al contado registraron salidas de 2.350 millones de dólares en dos semanas; y en las últimas 24 horas liquidaron a más de 125.000 personas, por un total de 656,5 millones de dólares. El miedo, la retirada de fondos y el cierre de posiciones apalancadas se han juntado a la vez.|
La lógica bajista es sencilla: los ETF siguen registrando salidas, no entra dinero nuevo suficiente para absorber la presión vendedora y, con las liquidaciones en cadena, la caída puede acelerarse. Decir ahora «ya no puede caer más» se parece un poco a plantarse debajo de una cascada para estudiar el nivel del agua.
Quienes buscan comprar en la caída miran la otra cara. El índice está en 13, ya vendió quien tenía que vender y ya liquidaron a quien tenían que liquidar; en el corto plazo podría llegar en cualquier momento un rebote brutal. Pero el miedo extremo solo significa que todo el mundo tiene miedo; no quiere decir que el mercado prometa darse la vuelta enseguida. Después del miedo puede venir aún más miedo; si no, ¿de dónde habría salido eso de «comprar en el suelo y acabar a mitad de la cuesta»?
En cuanto al suelo del ciclo, las exigencias suelen ser mayores. Históricamente, los grandes suelos de mercado rara vez se confirman con una sola vela alcista enorme. Lo más habitual es que, tras una fuerte caída, el mercado siga desgastando a los inversores durante un tiempo; que el apalancamiento se haya reducido casi por completo; que las malas noticias ya no consigan hundir los precios; y que los fondos vuelvan poco a poco. Ahora siguen produciéndose salidas de los ETF y liquidaciones, señal de que el proceso de limpieza aún no ha terminado.
Así que el mayor riesgo ahora no es solo que el precio siga cayendo, sino que las caídas, los reembolsos y las liquidaciones se refuercen entre sí. El rebote podría ser muy fuerte, pero la caída tampoco será suave.
Se puede comprar en varias tandas, pero no apostar por el «suelo del siglo» con mucho apalancamiento; y los bajistas tampoco deberían dar por hecho que los 20.000 dólares son una parada segura. El mercado ni siquiera ha terminado de hacer ruido al frenar y ya hay quienes anuncian que hemos llegado: un poco precipitado, la verdad.
Pongamos primero algunos datos sobre la mesa. El índice de Miedo y Codicia ha caído hasta 13, lo que ya se considera miedo extremo; los ETF estadounidenses de bitcoin al contado registraron salidas de 2.350 millones de dólares en dos semanas; y en las últimas 24 horas liquidaron a más de 125.000 personas, por un total de 656,5 millones de dólares. El miedo, la retirada de fondos y el cierre de posiciones apalancadas se han juntado a la vez.|
La lógica bajista es sencilla: los ETF siguen registrando salidas, no entra dinero nuevo suficiente para absorber la presión vendedora y, con las liquidaciones en cadena, la caída puede acelerarse. Decir ahora «ya no puede caer más» se parece un poco a plantarse debajo de una cascada para estudiar el nivel del agua.
Quienes buscan comprar en la caída miran la otra cara. El índice está en 13, ya vendió quien tenía que vender y ya liquidaron a quien tenían que liquidar; en el corto plazo podría llegar en cualquier momento un rebote brutal. Pero el miedo extremo solo significa que todo el mundo tiene miedo; no quiere decir que el mercado prometa darse la vuelta enseguida. Después del miedo puede venir aún más miedo; si no, ¿de dónde habría salido eso de «comprar en el suelo y acabar a mitad de la cuesta»?
En cuanto al suelo del ciclo, las exigencias suelen ser mayores. Históricamente, los grandes suelos de mercado rara vez se confirman con una sola vela alcista enorme. Lo más habitual es que, tras una fuerte caída, el mercado siga desgastando a los inversores durante un tiempo; que el apalancamiento se haya reducido casi por completo; que las malas noticias ya no consigan hundir los precios; y que los fondos vuelvan poco a poco. Ahora siguen produciéndose salidas de los ETF y liquidaciones, señal de que el proceso de limpieza aún no ha terminado.
Así que el mayor riesgo ahora no es solo que el precio siga cayendo, sino que las caídas, los reembolsos y las liquidaciones se refuercen entre sí. El rebote podría ser muy fuerte, pero la caída tampoco será suave.
Se puede comprar en varias tandas, pero no apostar por el «suelo del siglo» con mucho apalancamiento; y los bajistas tampoco deberían dar por hecho que los 20.000 dólares son una parada segura. El mercado ni siquiera ha terminado de hacer ruido al frenar y ya hay quienes anuncian que hemos llegado: un poco precipitado, la verdad.
1
3.4k
·
--
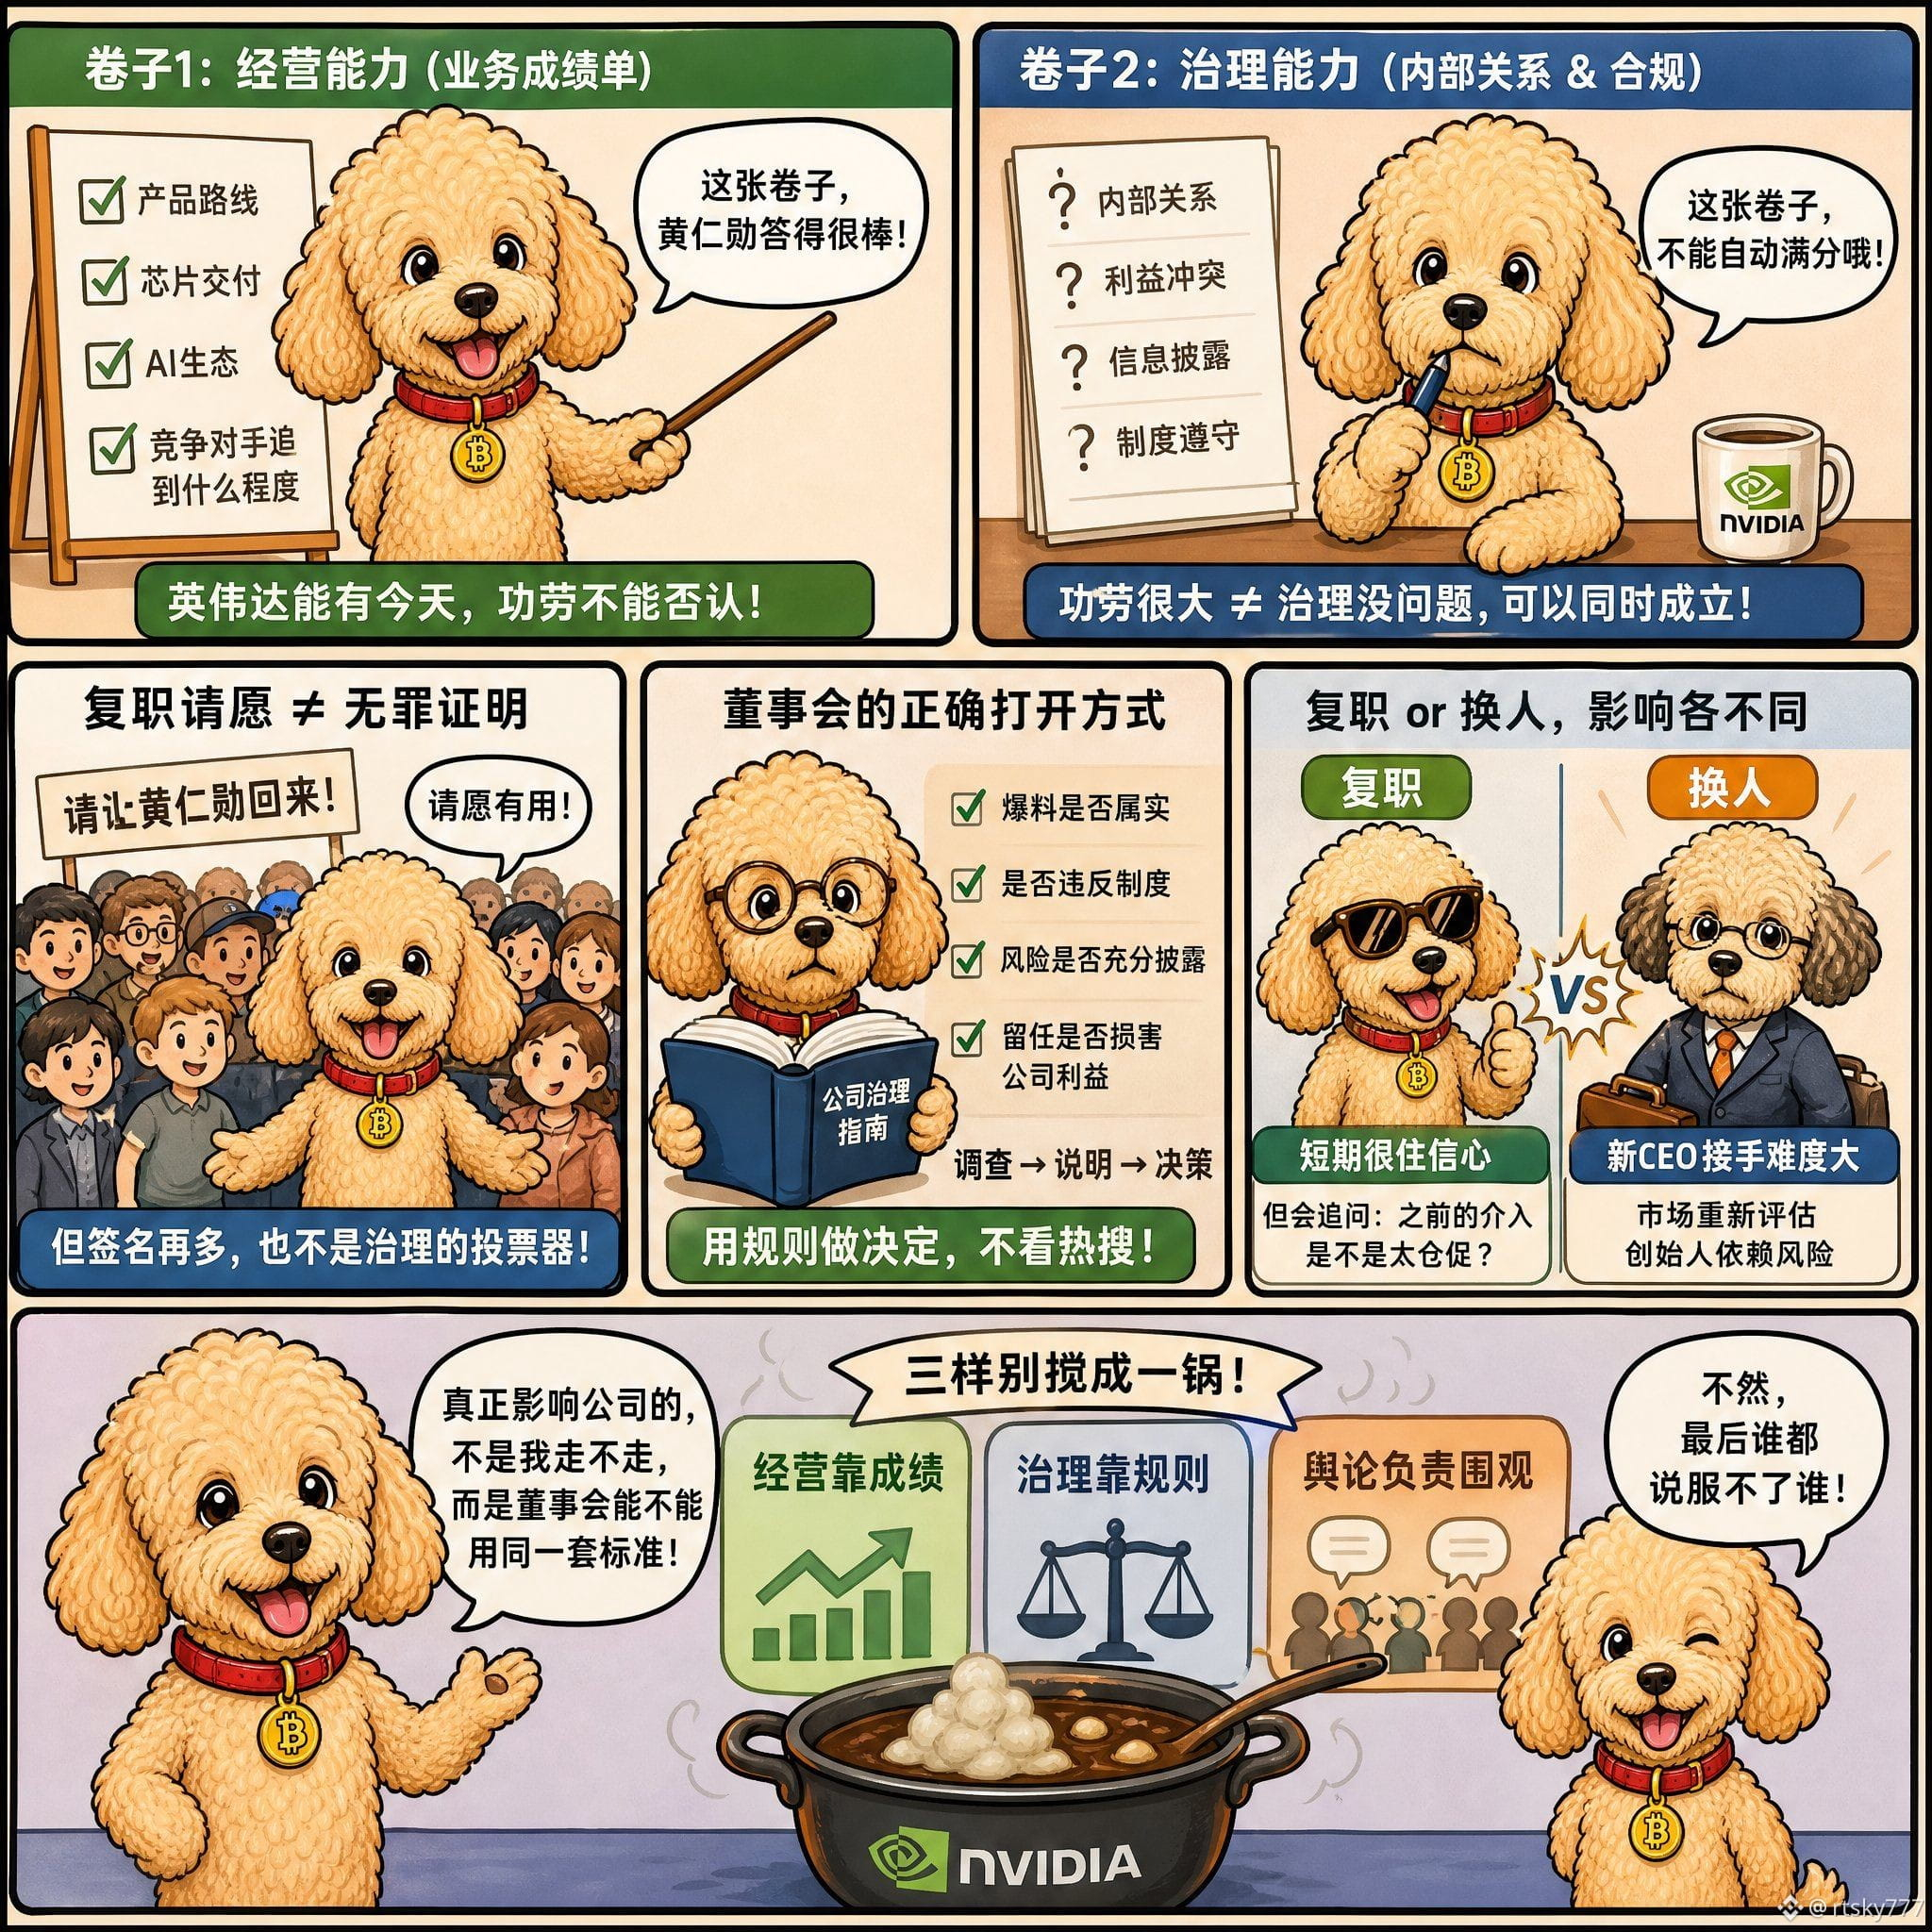
Que Jensen Huang consiga que Nvidia gane dinero y que sea la persona adecuada para seguir como CEO son dos exámenes distintos. Ahora mismo, mucha gente está mezclando las respuestas.
Empecemos por la capacidad de gestión. La hoja de resultados de un CEO incluye la estrategia de productos, la entrega de chips, el ecosistema de IA y cuánto han avanzado los competidores. Nadie puede negar el papel de Jensen Huang en el éxito actual de Nvidia. Pero que la empresa tenga éxito no significa que sus directivos queden automáticamente exentos de escrutinio en cuanto a las relaciones internas, los conflictos de intereses y la divulgación de información. Se puede haber contribuido enormemente al éxito y, al mismo tiempo, tener problemas de gobernanza.
La petición para que vuelva a su puesto, por supuesto, puede servir. Puede transmitir al consejo la postura de los empleados, los inversores o quienes lo apoyan, y también levantar la moral para evitar que cunda el desánimo antes de que la empresa haya esclarecido los hechos. Pero una petición no es una prueba de inocencia, y el número de firmas tampoco es un mecanismo de votación sobre la gobernanza de la empresa. Hoy la opinión pública puede forzar a alguien a dimitir y mañana puede volver a auparlo. Si el consejo toma decisiones siguiendo las tendencias en redes, el espectáculo está servido.
El consejo debería fijarse, más bien, en si las revelaciones son ciertas, si la dirección ha infringido las normas, si los riesgos pertinentes se han divulgado debidamente y si la permanencia de Jensen Huang perjudicaría los intereses de la empresa. Que investigue lo que haya que investigar, que explique lo que haya que explicar y que, al final, tome una decisión defendible, en vez de salir del paso con un «teniendo en cuenta el impacto de la opinión pública en los últimos días».
Si Jensen Huang vuelve a su puesto, quizá eso estabilice a corto plazo la confianza del mercado y del equipo, pero todos seguirán preguntándose: ¿fue demasiado precipitada la intervención previa del consejo? Si lo sustituyen definitivamente, el nuevo CEO tendrá que hacerse cargo de la continuidad de los productos, los clientes y la cadena de suministro, y el mercado volverá a evaluar hasta qué punto Nvidia depende de su fundador.
Así que lo que realmente afecta a la empresa no es solo que Jensen Huang se vaya o se quede, sino que el consejo pueda aplicar el mismo criterio a este caso. La gestión se juzga por los resultados; la gobernanza, por las reglas; y la opinión pública, por lo que observa. Si se mezcla todo en la misma olla, al final nadie logrará convencer a nadie.
Que Jensen Huang consiga que Nvidia gane dinero y que sea la persona adecuada para seguir como CEO son dos exámenes distintos. Ahora mismo, mucha gente está mezclando las respuestas.
Empecemos por la capacidad de gestión. La hoja de resultados de un CEO incluye la estrategia de productos, la entrega de chips, el ecosistema de IA y cuánto han avanzado los competidores. Nadie puede negar el papel de Jensen Huang en el éxito actual de Nvidia. Pero que la empresa tenga éxito no significa que sus directivos queden automáticamente exentos de escrutinio en cuanto a las relaciones internas, los conflictos de intereses y la divulgación de información. Se puede haber contribuido enormemente al éxito y, al mismo tiempo, tener problemas de gobernanza.
La petición para que vuelva a su puesto, por supuesto, puede servir. Puede transmitir al consejo la postura de los empleados, los inversores o quienes lo apoyan, y también levantar la moral para evitar que cunda el desánimo antes de que la empresa haya esclarecido los hechos. Pero una petición no es una prueba de inocencia, y el número de firmas tampoco es un mecanismo de votación sobre la gobernanza de la empresa. Hoy la opinión pública puede forzar a alguien a dimitir y mañana puede volver a auparlo. Si el consejo toma decisiones siguiendo las tendencias en redes, el espectáculo está servido.
El consejo debería fijarse, más bien, en si las revelaciones son ciertas, si la dirección ha infringido las normas, si los riesgos pertinentes se han divulgado debidamente y si la permanencia de Jensen Huang perjudicaría los intereses de la empresa. Que investigue lo que haya que investigar, que explique lo que haya que explicar y que, al final, tome una decisión defendible, en vez de salir del paso con un «teniendo en cuenta el impacto de la opinión pública en los últimos días».
Si Jensen Huang vuelve a su puesto, quizá eso estabilice a corto plazo la confianza del mercado y del equipo, pero todos seguirán preguntándose: ¿fue demasiado precipitada la intervención previa del consejo? Si lo sustituyen definitivamente, el nuevo CEO tendrá que hacerse cargo de la continuidad de los productos, los clientes y la cadena de suministro, y el mercado volverá a evaluar hasta qué punto Nvidia depende de su fundador.
Así que lo que realmente afecta a la empresa no es solo que Jensen Huang se vaya o se quede, sino que el consejo pueda aplicar el mismo criterio a este caso. La gestión se juzga por los resultados; la gobernanza, por las reglas; y la opinión pública, por lo que observa. Si se mezcla todo en la misma olla, al final nadie logrará convencer a nadie.
Empecemos por la capacidad de gestión. La hoja de resultados de un CEO incluye la estrategia de productos, la entrega de chips, el ecosistema de IA y cuánto han avanzado los competidores. Nadie puede negar el papel de Jensen Huang en el éxito actual de Nvidia. Pero que la empresa tenga éxito no significa que sus directivos queden automáticamente exentos de escrutinio en cuanto a las relaciones internas, los conflictos de intereses y la divulgación de información. Se puede haber contribuido enormemente al éxito y, al mismo tiempo, tener problemas de gobernanza.
La petición para que vuelva a su puesto, por supuesto, puede servir. Puede transmitir al consejo la postura de los empleados, los inversores o quienes lo apoyan, y también levantar la moral para evitar que cunda el desánimo antes de que la empresa haya esclarecido los hechos. Pero una petición no es una prueba de inocencia, y el número de firmas tampoco es un mecanismo de votación sobre la gobernanza de la empresa. Hoy la opinión pública puede forzar a alguien a dimitir y mañana puede volver a auparlo. Si el consejo toma decisiones siguiendo las tendencias en redes, el espectáculo está servido.
El consejo debería fijarse, más bien, en si las revelaciones son ciertas, si la dirección ha infringido las normas, si los riesgos pertinentes se han divulgado debidamente y si la permanencia de Jensen Huang perjudicaría los intereses de la empresa. Que investigue lo que haya que investigar, que explique lo que haya que explicar y que, al final, tome una decisión defendible, en vez de salir del paso con un «teniendo en cuenta el impacto de la opinión pública en los últimos días».
Si Jensen Huang vuelve a su puesto, quizá eso estabilice a corto plazo la confianza del mercado y del equipo, pero todos seguirán preguntándose: ¿fue demasiado precipitada la intervención previa del consejo? Si lo sustituyen definitivamente, el nuevo CEO tendrá que hacerse cargo de la continuidad de los productos, los clientes y la cadena de suministro, y el mercado volverá a evaluar hasta qué punto Nvidia depende de su fundador.
Así que lo que realmente afecta a la empresa no es solo que Jensen Huang se vaya o se quede, sino que el consejo pueda aplicar el mismo criterio a este caso. La gestión se juzga por los resultados; la gobernanza, por las reglas; y la opinión pública, por lo que observa. Si se mezcla todo en la misma olla, al final nadie logrará convencer a nadie.
264
·
--
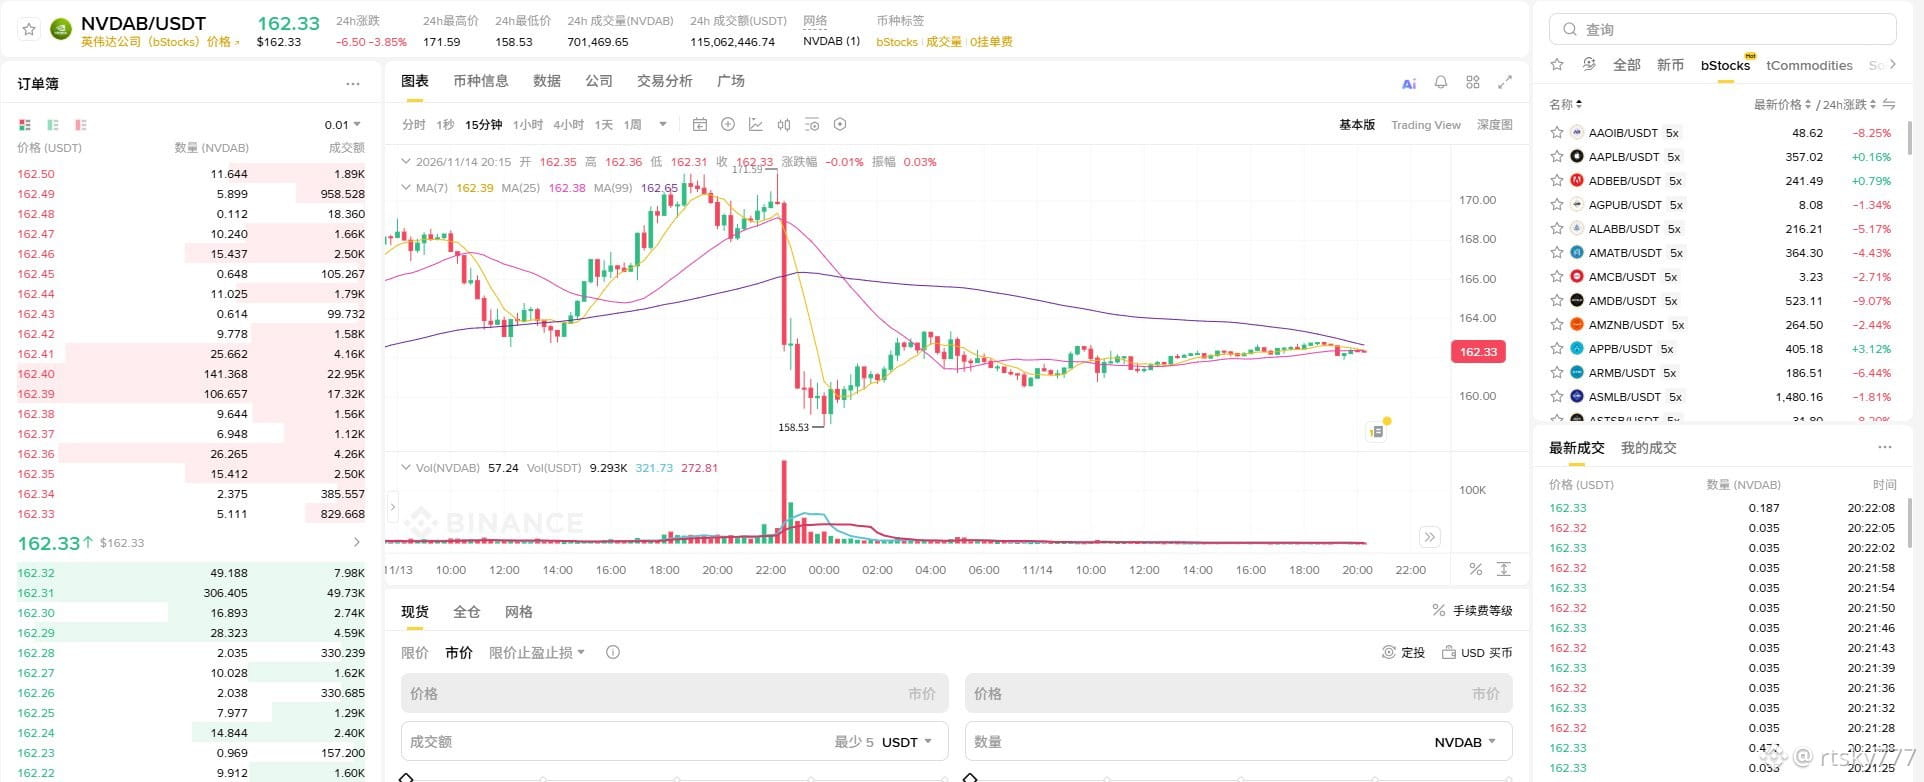
Ahora es una oportunidad excelente para comprar Nvidia
Jensen Huang volverá
Nvidia lo necesita
Puedes comprar en Binance
Operaciones las 24 horas del día, los 7 días de la semana, sin cierre
Está subiendo
$NVDAB
{spot}(NVDABUSDT)
Ahora es una oportunidad excelente para comprar Nvidia
Jensen Huang volverá
Nvidia lo necesita
Puedes comprar en Binance
Operaciones las 24 horas del día, los 7 días de la semana, sin cierre
Está subiendo
$NVDAB
Jensen Huang volverá
Nvidia lo necesita
Puedes comprar en Binance
Operaciones las 24 horas del día, los 7 días de la semana, sin cierre
Está subiendo
$NVDAB
1
338
·
--
Con verificación
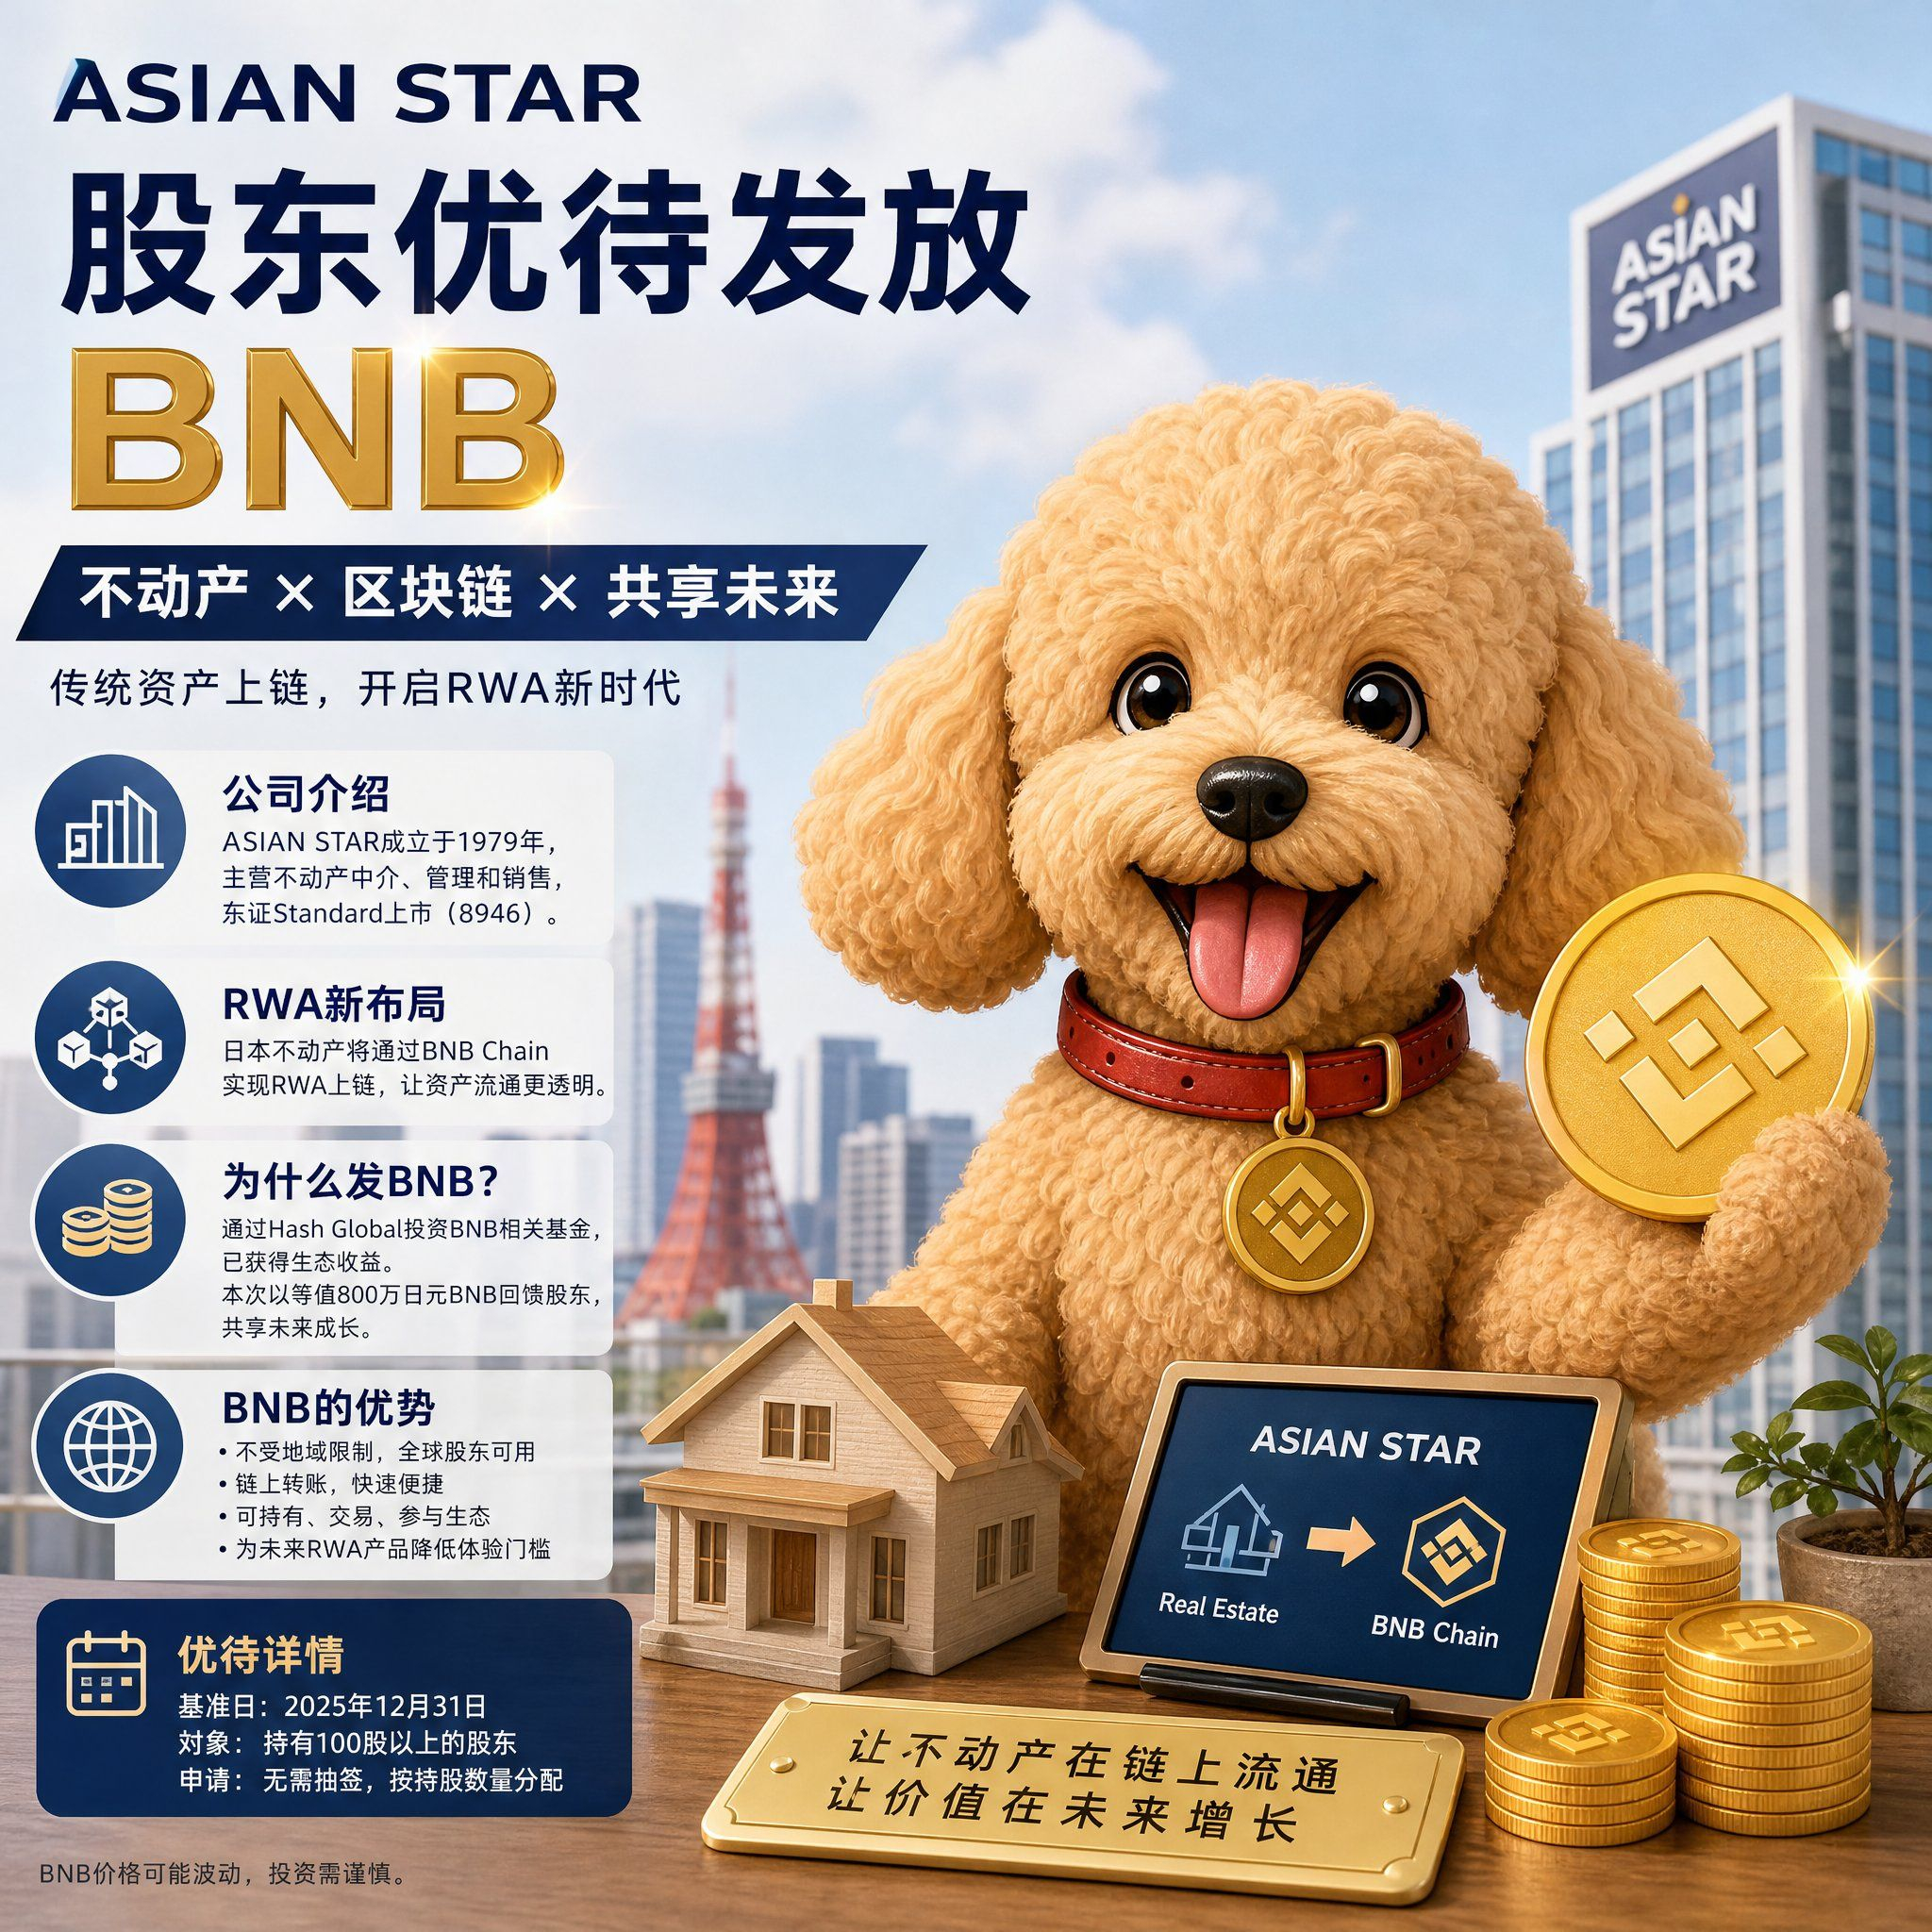
Las ventajas para los accionistas de las empresas cotizadas japonesas suelen consistir en regalar arroz, aceite o cupones para restaurantes. Esta vez, ASIAN STAR va directa al grano y reparte BNB: desde luego, no sigue el guion habitual.
Empecemos por la empresa. ASIAN STAR se fundó en 1979 y se dedica principalmente a la intermediación, gestión y venta de inmuebles en Japón. Cotiza en el Standard Market de la Bolsa de Tokio con el código 8946. Su actividad principal sigue siendo el sector inmobiliario; no se ha cambiado el nombre de repente para subirse al carro de la Web3. Su próximo paso es tokenizar inmuebles japoneses como activos del mundo real (RWA) en BNB Chain, para que activos tradicionales como los bienes raíces también puedan circular en la cadena.
¿Por qué repartir BNB precisamente? No es una decisión que el jefe haya tomado a la ligera. Anteriormente, la empresa invirtió en el fondo relacionado con BNB Build and Build Company a través de Hash Global, y ya ha obtenido beneficios del ecosistema de BNB. Ahora destina BNB por un valor equivalente a 8 millones de yenes a sus accionistas, y de paso les permite familiarizarse con los activos en cadena y prepara el terreno para su futura actividad de RWA inmobiliarios.
Repartir BNB como ventaja para los accionistas resulta, sin duda, más práctico que ofrecer puntos o vales. No está sujeto a restricciones geográficas: pueden usarlo los accionistas japoneses y también recibirlo los del extranjero. Las transferencias en cadena no tienen que esperar a que abran los bancos. Se puede conservar a largo plazo, participar en el ecosistema de BNB Chain o cambiar por otros activos. Si en el futuro los productos RWA de la empresa llegan a buen puerto, los accionistas ya tendrán BNB y hasta se habrá reducido de antemano la barrera de entrada para probarlos.
Más importante aún, BNB no es un cupón que solo se pueda gastar en establecimientos concretos. Detrás tiene todo un ecosistema ya consolidado de trading, cadenas públicas y DeFi, con liquidez y casos de uso a la vista. Si su precio sube, también podría aumentar el valor que reciben los accionistas.
La fecha de referencia de esta iniciativa es el 31 de diciembre. Se puede solicitar con 100 acciones o más; no hay sorteo y la cantidad se asigna en función del número de acciones que se posean.
No es raro que las empresas cotizadas den regalos a sus accionistas, pero que estos puedan circular por todo el mundo y seguir formando parte de un ecosistema después de recibirlos resulta, como mínimo, mucho más interesante que un cupón para un restaurante a punto de caducar.
Las ventajas para los accionistas de las empresas cotizadas japonesas suelen consistir en regalar arroz, aceite o cupones para restaurantes. Esta vez, ASIAN STAR va directa al grano y reparte BNB: desde luego, no sigue el guion habitual.
Empecemos por la empresa. ASIAN STAR se fundó en 1979 y se dedica principalmente a la intermediación, gestión y venta de inmuebles en Japón. Cotiza en el Standard Market de la Bolsa de Tokio con el código 8946. Su actividad principal sigue siendo el sector inmobiliario; no se ha cambiado el nombre de repente para subirse al carro de la Web3. Su próximo paso es tokenizar inmuebles japoneses como activos del mundo real (RWA) en BNB Chain, para que activos tradicionales como los bienes raíces también puedan circular en la cadena.
¿Por qué repartir BNB precisamente? No es una decisión que el jefe haya tomado a la ligera. Anteriormente, la empresa invirtió en el fondo relacionado con BNB Build and Build Company a través de Hash Global, y ya ha obtenido beneficios del ecosistema de BNB. Ahora destina BNB por un valor equivalente a 8 millones de yenes a sus accionistas, y de paso les permite familiarizarse con los activos en cadena y prepara el terreno para su futura actividad de RWA inmobiliarios.
Repartir BNB como ventaja para los accionistas resulta, sin duda, más práctico que ofrecer puntos o vales. No está sujeto a restricciones geográficas: pueden usarlo los accionistas japoneses y también recibirlo los del extranjero. Las transferencias en cadena no tienen que esperar a que abran los bancos. Se puede conservar a largo plazo, participar en el ecosistema de BNB Chain o cambiar por otros activos. Si en el futuro los productos RWA de la empresa llegan a buen puerto, los accionistas ya tendrán BNB y hasta se habrá reducido de antemano la barrera de entrada para probarlos.
Más importante aún, BNB no es un cupón que solo se pueda gastar en establecimientos concretos. Detrás tiene todo un ecosistema ya consolidado de trading, cadenas públicas y DeFi, con liquidez y casos de uso a la vista. Si su precio sube, también podría aumentar el valor que reciben los accionistas.
La fecha de referencia de esta iniciativa es el 31 de diciembre. Se puede solicitar con 100 acciones o más; no hay sorteo y la cantidad se asigna en función del número de acciones que se posean.
No es raro que las empresas cotizadas den regalos a sus accionistas, pero que estos puedan circular por todo el mundo y seguir formando parte de un ecosistema después de recibirlos resulta, como mínimo, mucho más interesante que un cupón para un restaurante a punto de caducar.
Empecemos por la empresa. ASIAN STAR se fundó en 1979 y se dedica principalmente a la intermediación, gestión y venta de inmuebles en Japón. Cotiza en el Standard Market de la Bolsa de Tokio con el código 8946. Su actividad principal sigue siendo el sector inmobiliario; no se ha cambiado el nombre de repente para subirse al carro de la Web3. Su próximo paso es tokenizar inmuebles japoneses como activos del mundo real (RWA) en BNB Chain, para que activos tradicionales como los bienes raíces también puedan circular en la cadena.
¿Por qué repartir BNB precisamente? No es una decisión que el jefe haya tomado a la ligera. Anteriormente, la empresa invirtió en el fondo relacionado con BNB Build and Build Company a través de Hash Global, y ya ha obtenido beneficios del ecosistema de BNB. Ahora destina BNB por un valor equivalente a 8 millones de yenes a sus accionistas, y de paso les permite familiarizarse con los activos en cadena y prepara el terreno para su futura actividad de RWA inmobiliarios.
Repartir BNB como ventaja para los accionistas resulta, sin duda, más práctico que ofrecer puntos o vales. No está sujeto a restricciones geográficas: pueden usarlo los accionistas japoneses y también recibirlo los del extranjero. Las transferencias en cadena no tienen que esperar a que abran los bancos. Se puede conservar a largo plazo, participar en el ecosistema de BNB Chain o cambiar por otros activos. Si en el futuro los productos RWA de la empresa llegan a buen puerto, los accionistas ya tendrán BNB y hasta se habrá reducido de antemano la barrera de entrada para probarlos.
Más importante aún, BNB no es un cupón que solo se pueda gastar en establecimientos concretos. Detrás tiene todo un ecosistema ya consolidado de trading, cadenas públicas y DeFi, con liquidez y casos de uso a la vista. Si su precio sube, también podría aumentar el valor que reciben los accionistas.
La fecha de referencia de esta iniciativa es el 31 de diciembre. Se puede solicitar con 100 acciones o más; no hay sorteo y la cantidad se asigna en función del número de acciones que se posean.
No es raro que las empresas cotizadas den regalos a sus accionistas, pero que estos puedan circular por todo el mundo y seguir formando parte de un ecosistema después de recibirlos resulta, como mínimo, mucho más interesante que un cupón para un restaurante a punto de caducar.
2
3.6k
·
--
Jefa, ponte la túnica
Todos estamos de acuerdo
😂😂😂
Jefa, ponte la túnica
Todos estamos de acuerdo
😂😂😂
Todos estamos de acuerdo
😂😂😂
1
93
·
--
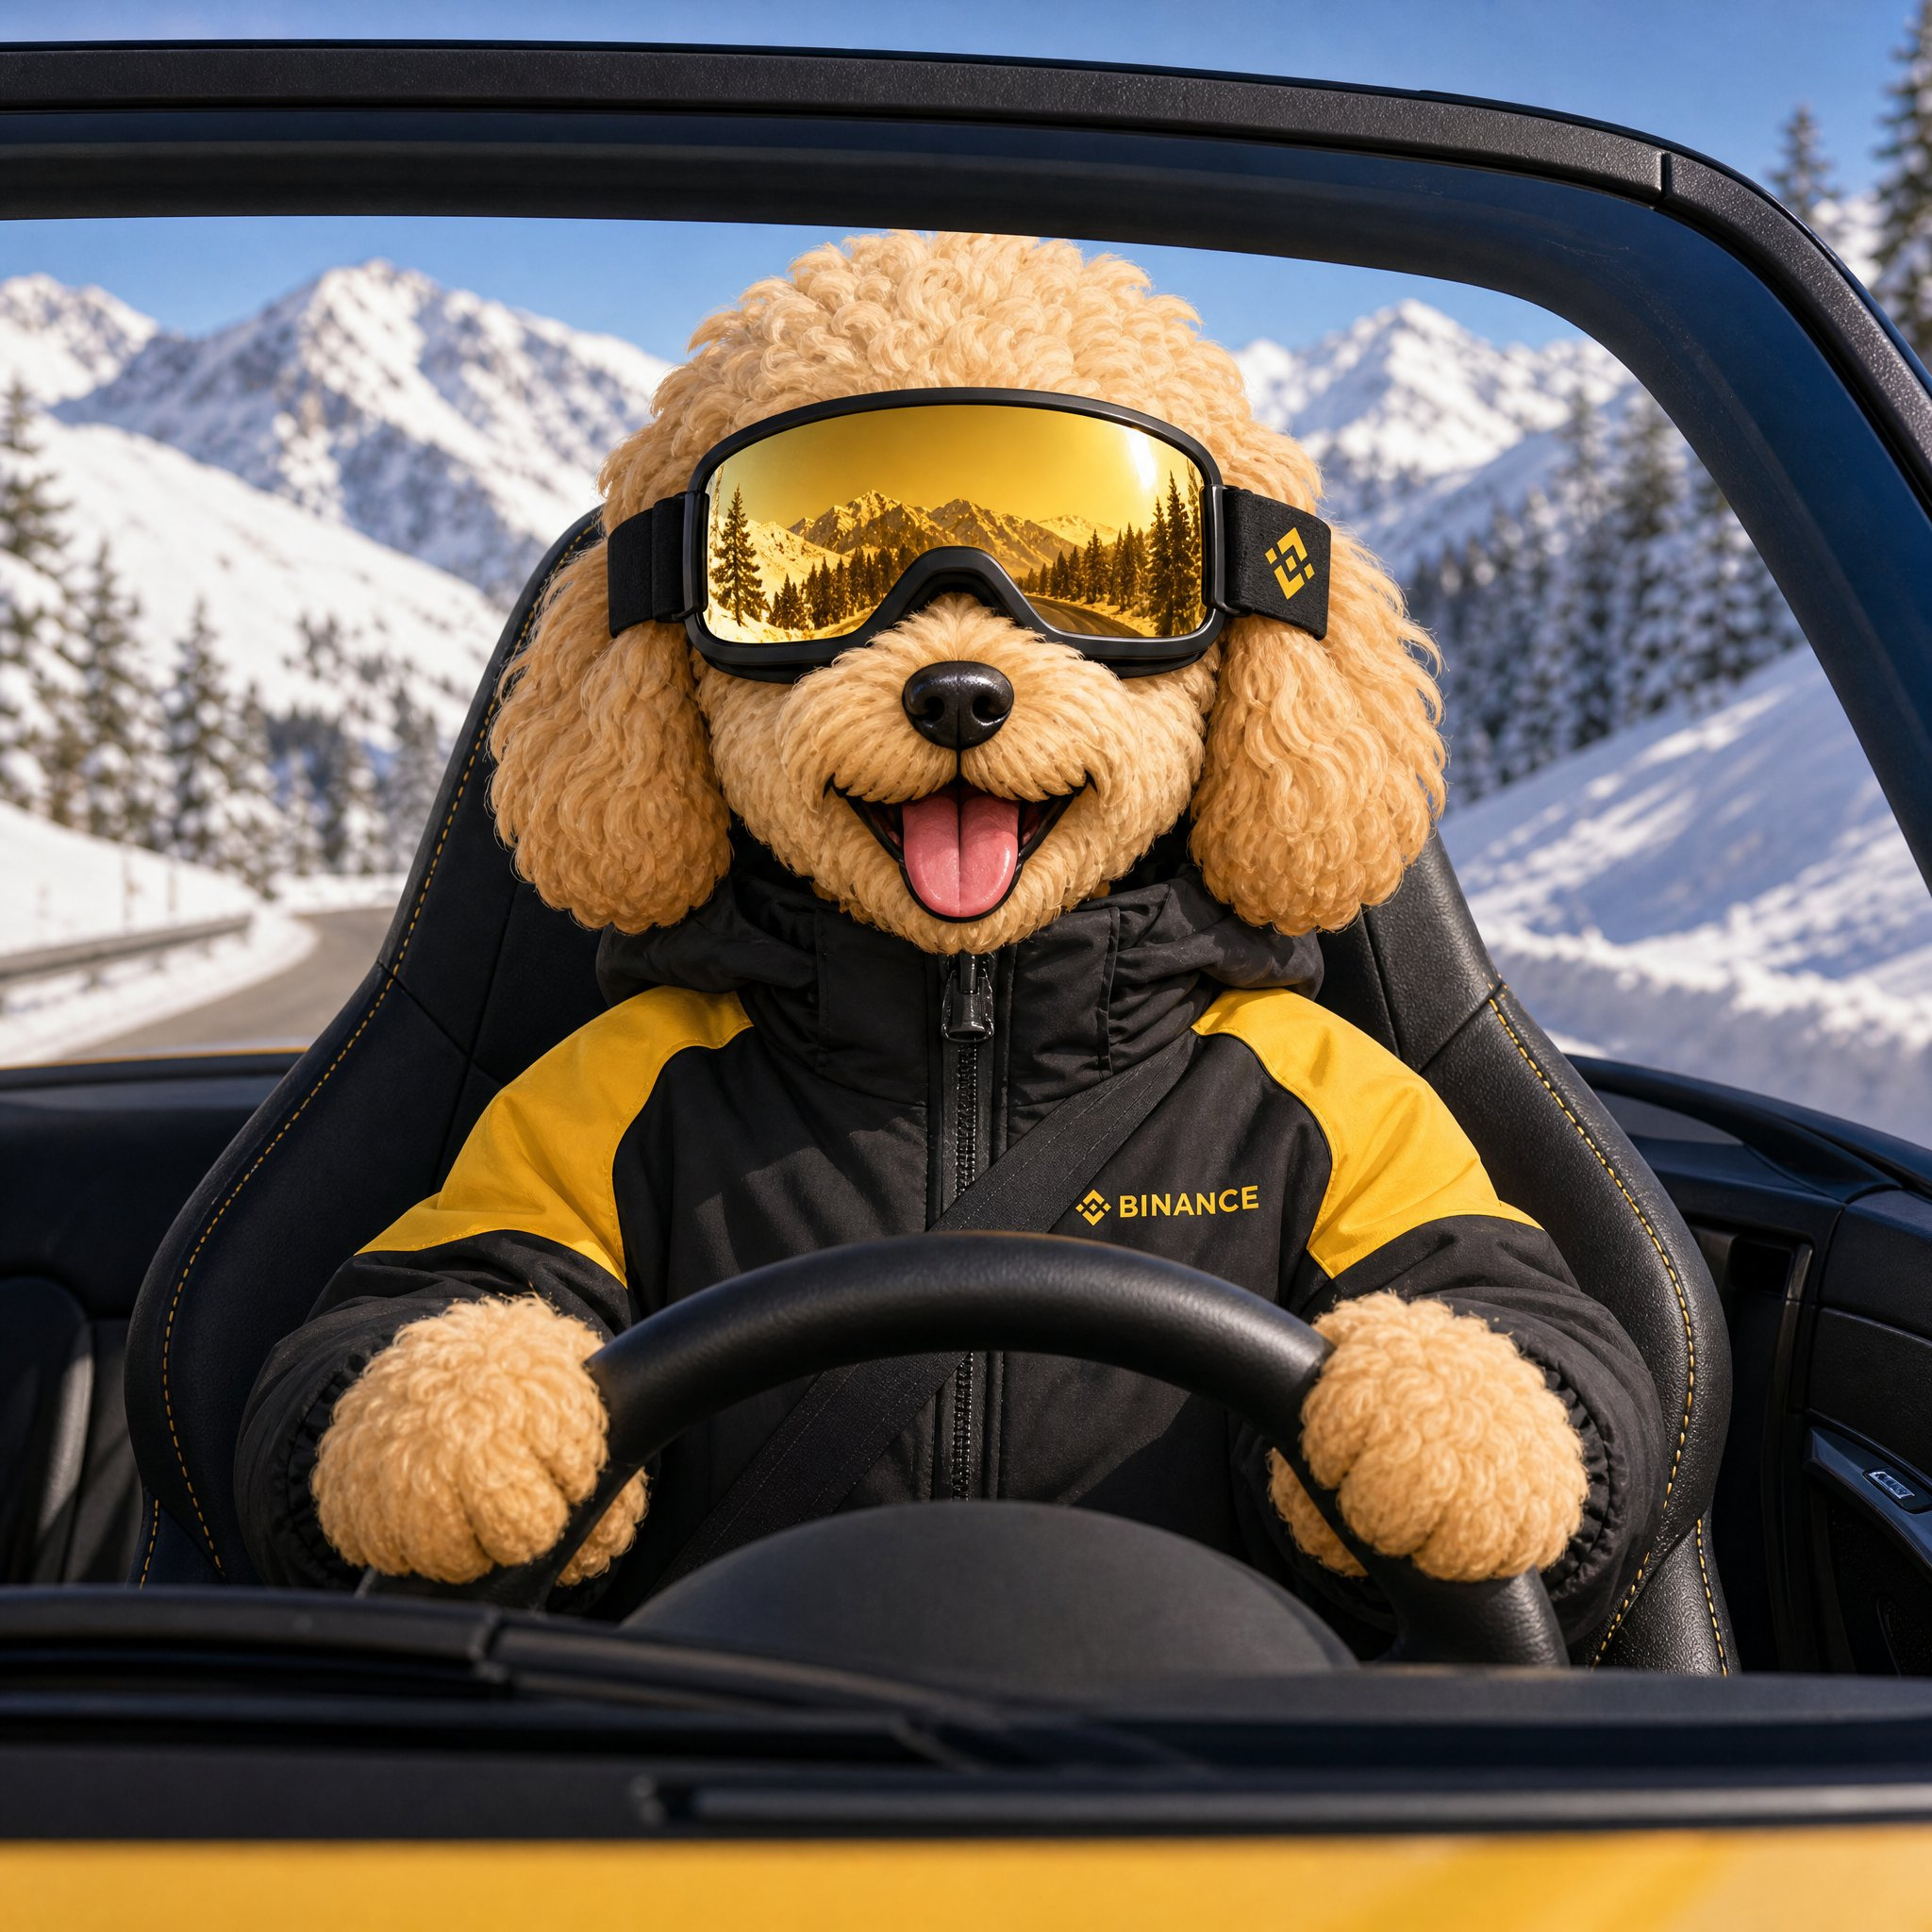
Uy
Esto es justo lo que me hace sentir súper genial
Al ponerme esta ropa y estas gafas de esquí
Siento que no estoy conduciendo un coche
🚗
sino pilotando un avión
¡Voy a solicitar VIP ahora mismo!
Uy
Esto es justo lo que me hace sentir súper genial
Al ponerme esta ropa y estas gafas de esquí
Siento que no estoy conduciendo un coche
🚗
sino pilotando un avión
¡Voy a solicitar VIP ahora mismo!
Esto es justo lo que me hace sentir súper genial
Al ponerme esta ropa y estas gafas de esquí
Siento que no estoy conduciendo un coche
🚗
sino pilotando un avión
¡Voy a solicitar VIP ahora mismo!
1
90
·
--
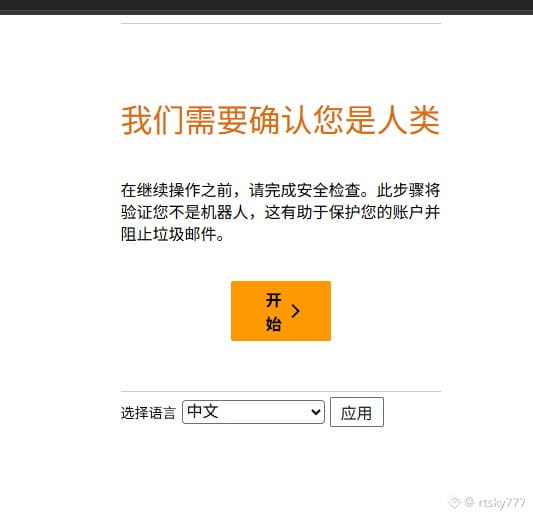
Me pregunto por qué ahora, cada vez que inicio sesión en Binance Square,
el sistema tiene que confirmar que soy una persona.
Antes nunca me lo preguntaba.
¿Será porque hice algo poco humano?
😁😃🙂
Me pregunto por qué ahora, cada vez que inicio sesión en Binance Square,
el sistema tiene que confirmar que soy una persona.
Antes nunca me lo preguntaba.
¿Será porque hice algo poco humano?
😁😃🙂
el sistema tiene que confirmar que soy una persona.
Antes nunca me lo preguntaba.
¿Será porque hice algo poco humano?
😁😃🙂
1
408
·
--
¡Consulta el mercado! ¡Entra en la Plaza!
¡Habla de lo que es tendencia! ¡Entra en la Plaza!
¡Comparte contenido de valor! ¡Entra en la Plaza!
¡Exprésate! ¡Entra en la Plaza!
¡La Plaza! ¡La Plaza! ¡Binance Square!
¡Este es tu espacio, toma la palabra!
@BinanceSquareCN
¡Consulta el mercado! ¡Entra en la Plaza!
¡Habla de lo que es tendencia! ¡Entra en la Plaza!
¡Comparte contenido de valor! ¡Entra en la Plaza!
¡Exprésate! ¡Entra en la Plaza!
¡La Plaza! ¡La Plaza! ¡Binance Square!
¡Este es tu espacio, toma la palabra!
@币安广场
¡Habla de lo que es tendencia! ¡Entra en la Plaza!
¡Comparte contenido de valor! ¡Entra en la Plaza!
¡Exprésate! ¡Entra en la Plaza!
¡La Plaza! ¡La Plaza! ¡Binance Square!
¡Este es tu espacio, toma la palabra!
@币安广场
106
·
--
Artículo
Con el desarrollo actual de la IA, más bien creo que las personas reales podrían volverse cada vez más valiosas. Quiero compartir algunas ideas sobre KGeN.Con el desarrollo actual de la IA, más bien creo que las personas reales podrían volverse cada vez más valiosas. Quiero compartir algunas ideas sobre KGeN.
Llevo bastante tiempo en el mundo de las criptomonedas y hay algo que me ha llamado mucho la atención.
Eso significa que la cantidad de cuentas y la cantidad de usuarios reales son dos cosas completamente distintas.
Todos estamos metidos en Web3, así que seguramente saben que muchos proyectos presumen de tener cientos de miles o incluso millones de usuarios.
Pero ¿cuántos de ellos son personas reales? ¿Cuántas son cuentas gestionadas en masa por agencias? En realidad, nadie puede saberlo con certeza.
A veces, una sola persona puede tener decenas o incluso cientos de cuentas.
Con el desarrollo actual de la IA, más bien creo que las personas reales podrían volverse cada vez más valiosas. Quiero compartir algunas ideas sobre KGeN.
Con el desarrollo actual de la IA, más bien creo que las personas reales podrían volverse cada vez más valiosas. Quiero compartir algunas ideas sobre KGeN.
Llevo bastante tiempo en el mundo de las criptomonedas y hay algo que me ha llamado mucho la atención.
Eso significa que la cantidad de cuentas y la cantidad de usuarios reales son dos cosas completamente distintas.
Todos estamos metidos en Web3, así que seguramente saben que muchos proyectos presumen de tener cientos de miles o incluso millones de usuarios.
Pero ¿cuántos de ellos son personas reales? ¿Cuántas son cuentas gestionadas en masa por agencias? En realidad, nadie puede saberlo con certeza.
A veces, una sola persona puede tener decenas o incluso cientos de cuentas.
Llevo bastante tiempo en el mundo de las criptomonedas y hay algo que me ha llamado mucho la atención.
Eso significa que la cantidad de cuentas y la cantidad de usuarios reales son dos cosas completamente distintas.
Todos estamos metidos en Web3, así que seguramente saben que muchos proyectos presumen de tener cientos de miles o incluso millones de usuarios.
Pero ¿cuántos de ellos son personas reales? ¿Cuántas son cuentas gestionadas en masa por agencias? En realidad, nadie puede saberlo con certeza.
A veces, una sola persona puede tener decenas o incluso cientos de cuentas.
497
·
--
Elige C. La verificación del contrato y el abandono de la propiedad solo demuestran a nivel de código que no hay puertas traseras; el pool de liquidez se puede retirar en cualquier momento. La clave del rug nunca está en el contrato, sino en el pool. Probar los LP quemados al checar el bloqueo es la verdadera auditoría de seguridad #币安安全星期四
Elige C. La verificación del contrato y el abandono de la propiedad solo demuestran a nivel de código que no hay puertas traseras; el pool de liquidez se puede retirar en cualquier momento. La clave del rug nunca está en el contrato, sino en el pool. Probar los LP quemados al checar el bloqueo es la verdadera auditoría de seguridad #币安安全星期四

币安Binance华语
·
--
“Contrato verificado; la propiedad ha sido renunciada; hasta la autoridad dice que no hay problema.” 😈
¿Qué harías tú❓
A. Si no actúas ahora, ¿cuándo?🫡
B. Tanta gente comprando; la ventaja está de mi lado 😎
C. ¡Espera! Primero, revisa si la liquidez está bloqueada/destruida 🔍
⬇️ Comparte + deja tu elección y tus motivos; seleccionaremos 3 personas, cada una recibe 20U #币安安全星期四
¿Qué harías tú❓
A. Si no actúas ahora, ¿cuándo?🫡
B. Tanta gente comprando; la ventaja está de mi lado 😎
C. ¡Espera! Primero, revisa si la liquidez está bloqueada/destruida 🔍
⬇️ Comparte + deja tu elección y tus motivos; seleccionaremos 3 personas, cada una recibe 20U #币安安全星期四
95
·
--
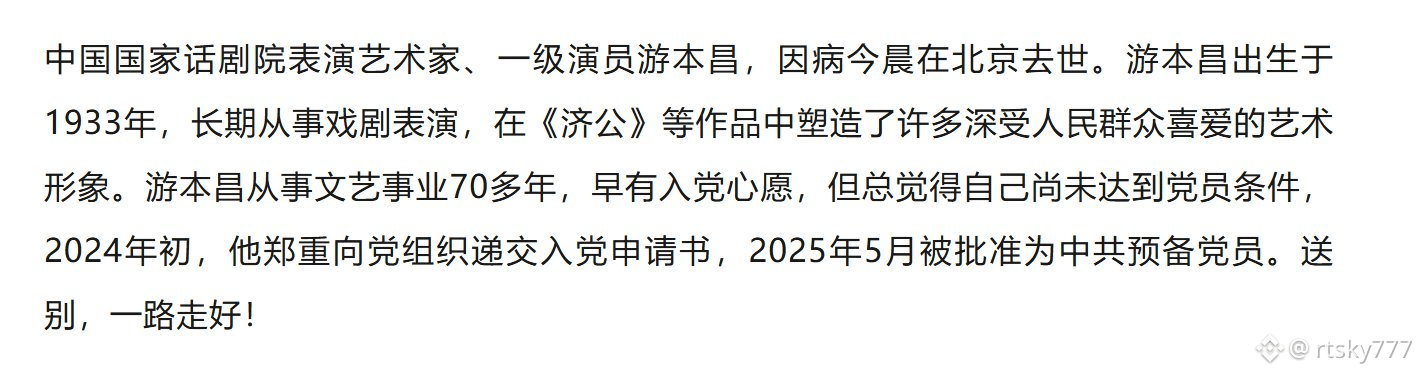
Ji Gong
El actor y artista de interpretación de nivel nacional de China, You Bengchang, falleció esta mañana en Pekín debido a una enfermedad.
Ji Gong
El actor y artista de interpretación de nivel nacional de China, You Bengchang, falleció esta mañana en Pekín debido a una enfermedad.
El actor y artista de interpretación de nivel nacional de China, You Bengchang, falleció esta mañana en Pekín debido a una enfermedad.
228
·
--
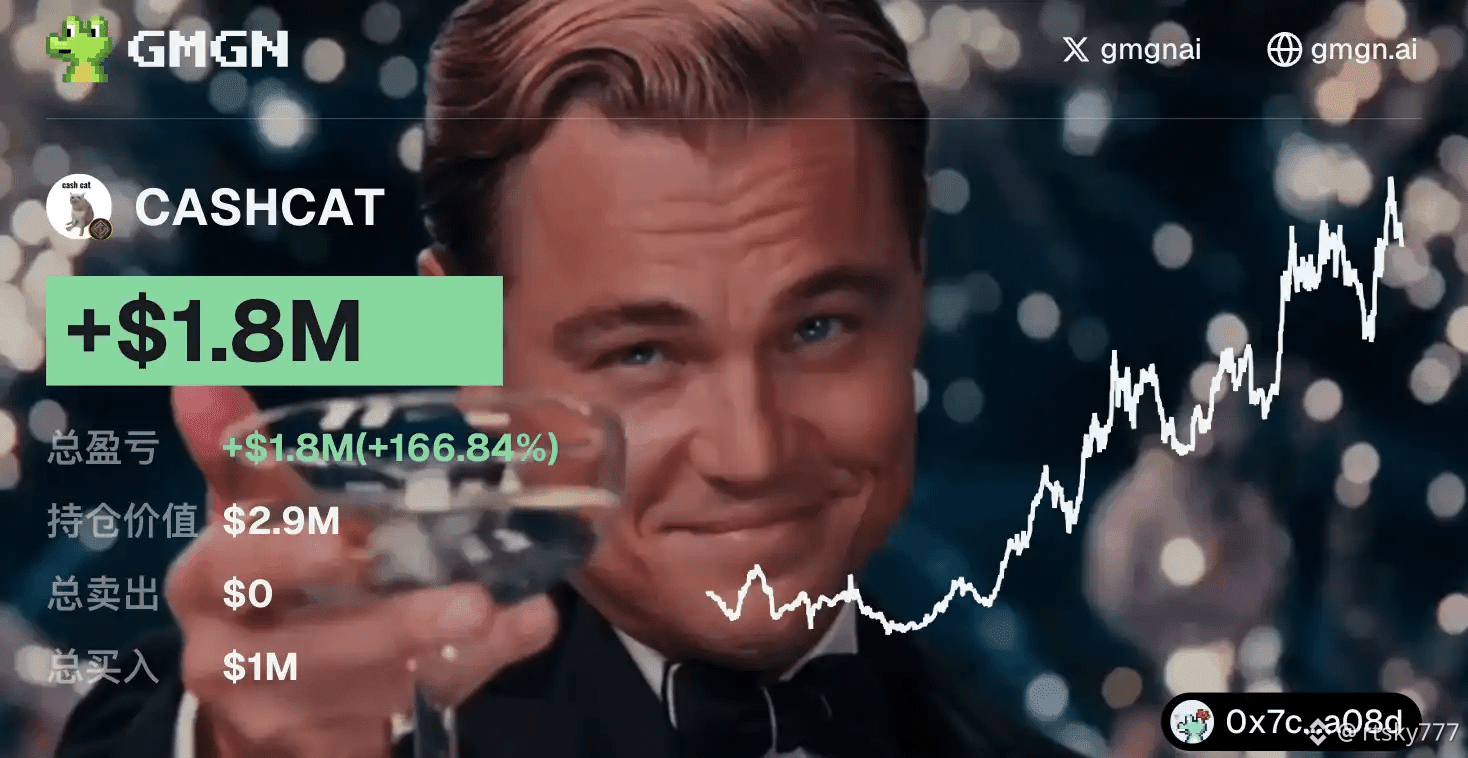
Hace 23 días, 96 pequeñas órdenes, 1 millón de dólares. Ahora voy con una ganancia flotante de 1,8 millones, y todavía no he vendido.
Hoy CASHCAT ha alcanzado un valor de mercado de 211 millones, subiendo un 42% en 24 horas y marcando un máximo histórico.
Pero lo más inquietante no es la subida, sino la operación del wallet que está en el #1 del ranking de ganancias. Hace 23 días, es decir, alrededor del 2 de agosto, en el mínimo, usó 96 operaciones en “fragmentos” para entrar: cada compra no era grande, y las dividió a propósito para evitar el impacto en el coste. Esto no es FOMO persiguiendo la subida; es una asignación planificada.
A principios de agosto, en ese momento CASHCAT acababa de sufrir otra ronda de una fuerte caída: pasó de 200 millones a la mitad. El mercado estaba en pánico; la gente minorista estaba vendiendo por pérdidas. Él, en silencio, iba acumulando. Su coste era de aproximadamente 0,07 dólares, justo en la zona donde estaba ese “pánico”.
Entonces, ¿qué hizo en estos 23 días? Absolutamente nada. El valor de mercado subió de 45 millones a 200 millones, luego cayó de nuevo, y después volvió a subir; ni siquiera parpadeó.
Con 1,8 millones de ganancia flotante, para la mayoría esto ya habría sido para tomar beneficios, ¿comprar una casa o un coche no es mejor? Pero él no se movió. ¿Son verdaderas manos de diamante o sabe que todavía hay un recorrido mucho más grande por delante?
La estructura del ecosistema de Robinhood Chain. CASHCAT es el líder, con un valor de mercado de 200 millones.
El segundo escalón, como JUGGERNAUT, aún está en niveles de “decenas de millones”; la diferencia es enorme y absurda. No hay derrame de liquidez: todo está concentrado en este único activo, CASHCAT. ¿Qué significa eso? Que la narrativa Meme en esta cadena, por ahora, depende únicamente de CASHCAT. Si se cae, se desarma toda la tendencia Meme de la cadena.
En cuanto CASHCAT empiece a retroceder, sin un relevo del segundo escalón, el dinero no tendrá a dónde ir: solo tendrá que salir. Entonces, si esos 1,8 millones en ganancia flotante se pueden conservar o no, dependerá de qué tan rápido corre esta persona con manos de diamante.
Hace 23 días, 96 pequeñas órdenes, 1 millón de dólares. Ahora voy con una ganancia flotante de 1,8 millones, y todavía no he vendido.
Hoy CASHCAT ha alcanzado un valor de mercado de 211 millones, subiendo un 42% en 24 horas y marcando un máximo histórico.
Pero lo más inquietante no es la subida, sino la operación del wallet que está en el #1 del ranking de ganancias. Hace 23 días, es decir, alrededor del 2 de agosto, en el mínimo, usó 96 operaciones en “fragmentos” para entrar: cada compra no era grande, y las dividió a propósito para evitar el impacto en el coste. Esto no es FOMO persiguiendo la subida; es una asignación planificada.
A principios de agosto, en ese momento CASHCAT acababa de sufrir otra ronda de una fuerte caída: pasó de 200 millones a la mitad. El mercado estaba en pánico; la gente minorista estaba vendiendo por pérdidas. Él, en silencio, iba acumulando. Su coste era de aproximadamente 0,07 dólares, justo en la zona donde estaba ese “pánico”.
Entonces, ¿qué hizo en estos 23 días? Absolutamente nada. El valor de mercado subió de 45 millones a 200 millones, luego cayó de nuevo, y después volvió a subir; ni siquiera parpadeó.
Con 1,8 millones de ganancia flotante, para la mayoría esto ya habría sido para tomar beneficios, ¿comprar una casa o un coche no es mejor? Pero él no se movió. ¿Son verdaderas manos de diamante o sabe que todavía hay un recorrido mucho más grande por delante?
La estructura del ecosistema de Robinhood Chain. CASHCAT es el líder, con un valor de mercado de 200 millones.
El segundo escalón, como JUGGERNAUT, aún está en niveles de “decenas de millones”; la diferencia es enorme y absurda. No hay derrame de liquidez: todo está concentrado en este único activo, CASHCAT. ¿Qué significa eso? Que la narrativa Meme en esta cadena, por ahora, depende únicamente de CASHCAT. Si se cae, se desarma toda la tendencia Meme de la cadena.
En cuanto CASHCAT empiece a retroceder, sin un relevo del segundo escalón, el dinero no tendrá a dónde ir: solo tendrá que salir. Entonces, si esos 1,8 millones en ganancia flotante se pueden conservar o no, dependerá de qué tan rápido corre esta persona con manos de diamante.
Hoy CASHCAT ha alcanzado un valor de mercado de 211 millones, subiendo un 42% en 24 horas y marcando un máximo histórico.
Pero lo más inquietante no es la subida, sino la operación del wallet que está en el #1 del ranking de ganancias. Hace 23 días, es decir, alrededor del 2 de agosto, en el mínimo, usó 96 operaciones en “fragmentos” para entrar: cada compra no era grande, y las dividió a propósito para evitar el impacto en el coste. Esto no es FOMO persiguiendo la subida; es una asignación planificada.
A principios de agosto, en ese momento CASHCAT acababa de sufrir otra ronda de una fuerte caída: pasó de 200 millones a la mitad. El mercado estaba en pánico; la gente minorista estaba vendiendo por pérdidas. Él, en silencio, iba acumulando. Su coste era de aproximadamente 0,07 dólares, justo en la zona donde estaba ese “pánico”.
Entonces, ¿qué hizo en estos 23 días? Absolutamente nada. El valor de mercado subió de 45 millones a 200 millones, luego cayó de nuevo, y después volvió a subir; ni siquiera parpadeó.
Con 1,8 millones de ganancia flotante, para la mayoría esto ya habría sido para tomar beneficios, ¿comprar una casa o un coche no es mejor? Pero él no se movió. ¿Son verdaderas manos de diamante o sabe que todavía hay un recorrido mucho más grande por delante?
La estructura del ecosistema de Robinhood Chain. CASHCAT es el líder, con un valor de mercado de 200 millones.
El segundo escalón, como JUGGERNAUT, aún está en niveles de “decenas de millones”; la diferencia es enorme y absurda. No hay derrame de liquidez: todo está concentrado en este único activo, CASHCAT. ¿Qué significa eso? Que la narrativa Meme en esta cadena, por ahora, depende únicamente de CASHCAT. Si se cae, se desarma toda la tendencia Meme de la cadena.
En cuanto CASHCAT empiece a retroceder, sin un relevo del segundo escalón, el dinero no tendrá a dónde ir: solo tendrá que salir. Entonces, si esos 1,8 millones en ganancia flotante se pueden conservar o no, dependerá de qué tan rápido corre esta persona con manos de diamante.
1
243
·
--
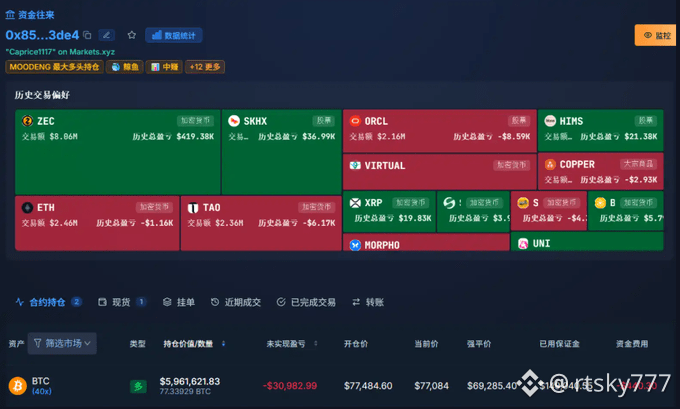
¡Vaya! 40x de apalancamiento. Precio de liquidación: 68821. Solo queda un 10.8% respecto al precio actual.
Este tipo sí que se atreve. La dirección que empieza por 0x85e abrió en Hyperliquid una posición larga de 73.5 BTC, con un valor de 5.65 millones de dólares, precio medio de 77503 y 40x de apalancamiento. Ahora, BTC cotiza en 77124 y ya está en pérdidas flotantes.
Pero no solo no se retira: en cambio, inicia una orden TWAP de compra por 15.46 millones de dólares, planeando ir comiendo 200.5 BTC en 48.5 horas. Por el momento, solo lleva un 5%: aún falta un 95% por comprar.
No es abrir una posición nueva: es aumentar en una posición ya existente con 40x de apalancamiento.
¿Y qué es TWAP? Orden de precio promedio ponderado por el tiempo; dicho simple, no lo mete todo de golpe, sino que compra poco a poco por tramos para evitar el costo por impacto y para que el mercado no detecte que está acumulando.
Pero el problema es que su posición ya está al borde del peligro: la liquidación está en 68821. Si BTC cae apenas un 10%, esos 5.65 millones de dólares se evaporan directamente.
Lo más duro es que, si BTC corrige/baja un 5% en los próximos dos días, este TWAP recibe un doble golpe.
Por un lado, aumentan las pérdidas flotantes del largo existente de 73.5 BTC y se acerca aún más a la liquidación; por otro lado, la parte del TWAP que todavía no se ejecuta sigue comprando a un precio promedio más alto, como si continuara promediando el costo en una posición ya perdedora. Pero si el sentido del movimiento es el equivocado, promediar no hace más que amplificar la pérdida. Con 40x de apalancamiento, no hay margen de error: cualquier brisa basta para liquidar.
Desde mayo, en Hyperliquid han aparecido con frecuencia estas operaciones de “ballenas” que toman largos de BTC con 40x, con tamaños desde algunos millones hasta decenas de millones de dólares.
Tienen dinero de verdad y también se atreven de verdad a apostar. Varias veces usan TWAP para construir posición por tramos, lo que sugiere que no es un trade impulsivo, sino una maniobra planeada. Pero el plan es un plan, y el mercado es el mercado.
Puedes controlar el ritmo de compra, pero no puedes controlar el precio de BTC.
Los datos on-chain son transparentes: todo el mundo puede ver su precio de liquidación. ¿Habrá alguien en el mercado vigilando ese nivel para hacer cortos? Claro que sí. En Hyperliquid, los grandes se miran entre ellos: tú sabes mi precio de liquidación, yo sé tu punto de explosión. Esto ya no es inversión: es teoría de juegos.
Puede que haya gente que incluso haga un empujón de venta justo un poco por encima de su precio de liquidación para forzarlo a liquidar y luego recoger las fichas baratas.
¡Vaya! 40x de apalancamiento. Precio de liquidación: 68821. Solo queda un 10.8% respecto al precio actual.
Este tipo sí que se atreve. La dirección que empieza por 0x85e abrió en Hyperliquid una posición larga de 73.5 BTC, con un valor de 5.65 millones de dólares, precio medio de 77503 y 40x de apalancamiento. Ahora, BTC cotiza en 77124 y ya está en pérdidas flotantes.
Pero no solo no se retira: en cambio, inicia una orden TWAP de compra por 15.46 millones de dólares, planeando ir comiendo 200.5 BTC en 48.5 horas. Por el momento, solo lleva un 5%: aún falta un 95% por comprar.
No es abrir una posición nueva: es aumentar en una posición ya existente con 40x de apalancamiento.
¿Y qué es TWAP? Orden de precio promedio ponderado por el tiempo; dicho simple, no lo mete todo de golpe, sino que compra poco a poco por tramos para evitar el costo por impacto y para que el mercado no detecte que está acumulando.
Pero el problema es que su posición ya está al borde del peligro: la liquidación está en 68821. Si BTC cae apenas un 10%, esos 5.65 millones de dólares se evaporan directamente.
Lo más duro es que, si BTC corrige/baja un 5% en los próximos dos días, este TWAP recibe un doble golpe.
Por un lado, aumentan las pérdidas flotantes del largo existente de 73.5 BTC y se acerca aún más a la liquidación; por otro lado, la parte del TWAP que todavía no se ejecuta sigue comprando a un precio promedio más alto, como si continuara promediando el costo en una posición ya perdedora. Pero si el sentido del movimiento es el equivocado, promediar no hace más que amplificar la pérdida. Con 40x de apalancamiento, no hay margen de error: cualquier brisa basta para liquidar.
Desde mayo, en Hyperliquid han aparecido con frecuencia estas operaciones de “ballenas” que toman largos de BTC con 40x, con tamaños desde algunos millones hasta decenas de millones de dólares.
Tienen dinero de verdad y también se atreven de verdad a apostar. Varias veces usan TWAP para construir posición por tramos, lo que sugiere que no es un trade impulsivo, sino una maniobra planeada. Pero el plan es un plan, y el mercado es el mercado.
Puedes controlar el ritmo de compra, pero no puedes controlar el precio de BTC.
Los datos on-chain son transparentes: todo el mundo puede ver su precio de liquidación. ¿Habrá alguien en el mercado vigilando ese nivel para hacer cortos? Claro que sí. En Hyperliquid, los grandes se miran entre ellos: tú sabes mi precio de liquidación, yo sé tu punto de explosión. Esto ya no es inversión: es teoría de juegos.
Puede que haya gente que incluso haga un empujón de venta justo un poco por encima de su precio de liquidación para forzarlo a liquidar y luego recoger las fichas baratas.
Este tipo sí que se atreve. La dirección que empieza por 0x85e abrió en Hyperliquid una posición larga de 73.5 BTC, con un valor de 5.65 millones de dólares, precio medio de 77503 y 40x de apalancamiento. Ahora, BTC cotiza en 77124 y ya está en pérdidas flotantes.
Pero no solo no se retira: en cambio, inicia una orden TWAP de compra por 15.46 millones de dólares, planeando ir comiendo 200.5 BTC en 48.5 horas. Por el momento, solo lleva un 5%: aún falta un 95% por comprar.
No es abrir una posición nueva: es aumentar en una posición ya existente con 40x de apalancamiento.
¿Y qué es TWAP? Orden de precio promedio ponderado por el tiempo; dicho simple, no lo mete todo de golpe, sino que compra poco a poco por tramos para evitar el costo por impacto y para que el mercado no detecte que está acumulando.
Pero el problema es que su posición ya está al borde del peligro: la liquidación está en 68821. Si BTC cae apenas un 10%, esos 5.65 millones de dólares se evaporan directamente.
Lo más duro es que, si BTC corrige/baja un 5% en los próximos dos días, este TWAP recibe un doble golpe.
Por un lado, aumentan las pérdidas flotantes del largo existente de 73.5 BTC y se acerca aún más a la liquidación; por otro lado, la parte del TWAP que todavía no se ejecuta sigue comprando a un precio promedio más alto, como si continuara promediando el costo en una posición ya perdedora. Pero si el sentido del movimiento es el equivocado, promediar no hace más que amplificar la pérdida. Con 40x de apalancamiento, no hay margen de error: cualquier brisa basta para liquidar.
Desde mayo, en Hyperliquid han aparecido con frecuencia estas operaciones de “ballenas” que toman largos de BTC con 40x, con tamaños desde algunos millones hasta decenas de millones de dólares.
Tienen dinero de verdad y también se atreven de verdad a apostar. Varias veces usan TWAP para construir posición por tramos, lo que sugiere que no es un trade impulsivo, sino una maniobra planeada. Pero el plan es un plan, y el mercado es el mercado.
Puedes controlar el ritmo de compra, pero no puedes controlar el precio de BTC.
Los datos on-chain son transparentes: todo el mundo puede ver su precio de liquidación. ¿Habrá alguien en el mercado vigilando ese nivel para hacer cortos? Claro que sí. En Hyperliquid, los grandes se miran entre ellos: tú sabes mi precio de liquidación, yo sé tu punto de explosión. Esto ya no es inversión: es teoría de juegos.
Puede que haya gente que incluso haga un empujón de venta justo un poco por encima de su precio de liquidación para forzarlo a liquidar y luego recoger las fichas baratas.
1
400
·
--
Con verificación
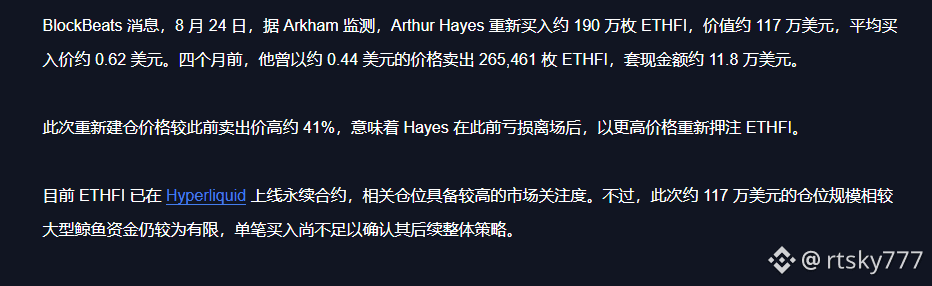
Hayes compró ETHFI por 1,17 millones de dólares, pero ese dinero no es para comprar cripto: es para comprar publicidad.
Hace cuatro meses vendió con pérdidas a 0,44 dólares y ahora lo recompra a 0,62, pagando un 41% más. En apariencia es una operación perdedora; en realidad, es publicidad para Hyperliquid. ETHFI acaba de listar contratos perpetuos en Hyperliquid, y como Hayes es el mayor KOL de HYPE, si presenta un activo nuevo dentro de su propio ecosistema, no actuar para “dar una respuesta” resulta poco decoroso.
Para Hayes, esta escala de 1,17 millones ni siquiera cuenta como dinero de bolsillo.
Pero el mercado presta muchísima atención, porque todos miran lo que hace con su billetera.
Si compra, la gente interpreta: “Hayes cree en ETHFI”. Si opera en Hyperliquid, la gente interpreta: “La liquidez en Hyperliquid es buena”.
Un dinero relativamente pequeño para generar una nueva ola de opinión pública: este ROI es mucho más alto que el de hacer publicidad de forma tradicional.
Últimamente, Hayes ha estado acumulando ETH.
Desde julio, lo ha comprado de forma continua a través de FalconX; además, ahora repone ETHFI, lo que indica que su postura general hacia el ecosistema de Ethereum está cambiando.
De gritar señales y vender en cuanto salía, a ahora construir silenciosamente una posición desde un lateral: su estrategia parece estar ajustándose.
Ahora, cuando Hayes vuelve a entrar, ¿cree que el sector va a revivir o simplemente es porque ya está en Hyperliquid?
Yo me inclino por lo segundo. La lógica de la cartera de Hayes nunca ha sido “este token tiene fundamentales tan buenos”, sino “este token tiene un lugar en el ecosistema que yo impulso”. Como ETHFI se listó en Hyperliquid con futuros perpetuos, ya tiene su lugar y él tiene que asignarle capital.
Pero los inversores minoristas deben tener cuidado: en jugadores de este nivel, las operaciones se hacen por capas. Publicar órdenes en público es una capa; la operativa on-chain es otra; y las posiciones realmente grandes quizá estén en otro lugar. Los 1,17 millones son para que los veas; lo que no se muestra, es donde está el verdadero criterio.
Hayes compró ETHFI por 1,17 millones de dólares, pero ese dinero no es para comprar cripto: es para comprar publicidad.
Hace cuatro meses vendió con pérdidas a 0,44 dólares y ahora lo recompra a 0,62, pagando un 41% más. En apariencia es una operación perdedora; en realidad, es publicidad para Hyperliquid. ETHFI acaba de listar contratos perpetuos en Hyperliquid, y como Hayes es el mayor KOL de HYPE, si presenta un activo nuevo dentro de su propio ecosistema, no actuar para “dar una respuesta” resulta poco decoroso.
Para Hayes, esta escala de 1,17 millones ni siquiera cuenta como dinero de bolsillo.
Pero el mercado presta muchísima atención, porque todos miran lo que hace con su billetera.
Si compra, la gente interpreta: “Hayes cree en ETHFI”. Si opera en Hyperliquid, la gente interpreta: “La liquidez en Hyperliquid es buena”.
Un dinero relativamente pequeño para generar una nueva ola de opinión pública: este ROI es mucho más alto que el de hacer publicidad de forma tradicional.
Últimamente, Hayes ha estado acumulando ETH.
Desde julio, lo ha comprado de forma continua a través de FalconX; además, ahora repone ETHFI, lo que indica que su postura general hacia el ecosistema de Ethereum está cambiando.
De gritar señales y vender en cuanto salía, a ahora construir silenciosamente una posición desde un lateral: su estrategia parece estar ajustándose.
Ahora, cuando Hayes vuelve a entrar, ¿cree que el sector va a revivir o simplemente es porque ya está en Hyperliquid?
Yo me inclino por lo segundo. La lógica de la cartera de Hayes nunca ha sido “este token tiene fundamentales tan buenos”, sino “este token tiene un lugar en el ecosistema que yo impulso”. Como ETHFI se listó en Hyperliquid con futuros perpetuos, ya tiene su lugar y él tiene que asignarle capital.
Pero los inversores minoristas deben tener cuidado: en jugadores de este nivel, las operaciones se hacen por capas. Publicar órdenes en público es una capa; la operativa on-chain es otra; y las posiciones realmente grandes quizá estén en otro lugar. Los 1,17 millones son para que los veas; lo que no se muestra, es donde está el verdadero criterio.
Hace cuatro meses vendió con pérdidas a 0,44 dólares y ahora lo recompra a 0,62, pagando un 41% más. En apariencia es una operación perdedora; en realidad, es publicidad para Hyperliquid. ETHFI acaba de listar contratos perpetuos en Hyperliquid, y como Hayes es el mayor KOL de HYPE, si presenta un activo nuevo dentro de su propio ecosistema, no actuar para “dar una respuesta” resulta poco decoroso.
Para Hayes, esta escala de 1,17 millones ni siquiera cuenta como dinero de bolsillo.
Pero el mercado presta muchísima atención, porque todos miran lo que hace con su billetera.
Si compra, la gente interpreta: “Hayes cree en ETHFI”. Si opera en Hyperliquid, la gente interpreta: “La liquidez en Hyperliquid es buena”.
Un dinero relativamente pequeño para generar una nueva ola de opinión pública: este ROI es mucho más alto que el de hacer publicidad de forma tradicional.
Últimamente, Hayes ha estado acumulando ETH.
Desde julio, lo ha comprado de forma continua a través de FalconX; además, ahora repone ETHFI, lo que indica que su postura general hacia el ecosistema de Ethereum está cambiando.
De gritar señales y vender en cuanto salía, a ahora construir silenciosamente una posición desde un lateral: su estrategia parece estar ajustándose.
Ahora, cuando Hayes vuelve a entrar, ¿cree que el sector va a revivir o simplemente es porque ya está en Hyperliquid?
Yo me inclino por lo segundo. La lógica de la cartera de Hayes nunca ha sido “este token tiene fundamentales tan buenos”, sino “este token tiene un lugar en el ecosistema que yo impulso”. Como ETHFI se listó en Hyperliquid con futuros perpetuos, ya tiene su lugar y él tiene que asignarle capital.
Pero los inversores minoristas deben tener cuidado: en jugadores de este nivel, las operaciones se hacen por capas. Publicar órdenes en público es una capa; la operativa on-chain es otra; y las posiciones realmente grandes quizá estén en otro lugar. Los 1,17 millones son para que los veas; lo que no se muestra, es donde está el verdadero criterio.
3
427
·
--
El autor de esta obra original de verdad tiene la mente abierta
Cada vez que veo su contenido me río todo el día
Ahora lo que hace la IA cada vez es mejor
El autor de esta obra original de verdad tiene la mente abierta
Cada vez que veo su contenido me río todo el día
Ahora lo que hace la IA cada vez es mejor
Cada vez que veo su contenido me río todo el día
Ahora lo que hace la IA cada vez es mejor
163
·
--
Las motos son solo carne y metal
Derribó a alguien, y aún en el suelo seguía preocupándose por las hormigas
Las motos son solo carne y metal
Derribó a alguien, y aún en el suelo seguía preocupándose por las hormigas
Derribó a alguien, y aún en el suelo seguía preocupándose por las hormigas
1
143
·
--
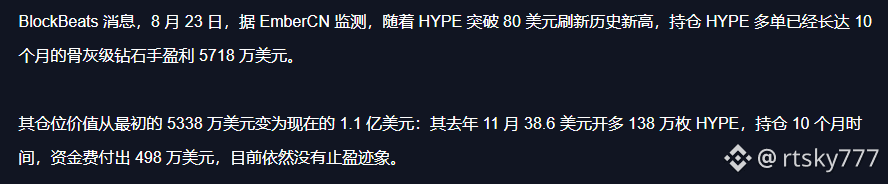
10 meses, 1,38 millones de HYPE, compró a 38,6 y se puso largo. Hasta ahora a 80 dólares, con una ganancia flotante de 57 millones
He mirado estos números tres veces, no me equivoqué. Pero lo que más me deja asombrado no es cuánto ganó, sino lo que vivió en medio: una pérdida flotante máxima de casi 20 millones, ¡y todavía no vendió!
¡20 millones de dólares! Al cambio, más de 100 millones de RMB. Con pérdida flotante, sin vender; y aun así siguió pagando las comisiones de financiación: 4,98 millones, ya casi 5 millones, entregándolos durante 10 meses sin parpadear.
El mercado va como una montaña rusa, y este tipo se quedó clavado mirando HYPE, sin moverse. ¿Cómo se llama eso? Mano de diamante. No: ¡mano de aleación de titanio!
Luego mira sus operaciones: después del 16 de junio, en cada subida retira la ganancia flotante como margen; el precio de liquidación lo va subiendo hasta 53,39. Eso es inteligencia: no es irse a lo tonto de “aguantar”. Está usando las ganancias para construir un colchón de seguridad. Durante 10 meses solo retiró margen sin salir de la posición, sin cambiar de dirección, y fue pagando las comisiones. ¿Esa templanza? No la tiene la gente común.
Antes de que Robinhood se lanzara, compró con 5 horas de antelación. Mucha gente dice que fue por información privilegiada. Yo pienso que… puede que sí, pero incluso con información, aguantar 10 meses requiere habilidad. ¿Sabes cuánta gente ganó dinero con información privilegiada y luego, por codicia, volvió a perderlo todo? Este tipo no solo se mantuvo firme: también gestionó dinámicamente. Eso demuestra que no solo tenía la noticia, sino disciplina.
Ahora HYPE marca máximos históricos: el valor de su posición es de 110 millones. El mayor cortador en la cadena probablemente ya se liquidó. En mayo, el cortador tenía una pérdida flotante de 35,6 millones; ahora se estima que está aún peor. En este pulso, los alcistas ganaron. Y además lo ganaron de forma contundente.
Pero tú me dirás, ¿por qué no realiza ganancias? 57 millones de dólares, más de 400 millones de RMB… Yo habría salido hace tiempo. ¿Comprar casa y coche no es más buena idea? Quizá esa sea la diferencia entre yo y los grandes.
La gente mira lejos… o quizá… simplemente no necesita esos 400 millones
10 meses, 1,38 millones de HYPE, compró a 38,6 y se puso largo. Hasta ahora a 80 dólares, con una ganancia flotante de 57 millones
He mirado estos números tres veces, no me equivoqué. Pero lo que más me deja asombrado no es cuánto ganó, sino lo que vivió en medio: una pérdida flotante máxima de casi 20 millones, ¡y todavía no vendió!
¡20 millones de dólares! Al cambio, más de 100 millones de RMB. Con pérdida flotante, sin vender; y aun así siguió pagando las comisiones de financiación: 4,98 millones, ya casi 5 millones, entregándolos durante 10 meses sin parpadear.
El mercado va como una montaña rusa, y este tipo se quedó clavado mirando HYPE, sin moverse. ¿Cómo se llama eso? Mano de diamante. No: ¡mano de aleación de titanio!
Luego mira sus operaciones: después del 16 de junio, en cada subida retira la ganancia flotante como margen; el precio de liquidación lo va subiendo hasta 53,39. Eso es inteligencia: no es irse a lo tonto de “aguantar”. Está usando las ganancias para construir un colchón de seguridad. Durante 10 meses solo retiró margen sin salir de la posición, sin cambiar de dirección, y fue pagando las comisiones. ¿Esa templanza? No la tiene la gente común.
Antes de que Robinhood se lanzara, compró con 5 horas de antelación. Mucha gente dice que fue por información privilegiada. Yo pienso que… puede que sí, pero incluso con información, aguantar 10 meses requiere habilidad. ¿Sabes cuánta gente ganó dinero con información privilegiada y luego, por codicia, volvió a perderlo todo? Este tipo no solo se mantuvo firme: también gestionó dinámicamente. Eso demuestra que no solo tenía la noticia, sino disciplina.
Ahora HYPE marca máximos históricos: el valor de su posición es de 110 millones. El mayor cortador en la cadena probablemente ya se liquidó. En mayo, el cortador tenía una pérdida flotante de 35,6 millones; ahora se estima que está aún peor. En este pulso, los alcistas ganaron. Y además lo ganaron de forma contundente.
Pero tú me dirás, ¿por qué no realiza ganancias? 57 millones de dólares, más de 400 millones de RMB… Yo habría salido hace tiempo. ¿Comprar casa y coche no es más buena idea? Quizá esa sea la diferencia entre yo y los grandes.
La gente mira lejos… o quizá… simplemente no necesita esos 400 millones
He mirado estos números tres veces, no me equivoqué. Pero lo que más me deja asombrado no es cuánto ganó, sino lo que vivió en medio: una pérdida flotante máxima de casi 20 millones, ¡y todavía no vendió!
¡20 millones de dólares! Al cambio, más de 100 millones de RMB. Con pérdida flotante, sin vender; y aun así siguió pagando las comisiones de financiación: 4,98 millones, ya casi 5 millones, entregándolos durante 10 meses sin parpadear.
El mercado va como una montaña rusa, y este tipo se quedó clavado mirando HYPE, sin moverse. ¿Cómo se llama eso? Mano de diamante. No: ¡mano de aleación de titanio!
Luego mira sus operaciones: después del 16 de junio, en cada subida retira la ganancia flotante como margen; el precio de liquidación lo va subiendo hasta 53,39. Eso es inteligencia: no es irse a lo tonto de “aguantar”. Está usando las ganancias para construir un colchón de seguridad. Durante 10 meses solo retiró margen sin salir de la posición, sin cambiar de dirección, y fue pagando las comisiones. ¿Esa templanza? No la tiene la gente común.
Antes de que Robinhood se lanzara, compró con 5 horas de antelación. Mucha gente dice que fue por información privilegiada. Yo pienso que… puede que sí, pero incluso con información, aguantar 10 meses requiere habilidad. ¿Sabes cuánta gente ganó dinero con información privilegiada y luego, por codicia, volvió a perderlo todo? Este tipo no solo se mantuvo firme: también gestionó dinámicamente. Eso demuestra que no solo tenía la noticia, sino disciplina.
Ahora HYPE marca máximos históricos: el valor de su posición es de 110 millones. El mayor cortador en la cadena probablemente ya se liquidó. En mayo, el cortador tenía una pérdida flotante de 35,6 millones; ahora se estima que está aún peor. En este pulso, los alcistas ganaron. Y además lo ganaron de forma contundente.
Pero tú me dirás, ¿por qué no realiza ganancias? 57 millones de dólares, más de 400 millones de RMB… Yo habría salido hace tiempo. ¿Comprar casa y coche no es más buena idea? Quizá esa sea la diferencia entre yo y los grandes.
La gente mira lejos… o quizá… simplemente no necesita esos 400 millones
3k
·
--
Trump vendió Coinbase y Strategy en junio.
Pero en público gritó: "Estados Unidos debe convertirse en una superpotencia del Bitcoin".
La boca de Trump: el Bitcoin es una reserva estratégica, y el crypto es el futuro.
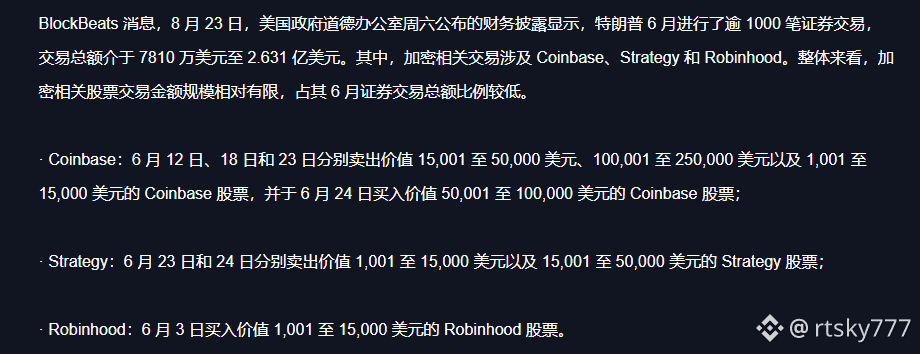
La billetera de Trump: vendió Coinbase en tres rondas y Strategy en dos; en total, redujo casi 500.000 dólares. Luego compró un poquito de Robinhood con el cambio: más de 10.000 dólares, como comprar comida.
Más de 1.000 operaciones, con un total máximo de 260 millones; la proporción relacionada con cripto es ridículamente baja. ¿Qué significa? Que, en la configuración real de activos de Trump, las acciones de cripto son un producto marginal. Lo grita a los cuatro vientos, pero en realidad no apostó tanto.
Entonces, ¿por qué vender? El momento fue demasiado oportuno. Junio es justo alrededor de la firma de la ley GENIUS; la SEC estaba impulsando la tokenización de acciones, y en el mundo cripto todos celebraban, pensando que la primavera regulatoria ya llegó.
Resultado: redujo en el punto alto. Esto no es pesimismo sobre el valor a largo plazo del cripto; es arbitraje de corto plazo: el impulso de políticas se agotó, las acciones subieron y, entonces, tocaba vender.
Los inversores minoristas, al oír que Trump apoya el Bitcoin, entraron corriendo a comprar Coinbase, comprar Strategy y comprar acciones de mineras.
Pero resulta que el presidente ya estaba vendiendo en junio. Cuando la masa de minoristas ya estaba llevando el relevo, llegó la temporada de resultados, los datos macro y los cambios regulatorios: las acciones retrocedieron, y los que quedaron atrapados fueron justamente los que entraron siguiendo los eslóganes.
La compra pequeña en Robinhood sí tiene algo de sentido. El monto era tan bajo que se puede ignorar, pero la dirección era aumentar la posición.
Robinhood y Coinbase son enemigos acérrimos: ambos compiten por la entrada de minoristas, y en la narrativa de tokenización Robinhood está más adelantado. Si Trump vende Coinbase y compra Robinhood, quizá esté apostando a que el "próximo auge regulatorio" pase de los exchanges a los brokers + infraestructura en cadena.
Estas operaciones cripto, dentro de sus transacciones totales de 260 millones, ni siquiera cuentan como propina.
La actitud real del presidente no depende de lo que diga en Twitter, sino de cómo opera su cuenta. Puede gritar que apoya, todos los días; pero la asignación real de dinero en serio muestra que el crypto solo es un acompañante.
Trump vendió Coinbase y Strategy en junio.
Pero en público gritó: "Estados Unidos debe convertirse en una superpotencia del Bitcoin".
La boca de Trump: el Bitcoin es una reserva estratégica, y el crypto es el futuro.
La billetera de Trump: vendió Coinbase en tres rondas y Strategy en dos; en total, redujo casi 500.000 dólares. Luego compró un poquito de Robinhood con el cambio: más de 10.000 dólares, como comprar comida.
Más de 1.000 operaciones, con un total máximo de 260 millones; la proporción relacionada con cripto es ridículamente baja. ¿Qué significa? Que, en la configuración real de activos de Trump, las acciones de cripto son un producto marginal. Lo grita a los cuatro vientos, pero en realidad no apostó tanto.
Entonces, ¿por qué vender? El momento fue demasiado oportuno. Junio es justo alrededor de la firma de la ley GENIUS; la SEC estaba impulsando la tokenización de acciones, y en el mundo cripto todos celebraban, pensando que la primavera regulatoria ya llegó.
Resultado: redujo en el punto alto. Esto no es pesimismo sobre el valor a largo plazo del cripto; es arbitraje de corto plazo: el impulso de políticas se agotó, las acciones subieron y, entonces, tocaba vender.
Los inversores minoristas, al oír que Trump apoya el Bitcoin, entraron corriendo a comprar Coinbase, comprar Strategy y comprar acciones de mineras.
Pero resulta que el presidente ya estaba vendiendo en junio. Cuando la masa de minoristas ya estaba llevando el relevo, llegó la temporada de resultados, los datos macro y los cambios regulatorios: las acciones retrocedieron, y los que quedaron atrapados fueron justamente los que entraron siguiendo los eslóganes.
La compra pequeña en Robinhood sí tiene algo de sentido. El monto era tan bajo que se puede ignorar, pero la dirección era aumentar la posición.
Robinhood y Coinbase son enemigos acérrimos: ambos compiten por la entrada de minoristas, y en la narrativa de tokenización Robinhood está más adelantado. Si Trump vende Coinbase y compra Robinhood, quizá esté apostando a que el "próximo auge regulatorio" pase de los exchanges a los brokers + infraestructura en cadena.
Estas operaciones cripto, dentro de sus transacciones totales de 260 millones, ni siquiera cuentan como propina.
La actitud real del presidente no depende de lo que diga en Twitter, sino de cómo opera su cuenta. Puede gritar que apoya, todos los días; pero la asignación real de dinero en serio muestra que el crypto solo es un acompañante.
Pero en público gritó: "Estados Unidos debe convertirse en una superpotencia del Bitcoin".
La boca de Trump: el Bitcoin es una reserva estratégica, y el crypto es el futuro.
La billetera de Trump: vendió Coinbase en tres rondas y Strategy en dos; en total, redujo casi 500.000 dólares. Luego compró un poquito de Robinhood con el cambio: más de 10.000 dólares, como comprar comida.
Más de 1.000 operaciones, con un total máximo de 260 millones; la proporción relacionada con cripto es ridículamente baja. ¿Qué significa? Que, en la configuración real de activos de Trump, las acciones de cripto son un producto marginal. Lo grita a los cuatro vientos, pero en realidad no apostó tanto.
Entonces, ¿por qué vender? El momento fue demasiado oportuno. Junio es justo alrededor de la firma de la ley GENIUS; la SEC estaba impulsando la tokenización de acciones, y en el mundo cripto todos celebraban, pensando que la primavera regulatoria ya llegó.
Resultado: redujo en el punto alto. Esto no es pesimismo sobre el valor a largo plazo del cripto; es arbitraje de corto plazo: el impulso de políticas se agotó, las acciones subieron y, entonces, tocaba vender.
Los inversores minoristas, al oír que Trump apoya el Bitcoin, entraron corriendo a comprar Coinbase, comprar Strategy y comprar acciones de mineras.
Pero resulta que el presidente ya estaba vendiendo en junio. Cuando la masa de minoristas ya estaba llevando el relevo, llegó la temporada de resultados, los datos macro y los cambios regulatorios: las acciones retrocedieron, y los que quedaron atrapados fueron justamente los que entraron siguiendo los eslóganes.
La compra pequeña en Robinhood sí tiene algo de sentido. El monto era tan bajo que se puede ignorar, pero la dirección era aumentar la posición.
Robinhood y Coinbase son enemigos acérrimos: ambos compiten por la entrada de minoristas, y en la narrativa de tokenización Robinhood está más adelantado. Si Trump vende Coinbase y compra Robinhood, quizá esté apostando a que el "próximo auge regulatorio" pase de los exchanges a los brokers + infraestructura en cadena.
Estas operaciones cripto, dentro de sus transacciones totales de 260 millones, ni siquiera cuentan como propina.
La actitud real del presidente no depende de lo que diga en Twitter, sino de cómo opera su cuenta. Puede gritar que apoya, todos los días; pero la asignación real de dinero en serio muestra que el crypto solo es un acompañante.
3
4
6.1k
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
NvidiaEarningsTonight:AIStocks’NextMove?
9,619 visualizaciones
201 participa(n) en el debate
Día de resultados de Nvidia: primera aparición de la directora ejecutiva interina. ¿Podrá mantenerse el relato de la IA?
Binance News
·6 «Me gusta»
·3.7k visualizaciones
A Packed Week of Earnings and Data Tests Markets
97,796 visualizaciones
532 participa(n) en el debate
AnthropicIPOTestsInvestorAppetiteForAI
199,197 visualizaciones
2,035 participa(n) en el debate