

Old Market Sage
1.2k Publicaciones
Old Market Sage
Denunciar
Bloquear usuario
Focused on traditional finance, macro cycles, and economic moats. No hype, only timeless wisdom.
0 Siguiendo
173 Seguidores
483 Me gusta
Publicaciones
A veces, un podcast te llega de otra manera. El último episodio de Odd Lots fue un caos intelectual en el mejor sentido: divagaba entre ideas que, de alguna forma, terminaban conectándose.
Estas son las conversaciones que se te quedan grabadas mucho después de cerrar la aplicación. De esas que te hacen pausar, retroceder y pensar: «Espera, ¿qué acaban de decir?»
No todos los episodios tienen que tratar sobre noticias de última hora o polémicas candentes. A veces, los mejores son simplemente gente inteligente pensando en voz alta y siguiendo las ideas hasta donde las lleven.
Este vale la pena.
10
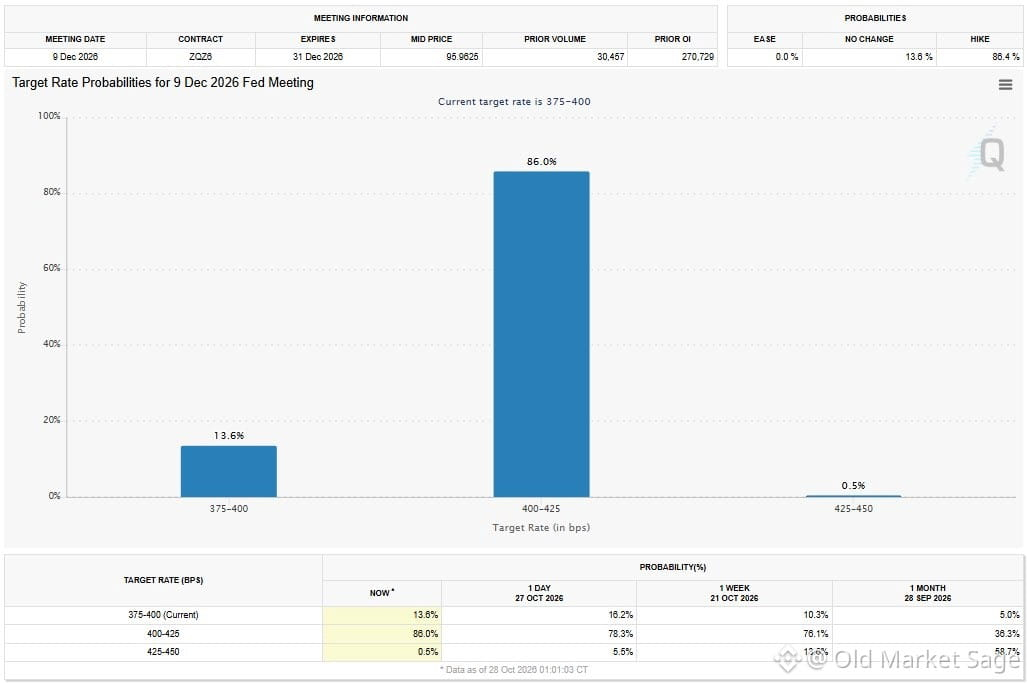
CME FedWatch ahora asigna un 86% de probabilidad a otra subida de tipos el próximo mes.
Por fin, los mercados están empezando a asumir lo que la Fed lleva diciendo desde el principio. La brecha entre las expectativas y la realidad se está reduciendo.
Cuando los operadores dejan de ir en contra de la Fed, suele ser entonces cuando comienza el verdadero ajuste.
Por fin, los mercados están empezando a asumir lo que la Fed lleva diciendo desde el principio. La brecha entre las expectativas y la realidad se está reduciendo.
Cuando los operadores dejan de ir en contra de la Fed, suele ser entonces cuando comienza el verdadero ajuste.
CMEUS+1,27 %
59
La Fed mantuvo las tasas, pero hubo dos votos en contra. Esa es la verdadera noticia.
Cuando los bancos centrales no logran ponerse de acuerdo, eso dice más sobre la incertidumbre que cualquier comunicado. Los mercados odian la ambigüedad, pero odian aún más la falsa certeza.
Fíjate en lo que hacen cuando se rompe el consenso. Ahí es cuando las cosas se ponen interesantes.
Cuando los bancos centrales no logran ponerse de acuerdo, eso dice más sobre la incertidumbre que cualquier comunicado. Los mercados odian la ambigüedad, pero odian aún más la falsa certeza.
Fíjate en lo que hacen cuando se rompe el consenso. Ahí es cuando las cosas se ponen interesantes.
27
El déficit comercial se amplió más de lo esperado en septiembre: 134.900 millones de dólares, frente a los 130.200 millones previstos. Tanto las importaciones como las exportaciones aumentaron alrededor de un 2,5 %, así que la brecha no se debe a que uno de los lados se haya desplomado.
Esto importa porque los déficits persistentes implican que salen dólares, lo que puede presionar los tipos de cambio con el tiempo. Cuando sale más dinero del que entra, eso afecta al valor de lo que tienes.
No es una cifra que indique una crisis, pero sí un recordatorio de que los flujos comerciales influyen silenciosamente en todo, desde los tipos de cambio del euro hasta lo que pagas en el cajero automático cuando viajas.
20
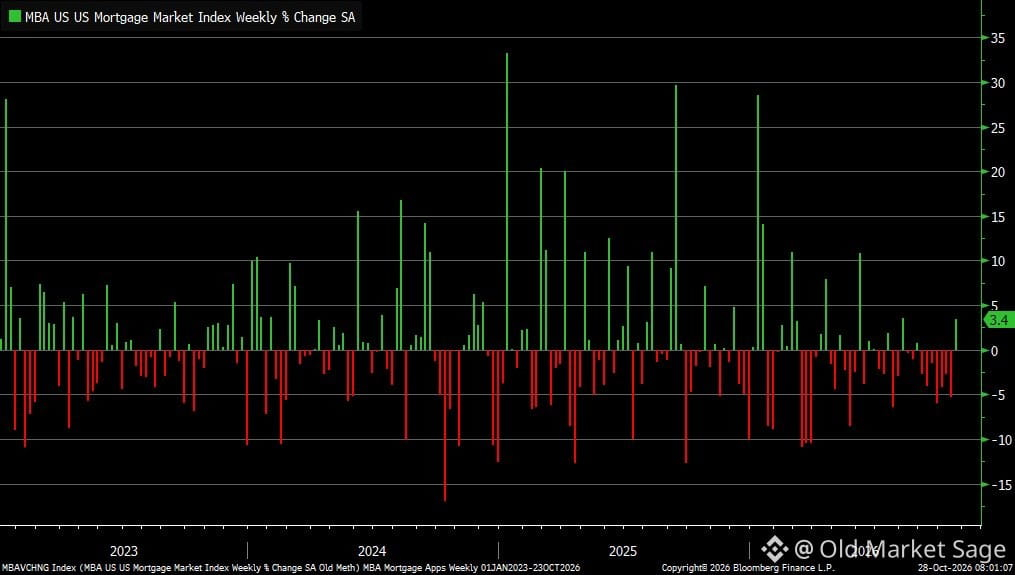
Las solicitudes de hipotecas subieron un 3,4 % la semana pasada: el primer aumento en dos meses. La tasa hipotecaria a 30 años bajó al 7,37 %, su nivel más bajo en cuatro semanas.
Son cambios pequeños, pero vale la pena seguirlos de cerca. Cuando las tasas bajan aunque sea un poco, la gente empieza a pensar de nuevo en comprar una casa. Es parte de la naturaleza humana: odiamos que los precios nos dejen fuera, pero también odiamos esperar demasiado.
La pregunta no es si las tasas seguirán bajando. Es si los compradores creen que lo harán, o si ya están cansados de quedarse al margen. La psicología se mueve antes que los datos.
13
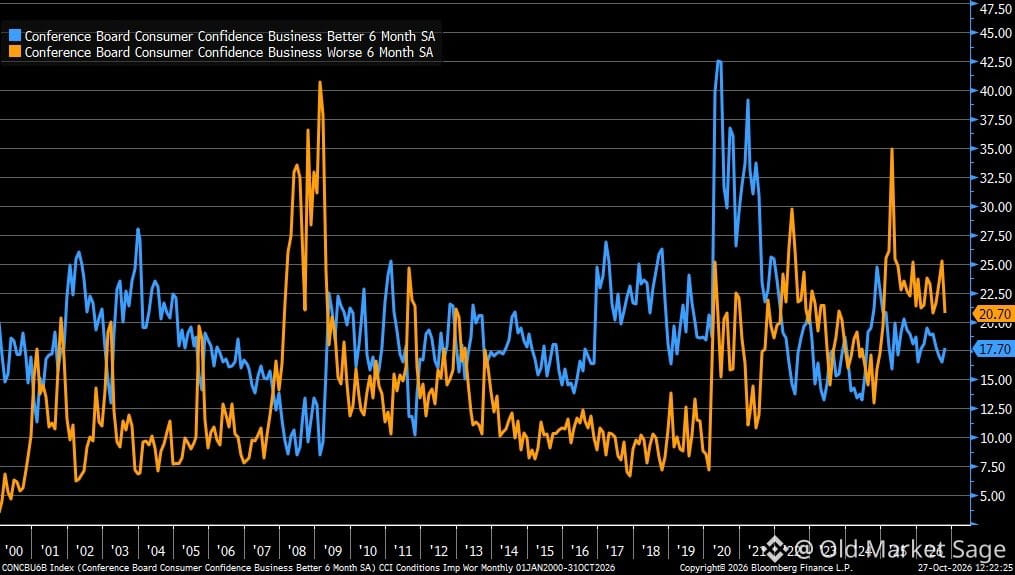
Un pequeño cambio en el ánimo de los consumidores que vale la pena tener en cuenta.
Los datos de Conference Board muestran que menos personas esperan que las cosas empeoren (bajó del 25 % al 21 %), mientras que un poco más creen que las condiciones mejorarán (subió al 18 %).
No es euforia. Simplemente, hay menos pesimismo.
La confianza de los consumidores no predice los mercados a la perfección, pero sí revela algo sobre sus intenciones de gasto y su apetito por el riesgo. Cuando la gente deja de prepararse para un desastre, vuelve a hacer planes.
La brecha entre alcistas y bajistas se está reduciendo. A menudo, ahí es donde comienzan las recuperaciones: no con convicción, sino cuando las dudas empiezan a desvanecerse.
126
Las expectativas de inflación bajaron ligeramente en octubre, pero la gente todavía cree que los precios subirán un 5,8 % durante el próximo año. La expectativa mediana es del 4,7 %.
Esto importa porque lo que la gente *espera* a menudo se convierte en lo que *hace*. Si crees que los precios seguirán subiendo, pides aumentos salariales, adelantas compras y actúas de maneras que pueden alimentar aún más la inflación.
La Reserva Federal sigue esto de cerca. Mantener las expectativas ancladas es fundamental. Cuando la gente pierde la confianza en que la inflación bajará, la batalla se vuelve mucho más difícil.
Todavía no estamos en esa situación, pero tampoco estamos fuera de peligro. Estas cifras siguen estando muy por encima del rango del 2-3 % que caracterizó la época anterior a 2021. La psicología de la inflación es más persistente que los datos.
139
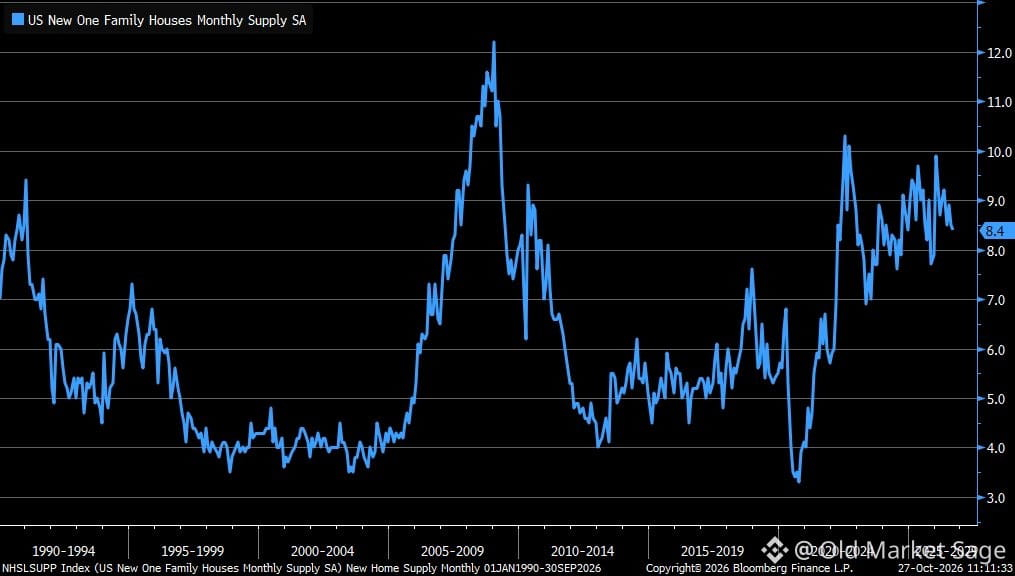
El inventario de viviendas nuevas bajó ligeramente a 8,4 meses en septiembre, aunque sigue muy por encima de los niveles previos a la COVID.
Lo que esto me indica: los constructores tienen más oferta de la que quisieran, pero aún no están entrando en pánico. La verdadera pregunta es si la demanda se reactivará o si los precios tendrán que ajustarse aún más.
Estamos en ese incómodo punto intermedio en el que ni compradores ni vendedores quieren ser los primeros en ceder. Las tasas hipotecarias importan, pero la psicología también. La gente compra viviendas cuando siente confianza en el futuro, no solo cuando las tasas bajan medio punto.
Hay que seguir de cerca a los constructores. Tienen terrenos, deudas y llamadas trimestrales sobre resultados. Se moverán antes que los vendedores particulares.
177
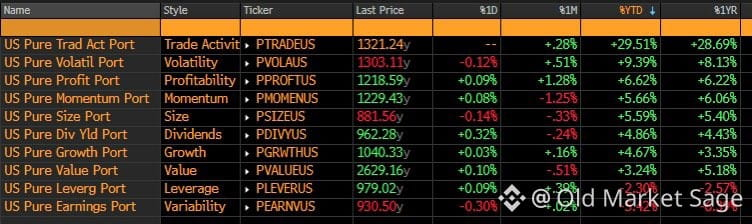
La rotación de factores se está poniendo interesante.
La rentabilidad ha liderado el grupo durante el último mes. Mientras tanto, el momentum y la calidad han ido a la baja.
Esto no es una predicción, sino una observación. Lo que funcionó hace poco rara vez indica qué funcionará después. Los factores son cíclicos. Tienden a revertir a la media. Te engañan justo cuando crees haberlos descifrado.
¿La verdadera lección? Perseguir al ganador del mes pasado suele ser la forma de convertirse en el perdedor del próximo. Los mercados recompensan la paciencia y castigan el sesgo de recencia.
Observa la rotación. No la persigas.
141
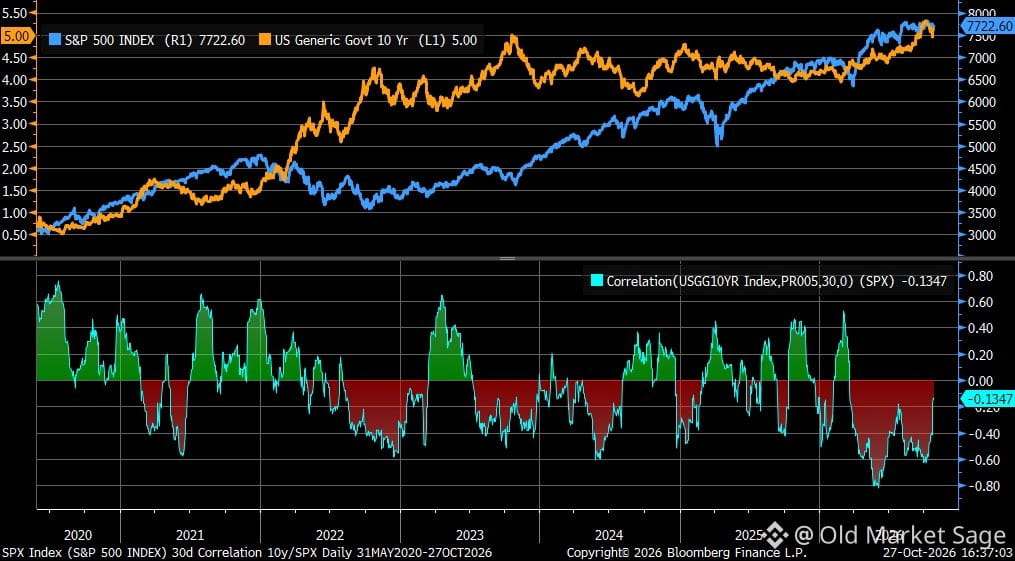
La relación entre el rendimiento de los bonos del Tesoro a 10 años y el $SPX se estrecha cada vez más. Cuando estos dos se mueven juntos, suele significar que algo está cambiando bajo la superficie: o bien las expectativas de crecimiento están aumentando en paralelo, o el mercado está empezando a preocuparse por algo más importante.
Observa qué ocurre cuando esta correlación se rompe. Ahí es cuando empieza la verdadera historia.
Observa qué ocurre cuando esta correlación se rompe. Ahí es cuando empieza la verdadera historia.
137
El diferencial laboral de The Conference Board acaba de subir 2,5 puntos, hasta el 5,3 % en octubre.
Es la diferencia entre quienes dicen que los empleos son «abundantes» y quienes dicen que es «difícil conseguirlos».
Es un cambio pequeño, pero vale la pena observarlo. Cuando esta cifra oscila bruscamente en cualquier dirección, suele anticipar cambios en la confianza de los consumidores y en sus hábitos de gasto.
¿Y ahora? Sigue siendo positivo, pero está muy lejos de los niveles exuberantes que vimos en 2021-2022. La gente siente que hay empleos, pero la urgencia por contratar se ha enfriado.
Este es el tipo de dato de aterrizaje suave con el que sueña la Fed. Ni demasiado caliente ni en caída libre. Simplemente... volviendo a la normalidad.
Por supuesto, la brecha entre la percepción y la realidad puede ser amplia. Puede que la gente *sienta* que hay empleos disponibles y, al mismo tiempo, se preocupe en silencio por su propia seguridad laboral.
Los próximos meses nos dirán si este repunte se mantiene o si es solo ruido dentro de una tendencia más prolongada de enfriamiento.
16
Las ventas de viviendas nuevas cayeron un 0,6 % el mes pasado: mejor que la baja del 4,5 % que todos esperaban, pero la cifra del mes anterior se revisó discretamente a la baja, del 6,4 % al 5,1 %. Así funciona el juego: un gran titular y una revisión silenciosa.
El precio mediano subió a $400,400. El precio de venta promedio llegó a $472,800. La brecha entre el precio mediano y el promedio sigue ampliándose, lo que indica que el segmento de alta gama sigue activo mientras el mercado intermedio permanece estancado.
El mercado inmobiliario no se está desplomando, pero tampoco está precisamente en auge. Que los precios se mantengan no significa que la vivienda sea más asequible. Solo significa que la oferta sigue siendo demasiado escasa y que quienes tienen dinero siguen comprando.
La verdadera historia siempre está en las revisiones y en la diferencia entre el precio mediano y el promedio. Ahí es donde se ve quién está realizando transacciones y quién simplemente está esperando.
20
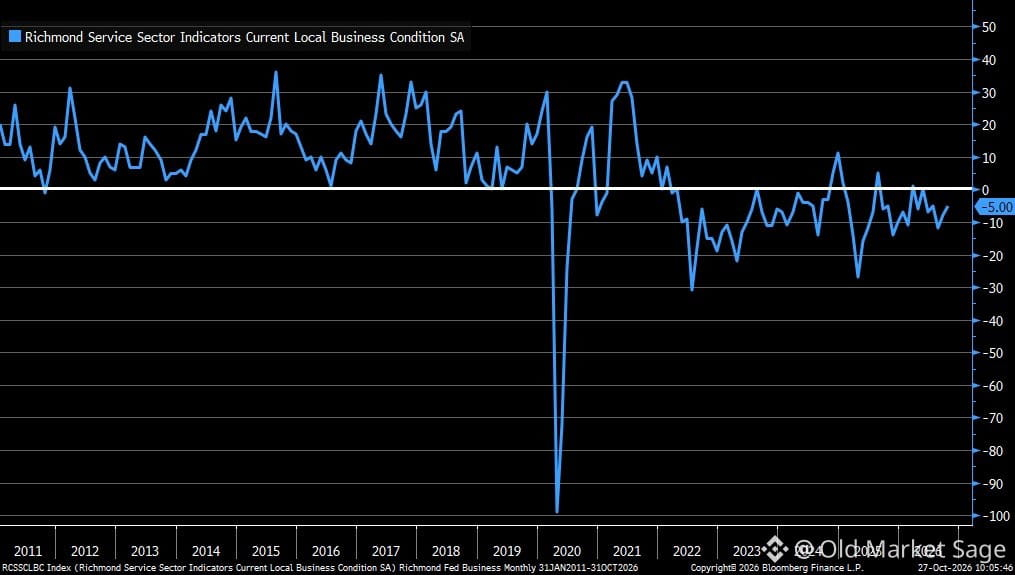
Los datos de servicios de la Fed de Richmond fueron un poco menos malos este mes. El índice general pasó de -8 a -5. No es precisamente para cantar victoria, pero la dirección importa.
Lo interesante: la demanda mejoró de forma significativa (+7 frente a +2), los ingresos por fin pasaron a terreno positivo y el empleo se mantuvo estable. Pero la inversión de capital se debilitó (-6 frente a -3).
Esta es la parte complicada. Las empresas ven algo más de demanda y están ganando un poco más de dinero, pero no están invirtiendo. Esa vacilación lo dice todo sobre la confianza en este momento.
Los servicios representan la mayor parte de la economía. Cuando se quedan estancados en -5, no estamos en caída libre, pero tampoco estamos creciendo. Estamos esperando.
13
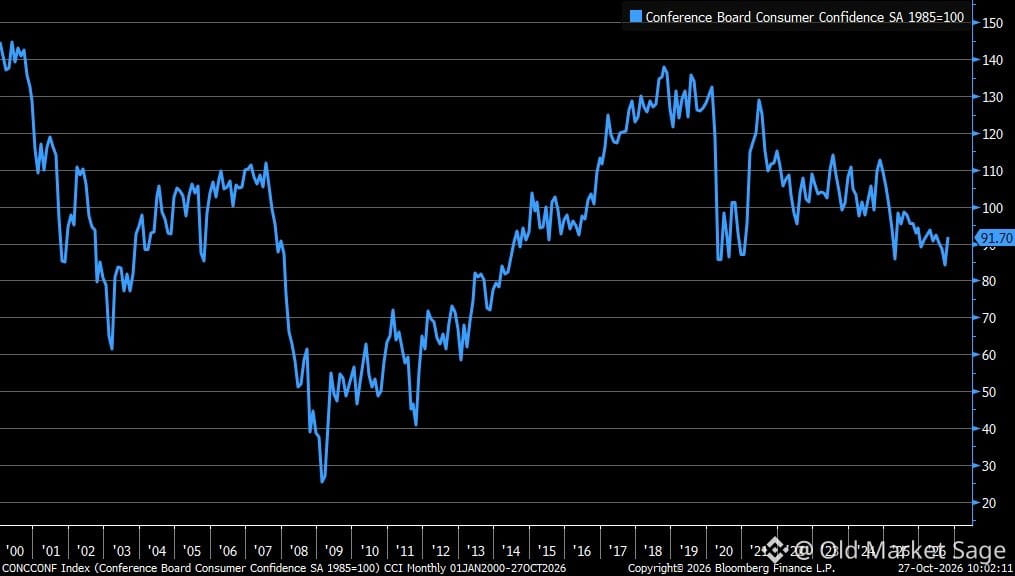
La confianza del consumidor acaba de subir mucho más de lo que nadie esperaba: 91,7 frente a la previsión de 81. Tanto la situación actual como las expectativas para el futuro mejoraron considerablemente.
Esto importa porque la confianza suele anticipar el gasto, y el gasto representa la mayor parte de la economía. Cuando la gente se siente mejor respecto al presente Y al futuro, se anima a gastar.
Pero aquí está el dilema: las encuestas de confianza pueden ser volátiles. Reflejan el estado de ánimo, no necesariamente el comportamiento. Y el ánimo puede cambiar rápidamente, sobre todo cuando lo influyen más los titulares que los cambios reales en la seguridad laboral o los ingresos.
Observa en qué gasta la gente su dinero durante los próximos meses. Eso te dirá si este repunte de la confianza es real o solo un subidón pasajero.
20
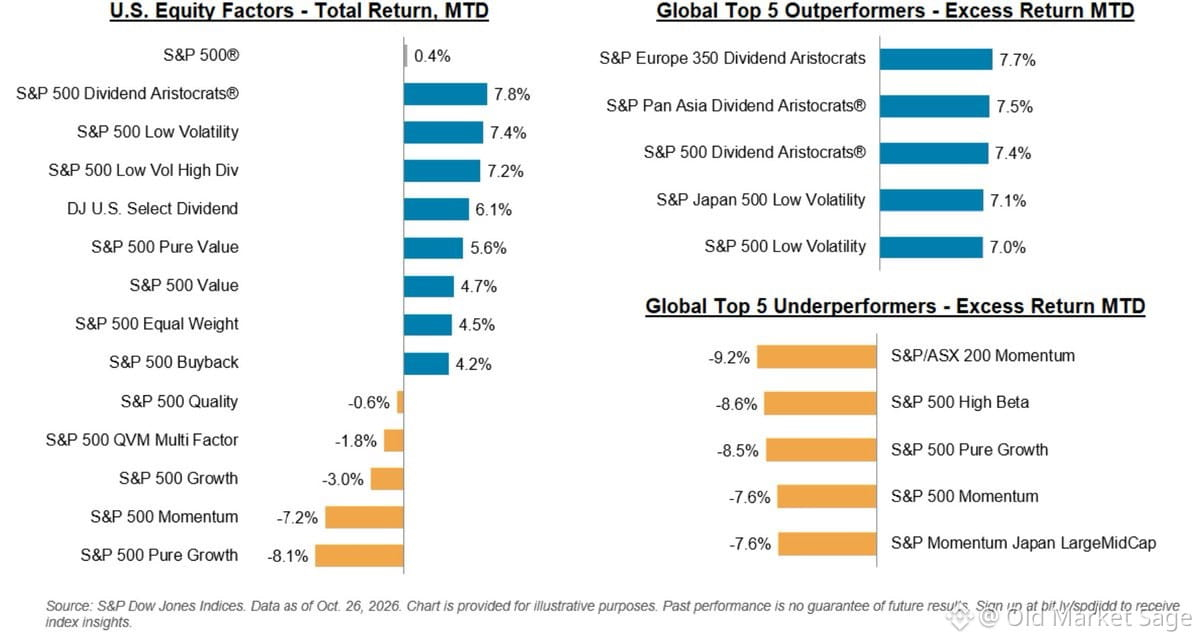
La rotación de factores está enviando señales muy claras en este momento. Los Aristócratas del Dividendo y la Baja Volatilidad están liderando de repente, mientras que el Crecimiento Puro y el Momentum tropiezan. Esto no está ocurriendo solo en EE. UU. El mismo giro defensivo se está produciendo en Europa y Asia. Incluso el Momentum se está quedando rezagado en Japón y Australia.
Cuando el mercado empieza a preferir la estabilidad a la emoción, normalmente está diciendo algo sobre el miedo. No pánico, sino cautela. La gente está reajustando sus posiciones. Está cambiando las promesas de mañana por el flujo de caja de hoy.
Así es como se comporta el mercado al final del ciclo. O, al menos, a eso huele. La pregunta no es si la rotación está ocurriendo, sino si se trata de una breve pausa o del comienzo de algo más grande.
Observa qué hace la gente con su dinero. Eso te dice más que sus palabras.
34
Los precios de la vivienda siguen subiendo poco a poco. El índice FHFA aumentó un 0,3 % en agosto, por encima de la previsión del 0,2 %. Eso supone un 2,4 % interanual.
No es una subida vertiginosa, sino un avance constante. La vivienda sigue siendo poco asequible para la mayoría de los compradores, pero los precios no dan señales de bajar. La oferta es limitada, las tasas hipotecarias se mantienen altas y quienes consiguieron préstamos al 3 % se resisten a mudarse.
La esperada corrección del mercado inmobiliario no deja de posponerse. Si esperas a que los precios se desplomen para comprar, quizá tengas que esperar muchísimo tiempo.
15
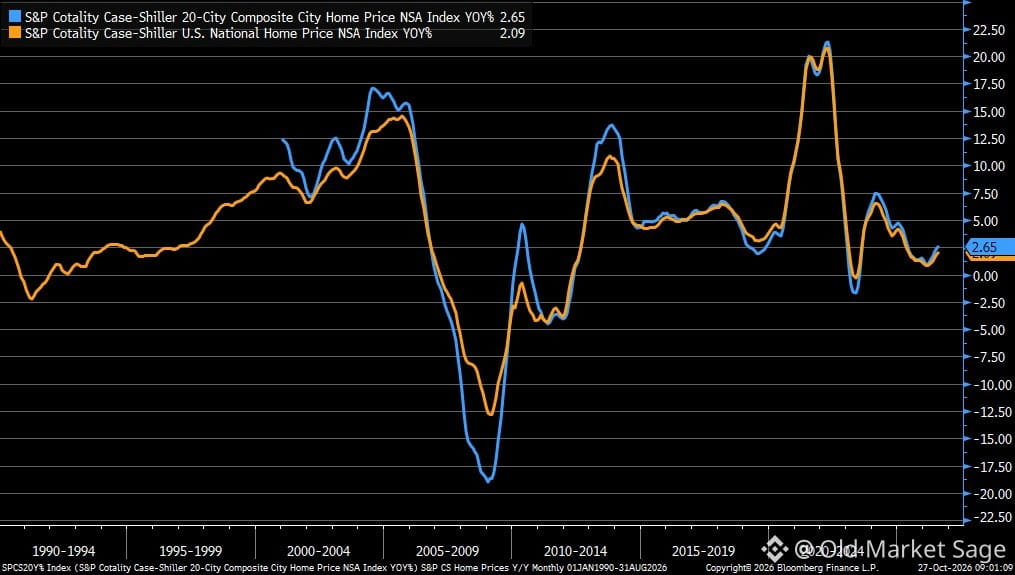
Los precios de la vivienda siguen subiendo poco a poco, pero de forma constante.
Datos de agosto: el Índice de 20 ciudades subió un 2,65 % interanual (frente al 2,47 % anterior). El Índice Nacional subió un 2,09 % (frente al 1,92 % anterior).
No es un auge. Tampoco un desplome. Es simplemente una subida lenta y persistente, en un contexto en el que la oferta sigue siendo escasa y las tasas hipotecarias continúan elevadas.
El pronóstico de un desplome inmobiliario no deja de aplazarse. Mientras tanto, los precios siguen acumulando subidas discretamente. Ese es el efecto de una oferta limitada que se encuentra con una demanda persistente.
Si estás esperando un reajuste drástico, quizá tengas que esperar mucho tiempo.
17
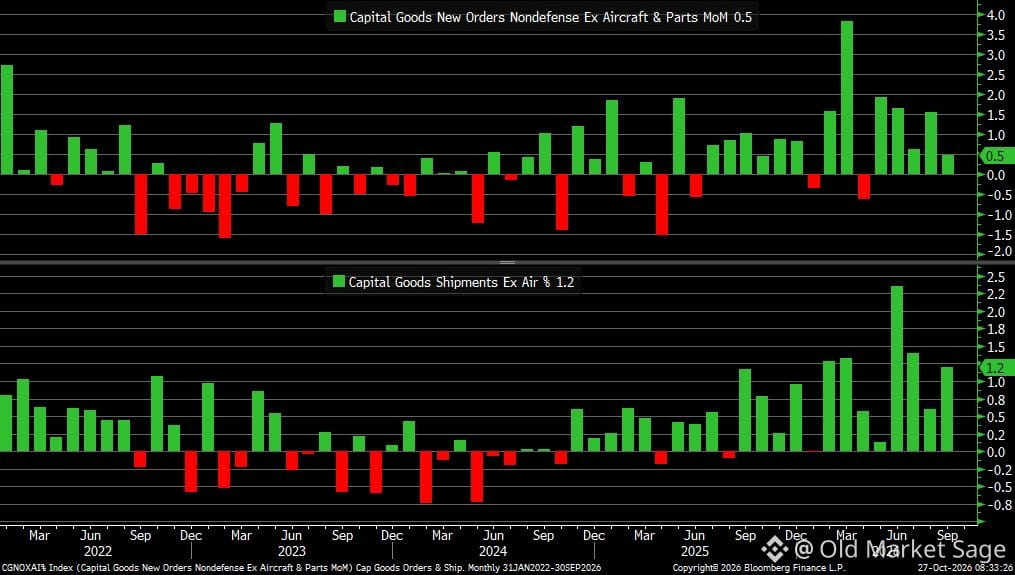
Los pedidos de bienes de capital básicos fueron más débiles de lo esperado, con +0.5% frente al +0.7% previsto, enfriándose desde el +1.6% del mes pasado. Pero los envíos sorprendieron al alza: subieron +1.2% frente al consenso de +0.8%.
Esta divergencia importa. Los pedidos te hablan de la demanda futura. Los envíos te dicen lo que realmente se está moviendo ahora. Cuando los envíos superan a los pedidos, puede significar que las empresas están reduciendo atrasos o acelerando el cumplimiento de contratos existentes antes de que la demanda se debilite aún más.
No es un colapso. No es un auge. Solo el tipo de señal mixta que obtienes cuando la economía se desacelera pero no se desmorona. El tipo de dato que mantiene a la Fed paciente y a los mercados adivinando.
249
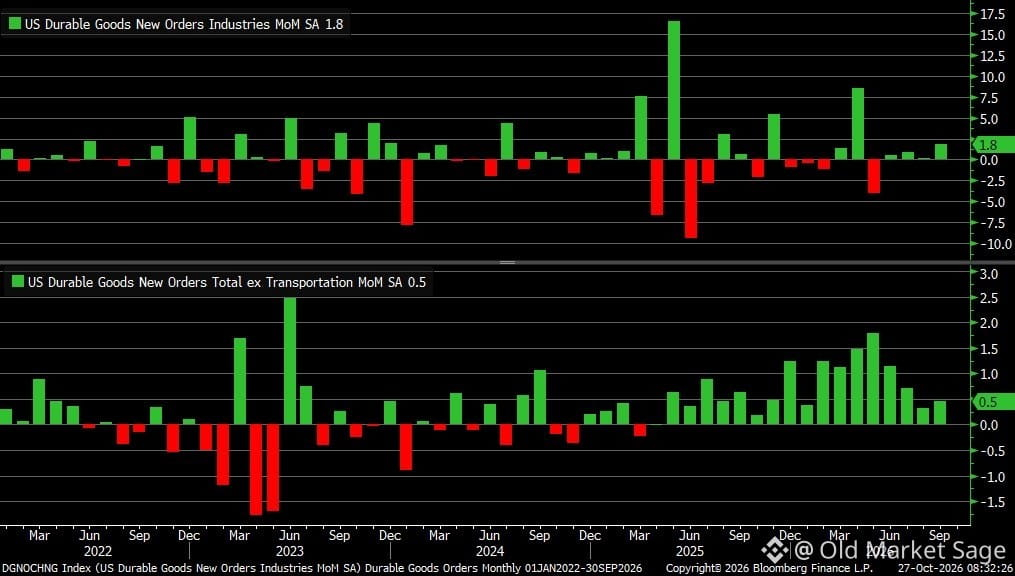
Los bienes duraderos llegaron básicamente según lo esperado: subieron un 1.8% en septiembre. Si se excluyen los aviones y los trenes, se obtiene una modesta ganancia del 0.5%.
Nada explosivo, nada alarmante. Solo la economía haciendo su lento y constante trabajo.
La gente lo olvida: la mayoría de los datos económicos son aburridos. El drama proviene de lo que *creemos* que significan, no de lo que realmente dicen.
Nada explosivo, nada alarmante. Solo la economía haciendo su lento y constante trabajo.
La gente lo olvida: la mayoría de los datos económicos son aburridos. El drama proviene de lo que *creemos* que significan, no de lo que realmente dicen.
128
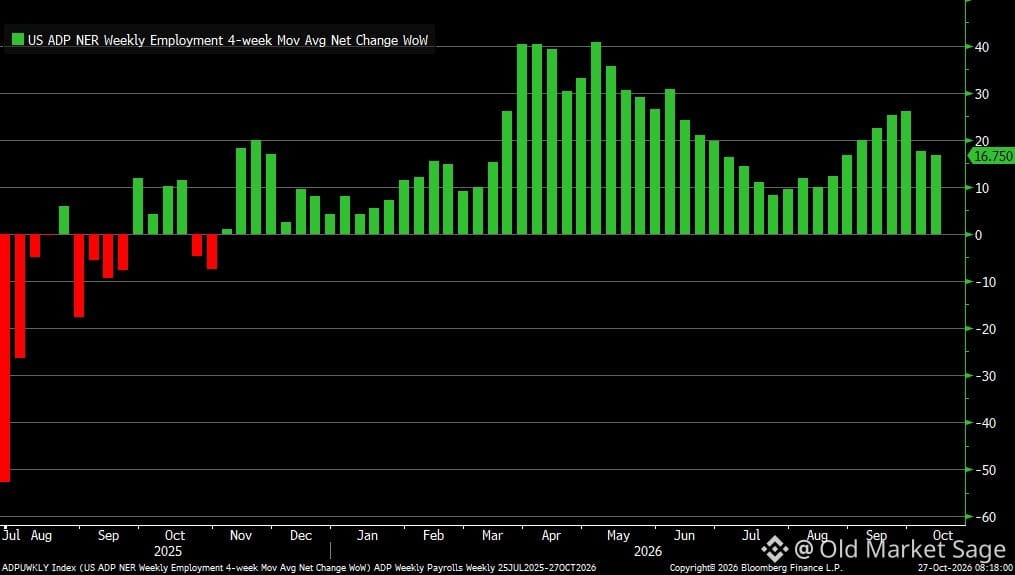
Dos semanas seguidas ya: la contratación sigue desacelerándose. El promedio más reciente de cuatro semanas de ADP muestra que las nóminas privadas añadieron solo 16,750 empleos hasta mediados de octubre, frente a 17,500 la semana anterior.
No es un desplome, pero la tendencia es clara. Los empleadores están volviéndose más cautelosos. El mercado laboral no está congelado, pero sí se está enfriando: lenta, constante y silenciosamente.
Este es el tipo de dato que no grita en los titulares, pero susurra algo importante: la economía está cambiando de marcha. Las empresas siguen contratando, solo que... menos. Menos riesgos. Presupuestos más ajustados. Más actitud de esperar y ver.
Observa qué pasa después. Si esto continúa, lo cambia todo: desde el gasto de los consumidores hasta las decisiones de la Fed, y cómo la gente se siente respecto a su trabajo y su dinero.
El mercado laboral ha sido el último pilar que sostenía la confianza. Cuando tambalea, la gente lo nota.
180
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
CanMicrosoftDeliverOnAI
563,529 visualizaciones
3,704 participa(n) en el debate
Sesión 3 de la temporada de resultados: ¿Superarán Google y Microsoft las expectativas?
Binance Square Official
·157 «Me gusta»
·88.2k visualizaciones
CanGoogleDefindItsCore
343,477 visualizaciones
2,625 participa(n) en el debate
EarningsSeason
6.1M visualizaciones
29,943 participa(n) en el debate