

Lukukaku
830 Publicaciones

Lukukaku
Denunciar
Bloquear usuario
230 Siguiendo
1.0K+ Seguidores
871 Me gusta
Publicaciones
Todo
Cotizaciones
·
--
Creo que $BTC alcanzará los 100.000 dólares para finales de 2026.
Responde «sí» si estás de acuerdo conmigo y recibirás un sobre de dinero de la suerte. 🧧🧧🧧
{spot}(BTCUSDT)
Creo que $BTC alcanzará los 100.000 dólares para finales de 2026.
Responde «sí» si estás de acuerdo conmigo y recibirás un sobre de dinero de la suerte. 🧧🧧🧧
Responde «sí» si estás de acuerdo conmigo y recibirás un sobre de dinero de la suerte. 🧧🧧🧧
191
17
191
·
--
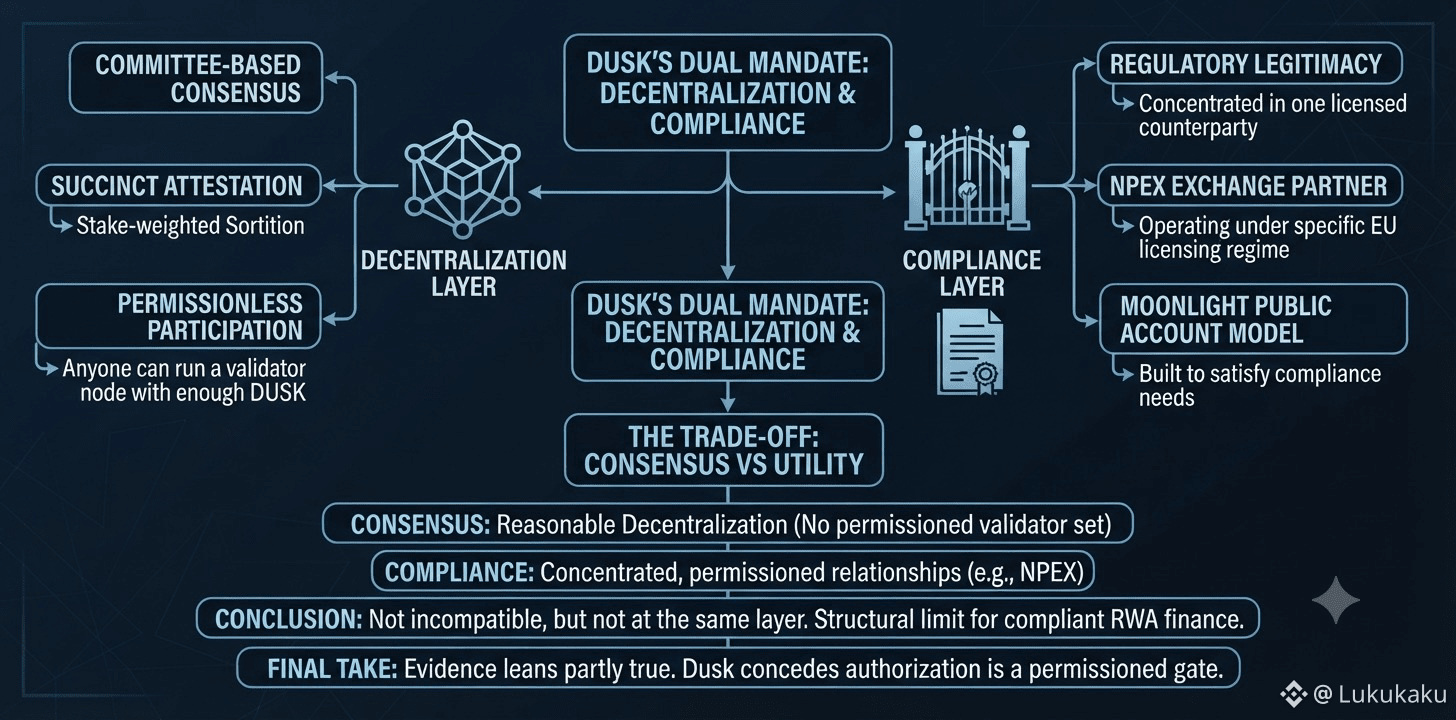
¿La descentralización total en realidad es incompatible con el cumplimiento normativo estricto, o eso es solo algo que la gente dice para justificar proyectos que nunca intentaron de verdad sostener ambas cosas a la vez? No creo que haya una respuesta clara de sí o no, pero Dusk es un caso de prueba genuinamente útil porque ha intentado con más esfuerzo que la mayoría de los proyectos conciliar ambas.
En el lado de la descentralización, Dusk usa un consenso basado en comités, Sucesivamente la Attestation, donde los provisionadores se seleccionan mediante una sortición ponderada por la participación en lugar de un conjunto de validadores fijo y con permisos, lo cual es un intento real de participación sin permisos. En el lado del cumplimiento, su mayor tracción real en el mundo corre a través de exactamente un socio de intercambio regulado, NPEX, que opera bajo un régimen de licencias específico de la UE, con el modelo de cuenta pública de Moonlight diseñado específicamente para satisfacer las necesidades de cumplimiento de esa relación. Concentrar la legitimidad regulatoria en un solo contraparte con licencia es una dependencia menos descentralizada que un protocolo sin un guardián institucional. Cualquiera puede ejecutar un nodo validador con suficiente DUSK en garantía. Nadie se convierte en el socio con licencia de NPEX solo por presentarse con capital, y esa asimetría es la forma real del intercambio.
Mi opinión sincera: la evidencia se inclina por ser parcialmente cierta más que falsa. La capa de consenso de Dusk se mantiene razonablemente descentralizada, pero la capa de cumplimiento que le da utilidad real se apoya en relaciones concentradas y con permisos, ya que ningún regulador licencia un conjunto anónimo de validadores. Eso no es una falla exclusiva de Dusk. Es más bien un límite estructural de cómo puede funcionar la financiación de RWA compatible en cualquier cadena ahora mismo. La descentralización total y el cumplimiento estricto no son completamente incompatibles aquí, pero claramente no están sentados en la misma capa del stack. La propuesta de Dusk ya concede parte de esto: su infraestructura está pensada para soportar flujos nativos de emisión para valores regulados una vez que las instituciones y los centros de negociación tengan autorización, y la autorización es una puerta con permisos, no una puerta descentralizada.
#dusk $DUSK @Dusk
1
2
13
123
·
--
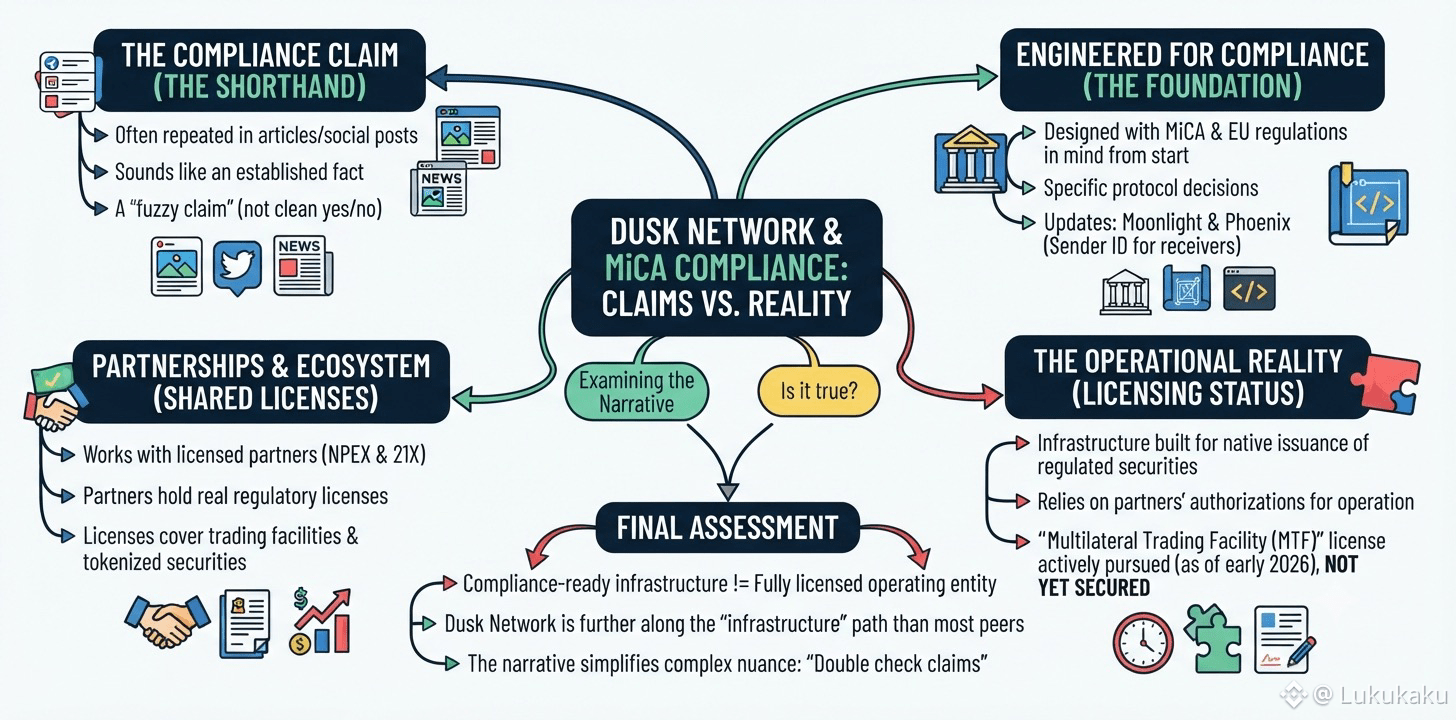
Cumple con MiCA. He visto que esa frase está asociada a Dusk Network a través de suficientes artículos y publicaciones en redes sociales que empieza a sonar como un hecho establecido en lugar de una afirmación que merezca ser examinada. Así que miré más de cerca y, la respuesta honesta es que es verdadera en algunos sentidos y exagerada en otros, lo que la convierte en un mejor ejemplo de una afirmación difusa que una respuesta de sí o no limpia.
Es justo decir que el protocolo de Dusk Network se diseñó con MiCA y la normativa europea de valores en mente desde el principio, hasta decisiones específicas como añadir Moonlight y actualizar Phoenix para que los remitentes puedan ser identificados por los receptores. También es justo decir que el proyecto trabaja con socios, NPEX y 21X, que tienen licencias regulatorias reales y activas que cubren instalaciones de negociación y mercados de valores tokenizados bajo marcos europeos. Lo que Dusk Network puede afirmar con más precisión es que se trata de infraestructura construida para llevar a cabo la emisión nativa de valores regulados una vez que una institución o sede específica ya tenga la autorización y el diseño del producto en su lugar; es una descripción más estrecha y honesta que una etiqueta genérica de cumplimiento. Su propia licencia de Multilateral Trading Facility se describió como que estaba siendo perseguida activamente, no obtenida, a principios de 2026, lo que significa que una parte importante de su situación regulatoria aún depende de licencias de socios en lugar de las propias.
No creo que esto haga que el relato de cumplimiento sea falso. La infraestructura lista para cumplir normativas y una entidad operativa totalmente licenciada son simplemente cosas distintas, y Dusk Network está genuinamente más avanzada en el primer camino que la mayoría de sus pares. Pero el resumen que la gente repite comprime ese matiz en algo más limpio que la realidad, y las afirmaciones más limpias suelen ser las que vale la pena comprobar dos veces antes de repetirlas tú mismo.
@Dusk_Foundation $DUSK #dusk
Cumple con MiCA. He visto que esa frase está asociada a Dusk Network a través de suficientes artículos y publicaciones en redes sociales que empieza a sonar como un hecho establecido en lugar de una afirmación que merezca ser examinada. Así que miré más de cerca y, la respuesta honesta es que es verdadera en algunos sentidos y exagerada en otros, lo que la convierte en un mejor ejemplo de una afirmación difusa que una respuesta de sí o no limpia.
Es justo decir que el protocolo de Dusk Network se diseñó con MiCA y la normativa europea de valores en mente desde el principio, hasta decisiones específicas como añadir Moonlight y actualizar Phoenix para que los remitentes puedan ser identificados por los receptores. También es justo decir que el proyecto trabaja con socios, NPEX y 21X, que tienen licencias regulatorias reales y activas que cubren instalaciones de negociación y mercados de valores tokenizados bajo marcos europeos. Lo que Dusk Network puede afirmar con más precisión es que se trata de infraestructura construida para llevar a cabo la emisión nativa de valores regulados una vez que una institución o sede específica ya tenga la autorización y el diseño del producto en su lugar; es una descripción más estrecha y honesta que una etiqueta genérica de cumplimiento. Su propia licencia de Multilateral Trading Facility se describió como que estaba siendo perseguida activamente, no obtenida, a principios de 2026, lo que significa que una parte importante de su situación regulatoria aún depende de licencias de socios en lugar de las propias.
No creo que esto haga que el relato de cumplimiento sea falso. La infraestructura lista para cumplir normativas y una entidad operativa totalmente licenciada son simplemente cosas distintas, y Dusk Network está genuinamente más avanzada en el primer camino que la mayoría de sus pares. Pero el resumen que la gente repite comprime ese matiz en algo más limpio que la realidad, y las afirmaciones más limpias suelen ser las que vale la pena comprobar dos veces antes de repetirlas tú mismo.
@Dusk $DUSK #dusk
1
6
95
·
--
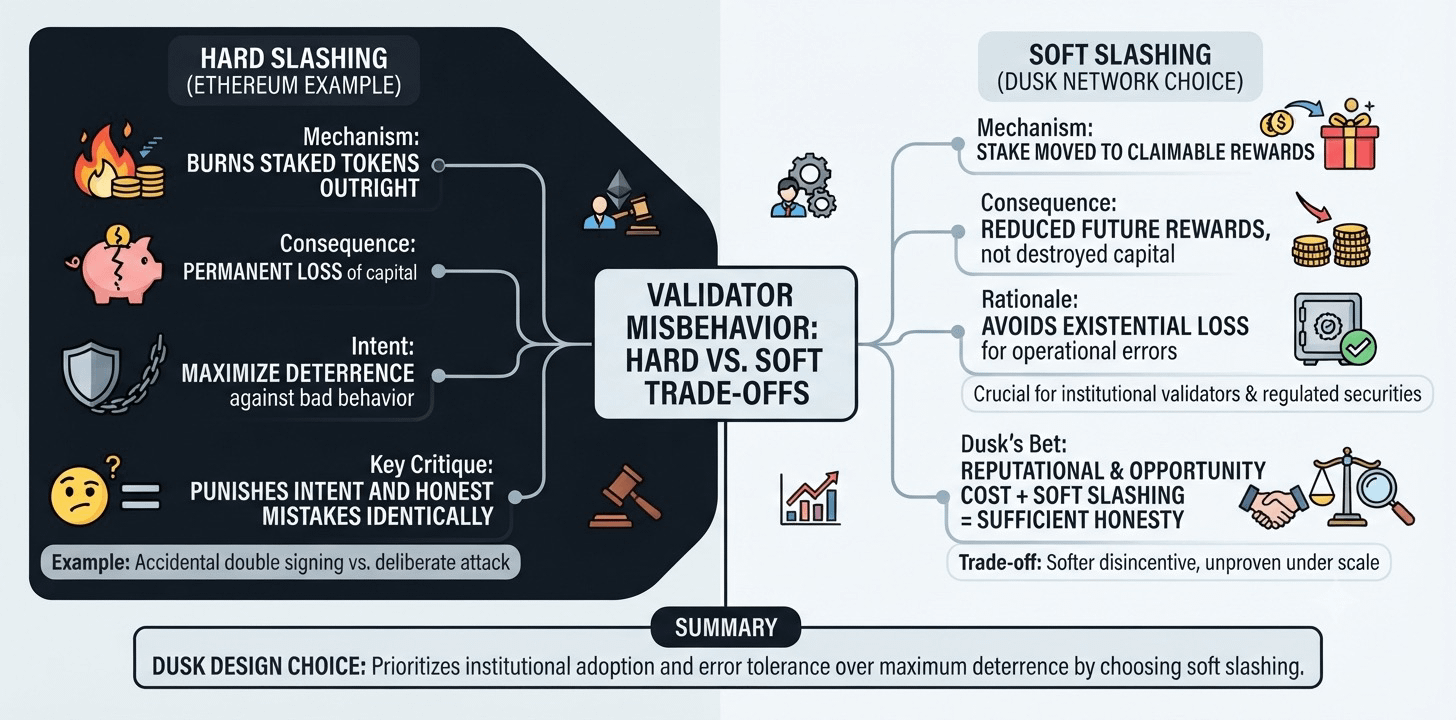
Las redes de prueba de participación necesitan una forma de castigar a los validadores que se comportan de manera indebida, y la decisión de diseño generalmente se reduce a cuánto dolor debería infligir ese castigo. El slashing duro quema una porción de los tokens apostados de un validador de manera directa, una pérdida permanente destinada a hacer que la mala conducta sea costosa en una forma que nada más logra con la misma eficacia. En cambio, el conjunto de validadores de Ethereum sí incluye slashing duro para las faltas más graves específicamente porque se consideró que el valor disuasorio justificaba el resultado más severo: un intercambio que el diseño de Dusk rechaza explícitamente. Dusk Network eligió un camino diferente: solo slashing suave, donde la participación del proveyedor que se comporta mal se transfiere a recompensas reclamables en lugar de destruirse.
La lógica detrás de esto merece tomarse en serio, en lugar de descartarla como si los validadores se pusieran demasiado fáciles. El slashing duro castiga la intención y los errores honestos de manera idéntica: un nodo mal configurado que firma doble por accidente pierde la misma cantidad apostada que un atacante que deliberadamente intenta romper el consenso. Esa distinción importa aún más cuando consideras lo que esta red espera eventualmente transportar: la emisión nativa para valores regulados, que solo se vuelve realidad una vez que emisores y centros aseguran su propia autorización, y los validadores institucionales probablemente no se inscribirán si un fallo honesto puede borrar su participación. El slashing suave elimina el beneficio económico de comportarse mal sin convertir un error operativo honesto en una pérdida existencial.
El intercambio también es igual de real en la dirección opuesta. La disuasión funciona en parte mediante el miedo a la pérdida permanente, y un validador que sabe que el peor caso reduce las recompensas futuras en lugar de destruir el capital enfrenta una disuasión más suave para tomar atajos en seguridad. Dusk apuesta a que la reputación y el costo de oportunidad, junto con el slashing suave, son suficientes para mantener honestos a los proveedores. Que esto se sostenga bajo presión adversarial real es una prueba a la que la red aún no se ha enfrentado a gran escala.
#dusk $DUSK @Dusk
2
80
·
--
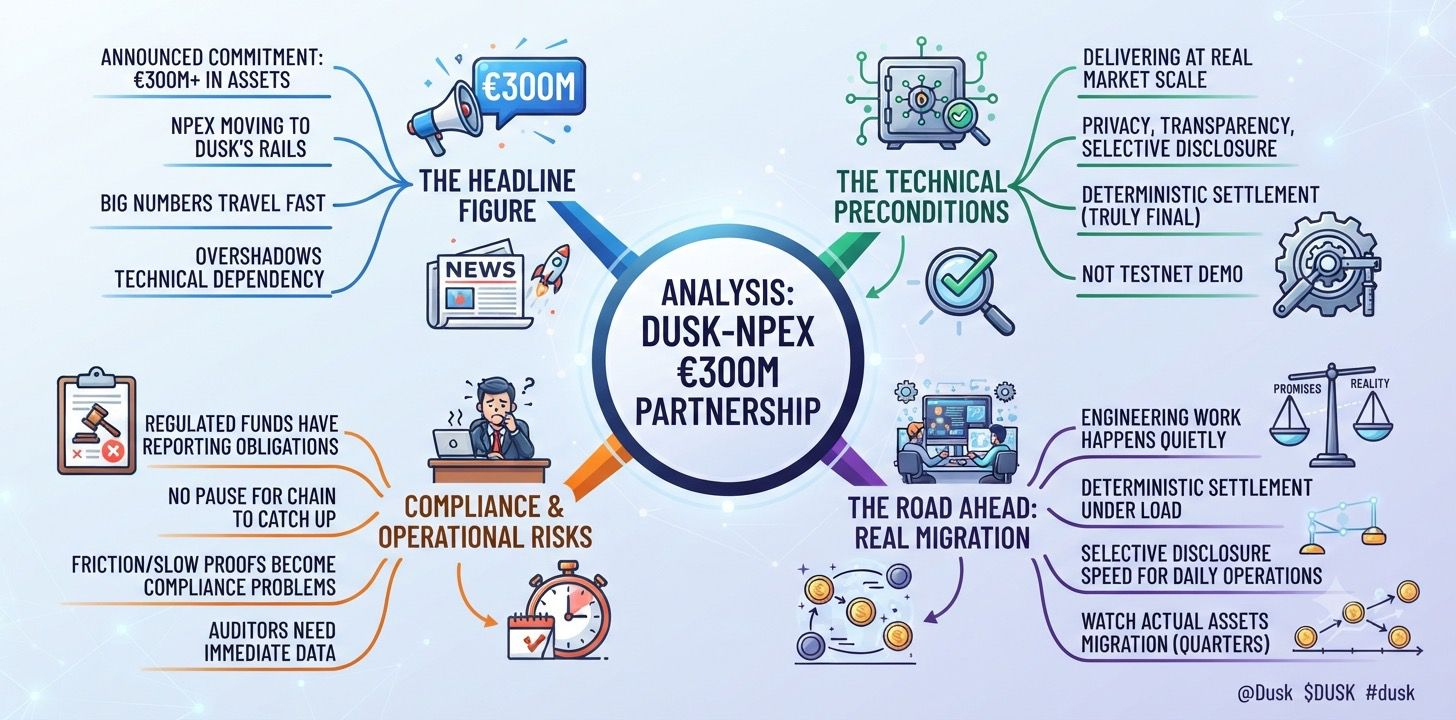
Los números grandes viajan más rápido que la infraestructura que hay detrás, y 300M € es exactamente el tipo de cifra que se repite en titulares mucho antes de que alguien verifique qué tendría que ser verdad para que llegue a ser real. La asociación de NPEX de Dusk Network lleva ese número, y vale la pena separar la cifra de la dependencia técnica que la sustenta, haciéndolo despacio en lugar de una sola vez.
NPEX se ha comprometido a mover más de 300M € en activos a través de las vías de Dusk. Ese compromiso depende por completo de que la capa base entregue realmente privacidad, transparencia, divulgación selectiva y liquidación determinista a la escala que requiere un mercado real de valores, no una demostración en testnet con un puñado de transacciones. Los fondos regulados y los bonos conllevan obligaciones de reporte que no se detienen mientras una cadena se pone al día técnicamente, y cualquier fricción, pruebas de divulgación lentas, una liquidación que no sea verdaderamente final, se convierte en un problema de cumplimiento para NPEX, no solo en una molestia técnica para Dusk. Un administrador de fondos no puede decirle a un auditor que la blockchain seguía terminando la generación de su prueba cuando ya había pasado el plazo de reporte.
Esta es la parte que la mayoría de la cobertura omite. El anuncio se lleva el titular. El trabajo de ingeniería de demostrar que la liquidación determinista funciona bajo carga real, o que la divulgación selectiva puede generar pruebas lo bastante rápido para las operaciones diarias de fondos, ocurre en silencio después y rara vez llega a tener su propio titular, aunque sea precisamente esa la parte que determina si 300M € aparece onchain o si, de forma silenciosa, termina siendo 30M € en un horizonte temporal más largo que el anunciado.
No estoy apostando en contra de Dusk aquí; simplemente me niego a tratar el número como si ya fuera real. Una capa de liquidación y divulgación bien construida es un requisito previo, no una garantía, y la forma honesta de seguir esta historia es observando cómo migran activos reales durante los próximos varios trimestres, no recitando la misma cifra cada vez que aparece.
#dusk $DUSK @Dusk_Foundation
Los números grandes viajan más rápido que la infraestructura que hay detrás, y 300M € es exactamente el tipo de cifra que se repite en titulares mucho antes de que alguien verifique qué tendría que ser verdad para que llegue a ser real. La asociación de NPEX de Dusk Network lleva ese número, y vale la pena separar la cifra de la dependencia técnica que la sustenta, haciéndolo despacio en lugar de una sola vez.
NPEX se ha comprometido a mover más de 300M € en activos a través de las vías de Dusk. Ese compromiso depende por completo de que la capa base entregue realmente privacidad, transparencia, divulgación selectiva y liquidación determinista a la escala que requiere un mercado real de valores, no una demostración en testnet con un puñado de transacciones. Los fondos regulados y los bonos conllevan obligaciones de reporte que no se detienen mientras una cadena se pone al día técnicamente, y cualquier fricción, pruebas de divulgación lentas, una liquidación que no sea verdaderamente final, se convierte en un problema de cumplimiento para NPEX, no solo en una molestia técnica para Dusk. Un administrador de fondos no puede decirle a un auditor que la blockchain seguía terminando la generación de su prueba cuando ya había pasado el plazo de reporte.
Esta es la parte que la mayoría de la cobertura omite. El anuncio se lleva el titular. El trabajo de ingeniería de demostrar que la liquidación determinista funciona bajo carga real, o que la divulgación selectiva puede generar pruebas lo bastante rápido para las operaciones diarias de fondos, ocurre en silencio después y rara vez llega a tener su propio titular, aunque sea precisamente esa la parte que determina si 300M € aparece onchain o si, de forma silenciosa, termina siendo 30M € en un horizonte temporal más largo que el anunciado.
No estoy apostando en contra de Dusk aquí; simplemente me niego a tratar el número como si ya fuera real. Una capa de liquidación y divulgación bien construida es un requisito previo, no una garantía, y la forma honesta de seguir esta historia es observando cómo migran activos reales durante los próximos varios trimestres, no recitando la misma cifra cada vez que aparece.
#dusk $DUSK @Dusk
2
112
·
--
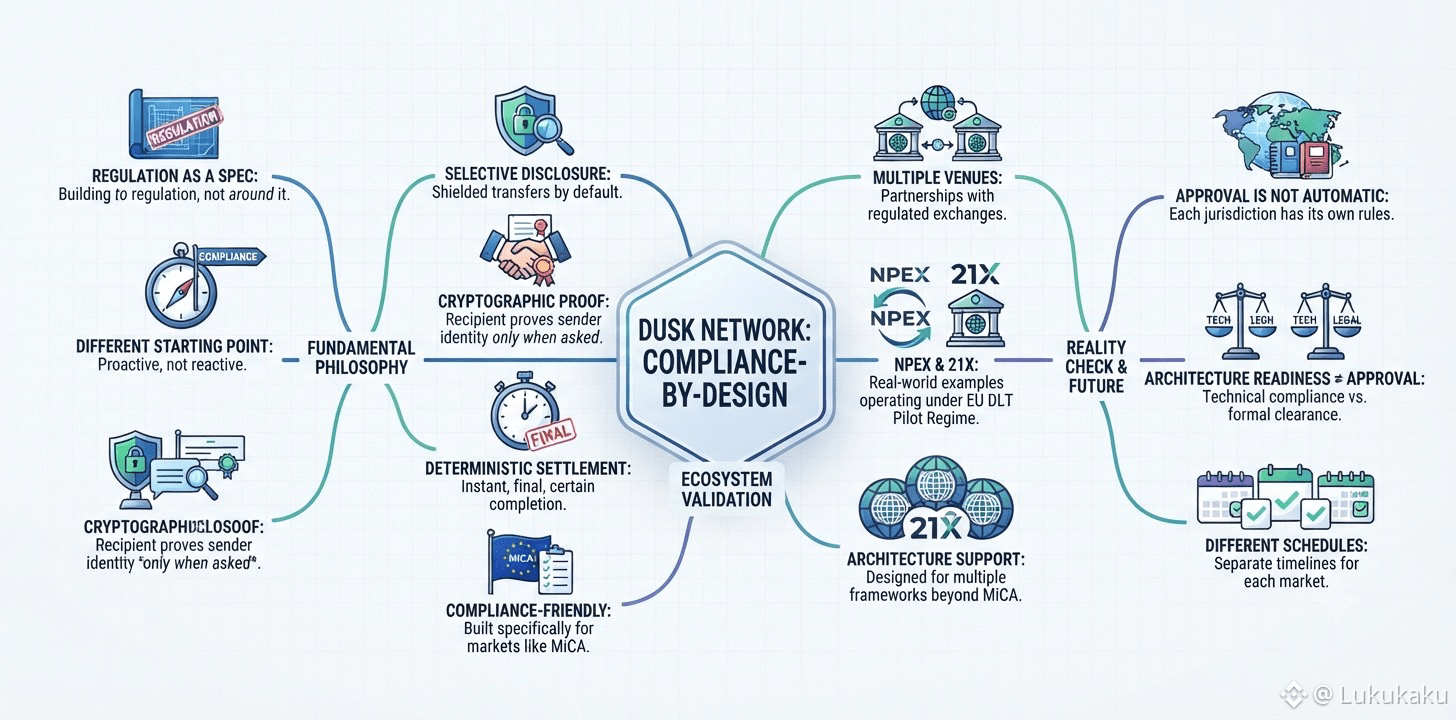
La regulación en cripto suele tratarse como un obstáculo para sortearla mediante el diseño. Dusk Network la considera, en cambio, una especificación para construir sobre ella, y ese punto de partida es significativamente diferente.
La divulgación selectiva es el mecanismo que lo hace posible en la práctica, no solo en el mensaje. Una transferencia con escudo en Dusk oculta por defecto al remitente y el importe de la vista pública, pero el destinatario puede demostrar criptográficamente quién le pagó cuando se lo solicitan, cumpliendo reglas como las regulaciones de viajes de la UE sin exponer la transacción a todos los que observan la cadena. Además, con la liquidación determinista, transacciones que alcanzan una finalización definitiva y cierta en lugar de una probabilidad que mejora lentamente, las piezas empiezan a parecerse a algo construido específicamente para mercados que operan bajo marcos como MiCA, en vez de una cadena de propósito general que espera que el cumplimiento salga bien más adelante.
Ese orden importa más de lo que se le reconoce. Adaptar el cumplimiento a una cadena transparente por defecto, o a una completamente privada, tiende a producir compromisos incómodos. Diseñar la divulgación selectiva en el protocolo base desde el principio es un problema de ingeniería más difícil al inicio, a cambio de menos compromisos dolorosos en el futuro.
NPEX no es el único entorno regulado en este panorama. Dusk también se ha conectado con 21X, un intercambio de activos digitales que opera bajo el Régimen Piloto de DLT de la UE, lo que sugiere que el diseño centrado en el cumplimiento no es una historia de una sola asociación, sino algo que la arquitectura está pensada para soportar en múltiples entornos regulados y, eventualmente, en múltiples marcos más allá de MiCA.
Nada de esto significa que la aprobación regulatoria sea automática o universal. MiCA cubre la UE. Otras jurisdicciones tienen sus propios marcos, sus propios reguladores, sus propios plazos, y la preparación de la arquitectura en el lado de Dusk no evita nada de eso. Estar construido para el cumplimiento y estar formalmente autorizado para ello en cada mercado que importa son dos hitos distintos, en dos cronogramas diferentes.
@Dusk_Foundation $DUSK #dusk
La regulación en cripto suele tratarse como un obstáculo para sortearla mediante el diseño. Dusk Network la considera, en cambio, una especificación para construir sobre ella, y ese punto de partida es significativamente diferente.
La divulgación selectiva es el mecanismo que lo hace posible en la práctica, no solo en el mensaje. Una transferencia con escudo en Dusk oculta por defecto al remitente y el importe de la vista pública, pero el destinatario puede demostrar criptográficamente quién le pagó cuando se lo solicitan, cumpliendo reglas como las regulaciones de viajes de la UE sin exponer la transacción a todos los que observan la cadena. Además, con la liquidación determinista, transacciones que alcanzan una finalización definitiva y cierta en lugar de una probabilidad que mejora lentamente, las piezas empiezan a parecerse a algo construido específicamente para mercados que operan bajo marcos como MiCA, en vez de una cadena de propósito general que espera que el cumplimiento salga bien más adelante.
Ese orden importa más de lo que se le reconoce. Adaptar el cumplimiento a una cadena transparente por defecto, o a una completamente privada, tiende a producir compromisos incómodos. Diseñar la divulgación selectiva en el protocolo base desde el principio es un problema de ingeniería más difícil al inicio, a cambio de menos compromisos dolorosos en el futuro.
NPEX no es el único entorno regulado en este panorama. Dusk también se ha conectado con 21X, un intercambio de activos digitales que opera bajo el Régimen Piloto de DLT de la UE, lo que sugiere que el diseño centrado en el cumplimiento no es una historia de una sola asociación, sino algo que la arquitectura está pensada para soportar en múltiples entornos regulados y, eventualmente, en múltiples marcos más allá de MiCA.
Nada de esto significa que la aprobación regulatoria sea automática o universal. MiCA cubre la UE. Otras jurisdicciones tienen sus propios marcos, sus propios reguladores, sus propios plazos, y la preparación de la arquitectura en el lado de Dusk no evita nada de eso. Estar construido para el cumplimiento y estar formalmente autorizado para ello en cada mercado que importa son dos hitos distintos, en dos cronogramas diferentes.
@Dusk $DUSK #dusk
88
·
--
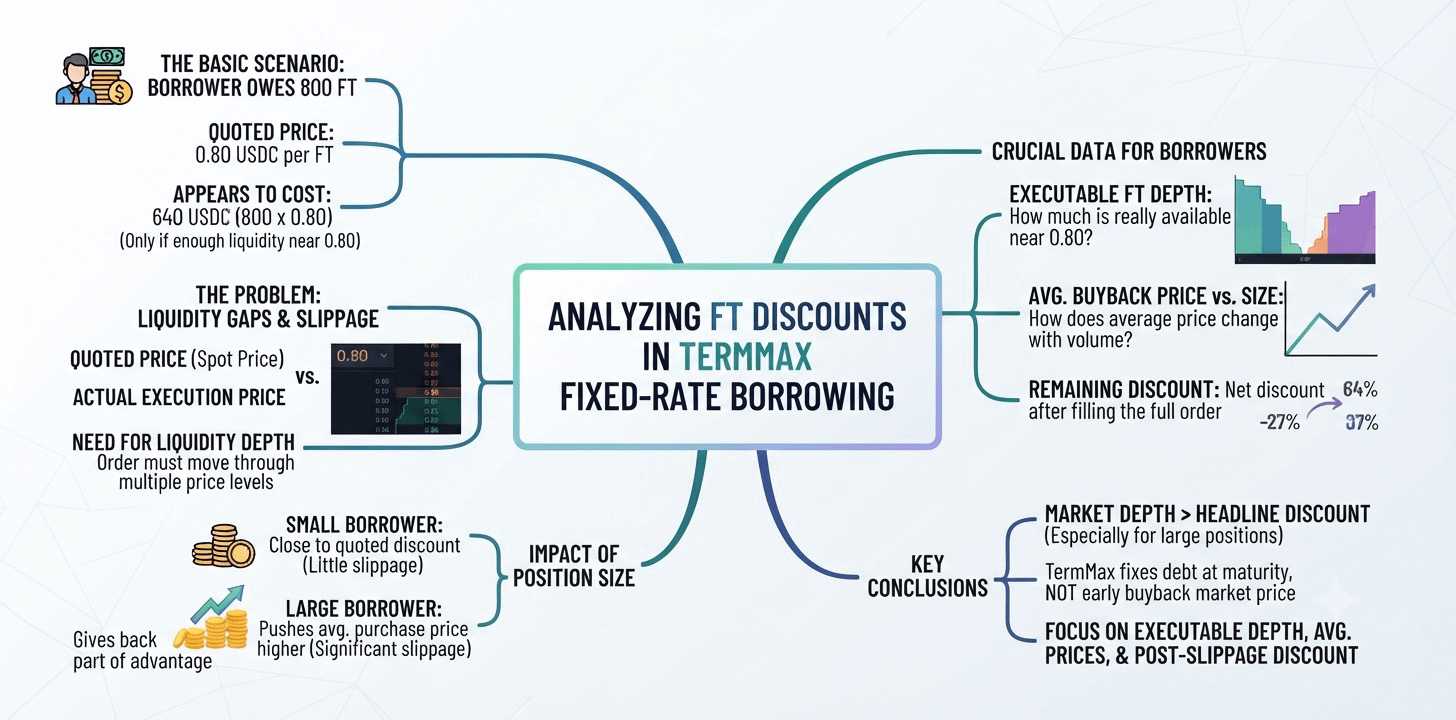
Un solo ejemplo de TermMax me hizo ver un poco diferente los descuentos de FT en sus mercados de préstamos a tasa fija.
Un prestatario podría deber 800 Tokens de Tasa Fija (FT). Si las FT cotizan a 0.80 USDC, comprar de nuevo la cantidad total parece costar 640 USDC.
Pero eso solo se cumple si hay suficientes FT disponibles cerca de 0.80.
El precio cotizado me indica dónde está operando el mercado. No me dice cuánto costaría realmente comprar 800 FT, especialmente si la orden tiene que atravesar varios niveles de liquidez.
Esa brecha importa más a medida que crece el tamaño de la posición. Un prestatario pequeño podría acercarse al descuento cotizado. Uno más grande podría empujar el precio de compra promedio hacia arriba y devolver parte de esa ventaja mediante el deslizamiento.
Lo que aún no sé es qué tan rápido sucede esto en los mercados de FT de TermMax.
Los datos útiles serían la profundidad detrás de la cotización: cuántas FT hay disponibles cerca de 0.80, cómo cambia el precio promedio de recompra con el tamaño y cuánto del descuento sobre el valor nominal permanece cuando se completa la orden completa.
Eso me dice más que el precio spot de FT por sí solo.
TermMax puede fijar lo que debe un prestatario al vencimiento. No puede fijar el precio que ofrecerá el mercado cuando ese prestatario intente recomprar la deuda antes de tiempo.
Para posiciones más grandes, la profundidad del mercado es más importante que el descuento principal.
Estoy observando la profundidad ejecutable de FT, los precios promedio de recompra a través de distintos tamaños de posición y cuánto del descuento sobrevive después del deslizamiento.
#termmax @termmax
Un solo ejemplo de TermMax me hizo ver un poco diferente los descuentos de FT en sus mercados de préstamos a tasa fija.
Un prestatario podría deber 800 Tokens de Tasa Fija (FT). Si las FT cotizan a 0.80 USDC, comprar de nuevo la cantidad total parece costar 640 USDC.
Pero eso solo se cumple si hay suficientes FT disponibles cerca de 0.80.
El precio cotizado me indica dónde está operando el mercado. No me dice cuánto costaría realmente comprar 800 FT, especialmente si la orden tiene que atravesar varios niveles de liquidez.
Esa brecha importa más a medida que crece el tamaño de la posición. Un prestatario pequeño podría acercarse al descuento cotizado. Uno más grande podría empujar el precio de compra promedio hacia arriba y devolver parte de esa ventaja mediante el deslizamiento.
Lo que aún no sé es qué tan rápido sucede esto en los mercados de FT de TermMax.
Los datos útiles serían la profundidad detrás de la cotización: cuántas FT hay disponibles cerca de 0.80, cómo cambia el precio promedio de recompra con el tamaño y cuánto del descuento sobre el valor nominal permanece cuando se completa la orden completa.
Eso me dice más que el precio spot de FT por sí solo.
TermMax puede fijar lo que debe un prestatario al vencimiento. No puede fijar el precio que ofrecerá el mercado cuando ese prestatario intente recomprar la deuda antes de tiempo.
Para posiciones más grandes, la profundidad del mercado es más importante que el descuento principal.
Estoy observando la profundidad ejecutable de FT, los precios promedio de recompra a través de distintos tamaños de posición y cuánto del descuento sobrevive después del deslizamiento.
#termmax @TermMax
1
2
81
·
--
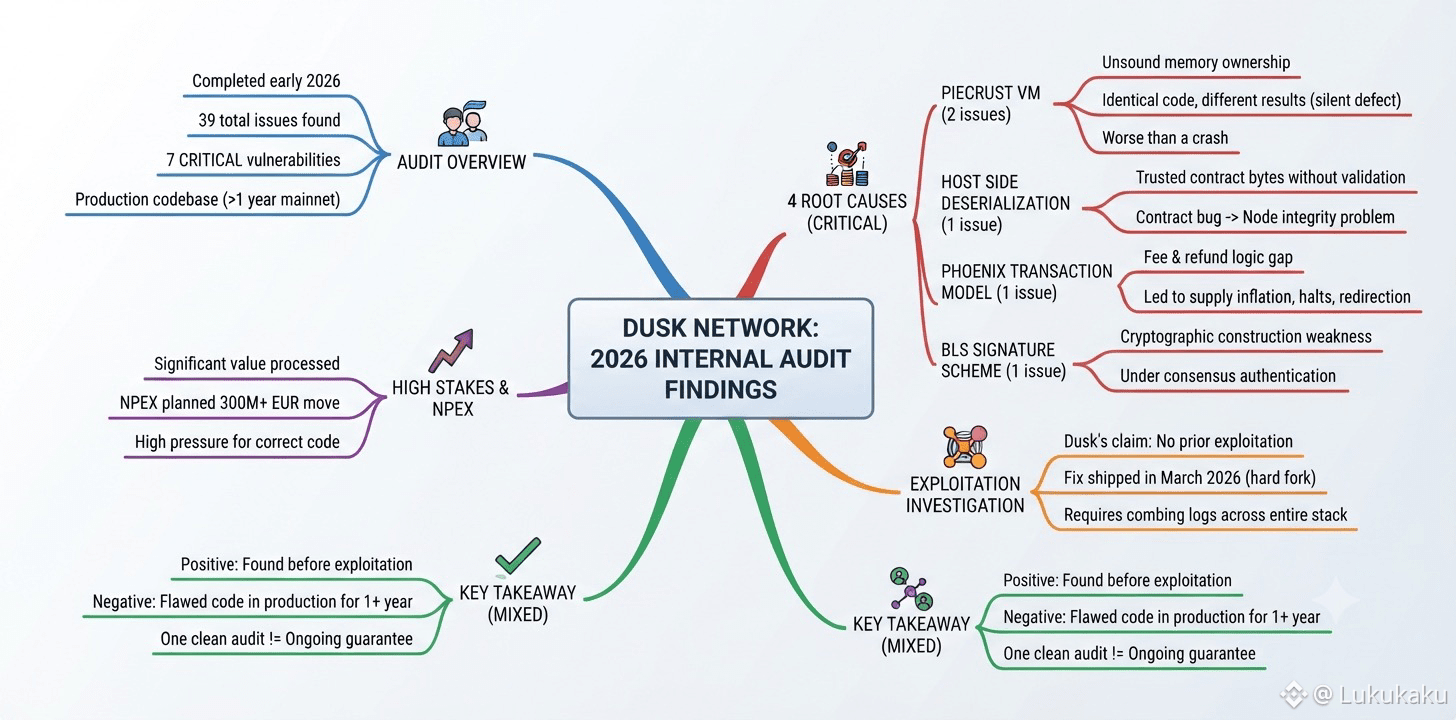
Un hecho incómodo es más útil que uno cómodo, así que aquí va un hecho incómodo sobre Dusk Network: una auditoría interna completada a principios de 2026 encontró 39 incidencias en su base de código de producción, siete de ellas críticas, más de un año después de que la mainnet ya estuviera procesando valor real.
Las cuatro causas raíz detrás de esos hallazgos críticos merecen nombrarse sin suavizar. Dos surgieron de una gestión de memoria no sólida en Piecrust, el sandbox de la máquina virtual, que podría permitir que dos nodos honestos ejecutaran el mismo código y calcularan silenciosamente resultados distintos; una categoría de defecto peor que un fallo, porque puede permanecer invisible. Una provino de una ruta de deserialización del lado del host que confiaba en bytes controlados por el contrato sin validarlos primero, convirtiendo un fallo a nivel de contrato en un problema de integridad del nodo. Otra estaba en cómo Phoenix, el modelo de transacciones protegidas, vinculaba su lógica de comisiones y reembolsos, una brecha que por sí sola abrió caminos hacia inflación de la oferta, paradas de la cadena y redirección de reembolsos al mismo tiempo. La última fue una debilidad de construcción criptográfica en el esquema de firmas BLS que se encuentra bajo la autenticación del consenso. Investigar explotaciones previas implicó revisar registros y evidencias a nivel de host en toda la pila, no solo comprobar un patrón de error en un historial de transacciones.
Dusk afirma que su propia investigación no encontró evidencia de que las siete fueran explotadas antes de que el arreglo se enviara como una bifurcación dura en marzo de 2026, su mayor lanzamiento desde el inicio. No tengo forma de confirmar independientemente esa afirmación, y nadie que lea esto tampoco, aunque con NPEX, por sí solo, planeando mover más de 300 millones de euros a este código, las apuestas para hacerlo bien nunca fueron pequeñas. Lo que sí puedo sacar de ello es algo más mezclado que una simple tranquilidad: detectarlo antes de la explotación fue un buen trabajo, pero también significa que un código tan determinante estuvo en producción durante más de un año con fallas que nadie había encontrado todavía. Una auditoría limpia es un hito. No es lo mismo que una garantía continua.
@Dusk_Foundation $DUSK #dusk
Un hecho incómodo es más útil que uno cómodo, así que aquí va un hecho incómodo sobre Dusk Network: una auditoría interna completada a principios de 2026 encontró 39 incidencias en su base de código de producción, siete de ellas críticas, más de un año después de que la mainnet ya estuviera procesando valor real.
Las cuatro causas raíz detrás de esos hallazgos críticos merecen nombrarse sin suavizar. Dos surgieron de una gestión de memoria no sólida en Piecrust, el sandbox de la máquina virtual, que podría permitir que dos nodos honestos ejecutaran el mismo código y calcularan silenciosamente resultados distintos; una categoría de defecto peor que un fallo, porque puede permanecer invisible. Una provino de una ruta de deserialización del lado del host que confiaba en bytes controlados por el contrato sin validarlos primero, convirtiendo un fallo a nivel de contrato en un problema de integridad del nodo. Otra estaba en cómo Phoenix, el modelo de transacciones protegidas, vinculaba su lógica de comisiones y reembolsos, una brecha que por sí sola abrió caminos hacia inflación de la oferta, paradas de la cadena y redirección de reembolsos al mismo tiempo. La última fue una debilidad de construcción criptográfica en el esquema de firmas BLS que se encuentra bajo la autenticación del consenso. Investigar explotaciones previas implicó revisar registros y evidencias a nivel de host en toda la pila, no solo comprobar un patrón de error en un historial de transacciones.
Dusk afirma que su propia investigación no encontró evidencia de que las siete fueran explotadas antes de que el arreglo se enviara como una bifurcación dura en marzo de 2026, su mayor lanzamiento desde el inicio. No tengo forma de confirmar independientemente esa afirmación, y nadie que lea esto tampoco, aunque con NPEX, por sí solo, planeando mover más de 300 millones de euros a este código, las apuestas para hacerlo bien nunca fueron pequeñas. Lo que sí puedo sacar de ello es algo más mezclado que una simple tranquilidad: detectarlo antes de la explotación fue un buen trabajo, pero también significa que un código tan determinante estuvo en producción durante más de un año con fallas que nadie había encontrado todavía. Una auditoría limpia es un hito. No es lo mismo que una garantía continua.
@Dusk $DUSK #dusk
1
83
·
--
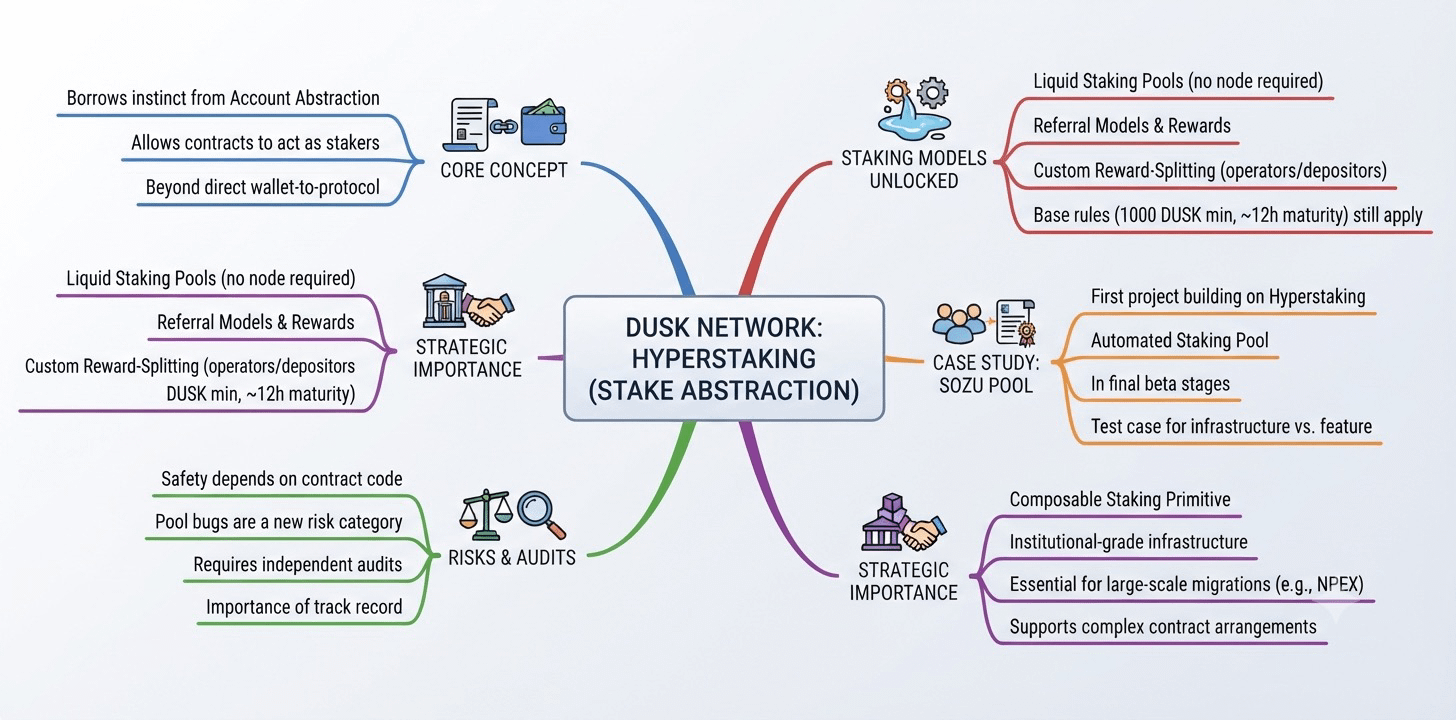
La abstracción de cuentas cambió la forma en que la gente piensa sobre las carteras en Ethereum, permitiendo que los contratos hagan cosas que antes solo podían hacer las cuentas de propietario externo. Dusk Network tomó esa intuición y la enfocó en el staking, y el resultado, Hyperstaking, abre modelos de staking que una interacción simple entre una cartera y un protocolo nunca podría.
Normalmente, el staking es una relación directa: una cartera bloquea DUSK, un nodo se ejecuta y las recompensas vuelven a esa cartera. Hyperstaking desbloquea pools de staking líquido donde los usuarios nunca ejecutan su propio nodo, modelos de referidos que recompensan a las personas por traer nuevos stakers y una división de recompensas personalizada entre operadores y depositantes. El mínimo de 1.000 DUSK y la madurez aproximada de 12 horas siguen aplicando a los contratos exactamente igual que a las personas.
Sozu es el primer proyecto que realmente construye sobre esto: está ejecutando un pool de staking automatizado actualmente en sus últimas etapas beta, permitiendo a los usuarios hacer staking de DUSK a través de un contrato sin tocar ellos mismos la infraestructura del nodo. Ese es el caso de prueba real para saber si Hyperstaking se convierte en infraestructura sobre la que otras personas construyen negocios, en lugar de ser una función que existe sobre todo en la documentación.
Al poner el staking detrás de un contrato, la seguridad de los fondos de un usuario ahora depende del código de ese contrato, no solo del protocolo base de Dusk Network. Un fallo en un pool de Hyperstaking es una categoría de riesgo distinta a la de un fallo en el contrato central de staking; solo se entiende completamente después de auditorías reales y de que estos contratos hayan mantenido un valor significativo durante un tiempo.
El staking componible como este es exactamente el tipo de infraestructura financiera que Dusk Network necesitará en mayor medida si planes como la migración de activos NPEX de 300 millones de euros o más se materializan, ya que las instituciones tienden a necesitar acuerdos a nivel de contrato, no solo carteras individuales.
El staking programable es un primitivo genuinamente útil. Yo querría que cualquier pool de Hyperstaking sea auditado de forma independiente antes de confiarle un tamaño serio.
@Dusk_Foundation line $DUSK #dusk
La abstracción de cuentas cambió la forma en que la gente piensa sobre las carteras en Ethereum, permitiendo que los contratos hagan cosas que antes solo podían hacer las cuentas de propietario externo. Dusk Network tomó esa intuición y la enfocó en el staking, y el resultado, Hyperstaking, abre modelos de staking que una interacción simple entre una cartera y un protocolo nunca podría.
Normalmente, el staking es una relación directa: una cartera bloquea DUSK, un nodo se ejecuta y las recompensas vuelven a esa cartera. Hyperstaking desbloquea pools de staking líquido donde los usuarios nunca ejecutan su propio nodo, modelos de referidos que recompensan a las personas por traer nuevos stakers y una división de recompensas personalizada entre operadores y depositantes. El mínimo de 1.000 DUSK y la madurez aproximada de 12 horas siguen aplicando a los contratos exactamente igual que a las personas.
Sozu es el primer proyecto que realmente construye sobre esto: está ejecutando un pool de staking automatizado actualmente en sus últimas etapas beta, permitiendo a los usuarios hacer staking de DUSK a través de un contrato sin tocar ellos mismos la infraestructura del nodo. Ese es el caso de prueba real para saber si Hyperstaking se convierte en infraestructura sobre la que otras personas construyen negocios, en lugar de ser una función que existe sobre todo en la documentación.
Al poner el staking detrás de un contrato, la seguridad de los fondos de un usuario ahora depende del código de ese contrato, no solo del protocolo base de Dusk Network. Un fallo en un pool de Hyperstaking es una categoría de riesgo distinta a la de un fallo en el contrato central de staking; solo se entiende completamente después de auditorías reales y de que estos contratos hayan mantenido un valor significativo durante un tiempo.
El staking componible como este es exactamente el tipo de infraestructura financiera que Dusk Network necesitará en mayor medida si planes como la migración de activos NPEX de 300 millones de euros o más se materializan, ya que las instituciones tienden a necesitar acuerdos a nivel de contrato, no solo carteras individuales.
El staking programable es un primitivo genuinamente útil. Yo querría que cualquier pool de Hyperstaking sea auditado de forma independiente antes de confiarle un tamaño serio.
@Dusk line $DUSK #dusk
1
62
·
--
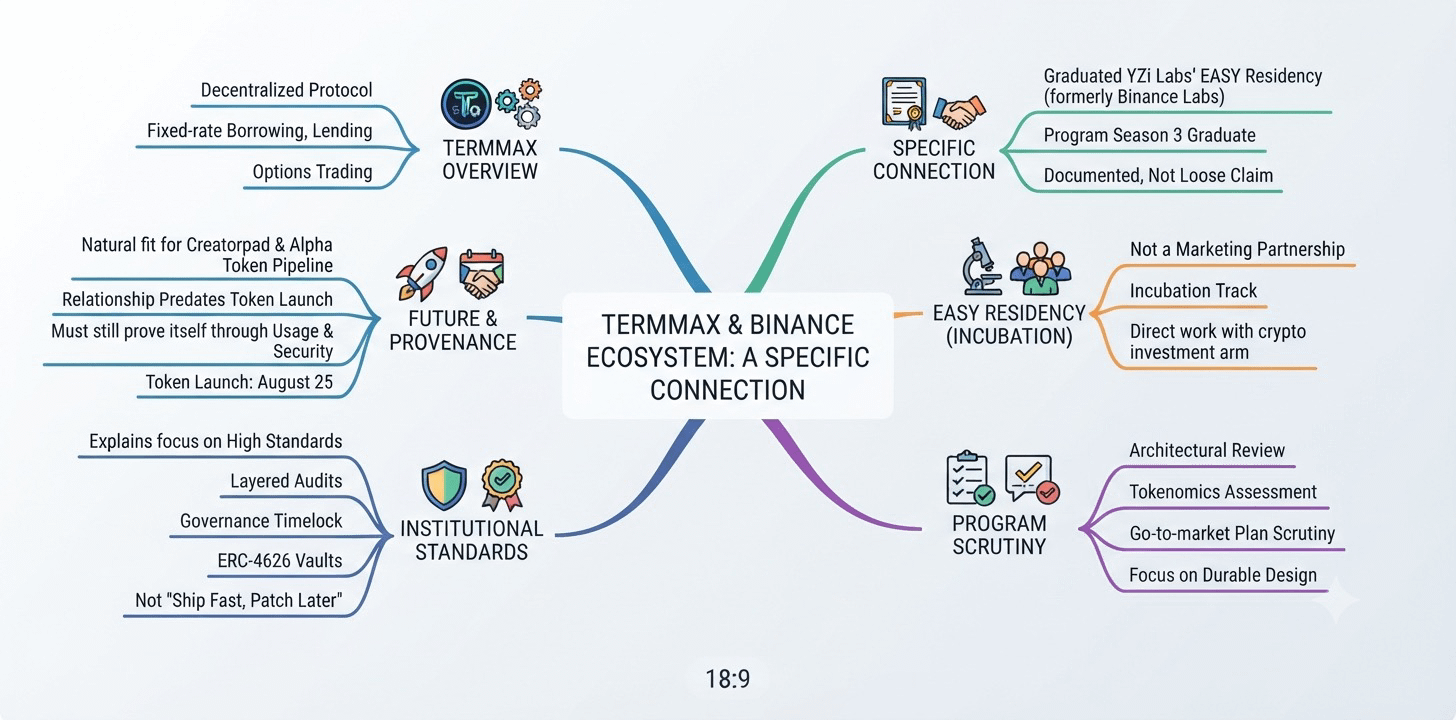
Muchos proyectos afirman de manera vaga una conexión con el ecosistema de Binance. TermMax, un protocolo descentralizado que abarca préstamos, operaciones de lending y trading de opciones a tasa fija, tiene una conexión específica y documentada: se graduó del programa EASY Residency de YZi Labs, anteriormente conocido como Binance Labs, durante la tercera temporada de ese programa.
La EASY Residency no es una asociación de marketing. Es una vía de incubación en la que equipos en etapas tempranas trabajan directamente con uno de los brazos de inversión cripto más activos de la industria, recibiendo un escrutinio sobre su arquitectura técnica, tokenomics y plan de go-to-market antes de ser considerados graduados y no solo solicitantes. Para TermMax, pasar por ese proceso significa que su modelo de tres tokens, su sistema de bóveda (vault) y de curador, y su motor de emparejamiento a tasa fija fueron revisados por personas cuyo trabajo es separar el diseño de protocolo duradero de proyectos que “lucen bien” en una presentación, pero no resisten el uso real.
Creo que esto importa más por lo que explica que por lo que promete. Ayuda a explicar por qué TermMax ha construido de forma constante hacia estándares de nivel institucional, auditorías superpuestas sobre auditorías, un timelock de gobernanza documentado, bóvedas compatibles con ERC-4626, en lugar de entregar rápido y parchear después como aún hacen muchos proyectos DeFi. También ayuda a explicar la afinidad natural de ejecutar esta campaña Creatorpad y lanzar específicamente TermMax Alpha para servir al propio pipeline de tokens Alpha de Binance. Esto no es TermMax adhiriéndose oportunistamente al ecosistema de Binance. La relación existe desde antes que el token en absoluto.
Nada de esto debe leerse como un respaldo a resultados de inversión. Graduarse de un programa de incubación significa que un equipo superó un umbral específico en un momento específico, no que cada decisión posterior sea correcta. TermMax aún tiene que demostrar su valía de la misma forma que cualquier protocolo: mediante el uso, mediante la seguridad y, ahora, mediante cómo se desarrolla realmente su lanzamiento de token a partir del 25 de agosto.
@termmax #TermMax
Muchos proyectos afirman de manera vaga una conexión con el ecosistema de Binance. TermMax, un protocolo descentralizado que abarca préstamos, operaciones de lending y trading de opciones a tasa fija, tiene una conexión específica y documentada: se graduó del programa EASY Residency de YZi Labs, anteriormente conocido como Binance Labs, durante la tercera temporada de ese programa.
La EASY Residency no es una asociación de marketing. Es una vía de incubación en la que equipos en etapas tempranas trabajan directamente con uno de los brazos de inversión cripto más activos de la industria, recibiendo un escrutinio sobre su arquitectura técnica, tokenomics y plan de go-to-market antes de ser considerados graduados y no solo solicitantes. Para TermMax, pasar por ese proceso significa que su modelo de tres tokens, su sistema de bóveda (vault) y de curador, y su motor de emparejamiento a tasa fija fueron revisados por personas cuyo trabajo es separar el diseño de protocolo duradero de proyectos que “lucen bien” en una presentación, pero no resisten el uso real.
Creo que esto importa más por lo que explica que por lo que promete. Ayuda a explicar por qué TermMax ha construido de forma constante hacia estándares de nivel institucional, auditorías superpuestas sobre auditorías, un timelock de gobernanza documentado, bóvedas compatibles con ERC-4626, en lugar de entregar rápido y parchear después como aún hacen muchos proyectos DeFi. También ayuda a explicar la afinidad natural de ejecutar esta campaña Creatorpad y lanzar específicamente TermMax Alpha para servir al propio pipeline de tokens Alpha de Binance. Esto no es TermMax adhiriéndose oportunistamente al ecosistema de Binance. La relación existe desde antes que el token en absoluto.
Nada de esto debe leerse como un respaldo a resultados de inversión. Graduarse de un programa de incubación significa que un equipo superó un umbral específico en un momento específico, no que cada decisión posterior sea correcta. TermMax aún tiene que demostrar su valía de la misma forma que cualquier protocolo: mediante el uso, mediante la seguridad y, ahora, mediante cómo se desarrolla realmente su lanzamiento de token a partir del 25 de agosto.
@TermMax #TermMax
83
·
--
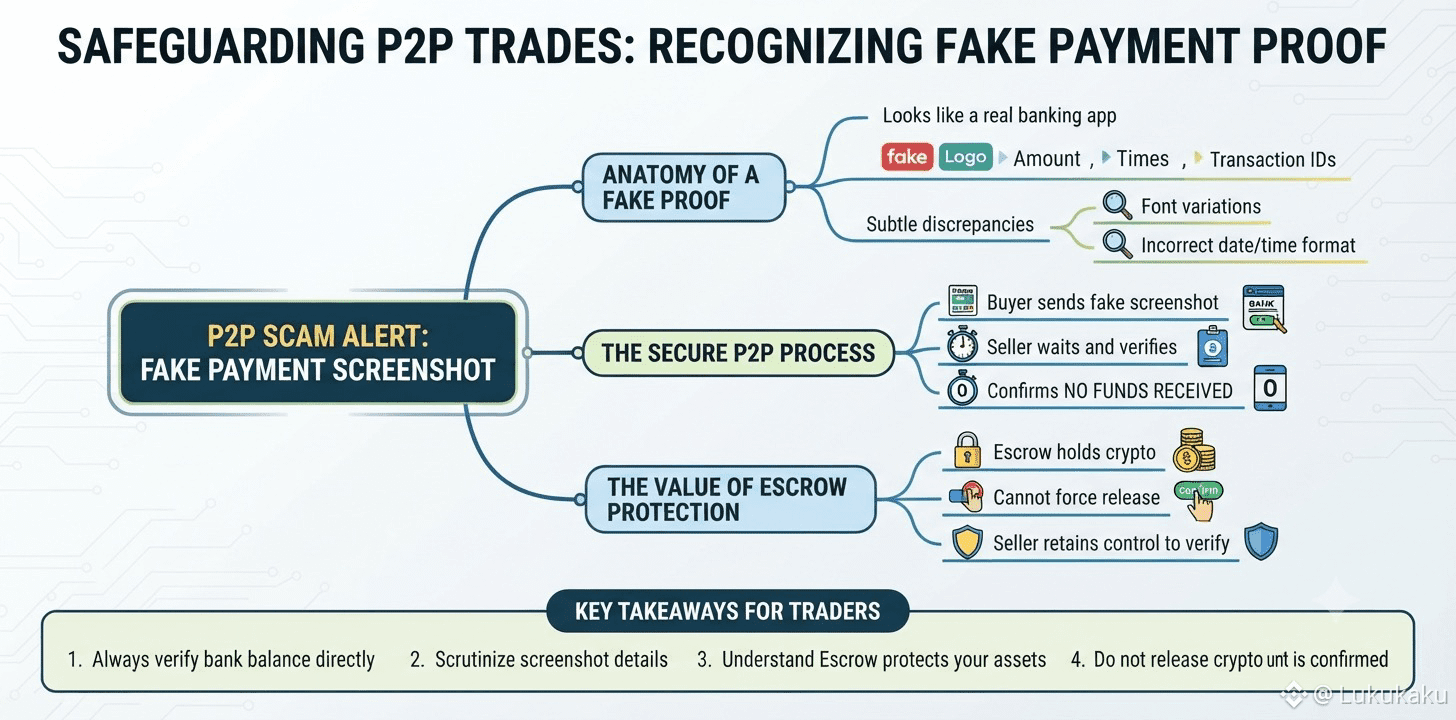
Las artimañas de falsificar capturas de pantalla de una confirmación de transferencia son una de las tácticas que he presenciado cuando operaba en Binance P2P, y quiero compartirlas para que los recién llegados puedan estar más alerta.
El comprador me envió una captura que se veía muy parecida a la interfaz real de una aplicación bancaria, con todos los logotipos, el importe, la hora e incluso el código de transacción. A simple vista, es difícil detectar que la imagen haya sido editada. Sin embargo, cuando presté atención con más detenimiento, noté que la tipografía con la que se mostraba el importe era un poco diferente respecto a las capturas reales que yo había visto antes desde ese mismo banco, y el formato de la hora tampoco coincidía por completo con los estándares habituales.
Aunque tenía sospechas, no decidí basándome en sensaciones; esperé a poder verificar directamente en la aplicación bancaria y confirmar si el saldo había cambiado. El resultado fue exactamente el que había previsto: no se transfirió ningún dinero a mi cuenta.
Ahí fue cuando realmente comprendí el valor del mecanismo de garantía (escrow) en Binance P2P. Por muy sofisticado que sea el comprador al falsificar las pruebas de pago, no puede obligar al sistema automático a liberar el cripto si yo no presiono activamente ese botón. La garantía no solo me protege a nivel técnico, sino que también me da tiempo y control para verificar antes de tomar la decisión final.
Para quienes están empezando a operar en Binance P2P, a menudo les recomiendo dedicar unos segundos extra para observar cuidadosamente el tipo de letra y la distribución en cualquier imagen que se les envíe, aunque esto sea solo una medida adicional de precaución y no sustituye la verificación por cuenta propia de la aplicación de su banco.
@Binance_Vietnam #BinanceP2PAnToan
Las artimañas de falsificar capturas de pantalla de una confirmación de transferencia son una de las tácticas que he presenciado cuando operaba en Binance P2P, y quiero compartirlas para que los recién llegados puedan estar más alerta.
El comprador me envió una captura que se veía muy parecida a la interfaz real de una aplicación bancaria, con todos los logotipos, el importe, la hora e incluso el código de transacción. A simple vista, es difícil detectar que la imagen haya sido editada. Sin embargo, cuando presté atención con más detenimiento, noté que la tipografía con la que se mostraba el importe era un poco diferente respecto a las capturas reales que yo había visto antes desde ese mismo banco, y el formato de la hora tampoco coincidía por completo con los estándares habituales.
Aunque tenía sospechas, no decidí basándome en sensaciones; esperé a poder verificar directamente en la aplicación bancaria y confirmar si el saldo había cambiado. El resultado fue exactamente el que había previsto: no se transfirió ningún dinero a mi cuenta.
Ahí fue cuando realmente comprendí el valor del mecanismo de garantía (escrow) en Binance P2P. Por muy sofisticado que sea el comprador al falsificar las pruebas de pago, no puede obligar al sistema automático a liberar el cripto si yo no presiono activamente ese botón. La garantía no solo me protege a nivel técnico, sino que también me da tiempo y control para verificar antes de tomar la decisión final.
Para quienes están empezando a operar en Binance P2P, a menudo les recomiendo dedicar unos segundos extra para observar cuidadosamente el tipo de letra y la distribución en cualquier imagen que se les envíe, aunque esto sea solo una medida adicional de precaución y no sustituye la verificación por cuenta propia de la aplicación de su banco.
@Binance Vietnam #BinanceP2PAnToan
276
·
--
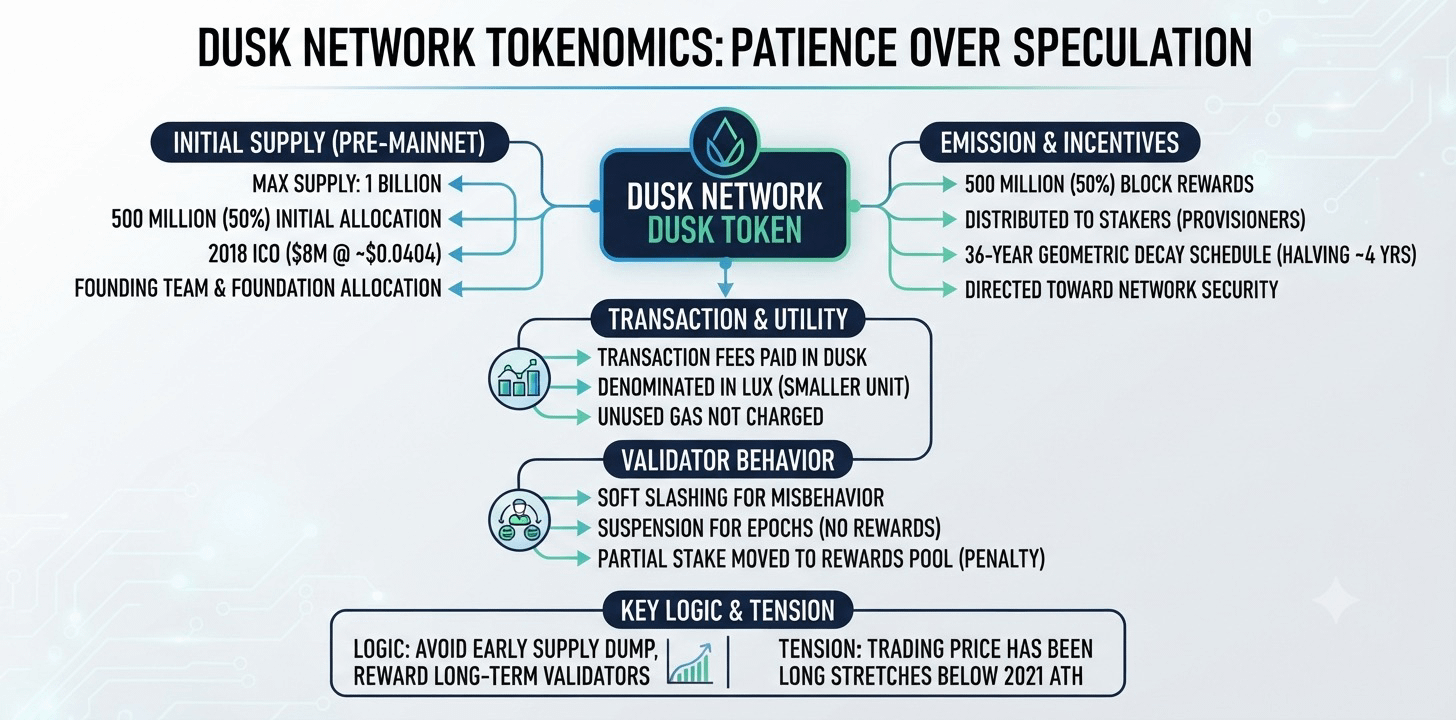
Un token con un límite de suministro fijo suena simple hasta que realmente lees cómo está estructurada la emisión. La tokenómica de Dusk Network premia la paciencia frente a la especulación, y creo que esa decisión de diseño explica mucho sobre a quién está construyendo el proyecto.
DUSK tiene un suministro máximo de 1.000 millones de tokens. La mitad de eso, 500 millones, existía antes del lanzamiento de la mainnet a través de la ICO inicial de 2018, que recaudó aproximadamente 8 millones de dólares a unos 0,0404 dólares por token, además de asignaciones reservadas para el equipo fundador y la fundación que respalda el desarrollo continuo. Los 500 millones restantes se emiten a los stakers como recompensas de bloque, distribuidas proporcionalmente a los provisioners que realmente participaron en producir y ratificar cada bloque durante un período de 36 años, siguiendo un calendario de decaimiento geométrico que reduce a la mitad la tasa de emisión aproximadamente cada 4 años. Es similar en espíritu al ciclo de halving de Bitcoin, pero extendido a un horizonte mucho más largo y dirigido por completo a la seguridad de la red en lugar de ser una recompensa minera amplia. Las comisiones de transacción también se pagan en DUSK, y se denominan en una unidad más pequeña llamada LUX, y el gas no utilizado de una transacción nunca se cobra. Los validadores que se porten mal enfrentan un slashing “suave” en lugar de una quema total: un provisioner puede suspenderse por uno o más epochs sin recompensas, o ser penalizado al mover una parte del stake al fondo de recompensas reclamables.
La lógica de extender las emisiones hasta tan lejos es evitar volcar grandes cantidades de nuevo suministro al mercado al principio, favoreciendo una curva que sigue recompensando a los validadores durante décadas.
Aquí está la tensión con la que vale la pena sentarse con honestidad. DUSK ya ha pasado largos tramos cotizando muy por debajo de su máximo histórico de 2021.
DUSK es tanto el token de gas como el incentivo de seguridad a largo plazo detrás de todo esto.
@Dusk_Foundation $DUSK #dusk
Un token con un límite de suministro fijo suena simple hasta que realmente lees cómo está estructurada la emisión. La tokenómica de Dusk Network premia la paciencia frente a la especulación, y creo que esa decisión de diseño explica mucho sobre a quién está construyendo el proyecto.
DUSK tiene un suministro máximo de 1.000 millones de tokens. La mitad de eso, 500 millones, existía antes del lanzamiento de la mainnet a través de la ICO inicial de 2018, que recaudó aproximadamente 8 millones de dólares a unos 0,0404 dólares por token, además de asignaciones reservadas para el equipo fundador y la fundación que respalda el desarrollo continuo. Los 500 millones restantes se emiten a los stakers como recompensas de bloque, distribuidas proporcionalmente a los provisioners que realmente participaron en producir y ratificar cada bloque durante un período de 36 años, siguiendo un calendario de decaimiento geométrico que reduce a la mitad la tasa de emisión aproximadamente cada 4 años. Es similar en espíritu al ciclo de halving de Bitcoin, pero extendido a un horizonte mucho más largo y dirigido por completo a la seguridad de la red en lugar de ser una recompensa minera amplia. Las comisiones de transacción también se pagan en DUSK, y se denominan en una unidad más pequeña llamada LUX, y el gas no utilizado de una transacción nunca se cobra. Los validadores que se porten mal enfrentan un slashing “suave” en lugar de una quema total: un provisioner puede suspenderse por uno o más epochs sin recompensas, o ser penalizado al mover una parte del stake al fondo de recompensas reclamables.
La lógica de extender las emisiones hasta tan lejos es evitar volcar grandes cantidades de nuevo suministro al mercado al principio, favoreciendo una curva que sigue recompensando a los validadores durante décadas.
Aquí está la tensión con la que vale la pena sentarse con honestidad. DUSK ya ha pasado largos tramos cotizando muy por debajo de su máximo histórico de 2021.
DUSK es tanto el token de gas como el incentivo de seguridad a largo plazo detrás de todo esto.
@Dusk $DUSK #dusk
55
·
--
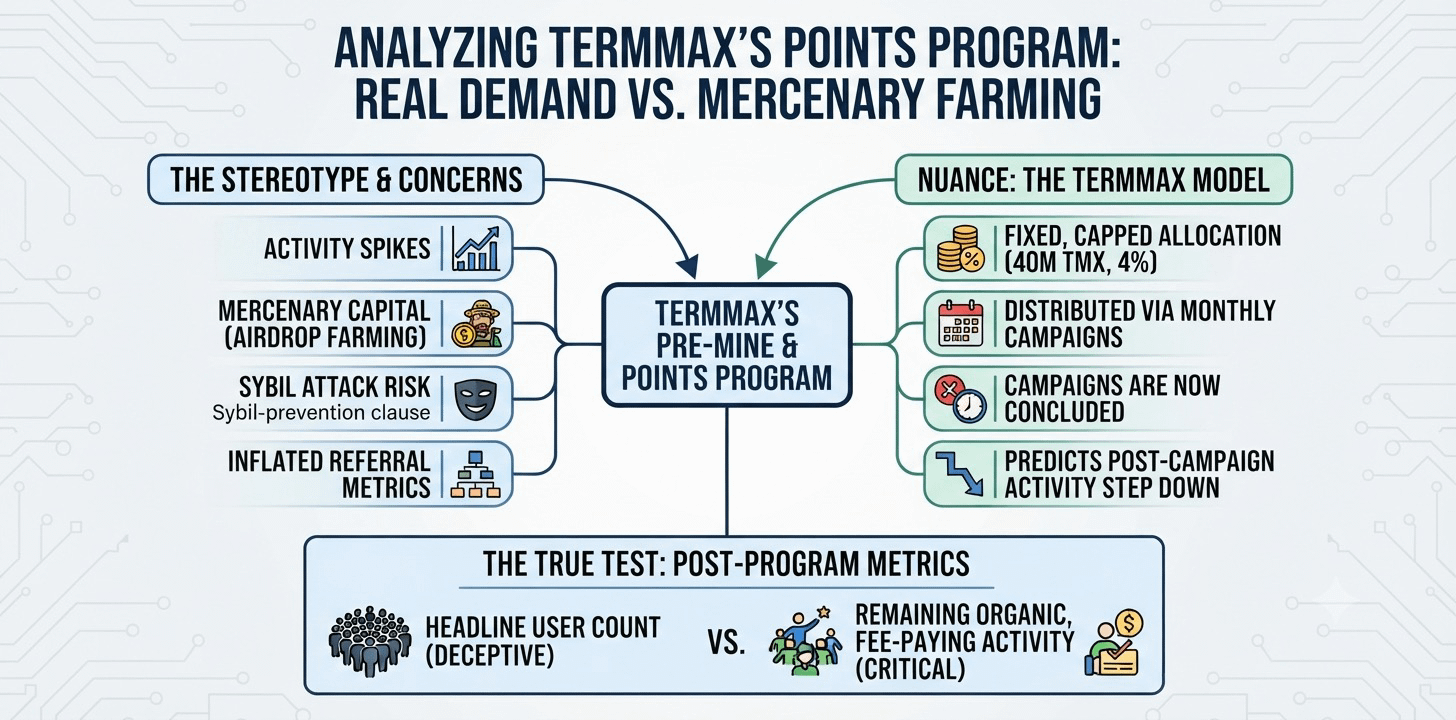
Todo protocolo DeFi que ejecuta un programa de puntos eventualmente tiene que responder la misma pregunta incómoda: ¿cuánto de esta actividad es demanda real y cuánto es capital mercenario cultivando tokens futuros? Las propias cifras de TermMax —más de 1 millón de usuarios, 837,000 carteras registradas y un pico reportado de 170,000 usuarios activos diarios en más de 100 mercados— invitan exactamente a ese escrutinio, porque se construyeron sustancialmente durante una fase de pre-mine diseñada explícitamente para recompensar la participación antes de que TMX existiera como token negociable.
El estereotipo está bien ganado en toda la categoría. Los programas de puntos producen picos de actividad de forma fiable que se desmoronan en el momento en que se detienen las recompensas, porque una parte importante de ese volumen nunca se trató del producto, sino de posicionarse para un airdrop. La documentación del propio leaderboard de TermMax incluso incluye una cláusula de prevención de Sybil que reserva el derecho de revocar retroactivamente recompensas de la actividad Sybil detectada; lo cual, por sí mismo, es una admisión de que la participación cultivada y no orgánica era una preocupación en tiempo real que merecía defensas desde el principio. Un sistema de referidos escalonado, superpuesto a lo anterior, que recompensa a los usuarios por traer referidos activos, añade otro mecanismo que puede inflar las cifras principales sin necesariamente reflejar una convicción orgánica más profunda en el producto.
Aquí es donde creo que la imagen se vuelve más matizada que lo que permite el estereotipo. A diferencia de un protocolo que paga emisiones inflacionarias de manera indefinida, el pre-mine de TermMax fue una asignación fija y con tope: 40 millones de TMX, el 4% del suministro total, distribuida una sola vez mediante campañas mensuales y luego finalizada para siempre. La actividad generada únicamente para cultivar un programa que ya concluyó, en teoría, debería reflejarse como una disminución en el uso ahora, en lugar de convertirse en un nivel permanente sostenido por recompensas continuas. Si esa disminución realmente ocurrió y cuánto de la actividad de pago real permanece debajo, es el dato que vale la pena comprobar directamente, en vez de asumirlo solo a partir del recuento de usuarios de la portada.
@termmax #TermMax
Todo protocolo DeFi que ejecuta un programa de puntos eventualmente tiene que responder la misma pregunta incómoda: ¿cuánto de esta actividad es demanda real y cuánto es capital mercenario cultivando tokens futuros? Las propias cifras de TermMax —más de 1 millón de usuarios, 837,000 carteras registradas y un pico reportado de 170,000 usuarios activos diarios en más de 100 mercados— invitan exactamente a ese escrutinio, porque se construyeron sustancialmente durante una fase de pre-mine diseñada explícitamente para recompensar la participación antes de que TMX existiera como token negociable.
El estereotipo está bien ganado en toda la categoría. Los programas de puntos producen picos de actividad de forma fiable que se desmoronan en el momento en que se detienen las recompensas, porque una parte importante de ese volumen nunca se trató del producto, sino de posicionarse para un airdrop. La documentación del propio leaderboard de TermMax incluso incluye una cláusula de prevención de Sybil que reserva el derecho de revocar retroactivamente recompensas de la actividad Sybil detectada; lo cual, por sí mismo, es una admisión de que la participación cultivada y no orgánica era una preocupación en tiempo real que merecía defensas desde el principio. Un sistema de referidos escalonado, superpuesto a lo anterior, que recompensa a los usuarios por traer referidos activos, añade otro mecanismo que puede inflar las cifras principales sin necesariamente reflejar una convicción orgánica más profunda en el producto.
Aquí es donde creo que la imagen se vuelve más matizada que lo que permite el estereotipo. A diferencia de un protocolo que paga emisiones inflacionarias de manera indefinida, el pre-mine de TermMax fue una asignación fija y con tope: 40 millones de TMX, el 4% del suministro total, distribuida una sola vez mediante campañas mensuales y luego finalizada para siempre. La actividad generada únicamente para cultivar un programa que ya concluyó, en teoría, debería reflejarse como una disminución en el uso ahora, en lugar de convertirse en un nivel permanente sostenido por recompensas continuas. Si esa disminución realmente ocurrió y cuánto de la actividad de pago real permanece debajo, es el dato que vale la pena comprobar directamente, en vez de asumirlo solo a partir del recuento de usuarios de la portada.
@TermMax #TermMax
1
1
110
·
--
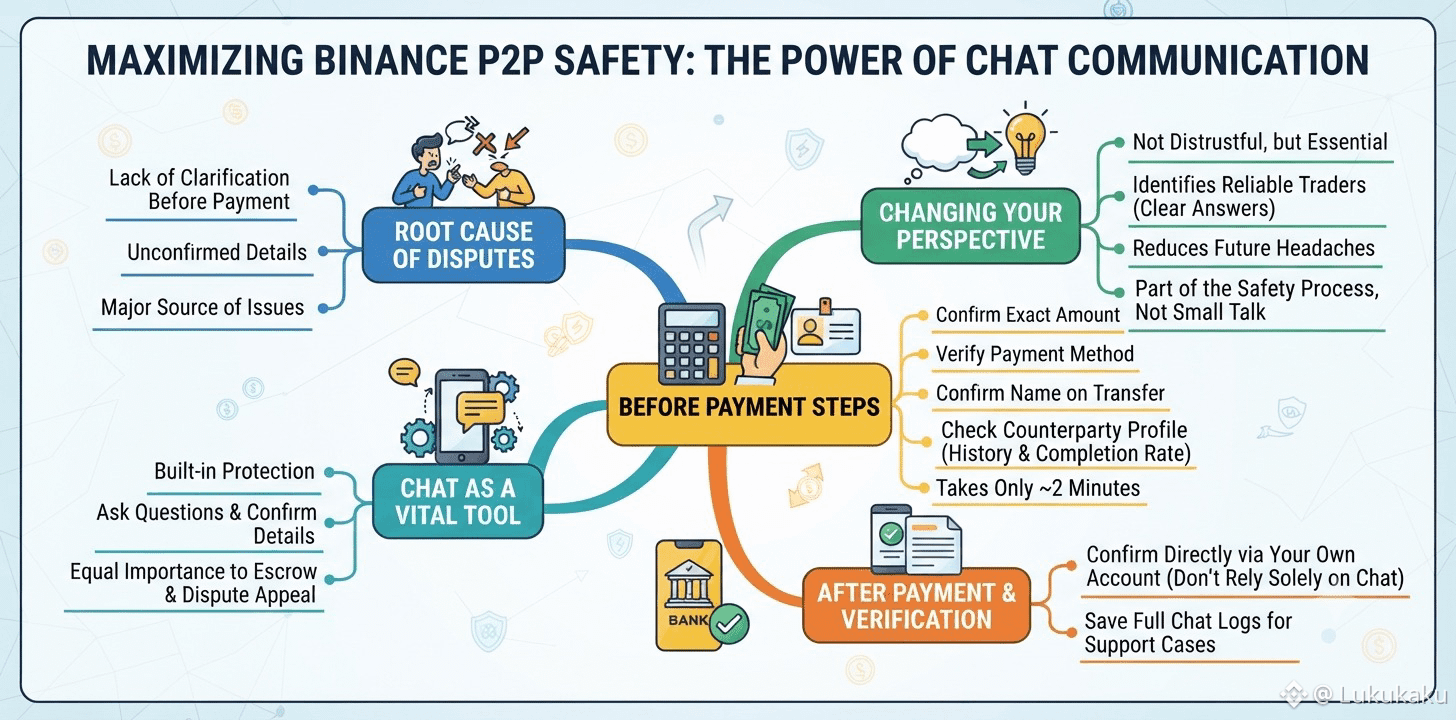
La mayoría de las disputas que he escuchado de otros traders en Binance P2P parecen remontarse a la misma causa raíz: un detalle que nunca se aclaró antes de que ocurriera el pago. Binance P2P incluye un chat incorporado específicamente para que ambas partes puedan hacer preguntas y confirmar los detalles antes de que se mueva cualquier cosa, y he llegado a tratar ese chat como una de las protecciones más útiles disponibles, junto con la custodia (escrow) y el proceso de apelación de la disputa.
Antes de enviar o esperar cualquier pago ahora, uso el chat para confirmar el importe exacto, el método de pago y el nombre que debería aparecer en la transferencia, incluso cuando un pedido parece sencillo. Esto toma quizá 2 minutos extra, pero me ha evitado varias situaciones que fácilmente podrían haberse convertido en desacuerdos más adelante. También reviso el perfil de la otra parte dentro de ese mismo intervalo, observando su historial de operaciones y su tasa de finalización mientras todavía estamos cerrando los detalles juntos.
Una vez enviado el pago, aun así lo confirmo directamente a través de mi propia cuenta en lugar de confiar en algo compartido en el chat, ya que una conversación clara antes no reemplaza verificar la transferencia en sí. Guardo el registro completo del chat junto con mi confirmación para cada pedido completado, lo que ha hecho que las pocas veces que necesité contactar a soporte fueran notablemente más rápidas. Unas pocas preguntas claras hechas al principio en Binance P2P me han ahorrado mucho más tiempo del que alguna vez me han costado.
Antes pensaba que hacer demasiadas preguntas en el chat podría parecer desconfiado o ralentizar la operación de forma innecesaria, pero cada trader experimentado con el que he hablado dice lo contrario. Un vendedor o comprador que responde de manera clara y paciente normalmente es alguien con quien vale la pena volver a operar, mientras que la indecisión o respuestas vagas te dicen tanto antes de que se mueva cualquier dinero. Tratar el chat como parte del proceso real de seguridad, no solo como una charla antes de la transacción, cambió la forma en que abordo cada pedido en Binance P2P.
@Binance_Vietnam #BinanceP2PAnToan $RICE $BTW
La mayoría de las disputas que he escuchado de otros traders en Binance P2P parecen remontarse a la misma causa raíz: un detalle que nunca se aclaró antes de que ocurriera el pago. Binance P2P incluye un chat incorporado específicamente para que ambas partes puedan hacer preguntas y confirmar los detalles antes de que se mueva cualquier cosa, y he llegado a tratar ese chat como una de las protecciones más útiles disponibles, junto con la custodia (escrow) y el proceso de apelación de la disputa.
Antes de enviar o esperar cualquier pago ahora, uso el chat para confirmar el importe exacto, el método de pago y el nombre que debería aparecer en la transferencia, incluso cuando un pedido parece sencillo. Esto toma quizá 2 minutos extra, pero me ha evitado varias situaciones que fácilmente podrían haberse convertido en desacuerdos más adelante. También reviso el perfil de la otra parte dentro de ese mismo intervalo, observando su historial de operaciones y su tasa de finalización mientras todavía estamos cerrando los detalles juntos.
Una vez enviado el pago, aun así lo confirmo directamente a través de mi propia cuenta en lugar de confiar en algo compartido en el chat, ya que una conversación clara antes no reemplaza verificar la transferencia en sí. Guardo el registro completo del chat junto con mi confirmación para cada pedido completado, lo que ha hecho que las pocas veces que necesité contactar a soporte fueran notablemente más rápidas. Unas pocas preguntas claras hechas al principio en Binance P2P me han ahorrado mucho más tiempo del que alguna vez me han costado.
Antes pensaba que hacer demasiadas preguntas en el chat podría parecer desconfiado o ralentizar la operación de forma innecesaria, pero cada trader experimentado con el que he hablado dice lo contrario. Un vendedor o comprador que responde de manera clara y paciente normalmente es alguien con quien vale la pena volver a operar, mientras que la indecisión o respuestas vagas te dicen tanto antes de que se mueva cualquier dinero. Tratar el chat como parte del proceso real de seguridad, no solo como una charla antes de la transacción, cambió la forma en que abordo cada pedido en Binance P2P.
@Binance Vietnam #BinanceP2PAnToan $RICE $BTW
236
·
--
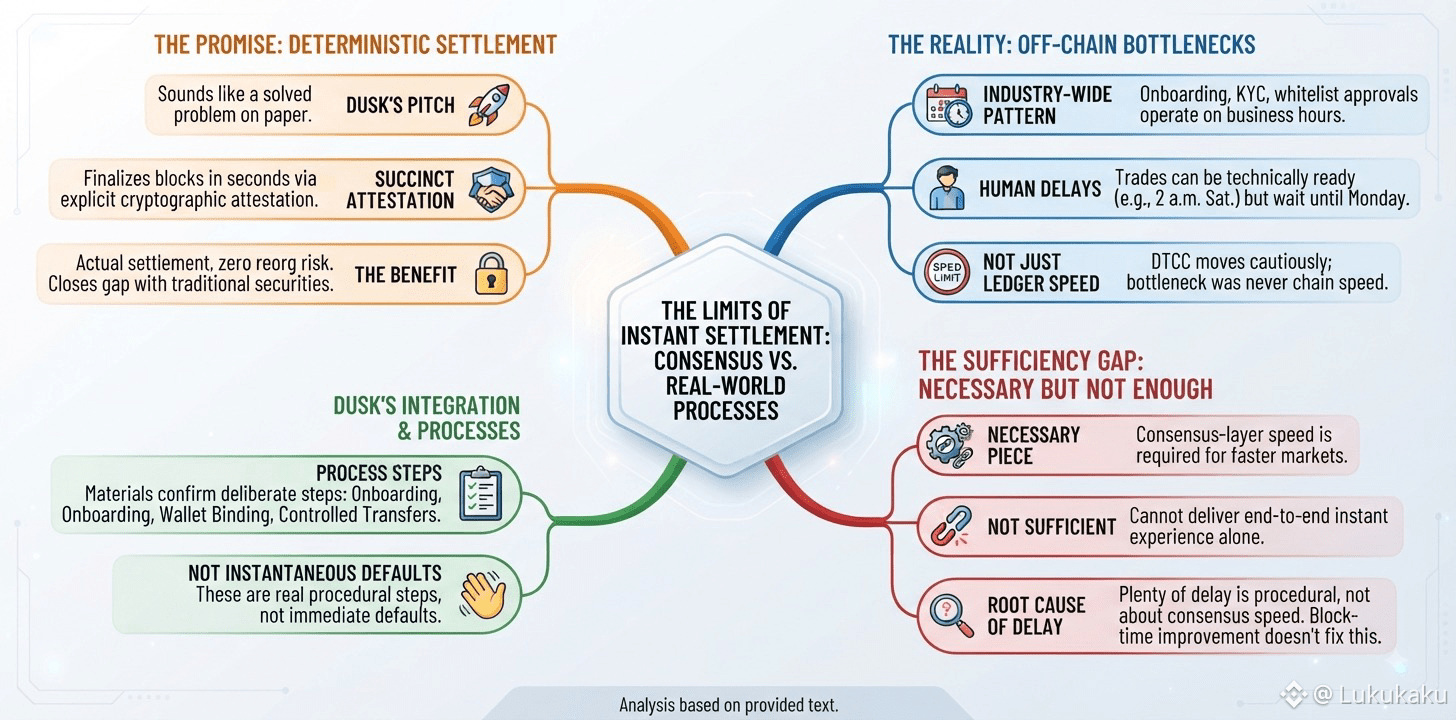
La liquidación determinista es la parte de la propuesta de Dusk Network que suena más como un problema ya resuelto. La Verificación Atómica (Succinct Attestation) finaliza bloques en segundos mediante una atestación criptográfica explícita, no mediante la confirmación probabilística en la que se basan la mayoría de las cadenas; así, una vez que una transacción se liquida, realmente queda liquidada, sin riesgo de reorganización (reorg) suspendido sobre ella. En papel, esto cierra la brecha entre la promesa de liquidación instantánea de la cripto y la realidad de cómo se mueven en verdad los valores.
La industria más amplia de valores tokenizados sigue demostrando por qué esa brecha no se cierra solo porque la cadena sea rápida. En todo el sector, la incorporación todavía pasa por aprobaciones de listas permitidas, comprobaciones de KYC y autorizaciones firmadas fuera de la cadena (off-chain) que operan en el horario habitual de un negocio, independientemente de qué tan rápido la cadena subyacente pueda finalizar un bloque. Una operación puede estar técnicamente lista para liquidarse a las 2 a. m. de un sábado y aun así esperar hasta el lunes, porque un paso humano en el proceso no se ha puesto al día con lo que la criptografía ya puede hacer. Incluso la propia transición del DTCC hacia el trading de valores tokenizados ha seguido un patrón comparable: un despliegue limitado planificado antes de que llegue uno más amplio meses después, precisamente porque el cuello de botella nunca fue, en primer lugar, la velocidad del libro mayor.
No tengo motivos para pensar que Dusk Network sea inmune a este patrón, y sus propios materiales describen la incorporación, el acoplamiento (binding) de la billetera y las transferencias controladas como pasos reales y deliberados del proceso, en lugar de valores predeterminados instantáneos. La liquidación determinista en la capa de consenso es una pieza necesaria para mercados de valores más rápidos. Pero no es, por sí sola, suficiente para ofrecer la experiencia instantánea de extremo a extremo que a veces sugiere el lenguaje de marketing, porque gran parte del retraso en los mercados reales nunca estuvo en realidad relacionado con la velocidad del consenso, y ninguna mejora del tiempo de bloque cambia por sí misma esa parte del proceso.
@Dusk_Foundation $DUSK #dusk $TUT $GPS
La liquidación determinista es la parte de la propuesta de Dusk Network que suena más como un problema ya resuelto. La Verificación Atómica (Succinct Attestation) finaliza bloques en segundos mediante una atestación criptográfica explícita, no mediante la confirmación probabilística en la que se basan la mayoría de las cadenas; así, una vez que una transacción se liquida, realmente queda liquidada, sin riesgo de reorganización (reorg) suspendido sobre ella. En papel, esto cierra la brecha entre la promesa de liquidación instantánea de la cripto y la realidad de cómo se mueven en verdad los valores.
La industria más amplia de valores tokenizados sigue demostrando por qué esa brecha no se cierra solo porque la cadena sea rápida. En todo el sector, la incorporación todavía pasa por aprobaciones de listas permitidas, comprobaciones de KYC y autorizaciones firmadas fuera de la cadena (off-chain) que operan en el horario habitual de un negocio, independientemente de qué tan rápido la cadena subyacente pueda finalizar un bloque. Una operación puede estar técnicamente lista para liquidarse a las 2 a. m. de un sábado y aun así esperar hasta el lunes, porque un paso humano en el proceso no se ha puesto al día con lo que la criptografía ya puede hacer. Incluso la propia transición del DTCC hacia el trading de valores tokenizados ha seguido un patrón comparable: un despliegue limitado planificado antes de que llegue uno más amplio meses después, precisamente porque el cuello de botella nunca fue, en primer lugar, la velocidad del libro mayor.
No tengo motivos para pensar que Dusk Network sea inmune a este patrón, y sus propios materiales describen la incorporación, el acoplamiento (binding) de la billetera y las transferencias controladas como pasos reales y deliberados del proceso, en lugar de valores predeterminados instantáneos. La liquidación determinista en la capa de consenso es una pieza necesaria para mercados de valores más rápidos. Pero no es, por sí sola, suficiente para ofrecer la experiencia instantánea de extremo a extremo que a veces sugiere el lenguaje de marketing, porque gran parte del retraso en los mercados reales nunca estuvo en realidad relacionado con la velocidad del consenso, y ninguna mejora del tiempo de bloque cambia por sí misma esa parte del proceso.
@Dusk $DUSK #dusk $TUT $GPS
1
68
·
--
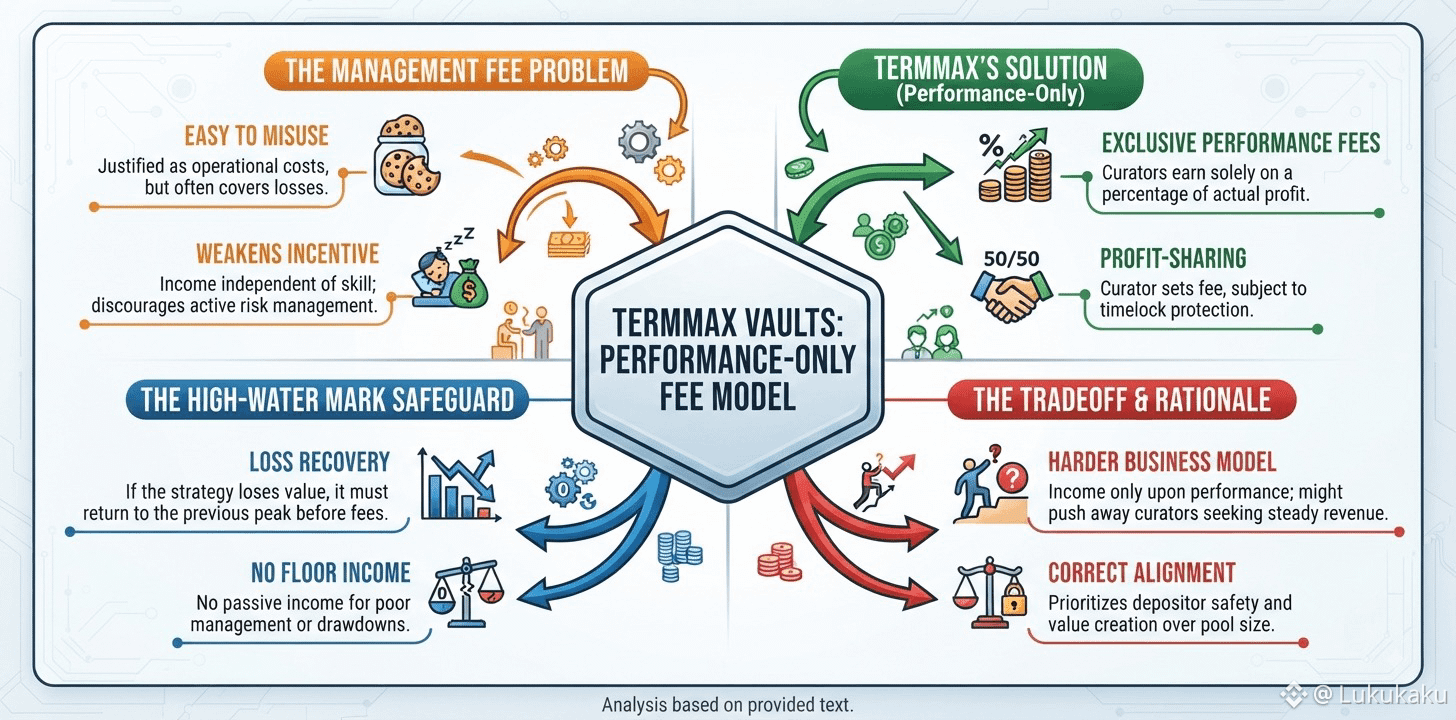
Una comisión de gestión es una de las cosas más fáciles en finanzas de justificar y una de las más fáciles de malversar. Se enmarca como que cubre costos operativos y, en muchos productos de bóvedas, termina pagándose tanto si los depositantes ganaron ese trimestre como si lo perdieron. Las bóvedas de TermMax evitan por completo esa estructura de comisiones, y creo que la decisión merece examinarse, en lugar de mencionarse de pasada.
Los curadores de TermMax obtienen ingresos exclusivamente mediante comisiones por desempeño: un porcentaje de la ganancia real que genera su estrategia para los depositantes. Ese porcentaje lo fija el curador, pero está sujeto a protección mediante timelock antes de que los cambios surtan efecto. Encima de eso, hay un requisito de “marca de máximo” (high-water mark): si la estrategia de un curador pierde valor en un periodo, deben recuperar a los depositantes hasta su pico anterior antes de que pueda recaudarse cualquier nueva comisión por desempeño. No hay un ingreso mínimo para un curador que simplemente aparca el capital de forma pasiva o lo gestiona mal, y tampoco existe una forma de cobrar comisiones en silencio durante una caída.
El problema que esto resuelve es uno específico. Una comisión de gestión genera ingresos para un curador independientemente de su habilidad, lo que reduce el incentivo para gestionar activamente el riesgo una vez que los activos bajo gestión alcanzan un tamaño cómodo. La compensación solo por desempeño con una marca de máximo vincula cada dólar que gana un curador con un valor genuinamente nuevo creado para los depositantes, no con el tamaño del fondo que está bajo gestión.
El intercambio es que el negocio de curadores de TermMax es más difícil de operar que una bóveda típica con comisión de gestión, ya que los ingresos solo llegan cuando el desempeño lo justifica; esto podría alejar a curadores que quieran ingresos más estables independientemente del resultado de la estrategia. Creo que ese es el intercambio correcto para un protocolo de préstamos que gestiona el capital de otras personas, aunque reduzca el conjunto de curadores dispuestos a operar de esa manera.
@termmax #TermMax $TUT $GPS
Una comisión de gestión es una de las cosas más fáciles en finanzas de justificar y una de las más fáciles de malversar. Se enmarca como que cubre costos operativos y, en muchos productos de bóvedas, termina pagándose tanto si los depositantes ganaron ese trimestre como si lo perdieron. Las bóvedas de TermMax evitan por completo esa estructura de comisiones, y creo que la decisión merece examinarse, en lugar de mencionarse de pasada.
Los curadores de TermMax obtienen ingresos exclusivamente mediante comisiones por desempeño: un porcentaje de la ganancia real que genera su estrategia para los depositantes. Ese porcentaje lo fija el curador, pero está sujeto a protección mediante timelock antes de que los cambios surtan efecto. Encima de eso, hay un requisito de “marca de máximo” (high-water mark): si la estrategia de un curador pierde valor en un periodo, deben recuperar a los depositantes hasta su pico anterior antes de que pueda recaudarse cualquier nueva comisión por desempeño. No hay un ingreso mínimo para un curador que simplemente aparca el capital de forma pasiva o lo gestiona mal, y tampoco existe una forma de cobrar comisiones en silencio durante una caída.
El problema que esto resuelve es uno específico. Una comisión de gestión genera ingresos para un curador independientemente de su habilidad, lo que reduce el incentivo para gestionar activamente el riesgo una vez que los activos bajo gestión alcanzan un tamaño cómodo. La compensación solo por desempeño con una marca de máximo vincula cada dólar que gana un curador con un valor genuinamente nuevo creado para los depositantes, no con el tamaño del fondo que está bajo gestión.
El intercambio es que el negocio de curadores de TermMax es más difícil de operar que una bóveda típica con comisión de gestión, ya que los ingresos solo llegan cuando el desempeño lo justifica; esto podría alejar a curadores que quieran ingresos más estables independientemente del resultado de la estrategia. Creo que ese es el intercambio correcto para un protocolo de préstamos que gestiona el capital de otras personas, aunque reduzca el conjunto de curadores dispuestos a operar de esa manera.
@TermMax #TermMax $TUT $GPS
1
259
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BinancePick
2.5M visualizaciones
138,800 participa(n) en el debate
¡Únete a #TemporadaDeResultados: predice resultados en Binance Pick y comparte tu opinión en Binance Square!
Binance Square Official
·400 «Me gusta»
·337.4k visualizaciones
EarningsSeason
5M visualizaciones
24,021 participa(n) en el debate
ElectrumWalletBugLetRogueServersStealFunds
3,254 visualizaciones
168 participa(n) en el debate