
Sen-J
60 Publicaciones

Sen-J
Denunciar
Bloquear usuario
Trader de alta frecuencia
9.1 años
8 Siguiendo
83 Seguidores
162 Me gusta
Publicaciones
·
--
Bajista
La evolución de BTC vuelve a decepcionar.
El CAD sigue debilitándose y no logra mantenerse por encima del nivel de 95K, lo que indica que el apetito por el riesgo del mercado sigue siendo insuficiente.
Veamos los datos de CVD de BTC:
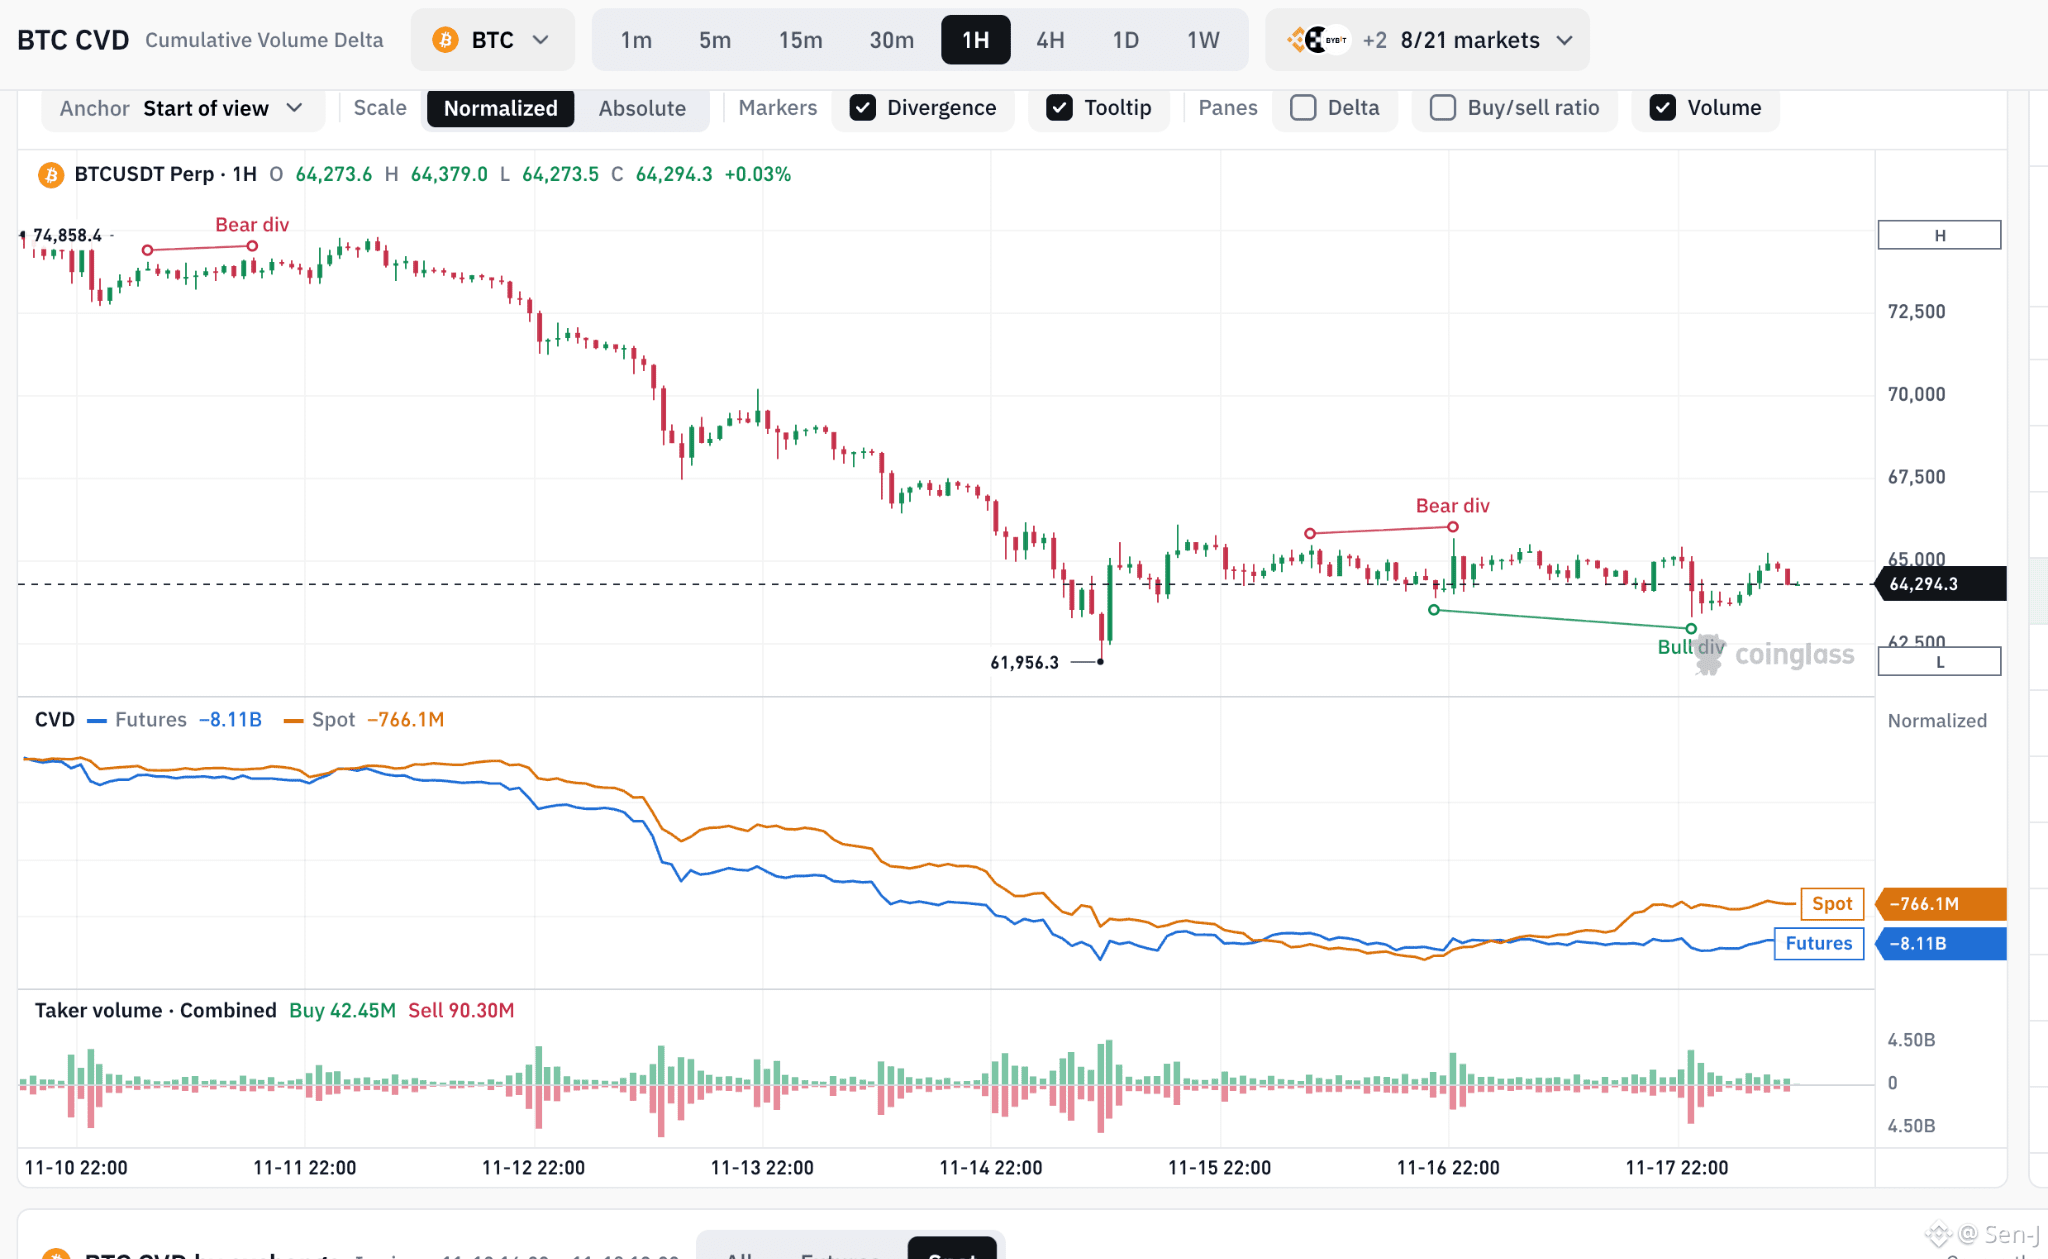
El CVD de futuros sigue profundamente en negativo.
El CVD al contado también está en negativo.
Durante el reciente rebote, el precio no ha logrado superar de forma sostenida la zona de 65K.
En el gráfico de 1H vuelve a aparecer una divergencia bajista; hay que vigilar el impulso del rebote.
Aunque después de las liquidaciones de posiciones largas anteriores se produjo cierta recuperación, los flujos de capital indican que aún no se ha confirmado plenamente una presión compradora sostenida.
No conviene anticipar demasiado pronto un cambio de tendencia a corto plazo: BTC sigue expuesto al riesgo de continuar bajando en busca de liquidez.
Si ni siquiera logra mantenerse por encima de 95K, el mercado aún no ha dado señales de reversión suficientemente sólidas.
#BTC走势分析 #bitcoin #Crypto
La evolución de BTC vuelve a decepcionar.
El CAD sigue debilitándose y no logra mantenerse por encima del nivel de 95K, lo que indica que el apetito por el riesgo del mercado sigue siendo insuficiente.
Veamos los datos de CVD de BTC:
El CVD de futuros sigue profundamente en negativo.
El CVD al contado también está en negativo.
Durante el reciente rebote, el precio no ha logrado superar de forma sostenida la zona de 65K.
En el gráfico de 1H vuelve a aparecer una divergencia bajista; hay que vigilar el impulso del rebote.
Aunque después de las liquidaciones de posiciones largas anteriores se produjo cierta recuperación, los flujos de capital indican que aún no se ha confirmado plenamente una presión compradora sostenida.
No conviene anticipar demasiado pronto un cambio de tendencia a corto plazo: BTC sigue expuesto al riesgo de continuar bajando en busca de liquidez.
Si ni siquiera logra mantenerse por encima de 95K, el mercado aún no ha dado señales de reversión suficientemente sólidas.
#BTC走势分析 #bitcoin #Crypto
El CAD sigue debilitándose y no logra mantenerse por encima del nivel de 95K, lo que indica que el apetito por el riesgo del mercado sigue siendo insuficiente.
Veamos los datos de CVD de BTC:
El CVD de futuros sigue profundamente en negativo.
El CVD al contado también está en negativo.
Durante el reciente rebote, el precio no ha logrado superar de forma sostenida la zona de 65K.
En el gráfico de 1H vuelve a aparecer una divergencia bajista; hay que vigilar el impulso del rebote.
Aunque después de las liquidaciones de posiciones largas anteriores se produjo cierta recuperación, los flujos de capital indican que aún no se ha confirmado plenamente una presión compradora sostenida.
No conviene anticipar demasiado pronto un cambio de tendencia a corto plazo: BTC sigue expuesto al riesgo de continuar bajando en busca de liquidez.
Si ni siquiera logra mantenerse por encima de 95K, el mercado aún no ha dado señales de reversión suficientemente sólidas.
#BTC走势分析 #bitcoin #Crypto
125
·
--
Bajista
64.900 de $BTC.
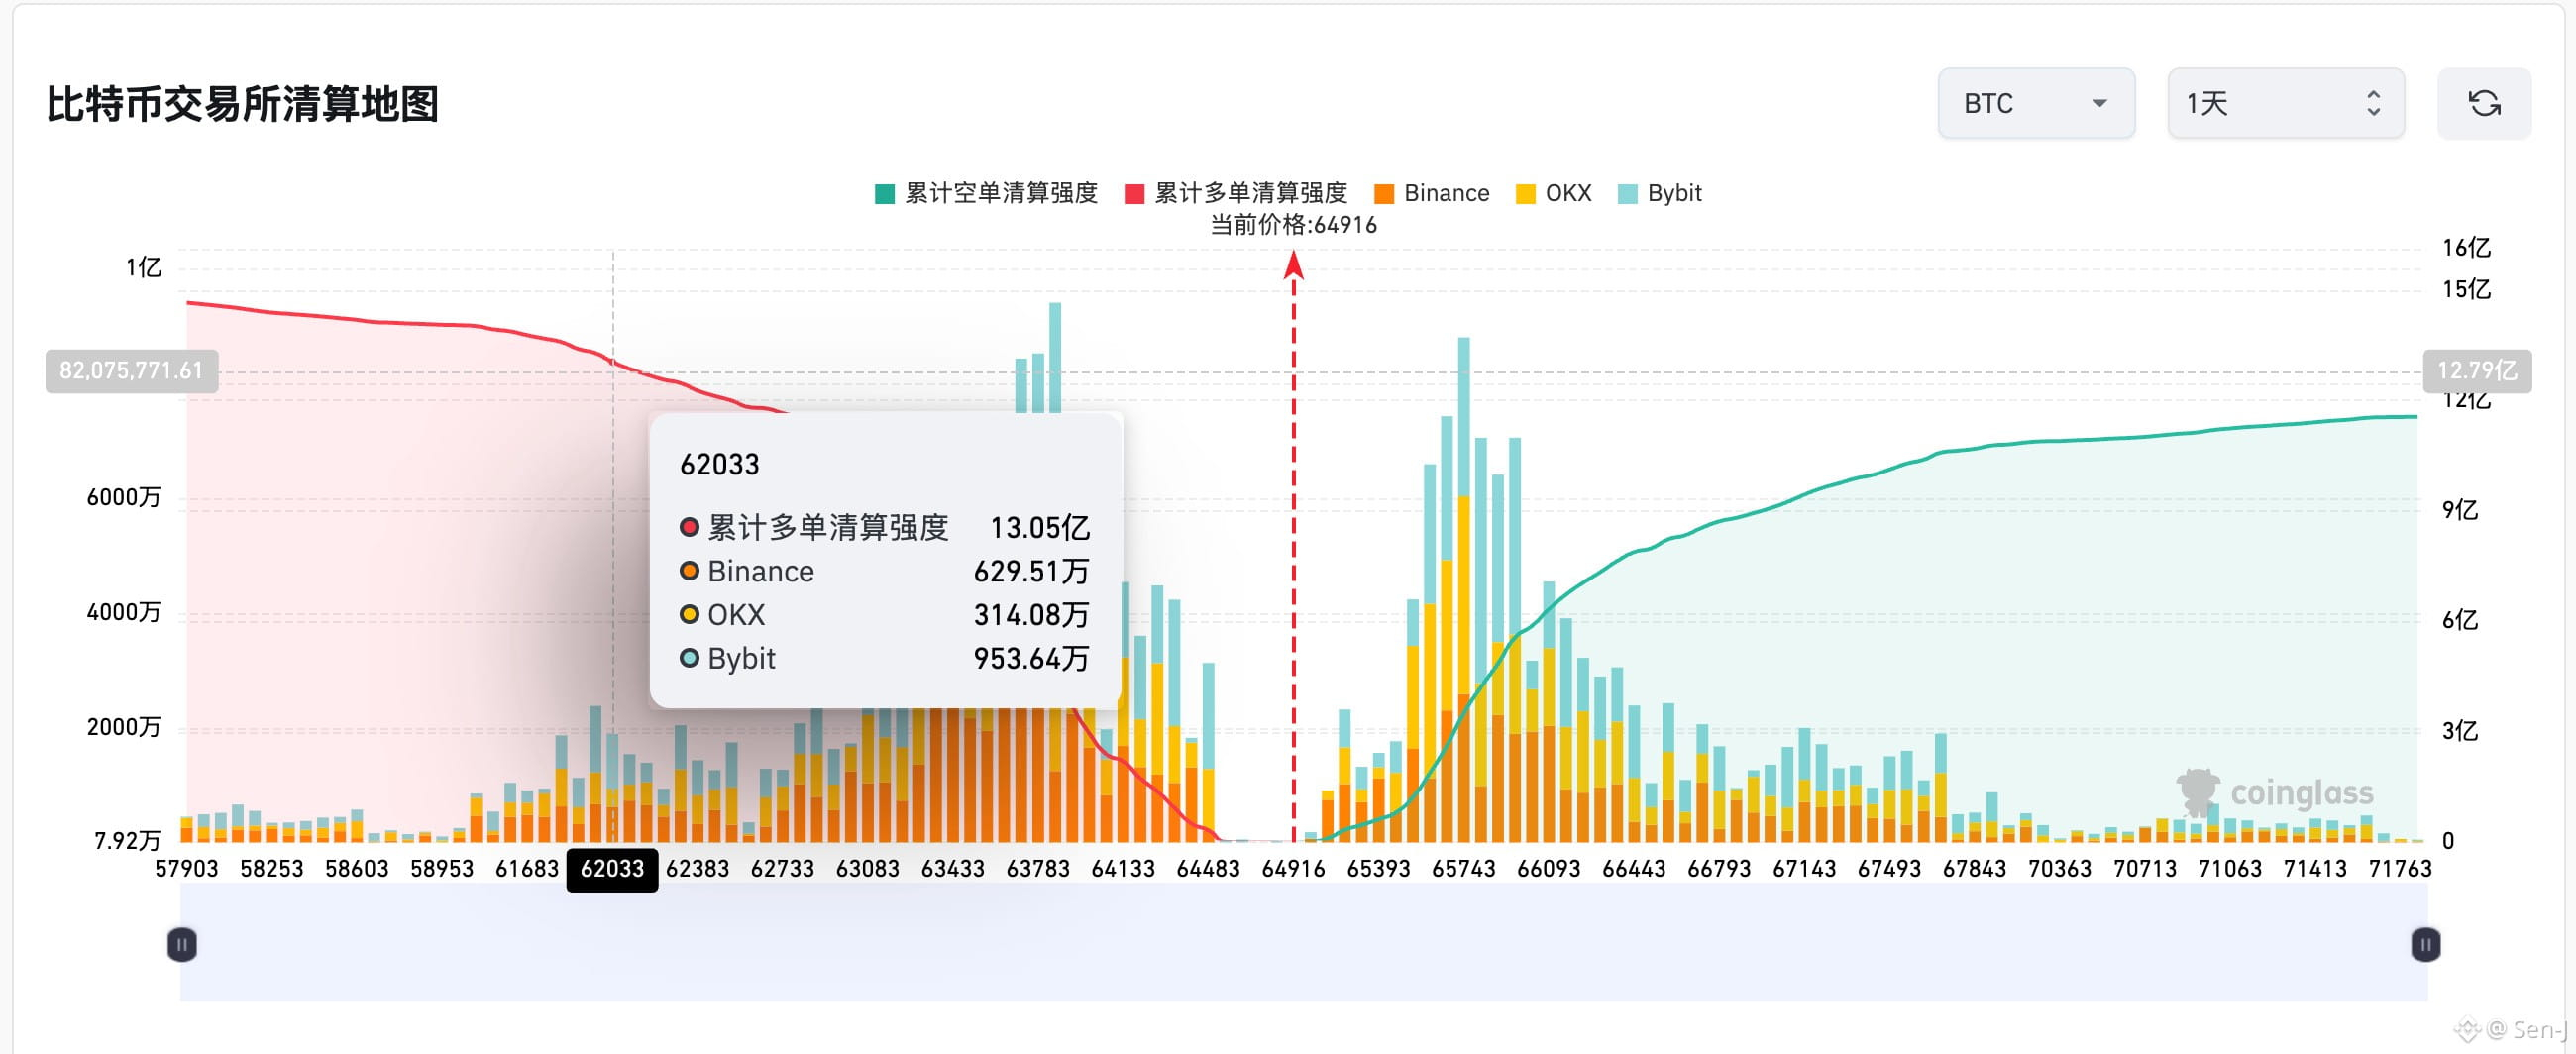
Si lo tiran hasta 62k, pueden liquidar más de 130 millones en posiciones largas; si lo suben hasta 68k, solo pueden liquidar 108 millones en posiciones cortas.
Con el mercado tan débil y tanta liquidez de posiciones largas acumulada por debajo, ¿qué lado crees que se van a llevar?
64.900 de $BTC.
Si lo tiran hasta 62k, pueden liquidar más de 130 millones en posiciones largas; si lo suben hasta 68k, solo pueden liquidar 108 millones en posiciones cortas.
Con el mercado tan débil y tanta liquidez de posiciones largas acumulada por debajo, ¿qué lado crees que se van a llevar?
Si lo tiran hasta 62k, pueden liquidar más de 130 millones en posiciones largas; si lo suben hasta 68k, solo pueden liquidar 108 millones en posiciones cortas.
Con el mercado tan débil y tanta liquidez de posiciones largas acumulada por debajo, ¿qué lado crees que se van a llevar?
3
1
2.3k
·
--
Bajista
Bitcoin está a punto de entrar en el rango de los 50.000.
Bitcoin está a punto de entrar en el rango de los 50.000.
1.4k
·
--
Alcista
Panorama del mercado de BTC: continúa la liquidación del apalancamiento y el mercado podría estar acercándose al suelo
BTC cayó desde cerca de los 87.000 dólares hasta alrededor de los 62.000 dólares. El mercado atravesó una ola evidente de ventas y una limpieza del apalancamiento.
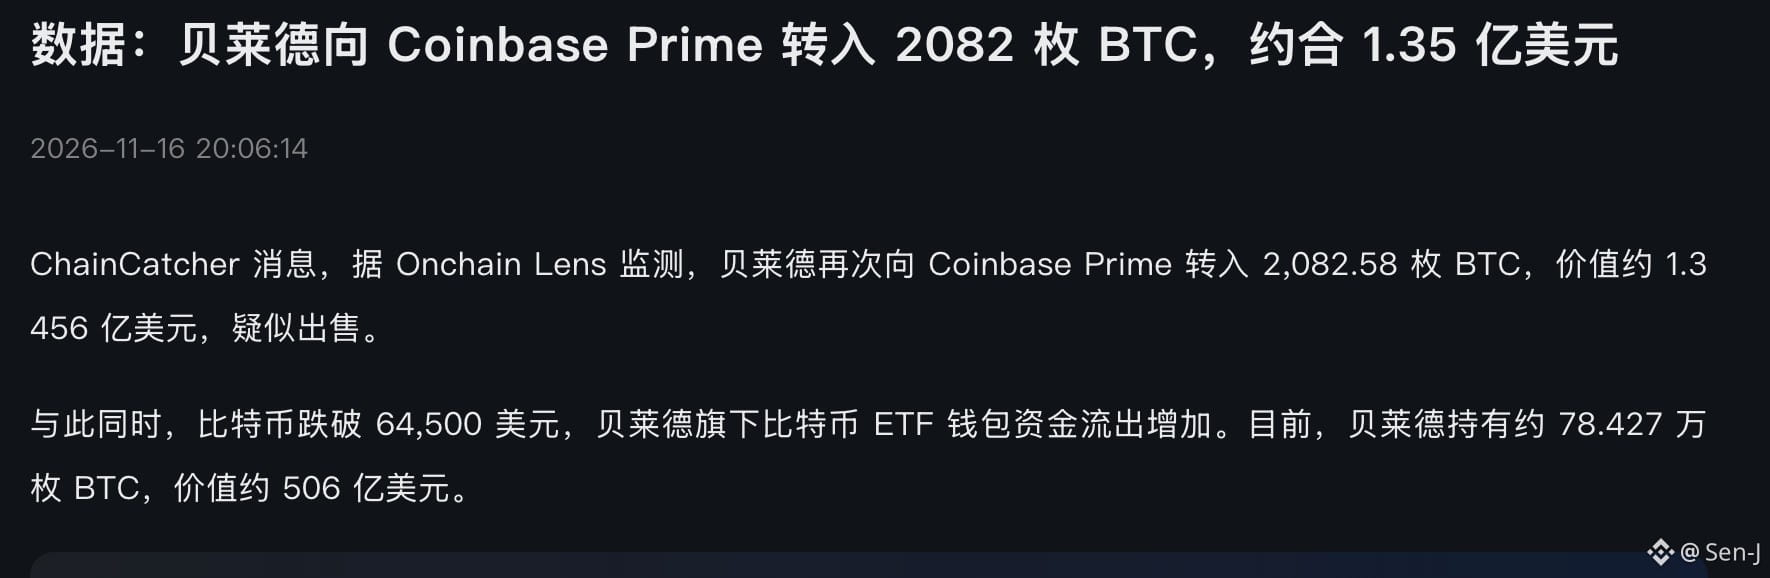
Sin embargo, en el CVD de 4 horas se observan algunos cambios que merecen atención:
1. El CVD de los contratos sigue cayendo con fuerza
Esto indica una gran presión de venta activa en el mercado de contratos, posiblemente acompañada por cierres de posiciones largas, liquidaciones y aperturas activas de posiciones cortas.
2. El CVD del mercado spot se mantiene relativamente estable
En comparación con el CVD de los contratos, el mercado spot no ha registrado una caída igual de rápida. Esto significa que la presión de venta de esta caída se ha concentrado principalmente en el mercado de derivados, aunque por ahora no se puede confirmar que los grandes inversores del mercado spot hayan empezado a acumular.
3. La tasa de financiación pasa a terreno negativo y el OI sigue bajando
La tasa de financiación negativa refleja un sesgo bajista en el mercado de contratos perpetuos, mientras que la caída del OI indica que se están reduciendo las posiciones apalancadas abiertas.
Esto significa que se están liquidando las posiciones largas que estaban excesivamente concentradas, y que el mercado ha atravesado un proceso de desapalancamiento.
4. El CVD de los contratos empieza a mostrar señales de estabilización
Al mismo tiempo, BTC ha dejado de caer temporalmente cerca de los 62.000 dólares, y el CVD de los contratos también empieza a aplanarse y a repuntar ligeramente. Esto indica que la presión de venta activa podría estar disminuyendo.
Es posible que BTC ya haya entrado en una zona de suelo provisional, y que el mercado esté pasando gradualmente de una ola concentrada de ventas a una fase de pugna en torno al suelo.
Pero hay que tener en cuenta que estar en una zona de suelo no significa que el suelo ya esté confirmado.
Hay tres señales clave que conviene observar:
Si el CVD del mercado spot puede seguir subiendo y mostrar compras activas reales en el mercado spot.
Si el OI puede estabilizarse tras la caída, evitando una nueva ronda de liquidaciones de posiciones apalancadas.
Si los fondos del mercado spot empiezan a absorber la oferta y la presión vendedora de los contratos sigue disminuyendo, esta caída podría estar acercándose a su fin.
Las oportunidades que realmente merecen atención no aparecen cuando el sentimiento del mercado es más optimista, sino cuando la presión vendedora empieza a agotarse y el comportamiento de los fondos cambia primero.
#BTC #Bitcoin #CVD #Crypto
Panorama del mercado de BTC: continúa la liquidación del apalancamiento y el mercado podría estar acercándose al suelo
BTC cayó desde cerca de los 87.000 dólares hasta alrededor de los 62.000 dólares. El mercado atravesó una ola evidente de ventas y una limpieza del apalancamiento.
Sin embargo, en el CVD de 4 horas se observan algunos cambios que merecen atención:
1. El CVD de los contratos sigue cayendo con fuerza
Esto indica una gran presión de venta activa en el mercado de contratos, posiblemente acompañada por cierres de posiciones largas, liquidaciones y aperturas activas de posiciones cortas.
2. El CVD del mercado spot se mantiene relativamente estable
En comparación con el CVD de los contratos, el mercado spot no ha registrado una caída igual de rápida. Esto significa que la presión de venta de esta caída se ha concentrado principalmente en el mercado de derivados, aunque por ahora no se puede confirmar que los grandes inversores del mercado spot hayan empezado a acumular.
3. La tasa de financiación pasa a terreno negativo y el OI sigue bajando
La tasa de financiación negativa refleja un sesgo bajista en el mercado de contratos perpetuos, mientras que la caída del OI indica que se están reduciendo las posiciones apalancadas abiertas.
Esto significa que se están liquidando las posiciones largas que estaban excesivamente concentradas, y que el mercado ha atravesado un proceso de desapalancamiento.
4. El CVD de los contratos empieza a mostrar señales de estabilización
Al mismo tiempo, BTC ha dejado de caer temporalmente cerca de los 62.000 dólares, y el CVD de los contratos también empieza a aplanarse y a repuntar ligeramente. Esto indica que la presión de venta activa podría estar disminuyendo.
Es posible que BTC ya haya entrado en una zona de suelo provisional, y que el mercado esté pasando gradualmente de una ola concentrada de ventas a una fase de pugna en torno al suelo.
Pero hay que tener en cuenta que estar en una zona de suelo no significa que el suelo ya esté confirmado.
Hay tres señales clave que conviene observar:
Si el CVD del mercado spot puede seguir subiendo y mostrar compras activas reales en el mercado spot.
Si el OI puede estabilizarse tras la caída, evitando una nueva ronda de liquidaciones de posiciones apalancadas.
Si los fondos del mercado spot empiezan a absorber la oferta y la presión vendedora de los contratos sigue disminuyendo, esta caída podría estar acercándose a su fin.
Las oportunidades que realmente merecen atención no aparecen cuando el sentimiento del mercado es más optimista, sino cuando la presión vendedora empieza a agotarse y el comportamiento de los fondos cambia primero.
#BTC #Bitcoin #CVD #Crypto
BTC cayó desde cerca de los 87.000 dólares hasta alrededor de los 62.000 dólares. El mercado atravesó una ola evidente de ventas y una limpieza del apalancamiento.
Sin embargo, en el CVD de 4 horas se observan algunos cambios que merecen atención:
1. El CVD de los contratos sigue cayendo con fuerza
Esto indica una gran presión de venta activa en el mercado de contratos, posiblemente acompañada por cierres de posiciones largas, liquidaciones y aperturas activas de posiciones cortas.
2. El CVD del mercado spot se mantiene relativamente estable
En comparación con el CVD de los contratos, el mercado spot no ha registrado una caída igual de rápida. Esto significa que la presión de venta de esta caída se ha concentrado principalmente en el mercado de derivados, aunque por ahora no se puede confirmar que los grandes inversores del mercado spot hayan empezado a acumular.
3. La tasa de financiación pasa a terreno negativo y el OI sigue bajando
La tasa de financiación negativa refleja un sesgo bajista en el mercado de contratos perpetuos, mientras que la caída del OI indica que se están reduciendo las posiciones apalancadas abiertas.
Esto significa que se están liquidando las posiciones largas que estaban excesivamente concentradas, y que el mercado ha atravesado un proceso de desapalancamiento.
4. El CVD de los contratos empieza a mostrar señales de estabilización
Al mismo tiempo, BTC ha dejado de caer temporalmente cerca de los 62.000 dólares, y el CVD de los contratos también empieza a aplanarse y a repuntar ligeramente. Esto indica que la presión de venta activa podría estar disminuyendo.
Es posible que BTC ya haya entrado en una zona de suelo provisional, y que el mercado esté pasando gradualmente de una ola concentrada de ventas a una fase de pugna en torno al suelo.
Pero hay que tener en cuenta que estar en una zona de suelo no significa que el suelo ya esté confirmado.
Hay tres señales clave que conviene observar:
Si el CVD del mercado spot puede seguir subiendo y mostrar compras activas reales en el mercado spot.
Si el OI puede estabilizarse tras la caída, evitando una nueva ronda de liquidaciones de posiciones apalancadas.
Si los fondos del mercado spot empiezan a absorber la oferta y la presión vendedora de los contratos sigue disminuyendo, esta caída podría estar acercándose a su fin.
Las oportunidades que realmente merecen atención no aparecen cuando el sentimiento del mercado es más optimista, sino cuando la presión vendedora empieza a agotarse y el comportamiento de los fondos cambia primero.
#BTC #Bitcoin #CVD #Crypto
137
·
--
Los alcistas han demostrado ser más resistentes de lo que se esperaba. Tras varias rondas de correcciones, todavía no se han producido capitulaciones a gran escala, y merece la pena prestar atención a la capacidad del mercado para absorberlas.
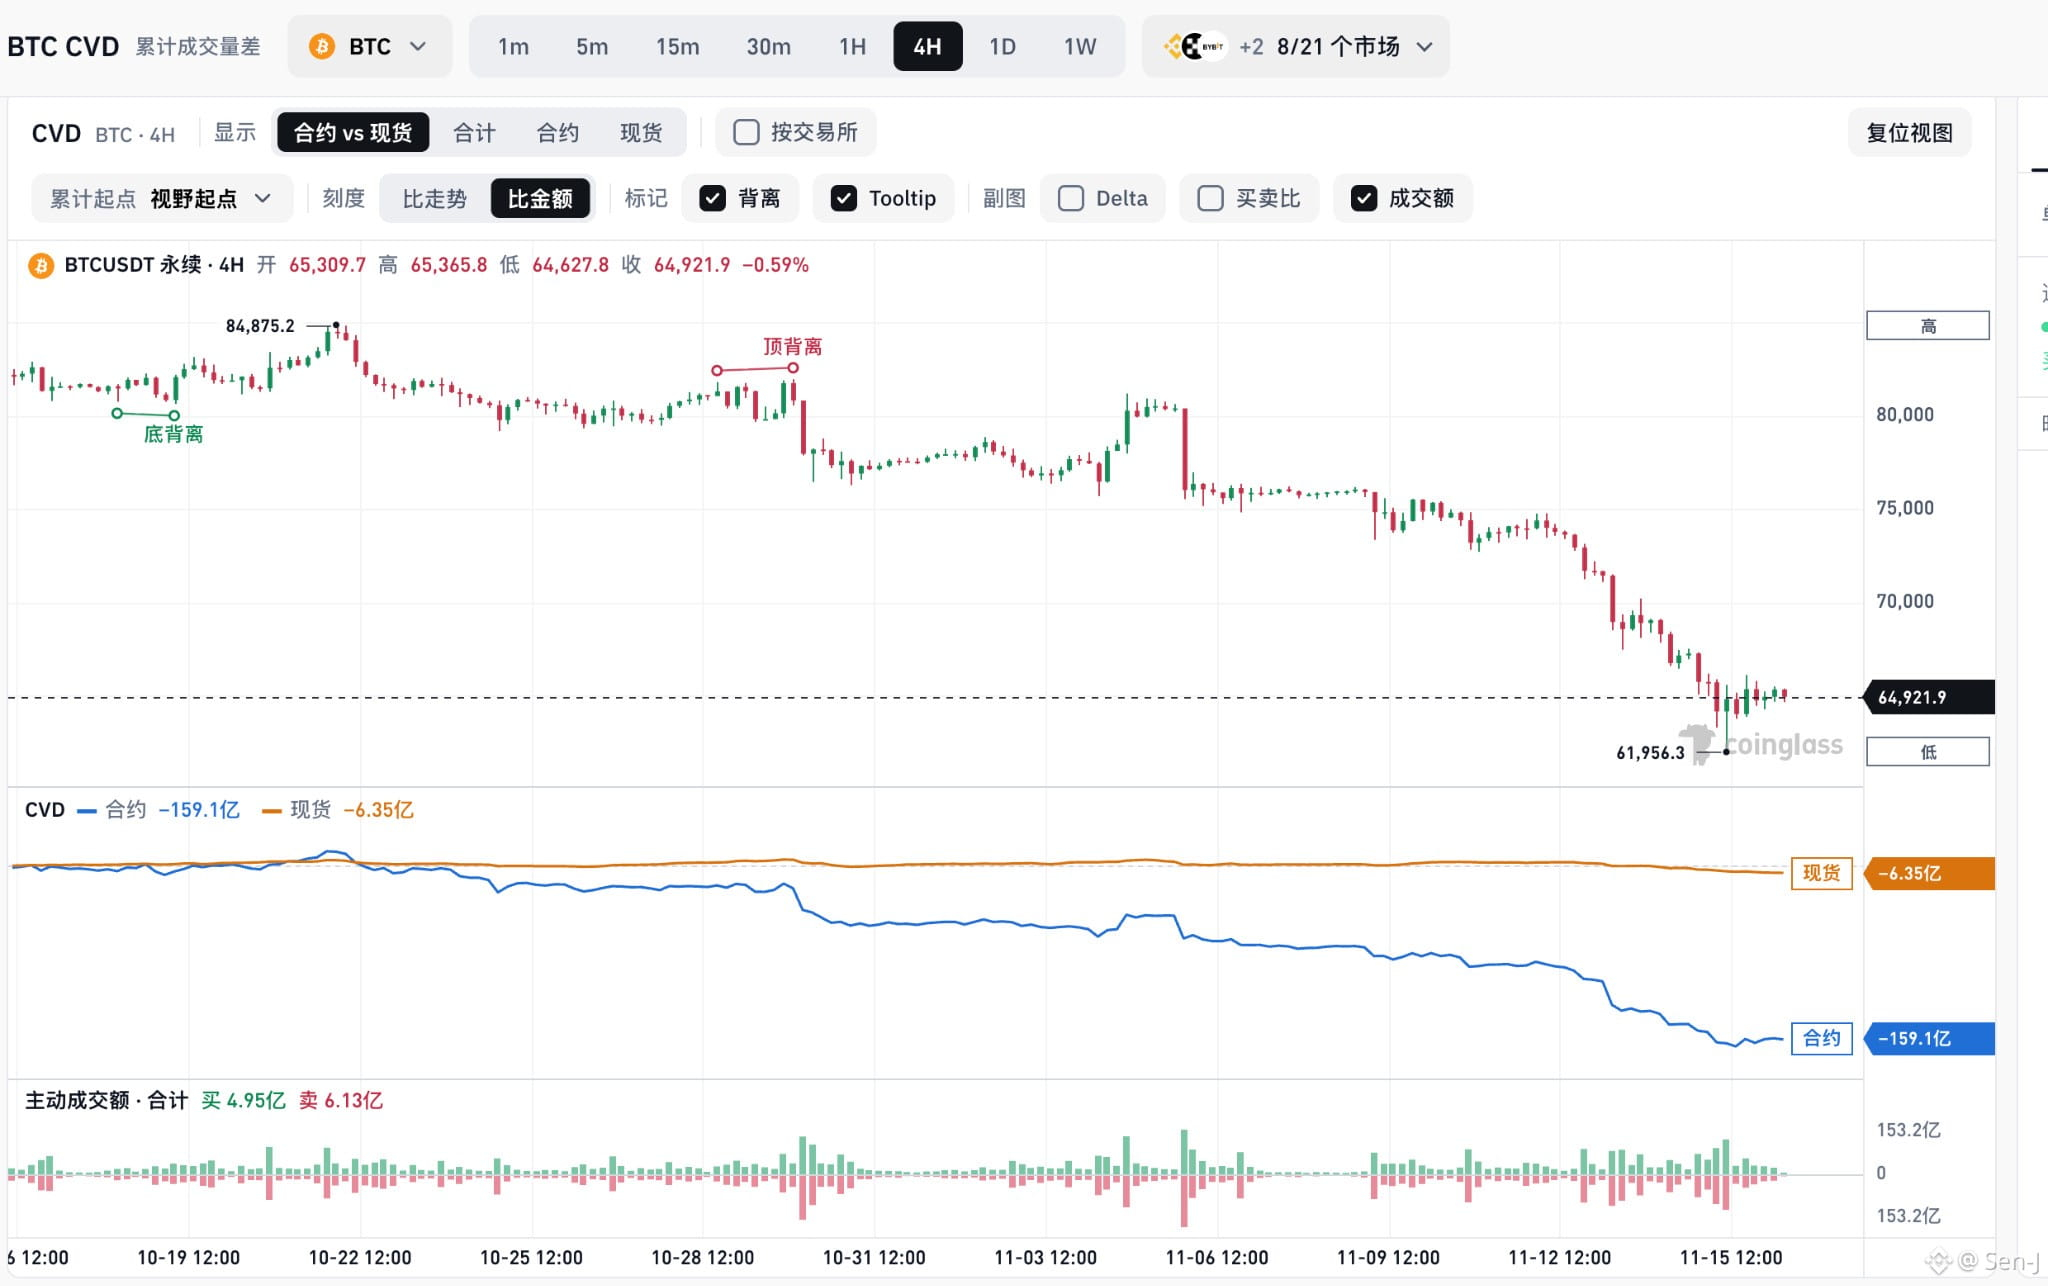
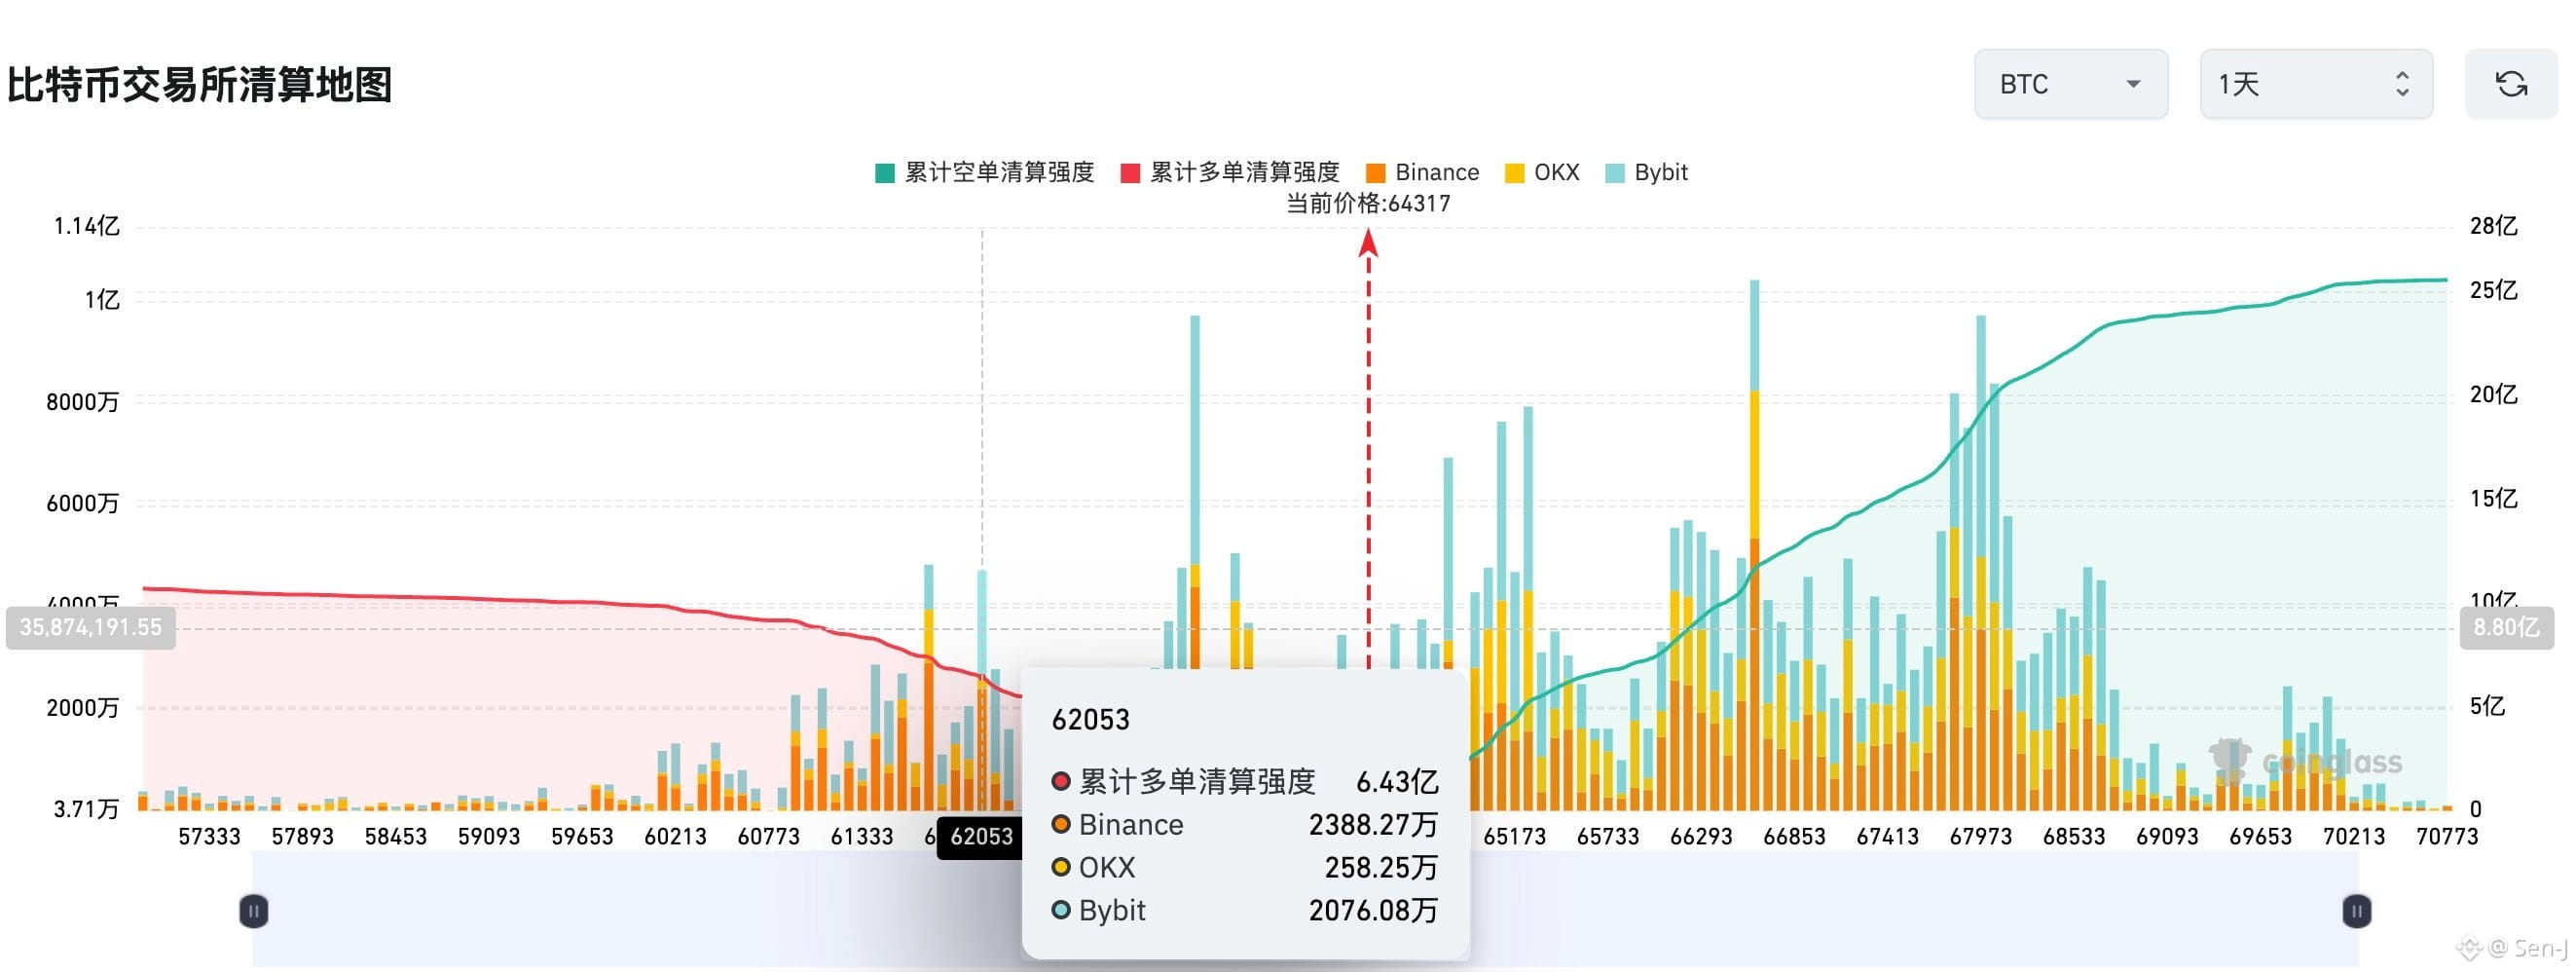
Según el mapa de liquidaciones de BTC, alrededor de los 62.000 dólares todavía se acumula una presión potencial de liquidaciones de posiciones largas superior a los 600 millones de dólares.
Esto significa que, si el precio sigue tanteando niveles más bajos y acaba rompiendo ese nivel, es muy probable que se desencadene otra ronda de liquidaciones en cadena de posiciones largas.
Los alcistas siguen resistiendo, pero puede que el mercado aún no haya completado la última ronda de limpieza.
Ahora veamos si vuelve a caer hasta los 62.000 dólares. Siguen las liquidaciones de posiciones largas.
Los alcistas han demostrado ser más resistentes de lo que se esperaba. Tras varias rondas de correcciones, todavía no se han producido capitulaciones a gran escala, y merece la pena prestar atención a la capacidad del mercado para absorberlas.
Según el mapa de liquidaciones de BTC, alrededor de los 62.000 dólares todavía se acumula una presión potencial de liquidaciones de posiciones largas superior a los 600 millones de dólares.
Esto significa que, si el precio sigue tanteando niveles más bajos y acaba rompiendo ese nivel, es muy probable que se desencadene otra ronda de liquidaciones en cadena de posiciones largas.
Los alcistas siguen resistiendo, pero puede que el mercado aún no haya completado la última ronda de limpieza.
Ahora veamos si vuelve a caer hasta los 62.000 dólares. Siguen las liquidaciones de posiciones largas.
Según el mapa de liquidaciones de BTC, alrededor de los 62.000 dólares todavía se acumula una presión potencial de liquidaciones de posiciones largas superior a los 600 millones de dólares.
Esto significa que, si el precio sigue tanteando niveles más bajos y acaba rompiendo ese nivel, es muy probable que se desencadene otra ronda de liquidaciones en cadena de posiciones largas.
Los alcistas siguen resistiendo, pero puede que el mercado aún no haya completado la última ronda de limpieza.
Ahora veamos si vuelve a caer hasta los 62.000 dólares. Siguen las liquidaciones de posiciones largas.
435
·
--
$ZEC ha llegado a un nivel clave en el gráfico semanal.
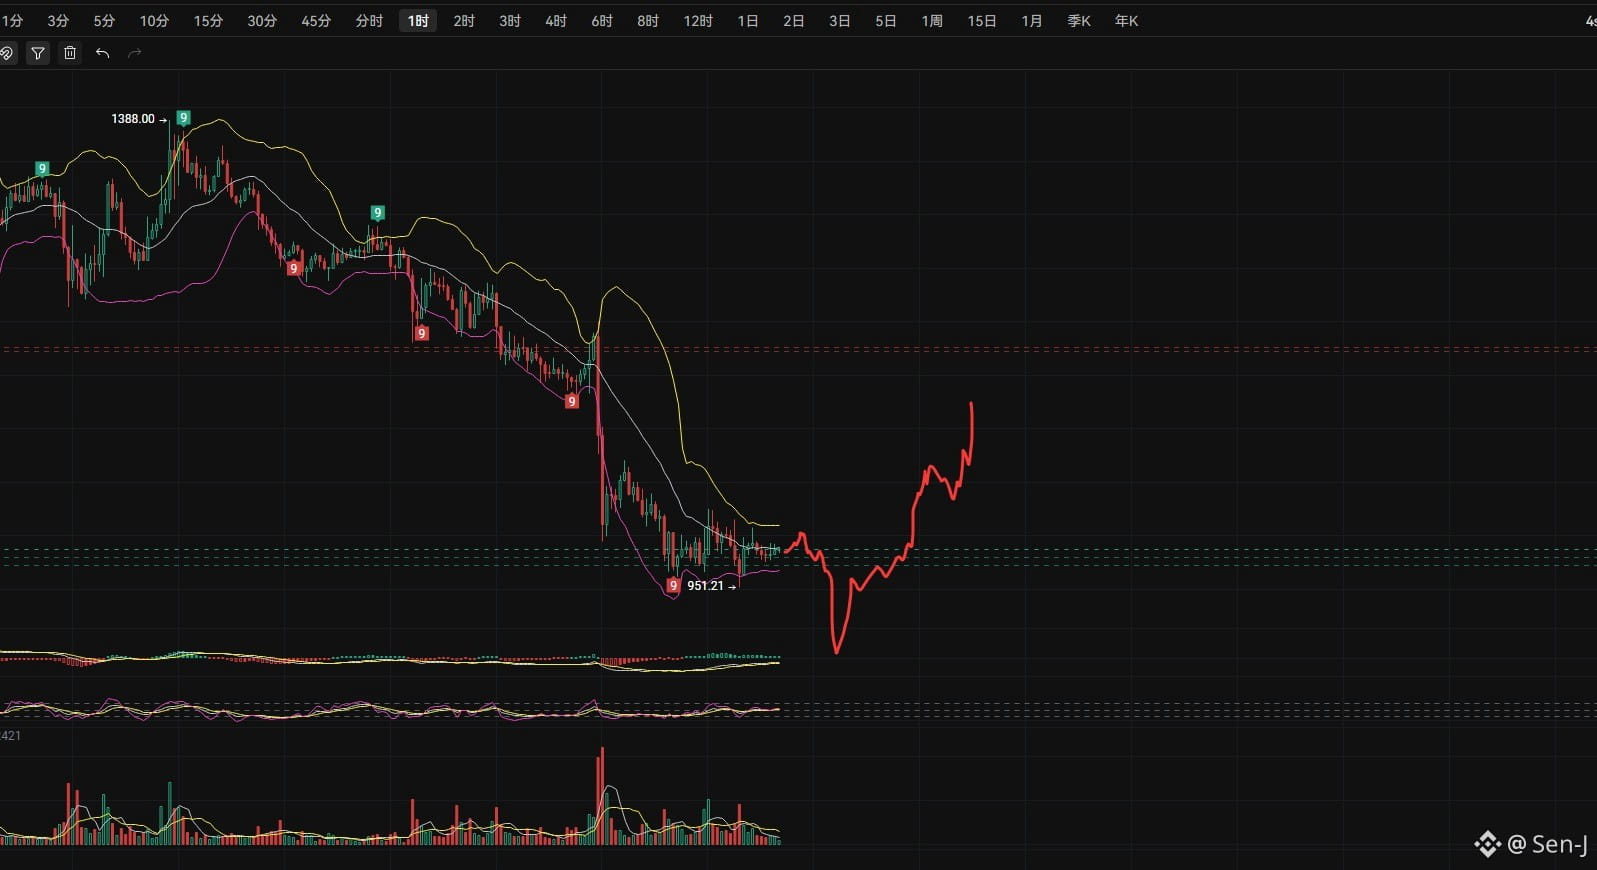
El precio está justo cerca de la banda media de Bollinger semanal y, según las velas de 1 h, han aparecido varias señales muy positivas en la parte baja:
1、 Tras caer brevemente hasta 951.21, el precio se recuperó rápidamente, dejando una mecha inferior muy larga.
2、 La secuencia TD marcó dos «9» rojos consecutivos en la parte baja (Buy Setup), una señal típica de agotamiento del impulso.
3、 El volumen aumentó notablemente en la parte baja, lo que probablemente indica que ya se han liquidado las posiciones de pánico.
La línea discontinua roja marca la resistencia superior y la verde, un fuerte soporte en la parte baja. En mi opinión, la relación riesgo-beneficio en este nivel es muy favorable y probablemente se produzca un rebote correctivo. 📈 El primer objetivo serían las medias móviles superiores y la zona de resistencia de la línea discontinua roja.
Esto no constituye asesoramiento de inversión. Recuerda controlar el tamaño de la posición y establecer un stop loss.
#ZEC #Zcash #Crypto
$ZEC ha llegado a un nivel clave en el gráfico semanal.
El precio está justo cerca de la banda media de Bollinger semanal y, según las velas de 1 h, han aparecido varias señales muy positivas en la parte baja:
1、 Tras caer brevemente hasta 951.21, el precio se recuperó rápidamente, dejando una mecha inferior muy larga.
2、 La secuencia TD marcó dos «9» rojos consecutivos en la parte baja (Buy Setup), una señal típica de agotamiento del impulso.
3、 El volumen aumentó notablemente en la parte baja, lo que probablemente indica que ya se han liquidado las posiciones de pánico.
La línea discontinua roja marca la resistencia superior y la verde, un fuerte soporte en la parte baja. En mi opinión, la relación riesgo-beneficio en este nivel es muy favorable y probablemente se produzca un rebote correctivo. 📈 El primer objetivo serían las medias móviles superiores y la zona de resistencia de la línea discontinua roja.
Esto no constituye asesoramiento de inversión. Recuerda controlar el tamaño de la posición y establecer un stop loss.
#ZEC #Zcash #Crypto
El precio está justo cerca de la banda media de Bollinger semanal y, según las velas de 1 h, han aparecido varias señales muy positivas en la parte baja:
1、 Tras caer brevemente hasta 951.21, el precio se recuperó rápidamente, dejando una mecha inferior muy larga.
2、 La secuencia TD marcó dos «9» rojos consecutivos en la parte baja (Buy Setup), una señal típica de agotamiento del impulso.
3、 El volumen aumentó notablemente en la parte baja, lo que probablemente indica que ya se han liquidado las posiciones de pánico.
La línea discontinua roja marca la resistencia superior y la verde, un fuerte soporte en la parte baja. En mi opinión, la relación riesgo-beneficio en este nivel es muy favorable y probablemente se produzca un rebote correctivo. 📈 El primer objetivo serían las medias móviles superiores y la zona de resistencia de la línea discontinua roja.
Esto no constituye asesoramiento de inversión. Recuerda controlar el tamaño de la posición y establecer un stop loss.
#ZEC #Zcash #Crypto
2
1
1.2k
·
--
Artículo
ETH no puede pedirle al mercado que lo considere una reserva de valor sin haber resuelto antes cómo capturar valorEl mayor problema de Ethereum es tanto técnico como filosófico en cuanto a su desarrollo.
Las recientes declaraciones de Vitalik, según las cuales ETH debería considerarse más una reserva de valor que un activo sujeto a la quema de comisiones, me han planteado algunas preguntas más profundas.
1. El problema de la captura de valor de ETH no se resuelve redefiniéndolo.
Durante los últimos años, Vitalik y la Ethereum Foundation han impulsado con fuerza una hoja de ruta centrada en los rollups.
Todo el sector ha invertido enormes recursos en desarrollar L2.
¿Y cuál ha sido el resultado?
Cada vez hay más L2, el ecosistema está cada vez más fragmentado, la liquidez se dispersa y los usuarios tienen que lidiar con distintas redes, puentes y activos.
ETH no puede pedirle al mercado que lo considere una reserva de valor sin haber resuelto antes cómo capturar valor
El mayor problema de Ethereum es tanto técnico como filosófico en cuanto a su desarrollo.
Las recientes declaraciones de Vitalik, según las cuales ETH debería considerarse más una reserva de valor que un activo sujeto a la quema de comisiones, me han planteado algunas preguntas más profundas.
1. El problema de la captura de valor de ETH no se resuelve redefiniéndolo.
Durante los últimos años, Vitalik y la Ethereum Foundation han impulsado con fuerza una hoja de ruta centrada en los rollups.
Todo el sector ha invertido enormes recursos en desarrollar L2.
¿Y cuál ha sido el resultado?
Cada vez hay más L2, el ecosistema está cada vez más fragmentado, la liquidez se dispersa y los usuarios tienen que lidiar con distintas redes, puentes y activos.
Las recientes declaraciones de Vitalik, según las cuales ETH debería considerarse más una reserva de valor que un activo sujeto a la quema de comisiones, me han planteado algunas preguntas más profundas.
1. El problema de la captura de valor de ETH no se resuelve redefiniéndolo.
Durante los últimos años, Vitalik y la Ethereum Foundation han impulsado con fuerza una hoja de ruta centrada en los rollups.
Todo el sector ha invertido enormes recursos en desarrollar L2.
¿Y cuál ha sido el resultado?
Cada vez hay más L2, el ecosistema está cada vez más fragmentado, la liquidez se dispersa y los usuarios tienen que lidiar con distintas redes, puentes y activos.
1
352
·
--

Artículo
Las stablecoins trasladan la desestatización monetaria de Hayek a la cadena: ¿quién es responsable de tu dinero?En mayo de 2022, la stablecoin UST colapsó de un valor de mercado de aproximadamente 18 mil millones de dólares a cerca de cero en cuestión de días. Millones de usuarios vieron cómo sus activos "estables" se devaluaban más del 99%. En el mismo período, la Reserva Federal estaba aumentando las tasas de interés para combatir una inflación no vista en cuarenta años, mientras que el peso argentino se devaluaba a más del 100% anual, y otras monedas fiduciarias como la lira turca y el naira nigeriano también fluctuaban drásticamente.
La combinación de dos hechos expone algo que se ha pasado por alto: la moneda emitida por el estado puede devaluarse debido a políticas y crédito, y las "stablecoins" emitidas por privados también pueden colapsar debido a defectos en el diseño del mecanismo. Nadie puede monopolizar la "estabilidad". Entonces, la pregunta es: ¿quién tiene el derecho de emitir moneda? ¿Quién debería ser responsable de la "inestabilidad"? ¿El mercado tiene derecho a votar con los pies y hacer elecciones entre diversas monedas? A continuación, se explica cómo ocurrió este experimento y qué significa, a partir de la teoría de Hayek y las prácticas en cadena de las stablecoins.
Las stablecoins trasladan la desestatización monetaria de Hayek a la cadena: ¿quién es responsable de tu dinero?
En mayo de 2022, la stablecoin UST colapsó de un valor de mercado de aproximadamente 18 mil millones de dólares a cerca de cero en cuestión de días. Millones de usuarios vieron cómo sus activos "estables" se devaluaban más del 99%. En el mismo período, la Reserva Federal estaba aumentando las tasas de interés para combatir una inflación no vista en cuarenta años, mientras que el peso argentino se devaluaba a más del 100% anual, y otras monedas fiduciarias como la lira turca y el naira nigeriano también fluctuaban drásticamente.
La combinación de dos hechos expone algo que se ha pasado por alto: la moneda emitida por el estado puede devaluarse debido a políticas y crédito, y las "stablecoins" emitidas por privados también pueden colapsar debido a defectos en el diseño del mecanismo. Nadie puede monopolizar la "estabilidad". Entonces, la pregunta es: ¿quién tiene el derecho de emitir moneda? ¿Quién debería ser responsable de la "inestabilidad"? ¿El mercado tiene derecho a votar con los pies y hacer elecciones entre diversas monedas? A continuación, se explica cómo ocurrió este experimento y qué significa, a partir de la teoría de Hayek y las prácticas en cadena de las stablecoins.
La combinación de dos hechos expone algo que se ha pasado por alto: la moneda emitida por el estado puede devaluarse debido a políticas y crédito, y las "stablecoins" emitidas por privados también pueden colapsar debido a defectos en el diseño del mecanismo. Nadie puede monopolizar la "estabilidad". Entonces, la pregunta es: ¿quién tiene el derecho de emitir moneda? ¿Quién debería ser responsable de la "inestabilidad"? ¿El mercado tiene derecho a votar con los pies y hacer elecciones entre diversas monedas? A continuación, se explica cómo ocurrió este experimento y qué significa, a partir de la teoría de Hayek y las prácticas en cadena de las stablecoins.
1
95
·
--
Artículo
La verdad sobre las stablecoins: no solo son activos criptográficos, sino también la infraestructura financiera globalPrólogo: las reglas monetarias que se están reescribiendo en silencio
El peso argentino se depreció un 200% en un año, y los argentinos ya están utilizando USDT para pagar salarios. En 2025, Buenos Aires, un diseñador recibió un pago de un cliente en Nueva York: no fue una transferencia bancaria, no fue PayPal, sino USDT. Toda la transacción se completó en la cadena, con llegada en segundos y una tarifa de menos de un centavo. Si se utiliza la transferencia bancaria tradicional para pagos internacionales, se necesita de 3 a 5 días hábiles, con comisiones del 3% al 5%, además de soportar la fluctuación del tipo de cambio del peso.
Esta escena se está representando en la vida de cientos de millones de personas en todo el mundo: freelancers turcos utilizan USDC para evadir el colapso de la lira; trabajadores nigerianos envían ingresos a casa a través de stablecoins, reduciendo significativamente los costos en comparación con los canales tradicionales (el costo promedio de las remesas globales es de aproximadamente 6.5%, mientras que en África subsahariana alcanza el 8.45%, y plataformas como Yellow Card pueden ofrecer tarifas cero o muy bajas en el corredor africano); pequeñas y medianas empresas vietnamitas utilizan stablecoins para pagar a proveedores, acortando el tiempo de liquidación de 5 a 15 días hábiles a segundos.
La verdad sobre las stablecoins: no solo son activos criptográficos, sino también la infraestructura financiera global
Prólogo: las reglas monetarias que se están reescribiendo en silencio
El peso argentino se depreció un 200% en un año, y los argentinos ya están utilizando USDT para pagar salarios. En 2025, Buenos Aires, un diseñador recibió un pago de un cliente en Nueva York: no fue una transferencia bancaria, no fue PayPal, sino USDT. Toda la transacción se completó en la cadena, con llegada en segundos y una tarifa de menos de un centavo. Si se utiliza la transferencia bancaria tradicional para pagos internacionales, se necesita de 3 a 5 días hábiles, con comisiones del 3% al 5%, además de soportar la fluctuación del tipo de cambio del peso.
Esta escena se está representando en la vida de cientos de millones de personas en todo el mundo: freelancers turcos utilizan USDC para evadir el colapso de la lira; trabajadores nigerianos envían ingresos a casa a través de stablecoins, reduciendo significativamente los costos en comparación con los canales tradicionales (el costo promedio de las remesas globales es de aproximadamente 6.5%, mientras que en África subsahariana alcanza el 8.45%, y plataformas como Yellow Card pueden ofrecer tarifas cero o muy bajas en el corredor africano); pequeñas y medianas empresas vietnamitas utilizan stablecoins para pagar a proveedores, acortando el tiempo de liquidación de 5 a 15 días hábiles a segundos.
El peso argentino se depreció un 200% en un año, y los argentinos ya están utilizando USDT para pagar salarios. En 2025, Buenos Aires, un diseñador recibió un pago de un cliente en Nueva York: no fue una transferencia bancaria, no fue PayPal, sino USDT. Toda la transacción se completó en la cadena, con llegada en segundos y una tarifa de menos de un centavo. Si se utiliza la transferencia bancaria tradicional para pagos internacionales, se necesita de 3 a 5 días hábiles, con comisiones del 3% al 5%, además de soportar la fluctuación del tipo de cambio del peso.
Esta escena se está representando en la vida de cientos de millones de personas en todo el mundo: freelancers turcos utilizan USDC para evadir el colapso de la lira; trabajadores nigerianos envían ingresos a casa a través de stablecoins, reduciendo significativamente los costos en comparación con los canales tradicionales (el costo promedio de las remesas globales es de aproximadamente 6.5%, mientras que en África subsahariana alcanza el 8.45%, y plataformas como Yellow Card pueden ofrecer tarifas cero o muy bajas en el corredor africano); pequeñas y medianas empresas vietnamitas utilizan stablecoins para pagar a proveedores, acortando el tiempo de liquidación de 5 a 15 días hábiles a segundos.
3
207
·
--
Artículo
Stablecoins 6% anual, redención T+0, mejor que los fondos monetarios.El mercado de criptomonedas se está corrigiendo, ¿por qué la tokenización de la deuda pública estadounidense ha alcanzado un nuevo récord de 4.2 mil millones de dólares a contracorriente? Detrás de esta pregunta hay una tendencia: el capital no ha salido, sino que ha fluido de activos volátiles a "dólares digitales" que generan rendimiento.
Las stablecoins están pasando de ser herramientas de liquidación a activos de rendimiento. Mantener USDT y USDC ya no significa que los fondos estén inactivos, sino que se pueden ganar intereses como en un banco, y las tasas de rendimiento suelen ser más altas.
¿Cómo logran las stablecoins la transición de ser herramientas de liquidación a activos de rendimiento?
El dilema del efectivo tradicional: mantener significa perder.
En la mayoría de las economías, mantener efectivo equivale a soportar costos de oportunidad y la erosión de la inflación.
Stablecoins 6% anual, redención T+0, mejor que los fondos monetarios.
El mercado de criptomonedas se está corrigiendo, ¿por qué la tokenización de la deuda pública estadounidense ha alcanzado un nuevo récord de 4.2 mil millones de dólares a contracorriente? Detrás de esta pregunta hay una tendencia: el capital no ha salido, sino que ha fluido de activos volátiles a "dólares digitales" que generan rendimiento.
Las stablecoins están pasando de ser herramientas de liquidación a activos de rendimiento. Mantener USDT y USDC ya no significa que los fondos estén inactivos, sino que se pueden ganar intereses como en un banco, y las tasas de rendimiento suelen ser más altas.
¿Cómo logran las stablecoins la transición de ser herramientas de liquidación a activos de rendimiento?
El dilema del efectivo tradicional: mantener significa perder.
En la mayoría de las economías, mantener efectivo equivale a soportar costos de oportunidad y la erosión de la inflación.
Las stablecoins están pasando de ser herramientas de liquidación a activos de rendimiento. Mantener USDT y USDC ya no significa que los fondos estén inactivos, sino que se pueden ganar intereses como en un banco, y las tasas de rendimiento suelen ser más altas.
¿Cómo logran las stablecoins la transición de ser herramientas de liquidación a activos de rendimiento?
El dilema del efectivo tradicional: mantener significa perder.
En la mayoría de las economías, mantener efectivo equivale a soportar costos de oportunidad y la erosión de la inflación.
1
5
188
·
--

Artículo
33.5 billones de dólares: el volumen de liquidación de stablecoins supera a Visa, la configuración global de pagos se está reescribiendo33.5 billones de dólares. En 2025, el volumen de liquidación en la cadena de stablecoins alcanzará 33.5 billones de dólares, continuando superando el volumen combinado de Visa y Mastercard. Detrás de este número, la infraestructura de liquidación ya está en su lugar, y la revolución de pagos es el próximo paso. Para entender esta transformación, es necesario abordarla desde tres dimensiones: ¿cuál es el tamaño del dólar en la cadena? ¿Por qué se desafía a los pagos transfronterizos tradicionales? ¿Dónde están los escenarios reales?
El dólar en cadena ya es una capa financiera medible
El tamaño de las stablecoins ya es lo suficientemente grande como para no ser ignorado. Para finales de 2025, la capitalización total del mercado de stablecoins en el mundo superará los 300 mil millones de dólares, de los cuales solo USDT (stablecoin en dólares) representa aproximadamente 184 mil millones de dólares, con un crecimiento continuo durante 27 meses. Según datos de instituciones como Artemis y TRM Labs, en 2025, el volumen de liquidación en la cadena de stablecoins alcanzará aproximadamente 33.5 billones de dólares, superando ya el volumen de pagos combinado de Visa y Mastercard. Es importante señalar que una parte considerable de esto proviene de la movilización de fondos entre intercambios, liquidación de transacciones y DeFi, y no se refiere estrictamente a pagos (por bienes y servicios). La proporción de stablecoins utilizadas en escenarios de pago reales (remesas, comercio, consumo diario) sigue siendo pequeña, pero su crecimiento es rápido, lo que representa el campo de batalla del futuro.
33.5 billones de dólares: el volumen de liquidación de stablecoins supera a Visa, la configuración global de pagos se está reescribiendo
33.5 billones de dólares. En 2025, el volumen de liquidación en la cadena de stablecoins alcanzará 33.5 billones de dólares, continuando superando el volumen combinado de Visa y Mastercard. Detrás de este número, la infraestructura de liquidación ya está en su lugar, y la revolución de pagos es el próximo paso. Para entender esta transformación, es necesario abordarla desde tres dimensiones: ¿cuál es el tamaño del dólar en la cadena? ¿Por qué se desafía a los pagos transfronterizos tradicionales? ¿Dónde están los escenarios reales?
El dólar en cadena ya es una capa financiera medible
El tamaño de las stablecoins ya es lo suficientemente grande como para no ser ignorado. Para finales de 2025, la capitalización total del mercado de stablecoins en el mundo superará los 300 mil millones de dólares, de los cuales solo USDT (stablecoin en dólares) representa aproximadamente 184 mil millones de dólares, con un crecimiento continuo durante 27 meses. Según datos de instituciones como Artemis y TRM Labs, en 2025, el volumen de liquidación en la cadena de stablecoins alcanzará aproximadamente 33.5 billones de dólares, superando ya el volumen de pagos combinado de Visa y Mastercard. Es importante señalar que una parte considerable de esto proviene de la movilización de fondos entre intercambios, liquidación de transacciones y DeFi, y no se refiere estrictamente a pagos (por bienes y servicios). La proporción de stablecoins utilizadas en escenarios de pago reales (remesas, comercio, consumo diario) sigue siendo pequeña, pero su crecimiento es rápido, lo que representa el campo de batalla del futuro.
El dólar en cadena ya es una capa financiera medible
El tamaño de las stablecoins ya es lo suficientemente grande como para no ser ignorado. Para finales de 2025, la capitalización total del mercado de stablecoins en el mundo superará los 300 mil millones de dólares, de los cuales solo USDT (stablecoin en dólares) representa aproximadamente 184 mil millones de dólares, con un crecimiento continuo durante 27 meses. Según datos de instituciones como Artemis y TRM Labs, en 2025, el volumen de liquidación en la cadena de stablecoins alcanzará aproximadamente 33.5 billones de dólares, superando ya el volumen de pagos combinado de Visa y Mastercard. Es importante señalar que una parte considerable de esto proviene de la movilización de fondos entre intercambios, liquidación de transacciones y DeFi, y no se refiere estrictamente a pagos (por bienes y servicios). La proporción de stablecoins utilizadas en escenarios de pago reales (remesas, comercio, consumo diario) sigue siendo pequeña, pero su crecimiento es rápido, lo que representa el campo de batalla del futuro.
2
233
·
--

Artículo
95% de los ingresos provienen de intereses, sin embargo, la acción sube un 20%: ¿qué está apostando Circle?Los ingresos provienen en un 95% de intereses; la Reserva Federal sigue reduciendo las tasas, ¿por qué la acción de Circle subió un 20%? La respuesta no está en el estado de resultados: el mercado no está valorando la diferencia de intereses, sino la red de liquidación transfronteriza y los derechos de cobro en torno a USDC. Quien controle los estándares y los derechos de liquidación entre la moneda fiat y el dólar en cadena, podrá cobrar peajes; Circle está apostando a esto.
El 25 de febrero de 2026, Circle (NYSE: CRCL) publicó su informe financiero del cuarto trimestre y del año 2025: los ingresos del Q4 fueron de 770 millones de dólares, de los cuales aproximadamente el 95% provino de intereses de reservas; los ingresos anuales fueron de 2.7 mil millones de dólares, un aumento del 64% en comparación interanual. A finales de año, la circulación de USDC fue de 75.3 mil millones de dólares, y el volumen de transacciones en cadena del Q4 fue de 11.9 billones de dólares; tras la publicación del informe, el precio de las acciones subió casi un 20% en operaciones previas a la apertura.
95% de los ingresos provienen de intereses, sin embargo, la acción sube un 20%: ¿qué está apostando Circle?
Los ingresos provienen en un 95% de intereses; la Reserva Federal sigue reduciendo las tasas, ¿por qué la acción de Circle subió un 20%? La respuesta no está en el estado de resultados: el mercado no está valorando la diferencia de intereses, sino la red de liquidación transfronteriza y los derechos de cobro en torno a USDC. Quien controle los estándares y los derechos de liquidación entre la moneda fiat y el dólar en cadena, podrá cobrar peajes; Circle está apostando a esto.
El 25 de febrero de 2026, Circle (NYSE: CRCL) publicó su informe financiero del cuarto trimestre y del año 2025: los ingresos del Q4 fueron de 770 millones de dólares, de los cuales aproximadamente el 95% provino de intereses de reservas; los ingresos anuales fueron de 2.7 mil millones de dólares, un aumento del 64% en comparación interanual. A finales de año, la circulación de USDC fue de 75.3 mil millones de dólares, y el volumen de transacciones en cadena del Q4 fue de 11.9 billones de dólares; tras la publicación del informe, el precio de las acciones subió casi un 20% en operaciones previas a la apertura.
El 25 de febrero de 2026, Circle (NYSE: CRCL) publicó su informe financiero del cuarto trimestre y del año 2025: los ingresos del Q4 fueron de 770 millones de dólares, de los cuales aproximadamente el 95% provino de intereses de reservas; los ingresos anuales fueron de 2.7 mil millones de dólares, un aumento del 64% en comparación interanual. A finales de año, la circulación de USDC fue de 75.3 mil millones de dólares, y el volumen de transacciones en cadena del Q4 fue de 11.9 billones de dólares; tras la publicación del informe, el precio de las acciones subió casi un 20% en operaciones previas a la apertura.
10
1.2k
·
--
Artículo
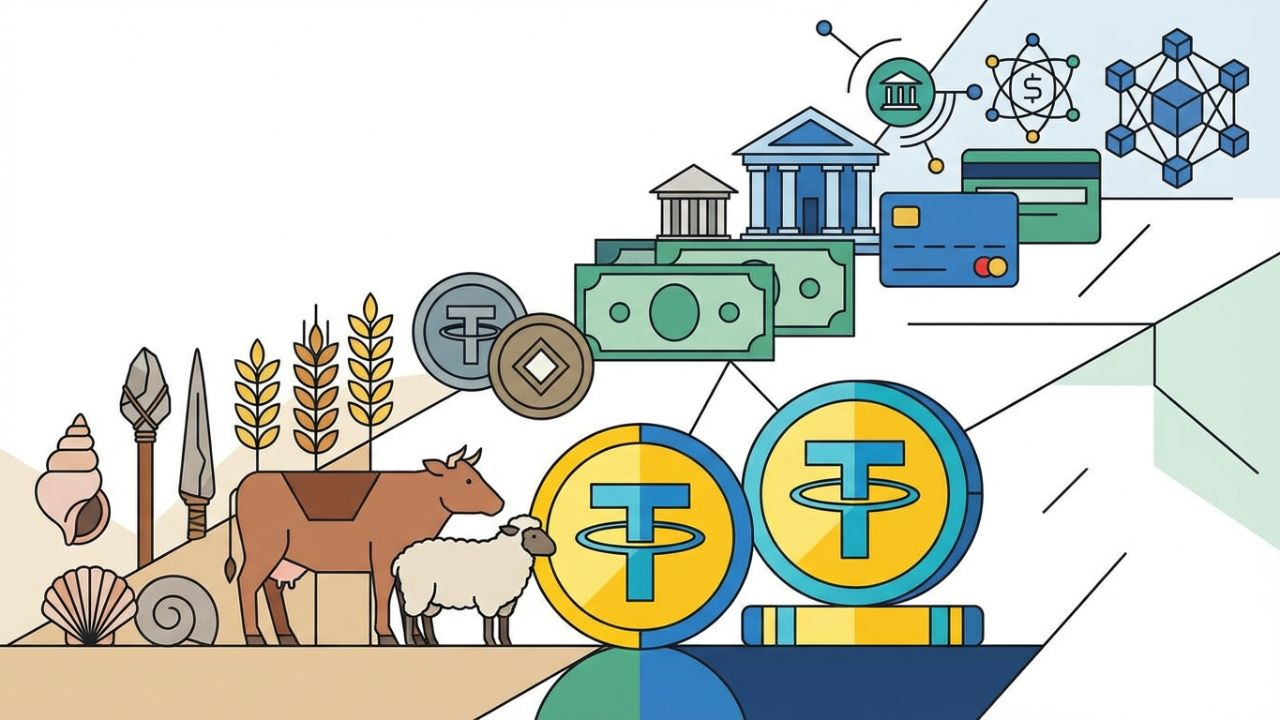
USDT: ¿Cómo se forjó el mejor modelo de negocio de la historia de la humanidad?La capitalización de mercado de USDT hoy supera los 186 mil millones de dólares, representando aproximadamente el 62% de la capitalización total de las stablecoins. Se estima que el volumen de liquidación en cadena para todo el año 2025 será de aproximadamente 13.3 billones de dólares, siendo actualmente el «dólar en cadena» más grande y utilizado.
Desde la perspectiva del modelo de negocio, Tether conecta la emisión, recompra y gestión de reservas de USDT con la asignación masiva de activos en dólares y la obtención de márgenes de ganancia: se espera que las ganancias netas superen los 10 mil millones de dólares en 2025, con una exposición a bonos del gobierno estadounidense y activos relacionados de aproximadamente 141 mil millones de dólares, posicionándose entre las principales instituciones que poseen deuda pública de EE. UU. a nivel global. Además, mantiene en sus reservas varios miles de millones de dólares en oro físico, lo que también ha contribuido a ingresos considerables en un contexto de precios del oro en alza en los últimos dos años. Funciona tanto como un «banco central en cadena» que proporciona moneda base a toda la industria, como un banco de gestión de activos en dólares con márgenes de ganancia extremadamente altos, donde el capital proviene principalmente de las obligaciones casi sin interés de los usuarios, mientras que la mayor parte de los ingresos por intereses se queda en su propia cuenta. Utilizando un enfoque de valoración comúnmente empleado por los bancos tradicionales, tales ganancias y la escala de activos son suficientes para compararse con un grupo de instituciones financieras de primer nivel a nivel global.
USDT: ¿Cómo se forjó el mejor modelo de negocio de la historia de la humanidad?
La capitalización de mercado de USDT hoy supera los 186 mil millones de dólares, representando aproximadamente el 62% de la capitalización total de las stablecoins. Se estima que el volumen de liquidación en cadena para todo el año 2025 será de aproximadamente 13.3 billones de dólares, siendo actualmente el «dólar en cadena» más grande y utilizado.
Desde la perspectiva del modelo de negocio, Tether conecta la emisión, recompra y gestión de reservas de USDT con la asignación masiva de activos en dólares y la obtención de márgenes de ganancia: se espera que las ganancias netas superen los 10 mil millones de dólares en 2025, con una exposición a bonos del gobierno estadounidense y activos relacionados de aproximadamente 141 mil millones de dólares, posicionándose entre las principales instituciones que poseen deuda pública de EE. UU. a nivel global. Además, mantiene en sus reservas varios miles de millones de dólares en oro físico, lo que también ha contribuido a ingresos considerables en un contexto de precios del oro en alza en los últimos dos años. Funciona tanto como un «banco central en cadena» que proporciona moneda base a toda la industria, como un banco de gestión de activos en dólares con márgenes de ganancia extremadamente altos, donde el capital proviene principalmente de las obligaciones casi sin interés de los usuarios, mientras que la mayor parte de los ingresos por intereses se queda en su propia cuenta. Utilizando un enfoque de valoración comúnmente empleado por los bancos tradicionales, tales ganancias y la escala de activos son suficientes para compararse con un grupo de instituciones financieras de primer nivel a nivel global.
Desde la perspectiva del modelo de negocio, Tether conecta la emisión, recompra y gestión de reservas de USDT con la asignación masiva de activos en dólares y la obtención de márgenes de ganancia: se espera que las ganancias netas superen los 10 mil millones de dólares en 2025, con una exposición a bonos del gobierno estadounidense y activos relacionados de aproximadamente 141 mil millones de dólares, posicionándose entre las principales instituciones que poseen deuda pública de EE. UU. a nivel global. Además, mantiene en sus reservas varios miles de millones de dólares en oro físico, lo que también ha contribuido a ingresos considerables en un contexto de precios del oro en alza en los últimos dos años. Funciona tanto como un «banco central en cadena» que proporciona moneda base a toda la industria, como un banco de gestión de activos en dólares con márgenes de ganancia extremadamente altos, donde el capital proviene principalmente de las obligaciones casi sin interés de los usuarios, mientras que la mayor parte de los ingresos por intereses se queda en su propia cuenta. Utilizando un enfoque de valoración comúnmente empleado por los bancos tradicionales, tales ganancias y la escala de activos son suficientes para compararse con un grupo de instituciones financieras de primer nivel a nivel global.
2
261
·
--
Artículo
Stablecoins (3) - ¿En quién confiar? El orden monetario en la era de las stablecoins USDT, USDC y DAILas stablecoins ya no son un papel secundario en el comercio de criptomonedas, sino una infraestructura real en los pagos y liquidaciones globales. A principios de 2026, el valor total del mercado superará los 3100 mil millones de dólares, alcanzando un nuevo máximo; si miramos a largo plazo, desde aproximadamente 4.2 mil millones en 2020 hasta 283.7 mil millones en septiembre de 2025, y luego a 3100 mil millones, la velocidad de expansión es inimaginable para las finanzas tradicionales. La magnitud no solo se refleja en el valor de mercado, en 2025 las stablecoins procesaron más de 33 billones de dólares en transacciones, ya pueden ser comparadas con los sistemas de liquidación de los principales países soberanos.
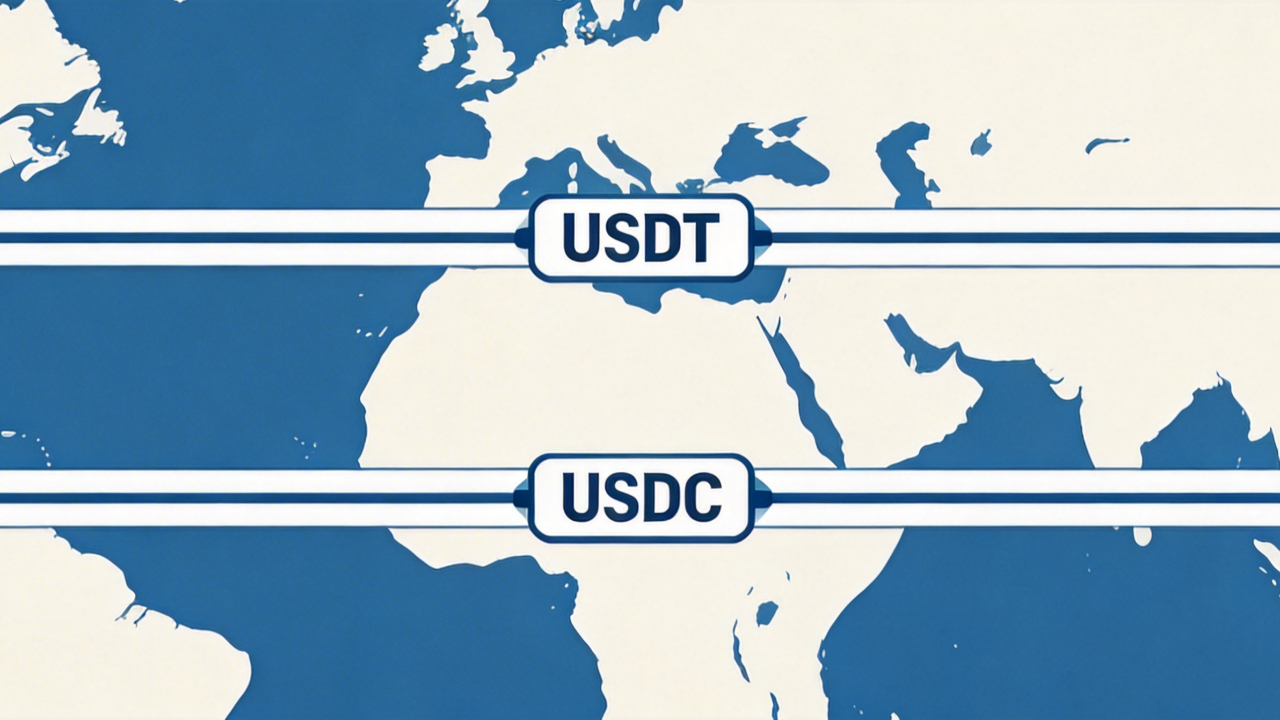
El actual patrón está altamente concentrado en los productos principales. USDT y USDC representan más del 90% del valor total del mercado, con USDT liderando con un valor de mercado de aproximadamente 1870 mil millones de dólares y cerca del 60% de participación, mientras que USDC ocupa el segundo lugar con aproximadamente 740 mil millones de dólares; la lógica de confianza detrás de ambos es completamente diferente. Más adelante, el USDe de Ethena (dólar sintético), Sky (USDS/DAI original) que ha completado su renovación de marca, y PayPal USD (PYUSD), ocupan un lugar en diferentes sectores como la garantía de derivados, la garantía de criptomonedas y el ecosistema de pagos.
Stablecoins (3) - ¿En quién confiar? El orden monetario en la era de las stablecoins USDT, USDC y DAI
Las stablecoins ya no son un papel secundario en el comercio de criptomonedas, sino una infraestructura real en los pagos y liquidaciones globales. A principios de 2026, el valor total del mercado superará los 3100 mil millones de dólares, alcanzando un nuevo máximo; si miramos a largo plazo, desde aproximadamente 4.2 mil millones en 2020 hasta 283.7 mil millones en septiembre de 2025, y luego a 3100 mil millones, la velocidad de expansión es inimaginable para las finanzas tradicionales. La magnitud no solo se refleja en el valor de mercado, en 2025 las stablecoins procesaron más de 33 billones de dólares en transacciones, ya pueden ser comparadas con los sistemas de liquidación de los principales países soberanos.
El actual patrón está altamente concentrado en los productos principales. USDT y USDC representan más del 90% del valor total del mercado, con USDT liderando con un valor de mercado de aproximadamente 1870 mil millones de dólares y cerca del 60% de participación, mientras que USDC ocupa el segundo lugar con aproximadamente 740 mil millones de dólares; la lógica de confianza detrás de ambos es completamente diferente. Más adelante, el USDe de Ethena (dólar sintético), Sky (USDS/DAI original) que ha completado su renovación de marca, y PayPal USD (PYUSD), ocupan un lugar en diferentes sectores como la garantía de derivados, la garantía de criptomonedas y el ecosistema de pagos.
El actual patrón está altamente concentrado en los productos principales. USDT y USDC representan más del 90% del valor total del mercado, con USDT liderando con un valor de mercado de aproximadamente 1870 mil millones de dólares y cerca del 60% de participación, mientras que USDC ocupa el segundo lugar con aproximadamente 740 mil millones de dólares; la lógica de confianza detrás de ambos es completamente diferente. Más adelante, el USDe de Ethena (dólar sintético), Sky (USDS/DAI original) que ha completado su renovación de marca, y PayPal USD (PYUSD), ocupan un lugar en diferentes sectores como la garantía de derivados, la garantía de criptomonedas y el ecosistema de pagos.
1
176
·
--
Artículo
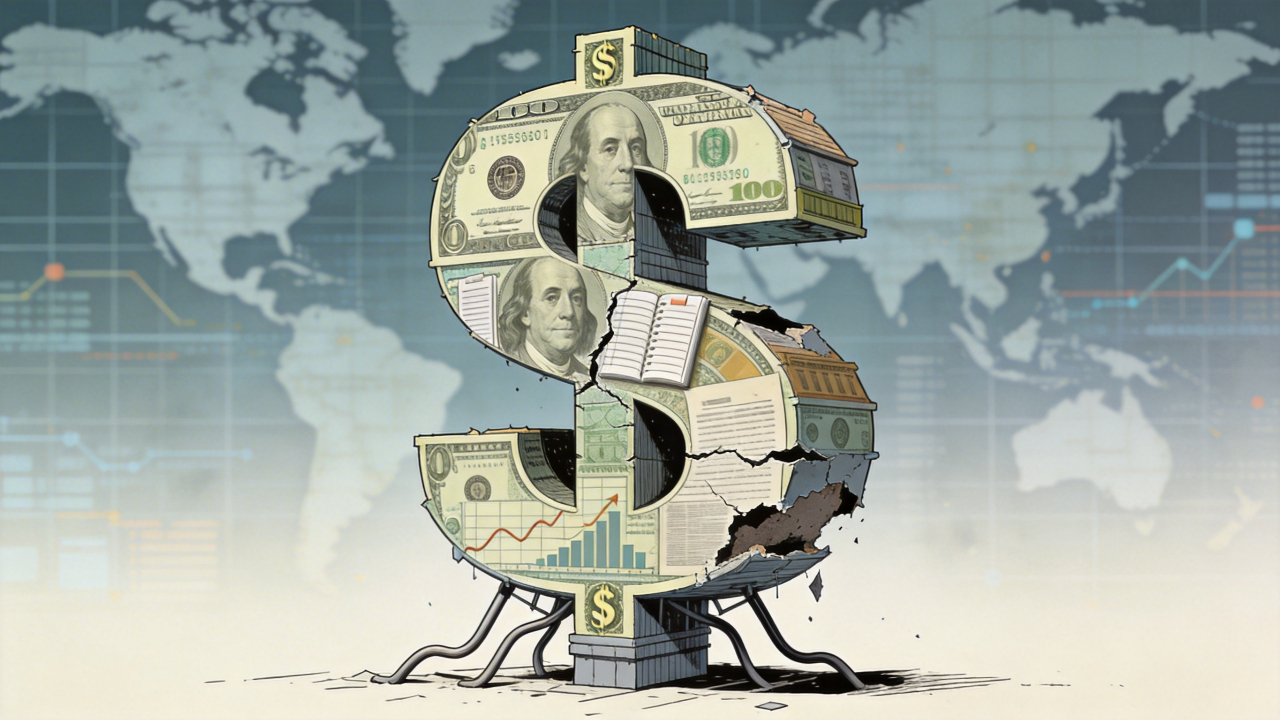
El dólar está colapsando, pero EE. UU. está reescribiendo el código subyacente de las finanzas globalesEn los últimos diez años, la voz de que "el dólar va a colapsar" ha surgido de vez en cuando en el espacio público: desde el resurgimiento de la memoria de Bretton Woods, hasta la fermentación de la desdolarización global, y luego el impacto psicológico de los datos de déficit fiscal e inflación, parece que solo se necesita otra gran crisis para que el dólar "se desplome de la noche a la mañana". Pero otro hecho igualmente verdadero es que cada vez que hay una tensión en la liquidez global o una fuerte corrección de activos, los bonos del Tesoro y los activos en dólares siguen siendo los primeros refugios seguros a los que regresan las instituciones globales. En otras palabras, el dólar no desaparecerá mañana, pero ya está deslizándose lentamente por una vía hacia una ruptura sistémica.
El dólar está colapsando, pero EE. UU. está reescribiendo el código subyacente de las finanzas globales
En los últimos diez años, la voz de que "el dólar va a colapsar" ha surgido de vez en cuando en el espacio público: desde el resurgimiento de la memoria de Bretton Woods, hasta la fermentación de la desdolarización global, y luego el impacto psicológico de los datos de déficit fiscal e inflación, parece que solo se necesita otra gran crisis para que el dólar "se desplome de la noche a la mañana". Pero otro hecho igualmente verdadero es que cada vez que hay una tensión en la liquidez global o una fuerte corrección de activos, los bonos del Tesoro y los activos en dólares siguen siendo los primeros refugios seguros a los que regresan las instituciones globales. En otras palabras, el dólar no desaparecerá mañana, pero ya está deslizándose lentamente por una vía hacia una ruptura sistémica.
3
700
·
--
Artículo
Monedas Estables (2): El nacimiento de las monedas estables y el inicio de la digitalización del dólarLa historia de la hegemonía del dólar, antes, se encontraba en los mensajes SWIFT, los contratos de petróleo y las rutas de los buques de guerra. Hoy, ha añadido una nueva vía: una cadena de código que fluye en la cadena de bloques 7*24 horas.
El dólar, como moneda de reserva global, siempre ha dependido de redes de liquidación existentes, la valoración del petróleo y la disuasión militar y política. Las monedas estables no han creado una nueva moneda, solo han convertido los derechos de deuda del dólar en certificados digitales que fluyen en la cadena las 24 horas. El efectivo y los números en las cuentas bancarias se convierten en activos en la cadena que cualquiera puede poseer y transferir; así, el dólar logra, por primera vez, una circulación casi sin fronteras, sin pasar por bancos comerciales tradicionales y sin estar atado a fronteras soberanas. Más que decir que la hegemonía se ha debilitado, es más adecuado decir que se le ha añadido una nueva vía al dólar, completando una actualización digital.
Monedas Estables (2): El nacimiento de las monedas estables y el inicio de la digitalización del dólar
La historia de la hegemonía del dólar, antes, se encontraba en los mensajes SWIFT, los contratos de petróleo y las rutas de los buques de guerra. Hoy, ha añadido una nueva vía: una cadena de código que fluye en la cadena de bloques 7*24 horas.
El dólar, como moneda de reserva global, siempre ha dependido de redes de liquidación existentes, la valoración del petróleo y la disuasión militar y política. Las monedas estables no han creado una nueva moneda, solo han convertido los derechos de deuda del dólar en certificados digitales que fluyen en la cadena las 24 horas. El efectivo y los números en las cuentas bancarias se convierten en activos en la cadena que cualquiera puede poseer y transferir; así, el dólar logra, por primera vez, una circulación casi sin fronteras, sin pasar por bancos comerciales tradicionales y sin estar atado a fronteras soberanas. Más que decir que la hegemonía se ha debilitado, es más adecuado decir que se le ha añadido una nueva vía al dólar, completando una actualización digital.
El dólar, como moneda de reserva global, siempre ha dependido de redes de liquidación existentes, la valoración del petróleo y la disuasión militar y política. Las monedas estables no han creado una nueva moneda, solo han convertido los derechos de deuda del dólar en certificados digitales que fluyen en la cadena las 24 horas. El efectivo y los números en las cuentas bancarias se convierten en activos en la cadena que cualquiera puede poseer y transferir; así, el dólar logra, por primera vez, una circulación casi sin fronteras, sin pasar por bancos comerciales tradicionales y sin estar atado a fronteras soberanas. Más que decir que la hegemonía se ha debilitado, es más adecuado decir que se le ha añadido una nueva vía al dólar, completando una actualización digital.
3
122
·
--
Artículo
La evolución de la hegemonía del dólar: La lógica del crédito y la revalorización del valor desde el sistema de Bretton Woods hasta la era de las monedas establesIntroducción: La abstracción del valor monetario y la base de la confianza
En el sistema monetario actual, un billete de dólar cuya producción cuesta menos de 10 centavos, o un código de moneda estable registrado en la cadena, puede comprar bienes y servicios reales no porque contenga algún metal, sino gracias a toda una estructura de confianza construida alrededor del crédito. Para entender las monedas estables, especialmente las respaldadas por dólares, es necesario descomponer el valor del dólar como moneda de reserva global.
Si miramos desde una perspectiva histórica más amplia, lo que los humanos han utilizado como "dinero" ha ido en una dirección cada vez más abstracta: al principio eran cosas útiles en sí mismas (conchas, alimentos), luego metales escasos (monedas de oro, monedas de plata), y hasta hoy, un sistema monetario que depende completamente del crédito. Con cada paso hacia adelante, las propiedades físicas del "dinero" se han ido alejando, siendo reemplazadas por instituciones, consensos y acuerdos. El dólar es el representante de este camino hasta hoy; ya no se sostiene por el oro y otros bienes tangibles, sino por el consenso social, los arreglos geopolíticos y el sistema de estado de derecho para mantener la confianza.
La evolución de la hegemonía del dólar: La lógica del crédito y la revalorización del valor desde el sistema de Bretton Woods hasta la era de las monedas estables
Introducción: La abstracción del valor monetario y la base de la confianza
En el sistema monetario actual, un billete de dólar cuya producción cuesta menos de 10 centavos, o un código de moneda estable registrado en la cadena, puede comprar bienes y servicios reales no porque contenga algún metal, sino gracias a toda una estructura de confianza construida alrededor del crédito. Para entender las monedas estables, especialmente las respaldadas por dólares, es necesario descomponer el valor del dólar como moneda de reserva global.
Si miramos desde una perspectiva histórica más amplia, lo que los humanos han utilizado como "dinero" ha ido en una dirección cada vez más abstracta: al principio eran cosas útiles en sí mismas (conchas, alimentos), luego metales escasos (monedas de oro, monedas de plata), y hasta hoy, un sistema monetario que depende completamente del crédito. Con cada paso hacia adelante, las propiedades físicas del "dinero" se han ido alejando, siendo reemplazadas por instituciones, consensos y acuerdos. El dólar es el representante de este camino hasta hoy; ya no se sostiene por el oro y otros bienes tangibles, sino por el consenso social, los arreglos geopolíticos y el sistema de estado de derecho para mantener la confianza.
En el sistema monetario actual, un billete de dólar cuya producción cuesta menos de 10 centavos, o un código de moneda estable registrado en la cadena, puede comprar bienes y servicios reales no porque contenga algún metal, sino gracias a toda una estructura de confianza construida alrededor del crédito. Para entender las monedas estables, especialmente las respaldadas por dólares, es necesario descomponer el valor del dólar como moneda de reserva global.
Si miramos desde una perspectiva histórica más amplia, lo que los humanos han utilizado como "dinero" ha ido en una dirección cada vez más abstracta: al principio eran cosas útiles en sí mismas (conchas, alimentos), luego metales escasos (monedas de oro, monedas de plata), y hasta hoy, un sistema monetario que depende completamente del crédito. Con cada paso hacia adelante, las propiedades físicas del "dinero" se han ido alejando, siendo reemplazadas por instituciones, consensos y acuerdos. El dólar es el representante de este camino hasta hoy; ya no se sostiene por el oro y otros bienes tangibles, sino por el consenso social, los arreglos geopolíticos y el sistema de estado de derecho para mantener la confianza.
2
276
·
--

Artículo
Stablecoins(1): La naturaleza del dinero y la inevitabilidad de las stablecoinsEl libro blanco de Bitcoin de 2009 dice "dinero electrónico de igual a igual". Muchas personas que leen esta frase por primera vez instintivamente la conectan con imágenes de "salarios", "comprar comida", "liquidación de contratos".
Hace más de diez años, lo que vemos se asemeja más a otra imagen: el bitcoin se parece más a un activo especulativo, con sus subidas y bajadas como una curva emocional; lo que realmente sustenta las transacciones diarias, los préstamos, el mercado y la liquidación en el mundo cripto, son las stablecoins: un tipo de activo que parece más "plano", e incluso más parecido a algo del sistema financiero tradicional.
Detrás de esto, están las leyes que rigen el funcionamiento del dinero.
Stablecoins(1): La naturaleza del dinero y la inevitabilidad de las stablecoins
El libro blanco de Bitcoin de 2009 dice "dinero electrónico de igual a igual". Muchas personas que leen esta frase por primera vez instintivamente la conectan con imágenes de "salarios", "comprar comida", "liquidación de contratos".
Hace más de diez años, lo que vemos se asemeja más a otra imagen: el bitcoin se parece más a un activo especulativo, con sus subidas y bajadas como una curva emocional; lo que realmente sustenta las transacciones diarias, los préstamos, el mercado y la liquidación en el mundo cripto, son las stablecoins: un tipo de activo que parece más "plano", e incluso más parecido a algo del sistema financiero tradicional.
Detrás de esto, están las leyes que rigen el funcionamiento del dinero.
Hace más de diez años, lo que vemos se asemeja más a otra imagen: el bitcoin se parece más a un activo especulativo, con sus subidas y bajadas como una curva emocional; lo que realmente sustenta las transacciones diarias, los préstamos, el mercado y la liquidación en el mundo cripto, son las stablecoins: un tipo de activo que parece más "plano", e incluso más parecido a algo del sistema financiero tradicional.
Detrás de esto, están las leyes que rigen el funcionamiento del dinero.
2
258
·
--

Artículo
¿En qué era monetaria nos encontramos tras superar los 4.500 dólares en oro?El aumento del precio del oro en enero de 2026 será difícil de resumir con frases anticuadas como "otra gran burbuja alcista". El 13 de enero, el oro al contado en Londres alcanzó temporalmente unos 4.636 dólares por onza, alcanzando un máximo histórico. Esto no se debe a que una empresa minera haya tenido un repunte repentino, ni a una burbuja temporal generada por un ETF de éxito, sino más bien a un informe de salud de todo el sistema monetario global: las monedas fiduciarias están experimentando una depreciación sistémica, y el oro se ve obligado a regresar a su posición histórica como "moneda final", de la que nunca se ha separado.
4.500 dólares es más bien una coordenada que un precio objetivo. Representa una larga trayectoria de depreciación de las monedas fiduciarias, un precio concentrado de una serie de cambios como la deuda soberana, la instrumentalización de las sanciones, la reordenación de los activos de reserva y el auge de la finanza descentralizada. El oro no se ha convertido en un "activo más avanzado", sino que este sistema monetario basado en la confianza está perdiendo credibilidad.
¿En qué era monetaria nos encontramos tras superar los 4.500 dólares en oro?
El aumento del precio del oro en enero de 2026 será difícil de resumir con frases anticuadas como "otra gran burbuja alcista". El 13 de enero, el oro al contado en Londres alcanzó temporalmente unos 4.636 dólares por onza, alcanzando un máximo histórico. Esto no se debe a que una empresa minera haya tenido un repunte repentino, ni a una burbuja temporal generada por un ETF de éxito, sino más bien a un informe de salud de todo el sistema monetario global: las monedas fiduciarias están experimentando una depreciación sistémica, y el oro se ve obligado a regresar a su posición histórica como "moneda final", de la que nunca se ha separado.
4.500 dólares es más bien una coordenada que un precio objetivo. Representa una larga trayectoria de depreciación de las monedas fiduciarias, un precio concentrado de una serie de cambios como la deuda soberana, la instrumentalización de las sanciones, la reordenación de los activos de reserva y el auge de la finanza descentralizada. El oro no se ha convertido en un "activo más avanzado", sino que este sistema monetario basado en la confianza está perdiendo credibilidad.
4.500 dólares es más bien una coordenada que un precio objetivo. Representa una larga trayectoria de depreciación de las monedas fiduciarias, un precio concentrado de una serie de cambios como la deuda soberana, la instrumentalización de las sanciones, la reordenación de los activos de reserva y el auge de la finanza descentralizada. El oro no se ha convertido en un "activo más avanzado", sino que este sistema monetario basado en la confianza está perdiendo credibilidad.
1
644
·
--
Artículo
Monedas estables (0): la base del valor fiduciario del dólar estadounidense — ¿cómo obtiene confianza una moneda sin valor en bienesIntroducción: el paradoja del valor monetario
Un billete verde, cuyo costo de producción es inferior a diez centavos de dólar, puede intercambiarse por bienes y servicios en todo el mundo. Este es el paradoja del sistema monetario moderno.
Cuando hablamos de monedas estables, primero debemos responder una pregunta más fundamental: ¿por qué un pedazo de papel puede convertirse en una moneda de reserva mundial? ¿Por qué el mundo entero está dispuesto a aceptar el dólar estadounidense, aunque en sí mismo no tenga valor en bienes?
Para entender por qué tienen valor las monedas estables, primero debemos comprender por qué tiene valor el dólar estadounidense. Porque las monedas estables, especialmente las vinculadas al dólar estadounidense, son esencialmente una reproducción y extensión del mecanismo de crédito del dólar en la cadena de bloques. Comprender la base del valor del dólar no solo está relacionado con nuestra comprensión del sistema monetario moderno, sino que también es el punto de partida para entender la lógica del valor de las monedas estables.
Monedas estables (0): la base del valor fiduciario del dólar estadounidense — ¿cómo obtiene confianza una moneda sin valor en bienes
Introducción: el paradoja del valor monetario
Un billete verde, cuyo costo de producción es inferior a diez centavos de dólar, puede intercambiarse por bienes y servicios en todo el mundo. Este es el paradoja del sistema monetario moderno.
Cuando hablamos de monedas estables, primero debemos responder una pregunta más fundamental: ¿por qué un pedazo de papel puede convertirse en una moneda de reserva mundial? ¿Por qué el mundo entero está dispuesto a aceptar el dólar estadounidense, aunque en sí mismo no tenga valor en bienes?
Para entender por qué tienen valor las monedas estables, primero debemos comprender por qué tiene valor el dólar estadounidense. Porque las monedas estables, especialmente las vinculadas al dólar estadounidense, son esencialmente una reproducción y extensión del mecanismo de crédito del dólar en la cadena de bloques. Comprender la base del valor del dólar no solo está relacionado con nuestra comprensión del sistema monetario moderno, sino que también es el punto de partida para entender la lógica del valor de las monedas estables.
Un billete verde, cuyo costo de producción es inferior a diez centavos de dólar, puede intercambiarse por bienes y servicios en todo el mundo. Este es el paradoja del sistema monetario moderno.
Cuando hablamos de monedas estables, primero debemos responder una pregunta más fundamental: ¿por qué un pedazo de papel puede convertirse en una moneda de reserva mundial? ¿Por qué el mundo entero está dispuesto a aceptar el dólar estadounidense, aunque en sí mismo no tenga valor en bienes?
Para entender por qué tienen valor las monedas estables, primero debemos comprender por qué tiene valor el dólar estadounidense. Porque las monedas estables, especialmente las vinculadas al dólar estadounidense, son esencialmente una reproducción y extensión del mecanismo de crédito del dólar en la cadena de bloques. Comprender la base del valor del dólar no solo está relacionado con nuestra comprensión del sistema monetario moderno, sino que también es el punto de partida para entender la lógica del valor de las monedas estables.
2
413
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
NvidiaBeatsEstimatesWith$130BQ4Outlook
6,085 visualizaciones
101 participa(n) en el debate
Nvidia supera las expectativas con $115.8 mil millones en ingresos, prevé $130 mil millones y añade $150 mil millones a las recompras de acciones
Binance News
·30 «Me gusta»
·35.9k visualizaciones
AnthropicIPOPriceCouldExceed$80
11,510 visualizaciones
100 participa(n) en el debate
CanNvidia’sDataCenterGrowthContinue?
30,790 visualizaciones
459 participa(n) en el debate