

En los últimos diez años, la voz de que "el dólar va a colapsar" ha surgido de vez en cuando en el espacio público: desde el resurgimiento de la memoria de Bretton Woods, hasta la fermentación de la desdolarización global, y luego el impacto psicológico de los datos de déficit fiscal e inflación, parece que solo se necesita otra gran crisis para que el dólar "se desplome de la noche a la mañana". Pero otro hecho igualmente verdadero es que cada vez que hay una tensión en la liquidez global o una fuerte corrección de activos, los bonos del Tesoro y los activos en dólares siguen siendo los primeros refugios seguros a los que regresan las instituciones globales. En otras palabras, el dólar no desaparecerá mañana, pero ya está deslizándose lentamente por una vía hacia una ruptura sistémica.
Esta aparente contradicción proviene de la evolución simultánea de dos sistemas: uno como ancla de crédito y poder adquisitivo, el "dólar", y el otro como infraestructura y estándares, el "sistema financiero de EE. UU.". La atracción del primero está siendo lentamente debilitada por múltiples presiones de crédito, fiscales y geopolíticas; el segundo, a través del sistema de colateral de bonos del gobierno, red de liquidación, mercado de derivados, reglas legales y contables, y estándares de información, sigue proporcionando el "sistema operativo" para las finanzas globales.
Más tensiones se encuentran en la tercera pista: es muy probable que la próxima generación de infraestructura financiera se construya sobre blockchain, pero por ahora, quienes realmente tienen la capacidad de institucionalizar la "capa de liquidación en cadena" y conectarla con los bonos del gobierno existentes y el marco regulatorio siguen siendo principalmente EE. UU. Las monedas estables, los bonos del gobierno tokenizados y el marco de cumplimiento como GENIUS están transformando al "dólar en cadena" en una nueva capa de liquidación, y esta nueva trayectoria se está integrando en el mapa de infraestructura dominado por EE. UU.
Desde Bretton Woods hasta los petrodólares: cómo se han reescrito las reglas del dólar en rondas sucesivas.
Para entender por qué el "dólar en colapso gradual" aún puede sostenerse hasta hoy, y por qué cada crisis finalmente termina con "reescritura de reglas + actualización de infraestructuras", es necesario revisar brevemente algunos puntos clave del sistema del dólar.
La primera ronda es el sistema de Bretton Woods. En 1944, el dólar se vinculó al oro a un precio de 35 dólares por onza, y otras monedas principales se vincularon al dólar, convirtiendo al dólar en "la única moneda que se puede cambiar por oro". Este arreglo es superficialmente una extensión del patrón oro, pero en esencia, delega la confianza en el oro a las finanzas de EE. UU. y a la Reserva Federal. Cuando EE. UU., debido a la guerra de Vietnam y los gastos de bienestar, cayó en déficit y las reservas de oro seguían fluyendo hacia el exterior, comenzó a manifestarse la "paradoja de Triffin": para proporcionar suficientes dólares al mundo, EE. UU. debía incurrir en déficit, y cuanto mayor era el déficit, más dudas surgían sobre si el oro en su poder era suficiente.
El "shock Nixon" de 1971 es visto por muchos como el momento del colapso del crédito en dólares, pero en realidad fue una reescritura de reglas: EE. UU. anunció unilateralmente el cierre de la ventana de oro, y a partir de entonces, el dólar se desvinculó completamente del anclaje metálico, y el sistema monetario humano entró en la era completamente fiat. El antiguo anclaje desapareció, pero creó espacio para el siguiente anclaje.
La segunda ronda es el sistema de petrodólares. Después de que el anclaje en oro se perdió, EE. UU. rápidamente estableció un nuevo anclaje en la energía. A través de acuerdos con países productores de petróleo clave como Arabia Saudita, todas las exportaciones de petróleo se valoran y liquidan en dólares, y los dólares sobrantes regresan para comprar bonos del gobierno. El resultado es que: mientras el mundo necesite petróleo, los países deberán poseer dólares, y la demanda de dólares ha pasado de ser una "obligación legal interna" a una "necesidad energética global"; mientras que el mercado de bonos del gobierno se convierte en el depósito común de excedentes de petróleo y reservas globales.
La tercera ronda es la globalización financiera y la apertura de cuentas de capital. En la era de las tasas de cambio flotantes, EE. UU. impulsó un sistema de libre flujo de capital centrado en el dólar a través del FMI, el Banco Mundial y varios acuerdos de financiamiento comercial. Los países, para defenderse de las perturbaciones en las tasas de cambio y los flujos de capital, se vieron obligados a mantener más dólares y bonos del gobierno en sus balances, lo que dio lugar a la "trampa del dólar": cuanto más intentas deshacerte del dólar, más dólares necesitas mantener a corto plazo para estabilizar tu sistema financiero.
Estas tres rondas de evolución se conectan y se puede ver una inercia clara: cada vez que el viejo orden llega a su límite, EE. UU. vuelve a moldear el sistema del dólar mediante la reescritura de reglas + la actualización de infraestructuras. Hoy, el debate sobre el "dólar en cadena" y las monedas estables probablemente sea el preludio de la próxima ronda de reescritura de reglas.
Definir claramente el "colapso": ruptura institucional, no narrativa apocalíptica.
Lo que se menciona en este artículo como "colapso del dólar" se refiere a un estado institucional verificable: cuando la presión fiscal y geopolítica continúa elevando la prima política / de crédito de los activos en dólares, el consenso del mercado sobre "dólar = la mejor combinación de liquidación y valor de reserva" experimenta una revaluación concentrada, y el efecto de red del dólar en reservas, liquidación y fijación de precios comienza a ser desviado hacia trayectorias alternativas, y en alguna etapa, se produce una caída acelerada.
Este tipo de ruptura no suele ser el final de una extrapolación lineal, sino un salto tras la superposición de "fragilidad fiscal + dilución del crédito + choques externos".
Por qué el dólar definitivamente se dirigirá hacia el colapso: tres cadenas de evidencia de crédito, fiscalidad y geopolítica.
Desde la perspectiva del crédito, el cambio más directo es la dilución de la cuota de reservas, así como la redefinición silenciosa de lo que se considera un "activo seguro".
El COFER del FMI (composición de las monedas de reserva de divisas oficiales) proporciona la medida más directa: la proporción del dólar en las reservas de divisas divulgadas a nivel mundial ha disminuido del 70% más de finales de la década de 1990 al 57.74% en el primer trimestre de 2025; el mismo conjunto de datos también muestra que el total de reservas de divisas a nivel mundial ha aumentado a 12.54 billones de dólares. Esto significa que el mundo sigue manteniendo enormes activos en dólares, pero la preferencia por "apostar de manera concentrada en el dólar" está disminuyendo marginalmente.
Los cambios más importantes ocurren en las propiedades políticas de los "activos seguros". Después de que las reservas de divisas de Rusia fueran congeladas en 2022, los mercados emergentes comenzaron a ver los activos en dólares como una cartera de activos con riesgo político, en lugar de ser bienes públicos absolutamente neutrales. Según datos de la Asociación Mundial del Oro (WGC), se espera que los bancos centrales de todo el mundo compren netamente 1,045 toneladas de oro en 2024, superando los 1,000 toneladas por tercer año consecutivo. La compra de oro no es el final de la desdolarización, pero refleja claramente que los bancos centrales están haciendo lo mismo: cambiar una parte de sus reservas de "crédito en dólares" a "activos en monedas no dolarizadas".
Un detalle que a menudo se pasa por alto: incluso si la cuota del dólar disminuye, no significa un colapso inmediato, también cambiará significativamente el comportamiento de los "compradores marginales". Una vez que los compradores marginales se vuelven más diversos, la estabilidad del crédito en dólares dependerá más de la previsibilidad fiscal y geopolítica, y no de la inercia histórica de "sin riesgo natural".
Desde la perspectiva fiscal, la curva de deuda y el gasto en intereses están llevando el crédito en dólares hacia una trayectoria final irreversible. El CBO pronostica en (El presupuesto y la perspectiva económica: 2024 a 2034) que la deuda pública poseída por el público aumentará del 99% del PIB aproximadamente al final de 2024, al 116% del PIB al final de 2034; el gasto neto en intereses para 2034 será de aproximadamente 1.6 billones de dólares, y seguirá aumentando en períodos más prolongados. En cuanto al déficit, el CBO pronostica un déficit anual de aproximadamente 2.6 billones de dólares para 2034 (aproximadamente el 6.1% del PIB).
Cuando el costo de los intereses se convierte en un "elemento auto-creciente" en la estructura de gastos, el crédito monetario se verá obligado a elegir entre tres mecanismos.
Aumento de la carga fiscal (gran resistencia política)
Inflación / monetización (dilución del poder adquisitivo)
Represión financiera (regulación y restricciones de capital que disminuyen el costo de financiamiento de manera "invisible")
Las tres trayectorias son diferentes, pero el resultado es el mismo: el poder adquisitivo y la prima de crédito del dólar se diluyen a largo plazo, hasta que el mercado reevalúe concentradamente la "atributo sin riesgo de los activos en dólares". En otras palabras, si la trayectoria fiscal no se revierte, el final del crédito en dólares está escrito dentro de las restricciones presupuestarias.
Desde una perspectiva geopolítica, la militarización financiera está impulsando la fragmentación del sistema, llevando a las trayectorias de sustitución de un "eslogan" a una verdadera "construcción de carreteras". Una de las ventajas pasadas del sistema del dólar fue que era un "bien público global": no necesitas gustar de EE. UU. para usar dólares. Las sanciones financieras y la congelación de activos han cambiado esta premisa: mantener activos en dólares ha comenzado a llevar una prima de riesgo político, y la motivación para la desdolarización ha pasado de ser ideológica a ser de supervivencia estratégica.
Esto llevará a los pagos y liquidaciones globales a un "multiruta paralela". Por un lado está el efecto de red global de SWIFT/CHIPS, y por el otro, la experimentación técnica y expansión regional de CIPS, mBridge y otras rutas de sustitución. Incluso si a corto plazo los sustitutos tienen dificultades para desafiar la profunda liquidez del dólar, la "fragmentación del sistema" en sí misma amplificará la probabilidad de saltos no lineales en escenarios extremos.
Por qué no colapsará de la noche a la mañana: el efecto de red y la "inercia de reservas de 12 billones de dólares".
Interpretar el "colapso inevitable" como "colapso inminente" no es riguroso. La escala de reservas de divisas correspondiente a COFER es del orden de 12 billones de dólares, y una posición tan grande no puede trasladarse de inmediato sin provocar una fuerte fluctuación en los precios de los activos globales. El efecto de red del dólar también significa que, mientras el comercio, la deuda y los derivados se sigan valorando en gran medida en dólares, la función práctica del dólar coexistirá con su crédito en relativa volatilidad.
Por lo tanto, lo que se enfatiza en este artículo no es "colapso inmediato", sino "un final inevitable + un camino lento + un punto de inflexión no lineal".
¿Cuándo ocurrirá el colapso: proporcionar una ventana de tiempo más verificable?
"Colapso" suele ser un salto en lugar de una extrapolación lineal. Combinando la curva fiscal del CBO y la tendencia de las cuotas de COFER, el juicio más verificable es:
Escenario base: 2036-2045 es una ventana de alto riesgo (la deuda / PIB y el gasto en intereses entran en un rango sensible a finales de la década de 2030, lo que facilita la revaluación del crédito).
Escenario anticipado: si entre 2030 y 2035 ocurre una combinación de "altas tasas de interés por más tiempo + conflictos geopolíticos significativos + eventos de liquidez en el mercado de bonos / dólares", el colapso podría adelantarse.
Escenario retrasado: si después de 2045 ocurre un reequilibrio estructural de las finanzas y se revierte significativamente la curva de deuda, el tiempo de colapso podría retrasarse, pero el costo sería el crecimiento y el costo político.
Para que las predicciones sean verificables, aquí se presenta un conjunto de "condiciones desencadenantes" más específicas (cuantas más se cumplan, más cerca estará de la ventana de ruptura):
La proporción del dólar en COFER está acelerando su caída y acercándose al umbral psicológico del 50%.
Los gastos de intereses netos de EE. UU. siguen aumentando y el espacio fiscal es devorado por los intereses.
La prima de riesgo político de los activos en dólares ha aumentado significativamente (la compra de oro por parte de los bancos centrales y la expansión acelerada de los corredores de liquidación no dolarizados).
Las trayectorias de liquidación alternativas logran escalas en escenarios "no regionales" (de la prueba a la norma).
Por qué el centro financiero sigue en EE. UU.: los cinco pilares de la hegemonía de infraestructura.
Igualar el "crédito en dólares" con el "centro financiero de EE. UU." es un gran error. El centro financiero se parece más a un sistema operativo: está determinado por colaterales, liquidación, liquidez, leyes y estándares.
El primer pilar es el "rey de los colaterales globales", los bonos del gobierno, y su mercado de recompra subyacente, que es el motor de liquidez de todo el sistema. La estimación de transacciones del mercado de recompra de EE. UU. por parte de OFR muestra que en el tercer trimestre de 2025, el volumen diario promedio del mercado de recompra de EE. UU. es de aproximadamente 12.6 billones de dólares. La expansión del crédito global se basa en gran medida en una estructura que utiliza "bonos del gobierno como colateral". Mientras los bonos del gobierno sigan siendo el colateral más común, profundo y fácil de gestionar en términos de riesgo, EE. UU. seguirá teniendo la base de liquidez.
El segundo pilar es que la válvula de liquidación total sigue estando en manos de los libros de cuentas de EE. UU.; CHIPS no solo tiene un tamaño enorme, sino que también es extremadamente "ahorrador de liquidez". CHIPS es el sistema de liquidación neta de dólares privado más grande del mundo, y los datos públicos y estudios de la industria comúnmente citan que su volumen diario promedio es de aproximadamente 1.9 billones de dólares; y aproximadamente el 95% de los pagos de CHIPS corresponden a flujos de fondos transfronterizos en dólares. La capa de información puede ser diversa (SWIFT, CIPS, etc.), pero mientras la liquidación final siga en la capa de liquidación en dólares, EE. UU. retiene la "válvula total" de la liquidez global. Más importante aún, la eficiencia: The Clearing House revela que la eficiencia de liquidez de CHIPS alcanzó 29:1 en 2024, es decir, cada 1 dólar de fondos diarios respalda un valor de liquidación de 29 dólares; su algoritmo de ahorro de liquidez generó aproximadamente 5.14 mil millones de dólares en ahorros económicos en 2024. La hegemonía de infraestructura no solo se trata de "escala", sino también de "estructura de costos": quien pueda hacer que los bancos globales ahorren más en liquidez será más difícil de reemplazar.
El tercer pilar es que el efecto de red del dólar en el sistema de pagos sigue siendo fuerte, como se puede ver en los datos de SWIFT. Los datos de cuotas de pago divulgados por SWIFT muestran que, en julio de 2025, el dólar representaba aproximadamente el 47.94% de los pagos globales; si se excluyen los pagos dentro de la zona euro, la cuota del dólar en los pagos internacionales es aproximadamente del 59.59%. Esto significa que: incluso si la cuota de reservas está disminuyendo, el efecto de red del dólar en la capa de liquidación sigue siendo fuerte, y los sustitutos deben reconstruir simultáneamente la combinación de "liquidez + eficiencia de liquidación + expectativas legales".
El cuarto pilar es la liquidez de Wall Street y el poder de fijación de precios de los derivados, que sigue siendo el centro predeterminado de la gestión de riesgos global. Los ecosistemas de derivados como bonos, divisas, swaps, opciones y CDS requieren alta densidad de capital y un marco legal maduro. Nueva York no solo es un lugar de transacciones, sino también el centro predeterminado de la fijación y cobertura de riesgos globales. La liquidez tiene un efecto de auto-refuerzo: los lugares con mayor liquidez atraen capital, y el capital, a su vez, refuerza la liquidez.
El quinto pilar es la "infraestructura blanda" compuesta por leyes, contabilidad, custodia y estándares de información. La jurisdicción de Nueva York, la lógica de divulgación de USGAAP, el aislamiento de quiebras y el sistema de custodia, así como el lenguaje de datos de índices y calificaciones, constituyen la gramática común de la toma de decisiones institucionales globales. Lo que más teme el capital no son las fluctuaciones, sino las reglas inciertas.
Por qué las rutas de sustitución son difíciles: no faltan los eslóganes, sino que faltan los "sistemas operativos".
Los sustitutos no son inexistentes, pero el cuello de botella está en el nivel estructural:
CIPS aún depende en gran medida de los mensajes SWIFT. Los datos y estudios públicos suelen citar que alrededor del 80% de las transacciones de CIPS aún se realizan a través de mensajes SWIFT. El sistema puede crecer, pero si las capas de información y estándares siguen dependiendo de redes existentes, la sustitución será difícil de completar.
mBridge crece rápidamente pero sigue siendo altamente concentrado. Los informes públicos muestran que, hasta noviembre de 2025, el volumen total de transacciones de mBridge es de aproximadamente 55,49 mil millones de dólares, de los cuales más del 95% son e-CNY. Esto indica que la trayectoria de sustitución puede crecer rápidamente en pasillos específicos, pero para convertirse en un estándar global aún debe superar el umbral de "confianza soberana + profundidad de activos + expectativas legales".
Por qué la próxima generación de infraestructura financiera es más probable que esté basada en blockchain, y aún en EE. UU.
Aquí ocurre un giro clave: el crédito en dólares está debilitándose, pero EE. UU. está acelerando la migración de la "hegemonía de infraestructura" a la blockchain.
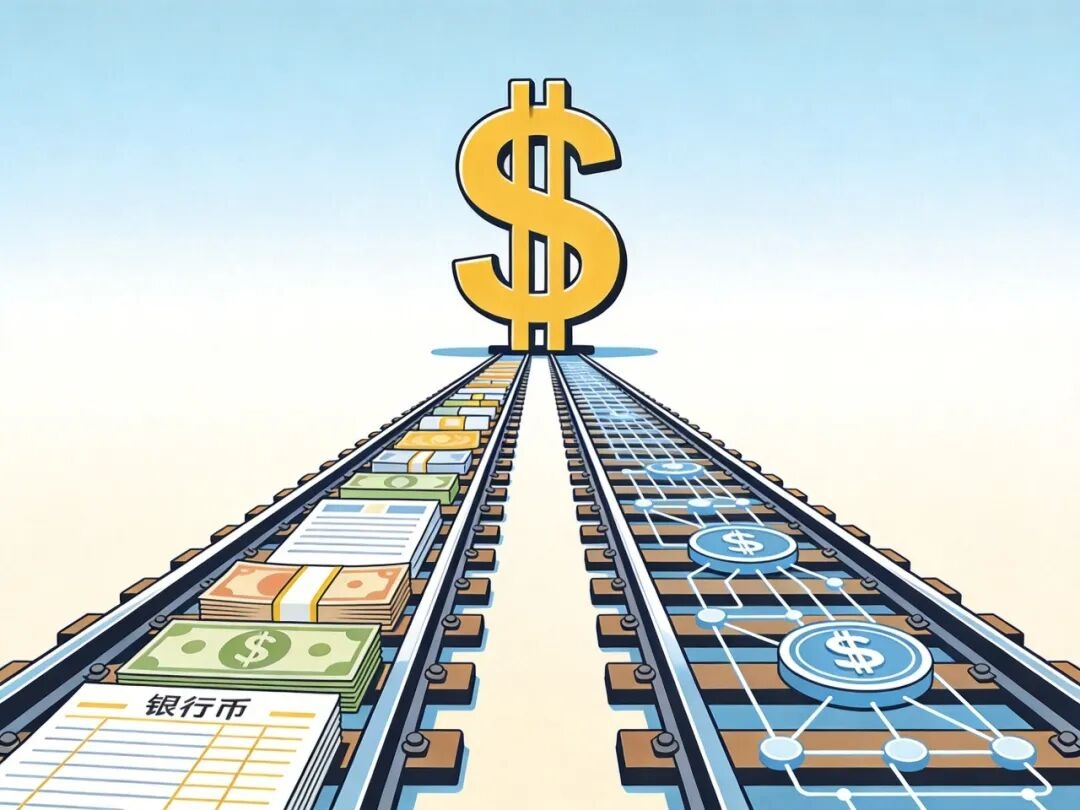
Primero, las monedas estables están "modularizando" la liquidación en dólares, creando una nueva trayectoria en la capa de pagos. Los datos del mercado y los informes de investigación muestran que, para 2025, el tamaño del mercado de monedas estables ha entrado en un rango de aproximadamente 280 a 310 mil millones de dólares, y las monedas estables en dólares representan la gran mayoría del mercado de monedas estables. Las estadísticas de Artemis y otras instituciones sobre pagos con monedas estables también muestran que, hasta agosto de 2025, la tasa de ejecución anual de pagos con monedas estables es de aproximadamente 122 mil millones de dólares, siendo el B2B el segmento más grande (bajo diferentes definiciones, aproximadamente 76 mil millones de dólares anuales; también se observan niveles de aproximadamente 36 mil millones de dólares en definiciones tempranas). Estos datos no significan que las monedas estables hayan reemplazado a los bancos, pero indican que se está formando una nueva trayectoria más cercana a la "capa de liquidación", y no solo como herramientas de transporte de activos especulativos.
En segundo lugar, la clave no está en la tecnología en sí, sino en cómo la regulación la incorpora; la Ley GENIUS, en esencia, vuelve a vincular el dólar en cadena con los bonos del gobierno. La búsqueda en la web puede verificar: la Ley GENIUS fue firmada el 18 de julio de 2025, estableciendo un marco de moneda estable a nivel federal, exigiendo que los emisores mantengan activos de reserva suficientes y calificados (efectivo, bonos del gobierno a corto plazo, recompra/recompra respaldada por bonos del gobierno, etc.), y otorgando a los titulares un estatus de prioridad en el cobro de activos de reserva en caso de quiebra. En otras palabras: cada dólar en cadena conforme está institucionalmente vinculado como un distribuidor de "demanda de bonos del gobierno". Este es el mecanismo clave de la "continuidad de la hegemonía de infraestructura": cuanto más débil es el crédito en dólares, más necesita EE. UU. crear demanda marginal para los bonos del gobierno; y las monedas estables ofrecen una forma más globalizada y programable de distribución de demanda.
En tercer lugar, RWA y los bonos del gobierno tokenizados están trasladando el colateral mismo a la cadena, completando la capa de colateral en la cadena. Cuando las monedas estables se convierten en la capa de efectivo en la cadena, los bonos del gobierno tokenizados y RWA constituyen la capa de colateral en la cadena. Una vez que el colateral y la capa de efectivo estén en la cadena, la blockchain ya no será solo una herramienta técnica, sino que se convertirá en parte de la infraestructura financiera. La ventaja de EE. UU. radica en que posee el rey de los colaterales (los bonos del gobierno), y también puede vincular los dólares en cadena con los bonos del gobierno a través de reglas.
Conclusión: el dólar finalmente colapsará, pero EE. UU. seguirá siendo el centro financiero.
Si la trayectoria fiscal de EE. UU. no experimenta un cambio estructural, la era del dólar como ancla de crédito unipolar finalmente llegará a su fin, y en la segunda mitad de la década de 2030 a mediados de la década de 2040 ocurrirá una revaluación de crédito más concentrada y sistémica. Al mismo tiempo, la pertenencia al centro financiero dependerá de colaterales, liquidación, liquidez y redes de reglas. La ventaja de EE. UU. está cambiando de "crédito en dólares" a "extensión digital de la infraestructura en dólares": a medida que más liquidaciones se completan en la cadena, pero los dólares en la cadena siguen bloqueados por los bonos del gobierno y el marco legal de EE. UU., EE. UU. podría seguir siendo el centro de la próxima generación de infraestructura financiera.
Tres señales observables (para auto-verificación)
¿Está la proporción del dólar en COFER acelerando su acercamiento y caída por debajo del 50%?
¿Se están concentrando aún más las reservas de monedas estables en bonos del gobierno a corto plazo, y se están obteniendo canales de bancos centrales de nivel superior?
¿Está la proporción de los bonos del gobierno tokenizados en el sistema de recompra / colateral aumentando significativamente?
Si los tres eventos ocurren al mismo tiempo, el final del crédito en dólares y la continuación de la hegemonía de la infraestructura de EE. UU. se acercarán a hacerse realidad en el mismo momento.
Entonces, una pregunta muy importante es, si el colapso del dólar es inevitable, ¿quién reemplazará al dólar?