

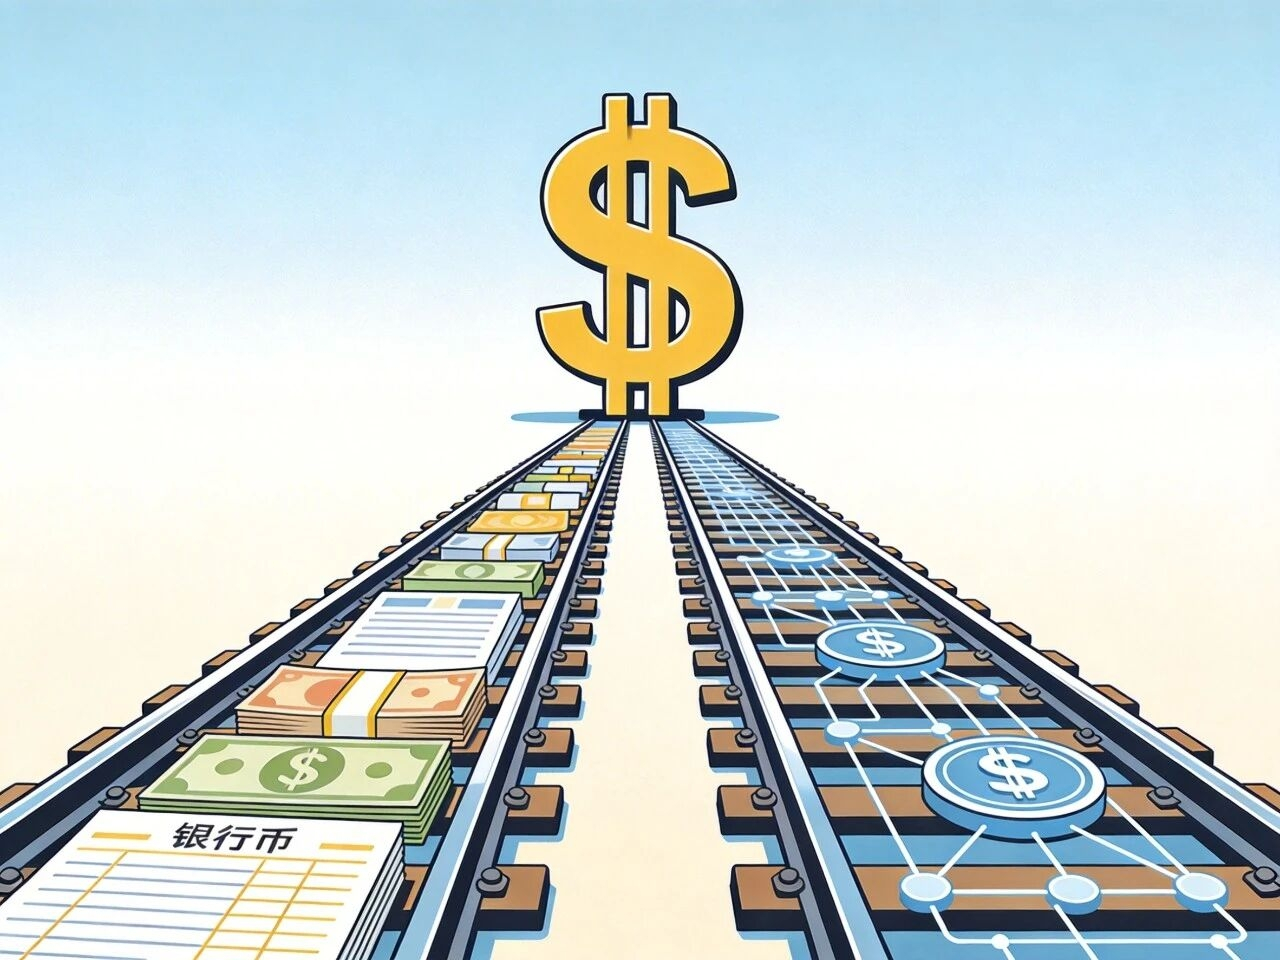
La historia de la hegemonía del dólar, antes, se encontraba en los mensajes SWIFT, los contratos de petróleo y las rutas de los buques de guerra. Hoy, ha añadido una nueva vía: una cadena de código que fluye en la cadena de bloques 7*24 horas.
El dólar, como moneda de reserva global, siempre ha dependido de redes de liquidación existentes, la valoración del petróleo y la disuasión militar y política. Las monedas estables no han creado una nueva moneda, solo han convertido los derechos de deuda del dólar en certificados digitales que fluyen en la cadena las 24 horas. El efectivo y los números en las cuentas bancarias se convierten en activos en la cadena que cualquiera puede poseer y transferir; así, el dólar logra, por primera vez, una circulación casi sin fronteras, sin pasar por bancos comerciales tradicionales y sin estar atado a fronteras soberanas. Más que decir que la hegemonía se ha debilitado, es más adecuado decir que se le ha añadido una nueva vía al dólar, completando una actualización digital.
前稳定币时代:流动性孤岛与「补丁」式创新
稳定币并非顶层设计的结果,而是早期交易所在银行与监管双重压力下被倒逼出来的产物。
2014年前后,交易所面临结构性困境:用户需要稳定计价与对冲波动,但银行普遍拒绝加密业务,法币通道随时可能被切断。对公账户难开,资金进出只得依赖灰色第三方或离岸渠道。Bitfinex与关联方iFinex承受着监管与银行的双重压力。2017年Wells Fargo等代理行切断Bitfinex及其台湾合作银行的联系后,市场陷入法币流动性危机——也就在这一年,稳定币从「可选项」变为「必需品」,USDT市值突破10亿美元,并在此后向千亿美元规模扩张。
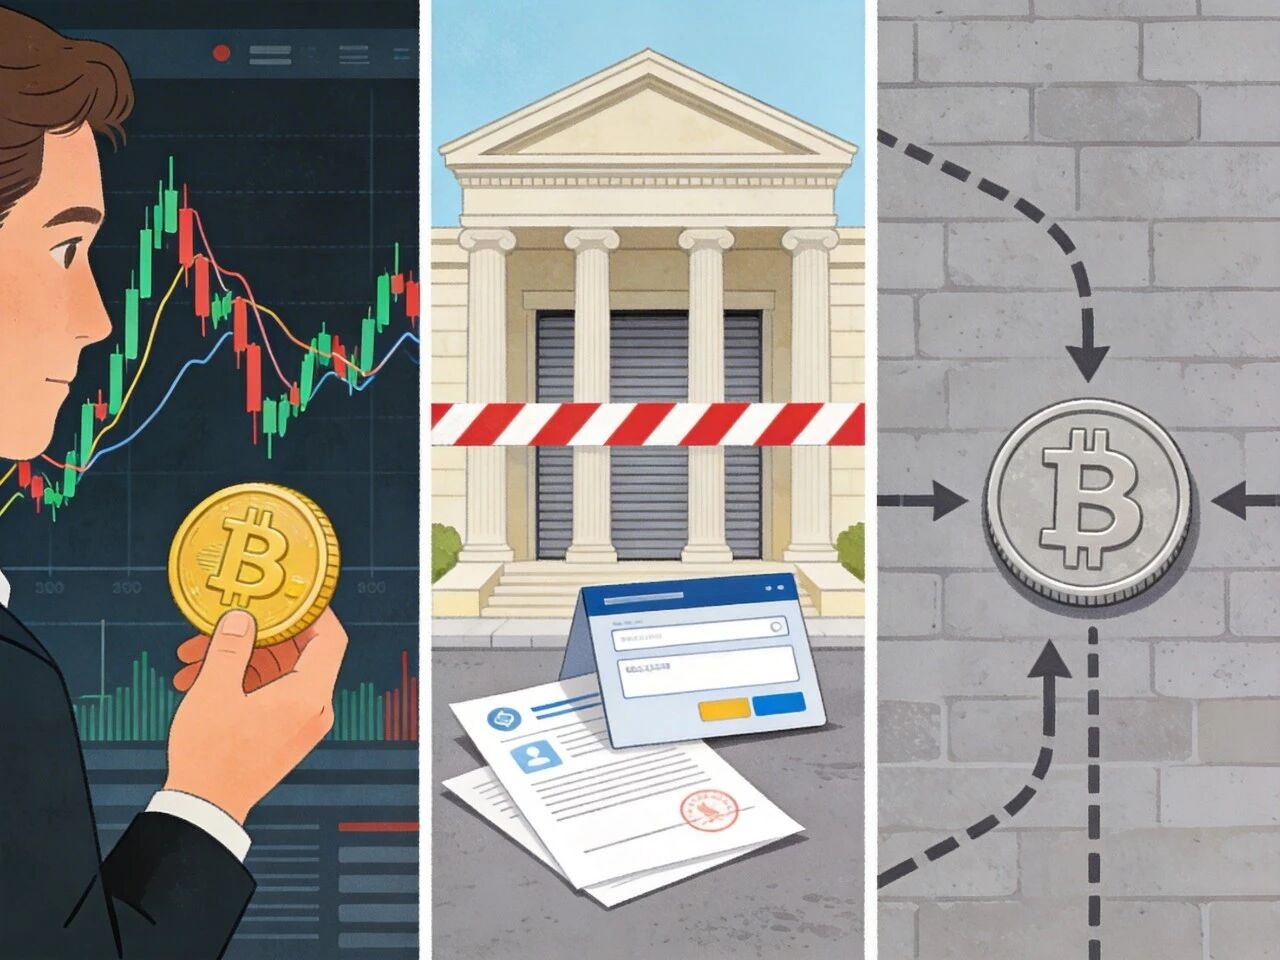
技术上的铺垫更早。2012年J.R. Willett的Mastercoin白皮书首次提出在比特币协议之上构建二级协议来发行新资产;2014年,Brock Pierce、Reeve Collins和Craig Sellars基于此在Omni Layer(基于比特币网络的二层协议)上发布了Realcoin,随后更名为Tether (USDT)。2015年Bitfinex上线USDT,解决了平台对法币通道的依赖;到2017年,BTC/USDT已取代BTC/USD成为主流交易对,Binance、OKEx等纷纷跟进。
USDT的设计很直接:一家机构发行、美元1:1抵押、链上自由流转。信任完全取决于用户是否相信Tether在银行中持有等额美元并具备兑付能力。早期既无透明报告也无独立审计,但市场用脚投票,将USDT确立为加密世界的结算单位。本质上是中心化机构与去中心化技术的结合:链上负责可验证的发行与流转,信任仍落在发行人身上;储备与透明度长期存在争议,监管也存在套利空间,但市场更看重可用性与流动性,而非完美合规。在技术层面,稳定币绕开了「每笔经商业银行清算」的延迟,将跨行、跨国需数日的结算缩短至几分钟的区块确认。
信用底层的演变:从公司承诺到美国国债
规模从百万级跃升至千亿级之后,仅凭「公司承诺」已无法通过监管与市场的审视。储备从高风险商业票据、银行存款逐步换仓为美国国债等高质量流动资产(HQLA);稳定币的风险属性随之改变,与美国主权债市场深度绑定。
Tether和Circle选了两条不同的路。2025年第三季度,Tether储备里短期美国国债占65.7%,敞口合计约1,124亿美元;逆回购约12%,货币市场基金约4.5%,黄金和比特币等约9%,剩下还有担保贷款等——后两块是市场常盯的风险点。Circle的USDC更保守:大部分储备放进贝莱德管的Circle Reserve Fund (USDXX),一只SEC监管的2a-7货币市场基金;直接持债约30.8%,约69.2%通过该基金做逆回购等。
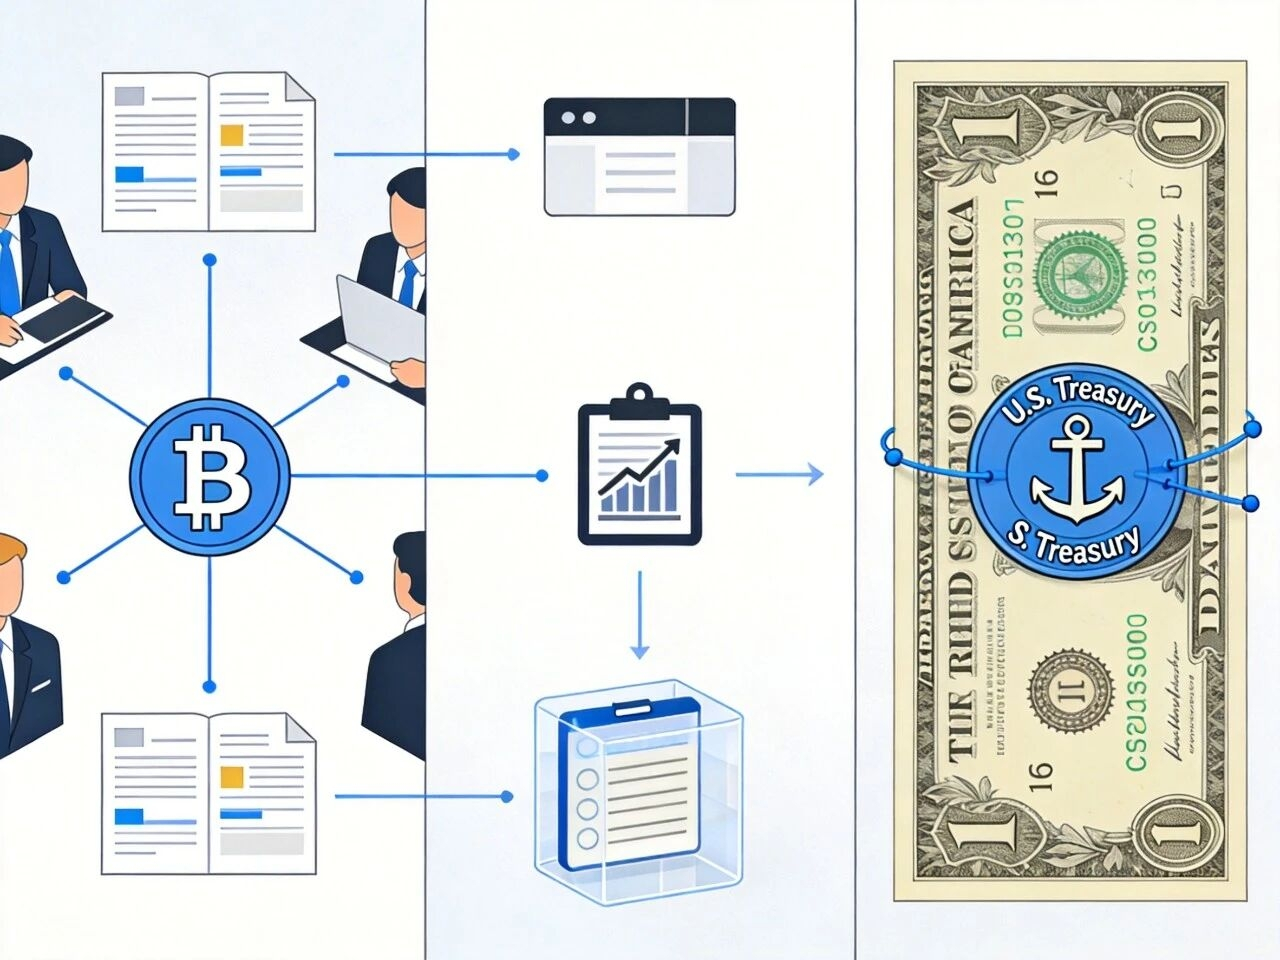
宏观上体现为两个效应。一是众筹式购债:BIS与布鲁金斯学会均指出,前十大稳定币发行商持有的美国国债已超过德国、阿联酋等主权持有量;散户持有的USDT/USDC被发行商转化为国债,相当于美国政府通过稳定币这一数字渠道,间接获得原本难以触达的散户资金以支撑赤字。二是对短端利率的压制:发行商为满足随时兑付需求,大量持有93天以内的T-Bills,集中买盘在部分时期会压低短端利率;BIS估算,稳定币每多流入35亿美元,3个月期国债收益率约下降2.5–3.5个基点,在债务上限等供应紧张时期效应会放大至5–8个基点。至此,稳定币的「信用」已从一家公司的承诺,迁移至美国国债与美元清算体系。
法律边疆的划定:2025年GENIUS与MiCA
2025年成为稳定币从「蛮荒」进入「法制」的元年。美国和欧盟相继通过立法,将数字美元轨道纳入长臂管辖。
2025年7月18日美国签署(指导并建立国家创新美国稳定币法案)(GENIUS Act)。基调是将其合法化并美元化,而非取缔。仅允许「许可支付稳定币发行人」(PPSIs)在美国经营,发行人须为投保存款机构子公司、联邦合格发行人或州监管合格发行人之一;储备须为100%现金或高流动性资产,算法稳定币不得作为支付工具。破产隔离写入法律:持有人在发行人破产时对底层资产优先受偿,资产不算破产财产。合标的支付稳定币明确不是证券也不是大宗商品,银行接入的合规障碍被扫掉。
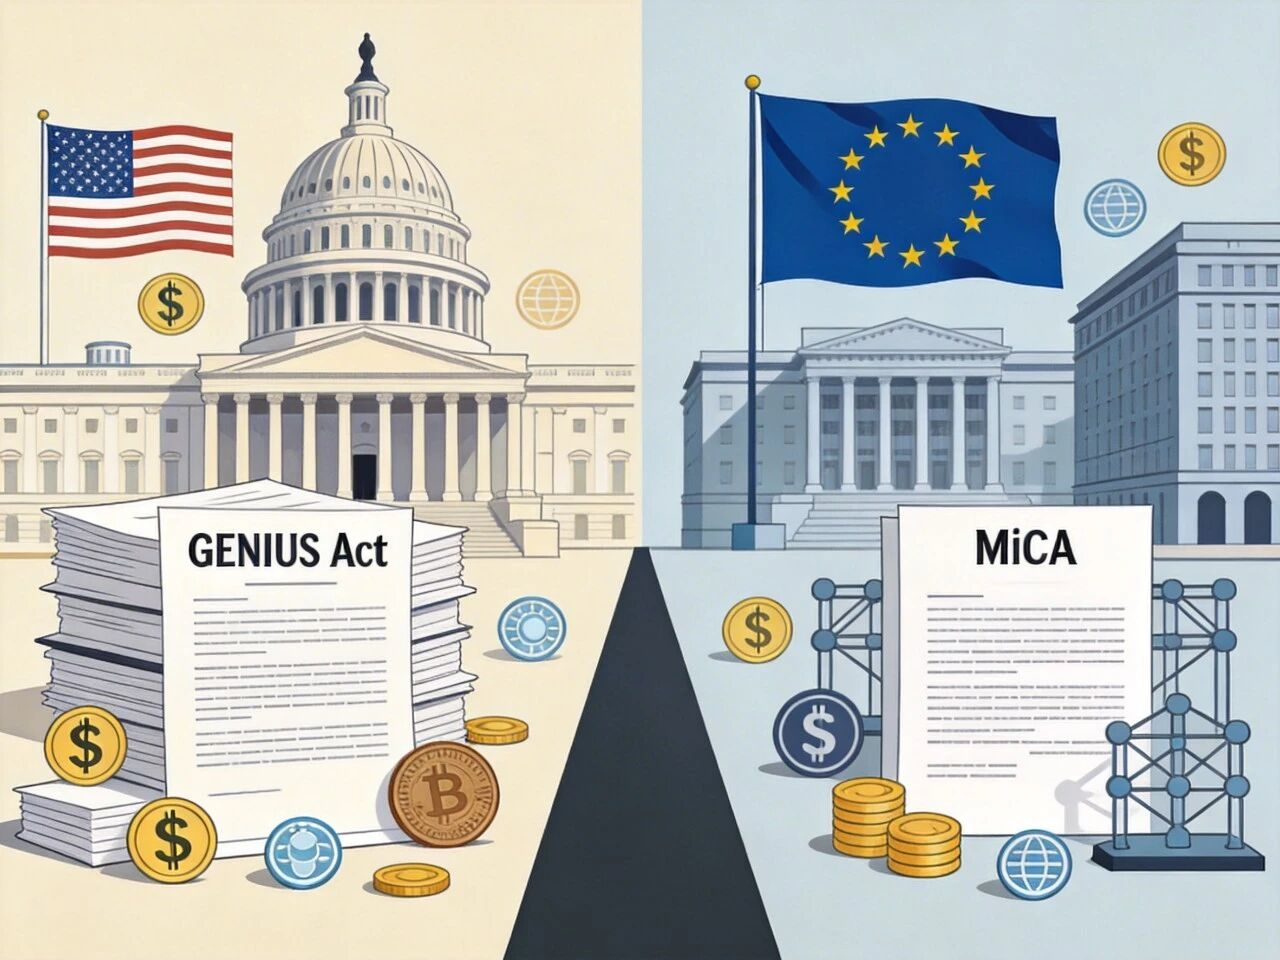
欧盟的MiCA更护本地:在欧盟卖稳定币要有欧盟电子货币机构牌照,储备里至少1/3必须是银行存款,和美国那种现金+国债+回购都算的宽口径不一样。2025年初,因Tether尚未获得MiCA许可,Coinbase、Crypto.com等被迫向欧洲用户限制USDT交易;Circle则通过法国EMI许可迅速抢占欧洲市场,其欧元稳定币EURC成为合规首选。MiCA还规定非欧元稳定币每日交易额不得超过2亿欧元,监管竞赛的结果,是美元稳定币在美国被「收编」,在欧洲被「限流」,地缘边界在代码之上被重新划定。
支付轨道的革命:稳定币vsSWIFT
传统上,SWIFT只传「谁付谁、付多少」的信息,真金白银的清算走CHIPS、Fedwire和央行,要数小时甚至几天。稳定币把信息和结算并成一步,链上「即时结算」:转过去就算结完,不用等银行轧差。
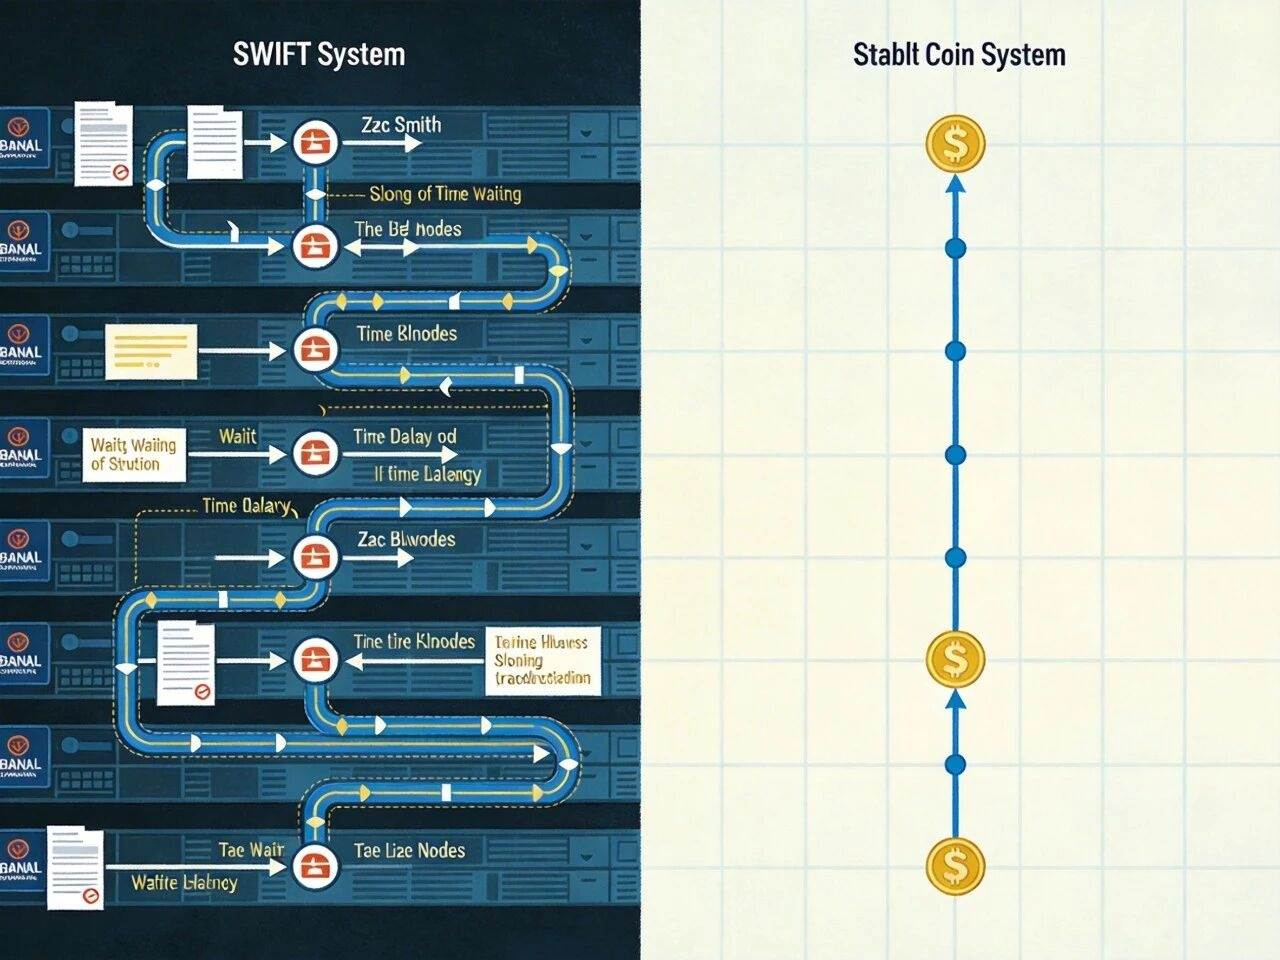
2025年Visa在美国把USDC接进核心结算流,商户可以走Solana或以太坊L2收钱,不用等银行隔夜。到年底其年化稳定币结算量已超35亿美元。好处不止于速度:24小时运行、不受银行营业时间限制;分钟级结算使机构无需为应对清算延迟而维持大量预存头寸,从而释放营运资金。和SWIFT GPI比,那边平均30分钟到24小时、单笔20–100美元(含中转)、汇率加点0.5%–5%;稳定币这条道(Solana/L2)可以15秒到5分钟、网络费多数低于0.1美元、汇率近乎实时,还能接智能合约托管和条件支付。等于在SWIFT旁边又铺了一条美国法律罩着、私人公司在跑的高速清算层。这条轨道铺开之后,体量也上来了:2024–2025年全球稳定币总市值在1,500–1,600亿美元一带,超过不少国家的M2,USDT、USDC等美元稳定币占绝大部分,链上美元已经是能和主权货币供应量放在一起看的量。
地缘政治效应:谁在用这条轨道
使用最为集中的,是本币失灵、资本管制严格的地区——稳定币在那里成为事实上的「影子美元」。
阿根廷:稳定币从投机工具变成了日常基建。当地「加密美元」汇率成了24/7的经济情绪晴雨表;官方汇率与黑市之间的裂缝,让家庭通过Binance、Belo等把比索换成USDT或USDC,对冲年化超过100%的通胀。委内瑞拉在制裁和恶性通胀双重夹击下,银行跨境汇款几近瘫痪;TRM Labs 2025年报告说,过去两年委内瑞拉稳定币使用量增长约63%,海外亲属靠手机和P2P往国内送生存资金,形成闭环。土耳其则从支付工具走到贸易结算:里拉在2024–2025年曾数小时内跌约10%,大量中小企业用稳定币做国际贸易;有案例显示,当地软件外包通过TransFi等向全球承包商付USDT,比传统SWIFT少约5个工作日,单笔汇兑损失少约3%;到2025年中,土耳其加密货币接收量已居地区第一,年交易额接近2,000亿美元。
门槛比开离岸账户低(有手机和钱包就行),监管空子比传统汇兑大,几分钟就能跨境。对当地央行,本币被替代、货币政策打折扣、资本外流数字化、更难管——Chainalysis、TRM Labs对拉美和中东的追踪都在印证。对美元而言,应用场景与渗透深度均在增加,霸权得以强化而非被削弱。
系统性风险:挤兑、离岸与算法稳定币
稳定币把美元推得更远,也把新的脆弱性带进来了。
挤兑是第一层风险。GENIUS虽要求1:1储备,大规模赎回时仍类似影子银行:发行商不得不在二级市场抛售数百亿短期国债,形成火耗效应——抛压推高短端收益率,进而抬升美元借贷成本。布鲁金斯学会曾指出,单日脱锚若超过3%,可能触发连锁反应。第二层是无国界带来的监管套利:发行商可注册于监管宽松的法域,Tether长期注册于英属维尔京群岛且未接受完整审计;若离岸、非PPSI的稳定币继续占据主导,其流通可完全绕过合规网关,美国财政部借制裁手段施加影响的效力会打折扣。第三层是算法稳定币:2022年Terra/Luna崩盘后,其在GENIUS下已无法作为合法支付工具,但Ethena的USDe等依靠基差策略,2025年仍达到130亿美元以上规模,不受传统储备框架约束,在系统性压力下可能成为新的风险源。
这条数字美元轨道在提升效率的同时,也促使各方重新审视监管与金融稳定。
结语:从补丁到巨兽,美元霸权的数字化重组
稳定币的壮大,先是因为交易所缺乏「稳定计价单位」,后是因为市场集体选择了「链上美元」。2014年尚只是应对银行渠道中断的权宜之计,到2026年已成为年交易量33万亿美元、持债规模堪比主权国家的金融基础设施。这并非对美元体系的背离,而是被效率与可得性逐步收编进既有体系。
将美元搬上链,美国相当于在既有清算网、石油计价与军事威慑之外新增一层:信用下沉(散户通过稳定币间接持有国债,美元在高通胀地区成为事实上的基础货币)、轨道转换(在SWIFT之外形成一条由美国法律监管、私人机构运营的高速清算网络)、编程权力(美元流动可被写入代码与智能合约,监管与反洗钱可达到更细颗粒度)。稳定币的这段历史,即美元从「银行账上的数字」演变为「协议中的代码」——信用基础未变,载体改变后更易传播,也更难被单一主权完全切断。
因此理解稳定币,不能仅视作多了一种资产。它是美元霸权的升级版:主导者未变,只是多了一条轨道。数字化由此开端之后,代码与法律、算法与储备、主权与市场将愈发紧密交织,全球金融秩序将更扁平、更高效,也更为复杂。