

HNIW30
6.6k Publicaciones
HNIW30
Denunciar
Bloquear usuario
HNIW30 here: Crypto vet sharing no-BS insights from market trenches. Real tactics to beat volatility, minus the hype. 🚨 X: @HNIW30
Abrir operación
Titular de PEPE
Trader frecuente
3.3 años
202 Siguiendo
12.2K+ Seguidores
4.0K+ Me gusta
Publicaciones
Cartera
Todo
Cotizaciones
Vídeos
Directo
·
--
Artículo
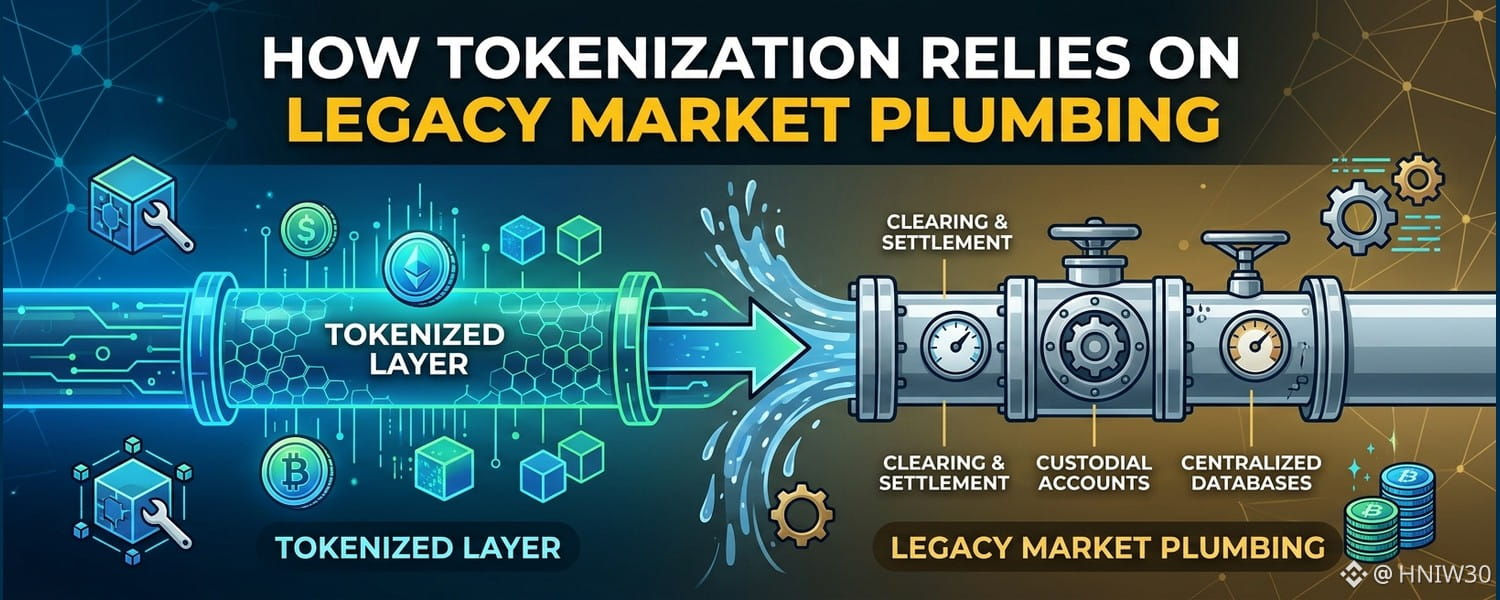
Cómo la tokenización depende de la infraestructura tradicional del mercadoLa tokenización suele presentarse como un reemplazo completo de los sistemas tradicionales de compensación y liquidación, pero la realidad de la infraestructura del mercado revela una profunda interdependencia estructural. Los sistemas tradicionales de poscontratación siguen procesando los derechos legales que respaldan las representaciones digitales de activos del mundo real. A medida que las instituciones adoptan registros distribuidos, la integración con las redes operativas establecidas sigue siendo inevitable.
La arquitectura institucional de los mercados de renta variable se basa en acciones mantenidas a nombre de intermediarios a través de custodios y corredores de bolsa. Los titulares beneficiarios no interactúan directamente con los registros de las empresas, lo que crea una compleja capa operativa para las comunicaciones y los actos societarios. Broadridge procesó comunicaciones relativas a más de mil millones de posiciones de renta variable en el ejercicio fiscal de 2026, lo que pone de relieve la escala estructural necesaria para coordinar el gobierno corporativo.
Cómo la tokenización depende de la infraestructura tradicional del mercado
La tokenización suele presentarse como un reemplazo completo de los sistemas tradicionales de compensación y liquidación, pero la realidad de la infraestructura del mercado revela una profunda interdependencia estructural. Los sistemas tradicionales de poscontratación siguen procesando los derechos legales que respaldan las representaciones digitales de activos del mundo real. A medida que las instituciones adoptan registros distribuidos, la integración con las redes operativas establecidas sigue siendo inevitable.
La arquitectura institucional de los mercados de renta variable se basa en acciones mantenidas a nombre de intermediarios a través de custodios y corredores de bolsa. Los titulares beneficiarios no interactúan directamente con los registros de las empresas, lo que crea una compleja capa operativa para las comunicaciones y los actos societarios. Broadridge procesó comunicaciones relativas a más de mil millones de posiciones de renta variable en el ejercicio fiscal de 2026, lo que pone de relieve la escala estructural necesaria para coordinar el gobierno corporativo.
La arquitectura institucional de los mercados de renta variable se basa en acciones mantenidas a nombre de intermediarios a través de custodios y corredores de bolsa. Los titulares beneficiarios no interactúan directamente con los registros de las empresas, lo que crea una compleja capa operativa para las comunicaciones y los actos societarios. Broadridge procesó comunicaciones relativas a más de mil millones de posiciones de renta variable en el ejercicio fiscal de 2026, lo que pone de relieve la escala estructural necesaria para coordinar el gobierno corporativo.
2
68
·
--
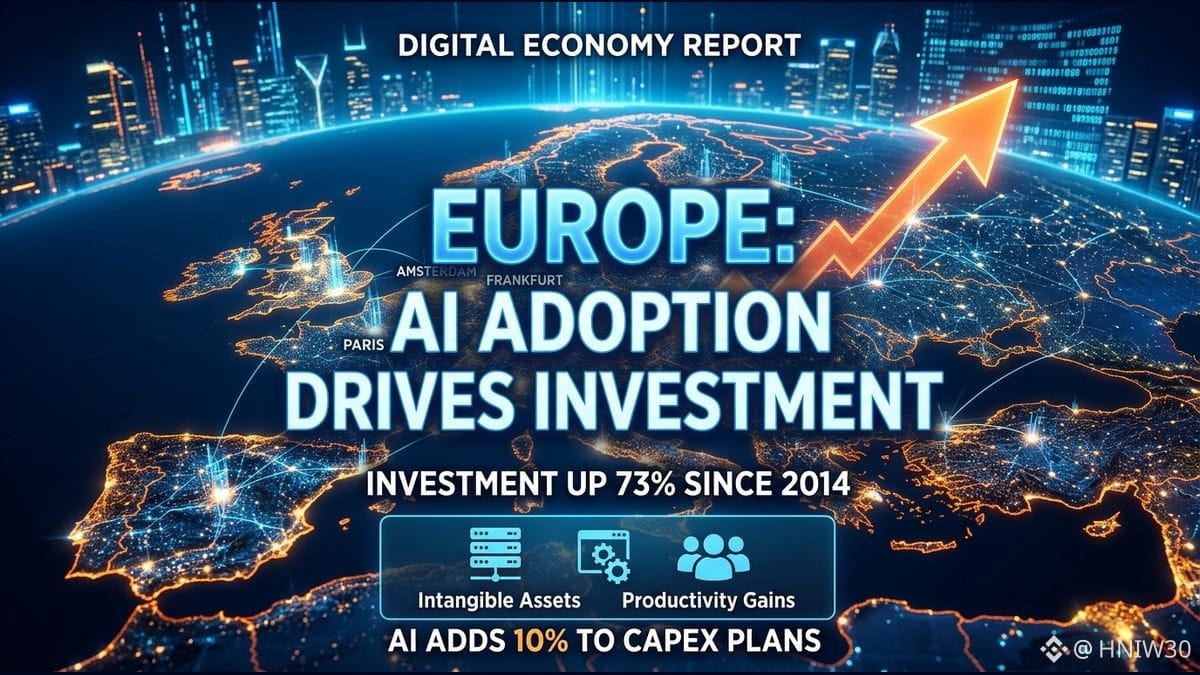
Aunque el desarrollo de la inteligencia artificial de frontera sigue concentrado en Estados Unidos y China, la adopción de la IA es un factor clave para el crecimiento futuro de la productividad europea. La inversión digital en la zona del euro ha aumentado un 73 por ciento en términos reales desde 2014, al pasar del 2,3 al 3,3 por ciento del producto interno bruto. Si bien la inversión digital ha crecido a un ritmo más rápido en Estados Unidos, el gasto en adopción tecnológica está impulsando de forma cuantificable la actividad económica europea.
La inversión digital europea se concentra principalmente en activos intangibles, mientras que la inversión física en centros de datos representa una proporción relativamente pequeña. Los datos de encuestas empresariales indican que la inteligencia artificial ha añadido alrededor de un 10 por ciento a los planes de gasto de capital de las empresas para este año. Los indicadores sectoriales reflejan este impulso desigual: los equipos tecnológicos registran una mayor producción, empleo y nuevos pedidos que otros segmentos manufactureros. En el sector servicios, la producción del subsector del software ha superado a la de sectores afines, aunque sin lograr aumentos equivalentes en el empleo ni en los nuevos pedidos.
Las empresas europeas también participan directamente en la cadena internacional de suministro tecnológico, contribuyendo a los flujos de equipos, mientras que los inversores ayudan a financiar la expansión de infraestructura mediante canales de capital, deuda y banca. Las cifras comerciales muestran un rápido crecimiento de las exportaciones e importaciones de bienes esenciales para los centros de datos en la zona del euro, incluidos los equipos utilizados para ampliar la capacidad de cómputo, almacenamiento y redes. Que estas tendencias de adopción se traduzcan en aumentos sostenidos de la productividad agregada dependerá de hasta qué punto las empresas integren estas herramientas en sus operaciones actuales.
#AIAdoption #DigitalInvestment
79
·
--
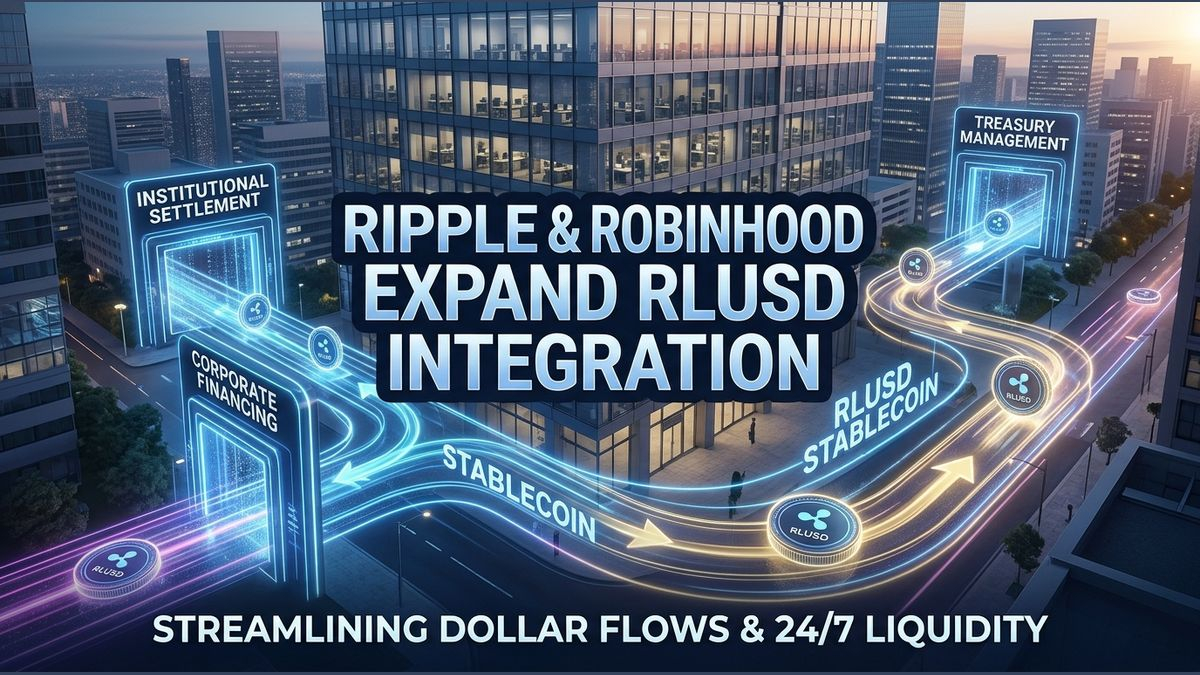
Las stablecoins están pasando rápidamente de ser garantías para el trading a convertirse en infraestructura financiera esencial para las operaciones institucionales. Un acuerdo reciente entre Ripple y Robinhood incorpora el dólar digital de Ripple, RLUSD, directamente a la liquidación de operaciones institucionales, los canales de financiación corporativa y la gestión automatizada de tesorería. Esta integración refleja cómo la liquidez disponible las 24 horas y la liquidación casi instantánea permiten a las instituciones gestionar efectivo sin depender del horario bancario tradicional.
Para Robinhood, implementar RLUSD respalda su objetivo de crear una superaplicación financiera global que centralice la actividad de los clientes de los segmentos minorista e institucional. En lugar de tratar los tokens vinculados al dólar simplemente como pares de trading estáticos, el acuerdo combina la gestión de efectivo y la tecnología de liquidación en flujos de trabajo unificados para las operaciones internas. Los emisores consideran cada vez más que este modelo integrado es esencial, a medida que los clientes institucionales buscan eficiencia operativa en los ciclos continuos del mercado.
Pese a estos esfuerzos de expansión, persisten importantes obstáculos de mercado. El sector de las stablecoins en su conjunto ya supera los 300 mil millones de dólares de capitalización total; sin embargo, USDT de Tether y USDC de Circle siguen dominando la liquidez en toda la industria. La capitalización de mercado de RLUSD ha superado los 2,5 mil millones de dólares, pero desplazar a los actores consolidados exige una adopción institucional sostenida y una integración fluida en las redes. La posibilidad de que los modelos de infraestructura multiservicio superen las redes de liquidez establecidas de las stablecoins sigue siendo una incógnita para los participantes del mercado.
$RLUSD $HOODB #Stablecoins #TreasuryManagement
{spot}(HOODBUSDT)
{spot}(RLUSDUSDT)
Las stablecoins están pasando rápidamente de ser garantías para el trading a convertirse en infraestructura financiera esencial para las operaciones institucionales. Un acuerdo reciente entre Ripple y Robinhood incorpora el dólar digital de Ripple, RLUSD, directamente a la liquidación de operaciones institucionales, los canales de financiación corporativa y la gestión automatizada de tesorería. Esta integración refleja cómo la liquidez disponible las 24 horas y la liquidación casi instantánea permiten a las instituciones gestionar efectivo sin depender del horario bancario tradicional.
Para Robinhood, implementar RLUSD respalda su objetivo de crear una superaplicación financiera global que centralice la actividad de los clientes de los segmentos minorista e institucional. En lugar de tratar los tokens vinculados al dólar simplemente como pares de trading estáticos, el acuerdo combina la gestión de efectivo y la tecnología de liquidación en flujos de trabajo unificados para las operaciones internas. Los emisores consideran cada vez más que este modelo integrado es esencial, a medida que los clientes institucionales buscan eficiencia operativa en los ciclos continuos del mercado.
Pese a estos esfuerzos de expansión, persisten importantes obstáculos de mercado. El sector de las stablecoins en su conjunto ya supera los 300 mil millones de dólares de capitalización total; sin embargo, USDT de Tether y USDC de Circle siguen dominando la liquidez en toda la industria. La capitalización de mercado de RLUSD ha superado los 2,5 mil millones de dólares, pero desplazar a los actores consolidados exige una adopción institucional sostenida y una integración fluida en las redes. La posibilidad de que los modelos de infraestructura multiservicio superen las redes de liquidez establecidas de las stablecoins sigue siendo una incógnita para los participantes del mercado.
$RLUSD $HOODB #Stablecoins #TreasuryManagement
82
·
--
Se está produciendo un cambio lingüístico en las principales llamadas sobre resultados de empresas tecnológicas, mientras los ejecutivos sopesan si adoptar un cambio de marca político en torno a la inteligencia artificial.
El director ejecutivo de Meta, Mark Zuckerberg, y el director ejecutivo de Tesla, Elon Musk, adoptaron el término superinteligencia en sus llamadas sobre resultados del tercer trimestre, tras una orden que instruía a los departamentos y agencias del poder ejecutivo a sustituir el término inteligencia artificial. Musk hizo referencia a la sigla SI al hablar de los robots humanoides de Tesla, después de que una división de cohetes cambiara su nombre a SpaceXSI. Zuckerberg hizo hincapié en ofrecer superinteligencia personal a los usuarios, como parte del trabajo de Meta Superintelligence Labs, creado el año pasado.
En cambio, otros líderes destacados del sector tecnológico se ciñeron en gran medida a la terminología convencional de IA durante sus declaraciones trimestrales. El director ejecutivo de Amazon, Andy Jassy, utilizó repetidamente la sigla IA en sus comentarios iniciales; el director ejecutivo de Alphabet, Sundar Pichai, atribuyó a las inversiones en IA el crecimiento de usuarios; y el director ejecutivo de Microsoft, Satya Nadella, presentó las prioridades de la empresa en torno al diseño de IA para empoderar a las personas.
Aun así, la terminología se está extendiendo a las comunicaciones corporativas. Microsoft incluyó ocho menciones a la superinteligencia en su carta anual a los accionistas; el director ejecutivo de IBM, Arvind Krishna, hizo referencia a la SI junto con la IA; y el director ejecutivo de Intel, Lip-Bu Tan, señaló la demanda de superinteligencia durante la escasez de chips en el sector.
Aunque los mensajes corporativos difieren entre la adopción directa y las expresiones tradicionales, las declaraciones de los ejecutivos siguen vinculadas al rendimiento comercial, las limitaciones de infraestructura y la demanda de hardware.
$METAB $TSLAB #ArtificialIntelligence #Earnings
100
·
--
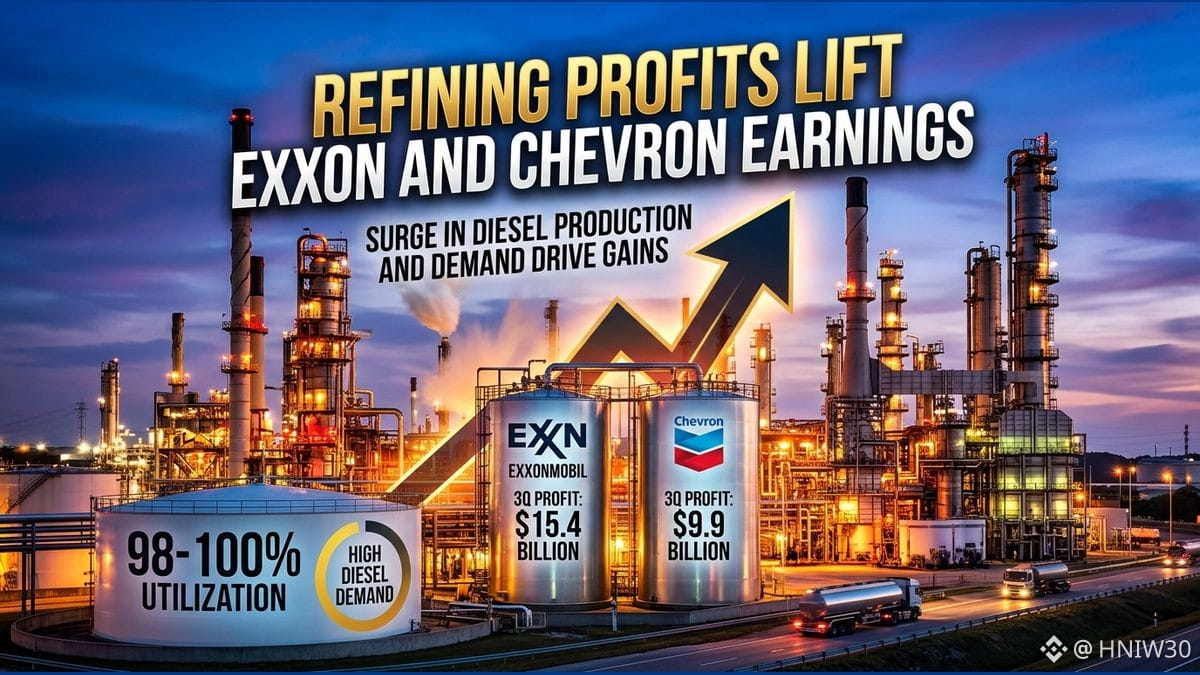
Los altos precios mundiales del diésel impulsaron fuertes aumentos de las ganancias del tercer trimestre de Chevron y ExxonMobil, ya que ambas empresas operaron sus refinerías nacionales cerca de su capacidad máxima. Los ataques de Ucrania e Irán contra refinerías de Rusia y Oriente Medio interrumpieron el suministro internacional e impulsaron al alza los precios mundiales del diésel, lo que llevó a las refinerías estadounidenses a aumentar sus operaciones para cubrir el déficit.
Chevron registró unos ingresos netos de 9.900 millones de dólares en el tercer trimestre, casi un 200 por ciento más que los 3.500 millones de dólares del mismo período del año anterior. Las ganancias de su división de refinación aumentaron más de un 300 por ciento, hasta los 4.900 millones de dólares, frente a los 1.100 millones. Las refinerías nacionales de Chevron procesaron una cifra récord de poco más de 1 millón de barriles de crudo al día, con una capacidad operativa del 98 por ciento, y aumentaron en más de un 10 por ciento la producción de diésel y combustible para aviones. La producción total de la empresa disminuyó ligeramente, hasta los 3,9 millones de barriles diarios, afectada por su segmento internacional y el conflicto en Oriente Medio.
ExxonMobil duplicó sus ganancias del tercer trimestre, hasta los 15.400 millones de dólares, frente a los 7.500 millones del año anterior. Su división de refinación generó aproximadamente 7.200 millones de dólares, superando los 7.100 millones de dólares de ganancias de su negocio de producción. ExxonMobil operó sus refinerías de la costa del Golfo al 100 por ciento de utilización y registró la segunda mayor producción de diésel de su historia.
Ambas empresas superaron las expectativas de los analistas en cuanto a ganancias e ingresos, pese a los leves descensos de la producción total en las actividades de exploración y producción. Chevron registró ganancias ajustadas por acción de 5,28 dólares e ingresos de 67.800 millones de dólares, mientras que ExxonMobil obtuvo ganancias ajustadas por acción de 4,23 dólares e ingresos de 113.200 millones de dólares.
#Earnings #OilRefining
87
·
--
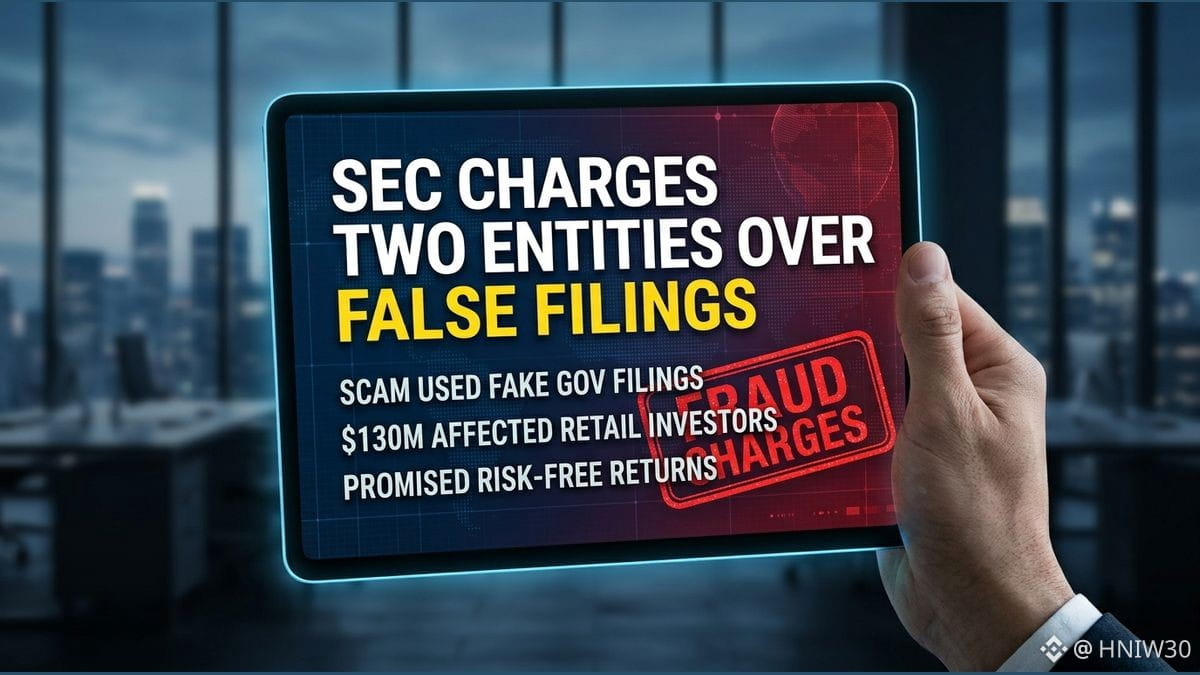
Una reciente acción de cumplimiento normativo pone de relieve un riesgo operativo para los inversores en criptomonedas y demuestra que las divulgaciones regulatorias públicas pueden manipularse para engañar a los participantes. La Comisión de Bolsa y Valores acusó a BG Wealth Sharing Ltd y DSJ Exchange Pty Ltd de organizar un presunto esquema fraudulento que superó los 130 millones de dólares y afectó a decenas de miles de pequeños inversores en decenas de jurisdicciones.
Según la denuncia, el esquema atrajo capital de pequeños inversores al promocionar un programa de participación en la riqueza que prometía rendimientos extraordinarios y sin riesgo mediante señales de negociación de criptoactivos. Para aparentar legitimidad, BG Wealth afirmó ser el mayor fondo de cobertura del mundo registrado ante el regulador y tener una alianza con una supuesta plataforma de negociación autorizada, DSJ Exchange. Los acusados presentaron formularios ADV y D falsos, y mostraron esos registros públicos junto con certificados regulatorios falsificados para convencer a los usuarios de que contaban con aprobación oficial.
Esta acción demuestra el riesgo de asumir que una presentación pública implica una evaluación regulatoria. Enviar formularios a una base de datos pública no constituye un respaldo oficial, una licencia ni una verificación de un programa de inversión. En este caso, las presentaciones falsas se combinaron con publicidad en servicios de mensajería cifrada, videoconferencias en directo, una aplicación móvil y pagos periódicos para mantener la confianza mientras se apropiaban indebidamente de los fondos.
Los inversores deben reconocer que las promesas de rendimientos sin riesgo acompañadas de afirmaciones sobre operaciones de negociación siguen siendo señales de alarma importantes. Al evaluar plataformas, los usuarios deben verificar la información de antecedentes en fuentes oficiales en lugar de confiar en documentos, sellos o registros de presentación que muestren sus promotores.
2
188
·
--
Artículo
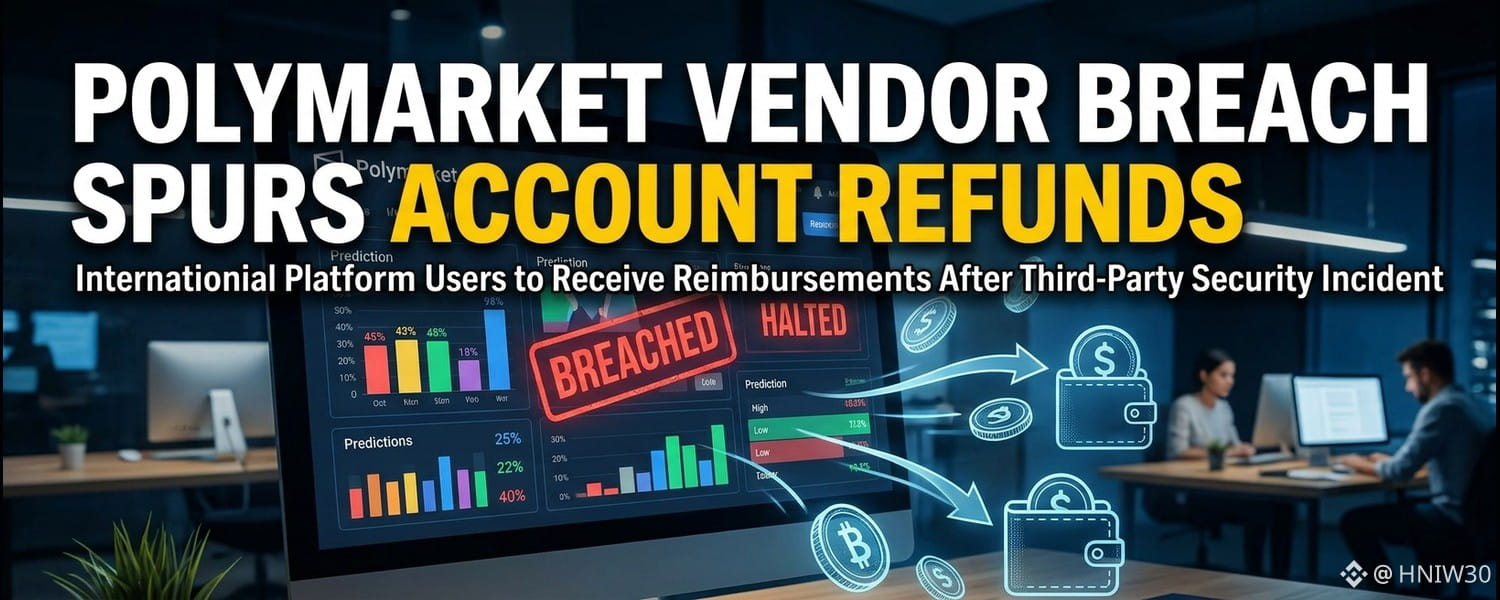
Brecha en un proveedor de Polymarket impulsa reembolsos a cuentasLos operadores que utilizaban la plataforma internacional del mercado de predicciones Polymarket detectaron retiros no autorizados de sus billeteras el jueves por la tarde. Al principio, los usuarios denunciaron en redes sociales que se estaban transfiriendo fondos sin autorización. La interrupción llevó a la plataforma de finanzas descentralizadas a suspender las operaciones internacionales mientras resolvía el problema. Las operaciones se reanudaron a las 3 p. m., hora del este, después de que el equipo solucionara el problema por su parte, mientras que su plataforma nacional permaneció totalmente intacta.
El incidente de seguridad se originó en una brecha en DebugBear, una herramienta externa de supervisión del rendimiento de sitios web con sede en el Reino Unido. DebugBear reconoció en redes sociales que había sufrido un problema de seguridad el jueves. Como el proveedor del servicio está constituido en Gran Bretaña, el asunto se remitió a las autoridades policiales del Reino Unido. Polymarket confirmó que la vulnerabilidad se debía a este proveedor externo y no a una explotación de las operaciones de su propia plataforma.
Brecha en un proveedor de Polymarket impulsa reembolsos a cuentas
Los operadores que utilizaban la plataforma internacional del mercado de predicciones Polymarket detectaron retiros no autorizados de sus billeteras el jueves por la tarde. Al principio, los usuarios denunciaron en redes sociales que se estaban transfiriendo fondos sin autorización. La interrupción llevó a la plataforma de finanzas descentralizadas a suspender las operaciones internacionales mientras resolvía el problema. Las operaciones se reanudaron a las 3 p. m., hora del este, después de que el equipo solucionara el problema por su parte, mientras que su plataforma nacional permaneció totalmente intacta.
El incidente de seguridad se originó en una brecha en DebugBear, una herramienta externa de supervisión del rendimiento de sitios web con sede en el Reino Unido. DebugBear reconoció en redes sociales que había sufrido un problema de seguridad el jueves. Como el proveedor del servicio está constituido en Gran Bretaña, el asunto se remitió a las autoridades policiales del Reino Unido. Polymarket confirmó que la vulnerabilidad se debía a este proveedor externo y no a una explotación de las operaciones de su propia plataforma.
El incidente de seguridad se originó en una brecha en DebugBear, una herramienta externa de supervisión del rendimiento de sitios web con sede en el Reino Unido. DebugBear reconoció en redes sociales que había sufrido un problema de seguridad el jueves. Como el proveedor del servicio está constituido en Gran Bretaña, el asunto se remitió a las autoridades policiales del Reino Unido. Polymarket confirmó que la vulnerabilidad se debía a este proveedor externo y no a una explotación de las operaciones de su propia plataforma.
204
·
--
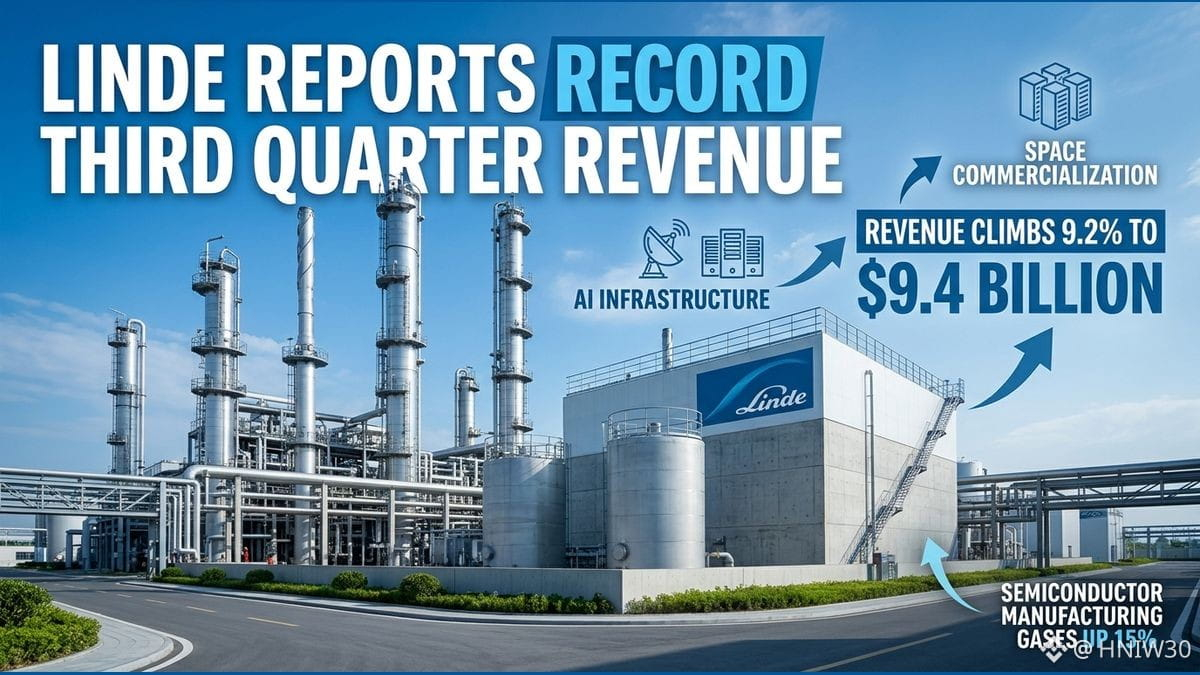
Linde informó ventas trimestrales, ganancias operativas y beneficios récord en el tercer trimestre, impulsados por la demanda de infraestructura de inteligencia artificial y la comercialización espacial. Los ingresos aumentaron un 9,2%, hasta los 9.400 millones de dólares, gracias al mayor volumen y a las mejoras en los precios.
Las ganancias ajustadas por acción aumentaron un 9% interanual, hasta 4,59 dólares, superando las expectativas. Aunque Linde ofreció una previsión ligeramente inferior a lo esperado para el cuarto trimestre, sus perspectivas para el año completo se mantuvieron en línea con las expectativas. El crecimiento de los ingresos reflejó un aumento del 2% en el volumen y un efecto favorable del 3% por precios y composición de las ventas.
Por mercados finales, el sector electrónico lideró el crecimiento sostenido, con un aumento del 15% en las ventas, impulsado por la sólida demanda de gases para la fabricación de semiconductores, que alcanzaron el 10% de las ventas totales. Las ventas de productos químicos y energía aumentaron un 12%, hasta representar el 22% de las ventas, mientras que los sectores de fabricación y metales y minería representaron el 21% y el 12%, respectivamente.
Las ventas de alimentos y bebidas aumentaron un 3%, mientras que las del sector sanitario crecieron un 2%. Por regiones, las ventas en Asia-Pacífico crecieron un 12% debido al aumento del volumen y los precios; las ventas en América subieron un 11%, y las de Europa, Oriente Medio y África aumentaron un 7%. El segmento independiente de ingeniería de Linde también creció un 12%.
Para hacer frente a las presiones sobre los márgenes de Lincare, su unidad de atención médica domiciliaria, Linde registró un cargo de reestructuración de 425 millones de dólares, aproximadamente la mitad correspondiente a indemnizaciones por despido. La dirección puso Lincare bajo la supervisión del director financiero y trasladó sus resultados a la partida «Otros», mientras evalúa alternativas estratégicas.
179
·
--
La innovación tecnológica y la llegada de nuevos proveedores de servicios de pago están transformando rápidamente los sistemas de pago modernos. A medida que surgen nuevas modalidades, los bancos centrales deben examinar cómo adaptar sus herramientas de política para preservar la seguridad y la eficiencia del sistema, así como la confianza del público en el dinero, en un panorama en constante evolución.
La expansión de los sistemas de pago rápido, los proveedores no bancarios, los depósitos tokenizados, las monedas estables y las plataformas programables crea claras oportunidades para la competencia y la eficiencia del mercado. Sin embargo, estas estructuras emergentes también generan nuevas interdependencias y cambian la forma en que se propagan los riesgos de crédito, liquidez, operativos y cibernéticos.
El dinero de los bancos centrales sigue siendo el pilar fundamental de la confianza en todo el sistema financiero. Proporciona el activo de liquidación más seguro y líquido para las redes de importancia sistémica, al tiempo que mantiene la convertibilidad a la par entre los distintos instrumentos de pago privados que atienden las diversas necesidades de los usuarios.
Las autoridades pueden abordar estos cambios mediante cuatro responsabilidades principales. Como emisores, determinan las condiciones de acceso a las cuentas. Como operadores, modernizan la infraestructura de liquidación. Como supervisores, evalúan los riesgos sistémicos y la gobernanza de las modalidades emergentes. Como catalizadores, reúnen a las partes interesadas para establecer normas comunes.
Dado que las políticas de los bancos centrales pueden variar según la jurisdicción, sigue siendo esencial una cooperación internacional sostenida y sólida. La colaboración transfronteriza continua ayuda a las autoridades a abordar desafíos comunes y a respaldar la estabilidad financiera en un ecosistema de pagos cada vez más digital e interconectado.
1
166
·
--
Artículo
Precio de marca frente al último precio negociado de BitcoinMuchos observadores miran una cifra en pantalla y suponen que refleja todos los aspectos de un contrato perpetuo de Bitcoin. En la práctica, el último precio negociado y el precio de marca son referencias distintas. El último precio negociado registra el precio de la operación completada más reciente de un instrumento en una plataforma, y no la referencia utilizada para las comprobaciones de liquidación.
El precio de marca es una referencia independiente, calculada según las reglas del contrato publicadas por una plataforma y utilizada específicamente para las comprobaciones de liquidación. El último precio negociado y el precio de marca pueden diferir y no deben tratarse como mediciones idénticas. Confundir la ejecución de la operación más reciente con la referencia de liquidación lleva a evaluaciones incorrectas de un contrato.
Precio de marca frente al último precio negociado de Bitcoin
Muchos observadores miran una cifra en pantalla y suponen que refleja todos los aspectos de un contrato perpetuo de Bitcoin. En la práctica, el último precio negociado y el precio de marca son referencias distintas. El último precio negociado registra el precio de la operación completada más reciente de un instrumento en una plataforma, y no la referencia utilizada para las comprobaciones de liquidación.
El precio de marca es una referencia independiente, calculada según las reglas del contrato publicadas por una plataforma y utilizada específicamente para las comprobaciones de liquidación. El último precio negociado y el precio de marca pueden diferir y no deben tratarse como mediciones idénticas. Confundir la ejecución de la operación más reciente con la referencia de liquidación lleva a evaluaciones incorrectas de un contrato.
El precio de marca es una referencia independiente, calculada según las reglas del contrato publicadas por una plataforma y utilizada específicamente para las comprobaciones de liquidación. El último precio negociado y el precio de marca pueden diferir y no deben tratarse como mediciones idénticas. Confundir la ejecución de la operación más reciente con la referencia de liquidación lleva a evaluaciones incorrectas de un contrato.
2
158
·
--
Artículo
Comparación de las tasas de financiación entre distintos intervalosLa financiación de los contratos perpetuos se intercambia entre posiciones largas y cortas en momentos de financiación programados. Al revisar los contratos de Bitcoin, a menudo se presta atención únicamente al porcentaje indicado. Sin embargo, evaluar una tasa sin conocer su intervalo de financiación ofrece un contexto incompleto. Un porcentaje expresado por liquidación no es automáticamente una tasa por hora o por día.
Las transferencias de liquidación siguen reglas direccionales específicas en cada evento de financiación programado. Una financiación positiva significa que las posiciones largas pagan a las cortas, mientras que una financiación negativa invierte esa dirección y hace que las posiciones cortas paguen a las largas. Es importante destacar que solo las posiciones mantenidas en el momento de financiación pueden pagar o recibir ese importe durante la ejecución programada.
Comparación de las tasas de financiación entre distintos intervalos
La financiación de los contratos perpetuos se intercambia entre posiciones largas y cortas en momentos de financiación programados. Al revisar los contratos de Bitcoin, a menudo se presta atención únicamente al porcentaje indicado. Sin embargo, evaluar una tasa sin conocer su intervalo de financiación ofrece un contexto incompleto. Un porcentaje expresado por liquidación no es automáticamente una tasa por hora o por día.
Las transferencias de liquidación siguen reglas direccionales específicas en cada evento de financiación programado. Una financiación positiva significa que las posiciones largas pagan a las cortas, mientras que una financiación negativa invierte esa dirección y hace que las posiciones cortas paguen a las largas. Es importante destacar que solo las posiciones mantenidas en el momento de financiación pueden pagar o recibir ese importe durante la ejecución programada.
Las transferencias de liquidación siguen reglas direccionales específicas en cada evento de financiación programado. Una financiación positiva significa que las posiciones largas pagan a las cortas, mientras que una financiación negativa invierte esa dirección y hace que las posiciones cortas paguen a las largas. Es importante destacar que solo las posiciones mantenidas en el momento de financiación pueden pagar o recibir ese importe durante la ejecución programada.
2
111
·
--
Artículo
Interés abierto frente a volumen de negociación de BitcoinLos participantes del mercado suelen analizar el volumen de negociación de derivados junto con el interés abierto, aunque estos indicadores reflejan dimensiones de la actividad del mercado completamente distintas. El volumen de negociación registra la suma acumulada de contratos intercambiados durante un período determinado, como un día. En cambio, el interés abierto contabiliza los contratos pendientes de liquidación que están activos en un momento exacto.
Todo contrato de derivados requiere dos partes opuestas, compuestas exactamente por una posición larga y una corta. Como ambas partes siempre están equilibradas en todo el sistema, el interés abierto agregado no permite determinar si hay más compradores o vendedores. Una cifra más alta indica un mayor compromiso pendiente, no un desequilibrio en el sentimiento del mercado.
Interés abierto frente a volumen de negociación de Bitcoin
Los participantes del mercado suelen analizar el volumen de negociación de derivados junto con el interés abierto, aunque estos indicadores reflejan dimensiones de la actividad del mercado completamente distintas. El volumen de negociación registra la suma acumulada de contratos intercambiados durante un período determinado, como un día. En cambio, el interés abierto contabiliza los contratos pendientes de liquidación que están activos en un momento exacto.
Todo contrato de derivados requiere dos partes opuestas, compuestas exactamente por una posición larga y una corta. Como ambas partes siempre están equilibradas en todo el sistema, el interés abierto agregado no permite determinar si hay más compradores o vendedores. Una cifra más alta indica un mayor compromiso pendiente, no un desequilibrio en el sentimiento del mercado.
Todo contrato de derivados requiere dos partes opuestas, compuestas exactamente por una posición larga y una corta. Como ambas partes siempre están equilibradas en todo el sistema, el interés abierto agregado no permite determinar si hay más compradores o vendedores. Una cifra más alta indica un mayor compromiso pendiente, no un desequilibrio en el sentimiento del mercado.
76
·
--
Artículo
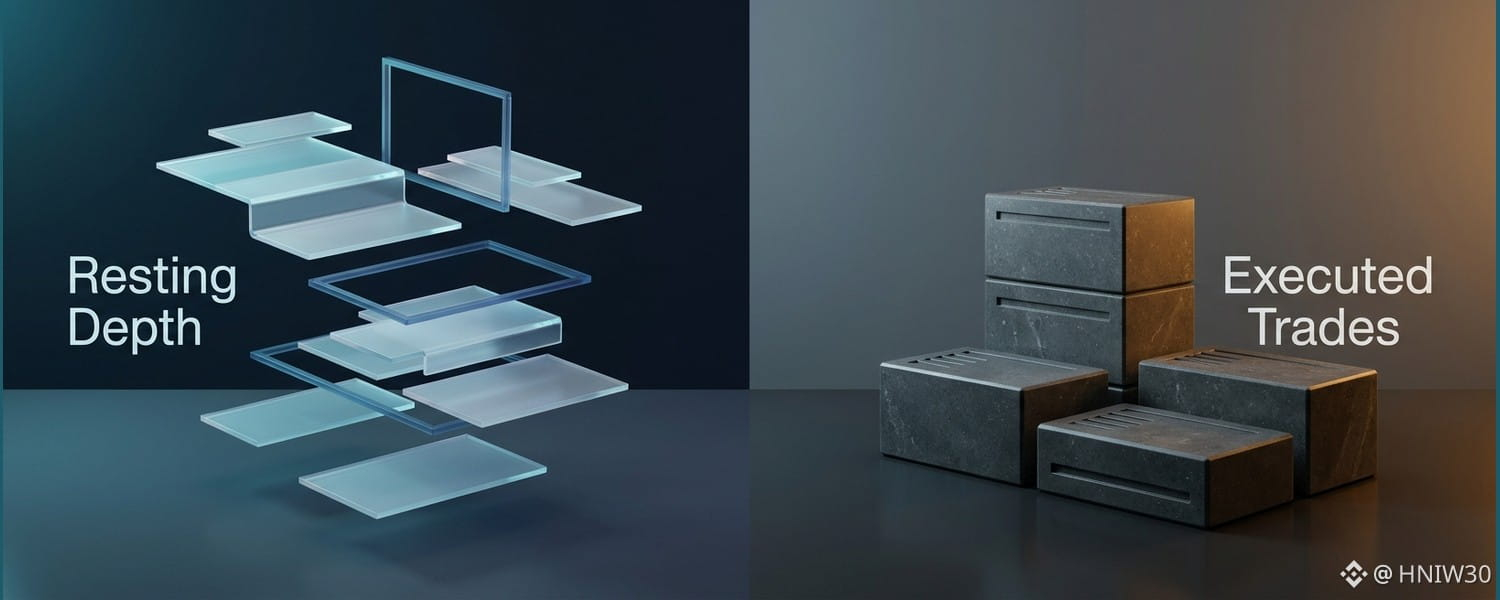
Profundidad del libro de órdenes frente a registros de operaciones recientesLos participantes del mercado examinan los libros de órdenes para consultar las cotizaciones pendientes de un par de negociación. Sin embargo, las órdenes de compra y venta pendientes reflejan un interés condicionado, no transacciones completadas. Un libro de órdenes enumera las órdenes de compra y venta pendientes actuales de un par determinado. Estas entradas muestran las cantidades ofrecidas en distintos niveles de precios, en lugar de operaciones liquidadas en la plataforma.
La profundidad del mercado describe las cantidades disponibles en los niveles de precios mostrados en el libro de órdenes. La profundidad refleja la oferta y la demanda visibles que ofrecen los participantes en esos niveles de precios. En un activo como Bitcoin, la profundidad mostrada indica cómo se distribuyen las cantidades, pero esta instantánea no demuestra que se hayan completado operaciones ni garantiza la liquidez futura.
Profundidad del libro de órdenes frente a registros de operaciones recientes
Los participantes del mercado examinan los libros de órdenes para consultar las cotizaciones pendientes de un par de negociación. Sin embargo, las órdenes de compra y venta pendientes reflejan un interés condicionado, no transacciones completadas. Un libro de órdenes enumera las órdenes de compra y venta pendientes actuales de un par determinado. Estas entradas muestran las cantidades ofrecidas en distintos niveles de precios, en lugar de operaciones liquidadas en la plataforma.
La profundidad del mercado describe las cantidades disponibles en los niveles de precios mostrados en el libro de órdenes. La profundidad refleja la oferta y la demanda visibles que ofrecen los participantes en esos niveles de precios. En un activo como Bitcoin, la profundidad mostrada indica cómo se distribuyen las cantidades, pero esta instantánea no demuestra que se hayan completado operaciones ni garantiza la liquidez futura.
La profundidad del mercado describe las cantidades disponibles en los niveles de precios mostrados en el libro de órdenes. La profundidad refleja la oferta y la demanda visibles que ofrecen los participantes en esos niveles de precios. En un activo como Bitcoin, la profundidad mostrada indica cómo se distribuyen las cantidades, pero esta instantánea no demuestra que se hayan completado operaciones ni garantiza la liquidez futura.
117
·
--
Artículo
Cómo leer pantallas de mercados de Bitcoin: la etiqueta y la evidenciaUn gráfico de Bitcoin empieza con un instrumento identificado por su nombre. El mismo activo puede aparecer en un mercado al contado o en un contrato perpetuo, y esas etiquetas describen productos distintos. Antes de interpretar una captura de pantalla, lee el nombre del mercado que aparece en ella en lugar de sustituirlo por un símbolo conocido. Leerlo con atención permite mantener la etiqueta del instrumento vinculada a la evidencia, para que la imagen no se use para hacer afirmaciones sobre otro mercado.
El intervalo seleccionado indica cómo agrupa cada vela los precios registrados. No especifica cuántos datos históricos aparecen en pantalla. El zoom, el desplazamiento y el ancho de la pantalla también afectan a lo que se ve. Un pie de imagen útil indica el intervalo observado y evita inventar un rango de fechas que la captura de pantalla no permite determinar.
Cómo leer pantallas de mercados de Bitcoin: la etiqueta y la evidencia
Un gráfico de Bitcoin empieza con un instrumento identificado por su nombre. El mismo activo puede aparecer en un mercado al contado o en un contrato perpetuo, y esas etiquetas describen productos distintos. Antes de interpretar una captura de pantalla, lee el nombre del mercado que aparece en ella en lugar de sustituirlo por un símbolo conocido. Leerlo con atención permite mantener la etiqueta del instrumento vinculada a la evidencia, para que la imagen no se use para hacer afirmaciones sobre otro mercado.
El intervalo seleccionado indica cómo agrupa cada vela los precios registrados. No especifica cuántos datos históricos aparecen en pantalla. El zoom, el desplazamiento y el ancho de la pantalla también afectan a lo que se ve. Un pie de imagen útil indica el intervalo observado y evita inventar un rango de fechas que la captura de pantalla no permite determinar.
El intervalo seleccionado indica cómo agrupa cada vela los precios registrados. No especifica cuántos datos históricos aparecen en pantalla. El zoom, el desplazamiento y el ancho de la pantalla también afectan a lo que se ve. Un pie de imagen útil indica el intervalo observado y evita inventar un rango de fechas que la captura de pantalla no permite determinar.
2
148
·
--
Artículo
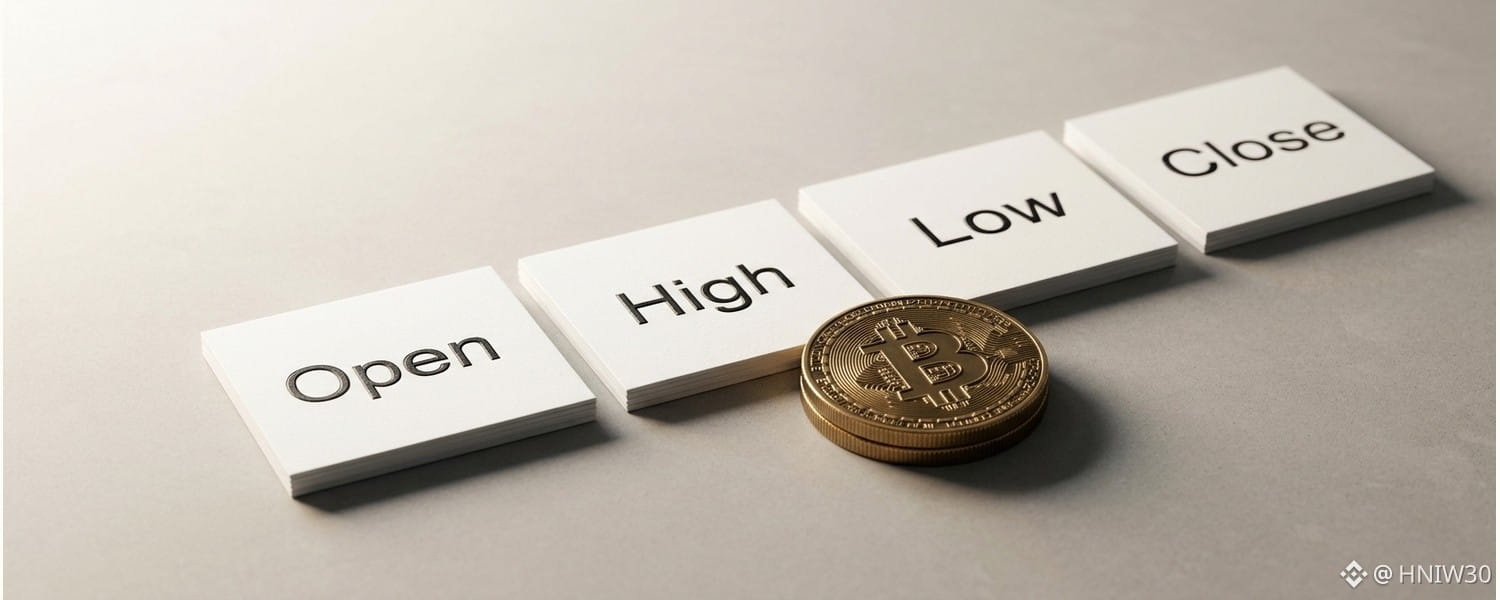
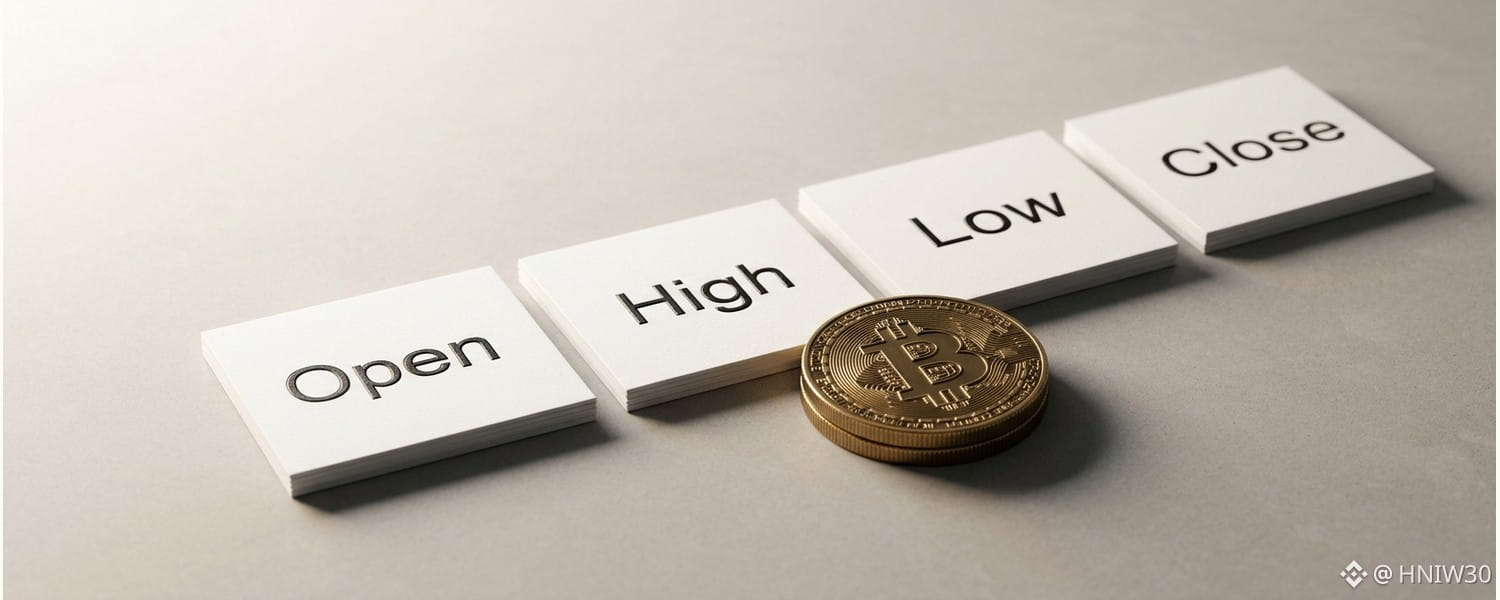
Lo que una vela de Bitcoin no puede revelar a los observadores del mercadoUna sola vela de Bitcoin da la impresión de contar una historia completa, pero oculta el recorrido real del precio. Los observadores suelen fijarse en un intervalo individual de un gráfico y asumir que entienden cómo se desarrollaron las operaciones durante ese período. En realidad, una vela de intervalo estándar resume solo cuatro precios: apertura, máximo, mínimo y cierre. Todo lo que ocurre entre esos puntos queda excluido.
La construcción de este formato es sencilla. La apertura es el primer precio registrado durante el intervalo elegido, mientras que el cierre es el último precio registrado. El máximo y el mínimo señalan los niveles extremos alcanzados durante ese período y forman las mechas. El cuerpo de la vela abarca el tramo entre la apertura y el cierre, condensando la actividad sin mostrar la secuencia completa de las operaciones.
Lo que una vela de Bitcoin no puede revelar a los observadores del mercado
Una sola vela de Bitcoin da la impresión de contar una historia completa, pero oculta el recorrido real del precio. Los observadores suelen fijarse en un intervalo individual de un gráfico y asumir que entienden cómo se desarrollaron las operaciones durante ese período. En realidad, una vela de intervalo estándar resume solo cuatro precios: apertura, máximo, mínimo y cierre. Todo lo que ocurre entre esos puntos queda excluido.
La construcción de este formato es sencilla. La apertura es el primer precio registrado durante el intervalo elegido, mientras que el cierre es el último precio registrado. El máximo y el mínimo señalan los niveles extremos alcanzados durante ese período y forman las mechas. El cuerpo de la vela abarca el tramo entre la apertura y el cierre, condensando la actividad sin mostrar la secuencia completa de las operaciones.
La construcción de este formato es sencilla. La apertura es el primer precio registrado durante el intervalo elegido, mientras que el cierre es el último precio registrado. El máximo y el mínimo señalan los niveles extremos alcanzados durante ese período y forman las mechas. El cuerpo de la vela abarca el tramo entre la apertura y el cierre, condensando la actividad sin mostrar la secuencia completa de las operaciones.
1
98
·
--
Artículo
Comprender las unidades de liquidación en los contratos de futuros de BitcoinEvaluar el resumen de una cuenta comienza por comprender la denominación de los resultados, no su magnitud numérica. En los futuros de Bitcoin, no se puede interpretar correctamente un rendimiento registrado sin identificar la moneda de liquidación. Un cambio numérico idéntico representa unidades completamente distintas según si la liquidación se realiza en criptomonedas o en una moneda estable.
Los materiales educativos de Binance señalan que la exposición al mercado y la moneda de liquidación son elementos distintos del contrato. Un contrato de futuros de Bitcoin ofrece exposición a las fluctuaciones del precio de Bitcoin, aunque los resultados puedan liquidarse en otro activo. La exposición sigue la dirección del mercado, pero seguir los cambios de precio no significa que las ganancias o pérdidas finales se liquiden en Bitcoin.
Comprender las unidades de liquidación en los contratos de futuros de Bitcoin
Evaluar el resumen de una cuenta comienza por comprender la denominación de los resultados, no su magnitud numérica. En los futuros de Bitcoin, no se puede interpretar correctamente un rendimiento registrado sin identificar la moneda de liquidación. Un cambio numérico idéntico representa unidades completamente distintas según si la liquidación se realiza en criptomonedas o en una moneda estable.
Los materiales educativos de Binance señalan que la exposición al mercado y la moneda de liquidación son elementos distintos del contrato. Un contrato de futuros de Bitcoin ofrece exposición a las fluctuaciones del precio de Bitcoin, aunque los resultados puedan liquidarse en otro activo. La exposición sigue la dirección del mercado, pero seguir los cambios de precio no significa que las ganancias o pérdidas finales se liquiden en Bitcoin.
Los materiales educativos de Binance señalan que la exposición al mercado y la moneda de liquidación son elementos distintos del contrato. Un contrato de futuros de Bitcoin ofrece exposición a las fluctuaciones del precio de Bitcoin, aunque los resultados puedan liquidarse en otro activo. La exposición sigue la dirección del mercado, pero seguir los cambios de precio no significa que las ganancias o pérdidas finales se liquiden en Bitcoin.
99
·
--
Artículo
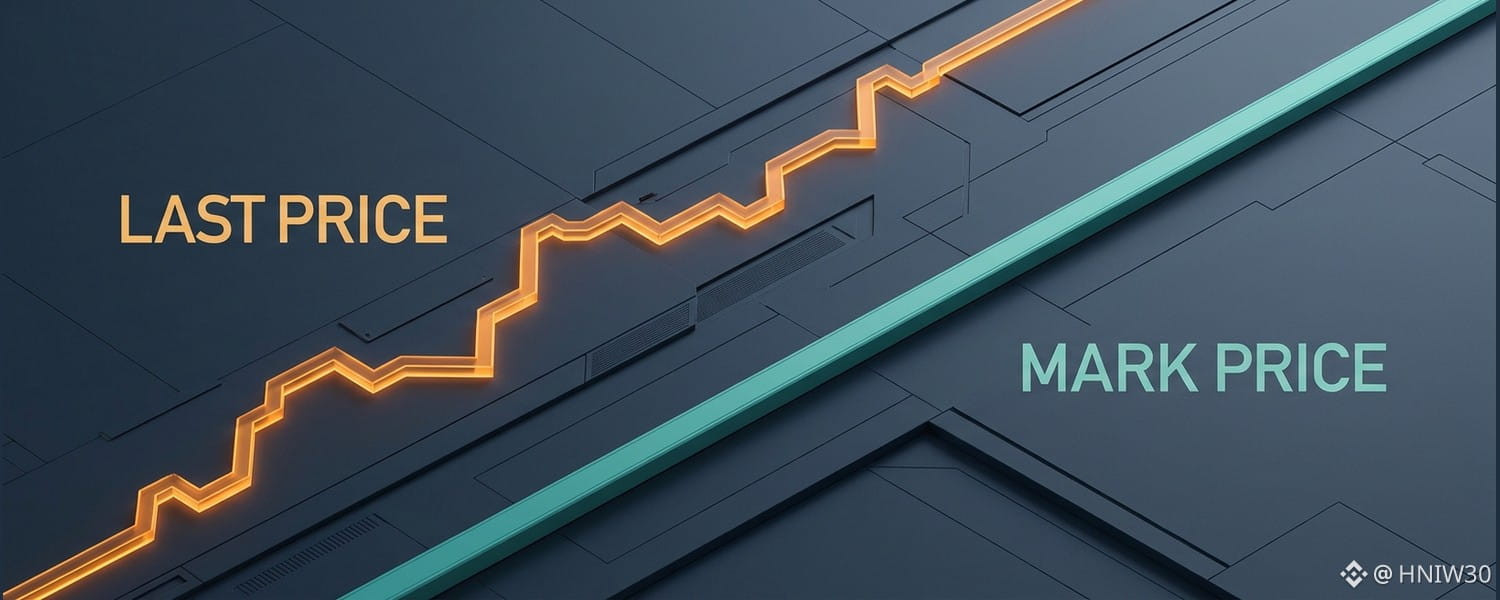
Por qué difieren las referencias de los gráficos de futuros de Bitcoin y de liquidaciónAl consultar una pantalla de futuros perpetuos de Bitcoin en Binance, los usuarios ven dos cifras distintas: el último precio y el precio de marca. Aunque suelen ser similares, cumplen funciones operativas diferentes. Confundirlos puede llevar a malentendidos sobre la valoración de las posiciones y los umbrales de riesgo. Los contratos perpetuos de Bitcoin muestran por qué es fundamental seguir la diferencia entre estas dos referencias.
El último precio representa el precio de la operación más reciente ejecutada para el contrato perpetuo de Bitcoin. Registra el valor exacto al que se realizó la operación más reciente. Como el último precio solo refleja la transacción ejecutada más reciente, puede presentar volatilidad a corto plazo. Consultar únicamente el último precio no ofrece una visión general del estado de las posiciones ni de la estabilidad de la cuenta.
Por qué difieren las referencias de los gráficos de futuros de Bitcoin y de liquidación
Al consultar una pantalla de futuros perpetuos de Bitcoin en Binance, los usuarios ven dos cifras distintas: el último precio y el precio de marca. Aunque suelen ser similares, cumplen funciones operativas diferentes. Confundirlos puede llevar a malentendidos sobre la valoración de las posiciones y los umbrales de riesgo. Los contratos perpetuos de Bitcoin muestran por qué es fundamental seguir la diferencia entre estas dos referencias.
El último precio representa el precio de la operación más reciente ejecutada para el contrato perpetuo de Bitcoin. Registra el valor exacto al que se realizó la operación más reciente. Como el último precio solo refleja la transacción ejecutada más reciente, puede presentar volatilidad a corto plazo. Consultar únicamente el último precio no ofrece una visión general del estado de las posiciones ni de la estabilidad de la cuenta.
El último precio representa el precio de la operación más reciente ejecutada para el contrato perpetuo de Bitcoin. Registra el valor exacto al que se realizó la operación más reciente. Como el último precio solo refleja la transacción ejecutada más reciente, puede presentar volatilidad a corto plazo. Consultar únicamente el último precio no ofrece una visión general del estado de las posiciones ni de la estabilidad de la cuenta.
1
86
·
--
Los pagos de financiación se intercambian entre quienes mantienen posiciones largas y cortas en futuros perpetuos; no constituyen rendimientos garantizados. Cuando la tasa de financiación es positiva, normalmente las posiciones largas pagan a las cortas. Cuando la tasa de financiación es negativa, las posiciones cortas pagan a las largas.
La función principal de este mecanismo es ayudar a mantener los precios de los contratos perpetuos cerca de los precios de los mercados subyacentes. Sin embargo, el mecanismo no garantiza que los precios de los contratos perpetuos sean idénticos a los precios de los mercados subyacentes. La alineación entre los mercados nunca es absoluta ni está garantizada.
Una tasa de financiación mostrada no representa una ganancia garantizada. Las tasas de financiación y los intervalos de liquidación pueden variar según el contrato, y ambos pueden cambiar con el tiempo. Dado que los pagos de financiación se transfieren entre posiciones, la financiación afecta directamente a los saldos de margen y al riesgo general.
Los participantes del mercado deben distinguir la mecánica de las tasas de financiación de los rendimientos predecibles. Como las tasas pueden cambiar y los intervalos de liquidación varían según el contrato, una tasa mostrada no puede considerarse un rendimiento fiable ni un pago garantizado. La financiación sigue siendo un mecanismo que influye en los saldos de margen y el riesgo, no una promesa de ganancias.
1
153
·
--
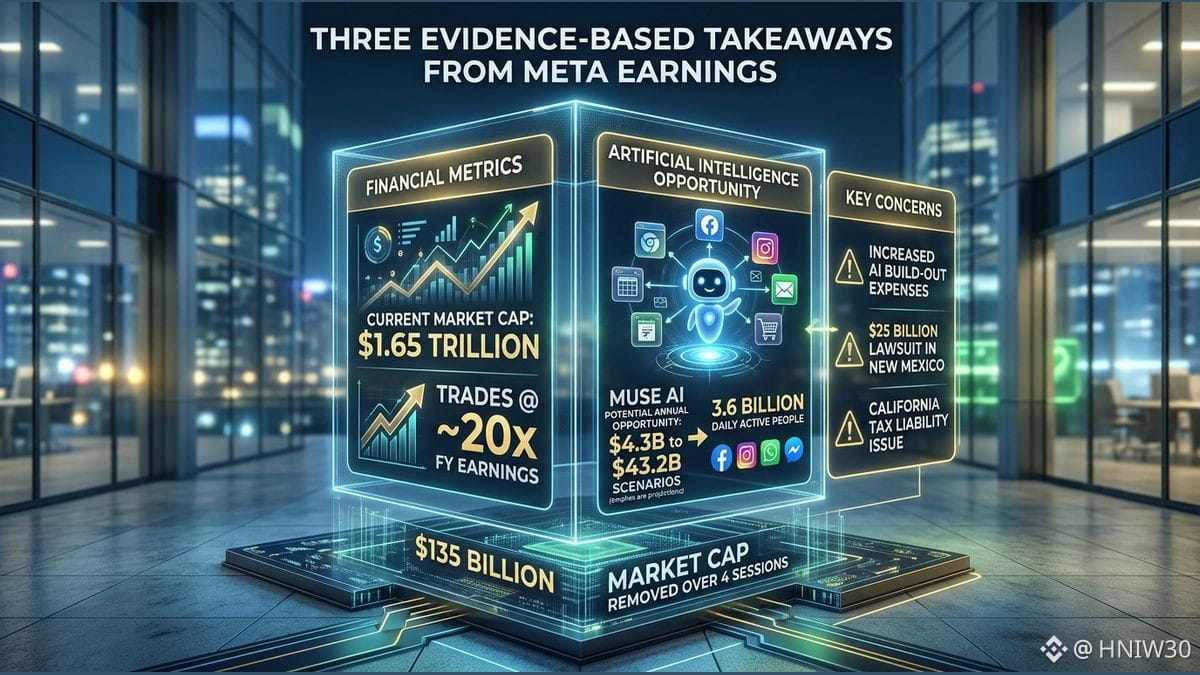
Meta reportó resultados extraordinarios esta semana, pero la preocupación por los gastos de su expansión en inteligencia artificial restó 135.000 millones de dólares a su capitalización bursátil en cuatro sesiones. La evidencia sitúa la capitalización bursátil actual de Meta en 1,65 billones de dólares y señala que la empresa cotiza a poco menos de siete veces sus ingresos, a unas 20 veces las ganancias del ejercicio fiscal y a menos de 17 veces las ganancias estimadas para el ejercicio fiscal de 2027.
La oportunidad del producto sigue siendo condicional. Se describe Muse como un agente personal de inteligencia artificial que podría abrir navegadores, rellenar formularios, enviar correos electrónicos, programar citas, reservar viajes y, potencialmente, realizar compras. Se cifra en 3.600 millones el número de personas activas diariamente en Facebook, Instagram, WhatsApp y Messenger. Si Muse generara un valor anual de 120 dólares y llegara al uno por ciento de ese público, la oportunidad anual implícita sería de unos 4.300 millones de dólares. Si generara la mitad de ese valor y llegara al 20 por ciento, la oportunidad implícita sería de unos 43.200 millones de dólares. Se trata de escenarios, no de ingresos declarados.
La evidencia también señala varias preocupaciones más allá del gasto en inteligencia artificial. Entre ellas figuran una demanda de 25.000 millones de dólares en Nuevo México, un posible problema de relaciones públicas relacionado con un acuerdo con el fundador sobre posibles obligaciones fiscales en California, y la preocupación por la deuda utilizada para financiar la inversión de la empresa en inteligencia artificial. Un ejemplo de opciones citado utiliza una estrategia de strangle corto para diciembre, con precios de ejercicio de 580 y 745 y una prima de unos 21,30 dólares por acción a los precios de cierre indicados. Estos detalles describen el ejemplo y no garantizan un resultado.
#Crypto
1
95
·
--
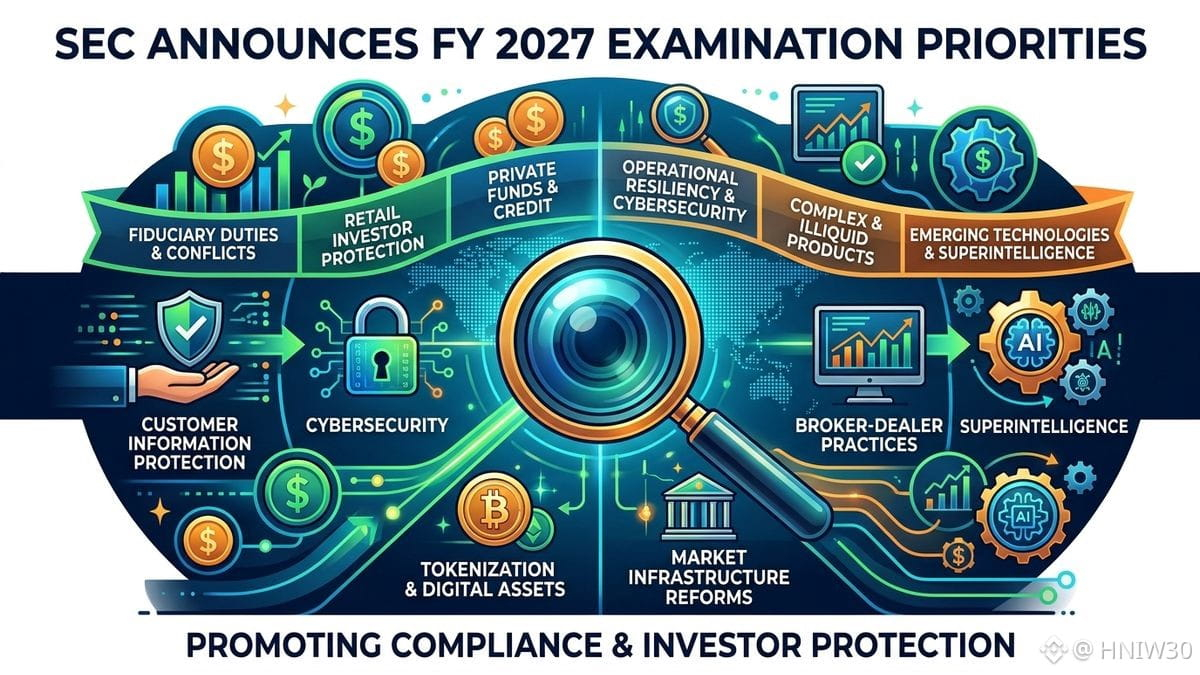
La Comisión de Bolsa y Valores anunció el 23 de octubre de 2026 las prioridades de la División de Exámenes para el año fiscal 2027. Las prioridades anuales señalan las áreas de enfoque de la División en el cumplimiento de su misión de promover el cumplimiento normativo, prevenir el fraude, identificar y vigilar los riesgos e informar las políticas de la Comisión.
Las prioridades abarcan las actividades de examen de más de 34.000 entidades registradas, incluidos asesores de inversiones, sociedades de inversión, intermediarios de bolsa, organizaciones autorreguladoras, agencias de compensación, asesores municipales, agentes de transferencia, portales de financiación y entidades de swaps basados en valores. Entre las áreas clave figuran las obligaciones fiduciarias y los conflictos de intereses, la protección de los inversores minoristas, los productos complejos e ilíquidos, los fondos privados y el crédito privado, la responsabilidad financiera y las prácticas de negociación de los intermediarios de bolsa, la supervisión, el cumplimiento de las normas contra el blanqueo de capitales, la resiliencia operativa, la ciberseguridad y la protección de la información de los clientes.
La División también señaló que las tecnologías emergentes, incluida la superinteligencia y otras tecnologías avanzadas, son áreas que pueden afectar las operaciones del mercado, el cumplimiento normativo, la prevención del fraude y la protección de los inversores. Otras prioridades incluyen la evolución de la infraestructura del mercado, las reformas para la compensación de operaciones con bonos del Tesoro, la tokenización y los avances relacionados.
Las prioridades no constituyen una lista exhaustiva de los asuntos que los examinadores pueden revisar. La División indicó que seguirá evaluando los riesgos durante el año fiscal y que podría ajustar su enfoque en respuesta a acontecimientos del mercado, inquietudes de los inversores, tecnologías emergentes, nuevos productos y servicios, y otros acontecimientos. Se espera que las empresas mantengan programas de cumplimiento sólidos, basados en los riesgos y adaptados a sus actividades.
#Crypto
1
1
192
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
0 visualizaciones
1 participa(n) en el debate
OpenAICutsFundraisingTargetBy$10B
39 visualizaciones
22 participa(n) en el debate
ASICHasReceivedNoPredictionMarketApplications
1,887 visualizaciones
101 participa(n) en el debate