

咖啡续命
794 Publicaciones
咖啡续命
Denunciar
Bloquear usuario
91 Siguiendo
227 Seguidores
559 Me gusta
Publicaciones
Todo
Cotizaciones
·
--
Artículo
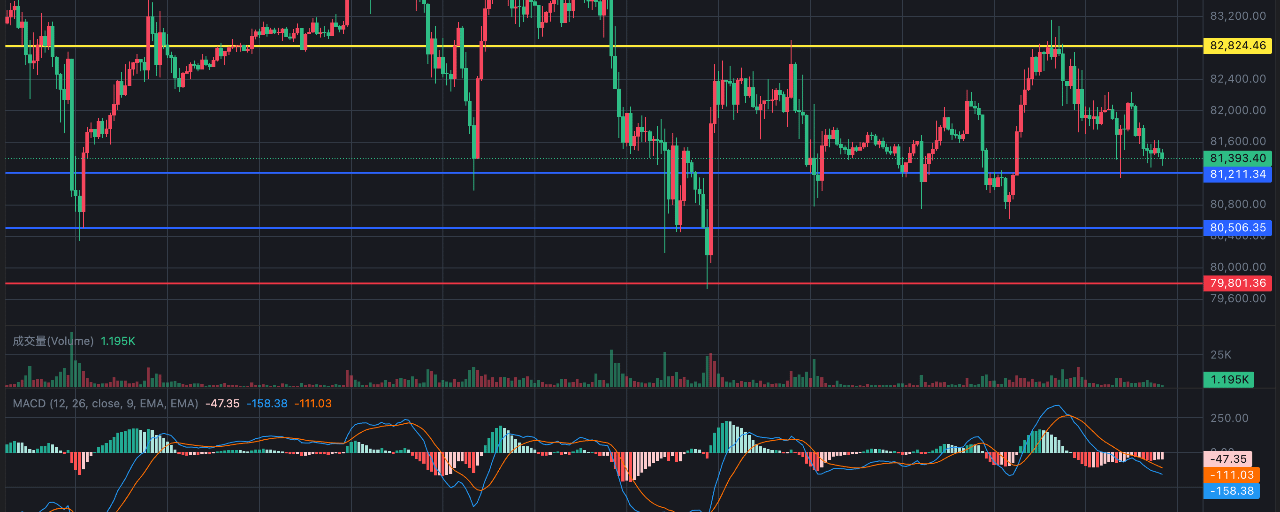
¡Las ballenas colocan órdenes por tramos en la parte baja! ¿Te atreves a entrar en BTC a este precio?Tal como se esperaba, el precio retrocedió hasta la zona de entrada prevista, cerca de $81140 ($80,800 – $81500). $BTC Tras la corrección, ahora oscila entre $81,200 y $81,500. Los pequeños inversores vuelven a sufrir y a vender con pérdidas, gritando que «esto se desploma», pero basta con revisar los datos on-chain y el flujo de órdenes para ver que las grandes órdenes y las ballenas aprovechan esas ventas para acumular discretamente en la parte baja, colocando órdenes por tramos (el flujo neto diario de fondos de las ballenas sigue siendo positivo).
¡El típico guion de sacudida del mercado! Han liquidado a los impacientes que operaban a corto plazo con mucho apalancamiento, y la liquidez spot está volviendo a los principales exchanges.
¡Las ballenas colocan órdenes por tramos en la parte baja! ¿Te atreves a entrar en BTC a este precio?
Tal como se esperaba, el precio retrocedió hasta la zona de entrada prevista, cerca de $81140 ($80,800 – $81500). $BTC Tras la corrección, ahora oscila entre $81,200 y $81,500. Los pequeños inversores vuelven a sufrir y a vender con pérdidas, gritando que «esto se desploma», pero basta con revisar los datos on-chain y el flujo de órdenes para ver que las grandes órdenes y las ballenas aprovechan esas ventas para acumular discretamente en la parte baja, colocando órdenes por tramos (el flujo neto diario de fondos de las ballenas sigue siendo positivo).
¡El típico guion de sacudida del mercado! Han liquidado a los impacientes que operaban a corto plazo con mucho apalancamiento, y la liquidez spot está volviendo a los principales exchanges.
¡El típico guion de sacudida del mercado! Han liquidado a los impacientes que operaban a corto plazo con mucho apalancamiento, y la liquidez spot está volviendo a los principales exchanges.
1
1
91
·
--
Artículo
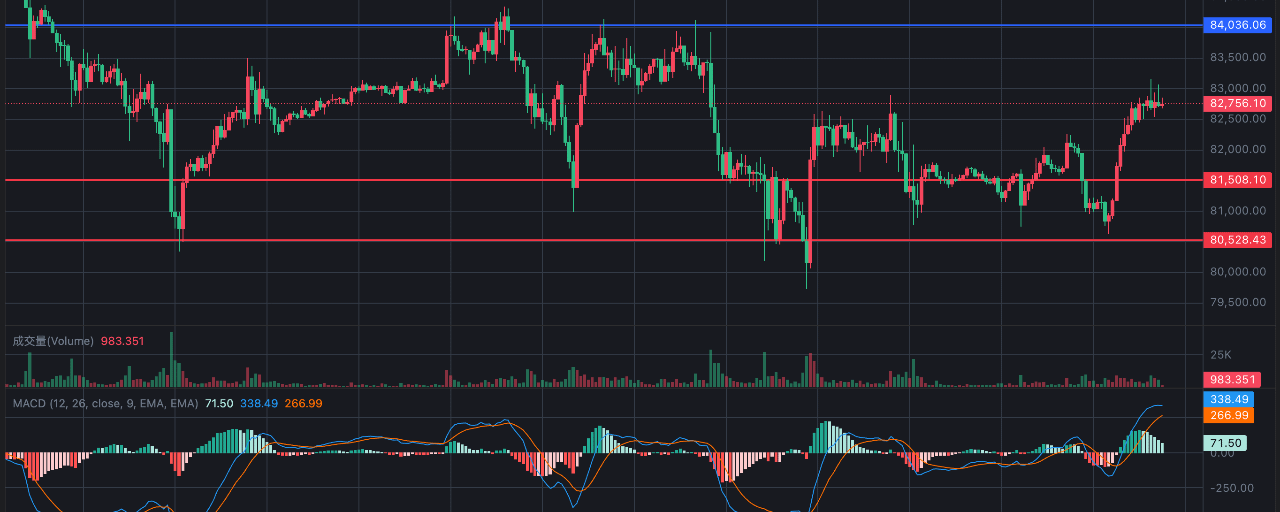
¡Los pequeños venden con pérdidas y los grandes se dan un festín!$BTC Como se esperaba, el precio retrocedió hasta la zona de entrada que pronosticaba el artículo de anoche: $80,500–$81,200 (con un mínimo cerca de 80,600), ¡y luego subió hasta rondar los 83,000! Quienes hayan seguido la estrategia del artículo anterior seguramente ya habrán obtenido ganancias con esta oscilación. Lo más sensato es asegurar parte de las ganancias y recoger beneficios.
Al revisar la última actividad del mercado, BTC, tras retroceder para volver a probar niveles, se mueve ahora en un tira y afloja dentro del rango de $82,800–$83,000. Los pequeños inversores vuelven a vender con pérdidas, quejándose y gritando que se desploma, pero basta con revisar los datos on-chain y el flujo de órdenes para darse cuenta: las grandes órdenes de los principales participantes están aprovechando esas ventas para acumular discretamente, colocando órdenes por partes en niveles bajos. El flujo neto de fondos de las ballenas sigue siendo positivo en el día.
¡Los pequeños venden con pérdidas y los grandes se dan un festín!
$BTC Como se esperaba, el precio retrocedió hasta la zona de entrada que pronosticaba el artículo de anoche: $80,500–$81,200 (con un mínimo cerca de 80,600), ¡y luego subió hasta rondar los 83,000! Quienes hayan seguido la estrategia del artículo anterior seguramente ya habrán obtenido ganancias con esta oscilación. Lo más sensato es asegurar parte de las ganancias y recoger beneficios.
Al revisar la última actividad del mercado, BTC, tras retroceder para volver a probar niveles, se mueve ahora en un tira y afloja dentro del rango de $82,800–$83,000. Los pequeños inversores vuelven a vender con pérdidas, quejándose y gritando que se desploma, pero basta con revisar los datos on-chain y el flujo de órdenes para darse cuenta: las grandes órdenes de los principales participantes están aprovechando esas ventas para acumular discretamente, colocando órdenes por partes en niveles bajos. El flujo neto de fondos de las ballenas sigue siendo positivo en el día.
Al revisar la última actividad del mercado, BTC, tras retroceder para volver a probar niveles, se mueve ahora en un tira y afloja dentro del rango de $82,800–$83,000. Los pequeños inversores vuelven a vender con pérdidas, quejándose y gritando que se desploma, pero basta con revisar los datos on-chain y el flujo de órdenes para darse cuenta: las grandes órdenes de los principales participantes están aprovechando esas ventas para acumular discretamente, colocando órdenes por partes en niveles bajos. El flujo neto de fondos de las ballenas sigue siendo positivo en el día.
2
373
·
--
Artículo
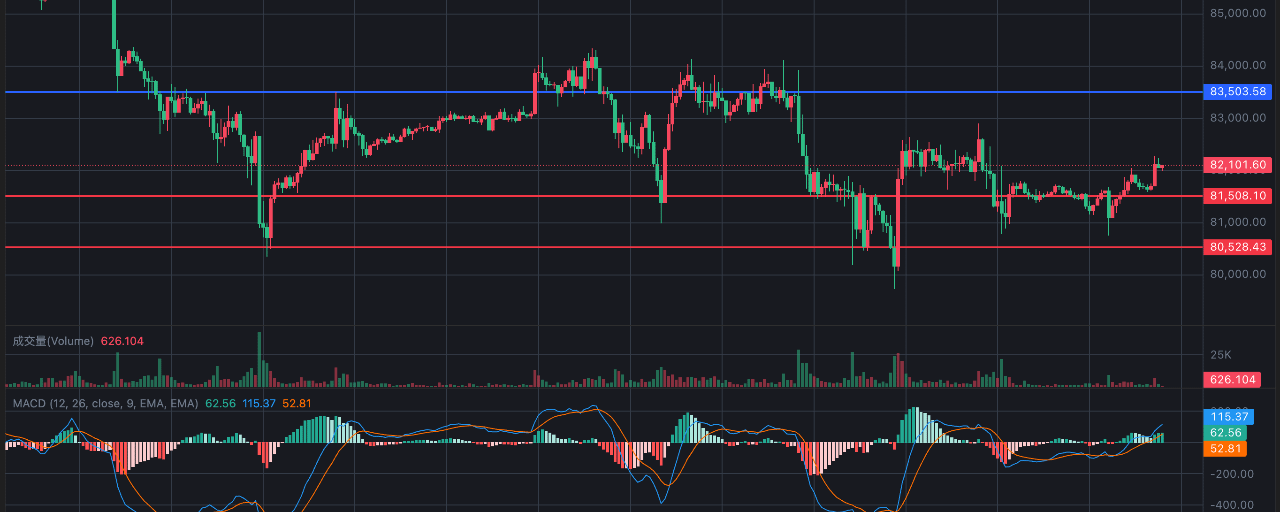
¿Ya terminó la sacudida antes del desplome? ¡Aprovecha la oportunidad en el momento adecuado!El fin de semana vuelve el viejo guion: ¡ese repugnante movimiento lateral que desgasta a todos ya nos resulta demasiado familiar!
Eché un vistazo al mercado: después de que el mercado en general $BTC tocara fondo hace un tiempo, ahora se mueve con mechas arriba y abajo cerca de los $81,600–$82,000. Los minoristas vuelven a sufrir y a vender con pérdidas, gritando que «se va a desplomar», pero basta con revisar los datos on-chain y el flujo de órdenes para darse cuenta: las ballenas y los grandes actores llevan tiempo aprovechando esas mechas para acumular a escondidas (hoy, las grandes transferencias on-chain muestran un flujo neto de entrada por parte de los grandes actores).
Esto claramente es una sacudida para expulsar a los más débiles, especialmente a los largos apalancados e impacientes. En estos últimos días ya se han liquidado casi todos; además, la liquidez del mercado al contado se está trasladando poco a poco a los principales exchanges.
¿Ya terminó la sacudida antes del desplome? ¡Aprovecha la oportunidad en el momento adecuado!
El fin de semana vuelve el viejo guion: ¡ese repugnante movimiento lateral que desgasta a todos ya nos resulta demasiado familiar!
Eché un vistazo al mercado: después de que el mercado en general $BTC tocara fondo hace un tiempo, ahora se mueve con mechas arriba y abajo cerca de los $81,600–$82,000. Los minoristas vuelven a sufrir y a vender con pérdidas, gritando que «se va a desplomar», pero basta con revisar los datos on-chain y el flujo de órdenes para darse cuenta: las ballenas y los grandes actores llevan tiempo aprovechando esas mechas para acumular a escondidas (hoy, las grandes transferencias on-chain muestran un flujo neto de entrada por parte de los grandes actores).
Esto claramente es una sacudida para expulsar a los más débiles, especialmente a los largos apalancados e impacientes. En estos últimos días ya se han liquidado casi todos; además, la liquidez del mercado al contado se está trasladando poco a poco a los principales exchanges.
2
129
·
--
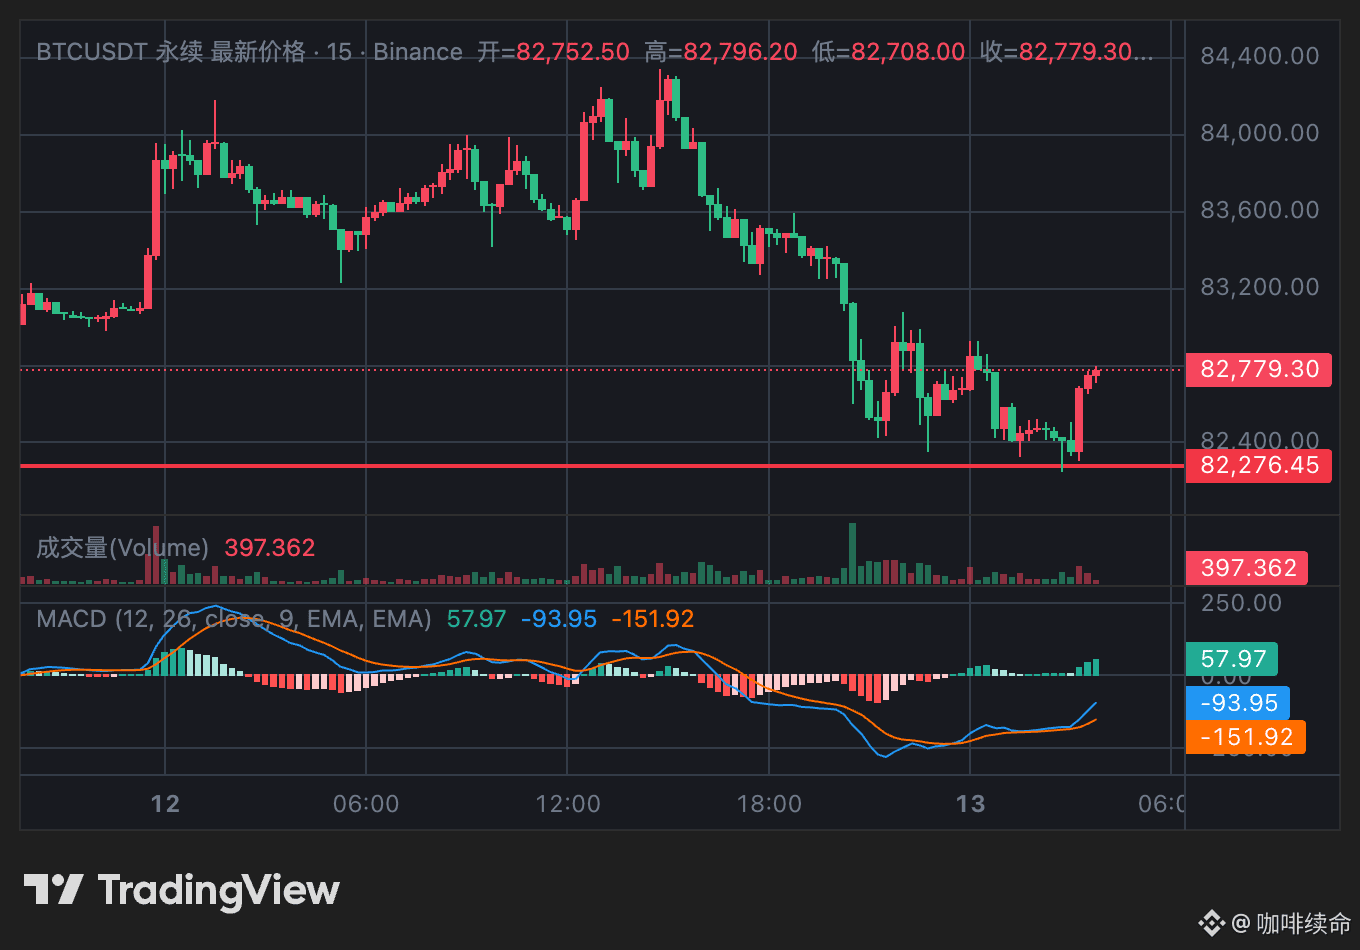
Retrocedió, tal como se esperaba, hasta el nivel de soporte previsto. Un consejo sensato: ¡ejecuta la estrategia!
Retrocedió, tal como se esperaba, hasta el nivel de soporte previsto. Un consejo sensato: ¡ejecuta la estrategia!
咖啡续命
·
--
¿Ha terminado la sacudida tras el desplome de BTC? ¡Las grandes órdenes están acumulando discretamente!
Mientras todos siguen dudando si vender con pérdidas, los grandes inversores ya están colocando órdenes discretamente para comprar en la parte baja.
Según los últimos datos del mercado, tras la corrección con fluctuaciones de los últimos días, $BTC ha recuperado terreno con firmeza y ahora se mueve dentro del rango de 83.900 a 84.000 dólares.
Veamos también la actividad en cadena y los flujos de capital: ¡en apariencia, el mercado se mueve lateralmente! Pero, en realidad, se suceden las transferencias de grandes cantidades en la cadena y los grandes capitales registran entradas netas (más de 38 millones de dólares). Está claro que los grandes inversores están acumulando gradualmente en la parte baja. Los pequeños inversores venden con pérdidas mientras los grandes aprovechan para comprar barato. ¿No te suena este guion? Parece que vuelve a repetirse.
No persigas subidas a ciegas. Estos son algunos niveles de referencia basados en mi experiencia práctica:
1
1
232
·
--
Artículo
¿Ha terminado la sacudida tras el desplome de BTC? ¡Las grandes órdenes están acumulando discretamente!Mientras todos siguen dudando si vender con pérdidas, los grandes inversores ya están colocando órdenes discretamente para comprar en la parte baja.
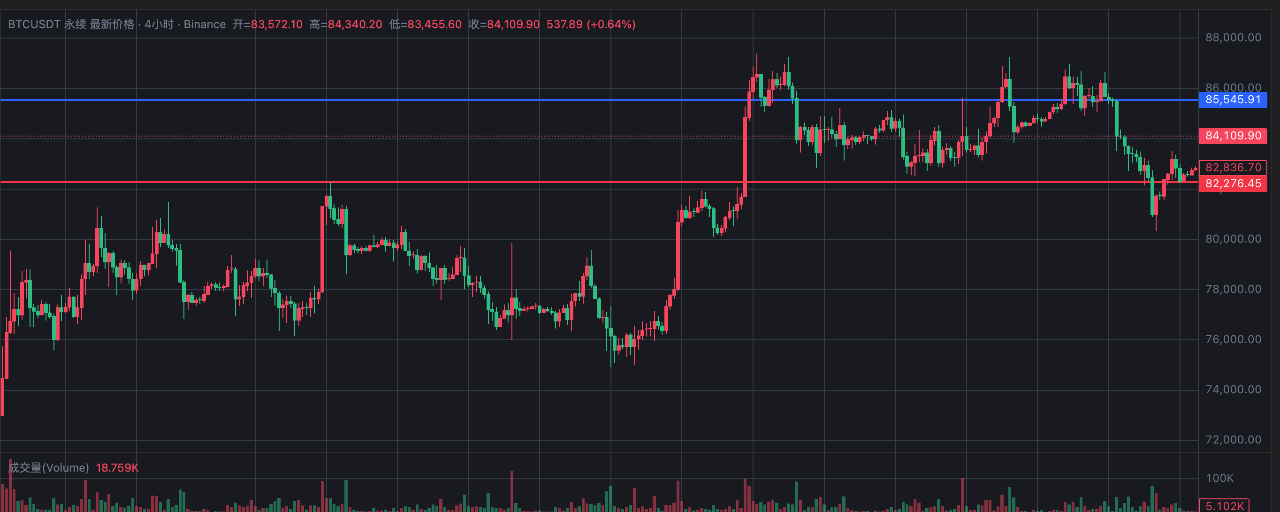
Según los últimos datos del mercado, tras la corrección con fluctuaciones de los últimos días, $BTC ha recuperado terreno con firmeza y ahora se mueve dentro del rango de 83.900 a 84.000 dólares.
Veamos también la actividad en cadena y los flujos de capital: ¡en apariencia, el mercado se mueve lateralmente! Pero, en realidad, se suceden las transferencias de grandes cantidades en la cadena y los grandes capitales registran entradas netas (más de 38 millones de dólares). Está claro que los grandes inversores están acumulando gradualmente en la parte baja. Los pequeños inversores venden con pérdidas mientras los grandes aprovechan para comprar barato. ¿No te suena este guion? Parece que vuelve a repetirse.
No persigas subidas a ciegas. Estos son algunos niveles de referencia basados en mi experiencia práctica:
¿Ha terminado la sacudida tras el desplome de BTC? ¡Las grandes órdenes están acumulando discretamente!
Mientras todos siguen dudando si vender con pérdidas, los grandes inversores ya están colocando órdenes discretamente para comprar en la parte baja.
Según los últimos datos del mercado, tras la corrección con fluctuaciones de los últimos días, $BTC ha recuperado terreno con firmeza y ahora se mueve dentro del rango de 83.900 a 84.000 dólares.
Veamos también la actividad en cadena y los flujos de capital: ¡en apariencia, el mercado se mueve lateralmente! Pero, en realidad, se suceden las transferencias de grandes cantidades en la cadena y los grandes capitales registran entradas netas (más de 38 millones de dólares). Está claro que los grandes inversores están acumulando gradualmente en la parte baja. Los pequeños inversores venden con pérdidas mientras los grandes aprovechan para comprar barato. ¿No te suena este guion? Parece que vuelve a repetirse.
No persigas subidas a ciegas. Estos son algunos niveles de referencia basados en mi experiencia práctica:
Según los últimos datos del mercado, tras la corrección con fluctuaciones de los últimos días, $BTC ha recuperado terreno con firmeza y ahora se mueve dentro del rango de 83.900 a 84.000 dólares.
Veamos también la actividad en cadena y los flujos de capital: ¡en apariencia, el mercado se mueve lateralmente! Pero, en realidad, se suceden las transferencias de grandes cantidades en la cadena y los grandes capitales registran entradas netas (más de 38 millones de dólares). Está claro que los grandes inversores están acumulando gradualmente en la parte baja. Los pequeños inversores venden con pérdidas mientras los grandes aprovechan para comprar barato. ¿No te suena este guion? Parece que vuelve a repetirse.
No persigas subidas a ciegas. Estos son algunos niveles de referencia basados en mi experiencia práctica:
1
1
1
382
·
--
#termmax @termmax La división de ingresos del protocolo de TermMax me hace sentir más satisfecho que simplemente los premios por minería de tokens. El modelo de ingresos de TermMax es realmente “duro” en términos de lógica: extrae directamente comisiones de cada operación que se ejecuta entre Maker y Taker. De esas comisiones reales, una parte se devuelve directamente a quienes hacen staking de tokens. Para los usuarios que tienen una visión a largo plazo de TermMax, no solo somos proveedores de liquidez: también somos los “propietarios” de este mercado de tasa fija, compartiendo el crecimiento real que trae la expansión del tamaño del protocolo.
#termmax @TermMax La división de ingresos del protocolo de TermMax me hace sentir más satisfecho que simplemente los premios por minería de tokens. El modelo de ingresos de TermMax es realmente “duro” en términos de lógica: extrae directamente comisiones de cada operación que se ejecuta entre Maker y Taker. De esas comisiones reales, una parte se devuelve directamente a quienes hacen staking de tokens. Para los usuarios que tienen una visión a largo plazo de TermMax, no solo somos proveedores de liquidez: también somos los “propietarios” de este mercado de tasa fija, compartiendo el crecimiento real que trae la expansión del tamaño del protocolo.
1
112
·
--
#termmax @termmax Abre el panel de operaciones. Cuando veo que el APR anual de los préstamos para el ETH actual está disparándose debido a la tendencia del mercado, empiezo a pensar cómo sacar provecho de esa tendencia de tasas. El token XT es mi “apuesta de tasas”. Separa los derechos de intereses de los activos, lo que me permite comerciar tasas como si fueran un NFT. Si creo que en las próximas semanas la demanda de préstamos aumentará por el evento de halving, puedo comprar XT por separado; si no, entonces lo vendo. XT nos otorga el poder de apostar directamente por la dirección de las tasas futuras. TermMax se está convirtiendo en una herramienta para la lucha contra las tasas.
#termmax @TermMax Abre el panel de operaciones. Cuando veo que el APR anual de los préstamos para el ETH actual está disparándose debido a la tendencia del mercado, empiezo a pensar cómo sacar provecho de esa tendencia de tasas. El token XT es mi “apuesta de tasas”. Separa los derechos de intereses de los activos, lo que me permite comerciar tasas como si fueran un NFT. Si creo que en las próximas semanas la demanda de préstamos aumentará por el evento de halving, puedo comprar XT por separado; si no, entonces lo vendo. XT nos otorga el poder de apostar directamente por la dirección de las tasas futuras. TermMax se está convirtiendo en una herramienta para la lucha contra las tasas.
122
·
--
#termmax @termmax Invertí fondos y lo revisé una vez; al ver en la cuenta el token FT que representa la parte del capital, me invade una sensación de tranquilidad. Para alguien como yo, que le gusta mantener #BTC pero no quiere que esté “ocioso” en la billetera, los tokens FT de TermMax son el refugio perfecto. Representan el derecho a canjear 1:1 los activos subyacentes hasta la fecha de vencimiento. Esto significa que, sin importar cómo se agite el mercado, mi capital siempre cuenta con un “comprobante de respaldo” basado en contratos inteligentes, lo cual me da una capa adicional de apoyo con mayor certidumbre al participar en la lucha de mercados con alto apalancamiento. Un auténtico “referente de solidez” en DeFi.
#termmax @TermMax Invertí fondos y lo revisé una vez; al ver en la cuenta el token FT que representa la parte del capital, me invade una sensación de tranquilidad. Para alguien como yo, que le gusta mantener #BTC pero no quiere que esté “ocioso” en la billetera, los tokens FT de TermMax son el refugio perfecto. Representan el derecho a canjear 1:1 los activos subyacentes hasta la fecha de vencimiento. Esto significa que, sin importar cómo se agite el mercado, mi capital siempre cuenta con un “comprobante de respaldo” basado en contratos inteligentes, lo cual me da una capa adicional de apoyo con mayor certidumbre al participar en la lucha de mercados con alto apalancamiento. Un auténtico “referente de solidez” en DeFi.
130
·
--
#termmax @termmax Hace unos días vi en el grupo de la comunidad una propuesta sobre el ajuste de las tarifas del protocolo. Surgió esa sensación de participación de “operar el protocolo como si fuera nuestra propia empresa”. En TermMax, la gobernanza de tokens no es solo votar: es tener el control de las reglas del flujo de fondos. Los poseedores pueden decidir qué activos (como WBTC o #ETH ) pueden entrar en el pool de préstamos, e incluso ajustar la proporción de tarifas entre Maker y Taker. Ese control directo sobre los parámetros del protocolo nos permite, ante cambios repentinos del mercado, ajustar rápidamente nuestras estrategias de gestión de riesgos y asegurar la prosperidad a largo plazo del ecosistema.
#termmax @TermMax Hace unos días vi en el grupo de la comunidad una propuesta sobre el ajuste de las tarifas del protocolo. Surgió esa sensación de participación de “operar el protocolo como si fuera nuestra propia empresa”. En TermMax, la gobernanza de tokens no es solo votar: es tener el control de las reglas del flujo de fondos. Los poseedores pueden decidir qué activos (como WBTC o #ETH ) pueden entrar en el pool de préstamos, e incluso ajustar la proporción de tarifas entre Maker y Taker. Ese control directo sobre los parámetros del protocolo nos permite, ante cambios repentinos del mercado, ajustar rápidamente nuestras estrategias de gestión de riesgos y asegurar la prosperidad a largo plazo del ecosistema.
126
·
--
#termmax @termmax Sobre la exploración del fin en renta fija
Prepara una taza de café ☕️, mira de cerca el precio #ETH en el intercambio, que se mueve con una volatilidad intensa, y a la vez preocúpate por el destino del capital ocioso. En el mundo DeFi, la volatilidad es riesgo; pero, ¿acaso solo hay que elegir entre “alto apalancamiento y alto riesgo” y “staking de baja rentabilidad”? TermMax me dio una tercera opción. Al dividir el activo subyacente en un token de principal (FT) y un token de interés (XT), me permite fijar con precisión los rendimientos futuros. Esto significa que ya no necesito predecir si el BTC mañana se disparará o se desplomará de forma brusca; en su lugar, puedo asegurar un interés futuro con certeza durante los próximos 3 meses. TermMax no es solo un protocolo: es una señal de que DeFi está pasando de la especulación a las finanzas maduras.
#termmax @TermMax Sobre la exploración del fin en renta fija
Prepara una taza de café ☕️, mira de cerca el precio #ETH en el intercambio, que se mueve con una volatilidad intensa, y a la vez preocúpate por el destino del capital ocioso. En el mundo DeFi, la volatilidad es riesgo; pero, ¿acaso solo hay que elegir entre “alto apalancamiento y alto riesgo” y “staking de baja rentabilidad”? TermMax me dio una tercera opción. Al dividir el activo subyacente en un token de principal (FT) y un token de interés (XT), me permite fijar con precisión los rendimientos futuros. Esto significa que ya no necesito predecir si el BTC mañana se disparará o se desplomará de forma brusca; en su lugar, puedo asegurar un interés futuro con certeza durante los próximos 3 meses. TermMax no es solo un protocolo: es una señal de que DeFi está pasando de la especulación a las finanzas maduras.
Prepara una taza de café ☕️, mira de cerca el precio #ETH en el intercambio, que se mueve con una volatilidad intensa, y a la vez preocúpate por el destino del capital ocioso. En el mundo DeFi, la volatilidad es riesgo; pero, ¿acaso solo hay que elegir entre “alto apalancamiento y alto riesgo” y “staking de baja rentabilidad”? TermMax me dio una tercera opción. Al dividir el activo subyacente en un token de principal (FT) y un token de interés (XT), me permite fijar con precisión los rendimientos futuros. Esto significa que ya no necesito predecir si el BTC mañana se disparará o se desplomará de forma brusca; en su lugar, puedo asegurar un interés futuro con certeza durante los próximos 3 meses. TermMax no es solo un protocolo: es una señal de que DeFi está pasando de la especulación a las finanzas maduras.
149
·
--
#dusk $DUSK @Dusk_Foundation Hoy volví a leer el libro blanco de Dusk y descubrí que el enfoque que plantea su propio consenso SA (Succinct Attestation) y el mecanismo de pignoración de los Provisioners para resolver este problema es bastante riguroso.
Creo que se refleja principalmente en los siguientes aspectos:
Umbral asequible: En la red Dusk, los nodos encargados de registrar y verificar los bloques se llaman Provisioners. Solo necesitas bloquear 1000 DUSK (el umbral mínimo global de pignoración, minStake) para participar; el umbral es mucho más bajo que con ETH.
“Periodo de calma” para evitar ataques sorpresa (madurez y Epoch): Después de pignorar los tokens, no puedes participar inmediatamente en la producción de bloques. El sistema establece un Epoch de 2160 bloques. Tu capital debe completar el periodo de madurez (“bloques restantes del Epoch actual + un Epoch completo posterior”) antes de obtener formalmente el derecho a participar en el sorteo para el registro contable.
Juego estable y determinista: Este diseño de periodo de madurez obligatorio es extremadamente inteligente: hace que cualquier cambio en el peso de pignoración de todos los nodos de la red sea previamente conocido y totalmente determinista, eliminando directamente la posibilidad de que grandes fondos maliciosos manipulen el sorteo de consenso en las próximas rondas mediante una “pignoración relámpago” repentina.
Este PoS sin permisos elimina por completo la “competencia de potencia informática” que consume electricidad a lo loco como en Bitcoin (BTC). Es más ecológico y, además, ofrece una capa base descentralizada con confirmaciones a nivel de segundos para operaciones de finanzas de alta frecuencia.
Pero si lo miramos desde la perspectiva de un usuario minorista común, el requisito de periodo de madurez en la pignoración también implica que el periodo de bloqueo es más largo; cuando el mercado cae con fuerza, podrías no poder desbloquear el capital en el momento para cubrirte. Además, la experiencia de liquidez durante el proceso de des-pignoración (Unstake) también afecta directamente la disposición de los usuarios a participar.
Hermanos, cuando juegan con la pignoración on-chain, ¿les importa más tener un umbral de participación más bajo o les importa más la liquidez de poder guardar y retirar según la necesidad? ¡Comenten libremente en la sección de comentarios!
#dusk $DUSK @Dusk Hoy volví a leer el libro blanco de Dusk y descubrí que el enfoque que plantea su propio consenso SA (Succinct Attestation) y el mecanismo de pignoración de los Provisioners para resolver este problema es bastante riguroso.
Creo que se refleja principalmente en los siguientes aspectos:
Umbral asequible: En la red Dusk, los nodos encargados de registrar y verificar los bloques se llaman Provisioners. Solo necesitas bloquear 1000 DUSK (el umbral mínimo global de pignoración, minStake) para participar; el umbral es mucho más bajo que con ETH.
“Periodo de calma” para evitar ataques sorpresa (madurez y Epoch): Después de pignorar los tokens, no puedes participar inmediatamente en la producción de bloques. El sistema establece un Epoch de 2160 bloques. Tu capital debe completar el periodo de madurez (“bloques restantes del Epoch actual + un Epoch completo posterior”) antes de obtener formalmente el derecho a participar en el sorteo para el registro contable.
Juego estable y determinista: Este diseño de periodo de madurez obligatorio es extremadamente inteligente: hace que cualquier cambio en el peso de pignoración de todos los nodos de la red sea previamente conocido y totalmente determinista, eliminando directamente la posibilidad de que grandes fondos maliciosos manipulen el sorteo de consenso en las próximas rondas mediante una “pignoración relámpago” repentina.
Este PoS sin permisos elimina por completo la “competencia de potencia informática” que consume electricidad a lo loco como en Bitcoin (BTC). Es más ecológico y, además, ofrece una capa base descentralizada con confirmaciones a nivel de segundos para operaciones de finanzas de alta frecuencia.
Pero si lo miramos desde la perspectiva de un usuario minorista común, el requisito de periodo de madurez en la pignoración también implica que el periodo de bloqueo es más largo; cuando el mercado cae con fuerza, podrías no poder desbloquear el capital en el momento para cubrirte. Además, la experiencia de liquidez durante el proceso de des-pignoración (Unstake) también afecta directamente la disposición de los usuarios a participar.
Hermanos, cuando juegan con la pignoración on-chain, ¿les importa más tener un umbral de participación más bajo o les importa más la liquidez de poder guardar y retirar según la necesidad? ¡Comenten libremente en la sección de comentarios!
96
·
--
#dusk $DUSK @Dusk_Foundation
Hoy, revisé el whitepaper de @Dusk_Foundation ($DUSK ) y descubrí que, además de acelerar, el protocolo P2P de Kadcast también esconde varios ases letales a nivel técnico: defensa contra tormentas de red, privacidad de los puntos de origen y eficiencia energética ecológica.
En pocas palabras, resuelve tres grandes problemas:
Nodos conectables “en caliente” (sin miedo a desconexiones repentinas): en redes descentralizadas, los nodos suelen conectarse y desconectarse con mucha frecuencia (Churn). Kadcast aprovecha la actualización dinámica de la tabla de enrutamiento y el mecanismo de rutas de respaldo: si un nodo se desconecta, se expulsa y se reemplaza por uno nuevo automáticamente. Incluso si una parte del enlace de red se corta de golpe, los mensajes pueden seguir llegando de forma fluida.
Ocultación natural del origen de las transacciones (evitar la localización física): en Bitcoin (BTC) o en Ethereum, empresas de análisis con experiencia pueden capturar paquetes en la red P2P y deducir qué máquina envió la transacción primero. Pero Kadcast exige una firma criptográfica para impedir ataques Sybil (ataque de múltiples identidades), y además los mensajes se reenvían capa por capa siguiendo distancias XOR, de modo que el atacante ni siquiera puede determinar cuál fue el nodo que originó el mensaje. Así, la privacidad del origen queda protegida directamente en la capa base de la red.
Verde: ahorra energía y reduce la tasa de bloques huérfanos: los datos indican que Kadcast ahorra directamente entre un 25% y un 50% de ancho de banda frente al protocolo Gossip tradicional. Al ahorrar ancho de banda, el CPU de los nodos no tiene que “verificar a ciegas” mensajes repetidos e inútiles. Aún más: en escenarios de generación rápida de bloques, reduce la tasa de bloques huérfanos en 10% a 30%, eliminando por completo el desperdicio de energía causado por cálculos inútiles.
Pero, seamos sinceros: por muy bonitas que sean las cifras teóricas, las redes descentralizadas temen sobre todo a los “cisnes negros extremos”. Por ejemplo, cuando toda la red enfrenta una gran partición de red (Partition) o un ataque malicioso de tráfico de altísima intensidad, ¿podrá Kadcast, que depende de estructuras matemáticas de sus tablas de enrutamiento, autorrepararse de manera oportuna? ¿Podrá el ancho de banda físico y el poder de cómputo de los nodos resistir? Todo eso habrá que comprobarlo después de un funcionamiento prolongado en la red principal.
#dusk $DUSK @Dusk
Hoy, revisé el whitepaper de @Dusk ($DUSK ) y descubrí que, además de acelerar, el protocolo P2P de Kadcast también esconde varios ases letales a nivel técnico: defensa contra tormentas de red, privacidad de los puntos de origen y eficiencia energética ecológica.
En pocas palabras, resuelve tres grandes problemas:
Nodos conectables “en caliente” (sin miedo a desconexiones repentinas): en redes descentralizadas, los nodos suelen conectarse y desconectarse con mucha frecuencia (Churn). Kadcast aprovecha la actualización dinámica de la tabla de enrutamiento y el mecanismo de rutas de respaldo: si un nodo se desconecta, se expulsa y se reemplaza por uno nuevo automáticamente. Incluso si una parte del enlace de red se corta de golpe, los mensajes pueden seguir llegando de forma fluida.
Ocultación natural del origen de las transacciones (evitar la localización física): en Bitcoin (BTC) o en Ethereum, empresas de análisis con experiencia pueden capturar paquetes en la red P2P y deducir qué máquina envió la transacción primero. Pero Kadcast exige una firma criptográfica para impedir ataques Sybil (ataque de múltiples identidades), y además los mensajes se reenvían capa por capa siguiendo distancias XOR, de modo que el atacante ni siquiera puede determinar cuál fue el nodo que originó el mensaje. Así, la privacidad del origen queda protegida directamente en la capa base de la red.
Verde: ahorra energía y reduce la tasa de bloques huérfanos: los datos indican que Kadcast ahorra directamente entre un 25% y un 50% de ancho de banda frente al protocolo Gossip tradicional. Al ahorrar ancho de banda, el CPU de los nodos no tiene que “verificar a ciegas” mensajes repetidos e inútiles. Aún más: en escenarios de generación rápida de bloques, reduce la tasa de bloques huérfanos en 10% a 30%, eliminando por completo el desperdicio de energía causado por cálculos inútiles.
Pero, seamos sinceros: por muy bonitas que sean las cifras teóricas, las redes descentralizadas temen sobre todo a los “cisnes negros extremos”. Por ejemplo, cuando toda la red enfrenta una gran partición de red (Partition) o un ataque malicioso de tráfico de altísima intensidad, ¿podrá Kadcast, que depende de estructuras matemáticas de sus tablas de enrutamiento, autorrepararse de manera oportuna? ¿Podrá el ancho de banda físico y el poder de cómputo de los nodos resistir? Todo eso habrá que comprobarlo después de un funcionamiento prolongado en la red principal.
99
·
--
Con verificación
#dusk Los veteranos de Bitcoin (#BTC ) o Ethereum (#ETH ) probablemente ya conocen el protocolo tradicional de difusión Gossip.
Hoy revisé el documento técnico (whitepaper) sobre Kadcast P2P mencionado en @Dusk_Foundation ($DUSK ) y me pareció muy inspirador: transforma ese “gritar en la plaza” en un “envío de paquetería preciso y rápido”.
En pocas palabras, Kadcast reutiliza el algoritmo de distancia XOR de la tabla hash de Kademlia (DHT), con el que ordena los nodos de toda la red en una especie de “topología en forma de árbol” construida por distancia matemática.
Cuando un nodo necesita enviar una difusión, ya no hace un barrido ciego, sino que, como en la cadena de relevos de mensajería, realiza una distribución en cascada (Cascading) exacta a nodos específicos siguiendo la estructura del árbol.
Esto trae varios cambios de experiencia muy intuitivos:
Redundancia muy baja: los nodos no reciben repetidamente el mismo mensaje duplicado; el consumo de ancho de banda se recorta de manera drástica.
Cobertura ultrarrápida: los mensajes se propagan por árboles de multidifusión (Multicast trees) con el menor número de saltos de reenvío, logrando que lleguen instantáneamente a toda la red.
Soporte para finanzas de alta frecuencia: cuando los recursos de la red de nodos están limitados o en escenarios de trading de alta frecuencia, permite asegurar una latencia muy baja y un rendimiento (throughput) muy alto.
Pero, desde la perspectiva práctica, las redes estructuradas también tienen riesgos. Si los nodos de la topología en árbol entran y salen con frecuencia (Churn), o si un nodo de reenvío clave es atacado con DDoS por hackers, ¿la difusión podría presentar breves “brechas” o desconexiones? En pruebas de esfuerzo bajo presiones extremas de mercado, ¿esta estructura mantendrá una tolerancia a fallos tan bruta pero resistente como la de Gossip? Estas preguntas aún requieren validación en escenarios de alta concurrencia del futuro mainnet.
¿Ustedes creen que este protocolo con optimización para la capa base P2P puede convertirse en el estándar de la próxima generación de blockchains financieras? ¡Comenten en la sección de comentarios!
#dusk Los veteranos de Bitcoin (#BTC ) o Ethereum (#ETH ) probablemente ya conocen el protocolo tradicional de difusión Gossip.
Hoy revisé el documento técnico (whitepaper) sobre Kadcast P2P mencionado en @Dusk ($DUSK ) y me pareció muy inspirador: transforma ese “gritar en la plaza” en un “envío de paquetería preciso y rápido”.
En pocas palabras, Kadcast reutiliza el algoritmo de distancia XOR de la tabla hash de Kademlia (DHT), con el que ordena los nodos de toda la red en una especie de “topología en forma de árbol” construida por distancia matemática.
Cuando un nodo necesita enviar una difusión, ya no hace un barrido ciego, sino que, como en la cadena de relevos de mensajería, realiza una distribución en cascada (Cascading) exacta a nodos específicos siguiendo la estructura del árbol.
Esto trae varios cambios de experiencia muy intuitivos:
Redundancia muy baja: los nodos no reciben repetidamente el mismo mensaje duplicado; el consumo de ancho de banda se recorta de manera drástica.
Cobertura ultrarrápida: los mensajes se propagan por árboles de multidifusión (Multicast trees) con el menor número de saltos de reenvío, logrando que lleguen instantáneamente a toda la red.
Soporte para finanzas de alta frecuencia: cuando los recursos de la red de nodos están limitados o en escenarios de trading de alta frecuencia, permite asegurar una latencia muy baja y un rendimiento (throughput) muy alto.
Pero, desde la perspectiva práctica, las redes estructuradas también tienen riesgos. Si los nodos de la topología en árbol entran y salen con frecuencia (Churn), o si un nodo de reenvío clave es atacado con DDoS por hackers, ¿la difusión podría presentar breves “brechas” o desconexiones? En pruebas de esfuerzo bajo presiones extremas de mercado, ¿esta estructura mantendrá una tolerancia a fallos tan bruta pero resistente como la de Gossip? Estas preguntas aún requieren validación en escenarios de alta concurrencia del futuro mainnet.
¿Ustedes creen que este protocolo con optimización para la capa base P2P puede convertirse en el estándar de la próxima generación de blockchains financieras? ¡Comenten en la sección de comentarios!
1
2
422
·
--
#dusk Todos los que han hecho Ethereum (#ETH ) o Arbitrum, Optimism de este tipo seguro que tienen bastante experiencia. Escribir contratos en Solidity es, bueno, conveniente, pero en cuanto entra en juego algún cálculo complejo o pruebas de conocimiento cero (ZKP), el rendimiento de la EVM (máquina virtual de Ethereum) va tan lento como un coche antiguo de antaño, y las tarifas de Gas son absurdamente caras; pero si, para buscar rendimiento, se intenta crear un lenguaje de capa base completamente nuevo, los desarrolladores y los usuarios ni de cerca quieren mudarse, y el ecosistema directamente se enfría.
Hoy estuve mirando el diseño de @Dusk_Foundation ($DUSK ) y me pareció bastante interesante la forma en que aborda este problema: lo convierte directamente en unos “bloques modulares tipo LEGO”.
En pocas palabras, divide la capa base en tres partes:
La “gran contabilidad y cámara de compensación” de la capa base (DuskDS): se encarga específicamente de ejecutar el consenso de SA y realizar la liquidación de datos. Es como el servidor principal de un banco: solo se ocupa de la verificación y la seguridad definitivas de los activos a nivel más bajo, sin meterse en asuntos colaterales, garantizando una altísima disponibilidad de datos y determinismo en la liquidación.
El “motor ultrarrápido” nativo (DuskVM / Piecrust): una máquina virtual nativa que corre con Rust y WASM, diseñada especialmente para manejar pruebas de conocimiento cero y cálculos de privacidad de alta complejidad. Es como equipar el sistema con una tarjeta gráfica profesional: procesar transacciones de privacidad ZK vuela.
El “portal genérico de Ethereum para trabajar” (DuskEVM): una capa de compatibilidad preparada específicamente para desarrolladores del ecosistema de Ethereum. Los desarrolladores no tienen que aprender un lenguaje nuevo; con un “sombrero duro” (Hardhat), Metamask, pueden llevar tal cual sus aplicaciones de ETH, haciendo una sustitución tipo “plug and play”, y cobrando el Gas directamente con $DUSK .
Ese diseño que separa la capa de liquidación de la capa de ejecución se siente como “conectar sin dolor” el enorme ecosistema de Ethereum a una capa base supersólida que ya trae un acelerador de privacidad ZKP.
Pero dicho sea de paso: la idea de una arquitectura por capas es buena, aunque lo que más pone a prueba es la seguridad en la interacción entre muchas capas. Cuando los activos se transfieren entre DuskEVM y la capa nativa de privacidad, la complejidad lógica se duplica: ¿aparecerán vulnerabilidades en los contratos? ¿La latencia de la liquidación entre capas será aceptable para los usuarios? Estas son pruebas duras que hay que superar antes de que el ecosistema de la red principal realmente florezca. ¡Intercambiemos en la sección de comentarios!
#dusk Todos los que han hecho Ethereum (#ETH ) o Arbitrum, Optimism de este tipo seguro que tienen bastante experiencia. Escribir contratos en Solidity es, bueno, conveniente, pero en cuanto entra en juego algún cálculo complejo o pruebas de conocimiento cero (ZKP), el rendimiento de la EVM (máquina virtual de Ethereum) va tan lento como un coche antiguo de antaño, y las tarifas de Gas son absurdamente caras; pero si, para buscar rendimiento, se intenta crear un lenguaje de capa base completamente nuevo, los desarrolladores y los usuarios ni de cerca quieren mudarse, y el ecosistema directamente se enfría.
Hoy estuve mirando el diseño de @Dusk ($DUSK ) y me pareció bastante interesante la forma en que aborda este problema: lo convierte directamente en unos “bloques modulares tipo LEGO”.
En pocas palabras, divide la capa base en tres partes:
La “gran contabilidad y cámara de compensación” de la capa base (DuskDS): se encarga específicamente de ejecutar el consenso de SA y realizar la liquidación de datos. Es como el servidor principal de un banco: solo se ocupa de la verificación y la seguridad definitivas de los activos a nivel más bajo, sin meterse en asuntos colaterales, garantizando una altísima disponibilidad de datos y determinismo en la liquidación.
El “motor ultrarrápido” nativo (DuskVM / Piecrust): una máquina virtual nativa que corre con Rust y WASM, diseñada especialmente para manejar pruebas de conocimiento cero y cálculos de privacidad de alta complejidad. Es como equipar el sistema con una tarjeta gráfica profesional: procesar transacciones de privacidad ZK vuela.
El “portal genérico de Ethereum para trabajar” (DuskEVM): una capa de compatibilidad preparada específicamente para desarrolladores del ecosistema de Ethereum. Los desarrolladores no tienen que aprender un lenguaje nuevo; con un “sombrero duro” (Hardhat), Metamask, pueden llevar tal cual sus aplicaciones de ETH, haciendo una sustitución tipo “plug and play”, y cobrando el Gas directamente con $DUSK .
Ese diseño que separa la capa de liquidación de la capa de ejecución se siente como “conectar sin dolor” el enorme ecosistema de Ethereum a una capa base supersólida que ya trae un acelerador de privacidad ZKP.
Pero dicho sea de paso: la idea de una arquitectura por capas es buena, aunque lo que más pone a prueba es la seguridad en la interacción entre muchas capas. Cuando los activos se transfieren entre DuskEVM y la capa nativa de privacidad, la complejidad lógica se duplica: ¿aparecerán vulnerabilidades en los contratos? ¿La latencia de la liquidación entre capas será aceptable para los usuarios? Estas son pruebas duras que hay que superar antes de que el ecosistema de la red principal realmente florezca. ¡Intercambiemos en la sección de comentarios!
1
93
·
--
Con verificación
#dusk $DUSK @Dusk_Foundation Hablando con algunos colegas, salió un tema bastante interesante: ¿por qué hasta ahora las grandes cantidades de dinero no se atreven a entrar en masa a Web3?
En realidad, la lógica es muy sencilla. Piensa: en Binance o en un DEX, nosotros, los pequeños inversores, movemos unos miles de dólares y no parece gran cosa. Pero… ¿y si una institución quiere transferir decenas de millones, o incluso más de cien millones de dólares?
Antes, en #ETH hubo varias órdenes grandes y transferencias de instituciones. Pero incluso antes de que se completara la liquidación, robots “pinza” (Sandwich Bot) y MEV se adelantaron y les dieron una paliza, quedando expuestos todos los secretos comerciales.
Entonces alguien dice: “¿Y si se usa Monero o Zcash, monedas 100% de privacidad?”
Eso ya es mucho menos realista.
Siguiendo con la conversación, un colega que trabaja en RWA mencionó DUSK. Yo lo investigué por mi cuenta y vi que su enfoque sí es bastante distinto.
En pocas palabras, no se dedicó a promocionar ciegamente rendimientos altos, sino que diseñó un mecanismo de “privacidad predeterminada y auditoría bajo demanda”. Puede proteger, mediante pruebas de conocimiento cero (ZKP), las posiciones y el detalle de las transacciones de grandes fondos como si fuera una red de privacidad, evitando que las “pinzas” del on-chain los vigilen. Al mismo tiempo, deja una rendija para que los reguladores puedan auditar de forma compatible.
Esta lógica se parece un poco a cuando guardas dinero en un banco en la vida real: tu saldo y tu historial solo los conocen tú y el banco (y la supervisión regulatoria); la gente común no puede consultarlos. Pero aun así puedes invertir tus activos de manera legal y conforme a la normativa.
Eso sí, siendo honestos: esta categoría de Layer-1 con “compliance + privacidad” tiene una buena narrativa, pero las dificultades son sumamente claras.
Proyectos que dependen de “arriba hacia abajo” para movilizar el segmento B y las instituciones suelen tener un arranque lento en el ecosistema; no como los memecoins, que con solo inflar un mercado pueden explotar rápido. Además, en escenarios de alto rendimiento y alta concurrencia de transacciones, el consumo de recursos de cálculo de las ZKP para los nodos es un problema duro. Y si de verdad llega un mercado extremo, todavía está por ver si el rendimiento aguanta.
Hermanos, ¿ustedes se han topado alguna vez con situaciones de transferencias grandes que terminan siendo “pinzeadas” o vigiladas? ¿Creen que estas blockchains de privacidad compatibles preparadas para instituciones lograrán salir adelante en el futuro? ¡Comenten libremente en la sección de comentarios~
#dusk $DUSK @Dusk Hablando con algunos colegas, salió un tema bastante interesante: ¿por qué hasta ahora las grandes cantidades de dinero no se atreven a entrar en masa a Web3?
En realidad, la lógica es muy sencilla. Piensa: en Binance o en un DEX, nosotros, los pequeños inversores, movemos unos miles de dólares y no parece gran cosa. Pero… ¿y si una institución quiere transferir decenas de millones, o incluso más de cien millones de dólares?
Antes, en #ETH hubo varias órdenes grandes y transferencias de instituciones. Pero incluso antes de que se completara la liquidación, robots “pinza” (Sandwich Bot) y MEV se adelantaron y les dieron una paliza, quedando expuestos todos los secretos comerciales.
Entonces alguien dice: “¿Y si se usa Monero o Zcash, monedas 100% de privacidad?”
Eso ya es mucho menos realista.
Siguiendo con la conversación, un colega que trabaja en RWA mencionó DUSK. Yo lo investigué por mi cuenta y vi que su enfoque sí es bastante distinto.
En pocas palabras, no se dedicó a promocionar ciegamente rendimientos altos, sino que diseñó un mecanismo de “privacidad predeterminada y auditoría bajo demanda”. Puede proteger, mediante pruebas de conocimiento cero (ZKP), las posiciones y el detalle de las transacciones de grandes fondos como si fuera una red de privacidad, evitando que las “pinzas” del on-chain los vigilen. Al mismo tiempo, deja una rendija para que los reguladores puedan auditar de forma compatible.
Esta lógica se parece un poco a cuando guardas dinero en un banco en la vida real: tu saldo y tu historial solo los conocen tú y el banco (y la supervisión regulatoria); la gente común no puede consultarlos. Pero aun así puedes invertir tus activos de manera legal y conforme a la normativa.
Eso sí, siendo honestos: esta categoría de Layer-1 con “compliance + privacidad” tiene una buena narrativa, pero las dificultades son sumamente claras.
Proyectos que dependen de “arriba hacia abajo” para movilizar el segmento B y las instituciones suelen tener un arranque lento en el ecosistema; no como los memecoins, que con solo inflar un mercado pueden explotar rápido. Además, en escenarios de alto rendimiento y alta concurrencia de transacciones, el consumo de recursos de cálculo de las ZKP para los nodos es un problema duro. Y si de verdad llega un mercado extremo, todavía está por ver si el rendimiento aguanta.
Hermanos, ¿ustedes se han topado alguna vez con situaciones de transferencias grandes que terminan siendo “pinzeadas” o vigiladas? ¿Creen que estas blockchains de privacidad compatibles preparadas para instituciones lograrán salir adelante en el futuro? ¡Comenten libremente en la sección de comentarios~
1
1
104
·
--
#baby $BABY Ayer por la noche revisé los registros de monitorización del sistema de cierres y vi que varios nodos validadores encargados de ejecutar la generación de pruebas de ZK y el monitoreo de estado seguían lanzando errores y reconectándose. Les envié un mensaje en privado y supe que, para ahorrar, habían puesto a correr servidores inactivos demasiado baratos hasta hacerlos explotar la RAM; planean desconectarlos directamente y abandonarlos.
Esto en realidad toca una debilidad ingenieril más realista de @Babylon TBV: por muy elegante que sea el diseño de la arquitectura técnica y por muy rigurosas que sean las deducciones criptográficas, si los nodos validadores que trabajan fuera de la cadena no se sienten “alimentados”, la seguridad de todo el sistema queda en el aire.
Todos están discutiendo cómo usar el #BTC nativo para “desbloquear” liquidez dentro de DeFi, pero el verdadero eje que hace que funcione esta estructura mecánica entre cadenas es, en el fondo, el modelo económico de BABY.
En esta arquitectura de red, BABY no es un tótem para especular, sino un amortiguador físico que impone restricciones estrictas al comportamiento de los nodos. En cuanto un nodo se pone flojo y retrasa la difusión, o intenta enviar datos sucios, el protocolo activa directamente el mecanismo de Slashing para imponer sanciones y confiscar los tokens en garantía. Con pérdidas económicas extremadamente tangibles, se alinean a la fuerza los intereses de los nodos y la seguridad de la red.
Al mismo tiempo, esta lógica de “ganar haciendo el trabajo” también mantiene el ciclo positivo. El tesoro TBV, desde la creación, generación de pruebas de préstamos, hasta el desbloqueo final: cada cambio de estado entre cadenas genera comisiones de servicio a nivel de protocolo, y un porcentaje definido se refluye directamente hacia los tenedores de tokens y los nodos. Así, la lógica tradicional de los puentes DeFi que “se comen una comisión en el vacío” se convierte en una captura de flujo de caja de “a más trabajo, más ganancia; garantía con responsabilidad”.
Pero no se puede negar que este modelo de “seguridad económica fuertemente vinculada” es bastante frágil ante choques extremos del mercado secundario. Si el precio del token BABY cae en picada en poco tiempo, el costo económico de la garantía de los nodos también se reduce. Cuando el costo de actuar mal o cometer errores es menor que el beneficio de atacar, la protección de seguridad criptográfica que la red había construido se enfrentará a un desafío serio.
En última instancia, aprovechar ingresos fuera de la cadena con activos nativos es un juego de precisión. La criptografía resuelve el problema de “si se puede confiar”, mientras que la economía de tokens determina “cuánto tiempo se puede mantener en marcha”.
Cuando participen en este tipo de ecosistemas, ¿van a fijarse principalmente en su capacidad de capturar comisiones del token, o les preocupa más el costo de que los nodos actúen mal en condiciones de mercado extremas? Comenten en la sección de comentarios.
186
·
--
#baby $BABY La semana pasada, en el grupo de operaciones y mantenimiento, un veterano que se encarga del mantenimiento de nodos Web3 compartió una captura de monitoreo de la sala de servidores para quejarse. Para ejecutar el monitoreo entre cadenas y la generación de pruebas, solo en un mes quemó decenas de miles en costos de servidores y ancho de banda. Lo dijo sin rodeos: “Si solo dependemos de hablar de una descentralización desinteresada, el próximo mes cerraré el nodo y me iré a comer tierra”.
En realidad, esto toca un talón de Aquiles muy concreto de Babylon TBV: por muy elegante que sea el diseño de la arquitectura tecnológica y por muy estrictas que sean las derivaciones criptográficas, si los nodos de validación que hacen el trabajo fuera de la cadena no comen lo suficiente, la seguridad de todo el sistema se convierte en un castillo en el aire.
Todos están hablando de cómo el activo nativo #BTC puede aprovecharse para impulsar la liquidez dentro de DeFi, pero el eje que realmente hace que esta maquinaria entre cadenas funcione son los “rodamientos” del modelo económico del baby.
En esta arquitectura de red, baby no es un ídolo para la especulación, sino un amortiguador físico que impone restricciones estrictas al comportamiento de los nodos. Todos los nodos de monitoreo de estado entre cadenas y los generadores de pruebas ZK deben bloquear una cantidad considerable de baby para obtener el “boleto” de participar en las recompensas de emisión de bloques. En cuanto un nodo vaga o retrasa la difusión, o intenta enviar datos sucios, la capa de protocolo activa de inmediato el mecanismo de Slashing, confiscando los tokens en garantía. Al fijar los intereses de los nodos y la seguridad de la red de forma indisoluble mediante pérdidas económicas extremadamente reales.
A la vez, esta lógica de “ganarse la vida haciendo el trabajo” también sostiene un ciclo positivo. Desde la creación del TBV, la generación de pruebas de préstamo y hasta el desbloqueo final, cada cambio de estado entre cadenas que genera comisiones de servicio del protocolo, retorna en un porcentaje claro tanto a los tenedores de tokens como a los nodos. Así, la lógica tradicional de los puentes DeFi que “se comen comisiones por la nada” se convierte en un flujo de caja de “a más trabajo, más recompensa, y la responsabilidad recae sobre la garantía”.
Pero desde la perspectiva de quien lo ejecuta en la práctica, también tengo que echar un balde de agua fría: este modelo de “seguridad económica fuertemente acoplada” es muy frágil cuando aparecen fluctuaciones extremas en el mercado secundario. Si el precio del token baby cae en picado en poco tiempo, el costo económico de asegurar (hacer staking) para los nodos también se reduce. Cuando el costo de hacer maliciosamente o cometer errores es menor que la ganancia de un ataque, la defensa criptográfica de la red que se había construido enfrenta una prueba severa.
En última instancia, usar activos nativos para obtener rendimientos fuera de la cadena es un juego de precisión.
1
1
249
·
--
#baby $BABY He conversado con varios amigos del sector sobre baby y, al final, todos llegan a una opinión bastante implacable:
El “sin confianza” de TBV solo te protege de que los intermediarios te roben el dinero.
No puede evitar que te exploten directamente debido a fallos en el contrato o en el oráculo.
Muchos creen que “sin confianza” significa seguridad absoluta.
Eso confunde por completo las suposiciones de confianza a nivel de base.
@Babylon excluye a los bridges mercantiles y a los multimors que hacen fechorías.
El dinero queda en la mainnet #BTC , y las claves privadas están totalmente en tus manos.
Solo necesitas confiar en las matemáticas, el consenso y la lógica de las prefirmas.
Eso resuelve el mayor dolor del custodiado de activos.
Pero cuando llegas a la capa de aplicación, las reglas cambian por completo.
En cuanto el contrato DeFi de la cadena objetivo tenga una vulnerabilidad lógica.
O si un retraso en el precio proporcionado por el oráculo provoca liquidaciones anómalas.
La lógica fuera de la cadena generará instantáneamente una prueba ZK compatible.
Se envía a la mainnet de BTC y se activa automáticamente el desbloqueo de la bóveda.
Desde el punto de vista criptográfico, cada verificación es impecable.
Pero tu BTC ya ha sido liquidado conforme a la normativa y ha desaparecido.
Esto es lo que se conoce como “riesgo nulo en la capa base, pero mala cuenta en la capa superior”.
Prevenir este tipo de riesgo no se puede hacer con autosugestión.
Si juegas con préstamos y empréstitos mediante TBV, no puedes fijarte solo en la mainnet de BTC.
Debes vigilar de forma obsesiva el historial de auditoría del contrato de la cadena objetivo y el mecanismo de precios del oráculo.
¿Crees que separar responsabilidades vuelve a DeFin más transparente,
o crees que las vulnerabilidades en la capa de aplicación harán que el “sin confianza” se convierta en una ilusión?
Comenten en la sección de comentarios.
145
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
CanMicrosoftDeliverOnAI
582,329 visualizaciones
3,795 participa(n) en el debate
Sesión 3 de la temporada de resultados: ¿Superarán Google y Microsoft las expectativas?
Binance Square Official
·159 «Me gusta»
·89.4k visualizaciones
CanGoogleDefindItsCore
356,762 visualizaciones
2,693 participa(n) en el debate
FedWatch
16.1M visualizaciones
36,966 participa(n) en el debate