

小捕手 chaos
231 Publicaciones
小捕手 chaos
Denunciar
Bloquear usuario
100加一级项目投资经验;知名 KOL 管理;文学硕士背景
15 Siguiendo
4.8K+ Seguidores
776 Me gusta
Publicaciones
Todo
Cotizaciones
·
--
Ver traducción
用 mojo 搭了个自动跟单 bot, 功能如下:
▌持续监控 fomo 用户 Crissy 的买入动向
▌单笔买入超过 2000U 时,自动触发跟单
▌2% 价格偏离保护
▌用代币 CA 去 X 和新闻源检索,自动生成中文总结。固定三段式:项目介绍、看涨点、批判性解读与风险
1/ 为什么监控 Crissy?
说出来有点随意,只是拿他当测试对象。
但他的战绩确实过硬:
Basecat 盈利 39 万美元
cate 盈利 27 万美元
stonk 盈利 22 万美元
而且他 fomo 钱包里还躺着 45 万美元现金,按这个节奏,近期大概率会有动作。
不过后来我认真研究了他,发现一个关键问题,他不喜欢长持。典型操作是买入 → 喊单 → 几小时后卖出。
所以我的计划是,先跟一两次试试水,之后要么停掉,要么换个地址。
2/ 怎么找到 fomo 上特定用户的地址?
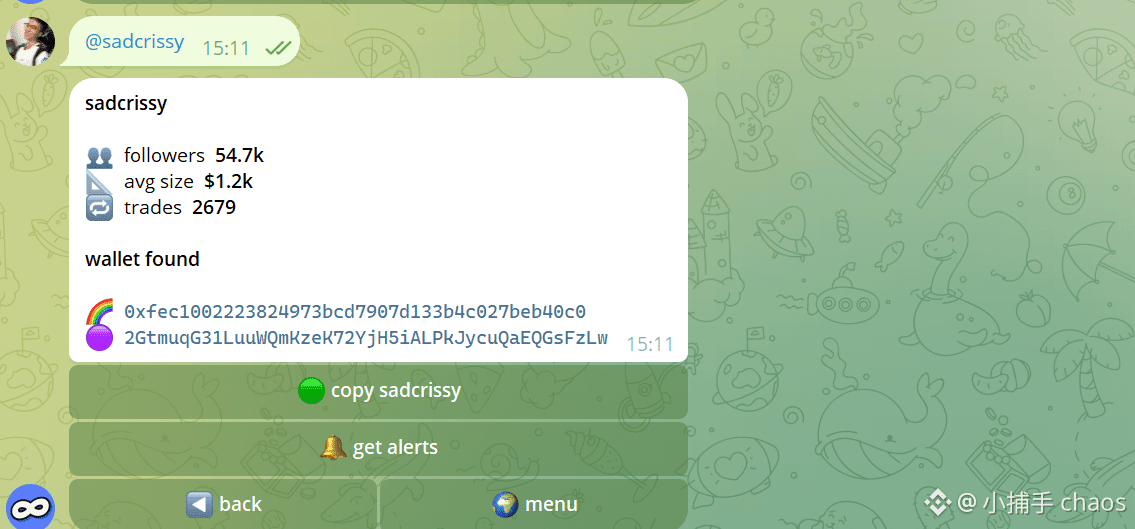
方法其实不少。我用的是 copyfomo, 它本身就是一款 fomo 跟单软件,顺便就能拿到地址。
3/ 为什么最近一直在推 Mojo?
没什么特别的原因,纯粹是最近在用 Mojo 折腾各种策略,而我刚好是个分享欲爆棚的人。
DYOR
623
·
--
Artículo
Ver traducción
一个人的链上对冲基金:Almanak 实测AI Trading 或许还很遥远,但 AI Strategy 已经近在眼前。
关于 AI 交易,我一直持审慎态度。
原因在于,LLM 是足够好的工程师,却不是好的预言家。交易本质上是在和市场的随机性对赌,把这件事交给一个黑盒,风险不可控、亏损无法追溯。
可换个角度看,理解 DeFi 原语、编写 Python、生成一份清晰的策略 PRD,恰恰是 LLM 的强项。
让 AI 去造工具,而不是替你下注,这才是更务实、也更安全的用法。
这正是我看好 @almanak 的原因。
1/ 我用 Almanak 搭了一个真实的池子
我用 Almanak 创建了一个 LP 策略,用来管理 Uniswap V3(BSC)上 USDT-BTCB 资金池中的流动性仓位。参数如下:
最多投入 80% 双边余额价格区间为现价 ±10%每日最多 3 次再平衡
整个过程没有写一行代码,也没有把决策权交给任何黑盒,参数完全由我掌控。
2/ Almanak 是什么
它是一个代理式、非托管的链上策略平台。
三类意图:支持 Swap / LP / Borrow,覆盖大多数 DeFi 操作场景七条链:多链部署两种范式:既支持规则明确的确定性策略,也支持 LLM 驱动的 agentic 策略非托管:资金始终在你自己的 Safe 钱包里,
3/ 上手其实很简单
前置准备:
一个 Web3 钱包
然后,两条路任选其一 👇
路径 A - 从信号出发
在 Edge 里挑一个信号 → 发给 Almanak Code → 自动生成 PRD + 代码 → 对话迭代 → 一键部署路径 B - 完全自定义
打开 Almanak Code,用自然语言描述你想要的策略 → 对话迭代生成代码 → 进入部署向导
无论哪条路,最终你拿到的都是份可审查、你自己拥有的代码。用户可以自行选择是否将策略代码导出到 GitHub 。
4/ 也要清楚它的边界
任何工具都有它的射程,Almanak 也不例外。
它擅长的是分钟级及以上的策略,比如收益轮动、LP 管理、费率套利、自动再平衡等。
它不擅长的是高频交易、MEV 抢跑、清算机器人的速度竞赛。
换句话说,它卖的是策略能力。这也恰好呼应了它对自己的定位——一个人的链上对冲基金。
一个人的链上对冲基金:Almanak 实测
AI Trading 或许还很遥远,但 AI Strategy 已经近在眼前。
关于 AI 交易,我一直持审慎态度。
原因在于,LLM 是足够好的工程师,却不是好的预言家。交易本质上是在和市场的随机性对赌,把这件事交给一个黑盒,风险不可控、亏损无法追溯。
可换个角度看,理解 DeFi 原语、编写 Python、生成一份清晰的策略 PRD,恰恰是 LLM 的强项。
让 AI 去造工具,而不是替你下注,这才是更务实、也更安全的用法。
这正是我看好 @almanak 的原因。
1/ 我用 Almanak 搭了一个真实的池子
我用 Almanak 创建了一个 LP 策略,用来管理 Uniswap V3(BSC)上 USDT-BTCB 资金池中的流动性仓位。参数如下:
最多投入 80% 双边余额价格区间为现价 ±10%每日最多 3 次再平衡
整个过程没有写一行代码,也没有把决策权交给任何黑盒,参数完全由我掌控。
2/ Almanak 是什么
它是一个代理式、非托管的链上策略平台。
三类意图:支持 Swap / LP / Borrow,覆盖大多数 DeFi 操作场景七条链:多链部署两种范式:既支持规则明确的确定性策略,也支持 LLM 驱动的 agentic 策略非托管:资金始终在你自己的 Safe 钱包里,
3/ 上手其实很简单
前置准备:
一个 Web3 钱包
然后,两条路任选其一 👇
路径 A - 从信号出发
在 Edge 里挑一个信号 → 发给 Almanak Code → 自动生成 PRD + 代码 → 对话迭代 → 一键部署路径 B - 完全自定义
打开 Almanak Code,用自然语言描述你想要的策略 → 对话迭代生成代码 → 进入部署向导
无论哪条路,最终你拿到的都是份可审查、你自己拥有的代码。用户可以自行选择是否将策略代码导出到 GitHub 。
4/ 也要清楚它的边界
任何工具都有它的射程,Almanak 也不例外。
它擅长的是分钟级及以上的策略,比如收益轮动、LP 管理、费率套利、自动再平衡等。
它不擅长的是高频交易、MEV 抢跑、清算机器人的速度竞赛。
换句话说,它卖的是策略能力。这也恰好呼应了它对自己的定位——一个人的链上对冲基金。
1
428
·
--
🔥 Creé una lista de X Top100 de traders con FOMO y la comparto con todos
Incluí a todos los traders que han estado en el top 100 de la lista de ganancias con FOMO en una lista de X, para que puedas hacer seguimiento con un solo clic.
En el ranking hay muy pocas caras del ámbito chino; por ahora solo he visto a Laser Mao, Da Yu, entre unos pocos.
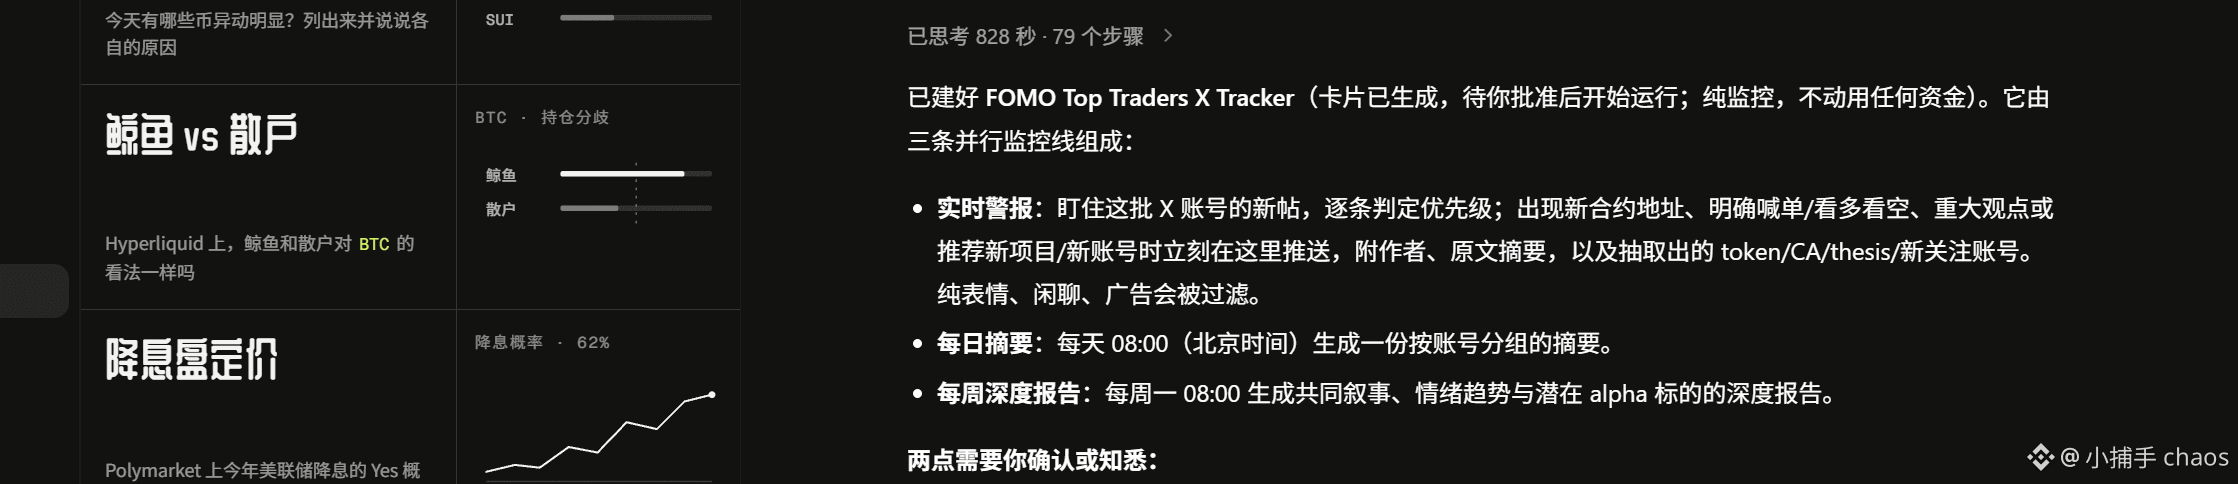
▌ Juego avanzado: que la IA te ayude a vigilar el mercado
Si no te apetece actualizar la lista manualmente, puedes usar MOJO para montar un agente de seguimiento: monitorea en tiempo real las publicaciones de estas cuentas, y extrae y resalta automáticamente la siguiente información clave:
Información objetivo: tokens mencionados, nombre del proyecto, TICKER, dirección de contrato
Lógica de trading: ideas de operación, thesis, puntos de vista del mercado, postura long/short
Señales sociales: qué cuentas nuevas siguió
Evidencias de datos: gráficos compartidos, PnL, dirección de wallet o datos on-chain
Además, filtra automáticamente emojis sin contenido, charlas irrelevantes y anuncios; solo deja material útil.
Es como contratar a un becario que no duerme en 24 horas.
MOJO está demasiado bien; espero la prueba pública.
398
·
--
PaperTrade, otro DEX de contratos perpetuos
1/ Primero, mira al equipo
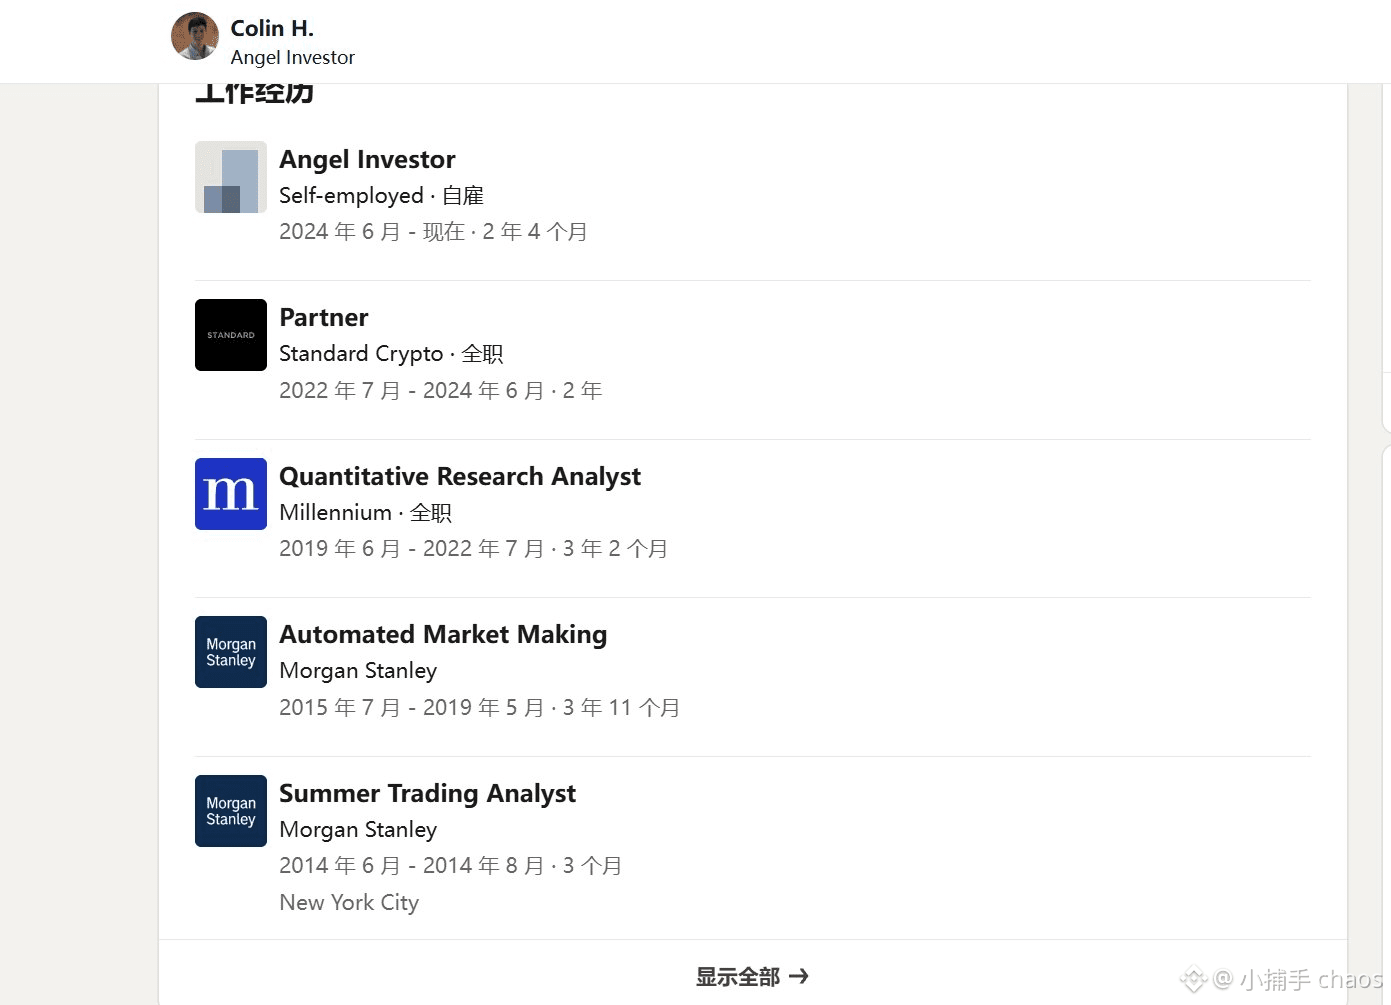
El currículum de Colin H, cofundador, es impresionante.
Ex analista en Morgan Stanley y en Millennium Management; luego se convirtió en socio full-time en Standard Crypto. Desde 2024 hace inversiones ángel por su cuenta y apostó a fomo.
Sientes que lleva un sistema encima.
2/ Mira el producto
En cuanto a mecanismos, PaperTrade se parece un poco a FCoin 2.0, con la diferencia de a quién se subsidia.
FCoin subsidia a todos los traders: comerciar es como minar; PaperTrade solo subsidia a los perdedores de los contratos: perder es minar. Los PAPER obtenidos se pueden apostar y recibir dividendos en USDC.
¿Cómo murió FCoin? Dos cosas: primero, la emisión de FT estaba vinculada al volumen de operaciones; cuanto más volumen, más fuerte la liquidación. Segundo, la custodia centralizada: un agujero de más de 7.000 BTC estuvo oculto durante dos años hasta que explotó.
PaperTrade corrige ambas.
La emisión de PAPER se vincula inversamente al saldo de los LP: cuanto más sano esté el pool, menos se emite. Todo está on-chain: los saldos de LP, la cola de deudas y la curva de emisión se pueden consultar.
Suena a gran avance. Pero también trae tres problemas que FCoin no tenía.
Cambia la contraparte. FCoin es de tipo order matching; PaperTrade es usuario vs LP. Los tenedores de FT apuestan a que el exchange sobrevivirá a largo plazo; los tenedores de PAPER apuestan a que los traders minoristas perderán frente al “market maker” durante mucho tiempo. Históricamente, eso sí ha sido cierto, pero el market maker arrancó con capital desde 0 y un hard cap blando de 5 millones.
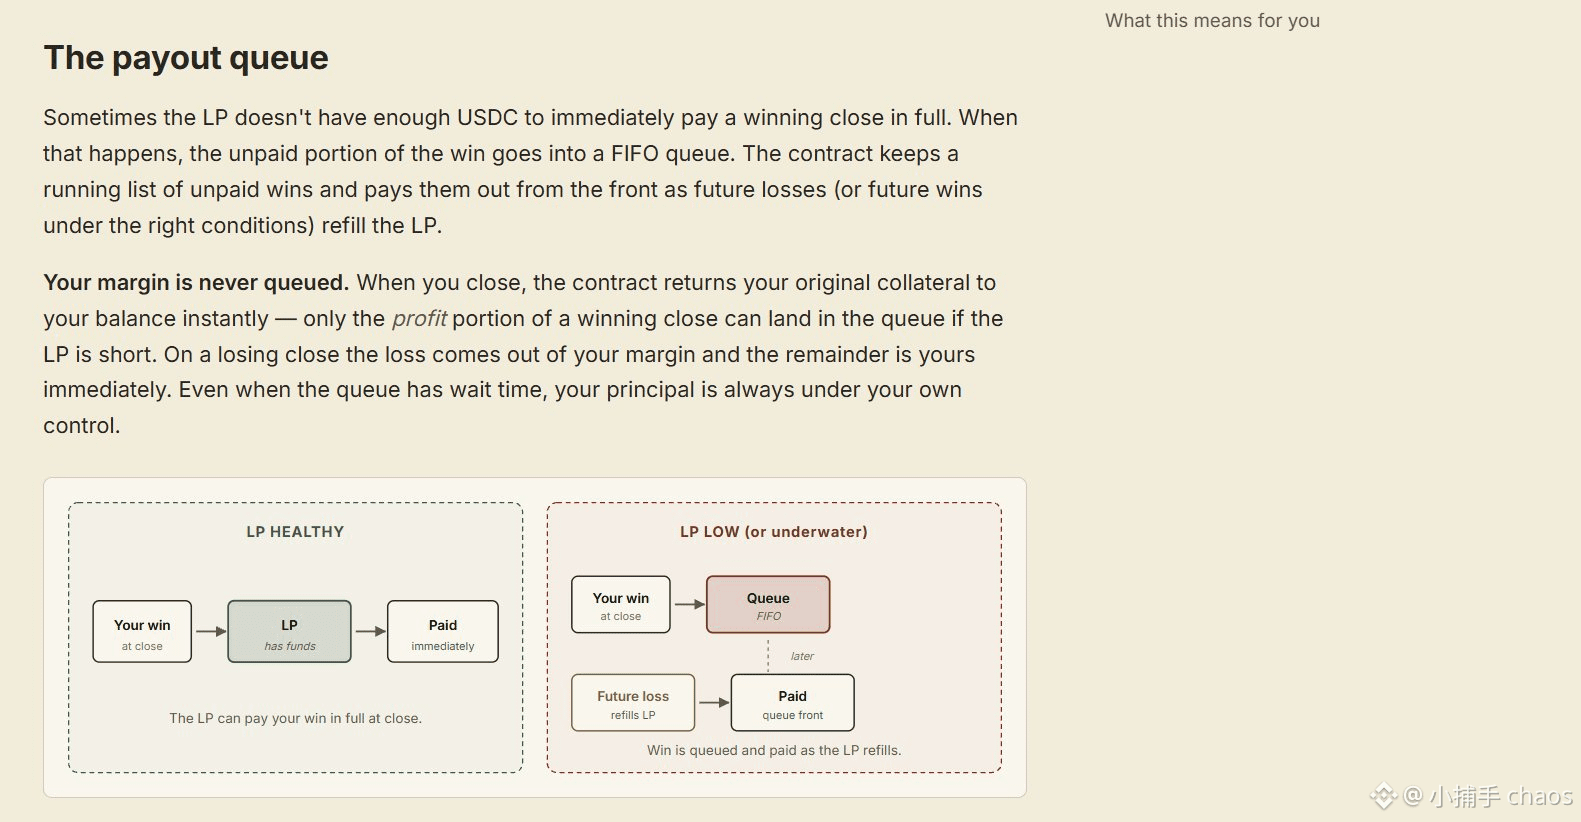
Un esquema de “dinero fácil” a plena vista. El LP de PaperTrade puede quebrar temporalmente: la ganancia del ganador entra en la cola FIFO a la espera de que los perdedores de después paguen. Lo más irónico es que cuanto más vacío esté el LP, más rápido se emite PAPER, animándote a operar en ese momento.
Riesgo de oráculo. El precio lee directamente el precio medio entre compra y venta de Hyperliquid; no hay desviación que dispare el mecanismo de corte, pero no se puede decir que no exista el riesgo de manipulación.
En una frase: el riesgo de FCoin está en las personas; el riesgo de PaperTrade está en las matemáticas.
3/ Cierre
Si entras como trader de contratos, te enfrentas a una especie de casino:
sin comisiones de frontend, pero si ganas, tus beneficios van con descuento;
si ganas mucho, es posible que tus ganancias tengan que esperar a que los demás pierdan;
si pierdes, recibes un montón de PAPER que no puedes vender de inmediato (en la fase inicial no se pueden transferir; solo se pueden apostar).
1
406
·
--
Parcialmente cierto
Artículo
¿PopDEX emitirá tokens? Desglosemos un Perp DEX que devuelve el 100% del valor a los usuariosDesde la antigüedad, ¿qué tan rentable es un Perp DEX?
dYdX distribuyó un 25% de sus tokens, Hyperliquid distribuyó un 31% y Variational anunció un 32% de airdrop.
Estos números ya son lo suficientemente asombrosos.
Pero lo más impactante llegó después: @popdex_ anunció directamente la devolución del 100% del valor. No hacen maratones de puntos, ni se apoyan en expectativas de airdrops para PUA a los usuarios una y otra vez.
Suena muy prometedor, pero el problema también aparece al mismo tiempo.
▌Si todo el valor se devuelve a los usuarios, ¿de qué manera gana dinero el equipo de desarrollo?
▌PopDEX invirtió 30 millones de dólares: ¿realmente emitirá tokens o no?
Vamos a resolverlo uno por uno.
1/ ¿Quién es PopDEX?
¿PopDEX emitirá tokens? Desglosemos un Perp DEX que devuelve el 100% del valor a los usuarios
Desde la antigüedad, ¿qué tan rentable es un Perp DEX?
dYdX distribuyó un 25% de sus tokens, Hyperliquid distribuyó un 31% y Variational anunció un 32% de airdrop.
Estos números ya son lo suficientemente asombrosos.
Pero lo más impactante llegó después: @popdex_ anunció directamente la devolución del 100% del valor. No hacen maratones de puntos, ni se apoyan en expectativas de airdrops para PUA a los usuarios una y otra vez.
Suena muy prometedor, pero el problema también aparece al mismo tiempo.
▌Si todo el valor se devuelve a los usuarios, ¿de qué manera gana dinero el equipo de desarrollo?
▌PopDEX invirtió 30 millones de dólares: ¿realmente emitirá tokens o no?
Vamos a resolverlo uno por uno.
1/ ¿Quién es PopDEX?
660
·
--
Con verificación
XDP debut: el desempeño es bastante bueno.
Binance Alpha + OKX + Kraken + KuCoin; básicamente se cubrieron casi todos los CEX principales, además de la expectativa que tenía por <a>HanSo</a>.
1/ Sin presión de venta a corto plazo
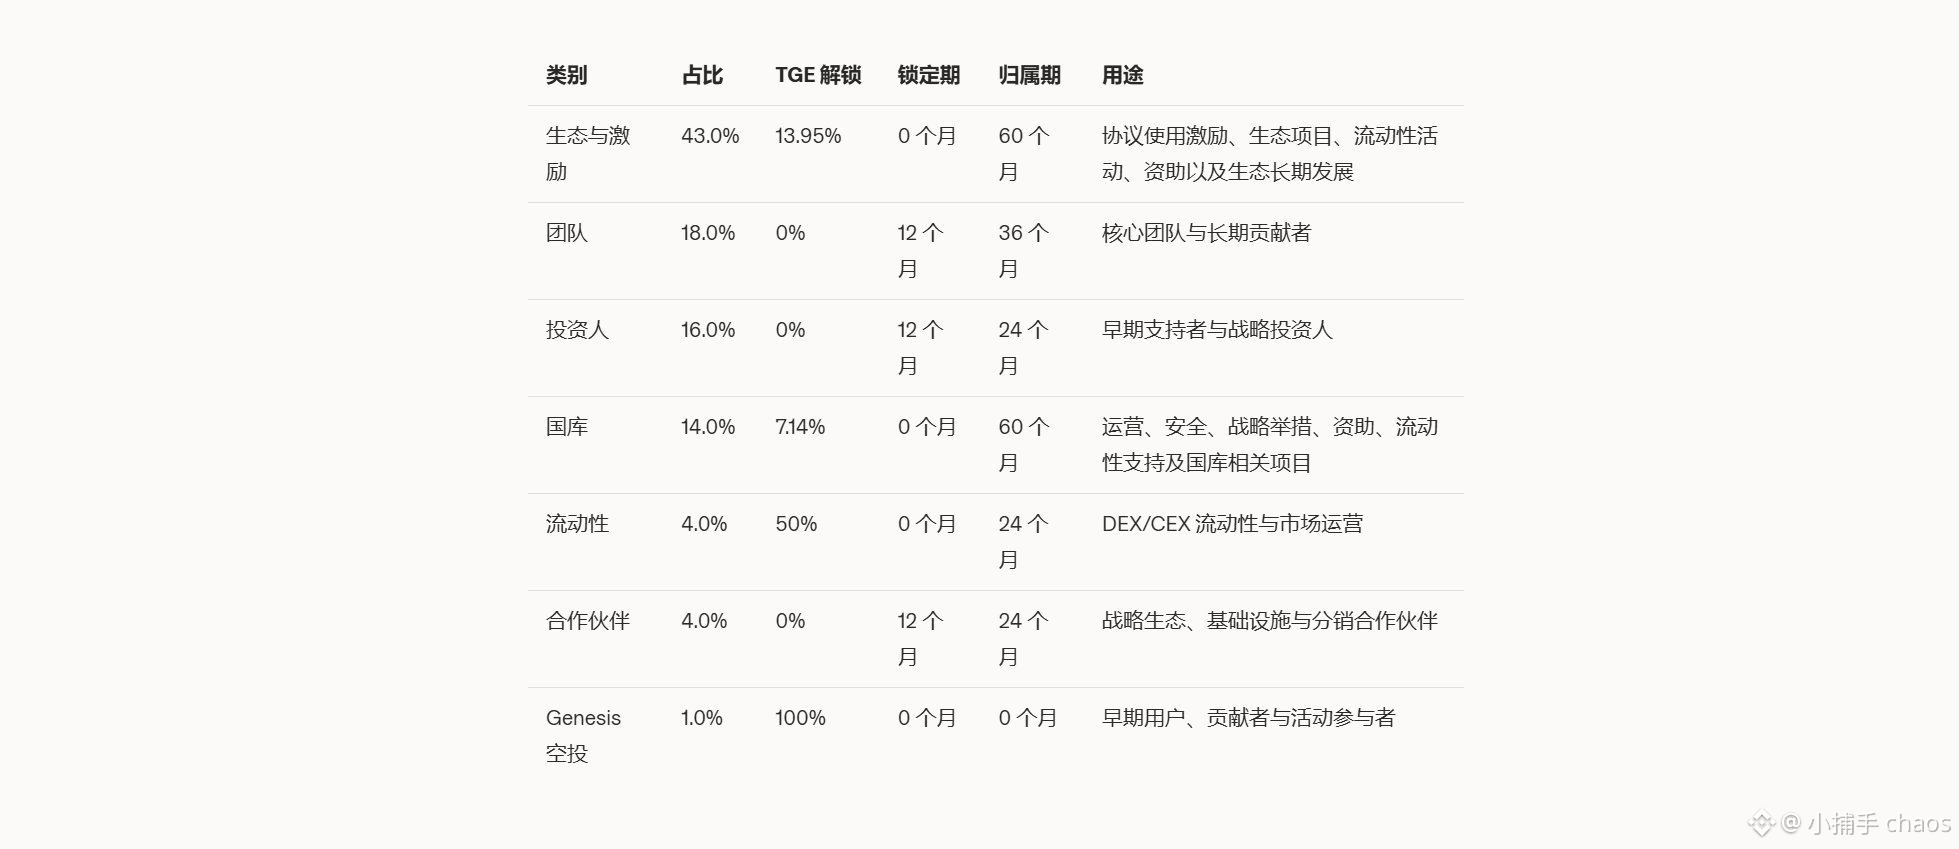
FDV de 230 millones de dólares, valor de mercado en circulación de 23 millones.
La circulación solo representa el 10%; la gran mayoría de las participaciones está en manos del equipo del proyecto.
Lo más importante, además, es que los inversores (16%) + el equipo (18%) tienen un periodo de bloqueo de 12 meses.
Estas dos partes suman el 34% y no pueden moverse en un año; a corto plazo, prácticamente no existe presión por una venta masiva.
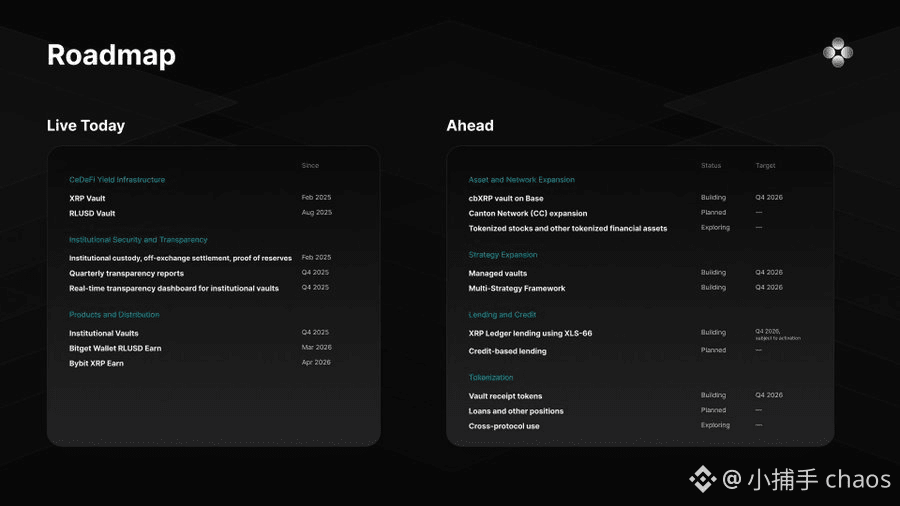
2/ Próximo hito importante: 2026 Q4
Según la hoja de ruta del proyecto, varios productos importantes saldrán concentrados en este periodo.
▌cbXRP Vault
▌Marco de multi-estrategia
▌XLS-66 Préstamos
Así que, la lógica del “punto de explosión” de XDP ya está bastante clara; los siguientes catalizadores se concentran principalmente en dos.
Uno es la posible salida en <a>HanSo</a>.
Dos, el despliegue concentrado de productos en Q4, que aportará una mejora sustancial a los fundamentos del proyecto.
Además, dentro de la economía de tokens, las “recompensas por ecosistema” representan el 43%, y gran parte aún no se ha distribuido.
Lo más probable es que en Q4 se organice una ronda de actividades junto con el lanzamiento de los nuevos productos.
Publicación de producto + liberación de incentivos, doble impulso para aumentar el interés.
Esto hay que vigilarlo de cerca.
2.3k
·
--
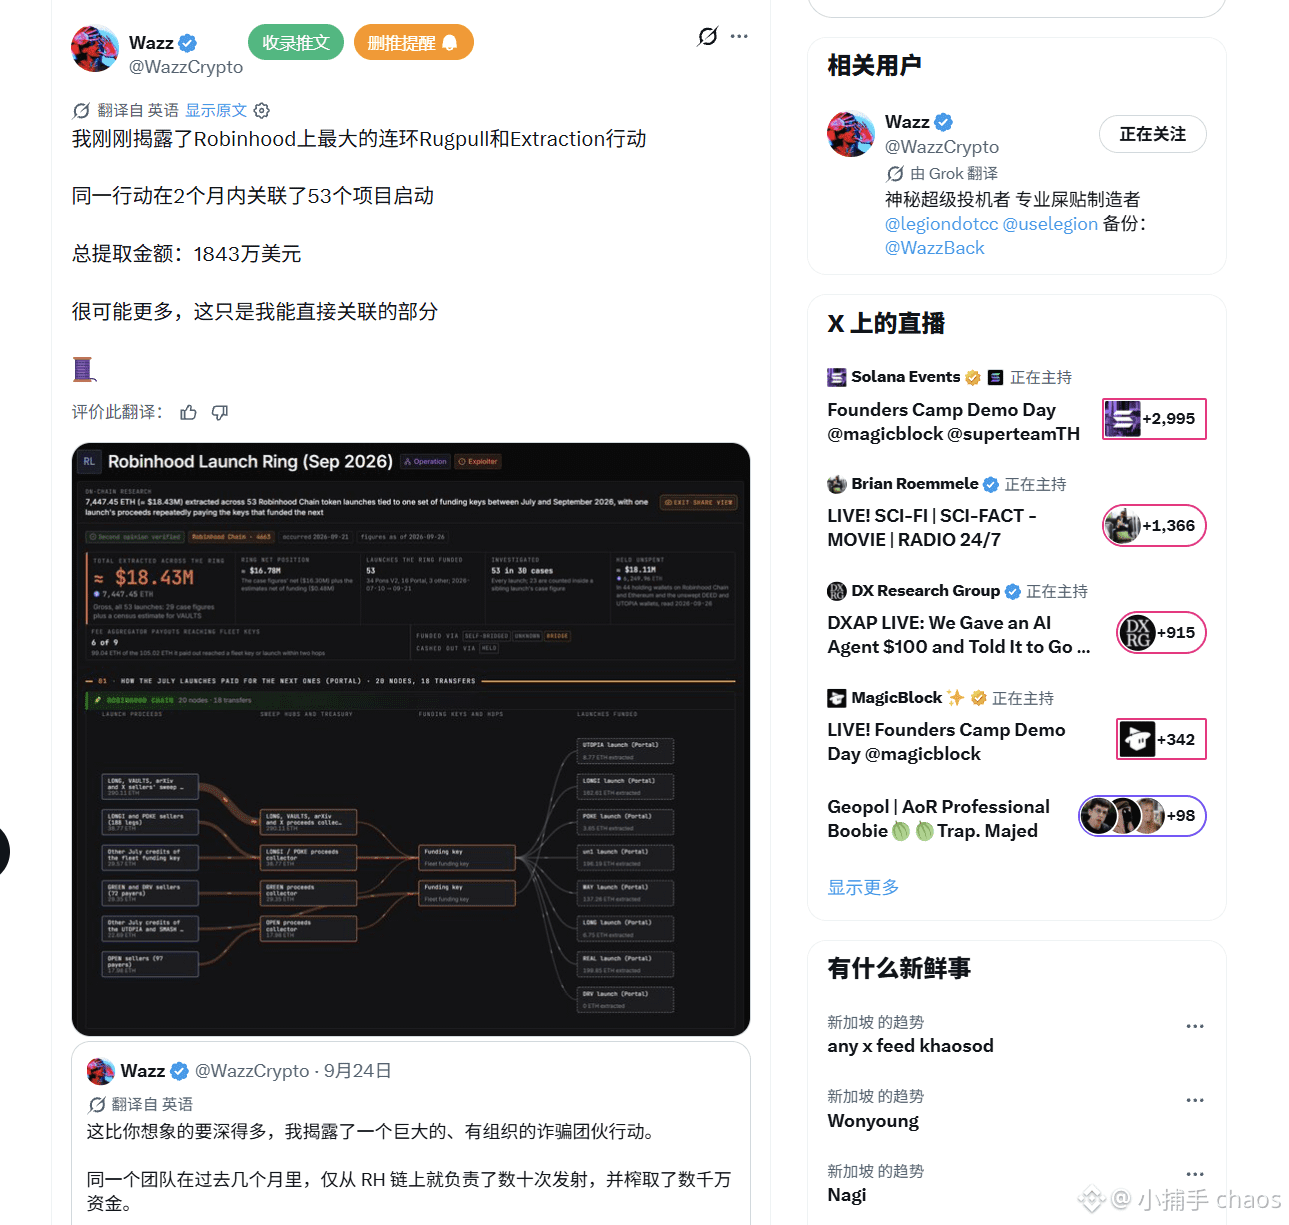
Caro no es tanto el “trading” de monedas como el “emitir” monedas
Emprender no es lo mismo que levantar un proyecto
En 2 meses, emitieron 53 monedas y se embolsaron 18 millones de dólares
¿Qué nivel es este? Una referencia:
El negocio de RWA de Grayscale, aunque obtenga ganancias, apenas ronda los 18 millones de dólares al mes
La diferencia solo es que Grayscale tiene que mantener a decenas de personas: resolver cumplimiento, auditorías y regulación, y sudar un mes entero.
Y estos solo necesitan cambiar el nombre de la moneda, ajustar la dirección del contrato y meter el dinero robado del ciclo anterior en el siguiente.
19
1
43
79.4k
·
--
▌Kaito no se preocupa por el contenido en sí.
Lo que cuantifica y vende es la influencia.
▌FOMO no se preocupa por cuántos seguidores tengas.
Con que tengas un historial de inversiones verificable, los seguidores llegarán por sí solos.
▌bSmart es la tercera forma de pensar.
Deja que el precio hable y valida con el rendimiento del mercado posterior si la opinión del KOL es “correcta”.
Lo que le importa es el criterio.
Según el sitio web oficial, el producto cubrirá simultáneamente dos mercados: crypto y acciones, y el fundador es un ex miembro de Kaito.
Pero este camino no es fácil de recorrer.
Primero. La correlación no equivale a causalidad, y mucho menos a la corrección. “Acertar o equivocarse” solo es una faceta de la toma de decisiones financieras.
El desafío más fundamental está en el modelo de negocio.
Kaito se convirtió en una plataforma que emite atención, FOMO en una terminal de operaciones. Distintos caminos, el mismo destino; ambos viven del dinero que se lleva la comisión.
El problema es: ¿cómo sería la forma de negocio de bSmart?
1
632
·
--
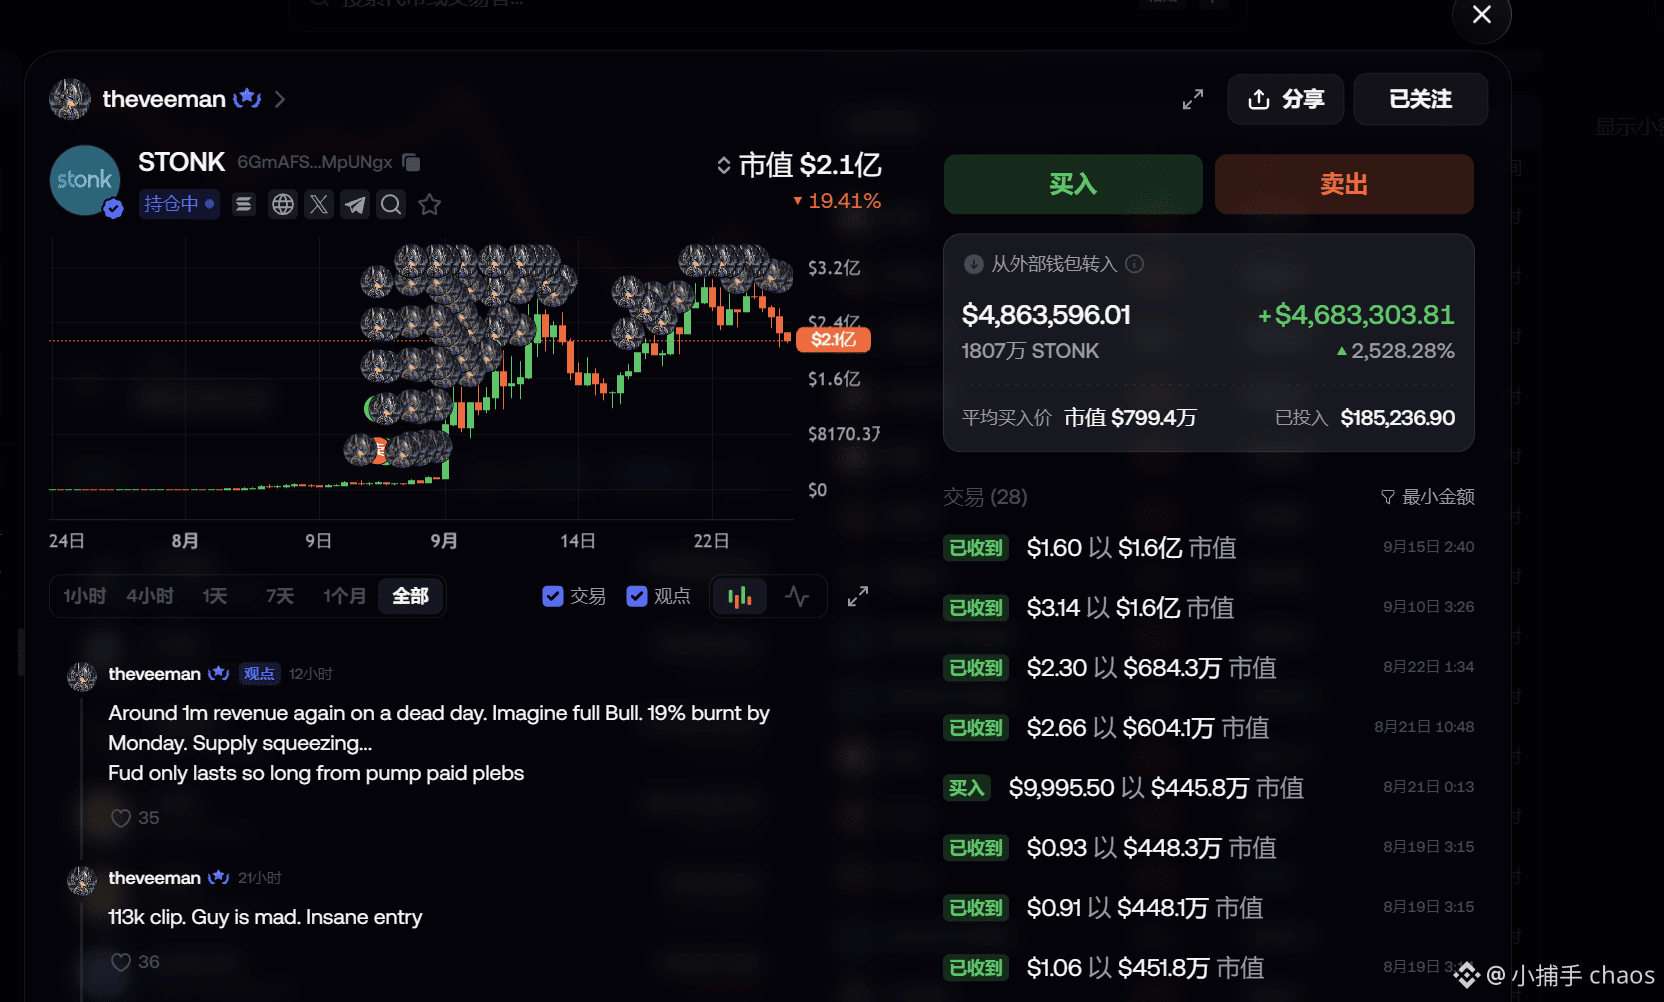
▌ STONK ganancia flotante 4,68 millones de dólares
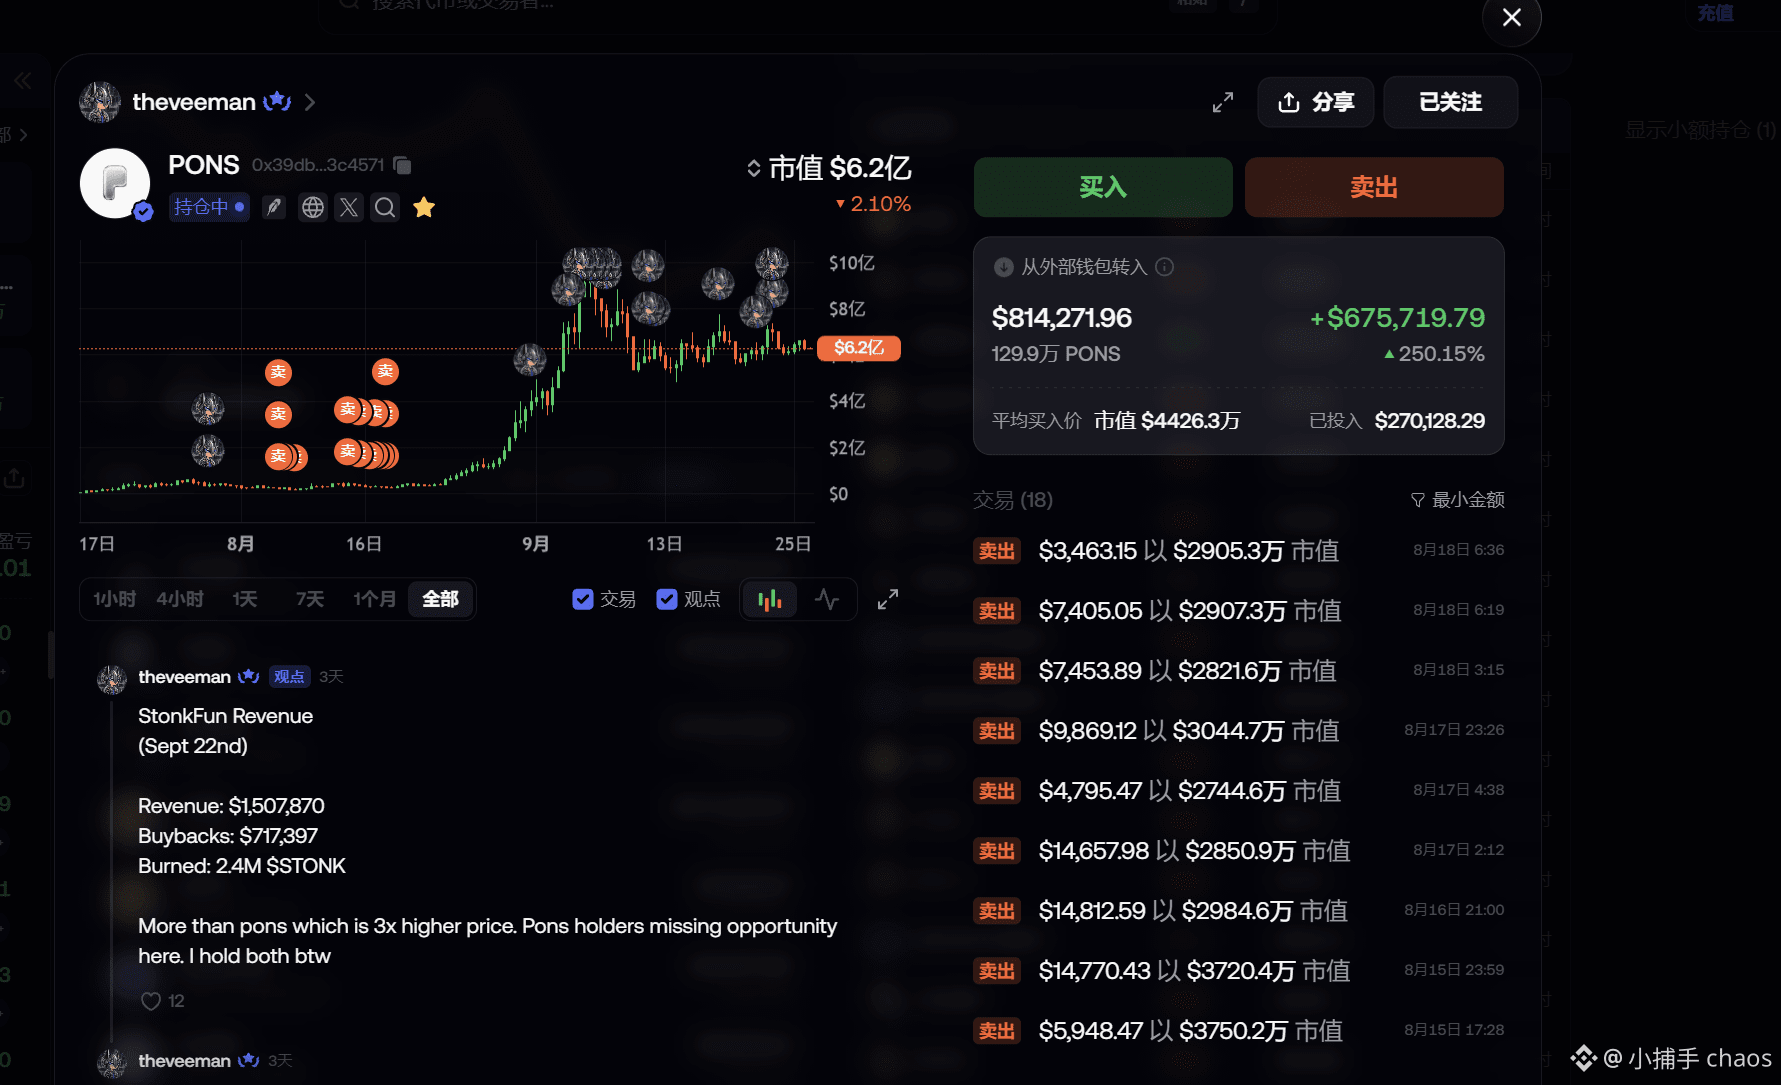
▌POND ganancia flotante 670.000 dólares
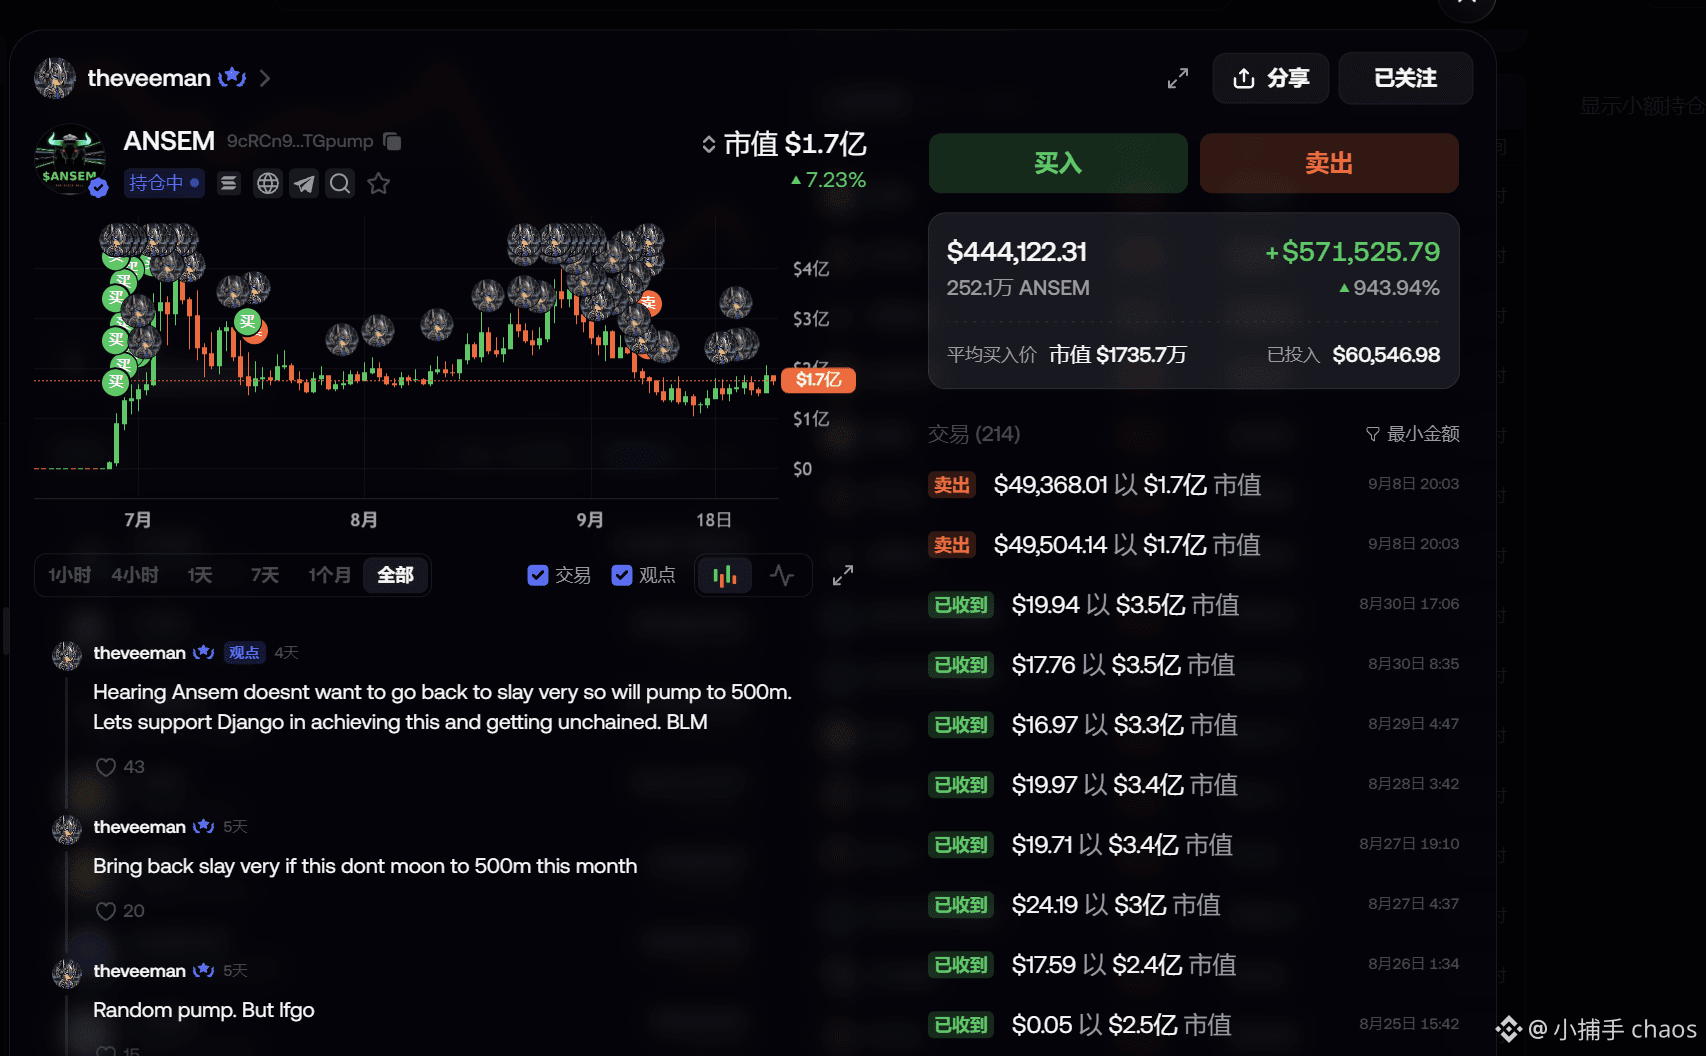
▌ANSEM ganancia flotante 570.000 dólares
La idea es descubrir gemas y proyectos infravalorados
y no lanzarse a lo loco al meme
Un tipo de dirección que personalmente me gusta
Si haces fomo, busca a theveeman y podrás encontrarlo
▌POND ganancia flotante 670.000 dólares
▌ANSEM ganancia flotante 570.000 dólares
La idea es descubrir gemas y proyectos infravalorados
y no lanzarse a lo loco al meme
Un tipo de dirección que personalmente me gusta
Si haces fomo, busca a theveeman y podrás encontrarlo
1
5.5k
·
--
Cada vez estoy más convencido de una cosa.
La fórmula de las próximas aplicaciones “top” en cadena es: “abstracción de la cadena + X”.
La abstracción de la cadena en sí no es un producto; es solo una característica.
Y X puede ser el comercio de memes, contratos perpetuos o incluso la socialización. Estas necesidades ya fueron comprobadas con anterioridad; lo único que falta es reducir al mínimo el coeficiente de fricción del usuario.
Quien lo logre primero, se llevará a los usuarios de esta ronda.
FOMO es el ejemplo más típico. No crea nuevas necesidades; solo convierte una necesidad antigua en algo que se siente como si no hubiera cadena.
Pero si esta判断 es correcta, los verdaderos ganadores a largo plazo no deberían ser aplicaciones como FOMO, sino todas las dos capas de infraestructura subyacente bajo cualquier aplicación:
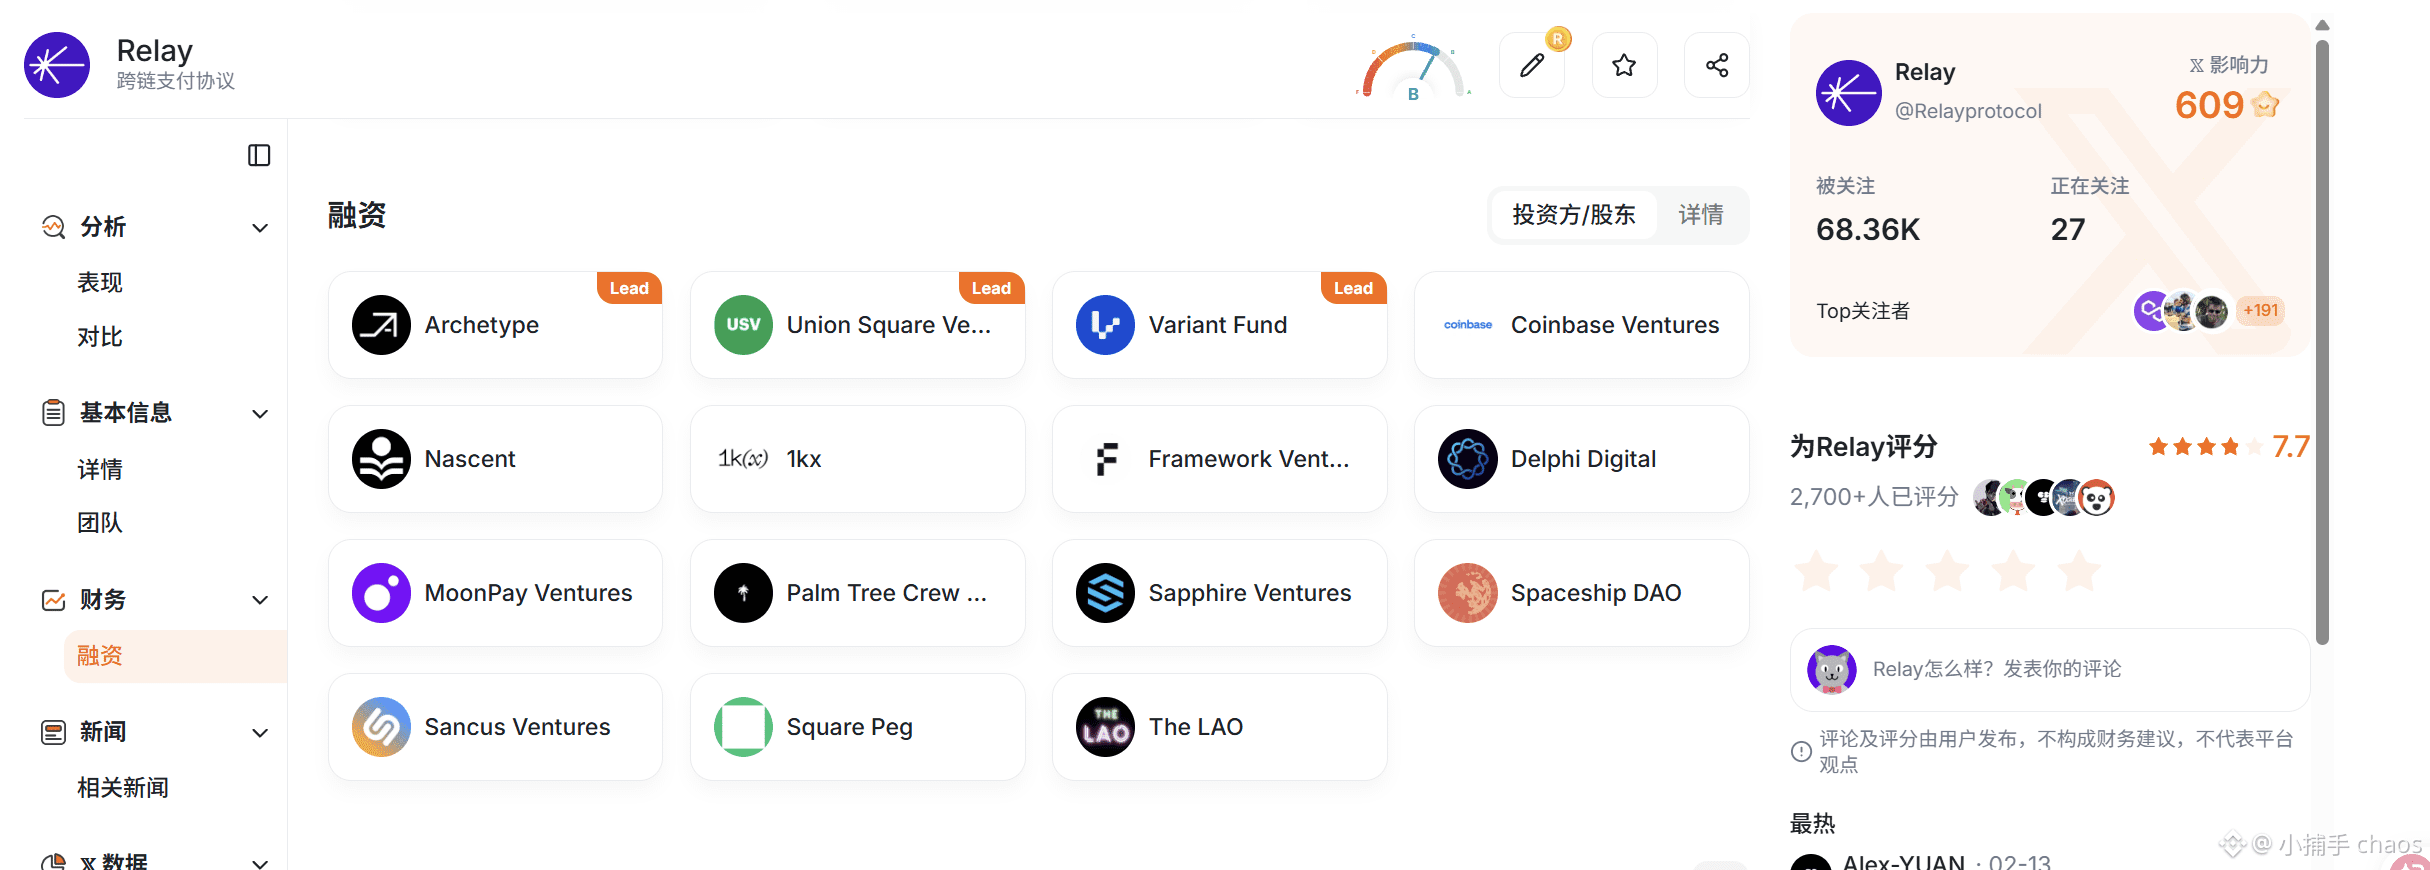
▌Capa de enrutamiento y liquidación entre cadenas (Relay)
▌Infraestructura de carteras y cuentas para desarrolladores (Privy)
La lógica es igual que la fiebre del oro.
La capa de aplicaciones itera muy rápido: el FOMO de hoy podría ser reemplazado mañana por una App mejor, pero cada aplicación se topa con las mismas dos barreras: la cadena cruzada requiere liquidación, y las cuentas requieren custodia.
El ganador en la capa de aplicaciones es un problema de probabilidad; los ingresos de quien vende las palas son un hecho.
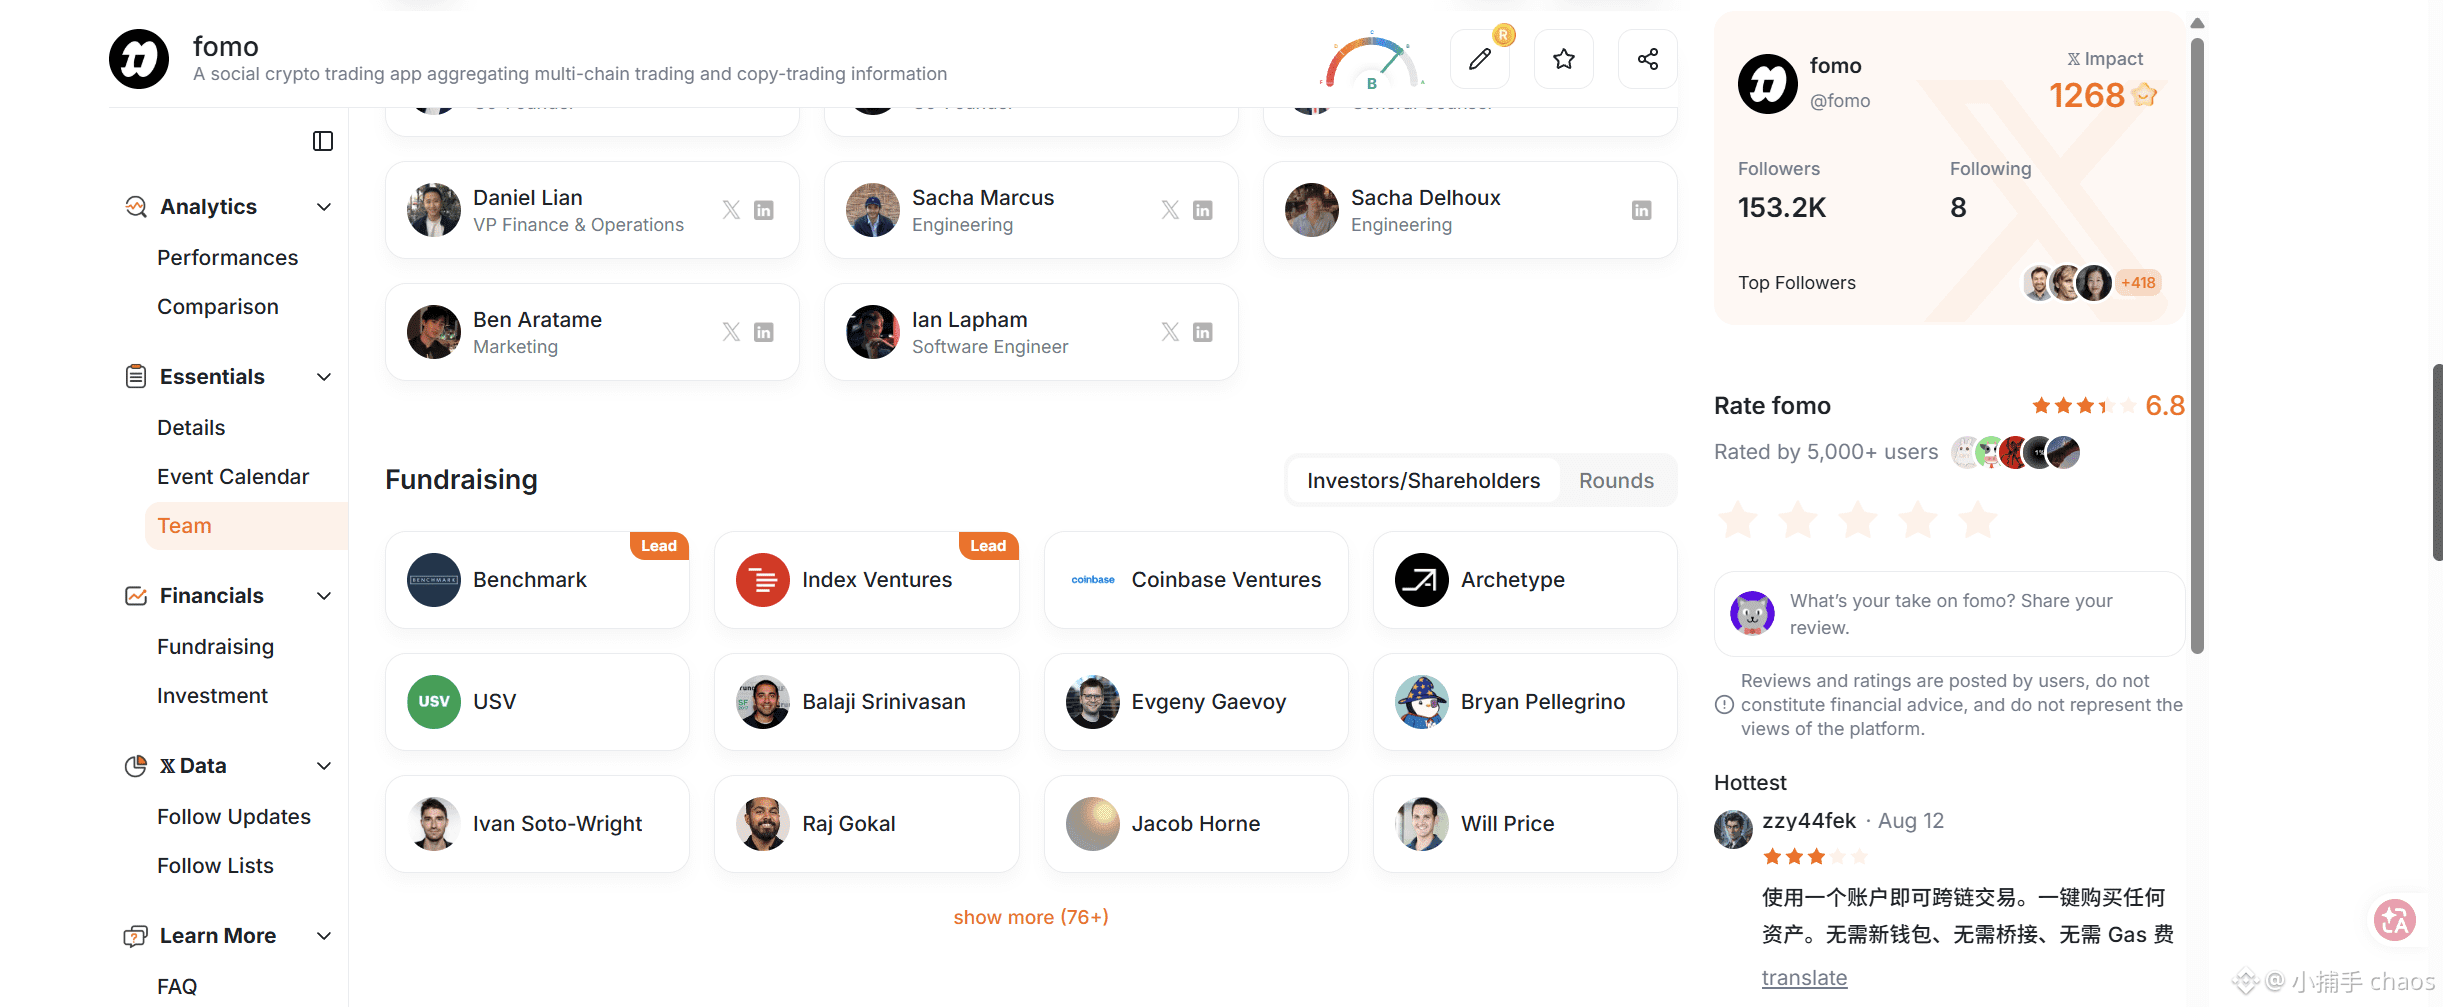
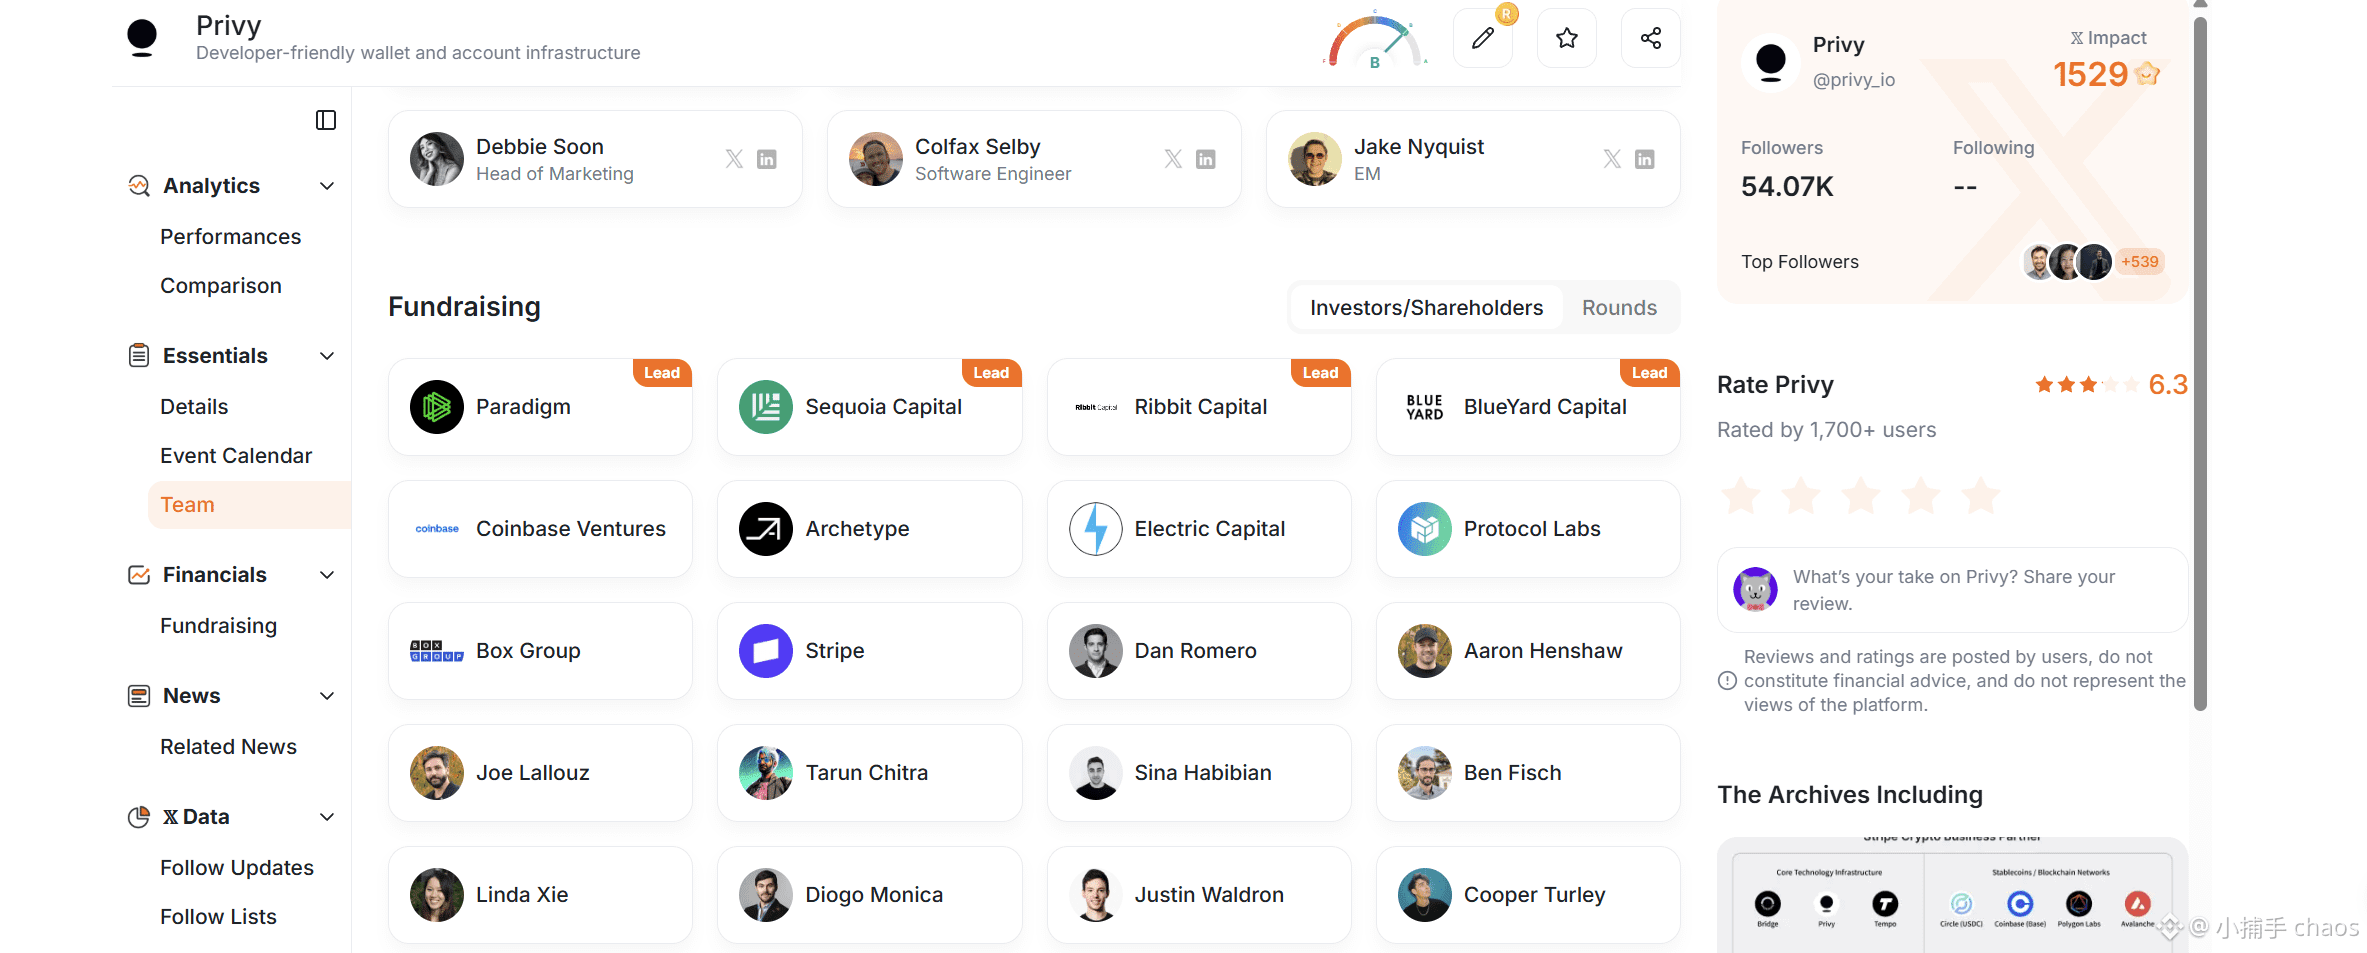
Además, lo absurdo es que, de FOMO a Relay y de Relay a Privy, detrás aparecen los mismos inversores.
Inversores comunes de Relay y FOMO: Archetype, Coinbase y USV
Inversores comunes de los tres: Coinbase y Archetype
Solo puedo decir que el mundo es una gran “Shandong”.
2
723
·
--
Parcialmente cierto
Un descubrimiento tardío pero esclarecedor.
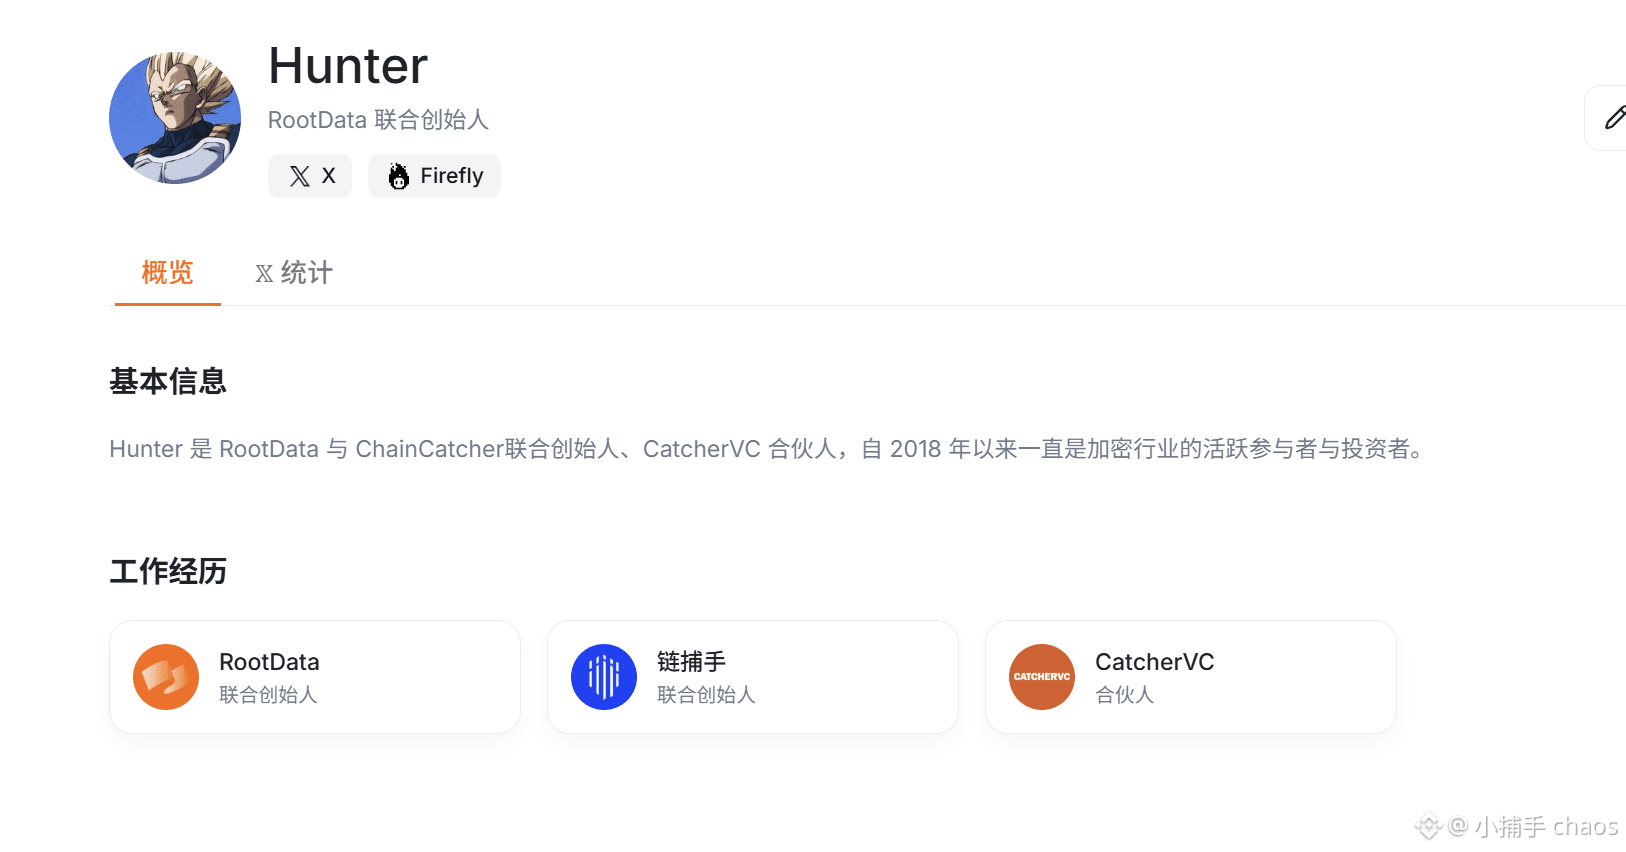
Los fundadores de estas tres empresas: Chain Catcher, RootData y CatcherVC, son la misma persona.
Chain Catcher y RootData son, casi, infraestructura básica del sector. Si te mueves por la industria durante años y aún no has usado ninguno de estos dos productos, la verdad es que cuesta un poco de entender.
Y CatcherVC también es uno de los VC que más me interesa seguir.
La razón es muy simple: lo dice el precio.
Antes, CatcherVC ya invirtió en Metis, PlatON y DeAgentAI; y cada una de esas apuestas ha salido bien.
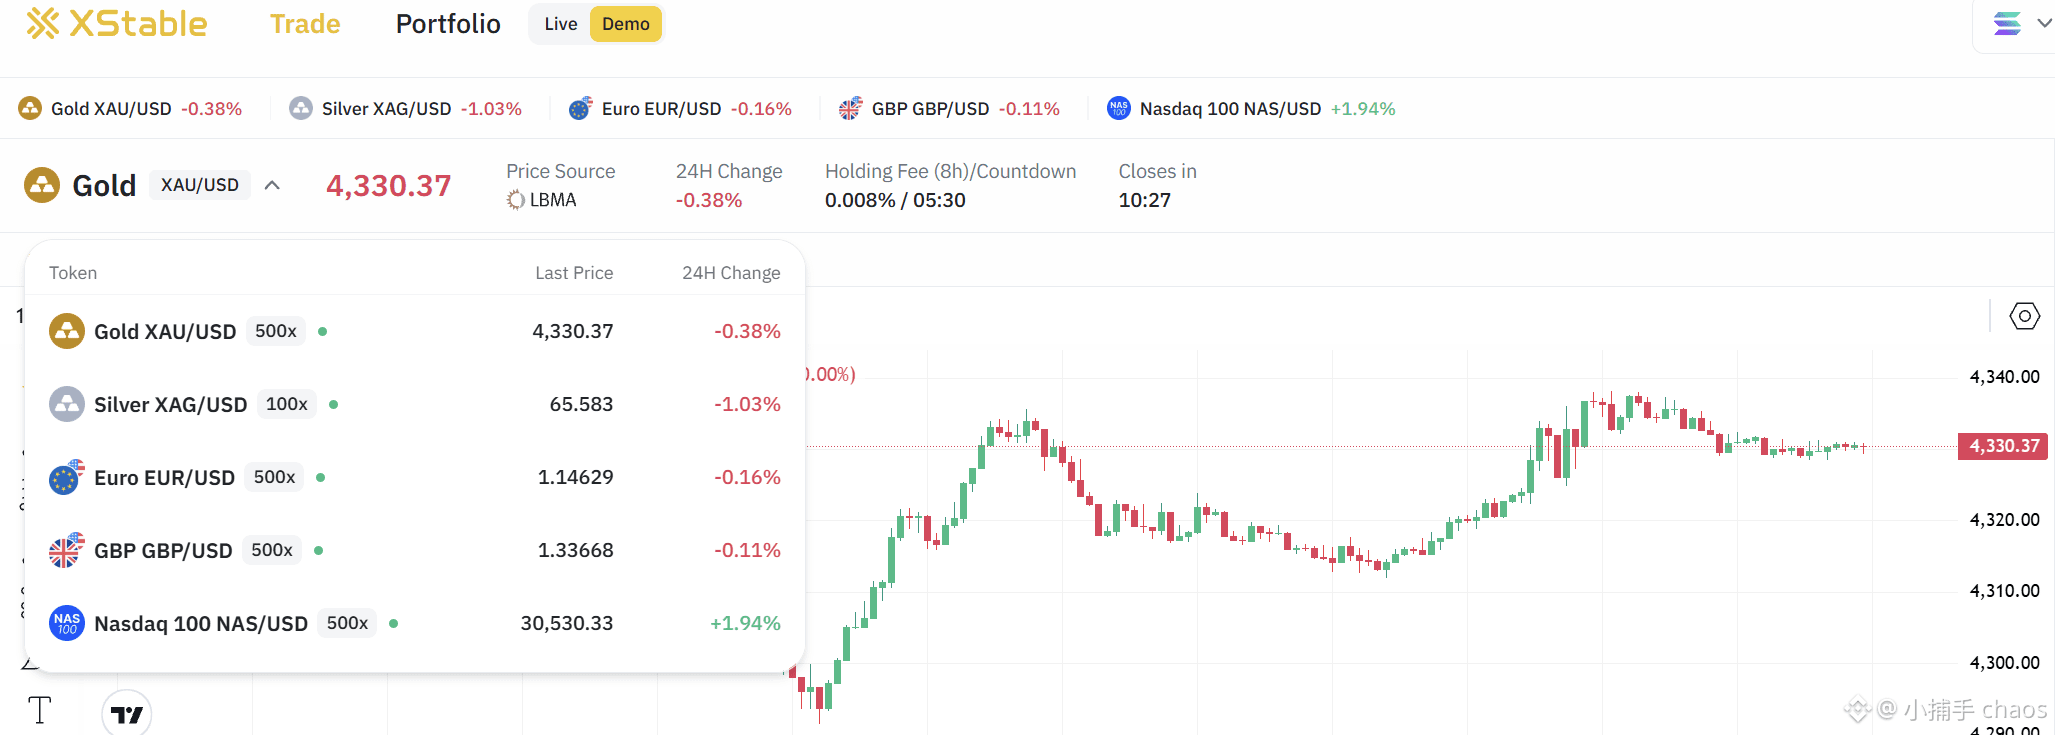
Recientemente, CatcherVC también se unió a YZi Labs para invertir en un nuevo proyecto, @XStableAI, enfocado en operaciones de oro y divisas en la cadena.
1/ Cómo se ve XStableAI en este momento
El proyecto todavía está en una fase extremadamente temprana y solo se han lanzado 5 mercados:
Oro
Plata
Euro
Libra esterlina
Índice Nasdaq 100
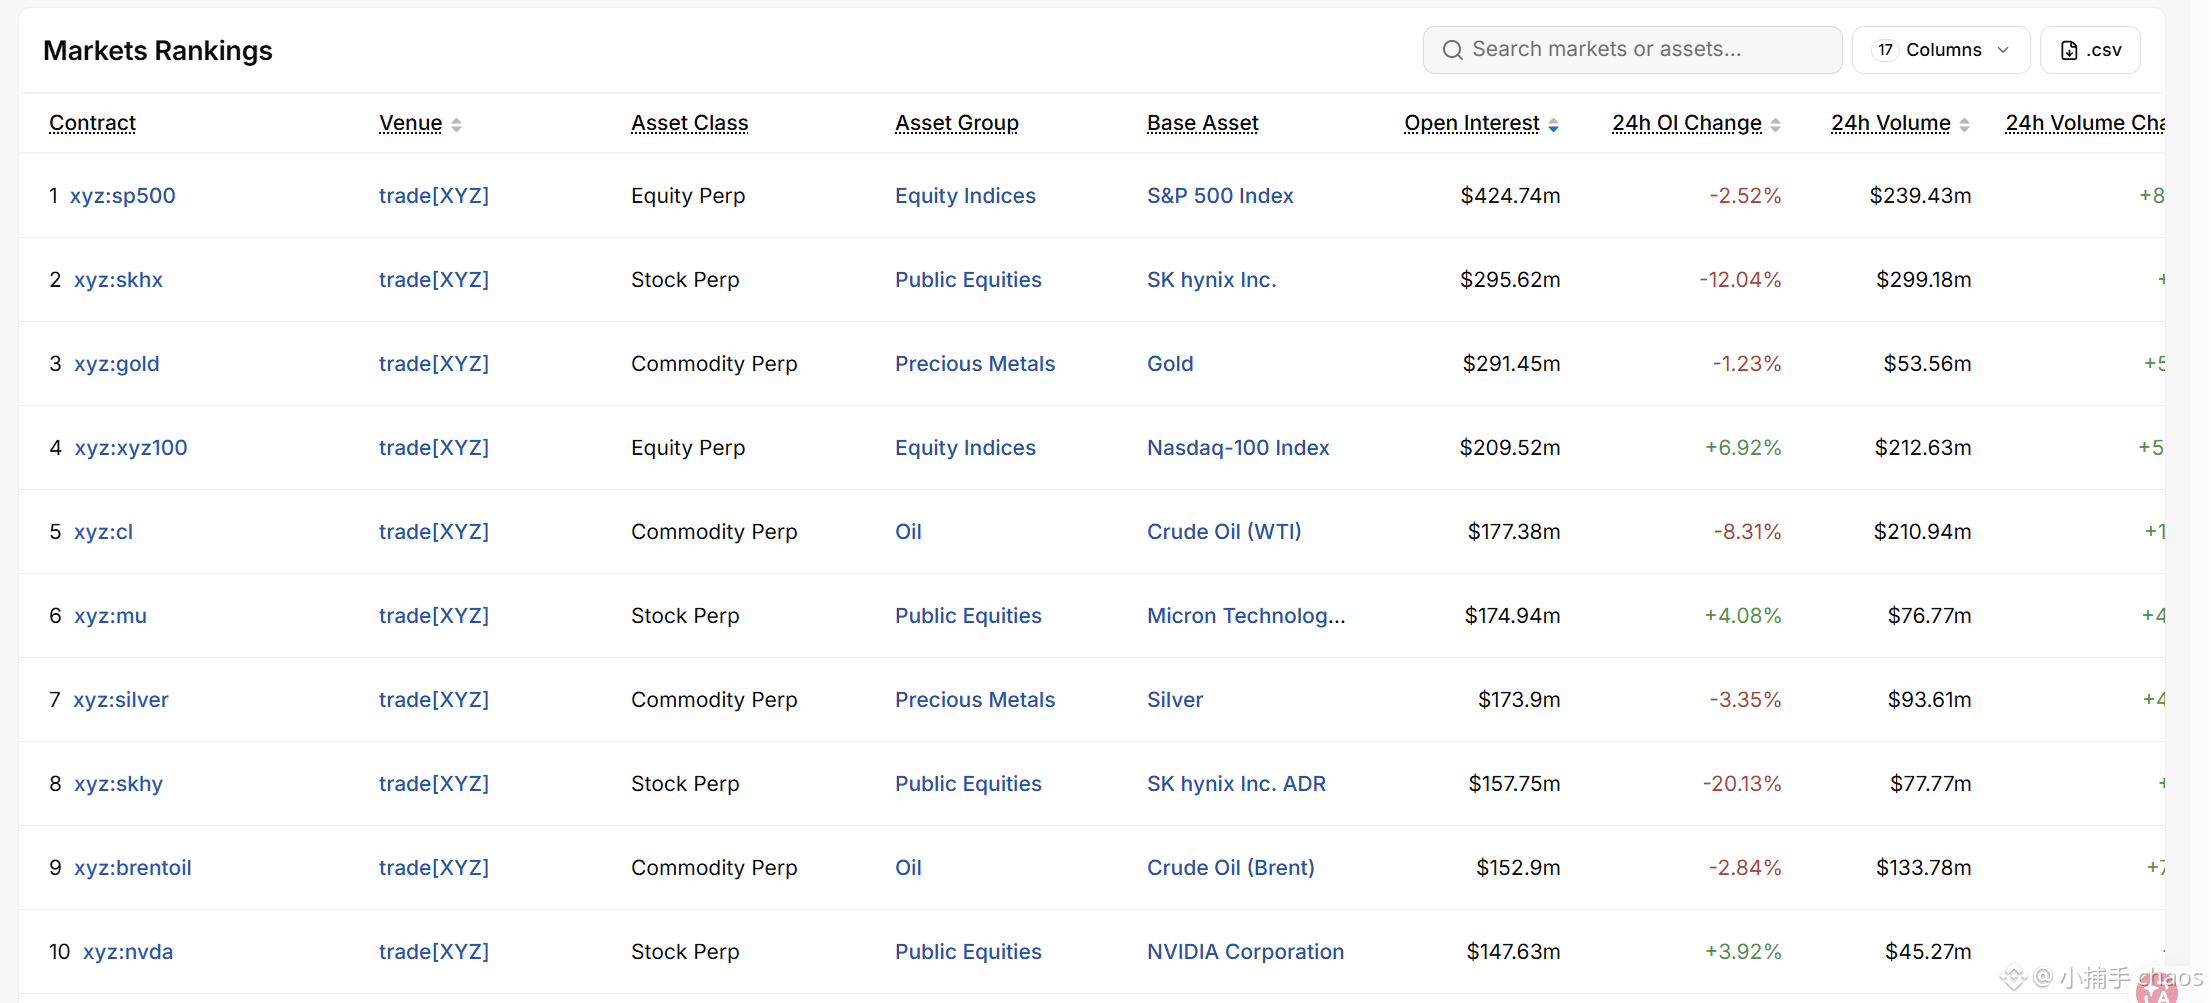
De estos 5 mercados, 3 aparecen en el top 10 de la lista de mercados de contratos perpetuos RWA de DeFiLlama (según el ranking por volumen total de posiciones). Son:
Oro en el puesto 3
Nasdaq 100 en el puesto 4
Plata en el puesto 7
Esto indica que el equipo del proyecto sí se tomó en serio la selección de mercados.
2/ Conclusión
El proyecto aún está en una etapa muy temprana.
La noticia sobre la financiación de XStable se acaba de anunciar hace poco y los participantes no son muchos.
Si te interesa, puedes probarlo tú mismo: https://xstable.ai/trade?ref=U60XC7
3
841
·
--
Con verificación
Artículo
Fin de la presión vendedora + migración a Solana: de L1 entre cadenas a IA para consumo, análisis profundo de la transformación de $ZETALa privacidad es lo próximo gran tema en el mundo cripto.
Vitalik ha manifestado recientemente que quiere “mantenerse firme en la privacidad y apostar más fuerte”. Pero la realidad es dura: son muy pocos los proyectos realmente competitivos en la carrera de la privacidad.
Monero apuesta por una privacidad forzada para resistir la censura; Zcash combina la transparencia con transacciones enmascaradas, convirtiéndose en un modelo para muchos proyectos de privacidad; Aztec construye una capa DeFi de privacidad sobre Ethereum.
La narrativa más sexy de este ciclo es Crypto x Private AI, que representa al proyecto Venice. A través de una capa de cifrado descentralizada, permite que los usuarios controlen sus recuerdos privados.
Pero Venice se enfrenta a un rival poderoso: @ZetaChain.
Fin de la presión vendedora + migración a Solana: de L1 entre cadenas a IA para consumo, análisis profundo de la transformación de $ZETA
La privacidad es lo próximo gran tema en el mundo cripto.
Vitalik ha manifestado recientemente que quiere “mantenerse firme en la privacidad y apostar más fuerte”. Pero la realidad es dura: son muy pocos los proyectos realmente competitivos en la carrera de la privacidad.
Monero apuesta por una privacidad forzada para resistir la censura; Zcash combina la transparencia con transacciones enmascaradas, convirtiéndose en un modelo para muchos proyectos de privacidad; Aztec construye una capa DeFi de privacidad sobre Ethereum.
La narrativa más sexy de este ciclo es Crypto x Private AI, que representa al proyecto Venice. A través de una capa de cifrado descentralizada, permite que los usuarios controlen sus recuerdos privados.
Pero Venice se enfrenta a un rival poderoso: @ZetaChain.
1.4k
·
--
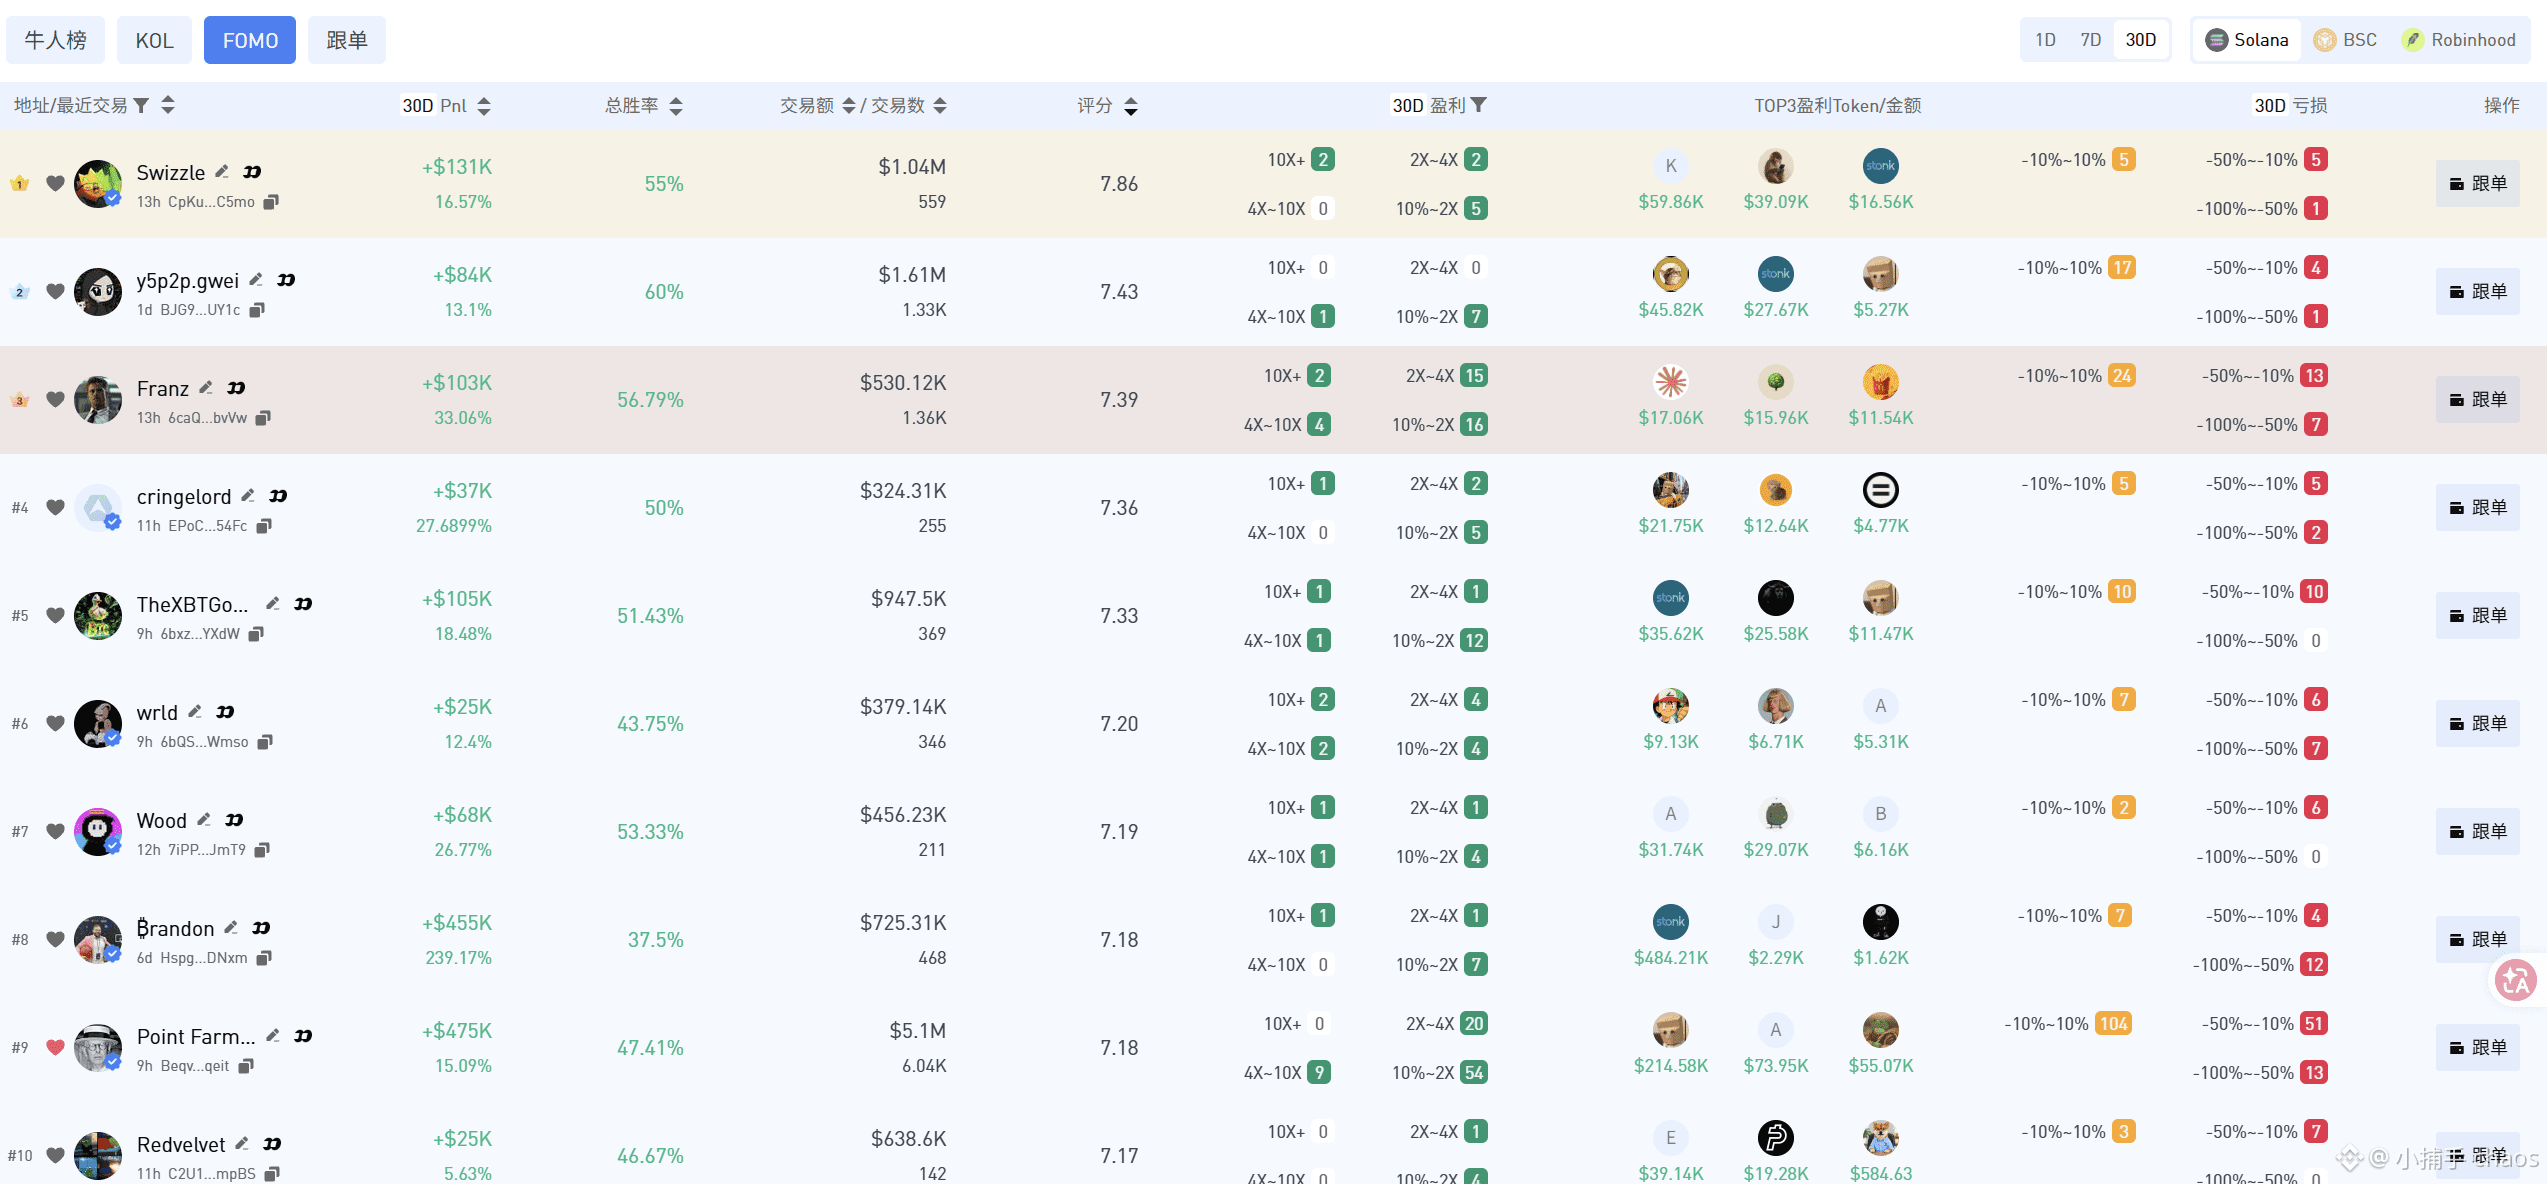
ave ha añadido una función de seguimiento de "fomo" de dinero inteligente.
Actualmente, se están siguiendo un total de 100 direcciones. Puedes ver información detallada de esa dirección, incluyendo:
porcentaje de aciertos (win rate)
preferencias (por capitalización de tokens)
ganancias y pérdidas recientes
actividades
posiciones
y más
En comparación con la información que fomo muestra por sí mismo, es más intuitiva y completa.
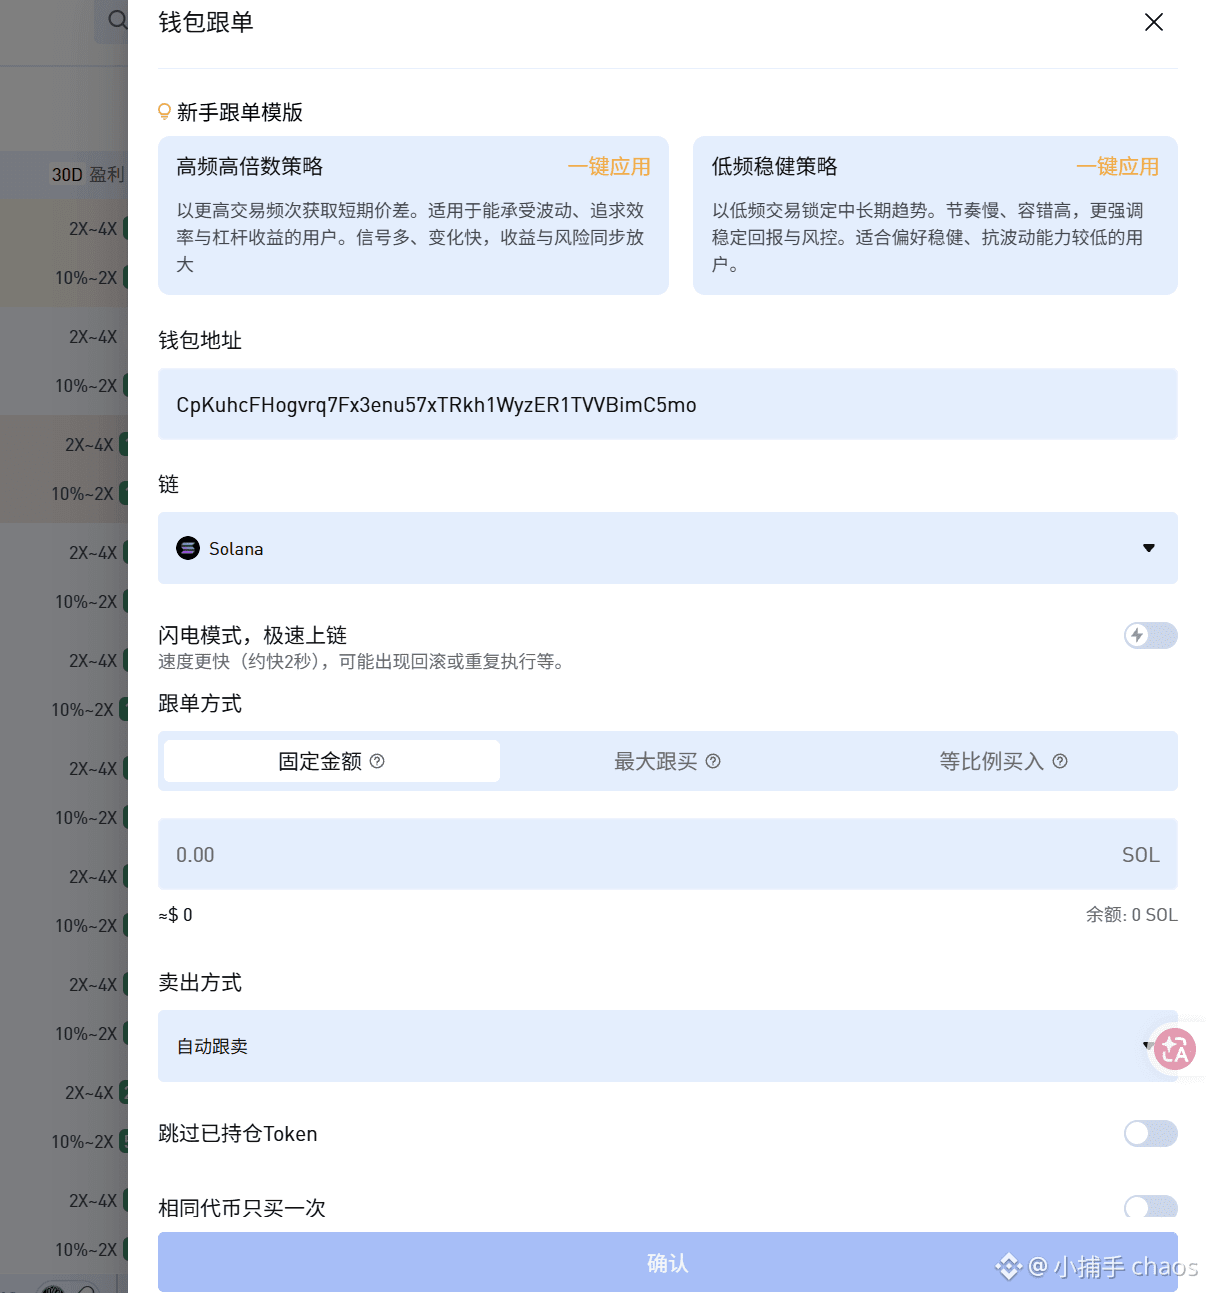
Además, también puedes seguir en un solo clic todos los direcciones ya recopiladas a través de ave.
El modo de seguimiento, el modo de venta e incluso la capitalización de los tokens y el tamaño del pool se pueden personalizar.
Eso sí, todavía se recomienda seguir solo direcciones con un alto porcentaje de aciertos.
Direcciones como la de frank que cortan y se aprovechan del seguimiento, por favor no las sigas…
1.5k
·
--
La distribución es todo.
Quien controla a los usuarios, controla el poder de la palabra.
Si miramos toda la industria Crypto, lo cierto es que, desde el principio hasta el final, solo hay dos tipos de entidades que realmente pueden considerarse “de nivel entrada”.
▌ Intercambios centralizados — representados por Binance y Coinbase, que ostentan la verdadera hegemonía de la distribución.
▌ Emisores de stablecoins — representados por Tether y Circle; aunque no se dirigen directamente al usuario final (C), son el canal subyacente por donde fluye el capital.
Los demás llamados “entradas” en su mayoría son ilusiones temporales de tráfico.
1/ Telegram: el más parecido a una entrada, pero no lo es
Telegram, con 1.000 millones de usuarios, se considera —en teoría— el canal de distribución más fuerte. Pero el resultado no es el esperado.
Desde “tocar y jugar” hasta convertirse en usuarios reales en la cadena, el embudo es demasiado empinado, y la conversión de usuarios no termina de materializarse.
2/ La hegemonía de los CEX está siendo devorada por las entradas on-chain
Los Perp DEX, representados por Hyperliquid, están arrebatando directamente la parte más importante del pastel a los CEX. Los contratos son la máquina de ganancias de los CEX; el auge de los Perp DEX es el golpe más letal para su modelo de negocio.
Las plataformas de trading on-chain están comiéndose el volumen del trading spot. Los nuevos productos sociales on-chain, encabezados por el FOMO, están captando las memecoins y también esos activos de nicho que los CEX ni siquiera pueden alcanzar. Por suerte, a día de hoy el volumen que se están comiendo todavía no es tan grande.
3/ Los CEX no van a morir, pero están degradándose
Por supuesto, los CEX no van a desaparecer. Pero sí están yéndose, poco a poco, de ser la mayor “entrada” del mundo Crypto.
Las verdaderas entradas para comerciar, para descubrir y para especular están siendo repartidas y devoradas, poco a poco, por los productos on-chain.
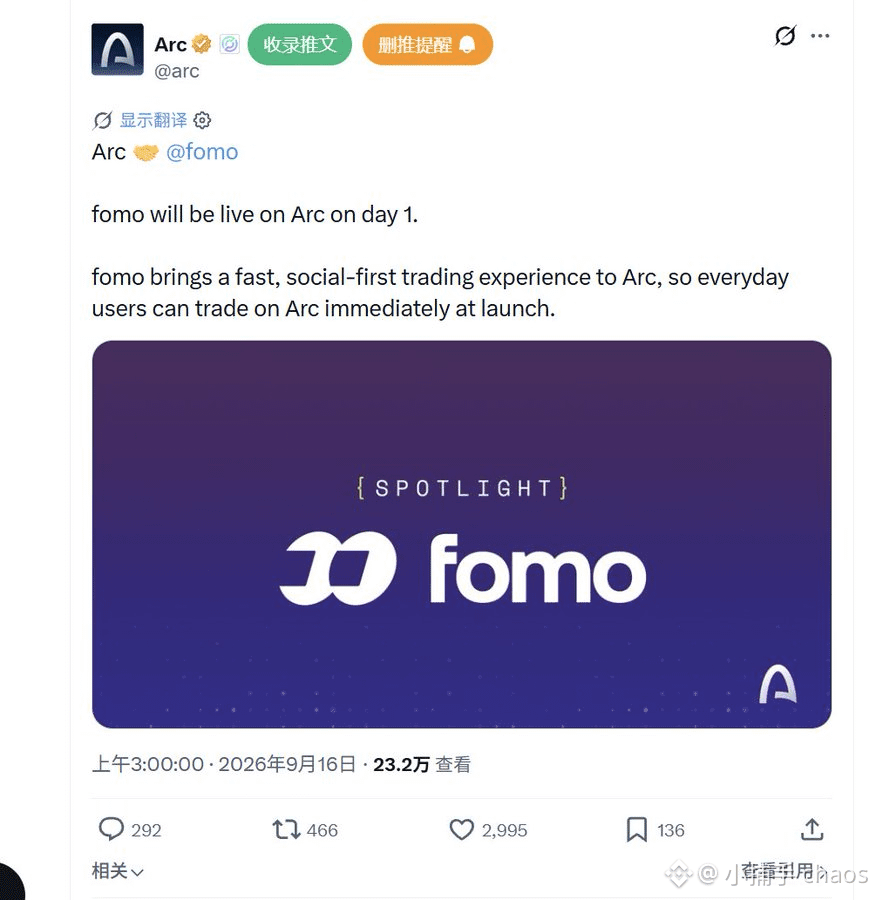
1
2
1.3k
·
--
Un mensaje de un Airdrop👇
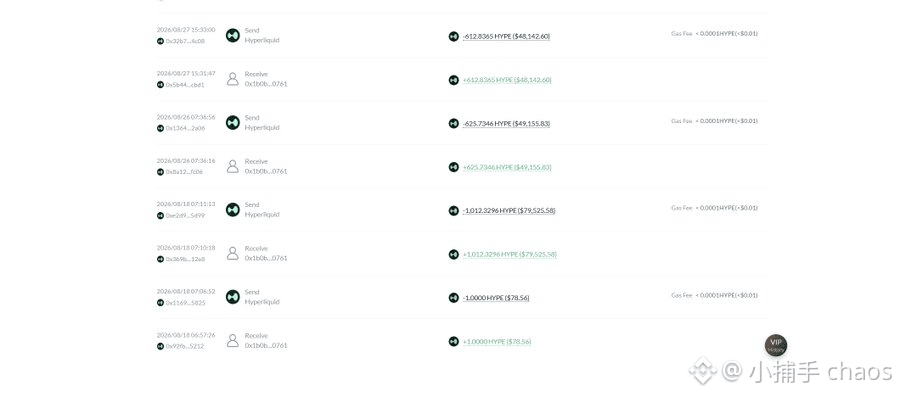
entropy comienza a distribuir la primera tanda de recompensas:
▌Se entrega en forma de Hype
▌Hay que reclamarlo manualmente
Según la cadena, esta vez se distribuyeron un total de 2250 Hype.
Valor aproximado: 180.000 dólares.
Aunque no es mucho, al menos será constante, gota a gota.
Habrá muchas más tandas.
2
1
6.1k
·
--
¡Terrible como es!
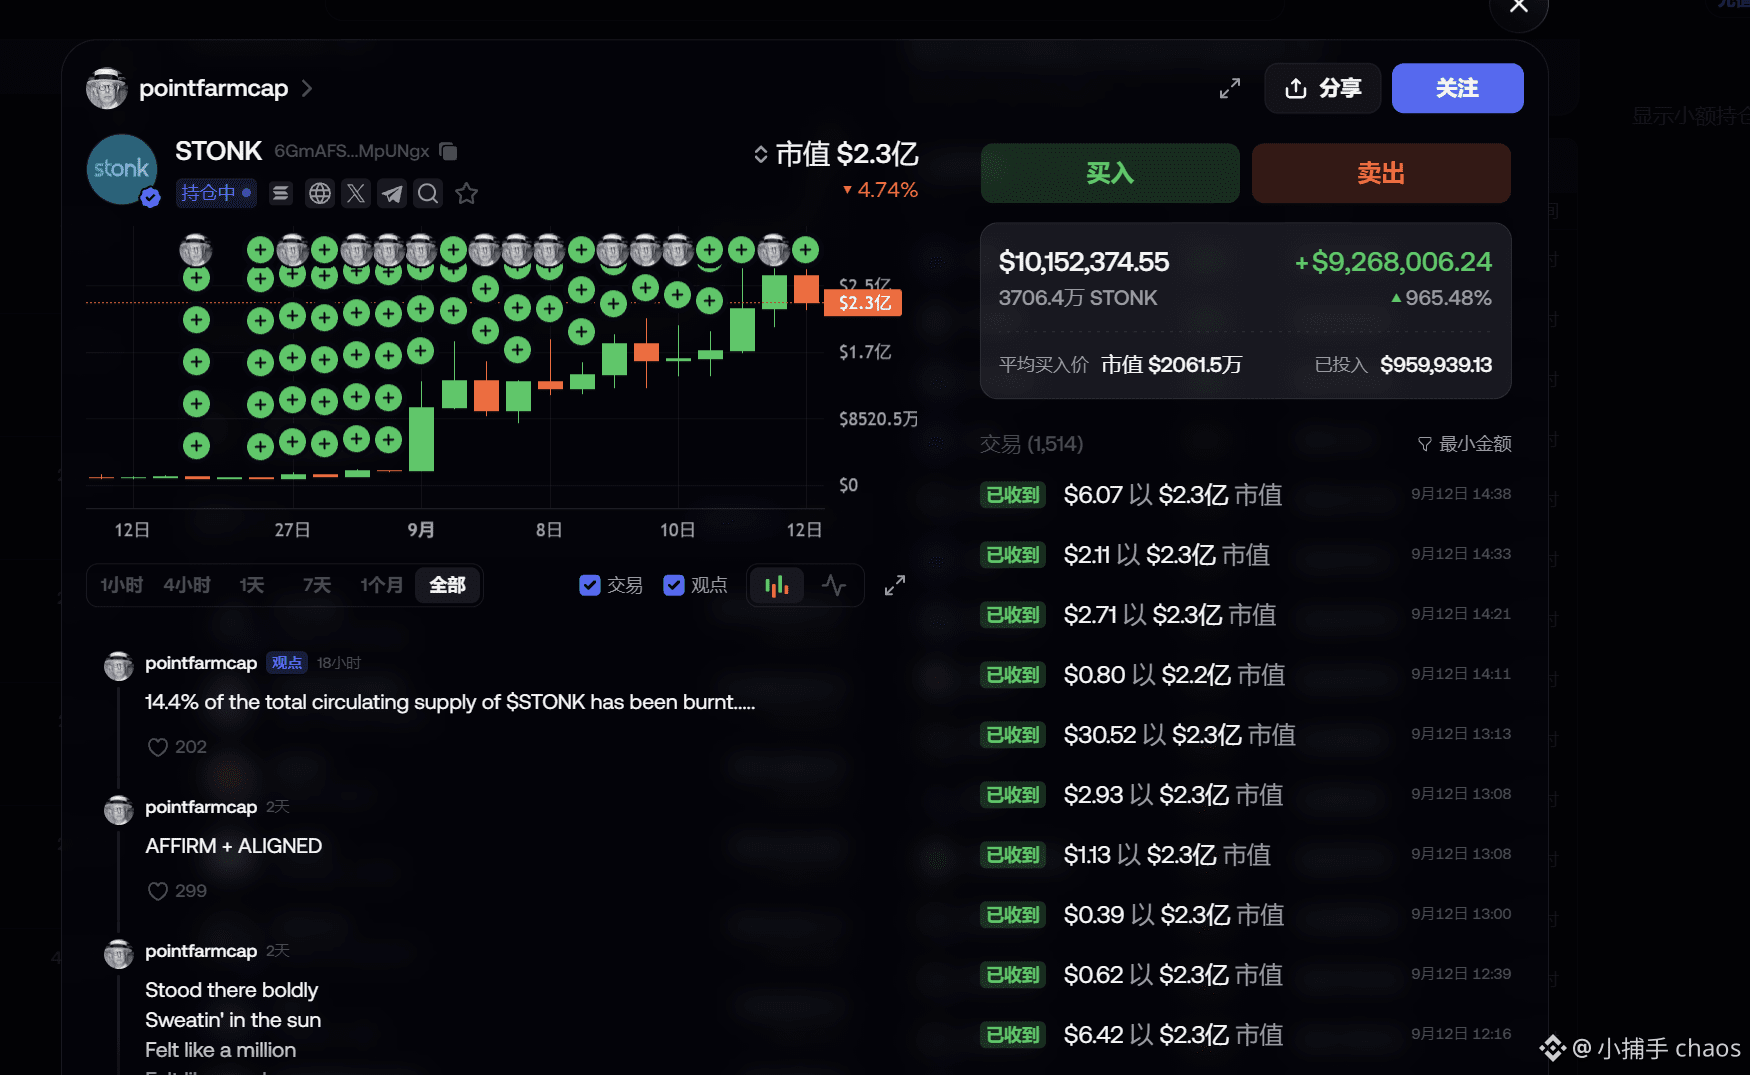
▌¡La STONK de Point Farm Capital ya está en ganancias por 9,26 millones de dólares!
▌Equivale a unos 65,80 millones de RMB
Si eres joven y prometedor, y ganas un millón al año,
¡felicidades! Si no comes ni bebes y lo aguantas 66 años, justo empatarás la ganancia de esa operación 🙃
▌¡La STONK de Point Farm Capital ya está en ganancias por 9,26 millones de dólares!
▌Equivale a unos 65,80 millones de RMB
Si eres joven y prometedor, y ganas un millón al año,
¡felicidades! Si no comes ni bebes y lo aguantas 66 años, justo empatarás la ganancia de esa operación 🙃
2.2k
·
--
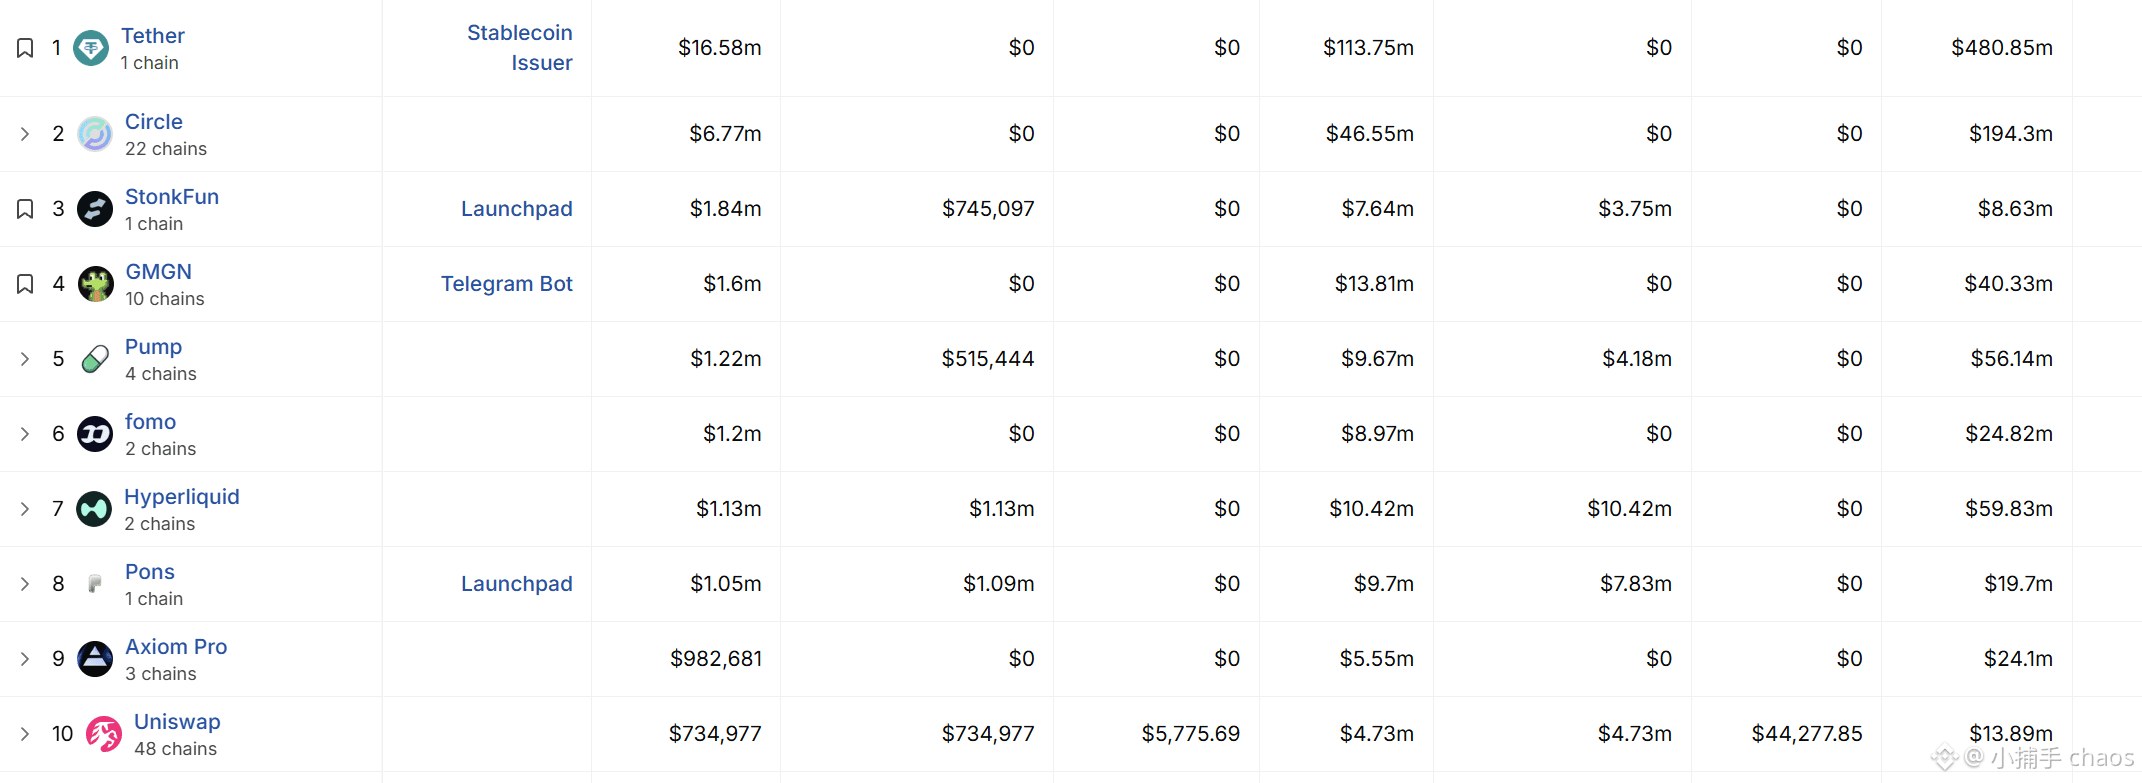
tether 还是太权威了
如果只看收入的话
它抵得上 3 个 circle
抵得上 16 个 fomo
一骑绝尘
旱涝保收
tether 还是太权威了
如果只看收入的话
它抵得上 3 个 circle
抵得上 16 个 fomo
一骑绝尘
旱涝保收
如果只看收入的话
它抵得上 3 个 circle
抵得上 16 个 fomo
一骑绝尘
旱涝保收
2
2
1.6k
·
--
Parcialmente cierto
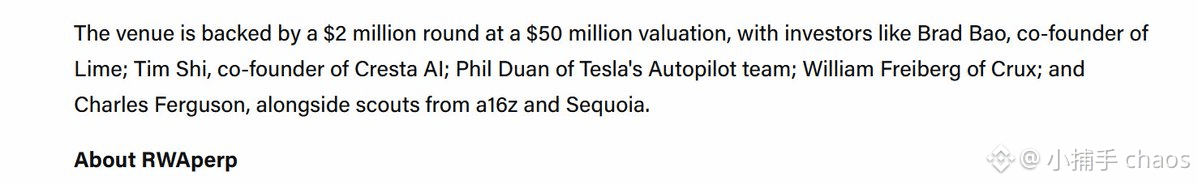
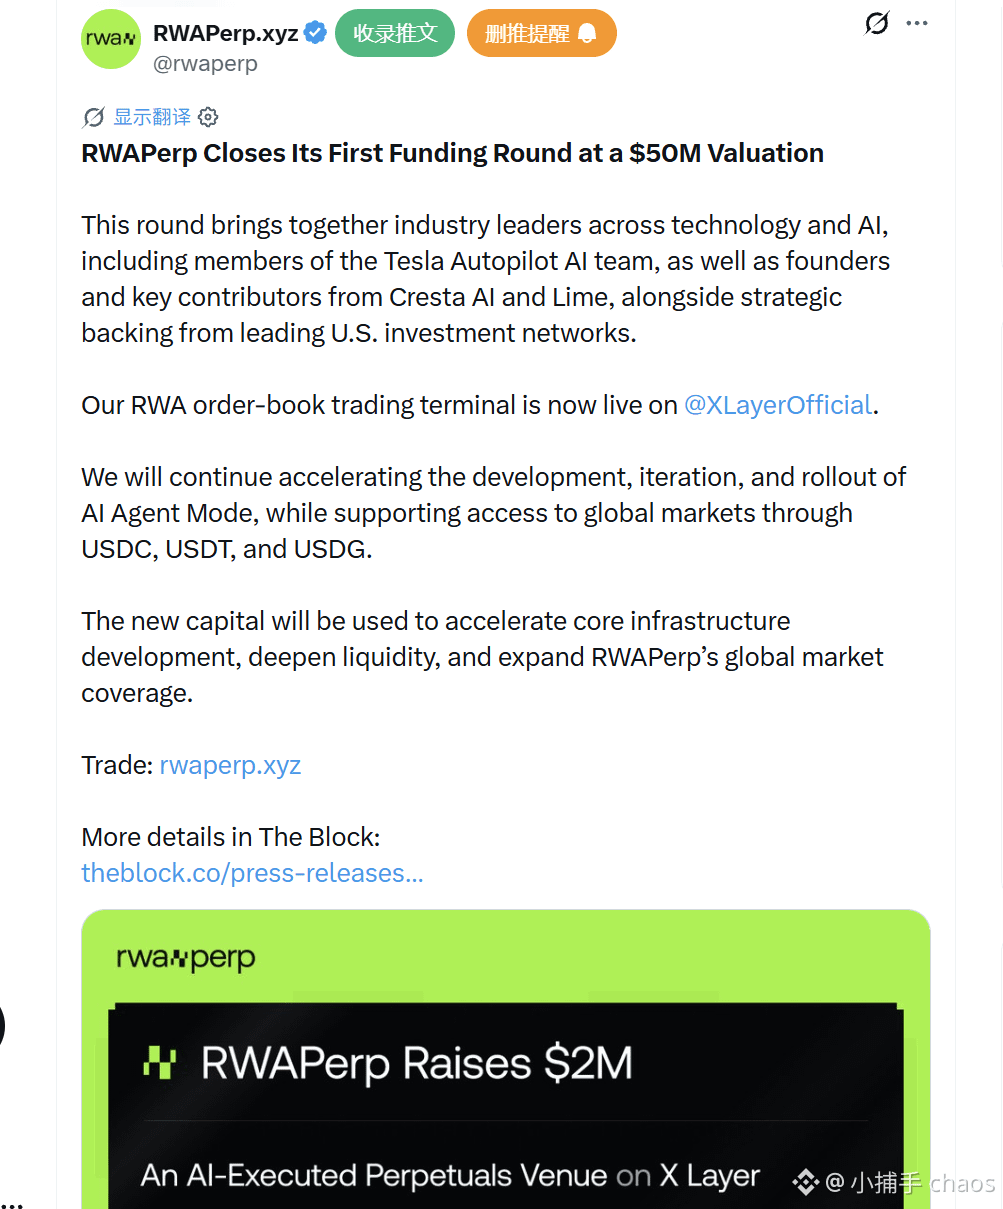
Revisé la lista de inversores de RWAPerp.xyz.
La alineación es un poco impactante.
Primera persona: Shi Tianlin
Coprofundador y CTO de Cresta, un “AI unicorn”.
Nacido del programa de la Academia (clase) Yao de la Universidad Tsinghua; antes de emprender, fue miembro temprano de DJI y de OpenAI.
Segunda persona: Duan Pengfei
Director de ingeniería de conducción autónoma en Tesla.
Tercera persona: William Freiberg
Ex CEO de Crux.
Cuarta persona: Bao Yueqiao
Coprofundador y CEO de Lime, un gran actor en movilidad compartida.
También se unió a la junta directiva de Cere Network, aunque precisamente por eso se metió en un pleito.
Si te interesa, busca por tu cuenta noticias de CERE; aquí no voy a sacar más trapos sucios.
El producto aún no se ha lanzado oficialmente; vale la pena quedarse atento.
1
4.9k
·
--
El impulso del FOMO es, de hecho, bastante fuerte.
1/ Contratos con dos frentes a la vez
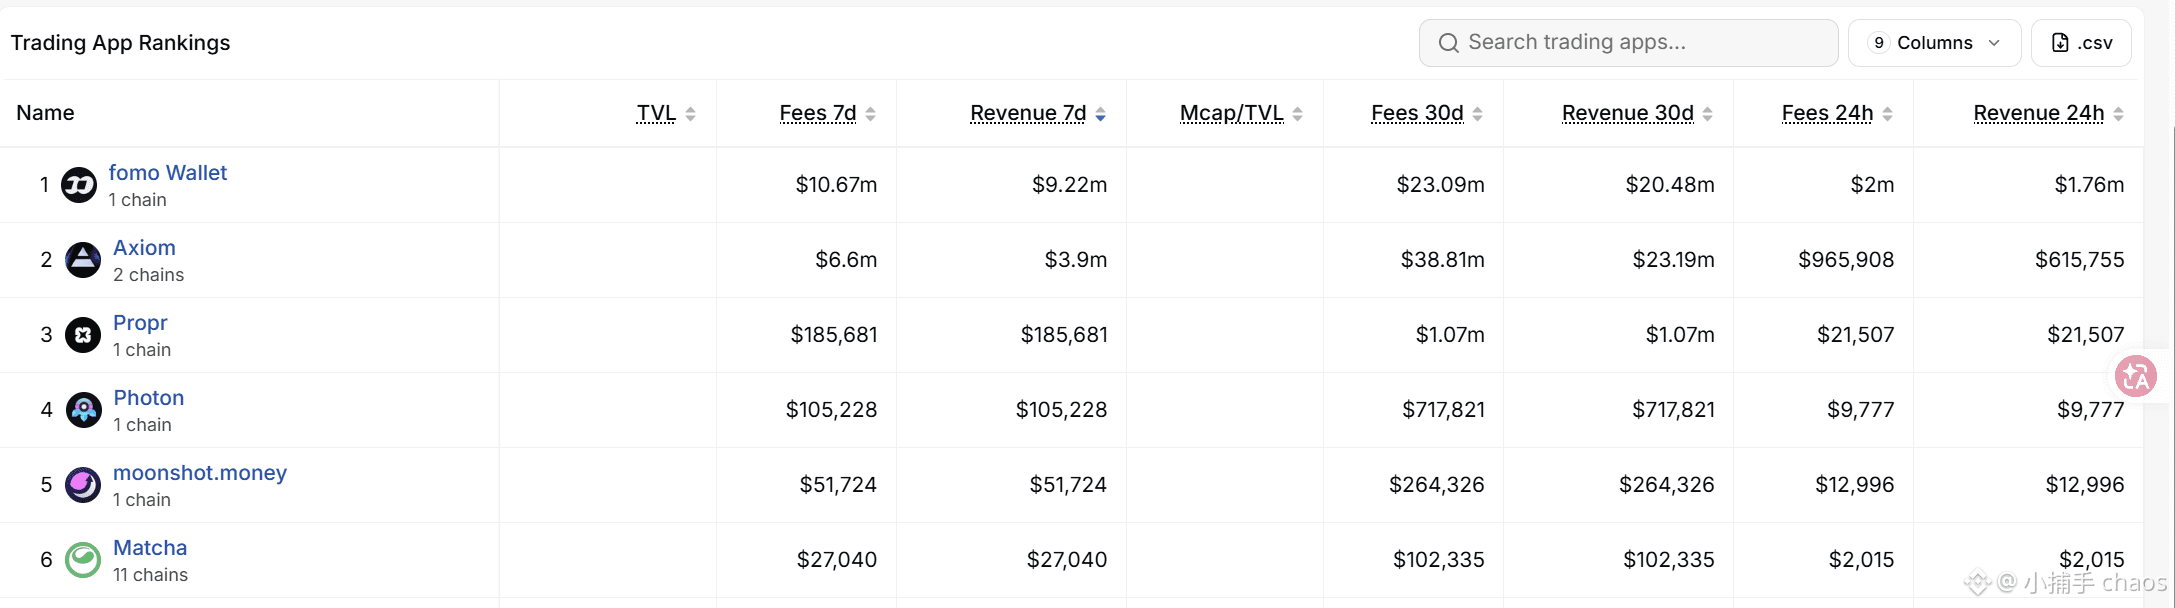
En la última semana, el FOMO generó comisiones por 10.67 millones de dólares, ocupando el primer lugar en el apartado de Trading Apps de DefiLlama.
El segundo lugar, Axiom, tuvo comisiones por 6.6 millones de dólares en el mismo periodo.
El negocio de contratos perpetuos de FOMO también está creciendo con rapidez.
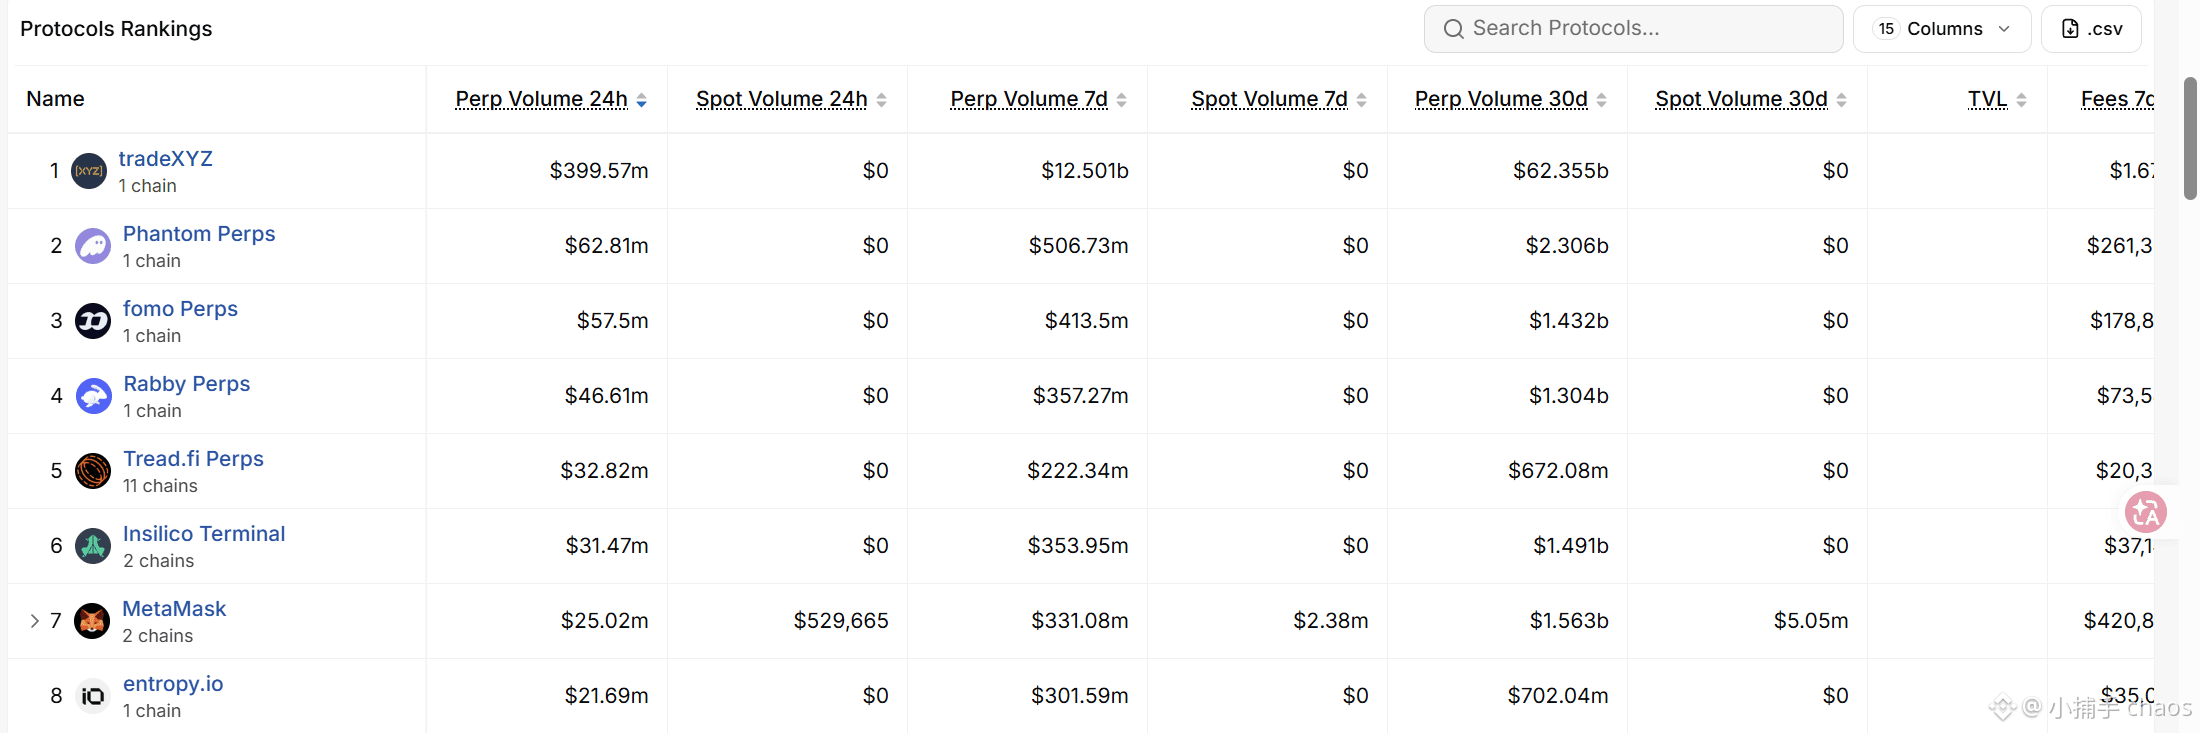
En las últimas 24 horas, el volumen de operaciones de FOMO Perps alcanzó 57.5 millones de dólares, quedando en el tercer lugar dentro de Interface Protocols en DefiLlama, solo por detrás de proyectos líderes como tradeXYZ.
La clave es que la función de contratos perpetuos de FOMO solo se lanzó oficialmente a principios de este año, en junio.
FOMO ya ha demostrado esto: no solo tiene usuarios y tráfico, sino que además puede trasladar rápidamente a esos usuarios y ese tráfico hacia nuevos escenarios de trading y productos financieros.
Si en el futuro FOMO continúa expandiéndose hacia mercados de predicción, productos estructurados y otras direcciones, tampoco sería sorprendente.
2/ La presión recae en Axiom y GMGN
Ante un recién llegado como FOMO, las respuestas más directas para Axiom y GMGN a corto plazo, probablemente se reduzcan a dos opciones.
Primero, hacer un seguimiento de funcionalidades.
Es decir, tomar como referencia e implementar servicios similares, para reducir en la mayor medida posible la brecha en la gama de productos.
Segundo, emitir tokens.
Mediante expectativas de airdrops, sistemas de puntos y mecanismos de incentivos, aumentar la retención de usuarios y frenar la migración de fondos y usuarios hacia competidores.
Sin embargo, para productos como Axiom y GMGN, que ya cuentan con fuertes flujos de caja, emitir tokens no es un medio de financiación indispensable para sobrevivir. Por el contrario, los tokens son más bien una carta estratégica.
Si se juega bien, puede amplificar rápidamente el crecimiento; si se juega mal, también podría diluir el modelo de negocio que ya era saludable y llevar la plataforma a una competencia de incentivos con costos más altos.
1
683
·
--
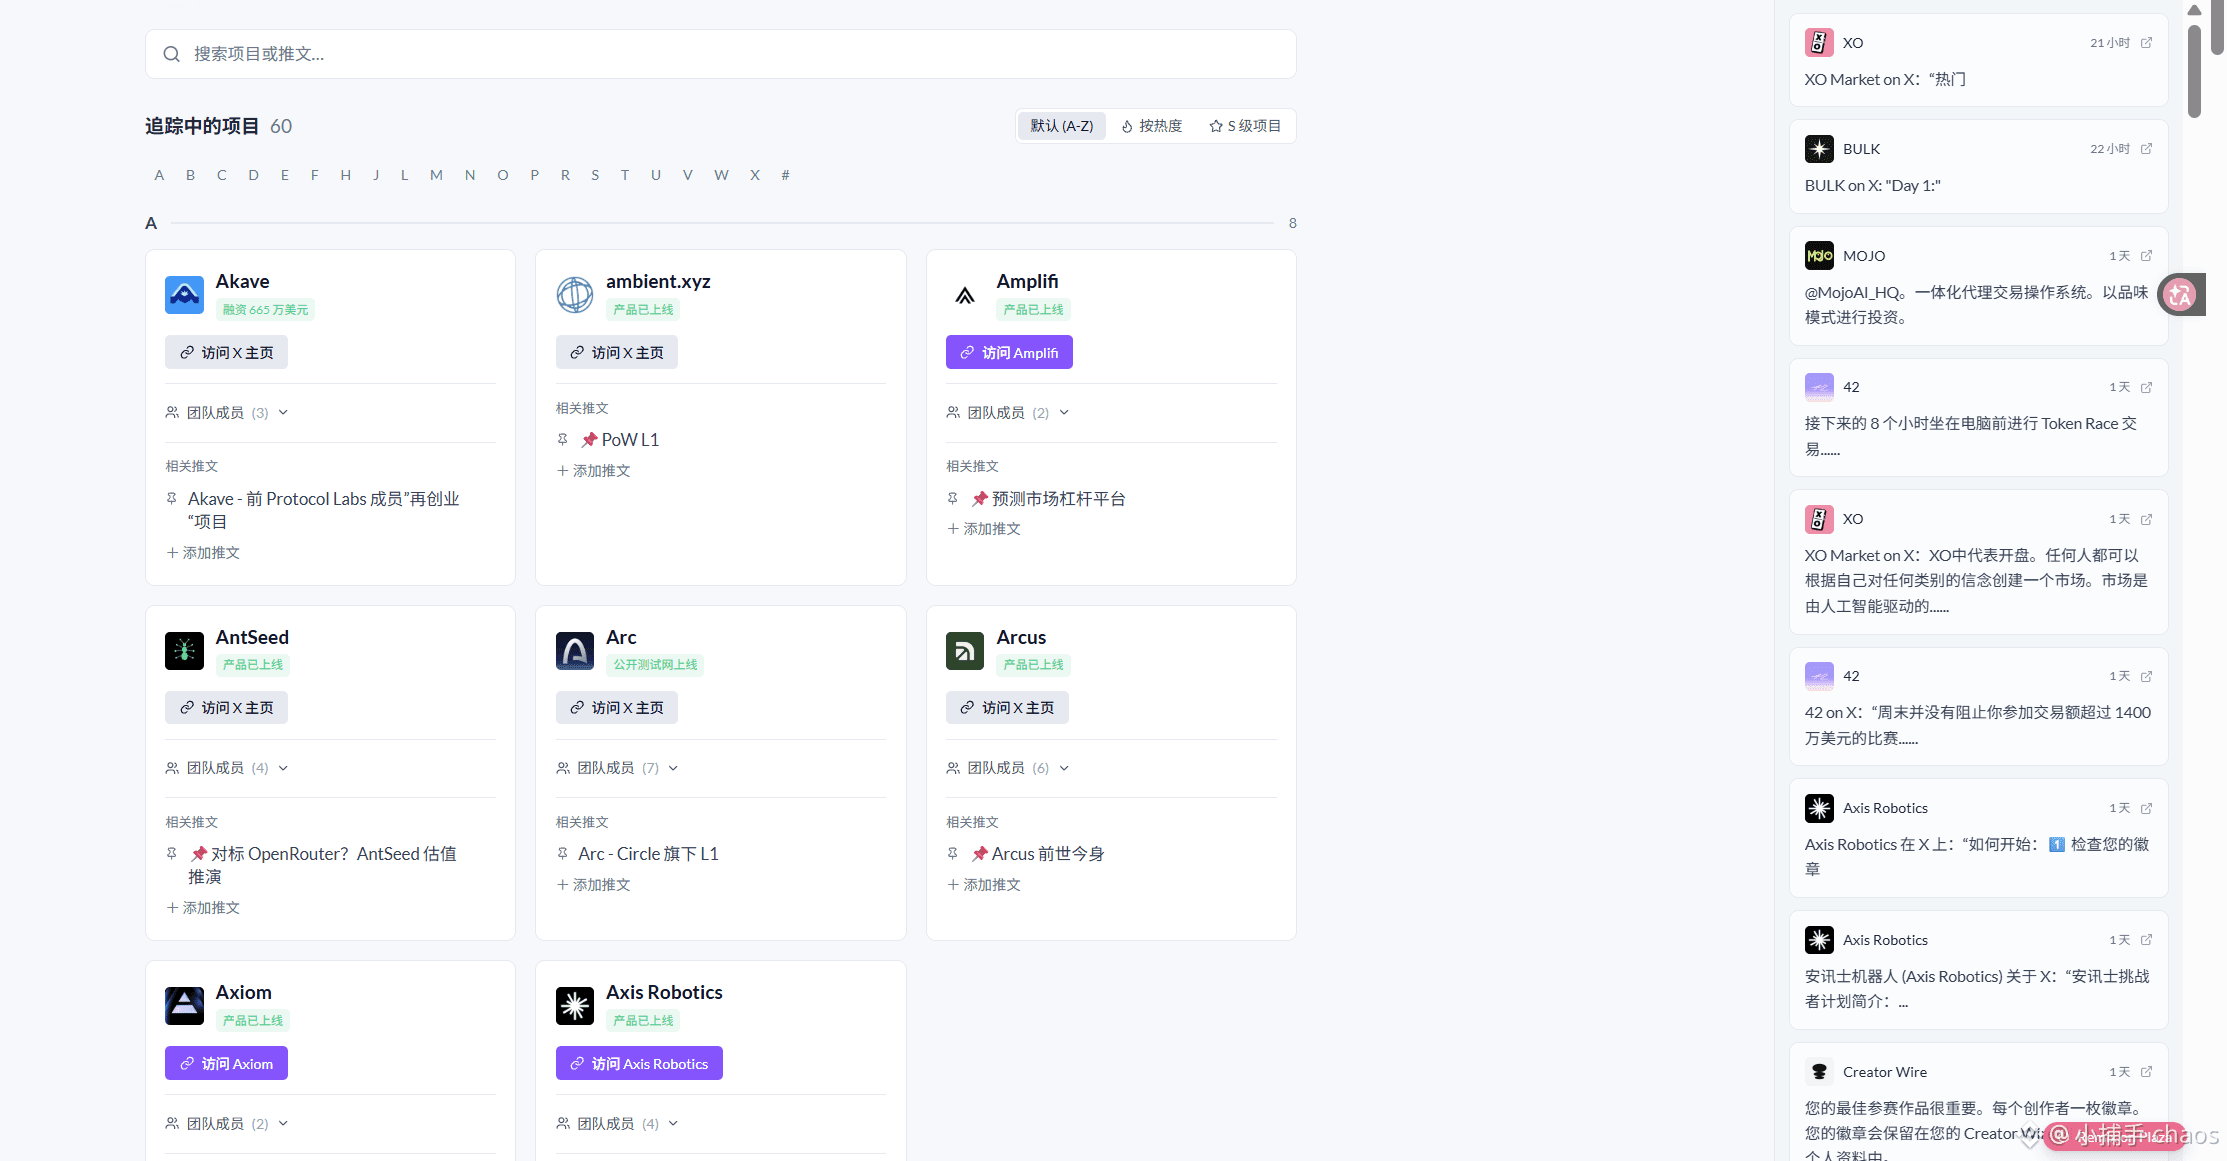
▌Hemos rastreado 60 proyectos
▌Un total de 8 proyectos de nivel S
¡Vamos a por ello maldita sea!
¡Vamos a hacerlo a lo loco
▌Hemos rastreado 60 proyectos
▌Un total de 8 proyectos de nivel S
¡Vamos a por ello maldita sea!
¡Vamos a hacerlo a lo loco
▌Un total de 8 proyectos de nivel S
¡Vamos a por ello maldita sea!
¡Vamos a hacerlo a lo loco
1
1.8k
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BitcoinParesGainsAfterRallyTo$86.5K
11,885 visualizaciones
58 participa(n) en el debate
🔥 $BTC al límite: ¡Choque de $86K!
Nurul Hasnat Samir
·0 «Me gusta»
·153 visualizaciones
CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI
22,691 visualizaciones
284 participa(n) en el debate
SECProposesCryptoCustodyRules
49,125 visualizaciones
457 participa(n) en el debate