
阿尔法灰
8.1k Publicaciones
阿尔法灰
Denunciar
Bloquear usuario
先人一步,做 Alpha 🔥 Join me on X @Alpha_Grey8
Abrir operación
Trader frecuente
4.1 años
774 Siguiendo
10.2K+ Seguidores
3.5K+ Me gusta
Publicaciones
Cartera
Todo
Cotizaciones
Directo
PINNED
·
--
Alcista
Compartamos algunas recompensas 🤑🤑para conseguir la generosa recompensa, solo pulsa el botón de seguir, vamos, vamos, antes de que sea tarde....
$ARB
{future}(ARBUSDT)
$RAY
{spot}(RAYUSDT)
$IOST
{spot}(IOSTUSDT)
Compartamos algunas recompensas 🤑🤑para conseguir la generosa recompensa, solo pulsa el botón de seguir, vamos, vamos, antes de que sea tarde....
$ARB
$RAY
$IOST
$ARB
$RAY
$IOST
69
7
290
·
--
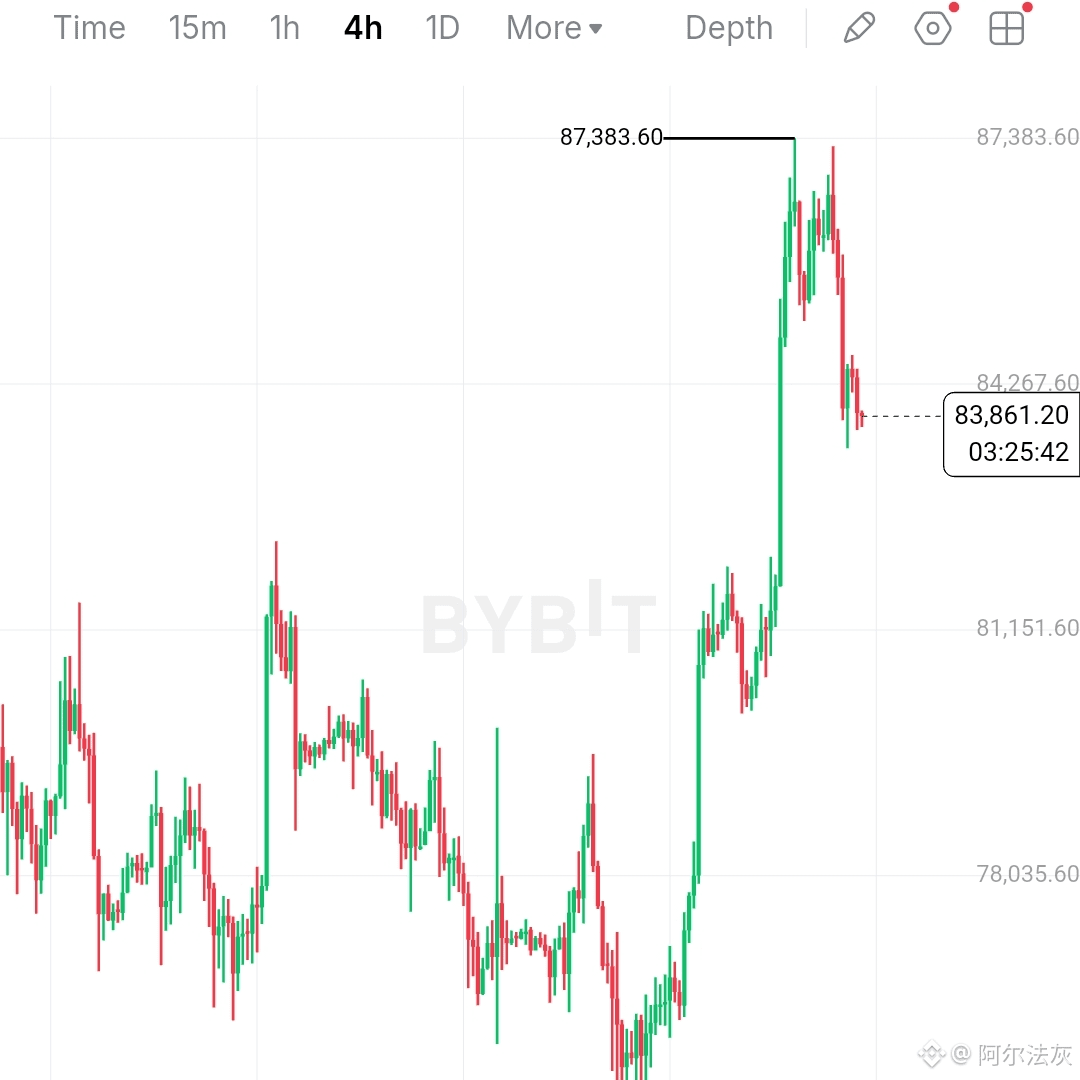
🚨 BTC RECHAZADO $87K. AHORA IMPORTA $81K
BTC acaba de retroceder después de tocar $87,383, y aquí es donde las cosas se ponen interesantes.
He estado observando la ruptura desde $81,150, donde los compradores empujaron el precio con fuerza hacia $87K. Pero después de ese impulso, los vendedores finalmente entraron cerca de los máximos.
Ahora estoy vigilando si esto es solo un retest saludable o el inicio de algo más profundo.
🟢 Escenario alcista
Si BTC vuelve a visitar $81,150–$81,500 y los compradores defienden esa zona, buscaré un movimiento hacia $84,267, seguido de otro intento en $87K.
Esa zona importa porque fue la zona de ruptura previa. Si los compradores la defienden, la estructura de la ruptura se mantiene intacta.
🔴 Escenario bajista
Si BTC pierde $81K con un cierre 4H fuerte y no logra recuperarlo, esperaría que la corrección se extienda hacia $79.5K–$80K, con $78K como la siguiente zona que estoy mirando.
Eso indicaría que la ruptura está perdiendo fuerza y que los compradores tardíos podrían empezar a salir.
📍 Configuración de trade que estoy vigilando
Entrada: $81,500–$82,000
SL: $80,500
TP1: $84,267
TP2: $86,000
TP3: $87,300
No estoy persiguiendo a BTC después de este rechazo. Prefiero esperar a que el precio llegue a un nivel donde el riesgo tenga realmente sentido.
Con el interés institucional y el sentimiento mejorando para respaldar la recuperación más amplia, la pregunta más grande es:
¿$87K fue solo una caza de stops, o los compradores pueden convertir este retroceso en la siguiente pierna al alza?
Estoy vigilando de cerca $81K.
¿Cuál es tu opinión aquí: retest saludable o corrección más profunda?
$BTC #USWeighsPromotingDollarStablecoinsAbroad #BCHJumps28%OnCMEFuturesListing
#WallStreetEarningsRevisionsTurnBearish
#21SharesLaunchesEuropesFirstZcashETP
{spot}(BTCUSDT)
🚨 BTC RECHAZADO $87K. AHORA IMPORTA $81K
BTC acaba de retroceder después de tocar $87,383, y aquí es donde las cosas se ponen interesantes.
He estado observando la ruptura desde $81,150, donde los compradores empujaron el precio con fuerza hacia $87K. Pero después de ese impulso, los vendedores finalmente entraron cerca de los máximos.
Ahora estoy vigilando si esto es solo un retest saludable o el inicio de algo más profundo.
🟢 Escenario alcista
Si BTC vuelve a visitar $81,150–$81,500 y los compradores defienden esa zona, buscaré un movimiento hacia $84,267, seguido de otro intento en $87K.
Esa zona importa porque fue la zona de ruptura previa. Si los compradores la defienden, la estructura de la ruptura se mantiene intacta.
🔴 Escenario bajista
Si BTC pierde $81K con un cierre 4H fuerte y no logra recuperarlo, esperaría que la corrección se extienda hacia $79.5K–$80K, con $78K como la siguiente zona que estoy mirando.
Eso indicaría que la ruptura está perdiendo fuerza y que los compradores tardíos podrían empezar a salir.
📍 Configuración de trade que estoy vigilando
Entrada: $81,500–$82,000
SL: $80,500
TP1: $84,267
TP2: $86,000
TP3: $87,300
No estoy persiguiendo a BTC después de este rechazo. Prefiero esperar a que el precio llegue a un nivel donde el riesgo tenga realmente sentido.
Con el interés institucional y el sentimiento mejorando para respaldar la recuperación más amplia, la pregunta más grande es:
¿$87K fue solo una caza de stops, o los compradores pueden convertir este retroceso en la siguiente pierna al alza?
Estoy vigilando de cerca $81K.
¿Cuál es tu opinión aquí: retest saludable o corrección más profunda?
$BTC #USWeighsPromotingDollarStablecoinsAbroad #BCHJumps28%OnCMEFuturesListing
#WallStreetEarningsRevisionsTurnBearish
#21SharesLaunchesEuropesFirstZcashETP
BTC acaba de retroceder después de tocar $87,383, y aquí es donde las cosas se ponen interesantes.
He estado observando la ruptura desde $81,150, donde los compradores empujaron el precio con fuerza hacia $87K. Pero después de ese impulso, los vendedores finalmente entraron cerca de los máximos.
Ahora estoy vigilando si esto es solo un retest saludable o el inicio de algo más profundo.
🟢 Escenario alcista
Si BTC vuelve a visitar $81,150–$81,500 y los compradores defienden esa zona, buscaré un movimiento hacia $84,267, seguido de otro intento en $87K.
Esa zona importa porque fue la zona de ruptura previa. Si los compradores la defienden, la estructura de la ruptura se mantiene intacta.
🔴 Escenario bajista
Si BTC pierde $81K con un cierre 4H fuerte y no logra recuperarlo, esperaría que la corrección se extienda hacia $79.5K–$80K, con $78K como la siguiente zona que estoy mirando.
Eso indicaría que la ruptura está perdiendo fuerza y que los compradores tardíos podrían empezar a salir.
📍 Configuración de trade que estoy vigilando
Entrada: $81,500–$82,000
SL: $80,500
TP1: $84,267
TP2: $86,000
TP3: $87,300
No estoy persiguiendo a BTC después de este rechazo. Prefiero esperar a que el precio llegue a un nivel donde el riesgo tenga realmente sentido.
Con el interés institucional y el sentimiento mejorando para respaldar la recuperación más amplia, la pregunta más grande es:
¿$87K fue solo una caza de stops, o los compradores pueden convertir este retroceso en la siguiente pierna al alza?
Estoy vigilando de cerca $81K.
¿Cuál es tu opinión aquí: retest saludable o corrección más profunda?
$BTC #USWeighsPromotingDollarStablecoinsAbroad #BCHJumps28%OnCMEFuturesListing
#WallStreetEarningsRevisionsTurnBearish
#21SharesLaunchesEuropesFirstZcashETP
1
140
·
--
Artículo
La llamada de Bernstein para NVDA de $400: lo que realmente hay detrásBernstein reafirmó hoy su recomendación de Compra para Nvidia, con un precio objetivo de $400, lo que equivale aproximadamente a un 75-88% de recorrido alcista desde el cierre del martes en $229, dependiendo de con qué cierre lo midas. El analista Stacy Rasgon tiene una tasa histórica de acierto del 88.71% en sus objetivos, así que no es un nombre que lance números al azar para titulares.
Esto es lo que realmente hace interesante esta llamada, en serio, y se conecta con algo que vale la pena señalar primero.
NVDA ha sido la peor acción en rendimiento entre sus pares de chips de IA en lo que va de este año: solo sube alrededor de un 20%, mientras que AMD, Intel y Micron han registrado ganancias de tres dígitos. Mismo sector, mismo boom de IA, resultados bursátiles radicalmente distintos. El informe de Rasgon básicamente explica por qué existe esa brecha, y sostiene que la oportunidad, más que una señal de alerta.
La llamada de Bernstein para NVDA de $400: lo que realmente hay detrás
Bernstein reafirmó hoy su recomendación de Compra para Nvidia, con un precio objetivo de $400, lo que equivale aproximadamente a un 75-88% de recorrido alcista desde el cierre del martes en $229, dependiendo de con qué cierre lo midas. El analista Stacy Rasgon tiene una tasa histórica de acierto del 88.71% en sus objetivos, así que no es un nombre que lance números al azar para titulares.
Esto es lo que realmente hace interesante esta llamada, en serio, y se conecta con algo que vale la pena señalar primero.
NVDA ha sido la peor acción en rendimiento entre sus pares de chips de IA en lo que va de este año: solo sube alrededor de un 20%, mientras que AMD, Intel y Micron han registrado ganancias de tres dígitos. Mismo sector, mismo boom de IA, resultados bursátiles radicalmente distintos. El informe de Rasgon básicamente explica por qué existe esa brecha, y sostiene que la oportunidad, más que una señal de alerta.
Esto es lo que realmente hace interesante esta llamada, en serio, y se conecta con algo que vale la pena señalar primero.
NVDA ha sido la peor acción en rendimiento entre sus pares de chips de IA en lo que va de este año: solo sube alrededor de un 20%, mientras que AMD, Intel y Micron han registrado ganancias de tres dígitos. Mismo sector, mismo boom de IA, resultados bursátiles radicalmente distintos. El informe de Rasgon básicamente explica por qué existe esa brecha, y sostiene que la oportunidad, más que una señal de alerta.
NVDAB-1,91 %
NVDAUS-0,44 %
1
357
·
--
ETH Acaba de Borrar Todo el Desplome por CLARITYSentado en $2,631.84. Subiendo un 7.47% hoy.
Mira el movimiento.
ETH se desplomó con fuerza desde 2,669.81 hasta acercarse a 2,357.59, justo cuando falló la Ley CLARITY y la Fed subió tasas en el mismo tramo. Recuerdo pensar que ese nivel bajo podría quedarse por un tiempo.
No. Directo hacia arriba desde entonces, sin formación de base. Solo una recuperación en V, brusca, hasta donde está ahora.
Aquí está el verdadero catalizador detrás de eso, en serio, y no es solo un rebote.
Dos días después de que fallara CLARITY, la SEC en realidad emitió su "Exención de Innovación", permitiendo que los centros aprobados negocien acciones tokenizadas de EE. UU. en la cadena mediante pools de liquidez regulados. Es una regla real y vigente ahora, no una propuesta. Ethereum, Solana y BNB Chain están todas mencionadas como posibles redes de liquidación para ello.
ETH Acaba de Borrar Todo el Desplome por CLARITY
Sentado en $2,631.84. Subiendo un 7.47% hoy.
Mira el movimiento.
ETH se desplomó con fuerza desde 2,669.81 hasta acercarse a 2,357.59, justo cuando falló la Ley CLARITY y la Fed subió tasas en el mismo tramo. Recuerdo pensar que ese nivel bajo podría quedarse por un tiempo.
No. Directo hacia arriba desde entonces, sin formación de base. Solo una recuperación en V, brusca, hasta donde está ahora.
Aquí está el verdadero catalizador detrás de eso, en serio, y no es solo un rebote.
Dos días después de que fallara CLARITY, la SEC en realidad emitió su "Exención de Innovación", permitiendo que los centros aprobados negocien acciones tokenizadas de EE. UU. en la cadena mediante pools de liquidez regulados. Es una regla real y vigente ahora, no una propuesta. Ethereum, Solana y BNB Chain están todas mencionadas como posibles redes de liquidación para ello.
Mira el movimiento.
ETH se desplomó con fuerza desde 2,669.81 hasta acercarse a 2,357.59, justo cuando falló la Ley CLARITY y la Fed subió tasas en el mismo tramo. Recuerdo pensar que ese nivel bajo podría quedarse por un tiempo.
No. Directo hacia arriba desde entonces, sin formación de base. Solo una recuperación en V, brusca, hasta donde está ahora.
Aquí está el verdadero catalizador detrás de eso, en serio, y no es solo un rebote.
Dos días después de que fallara CLARITY, la SEC en realidad emitió su "Exención de Innovación", permitiendo que los centros aprobados negocien acciones tokenizadas de EE. UU. en la cadena mediante pools de liquidez regulados. Es una regla real y vigente ahora, no una propuesta. Ethereum, Solana y BNB Chain están todas mencionadas como posibles redes de liquidación para ello.
324
·
--
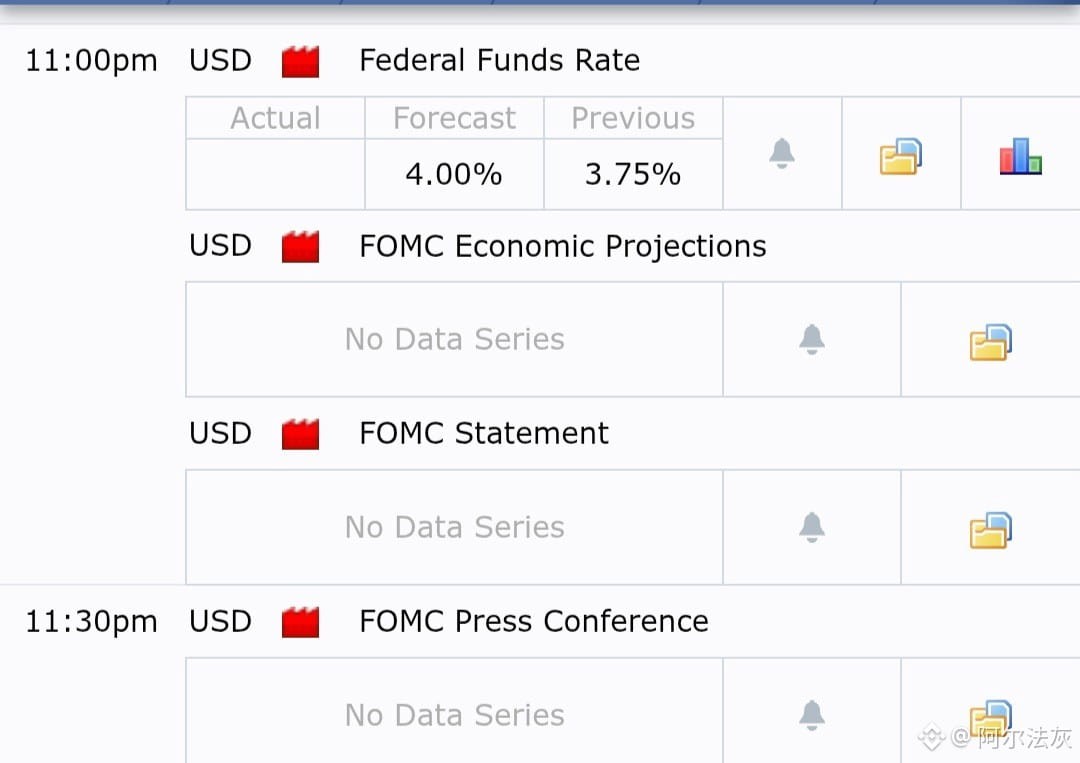
La decisión de la Fed está por llegar. Los mercados ya están nerviosos.
La decisión de la Fed por fin está aquí.
Los mercados ya esperan una subida de 25 pb, llevando las tasas a alrededor del 4%.
Así que, ¿la subida en sí? No es realmente una sorpresa.
Pero el mercado no parece relajado.
El BTC ya está alrededor de la zona de los 75.000 dólares, mientras que el rendimiento del bono del Tesoro de EE. UU. a 10 años superó brevemente el 5%: su nivel más alto desde 2007.
Y honestamente, es esa la parte la que me está haciendo prestar atención.
Los rendimientos más altos significan condiciones financieras más estrictas, y los activos de riesgo normalmente no suelen llevarlo bien.
Goldman Sachs, JPMorgan y otros bancos importantes también están esperando la subida, así que parece que todos saben lo que viene.
Pero los mercados todavía pueden moverse con fuerza cuando la Fed dice qué viene después.
¿Otra subida?
¿Menos recortes?
¿Un tono más hawkish?
Ahí es donde las cosas podrían ponerse complicadas.
La subida de 25 pb ya se espera.
Lo que no se espera es la reacción.
#FedRateWatch #FOMCForecast #Write2Earrn #USSenateBlocksClarityAct
$BTC
{future}(BTCUSDT)
La decisión de la Fed está por llegar. Los mercados ya están nerviosos.
La decisión de la Fed por fin está aquí.
Los mercados ya esperan una subida de 25 pb, llevando las tasas a alrededor del 4%.
Así que, ¿la subida en sí? No es realmente una sorpresa.
Pero el mercado no parece relajado.
El BTC ya está alrededor de la zona de los 75.000 dólares, mientras que el rendimiento del bono del Tesoro de EE. UU. a 10 años superó brevemente el 5%: su nivel más alto desde 2007.
Y honestamente, es esa la parte la que me está haciendo prestar atención.
Los rendimientos más altos significan condiciones financieras más estrictas, y los activos de riesgo normalmente no suelen llevarlo bien.
Goldman Sachs, JPMorgan y otros bancos importantes también están esperando la subida, así que parece que todos saben lo que viene.
Pero los mercados todavía pueden moverse con fuerza cuando la Fed dice qué viene después.
¿Otra subida?
¿Menos recortes?
¿Un tono más hawkish?
Ahí es donde las cosas podrían ponerse complicadas.
La subida de 25 pb ya se espera.
Lo que no se espera es la reacción.
#FedRateWatch #FOMCForecast #Write2Earrn #USSenateBlocksClarityAct
$BTC
La decisión de la Fed por fin está aquí.
Los mercados ya esperan una subida de 25 pb, llevando las tasas a alrededor del 4%.
Así que, ¿la subida en sí? No es realmente una sorpresa.
Pero el mercado no parece relajado.
El BTC ya está alrededor de la zona de los 75.000 dólares, mientras que el rendimiento del bono del Tesoro de EE. UU. a 10 años superó brevemente el 5%: su nivel más alto desde 2007.
Y honestamente, es esa la parte la que me está haciendo prestar atención.
Los rendimientos más altos significan condiciones financieras más estrictas, y los activos de riesgo normalmente no suelen llevarlo bien.
Goldman Sachs, JPMorgan y otros bancos importantes también están esperando la subida, así que parece que todos saben lo que viene.
Pero los mercados todavía pueden moverse con fuerza cuando la Fed dice qué viene después.
¿Otra subida?
¿Menos recortes?
¿Un tono más hawkish?
Ahí es donde las cosas podrían ponerse complicadas.
La subida de 25 pb ya se espera.
Lo que no se espera es la reacción.
#FedRateWatch #FOMCForecast #Write2Earrn #USSenateBlocksClarityAct
$BTC
1
251
·
--
Artículo
Apple acaba de hacer algo que las tasas dicen que no deberíaVale, así que Apple fue marcado como posible compra en la previa de IBD/Yahoo de esta mañana, vinculado a todo lo relacionado con la reunión de la Fed, el tema de los futuros del Dow. Las acciones ya estaban en tendencia alcista con un 1,87% hasta $332,55 antes de que saliera el artículo, y hay que reconocerlo: el texto no intenta atribuirle la subida como si fuera su mérito. Bien. Porque el número realmente interesante está un nivel por debajo de eso, y no he visto a nadie tocarlo todavía.
El rendimiento a 10 años está hoy cerca del 4,95%. Es la cifra más alta desde finales de 2023. Eso normalmente es el peor tipo de mañana para algo valorado como Apple: una acción que depende de flujos de caja de aquí a años, así que una tasa de descuento más alta debería afectarla más que a la mayoría. Así es, simplemente, como debería funcionar la matemática.
Apple acaba de hacer algo que las tasas dicen que no debería
Vale, así que Apple fue marcado como posible compra en la previa de IBD/Yahoo de esta mañana, vinculado a todo lo relacionado con la reunión de la Fed, el tema de los futuros del Dow. Las acciones ya estaban en tendencia alcista con un 1,87% hasta $332,55 antes de que saliera el artículo, y hay que reconocerlo: el texto no intenta atribuirle la subida como si fuera su mérito. Bien. Porque el número realmente interesante está un nivel por debajo de eso, y no he visto a nadie tocarlo todavía.
El rendimiento a 10 años está hoy cerca del 4,95%. Es la cifra más alta desde finales de 2023. Eso normalmente es el peor tipo de mañana para algo valorado como Apple: una acción que depende de flujos de caja de aquí a años, así que una tasa de descuento más alta debería afectarla más que a la mayoría. Así es, simplemente, como debería funcionar la matemática.
El rendimiento a 10 años está hoy cerca del 4,95%. Es la cifra más alta desde finales de 2023. Eso normalmente es el peor tipo de mañana para algo valorado como Apple: una acción que depende de flujos de caja de aquí a años, así que una tasa de descuento más alta debería afectarla más que a la mayoría. Así es, simplemente, como debería funcionar la matemática.
AAPLUS-0,23 %
2
148
·
--
Alcista
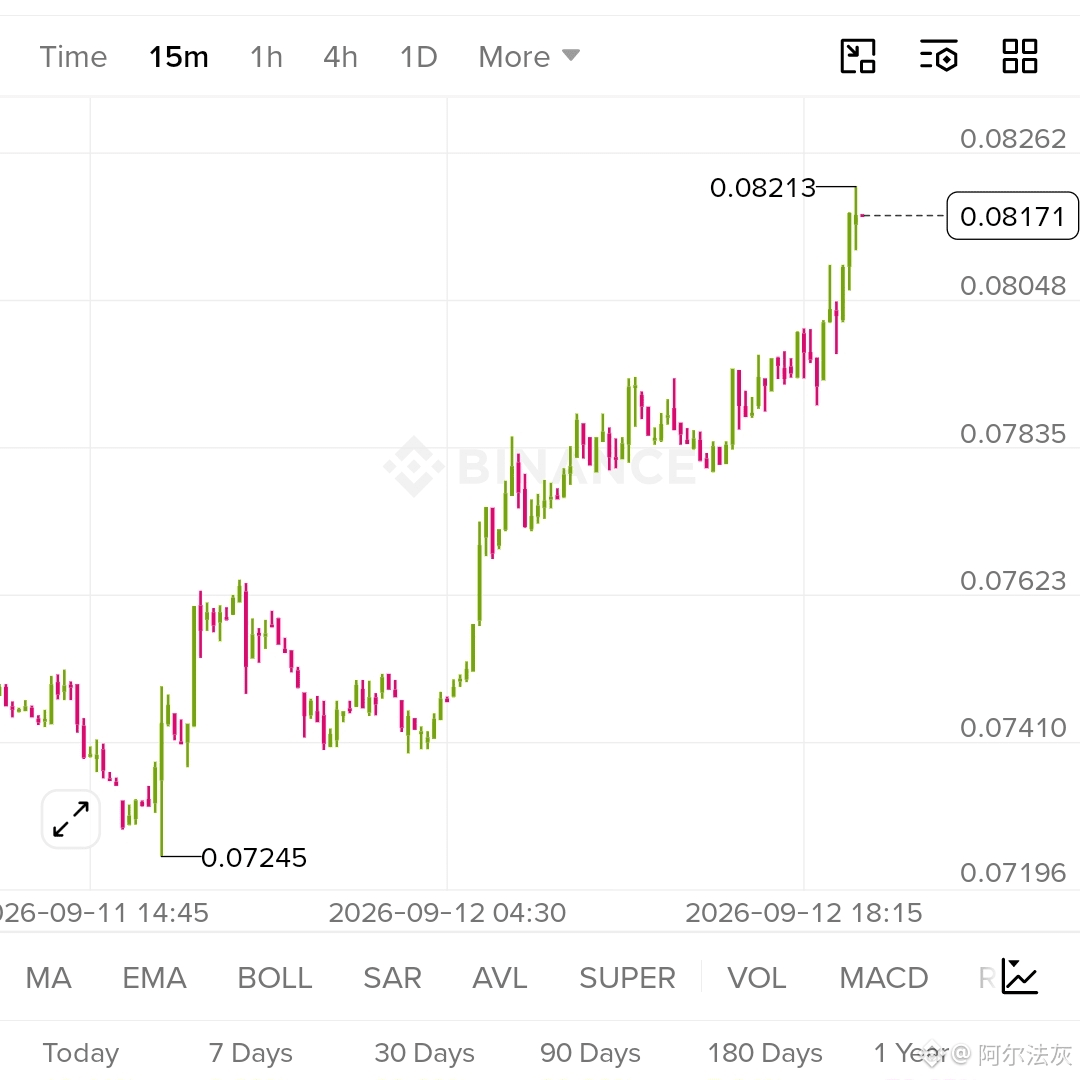
CELO LARGO 🟢
Nueva ruptura, el impulso está en marcha 🚀
{future}(CELOUSDT)
ENTRADA: $0.08110 – $0.08172
TP: $0.08213 | $0.08260 | $0.08320
SL: $0.07950
Subió directo desde 0.0724 sin una sola caída real en el camino; es una buena racha en cualquier sentido.
El libro se inclina fuertemente hacia la venta del lado contrario, 69/31; conviene saberlo antes de meterse con tamaño aquí.
Que primero demuestre fuerza por encima del máximo anterior. No te sobreasignes en resistencia.
No es asesoramiento financiero (NFA).
#CELO. #Celousdt #cryptotrading #altcoins
CELO LARGO 🟢
Nueva ruptura, el impulso está en marcha 🚀
ENTRADA: $0.08110 – $0.08172
TP: $0.08213 | $0.08260 | $0.08320
SL: $0.07950
Subió directo desde 0.0724 sin una sola caída real en el camino; es una buena racha en cualquier sentido.
El libro se inclina fuertemente hacia la venta del lado contrario, 69/31; conviene saberlo antes de meterse con tamaño aquí.
Que primero demuestre fuerza por encima del máximo anterior. No te sobreasignes en resistencia.
No es asesoramiento financiero (NFA).
#CELO. #Celousdt #cryptotrading #altcoins
Nueva ruptura, el impulso está en marcha 🚀
ENTRADA: $0.08110 – $0.08172
TP: $0.08213 | $0.08260 | $0.08320
SL: $0.07950
Subió directo desde 0.0724 sin una sola caída real en el camino; es una buena racha en cualquier sentido.
El libro se inclina fuertemente hacia la venta del lado contrario, 69/31; conviene saberlo antes de meterse con tamaño aquí.
Que primero demuestre fuerza por encima del máximo anterior. No te sobreasignes en resistencia.
No es asesoramiento financiero (NFA).
#CELO. #Celousdt #cryptotrading #altcoins
2
449
·
--
Alcista
#WLFIUSDT
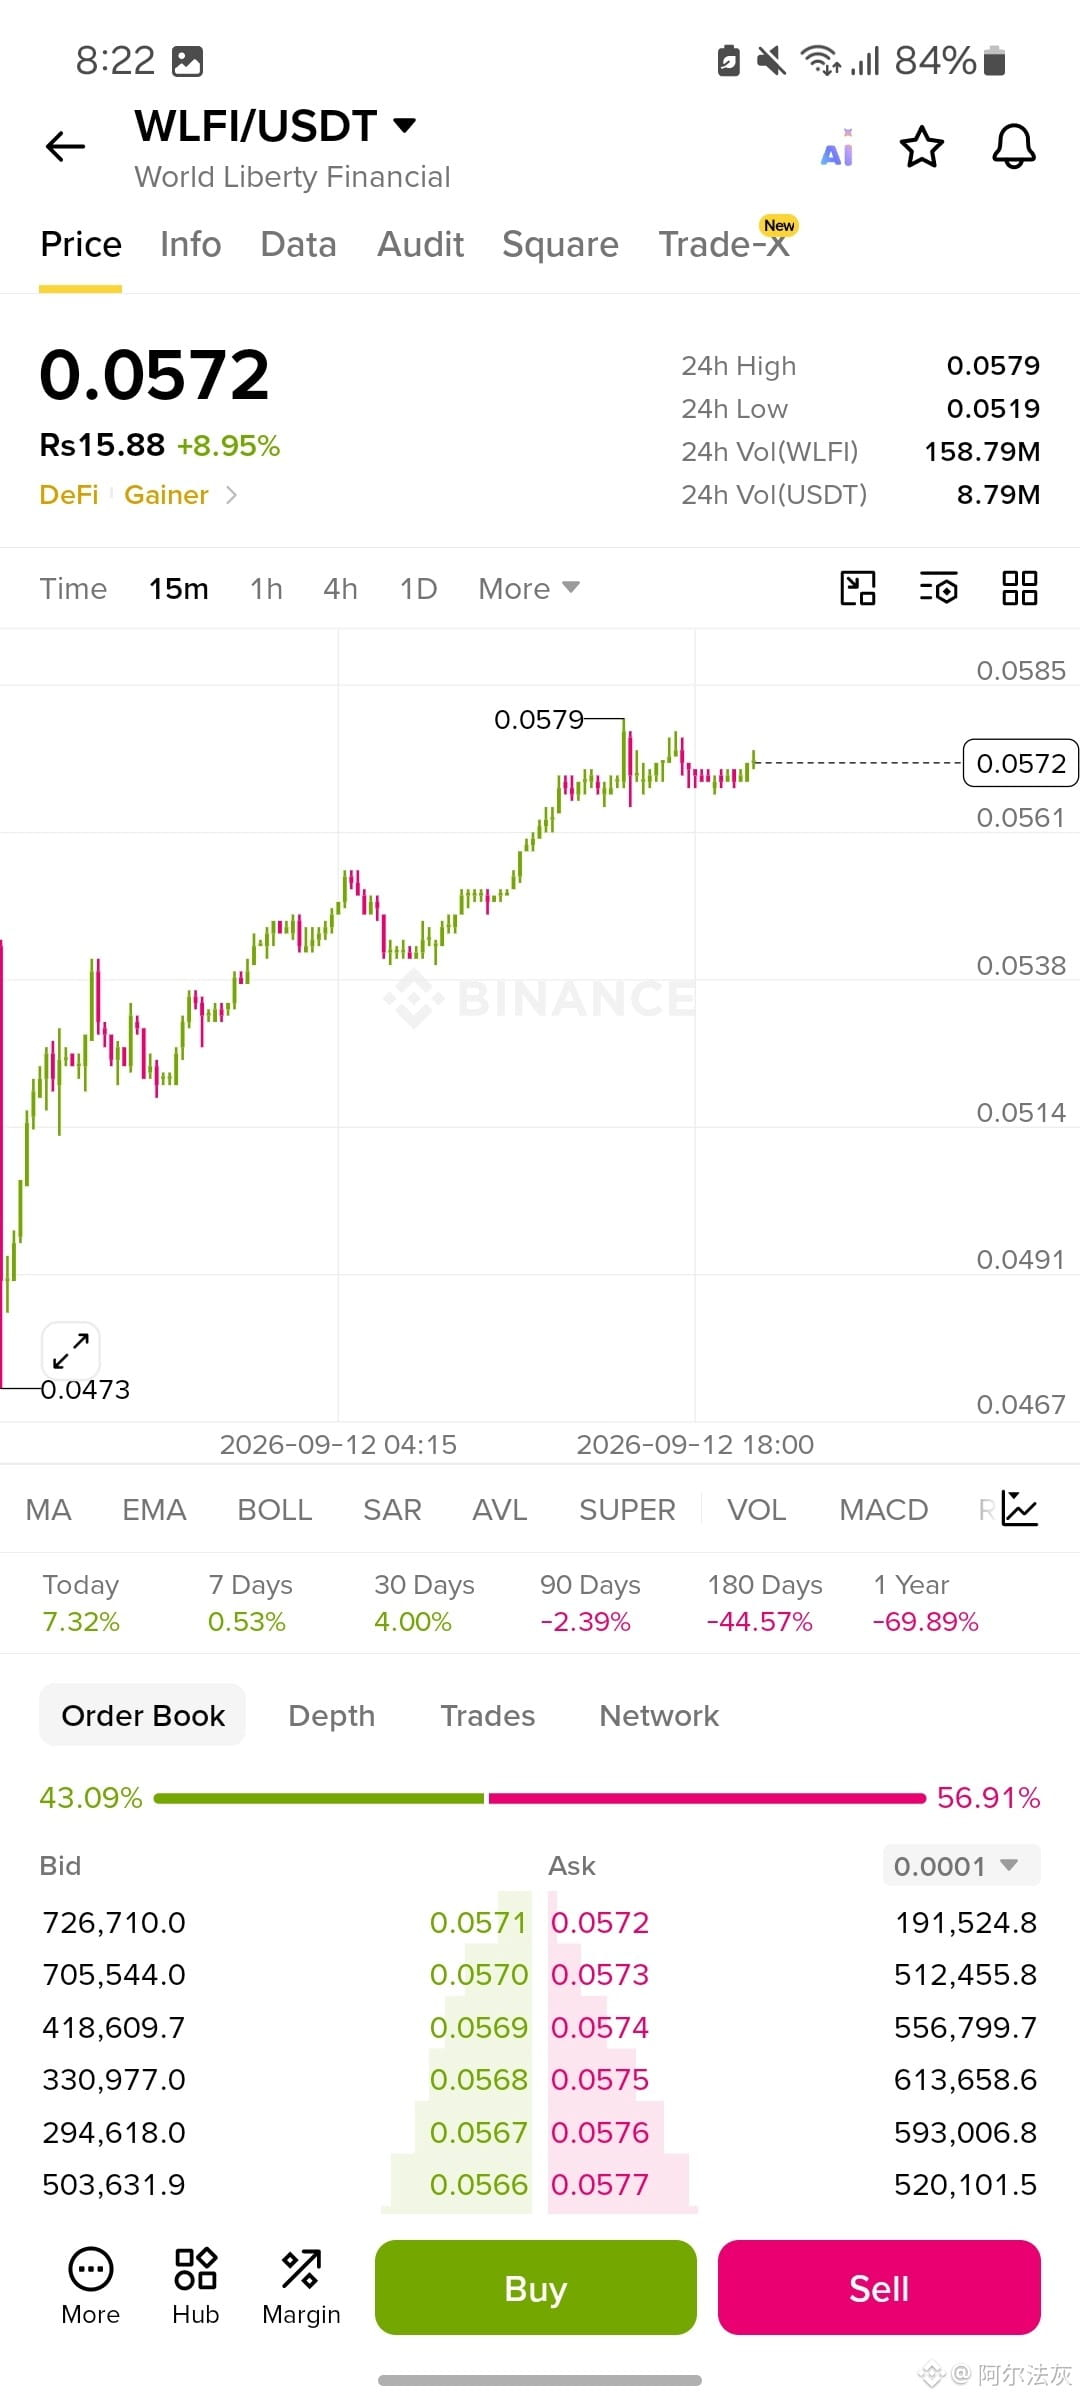
sube un 9% hoy, ha estado subiendo por etapas desde 0.0473, máximos más altos en todo el camino básicamente
pero el libro se inclina hacia el lado vendedor, 57/43, lo cual es un poco raro para un gráfico que se ve tan limpio
no es un factor decisivo por sí solo, pero lo estoy señalando antes de entrar
por encima de 0.0538 todavía estoy bien con esto, ese es el último soporte real antes de que se activara esta pierna
Entrada: 0.0561-0.0572
$WLFI
{future}(WLFIUSDT)
TP1: 0.0579
TP2: 0.0590
TP3: 0.0605
SL: 0.0538
#WLFIUSDT
sube un 9% hoy, ha estado subiendo por etapas desde 0.0473, máximos más altos en todo el camino básicamente
pero el libro se inclina hacia el lado vendedor, 57/43, lo cual es un poco raro para un gráfico que se ve tan limpio
no es un factor decisivo por sí solo, pero lo estoy señalando antes de entrar
por encima de 0.0538 todavía estoy bien con esto, ese es el último soporte real antes de que se activara esta pierna
Entrada: 0.0561-0.0572
$WLFI
TP1: 0.0579
TP2: 0.0590
TP3: 0.0605
SL: 0.0538
sube un 9% hoy, ha estado subiendo por etapas desde 0.0473, máximos más altos en todo el camino básicamente
pero el libro se inclina hacia el lado vendedor, 57/43, lo cual es un poco raro para un gráfico que se ve tan limpio
no es un factor decisivo por sí solo, pero lo estoy señalando antes de entrar
por encima de 0.0538 todavía estoy bien con esto, ese es el último soporte real antes de que se activara esta pierna
Entrada: 0.0561-0.0572
$WLFI
TP1: 0.0579
TP2: 0.0590
TP3: 0.0605
SL: 0.0538
1
182
·
--
Bajista
Operaciones en 30 d. de $PROM 98.9 USDT
$PROM
{future}(PROMUSDT)
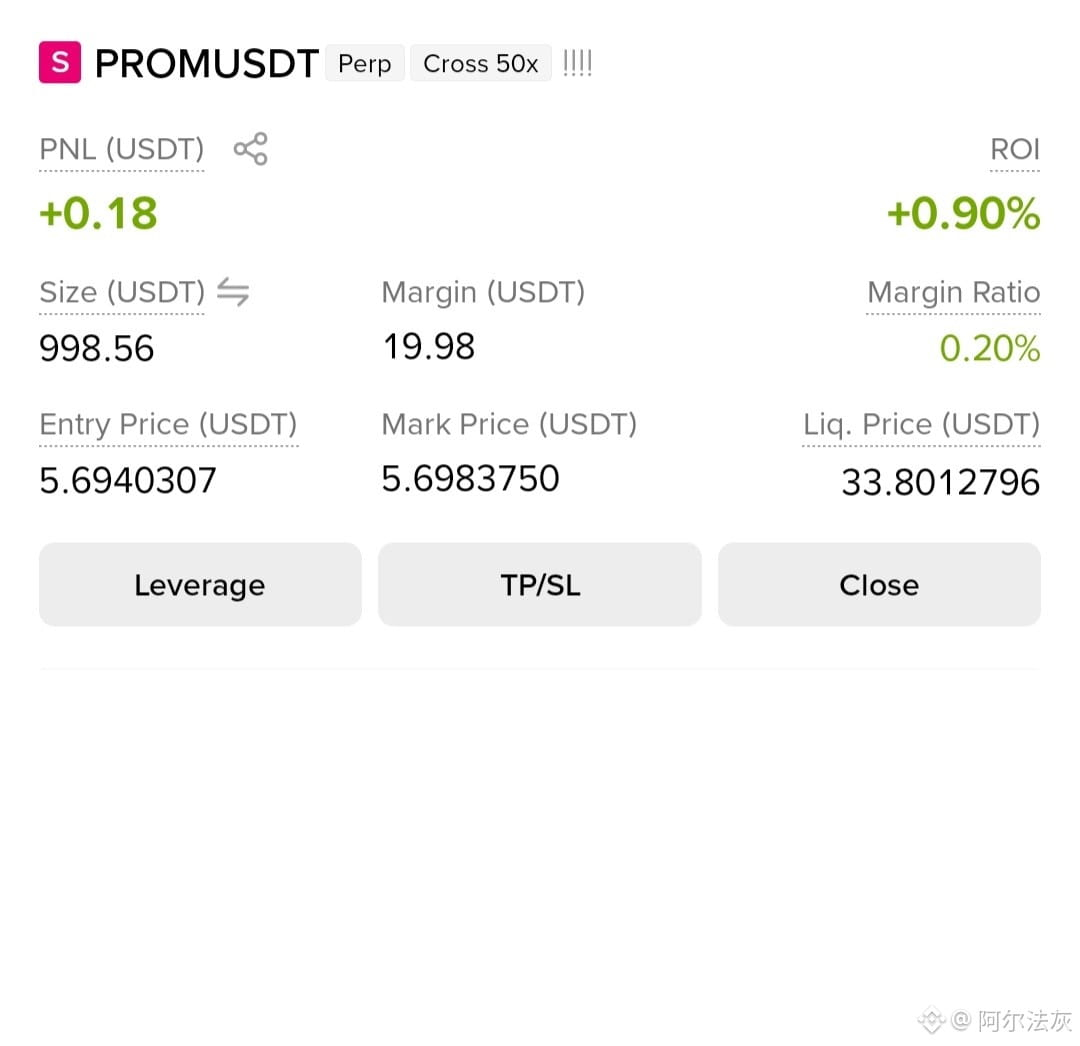
sube un 14%, pero es solo recortando entre 5.6-5.9 ahora mismo, nada exagerado
aunque el libro se inclina a compra 59/41, así que no estoy demasiado preocupado
no espero grandes movimientos desde un rango como este, solo me lo estoy jugando
por debajo de 5.55 estoy fuera; eso significaría que los compradores se rindieron
Configuración de trading:
Entrada: 5.68-5.72
TP1: 5.79
TP2: 5.86
TP3: 5.93
SL: 5.55
$PROM
sube un 14%, pero es solo recortando entre 5.6-5.9 ahora mismo, nada exagerado
aunque el libro se inclina a compra 59/41, así que no estoy demasiado preocupado
no espero grandes movimientos desde un rango como este, solo me lo estoy jugando
por debajo de 5.55 estoy fuera; eso significaría que los compradores se rindieron
Configuración de trading:
Entrada: 5.68-5.72
TP1: 5.79
TP2: 5.86
TP3: 5.93
SL: 5.55
sube un 14%, pero es solo recortando entre 5.6-5.9 ahora mismo, nada exagerado
aunque el libro se inclina a compra 59/41, así que no estoy demasiado preocupado
no espero grandes movimientos desde un rango como este, solo me lo estoy jugando
por debajo de 5.55 estoy fuera; eso significaría que los compradores se rindieron
Configuración de trading:
Entrada: 5.68-5.72
TP1: 5.79
TP2: 5.86
TP3: 5.93
SL: 5.55
1
166
·
--
$VTHO
{future}(VTHOUSDT)
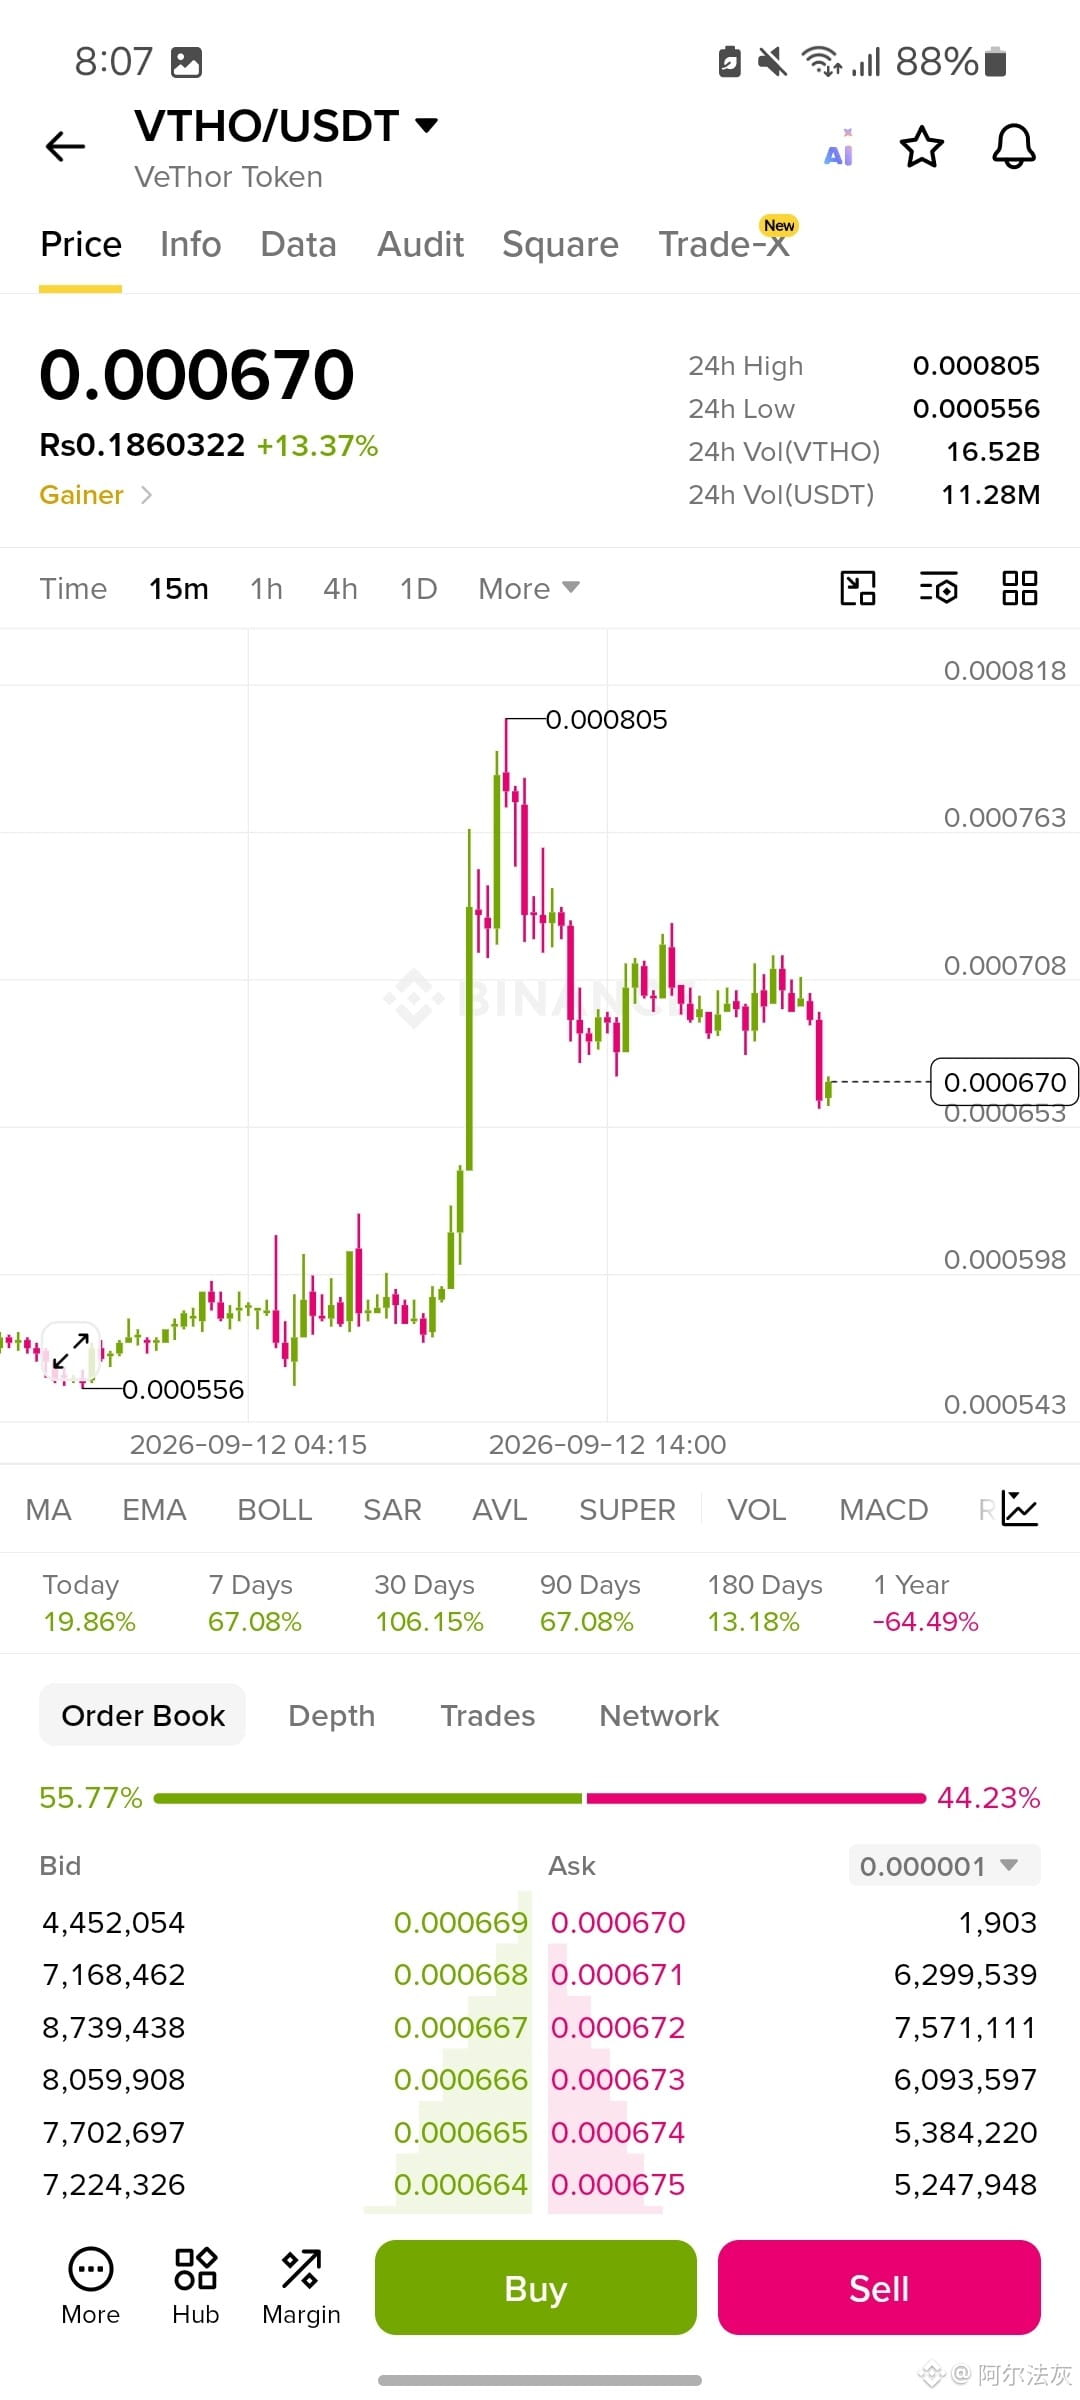
VTHO desvanecimiento fuerte justo después de ese pico en la parte superior
Entrada: $0.000660 - $0.000675
TP1: $0.000653
TP2: $0.000620
TP3: $0.000598
SL: $0.000710
ese pico de 0.000805 no se sostuvo, máximos más bajos desde entonces, honestamente. el libro se inclina un poco a comprar, así que no estoy completamente convencido de este short. por encima de 0.00071 y estoy equivocado; por debajo de 0.000653 y en realidad lo está confirmando.
$VTHO
VTHO desvanecimiento fuerte justo después de ese pico en la parte superior
Entrada: $0.000660 - $0.000675
TP1: $0.000653
TP2: $0.000620
TP3: $0.000598
SL: $0.000710
ese pico de 0.000805 no se sostuvo, máximos más bajos desde entonces, honestamente. el libro se inclina un poco a comprar, así que no estoy completamente convencido de este short. por encima de 0.00071 y estoy equivocado; por debajo de 0.000653 y en realidad lo está confirmando.
VTHO desvanecimiento fuerte justo después de ese pico en la parte superior
Entrada: $0.000660 - $0.000675
TP1: $0.000653
TP2: $0.000620
TP3: $0.000598
SL: $0.000710
ese pico de 0.000805 no se sostuvo, máximos más bajos desde entonces, honestamente. el libro se inclina un poco a comprar, así que no estoy completamente convencido de este short. por encima de 0.00071 y estoy equivocado; por debajo de 0.000653 y en realidad lo está confirmando.
1
162
·
--
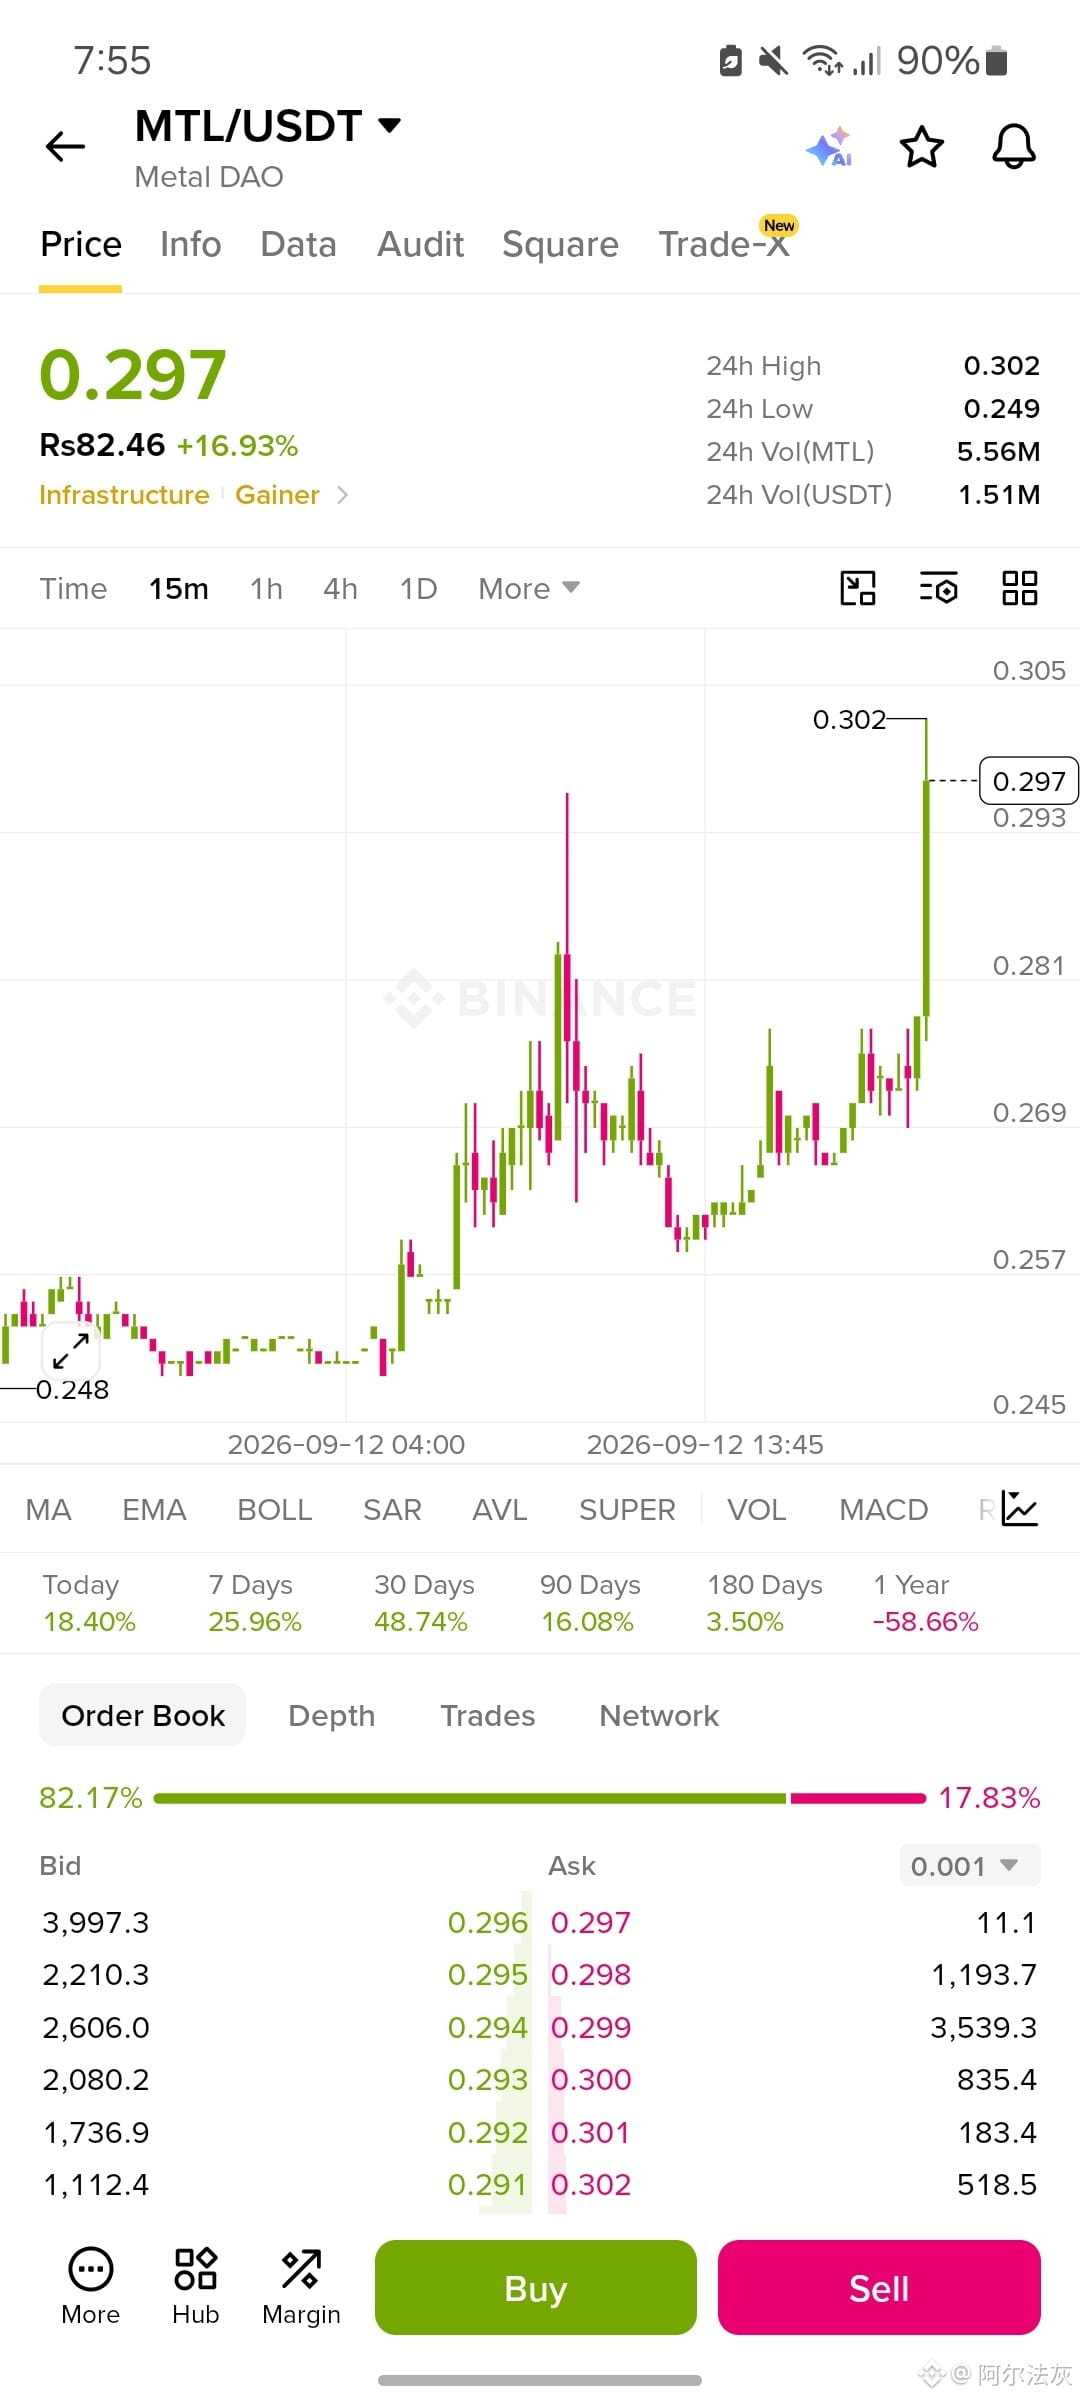
Alcista
$MTL
MTL sube 17%, la segunda fase ya se activó
{future}(MTLUSDT)
Entrada: $0.2850 - $0.2970
TP1: $0.3020
TP2: $0.3120
TP3: $0.3250
SL: $0.2680
esta se ha estado moviendo en oleadas. la primera fase la llevó hasta 0.281, retrocedió a 0.257 y ahora simplemente atravesó ambos niveles de golpe en este segundo impulso. el libro también está fuertemente del lado de compras, 82/18, tan desbalanceado como he visto en un buen rato. ese tipo de desequilibrio normalmente significa que las caídas se compran rápido antes de que se conviertan en algo. por debajo de 0.268 es donde este patrón de ondas realmente se rompe; ese es el último higher-low que se mantenía antes de que empezara toda esta pierna.
$MTL
MTL sube 17%, la segunda fase ya se activó
Entrada: $0.2850 - $0.2970
TP1: $0.3020
TP2: $0.3120
TP3: $0.3250
SL: $0.2680
esta se ha estado moviendo en oleadas. la primera fase la llevó hasta 0.281, retrocedió a 0.257 y ahora simplemente atravesó ambos niveles de golpe en este segundo impulso. el libro también está fuertemente del lado de compras, 82/18, tan desbalanceado como he visto en un buen rato. ese tipo de desequilibrio normalmente significa que las caídas se compran rápido antes de que se conviertan en algo. por debajo de 0.268 es donde este patrón de ondas realmente se rompe; ese es el último higher-low que se mantenía antes de que empezara toda esta pierna.
MTL sube 17%, la segunda fase ya se activó
Entrada: $0.2850 - $0.2970
TP1: $0.3020
TP2: $0.3120
TP3: $0.3250
SL: $0.2680
esta se ha estado moviendo en oleadas. la primera fase la llevó hasta 0.281, retrocedió a 0.257 y ahora simplemente atravesó ambos niveles de golpe en este segundo impulso. el libro también está fuertemente del lado de compras, 82/18, tan desbalanceado como he visto en un buen rato. ese tipo de desequilibrio normalmente significa que las caídas se compran rápido antes de que se conviertan en algo. por debajo de 0.268 es donde este patrón de ondas realmente se rompe; ese es el último higher-low que se mantenía antes de que empezara toda esta pierna.
192
·
--
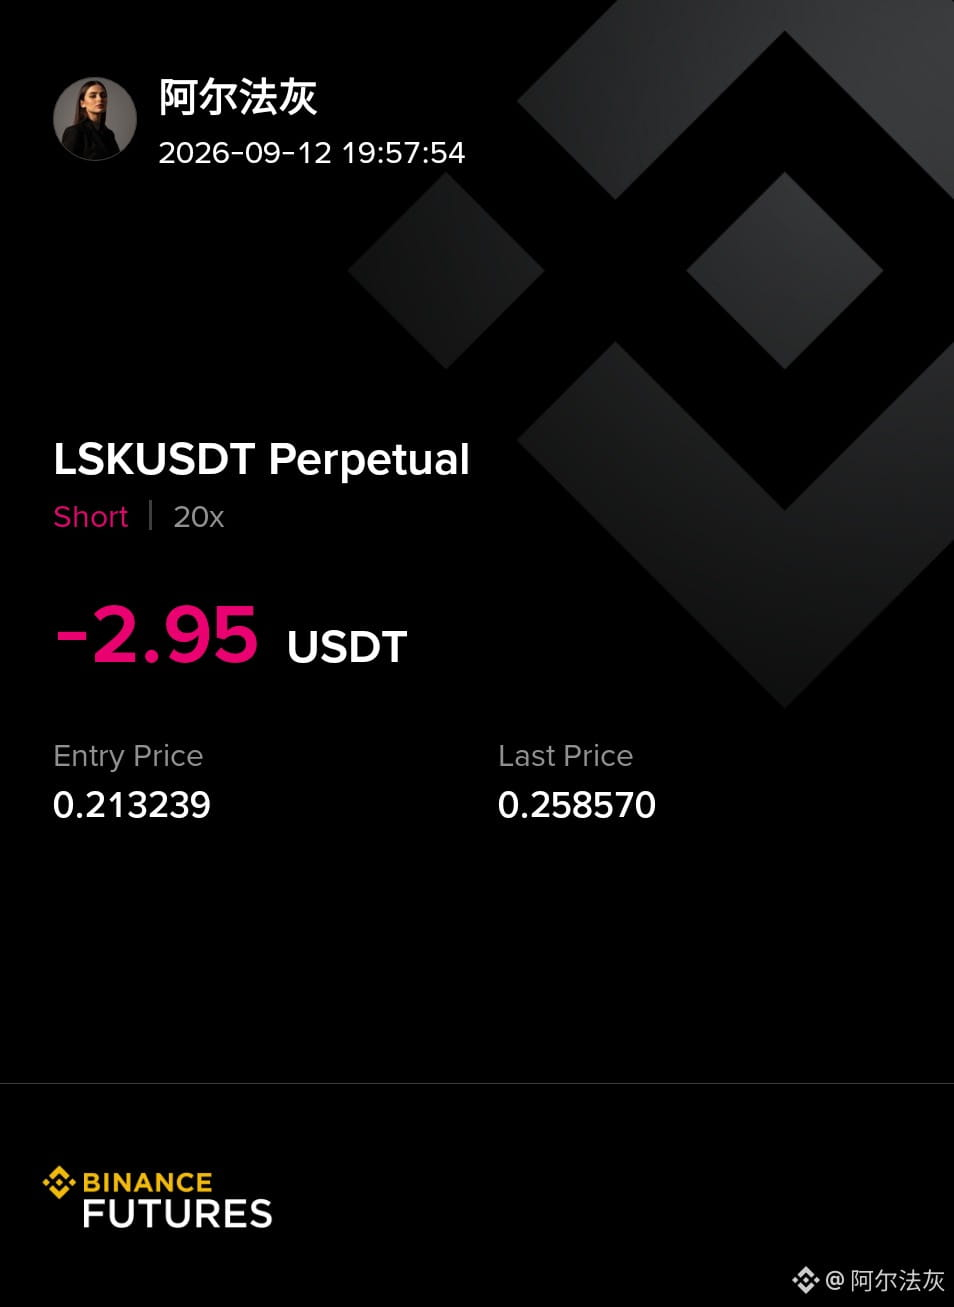
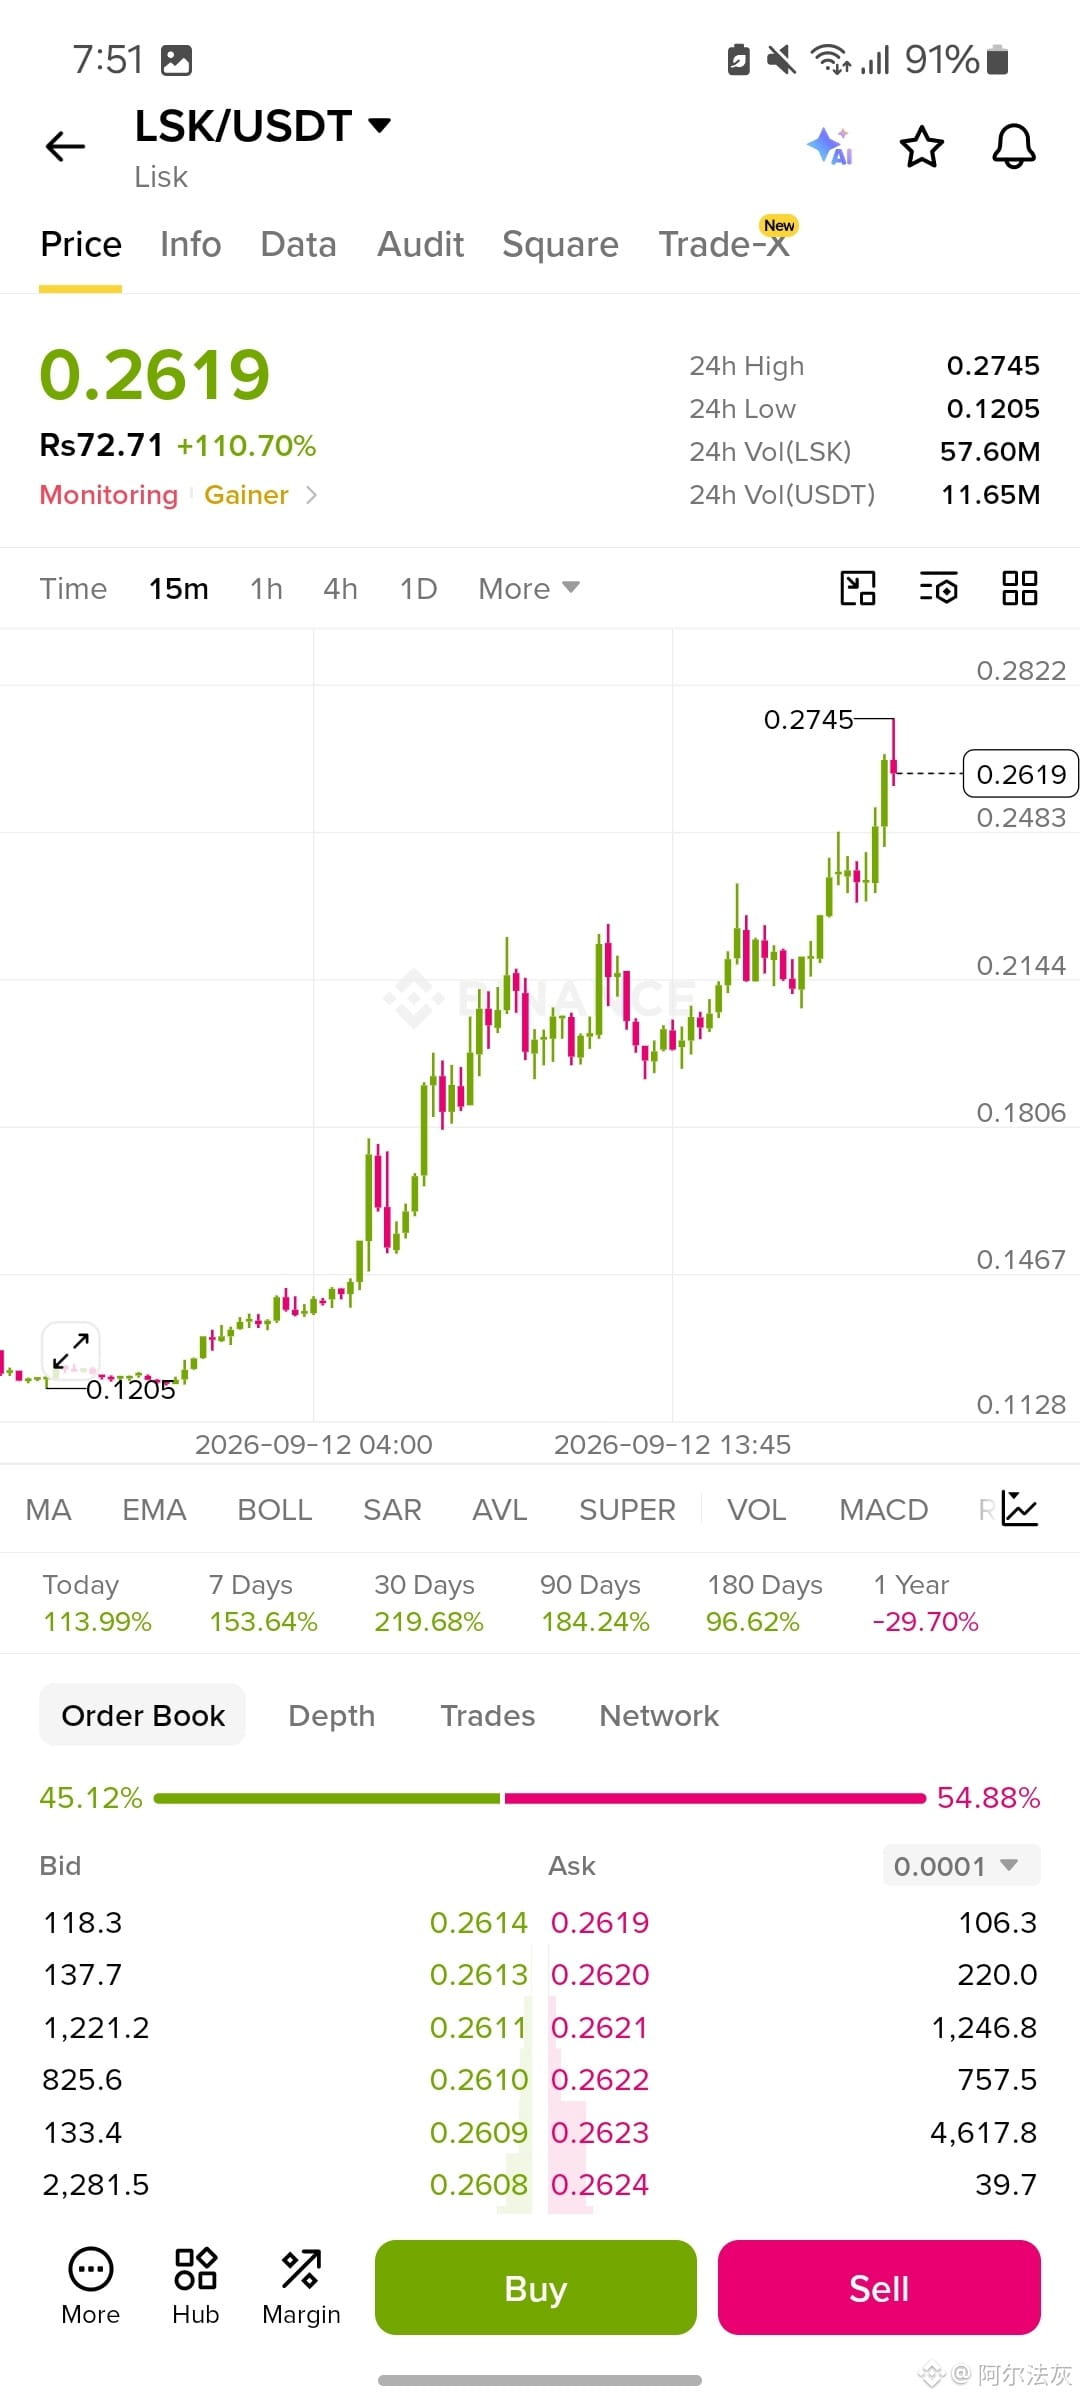
$LSKUSDT
LSK sube 110% hoy, esta está volando absolutamente
Entrada: $0.2500 - $0.2619
TP1: $0.2745
TP2: $0.2900
TP3: $0.3050
SL: $0.2350
110% en un día, no es una cifra que veas a menudo. cada retroceso en el camino hacia arriba se compró antes de que pudiera convertirse en algo, esa es la historia real aquí, no solo el tamaño del movimiento. acabo de tocar 0.2745 y se relajó un poco, nada inusual después de un movimiento así. el libro está casi parejo, ligera inclinación hacia los vendedores, no cambia la forma en que lo estoy leyendo. 0.235 es mi número: ese es el último punto de acumulación antes del tramo final, y por debajo de él tendría que admitir que esta cosa realmente se quedó sin gasolina.
$LSK
{spot}(LSKUSDT)
$LSKUSDT
LSK sube 110% hoy, esta está volando absolutamente
Entrada: $0.2500 - $0.2619
TP1: $0.2745
TP2: $0.2900
TP3: $0.3050
SL: $0.2350
110% en un día, no es una cifra que veas a menudo. cada retroceso en el camino hacia arriba se compró antes de que pudiera convertirse en algo, esa es la historia real aquí, no solo el tamaño del movimiento. acabo de tocar 0.2745 y se relajó un poco, nada inusual después de un movimiento así. el libro está casi parejo, ligera inclinación hacia los vendedores, no cambia la forma en que lo estoy leyendo. 0.235 es mi número: ese es el último punto de acumulación antes del tramo final, y por debajo de él tendría que admitir que esta cosa realmente se quedó sin gasolina.
$LSK
LSK sube 110% hoy, esta está volando absolutamente
Entrada: $0.2500 - $0.2619
TP1: $0.2745
TP2: $0.2900
TP3: $0.3050
SL: $0.2350
110% en un día, no es una cifra que veas a menudo. cada retroceso en el camino hacia arriba se compró antes de que pudiera convertirse en algo, esa es la historia real aquí, no solo el tamaño del movimiento. acabo de tocar 0.2745 y se relajó un poco, nada inusual después de un movimiento así. el libro está casi parejo, ligera inclinación hacia los vendedores, no cambia la forma en que lo estoy leyendo. 0.235 es mi número: ese es el último punto de acumulación antes del tramo final, y por debajo de él tendría que admitir que esta cosa realmente se quedó sin gasolina.
$LSK
1
228
·
--
Alcista
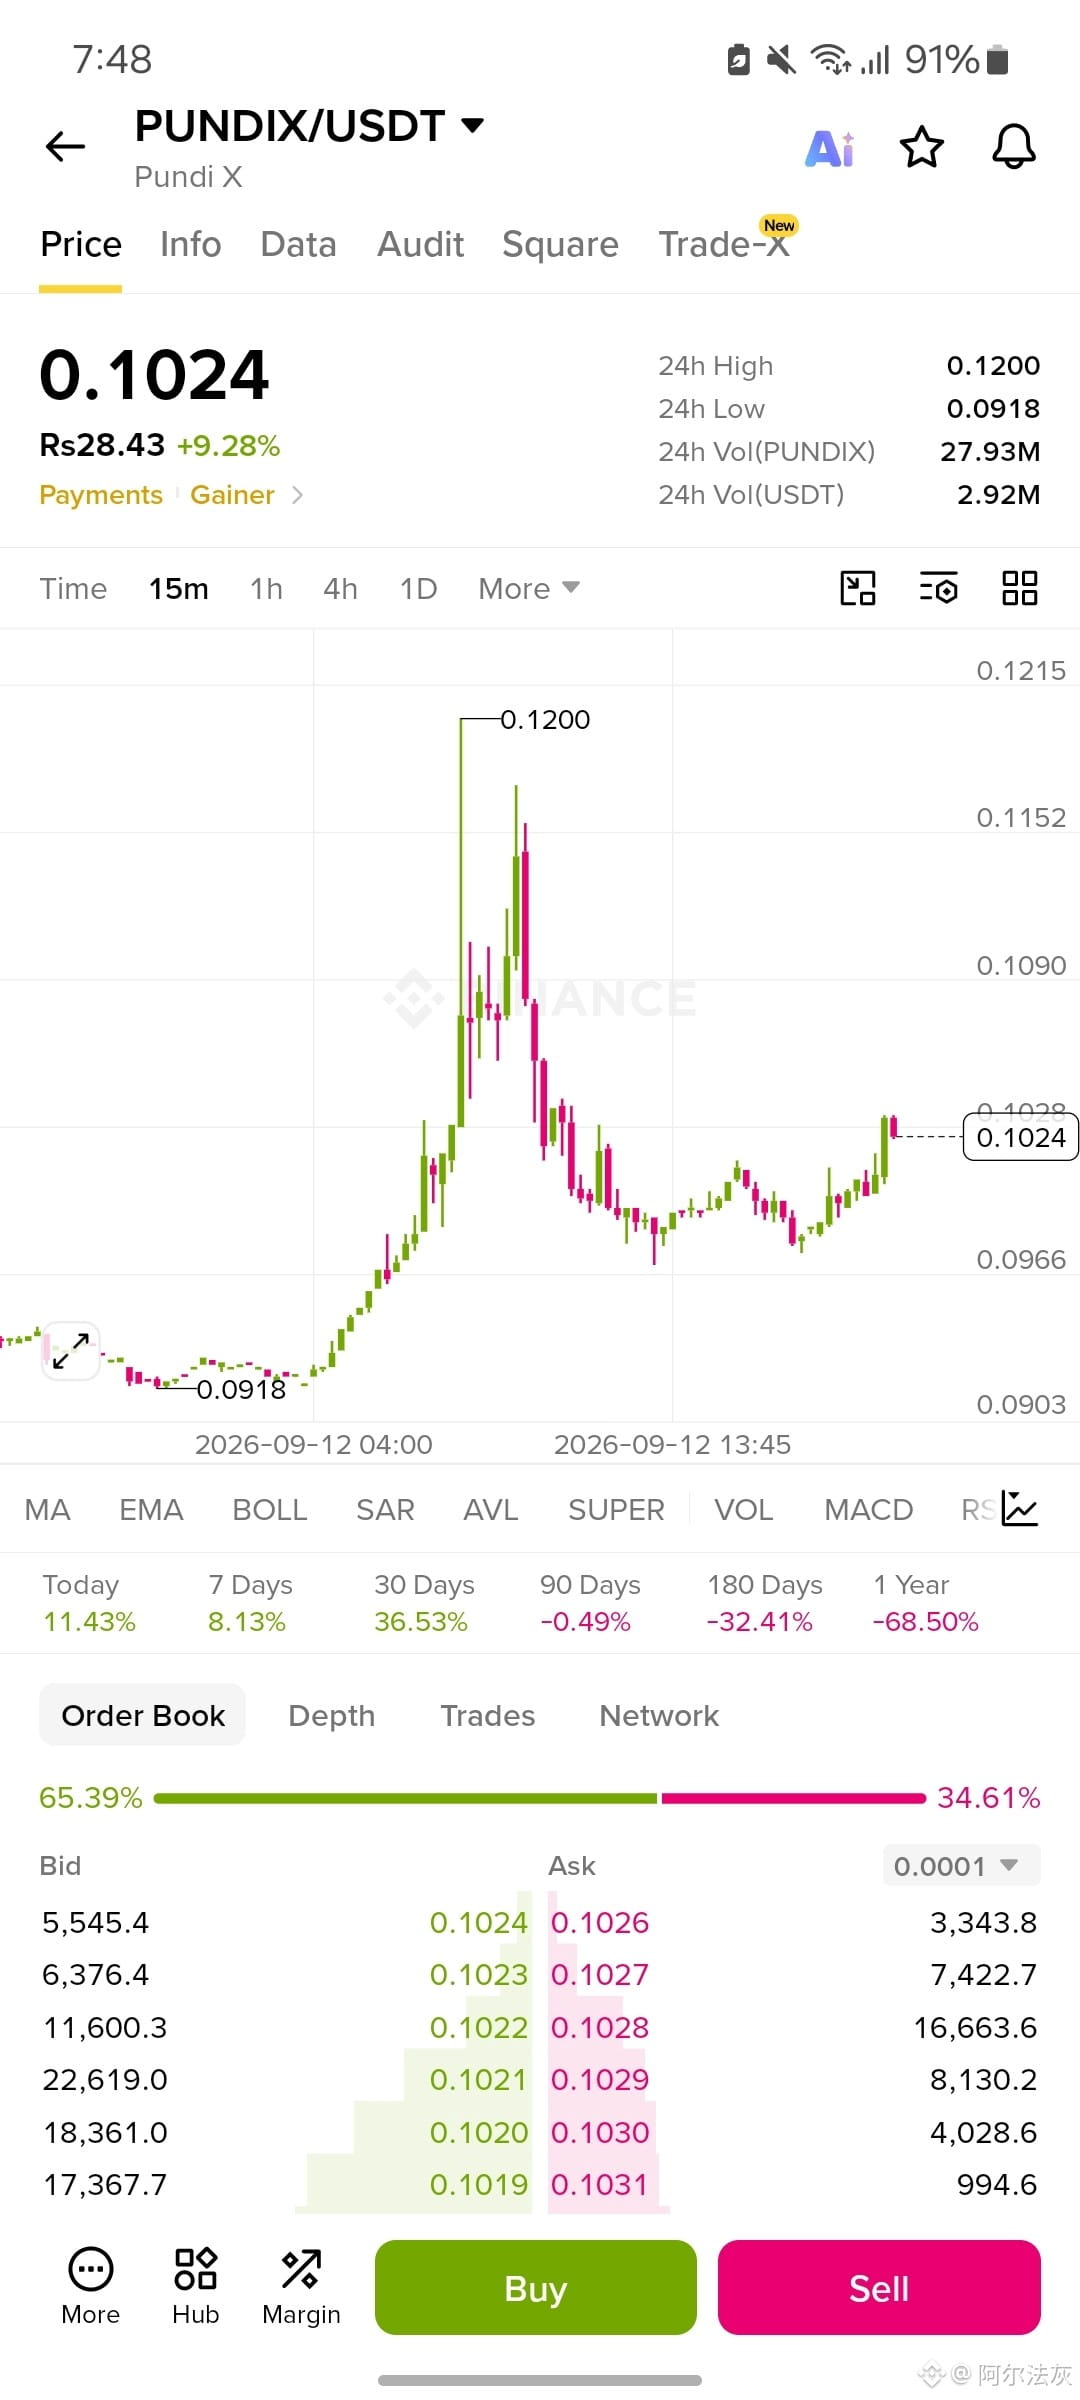
$PUNDIX/USDT
PUNDIX talló una base y está saliendo de ella
Entrada: $0.0990 - $0.1024
TP1: $0.1060
TP2: $0.1090
TP3: $0.1120
SL: $0.0960
ese pico hasta 0.12 y el desplome justo después fue lo más salvaje, pero lo que realmente me importa más es lo que pasó después: se tomó bastante tiempo construyendo un suelo entre 0.096 y 0.10 en lugar de colapsar y volver a caer. ahora está “barriendo”/destrabando esa zona. el libro también se inclina fuerte a compras (65/35), y coincide con lo que está haciendo el precio. por ahora mantengo los objetivos por debajo del máximo del pico anterior, no hay razón para asumir que va a volver a probar 0.12 hasta que esta base realmente se confirme. por debajo de 0.096 se rompe el suelo y me voy.
$PUNDIX/USDT
PUNDIX talló una base y está saliendo de ella
Entrada: $0.0990 - $0.1024
TP1: $0.1060
TP2: $0.1090
TP3: $0.1120
SL: $0.0960
ese pico hasta 0.12 y el desplome justo después fue lo más salvaje, pero lo que realmente me importa más es lo que pasó después: se tomó bastante tiempo construyendo un suelo entre 0.096 y 0.10 en lugar de colapsar y volver a caer. ahora está “barriendo”/destrabando esa zona. el libro también se inclina fuerte a compras (65/35), y coincide con lo que está haciendo el precio. por ahora mantengo los objetivos por debajo del máximo del pico anterior, no hay razón para asumir que va a volver a probar 0.12 hasta que esta base realmente se confirme. por debajo de 0.096 se rompe el suelo y me voy.
PUNDIX talló una base y está saliendo de ella
Entrada: $0.0990 - $0.1024
TP1: $0.1060
TP2: $0.1090
TP3: $0.1120
SL: $0.0960
ese pico hasta 0.12 y el desplome justo después fue lo más salvaje, pero lo que realmente me importa más es lo que pasó después: se tomó bastante tiempo construyendo un suelo entre 0.096 y 0.10 en lugar de colapsar y volver a caer. ahora está “barriendo”/destrabando esa zona. el libro también se inclina fuerte a compras (65/35), y coincide con lo que está haciendo el precio. por ahora mantengo los objetivos por debajo del máximo del pico anterior, no hay razón para asumir que va a volver a probar 0.12 hasta que esta base realmente se confirme. por debajo de 0.096 se rompe el suelo y me voy.
1
212
·
--
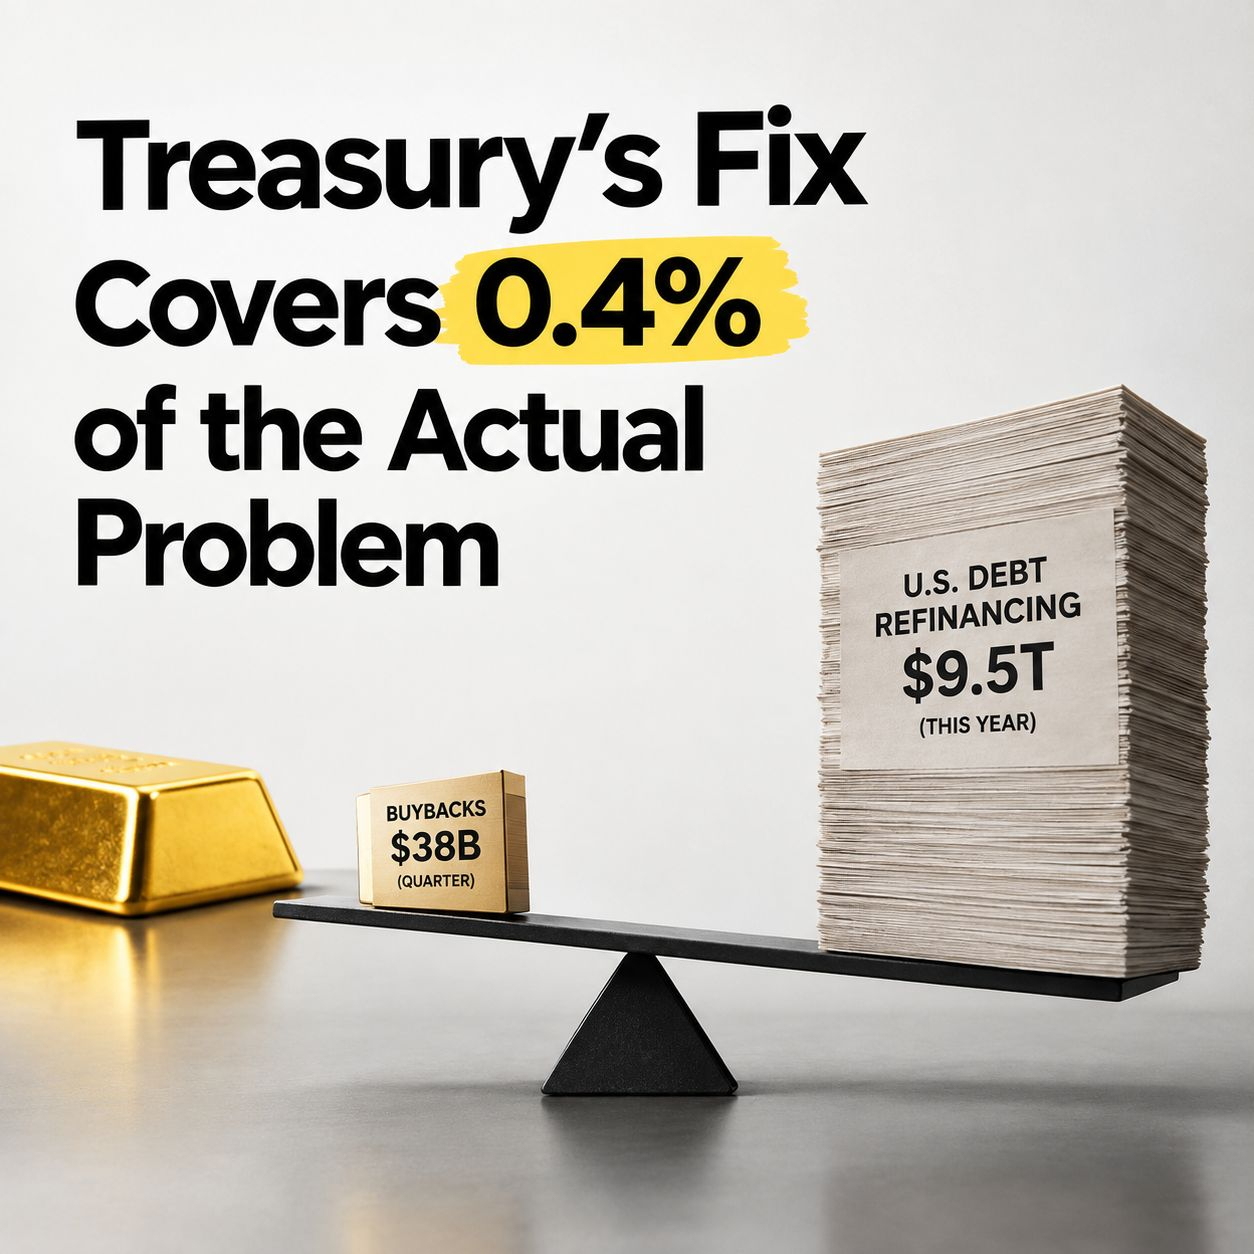
La corrección del Tesoro cubre el 0,4% del problema real
El Tesoro acaba de triplicar sus recompras de bonos hasta 6.000 millones de dólares, intentando calmar los rendimientos que llevan semanas al alza.
Pero los rendimientos subieron igual. El de 10 años llegó al 4,85%, el nivel más alto desde 2023.
A nadie le sorprende esa parte: es el titular en todas partes hoy. Lo que nadie está haciendo es la división.
El plan confirmado del Tesoro es aumentar estas recompras hasta 38.000 millones de dólares en este trimestre. Solo en EE. UU. hay aproximadamente 9,5 billones de deuda que necesita refinanciarse este año.
Haz las cuentas y el arreglo trimestral completo cubre algo así como el 0,4% de lo que realmente necesita financiación.
Eso no es una intervención pequeña que requiere paciencia. Es una intervención pequeña frente a un problema que, simplemente, es más grande que la herramienta.
Y ni siquiera es el primer intento. El 19 de agosto, el Tesoro prometió al menos duplicar las recompras, y funcionó por un tiempo.
Pero para esta semana, todo ese alivio se había revertido: el tramo a 30 años volvió cerca del 5,27% y el de 10 años estaba más alto que antes de que comenzara la intervención. Así que la respuesta a un arreglo que ya había pasado no fue uno nuevo. Fue el mismo, pero más grande.
Incluso el propio mentor anterior de Bessent, Stanley Druckenmiller, ha criticado públicamente el plan, argumentando que no toca lo que realmente está empujando al alza los rendimientos: los déficits y la oferta de deuda, no un simple apretón temporal de liquidez.
Aquí está por qué esto importa específicamente para el oro. En enero, el oro tocó un máximo histórico solo por el miedo, y básicamente se mantiene plano durante el año, incluso cuando el conflicto con Irán se volvió real en vez de solo estar amenazado.
Los rendimientos son la razón. Cada vez que la presión parece que podría aflojar, el arreglo diseñado para aliviarla resulta demasiado pequeño para importar y los rendimientos encuentran un nuevo máximo.
Así que la prueba real: si el 10 años sigue empujando hacia el 5%, es probable que el oro siga con el techo cerca de aquí, sin importar lo real que se vuelva la guerra. Si las recompras del Tesoro, de alguna manera, logran morder pese a ser solo el 0,4% de la necesidad, entonces sería el primer alivio real que el oro ha tenido en todo el trimestre.
La herramienta ya te dijo lo que puede hacer. Esta fue su segunda prueba, con un tamaño triple, contra un problema para el que nunca fue diseñada.
La corrección del Tesoro cubre el 0,4% del problema real
El Tesoro acaba de triplicar sus recompras de bonos hasta 6.000 millones de dólares, intentando calmar los rendimientos que llevan semanas al alza.
Pero los rendimientos subieron igual. El de 10 años llegó al 4,85%, el nivel más alto desde 2023.
A nadie le sorprende esa parte: es el titular en todas partes hoy. Lo que nadie está haciendo es la división.
El plan confirmado del Tesoro es aumentar estas recompras hasta 38.000 millones de dólares en este trimestre. Solo en EE. UU. hay aproximadamente 9,5 billones de deuda que necesita refinanciarse este año.
Haz las cuentas y el arreglo trimestral completo cubre algo así como el 0,4% de lo que realmente necesita financiación.
Eso no es una intervención pequeña que requiere paciencia. Es una intervención pequeña frente a un problema que, simplemente, es más grande que la herramienta.
Y ni siquiera es el primer intento. El 19 de agosto, el Tesoro prometió al menos duplicar las recompras, y funcionó por un tiempo.
Pero para esta semana, todo ese alivio se había revertido: el tramo a 30 años volvió cerca del 5,27% y el de 10 años estaba más alto que antes de que comenzara la intervención. Así que la respuesta a un arreglo que ya había pasado no fue uno nuevo. Fue el mismo, pero más grande.
Incluso el propio mentor anterior de Bessent, Stanley Druckenmiller, ha criticado públicamente el plan, argumentando que no toca lo que realmente está empujando al alza los rendimientos: los déficits y la oferta de deuda, no un simple apretón temporal de liquidez.
Aquí está por qué esto importa específicamente para el oro. En enero, el oro tocó un máximo histórico solo por el miedo, y básicamente se mantiene plano durante el año, incluso cuando el conflicto con Irán se volvió real en vez de solo estar amenazado.
Los rendimientos son la razón. Cada vez que la presión parece que podría aflojar, el arreglo diseñado para aliviarla resulta demasiado pequeño para importar y los rendimientos encuentran un nuevo máximo.
Así que la prueba real: si el 10 años sigue empujando hacia el 5%, es probable que el oro siga con el techo cerca de aquí, sin importar lo real que se vuelva la guerra. Si las recompras del Tesoro, de alguna manera, logran morder pese a ser solo el 0,4% de la necesidad, entonces sería el primer alivio real que el oro ha tenido en todo el trimestre.
La herramienta ya te dijo lo que puede hacer. Esta fue su segunda prueba, con un tamaño triple, contra un problema para el que nunca fue diseñada.
El Tesoro acaba de triplicar sus recompras de bonos hasta 6.000 millones de dólares, intentando calmar los rendimientos que llevan semanas al alza.
Pero los rendimientos subieron igual. El de 10 años llegó al 4,85%, el nivel más alto desde 2023.
A nadie le sorprende esa parte: es el titular en todas partes hoy. Lo que nadie está haciendo es la división.
El plan confirmado del Tesoro es aumentar estas recompras hasta 38.000 millones de dólares en este trimestre. Solo en EE. UU. hay aproximadamente 9,5 billones de deuda que necesita refinanciarse este año.
Haz las cuentas y el arreglo trimestral completo cubre algo así como el 0,4% de lo que realmente necesita financiación.
Eso no es una intervención pequeña que requiere paciencia. Es una intervención pequeña frente a un problema que, simplemente, es más grande que la herramienta.
Y ni siquiera es el primer intento. El 19 de agosto, el Tesoro prometió al menos duplicar las recompras, y funcionó por un tiempo.
Pero para esta semana, todo ese alivio se había revertido: el tramo a 30 años volvió cerca del 5,27% y el de 10 años estaba más alto que antes de que comenzara la intervención. Así que la respuesta a un arreglo que ya había pasado no fue uno nuevo. Fue el mismo, pero más grande.
Incluso el propio mentor anterior de Bessent, Stanley Druckenmiller, ha criticado públicamente el plan, argumentando que no toca lo que realmente está empujando al alza los rendimientos: los déficits y la oferta de deuda, no un simple apretón temporal de liquidez.
Aquí está por qué esto importa específicamente para el oro. En enero, el oro tocó un máximo histórico solo por el miedo, y básicamente se mantiene plano durante el año, incluso cuando el conflicto con Irán se volvió real en vez de solo estar amenazado.
Los rendimientos son la razón. Cada vez que la presión parece que podría aflojar, el arreglo diseñado para aliviarla resulta demasiado pequeño para importar y los rendimientos encuentran un nuevo máximo.
Así que la prueba real: si el 10 años sigue empujando hacia el 5%, es probable que el oro siga con el techo cerca de aquí, sin importar lo real que se vuelva la guerra. Si las recompras del Tesoro, de alguna manera, logran morder pese a ser solo el 0,4% de la necesidad, entonces sería el primer alivio real que el oro ha tenido en todo el trimestre.
La herramienta ya te dijo lo que puede hacer. Esta fue su segunda prueba, con un tamaño triple, contra un problema para el que nunca fue diseñada.
1
117
·
--
Alcista
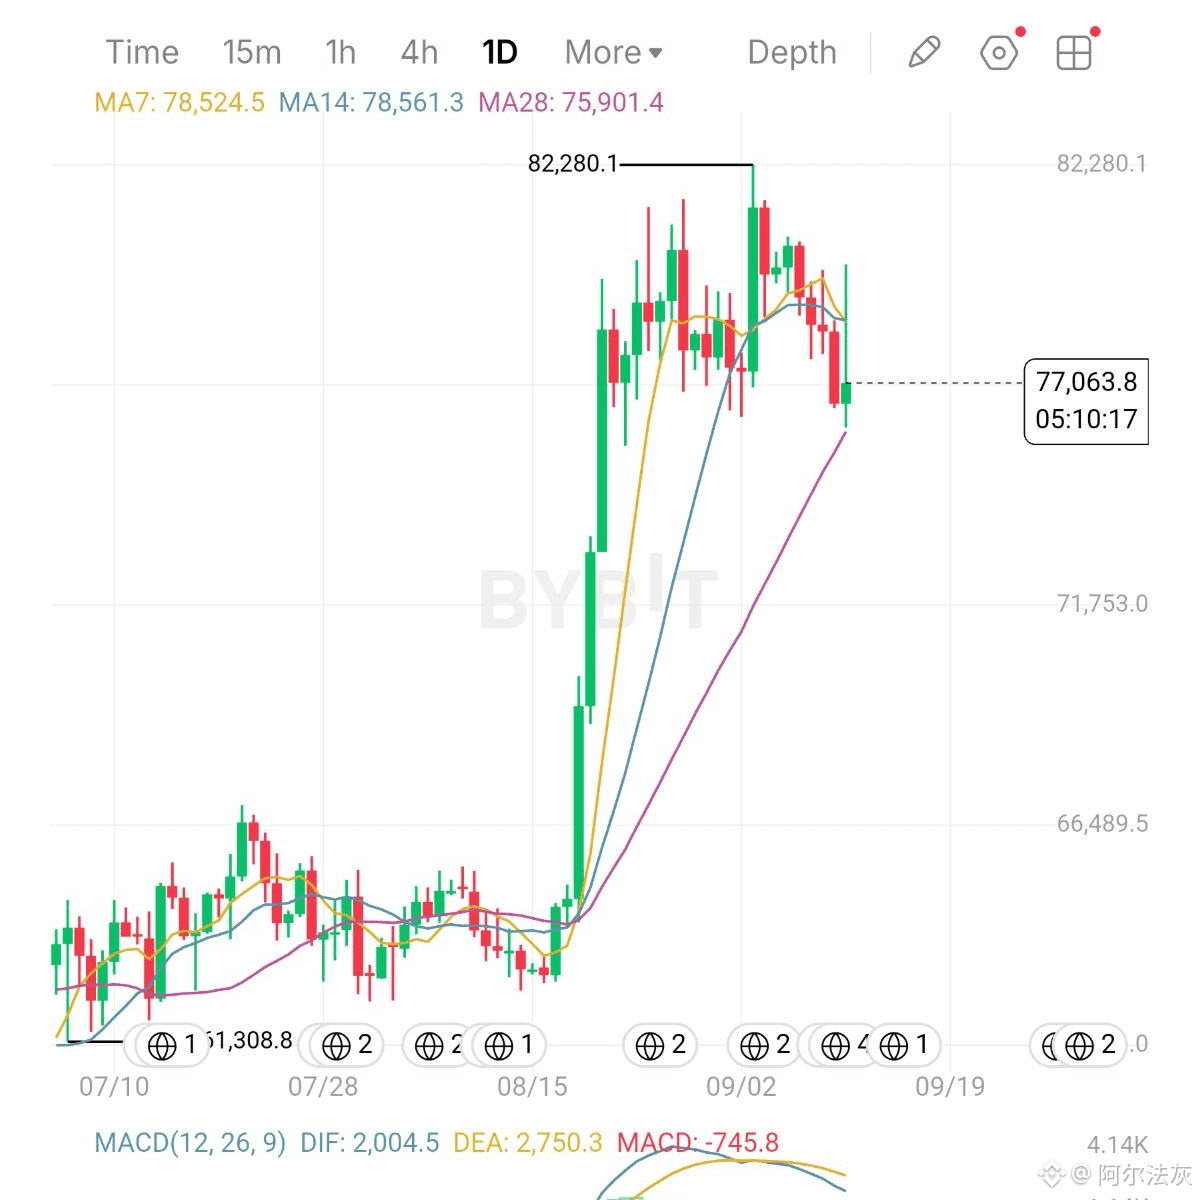
Bitcoin se está comprando. Entonces, ¿por qué el BTC no sube más?
Esta es la parte de Bitcoin que estoy mirando ahora mismo.
El BTC cotiza alrededor de $77K.
Pero el dinero institucional sigue apareciendo.
Eso crea un escenario muy interesante.
Los números:
• ~$76.8K — precio del BTC hoy.
• $3.8B — entradas combinadas de ETF spot de EE. UU. en las últimas tres semanas.
• $986.9M — entradas de ETF en la semana que termina el 5 de septiembre.
• $101.3B — activos totales en poder de los ETF spot de Bitcoin en EE. UU.
• $55.6B — entradas netas acumuladas de ETF desde el lanzamiento.
• ~87% — probabilidad actual de que la Fed suba las tasas la próxima semana.
Normalmente, una fuerte demanda de ETF debería ser una señal alcista.
Pero el BTC no se comporta como si la demanda estuviera superando la oferta.
¿Por qué?
Porque el contexto macro está luchando contra la demanda de Bitcoin.
Los precios del petróleo siguen elevados.
Los rendimientos del Tesoro están altos.
Y las expectativas de una subida de la Fed han aumentado bruscamente.
Así que ahora mismo, Bitcoin tiene dos fuerzas tirando en direcciones opuestas:
El dinero institucional dice comprar.
El macro dice tener cuidado.
Ese es el verdadero escenario del BTC.
Si las entradas a los ETF siguen acelerándose mientras el BTC se mantiene en la zona de $76K–$77K, los vendedores podrían estar quedándose sin espacio.
Pero si el BTC pierde esa zona a pesar de la compra continua de ETFs, lo tomaría como una advertencia de que la liquidez macro sigue siendo más fuerte que la demanda institucional.
Mi postura:
No estoy persiguiendo el movimiento aquí.
Estoy observando si la demanda de los ETF puede, por fin, empujar al BTC de vuelta por encima de $80K.
Si lo hace, la consolidación actual podría verse muy diferente.
Si no lo hace, el mercado podría estar diciéndonos que la oferta de los ETF por sí sola no es suficiente.
Toros de BTC: ¿$80K para después?
¿O gana otra vez el macro?
$BTC
{spot}(BTCUSDT)
Bitcoin se está comprando. Entonces, ¿por qué el BTC no sube más?
Esta es la parte de Bitcoin que estoy mirando ahora mismo.
El BTC cotiza alrededor de $77K.
Pero el dinero institucional sigue apareciendo.
Eso crea un escenario muy interesante.
Los números:
• ~$76.8K — precio del BTC hoy.
• $3.8B — entradas combinadas de ETF spot de EE. UU. en las últimas tres semanas.
• $986.9M — entradas de ETF en la semana que termina el 5 de septiembre.
• $101.3B — activos totales en poder de los ETF spot de Bitcoin en EE. UU.
• $55.6B — entradas netas acumuladas de ETF desde el lanzamiento.
• ~87% — probabilidad actual de que la Fed suba las tasas la próxima semana.
Normalmente, una fuerte demanda de ETF debería ser una señal alcista.
Pero el BTC no se comporta como si la demanda estuviera superando la oferta.
¿Por qué?
Porque el contexto macro está luchando contra la demanda de Bitcoin.
Los precios del petróleo siguen elevados.
Los rendimientos del Tesoro están altos.
Y las expectativas de una subida de la Fed han aumentado bruscamente.
Así que ahora mismo, Bitcoin tiene dos fuerzas tirando en direcciones opuestas:
El dinero institucional dice comprar.
El macro dice tener cuidado.
Ese es el verdadero escenario del BTC.
Si las entradas a los ETF siguen acelerándose mientras el BTC se mantiene en la zona de $76K–$77K, los vendedores podrían estar quedándose sin espacio.
Pero si el BTC pierde esa zona a pesar de la compra continua de ETFs, lo tomaría como una advertencia de que la liquidez macro sigue siendo más fuerte que la demanda institucional.
Mi postura:
No estoy persiguiendo el movimiento aquí.
Estoy observando si la demanda de los ETF puede, por fin, empujar al BTC de vuelta por encima de $80K.
Si lo hace, la consolidación actual podría verse muy diferente.
Si no lo hace, el mercado podría estar diciéndonos que la oferta de los ETF por sí sola no es suficiente.
Toros de BTC: ¿$80K para después?
¿O gana otra vez el macro?
$BTC
Esta es la parte de Bitcoin que estoy mirando ahora mismo.
El BTC cotiza alrededor de $77K.
Pero el dinero institucional sigue apareciendo.
Eso crea un escenario muy interesante.
Los números:
• ~$76.8K — precio del BTC hoy.
• $3.8B — entradas combinadas de ETF spot de EE. UU. en las últimas tres semanas.
• $986.9M — entradas de ETF en la semana que termina el 5 de septiembre.
• $101.3B — activos totales en poder de los ETF spot de Bitcoin en EE. UU.
• $55.6B — entradas netas acumuladas de ETF desde el lanzamiento.
• ~87% — probabilidad actual de que la Fed suba las tasas la próxima semana.
Normalmente, una fuerte demanda de ETF debería ser una señal alcista.
Pero el BTC no se comporta como si la demanda estuviera superando la oferta.
¿Por qué?
Porque el contexto macro está luchando contra la demanda de Bitcoin.
Los precios del petróleo siguen elevados.
Los rendimientos del Tesoro están altos.
Y las expectativas de una subida de la Fed han aumentado bruscamente.
Así que ahora mismo, Bitcoin tiene dos fuerzas tirando en direcciones opuestas:
El dinero institucional dice comprar.
El macro dice tener cuidado.
Ese es el verdadero escenario del BTC.
Si las entradas a los ETF siguen acelerándose mientras el BTC se mantiene en la zona de $76K–$77K, los vendedores podrían estar quedándose sin espacio.
Pero si el BTC pierde esa zona a pesar de la compra continua de ETFs, lo tomaría como una advertencia de que la liquidez macro sigue siendo más fuerte que la demanda institucional.
Mi postura:
No estoy persiguiendo el movimiento aquí.
Estoy observando si la demanda de los ETF puede, por fin, empujar al BTC de vuelta por encima de $80K.
Si lo hace, la consolidación actual podría verse muy diferente.
Si no lo hace, el mercado podría estar diciéndonos que la oferta de los ETF por sí sola no es suficiente.
Toros de BTC: ¿$80K para después?
¿O gana otra vez el macro?
$BTC
3
355
·
--
SpaceX acaba de darle a SPCX una historia de IA más grande
La mayoría de la gente aún mira a SpaceX y ve cohetes.
Los números están empezando a contar una historia diferente.
SpaceX acaba de divulgar otro acuerdo masivo de cómputo de IA por valor de unos $1.11 mil millones al mes.
Eso equivale a aproximadamente $13 mil millones al año de un solo cliente.
Y aquí es donde se pone interesante.
Los números:
• $13B — valor anual del nuevo acuerdo de cómputo de IA divulgado recientemente.
• $100B — ingresos recurrentes anuales objetivo de SpaceX para fin de año.
• $1.11B/mes — nuevo acuerdo de alojamiento de cómputo que inicia en diciembre.
• 2 GW → 10 GW — expansión planificada de la infraestructura de IA de 2026 a 2027.
• Vuelo 14 — se espera que transporte satélites Starlink V3 que generan ingresos.
SpaceX no solo está vendiendo lanzamientos.
Está vendiendo cómputo.
La fusión con xAI creó capacidad excedente en centros de datos, y ahora SpaceX está convirtiendo esa capacidad en un negocio al venderla a otras empresas de IA.
Pero aquí está la idea más grande:
Starship podría eventualmente formar parte de la historia de la infraestructura de IA.
SpaceX planea centros de datos orbitales para IA, con lanzamientos iniciales previstos para 2027.
Eso significa que los cohetes no son simplemente el producto.
Son potencialmente la infraestructura que ayuda a SpaceX a construir el siguiente.
Esa es una historia de valoración muy diferente.
El riesgo es evidente.
SpaceX está invirtiendo fuertemente para construir esta infraestructura, y Starship todavía tiene que demostrar la viabilidad económica de la reutilización rápida y confiable.
Mi opinión:
Me interesa menos el próximo titular de lanzamiento.
Estoy observando si SpaceX puede convertir estos enormes contratos de IA en ingresos recurrentes duraderos mientras Starship reduce el costo de escalar la infraestructura.
Bulls de SPCX: ¿se está convirtiendo SpaceX en una empresa de infraestructura de IA?
O, ¿el mercado se está adelantando a la ejecución?
$SPCX
SpaceX acaba de darle a SPCX una historia de IA más grande
La mayoría de la gente aún mira a SpaceX y ve cohetes.
Los números están empezando a contar una historia diferente.
SpaceX acaba de divulgar otro acuerdo masivo de cómputo de IA por valor de unos $1.11 mil millones al mes.
Eso equivale a aproximadamente $13 mil millones al año de un solo cliente.
Y aquí es donde se pone interesante.
Los números:
• $13B — valor anual del nuevo acuerdo de cómputo de IA divulgado recientemente.
• $100B — ingresos recurrentes anuales objetivo de SpaceX para fin de año.
• $1.11B/mes — nuevo acuerdo de alojamiento de cómputo que inicia en diciembre.
• 2 GW → 10 GW — expansión planificada de la infraestructura de IA de 2026 a 2027.
• Vuelo 14 — se espera que transporte satélites Starlink V3 que generan ingresos.
SpaceX no solo está vendiendo lanzamientos.
Está vendiendo cómputo.
La fusión con xAI creó capacidad excedente en centros de datos, y ahora SpaceX está convirtiendo esa capacidad en un negocio al venderla a otras empresas de IA.
Pero aquí está la idea más grande:
Starship podría eventualmente formar parte de la historia de la infraestructura de IA.
SpaceX planea centros de datos orbitales para IA, con lanzamientos iniciales previstos para 2027.
Eso significa que los cohetes no son simplemente el producto.
Son potencialmente la infraestructura que ayuda a SpaceX a construir el siguiente.
Esa es una historia de valoración muy diferente.
El riesgo es evidente.
SpaceX está invirtiendo fuertemente para construir esta infraestructura, y Starship todavía tiene que demostrar la viabilidad económica de la reutilización rápida y confiable.
Mi opinión:
Me interesa menos el próximo titular de lanzamiento.
Estoy observando si SpaceX puede convertir estos enormes contratos de IA en ingresos recurrentes duraderos mientras Starship reduce el costo de escalar la infraestructura.
Bulls de SPCX: ¿se está convirtiendo SpaceX en una empresa de infraestructura de IA?
O, ¿el mercado se está adelantando a la ejecución?
$SPCX
La mayoría de la gente aún mira a SpaceX y ve cohetes.
Los números están empezando a contar una historia diferente.
SpaceX acaba de divulgar otro acuerdo masivo de cómputo de IA por valor de unos $1.11 mil millones al mes.
Eso equivale a aproximadamente $13 mil millones al año de un solo cliente.
Y aquí es donde se pone interesante.
Los números:
• $13B — valor anual del nuevo acuerdo de cómputo de IA divulgado recientemente.
• $100B — ingresos recurrentes anuales objetivo de SpaceX para fin de año.
• $1.11B/mes — nuevo acuerdo de alojamiento de cómputo que inicia en diciembre.
• 2 GW → 10 GW — expansión planificada de la infraestructura de IA de 2026 a 2027.
• Vuelo 14 — se espera que transporte satélites Starlink V3 que generan ingresos.
SpaceX no solo está vendiendo lanzamientos.
Está vendiendo cómputo.
La fusión con xAI creó capacidad excedente en centros de datos, y ahora SpaceX está convirtiendo esa capacidad en un negocio al venderla a otras empresas de IA.
Pero aquí está la idea más grande:
Starship podría eventualmente formar parte de la historia de la infraestructura de IA.
SpaceX planea centros de datos orbitales para IA, con lanzamientos iniciales previstos para 2027.
Eso significa que los cohetes no son simplemente el producto.
Son potencialmente la infraestructura que ayuda a SpaceX a construir el siguiente.
Esa es una historia de valoración muy diferente.
El riesgo es evidente.
SpaceX está invirtiendo fuertemente para construir esta infraestructura, y Starship todavía tiene que demostrar la viabilidad económica de la reutilización rápida y confiable.
Mi opinión:
Me interesa menos el próximo titular de lanzamiento.
Estoy observando si SpaceX puede convertir estos enormes contratos de IA en ingresos recurrentes duraderos mientras Starship reduce el costo de escalar la infraestructura.
Bulls de SPCX: ¿se está convirtiendo SpaceX en una empresa de infraestructura de IA?
O, ¿el mercado se está adelantando a la ejecución?
$SPCX
6
4.8k
·
--
Oracle añadió $209B a su RPO. Hay una trampa.
$ORCL
Oracle acaba de mostrar a los inversores cómo se ve realmente una demanda masiva de IA.
Sus obligaciones de desempeño restantes subieron a $664B.
Eso es enorme.
Pero Oracle también está gastando miles de millones para construir la infraestructura necesaria para entregarlo.
Esa es la parte que estoy observando.
Los números:
• $664B — RPO total.
• +$209B — aumento del RPO año tras año.
• $30B+ — nuevos contratos de nube de IA firmados en el 1T.
• 121% — crecimiento de los ingresos por Infraestructura de la nube año tras año.
• $28.5B — gasto de capital en el 1T.
• ~-$5B negativo — flujo de caja libre en el 1T.
• $90B+ — objetivo de ingresos de Oracle para el AF2027.
El caso alcista es evidente.
Oracle no está esperando a que llegue la demanda de IA.
Los clientes ya están firmando contratos enormes.
Los ingresos de Infraestructura de la nube más que se duplicaron, mientras Oracle sigue ampliando la capacidad de los centros de datos.
Pero aquí está la trampa:
Los ingresos están creciendo rápido.
El gasto también está creciendo rápido.
Oracle tiene que construir la infraestructura hoy para contratos que generarán ingresos con el tiempo.
Eso plantea una pregunta muy diferente para ORCL.
Ya no es:
“¿Tiene Oracle demanda de IA?”
La demanda está claramente ahí.
La pregunta es:
¿Puede Oracle convertir ese RPO de $664B en un flujo de caja sólido sin gastar de manera demasiado agresiva para llegar?
Si el crecimiento en la nube se mantiene tan fuerte y la generación de caja se pone al día, el capex de hoy podría parecer una inversión masiva en ganancias futuras.
Si el gasto sigue superando al flujo de caja, los inversores podrían empezar a cuestionar cuánto de esos $664B realmente se traduce en valor para los accionistas.
Mi opinión:
Estoy siguiendo tres cosas al mismo tiempo:
Crecimiento de la nube.
Conversión del RPO.
Flujo de caja libre.
Esa es la verdadera historia de ORCL ahora.
Bulls de ORCL: ¿$664B de RPO es el comienzo de algo enorme?
¿O es que la factura de infraestructura de IA se está volviendo demasiado cara?
Oracle añadió $209B a su RPO. Hay una trampa.
$ORCL
Oracle acaba de mostrar a los inversores cómo se ve realmente una demanda masiva de IA.
Sus obligaciones de desempeño restantes subieron a $664B.
Eso es enorme.
Pero Oracle también está gastando miles de millones para construir la infraestructura necesaria para entregarlo.
Esa es la parte que estoy observando.
Los números:
• $664B — RPO total.
• +$209B — aumento del RPO año tras año.
• $30B+ — nuevos contratos de nube de IA firmados en el 1T.
• 121% — crecimiento de los ingresos por Infraestructura de la nube año tras año.
• $28.5B — gasto de capital en el 1T.
• ~-$5B negativo — flujo de caja libre en el 1T.
• $90B+ — objetivo de ingresos de Oracle para el AF2027.
El caso alcista es evidente.
Oracle no está esperando a que llegue la demanda de IA.
Los clientes ya están firmando contratos enormes.
Los ingresos de Infraestructura de la nube más que se duplicaron, mientras Oracle sigue ampliando la capacidad de los centros de datos.
Pero aquí está la trampa:
Los ingresos están creciendo rápido.
El gasto también está creciendo rápido.
Oracle tiene que construir la infraestructura hoy para contratos que generarán ingresos con el tiempo.
Eso plantea una pregunta muy diferente para ORCL.
Ya no es:
“¿Tiene Oracle demanda de IA?”
La demanda está claramente ahí.
La pregunta es:
¿Puede Oracle convertir ese RPO de $664B en un flujo de caja sólido sin gastar de manera demasiado agresiva para llegar?
Si el crecimiento en la nube se mantiene tan fuerte y la generación de caja se pone al día, el capex de hoy podría parecer una inversión masiva en ganancias futuras.
Si el gasto sigue superando al flujo de caja, los inversores podrían empezar a cuestionar cuánto de esos $664B realmente se traduce en valor para los accionistas.
Mi opinión:
Estoy siguiendo tres cosas al mismo tiempo:
Crecimiento de la nube.
Conversión del RPO.
Flujo de caja libre.
Esa es la verdadera historia de ORCL ahora.
Bulls de ORCL: ¿$664B de RPO es el comienzo de algo enorme?
¿O es que la factura de infraestructura de IA se está volviendo demasiado cara?
$ORCL
Oracle acaba de mostrar a los inversores cómo se ve realmente una demanda masiva de IA.
Sus obligaciones de desempeño restantes subieron a $664B.
Eso es enorme.
Pero Oracle también está gastando miles de millones para construir la infraestructura necesaria para entregarlo.
Esa es la parte que estoy observando.
Los números:
• $664B — RPO total.
• +$209B — aumento del RPO año tras año.
• $30B+ — nuevos contratos de nube de IA firmados en el 1T.
• 121% — crecimiento de los ingresos por Infraestructura de la nube año tras año.
• $28.5B — gasto de capital en el 1T.
• ~-$5B negativo — flujo de caja libre en el 1T.
• $90B+ — objetivo de ingresos de Oracle para el AF2027.
El caso alcista es evidente.
Oracle no está esperando a que llegue la demanda de IA.
Los clientes ya están firmando contratos enormes.
Los ingresos de Infraestructura de la nube más que se duplicaron, mientras Oracle sigue ampliando la capacidad de los centros de datos.
Pero aquí está la trampa:
Los ingresos están creciendo rápido.
El gasto también está creciendo rápido.
Oracle tiene que construir la infraestructura hoy para contratos que generarán ingresos con el tiempo.
Eso plantea una pregunta muy diferente para ORCL.
Ya no es:
“¿Tiene Oracle demanda de IA?”
La demanda está claramente ahí.
La pregunta es:
¿Puede Oracle convertir ese RPO de $664B en un flujo de caja sólido sin gastar de manera demasiado agresiva para llegar?
Si el crecimiento en la nube se mantiene tan fuerte y la generación de caja se pone al día, el capex de hoy podría parecer una inversión masiva en ganancias futuras.
Si el gasto sigue superando al flujo de caja, los inversores podrían empezar a cuestionar cuánto de esos $664B realmente se traduce en valor para los accionistas.
Mi opinión:
Estoy siguiendo tres cosas al mismo tiempo:
Crecimiento de la nube.
Conversión del RPO.
Flujo de caja libre.
Esa es la verdadera historia de ORCL ahora.
Bulls de ORCL: ¿$664B de RPO es el comienzo de algo enorme?
¿O es que la factura de infraestructura de IA se está volviendo demasiado cara?
2
510
·
--
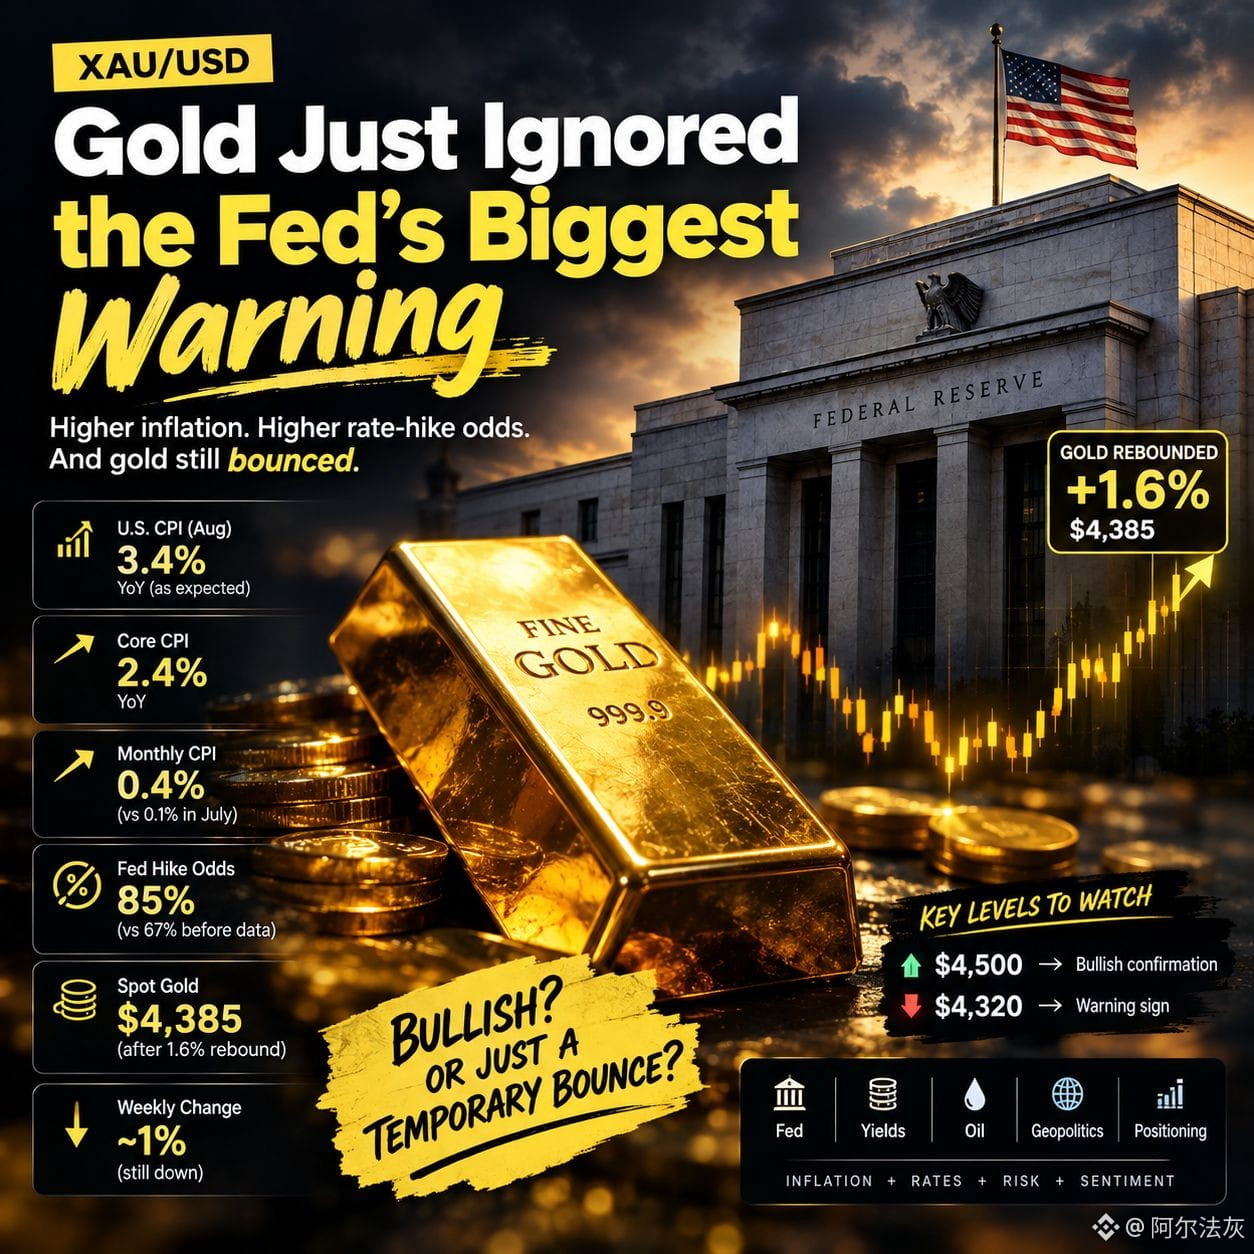
El oro ignoró la mayor advertencia de la Fed
Se suponía que hoy el oro estaría bajo presión.
En cambio, rebotó un 1,6% hasta rondar los 4.385 dólares.
Esto es interesante porque los últimos datos de inflación de EE. UU. acercaron aún más a los operadores a la expectativa de una subida de tipos de la Fed la próxima semana.
Los números cuentan la historia:
• 3,4% — el IPC de agosto subió 3,4% interanual.
• 0,4% — aumento mensual del IPC, frente al 0,1% de julio.
• 2,4% — IPC subyacente interanual.
• 85% — probabilidades del mercado de una subida de tipos de la Fed la próxima semana, por encima del 67% antes de los datos.
• 4.385 dólares — hasta donde rebotó el oro spot hoy.
• ~1% — el oro sigue bajando en la semana a pesar de la recuperación de hoy.
Y aquí es donde el trade de oro se pone interesante.
Normalmente, las tasas más altas deberían perjudicar al oro.
Los mayores rendimientos del Tesoro vuelven menos atractivo a un activo que no genera rendimiento.
Sin embargo, los compradores entraron con fuerza después de la caída reciente del oro.
Entonces, ¿qué está descontando realmente el mercado?
La Fed es bajista para el oro.
El riesgo geopolítico y la compra de caídas son alcistas.
Y los precios del petróleo en alza están en medio, añadiendo otro riesgo inflacionario y, al mismo tiempo, incrementando la demanda de activos defensivos.
La visión más amplia
El oro ya no se negocia solo con la inflación.
Se está negociando la Fed + los rendimientos + el petróleo + la geopolítica + el posicionamiento, todo a la vez.
Por eso el rebote de hoy importa más que el número del 1,6% en sí.
Si los compradores logran seguir defendiendo los mínimos recientes mientras las expectativas de subidas se mantienen tan altas, el oro podría estar mostrando una fortaleza subyacente.
Pero si los rendimientos siguen subiendo y se rompe la zona de 4.320 dólares, el rebote de hoy podría convertirse en poco más que una simple reacción temporal. La zona de 4.320 dólares se identificó como un soporte importante a comienzos de esta semana.
Mi opinión:
Yo no perseguiría al oro después del rebote de hoy.
Vigilaría dos niveles:
4.500 dólares → confirmación alcista
4.320 dólares → aviso de que los vendedores regresan
La próxima decisión de la Fed es el 15–16 de septiembre.
Hasta entonces, creo que el trade más interesante no es predecir la dirección del oro.
Es ver qué nivel se rompe primero.
¿XAU/USD recupera los 4.500 dólares, o vemos primero los 4.320 dólares?
El oro ignoró la mayor advertencia de la Fed
Se suponía que hoy el oro estaría bajo presión.
En cambio, rebotó un 1,6% hasta rondar los 4.385 dólares.
Esto es interesante porque los últimos datos de inflación de EE. UU. acercaron aún más a los operadores a la expectativa de una subida de tipos de la Fed la próxima semana.
Los números cuentan la historia:
• 3,4% — el IPC de agosto subió 3,4% interanual.
• 0,4% — aumento mensual del IPC, frente al 0,1% de julio.
• 2,4% — IPC subyacente interanual.
• 85% — probabilidades del mercado de una subida de tipos de la Fed la próxima semana, por encima del 67% antes de los datos.
• 4.385 dólares — hasta donde rebotó el oro spot hoy.
• ~1% — el oro sigue bajando en la semana a pesar de la recuperación de hoy.
Y aquí es donde el trade de oro se pone interesante.
Normalmente, las tasas más altas deberían perjudicar al oro.
Los mayores rendimientos del Tesoro vuelven menos atractivo a un activo que no genera rendimiento.
Sin embargo, los compradores entraron con fuerza después de la caída reciente del oro.
Entonces, ¿qué está descontando realmente el mercado?
La Fed es bajista para el oro.
El riesgo geopolítico y la compra de caídas son alcistas.
Y los precios del petróleo en alza están en medio, añadiendo otro riesgo inflacionario y, al mismo tiempo, incrementando la demanda de activos defensivos.
La visión más amplia
El oro ya no se negocia solo con la inflación.
Se está negociando la Fed + los rendimientos + el petróleo + la geopolítica + el posicionamiento, todo a la vez.
Por eso el rebote de hoy importa más que el número del 1,6% en sí.
Si los compradores logran seguir defendiendo los mínimos recientes mientras las expectativas de subidas se mantienen tan altas, el oro podría estar mostrando una fortaleza subyacente.
Pero si los rendimientos siguen subiendo y se rompe la zona de 4.320 dólares, el rebote de hoy podría convertirse en poco más que una simple reacción temporal. La zona de 4.320 dólares se identificó como un soporte importante a comienzos de esta semana.
Mi opinión:
Yo no perseguiría al oro después del rebote de hoy.
Vigilaría dos niveles:
4.500 dólares → confirmación alcista
4.320 dólares → aviso de que los vendedores regresan
La próxima decisión de la Fed es el 15–16 de septiembre.
Hasta entonces, creo que el trade más interesante no es predecir la dirección del oro.
Es ver qué nivel se rompe primero.
¿XAU/USD recupera los 4.500 dólares, o vemos primero los 4.320 dólares?
Se suponía que hoy el oro estaría bajo presión.
En cambio, rebotó un 1,6% hasta rondar los 4.385 dólares.
Esto es interesante porque los últimos datos de inflación de EE. UU. acercaron aún más a los operadores a la expectativa de una subida de tipos de la Fed la próxima semana.
Los números cuentan la historia:
• 3,4% — el IPC de agosto subió 3,4% interanual.
• 0,4% — aumento mensual del IPC, frente al 0,1% de julio.
• 2,4% — IPC subyacente interanual.
• 85% — probabilidades del mercado de una subida de tipos de la Fed la próxima semana, por encima del 67% antes de los datos.
• 4.385 dólares — hasta donde rebotó el oro spot hoy.
• ~1% — el oro sigue bajando en la semana a pesar de la recuperación de hoy.
Y aquí es donde el trade de oro se pone interesante.
Normalmente, las tasas más altas deberían perjudicar al oro.
Los mayores rendimientos del Tesoro vuelven menos atractivo a un activo que no genera rendimiento.
Sin embargo, los compradores entraron con fuerza después de la caída reciente del oro.
Entonces, ¿qué está descontando realmente el mercado?
La Fed es bajista para el oro.
El riesgo geopolítico y la compra de caídas son alcistas.
Y los precios del petróleo en alza están en medio, añadiendo otro riesgo inflacionario y, al mismo tiempo, incrementando la demanda de activos defensivos.
La visión más amplia
El oro ya no se negocia solo con la inflación.
Se está negociando la Fed + los rendimientos + el petróleo + la geopolítica + el posicionamiento, todo a la vez.
Por eso el rebote de hoy importa más que el número del 1,6% en sí.
Si los compradores logran seguir defendiendo los mínimos recientes mientras las expectativas de subidas se mantienen tan altas, el oro podría estar mostrando una fortaleza subyacente.
Pero si los rendimientos siguen subiendo y se rompe la zona de 4.320 dólares, el rebote de hoy podría convertirse en poco más que una simple reacción temporal. La zona de 4.320 dólares se identificó como un soporte importante a comienzos de esta semana.
Mi opinión:
Yo no perseguiría al oro después del rebote de hoy.
Vigilaría dos niveles:
4.500 dólares → confirmación alcista
4.320 dólares → aviso de que los vendedores regresan
La próxima decisión de la Fed es el 15–16 de septiembre.
Hasta entonces, creo que el trade más interesante no es predecir la dirección del oro.
Es ver qué nivel se rompe primero.
¿XAU/USD recupera los 4.500 dólares, o vemos primero los 4.320 dólares?
3
418
·
--
Artículo
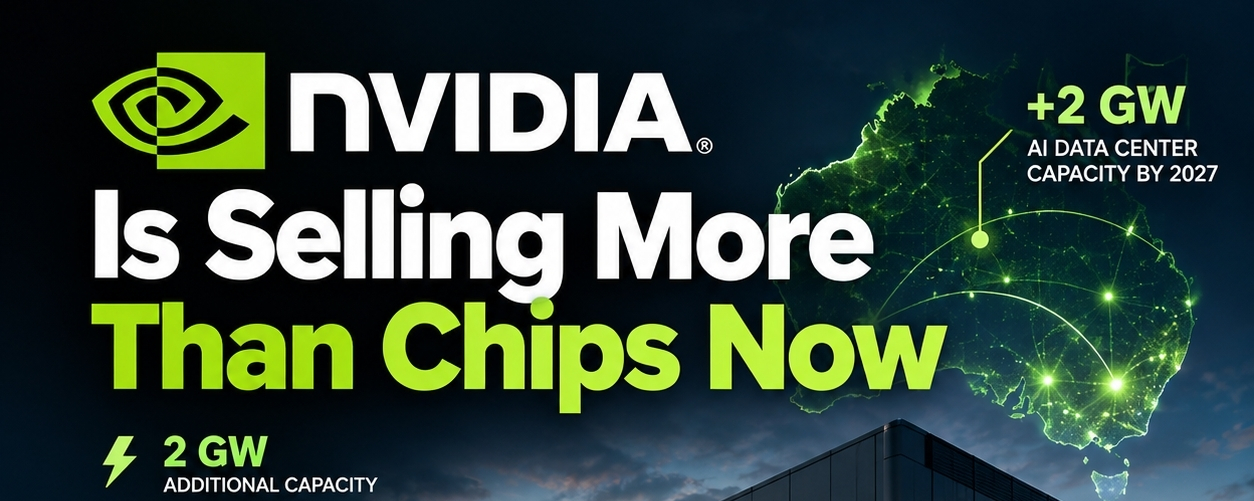
NVIDIA Ahora Vende Más que ChipsNVIDIA se está convirtiendo en algo más grande que una empresa de chips.
El ejemplo más reciente es Australia.
NVIDIA está trabajando con empresas locales de centros de datos para sumar hasta 2 gigavatios de capacidad informática de IA para 2027.
Y esa cifra importa.
Estos son los números que estoy siguiendo:
• 2 GW: la capacidad adicional de centros de datos de IA a la que apunta NVIDIA en Australia.
• 1.6 GW: la capacidad total actual de centros de datos de Australia, lo que significa que la incorporación planificada por NVIDIA podría ser mayor que la capacidad existente del país.
• 2027: el año objetivo para la expansión.
NVIDIA Ahora Vende Más que Chips
NVIDIA se está convirtiendo en algo más grande que una empresa de chips.
El ejemplo más reciente es Australia.
NVIDIA está trabajando con empresas locales de centros de datos para sumar hasta 2 gigavatios de capacidad informática de IA para 2027.
Y esa cifra importa.
Estos son los números que estoy siguiendo:
• 2 GW: la capacidad adicional de centros de datos de IA a la que apunta NVIDIA en Australia.
• 1.6 GW: la capacidad total actual de centros de datos de Australia, lo que significa que la incorporación planificada por NVIDIA podría ser mayor que la capacidad existente del país.
• 2027: el año objetivo para la expansión.
El ejemplo más reciente es Australia.
NVIDIA está trabajando con empresas locales de centros de datos para sumar hasta 2 gigavatios de capacidad informática de IA para 2027.
Y esa cifra importa.
Estos son los números que estoy siguiendo:
• 2 GW: la capacidad adicional de centros de datos de IA a la que apunta NVIDIA en Australia.
• 1.6 GW: la capacidad total actual de centros de datos de Australia, lo que significa que la incorporación planificada por NVIDIA podría ser mayor que la capacidad existente del país.
• 2027: el año objetivo para la expansión.
NVDAUS-0,44 %
2
272
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
FortitudeRaisesCreditLineTo$50M
13 visualizaciones
28 participa(n) en el debate
#FortitudeRaisesCreditLineTo$50M
🚨La Fortaleza está ampliando su línea de crédito a 50 millones de dólares, añadiendo más poder financiero a su estrategia cripto. 💰🏦
El movimiento destaca cómo la financiación institucional se está volviendo cada vez más importante en todo el mercado de activos digitales.
Una línea de crédito más grande puede aportar flexibilidad adicional para:
🔹 Ampliar las operaciones relacionadas con cripto
🔹 Gestionar la liquidez
🔹 Aumentar la exposición a activos digitales
🔹 Respaldar oportunidades de crecimiento futuras
A medida que la financiación tradicional sigue acercándose a las criptomonedas, el acceso a instalaciones de crédito más grandes podría convertirse en una parte cada vez más importante del panorama cripto institucional.
¿La imagen más amplia? 👀
Más capital + una infraestructura financiera más sólida = otro paso hacia una participación institucional más profunda en cripto.
#crypto #bitcoin #InstitutionalCrypto
Faizan Crypto Learner
·0 «Me gusta»
·0 visualizaciones
USWeighsPromotingDollarStablecoinsAbroad
4,633 visualizaciones
369 participa(n) en el debate
US10YTreasuryYieldHits19YearHigh
4,126 visualizaciones
299 participa(n) en el debate