

黑僵尸
92 Publicaciones
黑僵尸
Denunciar
Bloquear usuario
我是来搞笑的
Abrir operación
Trader frecuente
2.4 años
261 Siguiendo
328 Seguidores
184 Me gusta
Publicaciones
Cartera
Todo
Cotizaciones
·
--
Ver traducción
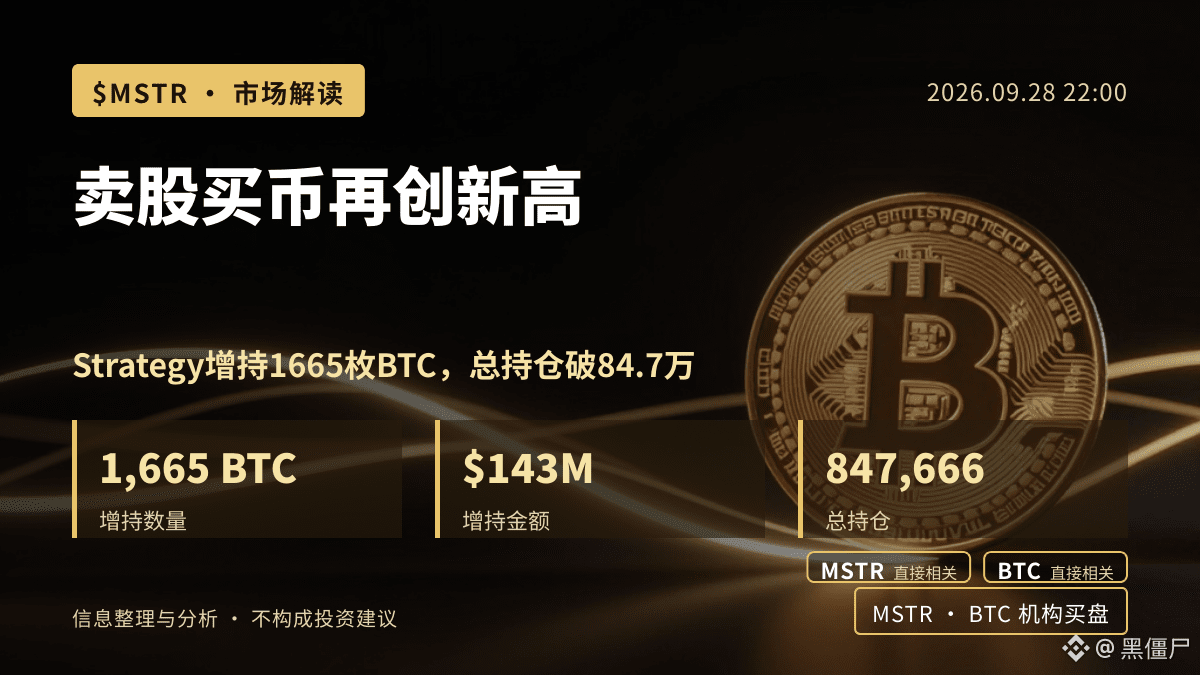
Strategy卖股买币再增持1665枚BTC,总持仓突破84.7万枚
据Decrypt与Cointelegraph报道,Michael Saylor旗下的Strategy上周买入1,665枚BTC,耗资约$143M,使其总持仓升至847,666枚,刷新自身纪录。同一时间,Strategy通过出售147万股$MSTR股票募资$246.2 million,用于BTC采购及STRC优先股相关支出。
这一操作的本质,是典型的“卖股买币”资本循环:只要$MSTR股价维持溢价,公司就能持续以相对低成本发行股票,再将资金转化为BTC储备。对$BTC而言,这种机构级、持续性的买盘构成结构性支撑,尤其在ETF资金流与宏观流动性改善共振时,边际影响会被放大。
但需要观察的是,这一模式高度依赖$MSTR的股价表现与市场情绪。若股价回调或投资者对“股票换BTC”的叙事疲劳,募资效率下降,增持节奏可能放缓,甚至面临流动性压力。此外,$MSTR的资产负债表会因持续稀释而改变,股东回报与BTC储备之间的平衡仍是长期争议点。
接下来值得跟踪的信号包括:$MSTR后续是否继续以类似规模卖股、BTC现货ETF的资金净流入是否维持、以及宏观利率环境对风险资产流动性的影响。若上述条件同时满足,$BTC的机构买盘逻辑仍将延续;反之,需警惕买盘节奏放缓带来的短期压力。
$MSTR $BTC #Bitcoin #MSTR #CryptoMarket
以上为信息整理与个人分析,不构成投资建议。
关注我,持续跟踪关键市场变化与数据。
Strategy卖股买币再增持1665枚BTC,总持仓突破84.7万枚
据Decrypt与Cointelegraph报道,Michael Saylor旗下的Strategy上周买入1,665枚BTC,耗资约$143M,使其总持仓升至847,666枚,刷新自身纪录。同一时间,Strategy通过出售147万股$MSTR 股票募资$246.2 million,用于BTC采购及STRC优先股相关支出。
这一操作的本质,是典型的“卖股买币”资本循环:只要$MSTR 股价维持溢价,公司就能持续以相对低成本发行股票,再将资金转化为BTC储备。对$BTC 而言,这种机构级、持续性的买盘构成结构性支撑,尤其在ETF资金流与宏观流动性改善共振时,边际影响会被放大。
但需要观察的是,这一模式高度依赖$MSTR 的股价表现与市场情绪。若股价回调或投资者对“股票换BTC”的叙事疲劳,募资效率下降,增持节奏可能放缓,甚至面临流动性压力。此外,$MSTR 的资产负债表会因持续稀释而改变,股东回报与BTC储备之间的平衡仍是长期争议点。
接下来值得跟踪的信号包括:$MSTR 后续是否继续以类似规模卖股、BTC现货ETF的资金净流入是否维持、以及宏观利率环境对风险资产流动性的影响。若上述条件同时满足,$BTC 的机构买盘逻辑仍将延续;反之,需警惕买盘节奏放缓带来的短期压力。
$MSTR $BTC #Bitcoin #MSTR #CryptoMarket
以上为信息整理与个人分析,不构成投资建议。
关注我,持续跟踪关键市场变化与数据。
1
6
·
--
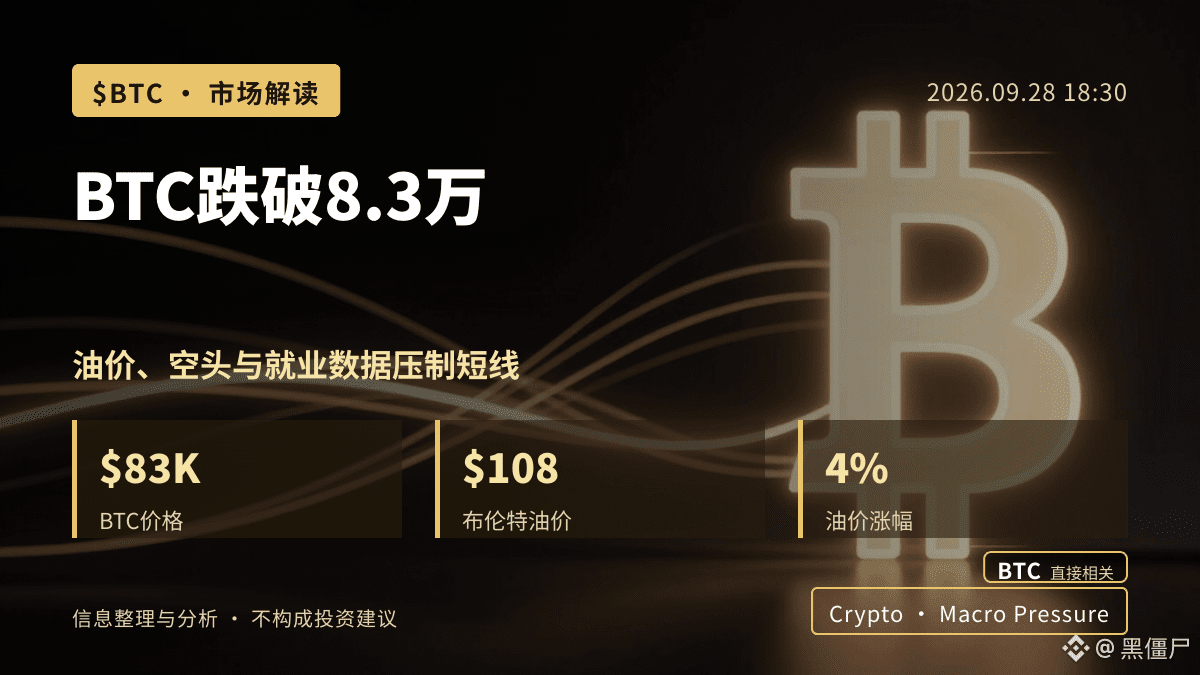
$BTC cae por debajo de 83.000: cómo el precio del petróleo, los bajistas y los datos de empleo presionan el corto plazo
$BTC cayó el lunes por debajo de 83.000 dólares; la presión a corto plazo en el mercado se está extendiendo desde dentro del ecosistema cripto hacia el plano macro. Según Cointelegraph, el BTC siguió a los futuros del mercado estadounidense a la baja después de que Trump no se comprometiera con un alto el fuego permanente; según CoinDesk, las conversaciones con Irán se estancaron, el precio del Brent se acercó a los 108 dólares y los operadores, al mismo tiempo, incrementaron las apuestas a que la Reserva Federal podría volver a subir las tasas. El retroceso del apetito por riesgo macro es el telón de fondo más directo de esta corrección.
Por qué es importante: que el BTC rompa los 83.000 no es solo una pérdida de un nivel técnico, sino una señal de que la liquidez y el apetito por riesgo se están ajustando al mismo tiempo. Según CoinDesk, las posiciones de cortos en futuros de BTC están cerca de mínimos del año; la demanda de apalancamiento en general es débil, y la caída de los contratos abiertos indica que el dinero dentro del mercado prefiere la defensa antes que perseguir compras. En cuanto al petróleo, según CNBC, después de que Trump rechazara el plan de paz para reabrir el Estrecho de Ormuz propuesto por Irán, el precio del crudo subió más de 4% en un solo día, y el Brent se acercó a los 108 dólares. El alza de los precios de la energía reforzará las expectativas de inflación, afectando así las interpretaciones del mercado sobre la trayectoria de la Reserva Federal; esto añade presión adicional a los criptoactivos de alta beta.
Cómo podría reaccionar el mercado a continuación: si esta noche los datos de empleo resultan fuertes, o si el precio del petróleo sigue subiendo, el $BTC a corto plazo podría quedar aún más presionado; en cambio, si los datos salen débiles y el petróleo retrocede, las posiciones bajistas concentradas también podrían provocar un rebote rápido e incluso un squeeze de cortos. Lo que habrá que observar es si los contratos abiertos en futuros siguen disminuyendo, si el petróleo logra mantenerse por encima de los 108 dólares, y hacia dónde apuntan el dólar y el rendimiento de los bonos del Tesoro después de publicarse los datos de empleo.
$BTC #Bitcoin #CryptoMarket
Lo anterior es una recopilación de información y análisis personal, y no constituye asesoramiento de inversión.
Sígueme para seguir de cerca los cambios clave del mercado y los datos.
299
·
--
JPYC se desvía del ancla por 4 veces; Corea del Sur planea flexibilizar a los creadores de mercado de criptomonedas
Según Cointelegraph, el regulador de Corea del Sur está reevaluando el sistema de creadores de mercado de criptomonedas. El trasfondo es que JPYC llegó a cotizarse a un precio aproximadamente 4 veces superior al valor al que está anclado. Esta magnitud de desviación saca a la luz el problema real del “vacío de liquidez” en el market making de stablecoins.
¿Por qué es importante? El valor de una stablecoin se fundamenta en “ser predecible y transferible”. Cuando se produce una desviación evidente, suele indicar que falta liquidez localizada, o que el mecanismo de market making no puede contener el precio a tiempo. Las reglas actuales de Corea del Sur imponen restricciones estrictas a las actividades de market making, lo que podría reducir la profundidad del mercado y hacer que el precio sea más vulnerable a la oferta y la demanda de corto plazo.
Desde la estructura del mercado, si Corea del Sur permite una participación más normalizada de los creadores de mercado, la liquidez de las stablecoins en el mercado asiático podría mejorar: el diferencial de negociación podría reducirse y la eficiencia del descubrimiento de precios aumentaría. Para las instituciones y los usuarios que dependen de la liquidación con stablecoins y las usan para cubrirse, esto implica un entorno de negociación más estable.
Pero hay que observar que las reglas de Corea del Sur aún están en fase de discusión; el momento de implementación y los detalles son inciertos. La desviación de JPYC también podría reflejar problemas de liquidez local y temporal, más que un riesgo sistémico. Si, después de introducir a los creadores de mercado, no logran cubrir de manera efectiva las colas (long tail) de las stablecoins, la desviación podría seguir ocurriendo.
A continuación, conviene prestar atención a la propuesta específica del regulador coreano, los criterios de acceso para los creadores de mercado, y si el precio de stablecoins como JPYC vuelve al rango de anclaje.
#CryptoMarket #Stablecoin
Lo anterior es un resumen de información y análisis personal, y no constituye asesoramiento de inversión.
Cuando los detalles de la política se aclaren aún más, seguiré actualizando.
6
·
--
Trump rechaza a Irán reabrir el Estrecho de Ormuz; $BTC se presiona junto con la subida del precio del petróleo
Trump rechaza el plan de Irán para reabrir el Estrecho de Ormuz y el petróleo Brent sube 2,7% de inmediato; $BTC cae en sincronía con los futuros del Nasdaq. El riesgo geopolítico vuelve a intensificarse y está reprimiendo los activos de riesgo por dos vías: los precios del petróleo y el sentimiento de aversión al riesgo.
Según CNBC, Irán propuso reabrir este canal clave de navegación en un plazo de siete días y reanudar las conversaciones con el lado estadounidense, pero la administración Trump lo rechazó. Según CoinDesk, Trump el domingo no descartó lanzar más ataques a Irán antes de las elecciones de mitad de mandato, aunque también afirmó que la guerra podría terminar pronto. Esta postura de “no alivio completo” hace que la preocupación por interrupciones de suministro no se disipe.
El Estrecho de Ormuz soporta aproximadamente una quinta parte del transporte mundial de petróleo; cualquier riesgo de tránsito elevaría directamente los precios de la energía. El alza del precio del petróleo, por un lado, incrementa las expectativas de inflación; por otro, refuerza la demanda de refugio. Los fondos se desplazan desde los activos de riesgo hacia refugios tradicionales como el dólar y el oro. $BTC , como activo de riesgo con alta beta, tiene una correlación más fuerte con los futuros del Nasdaq, y cuando el sentimiento se debilita suele presionarse de forma simultánea; eso es precisamente lo que muestra el comportamiento actual del mercado.
Por la reacción del mercado, el sentimiento de aversión al riesgo podría intensificarse aún más a corto plazo, y $BTC podría continuar con un patrón de consolidación a la baja, especialmente si el precio del petróleo sigue subiendo y los futuros del Nasdaq se mantienen débiles. En ese escenario, el mercado cripto carece de soporte independiente de flujos para fortalecerse. Sin embargo, hay que observar que si la situación entre EE. UU. e Irán se calma rápidamente y se restablece el tránsito por el estrecho, el precio del petróleo y el sentimiento de refugio podrían caer con rapidez, y la magnitud de la caída en el mercado cripto podría ser relativamente limitada. No conviene sobreinterpretar un solo evento geopolítico.
A continuación, lo más importante es vigilar: el estado real del tránsito por el Estrecho de Ormuz, si el precio del petróleo logra mantenerse por encima de la ganancia actual, la trayectoria de los futuros del Nasdaq y si Trump emite señales de negociación más claras. Estas variables determinarán si el sentimiento de aversión al riesgo sigue intensificándose o se desvanece rápidamente.
$BTC #Bitcoin #CryptoMarket
Lo anterior es un resumen de información y un análisis personal, y no constituye asesoramiento de inversión.
Sígueme para seguir de forma continua los cambios clave del mercado y los datos.
225
·
--
Hester Peirce deja el cargo el 2 de octubre; la dirección de la supervisión de la SEC sobre cripto enfrenta cambios
Según informan Cointelegraph y CoinDesk, la comisionada de la SEC Hester Peirce dejará el cargo el 2 de octubre, poniendo fin a sus aproximadamente ocho años de servicio en la SEC. Durante ese tiempo, se desempeñó como jefa del grupo de trabajo de cripto y también es conocida en el mercado como la “Crypto Mom”.
Durante mucho tiempo, Peirce ha sido considerada como una voz relativamente favorable a las criptomonedas dentro de la SEC. Su salida implica que la SEC pierde a un impulsor constante en la supervisión de cripto. Para el mercado cripto, esto no equivale directamente a un endurecimiento de políticas, pero sí podría alterar el ritmo y las expectativas en la comunicación regulatoria.
Desde la perspectiva regulatoria, tras la salida de Peirce, la postura de la SEC hacia los proyectos cripto podría depender más de quién sea el/la nuevo/a comisionado/a y de la posición dentro de la propia institución. Si los/las futuros/as comisionados/as se inclinan más por el marco tradicional de la legislación de valores, la incertidumbre sobre temas como la naturaleza de las criptomonedas como valores, la emisión de tokens y el cumplimiento de los exchanges podría aumentar.
En cuanto a la reacción del mercado, en el corto plazo el sentimiento podría volverse más cauteloso, especialmente para proyectos y exchanges que dependen de que la supervisión de la SEC sea más clara. Pero como la dirección de la política aún no está definida, no conviene interpretar un cambio de personal por sí solo como una noticia negativa o positiva definitiva.
A continuación, es necesario observar si la SEC anuncia a su sucesor/a, la postura criptográfica del/la nuevo/a comisionado/a y las declaraciones posteriores de la SEC sobre temas como tokens, ETF y stablecoins.
#SEC #CryptoRegulation
Lo anterior es una recopilación de información y un análisis personal, y no constituye asesoramiento de inversión.
Cuando se aclaren más detalles de la política, continuaré actualizando.
43
·
--
Zano revierte un mes de bloques para reparar una vulnerabilidad del gateway; ¿cuál es el costo de la reparación de confianza?
Zano acaba de completar una operación on-chain bastante inusual: según Cointelegraph, la blockchain de Zano ha sido reversionada hasta la altura de bloque anterior a la introducción de la funcionalidad de Dirección de Gateway (Gateway Address) mediante Hard Fork 6 (Hard Fork 6) y reiniciada desde ese punto. El rango de la reversión es de aproximadamente un mes, y la causa directa es una vulnerabilidad de seguridad que fue explotada mediante el mecanismo de direcciones de gateway.
¿Por qué es un hecho que merece atención? No por Zano en sí, sino porque demuestra una de las formas más “costosas” de reparar un fallo a nivel de protocolo en una red descentralizada: no aplicar un parche, no hacer un soft fork, sino derribar y reconstruir un tramo completo de la historia de bloques. Para quienes mantienen monedas, esto implica que el estado de las transacciones del último mes se restablece; los saldos en las carteras, las transacciones sin confirmar y el estado de derivados o de puentes entre cadenas que dependían de esa cadena podrían verse afectados, por lo que habrá que verificarlos nuevamente.
Desde el punto de vista técnico, la Dirección de Gateway es la entrada que Zano utiliza para conectar activos externos o para interacciones entre cadenas. Una vez explotada, el riesgo normalmente no es que se robe dinero en una sola transacción, sino que se manipulen las relaciones de mapeo de activos; este tipo de vulnerabilidades es difícil de “cubrir” con bloques posteriores. Revertir hasta antes de que se introdujera esa funcionalidad es el tratamiento más limpio. El costo también es muy directo: se debe reconstruir el poder de cómputo de un mes de bloques, la sincronización de nodos y la confianza de los usuarios. La comunidad necesita explicar por qué se eligió revertir en lugar de otras alternativas, y cómo se evitarán problemas similares en el futuro.
En el plano del mercado, como la capitalización de Zano es relativamente pequeña, a corto plazo el evento tiene un impacto limitado en el mercado cripto principal. Sin embargo, el hecho en sí podría hacer que algunos titulares cuestionen el mecanismo de consenso y la capacidad de gobernanza, especialmente si durante la reversión surgen casos de nodos no sincronizados o estados de activos inconsistentes. Para proyectos más amplios de DeFi y entre cadenas, esto también es una advertencia: la importancia de auditorías de seguridad y el mecanismo de despliegue gradual (rollout) antes de introducir nuevas funciones de protocolo no es menor que la propia función.
A continuación, lo que se necesita observar es: si tras la reversión el estado on-chain se mantiene estable, si la comunidad puede alcanzar rápidamente consenso sobre futuras actualizaciones de seguridad y si aparecen reacciones en cadena en otros proyectos que dependan de la Dirección de Gateway de Zano.
#Zano #CryptoSecurity
Lo anterior es una recopilación de información y análisis personal, y no constituye asesoramiento de inversión.
48
·
--
El Bitcoin ETF registra siete jornadas consecutivas de alzas: el flujo de capital vuelve a ser positivo en 2026
Según Decrypt, el Bitcoin ETF ha tenido entradas netas durante siete días de negociación consecutivos; el volumen acumulado se acerca a los 3 mil millones de dólares, y ha impulsado que el flujo acumulado de capital sea positivo en 2026.
El significado de esta señal radica en que los flujos de fondos del ETF son una de las ventanas más directas para observar las necesidades de asignación de las instituciones. Las entradas netas durante varios días consecutivos indican que, después de las salidas registradas en la etapa previa, la intención de las instituciones de asignar $BTC podría estar en proceso de reparación, y no se trata de un impulso puntual en un solo día.
En cuanto a la reacción del mercado, el reingreso de capital suele reflejarse primero en la demanda en contado y en la estructura de tenencias; luego, podría transmitirse a la tendencia de precios. Si las entradas netas continúan en el futuro, el sentimiento a corto plazo para $BTC podría recibir apoyo; pero los flujos en un solo día o en el corto plazo pueden verse fácilmente afectados por la volatilidad de los precios, por lo que no pueden confirmar por sí solos una reversión de tendencia.
Las variables que conviene observar incluyen: si las entradas netas posteriores se mantienen; si el precio en contado puede acompañar y sostenerse; y si el entorno de liquidez macro sigue siendo favorable. Si se produce una divergencia entre los flujos de capital y el precio, habrá que estar alerta ante una capacidad limitada de la recuperación.
En general, la racha de siete días con ganancias y que el año cierre en positivo es una señal alentadora que vale la pena seguir, aunque la confirmación de la tendencia aún requiere verificación en el tiempo.
$BTC #Bitcoin #ETF #CryptoMarket
Lo anterior es un resumen de información y un análisis personal, y no constituye asesoramiento de inversión.
Sígueme y mantente atento a los cambios clave del mercado y a los datos.
56
·
--
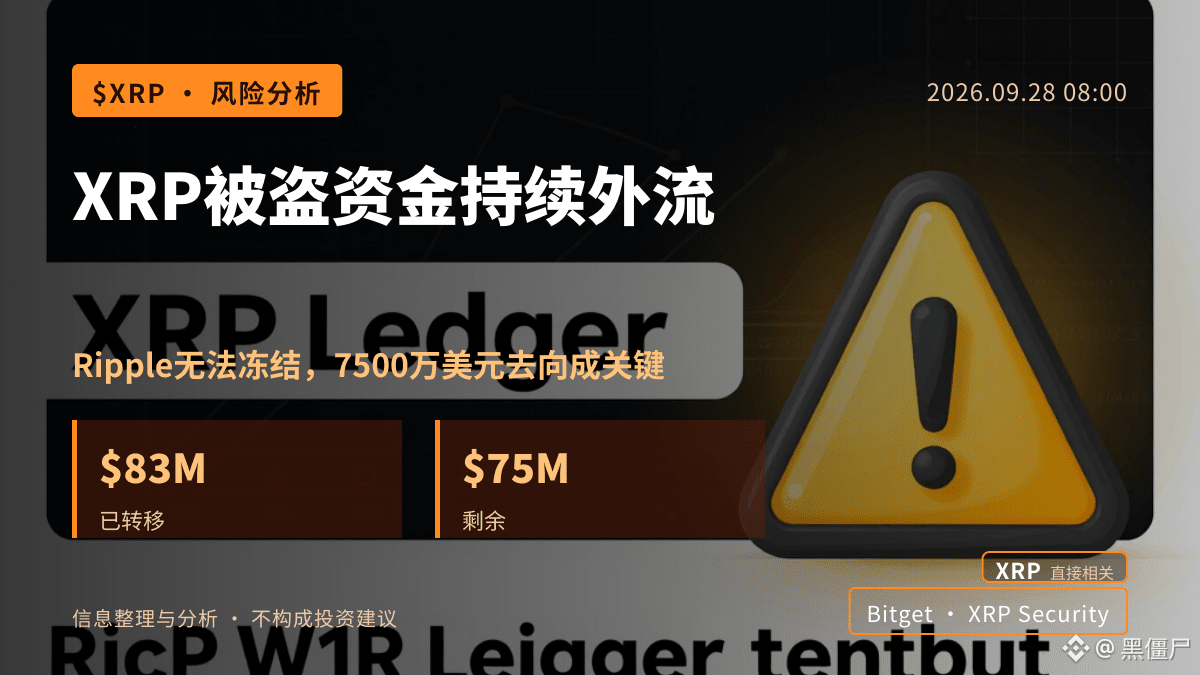
Bitget: el XRP robado ya se ha transferido por 83 millones de dólares; Ripple no puede congelarlo, lo que genera preocupación
Según informó CoinDesk, el hacker de Bitget ha transferido alrededor de 83 millones de dólares en XRP robado; de cinco carteras originales, dos casi se han vaciado, una tercera está siendo drenada y los aproximadamente 75 millones restantes siguen en la cadena. Se mencionó directamente $XRP porque estos activos están saliendo de forma continua, mientras que Ripple actualmente no puede congelar esos tokens en la cadena.
Lo clave de este asunto no es cuánto “robó” el hacker, sino si “se puede detener” el flujo. Bajo el mecanismo de consenso del XRP Ledger, los saldos de las cuentas normales no pueden congelarse de manera rápida, como en Ethereum mediante contratos o intermediarios; una vez que los fondos salen de la cartera original, la dificultad de rastreo y de intervención aumenta. Si el flujo posterior termina en exchanges y se concentra para venderse, la volatilidad de corto plazo podría amplificarse; si se distribuye entre múltiples direcciones o carteras frías, se parecería más a una transferencia de activos que a una presión de venta inmediata.
Con base en la reacción del mercado, $XRP podría estar bajo presión, pero la magnitud dependerá del ritmo de salida de los 75 millones restantes y de la demanda de compra que lo absorba. Lo que hay que observar es: si los fondos restantes continúan concentrándose en direcciones de exchanges, si aparecen operaciones OTC de gran cuantía y si Ripple o partes relacionadas proponen medidas de respuesta a nivel de gobernanza on-chain.
En contra, el impacto de un evento de seguridad único en el precio a largo plazo suele ser limitado, y parte de esos fondos quizá no haya entrado de inmediato al mercado spot. Atribuirlo en exceso a este incidente podría hacer que se ignoren variables más macro de liquidez y regulación. A continuación, el foco estará en el destino de los 75 millones restantes y en los datos de entrada neta a exchanges.
$XRP #XRP #CryptoSecurity
Lo anterior es una recopilación de información y análisis personal, y no constituye asesoramiento de inversión.
Si más adelante hay novedades importantes, continuaré dando seguimiento y actualizando.
123
·
--
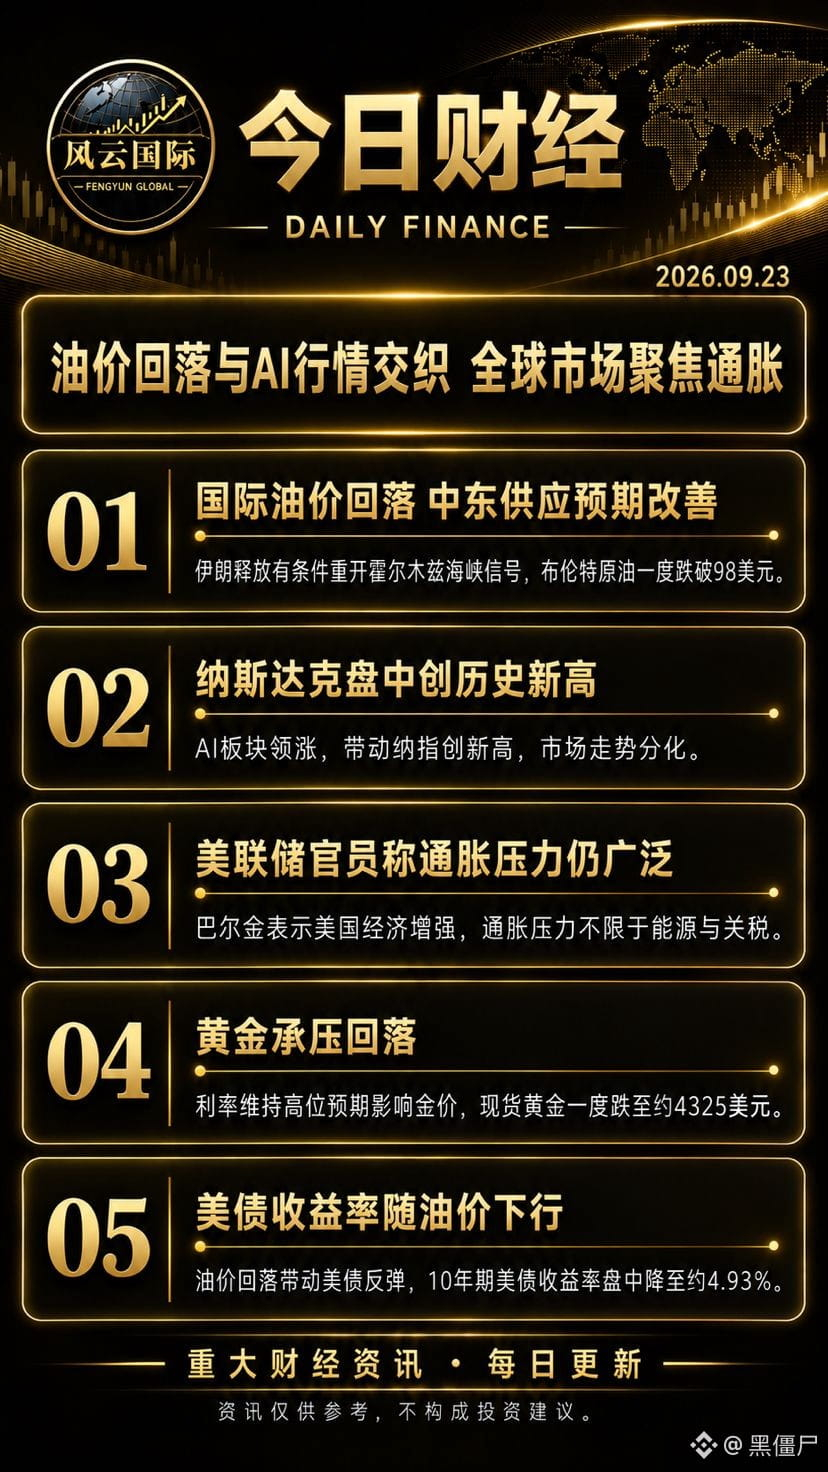
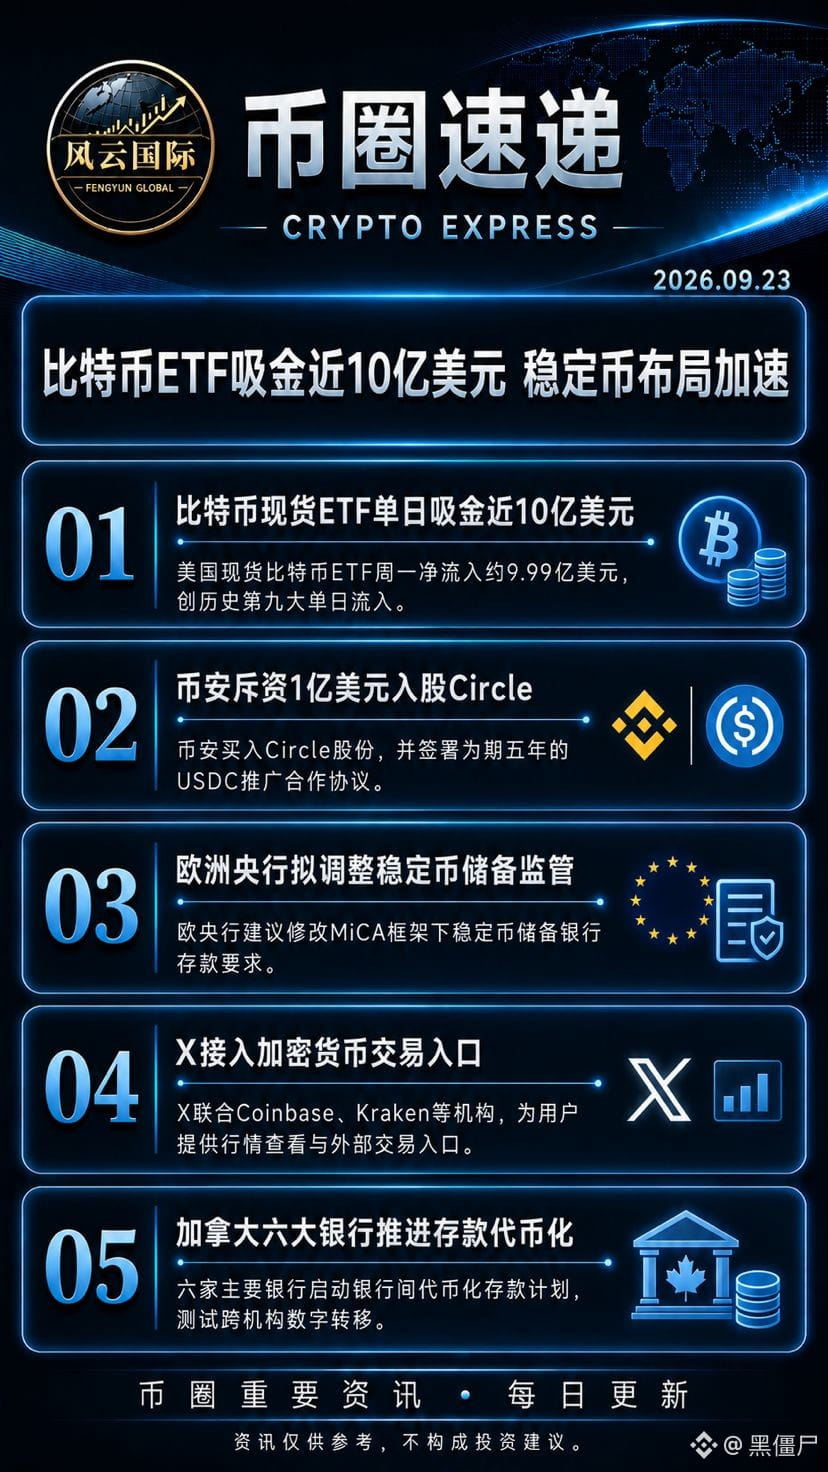
Guía para empleados de la SEC: las recompras de tokens anunciadas en redes funcionales no constituyen automáticamente un valor
Según Decrypt, la guía más reciente del personal de la Comisión de Bolsa y Valores de EE. UU. (SEC) aclara que, al anunciar recompras de tokens en una red funcional, no necesariamente se convierte el token en un valor. Esta postura marca de forma directa el límite entre la recompra de tokens y la determinación de que se trate de un valor. La lógica central es la siguiente: mientras la propia red tenga una funcionalidad real, la recompra es más bien parte de un mecanismo económico del token, y no una promesa de ganancias dentro de un contrato de inversión.
El impacto de esta guía en el mercado cripto es que reduce significativamente la incertidumbre regulatoria cuando los proyectos implementan recompras. Antes, muchos proyectos optaban por ser más conservadores al temer que las recompras se interpretaran como “garantía de rendimientos”. Ahora, la aclaración a nivel del personal de la SEC ofrece un espacio operativo más claro para el diseño de la tokenómica. En consecuencia, el sentimiento del mercado podría verse respaldado, especialmente en los acuerdos que dependen de los mecanismos de recompra para mantener el valor del token, o que podrían reevaluar su estrategia de asignación de capital.
No obstante, hay que observar que la guía del personal de la SEC no es una regla formal; posteriormente podría revocarse o precisarse. Si el mercado la interpreta en exceso, a corto plazo podría aumentar de forma brusca la cantidad de recompras, pero el riesgo de incumplimiento a largo plazo no desaparecería por completo. Además, la definición de “red funcional” en la guía aún requiere casos concretos para quedar mejor delimitada, y los criterios de prueba sobre lo que cuenta como “funcionalidad” podrían variar entre distintos proyectos.
A continuación, conviene prestar atención a si la SEC incorporará esta guía al proceso de elaboración de reglas formales, y a cómo las principales bolsas y los equipos de los proyectos ajustarán la redacción de sus anuncios de recompra. Si más adelante aparece el primer caso en el que, basándose en esta guía, se logre evitar con éxito la calificación de valor, eso tendría un impacto sustancial en la confianza del mercado.
#SEC #CryptoRegulation #Tokenomics
Lo anterior es una recopilación de información y análisis personal, y no constituye asesoramiento de inversión.
Si te gusta este tipo de análisis de mercado sin publicidad, puedes seguirme; las novedades importantes se actualizan de forma continua.
1
67
·
--
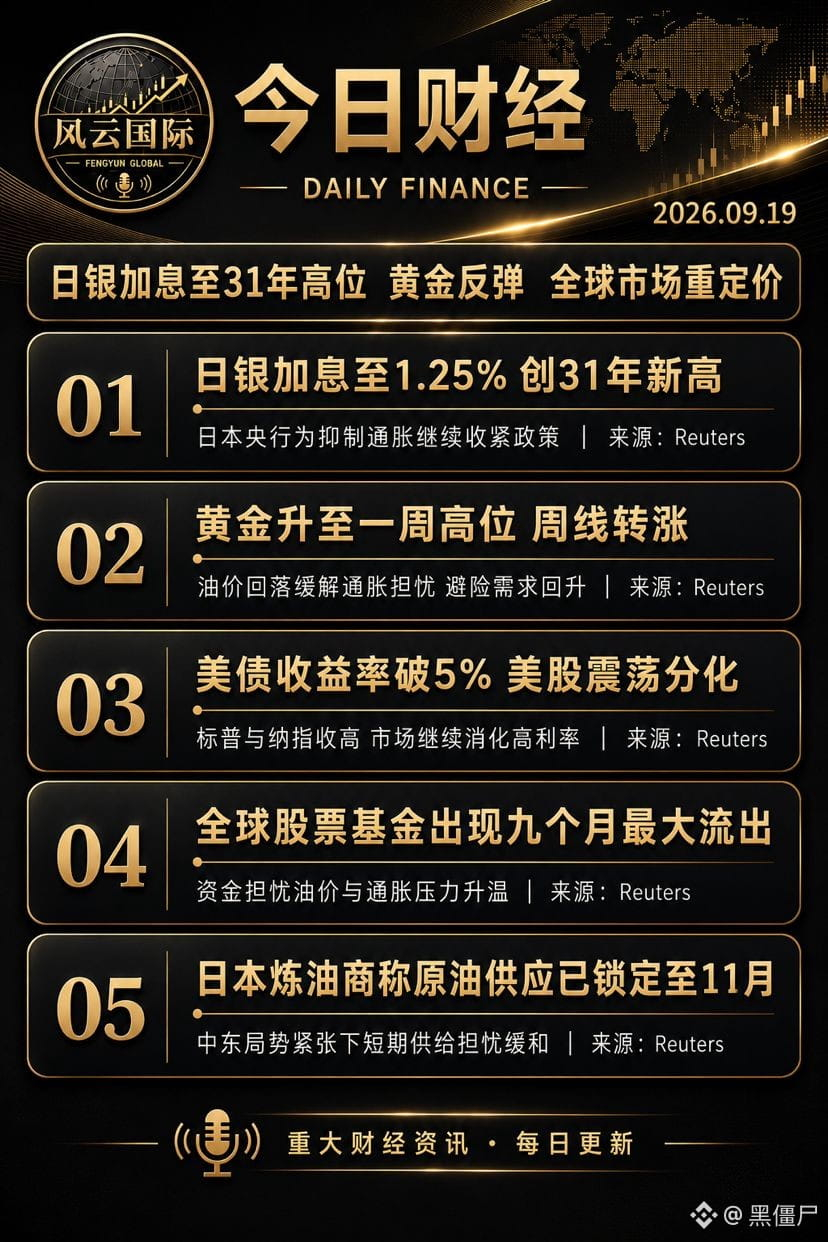
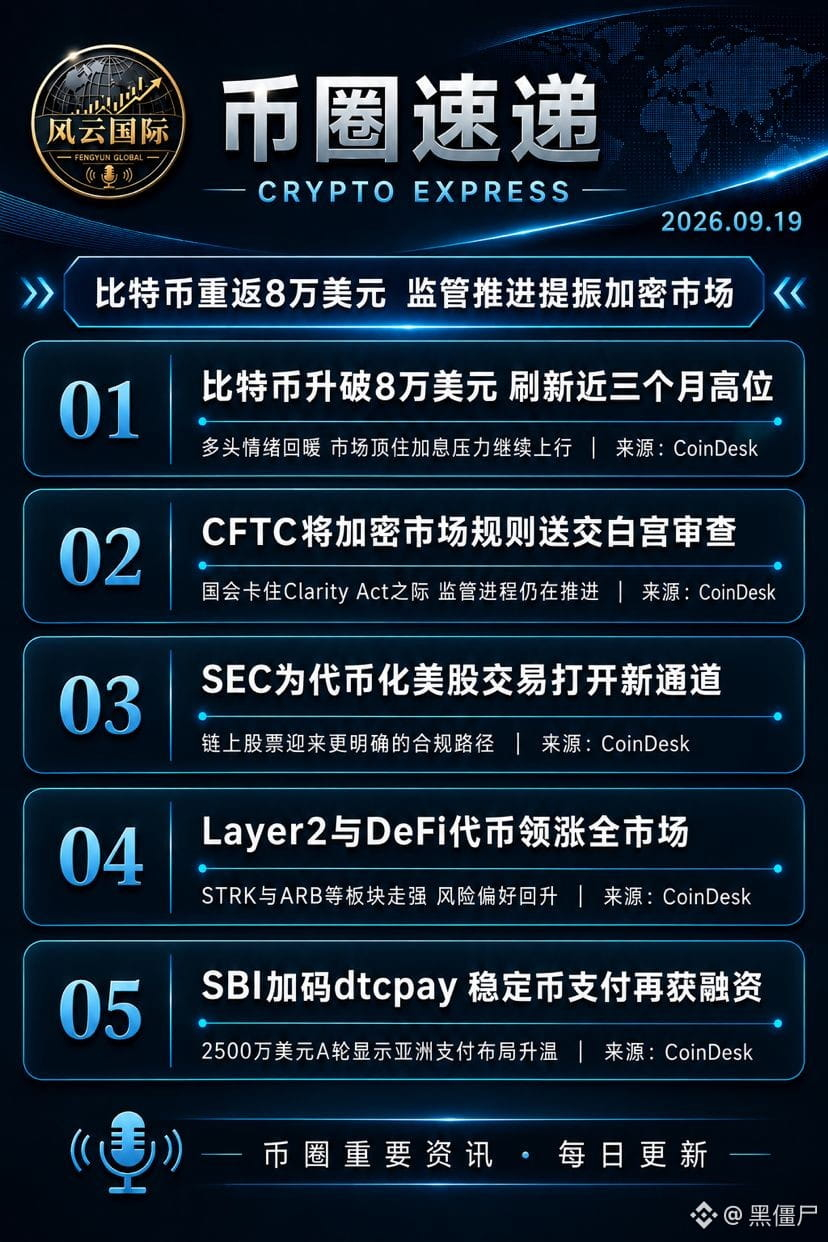
🌍 19 de septiembre: resumen rápido de finanzas y cripto: subidas de tasas de Japón, EE. UU. y Canadá, rebote del oro y ¡Bitcoin vuelve a superar los 80.000 dólares! La volatilidad en los mercados globales aumenta, mientras la presión macro y los avances en la regulación cripto se entrelazan. Presta atención al flujo de capitales y valora las oportunidades y riesgos del mercado de forma racional.
#BTC #oro #ReservaFederal #PlazaBinance #FengyunInternacional
#BTC #oro #ReservaFederal #PlazaBinance #FengyunInternacional
229
·
--
¿Cuánto se puede ganar invirtiendo durante diez años?
¿Cuánto se puede ganar invirtiendo durante diez años?
18
·
--
Artículo
Análisis en profundidad: en un entorno de retirada de liquidez, el patrón de oscilación de seis meses de BTC y ETHAnálisis en profundidad: en un entorno de retirada de liquidez, el camino hacia el fondo de BTC y ETH
Recientemente, el mercado ha experimentado cambios drásticos, con el precio del oro cayendo bruscamente y el bitcoin sufriendo una fuerte caída al mismo tiempo. El núcleo de esta serie de fluctuaciones es el giro absoluto de las expectativas del mercado sobre la reducción de tasas de la Reserva Federal. Cuando las expectativas de flexibilización se desmoronan, la liquidez del mercado global está pasando por una dura prueba, siendo las criptomonedas las más afectadas.
1. La retirada de liquidez, el mercado de criptomonedas entra en su momento más oscuro
La liquidez es la línea de vida del mercado de criptomonedas. En el ciclo alcista de los últimos dos años, fue la política de flexibilización cuantitativa de la Reserva Federal la que inyectó una gran cantidad de dinero al mercado, impulsando a BTC y ETH a avanzar sin parar. Ahora, con la inflación más persistente de lo esperado, la Reserva Federal mantendrá las altas tasas de interés por mucho más tiempo del que el mercado anticipa, y el capital global está acelerando su retirada de los activos de riesgo.
Análisis en profundidad: en un entorno de retirada de liquidez, el patrón de oscilación de seis meses de BTC y ETH
Análisis en profundidad: en un entorno de retirada de liquidez, el camino hacia el fondo de BTC y ETH
Recientemente, el mercado ha experimentado cambios drásticos, con el precio del oro cayendo bruscamente y el bitcoin sufriendo una fuerte caída al mismo tiempo. El núcleo de esta serie de fluctuaciones es el giro absoluto de las expectativas del mercado sobre la reducción de tasas de la Reserva Federal. Cuando las expectativas de flexibilización se desmoronan, la liquidez del mercado global está pasando por una dura prueba, siendo las criptomonedas las más afectadas.
1. La retirada de liquidez, el mercado de criptomonedas entra en su momento más oscuro
La liquidez es la línea de vida del mercado de criptomonedas. En el ciclo alcista de los últimos dos años, fue la política de flexibilización cuantitativa de la Reserva Federal la que inyectó una gran cantidad de dinero al mercado, impulsando a BTC y ETH a avanzar sin parar. Ahora, con la inflación más persistente de lo esperado, la Reserva Federal mantendrá las altas tasas de interés por mucho más tiempo del que el mercado anticipa, y el capital global está acelerando su retirada de los activos de riesgo.
1.2k
·
--
El fracaso es temporal, el fracaso no significa un fracaso eterno
El fracaso es temporal, el fracaso no significa un fracaso eterno
我是小z啊i
·
--
Alcistaemo了,我爆仓,你会笑话我吗???
$ETH $币安人生
$ETH $币安人生
5
·
--
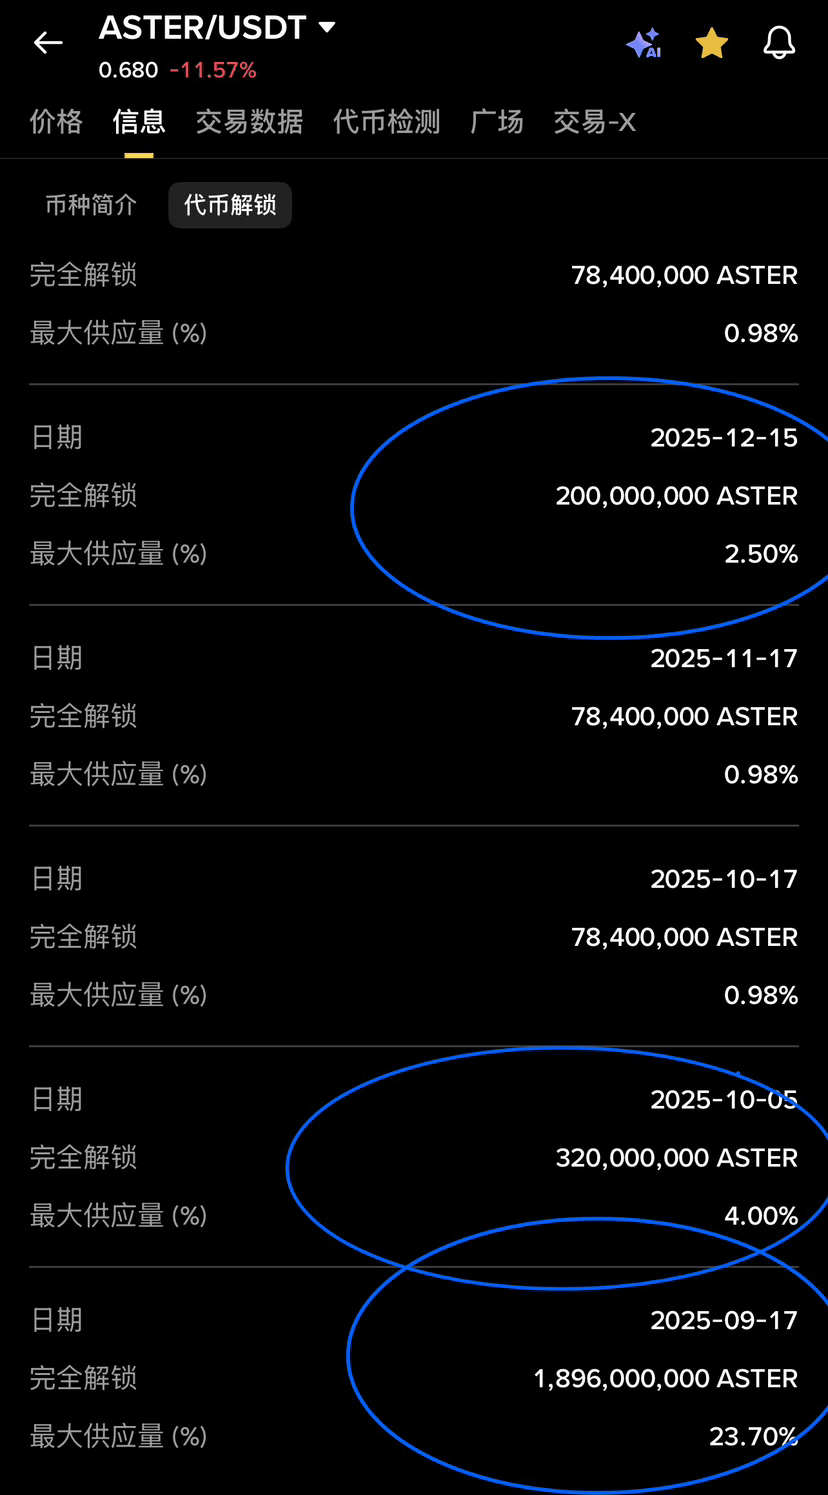
80亿Aster评估2035 年释放完毕乐观情况6美刀一个币评估完毕
80亿Aster评估2035 年释放完毕乐观情况6美刀一个币评估完毕

加密joker
·
--
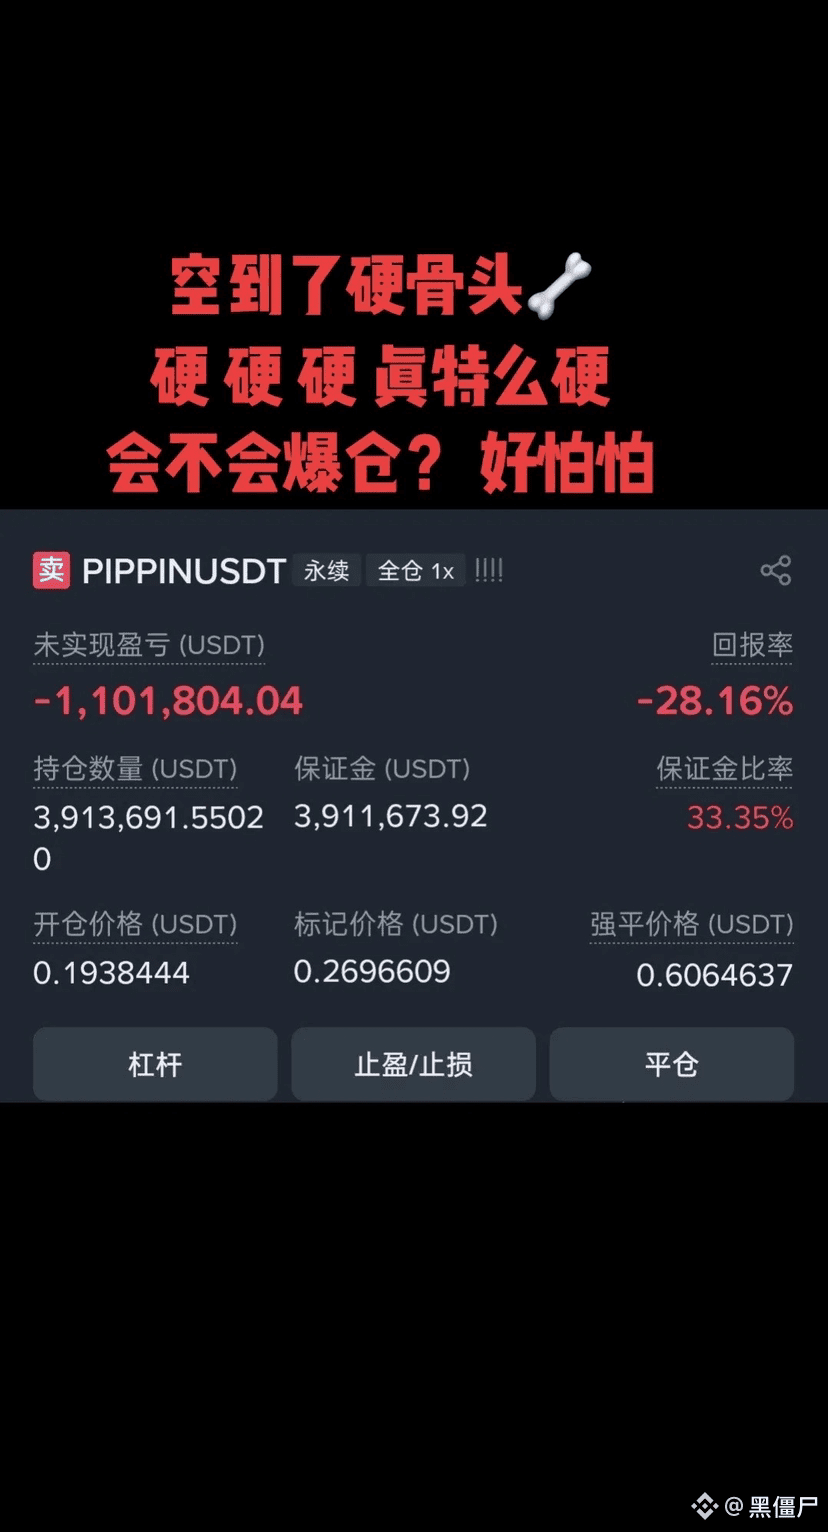
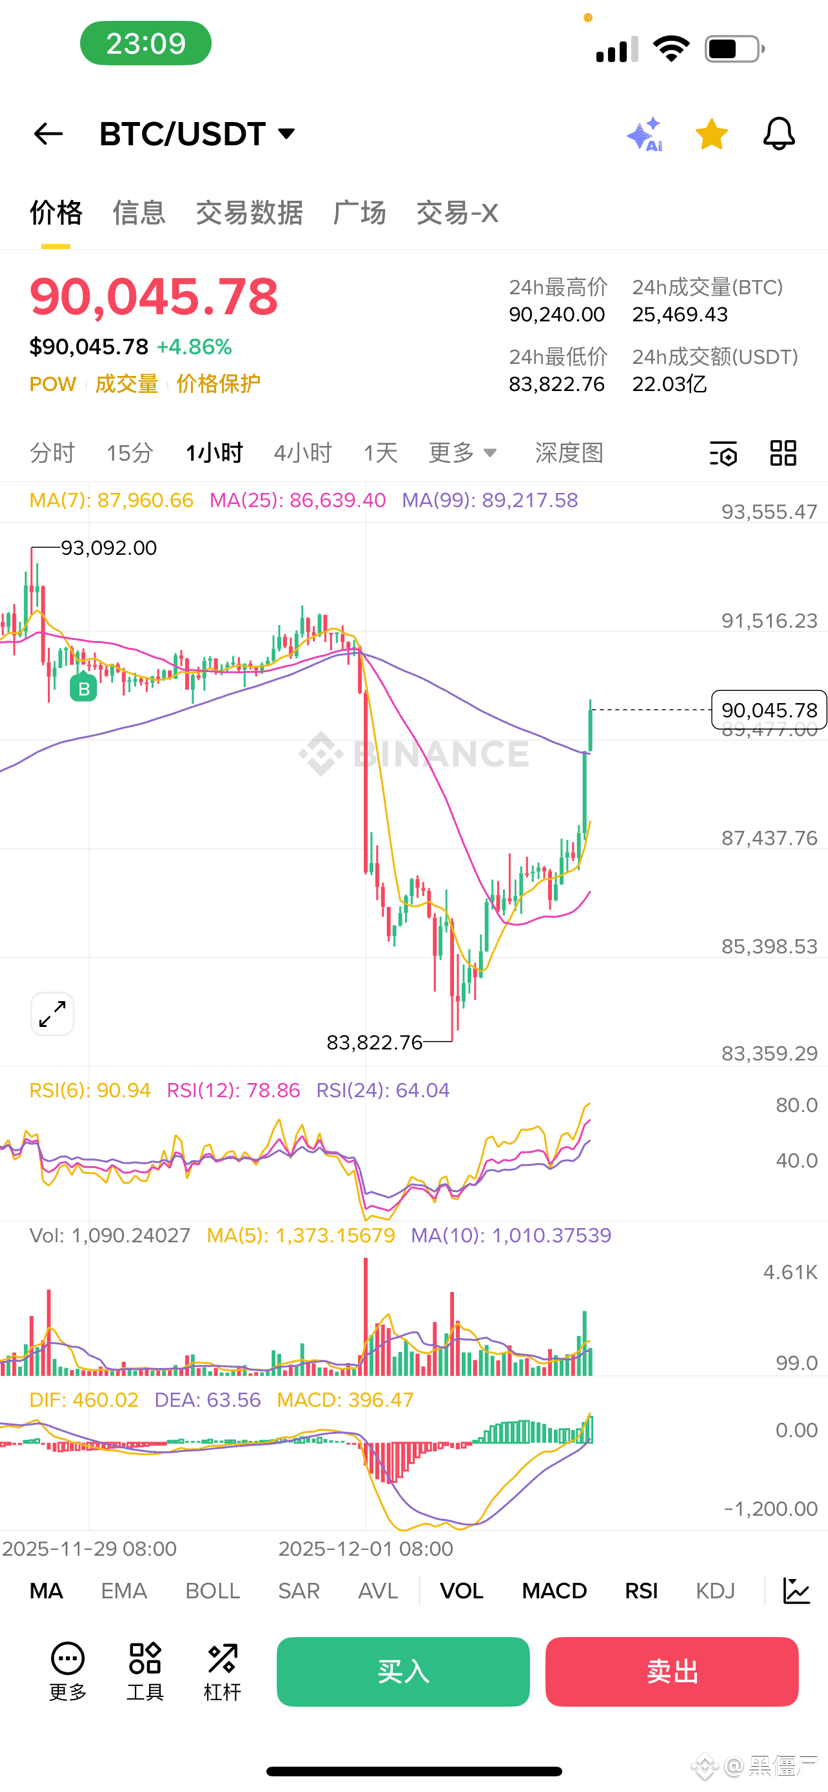
$ASTER ¿Hay algún experto que entienda esto? ¡Es simplemente como quemar papel en una tumba! ¡Engañar a un fantasma!
1
1
2
179
·
--
Alcista
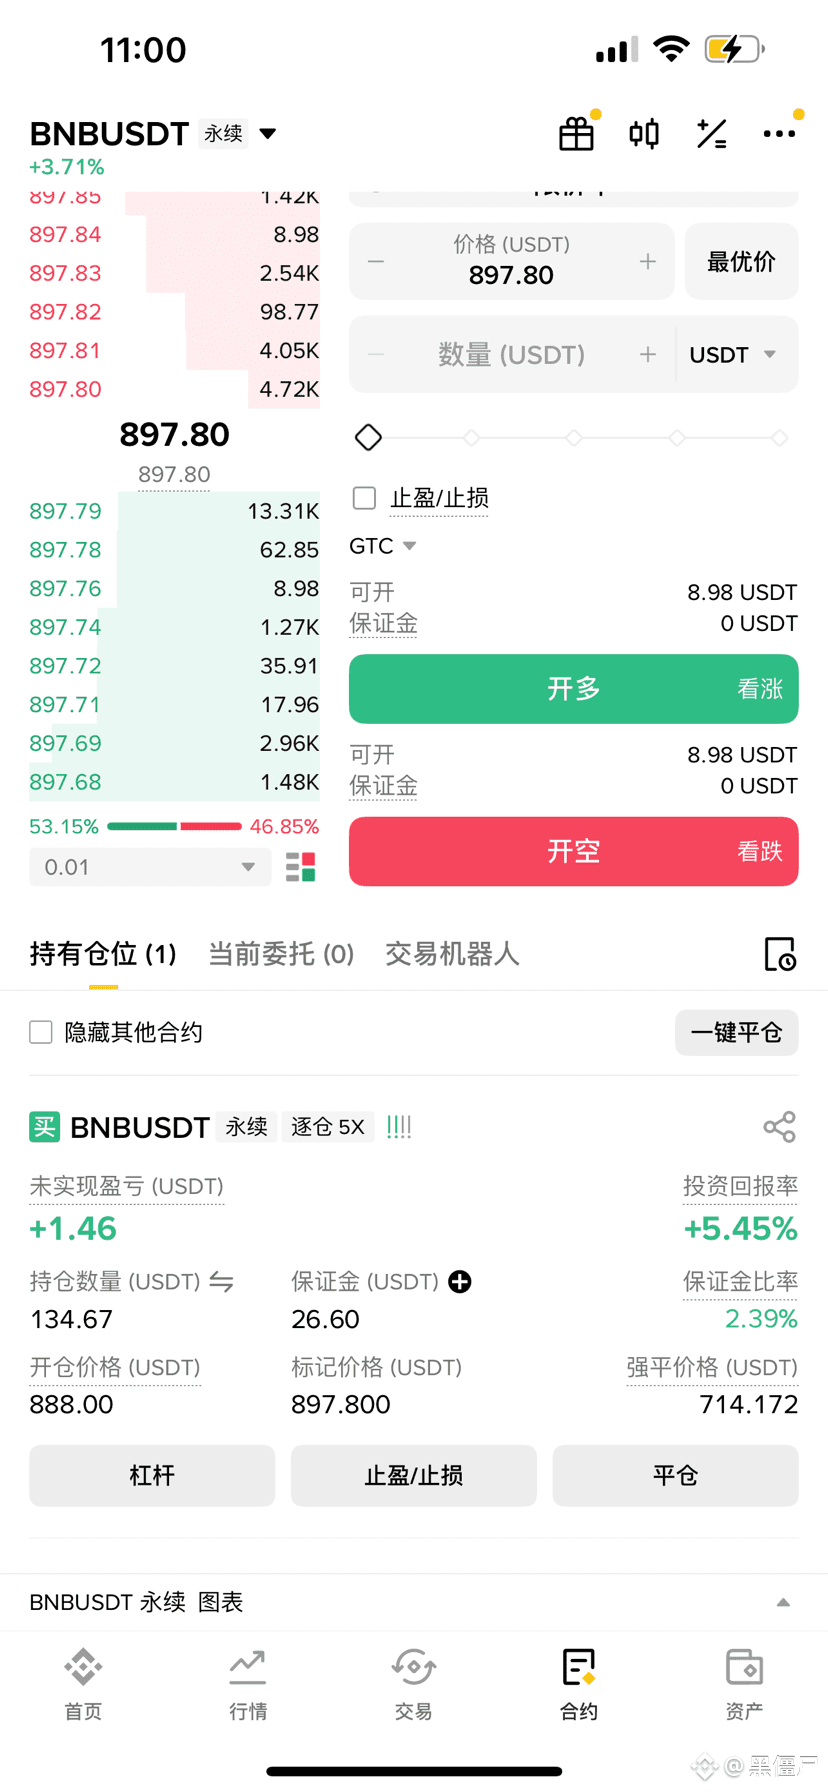
Pequeña posición optimista 888 abriendo la esperanza de que todos juntos hagan, hagan, hagan
Pequeña posición optimista 888 abriendo la esperanza de que todos juntos hagan, hagan, hagan
1
126
·
--
Alcista
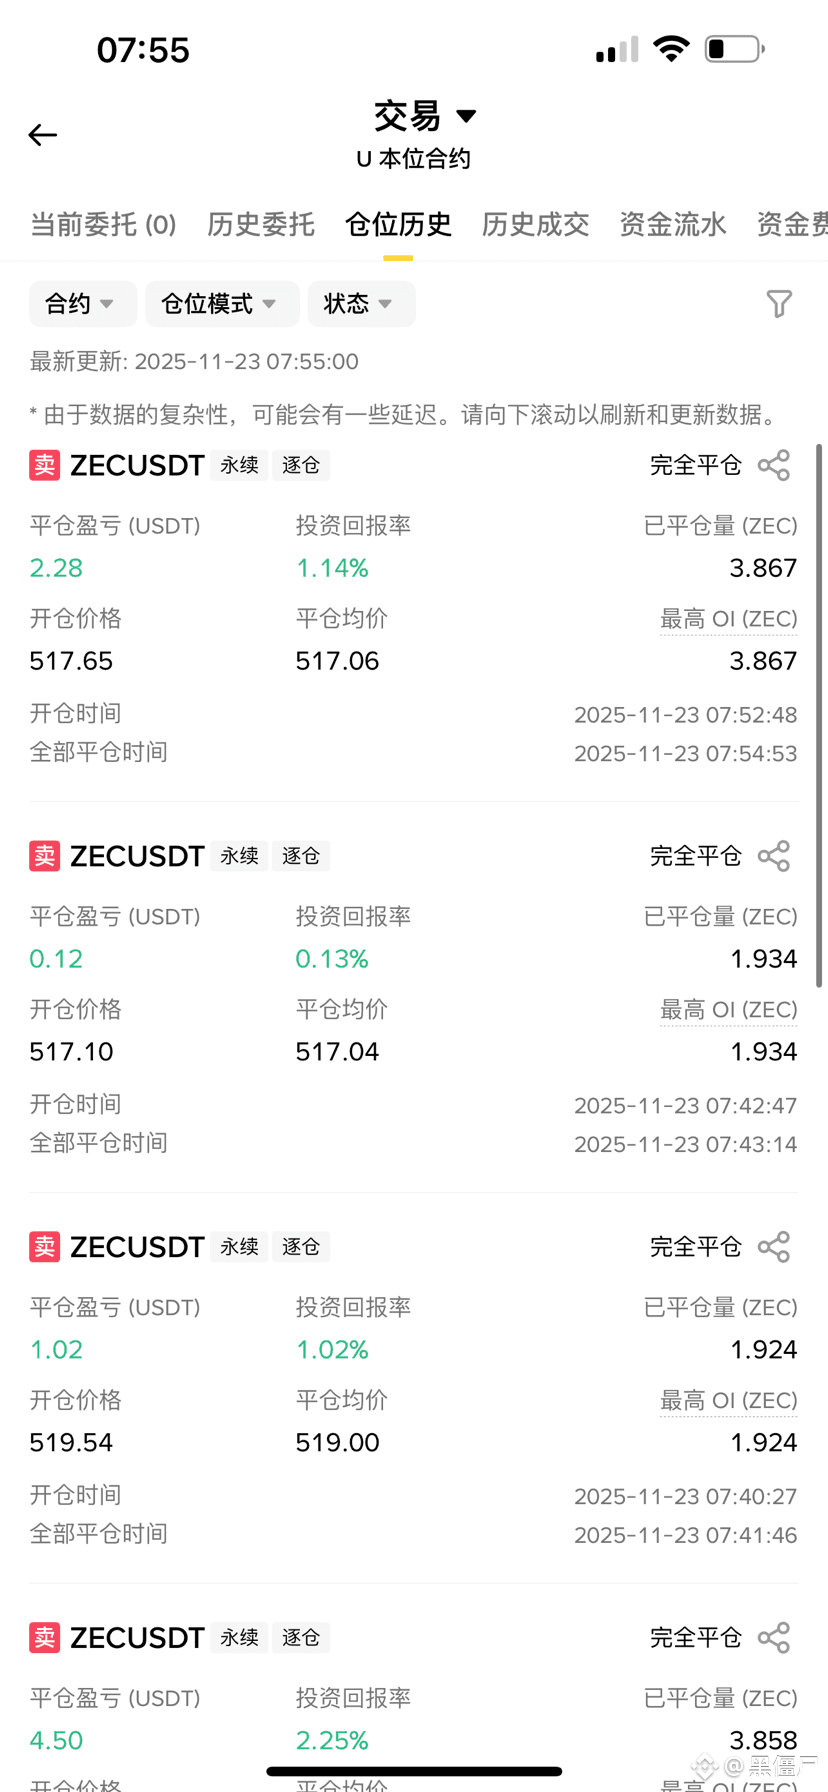
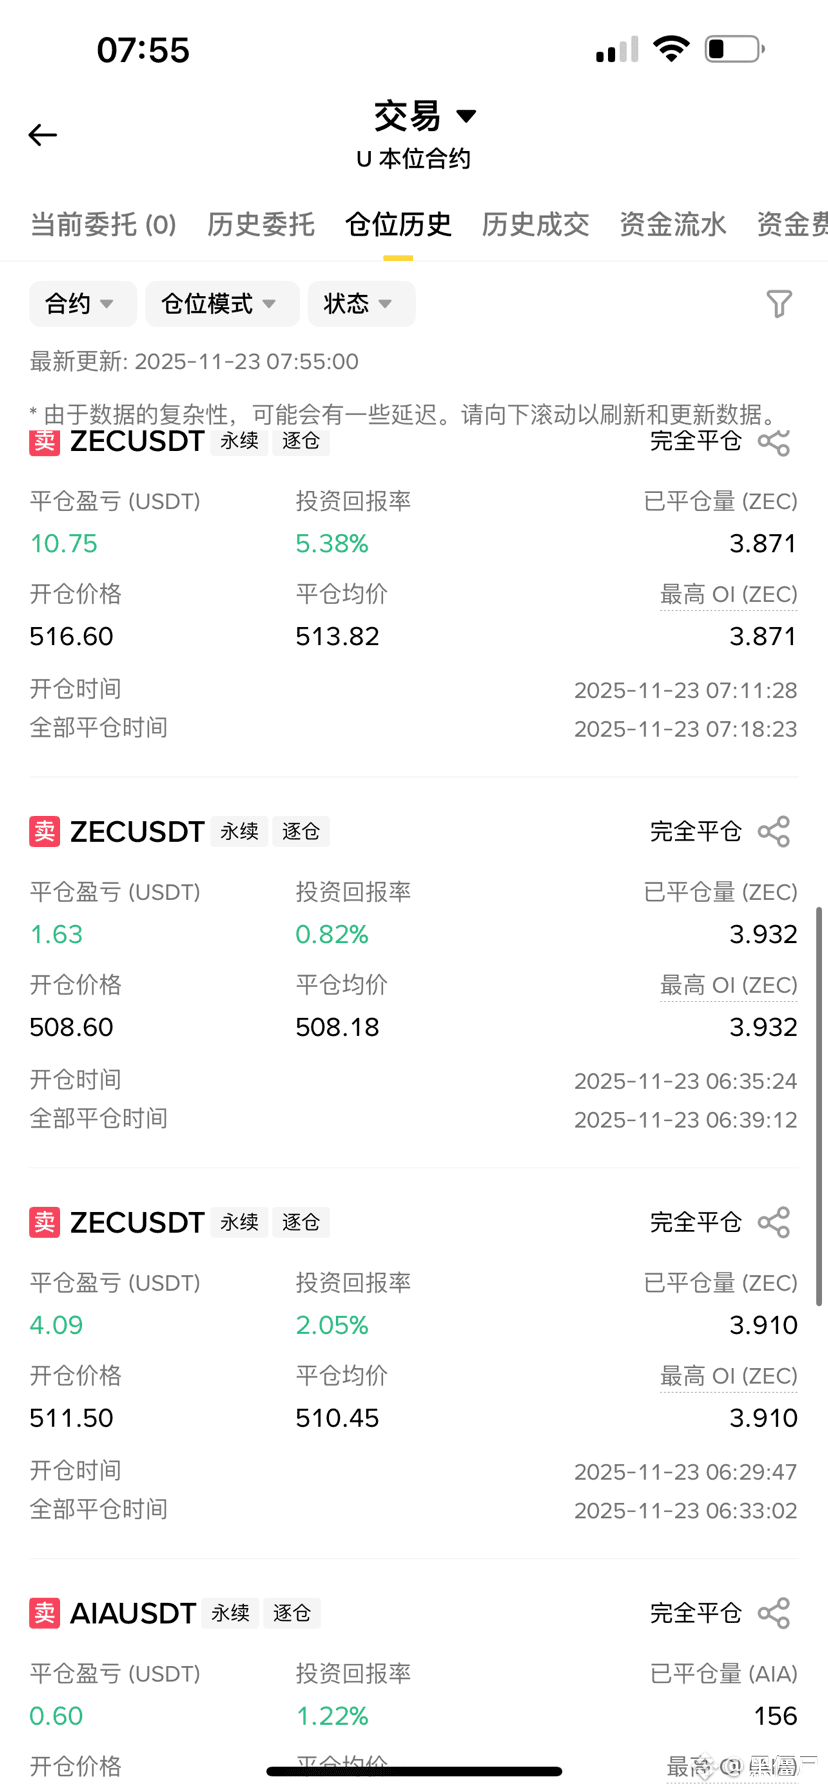
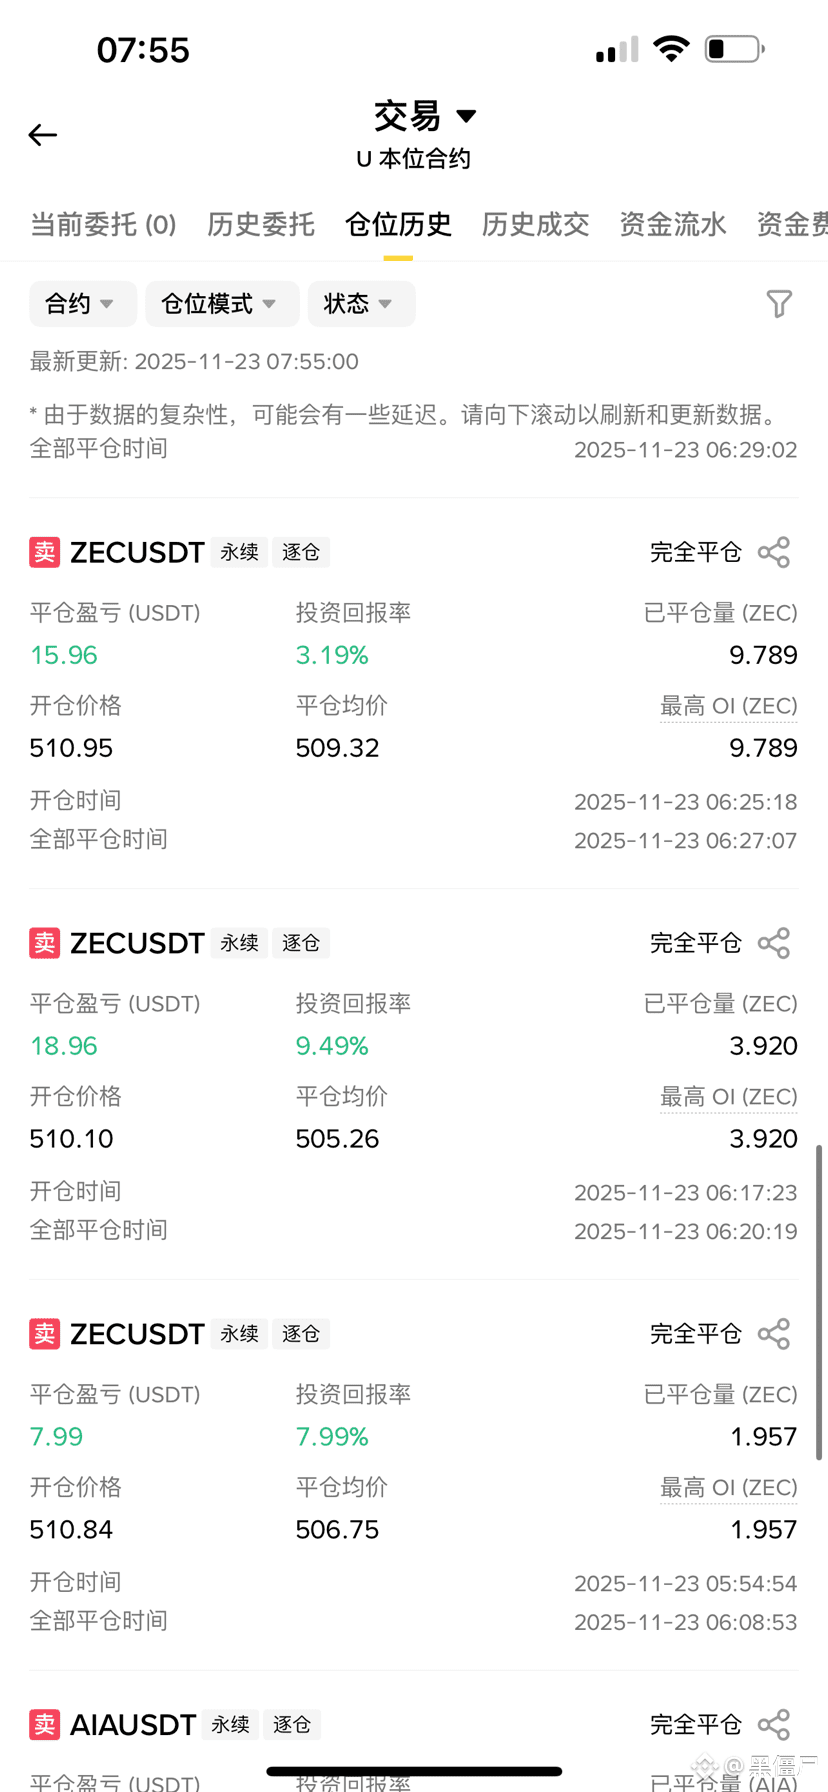
¿Qué tal? Nadie tiene mi tasa de victorias como yo. Te admiro, ¿no? Jaja $BTC $ZEC
¿Qué tal? Nadie tiene mi tasa de victorias como yo. Te admiro, ¿no? Jaja $BTC $ZEC
1.3k
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
UKFCAWinsCourtOrderToRecover851400Pounds
220 visualizaciones
74 participa(n) en el debate
#UKFCAWinsCourtOrderToRecover851400Pounds
#UKFCAWinsCourtOrderToRecover851400Pounds
La Autoridad de Supervisión Financiera británica (FCA) gana una orden judicial para recuperar 851400 libras
En una gran victoria para la justicia financiera en el Reino Unido
Todos los detalles
El estafador John Berford, de 86 años, ex científico en la NASA
Engañó a más de 100 inversores con un millón de libras
Ofreció fondos de inversión ficticios sin licencia de la FCA
Ocultó las pérdidas y usó el dinero de la gente para comprar una casa para sí mismo
Condenado a dos años de prisión en septiembre de 2025
La nueva decisión del tribunal
El tribunal de Southwark, en Londres, ordenó el pago de 655951.40 libras
Este importe corresponde a todos los activos recuperables
El dinero será devuelto directamente a las víctimas
Con los pagos anteriores, las víctimas recuperarán el 99% de su dinero
Si no paga en 3 meses, se añadirán 5 años adicionales de prisión
Mensaje de la FCA
Dijo Steve Smart, director ejecutivo de la FCA:
El Sr. Berford engañó a los inversores para financiar su estilo de vida de lujo
Recuperar el dinero robado y devolverlo a las víctimas envía un mensaje claro de que el delito no compensa
Esto demuestra la fuerza de la ley británica para proteger a los inversores
#UKFCAWinsCourtOrderToRecover851400Pounds #UKFCA #ReinoUnido #FCA #BinanceSquare
Mohammed _crypto sniper
·1 «Me gusta»
·25 visualizaciones
ChainlinkLaunchesCCIP2WithEnterpriseVerification
7,131 visualizaciones
401 participa(n) en el debate
GoldFallsTo$4144
3,926 visualizaciones
99 participa(n) en el debate