

ScalpingX TG Channel
4k Publicaciones
ScalpingX TG Channel
Denunciar
Bloquear usuario
1 scalper with unconventional mindset, loves big risks with big profits. Don't ask about the leverage I use, it's always maximum!
0 Siguiendo
11 Seguidores
9 Me gusta
Publicaciones
Ver traducción
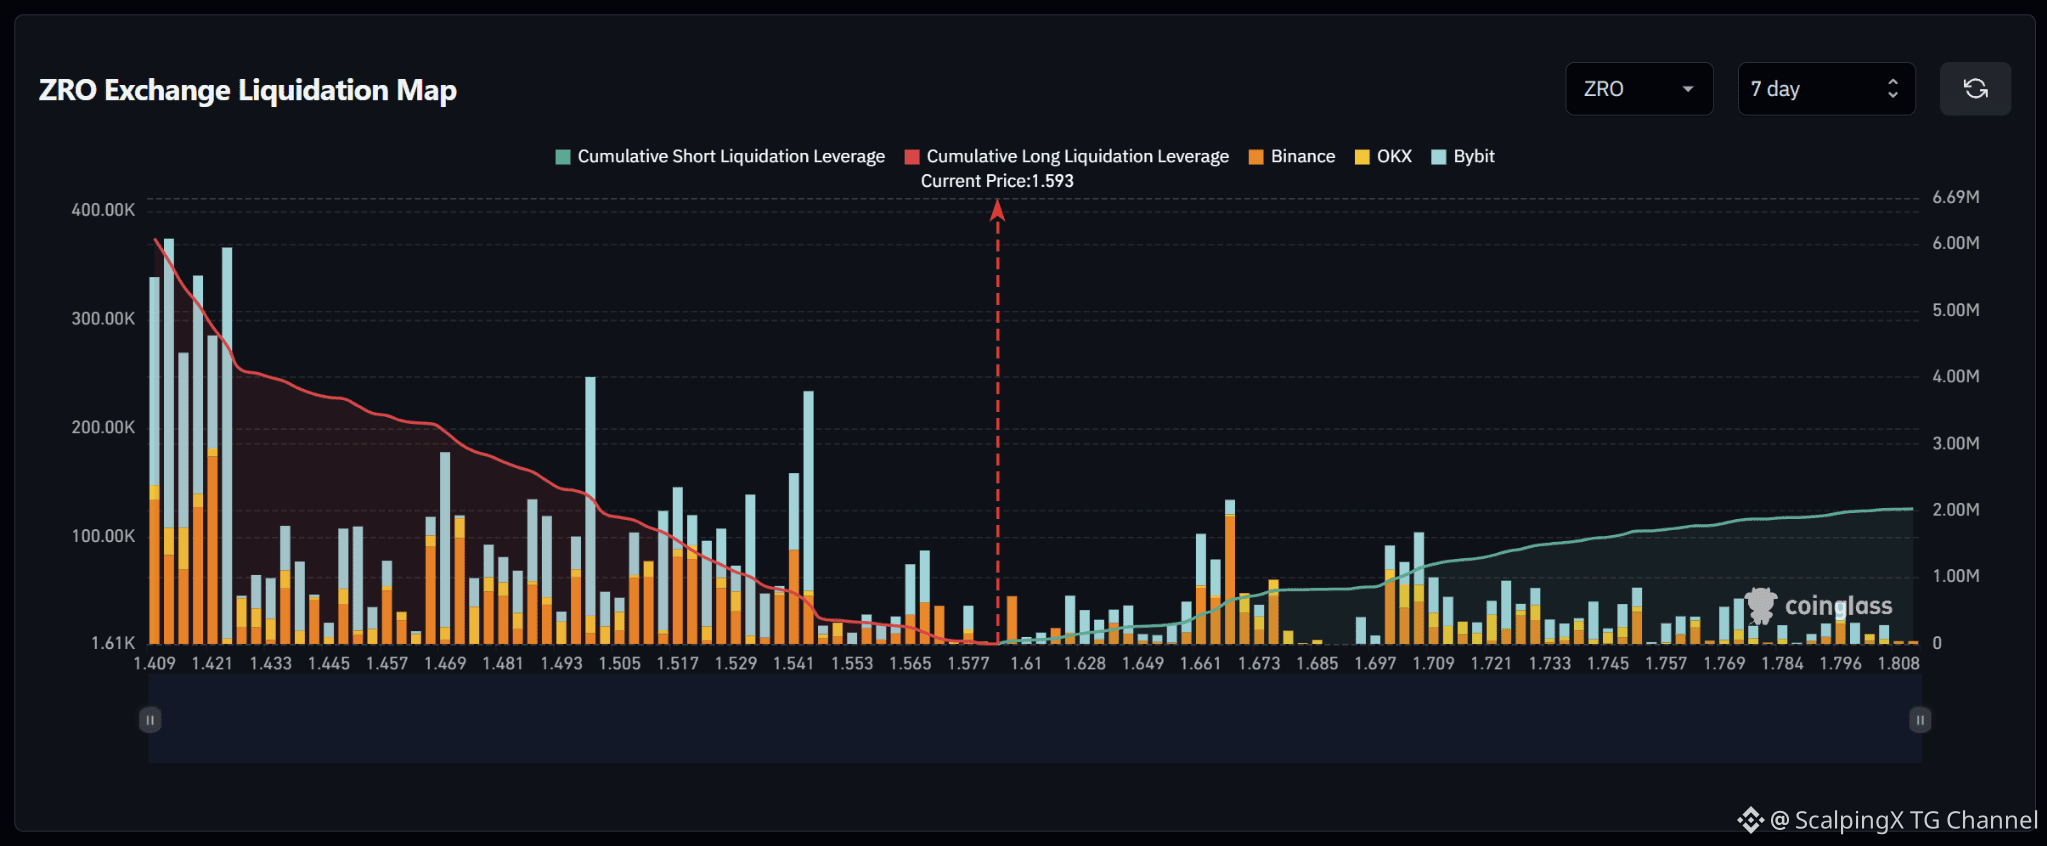
$ZRO – Liquidation Map (7 Days) – Current Price 1.593 🔎 The 7-day liquidation map shows roughly 6 million USD in long liquidations below the current price, significantly exceeding approximately 2 million USD in short liquidations above. The liquidity structure therefore clearly tilts to the downside, with around three times more cumulative liquidity below the market. 📉 Below the market, long-liquidation liquidity is broadly distributed across 1.41–1.55. The strongest cluster sits around 1.409–1.423 with several bars near 0.27–0.38 million USD, while 1.493–1.505 and 1.535–1.543 also contain notable bars around 0.23–0.25 million USD. Losing 1.577 would shift attention toward 1.565–1.541 and then 1.517–1.493. 📈 Above the market, short-liquidation liquidity is generally thinner. The nearest notable cluster sits around 1.658–1.667 with a bar near 0.13 million USD, while 1.697–1.709 contains several bars around 0.09–0.10 million USD. Beyond 1.72, liquidity becomes increasingly dispersed. 🧭 The broader setup favors the downside because long-liquidation exposure below clearly dominates. Losing 1.577 would increase the probability of a sweep toward 1.565–1.541, followed by 1.517–1.493. Breaking above 1.61 would instead expose 1.658–1.667 and then 1.697–1.709.
$ZRO – Liquidation Map (7 Days) – Current Price 1.593 🔎 The 7-day liquidation map shows roughly 6 million USD in long liquidations below the current price, significantly exceeding approximately 2 million USD in short liquidations above. The liquidity structure therefore clearly tilts to the downside, with around three times more cumulative liquidity below the market. 📉 Below the market, long-liquidation liquidity is broadly distributed across 1.41–1.55. The strongest cluster sits around 1.409–1.423 with several bars near 0.27–0.38 million USD, while 1.493–1.505 and 1.535–1.543 also contain notable bars around 0.23–0.25 million USD. Losing 1.577 would shift attention toward 1.565–1.541 and then 1.517–1.493. 📈 Above the market, short-liquidation liquidity is generally thinner. The nearest notable cluster sits around 1.658–1.667 with a bar near 0.13 million USD, while 1.697–1.709 contains several bars around 0.09–0.10 million USD. Beyond 1.72, liquidity becomes increasingly dispersed. 🧭 The broader setup favors the downside because long-liquidation exposure below clearly dominates. Losing 1.577 would increase the probability of a sweep toward 1.565–1.541, followed by 1.517–1.493. Breaking above 1.61 would instead expose 1.658–1.667 and then 1.697–1.709.
28
Ver traducción
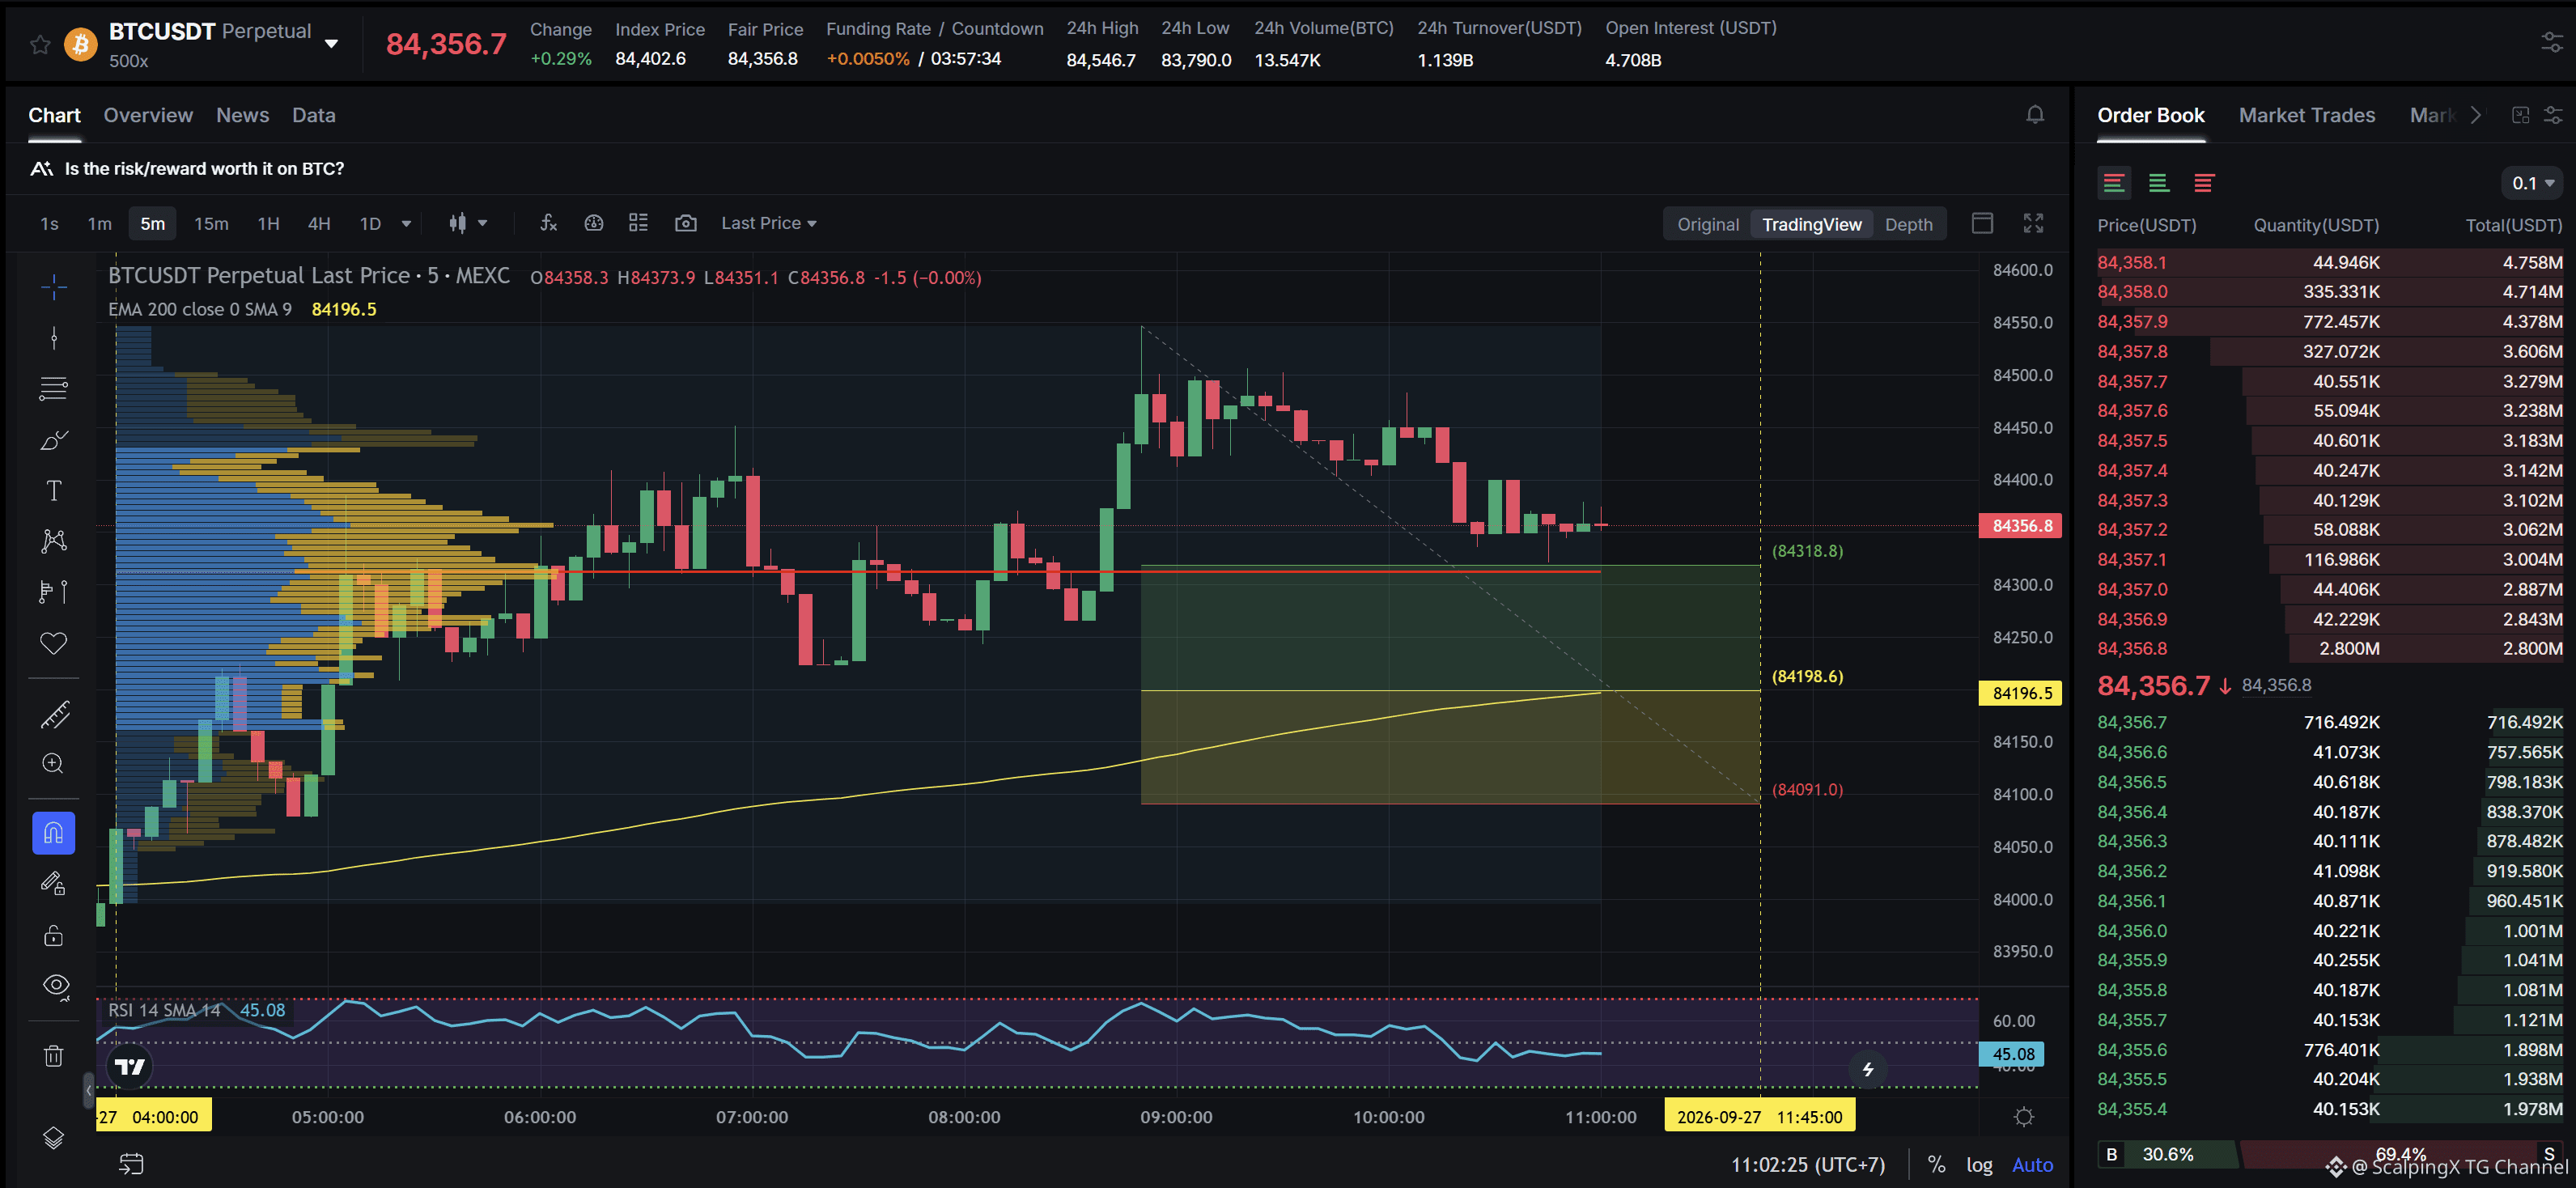
$BTC - Mcap 1.69T$ - 24h Sentiment +2.97 Bullish SC02 M5 - pending Long order. Entry lies within LVN + not affected by any weak zone, the current support zone is approximately 0.13% wide. The uptrend has lasted 7 hours, with a maximum recorded price increase of 0.64%. If price loses this support zone, the trend is highly likely to reverse downward.
$BTC - Mcap 1.69T$ - 24h Sentiment +2.97 Bullish SC02 M5 - pending Long order. Entry lies within LVN + not affected by any weak zone, the current support zone is approximately 0.13% wide. The uptrend has lasted 7 hours, with a maximum recorded price increase of 0.64%. If price loses this support zone, the trend is highly likely to reverse downward.
36
Ver traducción
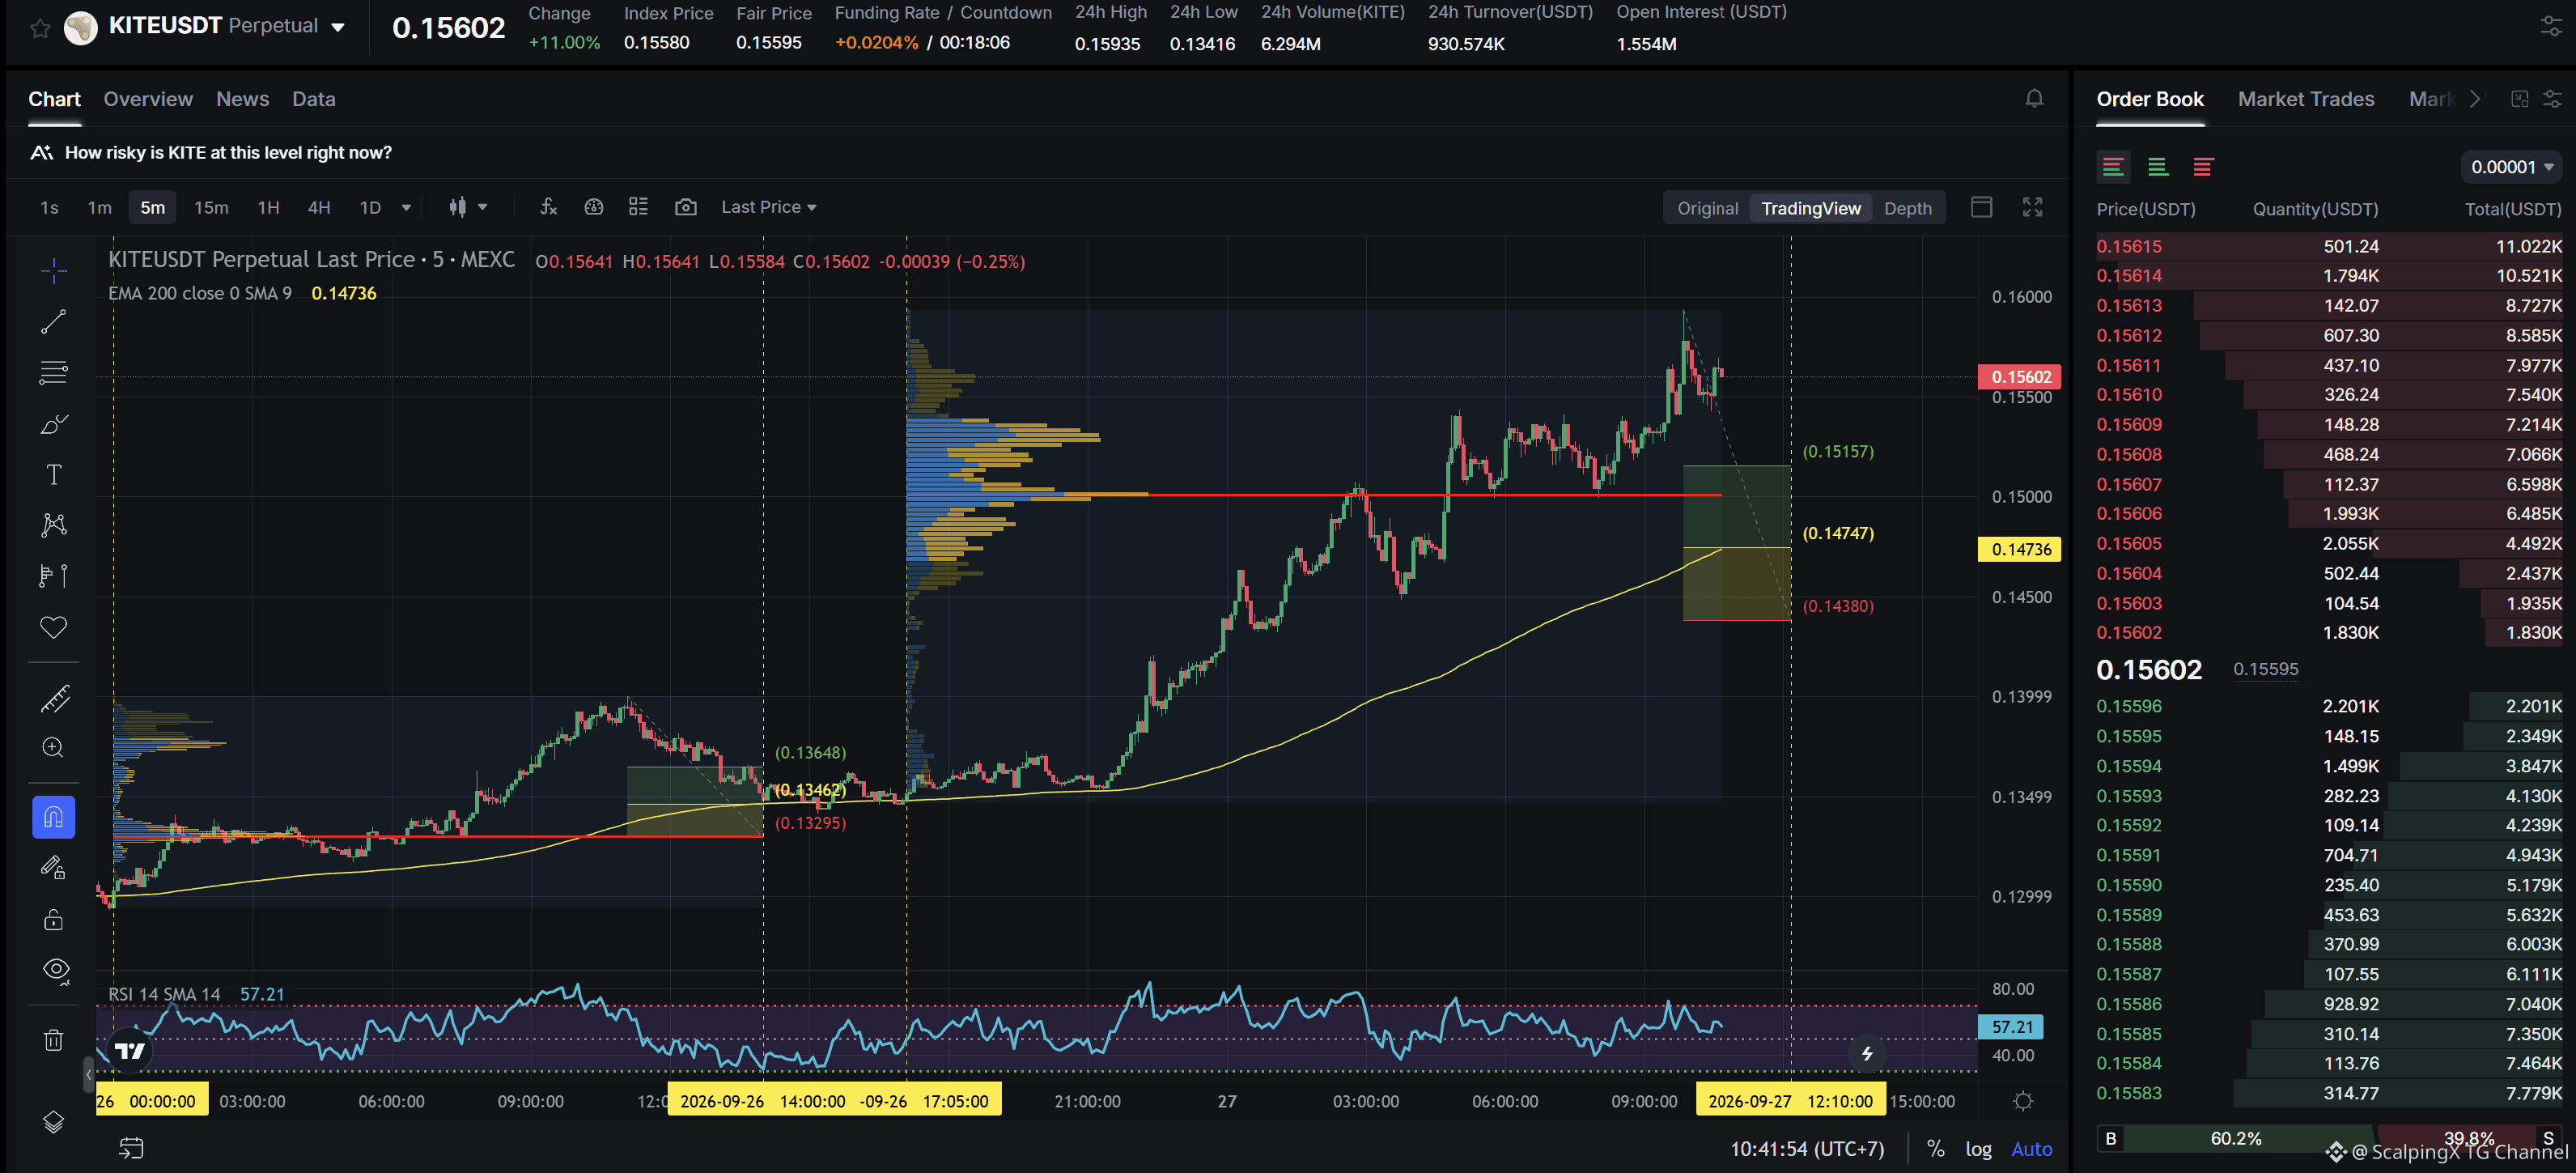
$KITE - Mcap 391.58M$ - 24h Sentiment +5.55 Bullish SC02 M5 - pending Long order. Entry lies within LVN + meets positive simplification with a previously highly profitable Long order, the current support zone is approximately 2.50% wide. The uptrend has lasted 17 hours 35 minutes, with a maximum recorded price increase of 18.09%. If price loses this support zone, the trend is highly likely to reverse downward.
$KITE - Mcap 391.58M$ - 24h Sentiment +5.55 Bullish SC02 M5 - pending Long order. Entry lies within LVN + meets positive simplification with a previously highly profitable Long order, the current support zone is approximately 2.50% wide. The uptrend has lasted 17 hours 35 minutes, with a maximum recorded price increase of 18.09%. If price loses this support zone, the trend is highly likely to reverse downward.
64
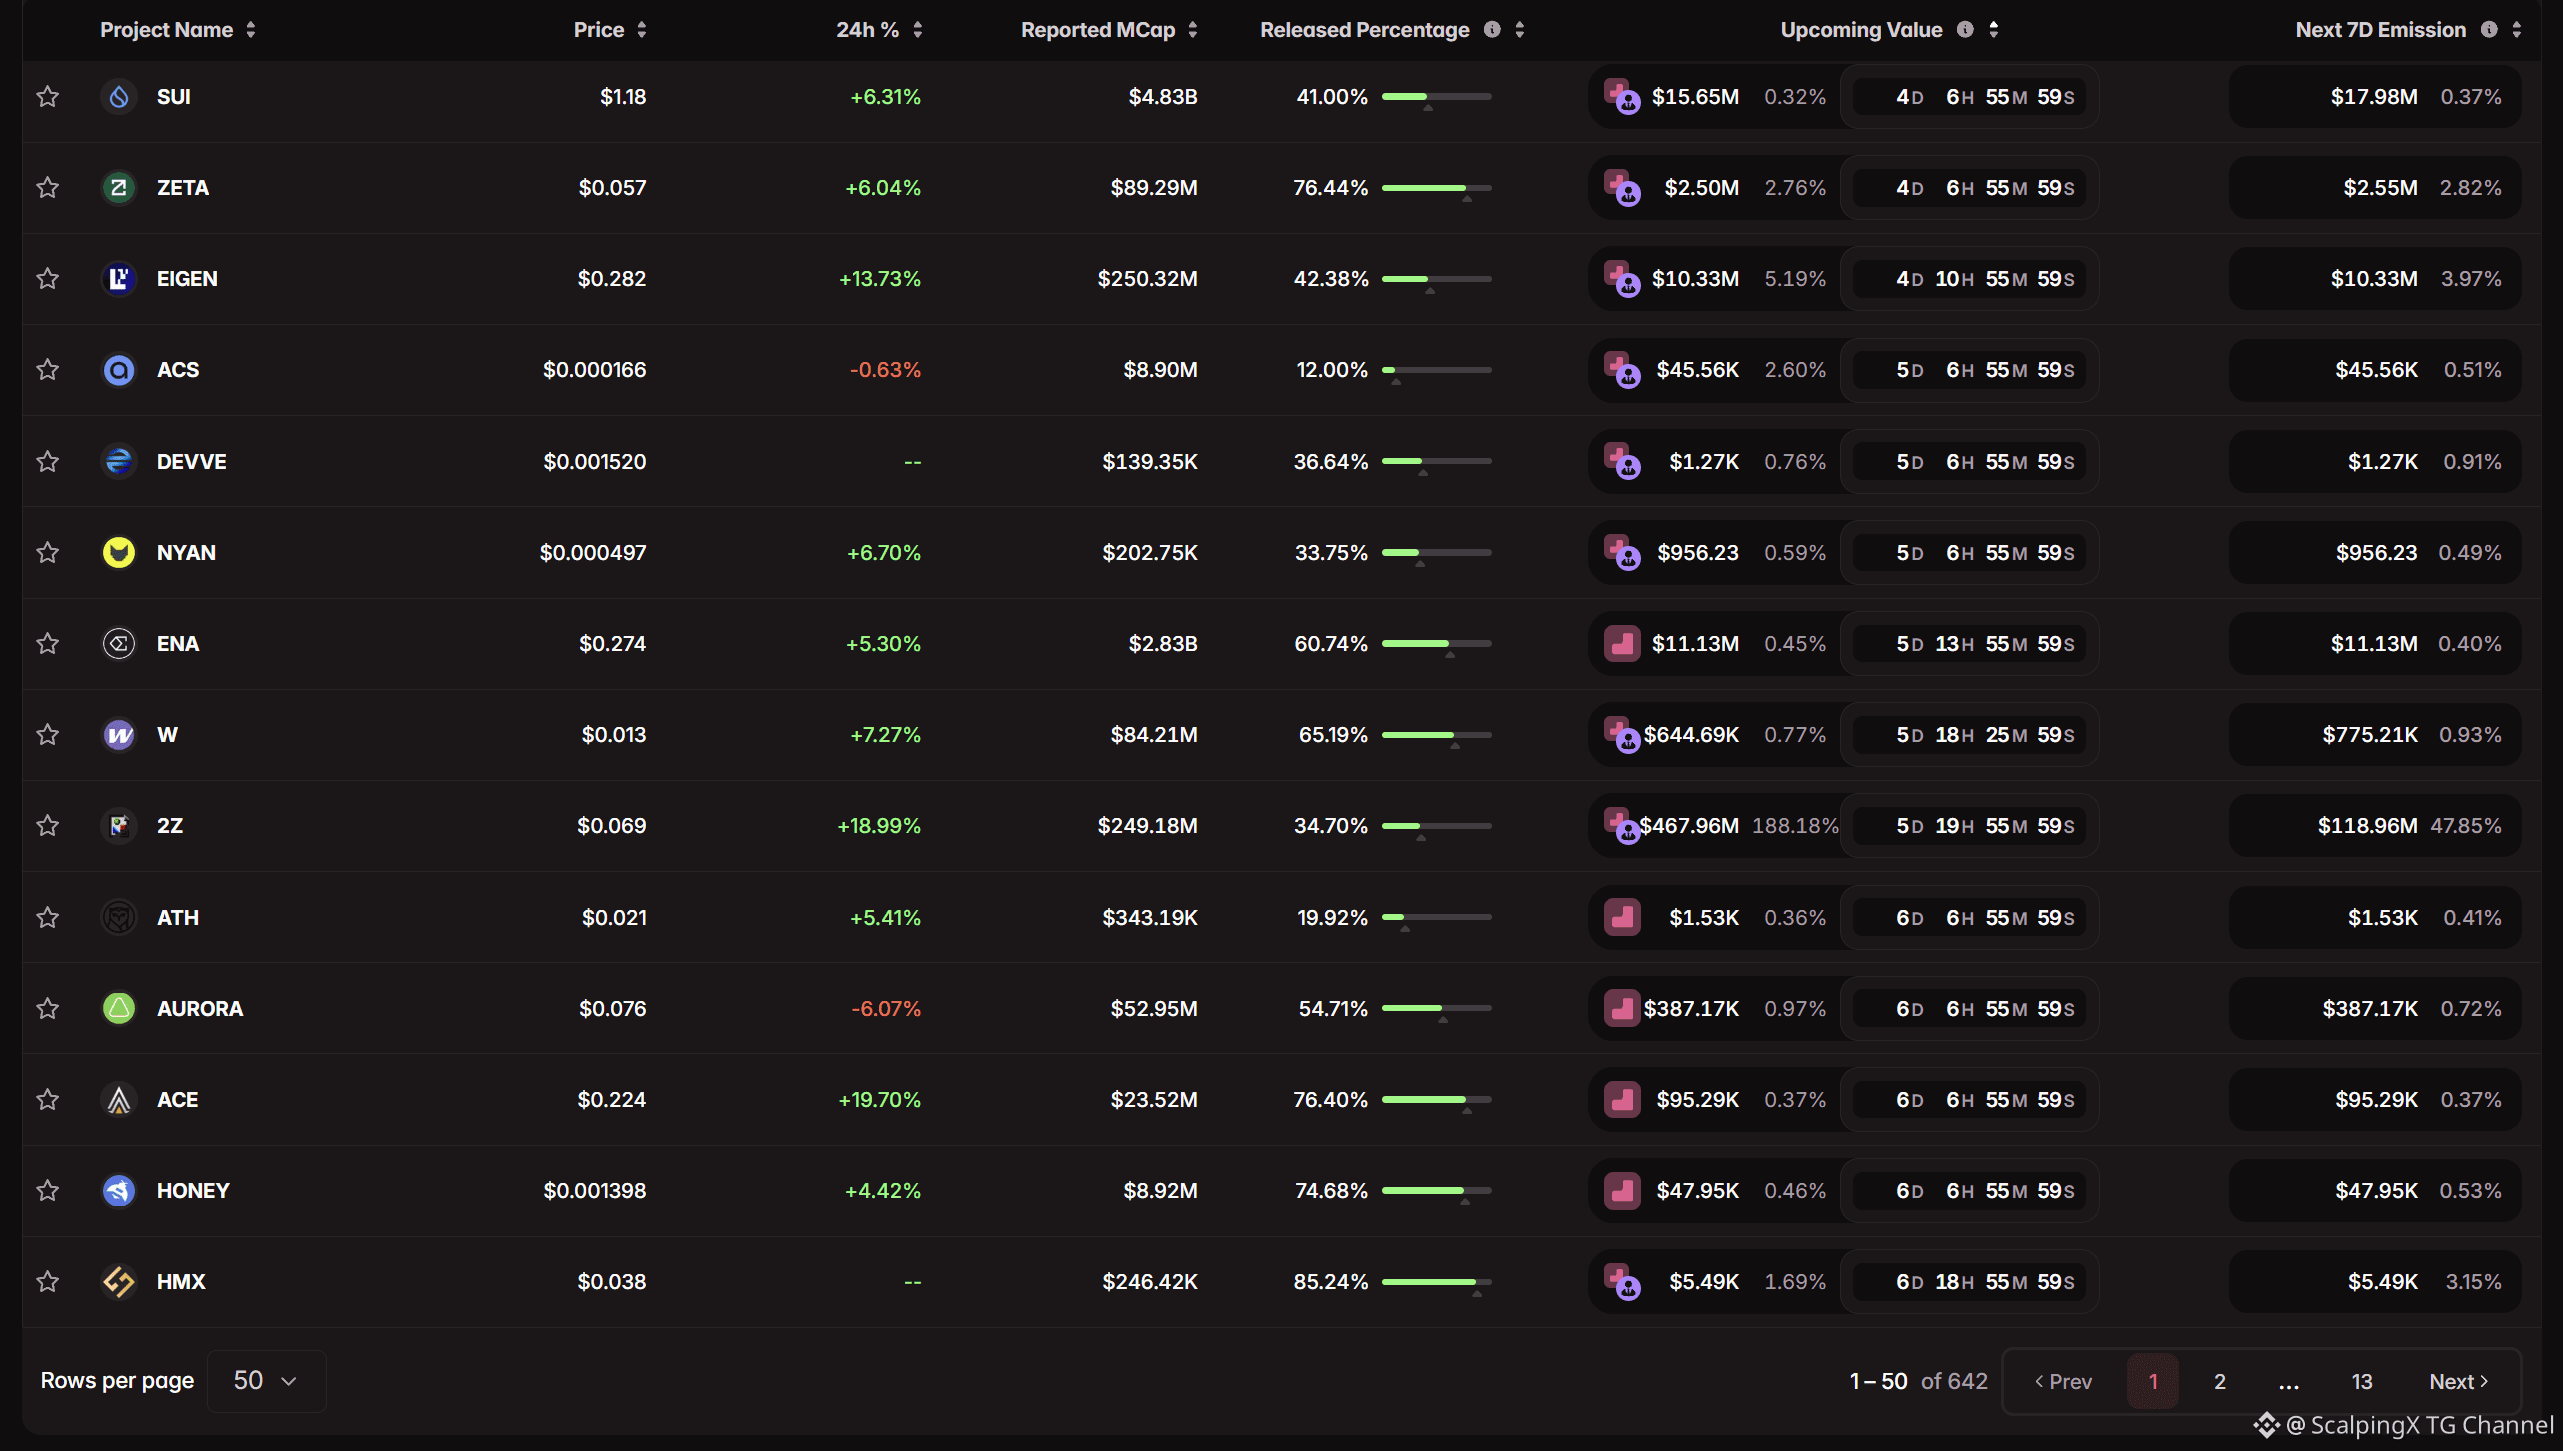
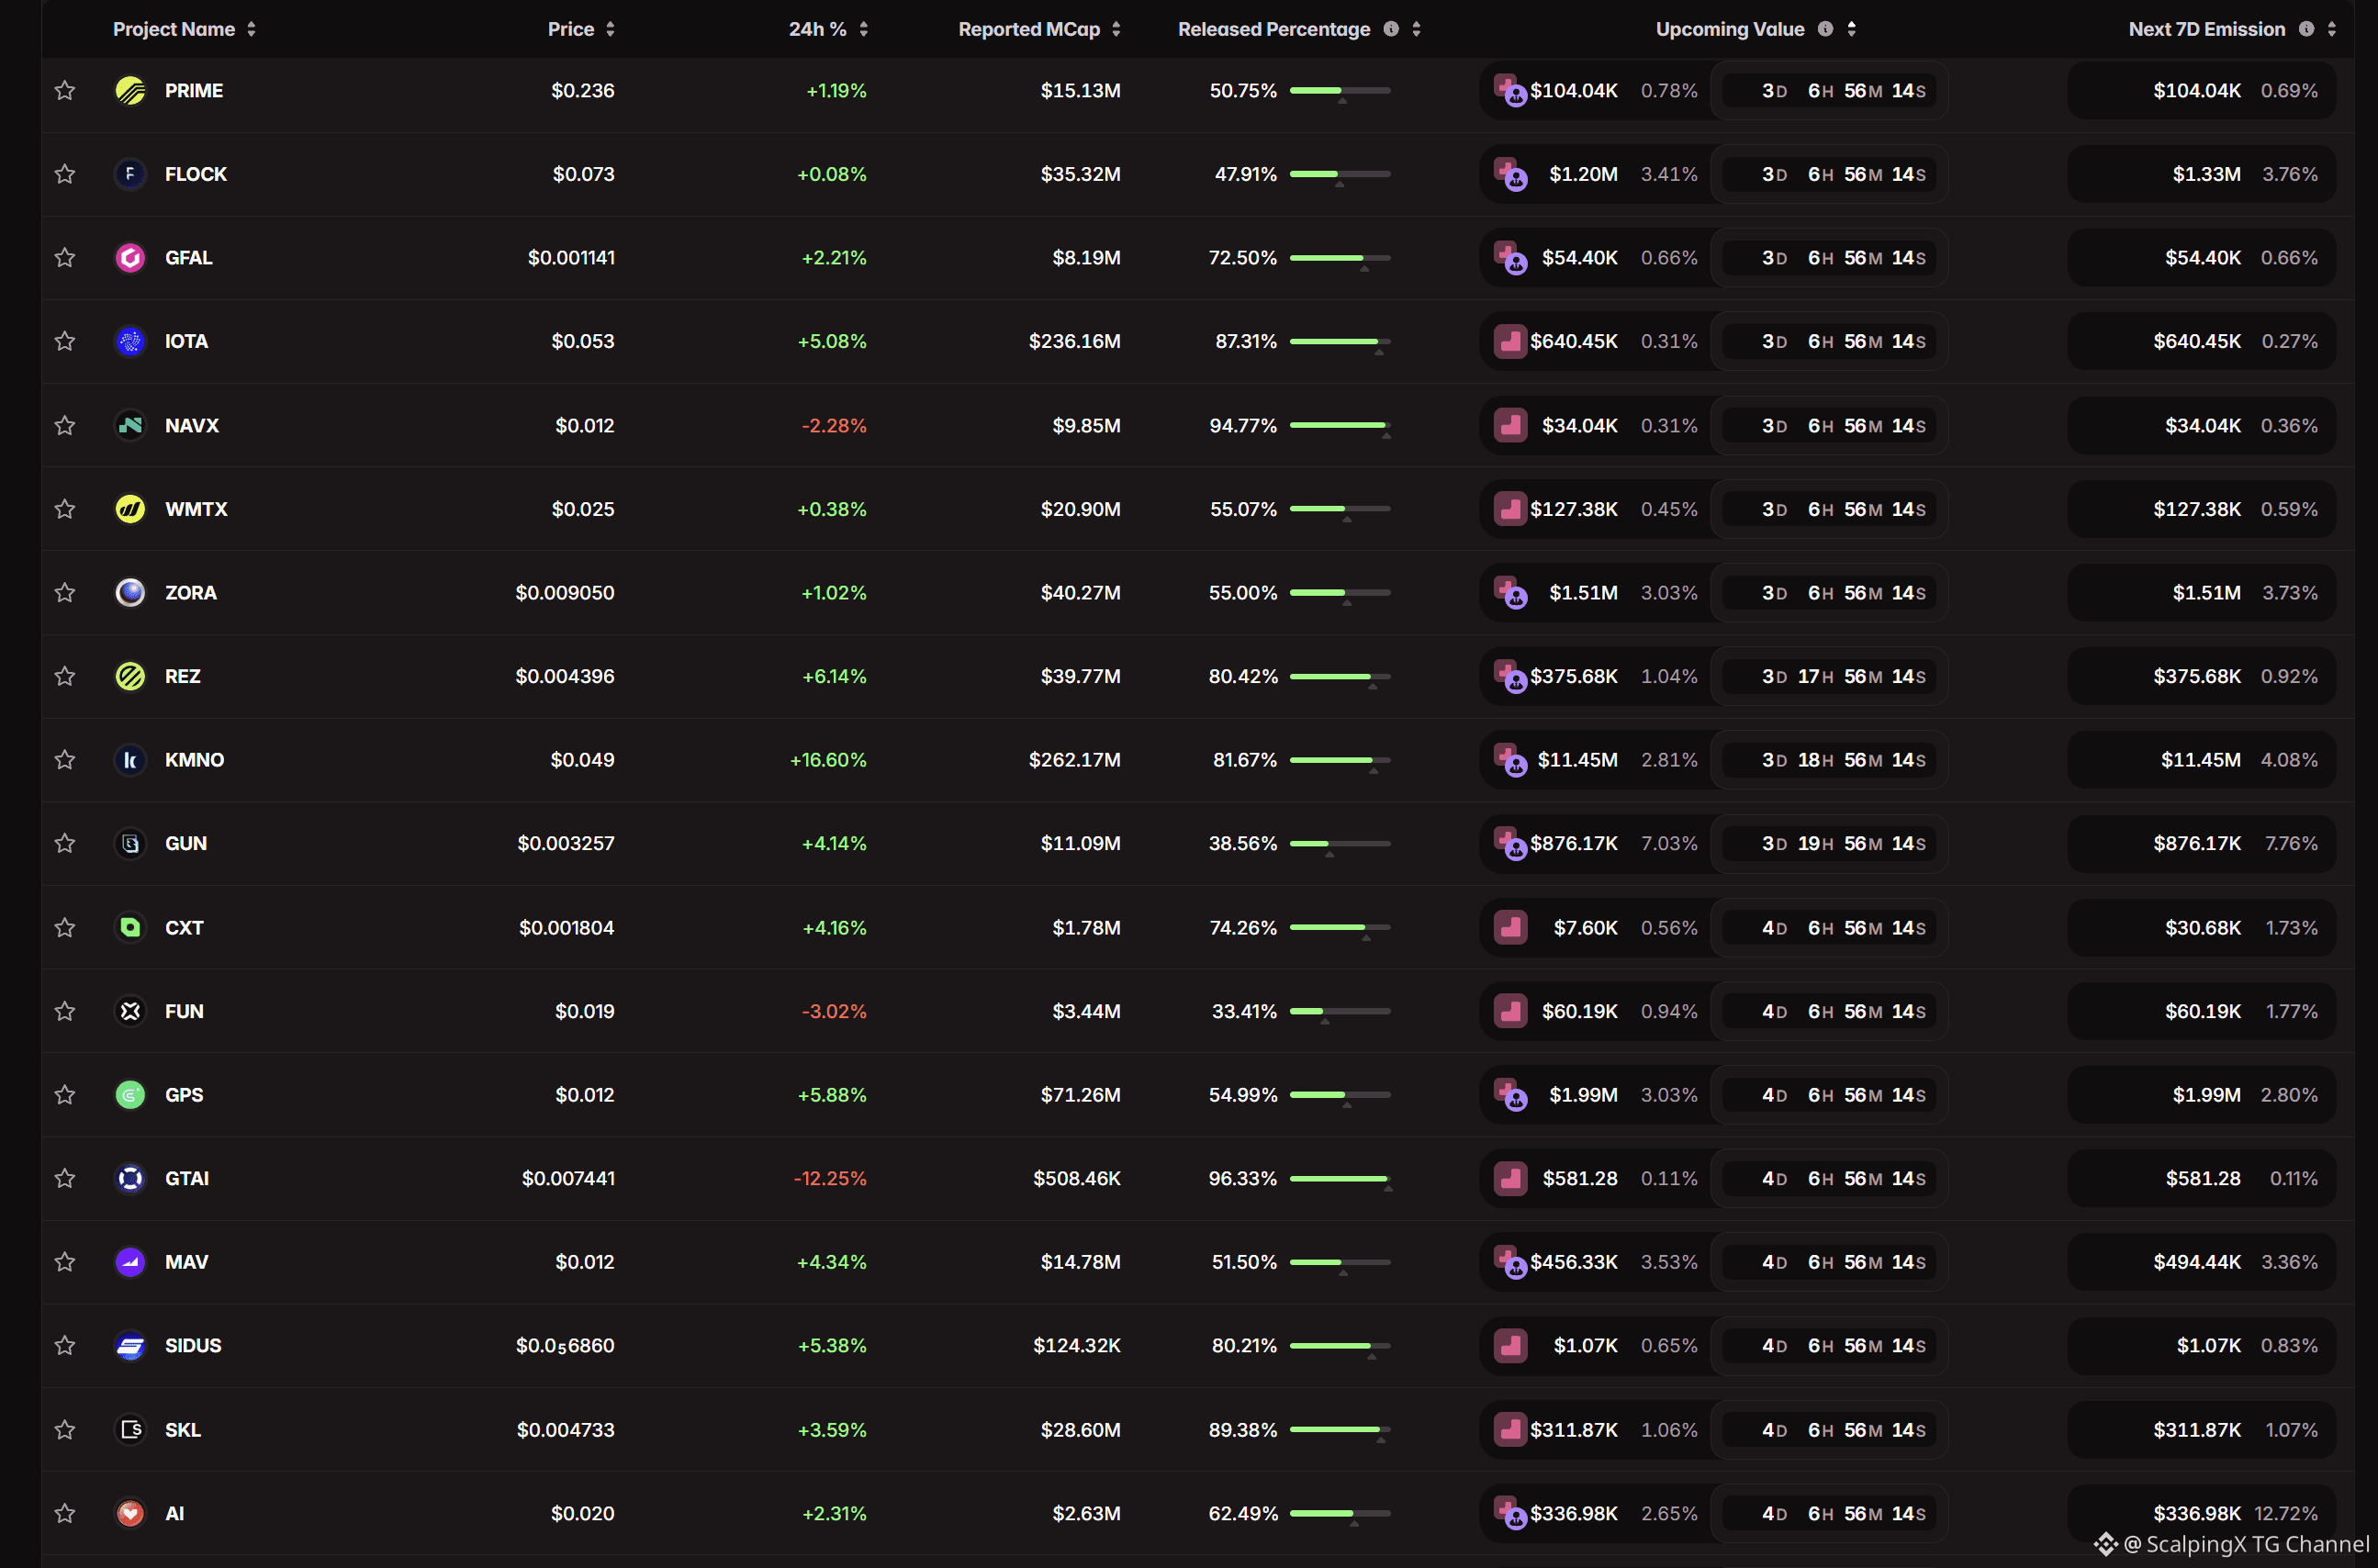
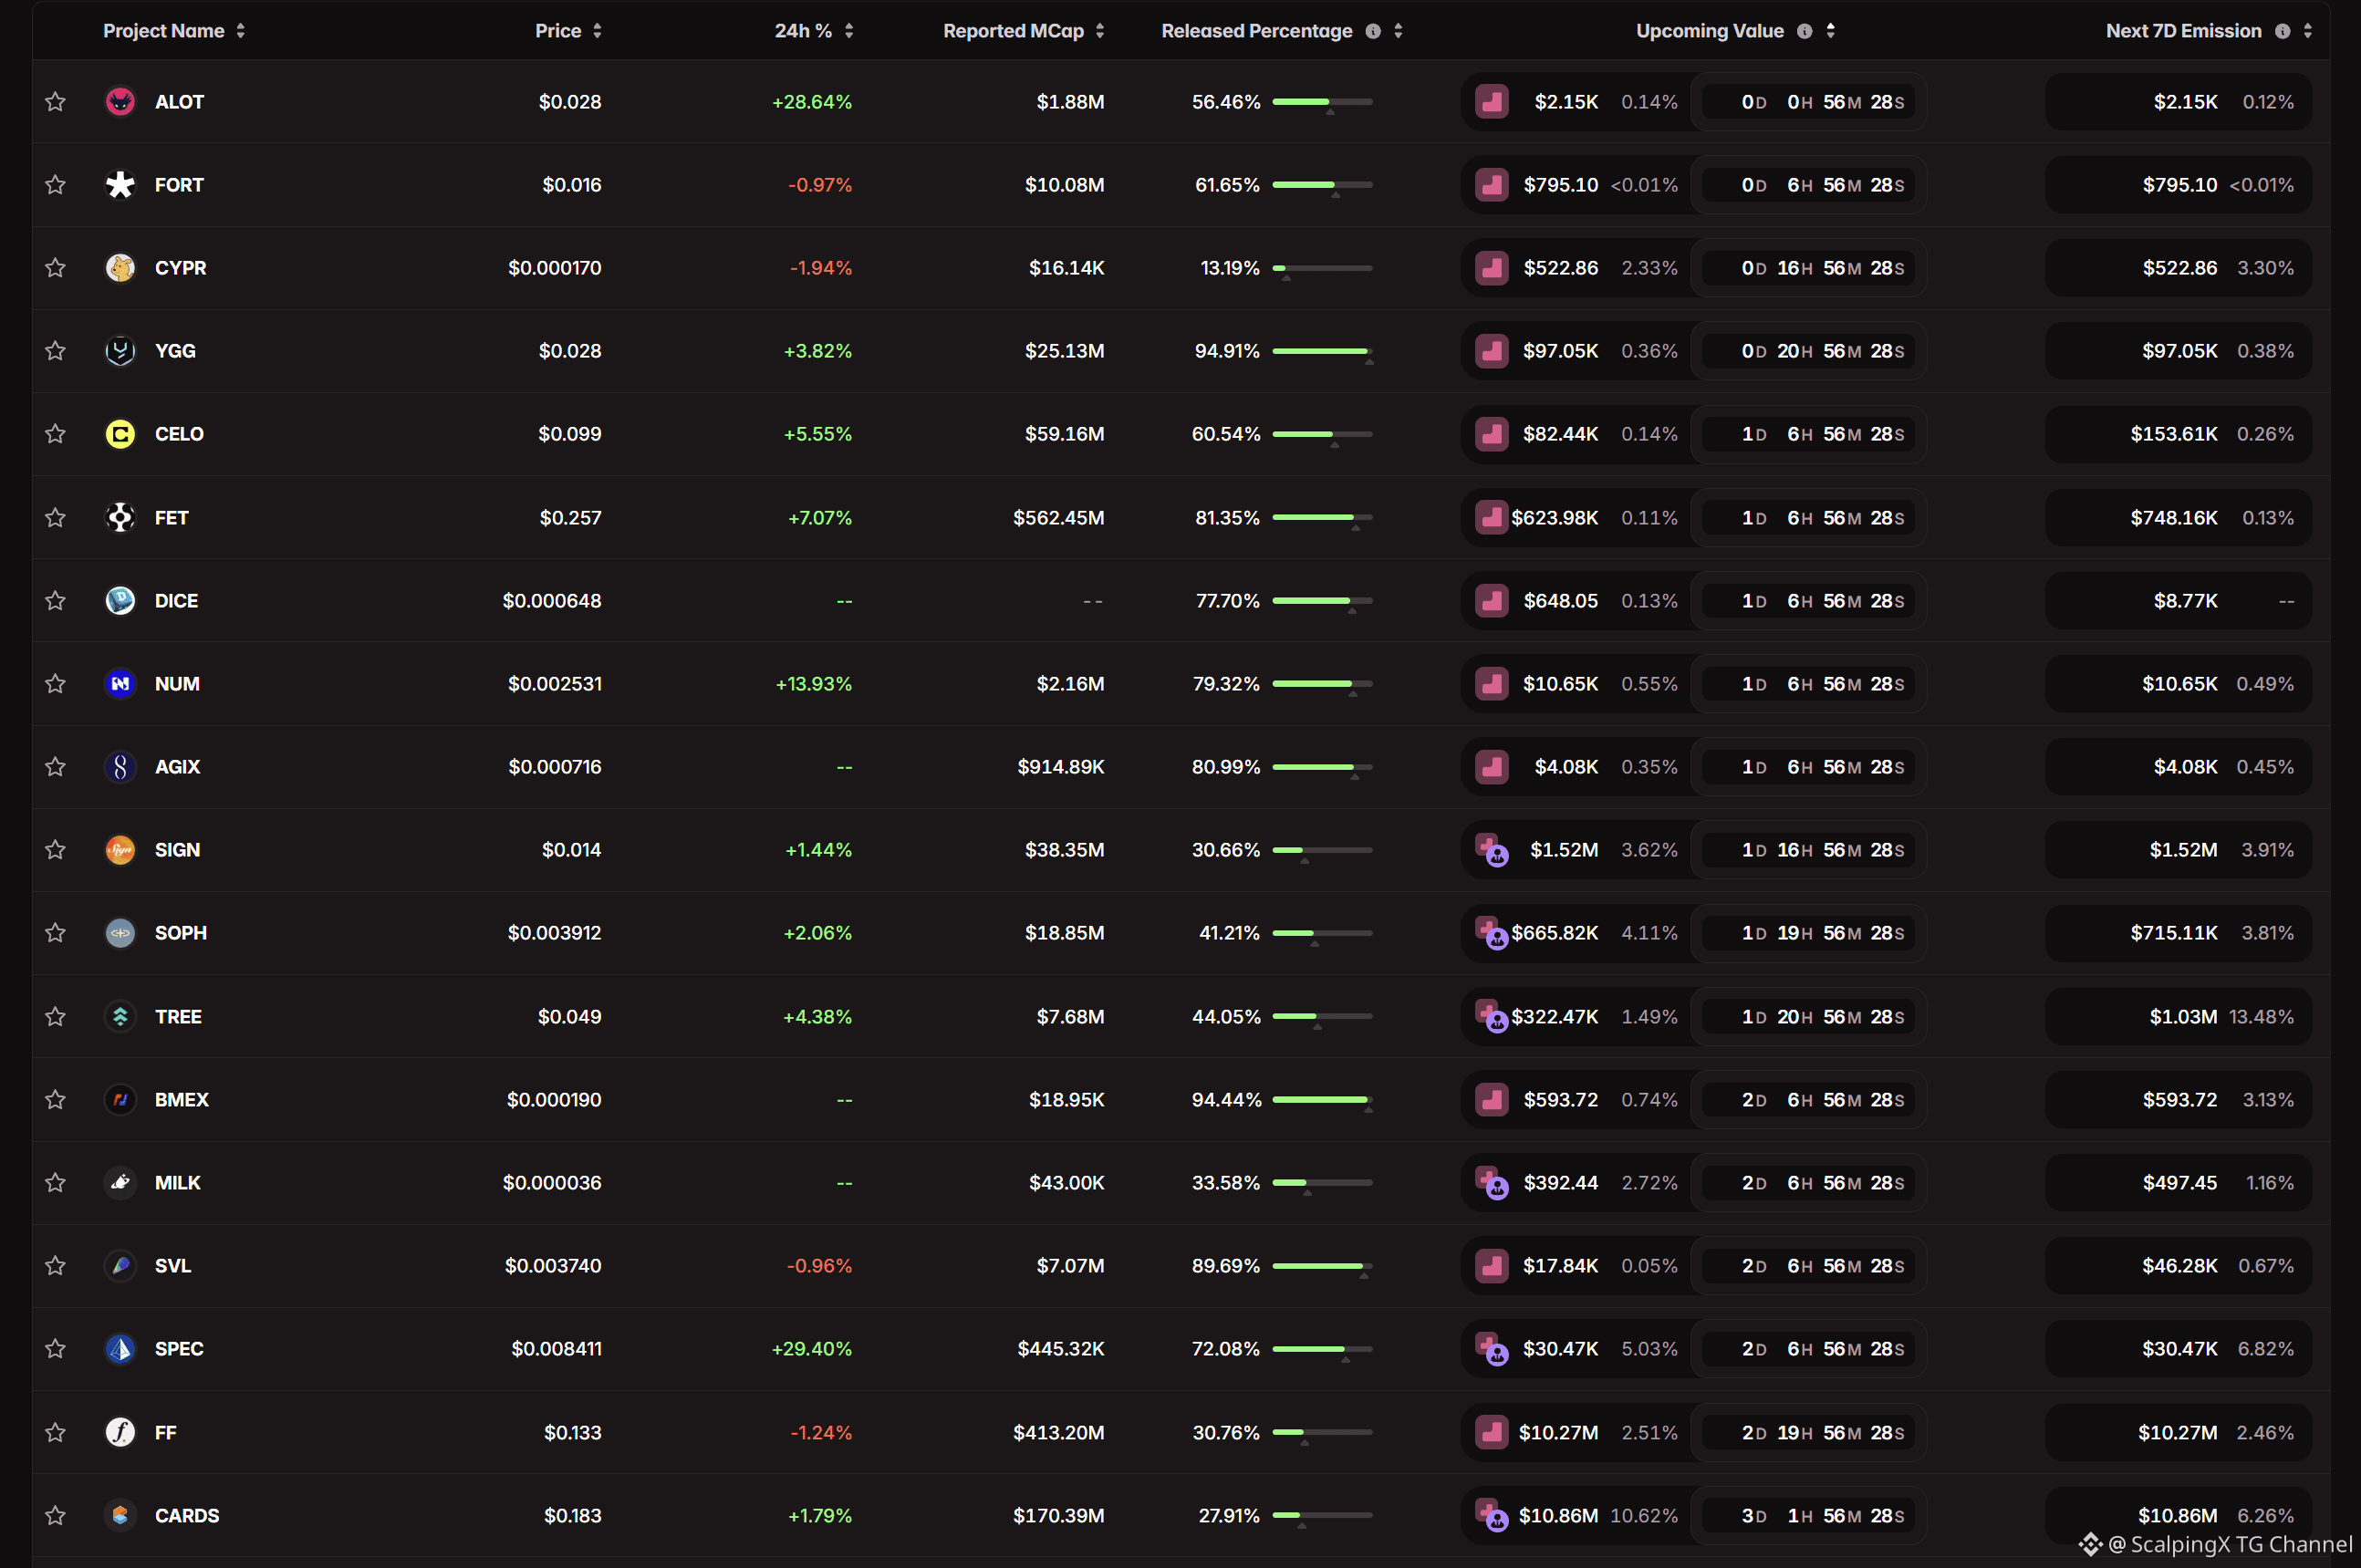
Próximo calendario de desbloqueo para 50 tokens. En lo personal, solo considero oportunidades de trading de Futuros cuando el evento es un Desbloqueo tipo Cliff (escalonado al 100%) y el volumen de desbloqueo supera el 50% del volumen diario de trading. Si, en cambio, te enfocas en inversiones a largo plazo, estos eventos sí merecen seguimiento para optimizar los puntos de entrada después de cada desbloqueo. Actualmente, hay 2 eventos de desbloqueo que vale la pena vigilar debido a su alto volumen de desbloqueo en relación con el volumen diario de trading: $FF - 158.00% $2Z - 476.54% #TokenUnlock
Próximo calendario de desbloqueo para 50 tokens. En lo personal, solo considero oportunidades de trading de Futuros cuando el evento es un Desbloqueo tipo Cliff (escalonado al 100%) y el volumen de desbloqueo supera el 50% del volumen diario de trading. Si, en cambio, te enfocas en inversiones a largo plazo, estos eventos sí merecen seguimiento para optimizar los puntos de entrada después de cada desbloqueo. Actualmente, hay 2 eventos de desbloqueo que vale la pena vigilar debido a su alto volumen de desbloqueo en relación con el volumen diario de trading: $FF - 158.00% $2Z - 476.54% #TokenUnlock
Semana cripto del 21–25 de septiembre: los ETF impulsaron los precios al alza; el short squeeze amplificó el movimiento, pero el BTC no logró mantenerse por encima del área de $87,400
📈 Bitcoin abrió la semana alrededor de $80,000–81,000, se disparó hasta aproximadamente $87,300–87,400 y luego retrocedió hacia $84,000 al final de la semana. El repunte coincidió con fuertes entradas a ETF y con fuertes liquidaciones de posiciones cortas, mientras que varias altcoins superaron al BTC.
💰 Los ETF spot de Bitcoin en EE. UU. atrajeron alrededor de $2.4 mil millones en cinco sesiones, incluyendo cerca de $1 mil millones solo el 21 de septiembre. Lo importante es que los flujos siguieron siendo positivos en las dos últimas sesiones incluso cuando el BTC se alejó de su máximo, lo que sugiere que la corrección no estuvo acompañada por una reversión clara en la demanda de ETF.
⚡ Aproximadamente $635 millones en posiciones cortas se liquidaron en 24 horas el 21 de septiembre, amplificando el movimiento alcista. Después, el interés abierto del BTC en Binance cayó cerca de un 13% mientras el precio solo descendió de forma moderada, lo que indica que gran parte del posicionamiento impulsado por el squeeze se había corregido más que reemplazarse de inmediato por una nueva capa de largos apalancados.
🏦 Los datos on-chain también mostraron que, en unos siete días, salieron de los exchanges alrededor de 29,800 BTC. Que el BTC cayera de $87,400 a $84,000 mientras los flujos en exchanges permanecían netamente negativos sugiere que la oferta disponible para la venta en las CEX no aumentó en la misma proporción que la caída del precio.
🔄 Los ETF de Ethereum también registraron alrededor de $690 millones de entradas en cinco sesiones. El desempeño del precio de ETH se quedó atrás frente a algunas altcoins, pero la mejora en la demanda de ETF mostró que la compra institucional no se limitó solo a Bitcoin.
📊 Tras el squeeze, el funding en varios exchanges volvió a niveles bajos o negativos, mientras que el suministro total de stablecoins se mantuvo alrededor de $305–312 mil millones. La estructura sugiere que la liquidez subyacente sigue presente en el mercado, pero una ruptura sostenida por encima de $87,400 podría requerir una reactivación de la demanda spot, más que otro squeeze de cortos por sí solo.
#CryptoInsights $BTC
Semana cripto del 21–25 de septiembre: los ETF impulsaron los precios al alza; el short squeeze amplificó el movimiento, pero el BTC no logró mantenerse por encima del área de $87,400
📈 Bitcoin abrió la semana alrededor de $80,000–81,000, se disparó hasta aproximadamente $87,300–87,400 y luego retrocedió hacia $84,000 al final de la semana. El repunte coincidió con fuertes entradas a ETF y con fuertes liquidaciones de posiciones cortas, mientras que varias altcoins superaron al BTC.
💰 Los ETF spot de Bitcoin en EE. UU. atrajeron alrededor de $2.4 mil millones en cinco sesiones, incluyendo cerca de $1 mil millones solo el 21 de septiembre. Lo importante es que los flujos siguieron siendo positivos en las dos últimas sesiones incluso cuando el BTC se alejó de su máximo, lo que sugiere que la corrección no estuvo acompañada por una reversión clara en la demanda de ETF.
⚡ Aproximadamente $635 millones en posiciones cortas se liquidaron en 24 horas el 21 de septiembre, amplificando el movimiento alcista. Después, el interés abierto del BTC en Binance cayó cerca de un 13% mientras el precio solo descendió de forma moderada, lo que indica que gran parte del posicionamiento impulsado por el squeeze se había corregido más que reemplazarse de inmediato por una nueva capa de largos apalancados.
🏦 Los datos on-chain también mostraron que, en unos siete días, salieron de los exchanges alrededor de 29,800 BTC. Que el BTC cayera de $87,400 a $84,000 mientras los flujos en exchanges permanecían netamente negativos sugiere que la oferta disponible para la venta en las CEX no aumentó en la misma proporción que la caída del precio.
🔄 Los ETF de Ethereum también registraron alrededor de $690 millones de entradas en cinco sesiones. El desempeño del precio de ETH se quedó atrás frente a algunas altcoins, pero la mejora en la demanda de ETF mostró que la compra institucional no se limitó solo a Bitcoin.
📊 Tras el squeeze, el funding en varios exchanges volvió a niveles bajos o negativos, mientras que el suministro total de stablecoins se mantuvo alrededor de $305–312 mil millones. La estructura sugiere que la liquidez subyacente sigue presente en el mercado, pero una ruptura sostenida por encima de $87,400 podría requerir una reactivación de la demanda spot, más que otro squeeze de cortos por sí solo.
#CryptoInsights $BTC
📈 Bitcoin abrió la semana alrededor de $80,000–81,000, se disparó hasta aproximadamente $87,300–87,400 y luego retrocedió hacia $84,000 al final de la semana. El repunte coincidió con fuertes entradas a ETF y con fuertes liquidaciones de posiciones cortas, mientras que varias altcoins superaron al BTC.
💰 Los ETF spot de Bitcoin en EE. UU. atrajeron alrededor de $2.4 mil millones en cinco sesiones, incluyendo cerca de $1 mil millones solo el 21 de septiembre. Lo importante es que los flujos siguieron siendo positivos en las dos últimas sesiones incluso cuando el BTC se alejó de su máximo, lo que sugiere que la corrección no estuvo acompañada por una reversión clara en la demanda de ETF.
⚡ Aproximadamente $635 millones en posiciones cortas se liquidaron en 24 horas el 21 de septiembre, amplificando el movimiento alcista. Después, el interés abierto del BTC en Binance cayó cerca de un 13% mientras el precio solo descendió de forma moderada, lo que indica que gran parte del posicionamiento impulsado por el squeeze se había corregido más que reemplazarse de inmediato por una nueva capa de largos apalancados.
🏦 Los datos on-chain también mostraron que, en unos siete días, salieron de los exchanges alrededor de 29,800 BTC. Que el BTC cayera de $87,400 a $84,000 mientras los flujos en exchanges permanecían netamente negativos sugiere que la oferta disponible para la venta en las CEX no aumentó en la misma proporción que la caída del precio.
🔄 Los ETF de Ethereum también registraron alrededor de $690 millones de entradas en cinco sesiones. El desempeño del precio de ETH se quedó atrás frente a algunas altcoins, pero la mejora en la demanda de ETF mostró que la compra institucional no se limitó solo a Bitcoin.
📊 Tras el squeeze, el funding en varios exchanges volvió a niveles bajos o negativos, mientras que el suministro total de stablecoins se mantuvo alrededor de $305–312 mil millones. La estructura sugiere que la liquidez subyacente sigue presente en el mercado, pero una ruptura sostenida por encima de $87,400 podría requerir una reactivación de la demanda spot, más que otro squeeze de cortos por sí solo.
#CryptoInsights $BTC
Productos químicos 21–25 sep: los costos de materias primas suben más rápido que los precios de los productos terminados
🛢 El petróleo se mantiene por encima de 100 USD/barril y los fletes elevados de Hormuz siguieron impulsando los costos de nafta, metanol, benceno y etileno. En China, a mediados de mes el metanol subió 9,4%, el benceno 6,5% y el ácido acético 17,4%, superando con claridad a muchos productos de polímeros.
📉 En cambio, los futuros de PP y LLDPE en Dalian cayeron el 21 de sep, ya que la demanda aguas abajo siguió siendo demasiado débil para absorber los mayores costos de entrada. Los márgenes de PE basado en petróleo se estimaron cerca de −335 yuan/t, mientras que el PE basado en carbón aún generó alrededor de +1.501 yuan/t, lo que pone de relieve la brecha cada vez mayor entre rutas de materias primas.
🏭 El suministro de etileno en Asia se mantuvo relativamente ajustado por el mantenimiento y la reducción de cargamentos desde Oriente Medio, pero el propileno y el PP se debilitaron a medida que la demanda se rezagó. La economía de MTO/MTP también se deterioró, ya que el metanol subió más rápido que los precios de salida de olefinas, lo que llevó a algunos productores a recortar tasas operativas o cerrar unidades.
🌾 La urea china mostró un patrón similar. Los costos de producción basados en carbón subieron cerca de 10%, mientras que los precios de la urea aumentaron solo alrededor de 1%, llevando los márgenes teóricos a unos 24 yuan/t. Esto indica que los mayores costos de insumos todavía no se están trasladando completamente.
🇪🇺 En Europa, el paro temporal de tres plantas Hull de Ineos, junto con tasas de operación químicas de la UE cerca del 75%, sigue reflejando presión estructural por el gas, la electricidad y las materias primas caras. Los bajos niveles de agua en el Rin y la investigación antidumping de la UE sobre el PVC añaden más riesgos logísticos y comerciales.
🔎 De cara al futuro, el Golden Week de China, los precios del petróleo y los fletes de Hormuz serán variables clave. Si los costos de energía se mantienen elevados, los márgenes de PP/PE y de la urea podrían seguir comprimidos incluso cuando las materias primas básicas de productos químicos permanezcan firmes.
#ProductosQuímicos $CL
Productos químicos 21–25 sep: los costos de materias primas suben más rápido que los precios de los productos terminados
🛢 El petróleo se mantiene por encima de 100 USD/barril y los fletes elevados de Hormuz siguieron impulsando los costos de nafta, metanol, benceno y etileno. En China, a mediados de mes el metanol subió 9,4%, el benceno 6,5% y el ácido acético 17,4%, superando con claridad a muchos productos de polímeros.
📉 En cambio, los futuros de PP y LLDPE en Dalian cayeron el 21 de sep, ya que la demanda aguas abajo siguió siendo demasiado débil para absorber los mayores costos de entrada. Los márgenes de PE basado en petróleo se estimaron cerca de −335 yuan/t, mientras que el PE basado en carbón aún generó alrededor de +1.501 yuan/t, lo que pone de relieve la brecha cada vez mayor entre rutas de materias primas.
🏭 El suministro de etileno en Asia se mantuvo relativamente ajustado por el mantenimiento y la reducción de cargamentos desde Oriente Medio, pero el propileno y el PP se debilitaron a medida que la demanda se rezagó. La economía de MTO/MTP también se deterioró, ya que el metanol subió más rápido que los precios de salida de olefinas, lo que llevó a algunos productores a recortar tasas operativas o cerrar unidades.
🌾 La urea china mostró un patrón similar. Los costos de producción basados en carbón subieron cerca de 10%, mientras que los precios de la urea aumentaron solo alrededor de 1%, llevando los márgenes teóricos a unos 24 yuan/t. Esto indica que los mayores costos de insumos todavía no se están trasladando completamente.
🇪🇺 En Europa, el paro temporal de tres plantas Hull de Ineos, junto con tasas de operación químicas de la UE cerca del 75%, sigue reflejando presión estructural por el gas, la electricidad y las materias primas caras. Los bajos niveles de agua en el Rin y la investigación antidumping de la UE sobre el PVC añaden más riesgos logísticos y comerciales.
🔎 De cara al futuro, el Golden Week de China, los precios del petróleo y los fletes de Hormuz serán variables clave. Si los costos de energía se mantienen elevados, los márgenes de PP/PE y de la urea podrían seguir comprimidos incluso cuando las materias primas básicas de productos químicos permanezcan firmes.
#ProductosQuímicos $CL
🛢 El petróleo se mantiene por encima de 100 USD/barril y los fletes elevados de Hormuz siguieron impulsando los costos de nafta, metanol, benceno y etileno. En China, a mediados de mes el metanol subió 9,4%, el benceno 6,5% y el ácido acético 17,4%, superando con claridad a muchos productos de polímeros.
📉 En cambio, los futuros de PP y LLDPE en Dalian cayeron el 21 de sep, ya que la demanda aguas abajo siguió siendo demasiado débil para absorber los mayores costos de entrada. Los márgenes de PE basado en petróleo se estimaron cerca de −335 yuan/t, mientras que el PE basado en carbón aún generó alrededor de +1.501 yuan/t, lo que pone de relieve la brecha cada vez mayor entre rutas de materias primas.
🏭 El suministro de etileno en Asia se mantuvo relativamente ajustado por el mantenimiento y la reducción de cargamentos desde Oriente Medio, pero el propileno y el PP se debilitaron a medida que la demanda se rezagó. La economía de MTO/MTP también se deterioró, ya que el metanol subió más rápido que los precios de salida de olefinas, lo que llevó a algunos productores a recortar tasas operativas o cerrar unidades.
🌾 La urea china mostró un patrón similar. Los costos de producción basados en carbón subieron cerca de 10%, mientras que los precios de la urea aumentaron solo alrededor de 1%, llevando los márgenes teóricos a unos 24 yuan/t. Esto indica que los mayores costos de insumos todavía no se están trasladando completamente.
🇪🇺 En Europa, el paro temporal de tres plantas Hull de Ineos, junto con tasas de operación químicas de la UE cerca del 75%, sigue reflejando presión estructural por el gas, la electricidad y las materias primas caras. Los bajos niveles de agua en el Rin y la investigación antidumping de la UE sobre el PVC añaden más riesgos logísticos y comerciales.
🔎 De cara al futuro, el Golden Week de China, los precios del petróleo y los fletes de Hormuz serán variables clave. Si los costos de energía se mantienen elevados, los márgenes de PP/PE y de la urea podrían seguir comprimidos incluso cuando las materias primas básicas de productos químicos permanezcan firmes.
#ProductosQuímicos $CL
2
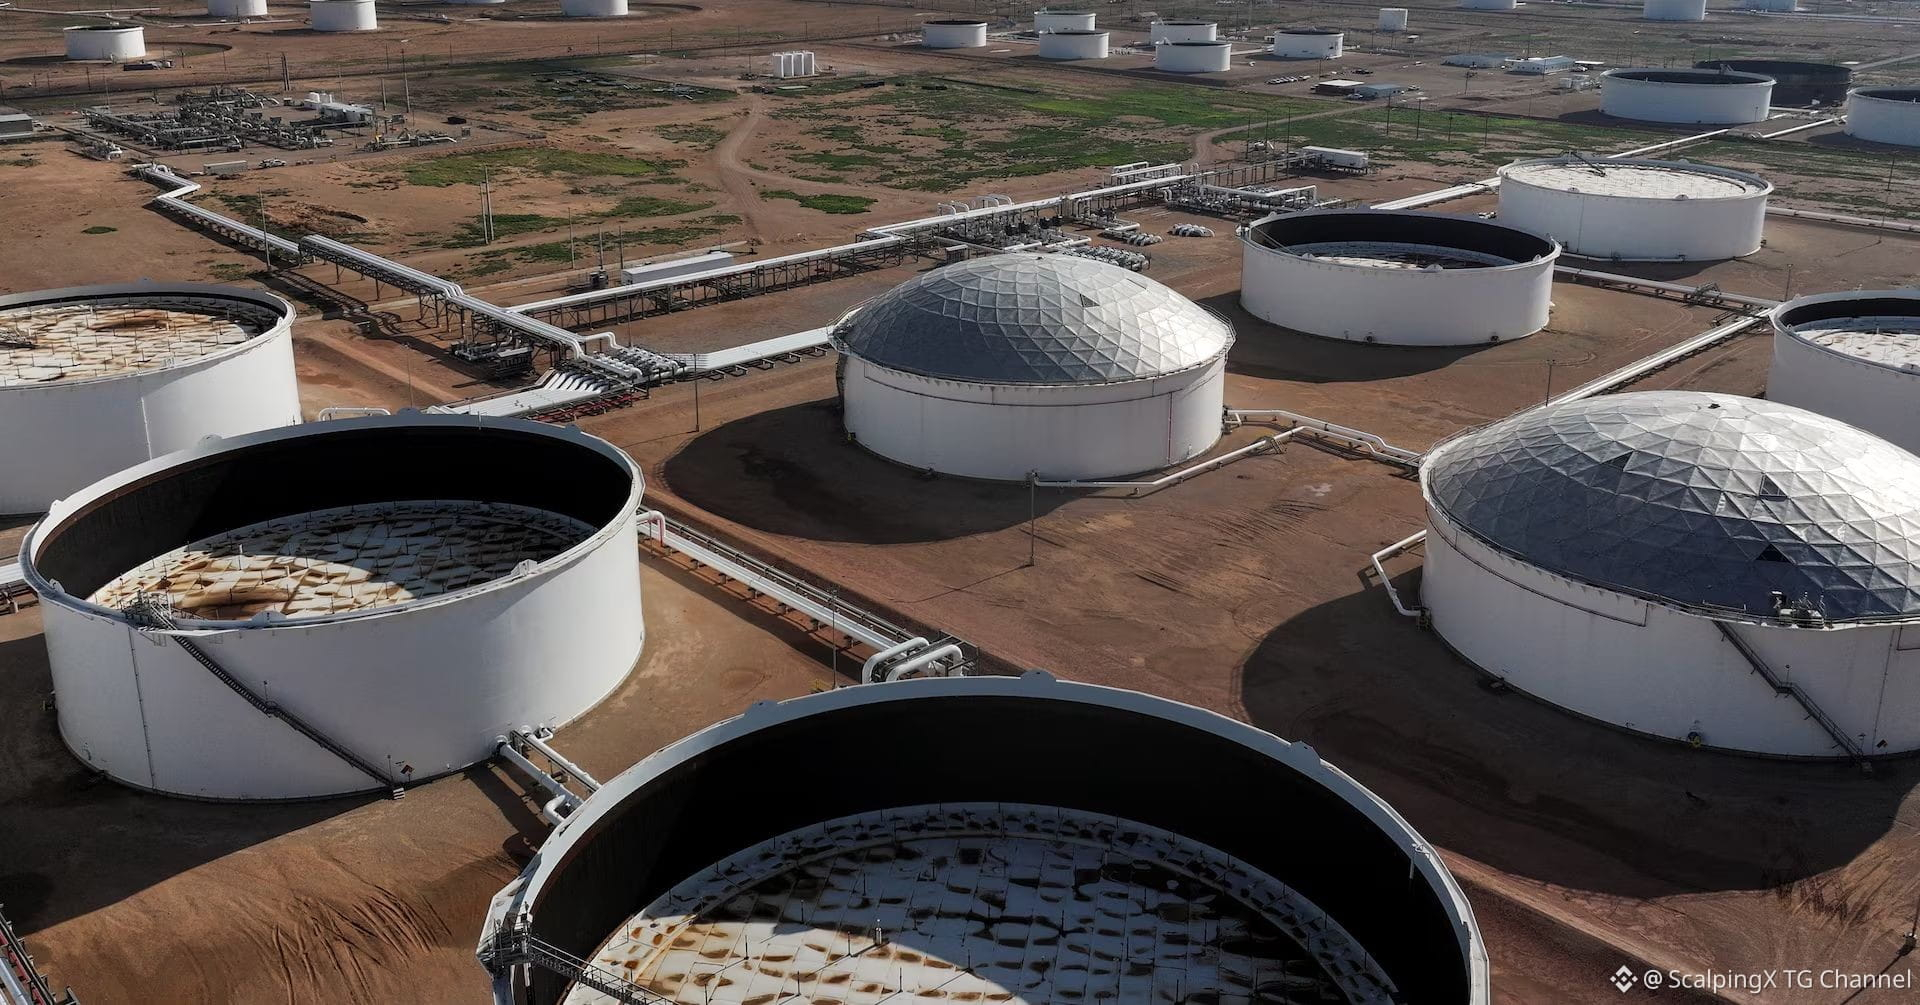
El petróleo en papel se enfría, pero el diésel y la logística mantienen el mercado físico ajustado
🛢 Brent cerró la semana cerca de los 104,32 USD/barril, mientras que el WTI cayó a 92,41 USD, ampliando el diferencial Brent–WTI hasta casi 12 USD/barril, su nivel más alto desde mayo. La divergencia muestra que el crudo de EE. UU. enfrenta su propia presión por los inventarios y los riesgos de exportación de diésel, mientras que los barriles internacionales siguen cotizando con una prima física más alta.
🤝 Las conversaciones entre EE. UU. e Irán en Nueva York ayudaron a eliminar parte de la prima de riesgo por el Estrecho de Ormuz, pero los flujos físicos no han mejorado de forma material. Kpler estimó que los movimientos de petróleo a través del estrecho fueron de alrededor de 33,7 millones de barriles para la semana que comienza el 20 de septiembre, prácticamente sin cambios frente a la semana anterior.
📉 Al mismo tiempo, la AIE estima que los inventarios globales de petróleo observados han caído en aproximadamente 507 millones de barriles desde que empezó el conflicto. En EE. UU., las existencias de destilados se sitúan en apenas 107,4 millones de barriles, alrededor de un 12% por debajo del promedio de cinco años, incluso cuando los inventarios comerciales de crudo aumentaron en 3 millones de barriles.
⛽ La mayor presión sigue en los productos refinados. Los diferenciales (cracks) de diésel en el sur de Europa subieron por encima de los 100 USD/barril, mientras que los informes de que Washington está considerando una prohibición de exportación de diésel de 90 días debilitaron de manera brusca los cracks del diésel en EE. UU. Si se aplica, la política podría aliviar la oferta doméstica de EE. UU. mientras ajusta aún más Europa.
🚢 La logística también sigue limitada. Las tarifas de VLCC del Golfo a Asia alcanzaron brevemente alrededor de 1,27 millones de USD por día, mientras que la capacidad de transferencia buque a buque frente a Omán se ha utilizado en gran medida. Eso sugiere que incluso una transición más fluida por Ormuz no eliminaría de inmediato el cuello de botella físico.
📌 Por lo tanto, la semana no puede leerse simplemente como petróleo cayendo por la diplomacia. El WTI refleja la disponibilidad de crudo de EE. UU. y los riesgos del diésel doméstico, mientras que el Brent se mantiene respaldado por la caída de los inventarios globales, la oferta ajustada de productos refinados y los elevados costos logísticos.
#EnergyMarkets $CL $NATGAS
El petróleo en papel se enfría, pero el diésel y la logística mantienen el mercado físico ajustado
🛢 Brent cerró la semana cerca de los 104,32 USD/barril, mientras que el WTI cayó a 92,41 USD, ampliando el diferencial Brent–WTI hasta casi 12 USD/barril, su nivel más alto desde mayo. La divergencia muestra que el crudo de EE. UU. enfrenta su propia presión por los inventarios y los riesgos de exportación de diésel, mientras que los barriles internacionales siguen cotizando con una prima física más alta.
🤝 Las conversaciones entre EE. UU. e Irán en Nueva York ayudaron a eliminar parte de la prima de riesgo por el Estrecho de Ormuz, pero los flujos físicos no han mejorado de forma material. Kpler estimó que los movimientos de petróleo a través del estrecho fueron de alrededor de 33,7 millones de barriles para la semana que comienza el 20 de septiembre, prácticamente sin cambios frente a la semana anterior.
📉 Al mismo tiempo, la AIE estima que los inventarios globales de petróleo observados han caído en aproximadamente 507 millones de barriles desde que empezó el conflicto. En EE. UU., las existencias de destilados se sitúan en apenas 107,4 millones de barriles, alrededor de un 12% por debajo del promedio de cinco años, incluso cuando los inventarios comerciales de crudo aumentaron en 3 millones de barriles.
⛽ La mayor presión sigue en los productos refinados. Los diferenciales (cracks) de diésel en el sur de Europa subieron por encima de los 100 USD/barril, mientras que los informes de que Washington está considerando una prohibición de exportación de diésel de 90 días debilitaron de manera brusca los cracks del diésel en EE. UU. Si se aplica, la política podría aliviar la oferta doméstica de EE. UU. mientras ajusta aún más Europa.
🚢 La logística también sigue limitada. Las tarifas de VLCC del Golfo a Asia alcanzaron brevemente alrededor de 1,27 millones de USD por día, mientras que la capacidad de transferencia buque a buque frente a Omán se ha utilizado en gran medida. Eso sugiere que incluso una transición más fluida por Ormuz no eliminaría de inmediato el cuello de botella físico.
📌 Por lo tanto, la semana no puede leerse simplemente como petróleo cayendo por la diplomacia. El WTI refleja la disponibilidad de crudo de EE. UU. y los riesgos del diésel doméstico, mientras que el Brent se mantiene respaldado por la caída de los inventarios globales, la oferta ajustada de productos refinados y los elevados costos logísticos.
#EnergyMarkets $CL $NATGAS
🛢 Brent cerró la semana cerca de los 104,32 USD/barril, mientras que el WTI cayó a 92,41 USD, ampliando el diferencial Brent–WTI hasta casi 12 USD/barril, su nivel más alto desde mayo. La divergencia muestra que el crudo de EE. UU. enfrenta su propia presión por los inventarios y los riesgos de exportación de diésel, mientras que los barriles internacionales siguen cotizando con una prima física más alta.
🤝 Las conversaciones entre EE. UU. e Irán en Nueva York ayudaron a eliminar parte de la prima de riesgo por el Estrecho de Ormuz, pero los flujos físicos no han mejorado de forma material. Kpler estimó que los movimientos de petróleo a través del estrecho fueron de alrededor de 33,7 millones de barriles para la semana que comienza el 20 de septiembre, prácticamente sin cambios frente a la semana anterior.
📉 Al mismo tiempo, la AIE estima que los inventarios globales de petróleo observados han caído en aproximadamente 507 millones de barriles desde que empezó el conflicto. En EE. UU., las existencias de destilados se sitúan en apenas 107,4 millones de barriles, alrededor de un 12% por debajo del promedio de cinco años, incluso cuando los inventarios comerciales de crudo aumentaron en 3 millones de barriles.
⛽ La mayor presión sigue en los productos refinados. Los diferenciales (cracks) de diésel en el sur de Europa subieron por encima de los 100 USD/barril, mientras que los informes de que Washington está considerando una prohibición de exportación de diésel de 90 días debilitaron de manera brusca los cracks del diésel en EE. UU. Si se aplica, la política podría aliviar la oferta doméstica de EE. UU. mientras ajusta aún más Europa.
🚢 La logística también sigue limitada. Las tarifas de VLCC del Golfo a Asia alcanzaron brevemente alrededor de 1,27 millones de USD por día, mientras que la capacidad de transferencia buque a buque frente a Omán se ha utilizado en gran medida. Eso sugiere que incluso una transición más fluida por Ormuz no eliminaría de inmediato el cuello de botella físico.
📌 Por lo tanto, la semana no puede leerse simplemente como petróleo cayendo por la diplomacia. El WTI refleja la disponibilidad de crudo de EE. UU. y los riesgos del diésel doméstico, mientras que el Brent se mantiene respaldado por la caída de los inventarios globales, la oferta ajustada de productos refinados y los elevados costos logísticos.
#EnergyMarkets $CL $NATGAS
11
Las materias primas agrícolas divergen: las sojas ganan terreno por expectativas sobre China, mientras el trigo enfrenta presión de oferta
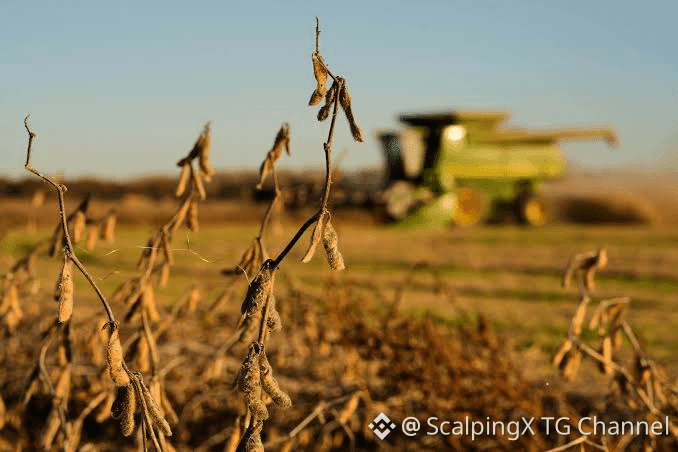
🌱 Las sojas de EE. UU. fueron un destacado motor al alza durante el 21–25 de septiembre, con los futuros de noviembre cerrando cerca de 13.19 USD/bu, con una subida de 15.5 centavos durante la semana. El respaldo provino principalmente de la expectativa de compras chinas más fuertes tras nuevas señales comerciales, aunque el compromiso agrícola de unos 17 mil millones de USD aún carece de un desglose detallado de productos o de un calendario de envíos.
📊 La posición muestra que los especuladores ya se han volcado en gran medida en este tema. El dinero gestionado mantiene una posición neta larga de alrededor de 281,000 contratos de soya, el nivel más alto en 52 semanas, lo que incrementa el potencial de una reacción brusca si los detalles de compras que se conozcan difieren de las expectativas.
🌾 El trigo se movió en dirección opuesta. El SRW cayó cerca de 11 centavos durante la semana, el HRW perdió más de 21 centavos y el trigo de primavera bajó casi 28 centavos. Las exportaciones de Rusia y Ucrania siguen muy por debajo de los niveles del año anterior, pero el grano ruso aún llega al mercado a través de rutas del Báltico, lo que limita la prima por una disrupción severa de la oferta.
🌽 El maíz cerró casi plano, ya que los factores de soporte y bajista se compensaron entre sí. El USDA ha reducido su perspectiva de producción de EE. UU. debido a rendimientos más débiles, mientras que el avance de la cosecha se mantiene por delante del promedio y la oferta argentina sigue entrando en los canales de exportación.
☕ En las materias primas blandas, el café arábica siguió bajo presión, ya que mejoró el pronóstico meteorológico en Brasil y las existencias de la ICE se recuperaron desde mínimos de varios años. El cacao ganó alrededor de un 5.5% durante la semana, aunque el panorama de oferta 2025/26 todavía apunta a un superávit, haciendo que el movimiento parezca más una recuperación que el inicio de un nuevo ciclo de escasez.
🔎 La próxima semana, la atención se centrará en los detalles de las compras agrícolas chinas y en el informe de Stocks de Granos del USDA, que podrían determinar si la prima actual de soya tiene suficiente respaldo fundamental para mantenerse.
#Commodities $SUSHI
Las materias primas agrícolas divergen: las sojas ganan terreno por expectativas sobre China, mientras el trigo enfrenta presión de oferta
🌱 Las sojas de EE. UU. fueron un destacado motor al alza durante el 21–25 de septiembre, con los futuros de noviembre cerrando cerca de 13.19 USD/bu, con una subida de 15.5 centavos durante la semana. El respaldo provino principalmente de la expectativa de compras chinas más fuertes tras nuevas señales comerciales, aunque el compromiso agrícola de unos 17 mil millones de USD aún carece de un desglose detallado de productos o de un calendario de envíos.
📊 La posición muestra que los especuladores ya se han volcado en gran medida en este tema. El dinero gestionado mantiene una posición neta larga de alrededor de 281,000 contratos de soya, el nivel más alto en 52 semanas, lo que incrementa el potencial de una reacción brusca si los detalles de compras que se conozcan difieren de las expectativas.
🌾 El trigo se movió en dirección opuesta. El SRW cayó cerca de 11 centavos durante la semana, el HRW perdió más de 21 centavos y el trigo de primavera bajó casi 28 centavos. Las exportaciones de Rusia y Ucrania siguen muy por debajo de los niveles del año anterior, pero el grano ruso aún llega al mercado a través de rutas del Báltico, lo que limita la prima por una disrupción severa de la oferta.
🌽 El maíz cerró casi plano, ya que los factores de soporte y bajista se compensaron entre sí. El USDA ha reducido su perspectiva de producción de EE. UU. debido a rendimientos más débiles, mientras que el avance de la cosecha se mantiene por delante del promedio y la oferta argentina sigue entrando en los canales de exportación.
☕ En las materias primas blandas, el café arábica siguió bajo presión, ya que mejoró el pronóstico meteorológico en Brasil y las existencias de la ICE se recuperaron desde mínimos de varios años. El cacao ganó alrededor de un 5.5% durante la semana, aunque el panorama de oferta 2025/26 todavía apunta a un superávit, haciendo que el movimiento parezca más una recuperación que el inicio de un nuevo ciclo de escasez.
🔎 La próxima semana, la atención se centrará en los detalles de las compras agrícolas chinas y en el informe de Stocks de Granos del USDA, que podrían determinar si la prima actual de soya tiene suficiente respaldo fundamental para mantenerse.
#Commodities $SUSHI
🌱 Las sojas de EE. UU. fueron un destacado motor al alza durante el 21–25 de septiembre, con los futuros de noviembre cerrando cerca de 13.19 USD/bu, con una subida de 15.5 centavos durante la semana. El respaldo provino principalmente de la expectativa de compras chinas más fuertes tras nuevas señales comerciales, aunque el compromiso agrícola de unos 17 mil millones de USD aún carece de un desglose detallado de productos o de un calendario de envíos.
📊 La posición muestra que los especuladores ya se han volcado en gran medida en este tema. El dinero gestionado mantiene una posición neta larga de alrededor de 281,000 contratos de soya, el nivel más alto en 52 semanas, lo que incrementa el potencial de una reacción brusca si los detalles de compras que se conozcan difieren de las expectativas.
🌾 El trigo se movió en dirección opuesta. El SRW cayó cerca de 11 centavos durante la semana, el HRW perdió más de 21 centavos y el trigo de primavera bajó casi 28 centavos. Las exportaciones de Rusia y Ucrania siguen muy por debajo de los niveles del año anterior, pero el grano ruso aún llega al mercado a través de rutas del Báltico, lo que limita la prima por una disrupción severa de la oferta.
🌽 El maíz cerró casi plano, ya que los factores de soporte y bajista se compensaron entre sí. El USDA ha reducido su perspectiva de producción de EE. UU. debido a rendimientos más débiles, mientras que el avance de la cosecha se mantiene por delante del promedio y la oferta argentina sigue entrando en los canales de exportación.
☕ En las materias primas blandas, el café arábica siguió bajo presión, ya que mejoró el pronóstico meteorológico en Brasil y las existencias de la ICE se recuperaron desde mínimos de varios años. El cacao ganó alrededor de un 5.5% durante la semana, aunque el panorama de oferta 2025/26 todavía apunta a un superávit, haciendo que el movimiento parezca más una recuperación que el inicio de un nuevo ciclo de escasez.
🔎 La próxima semana, la atención se centrará en los detalles de las compras agrícolas chinas y en el informe de Stocks de Granos del USDA, que podrían determinar si la prima actual de soya tiene suficiente respaldo fundamental para mantenerse.
#Commodities $SUSHI
Las acciones globales mantienen las ganancias, pero la amplitud del mercado sigue siendo estrecha
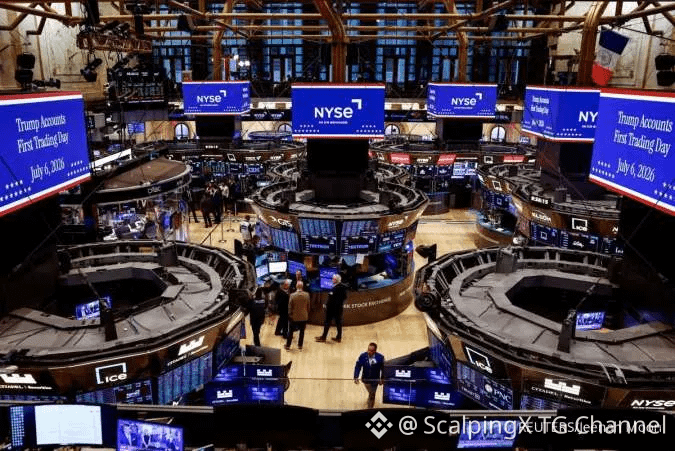
📈 Las acciones de EE. UU. cerraron la semana del 21 al 25 de septiembre en terreno positivo. El S&P 500 subió alrededor de un 1,2%, el Nasdaq ganó más de 2% y el Dow avanzó solo cerca de un 0,3%. Los nombres relacionados con tecnología y la IA siguieron siendo los principales impulsores, ayudando a que los índices de gran capitalización avanzaran pese a la presión persistente de los rendimientos elevados.
📊 El rendimiento del Treasury estadounidense a 10 años se movió brevemente por encima del 5,2%, mientras que el petróleo se mantuvo cerca de niveles altos antes de ceder al final de la semana. El retroceso tanto de los rendimientos como de los precios de la energía el viernes redujo la presión sobre las acciones, pero no fue suficiente para generar un movimiento amplio de “risk-on”.
🔍 La amplitud del mercado sigue siendo un punto clave a vigilar. El Nasdaq y el S&P 500 avanzaron, mientras que las small caps, el value, las utilities y varios grupos no tecnológicos se quedaron atrás. Por lo tanto, el capital continúa concentrándose en nombres de mega-cap y de infraestructura de IA en lugar de distribuirse de manera uniforme en todo el mercado.
🌍 Europa se recuperó moderadamente tras tres semanas de caídas, mientras que Japón se mantuvo respaldado por las acciones tecnológicas y un yen más débil. Hong Kong y varios mercados emergentes fueron menos favorables, lo que pone de relieve la divergencia regional que continúa.
📌 Los datos de PCE de EE. UU. del 30 de septiembre serán uno de los principales catalizadores de la próxima semana. Una inflación más moderada podría aliviar la presión de los rendimientos, mientras que unas tasas persistentemente altas seguirían poniendo a prueba las valoraciones en las acciones de crecimiento.
#MarketInsights $NVDA $MU $GOOGL
Las acciones globales mantienen las ganancias, pero la amplitud del mercado sigue siendo estrecha
📈 Las acciones de EE. UU. cerraron la semana del 21 al 25 de septiembre en terreno positivo. El S&P 500 subió alrededor de un 1,2%, el Nasdaq ganó más de 2% y el Dow avanzó solo cerca de un 0,3%. Los nombres relacionados con tecnología y la IA siguieron siendo los principales impulsores, ayudando a que los índices de gran capitalización avanzaran pese a la presión persistente de los rendimientos elevados.
📊 El rendimiento del Treasury estadounidense a 10 años se movió brevemente por encima del 5,2%, mientras que el petróleo se mantuvo cerca de niveles altos antes de ceder al final de la semana. El retroceso tanto de los rendimientos como de los precios de la energía el viernes redujo la presión sobre las acciones, pero no fue suficiente para generar un movimiento amplio de “risk-on”.
🔍 La amplitud del mercado sigue siendo un punto clave a vigilar. El Nasdaq y el S&P 500 avanzaron, mientras que las small caps, el value, las utilities y varios grupos no tecnológicos se quedaron atrás. Por lo tanto, el capital continúa concentrándose en nombres de mega-cap y de infraestructura de IA en lugar de distribuirse de manera uniforme en todo el mercado.
🌍 Europa se recuperó moderadamente tras tres semanas de caídas, mientras que Japón se mantuvo respaldado por las acciones tecnológicas y un yen más débil. Hong Kong y varios mercados emergentes fueron menos favorables, lo que pone de relieve la divergencia regional que continúa.
📌 Los datos de PCE de EE. UU. del 30 de septiembre serán uno de los principales catalizadores de la próxima semana. Una inflación más moderada podría aliviar la presión de los rendimientos, mientras que unas tasas persistentemente altas seguirían poniendo a prueba las valoraciones en las acciones de crecimiento.
#MarketInsights $NVDA $MU $GOOGL
📈 Las acciones de EE. UU. cerraron la semana del 21 al 25 de septiembre en terreno positivo. El S&P 500 subió alrededor de un 1,2%, el Nasdaq ganó más de 2% y el Dow avanzó solo cerca de un 0,3%. Los nombres relacionados con tecnología y la IA siguieron siendo los principales impulsores, ayudando a que los índices de gran capitalización avanzaran pese a la presión persistente de los rendimientos elevados.
📊 El rendimiento del Treasury estadounidense a 10 años se movió brevemente por encima del 5,2%, mientras que el petróleo se mantuvo cerca de niveles altos antes de ceder al final de la semana. El retroceso tanto de los rendimientos como de los precios de la energía el viernes redujo la presión sobre las acciones, pero no fue suficiente para generar un movimiento amplio de “risk-on”.
🔍 La amplitud del mercado sigue siendo un punto clave a vigilar. El Nasdaq y el S&P 500 avanzaron, mientras que las small caps, el value, las utilities y varios grupos no tecnológicos se quedaron atrás. Por lo tanto, el capital continúa concentrándose en nombres de mega-cap y de infraestructura de IA en lugar de distribuirse de manera uniforme en todo el mercado.
🌍 Europa se recuperó moderadamente tras tres semanas de caídas, mientras que Japón se mantuvo respaldado por las acciones tecnológicas y un yen más débil. Hong Kong y varios mercados emergentes fueron menos favorables, lo que pone de relieve la divergencia regional que continúa.
📌 Los datos de PCE de EE. UU. del 30 de septiembre serán uno de los principales catalizadores de la próxima semana. Una inflación más moderada podría aliviar la presión de los rendimientos, mientras que unas tasas persistentemente altas seguirían poniendo a prueba las valoraciones en las acciones de crecimiento.
#MarketInsights $NVDA $MU $GOOGL
16
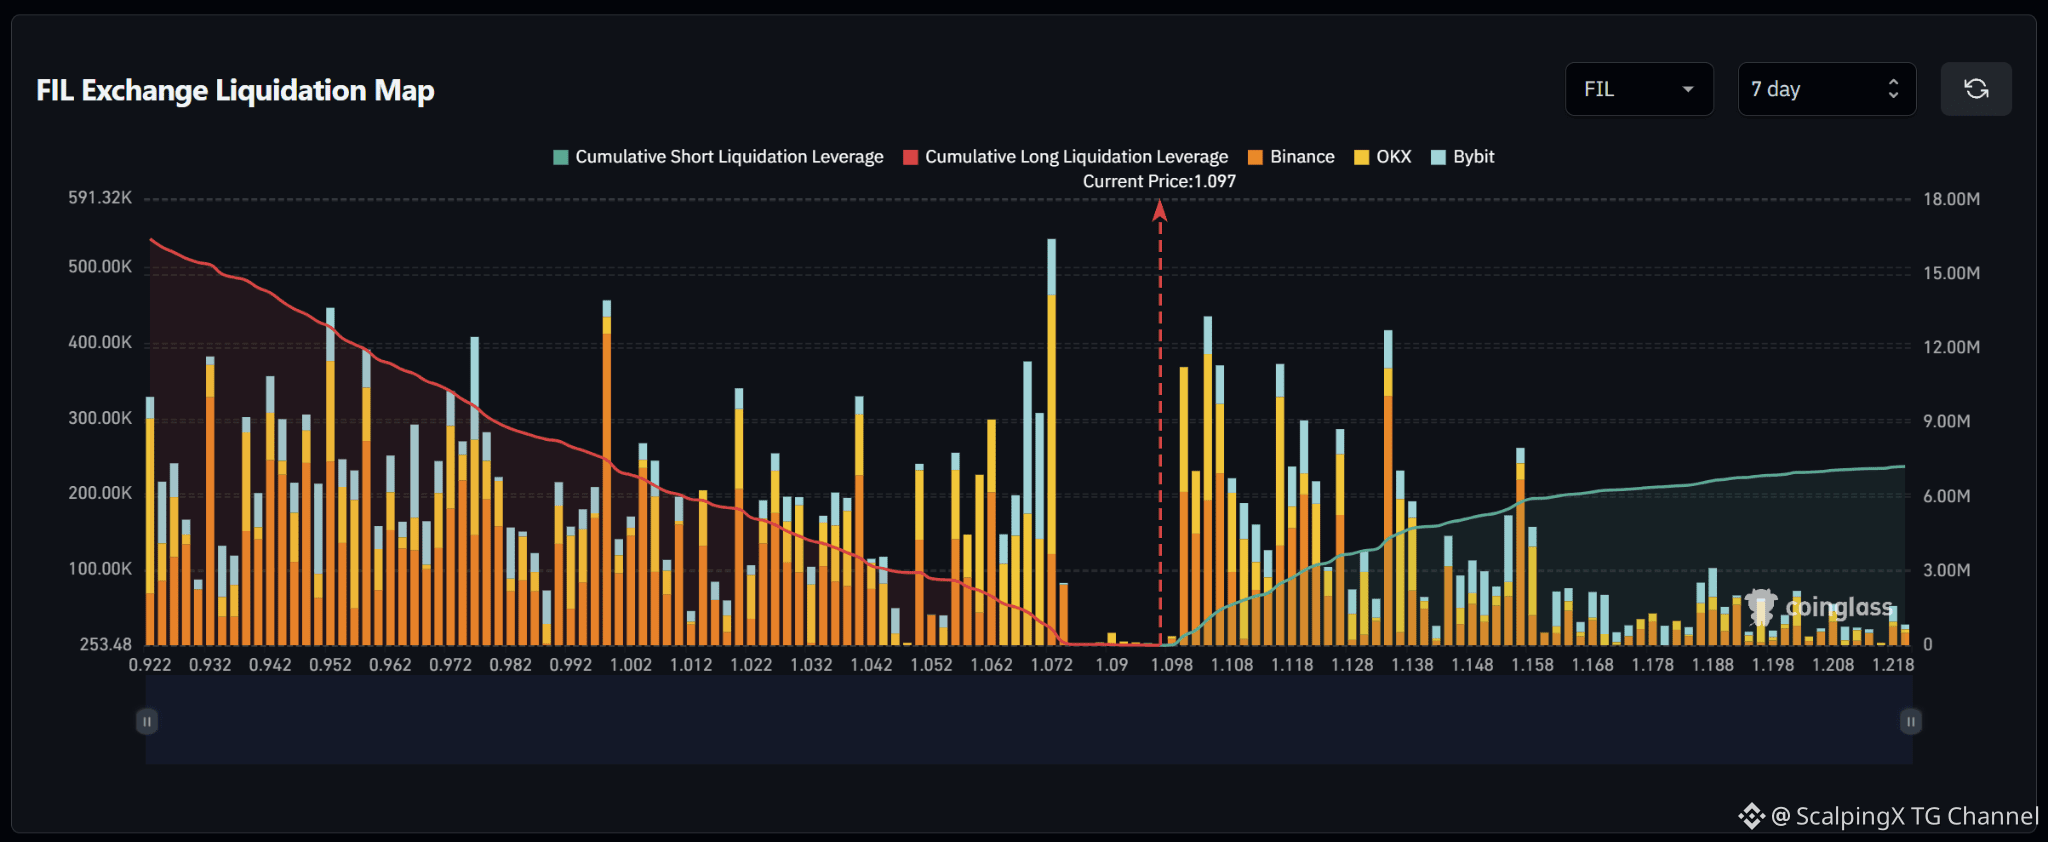
$FIL – Mapa de liquidaciones (7 días) – Precio actual 1.097 🔎 El mapa de liquidaciones a 7 días muestra aproximadamente 16–17 millones USD en liquidaciones largas por debajo del precio actual, superando con creces aproximadamente 7 millones USD en liquidaciones cortas por encima. La estructura de liquidez, por tanto, favorece claramente la parte bajista, con alrededor de 2,3 veces más liquidez acumulada por debajo del mercado. 📉 Por debajo del mercado, la liquidez de liquidaciones largas está distribuida de forma amplia, pero concentrada sobre todo entre 0,95–1,07. El clúster más fuerte se sitúa alrededor de 1.071–1.073 con una barra por encima de 0,5 millones USD, mientras que 0.995–0.998 y 0.950–0.953 también contienen barras de alrededor de 0,44–0,45 millones USD. Perder 1.09 haría que la atención se desplace hacia 1.072–1.062 y luego 1.042–1.022. 📈 Por encima del mercado, la liquidez de liquidaciones cortas se concentra principalmente entre 1.10–1.14. Se observan clústeres notables alrededor de 1.103–1.106 con una barra cerca de 0,43 millones USD, 1.116–1.119 cerca de 0,37 millones USD y 1.132–1.135 alrededor de 0,42 millones USD. Más lejos, 1.155–1.158 aún mantiene otro bolsillo destacado. 🧭 El planteamiento más amplio favorece la parte bajista porque la exposición a liquidaciones largas por debajo domina claramente. Perder 1.09 aumentaría la probabilidad de un barrido hacia 1.072–1.062, seguido de 1.042–1.022. Romper por encima de 1.105 expondría en cambio 1.118 y luego 1.132–1.135.
$FIL – Mapa de liquidaciones (7 días) – Precio actual 1.097 🔎 El mapa de liquidaciones a 7 días muestra aproximadamente 16–17 millones USD en liquidaciones largas por debajo del precio actual, superando con creces aproximadamente 7 millones USD en liquidaciones cortas por encima. La estructura de liquidez, por tanto, favorece claramente la parte bajista, con alrededor de 2,3 veces más liquidez acumulada por debajo del mercado. 📉 Por debajo del mercado, la liquidez de liquidaciones largas está distribuida de forma amplia, pero concentrada sobre todo entre 0,95–1,07. El clúster más fuerte se sitúa alrededor de 1.071–1.073 con una barra por encima de 0,5 millones USD, mientras que 0.995–0.998 y 0.950–0.953 también contienen barras de alrededor de 0,44–0,45 millones USD. Perder 1.09 haría que la atención se desplace hacia 1.072–1.062 y luego 1.042–1.022. 📈 Por encima del mercado, la liquidez de liquidaciones cortas se concentra principalmente entre 1.10–1.14. Se observan clústeres notables alrededor de 1.103–1.106 con una barra cerca de 0,43 millones USD, 1.116–1.119 cerca de 0,37 millones USD y 1.132–1.135 alrededor de 0,42 millones USD. Más lejos, 1.155–1.158 aún mantiene otro bolsillo destacado. 🧭 El planteamiento más amplio favorece la parte bajista porque la exposición a liquidaciones largas por debajo domina claramente. Perder 1.09 aumentaría la probabilidad de un barrido hacia 1.072–1.062, seguido de 1.042–1.022. Romper por encima de 1.105 expondría en cambio 1.118 y luego 1.132–1.135.
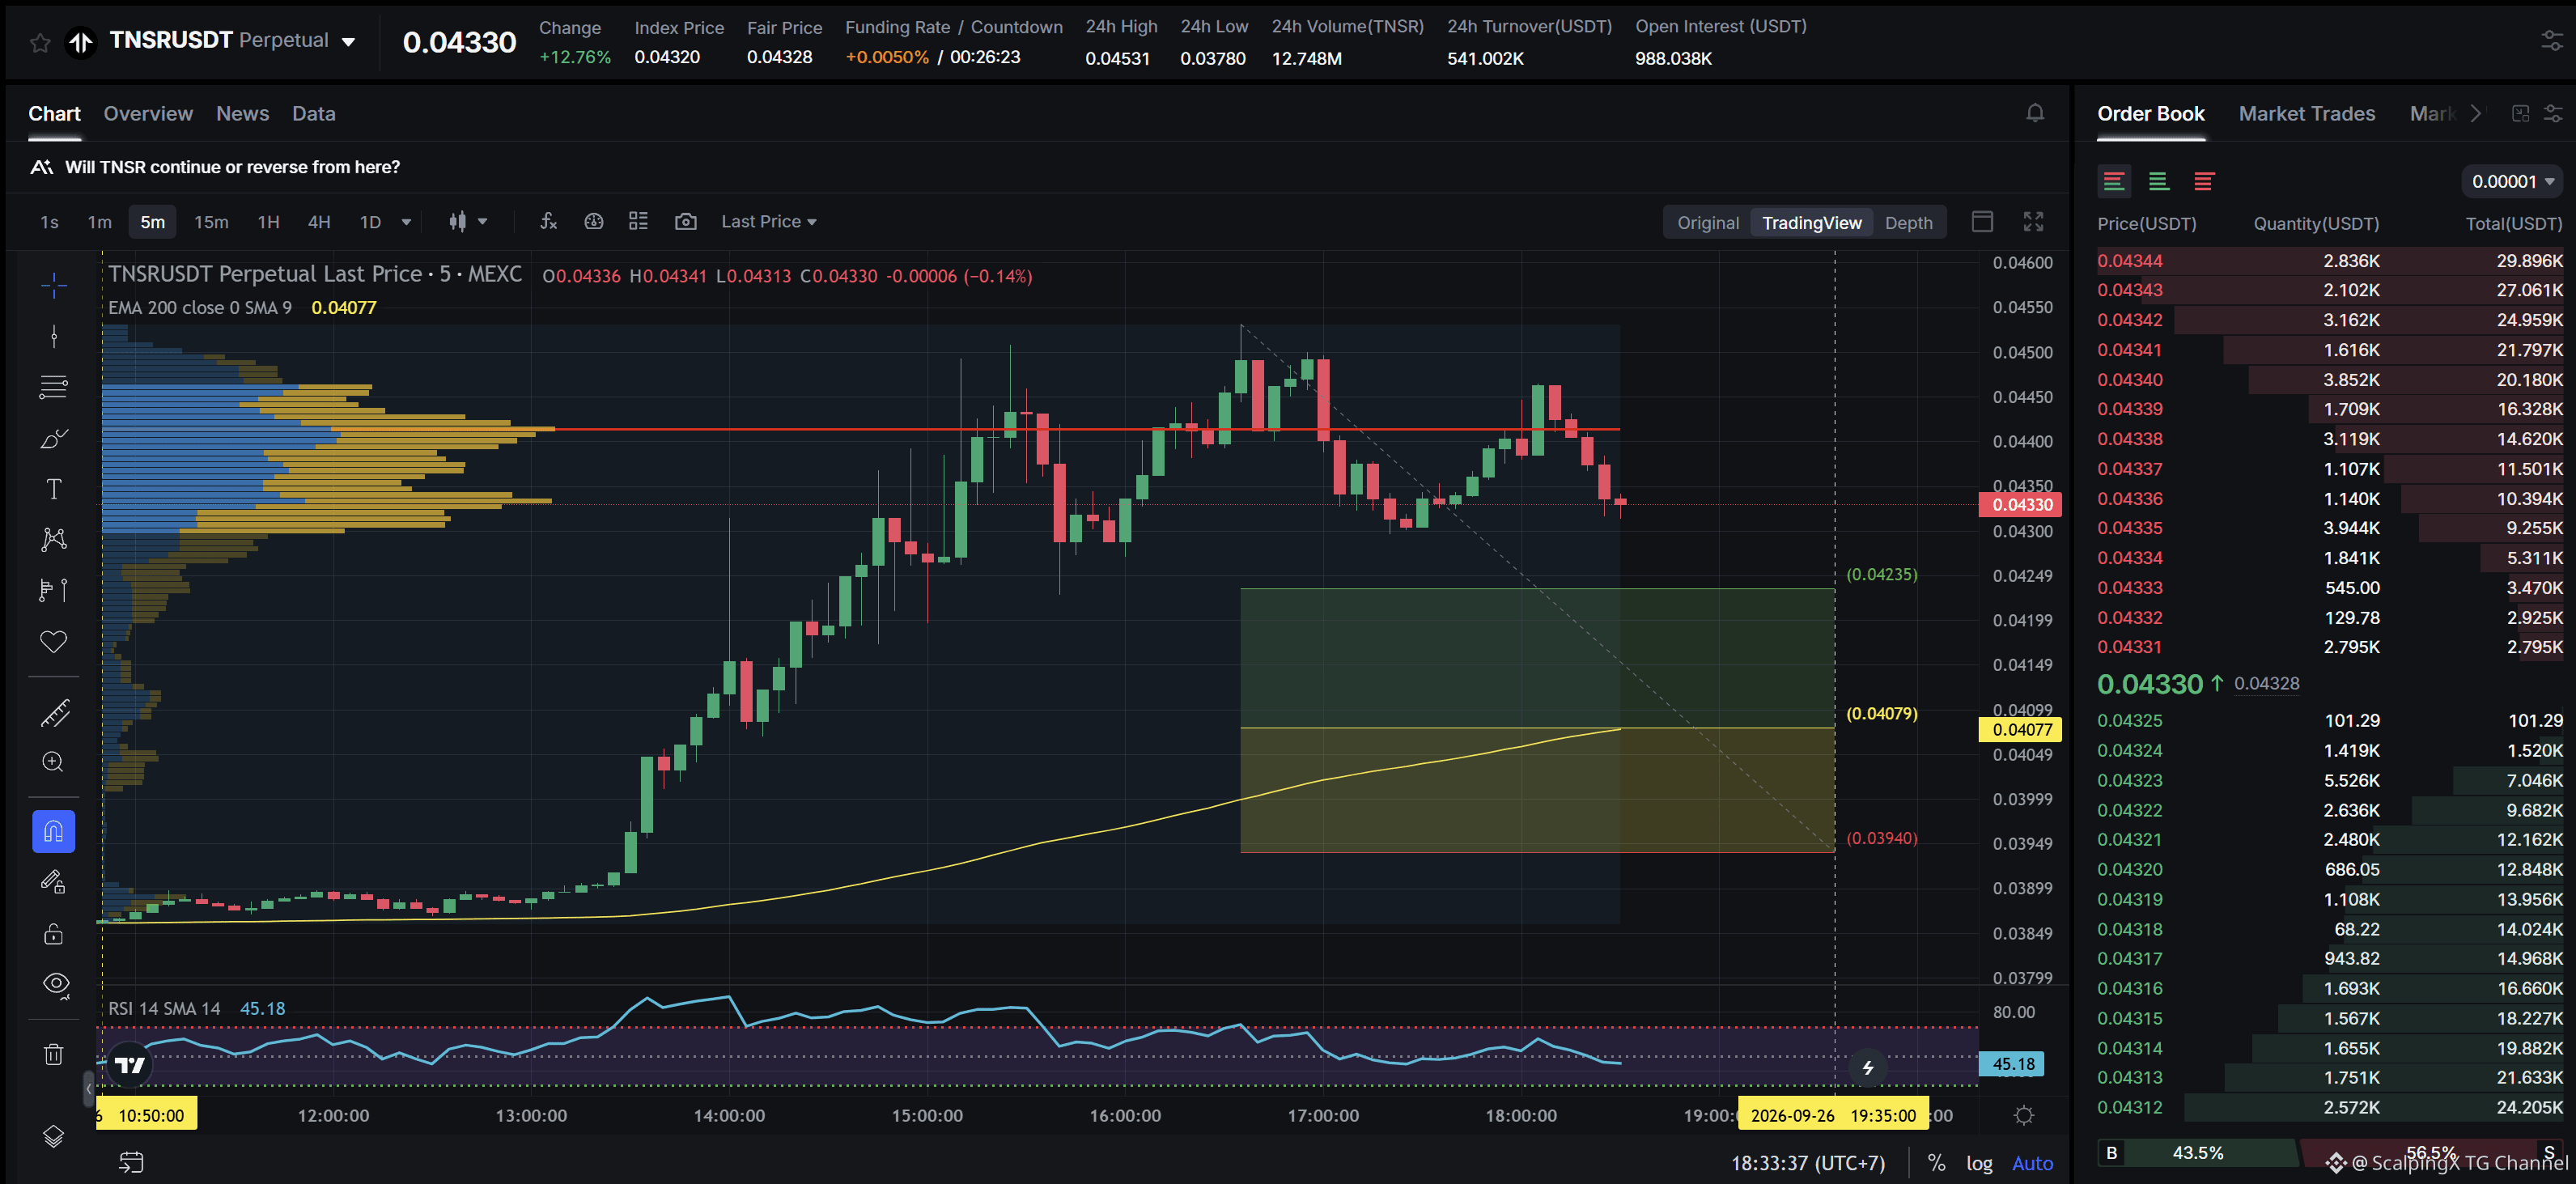
$TNSR - Mcap 22.32M$ - 24h Sentimiento +5.81 Alcista SC02 M5 - pendiente Orden en largo. La entrada se encuentra dentro del LVN y no se ve afectada por ninguna zona débil; la zona de soporte actual tiene aproximadamente un 3.38% de ancho. La tendencia alcista ha durado 7 horas 40 minutos, con un aumento máximo registrado del precio de 17.32%. Si el precio pierde esta zona de soporte, es muy probable que la tendencia se revierta hacia abajo.
$TNSR - Mcap 22.32M$ - 24h Sentimiento +5.81 Alcista SC02 M5 - pendiente Orden en largo. La entrada se encuentra dentro del LVN y no se ve afectada por ninguna zona débil; la zona de soporte actual tiene aproximadamente un 3.38% de ancho. La tendencia alcista ha durado 7 horas 40 minutos, con un aumento máximo registrado del precio de 17.32%. Si el precio pierde esta zona de soporte, es muy probable que la tendencia se revierta hacia abajo.
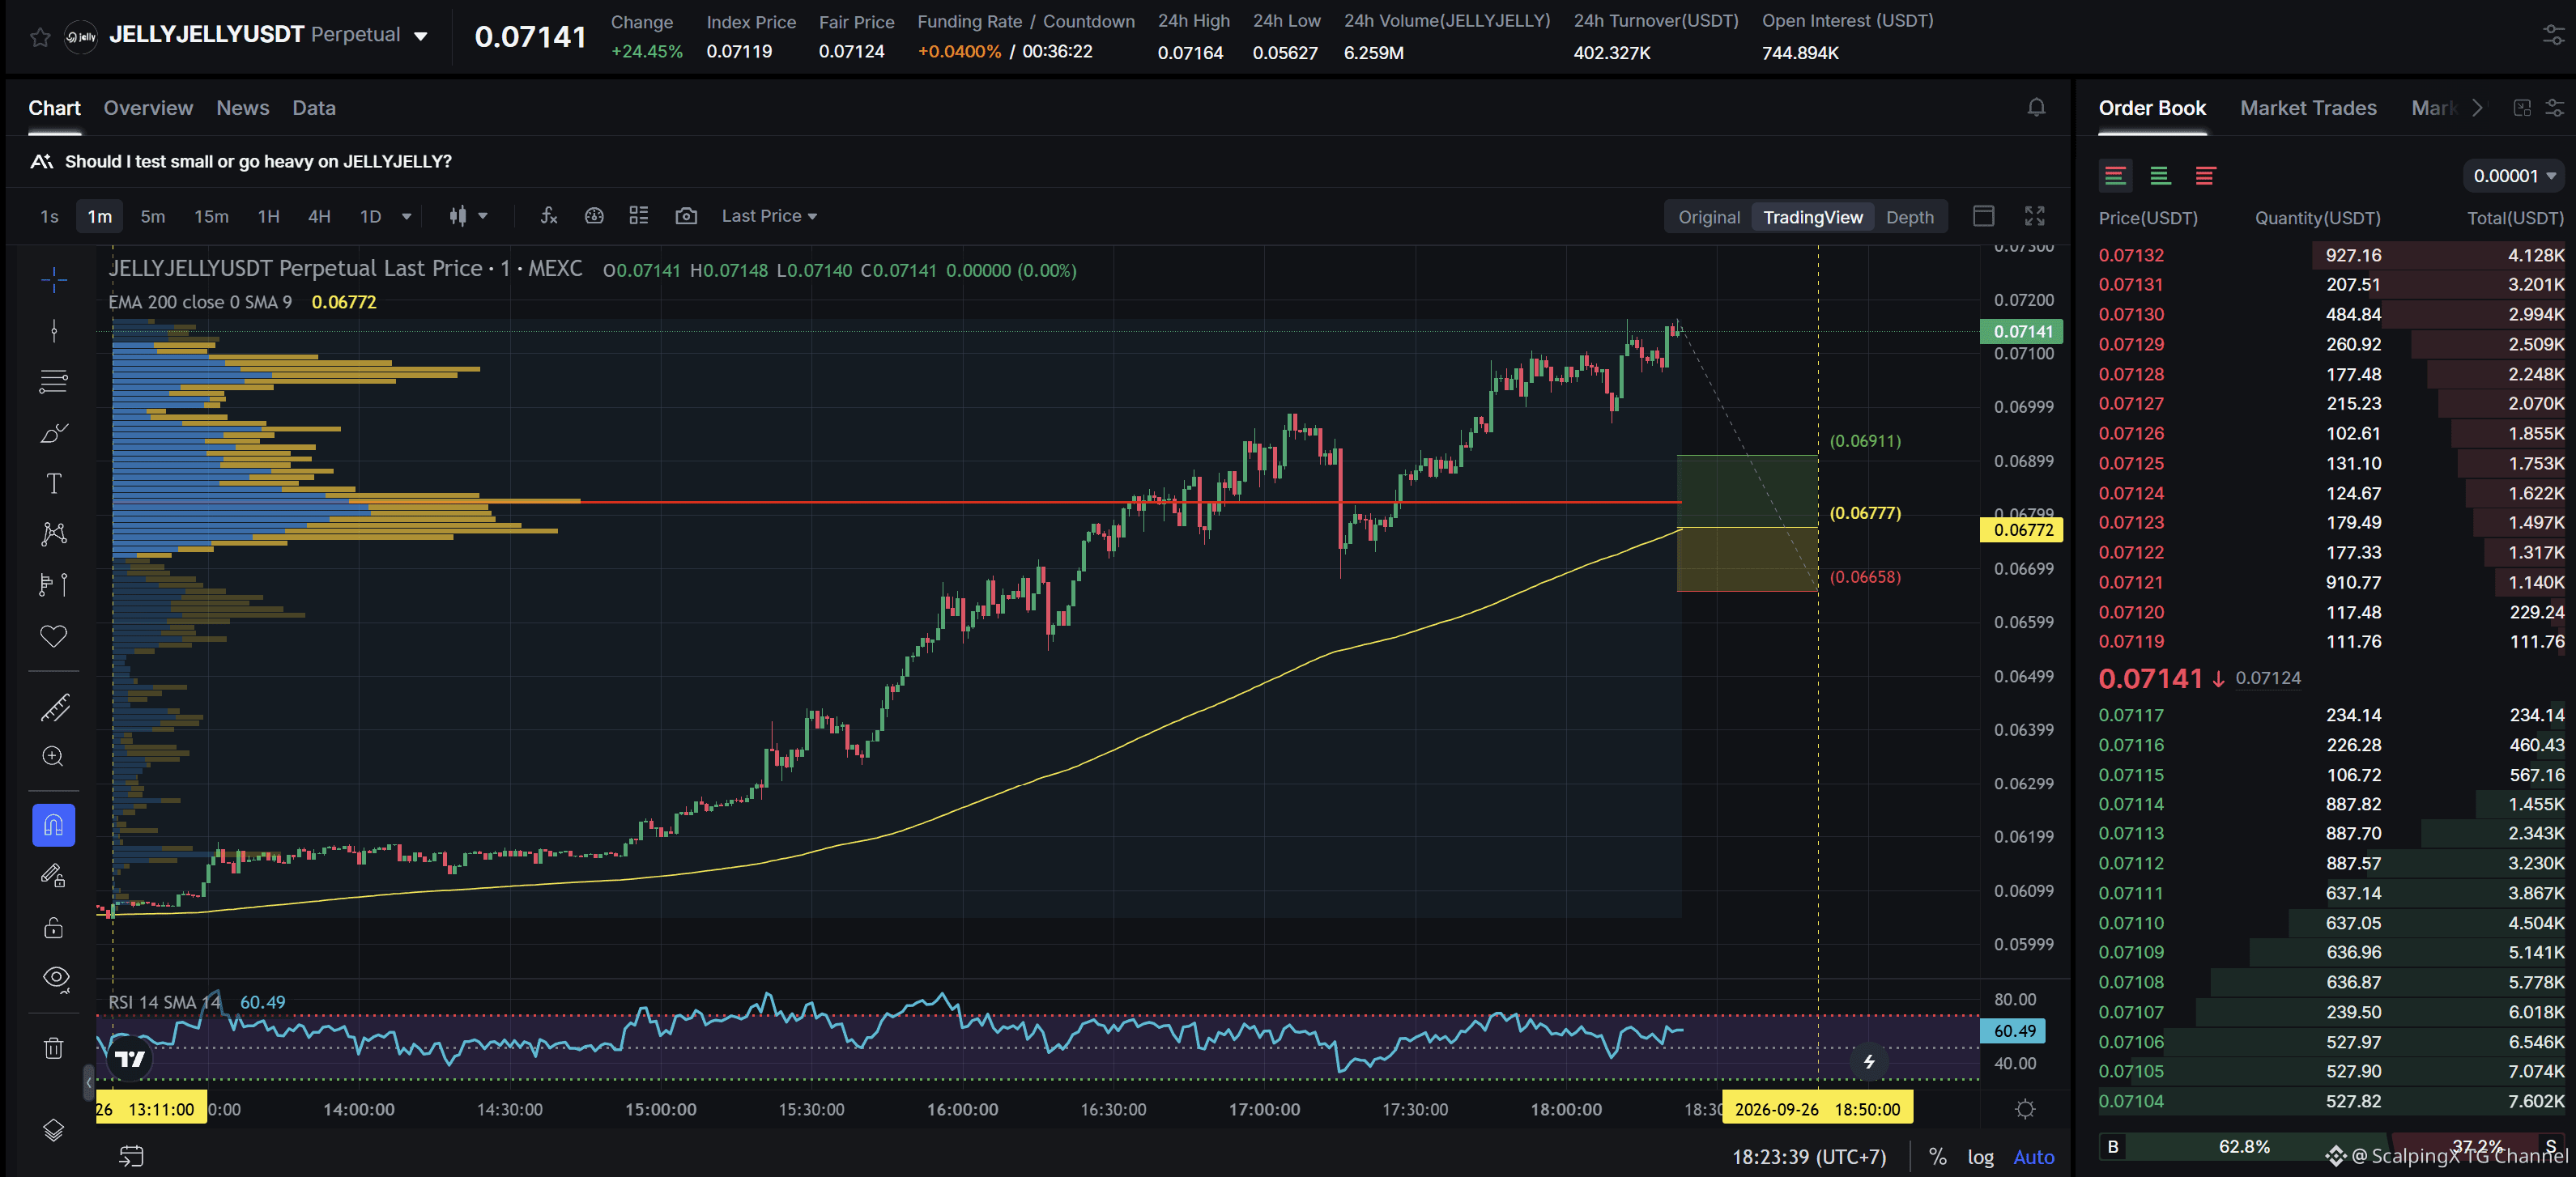
$JELLYJELLY - Mcap 70.41M$ - 24h Sentimiento +6.00 Alcista SC02 M1 - en espera Orden larga pendiente. La entrada está dentro de HVN y no se ve afectada por ninguna zona débil; la zona de soporte actual tiene aproximadamente un 1.71% de ancho. La tendencia alcista ha durado 5 horas 14 minutos, con un aumento máximo de precio registrado del 18.30%. Si el precio pierde esta zona de soporte, es muy probable que la tendencia se revierta hacia abajo.
$JELLYJELLY - Mcap 70.41M$ - 24h Sentimiento +6.00 Alcista SC02 M1 - en espera Orden larga pendiente. La entrada está dentro de HVN y no se ve afectada por ninguna zona débil; la zona de soporte actual tiene aproximadamente un 1.71% de ancho. La tendencia alcista ha durado 5 horas 14 minutos, con un aumento máximo de precio registrado del 18.30%. Si el precio pierde esta zona de soporte, es muy probable que la tendencia se revierta hacia abajo.
Los metales divergen: el oro cede ante la presión mientras el cobre y el zinc se mantienen respaldados por la solidez física
🟡 El oro cayó cerca de un 2–2,3% entre el 21 y el 25 de septiembre, hasta alrededor de $4.280–4.288/oz, mientras la plata perdió aproximadamente un 4%. La presión principal provino de que el rendimiento del Tesoro estadounidense a 10 años subió por encima del 5% y el DXY se mantuvo cerca de 101, lo que incrementa el costo de oportunidad de los activos que no rinden, pese a los riesgos continuos en Medio Oriente.
📉 El movimiento parece más un reajuste de las expectativas de tipos que una salida generalizada de los metales preciosos. Las posiciones especulativas en oro siguen fuertemente netas en largo, mientras que las tenencias de GLD solo cayeron modestamente el 24 de septiembre.
🔶 El cobre se movió en la dirección contraria. El cobre LME a 3 meses se mantuvo cerca de $14.620–14.630/t, mientras que el COMEX tocó brevemente alrededor de $15.060/t. El backwardation de contado a 3 meses se amplió a aproximadamente $125/t, lo que muestra que el metal disponible de inmediato sigue exigiendo una prima fuerte a pesar de un dólar más firme.
⚙️ El zinc también se mantuvo relativamente ajustado, con el backwardation cerca de $106/t. Los cargos de tratamiento profundamente negativos en China y la revisión de la planta de fundición Budel por parte de Nyrstar añadieron más preocupaciones sobre la oferta. El níquel fue más débil, ya que las existencias siguieron acumulándose.
🏗️ El mineral de hierro no siguió al alza del cobre. Los precios permanecieron cerca de CNY 713–715/t en Dalian y de $95–96/t en SGX, mientras las existencias en puertos chinos subieron hasta alrededor de 145,45 millones de toneladas. El reabastecimiento previo a la Semana Dorada ayudó, pero los márgenes débiles del acero y el mantenimiento de altos hornos limitaron la demanda.
📌 Esta no fue una semana uniforme de aversión al riesgo para los metales. Los metales preciosos siguen estando impulsados principalmente por los rendimientos y el dólar, mientras que el cobre y el zinc aún cuentan con el respaldo de la solidez física. El PCE de EE. UU. será clave para el oro y la plata, mientras que la demanda posterior a las vacaciones en China pesará más para el cobre y el mineral de hierro.
#Metales $XAU $XAG $XCU
Los metales divergen: el oro cede ante la presión mientras el cobre y el zinc se mantienen respaldados por la solidez física
🟡 El oro cayó cerca de un 2–2,3% entre el 21 y el 25 de septiembre, hasta alrededor de $4.280–4.288/oz, mientras la plata perdió aproximadamente un 4%. La presión principal provino de que el rendimiento del Tesoro estadounidense a 10 años subió por encima del 5% y el DXY se mantuvo cerca de 101, lo que incrementa el costo de oportunidad de los activos que no rinden, pese a los riesgos continuos en Medio Oriente.
📉 El movimiento parece más un reajuste de las expectativas de tipos que una salida generalizada de los metales preciosos. Las posiciones especulativas en oro siguen fuertemente netas en largo, mientras que las tenencias de GLD solo cayeron modestamente el 24 de septiembre.
🔶 El cobre se movió en la dirección contraria. El cobre LME a 3 meses se mantuvo cerca de $14.620–14.630/t, mientras que el COMEX tocó brevemente alrededor de $15.060/t. El backwardation de contado a 3 meses se amplió a aproximadamente $125/t, lo que muestra que el metal disponible de inmediato sigue exigiendo una prima fuerte a pesar de un dólar más firme.
⚙️ El zinc también se mantuvo relativamente ajustado, con el backwardation cerca de $106/t. Los cargos de tratamiento profundamente negativos en China y la revisión de la planta de fundición Budel por parte de Nyrstar añadieron más preocupaciones sobre la oferta. El níquel fue más débil, ya que las existencias siguieron acumulándose.
🏗️ El mineral de hierro no siguió al alza del cobre. Los precios permanecieron cerca de CNY 713–715/t en Dalian y de $95–96/t en SGX, mientras las existencias en puertos chinos subieron hasta alrededor de 145,45 millones de toneladas. El reabastecimiento previo a la Semana Dorada ayudó, pero los márgenes débiles del acero y el mantenimiento de altos hornos limitaron la demanda.
📌 Esta no fue una semana uniforme de aversión al riesgo para los metales. Los metales preciosos siguen estando impulsados principalmente por los rendimientos y el dólar, mientras que el cobre y el zinc aún cuentan con el respaldo de la solidez física. El PCE de EE. UU. será clave para el oro y la plata, mientras que la demanda posterior a las vacaciones en China pesará más para el cobre y el mineral de hierro.
#Metales $XAU $XAG $XCU
🟡 El oro cayó cerca de un 2–2,3% entre el 21 y el 25 de septiembre, hasta alrededor de $4.280–4.288/oz, mientras la plata perdió aproximadamente un 4%. La presión principal provino de que el rendimiento del Tesoro estadounidense a 10 años subió por encima del 5% y el DXY se mantuvo cerca de 101, lo que incrementa el costo de oportunidad de los activos que no rinden, pese a los riesgos continuos en Medio Oriente.
📉 El movimiento parece más un reajuste de las expectativas de tipos que una salida generalizada de los metales preciosos. Las posiciones especulativas en oro siguen fuertemente netas en largo, mientras que las tenencias de GLD solo cayeron modestamente el 24 de septiembre.
🔶 El cobre se movió en la dirección contraria. El cobre LME a 3 meses se mantuvo cerca de $14.620–14.630/t, mientras que el COMEX tocó brevemente alrededor de $15.060/t. El backwardation de contado a 3 meses se amplió a aproximadamente $125/t, lo que muestra que el metal disponible de inmediato sigue exigiendo una prima fuerte a pesar de un dólar más firme.
⚙️ El zinc también se mantuvo relativamente ajustado, con el backwardation cerca de $106/t. Los cargos de tratamiento profundamente negativos en China y la revisión de la planta de fundición Budel por parte de Nyrstar añadieron más preocupaciones sobre la oferta. El níquel fue más débil, ya que las existencias siguieron acumulándose.
🏗️ El mineral de hierro no siguió al alza del cobre. Los precios permanecieron cerca de CNY 713–715/t en Dalian y de $95–96/t en SGX, mientras las existencias en puertos chinos subieron hasta alrededor de 145,45 millones de toneladas. El reabastecimiento previo a la Semana Dorada ayudó, pero los márgenes débiles del acero y el mantenimiento de altos hornos limitaron la demanda.
📌 Esta no fue una semana uniforme de aversión al riesgo para los metales. Los metales preciosos siguen estando impulsados principalmente por los rendimientos y el dólar, mientras que el cobre y el zinc aún cuentan con el respaldo de la solidez física. El PCE de EE. UU. será clave para el oro y la plata, mientras que la demanda posterior a las vacaciones en China pesará más para el cobre y el mineral de hierro.
#Metales $XAU $XAG $XCU
37
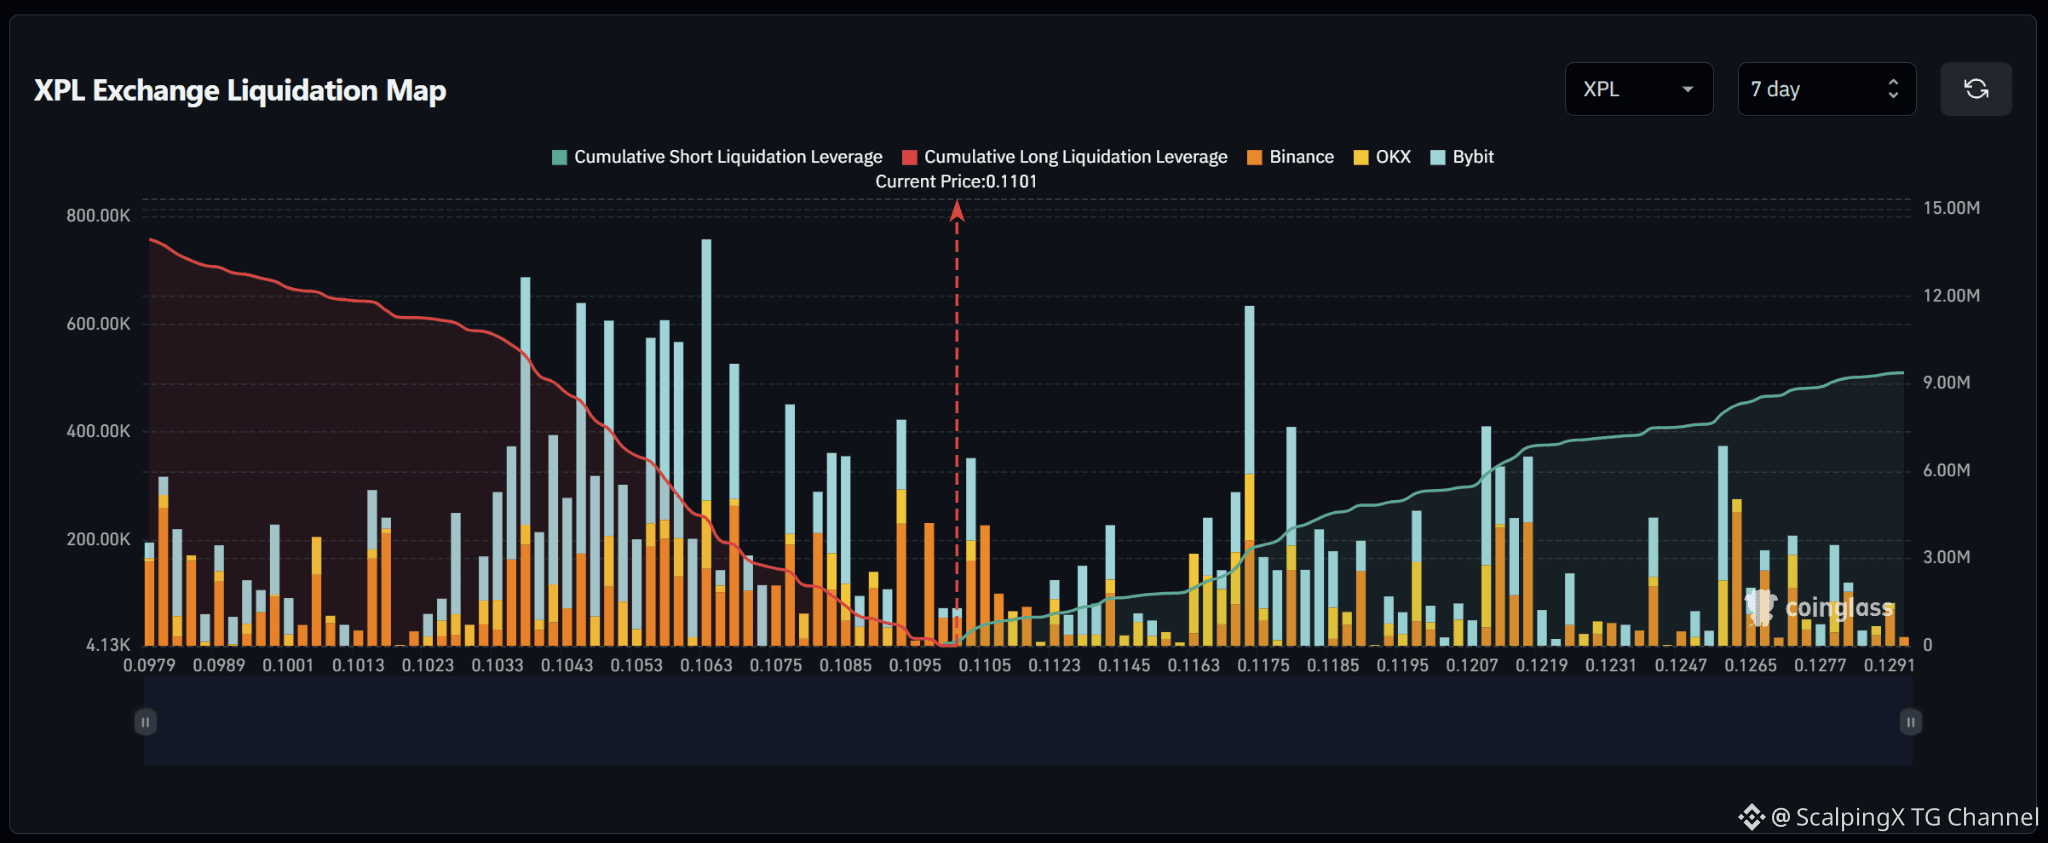
$XPL – Mapa de Liquidación (7 Días) – Precio Actual 0.1101 🔎 El mapa de liquidaciones de 7 días muestra aproximadamente 13–14 millones USD en liquidaciones largas por debajo del precio actual, superando aproximadamente 9 millones USD en liquidaciones cortas por encima. La estructura de liquidez, por lo tanto, favorece la parte bajista, con alrededor de 1.5 veces más liquidez acumulada por debajo del mercado. 📉 Debajo del mercado, la liquidez de liquidaciones largas se concentra fuertemente entre 0.103–0.108. El clúster más fuerte se sitúa alrededor de 0.1062–0.1065 con una barra cerca de 0.75 millones USD, mientras que 0.1035–0.1055 contiene varias barras alrededor de 0.55–0.68 millones USD. Perder 0.1095 desplazaría la atención hacia 0.1085–0.1075 y luego hacia 0.1065–0.1045. 📈 Por encima del mercado, la liquidez de liquidaciones cortas se concentra principalmente entre 0.116–0.122. El clúster más fuerte se sitúa alrededor de 0.1172–0.1175 con una barra cerca de 0.63 millones USD, mientras que 0.1208–0.1218 contiene varias barras alrededor de 0.35–0.40 millones USD. Más hacia afuera, 0.1260–0.1266 mantiene otro bolsillo de liquidez notable. 🧭 La configuración más amplia favorece la parte bajista porque la exposición por liquidaciones largas debajo es mayor. Perder 0.1095 aumentaría la probabilidad de un barrido hacia 0.1085–0.1075, seguido de 0.1065–0.1045. Romper por encima de 0.1145, en cambio, expondría 0.1172–0.1175 y luego 0.1208–0.1218.
$XPL – Mapa de Liquidación (7 Días) – Precio Actual 0.1101 🔎 El mapa de liquidaciones de 7 días muestra aproximadamente 13–14 millones USD en liquidaciones largas por debajo del precio actual, superando aproximadamente 9 millones USD en liquidaciones cortas por encima. La estructura de liquidez, por lo tanto, favorece la parte bajista, con alrededor de 1.5 veces más liquidez acumulada por debajo del mercado. 📉 Debajo del mercado, la liquidez de liquidaciones largas se concentra fuertemente entre 0.103–0.108. El clúster más fuerte se sitúa alrededor de 0.1062–0.1065 con una barra cerca de 0.75 millones USD, mientras que 0.1035–0.1055 contiene varias barras alrededor de 0.55–0.68 millones USD. Perder 0.1095 desplazaría la atención hacia 0.1085–0.1075 y luego hacia 0.1065–0.1045. 📈 Por encima del mercado, la liquidez de liquidaciones cortas se concentra principalmente entre 0.116–0.122. El clúster más fuerte se sitúa alrededor de 0.1172–0.1175 con una barra cerca de 0.63 millones USD, mientras que 0.1208–0.1218 contiene varias barras alrededor de 0.35–0.40 millones USD. Más hacia afuera, 0.1260–0.1266 mantiene otro bolsillo de liquidez notable. 🧭 La configuración más amplia favorece la parte bajista porque la exposición por liquidaciones largas debajo es mayor. Perder 0.1095 aumentaría la probabilidad de un barrido hacia 0.1085–0.1075, seguido de 0.1065–0.1045. Romper por encima de 0.1145, en cambio, expondría 0.1172–0.1175 y luego 0.1208–0.1218.
5
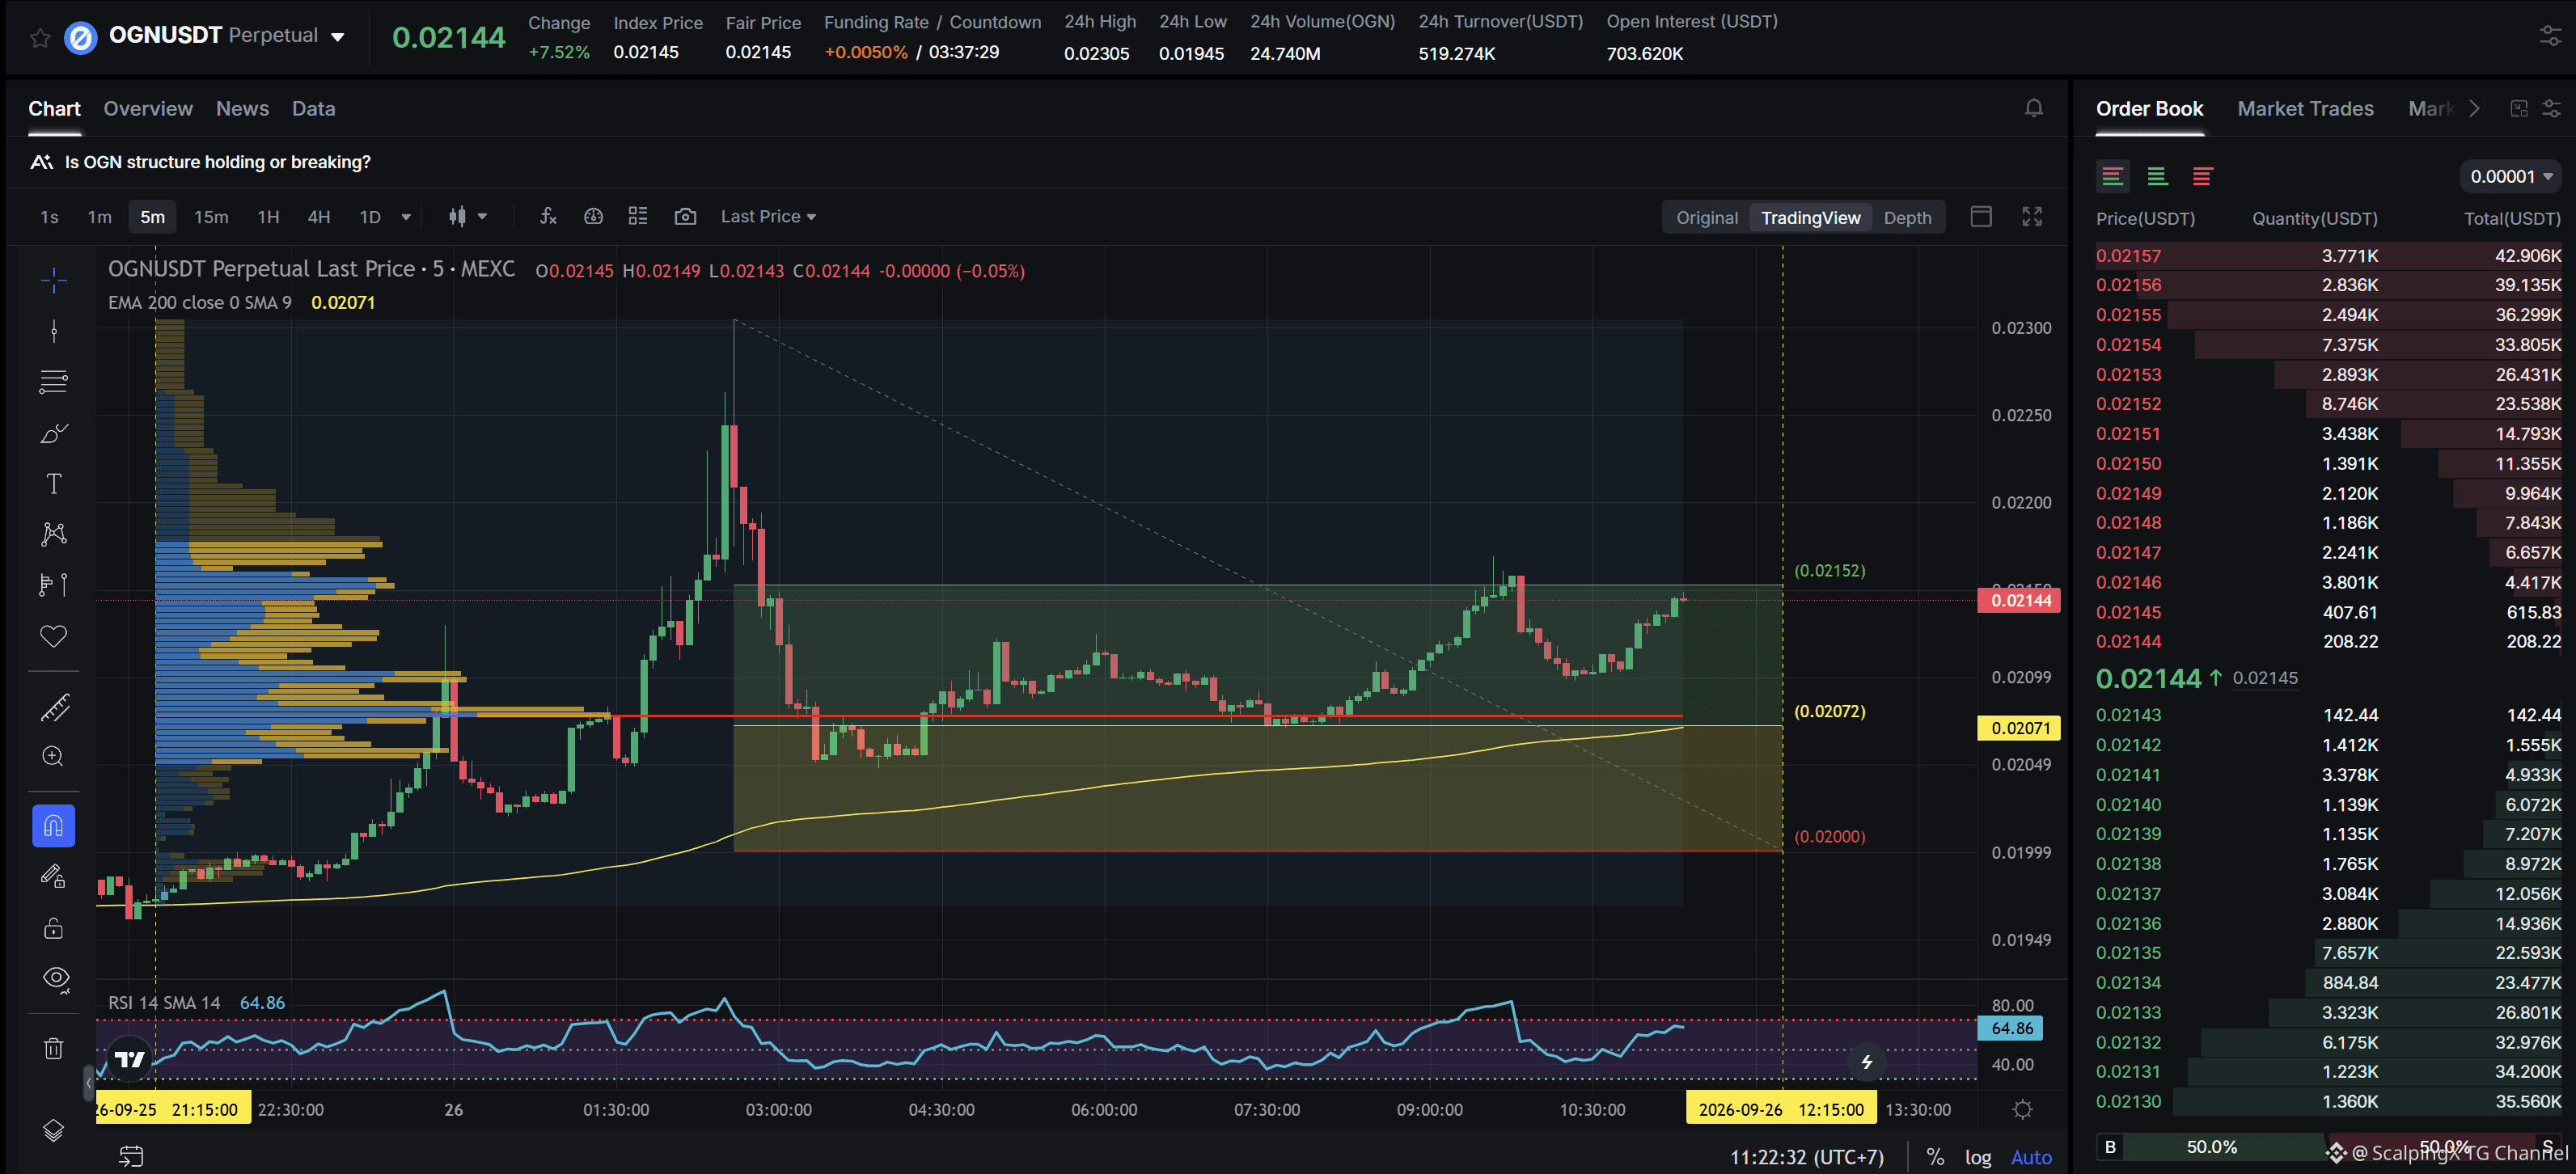
$OGN - Mcap 14.8M$ - 24h Sentiment +5.76 Alcista SC02 M5 - pendiente Orden de compra. La entrada se encuentra dentro del LVN y no se ve afectada por ninguna zona débil; la zona de soporte actual tiene aproximadamente un 3.40% de amplitud. La tendencia alcista ha durado 14 horas 5 minutos, con un aumento máximo de precio registrado de 17.02%. Si el precio pierde esta zona de soporte, es muy probable que la tendencia se revierta hacia abajo.
$OGN - Mcap 14.8M$ - 24h Sentiment +5.76 Alcista SC02 M5 - pendiente Orden de compra. La entrada se encuentra dentro del LVN y no se ve afectada por ninguna zona débil; la zona de soporte actual tiene aproximadamente un 3.40% de amplitud. La tendencia alcista ha durado 14 horas 5 minutos, con un aumento máximo de precio registrado de 17.02%. Si el precio pierde esta zona de soporte, es muy probable que la tendencia se revierta hacia abajo.
6
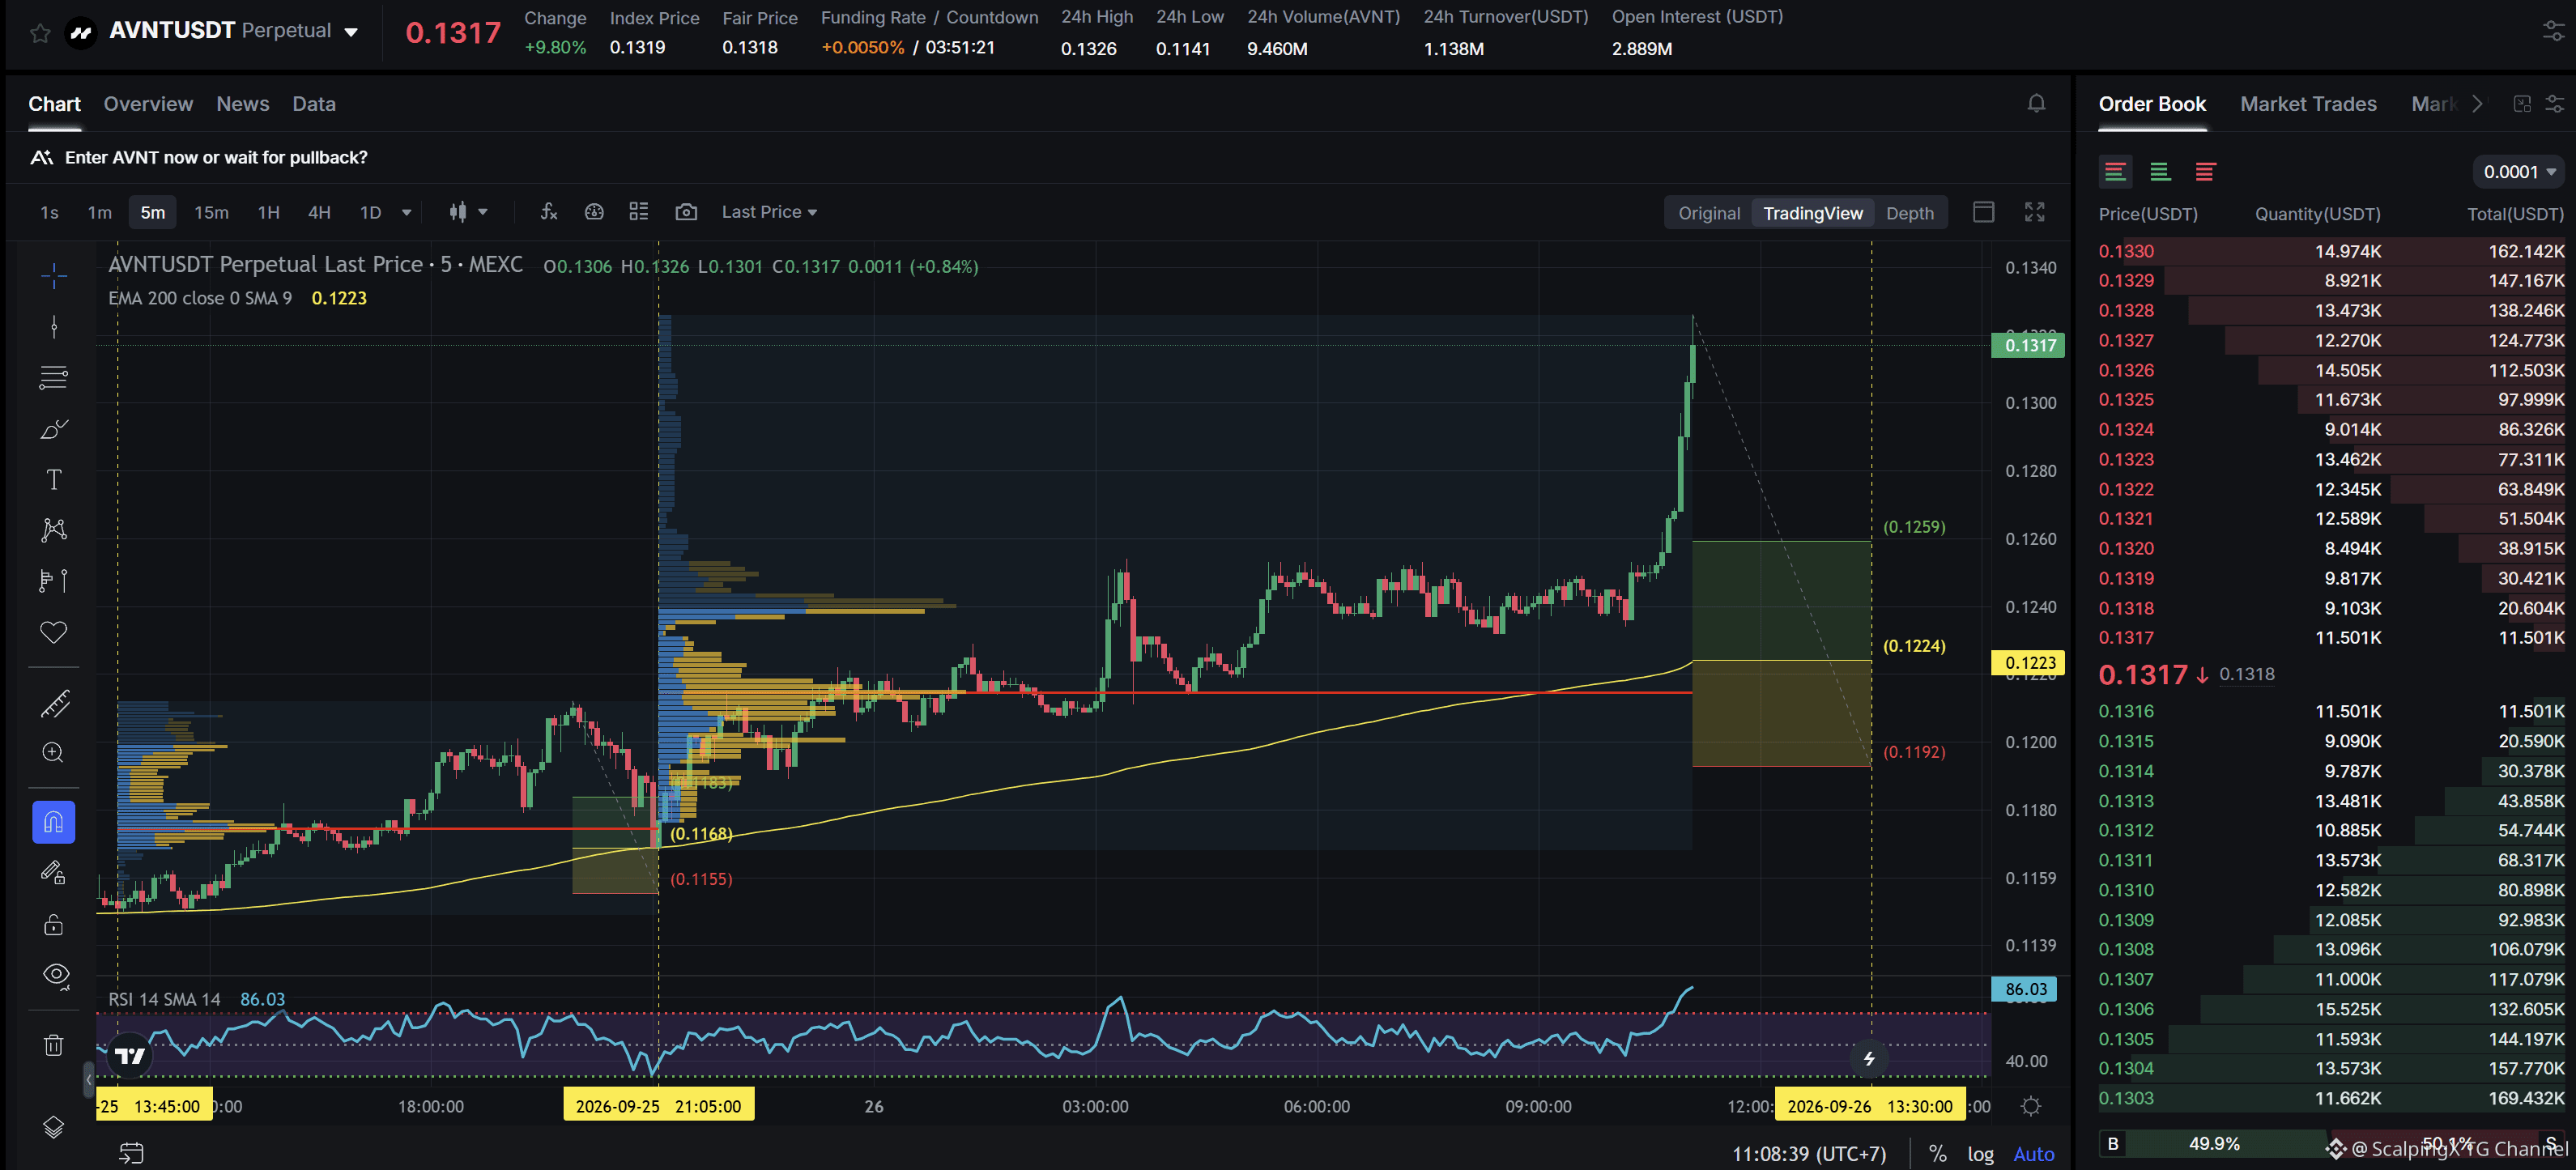
$AVNT - Mcap 47.11M$ - 24h Sentimiento +6.00 Alcista SC02 M5 - pendiente Orden larga. La entrada contiene POC + cumple una simplificación positiva con una orden larga previamente altamente rentable; la zona de soporte actual tiene aproximadamente un 2.65% de ancho. La tendencia alcista ha durado 14 horas, con un aumento máximo de precio registrado del 14.03%. Si el precio pierde esta zona de soporte, es muy probable que la tendencia se revierta hacia abajo.
$AVNT - Mcap 47.11M$ - 24h Sentimiento +6.00 Alcista SC02 M5 - pendiente Orden larga. La entrada contiene POC + cumple una simplificación positiva con una orden larga previamente altamente rentable; la zona de soporte actual tiene aproximadamente un 2.65% de ancho. La tendencia alcista ha durado 14 horas, con un aumento máximo de precio registrado del 14.03%. Si el precio pierde esta zona de soporte, es muy probable que la tendencia se revierta hacia abajo.
2
El USD cierra otra ganancia semanal consecutiva mientras suben los rendimientos de EE. UU. y las expectativas sobre la Fed
💵 El dólar estadounidense se mantuvo dominante durante la semana del 21 al 25 de septiembre. El DXY subió de alrededor de 100.2–100.4 hasta cerca de 101.40, su nivel más alto en aproximadamente dos meses, antes de moderarse nuevamente hacia 101 al final de la semana. El movimiento estuvo impulsado principalmente por una revaloración más amplia de un panorama más restrictivo de la Fed, más que por un único evento.
📈 Los datos preliminares (flash) del PMI de EE. UU. para septiembre destacaron: el índice Compuesto subió a 58.4, los Servicios alcanzaron 58.7 y el sector Manufacturero 57.0. El crecimiento más sólido, junto con mayores costos de insumos, llevó al mercado a asignar una mayor probabilidad de otra subida de tasas de la Fed en octubre, y también empujó al alza los rendimientos de los Treasury de EE. UU.
🌍 Las condiciones económicas divergentes también respaldaron al dólar. El PMI de la Eurozona mejoró, lo que ayudó a que el EUR resistiera relativamente mejor, mientras que la GBP recibió presión por datos más débiles del Reino Unido. El AUD y el CAD también se debilitaron, ya que la fortaleza general del USD superó el apoyo de las expectativas del RBA y los movimientos del precio del petróleo.
🇯🇵 El JPY fue la principal excepción a finales de semana. El USD/JPY se acercó a 159 antes de caer con fuerza, ya que las señales de Japón reforzaron las preocupaciones por una debilidad excesiva del yen y mantuvieron el riesgo de intervención en el foco. El rebote del yen ayudó a que el DXY se enfriara el viernes, pero no cambió la tendencia semanal más amplia.
🛢️ Los precios del petróleo elevados y las tensiones en Oriente Medio siguieron alimentando la presión global sobre la inflación, reforzando el argumento de unos rendimientos más altos en EE. UU. Sin embargo, la caída del petróleo a finales de semana también mostró que las ganancias del USD pueden enfrentar correcciones temporales a medida que cambian las expectativas geopolíticas.
📅 Ahora la atención se centra en la decisión del RBA del 29 de septiembre y la inflación PCE de EE. UU. del 30 de septiembre. Si la inflación de EE. UU. se mantiene firme, los rendimientos y el dólar podrían seguir apoyados; una lectura de PCE más suave de lo esperado daría a las divisas que han sido más vendidas un mayor espacio para un rebote técnico.
#ForexInsights
$BTC
El USD cierra otra ganancia semanal consecutiva mientras suben los rendimientos de EE. UU. y las expectativas sobre la Fed
💵 El dólar estadounidense se mantuvo dominante durante la semana del 21 al 25 de septiembre. El DXY subió de alrededor de 100.2–100.4 hasta cerca de 101.40, su nivel más alto en aproximadamente dos meses, antes de moderarse nuevamente hacia 101 al final de la semana. El movimiento estuvo impulsado principalmente por una revaloración más amplia de un panorama más restrictivo de la Fed, más que por un único evento.
📈 Los datos preliminares (flash) del PMI de EE. UU. para septiembre destacaron: el índice Compuesto subió a 58.4, los Servicios alcanzaron 58.7 y el sector Manufacturero 57.0. El crecimiento más sólido, junto con mayores costos de insumos, llevó al mercado a asignar una mayor probabilidad de otra subida de tasas de la Fed en octubre, y también empujó al alza los rendimientos de los Treasury de EE. UU.
🌍 Las condiciones económicas divergentes también respaldaron al dólar. El PMI de la Eurozona mejoró, lo que ayudó a que el EUR resistiera relativamente mejor, mientras que la GBP recibió presión por datos más débiles del Reino Unido. El AUD y el CAD también se debilitaron, ya que la fortaleza general del USD superó el apoyo de las expectativas del RBA y los movimientos del precio del petróleo.
🇯🇵 El JPY fue la principal excepción a finales de semana. El USD/JPY se acercó a 159 antes de caer con fuerza, ya que las señales de Japón reforzaron las preocupaciones por una debilidad excesiva del yen y mantuvieron el riesgo de intervención en el foco. El rebote del yen ayudó a que el DXY se enfriara el viernes, pero no cambió la tendencia semanal más amplia.
🛢️ Los precios del petróleo elevados y las tensiones en Oriente Medio siguieron alimentando la presión global sobre la inflación, reforzando el argumento de unos rendimientos más altos en EE. UU. Sin embargo, la caída del petróleo a finales de semana también mostró que las ganancias del USD pueden enfrentar correcciones temporales a medida que cambian las expectativas geopolíticas.
📅 Ahora la atención se centra en la decisión del RBA del 29 de septiembre y la inflación PCE de EE. UU. del 30 de septiembre. Si la inflación de EE. UU. se mantiene firme, los rendimientos y el dólar podrían seguir apoyados; una lectura de PCE más suave de lo esperado daría a las divisas que han sido más vendidas un mayor espacio para un rebote técnico.
#ForexInsights
$BTC
💵 El dólar estadounidense se mantuvo dominante durante la semana del 21 al 25 de septiembre. El DXY subió de alrededor de 100.2–100.4 hasta cerca de 101.40, su nivel más alto en aproximadamente dos meses, antes de moderarse nuevamente hacia 101 al final de la semana. El movimiento estuvo impulsado principalmente por una revaloración más amplia de un panorama más restrictivo de la Fed, más que por un único evento.
📈 Los datos preliminares (flash) del PMI de EE. UU. para septiembre destacaron: el índice Compuesto subió a 58.4, los Servicios alcanzaron 58.7 y el sector Manufacturero 57.0. El crecimiento más sólido, junto con mayores costos de insumos, llevó al mercado a asignar una mayor probabilidad de otra subida de tasas de la Fed en octubre, y también empujó al alza los rendimientos de los Treasury de EE. UU.
🌍 Las condiciones económicas divergentes también respaldaron al dólar. El PMI de la Eurozona mejoró, lo que ayudó a que el EUR resistiera relativamente mejor, mientras que la GBP recibió presión por datos más débiles del Reino Unido. El AUD y el CAD también se debilitaron, ya que la fortaleza general del USD superó el apoyo de las expectativas del RBA y los movimientos del precio del petróleo.
🇯🇵 El JPY fue la principal excepción a finales de semana. El USD/JPY se acercó a 159 antes de caer con fuerza, ya que las señales de Japón reforzaron las preocupaciones por una debilidad excesiva del yen y mantuvieron el riesgo de intervención en el foco. El rebote del yen ayudó a que el DXY se enfriara el viernes, pero no cambió la tendencia semanal más amplia.
🛢️ Los precios del petróleo elevados y las tensiones en Oriente Medio siguieron alimentando la presión global sobre la inflación, reforzando el argumento de unos rendimientos más altos en EE. UU. Sin embargo, la caída del petróleo a finales de semana también mostró que las ganancias del USD pueden enfrentar correcciones temporales a medida que cambian las expectativas geopolíticas.
📅 Ahora la atención se centra en la decisión del RBA del 29 de septiembre y la inflación PCE de EE. UU. del 30 de septiembre. Si la inflación de EE. UU. se mantiene firme, los rendimientos y el dólar podrían seguir apoyados; una lectura de PCE más suave de lo esperado daría a las divisas que han sido más vendidas un mayor espacio para un rebote técnico.
#ForexInsights
$BTC
1
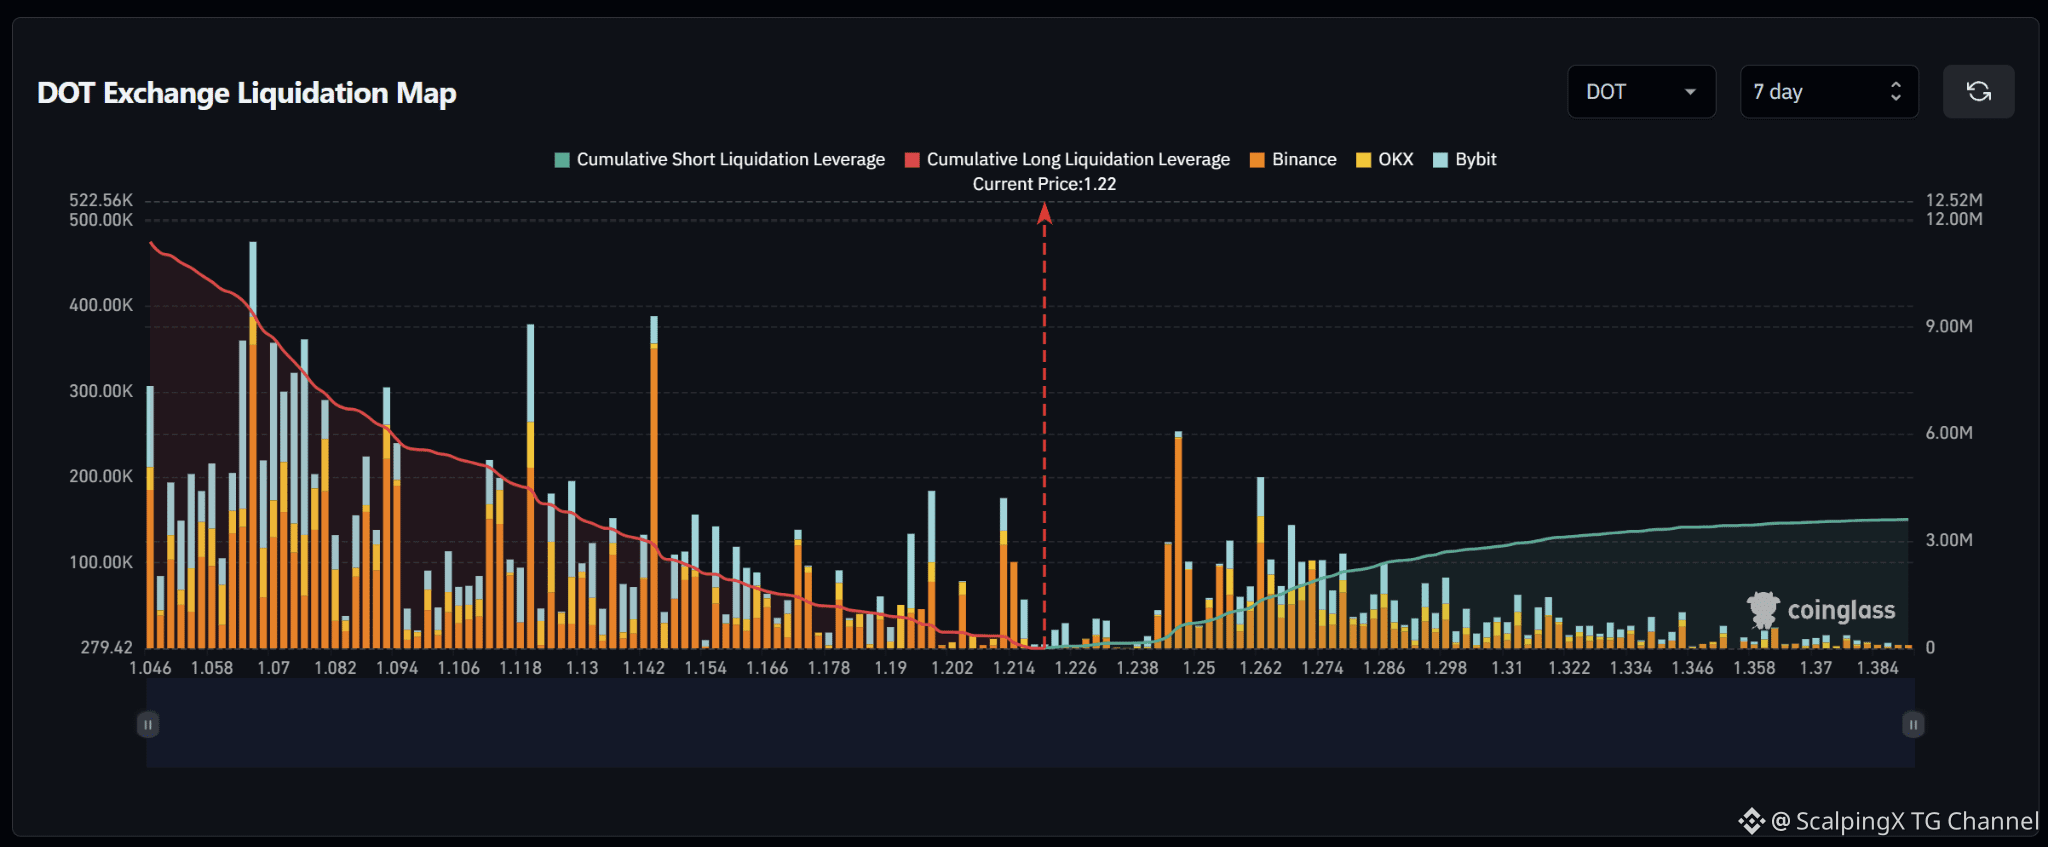
$DOT – Mapa de liquidaciones (7 días) – Precio actual 1.22 🔎 El mapa de liquidaciones a 7 días muestra aproximadamente 11.5–12 millones USD en liquidaciones largas por debajo del precio actual, muy por encima de aproximadamente 3 millones USD en liquidaciones cortas por encima. Por tanto, la estructura de liquidez favorece con fuerza la caída, con casi cuatro veces más liquidez acumulada por debajo del mercado. 📉 Por debajo del mercado, la liquidez de liquidaciones largas se concentra fuertemente entre 1.06–1.15. El grupo más fuerte está alrededor de 1.066–1.070, con una barra cerca de 0.48 millones USD; las zonas 1.118–1.120 y 1.142–1.144 también contienen barras de alrededor de 0.38–0.39 millones USD. Perder 1.214 desplazaría la atención hacia 1.202–1.190 y luego hacia 1.178–1.166. 📈 Por encima del mercado, la liquidez de liquidaciones cortas es mucho más escasa. El grupo más notable está alrededor de 1.248–1.250 con una barra cerca de 0.25 millones USD, mientras que 1.262 y 1.274 mantienen bolsillos adicionales de alrededor de 0.10–0.20 millones USD. Por encima de 1.30, la densidad de liquidez disminuye gradualmente. 🧭 La configuración general favorece claramente la parte bajista porque la exposición a liquidaciones largas por debajo domina. Perder 1.214 aumentaría la probabilidad de un barrido hacia 1.202–1.190, seguido de 1.178–1.166. Romper por encima de 1.238, en cambio, expondría 1.248–1.262 antes de que la atención se desplace hacia 1.274.
$DOT – Mapa de liquidaciones (7 días) – Precio actual 1.22 🔎 El mapa de liquidaciones a 7 días muestra aproximadamente 11.5–12 millones USD en liquidaciones largas por debajo del precio actual, muy por encima de aproximadamente 3 millones USD en liquidaciones cortas por encima. Por tanto, la estructura de liquidez favorece con fuerza la caída, con casi cuatro veces más liquidez acumulada por debajo del mercado. 📉 Por debajo del mercado, la liquidez de liquidaciones largas se concentra fuertemente entre 1.06–1.15. El grupo más fuerte está alrededor de 1.066–1.070, con una barra cerca de 0.48 millones USD; las zonas 1.118–1.120 y 1.142–1.144 también contienen barras de alrededor de 0.38–0.39 millones USD. Perder 1.214 desplazaría la atención hacia 1.202–1.190 y luego hacia 1.178–1.166. 📈 Por encima del mercado, la liquidez de liquidaciones cortas es mucho más escasa. El grupo más notable está alrededor de 1.248–1.250 con una barra cerca de 0.25 millones USD, mientras que 1.262 y 1.274 mantienen bolsillos adicionales de alrededor de 0.10–0.20 millones USD. Por encima de 1.30, la densidad de liquidez disminuye gradualmente. 🧭 La configuración general favorece claramente la parte bajista porque la exposición a liquidaciones largas por debajo domina. Perder 1.214 aumentaría la probabilidad de un barrido hacia 1.202–1.190, seguido de 1.178–1.166. Romper por encima de 1.238, en cambio, expondría 1.248–1.262 antes de que la atención se desplace hacia 1.274.
1
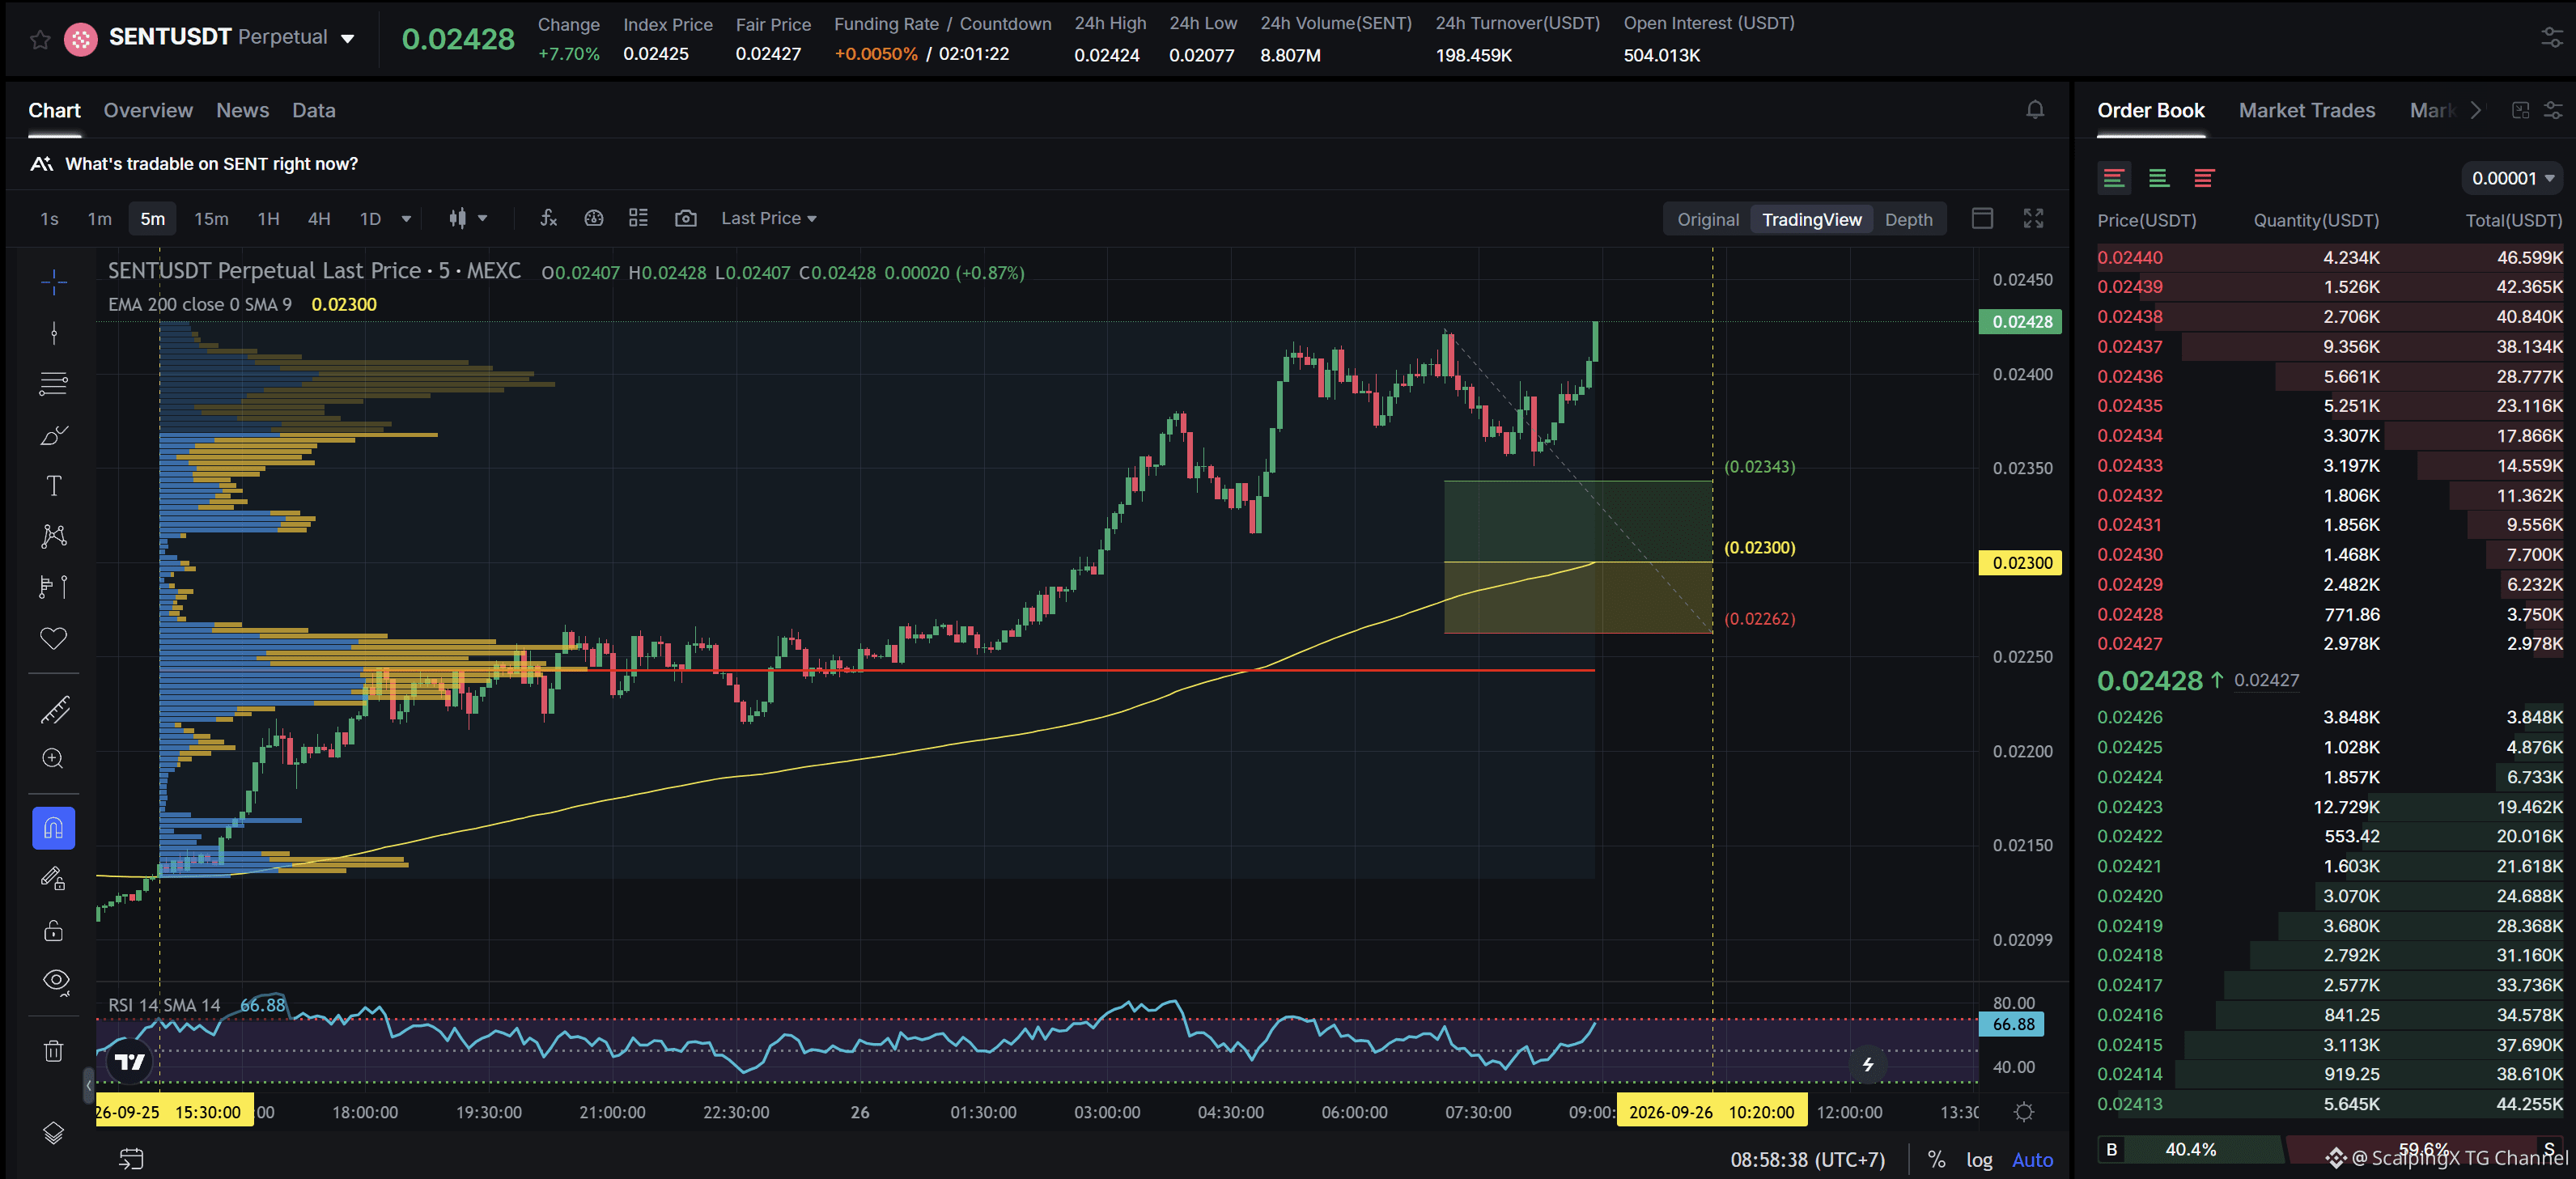
$SENT - Mcap 172.9M$ - 24h Sentimiento +6.00 Alcista SC02 M5 - pendiente Orden larga. La entrada se encuentra dentro de HVN y no se ve afectada por ninguna zona débil; la zona de soporte actual es aproximadamente 1.67% de ancho. La tendencia alcista ha durado 17 horas 30 minutos, con un aumento máximo registrado del precio de 13.91%. Si el precio pierde esta zona de soporte, es muy probable que la tendencia se revierta hacia abajo.
$SENT - Mcap 172.9M$ - 24h Sentimiento +6.00 Alcista SC02 M5 - pendiente Orden larga. La entrada se encuentra dentro de HVN y no se ve afectada por ninguna zona débil; la zona de soporte actual es aproximadamente 1.67% de ancho. La tendencia alcista ha durado 17 horas 30 minutos, con un aumento máximo registrado del precio de 13.91%. Si el precio pierde esta zona de soporte, es muy probable que la tendencia se revierta hacia abajo.
27
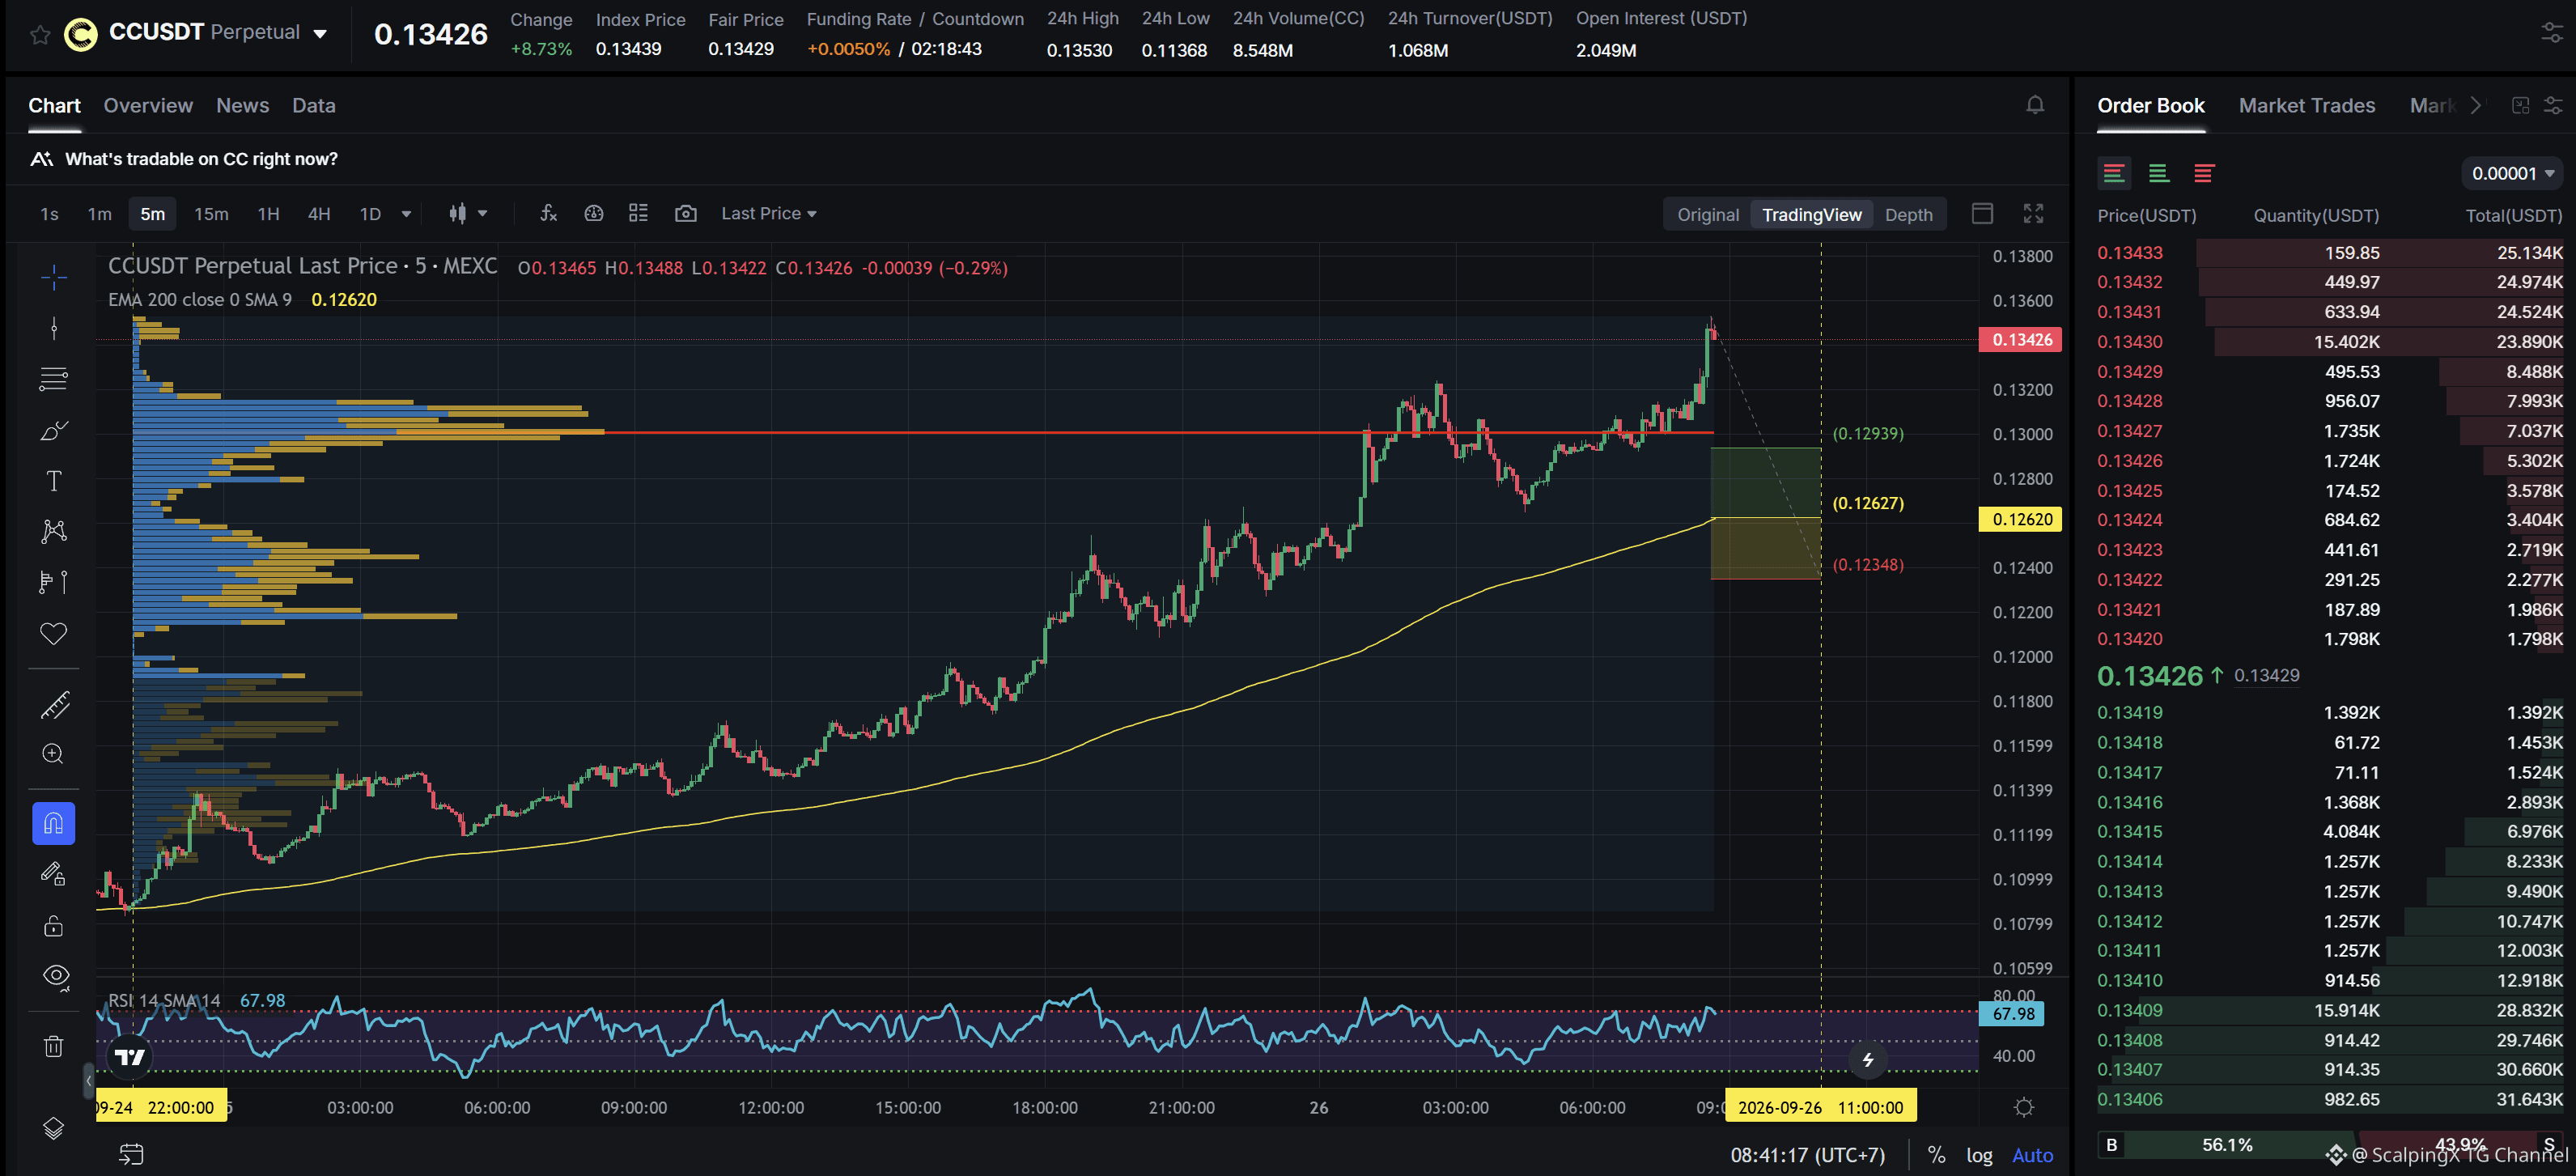
$CC - Mcap 5.33B$ - 24h Sentimiento +4.67 Alcista SC02 M5 - pendiente Orden larga. La entrada se encuentra dentro de HVN y no se ve afectada por ninguna zona débil; la zona de soporte actual tiene aproximadamente un 2.17% de ancho. La tendencia alcista ha durado 1 día 10 horas 40 minutos, con un aumento máximo de precio registrado de 24.41%. Si el precio pierde esta zona de soporte, es muy probable que la tendencia se revierta hacia abajo.
$CC - Mcap 5.33B$ - 24h Sentimiento +4.67 Alcista SC02 M5 - pendiente Orden larga. La entrada se encuentra dentro de HVN y no se ve afectada por ninguna zona débil; la zona de soporte actual tiene aproximadamente un 2.17% de ancho. La tendencia alcista ha durado 1 día 10 horas 40 minutos, con un aumento máximo de precio registrado de 24.41%. Si el precio pierde esta zona de soporte, es muy probable que la tendencia se revierta hacia abajo.
27
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
StrategyStriveAdd2305BitcoinThisWeek
667 visualizaciones
77 participa(n) en el debate
ESTRATEGIA — Se agregaron 2,305 BTC. Pero la señal real no es la cantidad. Es la convicción que hay detrás.
Esta semana, Strategy y Strive añadieron en conjunto 2,305 BTC.
• Strategy: +950 BTC a un precio de compra promedio de aproximadamente $79,670, llevando sus tenencias a 846,000 BTC.
• Strive: +1,355 BTC a un precio de compra promedio de aproximadamente $79,475, llevando sus tenencias a 26,355 BTC.
El momento es lo que lo hace interesante.
Bitcoin empujó hacia los $87K y luego retrocedió hacia la zona de los $84K, dejando al mercado atrapado entre el impulso y la incertidumbre.
Así que la historia más grande no es simplemente:
“Se compraron 2,305 BTC”.
Es esta:
La acumulación corporativa continúa mientras el mercado todavía debate la dirección.
Si BTC absorbe las ventas alrededor de los mid-$80K y comienza a recuperar niveles más altos, estas compras se convierten en otra pieza del relato más amplio de acumulación.
Pero si se rompe el soporte, el mercado se enfrenta a una pregunta mucho más difícil:
¿Cuánta convicción queda cuando la gráfica deja de verse cómoda?
Solo Strategy ahora tiene 846,000 BTC, lo que hace que su posición en Bitcoin sea una de las mayores exposiciones corporativas del mercado.
La batalla real quizá ya no sea entre alcistas y bajistas.
Puede que sea entre convicción y volatilidad.
Y si las instituciones están dispuestas a seguir acumulando en medio de la incertidumbre, la pregunta difícil es:
¿Se están posicionando para el siguiente movimiento estructural de Bitcoin, o simplemente están aceptando más riesgo del que el mercado está listo para valorar en su precio?
#StrategyStriveAdd2305BitcoinThisWeek
Nova Kairo
·0 «Me gusta»
·34 visualizaciones
TrumpRejectsIranHormuzReopening
4,525 visualizaciones
198 participa(n) en el debate
RLUSDSupplyHits2.49BMarketCapNears$2.5B
0 visualizaciones
19 participa(n) en el debate