Las acciones globales mantienen las ganancias, pero la amplitud del mercado sigue siendo estrecha
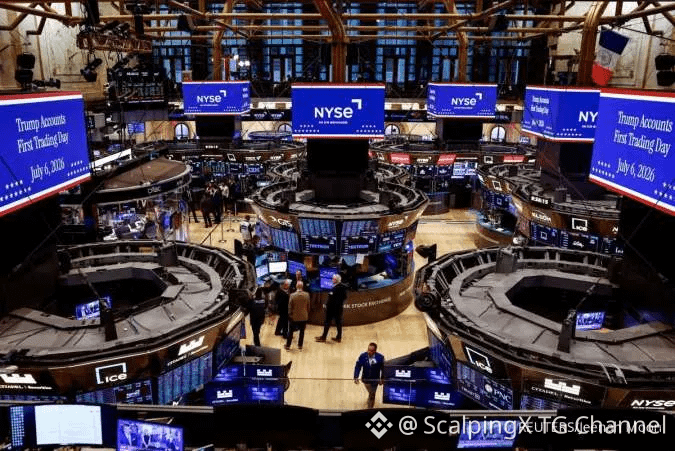
📈 Las acciones de EE. UU. cerraron la semana del 21 al 25 de septiembre en terreno positivo. El S&P 500 subió alrededor de un 1,2%, el Nasdaq ganó más de 2% y el Dow avanzó solo cerca de un 0,3%. Los nombres relacionados con tecnología y la IA siguieron siendo los principales impulsores, ayudando a que los índices de gran capitalización avanzaran pese a la presión persistente de los rendimientos elevados.
📊 El rendimiento del Treasury estadounidense a 10 años se movió brevemente por encima del 5,2%, mientras que el petróleo se mantuvo cerca de niveles altos antes de ceder al final de la semana. El retroceso tanto de los rendimientos como de los precios de la energía el viernes redujo la presión sobre las acciones, pero no fue suficiente para generar un movimiento amplio de “risk-on”.
🔍 La amplitud del mercado sigue siendo un punto clave a vigilar. El Nasdaq y el S&P 500 avanzaron, mientras que las small caps, el value, las utilities y varios grupos no tecnológicos se quedaron atrás. Por lo tanto, el capital continúa concentrándose en nombres de mega-cap y de infraestructura de IA en lugar de distribuirse de manera uniforme en todo el mercado.
🌍 Europa se recuperó moderadamente tras tres semanas de caídas, mientras que Japón se mantuvo respaldado por las acciones tecnológicas y un yen más débil. Hong Kong y varios mercados emergentes fueron menos favorables, lo que pone de relieve la divergencia regional que continúa.
📌 Los datos de PCE de EE. UU. del 30 de septiembre serán uno de los principales catalizadores de la próxima semana. Una inflación más moderada podría aliviar la presión de los rendimientos, mientras que unas tasas persistentemente altas seguirían poniendo a prueba las valoraciones en las acciones de crecimiento.
#MarketInsights $NVDA $MU $GOOGL
📈 Las acciones de EE. UU. cerraron la semana del 21 al 25 de septiembre en terreno positivo. El S&P 500 subió alrededor de un 1,2%, el Nasdaq ganó más de 2% y el Dow avanzó solo cerca de un 0,3%. Los nombres relacionados con tecnología y la IA siguieron siendo los principales impulsores, ayudando a que los índices de gran capitalización avanzaran pese a la presión persistente de los rendimientos elevados.
📊 El rendimiento del Treasury estadounidense a 10 años se movió brevemente por encima del 5,2%, mientras que el petróleo se mantuvo cerca de niveles altos antes de ceder al final de la semana. El retroceso tanto de los rendimientos como de los precios de la energía el viernes redujo la presión sobre las acciones, pero no fue suficiente para generar un movimiento amplio de “risk-on”.
🔍 La amplitud del mercado sigue siendo un punto clave a vigilar. El Nasdaq y el S&P 500 avanzaron, mientras que las small caps, el value, las utilities y varios grupos no tecnológicos se quedaron atrás. Por lo tanto, el capital continúa concentrándose en nombres de mega-cap y de infraestructura de IA en lugar de distribuirse de manera uniforme en todo el mercado.
🌍 Europa se recuperó moderadamente tras tres semanas de caídas, mientras que Japón se mantuvo respaldado por las acciones tecnológicas y un yen más débil. Hong Kong y varios mercados emergentes fueron menos favorables, lo que pone de relieve la divergencia regional que continúa.
📌 Los datos de PCE de EE. UU. del 30 de septiembre serán uno de los principales catalizadores de la próxima semana. Una inflación más moderada podría aliviar la presión de los rendimientos, mientras que unas tasas persistentemente altas seguirían poniendo a prueba las valoraciones en las acciones de crecimiento.
#MarketInsights $NVDA $MU $GOOGL