
Web3投研江南雨
101 Publicaciones
Web3投研江南雨
Denunciar
Bloquear usuario
前Web3投资机构研究员。目前全职做合约超短线交易,一天交易几十次。推特同名。

Mejores traders en 30 días por volumen
Abrir operación

Titular de BNB
Trader de alta frecuencia
9.2 años
3.2K+ Siguiendo
755 Seguidores
121 Me gusta
1 Insignias
Publicaciones
Cartera
Todo
Cotizaciones
PINNED
·
--
Acerca de la cadena pública de IA tau.net (nombre simbólico AGRS)
tau
Tau es un universo construido a partir de tus ideas, sugerencias y conocimientos. Es la primera red social blockchain descentralizada capaz de obtener el consenso de sus usuarios y actualizar su propio software en tiempo real, permitiendo a todos los usuarios controlar lo que el software hace por ellos.
En definitiva, Tau puede agregar las ideas, sugerencias y conocimientos de varios usuarios y actualizar su propio código en tiempo real, utilizando inteligencia artificial lógica para cerrar la brecha entre humanos y máquinas.
¿Notas la diferencia? Si ha aprendido recientemente sobre inteligencia artificial y ha utilizado ChatGPT, sabrá que la mayor parte de la IA utiliza el aprendizaje automático, que se basa en enormes conjuntos de datos de Internet y dificulta la comprensión del significado y el conocimiento correctos de la comunicación interpersonal.
¿Qué pasa con la Al basada en la lógica? Es más efectivo que el aprendizaje automático en:
1. Explicabilidad: La IA basada en lógica proporciona explicaciones claras y transparentes de cómo se toman las decisiones, lo que puede resultar útil en determinadas aplicaciones, como el diagnóstico legal o médico. En estos escenarios de aplicación, la responsabilidad y la explicabilidad son importantes.
2. Previsibilidad: los sistemas basados en lógica son deterministas, lo que significa que dada la misma entrada, siempre producen la misma salida.
3. Eficiencia: Para tareas simples, la IA basada en lógica puede ser más rápida que los algoritmos de aprendizaje automático porque no requieren capacitación para tomar decisiones basadas en una pequeña cantidad de reglas bien definidas.
4. Adaptabilidad: La IA basada en lógica se puede modificar y actualizar fácilmente para adaptarse a nuevos conocimientos o cambios ambientales.
Estas ventajas forman el foso de Tau. La inteligencia artificial que utiliza la lógica ha creado de forma única un modelo de comunicación entre personas con máquinas como mediadoras.
Un equipo de doctores y profesores con experiencia en inteligencia artificial, lógica y matemáticas ha estado trabajando en Tau desde 2015. El fundador y director ejecutivo, Ohad Asor, es un desarrollador de software y experto en aprendizaje automático con experiencia en matemáticas y experiencia en GE Healthcare.
Acerca de la cadena pública de IA tau.net (nombre simbólico AGRS)
tau
Tau es un universo construido a partir de tus ideas, sugerencias y conocimientos. Es la primera red social blockchain descentralizada capaz de obtener el consenso de sus usuarios y actualizar su propio software en tiempo real, permitiendo a todos los usuarios controlar lo que el software hace por ellos.
En definitiva, Tau puede agregar las ideas, sugerencias y conocimientos de varios usuarios y actualizar su propio código en tiempo real, utilizando inteligencia artificial lógica para cerrar la brecha entre humanos y máquinas.
¿Notas la diferencia? Si ha aprendido recientemente sobre inteligencia artificial y ha utilizado ChatGPT, sabrá que la mayor parte de la IA utiliza el aprendizaje automático, que se basa en enormes conjuntos de datos de Internet y dificulta la comprensión del significado y el conocimiento correctos de la comunicación interpersonal.
¿Qué pasa con la Al basada en la lógica? Es más efectivo que el aprendizaje automático en:
1. Explicabilidad: La IA basada en lógica proporciona explicaciones claras y transparentes de cómo se toman las decisiones, lo que puede resultar útil en determinadas aplicaciones, como el diagnóstico legal o médico. En estos escenarios de aplicación, la responsabilidad y la explicabilidad son importantes.
2. Previsibilidad: los sistemas basados en lógica son deterministas, lo que significa que dada la misma entrada, siempre producen la misma salida.
3. Eficiencia: Para tareas simples, la IA basada en lógica puede ser más rápida que los algoritmos de aprendizaje automático porque no requieren capacitación para tomar decisiones basadas en una pequeña cantidad de reglas bien definidas.
4. Adaptabilidad: La IA basada en lógica se puede modificar y actualizar fácilmente para adaptarse a nuevos conocimientos o cambios ambientales.
Estas ventajas forman el foso de Tau. La inteligencia artificial que utiliza la lógica ha creado de forma única un modelo de comunicación entre personas con máquinas como mediadoras.
Un equipo de doctores y profesores con experiencia en inteligencia artificial, lógica y matemáticas ha estado trabajando en Tau desde 2015. El fundador y director ejecutivo, Ohad Asor, es un desarrollador de software y experto en aprendizaje automático con experiencia en matemáticas y experiencia en GE Healthcare.
tau
Tau es un universo construido a partir de tus ideas, sugerencias y conocimientos. Es la primera red social blockchain descentralizada capaz de obtener el consenso de sus usuarios y actualizar su propio software en tiempo real, permitiendo a todos los usuarios controlar lo que el software hace por ellos.
En definitiva, Tau puede agregar las ideas, sugerencias y conocimientos de varios usuarios y actualizar su propio código en tiempo real, utilizando inteligencia artificial lógica para cerrar la brecha entre humanos y máquinas.
¿Notas la diferencia? Si ha aprendido recientemente sobre inteligencia artificial y ha utilizado ChatGPT, sabrá que la mayor parte de la IA utiliza el aprendizaje automático, que se basa en enormes conjuntos de datos de Internet y dificulta la comprensión del significado y el conocimiento correctos de la comunicación interpersonal.
¿Qué pasa con la Al basada en la lógica? Es más efectivo que el aprendizaje automático en:
1. Explicabilidad: La IA basada en lógica proporciona explicaciones claras y transparentes de cómo se toman las decisiones, lo que puede resultar útil en determinadas aplicaciones, como el diagnóstico legal o médico. En estos escenarios de aplicación, la responsabilidad y la explicabilidad son importantes.
2. Previsibilidad: los sistemas basados en lógica son deterministas, lo que significa que dada la misma entrada, siempre producen la misma salida.
3. Eficiencia: Para tareas simples, la IA basada en lógica puede ser más rápida que los algoritmos de aprendizaje automático porque no requieren capacitación para tomar decisiones basadas en una pequeña cantidad de reglas bien definidas.
4. Adaptabilidad: La IA basada en lógica se puede modificar y actualizar fácilmente para adaptarse a nuevos conocimientos o cambios ambientales.
Estas ventajas forman el foso de Tau. La inteligencia artificial que utiliza la lógica ha creado de forma única un modelo de comunicación entre personas con máquinas como mediadoras.
Un equipo de doctores y profesores con experiencia en inteligencia artificial, lógica y matemáticas ha estado trabajando en Tau desde 2015. El fundador y director ejecutivo, Ohad Asor, es un desarrollador de software y experto en aprendizaje automático con experiencia en matemáticas y experiencia en GE Healthcare.
5
153
·
--
41
·
--
Ver traducción
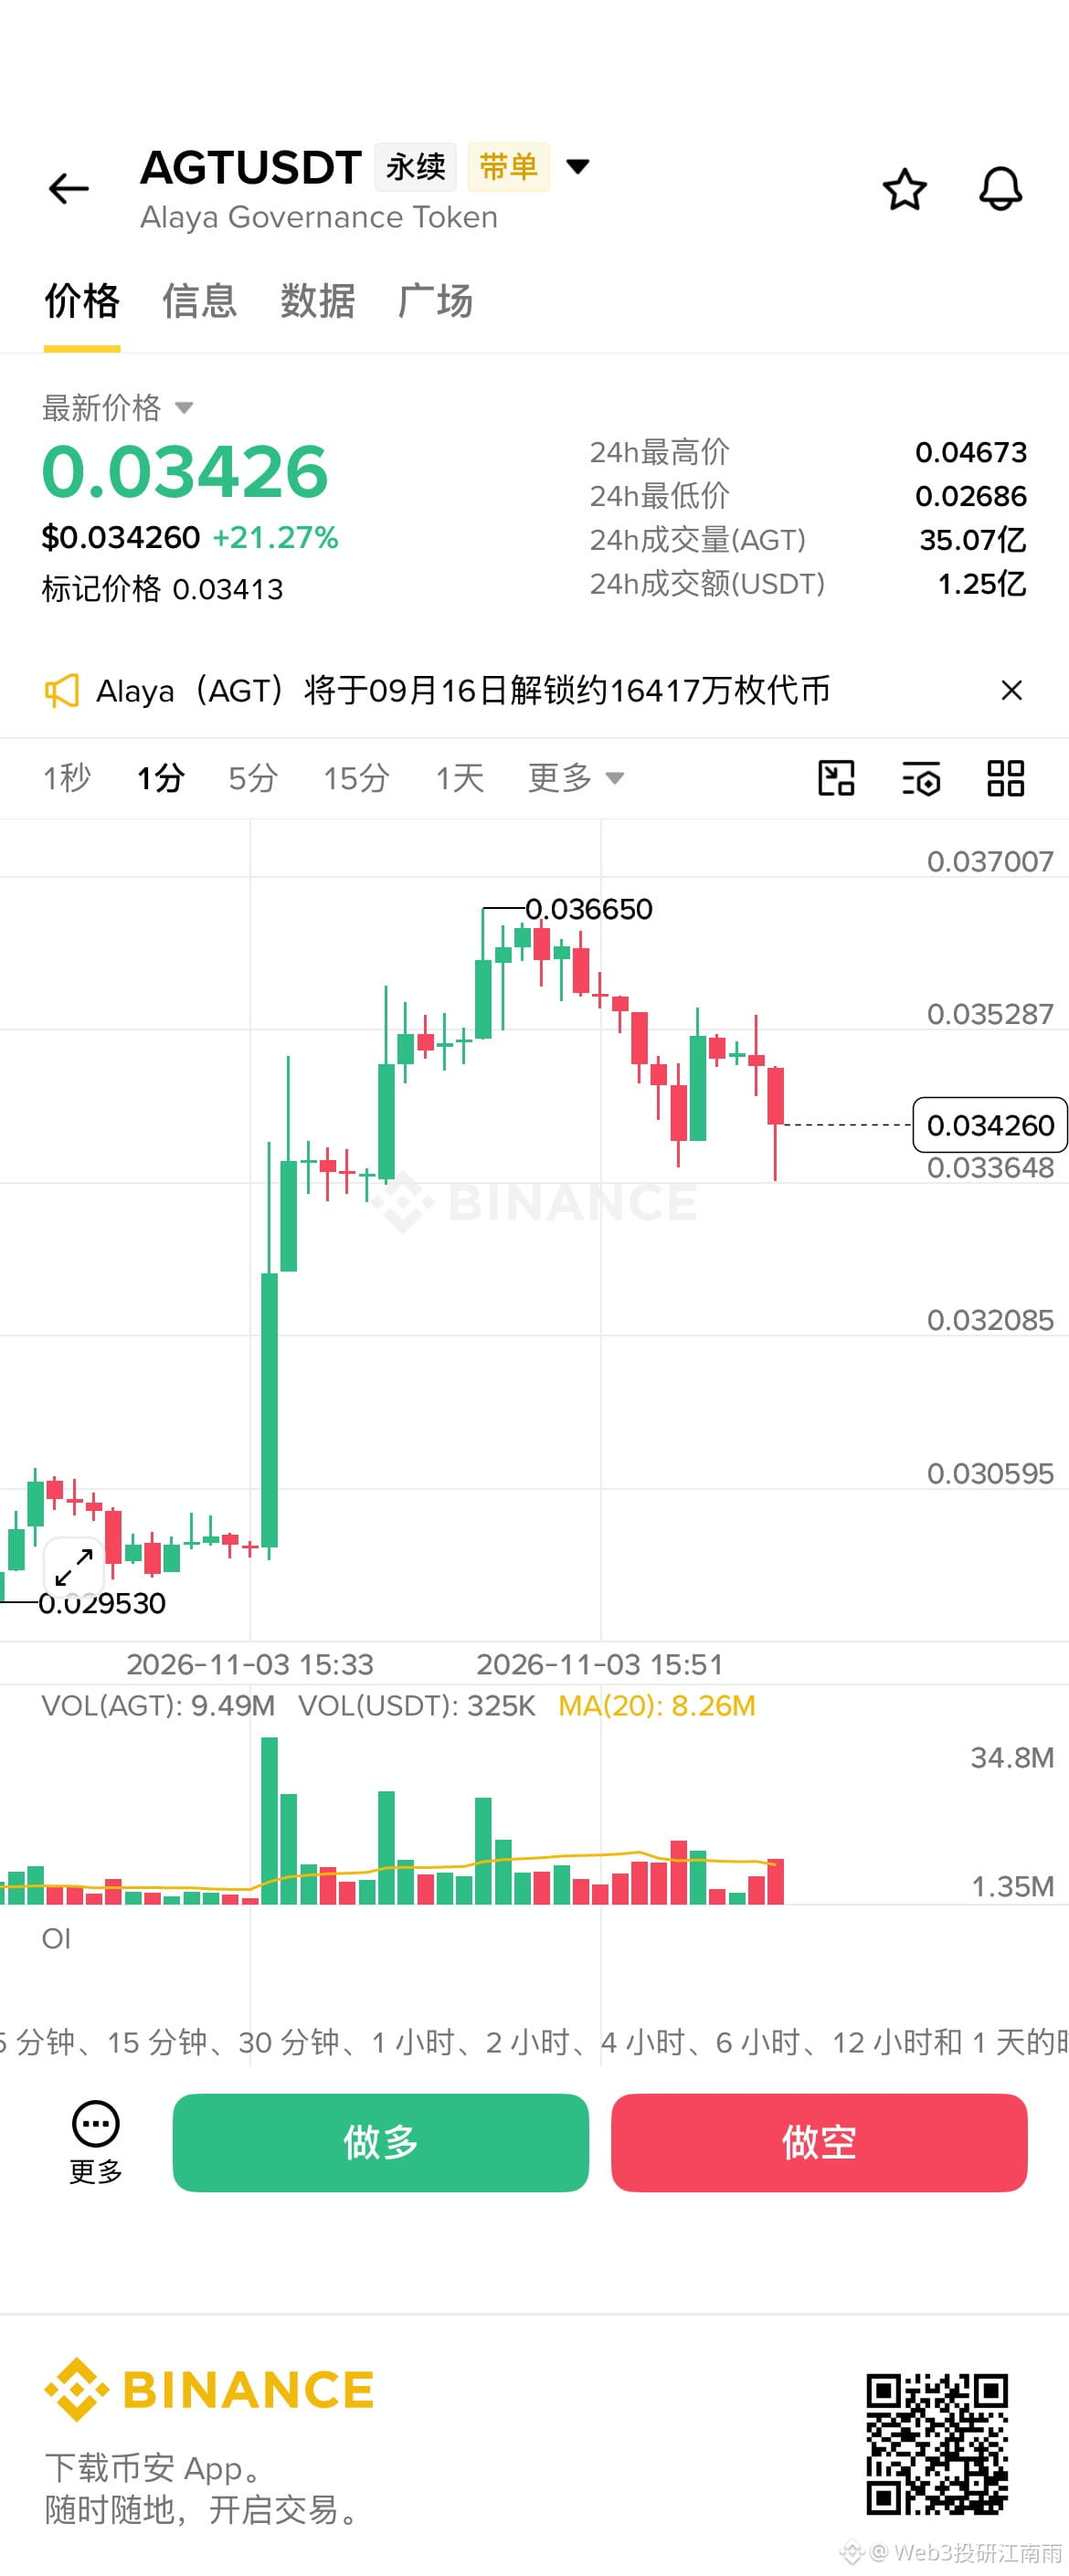
AGT做空,开始暴跌了$AGT
{future}(AGTUSDT)
AGT做空,开始暴跌了$AGT
Obtenido a través de contenido compartido por el usuario en Binance
109
·
--
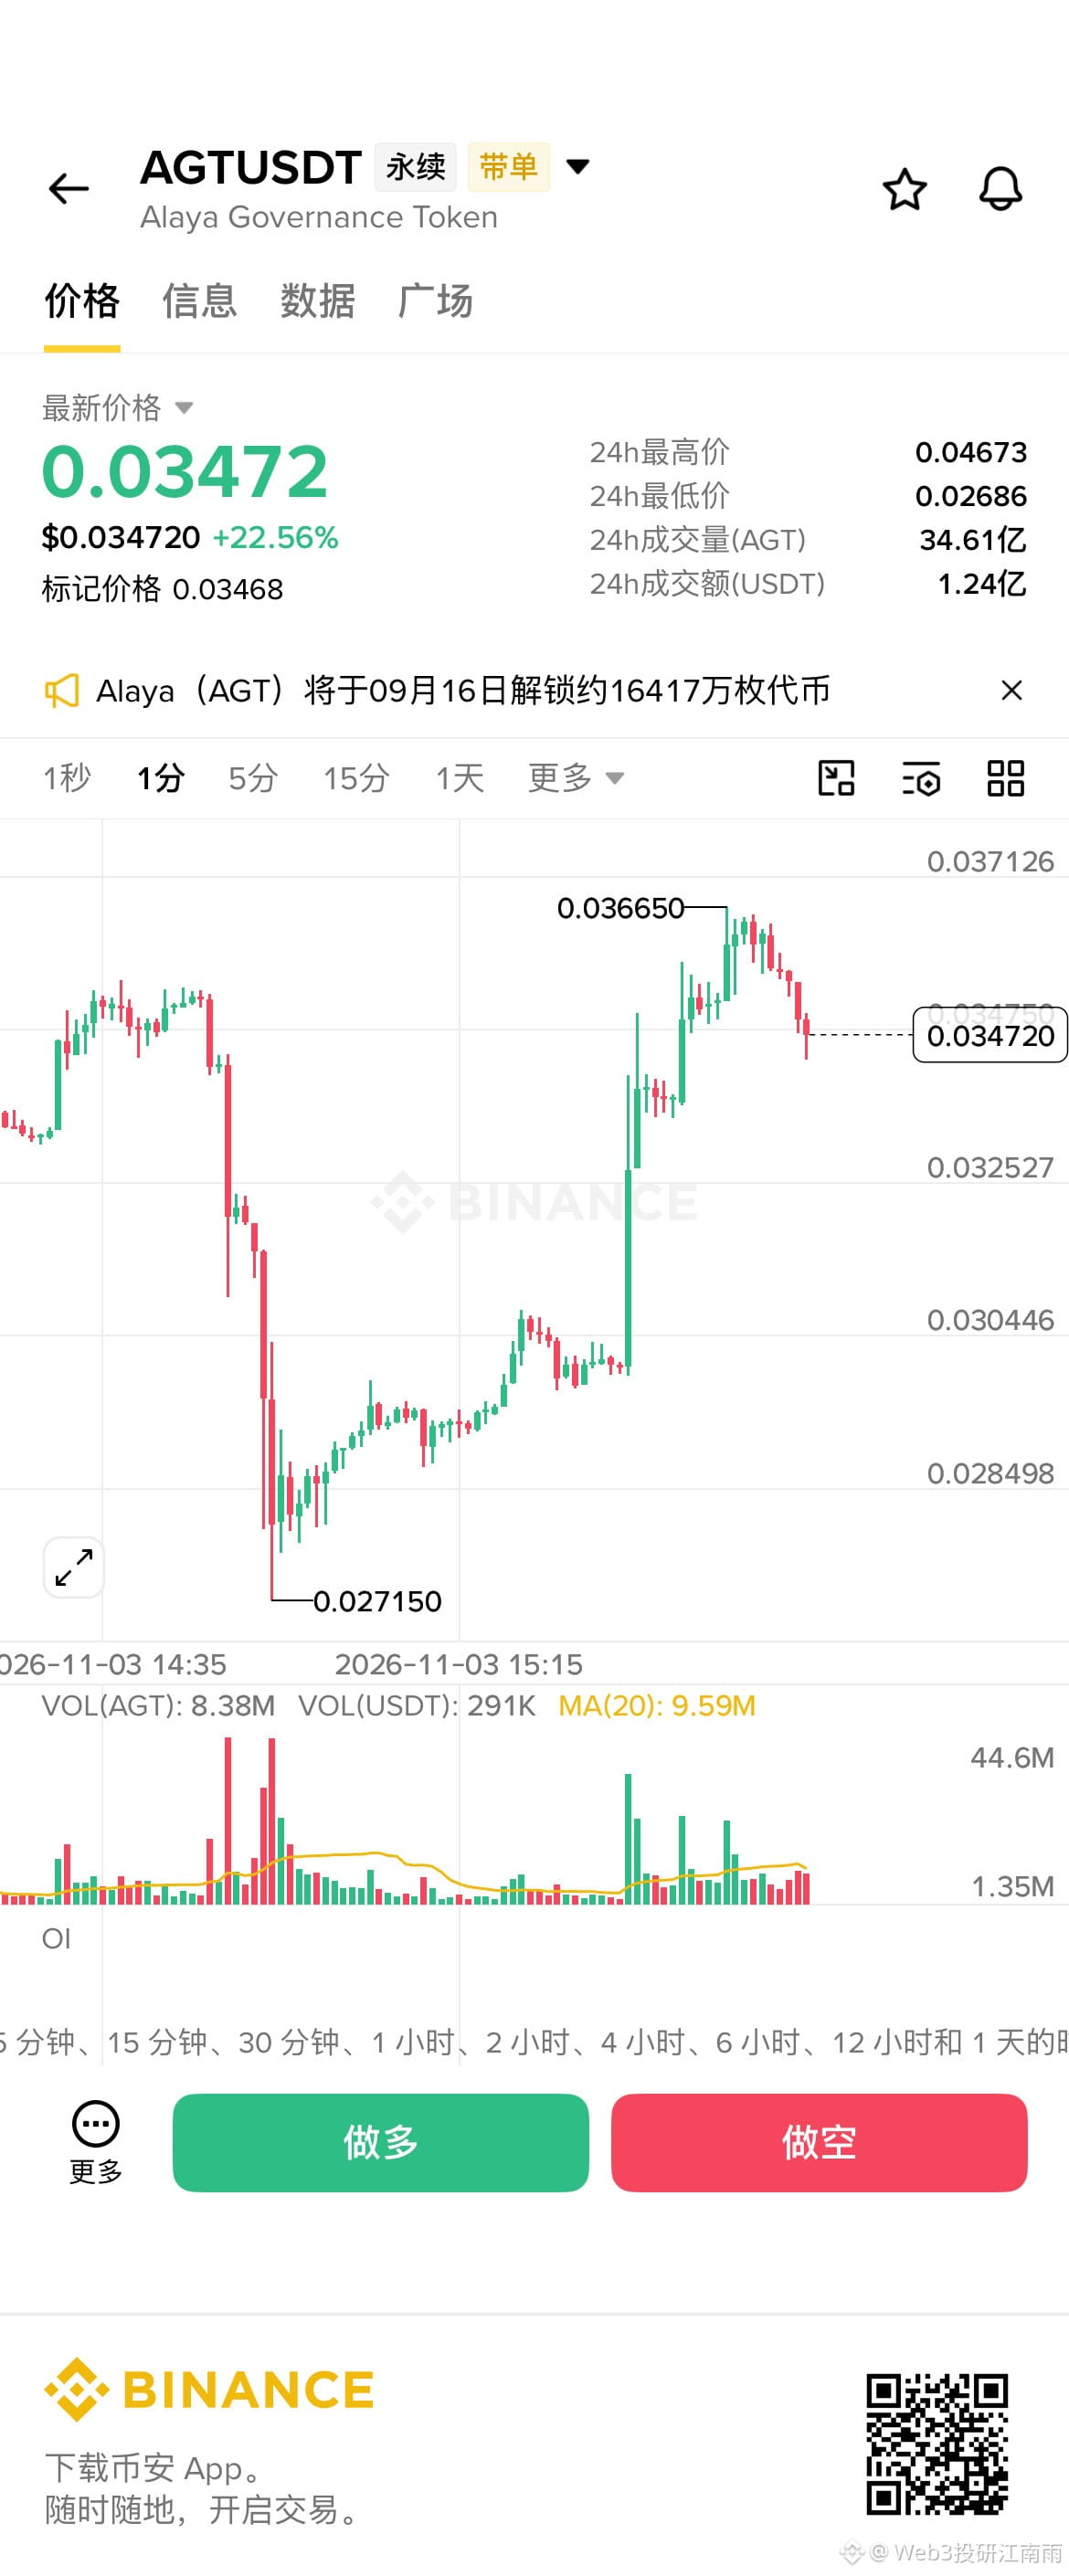
AGT, intenta abrir una posición corta, opera a corto plazo; si no va bien, sal de inmediato$AGT
{future}(AGTUSDT)
AGT, intenta abrir una posición corta, opera a corto plazo; si no va bien, sal de inmediato$AGT
Obtenido a través de contenido compartido por el usuario en Binance
300
·
--
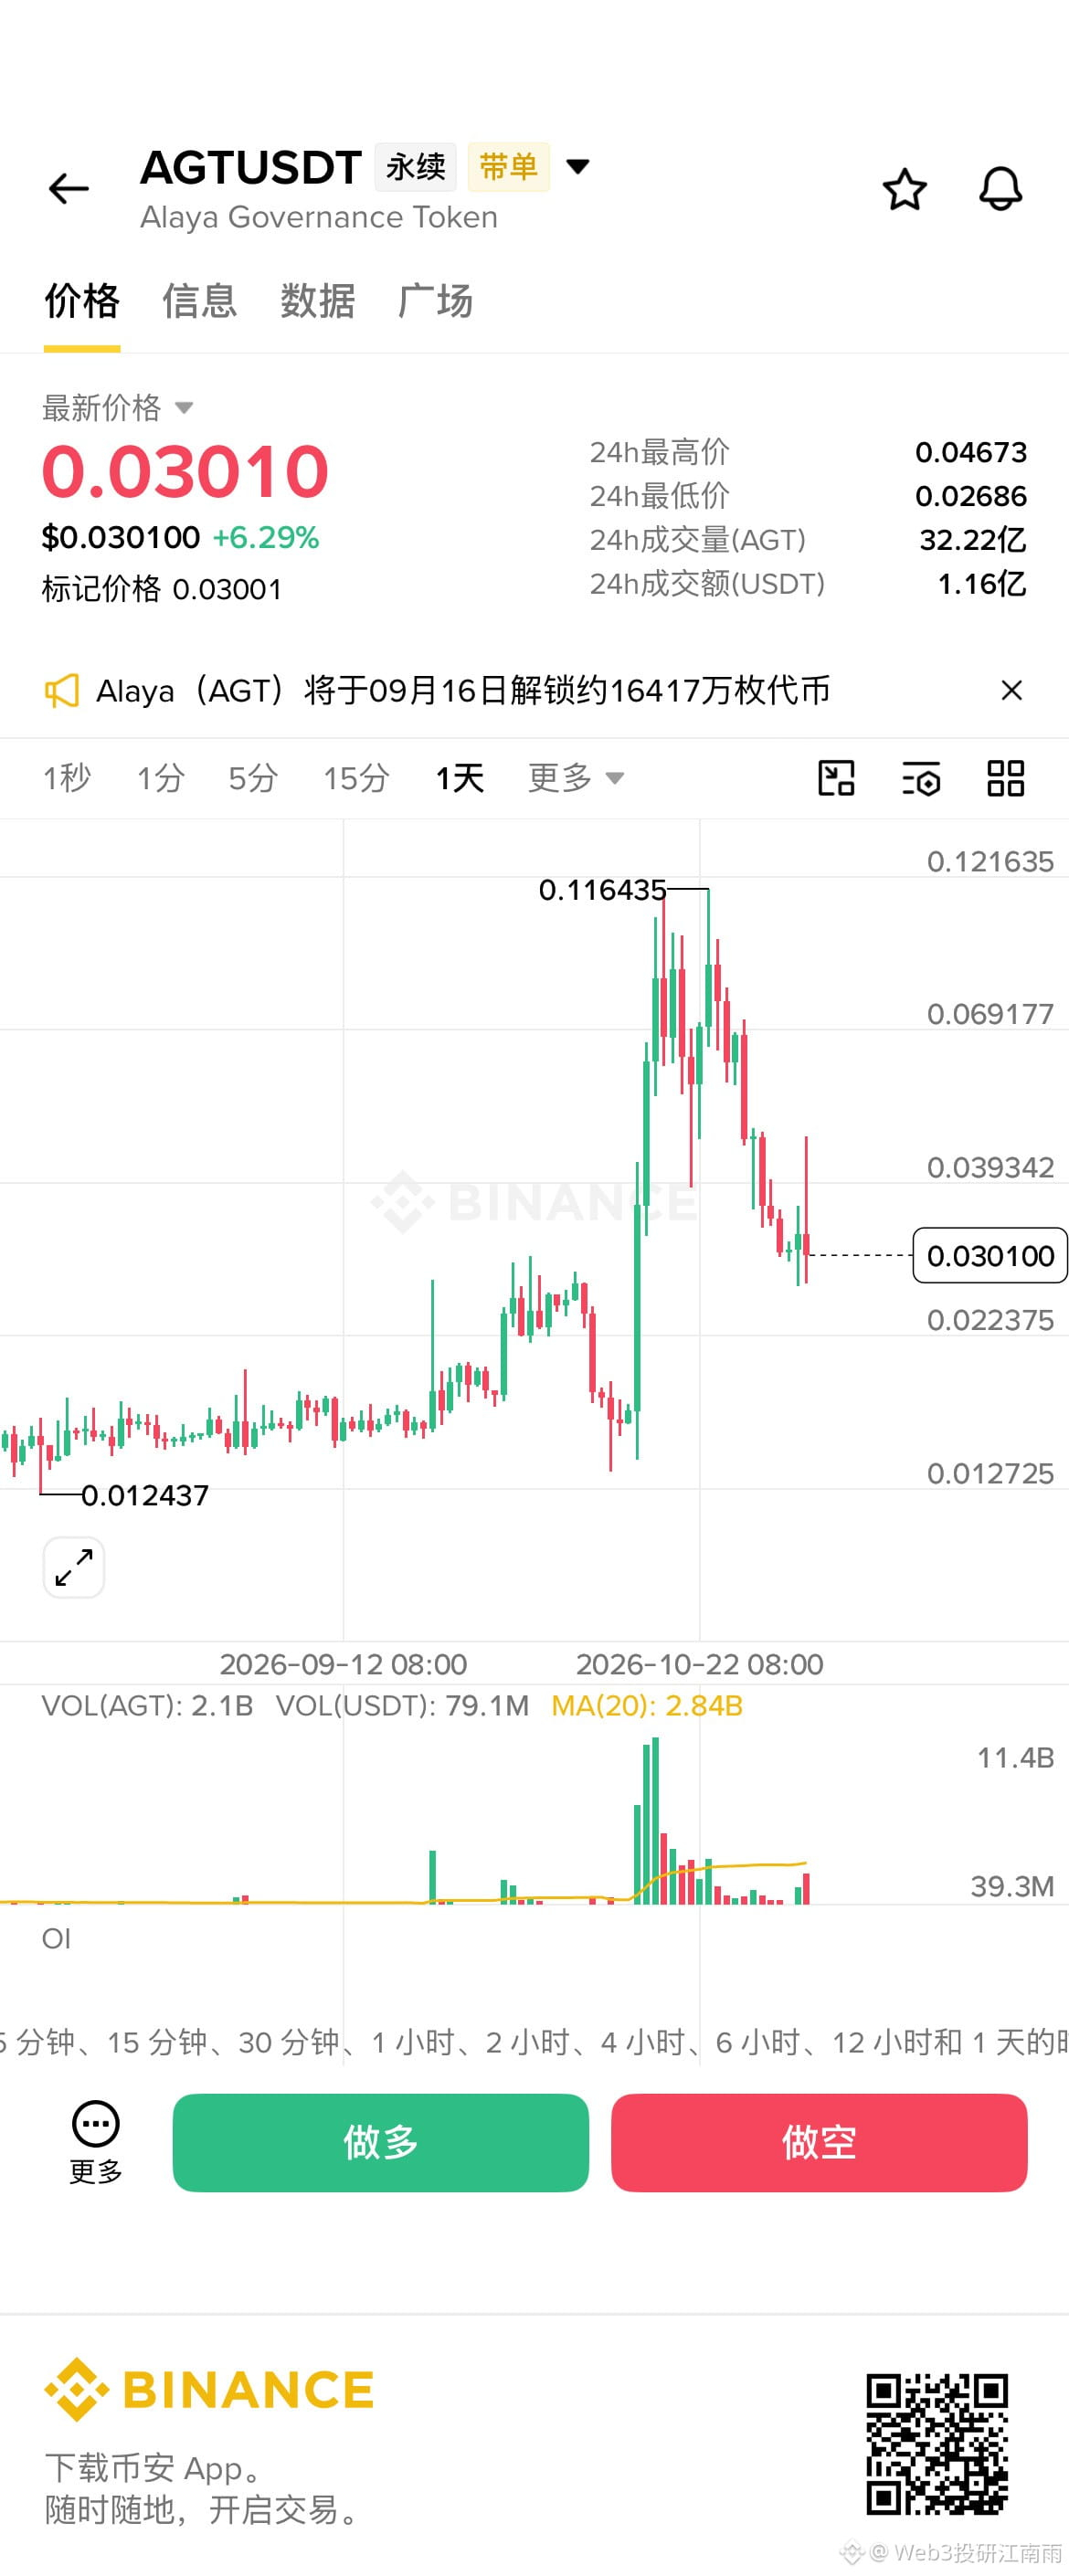
Estoy siguiendo AGT; sospecho que está en una fase de sacudida y que habrá otra subida. Por ahora, lo estoy vigilando; esperaré a que parezca haber formado un suelo para comprar por tramos.
$AGT
{future}(AGTUSDT)
Estoy siguiendo AGT; sospecho que está en una fase de sacudida y que habrá otra subida. Por ahora, lo estoy vigilando; esperaré a que parezca haber formado un suelo para comprar por tramos.
$AGT
$AGT
Obtenido a través de contenido compartido por el usuario en Binance
1
414
·
--
Operaciones en 30 d. de $SKHYNIX 4.2M USDT
Se reúnen los grandes bajistas. Steve Eisman, la figura en la que se basó un personaje de la película sobre quienes apostaron contra las hipotecas subprime, y su antiguo socio Danny Moses vuelven a sentarse juntos para desmenuzar la «nueva crisis subprime» que Wall Street acaba de disfrazar de financiación de potencia de cálculo para IA.
Hace unos meses, Larry Fink, CEO de BlackRock, elogió públicamente en CNBC una operación de titulización de capacidad de cálculo en la que colaboraron Nvidia y grandes bancos de Wall Street. Dijo que le recordaba a los valores respaldados por hipotecas que creaban en los años 70. Moses, que lo veía en pantalla, se quedó atónito. Afirmó que era una réplica exacta de la lógica de las hipotecas subprime de 2006 y 2007: por aquel entonces, Wall Street ofrecía líneas de crédito de financiación a las entidades de hipotecas subprime, que concedían préstamos y luego se los vendían de vuelta a Wall Street para empaquetarlos y distribuirlos. En cuanto el precio de venta de los préstamos caía por debajo del costo de 102,5, Wall Street retiraba las líneas de crédito y las compañías de hipotecas subprime quebraban de inmediato.
234
Su antiguo socio Steve Eisman echó un vistazo al informe financiero de Nvidia del mes pasado. Al día siguiente de que sus ingresos aumentaran un 110 %, el informe trimestral 10-Q reveló que el 70 % de las cuentas por cobrar de la empresa con mayor capitalización bursátil del mundo se concentraba en solo 5 clientes. Mientras tanto, en los eslabones posteriores de la cadena, CoreWeave arrastra una deuda de 51.000 millones de dólares, incluidos los arrendamientos, para comprar chips y alquilarlos a corto plazo. Moses dijo que nunca compraría acciones de esa compañía porque tiene un desajuste en el balance y, con la caída de los precios de las GPU y el avance de los modelos de código abierto, no hay forma de calcular cómo podría ganar dinero.
No solo las cuentas de la potencia de cálculo no cuadran. Varios billones de dólares en crédito privado operan al margen de la supervisión bancaria, y gran parte se ha prestado a empresas tecnológicas. Por su parte, en el capital privado, el rendimiento de los bonos del Tesoro estadounidense a 10 años se mantiene entre el 5,27 % y el 5,3 %, mientras que el plazo para que los fondos conviertan sus inversiones en efectivo se ha alargado de 3 o 4 años hace cinco o seis años a entre 7 y 10 años. Las solicitudes de reembolso de numerosos fondos superan el límite del 5 %, lo que activa restricciones y los obliga a cerrar sus puertas. Moses advirtió a los pequeños inversores que, cuando empiecen a recibir en su bandeja de entrada ofertas de estos sofisticados productos de inversión privada, solo habrá una razón: las instituciones ya no los quieren y buscan que los pequeños inversores se queden con ellos.
La deuda pública estadounidense ha pasado de 8 billones de dólares en 2008 a más de 40 billones. Este año, el mercado privado aún emitirá 500.000 millones de dólares en deuda relacionada con la IA. Por primera vez en la historia, la financiación privada ha alcanzado tal magnitud que está desplazando a los bonos del Tesoro estadounidense. Moses dijo que, frente al mercado, los 20.000 millones de dólares en bonos a largo plazo que compra el Departamento del Tesoro son como una hormiga; el oro ya es el principal activo en las carteras de los bancos centrales de todo el mundo, con una participación del 27 %, y que, al final, a la Reserva Federal no le quedará otra opción que reanudar la impresión de dinero para salir del apuro.
#美股 $SKHYNIX
Se reúnen los grandes bajistas. Steve Eisman, la figura en la que se basó un personaje de la película sobre quienes apostaron contra las hipotecas subprime, y su antiguo socio Danny Moses vuelven a sentarse juntos para desmenuzar la «nueva crisis subprime» que Wall Street acaba de disfrazar de financiación de potencia de cálculo para IA.
Hace unos meses, Larry Fink, CEO de BlackRock, elogió públicamente en CNBC una operación de titulización de capacidad de cálculo en la que colaboraron Nvidia y grandes bancos de Wall Street. Dijo que le recordaba a los valores respaldados por hipotecas que creaban en los años 70. Moses, que lo veía en pantalla, se quedó atónito. Afirmó que era una réplica exacta de la lógica de las hipotecas subprime de 2006 y 2007: por aquel entonces, Wall Street ofrecía líneas de crédito de financiación a las entidades de hipotecas subprime, que concedían préstamos y luego se los vendían de vuelta a Wall Street para empaquetarlos y distribuirlos. En cuanto el precio de venta de los préstamos caía por debajo del costo de 102,5, Wall Street retiraba las líneas de crédito y las compañías de hipotecas subprime quebraban de inmediato.
234
Su antiguo socio Steve Eisman echó un vistazo al informe financiero de Nvidia del mes pasado. Al día siguiente de que sus ingresos aumentaran un 110 %, el informe trimestral 10-Q reveló que el 70 % de las cuentas por cobrar de la empresa con mayor capitalización bursátil del mundo se concentraba en solo 5 clientes. Mientras tanto, en los eslabones posteriores de la cadena, CoreWeave arrastra una deuda de 51.000 millones de dólares, incluidos los arrendamientos, para comprar chips y alquilarlos a corto plazo. Moses dijo que nunca compraría acciones de esa compañía porque tiene un desajuste en el balance y, con la caída de los precios de las GPU y el avance de los modelos de código abierto, no hay forma de calcular cómo podría ganar dinero.
No solo las cuentas de la potencia de cálculo no cuadran. Varios billones de dólares en crédito privado operan al margen de la supervisión bancaria, y gran parte se ha prestado a empresas tecnológicas. Por su parte, en el capital privado, el rendimiento de los bonos del Tesoro estadounidense a 10 años se mantiene entre el 5,27 % y el 5,3 %, mientras que el plazo para que los fondos conviertan sus inversiones en efectivo se ha alargado de 3 o 4 años hace cinco o seis años a entre 7 y 10 años. Las solicitudes de reembolso de numerosos fondos superan el límite del 5 %, lo que activa restricciones y los obliga a cerrar sus puertas. Moses advirtió a los pequeños inversores que, cuando empiecen a recibir en su bandeja de entrada ofertas de estos sofisticados productos de inversión privada, solo habrá una razón: las instituciones ya no los quieren y buscan que los pequeños inversores se queden con ellos.
La deuda pública estadounidense ha pasado de 8 billones de dólares en 2008 a más de 40 billones. Este año, el mercado privado aún emitirá 500.000 millones de dólares en deuda relacionada con la IA. Por primera vez en la historia, la financiación privada ha alcanzado tal magnitud que está desplazando a los bonos del Tesoro estadounidense. Moses dijo que, frente al mercado, los 20.000 millones de dólares en bonos a largo plazo que compra el Departamento del Tesoro son como una hormiga; el oro ya es el principal activo en las carteras de los bancos centrales de todo el mundo, con una participación del 27 %, y que, al final, a la Reserva Federal no le quedará otra opción que reanudar la impresión de dinero para salir del apuro.
#美股 $SKHYNIX
Hace unos meses, Larry Fink, CEO de BlackRock, elogió públicamente en CNBC una operación de titulización de capacidad de cálculo en la que colaboraron Nvidia y grandes bancos de Wall Street. Dijo que le recordaba a los valores respaldados por hipotecas que creaban en los años 70. Moses, que lo veía en pantalla, se quedó atónito. Afirmó que era una réplica exacta de la lógica de las hipotecas subprime de 2006 y 2007: por aquel entonces, Wall Street ofrecía líneas de crédito de financiación a las entidades de hipotecas subprime, que concedían préstamos y luego se los vendían de vuelta a Wall Street para empaquetarlos y distribuirlos. En cuanto el precio de venta de los préstamos caía por debajo del costo de 102,5, Wall Street retiraba las líneas de crédito y las compañías de hipotecas subprime quebraban de inmediato.
234
Su antiguo socio Steve Eisman echó un vistazo al informe financiero de Nvidia del mes pasado. Al día siguiente de que sus ingresos aumentaran un 110 %, el informe trimestral 10-Q reveló que el 70 % de las cuentas por cobrar de la empresa con mayor capitalización bursátil del mundo se concentraba en solo 5 clientes. Mientras tanto, en los eslabones posteriores de la cadena, CoreWeave arrastra una deuda de 51.000 millones de dólares, incluidos los arrendamientos, para comprar chips y alquilarlos a corto plazo. Moses dijo que nunca compraría acciones de esa compañía porque tiene un desajuste en el balance y, con la caída de los precios de las GPU y el avance de los modelos de código abierto, no hay forma de calcular cómo podría ganar dinero.
No solo las cuentas de la potencia de cálculo no cuadran. Varios billones de dólares en crédito privado operan al margen de la supervisión bancaria, y gran parte se ha prestado a empresas tecnológicas. Por su parte, en el capital privado, el rendimiento de los bonos del Tesoro estadounidense a 10 años se mantiene entre el 5,27 % y el 5,3 %, mientras que el plazo para que los fondos conviertan sus inversiones en efectivo se ha alargado de 3 o 4 años hace cinco o seis años a entre 7 y 10 años. Las solicitudes de reembolso de numerosos fondos superan el límite del 5 %, lo que activa restricciones y los obliga a cerrar sus puertas. Moses advirtió a los pequeños inversores que, cuando empiecen a recibir en su bandeja de entrada ofertas de estos sofisticados productos de inversión privada, solo habrá una razón: las instituciones ya no los quieren y buscan que los pequeños inversores se queden con ellos.
La deuda pública estadounidense ha pasado de 8 billones de dólares en 2008 a más de 40 billones. Este año, el mercado privado aún emitirá 500.000 millones de dólares en deuda relacionada con la IA. Por primera vez en la historia, la financiación privada ha alcanzado tal magnitud que está desplazando a los bonos del Tesoro estadounidense. Moses dijo que, frente al mercado, los 20.000 millones de dólares en bonos a largo plazo que compra el Departamento del Tesoro son como una hormiga; el oro ya es el principal activo en las carteras de los bancos centrales de todo el mundo, con una participación del 27 %, y que, al final, a la Reserva Federal no le quedará otra opción que reanudar la impresión de dinero para salir del apuro.
#美股 $SKHYNIX
282
·
--
$MU extracto de resultados de Micron
① La mayor parte del volumen de suministro de HBM para el año calendario 2027 ya ha sido contratado.
② El precio del contrato ha aumentado considerablemente frente al año anterior, y la diferencia en el margen bruto, en comparación con la DRAM tradicional, también se reducirá.
③ La tasa de crecimiento de las ventas de HBM será más rápida que la tasa de crecimiento de las ventas totales de la empresa en el cuarto trimestre.
$MU extracto de resultados de Micron
① La mayor parte del volumen de suministro de HBM para el año calendario 2027 ya ha sido contratado.
② El precio del contrato ha aumentado considerablemente frente al año anterior, y la diferencia en el margen bruto, en comparación con la DRAM tradicional, también se reducirá.
③ La tasa de crecimiento de las ventas de HBM será más rápida que la tasa de crecimiento de las ventas totales de la empresa en el cuarto trimestre.
① La mayor parte del volumen de suministro de HBM para el año calendario 2027 ya ha sido contratado.
② El precio del contrato ha aumentado considerablemente frente al año anterior, y la diferencia en el margen bruto, en comparación con la DRAM tradicional, también se reducirá.
③ La tasa de crecimiento de las ventas de HBM será más rápida que la tasa de crecimiento de las ventas totales de la empresa en el cuarto trimestre.
193
·
--
Resultados de Micron (MU), fabricante de memoria$MU
Una nota para el mercado: el mercado y la ignorancia vuelven a caminar juntos.
Acabo de escuchar la llamada de resultados de Micron y una gran parte del mercado sigue subestimando cuánto de duradera podría llegar a ser la rentabilidad de Micron, SK hynix y Samsung.
Vimos márgenes brutos ajustados del 80% y del 87%; el próximo trimestre será del 86,25%. Ese será el foco.
Voy a separarte de los números, porque la historia detrás es mucho más importante que los números mismos.
Hay problemas de ancho de banda y también problemas de suministro. Luego está la demanda: debido a la construcción de centros de datos y al impulso de los componentes de memoria a nivel de servidor, la demanda ha crecido de forma explosiva durante el último año y medio.
Resultados de Micron (MU), fabricante de memoria
$MU
Una nota para el mercado: el mercado y la ignorancia vuelven a caminar juntos.
Acabo de escuchar la llamada de resultados de Micron y una gran parte del mercado sigue subestimando cuánto de duradera podría llegar a ser la rentabilidad de Micron, SK hynix y Samsung.
Vimos márgenes brutos ajustados del 80% y del 87%; el próximo trimestre será del 86,25%. Ese será el foco.
Voy a separarte de los números, porque la historia detrás es mucho más importante que los números mismos.
Hay problemas de ancho de banda y también problemas de suministro. Luego está la demanda: debido a la construcción de centros de datos y al impulso de los componentes de memoria a nivel de servidor, la demanda ha crecido de forma explosiva durante el último año y medio.
Una nota para el mercado: el mercado y la ignorancia vuelven a caminar juntos.
Acabo de escuchar la llamada de resultados de Micron y una gran parte del mercado sigue subestimando cuánto de duradera podría llegar a ser la rentabilidad de Micron, SK hynix y Samsung.
Vimos márgenes brutos ajustados del 80% y del 87%; el próximo trimestre será del 86,25%. Ese será el foco.
Voy a separarte de los números, porque la historia detrás es mucho más importante que los números mismos.
Hay problemas de ancho de banda y también problemas de suministro. Luego está la demanda: debido a la construcción de centros de datos y al impulso de los componentes de memoria a nivel de servidor, la demanda ha crecido de forma explosiva durante el último año y medio.
442
·
--
Micron ha firmado 26 acuerdos estratégicos con clientes, algunos se han extendido hasta 2031. Sí, lo oyes bien, 2031.
10 SCA más que el trimestre anterior.
$MU
Micron ha firmado 26 acuerdos estratégicos con clientes, algunos se han extendido hasta 2031. Sí, lo oyes bien, 2031.
10 SCA más que el trimestre anterior.
$MU
10 SCA más que el trimestre anterior.
$MU
219
·
--
Estados Unidos empieza a extraer dinero directamente de los residentes: la marea del dólar, desde el lado institucional, se hunde hasta llegar a la gente común del mundo.
🔹 Este año, en julio DTCC probó con éxito la tokenización de valores; en octubre se lanzó el Tokenization Service; y Nasdaq ampliará desde el 6 de diciembre las operaciones a 5 días por semana, casi 23 horas.
🔹 Las stablecoins resuelven el dinero, las operaciones de 23 horas resuelven el tiempo y la tokenización de activos resuelve qué comprar. Las tres piezas encajan: la siguiente ronda de absorción en EE. UU. ya no será solo dinero de bancos y bancos centrales, sino el ahorro de los residentes de todo el mundo.
🔹 Japón “saca” liquidez, China no cubre; EE. UU. primero aguanta. Cuando el 18 de enero se abra la compuerta, el sistema del dólar pasará directamente de B2B a B2C.
🔹 En el periodo de cambio habrá sacudidas, incluso fuertes: de dónde sale el dinero y hacia dónde va. Ahí mismo está la oportunidad más extremadamente segura de la próxima ronda. ¿Qué piensas?
Estados Unidos empieza a extraer dinero directamente de los residentes: la marea del dólar, desde el lado institucional, se hunde hasta llegar a la gente común del mundo.
🔹 Este año, en julio DTCC probó con éxito la tokenización de valores; en octubre se lanzó el Tokenization Service; y Nasdaq ampliará desde el 6 de diciembre las operaciones a 5 días por semana, casi 23 horas.
🔹 Las stablecoins resuelven el dinero, las operaciones de 23 horas resuelven el tiempo y la tokenización de activos resuelve qué comprar. Las tres piezas encajan: la siguiente ronda de absorción en EE. UU. ya no será solo dinero de bancos y bancos centrales, sino el ahorro de los residentes de todo el mundo.
🔹 Japón “saca” liquidez, China no cubre; EE. UU. primero aguanta. Cuando el 18 de enero se abra la compuerta, el sistema del dólar pasará directamente de B2B a B2C.
🔹 En el periodo de cambio habrá sacudidas, incluso fuertes: de dónde sale el dinero y hacia dónde va. Ahí mismo está la oportunidad más extremadamente segura de la próxima ronda. ¿Qué piensas?
🔹 Este año, en julio DTCC probó con éxito la tokenización de valores; en octubre se lanzó el Tokenization Service; y Nasdaq ampliará desde el 6 de diciembre las operaciones a 5 días por semana, casi 23 horas.
🔹 Las stablecoins resuelven el dinero, las operaciones de 23 horas resuelven el tiempo y la tokenización de activos resuelve qué comprar. Las tres piezas encajan: la siguiente ronda de absorción en EE. UU. ya no será solo dinero de bancos y bancos centrales, sino el ahorro de los residentes de todo el mundo.
🔹 Japón “saca” liquidez, China no cubre; EE. UU. primero aguanta. Cuando el 18 de enero se abra la compuerta, el sistema del dólar pasará directamente de B2B a B2C.
🔹 En el periodo de cambio habrá sacudidas, incluso fuertes: de dónde sale el dinero y hacia dónde va. Ahí mismo está la oportunidad más extremadamente segura de la próxima ronda. ¿Qué piensas?
2.3k
·
--
Se prevé que el gasto de capital del próximo año de los hipergrandes proveedores de servicios en la nube esté entre 1.1 billones y 1.2 billones de dólares, y que solo el almacenamiento podría representar entre el 50% y el 60% de esa cifra, aproximadamente entre 5000 y 7000 millones de dólares. UBS incluso estima que el gasto en almacenamiento por sí solo el próximo año alcanzará los 9000 millones de dólares
$SKHYNIX
Se prevé que el gasto de capital del próximo año de los hipergrandes proveedores de servicios en la nube esté entre 1.1 billones y 1.2 billones de dólares, y que solo el almacenamiento podría representar entre el 50% y el 60% de esa cifra, aproximadamente entre 5000 y 7000 millones de dólares. UBS incluso estima que el gasto en almacenamiento por sí solo el próximo año alcanzará los 9000 millones de dólares
$SKHYNIX
$SKHYNIX
508
·
--
Parcialmente cierto
260918
Cierre de los mercados de EE. UU.; las acciones de memoria caen en picado. Se dice que esto se debe a un informe sobre la expansión de la producción de memoria por parte de China ChangXin.
$SKHYNIX
260918
Cierre de los mercados de EE. UU.; las acciones de memoria caen en picado. Se dice que esto se debe a un informe sobre la expansión de la producción de memoria por parte de China ChangXin.
$SKHYNIX
Cierre de los mercados de EE. UU.; las acciones de memoria caen en picado. Se dice que esto se debe a un informe sobre la expansión de la producción de memoria por parte de China ChangXin.
$SKHYNIX
237
·
--
Operaciones en 30 d. de $SKHYNIX 2.6M USDT
$SKHYNIX
{future}(SKHYNIXUSDT)
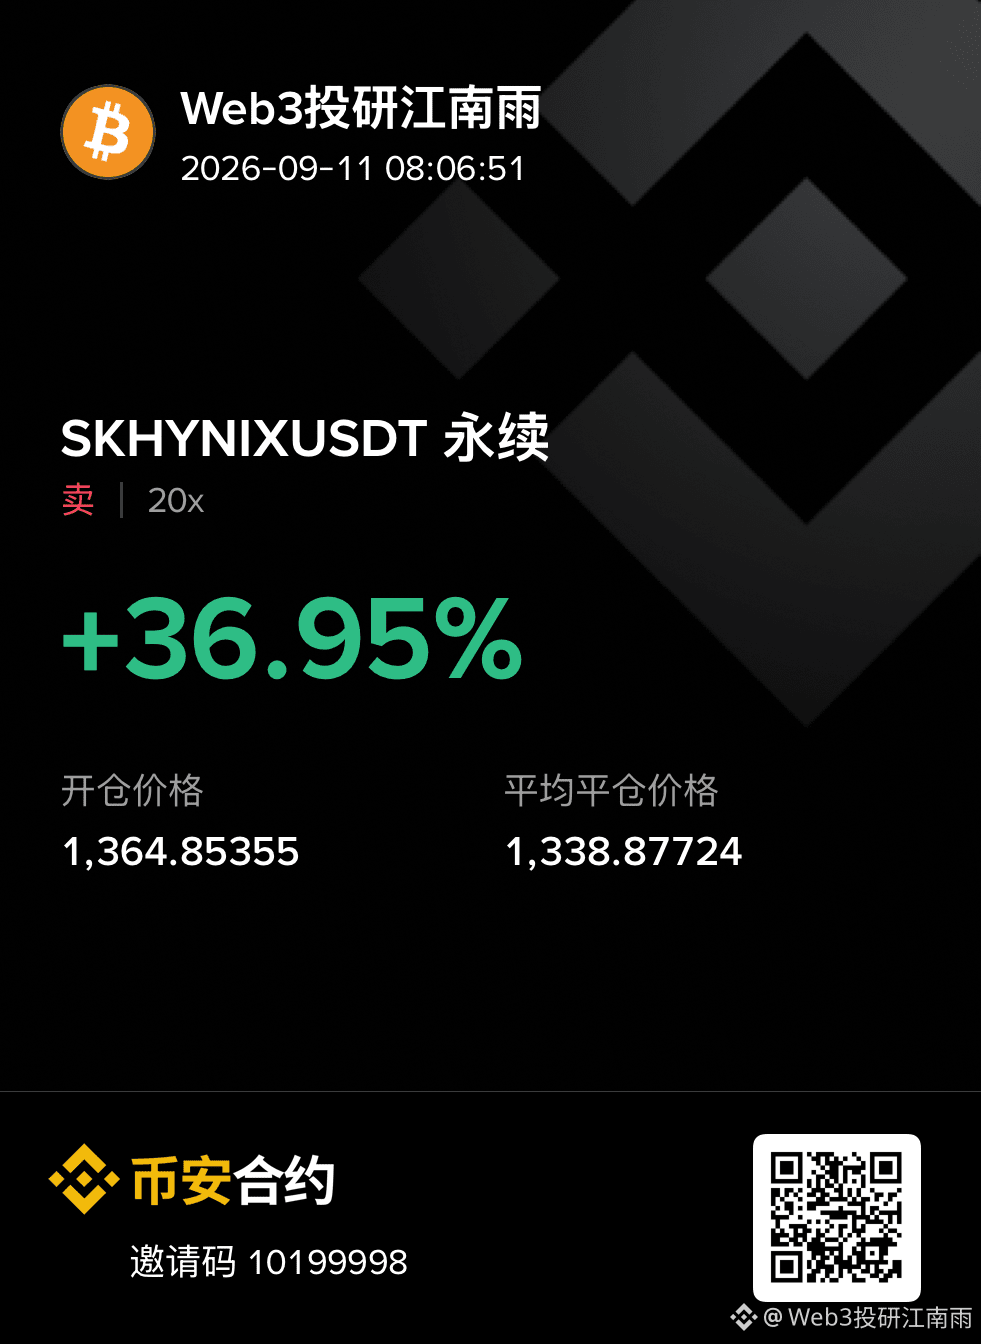
Ante la caída del mercado estadounidense, tomé una posición corta en Hynix. Cerré la operación en la apertura de la noche siguiente.
$SKHYNIX
Ante la caída del mercado estadounidense, tomé una posición corta en Hynix. Cerré la operación en la apertura de la noche siguiente.
Ante la caída del mercado estadounidense, tomé una posición corta en Hynix. Cerré la operación en la apertura de la noche siguiente.
669
·
--
Parcialmente cierto
Operaciones en 30 d. de $SKHYNIX 2.8M USDT
Nomura Securities
SK hynix actualmente posee aproximadamente el 25% de los ingresos globales del mercado de memoria... Si las estimaciones de Nomura son correctas y SK hynix mantiene su cuota de mercado actual... entonces esto significa que los ingresos de SK hynix en 2030 serán de aproximadamente 918 mil millones de dólares (USD).
De 2026 a 2030... SK hynix generará 1,8 billones de dólares en beneficios netos, lo que equivale al 80% más que su valor de mercado actual.
$SKHYNIX
Nomura Securities
SK hynix actualmente posee aproximadamente el 25% de los ingresos globales del mercado de memoria... Si las estimaciones de Nomura son correctas y SK hynix mantiene su cuota de mercado actual... entonces esto significa que los ingresos de SK hynix en 2030 serán de aproximadamente 918 mil millones de dólares (USD).
De 2026 a 2030... SK hynix generará 1,8 billones de dólares en beneficios netos, lo que equivale al 80% más que su valor de mercado actual.
$SKHYNIX
SK hynix actualmente posee aproximadamente el 25% de los ingresos globales del mercado de memoria... Si las estimaciones de Nomura son correctas y SK hynix mantiene su cuota de mercado actual... entonces esto significa que los ingresos de SK hynix en 2030 serán de aproximadamente 918 mil millones de dólares (USD).
De 2026 a 2030... SK hynix generará 1,8 billones de dólares en beneficios netos, lo que equivale al 80% más que su valor de mercado actual.
$SKHYNIX
273
·
--
Nombra una cifra que resulta difícil de ignorar para el mercado de memoria.
Se espera que todo el mercado alcance aproximadamente 1 billón de dólares en 2026. Luego llegará a 3.7 billones de dólares en 2030. Esto significa un crecimiento de más de 3.5 veces en cuatro años.
Los centros de datos representarán el 83% del total en 2030. Los centros de datos de IA se convertirán en la mayor parte individual.
El crecimiento no es uniforme.
En 2024, alrededor de 185 mil millones de dólares.
En 2025, 270 mil millones de dólares.
Luego en 2026 dará un salto hasta 1 billón de dólares y, a partir de ahí, seguirá aumentando.
$SKHYNIX
Nombra una cifra que resulta difícil de ignorar para el mercado de memoria.
Se espera que todo el mercado alcance aproximadamente 1 billón de dólares en 2026. Luego llegará a 3.7 billones de dólares en 2030. Esto significa un crecimiento de más de 3.5 veces en cuatro años.
Los centros de datos representarán el 83% del total en 2030. Los centros de datos de IA se convertirán en la mayor parte individual.
El crecimiento no es uniforme.
En 2024, alrededor de 185 mil millones de dólares.
En 2025, 270 mil millones de dólares.
Luego en 2026 dará un salto hasta 1 billón de dólares y, a partir de ahí, seguirá aumentando.
$SKHYNIX
Se espera que todo el mercado alcance aproximadamente 1 billón de dólares en 2026. Luego llegará a 3.7 billones de dólares en 2030. Esto significa un crecimiento de más de 3.5 veces en cuatro años.
Los centros de datos representarán el 83% del total en 2030. Los centros de datos de IA se convertirán en la mayor parte individual.
El crecimiento no es uniforme.
En 2024, alrededor de 185 mil millones de dólares.
En 2025, 270 mil millones de dólares.
Luego en 2026 dará un salto hasta 1 billón de dólares y, a partir de ahí, seguirá aumentando.
$SKHYNIX
213
·
--
Notas de información de la industria de la memoria
260909
Se rumorea que el rendimiento (yield) de la HBM de Changxin solo es del 25%. Por lo tanto, Changxin no representa una amenaza para otros fabricantes de HBM
260908
Se rumorea: el inventario de memoria de la fábrica no alcanza para más de 10 días
260908
Se espera que para 2027 la producción global de DRAM solo aumente en un poco más del 20%
$SKHYNIX
{future}(SKHYNIXUSDT)
Notas de información de la industria de la memoria
260909
Se rumorea que el rendimiento (yield) de la HBM de Changxin solo es del 25%. Por lo tanto, Changxin no representa una amenaza para otros fabricantes de HBM
260908
Se rumorea: el inventario de memoria de la fábrica no alcanza para más de 10 días
260908
Se espera que para 2027 la producción global de DRAM solo aumente en un poco más del 20%
$SKHYNIX
260909
Se rumorea que el rendimiento (yield) de la HBM de Changxin solo es del 25%. Por lo tanto, Changxin no representa una amenaza para otros fabricantes de HBM
260908
Se rumorea: el inventario de memoria de la fábrica no alcanza para más de 10 días
260908
Se espera que para 2027 la producción global de DRAM solo aumente en un poco más del 20%
$SKHYNIX
106
·
--
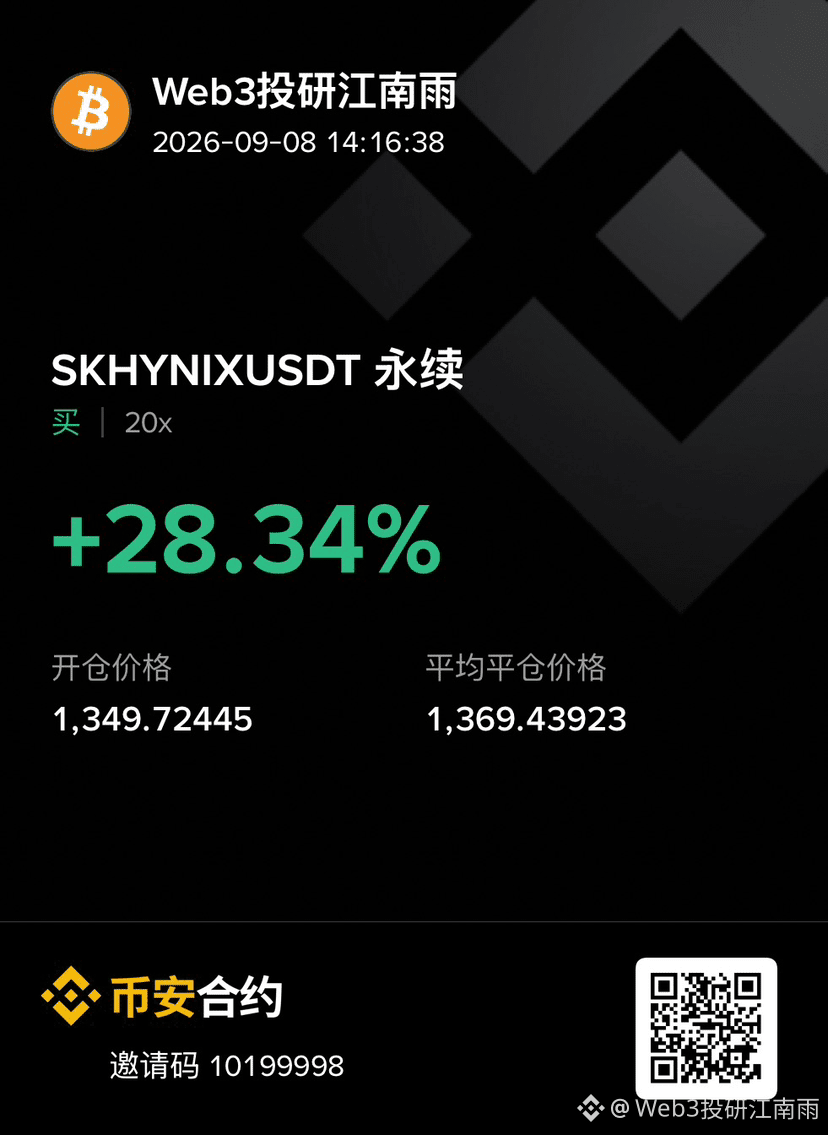
Esta mañana, apostar por el largo a corto plazo $SKHYNIX ; después de unos 20 minutos desde la apertura, cerrar todo.
Esta mañana, apostar por el largo a corto plazo $SKHYNIX ; después de unos 20 minutos desde la apertura, cerrar todo.
822
·
--
El viernes pasado, las acciones de almacenamiento en el mercado bursátil estadounidense subieron mucho. Así que hoy, en la apertura, fui largo $SKHYNIX y gané algo
El viernes pasado, las acciones de almacenamiento en el mercado bursátil estadounidense subieron mucho. Así que hoy, en la apertura, fui largo $SKHYNIX y gané algo
273
·
--
Nomura publicó su visión sobre el mercado global de memoria y declaró las cosas que todos ya sabemos
A continuación, los puntos clave de la visión de Nomura sobre el mercado global de memoria
Memoria global:
- Los fabricantes afirman que la grave escasez de suministro persistirá
- Los LTAs reestructurarán su negocio para convertirlo en una actividad visible y estable
- Los clientes están dispuestos a aceptar condiciones poco atractivas para asegurar el suministro
- Debido a la escasez de suministro, la reducción de especificaciones de memoria es inevitable
- Para 2027, se espera que la demanda de centros de datos solo se cubra en un 70%, y la demanda fuera de centros de datos en aproximadamente un 50%
- Nomura cree que, debido a la escasez, $NVDA no puede adoptar ampliamente HBM de alto nivel
- Es poco probable que los desafíos de los actores chinos supongan una amenaza importante
- Los tipos de interés y el tipo de cambio son amenazas
- Se espera que el tren de la inversión de capital siga avanzando
LTAs:
- Dado que siguen en negociación, existe mucha incertidumbre, lo que obliga a las instituciones a hacer algunas suposiciones
- Los LTAs representarán aproximadamente entre el 50% y el 70% de las ventas totales de $DRAM NAND y SSD. Principalmente dirigidos a CSPs (10-20 clientes)
- El 30-50% restante se venderá directamente al mercado a precio spot
- Los LTAs operan principalmente a 5 años, con 3 años de acuerdos sólidos y los siguientes 2 años con flexibilidad
- Los anticipos representan aproximadamente entre el 20% y el 30% de los ingresos. La penalización por liberar el compromiso del cliente equivale a aproximadamente 1 año de valor de compra
- En resumen, los LTAs brindan una enorme visibilidad, poder de fijación de precios y flujo de caja al negocio
Perspectiva de inversión
- Nomura cree que las acciones de memoria pueden mantener un fuerte crecimiento
- Considera que la recuperación y el crecimiento son solo cuestión de tiempo
- DRAM total
- La utilización de la capacidad de obleas de $DRAM es de aproximadamente el 100%
- Se espera que la participación de los centros de datos en los ingresos de memoria aumente del 40% en 2025 al 83% en 2030
- Se espera que los ingresos de memoria alcancen los 3 billones de dólares en 2029
- Samsung Electronics cotiza a 5,2 veces el PER basado en FY26E y a 2,2 veces el P/B. Basado en FY27E, a 2,9 veces el PER y a 1,4 veces el P/B
- $SKHY cotiza a 4,8 veces el PER basado en FY26E y a 2,8 veces el P/B. Basado en FY27E, a 3,1 veces el PER y a 1,7 veces el P/B
- Ambas compañías han sido calificadas como “comprar”, basándose en el margen de mejora, el flujo de caja libre y la mayor probabilidad de una mayor rentabilidad para los accionistas
El precio objetivo de Samsung se fija en 670K (un potencial alcista del 167,5%), y el precio objetivo de SK Hynix se fija en 4,7M (un potencial alcista del 191,4%)
#美股 #TradFi
$SKHYNIX
{future}(SKHYNIXUSDT)
Nomura publicó su visión sobre el mercado global de memoria y declaró las cosas que todos ya sabemos
A continuación, los puntos clave de la visión de Nomura sobre el mercado global de memoria
Memoria global:
- Los fabricantes afirman que la grave escasez de suministro persistirá
- Los LTAs reestructurarán su negocio para convertirlo en una actividad visible y estable
- Los clientes están dispuestos a aceptar condiciones poco atractivas para asegurar el suministro
- Debido a la escasez de suministro, la reducción de especificaciones de memoria es inevitable
- Para 2027, se espera que la demanda de centros de datos solo se cubra en un 70%, y la demanda fuera de centros de datos en aproximadamente un 50%
- Nomura cree que, debido a la escasez, $NVDA no puede adoptar ampliamente HBM de alto nivel
- Es poco probable que los desafíos de los actores chinos supongan una amenaza importante
- Los tipos de interés y el tipo de cambio son amenazas
- Se espera que el tren de la inversión de capital siga avanzando
LTAs:
- Dado que siguen en negociación, existe mucha incertidumbre, lo que obliga a las instituciones a hacer algunas suposiciones
- Los LTAs representarán aproximadamente entre el 50% y el 70% de las ventas totales de $DRAM NAND y SSD. Principalmente dirigidos a CSPs (10-20 clientes)
- El 30-50% restante se venderá directamente al mercado a precio spot
- Los LTAs operan principalmente a 5 años, con 3 años de acuerdos sólidos y los siguientes 2 años con flexibilidad
- Los anticipos representan aproximadamente entre el 20% y el 30% de los ingresos. La penalización por liberar el compromiso del cliente equivale a aproximadamente 1 año de valor de compra
- En resumen, los LTAs brindan una enorme visibilidad, poder de fijación de precios y flujo de caja al negocio
Perspectiva de inversión
- Nomura cree que las acciones de memoria pueden mantener un fuerte crecimiento
- Considera que la recuperación y el crecimiento son solo cuestión de tiempo
- DRAM total
- La utilización de la capacidad de obleas de $DRAM es de aproximadamente el 100%
- Se espera que la participación de los centros de datos en los ingresos de memoria aumente del 40% en 2025 al 83% en 2030
- Se espera que los ingresos de memoria alcancen los 3 billones de dólares en 2029
- Samsung Electronics cotiza a 5,2 veces el PER basado en FY26E y a 2,2 veces el P/B. Basado en FY27E, a 2,9 veces el PER y a 1,4 veces el P/B
- $SKHY cotiza a 4,8 veces el PER basado en FY26E y a 2,8 veces el P/B. Basado en FY27E, a 3,1 veces el PER y a 1,7 veces el P/B
- Ambas compañías han sido calificadas como “comprar”, basándose en el margen de mejora, el flujo de caja libre y la mayor probabilidad de una mayor rentabilidad para los accionistas
El precio objetivo de Samsung se fija en 670K (un potencial alcista del 167,5%), y el precio objetivo de SK Hynix se fija en 4,7M (un potencial alcista del 191,4%)
#美股 #TradFi
$SKHYNIX
A continuación, los puntos clave de la visión de Nomura sobre el mercado global de memoria
Memoria global:
- Los fabricantes afirman que la grave escasez de suministro persistirá
- Los LTAs reestructurarán su negocio para convertirlo en una actividad visible y estable
- Los clientes están dispuestos a aceptar condiciones poco atractivas para asegurar el suministro
- Debido a la escasez de suministro, la reducción de especificaciones de memoria es inevitable
- Para 2027, se espera que la demanda de centros de datos solo se cubra en un 70%, y la demanda fuera de centros de datos en aproximadamente un 50%
- Nomura cree que, debido a la escasez, $NVDA no puede adoptar ampliamente HBM de alto nivel
- Es poco probable que los desafíos de los actores chinos supongan una amenaza importante
- Los tipos de interés y el tipo de cambio son amenazas
- Se espera que el tren de la inversión de capital siga avanzando
LTAs:
- Dado que siguen en negociación, existe mucha incertidumbre, lo que obliga a las instituciones a hacer algunas suposiciones
- Los LTAs representarán aproximadamente entre el 50% y el 70% de las ventas totales de $DRAM NAND y SSD. Principalmente dirigidos a CSPs (10-20 clientes)
- El 30-50% restante se venderá directamente al mercado a precio spot
- Los LTAs operan principalmente a 5 años, con 3 años de acuerdos sólidos y los siguientes 2 años con flexibilidad
- Los anticipos representan aproximadamente entre el 20% y el 30% de los ingresos. La penalización por liberar el compromiso del cliente equivale a aproximadamente 1 año de valor de compra
- En resumen, los LTAs brindan una enorme visibilidad, poder de fijación de precios y flujo de caja al negocio
Perspectiva de inversión
- Nomura cree que las acciones de memoria pueden mantener un fuerte crecimiento
- Considera que la recuperación y el crecimiento son solo cuestión de tiempo
- DRAM total
- La utilización de la capacidad de obleas de $DRAM es de aproximadamente el 100%
- Se espera que la participación de los centros de datos en los ingresos de memoria aumente del 40% en 2025 al 83% en 2030
- Se espera que los ingresos de memoria alcancen los 3 billones de dólares en 2029
- Samsung Electronics cotiza a 5,2 veces el PER basado en FY26E y a 2,2 veces el P/B. Basado en FY27E, a 2,9 veces el PER y a 1,4 veces el P/B
- $SKHY cotiza a 4,8 veces el PER basado en FY26E y a 2,8 veces el P/B. Basado en FY27E, a 3,1 veces el PER y a 1,7 veces el P/B
- Ambas compañías han sido calificadas como “comprar”, basándose en el margen de mejora, el flujo de caja libre y la mayor probabilidad de una mayor rentabilidad para los accionistas
El precio objetivo de Samsung se fija en 670K (un potencial alcista del 167,5%), y el precio objetivo de SK Hynix se fija en 4,7M (un potencial alcista del 191,4%)
#美股 #TradFi
$SKHYNIX
232
·
--
Con verificación
El arquitecto de HBM de Micron, en vivo en la conferencia Hot Chips:
“La capacidad de cómputo crece aproximadamente 3 veces cada dos años. Aunque HBM ha resuelto muchos problemas de ancho de banda y lo ha mejorado, sigue quedándose por detrás de la demanda, creciendo solo alrededor de 2 veces cada dos años. Por lo tanto, el problema del muro de la memoria sigue existiendo; de hecho, podría estar empeorando.”
—— Raghu Sreeramaneni, investigador de Micron, arquitectura de diseño de HBM
Esta es una brecha estructural que se amplía con cada generación de producto. El mercado aún no se ha dado cuenta de esta diferencia.
#美股 $SKHYNIX $MU
El arquitecto de HBM de Micron, en vivo en la conferencia Hot Chips:
“La capacidad de cómputo crece aproximadamente 3 veces cada dos años. Aunque HBM ha resuelto muchos problemas de ancho de banda y lo ha mejorado, sigue quedándose por detrás de la demanda, creciendo solo alrededor de 2 veces cada dos años. Por lo tanto, el problema del muro de la memoria sigue existiendo; de hecho, podría estar empeorando.”
—— Raghu Sreeramaneni, investigador de Micron, arquitectura de diseño de HBM
Esta es una brecha estructural que se amplía con cada generación de producto. El mercado aún no se ha dado cuenta de esta diferencia.
#美股 $SKHYNIX $MU
“La capacidad de cómputo crece aproximadamente 3 veces cada dos años. Aunque HBM ha resuelto muchos problemas de ancho de banda y lo ha mejorado, sigue quedándose por detrás de la demanda, creciendo solo alrededor de 2 veces cada dos años. Por lo tanto, el problema del muro de la memoria sigue existiendo; de hecho, podría estar empeorando.”
—— Raghu Sreeramaneni, investigador de Micron, arquitectura de diseño de HBM
Esta es una brecha estructural que se amplía con cada generación de producto. El mercado aún no se ha dado cuenta de esta diferencia.
#美股 $SKHYNIX $MU
271
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BitcoinRebounds$75KAsChipsLead
10,225 visualizaciones
145 participa(n) en el debate
Panorama del mercado | Bitcoin se recupera hasta los 75.600 dólares tras caer por debajo de los 75.000, mientras las acciones de chips lideran el repunte tras un informe de empleo mejor de lo esperado
Binance News
·17 «Me gusta»
·5.1k visualizaciones
JobsReportRaisesHikeOdds
131,412 visualizaciones
1,147 participa(n) en el debate
US Data Center Rules May Constrain AI Expansion
19,429 visualizaciones
110 participa(n) en el debate