
BLANK _
21.9k Publicaciones
BLANK _
 Verificado+ de Square
Denunciar
Bloquear usuario
Binance Enthusiast 💠 Crypto Trader 💠Deciphering the Charts,One trade at a time 💠Passionate about Blockchain as Web3 💠 Hustle. Trade. Repeat 💠 👉X::@BLANK53
Abrir operación
Trader frecuente
2 años
297 Siguiendo
45.9K+ Seguidores
35.3K+ Me gusta
Publicaciones
Cartera
Todo
Cotizaciones
Vídeos
Directo
PINNED
·
--
u5eu5su55swaeu4aesw45uy7
u5eu5su55swaeu4aesw45uy7
SANA p2b
·
--
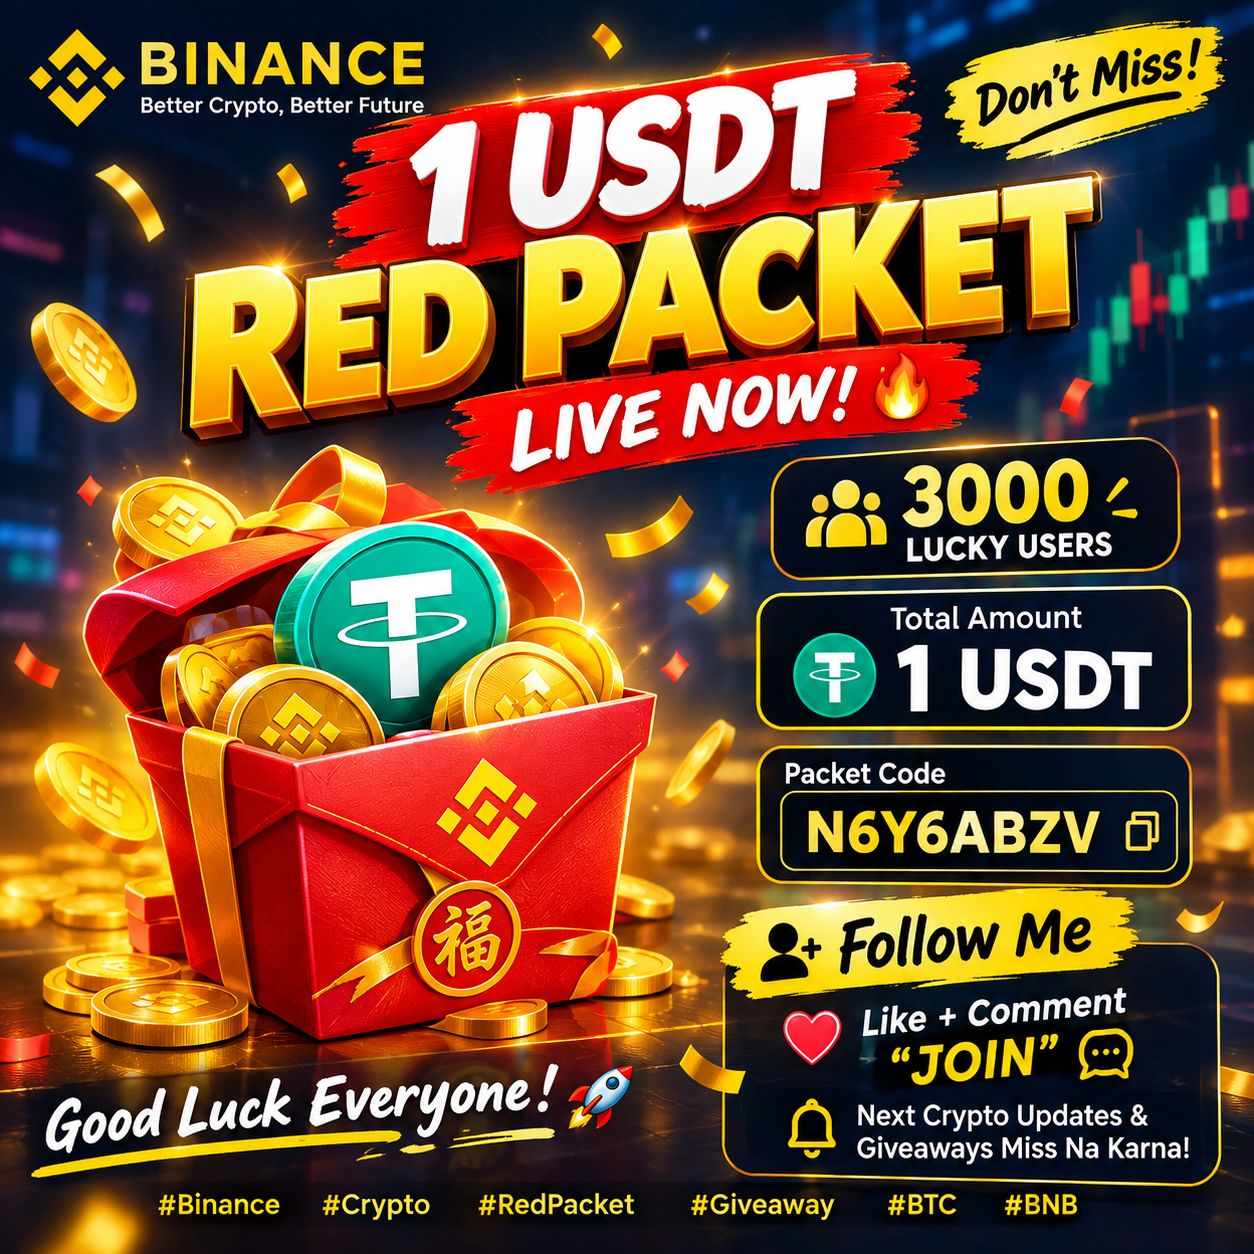
Alcista🎁 1 PAQUETE REGALO USDT EN VIVO 🔥
Para 3000 usuarios afortunados 👀
👉 Sígueme
❤️ Dale Me gusta + Comenta “ÚNETE”
🔔 No te pierdas las próximas actualizaciones de cripto & sorteos
¡Buena suerte a todos! 🚀💰
Binance #crypto #RedPacket #GIVEAWAY #BTC #bnb N6Y6ABZV
Para 3000 usuarios afortunados 👀
👉 Sígueme
❤️ Dale Me gusta + Comenta “ÚNETE”
🔔 No te pierdas las próximas actualizaciones de cripto & sorteos
¡Buena suerte a todos! 🚀💰
Binance #crypto #RedPacket #GIVEAWAY #BTC #bnb N6Y6ABZV
34
·
--
aeuaas5ua5uyz5uy
aeuaas5ua5uyz5uy
RCB signal
·
--
reivindica los beneficios de web3 👈 .
.
claim here 👈
.
click now ✅
.
.
claim here 👈
.
click now ✅
.
128
·
--
rtuurtrtutur
rtuurtrtutur

⁰MR RAJ⁰
·
--
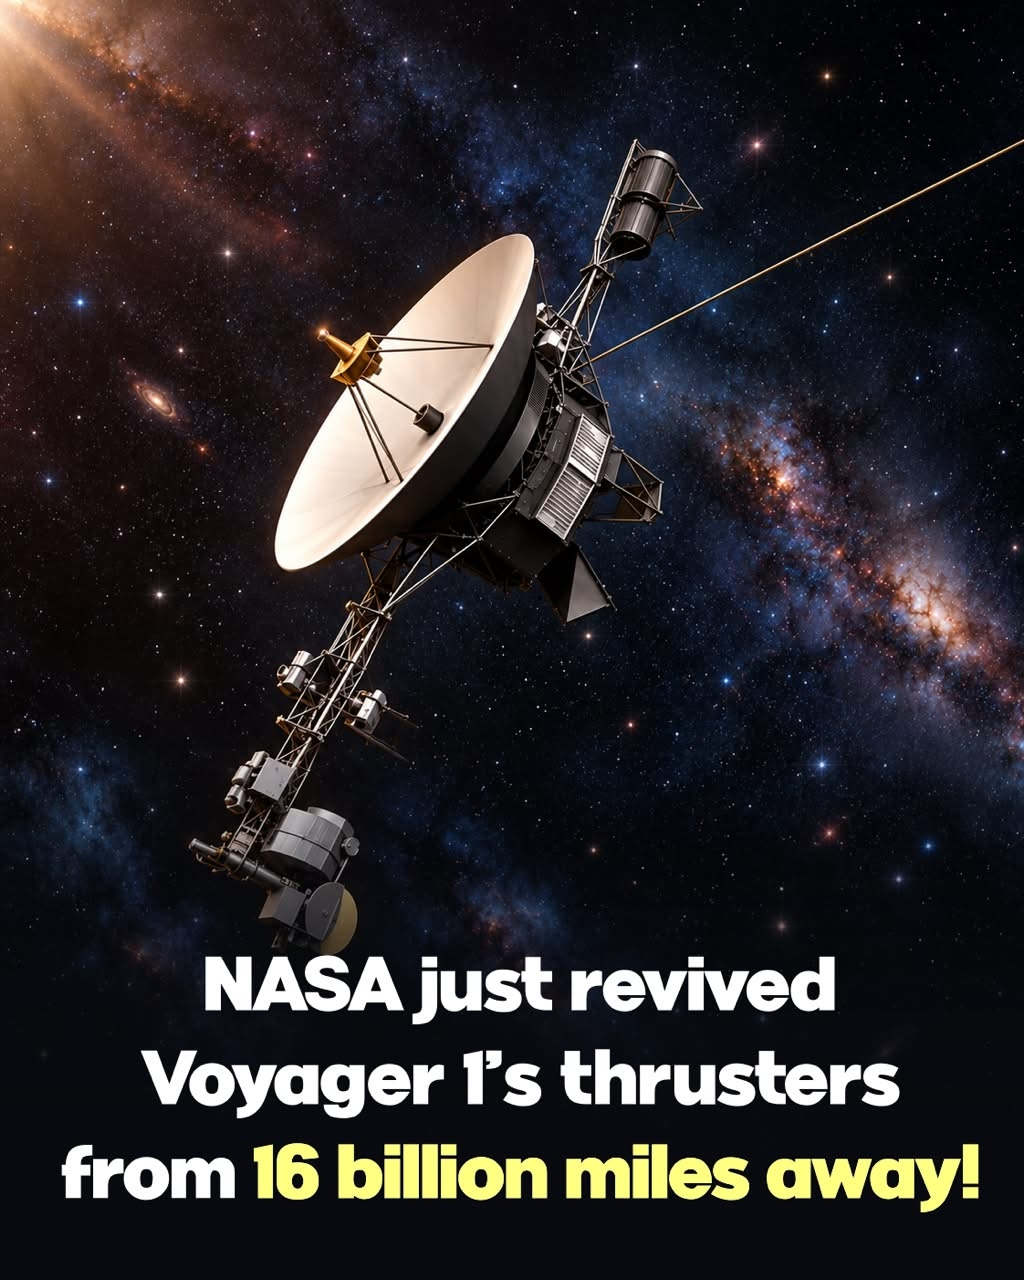
Alcista22 años después, los “muertos” propulsores de la Voyager 1 rugieron de nuevo, manteniendo a la legendaria nave espacial conectada con la Tierra. 🚀❤️
$CVC $LSK $FIL
#AnthropicCEOCallsForAISlowdown #CPIWatch #BitcoinThirdSingleBlockReorgInFourWeeks #WhiteHouseRejectsAISlowdownCalls #UKMayExemptTokenizedGoldFromFundRules
$CVC $LSK $FIL
#AnthropicCEOCallsForAISlowdown #CPIWatch #BitcoinThirdSingleBlockReorgInFourWeeks #WhiteHouseRejectsAISlowdownCalls #UKMayExemptTokenizedGoldFromFundRules
117
·
--
Ver traducción
ryhhrysdryhsryhsd
ryhhrysdryhsryhsd
Aria Daisy 阿莉娅_黛西
·
--
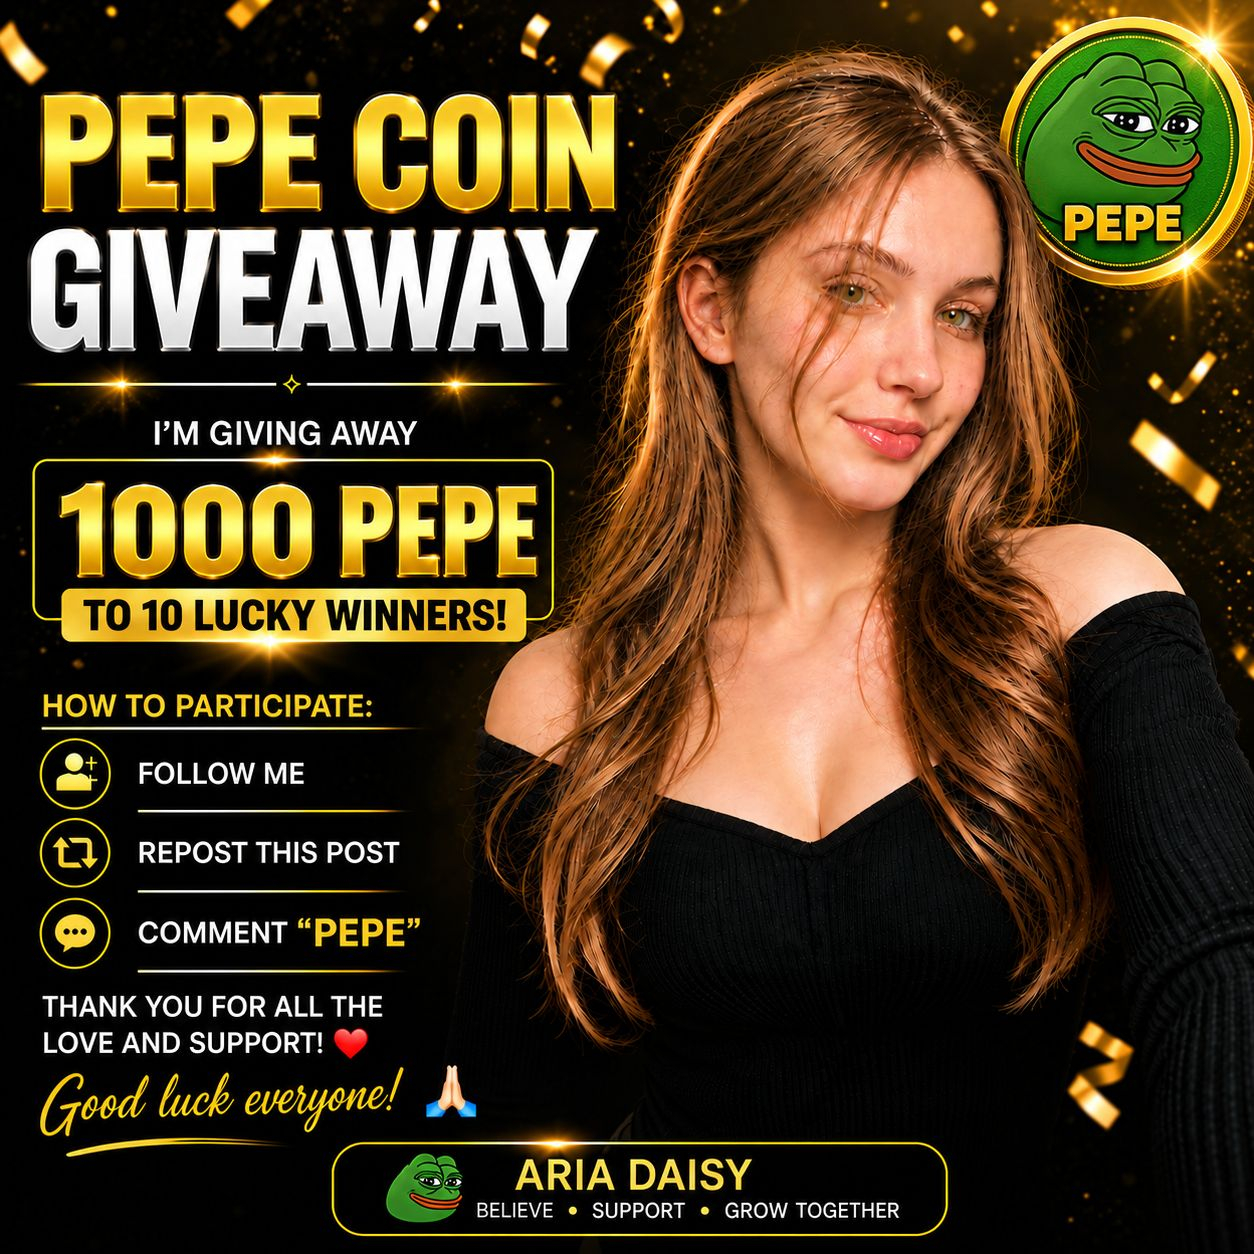
🎉 SORTEO DE PEPE — 1.000 PEPE PARA GANAR! 🐸
¡Me emociona anunciar un especial Sorteo de Monedas PEPE para la comunidad de Binance!
🎁 Se repartirán 1.000 PEPE entre 10 ganadores afortunados.
Cómo participar:
✅ Sigue mi perfil
🔁 Repostea esta publicación
💬 Comenta “ 1 ” a continuación
¡Eso es todo! Simple, transparente y abierto para todos.
Gracias por su apoyo continuo y por ser parte de la comunidad. 💚
🍀 ¡Buena suerte a todos los participantes!
Hagamos crecer el apoyo y logremos el éxito juntos. 🚀
#PEPE #GIVEAWAY🎁 #Binance
$PEPE $BABYSHARK
¡Me emociona anunciar un especial Sorteo de Monedas PEPE para la comunidad de Binance!
🎁 Se repartirán 1.000 PEPE entre 10 ganadores afortunados.
Cómo participar:
✅ Sigue mi perfil
🔁 Repostea esta publicación
💬 Comenta “ 1 ” a continuación
¡Eso es todo! Simple, transparente y abierto para todos.
Gracias por su apoyo continuo y por ser parte de la comunidad. 💚
🍀 ¡Buena suerte a todos los participantes!
Hagamos crecer el apoyo y logremos el éxito juntos. 🚀
#PEPE #GIVEAWAY🎁 #Binance
$PEPE $BABYSHARK
19
·
--
u65eertu6uert5uetrj5h
u65eertu6uert5uetrj5h
Ahmed Ali Nizamani
·
--
¿Quién es el CEO de Binance?
Respuesta correcta = 🎁🎁🎁🎁
Respuesta correcta = 🎁🎁🎁🎁
1
37
·
--
Ver traducción
tueddtuedtuute
tueddtuedtuute
Shaheen 69
·
--
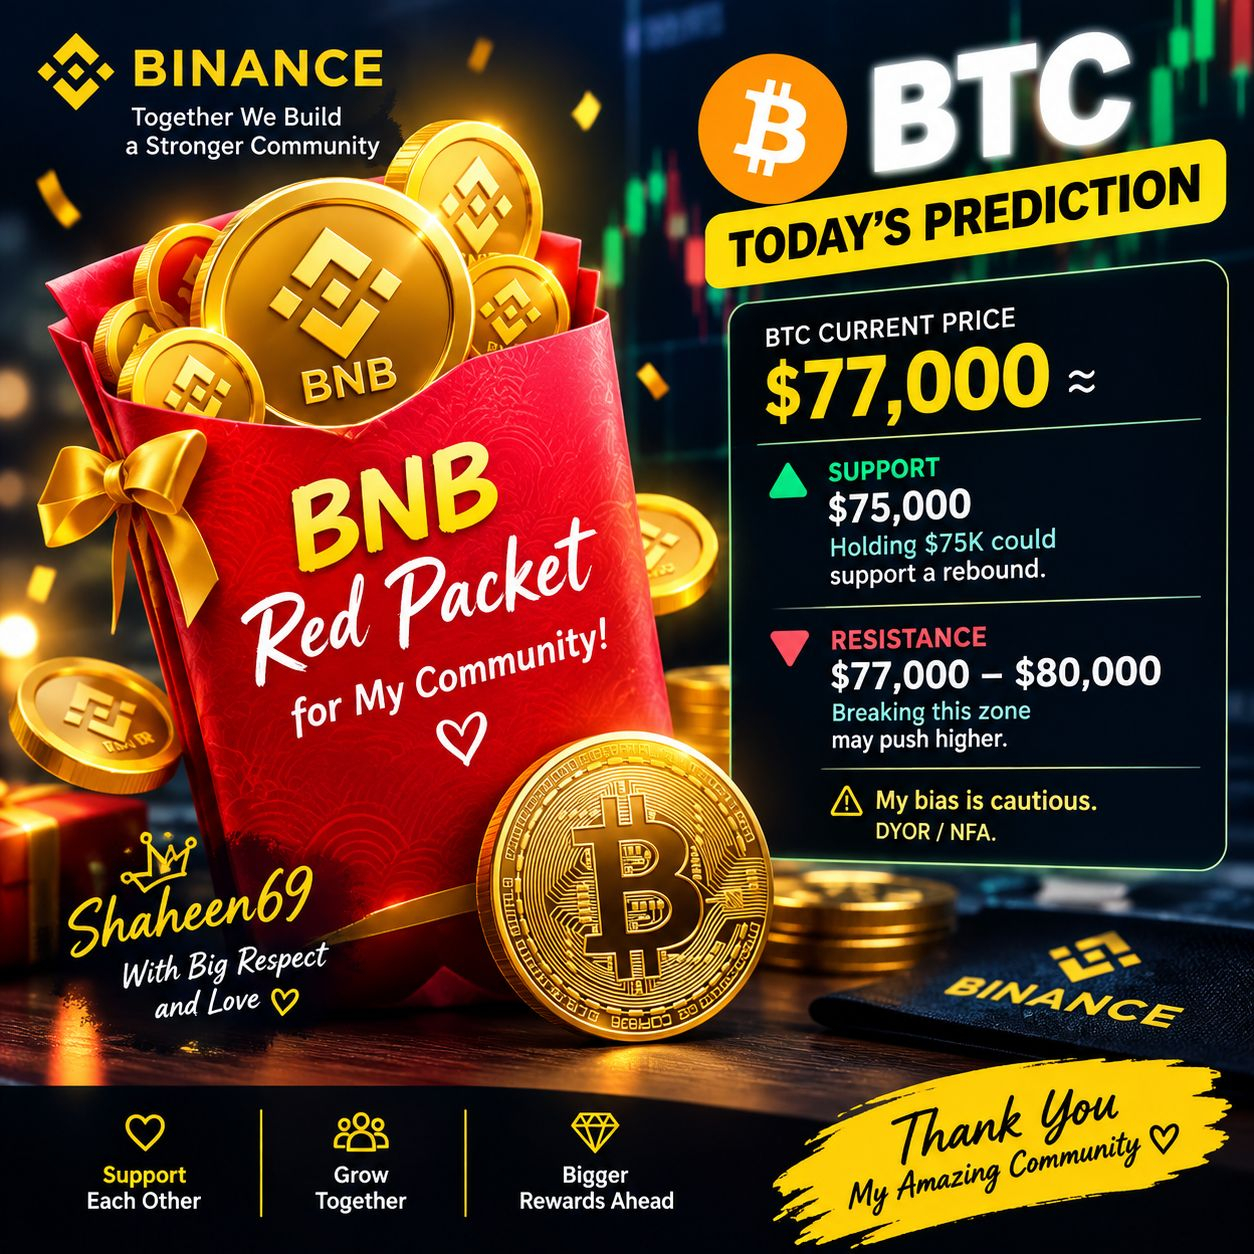
🎁 Paquete Rojo de BNB para Mi Comunidad! ❤️
Un pequeño regalo de Shaheen69 con gran respeto y amor. 🙏 BTC está alrededor de $77K hoy; mi sesgo es cauteloso. Mantener $75K podría apoyar un rebote hacia $80K, mientras que perderlo podría traer una corrección más profunda. HAZ TU PROPIA INVESTIGACIÓN/NO ES ACONSEJAMIENTO.
$BTC
$BNB
Un pequeño regalo de Shaheen69 con gran respeto y amor. 🙏 BTC está alrededor de $77K hoy; mi sesgo es cauteloso. Mantener $75K podría apoyar un rebote hacia $80K, mientras que perderlo podría traer una corrección más profunda. HAZ TU PROPIA INVESTIGACIÓN/NO ES ACONSEJAMIENTO.
$BTC
$BNB
28
·
--
djfdjftdfjhtxdtudtux
djfdjftdfjhtxdtudtux
Sara_ k
·
--
Tu recompensa exclusiva de Web3 te está esperando: ¡Reclámala hoy! ⚡
.
click here 👈🎁
.
Don’t Miss Today’s Reward — Click & Claim Now! 🔥
.
.
click here 👈🎁
.
Don’t Miss Today’s Reward — Click & Claim Now! 🔥
.
21
·
--
Alcista
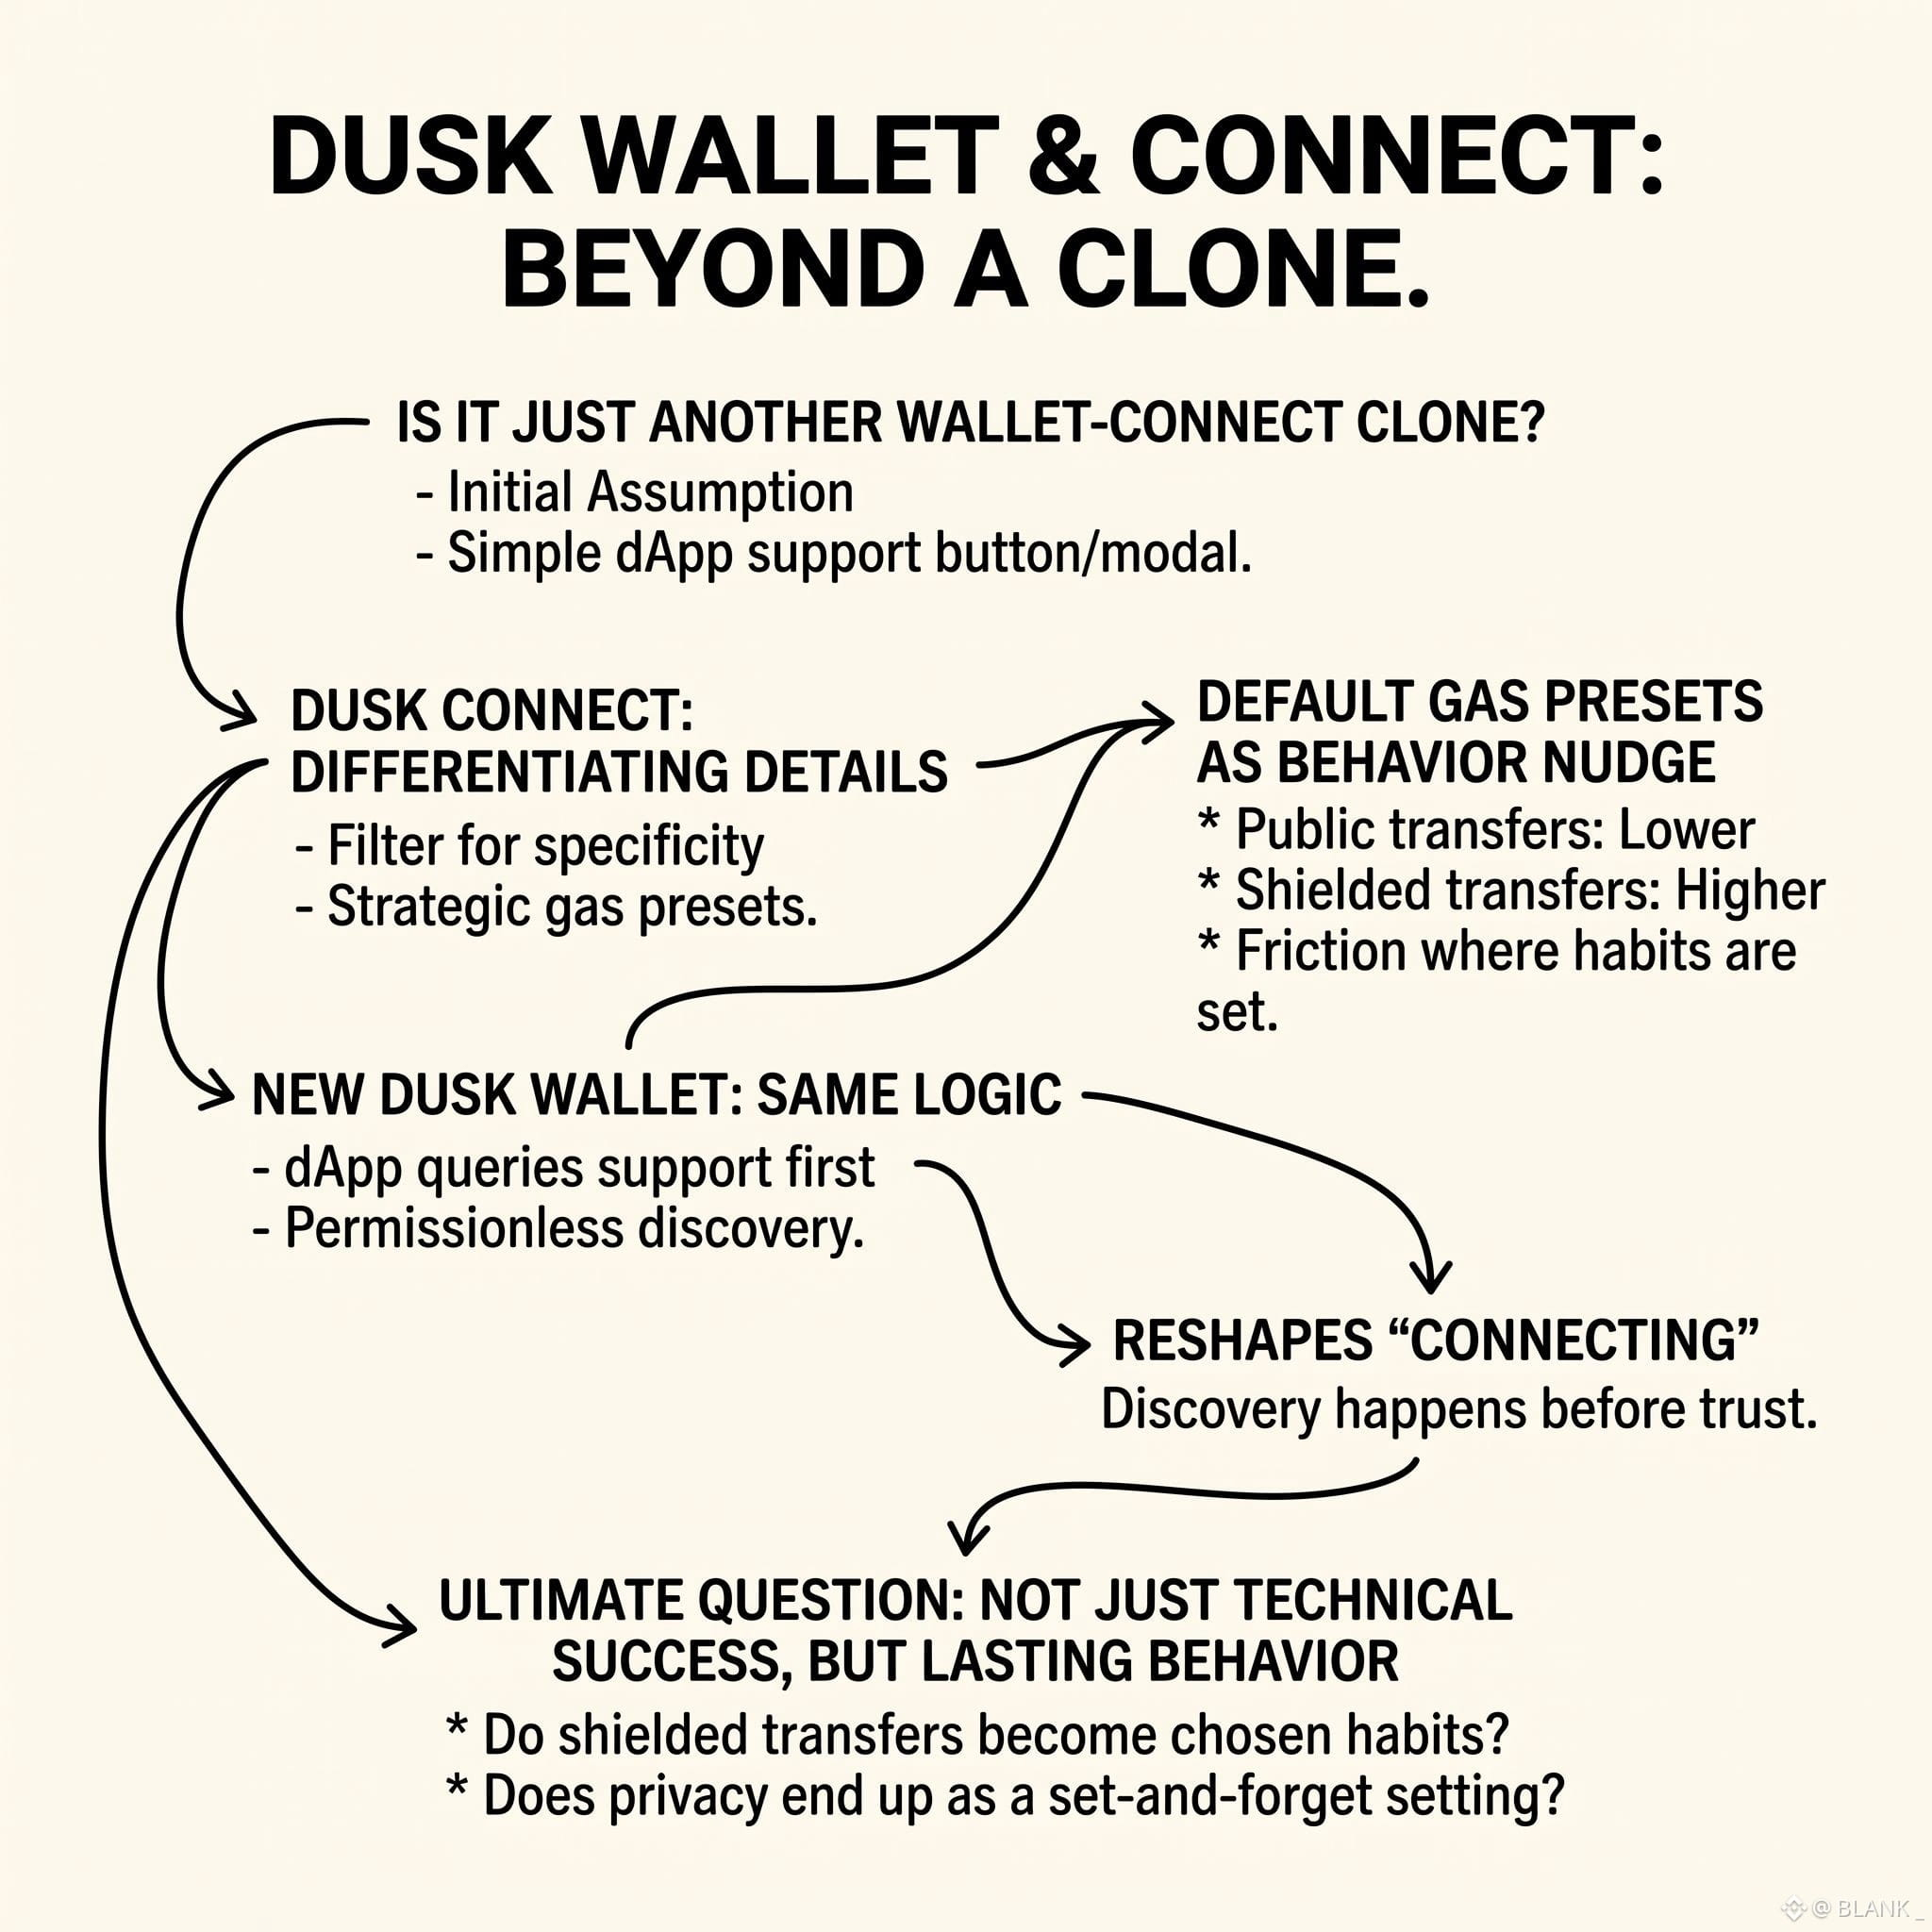
Al principio asumí que Dusk Connect era solo otro clon de wallet-connect: un botón que abre un modal y lo llama soporte para dApp. Pero los detalles se filtran hacia algo más específico. Los ajustes de gas predeterminados están más bajos para transferencias públicas y más altos para las protegidas, de modo que la billetera orienta el comportamiento antes de que el usuario lo elija conscientemente. Eso no es una plomería neutral. Es fricción colocada exactamente donde se establecen los hábitos.
La nueva Dusk Wallet sigue la misma lógica. Un dApp puede consultar qué se admite antes de que exista cualquier permiso de conexión, así que el descubrimiento ocurre antes que la confianza, en lugar de ocurrir junto a ella. Cómodo, sí, pero también reconfigura lo que “conectar” significa realmente para la persona del otro lado. Ninguna de estas cosas prueba la adopción. Reducir la fricción puede, igual de fácilmente, reducir la memorización. La verdadera pregunta no es si funcionan las transferencias protegidas. Es si alguien sigue eligiéndolas una vez que el valor predeterminado se desvanece, o si la privacidad termina siendo un ajuste que la gente activa una vez y no vuelve a tocar.
@Dusk_Foundation $DUSK #dusk
Al principio asumí que Dusk Connect era solo otro clon de wallet-connect: un botón que abre un modal y lo llama soporte para dApp. Pero los detalles se filtran hacia algo más específico. Los ajustes de gas predeterminados están más bajos para transferencias públicas y más altos para las protegidas, de modo que la billetera orienta el comportamiento antes de que el usuario lo elija conscientemente. Eso no es una plomería neutral. Es fricción colocada exactamente donde se establecen los hábitos.
La nueva Dusk Wallet sigue la misma lógica. Un dApp puede consultar qué se admite antes de que exista cualquier permiso de conexión, así que el descubrimiento ocurre antes que la confianza, en lugar de ocurrir junto a ella. Cómodo, sí, pero también reconfigura lo que “conectar” significa realmente para la persona del otro lado. Ninguna de estas cosas prueba la adopción. Reducir la fricción puede, igual de fácilmente, reducir la memorización. La verdadera pregunta no es si funcionan las transferencias protegidas. Es si alguien sigue eligiéndolas una vez que el valor predeterminado se desvanece, o si la privacidad termina siendo un ajuste que la gente activa una vez y no vuelve a tocar.
@Dusk $DUSK #dusk
La nueva Dusk Wallet sigue la misma lógica. Un dApp puede consultar qué se admite antes de que exista cualquier permiso de conexión, así que el descubrimiento ocurre antes que la confianza, en lugar de ocurrir junto a ella. Cómodo, sí, pero también reconfigura lo que “conectar” significa realmente para la persona del otro lado. Ninguna de estas cosas prueba la adopción. Reducir la fricción puede, igual de fácilmente, reducir la memorización. La verdadera pregunta no es si funcionan las transferencias protegidas. Es si alguien sigue eligiéndolas una vez que el valor predeterminado se desvanece, o si la privacidad termina siendo un ajuste que la gente activa una vez y no vuelve a tocar.
@Dusk $DUSK #dusk
11
18
2k
·
--
Alcista
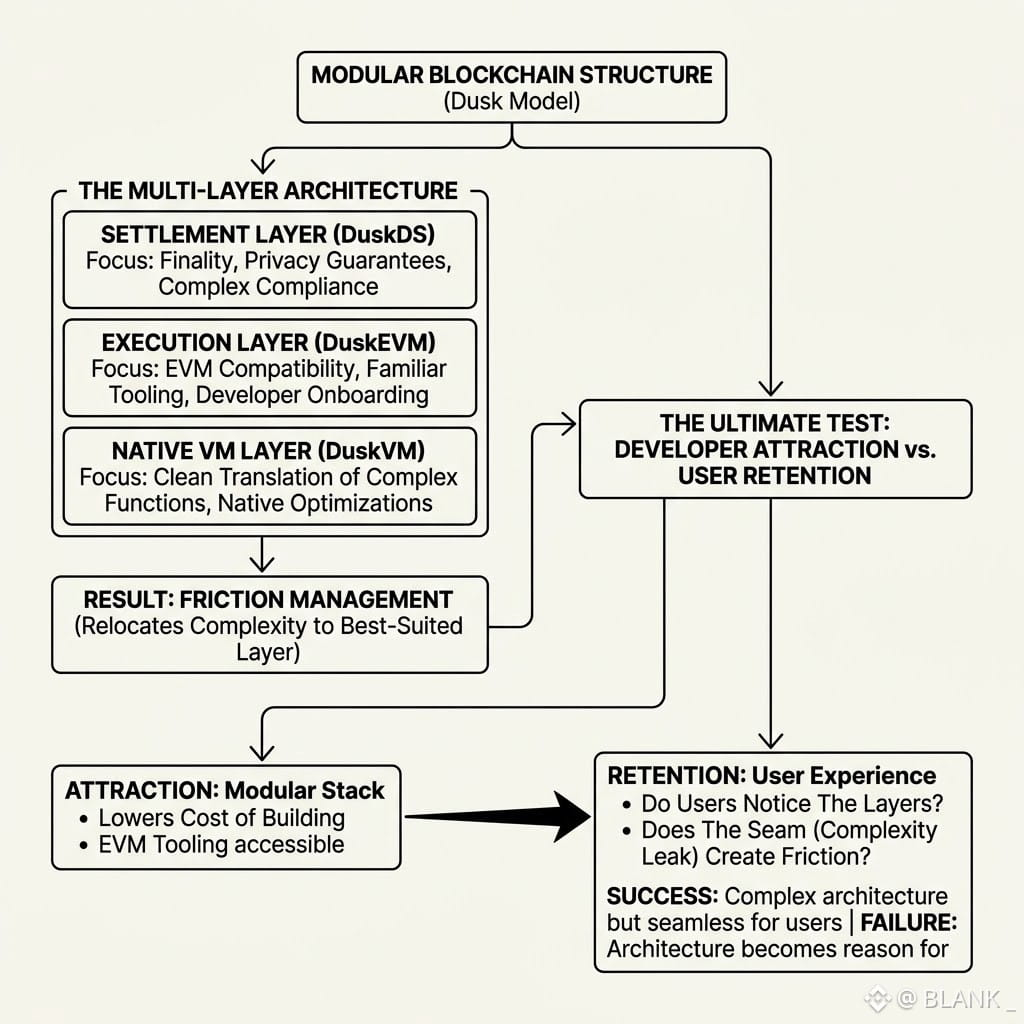
Al principio asumí que dividir una cadena en tres capas era simplemente arquitectura por el bien de la arquitectura, otro diagrama prometiendo flexibilidad que nadie había pedido. Pero al ver cómo DuskDS, DuskEVM y DuskVM se colocan uno al lado del otro, las capas empiezan a parecer menos decorativas y más como gestión de fricción. El Settlement se mantiene donde debe aportar definitividad y garantías de privacidad; la ejecución se mueve a donde los desarrolladores ya conocen las herramientas; y la VM nativa absorbe las partes que no se traducen bien a las suposiciones de EVM. Nada aquí elimina la complejidad: solo la reubica en la capa mejor indicada para contenerla sin que se filtre a las demás. Lo más difícil de ver es la cuestión de la retención que está debajo. Una pila modular reduce el costo de construir, pero construir no es lo mismo que permanecer. La verdadera prueba no es si los desarrolladores pueden desplegar a través de tres capas, sino si los usuarios alguna vez notan en qué capa están, o si esa unión se convierte en la razón por la que se van.
@Dusk_Foundation $DUSK #dusk
Al principio asumí que dividir una cadena en tres capas era simplemente arquitectura por el bien de la arquitectura, otro diagrama prometiendo flexibilidad que nadie había pedido. Pero al ver cómo DuskDS, DuskEVM y DuskVM se colocan uno al lado del otro, las capas empiezan a parecer menos decorativas y más como gestión de fricción. El Settlement se mantiene donde debe aportar definitividad y garantías de privacidad; la ejecución se mueve a donde los desarrolladores ya conocen las herramientas; y la VM nativa absorbe las partes que no se traducen bien a las suposiciones de EVM. Nada aquí elimina la complejidad: solo la reubica en la capa mejor indicada para contenerla sin que se filtre a las demás. Lo más difícil de ver es la cuestión de la retención que está debajo. Una pila modular reduce el costo de construir, pero construir no es lo mismo que permanecer. La verdadera prueba no es si los desarrolladores pueden desplegar a través de tres capas, sino si los usuarios alguna vez notan en qué capa están, o si esa unión se convierte en la razón por la que se van.
@Dusk $DUSK #dusk
@Dusk $DUSK #dusk
13
16
1.7k
·
--
Alcista
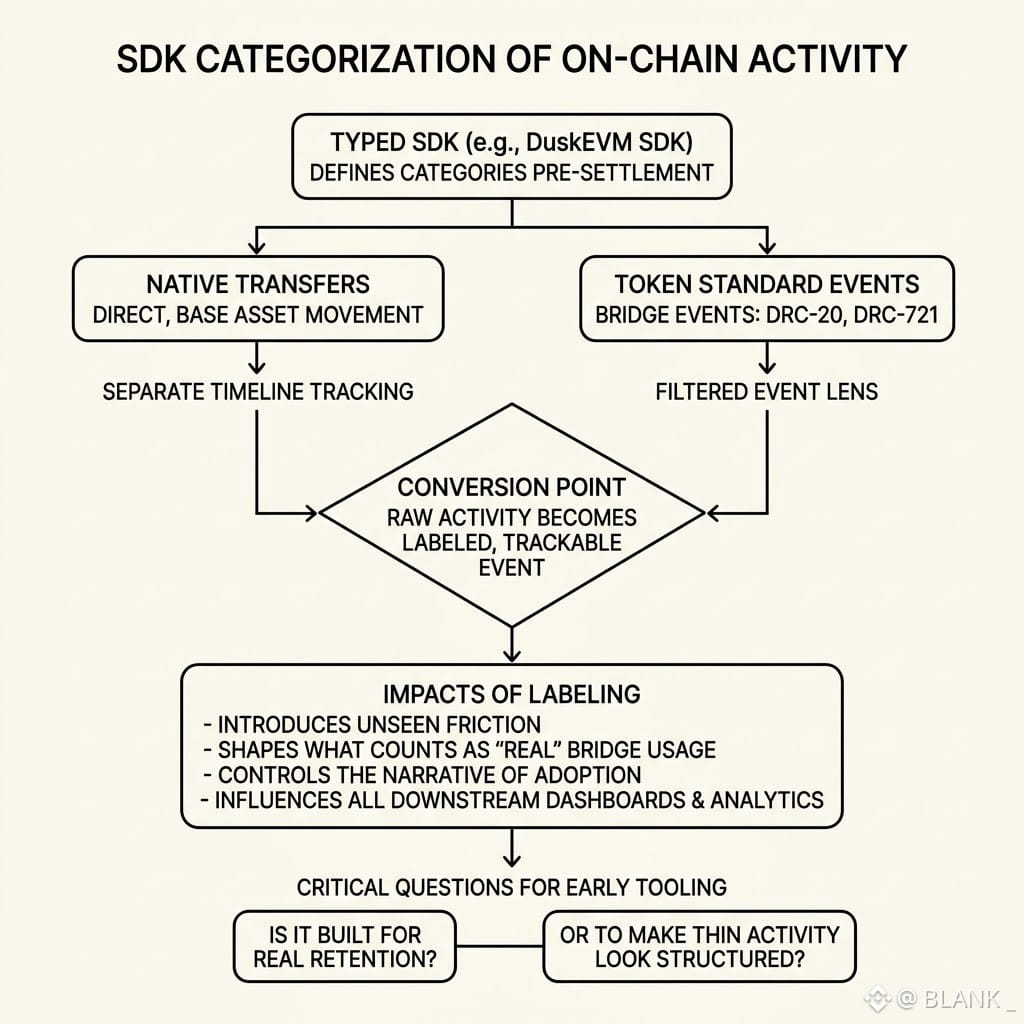
Al principio asumí que un SDK tipado trataba principalmente de la comodidad del desarrollador: llamadas más limpias, menos errores. Pero al ver cómo el SDK de DuskEVM separa las transferencias nativas de los eventos de puente de DRC-20 y DRC-721, apareció algo más. La tipificación no es neutral. Decide cómo se categoriza la actividad incluso antes de que una transacción se liquide, lo que silenciosamente influye en lo que cuenta como "uso real" del puente en el futuro. El movimiento nativo se registra en su propia línea de tiempo. Los eventos de estándares de tokens se filtran a través de una lente completamente diferente. Esa separación introduce fricción que la mayoría de los usuarios nunca ve, pero persiste en cada panel, en cada capa de analíticas construida sobre ello.
Lo que me interesa es el punto de conversión, el momento en que la actividad cruda de la cadena se transforma en un evento etiquetado y rastreable. Quien controla esa etiquetación controla el relato sobre la adopción. Por eso sigo preguntándome: cuando existe esta granularidad tan pronto, ¿está pensada para la retención real o está diseñada para que la actividad tenue parezca estructurada antes de que la demanda llegue?
@Dusk_Foundation $DUSK #dusk
Al principio asumí que un SDK tipado trataba principalmente de la comodidad del desarrollador: llamadas más limpias, menos errores. Pero al ver cómo el SDK de DuskEVM separa las transferencias nativas de los eventos de puente de DRC-20 y DRC-721, apareció algo más. La tipificación no es neutral. Decide cómo se categoriza la actividad incluso antes de que una transacción se liquide, lo que silenciosamente influye en lo que cuenta como "uso real" del puente en el futuro. El movimiento nativo se registra en su propia línea de tiempo. Los eventos de estándares de tokens se filtran a través de una lente completamente diferente. Esa separación introduce fricción que la mayoría de los usuarios nunca ve, pero persiste en cada panel, en cada capa de analíticas construida sobre ello.
Lo que me interesa es el punto de conversión, el momento en que la actividad cruda de la cadena se transforma en un evento etiquetado y rastreable. Quien controla esa etiquetación controla el relato sobre la adopción. Por eso sigo preguntándome: cuando existe esta granularidad tan pronto, ¿está pensada para la retención real o está diseñada para que la actividad tenue parezca estructurada antes de que la demanda llegue?
@Dusk $DUSK #dusk
Lo que me interesa es el punto de conversión, el momento en que la actividad cruda de la cadena se transforma en un evento etiquetado y rastreable. Quien controla esa etiquetación controla el relato sobre la adopción. Por eso sigo preguntándome: cuando existe esta granularidad tan pronto, ¿está pensada para la retención real o está diseñada para que la actividad tenue parezca estructurada antes de que la demanda llegue?
@Dusk $DUSK #dusk
10
14
2.7k
·
--
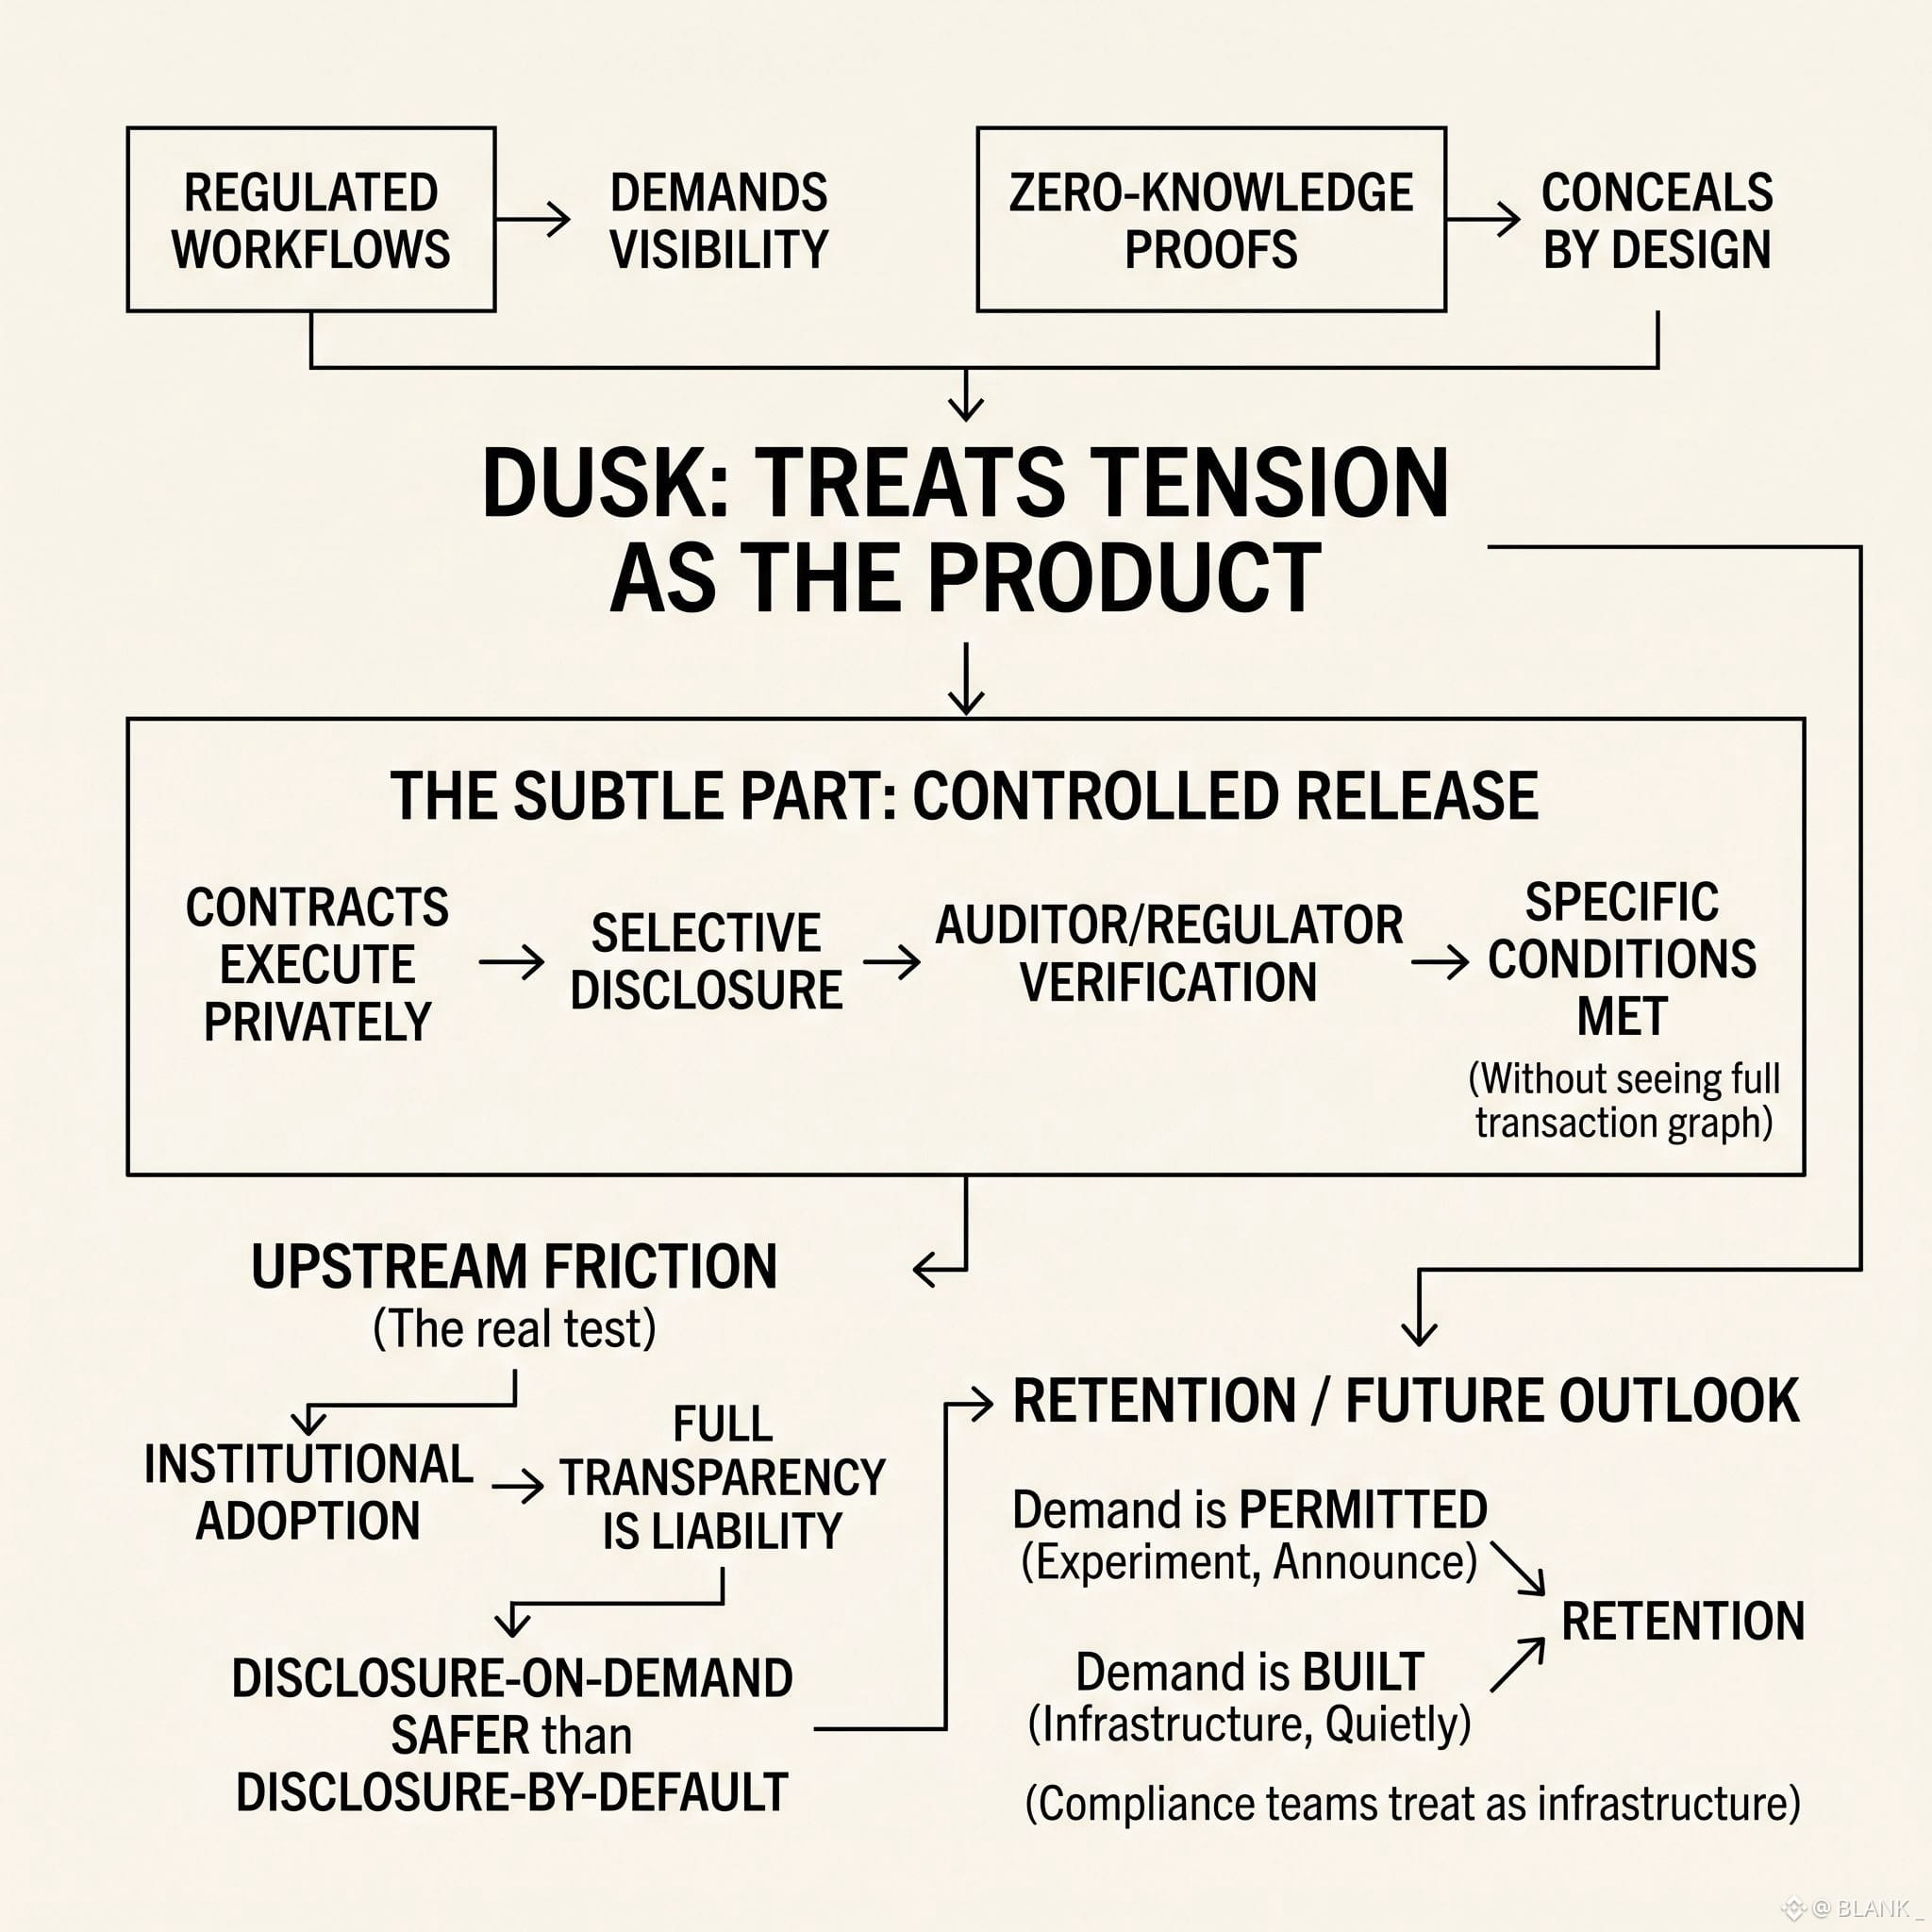
Alcista
Al principio asumí que los flujos de trabajo regulados y las pruebas de conocimiento cero eran opuestos naturales: una exige visibilidad, la otra oculta por diseño. Dusk trata esa tensión como el producto real en lugar de un fallo para rodear. Los contratos se ejecutan de forma privada, pero la divulgación selectiva permite que un auditor o regulador verifique condiciones específicas sin ver el grafo completo de la transacción. Ahí está la sutileza: no es la privacidad como ausencia de datos, sino la privacidad como una liberación controlada de esos datos, programada para quien tenga la clave adecuada. Lo que más me interesa es la fricción que esto crea aguas arriba. Las instituciones rara vez adoptan herramientas de privacidad por el simple hecho de hacerlo; las adoptan cuando la plena transparencia se convierte en la responsabilidad real. Por eso, la prueba verdadera no es si la criptografía resiste, sino si suficientes entidades reguladas deciden que la divulgación bajo demanda es más segura que la divulgación por defecto. La retención no vendrá de la especulación aquí. Vendrá de si los equipos de cumplimiento empiezan a tratar esto como infraestructura y no como experimento, en silencio, sin anunciarlo. Y eso plantea la pregunta real: ¿se está construyendo la demanda, o solo se está permitiendo?
@Dusk_Foundation $DUSK #dusk
Al principio asumí que los flujos de trabajo regulados y las pruebas de conocimiento cero eran opuestos naturales: una exige visibilidad, la otra oculta por diseño. Dusk trata esa tensión como el producto real en lugar de un fallo para rodear. Los contratos se ejecutan de forma privada, pero la divulgación selectiva permite que un auditor o regulador verifique condiciones específicas sin ver el grafo completo de la transacción. Ahí está la sutileza: no es la privacidad como ausencia de datos, sino la privacidad como una liberación controlada de esos datos, programada para quien tenga la clave adecuada. Lo que más me interesa es la fricción que esto crea aguas arriba. Las instituciones rara vez adoptan herramientas de privacidad por el simple hecho de hacerlo; las adoptan cuando la plena transparencia se convierte en la responsabilidad real. Por eso, la prueba verdadera no es si la criptografía resiste, sino si suficientes entidades reguladas deciden que la divulgación bajo demanda es más segura que la divulgación por defecto. La retención no vendrá de la especulación aquí. Vendrá de si los equipos de cumplimiento empiezan a tratar esto como infraestructura y no como experimento, en silencio, sin anunciarlo. Y eso plantea la pregunta real: ¿se está construyendo la demanda, o solo se está permitiendo?
@Dusk $DUSK #dusk
@Dusk $DUSK #dusk
9
10
2.3k
·
--
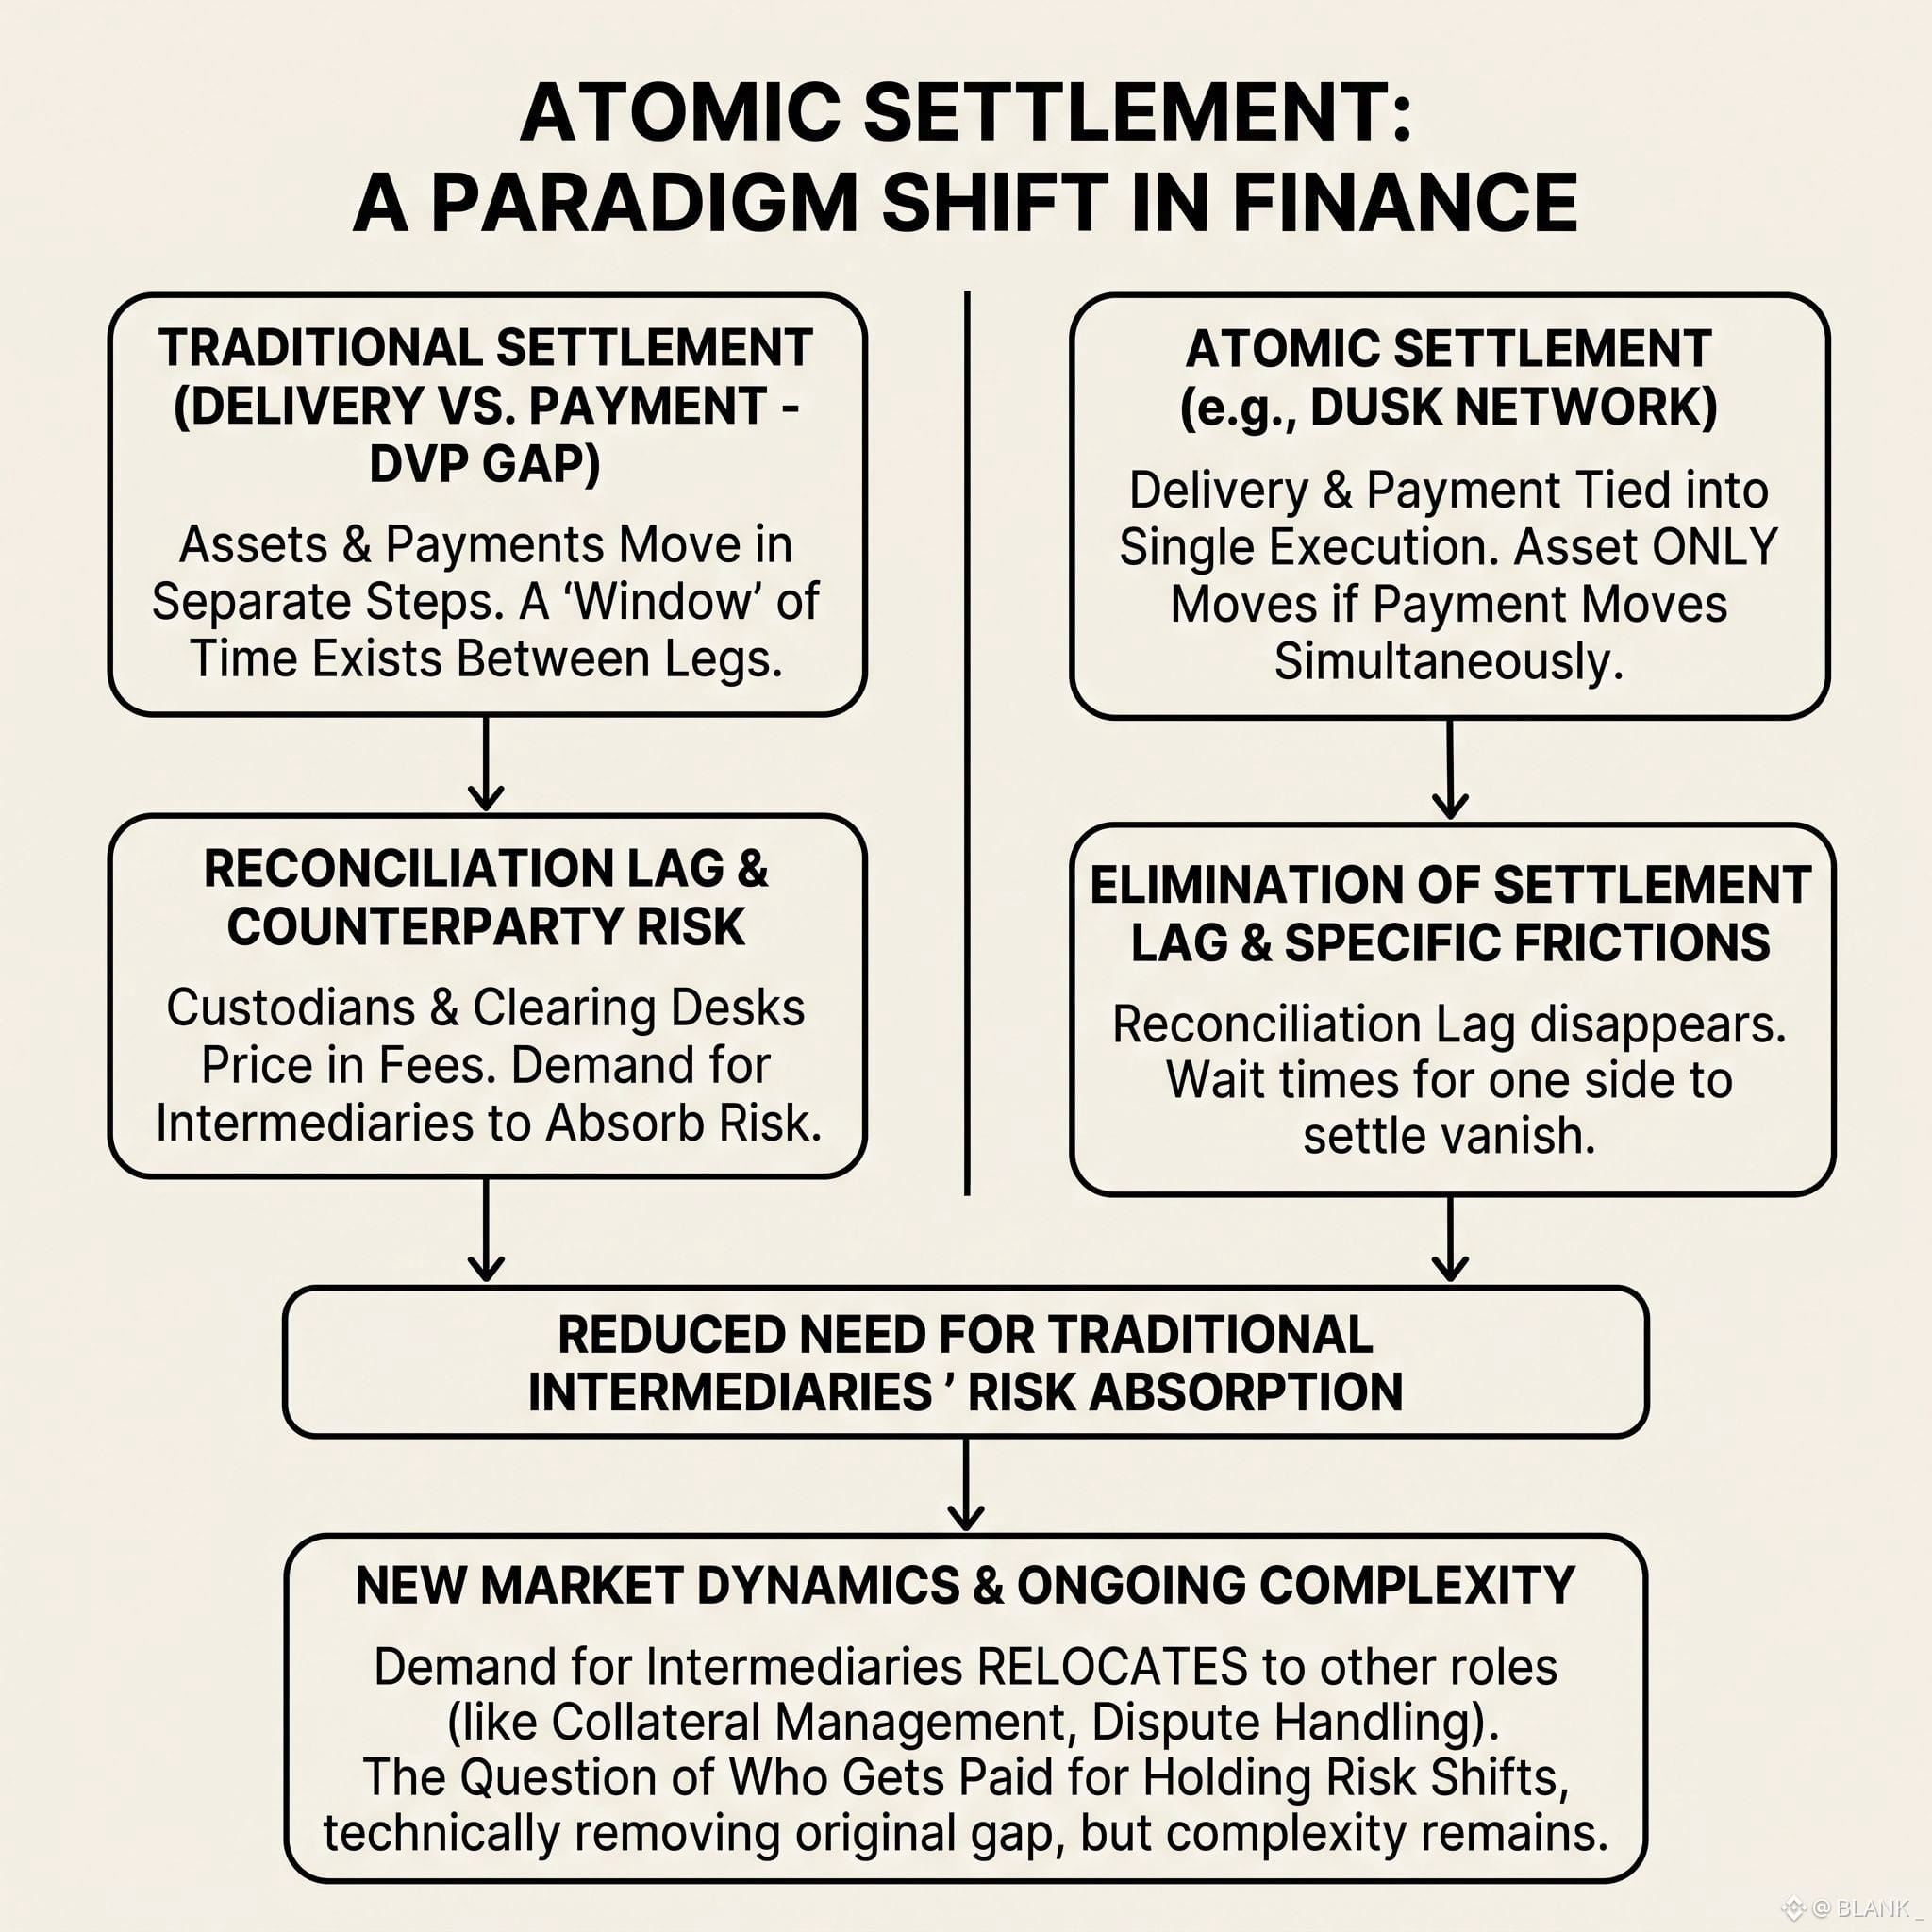
Alcista
Al principio asumí que el settlement atómico era en gran medida una nota al pie técnica, un tipo de detalle que le importa a los ingenieros pero rara vez a los mercados. Dusk vincula la entrega y el pago en un único paso de ejecución, de modo que un activo solo se mueve si el pago se mueve con él. No hay una ventana en la que un lado liquide y el otro espere. Eso elimina un tipo específico de fricción: el retraso de conciliación que los custodios y las mesas de compensación han valorado silenciosamente en sus comisiones durante décadas. Lo interesante es lo que desaparece junto con ese retraso. Los intermediarios de confianza existen en parte para absorber el riesgo de ese desfase. Entonces, si el desfase se cierra, ¿la demanda de esos intermediarios también se cierra con él, o simplemente se reubica en algún lugar menos visible, como la gestión de colateral o la tramitación de disputas? Simplificar el settlement no elimina la complejidad. Solo mueve la pregunta de quién sigue recibiendo el pago por asumir un riesgo que, técnicamente, ya no existe.
@Dusk_Foundation $DUSK #dusk
Al principio asumí que el settlement atómico era en gran medida una nota al pie técnica, un tipo de detalle que le importa a los ingenieros pero rara vez a los mercados. Dusk vincula la entrega y el pago en un único paso de ejecución, de modo que un activo solo se mueve si el pago se mueve con él. No hay una ventana en la que un lado liquide y el otro espere. Eso elimina un tipo específico de fricción: el retraso de conciliación que los custodios y las mesas de compensación han valorado silenciosamente en sus comisiones durante décadas. Lo interesante es lo que desaparece junto con ese retraso. Los intermediarios de confianza existen en parte para absorber el riesgo de ese desfase. Entonces, si el desfase se cierra, ¿la demanda de esos intermediarios también se cierra con él, o simplemente se reubica en algún lugar menos visible, como la gestión de colateral o la tramitación de disputas? Simplificar el settlement no elimina la complejidad. Solo mueve la pregunta de quién sigue recibiendo el pago por asumir un riesgo que, técnicamente, ya no existe.
@Dusk $DUSK #dusk
@Dusk $DUSK #dusk
19
20
2.2k
·
--
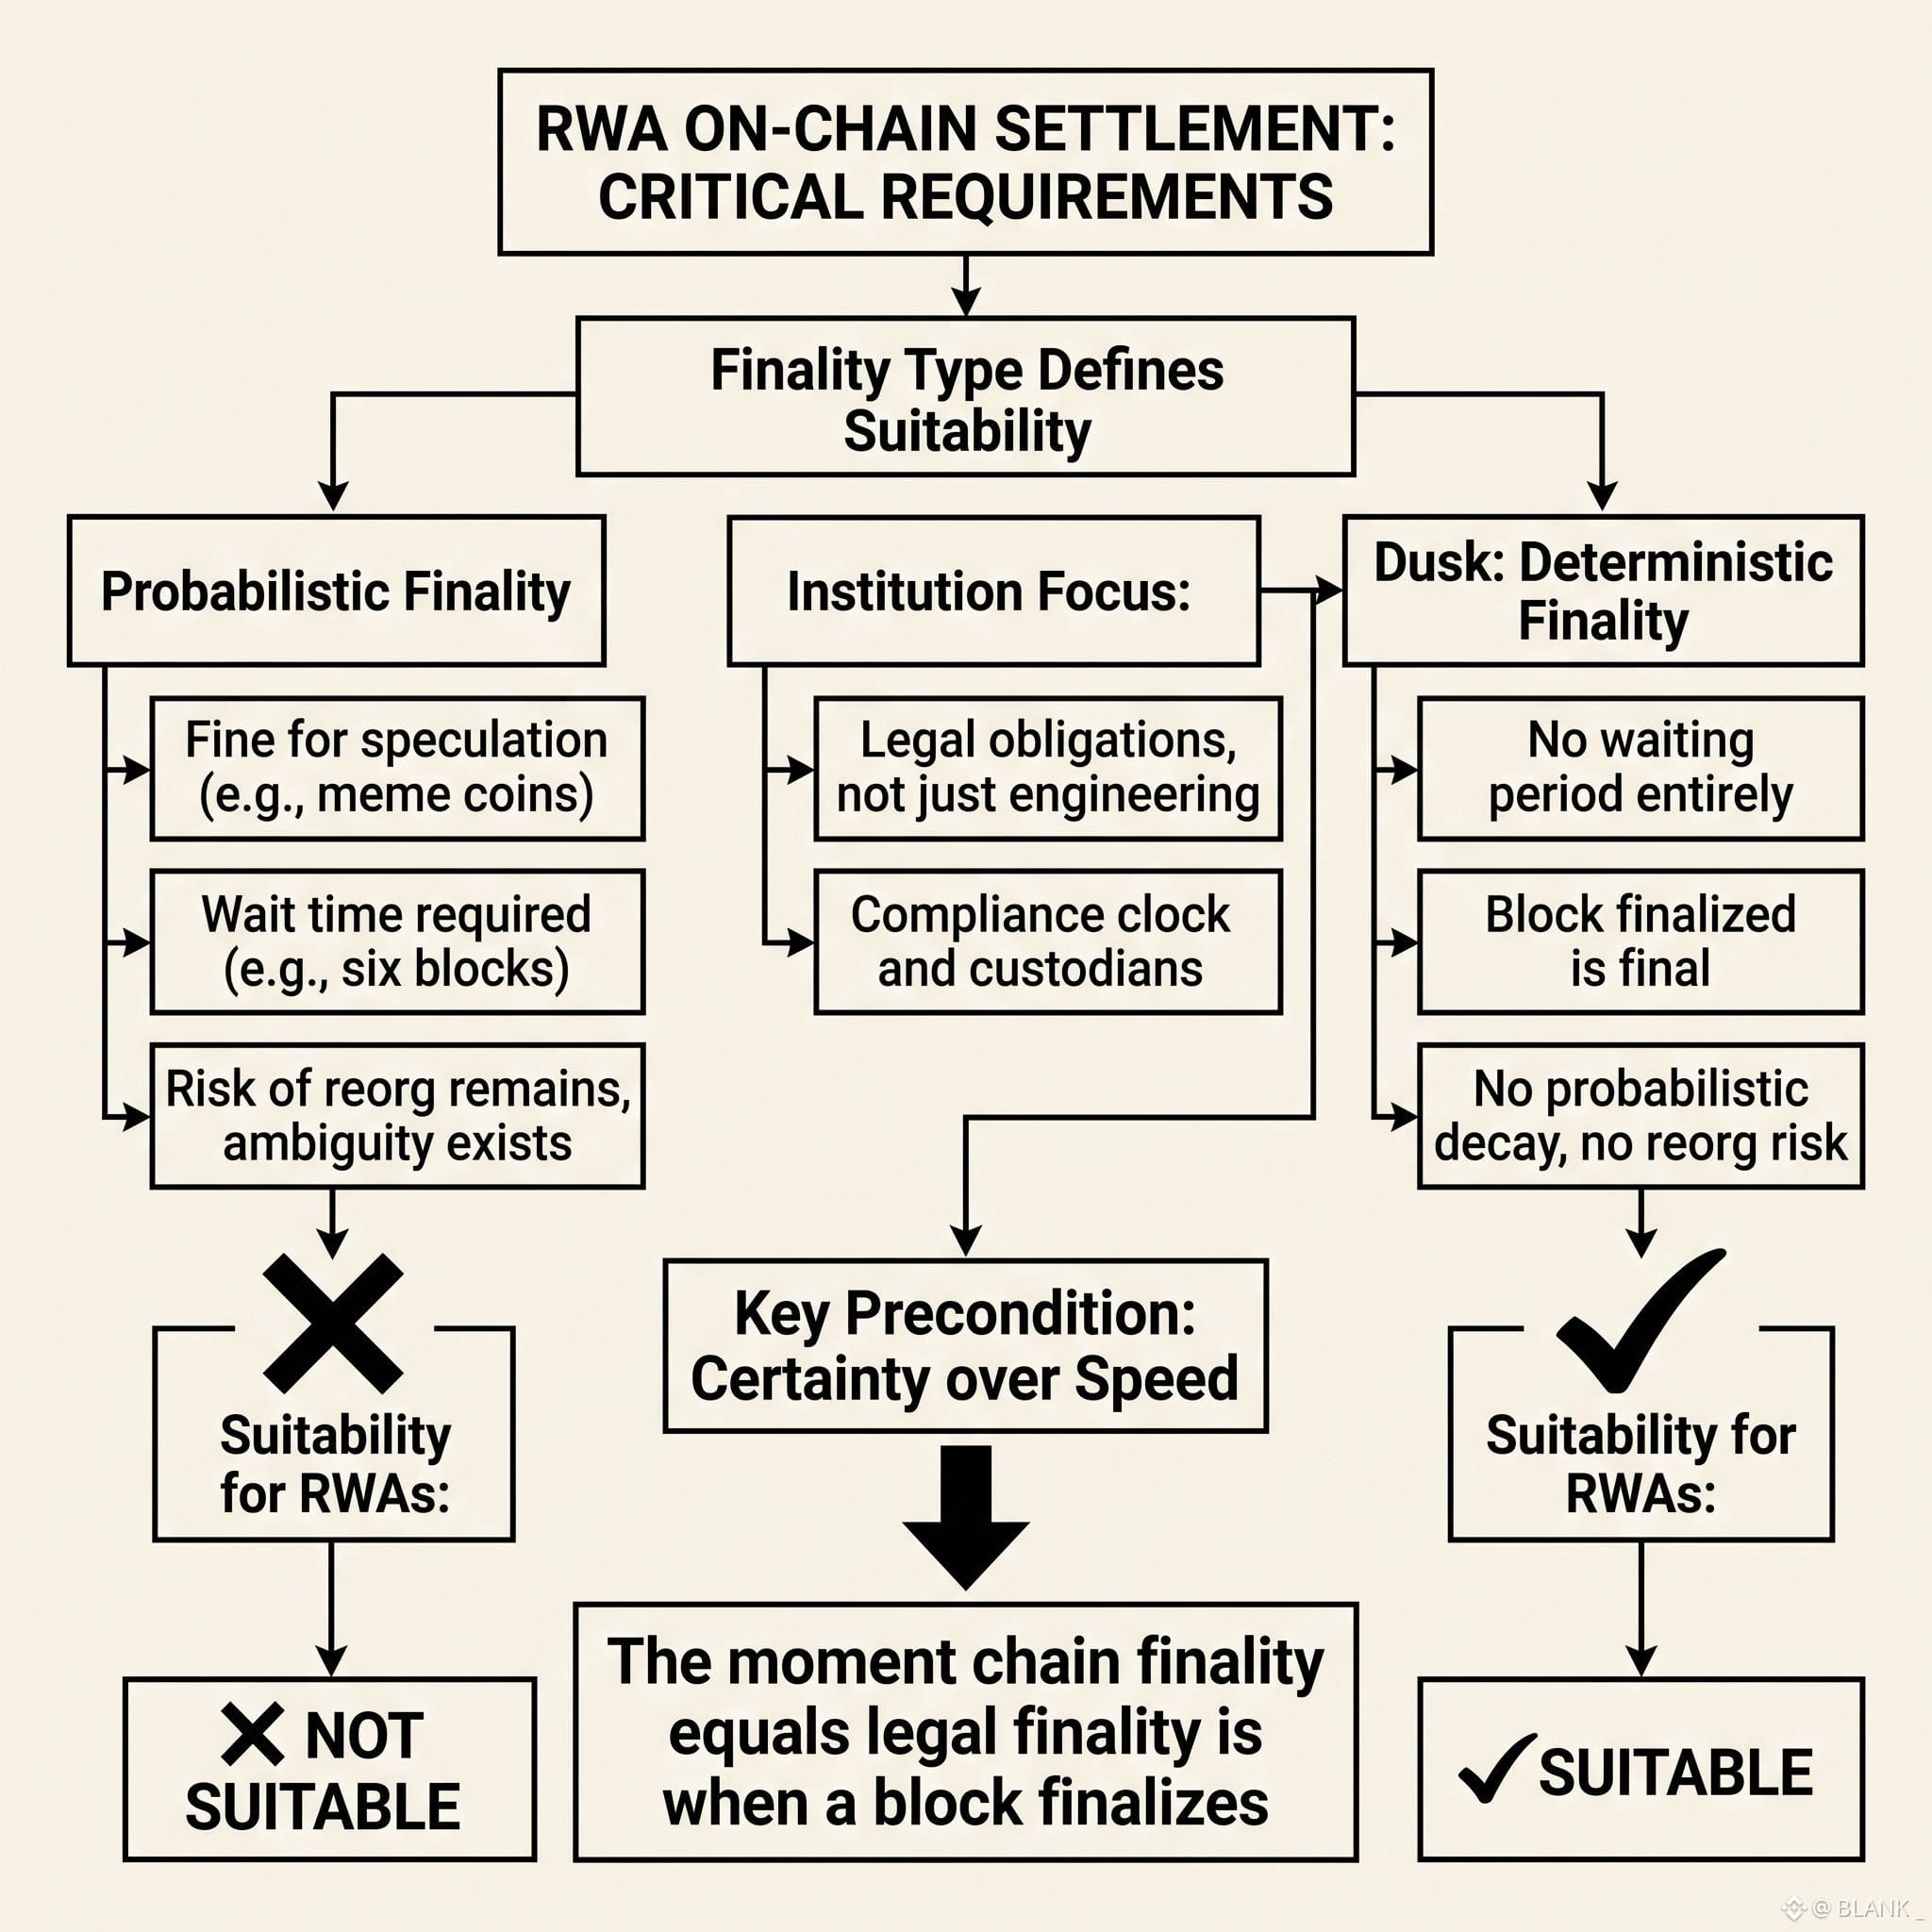
Alcista
Al principio supuse que la finalización era una nota técnica al pie, algo que los ingenieros de liquidación les importaba más que a los usuarios. Pero al observar cómo se comportan realmente las mesas de RWA, esa lectura cambia. La finalización probabilística está bien para la especulación. A nadie le molesta una espera de seis bloques cuando el activo es una moneda meme. Los títulos de bienes raíces, los cupones de bonos y las ventanas de liquidación vinculadas a obligaciones legales no toleran ese tipo de ambigüedad. Una operación que podría reorganizarse no se liquida: está en curso, y “en curso” no cumple con el reloj de cumplimiento de un custodio. La finalización determinista de Dusk elimina ese período de espera por completo. En el momento en que un bloque finaliza, queda finalizado: sin deterioro probabilístico, sin riesgo de reorg que se cuele más adelante. Eso no es tanto una característica como un requisito previo. Las instituciones no están valorando la velocidad. Están valorando la certeza, porque la certeza es lo que permite que la finalización legal y la finalización de la cadena se reduzcan al mismo instante.
La pregunta real no es si las RWA llegan a la cadena. Es si se quedan una vez que se ponen a prueba las garantías de liquidación.
@Dusk_Foundation $DUSK #dusk
Al principio supuse que la finalización era una nota técnica al pie, algo que los ingenieros de liquidación les importaba más que a los usuarios. Pero al observar cómo se comportan realmente las mesas de RWA, esa lectura cambia. La finalización probabilística está bien para la especulación. A nadie le molesta una espera de seis bloques cuando el activo es una moneda meme. Los títulos de bienes raíces, los cupones de bonos y las ventanas de liquidación vinculadas a obligaciones legales no toleran ese tipo de ambigüedad. Una operación que podría reorganizarse no se liquida: está en curso, y “en curso” no cumple con el reloj de cumplimiento de un custodio. La finalización determinista de Dusk elimina ese período de espera por completo. En el momento en que un bloque finaliza, queda finalizado: sin deterioro probabilístico, sin riesgo de reorg que se cuele más adelante. Eso no es tanto una característica como un requisito previo. Las instituciones no están valorando la velocidad. Están valorando la certeza, porque la certeza es lo que permite que la finalización legal y la finalización de la cadena se reduzcan al mismo instante.
La pregunta real no es si las RWA llegan a la cadena. Es si se quedan una vez que se ponen a prueba las garantías de liquidación.
@Dusk $DUSK #dusk
La pregunta real no es si las RWA llegan a la cadena. Es si se quedan una vez que se ponen a prueba las garantías de liquidación.
@Dusk $DUSK #dusk
25
27
2.2k
·
--
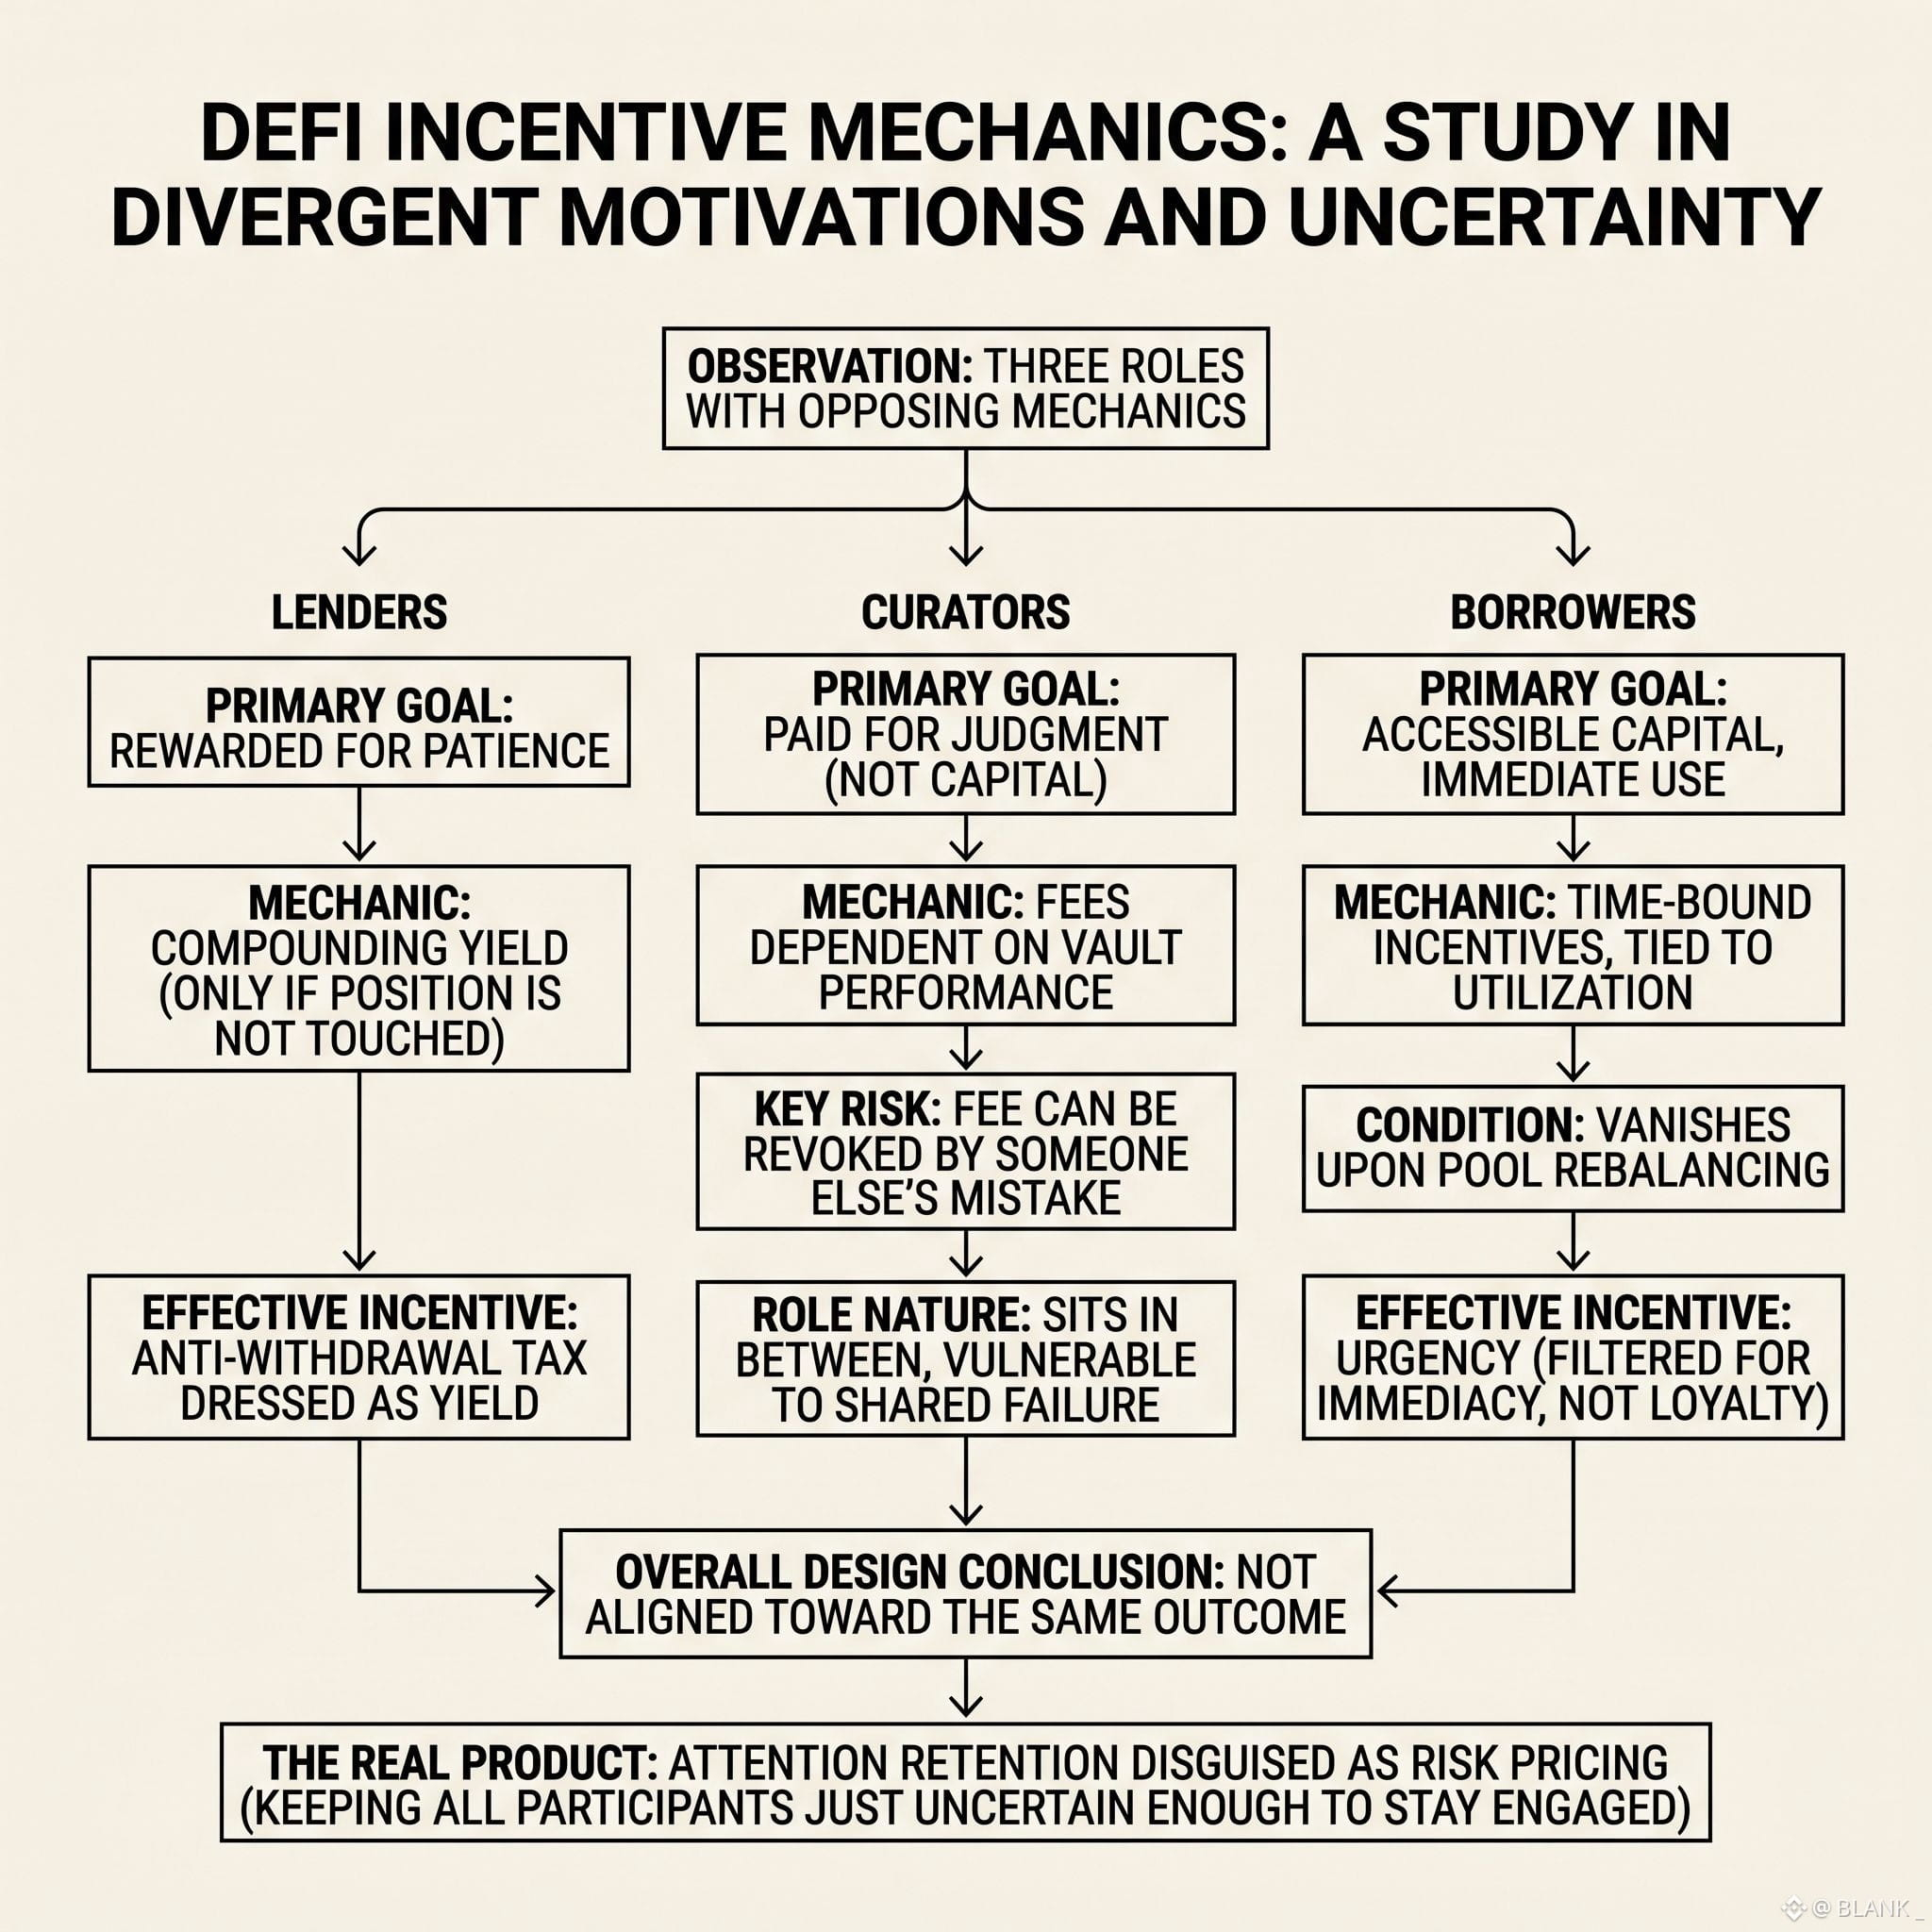
Alcista
Al principio supuse que los tres roles eran solo diferentes puntos de entrada hacia el mismo fondo de incentivos, pero la mecánica tira en direcciones distintas. Los prestamistas reciben pago por la paciencia. Su recompensa se acumula en silencio mientras no toquen la posición; así que el incentivo es, en realidad, un impuesto anti-retiro disfrazado de rendimiento. Los prestatarios enfrentan la presión contraria: cada incentivo tiene un plazo, está ligado a la utilización y desaparece en el momento en que el fondo se reequilibra. Su comportamiento se filtra por urgencia, no por lealtad. Los curadores están en medio: les pagan no por el capital, sino por el criterio, y esa tarifa solo se mantiene si las bóvedas a las que canalizan siguen rindiendo. Es el único rol en el que el incentivo puede revocarse por un error de otra persona. Ninguno de estos roles está alineado con el mismo resultado. Están alineados para mantener a cada participante lo bastante inseguro como para seguir involucrado. Quizá ese sea el verdadero producto: no el rendimiento, sino la retención de la atención disfrazada de fijación de precios del riesgo.
@termmax #TermMax
Al principio supuse que los tres roles eran solo diferentes puntos de entrada hacia el mismo fondo de incentivos, pero la mecánica tira en direcciones distintas. Los prestamistas reciben pago por la paciencia. Su recompensa se acumula en silencio mientras no toquen la posición; así que el incentivo es, en realidad, un impuesto anti-retiro disfrazado de rendimiento. Los prestatarios enfrentan la presión contraria: cada incentivo tiene un plazo, está ligado a la utilización y desaparece en el momento en que el fondo se reequilibra. Su comportamiento se filtra por urgencia, no por lealtad. Los curadores están en medio: les pagan no por el capital, sino por el criterio, y esa tarifa solo se mantiene si las bóvedas a las que canalizan siguen rindiendo. Es el único rol en el que el incentivo puede revocarse por un error de otra persona. Ninguno de estos roles está alineado con el mismo resultado. Están alineados para mantener a cada participante lo bastante inseguro como para seguir involucrado. Quizá ese sea el verdadero producto: no el rendimiento, sino la retención de la atención disfrazada de fijación de precios del riesgo.
@TermMax #TermMax
@TermMax #TermMax
19
22
2k
·
--
Alcista
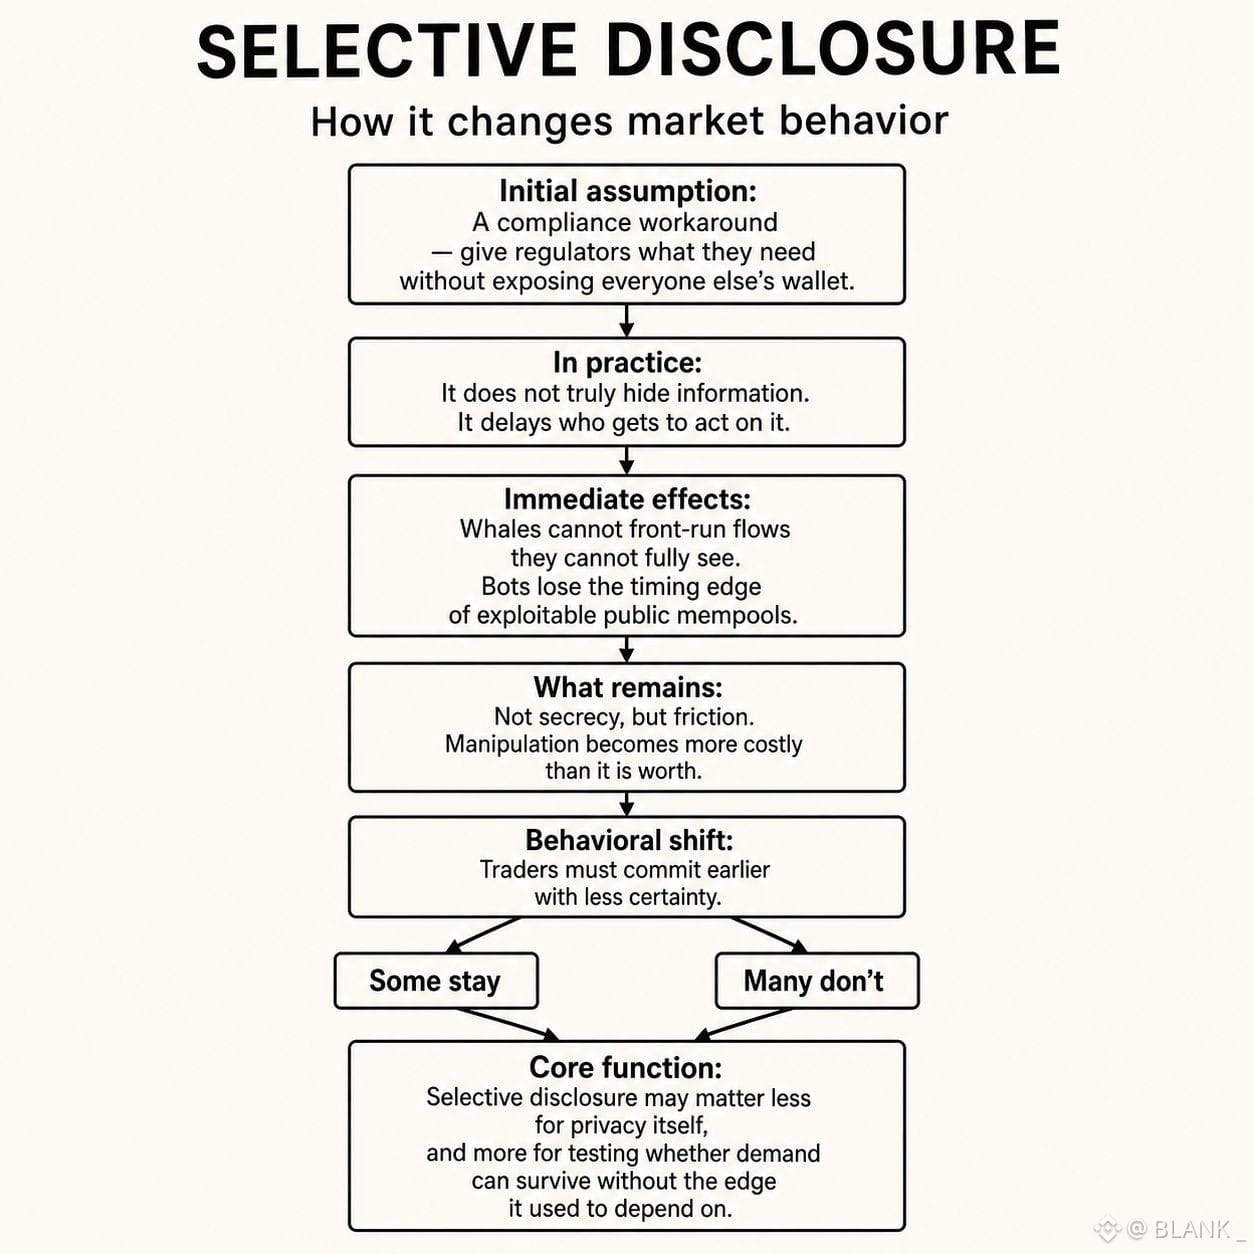
Al principio asumí que la divulgación selectiva era solo un recurso de cumplimiento, una forma de entregar a los reguladores lo que necesitaban sin exponer la billetera de todo el mundo. Pero al observarlo en la práctica, el efecto es más silencioso de lo que parece. No oculta información tanto como retrasa a quién le toca actuar sobre ella. Las ballenas no pueden anticiparse a flujos que no pueden ver en su totalidad. Los bots pierden la ventaja de la sincronización que hacía que los mempools públicos fueran tan explotables. Lo que queda no es el secreto, sino la fricción, la clase que hace que la manipulación cueste más de lo que paga. La parte extraña es cómo esto reconfigura el comportamiento. Los traders que antes se posicionaban alrededor de datos filtrados ahora tienen que comprometerse antes, con menos certeza. Algunos se quedan. Muchos no. Tal vez esa sea la función real de la divulgación selectiva: no proteger la privacidad por sí misma, sino preguntarse si la demanda puede sobrevivir sin la ventaja en la que solía apoyarse.
@Dusk_Foundation $DUSK #dusk
Al principio asumí que la divulgación selectiva era solo un recurso de cumplimiento, una forma de entregar a los reguladores lo que necesitaban sin exponer la billetera de todo el mundo. Pero al observarlo en la práctica, el efecto es más silencioso de lo que parece. No oculta información tanto como retrasa a quién le toca actuar sobre ella. Las ballenas no pueden anticiparse a flujos que no pueden ver en su totalidad. Los bots pierden la ventaja de la sincronización que hacía que los mempools públicos fueran tan explotables. Lo que queda no es el secreto, sino la fricción, la clase que hace que la manipulación cueste más de lo que paga. La parte extraña es cómo esto reconfigura el comportamiento. Los traders que antes se posicionaban alrededor de datos filtrados ahora tienen que comprometerse antes, con menos certeza. Algunos se quedan. Muchos no. Tal vez esa sea la función real de la divulgación selectiva: no proteger la privacidad por sí misma, sino preguntarse si la demanda puede sobrevivir sin la ventaja en la que solía apoyarse.
@Dusk $DUSK #dusk
@Dusk $DUSK #dusk
46
41
2.3k
·
--
Alcista
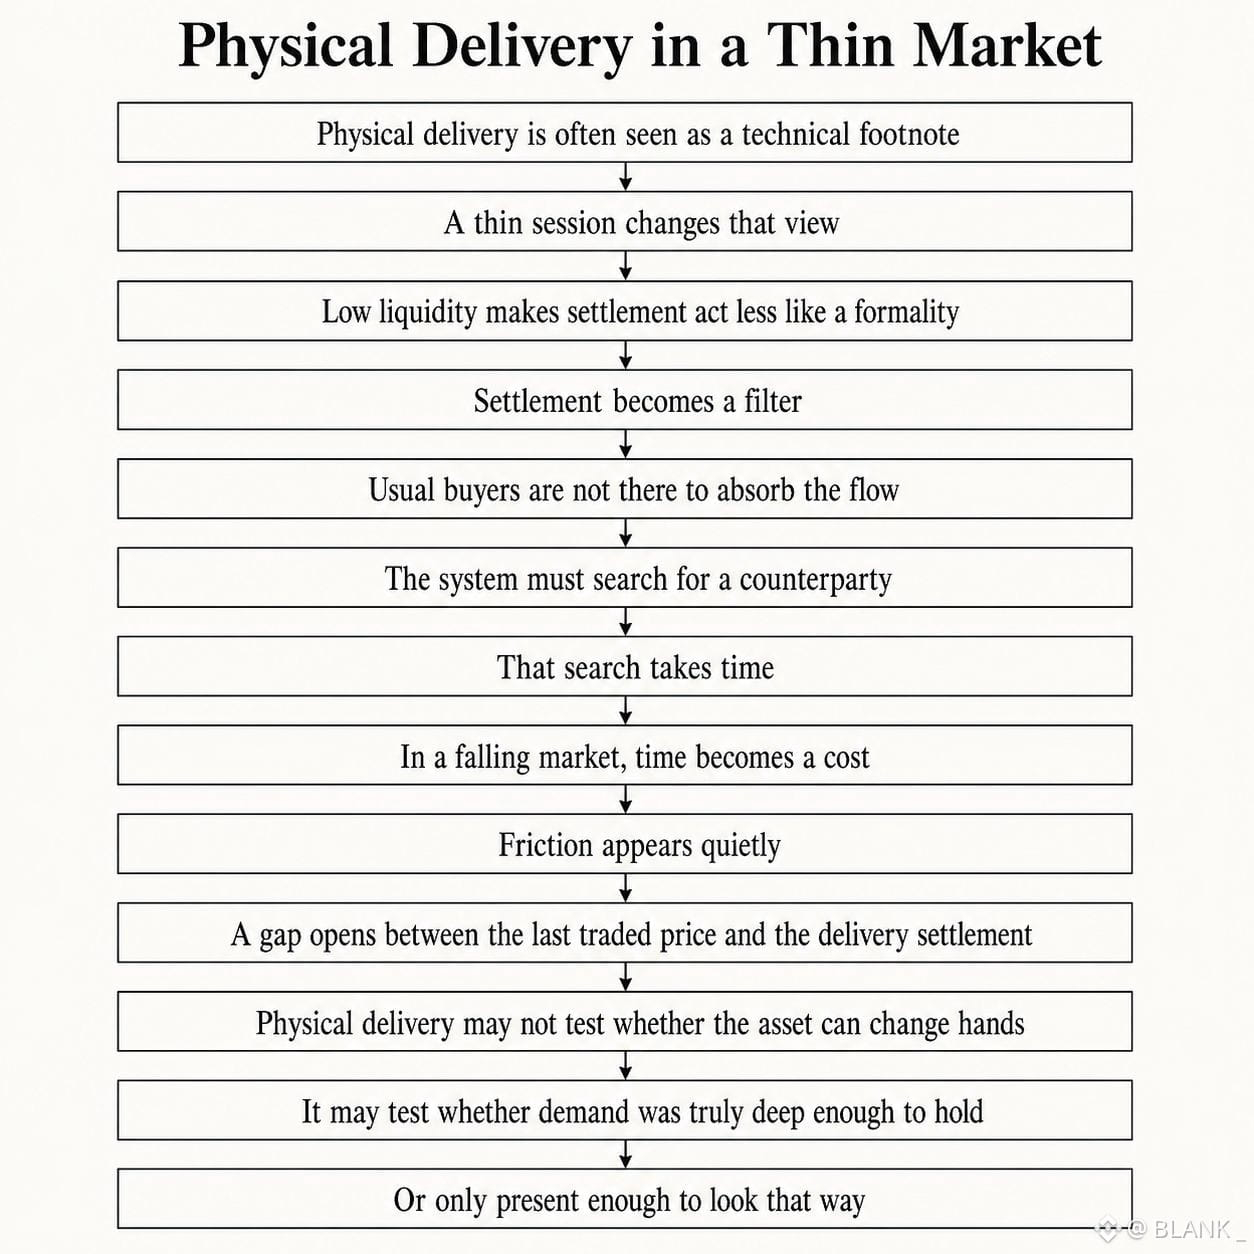
Al principio asumí que la entrega física era solo una nota técnica, algo reservado para los traders que se olvidaron de cerrar antes del vencimiento. Ver cómo se desarrollaba uno durante una sesión poco líquida cambió eso. Cuando la liquidez es baja, la capa de liquidación deja de comportarse como un simple trámite y empieza a funcionar como un filtro. Los compradores que normalmente absorberían el flujo simplemente no están allí. En lugar de compensar a un precio, el sistema tiene que buscar un contraparte, y esa búsqueda lleva tiempo. En un mercado en caída, el tiempo es un tipo de costo en sí mismo. Lo que más me impactó fue lo silencioso que fue el roce. Sin alerta, sin advertencia: solo una brecha cada vez mayor entre el último precio negociado y en lo que, finalmente, se liquide el mecanismo de entrega. Quizá la entrega física no está realmente poniendo a prueba si el activo puede cambiar de manos. Quizá está probando si la demanda alguna vez fue lo bastante profunda para sostenerse, o si solo estuvo lo bastante presente como para aparentarlo.
@termmax #TermMax
Al principio asumí que la entrega física era solo una nota técnica, algo reservado para los traders que se olvidaron de cerrar antes del vencimiento. Ver cómo se desarrollaba uno durante una sesión poco líquida cambió eso. Cuando la liquidez es baja, la capa de liquidación deja de comportarse como un simple trámite y empieza a funcionar como un filtro. Los compradores que normalmente absorberían el flujo simplemente no están allí. En lugar de compensar a un precio, el sistema tiene que buscar un contraparte, y esa búsqueda lleva tiempo. En un mercado en caída, el tiempo es un tipo de costo en sí mismo. Lo que más me impactó fue lo silencioso que fue el roce. Sin alerta, sin advertencia: solo una brecha cada vez mayor entre el último precio negociado y en lo que, finalmente, se liquide el mecanismo de entrega. Quizá la entrega física no está realmente poniendo a prueba si el activo puede cambiar de manos. Quizá está probando si la demanda alguna vez fue lo bastante profunda para sostenerse, o si solo estuvo lo bastante presente como para aparentarlo.
@TermMax #TermMax
@TermMax #TermMax
43
48
10.9k
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
FedRateWatch
1.1M visualizaciones
5,025 participa(n) en el debate
Comparte y gana recompensas de tráfico en nuestra campaña de hashtag en tendencia
✨Tema: FOMC septiembre, ¿cuál será el próximo movimiento de la Fed?
👉Cómo unirte:
Publica una publicación breve o un artículo con el hashtag #FedRateWatch
Crea contenido basado en los siguientes enfoques:
- El CPI subyacente de agosto aumentó 0.3% mes a mes, y las probabilidades de una subida de 25 pb esta semana ahora están cerca del 90%. ¿Anticipas una subida de tasas esta semana? ¿Es algo puntual o el inicio de un ciclo de subidas más largo?
- Si la subida ocurre, ¿cómo se desarrolla para BTC, acciones tecnológicas y oro? ¿Alcista o bajista?
- ¿Cómo planeas operar a continuación? Comparte tu operación/tenencias de BTC, acciones u oro con nuestro widget para compartir operaciones.
⏰Periodo de la campaña:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Recompensa:
- Las publicaciones que cumplan con las pautas anteriores y tengan más de 100 palabras serán revisadas y podrían recibir un impulso aleatorio de tráfico de 500 a 3,000 visitas. Recibirás una notificación de tu secretario/a de feed si tu publicación es seleccionada.
- Obtén la oportunidad de que tu artículo aparezca destacado en Binance Square Official
¿Necesitas ideas para tu publicación? Visita la página del tema #FedRateWatch o la Square Guide on How to Post for Better Reach.
Binance Square Official
·563 «Me gusta»
·1.3M visualizaciones
ZcashHoldersBackNU7Upgrade
3,723 visualizaciones
135 participa(n) en el debate
MSTRTradingVolumeSurpassesMorganStanley
9,432 visualizaciones
327 participa(n) en el debate