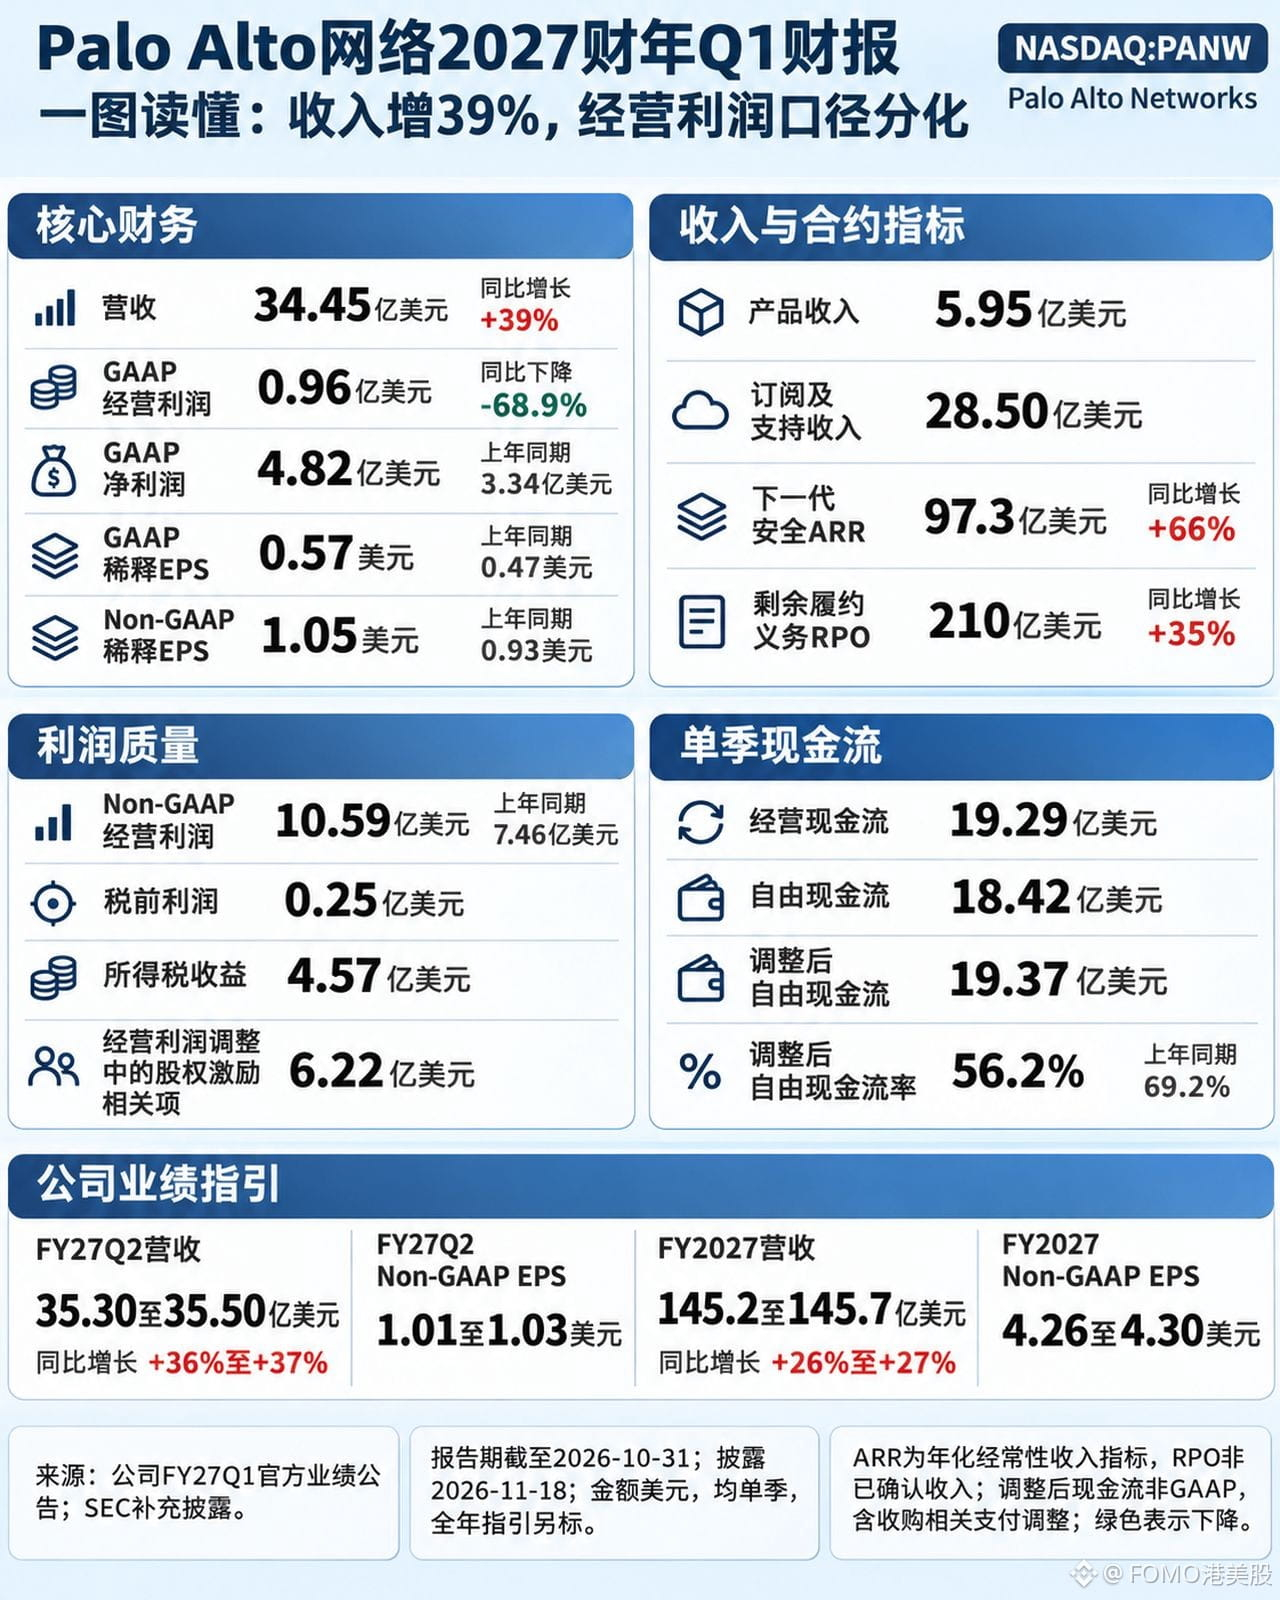
Palo Alto Networks $PANW FY27Q1 ingresos de 3.445 millones de dólares, un 39% más; ARR un 66% más; la acción subió un 9,90% el día 18 y avanzó otro 9,13% tras el cierre.
Suscripciones y soporte: 2.850 millones; productos: 595 millones; RPO: 21.000 millones, un 35% más. ARR, RPO e ingresos del periodo son tres cosas distintas y no se deben sumar.
Los beneficios muestran una divergencia. El beneficio operativo GAAP fue de 96 millones, frente a 309 millones el año anterior, mientras que el beneficio operativo no GAAP llegó a 1.059 millones. El beneficio neto GAAP de 482 millones parece haber aumentado, pero el beneficio antes de impuestos fue de solo 25 millones y se sostuvo gracias a 457 millones en beneficios fiscales sobre la renta; además, los ajustes incluyen 622 millones en remuneración basada en acciones.
El mercado apuesta por el crecimiento de las suscripciones, no por esos 457 millones de beneficios fiscales.
Lo que cuenta es el ingreso recurrente: ARR de 9.730 millones, un 66% más. La acción todavía está un 20% por debajo del máximo de 52 semanas de 432,33 dólares; la subida del 9,13% tras el cierre apuesta por ingresos anuales de 14.500 millones y un crecimiento del 26% al 27%. La dirección es la correcta y las suscripciones se aceleran; pero el beneficio operativo GAAP cayó casi un 70%, el margen de flujo de caja libre ajustado bajó del 69,2% al 56,2% y la previsión para todo el año es de solo el 38%. Si los ingresos del segundo trimestre, de entre 3.530 y 3.550 millones, quedan por debajo de las expectativas, habrá motivos para que la subida se revierta.
La incógnita es la conversión en beneficios. El beneficio operativo GAAP debe acercarse a los 1.059 millones ajustados; la remuneración basada en acciones no puede seguir ocultándose mediante ajustes.
#BStocks #美股财报 #股票财报季
Suscripciones y soporte: 2.850 millones; productos: 595 millones; RPO: 21.000 millones, un 35% más. ARR, RPO e ingresos del periodo son tres cosas distintas y no se deben sumar.
Los beneficios muestran una divergencia. El beneficio operativo GAAP fue de 96 millones, frente a 309 millones el año anterior, mientras que el beneficio operativo no GAAP llegó a 1.059 millones. El beneficio neto GAAP de 482 millones parece haber aumentado, pero el beneficio antes de impuestos fue de solo 25 millones y se sostuvo gracias a 457 millones en beneficios fiscales sobre la renta; además, los ajustes incluyen 622 millones en remuneración basada en acciones.
El mercado apuesta por el crecimiento de las suscripciones, no por esos 457 millones de beneficios fiscales.
Lo que cuenta es el ingreso recurrente: ARR de 9.730 millones, un 66% más. La acción todavía está un 20% por debajo del máximo de 52 semanas de 432,33 dólares; la subida del 9,13% tras el cierre apuesta por ingresos anuales de 14.500 millones y un crecimiento del 26% al 27%. La dirección es la correcta y las suscripciones se aceleran; pero el beneficio operativo GAAP cayó casi un 70%, el margen de flujo de caja libre ajustado bajó del 69,2% al 56,2% y la previsión para todo el año es de solo el 38%. Si los ingresos del segundo trimestre, de entre 3.530 y 3.550 millones, quedan por debajo de las expectativas, habrá motivos para que la subida se revierta.
La incógnita es la conversión en beneficios. El beneficio operativo GAAP debe acercarse a los 1.059 millones ajustados; la remuneración basada en acciones no puede seguir ocultándose mediante ajustes.
#BStocks #美股财报 #股票财报季